
Proof of X
304 Postlar
Proof of X
Shikoyat qilish
Foydalanuvchini bloklash
Daily crypto market briefings 📊
Reading the market through on-chain data
Not financial advice · NFA / DYOR
17 Kuzatilmoqda
21 Kuzatuvchilar
46 Yoqdi
Postlar
·
--
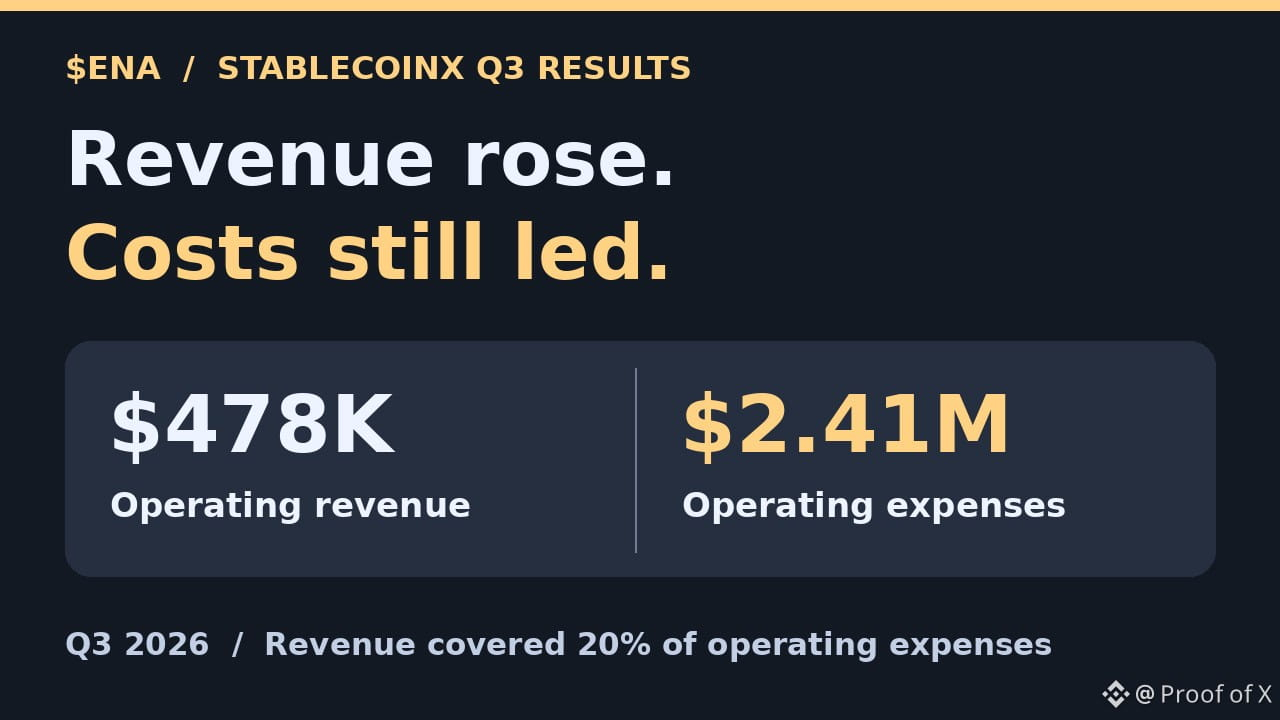
📉 Qisqacha: StablecoinX choraklik daromadi deyarli 8 baravar oshganini ma’lum qildi, ammo bu hali ham operatsion xarajatlarning atigi 20 foizini qopladi. $ENA borasida ehtiyotkor pozitsiyadaman: kompaniya jami ENA taklifining qariyb 20 foiziga egalik qiladi, operatsion biznesi esa hanuz zarar bilan ishlamoqda.
16-noyabr kuni Nasdaq’da ro‘yxatga olingan Ethena infratuzilma kompaniyasi Q3’da 478 ming dollar daromad olgani, operatsion xarajatlari esa 2,41 million dollarni tashkil etganini ma’lum qildi. Natijada operatsion zarar 1,93 million dollar bo‘ldi. Q2’da daromad 62 ming dollar edi, ammo verifikator biznesi iyunning so‘nggi ikki haftasidagina daromad keltira boshlagan. Q3 verifikator daromadi olingan birinchi to‘liq chorak bo‘ldi, shuning uchun sarlavhadagi karrali o‘sish ko‘rsatkichi asosiy o‘sish sur’atini yaxshi aks ettirmaydi.
Verifikator Ethena aktivlari uchun zanjirlararo xabarlarni tekshiradi. StablecoinX bu faoliyatdan oladigan to‘lovlar kompaniya daromadi hisoblanadi va ENA egalariga avtomatik tarzda o‘tishi oshkor qilinmagan. Kompaniya 30-sentabr holatiga ko‘ra 10,4 million dollar naqd pul va qariyb 3 milliard ENA — jami token taklifining qariyb 20 foizi — borligini ma’lum qildi. Avval e’lon qilingan blokirovkadan ozod qilish ayrim shartlarga, jumladan oldindan xabardor qilish va Ethena’ning birinchi bo‘lib sotib olish huquqiga rioya etilgan holda, g‘aznachilikdagi tokenlarni sotishga ruxsat beradi. Operatsion zarar naqd pul sarfi degani emas, shuningdek, hisobotda yangi ENA sotuvi yoki uni zudlik bilan sotish zarurati borligi ko‘rsatilmagan.
Mening fikrim: kuzatish kerak bo‘lgan yangi ko‘rsatkich — operatsion daromadning operatsion xarajatlarga nisbati. Agar bu nisbat tasdiqlangan ENA g‘aznachilik savdolarisiz zararsizlik nuqtasiga yaqinlashsa, kompaniya operatsiyalarni moliyalashtirish uchun ENA’dan foydalanishi xavfiga kamroq ahamiyat bergan bo‘lardim.
Bu moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
📉 Qisqacha: StablecoinX choraklik daromadi deyarli 8 baravar oshganini ma’lum qildi, ammo bu hali ham operatsion xarajatlarning atigi 20 foizini qopladi. $ENA borasida ehtiyotkor pozitsiyadaman: kompaniya jami ENA taklifining qariyb 20 foiziga egalik qiladi, operatsion biznesi esa hanuz zarar bilan ishlamoqda.
16-noyabr kuni Nasdaq’da ro‘yxatga olingan Ethena infratuzilma kompaniyasi Q3’da 478 ming dollar daromad olgani, operatsion xarajatlari esa 2,41 million dollarni tashkil etganini ma’lum qildi. Natijada operatsion zarar 1,93 million dollar bo‘ldi. Q2’da daromad 62 ming dollar edi, ammo verifikator biznesi iyunning so‘nggi ikki haftasidagina daromad keltira boshlagan. Q3 verifikator daromadi olingan birinchi to‘liq chorak bo‘ldi, shuning uchun sarlavhadagi karrali o‘sish ko‘rsatkichi asosiy o‘sish sur’atini yaxshi aks ettirmaydi.
Verifikator Ethena aktivlari uchun zanjirlararo xabarlarni tekshiradi. StablecoinX bu faoliyatdan oladigan to‘lovlar kompaniya daromadi hisoblanadi va ENA egalariga avtomatik tarzda o‘tishi oshkor qilinmagan. Kompaniya 30-sentabr holatiga ko‘ra 10,4 million dollar naqd pul va qariyb 3 milliard ENA — jami token taklifining qariyb 20 foizi — borligini ma’lum qildi. Avval e’lon qilingan blokirovkadan ozod qilish ayrim shartlarga, jumladan oldindan xabardor qilish va Ethena’ning birinchi bo‘lib sotib olish huquqiga rioya etilgan holda, g‘aznachilikdagi tokenlarni sotishga ruxsat beradi. Operatsion zarar naqd pul sarfi degani emas, shuningdek, hisobotda yangi ENA sotuvi yoki uni zudlik bilan sotish zarurati borligi ko‘rsatilmagan.
Mening fikrim: kuzatish kerak bo‘lgan yangi ko‘rsatkich — operatsion daromadning operatsion xarajatlarga nisbati. Agar bu nisbat tasdiqlangan ENA g‘aznachilik savdolarisiz zararsizlik nuqtasiga yaqinlashsa, kompaniya operatsiyalarni moliyalashtirish uchun ENA’dan foydalanishi xavfiga kamroq ahamiyat bergan bo‘lardim.
Bu moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
16-noyabr kuni Nasdaq’da ro‘yxatga olingan Ethena infratuzilma kompaniyasi Q3’da 478 ming dollar daromad olgani, operatsion xarajatlari esa 2,41 million dollarni tashkil etganini ma’lum qildi. Natijada operatsion zarar 1,93 million dollar bo‘ldi. Q2’da daromad 62 ming dollar edi, ammo verifikator biznesi iyunning so‘nggi ikki haftasidagina daromad keltira boshlagan. Q3 verifikator daromadi olingan birinchi to‘liq chorak bo‘ldi, shuning uchun sarlavhadagi karrali o‘sish ko‘rsatkichi asosiy o‘sish sur’atini yaxshi aks ettirmaydi.
Verifikator Ethena aktivlari uchun zanjirlararo xabarlarni tekshiradi. StablecoinX bu faoliyatdan oladigan to‘lovlar kompaniya daromadi hisoblanadi va ENA egalariga avtomatik tarzda o‘tishi oshkor qilinmagan. Kompaniya 30-sentabr holatiga ko‘ra 10,4 million dollar naqd pul va qariyb 3 milliard ENA — jami token taklifining qariyb 20 foizi — borligini ma’lum qildi. Avval e’lon qilingan blokirovkadan ozod qilish ayrim shartlarga, jumladan oldindan xabardor qilish va Ethena’ning birinchi bo‘lib sotib olish huquqiga rioya etilgan holda, g‘aznachilikdagi tokenlarni sotishga ruxsat beradi. Operatsion zarar naqd pul sarfi degani emas, shuningdek, hisobotda yangi ENA sotuvi yoki uni zudlik bilan sotish zarurati borligi ko‘rsatilmagan.
Mening fikrim: kuzatish kerak bo‘lgan yangi ko‘rsatkich — operatsion daromadning operatsion xarajatlarga nisbati. Agar bu nisbat tasdiqlangan ENA g‘aznachilik savdolarisiz zararsizlik nuqtasiga yaqinlashsa, kompaniya operatsiyalarni moliyalashtirish uchun ENA’dan foydalanishi xavfiga kamroq ahamiyat bergan bo‘lardim.
Bu moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
233
·
--
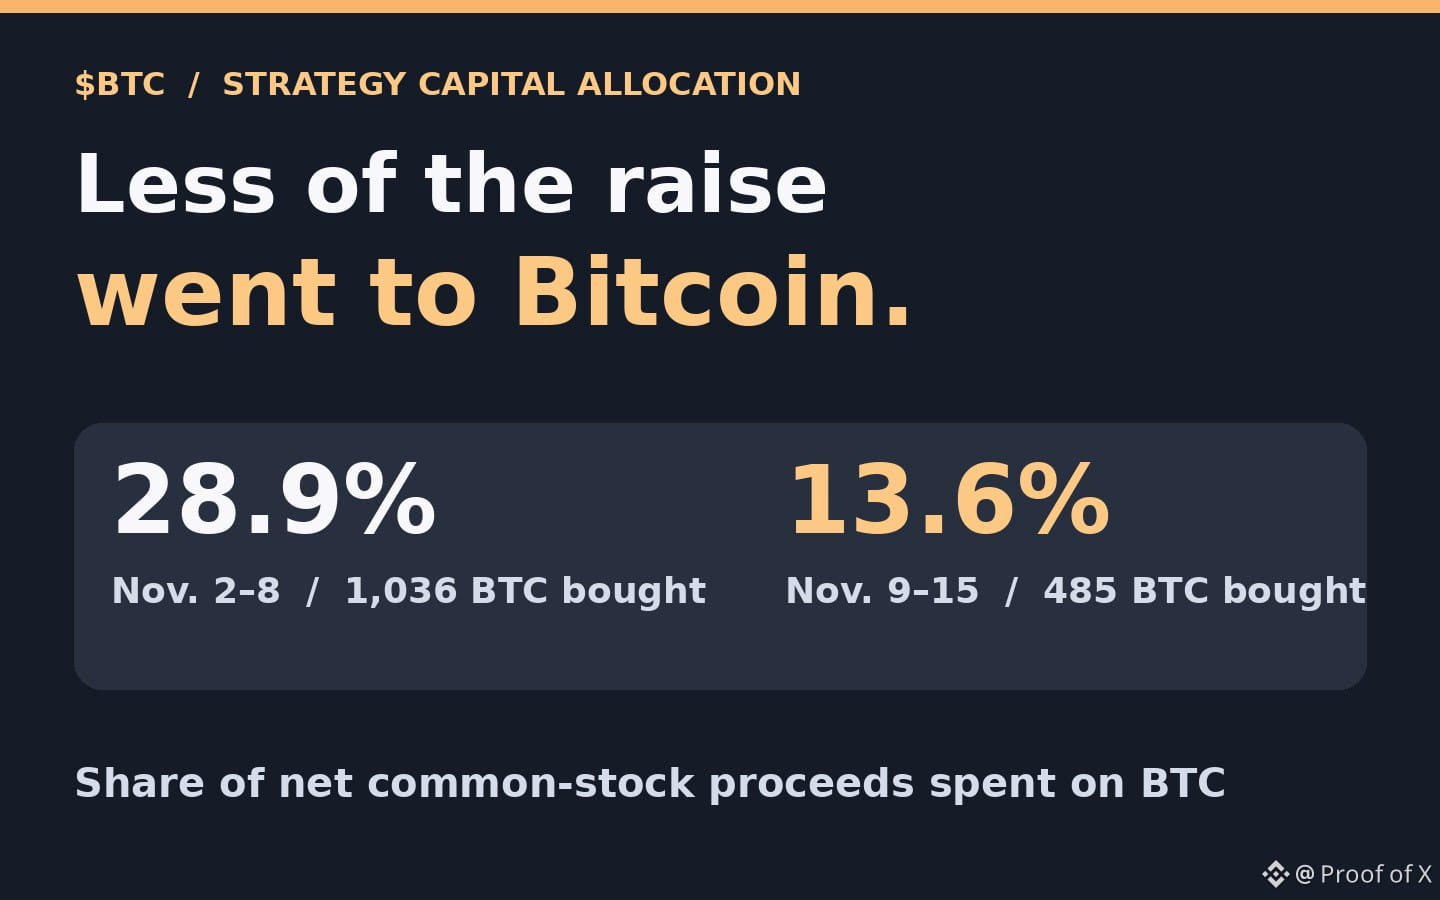
📉 Qisqacha: Strategy 9–15-noyabrda oddiy aksiyalarni sotishdan tushgan 244,7 mln dollarlik sof mablag‘ning 13,6 foizini $BTC ga yo‘naltirdi. Bir hafta oldin bu ko‘rsatkich 28,9 foiz edi. Kompaniya baribir 485 BTC sotib oldi, ammo bu xaridor tomonidan talabga qo‘shilgan hissa avvalgidan sustroq bo‘ldi.
Strategy’ning 16-noyabrdagi hujjatida 9–15-noyabrda oddiy aksiyalarni sotishdan tushgan 244,7 mln dollarlik sof mablag‘ qayerga sarflangani ko‘rsatilgan: 33,4 mln dollarga 485 BTC sotib olindi, 206,3 mln dollar STRC imtiyozli aksiyalarini qayta sotib olishga, 5 mln dollar esa naqd pulga yo‘naltirildi. O‘tgan hafta 283,8 mln dollarning 81,9 mln dollari Bitcoinga yo‘naltirilib, 1 036 BTC sotib olingan edi. Demak, Bitcoinga ajratilgan ulush 28,9 foizdan 13,6 foizga tushdi, sotib olingan tangalar soni esa 53 foizga kamaydi.
Investorlar yangi chiqarilgan MSTR oddiy aksiyalarini sotib oldi. Strategy tushumning katta qismini Bitcoin sotib olishga emas, boshqa turdagi qimmatli qog‘oz — STRC imtiyozli aksiyalarini qayta sotib olishga sarfladi. STRC aksiyalarini qayta sotib olish uchun jami 228,1 mln dollar sarflandi: aksiyalar savdosidan tushgan 206,3 mln dollarga qo‘shimcha ravishda Strategy naqd pul va qisqa muddatli investitsiyalardan olingan 21,8 mln dollar foiz daromadini ishlatdi.
Strategy Bitcoin xaridini davom ettirib, oshkor qilingan zaxirasini 15-noyabr holatiga ko‘ra 850 849 BTCga yetkazdi. Imtiyozli aksiyalarni qayta sotib olishning o‘zi Bitcoin sotilganini anglatmaydi. Bu bir kompaniyaning ikki hafta davomidagi mablag‘ taqsimoti, shuning uchun u umumiy bozor talabi yoki narx keyin qaysi tomonga harakatlanishi haqida ko‘p narsa bildirmaydi.
Mening fikrim: yaqin muddatli talabning bu manbasiga ehtiyotkorona qarayman. Har hafta sotib olingan Bitcoin miqdori va Bitcoin uchun sarflangan mablag‘ning oddiy aksiyalarni sotishdan tushgan sof tushumdagi ulushini kuzating. Bir necha ketma-ket hisobotda ikkala ko‘rsatkich ham tiklansa, talab haqidagi bahomni qayta ko‘rib chiqaman.
Bu moliyaviy maslahat emas. O‘zingiz mustaqil izlanish olib boring.
📉 Qisqacha: Strategy 9–15-noyabrda oddiy aksiyalarni sotishdan tushgan 244,7 mln dollarlik sof mablag‘ning 13,6 foizini $BTC ga yo‘naltirdi. Bir hafta oldin bu ko‘rsatkich 28,9 foiz edi. Kompaniya baribir 485 BTC sotib oldi, ammo bu xaridor tomonidan talabga qo‘shilgan hissa avvalgidan sustroq bo‘ldi.
Strategy’ning 16-noyabrdagi hujjatida 9–15-noyabrda oddiy aksiyalarni sotishdan tushgan 244,7 mln dollarlik sof mablag‘ qayerga sarflangani ko‘rsatilgan: 33,4 mln dollarga 485 BTC sotib olindi, 206,3 mln dollar STRC imtiyozli aksiyalarini qayta sotib olishga, 5 mln dollar esa naqd pulga yo‘naltirildi. O‘tgan hafta 283,8 mln dollarning 81,9 mln dollari Bitcoinga yo‘naltirilib, 1 036 BTC sotib olingan edi. Demak, Bitcoinga ajratilgan ulush 28,9 foizdan 13,6 foizga tushdi, sotib olingan tangalar soni esa 53 foizga kamaydi.
Investorlar yangi chiqarilgan MSTR oddiy aksiyalarini sotib oldi. Strategy tushumning katta qismini Bitcoin sotib olishga emas, boshqa turdagi qimmatli qog‘oz — STRC imtiyozli aksiyalarini qayta sotib olishga sarfladi. STRC aksiyalarini qayta sotib olish uchun jami 228,1 mln dollar sarflandi: aksiyalar savdosidan tushgan 206,3 mln dollarga qo‘shimcha ravishda Strategy naqd pul va qisqa muddatli investitsiyalardan olingan 21,8 mln dollar foiz daromadini ishlatdi.
Strategy Bitcoin xaridini davom ettirib, oshkor qilingan zaxirasini 15-noyabr holatiga ko‘ra 850 849 BTCga yetkazdi. Imtiyozli aksiyalarni qayta sotib olishning o‘zi Bitcoin sotilganini anglatmaydi. Bu bir kompaniyaning ikki hafta davomidagi mablag‘ taqsimoti, shuning uchun u umumiy bozor talabi yoki narx keyin qaysi tomonga harakatlanishi haqida ko‘p narsa bildirmaydi.
Mening fikrim: yaqin muddatli talabning bu manbasiga ehtiyotkorona qarayman. Har hafta sotib olingan Bitcoin miqdori va Bitcoin uchun sarflangan mablag‘ning oddiy aksiyalarni sotishdan tushgan sof tushumdagi ulushini kuzating. Bir necha ketma-ket hisobotda ikkala ko‘rsatkich ham tiklansa, talab haqidagi bahomni qayta ko‘rib chiqaman.
Bu moliyaviy maslahat emas. O‘zingiz mustaqil izlanish olib boring.
Strategy’ning 16-noyabrdagi hujjatida 9–15-noyabrda oddiy aksiyalarni sotishdan tushgan 244,7 mln dollarlik sof mablag‘ qayerga sarflangani ko‘rsatilgan: 33,4 mln dollarga 485 BTC sotib olindi, 206,3 mln dollar STRC imtiyozli aksiyalarini qayta sotib olishga, 5 mln dollar esa naqd pulga yo‘naltirildi. O‘tgan hafta 283,8 mln dollarning 81,9 mln dollari Bitcoinga yo‘naltirilib, 1 036 BTC sotib olingan edi. Demak, Bitcoinga ajratilgan ulush 28,9 foizdan 13,6 foizga tushdi, sotib olingan tangalar soni esa 53 foizga kamaydi.
Investorlar yangi chiqarilgan MSTR oddiy aksiyalarini sotib oldi. Strategy tushumning katta qismini Bitcoin sotib olishga emas, boshqa turdagi qimmatli qog‘oz — STRC imtiyozli aksiyalarini qayta sotib olishga sarfladi. STRC aksiyalarini qayta sotib olish uchun jami 228,1 mln dollar sarflandi: aksiyalar savdosidan tushgan 206,3 mln dollarga qo‘shimcha ravishda Strategy naqd pul va qisqa muddatli investitsiyalardan olingan 21,8 mln dollar foiz daromadini ishlatdi.
Strategy Bitcoin xaridini davom ettirib, oshkor qilingan zaxirasini 15-noyabr holatiga ko‘ra 850 849 BTCga yetkazdi. Imtiyozli aksiyalarni qayta sotib olishning o‘zi Bitcoin sotilganini anglatmaydi. Bu bir kompaniyaning ikki hafta davomidagi mablag‘ taqsimoti, shuning uchun u umumiy bozor talabi yoki narx keyin qaysi tomonga harakatlanishi haqida ko‘p narsa bildirmaydi.
Mening fikrim: yaqin muddatli talabning bu manbasiga ehtiyotkorona qarayman. Har hafta sotib olingan Bitcoin miqdori va Bitcoin uchun sarflangan mablag‘ning oddiy aksiyalarni sotishdan tushgan sof tushumdagi ulushini kuzating. Bir necha ketma-ket hisobotda ikkala ko‘rsatkich ham tiklansa, talab haqidagi bahomni qayta ko‘rib chiqaman.
Bu moliyaviy maslahat emas. O‘zingiz mustaqil izlanish olib boring.
1
113
·
--
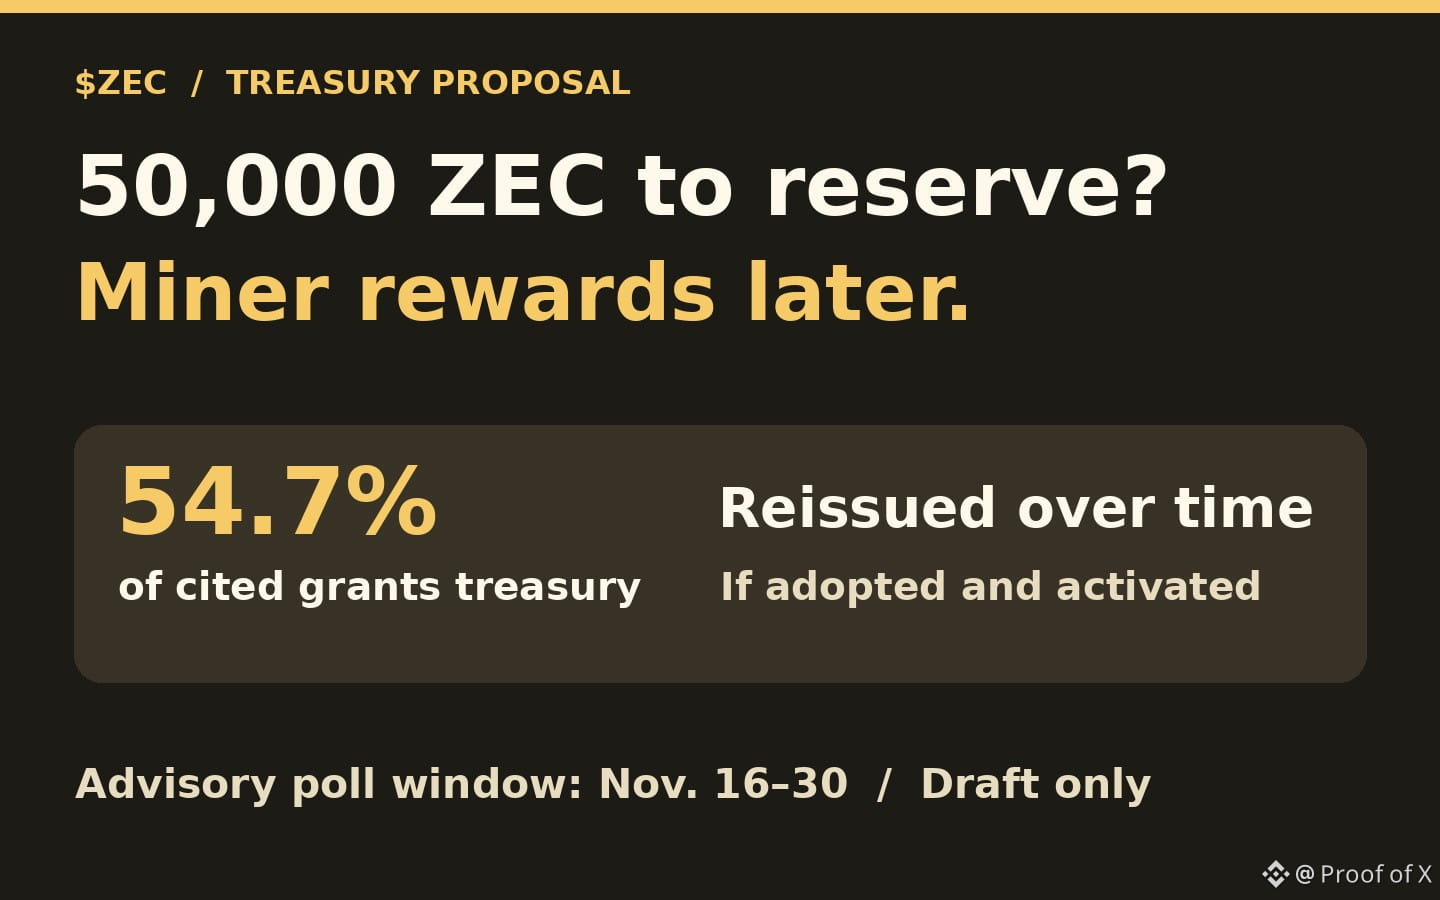
📉 Qisqacha: Taklif Zcash Community Grants’ning ZEC xazinasidagi mablag‘ning qariyb 55 foizini (50 000 $ZEC) zaxiraga o‘tkazishni nazarda tutadi. Uzoq muddatli tanqislik masalasida betarafman: zaxiradagi qiymat keyinchalik maynerlar mukofotlari orqali muomalaga qaytadi.
Zcash’ning 16–30-noyabr kunlari o‘tkaziladigan maslahat so‘rovi davridagi takliflardan biri 50 000 ZEC’ni muomaladan chiqarishni nazarda tutadi. Bu taklifda keltirilgan xazinaning 91 452,98 ZEC miqdoridagi suratining 54,7 foiziga teng bo‘lib, boshlang‘ich qoldiqdan taxminan 41 453 ZEC qoldiradi. Bu taklif xolos; so‘rov ovoz berish orqali tangalarni ko‘chira olmaydi.
Agar tarmoq ushbu taklifni qabul qilib, amalga oshirsa, Zcash Community Grants tangalarni 30 kun ichida muomaladan chiqaradi. Bu miqdor Tarmoq barqarorligi mexanizmiga o‘tkaziladi va kelajakdagi blok mukofotlari orqali vaqt o‘tishi bilan qayta chiqariladi. Bu tangalarni qachon sarflash mumkinligi va ularni kim olishini o‘zgartiradi.
Taklif, shuningdek, mavjud moliyalashtirish muddati tugaguniga qadar grantlar dasturining blok subsidiyasidagi 8 foizlik ulushini kelajakdagi rivojlanish va yuridik himoya uchun maxsus hisobga yo‘naltiradi. Bu qadam subsidiya miqdorini emas, uning qayerga yo‘naltirilishini o‘zgartiradi. Shuningdek, grantlar dasturida kichikroq xazina qoladi va ushbu manbadan muntazam mablag‘ ajratilmaydi.
Mening fikrim: uzoq muddatli tanqislik masalasida betarafman. Yakuniy yangilanish qoidalarini va agar ular amalga oshirilsa, zaxiraga haqiqatda qancha mablag‘ o‘tkazilishini kuzatib borardim. Yakuniy qoidalar tangalarni maynerlar mukofoti sifatida qaytarish o‘rniga butunlay chiqarib tashlasa, tanqislik haqidagi qarashimni qayta ko‘rib chiqardim.
Bu moliyaviy maslahat emas. O‘zingiz izlanish olib boring.
📉 Qisqacha: Taklif Zcash Community Grants’ning ZEC xazinasidagi mablag‘ning qariyb 55 foizini (50 000 $ZEC ) zaxiraga o‘tkazishni nazarda tutadi. Uzoq muddatli tanqislik masalasida betarafman: zaxiradagi qiymat keyinchalik maynerlar mukofotlari orqali muomalaga qaytadi.
Zcash’ning 16–30-noyabr kunlari o‘tkaziladigan maslahat so‘rovi davridagi takliflardan biri 50 000 ZEC’ni muomaladan chiqarishni nazarda tutadi. Bu taklifda keltirilgan xazinaning 91 452,98 ZEC miqdoridagi suratining 54,7 foiziga teng bo‘lib, boshlang‘ich qoldiqdan taxminan 41 453 ZEC qoldiradi. Bu taklif xolos; so‘rov ovoz berish orqali tangalarni ko‘chira olmaydi.
Agar tarmoq ushbu taklifni qabul qilib, amalga oshirsa, Zcash Community Grants tangalarni 30 kun ichida muomaladan chiqaradi. Bu miqdor Tarmoq barqarorligi mexanizmiga o‘tkaziladi va kelajakdagi blok mukofotlari orqali vaqt o‘tishi bilan qayta chiqariladi. Bu tangalarni qachon sarflash mumkinligi va ularni kim olishini o‘zgartiradi.
Taklif, shuningdek, mavjud moliyalashtirish muddati tugaguniga qadar grantlar dasturining blok subsidiyasidagi 8 foizlik ulushini kelajakdagi rivojlanish va yuridik himoya uchun maxsus hisobga yo‘naltiradi. Bu qadam subsidiya miqdorini emas, uning qayerga yo‘naltirilishini o‘zgartiradi. Shuningdek, grantlar dasturida kichikroq xazina qoladi va ushbu manbadan muntazam mablag‘ ajratilmaydi.
Mening fikrim: uzoq muddatli tanqislik masalasida betarafman. Yakuniy yangilanish qoidalarini va agar ular amalga oshirilsa, zaxiraga haqiqatda qancha mablag‘ o‘tkazilishini kuzatib borardim. Yakuniy qoidalar tangalarni maynerlar mukofoti sifatida qaytarish o‘rniga butunlay chiqarib tashlasa, tanqislik haqidagi qarashimni qayta ko‘rib chiqardim.
Bu moliyaviy maslahat emas. O‘zingiz izlanish olib boring.
Zcash’ning 16–30-noyabr kunlari o‘tkaziladigan maslahat so‘rovi davridagi takliflardan biri 50 000 ZEC’ni muomaladan chiqarishni nazarda tutadi. Bu taklifda keltirilgan xazinaning 91 452,98 ZEC miqdoridagi suratining 54,7 foiziga teng bo‘lib, boshlang‘ich qoldiqdan taxminan 41 453 ZEC qoldiradi. Bu taklif xolos; so‘rov ovoz berish orqali tangalarni ko‘chira olmaydi.
Agar tarmoq ushbu taklifni qabul qilib, amalga oshirsa, Zcash Community Grants tangalarni 30 kun ichida muomaladan chiqaradi. Bu miqdor Tarmoq barqarorligi mexanizmiga o‘tkaziladi va kelajakdagi blok mukofotlari orqali vaqt o‘tishi bilan qayta chiqariladi. Bu tangalarni qachon sarflash mumkinligi va ularni kim olishini o‘zgartiradi.
Taklif, shuningdek, mavjud moliyalashtirish muddati tugaguniga qadar grantlar dasturining blok subsidiyasidagi 8 foizlik ulushini kelajakdagi rivojlanish va yuridik himoya uchun maxsus hisobga yo‘naltiradi. Bu qadam subsidiya miqdorini emas, uning qayerga yo‘naltirilishini o‘zgartiradi. Shuningdek, grantlar dasturida kichikroq xazina qoladi va ushbu manbadan muntazam mablag‘ ajratilmaydi.
Mening fikrim: uzoq muddatli tanqislik masalasida betarafman. Yakuniy yangilanish qoidalarini va agar ular amalga oshirilsa, zaxiraga haqiqatda qancha mablag‘ o‘tkazilishini kuzatib borardim. Yakuniy qoidalar tangalarni maynerlar mukofoti sifatida qaytarish o‘rniga butunlay chiqarib tashlasa, tanqislik haqidagi qarashimni qayta ko‘rib chiqardim.
Bu moliyaviy maslahat emas. O‘zingiz izlanish olib boring.
225
·
--
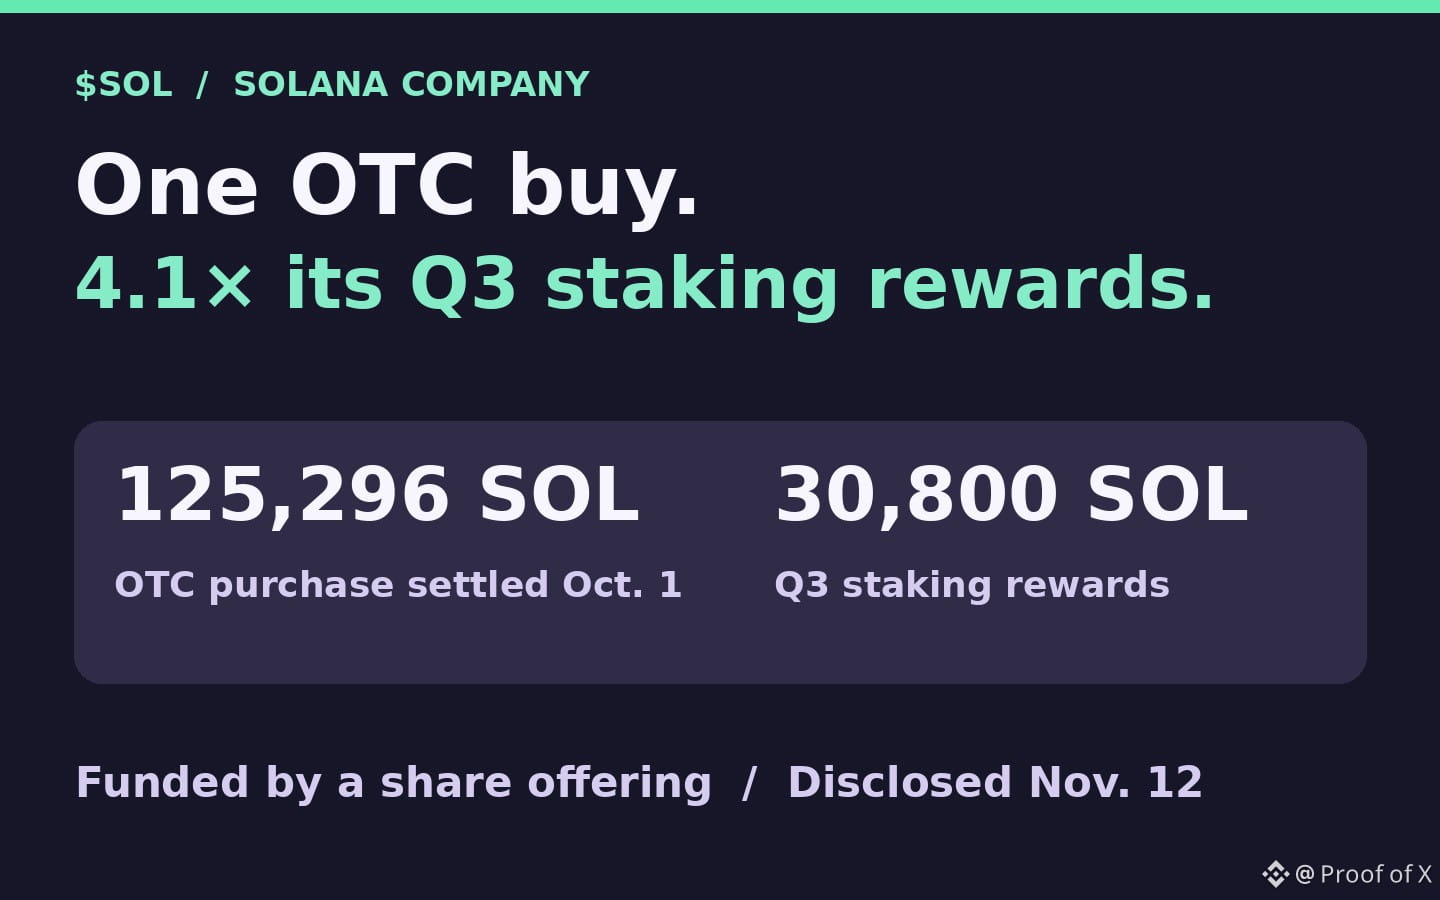
📈 Qisqacha: Solana Company 125 296 $SOL sotib oldi — bu uning Q3 staking mukofotlaridan taxminan 4,1 baravar ko‘p. Bu talab uchun ijobiy, ammo aksiyalar taklifi hisobidan amalga oshirilgan bitta OTC xaridi xaridlar takrorlanishini anglatmaydi.
Solana Company’ning 12-noyabrdagi choraklik hisobotida 125 296 SOL miqdoridagi 15 mln dollarlik OTC xaridi 1-oktabrda yakunlangani ma’lum qilindi. Bu xarid Q3 davomida staking mukofotlari sifatida olgan 30 800 SOL miqdoridan taxminan 4,1 baravar ko‘p. Bu taqqoslash xarid ko‘lamini ko‘rsatadi, lekin har chorakda shuncha xarid qilinishini anglatmaydi.
Nasdaq’da ro‘yxatga olingan xazina kompaniyasi varrantlarni ham o‘z ichiga olgan aksiyalar taklifi orqali yalpi hisobda taxminan 15 mln dollar (sof hisobda 14,3 mln dollar) jalb qildi. Kompaniya tushumdan SOL sotib olish uchun foydalanganini aytadi. Shu tariqa, OTC vositachisi orqali muomaladagi tokenlar uchun haqiqiy xaridor paydo bo‘ldi. SOL yoqilmadi, hisobotda esa vositachi tokenlarni qayerdan olgani yoki bitim birjalarda xaridlarni keltirib chiqargani ko‘rsatilmagan.
Kompaniyaning o‘z staking mukofotlari qayta staking qilindi. Bu yana bir OTC xaridisiz uning zaxirasini oshiradi. Shuningdek, uning validator infratuzilmasi 30-sentabr holatiga ko‘ra uchinchi tomonlar tomonidan delegatsiya qilingan 1,0 mln SOL haqida xabar berdi; bu steyk mijozlarga tegishli va kompaniya xaridlari hisobiga kiritilmasligi kerak.
Mening fikrim: tasdiqlangan talabga ijobiy qarayman, ammo buni takroriy holat deb atashga ehtiyotkorlik bilan yondashaman. Har chorakda haqiqatda qancha SOL sotib olingani yoki sotilgani, shuningdek kompaniya xaridlar uchun qancha mablag‘ jalb qila olishini kuzating. Keyingi hisobotlarda yakunlangan moliyalashtirishlar hisobidan ketma-ket sof xaridlar ko‘rsatilsa, xazina talabiga ko‘proq ahamiyat bergan bo‘lardim.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
📈 Qisqacha: Solana Company 125 296 $SOL sotib oldi — bu uning Q3 staking mukofotlaridan taxminan 4,1 baravar ko‘p. Bu talab uchun ijobiy, ammo aksiyalar taklifi hisobidan amalga oshirilgan bitta OTC xaridi xaridlar takrorlanishini anglatmaydi.
Solana Company’ning 12-noyabrdagi choraklik hisobotida 125 296 SOL miqdoridagi 15 mln dollarlik OTC xaridi 1-oktabrda yakunlangani ma’lum qilindi. Bu xarid Q3 davomida staking mukofotlari sifatida olgan 30 800 SOL miqdoridan taxminan 4,1 baravar ko‘p. Bu taqqoslash xarid ko‘lamini ko‘rsatadi, lekin har chorakda shuncha xarid qilinishini anglatmaydi.
Nasdaq’da ro‘yxatga olingan xazina kompaniyasi varrantlarni ham o‘z ichiga olgan aksiyalar taklifi orqali yalpi hisobda taxminan 15 mln dollar (sof hisobda 14,3 mln dollar) jalb qildi. Kompaniya tushumdan SOL sotib olish uchun foydalanganini aytadi. Shu tariqa, OTC vositachisi orqali muomaladagi tokenlar uchun haqiqiy xaridor paydo bo‘ldi. SOL yoqilmadi, hisobotda esa vositachi tokenlarni qayerdan olgani yoki bitim birjalarda xaridlarni keltirib chiqargani ko‘rsatilmagan.
Kompaniyaning o‘z staking mukofotlari qayta staking qilindi. Bu yana bir OTC xaridisiz uning zaxirasini oshiradi. Shuningdek, uning validator infratuzilmasi 30-sentabr holatiga ko‘ra uchinchi tomonlar tomonidan delegatsiya qilingan 1,0 mln SOL haqida xabar berdi; bu steyk mijozlarga tegishli va kompaniya xaridlari hisobiga kiritilmasligi kerak.
Mening fikrim: tasdiqlangan talabga ijobiy qarayman, ammo buni takroriy holat deb atashga ehtiyotkorlik bilan yondashaman. Har chorakda haqiqatda qancha SOL sotib olingani yoki sotilgani, shuningdek kompaniya xaridlar uchun qancha mablag‘ jalb qila olishini kuzating. Keyingi hisobotlarda yakunlangan moliyalashtirishlar hisobidan ketma-ket sof xaridlar ko‘rsatilsa, xazina talabiga ko‘proq ahamiyat bergan bo‘lardim.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
Solana Company’ning 12-noyabrdagi choraklik hisobotida 125 296 SOL miqdoridagi 15 mln dollarlik OTC xaridi 1-oktabrda yakunlangani ma’lum qilindi. Bu xarid Q3 davomida staking mukofotlari sifatida olgan 30 800 SOL miqdoridan taxminan 4,1 baravar ko‘p. Bu taqqoslash xarid ko‘lamini ko‘rsatadi, lekin har chorakda shuncha xarid qilinishini anglatmaydi.
Nasdaq’da ro‘yxatga olingan xazina kompaniyasi varrantlarni ham o‘z ichiga olgan aksiyalar taklifi orqali yalpi hisobda taxminan 15 mln dollar (sof hisobda 14,3 mln dollar) jalb qildi. Kompaniya tushumdan SOL sotib olish uchun foydalanganini aytadi. Shu tariqa, OTC vositachisi orqali muomaladagi tokenlar uchun haqiqiy xaridor paydo bo‘ldi. SOL yoqilmadi, hisobotda esa vositachi tokenlarni qayerdan olgani yoki bitim birjalarda xaridlarni keltirib chiqargani ko‘rsatilmagan.
Kompaniyaning o‘z staking mukofotlari qayta staking qilindi. Bu yana bir OTC xaridisiz uning zaxirasini oshiradi. Shuningdek, uning validator infratuzilmasi 30-sentabr holatiga ko‘ra uchinchi tomonlar tomonidan delegatsiya qilingan 1,0 mln SOL haqida xabar berdi; bu steyk mijozlarga tegishli va kompaniya xaridlari hisobiga kiritilmasligi kerak.
Mening fikrim: tasdiqlangan talabga ijobiy qarayman, ammo buni takroriy holat deb atashga ehtiyotkorlik bilan yondashaman. Har chorakda haqiqatda qancha SOL sotib olingani yoki sotilgani, shuningdek kompaniya xaridlar uchun qancha mablag‘ jalb qila olishini kuzating. Keyingi hisobotlarda yakunlangan moliyalashtirishlar hisobidan ketma-ket sof xaridlar ko‘rsatilsa, xazina talabiga ko‘proq ahamiyat bergan bo‘lardim.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
220
·
--
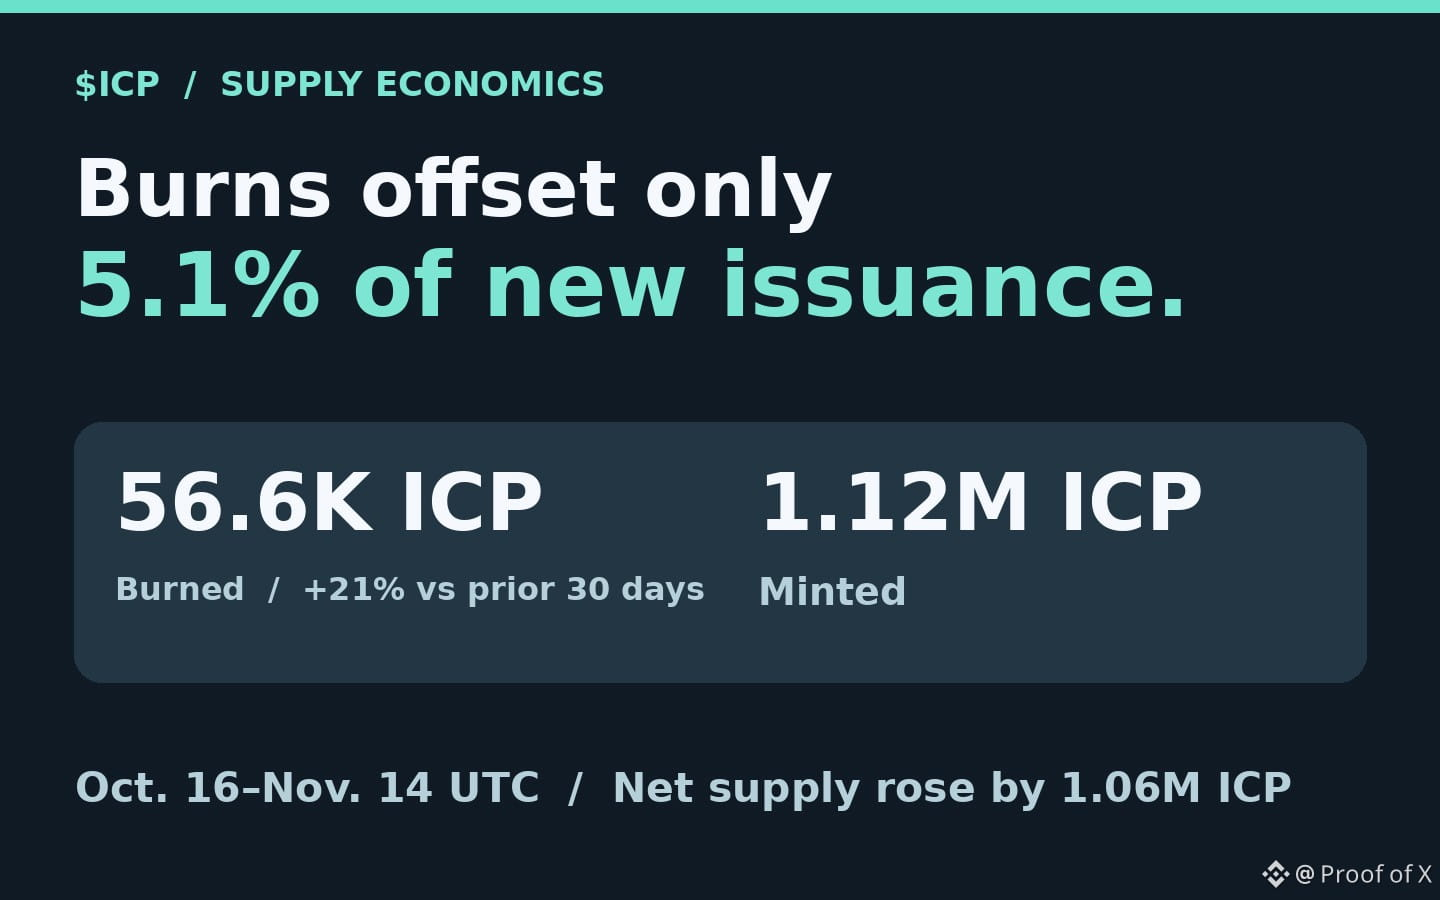
📉 Qisqacha: $ICP 14-noyabrgacha bo‘lgan 30 kun ichida 21% ko‘proq token yoqdi, ammo yoqilgan tokenlar yangi emissiyaning atigi 5.1% ini qopladi. Taklif tanqisligi borasida ehtiyotkor fikrdaman: ko‘proq token yoqilganiga qaramay, sof taklif 1.06M ICP ga oshdi.
16-oktabrdan 14-noyabrgacha (UTC) ICP reyestrida 56,619 ICP yoqilgani va 1,117,422 ICP chiqarilgani qayd etildi. Yoqish qamrovi oldingi 30 kundagi 4.3% dan 5.1% ga ko‘tarildi. Biroq sof emissiya ham 1.03M dan 1.06M ICP ga oshdi.
Ilova operatorlari hisoblash va saqlash xizmatlarini moliyalashtirish uchun ICP ga sikllar sotib oladi. Kreditlarni sotib olganlarida ICP yo‘q qilinadi; kreditlardan esa keyinroq foydalanish mumkin. Bu taklifni kamaytiruvchi omil, shu sababli ma’lum bir davrda hisoblash resurslaridan foydalanish va yoqilgan ICP miqdori bir xil yo‘nalishda o‘zgarishi shart emas.
Reyestrning ikkinchi tomoni ham xuddi shunchalik muhim: taxminan 579,569 ICP tugun provayderlariga berildi, 537,853 ICP esa boshqaruv mukofotlari qoldiqlaridan chiqarildi. Ko‘proq token yoqilishi emissiyaning mutlaq o‘sishiga yetib bormadi. Yangi emissiya oluvchilar tokenlarni sotgan-sotmaganini ham ko‘rsatmaydi.
Mening fikrim: mos keladigan 30 kunlik davrlarda yalpi emissiyaga nisbatan amalda yoqilgan ICP ulushini kuzating va sof emissiya kamayadimi-yo‘qmi, shunga e’tibor bering. Agar bir necha oylik mukofot sikli davomida yoqish qamrovi oshib, sof emissiya kamayishda davom etsa, taklif tanqisligi haqidagi tezisga ko‘proq ishonch bildirardim.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
📉 Qisqacha: $ICP 14-noyabrgacha bo‘lgan 30 kun ichida 21% ko‘proq token yoqdi, ammo yoqilgan tokenlar yangi emissiyaning atigi 5.1% ini qopladi. Taklif tanqisligi borasida ehtiyotkor fikrdaman: ko‘proq token yoqilganiga qaramay, sof taklif 1.06M ICP ga oshdi.
16-oktabrdan 14-noyabrgacha (UTC) ICP reyestrida 56,619 ICP yoqilgani va 1,117,422 ICP chiqarilgani qayd etildi. Yoqish qamrovi oldingi 30 kundagi 4.3% dan 5.1% ga ko‘tarildi. Biroq sof emissiya ham 1.03M dan 1.06M ICP ga oshdi.
Ilova operatorlari hisoblash va saqlash xizmatlarini moliyalashtirish uchun ICP ga sikllar sotib oladi. Kreditlarni sotib olganlarida ICP yo‘q qilinadi; kreditlardan esa keyinroq foydalanish mumkin. Bu taklifni kamaytiruvchi omil, shu sababli ma’lum bir davrda hisoblash resurslaridan foydalanish va yoqilgan ICP miqdori bir xil yo‘nalishda o‘zgarishi shart emas.
Reyestrning ikkinchi tomoni ham xuddi shunchalik muhim: taxminan 579,569 ICP tugun provayderlariga berildi, 537,853 ICP esa boshqaruv mukofotlari qoldiqlaridan chiqarildi. Ko‘proq token yoqilishi emissiyaning mutlaq o‘sishiga yetib bormadi. Yangi emissiya oluvchilar tokenlarni sotgan-sotmaganini ham ko‘rsatmaydi.
Mening fikrim: mos keladigan 30 kunlik davrlarda yalpi emissiyaga nisbatan amalda yoqilgan ICP ulushini kuzating va sof emissiya kamayadimi-yo‘qmi, shunga e’tibor bering. Agar bir necha oylik mukofot sikli davomida yoqish qamrovi oshib, sof emissiya kamayishda davom etsa, taklif tanqisligi haqidagi tezisga ko‘proq ishonch bildirardim.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
16-oktabrdan 14-noyabrgacha (UTC) ICP reyestrida 56,619 ICP yoqilgani va 1,117,422 ICP chiqarilgani qayd etildi. Yoqish qamrovi oldingi 30 kundagi 4.3% dan 5.1% ga ko‘tarildi. Biroq sof emissiya ham 1.03M dan 1.06M ICP ga oshdi.
Ilova operatorlari hisoblash va saqlash xizmatlarini moliyalashtirish uchun ICP ga sikllar sotib oladi. Kreditlarni sotib olganlarida ICP yo‘q qilinadi; kreditlardan esa keyinroq foydalanish mumkin. Bu taklifni kamaytiruvchi omil, shu sababli ma’lum bir davrda hisoblash resurslaridan foydalanish va yoqilgan ICP miqdori bir xil yo‘nalishda o‘zgarishi shart emas.
Reyestrning ikkinchi tomoni ham xuddi shunchalik muhim: taxminan 579,569 ICP tugun provayderlariga berildi, 537,853 ICP esa boshqaruv mukofotlari qoldiqlaridan chiqarildi. Ko‘proq token yoqilishi emissiyaning mutlaq o‘sishiga yetib bormadi. Yangi emissiya oluvchilar tokenlarni sotgan-sotmaganini ham ko‘rsatmaydi.
Mening fikrim: mos keladigan 30 kunlik davrlarda yalpi emissiyaga nisbatan amalda yoqilgan ICP ulushini kuzating va sof emissiya kamayadimi-yo‘qmi, shunga e’tibor bering. Agar bir necha oylik mukofot sikli davomida yoqish qamrovi oshib, sof emissiya kamayishda davom etsa, taklif tanqisligi haqidagi tezisga ko‘proq ishonch bildirardim.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
3
1.7k
·
--
Tasdiqlangan
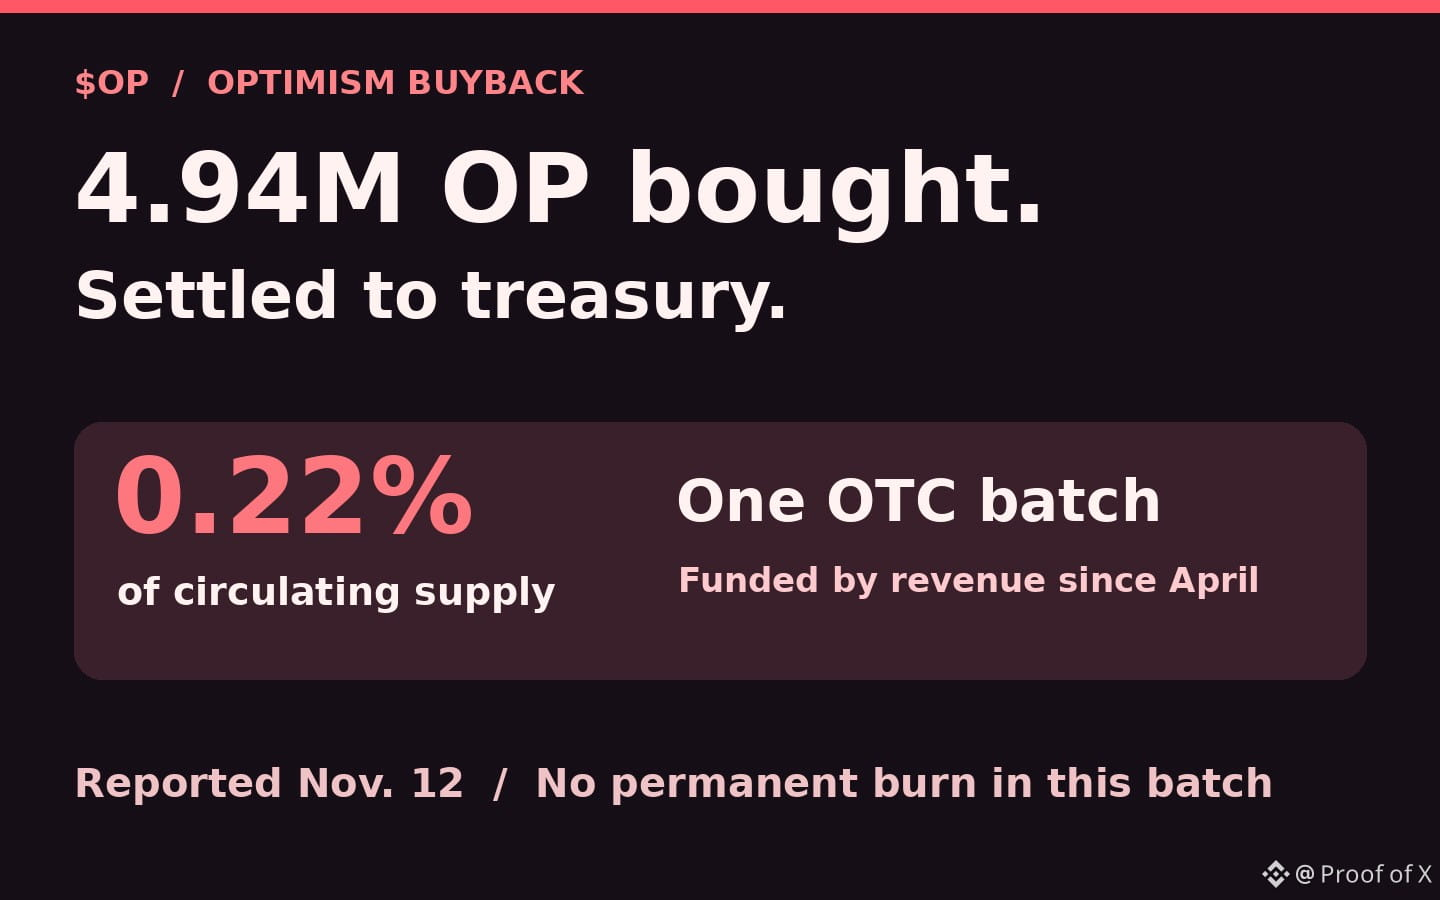
📉 Qisqacha: Optimism 4.94M $OP’ni qayta sotib oldi — bu muomaladagi taklifning taxminan 0.22%iga teng. Taklifga ta’siri borasida betarafman: qayta sotib olish uchun bir necha oylik daromad jamlandi va tokenlar g‘aznachilikka o‘tkazildi.
Optimism 12-noyabr kuni birjadan tashqari savdoda 4,937,457 OP sotib olish uchun 241.4 ETH sarflaganini ma’lum qildi. Bu Optimism e’lon qilgan muomaladagi taklifning 2.29B OP miqdoridan taxminan 0.22%ini va dastur shu kungacha sotib olgan 14.39M OP miqdorining 34%ini tashkil etadi. To‘rtinchi qayta sotib olishda apreldan beri yig‘ilgan daromad ishlatildi, shuning uchun 4.94M OP — oylik sur’at emas, balki bir martalik xarid hajmi.
Optimism ishtirokchi Superchain tarmoqlaridan tushadigan sekvenser daromadining bir qismini oladi. 12 oylik dastur Superchain’dan keladigan daromadning 50%ini OP sotib olishga ajratadi, bunda xaridlar daromadni keyingi davrga o‘tkazish qoidalariga muvofiq amalga oshiriladi. Ushbu xarid o‘sha daromadning bir qismi OP’ga haqiqiy talab yaratganini ko‘rsatadi. Tokenlar g‘aznachilikka o‘tkazildi, ulardan qanday foydalanishni esa boshqaruv hamon hal qilishi mumkin. G‘aznachilikda saqlash taklifni doimiy ravishda muomaladan chiqarmaydi yoki egalarga naqd pul tarqatmaydi.
Mening fikrim: Superchain’ning oylik daromadini kuzatib boring va shu davrda sotib olingan OP miqdorini g‘aznachilikdan tarqatilgan OP miqdori bilan taqqoslang. Muntazam ravishda daromad hisobidan amalga oshiriladigan xaridlar g‘aznachilik tarqatmalaridan doimiy ravishda oshib ketsa, taklif borasida ijobiyroq fikrda bo‘lardim.
NFA. DYOR.
📉 Qisqacha: Optimism 4.94M $OP ’ni qayta sotib oldi — bu muomaladagi taklifning taxminan 0.22%iga teng. Taklifga ta’siri borasida betarafman: qayta sotib olish uchun bir necha oylik daromad jamlandi va tokenlar g‘aznachilikka o‘tkazildi.
Optimism 12-noyabr kuni birjadan tashqari savdoda 4,937,457 OP sotib olish uchun 241.4 ETH sarflaganini ma’lum qildi. Bu Optimism e’lon qilgan muomaladagi taklifning 2.29B OP miqdoridan taxminan 0.22%ini va dastur shu kungacha sotib olgan 14.39M OP miqdorining 34%ini tashkil etadi. To‘rtinchi qayta sotib olishda apreldan beri yig‘ilgan daromad ishlatildi, shuning uchun 4.94M OP — oylik sur’at emas, balki bir martalik xarid hajmi.
Optimism ishtirokchi Superchain tarmoqlaridan tushadigan sekvenser daromadining bir qismini oladi. 12 oylik dastur Superchain’dan keladigan daromadning 50%ini OP sotib olishga ajratadi, bunda xaridlar daromadni keyingi davrga o‘tkazish qoidalariga muvofiq amalga oshiriladi. Ushbu xarid o‘sha daromadning bir qismi OP’ga haqiqiy talab yaratganini ko‘rsatadi. Tokenlar g‘aznachilikka o‘tkazildi, ulardan qanday foydalanishni esa boshqaruv hamon hal qilishi mumkin. G‘aznachilikda saqlash taklifni doimiy ravishda muomaladan chiqarmaydi yoki egalarga naqd pul tarqatmaydi.
Mening fikrim: Superchain’ning oylik daromadini kuzatib boring va shu davrda sotib olingan OP miqdorini g‘aznachilikdan tarqatilgan OP miqdori bilan taqqoslang. Muntazam ravishda daromad hisobidan amalga oshiriladigan xaridlar g‘aznachilik tarqatmalaridan doimiy ravishda oshib ketsa, taklif borasida ijobiyroq fikrda bo‘lardim.
NFA. DYOR.
Optimism 12-noyabr kuni birjadan tashqari savdoda 4,937,457 OP sotib olish uchun 241.4 ETH sarflaganini ma’lum qildi. Bu Optimism e’lon qilgan muomaladagi taklifning 2.29B OP miqdoridan taxminan 0.22%ini va dastur shu kungacha sotib olgan 14.39M OP miqdorining 34%ini tashkil etadi. To‘rtinchi qayta sotib olishda apreldan beri yig‘ilgan daromad ishlatildi, shuning uchun 4.94M OP — oylik sur’at emas, balki bir martalik xarid hajmi.
Optimism ishtirokchi Superchain tarmoqlaridan tushadigan sekvenser daromadining bir qismini oladi. 12 oylik dastur Superchain’dan keladigan daromadning 50%ini OP sotib olishga ajratadi, bunda xaridlar daromadni keyingi davrga o‘tkazish qoidalariga muvofiq amalga oshiriladi. Ushbu xarid o‘sha daromadning bir qismi OP’ga haqiqiy talab yaratganini ko‘rsatadi. Tokenlar g‘aznachilikka o‘tkazildi, ulardan qanday foydalanishni esa boshqaruv hamon hal qilishi mumkin. G‘aznachilikda saqlash taklifni doimiy ravishda muomaladan chiqarmaydi yoki egalarga naqd pul tarqatmaydi.
Mening fikrim: Superchain’ning oylik daromadini kuzatib boring va shu davrda sotib olingan OP miqdorini g‘aznachilikdan tarqatilgan OP miqdori bilan taqqoslang. Muntazam ravishda daromad hisobidan amalga oshiriladigan xaridlar g‘aznachilik tarqatmalaridan doimiy ravishda oshib ketsa, taklif borasida ijobiyroq fikrda bo‘lardim.
NFA. DYOR.
1
824
·
--
Qisman to‘g‘ri
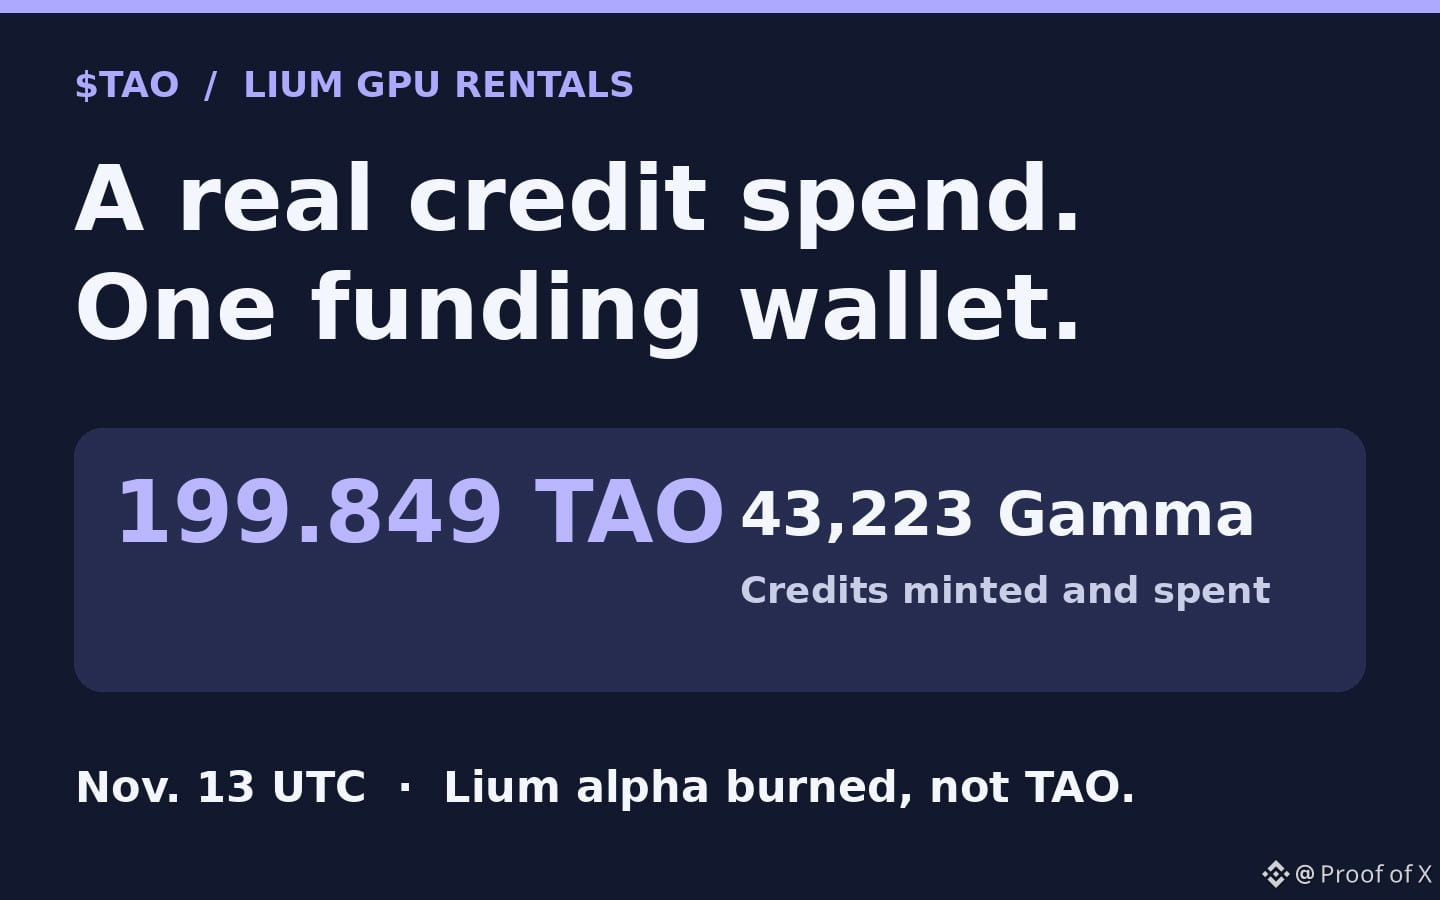
📈 Qisqacha: Bitta Lium depoziti 43,223 ta Gamma kreditini chiqarish uchun 199.849 $TAO dan foydalandi va ularning barchasi keyinroq sarflandi. Bu TAO’ning to‘lov vositasi sifatida ijobiy ekanini ko‘rsatadi, ammo bitta hamyon takroriy talab borligini isbotlamaydi.
13-noyabr kuni UTC bo‘yicha GPU ijarasini taklif qiluvchi Bittensor’ning Lium subnetidagi (SN51) bitta depozit 43,223.23 ta Gamma kreditini chiqarish uchun 199.849 TAO sarfladi. Chiqarish jarayonida 1,665.83 ta Lium alpha kuydirildi. Keyingi hodisada Lium’ning ro‘yxatdan o‘tgan billing hisobvarag‘i orqali o‘sha depozitdan xuddi shuncha kredit sarflandi. O‘sha kuni qayd etilgan Lium sarfining qolgan qismi 21.54 Gamma bo‘ldi, demak, katta miqdordagi operatsiya ushbu ikki sarfning taxminan 99.95 foizini tashkil etdi.
Gamma tarmoq tokeni yoki subnetda mavjud ulushni oldindan to‘langan xizmat kreditlariga aylantiradi. Bu tranzaksiyada protokol TAO’dan Lium alpha sotib olish uchun foydalandi va chiqarish paytida o‘sha alphani kuydirdi. Keyingi sarf kredit qoldig‘ini ishlatdi. Mavjud alpha ulushi ham TAO’ni alphaga aylantirib sotib olmasdan kreditlarni moliyalashtirishi mumkin. Har ikki yo‘l ham alpha kuydirilishini TAO kuydirilishiga yoki TAO egalari uchun naqd pul taqsimotiga aylantirmaydi.
Reyestrda moliyalashtirilgan depozit va kredit sarfi ko‘rinadi, ammo qancha GPU vaqti taqdim etilgani yoki hamyon doimiy, mustaqil mijozga tegishli ekanini ko‘rsatmaydi. Avvaldan mavjud TAO’dan foydalanish ham birjada TAO’ning yangi xarid qilinganini isbotlamaydi.
Mening fikrim: TAO to‘lov vositasi sifatida ijobiy, ammo takroriy talab uchun hali erta. Gamma’ni moliyalashtirishga haftasiga qancha TAO sarflanishini va keyingi hafta qaytib keladigan alohida moliyalashtiruvchi hamyonlar sonini kuzating. Agar bu ko‘rsatkichlar bir nechta subnetda oshib borsa va foydalanish bitta depozitga bog‘liq bo‘lmay qolsa, talab haqidagi tezisga ko‘proq ishonch bildirardim.
NFA. DYOR.
📈 Qisqacha: Bitta Lium depoziti 43,223 ta Gamma kreditini chiqarish uchun 199.849 $TAO dan foydalandi va ularning barchasi keyinroq sarflandi. Bu TAO’ning to‘lov vositasi sifatida ijobiy ekanini ko‘rsatadi, ammo bitta hamyon takroriy talab borligini isbotlamaydi.
13-noyabr kuni UTC bo‘yicha GPU ijarasini taklif qiluvchi Bittensor’ning Lium subnetidagi (SN51) bitta depozit 43,223.23 ta Gamma kreditini chiqarish uchun 199.849 TAO sarfladi. Chiqarish jarayonida 1,665.83 ta Lium alpha kuydirildi. Keyingi hodisada Lium’ning ro‘yxatdan o‘tgan billing hisobvarag‘i orqali o‘sha depozitdan xuddi shuncha kredit sarflandi. O‘sha kuni qayd etilgan Lium sarfining qolgan qismi 21.54 Gamma bo‘ldi, demak, katta miqdordagi operatsiya ushbu ikki sarfning taxminan 99.95 foizini tashkil etdi.
Gamma tarmoq tokeni yoki subnetda mavjud ulushni oldindan to‘langan xizmat kreditlariga aylantiradi. Bu tranzaksiyada protokol TAO’dan Lium alpha sotib olish uchun foydalandi va chiqarish paytida o‘sha alphani kuydirdi. Keyingi sarf kredit qoldig‘ini ishlatdi. Mavjud alpha ulushi ham TAO’ni alphaga aylantirib sotib olmasdan kreditlarni moliyalashtirishi mumkin. Har ikki yo‘l ham alpha kuydirilishini TAO kuydirilishiga yoki TAO egalari uchun naqd pul taqsimotiga aylantirmaydi.
Reyestrda moliyalashtirilgan depozit va kredit sarfi ko‘rinadi, ammo qancha GPU vaqti taqdim etilgani yoki hamyon doimiy, mustaqil mijozga tegishli ekanini ko‘rsatmaydi. Avvaldan mavjud TAO’dan foydalanish ham birjada TAO’ning yangi xarid qilinganini isbotlamaydi.
Mening fikrim: TAO to‘lov vositasi sifatida ijobiy, ammo takroriy talab uchun hali erta. Gamma’ni moliyalashtirishga haftasiga qancha TAO sarflanishini va keyingi hafta qaytib keladigan alohida moliyalashtiruvchi hamyonlar sonini kuzating. Agar bu ko‘rsatkichlar bir nechta subnetda oshib borsa va foydalanish bitta depozitga bog‘liq bo‘lmay qolsa, talab haqidagi tezisga ko‘proq ishonch bildirardim.
NFA. DYOR.
13-noyabr kuni UTC bo‘yicha GPU ijarasini taklif qiluvchi Bittensor’ning Lium subnetidagi (SN51) bitta depozit 43,223.23 ta Gamma kreditini chiqarish uchun 199.849 TAO sarfladi. Chiqarish jarayonida 1,665.83 ta Lium alpha kuydirildi. Keyingi hodisada Lium’ning ro‘yxatdan o‘tgan billing hisobvarag‘i orqali o‘sha depozitdan xuddi shuncha kredit sarflandi. O‘sha kuni qayd etilgan Lium sarfining qolgan qismi 21.54 Gamma bo‘ldi, demak, katta miqdordagi operatsiya ushbu ikki sarfning taxminan 99.95 foizini tashkil etdi.
Gamma tarmoq tokeni yoki subnetda mavjud ulushni oldindan to‘langan xizmat kreditlariga aylantiradi. Bu tranzaksiyada protokol TAO’dan Lium alpha sotib olish uchun foydalandi va chiqarish paytida o‘sha alphani kuydirdi. Keyingi sarf kredit qoldig‘ini ishlatdi. Mavjud alpha ulushi ham TAO’ni alphaga aylantirib sotib olmasdan kreditlarni moliyalashtirishi mumkin. Har ikki yo‘l ham alpha kuydirilishini TAO kuydirilishiga yoki TAO egalari uchun naqd pul taqsimotiga aylantirmaydi.
Reyestrda moliyalashtirilgan depozit va kredit sarfi ko‘rinadi, ammo qancha GPU vaqti taqdim etilgani yoki hamyon doimiy, mustaqil mijozga tegishli ekanini ko‘rsatmaydi. Avvaldan mavjud TAO’dan foydalanish ham birjada TAO’ning yangi xarid qilinganini isbotlamaydi.
Mening fikrim: TAO to‘lov vositasi sifatida ijobiy, ammo takroriy talab uchun hali erta. Gamma’ni moliyalashtirishga haftasiga qancha TAO sarflanishini va keyingi hafta qaytib keladigan alohida moliyalashtiruvchi hamyonlar sonini kuzating. Agar bu ko‘rsatkichlar bir nechta subnetda oshib borsa va foydalanish bitta depozitga bog‘liq bo‘lmay qolsa, talab haqidagi tezisga ko‘proq ishonch bildirardim.
NFA. DYOR.
687
·
--
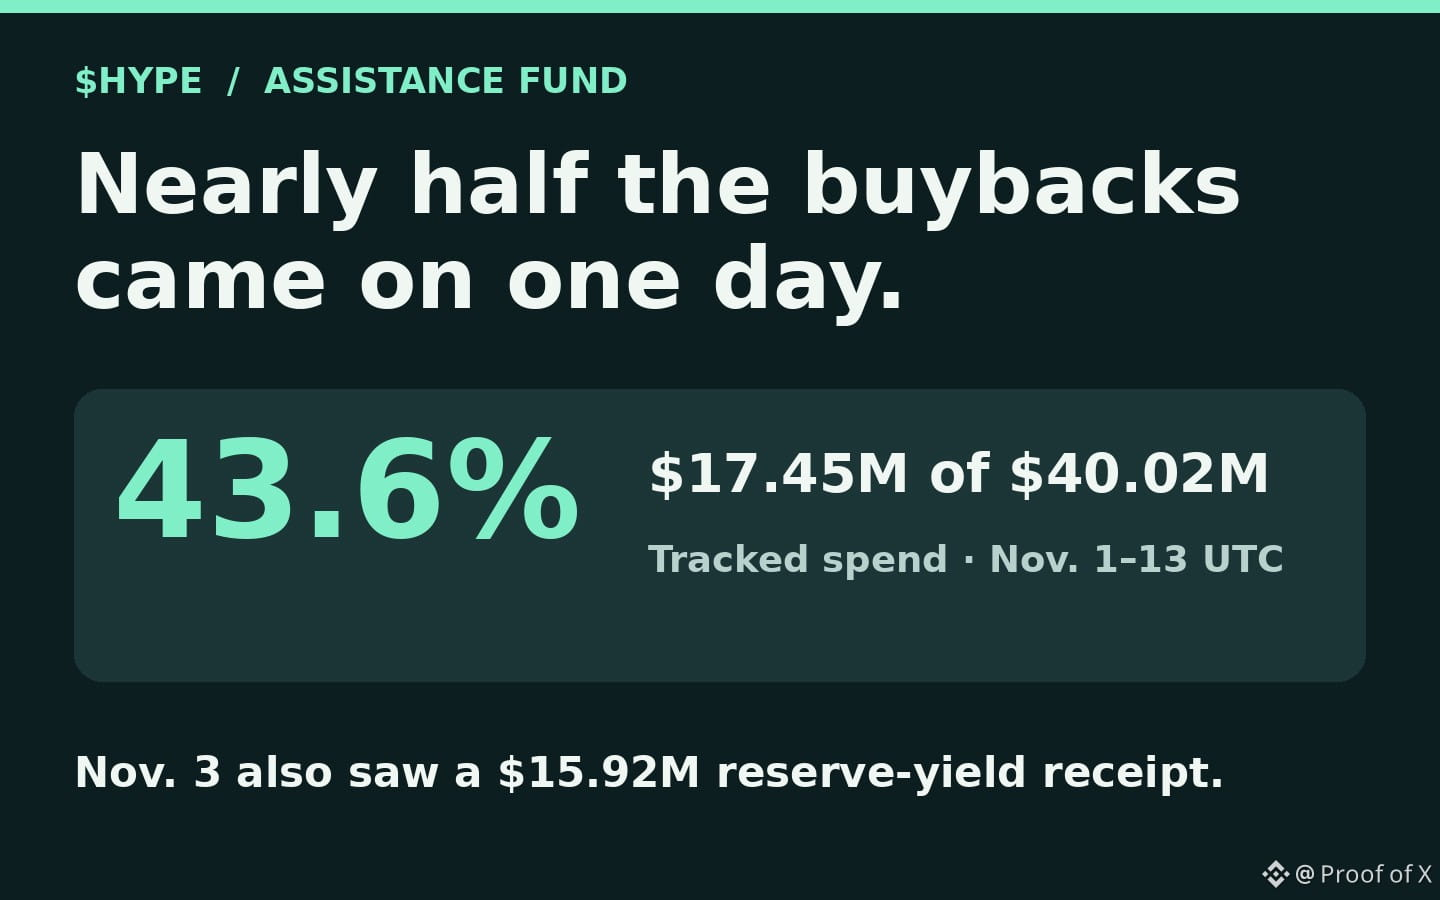
📈 Qisqacha: 1–13-noyabr oralig‘ida hisobga olingan $HYPE qayta sotib olish xarajatlarining 43,6 foizi bir kunda amalga oshdi. Qo‘shimcha moliyalashtirish manbasiga ijobiy qarayman: o‘sha kuni jamg‘armaga steyblkoin zaxirasidan 15,92 mln dollar daromad kelib tushdi. Ammo bu sur’atni kelajakka tatbiq etishda ehtiyotkorlik qilaman.
3-noyabr kuni Assistance Fund’ning hisobga olingan HYPE xaridlari 17,45 mln dollarga tushdi. Bu 1–13-noyabr (UTC) oralig‘idagi jami 40,02 mln dollarlik hisobga olingan qayta sotib olish xarajatlarining 43,6 foizini tashkil etdi. O‘sha kunni hisobga olmaganda, qolgan 12 kunning har biridagi xarajatlar o‘rtacha 1,88 mln dollar bo‘ldi; barcha 13 kun bo‘yicha esa bu ko‘rsatkich 3,08 mln dollarni tashkil etdi.
O‘sha kuni jamg‘arma o‘ziga bog‘liq steyblkoin dasturidan 15,92 mln USDC oldi. Bu 4-oktabrda to‘langan 14,58 mln USDC’dan 9,2 foiz ko‘p. AQAv2 doirasida ishtirokchi emitentlar Hyperliquid’dagi steyblkoin zaxiralaridan olingan, xarajatlarga moslashtirilgan daromadning taxminan 90 foizini bo‘lishadi. Daromad 30 kunlik davrlar davomida yig‘iladi va har bir davr tugaganidan sakkiz kun o‘tib jamg‘armaga yuboriladi. Shu tariqa, treyderlar to‘laydigan komissiyalardan tashqari, jamg‘armaning yana bir moliyalashtirish manbasi bor.
Bu to‘lov — naqd pul tushumi; 17,45 mln dollar esa hisobga olingan xarid xarajatidir. Vaqt jihatidan ular mos keladi, ammo har bir xaridni aynan qaysi mablag‘ moliyalashtirganini bu ma’lumotdan bilib bo‘lmaydi. Hyperliquid jamg‘arma egaligidagi HYPE tokenlari yoqib yuborilishini aytadi; men bu yerda kuzatayotgan ta’sir — bozordan sotib olingan tokenlar, unga qo‘shimcha ravishda alohida yoqib yuborish yoki token egalariga tarqatilgan naqd pul emas.
Mening fikrim: ikkinchi moliyalashtirish manbasiga ijobiy qarayman, lekin sarlavhadagi kunlik o‘rtacha ko‘rsatkichni doimiy sur’at sifatida qabul qilishda ehtiyotkor bo‘laman. Keyingi to‘liq to‘lov davrida zaxira daromadidan tushgan to‘lovni to‘lov amalga oshgan kundan tashqari kunlardagi o‘rtacha kunlik qayta sotib olish xarajatlari bilan solishtirardim. Agar zaxira to‘lovi kamaygan taqdirda ham ikkinchi ko‘rsatkich oshsa, takrorlanuvchi sur’at yuqoriroq degan xulosaga ko‘proq ishonardim.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
📈 Qisqacha: 1–13-noyabr oralig‘ida hisobga olingan $HYPE qayta sotib olish xarajatlarining 43,6 foizi bir kunda amalga oshdi. Qo‘shimcha moliyalashtirish manbasiga ijobiy qarayman: o‘sha kuni jamg‘armaga steyblkoin zaxirasidan 15,92 mln dollar daromad kelib tushdi. Ammo bu sur’atni kelajakka tatbiq etishda ehtiyotkorlik qilaman.
3-noyabr kuni Assistance Fund’ning hisobga olingan HYPE xaridlari 17,45 mln dollarga tushdi. Bu 1–13-noyabr (UTC) oralig‘idagi jami 40,02 mln dollarlik hisobga olingan qayta sotib olish xarajatlarining 43,6 foizini tashkil etdi. O‘sha kunni hisobga olmaganda, qolgan 12 kunning har biridagi xarajatlar o‘rtacha 1,88 mln dollar bo‘ldi; barcha 13 kun bo‘yicha esa bu ko‘rsatkich 3,08 mln dollarni tashkil etdi.
O‘sha kuni jamg‘arma o‘ziga bog‘liq steyblkoin dasturidan 15,92 mln USDC oldi. Bu 4-oktabrda to‘langan 14,58 mln USDC’dan 9,2 foiz ko‘p. AQAv2 doirasida ishtirokchi emitentlar Hyperliquid’dagi steyblkoin zaxiralaridan olingan, xarajatlarga moslashtirilgan daromadning taxminan 90 foizini bo‘lishadi. Daromad 30 kunlik davrlar davomida yig‘iladi va har bir davr tugaganidan sakkiz kun o‘tib jamg‘armaga yuboriladi. Shu tariqa, treyderlar to‘laydigan komissiyalardan tashqari, jamg‘armaning yana bir moliyalashtirish manbasi bor.
Bu to‘lov — naqd pul tushumi; 17,45 mln dollar esa hisobga olingan xarid xarajatidir. Vaqt jihatidan ular mos keladi, ammo har bir xaridni aynan qaysi mablag‘ moliyalashtirganini bu ma’lumotdan bilib bo‘lmaydi. Hyperliquid jamg‘arma egaligidagi HYPE tokenlari yoqib yuborilishini aytadi; men bu yerda kuzatayotgan ta’sir — bozordan sotib olingan tokenlar, unga qo‘shimcha ravishda alohida yoqib yuborish yoki token egalariga tarqatilgan naqd pul emas.
Mening fikrim: ikkinchi moliyalashtirish manbasiga ijobiy qarayman, lekin sarlavhadagi kunlik o‘rtacha ko‘rsatkichni doimiy sur’at sifatida qabul qilishda ehtiyotkor bo‘laman. Keyingi to‘liq to‘lov davrida zaxira daromadidan tushgan to‘lovni to‘lov amalga oshgan kundan tashqari kunlardagi o‘rtacha kunlik qayta sotib olish xarajatlari bilan solishtirardim. Agar zaxira to‘lovi kamaygan taqdirda ham ikkinchi ko‘rsatkich oshsa, takrorlanuvchi sur’at yuqoriroq degan xulosaga ko‘proq ishonardim.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
3-noyabr kuni Assistance Fund’ning hisobga olingan HYPE xaridlari 17,45 mln dollarga tushdi. Bu 1–13-noyabr (UTC) oralig‘idagi jami 40,02 mln dollarlik hisobga olingan qayta sotib olish xarajatlarining 43,6 foizini tashkil etdi. O‘sha kunni hisobga olmaganda, qolgan 12 kunning har biridagi xarajatlar o‘rtacha 1,88 mln dollar bo‘ldi; barcha 13 kun bo‘yicha esa bu ko‘rsatkich 3,08 mln dollarni tashkil etdi.
O‘sha kuni jamg‘arma o‘ziga bog‘liq steyblkoin dasturidan 15,92 mln USDC oldi. Bu 4-oktabrda to‘langan 14,58 mln USDC’dan 9,2 foiz ko‘p. AQAv2 doirasida ishtirokchi emitentlar Hyperliquid’dagi steyblkoin zaxiralaridan olingan, xarajatlarga moslashtirilgan daromadning taxminan 90 foizini bo‘lishadi. Daromad 30 kunlik davrlar davomida yig‘iladi va har bir davr tugaganidan sakkiz kun o‘tib jamg‘armaga yuboriladi. Shu tariqa, treyderlar to‘laydigan komissiyalardan tashqari, jamg‘armaning yana bir moliyalashtirish manbasi bor.
Bu to‘lov — naqd pul tushumi; 17,45 mln dollar esa hisobga olingan xarid xarajatidir. Vaqt jihatidan ular mos keladi, ammo har bir xaridni aynan qaysi mablag‘ moliyalashtirganini bu ma’lumotdan bilib bo‘lmaydi. Hyperliquid jamg‘arma egaligidagi HYPE tokenlari yoqib yuborilishini aytadi; men bu yerda kuzatayotgan ta’sir — bozordan sotib olingan tokenlar, unga qo‘shimcha ravishda alohida yoqib yuborish yoki token egalariga tarqatilgan naqd pul emas.
Mening fikrim: ikkinchi moliyalashtirish manbasiga ijobiy qarayman, lekin sarlavhadagi kunlik o‘rtacha ko‘rsatkichni doimiy sur’at sifatida qabul qilishda ehtiyotkor bo‘laman. Keyingi to‘liq to‘lov davrida zaxira daromadidan tushgan to‘lovni to‘lov amalga oshgan kundan tashqari kunlardagi o‘rtacha kunlik qayta sotib olish xarajatlari bilan solishtirardim. Agar zaxira to‘lovi kamaygan taqdirda ham ikkinchi ko‘rsatkich oshsa, takrorlanuvchi sur’at yuqoriroq degan xulosaga ko‘proq ishonardim.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
239
·
--
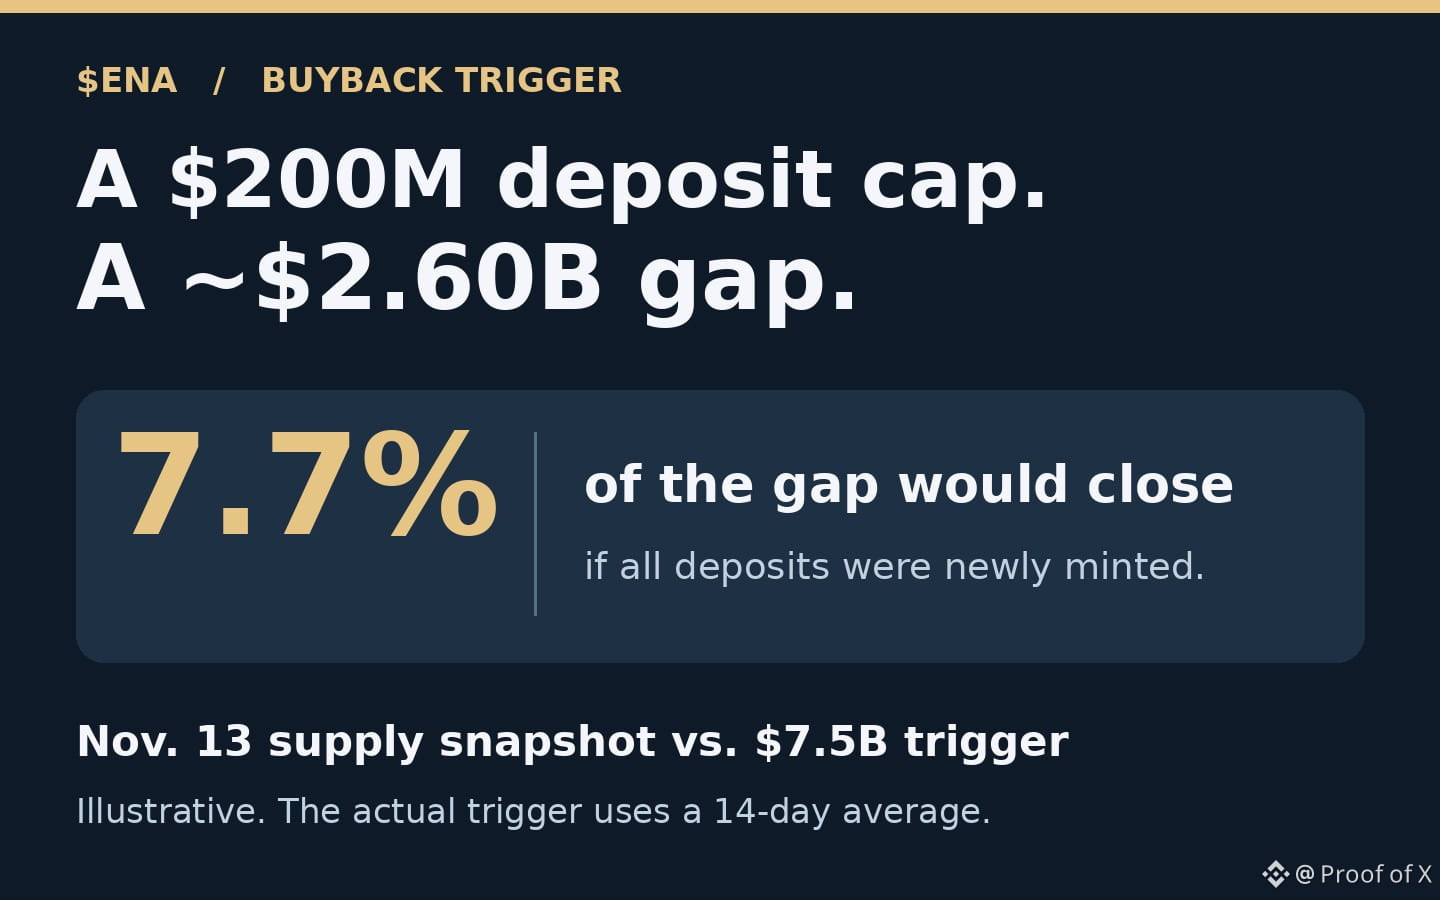
📉 Qisqacha: Tydro’ning $200M USDe limiti, hatto yangi chiqarilgan USDe bilan to‘liq to‘ldirilgan taqdirda ham, $ENA’ning qayta sotib olish triggerigacha bo‘lgan tafovutning atigi 7.7% ini yopadi. Depozitlar mavjud taklifdan kelishi mumkinligi sababli, men betarafman.
Ethena 13-noyabr kuni (UTC) muomalada 4.901B USDe borligini ma’lum qildi. Tasdiqlangan komissiya mexanizmi USDe taklifining 14 kunlik o‘rtacha ko‘rsatkichi $7.5B ga yetganda ishga tushadi. Bu chegaraga nisbatan, o‘sha sanadagi tafovut nominal qiymatda taxminan $2.60B edi. Tydro’ning yangi $200M limiti bu tafovutning 7.7% iga teng.
Ink tarmog‘idagi Aave asosidagi kredit bozori Tydro qarz oluvchilarga garov sifatida USDe qo‘yib, USDT0 qarz olish imkonini beradi. Tydro limit 14-noyabr kuni UTC bilan 23:23 da kuchga kirishini aytmoqda. Limit depozitlar miqdorini cheklaydi. Ammo u foydalanuvchilar qancha depozit qo‘yishini yoki Ethena qancha yangi USDe chiqarishini bildirmaydi. Qarz oluvchi mavjud USDe’ni olib kelib, USDT0 uchun foiz to‘lashi mumkin, bunda USDe taklifi oshmaydi.
Limit butunlay yangi chiqarilgan USDe bilan to‘lsa va boshqa hech narsa o‘zgarmasa ham, taklifning bir sanadagi ko‘rsatkichi nominal qiymatda taxminan $5.10B ga ko‘tariladi. Bu esa chegaradan hali ham taxminan $2.40B past. Bu — 14 kunlik o‘rtacha ko‘rsatkich hisob-kitobi yoki yangi token chiqarilishi prognozi emas, balki bitta sanadagi ko‘rsatkich bilan miqyosni taqqoslashdir. Komissiya mexanizmi faollashsa, Ethena’ning tegishli daromadlari ENA xaridlariga yo‘naltirilishi mumkin. Tydro’ning depozit limiti qarz oluvchilar to‘laydigan foizlarni o‘z-o‘zidan ENA egalariga yo‘naltirmaydi.
Mening fikrim: ENA narxiga ijobiy ta’sir ko‘rsatuvchi omil sifatida bunga betarafman. Ishga tushirilgandan keyin Tydro’dagi USDe depozitlarini Ethena bo‘yicha xuddi shu 14 kun ichidagi global sof USDe chiqarilishi bilan taqqoslagan bo‘lardim. Depozitlar oshib, sof chiqarilish oshmasa, yangi platforma USDe’ning foydaliligini yaxshilaydi, ammo qayta sotib olishgacha bo‘lgan tafovutni yopmaydi. 14 kunlik taklif o‘rtacha ko‘rsatkichi triggerdan oshib, xaridlar qayd etilsa, bu fikrimni qayta ko‘rib chiqaman.
Bu moliyaviy maslahat emas. O‘zingiz izlanish olib boring.
📉 Qisqacha: Tydro’ning $200M USDe limiti, hatto yangi chiqarilgan USDe bilan to‘liq to‘ldirilgan taqdirda ham, $ENA ’ning qayta sotib olish triggerigacha bo‘lgan tafovutning atigi 7.7% ini yopadi. Depozitlar mavjud taklifdan kelishi mumkinligi sababli, men betarafman.
Ethena 13-noyabr kuni (UTC) muomalada 4.901B USDe borligini ma’lum qildi. Tasdiqlangan komissiya mexanizmi USDe taklifining 14 kunlik o‘rtacha ko‘rsatkichi $7.5B ga yetganda ishga tushadi. Bu chegaraga nisbatan, o‘sha sanadagi tafovut nominal qiymatda taxminan $2.60B edi. Tydro’ning yangi $200M limiti bu tafovutning 7.7% iga teng.
Ink tarmog‘idagi Aave asosidagi kredit bozori Tydro qarz oluvchilarga garov sifatida USDe qo‘yib, USDT0 qarz olish imkonini beradi. Tydro limit 14-noyabr kuni UTC bilan 23:23 da kuchga kirishini aytmoqda. Limit depozitlar miqdorini cheklaydi. Ammo u foydalanuvchilar qancha depozit qo‘yishini yoki Ethena qancha yangi USDe chiqarishini bildirmaydi. Qarz oluvchi mavjud USDe’ni olib kelib, USDT0 uchun foiz to‘lashi mumkin, bunda USDe taklifi oshmaydi.
Limit butunlay yangi chiqarilgan USDe bilan to‘lsa va boshqa hech narsa o‘zgarmasa ham, taklifning bir sanadagi ko‘rsatkichi nominal qiymatda taxminan $5.10B ga ko‘tariladi. Bu esa chegaradan hali ham taxminan $2.40B past. Bu — 14 kunlik o‘rtacha ko‘rsatkich hisob-kitobi yoki yangi token chiqarilishi prognozi emas, balki bitta sanadagi ko‘rsatkich bilan miqyosni taqqoslashdir. Komissiya mexanizmi faollashsa, Ethena’ning tegishli daromadlari ENA xaridlariga yo‘naltirilishi mumkin. Tydro’ning depozit limiti qarz oluvchilar to‘laydigan foizlarni o‘z-o‘zidan ENA egalariga yo‘naltirmaydi.
Mening fikrim: ENA narxiga ijobiy ta’sir ko‘rsatuvchi omil sifatida bunga betarafman. Ishga tushirilgandan keyin Tydro’dagi USDe depozitlarini Ethena bo‘yicha xuddi shu 14 kun ichidagi global sof USDe chiqarilishi bilan taqqoslagan bo‘lardim. Depozitlar oshib, sof chiqarilish oshmasa, yangi platforma USDe’ning foydaliligini yaxshilaydi, ammo qayta sotib olishgacha bo‘lgan tafovutni yopmaydi. 14 kunlik taklif o‘rtacha ko‘rsatkichi triggerdan oshib, xaridlar qayd etilsa, bu fikrimni qayta ko‘rib chiqaman.
Bu moliyaviy maslahat emas. O‘zingiz izlanish olib boring.
Ethena 13-noyabr kuni (UTC) muomalada 4.901B USDe borligini ma’lum qildi. Tasdiqlangan komissiya mexanizmi USDe taklifining 14 kunlik o‘rtacha ko‘rsatkichi $7.5B ga yetganda ishga tushadi. Bu chegaraga nisbatan, o‘sha sanadagi tafovut nominal qiymatda taxminan $2.60B edi. Tydro’ning yangi $200M limiti bu tafovutning 7.7% iga teng.
Ink tarmog‘idagi Aave asosidagi kredit bozori Tydro qarz oluvchilarga garov sifatida USDe qo‘yib, USDT0 qarz olish imkonini beradi. Tydro limit 14-noyabr kuni UTC bilan 23:23 da kuchga kirishini aytmoqda. Limit depozitlar miqdorini cheklaydi. Ammo u foydalanuvchilar qancha depozit qo‘yishini yoki Ethena qancha yangi USDe chiqarishini bildirmaydi. Qarz oluvchi mavjud USDe’ni olib kelib, USDT0 uchun foiz to‘lashi mumkin, bunda USDe taklifi oshmaydi.
Limit butunlay yangi chiqarilgan USDe bilan to‘lsa va boshqa hech narsa o‘zgarmasa ham, taklifning bir sanadagi ko‘rsatkichi nominal qiymatda taxminan $5.10B ga ko‘tariladi. Bu esa chegaradan hali ham taxminan $2.40B past. Bu — 14 kunlik o‘rtacha ko‘rsatkich hisob-kitobi yoki yangi token chiqarilishi prognozi emas, balki bitta sanadagi ko‘rsatkich bilan miqyosni taqqoslashdir. Komissiya mexanizmi faollashsa, Ethena’ning tegishli daromadlari ENA xaridlariga yo‘naltirilishi mumkin. Tydro’ning depozit limiti qarz oluvchilar to‘laydigan foizlarni o‘z-o‘zidan ENA egalariga yo‘naltirmaydi.
Mening fikrim: ENA narxiga ijobiy ta’sir ko‘rsatuvchi omil sifatida bunga betarafman. Ishga tushirilgandan keyin Tydro’dagi USDe depozitlarini Ethena bo‘yicha xuddi shu 14 kun ichidagi global sof USDe chiqarilishi bilan taqqoslagan bo‘lardim. Depozitlar oshib, sof chiqarilish oshmasa, yangi platforma USDe’ning foydaliligini yaxshilaydi, ammo qayta sotib olishgacha bo‘lgan tafovutni yopmaydi. 14 kunlik taklif o‘rtacha ko‘rsatkichi triggerdan oshib, xaridlar qayd etilsa, bu fikrimni qayta ko‘rib chiqaman.
Bu moliyaviy maslahat emas. O‘zingiz izlanish olib boring.
486
·
--
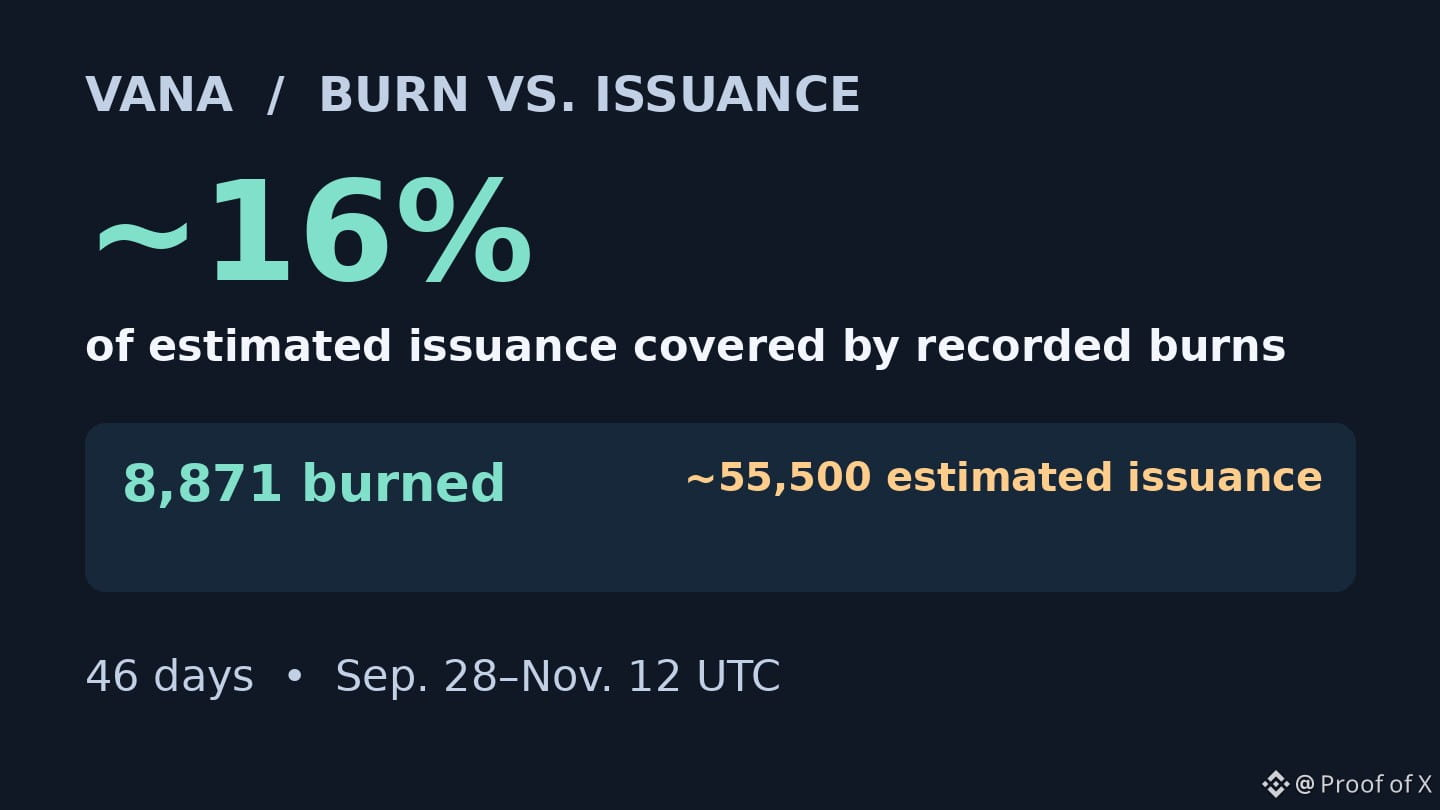
📉 Qisqacha: $VANA kuzatuvchisi 28-sentabrdan 12-noyabrgacha UTC bo‘yicha 8,871 ta token yoqilganini qayd etdi. Bu shu davr uchun taxmin qilingan emissiyaning qariyb 16 foiziga teng. Bunday yoqish sur’atida deflyatsiya tezisiga salbiy qarayman.
Vana kuzatuvchisi 28-sentabrdan 12-noyabrgacha UTC bo‘yicha 8,871 VANA yoqilganini ko‘rsatdi. Fond e’lon qilgan yiliga 440,700 VANA chiqarilishi haqidagi taxminga ko‘ra, 46 kunda taxminan 55,500 VANA emissiya qilinishi kerak edi. Demak, kuzatilgan yoqishlar taxminiy emissiyaning qariyb 16 foizini tashkil etadi. Emissiya ko‘rsatkichi — taxmin; u shu 46 kun ichida zarb qilingan tokenlar soni emas.
Ilovalar ruxsat etilgan ma’lumotlarni o‘qish uchun USDC bilan to‘laydi. Vana e’lon qilgan taqsimotga ko‘ra, mablag‘larning 60 foizi steykingga, 20 foizi qayta sotib olib yoqishga, 20 foizi esa ekotizimga ajratiladi. E’lon qilingan mexanizm bo‘yicha steyking va yoqish uchun ajratilgan ulushlar VANA sotib oladi, biroq steyking mukofotlari tokenlarni muomaladan chiqarmaydi. Boshqaruv panelida xaridlar va yoqishlar alohida qayd etiladi; xaridni yoqish deb hisoblamayman.
12-noyabr kuni UTC bo‘yicha Binance’dagi VANA/USDT spot savdo hajmi 942K USDT bo‘ldi. 5–11-noyabr kunlaridagi mediana 230K bo‘lgan, ya’ni hajm taxminan 4.1 baravar yuqori. Birjadagi bu faollik pulli o‘qishlar hajmini o‘lchamaydi va yoqishni moliyalashtirmaydi.
Mening fikrim: komissiya bilan bog‘liqlik aniq, ammo kuzatilgan yoqish sur’atida deflyatsiya tezisiga salbiy qarayman. Qayd etilgan yoqishlarni ayni oyda validatorlar tomonidan chiqarilgan tokenlar bilan solishtiring. Yoqishlar emissiyadan muntazam ravishda oshsa, bu tezisni qayta ko‘rib chiqaman.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
📉 Qisqacha: $VANA kuzatuvchisi 28-sentabrdan 12-noyabrgacha UTC bo‘yicha 8,871 ta token yoqilganini qayd etdi. Bu shu davr uchun taxmin qilingan emissiyaning qariyb 16 foiziga teng. Bunday yoqish sur’atida deflyatsiya tezisiga salbiy qarayman.
Vana kuzatuvchisi 28-sentabrdan 12-noyabrgacha UTC bo‘yicha 8,871 VANA yoqilganini ko‘rsatdi. Fond e’lon qilgan yiliga 440,700 VANA chiqarilishi haqidagi taxminga ko‘ra, 46 kunda taxminan 55,500 VANA emissiya qilinishi kerak edi. Demak, kuzatilgan yoqishlar taxminiy emissiyaning qariyb 16 foizini tashkil etadi. Emissiya ko‘rsatkichi — taxmin; u shu 46 kun ichida zarb qilingan tokenlar soni emas.
Ilovalar ruxsat etilgan ma’lumotlarni o‘qish uchun USDC bilan to‘laydi. Vana e’lon qilgan taqsimotga ko‘ra, mablag‘larning 60 foizi steykingga, 20 foizi qayta sotib olib yoqishga, 20 foizi esa ekotizimga ajratiladi. E’lon qilingan mexanizm bo‘yicha steyking va yoqish uchun ajratilgan ulushlar VANA sotib oladi, biroq steyking mukofotlari tokenlarni muomaladan chiqarmaydi. Boshqaruv panelida xaridlar va yoqishlar alohida qayd etiladi; xaridni yoqish deb hisoblamayman.
12-noyabr kuni UTC bo‘yicha Binance’dagi VANA/USDT spot savdo hajmi 942K USDT bo‘ldi. 5–11-noyabr kunlaridagi mediana 230K bo‘lgan, ya’ni hajm taxminan 4.1 baravar yuqori. Birjadagi bu faollik pulli o‘qishlar hajmini o‘lchamaydi va yoqishni moliyalashtirmaydi.
Mening fikrim: komissiya bilan bog‘liqlik aniq, ammo kuzatilgan yoqish sur’atida deflyatsiya tezisiga salbiy qarayman. Qayd etilgan yoqishlarni ayni oyda validatorlar tomonidan chiqarilgan tokenlar bilan solishtiring. Yoqishlar emissiyadan muntazam ravishda oshsa, bu tezisni qayta ko‘rib chiqaman.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
Vana kuzatuvchisi 28-sentabrdan 12-noyabrgacha UTC bo‘yicha 8,871 VANA yoqilganini ko‘rsatdi. Fond e’lon qilgan yiliga 440,700 VANA chiqarilishi haqidagi taxminga ko‘ra, 46 kunda taxminan 55,500 VANA emissiya qilinishi kerak edi. Demak, kuzatilgan yoqishlar taxminiy emissiyaning qariyb 16 foizini tashkil etadi. Emissiya ko‘rsatkichi — taxmin; u shu 46 kun ichida zarb qilingan tokenlar soni emas.
Ilovalar ruxsat etilgan ma’lumotlarni o‘qish uchun USDC bilan to‘laydi. Vana e’lon qilgan taqsimotga ko‘ra, mablag‘larning 60 foizi steykingga, 20 foizi qayta sotib olib yoqishga, 20 foizi esa ekotizimga ajratiladi. E’lon qilingan mexanizm bo‘yicha steyking va yoqish uchun ajratilgan ulushlar VANA sotib oladi, biroq steyking mukofotlari tokenlarni muomaladan chiqarmaydi. Boshqaruv panelida xaridlar va yoqishlar alohida qayd etiladi; xaridni yoqish deb hisoblamayman.
12-noyabr kuni UTC bo‘yicha Binance’dagi VANA/USDT spot savdo hajmi 942K USDT bo‘ldi. 5–11-noyabr kunlaridagi mediana 230K bo‘lgan, ya’ni hajm taxminan 4.1 baravar yuqori. Birjadagi bu faollik pulli o‘qishlar hajmini o‘lchamaydi va yoqishni moliyalashtirmaydi.
Mening fikrim: komissiya bilan bog‘liqlik aniq, ammo kuzatilgan yoqish sur’atida deflyatsiya tezisiga salbiy qarayman. Qayd etilgan yoqishlarni ayni oyda validatorlar tomonidan chiqarilgan tokenlar bilan solishtiring. Yoqishlar emissiyadan muntazam ravishda oshsa, bu tezisni qayta ko‘rib chiqaman.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
256
·
--
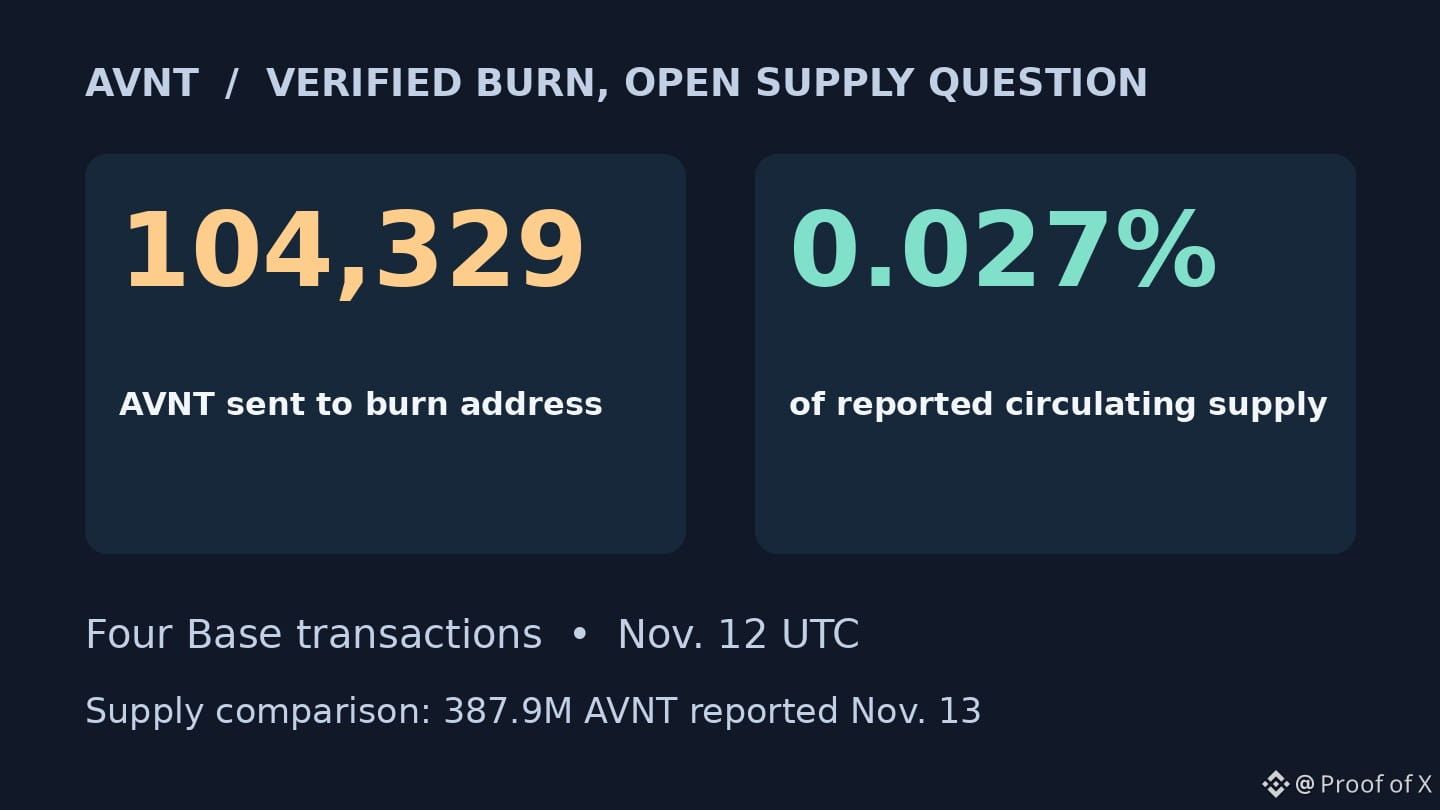
🔥 Qisqacha: $AVNT 12-noyabr UTC kuni yoqish manziliga 104 329 ta token yubordi, bu xabar qilingan muomaladagi taklifning taxminan 0,027 foiziga teng. Sof taklif bo‘yicha fikrim neytral: yoqish jarayoni tekshirilishi mumkin, ammo bu muomaladagi miqdor kamayib borayotganini isbotlamaydi.
12-noyabr UTC kuni Base tarmog‘idagi to‘rtta tranzaksiya yoqish manziliga 104 329 AVNT yubordi. Bu 13-noyabr kuni muomalada deb xabar qilingan 387,9 mln AVNTning taxminan 0,027 foiziga teng. Token o‘tkazmalarini tekshirdim; nisbat muomaladagi taklifning aniq o‘zgarishiga emas, xabar qilingan taklif ko‘rsatkichiga asoslangan.
Veranta savdo ochilishi, yopilishi va yutuq uchun olinadigan tegishli komissiyalarning 30 foizini AVNT bozor xaridlariga ajratishini va bu tokenlarni kirib bo‘lmaydigan manzilga yuborishini aytadi. Bu haqiqiy savdo komissiyalarini tokenlarga bo‘lgan talab bilan bog‘laydi va sotib olingan tokenlarni sarflash mumkin bo‘lgan taklifdan chiqaradi. Bu token egalariga naqd pul tarqatish emas. O‘tkazmalar yoqish bosqichini tasdiqlaydi; mablag‘ ajratish qoidasi Veranta ma’lumotiga asoslangan, har bir komissiya to‘lovini esa mustaqil ravishda kuzatib chiqqanim yo‘q. Yo‘l xaritasidagi 50%+ ajratma amaldagi ko‘rsatkich emas.
Mening fikrim: sof taklif bo‘yicha neytralman. Yoqish mexanizmi ishlayapti, ammo keyingi muhim ko‘rsatkich — to‘liq bir oy davomida yoqish manziliga yuborilgan AVNT miqdorini ayni oyda muomalaga yangi kirgan tokenlar bilan taqqoslash. Agar tekshirilgan yoqishlar yangi muomalaga kirgan tokenlardan muntazam ravishda ko‘proq bo‘lsa, taklifga nisbatan ijobiyroq fikrda bo‘lardim.
Bu moliyaviy maslahat emas. O‘zingiz izlaning.
🔥 Qisqacha: $AVNT 12-noyabr UTC kuni yoqish manziliga 104 329 ta token yubordi, bu xabar qilingan muomaladagi taklifning taxminan 0,027 foiziga teng. Sof taklif bo‘yicha fikrim neytral: yoqish jarayoni tekshirilishi mumkin, ammo bu muomaladagi miqdor kamayib borayotganini isbotlamaydi.
12-noyabr UTC kuni Base tarmog‘idagi to‘rtta tranzaksiya yoqish manziliga 104 329 AVNT yubordi. Bu 13-noyabr kuni muomalada deb xabar qilingan 387,9 mln AVNTning taxminan 0,027 foiziga teng. Token o‘tkazmalarini tekshirdim; nisbat muomaladagi taklifning aniq o‘zgarishiga emas, xabar qilingan taklif ko‘rsatkichiga asoslangan.
Veranta savdo ochilishi, yopilishi va yutuq uchun olinadigan tegishli komissiyalarning 30 foizini AVNT bozor xaridlariga ajratishini va bu tokenlarni kirib bo‘lmaydigan manzilga yuborishini aytadi. Bu haqiqiy savdo komissiyalarini tokenlarga bo‘lgan talab bilan bog‘laydi va sotib olingan tokenlarni sarflash mumkin bo‘lgan taklifdan chiqaradi. Bu token egalariga naqd pul tarqatish emas. O‘tkazmalar yoqish bosqichini tasdiqlaydi; mablag‘ ajratish qoidasi Veranta ma’lumotiga asoslangan, har bir komissiya to‘lovini esa mustaqil ravishda kuzatib chiqqanim yo‘q. Yo‘l xaritasidagi 50%+ ajratma amaldagi ko‘rsatkich emas.
Mening fikrim: sof taklif bo‘yicha neytralman. Yoqish mexanizmi ishlayapti, ammo keyingi muhim ko‘rsatkich — to‘liq bir oy davomida yoqish manziliga yuborilgan AVNT miqdorini ayni oyda muomalaga yangi kirgan tokenlar bilan taqqoslash. Agar tekshirilgan yoqishlar yangi muomalaga kirgan tokenlardan muntazam ravishda ko‘proq bo‘lsa, taklifga nisbatan ijobiyroq fikrda bo‘lardim.
Bu moliyaviy maslahat emas. O‘zingiz izlaning.
12-noyabr UTC kuni Base tarmog‘idagi to‘rtta tranzaksiya yoqish manziliga 104 329 AVNT yubordi. Bu 13-noyabr kuni muomalada deb xabar qilingan 387,9 mln AVNTning taxminan 0,027 foiziga teng. Token o‘tkazmalarini tekshirdim; nisbat muomaladagi taklifning aniq o‘zgarishiga emas, xabar qilingan taklif ko‘rsatkichiga asoslangan.
Veranta savdo ochilishi, yopilishi va yutuq uchun olinadigan tegishli komissiyalarning 30 foizini AVNT bozor xaridlariga ajratishini va bu tokenlarni kirib bo‘lmaydigan manzilga yuborishini aytadi. Bu haqiqiy savdo komissiyalarini tokenlarga bo‘lgan talab bilan bog‘laydi va sotib olingan tokenlarni sarflash mumkin bo‘lgan taklifdan chiqaradi. Bu token egalariga naqd pul tarqatish emas. O‘tkazmalar yoqish bosqichini tasdiqlaydi; mablag‘ ajratish qoidasi Veranta ma’lumotiga asoslangan, har bir komissiya to‘lovini esa mustaqil ravishda kuzatib chiqqanim yo‘q. Yo‘l xaritasidagi 50%+ ajratma amaldagi ko‘rsatkich emas.
Mening fikrim: sof taklif bo‘yicha neytralman. Yoqish mexanizmi ishlayapti, ammo keyingi muhim ko‘rsatkich — to‘liq bir oy davomida yoqish manziliga yuborilgan AVNT miqdorini ayni oyda muomalaga yangi kirgan tokenlar bilan taqqoslash. Agar tekshirilgan yoqishlar yangi muomalaga kirgan tokenlardan muntazam ravishda ko‘proq bo‘lsa, taklifga nisbatan ijobiyroq fikrda bo‘lardim.
Bu moliyaviy maslahat emas. O‘zingiz izlaning.
196
·
--
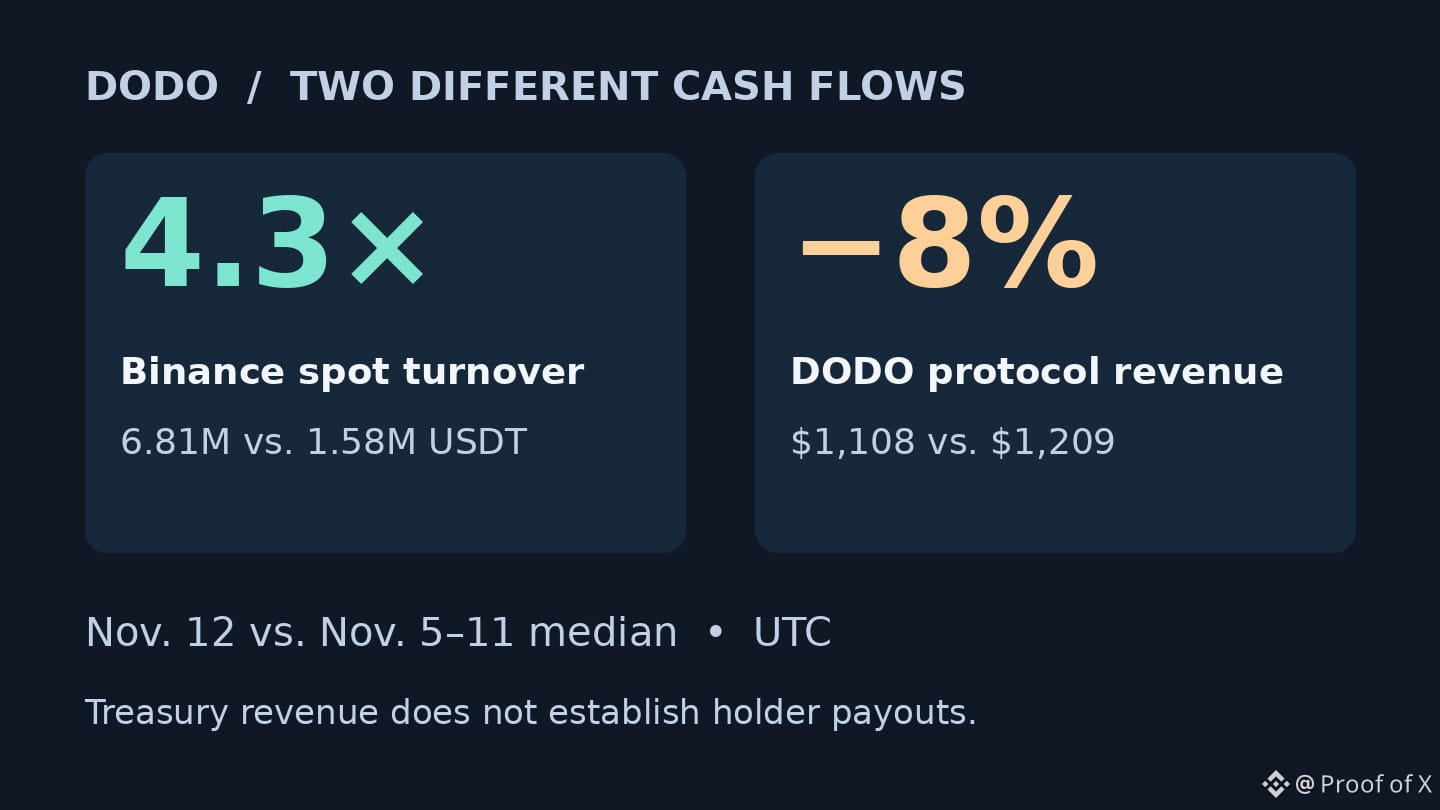
📉 Qisqacha: $DODO spot savdo aylanmasi Binance’da 12-noyabr UTC kuni avvalgi yetti kunlik mediananing 4,3 baravariga yetdi. Qiymatni token egalariga yetkazish masalasida salbiy fikrdaman: o‘sha kuni DODO DEX daromadi o‘z medianasidan 8% past bo‘ldi.
12-noyabr UTC kuni Binance’dagi DODO/USDT spot savdo aylanmasi 6,81M USDTga yetdi; 5–11-noyabr kunlari mediana 1,58M USDT edi. Xuddi shu sanalarda kuzatilgan DODO protokoli daromadi taxminan $1,108 bo‘ldi, mediana esa $1,209 edi. Har bir ko‘rsatkich o‘zining bazaviy darajasi bilan taqqoslangan. Bu bir kunlik tafovut, trend emas va sof xaridlar ko‘rsatkichi ham emas.
Pul turli joylarga boradi. Binance’da DODO tokeni bilan savdo qilish DODO puliga svop komissiyasi to‘lamaydi. Komissiya ma’lumotlari qamrab olgan DODO pullarida svop qiluvchilar komissiya to‘laydi; adapter uning taxminan 80 foizini likvidlik ta’minlovchilarga, 20 foizini esa protokol xazinasiga yo‘naltiradi. Xazinaning bu ulushi protokol daromadining taxminiy ko‘rsatkichidir. Bu mablag‘ egalarga taqsimlanganini yoki DODO qayta sotib olinganini ko‘rsatmaydi. Token boshqaruvda ishtirok etish imkonini beradi, ammo keskin o‘sishga bog‘liq yangi taqsimot yoki qayta sotib olishni tasdiqlay olmadim.
Fikrim: savdo aylanmasidagi keskin o‘sishni DODO qiymatini qayta baholashga sabab deb ko‘rishga salbiy munosabatdaman. Yetti kunlik protokol daromadini va shu sanalar oralig‘ida xazina mablag‘lari hisobidan amalga oshirilgan, hujjatlar bilan tasdiqlangan xaridlar yoki taqsimotlarni kuzating. Daromadning barqaror oshishi va qiymat egalariga yetib borayotgani tasdiqlanishi fikrimni o‘zgartiradi.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
📉 Qisqacha: $DODO spot savdo aylanmasi Binance’da 12-noyabr UTC kuni avvalgi yetti kunlik mediananing 4,3 baravariga yetdi. Qiymatni token egalariga yetkazish masalasida salbiy fikrdaman: o‘sha kuni DODO DEX daromadi o‘z medianasidan 8% past bo‘ldi.
12-noyabr UTC kuni Binance’dagi DODO/USDT spot savdo aylanmasi 6,81M USDTga yetdi; 5–11-noyabr kunlari mediana 1,58M USDT edi. Xuddi shu sanalarda kuzatilgan DODO protokoli daromadi taxminan $1,108 bo‘ldi, mediana esa $1,209 edi. Har bir ko‘rsatkich o‘zining bazaviy darajasi bilan taqqoslangan. Bu bir kunlik tafovut, trend emas va sof xaridlar ko‘rsatkichi ham emas.
Pul turli joylarga boradi. Binance’da DODO tokeni bilan savdo qilish DODO puliga svop komissiyasi to‘lamaydi. Komissiya ma’lumotlari qamrab olgan DODO pullarida svop qiluvchilar komissiya to‘laydi; adapter uning taxminan 80 foizini likvidlik ta’minlovchilarga, 20 foizini esa protokol xazinasiga yo‘naltiradi. Xazinaning bu ulushi protokol daromadining taxminiy ko‘rsatkichidir. Bu mablag‘ egalarga taqsimlanganini yoki DODO qayta sotib olinganini ko‘rsatmaydi. Token boshqaruvda ishtirok etish imkonini beradi, ammo keskin o‘sishga bog‘liq yangi taqsimot yoki qayta sotib olishni tasdiqlay olmadim.
Fikrim: savdo aylanmasidagi keskin o‘sishni DODO qiymatini qayta baholashga sabab deb ko‘rishga salbiy munosabatdaman. Yetti kunlik protokol daromadini va shu sanalar oralig‘ida xazina mablag‘lari hisobidan amalga oshirilgan, hujjatlar bilan tasdiqlangan xaridlar yoki taqsimotlarni kuzating. Daromadning barqaror oshishi va qiymat egalariga yetib borayotgani tasdiqlanishi fikrimni o‘zgartiradi.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
12-noyabr UTC kuni Binance’dagi DODO/USDT spot savdo aylanmasi 6,81M USDTga yetdi; 5–11-noyabr kunlari mediana 1,58M USDT edi. Xuddi shu sanalarda kuzatilgan DODO protokoli daromadi taxminan $1,108 bo‘ldi, mediana esa $1,209 edi. Har bir ko‘rsatkich o‘zining bazaviy darajasi bilan taqqoslangan. Bu bir kunlik tafovut, trend emas va sof xaridlar ko‘rsatkichi ham emas.
Pul turli joylarga boradi. Binance’da DODO tokeni bilan savdo qilish DODO puliga svop komissiyasi to‘lamaydi. Komissiya ma’lumotlari qamrab olgan DODO pullarida svop qiluvchilar komissiya to‘laydi; adapter uning taxminan 80 foizini likvidlik ta’minlovchilarga, 20 foizini esa protokol xazinasiga yo‘naltiradi. Xazinaning bu ulushi protokol daromadining taxminiy ko‘rsatkichidir. Bu mablag‘ egalarga taqsimlanganini yoki DODO qayta sotib olinganini ko‘rsatmaydi. Token boshqaruvda ishtirok etish imkonini beradi, ammo keskin o‘sishga bog‘liq yangi taqsimot yoki qayta sotib olishni tasdiqlay olmadim.
Fikrim: savdo aylanmasidagi keskin o‘sishni DODO qiymatini qayta baholashga sabab deb ko‘rishga salbiy munosabatdaman. Yetti kunlik protokol daromadini va shu sanalar oralig‘ida xazina mablag‘lari hisobidan amalga oshirilgan, hujjatlar bilan tasdiqlangan xaridlar yoki taqsimotlarni kuzating. Daromadning barqaror oshishi va qiymat egalariga yetib borayotgani tasdiqlanishi fikrimni o‘zgartiradi.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
184
·
--
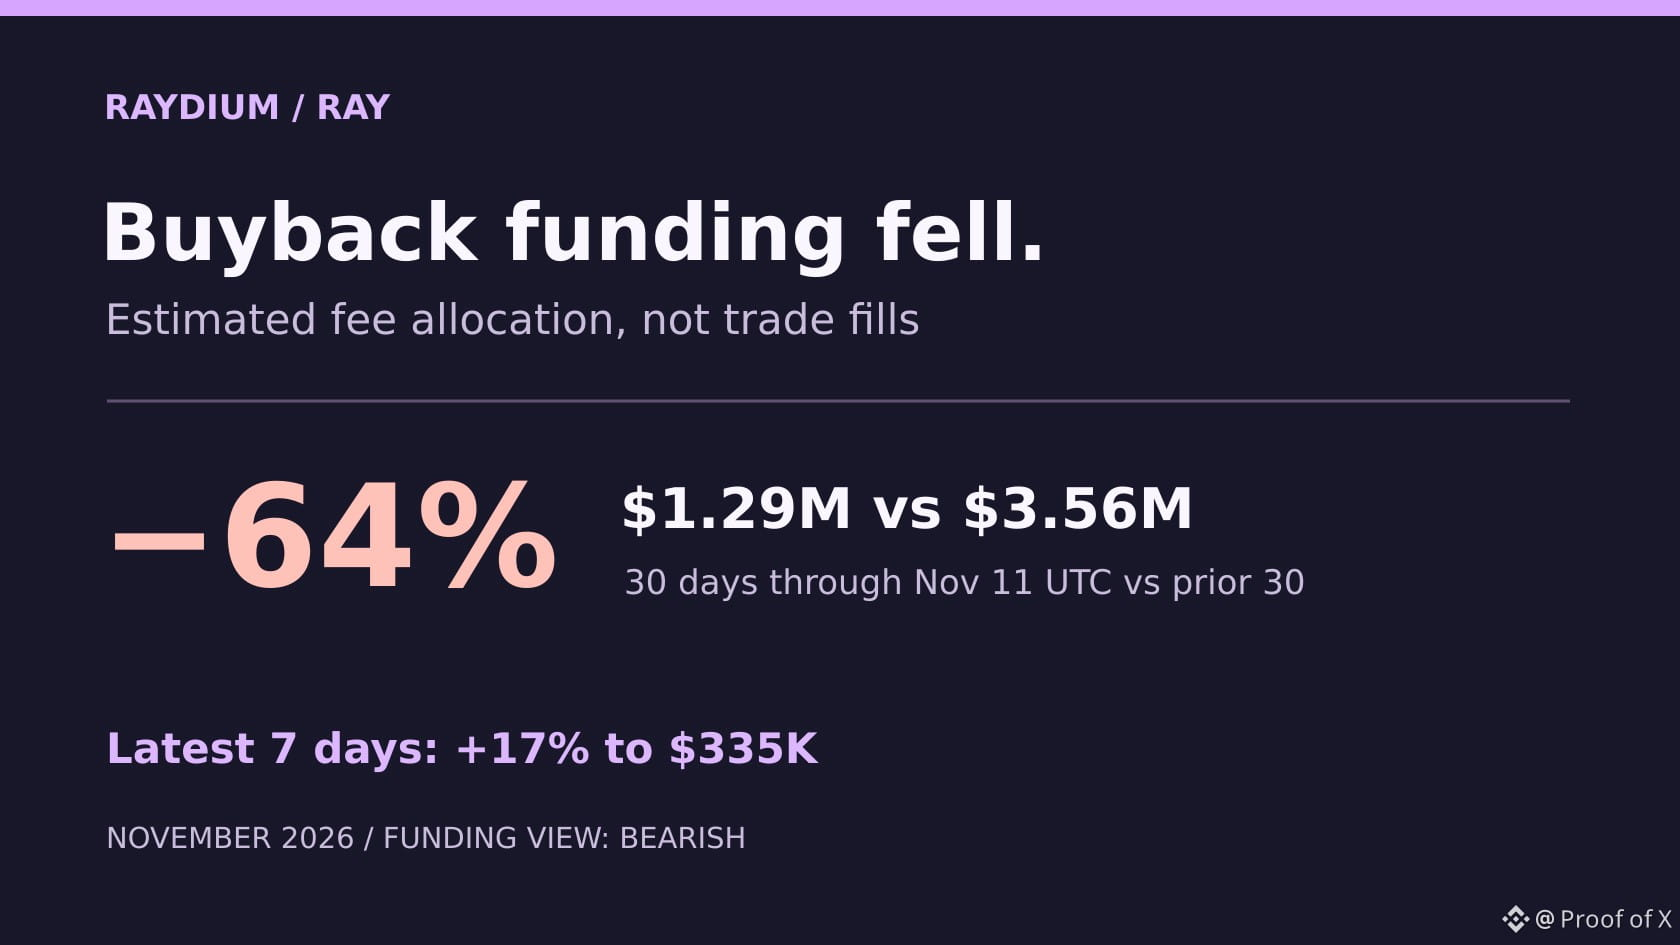
📉 Qisqacha: $RAY qayta sotib olish uchun ajratilgan mablag‘ 11-noyabrgacha bo‘lgan 30 kun ichida 64% ga kamayib, $3.56M dan $1.29M ga tushdi (UTC). Komissiyalar hisobidan qo‘llab-quvvatlashga nisbatan salbiy qarashdaman: so‘nggi haftadagi tiklanish bu tafovutga qaraganda kichik.
Taqqoslanayotgan ikki davr — 13-oktabr–11-noyabr va 13-sentabr–12-oktabr (UTC). So‘nggi davr ichida mablag‘ 29-oktabr–4-noyabrdagi $286K dan 5–11-noyabrda $335K gacha ko‘tarilib, 17% ga tiklandi.
Treydyerlar svoplar uchun komissiya to‘laydi, Raydium esa AMM svop komissiyalarining 12% ini RAY tokenlarini qayta sotib olishga ajratadi. Komissiyaning asosiy qismini likvidlik provayderlari oladi. Kuzatuvchi ko‘rsatkichlar qatori qayta sotib olish uchun ajratilgan komissiyalardan hisoblanadi. U haqiqiy savdo ijrolarining vaqti yoki hajmini tasdiqlamaydi va tokenlarni yoqish miqdorini ham bildirmaydi. Boshqa mablag‘lar yoki oldingi qoldiqlar xaridlarni vaqtincha davom ettirishga yordam berishi mumkin, ammo ushbu davrlarda ulardan foydalanilgani tasdiqlanmagan.
Mening fikrim: bir xil 30 kunlik davrlarda komissiya ajratmalari va mustaqil ravishda tasdiqlangan xarid hamyonidagi savdo ijrolarini kuzating. Tegishli ijrolar bilan birga mablag‘ $3.56M ga yaqinlashib tiklansa, qayta sotib olish orqali qo‘llab-quvvatlash haqidagi salbiy qarashimni qayta ko‘rib chiqishim mumkin.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
📉 Qisqacha: $RAY qayta sotib olish uchun ajratilgan mablag‘ 11-noyabrgacha bo‘lgan 30 kun ichida 64% ga kamayib, $3.56M dan $1.29M ga tushdi (UTC). Komissiyalar hisobidan qo‘llab-quvvatlashga nisbatan salbiy qarashdaman: so‘nggi haftadagi tiklanish bu tafovutga qaraganda kichik.
Taqqoslanayotgan ikki davr — 13-oktabr–11-noyabr va 13-sentabr–12-oktabr (UTC). So‘nggi davr ichida mablag‘ 29-oktabr–4-noyabrdagi $286K dan 5–11-noyabrda $335K gacha ko‘tarilib, 17% ga tiklandi.
Treydyerlar svoplar uchun komissiya to‘laydi, Raydium esa AMM svop komissiyalarining 12% ini RAY tokenlarini qayta sotib olishga ajratadi. Komissiyaning asosiy qismini likvidlik provayderlari oladi. Kuzatuvchi ko‘rsatkichlar qatori qayta sotib olish uchun ajratilgan komissiyalardan hisoblanadi. U haqiqiy savdo ijrolarining vaqti yoki hajmini tasdiqlamaydi va tokenlarni yoqish miqdorini ham bildirmaydi. Boshqa mablag‘lar yoki oldingi qoldiqlar xaridlarni vaqtincha davom ettirishga yordam berishi mumkin, ammo ushbu davrlarda ulardan foydalanilgani tasdiqlanmagan.
Mening fikrim: bir xil 30 kunlik davrlarda komissiya ajratmalari va mustaqil ravishda tasdiqlangan xarid hamyonidagi savdo ijrolarini kuzating. Tegishli ijrolar bilan birga mablag‘ $3.56M ga yaqinlashib tiklansa, qayta sotib olish orqali qo‘llab-quvvatlash haqidagi salbiy qarashimni qayta ko‘rib chiqishim mumkin.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
Taqqoslanayotgan ikki davr — 13-oktabr–11-noyabr va 13-sentabr–12-oktabr (UTC). So‘nggi davr ichida mablag‘ 29-oktabr–4-noyabrdagi $286K dan 5–11-noyabrda $335K gacha ko‘tarilib, 17% ga tiklandi.
Treydyerlar svoplar uchun komissiya to‘laydi, Raydium esa AMM svop komissiyalarining 12% ini RAY tokenlarini qayta sotib olishga ajratadi. Komissiyaning asosiy qismini likvidlik provayderlari oladi. Kuzatuvchi ko‘rsatkichlar qatori qayta sotib olish uchun ajratilgan komissiyalardan hisoblanadi. U haqiqiy savdo ijrolarining vaqti yoki hajmini tasdiqlamaydi va tokenlarni yoqish miqdorini ham bildirmaydi. Boshqa mablag‘lar yoki oldingi qoldiqlar xaridlarni vaqtincha davom ettirishga yordam berishi mumkin, ammo ushbu davrlarda ulardan foydalanilgani tasdiqlanmagan.
Mening fikrim: bir xil 30 kunlik davrlarda komissiya ajratmalari va mustaqil ravishda tasdiqlangan xarid hamyonidagi savdo ijrolarini kuzating. Tegishli ijrolar bilan birga mablag‘ $3.56M ga yaqinlashib tiklansa, qayta sotib olish orqali qo‘llab-quvvatlash haqidagi salbiy qarashimni qayta ko‘rib chiqishim mumkin.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
1
322
·
--
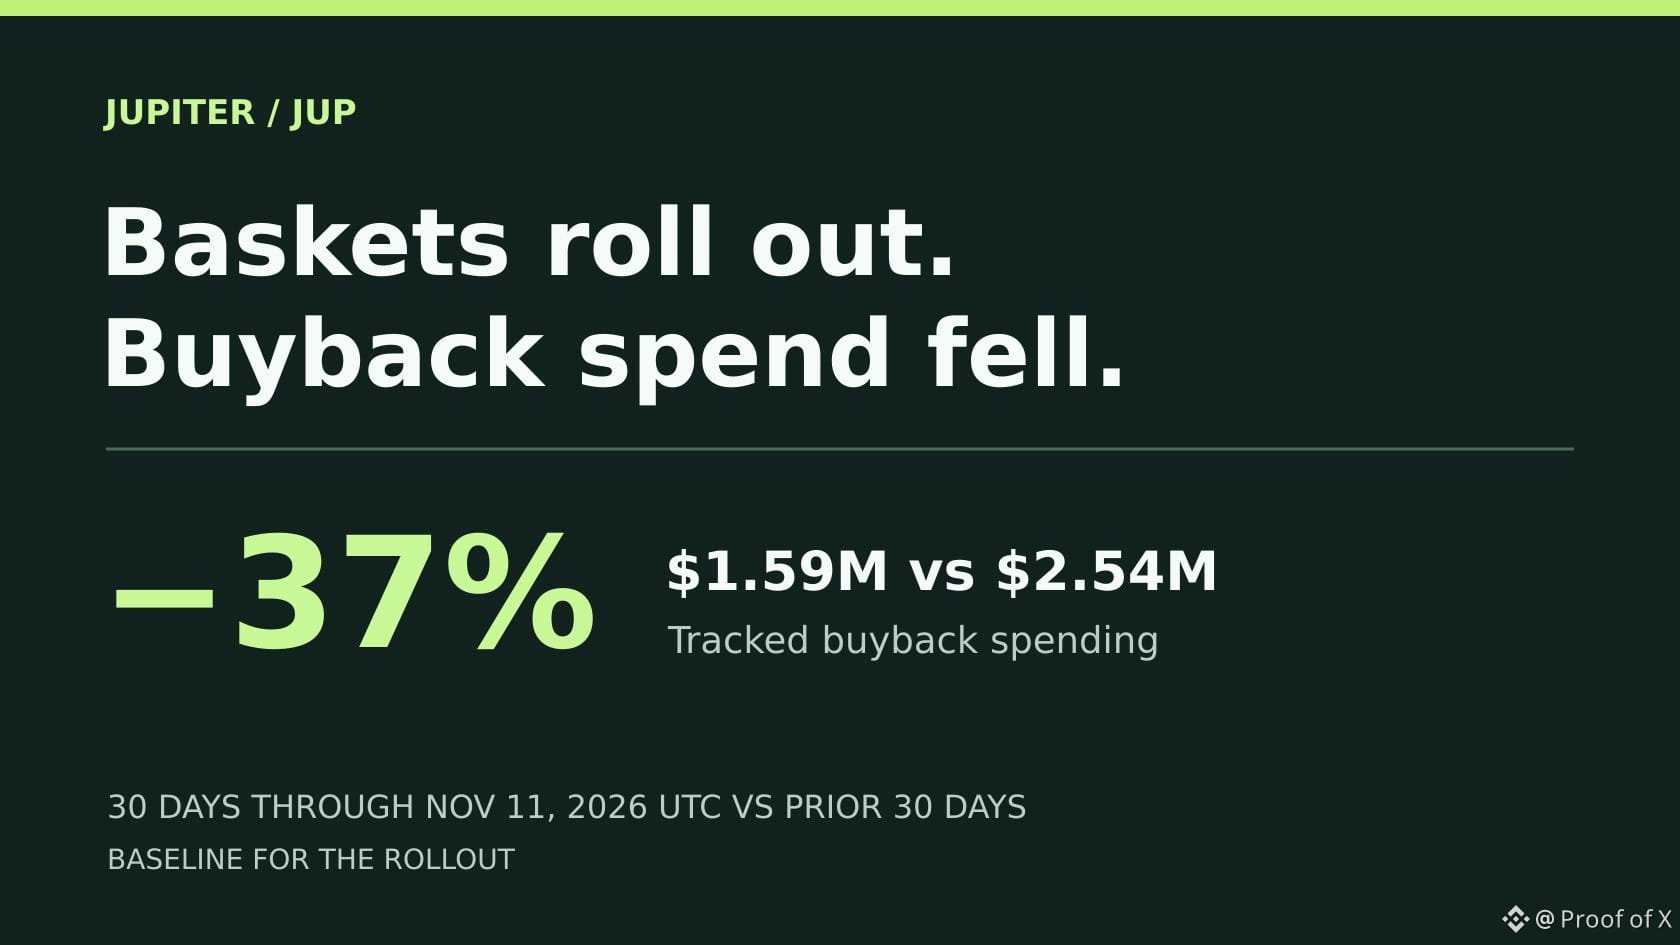
📉 Qisqacha: $JUP’ning qayta xaridlar sur’atiga nisbatan pessimistik qarashdaman. Kuzatilgan xarajatlar 37% ga kamayib, 30 kun ichida $1.59M ni tashkil etdi, Baskets esa $950K lik tafovutni yopish uchun yetarli komissiya daromadi keltira olishini hali ko‘rsatmadi.
13-oktabr–11-noyabr UTC oralig‘ida kuzatilgan JUP qayta xaridlari jami $1.59M bo‘ldi. Bundan oldingi 30 kunlik davrda bu ko‘rsatkich $2.54M edi. Trekerda, ayniqsa, so‘nggi kunlar bo‘yicha kechikish bo‘lishi mumkin. Baskets davr oxiriga yaqin ishga tushirildi, shuning uchun bu uning ta’sirini baholash uchun boshlang‘ich nuqtadir.
Baskets foydalanuvchilarga bitta SOL yoki USDC depoziti bilan bir nechta aktivni sotib olish imkonini beradi. Jupiter depozit kiritilganda, portfel qayta muvozanatlanganda va undan chiqilganda savdolarni yo‘naltiradi. Tekshiruv vaqtida Crypto 6 va 4USD+ uchun savat komissiyasi 0% deb ko‘rsatilgan edi. Egalari uchun muhimi — Jupiter bu savdolardan qancha daromadni o‘zida saqlab qolishi va bu daromad qayta xaridlar dasturiga yo‘naltirilishidir.
Amaldagi dastur JUP sotib olish uchun svoplar, limit buyurtmalari va perpetual fyucherslar kabi mahsulotlardan tushgan kuzatilgan daromadning 50% idan foydalanadi. Baskets’ning hissasi hozircha alohida ko‘rsatilmagan.
Mening fikrim: Baskets’ni savdolarni Jupiter’ga jalb qilishning yangi usuli sifatida baholagan bo‘lardim, ammo hozircha JUP’ga qo‘shimcha talabni investitsion taxminimga kiritmayman. Bir xil 30 kunlik davrlar bo‘yicha Baskets’dan saqlab qolingan komissiyalar va amalga oshirilgan qayta xaridlarni kuzating. Agar kuzatilgan xarajatlar $2.54M ga yaqinlashib tiklansa va Baskets’ning o‘lchanadigan hissasi bo‘lsa, qayta xaridlar sur’atiga nisbatan pessimistik qarashimni qayta ko‘rib chiqaman.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
📉 Qisqacha: $JUP ’ning qayta xaridlar sur’atiga nisbatan pessimistik qarashdaman. Kuzatilgan xarajatlar 37% ga kamayib, 30 kun ichida $1.59M ni tashkil etdi, Baskets esa $950K lik tafovutni yopish uchun yetarli komissiya daromadi keltira olishini hali ko‘rsatmadi.
13-oktabr–11-noyabr UTC oralig‘ida kuzatilgan JUP qayta xaridlari jami $1.59M bo‘ldi. Bundan oldingi 30 kunlik davrda bu ko‘rsatkich $2.54M edi. Trekerda, ayniqsa, so‘nggi kunlar bo‘yicha kechikish bo‘lishi mumkin. Baskets davr oxiriga yaqin ishga tushirildi, shuning uchun bu uning ta’sirini baholash uchun boshlang‘ich nuqtadir.
Baskets foydalanuvchilarga bitta SOL yoki USDC depoziti bilan bir nechta aktivni sotib olish imkonini beradi. Jupiter depozit kiritilganda, portfel qayta muvozanatlanganda va undan chiqilganda savdolarni yo‘naltiradi. Tekshiruv vaqtida Crypto 6 va 4USD+ uchun savat komissiyasi 0% deb ko‘rsatilgan edi. Egalari uchun muhimi — Jupiter bu savdolardan qancha daromadni o‘zida saqlab qolishi va bu daromad qayta xaridlar dasturiga yo‘naltirilishidir.
Amaldagi dastur JUP sotib olish uchun svoplar, limit buyurtmalari va perpetual fyucherslar kabi mahsulotlardan tushgan kuzatilgan daromadning 50% idan foydalanadi. Baskets’ning hissasi hozircha alohida ko‘rsatilmagan.
Mening fikrim: Baskets’ni savdolarni Jupiter’ga jalb qilishning yangi usuli sifatida baholagan bo‘lardim, ammo hozircha JUP’ga qo‘shimcha talabni investitsion taxminimga kiritmayman. Bir xil 30 kunlik davrlar bo‘yicha Baskets’dan saqlab qolingan komissiyalar va amalga oshirilgan qayta xaridlarni kuzating. Agar kuzatilgan xarajatlar $2.54M ga yaqinlashib tiklansa va Baskets’ning o‘lchanadigan hissasi bo‘lsa, qayta xaridlar sur’atiga nisbatan pessimistik qarashimni qayta ko‘rib chiqaman.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
13-oktabr–11-noyabr UTC oralig‘ida kuzatilgan JUP qayta xaridlari jami $1.59M bo‘ldi. Bundan oldingi 30 kunlik davrda bu ko‘rsatkich $2.54M edi. Trekerda, ayniqsa, so‘nggi kunlar bo‘yicha kechikish bo‘lishi mumkin. Baskets davr oxiriga yaqin ishga tushirildi, shuning uchun bu uning ta’sirini baholash uchun boshlang‘ich nuqtadir.
Baskets foydalanuvchilarga bitta SOL yoki USDC depoziti bilan bir nechta aktivni sotib olish imkonini beradi. Jupiter depozit kiritilganda, portfel qayta muvozanatlanganda va undan chiqilganda savdolarni yo‘naltiradi. Tekshiruv vaqtida Crypto 6 va 4USD+ uchun savat komissiyasi 0% deb ko‘rsatilgan edi. Egalari uchun muhimi — Jupiter bu savdolardan qancha daromadni o‘zida saqlab qolishi va bu daromad qayta xaridlar dasturiga yo‘naltirilishidir.
Amaldagi dastur JUP sotib olish uchun svoplar, limit buyurtmalari va perpetual fyucherslar kabi mahsulotlardan tushgan kuzatilgan daromadning 50% idan foydalanadi. Baskets’ning hissasi hozircha alohida ko‘rsatilmagan.
Mening fikrim: Baskets’ni savdolarni Jupiter’ga jalb qilishning yangi usuli sifatida baholagan bo‘lardim, ammo hozircha JUP’ga qo‘shimcha talabni investitsion taxminimga kiritmayman. Bir xil 30 kunlik davrlar bo‘yicha Baskets’dan saqlab qolingan komissiyalar va amalga oshirilgan qayta xaridlarni kuzating. Agar kuzatilgan xarajatlar $2.54M ga yaqinlashib tiklansa va Baskets’ning o‘lchanadigan hissasi bo‘lsa, qayta xaridlar sur’atiga nisbatan pessimistik qarashimni qayta ko‘rib chiqaman.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
175
·
--
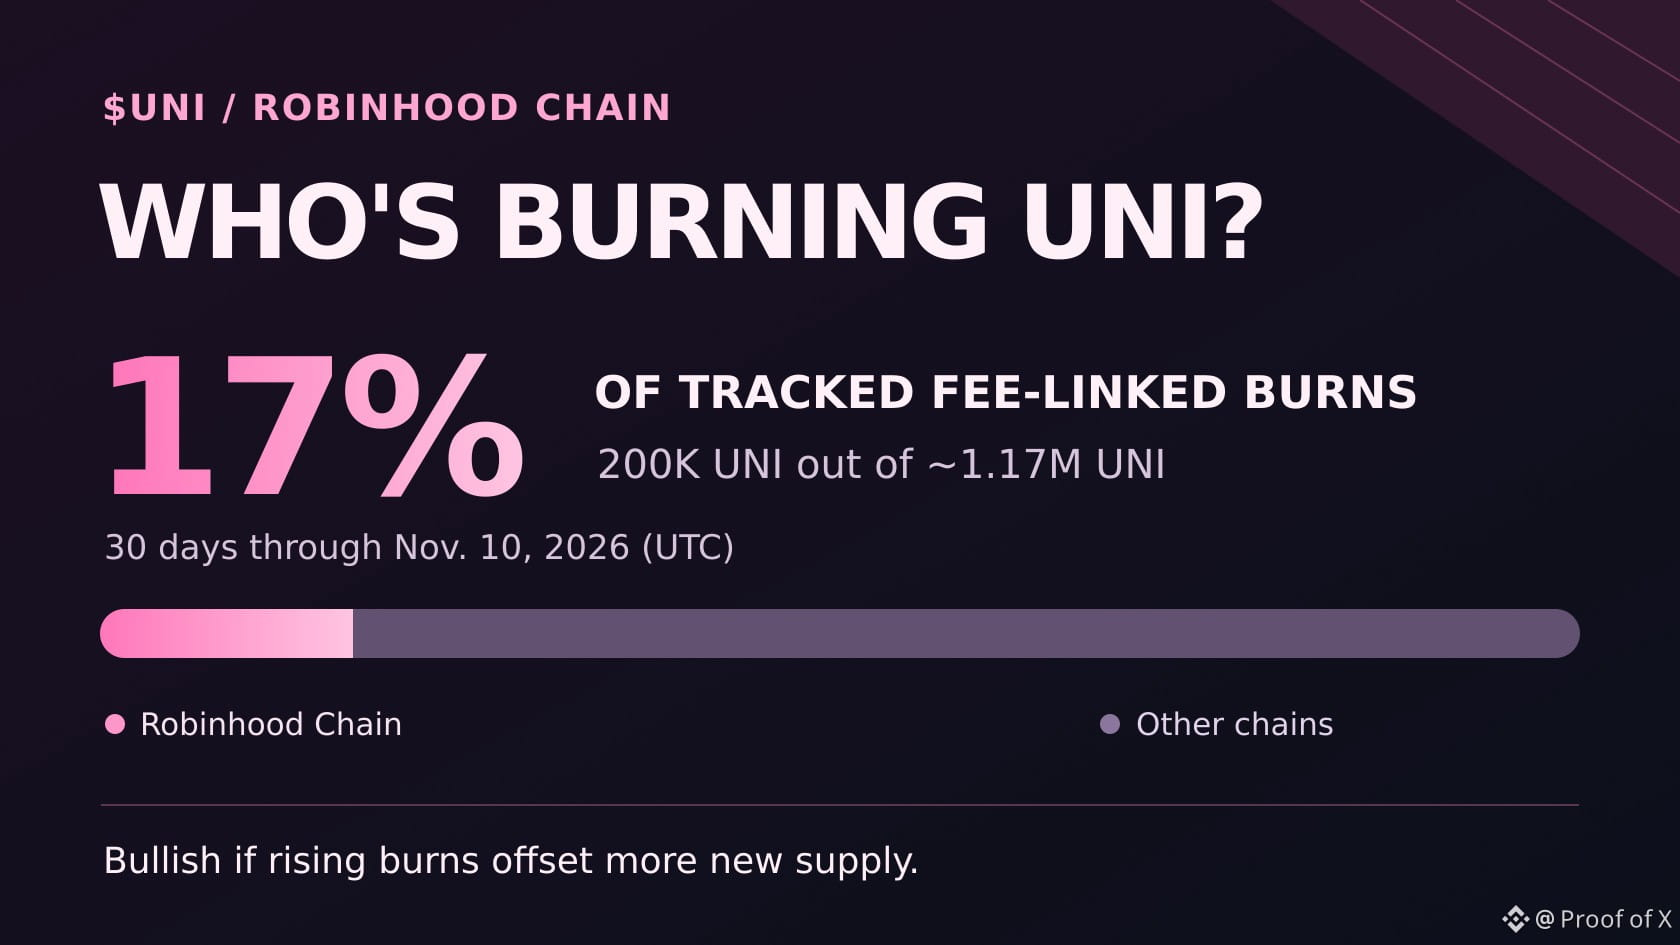
🔥 Qisqacha: Robinhood Chain 10-noyabr UTC vaqtigacha bo‘lgan 30 kun ichida kuzatilgan $UNI fee bilan bog‘liq yoqishlarning taxminan 17 foizini tashkil etdi: 1,17 mln UNI dan 200 ming UNI. Bugun neytral pozitsiyadaman, ammo uning o‘sishi yangi muomaladagi taklifning ko‘payishini qoplash uchun jami yoqishlarni yetarlicha oshirsa, optimistik pozitsiyaga o‘tardim.
So‘nggi yetti kun ichida Robinhood Chain kuniga o‘rtacha taxminan 6,86 ming UNI yoqdi, undan oldingi 23 kunda esa bu ko‘rsatkich 6,61 ming UNI edi. Bu taxminan 3,8 foizlik o‘sish, ammo barqaror tezlashuv deyish uchun yetarli emas.
Talablarga javob beradigan svoplar protokol to‘lovlarini hosil qiladi, uchinchi tomon esa to‘plangan to‘lovlarni olish uchun o‘z UNI’sini yoqishi mumkin. Bu mavjud taklifni kamaytiradi; ammo UNI o‘sha kuni sotib olinganini anglatmaydi.
Agar Robinhood Chain 30 kunlik yoqishlarini ikki baravar oshirib, 400 ming UNI ga yetkazsa va boshqa tarmoqlardagi ko‘rsatkichlar o‘zgarmasa, jami yoqishlar taxminan 1,17 mln dan 1,37 mln UNI gacha ko‘tarilib, qariyb 17 foizga oshadi. Boshqa tarmoqlar 200 ming UNI kamroq yoqsa, jami miqdor o‘zgarishsiz qoladi. Bular prognoz emas, ssenariylardir. Avvalgi bir martalik g‘azna yoqishi hisobga olinmagan.
Mening fikrim: Robinhood’ning to‘lovlarga bog‘liq yoqishlarini, jami to‘lovlarga bog‘liq yoqishlarni hamda bu yoqishlar yangi muomaladagi UNI miqdorining qancha qismini qoplashini ketma-ket 30 kunlik davrlar bo‘yicha taqqoslagan bo‘lardim. Robinhood hissasini oshirishda davom etsa, jami yoqishlar ko‘paysa va qoplash darajasi yaxshilansa, optimistik pozitsiyaga o‘tardim.
Bu moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
🔥 Qisqacha: Robinhood Chain 10-noyabr UTC vaqtigacha bo‘lgan 30 kun ichida kuzatilgan $UNI fee bilan bog‘liq yoqishlarning taxminan 17 foizini tashkil etdi: 1,17 mln UNI dan 200 ming UNI. Bugun neytral pozitsiyadaman, ammo uning o‘sishi yangi muomaladagi taklifning ko‘payishini qoplash uchun jami yoqishlarni yetarlicha oshirsa, optimistik pozitsiyaga o‘tardim.
So‘nggi yetti kun ichida Robinhood Chain kuniga o‘rtacha taxminan 6,86 ming UNI yoqdi, undan oldingi 23 kunda esa bu ko‘rsatkich 6,61 ming UNI edi. Bu taxminan 3,8 foizlik o‘sish, ammo barqaror tezlashuv deyish uchun yetarli emas.
Talablarga javob beradigan svoplar protokol to‘lovlarini hosil qiladi, uchinchi tomon esa to‘plangan to‘lovlarni olish uchun o‘z UNI’sini yoqishi mumkin. Bu mavjud taklifni kamaytiradi; ammo UNI o‘sha kuni sotib olinganini anglatmaydi.
Agar Robinhood Chain 30 kunlik yoqishlarini ikki baravar oshirib, 400 ming UNI ga yetkazsa va boshqa tarmoqlardagi ko‘rsatkichlar o‘zgarmasa, jami yoqishlar taxminan 1,17 mln dan 1,37 mln UNI gacha ko‘tarilib, qariyb 17 foizga oshadi. Boshqa tarmoqlar 200 ming UNI kamroq yoqsa, jami miqdor o‘zgarishsiz qoladi. Bular prognoz emas, ssenariylardir. Avvalgi bir martalik g‘azna yoqishi hisobga olinmagan.
Mening fikrim: Robinhood’ning to‘lovlarga bog‘liq yoqishlarini, jami to‘lovlarga bog‘liq yoqishlarni hamda bu yoqishlar yangi muomaladagi UNI miqdorining qancha qismini qoplashini ketma-ket 30 kunlik davrlar bo‘yicha taqqoslagan bo‘lardim. Robinhood hissasini oshirishda davom etsa, jami yoqishlar ko‘paysa va qoplash darajasi yaxshilansa, optimistik pozitsiyaga o‘tardim.
Bu moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
So‘nggi yetti kun ichida Robinhood Chain kuniga o‘rtacha taxminan 6,86 ming UNI yoqdi, undan oldingi 23 kunda esa bu ko‘rsatkich 6,61 ming UNI edi. Bu taxminan 3,8 foizlik o‘sish, ammo barqaror tezlashuv deyish uchun yetarli emas.
Talablarga javob beradigan svoplar protokol to‘lovlarini hosil qiladi, uchinchi tomon esa to‘plangan to‘lovlarni olish uchun o‘z UNI’sini yoqishi mumkin. Bu mavjud taklifni kamaytiradi; ammo UNI o‘sha kuni sotib olinganini anglatmaydi.
Agar Robinhood Chain 30 kunlik yoqishlarini ikki baravar oshirib, 400 ming UNI ga yetkazsa va boshqa tarmoqlardagi ko‘rsatkichlar o‘zgarmasa, jami yoqishlar taxminan 1,17 mln dan 1,37 mln UNI gacha ko‘tarilib, qariyb 17 foizga oshadi. Boshqa tarmoqlar 200 ming UNI kamroq yoqsa, jami miqdor o‘zgarishsiz qoladi. Bular prognoz emas, ssenariylardir. Avvalgi bir martalik g‘azna yoqishi hisobga olinmagan.
Mening fikrim: Robinhood’ning to‘lovlarga bog‘liq yoqishlarini, jami to‘lovlarga bog‘liq yoqishlarni hamda bu yoqishlar yangi muomaladagi UNI miqdorining qancha qismini qoplashini ketma-ket 30 kunlik davrlar bo‘yicha taqqoslagan bo‘lardim. Robinhood hissasini oshirishda davom etsa, jami yoqishlar ko‘paysa va qoplash darajasi yaxshilansa, optimistik pozitsiyaga o‘tardim.
Bu moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
292
·
--
🚨 Qisqacha: Ishonchsiz iPhone ilovasi $BTC hamyoningizdagi sirlarni xavf ostiga qo‘yishi mumkin. Binance’ning worse_query ogohlantirishi aktivlarni saqlash borasida jiddiy xavotir uyg‘otadi: ilovani o‘chirish avvaldan nusxalab olingan tiklash iborasini bekor qilmaydi.
Binance’ning 10-noyabrdagi ogohlantirishi zararli ilovalarga boshqa ilovalarning mahalliy fayllarini o‘qish imkonini berishi mumkin bo‘lgan iOS sandboxidan chiqib ketish zaifligiga taalluqli. Ogohlantirish faqat Binance bilan cheklanmaydi: muhim savol — hamyoningiz maxfiy ma’lumotlarni qurilmada qanday saqlashi.
Ogohlantirishda iOS 26.7.1, 27.0.1 va 27.2 versiyalari keltirilgan. Bular shu usulga asoslangan vositada ham sinovdan o‘tkazilgan versiyalar sifatida qayd etilgan; asl tadqiqot esa bundan kengroq versiyalar doirasini qamrab oladi. Qolgan barcha versiyalarni xavfsiz deb hisoblash xato bo‘ladi.
Bu har bir hamyon zaif ekanini yoki mablag‘lar o‘g‘irlanganini isbotlamaydi. Ilova fayllariga kirish shifrlashni avtomatik ravishda chetlab o‘tmaydi yoki barcha maxfiy kalitlarni oshkor qilmaydi. Xavf qurilmada nimalar saqlanishi va ular qanday himoyalanganiga bog‘liq.
Ishonchsiz manbalardan olingan ilovalarni o‘chirib tashlang, iOS va ilovalarni rasmiy kanallar orqali yangilang. Apple’ning 9-noyabrdagi xavfsizlik qaydlarida worse_query muammosi tuzatilgani aniq tasdiqlanmagan. Buzib kirilgan bo‘lishi mumkin deb gumon qilsangiz, Binance toza qurilmada yangi hamyon yaratishni, mablag‘larni unga o‘tkazishni va faol kirish seanslarini qayta tiklashni tavsiya qiladi.
Mening fikrim: faqat telefondagi ilovalar ro‘yxatiga emas, kalitlar ustidan nazoratga e’tibor qarating. Hamyon parolini almashtirish yoki ilovani o‘chirish oshkor bo‘lgan tiklash iborasini yaroqsiz qilmaydi. Bu iborani hech qachon go‘yoki xavfsizlikni tekshiradigan saytga kiritmang.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
🚨 Qisqacha: Ishonchsiz iPhone ilovasi $BTC hamyoningizdagi sirlarni xavf ostiga qo‘yishi mumkin. Binance’ning worse_query ogohlantirishi aktivlarni saqlash borasida jiddiy xavotir uyg‘otadi: ilovani o‘chirish avvaldan nusxalab olingan tiklash iborasini bekor qilmaydi.
Binance’ning 10-noyabrdagi ogohlantirishi zararli ilovalarga boshqa ilovalarning mahalliy fayllarini o‘qish imkonini berishi mumkin bo‘lgan iOS sandboxidan chiqib ketish zaifligiga taalluqli. Ogohlantirish faqat Binance bilan cheklanmaydi: muhim savol — hamyoningiz maxfiy ma’lumotlarni qurilmada qanday saqlashi.
Ogohlantirishda iOS 26.7.1, 27.0.1 va 27.2 versiyalari keltirilgan. Bular shu usulga asoslangan vositada ham sinovdan o‘tkazilgan versiyalar sifatida qayd etilgan; asl tadqiqot esa bundan kengroq versiyalar doirasini qamrab oladi. Qolgan barcha versiyalarni xavfsiz deb hisoblash xato bo‘ladi.
Bu har bir hamyon zaif ekanini yoki mablag‘lar o‘g‘irlanganini isbotlamaydi. Ilova fayllariga kirish shifrlashni avtomatik ravishda chetlab o‘tmaydi yoki barcha maxfiy kalitlarni oshkor qilmaydi. Xavf qurilmada nimalar saqlanishi va ular qanday himoyalanganiga bog‘liq.
Ishonchsiz manbalardan olingan ilovalarni o‘chirib tashlang, iOS va ilovalarni rasmiy kanallar orqali yangilang. Apple’ning 9-noyabrdagi xavfsizlik qaydlarida worse_query muammosi tuzatilgani aniq tasdiqlanmagan. Buzib kirilgan bo‘lishi mumkin deb gumon qilsangiz, Binance toza qurilmada yangi hamyon yaratishni, mablag‘larni unga o‘tkazishni va faol kirish seanslarini qayta tiklashni tavsiya qiladi.
Mening fikrim: faqat telefondagi ilovalar ro‘yxatiga emas, kalitlar ustidan nazoratga e’tibor qarating. Hamyon parolini almashtirish yoki ilovani o‘chirish oshkor bo‘lgan tiklash iborasini yaroqsiz qilmaydi. Bu iborani hech qachon go‘yoki xavfsizlikni tekshiradigan saytga kiritmang.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
Binance’ning 10-noyabrdagi ogohlantirishi zararli ilovalarga boshqa ilovalarning mahalliy fayllarini o‘qish imkonini berishi mumkin bo‘lgan iOS sandboxidan chiqib ketish zaifligiga taalluqli. Ogohlantirish faqat Binance bilan cheklanmaydi: muhim savol — hamyoningiz maxfiy ma’lumotlarni qurilmada qanday saqlashi.
Ogohlantirishda iOS 26.7.1, 27.0.1 va 27.2 versiyalari keltirilgan. Bular shu usulga asoslangan vositada ham sinovdan o‘tkazilgan versiyalar sifatida qayd etilgan; asl tadqiqot esa bundan kengroq versiyalar doirasini qamrab oladi. Qolgan barcha versiyalarni xavfsiz deb hisoblash xato bo‘ladi.
Bu har bir hamyon zaif ekanini yoki mablag‘lar o‘g‘irlanganini isbotlamaydi. Ilova fayllariga kirish shifrlashni avtomatik ravishda chetlab o‘tmaydi yoki barcha maxfiy kalitlarni oshkor qilmaydi. Xavf qurilmada nimalar saqlanishi va ular qanday himoyalanganiga bog‘liq.
Ishonchsiz manbalardan olingan ilovalarni o‘chirib tashlang, iOS va ilovalarni rasmiy kanallar orqali yangilang. Apple’ning 9-noyabrdagi xavfsizlik qaydlarida worse_query muammosi tuzatilgani aniq tasdiqlanmagan. Buzib kirilgan bo‘lishi mumkin deb gumon qilsangiz, Binance toza qurilmada yangi hamyon yaratishni, mablag‘larni unga o‘tkazishni va faol kirish seanslarini qayta tiklashni tavsiya qiladi.
Mening fikrim: faqat telefondagi ilovalar ro‘yxatiga emas, kalitlar ustidan nazoratga e’tibor qarating. Hamyon parolini almashtirish yoki ilovani o‘chirish oshkor bo‘lgan tiklash iborasini yaroqsiz qilmaydi. Bu iborani hech qachon go‘yoki xavfsizlikni tekshiradigan saytga kiritmang.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
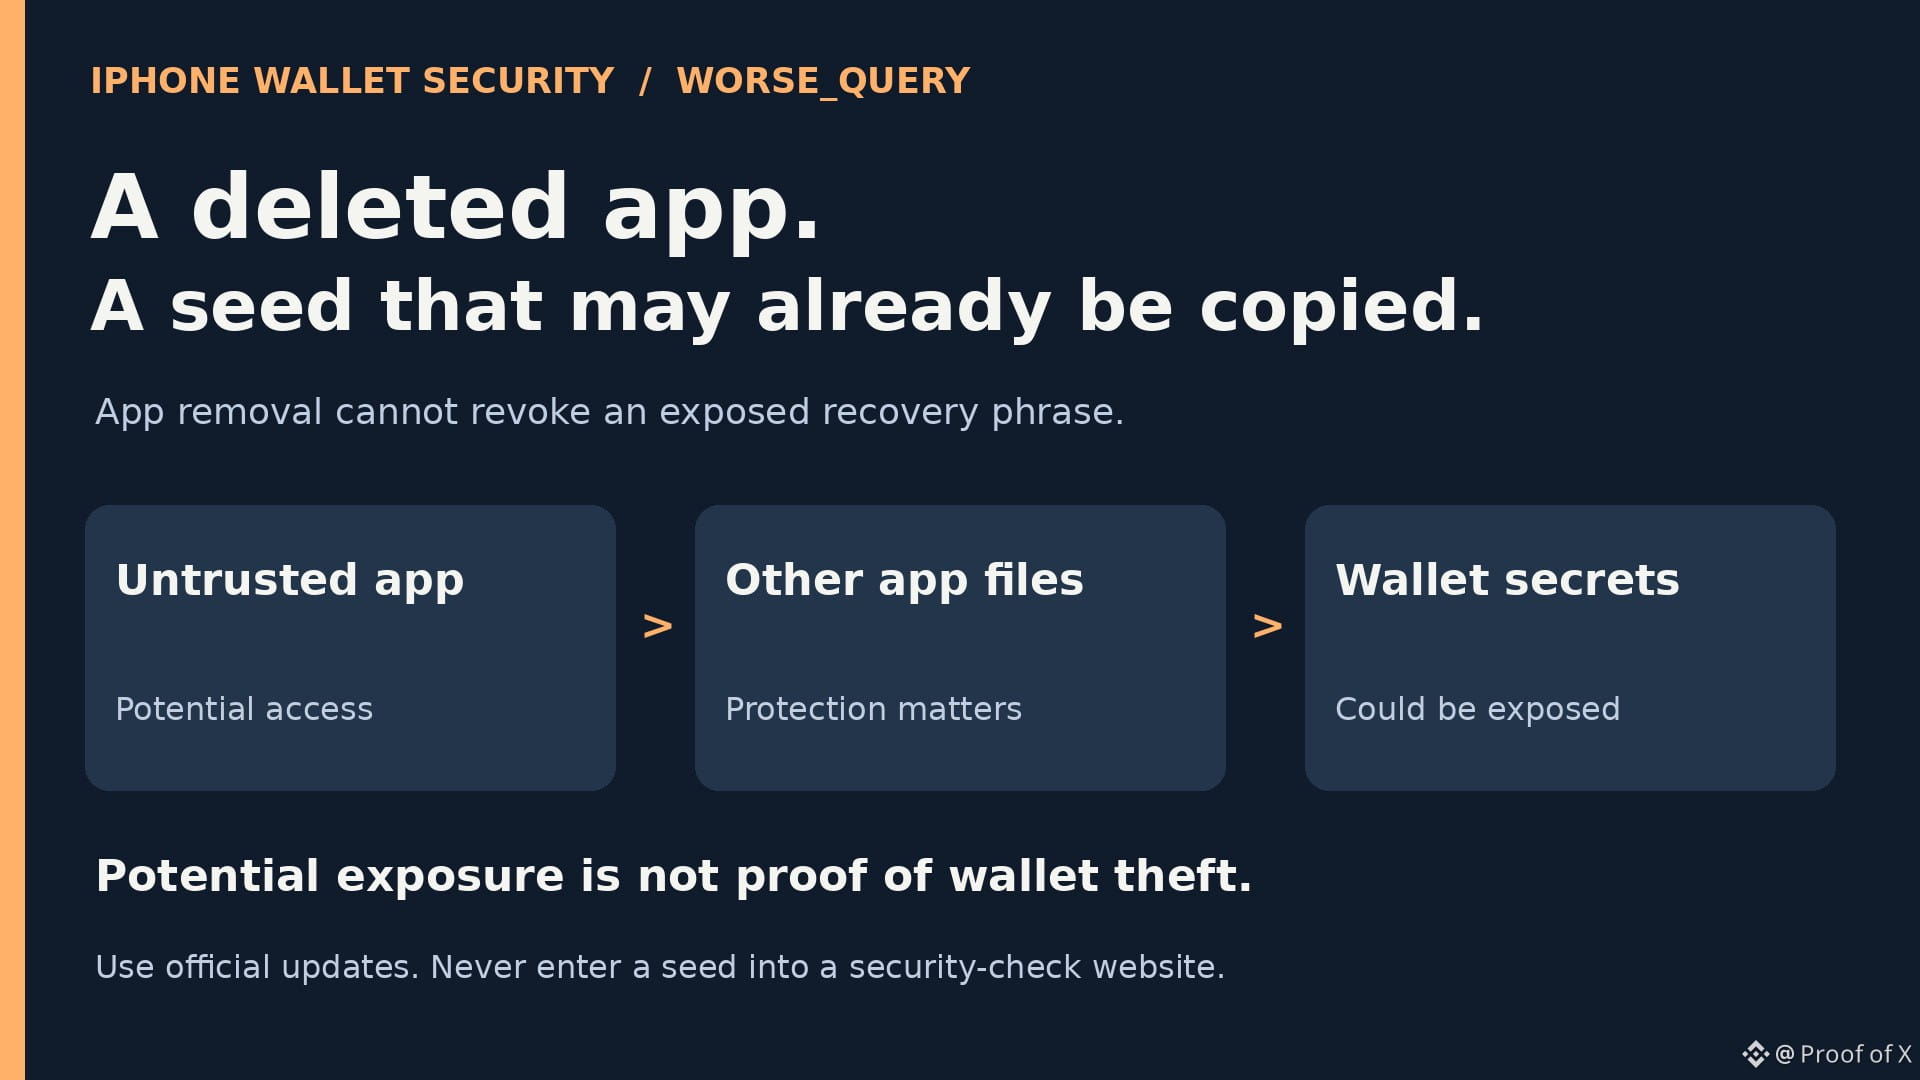
193
·
--
🔥 Qisqacha: $USDC in, bankda dollarlar. PNC’ning yangi cheklangan sinov loyihasi steyblkoinlardan foydalanish imkoniyatlari uchun ijobiy yangilik: talabga javob beradigan korporativ mijozlar USDC’ni balansida saqlamasdan qabul qilishi mumkin.
PNC’ning Korporativ va institutsional bank xizmatlari bo‘limi allaqachon kompaniyalarga bank va g‘aznachilik boshqaruvi xizmatlarini taqdim etadi. 9-noyabrda ishga tushirilgan xizmat bu xizmatlarni Coinbase’ning to‘lov infratuzilmasi bilan bog‘laydi: Ethereum tarmog‘ida kelib tushgan USDC avtomatik ravishda 1:1 nisbatda dollarga aylantirilib, PNC’dagi maxsus depozit hisobiga o‘tkaziladi.
Steyblkoin ishlatadigan mijozdan to‘lov oladigan biznes uchun bu ikki alohida vazifani — zanjir ustidagi to‘lovni qabul qilish va ishlatishga tayyor bankdagi naqd pulga ega bo‘lishni — birlashtiradi. Qabul qiluvchi doimiy ravishda USDC saqlash o‘rniga dollar oladi. Yana bir bank hamkorligi haqidagi sarlavhadan tashqari, bu — amaliy jihatdan foydali o‘zgarish.
Xizmat dastlab talabga javob beradigan mijozlar uchun cheklangan sinov loyihasi sifatida taklif etiladi. E’lonlarning hech birida qayta ishlangan to‘lovlar miqdori ko‘rsatilmagan yoki yangi USDC chiqarilishi qayd etilmagan. To‘lovlardan foydalanishning kengayishi bizneslar steyblkoinlarni jamg‘arishini anglatmaydi va bu yerda ETH sotib olish jarayoni ham ko‘zda tutilmagan.
Mening fikrim: Bu steyblkoinlarning to‘lov vositasi sifatidagi rivojlanishi uchun olg‘a qadam. Imkoniyatni ushbu yo‘nalish kundalik g‘aznachilik operatsiyalarida qanchalik foydali bo‘lishiga qarab baholang va to‘lovlar aylanmasini token taklifi yoki investitsion talabdan alohida ko‘rib chiqing.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
🔥 Qisqacha: $USDC in, bankda dollarlar. PNC’ning yangi cheklangan sinov loyihasi steyblkoinlardan foydalanish imkoniyatlari uchun ijobiy yangilik: talabga javob beradigan korporativ mijozlar USDC’ni balansida saqlamasdan qabul qilishi mumkin.
PNC’ning Korporativ va institutsional bank xizmatlari bo‘limi allaqachon kompaniyalarga bank va g‘aznachilik boshqaruvi xizmatlarini taqdim etadi. 9-noyabrda ishga tushirilgan xizmat bu xizmatlarni Coinbase’ning to‘lov infratuzilmasi bilan bog‘laydi: Ethereum tarmog‘ida kelib tushgan USDC avtomatik ravishda 1:1 nisbatda dollarga aylantirilib, PNC’dagi maxsus depozit hisobiga o‘tkaziladi.
Steyblkoin ishlatadigan mijozdan to‘lov oladigan biznes uchun bu ikki alohida vazifani — zanjir ustidagi to‘lovni qabul qilish va ishlatishga tayyor bankdagi naqd pulga ega bo‘lishni — birlashtiradi. Qabul qiluvchi doimiy ravishda USDC saqlash o‘rniga dollar oladi. Yana bir bank hamkorligi haqidagi sarlavhadan tashqari, bu — amaliy jihatdan foydali o‘zgarish.
Xizmat dastlab talabga javob beradigan mijozlar uchun cheklangan sinov loyihasi sifatida taklif etiladi. E’lonlarning hech birida qayta ishlangan to‘lovlar miqdori ko‘rsatilmagan yoki yangi USDC chiqarilishi qayd etilmagan. To‘lovlardan foydalanishning kengayishi bizneslar steyblkoinlarni jamg‘arishini anglatmaydi va bu yerda ETH sotib olish jarayoni ham ko‘zda tutilmagan.
Mening fikrim: Bu steyblkoinlarning to‘lov vositasi sifatidagi rivojlanishi uchun olg‘a qadam. Imkoniyatni ushbu yo‘nalish kundalik g‘aznachilik operatsiyalarida qanchalik foydali bo‘lishiga qarab baholang va to‘lovlar aylanmasini token taklifi yoki investitsion talabdan alohida ko‘rib chiqing.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
PNC’ning Korporativ va institutsional bank xizmatlari bo‘limi allaqachon kompaniyalarga bank va g‘aznachilik boshqaruvi xizmatlarini taqdim etadi. 9-noyabrda ishga tushirilgan xizmat bu xizmatlarni Coinbase’ning to‘lov infratuzilmasi bilan bog‘laydi: Ethereum tarmog‘ida kelib tushgan USDC avtomatik ravishda 1:1 nisbatda dollarga aylantirilib, PNC’dagi maxsus depozit hisobiga o‘tkaziladi.
Steyblkoin ishlatadigan mijozdan to‘lov oladigan biznes uchun bu ikki alohida vazifani — zanjir ustidagi to‘lovni qabul qilish va ishlatishga tayyor bankdagi naqd pulga ega bo‘lishni — birlashtiradi. Qabul qiluvchi doimiy ravishda USDC saqlash o‘rniga dollar oladi. Yana bir bank hamkorligi haqidagi sarlavhadan tashqari, bu — amaliy jihatdan foydali o‘zgarish.
Xizmat dastlab talabga javob beradigan mijozlar uchun cheklangan sinov loyihasi sifatida taklif etiladi. E’lonlarning hech birida qayta ishlangan to‘lovlar miqdori ko‘rsatilmagan yoki yangi USDC chiqarilishi qayd etilmagan. To‘lovlardan foydalanishning kengayishi bizneslar steyblkoinlarni jamg‘arishini anglatmaydi va bu yerda ETH sotib olish jarayoni ham ko‘zda tutilmagan.
Mening fikrim: Bu steyblkoinlarning to‘lov vositasi sifatidagi rivojlanishi uchun olg‘a qadam. Imkoniyatni ushbu yo‘nalish kundalik g‘aznachilik operatsiyalarida qanchalik foydali bo‘lishiga qarab baholang va to‘lovlar aylanmasini token taklifi yoki investitsion talabdan alohida ko‘rib chiqing.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
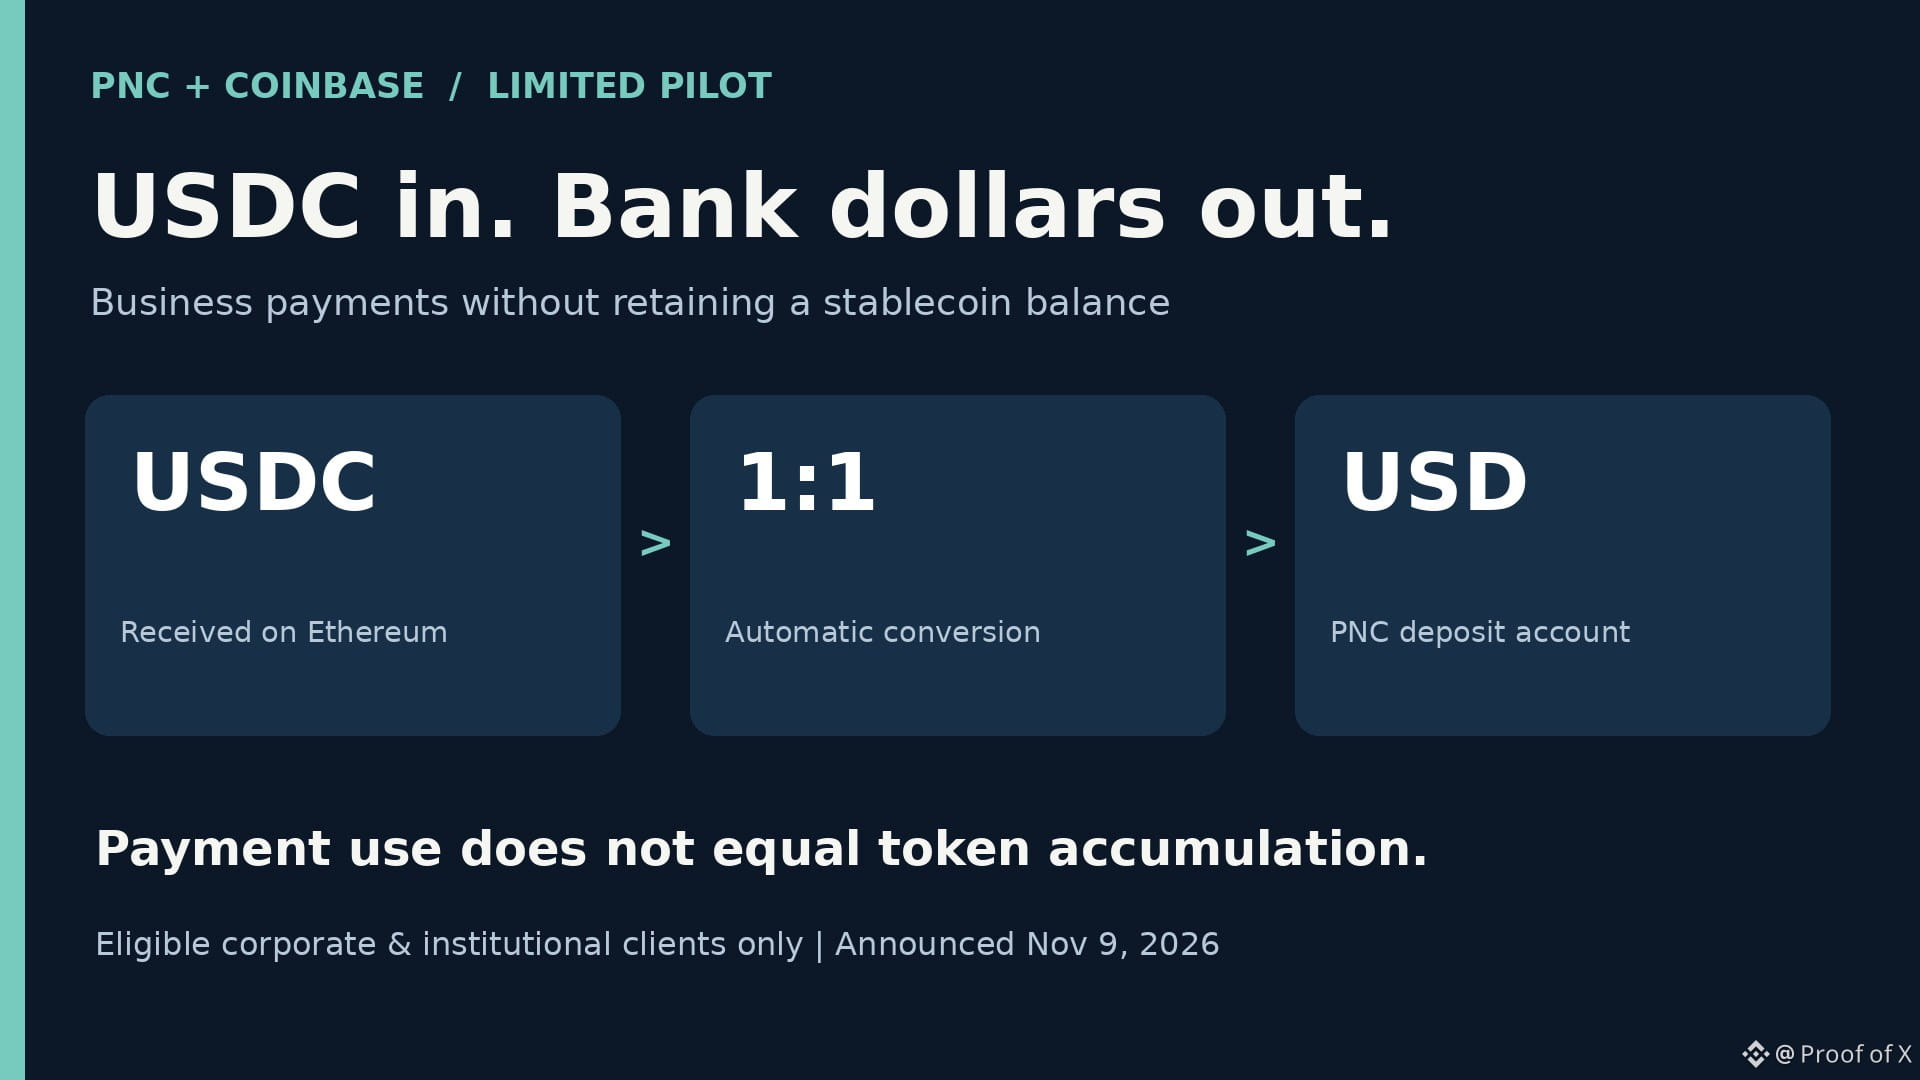
71
·
--
🐻 Qisqacha: MARA chorak yakunidan keyin 13,597 $BTC ta BTC sotdi — bu uning 30-sentabrdagi zaxirasining 40 foiziga teng. Bu korporativ HODL g‘oyasi uchun salbiy, biroq tushgan mablag‘ Bitcoin bilan ta’minlangan 750 mln dollarlik qarzni ham to‘liq qopladi.
MARA — birjada ro‘yxatga olingan Bitcoin mayneri. 30-sentabr holatiga ko‘ra, uning balansida 34,012 BTC bor edi. 9-noyabrdagi oshkor etilgan ma’lumotda keyingi sotuvlardan taxminan 1,1 mlrd dollar tushgani aytilgan. 40 foizlik taqqoslash sotilgan miqdorni o‘sha sanadagi zaxiraga nisbatan o‘lchaydi; bu bugungi zaxira miqdorining hisobi emas.
Bu nima uchun muhim: korporativ Bitcoin zaxiralari doimiy ravishda bozordagi taklifni kamaytirib turish o‘rniga kreditorlar va biznesga sarmoya kiritish uchun ishlatilishi mumkin. MARA BTC’ni sun’iy intellekt infratuzilmasi, konvertatsiya qilinadigan obligatsiyalar bo‘yicha talablar va aksiyalarni qayta sotib olish ehtimoli kabi maqsadlar uchun sotishda davom etmoqchi ekanini aytmoqda.
Biroq, buning muhim bir ijobiy tomoni ham bor. Kreditlarning qaytarilishi ularga garovga qo‘yilgan 17,477 BTC’ni ozod qilib, garov bilan bog‘liq xatarni kamaytirdi. Ozod qilingan bu tangalar yangi xaridlar ham, qo‘shimcha sotuvlar tasdiqlangani ham emas. Oddiy aksiyalarni 500 mln dollarga qayta sotib olish dasturi esa — bu ruxsat, amalga oshirilgan qayta xaridlar yoki BTC xaridi emas.
Mening fikримча: qarz yuki kamayganini ham inobatga olgan holda, buni xazinasidagi aktivlarni faol sotayotgan kompaniyaning dalili deb qabul qiling. Xabar qilingan sotuv allaqachon amalga oshgan; bu yangi sotuv topshirig‘i borligini tasdiqlamaydi va narxning muayyan o‘zgarishini izohlamaydi.
Moliyaviy maslahat emas. O‘zingiz izlaning.
🐻 Qisqacha: MARA chorak yakunidan keyin 13,597 $BTC ta BTC sotdi — bu uning 30-sentabrdagi zaxirasining 40 foiziga teng. Bu korporativ HODL g‘oyasi uchun salbiy, biroq tushgan mablag‘ Bitcoin bilan ta’minlangan 750 mln dollarlik qarzni ham to‘liq qopladi.
MARA — birjada ro‘yxatga olingan Bitcoin mayneri. 30-sentabr holatiga ko‘ra, uning balansida 34,012 BTC bor edi. 9-noyabrdagi oshkor etilgan ma’lumotda keyingi sotuvlardan taxminan 1,1 mlrd dollar tushgani aytilgan. 40 foizlik taqqoslash sotilgan miqdorni o‘sha sanadagi zaxiraga nisbatan o‘lchaydi; bu bugungi zaxira miqdorining hisobi emas.
Bu nima uchun muhim: korporativ Bitcoin zaxiralari doimiy ravishda bozordagi taklifni kamaytirib turish o‘rniga kreditorlar va biznesga sarmoya kiritish uchun ishlatilishi mumkin. MARA BTC’ni sun’iy intellekt infratuzilmasi, konvertatsiya qilinadigan obligatsiyalar bo‘yicha talablar va aksiyalarni qayta sotib olish ehtimoli kabi maqsadlar uchun sotishda davom etmoqchi ekanini aytmoqda.
Biroq, buning muhim bir ijobiy tomoni ham bor. Kreditlarning qaytarilishi ularga garovga qo‘yilgan 17,477 BTC’ni ozod qilib, garov bilan bog‘liq xatarni kamaytirdi. Ozod qilingan bu tangalar yangi xaridlar ham, qo‘shimcha sotuvlar tasdiqlangani ham emas. Oddiy aksiyalarni 500 mln dollarga qayta sotib olish dasturi esa — bu ruxsat, amalga oshirilgan qayta xaridlar yoki BTC xaridi emas.
Mening fikримча: qarz yuki kamayganini ham inobatga olgan holda, buni xazinasidagi aktivlarni faol sotayotgan kompaniyaning dalili deb qabul qiling. Xabar qilingan sotuv allaqachon amalga oshgan; bu yangi sotuv topshirig‘i borligini tasdiqlamaydi va narxning muayyan o‘zgarishini izohlamaydi.
Moliyaviy maslahat emas. O‘zingiz izlaning.
MARA — birjada ro‘yxatga olingan Bitcoin mayneri. 30-sentabr holatiga ko‘ra, uning balansida 34,012 BTC bor edi. 9-noyabrdagi oshkor etilgan ma’lumotda keyingi sotuvlardan taxminan 1,1 mlrd dollar tushgani aytilgan. 40 foizlik taqqoslash sotilgan miqdorni o‘sha sanadagi zaxiraga nisbatan o‘lchaydi; bu bugungi zaxira miqdorining hisobi emas.
Bu nima uchun muhim: korporativ Bitcoin zaxiralari doimiy ravishda bozordagi taklifni kamaytirib turish o‘rniga kreditorlar va biznesga sarmoya kiritish uchun ishlatilishi mumkin. MARA BTC’ni sun’iy intellekt infratuzilmasi, konvertatsiya qilinadigan obligatsiyalar bo‘yicha talablar va aksiyalarni qayta sotib olish ehtimoli kabi maqsadlar uchun sotishda davom etmoqchi ekanini aytmoqda.
Biroq, buning muhim bir ijobiy tomoni ham bor. Kreditlarning qaytarilishi ularga garovga qo‘yilgan 17,477 BTC’ni ozod qilib, garov bilan bog‘liq xatarni kamaytirdi. Ozod qilingan bu tangalar yangi xaridlar ham, qo‘shimcha sotuvlar tasdiqlangani ham emas. Oddiy aksiyalarni 500 mln dollarga qayta sotib olish dasturi esa — bu ruxsat, amalga oshirilgan qayta xaridlar yoki BTC xaridi emas.
Mening fikримча: qarz yuki kamayganini ham inobatga olgan holda, buni xazinasidagi aktivlarni faol sotayotgan kompaniyaning dalili deb qabul qiling. Xabar qilingan sotuv allaqachon amalga oshgan; bu yangi sotuv topshirig‘i borligini tasdiqlamaydi va narxning muayyan o‘zgarishini izohlamaydi.
Moliyaviy maslahat emas. O‘zingiz izlaning.
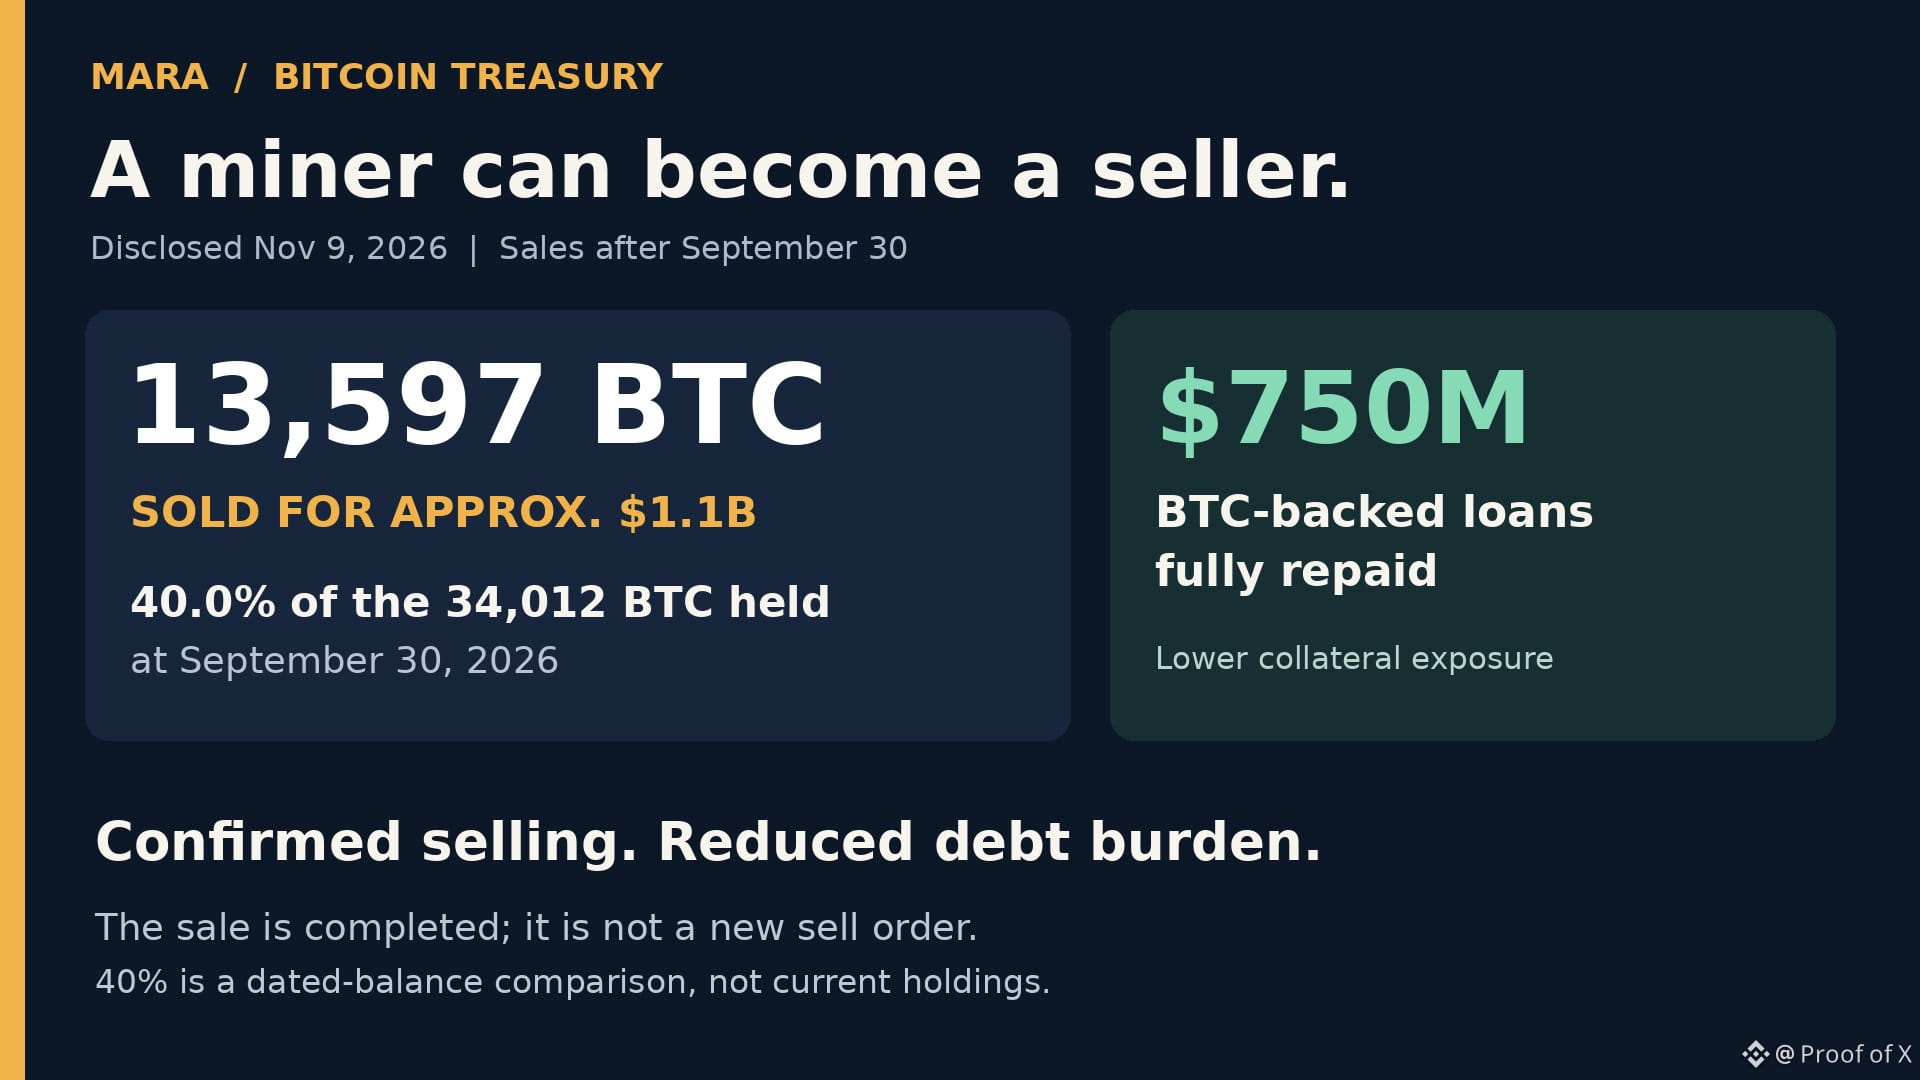
102
·
--
📈 TL;DR: $SOL, $AVAX va $LINK endi Schwab Crypto orqali savdo qilinadi. Men bunga ijobiy qarayman: mijozlar aktivlari $13.33T bo‘lgan kompaniya talablarga javob beradigan chakana investorlar uchun ushbu tokenlarga yetib borishning faol yo‘lini ochdi.
Schwab 2026-yil 30-sentabr holatiga ko‘ra, mijozlarining jami aktivlari 13,33 trillion dollarni va brokerlik hisoblari soni qariyb 40,3 millionni tashkil etganini ma’lum qildi. Bu AQShdagi yirik investitsiya xizmatlari kompaniyasi, shu sababli uning keng mijozlar tarmog‘i ushbu ishga uchta token nomidan ham kattaroq ahamiyat beradi.
9-noyabrda kiritilgan qo‘shimcha kriptoaktivlar ro‘yxatini BTC va ETHdan beshta aktivgacha kengaytirdi. Talablarga javob beradigan mijozlar Schwab Crypto hisobini ulab, Schwab veb-sayti, mobil ilovasi va thinkorswim orqali savdo qilishlari mumkin.
Nega token egalari bunga e’tibor berishi kerak: an’anaviy investitsiyalar uchun Schwab’dan foydalanayotgan investorlar endi tanish muhitda SOL, AVAX va LINK’ni ko‘rib chiqish va sotib olish uchun yana bir yo‘lga ega. Tarqatish kanali kengaydi; yangi talab paydo bo‘lish-bo‘lmasligi esa mijozlar undan foydalanishiga bog‘liq.
Kompaniyaning umumiy aktivlari kriptoaktivlar tarkibidagi mablag‘lar yoki kutilayotgan kirimlar degani emas. Brokerlik hisoblari alohida shaxslar sonini ham, kripto savdosiga haqli barcha foydalanuvchilarni ham anglatmaydi. Xarid hajmlari oshkor qilinmadi. Komissiya har bir savdo uchun 0,75%, ya’ni 1 000 dollarlik xarid uchun 7,50 dollarni tashkil etadi.
Mening fikrim: chakana investorlarning shakllangan auditoriyasiga yo‘l ochilganini ma’qullayman. Bu foydalanish imkoniyatining haqiqiy yaxshilanishi. Keyingi bosqichni Schwab’ning barcha aktivlarini xayoliy kripto talabi deb hisoblash bilan emas, mijozlarning haqiqiy xaridlari asosida baholagan bo‘lardim.
NFA. DYOR.
📈 TL;DR: $SOL , $AVAX va $LINK endi Schwab Crypto orqali savdo qilinadi. Men bunga ijobiy qarayman: mijozlar aktivlari $13.33T bo‘lgan kompaniya talablarga javob beradigan chakana investorlar uchun ushbu tokenlarga yetib borishning faol yo‘lini ochdi.
Schwab 2026-yil 30-sentabr holatiga ko‘ra, mijozlarining jami aktivlari 13,33 trillion dollarni va brokerlik hisoblari soni qariyb 40,3 millionni tashkil etganini ma’lum qildi. Bu AQShdagi yirik investitsiya xizmatlari kompaniyasi, shu sababli uning keng mijozlar tarmog‘i ushbu ishga uchta token nomidan ham kattaroq ahamiyat beradi.
9-noyabrda kiritilgan qo‘shimcha kriptoaktivlar ro‘yxatini BTC va ETHdan beshta aktivgacha kengaytirdi. Talablarga javob beradigan mijozlar Schwab Crypto hisobini ulab, Schwab veb-sayti, mobil ilovasi va thinkorswim orqali savdo qilishlari mumkin.
Nega token egalari bunga e’tibor berishi kerak: an’anaviy investitsiyalar uchun Schwab’dan foydalanayotgan investorlar endi tanish muhitda SOL, AVAX va LINK’ni ko‘rib chiqish va sotib olish uchun yana bir yo‘lga ega. Tarqatish kanali kengaydi; yangi talab paydo bo‘lish-bo‘lmasligi esa mijozlar undan foydalanishiga bog‘liq.
Kompaniyaning umumiy aktivlari kriptoaktivlar tarkibidagi mablag‘lar yoki kutilayotgan kirimlar degani emas. Brokerlik hisoblari alohida shaxslar sonini ham, kripto savdosiga haqli barcha foydalanuvchilarni ham anglatmaydi. Xarid hajmlari oshkor qilinmadi. Komissiya har bir savdo uchun 0,75%, ya’ni 1 000 dollarlik xarid uchun 7,50 dollarni tashkil etadi.
Mening fikrim: chakana investorlarning shakllangan auditoriyasiga yo‘l ochilganini ma’qullayman. Bu foydalanish imkoniyatining haqiqiy yaxshilanishi. Keyingi bosqichni Schwab’ning barcha aktivlarini xayoliy kripto talabi deb hisoblash bilan emas, mijozlarning haqiqiy xaridlari asosida baholagan bo‘lardim.
NFA. DYOR.
Schwab 2026-yil 30-sentabr holatiga ko‘ra, mijozlarining jami aktivlari 13,33 trillion dollarni va brokerlik hisoblari soni qariyb 40,3 millionni tashkil etganini ma’lum qildi. Bu AQShdagi yirik investitsiya xizmatlari kompaniyasi, shu sababli uning keng mijozlar tarmog‘i ushbu ishga uchta token nomidan ham kattaroq ahamiyat beradi.
9-noyabrda kiritilgan qo‘shimcha kriptoaktivlar ro‘yxatini BTC va ETHdan beshta aktivgacha kengaytirdi. Talablarga javob beradigan mijozlar Schwab Crypto hisobini ulab, Schwab veb-sayti, mobil ilovasi va thinkorswim orqali savdo qilishlari mumkin.
Nega token egalari bunga e’tibor berishi kerak: an’anaviy investitsiyalar uchun Schwab’dan foydalanayotgan investorlar endi tanish muhitda SOL, AVAX va LINK’ni ko‘rib chiqish va sotib olish uchun yana bir yo‘lga ega. Tarqatish kanali kengaydi; yangi talab paydo bo‘lish-bo‘lmasligi esa mijozlar undan foydalanishiga bog‘liq.
Kompaniyaning umumiy aktivlari kriptoaktivlar tarkibidagi mablag‘lar yoki kutilayotgan kirimlar degani emas. Brokerlik hisoblari alohida shaxslar sonini ham, kripto savdosiga haqli barcha foydalanuvchilarni ham anglatmaydi. Xarid hajmlari oshkor qilinmadi. Komissiya har bir savdo uchun 0,75%, ya’ni 1 000 dollarlik xarid uchun 7,50 dollarni tashkil etadi.
Mening fikrim: chakana investorlarning shakllangan auditoriyasiga yo‘l ochilganini ma’qullayman. Bu foydalanish imkoniyatining haqiqiy yaxshilanishi. Keyingi bosqichni Schwab’ning barcha aktivlarini xayoliy kripto talabi deb hisoblash bilan emas, mijozlarning haqiqiy xaridlari asosida baholagan bo‘lardim.
NFA. DYOR.
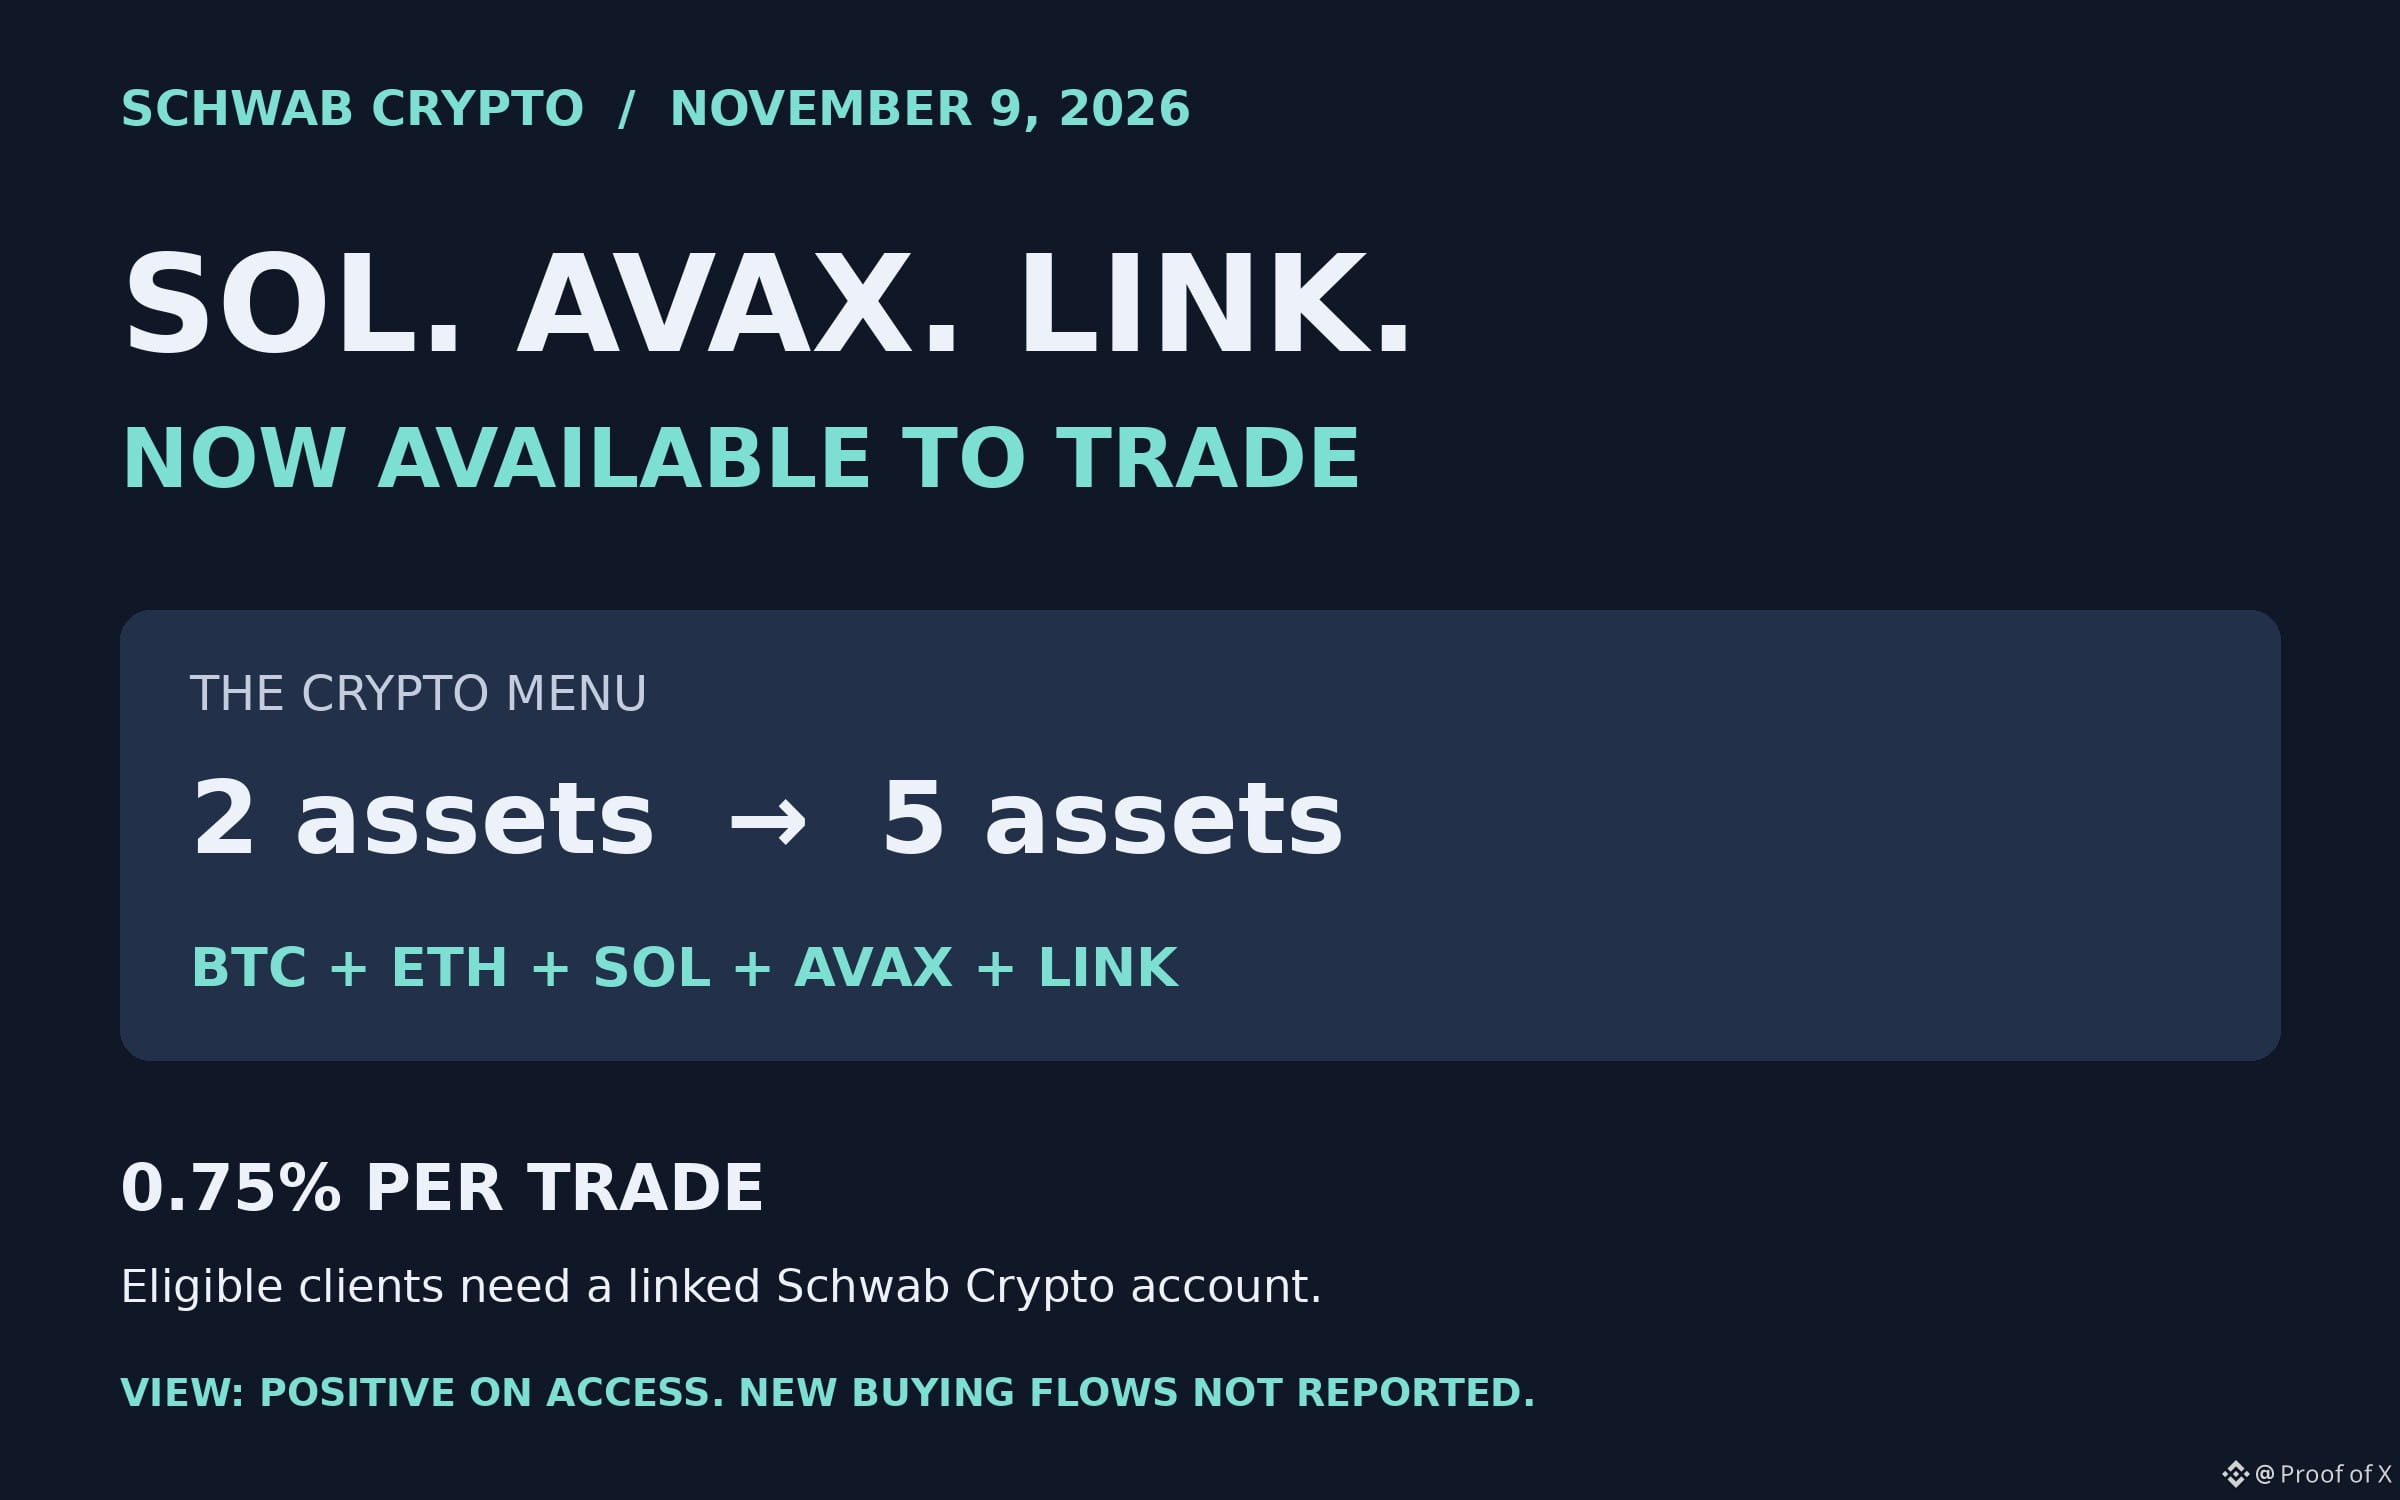
122
·
--
📈 TL;DR: $AAVE’ning BTC’ni garov sifatida qo‘llash haqidagi taklifi e’tiborimni tortdi. Mahsulot g‘oyasi menga ma’qul, ammo taklif qilinayotgan AAVE xaridlari sarlavhada ko‘rsatilganidan kichikroq.
Bitkoin tarmog‘ida BTC’ni saqlab turgan holda, tangalarni kastodian saqlovchiga topshirmasdan steyblkoin qarz olish — Aave V4 uchun taklif etilgan Babylon integratsiyasining jozibali jihati. Ethereum bu seyfni transferi cheklangan garov yozuvi orqali tan oladi. Bu — taklif, bu yerda tasdiqlangan amaldagi bozor emas.
Yillik mos keluvchi protokol komissiyalarining dastlabki $500K qismi to‘liq Aave DAO’ga yo‘naltiriladi, token xaridlariga esa hech narsa ajratilmaydi. Keyingi $1.5M’ning 4% qismi ajratiladi. Bular protokol komissiyalari, qarz oluvchilardan undiriladigan barcha foizlar emas.
Yillik mos keluvchi daromad $2M deb faraz qilsak: ($2M − $500K) × 4% = xaridlar uchun $60K. 85% AAVE / 15% BABY taqsimoti bo‘yicha $51K AAVE’ga, $9K esa BABY’ga to‘g‘ri keladi. Xarid qilingan tokenlar ikki tashkilot o‘rtasida teng taqsimlanadi. Token egalari uchun to‘lov yoki tokenlarni kuydirish va’da qilinmagan. Yuqoriroq daromad pog‘onalarida chegaraviy ulushlar boshqacha bo‘ladi.
Meni ehtiyotkor bo‘lishga undaydigan xavf: BTC’ni qaytarib olish bir necha kun vaqt oladi, favqulodda boshqaruv vositalari chiqishni to‘xtatib qo‘yishi mumkin, likvidatsiyalar esa hanuz o‘ralgan BTC likvidligidan foydalanadi. Snapshot’da ijobiy natija chiqsa ham, AIP va blokcheyn tarmog‘idagi tasdiq kerak bo‘ladi.
Mening fikrim: Bitcoin egalari o‘z BTC’larini sotmasdan ulardan foydalanish imkoniyatiga ega bo‘lishini ta’minlaydigan mahsulot menga yoqadi. Ammo AAVE’ni haqiqiy qarz olish hajmi, komissiyalar va ishonchli chiqish imkoniyatlariga qarab baholagan bo‘lardim. Mahsulot g‘oyasi hayajonli, uni tokenlarga avtomatik ravishda juda katta talab tug‘diradi deb hisoblash esa hali erta.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
📈 TL;DR: $AAVE ’ning BTC’ni garov sifatida qo‘llash haqidagi taklifi e’tiborimni tortdi. Mahsulot g‘oyasi menga ma’qul, ammo taklif qilinayotgan AAVE xaridlari sarlavhada ko‘rsatilganidan kichikroq.
Bitkoin tarmog‘ida BTC’ni saqlab turgan holda, tangalarni kastodian saqlovchiga topshirmasdan steyblkoin qarz olish — Aave V4 uchun taklif etilgan Babylon integratsiyasining jozibali jihati. Ethereum bu seyfni transferi cheklangan garov yozuvi orqali tan oladi. Bu — taklif, bu yerda tasdiqlangan amaldagi bozor emas.
Yillik mos keluvchi protokol komissiyalarining dastlabki $500K qismi to‘liq Aave DAO’ga yo‘naltiriladi, token xaridlariga esa hech narsa ajratilmaydi. Keyingi $1.5M’ning 4% qismi ajratiladi. Bular protokol komissiyalari, qarz oluvchilardan undiriladigan barcha foizlar emas.
Yillik mos keluvchi daromad $2M deb faraz qilsak: ($2M − $500K) × 4% = xaridlar uchun $60K. 85% AAVE / 15% BABY taqsimoti bo‘yicha $51K AAVE’ga, $9K esa BABY’ga to‘g‘ri keladi. Xarid qilingan tokenlar ikki tashkilot o‘rtasida teng taqsimlanadi. Token egalari uchun to‘lov yoki tokenlarni kuydirish va’da qilinmagan. Yuqoriroq daromad pog‘onalarida chegaraviy ulushlar boshqacha bo‘ladi.
Meni ehtiyotkor bo‘lishga undaydigan xavf: BTC’ni qaytarib olish bir necha kun vaqt oladi, favqulodda boshqaruv vositalari chiqishni to‘xtatib qo‘yishi mumkin, likvidatsiyalar esa hanuz o‘ralgan BTC likvidligidan foydalanadi. Snapshot’da ijobiy natija chiqsa ham, AIP va blokcheyn tarmog‘idagi tasdiq kerak bo‘ladi.
Mening fikrim: Bitcoin egalari o‘z BTC’larini sotmasdan ulardan foydalanish imkoniyatiga ega bo‘lishini ta’minlaydigan mahsulot menga yoqadi. Ammo AAVE’ni haqiqiy qarz olish hajmi, komissiyalar va ishonchli chiqish imkoniyatlariga qarab baholagan bo‘lardim. Mahsulot g‘oyasi hayajonli, uni tokenlarga avtomatik ravishda juda katta talab tug‘diradi deb hisoblash esa hali erta.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
Bitkoin tarmog‘ida BTC’ni saqlab turgan holda, tangalarni kastodian saqlovchiga topshirmasdan steyblkoin qarz olish — Aave V4 uchun taklif etilgan Babylon integratsiyasining jozibali jihati. Ethereum bu seyfni transferi cheklangan garov yozuvi orqali tan oladi. Bu — taklif, bu yerda tasdiqlangan amaldagi bozor emas.
Yillik mos keluvchi protokol komissiyalarining dastlabki $500K qismi to‘liq Aave DAO’ga yo‘naltiriladi, token xaridlariga esa hech narsa ajratilmaydi. Keyingi $1.5M’ning 4% qismi ajratiladi. Bular protokol komissiyalari, qarz oluvchilardan undiriladigan barcha foizlar emas.
Yillik mos keluvchi daromad $2M deb faraz qilsak: ($2M − $500K) × 4% = xaridlar uchun $60K. 85% AAVE / 15% BABY taqsimoti bo‘yicha $51K AAVE’ga, $9K esa BABY’ga to‘g‘ri keladi. Xarid qilingan tokenlar ikki tashkilot o‘rtasida teng taqsimlanadi. Token egalari uchun to‘lov yoki tokenlarni kuydirish va’da qilinmagan. Yuqoriroq daromad pog‘onalarida chegaraviy ulushlar boshqacha bo‘ladi.
Meni ehtiyotkor bo‘lishga undaydigan xavf: BTC’ni qaytarib olish bir necha kun vaqt oladi, favqulodda boshqaruv vositalari chiqishni to‘xtatib qo‘yishi mumkin, likvidatsiyalar esa hanuz o‘ralgan BTC likvidligidan foydalanadi. Snapshot’da ijobiy natija chiqsa ham, AIP va blokcheyn tarmog‘idagi tasdiq kerak bo‘ladi.
Mening fikrim: Bitcoin egalari o‘z BTC’larini sotmasdan ulardan foydalanish imkoniyatiga ega bo‘lishini ta’minlaydigan mahsulot menga yoqadi. Ammo AAVE’ni haqiqiy qarz olish hajmi, komissiyalar va ishonchli chiqish imkoniyatlariga qarab baholagan bo‘lardim. Mahsulot g‘oyasi hayajonli, uni tokenlarga avtomatik ravishda juda katta talab tug‘diradi deb hisoblash esa hali erta.
Moliyaviy maslahat emas. O‘zingiz tadqiq qiling.
305
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
A Packed Week of Earnings and Data Tests Markets
65,274 marta koʻrilgan
419 muhokama qilmoqda
Nvidia, Anthropic va Fed. Bir haftada uchta sinov
Nick_Invest
·3 ta layk
·1.4k marta koʻrilgan
AnthropicIPOTestsInvestorAppetiteForAI
124,927 marta koʻrilgan
1,407 muhokama qilmoqda
NvidiaBoardNotConsideringHuang’sReturnasCEO
8 marta koʻrilgan
8 muhokama qilmoqda