
AF Trends
9.2k Postlar
AF Trends
Shikoyat qilish
Foydalanuvchini bloklash
Your Daily Guide to the Markets. Clear entries, zero hype, maximum focus.Trusted content creator AF Trends
345 Kuzatilmoqda
465 Kuzatuvchilar
3.5K+ Yoqdi
Postlar
Barchasi
Iqtiboslar
·
--
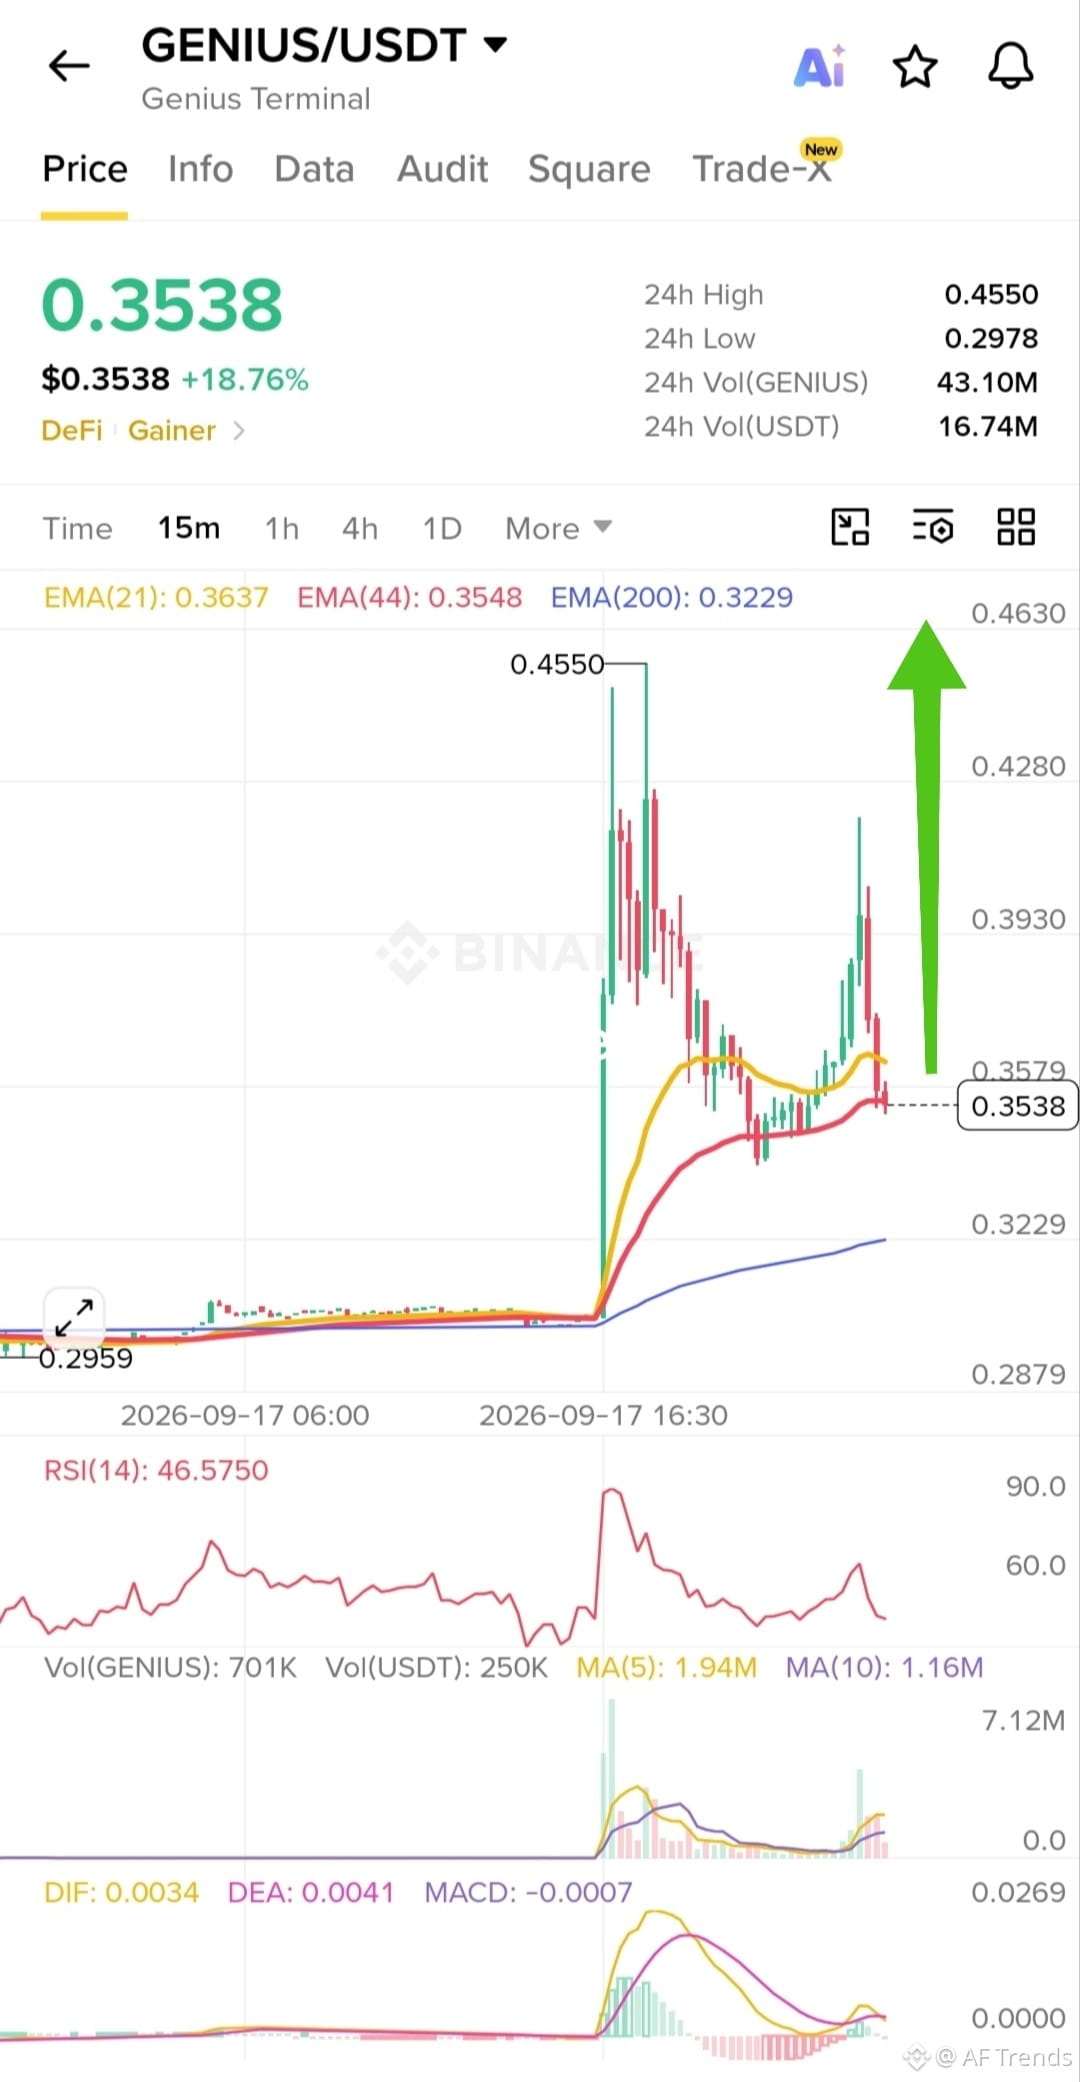
$GENIUS Tahlil: Oldinda muhim tayyorgarlik
Men GENIUS/USDT’ni uning 0.4550 gacha bo‘lgan keskin o‘sishidan keyin kuzatyapman. 15m va 1h grafiklarda narx EMA 21 va 44 atrofida, taxminan 0.34–0.35 zonasida mustahkam tayanch topish uchun orqaga qaytdi. RSI 1h taymfreymda sog‘lom 54 darajasida turibdi va konsolidatsiya tugagach yana bir ko‘tarilish uchun joy borligini ko‘rsatmoqda.
Hozirgi savdo rejam:
Kirish zonasi: 0.3450 - 0.3530
TP1: 0.3720
TP2: 0.3950
TP3: 0.4180
Stop Loss: 0.3290
Riskingizni to‘g‘ri boshqaring va yuqori volatillik davrida yuqori leverage’dan saqlaning.
Savdo qilish uchun quyidagi grafikni bosing.
{spot}(GENIUSUSDT)
Bu moliyaviy maslahat emas. Savdo qilishdan oldin doimo o‘zingizning tadqiqotingizni qiling.
Agar bu tahlil foydali bo‘lgan bo‘lsa, keyingi yangilanish uchun Follow ni bosing.
$GENIUS Tahlil: Oldinda muhim tayyorgarlik
Men GENIUS/USDT’ni uning 0.4550 gacha bo‘lgan keskin o‘sishidan keyin kuzatyapman. 15m va 1h grafiklarda narx EMA 21 va 44 atrofida, taxminan 0.34–0.35 zonasida mustahkam tayanch topish uchun orqaga qaytdi. RSI 1h taymfreymda sog‘lom 54 darajasida turibdi va konsolidatsiya tugagach yana bir ko‘tarilish uchun joy borligini ko‘rsatmoqda.
Hozirgi savdo rejam:
Kirish zonasi: 0.3450 - 0.3530
TP1: 0.3720
TP2: 0.3950
TP3: 0.4180
Stop Loss: 0.3290
Riskingizni to‘g‘ri boshqaring va yuqori volatillik davrida yuqori leverage’dan saqlaning.
Savdo qilish uchun quyidagi grafikni bosing.
Bu moliyaviy maslahat emas. Savdo qilishdan oldin doimo o‘zingizning tadqiqotingizni qiling.
Agar bu tahlil foydali bo‘lgan bo‘lsa, keyingi yangilanish uchun Follow ni bosing.
Men GENIUS/USDT’ni uning 0.4550 gacha bo‘lgan keskin o‘sishidan keyin kuzatyapman. 15m va 1h grafiklarda narx EMA 21 va 44 atrofida, taxminan 0.34–0.35 zonasida mustahkam tayanch topish uchun orqaga qaytdi. RSI 1h taymfreymda sog‘lom 54 darajasida turibdi va konsolidatsiya tugagach yana bir ko‘tarilish uchun joy borligini ko‘rsatmoqda.
Hozirgi savdo rejam:
Kirish zonasi: 0.3450 - 0.3530
TP1: 0.3720
TP2: 0.3950
TP3: 0.4180
Stop Loss: 0.3290
Riskingizni to‘g‘ri boshqaring va yuqori volatillik davrida yuqori leverage’dan saqlaning.
Savdo qilish uchun quyidagi grafikni bosing.
Bu moliyaviy maslahat emas. Savdo qilishdan oldin doimo o‘zingizning tadqiqotingizni qiling.
Agar bu tahlil foydali bo‘lgan bo‘lsa, keyingi yangilanish uchun Follow ni bosing.
1
1
334
·
--
O‘suvchi
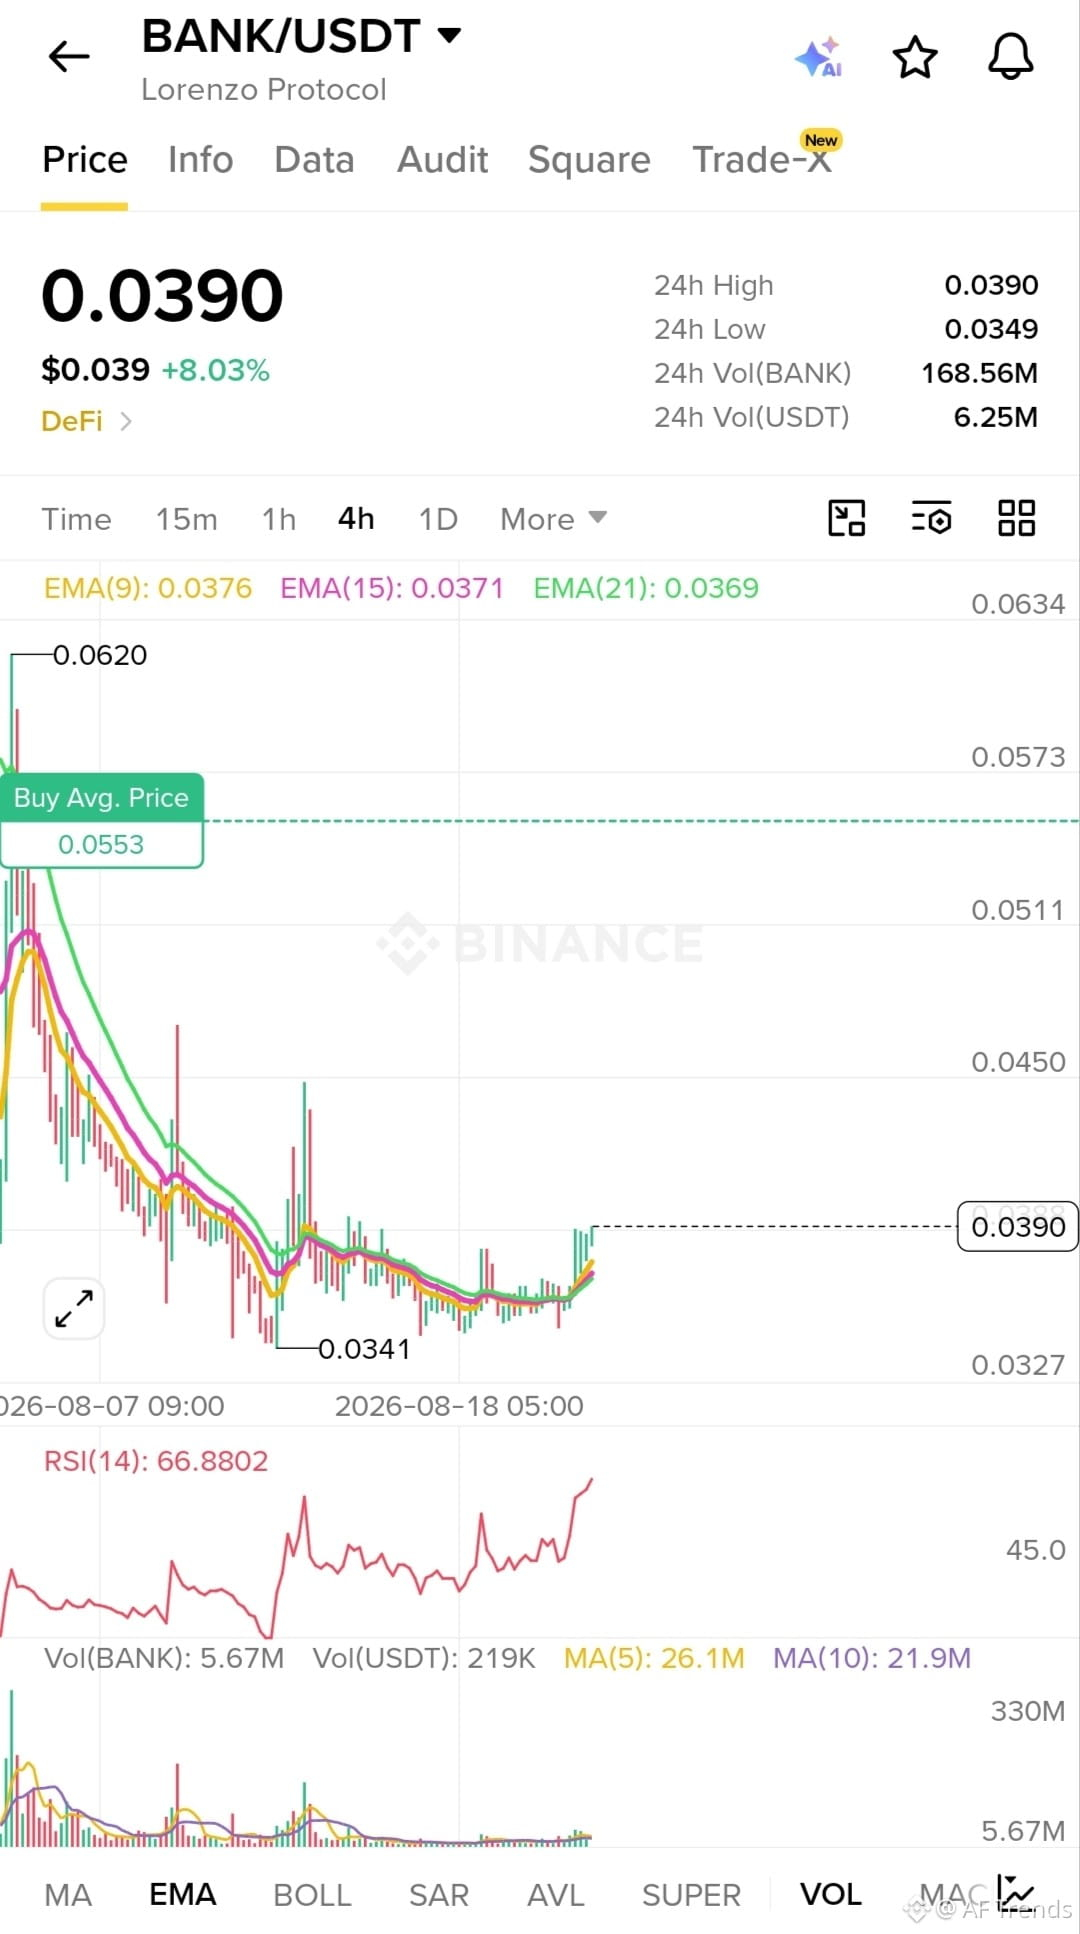
Men uzoq davom etgan pasayish paytida sabr bilan kutdim, endi esa sabr o‘zini oqladi. Grafiklarda $BANK ning chiroyli tarzda ko‘tarilayotgani, konsolidatsiya bosqichida kuchli ushlab qolish doim foyda keltirishini yana bir bor eslatadi. Yashil shamlar juda yaxshi ko‘rinmoqda va spot hamyonlarimiz kuchli tiklanmoqda.
Savdo rejasi
Kirish nuqtasi: 0.0385 dan 0.0390 USDT gacha
Foyda olish: 0.0435 USDT
Stop loss: 0.0365 USDT
Eslatma: Kriptovalyuta bilan savdo qilish yuqori riskni o‘z ichiga oladi va bozor sharoitlari tez o‘zgarishi mumkin. Har doim riskni boshqaring va mas’uliyat bilan savdo qiling.
Savdo qilish uchun quyidagi grafikni bosing.
{spot}(BANKUSDT)
Agar ushbu tahlil foydali bo‘lgan bo‘lsa, keyingi yangilanish uchun Follow ni bosing.
Men uzoq davom etgan pasayish paytida sabr bilan kutdim, endi esa sabr o‘zini oqladi. Grafiklarda $BANK ning chiroyli tarzda ko‘tarilayotgani, konsolidatsiya bosqichida kuchli ushlab qolish doim foyda keltirishini yana bir bor eslatadi. Yashil shamlar juda yaxshi ko‘rinmoqda va spot hamyonlarimiz kuchli tiklanmoqda.
Savdo rejasi
Kirish nuqtasi: 0.0385 dan 0.0390 USDT gacha
Foyda olish: 0.0435 USDT
Stop loss: 0.0365 USDT
Eslatma: Kriptovalyuta bilan savdo qilish yuqori riskni o‘z ichiga oladi va bozor sharoitlari tez o‘zgarishi mumkin. Har doim riskni boshqaring va mas’uliyat bilan savdo qiling.
Savdo qilish uchun quyidagi grafikni bosing.
Agar ushbu tahlil foydali bo‘lgan bo‘lsa, keyingi yangilanish uchun Follow ni bosing.
Savdo rejasi
Kirish nuqtasi: 0.0385 dan 0.0390 USDT gacha
Foyda olish: 0.0435 USDT
Stop loss: 0.0365 USDT
Eslatma: Kriptovalyuta bilan savdo qilish yuqori riskni o‘z ichiga oladi va bozor sharoitlari tez o‘zgarishi mumkin. Har doim riskni boshqaring va mas’uliyat bilan savdo qiling.
Savdo qilish uchun quyidagi grafikni bosing.
Agar ushbu tahlil foydali bo‘lgan bo‘lsa, keyingi yangilanish uchun Follow ni bosing.
1
3
584
·
--
O‘suvchi
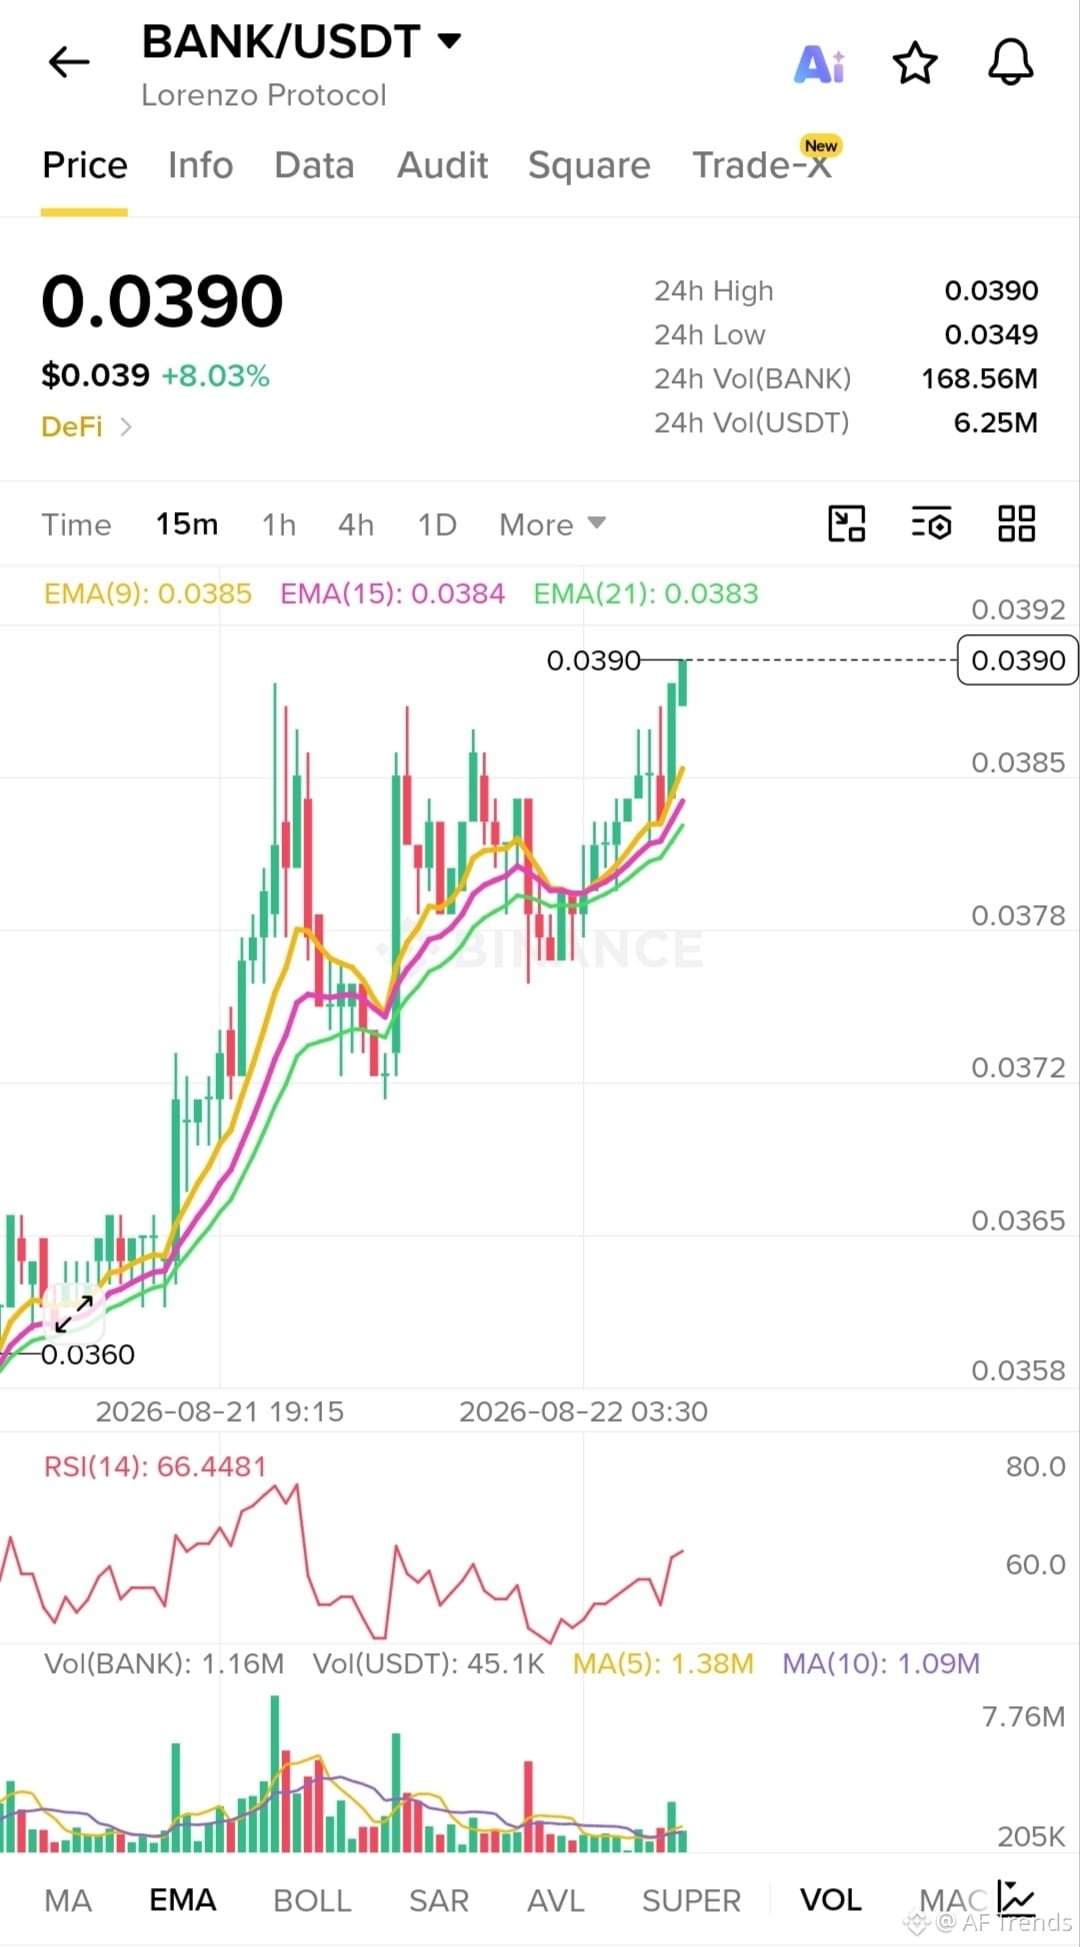
$BANK pastki vaqt oralig‘larida yaqinda 0.0341 USDT atrofidagi eng past nuqtadan qaytganidan keyin barqaror tiklanish setup’ini ko‘rsatmoqda. Hozir RSI taxminan 66 atrofida bo‘lib, hali haddan tashqari cho‘zilib ketmagan holda kuchli bullish momentum shakllanayotganini bildiradi. Narx harakati qisqa muddatli harakatlanuvchi o‘rtachalardan o‘tib ketdi: EMA 9, EMA 21 ustidan bemalol kesib o‘tib, xaridorlar nazoratga qaytayotganini tasdiqlamoqda. Ko‘tarilish harakatiga qo‘shimcha ishonch beradigan holda hajm ham yaxshi ortyapti.
Savdo Setupi
Kirish nuqtasi: 0.0385 dan 0.0390 USDT gacha
Foyda olish (Take Profit): 0.0435 USDT
Stop loss: 0.0365 USDT
Eslatma: Kriptovalyuta savdosi yuqori riskni o‘z ichiga oladi va bozor sharoitlari tez o‘zgarishi mumkin. Har doim riskingizni boshqaring va mas’uliyat bilan savdo qiling.
Savdo qilish uchun quyidagi chart’ni bosing.
{spot}(BANKUSDT)
Agar ushbu tahlil foydali bo‘lgan bo‘lsa, keyingi yangilanish uchun Follow’ni bosing.
$BANK pastki vaqt oralig‘larida yaqinda 0.0341 USDT atrofidagi eng past nuqtadan qaytganidan keyin barqaror tiklanish setup’ini ko‘rsatmoqda. Hozir RSI taxminan 66 atrofida bo‘lib, hali haddan tashqari cho‘zilib ketmagan holda kuchli bullish momentum shakllanayotganini bildiradi. Narx harakati qisqa muddatli harakatlanuvchi o‘rtachalardan o‘tib ketdi: EMA 9, EMA 21 ustidan bemalol kesib o‘tib, xaridorlar nazoratga qaytayotganini tasdiqlamoqda. Ko‘tarilish harakatiga qo‘shimcha ishonch beradigan holda hajm ham yaxshi ortyapti.
Savdo Setupi
Kirish nuqtasi: 0.0385 dan 0.0390 USDT gacha
Foyda olish (Take Profit): 0.0435 USDT
Stop loss: 0.0365 USDT
Eslatma: Kriptovalyuta savdosi yuqori riskni o‘z ichiga oladi va bozor sharoitlari tez o‘zgarishi mumkin. Har doim riskingizni boshqaring va mas’uliyat bilan savdo qiling.
Savdo qilish uchun quyidagi chart’ni bosing.
Agar ushbu tahlil foydali bo‘lgan bo‘lsa, keyingi yangilanish uchun Follow’ni bosing.
Savdo Setupi
Kirish nuqtasi: 0.0385 dan 0.0390 USDT gacha
Foyda olish (Take Profit): 0.0435 USDT
Stop loss: 0.0365 USDT
Eslatma: Kriptovalyuta savdosi yuqori riskni o‘z ichiga oladi va bozor sharoitlari tez o‘zgarishi mumkin. Har doim riskingizni boshqaring va mas’uliyat bilan savdo qiling.
Savdo qilish uchun quyidagi chart’ni bosing.
Agar ushbu tahlil foydali bo‘lgan bo‘lsa, keyingi yangilanish uchun Follow’ni bosing.
1
1
353
·
--
#dusk $DUSK @Dusk_Foundation
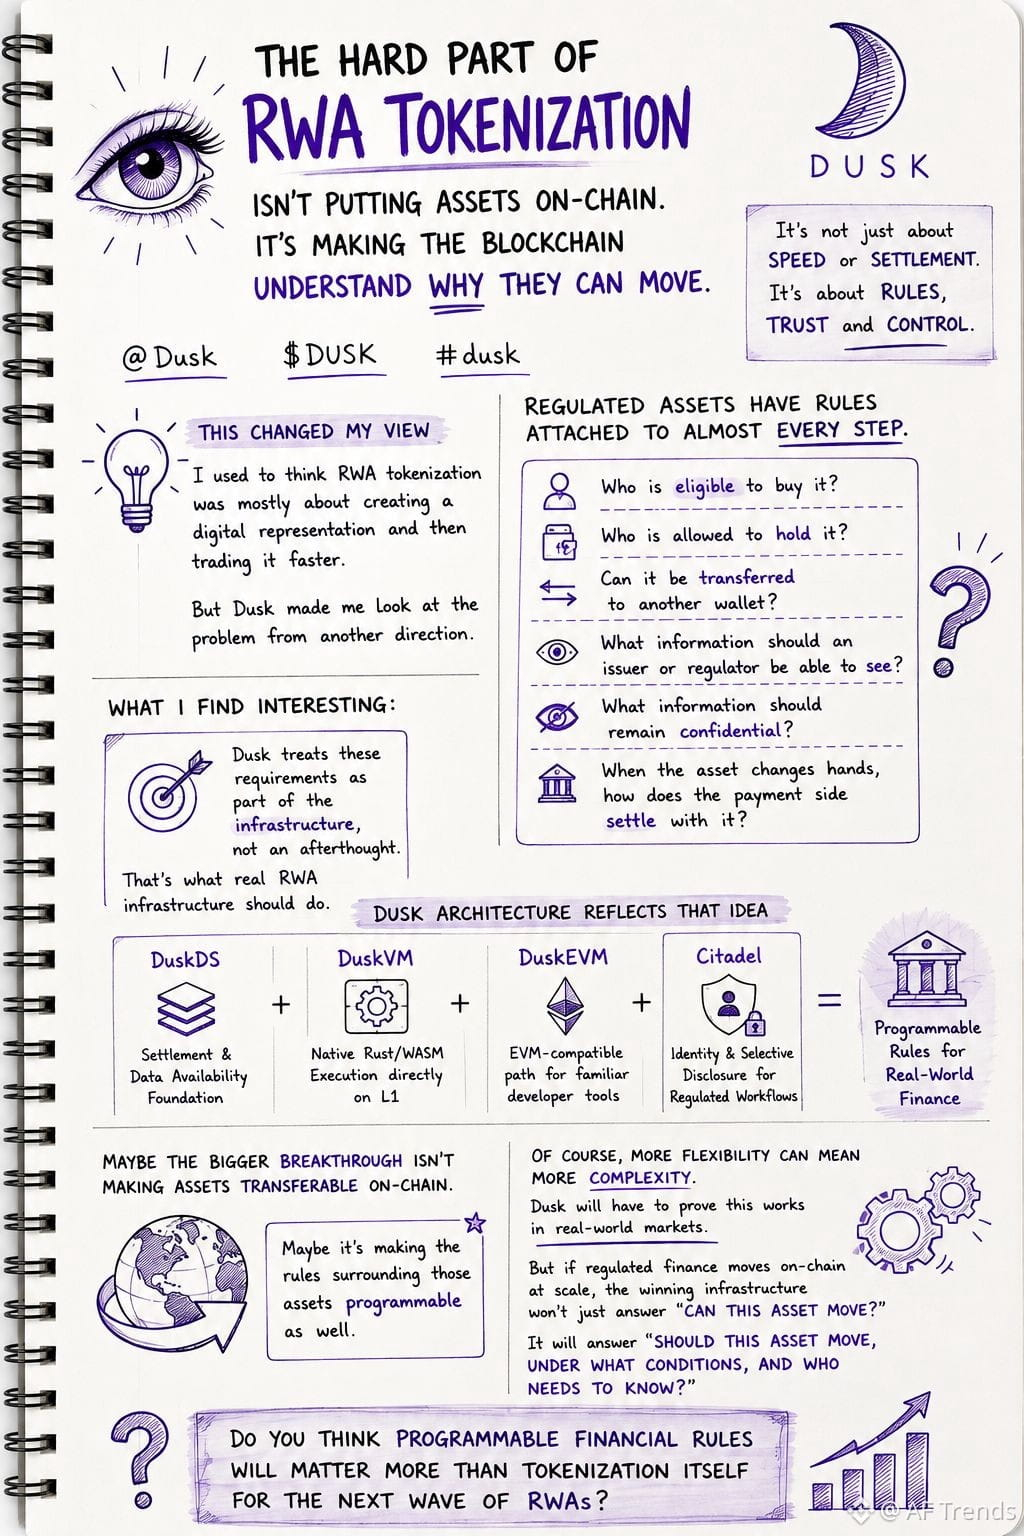
Qanchalik on-cheyndagi tartibga solingan moliyalashtirishga ko‘proq nazar tashlasam, eng qiyin qism aktivni blokcheinga qo‘yishda emasligini shuncha ko‘p tushunaman.
Eng qiyin tomoni blokcheynning o‘sha aktivning nima uchun harakatlanishiga ruxsat berilganini tushunishi.
Oldin men RWA tokenizatsiyasi asosan mavjud moliyaviy aktivning raqamli ekvivalentini yaratish haqida deb o‘ylardim. U on-cheynga o‘tgach, asosiy muammo savdo va hisob-kitob bo‘ladi deb tasavvur qilgandim.
Lekin Dusk buni menga boshqa yo‘sinda ko‘rsatdi.
Tartibga solingan aktiv deyarli hamma narsa bo‘yicha qoidalarga ega:
Uni kim sotib olishi mumkin?
Uni kim ushlab tura oladi?
U boshqa hamyonga o‘ta oladimi?
Nimalar oshkor qilinishi kerak?
Nimalar maxfiy qolishi kerak?
Va aktiv bilan birga to‘lov qanday hisob-kitob qilinadi?
Meni qiziqtiradigani shuki, Dusk bu talablarni keyinroq ilovalar oddiygina qo‘shib qo‘yadigan narsa emas, balki infratuzilmaning bir qismi sifatida ko‘radi.
Uning arxitekturasi bu yondashuvni aks ettiradi: DuskDS hisob-kitob va ma’lumotlar mavjudligini ta’minlaydi, DuskVM esa L1’ning native ijrosini qo‘llab-quvvatlaydi, DuskEVM esa EVM-ga mos muhitni beradi. Citadel esa tartibga solingan jarayonlar uchun identifikatsiya va selektiv-oshkor qilish imkoniyatlarini qo‘shadi.
Bu menga RWA infratuzilmasini qayta o‘ylab ko‘rishga sabab bo‘ldi.
Balki katta yangilik shunchaki moliyaviy aktivlarni on-cheynga ko‘chira olishda emasdir.
Balki o‘sha aktivlar atrofidagi qoidalarni ham dasturlashtiriladigan qilishda bo‘lsa kerak.
Albatta, Dusk bu yondashuv real moliyaviy bozorlarni yanada soddalashtiradimi yoki aksincha, murakkablashtiradimi—buni isbotlashi kerak.
Lekin men aynan shuni kuzatyapman.
Agar RWAlar kengaysa, muhim savol faqat “Bu aktiv harakatlana oladimi?” bo‘lmasligi mumkin.
Balki “U harakatlanishi kerakmi, qanaqa sharoitlarda va buni kim bilishi kerak?” bo‘lsa kerak.
Dasturlashtiriladigan moliyaviy qoidalar tokenizatsiyaning o‘zidan ham muhimroq bo‘ladimi?”
#dusk $DUSK @Dusk
Qanchalik on-cheyndagi tartibga solingan moliyalashtirishga ko‘proq nazar tashlasam, eng qiyin qism aktivni blokcheinga qo‘yishda emasligini shuncha ko‘p tushunaman.
Eng qiyin tomoni blokcheynning o‘sha aktivning nima uchun harakatlanishiga ruxsat berilganini tushunishi.
Oldin men RWA tokenizatsiyasi asosan mavjud moliyaviy aktivning raqamli ekvivalentini yaratish haqida deb o‘ylardim. U on-cheynga o‘tgach, asosiy muammo savdo va hisob-kitob bo‘ladi deb tasavvur qilgandim.
Lekin Dusk buni menga boshqa yo‘sinda ko‘rsatdi.
Tartibga solingan aktiv deyarli hamma narsa bo‘yicha qoidalarga ega:
Uni kim sotib olishi mumkin?
Uni kim ushlab tura oladi?
U boshqa hamyonga o‘ta oladimi?
Nimalar oshkor qilinishi kerak?
Nimalar maxfiy qolishi kerak?
Va aktiv bilan birga to‘lov qanday hisob-kitob qilinadi?
Meni qiziqtiradigani shuki, Dusk bu talablarni keyinroq ilovalar oddiygina qo‘shib qo‘yadigan narsa emas, balki infratuzilmaning bir qismi sifatida ko‘radi.
Uning arxitekturasi bu yondashuvni aks ettiradi: DuskDS hisob-kitob va ma’lumotlar mavjudligini ta’minlaydi, DuskVM esa L1’ning native ijrosini qo‘llab-quvvatlaydi, DuskEVM esa EVM-ga mos muhitni beradi. Citadel esa tartibga solingan jarayonlar uchun identifikatsiya va selektiv-oshkor qilish imkoniyatlarini qo‘shadi.
Bu menga RWA infratuzilmasini qayta o‘ylab ko‘rishga sabab bo‘ldi.
Balki katta yangilik shunchaki moliyaviy aktivlarni on-cheynga ko‘chira olishda emasdir.
Balki o‘sha aktivlar atrofidagi qoidalarni ham dasturlashtiriladigan qilishda bo‘lsa kerak.
Albatta, Dusk bu yondashuv real moliyaviy bozorlarni yanada soddalashtiradimi yoki aksincha, murakkablashtiradimi—buni isbotlashi kerak.
Lekin men aynan shuni kuzatyapman.
Agar RWAlar kengaysa, muhim savol faqat “Bu aktiv harakatlana oladimi?” bo‘lmasligi mumkin.
Balki “U harakatlanishi kerakmi, qanaqa sharoitlarda va buni kim bilishi kerak?” bo‘lsa kerak.
Dasturlashtiriladigan moliyaviy qoidalar tokenizatsiyaning o‘zidan ham muhimroq bo‘ladimi?”
Qanchalik on-cheyndagi tartibga solingan moliyalashtirishga ko‘proq nazar tashlasam, eng qiyin qism aktivni blokcheinga qo‘yishda emasligini shuncha ko‘p tushunaman.
Eng qiyin tomoni blokcheynning o‘sha aktivning nima uchun harakatlanishiga ruxsat berilganini tushunishi.
Oldin men RWA tokenizatsiyasi asosan mavjud moliyaviy aktivning raqamli ekvivalentini yaratish haqida deb o‘ylardim. U on-cheynga o‘tgach, asosiy muammo savdo va hisob-kitob bo‘ladi deb tasavvur qilgandim.
Lekin Dusk buni menga boshqa yo‘sinda ko‘rsatdi.
Tartibga solingan aktiv deyarli hamma narsa bo‘yicha qoidalarga ega:
Uni kim sotib olishi mumkin?
Uni kim ushlab tura oladi?
U boshqa hamyonga o‘ta oladimi?
Nimalar oshkor qilinishi kerak?
Nimalar maxfiy qolishi kerak?
Va aktiv bilan birga to‘lov qanday hisob-kitob qilinadi?
Meni qiziqtiradigani shuki, Dusk bu talablarni keyinroq ilovalar oddiygina qo‘shib qo‘yadigan narsa emas, balki infratuzilmaning bir qismi sifatida ko‘radi.
Uning arxitekturasi bu yondashuvni aks ettiradi: DuskDS hisob-kitob va ma’lumotlar mavjudligini ta’minlaydi, DuskVM esa L1’ning native ijrosini qo‘llab-quvvatlaydi, DuskEVM esa EVM-ga mos muhitni beradi. Citadel esa tartibga solingan jarayonlar uchun identifikatsiya va selektiv-oshkor qilish imkoniyatlarini qo‘shadi.
Bu menga RWA infratuzilmasini qayta o‘ylab ko‘rishga sabab bo‘ldi.
Balki katta yangilik shunchaki moliyaviy aktivlarni on-cheynga ko‘chira olishda emasdir.
Balki o‘sha aktivlar atrofidagi qoidalarni ham dasturlashtiriladigan qilishda bo‘lsa kerak.
Albatta, Dusk bu yondashuv real moliyaviy bozorlarni yanada soddalashtiradimi yoki aksincha, murakkablashtiradimi—buni isbotlashi kerak.
Lekin men aynan shuni kuzatyapman.
Agar RWAlar kengaysa, muhim savol faqat “Bu aktiv harakatlana oladimi?” bo‘lmasligi mumkin.
Balki “U harakatlanishi kerakmi, qanaqa sharoitlarda va buni kim bilishi kerak?” bo‘lsa kerak.
Dasturlashtiriladigan moliyaviy qoidalar tokenizatsiyaning o‘zidan ham muhimroq bo‘ladimi?”
5
4
73
·
--
#termmax @termmax
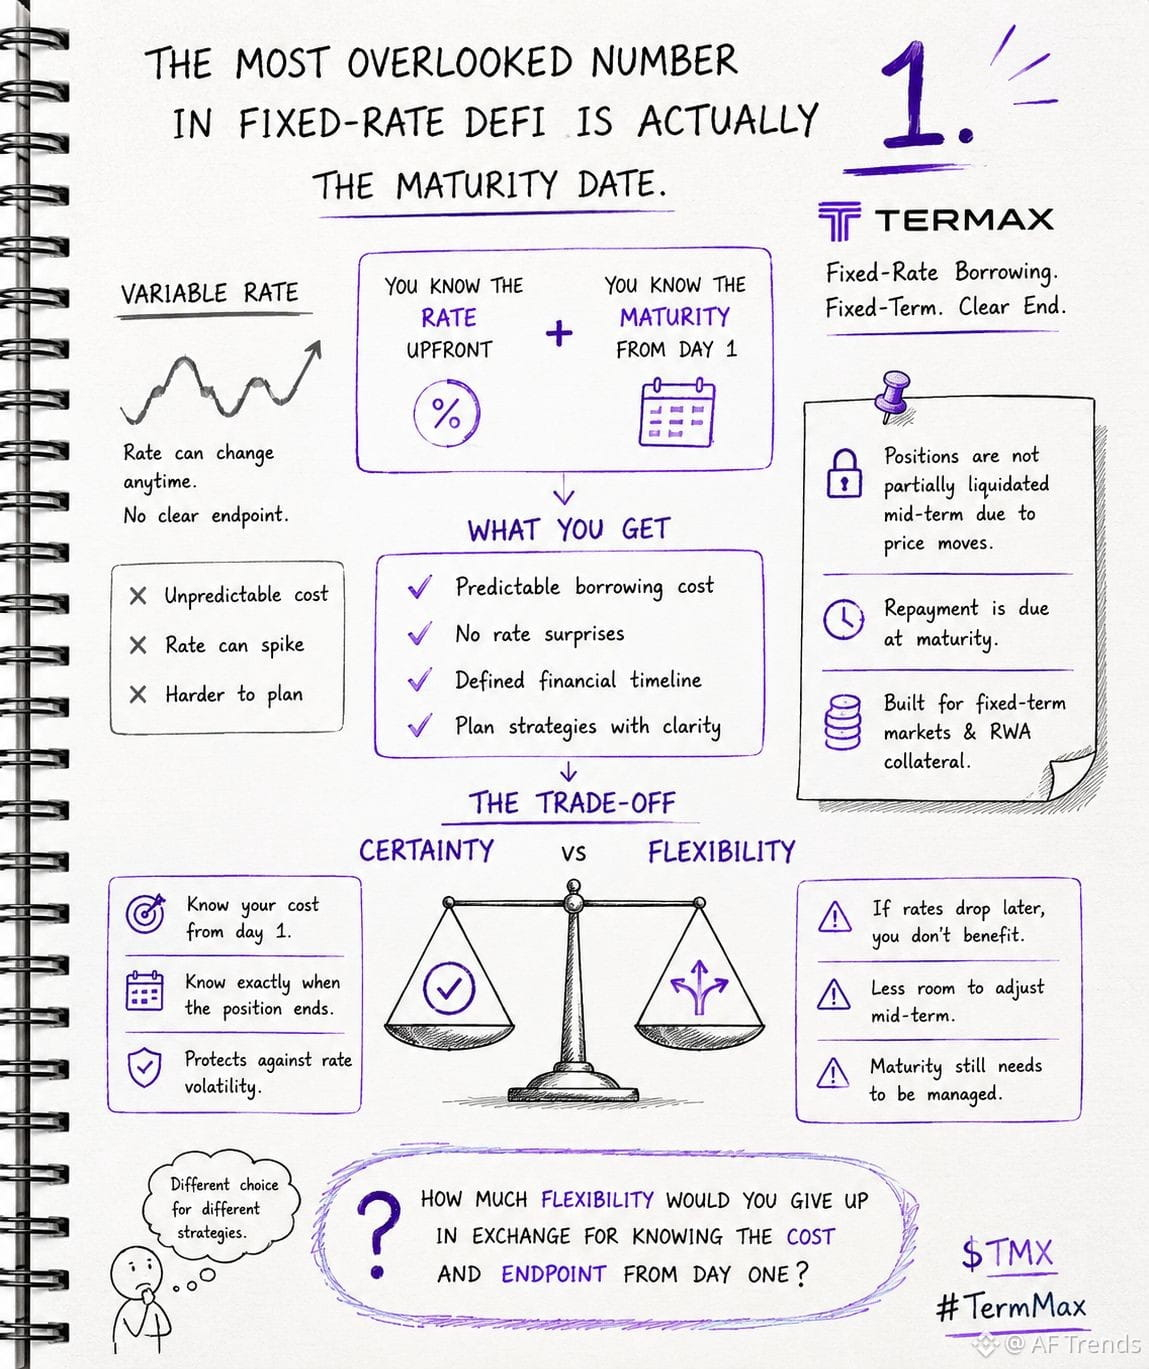
Bitta raqam belgilangan foizli kreditni oddiydek ko‘rsatishi mumkin: foiz.
Lekin menimcha, yanada muhimroq raqam — muddat.
Shu narsa meni @termmax ni yaqinroqdan ko‘rib chiqishga majbur qildi.
TermMax bilan biz oldindan 2 ta narsaga kelishamiz:
1. Olish foizi
2. Pozitsiya yakunlanadigan sana
Shunday qilib, xarajat doimiy ravishda o‘zgarmaydi va pozitsiya qachon qaytarilishi kerakligini bilasiz.
Bu soddagina tuyuladi — lekin uni odatiy DeFi tajribasi bilan solishtirsangiz.
O‘zgaruvchan foizlar sizga moslashuvchanlik beradi — lekin xarajat ko‘chishi mumkin.
Belgilangan muddatlar esa bashorat qilinadigan qiladi — lekin siz bir oz moslashuvchanlikdan voz kechasiz.
Men uchun eng qiziqarli jihat — aynan shu murosai kelishuv.
Agar belgilangan foizli pozitsiyaga kirganingizdan keyin foizlar to‘g‘ridan-to‘g‘ri sizning foydangizga o‘zgarsa, siz avtomatik ravishda arzonroq foizni olmaysiz. Ammo agar foizlar sizga qarshi o‘zgarsa, siz kelishilgan foiz ham birdan sakrab ketmaydi.
Shuning uchun menimcha, asosiy savol bu emas:
“Belgilangan foizlar yaxshiroqmi?”
Asl savol:
“Qanday darajadagi moslashuvchanlikdan voz kechishga tayyormisiz, xarajatingiz VA endpointingizni birinchi kundanoq bilish uchun?”
Men doim @termmax haqidagi ana shu qismni o‘ylayman. #TermMax
#termmax @TermMax
Bitta raqam belgilangan foizli kreditni oddiydek ko‘rsatishi mumkin: foiz.
Lekin menimcha, yanada muhimroq raqam — muddat.
Shu narsa meni @TermMax ni yaqinroqdan ko‘rib chiqishga majbur qildi.
TermMax bilan biz oldindan 2 ta narsaga kelishamiz:
1. Olish foizi
2. Pozitsiya yakunlanadigan sana
Shunday qilib, xarajat doimiy ravishda o‘zgarmaydi va pozitsiya qachon qaytarilishi kerakligini bilasiz.
Bu soddagina tuyuladi — lekin uni odatiy DeFi tajribasi bilan solishtirsangiz.
O‘zgaruvchan foizlar sizga moslashuvchanlik beradi — lekin xarajat ko‘chishi mumkin.
Belgilangan muddatlar esa bashorat qilinadigan qiladi — lekin siz bir oz moslashuvchanlikdan voz kechasiz.
Men uchun eng qiziqarli jihat — aynan shu murosai kelishuv.
Agar belgilangan foizli pozitsiyaga kirganingizdan keyin foizlar to‘g‘ridan-to‘g‘ri sizning foydangizga o‘zgarsa, siz avtomatik ravishda arzonroq foizni olmaysiz. Ammo agar foizlar sizga qarshi o‘zgarsa, siz kelishilgan foiz ham birdan sakrab ketmaydi.
Shuning uchun menimcha, asosiy savol bu emas:
“Belgilangan foizlar yaxshiroqmi?”
Asl savol:
“Qanday darajadagi moslashuvchanlikdan voz kechishga tayyormisiz, xarajatingiz VA endpointingizni birinchi kundanoq bilish uchun?”
Men doim @TermMax haqidagi ana shu qismni o‘ylayman. #TermMax
Bitta raqam belgilangan foizli kreditni oddiydek ko‘rsatishi mumkin: foiz.
Lekin menimcha, yanada muhimroq raqam — muddat.
Shu narsa meni @TermMax ni yaqinroqdan ko‘rib chiqishga majbur qildi.
TermMax bilan biz oldindan 2 ta narsaga kelishamiz:
1. Olish foizi
2. Pozitsiya yakunlanadigan sana
Shunday qilib, xarajat doimiy ravishda o‘zgarmaydi va pozitsiya qachon qaytarilishi kerakligini bilasiz.
Bu soddagina tuyuladi — lekin uni odatiy DeFi tajribasi bilan solishtirsangiz.
O‘zgaruvchan foizlar sizga moslashuvchanlik beradi — lekin xarajat ko‘chishi mumkin.
Belgilangan muddatlar esa bashorat qilinadigan qiladi — lekin siz bir oz moslashuvchanlikdan voz kechasiz.
Men uchun eng qiziqarli jihat — aynan shu murosai kelishuv.
Agar belgilangan foizli pozitsiyaga kirganingizdan keyin foizlar to‘g‘ridan-to‘g‘ri sizning foydangizga o‘zgarsa, siz avtomatik ravishda arzonroq foizni olmaysiz. Ammo agar foizlar sizga qarshi o‘zgarsa, siz kelishilgan foiz ham birdan sakrab ketmaydi.
Shuning uchun menimcha, asosiy savol bu emas:
“Belgilangan foizlar yaxshiroqmi?”
Asl savol:
“Qanday darajadagi moslashuvchanlikdan voz kechishga tayyormisiz, xarajatingiz VA endpointingizni birinchi kundanoq bilish uchun?”
Men doim @TermMax haqidagi ana shu qismni o‘ylayman. #TermMax
8
9
110
·
--
O‘suvchi
#dusk $DUSK @Dusk_Foundation
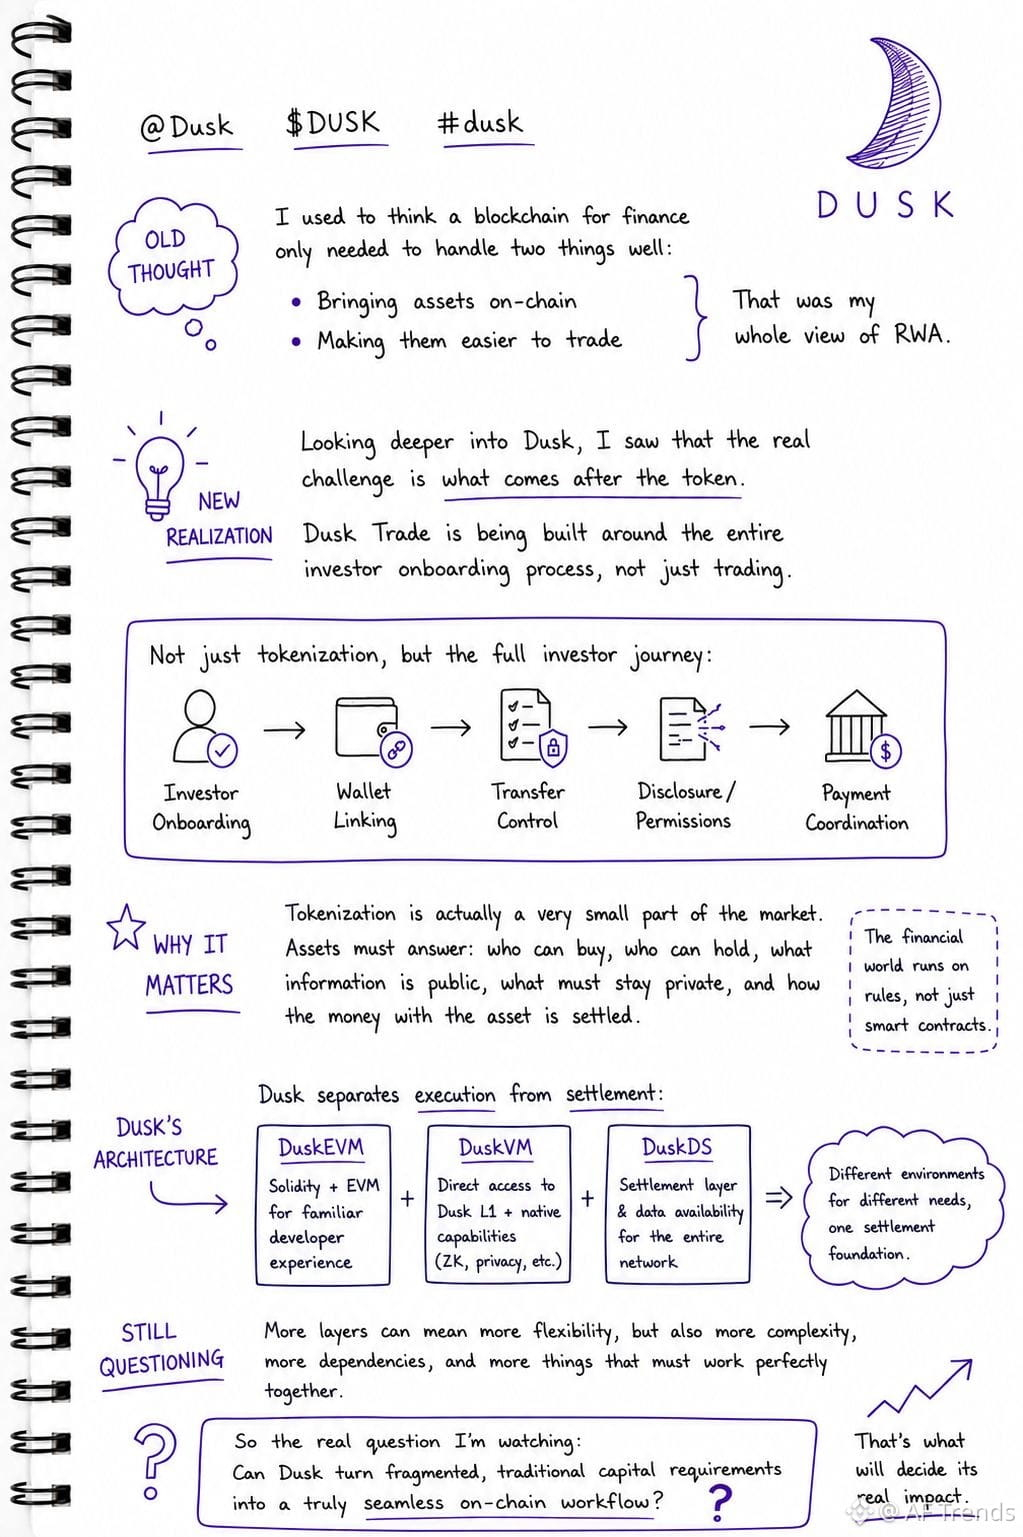
Ilgari blokcheynda bir nechta ishga tushirish muhitlari bo‘lishi ortiqcha murakkablikdek tuyulardi.
Agar ishlab chiquvchilar smart-kontraktlarni allaqachon qura olsa, nega hammaning bitta muhitini berib, ishni soddaroq qilmaymiz?
Lekin Duskni chuqurroq o‘rganganim bu taxminni o‘zgartirdi.
Dusk ilovalarni bajaradigan qismni, ya’ni hisob-kitob va ma’lumotlar dostupligi uchun mas’ul bo‘lgan qismdan ajratadi. DuskEVM ishlab chiquvchilarga tanish Solidity/EVM yo‘lini beradi, DuskVM esa Dusk L1’ga bevosita kirish va uning native imkoniyatlari kerak bo‘lgan ilovalar uchun mo‘ljallangan. Ularning tagida esa DuskDS — settlement va data-availability (hisob-kitob va ma’lumotlar mavjudligi) poydevori turadi.
Avvaliga bu ishlab chiquvchilar bezovta bo‘ladigan arxitektura sifatida ko‘rinadi.
Keyin men tartibga solinadigan moliyaviy aktivlar haqida o‘ylay boshladim.
Tokenizatsiya qilingan jamg‘arma tanish EVM vositalarini xohlashi mumkin. Boshqa ilova esa native aktivlarga bevosita kirish, maxfiylik yoki nol bilim (zero-knowledge) imkoniyatlariga muhtoj bo‘lishi mumkin. Va baribir, qaysi muhitda ishlashidan qat’i nazar, asosiy bozor oldindan aytib bo‘ladigan hisob-kitobni talab qiladi.
Bu menga “bitta blokcheyn, bitta ishga tushirish qatlami” degan g‘oyani qayta ko‘rib chiqishga sabab bo‘ldi.
Balki moliyaviy infratuzilmaga hamma ilovalar aynan bir xil tarzda ishlashi shart emasdir.
Balki u bir xil hisob-kitob poydevorini baham ko‘rib, ixtisoslashadigan turli muhitlarga muhtojdir.
Yana menga Dusk buni avtomatik ravishda hammasini hal qilib beradi, deb da’vo qilmayotgani ham yoqadi. Ko‘proq qatlamlar ko‘proq moslashuvchanlik keltirishi mumkin, ammo ular ko‘proq murakkablik, ko‘proq bog‘liqliklar va bir-biri bilan ishonchli ishlashi kerak bo‘lgan ko‘proq narsalarni ham paydo qilishi mumkin.
Shuning uchun kuzatayotgan savolim shunchaki Dusk arxitekturasi texnik jihatdan aqllimi-yo‘qligi emas.
Asosiysi, bu ajratish tartibga solinadigan moliyaviy ilovalarni keng miqyosda qurish va boshqarishni haqiqatan ham osonlashtira oladimi.
Chunki agar ishlab chiquvchilar moslashuvchanlik olsalar-yu, institutlar esa murakkablikka duch kelsa, arxitektura real muammoni hal qilmagan bo‘ladi.
Siz moliyaviy blokcheynni ko‘proq ishonib topshirasizmi — unda bitta oddiy ishga tushirish qatlami bo‘lsa, yoki turli qatlamlar turli vazifalar uchun alohida ixtisoslashtirilgan bo‘lsa?
#dusk $DUSK @Dusk
Ilgari blokcheynda bir nechta ishga tushirish muhitlari bo‘lishi ortiqcha murakkablikdek tuyulardi.
Agar ishlab chiquvchilar smart-kontraktlarni allaqachon qura olsa, nega hammaning bitta muhitini berib, ishni soddaroq qilmaymiz?
Lekin Duskni chuqurroq o‘rganganim bu taxminni o‘zgartirdi.
Dusk ilovalarni bajaradigan qismni, ya’ni hisob-kitob va ma’lumotlar dostupligi uchun mas’ul bo‘lgan qismdan ajratadi. DuskEVM ishlab chiquvchilarga tanish Solidity/EVM yo‘lini beradi, DuskVM esa Dusk L1’ga bevosita kirish va uning native imkoniyatlari kerak bo‘lgan ilovalar uchun mo‘ljallangan. Ularning tagida esa DuskDS — settlement va data-availability (hisob-kitob va ma’lumotlar mavjudligi) poydevori turadi.
Avvaliga bu ishlab chiquvchilar bezovta bo‘ladigan arxitektura sifatida ko‘rinadi.
Keyin men tartibga solinadigan moliyaviy aktivlar haqida o‘ylay boshladim.
Tokenizatsiya qilingan jamg‘arma tanish EVM vositalarini xohlashi mumkin. Boshqa ilova esa native aktivlarga bevosita kirish, maxfiylik yoki nol bilim (zero-knowledge) imkoniyatlariga muhtoj bo‘lishi mumkin. Va baribir, qaysi muhitda ishlashidan qat’i nazar, asosiy bozor oldindan aytib bo‘ladigan hisob-kitobni talab qiladi.
Bu menga “bitta blokcheyn, bitta ishga tushirish qatlami” degan g‘oyani qayta ko‘rib chiqishga sabab bo‘ldi.
Balki moliyaviy infratuzilmaga hamma ilovalar aynan bir xil tarzda ishlashi shart emasdir.
Balki u bir xil hisob-kitob poydevorini baham ko‘rib, ixtisoslashadigan turli muhitlarga muhtojdir.
Yana menga Dusk buni avtomatik ravishda hammasini hal qilib beradi, deb da’vo qilmayotgani ham yoqadi. Ko‘proq qatlamlar ko‘proq moslashuvchanlik keltirishi mumkin, ammo ular ko‘proq murakkablik, ko‘proq bog‘liqliklar va bir-biri bilan ishonchli ishlashi kerak bo‘lgan ko‘proq narsalarni ham paydo qilishi mumkin.
Shuning uchun kuzatayotgan savolim shunchaki Dusk arxitekturasi texnik jihatdan aqllimi-yo‘qligi emas.
Asosiysi, bu ajratish tartibga solinadigan moliyaviy ilovalarni keng miqyosda qurish va boshqarishni haqiqatan ham osonlashtira oladimi.
Chunki agar ishlab chiquvchilar moslashuvchanlik olsalar-yu, institutlar esa murakkablikka duch kelsa, arxitektura real muammoni hal qilmagan bo‘ladi.
Siz moliyaviy blokcheynni ko‘proq ishonib topshirasizmi — unda bitta oddiy ishga tushirish qatlami bo‘lsa, yoki turli qatlamlar turli vazifalar uchun alohida ixtisoslashtirilgan bo‘lsa?
Ilgari blokcheynda bir nechta ishga tushirish muhitlari bo‘lishi ortiqcha murakkablikdek tuyulardi.
Agar ishlab chiquvchilar smart-kontraktlarni allaqachon qura olsa, nega hammaning bitta muhitini berib, ishni soddaroq qilmaymiz?
Lekin Duskni chuqurroq o‘rganganim bu taxminni o‘zgartirdi.
Dusk ilovalarni bajaradigan qismni, ya’ni hisob-kitob va ma’lumotlar dostupligi uchun mas’ul bo‘lgan qismdan ajratadi. DuskEVM ishlab chiquvchilarga tanish Solidity/EVM yo‘lini beradi, DuskVM esa Dusk L1’ga bevosita kirish va uning native imkoniyatlari kerak bo‘lgan ilovalar uchun mo‘ljallangan. Ularning tagida esa DuskDS — settlement va data-availability (hisob-kitob va ma’lumotlar mavjudligi) poydevori turadi.
Avvaliga bu ishlab chiquvchilar bezovta bo‘ladigan arxitektura sifatida ko‘rinadi.
Keyin men tartibga solinadigan moliyaviy aktivlar haqida o‘ylay boshladim.
Tokenizatsiya qilingan jamg‘arma tanish EVM vositalarini xohlashi mumkin. Boshqa ilova esa native aktivlarga bevosita kirish, maxfiylik yoki nol bilim (zero-knowledge) imkoniyatlariga muhtoj bo‘lishi mumkin. Va baribir, qaysi muhitda ishlashidan qat’i nazar, asosiy bozor oldindan aytib bo‘ladigan hisob-kitobni talab qiladi.
Bu menga “bitta blokcheyn, bitta ishga tushirish qatlami” degan g‘oyani qayta ko‘rib chiqishga sabab bo‘ldi.
Balki moliyaviy infratuzilmaga hamma ilovalar aynan bir xil tarzda ishlashi shart emasdir.
Balki u bir xil hisob-kitob poydevorini baham ko‘rib, ixtisoslashadigan turli muhitlarga muhtojdir.
Yana menga Dusk buni avtomatik ravishda hammasini hal qilib beradi, deb da’vo qilmayotgani ham yoqadi. Ko‘proq qatlamlar ko‘proq moslashuvchanlik keltirishi mumkin, ammo ular ko‘proq murakkablik, ko‘proq bog‘liqliklar va bir-biri bilan ishonchli ishlashi kerak bo‘lgan ko‘proq narsalarni ham paydo qilishi mumkin.
Shuning uchun kuzatayotgan savolim shunchaki Dusk arxitekturasi texnik jihatdan aqllimi-yo‘qligi emas.
Asosiysi, bu ajratish tartibga solinadigan moliyaviy ilovalarni keng miqyosda qurish va boshqarishni haqiqatan ham osonlashtira oladimi.
Chunki agar ishlab chiquvchilar moslashuvchanlik olsalar-yu, institutlar esa murakkablikka duch kelsa, arxitektura real muammoni hal qilmagan bo‘ladi.
Siz moliyaviy blokcheynni ko‘proq ishonib topshirasizmi — unda bitta oddiy ishga tushirish qatlami bo‘lsa, yoki turli qatlamlar turli vazifalar uchun alohida ixtisoslashtirilgan bo‘lsa?
9
7
87
·
--
#termmax @termmax
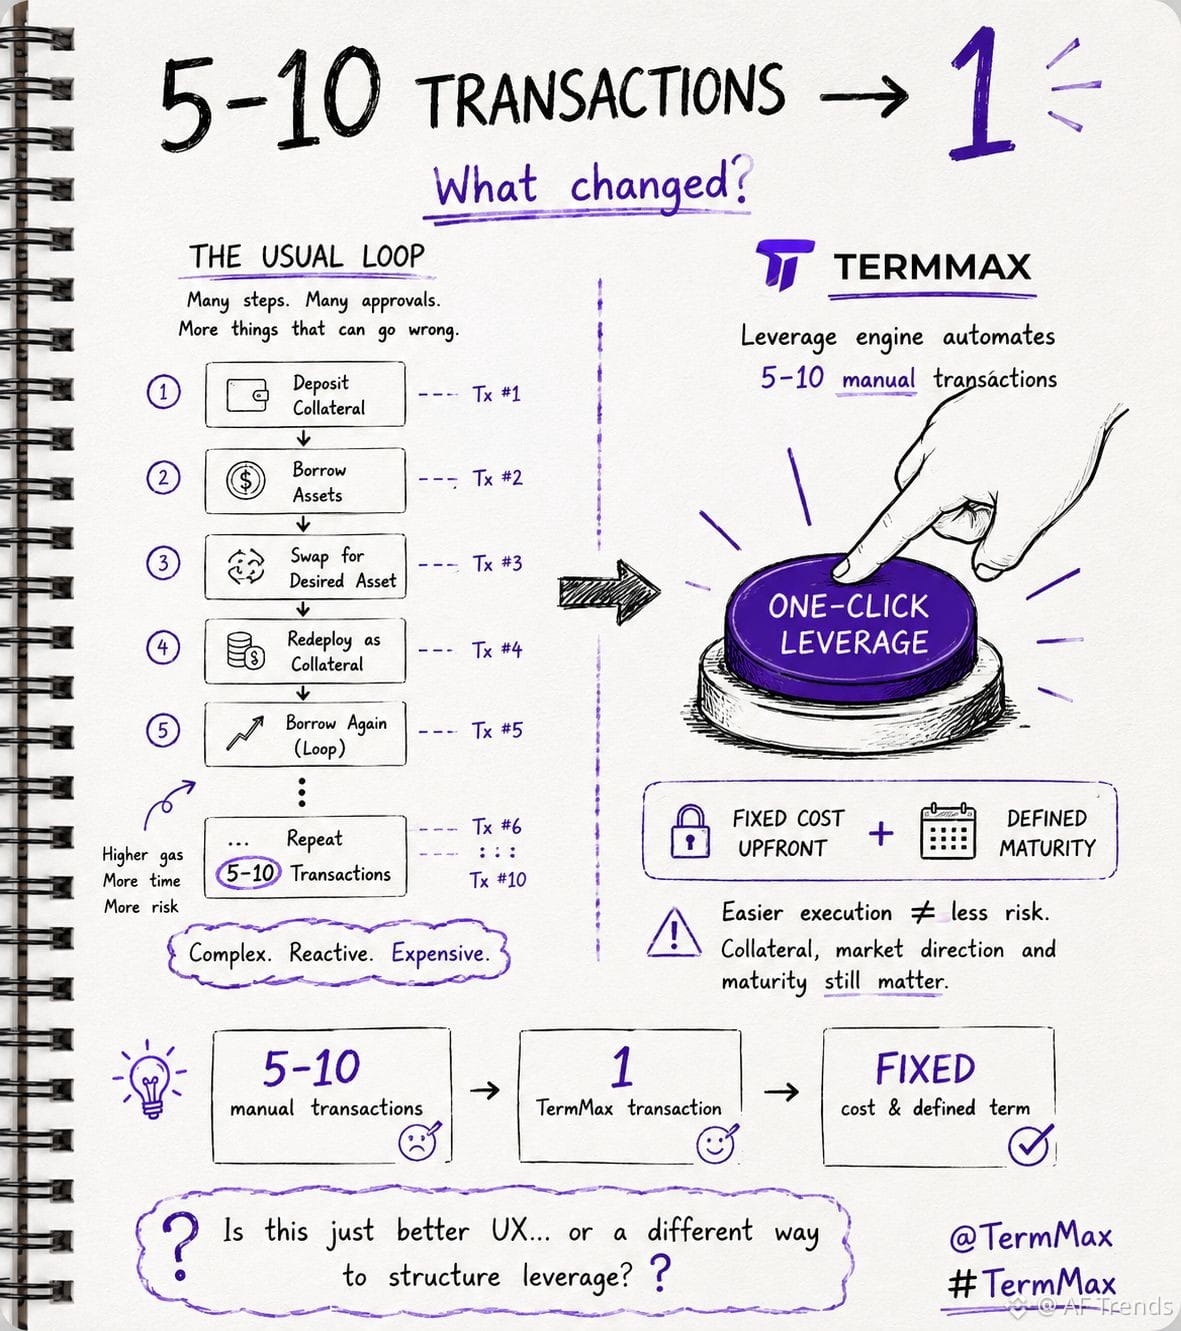
5–10 ta tranzaksiya bitta leverage qilingan pozitsiya uchun kichik noqulaylikdek tuyuladi. Men bunday deb o‘ylamayman.
@termmax ni ko‘zdan kechirayotib, men aynan o‘sha raqamga yana- yana qaytaverdim.
Odatdagi sikl garov depoziti qilish, qarz olish, svop qilish, qayta depozit qilish va yana takrorlashni anglatishi mumkin. TermMax esa uning leverage dvigateli bu jarayonni bitta tranzaksiyaga siqib qo‘yishini aytadi.
Lekin qiziqarli qismi aslida tugma emas.
Asosiysi, undan keyin nima bo‘lishi.
Leverage xarajati oldindan belgilangan va pozitsiyaning ma’lum muddat (maturity) bor. Ya’ni foiz stavkalari va moliyalashtirish sharoitlari o‘zgarib turganda doimiy ravishda siklni boshqarish o‘rniga, siz ma’lum narx va aniq yakun bilan boshlaysiz.
Bu leverage’ni xavfsiz qilib qo‘ymaydi. Garov, bozor yo‘nalishi va maturity baribir muhim.
Biroq bu men odatda “yaxshiroq” DeFi leverage’ini qanday o‘lchashimizni qayta o‘ylab qolishga majbur qiladi.
Kamroq tranzaksiya shunchaki yaxshiroq UXmi, yoki avtomatlashtirish + qat’iy xarajat + belgilangan amal muddati birga kelganda leveraged pozitsiyalarni tuzishning tubdan boshqacha usulini yaratadimi?
Men @termmax ning aynan shu qismini yanada diqqat bilan kuzatmoqchiman.
#TermMax
#termmax @TermMax
5–10 ta tranzaksiya bitta leverage qilingan pozitsiya uchun kichik noqulaylikdek tuyuladi. Men bunday deb o‘ylamayman.
@TermMax ni ko‘zdan kechirayotib, men aynan o‘sha raqamga yana- yana qaytaverdim.
Odatdagi sikl garov depoziti qilish, qarz olish, svop qilish, qayta depozit qilish va yana takrorlashni anglatishi mumkin. TermMax esa uning leverage dvigateli bu jarayonni bitta tranzaksiyaga siqib qo‘yishini aytadi.
Lekin qiziqarli qismi aslida tugma emas.
Asosiysi, undan keyin nima bo‘lishi.
Leverage xarajati oldindan belgilangan va pozitsiyaning ma’lum muddat (maturity) bor. Ya’ni foiz stavkalari va moliyalashtirish sharoitlari o‘zgarib turganda doimiy ravishda siklni boshqarish o‘rniga, siz ma’lum narx va aniq yakun bilan boshlaysiz.
Bu leverage’ni xavfsiz qilib qo‘ymaydi. Garov, bozor yo‘nalishi va maturity baribir muhim.
Biroq bu men odatda “yaxshiroq” DeFi leverage’ini qanday o‘lchashimizni qayta o‘ylab qolishga majbur qiladi.
Kamroq tranzaksiya shunchaki yaxshiroq UXmi, yoki avtomatlashtirish + qat’iy xarajat + belgilangan amal muddati birga kelganda leveraged pozitsiyalarni tuzishning tubdan boshqacha usulini yaratadimi?
Men @TermMax ning aynan shu qismini yanada diqqat bilan kuzatmoqchiman.
#TermMax
5–10 ta tranzaksiya bitta leverage qilingan pozitsiya uchun kichik noqulaylikdek tuyuladi. Men bunday deb o‘ylamayman.
@TermMax ni ko‘zdan kechirayotib, men aynan o‘sha raqamga yana- yana qaytaverdim.
Odatdagi sikl garov depoziti qilish, qarz olish, svop qilish, qayta depozit qilish va yana takrorlashni anglatishi mumkin. TermMax esa uning leverage dvigateli bu jarayonni bitta tranzaksiyaga siqib qo‘yishini aytadi.
Lekin qiziqarli qismi aslida tugma emas.
Asosiysi, undan keyin nima bo‘lishi.
Leverage xarajati oldindan belgilangan va pozitsiyaning ma’lum muddat (maturity) bor. Ya’ni foiz stavkalari va moliyalashtirish sharoitlari o‘zgarib turganda doimiy ravishda siklni boshqarish o‘rniga, siz ma’lum narx va aniq yakun bilan boshlaysiz.
Bu leverage’ni xavfsiz qilib qo‘ymaydi. Garov, bozor yo‘nalishi va maturity baribir muhim.
Biroq bu men odatda “yaxshiroq” DeFi leverage’ini qanday o‘lchashimizni qayta o‘ylab qolishga majbur qiladi.
Kamroq tranzaksiya shunchaki yaxshiroq UXmi, yoki avtomatlashtirish + qat’iy xarajat + belgilangan amal muddati birga kelganda leveraged pozitsiyalarni tuzishning tubdan boshqacha usulini yaratadimi?
Men @TermMax ning aynan shu qismini yanada diqqat bilan kuzatmoqchiman.
#TermMax
9
5
100
·
--
O‘suvchi
#dusk $DUSK @Dusk_Foundation
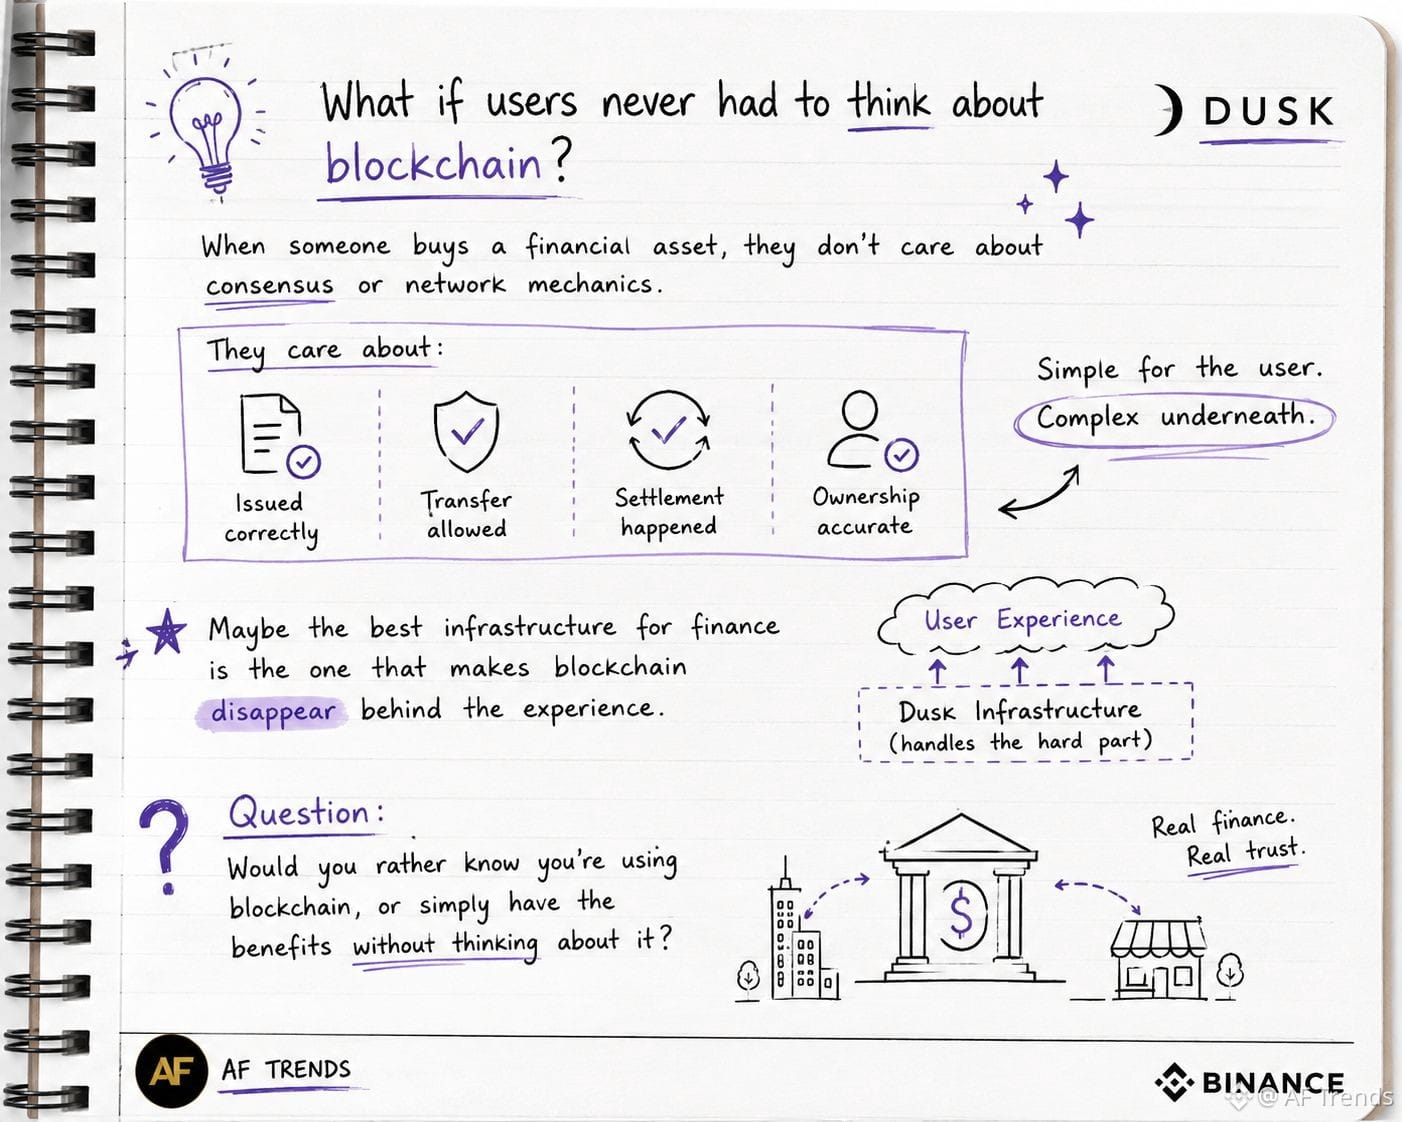
Dusk haqida eng qiziqarli narsa, ehtimol foydalanuvchilar hech qachon sezmaydigan jihatdir.
Kimdir moliyaviy aktiv sotib olsa, u odatda ostida ishlayotgan qaysi konsensus mexanizmi borligini yoki tarmoq tranzaksiyani qanday qayta ishlashini qiziqmaydi.
Unga aktiv to‘g‘ri chiqarilgani, o‘tkazishga ruxsat berilgani, hisob-kitob amalga oshgani va uning egalik bo‘yicha yozuvi aniq ekani muhim.
Bu meni Dusk’ni biroz boshqacha ko‘rib chiqishga majbur qildi.
Ehtimol, moliya uchun eng yaxshi blokcheyn infratuzilmasi — foydalanuvchilarga doim blokcheyndan foydalanayotganini eslatib turadigan narsa emas.
Ehtimol, u murakkab qismlarni jim va bexavotir tarzda ostida boshqaradi-yu, foydalanuvchi tajribasi esa oddiy moliyaviy mahsulotdek tuyuladi.
Bu esa tranzaksiyalarni shunchaki tezroq qilishdan ham ancha qiyinroq muammo.
Va Dusk real foydalanuvchilar kelganidan keyin blokcheyn infratuzilmasini moliyaviy tajriba ortida haqiqatan ham “yo‘q qilib yuborishi” mumkinmi, degan savol meni qiziqtiradi.
Siz blokcheyndan foydalanayotganingizni bilishni xohlaysizmi, yoki umuman blokcheyn haqida o‘ylamasdan turib, faqat uning foydalariga ega bo‘lishni xohlaysizmi?
#dusk $DUSK @Dusk
Dusk haqida eng qiziqarli narsa, ehtimol foydalanuvchilar hech qachon sezmaydigan jihatdir.
Kimdir moliyaviy aktiv sotib olsa, u odatda ostida ishlayotgan qaysi konsensus mexanizmi borligini yoki tarmoq tranzaksiyani qanday qayta ishlashini qiziqmaydi.
Unga aktiv to‘g‘ri chiqarilgani, o‘tkazishga ruxsat berilgani, hisob-kitob amalga oshgani va uning egalik bo‘yicha yozuvi aniq ekani muhim.
Bu meni Dusk’ni biroz boshqacha ko‘rib chiqishga majbur qildi.
Ehtimol, moliya uchun eng yaxshi blokcheyn infratuzilmasi — foydalanuvchilarga doim blokcheyndan foydalanayotganini eslatib turadigan narsa emas.
Ehtimol, u murakkab qismlarni jim va bexavotir tarzda ostida boshqaradi-yu, foydalanuvchi tajribasi esa oddiy moliyaviy mahsulotdek tuyuladi.
Bu esa tranzaksiyalarni shunchaki tezroq qilishdan ham ancha qiyinroq muammo.
Va Dusk real foydalanuvchilar kelganidan keyin blokcheyn infratuzilmasini moliyaviy tajriba ortida haqiqatan ham “yo‘q qilib yuborishi” mumkinmi, degan savol meni qiziqtiradi.
Siz blokcheyndan foydalanayotganingizni bilishni xohlaysizmi, yoki umuman blokcheyn haqida o‘ylamasdan turib, faqat uning foydalariga ega bo‘lishni xohlaysizmi?
Dusk haqida eng qiziqarli narsa, ehtimol foydalanuvchilar hech qachon sezmaydigan jihatdir.
Kimdir moliyaviy aktiv sotib olsa, u odatda ostida ishlayotgan qaysi konsensus mexanizmi borligini yoki tarmoq tranzaksiyani qanday qayta ishlashini qiziqmaydi.
Unga aktiv to‘g‘ri chiqarilgani, o‘tkazishga ruxsat berilgani, hisob-kitob amalga oshgani va uning egalik bo‘yicha yozuvi aniq ekani muhim.
Bu meni Dusk’ni biroz boshqacha ko‘rib chiqishga majbur qildi.
Ehtimol, moliya uchun eng yaxshi blokcheyn infratuzilmasi — foydalanuvchilarga doim blokcheyndan foydalanayotganini eslatib turadigan narsa emas.
Ehtimol, u murakkab qismlarni jim va bexavotir tarzda ostida boshqaradi-yu, foydalanuvchi tajribasi esa oddiy moliyaviy mahsulotdek tuyuladi.
Bu esa tranzaksiyalarni shunchaki tezroq qilishdan ham ancha qiyinroq muammo.
Va Dusk real foydalanuvchilar kelganidan keyin blokcheyn infratuzilmasini moliyaviy tajriba ortida haqiqatan ham “yo‘q qilib yuborishi” mumkinmi, degan savol meni qiziqtiradi.
Siz blokcheyndan foydalanayotganingizni bilishni xohlaysizmi, yoki umuman blokcheyn haqida o‘ylamasdan turib, faqat uning foydalariga ega bo‘lishni xohlaysizmi?
23
11
122
·
--
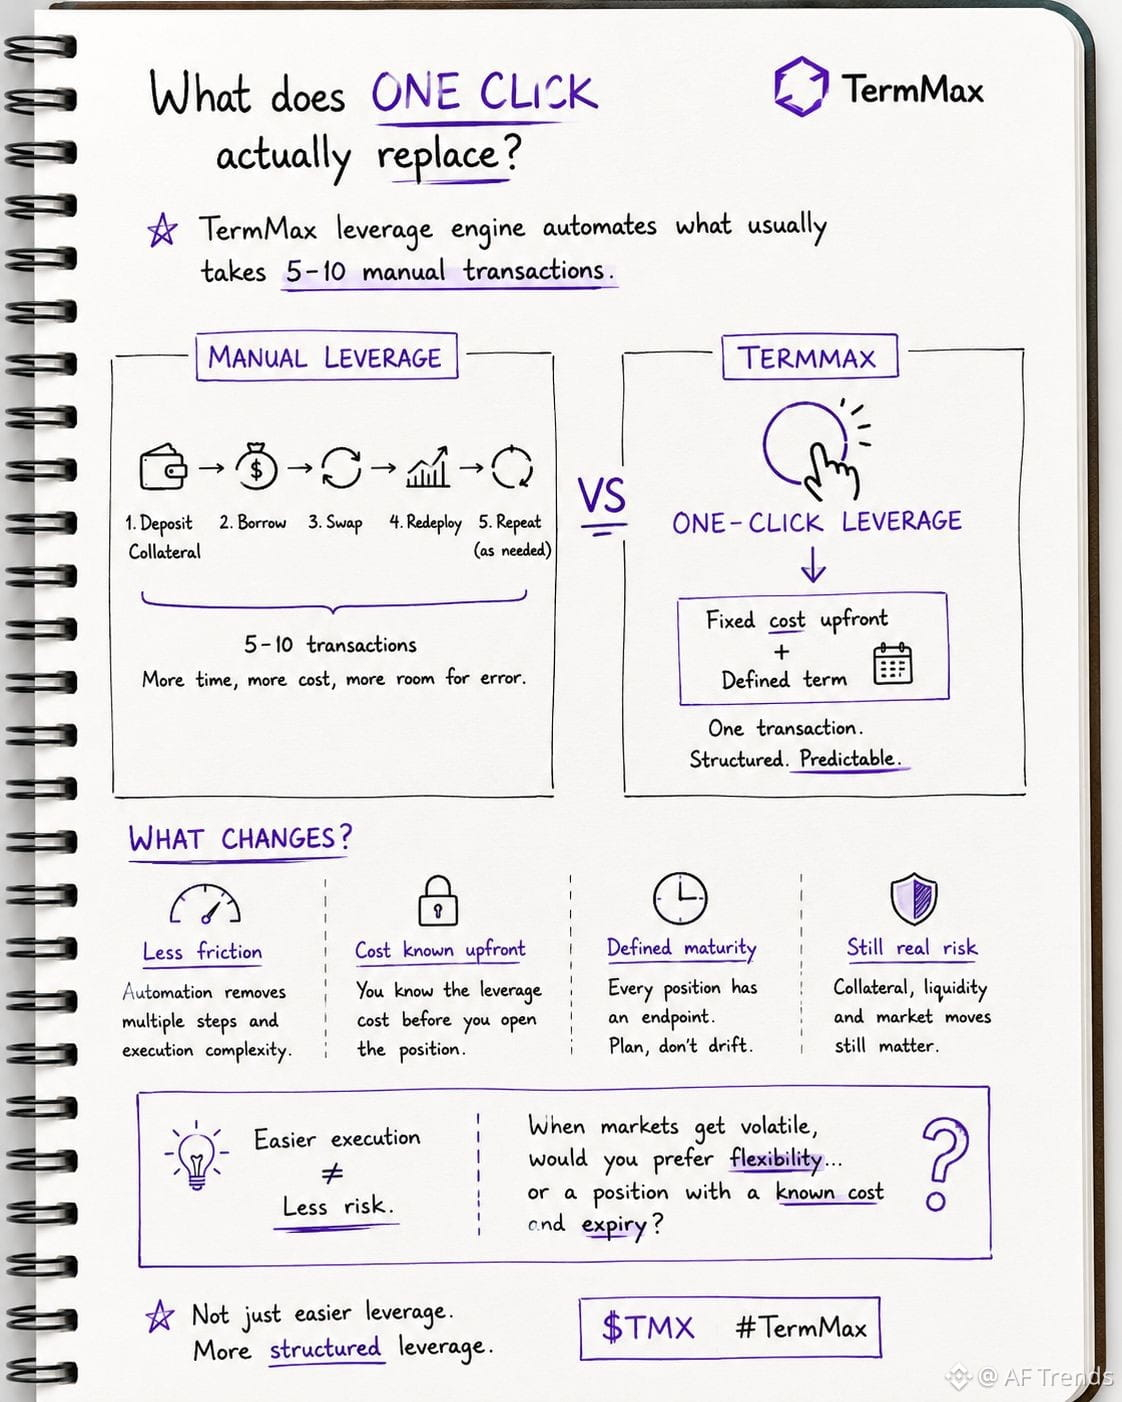
Menimcha, @termmax leverage’ning eng qiziqarli tomoni aslida “bir marta bosish” qismi emas.
Gap shundaki, aynan o‘sha bir bosish nimani o‘rnini bosadi.
Leverage’dagi DeFi strategiyasi garov qo‘yish, qarz olish, ayirboshlash (swap), keyin esa qayta garovga qo‘yishni o‘z ichiga olishi mumkin — TermMax esa o‘zining leverage dvigateli buni aks holda taxminan 5–10 ta qo‘lda bajariladigan tranzaksiyani talab qiladigan jarayonni avtomatlashtira olishini aytadi.
Lekin yanada katta tafsilot bor: leverage narxi (xarajati) oldindan qat’iy belgilangan va pozitsiyaning muddati (term) aniqlangan.
Bu esa men beradigan savolni o‘zgartiradi.
Men “qancha leverage olishim mumkin?” degan savoldan ko‘ra “men olayotgan leverage qanchalik oldindan bashorat qilinadi?” degan masalani ko‘proq o‘ylayman.
Avtomatlashtirish ishqalanishni kamaytiradi. Qat’iy xarajat noaniqlikning bir qatlamini yo‘q qiladi. Belgilangan yetuklik strategiyaga yakun nuqtasini beradi.
Albatta, bularning hech biri leverage’ni xavfsiz qilib qo‘ymaydi. Garov baribir muhim va yetuklikni ham boshqarish kerak.
Lekin menimcha, @termmax aynan shu yerda qiziq bo‘lib qoladi: u leverage’ni ijro qilishni shunchaki osonlashtirmayapti — u leverage’dagi pozitsiyalarni yanada strukturali qilishga urinmoqda.
Agar foydalanuvchilar doimiy o‘zgarib turadigan moslashuvchan (flexible) leverage bilan ma’lum narxi va muddati (expiry) bo‘lgan pozitsiya o‘rtasida tanlay olsa, bozorlarda volatilite kuchayganda qaysi model ustun keladi?
Men TermMaxning aynan shu qismini kuzatyapman.
#TermMax #termmax
Menimcha, @TermMax leverage’ning eng qiziqarli tomoni aslida “bir marta bosish” qismi emas.
Gap shundaki, aynan o‘sha bir bosish nimani o‘rnini bosadi.
Leverage’dagi DeFi strategiyasi garov qo‘yish, qarz olish, ayirboshlash (swap), keyin esa qayta garovga qo‘yishni o‘z ichiga olishi mumkin — TermMax esa o‘zining leverage dvigateli buni aks holda taxminan 5–10 ta qo‘lda bajariladigan tranzaksiyani talab qiladigan jarayonni avtomatlashtira olishini aytadi.
Lekin yanada katta tafsilot bor: leverage narxi (xarajati) oldindan qat’iy belgilangan va pozitsiyaning muddati (term) aniqlangan.
Bu esa men beradigan savolni o‘zgartiradi.
Men “qancha leverage olishim mumkin?” degan savoldan ko‘ra “men olayotgan leverage qanchalik oldindan bashorat qilinadi?” degan masalani ko‘proq o‘ylayman.
Avtomatlashtirish ishqalanishni kamaytiradi. Qat’iy xarajat noaniqlikning bir qatlamini yo‘q qiladi. Belgilangan yetuklik strategiyaga yakun nuqtasini beradi.
Albatta, bularning hech biri leverage’ni xavfsiz qilib qo‘ymaydi. Garov baribir muhim va yetuklikni ham boshqarish kerak.
Lekin menimcha, @TermMax aynan shu yerda qiziq bo‘lib qoladi: u leverage’ni ijro qilishni shunchaki osonlashtirmayapti — u leverage’dagi pozitsiyalarni yanada strukturali qilishga urinmoqda.
Agar foydalanuvchilar doimiy o‘zgarib turadigan moslashuvchan (flexible) leverage bilan ma’lum narxi va muddati (expiry) bo‘lgan pozitsiya o‘rtasida tanlay olsa, bozorlarda volatilite kuchayganda qaysi model ustun keladi?
Men TermMaxning aynan shu qismini kuzatyapman.
#TermMax #termmax
Gap shundaki, aynan o‘sha bir bosish nimani o‘rnini bosadi.
Leverage’dagi DeFi strategiyasi garov qo‘yish, qarz olish, ayirboshlash (swap), keyin esa qayta garovga qo‘yishni o‘z ichiga olishi mumkin — TermMax esa o‘zining leverage dvigateli buni aks holda taxminan 5–10 ta qo‘lda bajariladigan tranzaksiyani talab qiladigan jarayonni avtomatlashtira olishini aytadi.
Lekin yanada katta tafsilot bor: leverage narxi (xarajati) oldindan qat’iy belgilangan va pozitsiyaning muddati (term) aniqlangan.
Bu esa men beradigan savolni o‘zgartiradi.
Men “qancha leverage olishim mumkin?” degan savoldan ko‘ra “men olayotgan leverage qanchalik oldindan bashorat qilinadi?” degan masalani ko‘proq o‘ylayman.
Avtomatlashtirish ishqalanishni kamaytiradi. Qat’iy xarajat noaniqlikning bir qatlamini yo‘q qiladi. Belgilangan yetuklik strategiyaga yakun nuqtasini beradi.
Albatta, bularning hech biri leverage’ni xavfsiz qilib qo‘ymaydi. Garov baribir muhim va yetuklikni ham boshqarish kerak.
Lekin menimcha, @TermMax aynan shu yerda qiziq bo‘lib qoladi: u leverage’ni ijro qilishni shunchaki osonlashtirmayapti — u leverage’dagi pozitsiyalarni yanada strukturali qilishga urinmoqda.
Agar foydalanuvchilar doimiy o‘zgarib turadigan moslashuvchan (flexible) leverage bilan ma’lum narxi va muddati (expiry) bo‘lgan pozitsiya o‘rtasida tanlay olsa, bozorlarda volatilite kuchayganda qaysi model ustun keladi?
Men TermMaxning aynan shu qismini kuzatyapman.
#TermMax #termmax
30
8
115
·
--
#dusk $DUSK @Dusk_Foundation
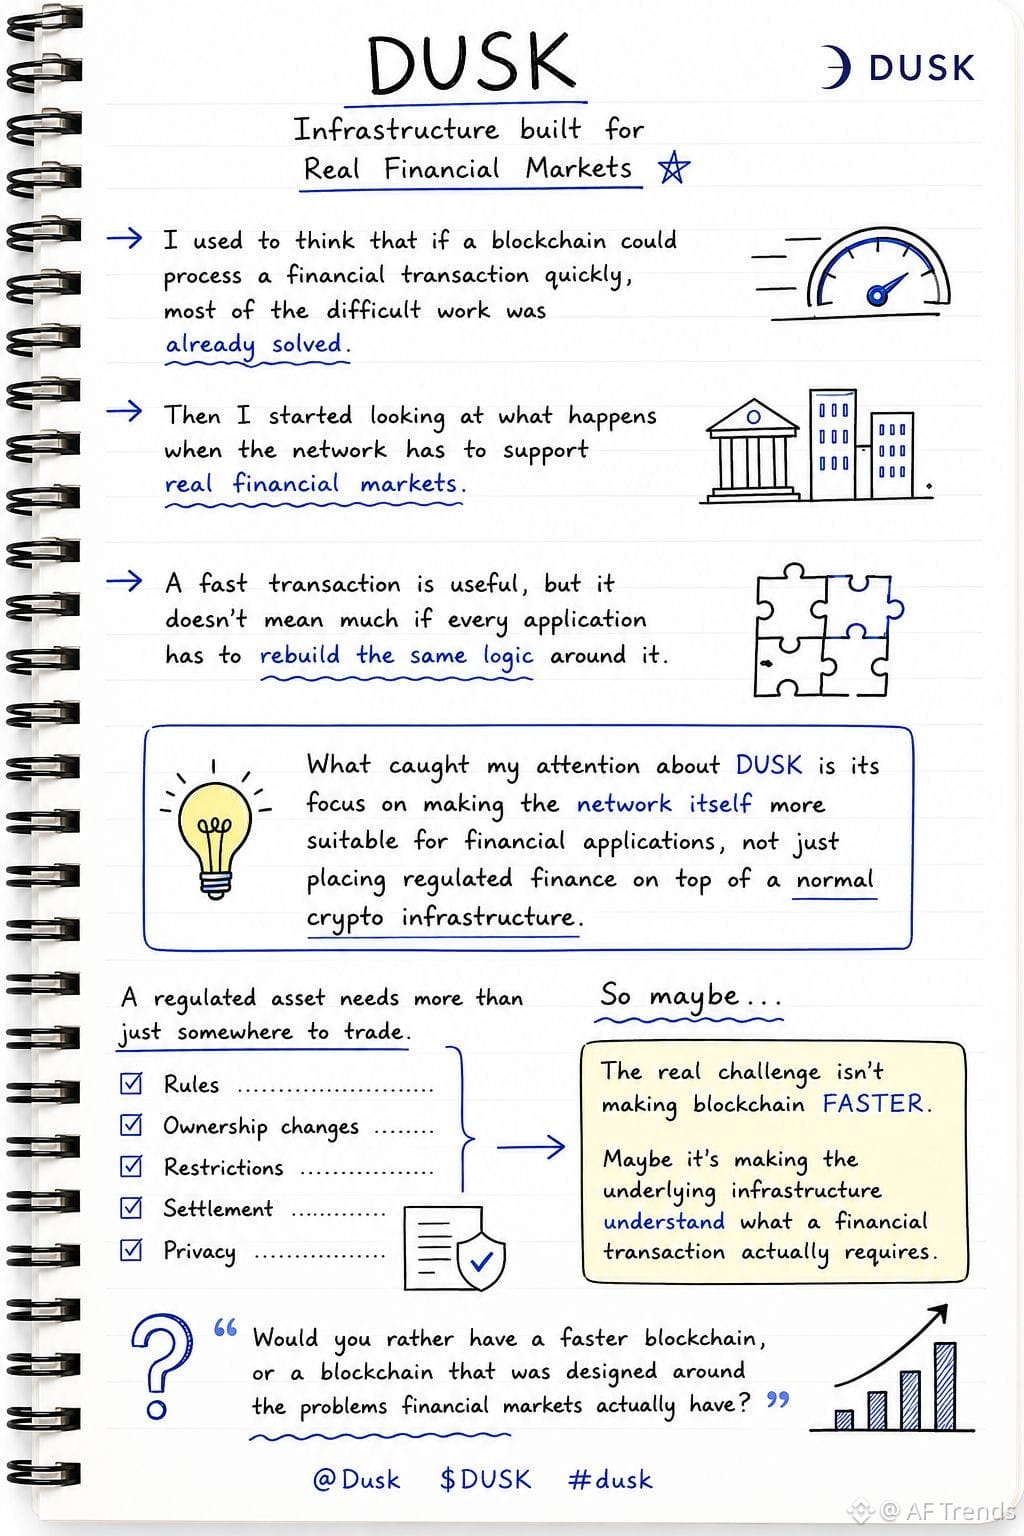
Ilgari, agar blokcheyn moliyaviy tranzaksiyani tez qayta ishlay olsa, murakkab ishlarning aksariyati allaqachon hal qilingan deb o‘ylardim.
Keyin tarmoq real moliyaviy bozorlarni qo‘llab-quvvatlashga majbur bo‘lganda nima sodir bo‘lishini ko‘ra boshladim.
Tez tranzaksiya foydali, lekin har bir ilova uni atrofida qayta-qayta o‘sha mantiqni qurishga majbur bo‘lsa, bu unchalik ahamiyatli emas.
Dusk haqida e’tiborimni tortgan narsa — tartibga solingan moliyani oddiy kripto infratuzilmasining ustiga shunchaki qo‘yib yuborish bilan cheklanmasdan, tarmoqning o‘zini moliyaviy ilovalar uchun yanada mosroq qilishga qaratilganidir.
Bu farq juda muhimdek tuyuladi.
Obligatsiya, ETF yoki boshqa tartibga solingan aktiv faqat qayerdadir sotiladigan joyga muhtoj emas. Tarmoq uning atrofidagi qoidalar, egalik o‘zgarishlari, hisob-kitob (settlement) va maxfiylik masalalari bilan ham ishlashi kerak.
Demak, haqiqiy qiyinchilik blokcheynni tezlashtirish bo‘lmasligi mumkin.
Balki, asosiy infratuzilma moliyaviy tranzaksiya aslida nimani talab qilishini tushunishi kerakdir.
Bozorlar ancha kengayganida, o‘sha murakkablikning qancha qismi real tarzda protokol darajasida boshqarilishi mumkinligi haqida hali ham o‘ylayapman.
Siz tezroq blokcheynni xohlarmidingiz, yoki moliyaviy bozorlar duch keladigan muammolar atrofida aynan ishlab chiqilgan blokcheynni?
#dusk $DUSK @Dusk
Ilgari, agar blokcheyn moliyaviy tranzaksiyani tez qayta ishlay olsa, murakkab ishlarning aksariyati allaqachon hal qilingan deb o‘ylardim.
Keyin tarmoq real moliyaviy bozorlarni qo‘llab-quvvatlashga majbur bo‘lganda nima sodir bo‘lishini ko‘ra boshladim.
Tez tranzaksiya foydali, lekin har bir ilova uni atrofida qayta-qayta o‘sha mantiqni qurishga majbur bo‘lsa, bu unchalik ahamiyatli emas.
Dusk haqida e’tiborimni tortgan narsa — tartibga solingan moliyani oddiy kripto infratuzilmasining ustiga shunchaki qo‘yib yuborish bilan cheklanmasdan, tarmoqning o‘zini moliyaviy ilovalar uchun yanada mosroq qilishga qaratilganidir.
Bu farq juda muhimdek tuyuladi.
Obligatsiya, ETF yoki boshqa tartibga solingan aktiv faqat qayerdadir sotiladigan joyga muhtoj emas. Tarmoq uning atrofidagi qoidalar, egalik o‘zgarishlari, hisob-kitob (settlement) va maxfiylik masalalari bilan ham ishlashi kerak.
Demak, haqiqiy qiyinchilik blokcheynni tezlashtirish bo‘lmasligi mumkin.
Balki, asosiy infratuzilma moliyaviy tranzaksiya aslida nimani talab qilishini tushunishi kerakdir.
Bozorlar ancha kengayganida, o‘sha murakkablikning qancha qismi real tarzda protokol darajasida boshqarilishi mumkinligi haqida hali ham o‘ylayapman.
Siz tezroq blokcheynni xohlarmidingiz, yoki moliyaviy bozorlar duch keladigan muammolar atrofida aynan ishlab chiqilgan blokcheynni?
Ilgari, agar blokcheyn moliyaviy tranzaksiyani tez qayta ishlay olsa, murakkab ishlarning aksariyati allaqachon hal qilingan deb o‘ylardim.
Keyin tarmoq real moliyaviy bozorlarni qo‘llab-quvvatlashga majbur bo‘lganda nima sodir bo‘lishini ko‘ra boshladim.
Tez tranzaksiya foydali, lekin har bir ilova uni atrofida qayta-qayta o‘sha mantiqni qurishga majbur bo‘lsa, bu unchalik ahamiyatli emas.
Dusk haqida e’tiborimni tortgan narsa — tartibga solingan moliyani oddiy kripto infratuzilmasining ustiga shunchaki qo‘yib yuborish bilan cheklanmasdan, tarmoqning o‘zini moliyaviy ilovalar uchun yanada mosroq qilishga qaratilganidir.
Bu farq juda muhimdek tuyuladi.
Obligatsiya, ETF yoki boshqa tartibga solingan aktiv faqat qayerdadir sotiladigan joyga muhtoj emas. Tarmoq uning atrofidagi qoidalar, egalik o‘zgarishlari, hisob-kitob (settlement) va maxfiylik masalalari bilan ham ishlashi kerak.
Demak, haqiqiy qiyinchilik blokcheynni tezlashtirish bo‘lmasligi mumkin.
Balki, asosiy infratuzilma moliyaviy tranzaksiya aslida nimani talab qilishini tushunishi kerakdir.
Bozorlar ancha kengayganida, o‘sha murakkablikning qancha qismi real tarzda protokol darajasida boshqarilishi mumkinligi haqida hali ham o‘ylayapman.
Siz tezroq blokcheynni xohlarmidingiz, yoki moliyaviy bozorlar duch keladigan muammolar atrofida aynan ishlab chiqilgan blokcheynni?
30
7
103
·
--
#termmax @termmax
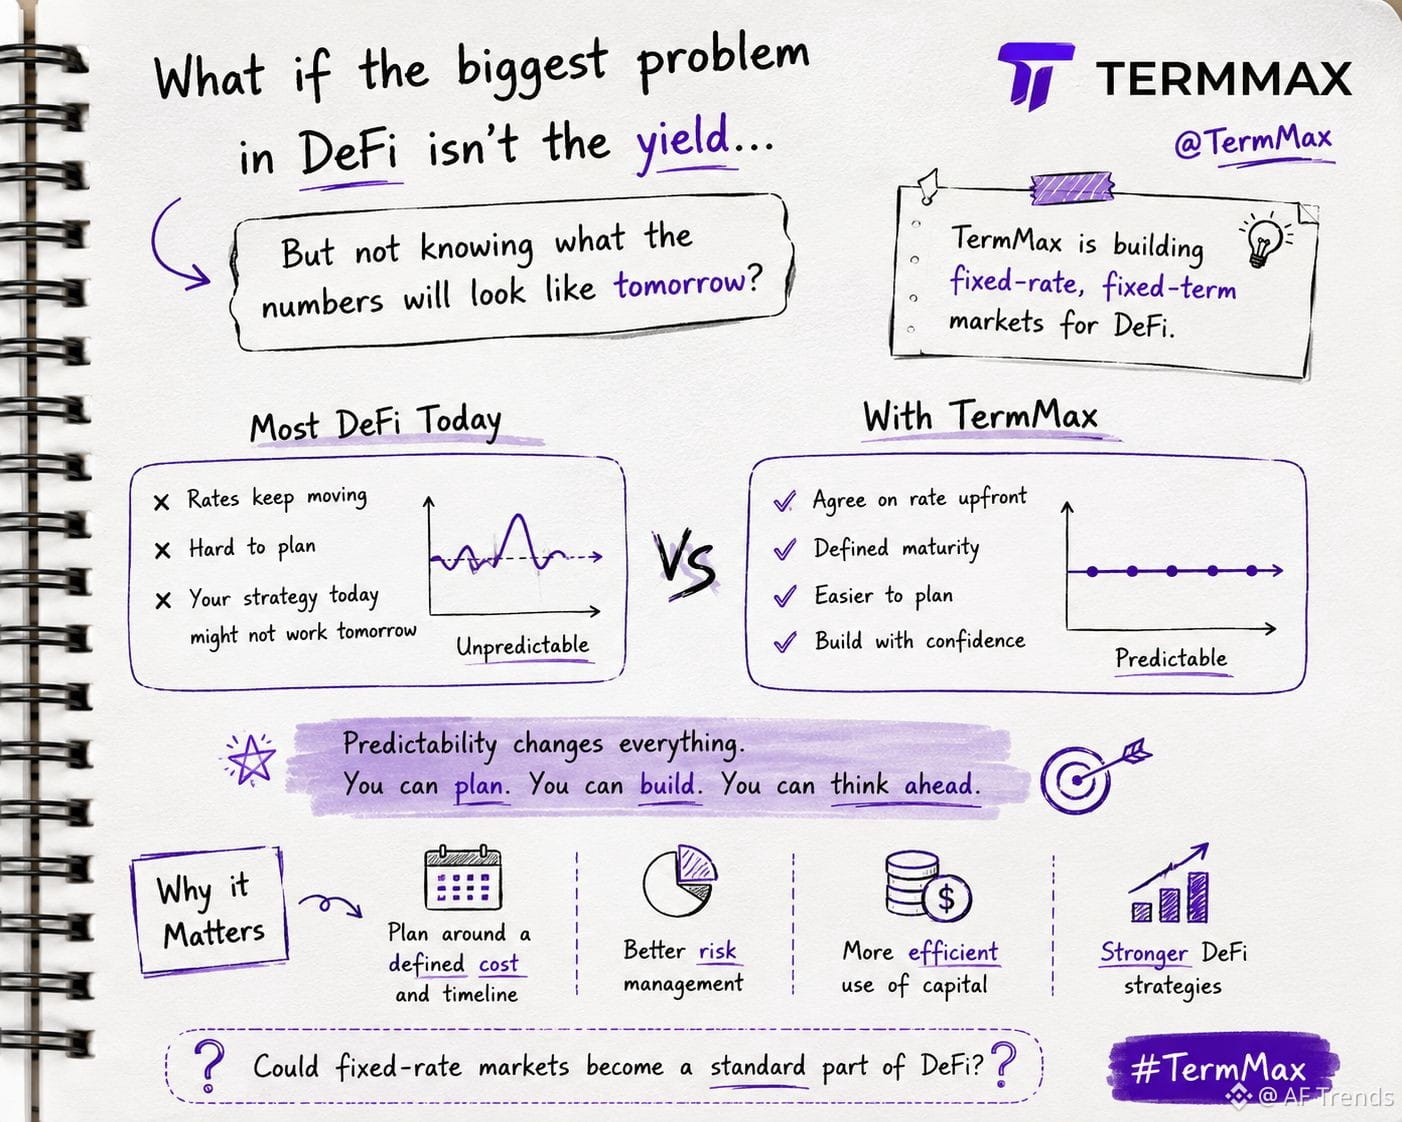
Agar DeFi dagi eng katta muammo daromadlilik emas, balki ertaga raqamlar qanday ko‘rinishda bo‘lishini bilmaslik bo‘lsa-chi?
Shu o‘y menga @termmax ni yanada yaqinroq o‘rganishimga sabab bo‘ldi.
Meni qiziqtirayotgani — qarz oluvchilar va kreditorlar stavka hamda muddatni oldindan kelishib olishlari mumkin bo‘lgan muddatli bozorlar g‘oyasi.
Bu DeFi haqida o‘ylash tarzimizni o‘zgartiradi.
Doim o‘zgarib turadigan stavkalarga reaksiyaga shoshilish o‘rniga, belgilangan qiymat va vaqt jadvali asosida haqiqiy reja tuzish mumkin.
Bu esa faqat qarz olish bilan cheklanmaydi.
Ko‘proq oldindan aytib bo‘ladigan bozorlar strategiyalarni tuzishni osonlashtirishi, kapitalni boshqarishga yordam berishi va oldinroqroq fikrlash imkonini berishi mumkin.
Men hali TermMax ni o‘rganayapman, lekin bu fikrlar menga chinakam e’tiborimni tortganlaridan biri.
Belgilangan stavkali bozorlar oxir-oqibat DeFi ning standart qismiga aylanishi mumkinmi?
#TermMax
#termmax @TermMax
Agar DeFi dagi eng katta muammo daromadlilik emas, balki ertaga raqamlar qanday ko‘rinishda bo‘lishini bilmaslik bo‘lsa-chi?
Shu o‘y menga @TermMax ni yanada yaqinroq o‘rganishimga sabab bo‘ldi.
Meni qiziqtirayotgani — qarz oluvchilar va kreditorlar stavka hamda muddatni oldindan kelishib olishlari mumkin bo‘lgan muddatli bozorlar g‘oyasi.
Bu DeFi haqida o‘ylash tarzimizni o‘zgartiradi.
Doim o‘zgarib turadigan stavkalarga reaksiyaga shoshilish o‘rniga, belgilangan qiymat va vaqt jadvali asosida haqiqiy reja tuzish mumkin.
Bu esa faqat qarz olish bilan cheklanmaydi.
Ko‘proq oldindan aytib bo‘ladigan bozorlar strategiyalarni tuzishni osonlashtirishi, kapitalni boshqarishga yordam berishi va oldinroqroq fikrlash imkonini berishi mumkin.
Men hali TermMax ni o‘rganayapman, lekin bu fikrlar menga chinakam e’tiborimni tortganlaridan biri.
Belgilangan stavkali bozorlar oxir-oqibat DeFi ning standart qismiga aylanishi mumkinmi?
#TermMax
Agar DeFi dagi eng katta muammo daromadlilik emas, balki ertaga raqamlar qanday ko‘rinishda bo‘lishini bilmaslik bo‘lsa-chi?
Shu o‘y menga @TermMax ni yanada yaqinroq o‘rganishimga sabab bo‘ldi.
Meni qiziqtirayotgani — qarz oluvchilar va kreditorlar stavka hamda muddatni oldindan kelishib olishlari mumkin bo‘lgan muddatli bozorlar g‘oyasi.
Bu DeFi haqida o‘ylash tarzimizni o‘zgartiradi.
Doim o‘zgarib turadigan stavkalarga reaksiyaga shoshilish o‘rniga, belgilangan qiymat va vaqt jadvali asosida haqiqiy reja tuzish mumkin.
Bu esa faqat qarz olish bilan cheklanmaydi.
Ko‘proq oldindan aytib bo‘ladigan bozorlar strategiyalarni tuzishni osonlashtirishi, kapitalni boshqarishga yordam berishi va oldinroqroq fikrlash imkonini berishi mumkin.
Men hali TermMax ni o‘rganayapman, lekin bu fikrlar menga chinakam e’tiborimni tortganlaridan biri.
Belgilangan stavkali bozorlar oxir-oqibat DeFi ning standart qismiga aylanishi mumkinmi?
#TermMax
19
8
125
·
--
#termmax @termmax
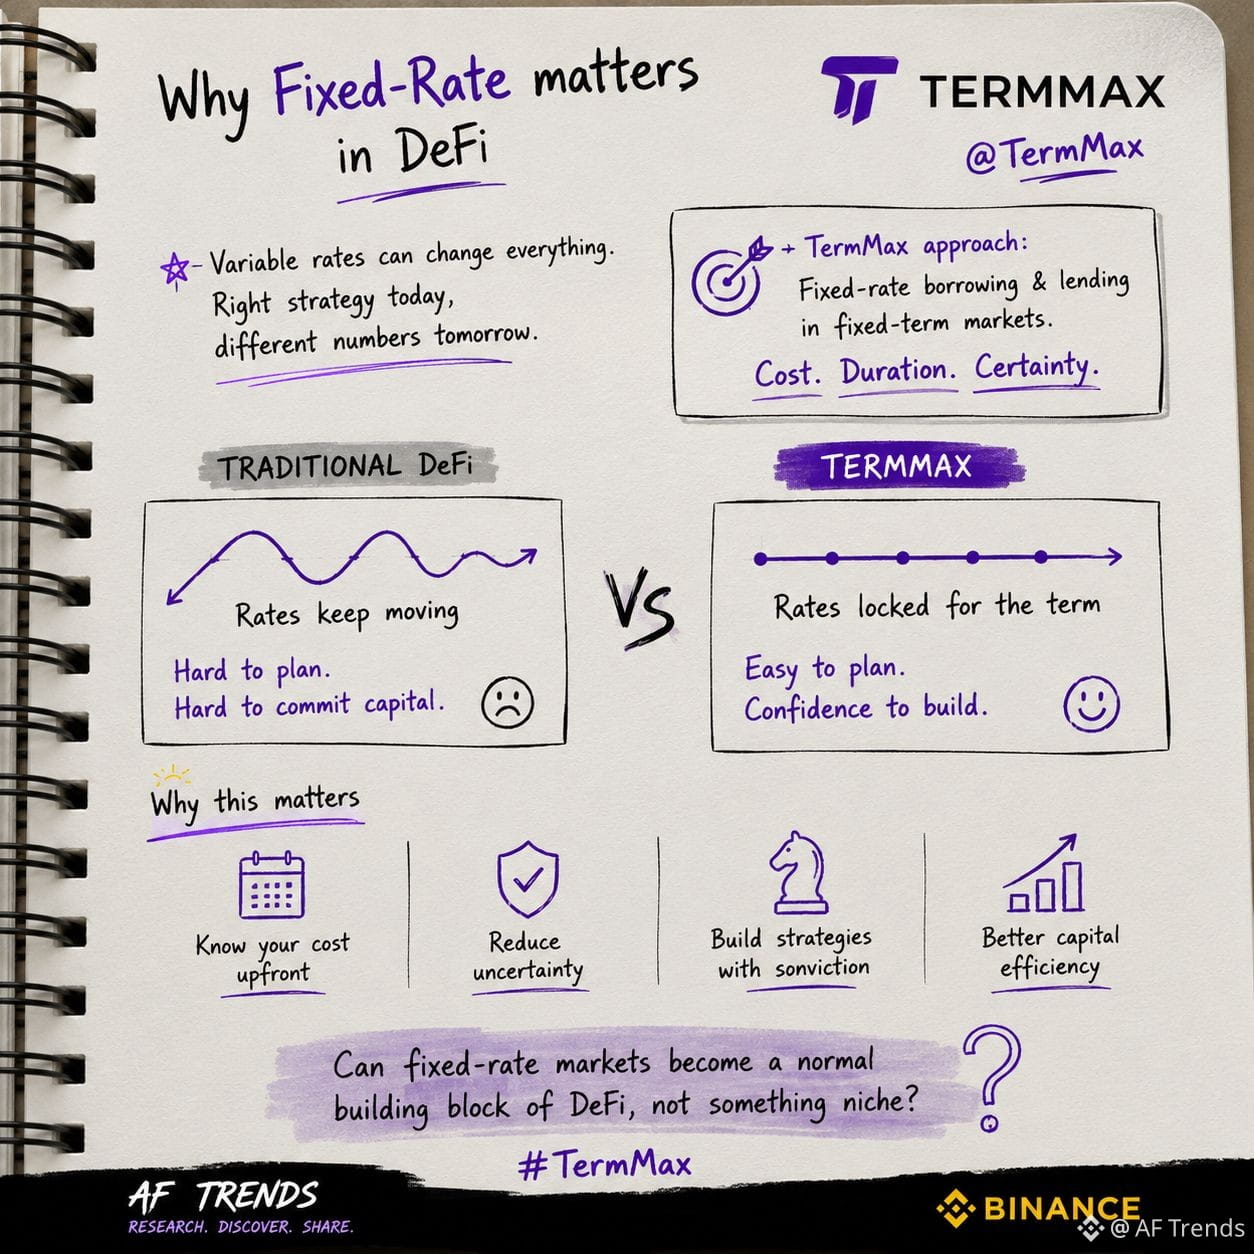
Men DeFi ni ko‘proq o‘rgangan sari, o‘zgaruvchan foiz stavkalari butun strategiyani jimgina o‘zgartirib yuborishi mumkinligini ko‘proq anglayapman.
Sizda to‘g‘ri garov bo‘lishi, to‘g‘ri kirish nuqtasi bo‘lishi va hatto to‘g‘ri tezis ham bo‘lishi mumkin — lekin agar qarz olish xarajatlari harakatda davom etsa, raqamlar sizning ostingizda o‘zgarib ketishi mumkin.
Meni @termmax aynan shuning uchun qiziqtiradi.
Qarz olish va kreditlashni doimiy ravishda qayta baholanishi kerak bo‘lgan narsa deb ko‘rish o‘rniga, TermMax qat’iy foizli, qat’iy muddatli bozorlar atrofida qurilmoqda.
Bu kichik o‘zgarishdek eshitiladi.
Lekin menimcha, kapitalga belgilangan qiymat va muddat berish onchain moliyani rejalashtirishni ancha osonlashtirishi mumkin.
Meni yanada katta qiziqtiradigan savol: qat’iy foizli bozorlar DeFi ning oddiy “g‘isht”iga aylana oladimi, yo aksincha faqat bir toifa sifatida qoladimi.
#TermMax
#termmax @TermMax
Men DeFi ni ko‘proq o‘rgangan sari, o‘zgaruvchan foiz stavkalari butun strategiyani jimgina o‘zgartirib yuborishi mumkinligini ko‘proq anglayapman.
Sizda to‘g‘ri garov bo‘lishi, to‘g‘ri kirish nuqtasi bo‘lishi va hatto to‘g‘ri tezis ham bo‘lishi mumkin — lekin agar qarz olish xarajatlari harakatda davom etsa, raqamlar sizning ostingizda o‘zgarib ketishi mumkin.
Meni @TermMax aynan shuning uchun qiziqtiradi.
Qarz olish va kreditlashni doimiy ravishda qayta baholanishi kerak bo‘lgan narsa deb ko‘rish o‘rniga, TermMax qat’iy foizli, qat’iy muddatli bozorlar atrofida qurilmoqda.
Bu kichik o‘zgarishdek eshitiladi.
Lekin menimcha, kapitalga belgilangan qiymat va muddat berish onchain moliyani rejalashtirishni ancha osonlashtirishi mumkin.
Meni yanada katta qiziqtiradigan savol: qat’iy foizli bozorlar DeFi ning oddiy “g‘isht”iga aylana oladimi, yo aksincha faqat bir toifa sifatida qoladimi.
#TermMax
Men DeFi ni ko‘proq o‘rgangan sari, o‘zgaruvchan foiz stavkalari butun strategiyani jimgina o‘zgartirib yuborishi mumkinligini ko‘proq anglayapman.
Sizda to‘g‘ri garov bo‘lishi, to‘g‘ri kirish nuqtasi bo‘lishi va hatto to‘g‘ri tezis ham bo‘lishi mumkin — lekin agar qarz olish xarajatlari harakatda davom etsa, raqamlar sizning ostingizda o‘zgarib ketishi mumkin.
Meni @TermMax aynan shuning uchun qiziqtiradi.
Qarz olish va kreditlashni doimiy ravishda qayta baholanishi kerak bo‘lgan narsa deb ko‘rish o‘rniga, TermMax qat’iy foizli, qat’iy muddatli bozorlar atrofida qurilmoqda.
Bu kichik o‘zgarishdek eshitiladi.
Lekin menimcha, kapitalga belgilangan qiymat va muddat berish onchain moliyani rejalashtirishni ancha osonlashtirishi mumkin.
Meni yanada katta qiziqtiradigan savol: qat’iy foizli bozorlar DeFi ning oddiy “g‘isht”iga aylana oladimi, yo aksincha faqat bir toifa sifatida qoladimi.
#TermMax
18
8
84
·
--
O‘suvchi
#dusk $DUSK @Dusk_Foundation
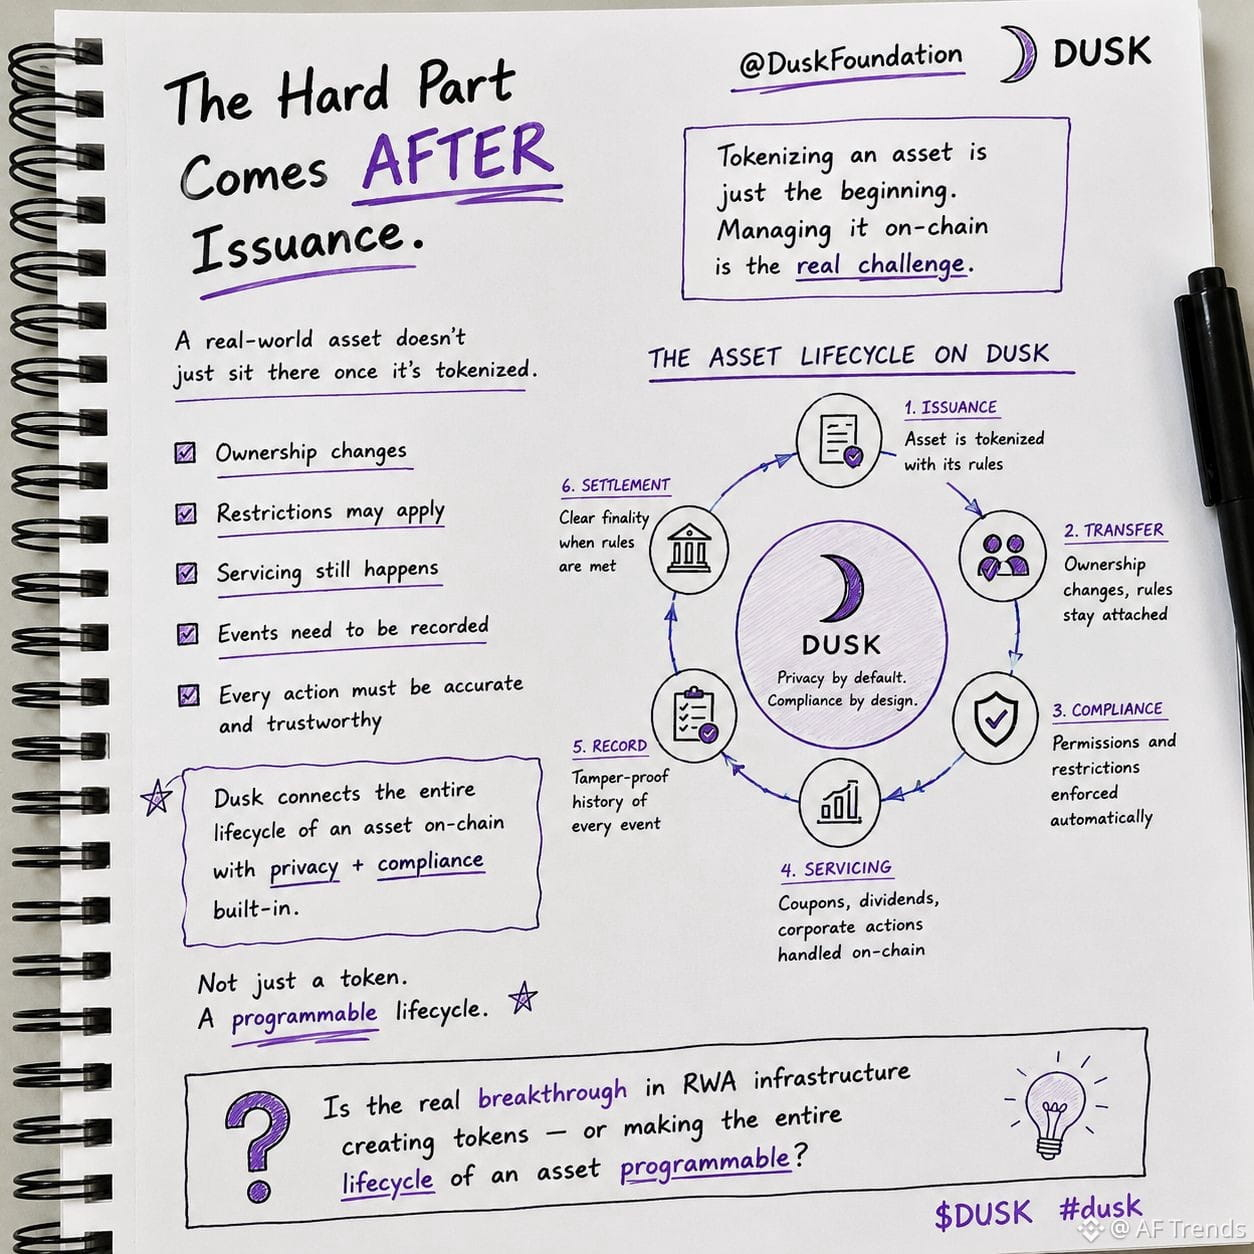
Oldin nazorat qilinadigan aktivlarni on-cheynga joylashning eng qiyin qismi ularni avval o‘sha yerga yetkazish bo‘ladi deb o‘ylardim.
Duskni qanchalik ko‘p ko‘rsam, muammo emissiyadan keyin keladigandek tuyulmoqda.
Tokenizatsiya qilingan obligatsiya bir joyda shunchaki turib qolmaydi. Mulkchilik o‘zgarishi mumkin, cheklovlar qo‘llanishi mumkin, servis (xizmat ko‘rsatish) davom etadi va oxir-oqibat aynan nima sodir bo‘lganining aniq rekordi kimdadir bo‘lishi kerak.
Bu Dusk yondashuvini menga boshqacha qilib ko‘rsatdi.
Qiziqarli jihat shunchaki aktivning raqamli versiyasini yaratish emas. Masalasi shundaki, blokcheyn aktivning identiteti, qoidalari va hayotiy siklini u bozor bo‘ylab harakat qilayotganda ham o‘zaro bog‘lab tura oladimi.
Bu oddiydek tuyuladi, toki an’anaviy ravishda bitta moliyaviy aktivni nechta tizimlar qamrab olishini o‘ylab ko‘rmaguningizcha.
Hozir ham, hamma narsani on-cheynda avtomatik qilish moliyani soddalashtiradimi — bunga ishonchim komil emas.
Lekin agar aktiv o‘z qoidalarini alohida tizimlar ularni doim tekshirib turishiga tayanmasdan, o‘zi bilan birga olib yura olsa, bu tokenizatsiyaning o‘zidan ham kattaroq o‘zgarish bo‘lishi mumkin.
RWA infratuzilmasidagi haqiqiy breakthrough — tokenlar yaratishmi yoki aktivning butun hayotiy siklini dasturlashtirib berishmi?
#dusk $DUSK @Dusk
Oldin nazorat qilinadigan aktivlarni on-cheynga joylashning eng qiyin qismi ularni avval o‘sha yerga yetkazish bo‘ladi deb o‘ylardim.
Duskni qanchalik ko‘p ko‘rsam, muammo emissiyadan keyin keladigandek tuyulmoqda.
Tokenizatsiya qilingan obligatsiya bir joyda shunchaki turib qolmaydi. Mulkchilik o‘zgarishi mumkin, cheklovlar qo‘llanishi mumkin, servis (xizmat ko‘rsatish) davom etadi va oxir-oqibat aynan nima sodir bo‘lganining aniq rekordi kimdadir bo‘lishi kerak.
Bu Dusk yondashuvini menga boshqacha qilib ko‘rsatdi.
Qiziqarli jihat shunchaki aktivning raqamli versiyasini yaratish emas. Masalasi shundaki, blokcheyn aktivning identiteti, qoidalari va hayotiy siklini u bozor bo‘ylab harakat qilayotganda ham o‘zaro bog‘lab tura oladimi.
Bu oddiydek tuyuladi, toki an’anaviy ravishda bitta moliyaviy aktivni nechta tizimlar qamrab olishini o‘ylab ko‘rmaguningizcha.
Hozir ham, hamma narsani on-cheynda avtomatik qilish moliyani soddalashtiradimi — bunga ishonchim komil emas.
Lekin agar aktiv o‘z qoidalarini alohida tizimlar ularni doim tekshirib turishiga tayanmasdan, o‘zi bilan birga olib yura olsa, bu tokenizatsiyaning o‘zidan ham kattaroq o‘zgarish bo‘lishi mumkin.
RWA infratuzilmasidagi haqiqiy breakthrough — tokenlar yaratishmi yoki aktivning butun hayotiy siklini dasturlashtirib berishmi?
Oldin nazorat qilinadigan aktivlarni on-cheynga joylashning eng qiyin qismi ularni avval o‘sha yerga yetkazish bo‘ladi deb o‘ylardim.
Duskni qanchalik ko‘p ko‘rsam, muammo emissiyadan keyin keladigandek tuyulmoqda.
Tokenizatsiya qilingan obligatsiya bir joyda shunchaki turib qolmaydi. Mulkchilik o‘zgarishi mumkin, cheklovlar qo‘llanishi mumkin, servis (xizmat ko‘rsatish) davom etadi va oxir-oqibat aynan nima sodir bo‘lganining aniq rekordi kimdadir bo‘lishi kerak.
Bu Dusk yondashuvini menga boshqacha qilib ko‘rsatdi.
Qiziqarli jihat shunchaki aktivning raqamli versiyasini yaratish emas. Masalasi shundaki, blokcheyn aktivning identiteti, qoidalari va hayotiy siklini u bozor bo‘ylab harakat qilayotganda ham o‘zaro bog‘lab tura oladimi.
Bu oddiydek tuyuladi, toki an’anaviy ravishda bitta moliyaviy aktivni nechta tizimlar qamrab olishini o‘ylab ko‘rmaguningizcha.
Hozir ham, hamma narsani on-cheynda avtomatik qilish moliyani soddalashtiradimi — bunga ishonchim komil emas.
Lekin agar aktiv o‘z qoidalarini alohida tizimlar ularni doim tekshirib turishiga tayanmasdan, o‘zi bilan birga olib yura olsa, bu tokenizatsiyaning o‘zidan ham kattaroq o‘zgarish bo‘lishi mumkin.
RWA infratuzilmasidagi haqiqiy breakthrough — tokenlar yaratishmi yoki aktivning butun hayotiy siklini dasturlashtirib berishmi?
20
5
114
·
--
O‘suvchi
#dusk $DUSK @Dusk_Foundation
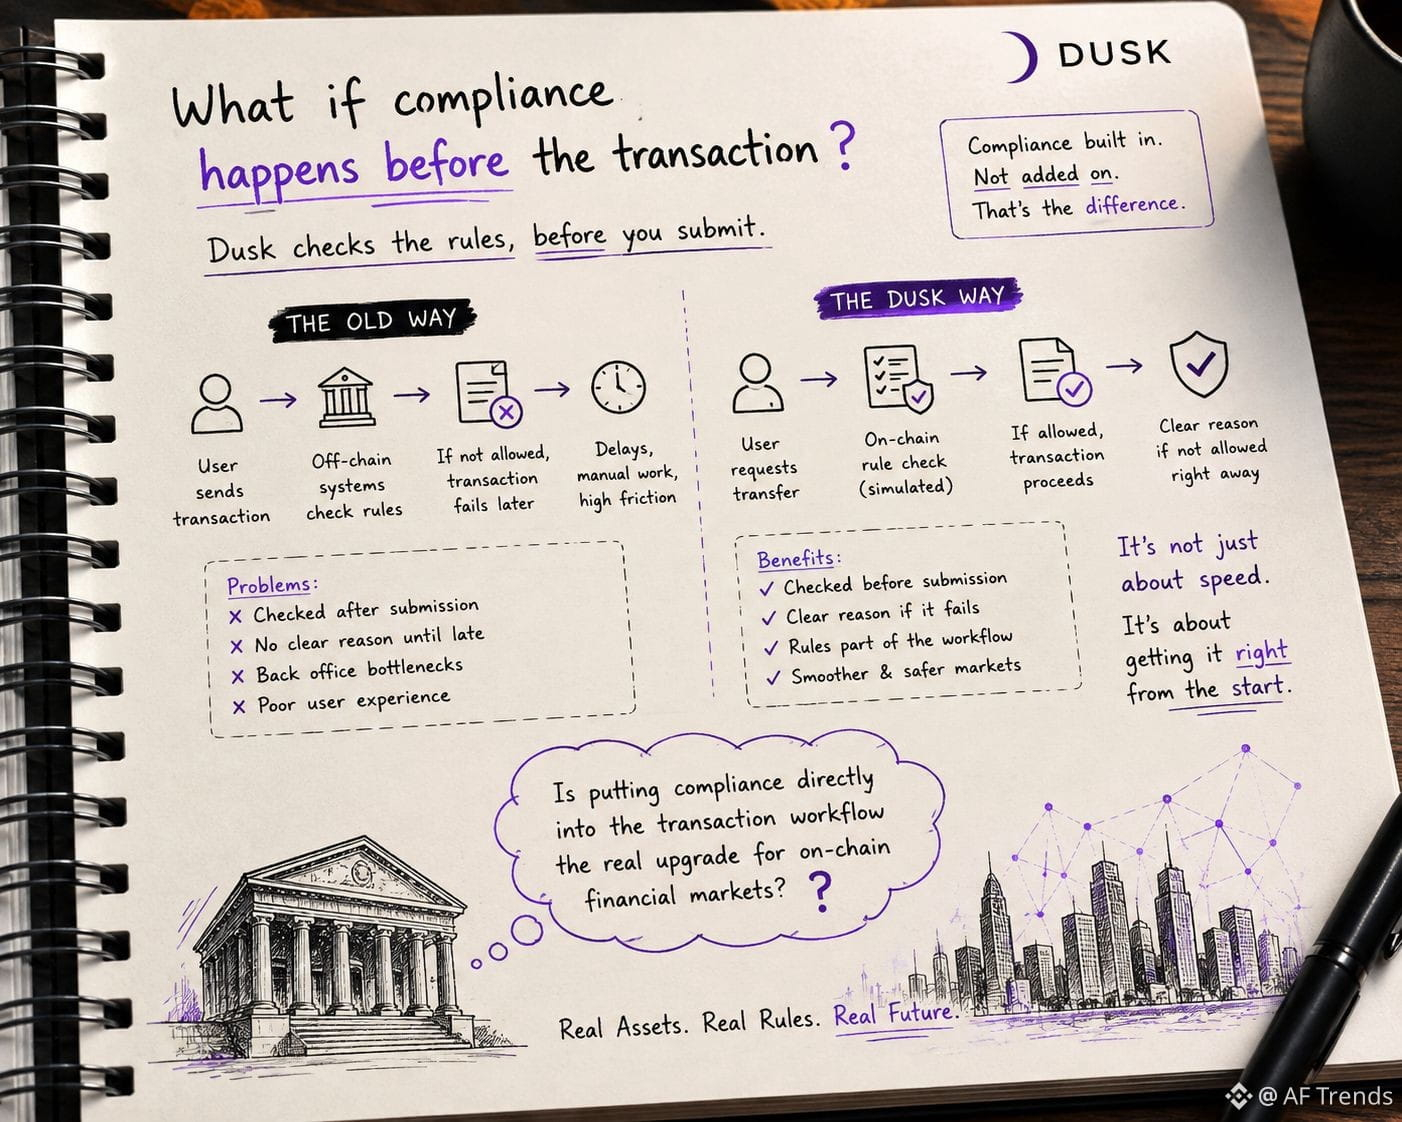
Ilgari blokcheynda muvofiqlik (compliance) asosan kimnidir aktivdan foydalanishga ruxsat berishdan oldin uning shaxsini tekshirishni anglatadi deb o‘ylardim.
Ammo Duskni chuqurroq o‘rganganimdan keyin masalaning eng qiyin qismi aynan o‘sha tekshiruvdan keyin bo‘lishi mumkinligini angladim.
Diqqatimni tortgan narsa — tartibga solingan transferni u topshirilishidan oldin ham tekshirish mumkinligi haqidagi g‘oya: transferga ruxsat beriladimi-yo‘qmi va agar ruxsat berilmasa, nima sababdan rad etilishi kerakligini aniqlash. 🧐
Bu mayda tafsilatga o‘xshaydi, lekin moliyaviy aktivlarni on-chain (blokcheynda) joylashtirish haqidagi fikrimni o‘zgartiradi.
Blokcheyn siz kimligingizni bilishning o‘zi bilan cheklanmasligi mumkin.
U aktivga biriktirilgan qoidalarga ko‘ra aynan shu transferga ruxsat berilgan-berilmaganini tushunishi kerak bo‘lishi mumkin.
Muvofiqlik (eligibility), transfer cheklovlari, limitlar va boshqa shartlar tranzaksiya sodir bo‘lgandan keyin buni ofis (back office) tekshirishi kerak bo‘lgan narsadan ko‘ra, ish jarayonining bir qismiga aylanishi mumkin. 🔍
Men bu g‘oyani “blockchain moliyani tezlashtiradi” degan oddiy gapdan ko‘ra ko‘proq yoqtiraman.
Chunki tranzaksiya baribir kimningdir uni ruxsat etilgan-etilmaganini hal qilishi uchun boshqa joyda to‘xtashi kerak bo‘lsa, tezlik unchalik yordam bermaydi.
Shuningdek, bu qoidalar real moliyaviy mahsulotlarda o‘nlab shartlar va istisnolar bo‘lganda qanchalik murakkablashib ketishini ham o‘ylantiradi.
Muvofiqlikni (compliance) bevosita tranzaksiya ish jarayoniga kiritish haqiqatan moliyaviy bozorlarni soddalashtiradimi, yo biz shunchaki murakkablikni back officedan blokcheynga ko‘chirayaptimizmi?
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
Ilgari blokcheynda muvofiqlik (compliance) asosan kimnidir aktivdan foydalanishga ruxsat berishdan oldin uning shaxsini tekshirishni anglatadi deb o‘ylardim.
Ammo Duskni chuqurroq o‘rganganimdan keyin masalaning eng qiyin qismi aynan o‘sha tekshiruvdan keyin bo‘lishi mumkinligini angladim.
Diqqatimni tortgan narsa — tartibga solingan transferni u topshirilishidan oldin ham tekshirish mumkinligi haqidagi g‘oya: transferga ruxsat beriladimi-yo‘qmi va agar ruxsat berilmasa, nima sababdan rad etilishi kerakligini aniqlash. 🧐
Bu mayda tafsilatga o‘xshaydi, lekin moliyaviy aktivlarni on-chain (blokcheynda) joylashtirish haqidagi fikrimni o‘zgartiradi.
Blokcheyn siz kimligingizni bilishning o‘zi bilan cheklanmasligi mumkin.
U aktivga biriktirilgan qoidalarga ko‘ra aynan shu transferga ruxsat berilgan-berilmaganini tushunishi kerak bo‘lishi mumkin.
Muvofiqlik (eligibility), transfer cheklovlari, limitlar va boshqa shartlar tranzaksiya sodir bo‘lgandan keyin buni ofis (back office) tekshirishi kerak bo‘lgan narsadan ko‘ra, ish jarayonining bir qismiga aylanishi mumkin. 🔍
Men bu g‘oyani “blockchain moliyani tezlashtiradi” degan oddiy gapdan ko‘ra ko‘proq yoqtiraman.
Chunki tranzaksiya baribir kimningdir uni ruxsat etilgan-etilmaganini hal qilishi uchun boshqa joyda to‘xtashi kerak bo‘lsa, tezlik unchalik yordam bermaydi.
Shuningdek, bu qoidalar real moliyaviy mahsulotlarda o‘nlab shartlar va istisnolar bo‘lganda qanchalik murakkablashib ketishini ham o‘ylantiradi.
Muvofiqlikni (compliance) bevosita tranzaksiya ish jarayoniga kiritish haqiqatan moliyaviy bozorlarni soddalashtiradimi, yo biz shunchaki murakkablikni back officedan blokcheynga ko‘chirayaptimizmi?
@Dusk #dusk $DUSK
Ilgari blokcheynda muvofiqlik (compliance) asosan kimnidir aktivdan foydalanishga ruxsat berishdan oldin uning shaxsini tekshirishni anglatadi deb o‘ylardim.
Ammo Duskni chuqurroq o‘rganganimdan keyin masalaning eng qiyin qismi aynan o‘sha tekshiruvdan keyin bo‘lishi mumkinligini angladim.
Diqqatimni tortgan narsa — tartibga solingan transferni u topshirilishidan oldin ham tekshirish mumkinligi haqidagi g‘oya: transferga ruxsat beriladimi-yo‘qmi va agar ruxsat berilmasa, nima sababdan rad etilishi kerakligini aniqlash. 🧐
Bu mayda tafsilatga o‘xshaydi, lekin moliyaviy aktivlarni on-chain (blokcheynda) joylashtirish haqidagi fikrimni o‘zgartiradi.
Blokcheyn siz kimligingizni bilishning o‘zi bilan cheklanmasligi mumkin.
U aktivga biriktirilgan qoidalarga ko‘ra aynan shu transferga ruxsat berilgan-berilmaganini tushunishi kerak bo‘lishi mumkin.
Muvofiqlik (eligibility), transfer cheklovlari, limitlar va boshqa shartlar tranzaksiya sodir bo‘lgandan keyin buni ofis (back office) tekshirishi kerak bo‘lgan narsadan ko‘ra, ish jarayonining bir qismiga aylanishi mumkin. 🔍
Men bu g‘oyani “blockchain moliyani tezlashtiradi” degan oddiy gapdan ko‘ra ko‘proq yoqtiraman.
Chunki tranzaksiya baribir kimningdir uni ruxsat etilgan-etilmaganini hal qilishi uchun boshqa joyda to‘xtashi kerak bo‘lsa, tezlik unchalik yordam bermaydi.
Shuningdek, bu qoidalar real moliyaviy mahsulotlarda o‘nlab shartlar va istisnolar bo‘lganda qanchalik murakkablashib ketishini ham o‘ylantiradi.
Muvofiqlikni (compliance) bevosita tranzaksiya ish jarayoniga kiritish haqiqatan moliyaviy bozorlarni soddalashtiradimi, yo biz shunchaki murakkablikni back officedan blokcheynga ko‘chirayaptimizmi?
@Dusk #dusk $DUSK
23
5
130
·
--
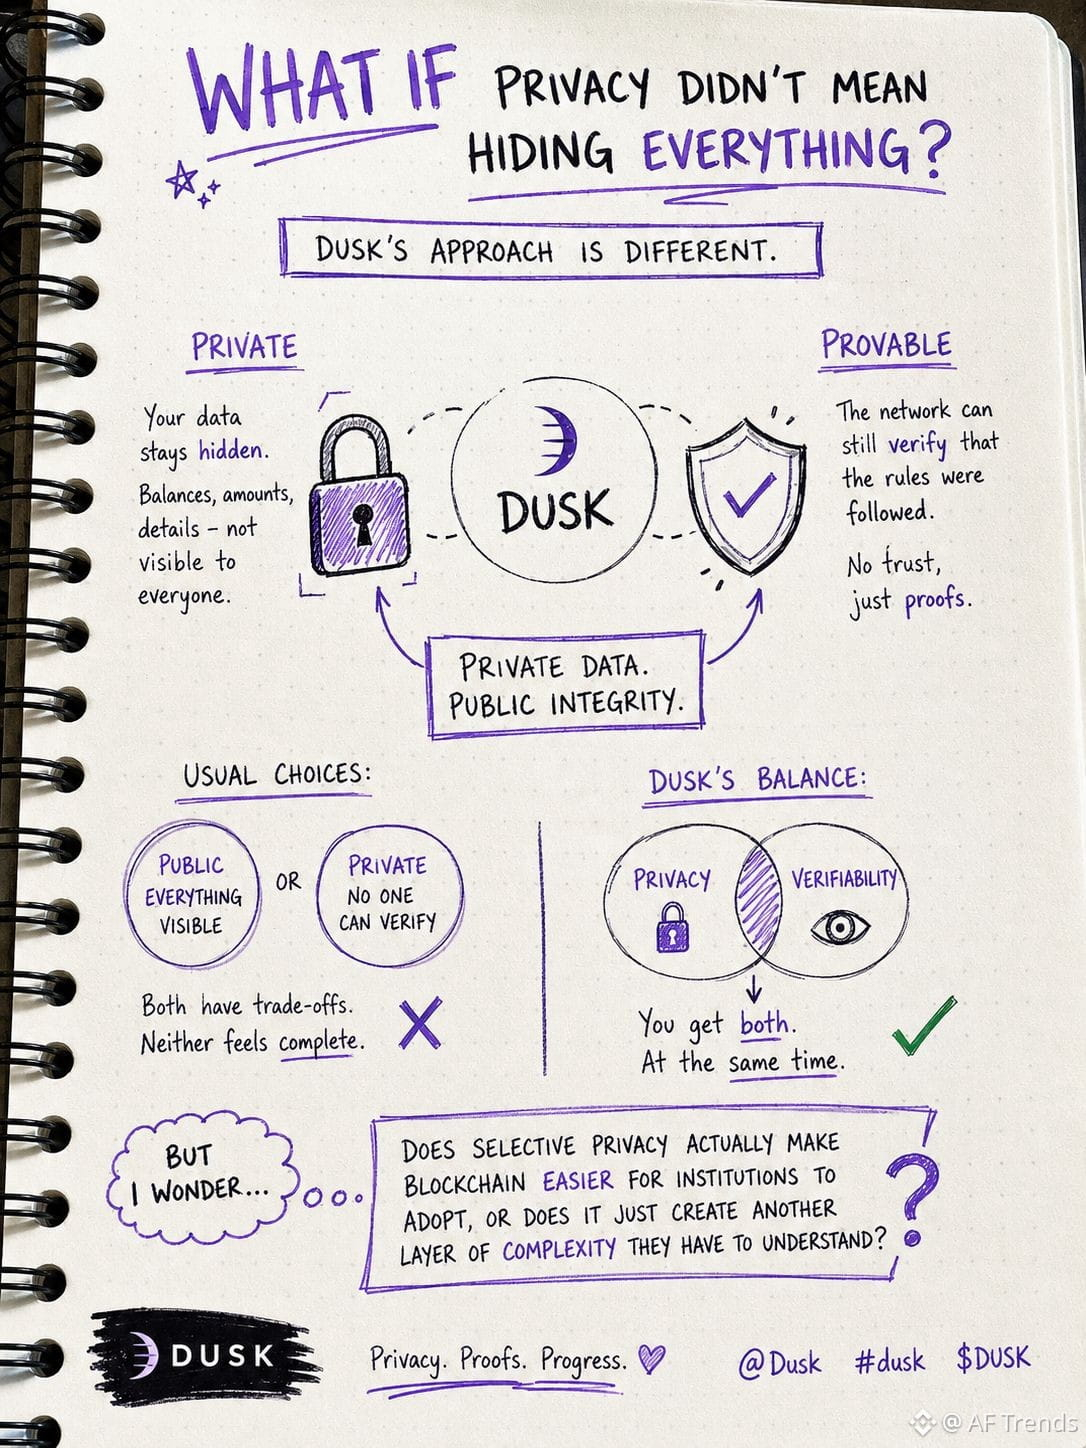
Dusk bilan qayta-qayta esga keladigan jihat shundaki, maxfiylik degani hamma narsani shunchaki yashirish emasdek. 🧐
Muhim tomoni — tarmoq qoidalarga rioya qilinganini isbotlay olishi bilan birga, muhim (sezgir) tranzaksiya tafsilotlarini shaxsiy saqlash g‘oyasi. Bu odatiy “ommaviy blokcheyn vs butunlay shaxsiy tizim” tanlovidan ancha boshqacha yondashuv, va men shuni o‘ylab qolaman: maxfiylik, agar institutlar uni olish uchun muvofiqlikdan (compliance) voz kechishi shart bo‘lmasa, yanada foydaliroq bo‘lib qoladimi? 🔍
Nazariy jihatdan bu g‘oya menga yoqadi, lekin kattaroq savol bor: tanlab maxfiylik berish blokcheynni institutlar uchun qabul qilishni haqiqatan ham osonlashtiradimi, yoki bu ular tushunishi kerak bo‘lgan yana bir murakkablik qatlamini yaratadimi?
#dusk $DUSK @Dusk_Foundation
Dusk bilan qayta-qayta esga keladigan jihat shundaki, maxfiylik degani hamma narsani shunchaki yashirish emasdek. 🧐
Muhim tomoni — tarmoq qoidalarga rioya qilinganini isbotlay olishi bilan birga, muhim (sezgir) tranzaksiya tafsilotlarini shaxsiy saqlash g‘oyasi. Bu odatiy “ommaviy blokcheyn vs butunlay shaxsiy tizim” tanlovidan ancha boshqacha yondashuv, va men shuni o‘ylab qolaman: maxfiylik, agar institutlar uni olish uchun muvofiqlikdan (compliance) voz kechishi shart bo‘lmasa, yanada foydaliroq bo‘lib qoladimi? 🔍
Nazariy jihatdan bu g‘oya menga yoqadi, lekin kattaroq savol bor: tanlab maxfiylik berish blokcheynni institutlar uchun qabul qilishni haqiqatan ham osonlashtiradimi, yoki bu ular tushunishi kerak bo‘lgan yana bir murakkablik qatlamini yaratadimi?
#dusk $DUSK @Dusk
Muhim tomoni — tarmoq qoidalarga rioya qilinganini isbotlay olishi bilan birga, muhim (sezgir) tranzaksiya tafsilotlarini shaxsiy saqlash g‘oyasi. Bu odatiy “ommaviy blokcheyn vs butunlay shaxsiy tizim” tanlovidan ancha boshqacha yondashuv, va men shuni o‘ylab qolaman: maxfiylik, agar institutlar uni olish uchun muvofiqlikdan (compliance) voz kechishi shart bo‘lmasa, yanada foydaliroq bo‘lib qoladimi? 🔍
Nazariy jihatdan bu g‘oya menga yoqadi, lekin kattaroq savol bor: tanlab maxfiylik berish blokcheynni institutlar uchun qabul qilishni haqiqatan ham osonlashtiradimi, yoki bu ular tushunishi kerak bo‘lgan yana bir murakkablik qatlamini yaratadimi?
#dusk $DUSK @Dusk
5
5
125
·
--
@Dusk_Foundation $DUSK
Bugun Dusk’ning tranzaksiyalar arxitekturasiga yana qaytdim, chunki men e’tiborimdan chetda qolgan bir narsani tushunib olishni xohlardim.
Avvaliga maxfiylikka yo‘naltirilgan zanjir asosan aktivlarni ko‘chirishning bitta “private” usuliga ega bo‘ladi, deb o‘ylagandim.
Lekin Dusk bunday tanlov qilmaganga o‘xshaydi.
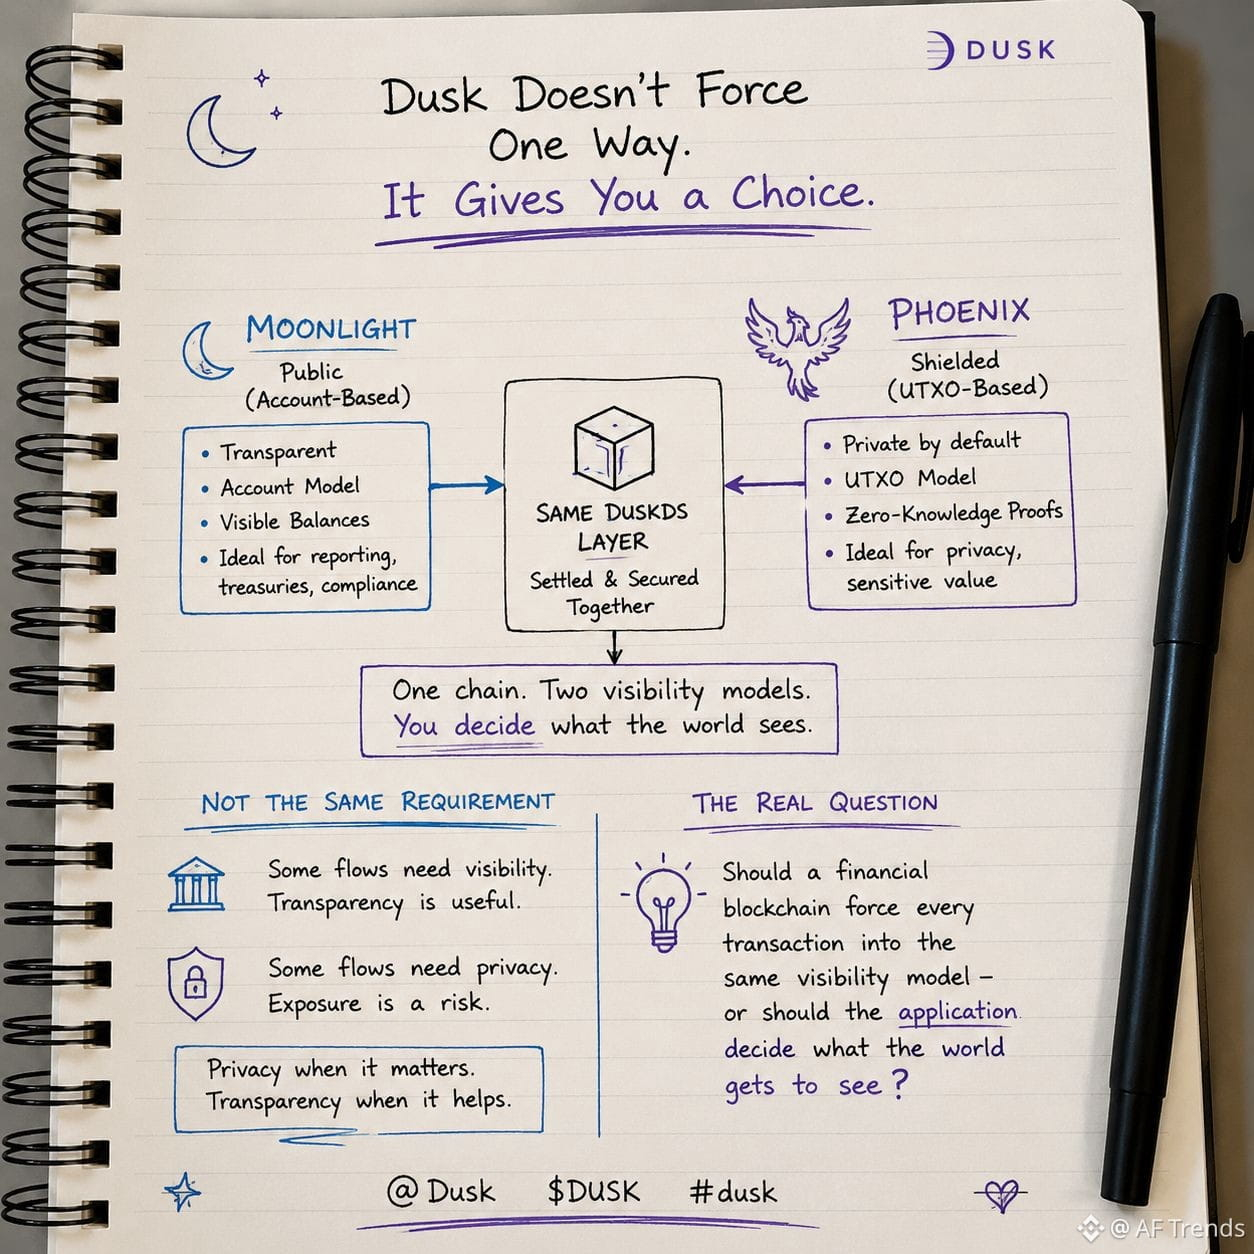
Unda ommaviy, hisobga asoslangan o‘tkazishlar uchun Moonlight bor — va himoyalangan, UTXO-ga asoslangan o‘tkazishlar uchun esa Phoenix.
Meni ayniqsa e’tiborimni tortgani shuki, bular ikki alohida blokcheyn emas.
Ular bir xil DuskDS qatlamiga joylashadi.
Bu Dusk haqidagi tasavvurimni o‘zgartirdi.
Qiziqarli jihat shunchaki:
“Tranzaksiyani maxfiy qilish mumkinmi?” emas.
Asosiysi:
“Tranzaksiya umuman maxfiy bo‘lishi kerakmi?”
G‘azna yoki hisobot yuritish jarayoni ko‘rinadigan balanslar va o‘tkazishlarni talab qilishi mumkin.
Boshqa moliyaviy ish jarayoni esa teskarisini — nol bilimli (zero-knowledge) isbotlar bilan himoyalangan qiymatni talab qilishi mumkin.
Va ikkalasi ham bir xil joylashuv (settlement) arxitekturasida mavjud bo‘la oladi.
Ular bir xil talab emas.
Dastlab men maxfiylik Dusk blokcheyn moliyasiga qo‘shayotgan asosiy xususiyat deb o‘ylagandim.
Endi esa yanada qiziqroq g‘oya — tanlov (choice) ekanini ko‘proq o‘ylay boshladim.
Maxfiylik — sezgir ma’lumotlar ommaga chiqmasligi kerak bo‘lganda.
Shaffoflik — ko‘rinish aslida foydali bo‘lganda.
Asosiy savol shunday bo‘lishi mumkin:
Moliya blokcheyni har bir tranzaksiyani bir xil ko‘rinish modeli ichiga majburlashi kerakmi — yoki ilova dunyoning nimani ko‘rishini o‘zi tanlashi kerakmi?
#dusk $DUSK
@Dusk $DUSK
Bugun Dusk’ning tranzaksiyalar arxitekturasiga yana qaytdim, chunki men e’tiborimdan chetda qolgan bir narsani tushunib olishni xohlardim.
Avvaliga maxfiylikka yo‘naltirilgan zanjir asosan aktivlarni ko‘chirishning bitta “private” usuliga ega bo‘ladi, deb o‘ylagandim.
Lekin Dusk bunday tanlov qilmaganga o‘xshaydi.
Unda ommaviy, hisobga asoslangan o‘tkazishlar uchun Moonlight bor — va himoyalangan, UTXO-ga asoslangan o‘tkazishlar uchun esa Phoenix.
Meni ayniqsa e’tiborimni tortgani shuki, bular ikki alohida blokcheyn emas.
Ular bir xil DuskDS qatlamiga joylashadi.
Bu Dusk haqidagi tasavvurimni o‘zgartirdi.
Qiziqarli jihat shunchaki:
“Tranzaksiyani maxfiy qilish mumkinmi?” emas.
Asosiysi:
“Tranzaksiya umuman maxfiy bo‘lishi kerakmi?”
G‘azna yoki hisobot yuritish jarayoni ko‘rinadigan balanslar va o‘tkazishlarni talab qilishi mumkin.
Boshqa moliyaviy ish jarayoni esa teskarisini — nol bilimli (zero-knowledge) isbotlar bilan himoyalangan qiymatni talab qilishi mumkin.
Va ikkalasi ham bir xil joylashuv (settlement) arxitekturasida mavjud bo‘la oladi.
Ular bir xil talab emas.
Dastlab men maxfiylik Dusk blokcheyn moliyasiga qo‘shayotgan asosiy xususiyat deb o‘ylagandim.
Endi esa yanada qiziqroq g‘oya — tanlov (choice) ekanini ko‘proq o‘ylay boshladim.
Maxfiylik — sezgir ma’lumotlar ommaga chiqmasligi kerak bo‘lganda.
Shaffoflik — ko‘rinish aslida foydali bo‘lganda.
Asosiy savol shunday bo‘lishi mumkin:
Moliya blokcheyni har bir tranzaksiyani bir xil ko‘rinish modeli ichiga majburlashi kerakmi — yoki ilova dunyoning nimani ko‘rishini o‘zi tanlashi kerakmi?
#dusk $DUSK
Bugun Dusk’ning tranzaksiyalar arxitekturasiga yana qaytdim, chunki men e’tiborimdan chetda qolgan bir narsani tushunib olishni xohlardim.
Avvaliga maxfiylikka yo‘naltirilgan zanjir asosan aktivlarni ko‘chirishning bitta “private” usuliga ega bo‘ladi, deb o‘ylagandim.
Lekin Dusk bunday tanlov qilmaganga o‘xshaydi.
Unda ommaviy, hisobga asoslangan o‘tkazishlar uchun Moonlight bor — va himoyalangan, UTXO-ga asoslangan o‘tkazishlar uchun esa Phoenix.
Meni ayniqsa e’tiborimni tortgani shuki, bular ikki alohida blokcheyn emas.
Ular bir xil DuskDS qatlamiga joylashadi.
Bu Dusk haqidagi tasavvurimni o‘zgartirdi.
Qiziqarli jihat shunchaki:
“Tranzaksiyani maxfiy qilish mumkinmi?” emas.
Asosiysi:
“Tranzaksiya umuman maxfiy bo‘lishi kerakmi?”
G‘azna yoki hisobot yuritish jarayoni ko‘rinadigan balanslar va o‘tkazishlarni talab qilishi mumkin.
Boshqa moliyaviy ish jarayoni esa teskarisini — nol bilimli (zero-knowledge) isbotlar bilan himoyalangan qiymatni talab qilishi mumkin.
Va ikkalasi ham bir xil joylashuv (settlement) arxitekturasida mavjud bo‘la oladi.
Ular bir xil talab emas.
Dastlab men maxfiylik Dusk blokcheyn moliyasiga qo‘shayotgan asosiy xususiyat deb o‘ylagandim.
Endi esa yanada qiziqroq g‘oya — tanlov (choice) ekanini ko‘proq o‘ylay boshladim.
Maxfiylik — sezgir ma’lumotlar ommaga chiqmasligi kerak bo‘lganda.
Shaffoflik — ko‘rinish aslida foydali bo‘lganda.
Asosiy savol shunday bo‘lishi mumkin:
Moliya blokcheyni har bir tranzaksiyani bir xil ko‘rinish modeli ichiga majburlashi kerakmi — yoki ilova dunyoning nimani ko‘rishini o‘zi tanlashi kerakmi?
#dusk $DUSK
17
8
120
·
--
O‘suvchi
@Dusk_Foundation $DUSK
Ilgari blokcheindagi maxfiylik tranzaksiyani yashirish va xolos deganman.
Keyin esa Dusk buni qanday boshqarishini ko‘proq o‘rgana boshladim.
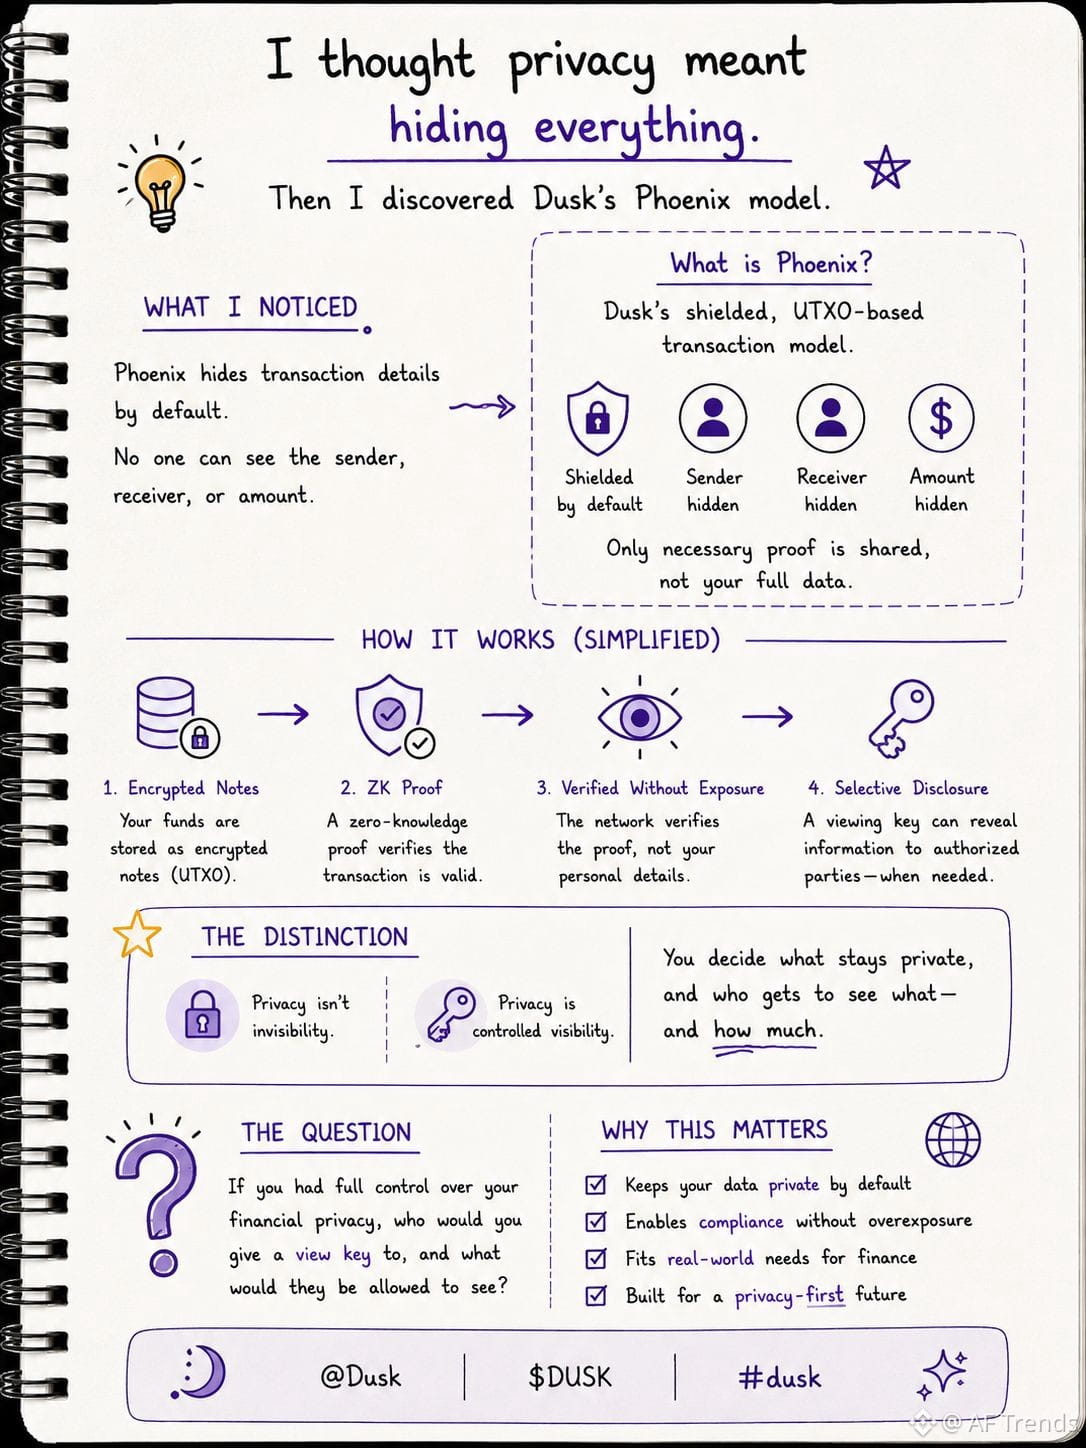
Qiziq joy shunchaki Phoenix jo‘natuvchi, qabul qiluvchi va summani yashira olishi emas.
Gap shundaki, maxfiylik degani hamma narsa umuman ko‘rinmas degani emas.
Yashirilgan (shielded) hisob tranzaksiya tafsilotlarini maxfiy tutishi mumkin, view key esa boshqa odamga u ko‘rishga ruxsat berilgan ma’lumotlar bo‘yicha nazoratli ko‘rinish berishi mumkin.
Aynan shu farq meni o‘ylantirib qo‘ydi.
Chunki men maxfiylikni shunday tasavvur qilardim:
“Kim tranzaksiyani ko‘ra oladi?”
Lekin Dusk biroz boshqacharoq savol berayotgandek:
“Kimga buni ko‘rishga ruxsat berilishi kerak va ular qancha darajada ko‘rishi kerak?”
Bu bir xil emas.
Meningcha, blokcheinda maxfiylik masalasi hamma narsani shunchaki ko‘rinmas qilishdan ko‘ra ancha qiziqroq tomonga shu yerda buriladi.
Agar moliyaviy ilovalar maxfiylik va tanlab oshkor qilishga muhtoj bo‘lsa, unda maxfiylik degani hamma narsani yashirishmi — yoki aynan nimasi oshkor qilinishi va kimga ko‘rsatilishini belgilashmi?
#dusk $DUSK
@Dusk $DUSK
Ilgari blokcheindagi maxfiylik tranzaksiyani yashirish va xolos deganman.
Keyin esa Dusk buni qanday boshqarishini ko‘proq o‘rgana boshladim.
Qiziq joy shunchaki Phoenix jo‘natuvchi, qabul qiluvchi va summani yashira olishi emas.
Gap shundaki, maxfiylik degani hamma narsa umuman ko‘rinmas degani emas.
Yashirilgan (shielded) hisob tranzaksiya tafsilotlarini maxfiy tutishi mumkin, view key esa boshqa odamga u ko‘rishga ruxsat berilgan ma’lumotlar bo‘yicha nazoratli ko‘rinish berishi mumkin.
Aynan shu farq meni o‘ylantirib qo‘ydi.
Chunki men maxfiylikni shunday tasavvur qilardim:
“Kim tranzaksiyani ko‘ra oladi?”
Lekin Dusk biroz boshqacharoq savol berayotgandek:
“Kimga buni ko‘rishga ruxsat berilishi kerak va ular qancha darajada ko‘rishi kerak?”
Bu bir xil emas.
Meningcha, blokcheinda maxfiylik masalasi hamma narsani shunchaki ko‘rinmas qilishdan ko‘ra ancha qiziqroq tomonga shu yerda buriladi.
Agar moliyaviy ilovalar maxfiylik va tanlab oshkor qilishga muhtoj bo‘lsa, unda maxfiylik degani hamma narsani yashirishmi — yoki aynan nimasi oshkor qilinishi va kimga ko‘rsatilishini belgilashmi?
#dusk $DUSK
Ilgari blokcheindagi maxfiylik tranzaksiyani yashirish va xolos deganman.
Keyin esa Dusk buni qanday boshqarishini ko‘proq o‘rgana boshladim.
Qiziq joy shunchaki Phoenix jo‘natuvchi, qabul qiluvchi va summani yashira olishi emas.
Gap shundaki, maxfiylik degani hamma narsa umuman ko‘rinmas degani emas.
Yashirilgan (shielded) hisob tranzaksiya tafsilotlarini maxfiy tutishi mumkin, view key esa boshqa odamga u ko‘rishga ruxsat berilgan ma’lumotlar bo‘yicha nazoratli ko‘rinish berishi mumkin.
Aynan shu farq meni o‘ylantirib qo‘ydi.
Chunki men maxfiylikni shunday tasavvur qilardim:
“Kim tranzaksiyani ko‘ra oladi?”
Lekin Dusk biroz boshqacharoq savol berayotgandek:
“Kimga buni ko‘rishga ruxsat berilishi kerak va ular qancha darajada ko‘rishi kerak?”
Bu bir xil emas.
Meningcha, blokcheinda maxfiylik masalasi hamma narsani shunchaki ko‘rinmas qilishdan ko‘ra ancha qiziqroq tomonga shu yerda buriladi.
Agar moliyaviy ilovalar maxfiylik va tanlab oshkor qilishga muhtoj bo‘lsa, unda maxfiylik degani hamma narsani yashirishmi — yoki aynan nimasi oshkor qilinishi va kimga ko‘rsatilishini belgilashmi?
#dusk $DUSK
17
5
146
·
--
@babylonlabs_io
Men Babylon’ning eng so‘nggi Aave demosidagi bitta bo‘lak haqida to‘xtamay o‘ylayverdim.
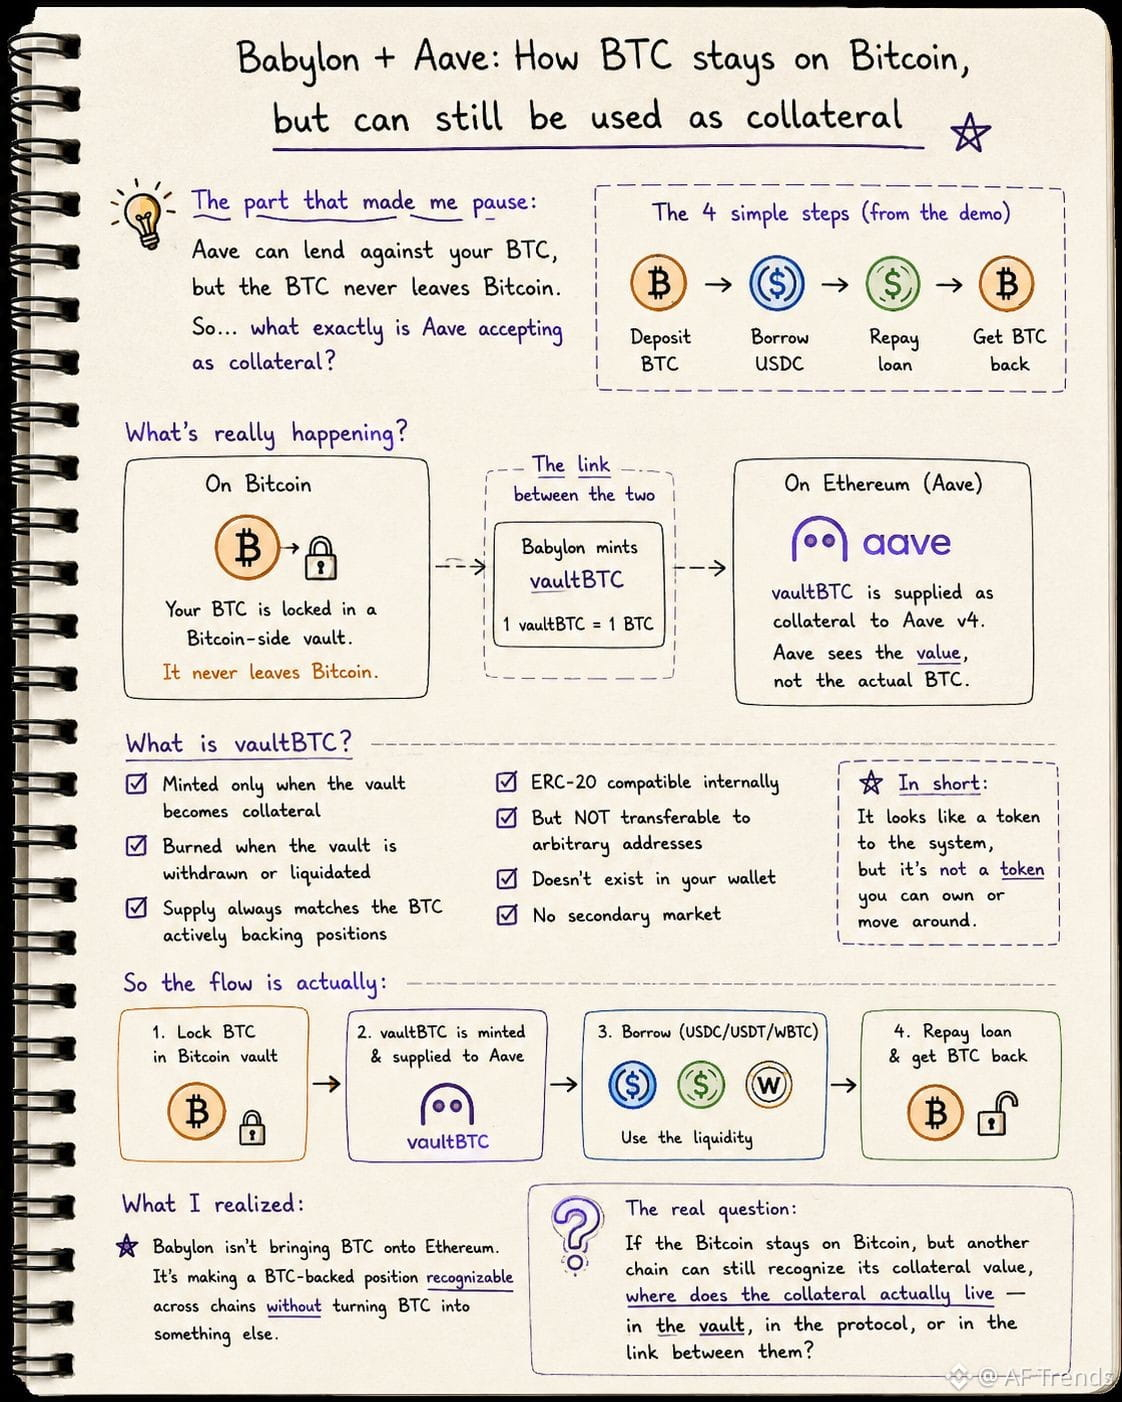
Sizning BTC Bitcoin’ning o‘zida qoladi.
Lekin Aave baribir o‘sha BTC bilan ta’minlangan pozitsiyani garov (kollateral) sifatida ko‘ra oladi.
Bu oddiydek tuyuladi, toki Aave aslida nimani ko‘rayotganini so‘ramaguncha.
Chunki bitkoinning o‘zi hech qachon oddiy Ethereum tokeniga aylanmaydi.
BTC Bitcoin tomondagi vault (ombor) ichida qulflangan holda qoladi.
Shu sababli men o‘sha vaultni lending (qarz berish) tomoni bilan nima bog‘lashini qidirdim.
Menga vaultBTC degani topildi.
Va men ilgari buni to‘liq tushunmagan qism mana shu.
U vakolatli (authorized) Aave tomondagi kontraktlar uchun ERC-20 ga o‘xshaydi, lekin u oddiy yuborib-o‘tkazib yuriladigan token emas.
Uni boshqa hamyon (wallet) manziliga o‘tkaza olmaysiz.
U uchun ikkilamchi bozor yo‘q.
U sizning hamyoningizda turmaydi.
U aslida vault ichida qulflangan BTC ning ichki hisob-kitob (internal accounting) ko‘rinishidagi ifodasi sifatida mavjud. 1 vaultBTC = 1 BTC.
Bu menga butun dizaynni boshqa yo‘sinda tushuntirib berdi.
Babylon BTC’ni Ethereum’ga olib kelmaydi va Aave’dan “Bitcoin deb o‘ylang” deb so‘ramaydi.
U Bitcoin’ni Bitcoin joyida qoldiradi, shu bilan birga lending tizimi tushunadigan cheklangan (restricted) ko‘rinishni yaratadi.
Demak, qiziq qism aslida bunday emas:
“BTC qanday qilib Aave’ga o‘tadi?”
O‘tmaydi.
Eng qiziq savol esa shunaqa:
“Aave BTC garovini, BTC ning o‘zi Ethereum aktivi bo‘lib qolmasdan, qanday tanib oladi?”
Babylon aynan mana shu qiyinroq muammoni hal qilayotgandek tuyuladi.
Endi men quyidagini o‘ylayapman:
Agar bitkoin Bitcoin’da qolsa, lekin boshqa tarmoq (zanjir) uning garov qiymatini hali ham tanib olsa, garov aslida qayerda yashaydi — Bitcoin vault’da, lending protokolda yoki ular orasidagi bog‘lanishda (link)mi?
@babylonlabs_io
#baby $BABY
@BabylonLabs_io
Men Babylon’ning eng so‘nggi Aave demosidagi bitta bo‘lak haqida to‘xtamay o‘ylayverdim.
Sizning BTC Bitcoin’ning o‘zida qoladi.
Lekin Aave baribir o‘sha BTC bilan ta’minlangan pozitsiyani garov (kollateral) sifatida ko‘ra oladi.
Bu oddiydek tuyuladi, toki Aave aslida nimani ko‘rayotganini so‘ramaguncha.
Chunki bitkoinning o‘zi hech qachon oddiy Ethereum tokeniga aylanmaydi.
BTC Bitcoin tomondagi vault (ombor) ichida qulflangan holda qoladi.
Shu sababli men o‘sha vaultni lending (qarz berish) tomoni bilan nima bog‘lashini qidirdim.
Menga vaultBTC degani topildi.
Va men ilgari buni to‘liq tushunmagan qism mana shu.
U vakolatli (authorized) Aave tomondagi kontraktlar uchun ERC-20 ga o‘xshaydi, lekin u oddiy yuborib-o‘tkazib yuriladigan token emas.
Uni boshqa hamyon (wallet) manziliga o‘tkaza olmaysiz.
U uchun ikkilamchi bozor yo‘q.
U sizning hamyoningizda turmaydi.
U aslida vault ichida qulflangan BTC ning ichki hisob-kitob (internal accounting) ko‘rinishidagi ifodasi sifatida mavjud. 1 vaultBTC = 1 BTC.
Bu menga butun dizaynni boshqa yo‘sinda tushuntirib berdi.
Babylon BTC’ni Ethereum’ga olib kelmaydi va Aave’dan “Bitcoin deb o‘ylang” deb so‘ramaydi.
U Bitcoin’ni Bitcoin joyida qoldiradi, shu bilan birga lending tizimi tushunadigan cheklangan (restricted) ko‘rinishni yaratadi.
Demak, qiziq qism aslida bunday emas:
“BTC qanday qilib Aave’ga o‘tadi?”
O‘tmaydi.
Eng qiziq savol esa shunaqa:
“Aave BTC garovini, BTC ning o‘zi Ethereum aktivi bo‘lib qolmasdan, qanday tanib oladi?”
Babylon aynan mana shu qiyinroq muammoni hal qilayotgandek tuyuladi.
Endi men quyidagini o‘ylayapman:
Agar bitkoin Bitcoin’da qolsa, lekin boshqa tarmoq (zanjir) uning garov qiymatini hali ham tanib olsa, garov aslida qayerda yashaydi — Bitcoin vault’da, lending protokolda yoki ular orasidagi bog‘lanishda (link)mi?
@BabylonLabs_io
#baby $BABY
Men Babylon’ning eng so‘nggi Aave demosidagi bitta bo‘lak haqida to‘xtamay o‘ylayverdim.
Sizning BTC Bitcoin’ning o‘zida qoladi.
Lekin Aave baribir o‘sha BTC bilan ta’minlangan pozitsiyani garov (kollateral) sifatida ko‘ra oladi.
Bu oddiydek tuyuladi, toki Aave aslida nimani ko‘rayotganini so‘ramaguncha.
Chunki bitkoinning o‘zi hech qachon oddiy Ethereum tokeniga aylanmaydi.
BTC Bitcoin tomondagi vault (ombor) ichida qulflangan holda qoladi.
Shu sababli men o‘sha vaultni lending (qarz berish) tomoni bilan nima bog‘lashini qidirdim.
Menga vaultBTC degani topildi.
Va men ilgari buni to‘liq tushunmagan qism mana shu.
U vakolatli (authorized) Aave tomondagi kontraktlar uchun ERC-20 ga o‘xshaydi, lekin u oddiy yuborib-o‘tkazib yuriladigan token emas.
Uni boshqa hamyon (wallet) manziliga o‘tkaza olmaysiz.
U uchun ikkilamchi bozor yo‘q.
U sizning hamyoningizda turmaydi.
U aslida vault ichida qulflangan BTC ning ichki hisob-kitob (internal accounting) ko‘rinishidagi ifodasi sifatida mavjud. 1 vaultBTC = 1 BTC.
Bu menga butun dizaynni boshqa yo‘sinda tushuntirib berdi.
Babylon BTC’ni Ethereum’ga olib kelmaydi va Aave’dan “Bitcoin deb o‘ylang” deb so‘ramaydi.
U Bitcoin’ni Bitcoin joyida qoldiradi, shu bilan birga lending tizimi tushunadigan cheklangan (restricted) ko‘rinishni yaratadi.
Demak, qiziq qism aslida bunday emas:
“BTC qanday qilib Aave’ga o‘tadi?”
O‘tmaydi.
Eng qiziq savol esa shunaqa:
“Aave BTC garovini, BTC ning o‘zi Ethereum aktivi bo‘lib qolmasdan, qanday tanib oladi?”
Babylon aynan mana shu qiyinroq muammoni hal qilayotgandek tuyuladi.
Endi men quyidagini o‘ylayapman:
Agar bitkoin Bitcoin’da qolsa, lekin boshqa tarmoq (zanjir) uning garov qiymatini hali ham tanib olsa, garov aslida qayerda yashaydi — Bitcoin vault’da, lending protokolda yoki ular orasidagi bog‘lanishda (link)mi?
@BabylonLabs_io
#baby $BABY
34
9
199
·
--
O‘suvchi
@babylonlabs_io
Men Bobildagi “sanchish” mexanizmi asosan biror validator noto‘g‘ri ish qilganini ushlab qolish uchun bo‘lsa kerak, deb o‘ylab yurgandim.
Keyin esa Finality Provider (yakuniy tasdiqlovchi) bir vaqtning o‘zida bir-biriga zid bo‘lgan ikki blokni imzolaganda aslida nima bo‘lishini ko‘ra boshladim.
Shunda dizayn menga yanada qiziqroq bo‘lib tuyuldi.
Babylon “Extractable One-Time Signature”, ya’ni EOTS deb ataladigan narsadan foydalanadi.
Asosiy g‘oya avvaliga deyarli teskari tuyuladi.
Finality Provider imzolashdan oldin tasodifiylikni (randomness) o‘zlashtirib qo‘yadi.
Agar keyin shu o‘sha tasodifiylikdan foydalanib, bir xil balandlikda ikki xil blokni imzolasa, tizim ularning EOTS maxfiy kalitini (private key) ajratib olishi mumkin.
Demak, double-signing faqat nimadir noto‘g‘ri bo‘lganining isboti emas.
Xatoning o‘zi ham oqibatni mumkin qiladigan kalitni ochib berishi mumkin.
Bu esa menga bu yerda “slashing” nimani anglatishini qayta o‘ylashga majbur qildi.
Men avval buni shunday tasavvur qilgandim:
Kimdir yomon xatti-harakatni aniqlaydi → kimdir uni jazolashga qaror qiladi.
Lekin EOTSni ko‘proq o‘rganganim sayin, boshqa munosabatni ko‘ra boshladim.
Imzolash qoidalari shunday tuzilganki, muayyan ziddiyatli xatti-harakatlar kriptografik oqibatni keltirib chiqaradi.
Va men aynan o‘sha qismni unchalik qadrlamagandim.
Qiziqarli savol faqat shunaqa emas:
“Babylon qanday qilib nomunosib (halol bo‘lmagan) Finality Provider’ni aniqlaydi?”
Balki shunaqa:
“Ushbu provider qoidalarni buzganini isbotlaganida kriptografik kalitga nima bo‘ladi?”
Bu dizayn menga ancha ham qiziqroq ko‘rinadi.
Chunki Babylon shunchaki validatorlarga “ikki marta imzo qo‘ymang” deb aytishga urinmayapti.
U double-signing harakati o‘zi slashingni mumkin qiladigan mexanizmning bir qismiga aylanishi uchun tizim yaratmoqda.
Va endi men shuni o‘ylayapman:
Eng kuchli slashing mexanizmi yomon xatti-harakatni jazolaydiganimi — yoki yomon xatti-harakatning o‘zi uni jazolash uchun kerak bo‘ladigan dalilni yaratadigan mexanizmmi?
@babylonlabs_io
#baby $BABY
@BabylonLabs_io
Men Bobildagi “sanchish” mexanizmi asosan biror validator noto‘g‘ri ish qilganini ushlab qolish uchun bo‘lsa kerak, deb o‘ylab yurgandim.
Keyin esa Finality Provider (yakuniy tasdiqlovchi) bir vaqtning o‘zida bir-biriga zid bo‘lgan ikki blokni imzolaganda aslida nima bo‘lishini ko‘ra boshladim.
Shunda dizayn menga yanada qiziqroq bo‘lib tuyuldi.
Babylon “Extractable One-Time Signature”, ya’ni EOTS deb ataladigan narsadan foydalanadi.
Asosiy g‘oya avvaliga deyarli teskari tuyuladi.
Finality Provider imzolashdan oldin tasodifiylikni (randomness) o‘zlashtirib qo‘yadi.
Agar keyin shu o‘sha tasodifiylikdan foydalanib, bir xil balandlikda ikki xil blokni imzolasa, tizim ularning EOTS maxfiy kalitini (private key) ajratib olishi mumkin.
Demak, double-signing faqat nimadir noto‘g‘ri bo‘lganining isboti emas.
Xatoning o‘zi ham oqibatni mumkin qiladigan kalitni ochib berishi mumkin.
Bu esa menga bu yerda “slashing” nimani anglatishini qayta o‘ylashga majbur qildi.
Men avval buni shunday tasavvur qilgandim:
Kimdir yomon xatti-harakatni aniqlaydi → kimdir uni jazolashga qaror qiladi.
Lekin EOTSni ko‘proq o‘rganganim sayin, boshqa munosabatni ko‘ra boshladim.
Imzolash qoidalari shunday tuzilganki, muayyan ziddiyatli xatti-harakatlar kriptografik oqibatni keltirib chiqaradi.
Va men aynan o‘sha qismni unchalik qadrlamagandim.
Qiziqarli savol faqat shunaqa emas:
“Babylon qanday qilib nomunosib (halol bo‘lmagan) Finality Provider’ni aniqlaydi?”
Balki shunaqa:
“Ushbu provider qoidalarni buzganini isbotlaganida kriptografik kalitga nima bo‘ladi?”
Bu dizayn menga ancha ham qiziqroq ko‘rinadi.
Chunki Babylon shunchaki validatorlarga “ikki marta imzo qo‘ymang” deb aytishga urinmayapti.
U double-signing harakati o‘zi slashingni mumkin qiladigan mexanizmning bir qismiga aylanishi uchun tizim yaratmoqda.
Va endi men shuni o‘ylayapman:
Eng kuchli slashing mexanizmi yomon xatti-harakatni jazolaydiganimi — yoki yomon xatti-harakatning o‘zi uni jazolash uchun kerak bo‘ladigan dalilni yaratadigan mexanizmmi?
@BabylonLabs_io
#baby $BABY
Men Bobildagi “sanchish” mexanizmi asosan biror validator noto‘g‘ri ish qilganini ushlab qolish uchun bo‘lsa kerak, deb o‘ylab yurgandim.
Keyin esa Finality Provider (yakuniy tasdiqlovchi) bir vaqtning o‘zida bir-biriga zid bo‘lgan ikki blokni imzolaganda aslida nima bo‘lishini ko‘ra boshladim.
Shunda dizayn menga yanada qiziqroq bo‘lib tuyuldi.
Babylon “Extractable One-Time Signature”, ya’ni EOTS deb ataladigan narsadan foydalanadi.
Asosiy g‘oya avvaliga deyarli teskari tuyuladi.
Finality Provider imzolashdan oldin tasodifiylikni (randomness) o‘zlashtirib qo‘yadi.
Agar keyin shu o‘sha tasodifiylikdan foydalanib, bir xil balandlikda ikki xil blokni imzolasa, tizim ularning EOTS maxfiy kalitini (private key) ajratib olishi mumkin.
Demak, double-signing faqat nimadir noto‘g‘ri bo‘lganining isboti emas.
Xatoning o‘zi ham oqibatni mumkin qiladigan kalitni ochib berishi mumkin.
Bu esa menga bu yerda “slashing” nimani anglatishini qayta o‘ylashga majbur qildi.
Men avval buni shunday tasavvur qilgandim:
Kimdir yomon xatti-harakatni aniqlaydi → kimdir uni jazolashga qaror qiladi.
Lekin EOTSni ko‘proq o‘rganganim sayin, boshqa munosabatni ko‘ra boshladim.
Imzolash qoidalari shunday tuzilganki, muayyan ziddiyatli xatti-harakatlar kriptografik oqibatni keltirib chiqaradi.
Va men aynan o‘sha qismni unchalik qadrlamagandim.
Qiziqarli savol faqat shunaqa emas:
“Babylon qanday qilib nomunosib (halol bo‘lmagan) Finality Provider’ni aniqlaydi?”
Balki shunaqa:
“Ushbu provider qoidalarni buzganini isbotlaganida kriptografik kalitga nima bo‘ladi?”
Bu dizayn menga ancha ham qiziqroq ko‘rinadi.
Chunki Babylon shunchaki validatorlarga “ikki marta imzo qo‘ymang” deb aytishga urinmayapti.
U double-signing harakati o‘zi slashingni mumkin qiladigan mexanizmning bir qismiga aylanishi uchun tizim yaratmoqda.
Va endi men shuni o‘ylayapman:
Eng kuchli slashing mexanizmi yomon xatti-harakatni jazolaydiganimi — yoki yomon xatti-harakatning o‘zi uni jazolash uchun kerak bo‘ladigan dalilni yaratadigan mexanizmmi?
@BabylonLabs_io
#baby $BABY
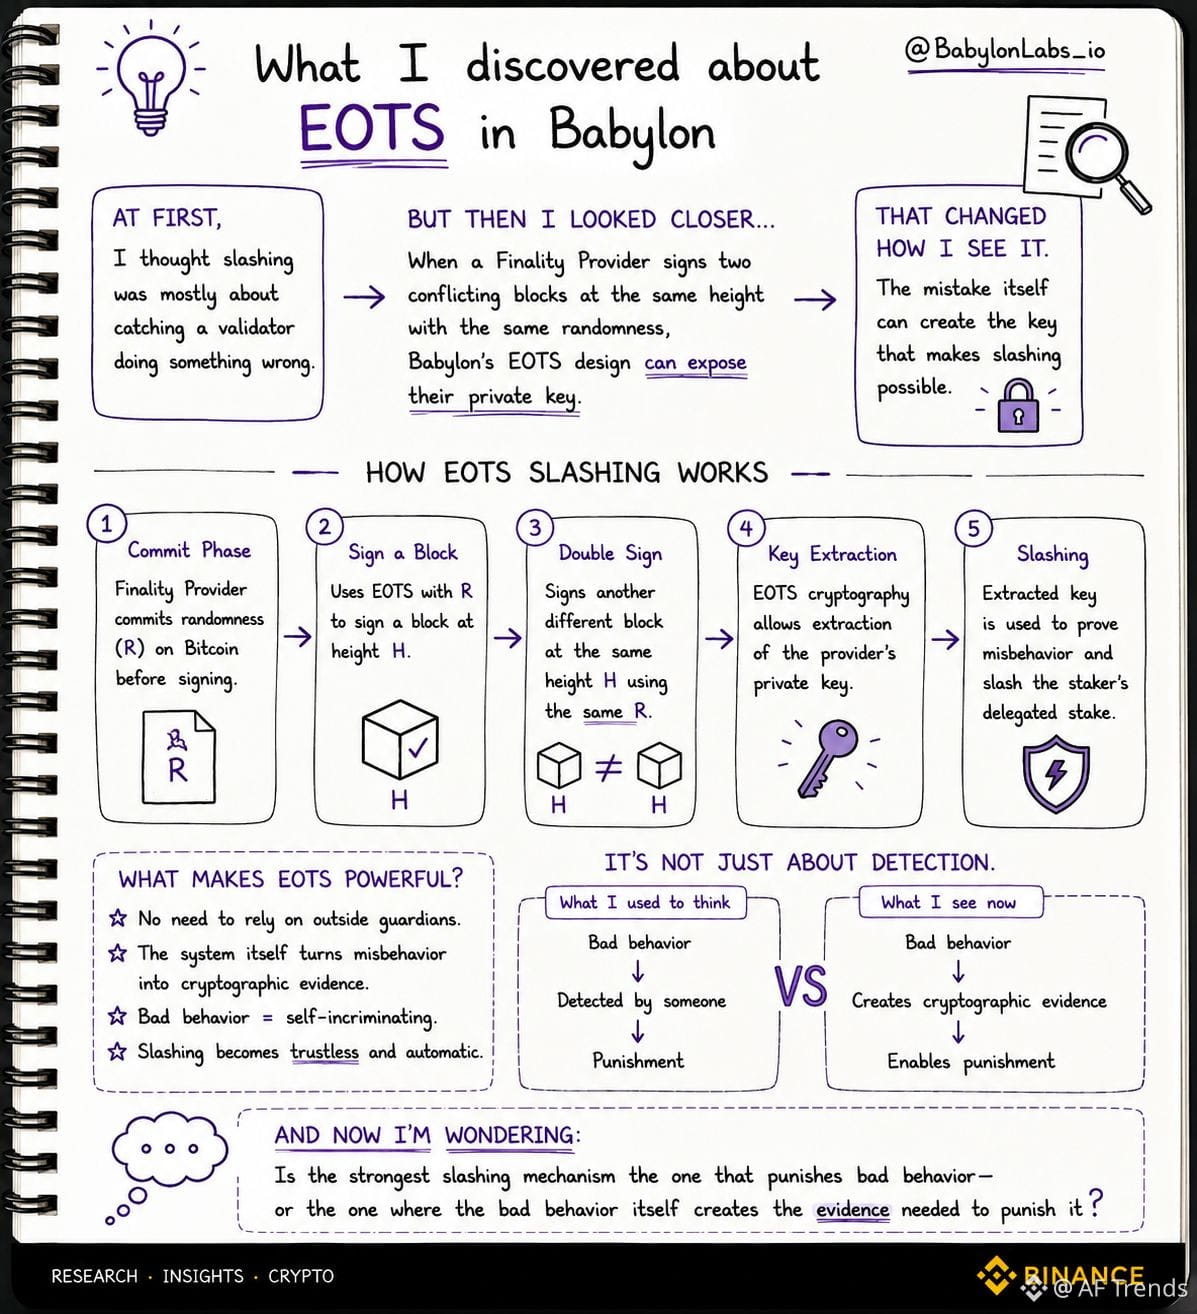
13
6
118
·
--
O‘suvchi
@babylonlabs_io
Bugun Babylonning ishonchsiz Bitcoin Vault (ombor) hujjatlariga sho‘ng‘ib qarayotgan edim, va bir tafsilot meni to‘xtatib qo‘ydi.
Bitcoin omborini qisman musodara qilib bo‘lmaydi.
Avvaliga buni cheklovdek tuyuldi.
BTC ombori bitta Bitcoin UTXO hisoblanadi. Agar protokol uni likvid qilishi kerak bo‘lsa, u o‘sha bitta omborning 30 foizini shunchaki olib qo‘ya olmaydi.
U butunlay olishi shart.
Lekin keyin Babylon bu cheklov bilan nima qilayotganini payqadim.
Butun pozitsiyadagi BTC’ni bitta katta hovuz kabi ko‘rish o‘rniga, u pozitsiyani alohida omborlarga bo‘lib ajratishi mumkin.
Bittasini birinchi bo‘lib qurbonlik ombori sifatida qo‘yish mumkin.
Boshqasini esa uning ortida himoyalangan ombor sifatida saqlab turish mumkin.
Va birdaniga dizayn menga ancha mantiqli bo‘lib qoldi.
Agar likvidatsiya sodir bo‘lsa, Babylon butun pozitsiyani yo‘q qilishga hojat yo‘q.
U omborlar bo‘ylab ketma-ket yurib, pozitsiyaning sog‘lig‘ini tiklash uchun kerak bo‘lgan minimal butun omborlarni olishi mumkin.
Demak, qiziqarli savol oddiygina shunday emas:
“Bitcoin garov sifatida ishlatilishi mumkinmi?”
Balki:
“Garov yomonlashganda qaysi Bitcoin ochib qo‘yiladi?”
Bu farq osongina e’tibordan chetda qoladi.
Avval men native BTC lendingdagi eng qiyin qismi — Bitcoin’ni o‘z-o‘ziga egalik (self-custodial) holatida saqlagan holda, uni boshqa joyda ham ishlatib bo‘lish — deb o‘ylagandim.
Lekin likvidatsiya muammosi yanada qiziqroq deyarli.
Ethereum uslubidagi garovni bo‘lish mumkin.
Bitcoin UTXO’larini esa bo‘lib bo‘lmaydi.
Shuning uchun Babylon faqat BTC’ni DeFi’ga olib kirishga urinmayapti.
U Bitcoinning o‘zi kompromiss qilmaydigan qoidasiga moslab dizayn qilmoqda.
Va endi men shuni o‘ylayapman:
Agar sizning BTC butun bo‘lak sifatida ko‘rilishi kerak bo‘lsa, hammani himoya qiladigan bitta omborni xohlarmidingiz — yoki ataylab qaysi ombor birinchi bo‘lib zarbani olishini tanlarmidingiz?
@babylonlabs_io
#baby $BABY
@BabylonLabs_io
Bugun Babylonning ishonchsiz Bitcoin Vault (ombor) hujjatlariga sho‘ng‘ib qarayotgan edim, va bir tafsilot meni to‘xtatib qo‘ydi.
Bitcoin omborini qisman musodara qilib bo‘lmaydi.
Avvaliga buni cheklovdek tuyuldi.
BTC ombori bitta Bitcoin UTXO hisoblanadi. Agar protokol uni likvid qilishi kerak bo‘lsa, u o‘sha bitta omborning 30 foizini shunchaki olib qo‘ya olmaydi.
U butunlay olishi shart.
Lekin keyin Babylon bu cheklov bilan nima qilayotganini payqadim.
Butun pozitsiyadagi BTC’ni bitta katta hovuz kabi ko‘rish o‘rniga, u pozitsiyani alohida omborlarga bo‘lib ajratishi mumkin.
Bittasini birinchi bo‘lib qurbonlik ombori sifatida qo‘yish mumkin.
Boshqasini esa uning ortida himoyalangan ombor sifatida saqlab turish mumkin.
Va birdaniga dizayn menga ancha mantiqli bo‘lib qoldi.
Agar likvidatsiya sodir bo‘lsa, Babylon butun pozitsiyani yo‘q qilishga hojat yo‘q.
U omborlar bo‘ylab ketma-ket yurib, pozitsiyaning sog‘lig‘ini tiklash uchun kerak bo‘lgan minimal butun omborlarni olishi mumkin.
Demak, qiziqarli savol oddiygina shunday emas:
“Bitcoin garov sifatida ishlatilishi mumkinmi?”
Balki:
“Garov yomonlashganda qaysi Bitcoin ochib qo‘yiladi?”
Bu farq osongina e’tibordan chetda qoladi.
Avval men native BTC lendingdagi eng qiyin qismi — Bitcoin’ni o‘z-o‘ziga egalik (self-custodial) holatida saqlagan holda, uni boshqa joyda ham ishlatib bo‘lish — deb o‘ylagandim.
Lekin likvidatsiya muammosi yanada qiziqroq deyarli.
Ethereum uslubidagi garovni bo‘lish mumkin.
Bitcoin UTXO’larini esa bo‘lib bo‘lmaydi.
Shuning uchun Babylon faqat BTC’ni DeFi’ga olib kirishga urinmayapti.
U Bitcoinning o‘zi kompromiss qilmaydigan qoidasiga moslab dizayn qilmoqda.
Va endi men shuni o‘ylayapman:
Agar sizning BTC butun bo‘lak sifatida ko‘rilishi kerak bo‘lsa, hammani himoya qiladigan bitta omborni xohlarmidingiz — yoki ataylab qaysi ombor birinchi bo‘lib zarbani olishini tanlarmidingiz?
@BabylonLabs_io
#baby $BABY
Bugun Babylonning ishonchsiz Bitcoin Vault (ombor) hujjatlariga sho‘ng‘ib qarayotgan edim, va bir tafsilot meni to‘xtatib qo‘ydi.
Bitcoin omborini qisman musodara qilib bo‘lmaydi.
Avvaliga buni cheklovdek tuyuldi.
BTC ombori bitta Bitcoin UTXO hisoblanadi. Agar protokol uni likvid qilishi kerak bo‘lsa, u o‘sha bitta omborning 30 foizini shunchaki olib qo‘ya olmaydi.
U butunlay olishi shart.
Lekin keyin Babylon bu cheklov bilan nima qilayotganini payqadim.
Butun pozitsiyadagi BTC’ni bitta katta hovuz kabi ko‘rish o‘rniga, u pozitsiyani alohida omborlarga bo‘lib ajratishi mumkin.
Bittasini birinchi bo‘lib qurbonlik ombori sifatida qo‘yish mumkin.
Boshqasini esa uning ortida himoyalangan ombor sifatida saqlab turish mumkin.
Va birdaniga dizayn menga ancha mantiqli bo‘lib qoldi.
Agar likvidatsiya sodir bo‘lsa, Babylon butun pozitsiyani yo‘q qilishga hojat yo‘q.
U omborlar bo‘ylab ketma-ket yurib, pozitsiyaning sog‘lig‘ini tiklash uchun kerak bo‘lgan minimal butun omborlarni olishi mumkin.
Demak, qiziqarli savol oddiygina shunday emas:
“Bitcoin garov sifatida ishlatilishi mumkinmi?”
Balki:
“Garov yomonlashganda qaysi Bitcoin ochib qo‘yiladi?”
Bu farq osongina e’tibordan chetda qoladi.
Avval men native BTC lendingdagi eng qiyin qismi — Bitcoin’ni o‘z-o‘ziga egalik (self-custodial) holatida saqlagan holda, uni boshqa joyda ham ishlatib bo‘lish — deb o‘ylagandim.
Lekin likvidatsiya muammosi yanada qiziqroq deyarli.
Ethereum uslubidagi garovni bo‘lish mumkin.
Bitcoin UTXO’larini esa bo‘lib bo‘lmaydi.
Shuning uchun Babylon faqat BTC’ni DeFi’ga olib kirishga urinmayapti.
U Bitcoinning o‘zi kompromiss qilmaydigan qoidasiga moslab dizayn qilmoqda.
Va endi men shuni o‘ylayapman:
Agar sizning BTC butun bo‘lak sifatida ko‘rilishi kerak bo‘lsa, hammani himoya qiladigan bitta omborni xohlarmidingiz — yoki ataylab qaysi ombor birinchi bo‘lib zarbani olishini tanlarmidingiz?
@BabylonLabs_io
#baby $BABY
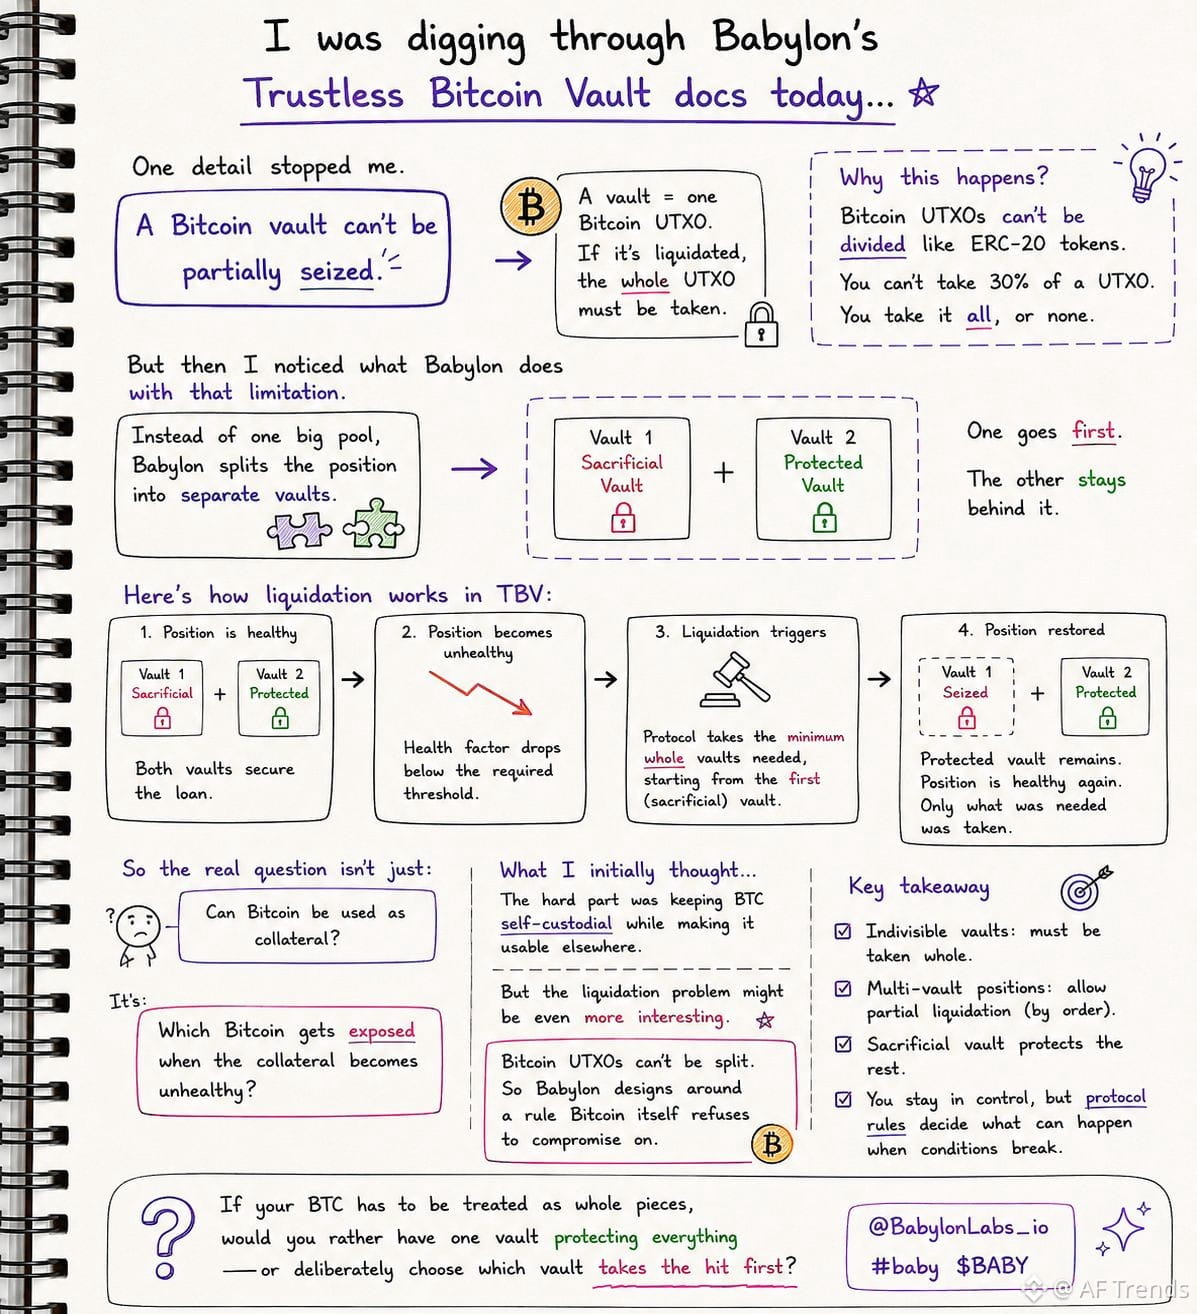
25
9
133
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
NEARRisesNearly80%InAWeek
21,913 marta koʻrilgan
699 muhokama qilmoqda
#nearrisesnearly80%inaweek
Bu hafta NEAR bo‘yicha mutlaq yuksalish protokoli — mana nimasi sabab bo‘lyapti 🔥
NEAR uchun qanday hafta bo‘ldi! 🚀 7 kun ichida taxminan 80% atrofida foyda qilish bu shunchaki omad emas; bu NEAR’ning zanjirni “ajrashish” (detach) va sun’iy intellekt integratsiyasi haqidagi qarashiga atrofda katta impuls paydo bo‘layotganini ko‘rsatadi. Texnologiya samaradorligi treyderlar bozor ishtiyoqi bilan uchrashganda, aynan shunday narx harakatini ko‘ramiz.
Siz NEARni uzoq muddatga ushlab qolasizmi, yoki hozirgi darajalarda foydani olib ketasizmi? Quyi qismda strategiyangizni ayting! 👇
Iltimos, kuzatib boring
$NEAR
#BitcoinHits$85K #Near #SolanaCutsTargetSlotTimeTo250ms
Shamika Metting
·2 ta layk
·1.7k marta koʻrilgan
MultiversXPlansHardForkRecovery
20,071 marta koʻrilgan
539 muhokama qilmoqda
CircleLaunchesInstitutionalBTCBackedBorrowing
20,545 marta koʻrilgan
661 muhokama qilmoqda