
keyahayek
34 Postlar
keyahayek
Shikoyat qilish
Foydalanuvchini bloklash
0 Kuzatilmoqda
4 Kuzatuvchilar
1 Yoqdi
Postlar
·
--
Ehtimol, o‘ttiz yildan keyin darsliklarda shunday yozilar: “Stablecoin GENIUS” qonuni, dollarni oltin va neft bilan bog‘lab (hedj qilib) hisob-kitob qilgandan keyin, yana bir bor qayta “langar”lashning navbatdagi bosqichi bo‘ldi.
Buning o‘rniga global miqyosdagi noqonuniy daromadlar (gray sektor) bo‘yicha hisob-kitob va pul intizomi ancha yomon bo‘lgan “banan respublikalari”ning davlat pullarini (fiat) almashtirishga urg‘u beriladi.
Dollarning naqd pullari bunday vazifani bajaradi, lekin ulardan foydalanishni taqiqlash ham unchalik qiyin emas: faqat banklar va valyuta nazorati tomoni qattiqlashtirilsa bas. Biroq tadbirkorlar uchun eng og‘ir muammo — soxta pullarni aniqlash — asosan qabul qilinishni cheklaydi.
Blokcheyn + stablecoin esa haqiqiy pullar kafolatlanishi bilan birga, valyuta nazoratini amalda chetlab o‘tish imkonini beradi (ba’zi yirik davlatlar bundan mustasno), shuningdek uni taqiqlash/ to‘xtatib qo‘yishning iloji cheklanadi.
Ehtimol, o‘ttiz yildan keyin darsliklarda shunday yozilar: “Stablecoin GENIUS” qonuni, dollarni oltin va neft bilan bog‘lab (hedj qilib) hisob-kitob qilgandan keyin, yana bir bor qayta “langar”lashning navbatdagi bosqichi bo‘ldi.
Buning o‘rniga global miqyosdagi noqonuniy daromadlar (gray sektor) bo‘yicha hisob-kitob va pul intizomi ancha yomon bo‘lgan “banan respublikalari”ning davlat pullarini (fiat) almashtirishga urg‘u beriladi.
Dollarning naqd pullari bunday vazifani bajaradi, lekin ulardan foydalanishni taqiqlash ham unchalik qiyin emas: faqat banklar va valyuta nazorati tomoni qattiqlashtirilsa bas. Biroq tadbirkorlar uchun eng og‘ir muammo — soxta pullarni aniqlash — asosan qabul qilinishni cheklaydi.
Blokcheyn + stablecoin esa haqiqiy pullar kafolatlanishi bilan birga, valyuta nazoratini amalda chetlab o‘tish imkonini beradi (ba’zi yirik davlatlar bundan mustasno), shuningdek uni taqiqlash/ to‘xtatib qo‘yishning iloji cheklanadi.
Buning o‘rniga global miqyosdagi noqonuniy daromadlar (gray sektor) bo‘yicha hisob-kitob va pul intizomi ancha yomon bo‘lgan “banan respublikalari”ning davlat pullarini (fiat) almashtirishga urg‘u beriladi.
Dollarning naqd pullari bunday vazifani bajaradi, lekin ulardan foydalanishni taqiqlash ham unchalik qiyin emas: faqat banklar va valyuta nazorati tomoni qattiqlashtirilsa bas. Biroq tadbirkorlar uchun eng og‘ir muammo — soxta pullarni aniqlash — asosan qabul qilinishni cheklaydi.
Blokcheyn + stablecoin esa haqiqiy pullar kafolatlanishi bilan birga, valyuta nazoratini amalda chetlab o‘tish imkonini beradi (ba’zi yirik davlatlar bundan mustasno), shuningdek uni taqiqlash/ to‘xtatib qo‘yishning iloji cheklanadi.
8
·
--
Ehtimol, o‘ttiz yil o‘tib darsliklarda shunday yoziladiki: «GENIUS» stabilkoin qonuni dollarni oltin bilan zanjirlash, neft bo‘yicha hisob-kitobdan keyingi yana bir bor “mezon/qoziq”ni o‘zgartirishni anglatadi.
Buning o‘rniga butun dunyo bo‘ylab noqonuniy (kulrang) daromadlar hisob-kitobiga va pul intizomi yomonroq bo‘lgan «banan respublikasi»ga xos valyuta — soxta valyutani — almashtirishga tayangan holda.
Dollar naqd pul bunday vazifani bajaradi, lekin uni taqiqlash ham uncha qiyin emas: faqat bank tomoni bir chetga “tiqib” qo‘yilsa bas. Biroq savdogarlar uchun eng katta muammo — soxta pullarni aniqlash.
Blokcheyn + stabilkoinlar esa haqiqiy pullar kafolatlanishi bilan birga, amalda valyuta nazoratini (ba’zi katta hukumatli davlatlar bundan mustasno) o‘rnatib bo‘lmaydi; shuningdek, uni taqiqlab qo‘yish/to‘xtatish ham real imkon bo‘lmaydi.
Ehtimol, o‘ttiz yil o‘tib darsliklarda shunday yoziladiki: «GENIUS» stabilkoin qonuni dollarni oltin bilan zanjirlash, neft bo‘yicha hisob-kitobdan keyingi yana bir bor “mezon/qoziq”ni o‘zgartirishni anglatadi.
Buning o‘rniga butun dunyo bo‘ylab noqonuniy (kulrang) daromadlar hisob-kitobiga va pul intizomi yomonroq bo‘lgan «banan respublikasi»ga xos valyuta — soxta valyutani — almashtirishga tayangan holda.
Dollar naqd pul bunday vazifani bajaradi, lekin uni taqiqlash ham uncha qiyin emas: faqat bank tomoni bir chetga “tiqib” qo‘yilsa bas. Biroq savdogarlar uchun eng katta muammo — soxta pullarni aniqlash.
Blokcheyn + stabilkoinlar esa haqiqiy pullar kafolatlanishi bilan birga, amalda valyuta nazoratini (ba’zi katta hukumatli davlatlar bundan mustasno) o‘rnatib bo‘lmaydi; shuningdek, uni taqiqlab qo‘yish/to‘xtatish ham real imkon bo‘lmaydi.
Buning o‘rniga butun dunyo bo‘ylab noqonuniy (kulrang) daromadlar hisob-kitobiga va pul intizomi yomonroq bo‘lgan «banan respublikasi»ga xos valyuta — soxta valyutani — almashtirishga tayangan holda.
Dollar naqd pul bunday vazifani bajaradi, lekin uni taqiqlash ham uncha qiyin emas: faqat bank tomoni bir chetga “tiqib” qo‘yilsa bas. Biroq savdogarlar uchun eng katta muammo — soxta pullarni aniqlash.
Blokcheyn + stabilkoinlar esa haqiqiy pullar kafolatlanishi bilan birga, amalda valyuta nazoratini (ba’zi katta hukumatli davlatlar bundan mustasno) o‘rnatib bo‘lmaydi; shuningdek, uni taqiqlab qo‘yish/to‘xtatish ham real imkon bo‘lmaydi.
9
·
--
Kriptodagi odamlar ko‘chmas mulk qiymatiga sarmoya kiritish kerakmi-yo‘qmi deb bahslashayotganida, aslida oynaga qarash kerak.
▰ Agar an’anaviy sohada bir xil darajadagi boylikka erishgan bo‘lsangiz, ularning qaysi investitsiya portfelida saqlanishini xohlardingiz. Erkin harakatlanadigan, yuqori likvidli aktivlarmi yoki likvidligi past g‘ishtlarmii?
▰ Yaponiya kabi de-leveraj davrida, “xudojo‘y” nuqtayi nazaringiz bilan siz qaysi bazaviy (zamon/standart) aktivga sarmoya qilardingiz?
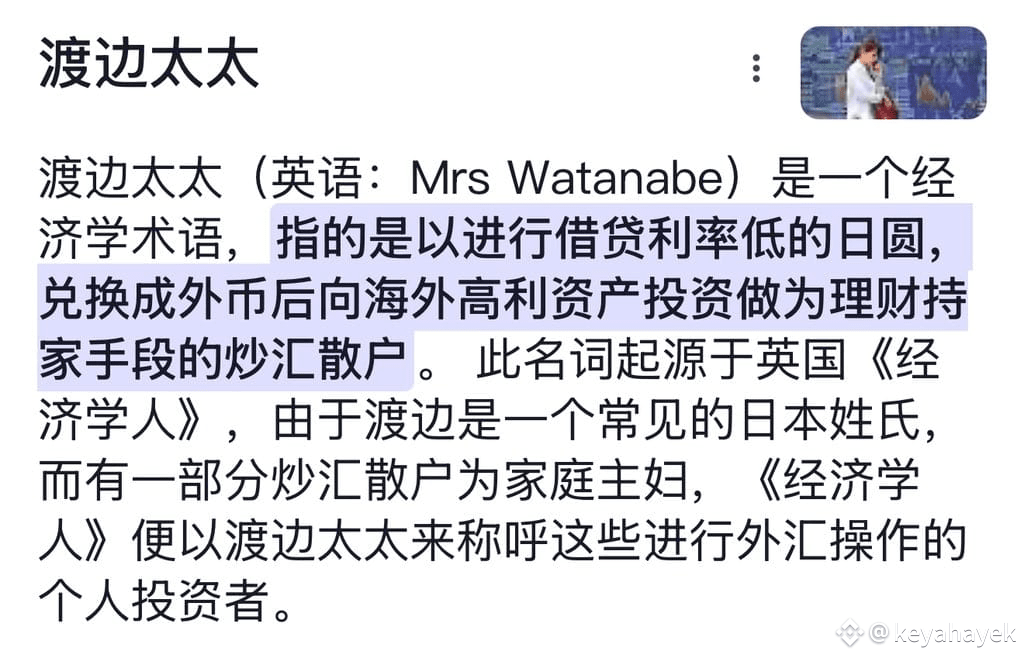
Hammayoq allaqachon an’anaviy badavlat insonlar orzu qiladigan Vadana xonimga o‘xshab qolgan.
Kriptodagi odamlar ko‘chmas mulk qiymatiga sarmoya kiritish kerakmi-yo‘qmi deb bahslashayotganida, aslida oynaga qarash kerak.
▰ Agar an’anaviy sohada bir xil darajadagi boylikka erishgan bo‘lsangiz, ularning qaysi investitsiya portfelida saqlanishini xohlardingiz. Erkin harakatlanadigan, yuqori likvidli aktivlarmi yoki likvidligi past g‘ishtlarmii?
▰ Yaponiya kabi de-leveraj davrida, “xudojo‘y” nuqtayi nazaringiz bilan siz qaysi bazaviy (zamon/standart) aktivga sarmoya qilardingiz?
Hammayoq allaqachon an’anaviy badavlat insonlar orzu qiladigan Vadana xonimga o‘xshab qolgan.
▰ Agar an’anaviy sohada bir xil darajadagi boylikka erishgan bo‘lsangiz, ularning qaysi investitsiya portfelida saqlanishini xohlardingiz. Erkin harakatlanadigan, yuqori likvidli aktivlarmi yoki likvidligi past g‘ishtlarmii?
▰ Yaponiya kabi de-leveraj davrida, “xudojo‘y” nuqtayi nazaringiz bilan siz qaysi bazaviy (zamon/standart) aktivga sarmoya qilardingiz?
Hammayoq allaqachon an’anaviy badavlat insonlar orzu qiladigan Vadana xonimga o‘xshab qolgan.
5
·
--
220 tp yarmiga kelganda CRCL kichkina masxarabozga aylandi🤡 Urush bo‘lsa ham, foiz stavkasi pasayishi ham bo‘ladi, foiz stavkasi oshishi ham bo‘ladi, onangni🤡
220 tp yarmiga kelganda CRCL kichkina masxarabozga aylandi🤡 Urush bo‘lsa ham, foiz stavkasi pasayishi ham bo‘ladi, foiz stavkasi oshishi ham bo‘ladi, onangni🤡
2
·
--
220 qismi bo‘lib bo‘ldi, CRCL esa allaqachon palyaçoga aylandi. Urush bo‘lsa ham, foiz stavkasi ko‘tariladimi-yu, tushadimi — baribir ko‘tariladi, aytayotganingni qo‘rqmasdan.
220 qismi bo‘lib bo‘ldi, CRCL esa allaqachon palyaçoga aylandi. Urush bo‘lsa ham, foiz stavkasi ko‘tariladimi-yu, tushadimi — baribir ko‘tariladi, aytayotganingni qo‘rqmasdan.
2
·
--
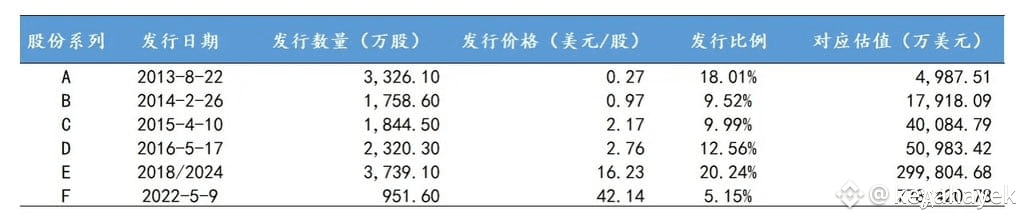
16 yil D turidagi Circle esa allaqachon 500 million yuan edi, o‘sha paytdagi kontekst AQSH va Xitoy FinTech to‘lqiniga to‘g‘ri kelgan bo‘lsa kerak (Xitoy tomonda hammaga tanish bo‘lgan P2P). Natijada baholanish (bahosi) ancha yuqori bo‘lgan.
Hozir 50 milliard dollarlik bozor qiymati bo‘lsa ham, hatto aksiyalar suyultirilishi va taqiqlardan chiqarib yuborish (dilutsiya va vesting) hisobga olinmasa ham, o‘sha paytdagi investitsiya institutlari baribir o‘sha davrdagi BTC ko‘rsatkichidan o‘zib ketolmagan.
Juda qiyin ekan.
16 yil D turidagi Circle esa allaqachon 500 million yuan edi, o‘sha paytdagi kontekst AQSH va Xitoy FinTech to‘lqiniga to‘g‘ri kelgan bo‘lsa kerak (Xitoy tomonda hammaga tanish bo‘lgan P2P). Natijada baholanish (bahosi) ancha yuqori bo‘lgan.
Hozir 50 milliard dollarlik bozor qiymati bo‘lsa ham, hatto aksiyalar suyultirilishi va taqiqlardan chiqarib yuborish (dilutsiya va vesting) hisobga olinmasa ham, o‘sha paytdagi investitsiya institutlari baribir o‘sha davrdagi BTC ko‘rsatkichidan o‘zib ketolmagan.
Juda qiyin ekan.
Hozir 50 milliard dollarlik bozor qiymati bo‘lsa ham, hatto aksiyalar suyultirilishi va taqiqlardan chiqarib yuborish (dilutsiya va vesting) hisobga olinmasa ham, o‘sha paytdagi investitsiya institutlari baribir o‘sha davrdagi BTC ko‘rsatkichidan o‘zib ketolmagan.
Juda qiyin ekan.
6
·
--
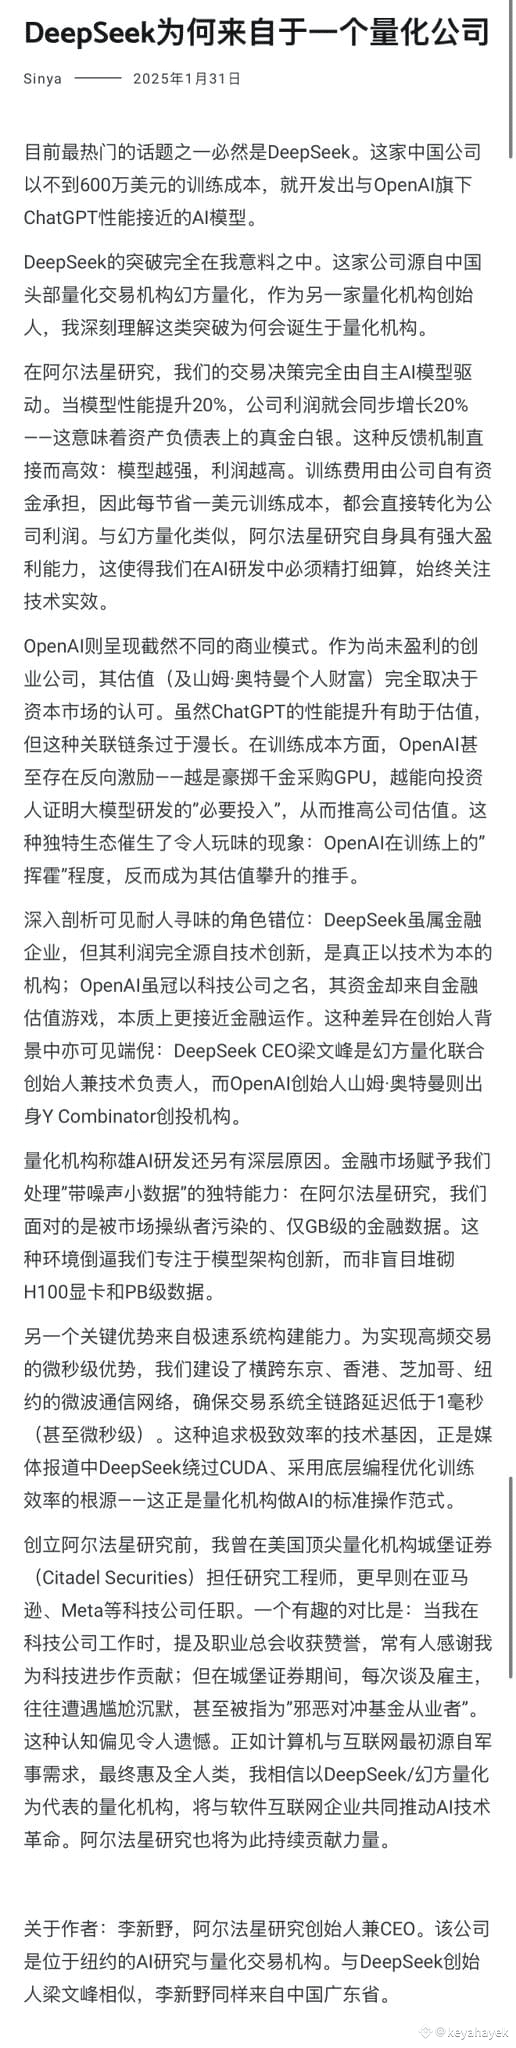
《Mening otam》 Li Xinyo‘ning aka-ukasining B tomoni — juda yaxshi ikkita publitsistik maqola. O‘qish paytidagi tanlovlarda ishtirok etish jarayonini ko‘rib, chindan ham hayajonlanasan, o‘zingda nega unday jasorat bo‘lmaganini o‘ylab, uyat ham bo‘ladi.
《DeepSeek nega qanday qilib kvantlash (quant) kompaniyasidan paydo bo‘ldi?》
《Nega DeepSeek Gonkau (Hangzhou)da paydo bo‘ldi-yu, Guanchjouda emas?》
《Mening otam》 Li Xinyo‘ning aka-ukasining B tomoni — juda yaxshi ikkita publitsistik maqola. O‘qish paytidagi tanlovlarda ishtirok etish jarayonini ko‘rib, chindan ham hayajonlanasan, o‘zingda nega unday jasorat bo‘lmaganini o‘ylab, uyat ham bo‘ladi.
《DeepSeek nega qanday qilib kvantlash (quant) kompaniyasidan paydo bo‘ldi?》
《Nega DeepSeek Gonkau (Hangzhou)da paydo bo‘ldi-yu, Guanchjouda emas?》
《DeepSeek nega qanday qilib kvantlash (quant) kompaniyasidan paydo bo‘ldi?》
《Nega DeepSeek Gonkau (Hangzhou)da paydo bo‘ldi-yu, Guanchjouda emas?》
8
·
--
“Otam” Li Xin ye birodarning B tomoni, juda yaxshi bo‘lgan ikkita publitsistik maqola.
“DeepSeek nega kvantlash (quant) kompaniyasidan boshlandi?”
“DeepSeek nega Guanchjouda emas, Xanchjoudа paydo bo‘ldi?”
“Otam” Li Xin ye birodarning B tomoni, juda yaxshi bo‘lgan ikkita publitsistik maqola.
“DeepSeek nega kvantlash (quant) kompaniyasidan boshlandi?”
“DeepSeek nega Guanchjouda emas, Xanchjoudа paydo bo‘ldi?”
“DeepSeek nega kvantlash (quant) kompaniyasidan boshlandi?”
“DeepSeek nega Guanchjouda emas, Xanchjoudа paydo bo‘ldi?”
169
·
--
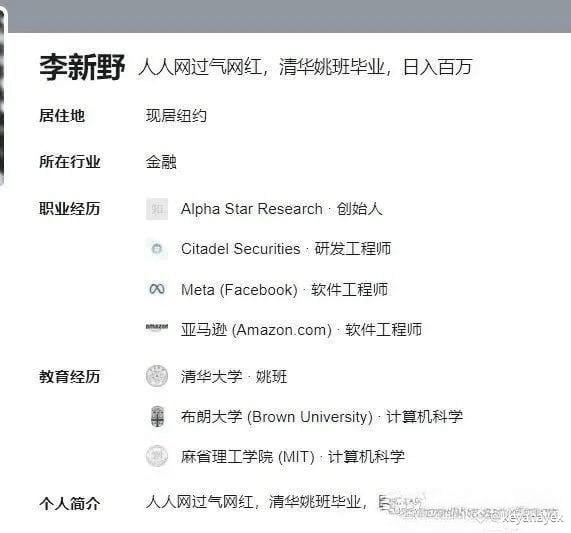
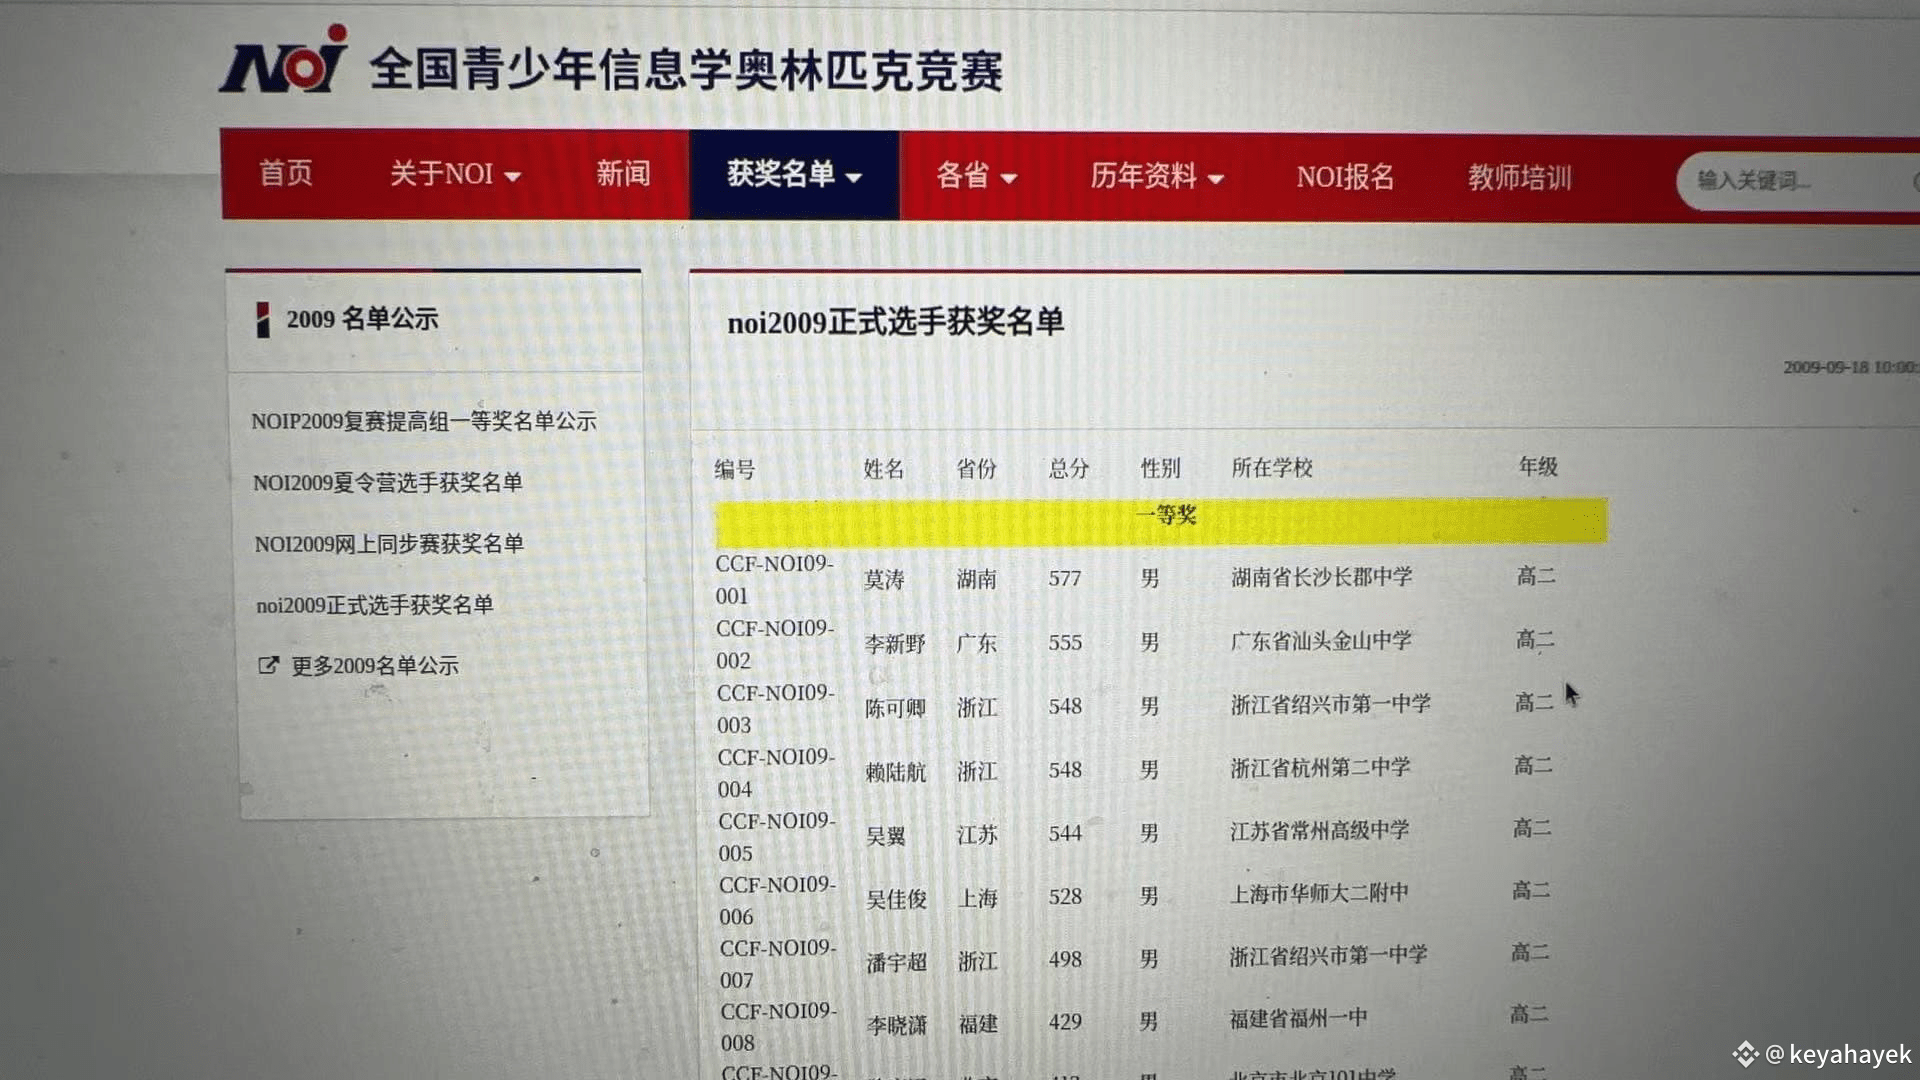
“Mening otam”dagi o‘sha qahramon aslida kripto bozori bilan shug‘ullanadigan sof o‘z mablag‘iga ishlaydigan jamg‘arma ekan. Aytishlaricha, boshqaruvdagi miqyos 9 xonali raqamlar darajasidagi dollardan ham oshadi, ustiga-ustak, faqat Yao Ban emas 😂 Tekshirib ko‘rdim — bu haqiqatan ham NOI2009 bo‘yicha 2-o‘rin.
Odam boyib ma’lum bir darajaga yetganida, albatta barcha “cheklovlar” bo‘shashib, xohlagan narsani ayta oladi va o‘zi bo‘lib qoladi.
“Mening otam”dagi o‘sha qahramon aslida kripto bozori bilan shug‘ullanadigan sof o‘z mablag‘iga ishlaydigan jamg‘arma ekan. Aytishlaricha, boshqaruvdagi miqyos 9 xonali raqamlar darajasidagi dollardan ham oshadi, ustiga-ustak, faqat Yao Ban emas 😂 Tekshirib ko‘rdim — bu haqiqatan ham NOI2009 bo‘yicha 2-o‘rin.
Odam boyib ma’lum bir darajaga yetganida, albatta barcha “cheklovlar” bo‘shashib, xohlagan narsani ayta oladi va o‘zi bo‘lib qoladi.
Odam boyib ma’lum bir darajaga yetganida, albatta barcha “cheklovlar” bo‘shashib, xohlagan narsani ayta oladi va o‘zi bo‘lib qoladi.
5
·
--
Circle / USDC 借鉴 LUNA / USDT модели ishlamaydi:
▰ Agar obligatsiya chiqarsa, CRCL chiqaradigan qarzning asosiy investorlar kutgan risk-siz daromadi davlat obligatsiyalari daromadidan yuqori bo‘lishi kerak, ammo CRCL faqat davlat obligatsiyalarini sotib olishi mumkin — “flywheel” (aylanma mexanizm) ishlamaydi
▰ Agar aksiyalarni qo‘shimcha chiqarish bo‘lsa, masalan ATM sotilgach barqaror koinni (stablecoin) chiqarishga o‘tilsa, 500 mlrd dollarlik “virtual” bozor qiymatidan olinadigan miqdor darajasi atigi 10% bilan chegaraga yaqin; 600 mlrd dollarlik emissiyaga sezilarli ta’sir qilish qiyin
▰ Agar konvertatsiya qilinadigan obligatsiya chiqarsa, hattoki MSTR hozirgi kunda ham bunday konvertatsiya qilinadigan obligatsiyalar hajmi bozor qiymatining 10%igacha yetmagan (42 mlrd reja bor, ko‘ramiz — hech bo‘lmaganda hozircha bunga o‘xshash narsa yo‘q). Xuddi aksiyalarni qo‘shimcha chiqarish mantiqida bo‘lgani kabi: agar bunday amaliyotning chegarasi 50 mlrd USDC atrofida emissiyaga boradigan bo‘lsa, butunlay bunday xavfni zimmasiga olishning hojati yo‘q
Circle / USDC 借鉴 LUNA / USDT модели ishlamaydi:
▰ Agar obligatsiya chiqarsa, CRCL chiqaradigan qarzning asosiy investorlar kutgan risk-siz daromadi davlat obligatsiyalari daromadidan yuqori bo‘lishi kerak, ammo CRCL faqat davlat obligatsiyalarini sotib olishi mumkin — “flywheel” (aylanma mexanizm) ishlamaydi
▰ Agar aksiyalarni qo‘shimcha chiqarish bo‘lsa, masalan ATM sotilgach barqaror koinni (stablecoin) chiqarishga o‘tilsa, 500 mlrd dollarlik “virtual” bozor qiymatidan olinadigan miqdor darajasi atigi 10% bilan chegaraga yaqin; 600 mlrd dollarlik emissiyaga sezilarli ta’sir qilish qiyin
▰ Agar konvertatsiya qilinadigan obligatsiya chiqarsa, hattoki MSTR hozirgi kunda ham bunday konvertatsiya qilinadigan obligatsiyalar hajmi bozor qiymatining 10%igacha yetmagan (42 mlrd reja bor, ko‘ramiz — hech bo‘lmaganda hozircha bunga o‘xshash narsa yo‘q). Xuddi aksiyalarni qo‘shimcha chiqarish mantiqida bo‘lgani kabi: agar bunday amaliyotning chegarasi 50 mlrd USDC atrofida emissiyaga boradigan bo‘lsa, butunlay bunday xavfni zimmasiga olishning hojati yo‘q
▰ Agar obligatsiya chiqarsa, CRCL chiqaradigan qarzning asosiy investorlar kutgan risk-siz daromadi davlat obligatsiyalari daromadidan yuqori bo‘lishi kerak, ammo CRCL faqat davlat obligatsiyalarini sotib olishi mumkin — “flywheel” (aylanma mexanizm) ishlamaydi
▰ Agar aksiyalarni qo‘shimcha chiqarish bo‘lsa, masalan ATM sotilgach barqaror koinni (stablecoin) chiqarishga o‘tilsa, 500 mlrd dollarlik “virtual” bozor qiymatidan olinadigan miqdor darajasi atigi 10% bilan chegaraga yaqin; 600 mlrd dollarlik emissiyaga sezilarli ta’sir qilish qiyin
▰ Agar konvertatsiya qilinadigan obligatsiya chiqarsa, hattoki MSTR hozirgi kunda ham bunday konvertatsiya qilinadigan obligatsiyalar hajmi bozor qiymatining 10%igacha yetmagan (42 mlrd reja bor, ko‘ramiz — hech bo‘lmaganda hozircha bunga o‘xshash narsa yo‘q). Xuddi aksiyalarni qo‘shimcha chiqarish mantiqida bo‘lgani kabi: agar bunday amaliyotning chegarasi 50 mlrd USDC atrofida emissiyaga boradigan bo‘lsa, butunlay bunday xavfni zimmasiga olishning hojati yo‘q
2
·
--
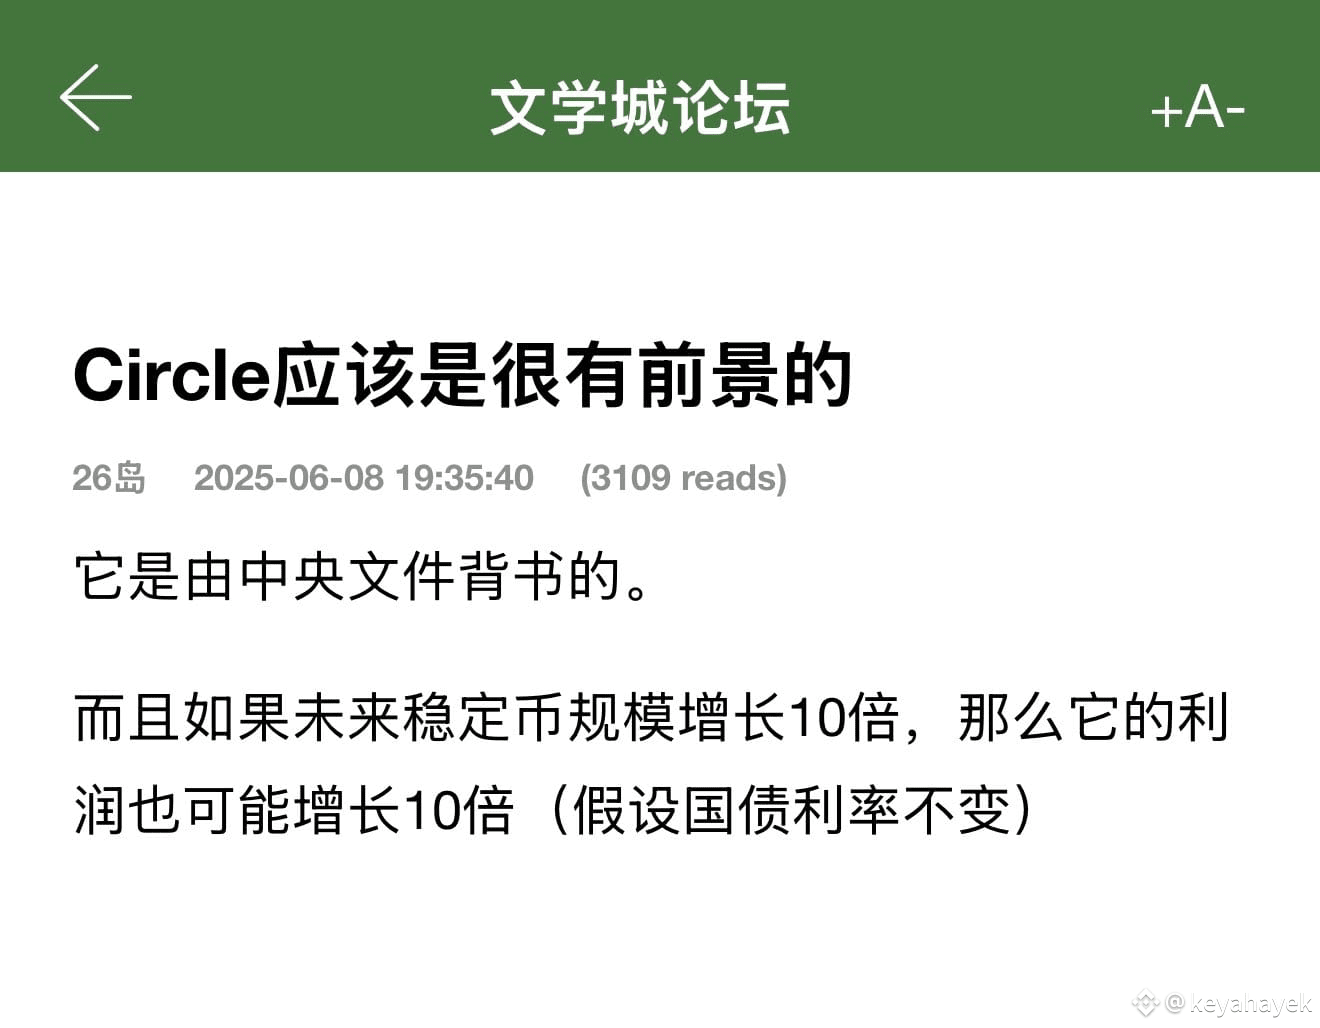
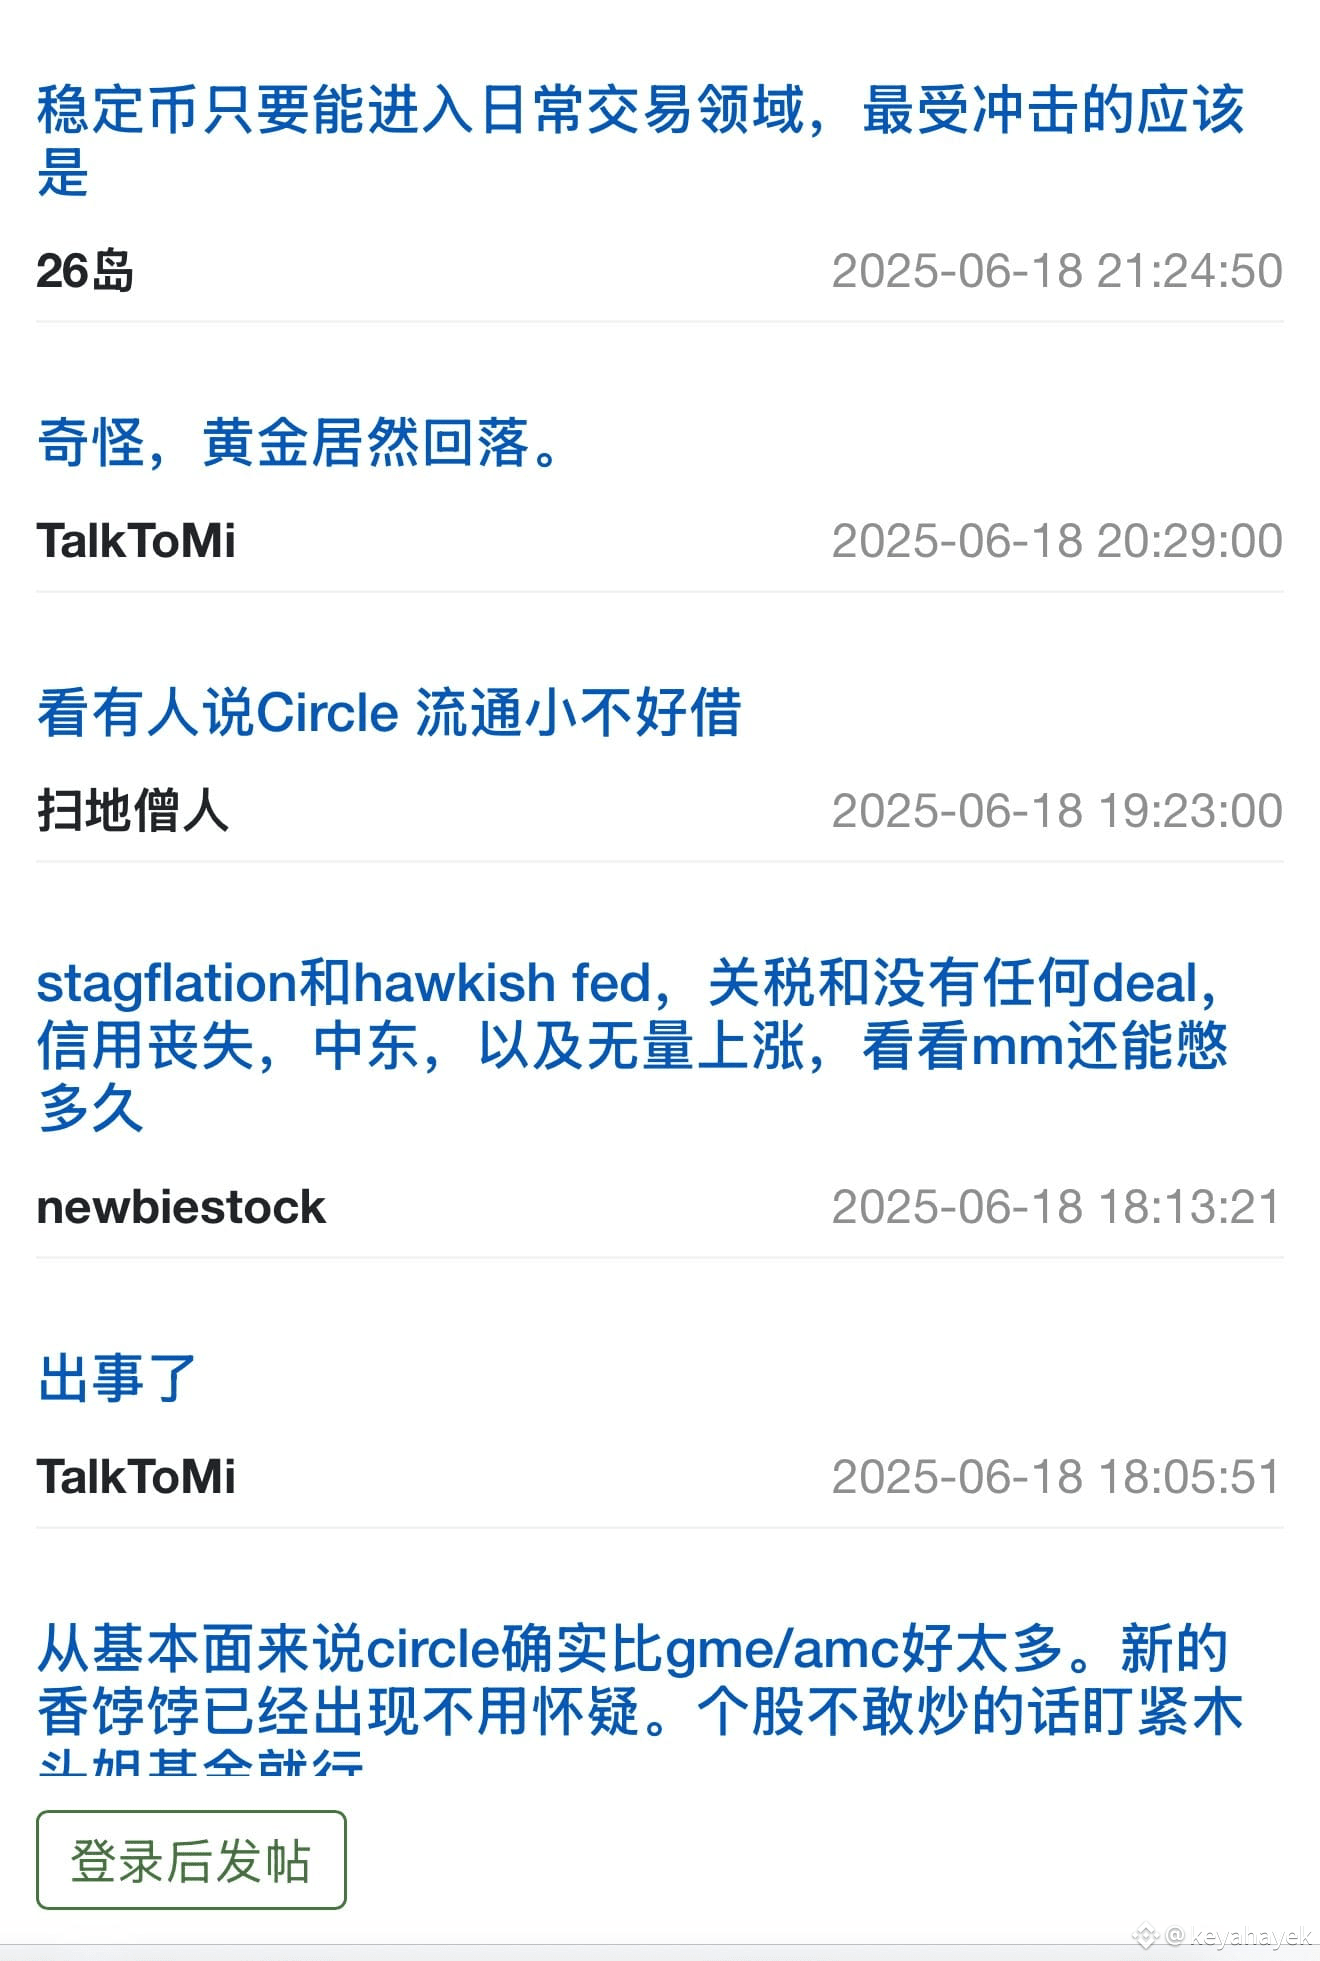
Hozirgacha CRCL’ning daromadini eng ko‘p yoritgan post adabiy forum (Literary City) dagi 45 yosh va undan kattaroq Shimoliy Amerika istiqomat qiladigan, ya’ni “eski xitoylar” (do‘stlar) bo‘libdi. Ularning mindset’i:
“Prezident/rahbar milliy strategiyani yo‘lga qo‘yadi, VISA’ga muqobilni yaratadi, shiddat bilan oldinga chopib, 2000’ni nishonga oladi.”
Bizning “koin/kriptovalyuta” olamidagi haqiqiy foydalanuvchilar esa buni shunday ko‘radi: qonuniy muvofiqlik xarajati juda baland — foyda qolmaydi; foiz stavkalari pasayishi davrida osonlikcha zarar ko‘rib qolish mumkin; emissiya hajmi esa katta miqdordagi subsidiyalarga tayangan; adolatli baholash esa 30–50, kulib yuboradigan gap.
Kripto olamida ham xuddi shunday: ro‘yxatga qo‘yildimi — bu garov (token/ulush) va asosiy ko‘rsatkichlar (fundamentallar) asta-sekin bir-biridan ajralib ketadigan o‘yin. Kimga quyish mumkinligini bilib qo‘yish kerak.
Hozirgacha CRCL’ning daromadini eng ko‘p yoritgan post adabiy forum (Literary City) dagi 45 yosh va undan kattaroq Shimoliy Amerika istiqomat qiladigan, ya’ni “eski xitoylar” (do‘stlar) bo‘libdi. Ularning mindset’i:
“Prezident/rahbar milliy strategiyani yo‘lga qo‘yadi, VISA’ga muqobilni yaratadi, shiddat bilan oldinga chopib, 2000’ni nishonga oladi.”
Bizning “koin/kriptovalyuta” olamidagi haqiqiy foydalanuvchilar esa buni shunday ko‘radi: qonuniy muvofiqlik xarajati juda baland — foyda qolmaydi; foiz stavkalari pasayishi davrida osonlikcha zarar ko‘rib qolish mumkin; emissiya hajmi esa katta miqdordagi subsidiyalarga tayangan; adolatli baholash esa 30–50, kulib yuboradigan gap.
Kripto olamida ham xuddi shunday: ro‘yxatga qo‘yildimi — bu garov (token/ulush) va asosiy ko‘rsatkichlar (fundamentallar) asta-sekin bir-biridan ajralib ketadigan o‘yin. Kimga quyish mumkinligini bilib qo‘yish kerak.
“Prezident/rahbar milliy strategiyani yo‘lga qo‘yadi, VISA’ga muqobilni yaratadi, shiddat bilan oldinga chopib, 2000’ni nishonga oladi.”
Bizning “koin/kriptovalyuta” olamidagi haqiqiy foydalanuvchilar esa buni shunday ko‘radi: qonuniy muvofiqlik xarajati juda baland — foyda qolmaydi; foiz stavkalari pasayishi davrida osonlikcha zarar ko‘rib qolish mumkin; emissiya hajmi esa katta miqdordagi subsidiyalarga tayangan; adolatli baholash esa 30–50, kulib yuboradigan gap.
Kripto olamida ham xuddi shunday: ro‘yxatga qo‘yildimi — bu garov (token/ulush) va asosiy ko‘rsatkichlar (fundamentallar) asta-sekin bir-biridan ajralib ketadigan o‘yin. Kimga quyish mumkinligini bilib qo‘yish kerak.
2
·
--
Yaqinda bo‘lib o‘tgan Nobitex hodisasi hamda undan oldingi turli birjalardagi xavfsizlik bilan bog‘liq voqealarni hisobga olsak, oddiy chakana investor uchun kundalik foydalanishda baribir yetakchi (top) birjani tanlagan ma’qul: mablag‘ xavfsizligi doim birinchi o‘rinda turadigan omil. Xonim, siz kriptolaringiz o‘g‘irlanib ketishini xohlamaysiz-ku?
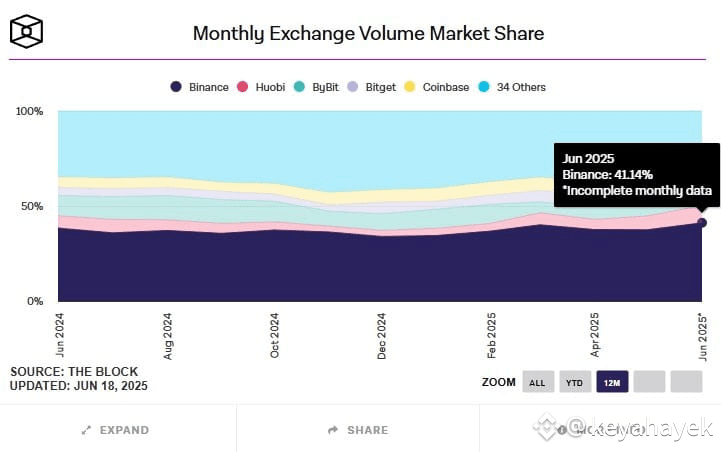
Hozircha ko‘rinishidan, Binance bozor bo‘yicha umumiy konsensusda birinchi o‘rinda turibdi. Ma’lumotlar ham buni tasdiqlaydi:
1️⃣ Spot bozor ulushi so‘nggi 12 oy ichida yangi rekordga chiqdi: The Block bozordagi ulushni kuzatib borish ma’lumotlariga ko‘ra, Binance hozir spot bozor ulushini so‘nggi bir yil ichidagi eng yuqori darajaga qaytardi.
2️⃣ BTC & ETH savdo hajmi barqaror ortmoqda: Binance hozir BTC spot savdo hajmining taxminan 45.6% ini egallab turibdi, ETH spot savdo hajmida esa ulush doimiy ravishda 50% atrofida.
Bozor qaytish (chekinish) paytida nafaqat kimning yalang‘och suzayotganini bilish, balki kimning kiygan «qabzi» eng o‘tkirligini ham ko‘rish mumkin. Umumiy bozor faolligi pasayayotgan bir paytda bunday ko‘rsatkichlarga ega bo‘lish, bir tomondan Binance foydalanuvchilarining yopishqoqligi kuchli ekanini, ikkinchi tomondan esa boshqa birjalardagi foydalanuvchilar riskdan qochish uchun Binance’ni tanlayotgani ehtimolini ko‘rsatadi.
Aslida, hozir Binance qanday qilib doimiy ravishda bozorni boshqarib kelyapti? Boshqa turdagi aksiyalar va bozor omillarini chetga surib qo‘ysak ham, Binance’ning xavfsizligi foydalanuvchilarni jalb qiladigan eng muhim nuqtadir.
CryptoQuant 3-iyun kuni e’lon qilgan ma’lumotlariga ko‘ra, Binance hozirgi paytda markazlashgan birjalarning ichida USDT va USDC zaxiralarining 59% ini ushlab turibdi hamda barcha markazlashgan birjalar orasida eng katta stablecoin zaxiralariga ega. Barqaror va shaffof zaxiralar har doim FTX’idan keyin foydalanuvchilar eng ko‘p qadrlaydigan jihat bo‘lib kelgan.
Bundan tashqari, Alpha faoliyati ham ko‘plab on-chain yoki boshqa birjalardagi foydalanuvchilarni Binance’ga jalb qilib, ularni foydalanuvchiga aylantirdi. Balans bo‘yicha bonus nuqtalari va savdo hajmi bo‘yicha nuqtalar: biri mablag‘ni ushlab qolish (saqlab qolish)ga oid konversiya, ikkinchisi esa operatsiya qilish odatlarini o‘zgartirish (konversiya). Binance’da mablag‘ bo‘lsa, Binance’dagi operatsiya uslubiga o‘rganib qolgandan keyin endi davom etmaslik qiyin.
Zamonning bir don qumi shaxs boshiga tushsa, u bir tog‘ bo‘lib qoladi. Agar FTX’da qilingan azob-uqubatni boshdan kechirgan bo‘lsangiz, yakunda natija qoniqarli bo‘lmagan bo‘lsa-da, jarayondagi qiynoqlarni hech kim qayta boshdan kechirishni istamaydi. Har doim eslang: «ko‘proq 10% pul topish»dan ko‘ra «mablag‘ xavfsizligi» muhimroq.
Yaqinda bo‘lib o‘tgan Nobitex hodisasi hamda undan oldingi turli birjalardagi xavfsizlik bilan bog‘liq voqealarni hisobga olsak, oddiy chakana investor uchun kundalik foydalanishda baribir yetakchi (top) birjani tanlagan ma’qul: mablag‘ xavfsizligi doim birinchi o‘rinda turadigan omil. Xonim, siz kriptolaringiz o‘g‘irlanib ketishini xohlamaysiz-ku?
Hozircha ko‘rinishidan, Binance bozor bo‘yicha umumiy konsensusda birinchi o‘rinda turibdi. Ma’lumotlar ham buni tasdiqlaydi:
1️⃣ Spot bozor ulushi so‘nggi 12 oy ichida yangi rekordga chiqdi: The Block bozordagi ulushni kuzatib borish ma’lumotlariga ko‘ra, Binance hozir spot bozor ulushini so‘nggi bir yil ichidagi eng yuqori darajaga qaytardi.
2️⃣ BTC & ETH savdo hajmi barqaror ortmoqda: Binance hozir BTC spot savdo hajmining taxminan 45.6% ini egallab turibdi, ETH spot savdo hajmida esa ulush doimiy ravishda 50% atrofida.
Bozor qaytish (chekinish) paytida nafaqat kimning yalang‘och suzayotganini bilish, balki kimning kiygan «qabzi» eng o‘tkirligini ham ko‘rish mumkin. Umumiy bozor faolligi pasayayotgan bir paytda bunday ko‘rsatkichlarga ega bo‘lish, bir tomondan Binance foydalanuvchilarining yopishqoqligi kuchli ekanini, ikkinchi tomondan esa boshqa birjalardagi foydalanuvchilar riskdan qochish uchun Binance’ni tanlayotgani ehtimolini ko‘rsatadi.
Aslida, hozir Binance qanday qilib doimiy ravishda bozorni boshqarib kelyapti? Boshqa turdagi aksiyalar va bozor omillarini chetga surib qo‘ysak ham, Binance’ning xavfsizligi foydalanuvchilarni jalb qiladigan eng muhim nuqtadir.
CryptoQuant 3-iyun kuni e’lon qilgan ma’lumotlariga ko‘ra, Binance hozirgi paytda markazlashgan birjalarning ichida USDT va USDC zaxiralarining 59% ini ushlab turibdi hamda barcha markazlashgan birjalar orasida eng katta stablecoin zaxiralariga ega. Barqaror va shaffof zaxiralar har doim FTX’idan keyin foydalanuvchilar eng ko‘p qadrlaydigan jihat bo‘lib kelgan.
Bundan tashqari, Alpha faoliyati ham ko‘plab on-chain yoki boshqa birjalardagi foydalanuvchilarni Binance’ga jalb qilib, ularni foydalanuvchiga aylantirdi. Balans bo‘yicha bonus nuqtalari va savdo hajmi bo‘yicha nuqtalar: biri mablag‘ni ushlab qolish (saqlab qolish)ga oid konversiya, ikkinchisi esa operatsiya qilish odatlarini o‘zgartirish (konversiya). Binance’da mablag‘ bo‘lsa, Binance’dagi operatsiya uslubiga o‘rganib qolgandan keyin endi davom etmaslik qiyin.
Zamonning bir don qumi shaxs boshiga tushsa, u bir tog‘ bo‘lib qoladi. Agar FTX’da qilingan azob-uqubatni boshdan kechirgan bo‘lsangiz, yakunda natija qoniqarli bo‘lmagan bo‘lsa-da, jarayondagi qiynoqlarni hech kim qayta boshdan kechirishni istamaydi. Har doim eslang: «ko‘proq 10% pul topish»dan ko‘ra «mablag‘ xavfsizligi» muhimroq.
Hozircha ko‘rinishidan, Binance bozor bo‘yicha umumiy konsensusda birinchi o‘rinda turibdi. Ma’lumotlar ham buni tasdiqlaydi:
1️⃣ Spot bozor ulushi so‘nggi 12 oy ichida yangi rekordga chiqdi: The Block bozordagi ulushni kuzatib borish ma’lumotlariga ko‘ra, Binance hozir spot bozor ulushini so‘nggi bir yil ichidagi eng yuqori darajaga qaytardi.
2️⃣ BTC & ETH savdo hajmi barqaror ortmoqda: Binance hozir BTC spot savdo hajmining taxminan 45.6% ini egallab turibdi, ETH spot savdo hajmida esa ulush doimiy ravishda 50% atrofida.
Bozor qaytish (chekinish) paytida nafaqat kimning yalang‘och suzayotganini bilish, balki kimning kiygan «qabzi» eng o‘tkirligini ham ko‘rish mumkin. Umumiy bozor faolligi pasayayotgan bir paytda bunday ko‘rsatkichlarga ega bo‘lish, bir tomondan Binance foydalanuvchilarining yopishqoqligi kuchli ekanini, ikkinchi tomondan esa boshqa birjalardagi foydalanuvchilar riskdan qochish uchun Binance’ni tanlayotgani ehtimolini ko‘rsatadi.
Aslida, hozir Binance qanday qilib doimiy ravishda bozorni boshqarib kelyapti? Boshqa turdagi aksiyalar va bozor omillarini chetga surib qo‘ysak ham, Binance’ning xavfsizligi foydalanuvchilarni jalb qiladigan eng muhim nuqtadir.
CryptoQuant 3-iyun kuni e’lon qilgan ma’lumotlariga ko‘ra, Binance hozirgi paytda markazlashgan birjalarning ichida USDT va USDC zaxiralarining 59% ini ushlab turibdi hamda barcha markazlashgan birjalar orasida eng katta stablecoin zaxiralariga ega. Barqaror va shaffof zaxiralar har doim FTX’idan keyin foydalanuvchilar eng ko‘p qadrlaydigan jihat bo‘lib kelgan.
Bundan tashqari, Alpha faoliyati ham ko‘plab on-chain yoki boshqa birjalardagi foydalanuvchilarni Binance’ga jalb qilib, ularni foydalanuvchiga aylantirdi. Balans bo‘yicha bonus nuqtalari va savdo hajmi bo‘yicha nuqtalar: biri mablag‘ni ushlab qolish (saqlab qolish)ga oid konversiya, ikkinchisi esa operatsiya qilish odatlarini o‘zgartirish (konversiya). Binance’da mablag‘ bo‘lsa, Binance’dagi operatsiya uslubiga o‘rganib qolgandan keyin endi davom etmaslik qiyin.
Zamonning bir don qumi shaxs boshiga tushsa, u bir tog‘ bo‘lib qoladi. Agar FTX’da qilingan azob-uqubatni boshdan kechirgan bo‘lsangiz, yakunda natija qoniqarli bo‘lmagan bo‘lsa-da, jarayondagi qiynoqlarni hech kim qayta boshdan kechirishni istamaydi. Har doim eslang: «ko‘proq 10% pul topish»dan ko‘ra «mablag‘ xavfsizligi» muhimroq.
212
·
--
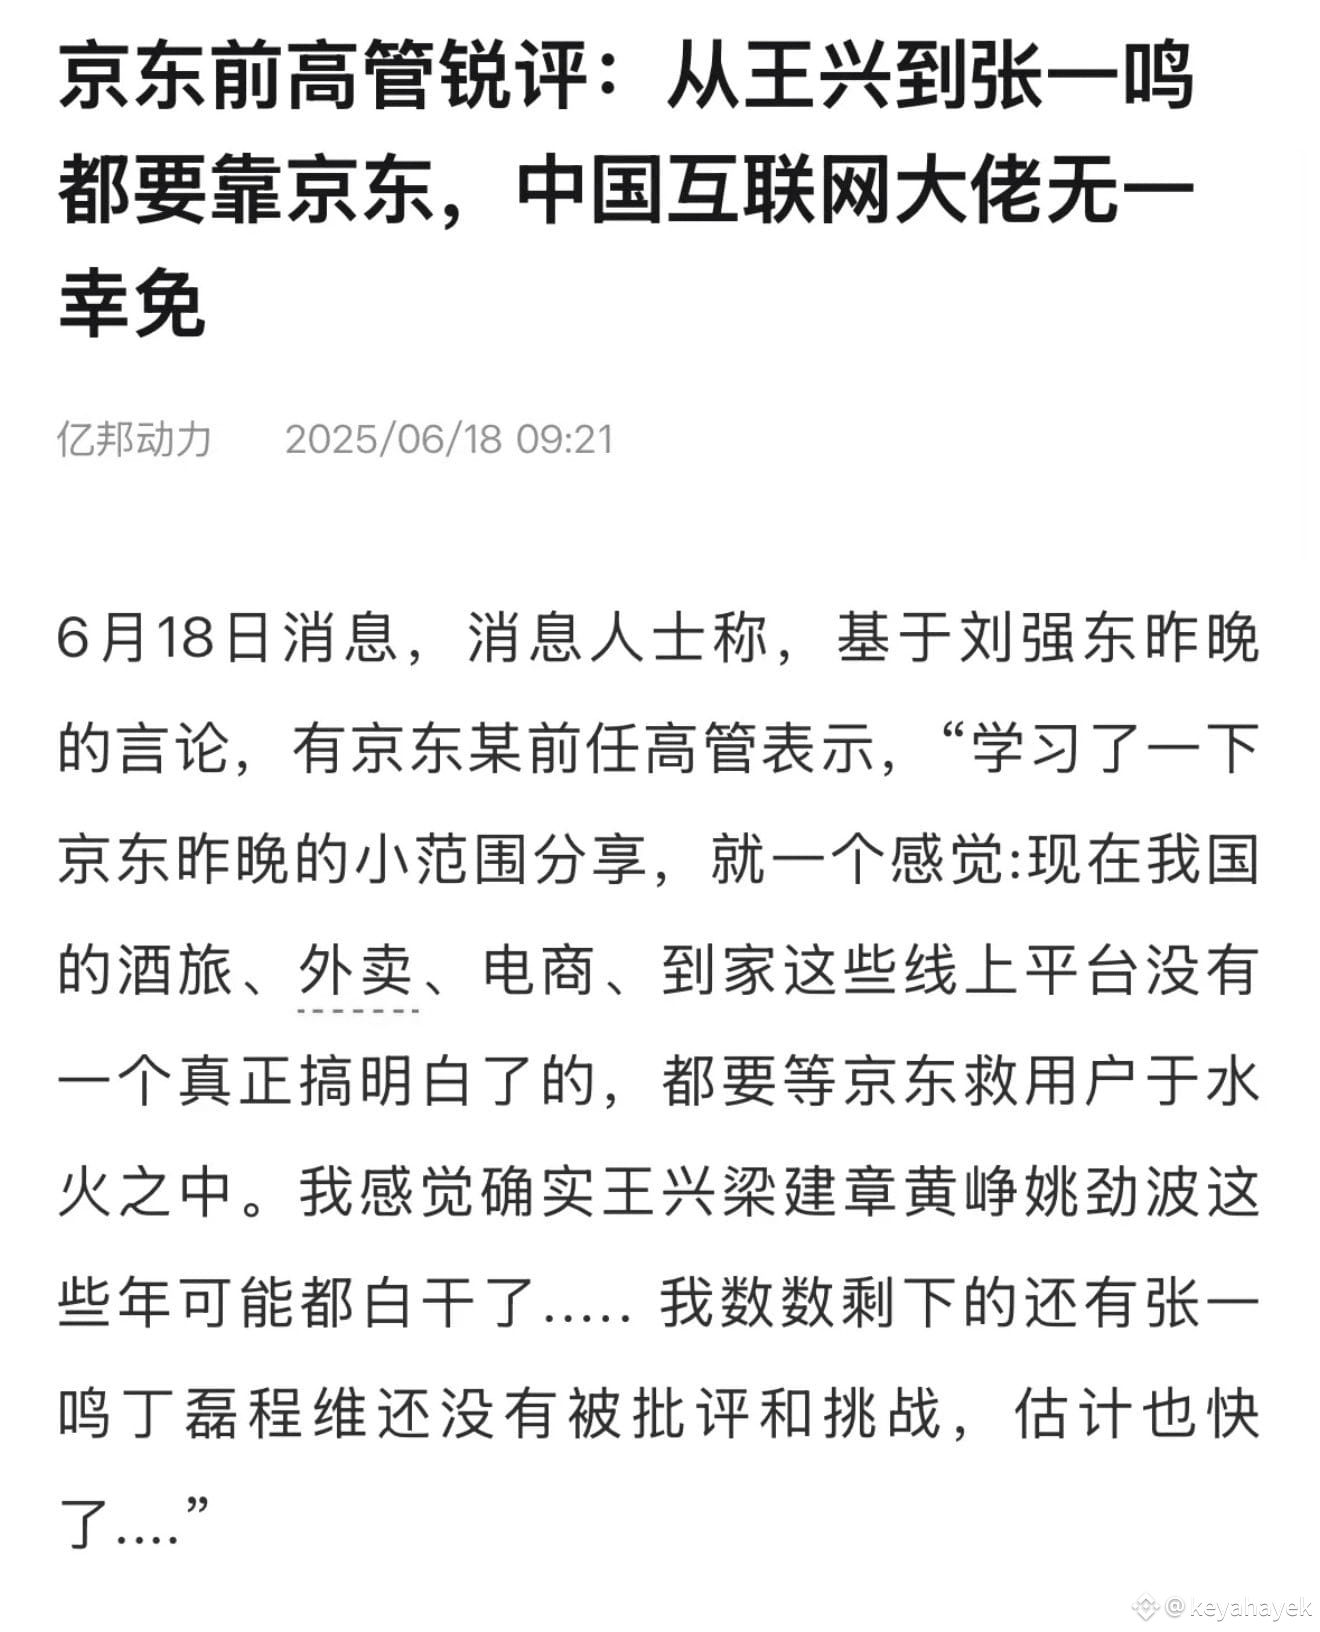
Menimcha, Circle, Tether, Luthnik, Sun Yuchen va Mercado Libre kompaniyalari bu yillar davomida ham bekorga ishlagan bo‘lishi mumkin; JD tez orada barqaror koinlar chiqarib, foydalanuvchilarni suvdan qutqarsa kerak.
Menimcha, Circle, Tether, Luthnik, Sun Yuchen va Mercado Libre kompaniyalari bu yillar davomida ham bekorga ishlagan bo‘lishi mumkin; JD tez orada barqaror koinlar chiqarib, foydalanuvchilarni suvdan qutqarsa kerak.
3
·
--
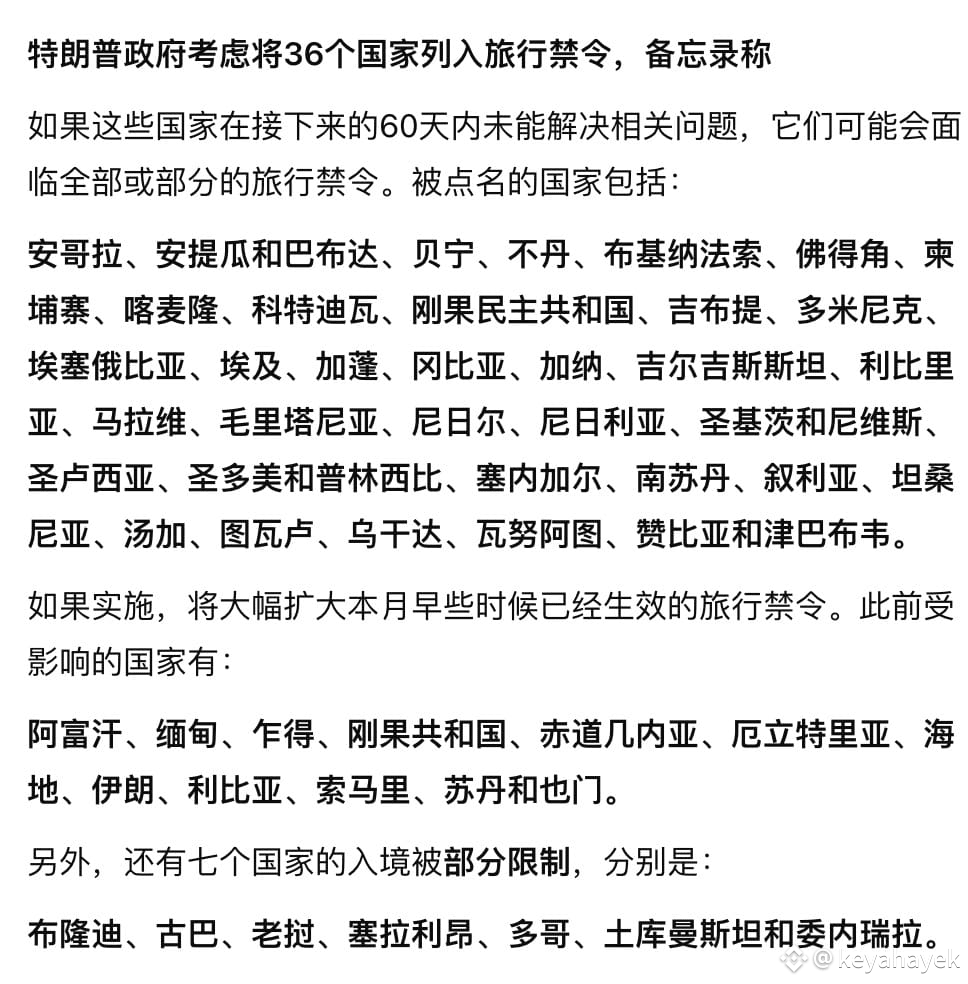
Kriptovalyuta olamidagi “kulrang kulrang yigit” eng yaxshi ko‘radigan identitet kombinatsiyasi: San-Kits, Sent-Lyusiya, Vanuatu 60 kun ichida AQShga sayohat taqiqlari ro‘yxatiga kiritilishi mumkin. Mьyanma esa talabi bilan cheklab qo‘yilgan.
Bundan tashqari, Yevropaning Shengen davlatlari San-Kits, Sent-Lyusiya, Grenada (aka “Sun aka” WTO elchisi bo‘lgan o‘sha) uchun vizasiz rejimni bekor qilish bo‘yicha birinchi ovoz berish bosqichi o‘tib bo‘ldi. Hozir faqat yakuniy yig‘ilishning tasdig‘i va keyin amaliyotga tatbiq etilishi qolgan — ehtimol, qabul qilinadi.
Kriptovalyuta olamidagi “kulrang kulrang yigit” eng yaxshi ko‘radigan identitet kombinatsiyasi: San-Kits, Sent-Lyusiya, Vanuatu 60 kun ichida AQShga sayohat taqiqlari ro‘yxatiga kiritilishi mumkin. Mьyanma esa talabi bilan cheklab qo‘yilgan.
Bundan tashqari, Yevropaning Shengen davlatlari San-Kits, Sent-Lyusiya, Grenada (aka “Sun aka” WTO elchisi bo‘lgan o‘sha) uchun vizasiz rejimni bekor qilish bo‘yicha birinchi ovoz berish bosqichi o‘tib bo‘ldi. Hozir faqat yakuniy yig‘ilishning tasdig‘i va keyin amaliyotga tatbiq etilishi qolgan — ehtimol, qabul qilinadi.
Bundan tashqari, Yevropaning Shengen davlatlari San-Kits, Sent-Lyusiya, Grenada (aka “Sun aka” WTO elchisi bo‘lgan o‘sha) uchun vizasiz rejimni bekor qilish bo‘yicha birinchi ovoz berish bosqichi o‘tib bo‘ldi. Hozir faqat yakuniy yig‘ilishning tasdig‘i va keyin amaliyotga tatbiq etilishi qolgan — ehtimol, qabul qilinadi.
56
·
--
Yaqinda doim “token chiqarish aksiyadan ko‘ra yomon” deyishadi, lekin men juda samimiy qiziqaman: AQShda aksiyaga pul chiqarish, bizning sarg‘ish (xitoycha) odamlarimiz bilan qanday aloqasi bor?
Token va aksiyalarni hisobga olsak, “yaponcha birjasida” Metaplanet bundan mustasno, likvidligi deyarli qolganlari esa AQShdagi MSTR, CRCL, COIN hamda MARA, RIOT, CLSK — bularning hammasi taxminan 5 milliard dollar atrofidagi kon aksiyalari. Hammasi “oq”dan-oq, aksiyadorlari esa AQShdagi institutlar — ko‘k qonli kompaniyalar.
Nega Kan’andan boshlangan bu “sariq teri” token-aksiyalar ishlamayapti, ustama (premium)ni ham ushlab ololmayapti?
Birinchidan, ularning hammasi uzoq muddat “CN (Xitoy kontsepsiyasi) aksiyalari” category’siga tashlab qo‘yildi — hamma biladiki, oxirgi bir necha yil bu katta minus.
Ikkinchidan, kapital operatsiyalari biznes qilish emas, balki munosabatlarni (aloqalarni) yo‘lga qo‘yish. Kompaniya o‘sha eski la’nati gap — muassasalarga sotib yubordi: hammasi Uoll-strit fonidan chiqqan kasbiy menejerlar. Kim senga rostdan ham halol “biznes” qilib beradi? MARA’ga qarang, o‘sha yirtqich juda tipik: bir necha yil davomida tinmay xarajatsiz ketma-ket qo‘shib olishlar bilan yetakchilikni ushlab, bozorga premium olishga uringan, bir tomondan esa ATM orqali emissiya qilib, pulni muassasalarga (ya’ni “seruvchi”) sotib yuboradigan (ya’ni “ko‘katcha”).
“Sariq teri” odamlar biznes qilishga mos: ruxsat/rivojlanishdagi tartib-taqiq (compliance)lar xalaqit bermaydigan va o‘z “mehmon” maydonida bo‘lmasa — bu yerda aloqalar bo‘yicha ish qilishning eng yuqori darajasi. Qanday qilib bo‘lsa ham, hech bo‘lmasa bir token chiqarish yaxshiroq.
AQShdagi qobiq kompaniyasi (shell) va Gonkongdagi qobiqni saqlash xarajati ham arzon emas (har yili bir necha million USD). Va bozor kapitallashuvi chegaradan oshib ketmaslik sharti bilan, men bu savdo hajmi (tranzaksiya miqdori) choyshabdek emas, Gate’nikidan ham kam bo‘lgan holda aksiyaga pul chiqarishning mazmunini ko‘ra olmayapman.
Yaqinda doim “token chiqarish aksiyadan ko‘ra yomon” deyishadi, lekin men juda samimiy qiziqaman: AQShda aksiyaga pul chiqarish, bizning sarg‘ish (xitoycha) odamlarimiz bilan qanday aloqasi bor?
Token va aksiyalarni hisobga olsak, “yaponcha birjasida” Metaplanet bundan mustasno, likvidligi deyarli qolganlari esa AQShdagi MSTR, CRCL, COIN hamda MARA, RIOT, CLSK — bularning hammasi taxminan 5 milliard dollar atrofidagi kon aksiyalari. Hammasi “oq”dan-oq, aksiyadorlari esa AQShdagi institutlar — ko‘k qonli kompaniyalar.
Nega Kan’andan boshlangan bu “sariq teri” token-aksiyalar ishlamayapti, ustama (premium)ni ham ushlab ololmayapti?
Birinchidan, ularning hammasi uzoq muddat “CN (Xitoy kontsepsiyasi) aksiyalari” category’siga tashlab qo‘yildi — hamma biladiki, oxirgi bir necha yil bu katta minus.
Ikkinchidan, kapital operatsiyalari biznes qilish emas, balki munosabatlarni (aloqalarni) yo‘lga qo‘yish. Kompaniya o‘sha eski la’nati gap — muassasalarga sotib yubordi: hammasi Uoll-strit fonidan chiqqan kasbiy menejerlar. Kim senga rostdan ham halol “biznes” qilib beradi? MARA’ga qarang, o‘sha yirtqich juda tipik: bir necha yil davomida tinmay xarajatsiz ketma-ket qo‘shib olishlar bilan yetakchilikni ushlab, bozorga premium olishga uringan, bir tomondan esa ATM orqali emissiya qilib, pulni muassasalarga (ya’ni “seruvchi”) sotib yuboradigan (ya’ni “ko‘katcha”).
“Sariq teri” odamlar biznes qilishga mos: ruxsat/rivojlanishdagi tartib-taqiq (compliance)lar xalaqit bermaydigan va o‘z “mehmon” maydonida bo‘lmasa — bu yerda aloqalar bo‘yicha ish qilishning eng yuqori darajasi. Qanday qilib bo‘lsa ham, hech bo‘lmasa bir token chiqarish yaxshiroq.
AQShdagi qobiq kompaniyasi (shell) va Gonkongdagi qobiqni saqlash xarajati ham arzon emas (har yili bir necha million USD). Va bozor kapitallashuvi chegaradan oshib ketmaslik sharti bilan, men bu savdo hajmi (tranzaksiya miqdori) choyshabdek emas, Gate’nikidan ham kam bo‘lgan holda aksiyaga pul chiqarishning mazmunini ko‘ra olmayapman.
Token va aksiyalarni hisobga olsak, “yaponcha birjasida” Metaplanet bundan mustasno, likvidligi deyarli qolganlari esa AQShdagi MSTR, CRCL, COIN hamda MARA, RIOT, CLSK — bularning hammasi taxminan 5 milliard dollar atrofidagi kon aksiyalari. Hammasi “oq”dan-oq, aksiyadorlari esa AQShdagi institutlar — ko‘k qonli kompaniyalar.
Nega Kan’andan boshlangan bu “sariq teri” token-aksiyalar ishlamayapti, ustama (premium)ni ham ushlab ololmayapti?
Birinchidan, ularning hammasi uzoq muddat “CN (Xitoy kontsepsiyasi) aksiyalari” category’siga tashlab qo‘yildi — hamma biladiki, oxirgi bir necha yil bu katta minus.
Ikkinchidan, kapital operatsiyalari biznes qilish emas, balki munosabatlarni (aloqalarni) yo‘lga qo‘yish. Kompaniya o‘sha eski la’nati gap — muassasalarga sotib yubordi: hammasi Uoll-strit fonidan chiqqan kasbiy menejerlar. Kim senga rostdan ham halol “biznes” qilib beradi? MARA’ga qarang, o‘sha yirtqich juda tipik: bir necha yil davomida tinmay xarajatsiz ketma-ket qo‘shib olishlar bilan yetakchilikni ushlab, bozorga premium olishga uringan, bir tomondan esa ATM orqali emissiya qilib, pulni muassasalarga (ya’ni “seruvchi”) sotib yuboradigan (ya’ni “ko‘katcha”).
“Sariq teri” odamlar biznes qilishga mos: ruxsat/rivojlanishdagi tartib-taqiq (compliance)lar xalaqit bermaydigan va o‘z “mehmon” maydonida bo‘lmasa — bu yerda aloqalar bo‘yicha ish qilishning eng yuqori darajasi. Qanday qilib bo‘lsa ham, hech bo‘lmasa bir token chiqarish yaxshiroq.
AQShdagi qobiq kompaniyasi (shell) va Gonkongdagi qobiqni saqlash xarajati ham arzon emas (har yili bir necha million USD). Va bozor kapitallashuvi chegaradan oshib ketmaslik sharti bilan, men bu savdo hajmi (tranzaksiya miqdori) choyshabdek emas, Gate’nikidan ham kam bo‘lgan holda aksiyaga pul chiqarishning mazmunini ko‘ra olmayapman.
1
·
--
Ko‘pincha “token/coin chiqarishdan ko‘ra aksiyaga chiqarish yaxshiroq” deyishadi, lekin men halol niyatim bilan qiziqyapman: coin/aksiyalar chiqarish (coin stock) va bizning sarg‘ish terili (ya’ni xitoyga o‘xshash) odamlarimizning aloqasi nima?
Coin/aksiyalarida, bittagina “kunlik” (日股) Metaplanetdan tashqari, likvidligi deyarli faqat AQSh fond bozoridagi MSTR, CRCL, COIN hamda MARA, RIOT, CLSK degan uchta “konchilik” aksiyalari atrofida—taxminan 5 milliard dollarlik—qolgan. Hammasi “oq”dan ham oppoq, aksiyadorlarning hammasi esa AQShdagi milli (米国) instituti ko‘k qon kompaniyalari.
Nega Kanaan boshlab bergan bu safar “sarg‘ish terili” (黄皮) coin/aksiyalar ishlamayapti, ustama (premium) ham olisholmayapti?
Birinchidan, uzoq muddat davomida ularni “Xitoy kontseptsiyasi aksiyalari” (中概股) category’siga tiqib qo‘yishdi. Hammaga ma’lumki, oxirgi yillarda bu juda katta minus bo‘lib qoldi.
Ikkinchidan, kapitalni boshqarish biznes qilish emas, balki munosabatlarni “o‘ynash”. Kompaniya oldin… u derdi bilan aytganda, o‘sha la’nati maklerlar—institutlarga sotib yubordi. Hammasi Uoll-strit foniga ega bo‘lgan kasbiy menejerlar. Ular sizga o‘xshab, “halol qilib bemalol biznes qiladi” deb qaysi birini kutasiz? MARA o‘sha hayvonni qarang: bir necha yil ichida bir tomondan, hech kim sanab o‘tirmaydigan darajada xarajat qilib, doimiy qo‘shib olish (M&A) bilan yetakchini ushlab, bozordan premium olishga urinadi; ikkinchi tomondan esa ATM orqali aksiyalarni qo‘shimcha emissiya qilib, institutchilarga (spekulyantlarga/“韭菜” bo‘ladiganlarga) sotadi.
“Sarg‘ish terili” (黄皮) odamlar uchun mos narsa — biznes qilish. Normativ/tartibiy cheklovlar (compliance) bilan bo‘g‘ilishdan qochib, safar (mehman) bo‘ladigan joyda munosabatlarni o‘rnatishning eng yuqori nuqtasiga chiqish kerak. Shunaqa bo‘lsa, baribir coin chiqarishning o‘zi yaxshiroq-ku, haqiqatdan ham.
Ko‘pincha “token/coin chiqarishdan ko‘ra aksiyaga chiqarish yaxshiroq” deyishadi, lekin men halol niyatim bilan qiziqyapman: coin/aksiyalar chiqarish (coin stock) va bizning sarg‘ish terili (ya’ni xitoyga o‘xshash) odamlarimizning aloqasi nima?
Coin/aksiyalarida, bittagina “kunlik” (日股) Metaplanetdan tashqari, likvidligi deyarli faqat AQSh fond bozoridagi MSTR, CRCL, COIN hamda MARA, RIOT, CLSK degan uchta “konchilik” aksiyalari atrofida—taxminan 5 milliard dollarlik—qolgan. Hammasi “oq”dan ham oppoq, aksiyadorlarning hammasi esa AQShdagi milli (米国) instituti ko‘k qon kompaniyalari.
Nega Kanaan boshlab bergan bu safar “sarg‘ish terili” (黄皮) coin/aksiyalar ishlamayapti, ustama (premium) ham olisholmayapti?
Birinchidan, uzoq muddat davomida ularni “Xitoy kontseptsiyasi aksiyalari” (中概股) category’siga tiqib qo‘yishdi. Hammaga ma’lumki, oxirgi yillarda bu juda katta minus bo‘lib qoldi.
Ikkinchidan, kapitalni boshqarish biznes qilish emas, balki munosabatlarni “o‘ynash”. Kompaniya oldin… u derdi bilan aytganda, o‘sha la’nati maklerlar—institutlarga sotib yubordi. Hammasi Uoll-strit foniga ega bo‘lgan kasbiy menejerlar. Ular sizga o‘xshab, “halol qilib bemalol biznes qiladi” deb qaysi birini kutasiz? MARA o‘sha hayvonni qarang: bir necha yil ichida bir tomondan, hech kim sanab o‘tirmaydigan darajada xarajat qilib, doimiy qo‘shib olish (M&A) bilan yetakchini ushlab, bozordan premium olishga urinadi; ikkinchi tomondan esa ATM orqali aksiyalarni qo‘shimcha emissiya qilib, institutchilarga (spekulyantlarga/“韭菜” bo‘ladiganlarga) sotadi.
“Sarg‘ish terili” (黄皮) odamlar uchun mos narsa — biznes qilish. Normativ/tartibiy cheklovlar (compliance) bilan bo‘g‘ilishdan qochib, safar (mehman) bo‘ladigan joyda munosabatlarni o‘rnatishning eng yuqori nuqtasiga chiqish kerak. Shunaqa bo‘lsa, baribir coin chiqarishning o‘zi yaxshiroq-ku, haqiqatdan ham.
Coin/aksiyalarida, bittagina “kunlik” (日股) Metaplanetdan tashqari, likvidligi deyarli faqat AQSh fond bozoridagi MSTR, CRCL, COIN hamda MARA, RIOT, CLSK degan uchta “konchilik” aksiyalari atrofida—taxminan 5 milliard dollarlik—qolgan. Hammasi “oq”dan ham oppoq, aksiyadorlarning hammasi esa AQShdagi milli (米国) instituti ko‘k qon kompaniyalari.
Nega Kanaan boshlab bergan bu safar “sarg‘ish terili” (黄皮) coin/aksiyalar ishlamayapti, ustama (premium) ham olisholmayapti?
Birinchidan, uzoq muddat davomida ularni “Xitoy kontseptsiyasi aksiyalari” (中概股) category’siga tiqib qo‘yishdi. Hammaga ma’lumki, oxirgi yillarda bu juda katta minus bo‘lib qoldi.
Ikkinchidan, kapitalni boshqarish biznes qilish emas, balki munosabatlarni “o‘ynash”. Kompaniya oldin… u derdi bilan aytganda, o‘sha la’nati maklerlar—institutlarga sotib yubordi. Hammasi Uoll-strit foniga ega bo‘lgan kasbiy menejerlar. Ular sizga o‘xshab, “halol qilib bemalol biznes qiladi” deb qaysi birini kutasiz? MARA o‘sha hayvonni qarang: bir necha yil ichida bir tomondan, hech kim sanab o‘tirmaydigan darajada xarajat qilib, doimiy qo‘shib olish (M&A) bilan yetakchini ushlab, bozordan premium olishga urinadi; ikkinchi tomondan esa ATM orqali aksiyalarni qo‘shimcha emissiya qilib, institutchilarga (spekulyantlarga/“韭菜” bo‘ladiganlarga) sotadi.
“Sarg‘ish terili” (黄皮) odamlar uchun mos narsa — biznes qilish. Normativ/tartibiy cheklovlar (compliance) bilan bo‘g‘ilishdan qochib, safar (mehman) bo‘ladigan joyda munosabatlarni o‘rnatishning eng yuqori nuqtasiga chiqish kerak. Shunaqa bo‘lsa, baribir coin chiqarishning o‘zi yaxshiroq-ku, haqiqatdan ham.
27
·
--
Tengdoshlar orasida bitta yaponcha Metaplanetdan tashqari, deyarli likvidligi borlari — AQSH aksiyalari: MSTR, CRCL, COIN hamda taxminan 5 milliard atrofidagi konchilik aktsiyalari MARA, RIOT, CLSK uchalasi.
Nega Kanan boshlab bergan bu sariq terili (xitoycha) kripto-aktsiyalar ish bermayapti, ya’ni mukofot (premium) ololmayapti?
Birinchidan, ular uzoq vaqtdan buyon tushunarsiz tarzda “Chet elda ro‘yxatga olingan Xitoy kompaniyalari” (中概股) kategoriyasiga tashlab yuborilgan. Hammaga ma’lumki, so‘nggi bir necha yil ichida bu katta-katta chegirma bo‘lgan.
Ikkinchidan, kapital bilan ishlash biznes qilish emas — odamlar bilan aloqalar o‘rnatish. Kompaniya ancha burun bo‘lib, o‘sha “allaqachon” muassasalarga sotib yubordi; hammasi — Uoll-strit fonida kelgan kasbiy menejerlar. Kim sen bilan halol-qilib “mana bularning o‘zi biznes” deya ishlaydi? MARA degani shunaqangi yaqqol misol: bir tomondan, ketma-ket qimmatiga qaramay qo‘shib olish (M&A) qilib liderlikni ushlab, bozorga premium olishga urinadi; boshqa tomondan esa ATM orqali aksiyalar chiqarib, uni muassasalarga (sotuvga) tarqatadi (mayda investorlarni esa “o‘lja” qiladi).
Sariq terili investorlar uchun biznes qilish mos, ya’ni muvofiqlik (compliance) degan to‘siqlardan chiqib, mehmon hududida aloqalar o‘rnatishning “shiftigacha” chiqadigan joylar emas. Qanday qilib Gonkong? Xullas, baribir tangani chiqarib yuborishdan foydaliroq bo‘lardi.
Tengdoshlar orasida bitta yaponcha Metaplanetdan tashqari, deyarli likvidligi borlari — AQSH aksiyalari: MSTR, CRCL, COIN hamda taxminan 5 milliard atrofidagi konchilik aktsiyalari MARA, RIOT, CLSK uchalasi.
Nega Kanan boshlab bergan bu sariq terili (xitoycha) kripto-aktsiyalar ish bermayapti, ya’ni mukofot (premium) ololmayapti?
Birinchidan, ular uzoq vaqtdan buyon tushunarsiz tarzda “Chet elda ro‘yxatga olingan Xitoy kompaniyalari” (中概股) kategoriyasiga tashlab yuborilgan. Hammaga ma’lumki, so‘nggi bir necha yil ichida bu katta-katta chegirma bo‘lgan.
Ikkinchidan, kapital bilan ishlash biznes qilish emas — odamlar bilan aloqalar o‘rnatish. Kompaniya ancha burun bo‘lib, o‘sha “allaqachon” muassasalarga sotib yubordi; hammasi — Uoll-strit fonida kelgan kasbiy menejerlar. Kim sen bilan halol-qilib “mana bularning o‘zi biznes” deya ishlaydi? MARA degani shunaqangi yaqqol misol: bir tomondan, ketma-ket qimmatiga qaramay qo‘shib olish (M&A) qilib liderlikni ushlab, bozorga premium olishga urinadi; boshqa tomondan esa ATM orqali aksiyalar chiqarib, uni muassasalarga (sotuvga) tarqatadi (mayda investorlarni esa “o‘lja” qiladi).
Sariq terili investorlar uchun biznes qilish mos, ya’ni muvofiqlik (compliance) degan to‘siqlardan chiqib, mehmon hududida aloqalar o‘rnatishning “shiftigacha” chiqadigan joylar emas. Qanday qilib Gonkong? Xullas, baribir tangani chiqarib yuborishdan foydaliroq bo‘lardi.
Nega Kanan boshlab bergan bu sariq terili (xitoycha) kripto-aktsiyalar ish bermayapti, ya’ni mukofot (premium) ololmayapti?
Birinchidan, ular uzoq vaqtdan buyon tushunarsiz tarzda “Chet elda ro‘yxatga olingan Xitoy kompaniyalari” (中概股) kategoriyasiga tashlab yuborilgan. Hammaga ma’lumki, so‘nggi bir necha yil ichida bu katta-katta chegirma bo‘lgan.
Ikkinchidan, kapital bilan ishlash biznes qilish emas — odamlar bilan aloqalar o‘rnatish. Kompaniya ancha burun bo‘lib, o‘sha “allaqachon” muassasalarga sotib yubordi; hammasi — Uoll-strit fonida kelgan kasbiy menejerlar. Kim sen bilan halol-qilib “mana bularning o‘zi biznes” deya ishlaydi? MARA degani shunaqangi yaqqol misol: bir tomondan, ketma-ket qimmatiga qaramay qo‘shib olish (M&A) qilib liderlikni ushlab, bozorga premium olishga urinadi; boshqa tomondan esa ATM orqali aksiyalar chiqarib, uni muassasalarga (sotuvga) tarqatadi (mayda investorlarni esa “o‘lja” qiladi).
Sariq terili investorlar uchun biznes qilish mos, ya’ni muvofiqlik (compliance) degan to‘siqlardan chiqib, mehmon hududida aloqalar o‘rnatishning “shiftigacha” chiqadigan joylar emas. Qanday qilib Gonkong? Xullas, baribir tangani chiqarib yuborishdan foydaliroq bo‘lardi.
1
·
--
Birja aksiyalari ichida bitta yapon aksiyasi Metaplanetdan tashqari, likvidligi deyarli faqat AQSh aksiyalarida: MSTR, CRCL, COIN hamda MARA, RIOT, CLSK degan uchta 50 mlrd atrofidagi konchilik kompaniyalarida.
Nega Kanondan boshlangan bu sarg‘ish terili ("yellow skin") tangalar aksiyalari ish bermayapti, nega ular premium (ustama)ni ushlab ololmaydi?
Birinchisi — uzoq muddat davomida ularni Xitoy konseptidagi aksiyalar ("konseptual"/"中概股") toifasiga tiqishtirib qo‘yishdi; hammaga ma’lumki, so‘nggi bir necha yil ichida bu katta-katta salbiy omil bo‘lgan.
Ikkinchisi — kapitalni boshqarish biznes qilish emas, balki aloqalar (kuloar) o‘ynash. Kompaniya ertaning o‘zida haligi la’nati bo‘lib, institutlarga sotib yuborgan; hammasi Uoll-strit fonidan kelgan professional menejerlar. Kim siz bilan halol-harom qilib, nima bo‘lsa o‘zi bilan biznes qilardi? Qarang MARA o‘sha “hayvon”, yillar davomida bir tomondan bexarajatga o‘xshab uzluksiz qo‘shib olish (M&A) qiladi, boshqa tomondan esa ATM orqali emissiya qilib, uni “ko‘krak qafasi” emas, balki “insti(tyut) + savdo” (ya’ni mexanizmga tushirib) o‘sha institutsional “(begona) ekkan”larga sotadi.
Sarg‘ish terililar biznes qilishga mos: compliance (qoidaga moslik) to‘siqlarini chetlab o‘tadigan va safar/jamoadan tashqarida — ya’ni “mehmonda” — aloqalar o‘rnatadigan joyda maksimal ishlaydigan tomoni. Qanday qilib “Gonkong” bo‘lsa, aslida tangani (coin) chiqarib yuborish ham, baribir, bularni qiynaganidan yaxshiroq bo‘lardi.
Birja aksiyalari ichida bitta yapon aksiyasi Metaplanetdan tashqari, likvidligi deyarli faqat AQSh aksiyalarida: MSTR, CRCL, COIN hamda MARA, RIOT, CLSK degan uchta 50 mlrd atrofidagi konchilik kompaniyalarida.
Nega Kanondan boshlangan bu sarg‘ish terili ("yellow skin") tangalar aksiyalari ish bermayapti, nega ular premium (ustama)ni ushlab ololmaydi?
Birinchisi — uzoq muddat davomida ularni Xitoy konseptidagi aksiyalar ("konseptual"/"中概股") toifasiga tiqishtirib qo‘yishdi; hammaga ma’lumki, so‘nggi bir necha yil ichida bu katta-katta salbiy omil bo‘lgan.
Ikkinchisi — kapitalni boshqarish biznes qilish emas, balki aloqalar (kuloar) o‘ynash. Kompaniya ertaning o‘zida haligi la’nati bo‘lib, institutlarga sotib yuborgan; hammasi Uoll-strit fonidan kelgan professional menejerlar. Kim siz bilan halol-harom qilib, nima bo‘lsa o‘zi bilan biznes qilardi? Qarang MARA o‘sha “hayvon”, yillar davomida bir tomondan bexarajatga o‘xshab uzluksiz qo‘shib olish (M&A) qiladi, boshqa tomondan esa ATM orqali emissiya qilib, uni “ko‘krak qafasi” emas, balki “insti(tyut) + savdo” (ya’ni mexanizmga tushirib) o‘sha institutsional “(begona) ekkan”larga sotadi.
Sarg‘ish terililar biznes qilishga mos: compliance (qoidaga moslik) to‘siqlarini chetlab o‘tadigan va safar/jamoadan tashqarida — ya’ni “mehmonda” — aloqalar o‘rnatadigan joyda maksimal ishlaydigan tomoni. Qanday qilib “Gonkong” bo‘lsa, aslida tangani (coin) chiqarib yuborish ham, baribir, bularni qiynaganidan yaxshiroq bo‘lardi.
Nega Kanondan boshlangan bu sarg‘ish terili ("yellow skin") tangalar aksiyalari ish bermayapti, nega ular premium (ustama)ni ushlab ololmaydi?
Birinchisi — uzoq muddat davomida ularni Xitoy konseptidagi aksiyalar ("konseptual"/"中概股") toifasiga tiqishtirib qo‘yishdi; hammaga ma’lumki, so‘nggi bir necha yil ichida bu katta-katta salbiy omil bo‘lgan.
Ikkinchisi — kapitalni boshqarish biznes qilish emas, balki aloqalar (kuloar) o‘ynash. Kompaniya ertaning o‘zida haligi la’nati bo‘lib, institutlarga sotib yuborgan; hammasi Uoll-strit fonidan kelgan professional menejerlar. Kim siz bilan halol-harom qilib, nima bo‘lsa o‘zi bilan biznes qilardi? Qarang MARA o‘sha “hayvon”, yillar davomida bir tomondan bexarajatga o‘xshab uzluksiz qo‘shib olish (M&A) qiladi, boshqa tomondan esa ATM orqali emissiya qilib, uni “ko‘krak qafasi” emas, balki “insti(tyut) + savdo” (ya’ni mexanizmga tushirib) o‘sha institutsional “(begona) ekkan”larga sotadi.
Sarg‘ish terililar biznes qilishga mos: compliance (qoidaga moslik) to‘siqlarini chetlab o‘tadigan va safar/jamoadan tashqarida — ya’ni “mehmonda” — aloqalar o‘rnatadigan joyda maksimal ishlaydigan tomoni. Qanday qilib “Gonkong” bo‘lsa, aslida tangani (coin) chiqarib yuborish ham, baribir, bularni qiynaganidan yaxshiroq bo‘lardi.
38
·
--
Birja aksiya sohasida bitta yaponiyalik Metaplanetni aytsak, likvidligi bor deyarli qolganlari MSTR, CRCL, COIN hamda MARA, RIOT, CLSK — taxminan 5 milliard atrofidagi uchta konchilik aksiya.
Nega “Qanann” boshlab bergan bu sariq terili tanga-aksiya chiqmaydi, mukofotli (premium) narxni ola olmaydi?
Birinchidan, uzoq vaqt davomida ularni yana bir bor “C” (China concept) aksiya kategoriyasiga tiqib yuborishdi — barchaga ma’lumki, so‘nggi yillarda bu katta minus bo‘lib keldi.
Ikkinchidan, kapital operatsiyalari biznes qilish emas, balki odamlar bilan til topishish, ya’ni aloqalar o‘rnatish bilan bog‘liq. Kompaniya erta tongdan narigi dunyo, institutsional investorlar (mamlakatimizdagi o‘xshashlar)ga sotib yuborgan — hammasi Uoll-strit fonidan chiqqan kasbiy menejerlar. Kim senga halol-ish qilib, “normal” biznes qilardi? MARA o‘sha maxluqni ko‘ring: bir necha yil davomida bir tomondan behisob xarajat qilib uzluksiz qo‘shib olish (M&A) qiladi, boshqa tomondan esa ATM orqali chiqarilgan emissiya aksiyalarini “miq” qiladigan — (o‘zboshimchaga) investor/“sabzavot” bo‘ladiganlarga sotib yuboradi.
Sariq terililar biznes bilan shug‘ullanishga mos: compliance (talab-qoidalar) to‘sig‘ini yengib o‘tish, ustiga-ustak safar tomoni bo‘lgan joyda aloqalar o‘rnatishning eng yuqori darajasi. Qanday qilib desangiz ham, baribir tanga (coin) chiqarishsa, rostakam yaxshiroq bo‘lardi.
Birja aksiya sohasida bitta yaponiyalik Metaplanetni aytsak, likvidligi bor deyarli qolganlari MSTR, CRCL, COIN hamda MARA, RIOT, CLSK — taxminan 5 milliard atrofidagi uchta konchilik aksiya.
Nega “Qanann” boshlab bergan bu sariq terili tanga-aksiya chiqmaydi, mukofotli (premium) narxni ola olmaydi?
Birinchidan, uzoq vaqt davomida ularni yana bir bor “C” (China concept) aksiya kategoriyasiga tiqib yuborishdi — barchaga ma’lumki, so‘nggi yillarda bu katta minus bo‘lib keldi.
Ikkinchidan, kapital operatsiyalari biznes qilish emas, balki odamlar bilan til topishish, ya’ni aloqalar o‘rnatish bilan bog‘liq. Kompaniya erta tongdan narigi dunyo, institutsional investorlar (mamlakatimizdagi o‘xshashlar)ga sotib yuborgan — hammasi Uoll-strit fonidan chiqqan kasbiy menejerlar. Kim senga halol-ish qilib, “normal” biznes qilardi? MARA o‘sha maxluqni ko‘ring: bir necha yil davomida bir tomondan behisob xarajat qilib uzluksiz qo‘shib olish (M&A) qiladi, boshqa tomondan esa ATM orqali chiqarilgan emissiya aksiyalarini “miq” qiladigan — (o‘zboshimchaga) investor/“sabzavot” bo‘ladiganlarga sotib yuboradi.
Sariq terililar biznes bilan shug‘ullanishga mos: compliance (talab-qoidalar) to‘sig‘ini yengib o‘tish, ustiga-ustak safar tomoni bo‘lgan joyda aloqalar o‘rnatishning eng yuqori darajasi. Qanday qilib desangiz ham, baribir tanga (coin) chiqarishsa, rostakam yaxshiroq bo‘lardi.
Nega “Qanann” boshlab bergan bu sariq terili tanga-aksiya chiqmaydi, mukofotli (premium) narxni ola olmaydi?
Birinchidan, uzoq vaqt davomida ularni yana bir bor “C” (China concept) aksiya kategoriyasiga tiqib yuborishdi — barchaga ma’lumki, so‘nggi yillarda bu katta minus bo‘lib keldi.
Ikkinchidan, kapital operatsiyalari biznes qilish emas, balki odamlar bilan til topishish, ya’ni aloqalar o‘rnatish bilan bog‘liq. Kompaniya erta tongdan narigi dunyo, institutsional investorlar (mamlakatimizdagi o‘xshashlar)ga sotib yuborgan — hammasi Uoll-strit fonidan chiqqan kasbiy menejerlar. Kim senga halol-ish qilib, “normal” biznes qilardi? MARA o‘sha maxluqni ko‘ring: bir necha yil davomida bir tomondan behisob xarajat qilib uzluksiz qo‘shib olish (M&A) qiladi, boshqa tomondan esa ATM orqali chiqarilgan emissiya aksiyalarini “miq” qiladigan — (o‘zboshimchaga) investor/“sabzavot” bo‘ladiganlarga sotib yuboradi.
Sariq terililar biznes bilan shug‘ullanishga mos: compliance (talab-qoidalar) to‘sig‘ini yengib o‘tish, ustiga-ustak safar tomoni bo‘lgan joyda aloqalar o‘rnatishning eng yuqori darajasi. Qanday qilib desangiz ham, baribir tanga (coin) chiqarishsa, rostakam yaxshiroq bo‘lardi.
1
·
--
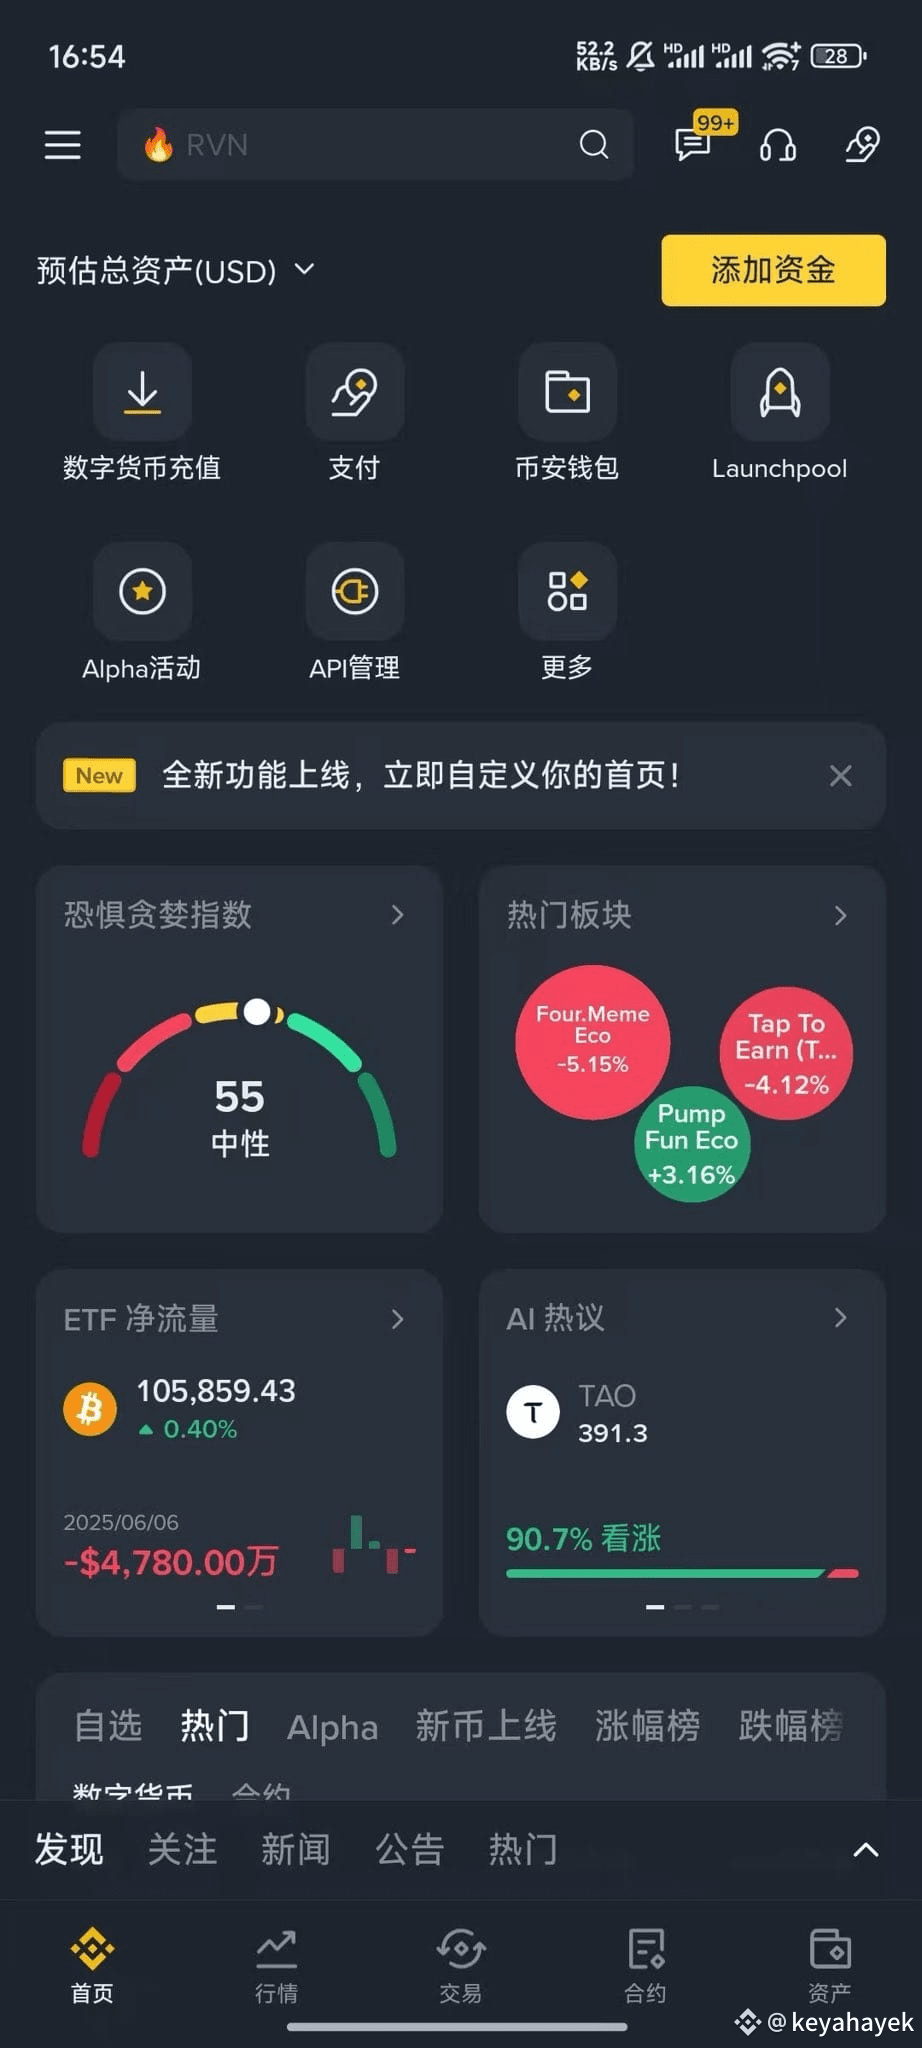
Binance interfeysni o‘zgartirib qo‘ygan bo‘lsa kerak? Avvalgi ikonka uslubi biroz yanada yassiroq bo‘lib qolibdi, hatto inglizcha shrift ham yangilangandek.
Oldin bosh sahifada faqat ba’zi oddiy funksional modullarni sozlash bor edi, endi esa iOS’dagiga o‘xshash kichik dasturiy vidjetlar qo‘shilgan.
Shuni aytish kerakki, bu vidjetlarning hammasi haqiqatan ham foydali. Qo‘rquv va ochko‘zlik indeksi bozordagi kayfiyatni his qilishga yordam beradi, ommabop bo‘limlar yaqin kunlardagi eng issiq mavzularni ko‘rsatadi, ETF o‘zgarishlari esa birja bo‘ylab kapital oqimini kuzatish uchun xizmat qiladi. AI bo‘yicha qizg‘in muhokamalar esa qisqa vaqt ichida bir necha loyihani ko‘rib, savdo qilishga yordam beradi.
Bu vidjetlar birga ishlaganda, xizmat safarida bo‘ladigan yoki yaqinda ko‘p vaqti yo‘q, doim chartga tikilib o‘tirib bo‘lmaydigan foydalanuvchilar uchun juda qulay. Shunchaki ochib, bir qarab qo‘yishning o‘zi bozor bilan juda uzoqlashib ketmaslik, yoki katta trendlar bo‘yicha qaror qabul qilishga ko‘mak berish uchun ham zo‘r.
Ilgari birjalar asosan savdo qilish funksiyasini bajarishga xizmat qilardi. Hozir esa Binance ba’zi axborotlarni jamlashga oid funksiyalarni asta-sekin bu tomonga o‘tkazishga harakat qilmoqda — ya’ni “axborot —> savdo qarori” degan zanjirning bir bo‘lagini integratsiya qilish.
Garchi hozirgi axborotlar nisbatan sayoz ma’lumotlar bo‘lsa-da, ko‘proq oddiy mayda investorlar uchun mo‘ljallangan. Chunki professional ishtirokchilarning o‘z axborot tizimlari bor. Ammo ko‘proq mayda investorlar axborotni o‘rganish, qayta ishlash va qaror chiqarishga ongli yondashsa, bu ham ijobiy ish.
Keyinchalik yanada ko‘proq ixtiyoriy (custom) modullar chiqishini, foydalanuvchilar esa o‘z odatiga ko‘ra bosh sahifani o‘zlari sozlashini kutamiz.
Binance interfeysni o‘zgartirib qo‘ygan bo‘lsa kerak? Avvalgi ikonka uslubi biroz yanada yassiroq bo‘lib qolibdi, hatto inglizcha shrift ham yangilangandek.
Oldin bosh sahifada faqat ba’zi oddiy funksional modullarni sozlash bor edi, endi esa iOS’dagiga o‘xshash kichik dasturiy vidjetlar qo‘shilgan.
Shuni aytish kerakki, bu vidjetlarning hammasi haqiqatan ham foydali. Qo‘rquv va ochko‘zlik indeksi bozordagi kayfiyatni his qilishga yordam beradi, ommabop bo‘limlar yaqin kunlardagi eng issiq mavzularni ko‘rsatadi, ETF o‘zgarishlari esa birja bo‘ylab kapital oqimini kuzatish uchun xizmat qiladi. AI bo‘yicha qizg‘in muhokamalar esa qisqa vaqt ichida bir necha loyihani ko‘rib, savdo qilishga yordam beradi.
Bu vidjetlar birga ishlaganda, xizmat safarida bo‘ladigan yoki yaqinda ko‘p vaqti yo‘q, doim chartga tikilib o‘tirib bo‘lmaydigan foydalanuvchilar uchun juda qulay. Shunchaki ochib, bir qarab qo‘yishning o‘zi bozor bilan juda uzoqlashib ketmaslik, yoki katta trendlar bo‘yicha qaror qabul qilishga ko‘mak berish uchun ham zo‘r.
Ilgari birjalar asosan savdo qilish funksiyasini bajarishga xizmat qilardi. Hozir esa Binance ba’zi axborotlarni jamlashga oid funksiyalarni asta-sekin bu tomonga o‘tkazishga harakat qilmoqda — ya’ni “axborot —> savdo qarori” degan zanjirning bir bo‘lagini integratsiya qilish.
Garchi hozirgi axborotlar nisbatan sayoz ma’lumotlar bo‘lsa-da, ko‘proq oddiy mayda investorlar uchun mo‘ljallangan. Chunki professional ishtirokchilarning o‘z axborot tizimlari bor. Ammo ko‘proq mayda investorlar axborotni o‘rganish, qayta ishlash va qaror chiqarishga ongli yondashsa, bu ham ijobiy ish.
Keyinchalik yanada ko‘proq ixtiyoriy (custom) modullar chiqishini, foydalanuvchilar esa o‘z odatiga ko‘ra bosh sahifani o‘zlari sozlashini kutamiz.
Oldin bosh sahifada faqat ba’zi oddiy funksional modullarni sozlash bor edi, endi esa iOS’dagiga o‘xshash kichik dasturiy vidjetlar qo‘shilgan.
Shuni aytish kerakki, bu vidjetlarning hammasi haqiqatan ham foydali. Qo‘rquv va ochko‘zlik indeksi bozordagi kayfiyatni his qilishga yordam beradi, ommabop bo‘limlar yaqin kunlardagi eng issiq mavzularni ko‘rsatadi, ETF o‘zgarishlari esa birja bo‘ylab kapital oqimini kuzatish uchun xizmat qiladi. AI bo‘yicha qizg‘in muhokamalar esa qisqa vaqt ichida bir necha loyihani ko‘rib, savdo qilishga yordam beradi.
Bu vidjetlar birga ishlaganda, xizmat safarida bo‘ladigan yoki yaqinda ko‘p vaqti yo‘q, doim chartga tikilib o‘tirib bo‘lmaydigan foydalanuvchilar uchun juda qulay. Shunchaki ochib, bir qarab qo‘yishning o‘zi bozor bilan juda uzoqlashib ketmaslik, yoki katta trendlar bo‘yicha qaror qabul qilishga ko‘mak berish uchun ham zo‘r.
Ilgari birjalar asosan savdo qilish funksiyasini bajarishga xizmat qilardi. Hozir esa Binance ba’zi axborotlarni jamlashga oid funksiyalarni asta-sekin bu tomonga o‘tkazishga harakat qilmoqda — ya’ni “axborot —> savdo qarori” degan zanjirning bir bo‘lagini integratsiya qilish.
Garchi hozirgi axborotlar nisbatan sayoz ma’lumotlar bo‘lsa-da, ko‘proq oddiy mayda investorlar uchun mo‘ljallangan. Chunki professional ishtirokchilarning o‘z axborot tizimlari bor. Ammo ko‘proq mayda investorlar axborotni o‘rganish, qayta ishlash va qaror chiqarishga ongli yondashsa, bu ham ijobiy ish.
Keyinchalik yanada ko‘proq ixtiyoriy (custom) modullar chiqishini, foydalanuvchilar esa o‘z odatiga ko‘ra bosh sahifani o‘zlari sozlashini kutamiz.
2
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
AIStocksWhatNext
29,813 marta koʻrilgan
51 muhokama qilmoqda
Trendlashayotgan xeshteglar kampaniyamizda “Share & Win” trafik mukofotini qo‘lga kiriting
✨Mavzu: AI aksiya kurslari o‘sishda davom etayotgan bir paytda yana qanday investitsiya imkoniyatlari bor?
👉Qanday qo‘shilish:
#AIStocksWhatNext xeshtegi bilan qisqa post yoki maqola joylang
Siz bu holatda bullish tomondamisiz yoki bearish — shuni ayting va AI aksiyalaringiz bo‘yicha portfelingizni yoki treydlaringizni ulashing; treyd vidjeti sizning ishtirokingizga moslikni oshirishi mumkin.
Shuningdek, postingizni ma’lumotlar yoki grafiklar bilan boyitib, AI tomonidan yaratilgan rasmlardan foydalanmaslik orqali kuchaytira olasiz.
✍️Quyidagi yo‘nalishlardan kelib chiqib kontent yarating:
- Nvidia chip sotuvlari kelasi yili ikki baravar bo‘lishini aytdi, eng yirik AI kompaniyalar esa rekord darajadagi daromadlarni qayd etishda davom etyapti — ortidagi hisoblash xarajatlari ham juda katta. AIga talab haqiqatan ham shiddat bilan oshyaptimi? Bu qancha davom etishi mumkin? AI aksiyalar hamma joyda o‘sishda. Bu haqiqiy “breakout”mi yoki faqat qisqa muddatli sakrashmi?
- Tarmoq yetakchilari AI rivojlanishini sekinlashtirishga chaqirmoqda, Trump esa “AI Force” barpo etishni rejalashtirib, AI kelajakda AQSh YAIMning 25%ini tashkil qilishi mumkinligini aytmoqda. Siz qaysi tomondsiz? Davlat darajasidagi qo‘llab-quvvatlash AI aksiyalar uchun uzoq muddatli yutuq bo‘ladimi?
- Siz AI aksiyalarini sotib olyapsizmi? Bizning trade sharing vidjetimiz orqali AI’ga oid treydingiz/ulushingizni ulashing.
⏰Kampaniya davri:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Mukofot:
- Yuqoridagi ko‘rsatmalarga mos keladigan va 100 tadan ko‘p so‘zdan iborat malakali postlar ko‘rib chiqiladi hamda 500 dan 3 000 gacha bo‘lgan tasodifiy trafik oshiruvchi qo‘shimcha olishi mumkin. Postingiz tanlansa, feed kotibingizdan bildirishnoma olasiz.
- Binance Square Official’da maqolangizni namoyish qilish imkoniyatiga ega bo‘ling
Postingiz uchun g‘oyalar kerakmi? Mavzu sahifasiga kiring #AIStocksWhatNext yoki Square Guide on How to Post for Better Reach.
Binance Square Official
·120 ta layk
·134.9k marta koʻrilgan
StrategyAdds950Bitcoin
869 marta koʻrilgan
0 muhokama qilmoqda
CardanoAddedToX402KitForADAPayments
5,809 marta koʻrilgan
180 muhokama qilmoqda