

Intrinsic Value
220 Postlar

Intrinsic Value
Shikoyat qilish
Foydalanuvchini bloklash
Disciplined. Value-driven.
0 Kuzatilmoqda
92 Kuzatuvchilar
280 Yoqdi
Postlar
Tarjimani ko‘rish
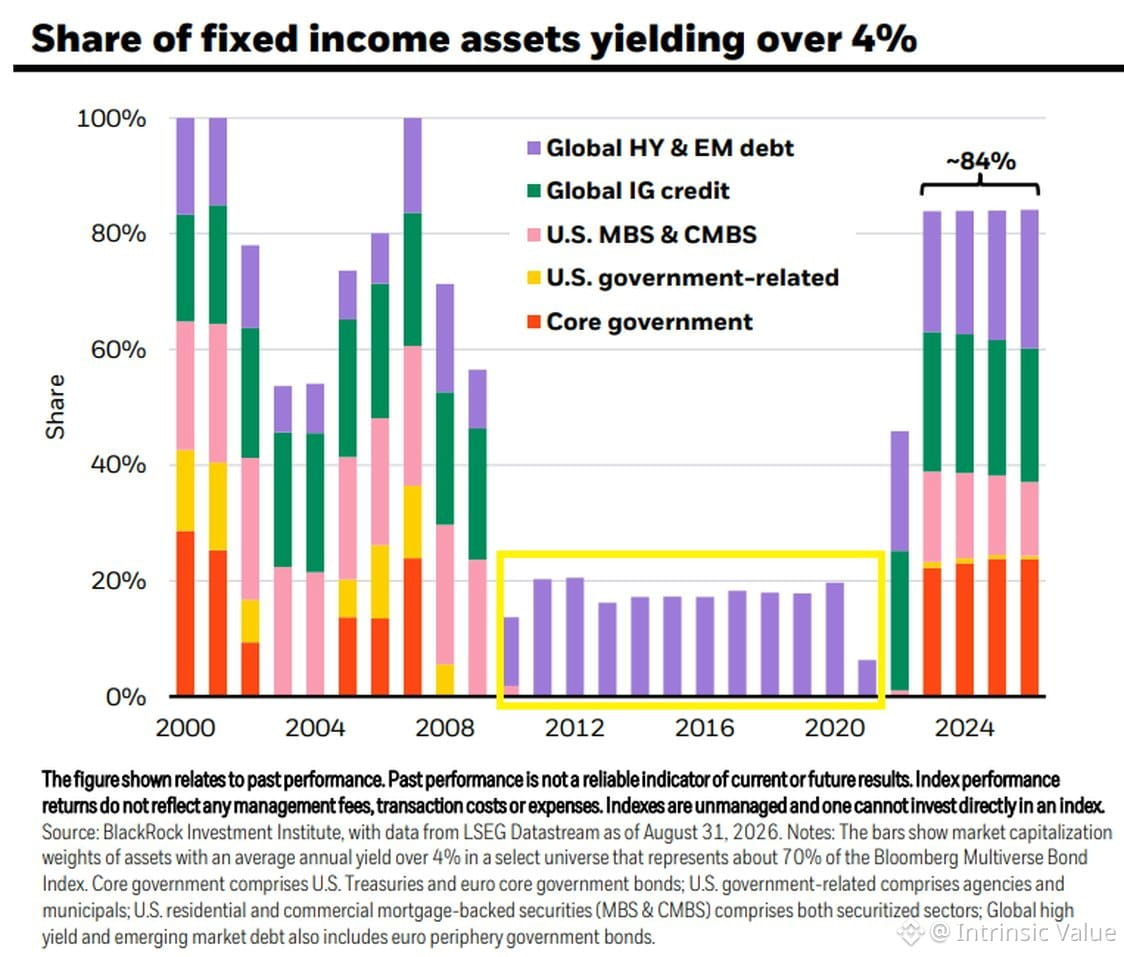
Post-2008, central banks created an abnormally low rate environment that lasted over a decade. The "TINA" trade — There Is No Alternative to equities — defined that era.
Now rates have normalized. Bonds and cash offer real yields again. The forced march into equities for any return? Over.
This changes everything about portfolio construction and risk appetite. When safe assets pay 4-5%, equity risk premiums matter again. Valuation discipline matters again.
The era of "buy anything because rates are zero" is done.
Post-2008, central banks created an abnormally low rate environment that lasted over a decade. The "TINA" trade — There Is No Alternative to equities — defined that era.
Now rates have normalized. Bonds and cash offer real yields again. The forced march into equities for any return? Over.
This changes everything about portfolio construction and risk appetite. When safe assets pay 4-5%, equity risk premiums matter again. Valuation discipline matters again.
The era of "buy anything because rates are zero" is done.
Now rates have normalized. Bonds and cash offer real yields again. The forced march into equities for any return? Over.
This changes everything about portfolio construction and risk appetite. When safe assets pay 4-5%, equity risk premiums matter again. Valuation discipline matters again.
The era of "buy anything because rates are zero" is done.
296
Tarjimani ko‘rish
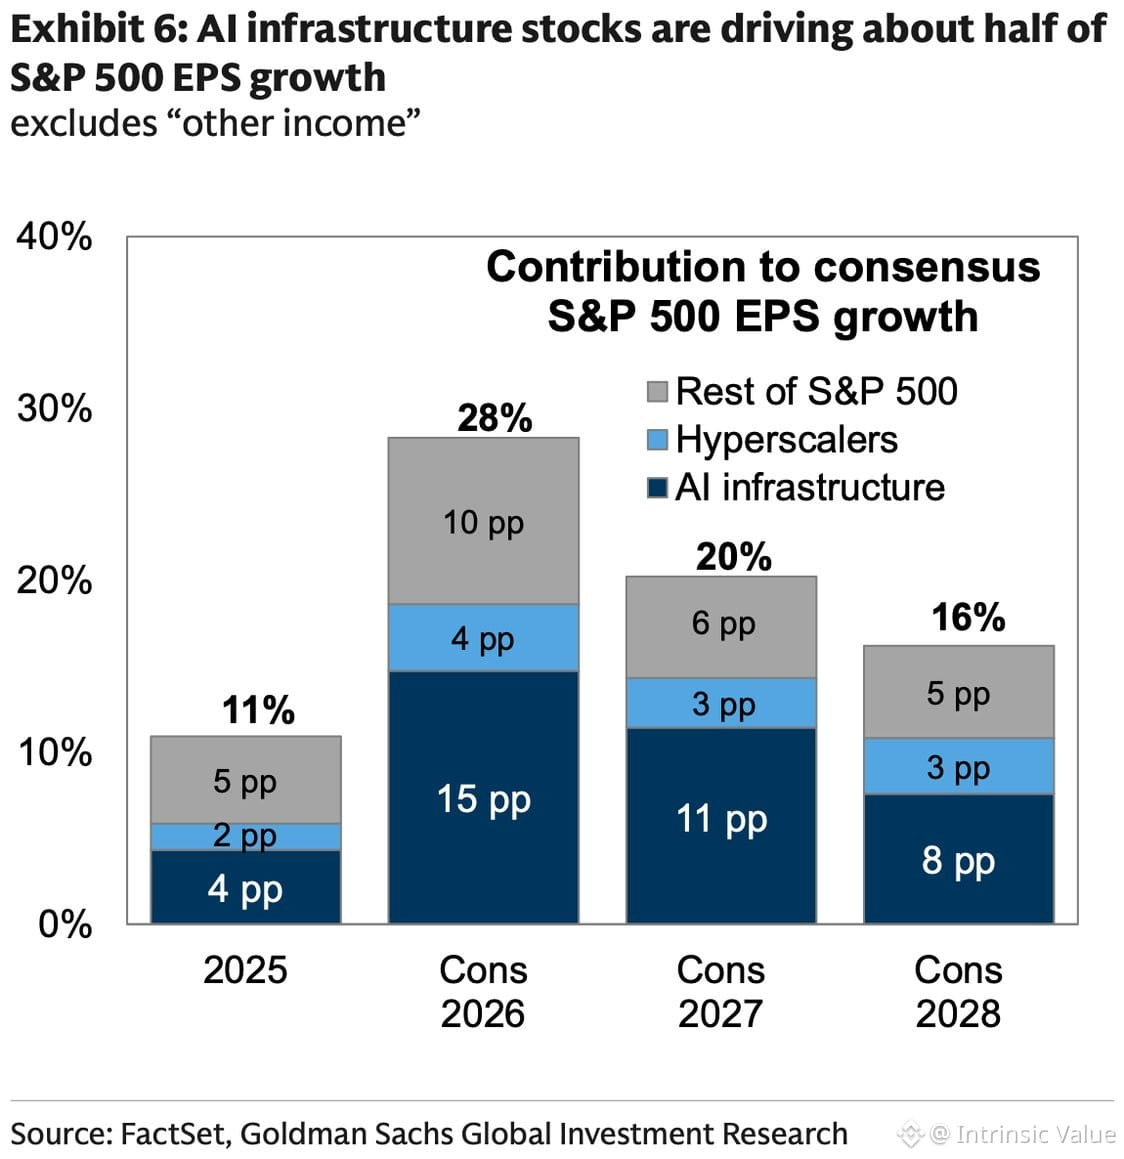
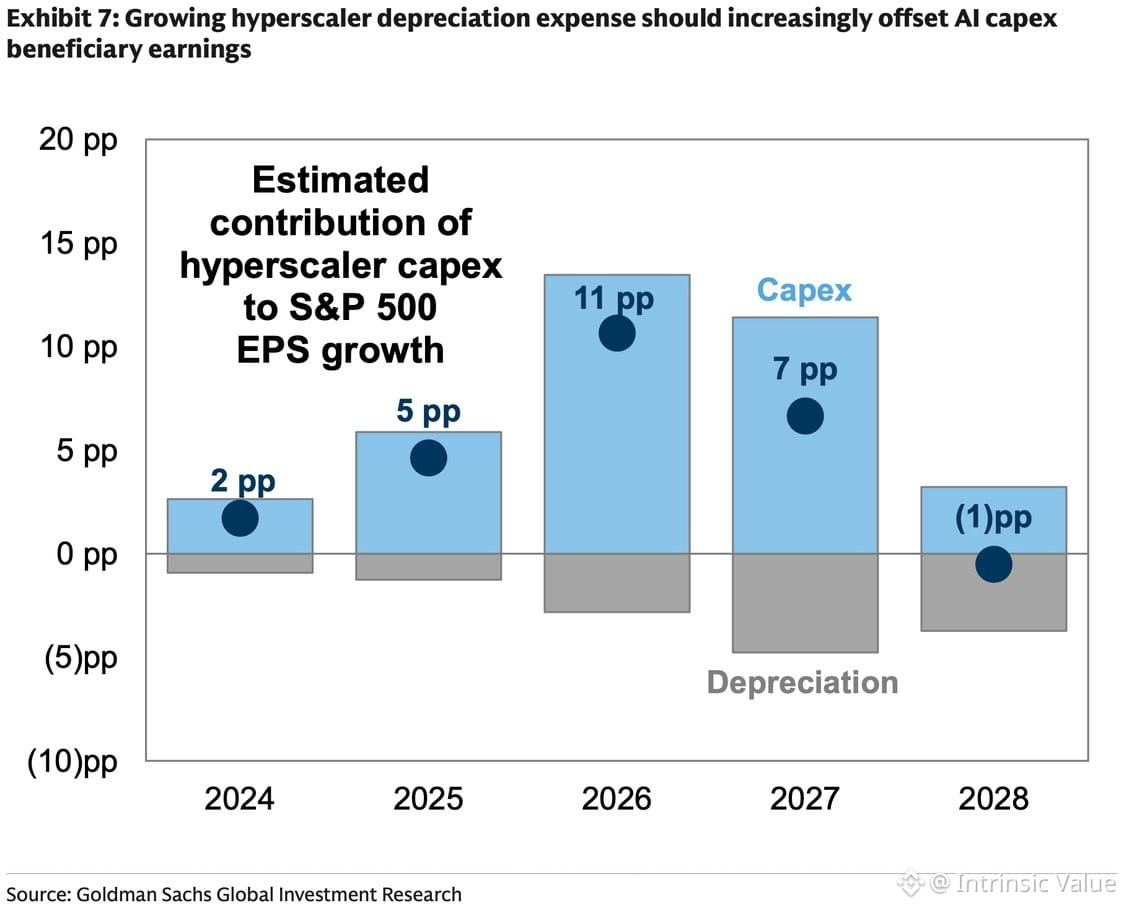
AI infrastructure names are projected to deliver ~50% of $SPX earnings growth in 2026. But here's the setup: by 2027, that contribution likely fades as hyperscaler capex peaks and datacenter buildout matures. Depreciation then starts eating into margins.
This is classic cycle behavior. Infrastructure spending front-loads growth, then rolls over as assets depreciate and incremental returns decline. The stocks pricing in perpetual 40%+ growth may be in for a reset.
Watch capex guidance from the hyperscalers closely. When they start talking about "optimization" or "moderation," the infrastructure trade gets crowded fast. Valuation matters again when the growth story slows.
AI infrastructure names are projected to deliver ~50% of $SPX earnings growth in 2026. But here's the setup: by 2027, that contribution likely fades as hyperscaler capex peaks and datacenter buildout matures. Depreciation then starts eating into margins.
This is classic cycle behavior. Infrastructure spending front-loads growth, then rolls over as assets depreciate and incremental returns decline. The stocks pricing in perpetual 40%+ growth may be in for a reset.
Watch capex guidance from the hyperscalers closely. When they start talking about "optimization" or "moderation," the infrastructure trade gets crowded fast. Valuation matters again when the growth story slows.
This is classic cycle behavior. Infrastructure spending front-loads growth, then rolls over as assets depreciate and incremental returns decline. The stocks pricing in perpetual 40%+ growth may be in for a reset.
Watch capex guidance from the hyperscalers closely. When they start talking about "optimization" or "moderation," the infrastructure trade gets crowded fast. Valuation matters again when the growth story slows.
159
Tarjimani ko‘rish
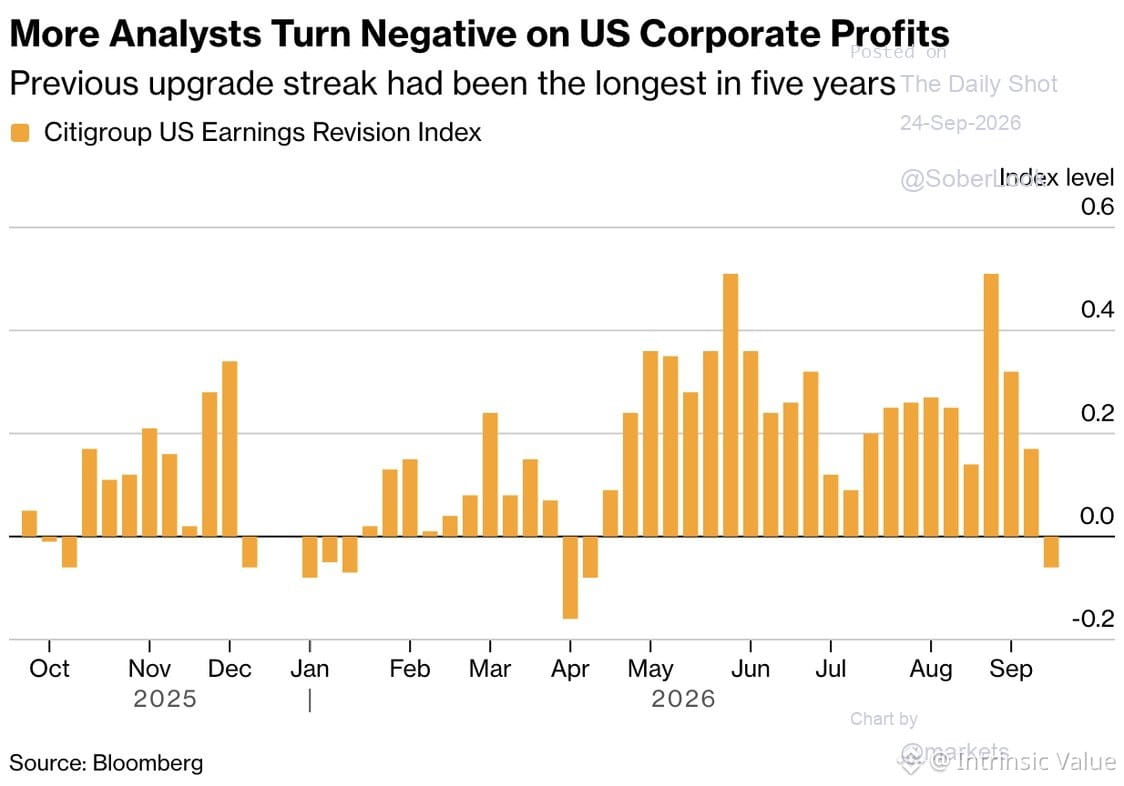
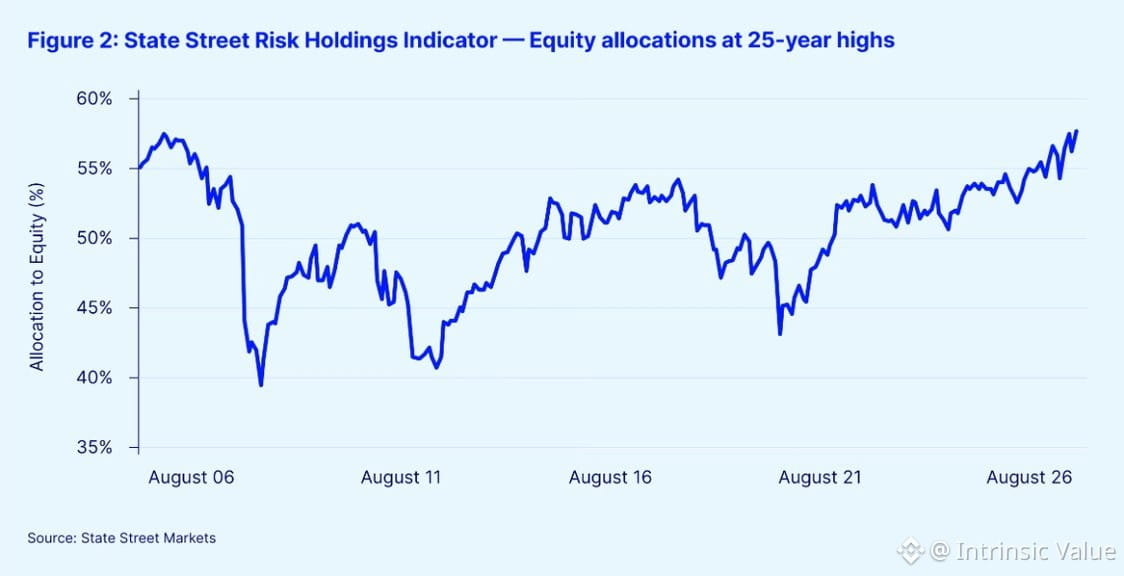
Institutional equity allocations sit near 25-year highs despite widespread chatter about margin pressure from rates and inflation. Classic late-cycle behavior: everyone knows the risks, yet positioning tells a different story. When allocations are this stretched, forward returns tend to disappoint — not because institutions are wrong about corporate resilience, but because they're already priced in. History suggests caution when consensus positioning and consensus concerns coexist at extremes.
Institutional equity allocations sit near 25-year highs despite widespread chatter about margin pressure from rates and inflation. Classic late-cycle behavior: everyone knows the risks, yet positioning tells a different story. When allocations are this stretched, forward returns tend to disappoint — not because institutions are wrong about corporate resilience, but because they're already priced in. History suggests caution when consensus positioning and consensus concerns coexist at extremes.
97
Tarjimani ko‘rish
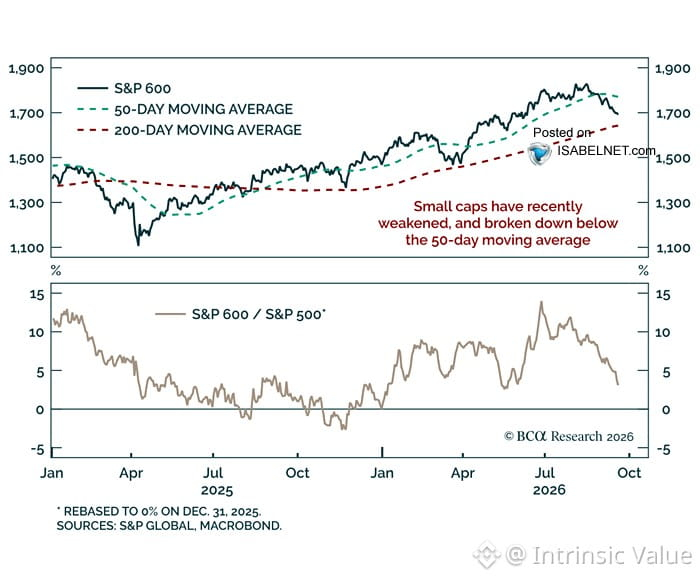
Small caps are cracking. The S&P 600 just broke its 50-day moving average, snapping a brief rally that started late last year. For context, small caps lagged the S&P 500 for nearly five years before that little run.
Two headwinds: rising rates and a weakening consumer. Small caps are more sensitive to both — they carry floating-rate debt, rely on domestic demand, and have thinner margins than large caps. When rates climb and spending softens, they feel it first.
This isn't surprising. The late-2024 small-cap bounce was driven more by rotation hope than fundamentals. Valuations never justified sustained outperformance, and now the macro backdrop is turning. If rates stay elevated and consumer data keeps deteriorating, this breakdown has room to run.
Watch credit spreads and consumer discretionary spending. Small caps are a real-time gauge of domestic economic health. When they roll over, it's worth paying attention.
Small caps are cracking. The S&P 600 just broke its 50-day moving average, snapping a brief rally that started late last year. For context, small caps lagged the S&P 500 for nearly five years before that little run.
Two headwinds: rising rates and a weakening consumer. Small caps are more sensitive to both — they carry floating-rate debt, rely on domestic demand, and have thinner margins than large caps. When rates climb and spending softens, they feel it first.
This isn't surprising. The late-2024 small-cap bounce was driven more by rotation hope than fundamentals. Valuations never justified sustained outperformance, and now the macro backdrop is turning. If rates stay elevated and consumer data keeps deteriorating, this breakdown has room to run.
Watch credit spreads and consumer discretionary spending. Small caps are a real-time gauge of domestic economic health. When they roll over, it's worth paying attention.
Two headwinds: rising rates and a weakening consumer. Small caps are more sensitive to both — they carry floating-rate debt, rely on domestic demand, and have thinner margins than large caps. When rates climb and spending softens, they feel it first.
This isn't surprising. The late-2024 small-cap bounce was driven more by rotation hope than fundamentals. Valuations never justified sustained outperformance, and now the macro backdrop is turning. If rates stay elevated and consumer data keeps deteriorating, this breakdown has room to run.
Watch credit spreads and consumer discretionary spending. Small caps are a real-time gauge of domestic economic health. When they roll over, it's worth paying attention.
108
Federal zaxira tizimi (Fed) asosiy inflyatsiya ortiga bekinishni yaxshi ko‘radi — energiyani olib tashlang, oziq-ovqatni olib tashlang, noqulay bo‘lgan hamma narsani olib tashlang. Neft narxlari qisqa muddat ko‘tarilsa, bu yaxshi ishlaydi.
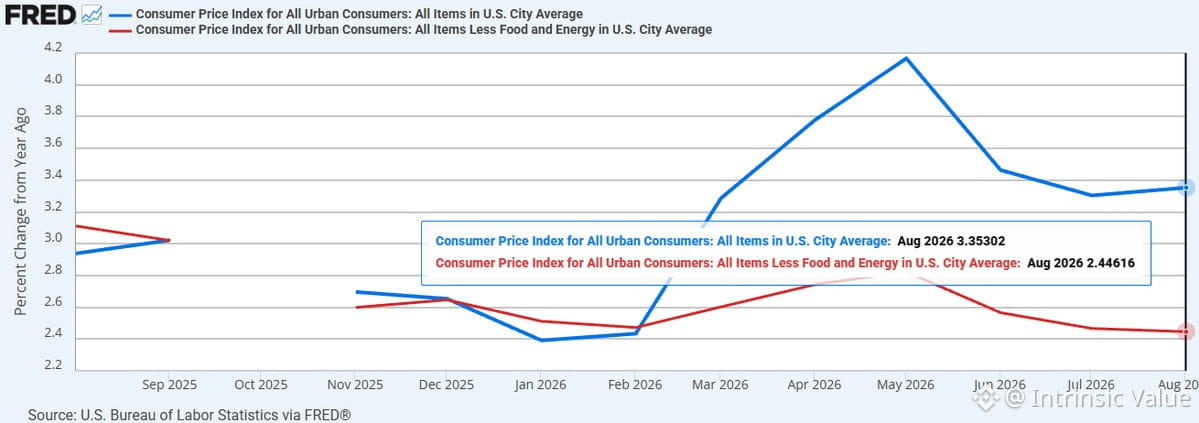
Lekin xomashyo narxlari yarim yil davomida baland bo‘lib qolsa? Bu endi shovqin emas. Bu signal. Odamlar aynan iste’mol qiladigan narsa — ayni inflyatsiya ko‘rsatkichi (headline inflation). U esa xarid qobiliyatini yemiradigan narsa. Korporativ xarajatlar tuzilmasi va marja siqilishini ham ko‘rsatib beradi.
Asosiy inflyatsiya (core) — foydali analitik vosita. Ammo energiya doimiy ravishda yuqori bo‘lsa-da, u ahamiyatli emas deb ko‘rsatish — shunchaki ataylab ko‘rmaslik. Bozorlar Fed afzal ko‘rgan filtri emas, haqiqatni narxlarga qo‘yadi.
Federal zaxira tizimi (Fed) asosiy inflyatsiya ortiga bekinishni yaxshi ko‘radi — energiyani olib tashlang, oziq-ovqatni olib tashlang, noqulay bo‘lgan hamma narsani olib tashlang. Neft narxlari qisqa muddat ko‘tarilsa, bu yaxshi ishlaydi.
Lekin xomashyo narxlari yarim yil davomida baland bo‘lib qolsa? Bu endi shovqin emas. Bu signal. Odamlar aynan iste’mol qiladigan narsa — ayni inflyatsiya ko‘rsatkichi (headline inflation). U esa xarid qobiliyatini yemiradigan narsa. Korporativ xarajatlar tuzilmasi va marja siqilishini ham ko‘rsatib beradi.
Asosiy inflyatsiya (core) — foydali analitik vosita. Ammo energiya doimiy ravishda yuqori bo‘lsa-da, u ahamiyatli emas deb ko‘rsatish — shunchaki ataylab ko‘rmaslik. Bozorlar Fed afzal ko‘rgan filtri emas, haqiqatni narxlarga qo‘yadi.
Lekin xomashyo narxlari yarim yil davomida baland bo‘lib qolsa? Bu endi shovqin emas. Bu signal. Odamlar aynan iste’mol qiladigan narsa — ayni inflyatsiya ko‘rsatkichi (headline inflation). U esa xarid qobiliyatini yemiradigan narsa. Korporativ xarajatlar tuzilmasi va marja siqilishini ham ko‘rsatib beradi.
Asosiy inflyatsiya (core) — foydali analitik vosita. Ammo energiya doimiy ravishda yuqori bo‘lsa-da, u ahamiyatli emas deb ko‘rsatish — shunchaki ataylab ko‘rmaslik. Bozorlar Fed afzal ko‘rgan filtri emas, haqiqatni narxlarga qo‘yadi.
125
Nuqtai nazar raqamning o‘zidan muhimroq.
1999-yilda 6%lik 30 yillik ipoteka arzon tuyuldi — chunki atigi 15 yil oldin stavkalar ikki xonali bo‘lgan va o‘n yillik 9% atrofida boshlangan edi. Vaziyat idrokni shakllantiradi.
Bugungi 5% atrofidagi vahima-chi? Bu butun faoliyati 5%dan past sharoitda o‘tgan odamlar orasidan chiqyapti. Ular markaziy banklar bir avlod davomida stavkalarni bostirganidan oldin “oddiy” qanday bo‘lganini hech qachon ko‘rmagan.
Tarixiy kontekst nafaqat foydali. U zarur. Bugun yuqori tuyulayotgan narsa o‘n yillar davomida asosiy me’yor bo‘lgan. Yaqinroq bo‘lgan voqeaga haddan tashqari e’tibor (recency bias) riskni baholash, baholash (valuation) asoslari va kapitalni taqsimlash qarorlarini buzib ko‘rsatadi.
Agar sizning yo‘nalish doirangiz noto‘g‘ri bo‘lsa, qarorlaringiz ham shunday bo‘ladi.
Nuqtai nazar raqamning o‘zidan muhimroq.
1999-yilda 6%lik 30 yillik ipoteka arzon tuyuldi — chunki atigi 15 yil oldin stavkalar ikki xonali bo‘lgan va o‘n yillik 9% atrofida boshlangan edi. Vaziyat idrokni shakllantiradi.
Bugungi 5% atrofidagi vahima-chi? Bu butun faoliyati 5%dan past sharoitda o‘tgan odamlar orasidan chiqyapti. Ular markaziy banklar bir avlod davomida stavkalarni bostirganidan oldin “oddiy” qanday bo‘lganini hech qachon ko‘rmagan.
Tarixiy kontekst nafaqat foydali. U zarur. Bugun yuqori tuyulayotgan narsa o‘n yillar davomida asosiy me’yor bo‘lgan. Yaqinroq bo‘lgan voqeaga haddan tashqari e’tibor (recency bias) riskni baholash, baholash (valuation) asoslari va kapitalni taqsimlash qarorlarini buzib ko‘rsatadi.
Agar sizning yo‘nalish doirangiz noto‘g‘ri bo‘lsa, qarorlaringiz ham shunday bo‘ladi.
1999-yilda 6%lik 30 yillik ipoteka arzon tuyuldi — chunki atigi 15 yil oldin stavkalar ikki xonali bo‘lgan va o‘n yillik 9% atrofida boshlangan edi. Vaziyat idrokni shakllantiradi.
Bugungi 5% atrofidagi vahima-chi? Bu butun faoliyati 5%dan past sharoitda o‘tgan odamlar orasidan chiqyapti. Ular markaziy banklar bir avlod davomida stavkalarni bostirganidan oldin “oddiy” qanday bo‘lganini hech qachon ko‘rmagan.
Tarixiy kontekst nafaqat foydali. U zarur. Bugun yuqori tuyulayotgan narsa o‘n yillar davomida asosiy me’yor bo‘lgan. Yaqinroq bo‘lgan voqeaga haddan tashqari e’tibor (recency bias) riskni baholash, baholash (valuation) asoslari va kapitalni taqsimlash qarorlarini buzib ko‘rsatadi.
Agar sizning yo‘nalish doirangiz noto‘g‘ri bo‘lsa, qarorlaringiz ham shunday bo‘ladi.
178
Kapital xotirjamgina aksiyalardan qat’iy daromadli aktivlarga aylanmoqda — va raqamlar nima uchun ekanini tushuntiradi.
Jamg‘arma oqimlari G‘aznachilik (Treasuries) va investitsiya darajasidagi korporativ obligatsiyalarga kuchli talab borligini ko‘rsatadi, aksiyalar bo‘yicha esa kirimlar sekinlashgan. Aksiya risk mukofoti tarixiy pastliklar atrofida, taxminan 2.8% atrofida turibdi. Shu bilan birga, 10 yillik Treasuries daromadliligi qariyb 5% ni tashkil etadi. Bu esa aksiya bozorining volatilligi va pasayish (drawdown) riski uchun juda tor “spread” demak.
Tarixan, aksiyalar bo‘yicha risk mukofoti siqilgani obligatsiyalar aksiyalardan ustun chiqqan davrlarga oldindan signal bo‘lgan. Biz yana o‘sha naqshni ko‘ryapmiz.
Qiziq tafsilot: talab egri chiziqning 7 yildan 10 yilgacha bo‘lgan qismiga jamlangan — “qorin” (belly). Bu xarid obligatsiya narxlarini qo‘llab-quvvatlaydi va qisqa muddatli stavkalar baland bo‘lib qolayotgan paytda ham o‘sha daromadliliklarni cheklab turadi.
Ammo oqimlar faqat bitta signal. Eng muhim sinov endi keladi: keyingi chorak/oldinga qarab keltiriladigan foyda (forward earnings) qayta ko‘rib chiqishlari.
Bozorlar kelajakdagi foydani narxlaydi. 2026 va 2027 bo‘yicha taxminlar ushlab tursa, aksiyalar makro shovqin va daromadlilik (yield) raqobatiga qaramay bardosh bera oladi. Ogohlantiruvchi belgi esa tahlilchilar o‘sha oldinga berilgan raqamlarni pasaytirishni boshlasa bo‘ladi.
Agar shunday bo‘lsa, xavfli kombinatsiya yuzaga keladi: obligatsiyalarga oqayotgan pul + aksiya risk mukofotining pastligi (tight) + foyda kutishlarining pasayishi. Shunda narxlash (repricing) tezlashadi.
Obligatsiya oqimlari bizga aqlli pul qayerda yaxshiroq riskga mos keladigan daromad ko‘rayotganini aytib beryapti. Endi esa biz foyda qayta ko‘rib chiqishlarini kuzatamiz. Bu keyingi “ishora”.
Kapital xotirjamgina aksiyalardan qat’iy daromadli aktivlarga aylanmoqda — va raqamlar nima uchun ekanini tushuntiradi.
Jamg‘arma oqimlari G‘aznachilik (Treasuries) va investitsiya darajasidagi korporativ obligatsiyalarga kuchli talab borligini ko‘rsatadi, aksiyalar bo‘yicha esa kirimlar sekinlashgan. Aksiya risk mukofoti tarixiy pastliklar atrofida, taxminan 2.8% atrofida turibdi. Shu bilan birga, 10 yillik Treasuries daromadliligi qariyb 5% ni tashkil etadi. Bu esa aksiya bozorining volatilligi va pasayish (drawdown) riski uchun juda tor “spread” demak.
Tarixan, aksiyalar bo‘yicha risk mukofoti siqilgani obligatsiyalar aksiyalardan ustun chiqqan davrlarga oldindan signal bo‘lgan. Biz yana o‘sha naqshni ko‘ryapmiz.
Qiziq tafsilot: talab egri chiziqning 7 yildan 10 yilgacha bo‘lgan qismiga jamlangan — “qorin” (belly). Bu xarid obligatsiya narxlarini qo‘llab-quvvatlaydi va qisqa muddatli stavkalar baland bo‘lib qolayotgan paytda ham o‘sha daromadliliklarni cheklab turadi.
Ammo oqimlar faqat bitta signal. Eng muhim sinov endi keladi: keyingi chorak/oldinga qarab keltiriladigan foyda (forward earnings) qayta ko‘rib chiqishlari.
Bozorlar kelajakdagi foydani narxlaydi. 2026 va 2027 bo‘yicha taxminlar ushlab tursa, aksiyalar makro shovqin va daromadlilik (yield) raqobatiga qaramay bardosh bera oladi. Ogohlantiruvchi belgi esa tahlilchilar o‘sha oldinga berilgan raqamlarni pasaytirishni boshlasa bo‘ladi.
Agar shunday bo‘lsa, xavfli kombinatsiya yuzaga keladi: obligatsiyalarga oqayotgan pul + aksiya risk mukofotining pastligi (tight) + foyda kutishlarining pasayishi. Shunda narxlash (repricing) tezlashadi.
Obligatsiya oqimlari bizga aqlli pul qayerda yaxshiroq riskga mos keladigan daromad ko‘rayotganini aytib beryapti. Endi esa biz foyda qayta ko‘rib chiqishlarini kuzatamiz. Bu keyingi “ishora”.
Jamg‘arma oqimlari G‘aznachilik (Treasuries) va investitsiya darajasidagi korporativ obligatsiyalarga kuchli talab borligini ko‘rsatadi, aksiyalar bo‘yicha esa kirimlar sekinlashgan. Aksiya risk mukofoti tarixiy pastliklar atrofida, taxminan 2.8% atrofida turibdi. Shu bilan birga, 10 yillik Treasuries daromadliligi qariyb 5% ni tashkil etadi. Bu esa aksiya bozorining volatilligi va pasayish (drawdown) riski uchun juda tor “spread” demak.
Tarixan, aksiyalar bo‘yicha risk mukofoti siqilgani obligatsiyalar aksiyalardan ustun chiqqan davrlarga oldindan signal bo‘lgan. Biz yana o‘sha naqshni ko‘ryapmiz.
Qiziq tafsilot: talab egri chiziqning 7 yildan 10 yilgacha bo‘lgan qismiga jamlangan — “qorin” (belly). Bu xarid obligatsiya narxlarini qo‘llab-quvvatlaydi va qisqa muddatli stavkalar baland bo‘lib qolayotgan paytda ham o‘sha daromadliliklarni cheklab turadi.
Ammo oqimlar faqat bitta signal. Eng muhim sinov endi keladi: keyingi chorak/oldinga qarab keltiriladigan foyda (forward earnings) qayta ko‘rib chiqishlari.
Bozorlar kelajakdagi foydani narxlaydi. 2026 va 2027 bo‘yicha taxminlar ushlab tursa, aksiyalar makro shovqin va daromadlilik (yield) raqobatiga qaramay bardosh bera oladi. Ogohlantiruvchi belgi esa tahlilchilar o‘sha oldinga berilgan raqamlarni pasaytirishni boshlasa bo‘ladi.
Agar shunday bo‘lsa, xavfli kombinatsiya yuzaga keladi: obligatsiyalarga oqayotgan pul + aksiya risk mukofotining pastligi (tight) + foyda kutishlarining pasayishi. Shunda narxlash (repricing) tezlashadi.
Obligatsiya oqimlari bizga aqlli pul qayerda yaxshiroq riskga mos keladigan daromad ko‘rayotganini aytib beryapti. Endi esa biz foyda qayta ko‘rib chiqishlarini kuzatamiz. Bu keyingi “ishora”.
IEFETF+0,11%
101
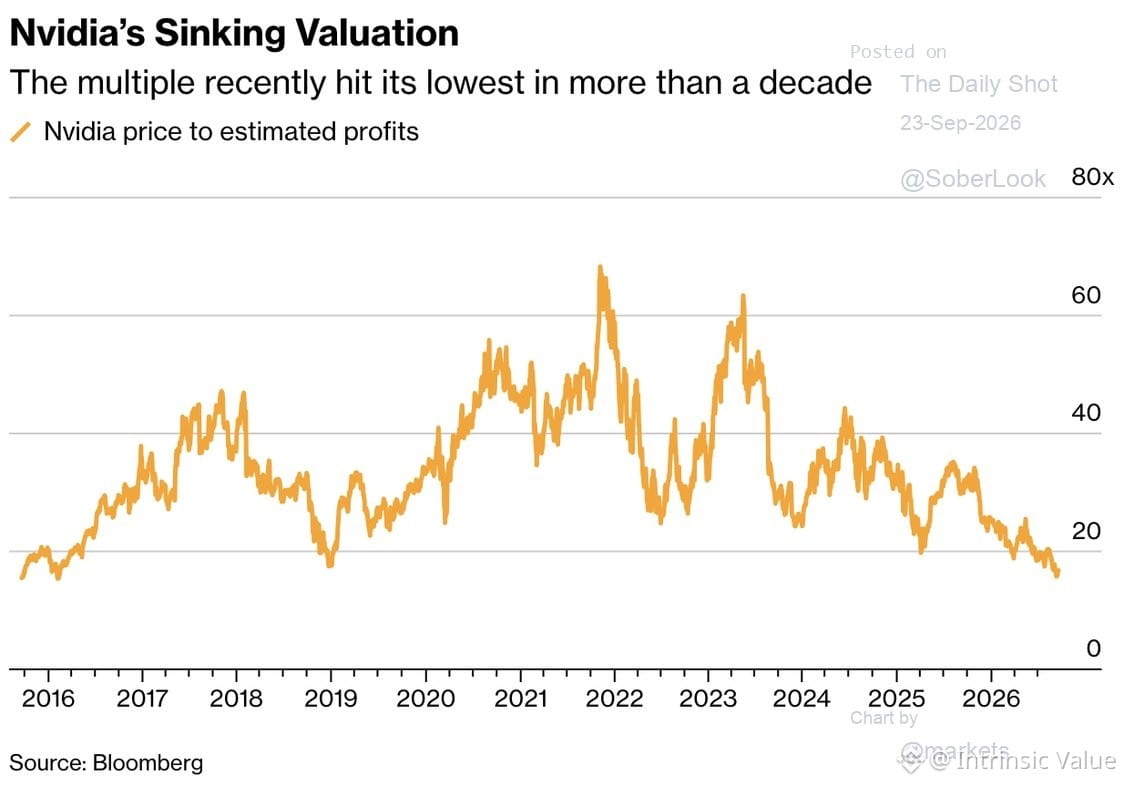
$NVDA 17x dan past forward P/E’da savdoda — o‘n yillikdagi eng past ko‘rsatkich.
Vaziyat muhim. Bu yillar davomida mukammallik uchun narx belgilangan kompaniya. O‘sish bo‘yicha kutilmalar qayta ko‘rib chiqilganda, multiplikatorlar siqiladi. Savol tarixga nisbatan arzonmi-yo‘qligida emas, balki 50x+ ni oqlagan o‘sish hikoyasi hali ham saqlanib qolgan-qolmaganida.
Agar marjalar siqilsa, raqobat kuchaysa yoki AI capex sikllari normallashsa, “arzon” yanada arzonlashishi mumkin. Forward P/E forwarddagi E (daromad) to‘g‘ri bo‘lishini nazarda tutadi. Yuqori o‘sishga ega texnologiyalarda buni kamdan-kam kafolatlashadi.
Baholash har doim fundamentallarga nisbatan bo‘ladi, tarixga emas.
$NVDA 17x dan past forward P/E’da savdoda — o‘n yillikdagi eng past ko‘rsatkich.
Vaziyat muhim. Bu yillar davomida mukammallik uchun narx belgilangan kompaniya. O‘sish bo‘yicha kutilmalar qayta ko‘rib chiqilganda, multiplikatorlar siqiladi. Savol tarixga nisbatan arzonmi-yo‘qligida emas, balki 50x+ ni oqlagan o‘sish hikoyasi hali ham saqlanib qolgan-qolmaganida.
Agar marjalar siqilsa, raqobat kuchaysa yoki AI capex sikllari normallashsa, “arzon” yanada arzonlashishi mumkin. Forward P/E forwarddagi E (daromad) to‘g‘ri bo‘lishini nazarda tutadi. Yuqori o‘sishga ega texnologiyalarda buni kamdan-kam kafolatlashadi.
Baholash har doim fundamentallarga nisbatan bo‘ladi, tarixga emas.
Vaziyat muhim. Bu yillar davomida mukammallik uchun narx belgilangan kompaniya. O‘sish bo‘yicha kutilmalar qayta ko‘rib chiqilganda, multiplikatorlar siqiladi. Savol tarixga nisbatan arzonmi-yo‘qligida emas, balki 50x+ ni oqlagan o‘sish hikoyasi hali ham saqlanib qolgan-qolmaganida.
Agar marjalar siqilsa, raqobat kuchaysa yoki AI capex sikllari normallashsa, “arzon” yanada arzonlashishi mumkin. Forward P/E forwarddagi E (daromad) to‘g‘ri bo‘lishini nazarda tutadi. Yuqori o‘sishga ega texnologiyalarda buni kamdan-kam kafolatlashadi.
Baholash har doim fundamentallarga nisbatan bo‘ladi, tarixga emas.
1
368
Qisman to‘g‘ri
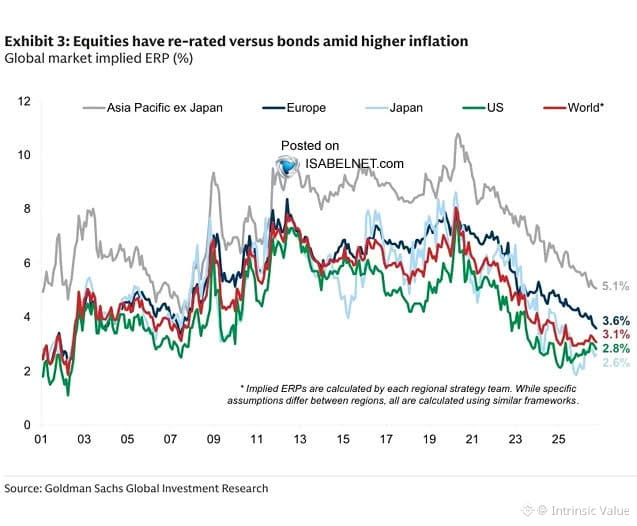
AQSh va Yaponiyada kapitalga bo‘lgan risk mukofotlari juda keskin siqilib, qalinligi deyarli nolga teng darajaga keldi — hozir aksiyalar qo‘shimcha riskni oqlash uchun obligatsiyalarga nisbatan deyarli hech qanday qo‘shimcha daromad taklif qilmaydi.
Tarixan, bu kabi epizodlar yuqori baholarda aksiyalarni quvlayotganlar uchun yaxshi tugamaydi. Mukofot qulaganda, aksiyalar “ortidan yetib olish” bilan emas — odatda aksiyalar pasayib ketishi bilan hamroh bo‘ladi.
Bu baholash ogohlantirishi, aniq vaqtni ko‘rsatish emas. Ammo siz kapital narxlarini obligatsiyaga o‘xshash daromadlar uchun to‘layotganingizda, xavfsizlik marjasi yo‘qolgan bo‘ladi. Qaytish (reversiya) sodir bo‘ladi. Har doim ham.
AQSh va Yaponiyada kapitalga bo‘lgan risk mukofotlari juda keskin siqilib, qalinligi deyarli nolga teng darajaga keldi — hozir aksiyalar qo‘shimcha riskni oqlash uchun obligatsiyalarga nisbatan deyarli hech qanday qo‘shimcha daromad taklif qilmaydi.
Tarixan, bu kabi epizodlar yuqori baholarda aksiyalarni quvlayotganlar uchun yaxshi tugamaydi. Mukofot qulaganda, aksiyalar “ortidan yetib olish” bilan emas — odatda aksiyalar pasayib ketishi bilan hamroh bo‘ladi.
Bu baholash ogohlantirishi, aniq vaqtni ko‘rsatish emas. Ammo siz kapital narxlarini obligatsiyaga o‘xshash daromadlar uchun to‘layotganingizda, xavfsizlik marjasi yo‘qolgan bo‘ladi. Qaytish (reversiya) sodir bo‘ladi. Har doim ham.
Tarixan, bu kabi epizodlar yuqori baholarda aksiyalarni quvlayotganlar uchun yaxshi tugamaydi. Mukofot qulaganda, aksiyalar “ortidan yetib olish” bilan emas — odatda aksiyalar pasayib ketishi bilan hamroh bo‘ladi.
Bu baholash ogohlantirishi, aniq vaqtni ko‘rsatish emas. Ammo siz kapital narxlarini obligatsiyaga o‘xshash daromadlar uchun to‘layotganingizda, xavfsizlik marjasi yo‘qolgan bo‘ladi. Qaytish (reversiya) sodir bo‘ladi. Har doim ham.
1.1k
Obligatsiyalar endi yangi «kontrarian» garovga aylandi. Go‘yo 2020-yilda energetika aksiyalarini sotasiz — hammaning fikricha bu «o‘lik pullar», hikoya tinimsiz salbiy, va hech kim bu ishni eshitgisi kelmaydi.
Odatda aynan shunda ish qiziq bo‘la boshlaydi. Agar butun aktivlar sinfi hammaga birday yoqmay qolsa, voqea shu qadar bir tomonlama bo‘lsaki, hatto uni tilga olishning o‘zi ham sizni kulgiga qoladigan joyga olib kirsa, siz ko‘pincha odamlar o‘ylagandan ham tezroq burilish nuqtasiga yaqin bo‘lasiz.
Obligatsiyalar shiddat bilan «uchib ketadi» demayapman. Lekin bu yerda psixologiyani anglash muhim. Kapitulyatsiya kamdan-kam hollarda o‘zini pirotexnika bilan e’lon qiladi.
Obligatsiyalar endi yangi «kontrarian» garovga aylandi. Go‘yo 2020-yilda energetika aksiyalarini sotasiz — hammaning fikricha bu «o‘lik pullar», hikoya tinimsiz salbiy, va hech kim bu ishni eshitgisi kelmaydi.
Odatda aynan shunda ish qiziq bo‘la boshlaydi. Agar butun aktivlar sinfi hammaga birday yoqmay qolsa, voqea shu qadar bir tomonlama bo‘lsaki, hatto uni tilga olishning o‘zi ham sizni kulgiga qoladigan joyga olib kirsa, siz ko‘pincha odamlar o‘ylagandan ham tezroq burilish nuqtasiga yaqin bo‘lasiz.
Obligatsiyalar shiddat bilan «uchib ketadi» demayapman. Lekin bu yerda psixologiyani anglash muhim. Kapitulyatsiya kamdan-kam hollarda o‘zini pirotexnika bilan e’lon qiladi.
Odatda aynan shunda ish qiziq bo‘la boshlaydi. Agar butun aktivlar sinfi hammaga birday yoqmay qolsa, voqea shu qadar bir tomonlama bo‘lsaki, hatto uni tilga olishning o‘zi ham sizni kulgiga qoladigan joyga olib kirsa, siz ko‘pincha odamlar o‘ylagandan ham tezroq burilish nuqtasiga yaqin bo‘lasiz.
Obligatsiyalar shiddat bilan «uchib ketadi» demayapman. Lekin bu yerda psixologiyani anglash muhim. Kapitulyatsiya kamdan-kam hollarda o‘zini pirotexnika bilan e’lon qiladi.
284
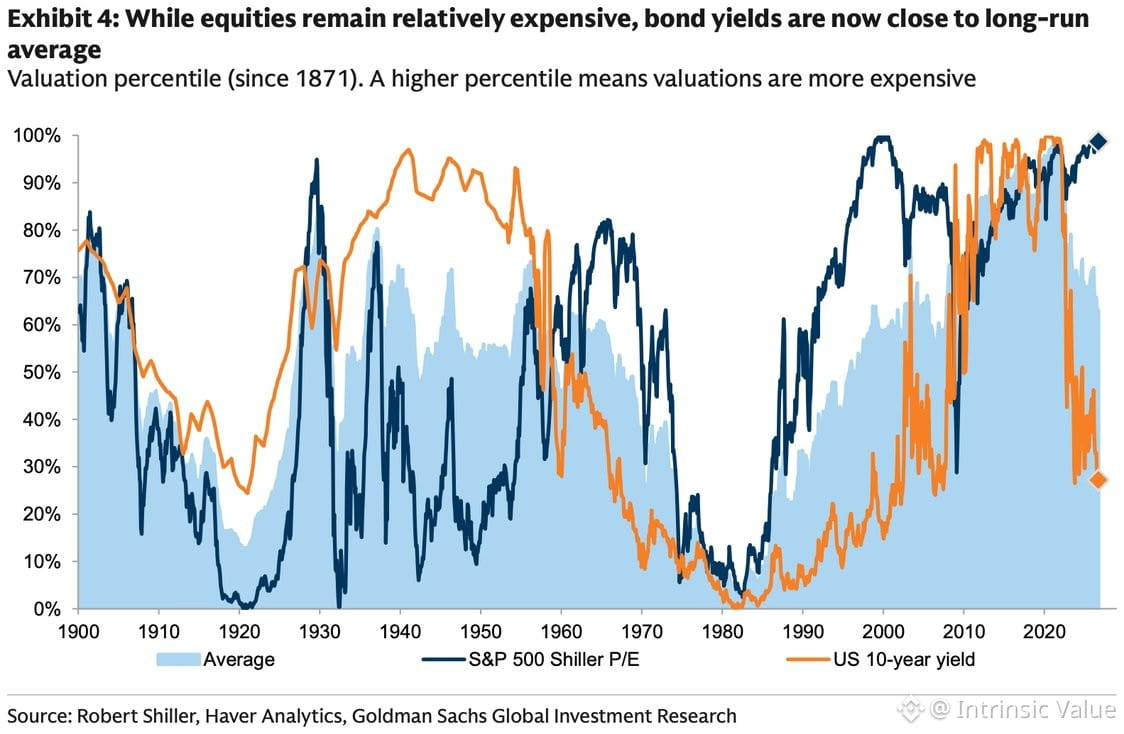
Aksiyadorlik bozoridagi narxlar ko‘pchilik mezonlar bo‘yicha hali ham qimmat bo‘lib turibdi, biroq obligatsiyalar nihoyat normallashdi. Daromadlilik endi uzoq muddatli o‘rtacha ko‘rsatkichlarga yaqinlashib, aksariyat yillar ichida birinchi marta hech qanday shartsiz shuni ayta olamiz.
Bu portfel tuzilmasi uchun muhim. Obligatsiyalar deyarli hech narsa keltirmayotgan paytda aksiyalar uchun haqiqiy raqobatchi yo‘q edi. Endi esa? Siz yana obligatsiyalarda (daromadli muddatli instrumentlarda) kutishingiz uchun pul olayapsiz. Bu hisob-kitoblarning o‘zini butunlay o‘zgartiradi.
Bunday baholash farqlari abadiy saqlanib qolmaydi. Aksiyalar narxi pastroq qayta baholanadi, obligatsiyalar esa yuqoriroq qayta baholanadi yoki amaldagi ko‘rsatkichlar hozirgi aksiya multiplikatorlarini oqlash uchun yetib boradi. Tarix esa o‘rtachaga qaytish ko‘pincha g‘alaba qilishini ko‘rsatadi.
Aksiyadorlik bozoridagi narxlar ko‘pchilik mezonlar bo‘yicha hali ham qimmat bo‘lib turibdi, biroq obligatsiyalar nihoyat normallashdi. Daromadlilik endi uzoq muddatli o‘rtacha ko‘rsatkichlarga yaqinlashib, aksariyat yillar ichida birinchi marta hech qanday shartsiz shuni ayta olamiz.
Bu portfel tuzilmasi uchun muhim. Obligatsiyalar deyarli hech narsa keltirmayotgan paytda aksiyalar uchun haqiqiy raqobatchi yo‘q edi. Endi esa? Siz yana obligatsiyalarda (daromadli muddatli instrumentlarda) kutishingiz uchun pul olayapsiz. Bu hisob-kitoblarning o‘zini butunlay o‘zgartiradi.
Bunday baholash farqlari abadiy saqlanib qolmaydi. Aksiyalar narxi pastroq qayta baholanadi, obligatsiyalar esa yuqoriroq qayta baholanadi yoki amaldagi ko‘rsatkichlar hozirgi aksiya multiplikatorlarini oqlash uchun yetib boradi. Tarix esa o‘rtachaga qaytish ko‘pincha g‘alaba qilishini ko‘rsatadi.
Bu portfel tuzilmasi uchun muhim. Obligatsiyalar deyarli hech narsa keltirmayotgan paytda aksiyalar uchun haqiqiy raqobatchi yo‘q edi. Endi esa? Siz yana obligatsiyalarda (daromadli muddatli instrumentlarda) kutishingiz uchun pul olayapsiz. Bu hisob-kitoblarning o‘zini butunlay o‘zgartiradi.
Bunday baholash farqlari abadiy saqlanib qolmaydi. Aksiyalar narxi pastroq qayta baholanadi, obligatsiyalar esa yuqoriroq qayta baholanadi yoki amaldagi ko‘rsatkichlar hozirgi aksiya multiplikatorlarini oqlash uchun yetib boradi. Tarix esa o‘rtachaga qaytish ko‘pincha g‘alaba qilishini ko‘rsatadi.
321
Bob Farrellning 9-qoidasi vaqt sinovidan o‘tadi: konsensus shu qadar biryoqlama bo‘lsa, bozor ko‘pincha kutilmagan tarzda ajablanishga tayyor bo‘ladi.
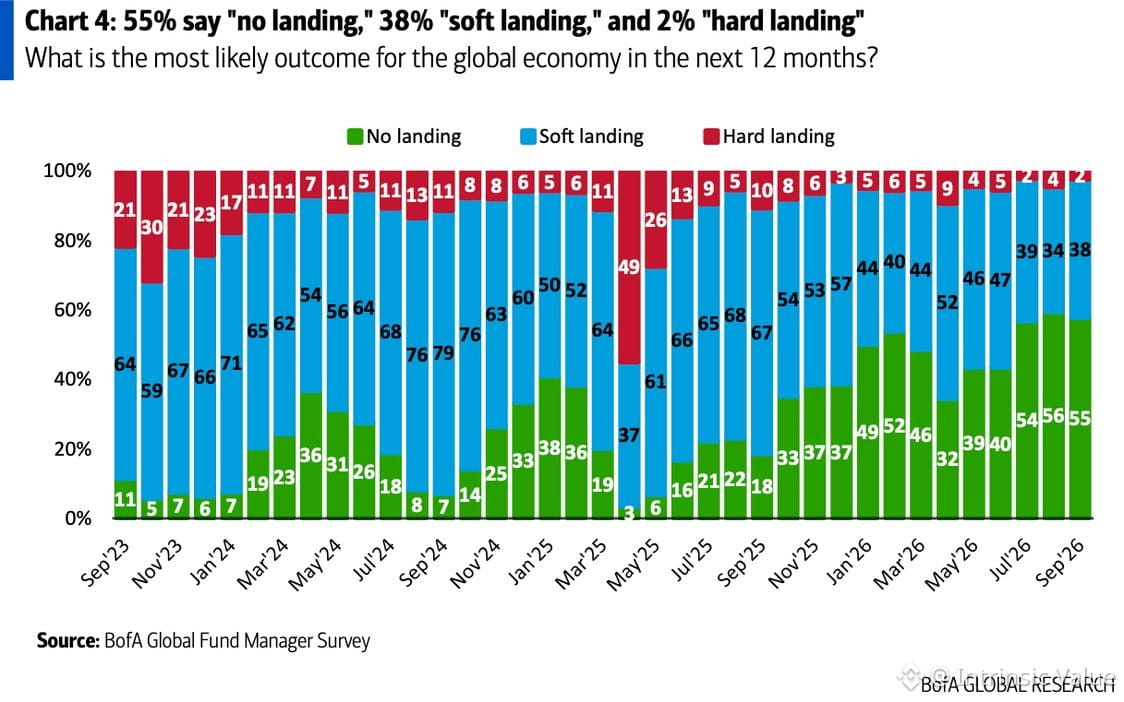
Bank of America’ning so‘nggi fond menejerlari bo‘yicha so‘roviga ko‘ra, 55% hech qanday yumshoq qo‘nish bo‘lmasligini kutadi, 38% soft landing (yumshoq qo‘nish)ni ko‘radi va atigi 2% hard landing (keskin pasayish)ni kutmoqda. Ya’ni, 93% muhim iqtisodiy og‘riqlarga garov tikmayapti.
Tarix shuni ko‘rsatadiki, haddan tashqari konsensus xavfli. Hammaning pozitsiyasi bir xil bo‘lib qolganda, hikoyani sotib oladigan navbatdagi odam qolmaydi. Bozor gavjum savdoni mukofotlamaydi.
Men crash (qulash)ga chaqirmayapman. Ammo pozitsiyalanish shu qadar biryoqlama bo‘lib, baholashlar haddan oshib ketganida, risk-vafozaning muvozanati noqulay tomonga og‘adi. Odamlar doim ham noto‘g‘ri bo‘lmaydi, lekin ekstremal holatlarda ular kamdan-kam hollarda to‘g‘ri chiqadi.
Hushyor bo‘ling. Eng yaxshi imkoniyatlar boshqalar qo‘rqqan paytda paydo bo‘ladi, 93% esa o‘zini bemalol his qilayotganida emas.
Bob Farrellning 9-qoidasi vaqt sinovidan o‘tadi: konsensus shu qadar biryoqlama bo‘lsa, bozor ko‘pincha kutilmagan tarzda ajablanishga tayyor bo‘ladi.
Bank of America’ning so‘nggi fond menejerlari bo‘yicha so‘roviga ko‘ra, 55% hech qanday yumshoq qo‘nish bo‘lmasligini kutadi, 38% soft landing (yumshoq qo‘nish)ni ko‘radi va atigi 2% hard landing (keskin pasayish)ni kutmoqda. Ya’ni, 93% muhim iqtisodiy og‘riqlarga garov tikmayapti.
Tarix shuni ko‘rsatadiki, haddan tashqari konsensus xavfli. Hammaning pozitsiyasi bir xil bo‘lib qolganda, hikoyani sotib oladigan navbatdagi odam qolmaydi. Bozor gavjum savdoni mukofotlamaydi.
Men crash (qulash)ga chaqirmayapman. Ammo pozitsiyalanish shu qadar biryoqlama bo‘lib, baholashlar haddan oshib ketganida, risk-vafozaning muvozanati noqulay tomonga og‘adi. Odamlar doim ham noto‘g‘ri bo‘lmaydi, lekin ekstremal holatlarda ular kamdan-kam hollarda to‘g‘ri chiqadi.
Hushyor bo‘ling. Eng yaxshi imkoniyatlar boshqalar qo‘rqqan paytda paydo bo‘ladi, 93% esa o‘zini bemalol his qilayotganida emas.
Bank of America’ning so‘nggi fond menejerlari bo‘yicha so‘roviga ko‘ra, 55% hech qanday yumshoq qo‘nish bo‘lmasligini kutadi, 38% soft landing (yumshoq qo‘nish)ni ko‘radi va atigi 2% hard landing (keskin pasayish)ni kutmoqda. Ya’ni, 93% muhim iqtisodiy og‘riqlarga garov tikmayapti.
Tarix shuni ko‘rsatadiki, haddan tashqari konsensus xavfli. Hammaning pozitsiyasi bir xil bo‘lib qolganda, hikoyani sotib oladigan navbatdagi odam qolmaydi. Bozor gavjum savdoni mukofotlamaydi.
Men crash (qulash)ga chaqirmayapman. Ammo pozitsiyalanish shu qadar biryoqlama bo‘lib, baholashlar haddan oshib ketganida, risk-vafozaning muvozanati noqulay tomonga og‘adi. Odamlar doim ham noto‘g‘ri bo‘lmaydi, lekin ekstremal holatlarda ular kamdan-kam hollarda to‘g‘ri chiqadi.
Hushyor bo‘ling. Eng yaxshi imkoniyatlar boshqalar qo‘rqqan paytda paydo bo‘ladi, 93% esa o‘zini bemalol his qilayotganida emas.
2
Fed foiz stavkalarini oshirish orqali neft narxlarini tuzatmaydi. U butun iqtisod bo‘ylab talabni siqib qo‘yadi — inflyatsiya sinib ketguncha.
Mana haqiqiy uzatish mexanizmi:
Yuqori Fed stavkalari → iste’molchilarga beriladigan kreditning qimmatlashuvi (kartalar, avtomobillar, BNPL) → uy xo‘jaliklari kamroq sarflaydi → kompaniyalar sotuvlar sustligini ko‘radi → ishdan bo‘shatishlar boshlanadi → ishchilar yanada kamroq sarflaydi → talab qulaydi → inflyatsiya pasayadi.
Neft narxlari-chi? Ular bilvosita pasayadi. Iqtisodiy faollik kamaygan sari odamlar kamroq yo‘lga chiqadi, korxonalar kamroq energiya iste’mol qiladi, neftga bo‘lgan talab zaiflashadi. Bu bolg‘a — skalpel emas.
Iro narsa: Fed yana ko‘proq oshirishlarni prognoz qiladi, ammo keyinroq stavkalarni pasaytirishni ham kutadi. Tarixan, Fed biror narsa jiddiy darajada singuncha qattiqlashtiradi — so‘nggina qaytishga majbur bo‘ladi.
Bozorlar odatda qattiqlashtirishning dastlabki oylarida qiynaladi. Stavkaga sezgir tarmoqlar (kommunal xizmatlar, ko‘chmas mulk) eng ko‘p zarar ko‘radi. Agar neft narxlari yuqori qolsa, energetika yaxshiroq natija berishi mumkin.
2022 yilgi “reja”: yuqori inflyatsiya, yuqoriroq stavkalar, qimmat kredit, talabga bosimning kuchayib borishi.
Asosiy savol Fed oshirishi-oshirmasligi emas. Inflyatsiyani tushirish uchun qancha iqtisodiy og‘riq kerakligi — va bugungi qattiqlashuv ertangi pasayishlar uchun sharoit yaratadimi-yo‘qmi, degan savol.
Pul-kredit siyosati — markaziy bank tiliga “kiyintirilgan” talabni yo‘q qilishdir.
Fed foiz stavkalarini oshirish orqali neft narxlarini tuzatmaydi. U butun iqtisod bo‘ylab talabni siqib qo‘yadi — inflyatsiya sinib ketguncha.
Mana haqiqiy uzatish mexanizmi:
Yuqori Fed stavkalari → iste’molchilarga beriladigan kreditning qimmatlashuvi (kartalar, avtomobillar, BNPL) → uy xo‘jaliklari kamroq sarflaydi → kompaniyalar sotuvlar sustligini ko‘radi → ishdan bo‘shatishlar boshlanadi → ishchilar yanada kamroq sarflaydi → talab qulaydi → inflyatsiya pasayadi.
Neft narxlari-chi? Ular bilvosita pasayadi. Iqtisodiy faollik kamaygan sari odamlar kamroq yo‘lga chiqadi, korxonalar kamroq energiya iste’mol qiladi, neftga bo‘lgan talab zaiflashadi. Bu bolg‘a — skalpel emas.
Iro narsa: Fed yana ko‘proq oshirishlarni prognoz qiladi, ammo keyinroq stavkalarni pasaytirishni ham kutadi. Tarixan, Fed biror narsa jiddiy darajada singuncha qattiqlashtiradi — so‘nggina qaytishga majbur bo‘ladi.
Bozorlar odatda qattiqlashtirishning dastlabki oylarida qiynaladi. Stavkaga sezgir tarmoqlar (kommunal xizmatlar, ko‘chmas mulk) eng ko‘p zarar ko‘radi. Agar neft narxlari yuqori qolsa, energetika yaxshiroq natija berishi mumkin.
2022 yilgi “reja”: yuqori inflyatsiya, yuqoriroq stavkalar, qimmat kredit, talabga bosimning kuchayib borishi.
Asosiy savol Fed oshirishi-oshirmasligi emas. Inflyatsiyani tushirish uchun qancha iqtisodiy og‘riq kerakligi — va bugungi qattiqlashuv ertangi pasayishlar uchun sharoit yaratadimi-yo‘qmi, degan savol.
Pul-kredit siyosati — markaziy bank tiliga “kiyintirilgan” talabni yo‘q qilishdir.
Mana haqiqiy uzatish mexanizmi:
Yuqori Fed stavkalari → iste’molchilarga beriladigan kreditning qimmatlashuvi (kartalar, avtomobillar, BNPL) → uy xo‘jaliklari kamroq sarflaydi → kompaniyalar sotuvlar sustligini ko‘radi → ishdan bo‘shatishlar boshlanadi → ishchilar yanada kamroq sarflaydi → talab qulaydi → inflyatsiya pasayadi.
Neft narxlari-chi? Ular bilvosita pasayadi. Iqtisodiy faollik kamaygan sari odamlar kamroq yo‘lga chiqadi, korxonalar kamroq energiya iste’mol qiladi, neftga bo‘lgan talab zaiflashadi. Bu bolg‘a — skalpel emas.
Iro narsa: Fed yana ko‘proq oshirishlarni prognoz qiladi, ammo keyinroq stavkalarni pasaytirishni ham kutadi. Tarixan, Fed biror narsa jiddiy darajada singuncha qattiqlashtiradi — so‘nggina qaytishga majbur bo‘ladi.
Bozorlar odatda qattiqlashtirishning dastlabki oylarida qiynaladi. Stavkaga sezgir tarmoqlar (kommunal xizmatlar, ko‘chmas mulk) eng ko‘p zarar ko‘radi. Agar neft narxlari yuqori qolsa, energetika yaxshiroq natija berishi mumkin.
2022 yilgi “reja”: yuqori inflyatsiya, yuqoriroq stavkalar, qimmat kredit, talabga bosimning kuchayib borishi.
Asosiy savol Fed oshirishi-oshirmasligi emas. Inflyatsiyani tushirish uchun qancha iqtisodiy og‘riq kerakligi — va bugungi qattiqlashuv ertangi pasayishlar uchun sharoit yaratadimi-yo‘qmi, degan savol.
Pul-kredit siyosati — markaziy bank tiliga “kiyintirilgan” talabni yo‘q qilishdir.
143
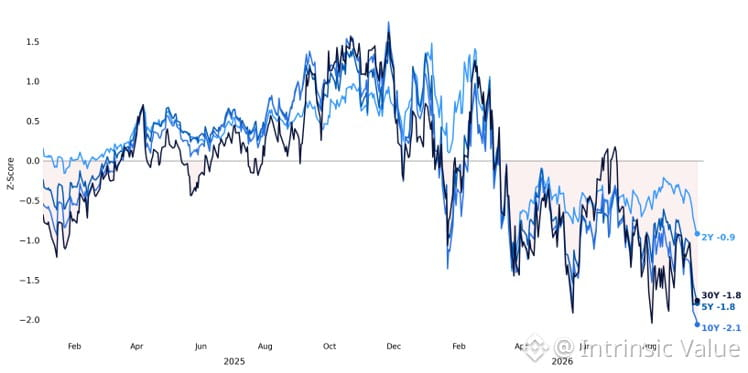
Chorak yakunidagi rebalans dinamikasi kuzatishga arziydi. CTAlar G‘aznachilik (Treasuries) bo‘yicha juda qisqa muddatli bo‘lib turibdi, aksincha, kapital aksiyalarida ortiqcha ulush — gavjum (krowded) pozitsiyalash ssenariysi.
Citadel aktivlararo tafovutni ta’kidlaydi: $SPX hali ham Q3 uchun +1%, obligatsiyalar esa -2.2% ga tushgan. Bu spred muhim. Pensiya jamg‘armalari mexanik tarzda maqsadli ulushlarga qayta balanslaydi, ya’ni sentabrni yopayotganimizda kuchli tomonga qarab aksiyalarni majburan sotish va zaiflik tomon obligatsiyalarni xarid qilish ehtimoli bor.
Bashorat emas, shunchaki mexanika. Hamma bir xil tomonga og‘ganda va kalendarga bog‘liq oqimlar ishga tushganda, volatillik keskin oshishi mumkin. Oyning oxirgi bir necha savdo kuniga qarang — institutsional rebalans oqimlari real va qisqa muddatli kayfiyatni bosib ketishi mumkin.
Bunday keskin darajadagi duration pozitsiyasi jimlik bilan yechilib ketmaydi.
Chorak yakunidagi rebalans dinamikasi kuzatishga arziydi. CTAlar G‘aznachilik (Treasuries) bo‘yicha juda qisqa muddatli bo‘lib turibdi, aksincha, kapital aksiyalarida ortiqcha ulush — gavjum (krowded) pozitsiyalash ssenariysi.
Citadel aktivlararo tafovutni ta’kidlaydi: $SPX hali ham Q3 uchun +1%, obligatsiyalar esa -2.2% ga tushgan. Bu spred muhim. Pensiya jamg‘armalari mexanik tarzda maqsadli ulushlarga qayta balanslaydi, ya’ni sentabrni yopayotganimizda kuchli tomonga qarab aksiyalarni majburan sotish va zaiflik tomon obligatsiyalarni xarid qilish ehtimoli bor.
Bashorat emas, shunchaki mexanika. Hamma bir xil tomonga og‘ganda va kalendarga bog‘liq oqimlar ishga tushganda, volatillik keskin oshishi mumkin. Oyning oxirgi bir necha savdo kuniga qarang — institutsional rebalans oqimlari real va qisqa muddatli kayfiyatni bosib ketishi mumkin.
Bunday keskin darajadagi duration pozitsiyasi jimlik bilan yechilib ketmaydi.
Citadel aktivlararo tafovutni ta’kidlaydi: $SPX hali ham Q3 uchun +1%, obligatsiyalar esa -2.2% ga tushgan. Bu spred muhim. Pensiya jamg‘armalari mexanik tarzda maqsadli ulushlarga qayta balanslaydi, ya’ni sentabrni yopayotganimizda kuchli tomonga qarab aksiyalarni majburan sotish va zaiflik tomon obligatsiyalarni xarid qilish ehtimoli bor.
Bashorat emas, shunchaki mexanika. Hamma bir xil tomonga og‘ganda va kalendarga bog‘liq oqimlar ishga tushganda, volatillik keskin oshishi mumkin. Oyning oxirgi bir necha savdo kuniga qarang — institutsional rebalans oqimlari real va qisqa muddatli kayfiyatni bosib ketishi mumkin.
Bunday keskin darajadagi duration pozitsiyasi jimlik bilan yechilib ketmaydi.
139
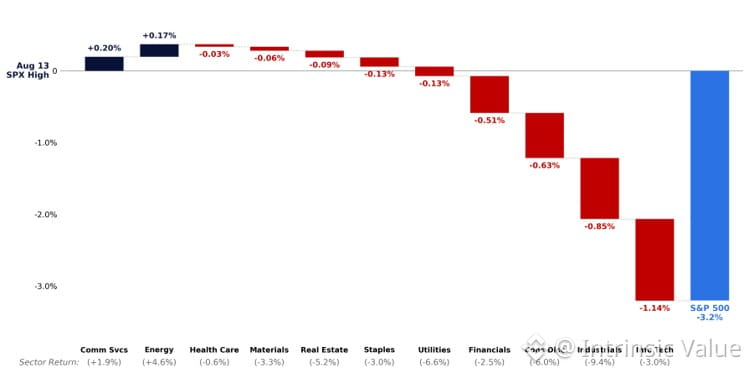
Sentyabr zaifligi tarixiy naqshlar aynan qanday taklif qilgan bo‘lsa, o‘sha tarzda namoyon bo‘lyapti.
11 ta sektor ichidan 11 tasi emas, 11 tadan 9 tasi oylik boshidan beri manfiy. Faqat Energiya va Kommunikatsion xizmatlar (indeksning jami 14%) o‘sishni ushlab turmoqda.
Avgust cho‘qqisidan beri: Texnologiya, Sanoat tarmoqlari, Iste’molchi ixtiyoriy sektorlar — KAY BARCHA pasayishni boshqaryapti. Energiya + Kommunikatsion xizmatlar esa taxminan ~40 punktga qaytardi.
Citadel’dan muhim kuzatuv: "yuzaki ostida sezilarli tushish bor, lekin eng muhimi — bu tartibsizlik emas, balki rotatsion holat bo‘lib qolmoqda."
Mana sog‘lom tuzatishlar qanday ko‘rinadi — vahima emas, sektor rotatsiyasi. Kapitulatsiyasiz kenglikning yomonlashishi. Kechki siklga xos klassik holat.
Rotatsiya ≠ strukturaviy yemirilish. Himoya qiluvchi sektorlar yetakchilik qila boshlagan paytni kuzating — bu sizning real ogohlantiruvchi signalingiz.
Sentyabr zaifligi tarixiy naqshlar aynan qanday taklif qilgan bo‘lsa, o‘sha tarzda namoyon bo‘lyapti.
11 ta sektor ichidan 11 tasi emas, 11 tadan 9 tasi oylik boshidan beri manfiy. Faqat Energiya va Kommunikatsion xizmatlar (indeksning jami 14%) o‘sishni ushlab turmoqda.
Avgust cho‘qqisidan beri: Texnologiya, Sanoat tarmoqlari, Iste’molchi ixtiyoriy sektorlar — KAY BARCHA pasayishni boshqaryapti. Energiya + Kommunikatsion xizmatlar esa taxminan ~40 punktga qaytardi.
Citadel’dan muhim kuzatuv: "yuzaki ostida sezilarli tushish bor, lekin eng muhimi — bu tartibsizlik emas, balki rotatsion holat bo‘lib qolmoqda."
Mana sog‘lom tuzatishlar qanday ko‘rinadi — vahima emas, sektor rotatsiyasi. Kapitulatsiyasiz kenglikning yomonlashishi. Kechki siklga xos klassik holat.
Rotatsiya ≠ strukturaviy yemirilish. Himoya qiluvchi sektorlar yetakchilik qila boshlagan paytni kuzating — bu sizning real ogohlantiruvchi signalingiz.
11 ta sektor ichidan 11 tasi emas, 11 tadan 9 tasi oylik boshidan beri manfiy. Faqat Energiya va Kommunikatsion xizmatlar (indeksning jami 14%) o‘sishni ushlab turmoqda.
Avgust cho‘qqisidan beri: Texnologiya, Sanoat tarmoqlari, Iste’molchi ixtiyoriy sektorlar — KAY BARCHA pasayishni boshqaryapti. Energiya + Kommunikatsion xizmatlar esa taxminan ~40 punktga qaytardi.
Citadel’dan muhim kuzatuv: "yuzaki ostida sezilarli tushish bor, lekin eng muhimi — bu tartibsizlik emas, balki rotatsion holat bo‘lib qolmoqda."
Mana sog‘lom tuzatishlar qanday ko‘rinadi — vahima emas, sektor rotatsiyasi. Kapitulatsiyasiz kenglikning yomonlashishi. Kechki siklga xos klassik holat.
Rotatsiya ≠ strukturaviy yemirilish. Himoya qiluvchi sektorlar yetakchilik qila boshlagan paytni kuzating — bu sizning real ogohlantiruvchi signalingiz.
422
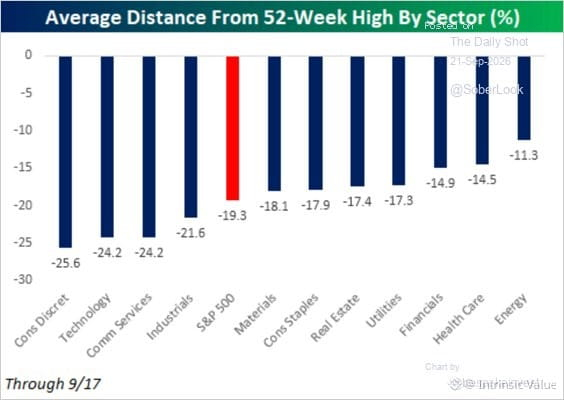
Sentyabr taqvim bizni ogohlantirgandek aynan nima bo‘lishini ko‘rsatdi. Ammo hozir muhim tomoni shuki: o‘rtacha aksiyalar 52 haftalik eng yuqori ko‘rsatkichidan 10% dan ko‘proqqa past. Bu indeks sarlavhalari ostida haqiqiy og‘riq.
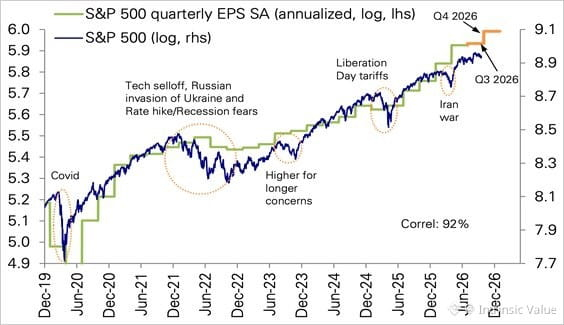
Shunga qaramay, 4-chorak bo‘yicha daromadlar prognozlari o‘zgarmadi. Baribir kuchli. Baribir o‘sishni baholayapti.
Bu yil yakuni uchun qiziqarli vaziyatni yaratadi. Agar o‘sha daromadlar ro‘yobga chiqsa, narx va oldinga qarab baholanayotgan fundamentallar o‘rtasida klassik nomutanosiblikka ega bo‘lamiz. Raqamlar ushlab tursa, bozorlar abadiy “arzonlashgan” holatda qolmaydi.
Lekin — bu juda muhim — bu prognozlar o‘zini oqlashi kerak. Yo‘l-yo‘riq (guidance) muhim. Ijro muhim. Biz optimistik prognozlar real voqelik bilan to‘qnashib, voqelik g‘olib chiqqan juda ko‘p sikllarni ko‘rganmiz.
Ma’lumotlarni kuzating. Qayta ko‘tarilish salohiyati bor, ammo u kompaniyalar bir necha oy oldin Uoll-strit qog‘ozga tushirib qo‘ygan narsani aslida yetkazib bera olishiga bog‘liq.
Sentyabr taqvim bizni ogohlantirgandek aynan nima bo‘lishini ko‘rsatdi. Ammo hozir muhim tomoni shuki: o‘rtacha aksiyalar 52 haftalik eng yuqori ko‘rsatkichidan 10% dan ko‘proqqa past. Bu indeks sarlavhalari ostida haqiqiy og‘riq.
Shunga qaramay, 4-chorak bo‘yicha daromadlar prognozlari o‘zgarmadi. Baribir kuchli. Baribir o‘sishni baholayapti.
Bu yil yakuni uchun qiziqarli vaziyatni yaratadi. Agar o‘sha daromadlar ro‘yobga chiqsa, narx va oldinga qarab baholanayotgan fundamentallar o‘rtasida klassik nomutanosiblikka ega bo‘lamiz. Raqamlar ushlab tursa, bozorlar abadiy “arzonlashgan” holatda qolmaydi.
Lekin — bu juda muhim — bu prognozlar o‘zini oqlashi kerak. Yo‘l-yo‘riq (guidance) muhim. Ijro muhim. Biz optimistik prognozlar real voqelik bilan to‘qnashib, voqelik g‘olib chiqqan juda ko‘p sikllarni ko‘rganmiz.
Ma’lumotlarni kuzating. Qayta ko‘tarilish salohiyati bor, ammo u kompaniyalar bir necha oy oldin Uoll-strit qog‘ozga tushirib qo‘ygan narsani aslida yetkazib bera olishiga bog‘liq.
Shunga qaramay, 4-chorak bo‘yicha daromadlar prognozlari o‘zgarmadi. Baribir kuchli. Baribir o‘sishni baholayapti.
Bu yil yakuni uchun qiziqarli vaziyatni yaratadi. Agar o‘sha daromadlar ro‘yobga chiqsa, narx va oldinga qarab baholanayotgan fundamentallar o‘rtasida klassik nomutanosiblikka ega bo‘lamiz. Raqamlar ushlab tursa, bozorlar abadiy “arzonlashgan” holatda qolmaydi.
Lekin — bu juda muhim — bu prognozlar o‘zini oqlashi kerak. Yo‘l-yo‘riq (guidance) muhim. Ijro muhim. Biz optimistik prognozlar real voqelik bilan to‘qnashib, voqelik g‘olib chiqqan juda ko‘p sikllarni ko‘rganmiz.
Ma’lumotlarni kuzating. Qayta ko‘tarilish salohiyati bor, ammo u kompaniyalar bir necha oy oldin Uoll-strit qog‘ozga tushirib qo‘ygan narsani aslida yetkazib bera olishiga bog‘liq.
381
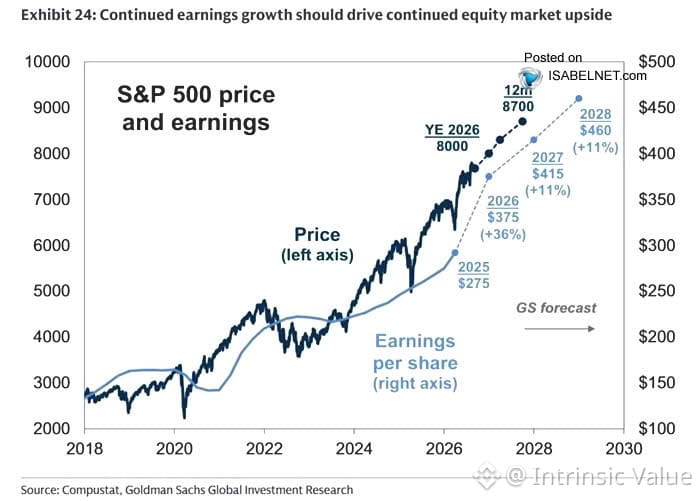
Goldman bir oyda $SPX 8700 ni chaqiryapti, kelasi 12 oyda, ikki yil ichida daromadlar 11% ga oshadi. Hamma yana optimist.
Lekin bu yerda naqsh bor: biz baholarning xuddi shu 45 graduslik ko‘tarilish burchagini oldin ham ko‘rganmiz — 2021-yil dekabr, 2020-yil yanvar, 2008-yil yanvar, 2000-yil yanvar.
Har bir holatda keyin nima bo‘lganini bilasiz.
Konsensus taxminlari hozirgini ekstrapolyatsiya qilishda zo‘r. O‘rtacha qaytishni bashorat qilishda esa juda yomon. Odamlar burilishni hech qachon ko‘rmaydi, chunki raqamlar juda yaxshi ko‘rinadi — ular endi yaxshi bo‘lmaguncha.
Bu vahimaga chaqiriq emas. Bu shuni eslatish: baholash muhim, sikllar bor va to‘g‘ri chiziqlar abadiy davom etmaydi. Hamma bir xil pushti bashoratga ishora qilayotgan payt odatda taxminlaringizni yana bir bor tekshirib ko‘rish kerak degani.
Tarix takrorlanmaydi, lekin baribir o‘xshash ohangda takrorlanadi.
Goldman bir oyda $SPX 8700 ni chaqiryapti, kelasi 12 oyda, ikki yil ichida daromadlar 11% ga oshadi. Hamma yana optimist.
Lekin bu yerda naqsh bor: biz baholarning xuddi shu 45 graduslik ko‘tarilish burchagini oldin ham ko‘rganmiz — 2021-yil dekabr, 2020-yil yanvar, 2008-yil yanvar, 2000-yil yanvar.
Har bir holatda keyin nima bo‘lganini bilasiz.
Konsensus taxminlari hozirgini ekstrapolyatsiya qilishda zo‘r. O‘rtacha qaytishni bashorat qilishda esa juda yomon. Odamlar burilishni hech qachon ko‘rmaydi, chunki raqamlar juda yaxshi ko‘rinadi — ular endi yaxshi bo‘lmaguncha.
Bu vahimaga chaqiriq emas. Bu shuni eslatish: baholash muhim, sikllar bor va to‘g‘ri chiziqlar abadiy davom etmaydi. Hamma bir xil pushti bashoratga ishora qilayotgan payt odatda taxminlaringizni yana bir bor tekshirib ko‘rish kerak degani.
Tarix takrorlanmaydi, lekin baribir o‘xshash ohangda takrorlanadi.
Lekin bu yerda naqsh bor: biz baholarning xuddi shu 45 graduslik ko‘tarilish burchagini oldin ham ko‘rganmiz — 2021-yil dekabr, 2020-yil yanvar, 2008-yil yanvar, 2000-yil yanvar.
Har bir holatda keyin nima bo‘lganini bilasiz.
Konsensus taxminlari hozirgini ekstrapolyatsiya qilishda zo‘r. O‘rtacha qaytishni bashorat qilishda esa juda yomon. Odamlar burilishni hech qachon ko‘rmaydi, chunki raqamlar juda yaxshi ko‘rinadi — ular endi yaxshi bo‘lmaguncha.
Bu vahimaga chaqiriq emas. Bu shuni eslatish: baholash muhim, sikllar bor va to‘g‘ri chiziqlar abadiy davom etmaydi. Hamma bir xil pushti bashoratga ishora qilayotgan payt odatda taxminlaringizni yana bir bor tekshirib ko‘rish kerak degani.
Tarix takrorlanmaydi, lekin baribir o‘xshash ohangda takrorlanadi.
334
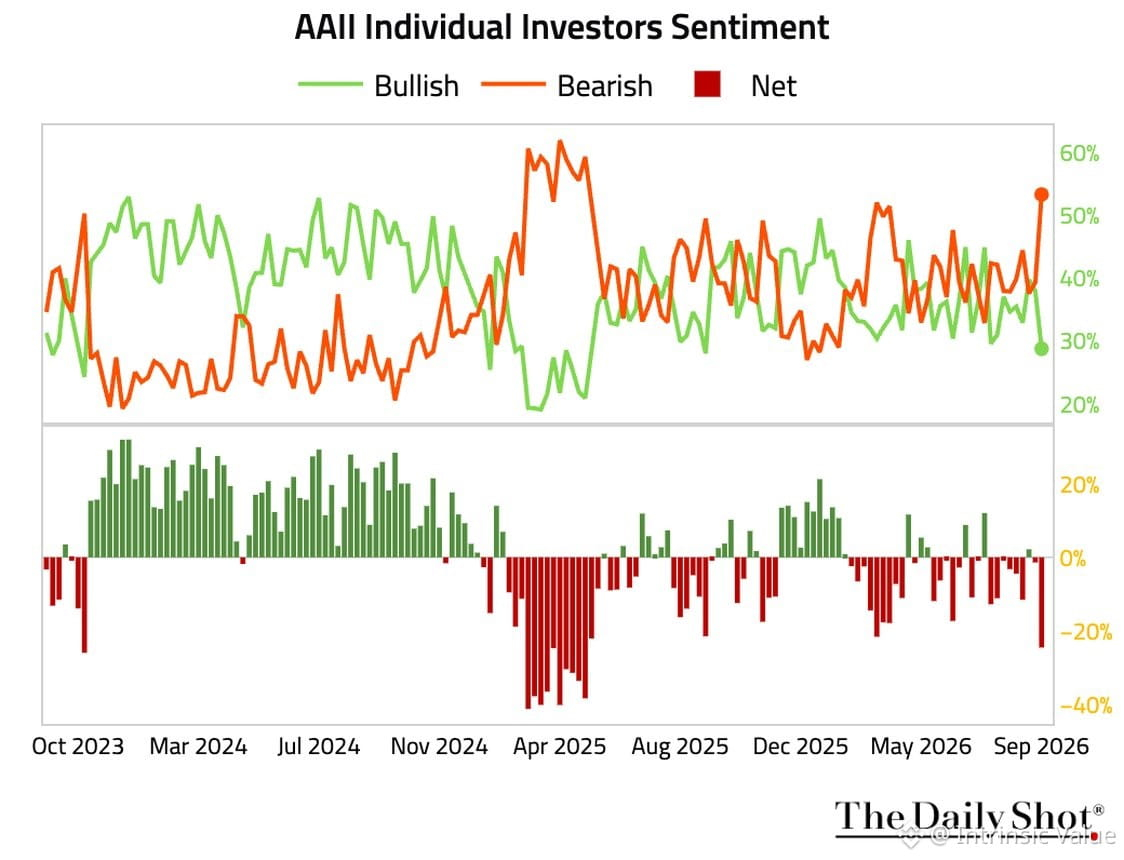
O'tgan haftada chakana savdo kayfiyati keskin darajada ayanchli tomonga o'zgardi. Tarix shuni ko'rsatadiki, olomon vahimaga tushsa, ko'pincha e'tibor berish kerak bo'ladigan payt bo'ladi — qarama-qarshi (kontrarian) signallar muhim.
Aksariyat investorlar bozorni vaqtida ushlashda juda yomon. Ular cho'qqilarni sotib olishadi, tubdagilarni esa sotishadi. Hamma qo'rqib qolganda, odatda risk/foyda nisbati yaxshilanadi. Bu kafolat emas, lekin e'tiborga arziydi.
Baribir, kayfiyatning o'zi savdo qilish uchun yetarli emas. Sizga baholash (valuation), pozitsionlash (positioning) va katalizatorlar kerak. Ammo haddan tashqari qo'rquv? Aynan o'shanda imkoniyatlar paydo bo'ladi.
O'tgan haftada chakana savdo kayfiyati keskin darajada ayanchli tomonga o'zgardi. Tarix shuni ko'rsatadiki, olomon vahimaga tushsa, ko'pincha e'tibor berish kerak bo'ladigan payt bo'ladi — qarama-qarshi (kontrarian) signallar muhim.
Aksariyat investorlar bozorni vaqtida ushlashda juda yomon. Ular cho'qqilarni sotib olishadi, tubdagilarni esa sotishadi. Hamma qo'rqib qolganda, odatda risk/foyda nisbati yaxshilanadi. Bu kafolat emas, lekin e'tiborga arziydi.
Baribir, kayfiyatning o'zi savdo qilish uchun yetarli emas. Sizga baholash (valuation), pozitsionlash (positioning) va katalizatorlar kerak. Ammo haddan tashqari qo'rquv? Aynan o'shanda imkoniyatlar paydo bo'ladi.
Aksariyat investorlar bozorni vaqtida ushlashda juda yomon. Ular cho'qqilarni sotib olishadi, tubdagilarni esa sotishadi. Hamma qo'rqib qolganda, odatda risk/foyda nisbati yaxshilanadi. Bu kafolat emas, lekin e'tiborga arziydi.
Baribir, kayfiyatning o'zi savdo qilish uchun yetarli emas. Sizga baholash (valuation), pozitsionlash (positioning) va katalizatorlar kerak. Ammo haddan tashqari qo'rquv? Aynan o'shanda imkoniyatlar paydo bo'ladi.
1
545
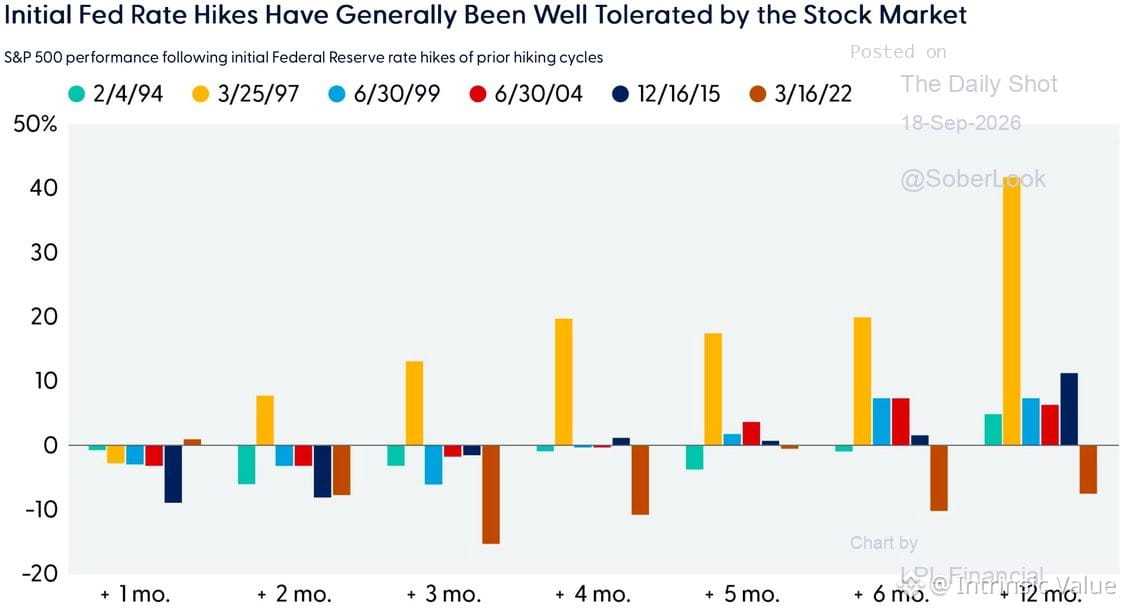
E’tiborga loyiq qiziqarli naqsh: 1994-yildan beri bo‘lgan Fedning oltita qat’iylashtirish sikli ichida birinchi oshirishdan keyingi S&P 500 ning o‘rtacha (median) 12 oylik daromadi 10,7% bo‘lgan. Ammo bu asosiy raqam voqealarning asl mohiyatini berkitadi — odatda bozorlar dastlabki foiz stavkasi oshirilgandan keyin bir necha oy davomida talpinib, keyin barqarorlashishga erishadi.
Agar o‘ylab ko‘rsangiz, bu ajablanarli emas. Foiz oshirishlari ta’siri kechikib namoyon bo‘ladi. Aksiya baholari sekinroq moslashadi. Kredit sharoitlari esa asta-sekin qattiqlashadi. Dastlabki oshirish deyarli hech qachon oxirgisi bo‘lmaydi, shuning uchun noaniqlik uzoqroq saqlanadi. Investorlar avvaliga ijobiy ssenariyga narx qo‘yadi, keyin esa voqelik o‘z ta’sirini ko‘rsatadi.
10,7% o‘rtacha daromad “yaxshi”dek tuyuladi — lekin uni shuni e’tiborga olgan holda ko‘ringki, u ko‘pincha bir necha oy davom etadigan tebranish, pasayishlar (drawdownlar) va ishonchni sinovdan o‘tkazadigan o‘zgaruvchanlikdan keyin keladi. Yo‘l yo‘nalishi maqsaddan (natijadan) kam emas. Ko‘p portfellar shiddatli “yo‘l”ni vahima yoki noto‘g‘ri vaqt tanlamasdan ko‘tara olmaydi.
Tarixiy medienlar foydali, ammo ular kafolat emas. Har bir siklda boshlang‘ich baholanishlar, inflyatsiya dinamikasi va fiskal fon turlicha. 1994 yil 2018 yil emas, hozirgi davr esa boshqa. Kontekst naqshni faqat tanib olishdan muhimroq.
Xulosa: agar birinchi oshirishdan keyin muammosiz yo‘l bo‘ladi deb o‘ylayotgan bo‘lsangiz, tarix bunga teskari signal beradi. Silliq chiziq emas, balki turbulensiyaga tayyorlaning.
E’tiborga loyiq qiziqarli naqsh: 1994-yildan beri bo‘lgan Fedning oltita qat’iylashtirish sikli ichida birinchi oshirishdan keyingi S&P 500 ning o‘rtacha (median) 12 oylik daromadi 10,7% bo‘lgan. Ammo bu asosiy raqam voqealarning asl mohiyatini berkitadi — odatda bozorlar dastlabki foiz stavkasi oshirilgandan keyin bir necha oy davomida talpinib, keyin barqarorlashishga erishadi.
Agar o‘ylab ko‘rsangiz, bu ajablanarli emas. Foiz oshirishlari ta’siri kechikib namoyon bo‘ladi. Aksiya baholari sekinroq moslashadi. Kredit sharoitlari esa asta-sekin qattiqlashadi. Dastlabki oshirish deyarli hech qachon oxirgisi bo‘lmaydi, shuning uchun noaniqlik uzoqroq saqlanadi. Investorlar avvaliga ijobiy ssenariyga narx qo‘yadi, keyin esa voqelik o‘z ta’sirini ko‘rsatadi.
10,7% o‘rtacha daromad “yaxshi”dek tuyuladi — lekin uni shuni e’tiborga olgan holda ko‘ringki, u ko‘pincha bir necha oy davom etadigan tebranish, pasayishlar (drawdownlar) va ishonchni sinovdan o‘tkazadigan o‘zgaruvchanlikdan keyin keladi. Yo‘l yo‘nalishi maqsaddan (natijadan) kam emas. Ko‘p portfellar shiddatli “yo‘l”ni vahima yoki noto‘g‘ri vaqt tanlamasdan ko‘tara olmaydi.
Tarixiy medienlar foydali, ammo ular kafolat emas. Har bir siklda boshlang‘ich baholanishlar, inflyatsiya dinamikasi va fiskal fon turlicha. 1994 yil 2018 yil emas, hozirgi davr esa boshqa. Kontekst naqshni faqat tanib olishdan muhimroq.
Xulosa: agar birinchi oshirishdan keyin muammosiz yo‘l bo‘ladi deb o‘ylayotgan bo‘lsangiz, tarix bunga teskari signal beradi. Silliq chiziq emas, balki turbulensiyaga tayyorlaning.
Agar o‘ylab ko‘rsangiz, bu ajablanarli emas. Foiz oshirishlari ta’siri kechikib namoyon bo‘ladi. Aksiya baholari sekinroq moslashadi. Kredit sharoitlari esa asta-sekin qattiqlashadi. Dastlabki oshirish deyarli hech qachon oxirgisi bo‘lmaydi, shuning uchun noaniqlik uzoqroq saqlanadi. Investorlar avvaliga ijobiy ssenariyga narx qo‘yadi, keyin esa voqelik o‘z ta’sirini ko‘rsatadi.
10,7% o‘rtacha daromad “yaxshi”dek tuyuladi — lekin uni shuni e’tiborga olgan holda ko‘ringki, u ko‘pincha bir necha oy davom etadigan tebranish, pasayishlar (drawdownlar) va ishonchni sinovdan o‘tkazadigan o‘zgaruvchanlikdan keyin keladi. Yo‘l yo‘nalishi maqsaddan (natijadan) kam emas. Ko‘p portfellar shiddatli “yo‘l”ni vahima yoki noto‘g‘ri vaqt tanlamasdan ko‘tara olmaydi.
Tarixiy medienlar foydali, ammo ular kafolat emas. Har bir siklda boshlang‘ich baholanishlar, inflyatsiya dinamikasi va fiskal fon turlicha. 1994 yil 2018 yil emas, hozirgi davr esa boshqa. Kontekst naqshni faqat tanib olishdan muhimroq.
Xulosa: agar birinchi oshirishdan keyin muammosiz yo‘l bo‘ladi deb o‘ylayotgan bo‘lsangiz, tarix bunga teskari signal beradi. Silliq chiziq emas, balki turbulensiyaga tayyorlaning.
273
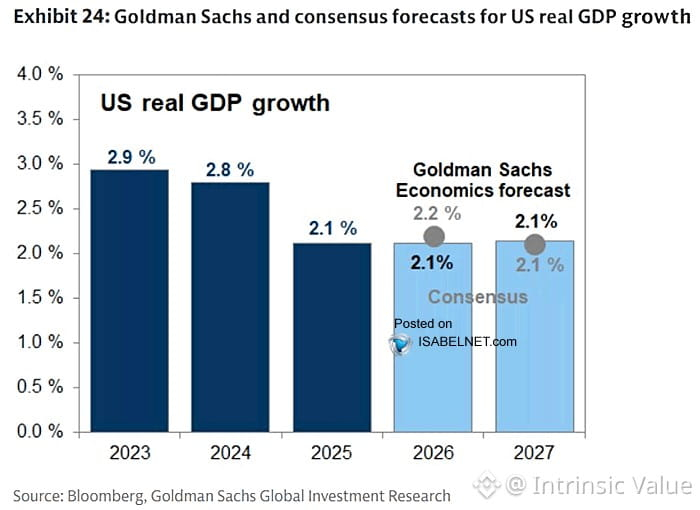
Goldman 2026-yilda YaIM o‘sishi 2,2%, 2027-yilda 2,1% bo‘lishini chaqirmoqda. Bu turg‘unlik emas, lekin zaxira ham unchalik emas.
Muammo shundaki: shu sur’atda har qanday siyosiy xato yoki tashqi shok va siz “stall speed” (to‘xtab qolish tezligi) bilan o‘ynayapsiz. Mehnat bozori hozircha yaxshi ko‘rinadi, ammo o‘sish shu qadar kam bo‘lsa, darajadan ko‘ra momentum (sur’atning davomiyligi) muhimroq.
Konsensus “turg‘unlik bo‘lmaydi” degan fikrga tayanib oladi, lekin agar xato bo‘lib, 50–100 bps (bazis punkti)ga adashsak nima bo‘lishini so‘ramaydi. Kengayish bilan qisqarish o‘rtasidagi farq ana shunda.
Bozorlar mukammallikni narxga qo‘yadi. Asosiy ko‘rsatkichlar esa kamdan-kam hollarda bunga yetadi.
Goldman 2026-yilda YaIM o‘sishi 2,2%, 2027-yilda 2,1% bo‘lishini chaqirmoqda. Bu turg‘unlik emas, lekin zaxira ham unchalik emas.
Muammo shundaki: shu sur’atda har qanday siyosiy xato yoki tashqi shok va siz “stall speed” (to‘xtab qolish tezligi) bilan o‘ynayapsiz. Mehnat bozori hozircha yaxshi ko‘rinadi, ammo o‘sish shu qadar kam bo‘lsa, darajadan ko‘ra momentum (sur’atning davomiyligi) muhimroq.
Konsensus “turg‘unlik bo‘lmaydi” degan fikrga tayanib oladi, lekin agar xato bo‘lib, 50–100 bps (bazis punkti)ga adashsak nima bo‘lishini so‘ramaydi. Kengayish bilan qisqarish o‘rtasidagi farq ana shunda.
Bozorlar mukammallikni narxga qo‘yadi. Asosiy ko‘rsatkichlar esa kamdan-kam hollarda bunga yetadi.
Muammo shundaki: shu sur’atda har qanday siyosiy xato yoki tashqi shok va siz “stall speed” (to‘xtab qolish tezligi) bilan o‘ynayapsiz. Mehnat bozori hozircha yaxshi ko‘rinadi, ammo o‘sish shu qadar kam bo‘lsa, darajadan ko‘ra momentum (sur’atning davomiyligi) muhimroq.
Konsensus “turg‘unlik bo‘lmaydi” degan fikrga tayanib oladi, lekin agar xato bo‘lib, 50–100 bps (bazis punkti)ga adashsak nima bo‘lishini so‘ramaydi. Kengayish bilan qisqarish o‘rtasidagi farq ana shunda.
Bozorlar mukammallikni narxga qo‘yadi. Asosiy ko‘rsatkichlar esa kamdan-kam hollarda bunga yetadi.
388
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BinanceWillListHyperliquid(HYPE)
32,636 marta koʻrilgan
908 muhokama qilmoqda
Binance Hyperliquid (HYPE) ni Seed Tag bilan roʻyxatga oladi
Binance News
·43 ta layk
·42.3k marta koʻrilgan
FedOctoberRateHikeOddsRiseTo69.7%
1,775 marta koʻrilgan
163 muhokama qilmoqda
BitcoinFallsBelow$83,000
1,484 marta koʻrilgan
20 muhokama qilmoqda