
HASEEB_CRPTO
4.5k Postlar
HASEEB_CRPTO
Shikoyat qilish
Foydalanuvchini bloklash
The perfect plan is not about luck,its is about perfect strategy.
Ochiq savdo
TMX egasi
Tez-tez savdo qiluvchi
1.3 yil
891 Kuzatilmoqda
33.5K+ Kuzatuvchilar
16.2K+ Yoqdi
Postlar
Portfel
Barchasi
Iqtiboslar
Jonli
·
--
O‘suvchi
236
·
--
O‘suvchi
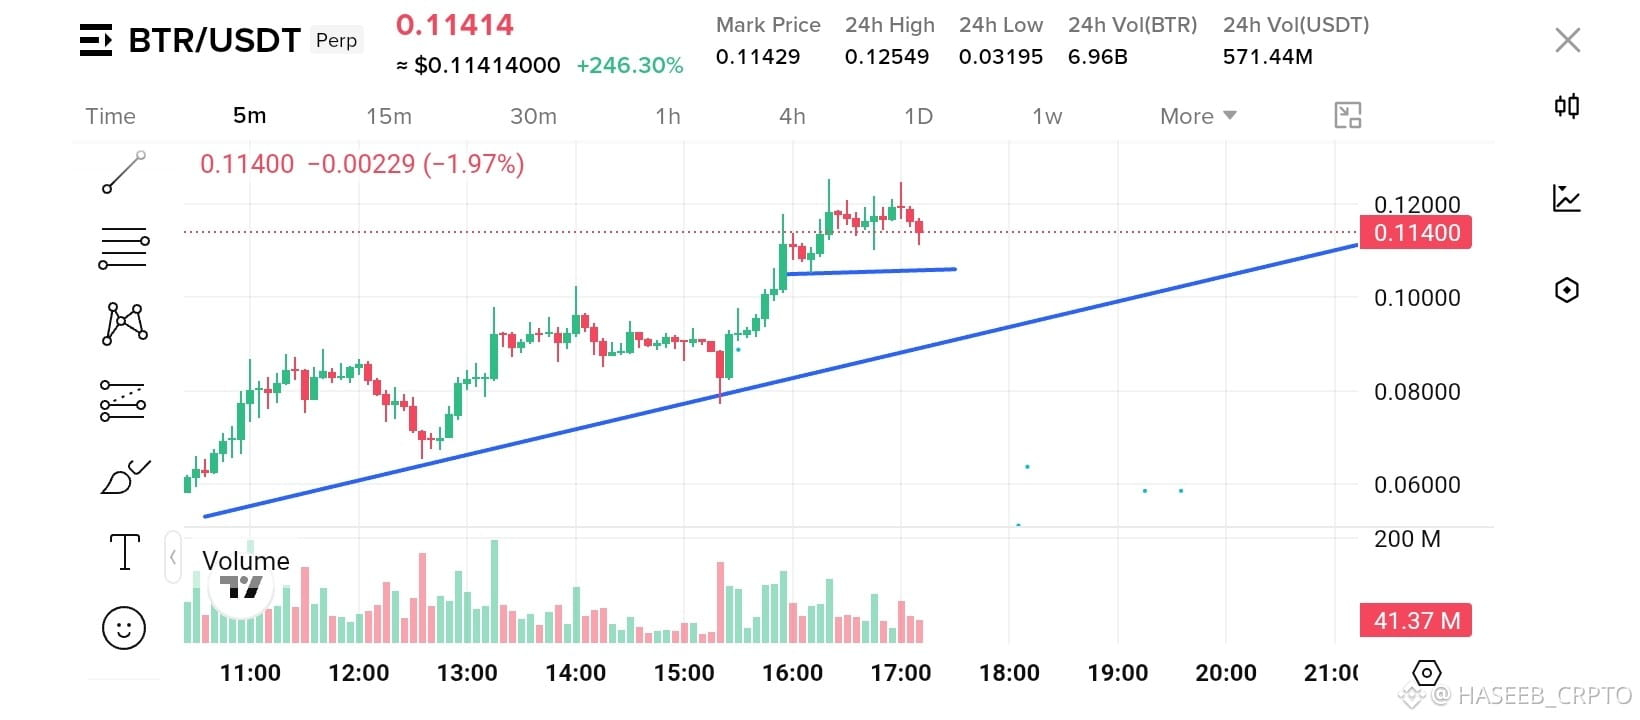
$BTR juda kuchli hajm bilan portlab ketdi va 256% ulkan o‘sish berdi. Men btr ushbu trend chizig‘ini hurmat qilib, tgis ko‘tarilish trendining keyingi katta to‘lqiniga minishini kutyapman. Ammo hozir 15 daqiqalik grafikda ikki cho‘qqi shakllandi va yangi pastroq yuqori cho‘qqi hosil bo‘ldi, bu esa qisqa muddatli orqaga tortilish ehtimolini ko‘rsatadi. Ushbu ko‘tarilish trendi davom etishi uchun trend chizig‘i qayta hurmat qilinishi kerak, yoki agar u trend chizig‘ini hurmat qilsa, unda $0.08 dagi qo‘llab-quvvatlash darajasi saqlanishi lozim, aks holda ssenariy pasayuvchi bo‘ladi.
dyor
$BTR juda kuchli hajm bilan portlab ketdi va 256% ulkan o‘sish berdi. Men btr ushbu trend chizig‘ini hurmat qilib, tgis ko‘tarilish trendining keyingi katta to‘lqiniga minishini kutyapman. Ammo hozir 15 daqiqalik grafikda ikki cho‘qqi shakllandi va yangi pastroq yuqori cho‘qqi hosil bo‘ldi, bu esa qisqa muddatli orqaga tortilish ehtimolini ko‘rsatadi. Ushbu ko‘tarilish trendi davom etishi uchun trend chizig‘i qayta hurmat qilinishi kerak, yoki agar u trend chizig‘ini hurmat qilsa, unda $0.08 dagi qo‘llab-quvvatlash darajasi saqlanishi lozim, aks holda ssenariy pasayuvchi bo‘ladi.
dyor
dyor
1
4
2.6k
·
--
o‘sha audit hisoboti menga hali ham titroq beradi.
eslaysanmi, men qo‘ygan protokolni kuzatayotgandim—mutlaqo vayron bo‘lib ketdi. xakerlik bilan emas—matematik kashfiyot sabab. kimdir pairing egri chizig‘ida nozik zaiflikni topdi. avvaliga unchalik ham katta narsa emasdi. shunchaki... yoriqlar. keyin unga qurilgan hamma narsa yemirila boshladi. imzolar ishlamay qoldi. isbotlar inkor etildi. pozitsiyalar? likvidatsiya qilindi. 💀
bu xotira Duskning kriptografik stackini xaritalayotganda yana paydo bo‘ldi.
mana nimasi darrov ko‘rinadi. Dusk arxitekturasining poydevorida BLS12-381, JubJub, Schnorr va Poseidon kabi primitivalar turadi. BLS12-381 — ko‘plab zamonaviy proof tizimlarida ishlatiladigan pairing-friendly elliptik egri chiziq. JubJub esa GF(q) ustida aniqlangan twisted Edwards egri chiziq—va mana gapning “kaltagi”: GF(q) ni BLS12-381 elliptik egri qurilishining scalar fieldi sifatida tanlashgan. Poseidon hash BLS12-381 scalar field ustida ishlaydi. PLONK? BLS12-381 ustida PLONK proving systemining sof Rust implementatsiyasi. Schnorr imzolari JubJub va Poseidonni ishlatadi.
mustaqil bo‘laklar emas. juda bog‘langan tizim. bitta qaramlik zanjiri.
mana Dusk yondashuvi bo‘yicha men aslida nimani qadrlayman. ular buni “yo‘qdek” ko‘rsatmaydi. AGENTS.md fayli ochiq ogohlantiradi: "Bu yerda bitta bug konsensus va maxfiylikka ta’sir qiladi". permutation constantlar, round tuzilmasi yoki sponge logikasidagi o‘zgarishlar nullifier derivatsiyasini, Merkle prooflarni va on-chain encryptionni jimjitgina buzishi mumkin. bu beparvolik emas — bu muhandislik yetukligi.
siz yagona nuqtalar mavjud emasdek qilib, institutsional infratuzilma qurmayapsiz. ularni mavjud deb tan olgan holda, moslashuvchanlikka dizayn qilib va eshiklarni ochiq tutib quriladi.
$DUSK qaramlik zanjirini yashirmayapti. ular shuni tushunishingiz uchun qurishyapti.
tunda uxlatmay qo‘yadigan savol esa shunaqa: agar poydevor siljisa, infratuzilmangiz u bilan birga ko‘chishga tayyormi?@Dusk_Foundation #dusk $BTR $BMT
o‘sha audit hisoboti menga hali ham titroq beradi.
eslaysanmi, men qo‘ygan protokolni kuzatayotgandim—mutlaqo vayron bo‘lib ketdi. xakerlik bilan emas—matematik kashfiyot sabab. kimdir pairing egri chizig‘ida nozik zaiflikni topdi. avvaliga unchalik ham katta narsa emasdi. shunchaki... yoriqlar. keyin unga qurilgan hamma narsa yemirila boshladi. imzolar ishlamay qoldi. isbotlar inkor etildi. pozitsiyalar? likvidatsiya qilindi. 💀
bu xotira Duskning kriptografik stackini xaritalayotganda yana paydo bo‘ldi.
mana nimasi darrov ko‘rinadi. Dusk arxitekturasining poydevorida BLS12-381, JubJub, Schnorr va Poseidon kabi primitivalar turadi. BLS12-381 — ko‘plab zamonaviy proof tizimlarida ishlatiladigan pairing-friendly elliptik egri chiziq. JubJub esa GF(q) ustida aniqlangan twisted Edwards egri chiziq—va mana gapning “kaltagi”: GF(q) ni BLS12-381 elliptik egri qurilishining scalar fieldi sifatida tanlashgan. Poseidon hash BLS12-381 scalar field ustida ishlaydi. PLONK? BLS12-381 ustida PLONK proving systemining sof Rust implementatsiyasi. Schnorr imzolari JubJub va Poseidonni ishlatadi.
mustaqil bo‘laklar emas. juda bog‘langan tizim. bitta qaramlik zanjiri.
mana Dusk yondashuvi bo‘yicha men aslida nimani qadrlayman. ular buni “yo‘qdek” ko‘rsatmaydi. AGENTS.md fayli ochiq ogohlantiradi: "Bu yerda bitta bug konsensus va maxfiylikka ta’sir qiladi". permutation constantlar, round tuzilmasi yoki sponge logikasidagi o‘zgarishlar nullifier derivatsiyasini, Merkle prooflarni va on-chain encryptionni jimjitgina buzishi mumkin. bu beparvolik emas — bu muhandislik yetukligi.
siz yagona nuqtalar mavjud emasdek qilib, institutsional infratuzilma qurmayapsiz. ularni mavjud deb tan olgan holda, moslashuvchanlikka dizayn qilib va eshiklarni ochiq tutib quriladi.
$DUSK qaramlik zanjirini yashirmayapti. ular shuni tushunishingiz uchun qurishyapti.
tunda uxlatmay qo‘yadigan savol esa shunaqa: agar poydevor siljisa, infratuzilmangiz u bilan birga ko‘chishga tayyormi?@Dusk #dusk $BTR $BMT
eslaysanmi, men qo‘ygan protokolni kuzatayotgandim—mutlaqo vayron bo‘lib ketdi. xakerlik bilan emas—matematik kashfiyot sabab. kimdir pairing egri chizig‘ida nozik zaiflikni topdi. avvaliga unchalik ham katta narsa emasdi. shunchaki... yoriqlar. keyin unga qurilgan hamma narsa yemirila boshladi. imzolar ishlamay qoldi. isbotlar inkor etildi. pozitsiyalar? likvidatsiya qilindi. 💀
bu xotira Duskning kriptografik stackini xaritalayotganda yana paydo bo‘ldi.
mana nimasi darrov ko‘rinadi. Dusk arxitekturasining poydevorida BLS12-381, JubJub, Schnorr va Poseidon kabi primitivalar turadi. BLS12-381 — ko‘plab zamonaviy proof tizimlarida ishlatiladigan pairing-friendly elliptik egri chiziq. JubJub esa GF(q) ustida aniqlangan twisted Edwards egri chiziq—va mana gapning “kaltagi”: GF(q) ni BLS12-381 elliptik egri qurilishining scalar fieldi sifatida tanlashgan. Poseidon hash BLS12-381 scalar field ustida ishlaydi. PLONK? BLS12-381 ustida PLONK proving systemining sof Rust implementatsiyasi. Schnorr imzolari JubJub va Poseidonni ishlatadi.
mustaqil bo‘laklar emas. juda bog‘langan tizim. bitta qaramlik zanjiri.
mana Dusk yondashuvi bo‘yicha men aslida nimani qadrlayman. ular buni “yo‘qdek” ko‘rsatmaydi. AGENTS.md fayli ochiq ogohlantiradi: "Bu yerda bitta bug konsensus va maxfiylikka ta’sir qiladi". permutation constantlar, round tuzilmasi yoki sponge logikasidagi o‘zgarishlar nullifier derivatsiyasini, Merkle prooflarni va on-chain encryptionni jimjitgina buzishi mumkin. bu beparvolik emas — bu muhandislik yetukligi.
siz yagona nuqtalar mavjud emasdek qilib, institutsional infratuzilma qurmayapsiz. ularni mavjud deb tan olgan holda, moslashuvchanlikka dizayn qilib va eshiklarni ochiq tutib quriladi.
$DUSK qaramlik zanjirini yashirmayapti. ular shuni tushunishingiz uchun qurishyapti.
tunda uxlatmay qo‘yadigan savol esa shunaqa: agar poydevor siljisa, infratuzilmangiz u bilan birga ko‘chishga tayyormi?@Dusk #dusk $BTR $BMT
2
3
123
·
--
Pasayuvchi
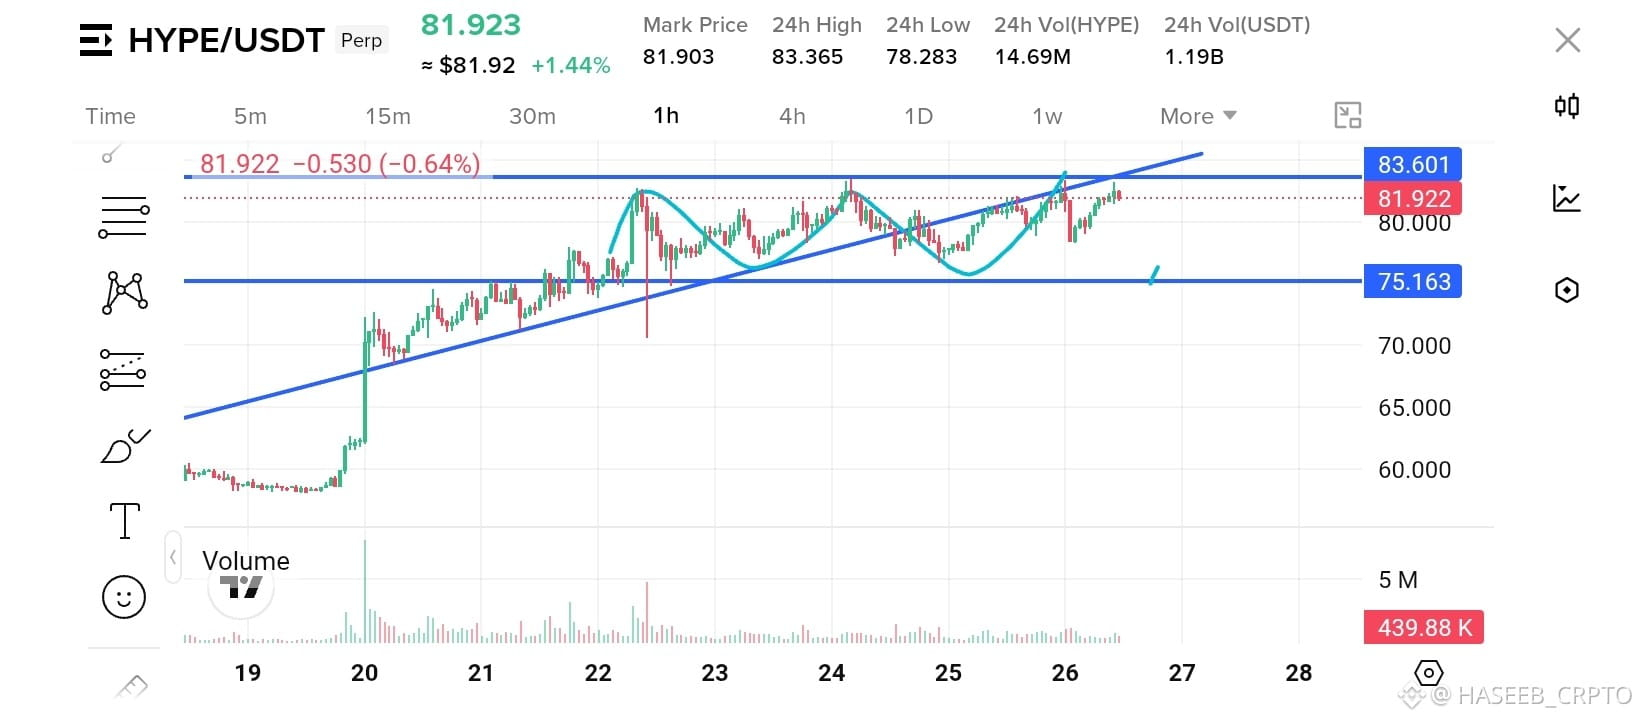
$HYPE haqida keyingi harakat to‘g‘risida qanday fikrdasiz: ayiqmi yoki buqa? Mening fikrimcha, uch karra tepa (triple top) shakli shakllanmoqda va narx 1 soatlik trend chizig‘i (trendline)dan chiqish talablariga mos ravishda harakat qilmoqda. Hozircha kuchliroq qaytish (pullback)ni ko‘ryapman va u ayiqona (berish) trendning boshlanishi bo‘lishi mumkin.
dyor
$HYPE haqida keyingi harakat to‘g‘risida qanday fikrdasiz: ayiqmi yoki buqa? Mening fikrimcha, uch karra tepa (triple top) shakli shakllanmoqda va narx 1 soatlik trend chizig‘i (trendline)dan chiqish talablariga mos ravishda harakat qilmoqda. Hozircha kuchliroq qaytish (pullback)ni ko‘ryapman va u ayiqona (berish) trendning boshlanishi bo‘lishi mumkin.
dyor
dyor
1
330
·
--
O‘suvchi
Bir vaqtlar men bir qo‘riqchi (custodian) mijozlar mablag‘ini yo‘qotib qo‘yganini ko‘rganman, chunki ularning tizimi ikki ta buxgalteriya kitobini (ledger) sinxronlay olmagan.
dostimning firmasi institutsional mijozlar uchun ham ommaviy, ham xususiy aktivlarni boshqarardi. Bir kuni konvertatsiya (conversion) o‘rtada muvaffaqiyatsizlikka uchradi. Xususiy ledger’dagi mablag‘lar chiqib ketdi, lekin ommaviy ledger’ga hech qachon kelmadi. Tizim muvozanat holatini ko‘rsatdi, ammo pul qayerdadir yo‘q edi. Buni yechib olishlariga uch hafta ketdi. 💀
Bu xotira Dusk’ning dual-state modelini o‘qiyotganda boshqacha “urildi”.
Mana arxitektura: Moonlight ommaviy transferlar uchun. Phoenix esa xususiy, himoyalangan (shielded) notalar uchun. Ikkalasi ham aynan bitta zanjirga (chain) settlement qiladi. Transfer Contract qiymat harakatini muvofiqlashtiradi.
Toza-ku, to‘g‘rimi?
Lekin hujjatlar e’tibor bermagan bitta bo‘shliq bor: holatlar o‘rtasidagi konvertatsiyalar atomik emas.
Tasavvur qiling:
· institut ikkala holat bo‘ylab jami 1M DUSKga ega: 500k ommaviy, 500k xususiy
· Phoenix’dan Moonlight’ga 200k konvertatsiyani boshlaydi
· Phoenix notalari iste’mol qilinadi (consumed). Moonlight’ga kredit kelmaydi yoki kechikadi.
· jami ta’minot (total supply) vaqtincha kamayadi. 200k tizimdan “yo‘qoladi”.
hujumchi kuzatadi, iste’mol qilingan notalarni ko‘radi, Moonlight kreditlanmaganini payqaydi. Bo‘shliqdan foydalanadi. Faqat Moonlight balanslarini tekshiradigan bir birjadan mablag‘ni yechib oladi.
hech bir holatda ham mavjud bo‘lmagan mablag‘lar, yoki ikkala holatda ham mavjud bo‘ladigan mablag‘lar.
Xo‘sh, tuzatish (fix)? Unified State Aggregator ZK-proofs bilan. Ikki model bo‘yicha jami egalik (holdings)ning yagona ko‘rinishini beradi, lekin alohida tranzaksiyalarni oshkor qilmaydi. Custodians aniqlikni tekshiradi. Sinxronlash bo‘shliqlari yo‘q. Arbitrage yo‘q.
$DUSK real, tartibga solingan infratuzilmani qurmoqda. Lekin atomik bo‘lmagan dual-state konvertatsiya? Kustodiya uchun bu vaqt bombasi.
Dusk birinchi exploitdan oldin state split’ni hal qiladimi? 🤔@Dusk_Foundation #dusk $BMT $TAC
Bir vaqtlar men bir qo‘riqchi (custodian) mijozlar mablag‘ini yo‘qotib qo‘yganini ko‘rganman, chunki ularning tizimi ikki ta buxgalteriya kitobini (ledger) sinxronlay olmagan.
dostimning firmasi institutsional mijozlar uchun ham ommaviy, ham xususiy aktivlarni boshqarardi. Bir kuni konvertatsiya (conversion) o‘rtada muvaffaqiyatsizlikka uchradi. Xususiy ledger’dagi mablag‘lar chiqib ketdi, lekin ommaviy ledger’ga hech qachon kelmadi. Tizim muvozanat holatini ko‘rsatdi, ammo pul qayerdadir yo‘q edi. Buni yechib olishlariga uch hafta ketdi. 💀
Bu xotira Dusk’ning dual-state modelini o‘qiyotganda boshqacha “urildi”.
Mana arxitektura: Moonlight ommaviy transferlar uchun. Phoenix esa xususiy, himoyalangan (shielded) notalar uchun. Ikkalasi ham aynan bitta zanjirga (chain) settlement qiladi. Transfer Contract qiymat harakatini muvofiqlashtiradi.
Toza-ku, to‘g‘rimi?
Lekin hujjatlar e’tibor bermagan bitta bo‘shliq bor: holatlar o‘rtasidagi konvertatsiyalar atomik emas.
Tasavvur qiling:
· institut ikkala holat bo‘ylab jami 1M DUSKga ega: 500k ommaviy, 500k xususiy
· Phoenix’dan Moonlight’ga 200k konvertatsiyani boshlaydi
· Phoenix notalari iste’mol qilinadi (consumed). Moonlight’ga kredit kelmaydi yoki kechikadi.
· jami ta’minot (total supply) vaqtincha kamayadi. 200k tizimdan “yo‘qoladi”.
hujumchi kuzatadi, iste’mol qilingan notalarni ko‘radi, Moonlight kreditlanmaganini payqaydi. Bo‘shliqdan foydalanadi. Faqat Moonlight balanslarini tekshiradigan bir birjadan mablag‘ni yechib oladi.
hech bir holatda ham mavjud bo‘lmagan mablag‘lar, yoki ikkala holatda ham mavjud bo‘ladigan mablag‘lar.
Xo‘sh, tuzatish (fix)? Unified State Aggregator ZK-proofs bilan. Ikki model bo‘yicha jami egalik (holdings)ning yagona ko‘rinishini beradi, lekin alohida tranzaksiyalarni oshkor qilmaydi. Custodians aniqlikni tekshiradi. Sinxronlash bo‘shliqlari yo‘q. Arbitrage yo‘q.
$DUSK real, tartibga solingan infratuzilmani qurmoqda. Lekin atomik bo‘lmagan dual-state konvertatsiya? Kustodiya uchun bu vaqt bombasi.
Dusk birinchi exploitdan oldin state split’ni hal qiladimi? 🤔@Dusk #dusk $BMT $TAC
dostimning firmasi institutsional mijozlar uchun ham ommaviy, ham xususiy aktivlarni boshqarardi. Bir kuni konvertatsiya (conversion) o‘rtada muvaffaqiyatsizlikka uchradi. Xususiy ledger’dagi mablag‘lar chiqib ketdi, lekin ommaviy ledger’ga hech qachon kelmadi. Tizim muvozanat holatini ko‘rsatdi, ammo pul qayerdadir yo‘q edi. Buni yechib olishlariga uch hafta ketdi. 💀
Bu xotira Dusk’ning dual-state modelini o‘qiyotganda boshqacha “urildi”.
Mana arxitektura: Moonlight ommaviy transferlar uchun. Phoenix esa xususiy, himoyalangan (shielded) notalar uchun. Ikkalasi ham aynan bitta zanjirga (chain) settlement qiladi. Transfer Contract qiymat harakatini muvofiqlashtiradi.
Toza-ku, to‘g‘rimi?
Lekin hujjatlar e’tibor bermagan bitta bo‘shliq bor: holatlar o‘rtasidagi konvertatsiyalar atomik emas.
Tasavvur qiling:
· institut ikkala holat bo‘ylab jami 1M DUSKga ega: 500k ommaviy, 500k xususiy
· Phoenix’dan Moonlight’ga 200k konvertatsiyani boshlaydi
· Phoenix notalari iste’mol qilinadi (consumed). Moonlight’ga kredit kelmaydi yoki kechikadi.
· jami ta’minot (total supply) vaqtincha kamayadi. 200k tizimdan “yo‘qoladi”.
hujumchi kuzatadi, iste’mol qilingan notalarni ko‘radi, Moonlight kreditlanmaganini payqaydi. Bo‘shliqdan foydalanadi. Faqat Moonlight balanslarini tekshiradigan bir birjadan mablag‘ni yechib oladi.
hech bir holatda ham mavjud bo‘lmagan mablag‘lar, yoki ikkala holatda ham mavjud bo‘ladigan mablag‘lar.
Xo‘sh, tuzatish (fix)? Unified State Aggregator ZK-proofs bilan. Ikki model bo‘yicha jami egalik (holdings)ning yagona ko‘rinishini beradi, lekin alohida tranzaksiyalarni oshkor qilmaydi. Custodians aniqlikni tekshiradi. Sinxronlash bo‘shliqlari yo‘q. Arbitrage yo‘q.
$DUSK real, tartibga solingan infratuzilmani qurmoqda. Lekin atomik bo‘lmagan dual-state konvertatsiya? Kustodiya uchun bu vaqt bombasi.
Dusk birinchi exploitdan oldin state split’ni hal qiladimi? 🤔@Dusk #dusk $BMT $TAC
1
2
210
·
--
Pasayuvchi
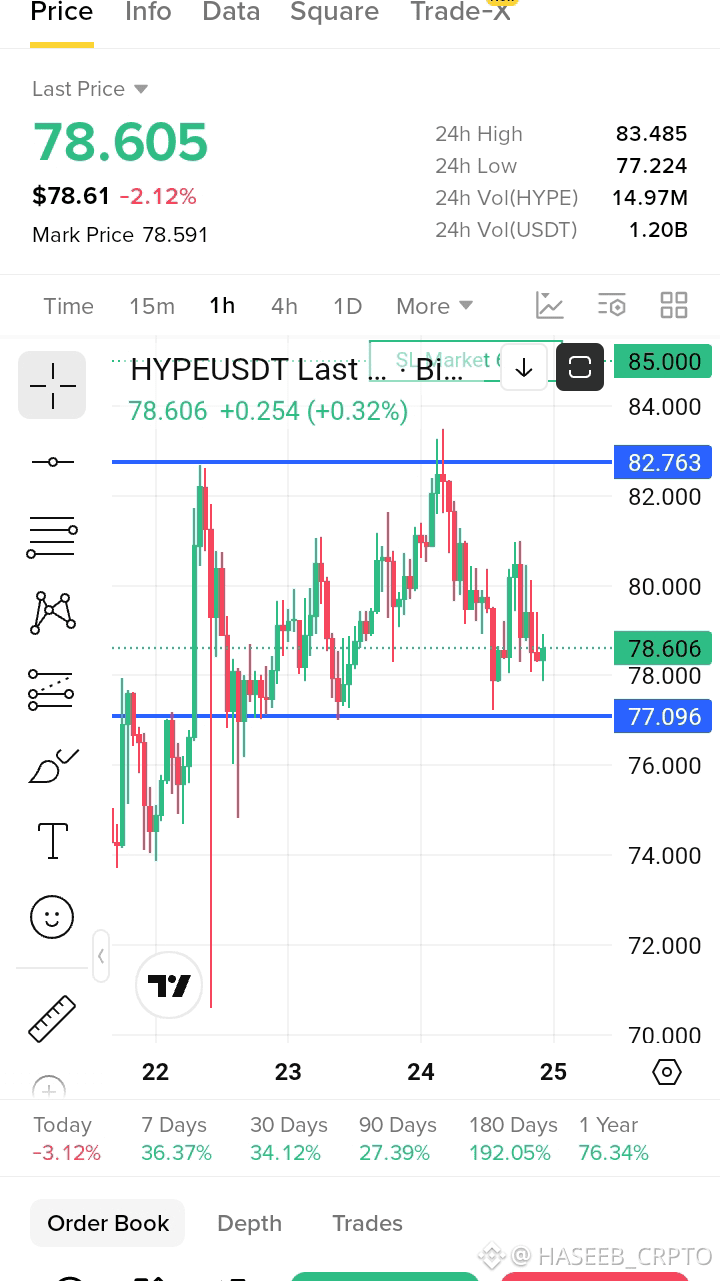
$HYPE konsolidatsiya bosqichida va endi $77 da kuchli hajm bilan support bor deb o'ylayman, shuning uchun qisqa muddatli harakat sodir bo'lishi mumkin.
$HYPE konsolidatsiya bosqichida va endi $77 da kuchli hajm bilan support bor deb o'ylayman, shuning uchun qisqa muddatli harakat sodir bo'lishi mumkin.
214
·
--
O‘suvchi
Men KYC dahshatlari chegaralararo bitimlarni barbod qilganini ko‘rganman.
Bir necha yil oldin men fond menejeri KYC tekshiruvi olti hafta davom etgani uchun ulkan institutsional investorni yo‘qotib qo‘yganini kuzatganman. Turli yurisdiksiyalar. Qarama-qarshi talablar. Investor kutishni to‘xtatdi va ketdi. Bitim quladi. Buning hammasi global kapitalga hamqadam bo‘lolmagan compliance tufayli. 💀
Citadelning “bir martalik KYC” modeli haqida o‘qiganimda bu xotira boshqacha ta’sir qildi.
Mana taklif: License Provider bilan bir marta to‘liq KYC qiling. Service Providerlar bu litsenziyani isbot sifatida qabul qiladi. Endi bir nechta tekshiruv jarayonlari yo‘q. Xarajatlar kamayadi. Samaradorlik oshadi.
Zo‘r-ku, to‘g‘rimi?
Ammо hujjatlar silliq o‘tayotgan juda katta blind spot bor: yurisdiktsiyaviy standartlar uyg‘unlashtirilmagan.
Tasavvur qiling:
· foydalanuvchi Niderlandiyada KYCni yakunlaydi. AFM qoidalariga ko‘ra “akkreditatsiyalangan investor” sifatida litsenziyalanadi. GDPRga mos.
· foydalanuvchi o‘sha litsenziyani Singapurdagi trading platformasiga olib boradi. MASda qat’iyroq talablar bor — yuqoriroq net-worth thresholdlar, boshqa istisnolar.
· platforma Niderlandiya litsenziyasini qabul qiladi. Savdo yakunlanadi. Regulyator tekshiradi.
· kim javobgar? platforma Citadelga tayanganini aytadi. LP esa faqat niderlandiya qoidalarini tekshirganini bildiradi. foydalanuvchi esa bexabarligini da’vo qiladi.
Regulyator platformaga jarima soladi. Compliance bo‘yicha tejamkorlik? Yo‘q.
Maqola “global compliance”ni olqishlaydi. Lekin compliance global emas — u mahalliy. Va mahalliy standartlar bir-biriga mos tushmaydi.
Yechim? Yurisdiktsion Litsenziyalar Registrysi va ZK-Conversion Proofs. Litsenziyalar berilgan yurisdiksiyaga teg bilan belgilanadi. Chegaradan o‘tganda foydalanuvchi o‘zining tekshirilgan atributlari boradigan joydagi standartlarga mos kelishini isbotlaydi. SP mahalliy litsenziyalar LPdan talab qilinmasdan turib complianceni tekshiradi.
$DUSK tartibga solingan bozorlar uchun real infratuzilma qurmoqda. Lekin “bir martalik KYC” faqat regulyatorlar KYC nimani anglatishini bir xil tushunganidagina ishlaydi. Ular esa rozi emas.
Citadel birinchi chegaralararo audit muvaffaqiyatsizligi yuz berishidan oldin yurisdiktsiyaviy mos kelmaslikni hal qiladimi?@Dusk_Foundation #dusk $PORTAL $STORJ 🤔
Men KYC dahshatlari chegaralararo bitimlarni barbod qilganini ko‘rganman.
Bir necha yil oldin men fond menejeri KYC tekshiruvi olti hafta davom etgani uchun ulkan institutsional investorni yo‘qotib qo‘yganini kuzatganman. Turli yurisdiksiyalar. Qarama-qarshi talablar. Investor kutishni to‘xtatdi va ketdi. Bitim quladi. Buning hammasi global kapitalga hamqadam bo‘lolmagan compliance tufayli. 💀
Citadelning “bir martalik KYC” modeli haqida o‘qiganimda bu xotira boshqacha ta’sir qildi.
Mana taklif: License Provider bilan bir marta to‘liq KYC qiling. Service Providerlar bu litsenziyani isbot sifatida qabul qiladi. Endi bir nechta tekshiruv jarayonlari yo‘q. Xarajatlar kamayadi. Samaradorlik oshadi.
Zo‘r-ku, to‘g‘rimi?
Ammо hujjatlar silliq o‘tayotgan juda katta blind spot bor: yurisdiktsiyaviy standartlar uyg‘unlashtirilmagan.
Tasavvur qiling:
· foydalanuvchi Niderlandiyada KYCni yakunlaydi. AFM qoidalariga ko‘ra “akkreditatsiyalangan investor” sifatida litsenziyalanadi. GDPRga mos.
· foydalanuvchi o‘sha litsenziyani Singapurdagi trading platformasiga olib boradi. MASda qat’iyroq talablar bor — yuqoriroq net-worth thresholdlar, boshqa istisnolar.
· platforma Niderlandiya litsenziyasini qabul qiladi. Savdo yakunlanadi. Regulyator tekshiradi.
· kim javobgar? platforma Citadelga tayanganini aytadi. LP esa faqat niderlandiya qoidalarini tekshirganini bildiradi. foydalanuvchi esa bexabarligini da’vo qiladi.
Regulyator platformaga jarima soladi. Compliance bo‘yicha tejamkorlik? Yo‘q.
Maqola “global compliance”ni olqishlaydi. Lekin compliance global emas — u mahalliy. Va mahalliy standartlar bir-biriga mos tushmaydi.
Yechim? Yurisdiktsion Litsenziyalar Registrysi va ZK-Conversion Proofs. Litsenziyalar berilgan yurisdiksiyaga teg bilan belgilanadi. Chegaradan o‘tganda foydalanuvchi o‘zining tekshirilgan atributlari boradigan joydagi standartlarga mos kelishini isbotlaydi. SP mahalliy litsenziyalar LPdan talab qilinmasdan turib complianceni tekshiradi.
$DUSK tartibga solingan bozorlar uchun real infratuzilma qurmoqda. Lekin “bir martalik KYC” faqat regulyatorlar KYC nimani anglatishini bir xil tushunganidagina ishlaydi. Ular esa rozi emas.
Citadel birinchi chegaralararo audit muvaffaqiyatsizligi yuz berishidan oldin yurisdiktsiyaviy mos kelmaslikni hal qiladimi?@Dusk #dusk $PORTAL $STORJ 🤔
Bir necha yil oldin men fond menejeri KYC tekshiruvi olti hafta davom etgani uchun ulkan institutsional investorni yo‘qotib qo‘yganini kuzatganman. Turli yurisdiksiyalar. Qarama-qarshi talablar. Investor kutishni to‘xtatdi va ketdi. Bitim quladi. Buning hammasi global kapitalga hamqadam bo‘lolmagan compliance tufayli. 💀
Citadelning “bir martalik KYC” modeli haqida o‘qiganimda bu xotira boshqacha ta’sir qildi.
Mana taklif: License Provider bilan bir marta to‘liq KYC qiling. Service Providerlar bu litsenziyani isbot sifatida qabul qiladi. Endi bir nechta tekshiruv jarayonlari yo‘q. Xarajatlar kamayadi. Samaradorlik oshadi.
Zo‘r-ku, to‘g‘rimi?
Ammо hujjatlar silliq o‘tayotgan juda katta blind spot bor: yurisdiktsiyaviy standartlar uyg‘unlashtirilmagan.
Tasavvur qiling:
· foydalanuvchi Niderlandiyada KYCni yakunlaydi. AFM qoidalariga ko‘ra “akkreditatsiyalangan investor” sifatida litsenziyalanadi. GDPRga mos.
· foydalanuvchi o‘sha litsenziyani Singapurdagi trading platformasiga olib boradi. MASda qat’iyroq talablar bor — yuqoriroq net-worth thresholdlar, boshqa istisnolar.
· platforma Niderlandiya litsenziyasini qabul qiladi. Savdo yakunlanadi. Regulyator tekshiradi.
· kim javobgar? platforma Citadelga tayanganini aytadi. LP esa faqat niderlandiya qoidalarini tekshirganini bildiradi. foydalanuvchi esa bexabarligini da’vo qiladi.
Regulyator platformaga jarima soladi. Compliance bo‘yicha tejamkorlik? Yo‘q.
Maqola “global compliance”ni olqishlaydi. Lekin compliance global emas — u mahalliy. Va mahalliy standartlar bir-biriga mos tushmaydi.
Yechim? Yurisdiktsion Litsenziyalar Registrysi va ZK-Conversion Proofs. Litsenziyalar berilgan yurisdiksiyaga teg bilan belgilanadi. Chegaradan o‘tganda foydalanuvchi o‘zining tekshirilgan atributlari boradigan joydagi standartlarga mos kelishini isbotlaydi. SP mahalliy litsenziyalar LPdan talab qilinmasdan turib complianceni tekshiradi.
$DUSK tartibga solingan bozorlar uchun real infratuzilma qurmoqda. Lekin “bir martalik KYC” faqat regulyatorlar KYC nimani anglatishini bir xil tushunganidagina ishlaydi. Ular esa rozi emas.
Citadel birinchi chegaralararo audit muvaffaqiyatsizligi yuz berishidan oldin yurisdiktsiyaviy mos kelmaslikni hal qiladimi?@Dusk #dusk $PORTAL $STORJ 🤔
1
1
298
·
--
O‘suvchi
Men do‘stimning tokenizatsiya qilingan ko‘chmas mulk fondi bo‘sh order books sababli nobud bo‘lganini tomosha qildim.
Zo‘r compliance ishi. KYC mustahkam. Huquqiy tomoni nuqsonsiz. Lekin ishga tushirilganda? Jimjitlik. Investorlar aktivni yoqtirishdi — faqat birinchilardan bo‘lish uchun yetarli qiziqish yo‘q edi. Uch hafta nol hajm. U tizimni o‘chirib qo‘ydi. Infratuzilma mukammal edi. Ammo likvidlik yo‘q darajada edi. 💀
Bu xotira Dusk Trade haqida o‘qiganimda juda qattiq urdi.
Odamlar baland ovozda aytishni istamaydigan noqulay haqiqat: compliance-first yondashuv “tuxum-bitta tovuq” kabidan iborat tushunarsiz tushkunlikni yaratadi.
Emitentlar jiddiy to‘siqlarga duch keladi. “Aktiv shartlarini aniqlang, muvofiqlik, o‘tkazish qoidalari, servis harakatlari.” Bu oddiy token deploy emas. Buning ortida huquqiy guruhlar, compliance xodimlari va texnik koordinatsiya turadi — haqiqiy oldindan xarajat va ishqalanish.
Investorlar-chi? “To‘liq onboarding va muvofiqlik tekshiruvlari.” Faqat walletni ulash emas. KYC/AML. Accredited status isboti. Yurisdiksiya tekshiruvi. Haqiqiy ishqalanish.
Biri ikkinchisisiz birinchi bo‘la olmaydi.
NPEXning €300M AUM’i real. Lekin on-chain’da mavjud aktivlarni ko‘chirish — bir martalik hodisa, barqaror o‘sish dvigateli emas. Sizga yangi emitentlar, yangi investorlar, yangi likvidlik kerak — doimiy ravishda.
Hujjatlarda Dusk Trade “to‘liq bozor workflow’ini” boshqaradi, deyiladi. To‘g‘ri. Ammo “to‘liq” degani “qimmatga tushib o‘rnatiladi” ham. Va bu xarajat har qanday savdo bo‘lishidan oldin to‘lanishi kerak.
Yechim? Likvidlikni bootstrapping qilish mexanizmi (Liquidity Bootstrapping Facility). Dusk Foundation qo‘llab-quvvatlaydi. Muvofiq aktivlardan minimal miqdorlarni xarid qilishni va’da qiladi. Muddat cheklangan — 12 oy. Likvidlik organik o‘sishi uchun ekotizimga nafas olishga vaqt beradi.
Bu Catch-22’ni flywheel’ga aylantiradi: emitentlar keladi, chunki likvidlik bor → investorlar keladi, chunki aktivlar bor → organik likvidlik o‘sadi → facility chiqib ketadi.
$DUSK tartibga solinadigan bozorlar uchun jiddiy infratuzilma qurmoqda. Lekin likvidliksiz infratuzilma shunchaki qimmat arxitektura.
Dusk Trade likvidlik muammosini bozor ular uchun hal qilib qo‘yishidan oldin yechib bera oladimi? 🤔@Dusk_Foundation #dusk
Men do‘stimning tokenizatsiya qilingan ko‘chmas mulk fondi bo‘sh order books sababli nobud bo‘lganini tomosha qildim.
Zo‘r compliance ishi. KYC mustahkam. Huquqiy tomoni nuqsonsiz. Lekin ishga tushirilganda? Jimjitlik. Investorlar aktivni yoqtirishdi — faqat birinchilardan bo‘lish uchun yetarli qiziqish yo‘q edi. Uch hafta nol hajm. U tizimni o‘chirib qo‘ydi. Infratuzilma mukammal edi. Ammo likvidlik yo‘q darajada edi. 💀
Bu xotira Dusk Trade haqida o‘qiganimda juda qattiq urdi.
Odamlar baland ovozda aytishni istamaydigan noqulay haqiqat: compliance-first yondashuv “tuxum-bitta tovuq” kabidan iborat tushunarsiz tushkunlikni yaratadi.
Emitentlar jiddiy to‘siqlarga duch keladi. “Aktiv shartlarini aniqlang, muvofiqlik, o‘tkazish qoidalari, servis harakatlari.” Bu oddiy token deploy emas. Buning ortida huquqiy guruhlar, compliance xodimlari va texnik koordinatsiya turadi — haqiqiy oldindan xarajat va ishqalanish.
Investorlar-chi? “To‘liq onboarding va muvofiqlik tekshiruvlari.” Faqat walletni ulash emas. KYC/AML. Accredited status isboti. Yurisdiksiya tekshiruvi. Haqiqiy ishqalanish.
Biri ikkinchisisiz birinchi bo‘la olmaydi.
NPEXning €300M AUM’i real. Lekin on-chain’da mavjud aktivlarni ko‘chirish — bir martalik hodisa, barqaror o‘sish dvigateli emas. Sizga yangi emitentlar, yangi investorlar, yangi likvidlik kerak — doimiy ravishda.
Hujjatlarda Dusk Trade “to‘liq bozor workflow’ini” boshqaradi, deyiladi. To‘g‘ri. Ammo “to‘liq” degani “qimmatga tushib o‘rnatiladi” ham. Va bu xarajat har qanday savdo bo‘lishidan oldin to‘lanishi kerak.
Yechim? Likvidlikni bootstrapping qilish mexanizmi (Liquidity Bootstrapping Facility). Dusk Foundation qo‘llab-quvvatlaydi. Muvofiq aktivlardan minimal miqdorlarni xarid qilishni va’da qiladi. Muddat cheklangan — 12 oy. Likvidlik organik o‘sishi uchun ekotizimga nafas olishga vaqt beradi.
Bu Catch-22’ni flywheel’ga aylantiradi: emitentlar keladi, chunki likvidlik bor → investorlar keladi, chunki aktivlar bor → organik likvidlik o‘sadi → facility chiqib ketadi.
$DUSK tartibga solinadigan bozorlar uchun jiddiy infratuzilma qurmoqda. Lekin likvidliksiz infratuzilma shunchaki qimmat arxitektura.
Dusk Trade likvidlik muammosini bozor ular uchun hal qilib qo‘yishidan oldin yechib bera oladimi? 🤔@Dusk #dusk
Zo‘r compliance ishi. KYC mustahkam. Huquqiy tomoni nuqsonsiz. Lekin ishga tushirilganda? Jimjitlik. Investorlar aktivni yoqtirishdi — faqat birinchilardan bo‘lish uchun yetarli qiziqish yo‘q edi. Uch hafta nol hajm. U tizimni o‘chirib qo‘ydi. Infratuzilma mukammal edi. Ammo likvidlik yo‘q darajada edi. 💀
Bu xotira Dusk Trade haqida o‘qiganimda juda qattiq urdi.
Odamlar baland ovozda aytishni istamaydigan noqulay haqiqat: compliance-first yondashuv “tuxum-bitta tovuq” kabidan iborat tushunarsiz tushkunlikni yaratadi.
Emitentlar jiddiy to‘siqlarga duch keladi. “Aktiv shartlarini aniqlang, muvofiqlik, o‘tkazish qoidalari, servis harakatlari.” Bu oddiy token deploy emas. Buning ortida huquqiy guruhlar, compliance xodimlari va texnik koordinatsiya turadi — haqiqiy oldindan xarajat va ishqalanish.
Investorlar-chi? “To‘liq onboarding va muvofiqlik tekshiruvlari.” Faqat walletni ulash emas. KYC/AML. Accredited status isboti. Yurisdiksiya tekshiruvi. Haqiqiy ishqalanish.
Biri ikkinchisisiz birinchi bo‘la olmaydi.
NPEXning €300M AUM’i real. Lekin on-chain’da mavjud aktivlarni ko‘chirish — bir martalik hodisa, barqaror o‘sish dvigateli emas. Sizga yangi emitentlar, yangi investorlar, yangi likvidlik kerak — doimiy ravishda.
Hujjatlarda Dusk Trade “to‘liq bozor workflow’ini” boshqaradi, deyiladi. To‘g‘ri. Ammo “to‘liq” degani “qimmatga tushib o‘rnatiladi” ham. Va bu xarajat har qanday savdo bo‘lishidan oldin to‘lanishi kerak.
Yechim? Likvidlikni bootstrapping qilish mexanizmi (Liquidity Bootstrapping Facility). Dusk Foundation qo‘llab-quvvatlaydi. Muvofiq aktivlardan minimal miqdorlarni xarid qilishni va’da qiladi. Muddat cheklangan — 12 oy. Likvidlik organik o‘sishi uchun ekotizimga nafas olishga vaqt beradi.
Bu Catch-22’ni flywheel’ga aylantiradi: emitentlar keladi, chunki likvidlik bor → investorlar keladi, chunki aktivlar bor → organik likvidlik o‘sadi → facility chiqib ketadi.
$DUSK tartibga solinadigan bozorlar uchun jiddiy infratuzilma qurmoqda. Lekin likvidliksiz infratuzilma shunchaki qimmat arxitektura.
Dusk Trade likvidlik muammosini bozor ular uchun hal qilib qo‘yishidan oldin yechib bera oladimi? 🤔@Dusk #dusk
duskvm
100%
duskds
0%
2 Ovozlar • Ovoz berish yopildi
2
1
162
·
--
O‘suvchi
Blokcheyn ishonchli uchinchi tomonni o‘ldirishi kerak edi.
“Ishonma, tekshir” degan shior o‘sha paytda inqilobiydek tuyulganini eslayman. Hech qanday bank yo‘q, hech qanday darvozabon yo‘q, vositachi yo‘q. Faqat kod va kriptografiya.
Lekin gap shundaki: institutlar ishonchsizlikni xohlamaydi. Ular boshqariladigan ishonchni xohlaydi.
Shuning uchun Dusk’ning muvofiqlik (compliance) asosini o‘qiganimda, birdan uyg‘onib ketgandek bo‘ldim. ZK-proof’lar tanlab oshkor qilishni yoqadi. Regulyatorlar kerak bo‘lganda tekshirishi mumkin. Bozor ishtirokchilari kim nimani ko‘rishini o‘zi hal qiladi. Juda zo‘r, shunday emasmi?
Lekin men e’tiborsiz qoldira olmaydigan bitta poydevor ustiga qurilgan.
Muvofiqlikni kim belgilaydi? Isbotni kim tasdiqlaydi? Audit qachon “majburiy” bo‘lishini kim hal qiladi? Protokol bu savollarga javob bermaydi, faqat regulyatorlarni yakuniy vakolat deb taxmin qiladi.
Bu ishonchni kamaytirish emas. Bu ishonchni ko‘chirish.
Noto‘g‘ri tushunmang: Dusk’ning modeli TradFi’dan ulkan darajada yaxshiroq. U tezroq, samaraliroq va bozor ishtirokchilariga an’anaviy tizimlarga qaraganda ko‘proq nazorat beradi.
Lekin keling, u nimani emasligi haqida ham ochiq gapiraylik: kripto ilk davrlarda va’da qilgan ishonchsiz (trustless) inqilobni.
Regulyatorlar banklardan hech ham ko‘proq ishonchsiz emas. Ular shunchaki boshqa rag‘batlarga ega.
Haqiqiy sinov mana bu: Gollandiya AFM qoidalari bo‘yicha chiqarilgan security. Fransiyalik investor uni sotib oladi. AMF boshqacha deydi. Endi nima bo‘ladi?
Muvofiqlik asoslari bitta yurisdiksiyaga bog‘langan. Bu yechim emas — bu yuzaga kelishi muqarrar bo‘lgan fragmentatsiya mexanizmi.
Blokcheynni qabul qilishning keyingi bosqichi institutlar tomonidan boshqariladi. $DUSK o‘zini bu haqiqatga juda chiroyli moslashtirib qo‘ydi.
Lekin institutlar hech qachon “arqonsiz” kelmaydi. Savol shuki, kriptoning ruhi va tartibga solish realligini ikkalasini ham qondira oladigan tizimlar qurishimiz mumkinmi yoki “muvofiqlikka tayyor maxfiylik” shunchaki “ishoning, biz yaxshilarimiz” degan yanada chiroyliroq iborami. 🤔#dusk @Dusk_Foundation $ACE $BTW
Blokcheyn ishonchli uchinchi tomonni o‘ldirishi kerak edi.
“Ishonma, tekshir” degan shior o‘sha paytda inqilobiydek tuyulganini eslayman. Hech qanday bank yo‘q, hech qanday darvozabon yo‘q, vositachi yo‘q. Faqat kod va kriptografiya.
Lekin gap shundaki: institutlar ishonchsizlikni xohlamaydi. Ular boshqariladigan ishonchni xohlaydi.
Shuning uchun Dusk’ning muvofiqlik (compliance) asosini o‘qiganimda, birdan uyg‘onib ketgandek bo‘ldim. ZK-proof’lar tanlab oshkor qilishni yoqadi. Regulyatorlar kerak bo‘lganda tekshirishi mumkin. Bozor ishtirokchilari kim nimani ko‘rishini o‘zi hal qiladi. Juda zo‘r, shunday emasmi?
Lekin men e’tiborsiz qoldira olmaydigan bitta poydevor ustiga qurilgan.
Muvofiqlikni kim belgilaydi? Isbotni kim tasdiqlaydi? Audit qachon “majburiy” bo‘lishini kim hal qiladi? Protokol bu savollarga javob bermaydi, faqat regulyatorlarni yakuniy vakolat deb taxmin qiladi.
Bu ishonchni kamaytirish emas. Bu ishonchni ko‘chirish.
Noto‘g‘ri tushunmang: Dusk’ning modeli TradFi’dan ulkan darajada yaxshiroq. U tezroq, samaraliroq va bozor ishtirokchilariga an’anaviy tizimlarga qaraganda ko‘proq nazorat beradi.
Lekin keling, u nimani emasligi haqida ham ochiq gapiraylik: kripto ilk davrlarda va’da qilgan ishonchsiz (trustless) inqilobni.
Regulyatorlar banklardan hech ham ko‘proq ishonchsiz emas. Ular shunchaki boshqa rag‘batlarga ega.
Haqiqiy sinov mana bu: Gollandiya AFM qoidalari bo‘yicha chiqarilgan security. Fransiyalik investor uni sotib oladi. AMF boshqacha deydi. Endi nima bo‘ladi?
Muvofiqlik asoslari bitta yurisdiksiyaga bog‘langan. Bu yechim emas — bu yuzaga kelishi muqarrar bo‘lgan fragmentatsiya mexanizmi.
Blokcheynni qabul qilishning keyingi bosqichi institutlar tomonidan boshqariladi. $DUSK o‘zini bu haqiqatga juda chiroyli moslashtirib qo‘ydi.
Lekin institutlar hech qachon “arqonsiz” kelmaydi. Savol shuki, kriptoning ruhi va tartibga solish realligini ikkalasini ham qondira oladigan tizimlar qurishimiz mumkinmi yoki “muvofiqlikka tayyor maxfiylik” shunchaki “ishoning, biz yaxshilarimiz” degan yanada chiroyliroq iborami. 🤔#dusk @Dusk $ACE $BTW
“Ishonma, tekshir” degan shior o‘sha paytda inqilobiydek tuyulganini eslayman. Hech qanday bank yo‘q, hech qanday darvozabon yo‘q, vositachi yo‘q. Faqat kod va kriptografiya.
Lekin gap shundaki: institutlar ishonchsizlikni xohlamaydi. Ular boshqariladigan ishonchni xohlaydi.
Shuning uchun Dusk’ning muvofiqlik (compliance) asosini o‘qiganimda, birdan uyg‘onib ketgandek bo‘ldim. ZK-proof’lar tanlab oshkor qilishni yoqadi. Regulyatorlar kerak bo‘lganda tekshirishi mumkin. Bozor ishtirokchilari kim nimani ko‘rishini o‘zi hal qiladi. Juda zo‘r, shunday emasmi?
Lekin men e’tiborsiz qoldira olmaydigan bitta poydevor ustiga qurilgan.
Muvofiqlikni kim belgilaydi? Isbotni kim tasdiqlaydi? Audit qachon “majburiy” bo‘lishini kim hal qiladi? Protokol bu savollarga javob bermaydi, faqat regulyatorlarni yakuniy vakolat deb taxmin qiladi.
Bu ishonchni kamaytirish emas. Bu ishonchni ko‘chirish.
Noto‘g‘ri tushunmang: Dusk’ning modeli TradFi’dan ulkan darajada yaxshiroq. U tezroq, samaraliroq va bozor ishtirokchilariga an’anaviy tizimlarga qaraganda ko‘proq nazorat beradi.
Lekin keling, u nimani emasligi haqida ham ochiq gapiraylik: kripto ilk davrlarda va’da qilgan ishonchsiz (trustless) inqilobni.
Regulyatorlar banklardan hech ham ko‘proq ishonchsiz emas. Ular shunchaki boshqa rag‘batlarga ega.
Haqiqiy sinov mana bu: Gollandiya AFM qoidalari bo‘yicha chiqarilgan security. Fransiyalik investor uni sotib oladi. AMF boshqacha deydi. Endi nima bo‘ladi?
Muvofiqlik asoslari bitta yurisdiksiyaga bog‘langan. Bu yechim emas — bu yuzaga kelishi muqarrar bo‘lgan fragmentatsiya mexanizmi.
Blokcheynni qabul qilishning keyingi bosqichi institutlar tomonidan boshqariladi. $DUSK o‘zini bu haqiqatga juda chiroyli moslashtirib qo‘ydi.
Lekin institutlar hech qachon “arqonsiz” kelmaydi. Savol shuki, kriptoning ruhi va tartibga solish realligini ikkalasini ham qondira oladigan tizimlar qurishimiz mumkinmi yoki “muvofiqlikka tayyor maxfiylik” shunchaki “ishoning, biz yaxshilarimiz” degan yanada chiroyliroq iborami. 🤔#dusk @Dusk $ACE $BTW
compliance
100%
privacy
0%
1 Ovozlar • Ovoz berish yopildi
184
·
--
O‘suvchi
Tasdiqlangan
keling, bir soniya real gaplashamiz.
men yetarlicha uzoq bo‘lganman, protokolda "xavfsizlik xususiyati" deyilganini ko‘rsam, darrov ekspluatatsiyani qidiraman. buni travma deysiz. 😅
mana termmax’ning vault docs’larini o‘qib, nima ushlab qolganim:
bundagi timelock depozit egalarini himoya qilishi kerak. xavfni oshiradigan o‘zgarish? 1 kun kutish. xavfni kamaytiradigan o‘zgarish? darhol. mantiqan shunaqami, to‘g’rimi?
ammo timelock aslida "HEY, KAPITAL ERTA BU YERGA KELADI" deb chaqmoqday yonib turadigan ulkan belgi.
va bu signaldan kim boshqaradi? xuddi shu kurator — vault’dan oldin o‘zining shaxsiy bag’ini chiqarib ulgurishi mumkin bo‘lgan.
qanday ketadi:
kurator foydali yangi market qo‘shishni submit qiladi. tx zanjirga tushadi. hamma ko‘radi. ayniqsa kurator.
ular shaxsan o‘sha market’ga 10% apy bilan kirib ketadi. 24 soatdan keyin vault’ning $10M tvl oqib kiradi. rate’lar 6% ga siqiladi.
kurator o‘z pozitsiyasini yopadi. 4% lik spreddan cho‘ntakka tushiradi. depozit egalari esa siqilgan rate’ni oladi. 💀
va asimmetrik dizaynni yanada og‘irlashtiradi:
· market qo‘shish = 1 kun oldindan pre-arb signali
· market olib tashlash = darhol chiqish signali
kurator o‘zining shaxsiy pozitsiyalarini oldindan chiqarib qo‘yishi, remove’ni submit qilishi, so‘ng vault majburiy exit’idan keyin rate’lar yana yuqoriga itarilgach qayta kirishi mumkin.
bu depozitorlar rentabelligi hisobidan moliyalangan, risk-free pul o‘g‘riligiga o‘xshash glitch.
guardian veto’ qilinganligi esa yana bir qatlam collusion imkoniyatini qo‘shadi. oldindan joylashib olish, foydani bo‘lishib olish, oxirgi soniyada o‘zgarishni bloklash. vault hech qachon kirmaydi. guardian esa butun rentabellikni olib qoladi.
termmax’ning infratuzilmasi tartibga solingan bozorlarga haqiqatan ham puxta o‘ylangan. lekin timelock’ning bu shaffofligi? u strukturaviy ravishda kuratorlarga ular vakillik qilishi kerak bo‘lgan aynan depozit egalarini front-run qilish imkonini beryapti.
institutlar so‘rashi kerak: "timelock xavfsizmi?" emas, balki "timelock signalim asosida kim savdo qilyapti?"
@termmax
bu maslahat emas. shunchaki juda ko‘p "xavfsizlik xususiyati"lar qurolga aylanganini ko‘rgan odamdan pattern recognition.#TermMax $ENA $AVAAI
keling, bir soniya real gaplashamiz.
men yetarlicha uzoq bo‘lganman, protokolda "xavfsizlik xususiyati" deyilganini ko‘rsam, darrov ekspluatatsiyani qidiraman. buni travma deysiz. 😅
mana termmax’ning vault docs’larini o‘qib, nima ushlab qolganim:
bundagi timelock depozit egalarini himoya qilishi kerak. xavfni oshiradigan o‘zgarish? 1 kun kutish. xavfni kamaytiradigan o‘zgarish? darhol. mantiqan shunaqami, to‘g’rimi?
ammo timelock aslida "HEY, KAPITAL ERTA BU YERGA KELADI" deb chaqmoqday yonib turadigan ulkan belgi.
va bu signaldan kim boshqaradi? xuddi shu kurator — vault’dan oldin o‘zining shaxsiy bag’ini chiqarib ulgurishi mumkin bo‘lgan.
qanday ketadi:
kurator foydali yangi market qo‘shishni submit qiladi. tx zanjirga tushadi. hamma ko‘radi. ayniqsa kurator.
ular shaxsan o‘sha market’ga 10% apy bilan kirib ketadi. 24 soatdan keyin vault’ning $10M tvl oqib kiradi. rate’lar 6% ga siqiladi.
kurator o‘z pozitsiyasini yopadi. 4% lik spreddan cho‘ntakka tushiradi. depozit egalari esa siqilgan rate’ni oladi. 💀
va asimmetrik dizaynni yanada og‘irlashtiradi:
· market qo‘shish = 1 kun oldindan pre-arb signali
· market olib tashlash = darhol chiqish signali
kurator o‘zining shaxsiy pozitsiyalarini oldindan chiqarib qo‘yishi, remove’ni submit qilishi, so‘ng vault majburiy exit’idan keyin rate’lar yana yuqoriga itarilgach qayta kirishi mumkin.
bu depozitorlar rentabelligi hisobidan moliyalangan, risk-free pul o‘g‘riligiga o‘xshash glitch.
guardian veto’ qilinganligi esa yana bir qatlam collusion imkoniyatini qo‘shadi. oldindan joylashib olish, foydani bo‘lishib olish, oxirgi soniyada o‘zgarishni bloklash. vault hech qachon kirmaydi. guardian esa butun rentabellikni olib qoladi.
termmax’ning infratuzilmasi tartibga solingan bozorlarga haqiqatan ham puxta o‘ylangan. lekin timelock’ning bu shaffofligi? u strukturaviy ravishda kuratorlarga ular vakillik qilishi kerak bo‘lgan aynan depozit egalarini front-run qilish imkonini beryapti.
institutlar so‘rashi kerak: "timelock xavfsizmi?" emas, balki "timelock signalim asosida kim savdo qilyapti?"
@TermMax
bu maslahat emas. shunchaki juda ko‘p "xavfsizlik xususiyati"lar qurolga aylanganini ko‘rgan odamdan pattern recognition.#TermMax $ENA $AVAAI
men yetarlicha uzoq bo‘lganman, protokolda "xavfsizlik xususiyati" deyilganini ko‘rsam, darrov ekspluatatsiyani qidiraman. buni travma deysiz. 😅
mana termmax’ning vault docs’larini o‘qib, nima ushlab qolganim:
bundagi timelock depozit egalarini himoya qilishi kerak. xavfni oshiradigan o‘zgarish? 1 kun kutish. xavfni kamaytiradigan o‘zgarish? darhol. mantiqan shunaqami, to‘g’rimi?
ammo timelock aslida "HEY, KAPITAL ERTA BU YERGA KELADI" deb chaqmoqday yonib turadigan ulkan belgi.
va bu signaldan kim boshqaradi? xuddi shu kurator — vault’dan oldin o‘zining shaxsiy bag’ini chiqarib ulgurishi mumkin bo‘lgan.
qanday ketadi:
kurator foydali yangi market qo‘shishni submit qiladi. tx zanjirga tushadi. hamma ko‘radi. ayniqsa kurator.
ular shaxsan o‘sha market’ga 10% apy bilan kirib ketadi. 24 soatdan keyin vault’ning $10M tvl oqib kiradi. rate’lar 6% ga siqiladi.
kurator o‘z pozitsiyasini yopadi. 4% lik spreddan cho‘ntakka tushiradi. depozit egalari esa siqilgan rate’ni oladi. 💀
va asimmetrik dizaynni yanada og‘irlashtiradi:
· market qo‘shish = 1 kun oldindan pre-arb signali
· market olib tashlash = darhol chiqish signali
kurator o‘zining shaxsiy pozitsiyalarini oldindan chiqarib qo‘yishi, remove’ni submit qilishi, so‘ng vault majburiy exit’idan keyin rate’lar yana yuqoriga itarilgach qayta kirishi mumkin.
bu depozitorlar rentabelligi hisobidan moliyalangan, risk-free pul o‘g‘riligiga o‘xshash glitch.
guardian veto’ qilinganligi esa yana bir qatlam collusion imkoniyatini qo‘shadi. oldindan joylashib olish, foydani bo‘lishib olish, oxirgi soniyada o‘zgarishni bloklash. vault hech qachon kirmaydi. guardian esa butun rentabellikni olib qoladi.
termmax’ning infratuzilmasi tartibga solingan bozorlarga haqiqatan ham puxta o‘ylangan. lekin timelock’ning bu shaffofligi? u strukturaviy ravishda kuratorlarga ular vakillik qilishi kerak bo‘lgan aynan depozit egalarini front-run qilish imkonini beryapti.
institutlar so‘rashi kerak: "timelock xavfsizmi?" emas, balki "timelock signalim asosida kim savdo qilyapti?"
@TermMax
bu maslahat emas. shunchaki juda ko‘p "xavfsizlik xususiyati"lar qurolga aylanganini ko‘rgan odamdan pattern recognition.#TermMax $ENA $AVAAI
time lock
100%
vaults
0%
curators
0%
1 Ovozlar • Ovoz berish yopildi
1.3k
·
--
O‘suvchi
Do‘stimning tokeni ikki zanjir orasida bo‘linib ketayotganini kuzatganimdagi stress yodimga qaytdi.
U aqlli bo‘layapman deb o‘ylagan: har ikkala muhitda ham xuddi o‘sha aktivni chiqarib, hamma joydan likvidlikni ushlab qolaman. Ammo jamoasi bo‘linib ketganini ko‘rdi. Bir versiyadagi holderlar yarmi, boshqasidagi yarmi. Arbitrage (arbitraj) botlari qiymatni quritib yubordi. Ularni birlashtirishga kech urinib ko‘rgach, bo‘lib bo‘lgan edi. Zarar yetgan. 💀
Duskning dual execution (ikki ijro) muhitlari haqida o‘qiganimda, bu xotira yana shiddat bilan qaytdi.
Hujjatlar taqdim etadigan tanlov mana: Solidity devlar uchun DuskEVM. Maxfiylik va ZK imkoniyatlari bilan Rust/WASM kontraktlari uchun DuskVM. O‘zingizga mos yo‘lakni tanlang. Oddiy, to‘g‘rimi?
Lekin bu neytral tanlov emas. Bu — arxitekturaviy “fork”.
Bridge (ko‘prik) DUSKni va ikkala muhit o‘rtasidagi xabarlarni olib o‘tadi. BUT va bu juda muhim — hujjatlarda DUSKdan tashqari aktivlar ularning orasida harakatlana oladimi-yo‘qmi degan masala ochiq-oydin aytilmagan.
Shu bois institutsional tuzoq:
· DuskEVM’da tokenlashtirilgan obligatsiya chiqarasizmi? Devlaringiz Solidityni biladi. Zo‘r. Lekin sizni Duskni sizga yoqtirgan o‘sha maxfiylik primitives’laridan (mexanizmlaridan) chetlatib qo‘yishadi.
· DuskVM’da chiqarasizmi? Maxfiylikka ega bo‘lasiz. Ammo EVM ekotizimining wallet’lari, tooling (asbob-uskunalar) va likvidligidan uzilib qolasiz.
Ko‘prik eshikli devor. Unifikatsiya emas.
Hujjatlar buni “choice” (tanlov) deb ataydi. Aslida esa bu institutsional emitentlar uchun Sofiyning tanlovi: maxfiylikni qurbon qilish evaziga dev tajribasi qulayligini saqlash, yoki dev tajribasi qulayligini qurbon qilib maxfiylikni tanlash.
Yechim? Yagona asset registry: bitta kanonik manba — egalik va ta’minot. DuskEVM va DuskVM esa bir xil asosiy holatning turli ko‘rinishlari xolos. Ko‘prik shart emas. Aktivlar registry’da yashaydi. Har ikki muhit undan o‘qiydi va unga yozadi.
$DUSK jiddiy infratuzilma qurayapti. Lekin “multi-VM” — shared asset state (aktivning umumiy holati) bo‘lmasa — faqat yanada chiroyli nom bilan aytilgan fragmentatsiya.
Savol: institutlar buni deploy (ishlab chiqarish) qilgunlaridan oldinmi yoki keyinmi anglab yetishadimi? 🤔
$AVAAI $ENA
Do‘stimning tokeni ikki zanjir orasida bo‘linib ketayotganini kuzatganimdagi stress yodimga qaytdi.
U aqlli bo‘layapman deb o‘ylagan: har ikkala muhitda ham xuddi o‘sha aktivni chiqarib, hamma joydan likvidlikni ushlab qolaman. Ammo jamoasi bo‘linib ketganini ko‘rdi. Bir versiyadagi holderlar yarmi, boshqasidagi yarmi. Arbitrage (arbitraj) botlari qiymatni quritib yubordi. Ularni birlashtirishga kech urinib ko‘rgach, bo‘lib bo‘lgan edi. Zarar yetgan. 💀
Duskning dual execution (ikki ijro) muhitlari haqida o‘qiganimda, bu xotira yana shiddat bilan qaytdi.
Hujjatlar taqdim etadigan tanlov mana: Solidity devlar uchun DuskEVM. Maxfiylik va ZK imkoniyatlari bilan Rust/WASM kontraktlari uchun DuskVM. O‘zingizga mos yo‘lakni tanlang. Oddiy, to‘g‘rimi?
Lekin bu neytral tanlov emas. Bu — arxitekturaviy “fork”.
Bridge (ko‘prik) DUSKni va ikkala muhit o‘rtasidagi xabarlarni olib o‘tadi. BUT va bu juda muhim — hujjatlarda DUSKdan tashqari aktivlar ularning orasida harakatlana oladimi-yo‘qmi degan masala ochiq-oydin aytilmagan.
Shu bois institutsional tuzoq:
· DuskEVM’da tokenlashtirilgan obligatsiya chiqarasizmi? Devlaringiz Solidityni biladi. Zo‘r. Lekin sizni Duskni sizga yoqtirgan o‘sha maxfiylik primitives’laridan (mexanizmlaridan) chetlatib qo‘yishadi.
· DuskVM’da chiqarasizmi? Maxfiylikka ega bo‘lasiz. Ammo EVM ekotizimining wallet’lari, tooling (asbob-uskunalar) va likvidligidan uzilib qolasiz.
Ko‘prik eshikli devor. Unifikatsiya emas.
Hujjatlar buni “choice” (tanlov) deb ataydi. Aslida esa bu institutsional emitentlar uchun Sofiyning tanlovi: maxfiylikni qurbon qilish evaziga dev tajribasi qulayligini saqlash, yoki dev tajribasi qulayligini qurbon qilib maxfiylikni tanlash.
Yechim? Yagona asset registry: bitta kanonik manba — egalik va ta’minot. DuskEVM va DuskVM esa bir xil asosiy holatning turli ko‘rinishlari xolos. Ko‘prik shart emas. Aktivlar registry’da yashaydi. Har ikki muhit undan o‘qiydi va unga yozadi.
$DUSK jiddiy infratuzilma qurayapti. Lekin “multi-VM” — shared asset state (aktivning umumiy holati) bo‘lmasa — faqat yanada chiroyli nom bilan aytilgan fragmentatsiya.
Savol: institutlar buni deploy (ishlab chiqarish) qilgunlaridan oldinmi yoki keyinmi anglab yetishadimi? 🤔
$AVAAI $ENA
U aqlli bo‘layapman deb o‘ylagan: har ikkala muhitda ham xuddi o‘sha aktivni chiqarib, hamma joydan likvidlikni ushlab qolaman. Ammo jamoasi bo‘linib ketganini ko‘rdi. Bir versiyadagi holderlar yarmi, boshqasidagi yarmi. Arbitrage (arbitraj) botlari qiymatni quritib yubordi. Ularni birlashtirishga kech urinib ko‘rgach, bo‘lib bo‘lgan edi. Zarar yetgan. 💀
Duskning dual execution (ikki ijro) muhitlari haqida o‘qiganimda, bu xotira yana shiddat bilan qaytdi.
Hujjatlar taqdim etadigan tanlov mana: Solidity devlar uchun DuskEVM. Maxfiylik va ZK imkoniyatlari bilan Rust/WASM kontraktlari uchun DuskVM. O‘zingizga mos yo‘lakni tanlang. Oddiy, to‘g‘rimi?
Lekin bu neytral tanlov emas. Bu — arxitekturaviy “fork”.
Bridge (ko‘prik) DUSKni va ikkala muhit o‘rtasidagi xabarlarni olib o‘tadi. BUT va bu juda muhim — hujjatlarda DUSKdan tashqari aktivlar ularning orasida harakatlana oladimi-yo‘qmi degan masala ochiq-oydin aytilmagan.
Shu bois institutsional tuzoq:
· DuskEVM’da tokenlashtirilgan obligatsiya chiqarasizmi? Devlaringiz Solidityni biladi. Zo‘r. Lekin sizni Duskni sizga yoqtirgan o‘sha maxfiylik primitives’laridan (mexanizmlaridan) chetlatib qo‘yishadi.
· DuskVM’da chiqarasizmi? Maxfiylikka ega bo‘lasiz. Ammo EVM ekotizimining wallet’lari, tooling (asbob-uskunalar) va likvidligidan uzilib qolasiz.
Ko‘prik eshikli devor. Unifikatsiya emas.
Hujjatlar buni “choice” (tanlov) deb ataydi. Aslida esa bu institutsional emitentlar uchun Sofiyning tanlovi: maxfiylikni qurbon qilish evaziga dev tajribasi qulayligini saqlash, yoki dev tajribasi qulayligini qurbon qilib maxfiylikni tanlash.
Yechim? Yagona asset registry: bitta kanonik manba — egalik va ta’minot. DuskEVM va DuskVM esa bir xil asosiy holatning turli ko‘rinishlari xolos. Ko‘prik shart emas. Aktivlar registry’da yashaydi. Har ikki muhit undan o‘qiydi va unga yozadi.
$DUSK jiddiy infratuzilma qurayapti. Lekin “multi-VM” — shared asset state (aktivning umumiy holati) bo‘lmasa — faqat yanada chiroyli nom bilan aytilgan fragmentatsiya.
Savol: institutlar buni deploy (ishlab chiqarish) qilgunlaridan oldinmi yoki keyinmi anglab yetishadimi? 🤔
$AVAAI $ENA
bridge
0%
Dusk's dual execution
100%
duskevm and duskvm
0%
1 Ovozlar • Ovoz berish yopildi
1
1
193
·
--
O‘suvchi
TermMax 🤡 dagi o‘z “ikki tomonlama” buyurtmam o‘zimni siqib qo‘ygani qanday bo‘ldi?
shunday qilib men o‘zimni aqlli deb o‘yladim. $TERMMAX ustida Two-Way Range Order (ikki tomonlama diapazon buyurtma) tuzdim, qarz olish va berish (lending) egri chiziqlari orasidagi farddan foyda ko‘rish. oson passiv daromad, to‘g‘rimi?
YO‘Q.
mana buni og‘ir yo‘l bilan o‘rgandim. agar qarz oluvchilar sizning Borrowing Curve (qarz olish egri chizig‘i)ingizni to‘ldirsa, sizning GT qarzingiz AMPLIFIED Principal PLUS Yield (kuchaytirilgan asosiy summa plyus daromad) bo‘yicha oshadi. agar esa beruvchilar Lending Curve (berish egri chizig‘i)ni to‘ldirsa, siz faqat FTsni qaytarib olasiz. oddiy matematika, shunaqami?
ammo “asosiy gap” shunda: agar Borrowing Curve'ni to‘ldiradigan KO‘PROQ qarz oluvchilar bo‘lsa-yu, Lending Curve'ni to‘ldiradiganlar yetmasa, balans varaqingiz portlaydi:
· pul (cash) oshadi ✅
· GT qarz esa yanada KO‘PROQ oshadi ✅✅ (daromad markup’iga görə)
· FT zaxiralari (inventori) past qoladi ❌
endilikda qarzingizni yopish uchun ochiq bozorda FTsni sotib olishga majbur bo‘lasiz. va nima bo‘lyapti deb o‘ylaysiz? bozor buni biladi. kitlar (whales) bu buyurtmalarni kuzatib, “siqish”ni ishga tushirish uchun Borrowing Curve’ni ataylab to‘ldiradi. keyin ular FT’ni short qilishadi va siz yuqoriroq narxda sotib olishga majbur bo‘lganda foyda ko‘rishadi. 💀
men buni tushunib yetgunimcha bitta buyurtmada $200 yo‘qotdim. men topgan spread — bu siqish (squeeze) zarariga nisbatan “mayda” edi.
two-way range order neytral emas — bu passiv daromad niqobidagi yo‘nalishli (directional) garov. aslida siz inventar nomutanosibligidan suiiste’mol qilmoqchi bo‘lgan odamga bepul option (optcion) sotyapsiz.
mening tuzatishim? endi order flow’ni (buyurtma oqimini) qat’iy kuzataman. agar Borrowing Curve 3 ta blok ketma-ket Lending Curve’dan tezroq to‘ldirilsa, bekor qilaman va qayta joylashtiraman. yana FT’lar uchun qo‘shimcha zaxira (rezerv) yig‘ishni ham boshladim.
$TermMax buncha zo‘r tool yaratgan, lekin asimmetriya — REAL. buni men qilganimdek og‘ir yo‘lda o‘rganmang.#TermMax @termmax
$ACE $AVAAI
TermMax 🤡 dagi o‘z “ikki tomonlama” buyurtmam o‘zimni siqib qo‘ygani qanday bo‘ldi?
shunday qilib men o‘zimni aqlli deb o‘yladim. $TERMMAX ustida Two-Way Range Order (ikki tomonlama diapazon buyurtma) tuzdim, qarz olish va berish (lending) egri chiziqlari orasidagi farddan foyda ko‘rish. oson passiv daromad, to‘g‘rimi?
YO‘Q.
mana buni og‘ir yo‘l bilan o‘rgandim. agar qarz oluvchilar sizning Borrowing Curve (qarz olish egri chizig‘i)ingizni to‘ldirsa, sizning GT qarzingiz AMPLIFIED Principal PLUS Yield (kuchaytirilgan asosiy summa plyus daromad) bo‘yicha oshadi. agar esa beruvchilar Lending Curve (berish egri chizig‘i)ni to‘ldirsa, siz faqat FTsni qaytarib olasiz. oddiy matematika, shunaqami?
ammo “asosiy gap” shunda: agar Borrowing Curve'ni to‘ldiradigan KO‘PROQ qarz oluvchilar bo‘lsa-yu, Lending Curve'ni to‘ldiradiganlar yetmasa, balans varaqingiz portlaydi:
· pul (cash) oshadi ✅
· GT qarz esa yanada KO‘PROQ oshadi ✅✅ (daromad markup’iga görə)
· FT zaxiralari (inventori) past qoladi ❌
endilikda qarzingizni yopish uchun ochiq bozorda FTsni sotib olishga majbur bo‘lasiz. va nima bo‘lyapti deb o‘ylaysiz? bozor buni biladi. kitlar (whales) bu buyurtmalarni kuzatib, “siqish”ni ishga tushirish uchun Borrowing Curve’ni ataylab to‘ldiradi. keyin ular FT’ni short qilishadi va siz yuqoriroq narxda sotib olishga majbur bo‘lganda foyda ko‘rishadi. 💀
men buni tushunib yetgunimcha bitta buyurtmada $200 yo‘qotdim. men topgan spread — bu siqish (squeeze) zarariga nisbatan “mayda” edi.
two-way range order neytral emas — bu passiv daromad niqobidagi yo‘nalishli (directional) garov. aslida siz inventar nomutanosibligidan suiiste’mol qilmoqchi bo‘lgan odamga bepul option (optcion) sotyapsiz.
mening tuzatishim? endi order flow’ni (buyurtma oqimini) qat’iy kuzataman. agar Borrowing Curve 3 ta blok ketma-ket Lending Curve’dan tezroq to‘ldirilsa, bekor qilaman va qayta joylashtiraman. yana FT’lar uchun qo‘shimcha zaxira (rezerv) yig‘ishni ham boshladim.
$TermMax buncha zo‘r tool yaratgan, lekin asimmetriya — REAL. buni men qilganimdek og‘ir yo‘lda o‘rganmang.#TermMax @TermMax
$ACE $AVAAI
shunday qilib men o‘zimni aqlli deb o‘yladim. $TERMMAX ustida Two-Way Range Order (ikki tomonlama diapazon buyurtma) tuzdim, qarz olish va berish (lending) egri chiziqlari orasidagi farddan foyda ko‘rish. oson passiv daromad, to‘g‘rimi?
YO‘Q.
mana buni og‘ir yo‘l bilan o‘rgandim. agar qarz oluvchilar sizning Borrowing Curve (qarz olish egri chizig‘i)ingizni to‘ldirsa, sizning GT qarzingiz AMPLIFIED Principal PLUS Yield (kuchaytirilgan asosiy summa plyus daromad) bo‘yicha oshadi. agar esa beruvchilar Lending Curve (berish egri chizig‘i)ni to‘ldirsa, siz faqat FTsni qaytarib olasiz. oddiy matematika, shunaqami?
ammo “asosiy gap” shunda: agar Borrowing Curve'ni to‘ldiradigan KO‘PROQ qarz oluvchilar bo‘lsa-yu, Lending Curve'ni to‘ldiradiganlar yetmasa, balans varaqingiz portlaydi:
· pul (cash) oshadi ✅
· GT qarz esa yanada KO‘PROQ oshadi ✅✅ (daromad markup’iga görə)
· FT zaxiralari (inventori) past qoladi ❌
endilikda qarzingizni yopish uchun ochiq bozorda FTsni sotib olishga majbur bo‘lasiz. va nima bo‘lyapti deb o‘ylaysiz? bozor buni biladi. kitlar (whales) bu buyurtmalarni kuzatib, “siqish”ni ishga tushirish uchun Borrowing Curve’ni ataylab to‘ldiradi. keyin ular FT’ni short qilishadi va siz yuqoriroq narxda sotib olishga majbur bo‘lganda foyda ko‘rishadi. 💀
men buni tushunib yetgunimcha bitta buyurtmada $200 yo‘qotdim. men topgan spread — bu siqish (squeeze) zarariga nisbatan “mayda” edi.
two-way range order neytral emas — bu passiv daromad niqobidagi yo‘nalishli (directional) garov. aslida siz inventar nomutanosibligidan suiiste’mol qilmoqchi bo‘lgan odamga bepul option (optcion) sotyapsiz.
mening tuzatishim? endi order flow’ni (buyurtma oqimini) qat’iy kuzataman. agar Borrowing Curve 3 ta blok ketma-ket Lending Curve’dan tezroq to‘ldirilsa, bekor qilaman va qayta joylashtiraman. yana FT’lar uchun qo‘shimcha zaxira (rezerv) yig‘ishni ham boshladim.
$TermMax buncha zo‘r tool yaratgan, lekin asimmetriya — REAL. buni men qilganimdek og‘ir yo‘lda o‘rganmang.#TermMax @TermMax
$ACE $AVAAI
two way range order
0%
fx and gt token
0%
0 Ovozlar • Ovoz berish yopildi
4
498
·
--
O‘suvchi
Men “mos” tizimlar treyderlarni yutib yuborganini ko‘rdim.
2021-yilda DeFi protokoli millionlab mablag‘ni yo‘qotganini kuzatdim: ularning cross-chain bridge’ida har ikki tomonda turli decimal aniqlik ishlatilgan. Hisoblar to‘g‘ri ko‘ringan. Tranzaksiyalar o‘tgan. Lekin o‘sha mayda yaxlitlash farqi? Arbitrage botlar bir necha hafta ziyofat qildi, to kimdir sezmaguncha. Shunda zarar bo‘lgan edi. 💀
DuskEVM adapteri haqida o‘qiganimda bu xotira boshqacha urdi.
Hein Dauven buni “kritik plumbing” deb ataydi — Dusk holatini indexlash, mahalliy ma’lumotlarni Ethereum’ga mos javoblarga xaritalash. Qani, zo‘r emasmi?
Lekin gap shunda: Dusk L1’da LUX ishlatadi. Ethereum servis/tooling WEI kutadi. Dusk’da boshqa account modellari, boshqa caller identifikatsiya, boshqa runtime cheklovlar bor. Adapter shunchaki tarjima qilmaydi — u talqin qiladi.
Har bir talqin tanlovi? Hujum sathi.
Meni kechasi ham bezovta qiladigan ssenariy:
• Adapter LUX’ni WEI’ga qat’iy kurs bilan o‘tkazadi
• Duskning aniqligi Ethereum’ning WEI modelidan farq qiladi
• Adapter konvertatsiya paytida yaxlitlaydi, qisqartiradi yoki to‘ldiradi
• Hujumchi talqin semantikasining settlement realitetidan og‘adigan aynan bir chekkasini topadi
• Smart contract adapterning WEI versiyasida bajariladi. DuskDS esa haqiqiy LUX qiymatini settlement qiladi.
• Ularning orasidagi bo‘shliq? Ajratib olinadigan qiymat.
“Ko‘pgina EVM xatti-harakatlari bir xil” degani, ayrimlari bir xil emas. COINBASE, PREVRANDAO, ORIGIN — farqlar ekspluatatsiyalar yashaydigan joy.
Yechim? Adapterga ishonmang. Har bir tarjima uchun ZK-proofs talab qiling. Smart contractlar proof’ni bajarishdan oldin tekshiradi — talqinga ishonmasdan semantik ekvivalentlikni ta’minlash.
$DUSK jiddiy tartibga solinadigan infratuzilma qurmoqda. Ammo “semantik ekvivalentliksiz EVM-compatible” shunchaki zaiflikni boshqa qadoqlash, xolos.
Ular buni “EVM-equivalent” deb ataydimi yoki “compatible facade”mi?
@Dusk_Foundation #dusk $MAGMA $BIO
Men “mos” tizimlar treyderlarni yutib yuborganini ko‘rdim.
2021-yilda DeFi protokoli millionlab mablag‘ni yo‘qotganini kuzatdim: ularning cross-chain bridge’ida har ikki tomonda turli decimal aniqlik ishlatilgan. Hisoblar to‘g‘ri ko‘ringan. Tranzaksiyalar o‘tgan. Lekin o‘sha mayda yaxlitlash farqi? Arbitrage botlar bir necha hafta ziyofat qildi, to kimdir sezmaguncha. Shunda zarar bo‘lgan edi. 💀
DuskEVM adapteri haqida o‘qiganimda bu xotira boshqacha urdi.
Hein Dauven buni “kritik plumbing” deb ataydi — Dusk holatini indexlash, mahalliy ma’lumotlarni Ethereum’ga mos javoblarga xaritalash. Qani, zo‘r emasmi?
Lekin gap shunda: Dusk L1’da LUX ishlatadi. Ethereum servis/tooling WEI kutadi. Dusk’da boshqa account modellari, boshqa caller identifikatsiya, boshqa runtime cheklovlar bor. Adapter shunchaki tarjima qilmaydi — u talqin qiladi.
Har bir talqin tanlovi? Hujum sathi.
Meni kechasi ham bezovta qiladigan ssenariy:
• Adapter LUX’ni WEI’ga qat’iy kurs bilan o‘tkazadi
• Duskning aniqligi Ethereum’ning WEI modelidan farq qiladi
• Adapter konvertatsiya paytida yaxlitlaydi, qisqartiradi yoki to‘ldiradi
• Hujumchi talqin semantikasining settlement realitetidan og‘adigan aynan bir chekkasini topadi
• Smart contract adapterning WEI versiyasida bajariladi. DuskDS esa haqiqiy LUX qiymatini settlement qiladi.
• Ularning orasidagi bo‘shliq? Ajratib olinadigan qiymat.
“Ko‘pgina EVM xatti-harakatlari bir xil” degani, ayrimlari bir xil emas. COINBASE, PREVRANDAO, ORIGIN — farqlar ekspluatatsiyalar yashaydigan joy.
Yechim? Adapterga ishonmang. Har bir tarjima uchun ZK-proofs talab qiling. Smart contractlar proof’ni bajarishdan oldin tekshiradi — talqinga ishonmasdan semantik ekvivalentlikni ta’minlash.
$DUSK jiddiy tartibga solinadigan infratuzilma qurmoqda. Ammo “semantik ekvivalentliksiz EVM-compatible” shunchaki zaiflikni boshqa qadoqlash, xolos.
Ular buni “EVM-equivalent” deb ataydimi yoki “compatible facade”mi?
@Dusk #dusk $MAGMA $BIO
2021-yilda DeFi protokoli millionlab mablag‘ni yo‘qotganini kuzatdim: ularning cross-chain bridge’ida har ikki tomonda turli decimal aniqlik ishlatilgan. Hisoblar to‘g‘ri ko‘ringan. Tranzaksiyalar o‘tgan. Lekin o‘sha mayda yaxlitlash farqi? Arbitrage botlar bir necha hafta ziyofat qildi, to kimdir sezmaguncha. Shunda zarar bo‘lgan edi. 💀
DuskEVM adapteri haqida o‘qiganimda bu xotira boshqacha urdi.
Hein Dauven buni “kritik plumbing” deb ataydi — Dusk holatini indexlash, mahalliy ma’lumotlarni Ethereum’ga mos javoblarga xaritalash. Qani, zo‘r emasmi?
Lekin gap shunda: Dusk L1’da LUX ishlatadi. Ethereum servis/tooling WEI kutadi. Dusk’da boshqa account modellari, boshqa caller identifikatsiya, boshqa runtime cheklovlar bor. Adapter shunchaki tarjima qilmaydi — u talqin qiladi.
Har bir talqin tanlovi? Hujum sathi.
Meni kechasi ham bezovta qiladigan ssenariy:
• Adapter LUX’ni WEI’ga qat’iy kurs bilan o‘tkazadi
• Duskning aniqligi Ethereum’ning WEI modelidan farq qiladi
• Adapter konvertatsiya paytida yaxlitlaydi, qisqartiradi yoki to‘ldiradi
• Hujumchi talqin semantikasining settlement realitetidan og‘adigan aynan bir chekkasini topadi
• Smart contract adapterning WEI versiyasida bajariladi. DuskDS esa haqiqiy LUX qiymatini settlement qiladi.
• Ularning orasidagi bo‘shliq? Ajratib olinadigan qiymat.
“Ko‘pgina EVM xatti-harakatlari bir xil” degani, ayrimlari bir xil emas. COINBASE, PREVRANDAO, ORIGIN — farqlar ekspluatatsiyalar yashaydigan joy.
Yechim? Adapterga ishonmang. Har bir tarjima uchun ZK-proofs talab qiling. Smart contractlar proof’ni bajarishdan oldin tekshiradi — talqinga ishonmasdan semantik ekvivalentlikni ta’minlash.
$DUSK jiddiy tartibga solinadigan infratuzilma qurmoqda. Ammo “semantik ekvivalentliksiz EVM-compatible” shunchaki zaiflikni boshqa qadoqlash, xolos.
Ular buni “EVM-equivalent” deb ataydimi yoki “compatible facade”mi?
@Dusk #dusk $MAGMA $BIO
duskvm
0%
duskds
0%
0 Ovozlar • Ovoz berish yopildi
5
1
141
·
--
O‘suvchi
Men bu filmni oldin ham ko‘rganman. Maxfiylik uchun yaxshi yakun topmaydi.
ikki yil oldin, men kit butunlay vayron bo‘lganini ko‘rganman. U joylashuvini yashirish uchun maxfiylikni ta’minlaydigan tizimdan foydalanyapman, deb o‘ylagan. Lekin oracle feed? Butunlay oshkora. Har bir bitim narxi, har bir hajm, har bir timestamp — hammasi dunyo ko‘rishi uchun translyatsiya qilingan. Raqobatchilar uning butun strategiyasini bir necha soat ichida qayta tiklashgan. Maxfiylik qatlami shunchaki chiroyli “niqob” bo‘lgan. 💀
Dusk’ning Chainlink integratsiyasi haqida o‘qiganimda, o‘sha xotira yana to‘satdan esga tushdi.
Hamma gapirmayotgan ziddiyat:
Dusk’ning Phoenix modeli balanslarni shielded notes sifatida shifrlangan holda saqlaydi. Nol bilimli isbotlar (zero-knowledge proofs) tafsilotlarni oshkor qilmasdan tranzaksiyalarni tekshiradi. Selektiv oshkor qilish esa regulyatorlarga kerak bo‘lgan narsani ko‘rsatadi—raqobatchilar esa hech narsa ko‘rmaydi.
Juda chiroylimi, shundaymi?
Lekin Chainlink DataLink hozir NPEX birja ma’lumotlarini rasmiy tarzda to‘g‘ridan-to‘g‘ri on-chain’ga e’lon qilmoqda. Trade narxlari. hajmlar. timestamplar. Barchasi o‘zgarmas. Barchasi ommaviy.
Unda Phoenix yordamida institut katta blokli trade qilsa nima bo‘ladi?
• Phoenix kontragent va miqdorni yashiradi
• DataLink aniq narx va hajmni e’lon qiladi
• raqobatchilar feed’ni kuzatadi, timestamplarni solishtirib, pozitsiyani qayta tiklaydi
Kim qismi maxfiy qoladi — “kim” maxfiy qoladi. Ammo “nima”, “qachon”, “qaysi narxda” va “qanchaga” — majburiy tarzda oshkor bo‘ladi.
Maxfiylik faqat kim savdo qilganini yashirish emas. Nima savdo qilingani ham yashirilishi kerak.
Dusk’ning arxitekturasi “maxfiylikni buzmasdan muvofiqlikka (compliance) putur yetkazmasdan” va’da beradi. Ammo oracle orqali e’lon qilinadigan compliance ma’lumotlari nafaqat regulyatorlar uchun, balki hamma uchun ko‘rinadi.
Xo‘sh tuzatish? Ochiq matn ko‘rinishidagi birja ma’lumotlarini e’lon qilmang. Haqiqiylikni isbotlaydigan, ammo real qiymatlarni oshkor qilmaydigan ZK-kompress qilingan proof’ni e’lon qiling. Smart contract’lar settlement qiladi. Raqobatchilar hech narsani ko‘rmaydi.
$DUSK tartibga solingan bozorlar uchun real narsa qurmoqda. Lekin institutlar shuni so‘rashi kerak: “bu oracle bizning maxfiyligimizni performansga aylantirib qo‘ymaydimi?”@Dusk_Foundation #dusk $BTW $HEMI
Men bu filmni oldin ham ko‘rganman. Maxfiylik uchun yaxshi yakun topmaydi.
ikki yil oldin, men kit butunlay vayron bo‘lganini ko‘rganman. U joylashuvini yashirish uchun maxfiylikni ta’minlaydigan tizimdan foydalanyapman, deb o‘ylagan. Lekin oracle feed? Butunlay oshkora. Har bir bitim narxi, har bir hajm, har bir timestamp — hammasi dunyo ko‘rishi uchun translyatsiya qilingan. Raqobatchilar uning butun strategiyasini bir necha soat ichida qayta tiklashgan. Maxfiylik qatlami shunchaki chiroyli “niqob” bo‘lgan. 💀
Dusk’ning Chainlink integratsiyasi haqida o‘qiganimda, o‘sha xotira yana to‘satdan esga tushdi.
Hamma gapirmayotgan ziddiyat:
Dusk’ning Phoenix modeli balanslarni shielded notes sifatida shifrlangan holda saqlaydi. Nol bilimli isbotlar (zero-knowledge proofs) tafsilotlarni oshkor qilmasdan tranzaksiyalarni tekshiradi. Selektiv oshkor qilish esa regulyatorlarga kerak bo‘lgan narsani ko‘rsatadi—raqobatchilar esa hech narsa ko‘rmaydi.
Juda chiroylimi, shundaymi?
Lekin Chainlink DataLink hozir NPEX birja ma’lumotlarini rasmiy tarzda to‘g‘ridan-to‘g‘ri on-chain’ga e’lon qilmoqda. Trade narxlari. hajmlar. timestamplar. Barchasi o‘zgarmas. Barchasi ommaviy.
Unda Phoenix yordamida institut katta blokli trade qilsa nima bo‘ladi?
• Phoenix kontragent va miqdorni yashiradi
• DataLink aniq narx va hajmni e’lon qiladi
• raqobatchilar feed’ni kuzatadi, timestamplarni solishtirib, pozitsiyani qayta tiklaydi
Kim qismi maxfiy qoladi — “kim” maxfiy qoladi. Ammo “nima”, “qachon”, “qaysi narxda” va “qanchaga” — majburiy tarzda oshkor bo‘ladi.
Maxfiylik faqat kim savdo qilganini yashirish emas. Nima savdo qilingani ham yashirilishi kerak.
Dusk’ning arxitekturasi “maxfiylikni buzmasdan muvofiqlikka (compliance) putur yetkazmasdan” va’da beradi. Ammo oracle orqali e’lon qilinadigan compliance ma’lumotlari nafaqat regulyatorlar uchun, balki hamma uchun ko‘rinadi.
Xo‘sh tuzatish? Ochiq matn ko‘rinishidagi birja ma’lumotlarini e’lon qilmang. Haqiqiylikni isbotlaydigan, ammo real qiymatlarni oshkor qilmaydigan ZK-kompress qilingan proof’ni e’lon qiling. Smart contract’lar settlement qiladi. Raqobatchilar hech narsani ko‘rmaydi.
$DUSK tartibga solingan bozorlar uchun real narsa qurmoqda. Lekin institutlar shuni so‘rashi kerak: “bu oracle bizning maxfiyligimizni performansga aylantirib qo‘ymaydimi?”@Dusk #dusk $BTW $HEMI
ikki yil oldin, men kit butunlay vayron bo‘lganini ko‘rganman. U joylashuvini yashirish uchun maxfiylikni ta’minlaydigan tizimdan foydalanyapman, deb o‘ylagan. Lekin oracle feed? Butunlay oshkora. Har bir bitim narxi, har bir hajm, har bir timestamp — hammasi dunyo ko‘rishi uchun translyatsiya qilingan. Raqobatchilar uning butun strategiyasini bir necha soat ichida qayta tiklashgan. Maxfiylik qatlami shunchaki chiroyli “niqob” bo‘lgan. 💀
Dusk’ning Chainlink integratsiyasi haqida o‘qiganimda, o‘sha xotira yana to‘satdan esga tushdi.
Hamma gapirmayotgan ziddiyat:
Dusk’ning Phoenix modeli balanslarni shielded notes sifatida shifrlangan holda saqlaydi. Nol bilimli isbotlar (zero-knowledge proofs) tafsilotlarni oshkor qilmasdan tranzaksiyalarni tekshiradi. Selektiv oshkor qilish esa regulyatorlarga kerak bo‘lgan narsani ko‘rsatadi—raqobatchilar esa hech narsa ko‘rmaydi.
Juda chiroylimi, shundaymi?
Lekin Chainlink DataLink hozir NPEX birja ma’lumotlarini rasmiy tarzda to‘g‘ridan-to‘g‘ri on-chain’ga e’lon qilmoqda. Trade narxlari. hajmlar. timestamplar. Barchasi o‘zgarmas. Barchasi ommaviy.
Unda Phoenix yordamida institut katta blokli trade qilsa nima bo‘ladi?
• Phoenix kontragent va miqdorni yashiradi
• DataLink aniq narx va hajmni e’lon qiladi
• raqobatchilar feed’ni kuzatadi, timestamplarni solishtirib, pozitsiyani qayta tiklaydi
Kim qismi maxfiy qoladi — “kim” maxfiy qoladi. Ammo “nima”, “qachon”, “qaysi narxda” va “qanchaga” — majburiy tarzda oshkor bo‘ladi.
Maxfiylik faqat kim savdo qilganini yashirish emas. Nima savdo qilingani ham yashirilishi kerak.
Dusk’ning arxitekturasi “maxfiylikni buzmasdan muvofiqlikka (compliance) putur yetkazmasdan” va’da beradi. Ammo oracle orqali e’lon qilinadigan compliance ma’lumotlari nafaqat regulyatorlar uchun, balki hamma uchun ko‘rinadi.
Xo‘sh tuzatish? Ochiq matn ko‘rinishidagi birja ma’lumotlarini e’lon qilmang. Haqiqiylikni isbotlaydigan, ammo real qiymatlarni oshkor qilmaydigan ZK-kompress qilingan proof’ni e’lon qiling. Smart contract’lar settlement qiladi. Raqobatchilar hech narsani ko‘rmaydi.
$DUSK tartibga solingan bozorlar uchun real narsa qurmoqda. Lekin institutlar shuni so‘rashi kerak: “bu oracle bizning maxfiyligimizni performansga aylantirib qo‘ymaydimi?”@Dusk #dusk $BTW $HEMI
npex integeration
100%
chain link integration
0%
1 Ovozlar • Ovoz berish yopildi
102
·
--
O‘suvchi
Tasdiqlangan
mayli, birinchi marta ko‘rganimda xayolimni butunlay egallab qo‘ygan bir narsa haqida gapirib beray.
termmax’ning custom AMM’i range orderlardan foydalanadi — ya’ni LP’lar “men 5–6% APY atrofida qarz beraman, boshqa hech narsa yo‘q” deganday. Oddiydek ko‘rinadi, to‘g’rimi? Ammo gap shunda: bu buyurtmalarni bir-biriga ulab chiqqaningizda, oddiy AMM kabi silliq foiz egri chizig‘i hosil bo‘lmaydi. U ko‘zga ko‘rinmaydigan “tuzoq”lar bilan zinapoyaga o‘xshaydi.
o‘tgan hafta men bir qarz oluvchi “one-click looping” tugmasini bosishini kuzatdim — arzon leverage kutgandi. Ularning tranzaksiyasi likvidlikni 4% dan yeyishni boshladi, keyin 5%—va keyin bam. 5% bilan 8% oralig‘ida bo‘shliq bor edi. 1 ta blok ichida ularning savdosi keskin sakrab, 5% dan to‘g‘ridan-to‘g‘ri 8% gacha “zo‘ravon” tarzda o‘tdi. Bu slippage emas, bu jarlik.
endi qiziq tomoni. LP sifatida mempoolda katta qarz oluvchi tranzaksiyasi kelayotganini sezsam, shu bo‘shliqning ichiga range order qo‘yib uni front-run qila olaman — masalan 6%. Qarz oluvchining savdosi menga qarshi to‘ldiriladi, men FT’larni 6% da sotaman. Keyin orderimni olib tashlayman va talab sovigandan keyin ularni 5% ga qayta sotib olaman. Xatarli emasdek spread. U yiqilayotgan pichoqni ushlayotganday, lekin yonida “xavfsizlik tarmog‘i” bor.
eng ilg‘or o‘yin-chi? “liquidity mirage” — arzon stavkalarda yem (bait) orderlar qo‘yib, keyin savdo o‘rtasida bekor qilish. Shunda qarz oluvchilar qimmat stavkalarga “majbur bo‘lishadi”. Shafqatsiz, lekin zo‘r.
termmax’ning AMM’i passiv daromad mashinasi emas — u mikrostrukturaviy jang maydoni. U yerda aqlli LP’lar qarz oluvchining slippage’idan hosil yeydi. Rostini aytsam? Bu zerikarli LP to‘lovlaridan ancha qiziqroq.#TermMax @termmax $BTW
mayli, birinchi marta ko‘rganimda xayolimni butunlay egallab qo‘ygan bir narsa haqida gapirib beray.
termmax’ning custom AMM’i range orderlardan foydalanadi — ya’ni LP’lar “men 5–6% APY atrofida qarz beraman, boshqa hech narsa yo‘q” deganday. Oddiydek ko‘rinadi, to‘g’rimi? Ammo gap shunda: bu buyurtmalarni bir-biriga ulab chiqqaningizda, oddiy AMM kabi silliq foiz egri chizig‘i hosil bo‘lmaydi. U ko‘zga ko‘rinmaydigan “tuzoq”lar bilan zinapoyaga o‘xshaydi.
o‘tgan hafta men bir qarz oluvchi “one-click looping” tugmasini bosishini kuzatdim — arzon leverage kutgandi. Ularning tranzaksiyasi likvidlikni 4% dan yeyishni boshladi, keyin 5%—va keyin bam. 5% bilan 8% oralig‘ida bo‘shliq bor edi. 1 ta blok ichida ularning savdosi keskin sakrab, 5% dan to‘g‘ridan-to‘g‘ri 8% gacha “zo‘ravon” tarzda o‘tdi. Bu slippage emas, bu jarlik.
endi qiziq tomoni. LP sifatida mempoolda katta qarz oluvchi tranzaksiyasi kelayotganini sezsam, shu bo‘shliqning ichiga range order qo‘yib uni front-run qila olaman — masalan 6%. Qarz oluvchining savdosi menga qarshi to‘ldiriladi, men FT’larni 6% da sotaman. Keyin orderimni olib tashlayman va talab sovigandan keyin ularni 5% ga qayta sotib olaman. Xatarli emasdek spread. U yiqilayotgan pichoqni ushlayotganday, lekin yonida “xavfsizlik tarmog‘i” bor.
eng ilg‘or o‘yin-chi? “liquidity mirage” — arzon stavkalarda yem (bait) orderlar qo‘yib, keyin savdo o‘rtasida bekor qilish. Shunda qarz oluvchilar qimmat stavkalarga “majbur bo‘lishadi”. Shafqatsiz, lekin zo‘r.
termmax’ning AMM’i passiv daromad mashinasi emas — u mikrostrukturaviy jang maydoni. U yerda aqlli LP’lar qarz oluvchining slippage’idan hosil yeydi. Rostini aytsam? Bu zerikarli LP to‘lovlaridan ancha qiziqroq.#TermMax @TermMax $BTW
termmax’ning custom AMM’i range orderlardan foydalanadi — ya’ni LP’lar “men 5–6% APY atrofida qarz beraman, boshqa hech narsa yo‘q” deganday. Oddiydek ko‘rinadi, to‘g’rimi? Ammo gap shunda: bu buyurtmalarni bir-biriga ulab chiqqaningizda, oddiy AMM kabi silliq foiz egri chizig‘i hosil bo‘lmaydi. U ko‘zga ko‘rinmaydigan “tuzoq”lar bilan zinapoyaga o‘xshaydi.
o‘tgan hafta men bir qarz oluvchi “one-click looping” tugmasini bosishini kuzatdim — arzon leverage kutgandi. Ularning tranzaksiyasi likvidlikni 4% dan yeyishni boshladi, keyin 5%—va keyin bam. 5% bilan 8% oralig‘ida bo‘shliq bor edi. 1 ta blok ichida ularning savdosi keskin sakrab, 5% dan to‘g‘ridan-to‘g‘ri 8% gacha “zo‘ravon” tarzda o‘tdi. Bu slippage emas, bu jarlik.
endi qiziq tomoni. LP sifatida mempoolda katta qarz oluvchi tranzaksiyasi kelayotganini sezsam, shu bo‘shliqning ichiga range order qo‘yib uni front-run qila olaman — masalan 6%. Qarz oluvchining savdosi menga qarshi to‘ldiriladi, men FT’larni 6% da sotaman. Keyin orderimni olib tashlayman va talab sovigandan keyin ularni 5% ga qayta sotib olaman. Xatarli emasdek spread. U yiqilayotgan pichoqni ushlayotganday, lekin yonida “xavfsizlik tarmog‘i” bor.
eng ilg‘or o‘yin-chi? “liquidity mirage” — arzon stavkalarda yem (bait) orderlar qo‘yib, keyin savdo o‘rtasida bekor qilish. Shunda qarz oluvchilar qimmat stavkalarga “majbur bo‘lishadi”. Shafqatsiz, lekin zo‘r.
termmax’ning AMM’i passiv daromad mashinasi emas — u mikrostrukturaviy jang maydoni. U yerda aqlli LP’lar qarz oluvchining slippage’idan hosil yeydi. Rostini aytsam? Bu zerikarli LP to‘lovlaridan ancha qiziqroq.#TermMax @TermMax $BTW
ft token
100%
g token
0%
1 Ovozlar • Ovoz berish yopildi
1
1
603
·
--
O‘suvchi
Yo‘q, u tun boshqa payt TermMax’ning hujjatlariga tikilib o‘tiribman, va bir narsa “chert” etib qoldiki, uni ko‘rmasdan iloji yo‘q.
ko‘pchilik GT va FT’ga qarab: “Zo‘r, bu — belgilangan foizdagi kredit.” deb o‘ylaydi. zerikarli, to‘g‘rimi? yo‘q.
gap hech kim aytmayotgan GT settlement squeeze (hisob-kitobdagi siqib chiqarish) haqida.
termmax qarz oluvchilarga qarzni qaytarishning ikki yo‘lini beradi:
1) USDC’ni qaytarish (masalan, 800 dollar)
2) bozordan chegirma bilan FT’larni sotib olib, o‘sha bilan qaytarish
hujjatlar 2-variantni qarz oluvchilar uchun “xarajatni tejash” deb sotadi. lekin tuzoq bor: qarz FT miqdorida belgilangan, USD qiymatida emas.
demak, sizda 800 ta FT qarzingiz bo‘lsa, kollegializatsiyani ochish uchun siz albatta aynan 800 ta FT’ni topishingiz shart. yangi tokenlarni mint qila olmaysiz. ularni sotib olishingiz kerak. bularni esa kim ushlab turadi? lender (kredit beruvchi).
mana bu yerda qiziydi.
tasavvur qiling, siz treydersiz. siz GT pozitsiyasi yetuklikka (maturity) yaqinlashyapti — katta collateral bor, FT likvidligi esa yupqaroq. siz ochiq turgan outstanding FT’larning bir qismini jim qilib sotib olasiz. endi siz supply’ni nazorat qilyapsiz.
yetuklik yetib keladi. borrower hisoblaydi: “800 ta FT’ni $0.95 dan sotib olsam = $760, USDC’da $800 to‘lashning o‘rniga $40 tejayman.” lekin siz $0.99 dan pastga sotasiz degan gap emas. endi ularning tanlovi:
FT’larda $792 to‘lash (baribir “$8 tejash”) yoki USDC’da $800 to‘lash. siz deyarli butun discount spread’ni foyda sifatida ajratib oldingiz.
bu manipulyatsiya emas, smart-contract bilan majburiy tartiblarning o‘zi.
Aave buni qila olmaydi. Compound ham qila olmaydi. termmax’ning GT/FT arxitekturasi buni yagona tarzda mumkin qiladi, chunki har bir GT ochiq ravishda aynan nechta FT qarzdorligi borligini yozib qo‘yadi.
shunday ekan, menimcha: GT shunchaki passiv loan tracker emas. u FT likvidligiga garovlangan short pozitsiya. har bir borrower bilvosita FT’larni qayta sotib olishga majbur bo‘lgan holda short qilib turadi. va tajribali o‘yinchilar har bir GT’ni ommaviy kuzatiladigan squeeze target sifatida ko‘rib, ishlata olishlari mumkin.
$termmax shunchaki belgilangan foizli kredit emas. bu settlement bo‘yicha jang maydoni: timing va likvidlik ustunligi sizning haqiqiy tannarxingizni belgilaydi.
rostini aytsam? bu zerikarli fixed rates’ga qaraganda ancha qiziqarli.
@termmax #TermMax $1000SATS $ACE
Yo‘q, u tun boshqa payt TermMax’ning hujjatlariga tikilib o‘tiribman, va bir narsa “chert” etib qoldiki, uni ko‘rmasdan iloji yo‘q.
ko‘pchilik GT va FT’ga qarab: “Zo‘r, bu — belgilangan foizdagi kredit.” deb o‘ylaydi. zerikarli, to‘g‘rimi? yo‘q.
gap hech kim aytmayotgan GT settlement squeeze (hisob-kitobdagi siqib chiqarish) haqida.
termmax qarz oluvchilarga qarzni qaytarishning ikki yo‘lini beradi:
1) USDC’ni qaytarish (masalan, 800 dollar)
2) bozordan chegirma bilan FT’larni sotib olib, o‘sha bilan qaytarish
hujjatlar 2-variantni qarz oluvchilar uchun “xarajatni tejash” deb sotadi. lekin tuzoq bor: qarz FT miqdorida belgilangan, USD qiymatida emas.
demak, sizda 800 ta FT qarzingiz bo‘lsa, kollegializatsiyani ochish uchun siz albatta aynan 800 ta FT’ni topishingiz shart. yangi tokenlarni mint qila olmaysiz. ularni sotib olishingiz kerak. bularni esa kim ushlab turadi? lender (kredit beruvchi).
mana bu yerda qiziydi.
tasavvur qiling, siz treydersiz. siz GT pozitsiyasi yetuklikka (maturity) yaqinlashyapti — katta collateral bor, FT likvidligi esa yupqaroq. siz ochiq turgan outstanding FT’larning bir qismini jim qilib sotib olasiz. endi siz supply’ni nazorat qilyapsiz.
yetuklik yetib keladi. borrower hisoblaydi: “800 ta FT’ni $0.95 dan sotib olsam = $760, USDC’da $800 to‘lashning o‘rniga $40 tejayman.” lekin siz $0.99 dan pastga sotasiz degan gap emas. endi ularning tanlovi:
FT’larda $792 to‘lash (baribir “$8 tejash”) yoki USDC’da $800 to‘lash. siz deyarli butun discount spread’ni foyda sifatida ajratib oldingiz.
bu manipulyatsiya emas, smart-contract bilan majburiy tartiblarning o‘zi.
Aave buni qila olmaydi. Compound ham qila olmaydi. termmax’ning GT/FT arxitekturasi buni yagona tarzda mumkin qiladi, chunki har bir GT ochiq ravishda aynan nechta FT qarzdorligi borligini yozib qo‘yadi.
shunday ekan, menimcha: GT shunchaki passiv loan tracker emas. u FT likvidligiga garovlangan short pozitsiya. har bir borrower bilvosita FT’larni qayta sotib olishga majbur bo‘lgan holda short qilib turadi. va tajribali o‘yinchilar har bir GT’ni ommaviy kuzatiladigan squeeze target sifatida ko‘rib, ishlata olishlari mumkin.
$termmax shunchaki belgilangan foizli kredit emas. bu settlement bo‘yicha jang maydoni: timing va likvidlik ustunligi sizning haqiqiy tannarxingizni belgilaydi.
rostini aytsam? bu zerikarli fixed rates’ga qaraganda ancha qiziqarli.
@TermMax #TermMax $1000SATS $ACE
ko‘pchilik GT va FT’ga qarab: “Zo‘r, bu — belgilangan foizdagi kredit.” deb o‘ylaydi. zerikarli, to‘g‘rimi? yo‘q.
gap hech kim aytmayotgan GT settlement squeeze (hisob-kitobdagi siqib chiqarish) haqida.
termmax qarz oluvchilarga qarzni qaytarishning ikki yo‘lini beradi:
1) USDC’ni qaytarish (masalan, 800 dollar)
2) bozordan chegirma bilan FT’larni sotib olib, o‘sha bilan qaytarish
hujjatlar 2-variantni qarz oluvchilar uchun “xarajatni tejash” deb sotadi. lekin tuzoq bor: qarz FT miqdorida belgilangan, USD qiymatida emas.
demak, sizda 800 ta FT qarzingiz bo‘lsa, kollegializatsiyani ochish uchun siz albatta aynan 800 ta FT’ni topishingiz shart. yangi tokenlarni mint qila olmaysiz. ularni sotib olishingiz kerak. bularni esa kim ushlab turadi? lender (kredit beruvchi).
mana bu yerda qiziydi.
tasavvur qiling, siz treydersiz. siz GT pozitsiyasi yetuklikka (maturity) yaqinlashyapti — katta collateral bor, FT likvidligi esa yupqaroq. siz ochiq turgan outstanding FT’larning bir qismini jim qilib sotib olasiz. endi siz supply’ni nazorat qilyapsiz.
yetuklik yetib keladi. borrower hisoblaydi: “800 ta FT’ni $0.95 dan sotib olsam = $760, USDC’da $800 to‘lashning o‘rniga $40 tejayman.” lekin siz $0.99 dan pastga sotasiz degan gap emas. endi ularning tanlovi:
FT’larda $792 to‘lash (baribir “$8 tejash”) yoki USDC’da $800 to‘lash. siz deyarli butun discount spread’ni foyda sifatida ajratib oldingiz.
bu manipulyatsiya emas, smart-contract bilan majburiy tartiblarning o‘zi.
Aave buni qila olmaydi. Compound ham qila olmaydi. termmax’ning GT/FT arxitekturasi buni yagona tarzda mumkin qiladi, chunki har bir GT ochiq ravishda aynan nechta FT qarzdorligi borligini yozib qo‘yadi.
shunday ekan, menimcha: GT shunchaki passiv loan tracker emas. u FT likvidligiga garovlangan short pozitsiya. har bir borrower bilvosita FT’larni qayta sotib olishga majbur bo‘lgan holda short qilib turadi. va tajribali o‘yinchilar har bir GT’ni ommaviy kuzatiladigan squeeze target sifatida ko‘rib, ishlata olishlari mumkin.
$termmax shunchaki belgilangan foizli kredit emas. bu settlement bo‘yicha jang maydoni: timing va likvidlik ustunligi sizning haqiqiy tannarxingizni belgilaydi.
rostini aytsam? bu zerikarli fixed rates’ga qaraganda ancha qiziqarli.
@TermMax #TermMax $1000SATS $ACE
settlement squeeze
0%
fixed rates
100%
1 Ovozlar • Ovoz berish yopildi
1
426
·
--
O‘suvchi
Buni do‘stim tokenni chain-lar bo‘ylab (arb) savdo qilayotganini kuzatib o‘rgandim. U narx farqini ilg‘ab, tez harakat qildi, baribir barbod bo‘ldi. Nega? Agar aktivning maxfiylik kafolatlari shielded (yashirin)dan transparent (ochiq) holatga o‘tgani zahoti tugaydi. Savdo ko‘rinadi. Front-run (oldindan “sanchib olish”) muqarrar. 💀
Duskning 21X bilan hamkorligi haqidagi maqolani o‘qiganimda, bu xotira boshqacha ta’sir qildi.
Hamma nishonlayapti. Hech kim o‘ylamaydi: 21X public blockchains — Polygon PoS’da ishlaydi. Dusk? Maxfiylik uchun qurilgan. Phoenix ochiq balans sifatida emas, balki shifrlangan note (yozuv)lar ko‘rinishida real vaqtda balanslarni yuritadi.
Unda Dusk’da nativ tarzda chiqarilgan tokenizatsiyalangan bond (masalan, obligatsiya) — confidential smart contracts, ZK proofs, shifrlangan balanslar bilan — 21X’ning Polygon order book’iga (buyurtmalar kitobi) ro‘yxatga olinishi bilan nima bo‘ladi?
Aktiv hozir IKKI xil kriptografik holatda mavjud. Bittasi xususiy. Bittasi ommaviy.
21X’ning roadmap’i? Multi-chain. Bugun Polygon. Keyingi Stellar. Navbatda Solana. Har bir yangi chain = yangi maxfiylik “hujum yuzasi” (surface).
Men ko‘ra olmay qololmaydigan attack vector:
• Dusk’da institut xususiy bond chiqaradi
• O‘sha bond 21X’ning Polygon venue’da ham ro‘yxatga olinadi
• Polygon transparent. Order book ommaviy. Har bir yirik institut buyurtmasi ko‘rinadi.
• Trader Polygon’ni kuzatadi, kit (whale) faolligini aniqlaydi va settlement finalizatsiya qilinishidan oldin Dusk’ning xususiy qatlamida front-run qiladi
Maxfiylik kafolatlari cross-chain transfer qilingan paytning o‘zida tugaydi.
@Dusk_Foundation ’ning CLOB + 21X’ning transparent book’i = regulatory arbitrage mashinasi.
21X’ning atomic settlement’ i toza — T+0, kontragent riski yo‘q. Lekin 21X ichida atomic bo‘lgani Dusk va Polygon o‘rtasidagi maxfiylik chegarasida atomic degani emas.
Yechimmi? Aktivni ko‘chirmang. Validlikning (mavjudligi va yetarliligi) ZK-proof’ini ko‘chiring. Polygon’da settlement shifrlangan balansni oshkor qilmasdan, uni mavjud va sufficient ekanini isbotlab amalga oshadi. Aktiv Dusk’da qoladi. Maxfiylik saqlanadi. 21X atomic settlement’ga ega bo‘ladi.
$DUSK ’infratuzilmasi tartibga solingan bozorlar uchun chinakam o‘ylangan. Lekin “multi-chain” har bir yangi chain’ga maxfiylik bo‘linib ketadigan vaziyatda so‘zsiz yaxshi narsa emas.
Institutsiyalar berishi kerak bo‘lgan savol: “likvidlikka kira olamizmi?” emas, balki “biz uni qilganimizda maxfiyligimizga nima bo‘ladi?”#dusk $1000RATS $GPS
Buni do‘stim tokenni chain-lar bo‘ylab (arb) savdo qilayotganini kuzatib o‘rgandim. U narx farqini ilg‘ab, tez harakat qildi, baribir barbod bo‘ldi. Nega? Agar aktivning maxfiylik kafolatlari shielded (yashirin)dan transparent (ochiq) holatga o‘tgani zahoti tugaydi. Savdo ko‘rinadi. Front-run (oldindan “sanchib olish”) muqarrar. 💀
Duskning 21X bilan hamkorligi haqidagi maqolani o‘qiganimda, bu xotira boshqacha ta’sir qildi.
Hamma nishonlayapti. Hech kim o‘ylamaydi: 21X public blockchains — Polygon PoS’da ishlaydi. Dusk? Maxfiylik uchun qurilgan. Phoenix ochiq balans sifatida emas, balki shifrlangan note (yozuv)lar ko‘rinishida real vaqtda balanslarni yuritadi.
Unda Dusk’da nativ tarzda chiqarilgan tokenizatsiyalangan bond (masalan, obligatsiya) — confidential smart contracts, ZK proofs, shifrlangan balanslar bilan — 21X’ning Polygon order book’iga (buyurtmalar kitobi) ro‘yxatga olinishi bilan nima bo‘ladi?
Aktiv hozir IKKI xil kriptografik holatda mavjud. Bittasi xususiy. Bittasi ommaviy.
21X’ning roadmap’i? Multi-chain. Bugun Polygon. Keyingi Stellar. Navbatda Solana. Har bir yangi chain = yangi maxfiylik “hujum yuzasi” (surface).
Men ko‘ra olmay qololmaydigan attack vector:
• Dusk’da institut xususiy bond chiqaradi
• O‘sha bond 21X’ning Polygon venue’da ham ro‘yxatga olinadi
• Polygon transparent. Order book ommaviy. Har bir yirik institut buyurtmasi ko‘rinadi.
• Trader Polygon’ni kuzatadi, kit (whale) faolligini aniqlaydi va settlement finalizatsiya qilinishidan oldin Dusk’ning xususiy qatlamida front-run qiladi
Maxfiylik kafolatlari cross-chain transfer qilingan paytning o‘zida tugaydi.
@Dusk ’ning CLOB + 21X’ning transparent book’i = regulatory arbitrage mashinasi.
21X’ning atomic settlement’ i toza — T+0, kontragent riski yo‘q. Lekin 21X ichida atomic bo‘lgani Dusk va Polygon o‘rtasidagi maxfiylik chegarasida atomic degani emas.
Yechimmi? Aktivni ko‘chirmang. Validlikning (mavjudligi va yetarliligi) ZK-proof’ini ko‘chiring. Polygon’da settlement shifrlangan balansni oshkor qilmasdan, uni mavjud va sufficient ekanini isbotlab amalga oshadi. Aktiv Dusk’da qoladi. Maxfiylik saqlanadi. 21X atomic settlement’ga ega bo‘ladi.
$DUSK ’infratuzilmasi tartibga solingan bozorlar uchun chinakam o‘ylangan. Lekin “multi-chain” har bir yangi chain’ga maxfiylik bo‘linib ketadigan vaziyatda so‘zsiz yaxshi narsa emas.
Institutsiyalar berishi kerak bo‘lgan savol: “likvidlikka kira olamizmi?” emas, balki “biz uni qilganimizda maxfiyligimizga nima bo‘ladi?”#dusk $1000RATS $GPS
Duskning 21X bilan hamkorligi haqidagi maqolani o‘qiganimda, bu xotira boshqacha ta’sir qildi.
Hamma nishonlayapti. Hech kim o‘ylamaydi: 21X public blockchains — Polygon PoS’da ishlaydi. Dusk? Maxfiylik uchun qurilgan. Phoenix ochiq balans sifatida emas, balki shifrlangan note (yozuv)lar ko‘rinishida real vaqtda balanslarni yuritadi.
Unda Dusk’da nativ tarzda chiqarilgan tokenizatsiyalangan bond (masalan, obligatsiya) — confidential smart contracts, ZK proofs, shifrlangan balanslar bilan — 21X’ning Polygon order book’iga (buyurtmalar kitobi) ro‘yxatga olinishi bilan nima bo‘ladi?
Aktiv hozir IKKI xil kriptografik holatda mavjud. Bittasi xususiy. Bittasi ommaviy.
21X’ning roadmap’i? Multi-chain. Bugun Polygon. Keyingi Stellar. Navbatda Solana. Har bir yangi chain = yangi maxfiylik “hujum yuzasi” (surface).
Men ko‘ra olmay qololmaydigan attack vector:
• Dusk’da institut xususiy bond chiqaradi
• O‘sha bond 21X’ning Polygon venue’da ham ro‘yxatga olinadi
• Polygon transparent. Order book ommaviy. Har bir yirik institut buyurtmasi ko‘rinadi.
• Trader Polygon’ni kuzatadi, kit (whale) faolligini aniqlaydi va settlement finalizatsiya qilinishidan oldin Dusk’ning xususiy qatlamida front-run qiladi
Maxfiylik kafolatlari cross-chain transfer qilingan paytning o‘zida tugaydi.
@Dusk ’ning CLOB + 21X’ning transparent book’i = regulatory arbitrage mashinasi.
21X’ning atomic settlement’ i toza — T+0, kontragent riski yo‘q. Lekin 21X ichida atomic bo‘lgani Dusk va Polygon o‘rtasidagi maxfiylik chegarasida atomic degani emas.
Yechimmi? Aktivni ko‘chirmang. Validlikning (mavjudligi va yetarliligi) ZK-proof’ini ko‘chiring. Polygon’da settlement shifrlangan balansni oshkor qilmasdan, uni mavjud va sufficient ekanini isbotlab amalga oshadi. Aktiv Dusk’da qoladi. Maxfiylik saqlanadi. 21X atomic settlement’ga ega bo‘ladi.
$DUSK ’infratuzilmasi tartibga solingan bozorlar uchun chinakam o‘ylangan. Lekin “multi-chain” har bir yangi chain’ga maxfiylik bo‘linib ketadigan vaziyatda so‘zsiz yaxshi narsa emas.
Institutsiyalar berishi kerak bo‘lgan savol: “likvidlikka kira olamizmi?” emas, balki “biz uni qilganimizda maxfiyligimizga nima bo‘ladi?”#dusk $1000RATS $GPS
Dusk confidential smart
0%
21X's atomic settlement
100%
TWO cryptographic states
0%
1 Ovozlar • Ovoz berish yopildi
5
6
283
·
--
O‘suvchi
#TermMax @termmax
“Zinapoyasimon Theta Arbitrage”: men TermMax’ning soatidan Alpha qazib olayotganim ⏰
mayli, gap shundaki: men 3am’da o‘tiribman, ETH’ga qo‘limdagi sumka mutlaqo hech narsa qilmayapti, shunda $TERMMAX narxlash formulasini kovlashga tushib ketdim. va rostini aytsam, juda qiziqarli narsani topdim.
biz hammamiz bilamiz: tenglama I = r × θ, bu yerda θ = floor(d / 365). zerikarli matematika, to‘g'rimi? YO‘Q.
masala shundaki, hech kim gapirmayotgan bitta narsa bor: floor funktsiya MEXANIK SAMARASIZLIK yaratadi. an’anaviy moliya vaqtning eskirishini muzqaymoq erishiga o‘xshatadi — silliq, uzluksiz, oldindan aytish mumkin. lekin TermMax’chi? u go‘yo zinapoya. Vaqt asta-sekin yemirilmaydi, u LITERAL ravishda har kuni 00:00 UTC da bitta “qavat” pastga “sakraydi”. 🪜
men bu pattern’ni burgutday kuzatishni boshladim. va nima bo‘ldi? u HAQIQIY. kundalik UTC chegarasidan oldin FT tokenlari qadridan past baholanadi, chunki θ hali ham “eski” — yuqoriroq — vaqt koeffitsientini aks ettiradi. keyin BOOM: floor funktsiyasi ishga tushadi va AMM FT’ning narxini matematik jihatdan DARHOL yuqoriga qayta belgilaydi.
mana men ishlatib kelayotgan aniq strategiya:
1. UTC yarim tungacha ~30 daqiqa oldin FT tokenlariga yuklanib olish
2. pasayishni kutish. FT narxi sakraydi. chiqib ketish.
3. ayni paytda XT’ni short qilish, chunki qiymati ham aynan shu chegarada kesilib qoladi
o‘tgan hafta men buni 5 ETH bilan tekshirdim. mikro-spayklar kichik (1-2%), lekin ular oldindan aytib bo‘ladigan. o‘sha yerda — oltin imkoniyat. 🎯
qarz oluvchilar ham buni “o‘ynay” oladi: floor pasayishidan SAL oldin qaytarib, qarzni chegirma bilan yopishadi. natijada sizning samarali APR bozor e’lon qilgan kursdan pastga tushadi. mutlaqo g‘alati.
TermMax “Asset + Interest Rate + Time” degan juda chiroyli modelni quribdi, lekin “Time” komponentida yashirin orqa eshik bor. endi biz stavkalarni shunchaki savdolashmayapmiz — biz protokolning soatini savdolashyapmiz.
mana, aytayotganim moliyaviy maslahat emas. men faqat alpha’ni bo‘lishayotgan degenman. lekin mening issiq fikrim: aqlli pul chartlarni o‘qiyotgani yo‘q. ular kodni o‘qiydi. va hozircha, bu kodning yurak urishi oldindan aytib bo‘ladigan. 💀
time — soxta qilib bo‘lmaydigan yagona o‘zgaruvchi… albatta u qachon qayta o‘rnatilishini aniq bilsangiz.$GPS $ACE
#TermMax @TermMax
“Zinapoyasimon Theta Arbitrage”: men TermMax’ning soatidan Alpha qazib olayotganim ⏰
mayli, gap shundaki: men 3am’da o‘tiribman, ETH’ga qo‘limdagi sumka mutlaqo hech narsa qilmayapti, shunda $TERMMAX narxlash formulasini kovlashga tushib ketdim. va rostini aytsam, juda qiziqarli narsani topdim.
biz hammamiz bilamiz: tenglama I = r × θ, bu yerda θ = floor(d / 365). zerikarli matematika, to‘g'rimi? YO‘Q.
masala shundaki, hech kim gapirmayotgan bitta narsa bor: floor funktsiya MEXANIK SAMARASIZLIK yaratadi. an’anaviy moliya vaqtning eskirishini muzqaymoq erishiga o‘xshatadi — silliq, uzluksiz, oldindan aytish mumkin. lekin TermMax’chi? u go‘yo zinapoya. Vaqt asta-sekin yemirilmaydi, u LITERAL ravishda har kuni 00:00 UTC da bitta “qavat” pastga “sakraydi”. 🪜
men bu pattern’ni burgutday kuzatishni boshladim. va nima bo‘ldi? u HAQIQIY. kundalik UTC chegarasidan oldin FT tokenlari qadridan past baholanadi, chunki θ hali ham “eski” — yuqoriroq — vaqt koeffitsientini aks ettiradi. keyin BOOM: floor funktsiyasi ishga tushadi va AMM FT’ning narxini matematik jihatdan DARHOL yuqoriga qayta belgilaydi.
mana men ishlatib kelayotgan aniq strategiya:
1. UTC yarim tungacha ~30 daqiqa oldin FT tokenlariga yuklanib olish
2. pasayishni kutish. FT narxi sakraydi. chiqib ketish.
3. ayni paytda XT’ni short qilish, chunki qiymati ham aynan shu chegarada kesilib qoladi
o‘tgan hafta men buni 5 ETH bilan tekshirdim. mikro-spayklar kichik (1-2%), lekin ular oldindan aytib bo‘ladigan. o‘sha yerda — oltin imkoniyat. 🎯
qarz oluvchilar ham buni “o‘ynay” oladi: floor pasayishidan SAL oldin qaytarib, qarzni chegirma bilan yopishadi. natijada sizning samarali APR bozor e’lon qilgan kursdan pastga tushadi. mutlaqo g‘alati.
TermMax “Asset + Interest Rate + Time” degan juda chiroyli modelni quribdi, lekin “Time” komponentida yashirin orqa eshik bor. endi biz stavkalarni shunchaki savdolashmayapmiz — biz protokolning soatini savdolashyapmiz.
mana, aytayotganim moliyaviy maslahat emas. men faqat alpha’ni bo‘lishayotgan degenman. lekin mening issiq fikrim: aqlli pul chartlarni o‘qiyotgani yo‘q. ular kodni o‘qiydi. va hozircha, bu kodning yurak urishi oldindan aytib bo‘ladigan. 💀
time — soxta qilib bo‘lmaydigan yagona o‘zgaruvchi… albatta u qachon qayta o‘rnatilishini aniq bilsangiz.$GPS $ACE
“Zinapoyasimon Theta Arbitrage”: men TermMax’ning soatidan Alpha qazib olayotganim ⏰
mayli, gap shundaki: men 3am’da o‘tiribman, ETH’ga qo‘limdagi sumka mutlaqo hech narsa qilmayapti, shunda $TERMMAX narxlash formulasini kovlashga tushib ketdim. va rostini aytsam, juda qiziqarli narsani topdim.
biz hammamiz bilamiz: tenglama I = r × θ, bu yerda θ = floor(d / 365). zerikarli matematika, to‘g'rimi? YO‘Q.
masala shundaki, hech kim gapirmayotgan bitta narsa bor: floor funktsiya MEXANIK SAMARASIZLIK yaratadi. an’anaviy moliya vaqtning eskirishini muzqaymoq erishiga o‘xshatadi — silliq, uzluksiz, oldindan aytish mumkin. lekin TermMax’chi? u go‘yo zinapoya. Vaqt asta-sekin yemirilmaydi, u LITERAL ravishda har kuni 00:00 UTC da bitta “qavat” pastga “sakraydi”. 🪜
men bu pattern’ni burgutday kuzatishni boshladim. va nima bo‘ldi? u HAQIQIY. kundalik UTC chegarasidan oldin FT tokenlari qadridan past baholanadi, chunki θ hali ham “eski” — yuqoriroq — vaqt koeffitsientini aks ettiradi. keyin BOOM: floor funktsiyasi ishga tushadi va AMM FT’ning narxini matematik jihatdan DARHOL yuqoriga qayta belgilaydi.
mana men ishlatib kelayotgan aniq strategiya:
1. UTC yarim tungacha ~30 daqiqa oldin FT tokenlariga yuklanib olish
2. pasayishni kutish. FT narxi sakraydi. chiqib ketish.
3. ayni paytda XT’ni short qilish, chunki qiymati ham aynan shu chegarada kesilib qoladi
o‘tgan hafta men buni 5 ETH bilan tekshirdim. mikro-spayklar kichik (1-2%), lekin ular oldindan aytib bo‘ladigan. o‘sha yerda — oltin imkoniyat. 🎯
qarz oluvchilar ham buni “o‘ynay” oladi: floor pasayishidan SAL oldin qaytarib, qarzni chegirma bilan yopishadi. natijada sizning samarali APR bozor e’lon qilgan kursdan pastga tushadi. mutlaqo g‘alati.
TermMax “Asset + Interest Rate + Time” degan juda chiroyli modelni quribdi, lekin “Time” komponentida yashirin orqa eshik bor. endi biz stavkalarni shunchaki savdolashmayapmiz — biz protokolning soatini savdolashyapmiz.
mana, aytayotganim moliyaviy maslahat emas. men faqat alpha’ni bo‘lishayotgan degenman. lekin mening issiq fikrim: aqlli pul chartlarni o‘qiyotgani yo‘q. ular kodni o‘qiydi. va hozircha, bu kodning yurak urishi oldindan aytib bo‘ladigan. 💀
time — soxta qilib bo‘lmaydigan yagona o‘zgaruvchi… albatta u qachon qayta o‘rnatilishini aniq bilsangiz.$GPS $ACE
fixed maturity
100%
fixed rate lending
0%
1 Ovozlar • Ovoz berish yopildi
1
333
·
--
O‘suvchi
#dusk $DUSK @Dusk_Foundation
i deyarli bir mijozning hedge fundini compliance qoidasi tufayli yo‘qotib qo‘ydim. gap hazil emas.
biz tokenizatsiyalangan qimmatli qog‘ozga 5% miqdor limitini kiritdik. oddiydek tuyuldimi? to‘g‘ri, smart-kontrakt esa shifrlangan balanslarni o‘qiy olmadi. shuning uchun biz compliance tekshirish uchun hamma narsani vaqti-vaqti bilan shifrlardan yechib ko‘radigan markazlashtirilgan oracle’ni ishga tushirdik. keyin-chi? bir kuni u volatile sessiya paytida o‘chib qoldi. mutlaq betartiblik.
bu xotira Dusk’dagi Hedger maqolasini o‘qiganimda yana yodimga tushdi.
mana mening xavotirim: Hedger’ning “proof-backed review”i konsensual auditlar uchun juda yaxshi ishlaydi. regulyator so‘raydi, user esa isbot keltiradi. Toza. Lekin konsensussiz enforcement (majburiy bajarish) haqida nima deyish mumkin? 🤔
aytaylik, issuer shu 5% cap’ni majburlab ushlab turishi kerak. smart-kontrakt shifrlangan Phoenix balanslarini doimiy ravishda kuzatib borishi lozim.
muammo: investorlar limit ostida ekanini ixtiyoriy isbotlab bermaydi. tarmoq esa keskin tanlovga duch keladi:
1-variant: Hamma narsani shifrdan yechish. maxfiylik yo‘qoladi.
2-variant: Off-chain oracle qo‘llash, viewing key bilan. u barcha balanslarni shifrdan yechadi, compliance tekshiradi va on-chain’ga proof’larni joylaydi.
qaysi yo‘lga ko‘pchilik loyiha boradi, deb o‘ylaysiz? 😬
va bu oracle yagona boshqaruv nuqtasiga aylanadi:
· zararli operator wallet’larni noto‘g‘ri belgilab (false-flag) muzlatib qo‘yishi mumkin
· hukumatlar tanlab sanksiya qo‘llash uchun bosim o‘tkazadi
· oracle dip paytida “crash” qilsa? compliance qulaydi
bu nazariya emas. men markazlashtirilgan compliance qatlamlari hujum vektoriga aylanganini ko‘rganman.
yechim? Multi-Party Computation. viewing key’ni mustaqil validatorlar orasida bo‘lib chiqish. M-of-N yechib berish va qoidabuzarlikni tekshirish uchun birga hamkorlik qilishi kerak. hech bir tomon to‘liq balansni ko‘rmaydi. enforcement log’lari ZK-proof’lar bilan yoziladi.
Hedger maxfiyligini saqlaydi. ishonchni taqsimlaydi. oracle’ga bog‘liqlik yo‘q.
$DUSK’ning tartibga solingan aktivlar uchun infratuzilmasi haqiqatan ham puxta o‘ylangan. lekin shuni ham aytish kerak: muassasalar buni qiyin yo‘l bilan bilib olmasidan oldin bo‘shliqlarni ko‘rib chiqaylik.
haqiqiy savol? maxfiylikni saqlagan transferlarni qurish mumkinmi-yo‘qmi emas. savol — qochib qutulmoqchi bo‘lgan markazlashtirishni qaytarib olib kelmasdan, maxfiylikni saqlaydigan enforcement’ni qurish mumkinmi.$ACE $GPS
#dusk $DUSK @Dusk
i deyarli bir mijozning hedge fundini compliance qoidasi tufayli yo‘qotib qo‘ydim. gap hazil emas.
biz tokenizatsiyalangan qimmatli qog‘ozga 5% miqdor limitini kiritdik. oddiydek tuyuldimi? to‘g‘ri, smart-kontrakt esa shifrlangan balanslarni o‘qiy olmadi. shuning uchun biz compliance tekshirish uchun hamma narsani vaqti-vaqti bilan shifrlardan yechib ko‘radigan markazlashtirilgan oracle’ni ishga tushirdik. keyin-chi? bir kuni u volatile sessiya paytida o‘chib qoldi. mutlaq betartiblik.
bu xotira Dusk’dagi Hedger maqolasini o‘qiganimda yana yodimga tushdi.
mana mening xavotirim: Hedger’ning “proof-backed review”i konsensual auditlar uchun juda yaxshi ishlaydi. regulyator so‘raydi, user esa isbot keltiradi. Toza. Lekin konsensussiz enforcement (majburiy bajarish) haqida nima deyish mumkin? 🤔
aytaylik, issuer shu 5% cap’ni majburlab ushlab turishi kerak. smart-kontrakt shifrlangan Phoenix balanslarini doimiy ravishda kuzatib borishi lozim.
muammo: investorlar limit ostida ekanini ixtiyoriy isbotlab bermaydi. tarmoq esa keskin tanlovga duch keladi:
1-variant: Hamma narsani shifrdan yechish. maxfiylik yo‘qoladi.
2-variant: Off-chain oracle qo‘llash, viewing key bilan. u barcha balanslarni shifrdan yechadi, compliance tekshiradi va on-chain’ga proof’larni joylaydi.
qaysi yo‘lga ko‘pchilik loyiha boradi, deb o‘ylaysiz? 😬
va bu oracle yagona boshqaruv nuqtasiga aylanadi:
· zararli operator wallet’larni noto‘g‘ri belgilab (false-flag) muzlatib qo‘yishi mumkin
· hukumatlar tanlab sanksiya qo‘llash uchun bosim o‘tkazadi
· oracle dip paytida “crash” qilsa? compliance qulaydi
bu nazariya emas. men markazlashtirilgan compliance qatlamlari hujum vektoriga aylanganini ko‘rganman.
yechim? Multi-Party Computation. viewing key’ni mustaqil validatorlar orasida bo‘lib chiqish. M-of-N yechib berish va qoidabuzarlikni tekshirish uchun birga hamkorlik qilishi kerak. hech bir tomon to‘liq balansni ko‘rmaydi. enforcement log’lari ZK-proof’lar bilan yoziladi.
Hedger maxfiyligini saqlaydi. ishonchni taqsimlaydi. oracle’ga bog‘liqlik yo‘q.
$DUSK ’ning tartibga solingan aktivlar uchun infratuzilmasi haqiqatan ham puxta o‘ylangan. lekin shuni ham aytish kerak: muassasalar buni qiyin yo‘l bilan bilib olmasidan oldin bo‘shliqlarni ko‘rib chiqaylik.
haqiqiy savol? maxfiylikni saqlagan transferlarni qurish mumkinmi-yo‘qmi emas. savol — qochib qutulmoqchi bo‘lgan markazlashtirishni qaytarib olib kelmasdan, maxfiylikni saqlaydigan enforcement’ni qurish mumkinmi.$ACE $GPS
i deyarli bir mijozning hedge fundini compliance qoidasi tufayli yo‘qotib qo‘ydim. gap hazil emas.
biz tokenizatsiyalangan qimmatli qog‘ozga 5% miqdor limitini kiritdik. oddiydek tuyuldimi? to‘g‘ri, smart-kontrakt esa shifrlangan balanslarni o‘qiy olmadi. shuning uchun biz compliance tekshirish uchun hamma narsani vaqti-vaqti bilan shifrlardan yechib ko‘radigan markazlashtirilgan oracle’ni ishga tushirdik. keyin-chi? bir kuni u volatile sessiya paytida o‘chib qoldi. mutlaq betartiblik.
bu xotira Dusk’dagi Hedger maqolasini o‘qiganimda yana yodimga tushdi.
mana mening xavotirim: Hedger’ning “proof-backed review”i konsensual auditlar uchun juda yaxshi ishlaydi. regulyator so‘raydi, user esa isbot keltiradi. Toza. Lekin konsensussiz enforcement (majburiy bajarish) haqida nima deyish mumkin? 🤔
aytaylik, issuer shu 5% cap’ni majburlab ushlab turishi kerak. smart-kontrakt shifrlangan Phoenix balanslarini doimiy ravishda kuzatib borishi lozim.
muammo: investorlar limit ostida ekanini ixtiyoriy isbotlab bermaydi. tarmoq esa keskin tanlovga duch keladi:
1-variant: Hamma narsani shifrdan yechish. maxfiylik yo‘qoladi.
2-variant: Off-chain oracle qo‘llash, viewing key bilan. u barcha balanslarni shifrdan yechadi, compliance tekshiradi va on-chain’ga proof’larni joylaydi.
qaysi yo‘lga ko‘pchilik loyiha boradi, deb o‘ylaysiz? 😬
va bu oracle yagona boshqaruv nuqtasiga aylanadi:
· zararli operator wallet’larni noto‘g‘ri belgilab (false-flag) muzlatib qo‘yishi mumkin
· hukumatlar tanlab sanksiya qo‘llash uchun bosim o‘tkazadi
· oracle dip paytida “crash” qilsa? compliance qulaydi
bu nazariya emas. men markazlashtirilgan compliance qatlamlari hujum vektoriga aylanganini ko‘rganman.
yechim? Multi-Party Computation. viewing key’ni mustaqil validatorlar orasida bo‘lib chiqish. M-of-N yechib berish va qoidabuzarlikni tekshirish uchun birga hamkorlik qilishi kerak. hech bir tomon to‘liq balansni ko‘rmaydi. enforcement log’lari ZK-proof’lar bilan yoziladi.
Hedger maxfiyligini saqlaydi. ishonchni taqsimlaydi. oracle’ga bog‘liqlik yo‘q.
$DUSK ’ning tartibga solingan aktivlar uchun infratuzilmasi haqiqatan ham puxta o‘ylangan. lekin shuni ham aytish kerak: muassasalar buni qiyin yo‘l bilan bilib olmasidan oldin bo‘shliqlarni ko‘rib chiqaylik.
haqiqiy savol? maxfiylikni saqlagan transferlarni qurish mumkinmi-yo‘qmi emas. savol — qochib qutulmoqchi bo‘lgan markazlashtirishni qaytarib olib kelmasdan, maxfiylikni saqlaydigan enforcement’ni qurish mumkinmi.$ACE $GPS
oracle
100%
tokenized security
0%
2 Ovozlar • Ovoz berish yopildi
4
3
185
·
--
O‘suvchi
30K savdo $DUSK 47.8 USDT
MEV o‘lmagan. U shunchaki boshqa joyga ko‘chgan.
Men buni qattiq yo‘lda o‘rgandim: do‘stimning limit-orderi boshqa zanjirda butunlay yakson bo‘ldi. U o‘zini aqlli tutyapman deb o‘ylagan. Keyin esa bir bot pending tx’ni ko‘rib, CEX’da xuddi o‘sha aktivni arb’d qilibdi va unga tegishli bo‘lishi kerak bo‘lgan narx o‘sishini cho‘ntagiga solib qo‘yibdi. Shafqatsiz. 💀
Bu quyon inidan to‘g‘ridan-to‘g‘ri Dusk’ga olib bordi.
Hech kim gapirmayotgan narsa mana: Dusk’ning Proof-of-Blind-Bid bilan SBA konsensus’i? Ha, bu validator MEV’ni o‘ldiradi. Validatorlar ko‘ra olmaydigan narsani front-run qila olmaydi. Toza.
Lekin bo‘shliq bor.
3-faza — Revelation bosqichi — foydalanuvchilar o‘zlarining pre-image’larini (aniq narx va hajm) Rusk VM matchni yakunlashidan oldin ommaviy mempool’ga e’lon qilishga majbur qiladi. Ya’ni eshittirish va finality orasida soniyalar. Soniyalar ichida esa aniq buyurtma tafsilotlari oddiy matnda turib qoladi.
Validatorlar uchun emas. Hammaning uchun.
Pre-Image Sniper qanday ishlaydi:
• Whale (katta investor) katta buyurtma beradi. Yashirilgan. Validatorlar faqat fee’ni ko‘radi.
• 3-faza. Pre-image mempool’ga uriladi. Narx va hajm ochiladi.
• Dusk’ning mempool’ini kuzatayotgan bot limit narxni dekod qiladi.
• Bot darhol yuqori likvidlikdagi CEX yoki L2’da xuddi o‘sha aktivni sotib oladi.
• Dusk original buyurtmani yakunlaydi. Narx pump bo‘ladi.
• Bot pumpga kirib sotadi. Xavfsiz pul.
Dusk’ning CLOB’i cross-chain snayperlar uchun bepul whale-alert tizimiga aylanadi.
Treyder to‘ldiriladi. Lekin post-trade upside’ni yo‘qotadi. Snayper hech qachon Dusk validatorlar to‘plamiga tegmagan. Butunlay narrativdan tashqarida.
Xo‘sh, tuzatish nima?
Plaintext pre-image broadcast o‘rniga Time-Lock Puzzle yoki VDF’dan foydalaning. Maxfiy ma’lumot settlement finalizatsiyasi bilan bir paytning o‘zida dekod qilinadi. Latentlik farqini nolga siqish. Narx bir xil millisekundda executе bo‘ladi va ochiladi. Reaksiya uchun oynaning o‘zi yo‘q.
Bu FUD emas. Bu dizayn bo‘yicha fikr.
Dusk tartibga solingan moliya uchun haqiqatan ham muhim narsani qilmoqda. Lekin biz “no MEV” deb da’vo qilsak, keling, hammasi haqida gapiraylik. Faqat validator turini emas.
Savol, @Dusk_Foundation buni yecha oladimi — yo‘q. Savol shuki, biz snayperlar uni ekspluatatsiya qilishidan oldin buni hal qilamizmi.$DUSK #dusk $ACE $APR
MEV o‘lmagan. U shunchaki boshqa joyga ko‘chgan.
Men buni qattiq yo‘lda o‘rgandim: do‘stimning limit-orderi boshqa zanjirda butunlay yakson bo‘ldi. U o‘zini aqlli tutyapman deb o‘ylagan. Keyin esa bir bot pending tx’ni ko‘rib, CEX’da xuddi o‘sha aktivni arb’d qilibdi va unga tegishli bo‘lishi kerak bo‘lgan narx o‘sishini cho‘ntagiga solib qo‘yibdi. Shafqatsiz. 💀
Bu quyon inidan to‘g‘ridan-to‘g‘ri Dusk’ga olib bordi.
Hech kim gapirmayotgan narsa mana: Dusk’ning Proof-of-Blind-Bid bilan SBA konsensus’i? Ha, bu validator MEV’ni o‘ldiradi. Validatorlar ko‘ra olmaydigan narsani front-run qila olmaydi. Toza.
Lekin bo‘shliq bor.
3-faza — Revelation bosqichi — foydalanuvchilar o‘zlarining pre-image’larini (aniq narx va hajm) Rusk VM matchni yakunlashidan oldin ommaviy mempool’ga e’lon qilishga majbur qiladi. Ya’ni eshittirish va finality orasida soniyalar. Soniyalar ichida esa aniq buyurtma tafsilotlari oddiy matnda turib qoladi.
Validatorlar uchun emas. Hammaning uchun.
Pre-Image Sniper qanday ishlaydi:
• Whale (katta investor) katta buyurtma beradi. Yashirilgan. Validatorlar faqat fee’ni ko‘radi.
• 3-faza. Pre-image mempool’ga uriladi. Narx va hajm ochiladi.
• Dusk’ning mempool’ini kuzatayotgan bot limit narxni dekod qiladi.
• Bot darhol yuqori likvidlikdagi CEX yoki L2’da xuddi o‘sha aktivni sotib oladi.
• Dusk original buyurtmani yakunlaydi. Narx pump bo‘ladi.
• Bot pumpga kirib sotadi. Xavfsiz pul.
Dusk’ning CLOB’i cross-chain snayperlar uchun bepul whale-alert tizimiga aylanadi.
Treyder to‘ldiriladi. Lekin post-trade upside’ni yo‘qotadi. Snayper hech qachon Dusk validatorlar to‘plamiga tegmagan. Butunlay narrativdan tashqarida.
Xo‘sh, tuzatish nima?
Plaintext pre-image broadcast o‘rniga Time-Lock Puzzle yoki VDF’dan foydalaning. Maxfiy ma’lumot settlement finalizatsiyasi bilan bir paytning o‘zida dekod qilinadi. Latentlik farqini nolga siqish. Narx bir xil millisekundda executе bo‘ladi va ochiladi. Reaksiya uchun oynaning o‘zi yo‘q.
Bu FUD emas. Bu dizayn bo‘yicha fikr.
Dusk tartibga solingan moliya uchun haqiqatan ham muhim narsani qilmoqda. Lekin biz “no MEV” deb da’vo qilsak, keling, hammasi haqida gapiraylik. Faqat validator turini emas.
Savol, @Dusk buni yecha oladimi — yo‘q. Savol shuki, biz snayperlar uni ekspluatatsiya qilishidan oldin buni hal qilamizmi.$DUSK #dusk $ACE $APR
Men buni qattiq yo‘lda o‘rgandim: do‘stimning limit-orderi boshqa zanjirda butunlay yakson bo‘ldi. U o‘zini aqlli tutyapman deb o‘ylagan. Keyin esa bir bot pending tx’ni ko‘rib, CEX’da xuddi o‘sha aktivni arb’d qilibdi va unga tegishli bo‘lishi kerak bo‘lgan narx o‘sishini cho‘ntagiga solib qo‘yibdi. Shafqatsiz. 💀
Bu quyon inidan to‘g‘ridan-to‘g‘ri Dusk’ga olib bordi.
Hech kim gapirmayotgan narsa mana: Dusk’ning Proof-of-Blind-Bid bilan SBA konsensus’i? Ha, bu validator MEV’ni o‘ldiradi. Validatorlar ko‘ra olmaydigan narsani front-run qila olmaydi. Toza.
Lekin bo‘shliq bor.
3-faza — Revelation bosqichi — foydalanuvchilar o‘zlarining pre-image’larini (aniq narx va hajm) Rusk VM matchni yakunlashidan oldin ommaviy mempool’ga e’lon qilishga majbur qiladi. Ya’ni eshittirish va finality orasida soniyalar. Soniyalar ichida esa aniq buyurtma tafsilotlari oddiy matnda turib qoladi.
Validatorlar uchun emas. Hammaning uchun.
Pre-Image Sniper qanday ishlaydi:
• Whale (katta investor) katta buyurtma beradi. Yashirilgan. Validatorlar faqat fee’ni ko‘radi.
• 3-faza. Pre-image mempool’ga uriladi. Narx va hajm ochiladi.
• Dusk’ning mempool’ini kuzatayotgan bot limit narxni dekod qiladi.
• Bot darhol yuqori likvidlikdagi CEX yoki L2’da xuddi o‘sha aktivni sotib oladi.
• Dusk original buyurtmani yakunlaydi. Narx pump bo‘ladi.
• Bot pumpga kirib sotadi. Xavfsiz pul.
Dusk’ning CLOB’i cross-chain snayperlar uchun bepul whale-alert tizimiga aylanadi.
Treyder to‘ldiriladi. Lekin post-trade upside’ni yo‘qotadi. Snayper hech qachon Dusk validatorlar to‘plamiga tegmagan. Butunlay narrativdan tashqarida.
Xo‘sh, tuzatish nima?
Plaintext pre-image broadcast o‘rniga Time-Lock Puzzle yoki VDF’dan foydalaning. Maxfiy ma’lumot settlement finalizatsiyasi bilan bir paytning o‘zida dekod qilinadi. Latentlik farqini nolga siqish. Narx bir xil millisekundda executе bo‘ladi va ochiladi. Reaksiya uchun oynaning o‘zi yo‘q.
Bu FUD emas. Bu dizayn bo‘yicha fikr.
Dusk tartibga solingan moliya uchun haqiqatan ham muhim narsani qilmoqda. Lekin biz “no MEV” deb da’vo qilsak, keling, hammasi haqida gapiraylik. Faqat validator turini emas.
Savol, @Dusk buni yecha oladimi — yo‘q. Savol shuki, biz snayperlar uni ekspluatatsiya qilishidan oldin buni hal qilamizmi.$DUSK #dusk $ACE $APR
order flow
0%
mev
0%
0 Ovozlar • Ovoz berish yopildi
2
3
193
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
AIStocksWhatNext
699,872 marta koʻrilgan
5,243 muhokama qilmoqda
Trendlashayotgan xeshteglar kampaniyamizda “Share & Win” trafik mukofotini qo‘lga kiriting
✨Mavzu: AI aksiya kurslari o‘sishda davom etayotgan bir paytda yana qanday investitsiya imkoniyatlari bor?
👉Qanday qo‘shilish:
#AIStocksWhatNext xeshtegi bilan qisqa post yoki maqola joylang
Siz bu holatda bullish tomondamisiz yoki bearish — shuni ayting va AI aksiyalaringiz bo‘yicha portfelingizni yoki treydlaringizni ulashing; treyd vidjeti sizning ishtirokingizga moslikni oshirishi mumkin.
Shuningdek, postingizni ma’lumotlar yoki grafiklar bilan boyitib, AI tomonidan yaratilgan rasmlardan foydalanmaslik orqali kuchaytira olasiz.
✍️Quyidagi yo‘nalishlardan kelib chiqib kontent yarating:
- Nvidia chip sotuvlari kelasi yili ikki baravar bo‘lishini aytdi, eng yirik AI kompaniyalar esa rekord darajadagi daromadlarni qayd etishda davom etyapti — ortidagi hisoblash xarajatlari ham juda katta. AIga talab haqiqatan ham shiddat bilan oshyaptimi? Bu qancha davom etishi mumkin? AI aksiyalar hamma joyda o‘sishda. Bu haqiqiy “breakout”mi yoki faqat qisqa muddatli sakrashmi?
- Tarmoq yetakchilari AI rivojlanishini sekinlashtirishga chaqirmoqda, Trump esa “AI Force” barpo etishni rejalashtirib, AI kelajakda AQSh YAIMning 25%ini tashkil qilishi mumkinligini aytmoqda. Siz qaysi tomondsiz? Davlat darajasidagi qo‘llab-quvvatlash AI aksiyalar uchun uzoq muddatli yutuq bo‘ladimi?
- Siz AI aksiyalarini sotib olyapsizmi? Bizning trade sharing vidjetimiz orqali AI’ga oid treydingiz/ulushingizni ulashing.
⏰Kampaniya davri:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Mukofot:
- Yuqoridagi ko‘rsatmalarga mos keladigan va 100 tadan ko‘p so‘zdan iborat malakali postlar ko‘rib chiqiladi hamda 500 dan 3 000 gacha bo‘lgan tasodifiy trafik oshiruvchi qo‘shimcha olishi mumkin. Postingiz tanlansa, feed kotibingizdan bildirishnoma olasiz.
- Binance Square Official’da maqolangizni namoyish qilish imkoniyatiga ega bo‘ling
Postingiz uchun g‘oyalar kerakmi? Mavzu sahifasiga kiring #AIStocksWhatNext yoki Square Guide on How to Post for Better Reach.
Binance Square Official
·513 ta layk
·1.4M marta koʻrilgan
21SharesLaunchesEuropesFirstZcashETP
18,048 marta koʻrilgan
639 muhokama qilmoqda
CardanoJoinsX402PaymentStandard
12,699 marta koʻrilgan
476 muhokama qilmoqda