
Hamzi-⁵
Yuqori chastotali treyder
1.6 yil
143 Kuzatilmoqda
193 Kuzatuvchilar
1.1K+ Yoqdi
Postlar
Barchasi
Iqtiboslar
Videolar
Tarjimani ko‘rish
Tarjimani ko‘rish
Tarjimani ko‘rish
Tarjimani ko‘rish
Tarjimani ko‘rish
BTCxiao6
·
--
1000 miqdorida pul sovg‘asi yuboraman, kuzatib boring. Savdo signallari bermayman, vositachilik haqi olmayman. Odamlar ko‘paygach, jonli efirda bozor haqida hammangiz bilan suhbatlashaman. Pul sovg‘alarini tez-tez tarqatib turaman.
Tarjimani ko‘rish
Tarjimani ko‘rish

Star_crypto1
·
--
O‘suvchiIlgari men DeFi kreditlashdagi limit buyurtma hamma joydagidek ishlaydi, deb o‘ylardim — siz stavkangizni belgilaysiz, keyin kapitalingiz kimdir qarama-qarshi tomonni olguncha shunchaki u yerda turadi. O‘sha kutish davri har doim dizaynga singdirilgan bekor vaqtdek tuyulardi.
TermMax buni qanday boshqarayotganiga qarasam, bu taxmin butunlay yo‘q bo‘lib ketdi.
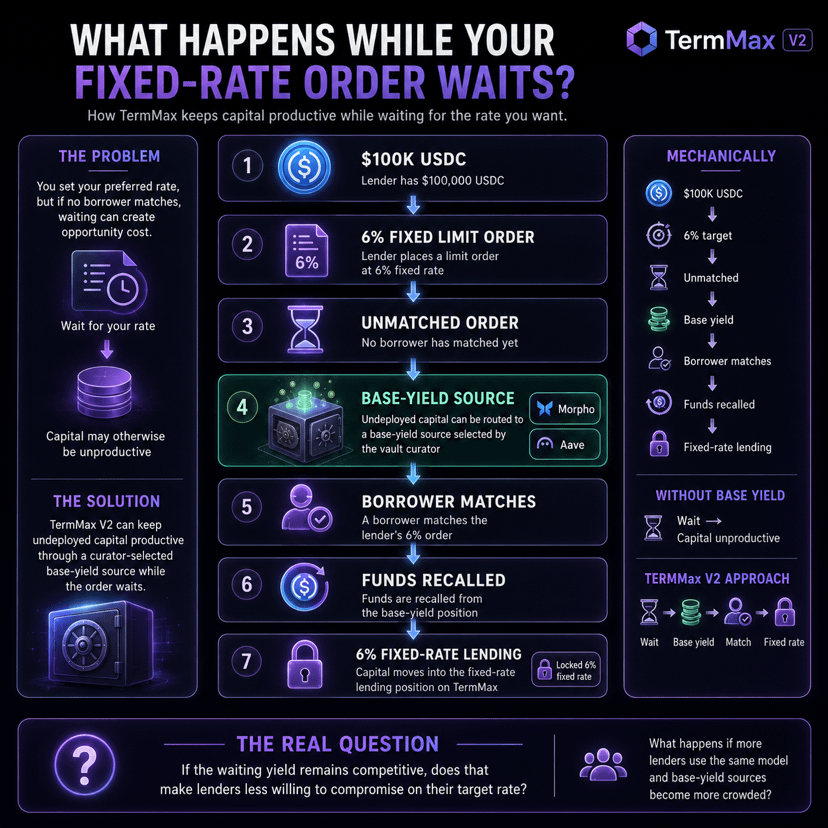
Aytaylik, bir kredit beruvchi $100,000 USDC uchun 6% fiksatsiyalangan stavkada limit buyurtma qo‘yadi. Buyurtma hali mos kelmagan paytda, ishga tushirilmagan kapital vault kuratori tanlagan bazaviy daromad manbaiga, masalan Morpho yoki Aave’ga yo‘naltirilishi mumkin, u yerda u o‘zgaruvchan daromad oladi.
Keyin muhim qism buyurtma to‘lganda sodir bo‘ladi.
Mablag‘lar bazaviy daromad pozitsiyasidan olinadi va TermMax’dagi fiksatsiyalangan stavkali kreditlash pozitsiyasi uchun ishlatiladi. Kredit beruvchi kapitalni ikki joy orasida qo‘lda ko‘chirishi shart emas.
Demak, mexanik jihatdan:
$100K USDC → 6% maqsad → mos kelmagan → bazaviy daromad → qarz oluvchi mos keladi → mablag‘lar qaytarib olinadi → fiksatsiyalangan stavkali kreditlash
Menga qiziq tuyuladigan narsa shuki, buyurtmaning o‘zi va kutib turgan kapitaldan olinadigan daromad bir xil narsa sifatida qaralmaydi. Kredit beruvchi o‘zi xohlagan stavkani kutayotgan paytda kapital foyda keltirishda davom etishi mumkin.
Bu kutishni mutlaqo bepul qilmaydi. Agar bazaviy daromad 3% bo‘lsa, maqsadli fiksatsiyalangan stavka 6% bo‘lsa, baribir farq qoladi.
Lekin imkoniyat xarajati endi shunchaki “kimdir mening buyurtmamni to‘ldirmaguncha kapitalim hech narsa ishlab topmaydi” degani emas.
Ammo agar ko‘proq kredit beruvchilar bu modeldan foydalana boshlasa va bazaviy daromad manbalari ham zichlashib qolsa-chi — “foydali kutish”ning ustunligi asta-sekin yo‘qolib ketishi mumkinmi?
Asl savol amalda bu farq qanchalik katta bo‘lib qolishidadir.
Agar kutishdan olinadigan daromad raqobatbardosh bo‘lib qolsa, bu kredit beruvchilarni o‘z maqsadli stavkalarida murosaga kamroq borishga majbur qiladimi?
#TermMax $TMX @TermMax #termmax @TermMax #BTCSurpasses$72000 #ETHSurpasses$2300 #CryptoRally $BTW $ETH $BTC
TermMax buni qanday boshqarayotganiga qarasam, bu taxmin butunlay yo‘q bo‘lib ketdi.
Aytaylik, bir kredit beruvchi $100,000 USDC uchun 6% fiksatsiyalangan stavkada limit buyurtma qo‘yadi. Buyurtma hali mos kelmagan paytda, ishga tushirilmagan kapital vault kuratori tanlagan bazaviy daromad manbaiga, masalan Morpho yoki Aave’ga yo‘naltirilishi mumkin, u yerda u o‘zgaruvchan daromad oladi.
Keyin muhim qism buyurtma to‘lganda sodir bo‘ladi.
Mablag‘lar bazaviy daromad pozitsiyasidan olinadi va TermMax’dagi fiksatsiyalangan stavkali kreditlash pozitsiyasi uchun ishlatiladi. Kredit beruvchi kapitalni ikki joy orasida qo‘lda ko‘chirishi shart emas.
Demak, mexanik jihatdan:
$100K USDC → 6% maqsad → mos kelmagan → bazaviy daromad → qarz oluvchi mos keladi → mablag‘lar qaytarib olinadi → fiksatsiyalangan stavkali kreditlash
Menga qiziq tuyuladigan narsa shuki, buyurtmaning o‘zi va kutib turgan kapitaldan olinadigan daromad bir xil narsa sifatida qaralmaydi. Kredit beruvchi o‘zi xohlagan stavkani kutayotgan paytda kapital foyda keltirishda davom etishi mumkin.
Bu kutishni mutlaqo bepul qilmaydi. Agar bazaviy daromad 3% bo‘lsa, maqsadli fiksatsiyalangan stavka 6% bo‘lsa, baribir farq qoladi.
Lekin imkoniyat xarajati endi shunchaki “kimdir mening buyurtmamni to‘ldirmaguncha kapitalim hech narsa ishlab topmaydi” degani emas.
Ammo agar ko‘proq kredit beruvchilar bu modeldan foydalana boshlasa va bazaviy daromad manbalari ham zichlashib qolsa-chi — “foydali kutish”ning ustunligi asta-sekin yo‘qolib ketishi mumkinmi?
Asl savol amalda bu farq qanchalik katta bo‘lib qolishidadir.
Agar kutishdan olinadigan daromad raqobatbardosh bo‘lib qolsa, bu kredit beruvchilarni o‘z maqsadli stavkalarida murosaga kamroq borishga majbur qiladimi?
#TermMax $TMX @TermMax #termmax @TermMax #BTCSurpasses$72000 #ETHSurpasses$2300 #CryptoRally $BTW $ETH $BTC
Ko‘proq kontentni ko‘rish uchun tizimga kiring