
DOCTOR TRAP
9.3k Postlar
DOCTOR TRAP
Shikoyat qilish
Foydalanuvchini bloklash
PROFESSIONAL BLOCKCHAIN DEVELOPER & CRYPTO ANALYSIST • FOLLOW ME ON X : noman_abdullah0
1.5K+ Kuzatilmoqda
11.3K+ Kuzatuvchilar
9.9K+ Yoqdi
Postlar
Barchasi
Iqtiboslar
Jonli
·
--
Maqola
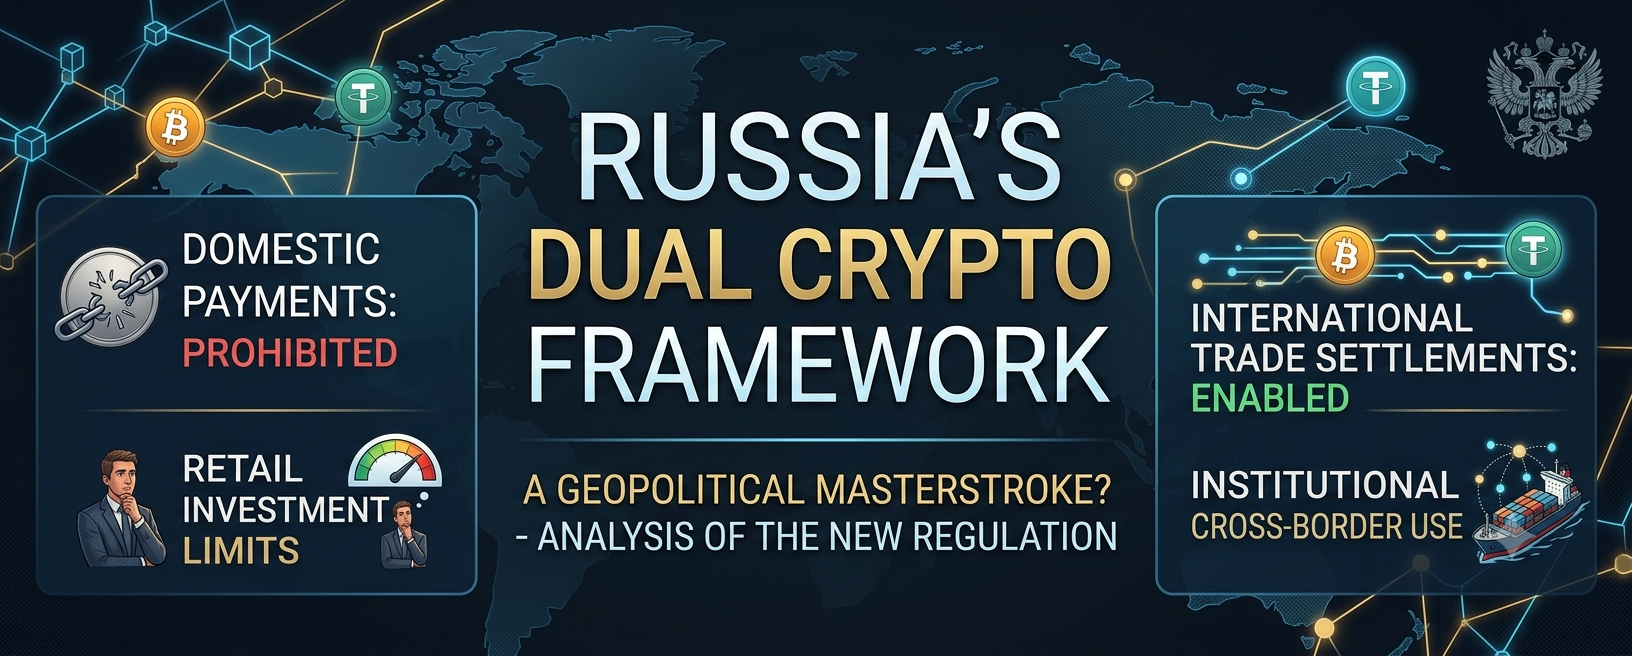
Rossiyaning yangi kripto qonuni: faqat tartibga solishmi yoki geosiyosiy mohirona qadammi?Spekulyatsiya nihoyat tugadi. Bugun Rossiyaning keng ko‘lamli yangi kriptovalyuta tizimi rasmiy ravishda ishga tushdi va raqamli aktivlar ilk bor davlatning rasmiy tartibga solish doirasiga kiritildi. Ammo buni shunchaki oddiy siyosat yangilanishi deb o‘ylasangiz, yana bir bor diqqat qiling. Yuzaki ostida juda katta makroiqtisodiy siljish yashirinib yotibdi. Keling, bu aslida kengroq moliyaviy ekotizim uchun nimani anglatishini tahlil qilamiz.
Qog‘ozda yangi qoidalar yetarlicha sodda ko‘rinadi. Endi investorlar markaziy bank nazorati ostida tartibga solingan vositachilar orqali aktivlarni qonuniy ravishda sotib olishi va sotishi mumkin. Ammo maydon teng emas. Chakana investorlar juda qat’iy, deyarli nafasni bo‘g‘adigan tiqilishga duch keladi. Kriptoni sotib olmoqchimisiz? Avval majburiy bilim testidan o‘tishingiz kerak bo‘ladi. Shunda ham yillik sotib olish limiti 300 000 rubl bilan cheklanadi — taxminan 3 700 dollar. Testdan o‘tolmasangiz, bu limit atigi bir necha baravar kamayadi. Biroq malakali institutsional investorlar VIP yo‘lakni oladi: keng imkon, cheklanmagan savdo, ishqalanish (to‘siq) nolga teng. Ayni paytda Rossiya ichida kriptodan kofe sotib olish yoki xizmatlar uchun to‘lov qilish qat’iyan taqiqlangan. Ichki (maishiy) foydalanish amalda nol darajaga teng.
Rossiyaning yangi kripto qonuni: faqat tartibga solishmi yoki geosiyosiy mohirona qadammi?
Spekulyatsiya nihoyat tugadi. Bugun Rossiyaning keng ko‘lamli yangi kriptovalyuta tizimi rasmiy ravishda ishga tushdi va raqamli aktivlar ilk bor davlatning rasmiy tartibga solish doirasiga kiritildi. Ammo buni shunchaki oddiy siyosat yangilanishi deb o‘ylasangiz, yana bir bor diqqat qiling. Yuzaki ostida juda katta makroiqtisodiy siljish yashirinib yotibdi. Keling, bu aslida kengroq moliyaviy ekotizim uchun nimani anglatishini tahlil qilamiz.
Qog‘ozda yangi qoidalar yetarlicha sodda ko‘rinadi. Endi investorlar markaziy bank nazorati ostida tartibga solingan vositachilar orqali aktivlarni qonuniy ravishda sotib olishi va sotishi mumkin. Ammo maydon teng emas. Chakana investorlar juda qat’iy, deyarli nafasni bo‘g‘adigan tiqilishga duch keladi. Kriptoni sotib olmoqchimisiz? Avval majburiy bilim testidan o‘tishingiz kerak bo‘ladi. Shunda ham yillik sotib olish limiti 300 000 rubl bilan cheklanadi — taxminan 3 700 dollar. Testdan o‘tolmasangiz, bu limit atigi bir necha baravar kamayadi. Biroq malakali institutsional investorlar VIP yo‘lakni oladi: keng imkon, cheklanmagan savdo, ishqalanish (to‘siq) nolga teng. Ayni paytda Rossiya ichida kriptodan kofe sotib olish yoki xizmatlar uchun to‘lov qilish qat’iyan taqiqlangan. Ichki (maishiy) foydalanish amalda nol darajaga teng.
Qog‘ozda yangi qoidalar yetarlicha sodda ko‘rinadi. Endi investorlar markaziy bank nazorati ostida tartibga solingan vositachilar orqali aktivlarni qonuniy ravishda sotib olishi va sotishi mumkin. Ammo maydon teng emas. Chakana investorlar juda qat’iy, deyarli nafasni bo‘g‘adigan tiqilishga duch keladi. Kriptoni sotib olmoqchimisiz? Avval majburiy bilim testidan o‘tishingiz kerak bo‘ladi. Shunda ham yillik sotib olish limiti 300 000 rubl bilan cheklanadi — taxminan 3 700 dollar. Testdan o‘tolmasangiz, bu limit atigi bir necha baravar kamayadi. Biroq malakali institutsional investorlar VIP yo‘lakni oladi: keng imkon, cheklanmagan savdo, ishqalanish (to‘siq) nolga teng. Ayni paytda Rossiya ichida kriptodan kofe sotib olish yoki xizmatlar uchun to‘lov qilish qat’iyan taqiqlangan. Ichki (maishiy) foydalanish amalda nol darajaga teng.
411
·
--
Boom 💥.......
$SKR bugun mutlaqo parvoz qilyapti. 🚀
Agar siz USDⓈ-M fyuchers bozoriga e’tibor berib yurgan bo‘lsangiz, bu ulkan o‘sishni albatta o‘tkazib yubormagansiz. SKR perpetual kontrakti so‘nggi 24 soatda atigi +117% atrofida ulkan o‘sish qayd etdi.
Aql bovar qilmas.
Lekin SKR nima va birdaniga shov-shuv nima uchun?
SKR ortda sokin tarzda katta momentum to‘plab kelmoqda. Bu breakout tarmoq foydaliligi ortishi va yaqinda ekotizimdagi rivojlanishlar bozor e’tiborini tortgani bilan bog‘liq bo‘lishi mumkin.
Endi kelajak haqida gaplashaylik.
Token fyuchers hajmi bilan bunday portlovchi momentum ko‘rsatsa, haddan tashqari beqarorlik albatta kafolatlangan. Menimcha, yaqin kelajak ko‘p jihatdan moliyalashtirish (funding) stavkalari qanday muvozanatga kelishiga va spot bozor hajmi bu hosilaviy momentumni haqiqatan ham ushlab tura oladimi-yo‘qligiga bog‘liq. Dastlabki uzun (long) pozitsiyalarning foydasini olib chiqishlari sababli tez orada keskin konsolidatsiya bosqichi kuzatilishi mumkin. Biroq u keyingi yirik qarshilik darajasini muvaffaqiyatli teshib o‘tsa, short squeeze uni yanada yuqoriga surib yuborishi ehtimoli bor.
Diqqat.
Savdo qilayotganingizda ushbu foizlar bilan bog‘liq riskni doim qat’iy boshqaring.
Siz bu pumpga long qo‘yyapsizmi, short entry qidiryapsizmi yoki chetdan shouni kuzatyapsizmi? 👇
$ZORA $ZKC
{future}(SKRUSDT)
{future}(ZORAUSDT)
{future}(ZKCUSDT)
Boom 💥.......
$SKR bugun mutlaqo parvoz qilyapti. 🚀
Agar siz USDⓈ-M fyuchers bozoriga e’tibor berib yurgan bo‘lsangiz, bu ulkan o‘sishni albatta o‘tkazib yubormagansiz. SKR perpetual kontrakti so‘nggi 24 soatda atigi +117% atrofida ulkan o‘sish qayd etdi.
Aql bovar qilmas.
Lekin SKR nima va birdaniga shov-shuv nima uchun?
SKR ortda sokin tarzda katta momentum to‘plab kelmoqda. Bu breakout tarmoq foydaliligi ortishi va yaqinda ekotizimdagi rivojlanishlar bozor e’tiborini tortgani bilan bog‘liq bo‘lishi mumkin.
Endi kelajak haqida gaplashaylik.
Token fyuchers hajmi bilan bunday portlovchi momentum ko‘rsatsa, haddan tashqari beqarorlik albatta kafolatlangan. Menimcha, yaqin kelajak ko‘p jihatdan moliyalashtirish (funding) stavkalari qanday muvozanatga kelishiga va spot bozor hajmi bu hosilaviy momentumni haqiqatan ham ushlab tura oladimi-yo‘qligiga bog‘liq. Dastlabki uzun (long) pozitsiyalarning foydasini olib chiqishlari sababli tez orada keskin konsolidatsiya bosqichi kuzatilishi mumkin. Biroq u keyingi yirik qarshilik darajasini muvaffaqiyatli teshib o‘tsa, short squeeze uni yanada yuqoriga surib yuborishi ehtimoli bor.
Diqqat.
Savdo qilayotganingizda ushbu foizlar bilan bog‘liq riskni doim qat’iy boshqaring.
Siz bu pumpga long qo‘yyapsizmi, short entry qidiryapsizmi yoki chetdan shouni kuzatyapsizmi? 👇
$ZORA $ZKC
$SKR bugun mutlaqo parvoz qilyapti. 🚀
Agar siz USDⓈ-M fyuchers bozoriga e’tibor berib yurgan bo‘lsangiz, bu ulkan o‘sishni albatta o‘tkazib yubormagansiz. SKR perpetual kontrakti so‘nggi 24 soatda atigi +117% atrofida ulkan o‘sish qayd etdi.
Aql bovar qilmas.
Lekin SKR nima va birdaniga shov-shuv nima uchun?
SKR ortda sokin tarzda katta momentum to‘plab kelmoqda. Bu breakout tarmoq foydaliligi ortishi va yaqinda ekotizimdagi rivojlanishlar bozor e’tiborini tortgani bilan bog‘liq bo‘lishi mumkin.
Endi kelajak haqida gaplashaylik.
Token fyuchers hajmi bilan bunday portlovchi momentum ko‘rsatsa, haddan tashqari beqarorlik albatta kafolatlangan. Menimcha, yaqin kelajak ko‘p jihatdan moliyalashtirish (funding) stavkalari qanday muvozanatga kelishiga va spot bozor hajmi bu hosilaviy momentumni haqiqatan ham ushlab tura oladimi-yo‘qligiga bog‘liq. Dastlabki uzun (long) pozitsiyalarning foydasini olib chiqishlari sababli tez orada keskin konsolidatsiya bosqichi kuzatilishi mumkin. Biroq u keyingi yirik qarshilik darajasini muvaffaqiyatli teshib o‘tsa, short squeeze uni yanada yuqoriga surib yuborishi ehtimoli bor.
Diqqat.
Savdo qilayotganingizda ushbu foizlar bilan bog‘liq riskni doim qat’iy boshqaring.
Siz bu pumpga long qo‘yyapsizmi, short entry qidiryapsizmi yoki chetdan shouni kuzatyapsizmi? 👇
$ZORA $ZKC
124
·
--
Bularning qaysi biri eng yuqori pog‘onadagi o‘sish liderlaridan sizga eng ko‘p momentumga ega bo‘lib, yanada yuqoriga intilayotgandek tuyulyapti? 🚀
1. $ZKC (Boundless) — +31.82%
RISC Zero tomonidan ZK bo‘yicha marketplace. Har qanday zanjir uchun tekshiriladigan hisoblash qatlamini yaratmoqda.
2. $HEMI — +29.05%
Masshtablash va ekotizimlarni birlashtirish uchun mo‘ljallangan modular Layer-2 tarmog‘i. Bugun bozorda juda katta nisbiy kuch ko‘rsatmoqda.
3. $ZK (ZKsync) — +21.94%
Mashhur Layer-2 scaling yechimi: Ethereum’ga tezroq va arzonroq tranzaksiyalar olib kelish uchun zero-knowledge rollup-lardan foydalanadi.
Eng sevimli tanlovingizni ayting! 👇
Bularning qaysi biri eng yuqori pog‘onadagi o‘sish liderlaridan sizga eng ko‘p momentumga ega bo‘lib, yanada yuqoriga intilayotgandek tuyulyapti? 🚀
1. $ZKC (Boundless) — +31.82%
RISC Zero tomonidan ZK bo‘yicha marketplace. Har qanday zanjir uchun tekshiriladigan hisoblash qatlamini yaratmoqda.
2. $HEMI — +29.05%
Masshtablash va ekotizimlarni birlashtirish uchun mo‘ljallangan modular Layer-2 tarmog‘i. Bugun bozorda juda katta nisbiy kuch ko‘rsatmoqda.
3. $ZK (ZKsync) — +21.94%
Mashhur Layer-2 scaling yechimi: Ethereum’ga tezroq va arzonroq tranzaksiyalar olib kelish uchun zero-knowledge rollup-lardan foydalanadi.
Eng sevimli tanlovingizni ayting! 👇
1. $ZKC (Boundless) — +31.82%
RISC Zero tomonidan ZK bo‘yicha marketplace. Har qanday zanjir uchun tekshiriladigan hisoblash qatlamini yaratmoqda.
2. $HEMI — +29.05%
Masshtablash va ekotizimlarni birlashtirish uchun mo‘ljallangan modular Layer-2 tarmog‘i. Bugun bozorda juda katta nisbiy kuch ko‘rsatmoqda.
3. $ZK (ZKsync) — +21.94%
Mashhur Layer-2 scaling yechimi: Ethereum’ga tezroq va arzonroq tranzaksiyalar olib kelish uchun zero-knowledge rollup-lardan foydalanadi.
Eng sevimli tanlovingizni ayting! 👇
ZKC
22%
HEMI
8%
ZK
70%
37 Ovozlar • Ovoz berish yopildi
1
1.5k
·
--
Qisman to‘g‘ri
Men tokenizatsiya va native issuance (native chiqarish) deganini asosan bir xil narsa deb o‘ylab, oylab taxmin qilardim. Siz obligatsiyani olasiz, uni token bilan ifodalaysiz va “markazlashmagan moliya” deb ataysiz. Oddiy. Lekin men adashdim.
Mavjud obligatsiyani o‘rab (wrap) qo‘ysangiz, siz faqat uning taqsimotini raqamlashtirasiz. Sizda kvitansiya bo‘ladi. Asosiy og‘ir ish — saqlash (custody), huquqiy reyestrlar va solishtirish (reconciliation) — baribir eski bank ma’lumotlar bazalarida qoladi. Agar ofchain reyestr biror payt token balansiga to‘g‘ri kelmay qolsa, token yutqazadi. Haqiqiy aktiv umuman blokcheynda “yashamagan”.
Native issuance esa boshqacha. Aktiv bevosita ledjerda (hisob daftarida) tug‘iladi. Men buni @Dusk_Foundation and ularning Maxfiy Xavfsizlik Kontrakti (XSC) standarti ustida izlanayotganda payqadim. Eski aktivlarni o‘rash o‘rniga, qoidalar, egalik va muvofiqlik tekshiruvlari birinchi kundan boshlab smart-kontrakt kodiga to‘g‘ridan-to‘g‘ri yozilgan. NPEX kabi bir birja nega buni sinab, on-chain tarzda 200 million yevrodan ortiq SME qarzini ko‘chirishni tekshirayotganini ko‘rish mumkin. Ular yana bir ikkilamchi (secondary) o‘ramchi yaratishni xohlamaydilar. Ular emissiya, oshkor qilish va hisob-kitobni bitta zanjir (pipeline) ichida xohlashadi.
$DUSK atrofida savdo $0.067 ga yaqin va bozor kapitallashuvi taxminan $40 million bo‘lgani bilan ta’minotning qariyb 30%i garovga (stake) qo‘yilgan. Egalari, birlamchi bozorlari haqiqatan ham bu sakrashni qiladimi-yo‘qmi — buni ko‘rishni kutayotgani aniq.
Ishqalanish (friktsiya) yaqqol.
Konservativ institutsiyalarni an’anaviy reyestrlardan voz kechishga va blokcheynda native qimmatli qog‘ozlar chiqarishga ishontirish — bu katta darajadagi operatsion bosh og‘riq. Bu ularning huquqiy javobgarliklarini noldan qayta yozishni anglatadi. Aksariyat emitentlar, ehtimol, osonroq yo‘lni tanlab, yillar davomida oddiy o‘ramchalarga (wrappers) yopishib qoladi.
“RWA on-chain” deymiz — unda bu gap mazmunli bo‘lishi uchun aktivning qancha qismi u yerda haqiqatan ham yashashi kerak? #dusk
Men tokenizatsiya va native issuance (native chiqarish) deganini asosan bir xil narsa deb o‘ylab, oylab taxmin qilardim. Siz obligatsiyani olasiz, uni token bilan ifodalaysiz va “markazlashmagan moliya” deb ataysiz. Oddiy. Lekin men adashdim.
Mavjud obligatsiyani o‘rab (wrap) qo‘ysangiz, siz faqat uning taqsimotini raqamlashtirasiz. Sizda kvitansiya bo‘ladi. Asosiy og‘ir ish — saqlash (custody), huquqiy reyestrlar va solishtirish (reconciliation) — baribir eski bank ma’lumotlar bazalarida qoladi. Agar ofchain reyestr biror payt token balansiga to‘g‘ri kelmay qolsa, token yutqazadi. Haqiqiy aktiv umuman blokcheynda “yashamagan”.
Native issuance esa boshqacha. Aktiv bevosita ledjerda (hisob daftarida) tug‘iladi. Men buni @Dusk and ularning Maxfiy Xavfsizlik Kontrakti (XSC) standarti ustida izlanayotganda payqadim. Eski aktivlarni o‘rash o‘rniga, qoidalar, egalik va muvofiqlik tekshiruvlari birinchi kundan boshlab smart-kontrakt kodiga to‘g‘ridan-to‘g‘ri yozilgan. NPEX kabi bir birja nega buni sinab, on-chain tarzda 200 million yevrodan ortiq SME qarzini ko‘chirishni tekshirayotganini ko‘rish mumkin. Ular yana bir ikkilamchi (secondary) o‘ramchi yaratishni xohlamaydilar. Ular emissiya, oshkor qilish va hisob-kitobni bitta zanjir (pipeline) ichida xohlashadi.
$DUSK atrofida savdo $0.067 ga yaqin va bozor kapitallashuvi taxminan $40 million bo‘lgani bilan ta’minotning qariyb 30%i garovga (stake) qo‘yilgan. Egalari, birlamchi bozorlari haqiqatan ham bu sakrashni qiladimi-yo‘qmi — buni ko‘rishni kutayotgani aniq.
Ishqalanish (friktsiya) yaqqol.
Konservativ institutsiyalarni an’anaviy reyestrlardan voz kechishga va blokcheynda native qimmatli qog‘ozlar chiqarishga ishontirish — bu katta darajadagi operatsion bosh og‘riq. Bu ularning huquqiy javobgarliklarini noldan qayta yozishni anglatadi. Aksariyat emitentlar, ehtimol, osonroq yo‘lni tanlab, yillar davomida oddiy o‘ramchalarga (wrappers) yopishib qoladi.
“RWA on-chain” deymiz — unda bu gap mazmunli bo‘lishi uchun aktivning qancha qismi u yerda haqiqatan ham yashashi kerak? #dusk
Mavjud obligatsiyani o‘rab (wrap) qo‘ysangiz, siz faqat uning taqsimotini raqamlashtirasiz. Sizda kvitansiya bo‘ladi. Asosiy og‘ir ish — saqlash (custody), huquqiy reyestrlar va solishtirish (reconciliation) — baribir eski bank ma’lumotlar bazalarida qoladi. Agar ofchain reyestr biror payt token balansiga to‘g‘ri kelmay qolsa, token yutqazadi. Haqiqiy aktiv umuman blokcheynda “yashamagan”.
Native issuance esa boshqacha. Aktiv bevosita ledjerda (hisob daftarida) tug‘iladi. Men buni @Dusk and ularning Maxfiy Xavfsizlik Kontrakti (XSC) standarti ustida izlanayotganda payqadim. Eski aktivlarni o‘rash o‘rniga, qoidalar, egalik va muvofiqlik tekshiruvlari birinchi kundan boshlab smart-kontrakt kodiga to‘g‘ridan-to‘g‘ri yozilgan. NPEX kabi bir birja nega buni sinab, on-chain tarzda 200 million yevrodan ortiq SME qarzini ko‘chirishni tekshirayotganini ko‘rish mumkin. Ular yana bir ikkilamchi (secondary) o‘ramchi yaratishni xohlamaydilar. Ular emissiya, oshkor qilish va hisob-kitobni bitta zanjir (pipeline) ichida xohlashadi.
$DUSK atrofida savdo $0.067 ga yaqin va bozor kapitallashuvi taxminan $40 million bo‘lgani bilan ta’minotning qariyb 30%i garovga (stake) qo‘yilgan. Egalari, birlamchi bozorlari haqiqatan ham bu sakrashni qiladimi-yo‘qmi — buni ko‘rishni kutayotgani aniq.
Ishqalanish (friktsiya) yaqqol.
Konservativ institutsiyalarni an’anaviy reyestrlardan voz kechishga va blokcheynda native qimmatli qog‘ozlar chiqarishga ishontirish — bu katta darajadagi operatsion bosh og‘riq. Bu ularning huquqiy javobgarliklarini noldan qayta yozishni anglatadi. Aksariyat emitentlar, ehtimol, osonroq yo‘lni tanlab, yillar davomida oddiy o‘ramchalarga (wrappers) yopishib qoladi.
“RWA on-chain” deymiz — unda bu gap mazmunli bo‘lishi uchun aktivning qancha qismi u yerda haqiqatan ham yashashi kerak? #dusk
102
·
--
#termmax @termmax
Qarang, menimcha kriptoda tokenlar bozorlari bor. Lekin pul narxining bozori qayerda?
Kripto token narxlariga haddan tashqari berilib ketgan; ammo biz eng muhim narxni umuman e’tiborsiz qoldiryapmiz. Pulning narxini.
An’anaviy moliyada foiz stavkalari hamma narsaning poydevori. Ular global qarz olishni, institutsional kreditlashni va risklarni boshqarishni belgilab beradi. Ammo DeFi’da nima qilamiz? Biz shunchaki o‘z kapitalimizni o‘zgaruvchan foizli kreditlash havzalariga tashlab, rentabellik ertasi kuni qulab tushmasin, deb duo qilamiz.
Bu yetuk moliyaviy tizim emas.
Bu taxmin o‘yini.
Agar markazlashtirilmagan moliya (DeFi) haqiqatan ham ulg‘ayib, real dunyo kapitalini jalb qilmoqchi bo‘lsa, oddiy kreditlash havzalari yetarli emas. Bizga aniqlik kerak. Bizga haqiqiy muddatli va belgilangan foiz stavkali bozorlar kerak. TermMax ortidagi katta g‘oya, menimcha, aynan shunda. Bu shunchaki qarz olish va berish joyi emas — bu haqiqiy foiz stavkasi bozori. TermMax buni belgilangan foiz stavkasida qarz olish, belgilangan foizli tokenizatsiya va sozlanadigan AMM narx egri chiziqlarini birlashtirish orqali qurmoqda.
Bularning hammasi siz uchun texnik jihatdan nimani anglatadi?
Nazorat.
Agar siz belgilangan stavkani tokenizatsiya qilsangiz, siz kelajakdagi daromadni olib, uni bugun sotib olishingiz, sotishingiz yoki savdo qilishingiz mumkin bo‘lgan aniq aktivga aylantirasiz. Siz o‘z xarajatingizning aniq miqdorini muhrlab qo‘yasiz. O‘z daromadingizning aynan aniq bo‘lishini ta’minlaysiz. Va sozlanadigan AMM (Automated Market Maker) egri chiziqlari-chi? Ular protokolning bu stavkalarni adolatli tarzda avtomatik narxlashini ta’minlaydi; ya’ni siz savdo qilayotganda bozorlar har doim likvid bo‘ladi — ishqalanishsiz kirib-chiqish imkoniyati bor.
O‘zgaruvchan stavkalar oddiy spekulyatsiya uchun mayli. Lekin menimcha, jiddiy kapital bashorat qilinuvchanlikni talab qiladi. Institutsiyalar “balki” asosida ishlay olmaydi. Ular strategiyaga millionlab pul tikishdan oldin o‘zlariga kerak bo‘lgan aniq raqamlarni bilishlari kerak. TermMax nihoyat buni amalga oshirish uchun infratuzilma qurmoqda.
TOKENLAR DOIM BOZORGA EGA BO‘LGAN.
ENDI PULNING NARXI HAM BOZORGA EGA.
DeFi pulning narxi uchun ishonchli bozorni yaratmasdan turib, an’anaviy moliyani butunlay o‘rnini bosa oladi deb o‘ylaysizmi?
#termmax @TermMax
Qarang, menimcha kriptoda tokenlar bozorlari bor. Lekin pul narxining bozori qayerda?
Kripto token narxlariga haddan tashqari berilib ketgan; ammo biz eng muhim narxni umuman e’tiborsiz qoldiryapmiz. Pulning narxini.
An’anaviy moliyada foiz stavkalari hamma narsaning poydevori. Ular global qarz olishni, institutsional kreditlashni va risklarni boshqarishni belgilab beradi. Ammo DeFi’da nima qilamiz? Biz shunchaki o‘z kapitalimizni o‘zgaruvchan foizli kreditlash havzalariga tashlab, rentabellik ertasi kuni qulab tushmasin, deb duo qilamiz.
Bu yetuk moliyaviy tizim emas.
Bu taxmin o‘yini.
Agar markazlashtirilmagan moliya (DeFi) haqiqatan ham ulg‘ayib, real dunyo kapitalini jalb qilmoqchi bo‘lsa, oddiy kreditlash havzalari yetarli emas. Bizga aniqlik kerak. Bizga haqiqiy muddatli va belgilangan foiz stavkali bozorlar kerak. TermMax ortidagi katta g‘oya, menimcha, aynan shunda. Bu shunchaki qarz olish va berish joyi emas — bu haqiqiy foiz stavkasi bozori. TermMax buni belgilangan foiz stavkasida qarz olish, belgilangan foizli tokenizatsiya va sozlanadigan AMM narx egri chiziqlarini birlashtirish orqali qurmoqda.
Bularning hammasi siz uchun texnik jihatdan nimani anglatadi?
Nazorat.
Agar siz belgilangan stavkani tokenizatsiya qilsangiz, siz kelajakdagi daromadni olib, uni bugun sotib olishingiz, sotishingiz yoki savdo qilishingiz mumkin bo‘lgan aniq aktivga aylantirasiz. Siz o‘z xarajatingizning aniq miqdorini muhrlab qo‘yasiz. O‘z daromadingizning aynan aniq bo‘lishini ta’minlaysiz. Va sozlanadigan AMM (Automated Market Maker) egri chiziqlari-chi? Ular protokolning bu stavkalarni adolatli tarzda avtomatik narxlashini ta’minlaydi; ya’ni siz savdo qilayotganda bozorlar har doim likvid bo‘ladi — ishqalanishsiz kirib-chiqish imkoniyati bor.
O‘zgaruvchan stavkalar oddiy spekulyatsiya uchun mayli. Lekin menimcha, jiddiy kapital bashorat qilinuvchanlikni talab qiladi. Institutsiyalar “balki” asosida ishlay olmaydi. Ular strategiyaga millionlab pul tikishdan oldin o‘zlariga kerak bo‘lgan aniq raqamlarni bilishlari kerak. TermMax nihoyat buni amalga oshirish uchun infratuzilma qurmoqda.
TOKENLAR DOIM BOZORGA EGA BO‘LGAN.
ENDI PULNING NARXI HAM BOZORGA EGA.
DeFi pulning narxi uchun ishonchli bozorni yaratmasdan turib, an’anaviy moliyani butunlay o‘rnini bosa oladi deb o‘ylaysizmi?
Qarang, menimcha kriptoda tokenlar bozorlari bor. Lekin pul narxining bozori qayerda?
Kripto token narxlariga haddan tashqari berilib ketgan; ammo biz eng muhim narxni umuman e’tiborsiz qoldiryapmiz. Pulning narxini.
An’anaviy moliyada foiz stavkalari hamma narsaning poydevori. Ular global qarz olishni, institutsional kreditlashni va risklarni boshqarishni belgilab beradi. Ammo DeFi’da nima qilamiz? Biz shunchaki o‘z kapitalimizni o‘zgaruvchan foizli kreditlash havzalariga tashlab, rentabellik ertasi kuni qulab tushmasin, deb duo qilamiz.
Bu yetuk moliyaviy tizim emas.
Bu taxmin o‘yini.
Agar markazlashtirilmagan moliya (DeFi) haqiqatan ham ulg‘ayib, real dunyo kapitalini jalb qilmoqchi bo‘lsa, oddiy kreditlash havzalari yetarli emas. Bizga aniqlik kerak. Bizga haqiqiy muddatli va belgilangan foiz stavkali bozorlar kerak. TermMax ortidagi katta g‘oya, menimcha, aynan shunda. Bu shunchaki qarz olish va berish joyi emas — bu haqiqiy foiz stavkasi bozori. TermMax buni belgilangan foiz stavkasida qarz olish, belgilangan foizli tokenizatsiya va sozlanadigan AMM narx egri chiziqlarini birlashtirish orqali qurmoqda.
Bularning hammasi siz uchun texnik jihatdan nimani anglatadi?
Nazorat.
Agar siz belgilangan stavkani tokenizatsiya qilsangiz, siz kelajakdagi daromadni olib, uni bugun sotib olishingiz, sotishingiz yoki savdo qilishingiz mumkin bo‘lgan aniq aktivga aylantirasiz. Siz o‘z xarajatingizning aniq miqdorini muhrlab qo‘yasiz. O‘z daromadingizning aynan aniq bo‘lishini ta’minlaysiz. Va sozlanadigan AMM (Automated Market Maker) egri chiziqlari-chi? Ular protokolning bu stavkalarni adolatli tarzda avtomatik narxlashini ta’minlaydi; ya’ni siz savdo qilayotganda bozorlar har doim likvid bo‘ladi — ishqalanishsiz kirib-chiqish imkoniyati bor.
O‘zgaruvchan stavkalar oddiy spekulyatsiya uchun mayli. Lekin menimcha, jiddiy kapital bashorat qilinuvchanlikni talab qiladi. Institutsiyalar “balki” asosida ishlay olmaydi. Ular strategiyaga millionlab pul tikishdan oldin o‘zlariga kerak bo‘lgan aniq raqamlarni bilishlari kerak. TermMax nihoyat buni amalga oshirish uchun infratuzilma qurmoqda.
TOKENLAR DOIM BOZORGA EGA BO‘LGAN.
ENDI PULNING NARXI HAM BOZORGA EGA.
DeFi pulning narxi uchun ishonchli bozorni yaratmasdan turib, an’anaviy moliyani butunlay o‘rnini bosa oladi deb o‘ylaysizmi?
2
1
87
·
--
Tasdiqlangan
Statistik jihatdan, biz aksiyalar va obligatsiyalarni onchainga joylashtirish ustida bosh qotirishga shunchalik ko‘p vaqt sarflaymizki, savdoning ikkinchi yarmini butunlay unutib qo‘yamiz.
Tokenlashtirilgan fond birjasiga baribir tokenlashtirilgan pul kerak bo‘ladi. Agar siz blokcheyn asosidagi korporativ obligatsiyani eski bank o‘tkazmalari orqali hisob-kitob qilishga urinib ko‘rsangiz, butun tizim ishini to‘xtatib qo‘yadi. Tezlik bo‘yicha ustunlik yo‘qoladi.
Haqiqiy dunyodagi qo‘llanish va hisob-kitob:
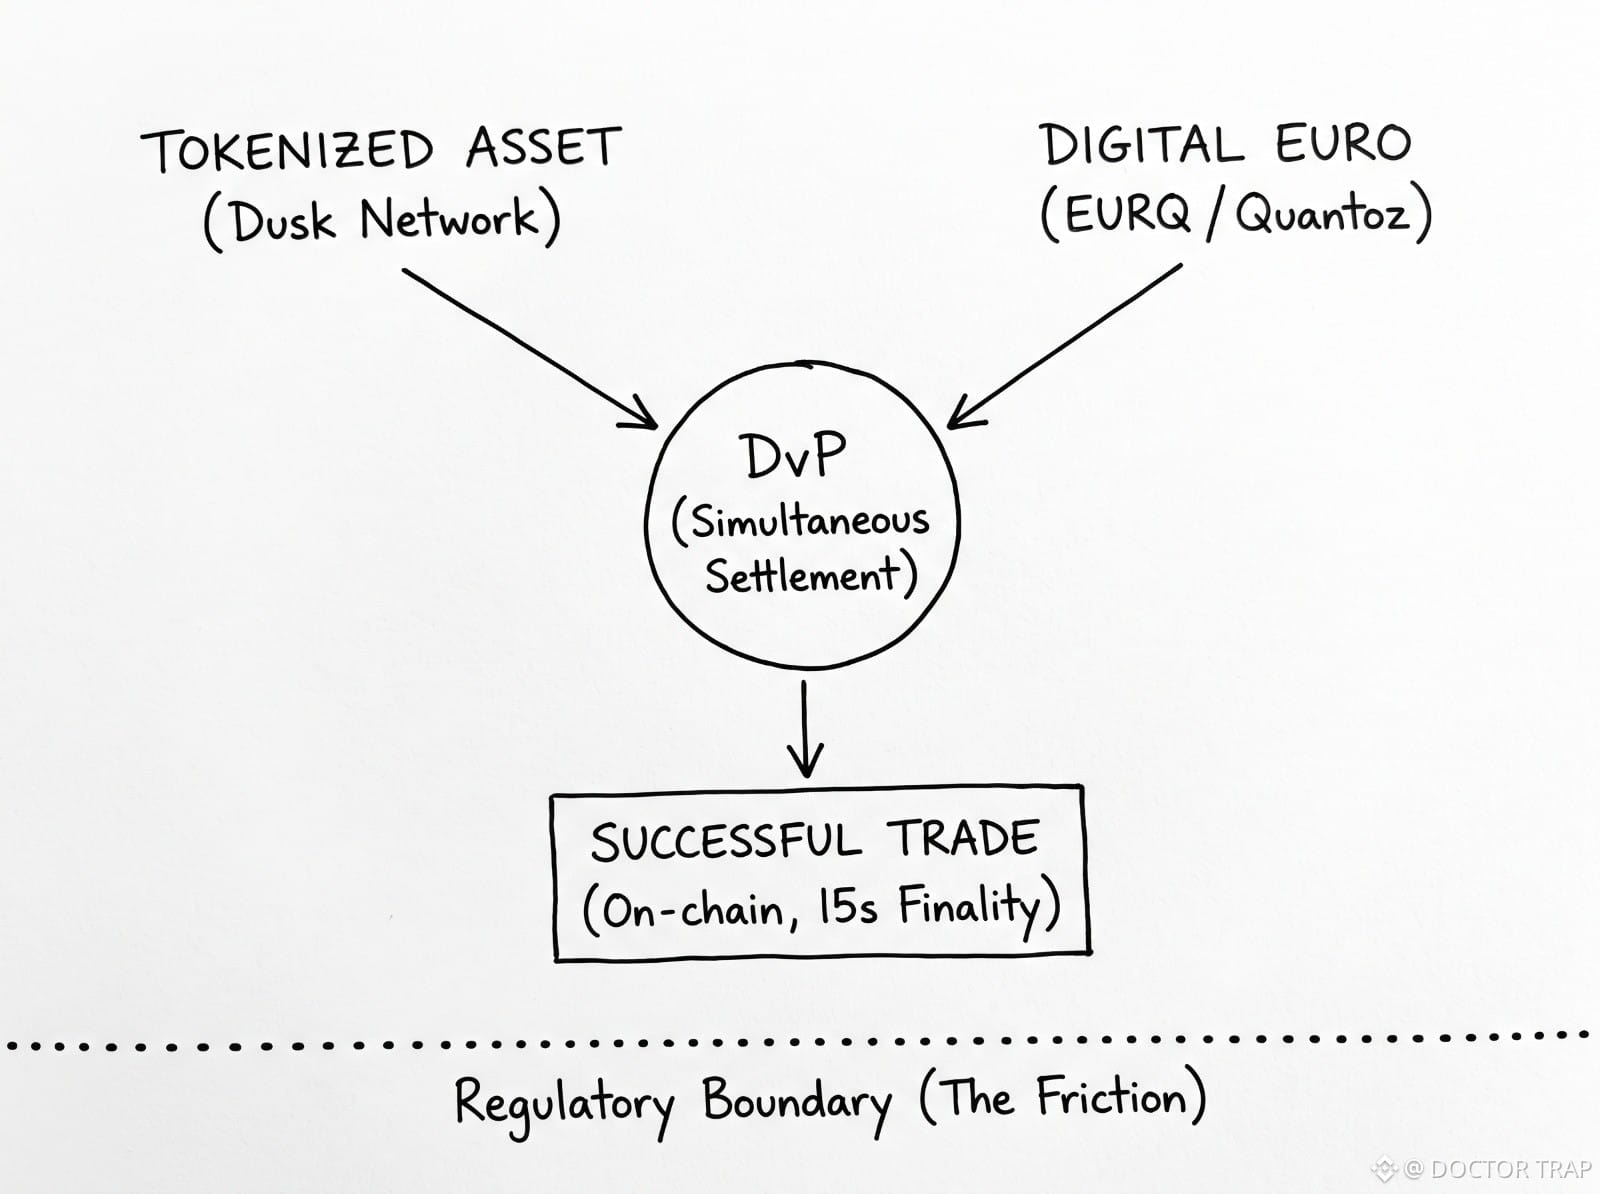
Haqiqiy dunyoda ommalashish bu bo‘shliqni to‘ldirishni talab qiladi. Menimcha, bu @Dusk_Foundation va ularning Quantoz Payments bilan hamkorligi orqali to‘g‘ridan-to‘g‘ri amalga oshmoqda. Ular tartibga solingan raqamli yevro bo‘lgan EURQ’ni bevosita tarmoqning to‘lov qatlami ichiga olib kirishmoqda. NPEX orqali tokenlashtirilgan korporativ obligatsiya sotib olayotgan investorni tasavvur qiling — bu Niderlandiya birjasi hozirda 200 million yevrodan ortiq tartibga solingan kichik va o‘rta biznes moliyalashtirishini onchainga ko‘chirish ustida ishlamoqda.
Aktiv tomoni Dusk’da xavfsiz saqlanadi. To‘lov tomoni esa EURQ orqali muvofiqlashtiriladi. Ular bir zumda almashinadi.
Bunga Yetkazib berish vaqtidagi to‘lov (DvP) deyiladi. Bu shunchaki obligatsiya va naqd pul aynan bir xil millisekundda harakatlanishini anglatadi.
Nuqsonsiz ijro.
Bunday institutsional infratuzilmani qurish vaqt talab qiladi. $DUSK token hozirda taxminan 0,075 dollarga savdo qilinmoqda, bozor qiymati esa qariyb 40 million dollar atrofida, va uning umumiy taklifining 30% dan ortig‘i stakingda qulflangan. Biroq uzoq muddatli baholash bu ikki bosqichli hisob-kitob mexanizmi haqiqatan ham an’anaviy hajmni o‘ziga tortishiga katta darajada bog‘liq.
Onchain jarayonni tartibga solingan raqamli yevroga bog‘lash jiddiy to‘siqlar keltirib chiqaradi. Menimcha, hech bo‘lmaganda shunday. EURQ Yevropa qonunlari bilan qat’iy boshqariladi. Bu institutlarga ular juda zarur bo‘lgan huquqiy xavfsizlikni ta’minlasa-da, kriptovalyutaning chegarasiz illuziyasini buzadi. Qattiq chegaralar mavjud. Yevropalik bo‘lmagan xaridor savdo qilish uchun zarur bo‘lgan raqamli naqd pulni ushlab turishga urinayotganda ham keskin muvofiqlik to‘siqlariga duch kelishi mumkin.
Institutlar ana shunday qat’iy geografik qoidalarni talab qiladi. Ammo agar biz markazlashmagan tarmoqlarga an’anaviy bank chegaralarini qo‘llasak, aslida boshida qochmoqchi bo‘lgan ayni shu moliyaviy siloslarni qayta qurmayapmizmi? Sizning fikringiz qanday?
#dusk
Statistik jihatdan, biz aksiyalar va obligatsiyalarni onchainga joylashtirish ustida bosh qotirishga shunchalik ko‘p vaqt sarflaymizki, savdoning ikkinchi yarmini butunlay unutib qo‘yamiz.
Tokenlashtirilgan fond birjasiga baribir tokenlashtirilgan pul kerak bo‘ladi. Agar siz blokcheyn asosidagi korporativ obligatsiyani eski bank o‘tkazmalari orqali hisob-kitob qilishga urinib ko‘rsangiz, butun tizim ishini to‘xtatib qo‘yadi. Tezlik bo‘yicha ustunlik yo‘qoladi.
Haqiqiy dunyodagi qo‘llanish va hisob-kitob:
Haqiqiy dunyoda ommalashish bu bo‘shliqni to‘ldirishni talab qiladi. Menimcha, bu @Dusk va ularning Quantoz Payments bilan hamkorligi orqali to‘g‘ridan-to‘g‘ri amalga oshmoqda. Ular tartibga solingan raqamli yevro bo‘lgan EURQ’ni bevosita tarmoqning to‘lov qatlami ichiga olib kirishmoqda. NPEX orqali tokenlashtirilgan korporativ obligatsiya sotib olayotgan investorni tasavvur qiling — bu Niderlandiya birjasi hozirda 200 million yevrodan ortiq tartibga solingan kichik va o‘rta biznes moliyalashtirishini onchainga ko‘chirish ustida ishlamoqda.
Aktiv tomoni Dusk’da xavfsiz saqlanadi. To‘lov tomoni esa EURQ orqali muvofiqlashtiriladi. Ular bir zumda almashinadi.
Bunga Yetkazib berish vaqtidagi to‘lov (DvP) deyiladi. Bu shunchaki obligatsiya va naqd pul aynan bir xil millisekundda harakatlanishini anglatadi.
Nuqsonsiz ijro.
Bunday institutsional infratuzilmani qurish vaqt talab qiladi. $DUSK token hozirda taxminan 0,075 dollarga savdo qilinmoqda, bozor qiymati esa qariyb 40 million dollar atrofida, va uning umumiy taklifining 30% dan ortig‘i stakingda qulflangan. Biroq uzoq muddatli baholash bu ikki bosqichli hisob-kitob mexanizmi haqiqatan ham an’anaviy hajmni o‘ziga tortishiga katta darajada bog‘liq.
Onchain jarayonni tartibga solingan raqamli yevroga bog‘lash jiddiy to‘siqlar keltirib chiqaradi. Menimcha, hech bo‘lmaganda shunday. EURQ Yevropa qonunlari bilan qat’iy boshqariladi. Bu institutlarga ular juda zarur bo‘lgan huquqiy xavfsizlikni ta’minlasa-da, kriptovalyutaning chegarasiz illuziyasini buzadi. Qattiq chegaralar mavjud. Yevropalik bo‘lmagan xaridor savdo qilish uchun zarur bo‘lgan raqamli naqd pulni ushlab turishga urinayotganda ham keskin muvofiqlik to‘siqlariga duch kelishi mumkin.
Institutlar ana shunday qat’iy geografik qoidalarni talab qiladi. Ammo agar biz markazlashmagan tarmoqlarga an’anaviy bank chegaralarini qo‘llasak, aslida boshida qochmoqchi bo‘lgan ayni shu moliyaviy siloslarni qayta qurmayapmizmi? Sizning fikringiz qanday?
#dusk
Tokenlashtirilgan fond birjasiga baribir tokenlashtirilgan pul kerak bo‘ladi. Agar siz blokcheyn asosidagi korporativ obligatsiyani eski bank o‘tkazmalari orqali hisob-kitob qilishga urinib ko‘rsangiz, butun tizim ishini to‘xtatib qo‘yadi. Tezlik bo‘yicha ustunlik yo‘qoladi.
Haqiqiy dunyodagi qo‘llanish va hisob-kitob:
Haqiqiy dunyoda ommalashish bu bo‘shliqni to‘ldirishni talab qiladi. Menimcha, bu @Dusk va ularning Quantoz Payments bilan hamkorligi orqali to‘g‘ridan-to‘g‘ri amalga oshmoqda. Ular tartibga solingan raqamli yevro bo‘lgan EURQ’ni bevosita tarmoqning to‘lov qatlami ichiga olib kirishmoqda. NPEX orqali tokenlashtirilgan korporativ obligatsiya sotib olayotgan investorni tasavvur qiling — bu Niderlandiya birjasi hozirda 200 million yevrodan ortiq tartibga solingan kichik va o‘rta biznes moliyalashtirishini onchainga ko‘chirish ustida ishlamoqda.
Aktiv tomoni Dusk’da xavfsiz saqlanadi. To‘lov tomoni esa EURQ orqali muvofiqlashtiriladi. Ular bir zumda almashinadi.
Bunga Yetkazib berish vaqtidagi to‘lov (DvP) deyiladi. Bu shunchaki obligatsiya va naqd pul aynan bir xil millisekundda harakatlanishini anglatadi.
Nuqsonsiz ijro.
Bunday institutsional infratuzilmani qurish vaqt talab qiladi. $DUSK token hozirda taxminan 0,075 dollarga savdo qilinmoqda, bozor qiymati esa qariyb 40 million dollar atrofida, va uning umumiy taklifining 30% dan ortig‘i stakingda qulflangan. Biroq uzoq muddatli baholash bu ikki bosqichli hisob-kitob mexanizmi haqiqatan ham an’anaviy hajmni o‘ziga tortishiga katta darajada bog‘liq.
Onchain jarayonni tartibga solingan raqamli yevroga bog‘lash jiddiy to‘siqlar keltirib chiqaradi. Menimcha, hech bo‘lmaganda shunday. EURQ Yevropa qonunlari bilan qat’iy boshqariladi. Bu institutlarga ular juda zarur bo‘lgan huquqiy xavfsizlikni ta’minlasa-da, kriptovalyutaning chegarasiz illuziyasini buzadi. Qattiq chegaralar mavjud. Yevropalik bo‘lmagan xaridor savdo qilish uchun zarur bo‘lgan raqamli naqd pulni ushlab turishga urinayotganda ham keskin muvofiqlik to‘siqlariga duch kelishi mumkin.
Institutlar ana shunday qat’iy geografik qoidalarni talab qiladi. Ammo agar biz markazlashmagan tarmoqlarga an’anaviy bank chegaralarini qo‘llasak, aslida boshida qochmoqchi bo‘lgan ayni shu moliyaviy siloslarni qayta qurmayapmizmi? Sizning fikringiz qanday?
#dusk
96
·
--
LEVERAGENI TUSHUNTIRISH OSO N, AMMO UNI BOSHQARISH QIYIN.
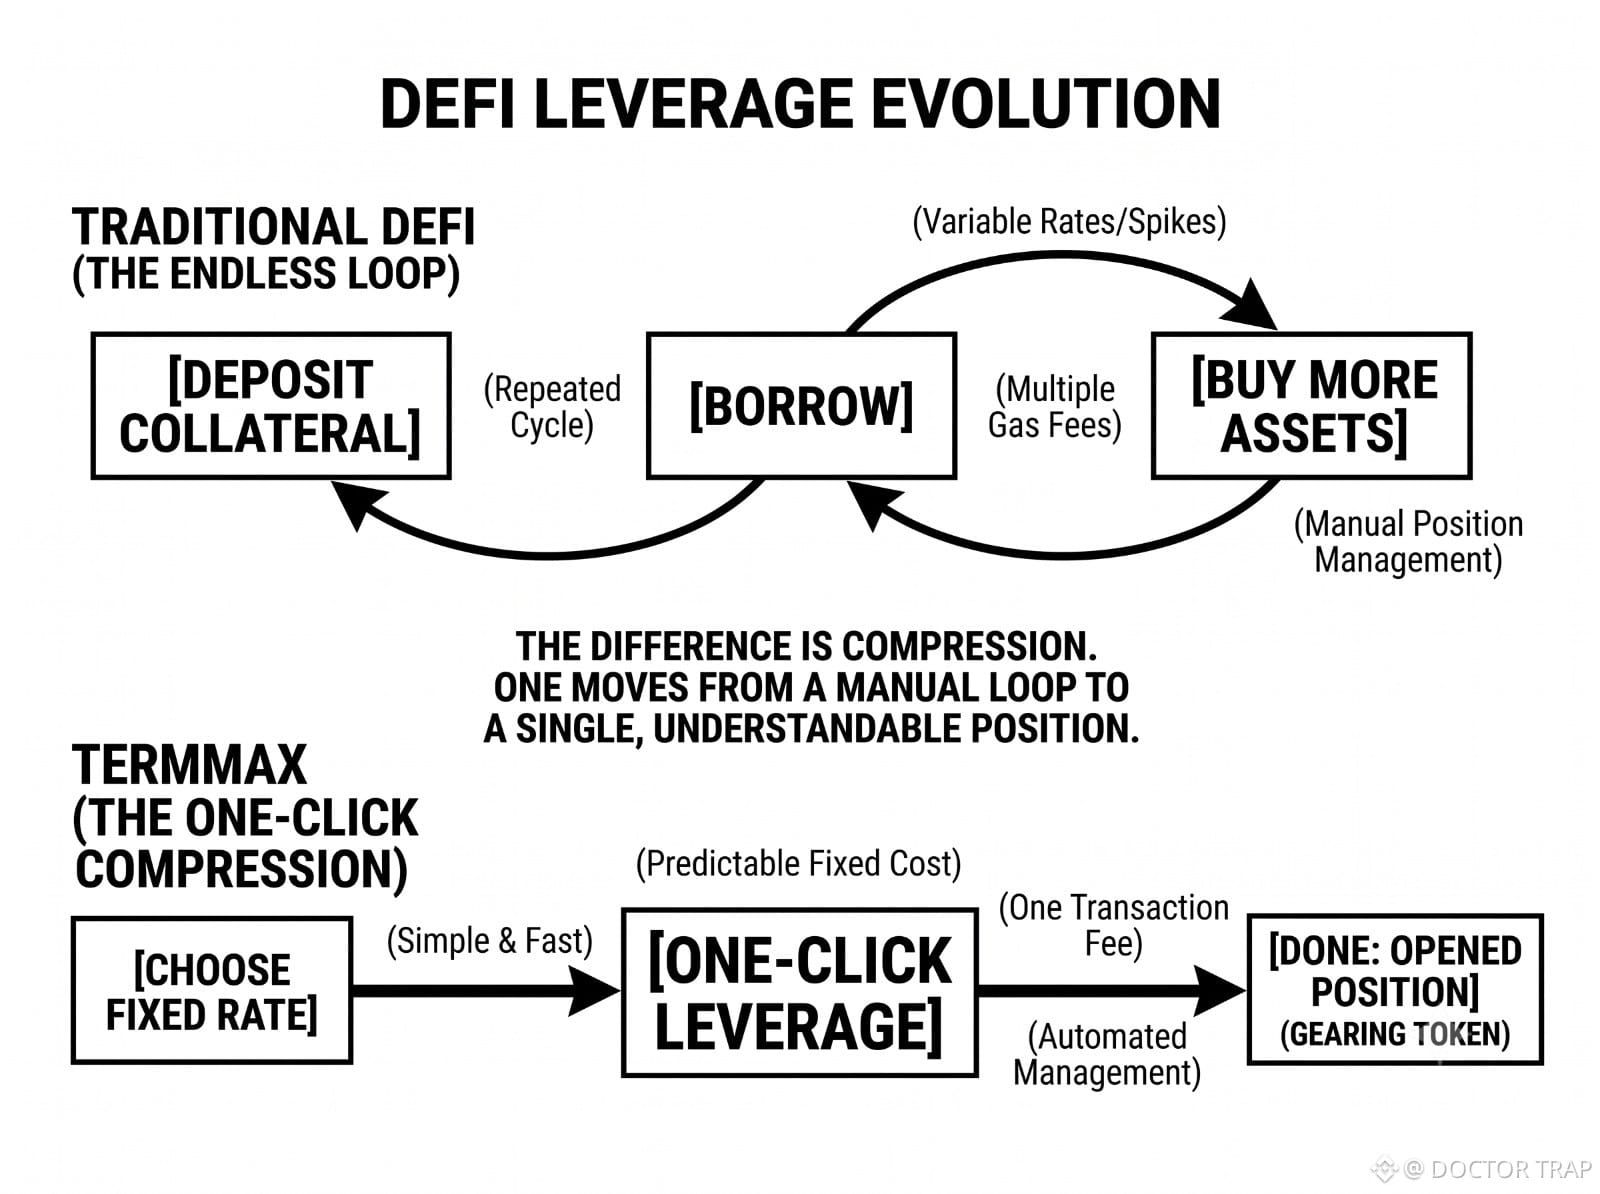
Nazariyada leverage juda zo‘r eshitiladi. Ammo DeFi’da pozitsiyani foydali saqlab qolish juda qattiq sinov. Odatda foydalanuvchilar zerikarli, hech tugamaydigan siklni boshqarishga majbur bo‘lishadi. Siz qarz olasiz. Siz qayta investitsiya qilasiz. Siz pozitsiyani doimiy ravishda boshqarib borasiz.
Harchan.
Menimcha, bu an’anaviy “Qarz olib qayta investitsiya qilish” sikli vaqtni bekorga ketkazadi. Bundan ham yomoni, har bir bosqich yuqori gas to‘lovlari orqali hamyoningizni quritadi va qo‘lda xatolarga eshik ochadi.
Kriptoda haqiqiy UX yaxshilanishi yanada chiroyli interfeys haqida emas. Bu — siqish (compression) haqida. Yaxshiroq DeFi UX bir nechta murakkab tranzaksiyalarni olib, ularni bitta tushunarli pozitsiyaga jamlashdan kelib chiqadi.
@termmax kiriting.
Mening kuzatuvimga ko‘ra, TermMax aynan shu ish jarayonini tuzatadi: belgilangan foiz stavkasi bo‘yicha qarz olishni bir bosishda leverage bilan birlashtiradi. Ular leverage’ni taklif qilamiz, deb keng da’vo qilishmaydi. Ular buni sodda qilib berishadi.
Ushbu yondashuvdan siz quyidagilarni olasiz:
Ish jarayonlari soddalashtiriladi: Endi turli protokollar bo‘yicha bir-biriga ulanib ketgan, chalkash tranzaksiyalarni bajarish bosh og‘rig‘iga ega emassiz.
Kutiladigan xarajatlar: O‘zgaruvchan stavkalar qayerdandir birdan sakrab ketishi mumkin. TermMax belgilangan foizli qarz olish modelidan foydalanganligi sababli, qarz oluvchilar yetuklik (maturity)gacha bo‘lgan aynan o‘z xarajatlarini bilib turishadi. Kutilmagan holatlar yo‘q.
Haqiqiy qulaylik: Qo‘lda bajariladigan loop’larni olib tashlash leveraged yield strategiyalarini oddiy foydalanuvchilar ham ishlata oladigan narsaga aylantiradi.
DeFi moliyani osonlashtirishi kerak. Va menimcha, murakkab strategiyalarni bitta bosishga qisqartirish orqali TermMax markazlashtirilmagan moliyaning haqiqiy kuchini ko‘rsatib beradi.
Zo‘r.
Siz ham gas to‘lovlari yoki likvidatsiyalar sababli pul yo‘qotganmisiz — chalkash DeFi loop’ini boshqarishga urinayotganda? Quyida menga ayting!
#termmax @termmax
LEVERAGENI TUSHUNTIRISH OSO N, AMMO UNI BOSHQARISH QIYIN.
Nazariyada leverage juda zo‘r eshitiladi. Ammo DeFi’da pozitsiyani foydali saqlab qolish juda qattiq sinov. Odatda foydalanuvchilar zerikarli, hech tugamaydigan siklni boshqarishga majbur bo‘lishadi. Siz qarz olasiz. Siz qayta investitsiya qilasiz. Siz pozitsiyani doimiy ravishda boshqarib borasiz.
Harchan.
Menimcha, bu an’anaviy “Qarz olib qayta investitsiya qilish” sikli vaqtni bekorga ketkazadi. Bundan ham yomoni, har bir bosqich yuqori gas to‘lovlari orqali hamyoningizni quritadi va qo‘lda xatolarga eshik ochadi.
Kriptoda haqiqiy UX yaxshilanishi yanada chiroyli interfeys haqida emas. Bu — siqish (compression) haqida. Yaxshiroq DeFi UX bir nechta murakkab tranzaksiyalarni olib, ularni bitta tushunarli pozitsiyaga jamlashdan kelib chiqadi.
@TermMax kiriting.
Mening kuzatuvimga ko‘ra, TermMax aynan shu ish jarayonini tuzatadi: belgilangan foiz stavkasi bo‘yicha qarz olishni bir bosishda leverage bilan birlashtiradi. Ular leverage’ni taklif qilamiz, deb keng da’vo qilishmaydi. Ular buni sodda qilib berishadi.
Ushbu yondashuvdan siz quyidagilarni olasiz:
Ish jarayonlari soddalashtiriladi: Endi turli protokollar bo‘yicha bir-biriga ulanib ketgan, chalkash tranzaksiyalarni bajarish bosh og‘rig‘iga ega emassiz.
Kutiladigan xarajatlar: O‘zgaruvchan stavkalar qayerdandir birdan sakrab ketishi mumkin. TermMax belgilangan foizli qarz olish modelidan foydalanganligi sababli, qarz oluvchilar yetuklik (maturity)gacha bo‘lgan aynan o‘z xarajatlarini bilib turishadi. Kutilmagan holatlar yo‘q.
Haqiqiy qulaylik: Qo‘lda bajariladigan loop’larni olib tashlash leveraged yield strategiyalarini oddiy foydalanuvchilar ham ishlata oladigan narsaga aylantiradi.
DeFi moliyani osonlashtirishi kerak. Va menimcha, murakkab strategiyalarni bitta bosishga qisqartirish orqali TermMax markazlashtirilmagan moliyaning haqiqiy kuchini ko‘rsatib beradi.
Zo‘r.
Siz ham gas to‘lovlari yoki likvidatsiyalar sababli pul yo‘qotganmisiz — chalkash DeFi loop’ini boshqarishga urinayotganda? Quyida menga ayting!
#termmax @TermMax
Nazariyada leverage juda zo‘r eshitiladi. Ammo DeFi’da pozitsiyani foydali saqlab qolish juda qattiq sinov. Odatda foydalanuvchilar zerikarli, hech tugamaydigan siklni boshqarishga majbur bo‘lishadi. Siz qarz olasiz. Siz qayta investitsiya qilasiz. Siz pozitsiyani doimiy ravishda boshqarib borasiz.
Harchan.
Menimcha, bu an’anaviy “Qarz olib qayta investitsiya qilish” sikli vaqtni bekorga ketkazadi. Bundan ham yomoni, har bir bosqich yuqori gas to‘lovlari orqali hamyoningizni quritadi va qo‘lda xatolarga eshik ochadi.
Kriptoda haqiqiy UX yaxshilanishi yanada chiroyli interfeys haqida emas. Bu — siqish (compression) haqida. Yaxshiroq DeFi UX bir nechta murakkab tranzaksiyalarni olib, ularni bitta tushunarli pozitsiyaga jamlashdan kelib chiqadi.
@TermMax kiriting.
Mening kuzatuvimga ko‘ra, TermMax aynan shu ish jarayonini tuzatadi: belgilangan foiz stavkasi bo‘yicha qarz olishni bir bosishda leverage bilan birlashtiradi. Ular leverage’ni taklif qilamiz, deb keng da’vo qilishmaydi. Ular buni sodda qilib berishadi.
Ushbu yondashuvdan siz quyidagilarni olasiz:
Ish jarayonlari soddalashtiriladi: Endi turli protokollar bo‘yicha bir-biriga ulanib ketgan, chalkash tranzaksiyalarni bajarish bosh og‘rig‘iga ega emassiz.
Kutiladigan xarajatlar: O‘zgaruvchan stavkalar qayerdandir birdan sakrab ketishi mumkin. TermMax belgilangan foizli qarz olish modelidan foydalanganligi sababli, qarz oluvchilar yetuklik (maturity)gacha bo‘lgan aynan o‘z xarajatlarini bilib turishadi. Kutilmagan holatlar yo‘q.
Haqiqiy qulaylik: Qo‘lda bajariladigan loop’larni olib tashlash leveraged yield strategiyalarini oddiy foydalanuvchilar ham ishlata oladigan narsaga aylantiradi.
DeFi moliyani osonlashtirishi kerak. Va menimcha, murakkab strategiyalarni bitta bosishga qisqartirish orqali TermMax markazlashtirilmagan moliyaning haqiqiy kuchini ko‘rsatib beradi.
Zo‘r.
Siz ham gas to‘lovlari yoki likvidatsiyalar sababli pul yo‘qotganmisiz — chalkash DeFi loop’ini boshqarishga urinayotganda? Quyida menga ayting!
#termmax @TermMax
1
81
·
--
Tasdiqlangan
Blokcheyn maxfiyligi haqidagi ko‘plab bahslar majburiy tanlovga asoslanadi. Siz yoki butun moliyaviy tarixingizni ommaga e’lon qilasiz, yoki esa mutlaq anonimlik ortiga butunlay berkinib olasiz.
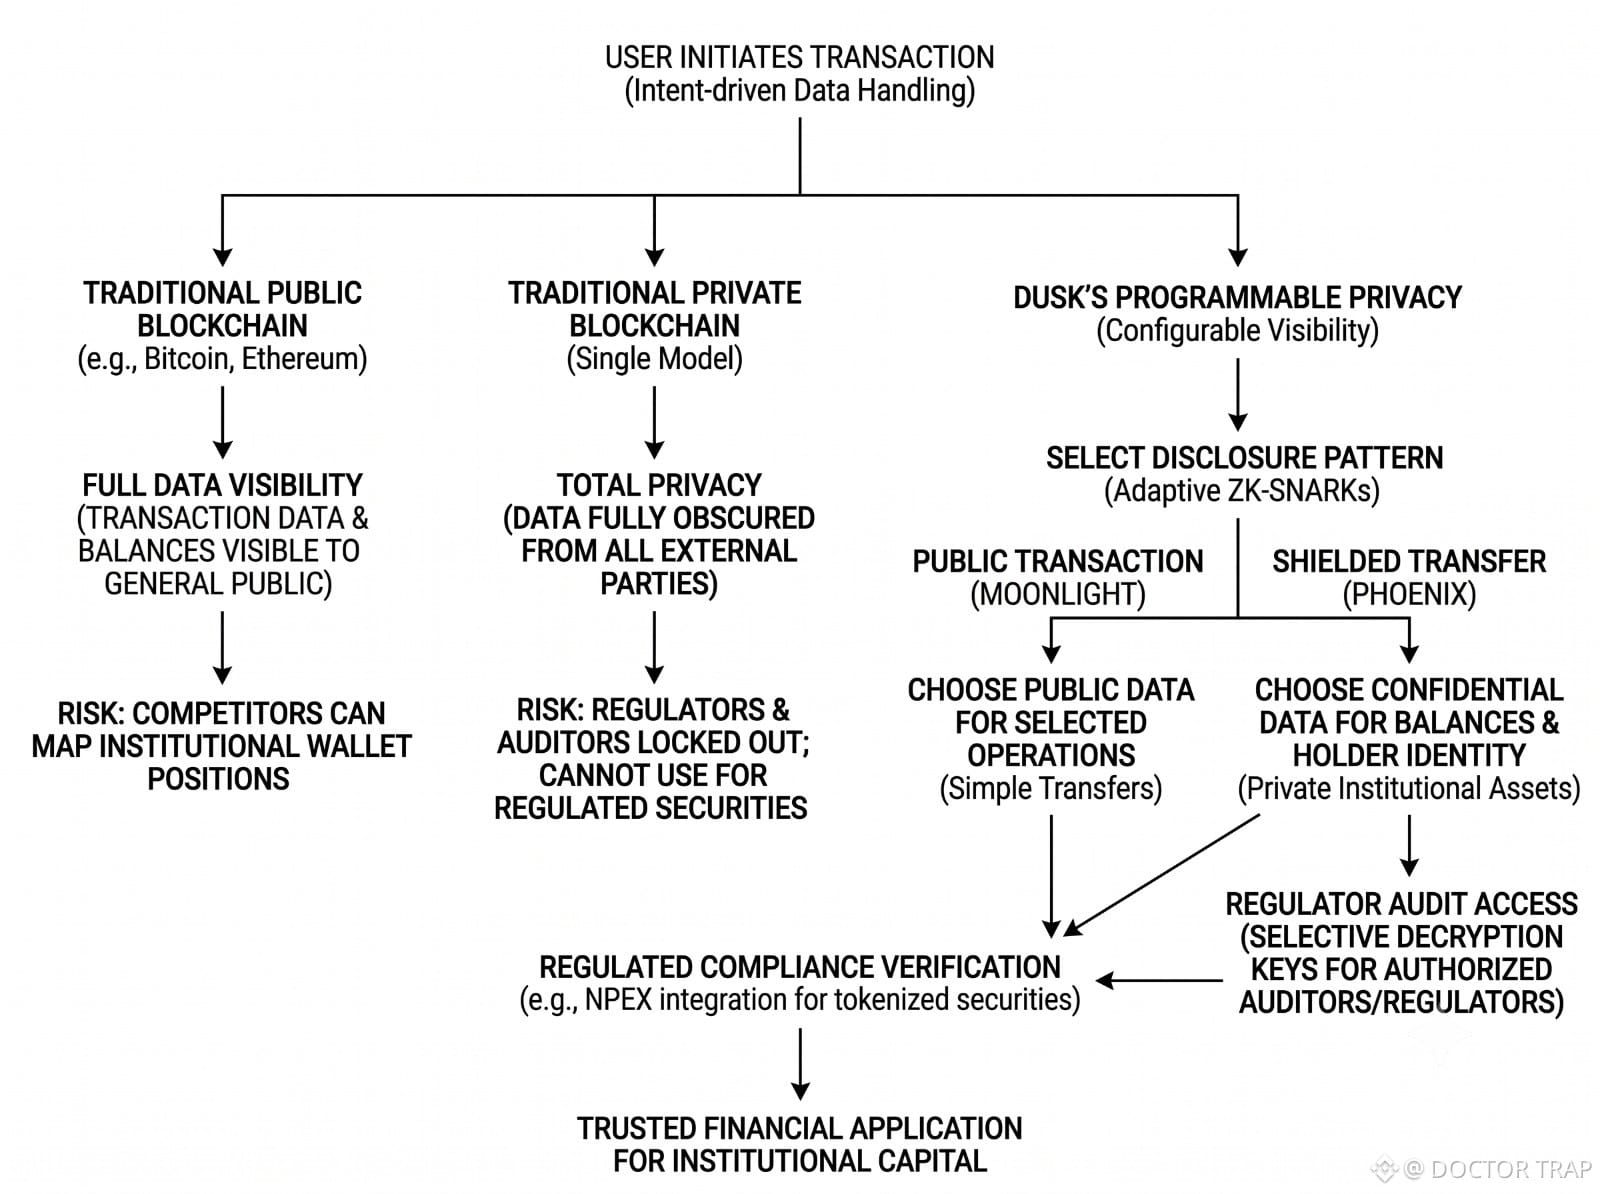
@Dusk_Foundation tomonidan qurilayotgan arxitekturaga qarasak, bu binar eski ko‘rinadi. Tarmoq yagona yondashuvni majburlamasdan, tranzaksiya modellarini alohida ajratadi. Ular tiniq, Ethereum uslubidagi ommaviy ma’lumotlar uchun Moonlight’ni, maxfiy o‘tkazmalar uchun esa Phoenix’ni—ya’ni himoyalangan (shielded) modelni ishlatishadi.
Institutsional kapital bu ajratish zarurligini ko‘rsatadi. NPEX bilan olib borilayotgan ularning integratsiyasini olaylik: Gollandiyaning qimmatli qog‘ozlar birjasi bo‘lib, tartibga solingan aktiv emissiyasidan €200 milliondan ortig‘ini on-chein ish jarayoniga olib kirishga harakat qilmoqda. Muassasa chakana raqobatchilar ularning hamyon pozitsiyalarini xaritada ko‘ra oladigan sharoitda millionlab qimmatli qog‘ozlarni tokenlashtirmaydi, ammo regulyatorlar umuman “qulflanib qoladigan” tarmoqda ham qonuniy ishlay olmaydi. Dusk buni tanlab oshkor qilish (selective disclosure) orqali hal qiladi: ularning Confidential Security Contract (XSC) standarti doirasida majburiy muvofiqlik tekshiruvlarini bevosita kodga kiritadi va shu bilan birga holderlar (egalar) balanslarini umumiy ommadan yashiradi.
$DUSK token $0.066 atrofida va bozor kapitallashuvi qariyb $40 million bo‘lsa ham, kengroq infratuzilma haqidagi rivoyat to‘liq maxfiylikdan ko‘ra dasturlanadigan ko‘rinuvchanlikka ishora qiladi.
Konfiguratsiyalanadigan maxfiylik foydalanuvchi uchun g‘alati psixologik ishqalanish yaratadi. To‘liq shaffoflikni tushunish oson. Mutlaq maxfiylikni esa bozorga olib chiqish oson. “Tanlab oshkor qilish” — bilsangiz, o‘tkazmangiz ommadan yashirilgan, lekin vakolatli auditor uchun ochiq bo‘lishi mumkin — bu aniq kim yechish (decrypt) kalitlariga ega ekanini chuqurroq tushunishni talab qiladi. Nimalar maxfiyligi, kim uchun, va qaysi sharoitlarda ekanligi tabiatan ravshan bo‘lmasa, foydalanuvchilar ilovaga katta kapitalni ishonib topshirishdan ikkilanishi mumkin.
Institutsional qabul bu kabi strukturaviy moslashuvchanlikni talab qiladi. Foydalanuvchilar konfiguratsiyalanadigan maxfiylikni mutlaq maxfiylikdan ko‘ra ko‘proq ishonchlimi deb bilishadimi yoki uni tushunish qiyinroq bo‘lib qoladimi?
#dusk
Blokcheyn maxfiyligi haqidagi ko‘plab bahslar majburiy tanlovga asoslanadi. Siz yoki butun moliyaviy tarixingizni ommaga e’lon qilasiz, yoki esa mutlaq anonimlik ortiga butunlay berkinib olasiz.
@Dusk tomonidan qurilayotgan arxitekturaga qarasak, bu binar eski ko‘rinadi. Tarmoq yagona yondashuvni majburlamasdan, tranzaksiya modellarini alohida ajratadi. Ular tiniq, Ethereum uslubidagi ommaviy ma’lumotlar uchun Moonlight’ni, maxfiy o‘tkazmalar uchun esa Phoenix’ni—ya’ni himoyalangan (shielded) modelni ishlatishadi.
Institutsional kapital bu ajratish zarurligini ko‘rsatadi. NPEX bilan olib borilayotgan ularning integratsiyasini olaylik: Gollandiyaning qimmatli qog‘ozlar birjasi bo‘lib, tartibga solingan aktiv emissiyasidan €200 milliondan ortig‘ini on-chein ish jarayoniga olib kirishga harakat qilmoqda. Muassasa chakana raqobatchilar ularning hamyon pozitsiyalarini xaritada ko‘ra oladigan sharoitda millionlab qimmatli qog‘ozlarni tokenlashtirmaydi, ammo regulyatorlar umuman “qulflanib qoladigan” tarmoqda ham qonuniy ishlay olmaydi. Dusk buni tanlab oshkor qilish (selective disclosure) orqali hal qiladi: ularning Confidential Security Contract (XSC) standarti doirasida majburiy muvofiqlik tekshiruvlarini bevosita kodga kiritadi va shu bilan birga holderlar (egalar) balanslarini umumiy ommadan yashiradi.
$DUSK token $0.066 atrofida va bozor kapitallashuvi qariyb $40 million bo‘lsa ham, kengroq infratuzilma haqidagi rivoyat to‘liq maxfiylikdan ko‘ra dasturlanadigan ko‘rinuvchanlikka ishora qiladi.
Konfiguratsiyalanadigan maxfiylik foydalanuvchi uchun g‘alati psixologik ishqalanish yaratadi. To‘liq shaffoflikni tushunish oson. Mutlaq maxfiylikni esa bozorga olib chiqish oson. “Tanlab oshkor qilish” — bilsangiz, o‘tkazmangiz ommadan yashirilgan, lekin vakolatli auditor uchun ochiq bo‘lishi mumkin — bu aniq kim yechish (decrypt) kalitlariga ega ekanini chuqurroq tushunishni talab qiladi. Nimalar maxfiyligi, kim uchun, va qaysi sharoitlarda ekanligi tabiatan ravshan bo‘lmasa, foydalanuvchilar ilovaga katta kapitalni ishonib topshirishdan ikkilanishi mumkin.
Institutsional qabul bu kabi strukturaviy moslashuvchanlikni talab qiladi. Foydalanuvchilar konfiguratsiyalanadigan maxfiylikni mutlaq maxfiylikdan ko‘ra ko‘proq ishonchlimi deb bilishadimi yoki uni tushunish qiyinroq bo‘lib qoladimi?
#dusk
@Dusk tomonidan qurilayotgan arxitekturaga qarasak, bu binar eski ko‘rinadi. Tarmoq yagona yondashuvni majburlamasdan, tranzaksiya modellarini alohida ajratadi. Ular tiniq, Ethereum uslubidagi ommaviy ma’lumotlar uchun Moonlight’ni, maxfiy o‘tkazmalar uchun esa Phoenix’ni—ya’ni himoyalangan (shielded) modelni ishlatishadi.
Institutsional kapital bu ajratish zarurligini ko‘rsatadi. NPEX bilan olib borilayotgan ularning integratsiyasini olaylik: Gollandiyaning qimmatli qog‘ozlar birjasi bo‘lib, tartibga solingan aktiv emissiyasidan €200 milliondan ortig‘ini on-chein ish jarayoniga olib kirishga harakat qilmoqda. Muassasa chakana raqobatchilar ularning hamyon pozitsiyalarini xaritada ko‘ra oladigan sharoitda millionlab qimmatli qog‘ozlarni tokenlashtirmaydi, ammo regulyatorlar umuman “qulflanib qoladigan” tarmoqda ham qonuniy ishlay olmaydi. Dusk buni tanlab oshkor qilish (selective disclosure) orqali hal qiladi: ularning Confidential Security Contract (XSC) standarti doirasida majburiy muvofiqlik tekshiruvlarini bevosita kodga kiritadi va shu bilan birga holderlar (egalar) balanslarini umumiy ommadan yashiradi.
$DUSK token $0.066 atrofida va bozor kapitallashuvi qariyb $40 million bo‘lsa ham, kengroq infratuzilma haqidagi rivoyat to‘liq maxfiylikdan ko‘ra dasturlanadigan ko‘rinuvchanlikka ishora qiladi.
Konfiguratsiyalanadigan maxfiylik foydalanuvchi uchun g‘alati psixologik ishqalanish yaratadi. To‘liq shaffoflikni tushunish oson. Mutlaq maxfiylikni esa bozorga olib chiqish oson. “Tanlab oshkor qilish” — bilsangiz, o‘tkazmangiz ommadan yashirilgan, lekin vakolatli auditor uchun ochiq bo‘lishi mumkin — bu aniq kim yechish (decrypt) kalitlariga ega ekanini chuqurroq tushunishni talab qiladi. Nimalar maxfiyligi, kim uchun, va qaysi sharoitlarda ekanligi tabiatan ravshan bo‘lmasa, foydalanuvchilar ilovaga katta kapitalni ishonib topshirishdan ikkilanishi mumkin.
Institutsional qabul bu kabi strukturaviy moslashuvchanlikni talab qiladi. Foydalanuvchilar konfiguratsiyalanadigan maxfiylikni mutlaq maxfiylikdan ko‘ra ko‘proq ishonchlimi deb bilishadimi yoki uni tushunish qiyinroq bo‘lib qoladimi?
#dusk
107
·
--
@termmax #termmax : Men bitta savol haqida o‘ylayotgan edim: agar foizning o‘zi onchain aktivga aylana olsa-chi?
Qarang, odatda biz foizni vaqt o‘tishi bilan to‘planadigan narsa sifatida qabul qilamiz. Odatda biz kelajakdagi bu daromadni o‘zi ifodalanib, savdoga qo‘yilishi mumkin bo‘lgan narsa deb o‘ylamaymiz. TermMax’ning Fixed-rate Token yoki FT’i meni qiziqtirgan jihat ham shu edi.
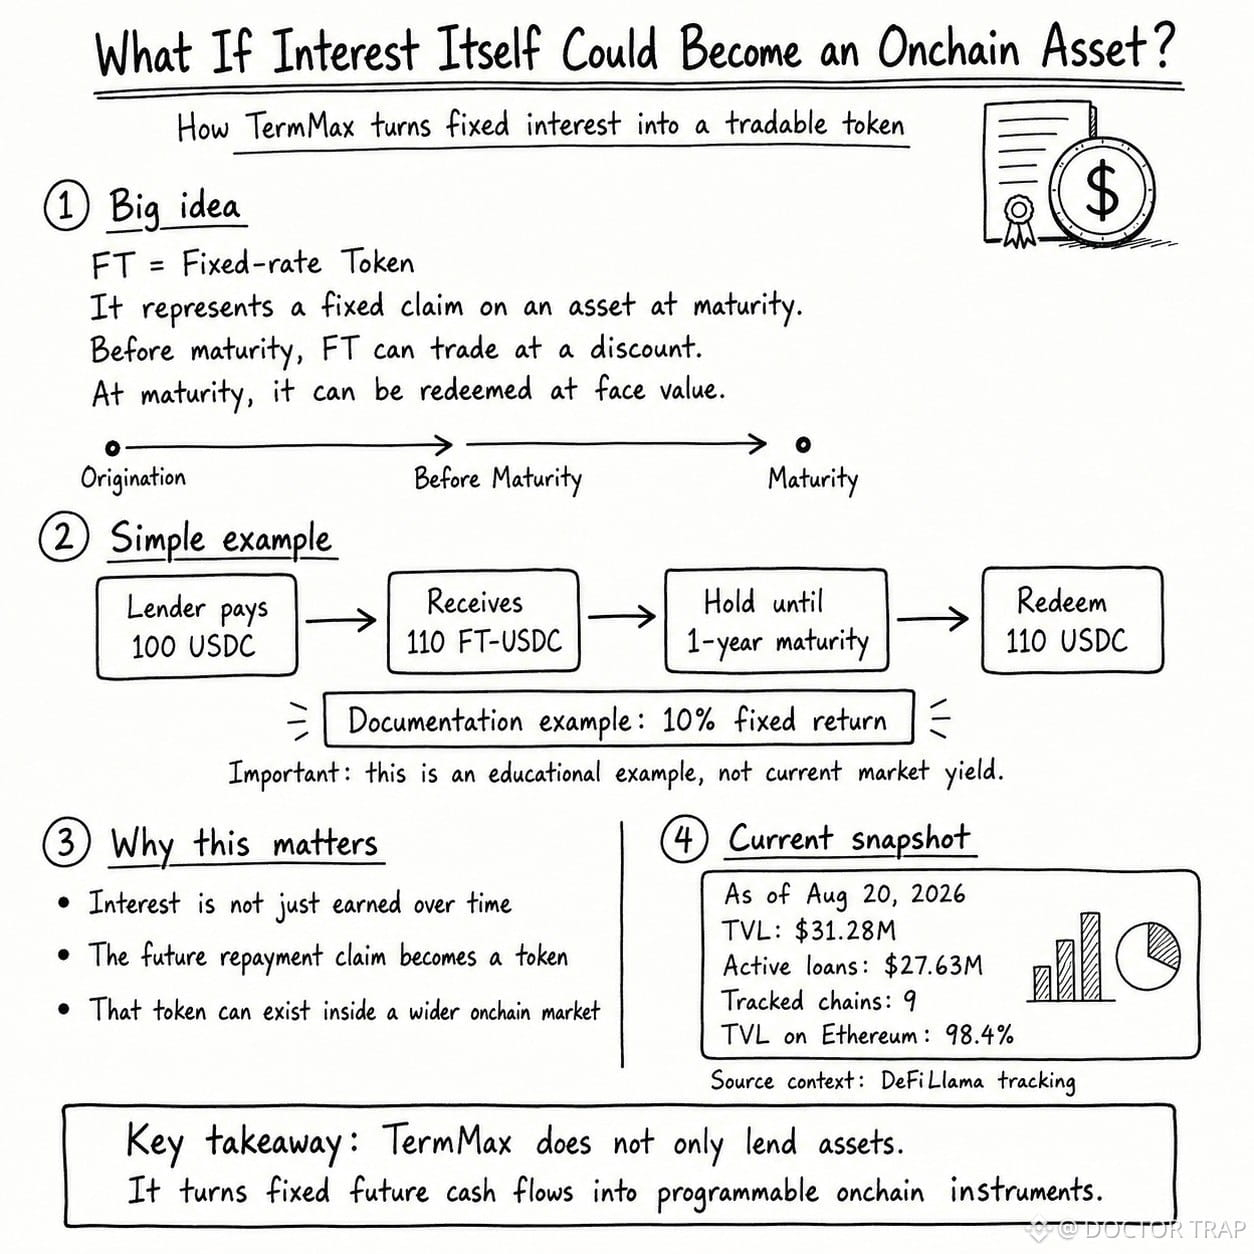
FT asosiy aktiv bo‘yicha muddat tugaganda belgilangan da’voni ifodalaydi. Muddat tugashidan oldin u chegirma bilan savdo qilinishi mumkin. Muddati kelganda esa nominal qiymatda qaytarib olinadi. TermMax hujjatlarida real hayotdagi foydalanish holatiga oddiy misol berilgan. Kredit beruvchi 100 USDC sarflab 110 FT-USDC sotib oladi. Agar muddat bir yil bo‘lsa, keyinroq bu 110 FT-USDC 110 USDC ga qaytarib olinishi mumkin. Shu misolda farq 10% belgilangan daromadni yuzaga keltiradi.
Muhim nuqta: bu 10% — hujjatlardagi o‘quviy misol, TermMax’ning joriy bozor daromadi emas.
Bu mening belgilangan foiz haqidagi qarashimni o‘zgartiradi. Daromad endi shunchaki kreditga biriktirilgan foiz emas. O‘sha kelajakdagi to‘lovga bo‘lgan da’vo kengroq bozorda mavjud bo‘la oladigan onchain tokeniga aylanadi. Va bu model allaqachon real faollikni namoyish etgan.
2026-yil 20-avgust holatiga ko‘ra, DeFiLlama TermMax TVL’ini taxminan 31,28 mln dollar, faol kreditlarini esa 9 ta zanjir bo‘yicha 27,63 mln dollar deb kuzatmoqda. Qizig‘i shundaki, kuzatilgan TVL’ning qariyb 98,4% hanuz Ethereum’da jamlangan.
Bu jamlanish e’tiborga arziydi. TermMax allaqachon multichain, ammo uning kapitalining katta qismi hanuz bitta asosiy bozorda qolmoqda. Ehtimol, katta g‘oya shunchaki belgilangan stavkali kreditlash emasdir. Gap shundaki, kelajakdagi belgilangan pul oqimlari likvid, dasturlashtiriladigan onchain aktivlarga aylana oladimi? Demak, agar kelajakdagi foiz bugunoq savdo qilinadigan token ko‘rinishida paketlanishi mumkin bo‘lsa, DeFi oddiy kreditlashga o‘xshamay, onchain belgilangan daromad bozori sifatida ko‘rina boshlaydimi? Sizning fikringiz qanday?
@TermMax #termmax : Men bitta savol haqida o‘ylayotgan edim: agar foizning o‘zi onchain aktivga aylana olsa-chi?
Qarang, odatda biz foizni vaqt o‘tishi bilan to‘planadigan narsa sifatida qabul qilamiz. Odatda biz kelajakdagi bu daromadni o‘zi ifodalanib, savdoga qo‘yilishi mumkin bo‘lgan narsa deb o‘ylamaymiz. TermMax’ning Fixed-rate Token yoki FT’i meni qiziqtirgan jihat ham shu edi.
FT asosiy aktiv bo‘yicha muddat tugaganda belgilangan da’voni ifodalaydi. Muddat tugashidan oldin u chegirma bilan savdo qilinishi mumkin. Muddati kelganda esa nominal qiymatda qaytarib olinadi. TermMax hujjatlarida real hayotdagi foydalanish holatiga oddiy misol berilgan. Kredit beruvchi 100 USDC sarflab 110 FT-USDC sotib oladi. Agar muddat bir yil bo‘lsa, keyinroq bu 110 FT-USDC 110 USDC ga qaytarib olinishi mumkin. Shu misolda farq 10% belgilangan daromadni yuzaga keltiradi.
Muhim nuqta: bu 10% — hujjatlardagi o‘quviy misol, TermMax’ning joriy bozor daromadi emas.
Bu mening belgilangan foiz haqidagi qarashimni o‘zgartiradi. Daromad endi shunchaki kreditga biriktirilgan foiz emas. O‘sha kelajakdagi to‘lovga bo‘lgan da’vo kengroq bozorda mavjud bo‘la oladigan onchain tokeniga aylanadi. Va bu model allaqachon real faollikni namoyish etgan.
2026-yil 20-avgust holatiga ko‘ra, DeFiLlama TermMax TVL’ini taxminan 31,28 mln dollar, faol kreditlarini esa 9 ta zanjir bo‘yicha 27,63 mln dollar deb kuzatmoqda. Qizig‘i shundaki, kuzatilgan TVL’ning qariyb 98,4% hanuz Ethereum’da jamlangan.
Bu jamlanish e’tiborga arziydi. TermMax allaqachon multichain, ammo uning kapitalining katta qismi hanuz bitta asosiy bozorda qolmoqda. Ehtimol, katta g‘oya shunchaki belgilangan stavkali kreditlash emasdir. Gap shundaki, kelajakdagi belgilangan pul oqimlari likvid, dasturlashtiriladigan onchain aktivlarga aylana oladimi? Demak, agar kelajakdagi foiz bugunoq savdo qilinadigan token ko‘rinishida paketlanishi mumkin bo‘lsa, DeFi oddiy kreditlashga o‘xshamay, onchain belgilangan daromad bozori sifatida ko‘rina boshlaydimi? Sizning fikringiz qanday?
Qarang, odatda biz foizni vaqt o‘tishi bilan to‘planadigan narsa sifatida qabul qilamiz. Odatda biz kelajakdagi bu daromadni o‘zi ifodalanib, savdoga qo‘yilishi mumkin bo‘lgan narsa deb o‘ylamaymiz. TermMax’ning Fixed-rate Token yoki FT’i meni qiziqtirgan jihat ham shu edi.
FT asosiy aktiv bo‘yicha muddat tugaganda belgilangan da’voni ifodalaydi. Muddat tugashidan oldin u chegirma bilan savdo qilinishi mumkin. Muddati kelganda esa nominal qiymatda qaytarib olinadi. TermMax hujjatlarida real hayotdagi foydalanish holatiga oddiy misol berilgan. Kredit beruvchi 100 USDC sarflab 110 FT-USDC sotib oladi. Agar muddat bir yil bo‘lsa, keyinroq bu 110 FT-USDC 110 USDC ga qaytarib olinishi mumkin. Shu misolda farq 10% belgilangan daromadni yuzaga keltiradi.
Muhim nuqta: bu 10% — hujjatlardagi o‘quviy misol, TermMax’ning joriy bozor daromadi emas.
Bu mening belgilangan foiz haqidagi qarashimni o‘zgartiradi. Daromad endi shunchaki kreditga biriktirilgan foiz emas. O‘sha kelajakdagi to‘lovga bo‘lgan da’vo kengroq bozorda mavjud bo‘la oladigan onchain tokeniga aylanadi. Va bu model allaqachon real faollikni namoyish etgan.
2026-yil 20-avgust holatiga ko‘ra, DeFiLlama TermMax TVL’ini taxminan 31,28 mln dollar, faol kreditlarini esa 9 ta zanjir bo‘yicha 27,63 mln dollar deb kuzatmoqda. Qizig‘i shundaki, kuzatilgan TVL’ning qariyb 98,4% hanuz Ethereum’da jamlangan.
Bu jamlanish e’tiborga arziydi. TermMax allaqachon multichain, ammo uning kapitalining katta qismi hanuz bitta asosiy bozorda qolmoqda. Ehtimol, katta g‘oya shunchaki belgilangan stavkali kreditlash emasdir. Gap shundaki, kelajakdagi belgilangan pul oqimlari likvid, dasturlashtiriladigan onchain aktivlarga aylana oladimi? Demak, agar kelajakdagi foiz bugunoq savdo qilinadigan token ko‘rinishida paketlanishi mumkin bo‘lsa, DeFi oddiy kreditlashga o‘xshamay, onchain belgilangan daromad bozori sifatida ko‘rina boshlaydimi? Sizning fikringiz qanday?
81
·
--
Tasdiqlangan
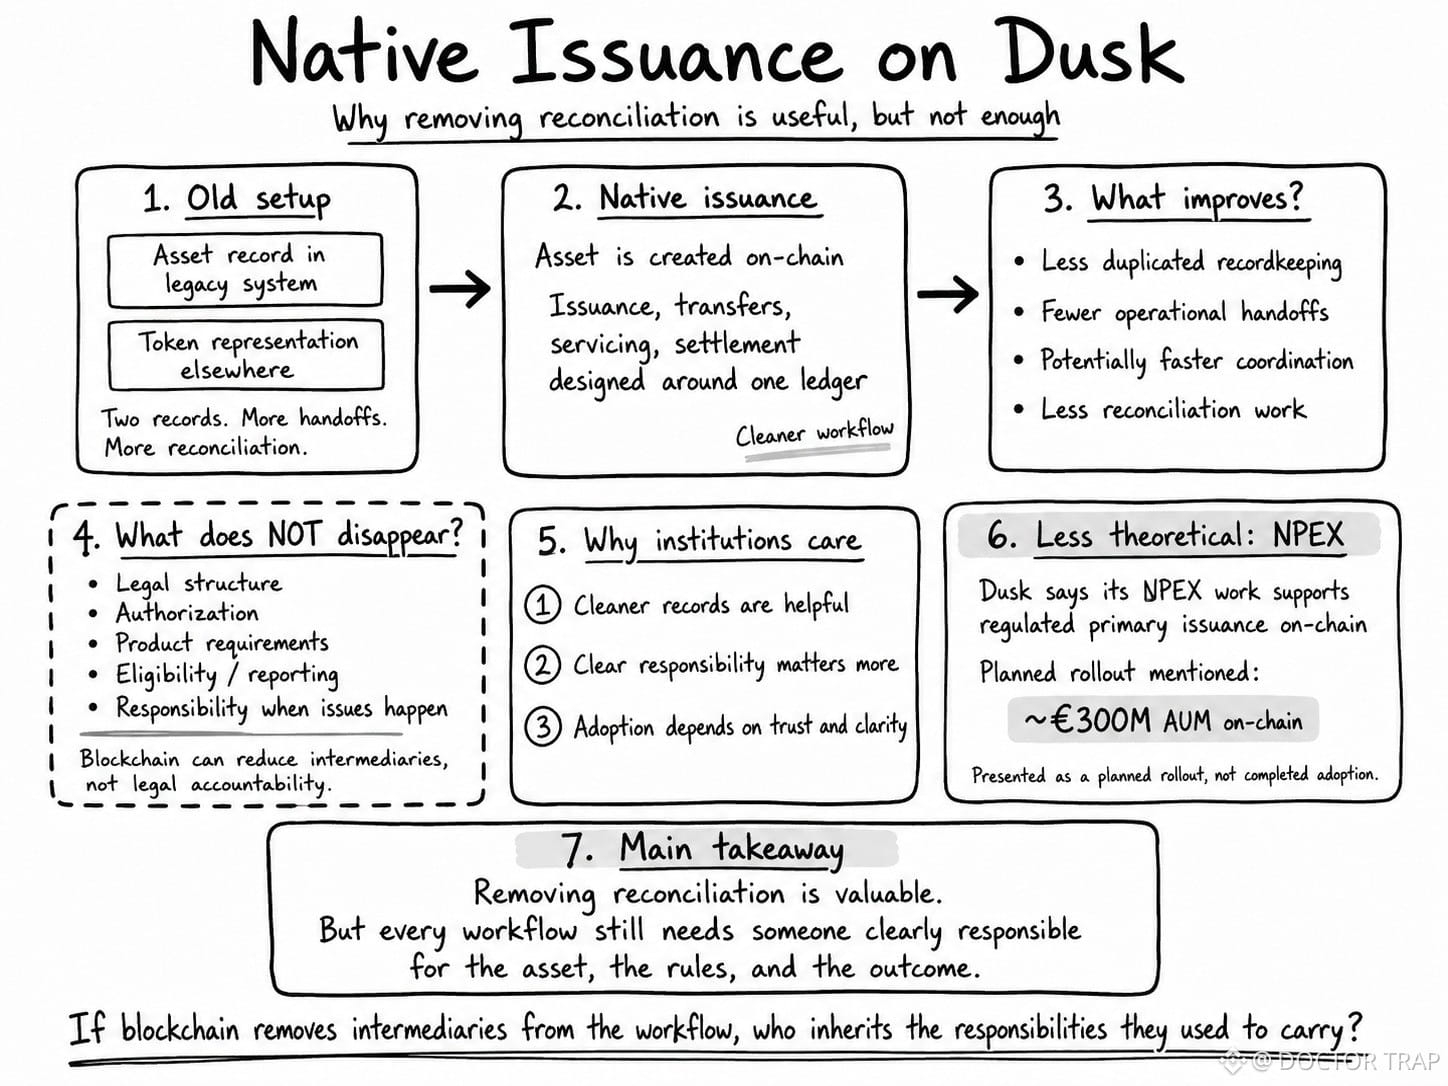
Murosa kelishuvi dastlab zerikarli moliyaviy atama bo‘lib tuyulishi mumkin, ammo ikki xil yozuvlar to‘plami mos kelishini ta’minlash uchun qo‘yilgan keng ko‘lamli tizimlarni ko‘rib chiqilganda u yanada qiziqarli bo‘ladi. Shuning uchun @Dusk_Foundation ’ning mahalliy emissiya haqidagi tasviri mening qiziqishimni uyg‘otdi. Boshqa joyda qayd etilgan aktivni aks ettiradigan blokcheyn tokeni yaratish o‘rniga, mahalliy emissiya aktivning o‘zi on-chein’da yaratilishi va boshqarilishi mumkinligini anglatadi. Keyin emissiya, o‘tkazish, servis va hisob-kitoblarni aynan o‘sha yagona daftar atrofida loyihalash mumkin.
Takroriy yozuvlar kamroq. Topshirishlar kamroq. Murosa qilish ehtimol kamroq. Biroq operatsion qatlamni o‘chirish, u olib yurgan mas’uliyatni yo‘qotmaydi. Tartibga solinadigan aktivlar uchun esa huquqiy tuzilma, ruxsat berish va mahsulot talablari tizim qanday ishlashini baribir belgilab beradi.
NPEXning real dunyodagi ishlari buni yanada kamroq nazariy, ko‘proq amaliy qiladi. Dusk uning Gollandiyadagi “Dutch SME exchange” NPEX bilan hamkorligi tartibga solinadigan birlamchi emissiyalarni on-chein’da qo‘llab-quvvatlayotganini aytadi. 2025-yil oktabrida Dusk, shuningdek, NPEX bilan birga boshqaruv ostidagi 300 million yevro aktivni on-chein’da olib chiqishga tayyorgarlik ko‘rayotganini ham aytdi. Bu hali bajarilgan qabul qilish sifatida emas, balki rejalashtirilgan joriy etish sifatida taqdim etildi.
Men qiziqarli deb biladigan aynan shu tahlildir.
Ehtimol, mas’uliyatni topish qiyinlashsa ham, arxitektura yanada “toza” ko‘rinishi muassasalarni unchalik qiziqtirmaydi. Mulk bahsli bo‘lsa, muvofiqlik o‘zgarsa, hisobot talab qilinsa yoki aktivga servis ko‘rsatish kerak bo‘lsa, baribir kimdir aniq vakolatga ega bo‘lishi kerak.
Bozor konteksti uchun: $DUSK hozircha yozilish paytida $0.0626 atrofida savdo qilmoqda. CoinGecko hozirgi hisob-kitoblarga ko‘ra bozor kapitallashuvi taxminan $37.36 mln, 24 soatlik hajm esa taxminan $2.99 mln va muomaladagi DUSK miqdori taxminan 599.4 mln.
Blokcheyn yozuvlarni soddalashtirishi mumkin. Ammo javobgarlikni ixtiyoriy qilib qo‘ya olmaydi. Demak, agar blokcheyn ish jarayonidan vositachilarni olib tashlasa, ularning zimmasida bo‘lgan mas’uliyatni kim o‘z zimmasiga oladi? Sizning fikringiz qanday?
#dusk
Murosa kelishuvi dastlab zerikarli moliyaviy atama bo‘lib tuyulishi mumkin, ammo ikki xil yozuvlar to‘plami mos kelishini ta’minlash uchun qo‘yilgan keng ko‘lamli tizimlarni ko‘rib chiqilganda u yanada qiziqarli bo‘ladi. Shuning uchun @Dusk ’ning mahalliy emissiya haqidagi tasviri mening qiziqishimni uyg‘otdi. Boshqa joyda qayd etilgan aktivni aks ettiradigan blokcheyn tokeni yaratish o‘rniga, mahalliy emissiya aktivning o‘zi on-chein’da yaratilishi va boshqarilishi mumkinligini anglatadi. Keyin emissiya, o‘tkazish, servis va hisob-kitoblarni aynan o‘sha yagona daftar atrofida loyihalash mumkin.
Takroriy yozuvlar kamroq. Topshirishlar kamroq. Murosa qilish ehtimol kamroq. Biroq operatsion qatlamni o‘chirish, u olib yurgan mas’uliyatni yo‘qotmaydi. Tartibga solinadigan aktivlar uchun esa huquqiy tuzilma, ruxsat berish va mahsulot talablari tizim qanday ishlashini baribir belgilab beradi.
NPEXning real dunyodagi ishlari buni yanada kamroq nazariy, ko‘proq amaliy qiladi. Dusk uning Gollandiyadagi “Dutch SME exchange” NPEX bilan hamkorligi tartibga solinadigan birlamchi emissiyalarni on-chein’da qo‘llab-quvvatlayotganini aytadi. 2025-yil oktabrida Dusk, shuningdek, NPEX bilan birga boshqaruv ostidagi 300 million yevro aktivni on-chein’da olib chiqishga tayyorgarlik ko‘rayotganini ham aytdi. Bu hali bajarilgan qabul qilish sifatida emas, balki rejalashtirilgan joriy etish sifatida taqdim etildi.
Men qiziqarli deb biladigan aynan shu tahlildir.
Ehtimol, mas’uliyatni topish qiyinlashsa ham, arxitektura yanada “toza” ko‘rinishi muassasalarni unchalik qiziqtirmaydi. Mulk bahsli bo‘lsa, muvofiqlik o‘zgarsa, hisobot talab qilinsa yoki aktivga servis ko‘rsatish kerak bo‘lsa, baribir kimdir aniq vakolatga ega bo‘lishi kerak.
Bozor konteksti uchun: $DUSK hozircha yozilish paytida $0.0626 atrofida savdo qilmoqda. CoinGecko hozirgi hisob-kitoblarga ko‘ra bozor kapitallashuvi taxminan $37.36 mln, 24 soatlik hajm esa taxminan $2.99 mln va muomaladagi DUSK miqdori taxminan 599.4 mln.
Blokcheyn yozuvlarni soddalashtirishi mumkin. Ammo javobgarlikni ixtiyoriy qilib qo‘ya olmaydi. Demak, agar blokcheyn ish jarayonidan vositachilarni olib tashlasa, ularning zimmasida bo‘lgan mas’uliyatni kim o‘z zimmasiga oladi? Sizning fikringiz qanday?
#dusk
Takroriy yozuvlar kamroq. Topshirishlar kamroq. Murosa qilish ehtimol kamroq. Biroq operatsion qatlamni o‘chirish, u olib yurgan mas’uliyatni yo‘qotmaydi. Tartibga solinadigan aktivlar uchun esa huquqiy tuzilma, ruxsat berish va mahsulot talablari tizim qanday ishlashini baribir belgilab beradi.
NPEXning real dunyodagi ishlari buni yanada kamroq nazariy, ko‘proq amaliy qiladi. Dusk uning Gollandiyadagi “Dutch SME exchange” NPEX bilan hamkorligi tartibga solinadigan birlamchi emissiyalarni on-chein’da qo‘llab-quvvatlayotganini aytadi. 2025-yil oktabrida Dusk, shuningdek, NPEX bilan birga boshqaruv ostidagi 300 million yevro aktivni on-chein’da olib chiqishga tayyorgarlik ko‘rayotganini ham aytdi. Bu hali bajarilgan qabul qilish sifatida emas, balki rejalashtirilgan joriy etish sifatida taqdim etildi.
Men qiziqarli deb biladigan aynan shu tahlildir.
Ehtimol, mas’uliyatni topish qiyinlashsa ham, arxitektura yanada “toza” ko‘rinishi muassasalarni unchalik qiziqtirmaydi. Mulk bahsli bo‘lsa, muvofiqlik o‘zgarsa, hisobot talab qilinsa yoki aktivga servis ko‘rsatish kerak bo‘lsa, baribir kimdir aniq vakolatga ega bo‘lishi kerak.
Bozor konteksti uchun: $DUSK hozircha yozilish paytida $0.0626 atrofida savdo qilmoqda. CoinGecko hozirgi hisob-kitoblarga ko‘ra bozor kapitallashuvi taxminan $37.36 mln, 24 soatlik hajm esa taxminan $2.99 mln va muomaladagi DUSK miqdori taxminan 599.4 mln.
Blokcheyn yozuvlarni soddalashtirishi mumkin. Ammo javobgarlikni ixtiyoriy qilib qo‘ya olmaydi. Demak, agar blokcheyn ish jarayonidan vositachilarni olib tashlasa, ularning zimmasida bo‘lgan mas’uliyatni kim o‘z zimmasiga oladi? Sizning fikringiz qanday?
#dusk
5
2
95
·
--
Tasdiqlangan
Men bitta savol haqida o‘ylab qoldim: Har bir leveraged kripto savdo haqiqatan ham perpetual bo‘lishi kerakmi?
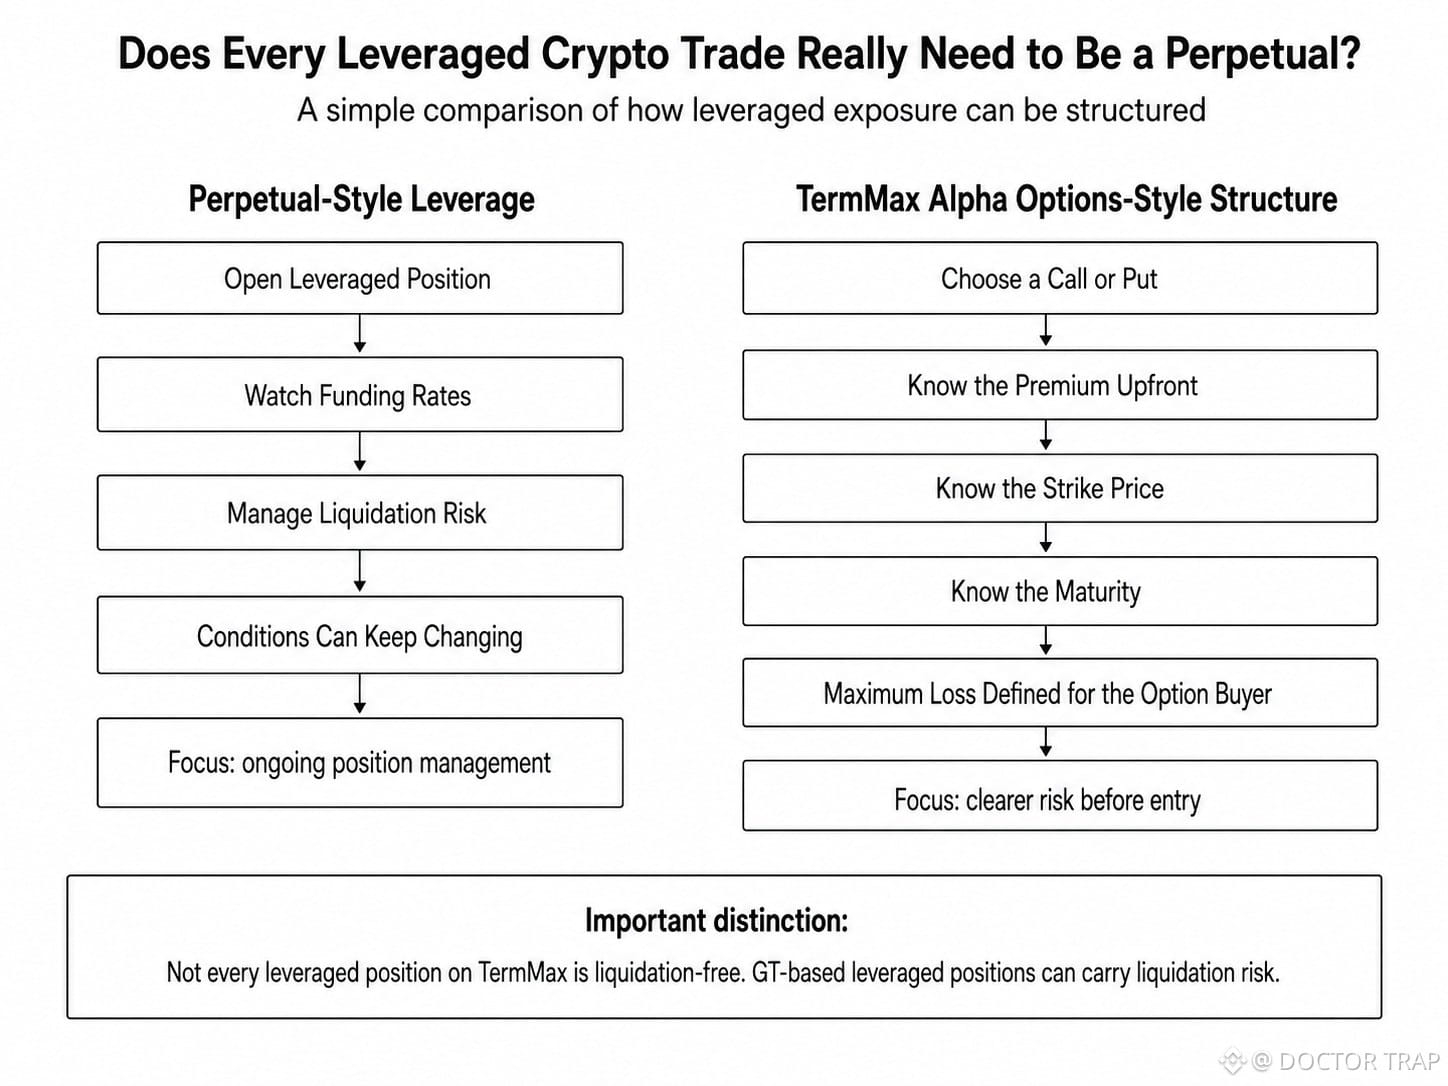
Ko‘p kripto treyderlar uchun leverage deyarli avtomatik ravishda perpetual futuresni anglatadi. Bu odatda faqat narx prognozi bilan cheklanmaydi. Treyderlar funding stavkalari, likvidatsiya darajalari va o‘zgarayotgan bozor sharoitlarini ham kuzatishi kerak bo‘ladi.
Lekin leverage har doim ham shu tarzda ishlashi shartmi?
Menimcha, TermMax Alpha tomonidan qo‘llaniladigan strategiya boshqacha. U options uslubidagi struktura asosida ishlaydi: treyderlar bullish ekspozitsiya uchun Call sotib olishi yoki bearish ekspozitsiya uchun Put sotib olishi mumkin. Dastlab uni yo‘lga qo‘yish ancha sodda.
Siz premiumni tushunasiz — bu savdoga kirish narxi. Siz strike price (strayk narx)ni ham bilasiz — u potensial daromadni belgilashda muhim. Bundan tashqari, sizda maturity date bor, ya’ni savdo qachon tugashi (yakunlanishi).
TermMax Alpha’da Call yoki Putni sotib olganda to‘langan premium maksimal mumkin bo‘lgan zararni anglatadi. Option xaridori uchun bu savdo boshlanishidan oldin maksimal zarar oldindan belgilab qo‘yiladigan leverage’li ekspozitsiyani beradi.
Bu TermMax yana bir muhim bosqichga yaqinlashgani sababli yuz bermoqda.
$TMX TGE 25-avgust, 2026-yilga rejalashtirilgan. TermMax 1,5M+ ro‘yxatdan o‘tgan walletlar va 90K+ kunlik faol foydalanuvchilarga egaligini xabar qiladi; kunlik faollik 170K dan ham yuqoriga ko‘tariladi.
Onchain faolligiga yana bir nazar uchun DeFiLlama hozirda 9 ta zanjir bo‘ylab qariyb $31.2M TVL va $27.32M faol kreditlarni kuzatib bormoqda.
Muhim farq shuki: bu TermMax’dagi har bir leveraged pozitsiya likvidatsiyadan xoli degani emas. TermMax’dagi boshqa strukturalar, jumladan GT-ga asoslangan leveraged pozitsiyalar, likvidatsiya xavfini o‘z ichiga olishi mumkin.
Alpha’ni menga aynan qiziqarli qiladigan narsa — shu jihat. Balki onchain leverage’ning keyingi bosqichi shunchaki ko‘proq leverage taklif qilish emas.
Ehtimol, bu treyderlarga savdoga kirishdan oldin riskni aniqroq ko‘rsatish bo‘lar.
Agar treyderlar leveraged pozitsiyaga kirmasdan turib maksimal zararini belgilab bera olsa, aniqroq risk oxir-oqibat shunchaki ko‘proq leverage’ga ega bo‘lishdan ko‘ra muhimroq bo‘lib qolarmidi?
#termmax @termmax
Men bitta savol haqida o‘ylab qoldim: Har bir leveraged kripto savdo haqiqatan ham perpetual bo‘lishi kerakmi?
Ko‘p kripto treyderlar uchun leverage deyarli avtomatik ravishda perpetual futuresni anglatadi. Bu odatda faqat narx prognozi bilan cheklanmaydi. Treyderlar funding stavkalari, likvidatsiya darajalari va o‘zgarayotgan bozor sharoitlarini ham kuzatishi kerak bo‘ladi.
Lekin leverage har doim ham shu tarzda ishlashi shartmi?
Menimcha, TermMax Alpha tomonidan qo‘llaniladigan strategiya boshqacha. U options uslubidagi struktura asosida ishlaydi: treyderlar bullish ekspozitsiya uchun Call sotib olishi yoki bearish ekspozitsiya uchun Put sotib olishi mumkin. Dastlab uni yo‘lga qo‘yish ancha sodda.
Siz premiumni tushunasiz — bu savdoga kirish narxi. Siz strike price (strayk narx)ni ham bilasiz — u potensial daromadni belgilashda muhim. Bundan tashqari, sizda maturity date bor, ya’ni savdo qachon tugashi (yakunlanishi).
TermMax Alpha’da Call yoki Putni sotib olganda to‘langan premium maksimal mumkin bo‘lgan zararni anglatadi. Option xaridori uchun bu savdo boshlanishidan oldin maksimal zarar oldindan belgilab qo‘yiladigan leverage’li ekspozitsiyani beradi.
Bu TermMax yana bir muhim bosqichga yaqinlashgani sababli yuz bermoqda.
$TMX TGE 25-avgust, 2026-yilga rejalashtirilgan. TermMax 1,5M+ ro‘yxatdan o‘tgan walletlar va 90K+ kunlik faol foydalanuvchilarga egaligini xabar qiladi; kunlik faollik 170K dan ham yuqoriga ko‘tariladi.
Onchain faolligiga yana bir nazar uchun DeFiLlama hozirda 9 ta zanjir bo‘ylab qariyb $31.2M TVL va $27.32M faol kreditlarni kuzatib bormoqda.
Muhim farq shuki: bu TermMax’dagi har bir leveraged pozitsiya likvidatsiyadan xoli degani emas. TermMax’dagi boshqa strukturalar, jumladan GT-ga asoslangan leveraged pozitsiyalar, likvidatsiya xavfini o‘z ichiga olishi mumkin.
Alpha’ni menga aynan qiziqarli qiladigan narsa — shu jihat. Balki onchain leverage’ning keyingi bosqichi shunchaki ko‘proq leverage taklif qilish emas.
Ehtimol, bu treyderlarga savdoga kirishdan oldin riskni aniqroq ko‘rsatish bo‘lar.
Agar treyderlar leveraged pozitsiyaga kirmasdan turib maksimal zararini belgilab bera olsa, aniqroq risk oxir-oqibat shunchaki ko‘proq leverage’ga ega bo‘lishdan ko‘ra muhimroq bo‘lib qolarmidi?
#termmax @TermMax
Ko‘p kripto treyderlar uchun leverage deyarli avtomatik ravishda perpetual futuresni anglatadi. Bu odatda faqat narx prognozi bilan cheklanmaydi. Treyderlar funding stavkalari, likvidatsiya darajalari va o‘zgarayotgan bozor sharoitlarini ham kuzatishi kerak bo‘ladi.
Lekin leverage har doim ham shu tarzda ishlashi shartmi?
Menimcha, TermMax Alpha tomonidan qo‘llaniladigan strategiya boshqacha. U options uslubidagi struktura asosida ishlaydi: treyderlar bullish ekspozitsiya uchun Call sotib olishi yoki bearish ekspozitsiya uchun Put sotib olishi mumkin. Dastlab uni yo‘lga qo‘yish ancha sodda.
Siz premiumni tushunasiz — bu savdoga kirish narxi. Siz strike price (strayk narx)ni ham bilasiz — u potensial daromadni belgilashda muhim. Bundan tashqari, sizda maturity date bor, ya’ni savdo qachon tugashi (yakunlanishi).
TermMax Alpha’da Call yoki Putni sotib olganda to‘langan premium maksimal mumkin bo‘lgan zararni anglatadi. Option xaridori uchun bu savdo boshlanishidan oldin maksimal zarar oldindan belgilab qo‘yiladigan leverage’li ekspozitsiyani beradi.
Bu TermMax yana bir muhim bosqichga yaqinlashgani sababli yuz bermoqda.
$TMX TGE 25-avgust, 2026-yilga rejalashtirilgan. TermMax 1,5M+ ro‘yxatdan o‘tgan walletlar va 90K+ kunlik faol foydalanuvchilarga egaligini xabar qiladi; kunlik faollik 170K dan ham yuqoriga ko‘tariladi.
Onchain faolligiga yana bir nazar uchun DeFiLlama hozirda 9 ta zanjir bo‘ylab qariyb $31.2M TVL va $27.32M faol kreditlarni kuzatib bormoqda.
Muhim farq shuki: bu TermMax’dagi har bir leveraged pozitsiya likvidatsiyadan xoli degani emas. TermMax’dagi boshqa strukturalar, jumladan GT-ga asoslangan leveraged pozitsiyalar, likvidatsiya xavfini o‘z ichiga olishi mumkin.
Alpha’ni menga aynan qiziqarli qiladigan narsa — shu jihat. Balki onchain leverage’ning keyingi bosqichi shunchaki ko‘proq leverage taklif qilish emas.
Ehtimol, bu treyderlarga savdoga kirishdan oldin riskni aniqroq ko‘rsatish bo‘lar.
Agar treyderlar leveraged pozitsiyaga kirmasdan turib maksimal zararini belgilab bera olsa, aniqroq risk oxir-oqibat shunchaki ko‘proq leverage’ga ega bo‘lishdan ko‘ra muhimroq bo‘lib qolarmidi?
#termmax @TermMax
2
1
100
·
--
Tasdiqlangan
Ommaviy DeFi’ning aksariyati oshkoralikning ortishi sog‘lom bozor degani, deb hisoblaydi. Sababini tushunaman. Siz tranzaksiyalarni ko‘rishingiz, hamyonlarni kuzatishingiz va hech kimdan ruxsat so‘ramasdan faoliyatni tekshirishingiz mumkin.
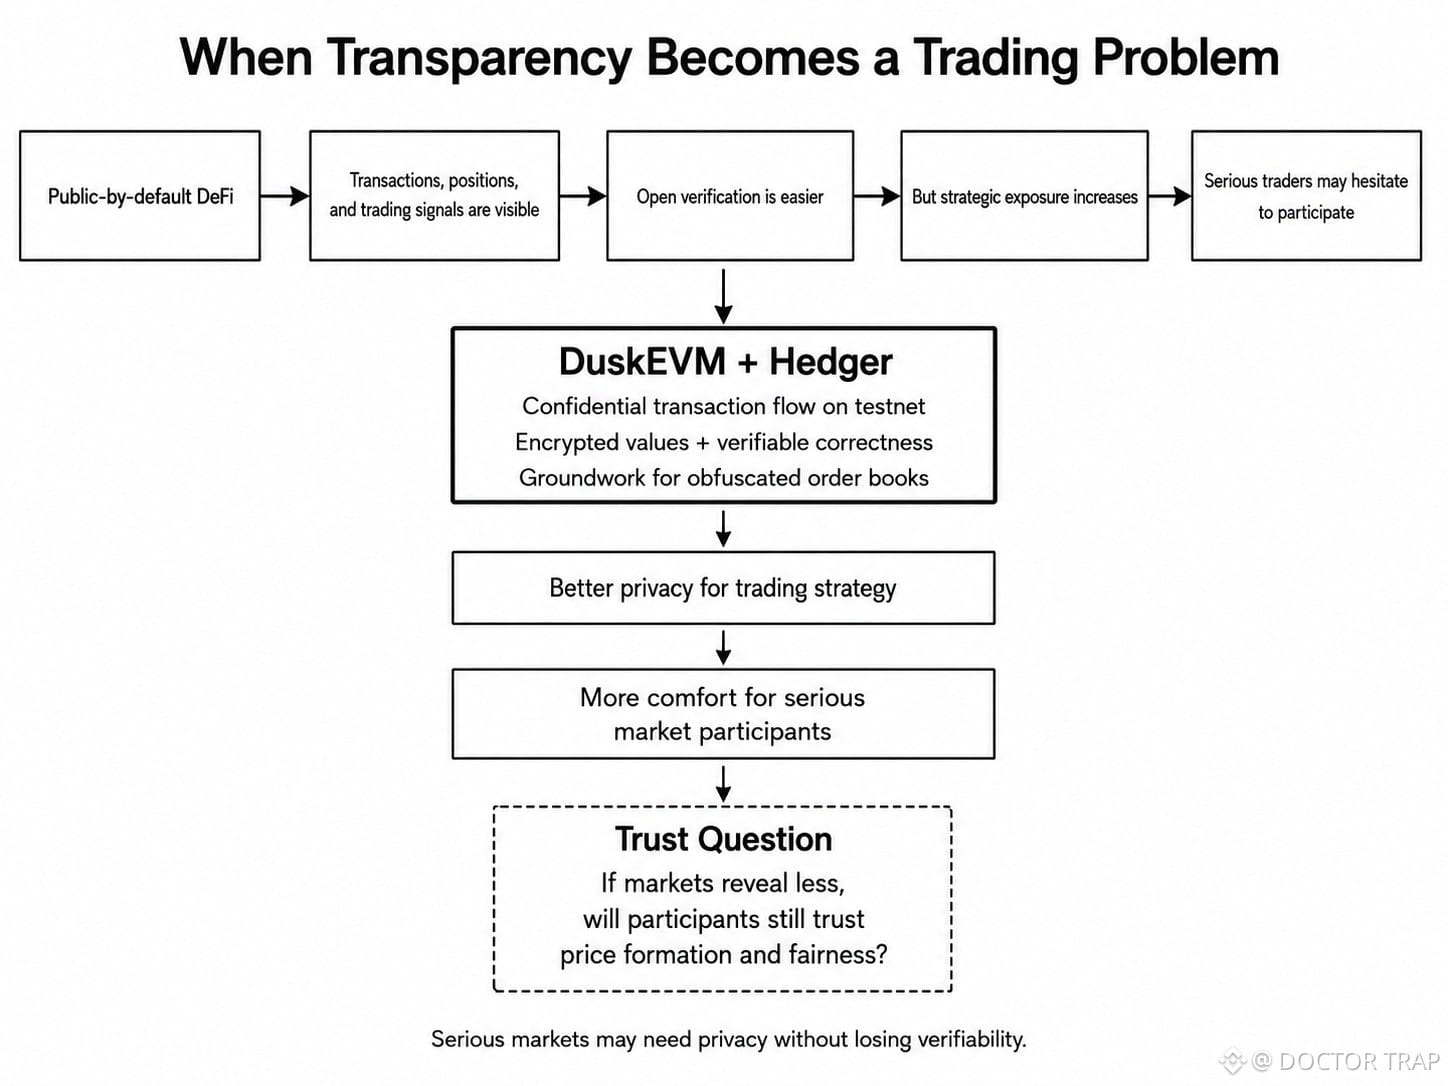
Lekin bir xil shaffoflik siz odatda himoya qiladigan ma’lumotlarni ham ochib qo‘yadigan vaziyatda katta pozitsiyani boshqarishni tasavvur qiling. Hamyon balanslari, o‘tkazmalar va oxir-oqibat savdo niyati hammasini kuzatayotganlar uchun foydali signal bo‘lib qolishi mumkin. Muayyan hajmda shaffoflik endi faqat javobgarlik masalasi emas. Bu siz qanday savdo qilishingizga ta’sir qilishi mumkin.
Shu sababli meni DuskEVM’ning muayyan jihati o‘ziga tortdi. ( @Dusk_Foundation & $DUSK )
Hedger hozirda DuskEVM testnetida mavjud. U gomomorfik shifrlash va nol bilimli isbotlardan foydalanadi. Oddiy qilib aytganda, qiymatlar shifrlangan holda qolishi mumkin, nol bilimli isbotlar esa asosiy kirishlarni oshkor qilmasdan to‘g‘rilikni tekshirishi mumkin. Dusk, shuningdek, Hedger bugungi kunda ularni tayyor jonli funksiya sifatida taqdim etishdan ko‘ra, obfuskatsiyalangan order-book’larni (buyurtmalar kitobini) yaqinlashib kelayotgan deploy qilish uchun poydevor tayyorlayotganini aytadi. Menimcha, bu yondashuv yana bir EVM zanjirini shunchaki xususiy qilishdan ko‘ra, institutsional savdoga ko‘proq mos keladi.
Savdogar onchain (zanjirdagi) ijro afzalliklarini olish uchun hamisha butun strategiyani oshkor qilishi shart emas. Ammo ma’lumotni yashirishning o‘ziga xos muammosi bor. Agar ishtirokchilar nima bo‘layotganining yetarlicha qismini ko‘ra olmasa, ular narx shakllanishiga, adolatlilikka yoki ayrim o‘yinchilarda kuzatib bo‘lmaydigan ustunliklar bor-yo‘qligiga shubha qila boshlashlari mumkin.
Demak, faqat maxfiylik jiddiy kapitalni jalb qila olmaydi. Menimcha, bozor baribir tekshiriladigan (verifikatsiya qilinadigan) his qilishi kerak.
Agar DuskEVM kelajakda bozorni qora qutiga aylantirmasdan, savdogarlarga foydali maxfiylik bera olsa, vaziyat o‘zgarishi mumkin. Bugun ommaviy ijrodan qochadigan ba’zi ishtirokchilar onchain’da qolishni ko‘proq qulay deb bilishi mumkin. Dusk tomonidan DuskEVM va Hedger hozirda testnet mahsulotlari sifatida ro‘yxatga olingan; shuning uchun mening bahomga ko‘ra, balans amalda o‘zini isbotlashi kerak. Onchain bozorlar kripto qimmatli qilgan ochiqlikni qurbon qilmasdan ham institutsiyalar uchun tayyor bo‘lib qolishi mumkinmi? #dusk
Ommaviy DeFi’ning aksariyati oshkoralikning ortishi sog‘lom bozor degani, deb hisoblaydi. Sababini tushunaman. Siz tranzaksiyalarni ko‘rishingiz, hamyonlarni kuzatishingiz va hech kimdan ruxsat so‘ramasdan faoliyatni tekshirishingiz mumkin.
Lekin bir xil shaffoflik siz odatda himoya qiladigan ma’lumotlarni ham ochib qo‘yadigan vaziyatda katta pozitsiyani boshqarishni tasavvur qiling. Hamyon balanslari, o‘tkazmalar va oxir-oqibat savdo niyati hammasini kuzatayotganlar uchun foydali signal bo‘lib qolishi mumkin. Muayyan hajmda shaffoflik endi faqat javobgarlik masalasi emas. Bu siz qanday savdo qilishingizga ta’sir qilishi mumkin.
Shu sababli meni DuskEVM’ning muayyan jihati o‘ziga tortdi. ( @Dusk & $DUSK )
Hedger hozirda DuskEVM testnetida mavjud. U gomomorfik shifrlash va nol bilimli isbotlardan foydalanadi. Oddiy qilib aytganda, qiymatlar shifrlangan holda qolishi mumkin, nol bilimli isbotlar esa asosiy kirishlarni oshkor qilmasdan to‘g‘rilikni tekshirishi mumkin. Dusk, shuningdek, Hedger bugungi kunda ularni tayyor jonli funksiya sifatida taqdim etishdan ko‘ra, obfuskatsiyalangan order-book’larni (buyurtmalar kitobini) yaqinlashib kelayotgan deploy qilish uchun poydevor tayyorlayotganini aytadi. Menimcha, bu yondashuv yana bir EVM zanjirini shunchaki xususiy qilishdan ko‘ra, institutsional savdoga ko‘proq mos keladi.
Savdogar onchain (zanjirdagi) ijro afzalliklarini olish uchun hamisha butun strategiyani oshkor qilishi shart emas. Ammo ma’lumotni yashirishning o‘ziga xos muammosi bor. Agar ishtirokchilar nima bo‘layotganining yetarlicha qismini ko‘ra olmasa, ular narx shakllanishiga, adolatlilikka yoki ayrim o‘yinchilarda kuzatib bo‘lmaydigan ustunliklar bor-yo‘qligiga shubha qila boshlashlari mumkin.
Demak, faqat maxfiylik jiddiy kapitalni jalb qila olmaydi. Menimcha, bozor baribir tekshiriladigan (verifikatsiya qilinadigan) his qilishi kerak.
Agar DuskEVM kelajakda bozorni qora qutiga aylantirmasdan, savdogarlarga foydali maxfiylik bera olsa, vaziyat o‘zgarishi mumkin. Bugun ommaviy ijrodan qochadigan ba’zi ishtirokchilar onchain’da qolishni ko‘proq qulay deb bilishi mumkin. Dusk tomonidan DuskEVM va Hedger hozirda testnet mahsulotlari sifatida ro‘yxatga olingan; shuning uchun mening bahomga ko‘ra, balans amalda o‘zini isbotlashi kerak. Onchain bozorlar kripto qimmatli qilgan ochiqlikni qurbon qilmasdan ham institutsiyalar uchun tayyor bo‘lib qolishi mumkinmi? #dusk
Lekin bir xil shaffoflik siz odatda himoya qiladigan ma’lumotlarni ham ochib qo‘yadigan vaziyatda katta pozitsiyani boshqarishni tasavvur qiling. Hamyon balanslari, o‘tkazmalar va oxir-oqibat savdo niyati hammasini kuzatayotganlar uchun foydali signal bo‘lib qolishi mumkin. Muayyan hajmda shaffoflik endi faqat javobgarlik masalasi emas. Bu siz qanday savdo qilishingizga ta’sir qilishi mumkin.
Shu sababli meni DuskEVM’ning muayyan jihati o‘ziga tortdi. ( @Dusk & $DUSK )
Hedger hozirda DuskEVM testnetida mavjud. U gomomorfik shifrlash va nol bilimli isbotlardan foydalanadi. Oddiy qilib aytganda, qiymatlar shifrlangan holda qolishi mumkin, nol bilimli isbotlar esa asosiy kirishlarni oshkor qilmasdan to‘g‘rilikni tekshirishi mumkin. Dusk, shuningdek, Hedger bugungi kunda ularni tayyor jonli funksiya sifatida taqdim etishdan ko‘ra, obfuskatsiyalangan order-book’larni (buyurtmalar kitobini) yaqinlashib kelayotgan deploy qilish uchun poydevor tayyorlayotganini aytadi. Menimcha, bu yondashuv yana bir EVM zanjirini shunchaki xususiy qilishdan ko‘ra, institutsional savdoga ko‘proq mos keladi.
Savdogar onchain (zanjirdagi) ijro afzalliklarini olish uchun hamisha butun strategiyani oshkor qilishi shart emas. Ammo ma’lumotni yashirishning o‘ziga xos muammosi bor. Agar ishtirokchilar nima bo‘layotganining yetarlicha qismini ko‘ra olmasa, ular narx shakllanishiga, adolatlilikka yoki ayrim o‘yinchilarda kuzatib bo‘lmaydigan ustunliklar bor-yo‘qligiga shubha qila boshlashlari mumkin.
Demak, faqat maxfiylik jiddiy kapitalni jalb qila olmaydi. Menimcha, bozor baribir tekshiriladigan (verifikatsiya qilinadigan) his qilishi kerak.
Agar DuskEVM kelajakda bozorni qora qutiga aylantirmasdan, savdogarlarga foydali maxfiylik bera olsa, vaziyat o‘zgarishi mumkin. Bugun ommaviy ijrodan qochadigan ba’zi ishtirokchilar onchain’da qolishni ko‘proq qulay deb bilishi mumkin. Dusk tomonidan DuskEVM va Hedger hozirda testnet mahsulotlari sifatida ro‘yxatga olingan; shuning uchun mening bahomga ko‘ra, balans amalda o‘zini isbotlashi kerak. Onchain bozorlar kripto qimmatli qilgan ochiqlikni qurbon qilmasdan ham institutsiyalar uchun tayyor bo‘lib qolishi mumkinmi? #dusk
2
1
101
·
--
Tasdiqlangan
@Dusk_Foundation : Rostini aytsam, boshida real dunyo aktivlarini blokcheynga kiritish ishning eng ko‘p qismini hal qilgandek tuyulgandi. Ammo Dusk buni qanday yondashyapti, deb ko‘proq nazar tashlaganim sari, bu aslida faqat boshlang‘ich nuqta ekanini his qila boshladim.
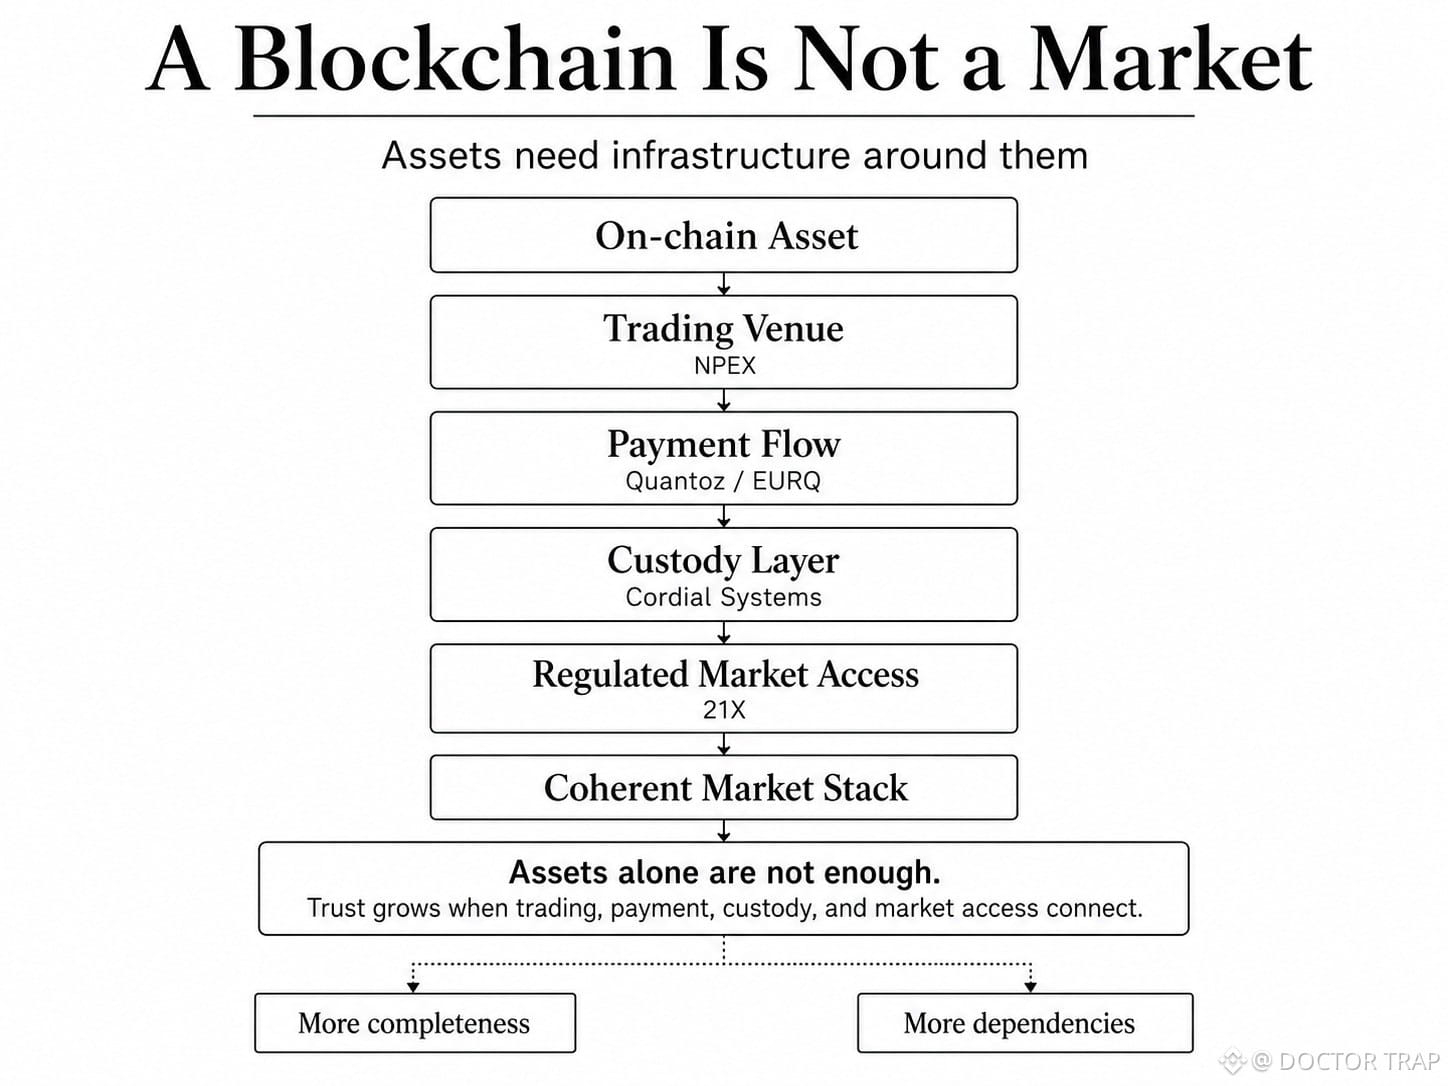
Chunki aktiv on-chenda mavjud bo‘lsa ham, u juda to‘liq bo‘lmagan bozorda “turib” qolishi mumkin. U savdo qiladigan joyga, pulning harakatlanishi yo‘liga, to‘g‘ri custody (saqlash) tizimiga va tartibga solingan bozor infratuzilmaga ulanishga muhtoj. Ana shu bo‘laklar bo‘lmasa, aktivni faqat on-chenga joylashning o‘zi muammoning faqat bir qismini yechadi. Duskning hamkorliklariga qarashim shuni o‘zgartirdi. NPEX, Quantoz, Cordial Systems va 21X’ni alohida e’lonlar deb ko‘rish o‘rniga, men ularni bitta bozor “stack”ining turli qismlari sifatida ko‘ra boshladim.
NPEX tartibga solingan venue (savdo maydoni) infratuzilmasini olib keladi. Quantoz EURQ atrofida tartibga solingan stablecoin infratuzilmasini va on-chenda to‘lov oqimlarini taqdim etadi. Cordial Systems esa institutsional custody infratuzilmasini qo‘shadi. 21X esa tartibga solingan raqamli-aktivlar bozori infratuzilmasiga yana bir ulanishni qo‘shadi.
Hammasi birga qaralganda, manzara o‘zgaradi.
Savdo, to‘lovlar, custody va bozorga kirish bir-biridan ajratilgan xizmatlar emas, balki bir moliyaviy yo‘lning qismlari kabi ko‘rina boshlaydi. Institutsiya uchun bu muhim. Blokcheyn ostidagi qatlam muhim, lekin savdodan oldin, savdo paytida va savdodan keyin nima bo‘lishi ham muhim.
Bu esa ekotizimni tokenlashtirilgan aktivlar bor joy sifatida emas, balki real bozor infratuzilmasi sifatida baholashni osonlashtirishi mumkin.
Lekin men bir kelishuv (trade-off) bor deb o‘ylayman. Har bir hamkor yetishmayotgan bo‘lakni to‘ldira oladi, lekin ularning har biri yana bitta qaramlik, yana bitta integratsiya nuqtasi va ijro ishlashi kerak bo‘lgan yana bir joyni qo‘shadi.
Demak, ehtimol yanada qiyin “moat” shunchaki zanjir emasdir. Ehtimol, u bilan birga qurilgan stackdir.
Real RWA moat’i blokcheynmi yoki uning atrofida yig‘ilgan moliyaviy infratuzilma mi?
@Dusk_Foundation $DUSK #dusk
@Dusk : Rostini aytsam, boshida real dunyo aktivlarini blokcheynga kiritish ishning eng ko‘p qismini hal qilgandek tuyulgandi. Ammo Dusk buni qanday yondashyapti, deb ko‘proq nazar tashlaganim sari, bu aslida faqat boshlang‘ich nuqta ekanini his qila boshladim.
Chunki aktiv on-chenda mavjud bo‘lsa ham, u juda to‘liq bo‘lmagan bozorda “turib” qolishi mumkin. U savdo qiladigan joyga, pulning harakatlanishi yo‘liga, to‘g‘ri custody (saqlash) tizimiga va tartibga solingan bozor infratuzilmaga ulanishga muhtoj. Ana shu bo‘laklar bo‘lmasa, aktivni faqat on-chenga joylashning o‘zi muammoning faqat bir qismini yechadi. Duskning hamkorliklariga qarashim shuni o‘zgartirdi. NPEX, Quantoz, Cordial Systems va 21X’ni alohida e’lonlar deb ko‘rish o‘rniga, men ularni bitta bozor “stack”ining turli qismlari sifatida ko‘ra boshladim.
NPEX tartibga solingan venue (savdo maydoni) infratuzilmasini olib keladi. Quantoz EURQ atrofida tartibga solingan stablecoin infratuzilmasini va on-chenda to‘lov oqimlarini taqdim etadi. Cordial Systems esa institutsional custody infratuzilmasini qo‘shadi. 21X esa tartibga solingan raqamli-aktivlar bozori infratuzilmasiga yana bir ulanishni qo‘shadi.
Hammasi birga qaralganda, manzara o‘zgaradi.
Savdo, to‘lovlar, custody va bozorga kirish bir-biridan ajratilgan xizmatlar emas, balki bir moliyaviy yo‘lning qismlari kabi ko‘rina boshlaydi. Institutsiya uchun bu muhim. Blokcheyn ostidagi qatlam muhim, lekin savdodan oldin, savdo paytida va savdodan keyin nima bo‘lishi ham muhim.
Bu esa ekotizimni tokenlashtirilgan aktivlar bor joy sifatida emas, balki real bozor infratuzilmasi sifatida baholashni osonlashtirishi mumkin.
Lekin men bir kelishuv (trade-off) bor deb o‘ylayman. Har bir hamkor yetishmayotgan bo‘lakni to‘ldira oladi, lekin ularning har biri yana bitta qaramlik, yana bitta integratsiya nuqtasi va ijro ishlashi kerak bo‘lgan yana bir joyni qo‘shadi.
Demak, ehtimol yanada qiyin “moat” shunchaki zanjir emasdir. Ehtimol, u bilan birga qurilgan stackdir.
Real RWA moat’i blokcheynmi yoki uning atrofida yig‘ilgan moliyaviy infratuzilma mi?
@Dusk $DUSK #dusk
Chunki aktiv on-chenda mavjud bo‘lsa ham, u juda to‘liq bo‘lmagan bozorda “turib” qolishi mumkin. U savdo qiladigan joyga, pulning harakatlanishi yo‘liga, to‘g‘ri custody (saqlash) tizimiga va tartibga solingan bozor infratuzilmaga ulanishga muhtoj. Ana shu bo‘laklar bo‘lmasa, aktivni faqat on-chenga joylashning o‘zi muammoning faqat bir qismini yechadi. Duskning hamkorliklariga qarashim shuni o‘zgartirdi. NPEX, Quantoz, Cordial Systems va 21X’ni alohida e’lonlar deb ko‘rish o‘rniga, men ularni bitta bozor “stack”ining turli qismlari sifatida ko‘ra boshladim.
NPEX tartibga solingan venue (savdo maydoni) infratuzilmasini olib keladi. Quantoz EURQ atrofida tartibga solingan stablecoin infratuzilmasini va on-chenda to‘lov oqimlarini taqdim etadi. Cordial Systems esa institutsional custody infratuzilmasini qo‘shadi. 21X esa tartibga solingan raqamli-aktivlar bozori infratuzilmasiga yana bir ulanishni qo‘shadi.
Hammasi birga qaralganda, manzara o‘zgaradi.
Savdo, to‘lovlar, custody va bozorga kirish bir-biridan ajratilgan xizmatlar emas, balki bir moliyaviy yo‘lning qismlari kabi ko‘rina boshlaydi. Institutsiya uchun bu muhim. Blokcheyn ostidagi qatlam muhim, lekin savdodan oldin, savdo paytida va savdodan keyin nima bo‘lishi ham muhim.
Bu esa ekotizimni tokenlashtirilgan aktivlar bor joy sifatida emas, balki real bozor infratuzilmasi sifatida baholashni osonlashtirishi mumkin.
Lekin men bir kelishuv (trade-off) bor deb o‘ylayman. Har bir hamkor yetishmayotgan bo‘lakni to‘ldira oladi, lekin ularning har biri yana bitta qaramlik, yana bitta integratsiya nuqtasi va ijro ishlashi kerak bo‘lgan yana bir joyni qo‘shadi.
Demak, ehtimol yanada qiyin “moat” shunchaki zanjir emasdir. Ehtimol, u bilan birga qurilgan stackdir.
Real RWA moat’i blokcheynmi yoki uning atrofida yig‘ilgan moliyaviy infratuzilma mi?
@Dusk $DUSK #dusk
3
2
102
·
--
Tasdiqlangan
@Dusk_Foundation : Rostini aytsam, ilgari men KYC’ni kriptoda oddiy kelishuv deb ko‘rardim: ko‘proq muvofiqlik degani yomonroq foydalanuvchi tajribasi.
Mantiq juda ravshan tuyulardi. Har bir qo‘shimcha forma, shaxsni tekshirish yoki tasdiqlash kimnidir tabni yopish uchun yana bir sabab beradi. Va foydalanuvchilar soniyalar ichida boshqa joyga o‘tib keta oladigan bozorda, bunday ishqalanish qimmatga tushadi.
Ammo tartibga solinadigan moliyaviy aktivlar boshqacha muammo yaratadi.
Ba’zan cheklovsiz kirish aslida variant bo‘lmaydi. To‘g‘rimi? Aktiv uni kim ushlab turishi yoki u bilan kim tranzaksiya qilishi mumkinligi bo‘yicha muvofiqlik qoidalarini talab qilishi mumkin. Agar bu tekshiruvlar mahsulotdan tashqarida, alohida tizimlarda bo‘lsa, tajriba yanada parchalangan bo‘lib qolishi mumkin. Bu mening Dusk Trade haqidagi qarashimni o‘zgartirdi.
Dusk uni tokenlashtirilgan moliyaviy aktivlar uchun ilova qatlami deb ta’riflaydi; unda investorlarni onboarding qilish va moslik tekshiruvlari hamyon ulash, savdo amallari, to‘lovlarni muvofiqlashtirish va hisob-kitob bilan birga kengroq ish oqimiga o‘rnatilgan. Uning kengroq arxitekturasi identifikatsiya, ishonchnoma va tanlab oshkor qilish uchun Citadel’ni ham o‘z ichiga oladi; bu esa foydalanuvchilarga zarur atributlarni isbotlashga, biroq avtomatik ravishda zarur bo‘lgandan ortiq ma’lumotni oshkor qilmaslikka imkon berishi mumkin. Bu muhim.
Muvofiqlik endi mahsulot oldiga qo‘yilgan oddiy to‘siq bo‘lib qolmaydi. Menimcha, u avvalambor kimga qonuniy kirish berilishini belgilaydigan infratuzilmaning bir qismiga aylanishi mumkin.
Shunga qaramay, buning narxi bor. Mening kuzatuvimga ko‘ra, moslik tekshiruvlari yaxshiroq integratsiyalangan bo‘lgani uchun mo‘jizaviy tarzda ishqalanish bo‘lishdan to‘xtamaydi. Foydalanuvchilar baribir qanday ma’lumot so‘ralayotganiga, kirish qanday belgilanayotganiga va jarayonni yakunlash sarflangan kuchni oqlaydigan yetarlicha qimmatli narsani ochib berish-bermasligiga ishonishlari kerak. Bu konversiya va qayta foydalanishni bevosita shakllantirishi mumkin.
Mening xulosam oddiy. KYCning o‘zi haqiqiy UX muammosi bo‘lmasligi mumkin. Muammo — yetarli kirish yoki qiymatsiz ishqalanish. Demak, agar mukofot tartibga solinadigan tokenlashtirilgan moliyaviy aktivlarga kirish bo‘lsa, investorlar onboardingdagi qancha ishqalanishga chidashadi? Sizning fikringiz qanday?
@Dusk_Foundation #dusk $DUSK
@Dusk : Rostini aytsam, ilgari men KYC’ni kriptoda oddiy kelishuv deb ko‘rardim: ko‘proq muvofiqlik degani yomonroq foydalanuvchi tajribasi.
Mantiq juda ravshan tuyulardi. Har bir qo‘shimcha forma, shaxsni tekshirish yoki tasdiqlash kimnidir tabni yopish uchun yana bir sabab beradi. Va foydalanuvchilar soniyalar ichida boshqa joyga o‘tib keta oladigan bozorda, bunday ishqalanish qimmatga tushadi.
Ammo tartibga solinadigan moliyaviy aktivlar boshqacha muammo yaratadi.
Ba’zan cheklovsiz kirish aslida variant bo‘lmaydi. To‘g‘rimi? Aktiv uni kim ushlab turishi yoki u bilan kim tranzaksiya qilishi mumkinligi bo‘yicha muvofiqlik qoidalarini talab qilishi mumkin. Agar bu tekshiruvlar mahsulotdan tashqarida, alohida tizimlarda bo‘lsa, tajriba yanada parchalangan bo‘lib qolishi mumkin. Bu mening Dusk Trade haqidagi qarashimni o‘zgartirdi.
Dusk uni tokenlashtirilgan moliyaviy aktivlar uchun ilova qatlami deb ta’riflaydi; unda investorlarni onboarding qilish va moslik tekshiruvlari hamyon ulash, savdo amallari, to‘lovlarni muvofiqlashtirish va hisob-kitob bilan birga kengroq ish oqimiga o‘rnatilgan. Uning kengroq arxitekturasi identifikatsiya, ishonchnoma va tanlab oshkor qilish uchun Citadel’ni ham o‘z ichiga oladi; bu esa foydalanuvchilarga zarur atributlarni isbotlashga, biroq avtomatik ravishda zarur bo‘lgandan ortiq ma’lumotni oshkor qilmaslikka imkon berishi mumkin. Bu muhim.
Muvofiqlik endi mahsulot oldiga qo‘yilgan oddiy to‘siq bo‘lib qolmaydi. Menimcha, u avvalambor kimga qonuniy kirish berilishini belgilaydigan infratuzilmaning bir qismiga aylanishi mumkin.
Shunga qaramay, buning narxi bor. Mening kuzatuvimga ko‘ra, moslik tekshiruvlari yaxshiroq integratsiyalangan bo‘lgani uchun mo‘jizaviy tarzda ishqalanish bo‘lishdan to‘xtamaydi. Foydalanuvchilar baribir qanday ma’lumot so‘ralayotganiga, kirish qanday belgilanayotganiga va jarayonni yakunlash sarflangan kuchni oqlaydigan yetarlicha qimmatli narsani ochib berish-bermasligiga ishonishlari kerak. Bu konversiya va qayta foydalanishni bevosita shakllantirishi mumkin.
Mening xulosam oddiy. KYCning o‘zi haqiqiy UX muammosi bo‘lmasligi mumkin. Muammo — yetarli kirish yoki qiymatsiz ishqalanish. Demak, agar mukofot tartibga solinadigan tokenlashtirilgan moliyaviy aktivlarga kirish bo‘lsa, investorlar onboardingdagi qancha ishqalanishga chidashadi? Sizning fikringiz qanday?
@Dusk #dusk $DUSK
Mantiq juda ravshan tuyulardi. Har bir qo‘shimcha forma, shaxsni tekshirish yoki tasdiqlash kimnidir tabni yopish uchun yana bir sabab beradi. Va foydalanuvchilar soniyalar ichida boshqa joyga o‘tib keta oladigan bozorda, bunday ishqalanish qimmatga tushadi.
Ammo tartibga solinadigan moliyaviy aktivlar boshqacha muammo yaratadi.
Ba’zan cheklovsiz kirish aslida variant bo‘lmaydi. To‘g‘rimi? Aktiv uni kim ushlab turishi yoki u bilan kim tranzaksiya qilishi mumkinligi bo‘yicha muvofiqlik qoidalarini talab qilishi mumkin. Agar bu tekshiruvlar mahsulotdan tashqarida, alohida tizimlarda bo‘lsa, tajriba yanada parchalangan bo‘lib qolishi mumkin. Bu mening Dusk Trade haqidagi qarashimni o‘zgartirdi.
Dusk uni tokenlashtirilgan moliyaviy aktivlar uchun ilova qatlami deb ta’riflaydi; unda investorlarni onboarding qilish va moslik tekshiruvlari hamyon ulash, savdo amallari, to‘lovlarni muvofiqlashtirish va hisob-kitob bilan birga kengroq ish oqimiga o‘rnatilgan. Uning kengroq arxitekturasi identifikatsiya, ishonchnoma va tanlab oshkor qilish uchun Citadel’ni ham o‘z ichiga oladi; bu esa foydalanuvchilarga zarur atributlarni isbotlashga, biroq avtomatik ravishda zarur bo‘lgandan ortiq ma’lumotni oshkor qilmaslikka imkon berishi mumkin. Bu muhim.
Muvofiqlik endi mahsulot oldiga qo‘yilgan oddiy to‘siq bo‘lib qolmaydi. Menimcha, u avvalambor kimga qonuniy kirish berilishini belgilaydigan infratuzilmaning bir qismiga aylanishi mumkin.
Shunga qaramay, buning narxi bor. Mening kuzatuvimga ko‘ra, moslik tekshiruvlari yaxshiroq integratsiyalangan bo‘lgani uchun mo‘jizaviy tarzda ishqalanish bo‘lishdan to‘xtamaydi. Foydalanuvchilar baribir qanday ma’lumot so‘ralayotganiga, kirish qanday belgilanayotganiga va jarayonni yakunlash sarflangan kuchni oqlaydigan yetarlicha qimmatli narsani ochib berish-bermasligiga ishonishlari kerak. Bu konversiya va qayta foydalanishni bevosita shakllantirishi mumkin.
Mening xulosam oddiy. KYCning o‘zi haqiqiy UX muammosi bo‘lmasligi mumkin. Muammo — yetarli kirish yoki qiymatsiz ishqalanish. Demak, agar mukofot tartibga solinadigan tokenlashtirilgan moliyaviy aktivlarga kirish bo‘lsa, investorlar onboardingdagi qancha ishqalanishga chidashadi? Sizning fikringiz qanday?
@Dusk #dusk $DUSK
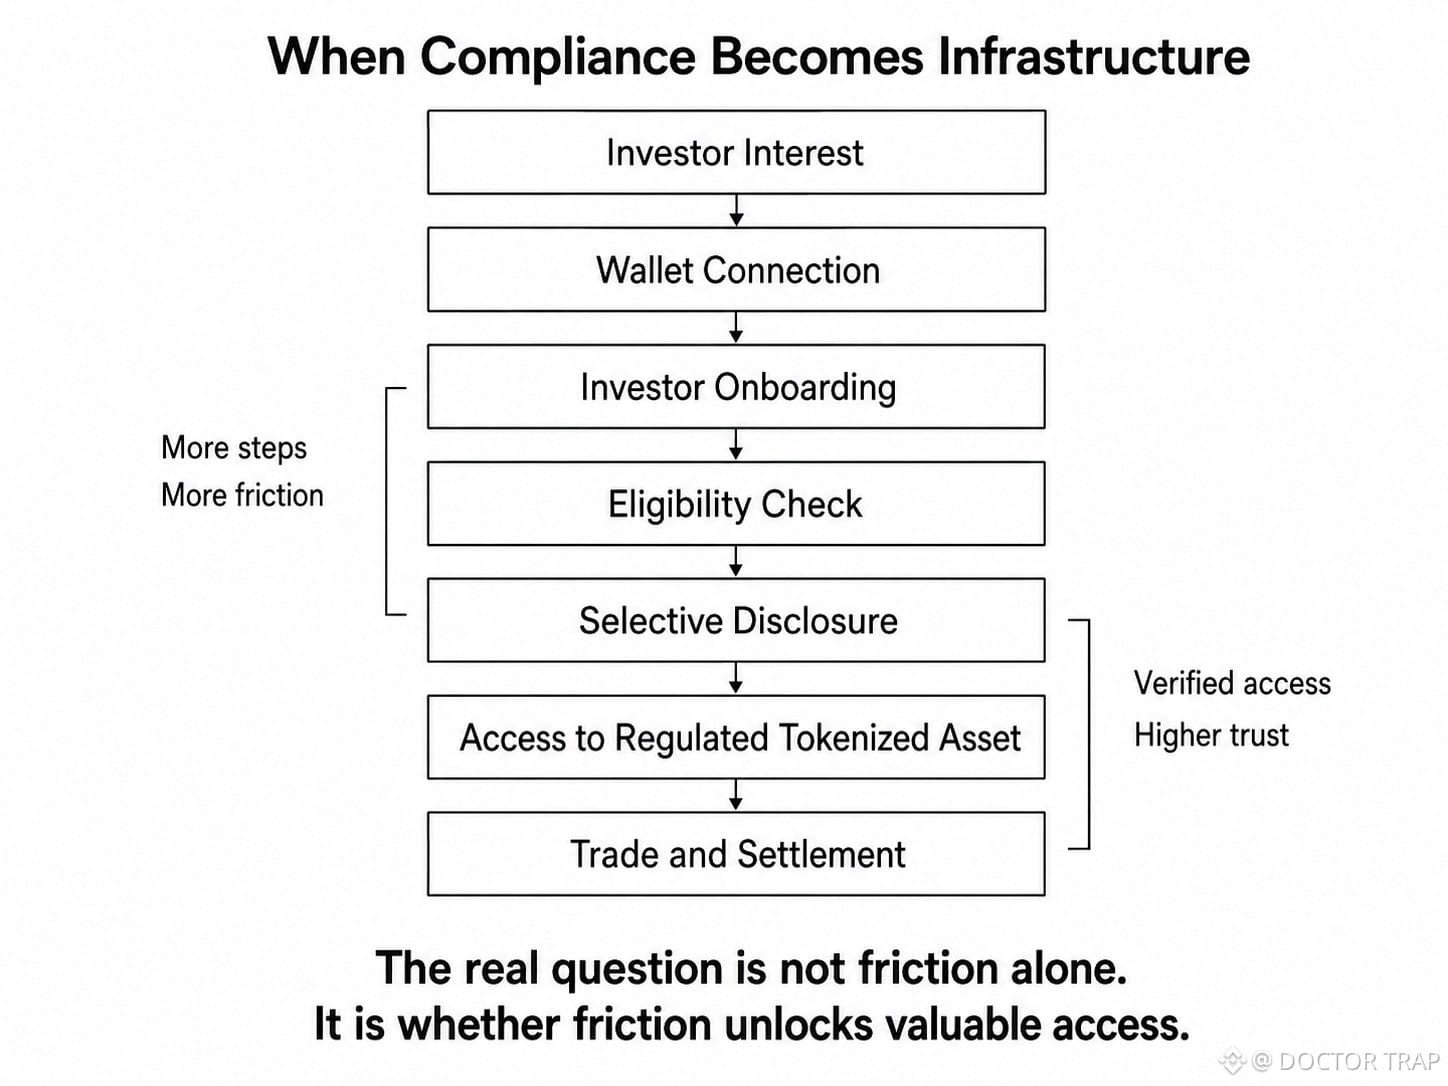
3
2
111
·
--
Tasdiqlangan
@Dusk_Foundation : Rostini aytsam, boshida men haqiqiy dunyo aktivini onchain’ga olib chiqishdagi eng qiyin qism tokenning o‘zini yaratish deb o‘ylagandim. Kontrakni to‘g‘ri tuzish, uni blokcheynga ulash va ishning aksariyati tugagan bo‘lishi kerak. Lekin aslida unday emas ekan. Men investorning haqiqatda nima qilishi kerakligiga qaray boshlaganimda, manzara o‘zgardi. Token onchain’da mukammal mavjud bo‘lishi mumkin, ammo kimdir baribir uni topishi, unga kirish imkoni bor-yo‘qligini tushunishi, hamyon ulashi, kerakli tekshiruvlardan o‘tishi, to‘lashi, savdo qilishi va nihoyat tranzaksiyani yakunlashi kerak. Bu ancha uzun yo‘l. To‘g‘rimi? Aynan shu yerda Dusk Trade mening e’tiborimni tortdi.
Bugun men Dusk’ning rasmiy hujjatlaridagi "Dusk Trade" bo‘limini o‘qiyapman. Va bir tafsilot alohida ko‘zimga tashlandi. U dusk trade’ni tokenlashtirilgan moliyaviy aktivlar uchun ilova qatlami sifatida ta’riflaydi, bu qatlam aktivni topish, investorni ro‘yxatdan o‘tkazish, hamyon ulash, muvofiqlik tekshiruvlari, savdo amallari, to‘lovni muvofiqlashtirish va hisob-kitob kabi ish oqimlari atrofida ishlab chiqilgan. Endi savol shuki — nega bu muhim? Chunki investorlar RWA’ni kontrakt kodi sifatida his qilmaydi. Menimcha, ular uning atrofidagi jarayonni bosqichma-bosqich boshdan kechiradi va bitta noqulay uzatish ham aks holda yaxshi bo‘lgan aktivni ishlatishni qiyin qilib qo‘yishi mumkin.
Lekin mening tahlilimga ko‘ra, bu yerda ishqalanish bor. Tartibga solinadigan aktivlar muvofiqlik tekshiruvlari va boshqa nazoratlarni talab qilishi mumkin; shuning uchun har bir qo‘shimcha bosqichni olib tashlash realistik emas. Haqiqiy muammo — bu zarur bosqichlarni tarqoq va uzilgan yo‘l emas, balki bog‘langan va tushunarli qilib ko‘rsatishdir. Bu esa ishonch bilan bog‘liq savolni yuzaga keltiradi. Investorlar nima bo‘layotganini, nega bu bosqich kerakligini tushuna oladimi va keyingi bosqich ham ishlashiga ishonch hosil qiladimi?
Agar yo‘q bo‘lsa, bu ro‘yxatdan o‘tish jarayonida ikkilanishga olib kelishi mumkin va hatto bir tranzaksiyadan keyin ham parchalangan tajriba investorlarni qaytishga kamroq undaydi.
Shu sababli men RWA’da foydalanuvchini ushlab qolish ko‘proq ostidagi blokcheynga emas, balki investitsiya tajribasi qanchalik to‘liq tuyulishiga bog‘liq bo‘lishi mumkin deb o‘ylay boshladim. Xo‘sh, agar g‘olib RWA platformasi eng ko‘p aktivga ega bo‘lgan emas, balki investor yo‘li eng kam buzilgan platforma bo‘lsa-chi?
$DUSK #dusk
@Dusk : Rostini aytsam, boshida men haqiqiy dunyo aktivini onchain’ga olib chiqishdagi eng qiyin qism tokenning o‘zini yaratish deb o‘ylagandim. Kontrakni to‘g‘ri tuzish, uni blokcheynga ulash va ishning aksariyati tugagan bo‘lishi kerak. Lekin aslida unday emas ekan. Men investorning haqiqatda nima qilishi kerakligiga qaray boshlaganimda, manzara o‘zgardi. Token onchain’da mukammal mavjud bo‘lishi mumkin, ammo kimdir baribir uni topishi, unga kirish imkoni bor-yo‘qligini tushunishi, hamyon ulashi, kerakli tekshiruvlardan o‘tishi, to‘lashi, savdo qilishi va nihoyat tranzaksiyani yakunlashi kerak. Bu ancha uzun yo‘l. To‘g‘rimi? Aynan shu yerda Dusk Trade mening e’tiborimni tortdi.
Bugun men Dusk’ning rasmiy hujjatlaridagi "Dusk Trade" bo‘limini o‘qiyapman. Va bir tafsilot alohida ko‘zimga tashlandi. U dusk trade’ni tokenlashtirilgan moliyaviy aktivlar uchun ilova qatlami sifatida ta’riflaydi, bu qatlam aktivni topish, investorni ro‘yxatdan o‘tkazish, hamyon ulash, muvofiqlik tekshiruvlari, savdo amallari, to‘lovni muvofiqlashtirish va hisob-kitob kabi ish oqimlari atrofida ishlab chiqilgan. Endi savol shuki — nega bu muhim? Chunki investorlar RWA’ni kontrakt kodi sifatida his qilmaydi. Menimcha, ular uning atrofidagi jarayonni bosqichma-bosqich boshdan kechiradi va bitta noqulay uzatish ham aks holda yaxshi bo‘lgan aktivni ishlatishni qiyin qilib qo‘yishi mumkin.
Lekin mening tahlilimga ko‘ra, bu yerda ishqalanish bor. Tartibga solinadigan aktivlar muvofiqlik tekshiruvlari va boshqa nazoratlarni talab qilishi mumkin; shuning uchun har bir qo‘shimcha bosqichni olib tashlash realistik emas. Haqiqiy muammo — bu zarur bosqichlarni tarqoq va uzilgan yo‘l emas, balki bog‘langan va tushunarli qilib ko‘rsatishdir. Bu esa ishonch bilan bog‘liq savolni yuzaga keltiradi. Investorlar nima bo‘layotganini, nega bu bosqich kerakligini tushuna oladimi va keyingi bosqich ham ishlashiga ishonch hosil qiladimi?
Agar yo‘q bo‘lsa, bu ro‘yxatdan o‘tish jarayonida ikkilanishga olib kelishi mumkin va hatto bir tranzaksiyadan keyin ham parchalangan tajriba investorlarni qaytishga kamroq undaydi.
Shu sababli men RWA’da foydalanuvchini ushlab qolish ko‘proq ostidagi blokcheynga emas, balki investitsiya tajribasi qanchalik to‘liq tuyulishiga bog‘liq bo‘lishi mumkin deb o‘ylay boshladim. Xo‘sh, agar g‘olib RWA platformasi eng ko‘p aktivga ega bo‘lgan emas, balki investor yo‘li eng kam buzilgan platforma bo‘lsa-chi?
$DUSK #dusk
Bugun men Dusk’ning rasmiy hujjatlaridagi "Dusk Trade" bo‘limini o‘qiyapman. Va bir tafsilot alohida ko‘zimga tashlandi. U dusk trade’ni tokenlashtirilgan moliyaviy aktivlar uchun ilova qatlami sifatida ta’riflaydi, bu qatlam aktivni topish, investorni ro‘yxatdan o‘tkazish, hamyon ulash, muvofiqlik tekshiruvlari, savdo amallari, to‘lovni muvofiqlashtirish va hisob-kitob kabi ish oqimlari atrofida ishlab chiqilgan. Endi savol shuki — nega bu muhim? Chunki investorlar RWA’ni kontrakt kodi sifatida his qilmaydi. Menimcha, ular uning atrofidagi jarayonni bosqichma-bosqich boshdan kechiradi va bitta noqulay uzatish ham aks holda yaxshi bo‘lgan aktivni ishlatishni qiyin qilib qo‘yishi mumkin.
Lekin mening tahlilimga ko‘ra, bu yerda ishqalanish bor. Tartibga solinadigan aktivlar muvofiqlik tekshiruvlari va boshqa nazoratlarni talab qilishi mumkin; shuning uchun har bir qo‘shimcha bosqichni olib tashlash realistik emas. Haqiqiy muammo — bu zarur bosqichlarni tarqoq va uzilgan yo‘l emas, balki bog‘langan va tushunarli qilib ko‘rsatishdir. Bu esa ishonch bilan bog‘liq savolni yuzaga keltiradi. Investorlar nima bo‘layotganini, nega bu bosqich kerakligini tushuna oladimi va keyingi bosqich ham ishlashiga ishonch hosil qiladimi?
Agar yo‘q bo‘lsa, bu ro‘yxatdan o‘tish jarayonida ikkilanishga olib kelishi mumkin va hatto bir tranzaksiyadan keyin ham parchalangan tajriba investorlarni qaytishga kamroq undaydi.
Shu sababli men RWA’da foydalanuvchini ushlab qolish ko‘proq ostidagi blokcheynga emas, balki investitsiya tajribasi qanchalik to‘liq tuyulishiga bog‘liq bo‘lishi mumkin deb o‘ylay boshladim. Xo‘sh, agar g‘olib RWA platformasi eng ko‘p aktivga ega bo‘lgan emas, balki investor yo‘li eng kam buzilgan platforma bo‘lsa-chi?
$DUSK #dusk
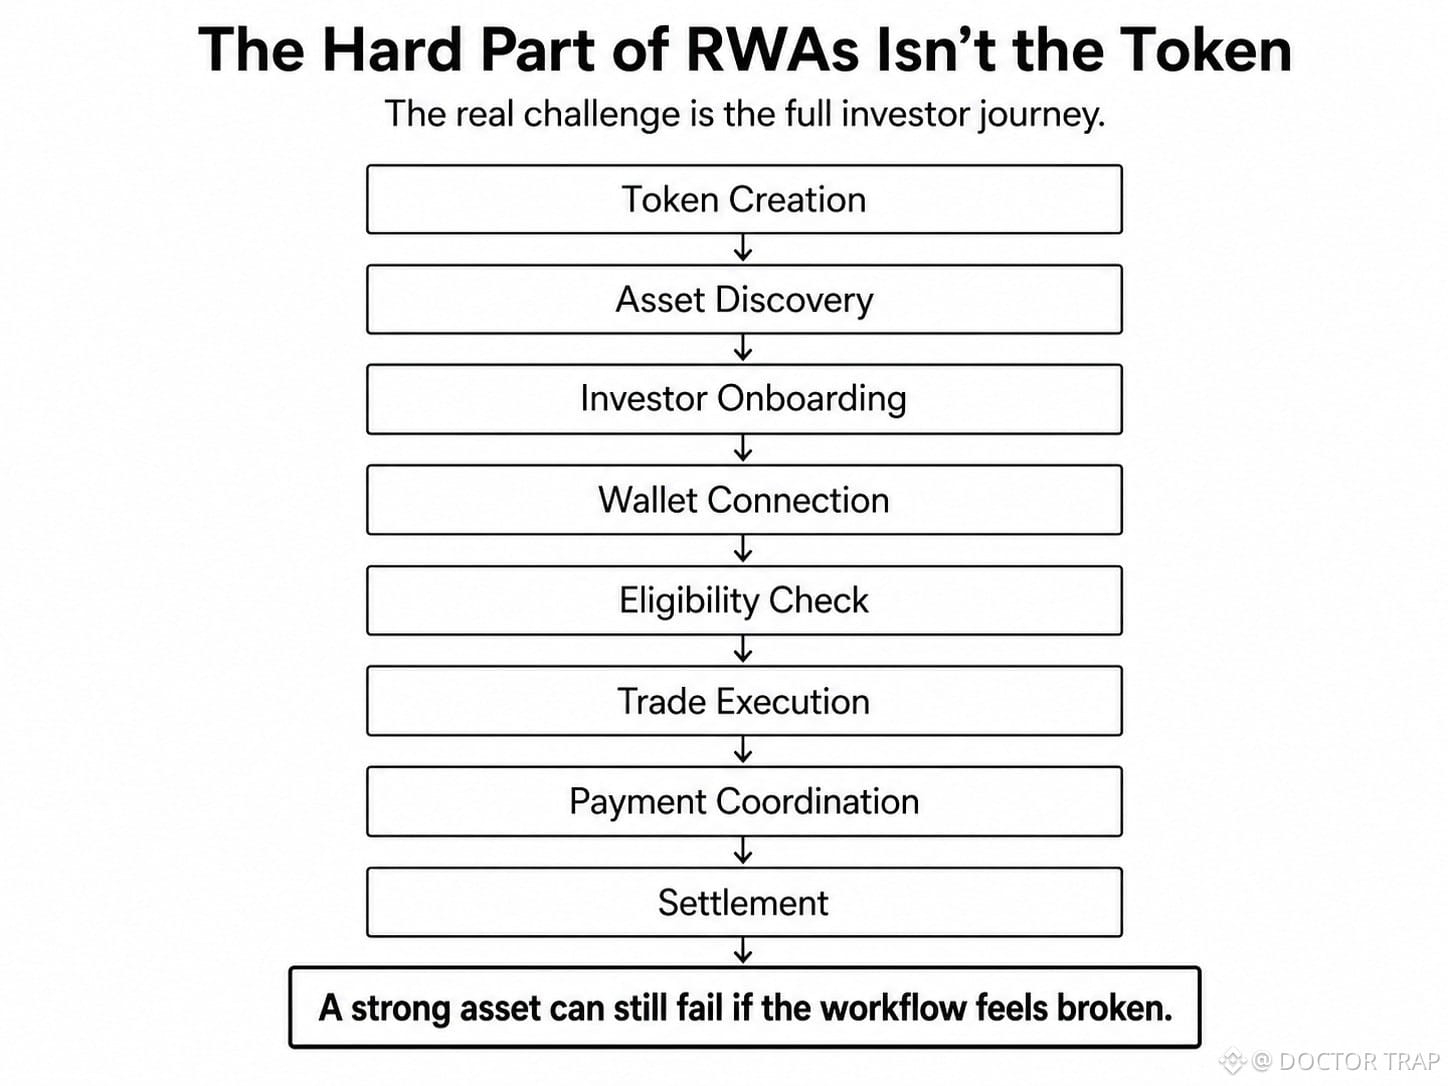
7
5
104
·
--
Tasdiqlangan
@Dusk_Foundation : Rostini aytsam, avvaliga eng kuchli blokcheyn maxfiyligi oddiy narsa deb o‘ylagandim; iloji boricha ko‘proqni yashirish. Balanslar yashirin. Tranzaksiya tafsilotlari yashirin. Ko‘proq ko‘rinmaslik, ko‘proq maxfiylik. Bu menga to‘g‘riday tuyuldi. Keyin esa shuni o‘ylab qoldim: foydalanuvchilar faqat shaxslar emas, balki aktivlarni yuritadigan institutlar ham bo‘lsa-chi, ularning tasdiqlanishi kerak bo‘lishi mumkin. To‘liq sir bitta muammoni yechadi, ammo boshqasini keltirib chiqarishi mumkin. Agar hech kim xususiy tranzaksiya qoidaga muvofiq bajarilganini tekshira olmasa, maxfiylik ishonch bilan raqobatlashib qoladi. Men uchun Hedger ana shuning uchun qiziqarli bo‘ldi....
Bugun men rasmiy Dusk veb-saytidan Hedger haqida maqola o‘qidim (Nashr sanasi: 24-iyun, 2025). Va u buni boshqacha ko‘rishimga yordam berdi. Unda aytilishicha, Hedger homomorfik shifrlash va nol-bilim (zero-knowLedge) isbotlarini birlashtirib, DuskEVm’ga maxfiy tranzaksiya oqimlarini olib kiradi. Oddiy qilib aytganda, homomorfik shifrlash shifrlangan qiymatlar ustida hisoblash imkonini beradi, Zk isbotlari esa asosiy kirishlarni oshkor qilmasdan hisoblashning to‘g‘riligini ko‘rsatishi mumkin. Farq muhim.
Maxfiylik ko‘r-ko‘rona bo‘lishi shart emas.
dusk hozirda Hedger’ni testnet muhitida taqdim etadi va balanslar, miqdorlar hamda summalar shifrlangan holda qolishi mumkin, tranzaksiyalar esa audit qilinadigan bo‘lib qolishi mumkin bo‘lgan dizaynni tasvirlaydi. Menimcha, bu verifikabillikni yo‘qotmagan holda maxfiylikka asoslangan moliyaviy maxfiylik shakliga ishora qiladi. Ammo bu o‘zining ichki ziddiyatini ham keltiradi. Bir marta maxfiylik tekshirila boshlasa, foydalanuvchilar o‘sha tekshiruv atrofidagi qoidalarga ishonishiga to‘g‘ri keladi.
Kim nimani tekshirishi mumkin?
Qanday sharoitlarda?
Va bu kirish qanchalik tor bo‘lib qoladi?
Mening tahlilimga ko‘ra, bu savollar kriptografiyaning o‘zidan ham ko‘ra ko‘proq xulq-atvorga ta’sir qilishi mumkin. Tekshiruv juda zaif bo‘lsa institutlar ikkilanishi mumkin yoki maxfiylik juda oson “teshib o‘tiladigan” bo‘lib tuyulsa foydalanuvchilar ham ikkilanishi mumkin. Resursni ushlab turish (retention) esa bu ikki qo‘rquv o‘rtasida bir joyda turadi.
Ehtimol, haqiqiy raqobat maksimal sirda emas. Bu mas’uliyatli (accountable) maxfiylik. Shunday ekan, tartibga solingan moliya eng maxfiy blokcheinni tanlaydimi yoki maxfiylikni mas’uliyatli qilib qo‘yadiganini tanlaydimi? Sizning fikringiz qanday?
#dusk $DUSK
@Dusk : Rostini aytsam, avvaliga eng kuchli blokcheyn maxfiyligi oddiy narsa deb o‘ylagandim; iloji boricha ko‘proqni yashirish. Balanslar yashirin. Tranzaksiya tafsilotlari yashirin. Ko‘proq ko‘rinmaslik, ko‘proq maxfiylik. Bu menga to‘g‘riday tuyuldi. Keyin esa shuni o‘ylab qoldim: foydalanuvchilar faqat shaxslar emas, balki aktivlarni yuritadigan institutlar ham bo‘lsa-chi, ularning tasdiqlanishi kerak bo‘lishi mumkin. To‘liq sir bitta muammoni yechadi, ammo boshqasini keltirib chiqarishi mumkin. Agar hech kim xususiy tranzaksiya qoidaga muvofiq bajarilganini tekshira olmasa, maxfiylik ishonch bilan raqobatlashib qoladi. Men uchun Hedger ana shuning uchun qiziqarli bo‘ldi....
Bugun men rasmiy Dusk veb-saytidan Hedger haqida maqola o‘qidim (Nashr sanasi: 24-iyun, 2025). Va u buni boshqacha ko‘rishimga yordam berdi. Unda aytilishicha, Hedger homomorfik shifrlash va nol-bilim (zero-knowLedge) isbotlarini birlashtirib, DuskEVm’ga maxfiy tranzaksiya oqimlarini olib kiradi. Oddiy qilib aytganda, homomorfik shifrlash shifrlangan qiymatlar ustida hisoblash imkonini beradi, Zk isbotlari esa asosiy kirishlarni oshkor qilmasdan hisoblashning to‘g‘riligini ko‘rsatishi mumkin. Farq muhim.
Maxfiylik ko‘r-ko‘rona bo‘lishi shart emas.
dusk hozirda Hedger’ni testnet muhitida taqdim etadi va balanslar, miqdorlar hamda summalar shifrlangan holda qolishi mumkin, tranzaksiyalar esa audit qilinadigan bo‘lib qolishi mumkin bo‘lgan dizaynni tasvirlaydi. Menimcha, bu verifikabillikni yo‘qotmagan holda maxfiylikka asoslangan moliyaviy maxfiylik shakliga ishora qiladi. Ammo bu o‘zining ichki ziddiyatini ham keltiradi. Bir marta maxfiylik tekshirila boshlasa, foydalanuvchilar o‘sha tekshiruv atrofidagi qoidalarga ishonishiga to‘g‘ri keladi.
Kim nimani tekshirishi mumkin?
Qanday sharoitlarda?
Va bu kirish qanchalik tor bo‘lib qoladi?
Mening tahlilimga ko‘ra, bu savollar kriptografiyaning o‘zidan ham ko‘ra ko‘proq xulq-atvorga ta’sir qilishi mumkin. Tekshiruv juda zaif bo‘lsa institutlar ikkilanishi mumkin yoki maxfiylik juda oson “teshib o‘tiladigan” bo‘lib tuyulsa foydalanuvchilar ham ikkilanishi mumkin. Resursni ushlab turish (retention) esa bu ikki qo‘rquv o‘rtasida bir joyda turadi.
Ehtimol, haqiqiy raqobat maksimal sirda emas. Bu mas’uliyatli (accountable) maxfiylik. Shunday ekan, tartibga solingan moliya eng maxfiy blokcheinni tanlaydimi yoki maxfiylikni mas’uliyatli qilib qo‘yadiganini tanlaydimi? Sizning fikringiz qanday?
#dusk $DUSK
Bugun men rasmiy Dusk veb-saytidan Hedger haqida maqola o‘qidim (Nashr sanasi: 24-iyun, 2025). Va u buni boshqacha ko‘rishimga yordam berdi. Unda aytilishicha, Hedger homomorfik shifrlash va nol-bilim (zero-knowLedge) isbotlarini birlashtirib, DuskEVm’ga maxfiy tranzaksiya oqimlarini olib kiradi. Oddiy qilib aytganda, homomorfik shifrlash shifrlangan qiymatlar ustida hisoblash imkonini beradi, Zk isbotlari esa asosiy kirishlarni oshkor qilmasdan hisoblashning to‘g‘riligini ko‘rsatishi mumkin. Farq muhim.
Maxfiylik ko‘r-ko‘rona bo‘lishi shart emas.
dusk hozirda Hedger’ni testnet muhitida taqdim etadi va balanslar, miqdorlar hamda summalar shifrlangan holda qolishi mumkin, tranzaksiyalar esa audit qilinadigan bo‘lib qolishi mumkin bo‘lgan dizaynni tasvirlaydi. Menimcha, bu verifikabillikni yo‘qotmagan holda maxfiylikka asoslangan moliyaviy maxfiylik shakliga ishora qiladi. Ammo bu o‘zining ichki ziddiyatini ham keltiradi. Bir marta maxfiylik tekshirila boshlasa, foydalanuvchilar o‘sha tekshiruv atrofidagi qoidalarga ishonishiga to‘g‘ri keladi.
Kim nimani tekshirishi mumkin?
Qanday sharoitlarda?
Va bu kirish qanchalik tor bo‘lib qoladi?
Mening tahlilimga ko‘ra, bu savollar kriptografiyaning o‘zidan ham ko‘ra ko‘proq xulq-atvorga ta’sir qilishi mumkin. Tekshiruv juda zaif bo‘lsa institutlar ikkilanishi mumkin yoki maxfiylik juda oson “teshib o‘tiladigan” bo‘lib tuyulsa foydalanuvchilar ham ikkilanishi mumkin. Resursni ushlab turish (retention) esa bu ikki qo‘rquv o‘rtasida bir joyda turadi.
Ehtimol, haqiqiy raqobat maksimal sirda emas. Bu mas’uliyatli (accountable) maxfiylik. Shunday ekan, tartibga solingan moliya eng maxfiy blokcheinni tanlaydimi yoki maxfiylikni mas’uliyatli qilib qo‘yadiganini tanlaydimi? Sizning fikringiz qanday?
#dusk $DUSK
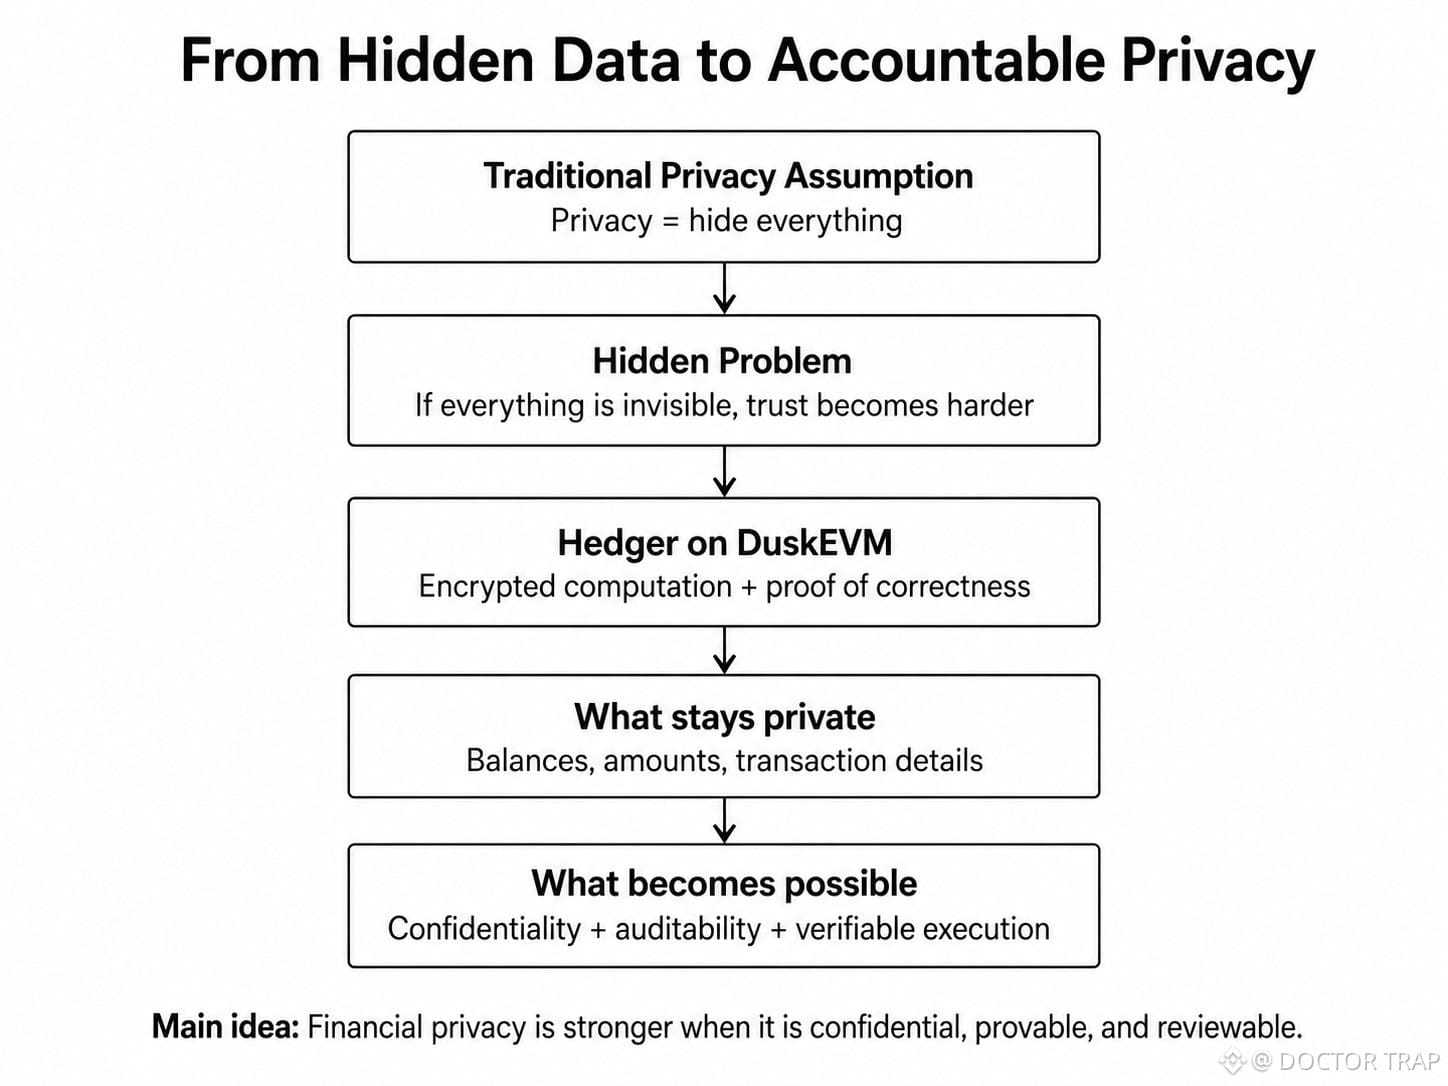
9
1
3
115
·
--
Tasdiqlangan
@Dusk_Foundation : Rostini aytsam, avvaliga DuskEVM’ning asosiy afzalligi juda oddiy ko‘rindi. Dasturchilar Solidity’ni allaqachon bilishadi; demak, ularga EVM’ga mos muhit berish Dusk’da 0n qurishni boshlash to‘sig‘ini pasaytiradi. Foydali, albatta. Lekin unchalik ham noyob emas. Yana chuqurroq qarasam, yanada qiziqrog‘i — o‘sha tanish EVM tajribasi foydalanuvchini eshikdan olib kirib bo‘lgandan keyin nima bo‘lishi.
Bugun men Dusk’ning rasmiy hujjatlaridagi overview bo‘limiga nazar tashlayman. Bir tafsilot ajralib turdi. Unda DuskEvM Solidity, Vyper, hardhat va Foundry kabi tanish tillar hamda vositalarni qo‘llab-quvvatlashi aytiladi. Eng muhimi, Hedger hozirda testnet’da mavjud. U maxfiy tranzaksiyalar oqimlari uchun nol bilimli isbotlar (zero-knowLedge proofs) bilan birga gomomorfik shifrlashni qo‘llab, DuskEVM’ning maxfiylik yo‘lini taqdim etadi. Bu mening taqqoslashimni o‘zgartiradi... Gomomorfik shifrlash avval ularni oshkor qilmasdan turib shifrlangan qiymatlar bilan ishlay oladi, ZK isbotlar esa ma’lum bir narsa to‘g‘ri ekanini, lekin uning ichki ma’lumotlarini oshkor qilmasdan tekshira oladi. Amalda maqsad shunchaki "Evm, faqat private" emas. Maqsad — maxfiylik va verifikatsiya qilinadigan ijro birga mavjud bo‘la oladigan moliyaviy workflow’larni yaratish.
Lekin.... menimcha, bu yanada talablarni ham kuchaytiradi. Dasturchilar o‘ziga tanish tuyuladigan infratuzilmani xohlashlari mumkin; institutsiyalar esa nimalar maxfiy bo‘lib qolishi mumkinligi, nimasi hali ham tekshirilishi va kerak bo‘lganda nimalar audit qilinishi mumkinligi bilan qiziqadi. Demak, qabul qilish (adoption) chegaraning o‘ziga bo‘lgan ishonchga bog‘liq bo‘lishi mumkin. To‘g‘rimi? Mening tahlilimga ko‘ra, Builder’lar ishonchga ega bo‘lishi kerak: maxfiylik qo‘shish tanish EVM ishlab chiqishni operatsion “black box”ga aylantirib yubormaydi.
Agar shu ishonch saqlansa, Duskevm switching friction’ni kamaytiradigan darajada tanish bo‘lib, shu bilan birga harakatni oqlash uchun yetarlicha boshqacha bo‘lib tuyulishi mumkin. Demak, deyarli har bir zanjir Solidity’ni qo‘llab-quvvatlasa, maxfiylikka mos (privacy-aware) ijro qilish yanada qiyinroq nusxa ko‘chiriladigan “moat” bo‘lib qoladimi? Sizning fikringiz qanday?
@Dusk_Foundation #dusk $DUSK
@Dusk : Rostini aytsam, avvaliga DuskEVM’ning asosiy afzalligi juda oddiy ko‘rindi. Dasturchilar Solidity’ni allaqachon bilishadi; demak, ularga EVM’ga mos muhit berish Dusk’da 0n qurishni boshlash to‘sig‘ini pasaytiradi. Foydali, albatta. Lekin unchalik ham noyob emas. Yana chuqurroq qarasam, yanada qiziqrog‘i — o‘sha tanish EVM tajribasi foydalanuvchini eshikdan olib kirib bo‘lgandan keyin nima bo‘lishi.
Bugun men Dusk’ning rasmiy hujjatlaridagi overview bo‘limiga nazar tashlayman. Bir tafsilot ajralib turdi. Unda DuskEvM Solidity, Vyper, hardhat va Foundry kabi tanish tillar hamda vositalarni qo‘llab-quvvatlashi aytiladi. Eng muhimi, Hedger hozirda testnet’da mavjud. U maxfiy tranzaksiyalar oqimlari uchun nol bilimli isbotlar (zero-knowLedge proofs) bilan birga gomomorfik shifrlashni qo‘llab, DuskEVM’ning maxfiylik yo‘lini taqdim etadi. Bu mening taqqoslashimni o‘zgartiradi... Gomomorfik shifrlash avval ularni oshkor qilmasdan turib shifrlangan qiymatlar bilan ishlay oladi, ZK isbotlar esa ma’lum bir narsa to‘g‘ri ekanini, lekin uning ichki ma’lumotlarini oshkor qilmasdan tekshira oladi. Amalda maqsad shunchaki "Evm, faqat private" emas. Maqsad — maxfiylik va verifikatsiya qilinadigan ijro birga mavjud bo‘la oladigan moliyaviy workflow’larni yaratish.
Lekin.... menimcha, bu yanada talablarni ham kuchaytiradi. Dasturchilar o‘ziga tanish tuyuladigan infratuzilmani xohlashlari mumkin; institutsiyalar esa nimalar maxfiy bo‘lib qolishi mumkinligi, nimasi hali ham tekshirilishi va kerak bo‘lganda nimalar audit qilinishi mumkinligi bilan qiziqadi. Demak, qabul qilish (adoption) chegaraning o‘ziga bo‘lgan ishonchga bog‘liq bo‘lishi mumkin. To‘g‘rimi? Mening tahlilimga ko‘ra, Builder’lar ishonchga ega bo‘lishi kerak: maxfiylik qo‘shish tanish EVM ishlab chiqishni operatsion “black box”ga aylantirib yubormaydi.
Agar shu ishonch saqlansa, Duskevm switching friction’ni kamaytiradigan darajada tanish bo‘lib, shu bilan birga harakatni oqlash uchun yetarlicha boshqacha bo‘lib tuyulishi mumkin. Demak, deyarli har bir zanjir Solidity’ni qo‘llab-quvvatlasa, maxfiylikka mos (privacy-aware) ijro qilish yanada qiyinroq nusxa ko‘chiriladigan “moat” bo‘lib qoladimi? Sizning fikringiz qanday?
@Dusk #dusk $DUSK
Bugun men Dusk’ning rasmiy hujjatlaridagi overview bo‘limiga nazar tashlayman. Bir tafsilot ajralib turdi. Unda DuskEvM Solidity, Vyper, hardhat va Foundry kabi tanish tillar hamda vositalarni qo‘llab-quvvatlashi aytiladi. Eng muhimi, Hedger hozirda testnet’da mavjud. U maxfiy tranzaksiyalar oqimlari uchun nol bilimli isbotlar (zero-knowLedge proofs) bilan birga gomomorfik shifrlashni qo‘llab, DuskEVM’ning maxfiylik yo‘lini taqdim etadi. Bu mening taqqoslashimni o‘zgartiradi... Gomomorfik shifrlash avval ularni oshkor qilmasdan turib shifrlangan qiymatlar bilan ishlay oladi, ZK isbotlar esa ma’lum bir narsa to‘g‘ri ekanini, lekin uning ichki ma’lumotlarini oshkor qilmasdan tekshira oladi. Amalda maqsad shunchaki "Evm, faqat private" emas. Maqsad — maxfiylik va verifikatsiya qilinadigan ijro birga mavjud bo‘la oladigan moliyaviy workflow’larni yaratish.
Lekin.... menimcha, bu yanada talablarni ham kuchaytiradi. Dasturchilar o‘ziga tanish tuyuladigan infratuzilmani xohlashlari mumkin; institutsiyalar esa nimalar maxfiy bo‘lib qolishi mumkinligi, nimasi hali ham tekshirilishi va kerak bo‘lganda nimalar audit qilinishi mumkinligi bilan qiziqadi. Demak, qabul qilish (adoption) chegaraning o‘ziga bo‘lgan ishonchga bog‘liq bo‘lishi mumkin. To‘g‘rimi? Mening tahlilimga ko‘ra, Builder’lar ishonchga ega bo‘lishi kerak: maxfiylik qo‘shish tanish EVM ishlab chiqishni operatsion “black box”ga aylantirib yubormaydi.
Agar shu ishonch saqlansa, Duskevm switching friction’ni kamaytiradigan darajada tanish bo‘lib, shu bilan birga harakatni oqlash uchun yetarlicha boshqacha bo‘lib tuyulishi mumkin. Demak, deyarli har bir zanjir Solidity’ni qo‘llab-quvvatlasa, maxfiylikka mos (privacy-aware) ijro qilish yanada qiyinroq nusxa ko‘chiriladigan “moat” bo‘lib qoladimi? Sizning fikringiz qanday?
@Dusk #dusk $DUSK
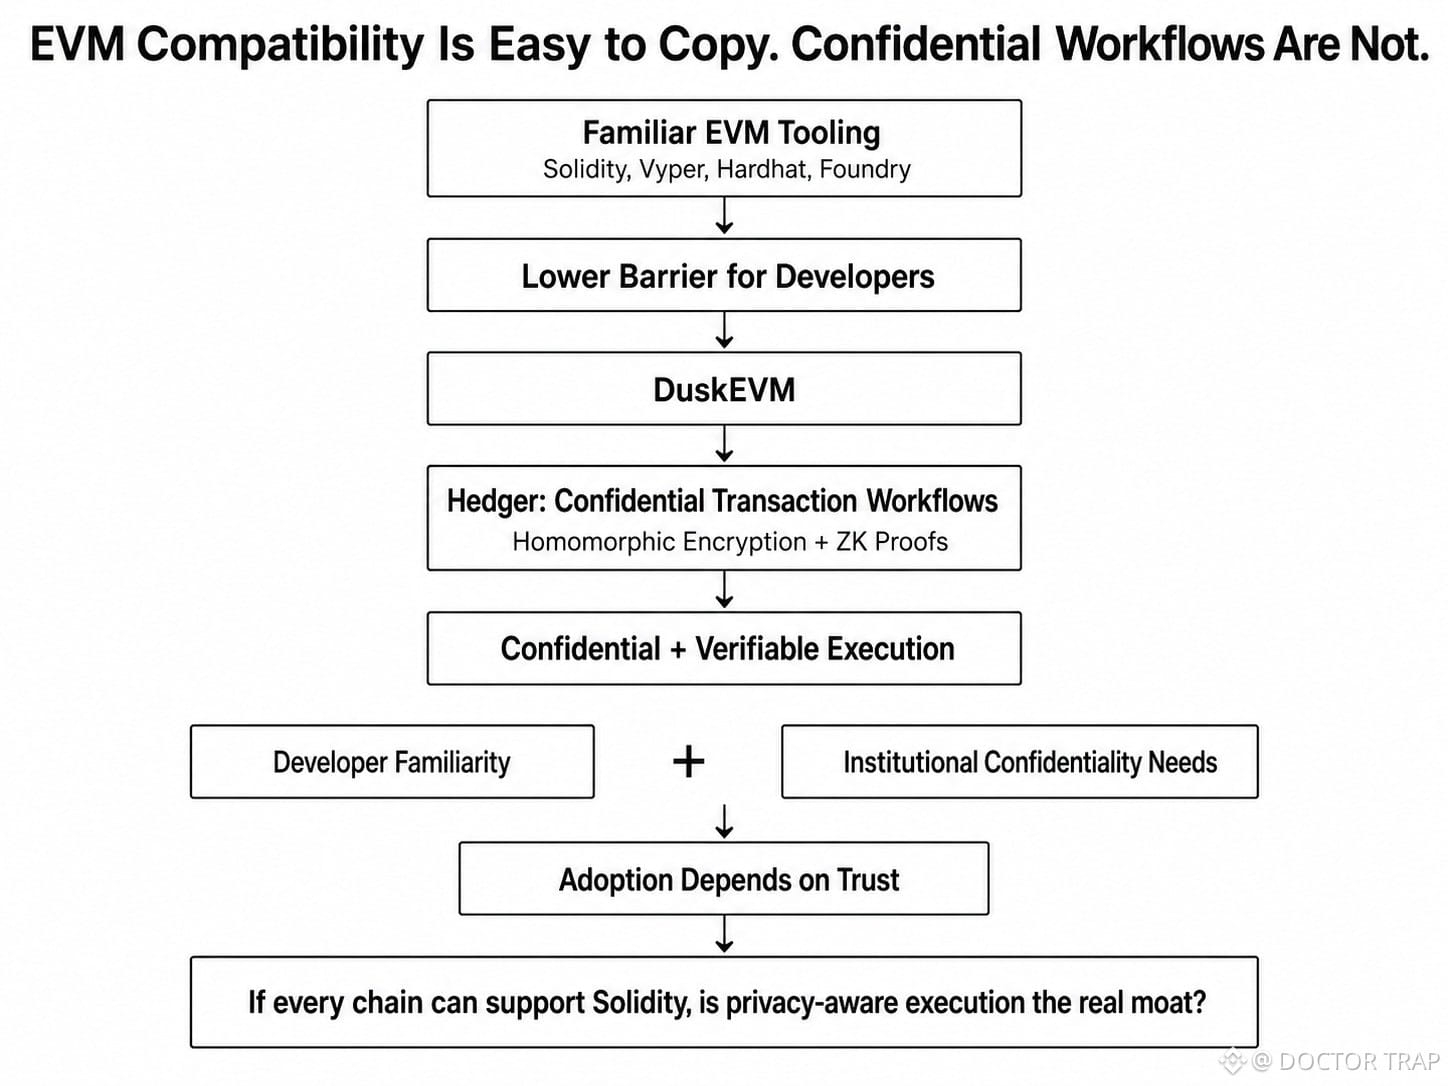
4
5
132
·
--
Tasdiqlangan
@babylonlabs_io : Rostini aytsam, avvaliga men Bitcoin qarz olish eng past stavkani topish haqida deb o‘ylagan edim. Bir kreditor ko‘proq oladi, boshqa protokol kamroq oladi; demak, arzonroq variant yutishi kerak. Oddiy. Hech bo‘lmaganda men shunday deb o‘ylagan edim. Keyin esa o‘sha stavkaning ortida nima turganiga qaray boshladim. Qarz arzon ko‘rinishi mumkin, lekin egasi saqlash huquqidan voz kechishi yoki DeFi’ga kirish uchun wrapped Bitcoin ishlatishi mumkin. Xarajat har doim ham foiz ko‘rinishida yozilmaydi. Ba’zan u nazorat bo‘ladi.
2026-yil 30-iyulda men Babylon’ning 2026 Q2 choraklik asoschilar qo‘ng‘irog‘iga ularning rasmiy ijtimoiy media akkaunti orqali qo‘shildim. Shundan keyin bu taxmin o‘zgardi. Bu jonli tadbir edi. Fisher markazlashgan kreditorlar va wrapped-BTC qarz bozorlari degan ikki yo‘lni taqqosladi. Shundan so‘ng Babylon’ning yondashuvi menga aniq bo‘ldi. Ularning rasmiy TBV hujjatlarida aytilishicha, hozirgi ommaviy testnetda foydalanuvchilar signet BTC’ni Bitcoin’da bloklab, uni Aave v4 integratsiyasida garov sifatida ishlatishi mumkin — BTC’ni wrap qilmasdan, bridge orqali o‘tkazmasdan yoki saqlovchiga transfer qilmasdan. Mablag‘lar faqat test uchun. Bu muhim. To‘g‘rimi? Chunki menimcha, foydalanuvchi faqat qarz tanlamayapti. Ular qaysi turdagi ishonch maqbul tuyulishini ham tanlayapti.
Kamroq voz kechish. Ko‘proq mas’uliyat.
Shunga qaramay, bu oson g‘alaba emas. Trustless Bitcoin Vault ayrim tanish bog‘liqliklarni olib tashlaydi, ammo foydalanuvchilar baribir jarayonni tushunishlari kerak. Bitcoin skriptlari, Ethereum shartnomalari va off-chain dasturiy ta’minot BTC’ni ushlab turmasdan birga ishlaydi. Qarz qaytarish va likvidatsiya baribir muhim. Agar pozitsiya xavfli bo‘lib qolsa, faqat "self-custody"ning o‘zi ishonchni oshirib yubormasligi mumkin. Mana bu yashirin kelishuv. Babylon kompaniyaga ishonish ehtiyojini kamaytirishi mumkin, biroq foydalanuvchilar kodga, hamyon harakatlariga va oddiy kreditor ishlatishdan murakkabroq tizimga ishonch hosil qilishlari kerak.
Odamlar uni bir marta sinab ko‘rishlari mumkin, chunki g‘oya yaxshiroq tuyuladi. Ammo faqat pul haqiqatan xavf ostida bo‘lganda butun yo‘l ravshan sezilsa, ular qaytadilar. Shunday ekan, Bitcoin egalari uchun qaysi biri muhimroq bo‘ladi: ko‘rinib turgan pastroq stavkami yoki ulardan kamroq nazoratdan voz kechishni talab qiladigan qarz olish modeli? Sizning fikringiz qanday?
@babylonlabs_io $BABY #baby
@BabylonLabs_io : Rostini aytsam, avvaliga men Bitcoin qarz olish eng past stavkani topish haqida deb o‘ylagan edim. Bir kreditor ko‘proq oladi, boshqa protokol kamroq oladi; demak, arzonroq variant yutishi kerak. Oddiy. Hech bo‘lmaganda men shunday deb o‘ylagan edim. Keyin esa o‘sha stavkaning ortida nima turganiga qaray boshladim. Qarz arzon ko‘rinishi mumkin, lekin egasi saqlash huquqidan voz kechishi yoki DeFi’ga kirish uchun wrapped Bitcoin ishlatishi mumkin. Xarajat har doim ham foiz ko‘rinishida yozilmaydi. Ba’zan u nazorat bo‘ladi.
2026-yil 30-iyulda men Babylon’ning 2026 Q2 choraklik asoschilar qo‘ng‘irog‘iga ularning rasmiy ijtimoiy media akkaunti orqali qo‘shildim. Shundan keyin bu taxmin o‘zgardi. Bu jonli tadbir edi. Fisher markazlashgan kreditorlar va wrapped-BTC qarz bozorlari degan ikki yo‘lni taqqosladi. Shundan so‘ng Babylon’ning yondashuvi menga aniq bo‘ldi. Ularning rasmiy TBV hujjatlarida aytilishicha, hozirgi ommaviy testnetda foydalanuvchilar signet BTC’ni Bitcoin’da bloklab, uni Aave v4 integratsiyasida garov sifatida ishlatishi mumkin — BTC’ni wrap qilmasdan, bridge orqali o‘tkazmasdan yoki saqlovchiga transfer qilmasdan. Mablag‘lar faqat test uchun. Bu muhim. To‘g‘rimi? Chunki menimcha, foydalanuvchi faqat qarz tanlamayapti. Ular qaysi turdagi ishonch maqbul tuyulishini ham tanlayapti.
Kamroq voz kechish. Ko‘proq mas’uliyat.
Shunga qaramay, bu oson g‘alaba emas. Trustless Bitcoin Vault ayrim tanish bog‘liqliklarni olib tashlaydi, ammo foydalanuvchilar baribir jarayonni tushunishlari kerak. Bitcoin skriptlari, Ethereum shartnomalari va off-chain dasturiy ta’minot BTC’ni ushlab turmasdan birga ishlaydi. Qarz qaytarish va likvidatsiya baribir muhim. Agar pozitsiya xavfli bo‘lib qolsa, faqat "self-custody"ning o‘zi ishonchni oshirib yubormasligi mumkin. Mana bu yashirin kelishuv. Babylon kompaniyaga ishonish ehtiyojini kamaytirishi mumkin, biroq foydalanuvchilar kodga, hamyon harakatlariga va oddiy kreditor ishlatishdan murakkabroq tizimga ishonch hosil qilishlari kerak.
Odamlar uni bir marta sinab ko‘rishlari mumkin, chunki g‘oya yaxshiroq tuyuladi. Ammo faqat pul haqiqatan xavf ostida bo‘lganda butun yo‘l ravshan sezilsa, ular qaytadilar. Shunday ekan, Bitcoin egalari uchun qaysi biri muhimroq bo‘ladi: ko‘rinib turgan pastroq stavkami yoki ulardan kamroq nazoratdan voz kechishni talab qiladigan qarz olish modeli? Sizning fikringiz qanday?
@BabylonLabs_io $BABY #baby
2026-yil 30-iyulda men Babylon’ning 2026 Q2 choraklik asoschilar qo‘ng‘irog‘iga ularning rasmiy ijtimoiy media akkaunti orqali qo‘shildim. Shundan keyin bu taxmin o‘zgardi. Bu jonli tadbir edi. Fisher markazlashgan kreditorlar va wrapped-BTC qarz bozorlari degan ikki yo‘lni taqqosladi. Shundan so‘ng Babylon’ning yondashuvi menga aniq bo‘ldi. Ularning rasmiy TBV hujjatlarida aytilishicha, hozirgi ommaviy testnetda foydalanuvchilar signet BTC’ni Bitcoin’da bloklab, uni Aave v4 integratsiyasida garov sifatida ishlatishi mumkin — BTC’ni wrap qilmasdan, bridge orqali o‘tkazmasdan yoki saqlovchiga transfer qilmasdan. Mablag‘lar faqat test uchun. Bu muhim. To‘g‘rimi? Chunki menimcha, foydalanuvchi faqat qarz tanlamayapti. Ular qaysi turdagi ishonch maqbul tuyulishini ham tanlayapti.
Kamroq voz kechish. Ko‘proq mas’uliyat.
Shunga qaramay, bu oson g‘alaba emas. Trustless Bitcoin Vault ayrim tanish bog‘liqliklarni olib tashlaydi, ammo foydalanuvchilar baribir jarayonni tushunishlari kerak. Bitcoin skriptlari, Ethereum shartnomalari va off-chain dasturiy ta’minot BTC’ni ushlab turmasdan birga ishlaydi. Qarz qaytarish va likvidatsiya baribir muhim. Agar pozitsiya xavfli bo‘lib qolsa, faqat "self-custody"ning o‘zi ishonchni oshirib yubormasligi mumkin. Mana bu yashirin kelishuv. Babylon kompaniyaga ishonish ehtiyojini kamaytirishi mumkin, biroq foydalanuvchilar kodga, hamyon harakatlariga va oddiy kreditor ishlatishdan murakkabroq tizimga ishonch hosil qilishlari kerak.
Odamlar uni bir marta sinab ko‘rishlari mumkin, chunki g‘oya yaxshiroq tuyuladi. Ammo faqat pul haqiqatan xavf ostida bo‘lganda butun yo‘l ravshan sezilsa, ular qaytadilar. Shunday ekan, Bitcoin egalari uchun qaysi biri muhimroq bo‘ladi: ko‘rinib turgan pastroq stavkami yoki ulardan kamroq nazoratdan voz kechishni talab qiladigan qarz olish modeli? Sizning fikringiz qanday?
@BabylonLabs_io $BABY #baby
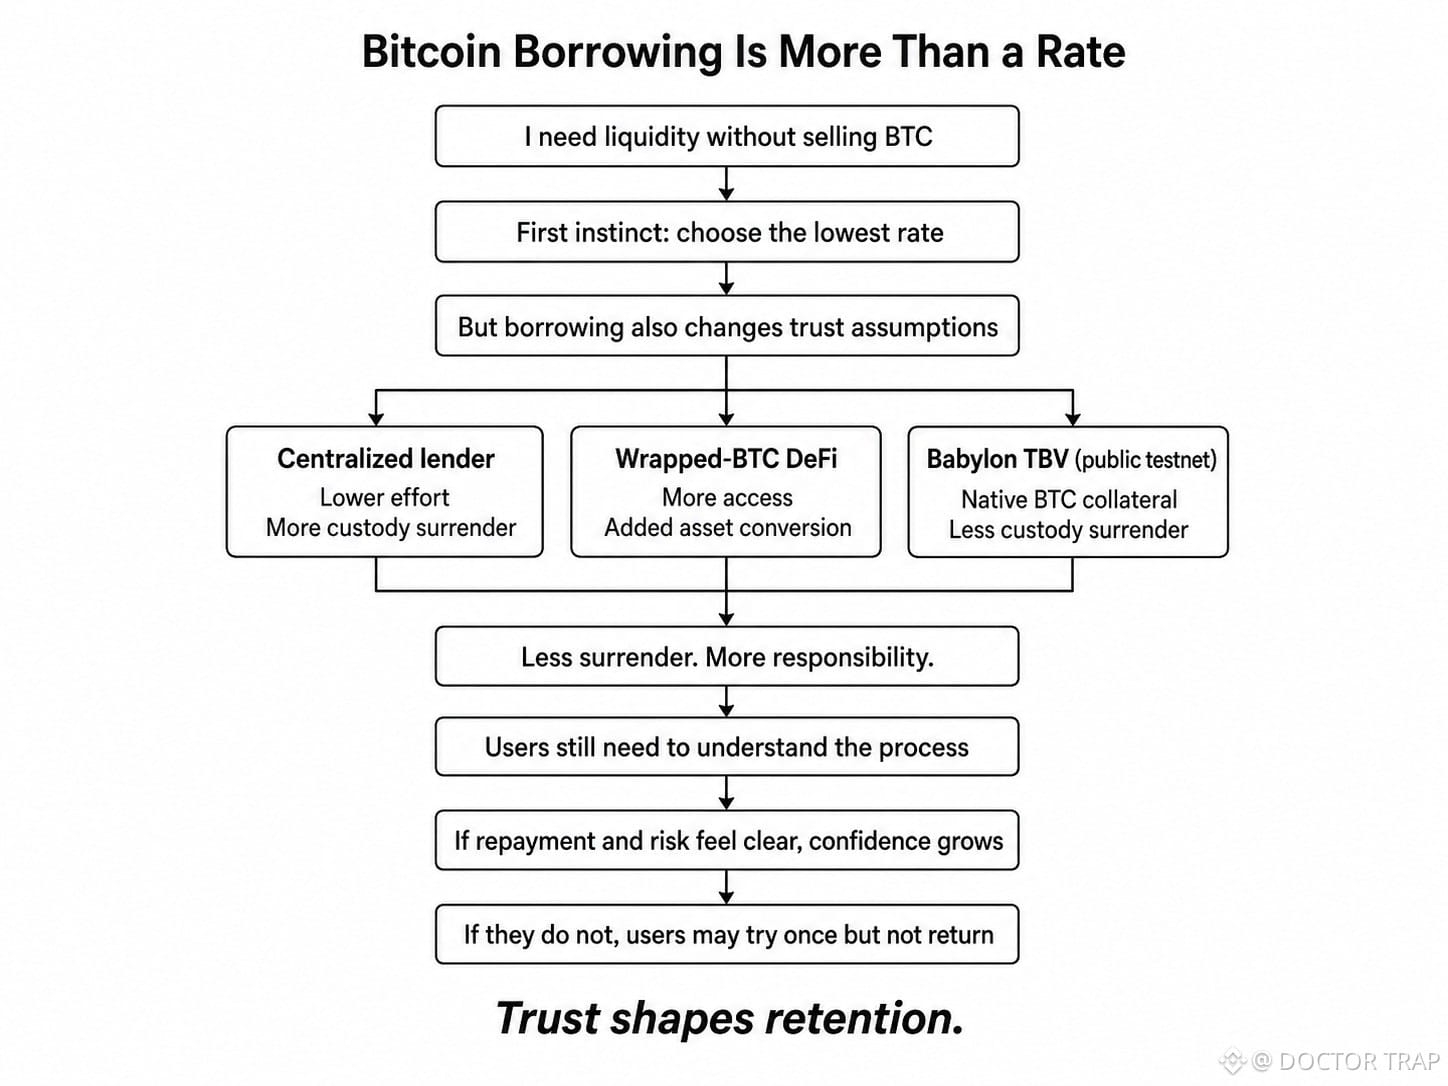
7
10
302
·
--
@babylonlabs_io : Rostini aytsam, avval ommaviy testnet atrofida yirik brendlar paydo bo‘la boshlaganda, mahsulot tez orada tayyor bo‘lsa kerak deb o‘yladim. Logotiplar isbotdek tuyulardi. Oson isbot. Keyin esa ishtirok etish aslida nimani anglatishini o‘ylab qoldim. Taniqli loyiha g‘oya foydali ko‘ringani uchun qo‘shilishi mumkin, mahsulotning hammasi allaqachon sinovdan o‘tgan, barqaror va real foydalanuvchilar uchun tayyor bo‘lgani uchun emas.
Bugun men Babylon’ning rasmiy hujjatlariga nazar tashladim. Va bitta tafsilot alohida ko‘rinib qoldi. Unda aytilishicha, ommaviy Trustless Bitcoin Vault testnet hozircha faqat bitta jonli DeFi ilovasini qo‘llab-quvvatlaydi: Aave v4’ning qarz olish integratsiyasi. Babylon’ yana Ledger, GoMining va Aegis bilan hamkorlik ishlari borligini ham e’lon qilgan. Lekin bu loyihalar rivojlanishning turli bosqichlarida. Bu farq muhim. To‘g‘rimi? Menimcha, shakllangan jamoalar tajriba, texnik fikr-mulohazalar, walletlar, foydalanuvchilar va yanada “og‘irroq” savollarni olib keladi. Ularning qiziqishi Babylon’ning bitkoin garoviga asoslangan tabiiy modelini o‘rganishga arziydiganini ko‘rsatadi. Shunday bo‘lsa ham. Faqat bitta ishlaydigan integratsiya ma’lum bir yo‘nalishninggina sinovdan o‘tkazilishi mumkinligini isbotlaydi. Hammasini emas. Bu esa barcha qayta tiklash jarayonlari, foydalanuvchi xatosi, wallet muammolari yoki bozor sharoitlari allaqachon ko‘rib chiqilganini isbotlamaydi. Aynan mana shunda ishonch murakkablashadi. Chunki odamlar ko‘pincha tanish brendni ko‘rib, real holatda nima ishlayotganini so‘rashni to‘xtatib qo‘yadi.
Logotip ishonch uyg‘otadi. Mahsulot buni saqlab qolishi kerak.
Mashhur nom birinchi foydalanuvchilar to‘lqinini olib kelishi mumkin, ammo qayta-qayta foydalanish ancha sodda narsa evaziga keladi: tizim nimadir noto‘g‘ri bo‘lib qolsa ham, tushunarli, oldindan aytish mumkin va xavfsiz tuyulishi kerak. Retensiya (qolib ketish) aynan shu yerda boshlanadi.
Demak, katta loyihalar Babylon’ga yaqinlashganda, ular mahsulot tayyorligini tasdiqlayaptimi yoki faqat g‘oya to‘g‘ri sinovdan o‘tishga loyiq darajada jiddiyligini ko‘rsatayaptimi? Sizning fikringiz qanday?
@babylonlabs_io $BABY #baby
@BabylonLabs_io : Rostini aytsam, avval ommaviy testnet atrofida yirik brendlar paydo bo‘la boshlaganda, mahsulot tez orada tayyor bo‘lsa kerak deb o‘yladim. Logotiplar isbotdek tuyulardi. Oson isbot. Keyin esa ishtirok etish aslida nimani anglatishini o‘ylab qoldim. Taniqli loyiha g‘oya foydali ko‘ringani uchun qo‘shilishi mumkin, mahsulotning hammasi allaqachon sinovdan o‘tgan, barqaror va real foydalanuvchilar uchun tayyor bo‘lgani uchun emas.
Bugun men Babylon’ning rasmiy hujjatlariga nazar tashladim. Va bitta tafsilot alohida ko‘rinib qoldi. Unda aytilishicha, ommaviy Trustless Bitcoin Vault testnet hozircha faqat bitta jonli DeFi ilovasini qo‘llab-quvvatlaydi: Aave v4’ning qarz olish integratsiyasi. Babylon’ yana Ledger, GoMining va Aegis bilan hamkorlik ishlari borligini ham e’lon qilgan. Lekin bu loyihalar rivojlanishning turli bosqichlarida. Bu farq muhim. To‘g‘rimi? Menimcha, shakllangan jamoalar tajriba, texnik fikr-mulohazalar, walletlar, foydalanuvchilar va yanada “og‘irroq” savollarni olib keladi. Ularning qiziqishi Babylon’ning bitkoin garoviga asoslangan tabiiy modelini o‘rganishga arziydiganini ko‘rsatadi. Shunday bo‘lsa ham. Faqat bitta ishlaydigan integratsiya ma’lum bir yo‘nalishninggina sinovdan o‘tkazilishi mumkinligini isbotlaydi. Hammasini emas. Bu esa barcha qayta tiklash jarayonlari, foydalanuvchi xatosi, wallet muammolari yoki bozor sharoitlari allaqachon ko‘rib chiqilganini isbotlamaydi. Aynan mana shunda ishonch murakkablashadi. Chunki odamlar ko‘pincha tanish brendni ko‘rib, real holatda nima ishlayotganini so‘rashni to‘xtatib qo‘yadi.
Logotip ishonch uyg‘otadi. Mahsulot buni saqlab qolishi kerak.
Mashhur nom birinchi foydalanuvchilar to‘lqinini olib kelishi mumkin, ammo qayta-qayta foydalanish ancha sodda narsa evaziga keladi: tizim nimadir noto‘g‘ri bo‘lib qolsa ham, tushunarli, oldindan aytish mumkin va xavfsiz tuyulishi kerak. Retensiya (qolib ketish) aynan shu yerda boshlanadi.
Demak, katta loyihalar Babylon’ga yaqinlashganda, ular mahsulot tayyorligini tasdiqlayaptimi yoki faqat g‘oya to‘g‘ri sinovdan o‘tishga loyiq darajada jiddiyligini ko‘rsatayaptimi? Sizning fikringiz qanday?
@BabylonLabs_io $BABY #baby
Bugun men Babylon’ning rasmiy hujjatlariga nazar tashladim. Va bitta tafsilot alohida ko‘rinib qoldi. Unda aytilishicha, ommaviy Trustless Bitcoin Vault testnet hozircha faqat bitta jonli DeFi ilovasini qo‘llab-quvvatlaydi: Aave v4’ning qarz olish integratsiyasi. Babylon’ yana Ledger, GoMining va Aegis bilan hamkorlik ishlari borligini ham e’lon qilgan. Lekin bu loyihalar rivojlanishning turli bosqichlarida. Bu farq muhim. To‘g‘rimi? Menimcha, shakllangan jamoalar tajriba, texnik fikr-mulohazalar, walletlar, foydalanuvchilar va yanada “og‘irroq” savollarni olib keladi. Ularning qiziqishi Babylon’ning bitkoin garoviga asoslangan tabiiy modelini o‘rganishga arziydiganini ko‘rsatadi. Shunday bo‘lsa ham. Faqat bitta ishlaydigan integratsiya ma’lum bir yo‘nalishninggina sinovdan o‘tkazilishi mumkinligini isbotlaydi. Hammasini emas. Bu esa barcha qayta tiklash jarayonlari, foydalanuvchi xatosi, wallet muammolari yoki bozor sharoitlari allaqachon ko‘rib chiqilganini isbotlamaydi. Aynan mana shunda ishonch murakkablashadi. Chunki odamlar ko‘pincha tanish brendni ko‘rib, real holatda nima ishlayotganini so‘rashni to‘xtatib qo‘yadi.
Logotip ishonch uyg‘otadi. Mahsulot buni saqlab qolishi kerak.
Mashhur nom birinchi foydalanuvchilar to‘lqinini olib kelishi mumkin, ammo qayta-qayta foydalanish ancha sodda narsa evaziga keladi: tizim nimadir noto‘g‘ri bo‘lib qolsa ham, tushunarli, oldindan aytish mumkin va xavfsiz tuyulishi kerak. Retensiya (qolib ketish) aynan shu yerda boshlanadi.
Demak, katta loyihalar Babylon’ga yaqinlashganda, ular mahsulot tayyorligini tasdiqlayaptimi yoki faqat g‘oya to‘g‘ri sinovdan o‘tishga loyiq darajada jiddiyligini ko‘rsatayaptimi? Sizning fikringiz qanday?
@BabylonLabs_io $BABY #baby
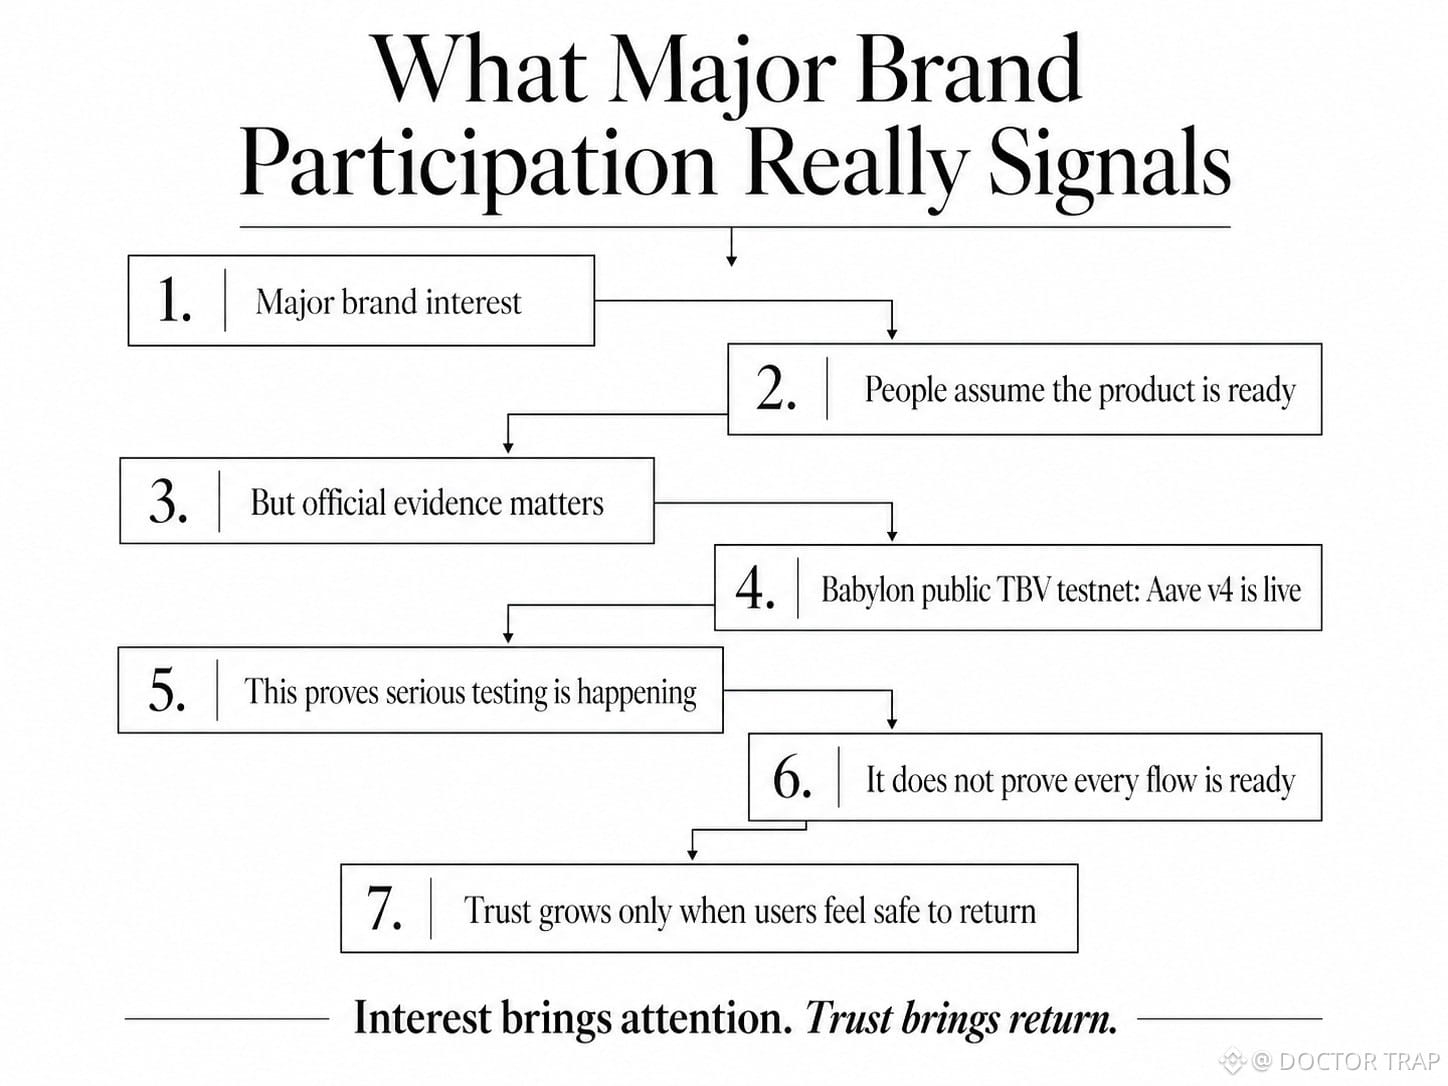
9
4
134
·
--
Tasdiqlangan
@babylonlabs_io : Rostini aytsam, avvaliga kustodianlarni olib tashlash Bitcoin’ni garovga olib qarz olishni osonlashtiradi deb o‘yladim. O‘rtada odamlar kamroq, ishonch bilan bog‘liq muammolar ham kamroq, tushunarsizlik ham kamroq. Oddiy. Lekin men foydalanuvchilarning o‘zlari nimani boshqarishi kerakligini ko‘proq o‘rganganim sari, bu shunchaki oddiy emasligini angladim. Shunda men muvozanat (trade-off) nimada ekanini ko‘ra boshladim.
Bugun men Babylon’ning hozirgi rasmiy Trustless Bitcoin Vault hujjatlariga nazar tashlayman. Shunda bitta tafsilot ajralib turdi. Unda ommaviy testnetdagi Trustless Bitcoin Vault oqimi tasvirlanadi: foydalanuvchilar Bitcoin’da signet BTC’ni bloklab, uni Aave v4’da garov sifatida ishlatishlari mumkin — BTC’ni bridging qilmasdan, wrapping qilmasdan yoki custodian’ga o‘tkazmasdan. Oddiy qilib aytganda: markazlashgan kompaniyaga foydalanuvchining Bitcoin’i bo‘lib turishi shart emas. Bu muhim. To‘g‘rimi? Chunki menimcha, custody — katta ishonch nuqtasi. Bitta kompaniya aktivni ushlab tursa, foydalanuvchilar o‘sha kompaniyaga kirish, xavfsizlik va nazorat uchun tayanadi. TBV ana shu qaramlikni kamaytirishga urinadi. Foydali, ha, lekin oson emas.
Custodian BTC’ni ushlab turishni to‘xtatadi, ammo o‘rganish ular bilan birga yo‘qolmaydi. Endi foydalanuvchi BTC’ni bloklash nimani anglatishini, qarz olish qanday ishlashini, qachon qaytarish muhimligini va qanday qadamlarni to‘g‘ri bajarish kerakligini tushunishi kerak. Ko‘proq nazorat — ko‘proq mas’uliyat demak.
Ko‘proq erkinlik. Ko‘proq uy vazifasi. Mening tahlilimga ko‘ra, bu boshqa turdagi ishonch muammosini keltirib chiqaradi. Foydalanuvchi Babylon’ning dizayniga ishonishi mumkin, lekin baribir jarayonni o‘zining tushunishi bo‘yicha o‘zini noaniq his qilishi mumkin. Bu shubha xatti-harakatga tez ta’sir qilishi mumkin. Ular juda kichik miqdorda qarz olib, yarmi yo‘lda to‘xtab qolishi yoki bitta tushunarsiz tajribadan keyin qaytib berishdan qochishi mumkin.
Custody’ni olib tashlash bitta qo‘rquvni kamaytirishi mumkin, lekin boshqasini yaratadi: “Xato qilsam-chi?”
Bu haqiqiy o‘rganish egri chizig‘i. Texnologiya BTC’ni ushlab turuvchi institutni olib tashlashi mumkin; lekin menimcha, foydalanuvchida o‘sha custodian’siz ham harakat qilish uchun yetarli ishonch bo‘lishi kerak. Shuning uchun Babylon custodian’ni olib tashlasa-yu, foydalanuvchilar o‘zini yo‘qotgandek his qilaversa, ishonch haqiqatan ham osonlashdimi yoki yuk shunchaki hamyonni ushlab turgan odamga ko‘chdimi? Sizning fikringiz qanday?
@babylonlabs_io $BABY #baby
@BabylonLabs_io : Rostini aytsam, avvaliga kustodianlarni olib tashlash Bitcoin’ni garovga olib qarz olishni osonlashtiradi deb o‘yladim. O‘rtada odamlar kamroq, ishonch bilan bog‘liq muammolar ham kamroq, tushunarsizlik ham kamroq. Oddiy. Lekin men foydalanuvchilarning o‘zlari nimani boshqarishi kerakligini ko‘proq o‘rganganim sari, bu shunchaki oddiy emasligini angladim. Shunda men muvozanat (trade-off) nimada ekanini ko‘ra boshladim.
Bugun men Babylon’ning hozirgi rasmiy Trustless Bitcoin Vault hujjatlariga nazar tashlayman. Shunda bitta tafsilot ajralib turdi. Unda ommaviy testnetdagi Trustless Bitcoin Vault oqimi tasvirlanadi: foydalanuvchilar Bitcoin’da signet BTC’ni bloklab, uni Aave v4’da garov sifatida ishlatishlari mumkin — BTC’ni bridging qilmasdan, wrapping qilmasdan yoki custodian’ga o‘tkazmasdan. Oddiy qilib aytganda: markazlashgan kompaniyaga foydalanuvchining Bitcoin’i bo‘lib turishi shart emas. Bu muhim. To‘g‘rimi? Chunki menimcha, custody — katta ishonch nuqtasi. Bitta kompaniya aktivni ushlab tursa, foydalanuvchilar o‘sha kompaniyaga kirish, xavfsizlik va nazorat uchun tayanadi. TBV ana shu qaramlikni kamaytirishga urinadi. Foydali, ha, lekin oson emas.
Custodian BTC’ni ushlab turishni to‘xtatadi, ammo o‘rganish ular bilan birga yo‘qolmaydi. Endi foydalanuvchi BTC’ni bloklash nimani anglatishini, qarz olish qanday ishlashini, qachon qaytarish muhimligini va qanday qadamlarni to‘g‘ri bajarish kerakligini tushunishi kerak. Ko‘proq nazorat — ko‘proq mas’uliyat demak.
Ko‘proq erkinlik. Ko‘proq uy vazifasi. Mening tahlilimga ko‘ra, bu boshqa turdagi ishonch muammosini keltirib chiqaradi. Foydalanuvchi Babylon’ning dizayniga ishonishi mumkin, lekin baribir jarayonni o‘zining tushunishi bo‘yicha o‘zini noaniq his qilishi mumkin. Bu shubha xatti-harakatga tez ta’sir qilishi mumkin. Ular juda kichik miqdorda qarz olib, yarmi yo‘lda to‘xtab qolishi yoki bitta tushunarsiz tajribadan keyin qaytib berishdan qochishi mumkin.
Custody’ni olib tashlash bitta qo‘rquvni kamaytirishi mumkin, lekin boshqasini yaratadi: “Xato qilsam-chi?”
Bu haqiqiy o‘rganish egri chizig‘i. Texnologiya BTC’ni ushlab turuvchi institutni olib tashlashi mumkin; lekin menimcha, foydalanuvchida o‘sha custodian’siz ham harakat qilish uchun yetarli ishonch bo‘lishi kerak. Shuning uchun Babylon custodian’ni olib tashlasa-yu, foydalanuvchilar o‘zini yo‘qotgandek his qilaversa, ishonch haqiqatan ham osonlashdimi yoki yuk shunchaki hamyonni ushlab turgan odamga ko‘chdimi? Sizning fikringiz qanday?
@BabylonLabs_io $BABY #baby
Bugun men Babylon’ning hozirgi rasmiy Trustless Bitcoin Vault hujjatlariga nazar tashlayman. Shunda bitta tafsilot ajralib turdi. Unda ommaviy testnetdagi Trustless Bitcoin Vault oqimi tasvirlanadi: foydalanuvchilar Bitcoin’da signet BTC’ni bloklab, uni Aave v4’da garov sifatida ishlatishlari mumkin — BTC’ni bridging qilmasdan, wrapping qilmasdan yoki custodian’ga o‘tkazmasdan. Oddiy qilib aytganda: markazlashgan kompaniyaga foydalanuvchining Bitcoin’i bo‘lib turishi shart emas. Bu muhim. To‘g‘rimi? Chunki menimcha, custody — katta ishonch nuqtasi. Bitta kompaniya aktivni ushlab tursa, foydalanuvchilar o‘sha kompaniyaga kirish, xavfsizlik va nazorat uchun tayanadi. TBV ana shu qaramlikni kamaytirishga urinadi. Foydali, ha, lekin oson emas.
Custodian BTC’ni ushlab turishni to‘xtatadi, ammo o‘rganish ular bilan birga yo‘qolmaydi. Endi foydalanuvchi BTC’ni bloklash nimani anglatishini, qarz olish qanday ishlashini, qachon qaytarish muhimligini va qanday qadamlarni to‘g‘ri bajarish kerakligini tushunishi kerak. Ko‘proq nazorat — ko‘proq mas’uliyat demak.
Ko‘proq erkinlik. Ko‘proq uy vazifasi. Mening tahlilimga ko‘ra, bu boshqa turdagi ishonch muammosini keltirib chiqaradi. Foydalanuvchi Babylon’ning dizayniga ishonishi mumkin, lekin baribir jarayonni o‘zining tushunishi bo‘yicha o‘zini noaniq his qilishi mumkin. Bu shubha xatti-harakatga tez ta’sir qilishi mumkin. Ular juda kichik miqdorda qarz olib, yarmi yo‘lda to‘xtab qolishi yoki bitta tushunarsiz tajribadan keyin qaytib berishdan qochishi mumkin.
Custody’ni olib tashlash bitta qo‘rquvni kamaytirishi mumkin, lekin boshqasini yaratadi: “Xato qilsam-chi?”
Bu haqiqiy o‘rganish egri chizig‘i. Texnologiya BTC’ni ushlab turuvchi institutni olib tashlashi mumkin; lekin menimcha, foydalanuvchida o‘sha custodian’siz ham harakat qilish uchun yetarli ishonch bo‘lishi kerak. Shuning uchun Babylon custodian’ni olib tashlasa-yu, foydalanuvchilar o‘zini yo‘qotgandek his qilaversa, ishonch haqiqatan ham osonlashdimi yoki yuk shunchaki hamyonni ushlab turgan odamga ko‘chdimi? Sizning fikringiz qanday?
@BabylonLabs_io $BABY #baby
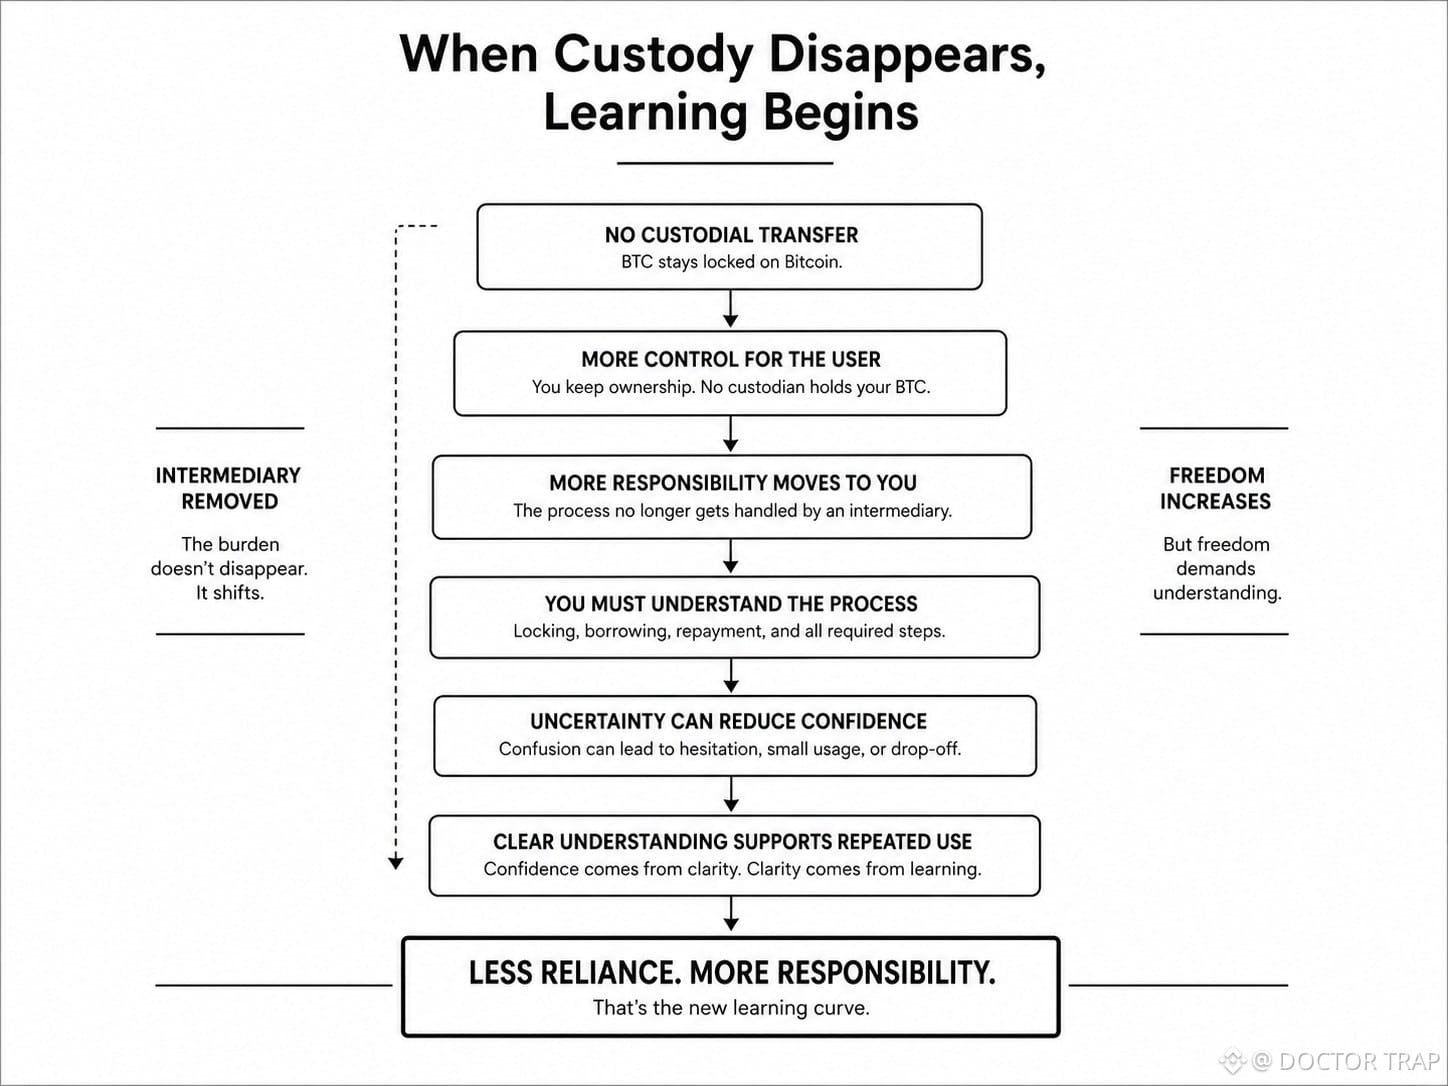
11
4
111
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BitcoinHits$85K
0 marta koʻrilgan
24 muhokama qilmoqda
$83K–$85K oralig‘ida ko‘rinadigan $BTC short likvidatsiyalaridan taxminan $5B to‘plangan. O‘sish trendida bu yoqilg‘i.
Shortlar likvidatsiya bo‘lganda, ular majburan market-buy qiladi. Bu xarid bosimi narxni yuqoriga itaradi va undan keyingi likvidatsiyalar qatlamini ishga tushirib yuboradi — o‘zini o‘zi oziqlantiradigan talab kaskadi.
Biz $67K dan $80K gacha bo‘lgan yurishda aynan shu dinamikani ko‘rgandik. Hozir ham setup bir xil ko‘rinadi. Keyingi bosqich ham xuddi shu ssenariy bo‘yicha davom etishini kuting: likvidatsiya bilan bog‘liq impuls, tizimli xarid bosimi va yoqilg‘i tugaguncha davom etish.
Buqalar bozori qanday qilib tezlashadi. Grafik toza tarzda tayyorlanmoqda va mexanizmlar ishga tushgan. $83K dan yuqoriga chiqishni kuting — kaskad aynan o‘sha yerda boshlanadi.
QuantFreedom
·2 ta layk
·2.1k marta koʻrilgan
SouthAfricaProposesCryptoExchangeControls
2,519 marta koʻrilgan
199 muhokama qilmoqda
SolanaCutsTargetSlotTimeTo250ms
4,574 marta koʻrilgan
209 muhokama qilmoqda