
Harvey Lill Yxh9
128 Postlar
Harvey Lill Yxh9
Shikoyat qilish
Foydalanuvchini bloklash
Публікую актуальні дропи Binance, на яких заробляю.Спілкуємось та ділимось темками ми в каналі cryptohornettg
Ochiq savdo

BNB egasi
Tez-tez savdo qiluvchi
2.6 yil
24 Kuzatilmoqda
126 Kuzatuvchilar
539 Yoqdi
Postlar
Portfel
Ikki treyder bir xil limit narx qo‘yadi, lekin turli niyatlari bor.
Birinchisi imkon qadar tezroq bajarilishini xohlaydi va mavjud likvidlikni olib ketishga tayyor.
Ikkinchisi esa o‘z arizasi avval buyurtmalar kitobiga maker sifatida tushishini xohlaydi. Buning uchun Post-Only mavjud: buyurtma darhol allaqachon mavjud bo‘lgan buyurtmaga qarshi bajarilmasligi kerak.
Afzallik — bajarilish turi va maker-komissiyasi ustidan nazorat. Murosasi — bozor bitimsiz ketishi mumkin.
TradFi Perp’da men Post-Only’ni faqat shoshilinchlik uchun ortiqcha to‘lab yubormaslik pozitsiyani hozirning o‘zidayoq kafolatli olishdan muhimroq bo‘lgandagina tanlardim.
“Yaxshiroq” bayroq yo‘q. Savolga halol javob bor: men likvidlik berayaptimmi yoki uni olib ketyaptimi?
Ikki treyder bir xil limit narx qo‘yadi, lekin turli niyatlari bor.
Birinchisi imkon qadar tezroq bajarilishini xohlaydi va mavjud likvidlikni olib ketishga tayyor.
Ikkinchisi esa o‘z arizasi avval buyurtmalar kitobiga maker sifatida tushishini xohlaydi. Buning uchun Post-Only mavjud: buyurtma darhol allaqachon mavjud bo‘lgan buyurtmaga qarshi bajarilmasligi kerak.
Afzallik — bajarilish turi va maker-komissiyasi ustidan nazorat. Murosasi — bozor bitimsiz ketishi mumkin.
TradFi Perp’da men Post-Only’ni faqat shoshilinchlik uchun ortiqcha to‘lab yubormaslik pozitsiyani hozirning o‘zidayoq kafolatli olishdan muhimroq bo‘lgandagina tanlardim.
“Yaxshiroq” bayroq yo‘q. Savolga halol javob bor: men likvidlik berayaptimmi yoki uni olib ketyaptimi?
Birinchisi imkon qadar tezroq bajarilishini xohlaydi va mavjud likvidlikni olib ketishga tayyor.
Ikkinchisi esa o‘z arizasi avval buyurtmalar kitobiga maker sifatida tushishini xohlaydi. Buning uchun Post-Only mavjud: buyurtma darhol allaqachon mavjud bo‘lgan buyurtmaga qarshi bajarilmasligi kerak.
Afzallik — bajarilish turi va maker-komissiyasi ustidan nazorat. Murosasi — bozor bitimsiz ketishi mumkin.
TradFi Perp’da men Post-Only’ni faqat shoshilinchlik uchun ortiqcha to‘lab yubormaslik pozitsiyani hozirning o‘zidayoq kafolatli olishdan muhimroq bo‘lgandagina tanlardim.
“Yaxshiroq” bayroq yo‘q. Savolga halol javob bor: men likvidlik berayaptimmi yoki uni olib ketyaptimi?
141
Кичik o‘quv case.
1-yil: kompaniya $100 mln ishlab topdi va 100 mln ta aksiyaga ega edi. EPS = $1.
2-yil: foyda $110 mln gacha o‘sdi, lekin aksiyalar soni opsionlar va yangi emissiyadan keyin — 115 mln gacha. Dilutsiyalangan EPS esa taxminan $0,96 ga teng.
Umumiy foyda 10% ga o‘sdi, ammo bitta aksiya hissasiga to‘g‘ri keladigan foyda ulushi kamaydi.
Shuning uchun bStock’ni baholashdan oldin men nafaqat sof foydani, balki o‘rtacha va dilutsiyalangan aksiyalar sonini ham tekshiraman. Baybeklar maxrajni qisqartirishi, aktsiyalar ko‘rinishidagi mukofotlar va emissiyalar esa uni oshirishi mumkin.
Qimmatli ekspozitsiya egasi uchun nafaqat pirog qanchaga o‘sgani, balki uni nechta qismga bo‘lishgani ham muhim.
#bStocks
Кичik o‘quv case.
1-yil: kompaniya $100 mln ishlab topdi va 100 mln ta aksiyaga ega edi. EPS = $1.
2-yil: foyda $110 mln gacha o‘sdi, lekin aksiyalar soni opsionlar va yangi emissiyadan keyin — 115 mln gacha. Dilutsiyalangan EPS esa taxminan $0,96 ga teng.
Umumiy foyda 10% ga o‘sdi, ammo bitta aksiya hissasiga to‘g‘ri keladigan foyda ulushi kamaydi.
Shuning uchun bStock’ni baholashdan oldin men nafaqat sof foydani, balki o‘rtacha va dilutsiyalangan aksiyalar sonini ham tekshiraman. Baybeklar maxrajni qisqartirishi, aktsiyalar ko‘rinishidagi mukofotlar va emissiyalar esa uni oshirishi mumkin.
Qimmatli ekspozitsiya egasi uchun nafaqat pirog qanchaga o‘sgani, balki uni nechta qismga bo‘lishgani ham muhim.
#bStocks
1-yil: kompaniya $100 mln ishlab topdi va 100 mln ta aksiyaga ega edi. EPS = $1.
2-yil: foyda $110 mln gacha o‘sdi, lekin aksiyalar soni opsionlar va yangi emissiyadan keyin — 115 mln gacha. Dilutsiyalangan EPS esa taxminan $0,96 ga teng.
Umumiy foyda 10% ga o‘sdi, ammo bitta aksiya hissasiga to‘g‘ri keladigan foyda ulushi kamaydi.
Shuning uchun bStock’ni baholashdan oldin men nafaqat sof foydani, balki o‘rtacha va dilutsiyalangan aksiyalar sonini ham tekshiraman. Baybeklar maxrajni qisqartirishi, aktsiyalar ko‘rinishidagi mukofotlar va emissiyalar esa uni oshirishi mumkin.
Qimmatli ekspozitsiya egasi uchun nafaqat pirog qanchaga o‘sgani, balki uni nechta qismga bo‘lishgani ham muhim.
#bStocks
134
Keling, ikkita xonani tasavvur qilaylik.
Isolated Margin’da yong‘in (risk) faqat muayyan pozitsiya uchun ajratilgan mablag‘lar bilan cheklanadi. Qo‘shimcha marja boshqa shu turdagi pozitsiyalardan avtomatik ravishda tortib olinmaydi.
Cross Margin’da bir nechta pozitsiya mavjud balansni bo‘lishadi. Birining foydasi boshqasini qo‘llab-quvvatlashi mumkin, ammo zarar ko‘rayotgan pozitsiya kengroq pul mablag‘i havzasiga kirish imkoniga ega bo‘ladi.
Demak, Cross — “xavfsizroq” emas, Isolated — “odatiy holatda” “yaxshiroq” degani emas. Bu riskni taqsimlashning turli arxitekturasi.
TradFi Perp’dan oldin men shunday qaror qabul qilardim: bitta bitimda maksimal yo‘qotishni lokalizatsiya qilmoqchimanmi yoki portfel uchun umumiy marja zaxirasini ongli ravishda boshqarmoqchimanmi?
Marja rejimini pozitsiya ochilishidan oldin tanlash kerak, bozor unga qarshi harakat qilib bo‘lgandan keyin emas.
Keling, ikkita xonani tasavvur qilaylik.
Isolated Margin’da yong‘in (risk) faqat muayyan pozitsiya uchun ajratilgan mablag‘lar bilan cheklanadi. Qo‘shimcha marja boshqa shu turdagi pozitsiyalardan avtomatik ravishda tortib olinmaydi.
Cross Margin’da bir nechta pozitsiya mavjud balansni bo‘lishadi. Birining foydasi boshqasini qo‘llab-quvvatlashi mumkin, ammo zarar ko‘rayotgan pozitsiya kengroq pul mablag‘i havzasiga kirish imkoniga ega bo‘ladi.
Demak, Cross — “xavfsizroq” emas, Isolated — “odatiy holatda” “yaxshiroq” degani emas. Bu riskni taqsimlashning turli arxitekturasi.
TradFi Perp’dan oldin men shunday qaror qabul qilardim: bitta bitimda maksimal yo‘qotishni lokalizatsiya qilmoqchimanmi yoki portfel uchun umumiy marja zaxirasini ongli ravishda boshqarmoqchimanmi?
Marja rejimini pozitsiya ochilishidan oldin tanlash kerak, bozor unga qarshi harakat qilib bo‘lgandan keyin emas.
Isolated Margin’da yong‘in (risk) faqat muayyan pozitsiya uchun ajratilgan mablag‘lar bilan cheklanadi. Qo‘shimcha marja boshqa shu turdagi pozitsiyalardan avtomatik ravishda tortib olinmaydi.
Cross Margin’da bir nechta pozitsiya mavjud balansni bo‘lishadi. Birining foydasi boshqasini qo‘llab-quvvatlashi mumkin, ammo zarar ko‘rayotgan pozitsiya kengroq pul mablag‘i havzasiga kirish imkoniga ega bo‘ladi.
Demak, Cross — “xavfsizroq” emas, Isolated — “odatiy holatda” “yaxshiroq” degani emas. Bu riskni taqsimlashning turli arxitekturasi.
TradFi Perp’dan oldin men shunday qaror qabul qilardim: bitta bitimda maksimal yo‘qotishni lokalizatsiya qilmoqchimanmi yoki portfel uchun umumiy marja zaxirasini ongli ravishda boshqarmoqchimanmi?
Marja rejimini pozitsiya ochilishidan oldin tanlash kerak, bozor unga qarshi harakat qilib bo‘lgandan keyin emas.
1
129
20 долларға арналған акцияға жеңілдік міндетті түрде 200 долларға арналған акцияға қарағанда арзанырақ дегенді білдірмейді.
Екі компанияны елестетейік:
• Компания A: акция бағасы — $20, айналымда 5 млрд акция бар. Капитализация — $100 млрд.
• Компания B: акция бағасы — $200, айналымда 100 млн акция бар. Капитализация — $20 млрд.
Бір акцияның бағасы бойынша A он есе арзанырақ сияқты көрінеді. Ал бүкіл бизнестің құны бойынша ол бес есе қымбатырақ.
Сондықтан bStock-ты талдағанда мен тек токен бағасына ғана қарамаймын. Ең кемі айналымдағы акциялар саны, капитализация, компанияның пайдасы және борғы керек.
Бөлшектеп қолжетімділік кіруді ыңғайлы етеді, бірақ төмен номиналдық бағаны тиімді бағалауға айналдырмайды.
20 долларға арналған акцияға жеңілдік міндетті түрде 200 долларға арналған акцияға қарағанда арзанырақ дегенді білдірмейді.
Екі компанияны елестетейік:
• Компания A: акция бағасы — $20, айналымда 5 млрд акция бар. Капитализация — $100 млрд.
• Компания B: акция бағасы — $200, айналымда 100 млн акция бар. Капитализация — $20 млрд.
Бір акцияның бағасы бойынша A он есе арзанырақ сияқты көрінеді. Ал бүкіл бизнестің құны бойынша ол бес есе қымбатырақ.
Сондықтан bStock-ты талдағанда мен тек токен бағасына ғана қарамаймын. Ең кемі айналымдағы акциялар саны, капитализация, компанияның пайдасы және борғы керек.
Бөлшектеп қолжетімділік кіруді ыңғайлы етеді, бірақ төмен номиналдық бағаны тиімді бағалауға айналдырмайды.
Екі компанияны елестетейік:
• Компания A: акция бағасы — $20, айналымда 5 млрд акция бар. Капитализация — $100 млрд.
• Компания B: акция бағасы — $200, айналымда 100 млн акция бар. Капитализация — $20 млрд.
Бір акцияның бағасы бойынша A он есе арзанырақ сияқты көрінеді. Ал бүкіл бизнестің құны бойынша ол бес есе қымбатырақ.
Сондықтан bStock-ты талдағанда мен тек токен бағасына ғана қарамаймын. Ең кемі айналымдағы акциялар саны, капитализация, компанияның пайдасы және борғы керек.
Бөлшектеп қолжетімділік кіруді ыңғайлы етеді, бірақ төмен номиналдық бағаны тиімді бағалауға айналдырмайды.
115
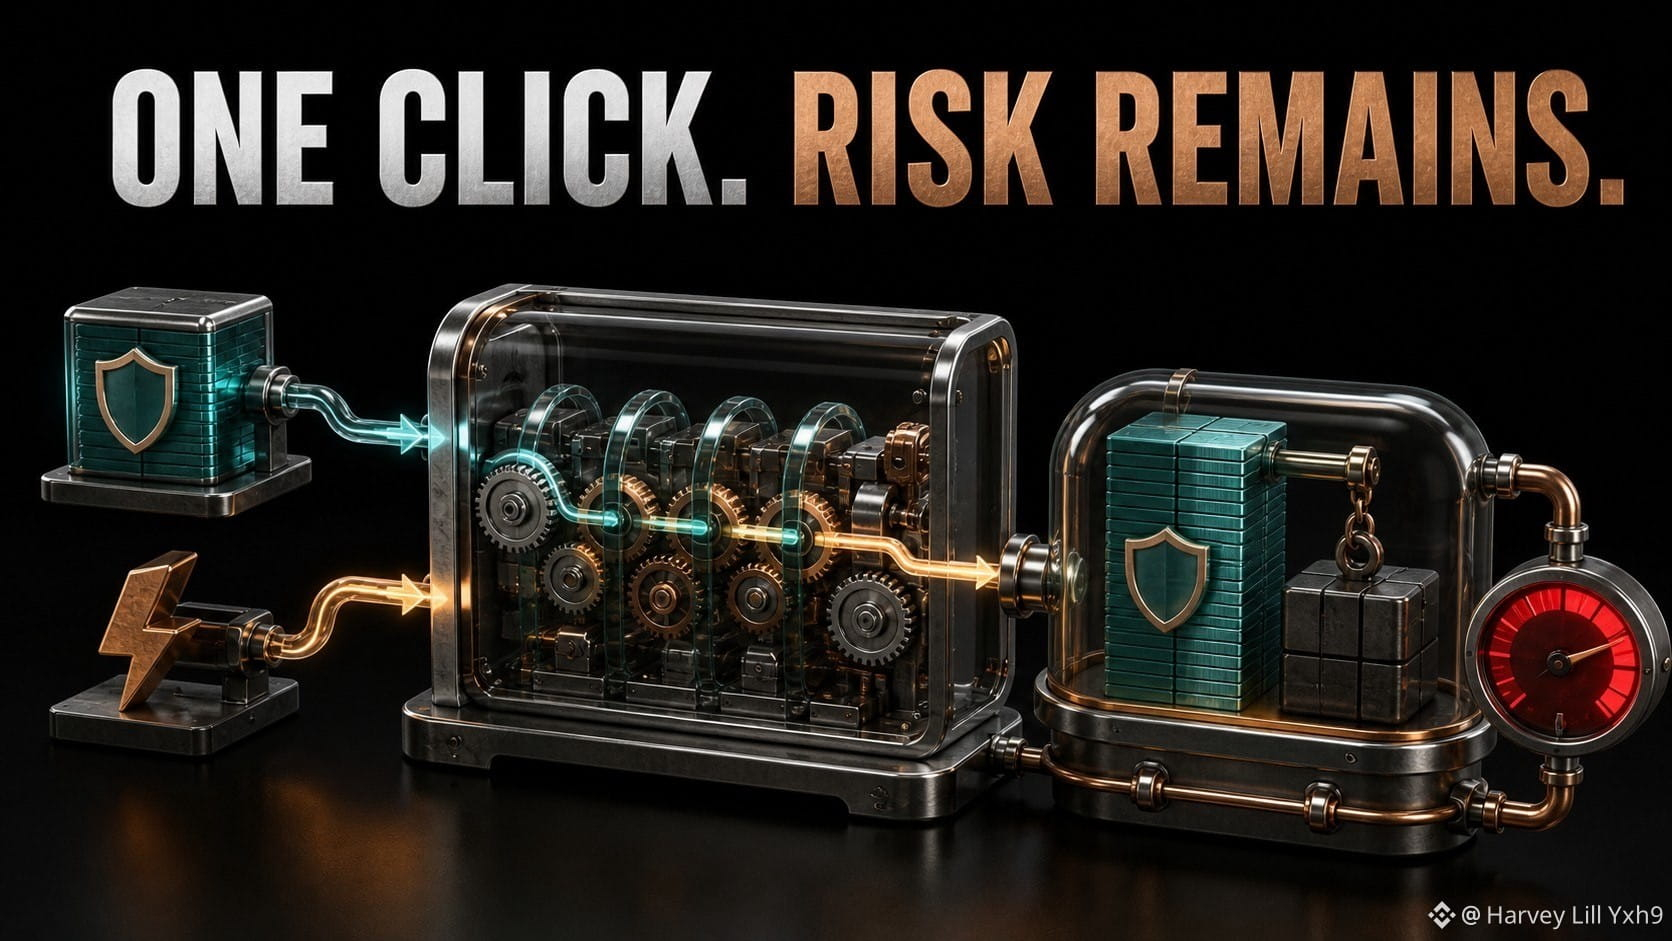
Bitta tranzaksiya moliyaviy riskni yo‘qotmasdan operatsion murakkablikni kamaytirishi mumkin.
TermMax’da leverager birinchi badalni flash-loan bilan birlashtirib, qo‘shimcha garovni sotib oladi, uni Gearing Token ichiga joylaydi va hosil bo‘lgan FT/XT mexanikasidan foydalanib flash-loanni bitta tranzaksiyaning o‘zidayoq qaytaradi.
Bu qo‘lda quyidagicha “aylantirish”dan sezilarli darajada farq qiladi:
garov depoziti → qarz olish → swap → qayta depozit qilish → yana qarz olish.
Kamroq tranzaksiyalar bajarishdagi ishqalanishni va ko‘p bosqichli pozitsiyani to‘liq bo‘lmay qoldirish ehtimolini kamaytirishi mumkin. Ammo yakuniy GT baribir leveraged garov va qarzni qayd etadi. Agar garov qiymati yetarlicha tushib ketsa, likvidatsiya riski saqlanib qoladi.
Shuning uchun men “one-click” leverage’ni ikki xil alohida tekshiruv ro‘yxati bilan baholardim:
Bajarish: yo‘nalish (route), slippage, gas va minimal qabul qilingan summa.
Pozitsiya: leverage, LTV buffer, LLTV, oracle riski va yetuklik (maturity).
Flash-loan — qurilish vositasi, doimiy ta’minotsiz qarz emas. U tranzaksiya ichida yo‘qoladi; leveraged ta’sir esa yo‘qolmaydi.
Manbalar tekshirildi: TermMax Docs — Leverager; Token.
@termmax #TermMax
Bitta tranzaksiya moliyaviy riskni yo‘qotmasdan operatsion murakkablikni kamaytirishi mumkin.
TermMax’da leverager birinchi badalni flash-loan bilan birlashtirib, qo‘shimcha garovni sotib oladi, uni Gearing Token ichiga joylaydi va hosil bo‘lgan FT/XT mexanikasidan foydalanib flash-loanni bitta tranzaksiyaning o‘zidayoq qaytaradi.
Bu qo‘lda quyidagicha “aylantirish”dan sezilarli darajada farq qiladi:
garov depoziti → qarz olish → swap → qayta depozit qilish → yana qarz olish.
Kamroq tranzaksiyalar bajarishdagi ishqalanishni va ko‘p bosqichli pozitsiyani to‘liq bo‘lmay qoldirish ehtimolini kamaytirishi mumkin. Ammo yakuniy GT baribir leveraged garov va qarzni qayd etadi. Agar garov qiymati yetarlicha tushib ketsa, likvidatsiya riski saqlanib qoladi.
Shuning uchun men “one-click” leverage’ni ikki xil alohida tekshiruv ro‘yxati bilan baholardim:
Bajarish: yo‘nalish (route), slippage, gas va minimal qabul qilingan summa.
Pozitsiya: leverage, LTV buffer, LLTV, oracle riski va yetuklik (maturity).
Flash-loan — qurilish vositasi, doimiy ta’minotsiz qarz emas. U tranzaksiya ichida yo‘qoladi; leveraged ta’sir esa yo‘qolmaydi.
Manbalar tekshirildi: TermMax Docs — Leverager; Token.
@TermMax #TermMax
TermMax’da leverager birinchi badalni flash-loan bilan birlashtirib, qo‘shimcha garovni sotib oladi, uni Gearing Token ichiga joylaydi va hosil bo‘lgan FT/XT mexanikasidan foydalanib flash-loanni bitta tranzaksiyaning o‘zidayoq qaytaradi.
Bu qo‘lda quyidagicha “aylantirish”dan sezilarli darajada farq qiladi:
garov depoziti → qarz olish → swap → qayta depozit qilish → yana qarz olish.
Kamroq tranzaksiyalar bajarishdagi ishqalanishni va ko‘p bosqichli pozitsiyani to‘liq bo‘lmay qoldirish ehtimolini kamaytirishi mumkin. Ammo yakuniy GT baribir leveraged garov va qarzni qayd etadi. Agar garov qiymati yetarlicha tushib ketsa, likvidatsiya riski saqlanib qoladi.
Shuning uchun men “one-click” leverage’ni ikki xil alohida tekshiruv ro‘yxati bilan baholardim:
Bajarish: yo‘nalish (route), slippage, gas va minimal qabul qilingan summa.
Pozitsiya: leverage, LTV buffer, LLTV, oracle riski va yetuklik (maturity).
Flash-loan — qurilish vositasi, doimiy ta’minotsiz qarz emas. U tranzaksiya ichida yo‘qoladi; leveraged ta’sir esa yo‘qolmaydi.
Manbalar tekshirildi: TermMax Docs — Leverager; Token.
@TermMax #TermMax
1
100
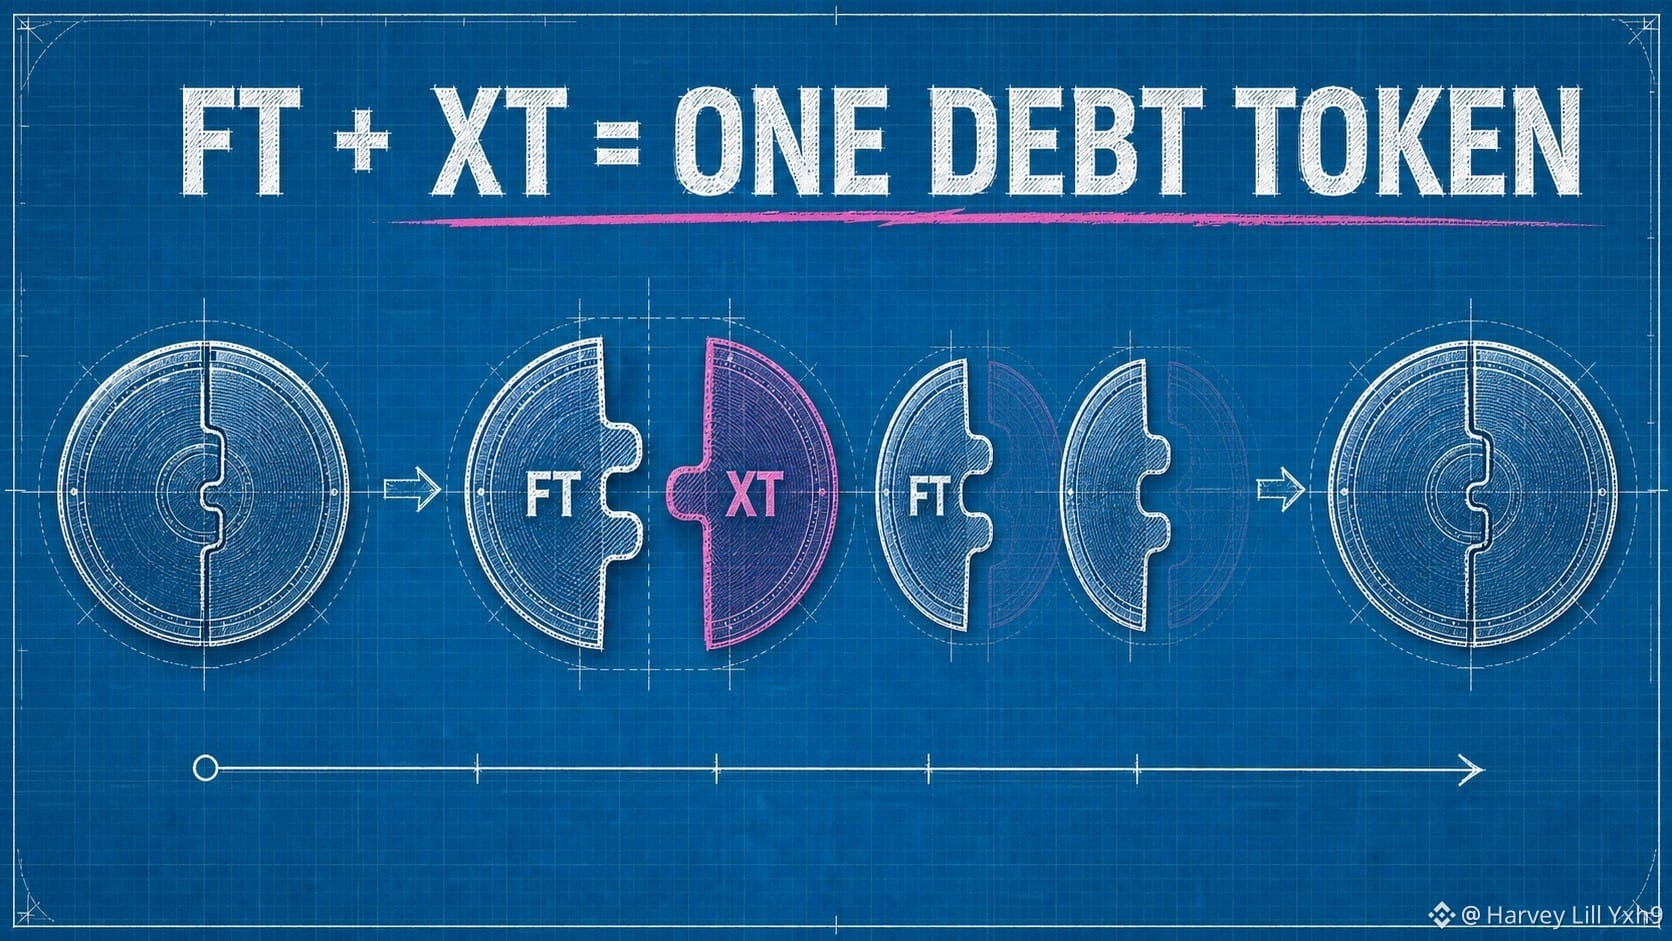
Eng foydali TermMax tenglamasi APY emas. Bu balans-varaqdagi ayniyat:
PV(FT) + PV(XT) = 1 ta qarz tokeni.
FT — yetuklik (muddati) tugagach bir qarz tokeniga tomon siljiydigan qat’iy da’vo. XT esa to‘ldiruvchi foiz komponentini bildiradi. Muddati yaqinlashgan sari FT da’vosi o‘zining qaytarib berish qiymatiga yaqinlashadi, XT esa nolga yaqinlashadi.
Gipotetik “snapshot”:
• FT joriy qiymati: 0.94;
• XT joriy qiymati: 0.06;
• birlashgan qiymat: 1.00 qarz tokeni.
Bu ajratish bir vaqtning o‘zida bir nechta mahsulot ekranini tushuntiradi. Kreditor FT ni chegirma bilan jamg‘aradi. Qarzdor kelajakdagi majburiyatni chiqaradi. AMM muddati bo‘yicha da’vo va qoldiq komponent o‘rtasidagi bo‘linishni narxlaydi.
Shuningdek, nima uchun FT narxi va APY qarama-qarshi yo‘nalishda harakatlanishini ham tushuntiradi: agar bugun o‘sha 1 birlik muddati bo‘yicha da’vo qimmatroq bo‘lsa, qolgan daromadlilik (yield) kichikroq bo‘ladi.
Mening tasavvurim oddiy: TermMax hech qayerdan “yield” ishlab chiqarmaydi. U kelajakdagi qarz to‘lovini kim olishini va uning bugungi joriy qiymati qanday narxlanishini tokenlashtiradi.
Manbalar tekshirildi: TermMax Docs — Token; Fixed Rate Tokenization.
@termmax #TermMax
Eng foydali TermMax tenglamasi APY emas. Bu balans-varaqdagi ayniyat:
PV(FT) + PV(XT) = 1 ta qarz tokeni.
FT — yetuklik (muddati) tugagach bir qarz tokeniga tomon siljiydigan qat’iy da’vo. XT esa to‘ldiruvchi foiz komponentini bildiradi. Muddati yaqinlashgan sari FT da’vosi o‘zining qaytarib berish qiymatiga yaqinlashadi, XT esa nolga yaqinlashadi.
Gipotetik “snapshot”:
• FT joriy qiymati: 0.94;
• XT joriy qiymati: 0.06;
• birlashgan qiymat: 1.00 qarz tokeni.
Bu ajratish bir vaqtning o‘zida bir nechta mahsulot ekranini tushuntiradi. Kreditor FT ni chegirma bilan jamg‘aradi. Qarzdor kelajakdagi majburiyatni chiqaradi. AMM muddati bo‘yicha da’vo va qoldiq komponent o‘rtasidagi bo‘linishni narxlaydi.
Shuningdek, nima uchun FT narxi va APY qarama-qarshi yo‘nalishda harakatlanishini ham tushuntiradi: agar bugun o‘sha 1 birlik muddati bo‘yicha da’vo qimmatroq bo‘lsa, qolgan daromadlilik (yield) kichikroq bo‘ladi.
Mening tasavvurim oddiy: TermMax hech qayerdan “yield” ishlab chiqarmaydi. U kelajakdagi qarz to‘lovini kim olishini va uning bugungi joriy qiymati qanday narxlanishini tokenlashtiradi.
Manbalar tekshirildi: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
PV(FT) + PV(XT) = 1 ta qarz tokeni.
FT — yetuklik (muddati) tugagach bir qarz tokeniga tomon siljiydigan qat’iy da’vo. XT esa to‘ldiruvchi foiz komponentini bildiradi. Muddati yaqinlashgan sari FT da’vosi o‘zining qaytarib berish qiymatiga yaqinlashadi, XT esa nolga yaqinlashadi.
Gipotetik “snapshot”:
• FT joriy qiymati: 0.94;
• XT joriy qiymati: 0.06;
• birlashgan qiymat: 1.00 qarz tokeni.
Bu ajratish bir vaqtning o‘zida bir nechta mahsulot ekranini tushuntiradi. Kreditor FT ni chegirma bilan jamg‘aradi. Qarzdor kelajakdagi majburiyatni chiqaradi. AMM muddati bo‘yicha da’vo va qoldiq komponent o‘rtasidagi bo‘linishni narxlaydi.
Shuningdek, nima uchun FT narxi va APY qarama-qarshi yo‘nalishda harakatlanishini ham tushuntiradi: agar bugun o‘sha 1 birlik muddati bo‘yicha da’vo qimmatroq bo‘lsa, qolgan daromadlilik (yield) kichikroq bo‘ladi.
Mening tasavvurim oddiy: TermMax hech qayerdan “yield” ishlab chiqarmaydi. U kelajakdagi qarz to‘lovini kim olishini va uning bugungi joriy qiymati qanday narxlanishini tokenlashtiradi.
Manbalar tekshirildi: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
3
110
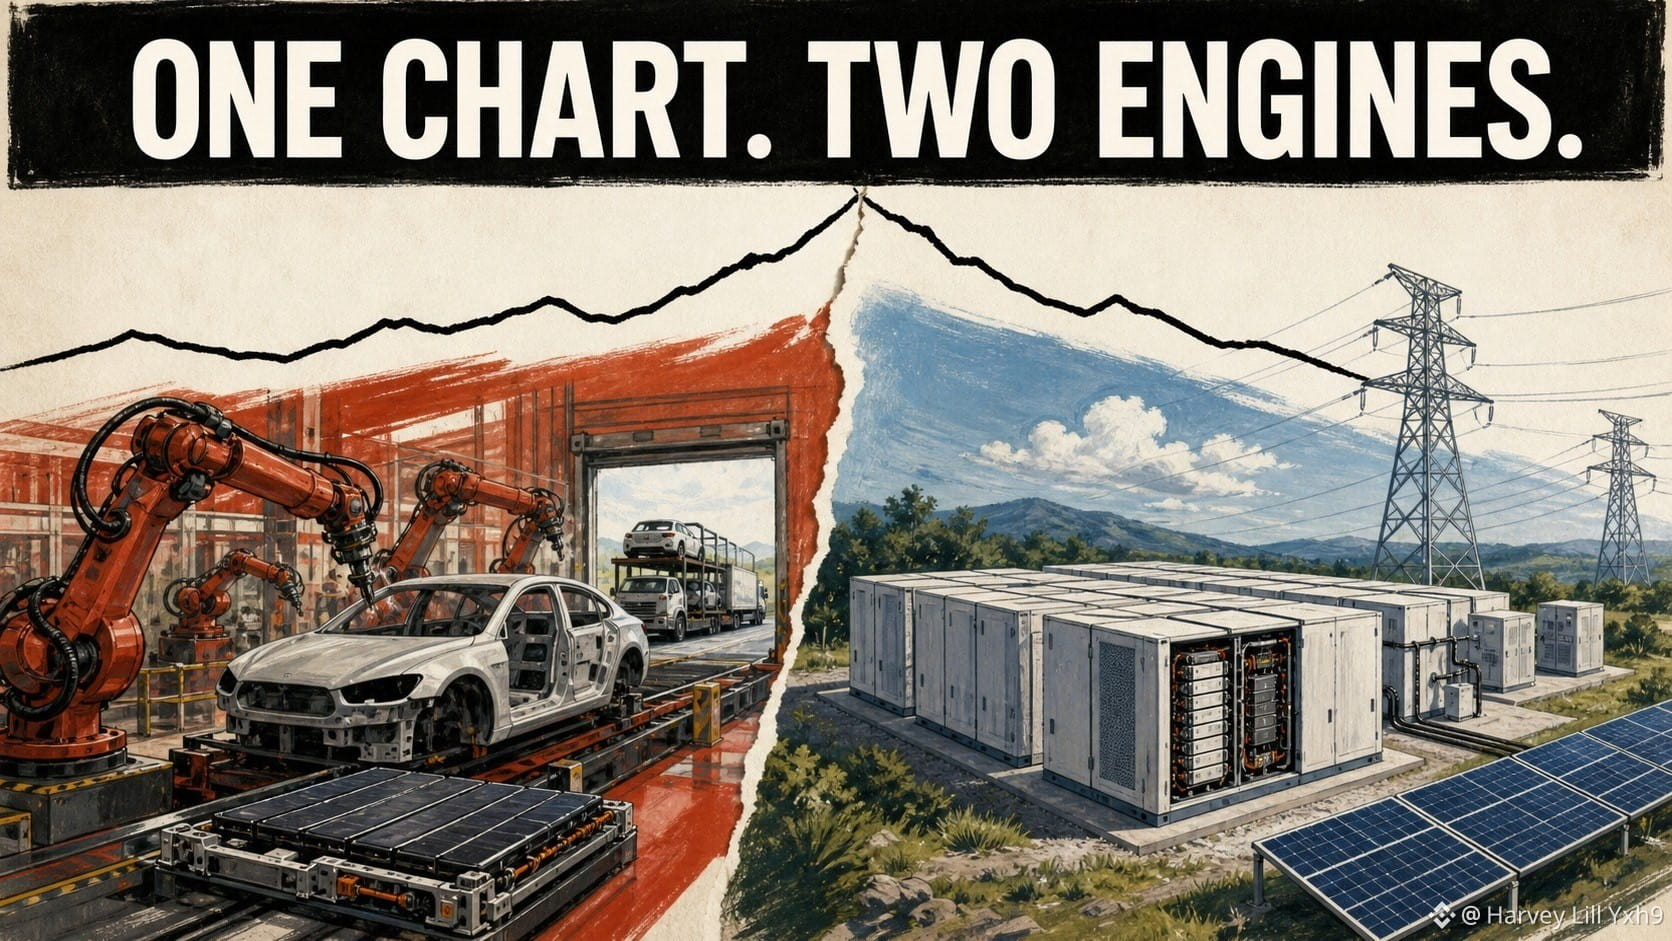
Avtomobil yetkazib berish sarlavhasi $TSLAB ortidagi butun biznesni tasvirlamaydi.
Tesla ikkita asosiy operatsion bo‘limni e’lon qiladi: Avtomobilsozlik va Energiya ishlab chiqarish hamda saqlash.
Bu esa oddiy, lekin foydali ko‘nikma beradi.
Avtomobilsozlik bo‘limi uchun yetkazib berishlar, narxlash, ishlab chiqarish tannarxi, mahsulot aralashmasi va tartibga solish (regulyativ) kreditlari haqida so‘rang.
Energiya ishlab chiqarish va saqlash bo‘limi uchun esa joylashtirishlar (deployments), quvvat (capacity), mahsulotga talab va energiya mahsulotlarining iqtisodiyoti haqida so‘rang.
Bu ikki bo‘lim turli tezlikda harakat qilishi mumkin. Kuchli energiya-saqlash natijasi avtomobil marjalari haqidagi savolga avtomatik javob bermaydi, va avtomobil sarlavhasi energiya biznesini “o‘chirib” yubormaydi.
Har qanday mashhur bitta kompaniyali bStock uchun men qoidamni qo‘llayman: narxlar grafigini ochishdan oldin kompaniyani operatsion dvigatellarga (bo‘limlarga) ajrating.
Grafik bitta chiziq. Uning ostida biznes ikki yoki undan ortiq tizim bo‘lishi mumkin.
@BinanceCIS #bStocksCIS
Avtomobil yetkazib berish sarlavhasi $TSLAB ortidagi butun biznesni tasvirlamaydi.
Tesla ikkita asosiy operatsion bo‘limni e’lon qiladi: Avtomobilsozlik va Energiya ishlab chiqarish hamda saqlash.
Bu esa oddiy, lekin foydali ko‘nikma beradi.
Avtomobilsozlik bo‘limi uchun yetkazib berishlar, narxlash, ishlab chiqarish tannarxi, mahsulot aralashmasi va tartibga solish (regulyativ) kreditlari haqida so‘rang.
Energiya ishlab chiqarish va saqlash bo‘limi uchun esa joylashtirishlar (deployments), quvvat (capacity), mahsulotga talab va energiya mahsulotlarining iqtisodiyoti haqida so‘rang.
Bu ikki bo‘lim turli tezlikda harakat qilishi mumkin. Kuchli energiya-saqlash natijasi avtomobil marjalari haqidagi savolga avtomatik javob bermaydi, va avtomobil sarlavhasi energiya biznesini “o‘chirib” yubormaydi.
Har qanday mashhur bitta kompaniyali bStock uchun men qoidamni qo‘llayman: narxlar grafigini ochishdan oldin kompaniyani operatsion dvigatellarga (bo‘limlarga) ajrating.
Grafik bitta chiziq. Uning ostida biznes ikki yoki undan ortiq tizim bo‘lishi mumkin.
@BinanceCIS #bStocksCIS
Tesla ikkita asosiy operatsion bo‘limni e’lon qiladi: Avtomobilsozlik va Energiya ishlab chiqarish hamda saqlash.
Bu esa oddiy, lekin foydali ko‘nikma beradi.
Avtomobilsozlik bo‘limi uchun yetkazib berishlar, narxlash, ishlab chiqarish tannarxi, mahsulot aralashmasi va tartibga solish (regulyativ) kreditlari haqida so‘rang.
Energiya ishlab chiqarish va saqlash bo‘limi uchun esa joylashtirishlar (deployments), quvvat (capacity), mahsulotga talab va energiya mahsulotlarining iqtisodiyoti haqida so‘rang.
Bu ikki bo‘lim turli tezlikda harakat qilishi mumkin. Kuchli energiya-saqlash natijasi avtomobil marjalari haqidagi savolga avtomatik javob bermaydi, va avtomobil sarlavhasi energiya biznesini “o‘chirib” yubormaydi.
Har qanday mashhur bitta kompaniyali bStock uchun men qoidamni qo‘llayman: narxlar grafigini ochishdan oldin kompaniyani operatsion dvigatellarga (bo‘limlarga) ajrating.
Grafik bitta chiziq. Uning ostida biznes ikki yoki undan ortiq tizim bo‘lishi mumkin.
@BinanceCIS #bStocksCIS
5
5
101
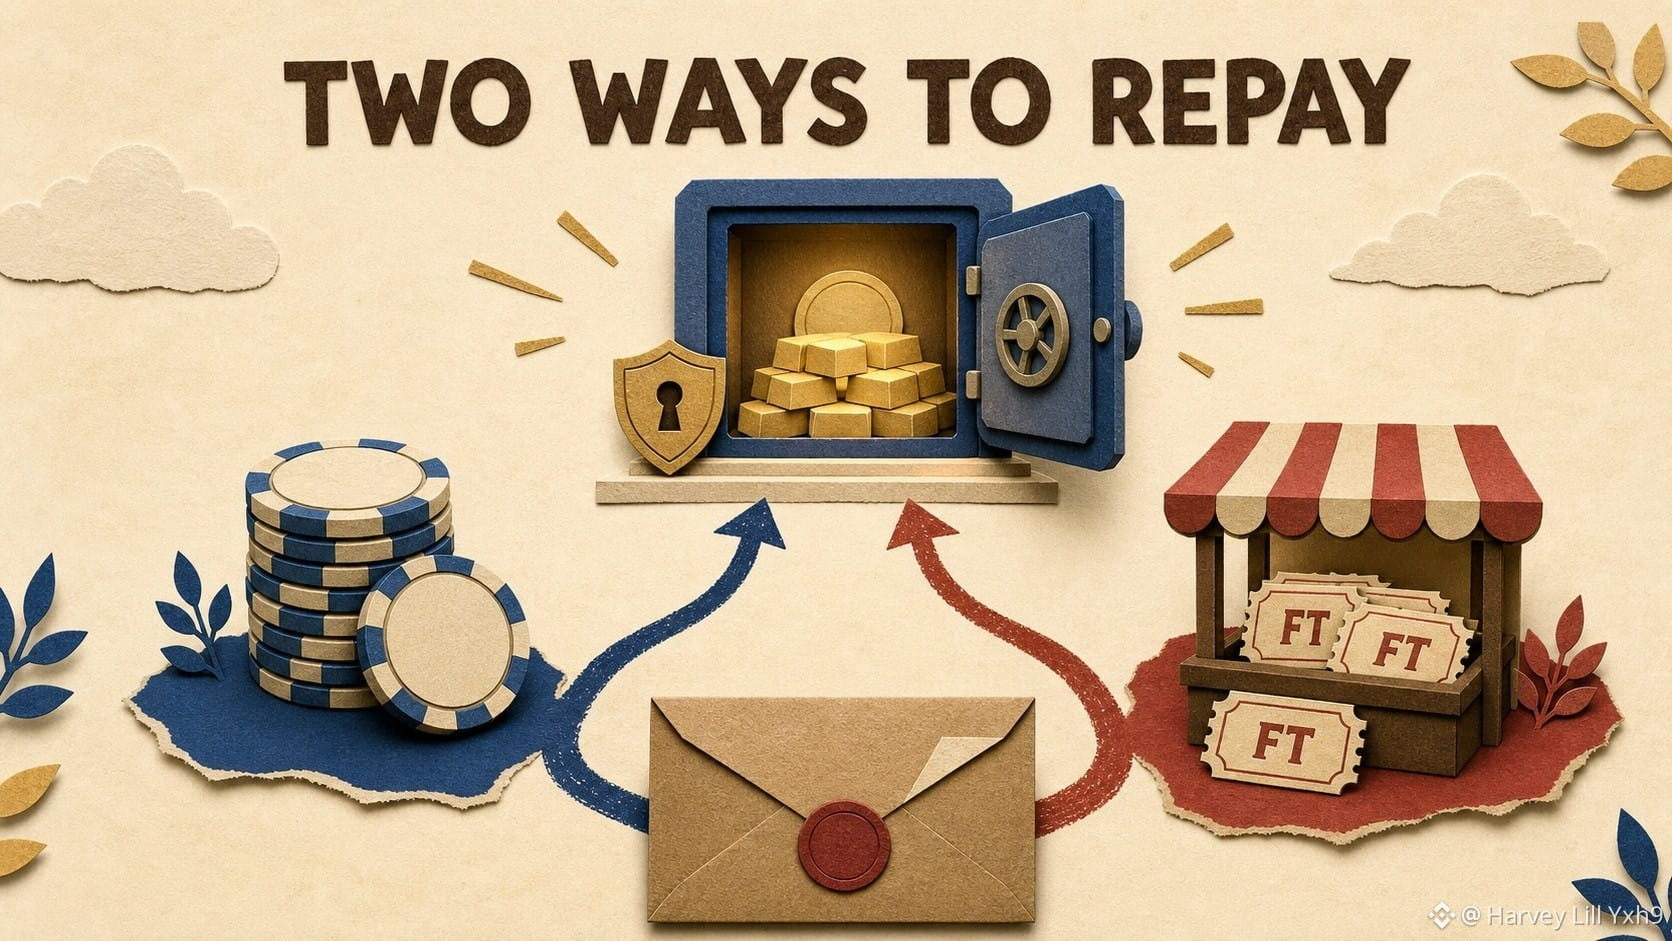
“Fixed rate” qarz oluvchi faqat bitta to‘lov yo‘li borligini aytgandek eshitiladi. TermMax esa ikkitasi haqida hujjatlashtiradi.
Qarz oluvchi Gearing Tokenda qayd etilgan qarzni qarz tokenining o‘zi bilan qaytarishi mumkin yoki tegishli Fixed-Rate Tokens (FT)larni sotib olib, majburiyatni yopish uchun ularni o‘sha FTs ko‘rinishida qaytaradi.
Ikkinchi yo‘l muhim, chunki FTning yetilish sanasigacha bo‘lgan oldingi (bozor) narxi mavjud.
Tasavvur qiling: muddat oxirida pozitsiya 1 000 birlik qarzga ega. 1 000 ta qarz tokenini to‘lash — bevosita yo‘l. Agar 1 000 ta mos keladigan FTni 970 ta qarz tokeniga sotib olish mumkin bo‘lsa, FT bilan to‘lash to‘lovlarning o‘zidan oldin va narx ta’siri hisobga olinmasdan yalpi yakuniy xarajatni 970 gacha kamaytirishi mumkin.
Bu bepul pul emas. Kerak bo‘ladigan FT likvidligi yupqa bo‘lishi mumkin, kotirovka hajmga qarab o‘zgarishi mumkin, va to‘g‘ri token hamda yetilish muddati qarzga mos kelishi shart.
Men fixed rate’ni shartnomaviy qarz xarajatiga qo‘yilgan “shift” (chegara) deb ko‘raman, ikkilamchi FT bozori esa qulay sharoitlarda arzonroq chiqish yo‘lini yaratishi mumkin.
Qaytarishdan oldin, aniq ko‘rinib turgan tugmani bosib qo‘ymay, to‘liq miqyosda ikkala yo‘l bo‘yicha ham kotirovka so‘ragan bo‘lardim.
Manbalar tekshirildi: TermMax Docs — Borrower; Protocol FAQ.
@termmax #TermMax
“Fixed rate” qarz oluvchi faqat bitta to‘lov yo‘li borligini aytgandek eshitiladi. TermMax esa ikkitasi haqida hujjatlashtiradi.
Qarz oluvchi Gearing Tokenda qayd etilgan qarzni qarz tokenining o‘zi bilan qaytarishi mumkin yoki tegishli Fixed-Rate Tokens (FT)larni sotib olib, majburiyatni yopish uchun ularni o‘sha FTs ko‘rinishida qaytaradi.
Ikkinchi yo‘l muhim, chunki FTning yetilish sanasigacha bo‘lgan oldingi (bozor) narxi mavjud.
Tasavvur qiling: muddat oxirida pozitsiya 1 000 birlik qarzga ega. 1 000 ta qarz tokenini to‘lash — bevosita yo‘l. Agar 1 000 ta mos keladigan FTni 970 ta qarz tokeniga sotib olish mumkin bo‘lsa, FT bilan to‘lash to‘lovlarning o‘zidan oldin va narx ta’siri hisobga olinmasdan yalpi yakuniy xarajatni 970 gacha kamaytirishi mumkin.
Bu bepul pul emas. Kerak bo‘ladigan FT likvidligi yupqa bo‘lishi mumkin, kotirovka hajmga qarab o‘zgarishi mumkin, va to‘g‘ri token hamda yetilish muddati qarzga mos kelishi shart.
Men fixed rate’ni shartnomaviy qarz xarajatiga qo‘yilgan “shift” (chegara) deb ko‘raman, ikkilamchi FT bozori esa qulay sharoitlarda arzonroq chiqish yo‘lini yaratishi mumkin.
Qaytarishdan oldin, aniq ko‘rinib turgan tugmani bosib qo‘ymay, to‘liq miqyosda ikkala yo‘l bo‘yicha ham kotirovka so‘ragan bo‘lardim.
Manbalar tekshirildi: TermMax Docs — Borrower; Protocol FAQ.
@TermMax #TermMax
Qarz oluvchi Gearing Tokenda qayd etilgan qarzni qarz tokenining o‘zi bilan qaytarishi mumkin yoki tegishli Fixed-Rate Tokens (FT)larni sotib olib, majburiyatni yopish uchun ularni o‘sha FTs ko‘rinishida qaytaradi.
Ikkinchi yo‘l muhim, chunki FTning yetilish sanasigacha bo‘lgan oldingi (bozor) narxi mavjud.
Tasavvur qiling: muddat oxirida pozitsiya 1 000 birlik qarzga ega. 1 000 ta qarz tokenini to‘lash — bevosita yo‘l. Agar 1 000 ta mos keladigan FTni 970 ta qarz tokeniga sotib olish mumkin bo‘lsa, FT bilan to‘lash to‘lovlarning o‘zidan oldin va narx ta’siri hisobga olinmasdan yalpi yakuniy xarajatni 970 gacha kamaytirishi mumkin.
Bu bepul pul emas. Kerak bo‘ladigan FT likvidligi yupqa bo‘lishi mumkin, kotirovka hajmga qarab o‘zgarishi mumkin, va to‘g‘ri token hamda yetilish muddati qarzga mos kelishi shart.
Men fixed rate’ni shartnomaviy qarz xarajatiga qo‘yilgan “shift” (chegara) deb ko‘raman, ikkilamchi FT bozori esa qulay sharoitlarda arzonroq chiqish yo‘lini yaratishi mumkin.
Qaytarishdan oldin, aniq ko‘rinib turgan tugmani bosib qo‘ymay, to‘liq miqyosda ikkala yo‘l bo‘yicha ham kotirovka so‘ragan bo‘lardim.
Manbalar tekshirildi: TermMax Docs — Borrower; Protocol FAQ.
@TermMax #TermMax
1
3
95
Enterprise AI $IBMB va $MSFTB o‘rtasida to‘liq taqqoslash emas.
IBM Software, Consulting, Infrastructure va Financing bo‘yicha hisobot beradi. Ushbu tuzilma texnologik mahsulotlarni joriy etish bo‘yicha tajriba va uzoq muddatli korporativ tizimlar bilan birlashtiradi.
Microsoft esa Productivity va Business Processes, Intelligent Cloud hamda More Personal Computing bo‘yicha hisobot beradi. Uning modeli dasturiy ta’minot obunalarini, bulut infratuzilmasini va keng qamrovli kompyuter ekotizimini birlashtiradi.
Yaxshiroq savol — mijoriy munosabat qayerda joylashadi.
IBM dasturiy ta’minot, konsulting yoki infratuzilma transformatsiyasi orqali kirishi mumkin.
Microsoft esa kundalik produktivlik vositalari, bulut iste’moli va platforma qabul qilinishi orqali kirishi mumkin.
Ikkalasi ham bir xil korporativ texnologiyalar byudjetida ko‘rinishi mumkin. Daromad tarkibi, savdo yo‘nalishi va yetkazib berish modeli baribir boshqacha bo‘lishi mumkin.
Mening taqqoslash qoidam: ikkala kompaniya uchun bitta baholash yorlig‘ini ishlatishdan oldin mahsulot, xizmat va infratuzilma daromadini alohida xaritalash.
Mavzu umumiy. Shartnoma yo‘li esa emas.
Tekshirilgan manbalar: IBM va Microsoft FY2025 yillik hisobotlari.
@BinanceCIS #bStocksCIS
Enterprise AI $IBMB va $MSFTB o‘rtasida to‘liq taqqoslash emas.
IBM Software, Consulting, Infrastructure va Financing bo‘yicha hisobot beradi. Ushbu tuzilma texnologik mahsulotlarni joriy etish bo‘yicha tajriba va uzoq muddatli korporativ tizimlar bilan birlashtiradi.
Microsoft esa Productivity va Business Processes, Intelligent Cloud hamda More Personal Computing bo‘yicha hisobot beradi. Uning modeli dasturiy ta’minot obunalarini, bulut infratuzilmasini va keng qamrovli kompyuter ekotizimini birlashtiradi.
Yaxshiroq savol — mijoriy munosabat qayerda joylashadi.
IBM dasturiy ta’minot, konsulting yoki infratuzilma transformatsiyasi orqali kirishi mumkin.
Microsoft esa kundalik produktivlik vositalari, bulut iste’moli va platforma qabul qilinishi orqali kirishi mumkin.
Ikkalasi ham bir xil korporativ texnologiyalar byudjetida ko‘rinishi mumkin. Daromad tarkibi, savdo yo‘nalishi va yetkazib berish modeli baribir boshqacha bo‘lishi mumkin.
Mening taqqoslash qoidam: ikkala kompaniya uchun bitta baholash yorlig‘ini ishlatishdan oldin mahsulot, xizmat va infratuzilma daromadini alohida xaritalash.
Mavzu umumiy. Shartnoma yo‘li esa emas.
Tekshirilgan manbalar: IBM va Microsoft FY2025 yillik hisobotlari.
@BinanceCIS #bStocksCIS
IBM Software, Consulting, Infrastructure va Financing bo‘yicha hisobot beradi. Ushbu tuzilma texnologik mahsulotlarni joriy etish bo‘yicha tajriba va uzoq muddatli korporativ tizimlar bilan birlashtiradi.
Microsoft esa Productivity va Business Processes, Intelligent Cloud hamda More Personal Computing bo‘yicha hisobot beradi. Uning modeli dasturiy ta’minot obunalarini, bulut infratuzilmasini va keng qamrovli kompyuter ekotizimini birlashtiradi.
Yaxshiroq savol — mijoriy munosabat qayerda joylashadi.
IBM dasturiy ta’minot, konsulting yoki infratuzilma transformatsiyasi orqali kirishi mumkin.
Microsoft esa kundalik produktivlik vositalari, bulut iste’moli va platforma qabul qilinishi orqali kirishi mumkin.
Ikkalasi ham bir xil korporativ texnologiyalar byudjetida ko‘rinishi mumkin. Daromad tarkibi, savdo yo‘nalishi va yetkazib berish modeli baribir boshqacha bo‘lishi mumkin.
Mening taqqoslash qoidam: ikkala kompaniya uchun bitta baholash yorlig‘ini ishlatishdan oldin mahsulot, xizmat va infratuzilma daromadini alohida xaritalash.
Mavzu umumiy. Shartnoma yo‘li esa emas.
Tekshirilgan manbalar: IBM va Microsoft FY2025 yillik hisobotlari.
@BinanceCIS #bStocksCIS
2
72
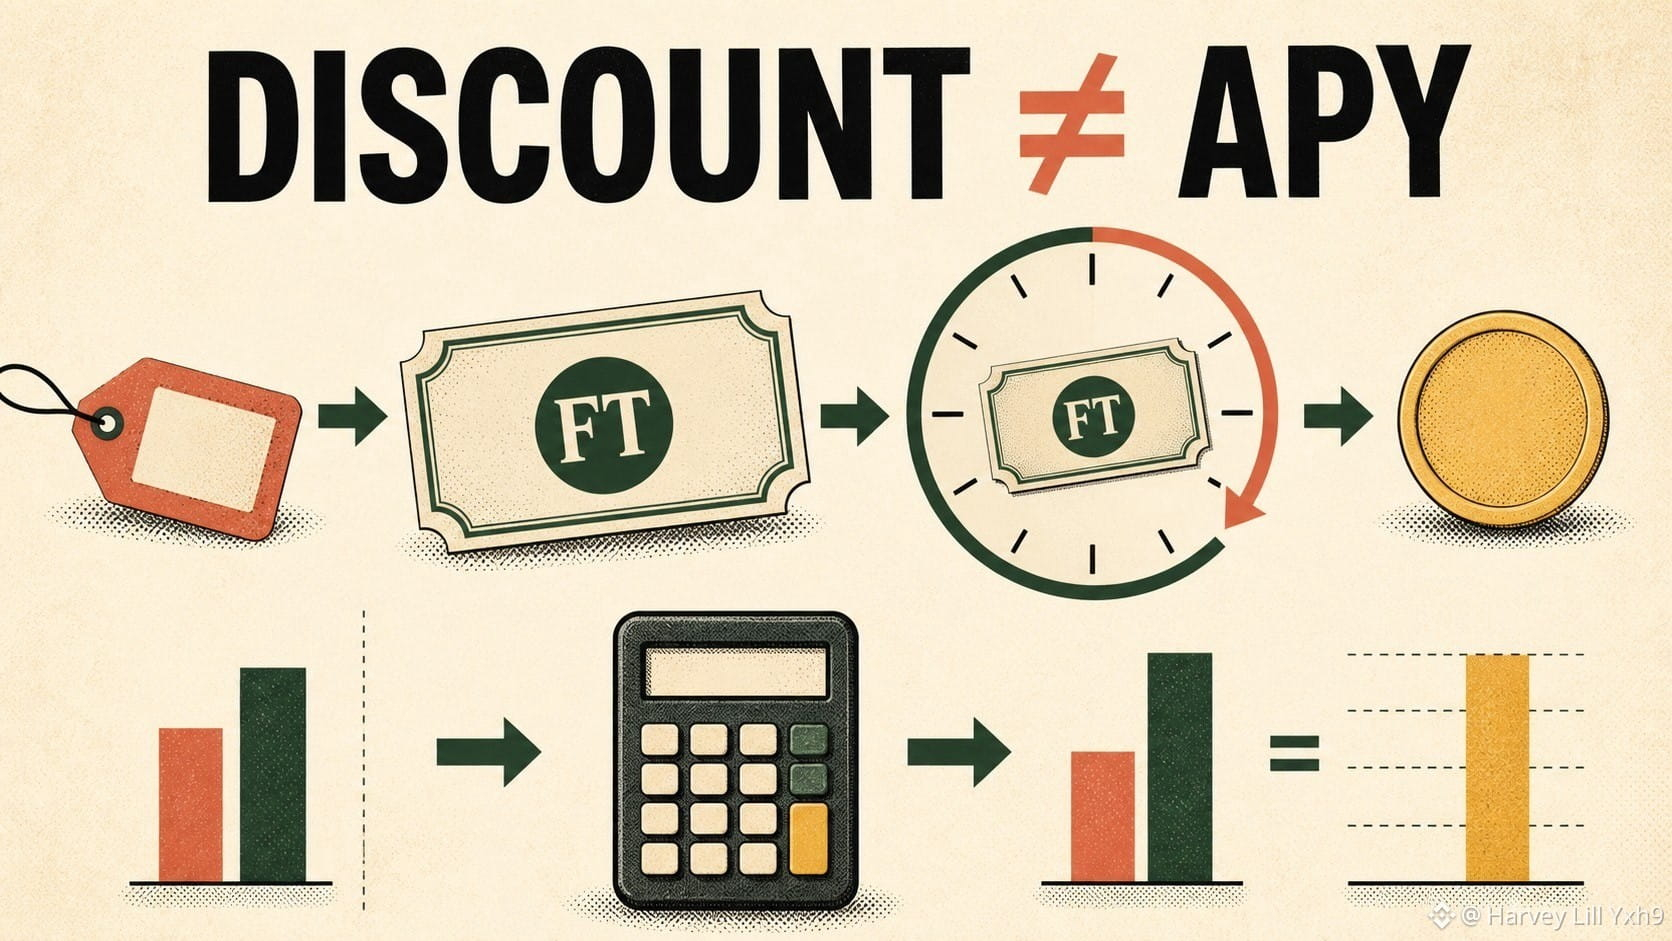
Belgilangan stavkali Token nominal qiymatgacha ko‘tarilishi mumkin va baribir juda turli APY’larni keltirib chiqaradi.
MuddatMax’ga (TermMax) sof gipotetik misol: 60 kunda 1 ta qarz tokenini qaytaradigan TermMax FT-ni olaylik. Agar u bugun 0.96 ga tursa, “4% APY” degani noto‘g‘ri hisoblanadi. U:
(1 / 0.96 − 1) = 60 kun ichida 4.17%.
TermMax hujjatlarida keltirilgan oddiy yilliklashtirish usulidan foydalansak:
4.17% × 365 / 60 ≈ 25.35% yilliklashtirilgan.
Xuddi shu 0.96 sotib olish narxi, faqat 30 kun qolganda, ancha yuqoriroq yillik ko‘rsatkichni beradi, garchi yetuklik (muddati) bo‘yicha to‘lov baribir 1 bo‘lsa ham.
Shuning uchun men FT imkoniyatlarini faqat APY asosida solishtirmagan bo‘lardim. Men to‘rt ta kirishni qayd etgan bo‘lardim: sotib olish narxi, qaytarib olish (redemption) qiymati, qolgan kunlar soni va jami ijro xarajatlari. Slippage (siljish) yoki muddatidan oldin sotish realizatsiya qilingan natijani yetuklikkacha ushlab turish hisob-kitobidan farq qilishi mumkin.
Amaliy qoidasim: avval amaldagi muddat uchun puldagi foydani hisoblang; keyin uni yilliklashtiring.
Manbalar tekshirildi: TermMax Docs — Token; Fixed Rate Tokenization.
@termmax #TermMax
Belgilangan stavkali Token nominal qiymatgacha ko‘tarilishi mumkin va baribir juda turli APY’larni keltirib chiqaradi.
MuddatMax’ga (TermMax) sof gipotetik misol: 60 kunda 1 ta qarz tokenini qaytaradigan TermMax FT-ni olaylik. Agar u bugun 0.96 ga tursa, “4% APY” degani noto‘g‘ri hisoblanadi. U:
(1 / 0.96 − 1) = 60 kun ichida 4.17%.
TermMax hujjatlarida keltirilgan oddiy yilliklashtirish usulidan foydalansak:
4.17% × 365 / 60 ≈ 25.35% yilliklashtirilgan.
Xuddi shu 0.96 sotib olish narxi, faqat 30 kun qolganda, ancha yuqoriroq yillik ko‘rsatkichni beradi, garchi yetuklik (muddati) bo‘yicha to‘lov baribir 1 bo‘lsa ham.
Shuning uchun men FT imkoniyatlarini faqat APY asosida solishtirmagan bo‘lardim. Men to‘rt ta kirishni qayd etgan bo‘lardim: sotib olish narxi, qaytarib olish (redemption) qiymati, qolgan kunlar soni va jami ijro xarajatlari. Slippage (siljish) yoki muddatidan oldin sotish realizatsiya qilingan natijani yetuklikkacha ushlab turish hisob-kitobidan farq qilishi mumkin.
Amaliy qoidasim: avval amaldagi muddat uchun puldagi foydani hisoblang; keyin uni yilliklashtiring.
Manbalar tekshirildi: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
MuddatMax’ga (TermMax) sof gipotetik misol: 60 kunda 1 ta qarz tokenini qaytaradigan TermMax FT-ni olaylik. Agar u bugun 0.96 ga tursa, “4% APY” degani noto‘g‘ri hisoblanadi. U:
(1 / 0.96 − 1) = 60 kun ichida 4.17%.
TermMax hujjatlarida keltirilgan oddiy yilliklashtirish usulidan foydalansak:
4.17% × 365 / 60 ≈ 25.35% yilliklashtirilgan.
Xuddi shu 0.96 sotib olish narxi, faqat 30 kun qolganda, ancha yuqoriroq yillik ko‘rsatkichni beradi, garchi yetuklik (muddati) bo‘yicha to‘lov baribir 1 bo‘lsa ham.
Shuning uchun men FT imkoniyatlarini faqat APY asosida solishtirmagan bo‘lardim. Men to‘rt ta kirishni qayd etgan bo‘lardim: sotib olish narxi, qaytarib olish (redemption) qiymati, qolgan kunlar soni va jami ijro xarajatlari. Slippage (siljish) yoki muddatidan oldin sotish realizatsiya qilingan natijani yetuklikkacha ushlab turish hisob-kitobidan farq qilishi mumkin.
Amaliy qoidasim: avval amaldagi muddat uchun puldagi foydani hisoblang; keyin uni yilliklashtiring.
Manbalar tekshirildi: TermMax Docs — Token; Fixed Rate Tokenization.
@TermMax #TermMax
2
83
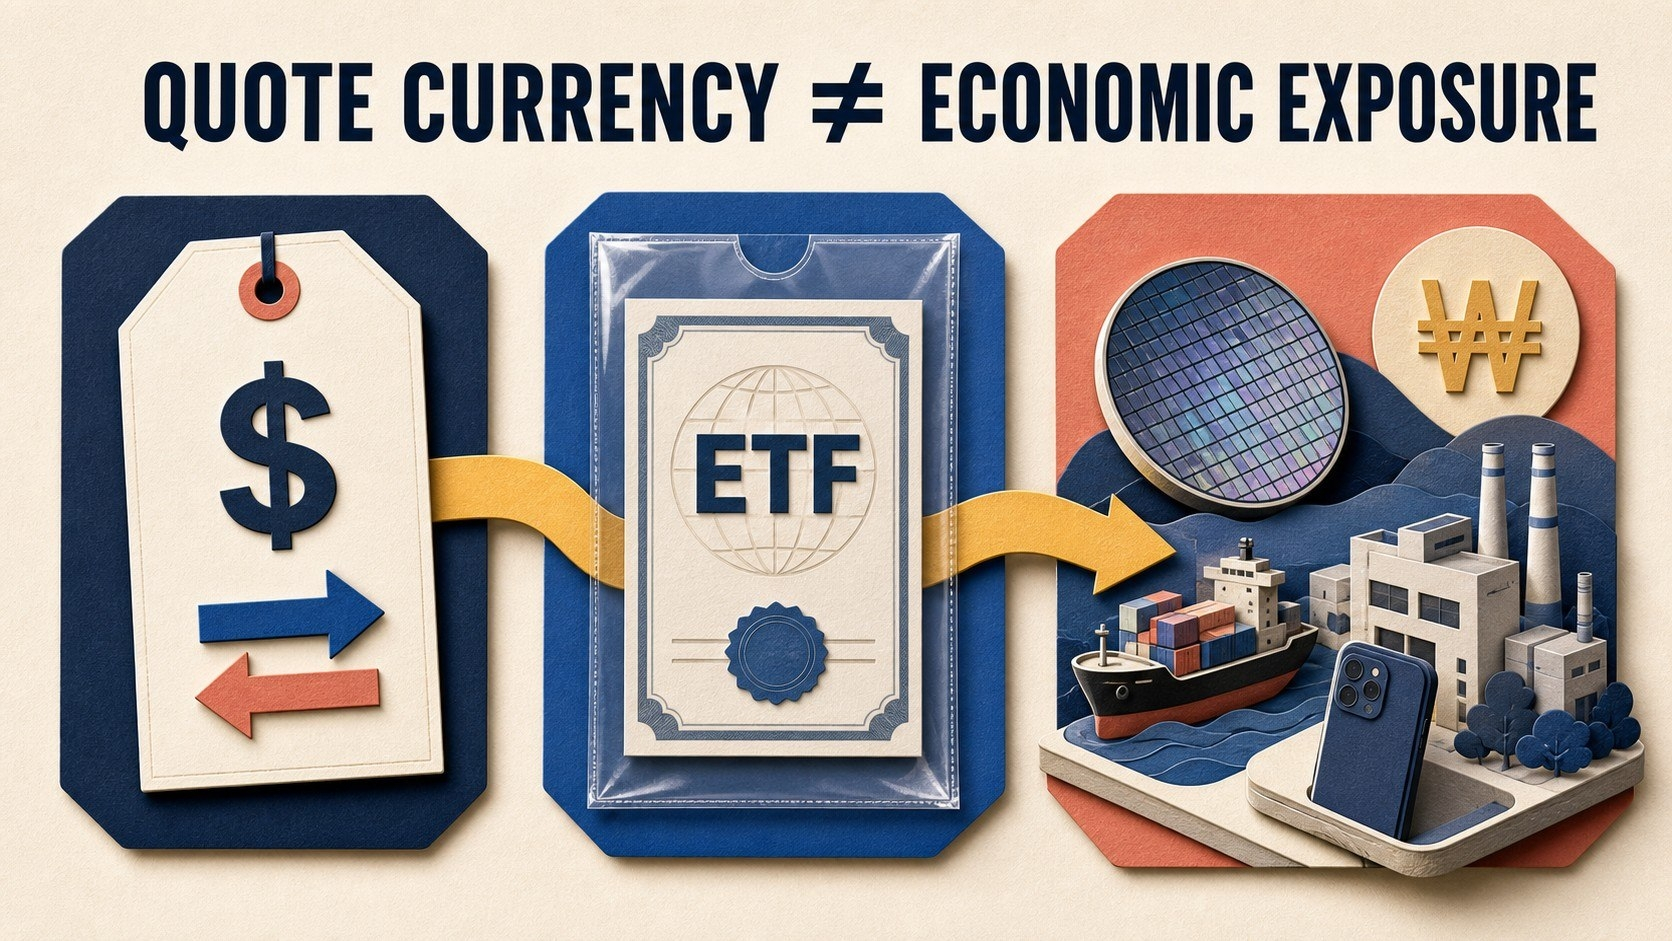
USDT bilan $EWYB sotib olish Janubiy Koreya aksiyalariga bo‘lgan ekspozitsiyani faqat dollarga asoslangan pozitsiyaga aylantirib yubormaydi.
Kotirovka valyutasi savdo qanday narxlanayotganini aytadi. U esa real iqtisodiyotni qaysi valyutalar shakllantirishini aytib bermaydi.
EWY Janubiy Koreya aksiyalarini ushlab turadi va iShares xalqaro investitsiya xatarlari qatorida xorijiy valyuta riskini aniq ko‘rsatadi. Mahalliy narxda baholangan aktivlarning AQSH dollari qiymati ham aksiyalar narxi, ham valyuta kurslari ta’sirida o‘zgarishi mumkin. Bundan tashqari, portfel kompaniyalari bir nechta valyutada daromad olishi ehtimoli bor, bu esa yana bir qatlam qo‘shadi.
Men pozitsiyani uch daraja orqali izohlayman:
1. Savdo darajasi: $EWYB Binance Spot’da USDT ga nisbatan kotirovka qilinadi.
2. “Wrapper” (oraliq) darajasi: bStock tegishli asosiy qimmatli qog‘oz bilan ta’minlangan.
3. Iqtisodiy daraja: ETF mahalliy narxlari va biznes pul oqimlari USDT tomonidan belgilanmaydigan Janubiy Koreya kompaniyalarini ushlab turadi.
Tokenlashtirish kirish imkoniyati, savdo soatlari va saqlash (kustodiya) variantlarini o‘zgartiradi. U esa asosiy portfel ichidagi valyuta ekspozitsiyalarini yo‘q qilib yubormaydi.
Mening qoidam: “sotib olish” tugmasidagi valyuta — bu to‘lov birligi, to‘liq risk xaritasi emas.
Manbalar tekshirildi: iShares EWY fact sheet va Binance Academy bStocks bo‘yicha qo‘llanma.
@BinanceCIS #bStocksCIS
USDT bilan $EWYB sotib olish Janubiy Koreya aksiyalariga bo‘lgan ekspozitsiyani faqat dollarga asoslangan pozitsiyaga aylantirib yubormaydi.
Kotirovka valyutasi savdo qanday narxlanayotganini aytadi. U esa real iqtisodiyotni qaysi valyutalar shakllantirishini aytib bermaydi.
EWY Janubiy Koreya aksiyalarini ushlab turadi va iShares xalqaro investitsiya xatarlari qatorida xorijiy valyuta riskini aniq ko‘rsatadi. Mahalliy narxda baholangan aktivlarning AQSH dollari qiymati ham aksiyalar narxi, ham valyuta kurslari ta’sirida o‘zgarishi mumkin. Bundan tashqari, portfel kompaniyalari bir nechta valyutada daromad olishi ehtimoli bor, bu esa yana bir qatlam qo‘shadi.
Men pozitsiyani uch daraja orqali izohlayman:
1. Savdo darajasi: $EWYB Binance Spot’da USDT ga nisbatan kotirovka qilinadi.
2. “Wrapper” (oraliq) darajasi: bStock tegishli asosiy qimmatli qog‘oz bilan ta’minlangan.
3. Iqtisodiy daraja: ETF mahalliy narxlari va biznes pul oqimlari USDT tomonidan belgilanmaydigan Janubiy Koreya kompaniyalarini ushlab turadi.
Tokenlashtirish kirish imkoniyati, savdo soatlari va saqlash (kustodiya) variantlarini o‘zgartiradi. U esa asosiy portfel ichidagi valyuta ekspozitsiyalarini yo‘q qilib yubormaydi.
Mening qoidam: “sotib olish” tugmasidagi valyuta — bu to‘lov birligi, to‘liq risk xaritasi emas.
Manbalar tekshirildi: iShares EWY fact sheet va Binance Academy bStocks bo‘yicha qo‘llanma.
@BinanceCIS #bStocksCIS
Kotirovka valyutasi savdo qanday narxlanayotganini aytadi. U esa real iqtisodiyotni qaysi valyutalar shakllantirishini aytib bermaydi.
EWY Janubiy Koreya aksiyalarini ushlab turadi va iShares xalqaro investitsiya xatarlari qatorida xorijiy valyuta riskini aniq ko‘rsatadi. Mahalliy narxda baholangan aktivlarning AQSH dollari qiymati ham aksiyalar narxi, ham valyuta kurslari ta’sirida o‘zgarishi mumkin. Bundan tashqari, portfel kompaniyalari bir nechta valyutada daromad olishi ehtimoli bor, bu esa yana bir qatlam qo‘shadi.
Men pozitsiyani uch daraja orqali izohlayman:
1. Savdo darajasi: $EWYB Binance Spot’da USDT ga nisbatan kotirovka qilinadi.
2. “Wrapper” (oraliq) darajasi: bStock tegishli asosiy qimmatli qog‘oz bilan ta’minlangan.
3. Iqtisodiy daraja: ETF mahalliy narxlari va biznes pul oqimlari USDT tomonidan belgilanmaydigan Janubiy Koreya kompaniyalarini ushlab turadi.
Tokenlashtirish kirish imkoniyati, savdo soatlari va saqlash (kustodiya) variantlarini o‘zgartiradi. U esa asosiy portfel ichidagi valyuta ekspozitsiyalarini yo‘q qilib yubormaydi.
Mening qoidam: “sotib olish” tugmasidagi valyuta — bu to‘lov birligi, to‘liq risk xaritasi emas.
Manbalar tekshirildi: iShares EWY fact sheet va Binance Academy bStocks bo‘yicha qo‘llanma.
@BinanceCIS #bStocksCIS
2
5
97
Tasdiqlangan
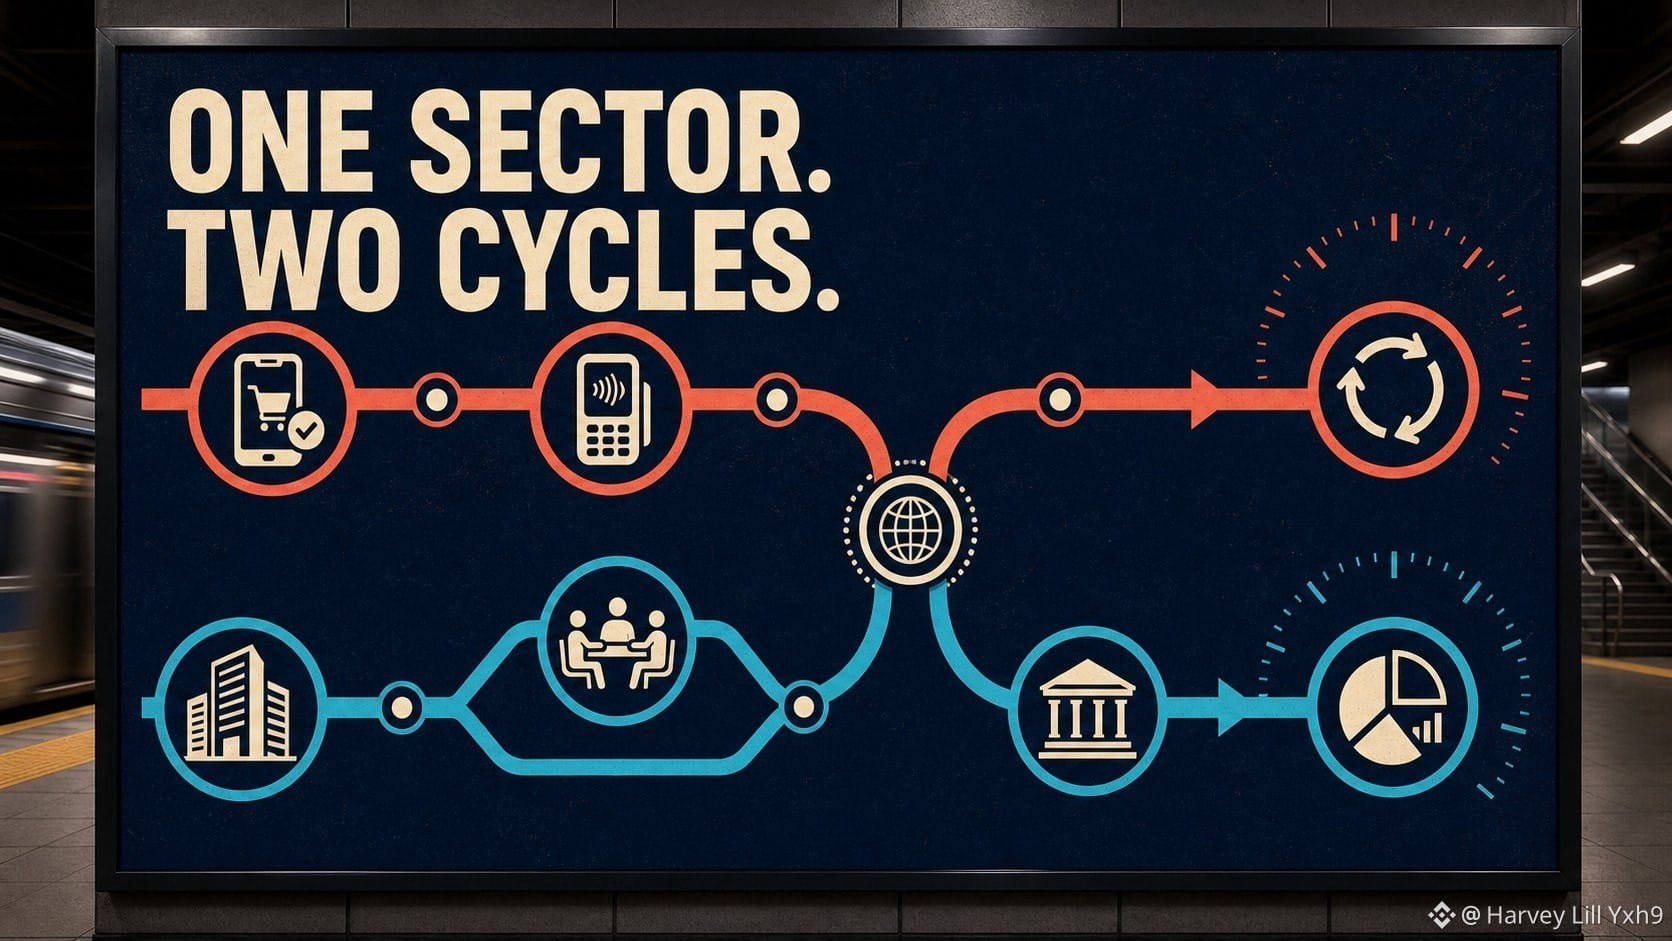
Ikki moliyaviy sektor “bStocks” butunlay turlicha mijoz xatti-harakatiga bog‘liq bo‘lishi mumkin.
$PYPLB iste’molchilar va savdogarlarga xizmat ko‘rsatadigan to‘lovlar platformasi bilan bog‘langan. Savollar to‘lov yakunlash (checkout) faolligi, brendlangan tajribalar, bitimlar iqtisodiyoti va savdogarlarning qabul qilishi (adoption)ga qaratiladi.
$GSB esa Goldman Sachs bilan bog‘liq bo‘lib, uning asosiy yo‘nalishlari Global Banking & Markets hamda Asset & Wealth Management hisoblanadi. Uning savollari maslahat berish faoliyati, anderrayting (underwriting), savdo (trading) oqimlari, moliyalashtirish va nazorat ostidagi aktivlarni (assets under supervision) o‘z ichiga oladi.
Shundan toza kontrast kelib chiqadi:
iste’molchi va savdogar operatsiyalari versus korporativ va institutsional kapital faoliyati.
Ikkalasiga ham iqtisodiyot va foiz stavkalari ta’sir qilishi mumkin, ammo uzatish (transmission) yo‘llari bir xil emas.
Mening sektor qoidam: “moliya (financials)”da to‘xtab qolmayman. Mijoz kimligini, daromadni qaysi harakat yaratishini va bu harakatni qaysi bozor sikli boshqarishini yozib bering.
Bitta yorliq ikki xil juda turli soatni yashirishi mumkin.
Manbalar tekshirildi: PayPal investor materiallari va Goldman Sachs 2025-yilgi yillik hisoboti.
@BinanceCIS #bStocksCIS
Ikki moliyaviy sektor “bStocks” butunlay turlicha mijoz xatti-harakatiga bog‘liq bo‘lishi mumkin.
$PYPLB iste’molchilar va savdogarlarga xizmat ko‘rsatadigan to‘lovlar platformasi bilan bog‘langan. Savollar to‘lov yakunlash (checkout) faolligi, brendlangan tajribalar, bitimlar iqtisodiyoti va savdogarlarning qabul qilishi (adoption)ga qaratiladi.
$GSB esa Goldman Sachs bilan bog‘liq bo‘lib, uning asosiy yo‘nalishlari Global Banking & Markets hamda Asset & Wealth Management hisoblanadi. Uning savollari maslahat berish faoliyati, anderrayting (underwriting), savdo (trading) oqimlari, moliyalashtirish va nazorat ostidagi aktivlarni (assets under supervision) o‘z ichiga oladi.
Shundan toza kontrast kelib chiqadi:
iste’molchi va savdogar operatsiyalari versus korporativ va institutsional kapital faoliyati.
Ikkalasiga ham iqtisodiyot va foiz stavkalari ta’sir qilishi mumkin, ammo uzatish (transmission) yo‘llari bir xil emas.
Mening sektor qoidam: “moliya (financials)”da to‘xtab qolmayman. Mijoz kimligini, daromadni qaysi harakat yaratishini va bu harakatni qaysi bozor sikli boshqarishini yozib bering.
Bitta yorliq ikki xil juda turli soatni yashirishi mumkin.
Manbalar tekshirildi: PayPal investor materiallari va Goldman Sachs 2025-yilgi yillik hisoboti.
@BinanceCIS #bStocksCIS
$PYPLB iste’molchilar va savdogarlarga xizmat ko‘rsatadigan to‘lovlar platformasi bilan bog‘langan. Savollar to‘lov yakunlash (checkout) faolligi, brendlangan tajribalar, bitimlar iqtisodiyoti va savdogarlarning qabul qilishi (adoption)ga qaratiladi.
$GSB esa Goldman Sachs bilan bog‘liq bo‘lib, uning asosiy yo‘nalishlari Global Banking & Markets hamda Asset & Wealth Management hisoblanadi. Uning savollari maslahat berish faoliyati, anderrayting (underwriting), savdo (trading) oqimlari, moliyalashtirish va nazorat ostidagi aktivlarni (assets under supervision) o‘z ichiga oladi.
Shundan toza kontrast kelib chiqadi:
iste’molchi va savdogar operatsiyalari versus korporativ va institutsional kapital faoliyati.
Ikkalasiga ham iqtisodiyot va foiz stavkalari ta’sir qilishi mumkin, ammo uzatish (transmission) yo‘llari bir xil emas.
Mening sektor qoidam: “moliya (financials)”da to‘xtab qolmayman. Mijoz kimligini, daromadni qaysi harakat yaratishini va bu harakatni qaysi bozor sikli boshqarishini yozib bering.
Bitta yorliq ikki xil juda turli soatni yashirishi mumkin.
Manbalar tekshirildi: PayPal investor materiallari va Goldman Sachs 2025-yilgi yillik hisoboti.
@BinanceCIS #bStocksCIS
5
7
115
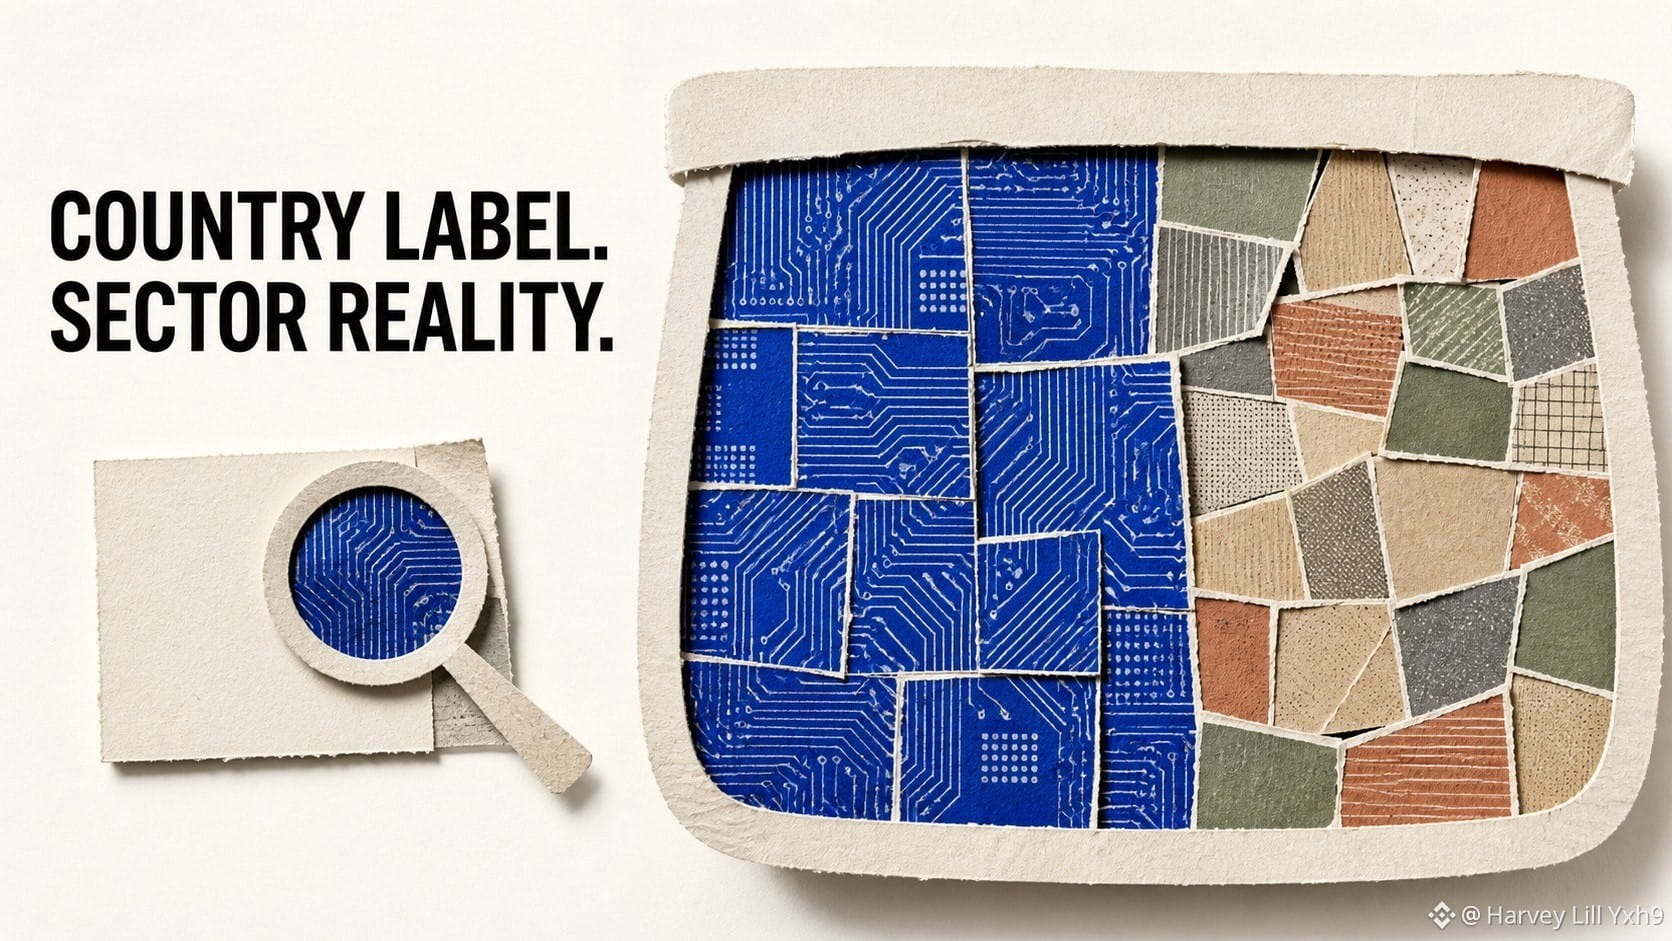
Biror mamlakat yorlig‘ini sotib olish o‘sha mamlakat bo‘yicha muvozanatli ulushni kafolatlamaydi.
EWY Janubiy Koreya aksiyalaridan iborat indeksni kuzatishni maqsad qiladi. iShares rasmiy sahifasida fond 78 ta pozitsiyani ushlab turgan va 2026-yil 27-iyul holatiga ko‘ra axborot texnologiyalari bozor qiymatining 50,16%ini tashkil etgan.
Bu $EWYB’ni look-through (orasidan qarash) tahlili bo‘yicha foydali darsga aylantiradi.
Asosiy ta’sir doirasi “Janubiy Koreya”. Portfelning harakatlantiruvchi omili esa baribir bitta sektor, yirik ishtirokchilar (katta ulushli kompaniyalar) va indeks metodologiyasi tomonidan kuchli shakllanishi mumkin.
Mening mamlakat-ETF cheklistim:
1. Ulushlar (holdings) soni.
2. Eng katta sektor ulushi.
3. Eng yirik kompaniya ulushlari.
4. Valyuta va mamlakatga xos risklar.
Faqat shu to‘rt tekshiruvdan keyingina men pozitsiya portfelga aslida nima qo‘shishini tasvirlab beraman.
ETF bitta kompaniyaga xos riskni diversifikatsiya qilishi mumkin, shu bilan birga sektor riskini jamlaydi.
Manba sanasi muhim: holdings o‘zgaradi. Yuqoridagi ko‘rsatkichlar iShares EWY sahifasidan 2026-yil 27-iyul holatiga olingan.
@BinanceCIS #bStocksCIS
Biror mamlakat yorlig‘ini sotib olish o‘sha mamlakat bo‘yicha muvozanatli ulushni kafolatlamaydi.
EWY Janubiy Koreya aksiyalaridan iborat indeksni kuzatishni maqsad qiladi. iShares rasmiy sahifasida fond 78 ta pozitsiyani ushlab turgan va 2026-yil 27-iyul holatiga ko‘ra axborot texnologiyalari bozor qiymatining 50,16%ini tashkil etgan.
Bu $EWYB’ni look-through (orasidan qarash) tahlili bo‘yicha foydali darsga aylantiradi.
Asosiy ta’sir doirasi “Janubiy Koreya”. Portfelning harakatlantiruvchi omili esa baribir bitta sektor, yirik ishtirokchilar (katta ulushli kompaniyalar) va indeks metodologiyasi tomonidan kuchli shakllanishi mumkin.
Mening mamlakat-ETF cheklistim:
1. Ulushlar (holdings) soni.
2. Eng katta sektor ulushi.
3. Eng yirik kompaniya ulushlari.
4. Valyuta va mamlakatga xos risklar.
Faqat shu to‘rt tekshiruvdan keyingina men pozitsiya portfelga aslida nima qo‘shishini tasvirlab beraman.
ETF bitta kompaniyaga xos riskni diversifikatsiya qilishi mumkin, shu bilan birga sektor riskini jamlaydi.
Manba sanasi muhim: holdings o‘zgaradi. Yuqoridagi ko‘rsatkichlar iShares EWY sahifasidan 2026-yil 27-iyul holatiga olingan.
@BinanceCIS #bStocksCIS
EWY Janubiy Koreya aksiyalaridan iborat indeksni kuzatishni maqsad qiladi. iShares rasmiy sahifasida fond 78 ta pozitsiyani ushlab turgan va 2026-yil 27-iyul holatiga ko‘ra axborot texnologiyalari bozor qiymatining 50,16%ini tashkil etgan.
Bu $EWYB’ni look-through (orasidan qarash) tahlili bo‘yicha foydali darsga aylantiradi.
Asosiy ta’sir doirasi “Janubiy Koreya”. Portfelning harakatlantiruvchi omili esa baribir bitta sektor, yirik ishtirokchilar (katta ulushli kompaniyalar) va indeks metodologiyasi tomonidan kuchli shakllanishi mumkin.
Mening mamlakat-ETF cheklistim:
1. Ulushlar (holdings) soni.
2. Eng katta sektor ulushi.
3. Eng yirik kompaniya ulushlari.
4. Valyuta va mamlakatga xos risklar.
Faqat shu to‘rt tekshiruvdan keyingina men pozitsiya portfelga aslida nima qo‘shishini tasvirlab beraman.
ETF bitta kompaniyaga xos riskni diversifikatsiya qilishi mumkin, shu bilan birga sektor riskini jamlaydi.
Manba sanasi muhim: holdings o‘zgaradi. Yuqoridagi ko‘rsatkichlar iShares EWY sahifasidan 2026-yil 27-iyul holatiga olingan.
@BinanceCIS #bStocksCIS
3
4
115
Tasdiqlangan
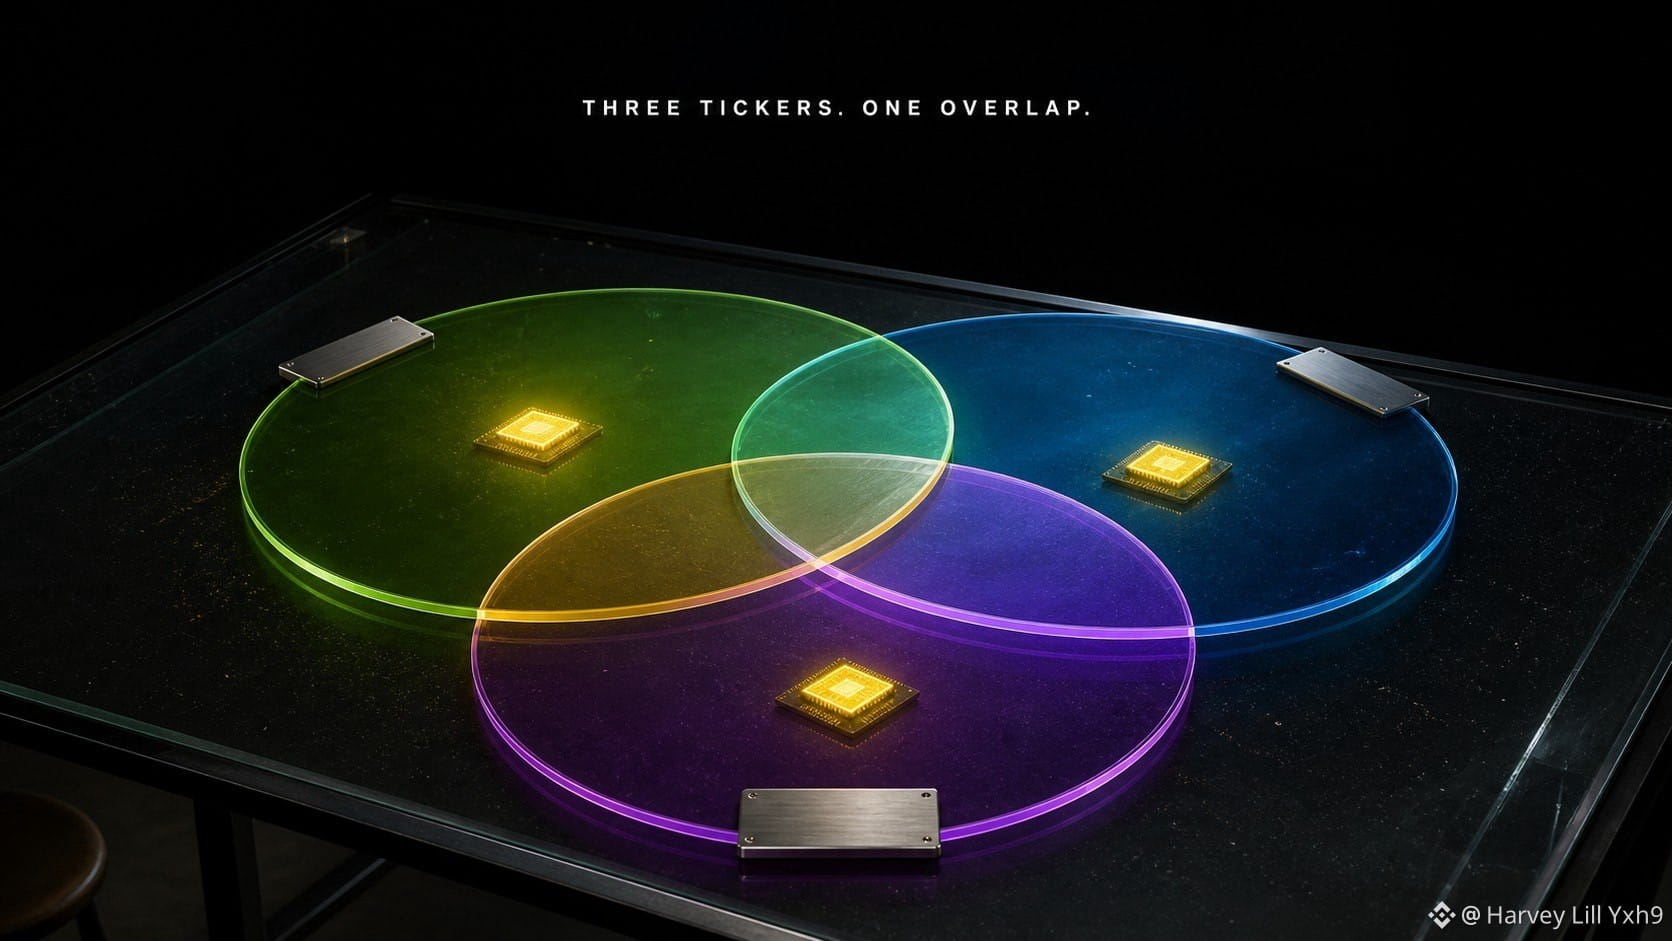
Portfolio uchta tickerdan iborat bo‘lishi mumkin va baribir bitta kompaniyani takrorlashi mumkin.
Mening tekshirganimdagi manba sahifalarda NVIDIA ham SPY, ham QQQ’ning oshkor qilingan ulushi edi. Shuning uchun $SPYB, $QQQB va $NVDAB’dan iborat savatcha uchta mustaqil ekspozitsiya yaratmaydi.
U quyidagilarni yaratadi:
• $NVDAB orqali NVIDIA’ga bevosita ekspozitsiya;
• SPY bilan bog‘langan portfel ichida NVIDIA’ga bilvosita ekspozitsiya;
• QQQ bilan bog‘langan portfel ichida yana bir bilvosita qatlam.
Buni avtomatik ravishda noto‘g‘ri deb bo‘lmaydi. Bu ataylab qilingan bo‘lishi mumkin. Xato — tickerlarni sanashda emas, balki asosiy (underlying) driverlarni sanamaslikda.
Mening overlap (qoplanish) tekshiruvim ikki daqiqa oladi:
1. Hozirgi ETF ulushlarini oching.
2. Yagona aksiyaning nomini qidiring.
3. Qoplanish ataylimi-yo‘qmi, buni yozib qo‘ying.
Tokenizatsiya pozitsiyalarni bir-biriga moslab qo‘yishni osonlashtiradi. Portfelni shakllantirish esa har bir “wrapper” (o‘rash qatlam) ichidan nimalar borligini ko‘rib chiqishni talab qiladi.
Siz buni diversifikatsiyalangan deb ataysizmi — yoki ataylab NVIDIA’ni ortiqcha vazn (overweight) qilish debmi?
Rasmiy fond sahifalarida tekshirildi; e’lon qilishdan oldin yana bir bor tekshiring, chunki ulushlar va tarkib o‘zgaradi.
@BinanceCIS #bStocksCIs
Portfolio uchta tickerdan iborat bo‘lishi mumkin va baribir bitta kompaniyani takrorlashi mumkin.
Mening tekshirganimdagi manba sahifalarda NVIDIA ham SPY, ham QQQ’ning oshkor qilingan ulushi edi. Shuning uchun $SPYB, $QQQB va $NVDAB’dan iborat savatcha uchta mustaqil ekspozitsiya yaratmaydi.
U quyidagilarni yaratadi:
• $NVDAB orqali NVIDIA’ga bevosita ekspozitsiya;
• SPY bilan bog‘langan portfel ichida NVIDIA’ga bilvosita ekspozitsiya;
• QQQ bilan bog‘langan portfel ichida yana bir bilvosita qatlam.
Buni avtomatik ravishda noto‘g‘ri deb bo‘lmaydi. Bu ataylab qilingan bo‘lishi mumkin. Xato — tickerlarni sanashda emas, balki asosiy (underlying) driverlarni sanamaslikda.
Mening overlap (qoplanish) tekshiruvim ikki daqiqa oladi:
1. Hozirgi ETF ulushlarini oching.
2. Yagona aksiyaning nomini qidiring.
3. Qoplanish ataylimi-yo‘qmi, buni yozib qo‘ying.
Tokenizatsiya pozitsiyalarni bir-biriga moslab qo‘yishni osonlashtiradi. Portfelni shakllantirish esa har bir “wrapper” (o‘rash qatlam) ichidan nimalar borligini ko‘rib chiqishni talab qiladi.
Siz buni diversifikatsiyalangan deb ataysizmi — yoki ataylab NVIDIA’ni ortiqcha vazn (overweight) qilish debmi?
Rasmiy fond sahifalarida tekshirildi; e’lon qilishdan oldin yana bir bor tekshiring, chunki ulushlar va tarkib o‘zgaradi.
@BinanceCIS #bStocksCIs
Mening tekshirganimdagi manba sahifalarda NVIDIA ham SPY, ham QQQ’ning oshkor qilingan ulushi edi. Shuning uchun $SPYB, $QQQB va $NVDAB’dan iborat savatcha uchta mustaqil ekspozitsiya yaratmaydi.
U quyidagilarni yaratadi:
• $NVDAB orqali NVIDIA’ga bevosita ekspozitsiya;
• SPY bilan bog‘langan portfel ichida NVIDIA’ga bilvosita ekspozitsiya;
• QQQ bilan bog‘langan portfel ichida yana bir bilvosita qatlam.
Buni avtomatik ravishda noto‘g‘ri deb bo‘lmaydi. Bu ataylab qilingan bo‘lishi mumkin. Xato — tickerlarni sanashda emas, balki asosiy (underlying) driverlarni sanamaslikda.
Mening overlap (qoplanish) tekshiruvim ikki daqiqa oladi:
1. Hozirgi ETF ulushlarini oching.
2. Yagona aksiyaning nomini qidiring.
3. Qoplanish ataylimi-yo‘qmi, buni yozib qo‘ying.
Tokenizatsiya pozitsiyalarni bir-biriga moslab qo‘yishni osonlashtiradi. Portfelni shakllantirish esa har bir “wrapper” (o‘rash qatlam) ichidan nimalar borligini ko‘rib chiqishni talab qiladi.
Siz buni diversifikatsiyalangan deb ataysizmi — yoki ataylab NVIDIA’ni ortiqcha vazn (overweight) qilish debmi?
Rasmiy fond sahifalarida tekshirildi; e’lon qilishdan oldin yana bir bor tekshiring, chunki ulushlar va tarkib o‘zgaradi.
@BinanceCIS #bStocksCIs
3
111
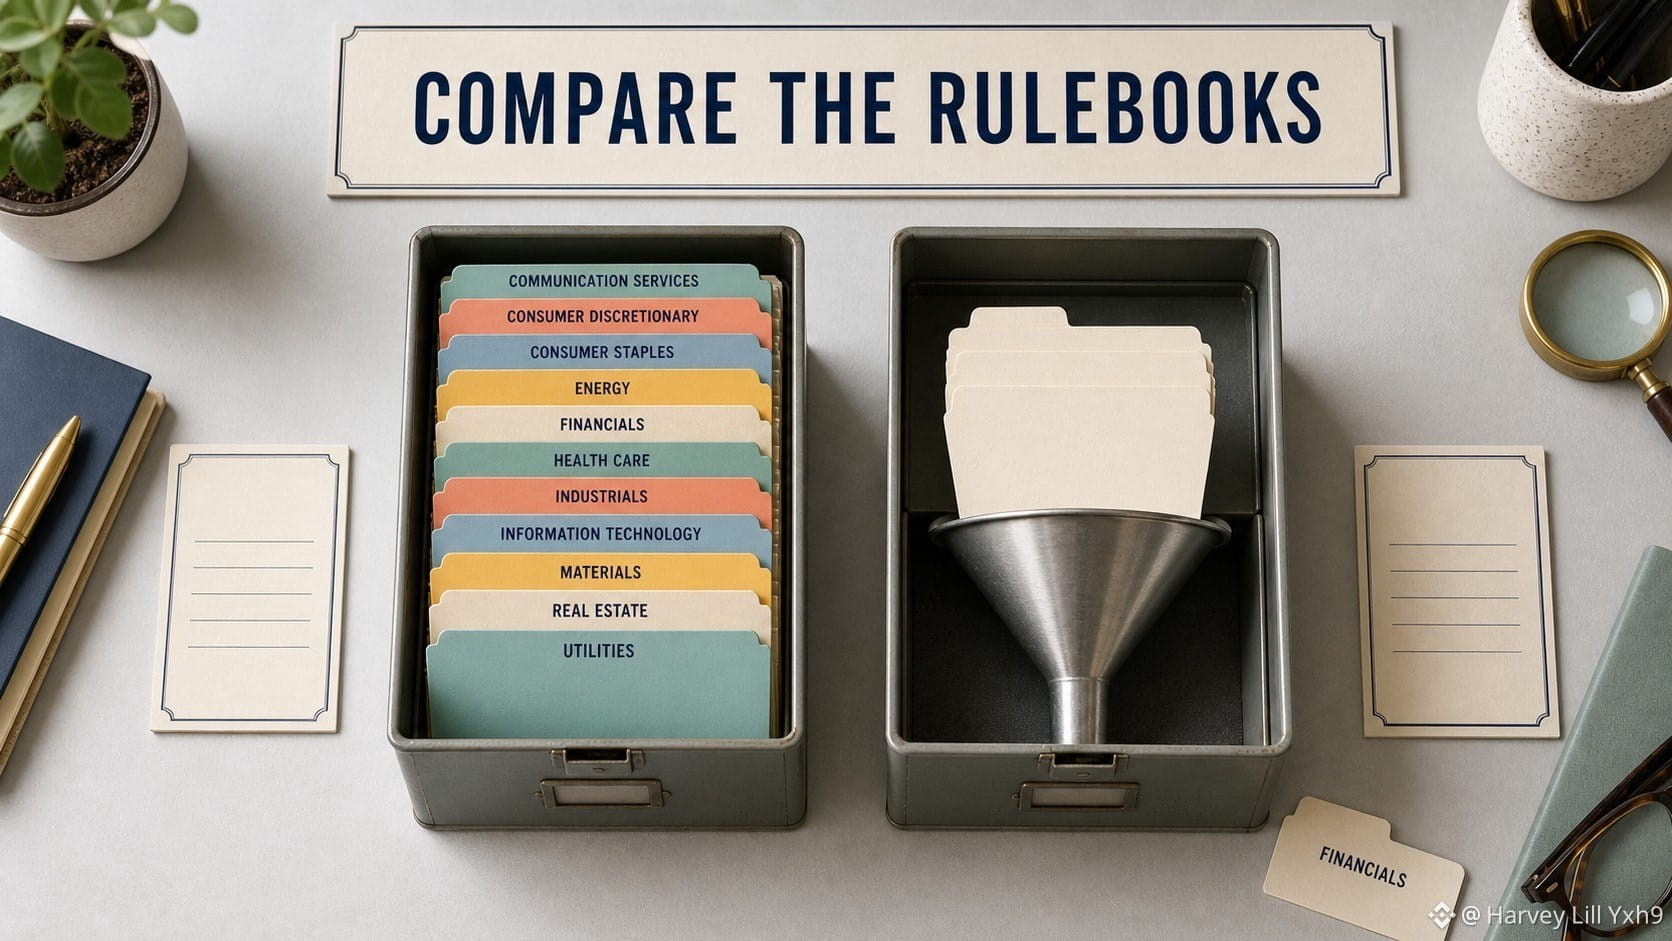
ETF kursor nomi to‘rt harfga siqilgan portfel qoidasi.
$SPYB SPY bilan bog‘langan tokenlashtirilgan ta’sirni beradi; SPY esa S&P 500 indeksini kuzatadi va o‘n bir tarmoq bo‘ylab AQShning yirik kompaniyalarini qamrab oladi.
$QQQB esa QQQ bilan bog‘liq: u Nasdaq-100 ni kuzatadi — Nasdaq’ning o‘z metodologiyasi bo‘yicha ro‘yxatga olingan eng yirik moliyaviy bo‘lmagan kompaniyalar.
Demak, tanlov shunchaki “keng bozor versus texnologiya” emas. Asosiy qoidalar qaysi kompaniyalar kirishi mumkinligini, tarmoqlar qanday ifodalanishini va konsentratsiya qayerda to‘planishi mumkinligini belgilaydi.
Mening uch savollik sinovim:
1. Qaysi indeks kuzatilmoqda?
2. Dizayn bo‘yicha qaysi kompaniyalar chetlatiladi?
3. Natijani ko‘proq boshqaradigan eng yirik ulushlar qaysilar?
Token qobig‘i kirish imkoniyatini o‘zgartiradi. U ostidagi ETF qurilish qoidalarini o‘chirib yubormaydi.
Ularning grafiklarini solishtirishdan oldin, qoidalar kitoblarini solishtiring.
Tekshirildi: State Street SPY va Invesco QQQ mahsulot sahifalari; Binance juftligi holati 06 Aug 2026 da tasdiqlangan.
@BinanceCIS #bStocksCIS
ETF kursor nomi to‘rt harfga siqilgan portfel qoidasi.
$SPYB SPY bilan bog‘langan tokenlashtirilgan ta’sirni beradi; SPY esa S&P 500 indeksini kuzatadi va o‘n bir tarmoq bo‘ylab AQShning yirik kompaniyalarini qamrab oladi.
$QQQB esa QQQ bilan bog‘liq: u Nasdaq-100 ni kuzatadi — Nasdaq’ning o‘z metodologiyasi bo‘yicha ro‘yxatga olingan eng yirik moliyaviy bo‘lmagan kompaniyalar.
Demak, tanlov shunchaki “keng bozor versus texnologiya” emas. Asosiy qoidalar qaysi kompaniyalar kirishi mumkinligini, tarmoqlar qanday ifodalanishini va konsentratsiya qayerda to‘planishi mumkinligini belgilaydi.
Mening uch savollik sinovim:
1. Qaysi indeks kuzatilmoqda?
2. Dizayn bo‘yicha qaysi kompaniyalar chetlatiladi?
3. Natijani ko‘proq boshqaradigan eng yirik ulushlar qaysilar?
Token qobig‘i kirish imkoniyatini o‘zgartiradi. U ostidagi ETF qurilish qoidalarini o‘chirib yubormaydi.
Ularning grafiklarini solishtirishdan oldin, qoidalar kitoblarini solishtiring.
Tekshirildi: State Street SPY va Invesco QQQ mahsulot sahifalari; Binance juftligi holati 06 Aug 2026 da tasdiqlangan.
@BinanceCIS #bStocksCIS
$SPYB SPY bilan bog‘langan tokenlashtirilgan ta’sirni beradi; SPY esa S&P 500 indeksini kuzatadi va o‘n bir tarmoq bo‘ylab AQShning yirik kompaniyalarini qamrab oladi.
$QQQB esa QQQ bilan bog‘liq: u Nasdaq-100 ni kuzatadi — Nasdaq’ning o‘z metodologiyasi bo‘yicha ro‘yxatga olingan eng yirik moliyaviy bo‘lmagan kompaniyalar.
Demak, tanlov shunchaki “keng bozor versus texnologiya” emas. Asosiy qoidalar qaysi kompaniyalar kirishi mumkinligini, tarmoqlar qanday ifodalanishini va konsentratsiya qayerda to‘planishi mumkinligini belgilaydi.
Mening uch savollik sinovim:
1. Qaysi indeks kuzatilmoqda?
2. Dizayn bo‘yicha qaysi kompaniyalar chetlatiladi?
3. Natijani ko‘proq boshqaradigan eng yirik ulushlar qaysilar?
Token qobig‘i kirish imkoniyatini o‘zgartiradi. U ostidagi ETF qurilish qoidalarini o‘chirib yubormaydi.
Ularning grafiklarini solishtirishdan oldin, qoidalar kitoblarini solishtiring.
Tekshirildi: State Street SPY va Invesco QQQ mahsulot sahifalari; Binance juftligi holati 06 Aug 2026 da tasdiqlangan.
@BinanceCIS #bStocksCIS
4
107
Agar Bitcoin harakat qilsa, $MSTRB va $COINB ikkalasi ham e’tiborni tortishi mumkin. Bu ularning biznes modellarini bir-biriga almashtirib bo‘ladigan qiladi degani emas.
Strategiya o‘zini Bitcoin trezori kompaniyasi sifatida ta’riflaydi va shu bilan birga korxona analitika dasturiy ta’minoti biznesini ham yuritadi. Uning balans varaqasi hamda moliyalashtirish bo‘yicha qarorlari tezisning markazida turadi.
Coinbase kripto platformasini ishlatadi. Tranzaksion daromad faoliyatga bog‘liq, obuna va xizmatlar esa boshqa daromad oqimlarini qo‘shadi.
Men ishlatadigan farq shunday:
$MSTRB → balans varaqasiga bog‘liq ta’sir, kapital tuzilmasi va bir aksiya uchun Bitcoin.
$COINB → bozorga ishtirok, hajmlar, mahsulotni qabul qilish va xizmatlar.
Bitcoin narxining o‘sishi ikkala rivoyatni ham qo‘llab-quvvatlashi mumkin, ammo turli mexanizmlar orqali. Narx yo‘nalishi tahlilning faqat birinchi qatori; ikkinchisini moliyalashtirish, o‘zgaruvchanlik, foydalanuvchi faolligi va daromadlar aralashmasi belgilaydi.
Mening qoidasim: ikkita aksiya bitta kripto sarlavhasini bo‘lishsa, kompaniya aktivni egallaydimi, bozorga xizmat qiladimi yoki ikkalasini ham qiladimi — shuni aniqlang.
Tekshirilgan manbalar: Strategy kompaniyasining investor materiallari va Coinbase’ning FY2025 natijalari.
@BinanceCIS #bStocksCIS
Agar Bitcoin harakat qilsa, $MSTRB va $COINB ikkalasi ham e’tiborni tortishi mumkin. Bu ularning biznes modellarini bir-biriga almashtirib bo‘ladigan qiladi degani emas.
Strategiya o‘zini Bitcoin trezori kompaniyasi sifatida ta’riflaydi va shu bilan birga korxona analitika dasturiy ta’minoti biznesini ham yuritadi. Uning balans varaqasi hamda moliyalashtirish bo‘yicha qarorlari tezisning markazida turadi.
Coinbase kripto platformasini ishlatadi. Tranzaksion daromad faoliyatga bog‘liq, obuna va xizmatlar esa boshqa daromad oqimlarini qo‘shadi.
Men ishlatadigan farq shunday:
$MSTRB → balans varaqasiga bog‘liq ta’sir, kapital tuzilmasi va bir aksiya uchun Bitcoin.
$COINB → bozorga ishtirok, hajmlar, mahsulotni qabul qilish va xizmatlar.
Bitcoin narxining o‘sishi ikkala rivoyatni ham qo‘llab-quvvatlashi mumkin, ammo turli mexanizmlar orqali. Narx yo‘nalishi tahlilning faqat birinchi qatori; ikkinchisini moliyalashtirish, o‘zgaruvchanlik, foydalanuvchi faolligi va daromadlar aralashmasi belgilaydi.
Mening qoidasim: ikkita aksiya bitta kripto sarlavhasini bo‘lishsa, kompaniya aktivni egallaydimi, bozorga xizmat qiladimi yoki ikkalasini ham qiladimi — shuni aniqlang.
Tekshirilgan manbalar: Strategy kompaniyasining investor materiallari va Coinbase’ning FY2025 natijalari.
@BinanceCIS #bStocksCIS
Strategiya o‘zini Bitcoin trezori kompaniyasi sifatida ta’riflaydi va shu bilan birga korxona analitika dasturiy ta’minoti biznesini ham yuritadi. Uning balans varaqasi hamda moliyalashtirish bo‘yicha qarorlari tezisning markazida turadi.
Coinbase kripto platformasini ishlatadi. Tranzaksion daromad faoliyatga bog‘liq, obuna va xizmatlar esa boshqa daromad oqimlarini qo‘shadi.
Men ishlatadigan farq shunday:
$MSTRB → balans varaqasiga bog‘liq ta’sir, kapital tuzilmasi va bir aksiya uchun Bitcoin.
$COINB → bozorga ishtirok, hajmlar, mahsulotni qabul qilish va xizmatlar.
Bitcoin narxining o‘sishi ikkala rivoyatni ham qo‘llab-quvvatlashi mumkin, ammo turli mexanizmlar orqali. Narx yo‘nalishi tahlilning faqat birinchi qatori; ikkinchisini moliyalashtirish, o‘zgaruvchanlik, foydalanuvchi faolligi va daromadlar aralashmasi belgilaydi.
Mening qoidasim: ikkita aksiya bitta kripto sarlavhasini bo‘lishsa, kompaniya aktivni egallaydimi, bozorga xizmat qiladimi yoki ikkalasini ham qiladimi — shuni aniqlang.
Tekshirilgan manbalar: Strategy kompaniyasining investor materiallari va Coinbase’ning FY2025 natijalari.
@BinanceCIS #bStocksCIS
1
2
95
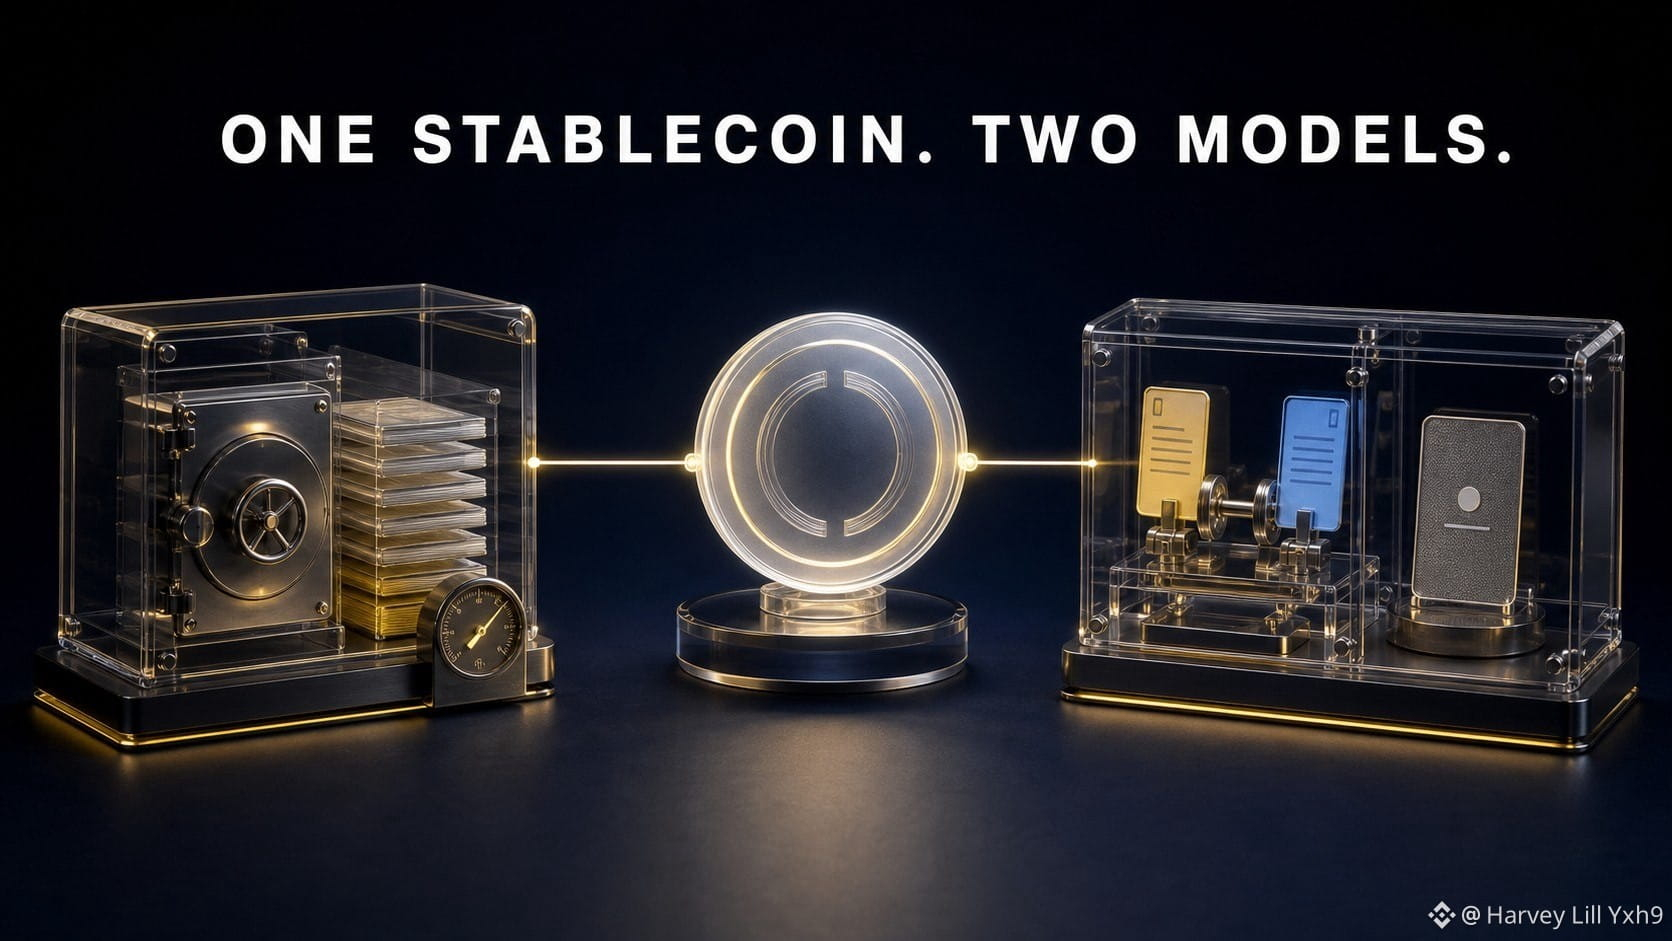
Umumiy mahsulot ikkita kompaniyani bir-biriga o‘xshash ta’sir yaratmasdan bog‘lashi mumkin.
Circle USDC bilan bog‘liq. Uning 2025-yildagi hisobotida zaxira daromadi daromadning katta qismini saqlab qolgani ko‘rsatilgan; bu modelni muomaladagi USDC va zaxira aktivlaridan olinadigan daromadlarga bog‘laydi.
Coinbase — bu birja va platforma. Uning daromadi tranzaksion faollik hamda obunalar va xizmatlar biznesini o‘z ichiga oladi; ularda bir nechta yo‘nalishlar qatorida stablecoin bilan bog‘liq daromad ham bor.
Shunday qilib $CRCLB va $COINB USDC atrofida birlashadi, lekin iqtisodiy yo‘llari farq qiladi:
Circle: stablecoin ko‘lami → zaxira aktivlari → zaxira daromadi, bunda taqsimlash va boshqa xarajatlar kamroq.
Coinbase: savdo faolligi + obunalar/xizmatlar + ekotizimda ishtirok.
Bu har bir tematik savat uchun foydali sinov: avval umumiy mahsulotni xaritalang, so‘ng undan kim nima daromad olishini xaritalang.
Korrelatsiya ulanishdan kelishi mumkin. Tafovut esa biznes modeli sababli yuzaga kelishi mumkin.
Siz bularni bitta stablecoin savdosi deb tasniflaysizmi — yoki ikkita alohida monetizatsiya modeli sifatidami?
@BinanceCIS #bStocksCIs
Umumiy mahsulot ikkita kompaniyani bir-biriga o‘xshash ta’sir yaratmasdan bog‘lashi mumkin.
Circle USDC bilan bog‘liq. Uning 2025-yildagi hisobotida zaxira daromadi daromadning katta qismini saqlab qolgani ko‘rsatilgan; bu modelni muomaladagi USDC va zaxira aktivlaridan olinadigan daromadlarga bog‘laydi.
Coinbase — bu birja va platforma. Uning daromadi tranzaksion faollik hamda obunalar va xizmatlar biznesini o‘z ichiga oladi; ularda bir nechta yo‘nalishlar qatorida stablecoin bilan bog‘liq daromad ham bor.
Shunday qilib $CRCLB va $COINB USDC atrofida birlashadi, lekin iqtisodiy yo‘llari farq qiladi:
Circle: stablecoin ko‘lami → zaxira aktivlari → zaxira daromadi, bunda taqsimlash va boshqa xarajatlar kamroq.
Coinbase: savdo faolligi + obunalar/xizmatlar + ekotizimda ishtirok.
Bu har bir tematik savat uchun foydali sinov: avval umumiy mahsulotni xaritalang, so‘ng undan kim nima daromad olishini xaritalang.
Korrelatsiya ulanishdan kelishi mumkin. Tafovut esa biznes modeli sababli yuzaga kelishi mumkin.
Siz bularni bitta stablecoin savdosi deb tasniflaysizmi — yoki ikkita alohida monetizatsiya modeli sifatidami?
@BinanceCIS #bStocksCIs
Circle USDC bilan bog‘liq. Uning 2025-yildagi hisobotida zaxira daromadi daromadning katta qismini saqlab qolgani ko‘rsatilgan; bu modelni muomaladagi USDC va zaxira aktivlaridan olinadigan daromadlarga bog‘laydi.
Coinbase — bu birja va platforma. Uning daromadi tranzaksion faollik hamda obunalar va xizmatlar biznesini o‘z ichiga oladi; ularda bir nechta yo‘nalishlar qatorida stablecoin bilan bog‘liq daromad ham bor.
Shunday qilib $CRCLB va $COINB USDC atrofida birlashadi, lekin iqtisodiy yo‘llari farq qiladi:
Circle: stablecoin ko‘lami → zaxira aktivlari → zaxira daromadi, bunda taqsimlash va boshqa xarajatlar kamroq.
Coinbase: savdo faolligi + obunalar/xizmatlar + ekotizimda ishtirok.
Bu har bir tematik savat uchun foydali sinov: avval umumiy mahsulotni xaritalang, so‘ng undan kim nima daromad olishini xaritalang.
Korrelatsiya ulanishdan kelishi mumkin. Tafovut esa biznes modeli sababli yuzaga kelishi mumkin.
Siz bularni bitta stablecoin savdosi deb tasniflaysizmi — yoki ikkita alohida monetizatsiya modeli sifatidami?
@BinanceCIS #bStocksCIs
1
5
225
Tasdiqlangan
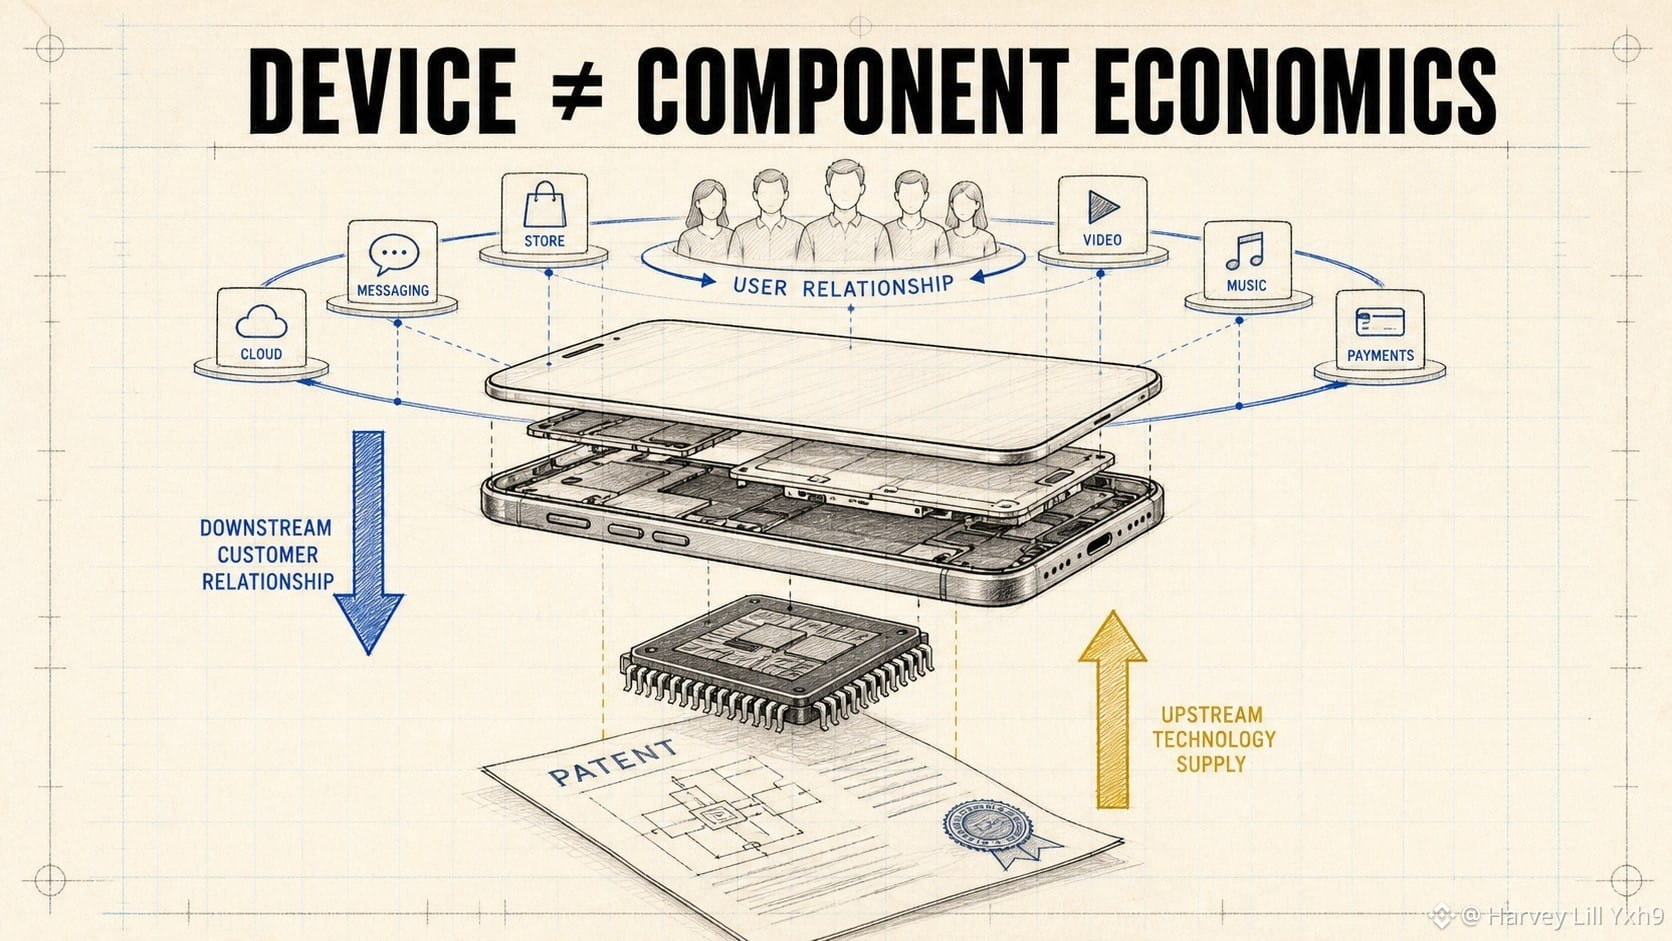
Apple va Qualcomm ikkalasi ham, uning bir xil qatlamiga egalik qilmasdan, kuchli qurilmalar siklidan foyda ko‘rishi mumkin.
$AAPLB integratsiyalashgan mahsulotlar va xizmatlar ekotizimini anglatadi. Kompaniya qurilma tajribasini boshqaradi hamda o‘rnatilgan bazasi atrofida apparat va xizmatlardan daromad keltiradi.
$QCOMB yarimo‘tkazgich va texnologiya litsenziyalash modeli bo‘lib xizmat qiladi. Qualcomm o‘zining mahsulot biznesini QCT orqali, litsenziyalash biznesini esa QTL orqali hisobot qiladi.
Bu esa ikkita turli savolni keltirib chiqaradi:
Apple: nechta foydalanuvchi ekotizim ichiga kiradi yoki unda qoladi va mahsulotlar aralashmasi qanday o‘zgaradi?
Qualcomm: uning chip platformalari qayerda qabul qilinadi va mahsulot jo‘natmalari hamda litsenziyalash iqtisodiyoti qanday rivojlanadi?
Qurilma mijoz qo‘lida bir xil obyekt bo‘lishi mumkin. Yuqorida (upstream) va pastda (downstream) ushlanadigan qiymat esa turlicha.
Mening kuzatuv ro‘yxatim qoidasi: mijozlar bilan munosabatga egalik qiladigan kompaniyani qurilmaga texnologiya yetkazib beradigan kompaniyadan ajrating.
@BinanceCIS #bStocksCIS
Apple va Qualcomm ikkalasi ham, uning bir xil qatlamiga egalik qilmasdan, kuchli qurilmalar siklidan foyda ko‘rishi mumkin.
$AAPLB integratsiyalashgan mahsulotlar va xizmatlar ekotizimini anglatadi. Kompaniya qurilma tajribasini boshqaradi hamda o‘rnatilgan bazasi atrofida apparat va xizmatlardan daromad keltiradi.
$QCOMB yarimo‘tkazgich va texnologiya litsenziyalash modeli bo‘lib xizmat qiladi. Qualcomm o‘zining mahsulot biznesini QCT orqali, litsenziyalash biznesini esa QTL orqali hisobot qiladi.
Bu esa ikkita turli savolni keltirib chiqaradi:
Apple: nechta foydalanuvchi ekotizim ichiga kiradi yoki unda qoladi va mahsulotlar aralashmasi qanday o‘zgaradi?
Qualcomm: uning chip platformalari qayerda qabul qilinadi va mahsulot jo‘natmalari hamda litsenziyalash iqtisodiyoti qanday rivojlanadi?
Qurilma mijoz qo‘lida bir xil obyekt bo‘lishi mumkin. Yuqorida (upstream) va pastda (downstream) ushlanadigan qiymat esa turlicha.
Mening kuzatuv ro‘yxatim qoidasi: mijozlar bilan munosabatga egalik qiladigan kompaniyani qurilmaga texnologiya yetkazib beradigan kompaniyadan ajrating.
@BinanceCIS #bStocksCIS
$AAPLB integratsiyalashgan mahsulotlar va xizmatlar ekotizimini anglatadi. Kompaniya qurilma tajribasini boshqaradi hamda o‘rnatilgan bazasi atrofida apparat va xizmatlardan daromad keltiradi.
$QCOMB yarimo‘tkazgich va texnologiya litsenziyalash modeli bo‘lib xizmat qiladi. Qualcomm o‘zining mahsulot biznesini QCT orqali, litsenziyalash biznesini esa QTL orqali hisobot qiladi.
Bu esa ikkita turli savolni keltirib chiqaradi:
Apple: nechta foydalanuvchi ekotizim ichiga kiradi yoki unda qoladi va mahsulotlar aralashmasi qanday o‘zgaradi?
Qualcomm: uning chip platformalari qayerda qabul qilinadi va mahsulot jo‘natmalari hamda litsenziyalash iqtisodiyoti qanday rivojlanadi?
Qurilma mijoz qo‘lida bir xil obyekt bo‘lishi mumkin. Yuqorida (upstream) va pastda (downstream) ushlanadigan qiymat esa turlicha.
Mening kuzatuv ro‘yxatim qoidasi: mijozlar bilan munosabatga egalik qiladigan kompaniyani qurilmaga texnologiya yetkazib beradigan kompaniyadan ajrating.
@BinanceCIS #bStocksCIS
3
96
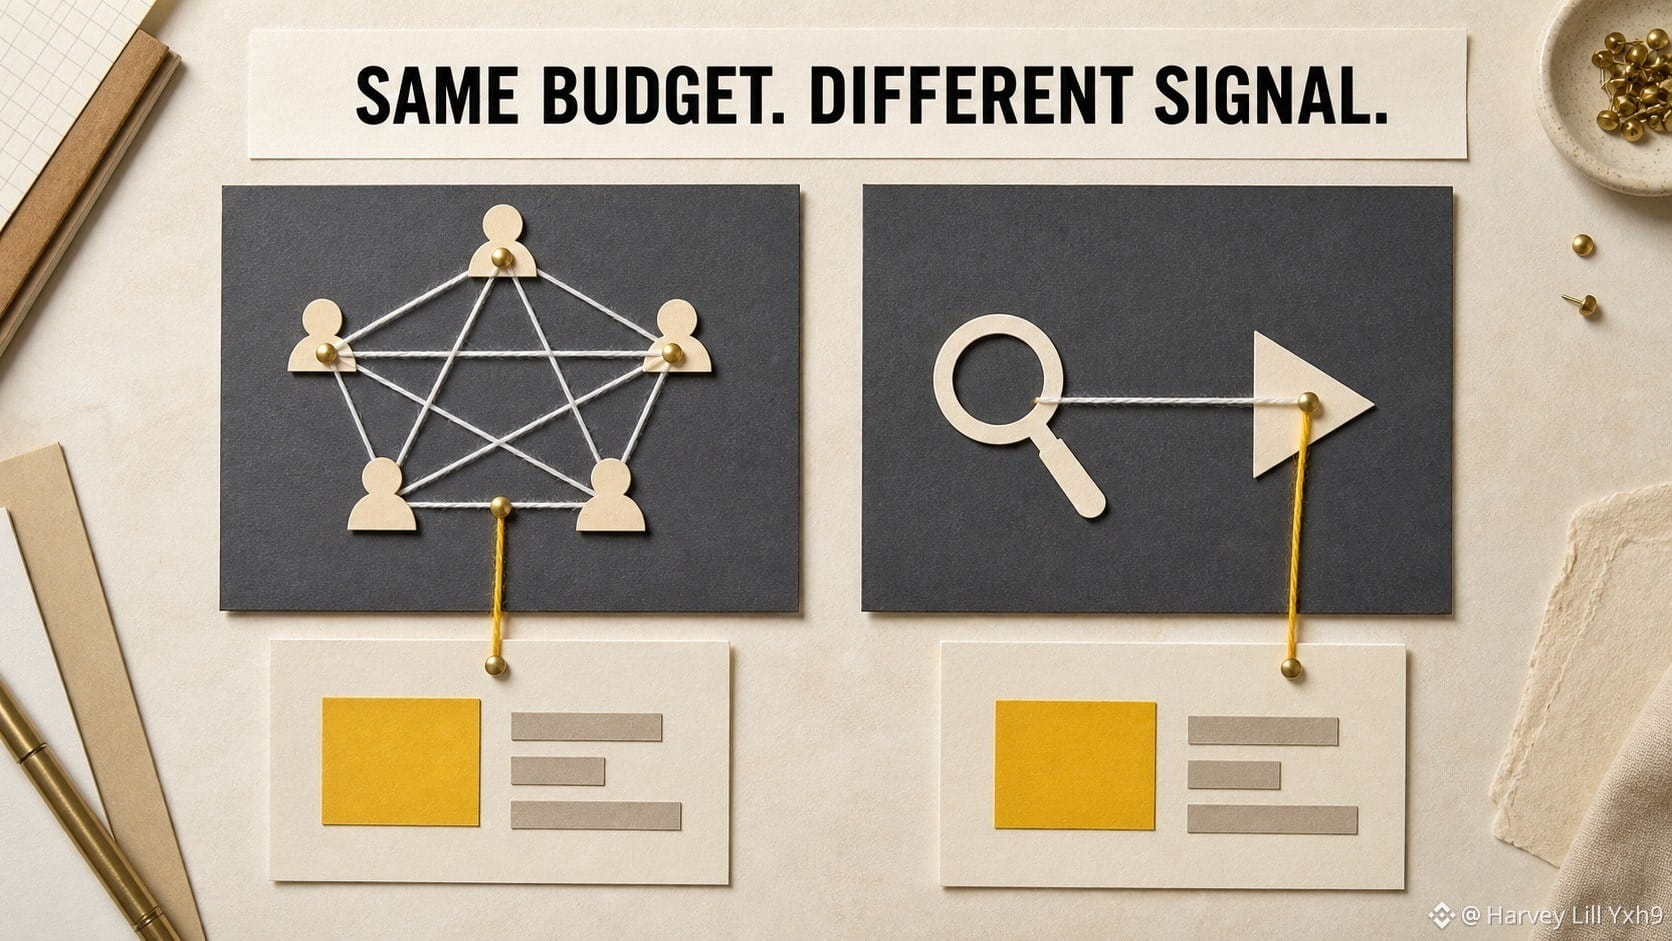
Meta va Alphabet ikkalasi ham raqamli reklama savdosi bilan shug‘ullanadi, ammo ular monetizatsiya qiladigan e’tibor bir xil emas.
$METAB uchun reklama bo‘yicha asosiy dvigatel ilovalar oilasi (Family of Apps) bo‘ylab sodir bo‘ladigan faoliyat bilan bog‘langan. $GOOGLB uchun esa reklama Qidiruv, YouTube va boshqa Google’ga tegishli resurslarni qamrab oladi, Google Cloud esa yana bir yirik biznes yo‘nalimini qo‘shadi.
Bu esa diagramma ortidagi savollarni o‘zgartiradi.
Meta’da men jalb qilish (engagement), reklama ko‘rsatishlari (ad impressions), narxlash va kelajakdagi platformalarni yaratish xarajatlariga e’tibor berardim.
Alphabet’da esa “har bir natijani ‘reklama o‘sishi’ (ad growth) deb qabul qilish” o‘rniga qidiruv niyati, video e’tibori va bulut (cloud) talabini alohida ajratib ko‘rardim.
Foydali taqqoslash qaysi kompaniya yaxshiroq ekanida emas. Foydalanuvchi signali qayerdan boshlanishida:
ijtimoiy aloqalar → lentadagi (feed) va xabar almashish reklamalari;
qidiruv yoki video niyati → qidiruv va YouTube reklamalari.
Bir xil reklama budjeti, mijozga borish yo‘li esa boshqa.
$METAB va $GOOGLB’ni solishtirishdan oldin, har bir platforma nimani ushlash uchun mo‘ljallanganini kuzatardim.
@BinanceCIS #bStocksCIS
Meta va Alphabet ikkalasi ham raqamli reklama savdosi bilan shug‘ullanadi, ammo ular monetizatsiya qiladigan e’tibor bir xil emas.
$METAB uchun reklama bo‘yicha asosiy dvigatel ilovalar oilasi (Family of Apps) bo‘ylab sodir bo‘ladigan faoliyat bilan bog‘langan. $GOOGLB uchun esa reklama Qidiruv, YouTube va boshqa Google’ga tegishli resurslarni qamrab oladi, Google Cloud esa yana bir yirik biznes yo‘nalimini qo‘shadi.
Bu esa diagramma ortidagi savollarni o‘zgartiradi.
Meta’da men jalb qilish (engagement), reklama ko‘rsatishlari (ad impressions), narxlash va kelajakdagi platformalarni yaratish xarajatlariga e’tibor berardim.
Alphabet’da esa “har bir natijani ‘reklama o‘sishi’ (ad growth) deb qabul qilish” o‘rniga qidiruv niyati, video e’tibori va bulut (cloud) talabini alohida ajratib ko‘rardim.
Foydali taqqoslash qaysi kompaniya yaxshiroq ekanida emas. Foydalanuvchi signali qayerdan boshlanishida:
ijtimoiy aloqalar → lentadagi (feed) va xabar almashish reklamalari;
qidiruv yoki video niyati → qidiruv va YouTube reklamalari.
Bir xil reklama budjeti, mijozga borish yo‘li esa boshqa.
$METAB va $GOOGLB’ni solishtirishdan oldin, har bir platforma nimani ushlash uchun mo‘ljallanganini kuzatardim.
@BinanceCIS #bStocksCIS
$METAB uchun reklama bo‘yicha asosiy dvigatel ilovalar oilasi (Family of Apps) bo‘ylab sodir bo‘ladigan faoliyat bilan bog‘langan. $GOOGLB uchun esa reklama Qidiruv, YouTube va boshqa Google’ga tegishli resurslarni qamrab oladi, Google Cloud esa yana bir yirik biznes yo‘nalimini qo‘shadi.
Bu esa diagramma ortidagi savollarni o‘zgartiradi.
Meta’da men jalb qilish (engagement), reklama ko‘rsatishlari (ad impressions), narxlash va kelajakdagi platformalarni yaratish xarajatlariga e’tibor berardim.
Alphabet’da esa “har bir natijani ‘reklama o‘sishi’ (ad growth) deb qabul qilish” o‘rniga qidiruv niyati, video e’tibori va bulut (cloud) talabini alohida ajratib ko‘rardim.
Foydali taqqoslash qaysi kompaniya yaxshiroq ekanida emas. Foydalanuvchi signali qayerdan boshlanishida:
ijtimoiy aloqalar → lentadagi (feed) va xabar almashish reklamalari;
qidiruv yoki video niyati → qidiruv va YouTube reklamalari.
Bir xil reklama budjeti, mijozga borish yo‘li esa boshqa.
$METAB va $GOOGLB’ni solishtirishdan oldin, har bir platforma nimani ushlash uchun mo‘ljallanganini kuzatardim.
@BinanceCIS #bStocksCIS
4
100
Tasdiqlangan
“Memory” birgina bitta savdo kabi eshitiladi, mahsulotlar ajratilgunga qadar.
Micron xotira va saqlash bozorlarida DRAM, NAND va NOR mahsulotlarini taqdim etadi. Sandisk esa flesh xotira hamda ma’lumotlarni saqlash yechimlariga yo‘naltirilgan.
Shu sababli $MUB va $SNDKB ni “AI memory” degan oddiy tickerlar juftligi sifatida emas, balki mahsulot xaritasi sifatida ko‘proq foydaliroq ko‘rsatadi.
DRAM — ishchi (working) xotira: u protsessorlarga faol ish yuklarini boshqarishga yordam beradi. NAND flesh — doimiy saqlash: quvvat uzilganda ham ma’lumotni ushlab turadi. Ikkalasi ham ma’lumotlar o‘sishidan foyda ko‘rishi mumkin, lekin narx sikllari, zaxiralar, mijozlar talabi va yetkazib berish intizomi aynan bir xil harakat qilishi shart emas.
Mening boshlang‘ich tekshiruv ro‘yxatim:
1. Sarlavhada qaysi xotira turi nazarda tutilgan?
2. Signal birliklar, narx yoki zaxira haqida mi?
3. Qaysi kompaniyada ushbu mahsulotga bevositaroq ta’sir ko‘proq?
“Memory” so‘zi — sektor nomi (yorlig‘i). Uning tagidagi mahsulot esa real iqtisodiy omilni harakatga keltiradi.
Manbalar tekshirildi: Micron va Sandisk hisobotlari; faol Binance juftliklari 06 Aug 2026 kuni tekshirildi.
@BinanceCIS #bStocksCIS
“Memory” birgina bitta savdo kabi eshitiladi, mahsulotlar ajratilgunga qadar.
Micron xotira va saqlash bozorlarida DRAM, NAND va NOR mahsulotlarini taqdim etadi. Sandisk esa flesh xotira hamda ma’lumotlarni saqlash yechimlariga yo‘naltirilgan.
Shu sababli $MUB va $SNDKB ni “AI memory” degan oddiy tickerlar juftligi sifatida emas, balki mahsulot xaritasi sifatida ko‘proq foydaliroq ko‘rsatadi.
DRAM — ishchi (working) xotira: u protsessorlarga faol ish yuklarini boshqarishga yordam beradi. NAND flesh — doimiy saqlash: quvvat uzilganda ham ma’lumotni ushlab turadi. Ikkalasi ham ma’lumotlar o‘sishidan foyda ko‘rishi mumkin, lekin narx sikllari, zaxiralar, mijozlar talabi va yetkazib berish intizomi aynan bir xil harakat qilishi shart emas.
Mening boshlang‘ich tekshiruv ro‘yxatim:
1. Sarlavhada qaysi xotira turi nazarda tutilgan?
2. Signal birliklar, narx yoki zaxira haqida mi?
3. Qaysi kompaniyada ushbu mahsulotga bevositaroq ta’sir ko‘proq?
“Memory” so‘zi — sektor nomi (yorlig‘i). Uning tagidagi mahsulot esa real iqtisodiy omilni harakatga keltiradi.
Manbalar tekshirildi: Micron va Sandisk hisobotlari; faol Binance juftliklari 06 Aug 2026 kuni tekshirildi.
@BinanceCIS #bStocksCIS
Micron xotira va saqlash bozorlarida DRAM, NAND va NOR mahsulotlarini taqdim etadi. Sandisk esa flesh xotira hamda ma’lumotlarni saqlash yechimlariga yo‘naltirilgan.
Shu sababli $MUB va $SNDKB ni “AI memory” degan oddiy tickerlar juftligi sifatida emas, balki mahsulot xaritasi sifatida ko‘proq foydaliroq ko‘rsatadi.
DRAM — ishchi (working) xotira: u protsessorlarga faol ish yuklarini boshqarishga yordam beradi. NAND flesh — doimiy saqlash: quvvat uzilganda ham ma’lumotni ushlab turadi. Ikkalasi ham ma’lumotlar o‘sishidan foyda ko‘rishi mumkin, lekin narx sikllari, zaxiralar, mijozlar talabi va yetkazib berish intizomi aynan bir xil harakat qilishi shart emas.
Mening boshlang‘ich tekshiruv ro‘yxatim:
1. Sarlavhada qaysi xotira turi nazarda tutilgan?
2. Signal birliklar, narx yoki zaxira haqida mi?
3. Qaysi kompaniyada ushbu mahsulotga bevositaroq ta’sir ko‘proq?
“Memory” so‘zi — sektor nomi (yorlig‘i). Uning tagidagi mahsulot esa real iqtisodiy omilni harakatga keltiradi.
Manbalar tekshirildi: Micron va Sandisk hisobotlari; faol Binance juftliklari 06 Aug 2026 kuni tekshirildi.
@BinanceCIS #bStocksCIS
5
149
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
AIStocksWhatNext
667,937 marta koʻrilgan
4,947 muhokama qilmoqda
Trendlashayotgan xeshteglar kampaniyamizda “Share & Win” trafik mukofotini qo‘lga kiriting
✨Mavzu: AI aksiya kurslari o‘sishda davom etayotgan bir paytda yana qanday investitsiya imkoniyatlari bor?
👉Qanday qo‘shilish:
#AIStocksWhatNext xeshtegi bilan qisqa post yoki maqola joylang
Siz bu holatda bullish tomondamisiz yoki bearish — shuni ayting va AI aksiyalaringiz bo‘yicha portfelingizni yoki treydlaringizni ulashing; treyd vidjeti sizning ishtirokingizga moslikni oshirishi mumkin.
Shuningdek, postingizni ma’lumotlar yoki grafiklar bilan boyitib, AI tomonidan yaratilgan rasmlardan foydalanmaslik orqali kuchaytira olasiz.
✍️Quyidagi yo‘nalishlardan kelib chiqib kontent yarating:
- Nvidia chip sotuvlari kelasi yili ikki baravar bo‘lishini aytdi, eng yirik AI kompaniyalar esa rekord darajadagi daromadlarni qayd etishda davom etyapti — ortidagi hisoblash xarajatlari ham juda katta. AIga talab haqiqatan ham shiddat bilan oshyaptimi? Bu qancha davom etishi mumkin? AI aksiyalar hamma joyda o‘sishda. Bu haqiqiy “breakout”mi yoki faqat qisqa muddatli sakrashmi?
- Tarmoq yetakchilari AI rivojlanishini sekinlashtirishga chaqirmoqda, Trump esa “AI Force” barpo etishni rejalashtirib, AI kelajakda AQSh YAIMning 25%ini tashkil qilishi mumkinligini aytmoqda. Siz qaysi tomondsiz? Davlat darajasidagi qo‘llab-quvvatlash AI aksiyalar uchun uzoq muddatli yutuq bo‘ladimi?
- Siz AI aksiyalarini sotib olyapsizmi? Bizning trade sharing vidjetimiz orqali AI’ga oid treydingiz/ulushingizni ulashing.
⏰Kampaniya davri:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Mukofot:
- Yuqoridagi ko‘rsatmalarga mos keladigan va 100 tadan ko‘p so‘zdan iborat malakali postlar ko‘rib chiqiladi hamda 500 dan 3 000 gacha bo‘lgan tasodifiy trafik oshiruvchi qo‘shimcha olishi mumkin. Postingiz tanlansa, feed kotibingizdan bildirishnoma olasiz.
- Binance Square Official’da maqolangizni namoyish qilish imkoniyatiga ega bo‘ling
Postingiz uchun g‘oyalar kerakmi? Mavzu sahifasiga kiring #AIStocksWhatNext yoki Square Guide on How to Post for Better Reach.
Binance Square Official
·492 ta layk
·1.3M marta koʻrilgan
21SharesLaunchesEuropesFirstZcashETP
13,072 marta koʻrilgan
449 muhokama qilmoqda
CardanoJoinsX402PaymentStandard
9,277 marta koʻrilgan
352 muhokama qilmoqda