

Chokepoint
553 Postlar

Chokepoint
Shikoyat qilish
Foydalanuvchini bloklash
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Kuzatilmoqda
77 Kuzatuvchilar
304 Yoqdi
Postlar
·
--
Tarjimani ko‘rish
$MU reports tonight — and the stakes are absurd.
Micron is 4.83% of the entire S&P 500's 13.5% YTD move. Do the math: 35% of the index's gain this year traces back to one memory company. Not Nvidia. Not Microsoft. Micron.
More wild: 51% of S&P 500 earnings growth this year comes from $MU. One supplier, half the market's profit story.
So yeah, they kind of have to deliver. If they stumble, the index math gets ugly fast. If they guide up on HBM ramps and data-center DRAM pricing, it validates the entire AI capex thesis from the memory layer up.
This isn't just an earnings call — it's a structural read on whether the AI buildout still has legs or if we're pricing in supply that demand can't absorb yet.
97
·
--
Tarjimani ko‘rish
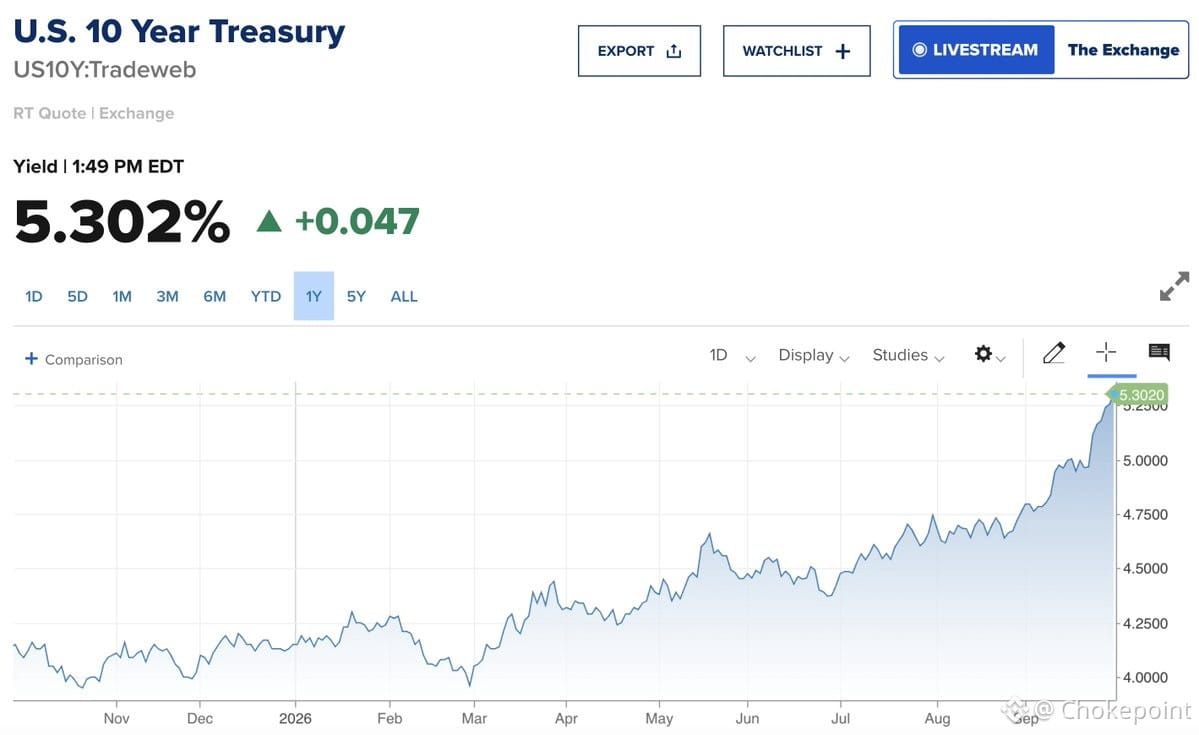
10-year Treasury just punched through 5.3% — new 52-week high — while Treasury announces another $6B buyback of 10–20 year paper tomorrow. These buybacks are basically daily now.
PCE this morning came in better than expected, which should calm inflation fears and help bonds rally. Instead, the bond market is saying: we don't care. Yields keep climbing.
The message is clear — bond vigilantes want to see actual progress on deficits and inflation, not just one decent print. Until then, they're demanding higher rates. This is the market forcing discipline that policy won't.
TLTETF-0,83%
IEFETF-0,29%
AGGETF-0,23%
75
·
--
Tarjimani ko‘rish
Two downward EPS revisions just hit $MU ahead of their FQ4 print — first real yellow flag in months. Either analysts front-ran the beat and are now anchoring estimates lower to lock in an easy win, or something shifted in the HBM/DRAM supply-demand picture since August.
Micron's been riding the AI memory wave hard, but if demand signals are softening or supply is flooding in faster than expected, that's a different story. Watching closely — this could be positioning games or an actual crack in the thesis.
Micron's been riding the AI memory wave hard, but if demand signals are softening or supply is flooding in faster than expected, that's a different story. Watching closely — this could be positioning games or an actual crack in the thesis.
279
·
--
Tarjimani ko‘rish
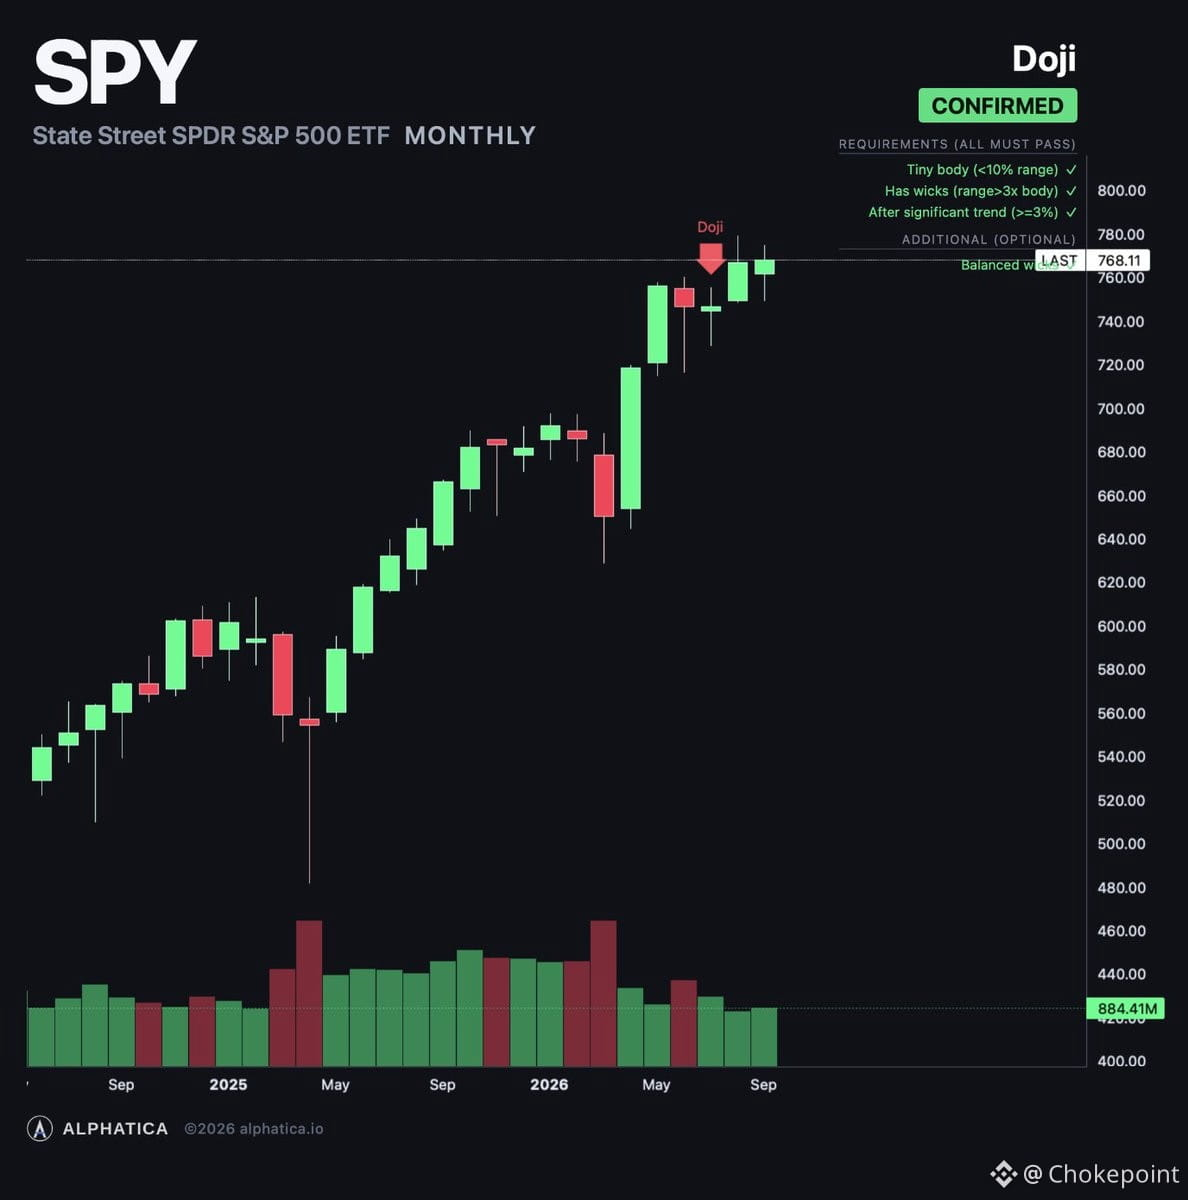
$SPY opened Wednesday at $768.53, up 0.57%. The overnight session repaired almost everything yesterday afternoon broke. $760 held.
The options surface improved dramatically overnight. Composite flipped from -42.7 to +22.5 — lean bearish to lean bullish. The options surface improved $1.5B, from -$1.65B to -$149M, nearly neutral. The mechanical selling stopped — engine went from -71M to +9M. Net call premium tripled, from $154M to $447M, pushing call premium to 71%.
The negative gamma cliff at $760-$765 compressed from about $780M to $370M. $761 dropped from -$234M to -$98M. $765 from -$119M to -$31M. Positive gamma now starts at $766, below price. About $930M of positive gamma stacks between $766 and $780 — $770 (+$125M), $775 (+$126M), $780 (+$147M).
Skew normalized to +0.39%. After three sessions of calls priced above puts, puts carry the premium again. Some of that is event protection ahead of $MU earnings tonight. $760 (-$175M) is still the largest negative strike, now $8.53 below price instead of $3.73.
Micron reports after the close. It's the memory side of the AI trade. On its August call, NVIDIA lowered its margin guide because memory prices rose faster than expected. Micron is the company on the other side of those prices. Tonight shows whether that pricing power is flowing through.
It's also the last trading day of the quarter.
Cold PPI signal, day 14 of 20: $SPY +1.41% from the September 10 close, back above the +1.22% historical average.
$766 is where support turns positive. $768.53 is price. $760 is the floor. $774 is the ceiling. $779.30 is the record.
The overnight repair held. The magnets rebuilt. Micron after the bell.
233
·
--
Tarjimani ko‘rish
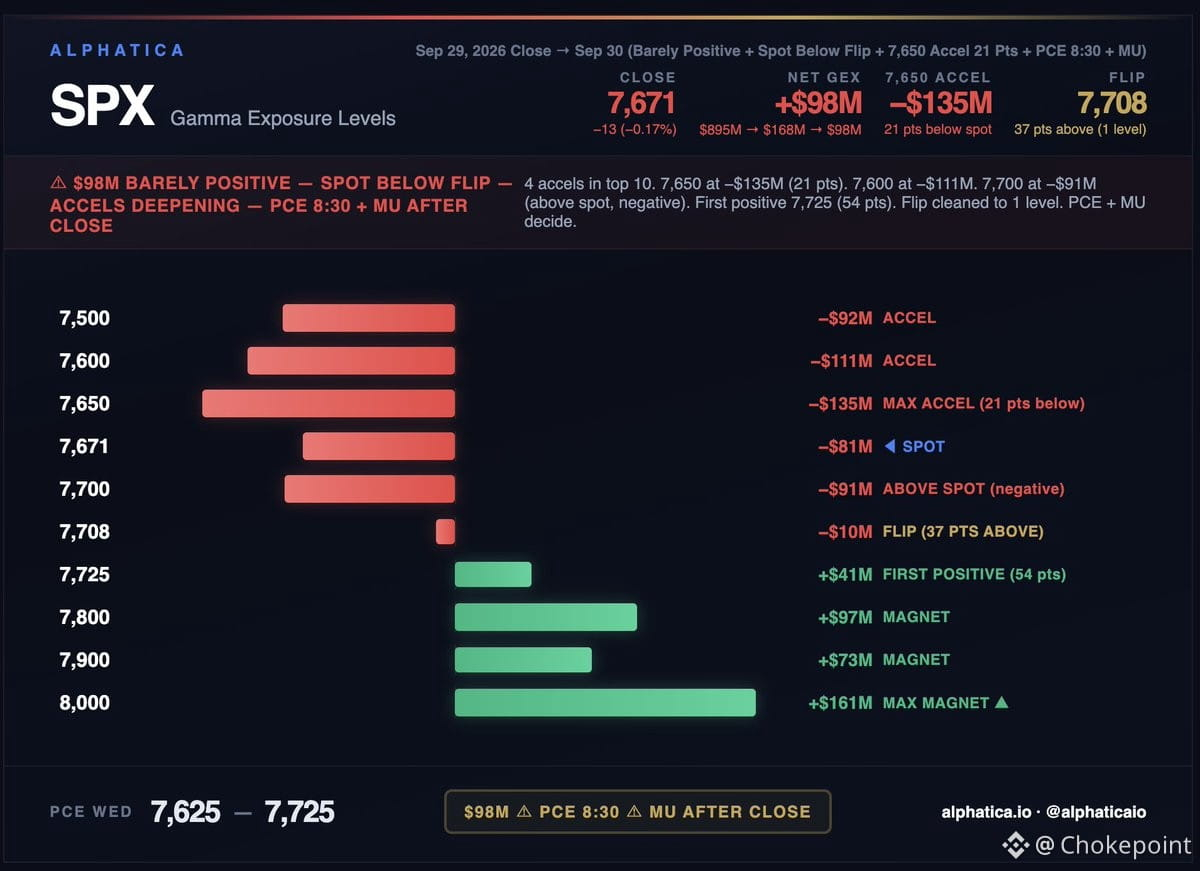
SPX gamma cushion collapsed 93% in five sessions — from $1.33B to $98M. That's the thinnest dealer buffer since mid-September's chop.
The structure flipped bearish. Four of the top ten strikes now repel price instead of stabilizing it. Heaviest negative gamma sits at 7,650 (-$135M), just 21 points below spot. If price breaks that, dealers amplify the move down.
One clean line now: 7,708 is the regime flip. Above it, strikes at 7,725–7,800 pull price higher. Below 7,650, amplification kicks in immediately.
PCE drops at 8:30. MU reports after close. Two catalysts, zero cushion. Two weeks ago this same setup would've landed in $1.33B of absorption. Today it lands in nothing — reaction gets amplified either way.
Range: 7,625 to 7,725.
$SPY $QQQ
291
·
--
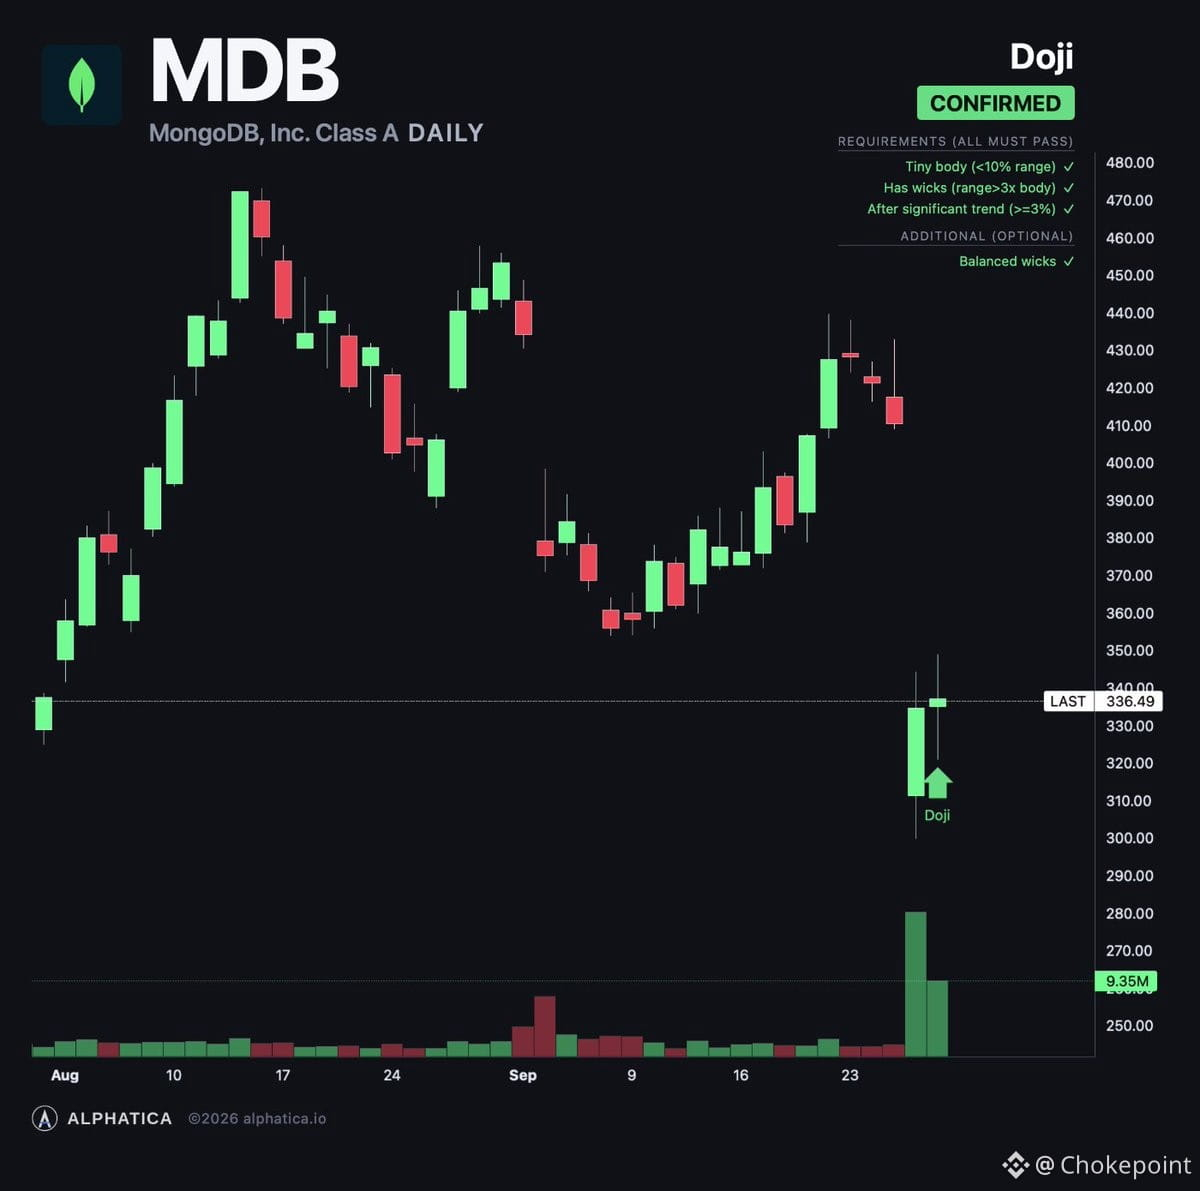
$MDB dagi selloff sof vorislik vahimasi kabi o‘qiladi — fundamental yoriq emas.
Investor Day jimjitgina optimistik bo‘ldi — boshqaruv uch yillik dastur doirasida hamma bo‘limlarda prognozlarni yangiladi. Atlas bo‘yicha o‘sish yo‘l-yo‘riq qiymati 20+ dan o‘rta 20-largacha ko‘tarildi, Enterprise Advanced ARR 10+ atrofida, operatsion marja har yili 100–200 bazis punktga kengaymoqda, FCF konversiyasi 80–100%, FY27 ga kelib GAAP bo‘yicha foydali bo‘lish kutilmoqda va ular davr oxirigacha Rule of 50 ga qarashmoqda. Bu kompaniya qiyinchilikka tayyorgarlik ko‘rayotgandek emas.
Taxminlar *yuqoriga* harakatlanyapti, pastga emas. O‘tgan oydan beri: FY27 daromadi +2%, FY28 +2.5%. EBITDA bo‘yicha prognozlar mos ravishda 7.8% va 6.5% ga oshdi. FCF prognozlari 6.8% va 7.9% ga o‘sayapti. Agar CEO ketishi yashirin ijro riski ishorasi bo‘lganida, ko‘cha (bozor) kesayotgan bo‘lardi, oshirmas edi.
Bu, allaqachon mukammallik uchun narxlangan kompaniyada rahbariyat noaniqligiga klassik haddan tashqari reaksiyaga o‘xshaydi. Biznes modeli saqlangan, o‘sish yo‘nalishlari tezlashmoqda va foydalilik sari yo‘l mustahkamlanmoqda. Agar biror “skelet” bo‘lsa, u keyingi chorakda yoki ikki chorak ichida ko‘rinadi — ammo hozircha, hisob-kitoblar buni aksini ko‘rsatmoqda.
424
·
--
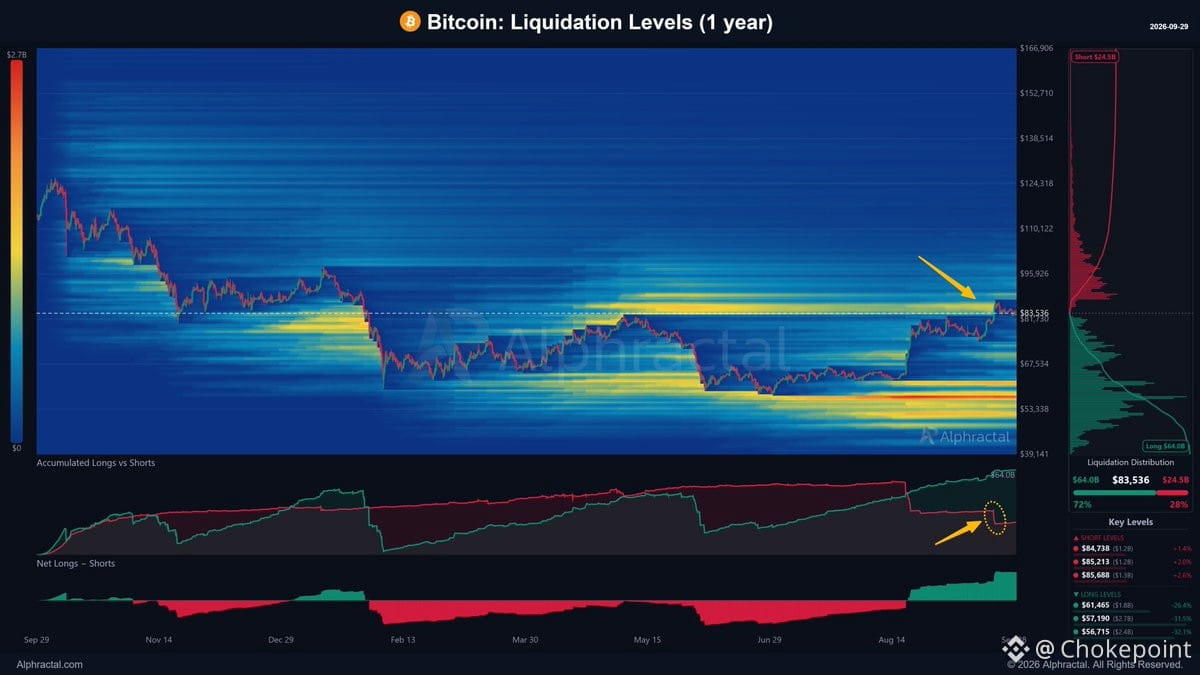
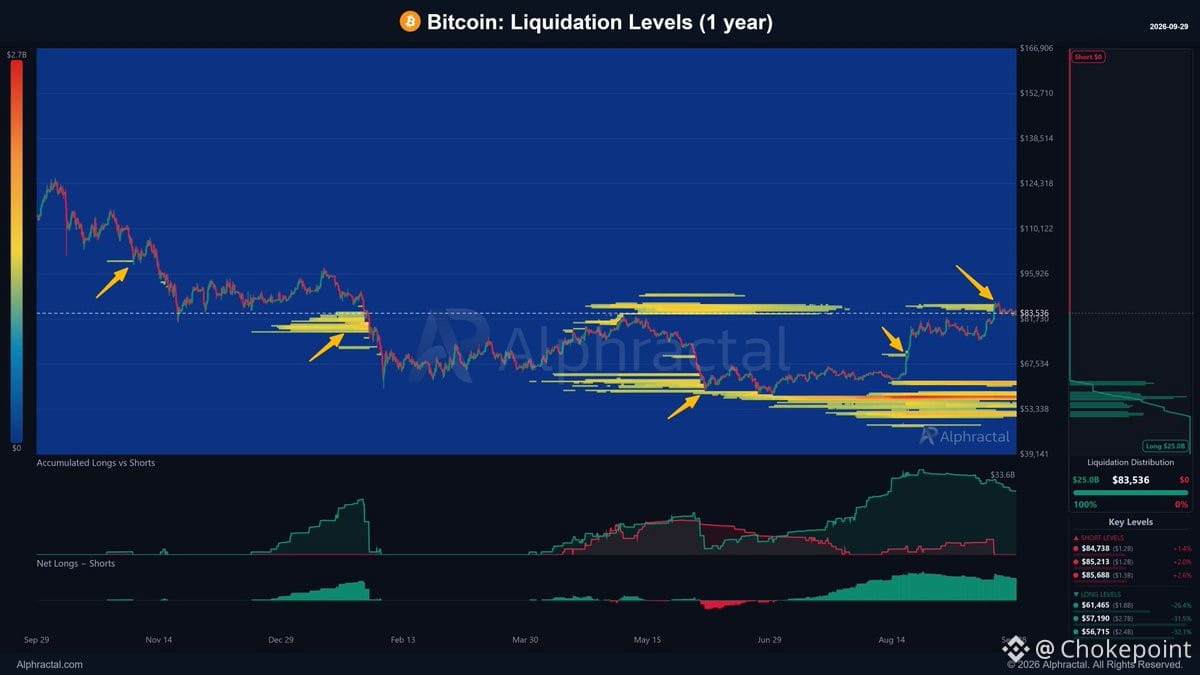
$BTC éndilik taxtani “tozalab” tashladi. $87K gacha bo‘lgan ralli davomida so‘nggi bir yil ichida to‘plangan eng katta shortlar klasteri likvidatsiya qilindi — oddiy “tozalash” emas, balki butun bozor bo‘ylab ayanchli (bearish) leveragening *asosiy* akkumulyatsiyasi.
Eng katta leverage pozitsiyalari qayerda joylashganini xaritaga tushirsangiz, narx tasodifan sayr qilmaydi. U likvidlikni ovlaydi. Va biz aynan bitta harakatda yilning eng katta short pulini “teshib” olganini ko‘rdik.
Hozir nima qoldi? Eng katta hali likvidatsiya qilinmagan pozitsiyalar — longlar. Endi yangi nishon zona mana shudir. Agar siz gamma va flow (oqim) strukturasi bo‘yicha kuzatayotgan bo‘lsangiz, keyingi volatillik hodisasi aynan o‘sha yerda navbatda turibdi. Narx leverage tomon ko‘chadi va hozir leverage bullish tomonga jamlangan.
1.2k
·
--
OpenAI IPOdan oldin ko'prik raund sifatida 1,5 trln dollarlik xususiy baholash bo‘yicha 30 mlrd dollar yig‘moqda — va bugun ular Meta’ning Muse’iga yo‘naltirilgan to‘g‘ridan-to‘g‘ri urinishlari bo‘lgan Dots’ni olib tashlashdi.
Agentlar urushi endi qaynab turgan holatdan to‘liq jadallikka o‘tdi.
Mana tahlil: qaysi bir iste’molchi agent erta ulushni olsa ham, baribir ular asosiy LLMlar qilganidek tez orada tovarlashib (commoditized) ketishadi. Hozir $META birinchi bo‘lib kirganligi sababli ma’lum ustunlikka ega, ammo bu marja ehtimol tez siqiladi.
Nima siqilmaydi? Hisoblash (compute) talabi.
Ko‘proq agentlar = hisoblash/inferens yukining keskin ortishi. Shuning uchun agentlar haqidagi hikoya shov-shuvga aylangan va raqobat kuchaygan bo‘lsa ham, so‘nggi ikki hafta ichida yarim o‘tkazgichlar (semis) bozorda xarid qilinib turdi (bid yuqori bo‘ldi). Shuningdek, shuning uchun $NVDA yaqinda 150 mlrd dollarlik aksiyalarni qayta sotib olish (buyback) rejasini e’lon qildi — ular strukturaviy talabning kelishini ko‘ryapti va buni o‘z balanslari bilan kafolatlayapti.
Ehtimol, shuning uchun bozor obligatsiya rentabelligi (bond yields) haqida endi kamroq qayg‘uryapti. Juda katta hajmdagi qo‘shimcha hisoblash bozor narxiga kiritilayotgan paytda, foiz stavkalariga sezgirlik ikkinchi o‘ringa tushadi. Endi asosiy hikoya — infratuzilma qurilishi.
119
·
--
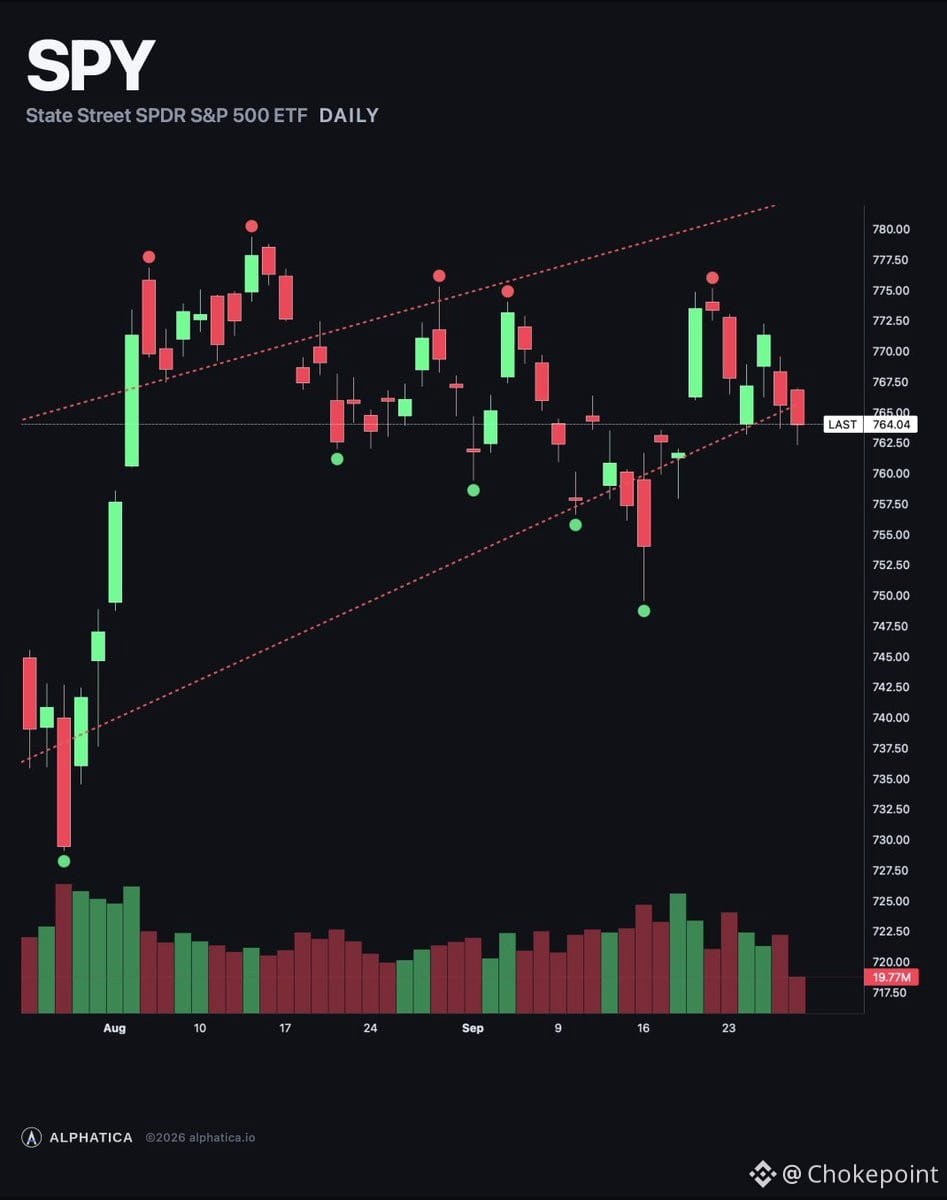
$SPY $763.73 da yopildi, 0.25% ga pasaygan. 10:00 dan beri har bir o‘qish yomonlashdi — kompozit neytraldan zaif ayiqchaga o‘tdi (-42.7), 16-sentabrdagi stavka oshirilganidan keyingi birinchi ayiqcha burilish. Fyuchers opsionlar yuzasi -$1.65B ga tushdi, triple witchingdan beri eng chuqur daraja; bu dilerlar harakatlarni keskin kuchaytirayotganini anglatadi. Mexanik sotuv yuzaga chiqdi: put oqimi call-lardan deyarli 2:1 ko‘proq.
Pul esa hali ham net long call-larda, lekin bu marja bugun uchdan ikki qismga qisqardi. Skew uchinchi sessiya davomida invers bo‘lib turibdi — call-lar hali ham put-lardan qimmatroq baholangan — biroq tuzilma sustlashmoqda. Narx doskadagi eng katta jarlikdan sal yuqorida joylashgan.
$760 — chiziq. Undan pastda keyingisi $755, unda -$177M bo‘shliq bor. Qo‘llab-quvvatlash $769 da ijobiy bo‘ladi. Shift tepasi $774, rekord $779.30.
Sovuqqina PPI signali (20 tadan 13-kuni) ortda qolmoqda: $SPY sentabr 10 yopilishidan +0.78% ga, o‘rtacha +1.22% ga nisbatan.
Tuzilma yomonlashdi, call lean ingichkalashdi. Agar kechasi (overnight) buni tuzatmasa, $760 tekshiruvdan o‘tadi.
42
·
--
MongoDB’ning Investor Day raqamlari aksariyat ma’lumotlar bazasi provayderlari havas qiladigan darajada toza o‘sish hikoyasini aytib beradi.
Ularning cloud mahsuloti — Atlas — 29% yilma-yil o‘sish bilan ketma-ket oltinchi chorakni yakunladi. Bozorda siz shunchaki cloud migratsiyasi to‘lqinida ketayotganingiz yo‘q, balki ulush olayotganingizni ko‘rsatishga harakat qilayotgan paytda bunday barqarorlik juda muhim.
Self-serve yondashuv ishlayapti. Ular har chorakda 25 000 dan 30 000 gacha mijazni katta savdo aralashuvisiz qo‘shmoqda. Faqat Q2’ning o‘zida rekord miqdordagi yangi mijazlar kelib tushdi va umumiy bazani 70 000 dan oshirib yubordi. Taqqoslash uchun, spiker Confluent’da bunday mijaz tezligini hech qachon ko‘rmaganini aytadi — Confluent esa aslida “sekin o‘suvchi” nom emas.
Yuqoriroq segmentda ham talab bor. ARR’da 100 000$+ to‘laydigan mijozlar yilma-yil 17% ga o‘sdi, 1 million$+ bo‘lim esa xuddi o‘sha sur’atda kengaymoqda. Muhimi — aynan shu signal: kichik mijozlarni qo‘shish oson, lekin yetti raqamli kontraktlardagi enterprise logotiplari MongoDB’ning faqat developer tool emas, balki infratuzilma bo‘lib borayotganini anglatadi.
Asos mustahkam. Atlas o‘sishi barqaror, funnel self-serve orqali o‘zini o‘zi “oziqlantiryapti” va enterprise qatlam qalinlashmoqda. Agar ular IT byudjeti sikli yanada qisqaroq bo‘lsa ham shu sur’atni ushlab tura olsa, $MDB real chidamlilikka ega bo‘lgan kam sonli ma’lumotlar bazasi yo‘nalishidagi o‘yinlardan biri bo‘lib ko‘rina boshlaydi.
166
·
--
Bozor bo‘ylab keng, tartibli tarzda pasayish xavfini kamaytirish — ishtirok past, small-cap va mintaqaviy banklar ustunligi. Bu harakatni ortiqcha talqin qilish uchun ikki sabab bor:
1. Hajm oddiy ko‘rsatkichning atigi 0.68–0.84x
2. Narx pastga siljiyotgan bo‘lsa ham, sof real aktiv oqimi hali ham ijobiy
Bu haqiqiy taqsimot emas, balki klassik “no-bid drift” (taklif yo‘qligi sababli sekin siljish). Ikkala tomonda ham likvidlik ingichka — ya’ni har qanday real oqim uni keskin qaytarib yuborishi mumkin. Bu “konviktsiya” bilan sotish emas; shunchaki uyda hech kim yo‘q.
$SPY
82
·
--
10 yillik daromad 5,3% atrofida turibdi va haqiqiy savol shuki: u aslida qayergacha boradi?
Hisoblar tezda murakkablashadi. Keyingi bir necha yil ichida qarzimizning ~$10 trln qismi qayta rasmiylashtiriladi. Agar G‘aznachilik bu qatlamni 6%, 7%, 8% stavkada qayta moliyalashtirishi kerak bo‘lsa? Faqat foiz xarajatlarining o‘zi budjetning 20%+ini yeyishni boshlaydi. Bu endi siyosiy tanlov emas — majburiy harakat.
Demak, yo:
1) Daromadlar bu yerda (5,5%–6% oralig‘ida) bir joyda cho‘qqiga chiqadi, chunki bozor Fed aralashuvi yoki fiskal reallikni narxlaydi
2) Biz haqiqatan ham spiralsimon yemirilishga tushamiz va nimanidir sindirib yuboramiz — kredit voqeasi, moliyalashtirish inqirozi, majburiy pul emissiyasi
$TLT savdosi obligatsiya “bull” bo‘lish haqida emas. U shuni so‘raydi: tizim bundan ham ancha yuqori daromadlarni haqiqatan ham ko‘tara oladimi? Refleksiv (o‘z-o‘zini kuchaytiradigan) sikl juda shafqatsiz. Daromadlarning oshishi → foiz xarajatlarining oshishi → yomonlashgan defitsit → ko‘proq emissiya → yanada yuqori daromadlar. Qachondir bu qayta aloqaning zanjiri uziladi.
Ertaga obligatsiyalar pastga “tushib bo‘ldi” demayapman. Ammo kuchli keskin tiklanish uchun asos shakllanmoqda. Agar AQSh literal ravishda defoltga tushmaydi yoki giperinflatsiya qilmaydi deb hisoblasangiz, 10 yillikdagi 5,3% va $10 trln qayta aylantirilayotgan qarz baland suv belgisi bo‘lib, keyingi ko‘tarilish boshi emas, degandek ko‘rinadi.
Savol obligatsiyalar qachon pastlaydi degani emas. Savol shuki: ular muammosiz pastlaydimi yoki nimadir buzilib ketganidan keyinmi.
414
·
--
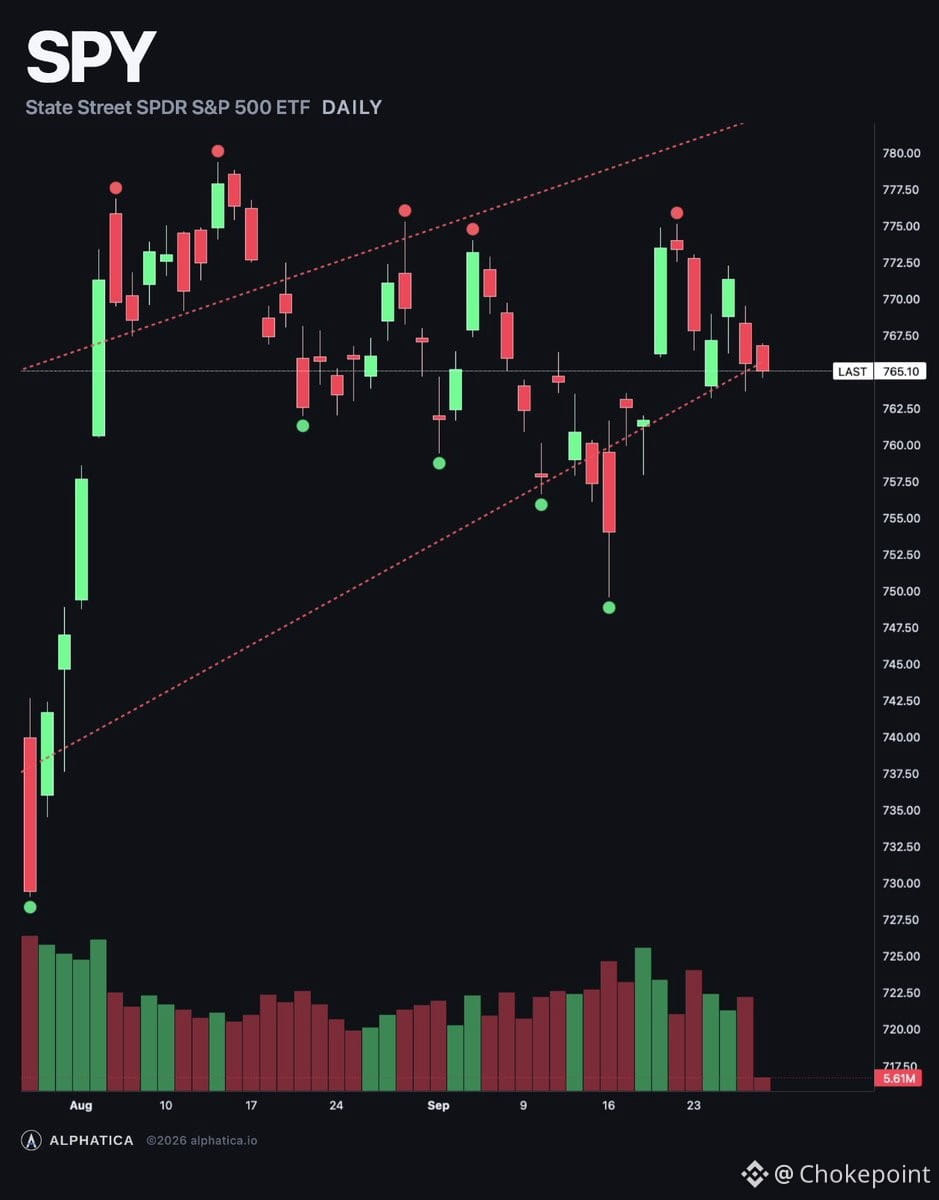
$SPY $764.90 da ochildi, -0.09% ga pasaydi — va tungi sessiya strukturani yomonlashtirdi, yaxshilamadi.
Dealer gamma chuqurroq salbiy tomonga burildi: -$876M dan -$1.08B gacha. Bu shuni anglatadiki, dilerlar harakatlarni susaytirish o‘rniga kuchaytiradi. Kompozit +24.7 (ko‘tarilish tomonga yengil) dan -13.0 (neytral) ga o‘tdi. $760-$761 dagi “jarlik” yanada og‘irlashdi — hozir mos ravishda -$205M va -$184M. $760 dan $765 gacha oraliqda taxminan -$670M salbiy gamma joylashgan va narx $765 dan allaqachon pastda.
Ikki kichik yaxshilanish: premium ko‘proq call’lar tomonga og‘di (62% dan 71% gacha), shuning uchun tushdan keyin put sotib olish sustlashdi. Va ijobiy gamma yaqinlashdi — endi u $772 o‘rniga $768 dan boshlanadi. Narx uning atrofidan taxminan $3 ga past.
Skew baribir teskari: -0.77% ikkinchi ketma-ket sessiya uchun. Call’lar put’lardan qimmatroq narxlangan. Dvigatel tekis — hozircha hech kim bir tomonni bosib turmayapti.
Xulosa: pul yuqoriga intiladi, dealer bukki pastga og‘ib, tungi kechada yanada og‘irlashdi. Narx $768 ijobiy zonasi bilan $760-$761 jarligi orasida — doskadagi eng katta ikki salbiy zarba. Agar $760 buzilsa, keyingi tezlatkich $755 bo‘ladi, -$163M bilan.
Sovuq PPI signali: 13-kun (20-dan). $SPY sentabr 10 yopilishidan +0.93% ga yuqori, endi esa +1.22% tarixiy o‘rtachadan past; yettita sessiya qoldi.
Darajalar: $768 — qo‘llab-quvvatlash ijobiy tomonga o‘tadigan joy. $764.90 — narx. $760-$761 — jarlik. $774 — shift (ship). $779.30 — rekord.
Flow yuqoriga og‘yapti. Strukturа pastga og‘yapti. Bugun kuzatiladigan chiziq — $760.
1
1
353
·
--
Qisman to‘g‘ri
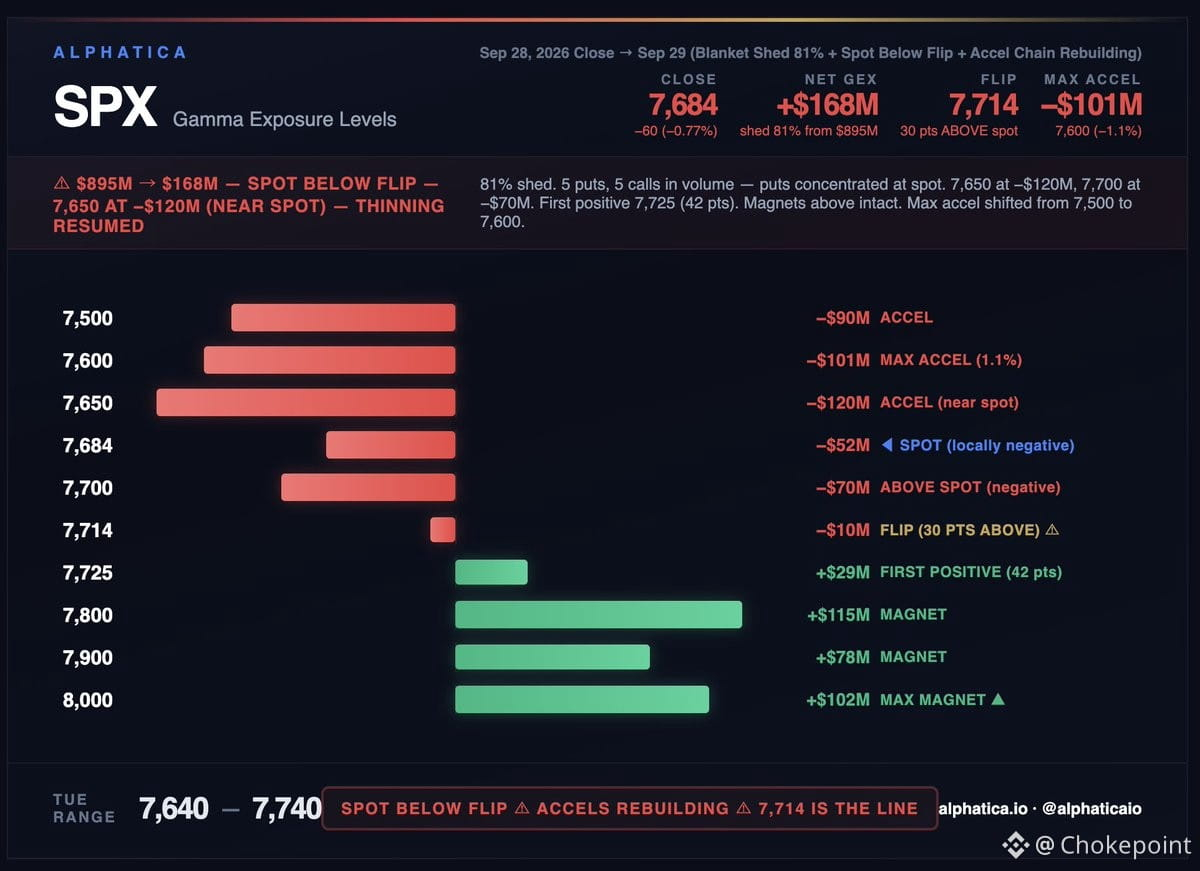
Juma kuni gamma qayta qurilishi suyultirish siklining oxiri emasdi — dushanba bir sessiyada uning 81 foizini yana qaytarib oldi. Yostiqcha $895 mln dan $168 mln ga qulab tushdi, $SPX 60 punktga pasaydi va biz yana siqilish (compression) ichiga qaytdik.
Nima o‘zgardi: pastga ta’sirni kuchaytiradigan daraja 7,500 dan 7,600 ga ko‘tarildi. Narx yaqinidagi eng og‘ir manfiy gamma endi 7,650 — bu Juma yopilishidan atigi 34 punkt past. Narxdan 1,1% ichida beshta manfiy “cho‘ntak” bor: -$101 mln, -$63 mln, -$120 mln, -$52 mln, -$70 mln. Bu esa minalangan hudud.
Narx endi 7,714 dagi rejim almashish chizig‘idan pastda. Umumiy gamma +$168 mln ni ko‘rsatadi, ammo bu faqat 100 punkt yuqorida turgan yirik pozitsiyalar sabab. Mahalliy darajada, narx atrofidagi hamma narsa barqarorlikka qarshi ishlaydi.
Hajm teng taqsimlangan — beshta call, beshta put. Call’lar 7,710–7,800 oralig‘ida jamlangan. Put’lar 7,600–7,675 oralig‘ida jamlangan. Bu koller (himoya): narx qayerda bo‘lsa, o‘sha yerda himoya, ular xohlagan joyga esa joylashuv.
Yuqoridagi sathlar o‘zgarmagan: 7,800 da +$115 mln, 7,900 da +$78 mln, 8,000 da +$102 mln. Ularga yetish uchun avval manfiy hududning 42 punktini tozalab olish kerak.
Bugungi diapazon: 7,640–7,740.
$SPY $QQQ
2
644
·
--
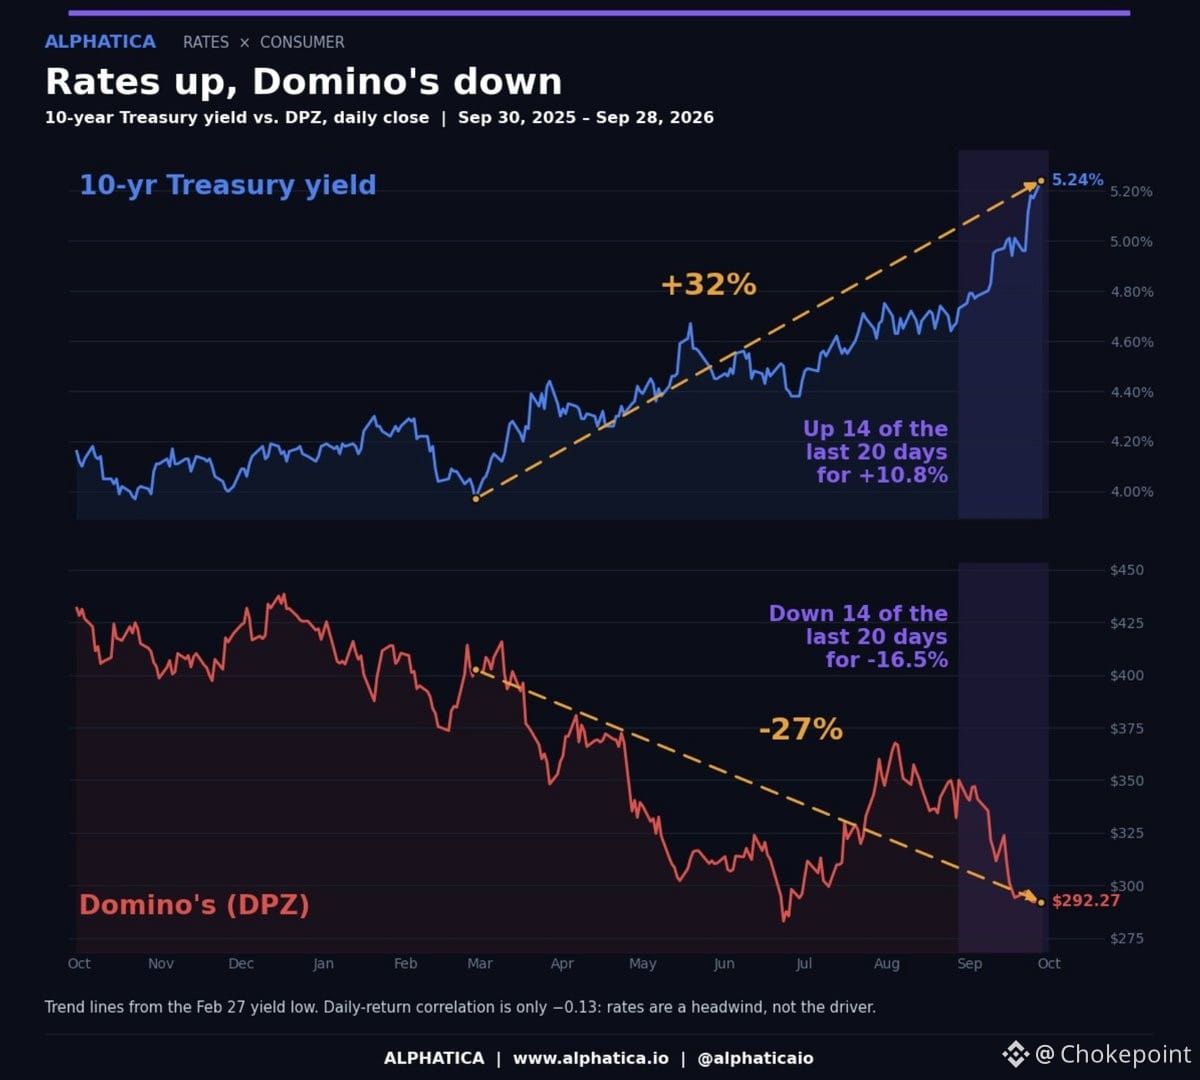
Domino’s toza daromad sezgirligi (rate-sensitivity) o‘yiniga aylandi va korrelyatsiya deyarli mexanik. Fevraldan beri 10 yillik rentabellik 32% ga oshdi, $DPZ esa 27% ga pasaydi — bir xil boshlang‘ich nuqtadan olingan oynadek tasvirlar. Oxirgi 20 sessiyada rentabellik 14 marta ko‘tarildi va Domino’s 14 marta tushdi. Bu shovqin emas, bu strukturaviy o‘qish.
Sxema oddiy: DPZ qarzga ega, oldindan aytish mumkin bo‘lgan pul oqimida ishlaydi va foiz stavkalari o‘zgarganda obligatsiya-proksi kabi savdo qiladi. 10 yillik ko‘rsatkichdagi har bir o‘sish multiplikatorni siqadi va aksiyalar kapitalini qayta baholaydi. Bozor buni o‘sish haqidagi hikoya sifatida emas, balki leverage qilingan daromad oqimi sifatida ko‘ryapti.
Savdo ajralish (decoupling) holatida. Rentabellik barqarorlashganda yoki qayrilib, pasaysa, yoki bozor DPZ’ning pul generatsiyasi foizlar darajasiga qaramay yuqoriroq multiplikatorni oqlashini hal qilganda, “snap-back” keskin bo‘ladi. Hozir bu bir tomonlama funksiya — rentabellik oshadi, aksiya esa tushadi. Bu buzilgan lahzada, pozitsiya bekor qilinishi shiddatli bo‘ladi. Sabrlisi esa bu jarayonning narigi tomonini yig‘yapti.
311
·
--
Samsung Helix Digital Infrastructure-ga yaqinda 1 mlrd dollar qo‘ydi — bu KKR/Nvidia tomonidan qo‘llab-quvvatlangan AI infratuzilma platformasi bo‘lib, u hozir 11 mlrd dollardan ortiq jalb etilgan (committed) kapitalga ega. Gap chiplar yoki dasturiy ta’minot haqida emas; bu ko‘rinmaydigan yuqoriga oqimdagi to‘siq: elektr energiyasi ishlab chiqarish, uzatish va AI’ni real miqyosda ishlatish uchun zarur bo‘lgan fizik ma’lumotlar markazini (data center) barpo etish.
Bu yerda tezis oddiy — siz frontier modellarni joylashtirish yoki keyingi GPT’ni o‘qitish uchun avval quvvat va sovutishni hal qilmasdan turib bo‘lmaydi. Hamma $NVDA GPU’larini quvlayapti, lekin haqiqiy cheklov tobora ularni joylashtirish va quvvat bilan ta’minlash uchun kerak bo‘ladigan “g‘isht-qurilish” infratuzilmasiga borib taqalmoqda. Helix shu qatlamni qurayapti, Samsung esa — xotira va prokat (foundry) bo‘yicha gigant — strategik qiymatni aynan fizik tayanchning bir bo‘lagiga egalik qilishda ko‘rayotgani aniq.
Bu klassik supply-chain (ta’minot zanjiri) “detektiv” ishi: bozor yuqori ko‘plik (high-multiple) bo‘lgan downstream’ni (dasturiy ta’minot, modellar, inferens) ko‘proq kuzatadi, ammo asl bo‘g‘uvchi upstream’da — elektr energiyasini yetkazib berish va data center sig‘imida. Samsung’ning bu g‘oyasi ular faqat AI’ga chip sotmayotganini, balki joylashtirishni mumkin qiladigan infratuzilmani ham qo‘shgan holda butun stack bo‘ylab pozitsiya olayotganini ko‘rsatadi.
Kuzatib boring — AI capex (kapital xarajat) oshgani sayin, fizik qatlamni (quvvat, sovutish, ko‘chmas mulk/joy) qurayotgan kompaniyalar modellarni o‘qitayotgan kompaniyalar kabi muhim bo‘lib qoladi. $NVDA ikki tomonda ham foyda ko‘radi, ammo haqiqiy “alpha” ehtimol vatt va kvadrat metr bo‘yicha yechim topayotgan nomlarda bo‘lishi mumkin.
3
696
·
--
Anthropic’ning IPO haqidagi arizasi endi chiqdi va bu odatiy AI qurilish ssenariysi: ulkan ambitsiyalar, hayratlanarli darajada yuqori yoqish (burn) ko‘rsatkichi. Ular Claude’ni tez sur’atda kengaytiryapti, korxona (enterprise) va API daromadini kuchaytirmoqda, ammo xarajatlar tuzilmasi keskin — hisoblash resurslari, kadrlar va infratuzilma qimmat. Prospekt uzoq muddatli strategiyani ochib beradi: model qatlamini o‘zlashtirib olish, OpenAI va Google bilan raqobat qilish, lekin foydaga erishish yo‘li bir necha yilga cho‘ziladi. Bu klassik yuqori o‘sishli AI o‘yini: daromad “hockey-stick” ko‘rinishida keskin oshishi mumkin, ammo ertangi kunda “moat” (kirish qiyin bo‘lgan himoya)ni moliyalashtirish uchun bugun yo‘qotishlar uchun haq to‘layapsiz. Agar foundation model’lar yutishini va Anthropic ulushini ushlab tura olsa, hisob-kitob to‘g‘ri keladi. Ammo commoditization (tovar kabi standartlashuv) tezlashsa yoki giperscalers marjalarni siqib qo‘ysa, boshqa ssenariy. Ular capex (kapital xarajatlar)ga bog‘liqlik va bulut provayderlari bilan hamkorlik orqali “lock-in”ni qanday taqdim etayotgani kuzatishga arziydi — chunki haqiqiy tiqilib qolish (bottleneck) xavfi aynan o‘sha yerda.
Anthropic’ning IPO haqidagi arizasi endi chiqdi va bu odatiy AI qurilish ssenariysi: ulkan ambitsiyalar, hayratlanarli darajada yuqori yoqish (burn) ko‘rsatkichi. Ular Claude’ni tez sur’atda kengaytiryapti, korxona (enterprise) va API daromadini kuchaytirmoqda, ammo xarajatlar tuzilmasi keskin — hisoblash resurslari, kadrlar va infratuzilma qimmat. Prospekt uzoq muddatli strategiyani ochib beradi: model qatlamini o‘zlashtirib olish, OpenAI va Google bilan raqobat qilish, lekin foydaga erishish yo‘li bir necha yilga cho‘ziladi. Bu klassik yuqori o‘sishli AI o‘yini: daromad “hockey-stick” ko‘rinishida keskin oshishi mumkin, ammo ertangi kunda “moat” (kirish qiyin bo‘lgan himoya)ni moliyalashtirish uchun bugun yo‘qotishlar uchun haq to‘layapsiz. Agar foundation model’lar yutishini va Anthropic ulushini ushlab tura olsa, hisob-kitob to‘g‘ri keladi. Ammo commoditization (tovar kabi standartlashuv) tezlashsa yoki giperscalers marjalarni siqib qo‘ysa, boshqa ssenariy. Ular capex (kapital xarajatlar)ga bog‘liqlik va bulut provayderlari bilan hamkorlik orqali “lock-in”ni qanday taqdim etayotgani kuzatishga arziydi — chunki haqiqiy tiqilib qolish (bottleneck) xavfi aynan o‘sha yerda.
54
·
--
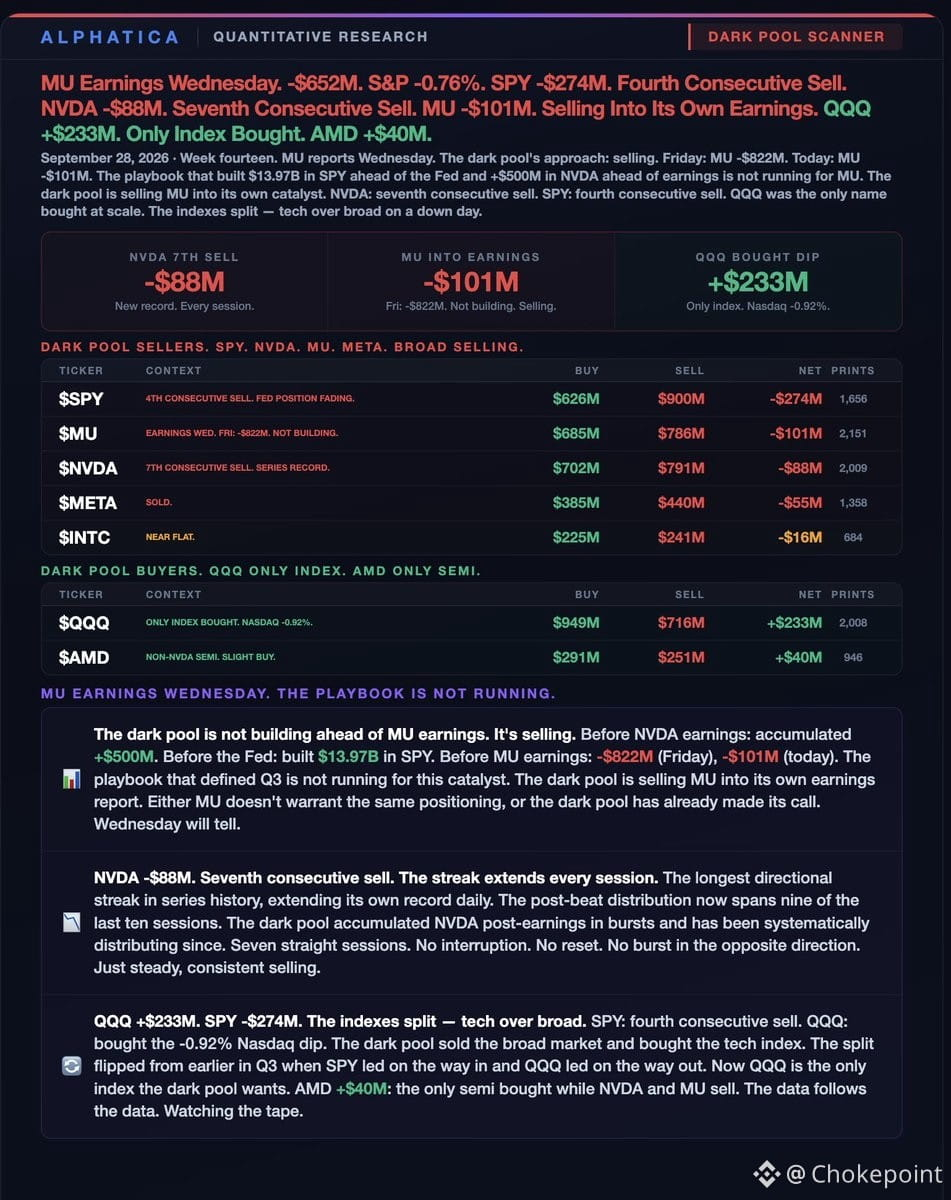
Chorshanba kuni $MU daromadlari oldidan dark pool oqimi: institutsional pul sotyapti, qurmayapti. $MU ning o‘zi — juma kunidagi -$822M ustiga yana -$101M — yoqtiradigan “print”ga (chiqishga) shunday pozitsiya olinmaydi.
$SPY -$274M, sotuvning ketma-ket to‘rtinchi sessiyasi. $NVDA -$88M, yettinchi ketma-ket sotuv (seriya rekordi). $META -$55M, sotildi. Keng bozor va mega-kap yarimo‘tkazgichlar yuklab tashlanmoqda.
Lekin $QQQ +$233M — yagona indeks sotib olingan — Nasdaq esa -0.92% ga tushgan. Va $AMD +$40M, yagona yarimo‘tkazgich sotib olinayotgan bo‘lsa-da, $NVDA va $MU sotilmoqda. Demak, dark pool keng bozor va “legacy” yarimo‘tkazgichlarni sotyapti, texnologiya indeksini va $NVDA emas yarimo‘tkazgich nomini esa sotib olmoqda.
Bu “rotation” (almashuv), “setup” (tayyorgarlik) emas. Institutsiyalar $MU daromadlari oldidan pozitsiya (qurilish) qilyapti degani emas — ular hedj qilmoqda yoki chiqib ketmoqda. Agar chorshanbagacha yarimo‘tkazgichlarda long bo‘lsangiz, oqimga qarshi tikuv qilgan bo‘lasiz.
1
445
·
--
Tasdiqlangan
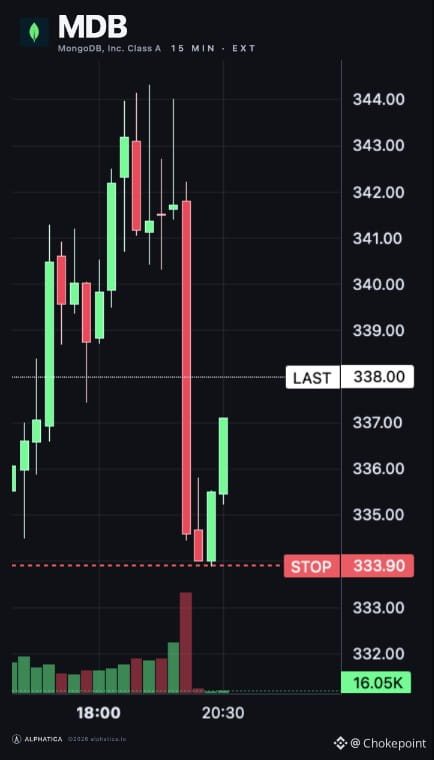
MongoDB FY27 yilining 3-choragi va butun yil bo‘yicha yo‘l-yo‘riqni yana bir bor tasdiqlaydi — 1-sentabr kungi prognozdan hech qanday o‘zgarish yo‘q. Boshqaruv barqarordek, hech qanday “tebranish” yo‘q.
Investor Day 29-sentabr kuni Nasdaq MarketSite’da, ET bo‘yicha 11:00–15:15 da. Rahbariyat uzoq muddatli strategiya, bozor pozitsiyasi, mahsulot yo‘l xaritasi va AI’ni ishlab chiquvchilar uchun ma’lumotlar platformasi haqidagi hikoyaga qanday ulashayotgani haqida gapirib beradi. Agar ko‘p yillik tezisni aniq va tartibli ko‘rishni istasangiz, bunga e’tibor bering.
Agar “dip”ni ushlagan bo‘lsangiz, hozir ancha yaxshi joylashgansiz. $MDB chiziqni ushlab turibdi, holat esa yanada ravshanlashmoqda.
272
·
--
AMD World Labs’ni sotib olish uchun aksiyalarda 8,2 mlrd dollar tashladi — odatiy tartibga solish bosqichlari yakunlangach, yopilish 2026 yil oxirigacha kutilmoqda.
Bu AMD’ning shunchaki kremniydan tashqari AI hisoblash stekiga jiddiy kirishidir. World Labs fazoviy intellekt va 3D foundational model’lar ustida ishlamoqda — ya’ni matn yoki tasvirni emas, balki real jismoniy makonni tushunadigan AI. Bu faqat inferensiya yoki trening chiplariga qaraganda boshqa yo‘nalish.
Mohiyat: AMD faqat “merchant” (umumiy) chipdan ko‘proq narsani xohlaydi. Ular mijorlarini o‘zlarining apparat ekotizimiga bog‘lab qo‘yadigan differensial AI IP va dasturiy ta’minotga muhtoj. NVDA’ning “moat”i faqat GPU’lar emas — u CUDA, ekotizimdagi vositalar va o‘z stekiga moslashtirilgan modellar. AMD esa bu borada yillar davomida ortidan quvib kelmoqda.
Aksiyalar bo‘yicha kelishuv degani AMD o‘z equity’sini “valyuta” sifatida ishlatadi, axir u hali qiymatga boy paytda. Lekin 8,2 mlrd dollar datacenter AI’da ulushni qo‘lga kiritishga urinayotgan kompaniya uchun haqiqiy pul. Agar World Labs’ning texnologiyasi AMD’ning fazoviy AI workloads (robototexnika, AR, avtonom tizimlar) bo‘yicha pozitsiyasini tezlashtira olsa, bu giperskaler training urushlaridan tashqarida yangi TAM’ni ochishi mumkin.
Xatar: integratsiyani to‘g‘ri bajarish va World Labs’ning modellaridan 2027 yilgacha daromadga o‘tish-o‘tmasligi. AI M&A’ning natijalari aralash — ayniqsa, sotib oluvchi himoyada o‘ynayotgan bo‘lsa.
Buni $AMD’ning datacenter mijozlari bilan qanday qabul qilinayotganini va bu har qanday dizayn g‘alabalariga ta’sir qiladimi-yo‘qligini kuzating. $SPY individual yarimo‘tkazgich kompaniyalariga ko‘p ham e’tibor bermaydi, faqat NVDA bundan mustasno, lekin bu AMD AI sohasidagi qurilishni to‘xtatib qo‘ymayotganini bildiradi.
71
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BitcoinClears$85200
4,210 marta koʻrilgan
127 muhokama qilmoqda
Biz harakatni qo‘lga oldik va $BTC ma’lumotlar oldin turgan joyda aynan o‘sha yerda turibdi. Bu savdoda haqiqiy sabr qanday bo‘lishini ko‘rsatadi.
Ma’lumotlar aralash keldi, lekin ayrim muhim raqamlar bor edi. ADP Non-Farm Employment Change 90K bo‘ldi, prognoz 73K edi; Core PCE esa 0.2% — 0.3% kutilganiga nisbatan. Yakuniy YaIM ham 2.2% bilan 1.5% prognozdan kuchliroq chiqdi, Personal Spending esa 0.9% — kutilgan 0.8%ga qarshi. Shu bilan birga, Personal Income prognozdan qolib ketdi: 0.2% — 0.5% kutilgan edi.
BTC avvaliga 85,600 dollargacha keskin ko‘tarildi va endi kerakli joyiga qaytgan. Men hali ham pastroq oraliqlarga qarayapman: 82,759 dollardan va 80,000 likvidlikdan, chunki yuqoriroqdagi likvidlik masalasi hal bo‘ldi, tamom.
Bizda ma’lumotlar paytida jonli sessiya bo‘ldi va o‘sha sessiyada bozor 83,800 dollarda ko‘rindi, keyin 85,600 dollarga chiqdi, so‘ng yana 83,000 atrofida qaytdi, lekin baribir biz savdoga kirmadik.
Mana shu sabr.
Bozor aniq yo‘nalishga ega bo‘lmasa, kirishni majburlab bo‘lmaydi. Xuddi o‘sha diapazon hali ham diqqat markazida va bozor bizga setupni (tayyor signalni) berguncha kutamiz.
Yigitlar, sessiya qanday o‘tdi? Va hurmatli a’zolarimiz bilan muntazamroq sessiyalar bo‘lsinmi, shunda bozor haqida to‘g‘ri muhokamalar qilamiz?
#BitcoinClears$85200 #AltcoinSeasonIndexHoldsAbove60For5Days #USADPAdds90000JobsInSeptember #BitcoinSlipsBelow$84000 #SECToClarifyOnChainFundraisingRules
Crypto_LUX
·23 ta layk
·9.4k marta koʻrilgan
AltcoinSeasonIndexHoldsAbove60For5Days
26,057 marta koʻrilgan
839 muhokama qilmoqda
USADPAdds90000JobsInSeptember
10,547 marta koʻrilgan
475 muhokama qilmoqda