
0xVL 1
103 Postlar
0xVL 1
Shikoyat qilish
Foydalanuvchini bloklash
“Every master was once a beginner. Every pro was once an amateur.”
0 Kuzatilmoqda
3 Kuzatuvchilar
25 Yoqdi
Postlar
·
--
Tarjimani ko‘rish
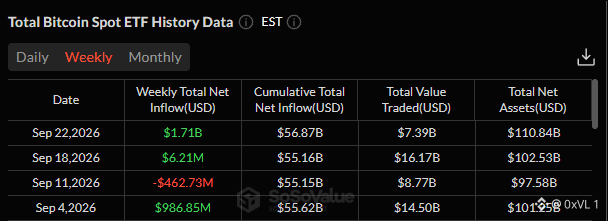
Solid dive into options market dynamics here, because an $18B open interest overhang is certainly large enough to influence short-term dealer positioning. Tracking the max pain level when spot trades $10K above it offers genuine insight into where market makers hold their hedge balances, especially as positive gamma pinning effects take hold approaching major quarterly expirations. That $10K gap clearly shows how aggressively market participants have been bidding for upside call options over recent weeks.
However, treating max pain as an inevitable gravitational magnet usually oversimplifies actual market structure. Max pain is a static snapshot, whereas spot momentum driven by net ETF inflows or macro liquidity easily overrides dealer hedging incentives. When spot remains elevated near expiry, delta hedging actually obliges market makers to buy spot into strength rather than drag price down, which often triggers a post-expiry squeeze once that option overhang clears. $BTC
Solid dive into options market dynamics here, because an $18B open interest overhang is certainly large enough to influence short-term dealer positioning. Tracking the max pain level when spot trades $10K above it offers genuine insight into where market makers hold their hedge balances, especially as positive gamma pinning effects take hold approaching major quarterly expirations. That $10K gap clearly shows how aggressively market participants have been bidding for upside call options over recent weeks.
However, treating max pain as an inevitable gravitational magnet usually oversimplifies actual market structure. Max pain is a static snapshot, whereas spot momentum driven by net ETF inflows or macro liquidity easily overrides dealer hedging incentives. When spot remains elevated near expiry, delta hedging actually obliges market makers to buy spot into strength rather than drag price down, which often triggers a post-expiry squeeze once that option overhang clears. $BTC
However, treating max pain as an inevitable gravitational magnet usually oversimplifies actual market structure. Max pain is a static snapshot, whereas spot momentum driven by net ETF inflows or macro liquidity easily overrides dealer hedging incentives. When spot remains elevated near expiry, delta hedging actually obliges market makers to buy spot into strength rather than drag price down, which often triggers a post-expiry squeeze once that option overhang clears. $BTC
56
·
--
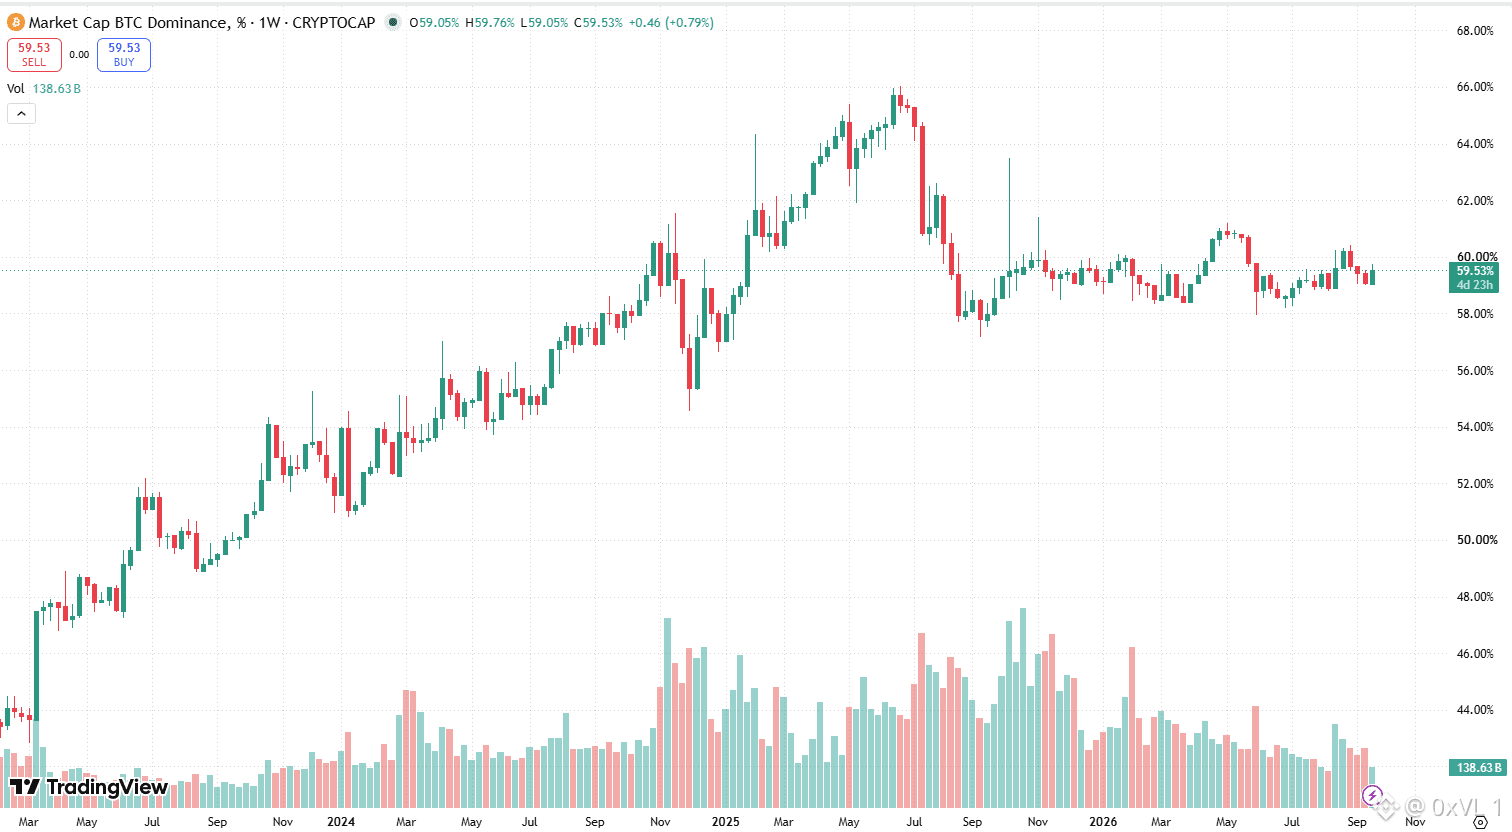
Bu hozir ko‘rayotgan altkoinlar $BTC’dan ajralib, juda qisqa va keskin “bursts”larda harakatlanayotgani bilan bog‘liq g‘alati bozor dinamikasini aniq ko‘rsatib beradigan juda mustahkam guruhlash. Men $XRP , $DOGE , $BCH va $NEAR ni savat sifatida ko‘rib chiqish bir kun bo‘yi faqat Bitcoin grafigiga tikilib o‘tirishdan ko‘ra likvidlik rotatsiyasi haqida ancha yaxshi hikoya berishini to‘liq qo‘llab-quvvatlayman. Bitcoin dominansi susayib qola boshlaganda yoki yon tomonga “chop” qila boshlaganda, kapital bu eski legacy tangalar va yangi Layer 1 protokollar orasida deyarli bir vaqtda aylanib o‘tishi qiziq. Ularning har birida alohida setuplar shakllanayotganini aniq ko‘rish mumkin va odamlar bu breakoutlarning qaysi biri haqiqatan ham davom etish kuchiga ega ekanini aniqlashga urinayotgani mantiqan to‘g‘ri.
Shunga qaramay, bu yerda signalni shovqindan ajratadigan bo‘lsak, ushbu yurishlarning bir nechtasi haqiqiy “legs”ga ega bo‘lishiga nisbatan ancha shubhali qarashim kerak. Bu ro‘yxat ichida men hozirda aynan on-chain real qabul (adoption) va izchil developer faolligi bilan strukturaviy jihatdan haqiqiy bo‘lib turgan yagona nomzod — NEAR. DOGE va BCH’ning “pumplari” esa klassik refleksiv beta o‘yinlariga o‘xshaydi: past ishonchli chakana kapital BTC tanaffus qilishi zahoti likvidlik soyalarini quvib ketadi. Odatda ular chiqarilgan paytidagidek tezda orqaga qaytadi. XRP haqida aytsam, u doim qonuniy sarlavhalar yoki lokal narrativ o‘zgarishlar bilan qo‘zg‘aladigan ajratilgan hajm “spike”lariga ega, ammo dastlabki hayajon so‘ng BTC’ga nisbatan uzoq muddatli makro ko‘tarilish deyarli hech qachon ushlab tura olmaydi. Agar men buni obyektiv ko‘rsam, eski forklar va meme likvidligini “so‘ndiraman” (e’tiborni kamaytiraman) va real ma’lumotlar hamda foydalanuvchilarni harakatga keltirayotgan tarmoqlarga ancha yaqinroq e’tibor qarataman.
Bu hozir ko‘rayotgan altkoinlar $BTC’dan ajralib, juda qisqa va keskin “bursts”larda harakatlanayotgani bilan bog‘liq g‘alati bozor dinamikasini aniq ko‘rsatib beradigan juda mustahkam guruhlash. Men $XRP , $DOGE , $BCH va $NEAR ni savat sifatida ko‘rib chiqish bir kun bo‘yi faqat Bitcoin grafigiga tikilib o‘tirishdan ko‘ra likvidlik rotatsiyasi haqida ancha yaxshi hikoya berishini to‘liq qo‘llab-quvvatlayman. Bitcoin dominansi susayib qola boshlaganda yoki yon tomonga “chop” qila boshlaganda, kapital bu eski legacy tangalar va yangi Layer 1 protokollar orasida deyarli bir vaqtda aylanib o‘tishi qiziq. Ularning har birida alohida setuplar shakllanayotganini aniq ko‘rish mumkin va odamlar bu breakoutlarning qaysi biri haqiqatan ham davom etish kuchiga ega ekanini aniqlashga urinayotgani mantiqan to‘g‘ri.
Shunga qaramay, bu yerda signalni shovqindan ajratadigan bo‘lsak, ushbu yurishlarning bir nechtasi haqiqiy “legs”ga ega bo‘lishiga nisbatan ancha shubhali qarashim kerak. Bu ro‘yxat ichida men hozirda aynan on-chain real qabul (adoption) va izchil developer faolligi bilan strukturaviy jihatdan haqiqiy bo‘lib turgan yagona nomzod — NEAR. DOGE va BCH’ning “pumplari” esa klassik refleksiv beta o‘yinlariga o‘xshaydi: past ishonchli chakana kapital BTC tanaffus qilishi zahoti likvidlik soyalarini quvib ketadi. Odatda ular chiqarilgan paytidagidek tezda orqaga qaytadi. XRP haqida aytsam, u doim qonuniy sarlavhalar yoki lokal narrativ o‘zgarishlar bilan qo‘zg‘aladigan ajratilgan hajm “spike”lariga ega, ammo dastlabki hayajon so‘ng BTC’ga nisbatan uzoq muddatli makro ko‘tarilish deyarli hech qachon ushlab tura olmaydi. Agar men buni obyektiv ko‘rsam, eski forklar va meme likvidligini “so‘ndiraman” (e’tiborni kamaytiraman) va real ma’lumotlar hamda foydalanuvchilarni harakatga keltirayotgan tarmoqlarga ancha yaqinroq e’tibor qarataman.
Shunga qaramay, bu yerda signalni shovqindan ajratadigan bo‘lsak, ushbu yurishlarning bir nechtasi haqiqiy “legs”ga ega bo‘lishiga nisbatan ancha shubhali qarashim kerak. Bu ro‘yxat ichida men hozirda aynan on-chain real qabul (adoption) va izchil developer faolligi bilan strukturaviy jihatdan haqiqiy bo‘lib turgan yagona nomzod — NEAR. DOGE va BCH’ning “pumplari” esa klassik refleksiv beta o‘yinlariga o‘xshaydi: past ishonchli chakana kapital BTC tanaffus qilishi zahoti likvidlik soyalarini quvib ketadi. Odatda ular chiqarilgan paytidagidek tezda orqaga qaytadi. XRP haqida aytsam, u doim qonuniy sarlavhalar yoki lokal narrativ o‘zgarishlar bilan qo‘zg‘aladigan ajratilgan hajm “spike”lariga ega, ammo dastlabki hayajon so‘ng BTC’ga nisbatan uzoq muddatli makro ko‘tarilish deyarli hech qachon ushlab tura olmaydi. Agar men buni obyektiv ko‘rsam, eski forklar va meme likvidligini “so‘ndiraman” (e’tiborni kamaytiraman) va real ma’lumotlar hamda foydalanuvchilarni harakatga keltirayotgan tarmoqlarga ancha yaqinroq e’tibor qarataman.
56
·
--
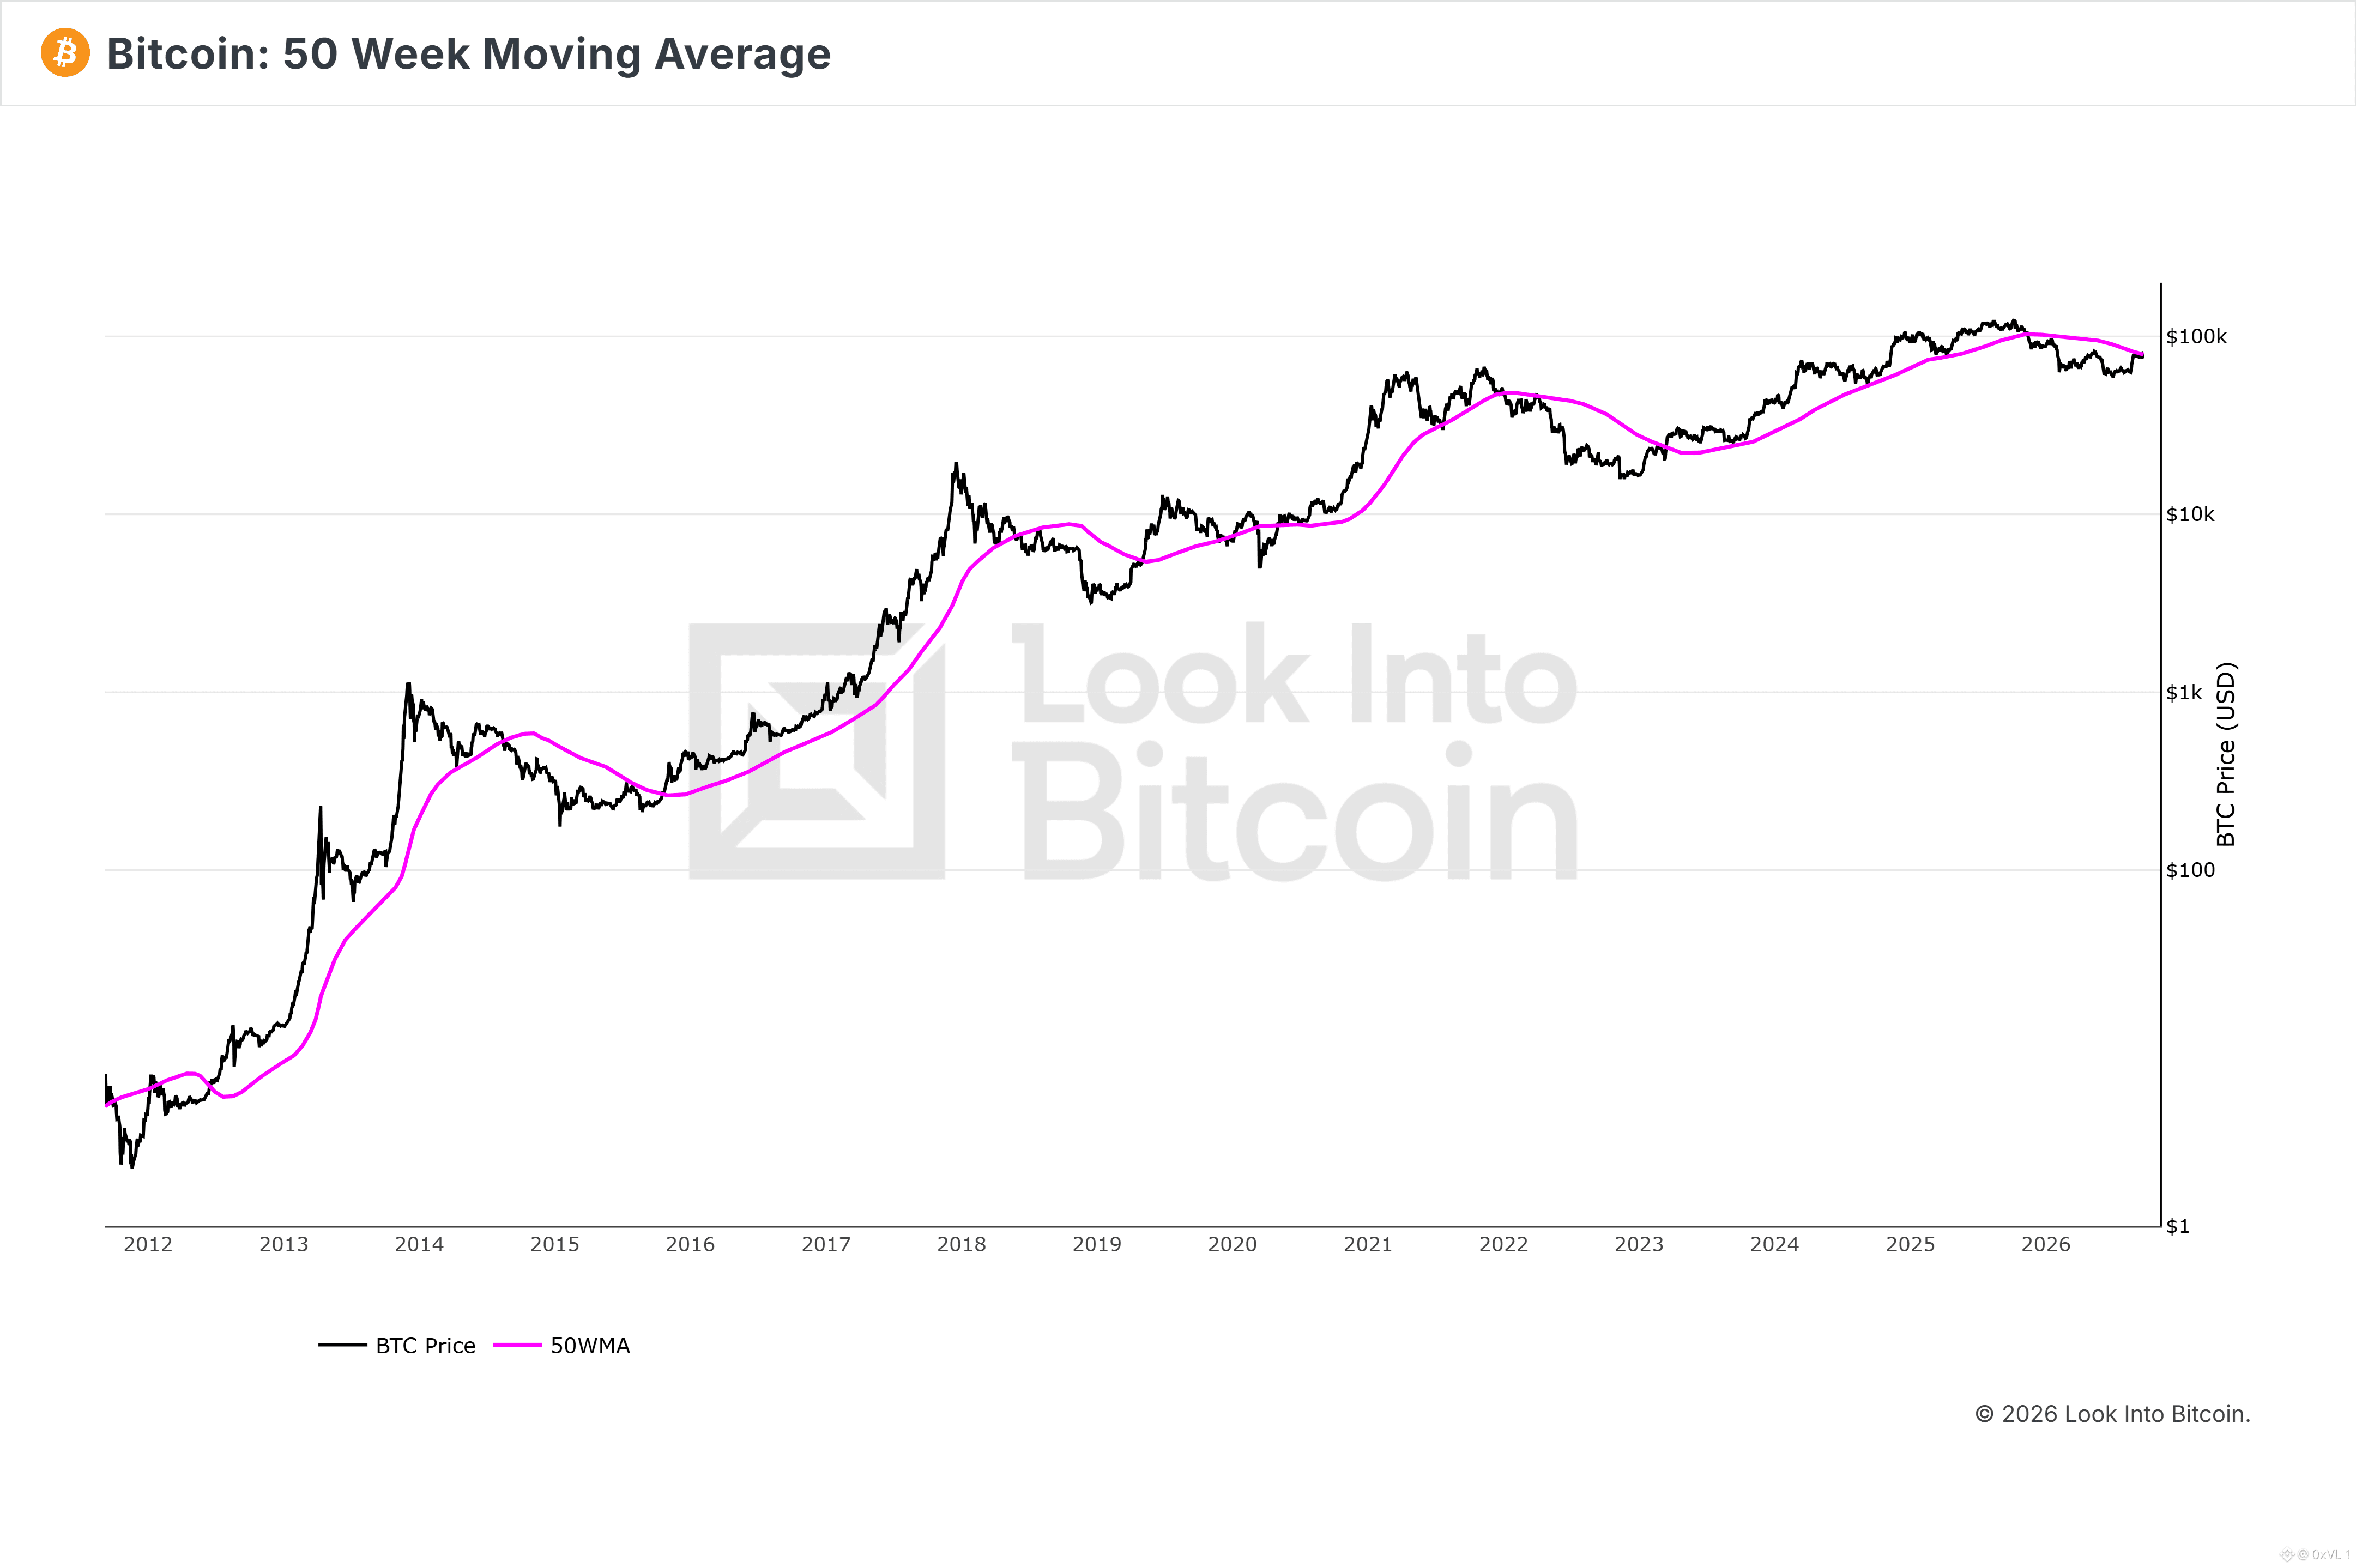
Voy, bu zo‘r tortish! 50W EMA tarixan kriptoda eng ishonchli makroiqtisodiy trend filtrlardan biri bo‘lib kelgan, odamlar esa kundalik shovqinga haddan tashqari adashib qolishadi. Haftalik chartga uzoqlashib, o‘sha o‘rtacha harakatlanuvchi chiziq ustidan toza yopilishni ko‘rish — uzoq muddatli momentum uchun aynan shunday kerakli strukturaviy o‘zgarish. Bear market (ayiq bozori) tugashini signal qilish bo‘yicha 84% muvaffaqiyat darajasi e’tiborsiz qoldirilmaydigan ko‘rsatkich, u esa faqat bozor kayfiyati (sentiment)ga tayanish emas, balki bullish tezis uchun ancha kuchli, ma’lumotlarga asoslangan poydevor beradi.
Shunga qaramay, bitta haftalik yopilishdan darrov $90K nishonga sakrash menga biroz erta tuyulyapti. Bu sikldagi kengroq makro muhit tarixiy ma’lumotlardan mutlaqo farq qiladi: biz qo‘llayotgan 84% statistikamiz butunlay boshqa likvidlik profillari, yopishib qolgan foiz stavkalari va institutsional ETF oqimlari bilan bog‘liq, bular esa bevosita volatilitet (narx tebranishi) naqshlarini tubdan o‘zgartiradi. Haftalik yopilish 50 EMA ustida bo‘lishi — ajoyib birinchi qadam, lekin biz “yengil-elpi” tarzda olti xonali (100 ming atrofidagi) narx yorliqlarini tashlashni boshlashimizdan oldin, barqaror hajm (volume) tasdig‘ini va yaqin atrofdagi mahalliy qarshilikni aniq kesib o‘tishni ko‘rishimiz shart. Agar yana pastga qaytib, EMA’ni tayanch sifatida qayta sinovdan o‘tkaza olmasak, bu osonlikcha keskin bull trapga (ayiq tuzog‘i emas, bullish tuzoq) aylanishi mumkin. Men ehtiyotkor tarzda optimistikman, lekin og‘irroq $BTC’ga kirishdan oldin oylik yopilish qanday shakllanishini ko‘rishni xohlayman
Voy, bu zo‘r tortish! 50W EMA tarixan kriptoda eng ishonchli makroiqtisodiy trend filtrlardan biri bo‘lib kelgan, odamlar esa kundalik shovqinga haddan tashqari adashib qolishadi. Haftalik chartga uzoqlashib, o‘sha o‘rtacha harakatlanuvchi chiziq ustidan toza yopilishni ko‘rish — uzoq muddatli momentum uchun aynan shunday kerakli strukturaviy o‘zgarish. Bear market (ayiq bozori) tugashini signal qilish bo‘yicha 84% muvaffaqiyat darajasi e’tiborsiz qoldirilmaydigan ko‘rsatkich, u esa faqat bozor kayfiyati (sentiment)ga tayanish emas, balki bullish tezis uchun ancha kuchli, ma’lumotlarga asoslangan poydevor beradi.
Shunga qaramay, bitta haftalik yopilishdan darrov $90K nishonga sakrash menga biroz erta tuyulyapti. Bu sikldagi kengroq makro muhit tarixiy ma’lumotlardan mutlaqo farq qiladi: biz qo‘llayotgan 84% statistikamiz butunlay boshqa likvidlik profillari, yopishib qolgan foiz stavkalari va institutsional ETF oqimlari bilan bog‘liq, bular esa bevosita volatilitet (narx tebranishi) naqshlarini tubdan o‘zgartiradi. Haftalik yopilish 50 EMA ustida bo‘lishi — ajoyib birinchi qadam, lekin biz “yengil-elpi” tarzda olti xonali (100 ming atrofidagi) narx yorliqlarini tashlashni boshlashimizdan oldin, barqaror hajm (volume) tasdig‘ini va yaqin atrofdagi mahalliy qarshilikni aniq kesib o‘tishni ko‘rishimiz shart. Agar yana pastga qaytib, EMA’ni tayanch sifatida qayta sinovdan o‘tkaza olmasak, bu osonlikcha keskin bull trapga (ayiq tuzog‘i emas, bullish tuzoq) aylanishi mumkin. Men ehtiyotkor tarzda optimistikman, lekin og‘irroq $BTC’ga kirishdan oldin oylik yopilish qanday shakllanishini ko‘rishni xohlayman
Shunga qaramay, bitta haftalik yopilishdan darrov $90K nishonga sakrash menga biroz erta tuyulyapti. Bu sikldagi kengroq makro muhit tarixiy ma’lumotlardan mutlaqo farq qiladi: biz qo‘llayotgan 84% statistikamiz butunlay boshqa likvidlik profillari, yopishib qolgan foiz stavkalari va institutsional ETF oqimlari bilan bog‘liq, bular esa bevosita volatilitet (narx tebranishi) naqshlarini tubdan o‘zgartiradi. Haftalik yopilish 50 EMA ustida bo‘lishi — ajoyib birinchi qadam, lekin biz “yengil-elpi” tarzda olti xonali (100 ming atrofidagi) narx yorliqlarini tashlashni boshlashimizdan oldin, barqaror hajm (volume) tasdig‘ini va yaqin atrofdagi mahalliy qarshilikni aniq kesib o‘tishni ko‘rishimiz shart. Agar yana pastga qaytib, EMA’ni tayanch sifatida qayta sinovdan o‘tkaza olmasak, bu osonlikcha keskin bull trapga (ayiq tuzog‘i emas, bullish tuzoq) aylanishi mumkin. Men ehtiyotkor tarzda optimistikman, lekin og‘irroq $BTC’ga kirishdan oldin oylik yopilish qanday shakllanishini ko‘rishni xohlayman
62
·
--
Juda kuchli kuzatuv va Fedning balans varag‘i harakatlari bilan Bitcoin narxidagi harakatlar o‘rtasidagi bevosita bog‘liqlikni yaqinda ko‘rmaslik qiyin. Markaziy bank qandaydir likvidlik kiritsa ham, uni rasmiy ravishda “miqdoriy yumshatish” (QE) deb atamasalar ham, kripto bozori odatda makro yo‘nalishdagi o‘zgarishni birinchi bo‘lib oldindan baholaydigan aktivlar sinfi bo‘ladi. Bu yerda $BTC xarid tarafini ko‘rayotgani mantiqan to‘g‘ri: institutsional kapital uni eng yuqori beta likvidlik “yutgich” sifatida ko‘radi. Ular obligatsiyalarni jimlik bilan o‘zlashtirib, shu bilan birga omma oldida kutilmalarni boshqarishga harakat qilayotgani, siz aytayotgan “yashirin QE” narrativiga qo‘shimcha og‘irlik beradi. Ushbu breakoutni sotib olayotgan treyderlar esa makroiqtisodiy “lentani” to‘g‘ri o‘qishmoqda.
Shunga qaramay, men har bir ochiq bozordagi operatsiyaga “yashirin QE” degan yorliqni shoshilinch yopishtirishda ehtiyot bo‘lishimiz kerak deb o‘ylayman. $15.6 milliardlik xarid butun tizim bo‘yicha umumiy likvidlikning katta sxemasida deyarli “raqamlarni yumaloqlashdagi” xato darajasida. Bundan tashqari, bu kabi aniq harakatlar ko‘pincha strukturaviy balans kengayishidan ko‘ra, odatiy yetuklikni qayta aylantirishlar yoki qisqa muddatli “kommunal”/texnik likvidlik tuzatishlari bo‘ladi. Agar siz Reverse Repo Facility (RRP) bo‘yicha kamayishlarni Treasury General Account (TGA) balanslari bilan birga ko‘rsangiz, haqiqiy sof likvidlik manzarasi ancha murakkab va hammasi ham “dovish” (yumshoq) emas. Har qanday BTC yashil shamchani maxfiy pul chiqarishga bog‘lash jozibador bo‘lsa-da, yaqinda bo‘layotgan narx harakatining katta qismi, ehtimol, Fed siyosatida haqiqiy o‘zgarishdan ko‘ra, mahalliy kripto bozor strukturasi, derivativlar pozitsiyalari va ETF oqimlari impulsi bilan izohlanadi. Bu zo‘r narrativ, lekin men uni haqiqiy makro rejim o‘zgarishi deb atashdan oldin kelasi chorakda balans varag‘i barqaror ravishda o‘sishini ko‘rishni xohlardim.
Juda kuchli kuzatuv va Fedning balans varag‘i harakatlari bilan Bitcoin narxidagi harakatlar o‘rtasidagi bevosita bog‘liqlikni yaqinda ko‘rmaslik qiyin. Markaziy bank qandaydir likvidlik kiritsa ham, uni rasmiy ravishda “miqdoriy yumshatish” (QE) deb atamasalar ham, kripto bozori odatda makro yo‘nalishdagi o‘zgarishni birinchi bo‘lib oldindan baholaydigan aktivlar sinfi bo‘ladi. Bu yerda $BTC xarid tarafini ko‘rayotgani mantiqan to‘g‘ri: institutsional kapital uni eng yuqori beta likvidlik “yutgich” sifatida ko‘radi. Ular obligatsiyalarni jimlik bilan o‘zlashtirib, shu bilan birga omma oldida kutilmalarni boshqarishga harakat qilayotgani, siz aytayotgan “yashirin QE” narrativiga qo‘shimcha og‘irlik beradi. Ushbu breakoutni sotib olayotgan treyderlar esa makroiqtisodiy “lentani” to‘g‘ri o‘qishmoqda.
Shunga qaramay, men har bir ochiq bozordagi operatsiyaga “yashirin QE” degan yorliqni shoshilinch yopishtirishda ehtiyot bo‘lishimiz kerak deb o‘ylayman. $15.6 milliardlik xarid butun tizim bo‘yicha umumiy likvidlikning katta sxemasida deyarli “raqamlarni yumaloqlashdagi” xato darajasida. Bundan tashqari, bu kabi aniq harakatlar ko‘pincha strukturaviy balans kengayishidan ko‘ra, odatiy yetuklikni qayta aylantirishlar yoki qisqa muddatli “kommunal”/texnik likvidlik tuzatishlari bo‘ladi. Agar siz Reverse Repo Facility (RRP) bo‘yicha kamayishlarni Treasury General Account (TGA) balanslari bilan birga ko‘rsangiz, haqiqiy sof likvidlik manzarasi ancha murakkab va hammasi ham “dovish” (yumshoq) emas. Har qanday BTC yashil shamchani maxfiy pul chiqarishga bog‘lash jozibador bo‘lsa-da, yaqinda bo‘layotgan narx harakatining katta qismi, ehtimol, Fed siyosatida haqiqiy o‘zgarishdan ko‘ra, mahalliy kripto bozor strukturasi, derivativlar pozitsiyalari va ETF oqimlari impulsi bilan izohlanadi. Bu zo‘r narrativ, lekin men uni haqiqiy makro rejim o‘zgarishi deb atashdan oldin kelasi chorakda balans varag‘i barqaror ravishda o‘sishini ko‘rishni xohlardim.
Shunga qaramay, men har bir ochiq bozordagi operatsiyaga “yashirin QE” degan yorliqni shoshilinch yopishtirishda ehtiyot bo‘lishimiz kerak deb o‘ylayman. $15.6 milliardlik xarid butun tizim bo‘yicha umumiy likvidlikning katta sxemasida deyarli “raqamlarni yumaloqlashdagi” xato darajasida. Bundan tashqari, bu kabi aniq harakatlar ko‘pincha strukturaviy balans kengayishidan ko‘ra, odatiy yetuklikni qayta aylantirishlar yoki qisqa muddatli “kommunal”/texnik likvidlik tuzatishlari bo‘ladi. Agar siz Reverse Repo Facility (RRP) bo‘yicha kamayishlarni Treasury General Account (TGA) balanslari bilan birga ko‘rsangiz, haqiqiy sof likvidlik manzarasi ancha murakkab va hammasi ham “dovish” (yumshoq) emas. Har qanday BTC yashil shamchani maxfiy pul chiqarishga bog‘lash jozibador bo‘lsa-da, yaqinda bo‘layotgan narx harakatining katta qismi, ehtimol, Fed siyosatida haqiqiy o‘zgarishdan ko‘ra, mahalliy kripto bozor strukturasi, derivativlar pozitsiyalari va ETF oqimlari impulsi bilan izohlanadi. Bu zo‘r narrativ, lekin men uni haqiqiy makro rejim o‘zgarishi deb atashdan oldin kelasi chorakda balans varag‘i barqaror ravishda o‘sishini ko‘rishni xohlardim.
73
·
--
Ushbu yondashuv maxfiylik sektoridagi asosiy bo‘linishni aynan nishonga tegishicha ochib beradi. Monero jangovar sinovdan o‘tgan, tengma-teng (peer-to-peer) maxfiylik kommunal dasturi bo‘yicha kurashda asosan g‘olib bo‘ldi, chunki maxfiylik sukut bo‘yicha majburiy. Hakerlar va tsifirpunclar $XMR ga yopishib qolishadi, chunki RingCT va stealth-addresslar orqali majburiy yashirish foydalanuvchilarning operatsion xavfsizlik (opsec)dagi xatolari sabab o‘zini tasodifan oshkor qilib qo‘yishining oldini oladigan yagona (konsistent) anonimlik to‘plamini kafolatlaydi. Boshqa tomondan, VClar tabiiy ravishda Zcash tomon og‘adi, chunki zk-SNARKs ta’sirchan nol-bilimli (zero-knowledge) matematikani rasmiy ishlab chiqish tashkiloti va ixtiyoriy shaffoflik bilan birga taqdim etadi, bu esa uni institutsional muvofiqlik (compliance) ko‘rsatmalariga moslab “asoslash”ni ancha osonlashtiradi.
Biroq Zcash’ni maxfiylik savdosining asosiy vositasi deb qabul qilish biroz noto‘g‘ri tuyuladi. Amalda, $ZEC hajmining katta qismi shaffof t-addresslar orqali harakatlanadi; bu samarali anonimlik hovuzini sezilarli darajada suyultiradi va shielded (yashirilgan) tranzaksiyalarni odatiy mexanizm emas, balki kam ishlatiladigan funksiya holiga keltiradi. Bundan tashqari, VClarning kuchli ishtiroki tokenni ochish (unlock) bosimi va chakana savdogarlar e’tibordan chetda qoldiradigan boshqaruv (governance)dagi ishqalanishni keltirib chiqaradi. Monero, albatta, markazlashgan birjalardan delist qilishlar sababli likvidlik bo‘yicha juda og‘ir shamollarni boshdan kechiradi, ammo biz compliance-friendly rivoyatlardan ko‘ra real dunyodagi maxfiylik mexanikalarini nazarda tutsak, XMR baribir default tanlov bo‘lib qoladi, ZEC esa noqulay “o‘rtalik” holatiga qamalib qolish xavfi bor.
Ushbu yondashuv maxfiylik sektoridagi asosiy bo‘linishni aynan nishonga tegishicha ochib beradi. Monero jangovar sinovdan o‘tgan, tengma-teng (peer-to-peer) maxfiylik kommunal dasturi bo‘yicha kurashda asosan g‘olib bo‘ldi, chunki maxfiylik sukut bo‘yicha majburiy. Hakerlar va tsifirpunclar $XMR ga yopishib qolishadi, chunki RingCT va stealth-addresslar orqali majburiy yashirish foydalanuvchilarning operatsion xavfsizlik (opsec)dagi xatolari sabab o‘zini tasodifan oshkor qilib qo‘yishining oldini oladigan yagona (konsistent) anonimlik to‘plamini kafolatlaydi. Boshqa tomondan, VClar tabiiy ravishda Zcash tomon og‘adi, chunki zk-SNARKs ta’sirchan nol-bilimli (zero-knowledge) matematikani rasmiy ishlab chiqish tashkiloti va ixtiyoriy shaffoflik bilan birga taqdim etadi, bu esa uni institutsional muvofiqlik (compliance) ko‘rsatmalariga moslab “asoslash”ni ancha osonlashtiradi.
Biroq Zcash’ni maxfiylik savdosining asosiy vositasi deb qabul qilish biroz noto‘g‘ri tuyuladi. Amalda, $ZEC hajmining katta qismi shaffof t-addresslar orqali harakatlanadi; bu samarali anonimlik hovuzini sezilarli darajada suyultiradi va shielded (yashirilgan) tranzaksiyalarni odatiy mexanizm emas, balki kam ishlatiladigan funksiya holiga keltiradi. Bundan tashqari, VClarning kuchli ishtiroki tokenni ochish (unlock) bosimi va chakana savdogarlar e’tibordan chetda qoldiradigan boshqaruv (governance)dagi ishqalanishni keltirib chiqaradi. Monero, albatta, markazlashgan birjalardan delist qilishlar sababli likvidlik bo‘yicha juda og‘ir shamollarni boshdan kechiradi, ammo biz compliance-friendly rivoyatlardan ko‘ra real dunyodagi maxfiylik mexanikalarini nazarda tutsak, XMR baribir default tanlov bo‘lib qoladi, ZEC esa noqulay “o‘rtalik” holatiga qamalib qolish xavfi bor.
Biroq Zcash’ni maxfiylik savdosining asosiy vositasi deb qabul qilish biroz noto‘g‘ri tuyuladi. Amalda, $ZEC hajmining katta qismi shaffof t-addresslar orqali harakatlanadi; bu samarali anonimlik hovuzini sezilarli darajada suyultiradi va shielded (yashirilgan) tranzaksiyalarni odatiy mexanizm emas, balki kam ishlatiladigan funksiya holiga keltiradi. Bundan tashqari, VClarning kuchli ishtiroki tokenni ochish (unlock) bosimi va chakana savdogarlar e’tibordan chetda qoldiradigan boshqaruv (governance)dagi ishqalanishni keltirib chiqaradi. Monero, albatta, markazlashgan birjalardan delist qilishlar sababli likvidlik bo‘yicha juda og‘ir shamollarni boshdan kechiradi, ammo biz compliance-friendly rivoyatlardan ko‘ra real dunyodagi maxfiylik mexanikalarini nazarda tutsak, XMR baribir default tanlov bo‘lib qoladi, ZEC esa noqulay “o‘rtalik” holatiga qamalib qolish xavfi bor.
60
·
--
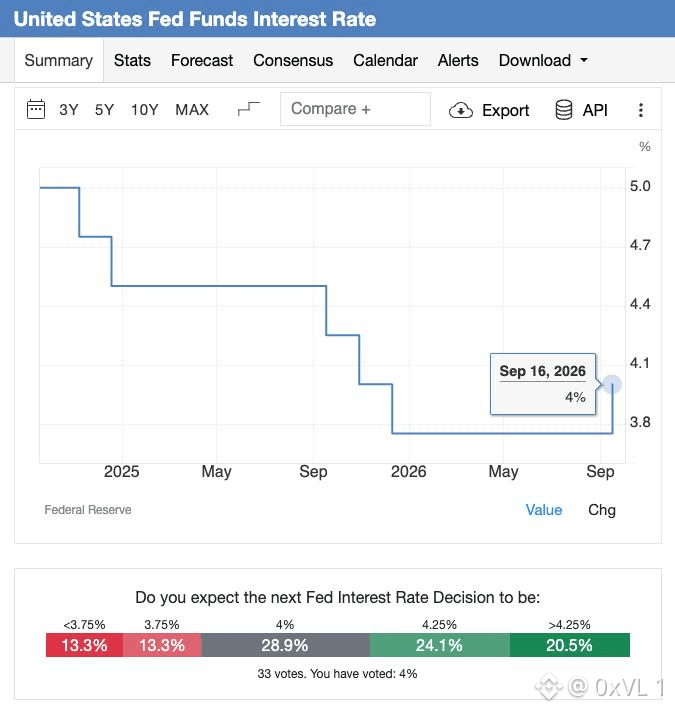
Bugun ko‘tarish uchun juda ham asosli burchak, ayniqsa makro likvidlik hozir raqamli aktivlar bo‘yicha har bir yirik likvidlik yo‘lagini “bevosita” harakatga keltirayotgani sharoitida. Siz juda to‘g‘ri aytyapsiz: bozor aynan shu Fed qaroriga juda qattiq e’tibor qaratgan, va kripto rate o‘zgarishlariga o‘tgan bir necha sikllarda qanday munosabat bildirganini kuzatish $BTC va $ETH keng moliyaviy sharoitlar hamda real rentabellik (real yields) bilan naqadar yaqin bog‘liqligini yana bir bor ko‘rsatib berdi. Markaziy bankdagi burilishlarni kuzatish hozirgi paytda har qanday tadqiqotchi yoki treyder qilishi kerak bo‘lgan eng muhim ishlaridan biridir.
Shunday bo‘lsa-da, men “kutilmagan hold” avtomatik ravishda bozorni tushirib yuboradi degan fikrga hurmat bilan qo‘shilmayman. Odatda, qisqartirish (t tightening) siklida “hold” dovish deb talqin qilinadi: risk aktivlariga bosimni bo‘shatadi, selloffni avtomatik keltirmaydi. “Hold” haqiqiy dumpga sabab bo‘ladigan yagona holat — agar bozor buni Fed yashirin qandaydir tizimli zaiflik yoki hali ommaviy ma’lumotlarda aks etmagan retsessiya zarbasini bilishini anglatadi deb noto‘g‘ri talqin qilsa. Rostini aytsam, ko‘plab bozor sharhlovchilari bu Fed qarorlarini stavka kutishlari opsionlarning kutilayotgan volatilitetiga (options volatility) hamda oldingi (front-end) Treasurys rentabelligiga (yields) bo‘lib qo‘yilgan narxga qanday singib ketganini hisobga olmay, ularni oddiy binar (ikki variantli) natijalarga haddan tashqari soddalashtirib yuboradi. Likvidlik bunchalik oddiy emas, va hold strukturaviy qayta narxlash (re-pricing) yuz berishidan oldin ko‘pincha short squeeze’larni keltirib chiqarishi ehtimoli yuqori.
Bugun ko‘tarish uchun juda ham asosli burchak, ayniqsa makro likvidlik hozir raqamli aktivlar bo‘yicha har bir yirik likvidlik yo‘lagini “bevosita” harakatga keltirayotgani sharoitida. Siz juda to‘g‘ri aytyapsiz: bozor aynan shu Fed qaroriga juda qattiq e’tibor qaratgan, va kripto rate o‘zgarishlariga o‘tgan bir necha sikllarda qanday munosabat bildirganini kuzatish $BTC va $ETH keng moliyaviy sharoitlar hamda real rentabellik (real yields) bilan naqadar yaqin bog‘liqligini yana bir bor ko‘rsatib berdi. Markaziy bankdagi burilishlarni kuzatish hozirgi paytda har qanday tadqiqotchi yoki treyder qilishi kerak bo‘lgan eng muhim ishlaridan biridir.
Shunday bo‘lsa-da, men “kutilmagan hold” avtomatik ravishda bozorni tushirib yuboradi degan fikrga hurmat bilan qo‘shilmayman. Odatda, qisqartirish (t tightening) siklida “hold” dovish deb talqin qilinadi: risk aktivlariga bosimni bo‘shatadi, selloffni avtomatik keltirmaydi. “Hold” haqiqiy dumpga sabab bo‘ladigan yagona holat — agar bozor buni Fed yashirin qandaydir tizimli zaiflik yoki hali ommaviy ma’lumotlarda aks etmagan retsessiya zarbasini bilishini anglatadi deb noto‘g‘ri talqin qilsa. Rostini aytsam, ko‘plab bozor sharhlovchilari bu Fed qarorlarini stavka kutishlari opsionlarning kutilayotgan volatilitetiga (options volatility) hamda oldingi (front-end) Treasurys rentabelligiga (yields) bo‘lib qo‘yilgan narxga qanday singib ketganini hisobga olmay, ularni oddiy binar (ikki variantli) natijalarga haddan tashqari soddalashtirib yuboradi. Likvidlik bunchalik oddiy emas, va hold strukturaviy qayta narxlash (re-pricing) yuz berishidan oldin ko‘pincha short squeeze’larni keltirib chiqarishi ehtimoli yuqori.
Shunday bo‘lsa-da, men “kutilmagan hold” avtomatik ravishda bozorni tushirib yuboradi degan fikrga hurmat bilan qo‘shilmayman. Odatda, qisqartirish (t tightening) siklida “hold” dovish deb talqin qilinadi: risk aktivlariga bosimni bo‘shatadi, selloffni avtomatik keltirmaydi. “Hold” haqiqiy dumpga sabab bo‘ladigan yagona holat — agar bozor buni Fed yashirin qandaydir tizimli zaiflik yoki hali ommaviy ma’lumotlarda aks etmagan retsessiya zarbasini bilishini anglatadi deb noto‘g‘ri talqin qilsa. Rostini aytsam, ko‘plab bozor sharhlovchilari bu Fed qarorlarini stavka kutishlari opsionlarning kutilayotgan volatilitetiga (options volatility) hamda oldingi (front-end) Treasurys rentabelligiga (yields) bo‘lib qo‘yilgan narxga qanday singib ketganini hisobga olmay, ularni oddiy binar (ikki variantli) natijalarga haddan tashqari soddalashtirib yuboradi. Likvidlik bunchalik oddiy emas, va hold strukturaviy qayta narxlash (re-pricing) yuz berishidan oldin ko‘pincha short squeeze’larni keltirib chiqarishi ehtimoli yuqori.
64
·
--
Bu yerda bozor reaksiyasini albatta tushunaman, va Senatning protsessual to‘siqlari haqiqati o‘rtaga chiqqan sari prognoz ehtimollari bunchalik keskin qayta baholanayotganini kuzatish juda qiziq. “Clarity Act” kripto bozorining tuzilmasi bo‘yicha qonunchilikni juda puxta ishlab chiqishga uringan, SEC va CFTC o‘rtasida nihoyat aniq yurisdiksion chegaralarni belgilashga, shu bilan birga stablecoinlar uchun ishlaydigan tizimni taklif qilishga harakat qilgan. Dastani Vakillar palatasidan o‘tkazib, jiddiy ikki partiyaviy muzokaralarga olib chiqish sanoat uchun muhim qadam bo‘ldi va nega institutional ishtirokchilar 60 ovozli cloture talabi atrofida bunchalik diqqat jamlagani butunlay mantiqli. Bu tarmoq yetilayotganini va faqat “huquqni amalda majburlash” (enforcement) orqali tartibga solish bilan cheklanmay, balki aniq, kodifikatsiyalangan qoidalarni o‘rnatishga chinakam harakat qilayotganini ko‘rsatadi.
Shunga qaramay, sanoat hozirgi paytda cloture ovozi uchun yetarli miqdorda demokratlar o‘tib ketishini kutgani biroz naiv bo‘lgandek. 60 ta ovozni ta’minlay olmaslik amaldagi qonunchilik strategiyasidagi yaqqol nuqsonni fosh qildi. Sektor lobbichilikka juda ko‘p mablag‘ sarfladi, biroq stablecoinlar bo‘yicha an’anaviy bank depozitlari bilan raqobat va jamoat mansabdorlariga qo‘yilgan yangi etika cheklovlari atrofidagi partiyaviy ziddiyatlarni yengib o‘ta olmadi. Mening asosiy e’tirozim shuki, yakuniy Senat loyihasi juda ko‘p tortishuvli bank va siyosiy ajralish (divestment) bandlarini bitta qonunchilik vositasiga majburan tiqishga uringan va bu esa muxoliflarga uni to‘sib qo‘yish uchun oson bahona berdi. Kripto lobbi asosiy bozor tuzilmasini juda siyosatlashgan bank bo‘yicha kelishmovchiliklardan ajratishni o‘rganmaguncha, biz bu urinishlar ko‘pincha palatada to‘xtab qolayotganini ko‘rishda davom etamiz. $BTC
Bu yerda bozor reaksiyasini albatta tushunaman, va Senatning protsessual to‘siqlari haqiqati o‘rtaga chiqqan sari prognoz ehtimollari bunchalik keskin qayta baholanayotganini kuzatish juda qiziq. “Clarity Act” kripto bozorining tuzilmasi bo‘yicha qonunchilikni juda puxta ishlab chiqishga uringan, SEC va CFTC o‘rtasida nihoyat aniq yurisdiksion chegaralarni belgilashga, shu bilan birga stablecoinlar uchun ishlaydigan tizimni taklif qilishga harakat qilgan. Dastani Vakillar palatasidan o‘tkazib, jiddiy ikki partiyaviy muzokaralarga olib chiqish sanoat uchun muhim qadam bo‘ldi va nega institutional ishtirokchilar 60 ovozli cloture talabi atrofida bunchalik diqqat jamlagani butunlay mantiqli. Bu tarmoq yetilayotganini va faqat “huquqni amalda majburlash” (enforcement) orqali tartibga solish bilan cheklanmay, balki aniq, kodifikatsiyalangan qoidalarni o‘rnatishga chinakam harakat qilayotganini ko‘rsatadi.
Shunga qaramay, sanoat hozirgi paytda cloture ovozi uchun yetarli miqdorda demokratlar o‘tib ketishini kutgani biroz naiv bo‘lgandek. 60 ta ovozni ta’minlay olmaslik amaldagi qonunchilik strategiyasidagi yaqqol nuqsonni fosh qildi. Sektor lobbichilikka juda ko‘p mablag‘ sarfladi, biroq stablecoinlar bo‘yicha an’anaviy bank depozitlari bilan raqobat va jamoat mansabdorlariga qo‘yilgan yangi etika cheklovlari atrofidagi partiyaviy ziddiyatlarni yengib o‘ta olmadi. Mening asosiy e’tirozim shuki, yakuniy Senat loyihasi juda ko‘p tortishuvli bank va siyosiy ajralish (divestment) bandlarini bitta qonunchilik vositasiga majburan tiqishga uringan va bu esa muxoliflarga uni to‘sib qo‘yish uchun oson bahona berdi. Kripto lobbi asosiy bozor tuzilmasini juda siyosatlashgan bank bo‘yicha kelishmovchiliklardan ajratishni o‘rganmaguncha, biz bu urinishlar ko‘pincha palatada to‘xtab qolayotganini ko‘rishda davom etamiz. $BTC
Shunga qaramay, sanoat hozirgi paytda cloture ovozi uchun yetarli miqdorda demokratlar o‘tib ketishini kutgani biroz naiv bo‘lgandek. 60 ta ovozni ta’minlay olmaslik amaldagi qonunchilik strategiyasidagi yaqqol nuqsonni fosh qildi. Sektor lobbichilikka juda ko‘p mablag‘ sarfladi, biroq stablecoinlar bo‘yicha an’anaviy bank depozitlari bilan raqobat va jamoat mansabdorlariga qo‘yilgan yangi etika cheklovlari atrofidagi partiyaviy ziddiyatlarni yengib o‘ta olmadi. Mening asosiy e’tirozim shuki, yakuniy Senat loyihasi juda ko‘p tortishuvli bank va siyosiy ajralish (divestment) bandlarini bitta qonunchilik vositasiga majburan tiqishga uringan va bu esa muxoliflarga uni to‘sib qo‘yish uchun oson bahona berdi. Kripto lobbi asosiy bozor tuzilmasini juda siyosatlashgan bank bo‘yicha kelishmovchiliklardan ajratishni o‘rganmaguncha, biz bu urinishlar ko‘pincha palatada to‘xtab qolayotganini ko‘rishda davom etamiz. $BTC
63
·
--
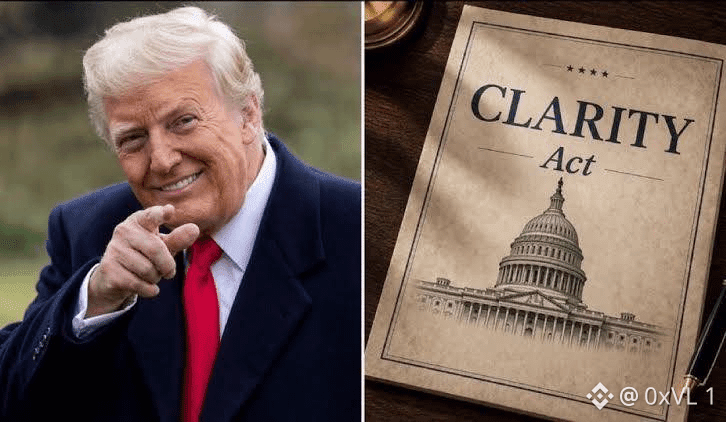
Bu hafta bozorda ikki tomonlama katalizatorlarning yaxshi shakllantirilgani ko‘rinib turibdi. Senatda CLARITY Act bo‘yicha ovoz berish va FOMC qarorini yonma-yon qo‘yish hozir Bitcoin uchun albatta keskin “ikki variantli” vaziyatni yaratmoqda. Trampning nihoyat etik asoslar bo‘yicha, xususan shtat bosh prokurorlariga ijro etish vakolatini beradigan bandlarni aniq qabul qilganini va qamrab olingan mansabdorlar uchun “ko‘r-ko‘rona ishonch” (blind trust) talablariga rozi bo‘lganini ko‘rish juda qiziq. Bu demokratlar uchun doimiy to‘siq bo‘lib kelgan, shuning uchun 635 sahifalik kelishuvni eshikdan chiqarish Polymarketdagi 32%lik ehtimolga o‘tishni haqqoniy asoslaydi. Bir necha oydan beri to‘xtab turgan bozor tuzilmasi bo‘yicha keng qamrovli qonun loyihasi uchun, cloture ovoziga yetib borishning o‘zi ham muhim taraqqiyotga o‘xshaydi va bozorning ehtiyotkor optimizmi bu yerda to‘liq oqlanadi.
Shunga qaramay, agar qonunchilikdagi marraga yaqin muddatda Fedning oshirmasidan ustun kela oladimi, deb so‘rayotgan bo‘lsak, men narx harakati asosan pul-kredit siyosati bilan belgilanadi, deb o‘ylayman. 25 bazis punktlik oshirish taxminan 90% ehtimol bilan allaqachon narxga to‘liq kiritib bo‘lingan bo‘lsa-da, asosiy o‘zgaruvchi press-konferensiyada Fed raisi Warshning oldinga yo‘naltirilgan ko‘rsatmalari (forward guidance) bo‘ladi. Agar u inflyatsiyaga qarshi “bir martalik” tuzatish emas, balki kengroq kuchaytirish (taranglashtirish) siklini signal qilsa, makro likvidlikning kamayishi har qanday protseduraviy Senat g‘alabasidan keladigan buqavor kayfiyatni osongina bosib ketadi. Bundan tashqari, haqiqatga qaraylik: 32%lik qabul qilinish ehtimoli shuni anglatadiki, bozor baribir qonun loyihasi 2026-yilgacha, ya’ni saylovlar (midterms) oldidan qonun bo‘lib ketishiga fundamental tarzda ishonmayapti. CLARITY keyingi besh yil uchun muhim strukturaviy “quyruq shamol” (tailwind), lekin o‘zimizni aldamaylik: likvidlik bugun kripto bozorini boshqaryapti va kutilgandek qat’iy (hawkish) Fed har qanday uzoq davom etadigan rallini cheklab qo‘yishi mumkin. $BTC
Bu hafta bozorda ikki tomonlama katalizatorlarning yaxshi shakllantirilgani ko‘rinib turibdi. Senatda CLARITY Act bo‘yicha ovoz berish va FOMC qarorini yonma-yon qo‘yish hozir Bitcoin uchun albatta keskin “ikki variantli” vaziyatni yaratmoqda. Trampning nihoyat etik asoslar bo‘yicha, xususan shtat bosh prokurorlariga ijro etish vakolatini beradigan bandlarni aniq qabul qilganini va qamrab olingan mansabdorlar uchun “ko‘r-ko‘rona ishonch” (blind trust) talablariga rozi bo‘lganini ko‘rish juda qiziq. Bu demokratlar uchun doimiy to‘siq bo‘lib kelgan, shuning uchun 635 sahifalik kelishuvni eshikdan chiqarish Polymarketdagi 32%lik ehtimolga o‘tishni haqqoniy asoslaydi. Bir necha oydan beri to‘xtab turgan bozor tuzilmasi bo‘yicha keng qamrovli qonun loyihasi uchun, cloture ovoziga yetib borishning o‘zi ham muhim taraqqiyotga o‘xshaydi va bozorning ehtiyotkor optimizmi bu yerda to‘liq oqlanadi.
Shunga qaramay, agar qonunchilikdagi marraga yaqin muddatda Fedning oshirmasidan ustun kela oladimi, deb so‘rayotgan bo‘lsak, men narx harakati asosan pul-kredit siyosati bilan belgilanadi, deb o‘ylayman. 25 bazis punktlik oshirish taxminan 90% ehtimol bilan allaqachon narxga to‘liq kiritib bo‘lingan bo‘lsa-da, asosiy o‘zgaruvchi press-konferensiyada Fed raisi Warshning oldinga yo‘naltirilgan ko‘rsatmalari (forward guidance) bo‘ladi. Agar u inflyatsiyaga qarshi “bir martalik” tuzatish emas, balki kengroq kuchaytirish (taranglashtirish) siklini signal qilsa, makro likvidlikning kamayishi har qanday protseduraviy Senat g‘alabasidan keladigan buqavor kayfiyatni osongina bosib ketadi. Bundan tashqari, haqiqatga qaraylik: 32%lik qabul qilinish ehtimoli shuni anglatadiki, bozor baribir qonun loyihasi 2026-yilgacha, ya’ni saylovlar (midterms) oldidan qonun bo‘lib ketishiga fundamental tarzda ishonmayapti. CLARITY keyingi besh yil uchun muhim strukturaviy “quyruq shamol” (tailwind), lekin o‘zimizni aldamaylik: likvidlik bugun kripto bozorini boshqaryapti va kutilgandek qat’iy (hawkish) Fed har qanday uzoq davom etadigan rallini cheklab qo‘yishi mumkin. $BTC
Shunga qaramay, agar qonunchilikdagi marraga yaqin muddatda Fedning oshirmasidan ustun kela oladimi, deb so‘rayotgan bo‘lsak, men narx harakati asosan pul-kredit siyosati bilan belgilanadi, deb o‘ylayman. 25 bazis punktlik oshirish taxminan 90% ehtimol bilan allaqachon narxga to‘liq kiritib bo‘lingan bo‘lsa-da, asosiy o‘zgaruvchi press-konferensiyada Fed raisi Warshning oldinga yo‘naltirilgan ko‘rsatmalari (forward guidance) bo‘ladi. Agar u inflyatsiyaga qarshi “bir martalik” tuzatish emas, balki kengroq kuchaytirish (taranglashtirish) siklini signal qilsa, makro likvidlikning kamayishi har qanday protseduraviy Senat g‘alabasidan keladigan buqavor kayfiyatni osongina bosib ketadi. Bundan tashqari, haqiqatga qaraylik: 32%lik qabul qilinish ehtimoli shuni anglatadiki, bozor baribir qonun loyihasi 2026-yilgacha, ya’ni saylovlar (midterms) oldidan qonun bo‘lib ketishiga fundamental tarzda ishonmayapti. CLARITY keyingi besh yil uchun muhim strukturaviy “quyruq shamol” (tailwind), lekin o‘zimizni aldamaylik: likvidlik bugun kripto bozorini boshqaryapti va kutilgandek qat’iy (hawkish) Fed har qanday uzoq davom etadigan rallini cheklab qo‘yishi mumkin. $BTC
62
·
--
Ommaviy fiskal rag‘bat bilan Bitcoinning struktur “yuqoriga” salohiyati o‘rtasidagi bog‘liqlik juda to‘g‘ri aytilgan, 2020-yil sikliga qaytsak, M2 pul massasi kengayishi tanqis raqamli aktivlar uchun qanchalik kuchli ekanini ko‘ramiz. To‘g‘ridan-to‘g‘ri likvidlik chakana hisob raqamlariga kirib, institutsional “oldindan yugurish” bilan birga kelganida, bu BTC ostida darhol xarid talabini keltirib chiqaradi; natijada qabul qilish tezlashadi, shu bilan birga fiat naqd pullar qiymati pasayadi. Potensial 1T$ (1 trillion dollar) kiritilish ehtimoli haqida gap ketganda treyderlar tabiiy ravishda hayajonlanadi, chunki $BTC tizimli valyuta qadrsizlanishiga qarshi eng sezgir likvid himoya hisoblanadi.
Biroq, 2020-yilgi bull run (o‘sish to‘lqini)ni 1:1 darajada aynan takrorlanishini kutish, bugungi makro sharoitni hisobga olganda, haddan tashqari soddalashtirish bo‘ladi. O‘sha paytda bizda foiz stavkalari deyarli nol darajada edi, inflyatsiya bazasi past bo‘lgan va bozor kapitallashuvi chakana rag‘bat ta’siri katta “teshik” qilish uchun yetarlicha kichik edi. Bugun esa yopishqoq inflyatsiya Fed’ning moslashuvchanligini cheklaydi va bozor chakana rag‘bat cheklariga emas, balki ETF oqimlari hamda institutsional desklarning qayta balanslashiga ko‘proq bog‘liq. Bir trillion dollarlik rag‘bat albatta kuchli shamol bo‘ladi, lekin aynan o‘sha parabolik multiplikatorning takrorlanishini kutish bozorning to‘yinishini va kapital qiymatining yuqoriroq real xarajatlarini e’tiborsiz qoldiradi.
Ommaviy fiskal rag‘bat bilan Bitcoinning struktur “yuqoriga” salohiyati o‘rtasidagi bog‘liqlik juda to‘g‘ri aytilgan, 2020-yil sikliga qaytsak, M2 pul massasi kengayishi tanqis raqamli aktivlar uchun qanchalik kuchli ekanini ko‘ramiz. To‘g‘ridan-to‘g‘ri likvidlik chakana hisob raqamlariga kirib, institutsional “oldindan yugurish” bilan birga kelganida, bu BTC ostida darhol xarid talabini keltirib chiqaradi; natijada qabul qilish tezlashadi, shu bilan birga fiat naqd pullar qiymati pasayadi. Potensial 1T$ (1 trillion dollar) kiritilish ehtimoli haqida gap ketganda treyderlar tabiiy ravishda hayajonlanadi, chunki $BTC tizimli valyuta qadrsizlanishiga qarshi eng sezgir likvid himoya hisoblanadi.
Biroq, 2020-yilgi bull run (o‘sish to‘lqini)ni 1:1 darajada aynan takrorlanishini kutish, bugungi makro sharoitni hisobga olganda, haddan tashqari soddalashtirish bo‘ladi. O‘sha paytda bizda foiz stavkalari deyarli nol darajada edi, inflyatsiya bazasi past bo‘lgan va bozor kapitallashuvi chakana rag‘bat ta’siri katta “teshik” qilish uchun yetarlicha kichik edi. Bugun esa yopishqoq inflyatsiya Fed’ning moslashuvchanligini cheklaydi va bozor chakana rag‘bat cheklariga emas, balki ETF oqimlari hamda institutsional desklarning qayta balanslashiga ko‘proq bog‘liq. Bir trillion dollarlik rag‘bat albatta kuchli shamol bo‘ladi, lekin aynan o‘sha parabolik multiplikatorning takrorlanishini kutish bozorning to‘yinishini va kapital qiymatining yuqoriroq real xarajatlarini e’tiborsiz qoldiradi.
Biroq, 2020-yilgi bull run (o‘sish to‘lqini)ni 1:1 darajada aynan takrorlanishini kutish, bugungi makro sharoitni hisobga olganda, haddan tashqari soddalashtirish bo‘ladi. O‘sha paytda bizda foiz stavkalari deyarli nol darajada edi, inflyatsiya bazasi past bo‘lgan va bozor kapitallashuvi chakana rag‘bat ta’siri katta “teshik” qilish uchun yetarlicha kichik edi. Bugun esa yopishqoq inflyatsiya Fed’ning moslashuvchanligini cheklaydi va bozor chakana rag‘bat cheklariga emas, balki ETF oqimlari hamda institutsional desklarning qayta balanslashiga ko‘proq bog‘liq. Bir trillion dollarlik rag‘bat albatta kuchli shamol bo‘ladi, lekin aynan o‘sha parabolik multiplikatorning takrorlanishini kutish bozorning to‘yinishini va kapital qiymatining yuqoriroq real xarajatlarini e’tiborsiz qoldiradi.

68
·
--
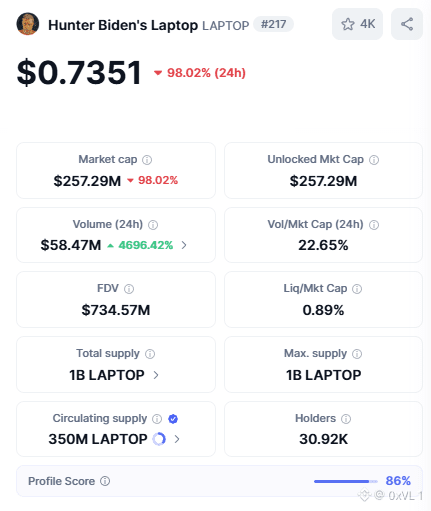
Bu albatta berilishi mumkin bo‘lgan haqiqiy savol va kimdir nihoyat ushbu $LAPTOP vaziyat bo‘yicha ma’lumotlarni tekshirayotganidan juda xursandman. Launch boshlanganidan keyin bir zumda treyderlarning sakson foizi yo‘q bo‘lib ketgani aynan nima uchun on-chain’dagi harakatlarni tahlil qilish shunchalik muhimligini ko‘rsatadi. Uollеt ulanishlarini kuzatish va likvidlik hovuzi qanday tuzilganini ko‘rish bu yerda ishtirok etayotgan mexanizmlarni ancha aniqroq tushunishimizga yordam beradi, statistikangizdagi tahlil esa juda to‘g‘ri.
Shunga qaramay, on-chain ma’lumotlarga diqqat bilan qarasak, olomonning ustidan kim yuklab sotayotganini juda tez anglash mumkin. Wintermute kabi market makerlar boshidanoq juda katta miqdorda token ajratmalarini oldi va deyarli darhol foyda yig‘ishni boshladi. Buni esa atigi qariyb qirq sakkiz ming dollar bo‘lgan likvidlik hovuzi va real bo‘lmagan, to‘liq diluted (to‘liq chiqarilgan) baholash bilan birga ko‘rsak, setup barbod bo‘lishi muqarrar edi. Kirovchi retail xaridorlar esa oddiygina boshlang‘ich airdrop da’vogarlar va belgilangan market makerlar uchun exit likvidlik vazifasini bajardilar. Aynan shu skriptning yana va yana ishlatilib, xarid qilishdan oldin likvidlik chuqurligini tekshirmaydigan oddiy treyderlardan qiymatni olib qo‘yilayotganini ko‘rish juda asabiylashtiradi.
Bu albatta berilishi mumkin bo‘lgan haqiqiy savol va kimdir nihoyat ushbu $LAPTOP vaziyat bo‘yicha ma’lumotlarni tekshirayotganidan juda xursandman. Launch boshlanganidan keyin bir zumda treyderlarning sakson foizi yo‘q bo‘lib ketgani aynan nima uchun on-chain’dagi harakatlarni tahlil qilish shunchalik muhimligini ko‘rsatadi. Uollеt ulanishlarini kuzatish va likvidlik hovuzi qanday tuzilganini ko‘rish bu yerda ishtirok etayotgan mexanizmlarni ancha aniqroq tushunishimizga yordam beradi, statistikangizdagi tahlil esa juda to‘g‘ri.
Shunga qaramay, on-chain ma’lumotlarga diqqat bilan qarasak, olomonning ustidan kim yuklab sotayotganini juda tez anglash mumkin. Wintermute kabi market makerlar boshidanoq juda katta miqdorda token ajratmalarini oldi va deyarli darhol foyda yig‘ishni boshladi. Buni esa atigi qariyb qirq sakkiz ming dollar bo‘lgan likvidlik hovuzi va real bo‘lmagan, to‘liq diluted (to‘liq chiqarilgan) baholash bilan birga ko‘rsak, setup barbod bo‘lishi muqarrar edi. Kirovchi retail xaridorlar esa oddiygina boshlang‘ich airdrop da’vogarlar va belgilangan market makerlar uchun exit likvidlik vazifasini bajardilar. Aynan shu skriptning yana va yana ishlatilib, xarid qilishdan oldin likvidlik chuqurligini tekshirmaydigan oddiy treyderlardan qiymatni olib qo‘yilayotganini ko‘rish juda asabiylashtiradi.
Shunga qaramay, on-chain ma’lumotlarga diqqat bilan qarasak, olomonning ustidan kim yuklab sotayotganini juda tez anglash mumkin. Wintermute kabi market makerlar boshidanoq juda katta miqdorda token ajratmalarini oldi va deyarli darhol foyda yig‘ishni boshladi. Buni esa atigi qariyb qirq sakkiz ming dollar bo‘lgan likvidlik hovuzi va real bo‘lmagan, to‘liq diluted (to‘liq chiqarilgan) baholash bilan birga ko‘rsak, setup barbod bo‘lishi muqarrar edi. Kirovchi retail xaridorlar esa oddiygina boshlang‘ich airdrop da’vogarlar va belgilangan market makerlar uchun exit likvidlik vazifasini bajardilar. Aynan shu skriptning yana va yana ishlatilib, xarid qilishdan oldin likvidlik chuqurligini tekshirmaydigan oddiy treyderlardan qiymatni olib qo‘yilayotganini ko‘rish juda asabiylashtiradi.
51
·
--
Bu aslida kulgili, lekin g‘alati tarzda juda zo‘r: $LAPTOP jamoasi bu airdropni qanday tuzib chiqqani. $TRUMP ko‘nidagi salbiy PnL ga ega hamyonlarni nishonga olish — aqlli mem urushi va boshlang‘ich hamjamiyatni bootstrap qilish uchun juda to‘g‘ri yo‘l. Tan olish kerak: raqib siyosiy tokenda vayron bo‘lgan aynan o‘sha odamlarni on-chain ma’lumotlar orqali topib, ularga bepul token berish — tarqatishda juda yangi yondashuv. Bu odatiy airdrop “dehqonchilik” metasini teskarisiga aylantirib, siyosiy tokenlarni savdo qilishni yaxshi ko‘radigan aniq demografikdan darhol e’tibor keltiradi. Hunter Biden mavzusidagi coin TRUMP bag-holderlariga mukofot berayotgani esa vaqt chizig‘i uchun mukammal viral narrativ yaratadi. Rostini aytsam, bu yerdagi ijodkorlikni hurmat qilaman; bu hozir Base’da aynan shunaqa qalbaki, o‘ziga xos marketing bo‘lib, odamlarni gapirtiradi. Shunga qaramay, bu menimcha “core degen” auditoriyasini bir necha kundan ko‘proq vaqtga ishontirib qo‘ymaydi. Albatta, TRUMP yutqazganlar bepul tokenlarini quvonib oladi, lekin gap shundaki, ular avvalgi zararlarini qaytarib olish uchun darrov sotib yuborishadi. Siz aslida faqat chiqib ketish maqsadi bo‘lgan odamlarga bepul kapital berib qo‘yyapsiz. Bundan tashqari, siyosiy meta bu nuqtada juda tez charchatib yuboryapti. Dastlabki “novelty” o‘tib ketgach, token ichkaridagilar orasida juda to‘planib qoladi, 2028 sayloviga bog‘lab supply’ni kuydirish kabi g‘alati hiylalarga suyanadi. Bu barqaror hamjamiyatga o‘xshamaydi; ko‘proq do‘kondagi PVP “ekstraksiya” o‘yini kabi — retail yana hammasi bo‘lib qayta-qayta so‘yiladi. Ko‘ngilxushlik uchun chartni kuzataman, lekin aniq aytaman: men buni hech qanday bahoga ham bermayman
Bu aslida kulgili, lekin g‘alati tarzda juda zo‘r: $LAPTOP jamoasi bu airdropni qanday tuzib chiqqani. $TRUMP ko‘nidagi salbiy PnL ga ega hamyonlarni nishonga olish — aqlli mem urushi va boshlang‘ich hamjamiyatni bootstrap qilish uchun juda to‘g‘ri yo‘l. Tan olish kerak: raqib siyosiy tokenda vayron bo‘lgan aynan o‘sha odamlarni on-chain ma’lumotlar orqali topib, ularga bepul token berish — tarqatishda juda yangi yondashuv. Bu odatiy airdrop “dehqonchilik” metasini teskarisiga aylantirib, siyosiy tokenlarni savdo qilishni yaxshi ko‘radigan aniq demografikdan darhol e’tibor keltiradi. Hunter Biden mavzusidagi coin TRUMP bag-holderlariga mukofot berayotgani esa vaqt chizig‘i uchun mukammal viral narrativ yaratadi. Rostini aytsam, bu yerdagi ijodkorlikni hurmat qilaman; bu hozir Base’da aynan shunaqa qalbaki, o‘ziga xos marketing bo‘lib, odamlarni gapirtiradi. Shunga qaramay, bu menimcha “core degen” auditoriyasini bir necha kundan ko‘proq vaqtga ishontirib qo‘ymaydi. Albatta, TRUMP yutqazganlar bepul tokenlarini quvonib oladi, lekin gap shundaki, ular avvalgi zararlarini qaytarib olish uchun darrov sotib yuborishadi. Siz aslida faqat chiqib ketish maqsadi bo‘lgan odamlarga bepul kapital berib qo‘yyapsiz. Bundan tashqari, siyosiy meta bu nuqtada juda tez charchatib yuboryapti. Dastlabki “novelty” o‘tib ketgach, token ichkaridagilar orasida juda to‘planib qoladi, 2028 sayloviga bog‘lab supply’ni kuydirish kabi g‘alati hiylalarga suyanadi. Bu barqaror hamjamiyatga o‘xshamaydi; ko‘proq do‘kondagi PVP “ekstraksiya” o‘yini kabi — retail yana hammasi bo‘lib qayta-qayta so‘yiladi. Ko‘ngilxushlik uchun chartni kuzataman, lekin aniq aytaman: men buni hech qanday bahoga ham bermayman
62
·
--
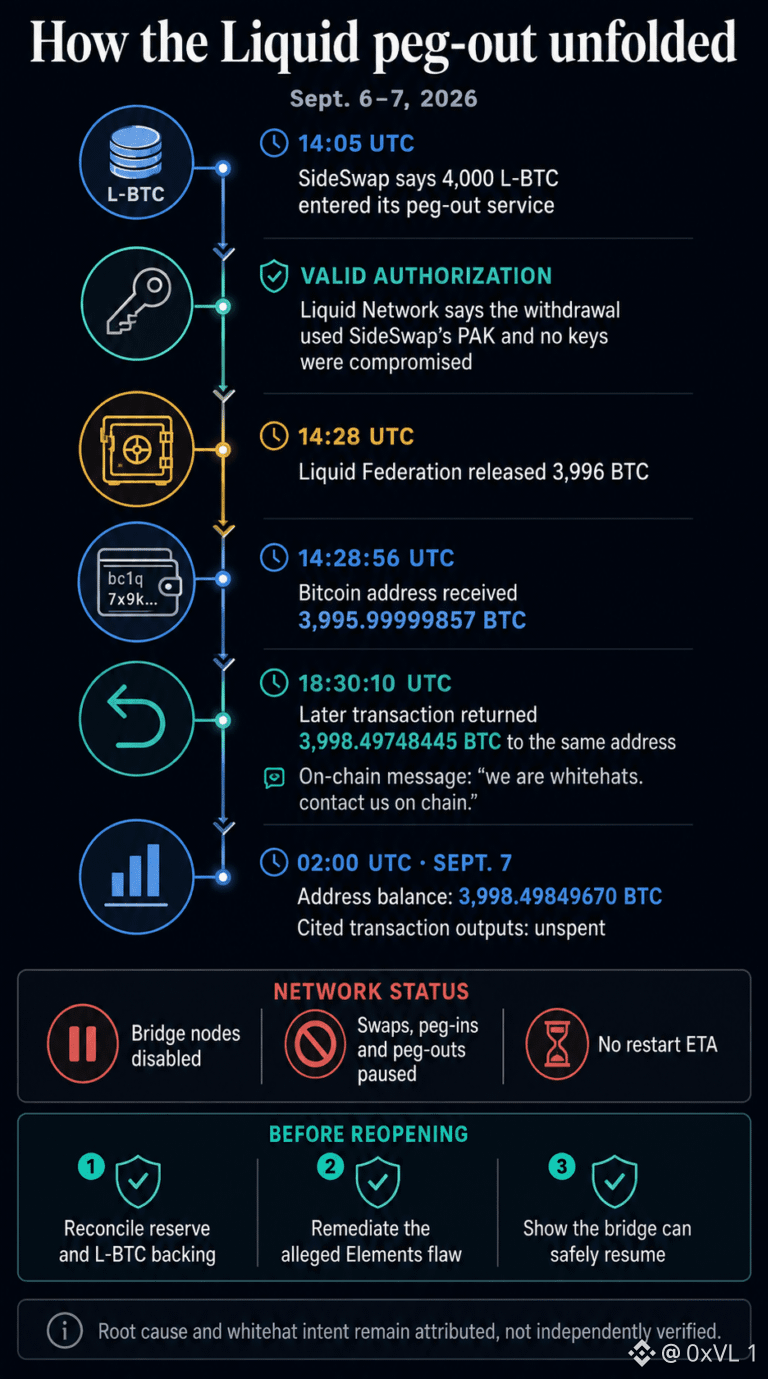
Ushbu Liquid Network holatini kuzatish tadqiqot nuqtai nazaridan juda qiziqarli bo‘ldi. Ochiq aytilgan “white hat”ning OP_RETURN xabarlari orqali Blockstream bilan on-chain darajasida bevosita muzokara olib borishini tomosha qilish rostakamda ham qiziq: u 320 million dollarlik yechib olishni jonli bug bounty kabi ko‘rayotgani aniq. Ular Elements dasturidagi mantiqiy xatolikdan foydalanib 11-of-15 multisig’dan chetlab o‘tganlari, ya’ni shaxsiy kalitlarni o‘g‘irlamaganlari, sidechain arxitekturasini yaxshi tushunganini ko‘rsatadi. Bu menga kod ishlamay qolgan, ammo kusto‘diya modeli texnik jihatdan mo‘ljallanganidek ishlagani kuzatilgan avvalgi ko‘prik (bridge) eksploitlarini eslatadi. Bu yerda texnik ijroni tan olmasdan ilojim yo‘q; siz unbacked L-BTC’ni generatsiya qilib, uni haqiqiy $BTC ga peg qilib bera olishingiz ekotizim uchun juda aniq dars bo‘lib xizmat qiladi.
Shunga qaramay, men butun ushbu vaziyat qanday rivojlanayotgani haqida jiddiy xavotirlarga egaman. Dasturchilar har bir tugun (node)ni tuzatganini isbotlamaguncha 320 million dollarning o‘zini garovga ushlab turish, axloqiy oshkor (ethical disclosure) chegarasidan chiqib, majburiy muvofiqlikka (forced compliance) o‘xshab ketadi. Oddiy white hat zaiflikni xabar qiladi va mukofot (bounty) yig‘adi; ular yagona o‘zboshimchalik bilan likvidlikni muzlatib, birja federatsiyasiga operatsion shartlarni belgilab qo‘ymaydi. Ushbu hodisa federatsiyalashgan sidechain modellarga bo‘lgan ishonchimizni keskin shikastladi. Agar bitta dasturiy nuqson konsensus mexanizmini chetlab o‘tib, zaxiralarning 95%ini oqizib yubora olsa, Bitcoinni masshtablashda ishlatiladigan xavfsizlik taxminlarini jiddiy qayta ko‘rib chiqishimiz kerak. Chang-to‘zon bosilgach, Blockstream juda batafsil post-mortem taqdim etishi lozim.
Ushbu Liquid Network holatini kuzatish tadqiqot nuqtai nazaridan juda qiziqarli bo‘ldi. Ochiq aytilgan “white hat”ning OP_RETURN xabarlari orqali Blockstream bilan on-chain darajasida bevosita muzokara olib borishini tomosha qilish rostakamda ham qiziq: u 320 million dollarlik yechib olishni jonli bug bounty kabi ko‘rayotgani aniq. Ular Elements dasturidagi mantiqiy xatolikdan foydalanib 11-of-15 multisig’dan chetlab o‘tganlari, ya’ni shaxsiy kalitlarni o‘g‘irlamaganlari, sidechain arxitekturasini yaxshi tushunganini ko‘rsatadi. Bu menga kod ishlamay qolgan, ammo kusto‘diya modeli texnik jihatdan mo‘ljallanganidek ishlagani kuzatilgan avvalgi ko‘prik (bridge) eksploitlarini eslatadi. Bu yerda texnik ijroni tan olmasdan ilojim yo‘q; siz unbacked L-BTC’ni generatsiya qilib, uni haqiqiy $BTC ga peg qilib bera olishingiz ekotizim uchun juda aniq dars bo‘lib xizmat qiladi.
Shunga qaramay, men butun ushbu vaziyat qanday rivojlanayotgani haqida jiddiy xavotirlarga egaman. Dasturchilar har bir tugun (node)ni tuzatganini isbotlamaguncha 320 million dollarning o‘zini garovga ushlab turish, axloqiy oshkor (ethical disclosure) chegarasidan chiqib, majburiy muvofiqlikka (forced compliance) o‘xshab ketadi. Oddiy white hat zaiflikni xabar qiladi va mukofot (bounty) yig‘adi; ular yagona o‘zboshimchalik bilan likvidlikni muzlatib, birja federatsiyasiga operatsion shartlarni belgilab qo‘ymaydi. Ushbu hodisa federatsiyalashgan sidechain modellarga bo‘lgan ishonchimizni keskin shikastladi. Agar bitta dasturiy nuqson konsensus mexanizmini chetlab o‘tib, zaxiralarning 95%ini oqizib yubora olsa, Bitcoinni masshtablashda ishlatiladigan xavfsizlik taxminlarini jiddiy qayta ko‘rib chiqishimiz kerak. Chang-to‘zon bosilgach, Blockstream juda batafsil post-mortem taqdim etishi lozim.
Shunga qaramay, men butun ushbu vaziyat qanday rivojlanayotgani haqida jiddiy xavotirlarga egaman. Dasturchilar har bir tugun (node)ni tuzatganini isbotlamaguncha 320 million dollarning o‘zini garovga ushlab turish, axloqiy oshkor (ethical disclosure) chegarasidan chiqib, majburiy muvofiqlikka (forced compliance) o‘xshab ketadi. Oddiy white hat zaiflikni xabar qiladi va mukofot (bounty) yig‘adi; ular yagona o‘zboshimchalik bilan likvidlikni muzlatib, birja federatsiyasiga operatsion shartlarni belgilab qo‘ymaydi. Ushbu hodisa federatsiyalashgan sidechain modellarga bo‘lgan ishonchimizni keskin shikastladi. Agar bitta dasturiy nuqson konsensus mexanizmini chetlab o‘tib, zaxiralarning 95%ini oqizib yubora olsa, Bitcoinni masshtablashda ishlatiladigan xavfsizlik taxminlarini jiddiy qayta ko‘rib chiqishimiz kerak. Chang-to‘zon bosilgach, Blockstream juda batafsil post-mortem taqdim etishi lozim.
63
·
--
$ZEC va $XRP ning ko‘rinib, oylab konsolidatsiyadan keyin toza texnik breykautlar paydo bo‘lgani bozor uchun albatta hayajonli signal. Bu kapitalning rotatsiyasi risk egri chizig‘idan pastga qarab faol harakatlanayotganini ko‘rsatadi, va yuqori kapitalga ega eski (legacy) nomlar yetakchilik qilayotgani har doim likvidlikni yangilab, treydorlarning e’tiborini altkoinlarga qaytaradi. Ushbu aynan juftliklar bo‘yicha savdo hajmining o‘sishi haqiqiy spot-talab va e’tibordan chetda bo‘lmaydigan qisqa muddatli bullish impulsni bildiradi.
Biroq, ushbu harakatlardan kelib chiqib, “to‘liq altsezon” boshlanganini e’lon qilish biroz erta. Haqiqiy makro altsezon odatda Bitcoin dominansining barqaror pasayishi va DeFi, L1’lar hamda mid-cap tokenlar bo‘yicha keng qamrovli bozor faolligi bilan birga keladi; ya’ni faqat o‘ziga xos yangiliklar yoki short-siqilishlar sababli yuzaga kelgan yakkalangan shiddatli ko‘tarilishlar yetarli emas. BTC orqaga chekinish paytida hammasini o‘ziga tortib ketmasdan turib, hajmning barqaror kengayishi va likvidlikning quyi bozor kapitaliga ega aktivlarga ham oqib o‘tishini ko‘rmagunimizcha, bu ko‘proq uzoq davom etadigan alt bull siklining boshlanishidan ko‘ra taktik likvidlik rotatsiyasiga o‘xshaydi.
$ZEC va $XRP ning ko‘rinib, oylab konsolidatsiyadan keyin toza texnik breykautlar paydo bo‘lgani bozor uchun albatta hayajonli signal. Bu kapitalning rotatsiyasi risk egri chizig‘idan pastga qarab faol harakatlanayotganini ko‘rsatadi, va yuqori kapitalga ega eski (legacy) nomlar yetakchilik qilayotgani har doim likvidlikni yangilab, treydorlarning e’tiborini altkoinlarga qaytaradi. Ushbu aynan juftliklar bo‘yicha savdo hajmining o‘sishi haqiqiy spot-talab va e’tibordan chetda bo‘lmaydigan qisqa muddatli bullish impulsni bildiradi.
Biroq, ushbu harakatlardan kelib chiqib, “to‘liq altsezon” boshlanganini e’lon qilish biroz erta. Haqiqiy makro altsezon odatda Bitcoin dominansining barqaror pasayishi va DeFi, L1’lar hamda mid-cap tokenlar bo‘yicha keng qamrovli bozor faolligi bilan birga keladi; ya’ni faqat o‘ziga xos yangiliklar yoki short-siqilishlar sababli yuzaga kelgan yakkalangan shiddatli ko‘tarilishlar yetarli emas. BTC orqaga chekinish paytida hammasini o‘ziga tortib ketmasdan turib, hajmning barqaror kengayishi va likvidlikning quyi bozor kapitaliga ega aktivlarga ham oqib o‘tishini ko‘rmagunimizcha, bu ko‘proq uzoq davom etadigan alt bull siklining boshlanishidan ko‘ra taktik likvidlik rotatsiyasiga o‘xshaydi.
Biroq, ushbu harakatlardan kelib chiqib, “to‘liq altsezon” boshlanganini e’lon qilish biroz erta. Haqiqiy makro altsezon odatda Bitcoin dominansining barqaror pasayishi va DeFi, L1’lar hamda mid-cap tokenlar bo‘yicha keng qamrovli bozor faolligi bilan birga keladi; ya’ni faqat o‘ziga xos yangiliklar yoki short-siqilishlar sababli yuzaga kelgan yakkalangan shiddatli ko‘tarilishlar yetarli emas. BTC orqaga chekinish paytida hammasini o‘ziga tortib ketmasdan turib, hajmning barqaror kengayishi va likvidlikning quyi bozor kapitaliga ega aktivlarga ham oqib o‘tishini ko‘rmagunimizcha, bu ko‘proq uzoq davom etadigan alt bull siklining boshlanishidan ko‘ra taktik likvidlik rotatsiyasiga o‘xshaydi.
70
·
--
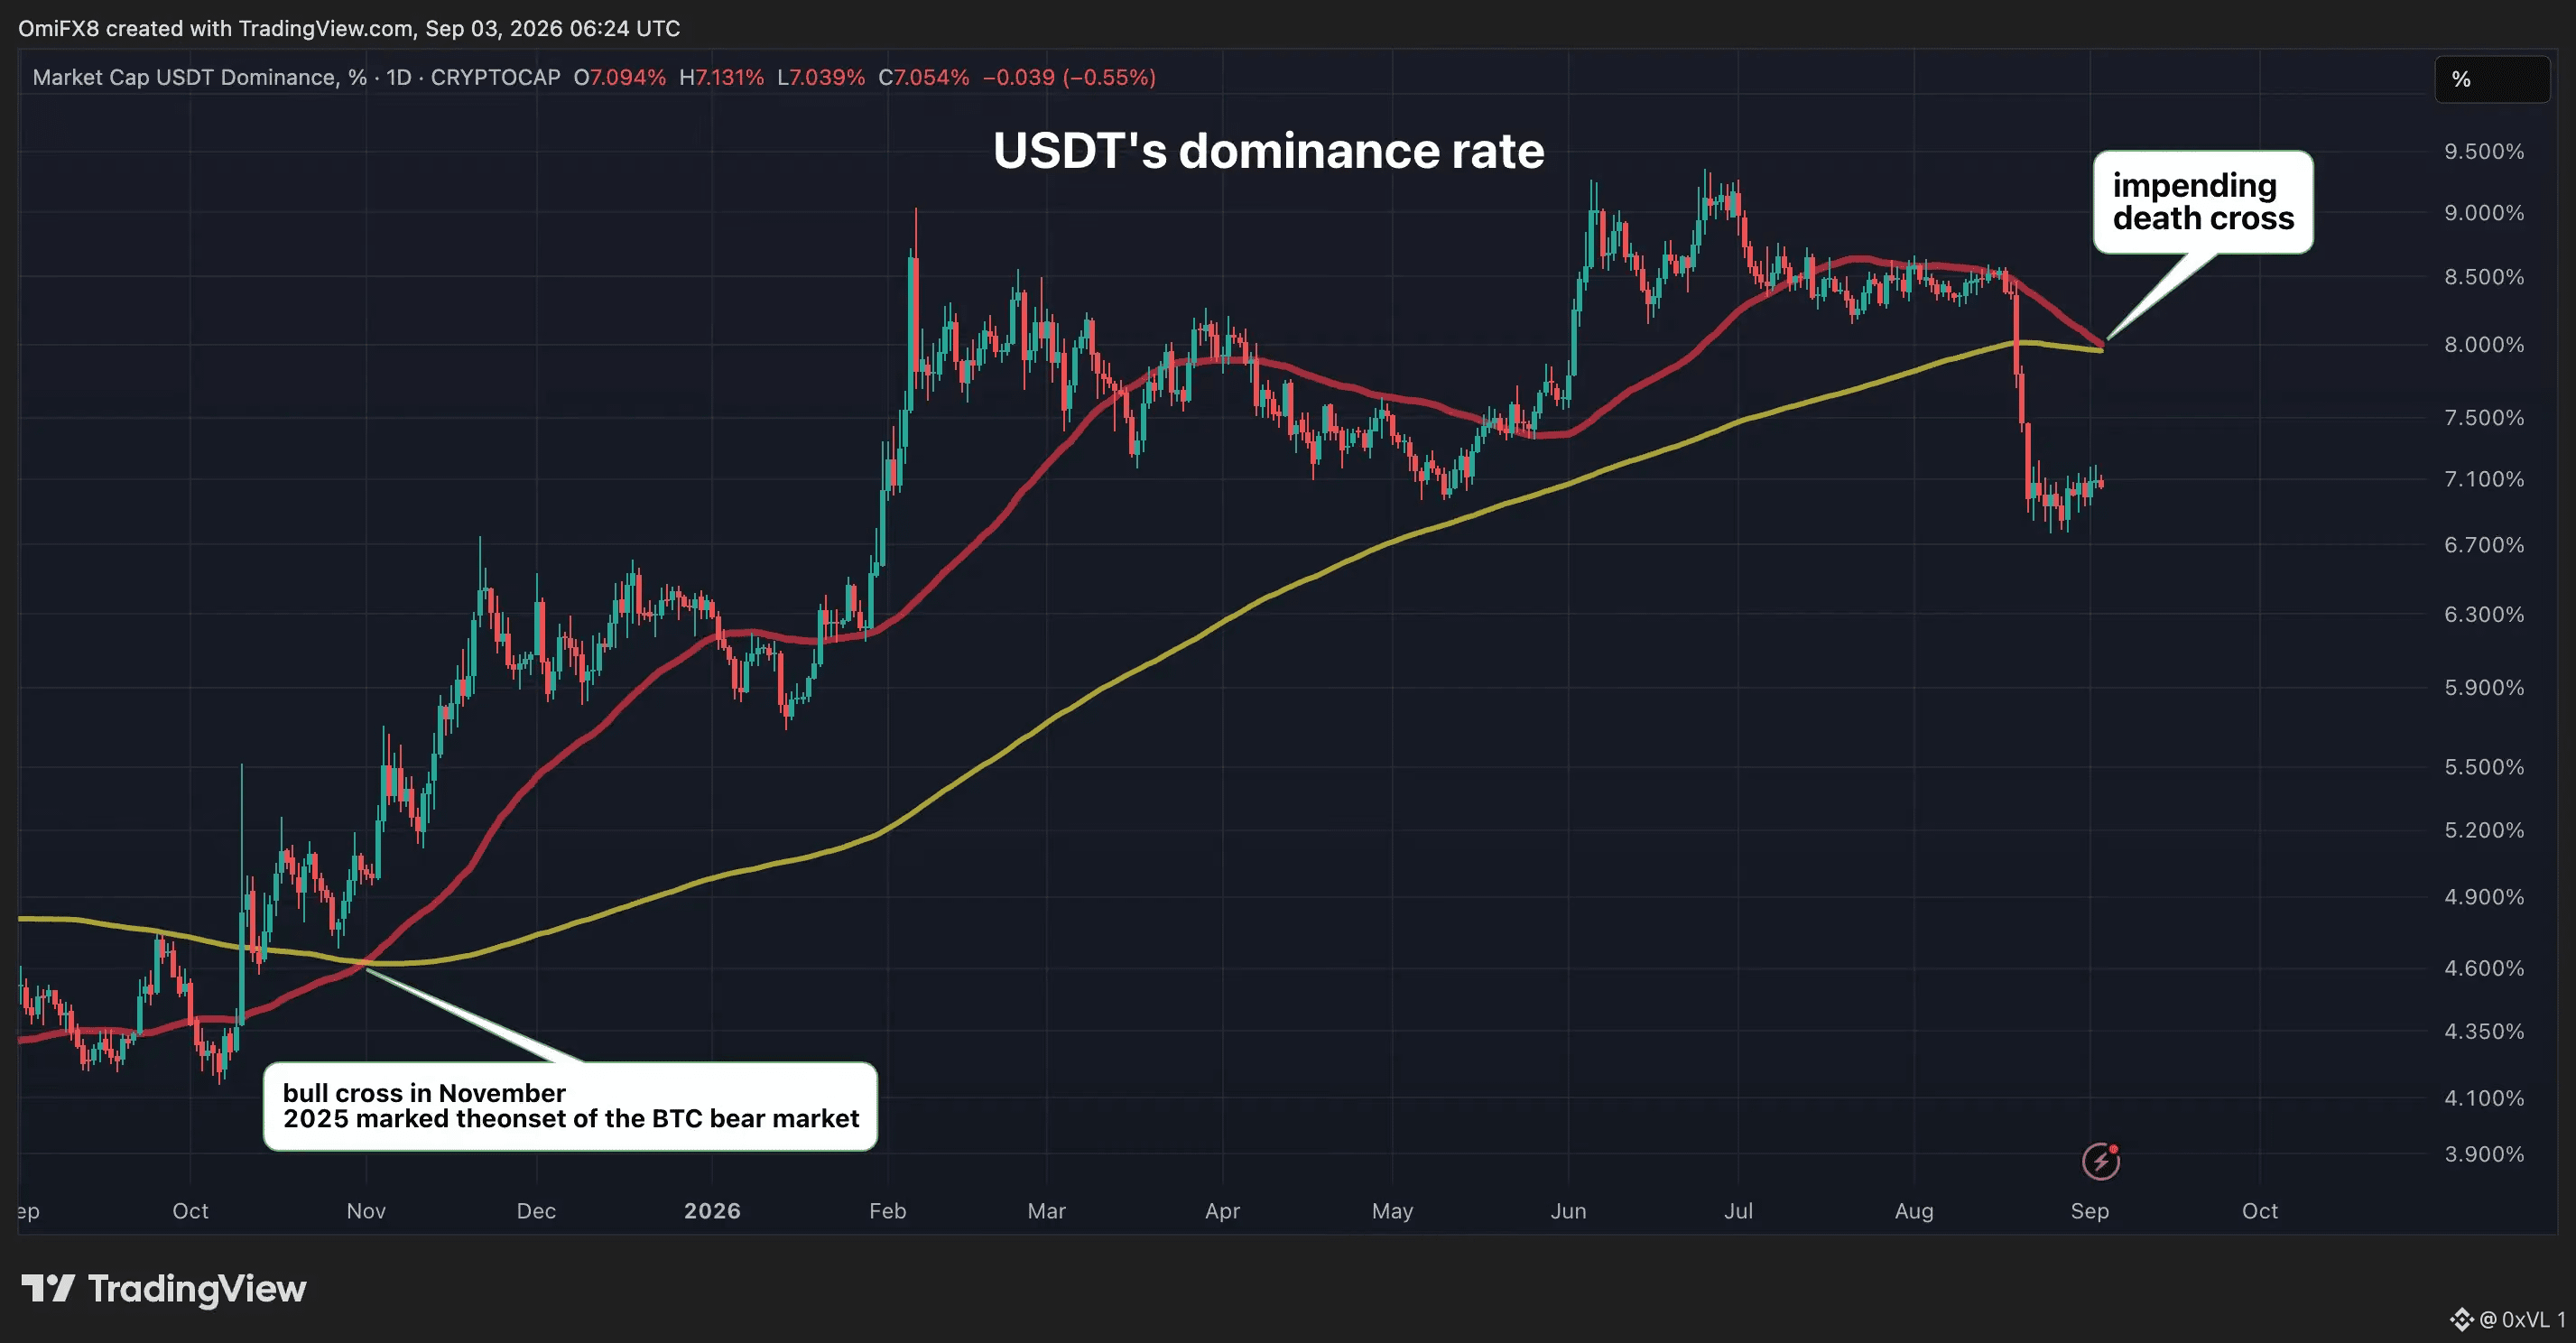
Bitcoin “golden cross” (oltin kesishmasi) ning tarixiy natijalarini inkor etib bo‘lmaydigan darajada ta’sirli, ayniqsa 50 kunlik va 200 kunlik harakatlanuvchi o‘rtachalar kesishuvlari oldingi davrlardagi makro rejim o‘zgarishlarini tasdiqlab, bir necha yuz foizlik mitinglarni ishga tushirganini ko‘rganda. Hozirgi bozor tuzilmasi kontekstida, spot ETF’lar orqali institutsional kapital oqimi kirib kelayotgan va yuqori vaqt oralig‘ida higher-lows shakllanayotgan ekan, treyderlarning ushbu texnik setupni $100K tomon qaytishni turtki bo‘ladigan qonuniy katalizator sifatida ko‘rishga haddan tashqari e’tibor qaratayotgani mantiqan to‘g‘ri.
Shunga qaramay, davr evolyutsiyasini hisobga olmasdan tarixiy takrorlanishga juda ko‘p suyanish xavfli o‘yin. Oltin kesishma oxir-oqibat kechikkan indikator bo‘lib, kelajakdagi impulsni bashorat qilmaydi, balki o‘tmishdagi narx harakatini aks ettiradi. Hozir Bitcoin ko‘p trillion dollarlik miqyosda ishlayotgan ekan, yana 300% kengayishni kutish yetilgan aktivlar sinflarida daromadning kamayish qonunini e’tiborsiz qoldiradi. Kengroq makro likvidlik bo‘lmasa, pul-kredit sharoitlari yumshayotgani kuzatilmasa va haqiqiy spot talabi asosiy yuqori qarshilik (key overhead resistance)ni yeb tugatmasa, faqat harakatlanuvchi o‘rtacha kesishishga tayanish $BTC’da haddan tashqari leverajlangan chakana treyderlar uchun osonlikcha “exit liquidity”ga aylanib qolishi mumkin
Bitcoin “golden cross” (oltin kesishmasi) ning tarixiy natijalarini inkor etib bo‘lmaydigan darajada ta’sirli, ayniqsa 50 kunlik va 200 kunlik harakatlanuvchi o‘rtachalar kesishuvlari oldingi davrlardagi makro rejim o‘zgarishlarini tasdiqlab, bir necha yuz foizlik mitinglarni ishga tushirganini ko‘rganda. Hozirgi bozor tuzilmasi kontekstida, spot ETF’lar orqali institutsional kapital oqimi kirib kelayotgan va yuqori vaqt oralig‘ida higher-lows shakllanayotgan ekan, treyderlarning ushbu texnik setupni $100K tomon qaytishni turtki bo‘ladigan qonuniy katalizator sifatida ko‘rishga haddan tashqari e’tibor qaratayotgani mantiqan to‘g‘ri.
Shunga qaramay, davr evolyutsiyasini hisobga olmasdan tarixiy takrorlanishga juda ko‘p suyanish xavfli o‘yin. Oltin kesishma oxir-oqibat kechikkan indikator bo‘lib, kelajakdagi impulsni bashorat qilmaydi, balki o‘tmishdagi narx harakatini aks ettiradi. Hozir Bitcoin ko‘p trillion dollarlik miqyosda ishlayotgan ekan, yana 300% kengayishni kutish yetilgan aktivlar sinflarida daromadning kamayish qonunini e’tiborsiz qoldiradi. Kengroq makro likvidlik bo‘lmasa, pul-kredit sharoitlari yumshayotgani kuzatilmasa va haqiqiy spot talabi asosiy yuqori qarshilik (key overhead resistance)ni yeb tugatmasa, faqat harakatlanuvchi o‘rtacha kesishishga tayanish $BTC’da haddan tashqari leverajlangan chakana treyderlar uchun osonlikcha “exit liquidity”ga aylanib qolishi mumkin
Shunga qaramay, davr evolyutsiyasini hisobga olmasdan tarixiy takrorlanishga juda ko‘p suyanish xavfli o‘yin. Oltin kesishma oxir-oqibat kechikkan indikator bo‘lib, kelajakdagi impulsni bashorat qilmaydi, balki o‘tmishdagi narx harakatini aks ettiradi. Hozir Bitcoin ko‘p trillion dollarlik miqyosda ishlayotgan ekan, yana 300% kengayishni kutish yetilgan aktivlar sinflarida daromadning kamayish qonunini e’tiborsiz qoldiradi. Kengroq makro likvidlik bo‘lmasa, pul-kredit sharoitlari yumshayotgani kuzatilmasa va haqiqiy spot talabi asosiy yuqori qarshilik (key overhead resistance)ni yeb tugatmasa, faqat harakatlanuvchi o‘rtacha kesishishga tayanish $BTC’da haddan tashqari leverajlangan chakana treyderlar uchun osonlikcha “exit liquidity”ga aylanib qolishi mumkin
64
·
--
$115M likvidatsiya kaskadi bo‘yicha juda zo‘r izoh. Eron haqidagi sarlavhalarga darhol bo‘lgan reaksiya fonida $75K va $70K o‘rtasidagi muhim qaror nuqtasini ta’kidlab, aynan hozir derivativlar stolida nimalar kuzatilayotgani aniq ko‘rsatib berilgan. Geosiyosiy yangiliklar shoki paytida leverage bir necha daqiqa ichida “flush” bo‘lib ketishi qanday sodir bo‘lishini ko‘rish hamisha qiziq, va $75K likvidlik tayanchi ushlab turadimi-yo‘qmi kuzatish underlying spot talab bilan sintetik “paper” bosimi o‘rtasidagi farqni baholash uchun ajoyib mezon bo‘ladi.
Shunga qaramay, men o‘ylashimcha, chakana treyderlar yana qisqa muddatli geosiyosiy sarlavhalardan juda oson vahimaga tushib qolishyapti. Geosiyosiy shovqinni birdaniga yuz bergan drawdown’ga ayblash, ochiq pozitsiyalar (open interest) butunlay bo‘rtib ketgani va baribir “wipeout” kerak bo‘lgani haqidagi ravshan haqiqatni e’tiborsiz qoldiradi. Sarlavha asosidagi bunday keskin sakrashlar odatda klassik bear trap’larni keltirib chiqaradi, shuning uchun $70K tomon “doom scenario”ga” darrov o‘tib ketish, $74K-$75K atrofida strukturaviy order book likvidligi nisbatan zich bo‘lib turgan paytda, haddan tashqari dramatik tuyuladi. Haddan oshirib leverage qilgan treyderlar hech qachon saboq olmaydi.
$115M likvidatsiya kaskadi bo‘yicha juda zo‘r izoh. Eron haqidagi sarlavhalarga darhol bo‘lgan reaksiya fonida $75K va $70K o‘rtasidagi muhim qaror nuqtasini ta’kidlab, aynan hozir derivativlar stolida nimalar kuzatilayotgani aniq ko‘rsatib berilgan. Geosiyosiy yangiliklar shoki paytida leverage bir necha daqiqa ichida “flush” bo‘lib ketishi qanday sodir bo‘lishini ko‘rish hamisha qiziq, va $75K likvidlik tayanchi ushlab turadimi-yo‘qmi kuzatish underlying spot talab bilan sintetik “paper” bosimi o‘rtasidagi farqni baholash uchun ajoyib mezon bo‘ladi.
Shunga qaramay, men o‘ylashimcha, chakana treyderlar yana qisqa muddatli geosiyosiy sarlavhalardan juda oson vahimaga tushib qolishyapti. Geosiyosiy shovqinni birdaniga yuz bergan drawdown’ga ayblash, ochiq pozitsiyalar (open interest) butunlay bo‘rtib ketgani va baribir “wipeout” kerak bo‘lgani haqidagi ravshan haqiqatni e’tiborsiz qoldiradi. Sarlavha asosidagi bunday keskin sakrashlar odatda klassik bear trap’larni keltirib chiqaradi, shuning uchun $70K tomon “doom scenario”ga” darrov o‘tib ketish, $74K-$75K atrofida strukturaviy order book likvidligi nisbatan zich bo‘lib turgan paytda, haddan tashqari dramatik tuyuladi. Haddan oshirib leverage qilgan treyderlar hech qachon saboq olmaydi.
Shunga qaramay, men o‘ylashimcha, chakana treyderlar yana qisqa muddatli geosiyosiy sarlavhalardan juda oson vahimaga tushib qolishyapti. Geosiyosiy shovqinni birdaniga yuz bergan drawdown’ga ayblash, ochiq pozitsiyalar (open interest) butunlay bo‘rtib ketgani va baribir “wipeout” kerak bo‘lgani haqidagi ravshan haqiqatni e’tiborsiz qoldiradi. Sarlavha asosidagi bunday keskin sakrashlar odatda klassik bear trap’larni keltirib chiqaradi, shuning uchun $70K tomon “doom scenario”ga” darrov o‘tib ketish, $74K-$75K atrofida strukturaviy order book likvidligi nisbatan zich bo‘lib turgan paytda, haddan tashqari dramatik tuyuladi. Haddan oshirib leverage qilgan treyderlar hech qachon saboq olmaydi.
71
·
--
Robinhood Chain kunlik ilova daromadlari reytinglarida birinchi o‘ringa chiqqanini ko‘rish qiziq. Arbitrum-ga asoslangan L2’ga chakana likvidlikni ko‘prik qilish, NVDA va AAPL kabi tokenlashtirilgan aksiyalar bilan birga, albatta katta hajmni jalb qilardi; Uniswap v4’ning qabul qilinishi esa o‘zlarining native wallet (o‘rnatilgan hamyon)ga onboarding jarayoni yonida keskin o‘sayotganini ko‘rish ularning taqsimot (distribution) imkoniyati real ekanini ko‘rsatadi. Ular, odatda chakana foydalanuvchilarning onchain ilovalari bilan ishlashiga to‘sqinlik qiladigan onboarding ishqalanishini (friction) sezilarli darajada kamaytirib qo‘ygani aniq. Biroq, to‘lovlar (fee) o‘sishini keltirib chiqargan ma’lumotlarga sinchiklab qarasangiz, hajmning 90% dan ortig‘i GMGN kabi avtomatlashtirilgan trading botlari va Pons kabi token launch (token chiqarish) platformalaridan kelgani ko‘rinadi. Ko‘pchilik foydalanuvchilar uzoq muddatli spot pozitsiyalarni ushlab turmaydi — ular qisqa muddatli memecoinlar va bot arbitrajini quvlaydi. Bunday yollanma (mercenary) kapital beqarorlik (volatility) pasayganda tez qurib qoladi, shuning uchun agar ular bu treyderlarni ishonchli lending va yield (daromad) bozorlari bilan “sticky” TVL’ga (barqaror qiymat) aylantirmasa, bu daromad cho‘qqisi uzoq davom etmaydi $BTC
Robinhood Chain kunlik ilova daromadlari reytinglarida birinchi o‘ringa chiqqanini ko‘rish qiziq. Arbitrum-ga asoslangan L2’ga chakana likvidlikni ko‘prik qilish, NVDA va AAPL kabi tokenlashtirilgan aksiyalar bilan birga, albatta katta hajmni jalb qilardi; Uniswap v4’ning qabul qilinishi esa o‘zlarining native wallet (o‘rnatilgan hamyon)ga onboarding jarayoni yonida keskin o‘sayotganini ko‘rish ularning taqsimot (distribution) imkoniyati real ekanini ko‘rsatadi. Ular, odatda chakana foydalanuvchilarning onchain ilovalari bilan ishlashiga to‘sqinlik qiladigan onboarding ishqalanishini (friction) sezilarli darajada kamaytirib qo‘ygani aniq. Biroq, to‘lovlar (fee) o‘sishini keltirib chiqargan ma’lumotlarga sinchiklab qarasangiz, hajmning 90% dan ortig‘i GMGN kabi avtomatlashtirilgan trading botlari va Pons kabi token launch (token chiqarish) platformalaridan kelgani ko‘rinadi. Ko‘pchilik foydalanuvchilar uzoq muddatli spot pozitsiyalarni ushlab turmaydi — ular qisqa muddatli memecoinlar va bot arbitrajini quvlaydi. Bunday yollanma (mercenary) kapital beqarorlik (volatility) pasayganda tez qurib qoladi, shuning uchun agar ular bu treyderlarni ishonchli lending va yield (daromad) bozorlari bilan “sticky” TVL’ga (barqaror qiymat) aylantirmasa, bu daromad cho‘qqisi uzoq davom etmaydi $BTC
65
·
--
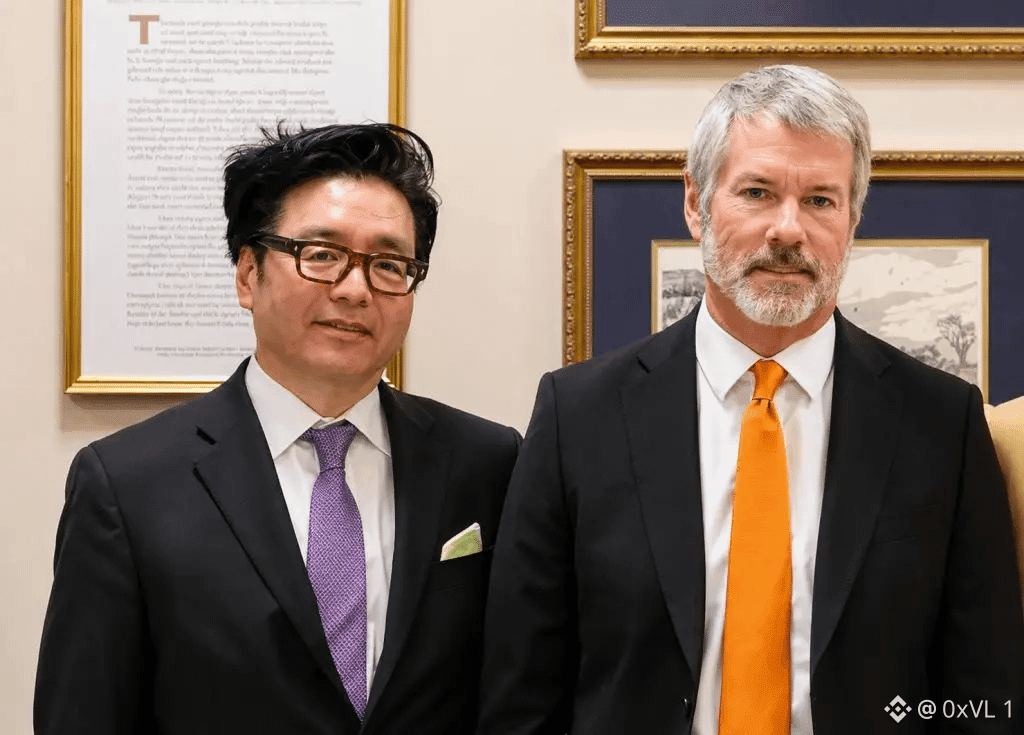
Kompaniyalar xazina (treasury) modellari Strategiya va BitMine ikkinchi marta raqamli aktivlarga yana $500M kiritayotgani bilan juda tez sur’atlarda rivojlanayotganini ko‘rish hayratlanarli. Maykl Seylorning Tom Li bilan birga uzoq muddatli Bitcoin xazinasi qurishga tinimsiz e’tibori va Ethereumni agressiv ravishda to‘plashga urinishi shuni ko‘rsatadiki, institutsional ishonch juda mustahkamligicha qolmoqda. Ushbu yetakchilar raqamli tanqislikni qo‘lga kiritish uchun strukturaviy balans varaqasi strategiyalaridan foydalanayotgani kripto sohasida real moliyaviy muhandislik yetukligini namoyish etadi. Biroq, bu agressiv balans varaqasi qadamlarida o‘sib borayotgan tarkibiy risklarni chetlab o‘tib bo‘lmaydi. Agar sof aktiv qiymati bo‘yicha premiumlar 1.0x ga yaqinlashsa, leverage modeli ancha murakkablashadi. Strategiyaning qat’iy dollar qarzi va preferred dividendlariga tayanishi, ular hech qanday tabiiy daromadsiz ulkan likvidlik majburiyatlarini boshqarishga majbur bo‘lishini anglatadi; bu esa oxir-oqibat pul zaxiralarini kamaytirib, xaridlarni to‘xtatib qo‘yishga olib keladi. BitMine’ning staking daromadi $ETH uchun pastga yo‘nalgan xatarlar bo‘yicha yoqimli “buffer” taqdim etsa-da, makro sharoitlar yomonlashsa, qog‘ozdagi zararlar baribir og‘irlik qiladi. O‘zgaruvchan aktivlarga katta miqdordagi qarz va preferred kapital takliflarini kiritish bull-runs (bozor ko‘tarilishi) davrida juda yaxshi ishlaydi, biroq bozor impulsi uzoq muddat susaysa, xatoga yo‘l qo‘yish uchun juda kam joy qoladi. $BTC
Kompaniyalar xazina (treasury) modellari Strategiya va BitMine ikkinchi marta raqamli aktivlarga yana $500M kiritayotgani bilan juda tez sur’atlarda rivojlanayotganini ko‘rish hayratlanarli. Maykl Seylorning Tom Li bilan birga uzoq muddatli Bitcoin xazinasi qurishga tinimsiz e’tibori va Ethereumni agressiv ravishda to‘plashga urinishi shuni ko‘rsatadiki, institutsional ishonch juda mustahkamligicha qolmoqda. Ushbu yetakchilar raqamli tanqislikni qo‘lga kiritish uchun strukturaviy balans varaqasi strategiyalaridan foydalanayotgani kripto sohasida real moliyaviy muhandislik yetukligini namoyish etadi. Biroq, bu agressiv balans varaqasi qadamlarida o‘sib borayotgan tarkibiy risklarni chetlab o‘tib bo‘lmaydi. Agar sof aktiv qiymati bo‘yicha premiumlar 1.0x ga yaqinlashsa, leverage modeli ancha murakkablashadi. Strategiyaning qat’iy dollar qarzi va preferred dividendlariga tayanishi, ular hech qanday tabiiy daromadsiz ulkan likvidlik majburiyatlarini boshqarishga majbur bo‘lishini anglatadi; bu esa oxir-oqibat pul zaxiralarini kamaytirib, xaridlarni to‘xtatib qo‘yishga olib keladi. BitMine’ning staking daromadi $ETH uchun pastga yo‘nalgan xatarlar bo‘yicha yoqimli “buffer” taqdim etsa-da, makro sharoitlar yomonlashsa, qog‘ozdagi zararlar baribir og‘irlik qiladi. O‘zgaruvchan aktivlarga katta miqdordagi qarz va preferred kapital takliflarini kiritish bull-runs (bozor ko‘tarilishi) davrida juda yaxshi ishlaydi, biroq bozor impulsi uzoq muddat susaysa, xatoga yo‘l qo‘yish uchun juda kam joy qoladi. $BTC
57
·
--
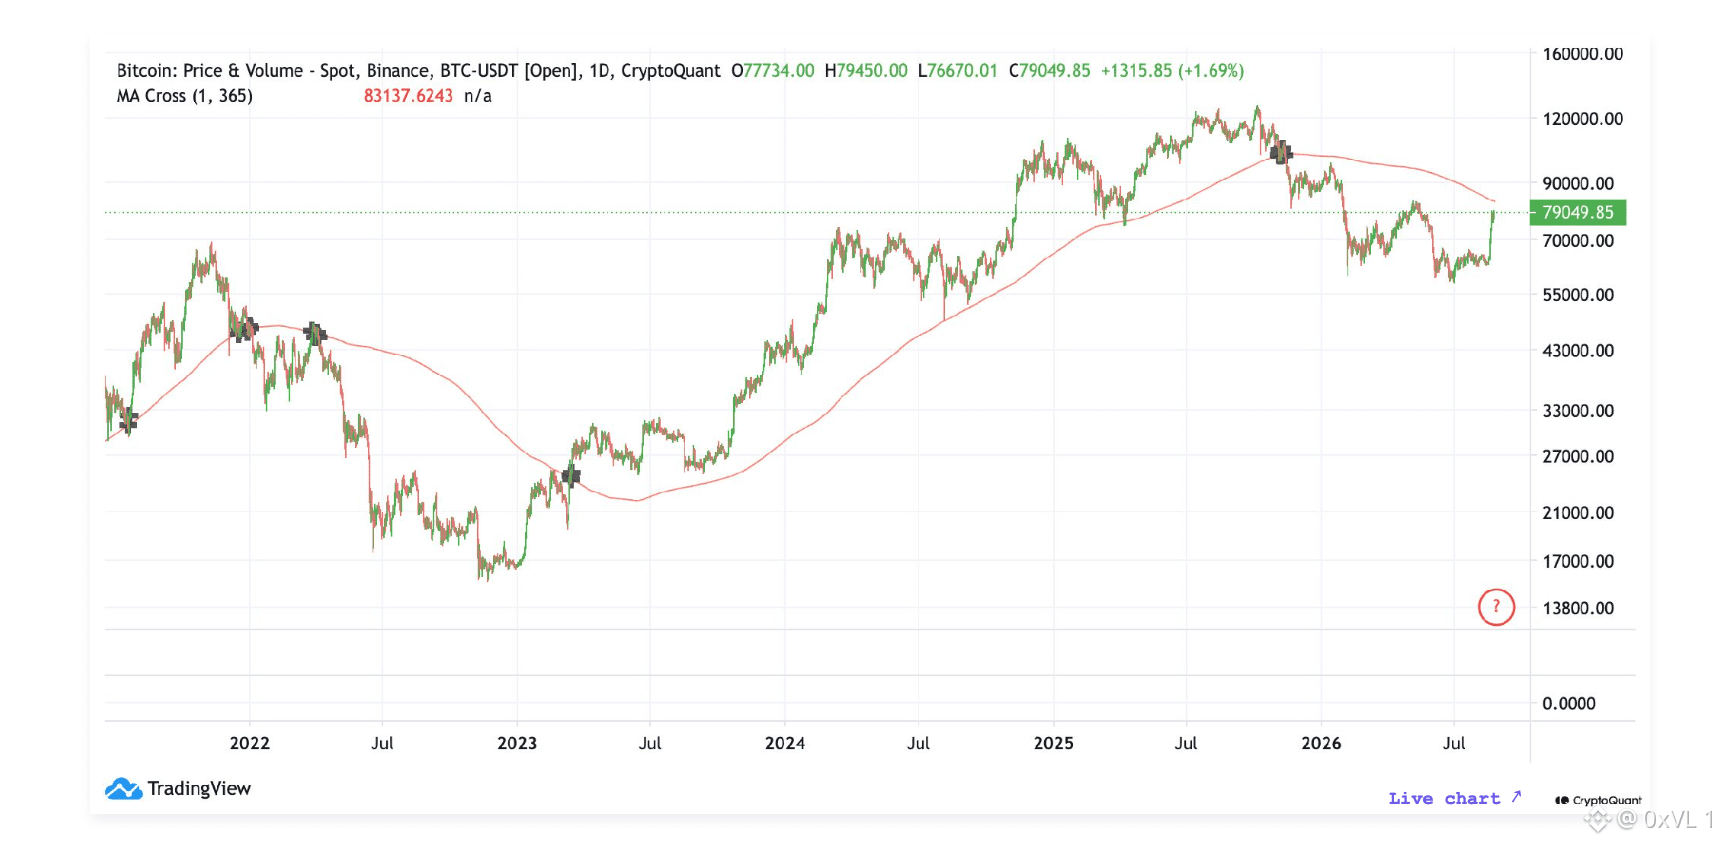
CryptoQuant yaqinda 81 000 dollargacha bo‘lgan ko‘tarilishni yangi strukturaviy buqa bozori boshlanishi sifatida, rasmiy tasdiq uchun atigi 83 000 dollardan oshib o‘tish kerakligini ta’kidlayotgan bo‘lsa-da, on-chaindagi real holatlar ancha ehtiyotkor va taqsimot (distribution)ga og‘ir manzarani ko‘rsatadi. AQSh G‘aznachiligi buyback’lari kengayishi yoki siyosiy ritorika kabi vaqtinchalik katalizatorlarga tayanib, makro trend o‘zgarishini e’lon qilish, ustidagi ulkan strukturaviy qarshilikni hisobga olmaydi. Real ma’lumotlar qisqa muddatli egalarning tezkor naqdlashtirishini ko‘rsatadi: 1,2 milliard dollar miqdoridagi realizatsiya qilingan foyda, shuningdek birja tushumlarida keskin o‘sish - 53 000 $BTC, 1,7 million ETH va yirik kitlarning (whales) katta depozitlari. Tarixan bu sog‘lom akkumulyatsiyadan ko‘ra ko‘proq kuchli taqsimotni anglatadi. 20% dan yuqori bo‘lgan katta reallaşmagan foyda marjalari odatda mahalliy cho‘qqilarni belgilaydi, bu esa agressiv foyda olish yuqoriga chiqish imkoniyatlarini cheklab qo‘yishini bildiradi. 83 000 dollarga yaqin 365 kunlik harakatlanuvchi o‘rtachaga yetish, ko‘proq, tuzoqqa tushgan likvidlikning bo‘shatilishi boshlanadigan va barqaror buqa sikliga aniq “breakout” emas, balki erta buqa tuzatishini kuchliroq qo‘zg‘atadigan mustahkam devor vazifasini o‘tashi ehtimoli yuqoriroq.
CryptoQuant yaqinda 81 000 dollargacha bo‘lgan ko‘tarilishni yangi strukturaviy buqa bozori boshlanishi sifatida, rasmiy tasdiq uchun atigi 83 000 dollardan oshib o‘tish kerakligini ta’kidlayotgan bo‘lsa-da, on-chaindagi real holatlar ancha ehtiyotkor va taqsimot (distribution)ga og‘ir manzarani ko‘rsatadi. AQSh G‘aznachiligi buyback’lari kengayishi yoki siyosiy ritorika kabi vaqtinchalik katalizatorlarga tayanib, makro trend o‘zgarishini e’lon qilish, ustidagi ulkan strukturaviy qarshilikni hisobga olmaydi. Real ma’lumotlar qisqa muddatli egalarning tezkor naqdlashtirishini ko‘rsatadi: 1,2 milliard dollar miqdoridagi realizatsiya qilingan foyda, shuningdek birja tushumlarida keskin o‘sish - 53 000 $BTC, 1,7 million ETH va yirik kitlarning (whales) katta depozitlari. Tarixan bu sog‘lom akkumulyatsiyadan ko‘ra ko‘proq kuchli taqsimotni anglatadi. 20% dan yuqori bo‘lgan katta reallaşmagan foyda marjalari odatda mahalliy cho‘qqilarni belgilaydi, bu esa agressiv foyda olish yuqoriga chiqish imkoniyatlarini cheklab qo‘yishini bildiradi. 83 000 dollarga yaqin 365 kunlik harakatlanuvchi o‘rtachaga yetish, ko‘proq, tuzoqqa tushgan likvidlikning bo‘shatilishi boshlanadigan va barqaror buqa sikliga aniq “breakout” emas, balki erta buqa tuzatishini kuchliroq qo‘zg‘atadigan mustahkam devor vazifasini o‘tashi ehtimoli yuqoriroq.
80
·
--
Markaziy bank rahbariyati atrofidagi makro hikoyani ko‘tarib chiqish uchun ayni shu joyida bo‘ladigan narsa, hozirgi vaqtda narakat harakatini (price action) tezkor muddatda belgilovchi eng toza qisqa muddatli katalizatorlardan biri ekaniga shubha yo‘q. Fed rahbariyati so‘zlaganida bozor likvidligi va foiz stavkalari bo‘yicha kutilishlar qanday o‘zgarishini kuzatish, ayniqsa $BTC ana o‘sha muhim 80K psixologik daraja atrofida turgan paytda, turli riskli aktivlar bo‘yicha risk ishtahasini to‘liq qayta shakllantirib yuboradi. Markaziy bank siyosati haqidagi signallar va global likvidlik sikllari o‘rtasidagi bog‘liqlik raqamli aktivlarga kapital aylanishini (capital rotation) tushunish uchun eng ishonchli asoslardan biri bo‘lib qolmoqda.
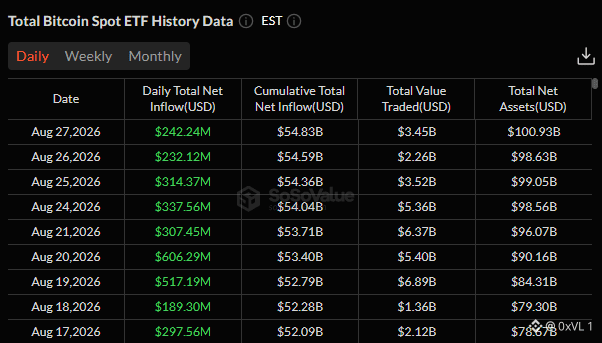
Shunga qaramay, menimcha, bozor har bir matbuot anjumani sarlavhasiga haddan tashqari e’tibor qaratib yuborgan, ammo asosiy bozor tuzilmasini ko‘rmayapti. Bitta nutq yoki qattiq ohangdagi (hawkish) izoh qisqa muddatli likvidatsiyalarni ishga tushirishi mumkin, lekin Bitcoin’ning uzoq muddatli traektoriyasi institutsional ETF’larning yutib borishi, ta’minot dinamikasi va doimiy ravishda saqlanib qolayotgan suveren fiskal defitsitlar bilan ko‘proq belgilanadi. Har bir Fed bayonotini hal qiluvchi “hammasi yoki hech narsa” momenti deb qabul qilish kripto likvidligi eskirgan (legacy) monetar siyosatdan tashqarida qanchalik darajada chidamli bo‘lib qolganini e’tibordan chetda qoldiradi
Markaziy bank rahbariyati atrofidagi makro hikoyani ko‘tarib chiqish uchun ayni shu joyida bo‘ladigan narsa, hozirgi vaqtda narakat harakatini (price action) tezkor muddatda belgilovchi eng toza qisqa muddatli katalizatorlardan biri ekaniga shubha yo‘q. Fed rahbariyati so‘zlaganida bozor likvidligi va foiz stavkalari bo‘yicha kutilishlar qanday o‘zgarishini kuzatish, ayniqsa $BTC ana o‘sha muhim 80K psixologik daraja atrofida turgan paytda, turli riskli aktivlar bo‘yicha risk ishtahasini to‘liq qayta shakllantirib yuboradi. Markaziy bank siyosati haqidagi signallar va global likvidlik sikllari o‘rtasidagi bog‘liqlik raqamli aktivlarga kapital aylanishini (capital rotation) tushunish uchun eng ishonchli asoslardan biri bo‘lib qolmoqda.
Shunga qaramay, menimcha, bozor har bir matbuot anjumani sarlavhasiga haddan tashqari e’tibor qaratib yuborgan, ammo asosiy bozor tuzilmasini ko‘rmayapti. Bitta nutq yoki qattiq ohangdagi (hawkish) izoh qisqa muddatli likvidatsiyalarni ishga tushirishi mumkin, lekin Bitcoin’ning uzoq muddatli traektoriyasi institutsional ETF’larning yutib borishi, ta’minot dinamikasi va doimiy ravishda saqlanib qolayotgan suveren fiskal defitsitlar bilan ko‘proq belgilanadi. Har bir Fed bayonotini hal qiluvchi “hammasi yoki hech narsa” momenti deb qabul qilish kripto likvidligi eskirgan (legacy) monetar siyosatdan tashqarida qanchalik darajada chidamli bo‘lib qolganini e’tibordan chetda qoldiradi
Shunga qaramay, menimcha, bozor har bir matbuot anjumani sarlavhasiga haddan tashqari e’tibor qaratib yuborgan, ammo asosiy bozor tuzilmasini ko‘rmayapti. Bitta nutq yoki qattiq ohangdagi (hawkish) izoh qisqa muddatli likvidatsiyalarni ishga tushirishi mumkin, lekin Bitcoin’ning uzoq muddatli traektoriyasi institutsional ETF’larning yutib borishi, ta’minot dinamikasi va doimiy ravishda saqlanib qolayotgan suveren fiskal defitsitlar bilan ko‘proq belgilanadi. Har bir Fed bayonotini hal qiluvchi “hammasi yoki hech narsa” momenti deb qabul qilish kripto likvidligi eskirgan (legacy) monetar siyosatdan tashqarida qanchalik darajada chidamli bo‘lib qolganini e’tibordan chetda qoldiradi
74
·
--
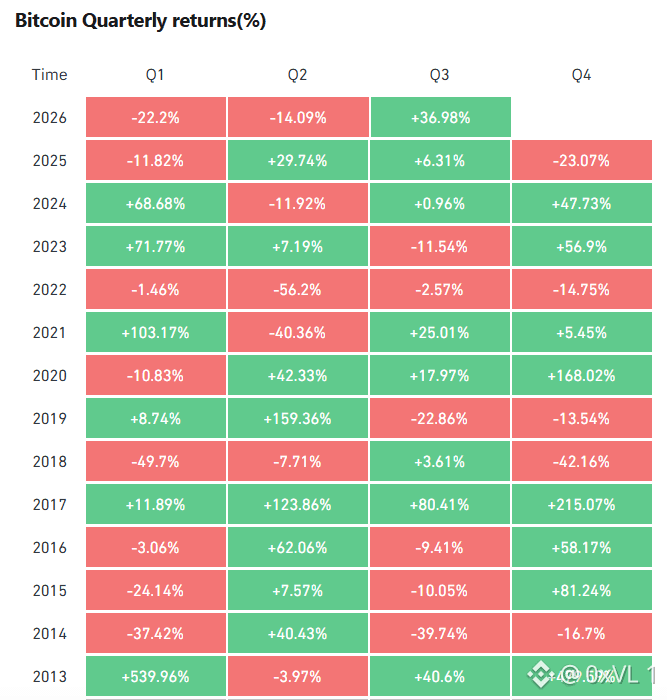
Bernshteyn modeli ayniqsa bu siklni harakatga keltirayotgan institutsional mexanizmlarga qaraganda juda ishonarli dalil keltiradi. Halvingdan keyingi strukturaviy taklif tanqisligi hamda spot ETF’larga izchil sof oqimlar kirishi va g‘aznachilik (treasury) talabining kengayishi Bitcoin’ga oldingilardagi yugurishlarga nisbatan ancha mustahkam poydevor beradi. Tarixan aytganda, narx kashfiyoti (price discovery) ishga tushgach va makro likvidlik foiz stavkalarini pasaytirish sikllari bilan birga kengaya boshlaganda, chorak ichida 58% o‘sish hech ham g‘ayrioddiy emas.
Shunga qaramay, dekabr oyigacha $125K ga yetishni nishonga olish hozirgi buyurtmalar kitobi chuqurligi (order book depth) va makro qarshiliklar fonida haddan tashqari tajovuzkor ko‘rinadi. Bizda hali ham kesib o‘tish kerak bo‘lgan muhim yuqori rezistentliklar bor va faqat ETF momentumiga tayanish konchilik (miner) marja hedgingi hamda suveren aktivlar taqsimotlaridan keladigan doimiy sotish bosimini e’tibordan chetda qoldiradi. Agar perpetual’larda ochiq foiz (open interest) spot hajm ustidan tezroq o‘sishni davom ettirsa, yil oxirigacha toza “parabolik” yurishdan ko‘ra, keskin leverage flush’lar (qarz/levyerlangan pozitsiyalarni siqib chiqarish) ehtimoli ancha yuqori. Maqsadning o‘zi uzoq muddatda imkonsiz emas, lekin bunday tor muddatga hisob-kitob Q4 rotatsiyalari aslida qanchalik notinch (choppy) bo‘lishini kam baholaydi. $BTC
Bernshteyn modeli ayniqsa bu siklni harakatga keltirayotgan institutsional mexanizmlarga qaraganda juda ishonarli dalil keltiradi. Halvingdan keyingi strukturaviy taklif tanqisligi hamda spot ETF’larga izchil sof oqimlar kirishi va g‘aznachilik (treasury) talabining kengayishi Bitcoin’ga oldingilardagi yugurishlarga nisbatan ancha mustahkam poydevor beradi. Tarixan aytganda, narx kashfiyoti (price discovery) ishga tushgach va makro likvidlik foiz stavkalarini pasaytirish sikllari bilan birga kengaya boshlaganda, chorak ichida 58% o‘sish hech ham g‘ayrioddiy emas.
Shunga qaramay, dekabr oyigacha $125K ga yetishni nishonga olish hozirgi buyurtmalar kitobi chuqurligi (order book depth) va makro qarshiliklar fonida haddan tashqari tajovuzkor ko‘rinadi. Bizda hali ham kesib o‘tish kerak bo‘lgan muhim yuqori rezistentliklar bor va faqat ETF momentumiga tayanish konchilik (miner) marja hedgingi hamda suveren aktivlar taqsimotlaridan keladigan doimiy sotish bosimini e’tibordan chetda qoldiradi. Agar perpetual’larda ochiq foiz (open interest) spot hajm ustidan tezroq o‘sishni davom ettirsa, yil oxirigacha toza “parabolik” yurishdan ko‘ra, keskin leverage flush’lar (qarz/levyerlangan pozitsiyalarni siqib chiqarish) ehtimoli ancha yuqori. Maqsadning o‘zi uzoq muddatda imkonsiz emas, lekin bunday tor muddatga hisob-kitob Q4 rotatsiyalari aslida qanchalik notinch (choppy) bo‘lishini kam baholaydi. $BTC
Shunga qaramay, dekabr oyigacha $125K ga yetishni nishonga olish hozirgi buyurtmalar kitobi chuqurligi (order book depth) va makro qarshiliklar fonida haddan tashqari tajovuzkor ko‘rinadi. Bizda hali ham kesib o‘tish kerak bo‘lgan muhim yuqori rezistentliklar bor va faqat ETF momentumiga tayanish konchilik (miner) marja hedgingi hamda suveren aktivlar taqsimotlaridan keladigan doimiy sotish bosimini e’tibordan chetda qoldiradi. Agar perpetual’larda ochiq foiz (open interest) spot hajm ustidan tezroq o‘sishni davom ettirsa, yil oxirigacha toza “parabolik” yurishdan ko‘ra, keskin leverage flush’lar (qarz/levyerlangan pozitsiyalarni siqib chiqarish) ehtimoli ancha yuqori. Maqsadning o‘zi uzoq muddatda imkonsiz emas, lekin bunday tor muddatga hisob-kitob Q4 rotatsiyalari aslida qanchalik notinch (choppy) bo‘lishini kam baholaydi. $BTC
71
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
USWeighsPromotingDollarStablecoinsAbroad
453 marta koʻrilgan
53 muhokama qilmoqda
#USWeighsPromotingDollarStablecoinsAbroad
🚨 DOLLAR RAQAMLASHTIRILMOQDA — VA AMERIKA DUNYO UNI ISHLATISHINI ISTAYDI!
🇺🇸 Qo'shma Shtatlar dollar bilan ta’minlangan stablecoinlarni xorijda targ'ib qilish yo'llarini ko'rib chiqmoqda, bu esa blokcheyn texnologiyasi orqali dollar ta’sir doirasini kengaytirishi mumkin.
💵 USD stablecoinlarga ko'proq global talab
🌍 Chegaralararo tezroq to'lovlar
🔗 Blokcheynga asoslangan moliyaviy tizimning yanada kengroq qabul qilinishi
📈 Stablecoin emitentlari va kripto platformalari uchun yangi imkoniyatlar
Dollarning keyingi makoni an’anaviy bank bo‘lmasligi ham mumkin — bu blokcheyn bo‘lishi mumkin.
Agar AQSh dollar stablecoinlarni faol ravishda xorijda targ'ib qilsa, bu raqamli dollarlarning global miqyosda qabul qilinishini tezlashtirishi va Amerikaning moliyaviy ta’sirini kuchaytirishi mumkin. Kripto bozorlar uchun bu stablecoin infratuzilmasi, likvidlik va to'lov innovatsiyalarini qo‘llab-quvvatlashi ehtimol. Biroq tartibga solishdagi qiyinchiliklar, mahalliy valyutalardan raqobat va monetar suverenitet borasidagi xavotirlarni kuzatishda davom etish muhim omillar hisoblanadi.
Pulning kelajagi raqamli bo‘lishi mumkin — lekin valyuta baribir dollar bo‘lishi ham mumkin.
Sizningcha, dollar stablecoinlari global raqamli to'lovlarda hukmronlik qiladimi? 👇
#Stablecoins #USDT #USDC #CryptoNews #Bitcoin #Blockchain #DigitalDollar #BinanceSquare
A_K Crypto
·0 ta layk
·1 marta koʻrilgan
US10YTreasuryYieldHits19YearHigh
888 marta koʻrilgan
59 muhokama qilmoqda
SpotBitcoinETFsInflow$2.31BInFourDays
213 marta koʻrilgan
17 muhokama qilmoqda