
BitHappy
1.4k Postlar
BitHappy
Shikoyat qilish
Foydalanuvchini bloklash
快乐星球主理人|持续阅读与思考|探索生息、套利、空投与周期中!

Creator Awards 2024

原创之星
74 Kuzatilmoqda
25.3K+ Kuzatuvchilar
30.0K+ Yoqdi
2 Nishonlar
Postlar
Barchasi
Iqtiboslar
Videolar
·
--
Binance’ning ikkinchi bosqichdagi hamjamiyat mukofotlari boshlandi, Earn’da takliflar yanada oshdi — zo‘r~
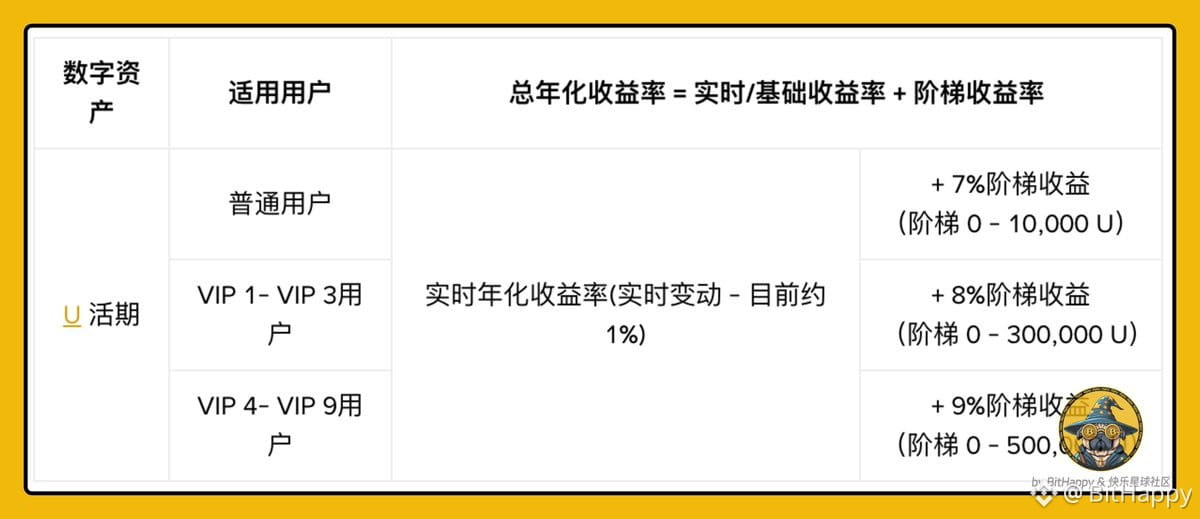
Birinchi bosqichda USDT/USDC/RWUSD/BFUSD mahsulotlari alohida-alohida pog‘onali takliflar bilan taqdim etilgan bo‘lsa, ikkinchi bosqichning asosiy taklifi bitta: U moslashuvchan jamg‘armalarida limit VIP darajaga qarab oshadi.
Aksiya muddati 5-noyabr soat 16:00 dan 25-noyabr soat 07:59 gacha (UTC+8), birinchi kelganga birinchi xizmat ko‘rsatiladi.
E’londagi hisoblash usuli: jami yillik daromadlilik = joriy daromad + pog‘onali qo‘shimcha;
Hozirgi joriy daromad taxminan 1%, jami eng yuqori daromadlilik taxminan 10% (barchasi taxminiy, mahsulot sahifasidagi ma’lumotlarga qarang).
Qancha mablag‘ kiritishni hal qilishdan oldin uchta limit bilan tanishib chiqing:
Oddiy foydalanuvchilar: +7% pog‘onali qo‘shimcha, 0 dan 10 ming U gacha.
VIP1–VIP3: +8%, 0 dan 300 ming U gacha.
VIP4–VIP9: +9%, 0 dan 500 ming U gacha.
Taxminan 20 kun uchun hisob-kitob (faqat pog‘onali qo‘shimcha, joriy daromad kiritilmagan):
10 ming U limitni to‘liq ishlatganda taxminan 38U;
300 ming limitni to‘liq ishlatganda taxminan 1,315U;
500 ming limitni to‘liq ishlatganda taxminan 2,466U.
Taxminiy hisoblash formulasi: limit × pog‘onali qo‘shimcha × 20 / 365.
Birinchi bosqich bilan solishtirganda, asosiy o‘sish VIP darajalarida:
Birinchi bosqichda USDC uchun VIP foydalanuvchilarning eng yuqori limiti taxminan 300 ming, pog‘onali qo‘shimchasi esa 8.5% edi;
Ikkinchi bosqichda U moslashuvchan jamg‘armalarida VIP4–9 limiti to‘g‘ridan-to‘g‘ri 500 mingga, qo‘shimcha esa +9% ga oshirildi.
Oddiy foydalanuvchilarning 10 minglik limiti birinchi bosqichdagi USDC oddiy foydalanuvchilari limitiga yaqin, kichik mablag‘lar uchun ham yetarli.
Bir nechta muhim cheklovlar:
Qarzga olingan yoki kredit yelkasi orqali olingan stabilkoinlarni daromad olish maqsadida kiritganlarga pog‘onali qo‘shimcha berilmaydi; berilgan bo‘lsa ham, qaytarib olinadi.
Pog‘onali qo‘shimcha faqat asosiy hisobga hisoblanadi, subhisoblar hisobga olinmaydi.
Mukofotlar jamg‘armasi tugagach, obuna bo‘lmagan foydalanuvchilar qo‘shimcha pog‘onali taklifni ko‘rmaydi;
Yangi VIP maqomiga ega bo‘lgan foydalanuvchiga maxsus taklif ko‘rinishi uchun taxminan 2 soatgacha vaqt ketishi mumkin. Taklif ko‘ringach, uni faollashtirish uchun kamida bitta yangi obuna (avtomatik obuna ham kiradi) kerak.
Oktyabr oyidagi U aksiyasi shartlariga hanuz javob beradigan foydalanuvchilar uchun taklif avtomatik faollashishi mumkin.
Yana ko‘zdan kechirish mumkin bo‘lgan, ammo asosiy mavzudan chalg‘itmaydigan ikkita taklif:
VIP foydalanuvchilar ikki valyutali investitsiya orqali 40 ming USDC mukofot jamg‘armasini bo‘lishib olishlari mumkin (5-noyabr soat 16:00 dan 5-dekabr soat 07:59 gacha). Oylik o‘rtacha obuna miqdoriga ko‘ra darajalar belgilanadi; hisob-kitob davri ≥3 kun bo‘lsagina qatnashish haqiqiy hisoblanadi.
SXT muddatli mahsulotida 14 kunlik muddat uchun taxminan 12.9%, 30 kunlik muddat uchun taxminan 25.9% (e’londa ko‘rsatilgan yillik daromadlilik) taklif qilinadi. Bundan tashqari, taxminan 300 ming AQSh dollari ekvivalentidagi SXT mukofotlari bilan daromadlar reytingi ham bor; muddatidan oldin yechib olinsa, avval berilgan mukofotlar asosiy mablag‘dan chegiriladi.
Avval limitlar, darajalar va cheklovlarni aniqlashtirib oling, keyin harakat qiling; amaldagi raqamlarni aksiya sahifasidan tekshiring.
Yuqoridagilar faqat axborot ulashish maqsadida berilgan va hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
Binance’ning ikkinchi bosqichdagi hamjamiyat mukofotlari boshlandi, Earn’da takliflar yanada oshdi — zo‘r~
Birinchi bosqichda USDT/USDC/RWUSD/BFUSD mahsulotlari alohida-alohida pog‘onali takliflar bilan taqdim etilgan bo‘lsa, ikkinchi bosqichning asosiy taklifi bitta: U moslashuvchan jamg‘armalarida limit VIP darajaga qarab oshadi.
Aksiya muddati 5-noyabr soat 16:00 dan 25-noyabr soat 07:59 gacha (UTC+8), birinchi kelganga birinchi xizmat ko‘rsatiladi.
E’londagi hisoblash usuli: jami yillik daromadlilik = joriy daromad + pog‘onali qo‘shimcha;
Hozirgi joriy daromad taxminan 1%, jami eng yuqori daromadlilik taxminan 10% (barchasi taxminiy, mahsulot sahifasidagi ma’lumotlarga qarang).
Qancha mablag‘ kiritishni hal qilishdan oldin uchta limit bilan tanishib chiqing:
Oddiy foydalanuvchilar: +7% pog‘onali qo‘shimcha, 0 dan 10 ming U gacha.
VIP1–VIP3: +8%, 0 dan 300 ming U gacha.
VIP4–VIP9: +9%, 0 dan 500 ming U gacha.
Taxminan 20 kun uchun hisob-kitob (faqat pog‘onali qo‘shimcha, joriy daromad kiritilmagan):
10 ming U limitni to‘liq ishlatganda taxminan 38U;
300 ming limitni to‘liq ishlatganda taxminan 1,315U;
500 ming limitni to‘liq ishlatganda taxminan 2,466U.
Taxminiy hisoblash formulasi: limit × pog‘onali qo‘shimcha × 20 / 365.
Birinchi bosqich bilan solishtirganda, asosiy o‘sish VIP darajalarida:
Birinchi bosqichda USDC uchun VIP foydalanuvchilarning eng yuqori limiti taxminan 300 ming, pog‘onali qo‘shimchasi esa 8.5% edi;
Ikkinchi bosqichda U moslashuvchan jamg‘armalarida VIP4–9 limiti to‘g‘ridan-to‘g‘ri 500 mingga, qo‘shimcha esa +9% ga oshirildi.
Oddiy foydalanuvchilarning 10 minglik limiti birinchi bosqichdagi USDC oddiy foydalanuvchilari limitiga yaqin, kichik mablag‘lar uchun ham yetarli.
Bir nechta muhim cheklovlar:
Qarzga olingan yoki kredit yelkasi orqali olingan stabilkoinlarni daromad olish maqsadida kiritganlarga pog‘onali qo‘shimcha berilmaydi; berilgan bo‘lsa ham, qaytarib olinadi.
Pog‘onali qo‘shimcha faqat asosiy hisobga hisoblanadi, subhisoblar hisobga olinmaydi.
Mukofotlar jamg‘armasi tugagach, obuna bo‘lmagan foydalanuvchilar qo‘shimcha pog‘onali taklifni ko‘rmaydi;
Yangi VIP maqomiga ega bo‘lgan foydalanuvchiga maxsus taklif ko‘rinishi uchun taxminan 2 soatgacha vaqt ketishi mumkin. Taklif ko‘ringach, uni faollashtirish uchun kamida bitta yangi obuna (avtomatik obuna ham kiradi) kerak.
Oktyabr oyidagi U aksiyasi shartlariga hanuz javob beradigan foydalanuvchilar uchun taklif avtomatik faollashishi mumkin.
Yana ko‘zdan kechirish mumkin bo‘lgan, ammo asosiy mavzudan chalg‘itmaydigan ikkita taklif:
VIP foydalanuvchilar ikki valyutali investitsiya orqali 40 ming USDC mukofot jamg‘armasini bo‘lishib olishlari mumkin (5-noyabr soat 16:00 dan 5-dekabr soat 07:59 gacha). Oylik o‘rtacha obuna miqdoriga ko‘ra darajalar belgilanadi; hisob-kitob davri ≥3 kun bo‘lsagina qatnashish haqiqiy hisoblanadi.
SXT muddatli mahsulotida 14 kunlik muddat uchun taxminan 12.9%, 30 kunlik muddat uchun taxminan 25.9% (e’londa ko‘rsatilgan yillik daromadlilik) taklif qilinadi. Bundan tashqari, taxminan 300 ming AQSh dollari ekvivalentidagi SXT mukofotlari bilan daromadlar reytingi ham bor; muddatidan oldin yechib olinsa, avval berilgan mukofotlar asosiy mablag‘dan chegiriladi.
Avval limitlar, darajalar va cheklovlarni aniqlashtirib oling, keyin harakat qiling; amaldagi raqamlarni aksiya sahifasidan tekshiring.
Yuqoridagilar faqat axborot ulashish maqsadida berilgan va hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
Birinchi bosqichda USDT/USDC/RWUSD/BFUSD mahsulotlari alohida-alohida pog‘onali takliflar bilan taqdim etilgan bo‘lsa, ikkinchi bosqichning asosiy taklifi bitta: U moslashuvchan jamg‘armalarida limit VIP darajaga qarab oshadi.
Aksiya muddati 5-noyabr soat 16:00 dan 25-noyabr soat 07:59 gacha (UTC+8), birinchi kelganga birinchi xizmat ko‘rsatiladi.
E’londagi hisoblash usuli: jami yillik daromadlilik = joriy daromad + pog‘onali qo‘shimcha;
Hozirgi joriy daromad taxminan 1%, jami eng yuqori daromadlilik taxminan 10% (barchasi taxminiy, mahsulot sahifasidagi ma’lumotlarga qarang).
Qancha mablag‘ kiritishni hal qilishdan oldin uchta limit bilan tanishib chiqing:
Oddiy foydalanuvchilar: +7% pog‘onali qo‘shimcha, 0 dan 10 ming U gacha.
VIP1–VIP3: +8%, 0 dan 300 ming U gacha.
VIP4–VIP9: +9%, 0 dan 500 ming U gacha.
Taxminan 20 kun uchun hisob-kitob (faqat pog‘onali qo‘shimcha, joriy daromad kiritilmagan):
10 ming U limitni to‘liq ishlatganda taxminan 38U;
300 ming limitni to‘liq ishlatganda taxminan 1,315U;
500 ming limitni to‘liq ishlatganda taxminan 2,466U.
Taxminiy hisoblash formulasi: limit × pog‘onali qo‘shimcha × 20 / 365.
Birinchi bosqich bilan solishtirganda, asosiy o‘sish VIP darajalarida:
Birinchi bosqichda USDC uchun VIP foydalanuvchilarning eng yuqori limiti taxminan 300 ming, pog‘onali qo‘shimchasi esa 8.5% edi;
Ikkinchi bosqichda U moslashuvchan jamg‘armalarida VIP4–9 limiti to‘g‘ridan-to‘g‘ri 500 mingga, qo‘shimcha esa +9% ga oshirildi.
Oddiy foydalanuvchilarning 10 minglik limiti birinchi bosqichdagi USDC oddiy foydalanuvchilari limitiga yaqin, kichik mablag‘lar uchun ham yetarli.
Bir nechta muhim cheklovlar:
Qarzga olingan yoki kredit yelkasi orqali olingan stabilkoinlarni daromad olish maqsadida kiritganlarga pog‘onali qo‘shimcha berilmaydi; berilgan bo‘lsa ham, qaytarib olinadi.
Pog‘onali qo‘shimcha faqat asosiy hisobga hisoblanadi, subhisoblar hisobga olinmaydi.
Mukofotlar jamg‘armasi tugagach, obuna bo‘lmagan foydalanuvchilar qo‘shimcha pog‘onali taklifni ko‘rmaydi;
Yangi VIP maqomiga ega bo‘lgan foydalanuvchiga maxsus taklif ko‘rinishi uchun taxminan 2 soatgacha vaqt ketishi mumkin. Taklif ko‘ringach, uni faollashtirish uchun kamida bitta yangi obuna (avtomatik obuna ham kiradi) kerak.
Oktyabr oyidagi U aksiyasi shartlariga hanuz javob beradigan foydalanuvchilar uchun taklif avtomatik faollashishi mumkin.
Yana ko‘zdan kechirish mumkin bo‘lgan, ammo asosiy mavzudan chalg‘itmaydigan ikkita taklif:
VIP foydalanuvchilar ikki valyutali investitsiya orqali 40 ming USDC mukofot jamg‘armasini bo‘lishib olishlari mumkin (5-noyabr soat 16:00 dan 5-dekabr soat 07:59 gacha). Oylik o‘rtacha obuna miqdoriga ko‘ra darajalar belgilanadi; hisob-kitob davri ≥3 kun bo‘lsagina qatnashish haqiqiy hisoblanadi.
SXT muddatli mahsulotida 14 kunlik muddat uchun taxminan 12.9%, 30 kunlik muddat uchun taxminan 25.9% (e’londa ko‘rsatilgan yillik daromadlilik) taklif qilinadi. Bundan tashqari, taxminan 300 ming AQSh dollari ekvivalentidagi SXT mukofotlari bilan daromadlar reytingi ham bor; muddatidan oldin yechib olinsa, avval berilgan mukofotlar asosiy mablag‘dan chegiriladi.
Avval limitlar, darajalar va cheklovlarni aniqlashtirib oling, keyin harakat qiling; amaldagi raqamlarni aksiya sahifasidan tekshiring.
Yuqoridagilar faqat axborot ulashish maqsadida berilgan va hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
358
·
--
ANT’ning premarket spredida aslida tikish kerak bo‘lgan narsa — aynan konvertatsiya koeffitsiyenti!
Binance ANTHROPIC kontrakti va XYZ ANT tashqaridan arbitrajga o‘xshaydi, aslida esa Binance aksiyalar sonini oxirida necha baravar koeffitsiyent bilan qayta hisoblashiga tikishdir.
Hisobdagi spredni hozircha chetga surib, avval hisoblash asosini ko‘raylik. Ikki tomonda narx belgilash usuli turlicha:
1/ Binance ANTHROPIC: taxminan 1604–1650 dollar; bozor muhokamalarida bu to‘liq suyultirilgan baholash asosida narxlanadi, deb hisoblanmoqda;
2/ xyz ANT: taxminan 114–116 dollar; bir aksiya narxi bo‘yicha hisoblanadi va listingdan keyin rebase qilinmaydi.
Shuning uchun bu ikki narxni to‘g‘ridan-to‘g‘ri taqqoslab bo‘lmaydi — avval konvertatsiya qilish kerak.
Asosiy taxminlarga ko‘ra, Binance taxminan 12.8 baravar rebase qiladi (taxminiy qiymat):
1650 ÷ 12.8 ≈ 128.9; xyz’dagi 114–116 bilan solishtirganda, spred taxminan 11%–13%.
1604 ni 115 bilan taqqoslasak, konvertatsiyadan keyin taxminan 125.3 chiqadi, spred esa atigi 9% atrofida.
Zararsizlik uchun kerakli koeffitsiyentni teskari hisoblaymiz:
1604 ÷ 115 ≈ 13.9
1650 ÷ 114 ≈ 14.5
Yakuniy konvertatsiya koeffitsiyenti 12.8 dan atigi taxminan 9%–13% yuqori bo‘lsa, spred nolga tushadi, hatto manfiyga aylanishi mumkin.
Kelishmovchilik aksiyalar sonini hisoblash asosida: «emissiyadan keyingi aksiyalar soni»mi yoki «to‘liq suyultirilgan aksiyalar soni»mi?
Bozor muhokamalarida kimdir prospektdagi xayriya jamg‘armasiga tegishli 847 million aksiya — jami aksiyalarning 5 foizi — haqidagi ma’lumotdan foydalanib, to‘liq suyultirilgan hisobda taxminan 16.9 milliard aksiya borligini hisoblab chiqdi (tegishli postlarga ko‘ra; rasmiy ma’lumot ustuvor). Boshqalar esa Binance’ning avvalgi IPO’dan oldingi uchta kontraktini ko‘rib chiqib, ularning barchasida emissiyadan keyingi aksiyalar soni asos qilib olinganini aytishdi. Demak, bu bitimning mohiyati — qoidalar o‘zgarmasligiga tikish.
Vaqt jadvali ham buni yaqqol ko‘rsatadi: 10/29 atrofida spred taxminan 2%–3% edi; hozir hisobda taxminan 9%–13%. Spredning kattalashgani xavfsizlik oshganini anglatmaydi, faqat tikilayotgan parametr yanada muhim bo‘lib qolganini bildiradi.
«Umumiy hisob-kitob narxi bo‘lmagan spred arbitraj hisoblanmaydi» degan fikr hanuz to‘g‘ri. Farqi shundaki, hozir yakuniy hisob-kitobdagi konvertatsiyani taxminan oldindan hisoblash mumkin, shuning uchun u «arbitraj emas»dan «shartli arbitraj»ga aylandi.
Buning uchta sharti bor:
1/ Aksiyalar sonini hisoblash asosi: qaror birjaga bog‘liq; avval o‘zingiz uchun zararsizlik koeffitsiyentini hisoblang;
2/ Moliyalashtirish xarajati: listinggacha ikkala pozitsiyani ham ushlab tursangiz, xarajatlarni 9%–13% spredning har bir foizidan ayirib tashlash kerak;
3/ Birinchi kundagi narx uzilishi: IPO’ning birinchi kunidagi o‘zgarish katta bo‘lishi mumkin, shuning uchun ikkala pozitsiyada ham majburiy yopilish narxigacha bo‘lgan masofa birinchi kundagi tebranishdan katta bo‘lishi kerak.
Uchta shartdan birortasi ham aniq hisoblanmasa, hisobdagi spred xomxayol bo‘lib chiqishi mumkin.
Qayta qo‘llash mumkin bo‘lgan yondashuv: platformalararo kontraktlar yaqinlashuvini baholashda avval yakuniy hisob-kitobdagi konvertatsiya formulasini yozib oling, keyin zararsizlik parametrlarini hisoblang, so‘ng tikilayotgan parametr muvozanat nuqtasidan qanchalik uzoqda ekanini ko‘ring. Pozitsiya hajmini faqat masofa yetarlicha katta bo‘lsa ko‘rib chiqing — hisobdagi spredga shunchaki tikilib qolmang.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
ANT’ning premarket spredida aslida tikish kerak bo‘lgan narsa — aynan konvertatsiya koeffitsiyenti!
Binance ANTHROPIC kontrakti va XYZ ANT tashqaridan arbitrajga o‘xshaydi, aslida esa Binance aksiyalar sonini oxirida necha baravar koeffitsiyent bilan qayta hisoblashiga tikishdir.
Hisobdagi spredni hozircha chetga surib, avval hisoblash asosini ko‘raylik. Ikki tomonda narx belgilash usuli turlicha:
1/ Binance ANTHROPIC: taxminan 1604–1650 dollar; bozor muhokamalarida bu to‘liq suyultirilgan baholash asosida narxlanadi, deb hisoblanmoqda;
2/ xyz ANT: taxminan 114–116 dollar; bir aksiya narxi bo‘yicha hisoblanadi va listingdan keyin rebase qilinmaydi.
Shuning uchun bu ikki narxni to‘g‘ridan-to‘g‘ri taqqoslab bo‘lmaydi — avval konvertatsiya qilish kerak.
Asosiy taxminlarga ko‘ra, Binance taxminan 12.8 baravar rebase qiladi (taxminiy qiymat):
1650 ÷ 12.8 ≈ 128.9; xyz’dagi 114–116 bilan solishtirganda, spred taxminan 11%–13%.
1604 ni 115 bilan taqqoslasak, konvertatsiyadan keyin taxminan 125.3 chiqadi, spred esa atigi 9% atrofida.
Zararsizlik uchun kerakli koeffitsiyentni teskari hisoblaymiz:
1604 ÷ 115 ≈ 13.9
1650 ÷ 114 ≈ 14.5
Yakuniy konvertatsiya koeffitsiyenti 12.8 dan atigi taxminan 9%–13% yuqori bo‘lsa, spred nolga tushadi, hatto manfiyga aylanishi mumkin.
Kelishmovchilik aksiyalar sonini hisoblash asosida: «emissiyadan keyingi aksiyalar soni»mi yoki «to‘liq suyultirilgan aksiyalar soni»mi?
Bozor muhokamalarida kimdir prospektdagi xayriya jamg‘armasiga tegishli 847 million aksiya — jami aksiyalarning 5 foizi — haqidagi ma’lumotdan foydalanib, to‘liq suyultirilgan hisobda taxminan 16.9 milliard aksiya borligini hisoblab chiqdi (tegishli postlarga ko‘ra; rasmiy ma’lumot ustuvor). Boshqalar esa Binance’ning avvalgi IPO’dan oldingi uchta kontraktini ko‘rib chiqib, ularning barchasida emissiyadan keyingi aksiyalar soni asos qilib olinganini aytishdi. Demak, bu bitimning mohiyati — qoidalar o‘zgarmasligiga tikish.
Vaqt jadvali ham buni yaqqol ko‘rsatadi: 10/29 atrofida spred taxminan 2%–3% edi; hozir hisobda taxminan 9%–13%. Spredning kattalashgani xavfsizlik oshganini anglatmaydi, faqat tikilayotgan parametr yanada muhim bo‘lib qolganini bildiradi.
«Umumiy hisob-kitob narxi bo‘lmagan spred arbitraj hisoblanmaydi» degan fikr hanuz to‘g‘ri. Farqi shundaki, hozir yakuniy hisob-kitobdagi konvertatsiyani taxminan oldindan hisoblash mumkin, shuning uchun u «arbitraj emas»dan «shartli arbitraj»ga aylandi.
Buning uchta sharti bor:
1/ Aksiyalar sonini hisoblash asosi: qaror birjaga bog‘liq; avval o‘zingiz uchun zararsizlik koeffitsiyentini hisoblang;
2/ Moliyalashtirish xarajati: listinggacha ikkala pozitsiyani ham ushlab tursangiz, xarajatlarni 9%–13% spredning har bir foizidan ayirib tashlash kerak;
3/ Birinchi kundagi narx uzilishi: IPO’ning birinchi kunidagi o‘zgarish katta bo‘lishi mumkin, shuning uchun ikkala pozitsiyada ham majburiy yopilish narxigacha bo‘lgan masofa birinchi kundagi tebranishdan katta bo‘lishi kerak.
Uchta shartdan birortasi ham aniq hisoblanmasa, hisobdagi spred xomxayol bo‘lib chiqishi mumkin.
Qayta qo‘llash mumkin bo‘lgan yondashuv: platformalararo kontraktlar yaqinlashuvini baholashda avval yakuniy hisob-kitobdagi konvertatsiya formulasini yozib oling, keyin zararsizlik parametrlarini hisoblang, so‘ng tikilayotgan parametr muvozanat nuqtasidan qanchalik uzoqda ekanini ko‘ring. Pozitsiya hajmini faqat masofa yetarlicha katta bo‘lsa ko‘rib chiqing — hisobdagi spredga shunchaki tikilib qolmang.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
Binance ANTHROPIC kontrakti va XYZ ANT tashqaridan arbitrajga o‘xshaydi, aslida esa Binance aksiyalar sonini oxirida necha baravar koeffitsiyent bilan qayta hisoblashiga tikishdir.
Hisobdagi spredni hozircha chetga surib, avval hisoblash asosini ko‘raylik. Ikki tomonda narx belgilash usuli turlicha:
1/ Binance ANTHROPIC: taxminan 1604–1650 dollar; bozor muhokamalarida bu to‘liq suyultirilgan baholash asosida narxlanadi, deb hisoblanmoqda;
2/ xyz ANT: taxminan 114–116 dollar; bir aksiya narxi bo‘yicha hisoblanadi va listingdan keyin rebase qilinmaydi.
Shuning uchun bu ikki narxni to‘g‘ridan-to‘g‘ri taqqoslab bo‘lmaydi — avval konvertatsiya qilish kerak.
Asosiy taxminlarga ko‘ra, Binance taxminan 12.8 baravar rebase qiladi (taxminiy qiymat):
1650 ÷ 12.8 ≈ 128.9; xyz’dagi 114–116 bilan solishtirganda, spred taxminan 11%–13%.
1604 ni 115 bilan taqqoslasak, konvertatsiyadan keyin taxminan 125.3 chiqadi, spred esa atigi 9% atrofida.
Zararsizlik uchun kerakli koeffitsiyentni teskari hisoblaymiz:
1604 ÷ 115 ≈ 13.9
1650 ÷ 114 ≈ 14.5
Yakuniy konvertatsiya koeffitsiyenti 12.8 dan atigi taxminan 9%–13% yuqori bo‘lsa, spred nolga tushadi, hatto manfiyga aylanishi mumkin.
Kelishmovchilik aksiyalar sonini hisoblash asosida: «emissiyadan keyingi aksiyalar soni»mi yoki «to‘liq suyultirilgan aksiyalar soni»mi?
Bozor muhokamalarida kimdir prospektdagi xayriya jamg‘armasiga tegishli 847 million aksiya — jami aksiyalarning 5 foizi — haqidagi ma’lumotdan foydalanib, to‘liq suyultirilgan hisobda taxminan 16.9 milliard aksiya borligini hisoblab chiqdi (tegishli postlarga ko‘ra; rasmiy ma’lumot ustuvor). Boshqalar esa Binance’ning avvalgi IPO’dan oldingi uchta kontraktini ko‘rib chiqib, ularning barchasida emissiyadan keyingi aksiyalar soni asos qilib olinganini aytishdi. Demak, bu bitimning mohiyati — qoidalar o‘zgarmasligiga tikish.
Vaqt jadvali ham buni yaqqol ko‘rsatadi: 10/29 atrofida spred taxminan 2%–3% edi; hozir hisobda taxminan 9%–13%. Spredning kattalashgani xavfsizlik oshganini anglatmaydi, faqat tikilayotgan parametr yanada muhim bo‘lib qolganini bildiradi.
«Umumiy hisob-kitob narxi bo‘lmagan spred arbitraj hisoblanmaydi» degan fikr hanuz to‘g‘ri. Farqi shundaki, hozir yakuniy hisob-kitobdagi konvertatsiyani taxminan oldindan hisoblash mumkin, shuning uchun u «arbitraj emas»dan «shartli arbitraj»ga aylandi.
Buning uchta sharti bor:
1/ Aksiyalar sonini hisoblash asosi: qaror birjaga bog‘liq; avval o‘zingiz uchun zararsizlik koeffitsiyentini hisoblang;
2/ Moliyalashtirish xarajati: listinggacha ikkala pozitsiyani ham ushlab tursangiz, xarajatlarni 9%–13% spredning har bir foizidan ayirib tashlash kerak;
3/ Birinchi kundagi narx uzilishi: IPO’ning birinchi kunidagi o‘zgarish katta bo‘lishi mumkin, shuning uchun ikkala pozitsiyada ham majburiy yopilish narxigacha bo‘lgan masofa birinchi kundagi tebranishdan katta bo‘lishi kerak.
Uchta shartdan birortasi ham aniq hisoblanmasa, hisobdagi spred xomxayol bo‘lib chiqishi mumkin.
Qayta qo‘llash mumkin bo‘lgan yondashuv: platformalararo kontraktlar yaqinlashuvini baholashda avval yakuniy hisob-kitobdagi konvertatsiya formulasini yozib oling, keyin zararsizlik parametrlarini hisoblang, so‘ng tikilayotgan parametr muvozanat nuqtasidan qanchalik uzoqda ekanini ko‘ring. Pozitsiya hajmini faqat masofa yetarlicha katta bo‘lsa ko‘rib chiqing — hisobdagi spredga shunchaki tikilib qolmang.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
1
2
1.2k
·
--
Qisman to‘g‘ri
Binance’ning tokenlarni qayta sotib olishi — e’londa oldindan yozib qo‘yilgan xarid buyurtmasi~
Narxlar farqi qancha vaqt saqlanib turishi yechib olish qachon tiklanishiga bog‘liq.
@PrincipiaRes’ning birjalararo statistikasi bo‘yicha: hodisadan oldin Binance va OKX’dagi 13 ta token narxlari farqining medianasi 3 bazis punktidan kam bo‘lgan.
Hozir esa xaker sotgan ayrim tokenlar, aksincha, Binance’da qimmatroq:
1/ PEPE taxminan 67 bazis punktiga qimmatroq;
2/ ENA taxminan 24 bazis punktiga qimmatroq;
3/ UNI va WLD har biri taxminan 17 bazis punktiga qimmatroq;
4/ TRX’da esa vaziyat teskari: Binance’da taxminan 218 bazis punktiga arzonroq.
Xuddi shu ma’lumotlarga ko‘ra, ikki birjadagi jami savdo hajmida Binance ulushi barcha tokenlarda pasaygan; BTC bo‘yicha taxminan 76% dan 61% gacha tushgan.
Nega Binance’da narx aksincha qimmatroq? Chunki hamma tokenlarni qayta sotib olish kerakligini biladi.
O‘g‘irlangan tokenlar ro‘yxati asosida hisoblaganda, narxi aniqlanishi mumkin bo‘lgan altkoinlarni qayta sotib olish qiymati taxminan 233 million dollar (UNI — taxminan 49 million, ENA — 42 million, PEPE — 38 million dollar) bo‘lib, 1,34 milliard dollarlik kamomadning atigi o‘ndan biridan sal ko‘prog‘ini tashkil qiladi.
Bu tokenlar bozori kichik, narxlari esa xaker sotgan narxdan taxminan 14%–38% yuqorilab bo‘lgan.
Buning ma’nosi: bozor Binance uchun tokenlarni qayta sotib olish narxining bir qismini allaqachon belgilab qo‘ydi.
Odatda bir necha soniyada yo‘qolib ketadigan narxlar farqi tokenlarni ikki birja o‘rtasida erkin o‘tkazish mumkinligiga tayanadi.
Tokenlarni yechib olish to‘liq tiklanmaguncha, arbitraj uchun ularni olib kirib ham, olib chiqib ham bo‘lmaydi — shu sababli narxlar farqi saqlanib turadi. Uning qancha yashashi yechib olish tiklanish sur’atiga bog‘liq.
Amaliy jihatdan:
1/ Ikkala birjada ham avvaldan zaxirangiz bo‘lsa: Binance’da soting, OKX’da qayta sotib oling. Pul o‘tkazmasdan narx farqini mahkamlab qo‘yish mumkin, tiklangach esa pozitsiyalarni asta-sekin muvozanatlashtirasiz;
2/ Faqat bir tomonda token bo‘lsa: haqiqiy qarama-qarshi pozitsiya ochib bo‘lmaydi, bu shunchaki narx yo‘nalishiga tikish bo‘ladi;
3/ Narxlar farqidan foydalanish uchun Binance’ga yangi token kiritmoqchi bo‘lsangiz: ularni yechib olish mumkin bo‘lguncha farq katta ehtimol bilan allaqachon qisqaradi, hatto borib-kelish xarajatlarini ham qoplamasligi mumkin.
Shaxsan men eng maqbul yo‘l deb shuni bilaman: narxlar farqini faqat mavjud zaxiralar bilan qulflash, buning uchun Binance’ga yangi token kiritmaslik.
Yechib olish tiklanishidan oldingi va keyingi davrlarni ham alohida ko‘rish kerak: tiklanishdan oldin farq tokenlarni olib kirib bo‘lmasligi hisobiga saqlanadi; tiklangach, birinchi arbitraj buyurtmalari uni avval qisqartiradi, qolgan qismi esa tokenlarni qayta sotib olishga bo‘lgan haqiqiy talab bo‘ladi.
Avval xakerlar sotuv bosimi yaratgan o‘sha bir soat haqida gapirganimda ham aytgandim: pul topadiganlar kim tezroq payqaganlar emas, balki o‘q-dorisi allaqachon kerakli joyda turganlardir. Bu safar ham xuddi shunday.
Bir nechta jihatni ehtiyotkorlik bilan baholash kerak: narxlar farqi va tokenlarni qayta sotib olish ro‘yxati uchinchi tomon hisob-kitoblariga asoslangan; o‘g‘irlangan aktivlarning taqsimoti bo‘yicha Binance e’loniga qarang; bazis punktlari — muayyan vaqtdagi surat, buyurtma berishdan oldin joriy narxni tekshiring.
Qiziqsangiz, avval ikkala birjadagi zaxirangizni ko‘rib chiqing, keyin nima qilishni hal qiling.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Tinimsiz rivojlanayotgan BitHappy
Binance’ning tokenlarni qayta sotib olishi — e’londa oldindan yozib qo‘yilgan xarid buyurtmasi~
Narxlar farqi qancha vaqt saqlanib turishi yechib olish qachon tiklanishiga bog‘liq.
@PrincipiaRes’ning birjalararo statistikasi bo‘yicha: hodisadan oldin Binance va OKX’dagi 13 ta token narxlari farqining medianasi 3 bazis punktidan kam bo‘lgan.
Hozir esa xaker sotgan ayrim tokenlar, aksincha, Binance’da qimmatroq:
1/ PEPE taxminan 67 bazis punktiga qimmatroq;
2/ ENA taxminan 24 bazis punktiga qimmatroq;
3/ UNI va WLD har biri taxminan 17 bazis punktiga qimmatroq;
4/ TRX’da esa vaziyat teskari: Binance’da taxminan 218 bazis punktiga arzonroq.
Xuddi shu ma’lumotlarga ko‘ra, ikki birjadagi jami savdo hajmida Binance ulushi barcha tokenlarda pasaygan; BTC bo‘yicha taxminan 76% dan 61% gacha tushgan.
Nega Binance’da narx aksincha qimmatroq? Chunki hamma tokenlarni qayta sotib olish kerakligini biladi.
O‘g‘irlangan tokenlar ro‘yxati asosida hisoblaganda, narxi aniqlanishi mumkin bo‘lgan altkoinlarni qayta sotib olish qiymati taxminan 233 million dollar (UNI — taxminan 49 million, ENA — 42 million, PEPE — 38 million dollar) bo‘lib, 1,34 milliard dollarlik kamomadning atigi o‘ndan biridan sal ko‘prog‘ini tashkil qiladi.
Bu tokenlar bozori kichik, narxlari esa xaker sotgan narxdan taxminan 14%–38% yuqorilab bo‘lgan.
Buning ma’nosi: bozor Binance uchun tokenlarni qayta sotib olish narxining bir qismini allaqachon belgilab qo‘ydi.
Odatda bir necha soniyada yo‘qolib ketadigan narxlar farqi tokenlarni ikki birja o‘rtasida erkin o‘tkazish mumkinligiga tayanadi.
Tokenlarni yechib olish to‘liq tiklanmaguncha, arbitraj uchun ularni olib kirib ham, olib chiqib ham bo‘lmaydi — shu sababli narxlar farqi saqlanib turadi. Uning qancha yashashi yechib olish tiklanish sur’atiga bog‘liq.
Amaliy jihatdan:
1/ Ikkala birjada ham avvaldan zaxirangiz bo‘lsa: Binance’da soting, OKX’da qayta sotib oling. Pul o‘tkazmasdan narx farqini mahkamlab qo‘yish mumkin, tiklangach esa pozitsiyalarni asta-sekin muvozanatlashtirasiz;
2/ Faqat bir tomonda token bo‘lsa: haqiqiy qarama-qarshi pozitsiya ochib bo‘lmaydi, bu shunchaki narx yo‘nalishiga tikish bo‘ladi;
3/ Narxlar farqidan foydalanish uchun Binance’ga yangi token kiritmoqchi bo‘lsangiz: ularni yechib olish mumkin bo‘lguncha farq katta ehtimol bilan allaqachon qisqaradi, hatto borib-kelish xarajatlarini ham qoplamasligi mumkin.
Shaxsan men eng maqbul yo‘l deb shuni bilaman: narxlar farqini faqat mavjud zaxiralar bilan qulflash, buning uchun Binance’ga yangi token kiritmaslik.
Yechib olish tiklanishidan oldingi va keyingi davrlarni ham alohida ko‘rish kerak: tiklanishdan oldin farq tokenlarni olib kirib bo‘lmasligi hisobiga saqlanadi; tiklangach, birinchi arbitraj buyurtmalari uni avval qisqartiradi, qolgan qismi esa tokenlarni qayta sotib olishga bo‘lgan haqiqiy talab bo‘ladi.
Avval xakerlar sotuv bosimi yaratgan o‘sha bir soat haqida gapirganimda ham aytgandim: pul topadiganlar kim tezroq payqaganlar emas, balki o‘q-dorisi allaqachon kerakli joyda turganlardir. Bu safar ham xuddi shunday.
Bir nechta jihatni ehtiyotkorlik bilan baholash kerak: narxlar farqi va tokenlarni qayta sotib olish ro‘yxati uchinchi tomon hisob-kitoblariga asoslangan; o‘g‘irlangan aktivlarning taqsimoti bo‘yicha Binance e’loniga qarang; bazis punktlari — muayyan vaqtdagi surat, buyurtma berishdan oldin joriy narxni tekshiring.
Qiziqsangiz, avval ikkala birjadagi zaxirangizni ko‘rib chiqing, keyin nima qilishni hal qiling.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Tinimsiz rivojlanayotgan BitHappy
Narxlar farqi qancha vaqt saqlanib turishi yechib olish qachon tiklanishiga bog‘liq.
@PrincipiaRes’ning birjalararo statistikasi bo‘yicha: hodisadan oldin Binance va OKX’dagi 13 ta token narxlari farqining medianasi 3 bazis punktidan kam bo‘lgan.
Hozir esa xaker sotgan ayrim tokenlar, aksincha, Binance’da qimmatroq:
1/ PEPE taxminan 67 bazis punktiga qimmatroq;
2/ ENA taxminan 24 bazis punktiga qimmatroq;
3/ UNI va WLD har biri taxminan 17 bazis punktiga qimmatroq;
4/ TRX’da esa vaziyat teskari: Binance’da taxminan 218 bazis punktiga arzonroq.
Xuddi shu ma’lumotlarga ko‘ra, ikki birjadagi jami savdo hajmida Binance ulushi barcha tokenlarda pasaygan; BTC bo‘yicha taxminan 76% dan 61% gacha tushgan.
Nega Binance’da narx aksincha qimmatroq? Chunki hamma tokenlarni qayta sotib olish kerakligini biladi.
O‘g‘irlangan tokenlar ro‘yxati asosida hisoblaganda, narxi aniqlanishi mumkin bo‘lgan altkoinlarni qayta sotib olish qiymati taxminan 233 million dollar (UNI — taxminan 49 million, ENA — 42 million, PEPE — 38 million dollar) bo‘lib, 1,34 milliard dollarlik kamomadning atigi o‘ndan biridan sal ko‘prog‘ini tashkil qiladi.
Bu tokenlar bozori kichik, narxlari esa xaker sotgan narxdan taxminan 14%–38% yuqorilab bo‘lgan.
Buning ma’nosi: bozor Binance uchun tokenlarni qayta sotib olish narxining bir qismini allaqachon belgilab qo‘ydi.
Odatda bir necha soniyada yo‘qolib ketadigan narxlar farqi tokenlarni ikki birja o‘rtasida erkin o‘tkazish mumkinligiga tayanadi.
Tokenlarni yechib olish to‘liq tiklanmaguncha, arbitraj uchun ularni olib kirib ham, olib chiqib ham bo‘lmaydi — shu sababli narxlar farqi saqlanib turadi. Uning qancha yashashi yechib olish tiklanish sur’atiga bog‘liq.
Amaliy jihatdan:
1/ Ikkala birjada ham avvaldan zaxirangiz bo‘lsa: Binance’da soting, OKX’da qayta sotib oling. Pul o‘tkazmasdan narx farqini mahkamlab qo‘yish mumkin, tiklangach esa pozitsiyalarni asta-sekin muvozanatlashtirasiz;
2/ Faqat bir tomonda token bo‘lsa: haqiqiy qarama-qarshi pozitsiya ochib bo‘lmaydi, bu shunchaki narx yo‘nalishiga tikish bo‘ladi;
3/ Narxlar farqidan foydalanish uchun Binance’ga yangi token kiritmoqchi bo‘lsangiz: ularni yechib olish mumkin bo‘lguncha farq katta ehtimol bilan allaqachon qisqaradi, hatto borib-kelish xarajatlarini ham qoplamasligi mumkin.
Shaxsan men eng maqbul yo‘l deb shuni bilaman: narxlar farqini faqat mavjud zaxiralar bilan qulflash, buning uchun Binance’ga yangi token kiritmaslik.
Yechib olish tiklanishidan oldingi va keyingi davrlarni ham alohida ko‘rish kerak: tiklanishdan oldin farq tokenlarni olib kirib bo‘lmasligi hisobiga saqlanadi; tiklangach, birinchi arbitraj buyurtmalari uni avval qisqartiradi, qolgan qismi esa tokenlarni qayta sotib olishga bo‘lgan haqiqiy talab bo‘ladi.
Avval xakerlar sotuv bosimi yaratgan o‘sha bir soat haqida gapirganimda ham aytgandim: pul topadiganlar kim tezroq payqaganlar emas, balki o‘q-dorisi allaqachon kerakli joyda turganlardir. Bu safar ham xuddi shunday.
Bir nechta jihatni ehtiyotkorlik bilan baholash kerak: narxlar farqi va tokenlarni qayta sotib olish ro‘yxati uchinchi tomon hisob-kitoblariga asoslangan; o‘g‘irlangan aktivlarning taqsimoti bo‘yicha Binance e’loniga qarang; bazis punktlari — muayyan vaqtdagi surat, buyurtma berishdan oldin joriy narxni tekshiring.
Qiziqsangiz, avval ikkala birjadagi zaxirangizni ko‘rib chiqing, keyin nima qilishni hal qiling.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Tinimsiz rivojlanayotgan BitHappy
2
5
6k
·
--
Xaker bozorni qulatgan o‘sha bir soatda pulni Aave’da oldindan saqlab qo‘yganlar ishladi!
Gap kim tezroq payqaganida emas, kimning o‘q-dorisi oldindan blokcheynda turganida.
Bir nechta mutaxassisning blokcheyndagi voqealarni tahlil qilishicha:
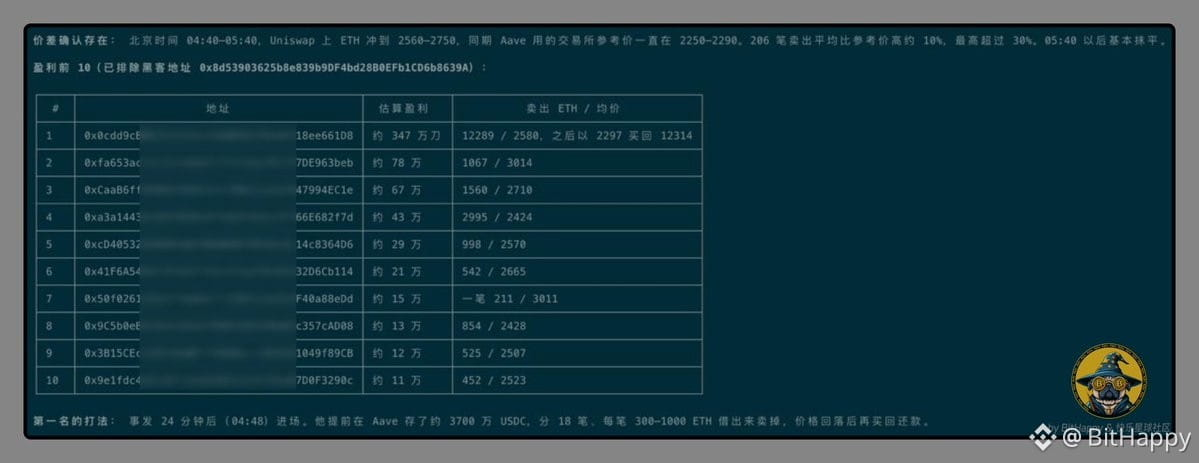
Pekin vaqti bilan 30-oktabr kuni tonggi soat 4 dan o‘tib, Binance’ning issiq hamyoni buzib kirilgach, xaker DEX’da U’ni ETH’ga almashtirgan.
Uniswap’da ETH taxminan 2560–2750 gacha sotib olindi, ayrim hollarda 3000 dan ham oshdi;
Aave’dagi Chainlink orakuli esa birjalardagi narxga qarab, ETH’ni taxminan 2250–2290 atrofida baholab turdi.
Bir xil ETH blokcheynda taxminan 15%–30% qimmatroq bo‘ldi, narxlar farqi qariyb bir soat saqlanib turdi.
Binance pul yechishni to‘xtatdi, shu bois birjadagi arzon ETH’ni blokcheynga olib o‘tib bo‘lmadi.
Birinchi o‘rindagi manzilning yo‘li:
1/ Aave’da oldindan taxminan 37 million USDC saqlagan;
2/ Hodisadan taxminan 24 daqiqa o‘tib, orakul narxida ETH qarzga olgan;
3/ DEX agregatorida taxminan 2600 narxda sotib, yana depozit qilgan, yana qarz olib, yana sotgan;
4/ Narx tushgach, ETH’ni qayta sotib olib qarzni qaytargan va taxminan ikki soatda pozitsiyasini deyarli to‘liq yopgan.
Hisoblab ko‘raylik:
Taxminan 12 289 ta ETH o‘rtacha 2580 narxda sotilgan;
Qayta sotib olishning o‘rtacha narxi taxminan 2297;
Narxlar farqi taxminan 283 dollar;
Sof foyda taxminan 3,47 million dollar (gas xarajatlari chegirilmagan);
Taxminan 37 million dollarlik kapitalga nisbatan 9,4% atrofida.
Birinchi o‘ntalikdagi manzillarning jami foydasi taxminan 6,36–6,43 million dollar.
Bu pul o‘g‘irlikdan kelmagan, Aave kontraktida ham muammo bo‘lmagan.
Aslida bu CEX va DEX o‘rtasidagi arbitraj, Aave esa «birja narxida ETH olish oynasi» bo‘lgan.
Muhimi, oyna ochiq turganida pul qayerda ekanida.
Men esa uyg‘onmadim, endi afsusdan tizzamga urib o‘tiribman.
5:30 dan keyin narxlar farqi atigi 3%–5% qoldi, Aave 5:42 dan boshlab bozorni muzlatdi — kech qolganlar qarz ham ololmay qoldi.
Narxlar farqidan faqat o‘q-dorisi blokcheynda oldindan turganlar foydalana oldi.
Xatarlarni ham hisobga olish kerak:
1/ Sotish xakerning xaridlariga bog‘liq edi; xaridlar to‘xtashi bilan narxlar farqi qisqaradi;
2/ Sotilgan ETH’ni qayta sotib olguncha pozitsiya ta’minotsiz short bo‘ladi, bozor ko‘tarilsa, pozitsiyaning sog‘lomlik ko‘rsatkichi pasayadi;
3/ Gas juda qimmat, guruhdagilardan biri taxminan 5 ming dollar sarflagan.
Birinchi o‘rindagi manzil sotuvni 18 ta bitimga bo‘lgan, har birida taxminan 300–1000 ETH bo‘lgan.
Keyingi safar avval shuni so‘rang: blokcheynda pul bormi, qaysi protokolga borish kerak, orakul narxini qanday berayotganini tushuna olasizmi?
Ertalab guruhdagi do‘stim 500 ming dollar bilan 200 ming dollar ishlab olmaganida, men hech bo‘lmasa yana yarim soat uxlagan bo‘lardim.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya maslahati emas.
Doimiy rivojlanishda davom etayotgan BitHappy
Xaker bozorni qulatgan o‘sha bir soatda pulni Aave’da oldindan saqlab qo‘yganlar ishladi!
Gap kim tezroq payqaganida emas, kimning o‘q-dorisi oldindan blokcheynda turganida.
Bir nechta mutaxassisning blokcheyndagi voqealarni tahlil qilishicha:
Pekin vaqti bilan 30-oktabr kuni tonggi soat 4 dan o‘tib, Binance’ning issiq hamyoni buzib kirilgach, xaker DEX’da U’ni ETH’ga almashtirgan.
Uniswap’da ETH taxminan 2560–2750 gacha sotib olindi, ayrim hollarda 3000 dan ham oshdi;
Aave’dagi Chainlink orakuli esa birjalardagi narxga qarab, ETH’ni taxminan 2250–2290 atrofida baholab turdi.
Bir xil ETH blokcheynda taxminan 15%–30% qimmatroq bo‘ldi, narxlar farqi qariyb bir soat saqlanib turdi.
Binance pul yechishni to‘xtatdi, shu bois birjadagi arzon ETH’ni blokcheynga olib o‘tib bo‘lmadi.
Birinchi o‘rindagi manzilning yo‘li:
1/ Aave’da oldindan taxminan 37 million USDC saqlagan;
2/ Hodisadan taxminan 24 daqiqa o‘tib, orakul narxida ETH qarzga olgan;
3/ DEX agregatorida taxminan 2600 narxda sotib, yana depozit qilgan, yana qarz olib, yana sotgan;
4/ Narx tushgach, ETH’ni qayta sotib olib qarzni qaytargan va taxminan ikki soatda pozitsiyasini deyarli to‘liq yopgan.
Hisoblab ko‘raylik:
Taxminan 12 289 ta ETH o‘rtacha 2580 narxda sotilgan;
Qayta sotib olishning o‘rtacha narxi taxminan 2297;
Narxlar farqi taxminan 283 dollar;
Sof foyda taxminan 3,47 million dollar (gas xarajatlari chegirilmagan);
Taxminan 37 million dollarlik kapitalga nisbatan 9,4% atrofida.
Birinchi o‘ntalikdagi manzillarning jami foydasi taxminan 6,36–6,43 million dollar.
Bu pul o‘g‘irlikdan kelmagan, Aave kontraktida ham muammo bo‘lmagan.
Aslida bu CEX va DEX o‘rtasidagi arbitraj, Aave esa «birja narxida ETH olish oynasi» bo‘lgan.
Muhimi, oyna ochiq turganida pul qayerda ekanida.
Men esa uyg‘onmadim, endi afsusdan tizzamga urib o‘tiribman.
5:30 dan keyin narxlar farqi atigi 3%–5% qoldi, Aave 5:42 dan boshlab bozorni muzlatdi — kech qolganlar qarz ham ololmay qoldi.
Narxlar farqidan faqat o‘q-dorisi blokcheynda oldindan turganlar foydalana oldi.
Xatarlarni ham hisobga olish kerak:
1/ Sotish xakerning xaridlariga bog‘liq edi; xaridlar to‘xtashi bilan narxlar farqi qisqaradi;
2/ Sotilgan ETH’ni qayta sotib olguncha pozitsiya ta’minotsiz short bo‘ladi, bozor ko‘tarilsa, pozitsiyaning sog‘lomlik ko‘rsatkichi pasayadi;
3/ Gas juda qimmat, guruhdagilardan biri taxminan 5 ming dollar sarflagan.
Birinchi o‘rindagi manzil sotuvni 18 ta bitimga bo‘lgan, har birida taxminan 300–1000 ETH bo‘lgan.
Keyingi safar avval shuni so‘rang: blokcheynda pul bormi, qaysi protokolga borish kerak, orakul narxini qanday berayotganini tushuna olasizmi?
Ertalab guruhdagi do‘stim 500 ming dollar bilan 200 ming dollar ishlab olmaganida, men hech bo‘lmasa yana yarim soat uxlagan bo‘lardim.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya maslahati emas.
Doimiy rivojlanishda davom etayotgan BitHappy
Gap kim tezroq payqaganida emas, kimning o‘q-dorisi oldindan blokcheynda turganida.
Bir nechta mutaxassisning blokcheyndagi voqealarni tahlil qilishicha:
Pekin vaqti bilan 30-oktabr kuni tonggi soat 4 dan o‘tib, Binance’ning issiq hamyoni buzib kirilgach, xaker DEX’da U’ni ETH’ga almashtirgan.
Uniswap’da ETH taxminan 2560–2750 gacha sotib olindi, ayrim hollarda 3000 dan ham oshdi;
Aave’dagi Chainlink orakuli esa birjalardagi narxga qarab, ETH’ni taxminan 2250–2290 atrofida baholab turdi.
Bir xil ETH blokcheynda taxminan 15%–30% qimmatroq bo‘ldi, narxlar farqi qariyb bir soat saqlanib turdi.
Binance pul yechishni to‘xtatdi, shu bois birjadagi arzon ETH’ni blokcheynga olib o‘tib bo‘lmadi.
Birinchi o‘rindagi manzilning yo‘li:
1/ Aave’da oldindan taxminan 37 million USDC saqlagan;
2/ Hodisadan taxminan 24 daqiqa o‘tib, orakul narxida ETH qarzga olgan;
3/ DEX agregatorida taxminan 2600 narxda sotib, yana depozit qilgan, yana qarz olib, yana sotgan;
4/ Narx tushgach, ETH’ni qayta sotib olib qarzni qaytargan va taxminan ikki soatda pozitsiyasini deyarli to‘liq yopgan.
Hisoblab ko‘raylik:
Taxminan 12 289 ta ETH o‘rtacha 2580 narxda sotilgan;
Qayta sotib olishning o‘rtacha narxi taxminan 2297;
Narxlar farqi taxminan 283 dollar;
Sof foyda taxminan 3,47 million dollar (gas xarajatlari chegirilmagan);
Taxminan 37 million dollarlik kapitalga nisbatan 9,4% atrofida.
Birinchi o‘ntalikdagi manzillarning jami foydasi taxminan 6,36–6,43 million dollar.
Bu pul o‘g‘irlikdan kelmagan, Aave kontraktida ham muammo bo‘lmagan.
Aslida bu CEX va DEX o‘rtasidagi arbitraj, Aave esa «birja narxida ETH olish oynasi» bo‘lgan.
Muhimi, oyna ochiq turganida pul qayerda ekanida.
Men esa uyg‘onmadim, endi afsusdan tizzamga urib o‘tiribman.
5:30 dan keyin narxlar farqi atigi 3%–5% qoldi, Aave 5:42 dan boshlab bozorni muzlatdi — kech qolganlar qarz ham ololmay qoldi.
Narxlar farqidan faqat o‘q-dorisi blokcheynda oldindan turganlar foydalana oldi.
Xatarlarni ham hisobga olish kerak:
1/ Sotish xakerning xaridlariga bog‘liq edi; xaridlar to‘xtashi bilan narxlar farqi qisqaradi;
2/ Sotilgan ETH’ni qayta sotib olguncha pozitsiya ta’minotsiz short bo‘ladi, bozor ko‘tarilsa, pozitsiyaning sog‘lomlik ko‘rsatkichi pasayadi;
3/ Gas juda qimmat, guruhdagilardan biri taxminan 5 ming dollar sarflagan.
Birinchi o‘rindagi manzil sotuvni 18 ta bitimga bo‘lgan, har birida taxminan 300–1000 ETH bo‘lgan.
Keyingi safar avval shuni so‘rang: blokcheynda pul bormi, qaysi protokolga borish kerak, orakul narxini qanday berayotganini tushuna olasizmi?
Ertalab guruhdagi do‘stim 500 ming dollar bilan 200 ming dollar ishlab olmaganida, men hech bo‘lmasa yana yarim soat uxlagan bo‘lardim.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya maslahati emas.
Doimiy rivojlanishda davom etayotgan BitHappy
1
4.4k
·
--
Yana 10.30 ni o‘tkazib yubordim!!!
Ertalab soat 6.30 lar atrofida telefonimga qarasam, kuzatuv bildirishnomalari ham, guruh chatidagi xabarlar ham tinmayotgan ekan. Yana biror ish bo‘lganini darrov bildim.
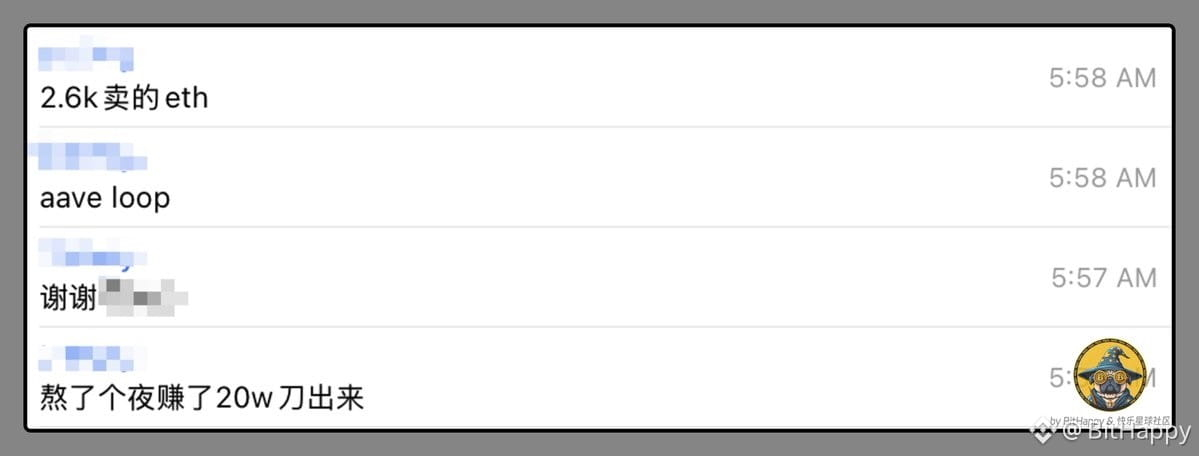
Ko‘zlarimni hali to‘liq ocholmay turib, guruhdagi 50WU sarmoya bilan 20WU foyda qilgani haqidagi xabarni ko‘rdim (strategiya rasmda).
Birdan uyqum qochdi.
Bir soatdan ko‘proq vaqt jon-jahdim bilan urinib ko‘rdim, ammo bir tiyin ham foyda qilmadim, uyqum ham qochdi.
Soat 8 lar atrofida o‘ylab ko‘rsam, hech narsa qila olmas ekanman, pulni ham yechib ololmas ekanman. Chamasi, katta zarar ham bo‘lmasa kerak, zarar bo‘lsa ham qo‘limdan hech narsa kelmaydi.
Keyin yana uxlab, soat 11 lar atrofida uyg‘ondim. O‘ylab ko‘rsam, hech narsa qila olmas ekanman, pulni ham yechib ololmas ekanman. Chamasi, katta zarar ham bo‘lmasa kerak.
Bu qayta uxlab olish juda yoqimli bo‘ldi. Oxirgi marta soat 11 gacha uxlaganimda, men hali yosh yigit bo‘lgan bo‘lsam kerak!
Yana 10.30 ni o‘tkazib yubordim!!!
Ertalab soat 6.30 lar atrofida telefonimga qarasam, kuzatuv bildirishnomalari ham, guruh chatidagi xabarlar ham tinmayotgan ekan. Yana biror ish bo‘lganini darrov bildim.
Ko‘zlarimni hali to‘liq ocholmay turib, guruhdagi 50WU sarmoya bilan 20WU foyda qilgani haqidagi xabarni ko‘rdim (strategiya rasmda).
Birdan uyqum qochdi.
Bir soatdan ko‘proq vaqt jon-jahdim bilan urinib ko‘rdim, ammo bir tiyin ham foyda qilmadim, uyqum ham qochdi.
Soat 8 lar atrofida o‘ylab ko‘rsam, hech narsa qila olmas ekanman, pulni ham yechib ololmas ekanman. Chamasi, katta zarar ham bo‘lmasa kerak, zarar bo‘lsa ham qo‘limdan hech narsa kelmaydi.
Keyin yana uxlab, soat 11 lar atrofida uyg‘ondim. O‘ylab ko‘rsam, hech narsa qila olmas ekanman, pulni ham yechib ololmas ekanman. Chamasi, katta zarar ham bo‘lmasa kerak.
Bu qayta uxlab olish juda yoqimli bo‘ldi. Oxirgi marta soat 11 gacha uxlaganimda, men hali yosh yigit bo‘lgan bo‘lsam kerak!
Ertalab soat 6.30 lar atrofida telefonimga qarasam, kuzatuv bildirishnomalari ham, guruh chatidagi xabarlar ham tinmayotgan ekan. Yana biror ish bo‘lganini darrov bildim.
Ko‘zlarimni hali to‘liq ocholmay turib, guruhdagi 50WU sarmoya bilan 20WU foyda qilgani haqidagi xabarni ko‘rdim (strategiya rasmda).
Birdan uyqum qochdi.
Bir soatdan ko‘proq vaqt jon-jahdim bilan urinib ko‘rdim, ammo bir tiyin ham foyda qilmadim, uyqum ham qochdi.
Soat 8 lar atrofida o‘ylab ko‘rsam, hech narsa qila olmas ekanman, pulni ham yechib ololmas ekanman. Chamasi, katta zarar ham bo‘lmasa kerak, zarar bo‘lsa ham qo‘limdan hech narsa kelmaydi.
Keyin yana uxlab, soat 11 lar atrofida uyg‘ondim. O‘ylab ko‘rsam, hech narsa qila olmas ekanman, pulni ham yechib ololmas ekanman. Chamasi, katta zarar ham bo‘lmasa kerak.
Bu qayta uxlab olish juda yoqimli bo‘ldi. Oxirgi marta soat 11 gacha uxlaganimda, men hali yosh yigit bo‘lgan bo‘lsam kerak!
1
4.7k
·
--
Tasdiqlangan
Hyperliquid turidagi perpetual shartnomalar AQSh bozoriga chiqmoqda, distribyutsiya esa ICE-OKX zimmasida!
Keling, muvofiqlik, mahsulot va distribyutsiya qatlamlarida kim nima bilan shug‘ullanishini, shuningdek, JV tasdiqlanishidagi to‘siqlarni tahlil qilamiz.
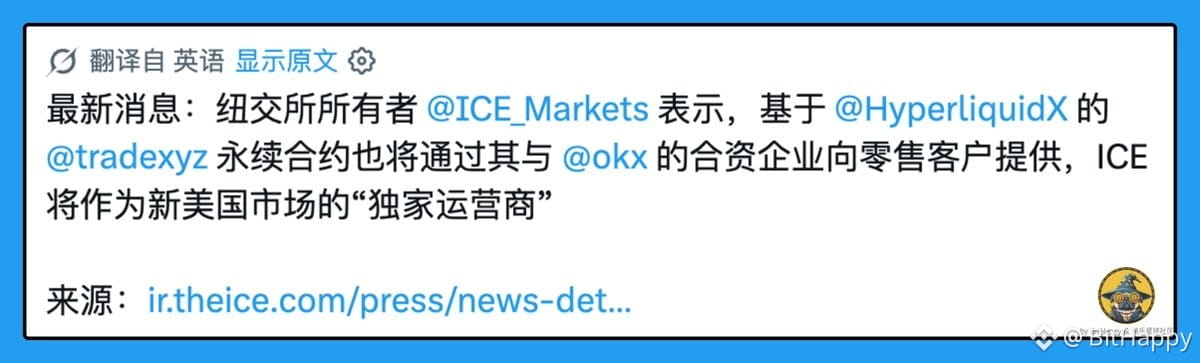
ICE’ning 29-oktabrdagi press-reliziga ko‘ra, ICE va Trade[XYZ] kelishuvga erishgan: ular Trade[XYZ]’ning Hyperliquid asosida ishga tushirilgan perpetual bozorini AQShda tartibga solinadigan tuzilmaga aylantirishni rejalashtirmoqda.
ICE Trade[XYZ]’ning tartibga solinadigan bozorining eksklyuziv operatori bo‘ladi va Trade[XYZ]’ga strategik investitsiya kiritadi.
Chakana savdo uchun alohida maxsus bozor va kliring tartibi tashkil etiladi, bu esa ICE’ning mavjud institutsional fyuchers va kliring biznesidan ataylab ajratiladi.
Press-relizda aytilishicha: institutsional mijozlar ushbu chakana savdo bitimlari bo‘yicha kontragent xatarini o‘z zimmasiga olmaydi.
Bu — «AQSh litsenziyalari haqidagi narrativga mos kelish» uchun zarur shart; offshor DEX’ga shunchaki yangi qiyofa berish emas.
Mahsulot qatlami hanuz Trade[XYZ] + Hyperliquid stekiga asoslanadi: qisqa muddatli, 24/7 ishlaydigan, kripto, fond indekslari, tovarlar, valyuta va boshqa RWA turidagi perpetual shartnomalarni qamrab oladi.
AQSh tomonida ham alohida tartibga solinadigan tuzilma tashkil etilishi va leverajli savdo uchun zarur ruxsatnomalar olinishi kerak.
KYC/AML talablaridan o‘tgach, mijozlarga a’zo FCM’lar orqali xizmat ko‘rsatish kutilmoqda.
Distribyutsiya qatlami esa OKX foydalanuvchilari uchun eng muhim qism!
Press-relizda chakana perpetual shartnomalar hamkorlar, brokerlar va platformalar, jumladan ICE va OKX’ning qo‘shma korxonasi orqali tarqatilishi kutilayotgani aniq yozilgan.
Vazifalar taxminan shunday taqsimlanadi: OKX global chakana savdo maydoni va savdoga kirish imkonini beradi, ICE tartibga solinadigan bozor va kliring infratuzilmasini ta’minlaydi, Trade[XYZ] esa chakana perpetual mahsulotlar bo‘yicha tajribasini olib kiradi.
OKX uchun qo‘shimcha imkoniyat — «muvofiqlik talablariga mos mahsulotlarni o‘z foydalanuvchilar bazasiga ulay olish».
JV’ning o‘zi ham broker-diler/FCM kabi ruxsatnomalarni kutishi kerak; tasdiqlanishi lozim bo‘lgan bandlar anchagina: yangi bozor va kliring tuzilmasi, leverajga oid ruxsatnomalar, ICE-OKX JV uchun FCM/BD.
Bundan tashqari, offshordagi Hyperliquid/Trade[XYZ] likvidligi va kelajakda AQShda KYC/AML talablari asosida taklif etiladigan perpetual shartnomalar — ikki alohida yo‘nalish.
Ikkinchisi, asosan, muvofiqlik talablari va xizmat ko‘rsatish mumkin bo‘lgan auditoriyaga taalluqli, ammo bu komissiyalar pastroq yoki bozor chuqurligi yaxshiroq bo‘lishini anglatmaydi.
Agar u haqiqatan ham JV orqali ro‘yxatga kiritilsa, amaliy savollar shular: hisoblar va hududlar qanday ajratiladi, marja FCM kanali orqali yuritiladimi, mavjud OKX fyuchers hisoblaridan alohida bo‘ladimi?
Shamol esishini kutishda davom etamiz!
Yuqoridagilar faqat axborot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
Hyperliquid turidagi perpetual shartnomalar AQSh bozoriga chiqmoqda, distribyutsiya esa ICE-OKX zimmasida!
Keling, muvofiqlik, mahsulot va distribyutsiya qatlamlarida kim nima bilan shug‘ullanishini, shuningdek, JV tasdiqlanishidagi to‘siqlarni tahlil qilamiz.
ICE’ning 29-oktabrdagi press-reliziga ko‘ra, ICE va Trade[XYZ] kelishuvga erishgan: ular Trade[XYZ]’ning Hyperliquid asosida ishga tushirilgan perpetual bozorini AQShda tartibga solinadigan tuzilmaga aylantirishni rejalashtirmoqda.
ICE Trade[XYZ]’ning tartibga solinadigan bozorining eksklyuziv operatori bo‘ladi va Trade[XYZ]’ga strategik investitsiya kiritadi.
Chakana savdo uchun alohida maxsus bozor va kliring tartibi tashkil etiladi, bu esa ICE’ning mavjud institutsional fyuchers va kliring biznesidan ataylab ajratiladi.
Press-relizda aytilishicha: institutsional mijozlar ushbu chakana savdo bitimlari bo‘yicha kontragent xatarini o‘z zimmasiga olmaydi.
Bu — «AQSh litsenziyalari haqidagi narrativga mos kelish» uchun zarur shart; offshor DEX’ga shunchaki yangi qiyofa berish emas.
Mahsulot qatlami hanuz Trade[XYZ] + Hyperliquid stekiga asoslanadi: qisqa muddatli, 24/7 ishlaydigan, kripto, fond indekslari, tovarlar, valyuta va boshqa RWA turidagi perpetual shartnomalarni qamrab oladi.
AQSh tomonida ham alohida tartibga solinadigan tuzilma tashkil etilishi va leverajli savdo uchun zarur ruxsatnomalar olinishi kerak.
KYC/AML talablaridan o‘tgach, mijozlarga a’zo FCM’lar orqali xizmat ko‘rsatish kutilmoqda.
Distribyutsiya qatlami esa OKX foydalanuvchilari uchun eng muhim qism!
Press-relizda chakana perpetual shartnomalar hamkorlar, brokerlar va platformalar, jumladan ICE va OKX’ning qo‘shma korxonasi orqali tarqatilishi kutilayotgani aniq yozilgan.
Vazifalar taxminan shunday taqsimlanadi: OKX global chakana savdo maydoni va savdoga kirish imkonini beradi, ICE tartibga solinadigan bozor va kliring infratuzilmasini ta’minlaydi, Trade[XYZ] esa chakana perpetual mahsulotlar bo‘yicha tajribasini olib kiradi.
OKX uchun qo‘shimcha imkoniyat — «muvofiqlik talablariga mos mahsulotlarni o‘z foydalanuvchilar bazasiga ulay olish».
JV’ning o‘zi ham broker-diler/FCM kabi ruxsatnomalarni kutishi kerak; tasdiqlanishi lozim bo‘lgan bandlar anchagina: yangi bozor va kliring tuzilmasi, leverajga oid ruxsatnomalar, ICE-OKX JV uchun FCM/BD.
Bundan tashqari, offshordagi Hyperliquid/Trade[XYZ] likvidligi va kelajakda AQShda KYC/AML talablari asosida taklif etiladigan perpetual shartnomalar — ikki alohida yo‘nalish.
Ikkinchisi, asosan, muvofiqlik talablari va xizmat ko‘rsatish mumkin bo‘lgan auditoriyaga taalluqli, ammo bu komissiyalar pastroq yoki bozor chuqurligi yaxshiroq bo‘lishini anglatmaydi.
Agar u haqiqatan ham JV orqali ro‘yxatga kiritilsa, amaliy savollar shular: hisoblar va hududlar qanday ajratiladi, marja FCM kanali orqali yuritiladimi, mavjud OKX fyuchers hisoblaridan alohida bo‘ladimi?
Shamol esishini kutishda davom etamiz!
Yuqoridagilar faqat axborot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
Keling, muvofiqlik, mahsulot va distribyutsiya qatlamlarida kim nima bilan shug‘ullanishini, shuningdek, JV tasdiqlanishidagi to‘siqlarni tahlil qilamiz.
ICE’ning 29-oktabrdagi press-reliziga ko‘ra, ICE va Trade[XYZ] kelishuvga erishgan: ular Trade[XYZ]’ning Hyperliquid asosida ishga tushirilgan perpetual bozorini AQShda tartibga solinadigan tuzilmaga aylantirishni rejalashtirmoqda.
ICE Trade[XYZ]’ning tartibga solinadigan bozorining eksklyuziv operatori bo‘ladi va Trade[XYZ]’ga strategik investitsiya kiritadi.
Chakana savdo uchun alohida maxsus bozor va kliring tartibi tashkil etiladi, bu esa ICE’ning mavjud institutsional fyuchers va kliring biznesidan ataylab ajratiladi.
Press-relizda aytilishicha: institutsional mijozlar ushbu chakana savdo bitimlari bo‘yicha kontragent xatarini o‘z zimmasiga olmaydi.
Bu — «AQSh litsenziyalari haqidagi narrativga mos kelish» uchun zarur shart; offshor DEX’ga shunchaki yangi qiyofa berish emas.
Mahsulot qatlami hanuz Trade[XYZ] + Hyperliquid stekiga asoslanadi: qisqa muddatli, 24/7 ishlaydigan, kripto, fond indekslari, tovarlar, valyuta va boshqa RWA turidagi perpetual shartnomalarni qamrab oladi.
AQSh tomonida ham alohida tartibga solinadigan tuzilma tashkil etilishi va leverajli savdo uchun zarur ruxsatnomalar olinishi kerak.
KYC/AML talablaridan o‘tgach, mijozlarga a’zo FCM’lar orqali xizmat ko‘rsatish kutilmoqda.
Distribyutsiya qatlami esa OKX foydalanuvchilari uchun eng muhim qism!
Press-relizda chakana perpetual shartnomalar hamkorlar, brokerlar va platformalar, jumladan ICE va OKX’ning qo‘shma korxonasi orqali tarqatilishi kutilayotgani aniq yozilgan.
Vazifalar taxminan shunday taqsimlanadi: OKX global chakana savdo maydoni va savdoga kirish imkonini beradi, ICE tartibga solinadigan bozor va kliring infratuzilmasini ta’minlaydi, Trade[XYZ] esa chakana perpetual mahsulotlar bo‘yicha tajribasini olib kiradi.
OKX uchun qo‘shimcha imkoniyat — «muvofiqlik talablariga mos mahsulotlarni o‘z foydalanuvchilar bazasiga ulay olish».
JV’ning o‘zi ham broker-diler/FCM kabi ruxsatnomalarni kutishi kerak; tasdiqlanishi lozim bo‘lgan bandlar anchagina: yangi bozor va kliring tuzilmasi, leverajga oid ruxsatnomalar, ICE-OKX JV uchun FCM/BD.
Bundan tashqari, offshordagi Hyperliquid/Trade[XYZ] likvidligi va kelajakda AQShda KYC/AML talablari asosida taklif etiladigan perpetual shartnomalar — ikki alohida yo‘nalish.
Ikkinchisi, asosan, muvofiqlik talablari va xizmat ko‘rsatish mumkin bo‘lgan auditoriyaga taalluqli, ammo bu komissiyalar pastroq yoki bozor chuqurligi yaxshiroq bo‘lishini anglatmaydi.
Agar u haqiqatan ham JV orqali ro‘yxatga kiritilsa, amaliy savollar shular: hisoblar va hududlar qanday ajratiladi, marja FCM kanali orqali yuritiladimi, mavjud OKX fyuchers hisoblaridan alohida bo‘ladimi?
Shamol esishini kutishda davom etamiz!
Yuqoridagilar faqat axborot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
1
1
2.3k
·
--
STRC bo‘yicha kunlik dividend to‘lovi ma’qullandi. Endi nima qilamiz?
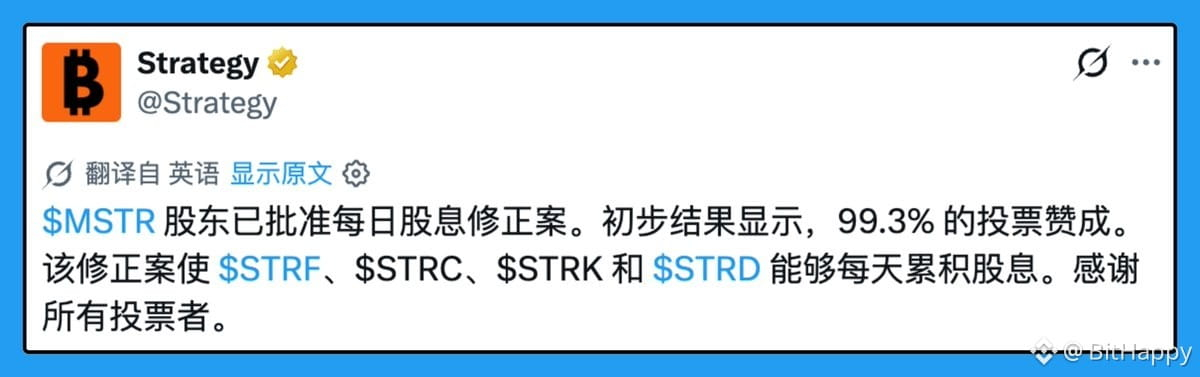
28-oktabrdagi navbatdan tashqari aksiyadorlar yig‘ilishidan so‘ng Strategy’ning 8-K hisobotida dastlabki ovozlarni sanash natijasida to‘rtta imtiyozli aksiyaning dividendlarni har kuni to‘lashga o‘tishi ma’qullangani yozildi. STRC bo‘yicha dividend olish huquqi 1-noyabrdan boshlab har kuni qayd etiladi; STRF, STRK va STRD bo‘yicha esa 2027-yil 1-yanvardan. Bu o‘zgarishning kuchga kirishi qayta ko‘rib chiqilgan Certificate of Designations hujjati topshirilib, kuchga kirishiga ham bog‘liq. Dam olish va bayram kunlarida ham dividend hisoblanadi, e’lon qilingan dividendlar odatda keyingi ish kuni to‘lanadi.
Avvalgi kuni kunlik to‘lov haqida yozganimda, shuni hisoblab chiqqandim: 2025-yil avgustidan beri oylik to‘lovdagi ex-dividend kunidagi median pasayish taxminan 43 bazis punkt, yarim oylik to‘lovda taxminan 22, kunlik to‘lovda esa atigi 3,3 atrofida. 3,3×365 baribir taxminan 12% bo‘lib, yillik dividend darajasiga mos keladi. Kamaygani pul emas, balki har yarim oyda bir marta yuz beradigan тогтмол narx sakrashi. Tegishli postlarga ko‘ra, shu juma STRC uchun yarim oylik to‘lov bo‘yicha oxirgi ex-dividend kuni bo‘ladi; birjadan ex-dividend sanalari taqvimini tekshiring.
Strategiyalarni «daromad nimadan keladi» degan mezon bilan ko‘rib chiqamiz.
Ex-dividend paytidagi narx sakrashidan foyda oladiganlar: tegishli postlarga ko‘ra, Hyperliquid’dagi STRC perpetual shartnomasi dividendni qoplamaydi. Ex-dividend kuni spot narx tabiiy ravishda tushadi, shu bois yalang‘och short pozitsiya shu farqdan foyda olishi mumkin. Narx sakrashi kuniga taxminan 3 bazis punktgacha tushgach, voqeaga asoslangan kichik spred deyarli yo‘qoldi.
Spotni long qilib, perpetualni short qilish: o‘sha manbadagi ko‘rsatkichlar taxminan 25 bazis punkt chegirma va har 8 soatda 10 bazis punkt atrofida funding stavkasi; bu kuniga taxminan 30 bazis punkt, ya’ni kunlik 3,3 dividenddan 9 baravar ko‘p. Kombinatsiyaning foyda-zarari deyarli butunlay funding stavkasining yo‘nalishi va chegirmaning qay tarzda normallashishiga bog‘liq; dividend bor, ammo endi asosiy omil emas. Chegirma va funding stavkasi tez o‘zgaradi, raqamlar uchun joriy bozor kotirovkalariga qarang.
STRC yoki unga aloqador ekspozitsiyani garovga qo‘yib, pozitsiyani aylantiradigan va dividend daromadi oladiganlar: yarim oyda bir marta yuz beradigan taxminan 22 bazis punktlik narx sakrashi yo‘qolgach, likvidatsiya masofasida ex-dividend kuni uchun alohida zaxira qoldirish shart emas; odatdagi o‘zgaruvchanlikni hisobga olib zaxira qoldirish kifoya.
O‘zimning amaliy tajribamni «STRC bilan tanishuvdan foydagacha» turkumidagi tahlillarimda batafsil yozganman: yuqori xatarli pozitsiyalar asosan apyUSD va sUSDat kabi STRC bilan bog‘liq daromad keltiruvchi aktivlarga to‘g‘ri kelgan; menga turli vaziyatlarda harakat qilishda eng ko‘p yordam bergan narsalar esa koeffitsiyentning bog‘lanishdan chiqishi, zarur bo‘lganda on-chain spot pozitsiyasini short kontrakt bilan birga qo‘llash va imkoniyatlar oynasi toraygach LP bo‘ldi. Pozitsiyalarni boshqarish va xatarni nazorat qilish har qanday alohida arbitrajdan muhimroq.
Kunlik to‘lovga o‘tsak: ex-dividend paytidagi narx sakrashi kichraygach, ex-dividend kuni nomuvofiqlik yuzaga kelishidan olinadigan kichik foyda kamayadi; agar haligacha «bog‘liq spot aktivni sotib olish + STRC’ni short qilish» orqali xedj qilayotgan bo‘lsangiz, hisob-kitobni «ex-dividenddan bir ulush foyda olish»dan «funding daromadi va chegirmaning normallashishidan foyda olish»ga o‘zgartiring. Dividend qismi kuniga atigi bir necha bazis punkt bo‘lib qoladi. Koeffitsiyentlar o‘rtasidagi bog‘liqlik saqlanib qoladi, kunlik to‘lovga o‘tish bilan bog‘lanishdan chiqish davri yo‘qolmaydi, ammo yarim oylik narx sakrashidan keladigan imkoniyatlar siyraklashadi.
Dividend to‘lash tezligi, hisob-kitob davri va kompensatsiya qoidalari juda texnik ko‘rinishi mumkin, lekin ular ko‘pincha portfel foydasining manbasini sezdirmay o‘zgartirib yuboradi. Hmm, kunlik to‘lovga o‘tgach, STRC negadir unchalik ham jozibador emasdek tuyuladi.
Turkum tahlillari: https://x.com/BitHappy/status/2109907286194049402
Yuqoridagilar faqat ma’lumot ulashish uchun bo‘lib, hech qanday investitsiya maslahati hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
STRC bo‘yicha kunlik dividend to‘lovi ma’qullandi. Endi nima qilamiz?
28-oktabrdagi navbatdan tashqari aksiyadorlar yig‘ilishidan so‘ng Strategy’ning 8-K hisobotida dastlabki ovozlarni sanash natijasida to‘rtta imtiyozli aksiyaning dividendlarni har kuni to‘lashga o‘tishi ma’qullangani yozildi. STRC bo‘yicha dividend olish huquqi 1-noyabrdan boshlab har kuni qayd etiladi; STRF, STRK va STRD bo‘yicha esa 2027-yil 1-yanvardan. Bu o‘zgarishning kuchga kirishi qayta ko‘rib chiqilgan Certificate of Designations hujjati topshirilib, kuchga kirishiga ham bog‘liq. Dam olish va bayram kunlarida ham dividend hisoblanadi, e’lon qilingan dividendlar odatda keyingi ish kuni to‘lanadi.
Avvalgi kuni kunlik to‘lov haqida yozganimda, shuni hisoblab chiqqandim: 2025-yil avgustidan beri oylik to‘lovdagi ex-dividend kunidagi median pasayish taxminan 43 bazis punkt, yarim oylik to‘lovda taxminan 22, kunlik to‘lovda esa atigi 3,3 atrofida. 3,3×365 baribir taxminan 12% bo‘lib, yillik dividend darajasiga mos keladi. Kamaygani pul emas, balki har yarim oyda bir marta yuz beradigan тогтмол narx sakrashi. Tegishli postlarga ko‘ra, shu juma STRC uchun yarim oylik to‘lov bo‘yicha oxirgi ex-dividend kuni bo‘ladi; birjadan ex-dividend sanalari taqvimini tekshiring.
Strategiyalarni «daromad nimadan keladi» degan mezon bilan ko‘rib chiqamiz.
Ex-dividend paytidagi narx sakrashidan foyda oladiganlar: tegishli postlarga ko‘ra, Hyperliquid’dagi STRC perpetual shartnomasi dividendni qoplamaydi. Ex-dividend kuni spot narx tabiiy ravishda tushadi, shu bois yalang‘och short pozitsiya shu farqdan foyda olishi mumkin. Narx sakrashi kuniga taxminan 3 bazis punktgacha tushgach, voqeaga asoslangan kichik spred deyarli yo‘qoldi.
Spotni long qilib, perpetualni short qilish: o‘sha manbadagi ko‘rsatkichlar taxminan 25 bazis punkt chegirma va har 8 soatda 10 bazis punkt atrofida funding stavkasi; bu kuniga taxminan 30 bazis punkt, ya’ni kunlik 3,3 dividenddan 9 baravar ko‘p. Kombinatsiyaning foyda-zarari deyarli butunlay funding stavkasining yo‘nalishi va chegirmaning qay tarzda normallashishiga bog‘liq; dividend bor, ammo endi asosiy omil emas. Chegirma va funding stavkasi tez o‘zgaradi, raqamlar uchun joriy bozor kotirovkalariga qarang.
STRC yoki unga aloqador ekspozitsiyani garovga qo‘yib, pozitsiyani aylantiradigan va dividend daromadi oladiganlar: yarim oyda bir marta yuz beradigan taxminan 22 bazis punktlik narx sakrashi yo‘qolgach, likvidatsiya masofasida ex-dividend kuni uchun alohida zaxira qoldirish shart emas; odatdagi o‘zgaruvchanlikni hisobga olib zaxira qoldirish kifoya.
O‘zimning amaliy tajribamni «STRC bilan tanishuvdan foydagacha» turkumidagi tahlillarimda batafsil yozganman: yuqori xatarli pozitsiyalar asosan apyUSD va sUSDat kabi STRC bilan bog‘liq daromad keltiruvchi aktivlarga to‘g‘ri kelgan; menga turli vaziyatlarda harakat qilishda eng ko‘p yordam bergan narsalar esa koeffitsiyentning bog‘lanishdan chiqishi, zarur bo‘lganda on-chain spot pozitsiyasini short kontrakt bilan birga qo‘llash va imkoniyatlar oynasi toraygach LP bo‘ldi. Pozitsiyalarni boshqarish va xatarni nazorat qilish har qanday alohida arbitrajdan muhimroq.
Kunlik to‘lovga o‘tsak: ex-dividend paytidagi narx sakrashi kichraygach, ex-dividend kuni nomuvofiqlik yuzaga kelishidan olinadigan kichik foyda kamayadi; agar haligacha «bog‘liq spot aktivni sotib olish + STRC’ni short qilish» orqali xedj qilayotgan bo‘lsangiz, hisob-kitobni «ex-dividenddan bir ulush foyda olish»dan «funding daromadi va chegirmaning normallashishidan foyda olish»ga o‘zgartiring. Dividend qismi kuniga atigi bir necha bazis punkt bo‘lib qoladi. Koeffitsiyentlar o‘rtasidagi bog‘liqlik saqlanib qoladi, kunlik to‘lovga o‘tish bilan bog‘lanishdan chiqish davri yo‘qolmaydi, ammo yarim oylik narx sakrashidan keladigan imkoniyatlar siyraklashadi.
Dividend to‘lash tezligi, hisob-kitob davri va kompensatsiya qoidalari juda texnik ko‘rinishi mumkin, lekin ular ko‘pincha portfel foydasining manbasini sezdirmay o‘zgartirib yuboradi. Hmm, kunlik to‘lovga o‘tgach, STRC negadir unchalik ham jozibador emasdek tuyuladi.
Turkum tahlillari: https://x.com/BitHappy/status/2109907286194049402
Yuqoridagilar faqat ma’lumot ulashish uchun bo‘lib, hech qanday investitsiya maslahati hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
28-oktabrdagi navbatdan tashqari aksiyadorlar yig‘ilishidan so‘ng Strategy’ning 8-K hisobotida dastlabki ovozlarni sanash natijasida to‘rtta imtiyozli aksiyaning dividendlarni har kuni to‘lashga o‘tishi ma’qullangani yozildi. STRC bo‘yicha dividend olish huquqi 1-noyabrdan boshlab har kuni qayd etiladi; STRF, STRK va STRD bo‘yicha esa 2027-yil 1-yanvardan. Bu o‘zgarishning kuchga kirishi qayta ko‘rib chiqilgan Certificate of Designations hujjati topshirilib, kuchga kirishiga ham bog‘liq. Dam olish va bayram kunlarida ham dividend hisoblanadi, e’lon qilingan dividendlar odatda keyingi ish kuni to‘lanadi.
Avvalgi kuni kunlik to‘lov haqida yozganimda, shuni hisoblab chiqqandim: 2025-yil avgustidan beri oylik to‘lovdagi ex-dividend kunidagi median pasayish taxminan 43 bazis punkt, yarim oylik to‘lovda taxminan 22, kunlik to‘lovda esa atigi 3,3 atrofida. 3,3×365 baribir taxminan 12% bo‘lib, yillik dividend darajasiga mos keladi. Kamaygani pul emas, balki har yarim oyda bir marta yuz beradigan тогтмол narx sakrashi. Tegishli postlarga ko‘ra, shu juma STRC uchun yarim oylik to‘lov bo‘yicha oxirgi ex-dividend kuni bo‘ladi; birjadan ex-dividend sanalari taqvimini tekshiring.
Strategiyalarni «daromad nimadan keladi» degan mezon bilan ko‘rib chiqamiz.
Ex-dividend paytidagi narx sakrashidan foyda oladiganlar: tegishli postlarga ko‘ra, Hyperliquid’dagi STRC perpetual shartnomasi dividendni qoplamaydi. Ex-dividend kuni spot narx tabiiy ravishda tushadi, shu bois yalang‘och short pozitsiya shu farqdan foyda olishi mumkin. Narx sakrashi kuniga taxminan 3 bazis punktgacha tushgach, voqeaga asoslangan kichik spred deyarli yo‘qoldi.
Spotni long qilib, perpetualni short qilish: o‘sha manbadagi ko‘rsatkichlar taxminan 25 bazis punkt chegirma va har 8 soatda 10 bazis punkt atrofida funding stavkasi; bu kuniga taxminan 30 bazis punkt, ya’ni kunlik 3,3 dividenddan 9 baravar ko‘p. Kombinatsiyaning foyda-zarari deyarli butunlay funding stavkasining yo‘nalishi va chegirmaning qay tarzda normallashishiga bog‘liq; dividend bor, ammo endi asosiy omil emas. Chegirma va funding stavkasi tez o‘zgaradi, raqamlar uchun joriy bozor kotirovkalariga qarang.
STRC yoki unga aloqador ekspozitsiyani garovga qo‘yib, pozitsiyani aylantiradigan va dividend daromadi oladiganlar: yarim oyda bir marta yuz beradigan taxminan 22 bazis punktlik narx sakrashi yo‘qolgach, likvidatsiya masofasida ex-dividend kuni uchun alohida zaxira qoldirish shart emas; odatdagi o‘zgaruvchanlikni hisobga olib zaxira qoldirish kifoya.
O‘zimning amaliy tajribamni «STRC bilan tanishuvdan foydagacha» turkumidagi tahlillarimda batafsil yozganman: yuqori xatarli pozitsiyalar asosan apyUSD va sUSDat kabi STRC bilan bog‘liq daromad keltiruvchi aktivlarga to‘g‘ri kelgan; menga turli vaziyatlarda harakat qilishda eng ko‘p yordam bergan narsalar esa koeffitsiyentning bog‘lanishdan chiqishi, zarur bo‘lganda on-chain spot pozitsiyasini short kontrakt bilan birga qo‘llash va imkoniyatlar oynasi toraygach LP bo‘ldi. Pozitsiyalarni boshqarish va xatarni nazorat qilish har qanday alohida arbitrajdan muhimroq.
Kunlik to‘lovga o‘tsak: ex-dividend paytidagi narx sakrashi kichraygach, ex-dividend kuni nomuvofiqlik yuzaga kelishidan olinadigan kichik foyda kamayadi; agar haligacha «bog‘liq spot aktivni sotib olish + STRC’ni short qilish» orqali xedj qilayotgan bo‘lsangiz, hisob-kitobni «ex-dividenddan bir ulush foyda olish»dan «funding daromadi va chegirmaning normallashishidan foyda olish»ga o‘zgartiring. Dividend qismi kuniga atigi bir necha bazis punkt bo‘lib qoladi. Koeffitsiyentlar o‘rtasidagi bog‘liqlik saqlanib qoladi, kunlik to‘lovga o‘tish bilan bog‘lanishdan chiqish davri yo‘qolmaydi, ammo yarim oylik narx sakrashidan keladigan imkoniyatlar siyraklashadi.
Dividend to‘lash tezligi, hisob-kitob davri va kompensatsiya qoidalari juda texnik ko‘rinishi mumkin, lekin ular ko‘pincha portfel foydasining manbasini sezdirmay o‘zgartirib yuboradi. Hmm, kunlik to‘lovga o‘tgach, STRC negadir unchalik ham jozibador emasdek tuyuladi.
Turkum tahlillari: https://x.com/BitHappy/status/2109907286194049402
Yuqoridagilar faqat ma’lumot ulashish uchun bo‘lib, hech qanday investitsiya maslahati hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
354
·
--
So‘nggi ikki kunda hamjamiyatdagilar Binance RWUSD’ga USDT bilan kirib, USDC’da qaytarib olishdagi kurs farqidan foydalanish yo‘lini muhokama qilishdi~
Asosiysi, avval muvozanat kursiga, keyin esa yillik daromadlilikka qarash kerak.
Bir postda keltirilgan hisob-kitobga ko‘ra, oktabr o‘rtalaridan beri USDC/USDT’ning o‘rtacha kursi taxminan 1.0011 bo‘lgan.
USDC’ning USDT’dan qimmatroq bo‘lishi USDC sotib oluvchilar uchun xarajat; qo‘lida USDT borlar uchun esa daromad manbaiga aylanishi mumkin.
Usuli: USDT bilan RWUSD’ga kiring, darhol qaytarib oling va mablag‘ni USDC’da olishni tanlang. Rasmiy ma’lumotga ko‘ra, standart qaytarib olishda mablag‘ T+3’da keladi, komissiya esa 0.05%.
Bir davr uchun hisoblaymiz:
Yalpi foyda taxminan 0.11%, ya’ni shu ustama;
0.05% qaytarib olish komissiyasini ayirganda, sof foyda taxminan 0.06%;
3 kunda bir davr, yiliga taxminan 121 davr: oddiy foizda 7.3%, murakkab foizda 7.6% atrofida.
Bunda blokcheynga chiqish ham, foizga tayanish ham yo‘q — daromad kurs farqidan keladi. USDG’ning 7%-10% daromadliligi bilan solishtirganda, yomon emas.
Muhim jihat — muvozanat nuqtasi: 0.05% komissiya sababli zarar ko‘rmaslik uchun USDC/USDT kursi 1.0005 dan yuqori bo‘lishi kerak.
Ustama 0.11% dan 0.05% gacha qisqarsa, bu davrdagi urinish bekor ketadi. Yillik daromadlilik — ustama o‘zgarmagan holatdagi ideal ko‘rsatkich, muvozanat nuqtasi esa eng quyi chegara.
E’tibordan chetda qolishi mumkin bo‘lgan yana ikkita omil bor:
1/ Narxning kechikishi: kirish paytida kurs 1.0011 bo‘lishi mumkin, ammo USDC 3 kundan keyin keladi. Uni sotish paytidagi kurs qanday bo‘lishini faqat o‘shanda bilasiz.
2/ Qoidalar bilan bog‘liq xavf: kirish va qaytarib olish imkoniyati — mahsulotning funksiyasi, arbitraj uchun mo‘ljallanmagan. Tez-tez oldi-berdi qiladiganlar cheklovga tushishi mumkinligini hisobga olishi kerak. Fevralda USDT va USDC balansini muvozanatlash uchun RWUSD’dan ham foydalanganlar bor edi. O‘shanda juda ko‘p arbitraj qilish sababli ayrimlar «funksiyalari cheklanganlar» ro‘yxatiga tushishi mumkinligi haqida gap-so‘zlar yurgan (bir nechta hamjamiyat a’zolariga cheklov qo‘yilgan).
Xavfsizroq yo‘l: ustama muvozanat nuqtasidan ancha yuqori bo‘lgandagina yangi davrni boshlash va 3 kunlik narx o‘zgarishiga zaxira qoldirish; mablag‘ kelgach, avval joriy kursni tekshirish, u muvozanat nuqtasidan past bo‘lsa, shoshilmay USDC’ni ushlab turish;
Yana bir yo‘l — funksiya cheklansa ham mayli, deb hisoblash.
Yuqoridagilar faqat ma’lumot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
So‘nggi ikki kunda hamjamiyatdagilar Binance RWUSD’ga USDT bilan kirib, USDC’da qaytarib olishdagi kurs farqidan foydalanish yo‘lini muhokama qilishdi~
Asosiysi, avval muvozanat kursiga, keyin esa yillik daromadlilikka qarash kerak.
Bir postda keltirilgan hisob-kitobga ko‘ra, oktabr o‘rtalaridan beri USDC/USDT’ning o‘rtacha kursi taxminan 1.0011 bo‘lgan.
USDC’ning USDT’dan qimmatroq bo‘lishi USDC sotib oluvchilar uchun xarajat; qo‘lida USDT borlar uchun esa daromad manbaiga aylanishi mumkin.
Usuli: USDT bilan RWUSD’ga kiring, darhol qaytarib oling va mablag‘ni USDC’da olishni tanlang. Rasmiy ma’lumotga ko‘ra, standart qaytarib olishda mablag‘ T+3’da keladi, komissiya esa 0.05%.
Bir davr uchun hisoblaymiz:
Yalpi foyda taxminan 0.11%, ya’ni shu ustama;
0.05% qaytarib olish komissiyasini ayirganda, sof foyda taxminan 0.06%;
3 kunda bir davr, yiliga taxminan 121 davr: oddiy foizda 7.3%, murakkab foizda 7.6% atrofida.
Bunda blokcheynga chiqish ham, foizga tayanish ham yo‘q — daromad kurs farqidan keladi. USDG’ning 7%-10% daromadliligi bilan solishtirganda, yomon emas.
Muhim jihat — muvozanat nuqtasi: 0.05% komissiya sababli zarar ko‘rmaslik uchun USDC/USDT kursi 1.0005 dan yuqori bo‘lishi kerak.
Ustama 0.11% dan 0.05% gacha qisqarsa, bu davrdagi urinish bekor ketadi. Yillik daromadlilik — ustama o‘zgarmagan holatdagi ideal ko‘rsatkich, muvozanat nuqtasi esa eng quyi chegara.
E’tibordan chetda qolishi mumkin bo‘lgan yana ikkita omil bor:
1/ Narxning kechikishi: kirish paytida kurs 1.0011 bo‘lishi mumkin, ammo USDC 3 kundan keyin keladi. Uni sotish paytidagi kurs qanday bo‘lishini faqat o‘shanda bilasiz.
2/ Qoidalar bilan bog‘liq xavf: kirish va qaytarib olish imkoniyati — mahsulotning funksiyasi, arbitraj uchun mo‘ljallanmagan. Tez-tez oldi-berdi qiladiganlar cheklovga tushishi mumkinligini hisobga olishi kerak. Fevralda USDT va USDC balansini muvozanatlash uchun RWUSD’dan ham foydalanganlar bor edi. O‘shanda juda ko‘p arbitraj qilish sababli ayrimlar «funksiyalari cheklanganlar» ro‘yxatiga tushishi mumkinligi haqida gap-so‘zlar yurgan (bir nechta hamjamiyat a’zolariga cheklov qo‘yilgan).
Xavfsizroq yo‘l: ustama muvozanat nuqtasidan ancha yuqori bo‘lgandagina yangi davrni boshlash va 3 kunlik narx o‘zgarishiga zaxira qoldirish; mablag‘ kelgach, avval joriy kursni tekshirish, u muvozanat nuqtasidan past bo‘lsa, shoshilmay USDC’ni ushlab turish;
Yana bir yo‘l — funksiya cheklansa ham mayli, deb hisoblash.
Yuqoridagilar faqat ma’lumot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
Asosiysi, avval muvozanat kursiga, keyin esa yillik daromadlilikka qarash kerak.
Bir postda keltirilgan hisob-kitobga ko‘ra, oktabr o‘rtalaridan beri USDC/USDT’ning o‘rtacha kursi taxminan 1.0011 bo‘lgan.
USDC’ning USDT’dan qimmatroq bo‘lishi USDC sotib oluvchilar uchun xarajat; qo‘lida USDT borlar uchun esa daromad manbaiga aylanishi mumkin.
Usuli: USDT bilan RWUSD’ga kiring, darhol qaytarib oling va mablag‘ni USDC’da olishni tanlang. Rasmiy ma’lumotga ko‘ra, standart qaytarib olishda mablag‘ T+3’da keladi, komissiya esa 0.05%.
Bir davr uchun hisoblaymiz:
Yalpi foyda taxminan 0.11%, ya’ni shu ustama;
0.05% qaytarib olish komissiyasini ayirganda, sof foyda taxminan 0.06%;
3 kunda bir davr, yiliga taxminan 121 davr: oddiy foizda 7.3%, murakkab foizda 7.6% atrofida.
Bunda blokcheynga chiqish ham, foizga tayanish ham yo‘q — daromad kurs farqidan keladi. USDG’ning 7%-10% daromadliligi bilan solishtirganda, yomon emas.
Muhim jihat — muvozanat nuqtasi: 0.05% komissiya sababli zarar ko‘rmaslik uchun USDC/USDT kursi 1.0005 dan yuqori bo‘lishi kerak.
Ustama 0.11% dan 0.05% gacha qisqarsa, bu davrdagi urinish bekor ketadi. Yillik daromadlilik — ustama o‘zgarmagan holatdagi ideal ko‘rsatkich, muvozanat nuqtasi esa eng quyi chegara.
E’tibordan chetda qolishi mumkin bo‘lgan yana ikkita omil bor:
1/ Narxning kechikishi: kirish paytida kurs 1.0011 bo‘lishi mumkin, ammo USDC 3 kundan keyin keladi. Uni sotish paytidagi kurs qanday bo‘lishini faqat o‘shanda bilasiz.
2/ Qoidalar bilan bog‘liq xavf: kirish va qaytarib olish imkoniyati — mahsulotning funksiyasi, arbitraj uchun mo‘ljallanmagan. Tez-tez oldi-berdi qiladiganlar cheklovga tushishi mumkinligini hisobga olishi kerak. Fevralda USDT va USDC balansini muvozanatlash uchun RWUSD’dan ham foydalanganlar bor edi. O‘shanda juda ko‘p arbitraj qilish sababli ayrimlar «funksiyalari cheklanganlar» ro‘yxatiga tushishi mumkinligi haqida gap-so‘zlar yurgan (bir nechta hamjamiyat a’zolariga cheklov qo‘yilgan).
Xavfsizroq yo‘l: ustama muvozanat nuqtasidan ancha yuqori bo‘lgandagina yangi davrni boshlash va 3 kunlik narx o‘zgarishiga zaxira qoldirish; mablag‘ kelgach, avval joriy kursni tekshirish, u muvozanat nuqtasidan past bo‘lsa, shoshilmay USDC’ni ushlab turish;
Yana bir yo‘l — funksiya cheklansa ham mayli, deb hisoblash.
Yuqoridagilar faqat ma’lumot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
387
·
--
Perp ochkolarini farm qilishdan oldin bir savol: ularning ikkilamchi bozordagi narxi bormi?
StandX airdropini bugundan tekshirish mumkin: mablag‘ sarflangan bo‘lsa, zarar ko‘rish muqarrar. Vaqt jadvalida BuTongRen6 ustoz bir nechta raqamni ulashdi: komissiya 5000U+, jami zarar 20 000U, oxirida esa 900U lik airdrop. Hisoblab ko‘rsak:
1/ Komissiyaga nisbatan 900 ÷ 5000 ≈ 18%, jami zararga nisbatan esa 900 ÷ 20000 = 4.5%;
2/ xiaoyon52351223 ustoz ochko qoidalaridan kelib chiqib hisoblagan: 5.24 dagi birinchi yarimlashuvgacha yig‘ilgan ochkolar komissiyaning taxminan o‘ndan birini qaytargan, 8.10 dagi keyingi yarimlashuvdan so‘ng esa bu miqdor qariyb qirqdan birigacha tushgan.
Shuning uchun buni airdropdan ko‘ra komissiya chegirmasi desa to‘g‘riroq. Albatta, StandX ham token chiqarish rejasi barbod bo‘lganini rasman e’lon qildi.
Qayta tahlil qilishga arziydigan jihat — narxlash. StandX’da token chiqishidan oldingi savdolar ham bo‘lgan: oktabr o‘rtalarida Aspecta, Predict va Polymarket’da uning FDV bozorlari ochilib, narxlar 180 milliondan 300 million AQSH dollaridan oshiqroqqacha o‘zgarib turgan. Ammo token chiqishidan oldingi narx «kelajakda chiqariladigan token» uchun edi. 15-oktabrda loyiha token chiqarmasligini rasman e’lon qilgach, bu narxning tayanchi qolmadi. Yakunda ochkolar qancha DUSD’ga almashtirilishini faqat loyiha jamoasi hal qiladi; nisbatni oldindan belgilab qo‘yadigan bozor yo‘q edi. Shaxsan men uchun HODL qilingan ochkolar hech narsaga arzimaydi — faqat komissiya keltirgan ochkolar pul qaytaradi.
Yaqindagi yana ikki loyiha bilan taqqoslaylik:
1/ Variational: ochkolarning OTC bozori bor, yaqinda bir ochko uchun 50U narx taklifi paydo bo‘ldi. Bundan sal oldin hamma 7–8U deb baholayotgan edi. Lekin narxning haqiqiyligi bahsli, uni bitim narxi deb qabul qilmang.
2/ Predict: Binance’ning fyuchers bozorida 25-oktabr kuni PREDICT tokeni uchun token chiqishidan oldingi kontrakt ochилди, Aster’da бүр эртароқ очилган, Polymarket’da ҳам FDV бозори бор. Демак, очколар учун камида бозор нархи ва хедж қилиш воситаси мавжуд. Лекин airdrop улуши ҳали эълон қилинмагани учун хедж миқдорини фақат тахмин қилиш мумкин.
Шунинг учун ҳозир Perp очколарини баҳолашда уч нарсага қарайман:
1/ Иккиламчи нархи борми (OTC, токен чиқишидан олдинги савдо, прогноз бозори) ва бу нарх охирида мен оладиган нарсага тегишлими;
2/ Қийматнинг бир қисмини олдиндан белгилаб қўйишга ёрдам берадиган восита борми;
3/ Агар буларнинг ҳеч бири бўлмаса, харажатни «комиссиянинг кўпи билан ўндан бири қайтиши мумкин» деб ҳисоблайман ва зарар бюджетини шу юқори чегара асосида белгилайман.
Очиқча айтганда, очко фермерлиги — нархи ёзилмаган лотерея чиптасини сотиб олишдек гап. Аввал унга ўзингиз нарх қўйиб олинг — шунда хотиржамроқ бўласиз.
StandX’да фермерлик қилган дўстлар: DUSD’ни 1-ноябрдан талаб қилиб олиш мумкин, муддат 31-декабрда тугайди. Фақат расмий ҳаволадан фойдаланинг. Устозлар, сиз фермерлик қилган Perp лойиҳалари орасида қайси бирининг очколари иккилламчи бозорда нархланган?
Юқоридагилар фақат маълумот учун, инвестиция тавсияси эмас.
Доимий ривожланишдаги BitHappy
Perp ochkolarini farm qilishdan oldin bir savol: ularning ikkilamchi bozordagi narxi bormi?
StandX airdropini bugundan tekshirish mumkin: mablag‘ sarflangan bo‘lsa, zarar ko‘rish muqarrar. Vaqt jadvalida BuTongRen6 ustoz bir nechta raqamni ulashdi: komissiya 5000U+, jami zarar 20 000U, oxirida esa 900U lik airdrop. Hisoblab ko‘rsak:
1/ Komissiyaga nisbatan 900 ÷ 5000 ≈ 18%, jami zararga nisbatan esa 900 ÷ 20000 = 4.5%;
2/ xiaoyon52351223 ustoz ochko qoidalaridan kelib chiqib hisoblagan: 5.24 dagi birinchi yarimlashuvgacha yig‘ilgan ochkolar komissiyaning taxminan o‘ndan birini qaytargan, 8.10 dagi keyingi yarimlashuvdan so‘ng esa bu miqdor qariyb qirqdan birigacha tushgan.
Shuning uchun buni airdropdan ko‘ra komissiya chegirmasi desa to‘g‘riroq. Albatta, StandX ham token chiqarish rejasi barbod bo‘lganini rasman e’lon qildi.
Qayta tahlil qilishga arziydigan jihat — narxlash. StandX’da token chiqishidan oldingi savdolar ham bo‘lgan: oktabr o‘rtalarida Aspecta, Predict va Polymarket’da uning FDV bozorlari ochilib, narxlar 180 milliondan 300 million AQSH dollaridan oshiqroqqacha o‘zgarib turgan. Ammo token chiqishidan oldingi narx «kelajakda chiqariladigan token» uchun edi. 15-oktabrda loyiha token chiqarmasligini rasman e’lon qilgach, bu narxning tayanchi qolmadi. Yakunda ochkolar qancha DUSD’ga almashtirilishini faqat loyiha jamoasi hal qiladi; nisbatni oldindan belgilab qo‘yadigan bozor yo‘q edi. Shaxsan men uchun HODL qilingan ochkolar hech narsaga arzimaydi — faqat komissiya keltirgan ochkolar pul qaytaradi.
Yaqindagi yana ikki loyiha bilan taqqoslaylik:
1/ Variational: ochkolarning OTC bozori bor, yaqinda bir ochko uchun 50U narx taklifi paydo bo‘ldi. Bundan sal oldin hamma 7–8U deb baholayotgan edi. Lekin narxning haqiqiyligi bahsli, uni bitim narxi deb qabul qilmang.
2/ Predict: Binance’ning fyuchers bozorida 25-oktabr kuni PREDICT tokeni uchun token chiqishidan oldingi kontrakt ochилди, Aster’da бүр эртароқ очилган, Polymarket’da ҳам FDV бозори бор. Демак, очколар учун камида бозор нархи ва хедж қилиш воситаси мавжуд. Лекин airdrop улуши ҳали эълон қилинмагани учун хедж миқдорини фақат тахмин қилиш мумкин.
Шунинг учун ҳозир Perp очколарини баҳолашда уч нарсага қарайман:
1/ Иккиламчи нархи борми (OTC, токен чиқишидан олдинги савдо, прогноз бозори) ва бу нарх охирида мен оладиган нарсага тегишлими;
2/ Қийматнинг бир қисмини олдиндан белгилаб қўйишга ёрдам берадиган восита борми;
3/ Агар буларнинг ҳеч бири бўлмаса, харажатни «комиссиянинг кўпи билан ўндан бири қайтиши мумкин» деб ҳисоблайман ва зарар бюджетини шу юқори чегара асосида белгилайман.
Очиқча айтганда, очко фермерлиги — нархи ёзилмаган лотерея чиптасини сотиб олишдек гап. Аввал унга ўзингиз нарх қўйиб олинг — шунда хотиржамроқ бўласиз.
StandX’да фермерлик қилган дўстлар: DUSD’ни 1-ноябрдан талаб қилиб олиш мумкин, муддат 31-декабрда тугайди. Фақат расмий ҳаволадан фойдаланинг. Устозлар, сиз фермерлик қилган Perp лойиҳалари орасида қайси бирининг очколари иккилламчи бозорда нархланган?
Юқоридагилар фақат маълумот учун, инвестиция тавсияси эмас.
Доимий ривожланишдаги BitHappy
StandX airdropini bugundan tekshirish mumkin: mablag‘ sarflangan bo‘lsa, zarar ko‘rish muqarrar. Vaqt jadvalida BuTongRen6 ustoz bir nechta raqamni ulashdi: komissiya 5000U+, jami zarar 20 000U, oxirida esa 900U lik airdrop. Hisoblab ko‘rsak:
1/ Komissiyaga nisbatan 900 ÷ 5000 ≈ 18%, jami zararga nisbatan esa 900 ÷ 20000 = 4.5%;
2/ xiaoyon52351223 ustoz ochko qoidalaridan kelib chiqib hisoblagan: 5.24 dagi birinchi yarimlashuvgacha yig‘ilgan ochkolar komissiyaning taxminan o‘ndan birini qaytargan, 8.10 dagi keyingi yarimlashuvdan so‘ng esa bu miqdor qariyb qirqdan birigacha tushgan.
Shuning uchun buni airdropdan ko‘ra komissiya chegirmasi desa to‘g‘riroq. Albatta, StandX ham token chiqarish rejasi barbod bo‘lganini rasman e’lon qildi.
Qayta tahlil qilishga arziydigan jihat — narxlash. StandX’da token chiqishidan oldingi savdolar ham bo‘lgan: oktabr o‘rtalarida Aspecta, Predict va Polymarket’da uning FDV bozorlari ochilib, narxlar 180 milliondan 300 million AQSH dollaridan oshiqroqqacha o‘zgarib turgan. Ammo token chiqishidan oldingi narx «kelajakda chiqariladigan token» uchun edi. 15-oktabrda loyiha token chiqarmasligini rasman e’lon qilgach, bu narxning tayanchi qolmadi. Yakunda ochkolar qancha DUSD’ga almashtirilishini faqat loyiha jamoasi hal qiladi; nisbatni oldindan belgilab qo‘yadigan bozor yo‘q edi. Shaxsan men uchun HODL qilingan ochkolar hech narsaga arzimaydi — faqat komissiya keltirgan ochkolar pul qaytaradi.
Yaqindagi yana ikki loyiha bilan taqqoslaylik:
1/ Variational: ochkolarning OTC bozori bor, yaqinda bir ochko uchun 50U narx taklifi paydo bo‘ldi. Bundan sal oldin hamma 7–8U deb baholayotgan edi. Lekin narxning haqiqiyligi bahsli, uni bitim narxi deb qabul qilmang.
2/ Predict: Binance’ning fyuchers bozorida 25-oktabr kuni PREDICT tokeni uchun token chiqishidan oldingi kontrakt ochилди, Aster’da бүр эртароқ очилган, Polymarket’da ҳам FDV бозори бор. Демак, очколар учун камида бозор нархи ва хедж қилиш воситаси мавжуд. Лекин airdrop улуши ҳали эълон қилинмагани учун хедж миқдорини фақат тахмин қилиш мумкин.
Шунинг учун ҳозир Perp очколарини баҳолашда уч нарсага қарайман:
1/ Иккиламчи нархи борми (OTC, токен чиқишидан олдинги савдо, прогноз бозори) ва бу нарх охирида мен оладиган нарсага тегишлими;
2/ Қийматнинг бир қисмини олдиндан белгилаб қўйишга ёрдам берадиган восита борми;
3/ Агар буларнинг ҳеч бири бўлмаса, харажатни «комиссиянинг кўпи билан ўндан бири қайтиши мумкин» деб ҳисоблайман ва зарар бюджетини шу юқори чегара асосида белгилайман.
Очиқча айтганда, очко фермерлиги — нархи ёзилмаган лотерея чиптасини сотиб олишдек гап. Аввал унга ўзингиз нарх қўйиб олинг — шунда хотиржамроқ бўласиз.
StandX’да фермерлик қилган дўстлар: DUSD’ни 1-ноябрдан талаб қилиб олиш мумкин, муддат 31-декабрда тугайди. Фақат расмий ҳаволадан фойдаланинг. Устозлар, сиз фермерлик қилган Perp лойиҳалари орасида қайси бирининг очколари иккилламчи бозорда нархланган?
Юқоридагилар фақат маълумот учун, инвестиция тавсияси эмас.
Доимий ривожланишдаги BitHappy
918
·
--
Aksiyalar savdo qilmaydigan dam olish kunlari tokenlashtirilgan aksiyalar garoviga kim narx belgilaydi?
Bir oy oldin Binance oddiy foydalanuvchilar ham bStocks’ni marja sifatida ishlatishi mumkinligini e’lon qilgandi. Bu dam olish kuniga kelib qoida o‘zgardi: 24-oktabr soat 00:00 dan (UTC) boshlab bStocks garov indeksi narxi 7×24 rejimida dinamik yangilanadi. Savdo yopiq paytda Binance o‘z orderlar kitobiga tayanadi, Impact Mid Price’dan foydalanib EWMA usulida silliqlaydi va bunga maxsus narx o‘zgarishi limitlarini qo‘shadi. Aniq raqamlar e’lon qilinmagan.
Sodda qilib aytganda: dam olish kunlari garov qancha turishini oddiy aksiyaning o‘zi emas, Binance orderlar kitobi belgilaydi.
Aave V4 esa Base’da Coinbase’ning tokenlashtirilgan 7 ta AQSh aksiyasini qabul qiladi (bStocks emas) va Chainlink’ning 24/5 narx manbasidan foydalanadi: dam olish kunlari narx oxirgi savdodagi qiymatda qotib qoladi, savdo qayta boshlangach esa yopiq paytdagi yangiliklar narxda birdan aks etadi. Biri dam olish kunlari asta-sekin o‘zgaradi, ikkinchisi esa savdo tiklanganda hammasini birdan yutadi!
Qizig‘i, yangi qoida kuchga kirgan ilk shanba oqshomida Bitcoin 80 mingdan pastga tushdi. The Block hisobiga ko‘ra, 4 soatdan sal ko‘proq vaqt ichida long pozitsiyalaridan taxminan 404 million dollar likvidatsiya qilindi. AQSh aksiyalar bozori yopiq, biz tomonda esa allaqachon leverage pozitsiyalar tugatilgan 🤣
Tokenlashtirilgan aksiyalarni garovga qo‘yadiganlar dam olish kunlari quyidagi to‘rt ishni qilishlari mumkin:
1/ Juma kuni bozor yopilishidan oldin marjani xotirjam uxlashga yetadigan darajaga keltiring;
2/ Narx ogohlantirishlarini oddiy aksiyaning yopilish narxiga emas, Binance garov indeksi narxiga sozlang;
3/ Juma kuni garov koeffitsiyentini tekshiring, uni istalgan payt o‘zgartirishga to‘g‘ri kelishi mumkin;
4/ Tokenlashtirilgan aksiyalar garovi va yuqori leverage’li kripto pozitsiyalarining BTC keskin tushganda bitta umumiy marja hisobida birgalikda zarba ko‘tarishiga yo‘l qo‘ymang.
Ikki xil qoida yonma-yon mavjud ekan, narxlar orasida tafovut paydo bo‘ladi. Xayolimga kelgan, lekin amalda hali sinab ko‘rmagan kuzatuv nuqtalari:
1/ Dam olish kunlaridagi tafovut va dushanbadagi yaqinlashuv: $SOXL ochilishidan oldin kripto tomondagi narx ko‘pincha 6% dan ortiq farq qiladi, bozor oldi savdolari va ochilishdan keyin esa tafovutning katta qismi yopiladi; endi garov narxi dam olish kunlaridagi orderlar kitobiga qarab borохи, tafovut yopilishiga tikilgan savdolardagi marja bosimini qayta hisoblash kerak.
2/ Bular bir xil token emas: bStocks va Coinbase’ning tokenlashtirilgan aksiyalari bir xil oddiy aksiyani kuzatadi, ammo emitenti, blokcheyni va qaytarib olish qoidalari har xil. Ko‘pi bilan A ≈ B desa bo‘ladi; koeffitsiyent va o‘tkazish yo‘llarini o‘zingiz tekshirishingiz kerak.
3/ Qotirilgan narx va zanjir ichidagi savdo narxi: Aave dam olish kunlari garovni qotirilgan narxda hisoblaydi, ammo Base’dagi ikkilamchi bozor ochiq. Nazariy jihatdan chegirma paydo bo‘lishi mumkin, lekin bozor ochilgandagi narx sakrashi bo‘yicha likvidatsiya yangi narxda amalga oshadi — bu tekinga pul emas.
4/ Narx kotirovkasi tiklanadigan bir necha soat: Aave narx manbasi AQSh Sharqiy vaqti bilan yakshanba 20:00 da birdaniga yangilanadi, Binance esa asta-sekin o‘tadi. Shu qisqa vaqt ichida ikki tomondagi garov narxlari mos kelmasligi mumkin; kuzatishga arziydi, lekin bundan savdo qilish mumkinmi-yo‘qmi, aniq emas.
Qisqasi, bozor yopiq bo‘lsa ham, aksiyalarga narx belgilash qoidalari to‘xtamaydi. Ikki platformada ham tokenlashtirilgan aksiyalarni garovga qo‘yib ko‘rganlar bormi? Narxlar orasidagi tafovutni kuzatganmisiz? 👀
Yuqoridagilar faqat ma’lumot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanishda davom etayotgan BitHappy
Aksiyalar savdo qilmaydigan dam olish kunlari tokenlashtirilgan aksiyalar garoviga kim narx belgilaydi?
Bir oy oldin Binance oddiy foydalanuvchilar ham bStocks’ni marja sifatida ishlatishi mumkinligini e’lon qilgandi. Bu dam olish kuniga kelib qoida o‘zgardi: 24-oktabr soat 00:00 dan (UTC) boshlab bStocks garov indeksi narxi 7×24 rejimida dinamik yangilanadi. Savdo yopiq paytda Binance o‘z orderlar kitobiga tayanadi, Impact Mid Price’dan foydalanib EWMA usulida silliqlaydi va bunga maxsus narx o‘zgarishi limitlarini qo‘shadi. Aniq raqamlar e’lon qilinmagan.
Sodda qilib aytganda: dam olish kunlari garov qancha turishini oddiy aksiyaning o‘zi emas, Binance orderlar kitobi belgilaydi.
Aave V4 esa Base’da Coinbase’ning tokenlashtirilgan 7 ta AQSh aksiyasini qabul qiladi (bStocks emas) va Chainlink’ning 24/5 narx manbasidan foydalanadi: dam olish kunlari narx oxirgi savdodagi qiymatda qotib qoladi, savdo qayta boshlangach esa yopiq paytdagi yangiliklar narxda birdan aks etadi. Biri dam olish kunlari asta-sekin o‘zgaradi, ikkinchisi esa savdo tiklanganda hammasini birdan yutadi!
Qizig‘i, yangi qoida kuchga kirgan ilk shanba oqshomida Bitcoin 80 mingdan pastga tushdi. The Block hisobiga ko‘ra, 4 soatdan sal ko‘proq vaqt ichida long pozitsiyalaridan taxminan 404 million dollar likvidatsiya qilindi. AQSh aksiyalar bozori yopiq, biz tomonda esa allaqachon leverage pozitsiyalar tugatilgan 🤣
Tokenlashtirilgan aksiyalarni garovga qo‘yadiganlar dam olish kunlari quyidagi to‘rt ishni qilishlari mumkin:
1/ Juma kuni bozor yopilishidan oldin marjani xotirjam uxlashga yetadigan darajaga keltiring;
2/ Narx ogohlantirishlarini oddiy aksiyaning yopilish narxiga emas, Binance garov indeksi narxiga sozlang;
3/ Juma kuni garov koeffitsiyentini tekshiring, uni istalgan payt o‘zgartirishga to‘g‘ri kelishi mumkin;
4/ Tokenlashtirilgan aksiyalar garovi va yuqori leverage’li kripto pozitsiyalarining BTC keskin tushganda bitta umumiy marja hisobida birgalikda zarba ko‘tarishiga yo‘l qo‘ymang.
Ikki xil qoida yonma-yon mavjud ekan, narxlar orasida tafovut paydo bo‘ladi. Xayolimga kelgan, lekin amalda hali sinab ko‘rmagan kuzatuv nuqtalari:
1/ Dam olish kunlaridagi tafovut va dushanbadagi yaqinlashuv: $SOXL ochilishidan oldin kripto tomondagi narx ko‘pincha 6% dan ortiq farq qiladi, bozor oldi savdolari va ochilishdan keyin esa tafovutning katta qismi yopiladi; endi garov narxi dam olish kunlaridagi orderlar kitobiga qarab borохи, tafovut yopilishiga tikilgan savdolardagi marja bosimini qayta hisoblash kerak.
2/ Bular bir xil token emas: bStocks va Coinbase’ning tokenlashtirilgan aksiyalari bir xil oddiy aksiyani kuzatadi, ammo emitenti, blokcheyni va qaytarib olish qoidalari har xil. Ko‘pi bilan A ≈ B desa bo‘ladi; koeffitsiyent va o‘tkazish yo‘llarini o‘zingiz tekshirishingiz kerak.
3/ Qotirilgan narx va zanjir ichidagi savdo narxi: Aave dam olish kunlari garovni qotirilgan narxda hisoblaydi, ammo Base’dagi ikkilamchi bozor ochiq. Nazariy jihatdan chegirma paydo bo‘lishi mumkin, lekin bozor ochilgandagi narx sakrashi bo‘yicha likvidatsiya yangi narxda amalga oshadi — bu tekinga pul emas.
4/ Narx kotirovkasi tiklanadigan bir necha soat: Aave narx manbasi AQSh Sharqiy vaqti bilan yakshanba 20:00 da birdaniga yangilanadi, Binance esa asta-sekin o‘tadi. Shu qisqa vaqt ichida ikki tomondagi garov narxlari mos kelmasligi mumkin; kuzatishga arziydi, lekin bundan savdo qilish mumkinmi-yo‘qmi, aniq emas.
Qisqasi, bozor yopiq bo‘lsa ham, aksiyalarga narx belgilash qoidalari to‘xtamaydi. Ikki platformada ham tokenlashtirilgan aksiyalarni garovga qo‘yib ko‘rganlar bormi? Narxlar orasidagi tafovutni kuzatganmisiz? 👀
Yuqoridagilar faqat ma’lumot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanishda davom etayotgan BitHappy
Bir oy oldin Binance oddiy foydalanuvchilar ham bStocks’ni marja sifatida ishlatishi mumkinligini e’lon qilgandi. Bu dam olish kuniga kelib qoida o‘zgardi: 24-oktabr soat 00:00 dan (UTC) boshlab bStocks garov indeksi narxi 7×24 rejimida dinamik yangilanadi. Savdo yopiq paytda Binance o‘z orderlar kitobiga tayanadi, Impact Mid Price’dan foydalanib EWMA usulida silliqlaydi va bunga maxsus narx o‘zgarishi limitlarini qo‘shadi. Aniq raqamlar e’lon qilinmagan.
Sodda qilib aytganda: dam olish kunlari garov qancha turishini oddiy aksiyaning o‘zi emas, Binance orderlar kitobi belgilaydi.
Aave V4 esa Base’da Coinbase’ning tokenlashtirilgan 7 ta AQSh aksiyasini qabul qiladi (bStocks emas) va Chainlink’ning 24/5 narx manbasidan foydalanadi: dam olish kunlari narx oxirgi savdodagi qiymatda qotib qoladi, savdo qayta boshlangach esa yopiq paytdagi yangiliklar narxda birdan aks etadi. Biri dam olish kunlari asta-sekin o‘zgaradi, ikkinchisi esa savdo tiklanganda hammasini birdan yutadi!
Qizig‘i, yangi qoida kuchga kirgan ilk shanba oqshomida Bitcoin 80 mingdan pastga tushdi. The Block hisobiga ko‘ra, 4 soatdan sal ko‘proq vaqt ichida long pozitsiyalaridan taxminan 404 million dollar likvidatsiya qilindi. AQSh aksiyalar bozori yopiq, biz tomonda esa allaqachon leverage pozitsiyalar tugatilgan 🤣
Tokenlashtirilgan aksiyalarni garovga qo‘yadiganlar dam olish kunlari quyidagi to‘rt ishni qilishlari mumkin:
1/ Juma kuni bozor yopilishidan oldin marjani xotirjam uxlashga yetadigan darajaga keltiring;
2/ Narx ogohlantirishlarini oddiy aksiyaning yopilish narxiga emas, Binance garov indeksi narxiga sozlang;
3/ Juma kuni garov koeffitsiyentini tekshiring, uni istalgan payt o‘zgartirishga to‘g‘ri kelishi mumkin;
4/ Tokenlashtirilgan aksiyalar garovi va yuqori leverage’li kripto pozitsiyalarining BTC keskin tushganda bitta umumiy marja hisobida birgalikda zarba ko‘tarishiga yo‘l qo‘ymang.
Ikki xil qoida yonma-yon mavjud ekan, narxlar orasida tafovut paydo bo‘ladi. Xayolimga kelgan, lekin amalda hali sinab ko‘rmagan kuzatuv nuqtalari:
1/ Dam olish kunlaridagi tafovut va dushanbadagi yaqinlashuv: $SOXL ochilishidan oldin kripto tomondagi narx ko‘pincha 6% dan ortiq farq qiladi, bozor oldi savdolari va ochilishdan keyin esa tafovutning katta qismi yopiladi; endi garov narxi dam olish kunlaridagi orderlar kitobiga qarab borохи, tafovut yopilishiga tikilgan savdolardagi marja bosimini qayta hisoblash kerak.
2/ Bular bir xil token emas: bStocks va Coinbase’ning tokenlashtirilgan aksiyalari bir xil oddiy aksiyani kuzatadi, ammo emitenti, blokcheyni va qaytarib olish qoidalari har xil. Ko‘pi bilan A ≈ B desa bo‘ladi; koeffitsiyent va o‘tkazish yo‘llarini o‘zingiz tekshirishingiz kerak.
3/ Qotirilgan narx va zanjir ichidagi savdo narxi: Aave dam olish kunlari garovni qotirilgan narxda hisoblaydi, ammo Base’dagi ikkilamchi bozor ochiq. Nazariy jihatdan chegirma paydo bo‘lishi mumkin, lekin bozor ochilgandagi narx sakrashi bo‘yicha likvidatsiya yangi narxda amalga oshadi — bu tekinga pul emas.
4/ Narx kotirovkasi tiklanadigan bir necha soat: Aave narx manbasi AQSh Sharqiy vaqti bilan yakshanba 20:00 da birdaniga yangilanadi, Binance esa asta-sekin o‘tadi. Shu qisqa vaqt ichida ikki tomondagi garov narxlari mos kelmasligi mumkin; kuzatishga arziydi, lekin bundan savdo qilish mumkinmi-yo‘qmi, aniq emas.
Qisqasi, bozor yopiq bo‘lsa ham, aksiyalarga narx belgilash qoidalari to‘xtamaydi. Ikki platformada ham tokenlashtirilgan aksiyalarni garovga qo‘yib ko‘rganlar bormi? Narxlar orasidagi tafovutni kuzatganmisiz? 👀
Yuqoridagilar faqat ma’lumot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanishda davom etayotgan BitHappy
248
·
--
Metric, Uniswap va Fables taqqoslanishi: LP daromadi aslida qayerdan keladi?
Metric yana hamma joyda tilga olinmoqda, ehtimol bunga taklifnoma mexanizmi ochilgani sabab 🤣 Men erta qo‘shilganman, allaqachon zarar ham ko‘rdim~
Avval uchalasi narxni qanday belgilashini ko‘rib chiqamiz:
1/ Uniswap (konsentrlangan likvidlik): hovuzning o‘zi narxni belgilaydi, narxni esa savdolar (asosan arbitraj) o‘zgartiradi; LP komissiya oladi, lekin narx belgilangan diapazondan chiqsa, daromad olmaydi.
2/ Fables: asosida hanuz Uniswap v4 hovuzi yotadi, ammo Hook qo‘shilgan bo‘lib, komissiya stavkasini kalendar bo‘yicha avtomatik o‘zgartiradi: bozor ochilishida, yopilishida, tun davomida va dam olish kunlari stavkalar har xil; keeper stavkani faqat vaqtincha pasaytira oladi — ko‘pi bilan 50% ga va 72 soatgacha.
3/ Metric: hovuz narxni o‘zi hisoblamaydi. Price Provider xarid narxi, sotuv narxi va mo‘ljal narxini beradi; likvidlik mo‘ljal narx atrofidagi diapazonga joylashtiriladi va narx o‘zgarishi bilan birga siljiydi.
Daromad manbalari ham turlicha: Uniswap va Fables komissiyadan daromad oladi (Fables axborot asimmetriyasi kuchli paytlarda yuqoriroq komissiya oladi); Metric savdogarlardan 0 komissiya oladi, LP esa Edge’dan — bitim narxining mo‘ljal narxidan farqidan — daromad qiladi, so‘ng curator va Metric ulushi (standart holatda 7.5%) chegiriladi. Ammo qaysi platforma bo‘lishidan qat’i nazar, pulni aslida zudlik bilan savdo qilmoqchi bo‘lganlar to‘laydi.
Endi bozor yopiq payt haqida. $SOXL AQSh aksiyalari bozori ochilmaganida, kripto aktivlar narxi ko‘pincha 6% dan ko‘proq chetga chiqadi: fond bozori to‘xtaydi, ammo zanjirdagi savdolar to‘xtamaydi. Uniswap va Fables’da dushanba kungi narx uzilishidan keyin arbitrajchilar hovuz narxini yangi darajaga suradi, farqni esa LP to‘laydi; Fables’da yuqori komissiya stavkasi xatarni hisobga oladi, ammo zararni qoplashni kafolatlamaydi.
Metric hujjatlarida ochiq yozilgan: narx manbasi yangilanishdan to‘xtasa, oxirgi narx bo‘yicha savdo davom etadi; faqat staleness chegarasidan oshgandagina to‘xtaydi. Chainlink aksiyalar hovuzi market-closed signalini olishi bilanoq to‘xtaydi. Mo‘ljal narxi kechikishi mumkin, BSC’da esa savdo kotirovka yangilanishidan oldin amalga oshib, eski kotirovkadan foydalanishi mumkin; APR baribir Edge bo‘yicha hisoblanadi. Himoya choralari bor, ammo ular mutlaq emas.
Hujjatlarda men juda ma’qullaydigan bir jumla ham bor: “Ijobiy Edge pul topayotganingizni anglatmaydi.” Rasmiy misol: $50 Edge daromad qilgan bo‘lsangiz ham, narx 10% ko‘tarilgach, aktivni shunchaki ushlab turganingizga qaraganda $950 kamroq foyda ko‘rasiz. Asosiy ta’sirni inventardagi o‘zgarish ko‘rsatadi.
«Aqlli investor» kitobidagi xavfsizlik marjasiga amal qilib, avval eng yomon holatda qancha zarar ko‘rishingiz mumkinligini, keyin APR’ni ko‘rib chiqing. So‘nggi paytlarda likvidlik juda yomon; aksiyalarni sotib olishga tayyor bo‘lganlar sinab ko‘rishi mumkin. Ballar mexanizmi hali rasman e’lon qilinmagan, mish-mishlarga ko‘ra, har hafta 500 ming ball tarqatiladi.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya maslahati hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
Metric, Uniswap va Fables taqqoslanishi: LP daromadi aslida qayerdan keladi?
Metric yana hamma joyda tilga olinmoqda, ehtimol bunga taklifnoma mexanizmi ochilgani sabab 🤣 Men erta qo‘shilganman, allaqachon zarar ham ko‘rdim~
Avval uchalasi narxni qanday belgilashini ko‘rib chiqamiz:
1/ Uniswap (konsentrlangan likvidlik): hovuzning o‘zi narxni belgilaydi, narxni esa savdolar (asosan arbitraj) o‘zgartiradi; LP komissiya oladi, lekin narx belgilangan diapazondan chiqsa, daromad olmaydi.
2/ Fables: asosida hanuz Uniswap v4 hovuzi yotadi, ammo Hook qo‘shilgan bo‘lib, komissiya stavkasini kalendar bo‘yicha avtomatik o‘zgartiradi: bozor ochilishida, yopilishida, tun davomida va dam olish kunlari stavkalar har xil; keeper stavkani faqat vaqtincha pasaytira oladi — ko‘pi bilan 50% ga va 72 soatgacha.
3/ Metric: hovuz narxni o‘zi hisoblamaydi. Price Provider xarid narxi, sotuv narxi va mo‘ljal narxini beradi; likvidlik mo‘ljal narx atrofidagi diapazonga joylashtiriladi va narx o‘zgarishi bilan birga siljiydi.
Daromad manbalari ham turlicha: Uniswap va Fables komissiyadan daromad oladi (Fables axborot asimmetriyasi kuchli paytlarda yuqoriroq komissiya oladi); Metric savdogarlardan 0 komissiya oladi, LP esa Edge’dan — bitim narxining mo‘ljal narxidan farqidan — daromad qiladi, so‘ng curator va Metric ulushi (standart holatda 7.5%) chegiriladi. Ammo qaysi platforma bo‘lishidan qat’i nazar, pulni aslida zudlik bilan savdo qilmoqchi bo‘lganlar to‘laydi.
Endi bozor yopiq payt haqida. $SOXL AQSh aksiyalari bozori ochilmaganida, kripto aktivlar narxi ko‘pincha 6% dan ko‘proq chetga chiqadi: fond bozori to‘xtaydi, ammo zanjirdagi savdolar to‘xtamaydi. Uniswap va Fables’da dushanba kungi narx uzilishidan keyin arbitrajchilar hovuz narxini yangi darajaga suradi, farqni esa LP to‘laydi; Fables’da yuqori komissiya stavkasi xatarni hisobga oladi, ammo zararni qoplashni kafolatlamaydi.
Metric hujjatlarida ochiq yozilgan: narx manbasi yangilanishdan to‘xtasa, oxirgi narx bo‘yicha savdo davom etadi; faqat staleness chegarasidan oshgandagina to‘xtaydi. Chainlink aksiyalar hovuzi market-closed signalini olishi bilanoq to‘xtaydi. Mo‘ljal narxi kechikishi mumkin, BSC’da esa savdo kotirovka yangilanishidan oldin amalga oshib, eski kotirovkadan foydalanishi mumkin; APR baribir Edge bo‘yicha hisoblanadi. Himoya choralari bor, ammo ular mutlaq emas.
Hujjatlarda men juda ma’qullaydigan bir jumla ham bor: “Ijobiy Edge pul topayotganingizni anglatmaydi.” Rasmiy misol: $50 Edge daromad qilgan bo‘lsangiz ham, narx 10% ko‘tarilgach, aktivni shunchaki ushlab turganingizga qaraganda $950 kamroq foyda ko‘rasiz. Asosiy ta’sirni inventardagi o‘zgarish ko‘rsatadi.
«Aqlli investor» kitobidagi xavfsizlik marjasiga amal qilib, avval eng yomon holatda qancha zarar ko‘rishingiz mumkinligini, keyin APR’ni ko‘rib chiqing. So‘nggi paytlarda likvidlik juda yomon; aksiyalarni sotib olishga tayyor bo‘lganlar sinab ko‘rishi mumkin. Ballar mexanizmi hali rasman e’lon qilinmagan, mish-mishlarga ko‘ra, har hafta 500 ming ball tarqatiladi.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya maslahati hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
Metric yana hamma joyda tilga olinmoqda, ehtimol bunga taklifnoma mexanizmi ochilgani sabab 🤣 Men erta qo‘shilganman, allaqachon zarar ham ko‘rdim~
Avval uchalasi narxni qanday belgilashini ko‘rib chiqamiz:
1/ Uniswap (konsentrlangan likvidlik): hovuzning o‘zi narxni belgilaydi, narxni esa savdolar (asosan arbitraj) o‘zgartiradi; LP komissiya oladi, lekin narx belgilangan diapazondan chiqsa, daromad olmaydi.
2/ Fables: asosida hanuz Uniswap v4 hovuzi yotadi, ammo Hook qo‘shilgan bo‘lib, komissiya stavkasini kalendar bo‘yicha avtomatik o‘zgartiradi: bozor ochilishida, yopilishida, tun davomida va dam olish kunlari stavkalar har xil; keeper stavkani faqat vaqtincha pasaytira oladi — ko‘pi bilan 50% ga va 72 soatgacha.
3/ Metric: hovuz narxni o‘zi hisoblamaydi. Price Provider xarid narxi, sotuv narxi va mo‘ljal narxini beradi; likvidlik mo‘ljal narx atrofidagi diapazonga joylashtiriladi va narx o‘zgarishi bilan birga siljiydi.
Daromad manbalari ham turlicha: Uniswap va Fables komissiyadan daromad oladi (Fables axborot asimmetriyasi kuchli paytlarda yuqoriroq komissiya oladi); Metric savdogarlardan 0 komissiya oladi, LP esa Edge’dan — bitim narxining mo‘ljal narxidan farqidan — daromad qiladi, so‘ng curator va Metric ulushi (standart holatda 7.5%) chegiriladi. Ammo qaysi platforma bo‘lishidan qat’i nazar, pulni aslida zudlik bilan savdo qilmoqchi bo‘lganlar to‘laydi.
Endi bozor yopiq payt haqida. $SOXL AQSh aksiyalari bozori ochilmaganida, kripto aktivlar narxi ko‘pincha 6% dan ko‘proq chetga chiqadi: fond bozori to‘xtaydi, ammo zanjirdagi savdolar to‘xtamaydi. Uniswap va Fables’da dushanba kungi narx uzilishidan keyin arbitrajchilar hovuz narxini yangi darajaga suradi, farqni esa LP to‘laydi; Fables’da yuqori komissiya stavkasi xatarni hisobga oladi, ammo zararni qoplashni kafolatlamaydi.
Metric hujjatlarida ochiq yozilgan: narx manbasi yangilanishdan to‘xtasa, oxirgi narx bo‘yicha savdo davom etadi; faqat staleness chegarasidan oshgandagina to‘xtaydi. Chainlink aksiyalar hovuzi market-closed signalini olishi bilanoq to‘xtaydi. Mo‘ljal narxi kechikishi mumkin, BSC’da esa savdo kotirovka yangilanishidan oldin amalga oshib, eski kotirovkadan foydalanishi mumkin; APR baribir Edge bo‘yicha hisoblanadi. Himoya choralari bor, ammo ular mutlaq emas.
Hujjatlarda men juda ma’qullaydigan bir jumla ham bor: “Ijobiy Edge pul topayotganingizni anglatmaydi.” Rasmiy misol: $50 Edge daromad qilgan bo‘lsangiz ham, narx 10% ko‘tarilgach, aktivni shunchaki ushlab turganingizga qaraganda $950 kamroq foyda ko‘rasiz. Asosiy ta’sirni inventardagi o‘zgarish ko‘rsatadi.
«Aqlli investor» kitobidagi xavfsizlik marjasiga amal qilib, avval eng yomon holatda qancha zarar ko‘rishingiz mumkinligini, keyin APR’ni ko‘rib chiqing. So‘nggi paytlarda likvidlik juda yomon; aksiyalarni sotib olishga tayyor bo‘lganlar sinab ko‘rishi mumkin. Ballar mexanizmi hali rasman e’lon qilinmagan, mish-mishlarga ko‘ra, har hafta 500 ming ball tarqatiladi.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya maslahati hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
744
·
--
Binance AI Pro’da ishga tushirgan Hynix Koreya–AQSh narxlari farqining torayish strategiyasi bo‘yicha pozitsiyalar yopildi va foyda olindi! Ammo jarayon oson kechmadi.
Avvalgi pozitsiyani ochishdan davom etdim: strategiya yaxshi ishlayotgandi, AI hatto pozitsiyani yopish mantiqini ham maxsus ishlab chiqqan edi — har 5 daqiqada bir tomonlama zarar tekshiriladi, belgilangan chegaradan oshsa, pozitsiya avtomatik yopiladi. Ertalab uyg‘onib qarasam, Koreya–AQSh narxlari farqi 49% gacha torayibdi, hisobdagi foyda taxminan $87 edi. Guruhdagi bir tanish bu farq bilan tebranish strategiyasi orqali ham savdo qilish mumkinligini, to‘liq torayishini kutish shart emasligini aytgani esimga tushdi. Shu fursatda pozitsiyani yopib, keyin tebranish strategiyasini ishga tushirishga qaror qildim.
Ammo pozitsiyani yopish paytida muammoga duch keldim:
1/ AI Pro’dan pozitsiyani yopishni so‘radim. U kartadagi «Hammasini yopish» tugmasini qo‘lda bosishimni aytdi, ammo sahifada bunday tugma umuman yo‘q edi (1-rasm).
2/ Yana yopishni so‘radim. U menga ochiq pozitsiyalar kartasini yubordi, lekin kartani bosganimda pozitsiya yo‘q bo‘lgan kontrakt sahifasi ochildi.
3/ Oxiri strategiyani o‘chirishga majbur bo‘ldim. Tizim strategiya o‘chirilsa, pozitsiyalar avtomatik yopilishini bildirdi. O‘chirgandan keyin strategiya sahifasidagi mablag‘ o‘tkazish tugmasini bosib bo‘lmadi, hisobdagi mablag‘ ham ko‘rinmadi. Jami mablag‘ o‘zgarmagan edi (2-rasm).
4/ AI Pro’dan mablag‘ni o‘tkazishda yordam so‘radim, ammo u aksincha, pozitsiya hali ham ochiq ekanini aytdi (3-rasm). Kontrakt sahifasida pozitsiya ko‘rinmadi, u esa mablag‘ subhisobda ekanini aytdi. Subhisobdagi kontrakt sahifasini ochsam ham pozitsiya yo‘q edi. Xavotirlana boshladim: pulim yo‘qolib qoldimikan?
5/ Subhisobdagi AI Pro’ga kirsam, sahifada «Hisobingiz holatini tasdiqlab bo‘lmadi, ish maydoni qulflangan» degan xabar chiqdi (4-rasm).
Shu payt jarayonni to‘liq sinab ko‘rmasdan turib real savdoga kirishganimdan afsuslandim. Oxiri subhisobdagi savdo tarixini tekshirib, pozitsiya allaqachon yopilganini tasdiqladim. Asosiy mablag‘ joyida, ozgina foyda ham oldim, lekin pozitsiyani vaqtida yopolmaganim sabab jarayon ancha chigal va hatto xavotirli kechdi.
Bu amaliy tajribadan so‘ng, AI Pro’dan foydalanishda hozircha quyidagi jihatlarga e’tibor berish kerak:
1/ Suhbat asosiy hisobda, strategiya mablag‘i esa subhisobda bo‘ladi; mablag‘ va pozitsiyalarni bevosita ko‘rib bo‘lmaydi;
2/ Hozircha suhbat orqali subhisobdagi pozitsiyalarni bevosita boshqarib bo‘lmaydi, faqat strategiyaning o‘zi orqali boshqarish mumkin;
3/ Pozitsiyani qo‘lda boshqargandan keyin (strategiyani o‘chirish, pozitsiyani qo‘lda ochish yoki yopish), AI Pro ko‘rsatgan pozitsiya ma’lumotlari noto‘g‘ri bo‘lishi mumkin. Subhisobdan o‘zingiz tekshirishingiz kerak;
4/ Strategiya o‘chirilgach, asosiy hisobdagi AI Pro sahifasida mablag‘ ko‘rinmaydi va uni bevosita o‘tkazib ham bo‘lmaydi. Subhisobdan tekshirishga to‘g‘ri keladi.
Bu ayrim foydalanuvchilargagina xos holatmi, bilmadim, ammo men shunday muammoga duch keldim. Binance jamoasi ham buni ko‘rib chiqsa yaxshi bo‘lardi. Hozir Hynix Koreya–AQSh narxlari farqiga asoslangan tebranish strategiyasini tayyorlayapman. Bu safar avval demo hisobda sinab ko‘rmoqchiman, lekin demo hisob ham subhisob mexanizmiga bog‘liq bo‘lishi mumkin.
AI Pro’dan foydalanayotganlar, sizlarda ham shunga o‘xshash holat bo‘lganmi?
Yuqoridagilar faqat ma’lumot almashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanishda bo‘lgan BitHappy
Binance AI Pro’da ishga tushirgan Hynix Koreya–AQSh narxlari farqining torayish strategiyasi bo‘yicha pozitsiyalar yopildi va foyda olindi! Ammo jarayon oson kechmadi.
Avvalgi pozitsiyani ochishdan davom etdim: strategiya yaxshi ishlayotgandi, AI hatto pozitsiyani yopish mantiqini ham maxsus ishlab chiqqan edi — har 5 daqiqada bir tomonlama zarar tekshiriladi, belgilangan chegaradan oshsa, pozitsiya avtomatik yopiladi. Ertalab uyg‘onib qarasam, Koreya–AQSh narxlari farqi 49% gacha torayibdi, hisobdagi foyda taxminan $87 edi. Guruhdagi bir tanish bu farq bilan tebranish strategiyasi orqali ham savdo qilish mumkinligini, to‘liq torayishini kutish shart emasligini aytgani esimga tushdi. Shu fursatda pozitsiyani yopib, keyin tebranish strategiyasini ishga tushirishga qaror qildim.
Ammo pozitsiyani yopish paytida muammoga duch keldim:
1/ AI Pro’dan pozitsiyani yopishni so‘radim. U kartadagi «Hammasini yopish» tugmasini qo‘lda bosishimni aytdi, ammo sahifada bunday tugma umuman yo‘q edi (1-rasm).
2/ Yana yopishni so‘radim. U menga ochiq pozitsiyalar kartasini yubordi, lekin kartani bosganimda pozitsiya yo‘q bo‘lgan kontrakt sahifasi ochildi.
3/ Oxiri strategiyani o‘chirishga majbur bo‘ldim. Tizim strategiya o‘chirilsa, pozitsiyalar avtomatik yopilishini bildirdi. O‘chirgandan keyin strategiya sahifasidagi mablag‘ o‘tkazish tugmasini bosib bo‘lmadi, hisobdagi mablag‘ ham ko‘rinmadi. Jami mablag‘ o‘zgarmagan edi (2-rasm).
4/ AI Pro’dan mablag‘ni o‘tkazishda yordam so‘radim, ammo u aksincha, pozitsiya hali ham ochiq ekanini aytdi (3-rasm). Kontrakt sahifasida pozitsiya ko‘rinmadi, u esa mablag‘ subhisobda ekanini aytdi. Subhisobdagi kontrakt sahifasini ochsam ham pozitsiya yo‘q edi. Xavotirlana boshladim: pulim yo‘qolib qoldimikan?
5/ Subhisobdagi AI Pro’ga kirsam, sahifada «Hisobingiz holatini tasdiqlab bo‘lmadi, ish maydoni qulflangan» degan xabar chiqdi (4-rasm).
Shu payt jarayonni to‘liq sinab ko‘rmasdan turib real savdoga kirishganimdan afsuslandim. Oxiri subhisobdagi savdo tarixini tekshirib, pozitsiya allaqachon yopilganini tasdiqladim. Asosiy mablag‘ joyida, ozgina foyda ham oldim, lekin pozitsiyani vaqtida yopolmaganim sabab jarayon ancha chigal va hatto xavotirli kechdi.
Bu amaliy tajribadan so‘ng, AI Pro’dan foydalanishda hozircha quyidagi jihatlarga e’tibor berish kerak:
1/ Suhbat asosiy hisobda, strategiya mablag‘i esa subhisobda bo‘ladi; mablag‘ va pozitsiyalarni bevosita ko‘rib bo‘lmaydi;
2/ Hozircha suhbat orqali subhisobdagi pozitsiyalarni bevosita boshqarib bo‘lmaydi, faqat strategiyaning o‘zi orqali boshqarish mumkin;
3/ Pozitsiyani qo‘lda boshqargandan keyin (strategiyani o‘chirish, pozitsiyani qo‘lda ochish yoki yopish), AI Pro ko‘rsatgan pozitsiya ma’lumotlari noto‘g‘ri bo‘lishi mumkin. Subhisobdan o‘zingiz tekshirishingiz kerak;
4/ Strategiya o‘chirilgach, asosiy hisobdagi AI Pro sahifasida mablag‘ ko‘rinmaydi va uni bevosita o‘tkazib ham bo‘lmaydi. Subhisobdan tekshirishga to‘g‘ri keladi.
Bu ayrim foydalanuvchilargagina xos holatmi, bilmadim, ammo men shunday muammoga duch keldim. Binance jamoasi ham buni ko‘rib chiqsa yaxshi bo‘lardi. Hozir Hynix Koreya–AQSh narxlari farqiga asoslangan tebranish strategiyasini tayyorlayapman. Bu safar avval demo hisobda sinab ko‘rmoqchiman, lekin demo hisob ham subhisob mexanizmiga bog‘liq bo‘lishi mumkin.
AI Pro’dan foydalanayotganlar, sizlarda ham shunga o‘xshash holat bo‘lganmi?
Yuqoridagilar faqat ma’lumot almashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanishda bo‘lgan BitHappy
Avvalgi pozitsiyani ochishdan davom etdim: strategiya yaxshi ishlayotgandi, AI hatto pozitsiyani yopish mantiqini ham maxsus ishlab chiqqan edi — har 5 daqiqada bir tomonlama zarar tekshiriladi, belgilangan chegaradan oshsa, pozitsiya avtomatik yopiladi. Ertalab uyg‘onib qarasam, Koreya–AQSh narxlari farqi 49% gacha torayibdi, hisobdagi foyda taxminan $87 edi. Guruhdagi bir tanish bu farq bilan tebranish strategiyasi orqali ham savdo qilish mumkinligini, to‘liq torayishini kutish shart emasligini aytgani esimga tushdi. Shu fursatda pozitsiyani yopib, keyin tebranish strategiyasini ishga tushirishga qaror qildim.
Ammo pozitsiyani yopish paytida muammoga duch keldim:
1/ AI Pro’dan pozitsiyani yopishni so‘radim. U kartadagi «Hammasini yopish» tugmasini qo‘lda bosishimni aytdi, ammo sahifada bunday tugma umuman yo‘q edi (1-rasm).
2/ Yana yopishni so‘radim. U menga ochiq pozitsiyalar kartasini yubordi, lekin kartani bosganimda pozitsiya yo‘q bo‘lgan kontrakt sahifasi ochildi.
3/ Oxiri strategiyani o‘chirishga majbur bo‘ldim. Tizim strategiya o‘chirilsa, pozitsiyalar avtomatik yopilishini bildirdi. O‘chirgandan keyin strategiya sahifasidagi mablag‘ o‘tkazish tugmasini bosib bo‘lmadi, hisobdagi mablag‘ ham ko‘rinmadi. Jami mablag‘ o‘zgarmagan edi (2-rasm).
4/ AI Pro’dan mablag‘ni o‘tkazishda yordam so‘radim, ammo u aksincha, pozitsiya hali ham ochiq ekanini aytdi (3-rasm). Kontrakt sahifasida pozitsiya ko‘rinmadi, u esa mablag‘ subhisobda ekanini aytdi. Subhisobdagi kontrakt sahifasini ochsam ham pozitsiya yo‘q edi. Xavotirlana boshladim: pulim yo‘qolib qoldimikan?
5/ Subhisobdagi AI Pro’ga kirsam, sahifada «Hisobingiz holatini tasdiqlab bo‘lmadi, ish maydoni qulflangan» degan xabar chiqdi (4-rasm).
Shu payt jarayonni to‘liq sinab ko‘rmasdan turib real savdoga kirishganimdan afsuslandim. Oxiri subhisobdagi savdo tarixini tekshirib, pozitsiya allaqachon yopilganini tasdiqladim. Asosiy mablag‘ joyida, ozgina foyda ham oldim, lekin pozitsiyani vaqtida yopolmaganim sabab jarayon ancha chigal va hatto xavotirli kechdi.
Bu amaliy tajribadan so‘ng, AI Pro’dan foydalanishda hozircha quyidagi jihatlarga e’tibor berish kerak:
1/ Suhbat asosiy hisobda, strategiya mablag‘i esa subhisobda bo‘ladi; mablag‘ va pozitsiyalarni bevosita ko‘rib bo‘lmaydi;
2/ Hozircha suhbat orqali subhisobdagi pozitsiyalarni bevosita boshqarib bo‘lmaydi, faqat strategiyaning o‘zi orqali boshqarish mumkin;
3/ Pozitsiyani qo‘lda boshqargandan keyin (strategiyani o‘chirish, pozitsiyani qo‘lda ochish yoki yopish), AI Pro ko‘rsatgan pozitsiya ma’lumotlari noto‘g‘ri bo‘lishi mumkin. Subhisobdan o‘zingiz tekshirishingiz kerak;
4/ Strategiya o‘chirilgach, asosiy hisobdagi AI Pro sahifasida mablag‘ ko‘rinmaydi va uni bevosita o‘tkazib ham bo‘lmaydi. Subhisobdan tekshirishga to‘g‘ri keladi.
Bu ayrim foydalanuvchilargagina xos holatmi, bilmadim, ammo men shunday muammoga duch keldim. Binance jamoasi ham buni ko‘rib chiqsa yaxshi bo‘lardi. Hozir Hynix Koreya–AQSh narxlari farqiga asoslangan tebranish strategiyasini tayyorlayapman. Bu safar avval demo hisobda sinab ko‘rmoqchiman, lekin demo hisob ham subhisob mexanizmiga bog‘liq bo‘lishi mumkin.
AI Pro’dan foydalanayotganlar, sizlarda ham shunga o‘xshash holat bo‘lganmi?
Yuqoridagilar faqat ma’lumot almashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanishda bo‘lgan BitHappy
150
·
--
SK Hynix’ning Koreya va AQSh bozorlari orasidagi narx farqidan foydalanib, Binance AI Pro’ni sinab ko‘raman!
SK Hynix aksiyalarining Koreya va AQSh bozorlaridagi narx farqi hamda funding stavkalari arbitraji bilan ko‘pchilik yarim yildan oshiq vaqtdan beri shug‘ullanib kelmoqda. So‘nggi uch-to‘rt kunda narx farqining tebranishi sezilarli darajada kamaydi, guruhdagilarning ko‘pi zarar bilan pozitsiyada qolib ketdi va noliy boshladi. Mening fikrimcha, boshqalar noliyotgan payt ko‘pincha pozitsiya ochish uchun yaxshi fursat bo‘ladi, xarajatlarim ham boshqalarnikidan biroz pastroq, shu bois bir sinab ko‘rmoqchi bo‘ldim. Ayni paytda X’da kimdir Binance AI Pro haqida gapirayotgan ekan, u to‘liq strategiyani bir martada ishga tushira oladimi, deb sinab ko‘rmoqchi bo‘ldim.
Xedj qilishning o‘ziga yarasha murakkab jihatlari bor: ikki tomondagi pozitsiyalarni taxminan qanday muvozanatlash, narx farqi qancha og‘ganda pozitsiyaga kirish, funding stavkasi juda yuqori bo‘lganda savdoni qanday to‘xtatish yoki pozitsiyani qisqartirish, zarar belgilangan chegaraga yetganda esa bir tomonda ochiq pozitsiya qoldirmasdan ikkala tomonni ham qanday yopish.
Binance AI Token’larini (ballarini) behuda sarflamaslik uchun avval Grok bilan strategiya mantig‘i, risk nazorati parametrlari, funding xarajatlarini boshqarish va pozitsiyalarni bir vaqtda yopish qoidalarini aniqlashtirib oldim, keyin barchasini bir martada Binance AI’ga berdim. Natijada u birgina suhbatning o‘zida vizual ish jarayonini yaratdi va simulyatsiya hisobiga o‘tdi; keyin uni real savdoga o‘tkazdim.
Pozitsiya muvaffaqiyatli ochildi: avval bir tomonga shartli buyurtma qo‘yildi, ikkinchi tomondagi pozitsiya esa bir vaqtda ochildi; stop-loss ikkala tomonni ham to‘liq yopadigan qilib avtomatik o‘rnatildi, bir tomonlama ochiq pozitsiya qolmaydi. Ammo pozitsiyalar ochilgach, narx ustamasi yana biroz oshdi va hozirgi vaqtda suzuvchi zarar bor (komissiyalarni hisobga olganda). Eng katta kamchilik — Koreya aksiyalari bo‘yicha long fyuchers pozitsiyasining funding xarajati yuqori: taxminan 20 000 USDT pozitsiya uchun kuniga 60 USDT atrofida. Hozircha Binance’dan aksiyaning o‘zini sotib olib bo‘lmaydi, shuning uchun faqat fyucherslar o‘rtasida xedj qilish mumkin. Kelajakda aksiyaning o‘zini to‘g‘ridan-to‘g‘ri sotib olish imkoniyati paydo bo‘lishiga umid qilaman. Stop-loss va pozitsiyani yopish holatlari haqida keyinroq yangilayman.
Sinab ko‘rmoqchi bo‘lganlar uchun promptning asosiy bandlari:
1/ Hisob risk nazorati: jami marja 10,000 USDT, 2x yelka, nominal qiymati taxminan 20,000 USDT dan oshmasin; isolated margin. Bir tomondagi maksimal zarar taxminan 1,000 USDT; stop-loss ishga tushsa, ikkala oyoq ham to‘liq yopilsin va himoyalanmagan pozitsiya qolmasin.
2/ Strategiya mantig‘i: SKHYNIXUSDT’ni long qilish (Koreya aksiyasini kuzatadi, nisbatan arzon), SKHYUSDT’ni short qilish (ADR’ni kuzatadi, nisbatan qimmat); nominal qiymatlar tenglashtirilsin, 10:1 birlik nisbatida ko‘r-ko‘rona moslashtirilmasin.
3/ Pozitsiya ochish signali: narx nisbatining z-bali, so‘nggi 100 ta 1h sham asosida sirg‘aluvchi standartlashtirish; faqat odatiy qiymatlardan yaqqol og‘ish bo‘lganda pozitsiya ochilsin, narx farqi allaqachon qisqargan paytda funding xarajatlarini bekorga to‘lamaslik uchun.
4/ Funding xarajatlarini nazorat qilish: ikki oyoq uchun kunlik haqiqiy USDT xarajati asosida chegara belgilang (hisob-kitob oraliqlari farq qilishini inobatga oling); xarajat haddan tashqari yuqori bo‘lsa, savdoni to‘xtating yoki pozitsiyani qisqartiring.
5/ Stop-loss ijrosi: istalgan oyoq yoki butun pozitsiya zarari belgilangan chegaraga yetsa, reduce-only trigger buyurtmasi orqali ikkala tomonni ham bir vaqtda to‘liq yoping.
6/ Boshqa talablar: avval vizual ish jarayoni va kodni yarating, ishga tushirishdan oldin simulyatsiyada sinang; ochiladigan pozitsiya hajmi, nominal qiymat, band qilinadigan marja, to‘liq yopish shartlari va asosiy risklarni tushuntiring; ma’lumot yetarli bo‘lmasa, pozitsiya ochmang.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Uzluksiz rivojlanayotgan BitHappy
SK Hynix’ning Koreya va AQSh bozorlari orasidagi narx farqidan foydalanib, Binance AI Pro’ni sinab ko‘raman!
SK Hynix aksiyalarining Koreya va AQSh bozorlaridagi narx farqi hamda funding stavkalari arbitraji bilan ko‘pchilik yarim yildan oshiq vaqtdan beri shug‘ullanib kelmoqda. So‘nggi uch-to‘rt kunda narx farqining tebranishi sezilarli darajada kamaydi, guruhdagilarning ko‘pi zarar bilan pozitsiyada qolib ketdi va noliy boshladi. Mening fikrimcha, boshqalar noliyotgan payt ko‘pincha pozitsiya ochish uchun yaxshi fursat bo‘ladi, xarajatlarim ham boshqalarnikidan biroz pastroq, shu bois bir sinab ko‘rmoqchi bo‘ldim. Ayni paytda X’da kimdir Binance AI Pro haqida gapirayotgan ekan, u to‘liq strategiyani bir martada ishga tushira oladimi, deb sinab ko‘rmoqchi bo‘ldim.
Xedj qilishning o‘ziga yarasha murakkab jihatlari bor: ikki tomondagi pozitsiyalarni taxminan qanday muvozanatlash, narx farqi qancha og‘ganda pozitsiyaga kirish, funding stavkasi juda yuqori bo‘lganda savdoni qanday to‘xtatish yoki pozitsiyani qisqartirish, zarar belgilangan chegaraga yetganda esa bir tomonda ochiq pozitsiya qoldirmasdan ikkala tomonni ham qanday yopish.
Binance AI Token’larini (ballarini) behuda sarflamaslik uchun avval Grok bilan strategiya mantig‘i, risk nazorati parametrlari, funding xarajatlarini boshqarish va pozitsiyalarni bir vaqtda yopish qoidalarini aniqlashtirib oldim, keyin barchasini bir martada Binance AI’ga berdim. Natijada u birgina suhbatning o‘zida vizual ish jarayonini yaratdi va simulyatsiya hisobiga o‘tdi; keyin uni real savdoga o‘tkazdim.
Pozitsiya muvaffaqiyatli ochildi: avval bir tomonga shartli buyurtma qo‘yildi, ikkinchi tomondagi pozitsiya esa bir vaqtda ochildi; stop-loss ikkala tomonni ham to‘liq yopadigan qilib avtomatik o‘rnatildi, bir tomonlama ochiq pozitsiya qolmaydi. Ammo pozitsiyalar ochilgach, narx ustamasi yana biroz oshdi va hozirgi vaqtda suzuvchi zarar bor (komissiyalarni hisobga olganda). Eng katta kamchilik — Koreya aksiyalari bo‘yicha long fyuchers pozitsiyasining funding xarajati yuqori: taxminan 20 000 USDT pozitsiya uchun kuniga 60 USDT atrofida. Hozircha Binance’dan aksiyaning o‘zini sotib olib bo‘lmaydi, shuning uchun faqat fyucherslar o‘rtasida xedj qilish mumkin. Kelajakda aksiyaning o‘zini to‘g‘ridan-to‘g‘ri sotib olish imkoniyati paydo bo‘lishiga umid qilaman. Stop-loss va pozitsiyani yopish holatlari haqida keyinroq yangilayman.
Sinab ko‘rmoqchi bo‘lganlar uchun promptning asosiy bandlari:
1/ Hisob risk nazorati: jami marja 10,000 USDT, 2x yelka, nominal qiymati taxminan 20,000 USDT dan oshmasin; isolated margin. Bir tomondagi maksimal zarar taxminan 1,000 USDT; stop-loss ishga tushsa, ikkala oyoq ham to‘liq yopilsin va himoyalanmagan pozitsiya qolmasin.
2/ Strategiya mantig‘i: SKHYNIXUSDT’ni long qilish (Koreya aksiyasini kuzatadi, nisbatan arzon), SKHYUSDT’ni short qilish (ADR’ni kuzatadi, nisbatan qimmat); nominal qiymatlar tenglashtirilsin, 10:1 birlik nisbatida ko‘r-ko‘rona moslashtirilmasin.
3/ Pozitsiya ochish signali: narx nisbatining z-bali, so‘nggi 100 ta 1h sham asosida sirg‘aluvchi standartlashtirish; faqat odatiy qiymatlardan yaqqol og‘ish bo‘lganda pozitsiya ochilsin, narx farqi allaqachon qisqargan paytda funding xarajatlarini bekorga to‘lamaslik uchun.
4/ Funding xarajatlarini nazorat qilish: ikki oyoq uchun kunlik haqiqiy USDT xarajati asosida chegara belgilang (hisob-kitob oraliqlari farq qilishini inobatga oling); xarajat haddan tashqari yuqori bo‘lsa, savdoni to‘xtating yoki pozitsiyani qisqartiring.
5/ Stop-loss ijrosi: istalgan oyoq yoki butun pozitsiya zarari belgilangan chegaraga yetsa, reduce-only trigger buyurtmasi orqali ikkala tomonni ham bir vaqtda to‘liq yoping.
6/ Boshqa talablar: avval vizual ish jarayoni va kodni yarating, ishga tushirishdan oldin simulyatsiyada sinang; ochiladigan pozitsiya hajmi, nominal qiymat, band qilinadigan marja, to‘liq yopish shartlari va asosiy risklarni tushuntiring; ma’lumot yetarli bo‘lmasa, pozitsiya ochmang.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Uzluksiz rivojlanayotgan BitHappy
SK Hynix aksiyalarining Koreya va AQSh bozorlaridagi narx farqi hamda funding stavkalari arbitraji bilan ko‘pchilik yarim yildan oshiq vaqtdan beri shug‘ullanib kelmoqda. So‘nggi uch-to‘rt kunda narx farqining tebranishi sezilarli darajada kamaydi, guruhdagilarning ko‘pi zarar bilan pozitsiyada qolib ketdi va noliy boshladi. Mening fikrimcha, boshqalar noliyotgan payt ko‘pincha pozitsiya ochish uchun yaxshi fursat bo‘ladi, xarajatlarim ham boshqalarnikidan biroz pastroq, shu bois bir sinab ko‘rmoqchi bo‘ldim. Ayni paytda X’da kimdir Binance AI Pro haqida gapirayotgan ekan, u to‘liq strategiyani bir martada ishga tushira oladimi, deb sinab ko‘rmoqchi bo‘ldim.
Xedj qilishning o‘ziga yarasha murakkab jihatlari bor: ikki tomondagi pozitsiyalarni taxminan qanday muvozanatlash, narx farqi qancha og‘ganda pozitsiyaga kirish, funding stavkasi juda yuqori bo‘lganda savdoni qanday to‘xtatish yoki pozitsiyani qisqartirish, zarar belgilangan chegaraga yetganda esa bir tomonda ochiq pozitsiya qoldirmasdan ikkala tomonni ham qanday yopish.
Binance AI Token’larini (ballarini) behuda sarflamaslik uchun avval Grok bilan strategiya mantig‘i, risk nazorati parametrlari, funding xarajatlarini boshqarish va pozitsiyalarni bir vaqtda yopish qoidalarini aniqlashtirib oldim, keyin barchasini bir martada Binance AI’ga berdim. Natijada u birgina suhbatning o‘zida vizual ish jarayonini yaratdi va simulyatsiya hisobiga o‘tdi; keyin uni real savdoga o‘tkazdim.
Pozitsiya muvaffaqiyatli ochildi: avval bir tomonga shartli buyurtma qo‘yildi, ikkinchi tomondagi pozitsiya esa bir vaqtda ochildi; stop-loss ikkala tomonni ham to‘liq yopadigan qilib avtomatik o‘rnatildi, bir tomonlama ochiq pozitsiya qolmaydi. Ammo pozitsiyalar ochilgach, narx ustamasi yana biroz oshdi va hozirgi vaqtda suzuvchi zarar bor (komissiyalarni hisobga olganda). Eng katta kamchilik — Koreya aksiyalari bo‘yicha long fyuchers pozitsiyasining funding xarajati yuqori: taxminan 20 000 USDT pozitsiya uchun kuniga 60 USDT atrofida. Hozircha Binance’dan aksiyaning o‘zini sotib olib bo‘lmaydi, shuning uchun faqat fyucherslar o‘rtasida xedj qilish mumkin. Kelajakda aksiyaning o‘zini to‘g‘ridan-to‘g‘ri sotib olish imkoniyati paydo bo‘lishiga umid qilaman. Stop-loss va pozitsiyani yopish holatlari haqida keyinroq yangilayman.
Sinab ko‘rmoqchi bo‘lganlar uchun promptning asosiy bandlari:
1/ Hisob risk nazorati: jami marja 10,000 USDT, 2x yelka, nominal qiymati taxminan 20,000 USDT dan oshmasin; isolated margin. Bir tomondagi maksimal zarar taxminan 1,000 USDT; stop-loss ishga tushsa, ikkala oyoq ham to‘liq yopilsin va himoyalanmagan pozitsiya qolmasin.
2/ Strategiya mantig‘i: SKHYNIXUSDT’ni long qilish (Koreya aksiyasini kuzatadi, nisbatan arzon), SKHYUSDT’ni short qilish (ADR’ni kuzatadi, nisbatan qimmat); nominal qiymatlar tenglashtirilsin, 10:1 birlik nisbatida ko‘r-ko‘rona moslashtirilmasin.
3/ Pozitsiya ochish signali: narx nisbatining z-bali, so‘nggi 100 ta 1h sham asosida sirg‘aluvchi standartlashtirish; faqat odatiy qiymatlardan yaqqol og‘ish bo‘lganda pozitsiya ochilsin, narx farqi allaqachon qisqargan paytda funding xarajatlarini bekorga to‘lamaslik uchun.
4/ Funding xarajatlarini nazorat qilish: ikki oyoq uchun kunlik haqiqiy USDT xarajati asosida chegara belgilang (hisob-kitob oraliqlari farq qilishini inobatga oling); xarajat haddan tashqari yuqori bo‘lsa, savdoni to‘xtating yoki pozitsiyani qisqartiring.
5/ Stop-loss ijrosi: istalgan oyoq yoki butun pozitsiya zarari belgilangan chegaraga yetsa, reduce-only trigger buyurtmasi orqali ikkala tomonni ham bir vaqtda to‘liq yoping.
6/ Boshqa talablar: avval vizual ish jarayoni va kodni yarating, ishga tushirishdan oldin simulyatsiyada sinang; ochiladigan pozitsiya hajmi, nominal qiymat, band qilinadigan marja, to‘liq yopish shartlari va asosiy risklarni tushuntiring; ma’lumot yetarli bo‘lmasa, pozitsiya ochmang.
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Uzluksiz rivojlanayotgan BitHappy
517
·
--
O‘tgan hafta Xiandao’ning Sun aka bilan intervyusini ko‘rdim. U bir fikrni aytdi: Hyperliquid muvofiqlik bo‘yicha imtiyoz olgach, kelajakda CEX’lar asta-sekin DEX’ga o‘tishi mumkin. Dam olish kunlari esa Bitget bilan bog‘liq PopDEX haqida muhokamalarni ko‘rdim va birdan bu masala chindan ham chuqur o‘ylashga arzigulik ekanini his qildim: birjalar o‘rtasida allaqachon qandaydir yashirin kelishuv shakllangan bo‘lishi mumkin, faqat hamma kutib turibdi.
Ammo endigina paydo bo‘lgan PopDEX uchun shunchaki yaxshi aloqalarga ega bo‘lishning o‘zi yetarli emas. Hozir ko‘pchilik «quyonni ko‘rmay turib lochinni qo‘yib yubormaydi» — ya’ni yetarlicha jozibali taklif bo‘lmasa, savdoni chindan yo‘lga qo‘yish qiyin.
PopDEX’ning o‘zi buni shunday ta’riflaydi: u treyderlar uchun yaratilgan savdo infratuzilmasi, MegaPop esa haqiqiy savdoga asoslangan qiymatni qaytarish mexanizmi. «Qiymatni qaytarish» iborasining o‘ziyoq jozibali, chunki u odatda shunchaki ball tarqatishni emas, tokenlarni qayta sotib olish yoki keshbekni anglatadi.
Asosiy jihat — MegaPop:
1/ Har hafta platforma daromadining 40 foizi mukofot jamg‘armasiga yo‘naltiriladi;
2/ Foydalanuvchilar haqiqiy savdo orqali lotereya chiptalarini oladi;
3/ Har hafta qur’a o‘tkaziladi, chiptalar, mukofot jamg‘armasi, natijalar va taqsimot to‘liq blokcheynda ochiq e’lon qilinadi;
4/ Qur’a raqamlari Bitcoin blok xeshi orqali belgilanadi, shu tariqa inson aralashuvi imkoniyati imkon qadar kamaytiriladi.
Bu savdoda qatnashayotgan foydalanuvchilar platforma daromadidan nisbatan adolatli va tasodifiy tarzda ulush olayotganini anglatadi. Qur’a tasodifiy bo‘lgani uchun, muayyan kishilarni nishonga olish yoki professional o‘yinchilar tomonidan mukofot jamg‘armasini quritib yuborish ham oson emas.
Rostini aytsam, ball bermay, to‘g‘ridan-to‘g‘ri steyblkoin tarqatish aniqlik jihatidan ballardan ancha ustun. Hech bo‘lmaganda, odamlar nima olganini aniq biladi, loyiha jamoasining keyingi turli izohlarini kutib o‘tirmaydi.
Loyiha jamoasi dastlabki davrda daromad kam, foydani taqsimlash esa unchalik jozibali bo‘lmasligidan xavotir olgan bo‘lsa kerak. Shu sababli birinchi bosqichda qo‘shimcha mukofotlar ikki marta kiritiladi, jami taxminan 250 ming U.
Albatta, bu faqat 40 foiz. Qolgan 60 foiz esa referal komissiyalari va ekotizim tadbirlari orqali qaytariladi. Bu qism hozircha yetarlicha shaffof emas, lekin tushunsa bo‘ladi: komissiya qaytarish har doim birjalar (CEX bo‘ladimi yoki DEX) uchun eng muhim yangiliklardan biri bo‘lgan, foydalanuvchilarni darajalariga qarab ajratish tabiiy. Keyingi tadbirlar yanada tushunarliroq tashkil etilib, ular orqali foydani taqsimlash ulushi oshirilishiga umid qilaman.
Foydalanuvchi sifatida bunga qanday qarash kerak? Agar sizga avvaldan xedj qilish kerak bo‘lsa yoki boshqa platformalarni ko‘rib yurgan bo‘lsangiz, mablag‘ingizning bir qismini PopDEX’ga yo‘naltirib, sinab ko‘rishingiz mumkin. Agar savdo orqali allaqachon daromad qila olsangiz, sinab ko‘rishga bundan ham ko‘proq arziydi.
Xullas, qilishingiz kerak bo‘lgan savdoni odatdagidek qilavering, faqat PopDEX’da har hafta yutib olish imkoniyati bor lotereya chiptalari ham qo‘shiladi. Katta mukofot chiqib qolsa, rosa zo‘r bo‘ladi!
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
O‘tgan hafta Xiandao’ning Sun aka bilan intervyusini ko‘rdim. U bir fikrni aytdi: Hyperliquid muvofiqlik bo‘yicha imtiyoz olgach, kelajakda CEX’lar asta-sekin DEX’ga o‘tishi mumkin. Dam olish kunlari esa Bitget bilan bog‘liq PopDEX haqida muhokamalarni ko‘rdim va birdan bu masala chindan ham chuqur o‘ylashga arzigulik ekanini his qildim: birjalar o‘rtasida allaqachon qandaydir yashirin kelishuv shakllangan bo‘lishi mumkin, faqat hamma kutib turibdi.
Ammo endigina paydo bo‘lgan PopDEX uchun shunchaki yaxshi aloqalarga ega bo‘lishning o‘zi yetarli emas. Hozir ko‘pchilik «quyonni ko‘rmay turib lochinni qo‘yib yubormaydi» — ya’ni yetarlicha jozibali taklif bo‘lmasa, savdoni chindan yo‘lga qo‘yish qiyin.
PopDEX’ning o‘zi buni shunday ta’riflaydi: u treyderlar uchun yaratilgan savdo infratuzilmasi, MegaPop esa haqiqiy savdoga asoslangan qiymatni qaytarish mexanizmi. «Qiymatni qaytarish» iborasining o‘ziyoq jozibali, chunki u odatda shunchaki ball tarqatishni emas, tokenlarni qayta sotib olish yoki keshbekni anglatadi.
Asosiy jihat — MegaPop:
1/ Har hafta platforma daromadining 40 foizi mukofot jamg‘armasiga yo‘naltiriladi;
2/ Foydalanuvchilar haqiqiy savdo orqali lotereya chiptalarini oladi;
3/ Har hafta qur’a o‘tkaziladi, chiptalar, mukofot jamg‘armasi, natijalar va taqsimot to‘liq blokcheynda ochiq e’lon qilinadi;
4/ Qur’a raqamlari Bitcoin blok xeshi orqali belgilanadi, shu tariqa inson aralashuvi imkoniyati imkon qadar kamaytiriladi.
Bu savdoda qatnashayotgan foydalanuvchilar platforma daromadidan nisbatan adolatli va tasodifiy tarzda ulush olayotganini anglatadi. Qur’a tasodifiy bo‘lgani uchun, muayyan kishilarni nishonga olish yoki professional o‘yinchilar tomonidan mukofot jamg‘armasini quritib yuborish ham oson emas.
Rostini aytsam, ball bermay, to‘g‘ridan-to‘g‘ri steyblkoin tarqatish aniqlik jihatidan ballardan ancha ustun. Hech bo‘lmaganda, odamlar nima olganini aniq biladi, loyiha jamoasining keyingi turli izohlarini kutib o‘tirmaydi.
Loyiha jamoasi dastlabki davrda daromad kam, foydani taqsimlash esa unchalik jozibali bo‘lmasligidan xavotir olgan bo‘lsa kerak. Shu sababli birinchi bosqichda qo‘shimcha mukofotlar ikki marta kiritiladi, jami taxminan 250 ming U.
Albatta, bu faqat 40 foiz. Qolgan 60 foiz esa referal komissiyalari va ekotizim tadbirlari orqali qaytariladi. Bu qism hozircha yetarlicha shaffof emas, lekin tushunsa bo‘ladi: komissiya qaytarish har doim birjalar (CEX bo‘ladimi yoki DEX) uchun eng muhim yangiliklardan biri bo‘lgan, foydalanuvchilarni darajalariga qarab ajratish tabiiy. Keyingi tadbirlar yanada tushunarliroq tashkil etilib, ular orqali foydani taqsimlash ulushi oshirilishiga umid qilaman.
Foydalanuvchi sifatida bunga qanday qarash kerak? Agar sizga avvaldan xedj qilish kerak bo‘lsa yoki boshqa platformalarni ko‘rib yurgan bo‘lsangiz, mablag‘ingizning bir qismini PopDEX’ga yo‘naltirib, sinab ko‘rishingiz mumkin. Agar savdo orqali allaqachon daromad qila olsangiz, sinab ko‘rishga bundan ham ko‘proq arziydi.
Xullas, qilishingiz kerak bo‘lgan savdoni odatdagidek qilavering, faqat PopDEX’da har hafta yutib olish imkoniyati bor lotereya chiptalari ham qo‘shiladi. Katta mukofot chiqib qolsa, rosa zo‘r bo‘ladi!
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
Ammo endigina paydo bo‘lgan PopDEX uchun shunchaki yaxshi aloqalarga ega bo‘lishning o‘zi yetarli emas. Hozir ko‘pchilik «quyonni ko‘rmay turib lochinni qo‘yib yubormaydi» — ya’ni yetarlicha jozibali taklif bo‘lmasa, savdoni chindan yo‘lga qo‘yish qiyin.
PopDEX’ning o‘zi buni shunday ta’riflaydi: u treyderlar uchun yaratilgan savdo infratuzilmasi, MegaPop esa haqiqiy savdoga asoslangan qiymatni qaytarish mexanizmi. «Qiymatni qaytarish» iborasining o‘ziyoq jozibali, chunki u odatda shunchaki ball tarqatishni emas, tokenlarni qayta sotib olish yoki keshbekni anglatadi.
Asosiy jihat — MegaPop:
1/ Har hafta platforma daromadining 40 foizi mukofot jamg‘armasiga yo‘naltiriladi;
2/ Foydalanuvchilar haqiqiy savdo orqali lotereya chiptalarini oladi;
3/ Har hafta qur’a o‘tkaziladi, chiptalar, mukofot jamg‘armasi, natijalar va taqsimot to‘liq blokcheynda ochiq e’lon qilinadi;
4/ Qur’a raqamlari Bitcoin blok xeshi orqali belgilanadi, shu tariqa inson aralashuvi imkoniyati imkon qadar kamaytiriladi.
Bu savdoda qatnashayotgan foydalanuvchilar platforma daromadidan nisbatan adolatli va tasodifiy tarzda ulush olayotganini anglatadi. Qur’a tasodifiy bo‘lgani uchun, muayyan kishilarni nishonga olish yoki professional o‘yinchilar tomonidan mukofot jamg‘armasini quritib yuborish ham oson emas.
Rostini aytsam, ball bermay, to‘g‘ridan-to‘g‘ri steyblkoin tarqatish aniqlik jihatidan ballardan ancha ustun. Hech bo‘lmaganda, odamlar nima olganini aniq biladi, loyiha jamoasining keyingi turli izohlarini kutib o‘tirmaydi.
Loyiha jamoasi dastlabki davrda daromad kam, foydani taqsimlash esa unchalik jozibali bo‘lmasligidan xavotir olgan bo‘lsa kerak. Shu sababli birinchi bosqichda qo‘shimcha mukofotlar ikki marta kiritiladi, jami taxminan 250 ming U.
Albatta, bu faqat 40 foiz. Qolgan 60 foiz esa referal komissiyalari va ekotizim tadbirlari orqali qaytariladi. Bu qism hozircha yetarlicha shaffof emas, lekin tushunsa bo‘ladi: komissiya qaytarish har doim birjalar (CEX bo‘ladimi yoki DEX) uchun eng muhim yangiliklardan biri bo‘lgan, foydalanuvchilarni darajalariga qarab ajratish tabiiy. Keyingi tadbirlar yanada tushunarliroq tashkil etilib, ular orqali foydani taqsimlash ulushi oshirilishiga umid qilaman.
Foydalanuvchi sifatida bunga qanday qarash kerak? Agar sizga avvaldan xedj qilish kerak bo‘lsa yoki boshqa platformalarni ko‘rib yurgan bo‘lsangiz, mablag‘ingizning bir qismini PopDEX’ga yo‘naltirib, sinab ko‘rishingiz mumkin. Agar savdo orqali allaqachon daromad qila olsangiz, sinab ko‘rishga bundan ham ko‘proq arziydi.
Xullas, qilishingiz kerak bo‘lgan savdoni odatdagidek qilavering, faqat PopDEX’da har hafta yutib olish imkoniyati bor lotereya chiptalari ham qo‘shiladi. Katta mukofot chiqib qolsa, rosa zo‘r bo‘ladi!
Yuqoridagilar faqat axborot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
88
·
--
STRC: bu sohaga kirib, foydaga chiqish — keyin nima qilamiz?
Avgust va sentabr oylarida xotinim va bolalarim bilan jaziramadan qochib, sayohatda bo‘ldim, o‘qish rejam bir muddat to‘xtab qoldi. Bir necha kun avval yana o‘qishni davom ettirdim — bu 1949-yilda ilk bor nashr etilgan «Aqlli investor» kitobi edi.
Kitobning to‘rtinchi bobida va undan keyingi boblarda qayta-qayta shunday deyiladi: imtiyozli aksiyalar bozor sustlashganda ko‘plab muammolarini namoyon qiladi; ularni faqat narxi asossiz darajada tushib ketganida sotib olish kerak!
Bu gap darhol menga ta’sir qildi. 1949-yildagi aqlli odamlar xatolardan qochish uchun umumlashtirgan tajribani biz 2026-yilda ham takrorlayapmiz. Hamma tushunsa kerak.
Bu safargi tahlilda vaqt ketma-ketligi va o‘sha paytdagi kechinmalarim asosida uzoq muddat foyda beradigan 4 ta arbitraj strategiyasini ulashdim. Bu galgi voqealarni boshdan kechirgan yoki kechirmagan, ammo arbitrajga qiziqadigan do‘stlarga foydasi tegadi degan umiddaman. Bu, shuningdek, o‘zim uchun ham tahlildir.
Ammo STRC bo‘yicha bu safargi kurash faqat arbitrajdan iborat emas edi. Yana quyidagilar ham bor:
1/ Pendle PT/YT bilan bog‘liq strategiyalar: masalan, ko‘p miqdorda YT-apyUSD mint qilib, narx tebranishlaridan foydalanish; YT-sUSDat orqali qaytgan ulkan miqdordagi foizlarni taqsimlash;
2/ Loyiha mexanizmlaridan arbitraj qilish: masalan, sUSDat orakuli narxi, zanjirdagi narx va kontrakt narxi o‘rtasidagi tafovut;
3/ Turli komissiyali LP-lar o‘rtasidagi marshrutlar uchun raqobat: masalan, 0.25% yaxshimi yoki 0.1999%; yoxud Swap’dagi katta komissiyadan qochib, 0.0001% lik LP orqali aktivlarni qabul qilish va sotish;
4/ Eng muhimi — pozitsiyani boshqarish va xatarlarni nazorat qilish.
Umuman olganda, 2026-yilgi STRC jangi men kripto olamiga kirganimdan beri yodda qoladigan saboqlardan biri bo‘ldi. Uzoq davom etdi, usullar shunchalik ko‘p ediki, hozir hammasini eslay olmayman.
Shu bois barchaga eslatib qo‘ymoqchiman: tahlilingizni o‘z vaqtida qayd eting. Darhol ommaga e’lon qilmasangiz ham, tafsilotlarni avval yozib qo‘ying — keyin o‘z yondashuvingizni takomillashtirish oson bo‘ladi.
Avval yozgan ikki asosiy arbitraj modeli bu galgi xulosa uchun tayyorgarlik bo‘lgan va amaliyotdagi mantiq bilan ham bir xil: «A = B» bog‘lanish uzilishi arbitraj modeli hamda «A = B, B = C, demak A = C» bog‘lanish uzilishi arbitraj modeli.
Turkum bo‘yicha avvalgi maqolalar: STRC’ga qanday kirib qolganim; Arbitraj orqali o‘zini qutqarish 1-qism (apxUSD va apyUSD bog‘lanishining uzilishi bo‘yicha arbitraj); Arbitraj orqali o‘zini qutqarish 2-qism (uchta token juftligi orqali STRC’ni short qilishdan olinadigan narx farqi arbitraji); Arbitraj orqali o‘zini qutqarish 3-qism (sUSDat ayirboshlash va LP).
Turkum shu yerda yakunlanadi. Boshqa yo‘nalishlarni muhokama qilishni istasangiz, izoh qoldiring~
Yuqoridagilar faqat axborot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
STRC: bu sohaga kirib, foydaga chiqish — keyin nima qilamiz?
Avgust va sentabr oylarida xotinim va bolalarim bilan jaziramadan qochib, sayohatda bo‘ldim, o‘qish rejam bir muddat to‘xtab qoldi. Bir necha kun avval yana o‘qishni davom ettirdim — bu 1949-yilda ilk bor nashr etilgan «Aqlli investor» kitobi edi.
Kitobning to‘rtinchi bobida va undan keyingi boblarda qayta-qayta shunday deyiladi: imtiyozli aksiyalar bozor sustlashganda ko‘plab muammolarini namoyon qiladi; ularni faqat narxi asossiz darajada tushib ketganida sotib olish kerak!
Bu gap darhol menga ta’sir qildi. 1949-yildagi aqlli odamlar xatolardan qochish uchun umumlashtirgan tajribani biz 2026-yilda ham takrorlayapmiz. Hamma tushunsa kerak.
Bu safargi tahlilda vaqt ketma-ketligi va o‘sha paytdagi kechinmalarim asosida uzoq muddat foyda beradigan 4 ta arbitraj strategiyasini ulashdim. Bu galgi voqealarni boshdan kechirgan yoki kechirmagan, ammo arbitrajga qiziqadigan do‘stlarga foydasi tegadi degan umiddaman. Bu, shuningdek, o‘zim uchun ham tahlildir.
Ammo STRC bo‘yicha bu safargi kurash faqat arbitrajdan iborat emas edi. Yana quyidagilar ham bor:
1/ Pendle PT/YT bilan bog‘liq strategiyalar: masalan, ko‘p miqdorda YT-apyUSD mint qilib, narx tebranishlaridan foydalanish; YT-sUSDat orqali qaytgan ulkan miqdordagi foizlarni taqsimlash;
2/ Loyiha mexanizmlaridan arbitraj qilish: masalan, sUSDat orakuli narxi, zanjirdagi narx va kontrakt narxi o‘rtasidagi tafovut;
3/ Turli komissiyali LP-lar o‘rtasidagi marshrutlar uchun raqobat: masalan, 0.25% yaxshimi yoki 0.1999%; yoxud Swap’dagi katta komissiyadan qochib, 0.0001% lik LP orqali aktivlarni qabul qilish va sotish;
4/ Eng muhimi — pozitsiyani boshqarish va xatarlarni nazorat qilish.
Umuman olganda, 2026-yilgi STRC jangi men kripto olamiga kirganimdan beri yodda qoladigan saboqlardan biri bo‘ldi. Uzoq davom etdi, usullar shunchalik ko‘p ediki, hozir hammasini eslay olmayman.
Shu bois barchaga eslatib qo‘ymoqchiman: tahlilingizni o‘z vaqtida qayd eting. Darhol ommaga e’lon qilmasangiz ham, tafsilotlarni avval yozib qo‘ying — keyin o‘z yondashuvingizni takomillashtirish oson bo‘ladi.
Avval yozgan ikki asosiy arbitraj modeli bu galgi xulosa uchun tayyorgarlik bo‘lgan va amaliyotdagi mantiq bilan ham bir xil: «A = B» bog‘lanish uzilishi arbitraj modeli hamda «A = B, B = C, demak A = C» bog‘lanish uzilishi arbitraj modeli.
Turkum bo‘yicha avvalgi maqolalar: STRC’ga qanday kirib qolganim; Arbitraj orqali o‘zini qutqarish 1-qism (apxUSD va apyUSD bog‘lanishining uzilishi bo‘yicha arbitraj); Arbitraj orqali o‘zini qutqarish 2-qism (uchta token juftligi orqali STRC’ni short qilishdan olinadigan narx farqi arbitraji); Arbitraj orqali o‘zini qutqarish 3-qism (sUSDat ayirboshlash va LP).
Turkum shu yerda yakunlanadi. Boshqa yo‘nalishlarni muhokama qilishni istasangiz, izoh qoldiring~
Yuqoridagilar faqat axborot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
Avgust va sentabr oylarida xotinim va bolalarim bilan jaziramadan qochib, sayohatda bo‘ldim, o‘qish rejam bir muddat to‘xtab qoldi. Bir necha kun avval yana o‘qishni davom ettirdim — bu 1949-yilda ilk bor nashr etilgan «Aqlli investor» kitobi edi.
Kitobning to‘rtinchi bobida va undan keyingi boblarda qayta-qayta shunday deyiladi: imtiyozli aksiyalar bozor sustlashganda ko‘plab muammolarini namoyon qiladi; ularni faqat narxi asossiz darajada tushib ketganida sotib olish kerak!
Bu gap darhol menga ta’sir qildi. 1949-yildagi aqlli odamlar xatolardan qochish uchun umumlashtirgan tajribani biz 2026-yilda ham takrorlayapmiz. Hamma tushunsa kerak.
Bu safargi tahlilda vaqt ketma-ketligi va o‘sha paytdagi kechinmalarim asosida uzoq muddat foyda beradigan 4 ta arbitraj strategiyasini ulashdim. Bu galgi voqealarni boshdan kechirgan yoki kechirmagan, ammo arbitrajga qiziqadigan do‘stlarga foydasi tegadi degan umiddaman. Bu, shuningdek, o‘zim uchun ham tahlildir.
Ammo STRC bo‘yicha bu safargi kurash faqat arbitrajdan iborat emas edi. Yana quyidagilar ham bor:
1/ Pendle PT/YT bilan bog‘liq strategiyalar: masalan, ko‘p miqdorda YT-apyUSD mint qilib, narx tebranishlaridan foydalanish; YT-sUSDat orqali qaytgan ulkan miqdordagi foizlarni taqsimlash;
2/ Loyiha mexanizmlaridan arbitraj qilish: masalan, sUSDat orakuli narxi, zanjirdagi narx va kontrakt narxi o‘rtasidagi tafovut;
3/ Turli komissiyali LP-lar o‘rtasidagi marshrutlar uchun raqobat: masalan, 0.25% yaxshimi yoki 0.1999%; yoxud Swap’dagi katta komissiyadan qochib, 0.0001% lik LP orqali aktivlarni qabul qilish va sotish;
4/ Eng muhimi — pozitsiyani boshqarish va xatarlarni nazorat qilish.
Umuman olganda, 2026-yilgi STRC jangi men kripto olamiga kirganimdan beri yodda qoladigan saboqlardan biri bo‘ldi. Uzoq davom etdi, usullar shunchalik ko‘p ediki, hozir hammasini eslay olmayman.
Shu bois barchaga eslatib qo‘ymoqchiman: tahlilingizni o‘z vaqtida qayd eting. Darhol ommaga e’lon qilmasangiz ham, tafsilotlarni avval yozib qo‘ying — keyin o‘z yondashuvingizni takomillashtirish oson bo‘ladi.
Avval yozgan ikki asosiy arbitraj modeli bu galgi xulosa uchun tayyorgarlik bo‘lgan va amaliyotdagi mantiq bilan ham bir xil: «A = B» bog‘lanish uzilishi arbitraj modeli hamda «A = B, B = C, demak A = C» bog‘lanish uzilishi arbitraj modeli.
Turkum bo‘yicha avvalgi maqolalar: STRC’ga qanday kirib qolganim; Arbitraj orqali o‘zini qutqarish 1-qism (apxUSD va apyUSD bog‘lanishining uzilishi bo‘yicha arbitraj); Arbitraj orqali o‘zini qutqarish 2-qism (uchta token juftligi orqali STRC’ni short qilishdan olinadigan narx farqi arbitraji); Arbitraj orqali o‘zini qutqarish 3-qism (sUSDat ayirboshlash va LP).
Turkum shu yerda yakunlanadi. Boshqa yo‘nalishlarni muhokama qilishni istasangiz, izoh qoldiring~
Yuqoridagilar faqat axborot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
169
·
--
STRC: bozorga kirishdan foyda olishgacha — arbitraj orqali o‘zini qutqarish, 3-qism
Avvalgi ikki maqolada sarmoyani qaytarishning ikki yo‘li haqida gapirgandim. Formulaga qaytsak, apxUSD ham, sUSDat ham STRC bilan bog‘liq ekan, buni quyidagicha ifodalash mumkin:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Demak, sUSDat va apxUSD o‘rtasida ham depeg arbitrajini amalga oshirish mumkin. apxUSD sUSDat’ga nisbatan koeffitsiyent chegarasidan ko‘proq tushganda (odatda apxUSD pasayganda), arzonlashganini sotib olib, narxlar yana yaqinlashishini kutasiz.
Bir haftadan ko‘proq vaqt davomida peg almashinuvidan daromad olganimdan so‘ng, imkoniyatlar birdan kamayib ketdi. Ma’lum bo‘lishicha, kimdir apxUSD va sUSDat uchun LP tashkil qilgan, valyuta kursi esa tobora barqarorlashgan edi. Men ham LP’ga o‘tdim, faqat keskin o‘zgaruvchanlik paytida almashuv qildim. Kuniga $300–500 ishlab topish juda oson edi. LP pozitsiyalari kattalashib, apxUSD’ni zarariga sotayotganlar kamaygani sari imkoniyatlar ham tobora ozaydi. Iyun oxiriga kelib STRC yana 80 atrofida bo‘ldi, men esa sarmoyamni qaytarish nuqtasi — 82 ga yaqinlashgandim.
Keyingi bosqich — foyda olish. Asosiy tamoyil o‘sha-o‘sha: koeffitsiyentlar o‘rtasidagi nisbat buzilishi bilan savdo qilish uchun imkoniyat paydo bo‘ladi. Biroq bunday imkoniyatlar ko‘pincha juda qisqa davom etadi, likvidlik chuqurligi va komissiyalar foydani tezda yeb qo‘yadi. Iyulga kelib, dastlabki uch usulda kredit yelkasidan foydalanmasdan 1% dan ortiq foyda olish qiyinlashdi, kredit yelkasi bilan esa likvidlik yetarli emasdi. Iyun oyida juda ko‘p odam zarariga sotib chiqib ketgani sababli, narxlar orasidagi farq ancha kam uchray boshladi.
Shunga qaramay, men apyUSD va sUSDat’ni sentabr o‘rtalarigacha ushlab turdim. Yaqindagina apyUSD’ni to‘liq sotdim. Bunga hissiy bog‘liqlik emas, arbitraj imkoniyati borligi sabab bo‘ldi. Formulani davom ettirsak, sUSDat va apyUSD o‘rtasida ham koeffitsiyentlar nisbati mavjud:
sUSDat × x ≈ STRC × y
Amalda avvalgidek: yana almashuv, yana LP. Eng shiddatli kunlarning birida yirik investor bir kunda 2 million apyUSD sotdi. $20K likvidlikka ega LP hamyonim esa shu kuni $3000 dan ortiq daromad keltirdi. Bunday imkoniyatlar keyinchalik kamdan-kam uchradi. Iyuldan sentabrgacha kunlik foyda $1–2000 dan $100 dan ham kam miqdorgacha tushib bordi.
Daromadning kamayishi tushunarli: mablag‘ miqdori cheklangan, zarariga sotayotganlar esa vaqt o‘tishi bilan kamayadi. Eng ko‘p ishonganlar ko‘pincha eng qattiq zarar ko‘radi. Eng dastlabki yirik chiqib ketish apxUSD’dan boshlandi: u barqaror kriptovalyutadan beqaror aktivga aylandi, bir muddat uni qaytarib olishning iloji bo‘lmadi (keyinchalik qaytarish mumkin bo‘ldi, ammo soliq juda yuqori edi), narxi esa STRC’ga yetib ololmadi.
Shu yo‘llar orqali sarmoyamni erta qaytarib oldim va ikki oy davomida muntazam foyda ko‘rdim. Arbitraj bo‘yicha tahlillar turkumi shu bilan yakunlandi. Keyingi maqolada, yaqinda o‘qish uchun tuzgan rejamga tayangan holda, bu jarayondan keyin vaziyatga qanday qarayotganim va nima qilayotganim haqida gaplashaman.
Yuqoridagilar faqat axborot ulashish uchun mo‘ljallangan, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
STRC: bozorga kirishdan foyda olishgacha — arbitraj orqali o‘zini qutqarish, 3-qism
Avvalgi ikki maqolada sarmoyani qaytarishning ikki yo‘li haqida gapirgandim. Formulaga qaytsak, apxUSD ham, sUSDat ham STRC bilan bog‘liq ekan, buni quyidagicha ifodalash mumkin:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Demak, sUSDat va apxUSD o‘rtasida ham depeg arbitrajini amalga oshirish mumkin. apxUSD sUSDat’ga nisbatan koeffitsiyent chegarasidan ko‘proq tushganda (odatda apxUSD pasayganda), arzonlashganini sotib olib, narxlar yana yaqinlashishini kutasiz.
Bir haftadan ko‘proq vaqt davomida peg almashinuvidan daromad olganimdan so‘ng, imkoniyatlar birdan kamayib ketdi. Ma’lum bo‘lishicha, kimdir apxUSD va sUSDat uchun LP tashkil qilgan, valyuta kursi esa tobora barqarorlashgan edi. Men ham LP’ga o‘tdim, faqat keskin o‘zgaruvchanlik paytida almashuv qildim. Kuniga $300–500 ishlab topish juda oson edi. LP pozitsiyalari kattalashib, apxUSD’ni zarariga sotayotganlar kamaygani sari imkoniyatlar ham tobora ozaydi. Iyun oxiriga kelib STRC yana 80 atrofida bo‘ldi, men esa sarmoyamni qaytarish nuqtasi — 82 ga yaqinlashgandim.
Keyingi bosqich — foyda olish. Asosiy tamoyil o‘sha-o‘sha: koeffitsiyentlar o‘rtasidagi nisbat buzilishi bilan savdo qilish uchun imkoniyat paydo bo‘ladi. Biroq bunday imkoniyatlar ko‘pincha juda qisqa davom etadi, likvidlik chuqurligi va komissiyalar foydani tezda yeb qo‘yadi. Iyulga kelib, dastlabki uch usulda kredit yelkasidan foydalanmasdan 1% dan ortiq foyda olish qiyinlashdi, kredit yelkasi bilan esa likvidlik yetarli emasdi. Iyun oyida juda ko‘p odam zarariga sotib chiqib ketgani sababli, narxlar orasidagi farq ancha kam uchray boshladi.
Shunga qaramay, men apyUSD va sUSDat’ni sentabr o‘rtalarigacha ushlab turdim. Yaqindagina apyUSD’ni to‘liq sotdim. Bunga hissiy bog‘liqlik emas, arbitraj imkoniyati borligi sabab bo‘ldi. Formulani davom ettirsak, sUSDat va apyUSD o‘rtasida ham koeffitsiyentlar nisbati mavjud:
sUSDat × x ≈ STRC × y
Amalda avvalgidek: yana almashuv, yana LP. Eng shiddatli kunlarning birida yirik investor bir kunda 2 million apyUSD sotdi. $20K likvidlikka ega LP hamyonim esa shu kuni $3000 dan ortiq daromad keltirdi. Bunday imkoniyatlar keyinchalik kamdan-kam uchradi. Iyuldan sentabrgacha kunlik foyda $1–2000 dan $100 dan ham kam miqdorgacha tushib bordi.
Daromadning kamayishi tushunarli: mablag‘ miqdori cheklangan, zarariga sotayotganlar esa vaqt o‘tishi bilan kamayadi. Eng ko‘p ishonganlar ko‘pincha eng qattiq zarar ko‘radi. Eng dastlabki yirik chiqib ketish apxUSD’dan boshlandi: u barqaror kriptovalyutadan beqaror aktivga aylandi, bir muddat uni qaytarib olishning iloji bo‘lmadi (keyinchalik qaytarish mumkin bo‘ldi, ammo soliq juda yuqori edi), narxi esa STRC’ga yetib ololmadi.
Shu yo‘llar orqali sarmoyamni erta qaytarib oldim va ikki oy davomida muntazam foyda ko‘rdim. Arbitraj bo‘yicha tahlillar turkumi shu bilan yakunlandi. Keyingi maqolada, yaqinda o‘qish uchun tuzgan rejamga tayangan holda, bu jarayondan keyin vaziyatga qanday qarayotganim va nima qilayotganim haqida gaplashaman.
Yuqoridagilar faqat axborot ulashish uchun mo‘ljallangan, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
Avvalgi ikki maqolada sarmoyani qaytarishning ikki yo‘li haqida gapirgandim. Formulaga qaytsak, apxUSD ham, sUSDat ham STRC bilan bog‘liq ekan, buni quyidagicha ifodalash mumkin:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Demak, sUSDat va apxUSD o‘rtasida ham depeg arbitrajini amalga oshirish mumkin. apxUSD sUSDat’ga nisbatan koeffitsiyent chegarasidan ko‘proq tushganda (odatda apxUSD pasayganda), arzonlashganini sotib olib, narxlar yana yaqinlashishini kutasiz.
Bir haftadan ko‘proq vaqt davomida peg almashinuvidan daromad olganimdan so‘ng, imkoniyatlar birdan kamayib ketdi. Ma’lum bo‘lishicha, kimdir apxUSD va sUSDat uchun LP tashkil qilgan, valyuta kursi esa tobora barqarorlashgan edi. Men ham LP’ga o‘tdim, faqat keskin o‘zgaruvchanlik paytida almashuv qildim. Kuniga $300–500 ishlab topish juda oson edi. LP pozitsiyalari kattalashib, apxUSD’ni zarariga sotayotganlar kamaygani sari imkoniyatlar ham tobora ozaydi. Iyun oxiriga kelib STRC yana 80 atrofida bo‘ldi, men esa sarmoyamni qaytarish nuqtasi — 82 ga yaqinlashgandim.
Keyingi bosqich — foyda olish. Asosiy tamoyil o‘sha-o‘sha: koeffitsiyentlar o‘rtasidagi nisbat buzilishi bilan savdo qilish uchun imkoniyat paydo bo‘ladi. Biroq bunday imkoniyatlar ko‘pincha juda qisqa davom etadi, likvidlik chuqurligi va komissiyalar foydani tezda yeb qo‘yadi. Iyulga kelib, dastlabki uch usulda kredit yelkasidan foydalanmasdan 1% dan ortiq foyda olish qiyinlashdi, kredit yelkasi bilan esa likvidlik yetarli emasdi. Iyun oyida juda ko‘p odam zarariga sotib chiqib ketgani sababli, narxlar orasidagi farq ancha kam uchray boshladi.
Shunga qaramay, men apyUSD va sUSDat’ni sentabr o‘rtalarigacha ushlab turdim. Yaqindagina apyUSD’ni to‘liq sotdim. Bunga hissiy bog‘liqlik emas, arbitraj imkoniyati borligi sabab bo‘ldi. Formulani davom ettirsak, sUSDat va apyUSD o‘rtasida ham koeffitsiyentlar nisbati mavjud:
sUSDat × x ≈ STRC × y
Amalda avvalgidek: yana almashuv, yana LP. Eng shiddatli kunlarning birida yirik investor bir kunda 2 million apyUSD sotdi. $20K likvidlikka ega LP hamyonim esa shu kuni $3000 dan ortiq daromad keltirdi. Bunday imkoniyatlar keyinchalik kamdan-kam uchradi. Iyuldan sentabrgacha kunlik foyda $1–2000 dan $100 dan ham kam miqdorgacha tushib bordi.
Daromadning kamayishi tushunarli: mablag‘ miqdori cheklangan, zarariga sotayotganlar esa vaqt o‘tishi bilan kamayadi. Eng ko‘p ishonganlar ko‘pincha eng qattiq zarar ko‘radi. Eng dastlabki yirik chiqib ketish apxUSD’dan boshlandi: u barqaror kriptovalyutadan beqaror aktivga aylandi, bir muddat uni qaytarib olishning iloji bo‘lmadi (keyinchalik qaytarish mumkin bo‘ldi, ammo soliq juda yuqori edi), narxi esa STRC’ga yetib ololmadi.
Shu yo‘llar orqali sarmoyamni erta qaytarib oldim va ikki oy davomida muntazam foyda ko‘rdim. Arbitraj bo‘yicha tahlillar turkumi shu bilan yakunlandi. Keyingi maqolada, yaqinda o‘qish uchun tuzgan rejamga tayangan holda, bu jarayondan keyin vaziyatga qanday qarayotganim va nima qilayotganim haqida gaplashaman.
Yuqoridagilar faqat axborot ulashish uchun mo‘ljallangan, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
67
·
--
STRC: ilk qadamdan foydagacha — arbitraj orqali o‘zimni qutqarish, 2-qism
apxUSD va apyUSD depegidan arbitraj qilib foyda ko‘rganimdan keyin, endi vaziyatdan chiqish umidi paydo bo‘ldi. Asosiy kuzatuvim shuki: koeffitsiyentlar o‘rtasidagi bog‘liqlik mavjud ekan, narxlarda tafovut yuzaga kelganda foyda olish imkoniyati ham bo‘ladi, garchi bunday imkoniyat oynasi ko‘pincha juda qisqa bo‘lsa-da. Narxlar tafovutining tezroq yopilishiga yordam berish uchun, bu mantiqni tushuntirib, X’da ham post yozdim. IP’ning ta’siri ham ma’lum darajada yordam berdi. O‘sha paytda chindan ham boshqa ilojim qolmagandi, ammo bu yo‘lning o‘zi samarali edi.
Formulani davom ettirib ko‘ramiz: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Bundan ko‘rinadiki, apxUSD va STRC o‘rtasida ham koeffitsiyentli bog‘liqlik bor. Bu esa uchala token ham STRC’ga bog‘langanini yana bir bor ko‘rsatadi:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Shuning uchun apxUSD, apyUSD yoki sUSDat koeffitsiyentiga nisbatan haddan tashqari arzonlashganda, bu uchta tokenni blokcheynda sotib olib, birjada STRC’ni short qilish orqali narxlar tafovutidan arbitraj qilish mumkin. Bu avval yozgan «A = B, B = C, demak A = C» modelimga mos keladi.
Aynan butun iyun oyi davomida STRC’ga aloqador token egalari vahima ichida edilar. Son-sanoqsiz odam алдагдални қабул қилиб, бозордан чиқиб кетди; ҳар бир бундай сотув нархлар ўртасидаги тафовутни юзага келтирарди. Guruhda ham, blokcheynda ham buni ko‘rish mumkin edi: kimdir shunchaki bozorni tark etdi, boshqalar esa koeffitsiyentlar bog‘liqligiga asoslanib imkoniyat izlashdi.
Muammo shundaki, o‘sha paytda STRC perpetual kontraktini qo‘llab-quvvatlaydigan birjalar juda kam edi. Men bilgan birinchisi Lighter edi, ammo likvidligi juda past — atigi taxminan 10 ming. Shu sababli iyunning birinchi yarmida bu usuldan olinadigan foyda juda cheklangan bo‘ldi. AQSh aksiyalari bilan ishlaydigan brokerda hisob raqamiga ega tanishlar esa buni bevosita broker orqali amalga oshirishlari mumkin edi.
Mantiq to‘g‘ri bo‘lgani uchun, ushbu maqola yozilayotgan kunda ham bunday imkoniyatlar mavjud; masalan, kechagi apyUSD holati. Ilova qilingan grafikda apxUSD narxining o‘zgarishi ko‘rsatilgan: u STRC bilan 100:1 nisbatini saqlashi kerak, ammo ko‘pincha 2–4% ga chetga chiqadi. Biroq apxUSD va apyUSD’ning blokcheyndagi komissiyalari juda yuqori bo‘lgani uchun, narx tafovuti 0.5% dan oshmasa, deyarli foyda qolmaydi. sUSDat esa juda barqaror, shuning uchun imkoniyat kamdan-kam uchraydi.
Men uchun bundan ham muhimroq cheklov bor: yuqori xavfli pozitsiyalar uchun ajratgan mablag‘im tugab bo‘lgan, nazariy jihatdan STRC kontraktini short qilish uchun yangi mablag‘ ajratmasligim kerak. Qo‘limda faqat sUSDat va apyUSD bor — endi vaziyatdan chiqish uchun qanday yo‘l topaman? Keyingi maqolada arbitrajning yangi usulini yozaman.
Yuqoridagilar faqat ma’lumot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
STRC: ilk qadamdan foydagacha — arbitraj orqali o‘zimni qutqarish, 2-qism
apxUSD va apyUSD depegidan arbitraj qilib foyda ko‘rganimdan keyin, endi vaziyatdan chiqish umidi paydo bo‘ldi. Asosiy kuzatuvim shuki: koeffitsiyentlar o‘rtasidagi bog‘liqlik mavjud ekan, narxlarda tafovut yuzaga kelganda foyda olish imkoniyati ham bo‘ladi, garchi bunday imkoniyat oynasi ko‘pincha juda qisqa bo‘lsa-da. Narxlar tafovutining tezroq yopilishiga yordam berish uchun, bu mantiqni tushuntirib, X’da ham post yozdim. IP’ning ta’siri ham ma’lum darajada yordam berdi. O‘sha paytda chindan ham boshqa ilojim qolmagandi, ammo bu yo‘lning o‘zi samarali edi.
Formulani davom ettirib ko‘ramiz: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Bundan ko‘rinadiki, apxUSD va STRC o‘rtasida ham koeffitsiyentli bog‘liqlik bor. Bu esa uchala token ham STRC’ga bog‘langanini yana bir bor ko‘rsatadi:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Shuning uchun apxUSD, apyUSD yoki sUSDat koeffitsiyentiga nisbatan haddan tashqari arzonlashganda, bu uchta tokenni blokcheynda sotib olib, birjada STRC’ni short qilish orqali narxlar tafovutidan arbitraj qilish mumkin. Bu avval yozgan «A = B, B = C, demak A = C» modelimga mos keladi.
Aynan butun iyun oyi davomida STRC’ga aloqador token egalari vahima ichida edilar. Son-sanoqsiz odam алдагдални қабул қилиб, бозордан чиқиб кетди; ҳар бир бундай сотув нархлар ўртасидаги тафовутни юзага келтирарди. Guruhda ham, blokcheynda ham buni ko‘rish mumkin edi: kimdir shunchaki bozorni tark etdi, boshqalar esa koeffitsiyentlar bog‘liqligiga asoslanib imkoniyat izlashdi.
Muammo shundaki, o‘sha paytda STRC perpetual kontraktini qo‘llab-quvvatlaydigan birjalar juda kam edi. Men bilgan birinchisi Lighter edi, ammo likvidligi juda past — atigi taxminan 10 ming. Shu sababli iyunning birinchi yarmida bu usuldan olinadigan foyda juda cheklangan bo‘ldi. AQSh aksiyalari bilan ishlaydigan brokerda hisob raqamiga ega tanishlar esa buni bevosita broker orqali amalga oshirishlari mumkin edi.
Mantiq to‘g‘ri bo‘lgani uchun, ushbu maqola yozilayotgan kunda ham bunday imkoniyatlar mavjud; masalan, kechagi apyUSD holati. Ilova qilingan grafikda apxUSD narxining o‘zgarishi ko‘rsatilgan: u STRC bilan 100:1 nisbatini saqlashi kerak, ammo ko‘pincha 2–4% ga chetga chiqadi. Biroq apxUSD va apyUSD’ning blokcheyndagi komissiyalari juda yuqori bo‘lgani uchun, narx tafovuti 0.5% dan oshmasa, deyarli foyda qolmaydi. sUSDat esa juda barqaror, shuning uchun imkoniyat kamdan-kam uchraydi.
Men uchun bundan ham muhimroq cheklov bor: yuqori xavfli pozitsiyalar uchun ajratgan mablag‘im tugab bo‘lgan, nazariy jihatdan STRC kontraktini short qilish uchun yangi mablag‘ ajratmasligim kerak. Qo‘limda faqat sUSDat va apyUSD bor — endi vaziyatdan chiqish uchun qanday yo‘l topaman? Keyingi maqolada arbitrajning yangi usulini yozaman.
Yuqoridagilar faqat ma’lumot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
apxUSD va apyUSD depegidan arbitraj qilib foyda ko‘rganimdan keyin, endi vaziyatdan chiqish umidi paydo bo‘ldi. Asosiy kuzatuvim shuki: koeffitsiyentlar o‘rtasidagi bog‘liqlik mavjud ekan, narxlarda tafovut yuzaga kelganda foyda olish imkoniyati ham bo‘ladi, garchi bunday imkoniyat oynasi ko‘pincha juda qisqa bo‘lsa-da. Narxlar tafovutining tezroq yopilishiga yordam berish uchun, bu mantiqni tushuntirib, X’da ham post yozdim. IP’ning ta’siri ham ma’lum darajada yordam berdi. O‘sha paytda chindan ham boshqa ilojim qolmagandi, ammo bu yo‘lning o‘zi samarali edi.
Formulani davom ettirib ko‘ramiz: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Bundan ko‘rinadiki, apxUSD va STRC o‘rtasida ham koeffitsiyentli bog‘liqlik bor. Bu esa uchala token ham STRC’ga bog‘langanini yana bir bor ko‘rsatadi:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Shuning uchun apxUSD, apyUSD yoki sUSDat koeffitsiyentiga nisbatan haddan tashqari arzonlashganda, bu uchta tokenni blokcheynda sotib olib, birjada STRC’ni short qilish orqali narxlar tafovutidan arbitraj qilish mumkin. Bu avval yozgan «A = B, B = C, demak A = C» modelimga mos keladi.
Aynan butun iyun oyi davomida STRC’ga aloqador token egalari vahima ichida edilar. Son-sanoqsiz odam алдагдални қабул қилиб, бозордан чиқиб кетди; ҳар бир бундай сотув нархлар ўртасидаги тафовутни юзага келтирарди. Guruhda ham, blokcheynda ham buni ko‘rish mumkin edi: kimdir shunchaki bozorni tark etdi, boshqalar esa koeffitsiyentlar bog‘liqligiga asoslanib imkoniyat izlashdi.
Muammo shundaki, o‘sha paytda STRC perpetual kontraktini qo‘llab-quvvatlaydigan birjalar juda kam edi. Men bilgan birinchisi Lighter edi, ammo likvidligi juda past — atigi taxminan 10 ming. Shu sababli iyunning birinchi yarmida bu usuldan olinadigan foyda juda cheklangan bo‘ldi. AQSh aksiyalari bilan ishlaydigan brokerda hisob raqamiga ega tanishlar esa buni bevosita broker orqali amalga oshirishlari mumkin edi.
Mantiq to‘g‘ri bo‘lgani uchun, ushbu maqola yozilayotgan kunda ham bunday imkoniyatlar mavjud; masalan, kechagi apyUSD holati. Ilova qilingan grafikda apxUSD narxining o‘zgarishi ko‘rsatilgan: u STRC bilan 100:1 nisbatini saqlashi kerak, ammo ko‘pincha 2–4% ga chetga chiqadi. Biroq apxUSD va apyUSD’ning blokcheyndagi komissiyalari juda yuqori bo‘lgani uchun, narx tafovuti 0.5% dan oshmasa, deyarli foyda qolmaydi. sUSDat esa juda barqaror, shuning uchun imkoniyat kamdan-kam uchraydi.
Men uchun bundan ham muhimroq cheklov bor: yuqori xavfli pozitsiyalar uchun ajratgan mablag‘im tugab bo‘lgan, nazariy jihatdan STRC kontraktini short qilish uchun yangi mablag‘ ajratmasligim kerak. Qo‘limda faqat sUSDat va apyUSD bor — endi vaziyatdan chiqish uchun qanday yo‘l topaman? Keyingi maqolada arbitrajning yangi usulini yozaman.
Yuqoridagilar faqat ma’lumot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanayotgan BitHappy
63
·
--
STRC: zarar ko‘rishdan foydaga — arbitraj orqali o‘zini qutqarish, 1-qism
Avvalgi maqolada yuqori xavfli pozitsiyalar uchun ajratilgan mablag‘ sarflangach, qog‘ozdagi zarar kamida 50% ga yetganini aytgandim. Faqat yuqori xavfli pozitsiyalardan foydalangan bo‘lsam-da, bu katta ruhiy bosim tug‘dirdi: Apyx pozitsiyasida qayta-qayta kredit olib, jami pozitsiyam deyarli to‘liq band bo‘lib qolgandi. Keyin apyUSD pozitsiyasida zarar bilan qolib ketgan taqdirda ham, uning apxUSD bilan koeffitsiyent nisbatidan foydalanib, o‘zaro almashtirish orqali zararni tez qisqartirish mumkinligini angladim. Bu birinchi samarali arbitrajim bo‘ldi.
STRC keskin tushishidan oldin rasmiylar ham, boshqalar ham apxUSD’ni stabilkoin deb hisoblashardi. Ammo uning garovi tarkibida STRC ham bor, garov yetishmaganida esa uning sof qiymati ham STRC bilan birga tushishi muqarrar. Rasmiylar uning stabilkoin emasligini tan olmagan, STRC’ga bog‘langanini ham aytmagan. Biroq garov mantig‘iga ko‘ra, apxUSD va STRC o‘rtasida albatta muayyan koeffitsiyent nisbati mavjud bo‘lishi kerak: eng yomon holatda ham u taxminan 100:1 bo‘lishi, nazariy jihatdan esa bundan yuqori bo‘lishi kerak, chunki garov tarkibida STRC’dan boshqa aktivlar ham bor.
apyUSD’ning sof qiymati o‘sishi STRC’dan olinadigan dividendlar bilan bog‘liq, uning asosida esa apxUSD turadi:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
Amalda esa apyUSD’ning pasayishi bir paytlar apxUSD’nikidan 3–4 baravar ko‘p bo‘ldi: apxUSD 7% tushganida, apyUSD 30% dan ko‘proq tushdi. Formula to‘g‘ri ekan, apyUSD pozitsiyasida zarar bilan qolib ketgan bo‘lsam ham, apyUSD’ning bir qismini garovga qo‘yib apxUSD olish, so‘ng uni yana apyUSD’ga almashtirib, kurslar farqidan foyda ko‘rish mumkin edi. Eng yuqori paytda kurslar farqi 23% ga yetdi. Bunday imkoniyat ikki marta yuz berdi, ammo qulay davr atigi bir necha soat davom etdi.
Afsuski, qo‘limda faqat apyUSD va sUSDat bor edi. apyUSD pozitsiyasini oshirish uchun ham qayta-qayta kredit olganim sababli, LTV taxminan 60% ga yetgandi. Natijasi yaxshiroq bo‘lgan sUSDat’ga tegishni istamaganim uchun, apyUSD’ning bir qismini garovga qo‘yib apxUSD oldim va uni apyUSD’ga almashtirdim. Ikki kundan keyin esa 20% dan yuqori foyda keltiradigan imkoniyatlar yo‘qoldi.
Rasmning yuqori qismida apyUSD’ning U asosidagi narx dinamikasi ko‘rsatilgan: 27-iyun kuni STRC haqiqatan ham 30% dan ko‘proq tushganida, apyUSD faqat apxUSD bilan birga pasaydi, ortiqcha tushmadi. Pastki qismida apxUSD’ning narx dinamikasi berilgan. Uning tebranishi e’tiborsiz qoldiradigan darajada kichik — bu ikkisining o‘zaro bog‘liqligini tasdiqlaydi. Formula to‘g‘ri bo‘lgani uchun keyinchalik shunday depeg arbitrajlari ko‘pincha 1%–3% foyda ham keltirdi. Bu avval yozgan «A = B» depeg modeli bilan bir xil yondashuv.
Afsuski, past narxda xarid qilishga shoshildim va foydalanish mumkin bo‘lgan mablag‘im ko‘p emasdi. Aks holda, iyundagi birinchi pasayishning o‘ziyoq zarardagi pozitsiyani foydaga aylantirish uchun yetarli bo‘lardi. Bu paytga kelib narx hali tiklanmagan bo‘lsa-da, zarar ancha kamaygandi va hech bo‘lmaganda zararsiz chiqish umidi paydo bo‘ldi.
Keyingi maqolada yana bir uzoq muddat samarali bo‘lgan arbitraj yo‘li haqida gapiraman.
Yuqoridagilar faqat axborot ulashish uchun berilgan, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanishda bo‘lgan BitHappy
STRC: zarar ko‘rishdan foydaga — arbitraj orqali o‘zini qutqarish, 1-qism
Avvalgi maqolada yuqori xavfli pozitsiyalar uchun ajratilgan mablag‘ sarflangach, qog‘ozdagi zarar kamida 50% ga yetganini aytgandim. Faqat yuqori xavfli pozitsiyalardan foydalangan bo‘lsam-da, bu katta ruhiy bosim tug‘dirdi: Apyx pozitsiyasida qayta-qayta kredit olib, jami pozitsiyam deyarli to‘liq band bo‘lib qolgandi. Keyin apyUSD pozitsiyasida zarar bilan qolib ketgan taqdirda ham, uning apxUSD bilan koeffitsiyent nisbatidan foydalanib, o‘zaro almashtirish orqali zararni tez qisqartirish mumkinligini angladim. Bu birinchi samarali arbitrajim bo‘ldi.
STRC keskin tushishidan oldin rasmiylar ham, boshqalar ham apxUSD’ni stabilkoin deb hisoblashardi. Ammo uning garovi tarkibida STRC ham bor, garov yetishmaganida esa uning sof qiymati ham STRC bilan birga tushishi muqarrar. Rasmiylar uning stabilkoin emasligini tan olmagan, STRC’ga bog‘langanini ham aytmagan. Biroq garov mantig‘iga ko‘ra, apxUSD va STRC o‘rtasida albatta muayyan koeffitsiyent nisbati mavjud bo‘lishi kerak: eng yomon holatda ham u taxminan 100:1 bo‘lishi, nazariy jihatdan esa bundan yuqori bo‘lishi kerak, chunki garov tarkibida STRC’dan boshqa aktivlar ham bor.
apyUSD’ning sof qiymati o‘sishi STRC’dan olinadigan dividendlar bilan bog‘liq, uning asosida esa apxUSD turadi:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
Amalda esa apyUSD’ning pasayishi bir paytlar apxUSD’nikidan 3–4 baravar ko‘p bo‘ldi: apxUSD 7% tushganida, apyUSD 30% dan ko‘proq tushdi. Formula to‘g‘ri ekan, apyUSD pozitsiyasida zarar bilan qolib ketgan bo‘lsam ham, apyUSD’ning bir qismini garovga qo‘yib apxUSD olish, so‘ng uni yana apyUSD’ga almashtirib, kurslar farqidan foyda ko‘rish mumkin edi. Eng yuqori paytda kurslar farqi 23% ga yetdi. Bunday imkoniyat ikki marta yuz berdi, ammo qulay davr atigi bir necha soat davom etdi.
Afsuski, qo‘limda faqat apyUSD va sUSDat bor edi. apyUSD pozitsiyasini oshirish uchun ham qayta-qayta kredit olganim sababli, LTV taxminan 60% ga yetgandi. Natijasi yaxshiroq bo‘lgan sUSDat’ga tegishni istamaganim uchun, apyUSD’ning bir qismini garovga qo‘yib apxUSD oldim va uni apyUSD’ga almashtirdim. Ikki kundan keyin esa 20% dan yuqori foyda keltiradigan imkoniyatlar yo‘qoldi.
Rasmning yuqori qismida apyUSD’ning U asosidagi narx dinamikasi ko‘rsatilgan: 27-iyun kuni STRC haqiqatan ham 30% dan ko‘proq tushganida, apyUSD faqat apxUSD bilan birga pasaydi, ortiqcha tushmadi. Pastki qismida apxUSD’ning narx dinamikasi berilgan. Uning tebranishi e’tiborsiz qoldiradigan darajada kichik — bu ikkisining o‘zaro bog‘liqligini tasdiqlaydi. Formula to‘g‘ri bo‘lgani uchun keyinchalik shunday depeg arbitrajlari ko‘pincha 1%–3% foyda ham keltirdi. Bu avval yozgan «A = B» depeg modeli bilan bir xil yondashuv.
Afsuski, past narxda xarid qilishga shoshildim va foydalanish mumkin bo‘lgan mablag‘im ko‘p emasdi. Aks holda, iyundagi birinchi pasayishning o‘ziyoq zarardagi pozitsiyani foydaga aylantirish uchun yetarli bo‘lardi. Bu paytga kelib narx hali tiklanmagan bo‘lsa-da, zarar ancha kamaygandi va hech bo‘lmaganda zararsiz chiqish umidi paydo bo‘ldi.
Keyingi maqolada yana bir uzoq muddat samarali bo‘lgan arbitraj yo‘li haqida gapiraman.
Yuqoridagilar faqat axborot ulashish uchun berilgan, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanishda bo‘lgan BitHappy
Avvalgi maqolada yuqori xavfli pozitsiyalar uchun ajratilgan mablag‘ sarflangach, qog‘ozdagi zarar kamida 50% ga yetganini aytgandim. Faqat yuqori xavfli pozitsiyalardan foydalangan bo‘lsam-da, bu katta ruhiy bosim tug‘dirdi: Apyx pozitsiyasida qayta-qayta kredit olib, jami pozitsiyam deyarli to‘liq band bo‘lib qolgandi. Keyin apyUSD pozitsiyasida zarar bilan qolib ketgan taqdirda ham, uning apxUSD bilan koeffitsiyent nisbatidan foydalanib, o‘zaro almashtirish orqali zararni tez qisqartirish mumkinligini angladim. Bu birinchi samarali arbitrajim bo‘ldi.
STRC keskin tushishidan oldin rasmiylar ham, boshqalar ham apxUSD’ni stabilkoin deb hisoblashardi. Ammo uning garovi tarkibida STRC ham bor, garov yetishmaganida esa uning sof qiymati ham STRC bilan birga tushishi muqarrar. Rasmiylar uning stabilkoin emasligini tan olmagan, STRC’ga bog‘langanini ham aytmagan. Biroq garov mantig‘iga ko‘ra, apxUSD va STRC o‘rtasida albatta muayyan koeffitsiyent nisbati mavjud bo‘lishi kerak: eng yomon holatda ham u taxminan 100:1 bo‘lishi, nazariy jihatdan esa bundan yuqori bo‘lishi kerak, chunki garov tarkibida STRC’dan boshqa aktivlar ham bor.
apyUSD’ning sof qiymati o‘sishi STRC’dan olinadigan dividendlar bilan bog‘liq, uning asosida esa apxUSD turadi:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
Amalda esa apyUSD’ning pasayishi bir paytlar apxUSD’nikidan 3–4 baravar ko‘p bo‘ldi: apxUSD 7% tushganida, apyUSD 30% dan ko‘proq tushdi. Formula to‘g‘ri ekan, apyUSD pozitsiyasida zarar bilan qolib ketgan bo‘lsam ham, apyUSD’ning bir qismini garovga qo‘yib apxUSD olish, so‘ng uni yana apyUSD’ga almashtirib, kurslar farqidan foyda ko‘rish mumkin edi. Eng yuqori paytda kurslar farqi 23% ga yetdi. Bunday imkoniyat ikki marta yuz berdi, ammo qulay davr atigi bir necha soat davom etdi.
Afsuski, qo‘limda faqat apyUSD va sUSDat bor edi. apyUSD pozitsiyasini oshirish uchun ham qayta-qayta kredit olganim sababli, LTV taxminan 60% ga yetgandi. Natijasi yaxshiroq bo‘lgan sUSDat’ga tegishni istamaganim uchun, apyUSD’ning bir qismini garovga qo‘yib apxUSD oldim va uni apyUSD’ga almashtirdim. Ikki kundan keyin esa 20% dan yuqori foyda keltiradigan imkoniyatlar yo‘qoldi.
Rasmning yuqori qismida apyUSD’ning U asosidagi narx dinamikasi ko‘rsatilgan: 27-iyun kuni STRC haqiqatan ham 30% dan ko‘proq tushganida, apyUSD faqat apxUSD bilan birga pasaydi, ortiqcha tushmadi. Pastki qismida apxUSD’ning narx dinamikasi berilgan. Uning tebranishi e’tiborsiz qoldiradigan darajada kichik — bu ikkisining o‘zaro bog‘liqligini tasdiqlaydi. Formula to‘g‘ri bo‘lgani uchun keyinchalik shunday depeg arbitrajlari ko‘pincha 1%–3% foyda ham keltirdi. Bu avval yozgan «A = B» depeg modeli bilan bir xil yondashuv.
Afsuski, past narxda xarid qilishga shoshildim va foydalanish mumkin bo‘lgan mablag‘im ko‘p emasdi. Aks holda, iyundagi birinchi pasayishning o‘ziyoq zarardagi pozitsiyani foydaga aylantirish uchun yetarli bo‘lardi. Bu paytga kelib narx hali tiklanmagan bo‘lsa-da, zarar ancha kamaygandi va hech bo‘lmaganda zararsiz chiqish umidi paydo bo‘ldi.
Keyingi maqolada yana bir uzoq muddat samarali bo‘lgan arbitraj yo‘li haqida gapiraman.
Yuqoridagilar faqat axborot ulashish uchun berilgan, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy rivojlanishda bo‘lgan BitHappy
70
·
--
STRC bilan savdoga kirishdan foyda olishgacha: qanday kirib qolganim!
Hozir STRC narxi barqarorlashib, asosan o‘z bog‘langan qiymatiga qaytdi. Avval STRC, sUSDat va apyUSD’ni ushlab turganlarning ko‘pchiligi, agar zarariga sotib chiqmagan bo‘lsa, allaqachon foyda ko‘rdi. Ammo bir necha oy oldin vaziyat butunlay boshqacha edi: rejamga ko‘ra, yuqori xavfli portfelimning faqat bir qismini ishga solgandim, lekin narxlar ketma-ket tushavergani sababli bu qismni deyarli butunlay yo‘qotdim, qog‘ozdagi zararim esa bir paytlar 30% dan oshdi.
Vaziyatni tahlil qilib, muammo STRC’ga kirish kerak yoki kerak emasligida emasligini angladim. Bu tokenlar orasidagi koeffitsiyentlar nisbati buzilganda, savdo qilish mumkin bo‘lgan narx farqi paydo bo‘ladi. Shuning uchun savdoga qanday kirganim, zarar ko‘rganim va keyin o‘zimni qanday qutqarib, foydaga chiqqanim haqida turkum tayyorladim. Bu qismda avval qanday kirib qolganimni aytaman.
Mart-aprel oylarida STRC va Apyx X’da ko‘p muhokama qilinardi. O‘shanda bozor sust, token o‘g‘irlash holatlari esa tez-tez uchrardi, shu bois uzoq vaqt kuzatib turdim. Nihoyat apxUSD Kraken’da ishga tushgach, apxUSD’ning past yillik daromadliligidan voz kechdim (o‘shanda uning STRC bilan bog‘liqligi borligini bilardim) va yuqori xavfli portfelimning 1/5 qismini apyUSD’ga kiritib, taxminan 40% yillik daromadni ko‘zladim.
Keyin Saturn ham e’tiborimni tortdi. Unda ham ikkita token bor edi: USDat stabilkoini va STRC bilan bog‘liq sUSDat. STRC dividend to‘lash uchun ajratilganda, sUSDat’ning sof qiymati pasayadi; odatda bunday pasayishdan so‘ng narx yana o‘z bog‘langan qiymatiga qaytadi. Men yuqori xavfli portfelimning yana 1/5 qismini dividend ajratilishidagi pasayish va keyingi tiklanishdan foyda olish uchun ajratdim. Dividend ajratilgach, taxminan 15 kun ushlab turardim. Dastlabki ikki oyda qariyb 2–3% daromad oldim. Oktyabrdagi TGE’gacha yarim yil davomida taxminan 40% yillik daromad olaman, deb o‘ylagandim.
Iyun boshida dividend ajratilgandan keyin STRC narxi barqarorlashmadi. 4-iyun kechqurun qariyb 8% ga tushdi, sUSDat ham birga pasaydi. Narx bog‘langan qiymatidan uzilgan, deb hisoblab, yana xarid qildim. Kutilmaganda, USDat stabilkoini apxUSD ham narx tushishiga ergashdi, apyUSD esa bundan ham keskinroq pasayib, bir paytlar 30% ga tushdi. Yaxshiyamki, avval YT’da qisqa muddatli savdo qilish uchun pozitsiyamni bir necha bosqichli sikllarga ajratgandim, shu sababli majburiy tugatishdan qutuldim. STRC barbod bo‘lmaydi, deb o‘ylaganim uchun pozitsiyamni oshirishda davom etdim. Oxir-oqibat apyUSD va sUSDatning har biri yuqori xavfli portfelimning yarmini egalladi. Aylanma qarzlarni ham hisobga olganda, apyUSD’dagi qog‘ozdagi zararim 50% dan oshdi, STRC’ning o‘zi esa atigi 7% ga yaqin tushgandi.
Haqiqiy dahshat endi boshlandi. 6- va 27-iyun kunlari STRC yana ikki marta keskin tushdi; eng past nuqtasida u bog‘langan qiymatining atigi 68% iga teng bo‘ldi. Yuqori xavfli portfelimdagi mablag‘ esa allaqachon tugagandi. Pozitsiyalarni rejalashtirganim meni qutqardi — barcha mablag‘imni kiritib yubormadim. Ammo rejaga qat’iy rioya qilishim kerak bo‘lgani uchun, mavjud pozitsiyalarimni boshqa-boshqa yo‘llar bilan aylantirib, o‘zimni qutqarishga kirishdim.
Keyingi qismda eng samarali birinchi arbitraj yo‘li haqida gapiraman: apxUSD va apyUSD o‘rtasidagi koeffitsiyentlar nisbatini qayta tahlil qilaman.
Yuqoridagilar faqat axborot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doim rivojlanishda davom etayotgan BitHappy
STRC bilan savdoga kirishdan foyda olishgacha: qanday kirib qolganim!
Hozir STRC narxi barqarorlashib, asosan o‘z bog‘langan qiymatiga qaytdi. Avval STRC, sUSDat va apyUSD’ni ushlab turganlarning ko‘pchiligi, agar zarariga sotib chiqmagan bo‘lsa, allaqachon foyda ko‘rdi. Ammo bir necha oy oldin vaziyat butunlay boshqacha edi: rejamga ko‘ra, yuqori xavfli portfelimning faqat bir qismini ishga solgandim, lekin narxlar ketma-ket tushavergani sababli bu qismni deyarli butunlay yo‘qotdim, qog‘ozdagi zararim esa bir paytlar 30% dan oshdi.
Vaziyatni tahlil qilib, muammo STRC’ga kirish kerak yoki kerak emasligida emasligini angladim. Bu tokenlar orasidagi koeffitsiyentlar nisbati buzilganda, savdo qilish mumkin bo‘lgan narx farqi paydo bo‘ladi. Shuning uchun savdoga qanday kirganim, zarar ko‘rganim va keyin o‘zimni qanday qutqarib, foydaga chiqqanim haqida turkum tayyorladim. Bu qismda avval qanday kirib qolganimni aytaman.
Mart-aprel oylarida STRC va Apyx X’da ko‘p muhokama qilinardi. O‘shanda bozor sust, token o‘g‘irlash holatlari esa tez-tez uchrardi, shu bois uzoq vaqt kuzatib turdim. Nihoyat apxUSD Kraken’da ishga tushgach, apxUSD’ning past yillik daromadliligidan voz kechdim (o‘shanda uning STRC bilan bog‘liqligi borligini bilardim) va yuqori xavfli portfelimning 1/5 qismini apyUSD’ga kiritib, taxminan 40% yillik daromadni ko‘zladim.
Keyin Saturn ham e’tiborimni tortdi. Unda ham ikkita token bor edi: USDat stabilkoini va STRC bilan bog‘liq sUSDat. STRC dividend to‘lash uchun ajratilganda, sUSDat’ning sof qiymati pasayadi; odatda bunday pasayishdan so‘ng narx yana o‘z bog‘langan qiymatiga qaytadi. Men yuqori xavfli portfelimning yana 1/5 qismini dividend ajratilishidagi pasayish va keyingi tiklanishdan foyda olish uchun ajratdim. Dividend ajratilgach, taxminan 15 kun ushlab turardim. Dastlabki ikki oyda qariyb 2–3% daromad oldim. Oktyabrdagi TGE’gacha yarim yil davomida taxminan 40% yillik daromad olaman, deb o‘ylagandim.
Iyun boshida dividend ajratilgandan keyin STRC narxi barqarorlashmadi. 4-iyun kechqurun qariyb 8% ga tushdi, sUSDat ham birga pasaydi. Narx bog‘langan qiymatidan uzilgan, deb hisoblab, yana xarid qildim. Kutilmaganda, USDat stabilkoini apxUSD ham narx tushishiga ergashdi, apyUSD esa bundan ham keskinroq pasayib, bir paytlar 30% ga tushdi. Yaxshiyamki, avval YT’da qisqa muddatli savdo qilish uchun pozitsiyamni bir necha bosqichli sikllarga ajratgandim, shu sababli majburiy tugatishdan qutuldim. STRC barbod bo‘lmaydi, deb o‘ylaganim uchun pozitsiyamni oshirishda davom etdim. Oxir-oqibat apyUSD va sUSDatning har biri yuqori xavfli portfelimning yarmini egalladi. Aylanma qarzlarni ham hisobga olganda, apyUSD’dagi qog‘ozdagi zararim 50% dan oshdi, STRC’ning o‘zi esa atigi 7% ga yaqin tushgandi.
Haqiqiy dahshat endi boshlandi. 6- va 27-iyun kunlari STRC yana ikki marta keskin tushdi; eng past nuqtasida u bog‘langan qiymatining atigi 68% iga teng bo‘ldi. Yuqori xavfli portfelimdagi mablag‘ esa allaqachon tugagandi. Pozitsiyalarni rejalashtirganim meni qutqardi — barcha mablag‘imni kiritib yubormadim. Ammo rejaga qat’iy rioya qilishim kerak bo‘lgani uchun, mavjud pozitsiyalarimni boshqa-boshqa yo‘llar bilan aylantirib, o‘zimni qutqarishga kirishdim.
Keyingi qismda eng samarali birinchi arbitraj yo‘li haqida gapiraman: apxUSD va apyUSD o‘rtasidagi koeffitsiyentlar nisbatini qayta tahlil qilaman.
Yuqoridagilar faqat axborot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doim rivojlanishda davom etayotgan BitHappy
Hozir STRC narxi barqarorlashib, asosan o‘z bog‘langan qiymatiga qaytdi. Avval STRC, sUSDat va apyUSD’ni ushlab turganlarning ko‘pchiligi, agar zarariga sotib chiqmagan bo‘lsa, allaqachon foyda ko‘rdi. Ammo bir necha oy oldin vaziyat butunlay boshqacha edi: rejamga ko‘ra, yuqori xavfli portfelimning faqat bir qismini ishga solgandim, lekin narxlar ketma-ket tushavergani sababli bu qismni deyarli butunlay yo‘qotdim, qog‘ozdagi zararim esa bir paytlar 30% dan oshdi.
Vaziyatni tahlil qilib, muammo STRC’ga kirish kerak yoki kerak emasligida emasligini angladim. Bu tokenlar orasidagi koeffitsiyentlar nisbati buzilganda, savdo qilish mumkin bo‘lgan narx farqi paydo bo‘ladi. Shuning uchun savdoga qanday kirganim, zarar ko‘rganim va keyin o‘zimni qanday qutqarib, foydaga chiqqanim haqida turkum tayyorladim. Bu qismda avval qanday kirib qolganimni aytaman.
Mart-aprel oylarida STRC va Apyx X’da ko‘p muhokama qilinardi. O‘shanda bozor sust, token o‘g‘irlash holatlari esa tez-tez uchrardi, shu bois uzoq vaqt kuzatib turdim. Nihoyat apxUSD Kraken’da ishga tushgach, apxUSD’ning past yillik daromadliligidan voz kechdim (o‘shanda uning STRC bilan bog‘liqligi borligini bilardim) va yuqori xavfli portfelimning 1/5 qismini apyUSD’ga kiritib, taxminan 40% yillik daromadni ko‘zladim.
Keyin Saturn ham e’tiborimni tortdi. Unda ham ikkita token bor edi: USDat stabilkoini va STRC bilan bog‘liq sUSDat. STRC dividend to‘lash uchun ajratilganda, sUSDat’ning sof qiymati pasayadi; odatda bunday pasayishdan so‘ng narx yana o‘z bog‘langan qiymatiga qaytadi. Men yuqori xavfli portfelimning yana 1/5 qismini dividend ajratilishidagi pasayish va keyingi tiklanishdan foyda olish uchun ajratdim. Dividend ajratilgach, taxminan 15 kun ushlab turardim. Dastlabki ikki oyda qariyb 2–3% daromad oldim. Oktyabrdagi TGE’gacha yarim yil davomida taxminan 40% yillik daromad olaman, deb o‘ylagandim.
Iyun boshida dividend ajratilgandan keyin STRC narxi barqarorlashmadi. 4-iyun kechqurun qariyb 8% ga tushdi, sUSDat ham birga pasaydi. Narx bog‘langan qiymatidan uzilgan, deb hisoblab, yana xarid qildim. Kutilmaganda, USDat stabilkoini apxUSD ham narx tushishiga ergashdi, apyUSD esa bundan ham keskinroq pasayib, bir paytlar 30% ga tushdi. Yaxshiyamki, avval YT’da qisqa muddatli savdo qilish uchun pozitsiyamni bir necha bosqichli sikllarga ajratgandim, shu sababli majburiy tugatishdan qutuldim. STRC barbod bo‘lmaydi, deb o‘ylaganim uchun pozitsiyamni oshirishda davom etdim. Oxir-oqibat apyUSD va sUSDatning har biri yuqori xavfli portfelimning yarmini egalladi. Aylanma qarzlarni ham hisobga olganda, apyUSD’dagi qog‘ozdagi zararim 50% dan oshdi, STRC’ning o‘zi esa atigi 7% ga yaqin tushgandi.
Haqiqiy dahshat endi boshlandi. 6- va 27-iyun kunlari STRC yana ikki marta keskin tushdi; eng past nuqtasida u bog‘langan qiymatining atigi 68% iga teng bo‘ldi. Yuqori xavfli portfelimdagi mablag‘ esa allaqachon tugagandi. Pozitsiyalarni rejalashtirganim meni qutqardi — barcha mablag‘imni kiritib yubormadim. Ammo rejaga qat’iy rioya qilishim kerak bo‘lgani uchun, mavjud pozitsiyalarimni boshqa-boshqa yo‘llar bilan aylantirib, o‘zimni qutqarishga kirishdim.
Keyingi qismda eng samarali birinchi arbitraj yo‘li haqida gapiraman: apxUSD va apyUSD o‘rtasidagi koeffitsiyentlar nisbatini qayta tahlil qilaman.
Yuqoridagilar faqat axborot ulashish uchun bo‘lib, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doim rivojlanishda davom etayotgan BitHappy
103
·
--
Sui’ni anchadan beri kuzatmagandim. Yaqinda avvaldan tanish bo‘lgan Bluefin’ning vault qatlami endi Ethereum’ni ham qo‘llab-quvvatlashini ko‘rdim. Asosiy faoliyat hamon Sui’da, ammo u yetishtirib chiqargan Ember endi faqat Sui’ga xizmat qilmaydi.
Yangi ishga tushirilgan PPLUS vault’ida oddiy depozitdan taxminan 11% daromad olish mumkin. Keyin Suilend yoki Bluefin Lend’da aylanma kredit strategiyasini qo‘llasangiz, qo‘pol hisobda daromad 30%+ ga yetishi mumkin. O‘tgan yili Ember’da mablag‘ saqlagandim, ayiq bozorida yechib olganman. Bu safar u murakkab strategiyalarni qanday jamlaganini ham ko‘rmoqchiman.
PPLUS’ning to‘liq nomi — Bitwise Premium+ RWA Vault. Siz USDC kiritasiz, Ember ulush tokenlarini chiqaradi, Bitwise esa aktivlarni tanlash, portfelni taqsimlash, yelkani oshirish va risklarni nazorat qilish bilan shug‘ullanadi. Asosida tokenlashtirilgan kreditlarning uch turi bor: Huma’ning qisqa muddatli transchegaraviy to‘lovlarni moliyalashtirishi; AI GPU’lari garoviga beriladigan USD_ai kreditlari; hamda Hastra’ning (Figure bilan hamkorlikda) yuqori sifatli uy-joy kapitaliga asoslangan qarz talablari. Siz Ember’ga mablag‘ kiritasiz, Bitwise esa strategiya ta’minotchisi — emitent ham, operator ham emas.
U avvalgi PAPY’dan farq qiladi: PAPY ko‘proq ortiqcha garov bilan ta’minlangan kreditlash vault’iga o‘xshaydi, maqsadli daromadi taxminan 5%–6%; PPLUS esa shu turdagi RWA’larda qo‘shimcha yelkadan foydalanadi, rasmiy maqsadli daromadi 10%+, ammo riski ham yuqoriroq. Daromad uch qatlamdan iborat: asosiy kreditlar foizi, vault ichidagi yelka orqali olinadigan foiz farqi va PPLUS’ni kredit bozorida qayta garovga qo‘yish. Uchinchi qatlam standart strategiyaning bir qismi emas. Hozirgi TVL taxminan $12.84M.
Ikki xil usul bor:
1/ Oddiy depozit: kutilayotgan daromad taxminan 11%; Sui yoki Ethereum’ga kiritish mumkin;
2/ Aylanma kredit: Bluefin Lend yoki Suilend’da PPLUS’ni garovga qo‘yib, USDC qarzga olish, uni yana PPLUS’ga almashtirib qayta kiritish. Kutilayotgan daromad 30% dan yuqori. Ammo vault ichida allaqachon yelka qo‘llanilgan. Uni yana aylantirish strategiya yelkasiga kredit yelkasini ham qo‘shadi, shuning uchun likvidatsiya chegarasini diqqat bilan kuzatish kerak.
Yuqori daromad imkoniyati yuqori riskni ham anglatadi. Rasmiy ogohlantirishga ko‘ra, bu yelkali kredit strategiyasi bo‘lib, kiritilgan aktivlarning bir qismi yoki barchasi yo‘qotilishi mumkin.
Bitwise haqida qo‘shimcha: 2017-yilda tashkil etilgan kriptoaktivlarni boshqaruvchi kompaniya. Rasmiy ma’lumotlariga ko‘ra, mijozlar aktivlari 15 milliard dollardan oshadi; 40 dan ortiq mahsuloti AQSh ETF’lari va Yevropa ETP’larini qamrab oladi. Bitcoin spot ETF’i BITB’ning aktivlari taxminan 3,2 milliard dollar, Solana staking ETF’i BSOL’niki esa 1,2 milliard dollardan oshadi. Hozirda u dunyodagi eng yirik SOL ETF hisoblanadi.
Boshqacha aytganda, PPLUS — yangi jamoa shoshilinch yaratgan yuqori daromadli mahsulot emas. Bu an’anaviy kanallar orqali BTC, ETH va SOL aktivlarini boshqargan aktivlarni boshqarish kompaniyasining strategiyasini blokcheynga olib chiqqan loyihadir.
Yuqoridagilar faqat ma’lumot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
Sui’ni anchadan beri kuzatmagandim. Yaqinda avvaldan tanish bo‘lgan Bluefin’ning vault qatlami endi Ethereum’ni ham qo‘llab-quvvatlashini ko‘rdim. Asosiy faoliyat hamon Sui’da, ammo u yetishtirib chiqargan Ember endi faqat Sui’ga xizmat qilmaydi.
Yangi ishga tushirilgan PPLUS vault’ida oddiy depozitdan taxminan 11% daromad olish mumkin. Keyin Suilend yoki Bluefin Lend’da aylanma kredit strategiyasini qo‘llasangiz, qo‘pol hisobda daromad 30%+ ga yetishi mumkin. O‘tgan yili Ember’da mablag‘ saqlagandim, ayiq bozorida yechib olganman. Bu safar u murakkab strategiyalarni qanday jamlaganini ham ko‘rmoqchiman.
PPLUS’ning to‘liq nomi — Bitwise Premium+ RWA Vault. Siz USDC kiritasiz, Ember ulush tokenlarini chiqaradi, Bitwise esa aktivlarni tanlash, portfelni taqsimlash, yelkani oshirish va risklarni nazorat qilish bilan shug‘ullanadi. Asosida tokenlashtirilgan kreditlarning uch turi bor: Huma’ning qisqa muddatli transchegaraviy to‘lovlarni moliyalashtirishi; AI GPU’lari garoviga beriladigan USD_ai kreditlari; hamda Hastra’ning (Figure bilan hamkorlikda) yuqori sifatli uy-joy kapitaliga asoslangan qarz talablari. Siz Ember’ga mablag‘ kiritasiz, Bitwise esa strategiya ta’minotchisi — emitent ham, operator ham emas.
U avvalgi PAPY’dan farq qiladi: PAPY ko‘proq ortiqcha garov bilan ta’minlangan kreditlash vault’iga o‘xshaydi, maqsadli daromadi taxminan 5%–6%; PPLUS esa shu turdagi RWA’larda qo‘shimcha yelkadan foydalanadi, rasmiy maqsadli daromadi 10%+, ammo riski ham yuqoriroq. Daromad uch qatlamdan iborat: asosiy kreditlar foizi, vault ichidagi yelka orqali olinadigan foiz farqi va PPLUS’ni kredit bozorida qayta garovga qo‘yish. Uchinchi qatlam standart strategiyaning bir qismi emas. Hozirgi TVL taxminan $12.84M.
Ikki xil usul bor:
1/ Oddiy depozit: kutilayotgan daromad taxminan 11%; Sui yoki Ethereum’ga kiritish mumkin;
2/ Aylanma kredit: Bluefin Lend yoki Suilend’da PPLUS’ni garovga qo‘yib, USDC qarzga olish, uni yana PPLUS’ga almashtirib qayta kiritish. Kutilayotgan daromad 30% dan yuqori. Ammo vault ichida allaqachon yelka qo‘llanilgan. Uni yana aylantirish strategiya yelkasiga kredit yelkasini ham qo‘shadi, shuning uchun likvidatsiya chegarasini diqqat bilan kuzatish kerak.
Yuqori daromad imkoniyati yuqori riskni ham anglatadi. Rasmiy ogohlantirishga ko‘ra, bu yelkali kredit strategiyasi bo‘lib, kiritilgan aktivlarning bir qismi yoki barchasi yo‘qotilishi mumkin.
Bitwise haqida qo‘shimcha: 2017-yilda tashkil etilgan kriptoaktivlarni boshqaruvchi kompaniya. Rasmiy ma’lumotlariga ko‘ra, mijozlar aktivlari 15 milliard dollardan oshadi; 40 dan ortiq mahsuloti AQSh ETF’lari va Yevropa ETP’larini qamrab oladi. Bitcoin spot ETF’i BITB’ning aktivlari taxminan 3,2 milliard dollar, Solana staking ETF’i BSOL’niki esa 1,2 milliard dollardan oshadi. Hozirda u dunyodagi eng yirik SOL ETF hisoblanadi.
Boshqacha aytganda, PPLUS — yangi jamoa shoshilinch yaratgan yuqori daromadli mahsulot emas. Bu an’anaviy kanallar orqali BTC, ETH va SOL aktivlarini boshqargan aktivlarni boshqarish kompaniyasining strategiyasini blokcheynga olib chiqqan loyihadir.
Yuqoridagilar faqat ma’lumot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
Yangi ishga tushirilgan PPLUS vault’ida oddiy depozitdan taxminan 11% daromad olish mumkin. Keyin Suilend yoki Bluefin Lend’da aylanma kredit strategiyasini qo‘llasangiz, qo‘pol hisobda daromad 30%+ ga yetishi mumkin. O‘tgan yili Ember’da mablag‘ saqlagandim, ayiq bozorida yechib olganman. Bu safar u murakkab strategiyalarni qanday jamlaganini ham ko‘rmoqchiman.
PPLUS’ning to‘liq nomi — Bitwise Premium+ RWA Vault. Siz USDC kiritasiz, Ember ulush tokenlarini chiqaradi, Bitwise esa aktivlarni tanlash, portfelni taqsimlash, yelkani oshirish va risklarni nazorat qilish bilan shug‘ullanadi. Asosida tokenlashtirilgan kreditlarning uch turi bor: Huma’ning qisqa muddatli transchegaraviy to‘lovlarni moliyalashtirishi; AI GPU’lari garoviga beriladigan USD_ai kreditlari; hamda Hastra’ning (Figure bilan hamkorlikda) yuqori sifatli uy-joy kapitaliga asoslangan qarz talablari. Siz Ember’ga mablag‘ kiritasiz, Bitwise esa strategiya ta’minotchisi — emitent ham, operator ham emas.
U avvalgi PAPY’dan farq qiladi: PAPY ko‘proq ortiqcha garov bilan ta’minlangan kreditlash vault’iga o‘xshaydi, maqsadli daromadi taxminan 5%–6%; PPLUS esa shu turdagi RWA’larda qo‘shimcha yelkadan foydalanadi, rasmiy maqsadli daromadi 10%+, ammo riski ham yuqoriroq. Daromad uch qatlamdan iborat: asosiy kreditlar foizi, vault ichidagi yelka orqali olinadigan foiz farqi va PPLUS’ni kredit bozorida qayta garovga qo‘yish. Uchinchi qatlam standart strategiyaning bir qismi emas. Hozirgi TVL taxminan $12.84M.
Ikki xil usul bor:
1/ Oddiy depozit: kutilayotgan daromad taxminan 11%; Sui yoki Ethereum’ga kiritish mumkin;
2/ Aylanma kredit: Bluefin Lend yoki Suilend’da PPLUS’ni garovga qo‘yib, USDC qarzga olish, uni yana PPLUS’ga almashtirib qayta kiritish. Kutilayotgan daromad 30% dan yuqori. Ammo vault ichida allaqachon yelka qo‘llanilgan. Uni yana aylantirish strategiya yelkasiga kredit yelkasini ham qo‘shadi, shuning uchun likvidatsiya chegarasini diqqat bilan kuzatish kerak.
Yuqori daromad imkoniyati yuqori riskni ham anglatadi. Rasmiy ogohlantirishga ko‘ra, bu yelkali kredit strategiyasi bo‘lib, kiritilgan aktivlarning bir qismi yoki barchasi yo‘qotilishi mumkin.
Bitwise haqida qo‘shimcha: 2017-yilda tashkil etilgan kriptoaktivlarni boshqaruvchi kompaniya. Rasmiy ma’lumotlariga ko‘ra, mijozlar aktivlari 15 milliard dollardan oshadi; 40 dan ortiq mahsuloti AQSh ETF’lari va Yevropa ETP’larini qamrab oladi. Bitcoin spot ETF’i BITB’ning aktivlari taxminan 3,2 milliard dollar, Solana staking ETF’i BSOL’niki esa 1,2 milliard dollardan oshadi. Hozirda u dunyodagi eng yirik SOL ETF hisoblanadi.
Boshqacha aytganda, PPLUS — yangi jamoa shoshilinch yaratgan yuqori daromadli mahsulot emas. Bu an’anaviy kanallar orqali BTC, ETH va SOL aktivlarini boshqargan aktivlarni boshqarish kompaniyasining strategiyasini blokcheynga olib chiqqan loyihadir.
Yuqoridagilar faqat ma’lumot ulashish uchun, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Doimiy ravishda rivojlanayotgan BitHappy
339
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
BinanceReopensWithdrawalsForMoreAssets
959,003 marta koʻrilgan
4,918 muhokama qilmoqda
Xavfsizlik hodisasi | Tiklanish bo‘yicha yangilanish #8: Yana ko‘proq aktivlar uchun pul yechish qayta ochiladi (2026-11-05)
Binance Announcement
·449 ta layk
·2.1M marta koʻrilgan
USStocksSlipandCryptoMarketUnderBroadPressure
42,748 marta koʻrilgan
379 muhokama qilmoqda
StrategySTRCResumesIssuanceAfterOver170Days
35,472 marta koʻrilgan
500 muhokama qilmoqda