
0xKenta
178 Postlar
0xKenta
Shikoyat qilish
Foydalanuvchini bloklash
NFT & GameFi Researcher
Ochiq savdo
Vaqti-vaqti bilan savdo qiluvchi
5.5 yil
41 Kuzatilmoqda
148 Kuzatuvchilar
373 Yoqdi
Postlar
Portfel
Barchasi
Iqtiboslar
·
--
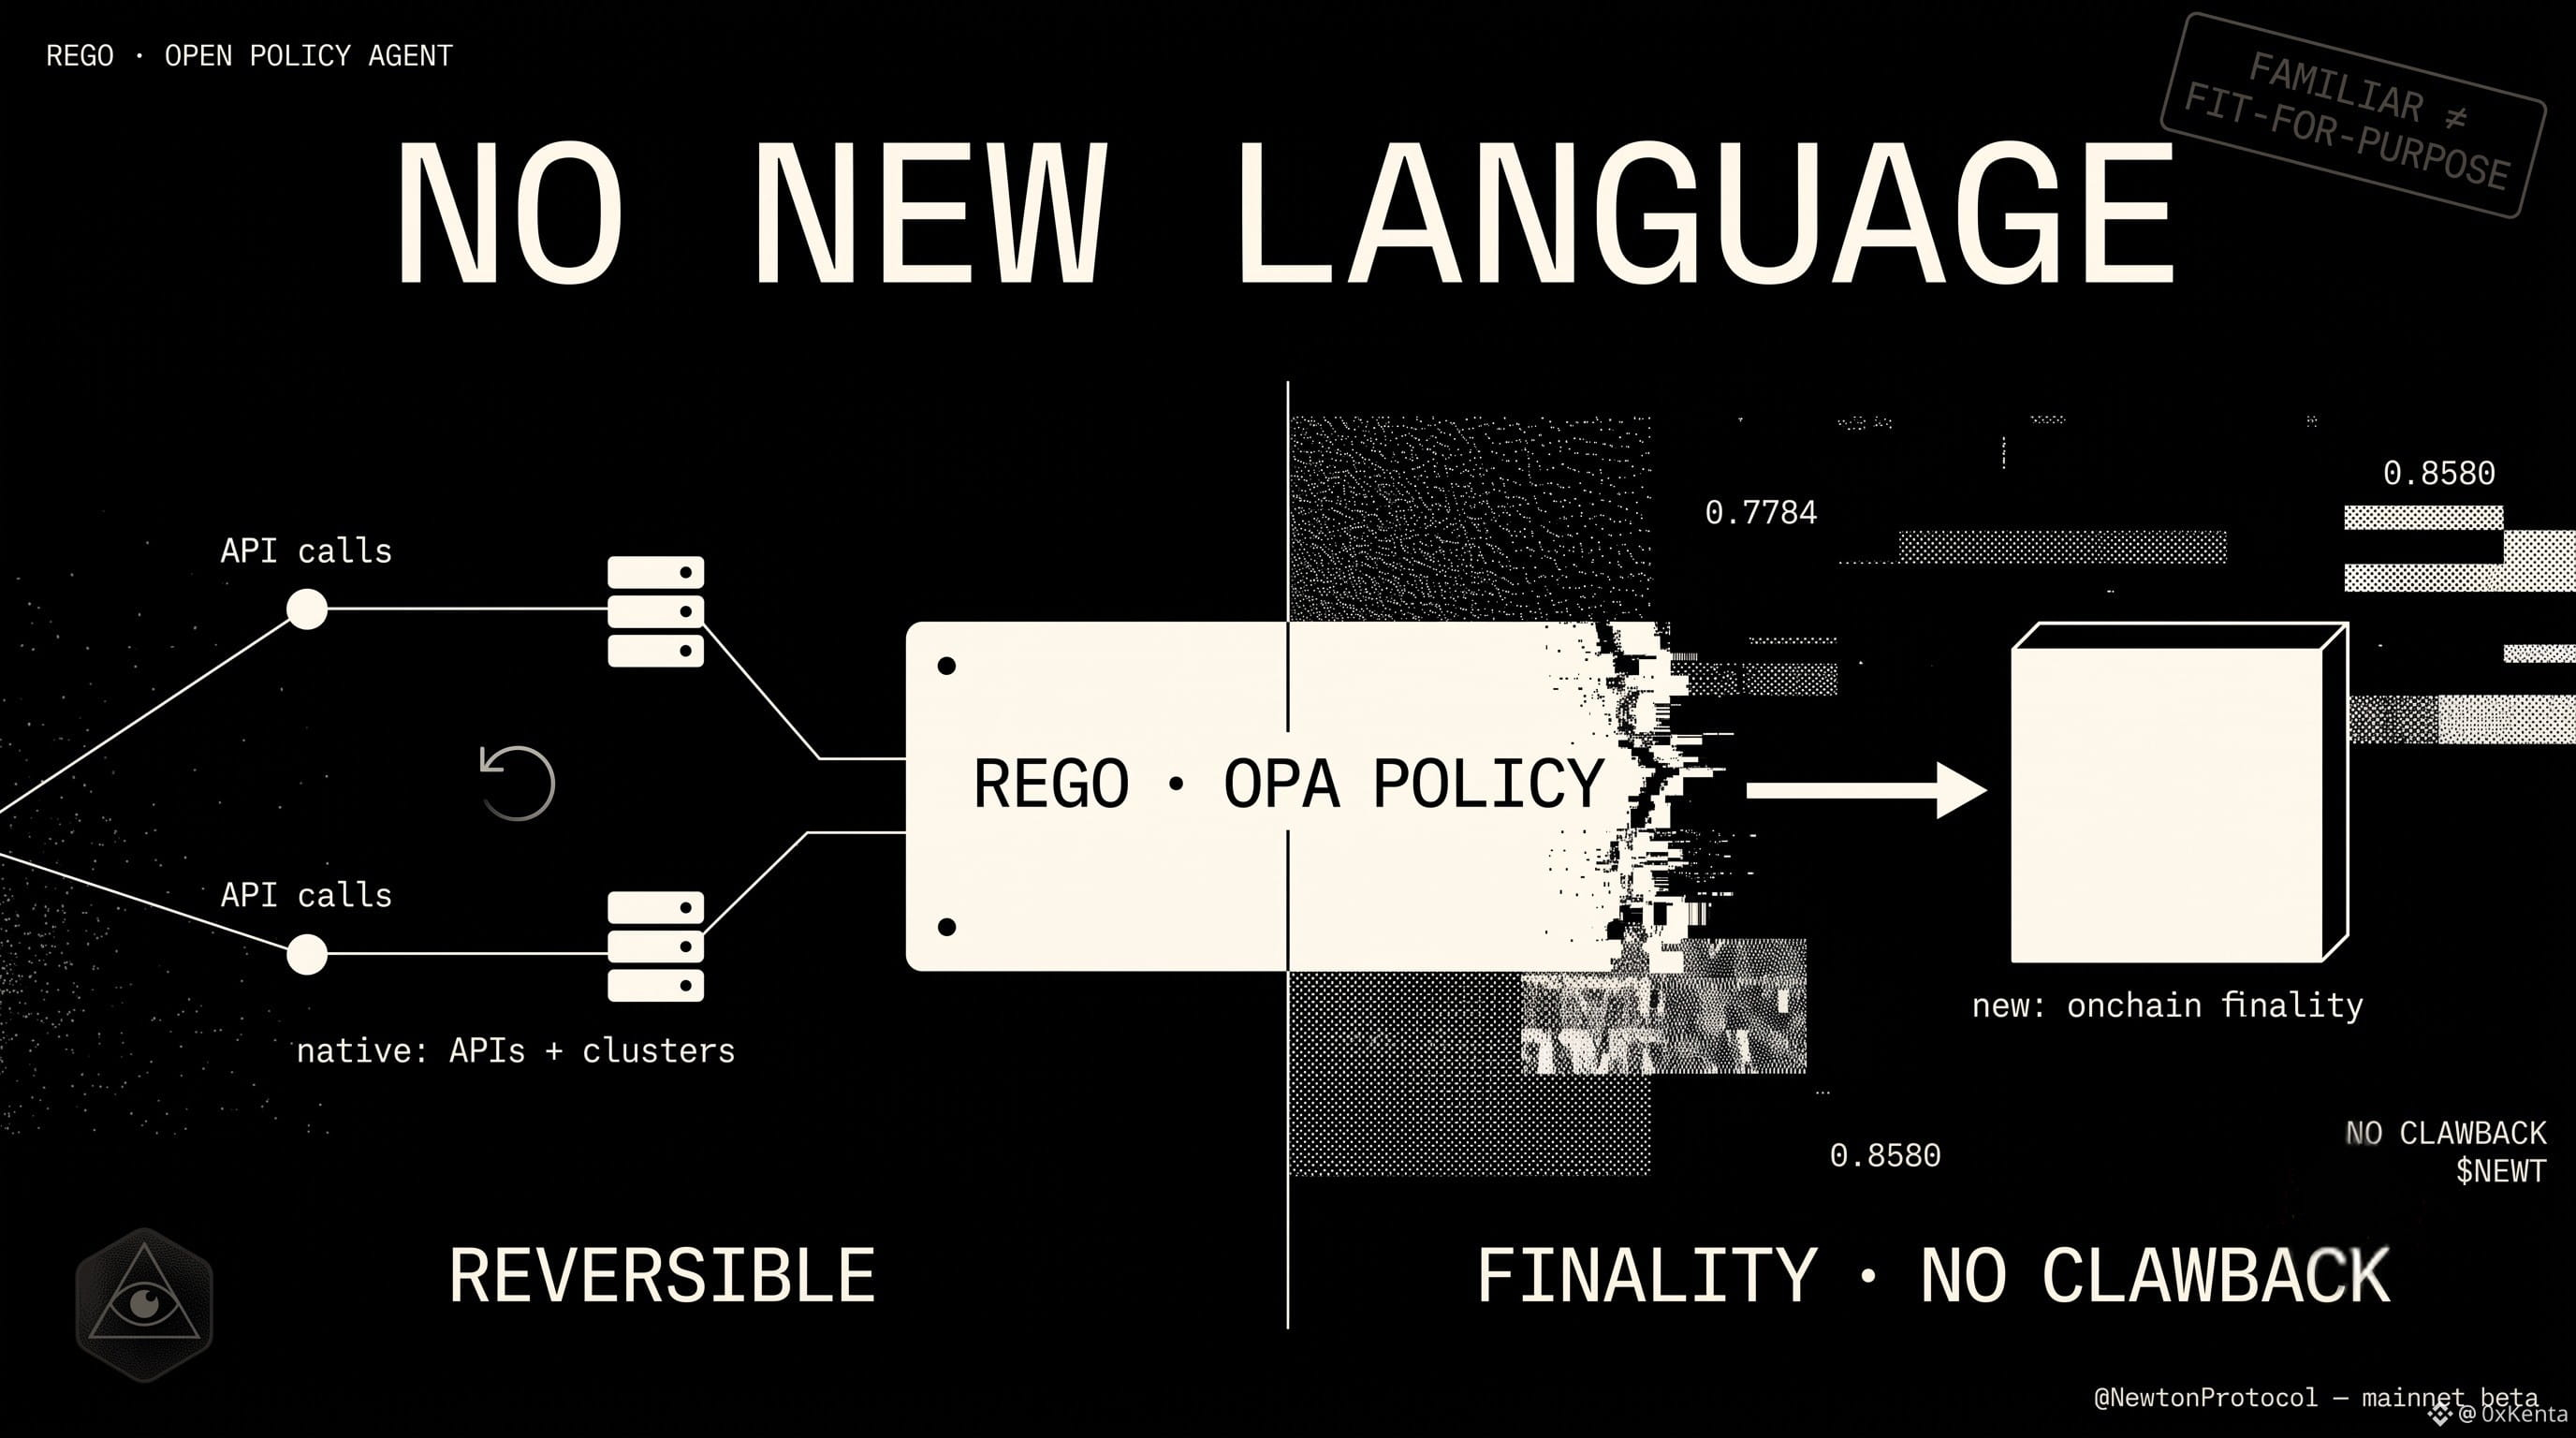
Nyuton kuratorlar onchenda siyosat yozishi uchun yo‘l topishga muhtoj edi. U yangi kripto tilini o‘ylab topmadi.
U platforma jamoalari bulut tizimlari va API’larni himoyalash uchun allaqachon ishlatib kelayotgan Ochiq Siyosat Agentining (Open Policy Agent) standarti bo‘lgan Rego’ga murojaat qildi.
Bu tanlov nimanidir anglatadi.
@NewtonProtocol odamlarni yangi DSL (domenga xos til) izlayotgani bilan jalb qilishga urinmayapti. U muassasalar turgan joydan boshlayapti: muhandislari yillar davomida yozib kelgan tilda.
O‘rganish osonroq, ishonish tezroq.
Lekin Rego API chaqiruvlari va server klasterlarini “darvozadan o‘tkazish” uchun qurilgan; yakuniylik bilan joylashadigan va qaytarib bo‘lmaydigan pulni tartibga solish uchun emas.
Tanish va vazifasiga mos bo‘lish — bir xil narsa emas.
Bu yerda pragmatizm aynan men $NEWT haqida hurmat qiladigan qism. Men esa qaytariladigan tizimlar uchun mo‘ljallangan til xatolar doimiy bo‘ladigan joyga qanchalik “toza” o‘tishini aniq bilmayman.
Nyuton real yuk ostida bu narsa qanday ushlab turishini ko‘rsatishi uchun kuzatishga arziydi.
#Newt
Nyuton kuratorlar onchenda siyosat yozishi uchun yo‘l topishga muhtoj edi. U yangi kripto tilini o‘ylab topmadi.
U platforma jamoalari bulut tizimlari va API’larni himoyalash uchun allaqachon ishlatib kelayotgan Ochiq Siyosat Agentining (Open Policy Agent) standarti bo‘lgan Rego’ga murojaat qildi.
Bu tanlov nimanidir anglatadi.
@NewtonProtocol odamlarni yangi DSL (domenga xos til) izlayotgani bilan jalb qilishga urinmayapti. U muassasalar turgan joydan boshlayapti: muhandislari yillar davomida yozib kelgan tilda.
O‘rganish osonroq, ishonish tezroq.
Lekin Rego API chaqiruvlari va server klasterlarini “darvozadan o‘tkazish” uchun qurilgan; yakuniylik bilan joylashadigan va qaytarib bo‘lmaydigan pulni tartibga solish uchun emas.
Tanish va vazifasiga mos bo‘lish — bir xil narsa emas.
Bu yerda pragmatizm aynan men $NEWT haqida hurmat qiladigan qism. Men esa qaytariladigan tizimlar uchun mo‘ljallangan til xatolar doimiy bo‘ladigan joyga qanchalik “toza” o‘tishini aniq bilmayman.
Nyuton real yuk ostida bu narsa qanday ushlab turishini ko‘rsatishi uchun kuzatishga arziydi.
#Newt
U platforma jamoalari bulut tizimlari va API’larni himoyalash uchun allaqachon ishlatib kelayotgan Ochiq Siyosat Agentining (Open Policy Agent) standarti bo‘lgan Rego’ga murojaat qildi.
Bu tanlov nimanidir anglatadi.
@NewtonProtocol odamlarni yangi DSL (domenga xos til) izlayotgani bilan jalb qilishga urinmayapti. U muassasalar turgan joydan boshlayapti: muhandislari yillar davomida yozib kelgan tilda.
O‘rganish osonroq, ishonish tezroq.
Lekin Rego API chaqiruvlari va server klasterlarini “darvozadan o‘tkazish” uchun qurilgan; yakuniylik bilan joylashadigan va qaytarib bo‘lmaydigan pulni tartibga solish uchun emas.
Tanish va vazifasiga mos bo‘lish — bir xil narsa emas.
Bu yerda pragmatizm aynan men $NEWT haqida hurmat qiladigan qism. Men esa qaytariladigan tizimlar uchun mo‘ljallangan til xatolar doimiy bo‘ladigan joyga qanchalik “toza” o‘tishini aniq bilmayman.
Nyuton real yuk ostida bu narsa qanday ushlab turishini ko‘rsatishi uchun kuzatishga arziydi.
#Newt
132
·
--
Maqola
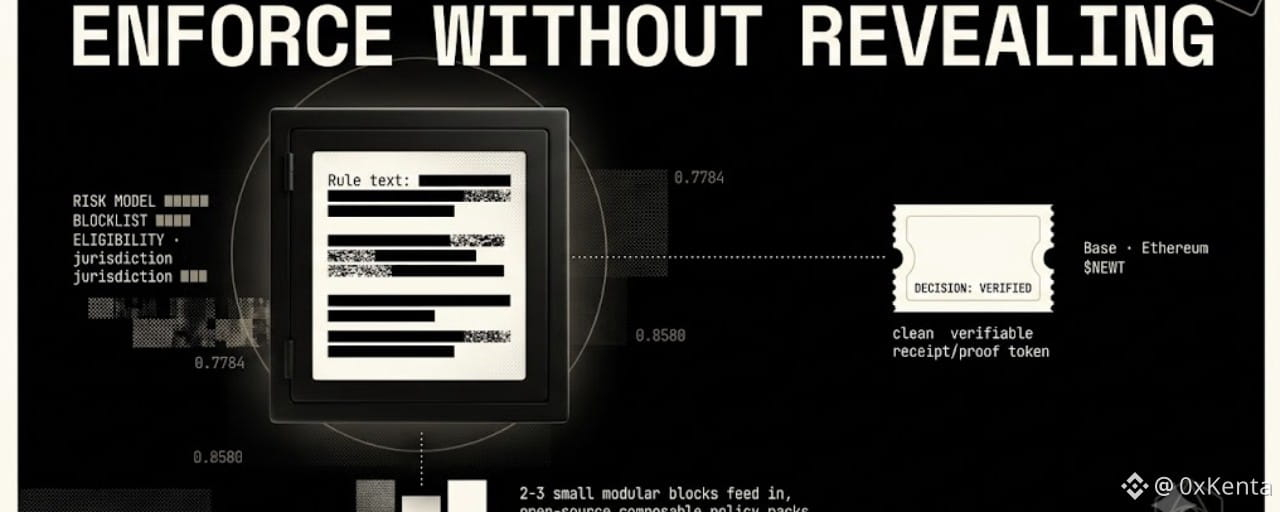
Vault kuratori sizga ko‘rsata olmaydigan qoidalarVaultni haqiqatan ham himoya qiladigan qoidalar — kurator sizga ko‘rsata olmaydigan qoidalar.
Xususiy risk modeli. Hamkorlarning yopiq bloklisti. Investorning muvofiqligi aniq yurisdiksiyalarga bog‘langan.
Bularning hech bo‘lmaganda birini ommaviy blokcheynga e’lon qiling — va qimmatini oshiradigan narsani oshkor qilib yuborasiz.
Shunday qilib, bu nazoratlar yillar davomida offcheynda, faqat firma ko‘radigan hujjatlarda yashagan.
Ana shu bo‘shliqni @NewtonProtocol yopishga harakat qilmoqda.
Mainnet beta — Base va Ethereum’da jonli — kuratorga uning ortidagi ma’lumotlarni oshkor qilmasdan, onchenda siyosatni qo‘llash imkonini beradi.
Vault kuratori sizga ko‘rsata olmaydigan qoidalar
Vaultni haqiqatan ham himoya qiladigan qoidalar — kurator sizga ko‘rsata olmaydigan qoidalar.
Xususiy risk modeli. Hamkorlarning yopiq bloklisti. Investorning muvofiqligi aniq yurisdiksiyalarga bog‘langan.
Bularning hech bo‘lmaganda birini ommaviy blokcheynga e’lon qiling — va qimmatini oshiradigan narsani oshkor qilib yuborasiz.
Shunday qilib, bu nazoratlar yillar davomida offcheynda, faqat firma ko‘radigan hujjatlarda yashagan.
Ana shu bo‘shliqni @NewtonProtocol yopishga harakat qilmoqda.
Mainnet beta — Base va Ethereum’da jonli — kuratorga uning ortidagi ma’lumotlarni oshkor qilmasdan, onchenda siyosatni qo‘llash imkonini beradi.
Xususiy risk modeli. Hamkorlarning yopiq bloklisti. Investorning muvofiqligi aniq yurisdiksiyalarga bog‘langan.
Bularning hech bo‘lmaganda birini ommaviy blokcheynga e’lon qiling — va qimmatini oshiradigan narsani oshkor qilib yuborasiz.
Shunday qilib, bu nazoratlar yillar davomida offcheynda, faqat firma ko‘radigan hujjatlarda yashagan.
Ana shu bo‘shliqni @NewtonProtocol yopishga harakat qilmoqda.
Mainnet beta — Base va Ethereum’da jonli — kuratorga uning ortidagi ma’lumotlarni oshkor qilmasdan, onchenda siyosatni qo‘llash imkonini beradi.
112
·
--
Maqola
NEWT tokeni o‘tgan yili 24-iyun kuni ishga tushganUni ishga tushirish uchun mo‘ljallangan narsa bu yil 23-iyun kuni ishga tushdi.
Deyarli to‘liq bir yil farq qiladi, bir kun kam.
Bu bo‘shliq — bu hafta hech kim gapirmayotgan qism.
o‘n ikki oy
va’da evaziga
Endi va’daning ortida mahsulot bor va bu mahsulot taklif qilinganidan ko‘ra torroq hamda qiziqroq.
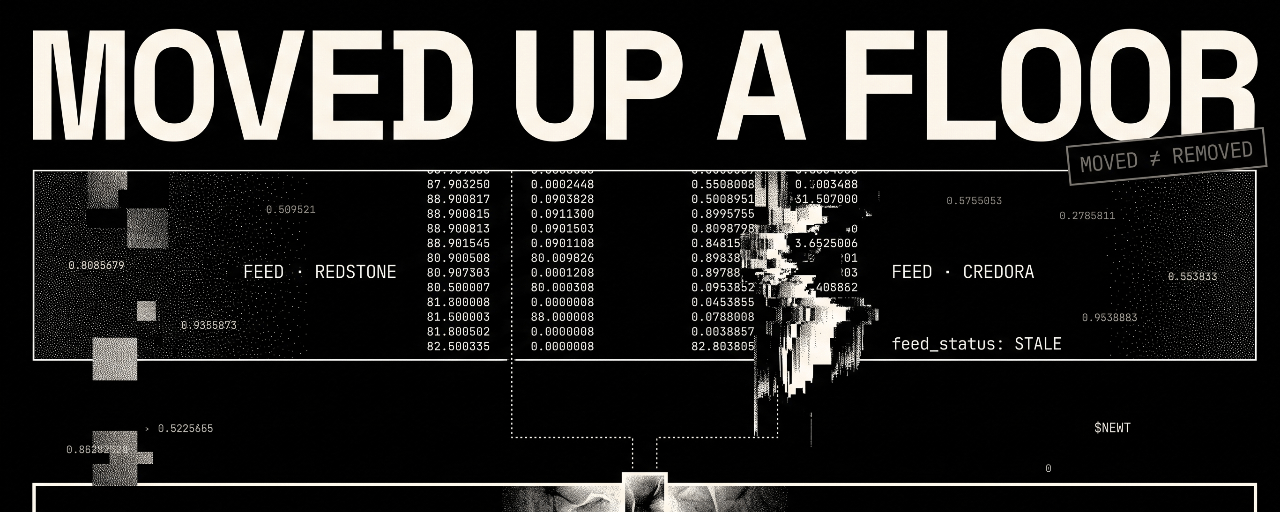
Mainnet beta tranzaksiya yakunlanishidan oldin qoida qo‘llaydi, bu vaultlardan boshlanadi.
Kurator qoida yozadi.
Garov narxi yoki risk reytingi bir chiziqni kesib o‘tsa, pozitsiya onchain tarzda qulflanadi yoki likvidatsiya qilinadi — imzolangan kvitansiya bor, uni istagan kishi tekshirishi mumkin.
NEWT tokeni o‘tgan yili 24-iyun kuni ishga tushgan
Uni ishga tushirish uchun mo‘ljallangan narsa bu yil 23-iyun kuni ishga tushdi.
Deyarli to‘liq bir yil farq qiladi, bir kun kam.
Bu bo‘shliq — bu hafta hech kim gapirmayotgan qism.
o‘n ikki oy
va’da evaziga
Endi va’daning ortida mahsulot bor va bu mahsulot taklif qilinganidan ko‘ra torroq hamda qiziqroq.
Mainnet beta tranzaksiya yakunlanishidan oldin qoida qo‘llaydi, bu vaultlardan boshlanadi.
Kurator qoida yozadi.
Garov narxi yoki risk reytingi bir chiziqni kesib o‘tsa, pozitsiya onchain tarzda qulflanadi yoki likvidatsiya qilinadi — imzolangan kvitansiya bor, uni istagan kishi tekshirishi mumkin.
Deyarli to‘liq bir yil farq qiladi, bir kun kam.
Bu bo‘shliq — bu hafta hech kim gapirmayotgan qism.
o‘n ikki oy
va’da evaziga
Endi va’daning ortida mahsulot bor va bu mahsulot taklif qilinganidan ko‘ra torroq hamda qiziqroq.
Mainnet beta tranzaksiya yakunlanishidan oldin qoida qo‘llaydi, bu vaultlardan boshlanadi.
Kurator qoida yozadi.
Garov narxi yoki risk reytingi bir chiziqni kesib o‘tsa, pozitsiya onchain tarzda qulflanadi yoki likvidatsiya qilinadi — imzolangan kvitansiya bor, uni istagan kishi tekshirishi mumkin.
114
·
--
Ko‘p compliance vositalari sizga nima bo‘lgani keyinroq aytadi.
Newton’ning mainnet beta versiyasi buni o‘zgartiradi.
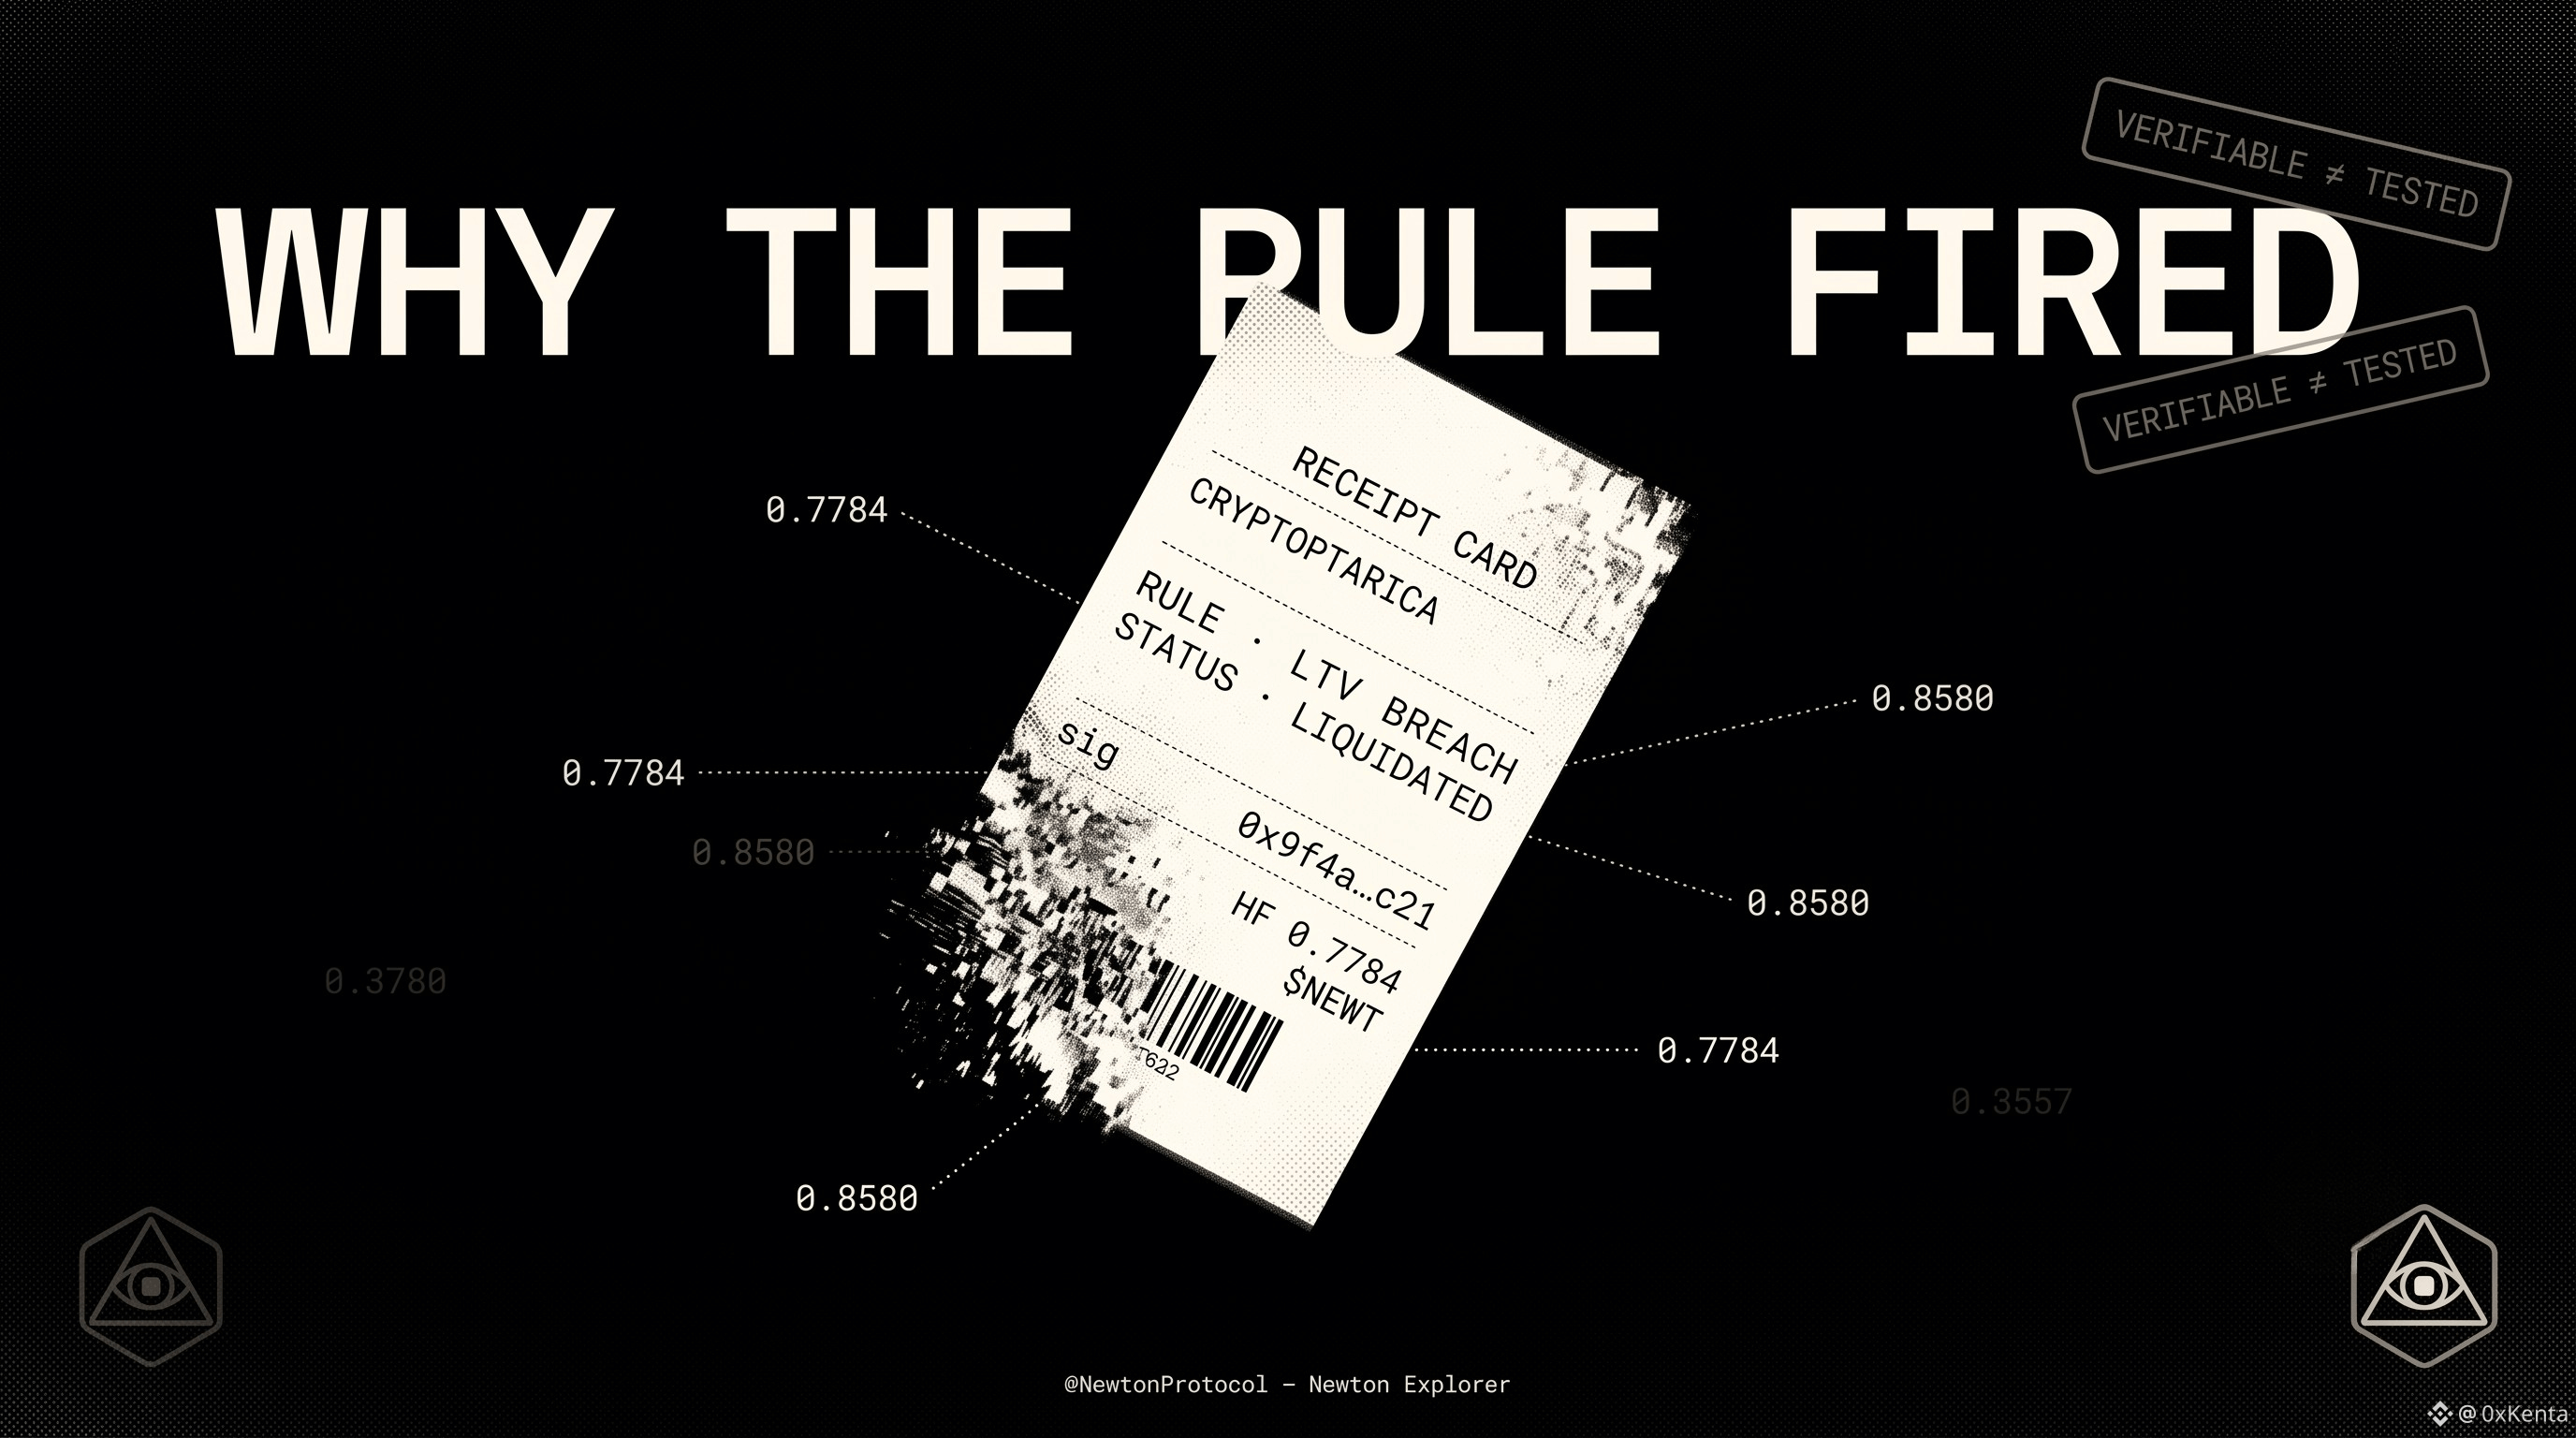
Agar vault pozitsiyani bloklasa yoki likvidatsiya qilsa, u oncheinda imzolangan kvitansiya qoldiradi va siz Newton Explorer’ni ochib, qoidaning aynan nega ishga tushganini aniq o‘qishingiz mumkin.
Support-tiket emas.
Jamoa yuborgan skrinshot ham emas.
Hech kimdan so‘ramasdan turib tekshirishingiz mumkin bo‘lgan yozuv.
Bu kichik o‘zgarish kim kimga ishonishi kerakligini qayta taqsimlaydi.
Depozitor kuratorning so‘ziga endi ko‘r-ko‘rona ishonmaydi — bu esa $NEWT va enforcement layer @NewtonProtocol qurayotgan asosiy maqsad.
Men Newt uchun baribir olqishni jonli stress-testdan o‘tgan kvitansiyalar saqlanib qolgunigacha to‘xtatib turardim.
Tekshiriladigani test qilingan degani emas.
#Newt
Ko‘p compliance vositalari sizga nima bo‘lgani keyinroq aytadi.
Newton’ning mainnet beta versiyasi buni o‘zgartiradi.
Agar vault pozitsiyani bloklasa yoki likvidatsiya qilsa, u oncheinda imzolangan kvitansiya qoldiradi va siz Newton Explorer’ni ochib, qoidaning aynan nega ishga tushganini aniq o‘qishingiz mumkin.
Support-tiket emas.
Jamoa yuborgan skrinshot ham emas.
Hech kimdan so‘ramasdan turib tekshirishingiz mumkin bo‘lgan yozuv.
Bu kichik o‘zgarish kim kimga ishonishi kerakligini qayta taqsimlaydi.
Depozitor kuratorning so‘ziga endi ko‘r-ko‘rona ishonmaydi — bu esa $NEWT va enforcement layer @NewtonProtocol qurayotgan asosiy maqsad.
Men Newt uchun baribir olqishni jonli stress-testdan o‘tgan kvitansiyalar saqlanib qolgunigacha to‘xtatib turardim.
Tekshiriladigani test qilingan degani emas.
#Newt
Newton’ning mainnet beta versiyasi buni o‘zgartiradi.
Agar vault pozitsiyani bloklasa yoki likvidatsiya qilsa, u oncheinda imzolangan kvitansiya qoldiradi va siz Newton Explorer’ni ochib, qoidaning aynan nega ishga tushganini aniq o‘qishingiz mumkin.
Support-tiket emas.
Jamoa yuborgan skrinshot ham emas.
Hech kimdan so‘ramasdan turib tekshirishingiz mumkin bo‘lgan yozuv.
Bu kichik o‘zgarish kim kimga ishonishi kerakligini qayta taqsimlaydi.
Depozitor kuratorning so‘ziga endi ko‘r-ko‘rona ishonmaydi — bu esa $NEWT va enforcement layer @NewtonProtocol qurayotgan asosiy maqsad.
Men Newt uchun baribir olqishni jonli stress-testdan o‘tgan kvitansiyalar saqlanib qolgunigacha to‘xtatib turardim.
Tekshiriladigani test qilingan degani emas.
#Newt
160
·
--
Hech kim kalkulyatorni ayblamaydi, fond menejeri yomon investitsiya qilsa. Ular faqat matematika to‘g‘ri bo‘lganini va strategiya noto‘g‘ri ekanini qabul qilishadi. Men @OpenGradient ni tekshirayotganimda doim o‘sha taqqosga qaytaman.
Protokol oncheynda (on-chain) ishlaydigan AI agentlar uchun mukammal audit yo‘lini taqdim etadi. U muayyan model aynan qandaydir natija berganini mutlaq ishonch bilan isbotlaydi. Ishonchsiz moliyaviy infratuzilmada esa verifikatsiya qat’iy talab qilinadi.
Lekin bajarilishni tekshirish iqtisodiy javobgarlik muammosini aslida hal qilmaydi. U faqat mashina o‘zining vaznlari va pritiklari (biaslari) buyurganidek aynan shuni qilganini ko‘rsatadi. Men ko‘pincha, nuqsonsiz bajarilgan model falokatli savdo qarorini qabul qilsa, nima bo‘lishini o‘ylayman.
Tasavvur qiling: bozor keskin flash-crash (birdan bo‘ladigan tez qulashi) paytida kollateral pozitsiyalarni boshqaradigan avtonom agent. Kriptografik isbot agent tashqi aralashuvisiz ommaviy likvidatsiyani ishga tushirganini tasdiqlaydi.
Hisob-kitoblar mukammal to‘g‘ri, ammo asosiy kapital baribir butunlay yo‘q qilinadi.
Ağılli shartnomalar (smart contracts) an’anaviy ravishda foydalanuvchilardan o‘zlarining qo‘lda qilgan tranzaksiyalari uchun to‘liq javobgarlikni talab qiladi.
Biroq AI parametrlarni dinamik tarzda o‘zgartirayotganda, ishonchli (fidutsiar) mas’uliyat chiziqlari xiralashib ketadi. Men $OPG sol staking qilish ushbu tizimli riskning aynan shu qatlamini bartaraf etishiga to‘liq ishonchim komil emas.
Tarmoq operatorlari faqat hisoblash muhiti yaxlitligini kafolatlaydi.
Ular, albatta, algoritmik mantiqning moliyaviy donoligini kafolatlamaydi.
OPG infratuzilmasi avtomatlashtirilgan kapital boshqaruviga chuqurroq kirib borgani sayin, matematik jihatdan mukammal AI noto‘g‘ri aktivlarni likvidatsiya qilishga qaror qilganda, zarar aynan kimning zimmasiga tushadi?
#OPG
Hech kim kalkulyatorni ayblamaydi, fond menejeri yomon investitsiya qilsa. Ular faqat matematika to‘g‘ri bo‘lganini va strategiya noto‘g‘ri ekanini qabul qilishadi. Men @OpenGradient ni tekshirayotganimda doim o‘sha taqqosga qaytaman.
Protokol oncheynda (on-chain) ishlaydigan AI agentlar uchun mukammal audit yo‘lini taqdim etadi. U muayyan model aynan qandaydir natija berganini mutlaq ishonch bilan isbotlaydi. Ishonchsiz moliyaviy infratuzilmada esa verifikatsiya qat’iy talab qilinadi.
Lekin bajarilishni tekshirish iqtisodiy javobgarlik muammosini aslida hal qilmaydi. U faqat mashina o‘zining vaznlari va pritiklari (biaslari) buyurganidek aynan shuni qilganini ko‘rsatadi. Men ko‘pincha, nuqsonsiz bajarilgan model falokatli savdo qarorini qabul qilsa, nima bo‘lishini o‘ylayman.
Tasavvur qiling: bozor keskin flash-crash (birdan bo‘ladigan tez qulashi) paytida kollateral pozitsiyalarni boshqaradigan avtonom agent. Kriptografik isbot agent tashqi aralashuvisiz ommaviy likvidatsiyani ishga tushirganini tasdiqlaydi.
Hisob-kitoblar mukammal to‘g‘ri, ammo asosiy kapital baribir butunlay yo‘q qilinadi.
Ağılli shartnomalar (smart contracts) an’anaviy ravishda foydalanuvchilardan o‘zlarining qo‘lda qilgan tranzaksiyalari uchun to‘liq javobgarlikni talab qiladi.
Biroq AI parametrlarni dinamik tarzda o‘zgartirayotganda, ishonchli (fidutsiar) mas’uliyat chiziqlari xiralashib ketadi. Men $OPG sol staking qilish ushbu tizimli riskning aynan shu qatlamini bartaraf etishiga to‘liq ishonchim komil emas.
Tarmoq operatorlari faqat hisoblash muhiti yaxlitligini kafolatlaydi.
Ular, albatta, algoritmik mantiqning moliyaviy donoligini kafolatlamaydi.
OPG infratuzilmasi avtomatlashtirilgan kapital boshqaruviga chuqurroq kirib borgani sayin, matematik jihatdan mukammal AI noto‘g‘ri aktivlarni likvidatsiya qilishga qaror qilganda, zarar aynan kimning zimmasiga tushadi?
#OPG
Protokol oncheynda (on-chain) ishlaydigan AI agentlar uchun mukammal audit yo‘lini taqdim etadi. U muayyan model aynan qandaydir natija berganini mutlaq ishonch bilan isbotlaydi. Ishonchsiz moliyaviy infratuzilmada esa verifikatsiya qat’iy talab qilinadi.
Lekin bajarilishni tekshirish iqtisodiy javobgarlik muammosini aslida hal qilmaydi. U faqat mashina o‘zining vaznlari va pritiklari (biaslari) buyurganidek aynan shuni qilganini ko‘rsatadi. Men ko‘pincha, nuqsonsiz bajarilgan model falokatli savdo qarorini qabul qilsa, nima bo‘lishini o‘ylayman.
Tasavvur qiling: bozor keskin flash-crash (birdan bo‘ladigan tez qulashi) paytida kollateral pozitsiyalarni boshqaradigan avtonom agent. Kriptografik isbot agent tashqi aralashuvisiz ommaviy likvidatsiyani ishga tushirganini tasdiqlaydi.
Hisob-kitoblar mukammal to‘g‘ri, ammo asosiy kapital baribir butunlay yo‘q qilinadi.
Ağılli shartnomalar (smart contracts) an’anaviy ravishda foydalanuvchilardan o‘zlarining qo‘lda qilgan tranzaksiyalari uchun to‘liq javobgarlikni talab qiladi.
Biroq AI parametrlarni dinamik tarzda o‘zgartirayotganda, ishonchli (fidutsiar) mas’uliyat chiziqlari xiralashib ketadi. Men $OPG sol staking qilish ushbu tizimli riskning aynan shu qatlamini bartaraf etishiga to‘liq ishonchim komil emas.
Tarmoq operatorlari faqat hisoblash muhiti yaxlitligini kafolatlaydi.
Ular, albatta, algoritmik mantiqning moliyaviy donoligini kafolatlamaydi.
OPG infratuzilmasi avtomatlashtirilgan kapital boshqaruviga chuqurroq kirib borgani sayin, matematik jihatdan mukammal AI noto‘g‘ri aktivlarni likvidatsiya qilishga qaror qilganda, zarar aynan kimning zimmasiga tushadi?
#OPG
134
·
--
Do‘kon tinch bo‘lsa, hech kim xavfsizlik kameralari tekshirmaydi
Odamlar faqat oynasi sinib bo‘lgandan keyin lentani orqaga qaytarishni so‘rashadi
Men @OpenGradient ga chuqurroq nazar tashlayotganimda, o‘sha fikr xayolimda cho‘kib qoldi
Tizim AI hisob-kitoblari uchun o‘zgarmas audit yozuvini taqdim etish uchun yaratilgan
Matematik nuqtai nazardan esa bu juda mantiqli:
u “black box” modellar natijalarni jimjitgina manipulyatsiya qilishiga yo‘l qo‘ymaydi
Lekin inson xatti-harakati kamdan-kam hollarda sof matematikaga bo‘ysunadi
Men o‘sha xavfsizlikning haqiqiy narxi haqida o‘ylayveraman
Faqat isbotlarni yaratishdagi hisoblash xarajati emas
Tarmoqning o‘zi bilan bog‘liq iqtisodiy javobgarlik ham bor
Operatorlar $OPG to o‘rin olgan summani tikib, xulosaning yaxlitligini kafolatlashadi
Bu juda mos keladigan rag‘batlantirish tizimiga o‘xshaydi
To‘ to‘lov bozordagi keskin stress paytida nima bo‘lishini o‘ylay boshlamaguningizcha
Qachonki zararli chiqish garovga qo‘yilgan summadan ancha katta qaytim keltirishi mumkin bo‘lsa
Arxitektura masshtab uchun ijroni tekshiruvdan ajratadi
Ya’ni tarmoq jarima doim jinoyatdan ko‘proq turadi, deb hisoblaydi—men esa bozorlarda har doim ham bu muvozanat hurmat qilinishiga to‘liq ishonchim komil emas
Chunki apparat oxir-oqibat buzib kirilishi mumkin
Hatto ishonchli ijro muhiti ham oldinroq zaifliklar ko‘rsatgan
Agar aniq yo‘naltirilgan hujum yuqori volatil davrda infratuzilmaga urilsa
Qani, oxirgi zarbani aslida kim o‘z zimmasiga oladi
Marshrut qilingan buyruqlarni ko‘r-ko‘rona bajaradigan protokollar
Yoki o‘rtada qolib ketadigan likvidlik yetkazib beruvchilar
#OPG decentralizatsiyalangan AI’dagi muhim ishonch muammosini hal qilishni maqsad qiladi
Lekin ba’zan xavfsizlik kamerasini yaxshiroq qurish odamlarni yanada zo‘r niqoblar taqishga o‘rgatadi
Men kriptografik isbotni yakuniy javob deb o‘ylardim
Endi esa qandaydir konsensus mexanizmi insoniy ochko‘zlikni haqiqatan ham ortda qoldira oladimi, deb o‘ylayapman
Do‘kon tinch bo‘lsa, hech kim xavfsizlik kameralari tekshirmaydi
Odamlar faqat oynasi sinib bo‘lgandan keyin lentani orqaga qaytarishni so‘rashadi
Men @OpenGradient ga chuqurroq nazar tashlayotganimda, o‘sha fikr xayolimda cho‘kib qoldi
Tizim AI hisob-kitoblari uchun o‘zgarmas audit yozuvini taqdim etish uchun yaratilgan
Matematik nuqtai nazardan esa bu juda mantiqli:
u “black box” modellar natijalarni jimjitgina manipulyatsiya qilishiga yo‘l qo‘ymaydi
Lekin inson xatti-harakati kamdan-kam hollarda sof matematikaga bo‘ysunadi
Men o‘sha xavfsizlikning haqiqiy narxi haqida o‘ylayveraman
Faqat isbotlarni yaratishdagi hisoblash xarajati emas
Tarmoqning o‘zi bilan bog‘liq iqtisodiy javobgarlik ham bor
Operatorlar $OPG to o‘rin olgan summani tikib, xulosaning yaxlitligini kafolatlashadi
Bu juda mos keladigan rag‘batlantirish tizimiga o‘xshaydi
To‘ to‘lov bozordagi keskin stress paytida nima bo‘lishini o‘ylay boshlamaguningizcha
Qachonki zararli chiqish garovga qo‘yilgan summadan ancha katta qaytim keltirishi mumkin bo‘lsa
Arxitektura masshtab uchun ijroni tekshiruvdan ajratadi
Ya’ni tarmoq jarima doim jinoyatdan ko‘proq turadi, deb hisoblaydi—men esa bozorlarda har doim ham bu muvozanat hurmat qilinishiga to‘liq ishonchim komil emas
Chunki apparat oxir-oqibat buzib kirilishi mumkin
Hatto ishonchli ijro muhiti ham oldinroq zaifliklar ko‘rsatgan
Agar aniq yo‘naltirilgan hujum yuqori volatil davrda infratuzilmaga urilsa
Qani, oxirgi zarbani aslida kim o‘z zimmasiga oladi
Marshrut qilingan buyruqlarni ko‘r-ko‘rona bajaradigan protokollar
Yoki o‘rtada qolib ketadigan likvidlik yetkazib beruvchilar
#OPG decentralizatsiyalangan AI’dagi muhim ishonch muammosini hal qilishni maqsad qiladi
Lekin ba’zan xavfsizlik kamerasini yaxshiroq qurish odamlarni yanada zo‘r niqoblar taqishga o‘rgatadi
Men kriptografik isbotni yakuniy javob deb o‘ylardim
Endi esa qandaydir konsensus mexanizmi insoniy ochko‘zlikni haqiqatan ham ortda qoldira oladimi, deb o‘ylayapman
Odamlar faqat oynasi sinib bo‘lgandan keyin lentani orqaga qaytarishni so‘rashadi
Men @OpenGradient ga chuqurroq nazar tashlayotganimda, o‘sha fikr xayolimda cho‘kib qoldi
Tizim AI hisob-kitoblari uchun o‘zgarmas audit yozuvini taqdim etish uchun yaratilgan
Matematik nuqtai nazardan esa bu juda mantiqli:
u “black box” modellar natijalarni jimjitgina manipulyatsiya qilishiga yo‘l qo‘ymaydi
Lekin inson xatti-harakati kamdan-kam hollarda sof matematikaga bo‘ysunadi
Men o‘sha xavfsizlikning haqiqiy narxi haqida o‘ylayveraman
Faqat isbotlarni yaratishdagi hisoblash xarajati emas
Tarmoqning o‘zi bilan bog‘liq iqtisodiy javobgarlik ham bor
Operatorlar $OPG to o‘rin olgan summani tikib, xulosaning yaxlitligini kafolatlashadi
Bu juda mos keladigan rag‘batlantirish tizimiga o‘xshaydi
To‘ to‘lov bozordagi keskin stress paytida nima bo‘lishini o‘ylay boshlamaguningizcha
Qachonki zararli chiqish garovga qo‘yilgan summadan ancha katta qaytim keltirishi mumkin bo‘lsa
Arxitektura masshtab uchun ijroni tekshiruvdan ajratadi
Ya’ni tarmoq jarima doim jinoyatdan ko‘proq turadi, deb hisoblaydi—men esa bozorlarda har doim ham bu muvozanat hurmat qilinishiga to‘liq ishonchim komil emas
Chunki apparat oxir-oqibat buzib kirilishi mumkin
Hatto ishonchli ijro muhiti ham oldinroq zaifliklar ko‘rsatgan
Agar aniq yo‘naltirilgan hujum yuqori volatil davrda infratuzilmaga urilsa
Qani, oxirgi zarbani aslida kim o‘z zimmasiga oladi
Marshrut qilingan buyruqlarni ko‘r-ko‘rona bajaradigan protokollar
Yoki o‘rtada qolib ketadigan likvidlik yetkazib beruvchilar
#OPG decentralizatsiyalangan AI’dagi muhim ishonch muammosini hal qilishni maqsad qiladi
Lekin ba’zan xavfsizlik kamerasini yaxshiroq qurish odamlarni yanada zo‘r niqoblar taqishga o‘rgatadi
Men kriptografik isbotni yakuniy javob deb o‘ylardim
Endi esa qandaydir konsensus mexanizmi insoniy ochko‘zlikni haqiqatan ham ortda qoldira oladimi, deb o‘ylayapman
1
146
·
--
Deyarli hammaning kichik bir odati bor-u, hech kim tan olmaydi. Siz AI’ga haqiqiy savolni yozasiz, keyin to‘xtaysiz. Siz o‘zingizni fosh qiladigan qismini o‘chirib tashlaysiz. Maosh raqami, tashxis, kompaniya nomi. Yuborishdan oldin buni xavfsizroq, yumshatilgan narsaga aylantirasiz.
Ana shu tahrirning o‘zi muammo. Bu vositalar eng ko‘p yordam beradigan savollar — siz ularni keraksiz holga kelguncha kesib tashlaydigan savollardir.
OpenGradient Chat — @OpenGradient is — aynan o‘sha qaltirashni nazarda tutib yaratilgan. Xabaringiz brauzerdan chiqishidan oldin qurilmangizda shifrlanadi. U IP manzilingizni ko‘radigan, ammo so‘zlaringizni ko‘rmaydigan Oblivious HTTP relayi orqali o‘tadi, keyin esa so‘zlaringizni o‘qiydigan, lekin IP manzilingizni hech qachon o‘rganmaydigan apparat enclave’iga yetib boradi. Hech bir tomon bu ikki bo‘lakni birlashtira olmaydi. Bu $OPG ortidagi bir xil tekshiriladigan tarmoqning iste’molchi uchun mo‘ljallangan ko‘rinishi, va siz anonim qatlam orqali ChatGPT, Claude, Gemini yoki Grok’ni ham ishlata olasiz. Ro‘yxatdan o‘tish — hech narsaga majbur qilmasdan oldin — mingta bepul kredit beradi.
Mana mening samimiy ikkilanis. Reklama — dalil, lekin siyosat emas. Enclave tasdiqlangan, shuning uchun kafolat tekshiriladigan. Lekin deyarli hech kim buni tekshirmaydi. Ko‘pchilik uchun ishonch yo‘qolmadi. U advokatning paragrafidan, siz ham o‘qiy olmaydigan kriptografning diagrammasiga ko‘chib o‘tdi.
Shunga qaramay, ishonch uchun bular joylashadigan joy yaxshiroq. Siyosat seshanba kuni o‘zgarishi mumkin. Matematika esa o‘zgarmaydi.
U odamlarda amalda yozish uslubini o‘zgartiradimi — hali bilmayman. Arxitektura yaxshilangani uchun odatlar buzilmaydi. Qo‘rqishni unutib qo‘yganda buziladi.
Buni chat.opengradient.ai da sinab ko‘ring va nimalarni o‘chirib tashlashni to‘xtatib qolishingizni kuzating. #opg
Deyarli hammaning kichik bir odati bor-u, hech kim tan olmaydi. Siz AI’ga haqiqiy savolni yozasiz, keyin to‘xtaysiz. Siz o‘zingizni fosh qiladigan qismini o‘chirib tashlaysiz. Maosh raqami, tashxis, kompaniya nomi. Yuborishdan oldin buni xavfsizroq, yumshatilgan narsaga aylantirasiz.
Ana shu tahrirning o‘zi muammo. Bu vositalar eng ko‘p yordam beradigan savollar — siz ularni keraksiz holga kelguncha kesib tashlaydigan savollardir.
OpenGradient Chat — @OpenGradient is — aynan o‘sha qaltirashni nazarda tutib yaratilgan. Xabaringiz brauzerdan chiqishidan oldin qurilmangizda shifrlanadi. U IP manzilingizni ko‘radigan, ammo so‘zlaringizni ko‘rmaydigan Oblivious HTTP relayi orqali o‘tadi, keyin esa so‘zlaringizni o‘qiydigan, lekin IP manzilingizni hech qachon o‘rganmaydigan apparat enclave’iga yetib boradi. Hech bir tomon bu ikki bo‘lakni birlashtira olmaydi. Bu $OPG ortidagi bir xil tekshiriladigan tarmoqning iste’molchi uchun mo‘ljallangan ko‘rinishi, va siz anonim qatlam orqali ChatGPT, Claude, Gemini yoki Grok’ni ham ishlata olasiz. Ro‘yxatdan o‘tish — hech narsaga majbur qilmasdan oldin — mingta bepul kredit beradi.
Mana mening samimiy ikkilanis. Reklama — dalil, lekin siyosat emas. Enclave tasdiqlangan, shuning uchun kafolat tekshiriladigan. Lekin deyarli hech kim buni tekshirmaydi. Ko‘pchilik uchun ishonch yo‘qolmadi. U advokatning paragrafidan, siz ham o‘qiy olmaydigan kriptografning diagrammasiga ko‘chib o‘tdi.
Shunga qaramay, ishonch uchun bular joylashadigan joy yaxshiroq. Siyosat seshanba kuni o‘zgarishi mumkin. Matematika esa o‘zgarmaydi.
U odamlarda amalda yozish uslubini o‘zgartiradimi — hali bilmayman. Arxitektura yaxshilangani uchun odatlar buzilmaydi. Qo‘rqishni unutib qo‘yganda buziladi.
Buni chat.opengradient.ai da sinab ko‘ring va nimalarni o‘chirib tashlashni to‘xtatib qolishingizni kuzating. #opg
Ana shu tahrirning o‘zi muammo. Bu vositalar eng ko‘p yordam beradigan savollar — siz ularni keraksiz holga kelguncha kesib tashlaydigan savollardir.
OpenGradient Chat — @OpenGradient is — aynan o‘sha qaltirashni nazarda tutib yaratilgan. Xabaringiz brauzerdan chiqishidan oldin qurilmangizda shifrlanadi. U IP manzilingizni ko‘radigan, ammo so‘zlaringizni ko‘rmaydigan Oblivious HTTP relayi orqali o‘tadi, keyin esa so‘zlaringizni o‘qiydigan, lekin IP manzilingizni hech qachon o‘rganmaydigan apparat enclave’iga yetib boradi. Hech bir tomon bu ikki bo‘lakni birlashtira olmaydi. Bu $OPG ortidagi bir xil tekshiriladigan tarmoqning iste’molchi uchun mo‘ljallangan ko‘rinishi, va siz anonim qatlam orqali ChatGPT, Claude, Gemini yoki Grok’ni ham ishlata olasiz. Ro‘yxatdan o‘tish — hech narsaga majbur qilmasdan oldin — mingta bepul kredit beradi.
Mana mening samimiy ikkilanis. Reklama — dalil, lekin siyosat emas. Enclave tasdiqlangan, shuning uchun kafolat tekshiriladigan. Lekin deyarli hech kim buni tekshirmaydi. Ko‘pchilik uchun ishonch yo‘qolmadi. U advokatning paragrafidan, siz ham o‘qiy olmaydigan kriptografning diagrammasiga ko‘chib o‘tdi.
Shunga qaramay, ishonch uchun bular joylashadigan joy yaxshiroq. Siyosat seshanba kuni o‘zgarishi mumkin. Matematika esa o‘zgarmaydi.
U odamlarda amalda yozish uslubini o‘zgartiradimi — hali bilmayman. Arxitektura yaxshilangani uchun odatlar buzilmaydi. Qo‘rqishni unutib qo‘yganda buziladi.
Buni chat.opengradient.ai da sinab ko‘ring va nimalarni o‘chirib tashlashni to‘xtatib qolishingizni kuzating. #opg
2
2
494
·
--
@Bedrock documentation pastidagi qismda odamlar uchun yozilmagan bo‘lim bor.
Bu AI-agentlar uchun ko‘rsatmalar to‘plami: ularning hujjatlarni dasturiy tarzda qanday so‘rashini, savol qanday berilib, tuzilmaviy javob qanday qaytarilishini tushuntiradi — sahifani hech kim aylanib, odam sifatida o‘qimay turib.
Men tasodifan topdim va o‘ylaganimdan ham ko‘proq vaqt u bilan o‘tirib qoldim.
Ko‘pchilik protokollar hujjatlarni ishlab chiquvchilar va qiziquvchan foydalanuvchilar uchun yozadi. Bu esa, kelajakdagi ayrim o‘quvchilar mashinalar bo‘lishini — uni umuman o‘qimaydigan, kimnidir nomidan ish yuritadiganlar uchun — nazarda tutib yozilgan hujjat.
Bu kichik detall. Ehtimol signal ham bo‘lishi mumkin.
DeFi’ni to‘g‘ridan-to‘g‘ri ishlatish qanchalik qiyinlashsa, shunchalik ko‘proq odamlar unga murakkablikni o‘zlari uchun boshqarib beradigan biror narsa orqali kiradi. Avto-yo‘naltiradigan wallet. Daromadlarni (yield) taqqoslaydigan agent. Hujjatlarni o‘qib, sizga shart bo‘lmaydigan narsa. Bunday o‘sha o‘quvchi uchun hozir Bedrock uslubida yozish — yoki yaqqol oldindan ko‘ra bilish, yoki inson yo‘li hali ham juda qiyin ekanini tan olish.
Ehtimol ikkalasi ham.
$BR jimjit tarzda bir mahsulot ichida, siz uni kamroq emas, balki kamroq “tegadigan” dunyoga tayyorlanayotganga o‘xshaydi.
Bu Bedrock’ning real yo‘nalishimi yoki shunchaki tartibli hujjat funksiyasimi — bilmayman.
Lekin bu so‘nggi vaqtlardagi meni to‘xtatib, o‘ylantirib yuborgan birinchi narsa.
#Bedrock
@Bedrock documentation pastidagi qismda odamlar uchun yozilmagan bo‘lim bor.
Bu AI-agentlar uchun ko‘rsatmalar to‘plami: ularning hujjatlarni dasturiy tarzda qanday so‘rashini, savol qanday berilib, tuzilmaviy javob qanday qaytarilishini tushuntiradi — sahifani hech kim aylanib, odam sifatida o‘qimay turib.
Men tasodifan topdim va o‘ylaganimdan ham ko‘proq vaqt u bilan o‘tirib qoldim.
Ko‘pchilik protokollar hujjatlarni ishlab chiquvchilar va qiziquvchan foydalanuvchilar uchun yozadi. Bu esa, kelajakdagi ayrim o‘quvchilar mashinalar bo‘lishini — uni umuman o‘qimaydigan, kimnidir nomidan ish yuritadiganlar uchun — nazarda tutib yozilgan hujjat.
Bu kichik detall. Ehtimol signal ham bo‘lishi mumkin.
DeFi’ni to‘g‘ridan-to‘g‘ri ishlatish qanchalik qiyinlashsa, shunchalik ko‘proq odamlar unga murakkablikni o‘zlari uchun boshqarib beradigan biror narsa orqali kiradi. Avto-yo‘naltiradigan wallet. Daromadlarni (yield) taqqoslaydigan agent. Hujjatlarni o‘qib, sizga shart bo‘lmaydigan narsa. Bunday o‘sha o‘quvchi uchun hozir Bedrock uslubida yozish — yoki yaqqol oldindan ko‘ra bilish, yoki inson yo‘li hali ham juda qiyin ekanini tan olish.
Ehtimol ikkalasi ham.
$BR jimjit tarzda bir mahsulot ichida, siz uni kamroq emas, balki kamroq “tegadigan” dunyoga tayyorlanayotganga o‘xshaydi.
Bu Bedrock’ning real yo‘nalishimi yoki shunchaki tartibli hujjat funksiyasimi — bilmayman.
Lekin bu so‘nggi vaqtlardagi meni to‘xtatib, o‘ylantirib yuborgan birinchi narsa.
#Bedrock
Bu AI-agentlar uchun ko‘rsatmalar to‘plami: ularning hujjatlarni dasturiy tarzda qanday so‘rashini, savol qanday berilib, tuzilmaviy javob qanday qaytarilishini tushuntiradi — sahifani hech kim aylanib, odam sifatida o‘qimay turib.
Men tasodifan topdim va o‘ylaganimdan ham ko‘proq vaqt u bilan o‘tirib qoldim.
Ko‘pchilik protokollar hujjatlarni ishlab chiquvchilar va qiziquvchan foydalanuvchilar uchun yozadi. Bu esa, kelajakdagi ayrim o‘quvchilar mashinalar bo‘lishini — uni umuman o‘qimaydigan, kimnidir nomidan ish yuritadiganlar uchun — nazarda tutib yozilgan hujjat.
Bu kichik detall. Ehtimol signal ham bo‘lishi mumkin.
DeFi’ni to‘g‘ridan-to‘g‘ri ishlatish qanchalik qiyinlashsa, shunchalik ko‘proq odamlar unga murakkablikni o‘zlari uchun boshqarib beradigan biror narsa orqali kiradi. Avto-yo‘naltiradigan wallet. Daromadlarni (yield) taqqoslaydigan agent. Hujjatlarni o‘qib, sizga shart bo‘lmaydigan narsa. Bunday o‘sha o‘quvchi uchun hozir Bedrock uslubida yozish — yoki yaqqol oldindan ko‘ra bilish, yoki inson yo‘li hali ham juda qiyin ekanini tan olish.
Ehtimol ikkalasi ham.
$BR jimjit tarzda bir mahsulot ichida, siz uni kamroq emas, balki kamroq “tegadigan” dunyoga tayyorlanayotganga o‘xshaydi.
Bu Bedrock’ning real yo‘nalishimi yoki shunchaki tartibli hujjat funksiyasimi — bilmayman.
Lekin bu so‘nggi vaqtlardagi meni to‘xtatib, o‘ylantirib yuborgan birinchi narsa.
#Bedrock
2
2
362
·
--
Narx grafigi sizga $BR ning qancha turishini aytadi. Buyurtmalar kitobi esa o‘sha raqam siz uchun qanchalik real ekanini ko‘rsatadi.
O‘tgan hafta men ancha oldin qilishim kerak bo‘lgan mashq qildim. Narxni tekshirish o‘rniga, o‘sha narxda aslida qancha sotishim mumkinligini tekshirdim. Javob qirq million dollar atrofidagi bozor kapitallashuvi (market cap) bo‘lgan token uchun kamsituvchi bo‘ldi.
$BR bo‘yicha kunlik hajm ko‘pchilik kunlari bir million dollardan past. Hovuzlarda (pools) turgan likvidlik market capning kichik bir qismidir. Demak, ko‘rsatilgan narx bir necha yuz dollar bilan harakat qiladigan odam uchun aniq. Ellik ming dollar harakat qiladigan kishi uchun esa real narx slippage ortda qoldirgan narsadir.
Bu Bedrock muammosi emas. Hozirgi bosqichda ko‘p tokenlarga taalluqli kichik-cap reallik. Lekin egalari kamdan-kam buni ichidan o‘tkazadi, chunki interfeys bitta silliq raqamni ko‘rsatadi va u istalgan hajmga ham taalluqli deb ishonishga majbur qiladi.
Amaliy natija shuki, market cap barcha egalarning birgalikda qo‘lga kiritishi mumkin bo‘lgan qiymatni doim oshirib ko‘rsatadi. Har doim. Hammaning pozitsiyasi oxirgi bitim (last trade) narxida baholanadi, lekin faqat birinchi sotuvchilar o‘sha narxni oladi.
@Bedrock uchun bu holat nimani o‘zgartirardi — bu BNB Chain DeFi ga yanada chuqur integratsiya. Ko‘proq hovuzlar, ko‘proq juftliklar, likvidlikning $BR bozorlarida turib qolishiga ko‘proq sabablar, ularning o‘tib ketishi (pass through) o‘rniga.
Hozirgacha esa mening pozitsiya hajmim grafikni emas, buyurtmalar kitobini hurmat qiladi.
Bu farqni boshqa tokendagi bitta yomon chiqish (exit) orqali o‘rgandim.
Qaram qilib o‘rganish arzonroq.
#Bedrock
Narx grafigi sizga $BR ning qancha turishini aytadi. Buyurtmalar kitobi esa o‘sha raqam siz uchun qanchalik real ekanini ko‘rsatadi.
O‘tgan hafta men ancha oldin qilishim kerak bo‘lgan mashq qildim. Narxni tekshirish o‘rniga, o‘sha narxda aslida qancha sotishim mumkinligini tekshirdim. Javob qirq million dollar atrofidagi bozor kapitallashuvi (market cap) bo‘lgan token uchun kamsituvchi bo‘ldi.
$BR bo‘yicha kunlik hajm ko‘pchilik kunlari bir million dollardan past. Hovuzlarda (pools) turgan likvidlik market capning kichik bir qismidir. Demak, ko‘rsatilgan narx bir necha yuz dollar bilan harakat qiladigan odam uchun aniq. Ellik ming dollar harakat qiladigan kishi uchun esa real narx slippage ortda qoldirgan narsadir.
Bu Bedrock muammosi emas. Hozirgi bosqichda ko‘p tokenlarga taalluqli kichik-cap reallik. Lekin egalari kamdan-kam buni ichidan o‘tkazadi, chunki interfeys bitta silliq raqamni ko‘rsatadi va u istalgan hajmga ham taalluqli deb ishonishga majbur qiladi.
Amaliy natija shuki, market cap barcha egalarning birgalikda qo‘lga kiritishi mumkin bo‘lgan qiymatni doim oshirib ko‘rsatadi. Har doim. Hammaning pozitsiyasi oxirgi bitim (last trade) narxida baholanadi, lekin faqat birinchi sotuvchilar o‘sha narxni oladi.
@Bedrock uchun bu holat nimani o‘zgartirardi — bu BNB Chain DeFi ga yanada chuqur integratsiya. Ko‘proq hovuzlar, ko‘proq juftliklar, likvidlikning $BR bozorlarida turib qolishiga ko‘proq sabablar, ularning o‘tib ketishi (pass through) o‘rniga.
Hozirgacha esa mening pozitsiya hajmim grafikni emas, buyurtmalar kitobini hurmat qiladi.
Bu farqni boshqa tokendagi bitta yomon chiqish (exit) orqali o‘rgandim.
Qaram qilib o‘rganish arzonroq.
#Bedrock
O‘tgan hafta men ancha oldin qilishim kerak bo‘lgan mashq qildim. Narxni tekshirish o‘rniga, o‘sha narxda aslida qancha sotishim mumkinligini tekshirdim. Javob qirq million dollar atrofidagi bozor kapitallashuvi (market cap) bo‘lgan token uchun kamsituvchi bo‘ldi.
$BR bo‘yicha kunlik hajm ko‘pchilik kunlari bir million dollardan past. Hovuzlarda (pools) turgan likvidlik market capning kichik bir qismidir. Demak, ko‘rsatilgan narx bir necha yuz dollar bilan harakat qiladigan odam uchun aniq. Ellik ming dollar harakat qiladigan kishi uchun esa real narx slippage ortda qoldirgan narsadir.
Bu Bedrock muammosi emas. Hozirgi bosqichda ko‘p tokenlarga taalluqli kichik-cap reallik. Lekin egalari kamdan-kam buni ichidan o‘tkazadi, chunki interfeys bitta silliq raqamni ko‘rsatadi va u istalgan hajmga ham taalluqli deb ishonishga majbur qiladi.
Amaliy natija shuki, market cap barcha egalarning birgalikda qo‘lga kiritishi mumkin bo‘lgan qiymatni doim oshirib ko‘rsatadi. Har doim. Hammaning pozitsiyasi oxirgi bitim (last trade) narxida baholanadi, lekin faqat birinchi sotuvchilar o‘sha narxni oladi.
@Bedrock uchun bu holat nimani o‘zgartirardi — bu BNB Chain DeFi ga yanada chuqur integratsiya. Ko‘proq hovuzlar, ko‘proq juftliklar, likvidlikning $BR bozorlarida turib qolishiga ko‘proq sabablar, ularning o‘tib ketishi (pass through) o‘rniga.
Hozirgacha esa mening pozitsiya hajmim grafikni emas, buyurtmalar kitobini hurmat qiladi.
Bu farqni boshqa tokendagi bitta yomon chiqish (exit) orqali o‘rgandim.
Qaram qilib o‘rganish arzonroq.
#Bedrock
16
5
10.9k
·
--
Har to‘rttadan uch tasi $BR ta token hali aylanmaydi.
Men buni o‘zimdagi holatimni tekshirayotganimda payqadim. Aylanayotgan ta’minot taxminan 261 million. Umumiy ta’minot 1 milliard. Bu ikki raqam orasidagi farq — aksariyat ushlovchilar hech qachon qaramaydigan qism.
Bu farqning jadvali bor. Kelajakdagi airdroplar 48 oy davomida chiziqli tarzda ajralib chiqadi. Marketing va ekotizimga ajratmalar ham shunga o‘xshash muddatlarda beriladi. Jamoadagi tokenlar birinchi yil davomida qulflangan bo‘ladi, keyin esa chorakma-chorak vest (beriladi). Har oy yangi tokenlar talab o‘sadimi-yo‘qmi, baribir aylanmaga kiradi.
Bular yashirilmagan. E’lon qilingan. Lekin e’lon qilingani va tushunilgani — boshqa-boshqa narsa.
Men TGE’dan keyin ilk tokenlarimni sotib olganimda, loyihani narxlardim: texnologiyani, jamoani, narrativni. Undan ham muhimroq ekanini — kalendarga ham narx qo‘yish kerakligini — anglashim biroz ko‘proq vaqt oldi. 26% aylanadigan token 90% aylanadigan tokendan butunlay boshqacha o‘zini tutadi; hatto loyihaning o‘zida boshqa hech narsa o‘zgarmasa ham.
Bu @Bedrock ga xos emas. Deyarli har bir 2025-yilgi token chiqishi ham shu tuzilmani takrorlaydi: ishga tushishda float (bozorda erkin aylanadigan qism) past, keyin esa asta-sekin unlock’lar; bozor esa tokenomika sahifasida birinchi kundanoq va’da qilingan narsani sekin-asta yutib boradi.
Men sizga bu yerda qanday kechishini ayta olmayman. Talab ehtimol unlock tezligidan tezroq o‘sishi mumkin. Ehtimol o‘smaydi ham.
Lekin ayta oladigan narsa shuki, unlock jadvalining birgina qismi bor — #Bedrock dagi qism — u sof matematikaga asoslangan. Hech qanday narrativ buni o‘zgartira olmaydi.
Tokenomika sahifasini shartnoma o‘qigandek o‘qishga arziydi. Chunki u shunday.
Har to‘rttadan uch tasi $BR ta token hali aylanmaydi.
Men buni o‘zimdagi holatimni tekshirayotganimda payqadim. Aylanayotgan ta’minot taxminan 261 million. Umumiy ta’minot 1 milliard. Bu ikki raqam orasidagi farq — aksariyat ushlovchilar hech qachon qaramaydigan qism.
Bu farqning jadvali bor. Kelajakdagi airdroplar 48 oy davomida chiziqli tarzda ajralib chiqadi. Marketing va ekotizimga ajratmalar ham shunga o‘xshash muddatlarda beriladi. Jamoadagi tokenlar birinchi yil davomida qulflangan bo‘ladi, keyin esa chorakma-chorak vest (beriladi). Har oy yangi tokenlar talab o‘sadimi-yo‘qmi, baribir aylanmaga kiradi.
Bular yashirilmagan. E’lon qilingan. Lekin e’lon qilingani va tushunilgani — boshqa-boshqa narsa.
Men TGE’dan keyin ilk tokenlarimni sotib olganimda, loyihani narxlardim: texnologiyani, jamoani, narrativni. Undan ham muhimroq ekanini — kalendarga ham narx qo‘yish kerakligini — anglashim biroz ko‘proq vaqt oldi. 26% aylanadigan token 90% aylanadigan tokendan butunlay boshqacha o‘zini tutadi; hatto loyihaning o‘zida boshqa hech narsa o‘zgarmasa ham.
Bu @Bedrock ga xos emas. Deyarli har bir 2025-yilgi token chiqishi ham shu tuzilmani takrorlaydi: ishga tushishda float (bozorda erkin aylanadigan qism) past, keyin esa asta-sekin unlock’lar; bozor esa tokenomika sahifasida birinchi kundanoq va’da qilingan narsani sekin-asta yutib boradi.
Men sizga bu yerda qanday kechishini ayta olmayman. Talab ehtimol unlock tezligidan tezroq o‘sishi mumkin. Ehtimol o‘smaydi ham.
Lekin ayta oladigan narsa shuki, unlock jadvalining birgina qismi bor — #Bedrock dagi qism — u sof matematikaga asoslangan. Hech qanday narrativ buni o‘zgartira olmaydi.
Tokenomika sahifasini shartnoma o‘qigandek o‘qishga arziydi. Chunki u shunday.
Men buni o‘zimdagi holatimni tekshirayotganimda payqadim. Aylanayotgan ta’minot taxminan 261 million. Umumiy ta’minot 1 milliard. Bu ikki raqam orasidagi farq — aksariyat ushlovchilar hech qachon qaramaydigan qism.
Bu farqning jadvali bor. Kelajakdagi airdroplar 48 oy davomida chiziqli tarzda ajralib chiqadi. Marketing va ekotizimga ajratmalar ham shunga o‘xshash muddatlarda beriladi. Jamoadagi tokenlar birinchi yil davomida qulflangan bo‘ladi, keyin esa chorakma-chorak vest (beriladi). Har oy yangi tokenlar talab o‘sadimi-yo‘qmi, baribir aylanmaga kiradi.
Bular yashirilmagan. E’lon qilingan. Lekin e’lon qilingani va tushunilgani — boshqa-boshqa narsa.
Men TGE’dan keyin ilk tokenlarimni sotib olganimda, loyihani narxlardim: texnologiyani, jamoani, narrativni. Undan ham muhimroq ekanini — kalendarga ham narx qo‘yish kerakligini — anglashim biroz ko‘proq vaqt oldi. 26% aylanadigan token 90% aylanadigan tokendan butunlay boshqacha o‘zini tutadi; hatto loyihaning o‘zida boshqa hech narsa o‘zgarmasa ham.
Bu @Bedrock ga xos emas. Deyarli har bir 2025-yilgi token chiqishi ham shu tuzilmani takrorlaydi: ishga tushishda float (bozorda erkin aylanadigan qism) past, keyin esa asta-sekin unlock’lar; bozor esa tokenomika sahifasida birinchi kundanoq va’da qilingan narsani sekin-asta yutib boradi.
Men sizga bu yerda qanday kechishini ayta olmayman. Talab ehtimol unlock tezligidan tezroq o‘sishi mumkin. Ehtimol o‘smaydi ham.
Lekin ayta oladigan narsa shuki, unlock jadvalining birgina qismi bor — #Bedrock dagi qism — u sof matematikaga asoslangan. Hech qanday narrativ buni o‘zgartira olmaydi.
Tokenomika sahifasini shartnoma o‘qigandek o‘qishga arziydi. Chunki u shunday.
1
1
771
·
--
Men ko‘rgan eng yomon likvidatsiyalar on-chain’da yomon pozitsiyalardan kelib chiqmagan.
Ular ko‘rinib turadigan pozitsiyalardan kelib chiqqan.
2024-yil boshida DeFi’da kreditlash protokolidagi bitta yirik leverage (leverj) qilingan pozitsiya likvidatsiya threshold’iga yetguncha ommaviy tarzda kuzatilib qolgan. Botlar uni ishga tushirish uchun kerak bo‘ladigan aniq naraja darajasini topishgan. Ular narxni ataylab o‘sha yerga olib borishgan, likvidatsiya bonusini yig‘ishgan va keyin yo‘l-yo‘lakay o‘tib ketishgan. Pozitsiya egasi analitikada hech qanday noto‘g‘ri ish qilmagan. Leveraj oqilona bo‘lgan. Garov (kollateral) mustahkam bo‘lgan.
Lekin pozitsiya o‘qiladigan edi. O‘qiladigan bo‘lgani nishonga olinadigan degani.
Buni CEX’da aynan shunday ko‘rinishda uchratmaysiz. Markazlashtirilgan birjalardagi likvidatsiya darajalari real vaqt rejimida ommaga ko‘rinmaydi. Agregatlangan ma’lumotlar bor, lekin individual pozitsiyalar threshold’larini istalgan kishi (hamyon va skriptga ega bo‘lgan holda) so‘rab ololmaydi.
On-chain’da esa ular ko‘rinadi.
Bu assimetriya an’anaviy bozorlarda ekvivalenti yo‘q bo‘lgan hamda ko‘plab hozirgi DeFi infratuzilmalarida toza yechimiga ega bo‘lmagan o‘ziga xos yirtqichona xatti-harakat turini keltirib chiqaradi.
Menda @GeniusOfficial ga nisbatan aynan shu jihat aniq qo‘llanayotgani ko‘rinmaydi.
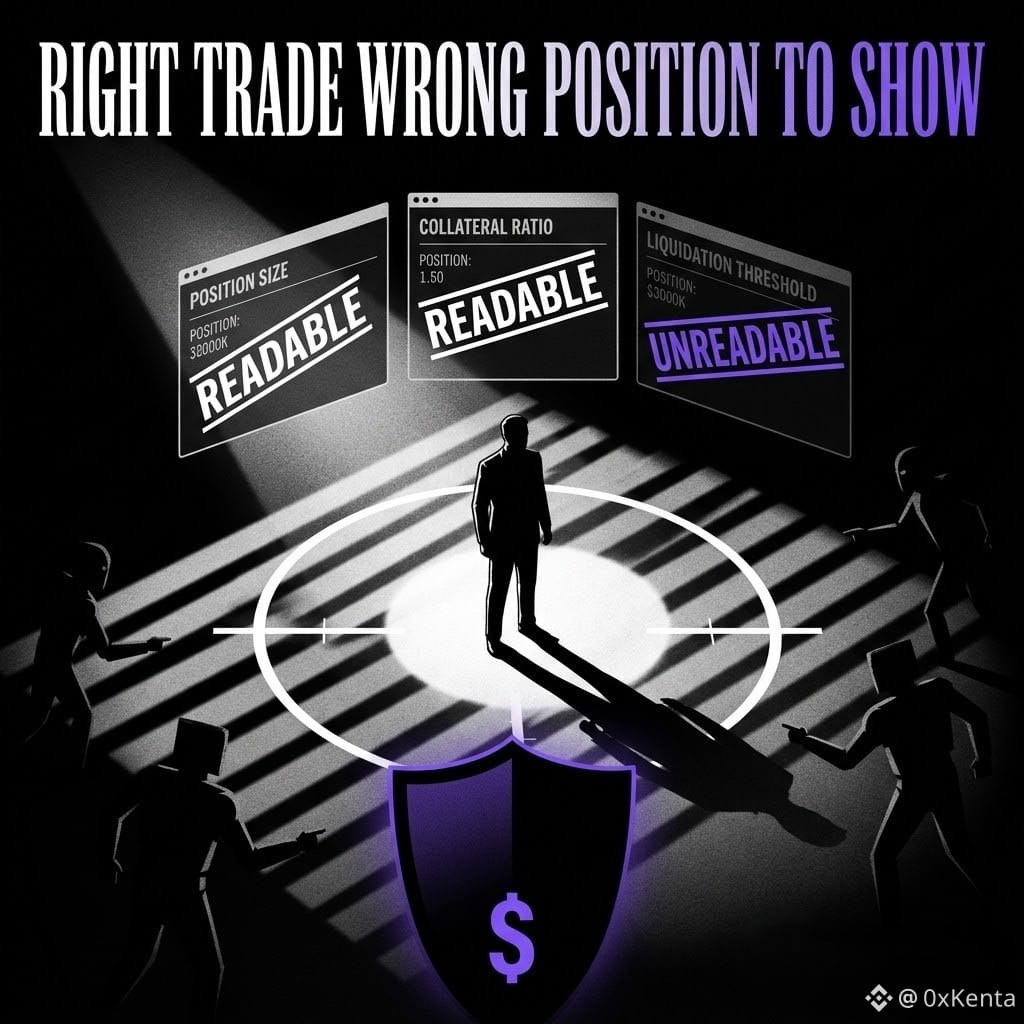
Spot tradingda xususiy (private) ijro va yashirin order oqimi muhim. Ammo on-chain leverage’dan foydalanuvchilar uchun ham xuddi shu ko‘rinish muammosi tegishli. Agar pozitsiya hajmi, garov koeffitsiyenti va likvidatsiya threshold’i barchaga o‘qib bo‘ladigan bo‘lsa, pozitsiyaning o‘zi qanchalik yaxshi asosiy tahlil qilingan bo‘lishidan qat’i nazar, nishonga aylanadi.
Genius Terminal’ning arxitekturasi leverj qilingan pozitsiyalar maxfiyligini mazmunli tarzda kengaytiradimi-yo‘qmi, buni u “hal bo‘ldi” deb hisoblashdan oldin yanada yaxshiroq tushunib olishni istardim.
Lekin muammo haqiqiy va yetarlicha qadrlanmaydi.
Savdo bo‘yicha to‘g‘ri bo‘lishning o‘zi yetarli emas, agar pozitsiya hammaning o‘zi sizni qaysi narajada “itib chiqarishi” kerakligini aniq ko‘rsatib bersa.
@GeniusOfficial $GENIUS #genius
Men ko‘rgan eng yomon likvidatsiyalar on-chain’da yomon pozitsiyalardan kelib chiqmagan.
Ular ko‘rinib turadigan pozitsiyalardan kelib chiqqan.
2024-yil boshida DeFi’da kreditlash protokolidagi bitta yirik leverage (leverj) qilingan pozitsiya likvidatsiya threshold’iga yetguncha ommaviy tarzda kuzatilib qolgan. Botlar uni ishga tushirish uchun kerak bo‘ladigan aniq naraja darajasini topishgan. Ular narxni ataylab o‘sha yerga olib borishgan, likvidatsiya bonusini yig‘ishgan va keyin yo‘l-yo‘lakay o‘tib ketishgan. Pozitsiya egasi analitikada hech qanday noto‘g‘ri ish qilmagan. Leveraj oqilona bo‘lgan. Garov (kollateral) mustahkam bo‘lgan.
Lekin pozitsiya o‘qiladigan edi. O‘qiladigan bo‘lgani nishonga olinadigan degani.
Buni CEX’da aynan shunday ko‘rinishda uchratmaysiz. Markazlashtirilgan birjalardagi likvidatsiya darajalari real vaqt rejimida ommaga ko‘rinmaydi. Agregatlangan ma’lumotlar bor, lekin individual pozitsiyalar threshold’larini istalgan kishi (hamyon va skriptga ega bo‘lgan holda) so‘rab ololmaydi.
On-chain’da esa ular ko‘rinadi.
Bu assimetriya an’anaviy bozorlarda ekvivalenti yo‘q bo‘lgan hamda ko‘plab hozirgi DeFi infratuzilmalarida toza yechimiga ega bo‘lmagan o‘ziga xos yirtqichona xatti-harakat turini keltirib chiqaradi.
Menda @GeniusOfficial ga nisbatan aynan shu jihat aniq qo‘llanayotgani ko‘rinmaydi.
Spot tradingda xususiy (private) ijro va yashirin order oqimi muhim. Ammo on-chain leverage’dan foydalanuvchilar uchun ham xuddi shu ko‘rinish muammosi tegishli. Agar pozitsiya hajmi, garov koeffitsiyenti va likvidatsiya threshold’i barchaga o‘qib bo‘ladigan bo‘lsa, pozitsiyaning o‘zi qanchalik yaxshi asosiy tahlil qilingan bo‘lishidan qat’i nazar, nishonga aylanadi.
Genius Terminal’ning arxitekturasi leverj qilingan pozitsiyalar maxfiyligini mazmunli tarzda kengaytiradimi-yo‘qmi, buni u “hal bo‘ldi” deb hisoblashdan oldin yanada yaxshiroq tushunib olishni istardim.
Lekin muammo haqiqiy va yetarlicha qadrlanmaydi.
Savdo bo‘yicha to‘g‘ri bo‘lishning o‘zi yetarli emas, agar pozitsiya hammaning o‘zi sizni qaysi narajada “itib chiqarishi” kerakligini aniq ko‘rsatib bersa.
@GeniusOfficial $GENIUS #genius
Ular ko‘rinib turadigan pozitsiyalardan kelib chiqqan.
2024-yil boshida DeFi’da kreditlash protokolidagi bitta yirik leverage (leverj) qilingan pozitsiya likvidatsiya threshold’iga yetguncha ommaviy tarzda kuzatilib qolgan. Botlar uni ishga tushirish uchun kerak bo‘ladigan aniq naraja darajasini topishgan. Ular narxni ataylab o‘sha yerga olib borishgan, likvidatsiya bonusini yig‘ishgan va keyin yo‘l-yo‘lakay o‘tib ketishgan. Pozitsiya egasi analitikada hech qanday noto‘g‘ri ish qilmagan. Leveraj oqilona bo‘lgan. Garov (kollateral) mustahkam bo‘lgan.
Lekin pozitsiya o‘qiladigan edi. O‘qiladigan bo‘lgani nishonga olinadigan degani.
Buni CEX’da aynan shunday ko‘rinishda uchratmaysiz. Markazlashtirilgan birjalardagi likvidatsiya darajalari real vaqt rejimida ommaga ko‘rinmaydi. Agregatlangan ma’lumotlar bor, lekin individual pozitsiyalar threshold’larini istalgan kishi (hamyon va skriptga ega bo‘lgan holda) so‘rab ololmaydi.
On-chain’da esa ular ko‘rinadi.
Bu assimetriya an’anaviy bozorlarda ekvivalenti yo‘q bo‘lgan hamda ko‘plab hozirgi DeFi infratuzilmalarida toza yechimiga ega bo‘lmagan o‘ziga xos yirtqichona xatti-harakat turini keltirib chiqaradi.
Menda @GeniusOfficial ga nisbatan aynan shu jihat aniq qo‘llanayotgani ko‘rinmaydi.
Spot tradingda xususiy (private) ijro va yashirin order oqimi muhim. Ammo on-chain leverage’dan foydalanuvchilar uchun ham xuddi shu ko‘rinish muammosi tegishli. Agar pozitsiya hajmi, garov koeffitsiyenti va likvidatsiya threshold’i barchaga o‘qib bo‘ladigan bo‘lsa, pozitsiyaning o‘zi qanchalik yaxshi asosiy tahlil qilingan bo‘lishidan qat’i nazar, nishonga aylanadi.
Genius Terminal’ning arxitekturasi leverj qilingan pozitsiyalar maxfiyligini mazmunli tarzda kengaytiradimi-yo‘qmi, buni u “hal bo‘ldi” deb hisoblashdan oldin yanada yaxshiroq tushunib olishni istardim.
Lekin muammo haqiqiy va yetarlicha qadrlanmaydi.
Savdo bo‘yicha to‘g‘ri bo‘lishning o‘zi yetarli emas, agar pozitsiya hammaning o‘zi sizni qaysi narajada “itib chiqarishi” kerakligini aniq ko‘rsatib bersa.
@GeniusOfficial $GENIUS #genius
111
·
--
@GeniusOfficial $GENIUS #genius
Osiyolik chakana treyderlar boshqacha tarzda ishlaydi. Ko‘pchilik infratuzilma ularga moslab qurilmagan.
Men bu naqshni ancha vaqtdan beri kuzatib kelaman. Aksariyat DEX’larda eng katta hajm bo‘ladigan kunlar Osiyo savdo soatlariga to‘g‘ri keladi. Koreya, Yaponiya, Vyetnam va Tayvanning chakana treyderlari tez harakat qiladi, tez-tez savdo qiladi va narrativlarni G‘arbiy hamkasblariga qaraganda tezroq almashtiradi. O‘rtacha ushlab turish muddati qisqaroq. Momentum bilan savdo qilayotganingizda marjalar tezroq siqilgani uchun ijro sifatiga sezgirlik ham yuqoriroq.
G‘arbda yaratilgan savdo infratuzilmasi odatda uzoq muddatli tezis ushlovchiga moslashtiriladi. Tadqiqot vositalari, portfel trekerlari, sekinroq akkumulyatsiya interfeyslari. Bu dizayn sizda o‘ylashga vaqt bor deb taxmin qiladi.
Osiyolik chakana treyderlar esa ko‘pincha bunday ishlamaydi.
Tezlik muhim. Turli zanjirlar bo‘yicha imkoniyatlarni almashtirish muhim. Kichikroq hajmlardagi slippaj ko‘pchilik infratuzilma jamoalari o‘ylagandan ham ko‘proq ahamiyatga ega, chunki haftasiga yigirma marta kichikroq savdo qilayotgan treyder uchun ijro sekinlashuvi oyiga to‘rt marta katta savdo qiladigan odamga nisbatan boshqacha seziladi.
Men buni @GeniusOfficial bilan bog‘liq holda doim o‘ylab qolaman.
Tarmoqlar bo‘ylab birlashtirilgan ijro: qo‘lda bridgingsiz, tez routing, imkoniyat qayerda bo‘lsa o‘sha tomonga o‘tadigan bitta balans. Bu arxitektura ko‘pchilik DeFi interfeyslaridan ko‘ra yuqoriroq chastotali chakana treyderlar xulqiga yaxshiroq mos keladi, chunki ular ichida G‘arb foydalanuvchisi taxminlari “qotirib qo‘yilgan”.
Genius Terminal haqiqatan ham Osiyo bozor soatlari, Osiyo tillariga moslik va har bir bozorning o‘ziga xos zanjir afzalliklari bo‘yicha optimallashtirilganmi — buni rostini aytsam, bilmayman. Janubi-Sharqiy Osiyo ko‘proq BNB Chain’ga og‘adi. Koreya va Yaponiya esa mutlaqo boshqa afzalliklarga ega. Osiyoni bitta bozor deb ko‘rish — bu o‘ziga xos xato.
Lekin asosiy ijro modeli ko‘pchilik ko‘rgan boshqa variantlarga qaraganda xulq-atvor naqshiga yaxshiroq tushadi.
Dunyodagi eng katta kripto chakana treyder bazasi aynan ular ko‘zda tutilib dizayn qilingan infratuzilmaga munosib.
@GeniusOfficial $GENIUS #genius
Osiyolik chakana treyderlar boshqacha tarzda ishlaydi. Ko‘pchilik infratuzilma ularga moslab qurilmagan.
Men bu naqshni ancha vaqtdan beri kuzatib kelaman. Aksariyat DEX’larda eng katta hajm bo‘ladigan kunlar Osiyo savdo soatlariga to‘g‘ri keladi. Koreya, Yaponiya, Vyetnam va Tayvanning chakana treyderlari tez harakat qiladi, tez-tez savdo qiladi va narrativlarni G‘arbiy hamkasblariga qaraganda tezroq almashtiradi. O‘rtacha ushlab turish muddati qisqaroq. Momentum bilan savdo qilayotganingizda marjalar tezroq siqilgani uchun ijro sifatiga sezgirlik ham yuqoriroq.
G‘arbda yaratilgan savdo infratuzilmasi odatda uzoq muddatli tezis ushlovchiga moslashtiriladi. Tadqiqot vositalari, portfel trekerlari, sekinroq akkumulyatsiya interfeyslari. Bu dizayn sizda o‘ylashga vaqt bor deb taxmin qiladi.
Osiyolik chakana treyderlar esa ko‘pincha bunday ishlamaydi.
Tezlik muhim. Turli zanjirlar bo‘yicha imkoniyatlarni almashtirish muhim. Kichikroq hajmlardagi slippaj ko‘pchilik infratuzilma jamoalari o‘ylagandan ham ko‘proq ahamiyatga ega, chunki haftasiga yigirma marta kichikroq savdo qilayotgan treyder uchun ijro sekinlashuvi oyiga to‘rt marta katta savdo qiladigan odamga nisbatan boshqacha seziladi.
Men buni @GeniusOfficial bilan bog‘liq holda doim o‘ylab qolaman.
Tarmoqlar bo‘ylab birlashtirilgan ijro: qo‘lda bridgingsiz, tez routing, imkoniyat qayerda bo‘lsa o‘sha tomonga o‘tadigan bitta balans. Bu arxitektura ko‘pchilik DeFi interfeyslaridan ko‘ra yuqoriroq chastotali chakana treyderlar xulqiga yaxshiroq mos keladi, chunki ular ichida G‘arb foydalanuvchisi taxminlari “qotirib qo‘yilgan”.
Genius Terminal haqiqatan ham Osiyo bozor soatlari, Osiyo tillariga moslik va har bir bozorning o‘ziga xos zanjir afzalliklari bo‘yicha optimallashtirilganmi — buni rostini aytsam, bilmayman. Janubi-Sharqiy Osiyo ko‘proq BNB Chain’ga og‘adi. Koreya va Yaponiya esa mutlaqo boshqa afzalliklarga ega. Osiyoni bitta bozor deb ko‘rish — bu o‘ziga xos xato.
Lekin asosiy ijro modeli ko‘pchilik ko‘rgan boshqa variantlarga qaraganda xulq-atvor naqshiga yaxshiroq tushadi.
Dunyodagi eng katta kripto chakana treyder bazasi aynan ular ko‘zda tutilib dizayn qilingan infratuzilmaga munosib.
Osiyolik chakana treyderlar boshqacha tarzda ishlaydi. Ko‘pchilik infratuzilma ularga moslab qurilmagan.
Men bu naqshni ancha vaqtdan beri kuzatib kelaman. Aksariyat DEX’larda eng katta hajm bo‘ladigan kunlar Osiyo savdo soatlariga to‘g‘ri keladi. Koreya, Yaponiya, Vyetnam va Tayvanning chakana treyderlari tez harakat qiladi, tez-tez savdo qiladi va narrativlarni G‘arbiy hamkasblariga qaraganda tezroq almashtiradi. O‘rtacha ushlab turish muddati qisqaroq. Momentum bilan savdo qilayotganingizda marjalar tezroq siqilgani uchun ijro sifatiga sezgirlik ham yuqoriroq.
G‘arbda yaratilgan savdo infratuzilmasi odatda uzoq muddatli tezis ushlovchiga moslashtiriladi. Tadqiqot vositalari, portfel trekerlari, sekinroq akkumulyatsiya interfeyslari. Bu dizayn sizda o‘ylashga vaqt bor deb taxmin qiladi.
Osiyolik chakana treyderlar esa ko‘pincha bunday ishlamaydi.
Tezlik muhim. Turli zanjirlar bo‘yicha imkoniyatlarni almashtirish muhim. Kichikroq hajmlardagi slippaj ko‘pchilik infratuzilma jamoalari o‘ylagandan ham ko‘proq ahamiyatga ega, chunki haftasiga yigirma marta kichikroq savdo qilayotgan treyder uchun ijro sekinlashuvi oyiga to‘rt marta katta savdo qiladigan odamga nisbatan boshqacha seziladi.
Men buni @GeniusOfficial bilan bog‘liq holda doim o‘ylab qolaman.
Tarmoqlar bo‘ylab birlashtirilgan ijro: qo‘lda bridgingsiz, tez routing, imkoniyat qayerda bo‘lsa o‘sha tomonga o‘tadigan bitta balans. Bu arxitektura ko‘pchilik DeFi interfeyslaridan ko‘ra yuqoriroq chastotali chakana treyderlar xulqiga yaxshiroq mos keladi, chunki ular ichida G‘arb foydalanuvchisi taxminlari “qotirib qo‘yilgan”.
Genius Terminal haqiqatan ham Osiyo bozor soatlari, Osiyo tillariga moslik va har bir bozorning o‘ziga xos zanjir afzalliklari bo‘yicha optimallashtirilganmi — buni rostini aytsam, bilmayman. Janubi-Sharqiy Osiyo ko‘proq BNB Chain’ga og‘adi. Koreya va Yaponiya esa mutlaqo boshqa afzalliklarga ega. Osiyoni bitta bozor deb ko‘rish — bu o‘ziga xos xato.
Lekin asosiy ijro modeli ko‘pchilik ko‘rgan boshqa variantlarga qaraganda xulq-atvor naqshiga yaxshiroq tushadi.
Dunyodagi eng katta kripto chakana treyder bazasi aynan ular ko‘zda tutilib dizayn qilingan infratuzilmaga munosib.
1
181
·
--
Bitcoin taxminan olti yildan beri DeFi’ga kirib kelmoqda. Har bir siklda hikoya qaytadan jonlanadi.
2020-yilda WBTC va renBTC paydo bo‘ldi. Taklif bugungidek edi: Bitcoin’ning likvidligini oching, eng yirik kripto aktivga daromad (yield) generatsiyasida ishtirok etish imkonini bering. O‘nlab milliardlar oqib keldi. Keyin 2022-yil oxirida FTX qulab tushdi, Ren Protocol Alameda’dan moliyalashtirishni yo‘qotdi va tarmoq bir necha oy ichida sustlashib qoldi. Bitcoin’ning aksariyati esa jim tarzda ketib qoldi.
WBTC omon qoldi, lekin markazlashuv muammosidan hech qachon qutulolmadi. BitGo saqlash (custody) ni boshqaradi. O‘z-o‘zini nazorat qilish (self-sovereignty) muhim deb biladigan Bitcoin egalari uchun bu ko‘pchilik yield hisob-kitoblari kiritmaydigan muhim kelishuvdir.
$BR and uniBTC esa boshqa arxitektura yondashuvini ifodalaydi. Babylon modeli Bitcoin’ni markazlashgan kustodiyadan o‘tmasdan, proof-of-stake xavfsizligiga hissa qo‘shishiga imkon beradi. Ishonch taxminlari boshqacha, ya’ni yo‘q qilinmagan.
@Bedrock nima aslida sinovdan o‘tayotgani — barcha yieldga oid taqdimotlar ostida — oldingi urinishlar uddalay olmagan qabul (adoption) egri chizig‘ini o‘zgartirish uchun aynan shu arxitektura farqi yetarlimi-yo‘qmi, degan savol.
Halol baho: mahsulot texnik jihatdan 2020-yilda mavjud bo‘lganidan yaxshiroq. Texnik jihatdan yaxshiroq narsa esa ommaviy Bitcoin’ni qabul qilishga aylanishi mumkinmi — bu savol hali ham #Bedrock javobini kutishi kerak, avvalgi har bir Bitcoin DeFi mahsuloti singari.
Arxitektura yaxshilandi. Ammo qabul qilish muammosi hali hal qilinmadi.
Bu sikl boshqachami — faqat shuni bilish muhim bo‘lgan yagona savol.
Bitcoin taxminan olti yildan beri DeFi’ga kirib kelmoqda. Har bir siklda hikoya qaytadan jonlanadi.
2020-yilda WBTC va renBTC paydo bo‘ldi. Taklif bugungidek edi: Bitcoin’ning likvidligini oching, eng yirik kripto aktivga daromad (yield) generatsiyasida ishtirok etish imkonini bering. O‘nlab milliardlar oqib keldi. Keyin 2022-yil oxirida FTX qulab tushdi, Ren Protocol Alameda’dan moliyalashtirishni yo‘qotdi va tarmoq bir necha oy ichida sustlashib qoldi. Bitcoin’ning aksariyati esa jim tarzda ketib qoldi.
WBTC omon qoldi, lekin markazlashuv muammosidan hech qachon qutulolmadi. BitGo saqlash (custody) ni boshqaradi. O‘z-o‘zini nazorat qilish (self-sovereignty) muhim deb biladigan Bitcoin egalari uchun bu ko‘pchilik yield hisob-kitoblari kiritmaydigan muhim kelishuvdir.
$BR and uniBTC esa boshqa arxitektura yondashuvini ifodalaydi. Babylon modeli Bitcoin’ni markazlashgan kustodiyadan o‘tmasdan, proof-of-stake xavfsizligiga hissa qo‘shishiga imkon beradi. Ishonch taxminlari boshqacha, ya’ni yo‘q qilinmagan.
@Bedrock nima aslida sinovdan o‘tayotgani — barcha yieldga oid taqdimotlar ostida — oldingi urinishlar uddalay olmagan qabul (adoption) egri chizig‘ini o‘zgartirish uchun aynan shu arxitektura farqi yetarlimi-yo‘qmi, degan savol.
Halol baho: mahsulot texnik jihatdan 2020-yilda mavjud bo‘lganidan yaxshiroq. Texnik jihatdan yaxshiroq narsa esa ommaviy Bitcoin’ni qabul qilishga aylanishi mumkinmi — bu savol hali ham #Bedrock javobini kutishi kerak, avvalgi har bir Bitcoin DeFi mahsuloti singari.
Arxitektura yaxshilandi. Ammo qabul qilish muammosi hali hal qilinmadi.
Bu sikl boshqachami — faqat shuni bilish muhim bo‘lgan yagona savol.
2020-yilda WBTC va renBTC paydo bo‘ldi. Taklif bugungidek edi: Bitcoin’ning likvidligini oching, eng yirik kripto aktivga daromad (yield) generatsiyasida ishtirok etish imkonini bering. O‘nlab milliardlar oqib keldi. Keyin 2022-yil oxirida FTX qulab tushdi, Ren Protocol Alameda’dan moliyalashtirishni yo‘qotdi va tarmoq bir necha oy ichida sustlashib qoldi. Bitcoin’ning aksariyati esa jim tarzda ketib qoldi.
WBTC omon qoldi, lekin markazlashuv muammosidan hech qachon qutulolmadi. BitGo saqlash (custody) ni boshqaradi. O‘z-o‘zini nazorat qilish (self-sovereignty) muhim deb biladigan Bitcoin egalari uchun bu ko‘pchilik yield hisob-kitoblari kiritmaydigan muhim kelishuvdir.
$BR and uniBTC esa boshqa arxitektura yondashuvini ifodalaydi. Babylon modeli Bitcoin’ni markazlashgan kustodiyadan o‘tmasdan, proof-of-stake xavfsizligiga hissa qo‘shishiga imkon beradi. Ishonch taxminlari boshqacha, ya’ni yo‘q qilinmagan.
@Bedrock nima aslida sinovdan o‘tayotgani — barcha yieldga oid taqdimotlar ostida — oldingi urinishlar uddalay olmagan qabul (adoption) egri chizig‘ini o‘zgartirish uchun aynan shu arxitektura farqi yetarlimi-yo‘qmi, degan savol.
Halol baho: mahsulot texnik jihatdan 2020-yilda mavjud bo‘lganidan yaxshiroq. Texnik jihatdan yaxshiroq narsa esa ommaviy Bitcoin’ni qabul qilishga aylanishi mumkinmi — bu savol hali ham #Bedrock javobini kutishi kerak, avvalgi har bir Bitcoin DeFi mahsuloti singari.
Arxitektura yaxshilandi. Ammo qabul qilish muammosi hali hal qilinmadi.
Bu sikl boshqachami — faqat shuni bilish muhim bo‘lgan yagona savol.
1
213
·
--
Oxirgi savdoga qancha vosita ishlatganingizni sanang.
Grafik platforma. On-chain skaner. Telegram alpha guruhi. Wallet. Bridge. DEX interfeysi. Balki keyinroq portfel trekeri.
Olti ta vosita. Ularning hech biri bir-biri bilan gaplashmaydi.
Har safar ular orasida o‘tganda nimadir yo‘qotasiz. Kontekst. Vaqt. Nega kirganingizdan hozir aslida qilayotgan ishlaringizgacha bog‘lab turadigan aqliy ip. Amalga oshirish boshlangan paytga kelib, dastlabki ishonch yetarlicha ishqalanishdan o‘tadiki, u endi qabul qilingan dastlabki qarorga juda kam o‘xshaydi.
Bu — bo‘laklangan toolstackning haqiqiy qiymati. Obuna to‘lovlari emas. Har bir interfeys almashinuviga qarab qaror sifati pasayadi.
Men tahlilim noto‘g‘ri bo‘lgani uchun yomon savdo qilmaganman, balki ijroni sozlashni tugatgunimcha vaqt oynasi yopilib qolgan yoki ishonchim yetarlicha yumshab ketib, pozitsiya hajmini kichraytirib yuborganim uchun. Xuddi shu tezis. Yomonroq natija. Faqat operatsion “sudralanish” sababli.
@GeniusOfficial is shu muammoni ko‘p odamlar aniq aytmaydigan bir qatlamda hal qilmoqda.
Bitta joyning o‘zida skanerlash, ijro, marshrutlash va pozitsiyani boshqarishni qila oladigan terminal nafaqat qulaylik. U siz qaror qilgan paytdagi kognitiv holatni asrab qoladi. O‘sha holat — edge’ning bir qismi.
Bu yerda halol cheklovni ham aytib o‘tishga arziydi. Bitta terminalga bog‘liqlik boshqa turdagi riskni keltirib chiqaradi. Agar platformada downtime bo‘lsa yoki muhim paytda ijro bilan muammo chiqsa, fallback yo‘q. Vositalarning bir joyga jamlanishi ham o‘ziga xos zaiflikdir.
Lekin ko‘pchilik faol treyderlar uchun hozirgi muammo aksincha.
Juda ko‘p vosita. Juda ko‘p almashish. G‘oya bilan savdo orasida juda ko‘p narsa yo‘qoladi.
$GENIUS #genius
Oxirgi savdoga qancha vosita ishlatganingizni sanang.
Grafik platforma. On-chain skaner. Telegram alpha guruhi. Wallet. Bridge. DEX interfeysi. Balki keyinroq portfel trekeri.
Olti ta vosita. Ularning hech biri bir-biri bilan gaplashmaydi.
Har safar ular orasida o‘tganda nimadir yo‘qotasiz. Kontekst. Vaqt. Nega kirganingizdan hozir aslida qilayotgan ishlaringizgacha bog‘lab turadigan aqliy ip. Amalga oshirish boshlangan paytga kelib, dastlabki ishonch yetarlicha ishqalanishdan o‘tadiki, u endi qabul qilingan dastlabki qarorga juda kam o‘xshaydi.
Bu — bo‘laklangan toolstackning haqiqiy qiymati. Obuna to‘lovlari emas. Har bir interfeys almashinuviga qarab qaror sifati pasayadi.
Men tahlilim noto‘g‘ri bo‘lgani uchun yomon savdo qilmaganman, balki ijroni sozlashni tugatgunimcha vaqt oynasi yopilib qolgan yoki ishonchim yetarlicha yumshab ketib, pozitsiya hajmini kichraytirib yuborganim uchun. Xuddi shu tezis. Yomonroq natija. Faqat operatsion “sudralanish” sababli.
@GeniusOfficial is shu muammoni ko‘p odamlar aniq aytmaydigan bir qatlamda hal qilmoqda.
Bitta joyning o‘zida skanerlash, ijro, marshrutlash va pozitsiyani boshqarishni qila oladigan terminal nafaqat qulaylik. U siz qaror qilgan paytdagi kognitiv holatni asrab qoladi. O‘sha holat — edge’ning bir qismi.
Bu yerda halol cheklovni ham aytib o‘tishga arziydi. Bitta terminalga bog‘liqlik boshqa turdagi riskni keltirib chiqaradi. Agar platformada downtime bo‘lsa yoki muhim paytda ijro bilan muammo chiqsa, fallback yo‘q. Vositalarning bir joyga jamlanishi ham o‘ziga xos zaiflikdir.
Lekin ko‘pchilik faol treyderlar uchun hozirgi muammo aksincha.
Juda ko‘p vosita. Juda ko‘p almashish. G‘oya bilan savdo orasida juda ko‘p narsa yo‘qoladi.
$GENIUS #genius
Grafik platforma. On-chain skaner. Telegram alpha guruhi. Wallet. Bridge. DEX interfeysi. Balki keyinroq portfel trekeri.
Olti ta vosita. Ularning hech biri bir-biri bilan gaplashmaydi.
Har safar ular orasida o‘tganda nimadir yo‘qotasiz. Kontekst. Vaqt. Nega kirganingizdan hozir aslida qilayotgan ishlaringizgacha bog‘lab turadigan aqliy ip. Amalga oshirish boshlangan paytga kelib, dastlabki ishonch yetarlicha ishqalanishdan o‘tadiki, u endi qabul qilingan dastlabki qarorga juda kam o‘xshaydi.
Bu — bo‘laklangan toolstackning haqiqiy qiymati. Obuna to‘lovlari emas. Har bir interfeys almashinuviga qarab qaror sifati pasayadi.
Men tahlilim noto‘g‘ri bo‘lgani uchun yomon savdo qilmaganman, balki ijroni sozlashni tugatgunimcha vaqt oynasi yopilib qolgan yoki ishonchim yetarlicha yumshab ketib, pozitsiya hajmini kichraytirib yuborganim uchun. Xuddi shu tezis. Yomonroq natija. Faqat operatsion “sudralanish” sababli.
@GeniusOfficial is shu muammoni ko‘p odamlar aniq aytmaydigan bir qatlamda hal qilmoqda.
Bitta joyning o‘zida skanerlash, ijro, marshrutlash va pozitsiyani boshqarishni qila oladigan terminal nafaqat qulaylik. U siz qaror qilgan paytdagi kognitiv holatni asrab qoladi. O‘sha holat — edge’ning bir qismi.
Bu yerda halol cheklovni ham aytib o‘tishga arziydi. Bitta terminalga bog‘liqlik boshqa turdagi riskni keltirib chiqaradi. Agar platformada downtime bo‘lsa yoki muhim paytda ijro bilan muammo chiqsa, fallback yo‘q. Vositalarning bir joyga jamlanishi ham o‘ziga xos zaiflikdir.
Lekin ko‘pchilik faol treyderlar uchun hozirgi muammo aksincha.
Juda ko‘p vosita. Juda ko‘p almashish. G‘oya bilan savdo orasida juda ko‘p narsa yo‘qoladi.
$GENIUS #genius
1
2
833
·
--
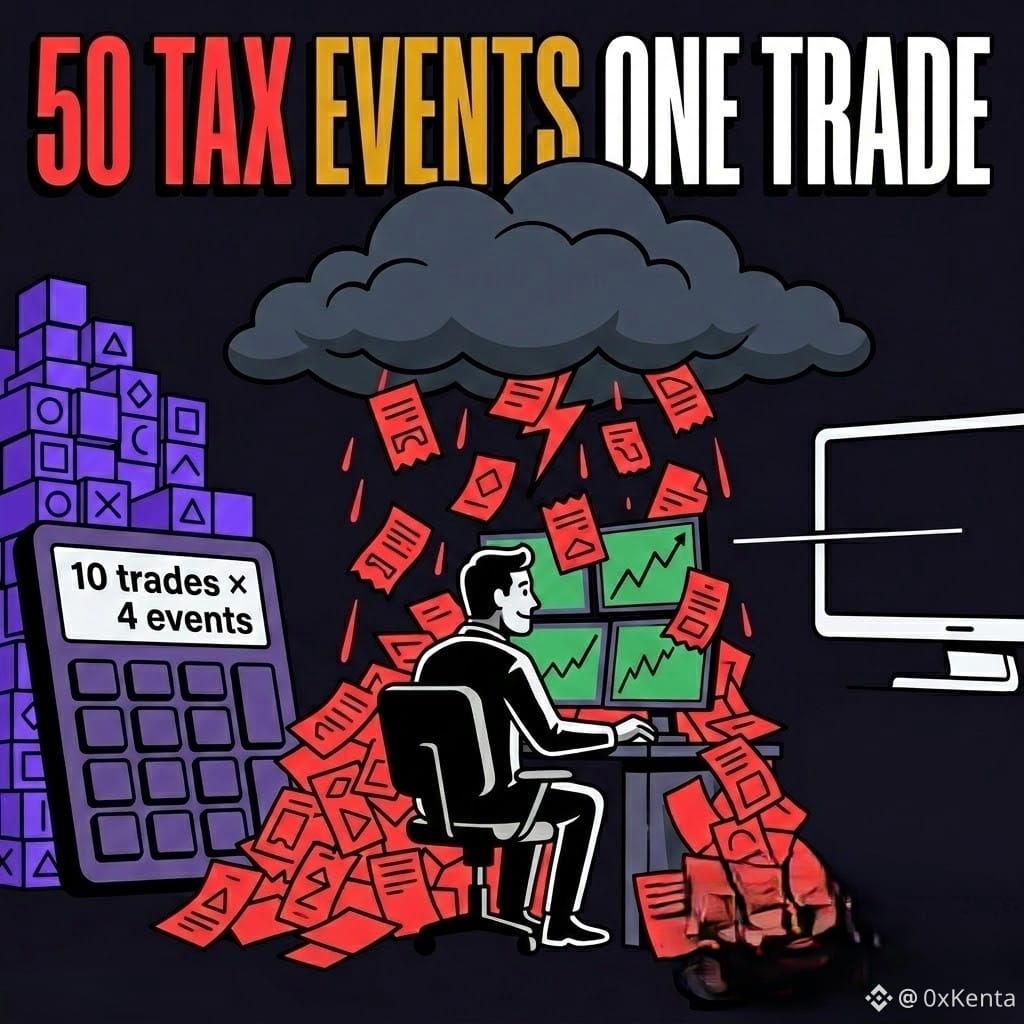
On-chain’da qilgan har bir almashuv (swap) soliq solinadigan voqea hisoblanadi.
Ko‘pchilik treyderlar buni biladi. Ko‘pchilik treyderlar esa, to‘g‘ri kelib qolguncha, bu haqda o‘ylab ham ko‘rmaydi.
Faol DeFi treyderlariga jimgina zarar yetkazadigan hisob-kitob mana bu.
Bugungi kunda bitta cross-chain savdosi uch-to‘rtta alohida on-chain harakatni o‘z ichiga olishi mumkin. Bridge, approve, swap, receive. Har birining o‘zi yurisdiksiyaga qarab soliq solinadigan voqea bo‘lishi ehtimoli bor. Bir oyda bir nechta chain bo‘yicha o‘nta setupni ishga tushiradigan treyder, buni sezmasdan, qirq yoki ellikta soliq voqealarini keltirib chiqarishi mumkin.
Bir nechta wallet bo‘yicha cost basis tracking, bridging tranzaksiyalari va bo‘lingan (fragmented) ijro — hali hal bo‘lmagan muammo. Ko‘p portfolio-trackerlar single-chain faoliyatni yetarlicha yaxshi boshqaradi. Savdo bir nechta tarmoqqa yoyilgani zahoti, qaydlar tezda chalkashib ketadi.
Toza ijro qiladigan treyderda ham ort tomonda (back end) muammo bor.
Men ko‘rmayotgan qatlam — bu haqda @GeniusOfficial atrofida muhokama qilinmayotgani.
Yagona balans, birlashtirilgan ijro, signaturasisiz routing. Bularning barchasi beshta turli interfeys bo‘ylab sochilgan tranzaksiyalar o‘rniga bitta terminaldan yanada toza faoliyat izi yaratadi. Buning soliqlar bo‘yicha hisobotni haqiqatan ham ancha soddalashtirishga xizmat qiladimi — jamoaga bevosita murojaat qilib so‘rash kerak bo‘ladigan savol.
Menda tasdiqlangan javob yo‘q. Lekin arxitektura shuni ko‘rsatadiki, shunday bo‘lishi mumkin.
Bu muammodan eng ko‘p ta’sirlanadigan treyderlar — eng yaxshi natija ko‘rsatayotganlardir.
Ko‘proq savdolar, ko‘proq tarmoqlar, ko‘proq murakkablik. Xarajat faqat buxgalteriya vaqti bilan cheklanmaydi. Bu — har bir ijroning soliq oqibatini to‘liq tushunmasdan qabul qilinadigan qarorlar.
Ana shu yashirin xarajat, xuddi yaxshi ijro kabi, o‘z-o‘zidan ko‘payib boradi.
Faqat noto‘g‘ri yo‘nalishda.
@GeniusOfficial $GENIUS #genius
{spot}(GENIUSUSDT)
On-chain’da qilgan har bir almashuv (swap) soliq solinadigan voqea hisoblanadi.
Ko‘pchilik treyderlar buni biladi. Ko‘pchilik treyderlar esa, to‘g‘ri kelib qolguncha, bu haqda o‘ylab ham ko‘rmaydi.
Faol DeFi treyderlariga jimgina zarar yetkazadigan hisob-kitob mana bu.
Bugungi kunda bitta cross-chain savdosi uch-to‘rtta alohida on-chain harakatni o‘z ichiga olishi mumkin. Bridge, approve, swap, receive. Har birining o‘zi yurisdiksiyaga qarab soliq solinadigan voqea bo‘lishi ehtimoli bor. Bir oyda bir nechta chain bo‘yicha o‘nta setupni ishga tushiradigan treyder, buni sezmasdan, qirq yoki ellikta soliq voqealarini keltirib chiqarishi mumkin.
Bir nechta wallet bo‘yicha cost basis tracking, bridging tranzaksiyalari va bo‘lingan (fragmented) ijro — hali hal bo‘lmagan muammo. Ko‘p portfolio-trackerlar single-chain faoliyatni yetarlicha yaxshi boshqaradi. Savdo bir nechta tarmoqqa yoyilgani zahoti, qaydlar tezda chalkashib ketadi.
Toza ijro qiladigan treyderda ham ort tomonda (back end) muammo bor.
Men ko‘rmayotgan qatlam — bu haqda @GeniusOfficial atrofida muhokama qilinmayotgani.
Yagona balans, birlashtirilgan ijro, signaturasisiz routing. Bularning barchasi beshta turli interfeys bo‘ylab sochilgan tranzaksiyalar o‘rniga bitta terminaldan yanada toza faoliyat izi yaratadi. Buning soliqlar bo‘yicha hisobotni haqiqatan ham ancha soddalashtirishga xizmat qiladimi — jamoaga bevosita murojaat qilib so‘rash kerak bo‘ladigan savol.
Menda tasdiqlangan javob yo‘q. Lekin arxitektura shuni ko‘rsatadiki, shunday bo‘lishi mumkin.
Bu muammodan eng ko‘p ta’sirlanadigan treyderlar — eng yaxshi natija ko‘rsatayotganlardir.
Ko‘proq savdolar, ko‘proq tarmoqlar, ko‘proq murakkablik. Xarajat faqat buxgalteriya vaqti bilan cheklanmaydi. Bu — har bir ijroning soliq oqibatini to‘liq tushunmasdan qabul qilinadigan qarorlar.
Ana shu yashirin xarajat, xuddi yaxshi ijro kabi, o‘z-o‘zidan ko‘payib boradi.
Faqat noto‘g‘ri yo‘nalishda.
@GeniusOfficial $GENIUS #genius
Ko‘pchilik treyderlar buni biladi. Ko‘pchilik treyderlar esa, to‘g‘ri kelib qolguncha, bu haqda o‘ylab ham ko‘rmaydi.
Faol DeFi treyderlariga jimgina zarar yetkazadigan hisob-kitob mana bu.
Bugungi kunda bitta cross-chain savdosi uch-to‘rtta alohida on-chain harakatni o‘z ichiga olishi mumkin. Bridge, approve, swap, receive. Har birining o‘zi yurisdiksiyaga qarab soliq solinadigan voqea bo‘lishi ehtimoli bor. Bir oyda bir nechta chain bo‘yicha o‘nta setupni ishga tushiradigan treyder, buni sezmasdan, qirq yoki ellikta soliq voqealarini keltirib chiqarishi mumkin.
Bir nechta wallet bo‘yicha cost basis tracking, bridging tranzaksiyalari va bo‘lingan (fragmented) ijro — hali hal bo‘lmagan muammo. Ko‘p portfolio-trackerlar single-chain faoliyatni yetarlicha yaxshi boshqaradi. Savdo bir nechta tarmoqqa yoyilgani zahoti, qaydlar tezda chalkashib ketadi.
Toza ijro qiladigan treyderda ham ort tomonda (back end) muammo bor.
Men ko‘rmayotgan qatlam — bu haqda @GeniusOfficial atrofida muhokama qilinmayotgani.
Yagona balans, birlashtirilgan ijro, signaturasisiz routing. Bularning barchasi beshta turli interfeys bo‘ylab sochilgan tranzaksiyalar o‘rniga bitta terminaldan yanada toza faoliyat izi yaratadi. Buning soliqlar bo‘yicha hisobotni haqiqatan ham ancha soddalashtirishga xizmat qiladimi — jamoaga bevosita murojaat qilib so‘rash kerak bo‘ladigan savol.
Menda tasdiqlangan javob yo‘q. Lekin arxitektura shuni ko‘rsatadiki, shunday bo‘lishi mumkin.
Bu muammodan eng ko‘p ta’sirlanadigan treyderlar — eng yaxshi natija ko‘rsatayotganlardir.
Ko‘proq savdolar, ko‘proq tarmoqlar, ko‘proq murakkablik. Xarajat faqat buxgalteriya vaqti bilan cheklanmaydi. Bu — har bir ijroning soliq oqibatini to‘liq tushunmasdan qabul qilinadigan qarorlar.
Ana shu yashirin xarajat, xuddi yaxshi ijro kabi, o‘z-o‘zidan ko‘payib boradi.
Faqat noto‘g‘ri yo‘nalishda.
@GeniusOfficial $GENIUS #genius
1
880
·
--
BRclaw menga qo'lda tuzib bera olmagan tozaroq risklar tahlilini berdi. Har bir daromad (yield) qatlamida ta’sir miqyosi, tavsiya etilgan diapazonlar, men sezmagan bir necha belgilari (flag’lar).
Shunga qaramay, keyin o‘zimning yozuvlarimni yana tekshirib chiqdim.
Tahlil noto‘g‘ri bo‘lgani uchun emas. Ko‘p qismi to‘g‘riga o‘xshardi. Ammo eng muhim bo‘lgan qismlarini, kesish (slashing) ehtimoli bo‘yicha baholarni, har bir AVS risk vaznlanishi qanday hisoblanganini tekshirib bera olmadim. Modell menga tushuntira olmasam ham, ishonchli ko‘rindi.
DeFi doim fikrlashni boshqalarga topshirganlarni jazolaydi. Qimmatga tushadigan xatolar odatda matematika noto‘g‘ri qilgan joylar emas. Qimmatlisi — boshqa kimdir buni siz uchun qilgan, deb o‘ylaganingizda yuz beradigan xatolardir.
BRclaw yo‘nalish olish uchun haqiqatan ham foydali. U axborotni qo‘lda qidirganimdan tezroq yuzaga chiqaradi, va likvid restakingga yangi bo‘lganlar uchun ehtimol bir-ikkita aniq xatolarning oldini oladi.
Lekin yo‘nalish olish uchun foydali va qaror qabul qilish uchun foydali — bu boshqa narsalar. Men ularni bir xil bo‘lishini xohlayotganimni sezaman, chunki bu qulayroq bo‘lardi.
Men undan foydalanishda davom etaman. Shuningdek, aynan o‘sha tekshiruvlarimni o‘zimning alohida versiyam bilan ham yuritib boraman.
Agar ikkalasi bir-biriga to‘g‘ri kelmasa, aynan o‘sha payt menga haqiqiy narsa aytadi.
@Bedrock $BR #Bedrock
BRclaw menga qo'lda tuzib bera olmagan tozaroq risklar tahlilini berdi. Har bir daromad (yield) qatlamida ta’sir miqyosi, tavsiya etilgan diapazonlar, men sezmagan bir necha belgilari (flag’lar).
Shunga qaramay, keyin o‘zimning yozuvlarimni yana tekshirib chiqdim.
Tahlil noto‘g‘ri bo‘lgani uchun emas. Ko‘p qismi to‘g‘riga o‘xshardi. Ammo eng muhim bo‘lgan qismlarini, kesish (slashing) ehtimoli bo‘yicha baholarni, har bir AVS risk vaznlanishi qanday hisoblanganini tekshirib bera olmadim. Modell menga tushuntira olmasam ham, ishonchli ko‘rindi.
DeFi doim fikrlashni boshqalarga topshirganlarni jazolaydi. Qimmatga tushadigan xatolar odatda matematika noto‘g‘ri qilgan joylar emas. Qimmatlisi — boshqa kimdir buni siz uchun qilgan, deb o‘ylaganingizda yuz beradigan xatolardir.
BRclaw yo‘nalish olish uchun haqiqatan ham foydali. U axborotni qo‘lda qidirganimdan tezroq yuzaga chiqaradi, va likvid restakingga yangi bo‘lganlar uchun ehtimol bir-ikkita aniq xatolarning oldini oladi.
Lekin yo‘nalish olish uchun foydali va qaror qabul qilish uchun foydali — bu boshqa narsalar. Men ularni bir xil bo‘lishini xohlayotganimni sezaman, chunki bu qulayroq bo‘lardi.
Men undan foydalanishda davom etaman. Shuningdek, aynan o‘sha tekshiruvlarimni o‘zimning alohida versiyam bilan ham yuritib boraman.
Agar ikkalasi bir-biriga to‘g‘ri kelmasa, aynan o‘sha payt menga haqiqiy narsa aytadi.
@Bedrock $BR #Bedrock
Shunga qaramay, keyin o‘zimning yozuvlarimni yana tekshirib chiqdim.
Tahlil noto‘g‘ri bo‘lgani uchun emas. Ko‘p qismi to‘g‘riga o‘xshardi. Ammo eng muhim bo‘lgan qismlarini, kesish (slashing) ehtimoli bo‘yicha baholarni, har bir AVS risk vaznlanishi qanday hisoblanganini tekshirib bera olmadim. Modell menga tushuntira olmasam ham, ishonchli ko‘rindi.
DeFi doim fikrlashni boshqalarga topshirganlarni jazolaydi. Qimmatga tushadigan xatolar odatda matematika noto‘g‘ri qilgan joylar emas. Qimmatlisi — boshqa kimdir buni siz uchun qilgan, deb o‘ylaganingizda yuz beradigan xatolardir.
BRclaw yo‘nalish olish uchun haqiqatan ham foydali. U axborotni qo‘lda qidirganimdan tezroq yuzaga chiqaradi, va likvid restakingga yangi bo‘lganlar uchun ehtimol bir-ikkita aniq xatolarning oldini oladi.
Lekin yo‘nalish olish uchun foydali va qaror qabul qilish uchun foydali — bu boshqa narsalar. Men ularni bir xil bo‘lishini xohlayotganimni sezaman, chunki bu qulayroq bo‘lardi.
Men undan foydalanishda davom etaman. Shuningdek, aynan o‘sha tekshiruvlarimni o‘zimning alohida versiyam bilan ham yuritib boraman.
Agar ikkalasi bir-biriga to‘g‘ri kelmasa, aynan o‘sha payt menga haqiqiy narsa aytadi.
@Bedrock $BR #Bedrock
1
1
1.2k
·
--
O‘suvchi
Tasdiqlangan
$SOL and NFT sohasidagi hozirgi fikrlarim 👇
Solanadagi o‘sish tendensiyasi buzildi. Hali to‘liq ayiq bozori deb aytmayapman, lekin aynan eng past nuqtani ushlashga urinish yutqaziladigan o‘yin.
$65 dan pastroq joy uzoq muddatga o‘ynayotgan bo‘lsangiz, pozitsiyani asta-sekin yig‘ishni boshlash uchun mantiqiy zona ko‘rinadi.
Fundamentallar hanuz mustahkam. Tarmoq o‘sayapti, ekotizim kengaymoqda, Visa, Mastercard va Shopify bilan hamkorliklar esa jiddiy pul hali ham e’tiborini yo‘qotmaganini ko‘rsatadi.
NFT tomonda $SOL vs $ETH endi faqat bozor sikli haqidagi voqea emas. Bu likvidlik va e’tibor uchun kurash. Hozircha Ethereum ustun: kuchliroq loyiha ishga tushirishlar, jamoalar va investorlar tomonidan ko‘proq ishonch. Lekin bu makon sikllidir. 2022 yilda esa voqea butunlay boshqacha ko‘rinar edi. Rahbariyat almashadi — bu “agar” degani emas, “qachon” degani.
Sabrli bo‘lib, diqqat bilan kuzatib borish.
Moliyaviy maslahat emas. Faqat mening shaxsiy qarashim.
$SOL #Solana
{spot}(SOLUSDT)
$SOL and NFT sohasidagi hozirgi fikrlarim 👇
Solanadagi o‘sish tendensiyasi buzildi. Hali to‘liq ayiq bozori deb aytmayapman, lekin aynan eng past nuqtani ushlashga urinish yutqaziladigan o‘yin.
$65 dan pastroq joy uzoq muddatga o‘ynayotgan bo‘lsangiz, pozitsiyani asta-sekin yig‘ishni boshlash uchun mantiqiy zona ko‘rinadi.
Fundamentallar hanuz mustahkam. Tarmoq o‘sayapti, ekotizim kengaymoqda, Visa, Mastercard va Shopify bilan hamkorliklar esa jiddiy pul hali ham e’tiborini yo‘qotmaganini ko‘rsatadi.
NFT tomonda $SOL vs $ETH endi faqat bozor sikli haqidagi voqea emas. Bu likvidlik va e’tibor uchun kurash. Hozircha Ethereum ustun: kuchliroq loyiha ishga tushirishlar, jamoalar va investorlar tomonidan ko‘proq ishonch. Lekin bu makon sikllidir. 2022 yilda esa voqea butunlay boshqacha ko‘rinar edi. Rahbariyat almashadi — bu “agar” degani emas, “qachon” degani.
Sabrli bo‘lib, diqqat bilan kuzatib borish.
Moliyaviy maslahat emas. Faqat mening shaxsiy qarashim.
$SOL #Solana
Solanadagi o‘sish tendensiyasi buzildi. Hali to‘liq ayiq bozori deb aytmayapman, lekin aynan eng past nuqtani ushlashga urinish yutqaziladigan o‘yin.
$65 dan pastroq joy uzoq muddatga o‘ynayotgan bo‘lsangiz, pozitsiyani asta-sekin yig‘ishni boshlash uchun mantiqiy zona ko‘rinadi.
Fundamentallar hanuz mustahkam. Tarmoq o‘sayapti, ekotizim kengaymoqda, Visa, Mastercard va Shopify bilan hamkorliklar esa jiddiy pul hali ham e’tiborini yo‘qotmaganini ko‘rsatadi.
NFT tomonda $SOL vs $ETH endi faqat bozor sikli haqidagi voqea emas. Bu likvidlik va e’tibor uchun kurash. Hozircha Ethereum ustun: kuchliroq loyiha ishga tushirishlar, jamoalar va investorlar tomonidan ko‘proq ishonch. Lekin bu makon sikllidir. 2022 yilda esa voqea butunlay boshqacha ko‘rinar edi. Rahbariyat almashadi — bu “agar” degani emas, “qachon” degani.
Sabrli bo‘lib, diqqat bilan kuzatib borish.
Moliyaviy maslahat emas. Faqat mening shaxsiy qarashim.
$SOL #Solana
1
1
820
·
--
O‘suvchi
Hech kim sizdan moliyaviy tarixingiz ommaga ochiq bo‘lishi mumkinmi, deb so‘ramagan.
U shunchaki shunday.
Har bir hamyon manzili — siz on-chain qilgan har bir qaroringizning doimiy, qidirib topiladigan, to‘liq shaffof yozuvidir. Kim bilan savdo qilganingiz. Nimani ushlab turganingiz. Qachon sotganingiz. Qancha foyda yoki zarar ko‘rgansiz. Barchasi indekslanadi, so‘ralishi mumkin, internetga va bazaviy blokcheyn bilimlariga ega istalgan kishiga ochiq.
An’anaviy moliyada bunday darajadagi oshkoralik sud qarorini talab qilardi.
On-chain esa bu — odatiy hol.
Kriptodagi ko‘pchilik buni o‘ylamasdan qabul qiladi. Shaffoflik ishonchsiz tekshiruv, ommaviy audit imkoniyati, yashirin manipulyatsiyasiz ishlash kabi “xususiyat” sifatida taqdim etiladi. Bu afzalliklar haqiqatan ham mavjud.
Lekin kamdan-kam muhokama qilinadigan bir xarajat bor.
Sizning hamyoningiz identifikator bo‘lsa, sizning xulqingiz mahsulotga aylanadi. Analitika kompaniyalari on-chain profillarni sotadi. Raqiblar sizning pozitsiyalaringizni kuzatadi. Copy-traderlar sizning kirishlaringizni real vaqt rejimida kuzatib boradi. Siz shaxsiy moliyaviy qaror deb o‘ylagan narsa, barchasi tomosha qilayotganlar uchun bozor intellektiga aylanadi.
@GeniusOfficial aynan shu muammoga, aksariyatdagidan boshqa qatlamda ishlamoqda.
Ghost orders va wallet abstraction nafaqat ijro vositalari. Ular hamyon identifikatorini on-chain savdo xulq-atvoridan ajratishga qaratilgan birinchi jiddiy urinishdir. Manzilingiz mavjud. Savdolaringiz bajariladi. Ammo ikkalasi o‘rtasidagi bog‘liqlik tashqaridan o‘qilishi barham topadi.
Bu yechim buning barchasini to‘liq qanchalik ta’minlay olishi hali ham mustaqil tekshirib ko‘rishga arziydi.
Moliyaviy maxfiylik yomon ishlarni yashirish haqida emas.
Bu siz bank, broker yoki kredit karta ishlatganingizda ham sizda bo‘ladigan bir xil kutilma haqida.
Qarorlaringiz — sizniki bo‘lishi.
@GeniusOfficial $GENIUS #genius
{spot}(GENIUSUSDT)
Hech kim sizdan moliyaviy tarixingiz ommaga ochiq bo‘lishi mumkinmi, deb so‘ramagan.
U shunchaki shunday.
Har bir hamyon manzili — siz on-chain qilgan har bir qaroringizning doimiy, qidirib topiladigan, to‘liq shaffof yozuvidir. Kim bilan savdo qilganingiz. Nimani ushlab turganingiz. Qachon sotganingiz. Qancha foyda yoki zarar ko‘rgansiz. Barchasi indekslanadi, so‘ralishi mumkin, internetga va bazaviy blokcheyn bilimlariga ega istalgan kishiga ochiq.
An’anaviy moliyada bunday darajadagi oshkoralik sud qarorini talab qilardi.
On-chain esa bu — odatiy hol.
Kriptodagi ko‘pchilik buni o‘ylamasdan qabul qiladi. Shaffoflik ishonchsiz tekshiruv, ommaviy audit imkoniyati, yashirin manipulyatsiyasiz ishlash kabi “xususiyat” sifatida taqdim etiladi. Bu afzalliklar haqiqatan ham mavjud.
Lekin kamdan-kam muhokama qilinadigan bir xarajat bor.
Sizning hamyoningiz identifikator bo‘lsa, sizning xulqingiz mahsulotga aylanadi. Analitika kompaniyalari on-chain profillarni sotadi. Raqiblar sizning pozitsiyalaringizni kuzatadi. Copy-traderlar sizning kirishlaringizni real vaqt rejimida kuzatib boradi. Siz shaxsiy moliyaviy qaror deb o‘ylagan narsa, barchasi tomosha qilayotganlar uchun bozor intellektiga aylanadi.
@GeniusOfficial aynan shu muammoga, aksariyatdagidan boshqa qatlamda ishlamoqda.
Ghost orders va wallet abstraction nafaqat ijro vositalari. Ular hamyon identifikatorini on-chain savdo xulq-atvoridan ajratishga qaratilgan birinchi jiddiy urinishdir. Manzilingiz mavjud. Savdolaringiz bajariladi. Ammo ikkalasi o‘rtasidagi bog‘liqlik tashqaridan o‘qilishi barham topadi.
Bu yechim buning barchasini to‘liq qanchalik ta’minlay olishi hali ham mustaqil tekshirib ko‘rishga arziydi.
Moliyaviy maxfiylik yomon ishlarni yashirish haqida emas.
Bu siz bank, broker yoki kredit karta ishlatganingizda ham sizda bo‘ladigan bir xil kutilma haqida.
Qarorlaringiz — sizniki bo‘lishi.
@GeniusOfficial $GENIUS #genius
U shunchaki shunday.
Har bir hamyon manzili — siz on-chain qilgan har bir qaroringizning doimiy, qidirib topiladigan, to‘liq shaffof yozuvidir. Kim bilan savdo qilganingiz. Nimani ushlab turganingiz. Qachon sotganingiz. Qancha foyda yoki zarar ko‘rgansiz. Barchasi indekslanadi, so‘ralishi mumkin, internetga va bazaviy blokcheyn bilimlariga ega istalgan kishiga ochiq.
An’anaviy moliyada bunday darajadagi oshkoralik sud qarorini talab qilardi.
On-chain esa bu — odatiy hol.
Kriptodagi ko‘pchilik buni o‘ylamasdan qabul qiladi. Shaffoflik ishonchsiz tekshiruv, ommaviy audit imkoniyati, yashirin manipulyatsiyasiz ishlash kabi “xususiyat” sifatida taqdim etiladi. Bu afzalliklar haqiqatan ham mavjud.
Lekin kamdan-kam muhokama qilinadigan bir xarajat bor.
Sizning hamyoningiz identifikator bo‘lsa, sizning xulqingiz mahsulotga aylanadi. Analitika kompaniyalari on-chain profillarni sotadi. Raqiblar sizning pozitsiyalaringizni kuzatadi. Copy-traderlar sizning kirishlaringizni real vaqt rejimida kuzatib boradi. Siz shaxsiy moliyaviy qaror deb o‘ylagan narsa, barchasi tomosha qilayotganlar uchun bozor intellektiga aylanadi.
@GeniusOfficial aynan shu muammoga, aksariyatdagidan boshqa qatlamda ishlamoqda.
Ghost orders va wallet abstraction nafaqat ijro vositalari. Ular hamyon identifikatorini on-chain savdo xulq-atvoridan ajratishga qaratilgan birinchi jiddiy urinishdir. Manzilingiz mavjud. Savdolaringiz bajariladi. Ammo ikkalasi o‘rtasidagi bog‘liqlik tashqaridan o‘qilishi barham topadi.
Bu yechim buning barchasini to‘liq qanchalik ta’minlay olishi hali ham mustaqil tekshirib ko‘rishga arziydi.
Moliyaviy maxfiylik yomon ishlarni yashirish haqida emas.
Bu siz bank, broker yoki kredit karta ishlatganingizda ham sizda bo‘ladigan bir xil kutilma haqida.
Qarorlaringiz — sizniki bo‘lishi.
@GeniusOfficial $GENIUS #genius
3
3
1.8k
·
--
O‘suvchi
$XLM open long NOW
qisqa sl bilan sinab ko‘rmoqchiman
stop loss - 0.21856$
$XLM open long NOW
qisqa sl bilan sinab ko‘rmoqchiman
stop loss - 0.21856$
qisqa sl bilan sinab ko‘rmoqchiman
stop loss - 0.21856$
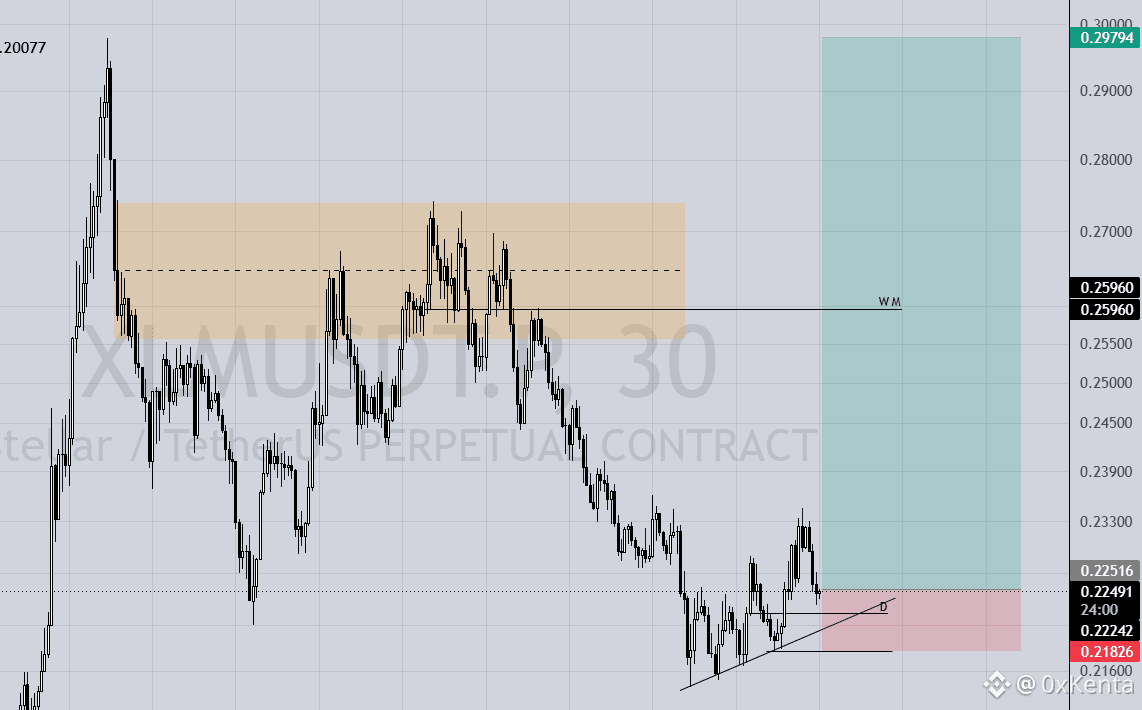
542
·
--
Men ko‘rgan eng yaxshi holatlar: ko‘pchilik hali aktiv mavjudligini ham bilmasidan oldin ro‘y beradi.
Insayder ma’lumot emas. Faqat kirish imkoniyati.
An’anaviy bozorlarda IPOdan oldingi ajratmalar institutlar, fondlar, aloqador shaxslar uchun saqlanadi. Chakana investor esa ro‘yxatga (listing) chiqishni kutadi. Narx ommaga e’lon qilingunga qadar esa dastlabki ustunlik yo‘qolgan bo‘ladi — xususiy raundga kirish huquqi bo‘lganlarning o‘ziga taqsimlanadi.
DeFi buni tuzatishi kerak edi.
Lekin ko‘pi bilan to‘g‘rilanmadi.
Aksariyat tokenlar hali ham aynan shu naqshga amal qiladi: xususiy sotuv, seed raund, TGE, so‘ng ommaviy savdo.
Chakana investor listing vaqtida yoki listingdan keyin kiradi.
Axborot asimmetriyasi o‘zgardi, lekin kirish asimmetriyasi o‘zgarmadi.
Menga @GeniusOfficial bilan aynan shu qism yoqdi.
Aktiv hali u qayerdadir rasmiy listingga chiqmagan paytda ham uning ustida pre-launch token trading qilish — kirishning boshqa toifasi.
Bashorat emas. Narrativ bo‘yicha spekulyatsiya emas.
Keng bozor uchun xuddi shunday qilish imkoniyati hali bo‘lmagan paytda, real narx bo‘yicha amalga oshirish.
Bu mexanizm muhim. Pre-launch trading terminaldan kontragent riskini o‘z zimmasiga olishni talab qiladi yoki rasmiy bozorlar shakllanishidan oldin qayerdandir likvidlik manbasini topishni nazarda tutadi.
Bu oson emas. Agar likvidlik manbasi ingichka bo‘lsa yoki narxlash mexanizmi shaffof bo‘lmasa, erta kirish — yomon “fill”larga erta ta’sir bo‘lib qoladi.
Shuning uchun istalgan terminal orqali pre-launch pozitsiyaga kirishdan oldin berilishi kerak bo‘lgan savol shu bo‘lardi.
Lekin toifaning o‘zi real.
Bozorlarda ustunlik doim kirish imkoniyati bo‘lgan. Savol esa: u kimga va qachon beriladi.
@GeniusOfficial $GENIUS #genius
{future}(GENIUSUSDT)
Men ko‘rgan eng yaxshi holatlar: ko‘pchilik hali aktiv mavjudligini ham bilmasidan oldin ro‘y beradi.
Insayder ma’lumot emas. Faqat kirish imkoniyati.
An’anaviy bozorlarda IPOdan oldingi ajratmalar institutlar, fondlar, aloqador shaxslar uchun saqlanadi. Chakana investor esa ro‘yxatga (listing) chiqishni kutadi. Narx ommaga e’lon qilingunga qadar esa dastlabki ustunlik yo‘qolgan bo‘ladi — xususiy raundga kirish huquqi bo‘lganlarning o‘ziga taqsimlanadi.
DeFi buni tuzatishi kerak edi.
Lekin ko‘pi bilan to‘g‘rilanmadi.
Aksariyat tokenlar hali ham aynan shu naqshga amal qiladi: xususiy sotuv, seed raund, TGE, so‘ng ommaviy savdo.
Chakana investor listing vaqtida yoki listingdan keyin kiradi.
Axborot asimmetriyasi o‘zgardi, lekin kirish asimmetriyasi o‘zgarmadi.
Menga @GeniusOfficial bilan aynan shu qism yoqdi.
Aktiv hali u qayerdadir rasmiy listingga chiqmagan paytda ham uning ustida pre-launch token trading qilish — kirishning boshqa toifasi.
Bashorat emas. Narrativ bo‘yicha spekulyatsiya emas.
Keng bozor uchun xuddi shunday qilish imkoniyati hali bo‘lmagan paytda, real narx bo‘yicha amalga oshirish.
Bu mexanizm muhim. Pre-launch trading terminaldan kontragent riskini o‘z zimmasiga olishni talab qiladi yoki rasmiy bozorlar shakllanishidan oldin qayerdandir likvidlik manbasini topishni nazarda tutadi.
Bu oson emas. Agar likvidlik manbasi ingichka bo‘lsa yoki narxlash mexanizmi shaffof bo‘lmasa, erta kirish — yomon “fill”larga erta ta’sir bo‘lib qoladi.
Shuning uchun istalgan terminal orqali pre-launch pozitsiyaga kirishdan oldin berilishi kerak bo‘lgan savol shu bo‘lardi.
Lekin toifaning o‘zi real.
Bozorlarda ustunlik doim kirish imkoniyati bo‘lgan. Savol esa: u kimga va qachon beriladi.
@GeniusOfficial $GENIUS #genius
Insayder ma’lumot emas. Faqat kirish imkoniyati.
An’anaviy bozorlarda IPOdan oldingi ajratmalar institutlar, fondlar, aloqador shaxslar uchun saqlanadi. Chakana investor esa ro‘yxatga (listing) chiqishni kutadi. Narx ommaga e’lon qilingunga qadar esa dastlabki ustunlik yo‘qolgan bo‘ladi — xususiy raundga kirish huquqi bo‘lganlarning o‘ziga taqsimlanadi.
DeFi buni tuzatishi kerak edi.
Lekin ko‘pi bilan to‘g‘rilanmadi.
Aksariyat tokenlar hali ham aynan shu naqshga amal qiladi: xususiy sotuv, seed raund, TGE, so‘ng ommaviy savdo.
Chakana investor listing vaqtida yoki listingdan keyin kiradi.
Axborot asimmetriyasi o‘zgardi, lekin kirish asimmetriyasi o‘zgarmadi.
Menga @GeniusOfficial bilan aynan shu qism yoqdi.
Aktiv hali u qayerdadir rasmiy listingga chiqmagan paytda ham uning ustida pre-launch token trading qilish — kirishning boshqa toifasi.
Bashorat emas. Narrativ bo‘yicha spekulyatsiya emas.
Keng bozor uchun xuddi shunday qilish imkoniyati hali bo‘lmagan paytda, real narx bo‘yicha amalga oshirish.
Bu mexanizm muhim. Pre-launch trading terminaldan kontragent riskini o‘z zimmasiga olishni talab qiladi yoki rasmiy bozorlar shakllanishidan oldin qayerdandir likvidlik manbasini topishni nazarda tutadi.
Bu oson emas. Agar likvidlik manbasi ingichka bo‘lsa yoki narxlash mexanizmi shaffof bo‘lmasa, erta kirish — yomon “fill”larga erta ta’sir bo‘lib qoladi.
Shuning uchun istalgan terminal orqali pre-launch pozitsiyaga kirishdan oldin berilishi kerak bo‘lgan savol shu bo‘lardi.
Lekin toifaning o‘zi real.
Bozorlarda ustunlik doim kirish imkoniyati bo‘lgan. Savol esa: u kimga va qachon beriladi.
@GeniusOfficial $GENIUS #genius
1
1
574
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
EthereumSurpasses$2700
1,423 marta koʻrilgan
63 muhokama qilmoqda
$XRP y $ETH van alkista sham chiroq yoqib olamiz, keling 2700$ va 1.6$ gacha kutamiz
Tenmyouji
·2 ta layk
·2.1k marta koʻrilgan
CanaryFilesSecondAmendmentForStakedSEIETF
6,072 marta koʻrilgan
221 muhokama qilmoqda
SaylorHintsStrategyBitcoinBuy
2.3M marta koʻrilgan
12,879 muhokama qilmoqda