Kosmos kashfiyotining eng oldingi yo‘nalishida izchil qadam tashlayotgan haqiqiy kompaniya sifatida Rocket Lab nafaqat konsepsiya va PPT bosqichida qoladi; balki amaliy harakatlari bilan bozorda uzoq muddatli e’tiborni qo‘lga kiritmoqda. Oldinroq a’zolar guruhidagi muhokamada ham men aynan shu masalaga urg‘u bergan edim: SpaceX bilan solishtirganda, hozirgi kompaniya hajmi va bahosi (yirikligi) ancha kichikroq ko‘rinadi. Raqamlarning mutlaq qiymatlari bo‘yicha hozirgi baho uncha ham past emas, ammo uning kelajagida hali ham juda katta o‘sish va qiymat qayta baholanishi (revaluatsiya) uchun salohiyat bor.
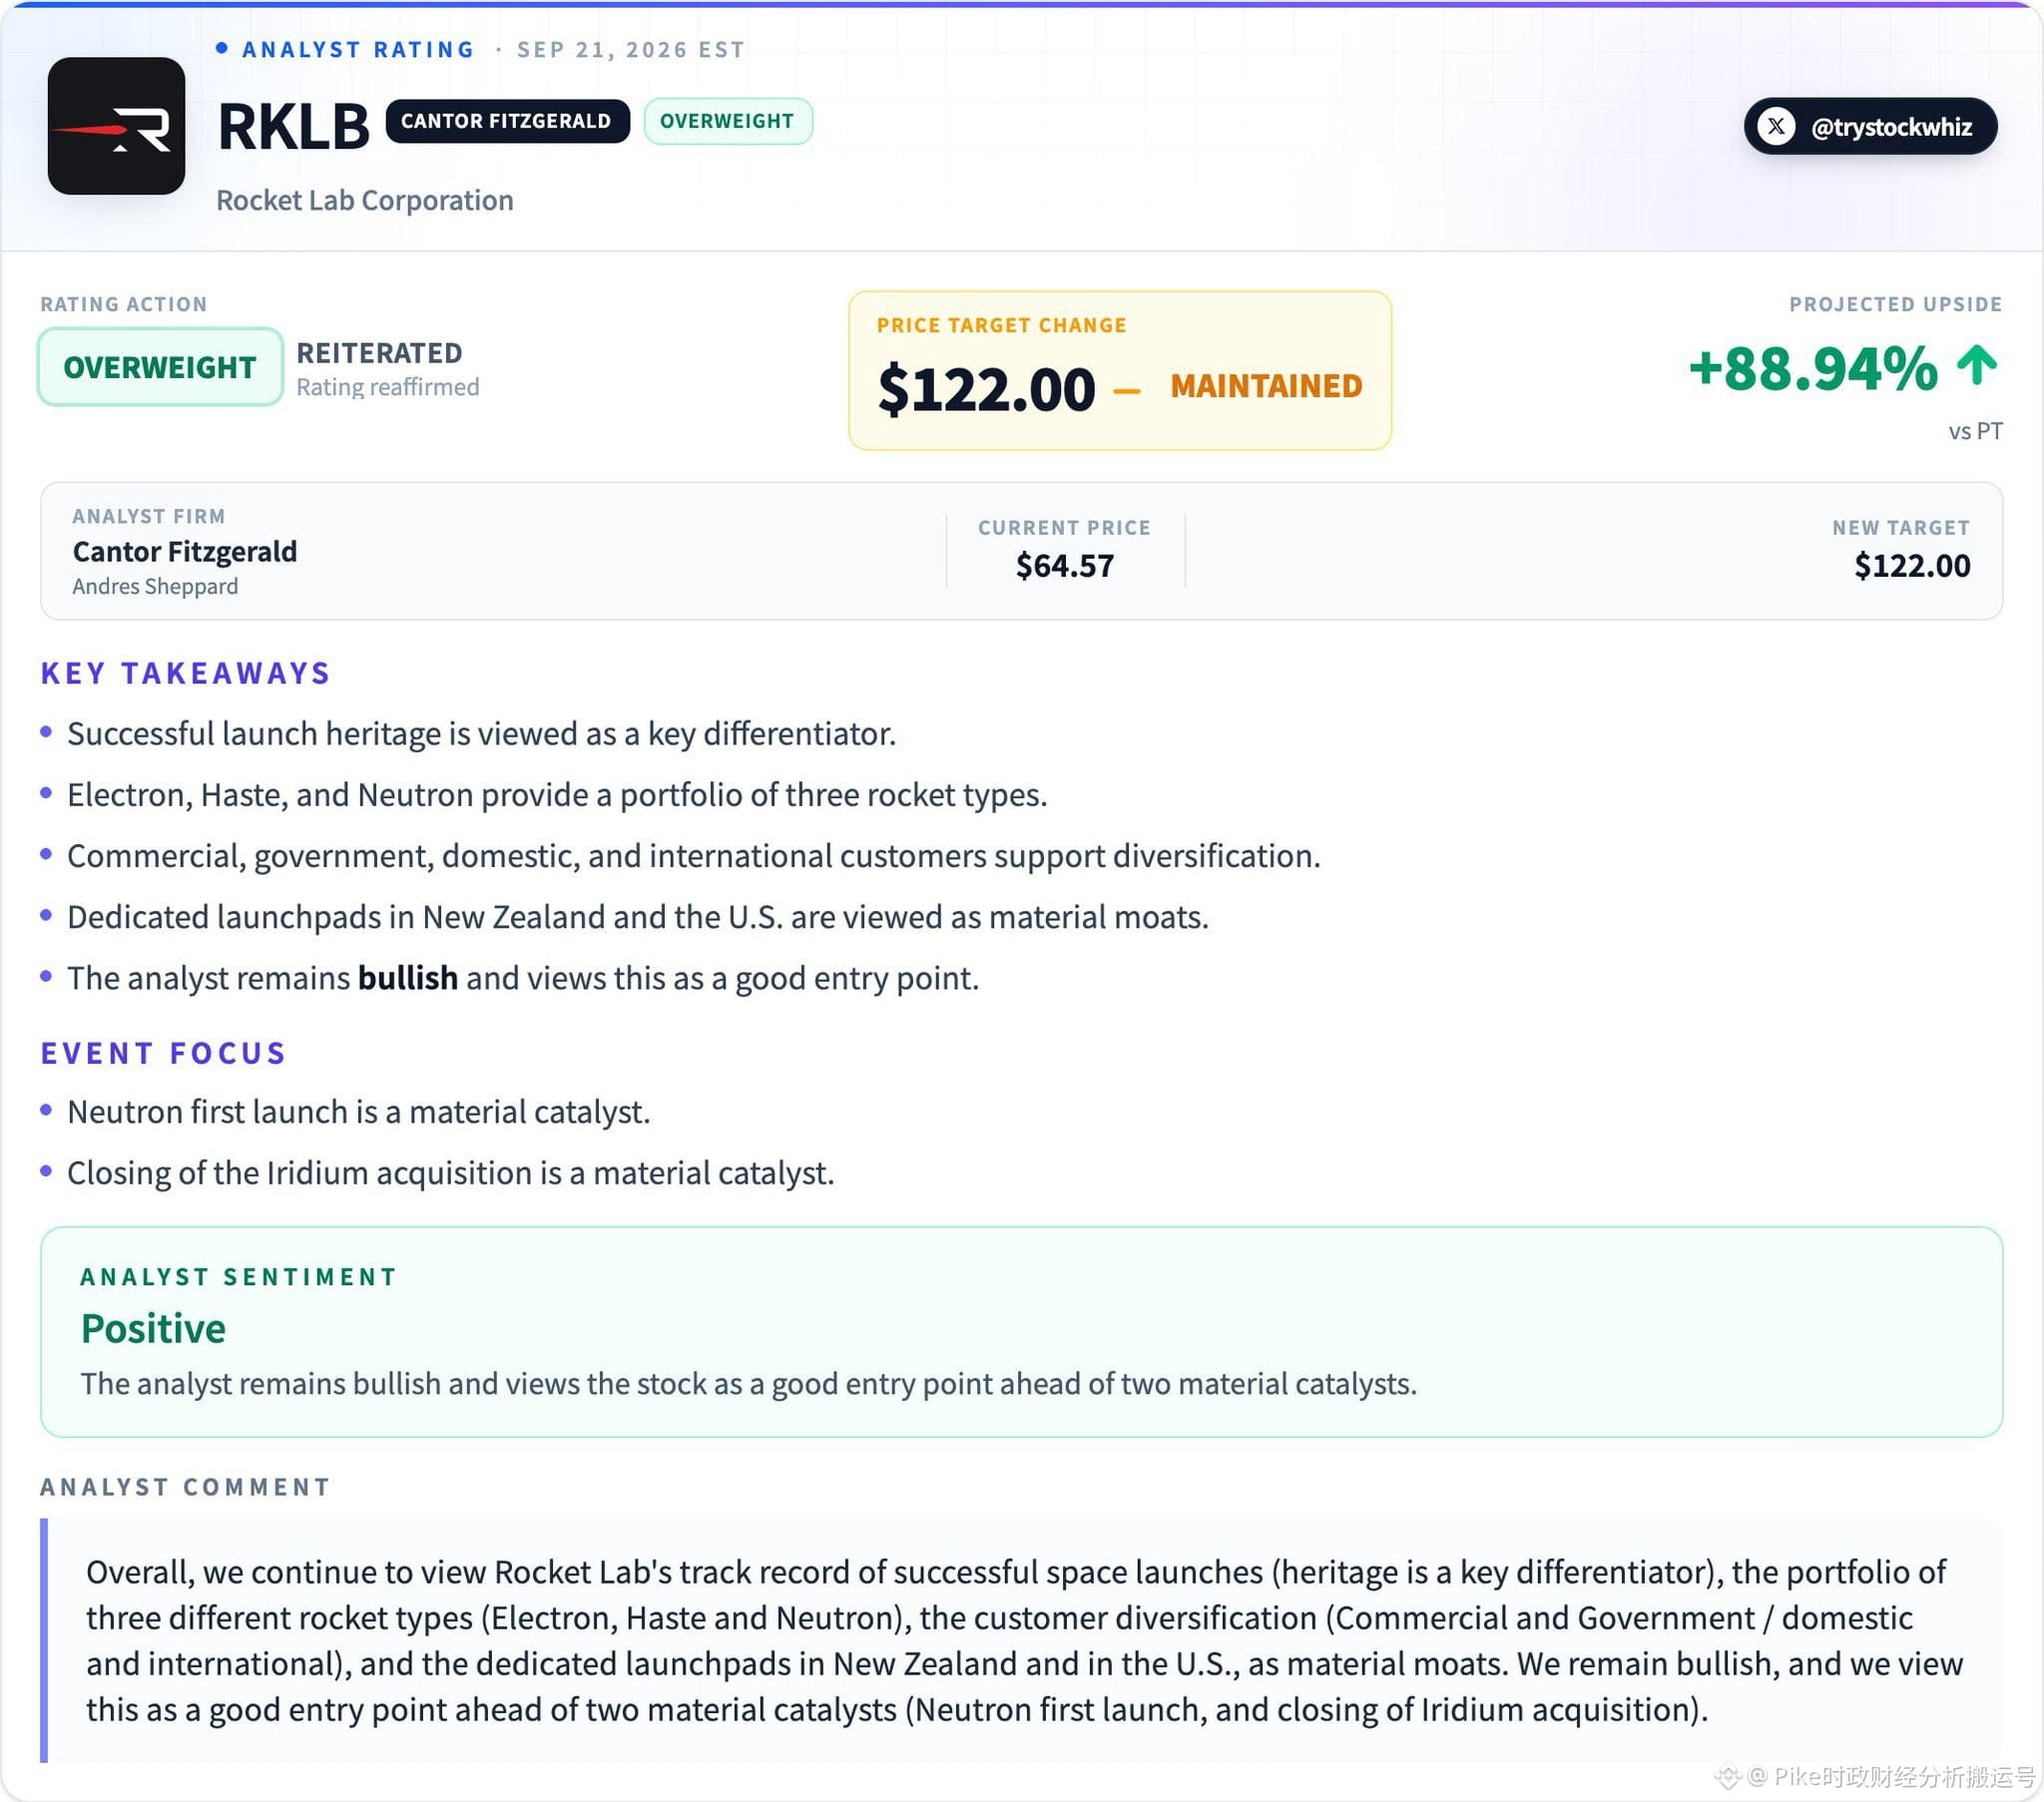
Aynan 21-sentabr kuni taniqli investitsion bank Cantor Fitzgerald tahlilchisi Andres Sheppard $RKLB bo‘yicha “qayta sotib olish/qo‘shimcha ulush olish” (incremental) tavsiyasini takrorlab, maqsadli narxni 122 dollarga belgiladi. Agar ushbu tadqiqot hisobot chiqarilgan kunidagi aksiyaning 64.57 dollar narxidan kelib chiqilsa, bu qog‘ozda taxminan 89% atrofida potentsial o‘sish joyi qolgan bo‘ladi. Uning fikricha, ikkita muhim katalizator rasmiy ishga tushishidan oldin ayni payt investitsiyaga kirish uchun juda qulay nuqtadir.
Bularning birinchisi — Iridiumni sotib olish (akvizitsiya) bitimi. Hozir kompaniya uchun zarur bo‘lgan birlashuvga (M&A) oid mablag‘lar to‘liq yig‘ib qo‘yilgan va barcha topshirish-hujjatlar hamda rasmiy yetkazib berishlar 2027-yilning o‘rtalariga kelib yakunlanishi kutilmoqda. Iridium nafaqat global past orbitadagi L-band aloqa tarmog‘ini boshqaradi, balki orbitada ishlayotgan 60 tadan ortiq sun’iy yo‘ldosh hamda 10 dan ko‘proq zaxira sun’iy yo‘ldoshlarga ega. Mazkur bitim yakunlansa, Rocket Lab sun’iy yo‘ldosh ishlab chiqarish, raketa uchirish, yulduz turkumini (konstellatsiyani) joylashtirish hamda orbitadagi aloqa xizmatlari kabi asosiy yo‘nalishlarni bitta tizimga jamlaydi va shu bilan SpaceXga o‘xshash, oxirigacha vertikal integratsiyalashgan biznes modeliga muhim qadam tashlaydi. Moliyaviy prognozlarga ko‘ra, Iridiumning 2025-yildagi daromadi 850 million dollardan oshishi kutiladi, Cantor esa Rocket Lab 2026-yilda daromadi 1 milliard dollardan (ya’ni 900 milliondan oshib) o‘tishini taxmin qilmoqda. Bu ikkala tomon birlashgandan keyin yillik umumiy daromad miqyosi deyarli ikki barobarga yaqinlashish ehtimoli juda yuqori ekanini anglatadi.
Katalizatorlar amalga oshishini kutish jarayonida kompaniyaning mavjud biznes “xandaq”i (himoya devori) ham ayni paytda chuqur. Aerokosmik sohadagi kompaniyalar uchun real asosiy raqobat kuchi ko‘pincha schyotdagi raketa ko‘rsatkichlari emas, balki yillar davomida to‘plangan uchirish tezligi (chastotasi), mijozlarning ishonchi, vazifani bajarish qobiliyati va uchirish ishonchliligi bo‘ladi. Yaqinda kompaniyaning Electron raketasi 96-marta uchirish vazifasini muvaffaqiyatli yakunladi — bu ularning shu yilgi 17-uchirishi hamdir. Hozirgi holatda Electron raketasi, HASTE loyihasi hamda AQSh va Yangi Zelandiyada joylashgan eksklyuziv uchirish maydonlari birgalikda Rocket Labning hozirgi bosqichdagi eng mustahkam “to‘siq”larini tashkil etadi. Bu kompaniya raketa ishlab chiqish, uni muvaffaqiyatli orbitalga chiqarish va mijozlar uchun vazifalarni doimiy topshirib berish bo‘yicha yuksak imkoniyatlarga ega ekanini to‘liq isbotlaydi.
Eng muhim katalizatorlardan biri esa — Neutron o‘rta sinf, qayta foydalanish mumkin bo‘lgan raketa. Uning LEO (past orbital) yuk ko‘tarish qobiliyati eng yuqorida taxminan 13 tonnaga yetishi mumkinligini bilish kerak. Electron bilan solishtirganda uning tashish imkoniyati taxminan 300 kg bo‘lgani uchun bu sezilarli sifat o‘zgarishini anglatadi. Rahbariyat belgilagan maqsadga ko‘ra, bitta uchirishning e’lon qilingan narxi taxminan 50 milliondan 55 million dollargacha bo‘ladi. Agar uning ilk sinov uchishi va undan keyingi qayta uchirishlar (reflight) muammosiz amalga oshsa, Neutron bozorda Falcon 9dan tashqari, haqiqiy kuchli tijoriy raqobatga ega bo‘lgan, kam sonli o‘rta sinf tashuvchi raketalardan biriga aylanishi juda ehtimol.
Neutronning paydo bo‘lishi kompaniyaga faqat katta o‘lchamli raketa qo‘shilgani bilan cheklanmaydi. Uning muvaffaqiyati yoki muvaffaqiyatsizligi Rocket Labning kichik raketalar bozoridagi “qulay hudud”dan chiqib ketishga qanchalik uddalay olishini bevosita belgilaydi. Ya’ni u katta tijoriy yuklar, davlat xavfsizligi topshiriqlari hamda sun’iy yo‘ldosh konstellatsiyalarini joylashtirish kabi ancha keng va yirikroq yo‘nalishlarga kirib borishi kerak bo‘ladi. Shuningdek, bu kompaniyaning Electron davrida to‘plangan eng yaxshi muhandislik tajribasini yanada murakkab bo‘lgan o‘rta sinf qayta foydalaniladigan raketalarga muvaffaqiyatli ko‘chira olishiga oid katta sinovdir.
Albatta, imkoniyatlarni ko‘rayotgan investorlar ham har doim turli risklar oshkor etilishi va ehtimoliy o‘zgaruvchilarni kuzatib borishi kerak. Masalan, Neutron研发 (ishlanma) muddatining cho‘zilib ketishi yoki ilk uchirish muvaffaqiyatsizligi xavfiga duch kelishi mumkin; shuningdek, Iridiumni sotib olish esa integratsiya bo‘yicha qiyinchiliklar va aksiyalar ulushining (equity) suyulishi (dilution) holatlarini keltirib chiqarishi mumkin. Bularning barchasini doimiy kuzatish talab etiladi. Kelajakka nazar tashlasak, $RKLB bahosining haqiqiy “shiftini” (eng yuqori plafonini) aynan kapital bozoridagi chiroyli hikoyalar emas, balki Neutron loyihasining yakunda qanday amalga oshishi va uning bajarilishi natijalari belgilab beradi.