
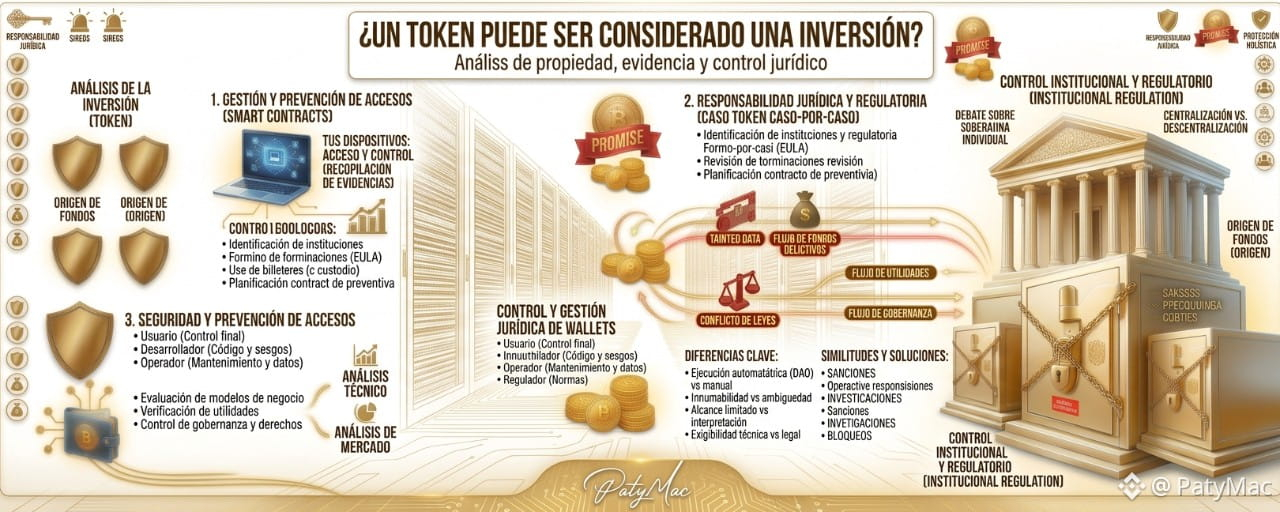
Barcha tokenlar bir xil emas va yuridik jihatdan bu farq millionlab qiymatga ega bo'lishi mumkin
Yillar davomida kripto hamjamiyatining muhim qismi oddiydek tuyulgan qoidadan o‘rgandi:
“Agar u token shakliga ega bo'lsa, bu kriptovalyutadir.”
Lekin yuridik nuqtayi nazardan, ishlar bunday ishlamaydi.
Token ko'p narsa bo'lishi mumkin.
U xizmatga kirish uchun, aktivni ifodalash uchun, jamoaga a’zolik qilish uchun, protokol ichida huquqlarni amalga oshirish uchun yoki hatto investorlar mablag‘larini jalb qilishga mo‘ljallangan tuzilmaning bir qismi bo‘lishi uchun ishlatilishi mumkin.
Va bu yerda muhim fundamental savol paydo bo‘ladi:
Qachon token shunchaki raqamli aktiv bo‘lishdan to‘xtab, yuridik jihatdan investitsiya sifatida ishlay boshlaydi?
Javob token nomida albatta emas.
Uning logotipida ham yo‘q.
Hech qanday joyda “utility token” deb aytilishining o‘zi ham yetmaydi.
Haqiqiy savol:
U qaysi huquqlarni ifodalaydi, u qanday taklif qilinadi, nimani va’da qiladi va uni sotib olayotgan odam nimani olishni kutadi?
Nomi tabiatni aniqlamaydi
Keling, ikkita tokenni tasavvur qilaylik.
Token A
Platformadan foydalanishga imkon beradi.
Muayyan funksiyalarni bajarish uchun kerak bo‘ladi.
Daromadlilikni va’da qilmaydi.
Uning qiymati asosan tizimdan foydalanishga bog‘liq bo‘ladi.
Token B
U ommaga quyidagi xabar bilan sotiladi:
“Hozir sarmoya kiriting, va bizning jamoa loyihani ishlab chiqadi. U o‘sgani sayin tokenning qiymati oshadi va siz foyda olasiz.”
Ikkalasini ham “token” deb atash mumkin.
Lekin iqtisodiy va yuridik jihatdan ular butunlay boshqa real holatlarni ifodalashi mumkin.
Asosiy tushuncha: daromad kutilishi
Moliyaviy tartibga solish haqida gapirganda, asosiy masalalardan biri — shaxs shunchaki undan foydalanish uchun aktiv sotib olayaptimi, yo‘qmi, yoki uchinchi tomon mehnati yoki boshqaruvidan kelib chiqadigan foyda olishni kutib pul qo‘yayaptimi, deganini aniqlashdir.
Masalan, AQShda SEC hali ham ayrim operatsiyalar bo‘yicha investment contract tahlilini va Howey testi deb ataladigan mashhur mezonni qo‘llashda davom etmoqda. 2026-yil mart oyida SEC kriptoaktivlar bo‘yicha yangi talqin chiqardi va raqamli commodities, raqamli kolleksiyalar, raqamli vositalar, stablecoinlar hamda raqamli qimmatli qog‘ozlar kabi toifalarni ajratdi. Shuningdek, o‘zi alohida qiymat bo‘lmasa-da, kriptoaktiv qanday taklif qilinishiga qarab investment contract tarkibiga kirib qolishi mumkinligini ham izohladi.
Bu muhim, chunki shuni ko‘rsatadi:
Aktiv va u taklif qilinadigan operatsiya yuridik jihatdan albatta ayni narsa bo‘lavermaydi.
Token qimmatli qog‘oz bo‘lmasligi mumkin… lekin uni sotish investitsiyani o‘z ichiga olishi mumkin
Bu tushuncha juda muhim.
Aytaylik, tarmoqdan foydalanish uchun texnik jihatdan mo‘ljallangan token bor.
Tokenni alohida ko‘rib chiqilsa, u qimmatli qog‘oz bo‘lmasligi mumkin.
Lekin keling, ularning targ‘ibotchilari uni shunday sotayotganini tasavvur qilaylik:
“Pul'ingizni bering. Biz platformani quramiz. Bizning ishimiz token qiymatining oshishiga olib keladi.”
Operatsiya tuzilmasi tahlilni o‘zgartirishi mumkin.
SECning 2026-yilgi talqini aynan shuni tan oladiki, ba’zi kriptoaktivlar o‘z-o‘zidan qimmatli qog‘oz bo‘lmasa ham, investitsiya shartnomasi orqali taklif qilinganda qimmatli qog‘ozlar to‘g‘risidagi normalarga bo‘ysunishi mumkin.
Paragvayda esa-chi?
Mana bizda alohida muhim yangilik.
7572/2025-sonli Qimmatli qog‘ozlar va mahsulotlar bozori to‘g‘risidagi qonun Paragvay qimmatli qog‘ozlar bozorining amaldagi asosini belgilaydi va investorlarga himoya berish, adolatli, yaxlit, samarali va shaffof bozorni rivojlantirish hamda tizimli riskni kamaytirish maqsadlarini ko‘zlaydi.
Lekin kripto olami uchun ayniqsa qiziq bo‘lgan narsa bor.
Qonun, boshqalar qatori, qimmatli qog‘oz sifatida belgilaydi:
kapital ulushiga oid qimmatli qog‘ozlar;
kredit yoki qarzga oid qimmatli qog‘ozlar;
fondlarga ishtirok qilish ulushlari;
jamoaviy loyihalarga investitsiya kelishuvlari, bunda foyda olish kutiladi;
jamoatchilikdan mablag‘ jalb qilishga mo‘ljallangan muomalaga kiruvchi huquqlar.
Bundan tashqari, u taqsimlangan reestr texnologiyalari yoki shunga o‘xshash boshqalar orqali chiqarilgan, ro‘yxatdan o‘tkazilgan, o‘tkazilgan yoki saqlangan qimmatli qog‘ozlarni ham aynan o‘zi nazarda tutadi.
Bu juda muhim.
Chunki bu Paragvayda blokcheyndan foydalanish biror instrumentning qimmatli qog‘ozlar bozorining doirasida qolishiga to‘sqinlik qilmasligini anglatadi.
Tokenlashtirish degani tartibga solishdan qochish emas
Bu g‘oyani men eng ko‘p yetkazishni istayman.
Kimdir shunday deb o‘ylashi mumkin:
“Agar men investitsiyamni tokenga aylantirsam, u endi an’anaviy qimmatli qog‘oz bo‘lmay qoladi.”
Albatta emas.
Huquqni ifodalash uchun ishlatilgan texnologiya o‘sha huquqning iqtisodiy yoki yuridik tabiatini avtomatik ravishda yo‘qotmaydi.
Agar biz iqtisodiy ishtirokni, qarz huquqini yoki investitsiya loyihasiga oid muayyan huquqlarni tokenlashtirsak, nimani aslida ifodalayotganimizni tahlil qilishimiz kerak.
Blokcheyn muayyan huquqlarni ro‘yxatdan o‘tkazish, o‘tkazish va dasturlash usulini o‘zgartiradi.
Lekin bu huquqlarning yuridik tabiatini albatta o‘zgartiradi degani emas.
Oddiy paragvay misoli
Keling, ko‘chmas mulk majmuasini qurishni istagan kompaniyani tasavvur qilaylik.
2 million AQSh dollari kerak.
An’anaviy instrumentlarni chiqarish o‘rniga:
2 million token.
Har bir token loyiha bo‘yicha muayyan iqtisodiy huquqlarni ifodalaydi.
Targ‘ibotchilar deydi:
“Ushbu tokenlarni sotib oling va loyiha tomonidan yaratilgan foydalarda ishtirok etasiz.”
Yuridik savol shunday bo‘lmasligi kerak:
“Bu kriptovalyutami?”
To‘g‘ri savol shunday bo‘ladi:
“Ushbu token qanday huquqni ifodalayapti va resurslarni jalb qilish qanday amalga oshirilmoqda?”
Agar jamoatchilikdan mablag‘ jalb qilish va foyda olish kutilishi mavjud bo‘lsa, tartibga solish bo‘yicha tahlil yanada dolzarbroq bo‘ladi.
Qimmatli qog‘ozlar bo‘yicha o‘sha mustaqil nazorat organi ham, Paragvay sharoitida tartibga solinadigan hududni belgilash mezoni omillarni, masalan, jamoatchilikdan mablag‘ jalb qilish, daromad kutilishi va axborot assimetriyasini (ayniqsa tokenlashtirish va DLT kabi innovatsion mahsulotlar oldida) o‘z ichiga olishini ta’kidlagan.
Unda Bitcoin investitsiyami?
Bu yerda tushunchalarni ajratish kerak.
Bitcoin quyidagicha sotib olinishi mumkin:
qiymat zaxirasi;
spekulyativ aktiv;
investitsion instrument;
ayirboshlash vositasi;
portfel tarkibidagi aktiv.
Biroq bu avtomatik ravishda Bitcoin yuridik jihatdan aksiya yoki obligatsiyaga teng degani emas.
Darhaqiqat, BCP Bitcoin va boshqa kriptovalyutalar Paragvayda qonuniy to‘lov vositasi hisoblanmasligini va davlat kafolati yo‘qligini ta’kidlab keladi.
Shuning uchun adashtirmaslik kerak:
“Men uni investitsiya sifatida sotib olyapman”
bilan
“yuridik jihatdan qimmatli qog‘oz (moliya instrumenti) hisoblanadi”.
Bu turli xil tasdiqlar.
Yana stablecoin-chi?
Shuningdek, barcha stablecoinlarni bir xil toifaga kiritmasligimiz kerak.
Stablecoin muayyan bir ko‘rsatkichga, masalan fiat valyutaga nisbatan moslab turish uchun mo‘ljallangan bo‘lishi mumkin.
Lekin yuridik tomondan tahlil qilish kerak:
uni kim chiqaradi;
egasi qanday huquqlarga ega;
tizimni qaysi aktivlar ta’minlaydi;
qanday qilib qutqarib olish mumkin;
emitent qanday majburiyatlarni o‘z zimmasiga oladi;
qanday taqsimlanadi;
va qaysi qonunchilik qo‘llanadi.
“stablecoin” yorlig‘i iqtisodiy yoki texnologik xususiyatni tasvirlaydi, lekin o‘zi bilan uning yuridik tasnifini hal qilib bermaydi.
Agar token ko‘chmas mulkni ifodalasa-chi?
Bu yerda tushuncha yanada qiziqroq bo‘ladi.
Tasavvur qiling, ko‘chmas mulkning qiymati 1 million AQSh dollariga teng.
1.000 ta token yaratiladi.
Har bir token o‘sha loyihaga bog‘liq bo‘lgan muayyan iqtisodiy huquqlarni ifodalaydi.
Blokcheyn har bir token kimga tegishli ekanini qayd etishi mumkin.
Lekin biz shuni so‘rashimiz kerak:
Token ko‘chmas mulkning bir qismini haqiqatan ham ifodalayaptimi?
yoki u nimani ifodalaydi?
kompaniyaga nisbatan shartnomaviy huquqmikan?
yoki:
yoki ko‘chmas mulkka egalik qiladigan vositada ishtirokni ifodalayaptimi?
Bu juda turlicha huquqiy tuzilmalardir.
Aktivni tokenlashtirish degani, uni tokenlarini ham xuddi shunday yuridik jihatdan bo‘lib yuborish shart degani emas.
Ana shu detal hal qiluvchi bo‘lishi mumkin.
Katta xato: “token”ni “mahsulot” bilan adashtirish
Moliyaviy huquqda tokenning ostida nimalar borligini bilish juda muhim.
Token quyidagilardan biri bo‘lishi mumkin:
🔹 Foydalilik instrumenti
Platforma yoki xizmatga kirish uchun kerak.
🔹 Raqamli aktiv
U tarmoq ichida o‘z qiymatiga ega bo‘lishi mumkin.
🔹 huquqlarni ifodalovchi instrument
U qarzga, ishtirokka yoki aktivga bog‘langan bo‘lishi mumkin.
🔹 Investitsion instrument
Investor kapital kiritib, daromad olishni kutadigan tuzilma tarkibiga kirishi mumkin.
🔹 tokenlashtirilgan qiymat
Huquqni raqamli ko‘rinishda ifodalash mumkinmi, u esa yuridik jihatdan amalda allaqachon qimmatli qog‘ozlar olamiga kirgan bo‘ladi.
Va bu holatlarning hammasi ham bir xil yuridik tartibni olmaydi.
Reklama ham tahlilni o‘zgartirishi mumkin
Bu nuqta kontent yaratuvchilar uchun ayniqsa muhim.
Aytish bir xil emas:
“Ushbu token mavjud va aynan shunday ishlaydi.”
ya’ni aytish:
“Jamoa buni bozorga chiqaradi, shunda u ko‘tariladi va siz pul topasiz.”
Aktiv qanday targ‘ib qilinishi yuridik jihatdan ahamiyatli bo‘lishi mumkin.
AQSh kontekstida SECning 2026-yildagi talqini aynan boshqaruv harakatlari bo‘yicha vakolatlarni amalga oshirishga oid tasdiq yoki va’dalar qachonki kriptoaktiv o‘z-o‘zidan qiymat (qimmatli qog‘oz) bo‘lmasa-da, investitsiya shartnomasi bilan bog‘liq bo‘lib qolishi mumkinligi haqidagi tahlilning bir qismi ekanini ko‘rsatadi.
Bu AQSh mezoni Paragvayga avtomatik tatbiq etiladi degani emas.
Shunga qaramay, bu muhim xalqaro tendensiyani ham ko‘rsatadi:
nazorat qiluvchilar tobora ko‘proq operatsiyaning iqtisodiy mazmuniga qarashyapti, faqat texnologik yorliqqa emas.
Paragvay bu suhbatga kirib boryapti
Va bu ayniqsa bizning kontentimiz uchun qiziq.
BCP 2025-yilda yangi 7572/2025-sonli Qonun qimmatli qog‘ozlar bozori rejimini modernizatsiya qilishi va 2026-yil davomida tokenlashtirish hamda DLT kabi innovatsiyalar bilan bog‘liq tartibga solish bo‘yicha o‘zgarishlar kutilishi haqida xabar berdi.
Shu bilan birga, Paragvayda jinoyat yo‘li bilan olingan daromadlarni legallashtirishning oldini olish bo‘yicha hamkorlik tizimi bor: u virtual aktivlar xizmat ko‘rsatuvchilarini (PSAV) 1015-sonli Qonunga kiritilgan o‘zgartishlar bo‘yicha majburiy subyektlar qatoriga kiritadi.
Shuning uchun Paragvayni “kriptovalyutalar hech qanday tartibga solinmaydi” degan mamlakat sifatida taqdim etish noto‘g‘ri bo‘ladi.
Haqiqat esa yanada murakkabroq:
barcha kriptoaktivlarni tartibga solinadigan qimmatli qog‘ozlarga aylantiradigan yagona yagona rejim mavjud emas, ammo muayyan faoliyat va tuzilmalarni qamrab olishi mumkin bo‘lgan turli normalar bor.
To‘g‘ri savol “tokenmi?” emas
Haqiqiy yuridik savol shunday bo‘lishi kerak:
Ushbu token qaysi huquqni ifodalaydi, uni kim chiqaradi, nima uchun taklif qilinadi, u qanday sotiladi, xaridorga nimani va’da qiladi va orqasida qanday iqtisodiy tuzilma bor?
Ana shu paytdan boshlab haqiqiy huquqiy tahlil boshlanadi.
Chunki texnik jihatdan bir xil bo‘lgan ikki token, ular qanday ishlatilishiga qarab mutlaqo turli tartibga tushishi mumkin.
Shu yerda Huquqning yangi chegarasi paydo bo‘ladi
Uzoq vaqt davomida Huquq moliyaviy instrumentlarni ularning an’anaviy shakliga ko‘ra tasniflab kelgan:
aksiyaga o‘xshash narsa, obligatsiya, ulush, sertifikat, shartnoma.
Blokcheyn yangi imkoniyatni kiritadi:
huquqlarni tokenlar orqali ifodalash.
Bu Huquqni boshqa savolga majbur qiladi:
Biz texnologiyani tartibga solishimiz kerakmi yoki uning orqasida mavjud bo‘lgan huquqlar va faoliyatlarni tartibga solishimiz kerakmi?
Zamonaviy tendensiya tobora ikkinchi variantga tomon yo‘nalmoqda.
Chunki bir xil huquq qog‘ozda, elektron reestrda yoki blokcheynda mavjud bo‘lishi mumkin bo‘lsa, uni qayd etish uchun ishlatilgan texnologiya uning yuridik tartibini belgilaydigan yagona omil bo‘lishi kerak emas.
🎯 Xulosa
Moliyaviy kelajak, ehtimol, quyidagilar o‘rtasida bo‘linmaydi:
“an’anaviy moliya”
va
“kripto” degani nima?
Haqiqiy o‘zgarish, ehtimol, ikkala dunyoning uyg‘unligi bo‘ladi.
bizda bo‘lishi mumkin:
tokenlashtirilgan aksiya;
tokenlashtirilgan qarz;
tokenlashtirilgan fondlar;
raqamli ko‘rinishda ifodalangan ko‘chmas mulk aktivlari;
DLT orqali ro‘yxatdan o‘tkazilgan moliyaviy instrumentlar;
stablecoinlar;
foydalilik (utility) tokenlari;
va biz hali bilmaydigan yangi modellar.
Yuridik savol tobora kamroq shunday bo‘ladi:
“Bu kriptomi?”
Va tobora:
“Qaysi huquqni ifodalaydi, qanday faoliyat amalga oshirilmoqda va pulini qo‘yayotgan inson qanday himoyaga muhtoj?”
Savolning o‘zgarishi, ehtimol, raqamli iqtisodiyotdagi eng muhim huquqiy o‘zgarishlardan biridir.
💡 Qiziqarli savollar
Barcha tokenlar investitsiyami?
Yo‘q. Token foydali bo‘lishi, huquqni ifodalashi, tarmoq ichida ishlashi yoki investitsiya tuzilmasining bir qismi bo‘lishi mumkin. Uning vazifasi va chiqarish hamda sotuv holatlarini tahlil qilish kerak.
Token qimmatli qog‘oz deb hisoblanishi mumkinmi?
Ha, u nimani ifodalashiga va qo‘llanadigan qonunchilikka bog‘liq. Paragvayda 7572/2025-sonli qonun DLT orqali ro‘yxatdan o‘tkazilgan yoki o‘tkazilgan ayrim qimmatli qog‘ozlarni nazarda tutadi.
Ko‘chmas mulkni tokenlashtirish degani men ko‘chmas mulkning egasiman, deganiymi?
Albatta emas. Token qaysi yuridik huquqni ifodalashini tahlil qilish kerak. U ishtirok, shartnomaviy huquq yoki boshqa yuridik pozitsiyani ifodalashi mumkin va ko‘pincha ko‘chmas mulkka bevosita qo‘shma mulkdorlik (common ownership)ni anglatmaydi.
Agar unga “utility token” deb yozsam, u tartibga solinmay qoladimi?
Yo‘q. Emitent tokenga qanday nom bergani o‘zi bilan uning yuridik tartibini belgilab bermaydi.
“Bitcoin” ko‘p odamlar uni investitsiya sifatida sotib olgani uchun qimmatli qog‘ozmi?
Albatta emas. Bir narsa — aktivni investitsiya sifatida ishlatish, boshqa narsa esa — uning yuridik jihatdan qimmatli qog‘oz sifatida tasniflanishi.
Blokcheyn investitsiyani tartibga solishdan tashqariga chiqaradimi?
Yo‘q. DLTdan foydalanish yo‘qotmaydi



#Tokenizacion #Blockchain #CryptoLaw #DigitalAssets #CryptoEducation