“Bir marta bosish bilan leverage” oddiydek tuyuladi — bosgandan keyin nima bo‘lishini ko‘rmaguningizcha.
Men TermMax’ning leverage oqimini o‘rgandim va muhandislik haqiqatan ham juda chiroyli.
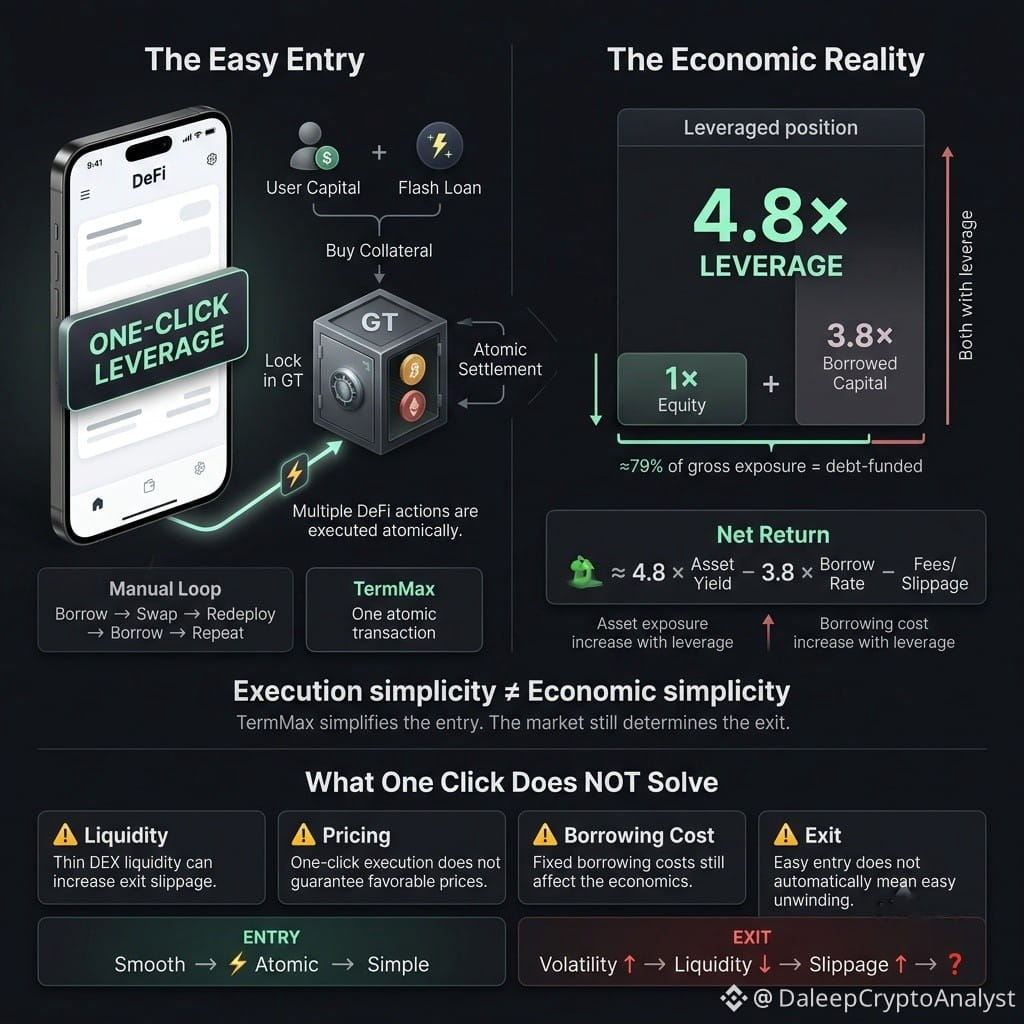
Flash-loan sizning kapitalingizni qarz mablag‘lari bilan birlashtiradi, garovni sotib oladi, pozitsiyani Gearing Token (GT) ichiga “qulf”lab qo‘yadi va barchasini atomar tarzda yakunlaydi.
Qo‘lda qarz olish, almashtirish, qayta depozit qilish va loop qilish bilan solishtirganda, bu ancha toza ijro yo‘li.
Lekin muhim farq bor:
Oddiy ijro ≠ oddiy iqtisod.
4.8× leverage’da equity’ngizning taxminan 3.8× qismi qarz mablag‘idir. Bu umumiy pozitsiyaning qariyb 79% i qarz hisobidan moliyalashtirilganini anglatadi.
Shuning uchun real hisob shundayroq bo‘lib qoladi:
Sof daromad ≈ 4.8 × aktiv rentabelligi − 3.8 × qarz foizi − komissiyalar/sirpanish
Agar asosiy aktiv yoki Principal Token yaxshi ishlasa, leverage ta’sirni kuchaytiradi.
Ammo qarz olish xarajatlari ham ortadi.
Mana shu yerda “bir marta bosish” tajribasining chegaralari bor.
Atomar ijro gaz xarajatlarini kamaytirishi, tranzaksiyalar ketma-ketligini boshqarishdagi muammolarni va ko‘p bosqichli tranzaksiyalarning muvaffaqiyatsiz bo‘lish holatlarini kamaytirishi mumkin. Ammo va’da qila oladigan narsa chuqur likvidlik, qulay ijro narxlari yoki og‘riqsiz chiqish emas.
Qarz oluvchi juda chiroyli paketlangan kirishni oladi.
Lekin uning ostida lenderlar baribir butun mexanizmni ishlatadigan diapazon likvidligini ta’minlashlari kerak.
Shuning uchun men qayta-qayta o‘ylaydigan savol:
Volatilite keskin oshganda va DEX likvidligi siyraklashganda, chiqishdagi sirpanish oson leverage’ning yashirin qiymatiga aylanib qoladimi?
TermMax leverage qilingan pozitsiyaga kirishni ancha osonlashtirgan bo‘lishi mumkin.
Lekin undan chiqish ham xuddi shunchalik oson bo‘lib qolganiga hali ishonchim komil emas.
#TermMax #TMX #DeFi @TermMax
Men TermMax’ning leverage oqimini o‘rgandim va muhandislik haqiqatan ham juda chiroyli.
Flash-loan sizning kapitalingizni qarz mablag‘lari bilan birlashtiradi, garovni sotib oladi, pozitsiyani Gearing Token (GT) ichiga “qulf”lab qo‘yadi va barchasini atomar tarzda yakunlaydi.
Qo‘lda qarz olish, almashtirish, qayta depozit qilish va loop qilish bilan solishtirganda, bu ancha toza ijro yo‘li.
Lekin muhim farq bor:
Oddiy ijro ≠ oddiy iqtisod.
4.8× leverage’da equity’ngizning taxminan 3.8× qismi qarz mablag‘idir. Bu umumiy pozitsiyaning qariyb 79% i qarz hisobidan moliyalashtirilganini anglatadi.
Shuning uchun real hisob shundayroq bo‘lib qoladi:
Sof daromad ≈ 4.8 × aktiv rentabelligi − 3.8 × qarz foizi − komissiyalar/sirpanish
Agar asosiy aktiv yoki Principal Token yaxshi ishlasa, leverage ta’sirni kuchaytiradi.
Ammo qarz olish xarajatlari ham ortadi.
Mana shu yerda “bir marta bosish” tajribasining chegaralari bor.
Atomar ijro gaz xarajatlarini kamaytirishi, tranzaksiyalar ketma-ketligini boshqarishdagi muammolarni va ko‘p bosqichli tranzaksiyalarning muvaffaqiyatsiz bo‘lish holatlarini kamaytirishi mumkin. Ammo va’da qila oladigan narsa chuqur likvidlik, qulay ijro narxlari yoki og‘riqsiz chiqish emas.
Qarz oluvchi juda chiroyli paketlangan kirishni oladi.
Lekin uning ostida lenderlar baribir butun mexanizmni ishlatadigan diapazon likvidligini ta’minlashlari kerak.
Shuning uchun men qayta-qayta o‘ylaydigan savol:
Volatilite keskin oshganda va DEX likvidligi siyraklashganda, chiqishdagi sirpanish oson leverage’ning yashirin qiymatiga aylanib qoladimi?
TermMax leverage qilingan pozitsiyaga kirishni ancha osonlashtirgan bo‘lishi mumkin.
Lekin undan chiqish ham xuddi shunchalik oson bo‘lib qolganiga hali ishonchim komil emas.
#TermMax #TMX #DeFi @TermMax