
#googlb
googlb
19,098 marta koʻrilgan
623 muhokama qilmoqda
Ommabop
Eng so‘nggi
·
--
Maqola
Kechki xulosa: tokenlashtirilgan aksiyalar diqqatni tortdi, ETH katta hajm bilan bozorni qo‘llab-quvvatladi$GOOGLB bugungi harakatidan yirik o‘yinchilarning niyati ayon bo‘lib turibdi; narxning qaytishini kutayotganlar kutganiga yetolmaydi.
Bozor dalillari: joriy narx 292.81U, 1 soatda -0.3%, 4 soatda +3.3%. Savdo hajmi pasaygani yo‘q, o‘sish reytingida 2-o‘rinda. MSTRB va ETH bilan birga ko‘tarilmoqda — bu yolg‘iz harakat emas.
Mantiq bitta: kechki xulosada spot bozoridagi o‘sish reytingiga qaraymiz: tokenlashtirilgan GOOGLB va MSTRB aksiyalari diqqatni tortdi, ETH katta hajm bilan asosiy tayanch bo‘lib turibdi, qo‘rquv va ochko‘zlik indeksi 50 — neytral. Xatarga moyillik biroz tiklandi, ammo hali qizish yo‘q.
O‘sish reytingining yuqori pog‘onalarida: INJ +8.1%, ETH +2.9%, MSTRB +2.9%, ADA +2.7% — pul qayerga oqayotganini ko‘rib turibmiz.
Kechki xulosa: tokenlashtirilgan aksiyalar diqqatni tortdi, ETH katta hajm bilan bozorni qo‘llab-quvvatladi
$GOOGLB bugungi harakatidan yirik o‘yinchilarning niyati ayon bo‘lib turibdi; narxning qaytishini kutayotganlar kutganiga yetolmaydi.
Bozor dalillari: joriy narx 292.81U, 1 soatda -0.3%, 4 soatda +3.3%. Savdo hajmi pasaygani yo‘q, o‘sish reytingida 2-o‘rinda. MSTRB va ETH bilan birga ko‘tarilmoqda — bu yolg‘iz harakat emas.
Mantiq bitta: kechki xulosada spot bozoridagi o‘sish reytingiga qaraymiz: tokenlashtirilgan GOOGLB va MSTRB aksiyalari diqqatni tortdi, ETH katta hajm bilan asosiy tayanch bo‘lib turibdi, qo‘rquv va ochko‘zlik indeksi 50 — neytral. Xatarga moyillik biroz tiklandi, ammo hali qizish yo‘q.
O‘sish reytingining yuqori pog‘onalarida: INJ +8.1%, ETH +2.9%, MSTRB +2.9%, ADA +2.7% — pul qayerga oqayotganini ko‘rib turibmiz.
Bozor dalillari: joriy narx 292.81U, 1 soatda -0.3%, 4 soatda +3.3%. Savdo hajmi pasaygani yo‘q, o‘sish reytingida 2-o‘rinda. MSTRB va ETH bilan birga ko‘tarilmoqda — bu yolg‘iz harakat emas.
Mantiq bitta: kechki xulosada spot bozoridagi o‘sish reytingiga qaraymiz: tokenlashtirilgan GOOGLB va MSTRB aksiyalari diqqatni tortdi, ETH katta hajm bilan asosiy tayanch bo‘lib turibdi, qo‘rquv va ochko‘zlik indeksi 50 — neytral. Xatarga moyillik biroz tiklandi, ammo hali qizish yo‘q.
O‘sish reytingining yuqori pog‘onalarida: INJ +8.1%, ETH +2.9%, MSTRB +2.9%, ADA +2.7% — pul qayerga oqayotganini ko‘rib turibmiz.
19

Binance’ning GOOGLB uchun ajratgan rag‘batlantirish miqdori kriptoga xos ko‘plab perpetual kontraktlar bilan taqqoslaganda ham kam emas. Muammo ham shunda: tokenlashtirilgan aksiya perpetualiga nega shuncha katta subsidiya kerak?
Javob oddiy: chuqurlik asosan talabdan emas, subsidiyadan kelib chiqadi.
Kotirovkalarni subsidiya belgilaydi, qarashlar emas
Market-meykerlar aksiya perpetuallarida ikki tomonlama buyurtma berishi uchun xarajatlar modeli BTC perpetuallarinikidan farq qiladi. Kripto kontraktlarda xedj va bazis savdosi bilan shug‘ullanuvchilar tabiiy tayanch bo‘lib xizmat qiladi. Aksiya perpetuallarida esa qarshi tomonlar ancha kam — ayniqsa, moliyaviy hisobot ham, muhim ma’lumotlar ham chiqmaydigan ish kunlarida. Bunday paytda orderlar kitobining qalinligi asosan «buyurtma qo‘ysam, qancha rag‘bat olaman?» degan savolga bog‘liq bo‘ladi, «Google qancha turadi?» degan savolga emas. Buni tekshirish usuli oddiy, ammo samarali: rag‘bat to‘lanadigan vaqt oralig‘i bilan buyurtmalar hajmini solishtiring. Agar chuqurlik davriy ravishda bo‘rtib tursa, demak, likvidlikning bu qismi subsidiyadan keladi va parametrlar o‘zgarishi bilan yo‘qoladi. 61 ta layk «Nega limit shunchalik katta?» deb so‘rayapti. Aslida esa so‘ralishi kerak bo‘lgan savol: subsidiya to‘xtagach, bu yerda kim buyurtma qo‘yishda davom etadi?
Ochiq pozitsiyalar hajmi oshmoqda, ammo narx shakllanishi bunga hamohang emas
Ochiq pozitsiyalar hajmi (OI) bilan narx yo‘nalishi qanchalik mos kelayotganini kuzatish muhimroq. OI oshib, narx o‘zgarishsiz tursa, ehtimol, xedj pozitsiyalari to‘planmoqda. OI oshishi bilan birga narx ketma-ket bir yo‘nalishda siljisa, shundagina kimdir bu vositadan o‘z qarashini ifodalash uchun foydalanayotgani ayon bo‘ladi. Shu vaqt ichida GOOGL narxi 408 dan 324 gacha tushdi, bir haftada bozor kapitallashuvidan qariyb 500 milliard dollar yo‘qoldi. Bunday ko‘lamdagi aktiv haqida qarashlar yetarli, ammo bu qarashlarni o‘zida singdira oladigan chuqurlik yetishmaydi. Haqiqiy talab narx shakllanishining samaradorligida aks etishi kerak. Hozir esa u ko‘proq orderlar kitobining qalinligida namoyon bo‘lmoqda — bular ikki xil narsa.
Moliyalashtirish stavkasi ilgari yo‘nalish signali edi, endi esa uning ta’siri susaydi
Tokenlashtirilgan aksiya perpetualining eng qimmatli jihati shunda ediki, an’anaviy bozorlar yopiq paytda u uzluksiz ovoz berish mumkin bo‘lgan yagona joy edi; moliyalashtirish stavkasi esa shu ovoz berish natijasini ko‘rsatardi. Ammo orderlar kitobidagi chuqurlik asosan subsidiyadan kelib chiqsa, moliyalashtirish stavkasini oz sonli arbitraj strategiyalari tor diapazonda ushlab turadi va u tebranib qoladi. Ko‘rsatkich hanuz mavjud, ammo undagi axborot miqdori kamaygan. Uni yo‘nalish ko‘rsatkichi deb qabul qilib savdo qilish — subsidiya ta’sirida buzilgan narx signaliga asoslanib pozitsiya qarori chiqarish bilan barobar.
Haqiqiy xavf grafikda emas, parametrlarda
Subsidiya — emitent istalgan payt o‘zgartirishi mumkin bo‘lgan parametr; u bozor harakatiga qarab o‘zgarmaydi. Subsidiya qisqartiriladigan kuni avval katta qizil sham paydo bo‘lmaydi. Avval orderlar kitobi yupqalashadi, xarid va sotuv narxlari orasidagi farq kengayadi, limit orderlaringiz esa yomonroq narxda bajarila boshlaydi. Subsidiya davrida pozitsiya hajmini «chuqurlik yetarli» degan taxminga asoslab oshirganlar, subsidiya kamayganda avvalo bitim narxidan zarar ko‘radi; yo‘nalishni to‘g‘ri topgan-topmagani esa boshqa masala. Bu haftada subsidiya davom etadimi yoki yo‘qmi, deb baholash Google keyin qayerga borishini taxmin qilishdan ko‘ra, bitimingiz amalda qanday narxda bajarilishiga ko‘proq ta’sir qiladi.
Hozir GOOGLB likvidligi ijaraga olingan. Ijara haqini kim to‘laydi va qachongacha to‘laydi — bu biznesda kuzatish kerak bo‘lgan eng muhim omil. Bu parametrlar barqarorlashmaguncha, pozitsiya hajmini belgilashda uning orderlar kitobi chuqurligini ishonchli asos deb qabul qilish ancha xatarli.
#合约交易 #Crypto #GOOGLB
Binance’ning GOOGLB uchun ajratgan rag‘batlantirish miqdori kriptoga xos ko‘plab perpetual kontraktlar bilan taqqoslaganda ham kam emas. Muammo ham shunda: tokenlashtirilgan aksiya perpetualiga nega shuncha katta subsidiya kerak?
Javob oddiy: chuqurlik asosan talabdan emas, subsidiyadan kelib chiqadi.
Kotirovkalarni subsidiya belgilaydi, qarashlar emas
Market-meykerlar aksiya perpetuallarida ikki tomonlama buyurtma berishi uchun xarajatlar modeli BTC perpetuallarinikidan farq qiladi. Kripto kontraktlarda xedj va bazis savdosi bilan shug‘ullanuvchilar tabiiy tayanch bo‘lib xizmat qiladi. Aksiya perpetuallarida esa qarshi tomonlar ancha kam — ayniqsa, moliyaviy hisobot ham, muhim ma’lumotlar ham chiqmaydigan ish kunlarida. Bunday paytda orderlar kitobining qalinligi asosan «buyurtma qo‘ysam, qancha rag‘bat olaman?» degan savolga bog‘liq bo‘ladi, «Google qancha turadi?» degan savolga emas. Buni tekshirish usuli oddiy, ammo samarali: rag‘bat to‘lanadigan vaqt oralig‘i bilan buyurtmalar hajmini solishtiring. Agar chuqurlik davriy ravishda bo‘rtib tursa, demak, likvidlikning bu qismi subsidiyadan keladi va parametrlar o‘zgarishi bilan yo‘qoladi. 61 ta layk «Nega limit shunchalik katta?» deb so‘rayapti. Aslida esa so‘ralishi kerak bo‘lgan savol: subsidiya to‘xtagach, bu yerda kim buyurtma qo‘yishda davom etadi?
Ochiq pozitsiyalar hajmi oshmoqda, ammo narx shakllanishi bunga hamohang emas
Ochiq pozitsiyalar hajmi (OI) bilan narx yo‘nalishi qanchalik mos kelayotganini kuzatish muhimroq. OI oshib, narx o‘zgarishsiz tursa, ehtimol, xedj pozitsiyalari to‘planmoqda. OI oshishi bilan birga narx ketma-ket bir yo‘nalishda siljisa, shundagina kimdir bu vositadan o‘z qarashini ifodalash uchun foydalanayotgani ayon bo‘ladi. Shu vaqt ichida GOOGL narxi 408 dan 324 gacha tushdi, bir haftada bozor kapitallashuvidan qariyb 500 milliard dollar yo‘qoldi. Bunday ko‘lamdagi aktiv haqida qarashlar yetarli, ammo bu qarashlarni o‘zida singdira oladigan chuqurlik yetishmaydi. Haqiqiy talab narx shakllanishining samaradorligida aks etishi kerak. Hozir esa u ko‘proq orderlar kitobining qalinligida namoyon bo‘lmoqda — bular ikki xil narsa.
Moliyalashtirish stavkasi ilgari yo‘nalish signali edi, endi esa uning ta’siri susaydi
Tokenlashtirilgan aksiya perpetualining eng qimmatli jihati shunda ediki, an’anaviy bozorlar yopiq paytda u uzluksiz ovoz berish mumkin bo‘lgan yagona joy edi; moliyalashtirish stavkasi esa shu ovoz berish natijasini ko‘rsatardi. Ammo orderlar kitobidagi chuqurlik asosan subsidiyadan kelib chiqsa, moliyalashtirish stavkasini oz sonli arbitraj strategiyalari tor diapazonda ushlab turadi va u tebranib qoladi. Ko‘rsatkich hanuz mavjud, ammo undagi axborot miqdori kamaygan. Uni yo‘nalish ko‘rsatkichi deb qabul qilib savdo qilish — subsidiya ta’sirida buzilgan narx signaliga asoslanib pozitsiya qarori chiqarish bilan barobar.
Haqiqiy xavf grafikda emas, parametrlarda
Subsidiya — emitent istalgan payt o‘zgartirishi mumkin bo‘lgan parametr; u bozor harakatiga qarab o‘zgarmaydi. Subsidiya qisqartiriladigan kuni avval katta qizil sham paydo bo‘lmaydi. Avval orderlar kitobi yupqalashadi, xarid va sotuv narxlari orasidagi farq kengayadi, limit orderlaringiz esa yomonroq narxda bajarila boshlaydi. Subsidiya davrida pozitsiya hajmini «chuqurlik yetarli» degan taxminga asoslab oshirganlar, subsidiya kamayganda avvalo bitim narxidan zarar ko‘radi; yo‘nalishni to‘g‘ri topgan-topmagani esa boshqa masala. Bu haftada subsidiya davom etadimi yoki yo‘qmi, deb baholash Google keyin qayerga borishini taxmin qilishdan ko‘ra, bitimingiz amalda qanday narxda bajarilishiga ko‘proq ta’sir qiladi.
Hozir GOOGLB likvidligi ijaraga olingan. Ijara haqini kim to‘laydi va qachongacha to‘laydi — bu biznesda kuzatish kerak bo‘lgan eng muhim omil. Bu parametrlar barqarorlashmaguncha, pozitsiya hajmini belgilashda uning orderlar kitobi chuqurligini ishonchli asos deb qabul qilish ancha xatarli.
#合约交易 #Crypto #GOOGLB
Javob oddiy: chuqurlik asosan talabdan emas, subsidiyadan kelib chiqadi.
Kotirovkalarni subsidiya belgilaydi, qarashlar emas
Market-meykerlar aksiya perpetuallarida ikki tomonlama buyurtma berishi uchun xarajatlar modeli BTC perpetuallarinikidan farq qiladi. Kripto kontraktlarda xedj va bazis savdosi bilan shug‘ullanuvchilar tabiiy tayanch bo‘lib xizmat qiladi. Aksiya perpetuallarida esa qarshi tomonlar ancha kam — ayniqsa, moliyaviy hisobot ham, muhim ma’lumotlar ham chiqmaydigan ish kunlarida. Bunday paytda orderlar kitobining qalinligi asosan «buyurtma qo‘ysam, qancha rag‘bat olaman?» degan savolga bog‘liq bo‘ladi, «Google qancha turadi?» degan savolga emas. Buni tekshirish usuli oddiy, ammo samarali: rag‘bat to‘lanadigan vaqt oralig‘i bilan buyurtmalar hajmini solishtiring. Agar chuqurlik davriy ravishda bo‘rtib tursa, demak, likvidlikning bu qismi subsidiyadan keladi va parametrlar o‘zgarishi bilan yo‘qoladi. 61 ta layk «Nega limit shunchalik katta?» deb so‘rayapti. Aslida esa so‘ralishi kerak bo‘lgan savol: subsidiya to‘xtagach, bu yerda kim buyurtma qo‘yishda davom etadi?
Ochiq pozitsiyalar hajmi oshmoqda, ammo narx shakllanishi bunga hamohang emas
Ochiq pozitsiyalar hajmi (OI) bilan narx yo‘nalishi qanchalik mos kelayotganini kuzatish muhimroq. OI oshib, narx o‘zgarishsiz tursa, ehtimol, xedj pozitsiyalari to‘planmoqda. OI oshishi bilan birga narx ketma-ket bir yo‘nalishda siljisa, shundagina kimdir bu vositadan o‘z qarashini ifodalash uchun foydalanayotgani ayon bo‘ladi. Shu vaqt ichida GOOGL narxi 408 dan 324 gacha tushdi, bir haftada bozor kapitallashuvidan qariyb 500 milliard dollar yo‘qoldi. Bunday ko‘lamdagi aktiv haqida qarashlar yetarli, ammo bu qarashlarni o‘zida singdira oladigan chuqurlik yetishmaydi. Haqiqiy talab narx shakllanishining samaradorligida aks etishi kerak. Hozir esa u ko‘proq orderlar kitobining qalinligida namoyon bo‘lmoqda — bular ikki xil narsa.
Moliyalashtirish stavkasi ilgari yo‘nalish signali edi, endi esa uning ta’siri susaydi
Tokenlashtirilgan aksiya perpetualining eng qimmatli jihati shunda ediki, an’anaviy bozorlar yopiq paytda u uzluksiz ovoz berish mumkin bo‘lgan yagona joy edi; moliyalashtirish stavkasi esa shu ovoz berish natijasini ko‘rsatardi. Ammo orderlar kitobidagi chuqurlik asosan subsidiyadan kelib chiqsa, moliyalashtirish stavkasini oz sonli arbitraj strategiyalari tor diapazonda ushlab turadi va u tebranib qoladi. Ko‘rsatkich hanuz mavjud, ammo undagi axborot miqdori kamaygan. Uni yo‘nalish ko‘rsatkichi deb qabul qilib savdo qilish — subsidiya ta’sirida buzilgan narx signaliga asoslanib pozitsiya qarori chiqarish bilan barobar.
Haqiqiy xavf grafikda emas, parametrlarda
Subsidiya — emitent istalgan payt o‘zgartirishi mumkin bo‘lgan parametr; u bozor harakatiga qarab o‘zgarmaydi. Subsidiya qisqartiriladigan kuni avval katta qizil sham paydo bo‘lmaydi. Avval orderlar kitobi yupqalashadi, xarid va sotuv narxlari orasidagi farq kengayadi, limit orderlaringiz esa yomonroq narxda bajarila boshlaydi. Subsidiya davrida pozitsiya hajmini «chuqurlik yetarli» degan taxminga asoslab oshirganlar, subsidiya kamayganda avvalo bitim narxidan zarar ko‘radi; yo‘nalishni to‘g‘ri topgan-topmagani esa boshqa masala. Bu haftada subsidiya davom etadimi yoki yo‘qmi, deb baholash Google keyin qayerga borishini taxmin qilishdan ko‘ra, bitimingiz amalda qanday narxda bajarilishiga ko‘proq ta’sir qiladi.
Hozir GOOGLB likvidligi ijaraga olingan. Ijara haqini kim to‘laydi va qachongacha to‘laydi — bu biznesda kuzatish kerak bo‘lgan eng muhim omil. Bu parametrlar barqarorlashmaguncha, pozitsiya hajmini belgilashda uning orderlar kitobi chuqurligini ishonchli asos deb qabul qilish ancha xatarli.
#合约交易 #Crypto #GOOGLB
66
·
--
Likvidlik bo‘shlig‘i $GOOGLB narx harakatining sezgirligini oshiradi
Keyingi qadamda narx harakati va oqim qaysi taxminni tasdiqlaydi?
Harakatni kontekstga soluvchi tafsilotlar: yaqin likvidlik tanqisligi ko‘rsatkichi 86.38. Yo‘naltiruvchi narx 291.62 USDT. Narx yaqinidagi kuzatilgan order-blok kuchi 17.95. Bitimlarning sof oqimi 3.5 ming qiymat bilan xaridorlar tomoniga moyil.
$GOOGLB uchun bu harakatda muhim jihat narxning o‘zi qanday ko‘rinishidan ko‘ra, uning bozor tuzilishi haqida nimani anglatishidir. Chuqurlikning kamayishi buyurtmalarning narxga ta’sirini yuqoriga ham, pastga ham kuchaytirishi mumkin.
Quyidagi shart bajarilsa, bu talqin qo‘llab-quvvatlanadi: narx ko‘tarilayotgan paytda chuqurlik zaifligicha qolishi; aksincha holat — likvidlikning qaytishi va spredning qisqarishi — yuz bersa, talqin zaiflashadi.
Likvidlik bo‘shlig‘ining o‘zi $GOOGLB harakatini hal qilmaydi; eng muhimi, likvidlik bo‘shlig‘i darajasi va narx bilan birga chuqurlikning yana shu hududga qaytishidir. Ishonch o‘rtacha, keyingi har qanday tahlil bu bahoni o‘zgartirishi mumkin.
#GOOGLB #تحليل_السوق #السيولة #تداول #Raqamli_valyutalar
Likvidlik bo‘shlig‘i $GOOGLB narx harakatining sezgirligini oshiradi
Keyingi qadamda narx harakati va oqim qaysi taxminni tasdiqlaydi?
Harakatni kontekstga soluvchi tafsilotlar: yaqin likvidlik tanqisligi ko‘rsatkichi 86.38. Yo‘naltiruvchi narx 291.62 USDT. Narx yaqinidagi kuzatilgan order-blok kuchi 17.95. Bitimlarning sof oqimi 3.5 ming qiymat bilan xaridorlar tomoniga moyil.
$GOOGLB uchun bu harakatda muhim jihat narxning o‘zi qanday ko‘rinishidan ko‘ra, uning bozor tuzilishi haqida nimani anglatishidir. Chuqurlikning kamayishi buyurtmalarning narxga ta’sirini yuqoriga ham, pastga ham kuchaytirishi mumkin.
Quyidagi shart bajarilsa, bu talqin qo‘llab-quvvatlanadi: narx ko‘tarilayotgan paytda chuqurlik zaifligicha qolishi; aksincha holat — likvidlikning qaytishi va spredning qisqarishi — yuz bersa, talqin zaiflashadi.
Likvidlik bo‘shlig‘ining o‘zi $GOOGLB harakatini hal qilmaydi; eng muhimi, likvidlik bo‘shlig‘i darajasi va narx bilan birga chuqurlikning yana shu hududga qaytishidir. Ishonch o‘rtacha, keyingi har qanday tahlil bu bahoni o‘zgartirishi mumkin.
#GOOGLB #تحليل_السوق #السيولة #تداول #Raqamli_valyutalar
Keyingi qadamda narx harakati va oqim qaysi taxminni tasdiqlaydi?
Harakatni kontekstga soluvchi tafsilotlar: yaqin likvidlik tanqisligi ko‘rsatkichi 86.38. Yo‘naltiruvchi narx 291.62 USDT. Narx yaqinidagi kuzatilgan order-blok kuchi 17.95. Bitimlarning sof oqimi 3.5 ming qiymat bilan xaridorlar tomoniga moyil.
$GOOGLB uchun bu harakatda muhim jihat narxning o‘zi qanday ko‘rinishidan ko‘ra, uning bozor tuzilishi haqida nimani anglatishidir. Chuqurlikning kamayishi buyurtmalarning narxga ta’sirini yuqoriga ham, pastga ham kuchaytirishi mumkin.
Quyidagi shart bajarilsa, bu talqin qo‘llab-quvvatlanadi: narx ko‘tarilayotgan paytda chuqurlik zaifligicha qolishi; aksincha holat — likvidlikning qaytishi va spredning qisqarishi — yuz bersa, talqin zaiflashadi.
Likvidlik bo‘shlig‘ining o‘zi $GOOGLB harakatini hal qilmaydi; eng muhimi, likvidlik bo‘shlig‘i darajasi va narx bilan birga chuqurlikning yana shu hududga qaytishidir. Ishonch o‘rtacha, keyingi har qanday tahlil bu bahoni o‘zgartirishi mumkin.
#GOOGLB #تحليل_السوق #السيولة #تداول #Raqamli_valyutalar
·
--
$GOOGLB 14 kunlik RSI 26.2 — hanuz haddan tashqari sotilgan hududda, ammo narx 14 kunlik eng past darajadan qaytdi: bugun +4.2%, 289.77; 24 soatlik diapazon 278.09–296.59, savdo hajmi 21 million dollar.
Nima bo‘ldi: so‘nggi 14 kun ichida Google 346.92 dan 273.16 gacha tushib, qiymatining beshdan biridan ko‘prog‘ini yo‘qotdi; RSI 26.2 darajadagi haddan tashqari sotilgan hududga tushdi. Bugungi +4.2% lik o‘sish eng past daraja yaqinidagi ilk salmoqli qaytish bo‘ldi.
Nega bunga e’tibor berish kerak: haddan tashqari sotilgan holat darhol trend o‘zgarishini anglatmaydi, faqat pasayish bosimi ancha to‘liq namoyon bo‘lganini bildiradi. Asosiy kuzatiladigan jihat — qaytish mustahkam tura oladimi: keyingi kunlarda narx 300 atrofidagi darajani qayta egallab, 278.09 lik 24 soatlik eng past darajadan yuqorida tursa, haddan tashqari sotilgan holatdan tiklanish davom etishi mumkin; aks holda, eng past darajadan pastga tushish pasayish trendi hali tugamaganini ko‘rsatadi.
Keyin nimalarni kuzatish kerak: 278.09 darajasi saqlanadimi va qaytish savdo hajmi bilan qo‘llab-quvvatlanadimi. Haddan tashqari sotilgan hududda kuzatish ma’qul, narx ortidan quvib xarid qilish emas.
#GOOGLB #Trend tahlili
$GOOGLB 14 kunlik RSI 26.2 — hanuz haddan tashqari sotilgan hududda, ammo narx 14 kunlik eng past darajadan qaytdi: bugun +4.2%, 289.77; 24 soatlik diapazon 278.09–296.59, savdo hajmi 21 million dollar.
Nima bo‘ldi: so‘nggi 14 kun ichida Google 346.92 dan 273.16 gacha tushib, qiymatining beshdan biridan ko‘prog‘ini yo‘qotdi; RSI 26.2 darajadagi haddan tashqari sotilgan hududga tushdi. Bugungi +4.2% lik o‘sish eng past daraja yaqinidagi ilk salmoqli qaytish bo‘ldi.
Nega bunga e’tibor berish kerak: haddan tashqari sotilgan holat darhol trend o‘zgarishini anglatmaydi, faqat pasayish bosimi ancha to‘liq namoyon bo‘lganini bildiradi. Asosiy kuzatiladigan jihat — qaytish mustahkam tura oladimi: keyingi kunlarda narx 300 atrofidagi darajani qayta egallab, 278.09 lik 24 soatlik eng past darajadan yuqorida tursa, haddan tashqari sotilgan holatdan tiklanish davom etishi mumkin; aks holda, eng past darajadan pastga tushish pasayish trendi hali tugamaganini ko‘rsatadi.
Keyin nimalarni kuzatish kerak: 278.09 darajasi saqlanadimi va qaytish savdo hajmi bilan qo‘llab-quvvatlanadimi. Haddan tashqari sotilgan hududda kuzatish ma’qul, narx ortidan quvib xarid qilish emas.
#GOOGLB #Trend tahlili
Nima bo‘ldi: so‘nggi 14 kun ichida Google 346.92 dan 273.16 gacha tushib, qiymatining beshdan biridan ko‘prog‘ini yo‘qotdi; RSI 26.2 darajadagi haddan tashqari sotilgan hududga tushdi. Bugungi +4.2% lik o‘sish eng past daraja yaqinidagi ilk salmoqli qaytish bo‘ldi.
Nega bunga e’tibor berish kerak: haddan tashqari sotilgan holat darhol trend o‘zgarishini anglatmaydi, faqat pasayish bosimi ancha to‘liq namoyon bo‘lganini bildiradi. Asosiy kuzatiladigan jihat — qaytish mustahkam tura oladimi: keyingi kunlarda narx 300 atrofidagi darajani qayta egallab, 278.09 lik 24 soatlik eng past darajadan yuqorida tursa, haddan tashqari sotilgan holatdan tiklanish davom etishi mumkin; aks holda, eng past darajadan pastga tushish pasayish trendi hali tugamaganini ko‘rsatadi.
Keyin nimalarni kuzatish kerak: 278.09 darajasi saqlanadimi va qaytish savdo hajmi bilan qo‘llab-quvvatlanadimi. Haddan tashqari sotilgan hududda kuzatish ma’qul, narx ortidan quvib xarid qilish emas.
#GOOGLB #Trend tahlili
GOOGUS-0,28%
·
--
$GOOGLB 🚀 $GOOGLB KO‘TARILISH SETAPI 🟢
$GOOGLB uchun ko‘tarilish sur’ati kuchaymoqda. So‘nggi 24 soat ichida 4.25% ga sezilarli o‘sish xaridorlar qiziqishi yuqoriligini ko‘rsatmoqda. Ushbu harakatni qo‘llab-quvvatlayotgan katta savdo hajmi $GOOGLB yuqoriroq qarshilik darajalarini sinab ko‘rar ekan, o‘sish davom etishi mumkinligini anglatadi.
📊 24 soat: +4.25% | Hajm: $21,222,080.54
📈 SAVDO REJASI
🔹 Kirish: 289.81
🛑 Zararning oldini olish: 284.18
🎯 TP1: 298.30
🎯 TP2: 304.20
🎯 TP3: 310.50
⚖️ Xavf:Daromad (TP1): 1:1.50
🔔 Signal: 290.00 psixologik darajasidan yuqorida barqaror yorib o‘tish va shamning yopilishi ko‘tarilish niyatini tasdiqlaydi.
⚠️ Xavf haqida eslatma: Kunlik eng yuqori 296.59 darajasi yaqinida yuqori o‘zgaruvchanlik kutilmoqda; pasayish xavfini kamaytirish uchun stopni qat’iy boshqaring.
Savdoga kirishdan oldin yorib o‘tish aniq tasdiqlanishini kuting.
Savdo qilish uchun quyidagini bosing 👇🏻
$GOOGLB
Ko‘proq yangilanishlar uchun @T4_TZX sahifasini kuzatib boring...
#GOOGLB #CryptoTrading #MarketAnalysis #BinanceSquare
$GOOGLB 🚀 $GOOGLB KO‘TARILISH SETAPI 🟢
$GOOGLB uchun ko‘tarilish sur’ati kuchaymoqda. So‘nggi 24 soat ichida 4.25% ga sezilarli o‘sish xaridorlar qiziqishi yuqoriligini ko‘rsatmoqda. Ushbu harakatni qo‘llab-quvvatlayotgan katta savdo hajmi $GOOGLB yuqoriroq qarshilik darajalarini sinab ko‘rar ekan, o‘sish davom etishi mumkinligini anglatadi.
📊 24 soat: +4.25% | Hajm: $21,222,080.54
📈 SAVDO REJASI
🔹 Kirish: 289.81
🛑 Zararning oldini olish: 284.18
🎯 TP1: 298.30
🎯 TP2: 304.20
🎯 TP3: 310.50
⚖️ Xavf:Daromad (TP1): 1:1.50
🔔 Signal: 290.00 psixologik darajasidan yuqorida barqaror yorib o‘tish va shamning yopilishi ko‘tarilish niyatini tasdiqlaydi.
⚠️ Xavf haqida eslatma: Kunlik eng yuqori 296.59 darajasi yaqinida yuqori o‘zgaruvchanlik kutilmoqda; pasayish xavfini kamaytirish uchun stopni qat’iy boshqaring.
Savdoga kirishdan oldin yorib o‘tish aniq tasdiqlanishini kuting.
Savdo qilish uchun quyidagini bosing 👇🏻
$GOOGLB
Ko‘proq yangilanishlar uchun @T4_TZX sahifasini kuzatib boring...
#GOOGLB #CryptoTrading #MarketAnalysis #BinanceSquare
$GOOGLB uchun ko‘tarilish sur’ati kuchaymoqda. So‘nggi 24 soat ichida 4.25% ga sezilarli o‘sish xaridorlar qiziqishi yuqoriligini ko‘rsatmoqda. Ushbu harakatni qo‘llab-quvvatlayotgan katta savdo hajmi $GOOGLB yuqoriroq qarshilik darajalarini sinab ko‘rar ekan, o‘sish davom etishi mumkinligini anglatadi.
📊 24 soat: +4.25% | Hajm: $21,222,080.54
📈 SAVDO REJASI
🔹 Kirish: 289.81
🛑 Zararning oldini olish: 284.18
🎯 TP1: 298.30
🎯 TP2: 304.20
🎯 TP3: 310.50
⚖️ Xavf:Daromad (TP1): 1:1.50
🔔 Signal: 290.00 psixologik darajasidan yuqorida barqaror yorib o‘tish va shamning yopilishi ko‘tarilish niyatini tasdiqlaydi.
⚠️ Xavf haqida eslatma: Kunlik eng yuqori 296.59 darajasi yaqinida yuqori o‘zgaruvchanlik kutilmoqda; pasayish xavfini kamaytirish uchun stopni qat’iy boshqaring.
Savdoga kirishdan oldin yorib o‘tish aniq tasdiqlanishini kuting.
Savdo qilish uchun quyidagini bosing 👇🏻
$GOOGLB
Ko‘proq yangilanishlar uchun @T4_TZX sahifasini kuzatib boring...
#GOOGLB #CryptoTrading #MarketAnalysis #BinanceSquare
4

·
--
$GOOGLB bu yerdan yuqoriga ko‘tarilishga tayyor ko‘rinadi 🚀
Kirish zonasi: 288.9991 dan 290.6127 gacha
Stop: 284.5943
Maqsadlar: 298.8336, keyin 304.5293, so‘ng 313.0729
RSI 58, demak o‘sish uchun imkoniyat bor
Bugun 4.1 foizga ko‘tarildi va kuchli pozitsiyasini saqlab turibdi
Narx ayni paytda zonada
Sotib olish uchun $GOOGLB ni bosing
So‘nggi 7 kundagi signallarimdan 35 tasi maqsadga yetdi, 52 tasi stopga urildi
#GOOGLB #TradingSignals
$GOOGLB bu yerdan yuqoriga ko‘tarilishga tayyor ko‘rinadi 🚀
Kirish zonasi: 288.9991 dan 290.6127 gacha
Stop: 284.5943
Maqsadlar: 298.8336, keyin 304.5293, so‘ng 313.0729
RSI 58, demak o‘sish uchun imkoniyat bor
Bugun 4.1 foizga ko‘tarildi va kuchli pozitsiyasini saqlab turibdi
Narx ayni paytda zonada
Sotib olish uchun $GOOGLB ni bosing
So‘nggi 7 kundagi signallarimdan 35 tasi maqsadga yetdi, 52 tasi stopga urildi
#GOOGLB #TradingSignals
Kirish zonasi: 288.9991 dan 290.6127 gacha
Stop: 284.5943
Maqsadlar: 298.8336, keyin 304.5293, so‘ng 313.0729
RSI 58, demak o‘sish uchun imkoniyat bor
Bugun 4.1 foizga ko‘tarildi va kuchli pozitsiyasini saqlab turibdi
Narx ayni paytda zonada
Sotib olish uchun $GOOGLB ni bosing
So‘nggi 7 kundagi signallarimdan 35 tasi maqsadga yetdi, 52 tasi stopga urildi
#GOOGLB #TradingSignals
3

·
--
$GOOGLB yuqori diapazonni sinab ko‘rar ekan, savdo hajmi tez pasaymoqda.
Aktiv 4,02% kunlik o‘sish bilan 289,62 dollardan savdo qilinmoqda, 24 soatlik savdo hajmi esa 21,53 mln dollarni tashkil etmoqda. Biroq, narx 287,96 gacha tushganidan so‘ng, so‘nggi bir soatlik savdo hajmi 23 soatlik o‘rtacha hajmning atigi 0,17 baravariga teng bo‘ldi.
Agar xaridorlar o‘sib borayotgan savdo hajmi bilan 296,59 dagi yuqori chegaradan oshib ketsa, narxning yanada yuqori darajalarga ko‘tarilishi kuzatishga arziydigan ssenariy bo‘lib qoladi. Aksincha, 277,71 dagi past darajadan yuqorida tura olmaslik yaqin muddatli o‘sish tuzilmasini bekor qiladi.
296,59 dan yuqorida savdo hajmi bilan tasdiqlangan yorib o‘tishni kutasizmi yoki 277,71 tomon pasayish fikringizni o‘zgartiradimi?
Jonli grafikni ko‘rish uchun $GOOGLB ustiga bosing. #GOOGLB #BinanceSquare
$GOOGLB yuqori diapazonni sinab ko‘rar ekan, savdo hajmi tez pasaymoqda.
Aktiv 4,02% kunlik o‘sish bilan 289,62 dollardan savdo qilinmoqda, 24 soatlik savdo hajmi esa 21,53 mln dollarni tashkil etmoqda. Biroq, narx 287,96 gacha tushganidan so‘ng, so‘nggi bir soatlik savdo hajmi 23 soatlik o‘rtacha hajmning atigi 0,17 baravariga teng bo‘ldi.
Agar xaridorlar o‘sib borayotgan savdo hajmi bilan 296,59 dagi yuqori chegaradan oshib ketsa, narxning yanada yuqori darajalarga ko‘tarilishi kuzatishga arziydigan ssenariy bo‘lib qoladi. Aksincha, 277,71 dagi past darajadan yuqorida tura olmaslik yaqin muddatli o‘sish tuzilmasini bekor qiladi.
296,59 dan yuqorida savdo hajmi bilan tasdiqlangan yorib o‘tishni kutasizmi yoki 277,71 tomon pasayish fikringizni o‘zgartiradimi?
Jonli grafikni ko‘rish uchun $GOOGLB ustiga bosing. #GOOGLB #BinanceSquare
Aktiv 4,02% kunlik o‘sish bilan 289,62 dollardan savdo qilinmoqda, 24 soatlik savdo hajmi esa 21,53 mln dollarni tashkil etmoqda. Biroq, narx 287,96 gacha tushganidan so‘ng, so‘nggi bir soatlik savdo hajmi 23 soatlik o‘rtacha hajmning atigi 0,17 baravariga teng bo‘ldi.
Agar xaridorlar o‘sib borayotgan savdo hajmi bilan 296,59 dagi yuqori chegaradan oshib ketsa, narxning yanada yuqori darajalarga ko‘tarilishi kuzatishga arziydigan ssenariy bo‘lib qoladi. Aksincha, 277,71 dagi past darajadan yuqorida tura olmaslik yaqin muddatli o‘sish tuzilmasini bekor qiladi.
296,59 dan yuqorida savdo hajmi bilan tasdiqlangan yorib o‘tishni kutasizmi yoki 277,71 tomon pasayish fikringizni o‘zgartiradimi?
Jonli grafikni ko‘rish uchun $GOOGLB ustiga bosing. #GOOGLB #BinanceSquare
2
·
--
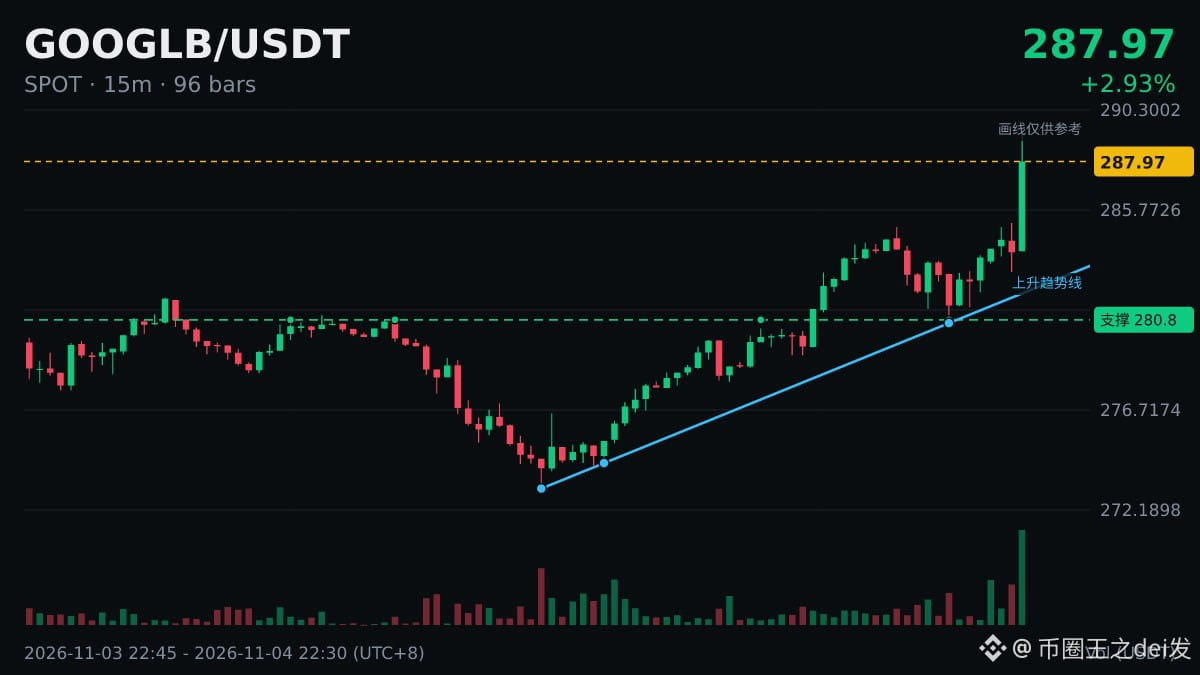
$GOOGLB 24 soatlik yangi yuqori ko‘rsatkichga chiqdi: joriy narx 289.16, oldingi yuqori ko‘rsatkich 285.
Yuqoriga yorib o‘tgandan keyin, asosiy e’tibor ikki jihatga qaratiladi:
· Oldingi yuqori ko‘rsatkich 285 qarshilikdan tayanchga aylana oladimi (narx qaytib tekshirganda undan pastga tushmasligi)
· Yorib o‘tish paytida savdo hajmi oshdimi — hajm oshmasdan yorib o‘tish osonlikcha soxta yorib o‘tishga aylanishi mumkin
Ko‘tarilish va pasayish tarafdorlari, sizlarda qanday dalillar bor?
#GOOGLB
$GOOGLB 24 soatlik yangi yuqori ko‘rsatkichga chiqdi: joriy narx 289.16, oldingi yuqori ko‘rsatkich 285.
Yuqoriga yorib o‘tgandan keyin, asosiy e’tibor ikki jihatga qaratiladi:
· Oldingi yuqori ko‘rsatkich 285 qarshilikdan tayanchga aylana oladimi (narx qaytib tekshirganda undan pastga tushmasligi)
· Yorib o‘tish paytida savdo hajmi oshdimi — hajm oshmasdan yorib o‘tish osonlikcha soxta yorib o‘tishga aylanishi mumkin
Ko‘tarilish va pasayish tarafdorlari, sizlarda qanday dalillar bor?
#GOOGLB
Yuqoriga yorib o‘tgandan keyin, asosiy e’tibor ikki jihatga qaratiladi:
· Oldingi yuqori ko‘rsatkich 285 qarshilikdan tayanchga aylana oladimi (narx qaytib tekshirganda undan pastga tushmasligi)
· Yorib o‘tish paytida savdo hajmi oshdimi — hajm oshmasdan yorib o‘tish osonlikcha soxta yorib o‘tishga aylanishi mumkin
Ko‘tarilish va pasayish tarafdorlari, sizlarda qanday dalillar bor?
#GOOGLB
179

·
--
🐋 $GOOGLB 24 soatlik yangi rekordni yangiladi, xaridorlar qat’iy.
Joriy narx 288.56, avvalgi 285 rekorddan yuqori, 24 soatlik savdo hajmi 20,33 million dollar.
Yangi rekordga yaqin joylarda ko‘pincha short pozitsiyalar uchun stop-losslar to‘planadi. Narx shu darajadan yuqorida mustahkam tursa, short squeeze yuz berishi mumkin; ammo narx ko‘tarilgach yana pasayib ketishidan ham ehtiyot bo‘lish kerak.
#GOOGLB
Shaxsiy qaydlar, aniq savdo tavsiyasi emas.
🐋 $GOOGLB 24 soatlik yangi rekordni yangiladi, xaridorlar qat’iy.
Joriy narx 288.56, avvalgi 285 rekorddan yuqori, 24 soatlik savdo hajmi 20,33 million dollar.
Yangi rekordga yaqin joylarda ko‘pincha short pozitsiyalar uchun stop-losslar to‘planadi. Narx shu darajadan yuqorida mustahkam tursa, short squeeze yuz berishi mumkin; ammo narx ko‘tarilgach yana pasayib ketishidan ham ehtiyot bo‘lish kerak.
#GOOGLB
Shaxsiy qaydlar, aniq savdo tavsiyasi emas.
Joriy narx 288.56, avvalgi 285 rekorddan yuqori, 24 soatlik savdo hajmi 20,33 million dollar.
Yangi rekordga yaqin joylarda ko‘pincha short pozitsiyalar uchun stop-losslar to‘planadi. Narx shu darajadan yuqorida mustahkam tursa, short squeeze yuz berishi mumkin; ammo narx ko‘tarilgach yana pasayib ketishidan ham ehtiyot bo‘lish kerak.
#GOOGLB
Shaxsiy qaydlar, aniq savdo tavsiyasi emas.
3
·
--
$GOOGLB |5 daqiqada savdo hajmi 12.3 baravar oshdi|Narx 1.22% ko‘tarildi
Pul oqimini ko‘rib chiqishdan oldin, savdo hajmining oshishi nimani anglatishini tushunib olaylik.
Savdo hajmi ko‘pincha bozorning yoqilg‘isi deb ataladi: tendensiya davom etishi uchun odatda savdo hajmi ham muntazam ravishda ortib borishi kerak, ammo bu qonuniyat emas, tajribaga asoslangan kuzatuvdir.
Savdo hajmi ortib narx ko‘tarilishi ko‘pincha o‘sish savdo hajmi bilan qo‘llab-quvvatlanayotganini anglatadi deb talqin qilinadi; savdo hajmi ortib narx tushishi esa ko‘pincha sotuv bosimi kuchli ekanining belgisi deb qaraladi. Biroq bular ham faqat tajribaga asoslangan talqinlardir.
Bir xil ma’lumot turli bozor sharoitlarida mutlaqo boshqacha ma’noga ega bo‘lishi mumkin. Biror tajribaviy qoidani har doim ham qo‘llayvermang.
#GOOGLB
$GOOGLB |5 daqiqada savdo hajmi 12.3 baravar oshdi|Narx 1.22% ko‘tarildi
Pul oqimini ko‘rib chiqishdan oldin, savdo hajmining oshishi nimani anglatishini tushunib olaylik.
Savdo hajmi ko‘pincha bozorning yoqilg‘isi deb ataladi: tendensiya davom etishi uchun odatda savdo hajmi ham muntazam ravishda ortib borishi kerak, ammo bu qonuniyat emas, tajribaga asoslangan kuzatuvdir.
Savdo hajmi ortib narx ko‘tarilishi ko‘pincha o‘sish savdo hajmi bilan qo‘llab-quvvatlanayotganini anglatadi deb talqin qilinadi; savdo hajmi ortib narx tushishi esa ko‘pincha sotuv bosimi kuchli ekanining belgisi deb qaraladi. Biroq bular ham faqat tajribaga asoslangan talqinlardir.
Bir xil ma’lumot turli bozor sharoitlarida mutlaqo boshqacha ma’noga ega bo‘lishi mumkin. Biror tajribaviy qoidani har doim ham qo‘llayvermang.
#GOOGLB
Pul oqimini ko‘rib chiqishdan oldin, savdo hajmining oshishi nimani anglatishini tushunib olaylik.
Savdo hajmi ko‘pincha bozorning yoqilg‘isi deb ataladi: tendensiya davom etishi uchun odatda savdo hajmi ham muntazam ravishda ortib borishi kerak, ammo bu qonuniyat emas, tajribaga asoslangan kuzatuvdir.
Savdo hajmi ortib narx ko‘tarilishi ko‘pincha o‘sish savdo hajmi bilan qo‘llab-quvvatlanayotganini anglatadi deb talqin qilinadi; savdo hajmi ortib narx tushishi esa ko‘pincha sotuv bosimi kuchli ekanining belgisi deb qaraladi. Biroq bular ham faqat tajribaga asoslangan talqinlardir.
Bir xil ma’lumot turli bozor sharoitlarida mutlaqo boshqacha ma’noga ega bo‘lishi mumkin. Biror tajribaviy qoidani har doim ham qo‘llayvermang.
#GOOGLB
1
1
·
--
Hozirgina $GOOGLB 5 daqiqada savdo hajmi 12.3 baravar oshganini, narx esa 1.22% ko‘tarilganini payqadim.
Savdo hajmi bunchalik oshgan bo‘lsa, yo yangi mablag‘lar kirib kelgan, yo kimdir portfelini qayta muvozanatlashtiryapti. Yo‘nalishni narxning qanday harakatlanishidan bilib olamiz.
#GOOGLB
Hozirgina $GOOGLB 5 daqiqada savdo hajmi 12.3 baravar oshganini, narx esa 1.22% ko‘tarilganini payqadim.
Savdo hajmi bunchalik oshgan bo‘lsa, yo yangi mablag‘lar kirib kelgan, yo kimdir portfelini qayta muvozanatlashtiryapti. Yo‘nalishni narxning qanday harakatlanishidan bilib olamiz.
#GOOGLB
Savdo hajmi bunchalik oshgan bo‘lsa, yo yangi mablag‘lar kirib kelgan, yo kimdir portfelini qayta muvozanatlashtiryapti. Yo‘nalishni narxning qanday harakatlanishidan bilib olamiz.
#GOOGLB
15
·
--
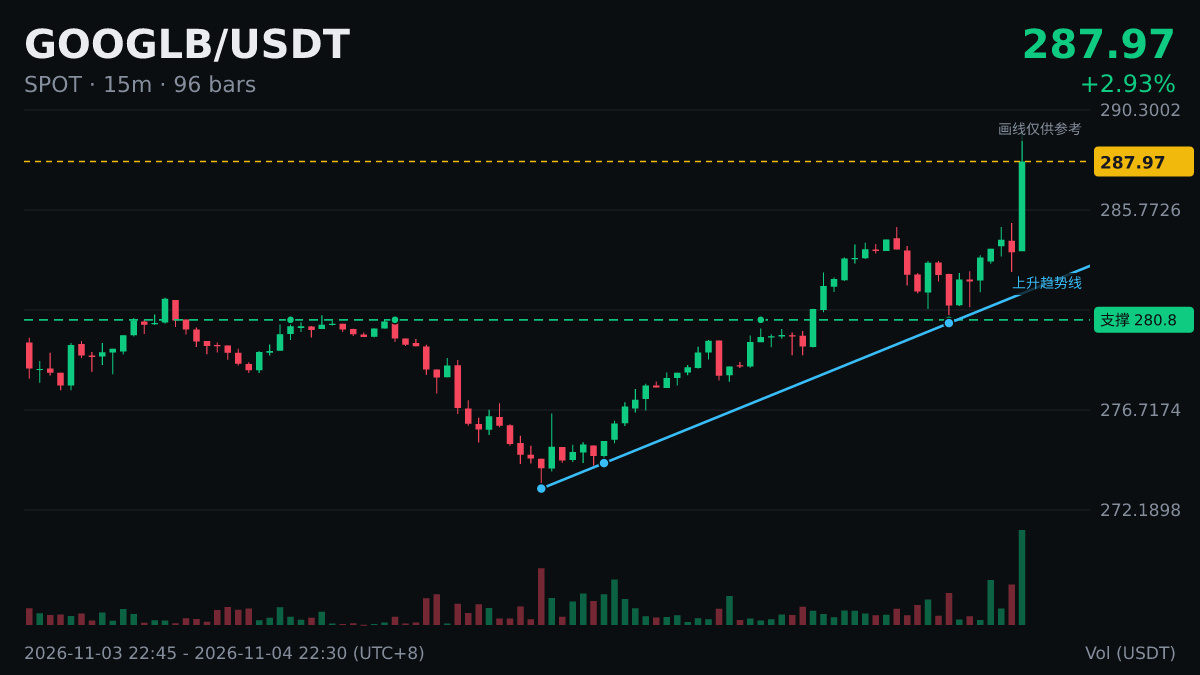
$GOOGLB 284.14 ga yetganida savdo hajmi o‘rtachadan 1.27 baravar oshdi.
Xaridorlar 24 soat ichida narxni +1.26% ga ko‘tarib, 285 atrofidagi yuqori chegarani sinab ko‘rdi. Savdo hajmining bunday kengayishi faol ishtirokni ko‘rsatadi, biroq diapazonning yuqori chegarasida narx ortidan quvish 273.16 dagi past darajaga qaytish xavfini tug‘diradi.
285 dan yuqorida barqaror turish o‘sish tendensiyasini tasdiqlaydi, soatlik yopilishdagi 284.02 dan pastga tushish esa darhol yuz bergan yorib o‘tish urinishini bekor qiladi.
285 dan yuqoridagi tasdiqlangan soatlik yopilishni kutasizmi yoki bu yuqori darajalarda narxning qaytish xavfi sizni chetda ushlab turadimi?
Jonli grafikni ko‘rish uchun $GOOGLB ustiga bosing. #GOOGLB #BinanceSquare
$GOOGLB 284.14 ga yetganida savdo hajmi o‘rtachadan 1.27 baravar oshdi.
Xaridorlar 24 soat ichida narxni +1.26% ga ko‘tarib, 285 atrofidagi yuqori chegarani sinab ko‘rdi. Savdo hajmining bunday kengayishi faol ishtirokni ko‘rsatadi, biroq diapazonning yuqori chegarasida narx ortidan quvish 273.16 dagi past darajaga qaytish xavfini tug‘diradi.
285 dan yuqorida barqaror turish o‘sish tendensiyasini tasdiqlaydi, soatlik yopilishdagi 284.02 dan pastga tushish esa darhol yuz bergan yorib o‘tish urinishini bekor qiladi.
285 dan yuqoridagi tasdiqlangan soatlik yopilishni kutasizmi yoki bu yuqori darajalarda narxning qaytish xavfi sizni chetda ushlab turadimi?
Jonli grafikni ko‘rish uchun $GOOGLB ustiga bosing. #GOOGLB #BinanceSquare
Xaridorlar 24 soat ichida narxni +1.26% ga ko‘tarib, 285 atrofidagi yuqori chegarani sinab ko‘rdi. Savdo hajmining bunday kengayishi faol ishtirokni ko‘rsatadi, biroq diapazonning yuqori chegarasida narx ortidan quvish 273.16 dagi past darajaga qaytish xavfini tug‘diradi.
285 dan yuqorida barqaror turish o‘sish tendensiyasini tasdiqlaydi, soatlik yopilishdagi 284.02 dan pastga tushish esa darhol yuz bergan yorib o‘tish urinishini bekor qiladi.
285 dan yuqoridagi tasdiqlangan soatlik yopilishni kutasizmi yoki bu yuqori darajalarda narxning qaytish xavfi sizni chetda ushlab turadimi?
Jonli grafikni ko‘rish uchun $GOOGLB ustiga bosing. #GOOGLB #BinanceSquare

·
--
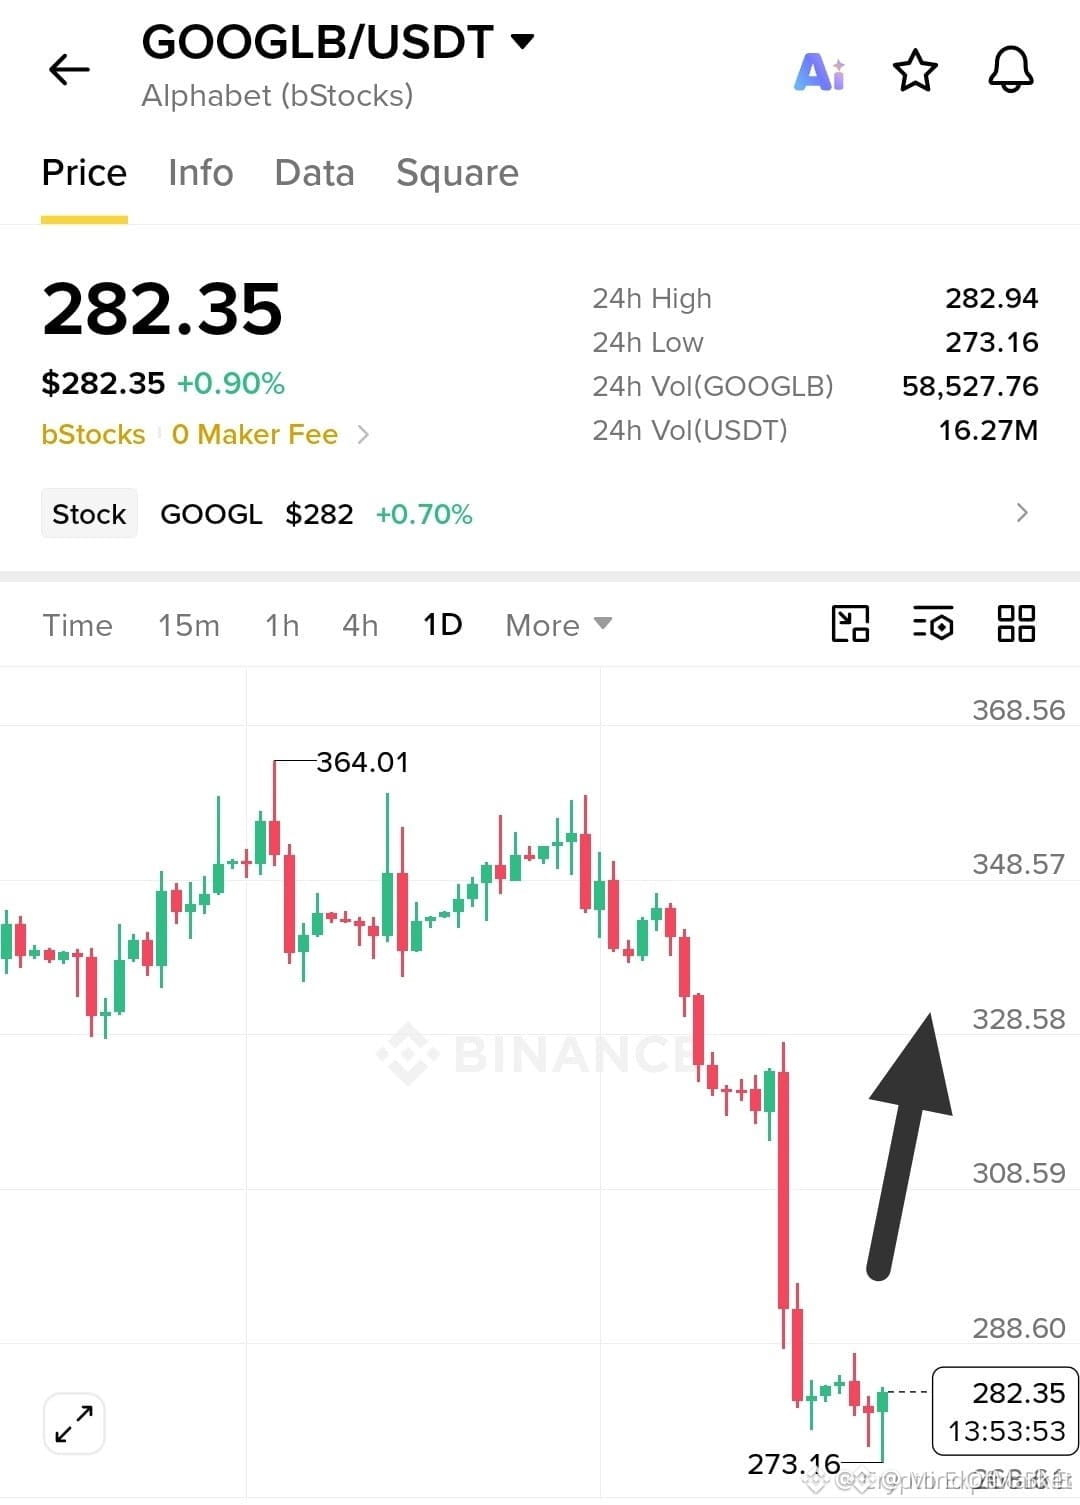
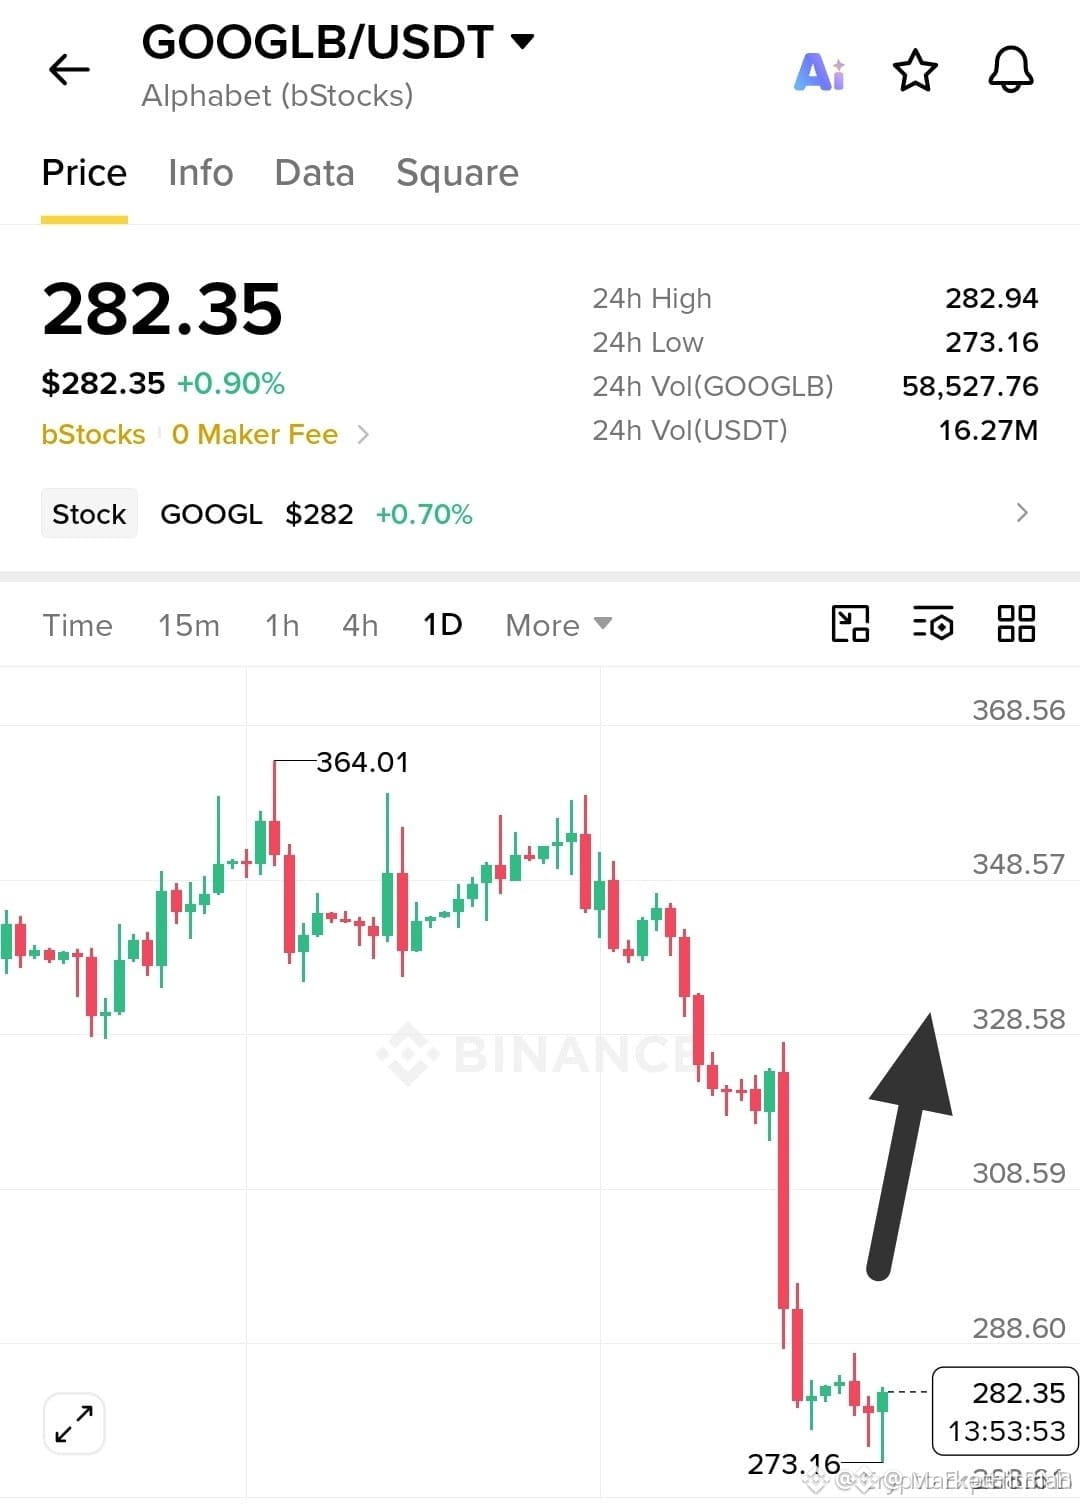
🚨 $GOOGLB $282 DAN YUQORIGA KESKIN KO‘TARILDI – O‘SISH TOMON HARAKAT UCHUN SETUP 💥
Kirish: $282 🟢
Maqsad: $286 🚀
Maqsad: $291 🚀
Maqsad: $297 🚀
Stop-loss: $278.50 ⚠️
$282 dagi buyurtmalar bloki 4 soatlik uchta sham davomida mustahkam turdi, sotuv bosimini yutib, yirik ishtirokchilar jamg‘arish qilayotganini ko‘rsatdi 🌊. Har bir qaytishda hajmning keskin oshishi likvidlik bo‘shlig‘i to‘ldirilayotganini tasdiqlaydi 📊. Narx kirish darajasidan yuqorida saqlanib turgani bois, keyingi likvidlik zonalari $286, $291 va $297 da joylashgan — bu institutsional sotuvchilar yana bozorga kirishi mumkin bo‘lgan, o‘sish yo‘nalishidagi klassik zonalar. $286 darajasining ishonchli yorib o‘tilishi narxni $291–$297 oralig‘iga tez ko‘tarishi mumkin ⚡.
💬 Qaysi maqsadni birinchi kutyapsiz — avval $286 sinovidan o‘tishinimi yoki $297 gacha chuqurroq ko‘tarilishinimi? 👇
⚠️ Bu moliyaviy maslahat emas. Har doim tavakkalingizni boshqaring. 🛡️
🏷️ #GOOGLB #LongSetup #Bullish #SmartMoney #Crypto
🚀 💎
🚨 $GOOGLB $282 DAN YUQORIGA KESKIN KO‘TARILDI – O‘SISH TOMON HARAKAT UCHUN SETUP 💥
Kirish: $282 🟢
Maqsad: $286 🚀
Maqsad: $291 🚀
Maqsad: $297 🚀
Stop-loss: $278.50 ⚠️
$282 dagi buyurtmalar bloki 4 soatlik uchta sham davomida mustahkam turdi, sotuv bosimini yutib, yirik ishtirokchilar jamg‘arish qilayotganini ko‘rsatdi 🌊. Har bir qaytishda hajmning keskin oshishi likvidlik bo‘shlig‘i to‘ldirilayotganini tasdiqlaydi 📊. Narx kirish darajasidan yuqorida saqlanib turgani bois, keyingi likvidlik zonalari $286, $291 va $297 da joylashgan — bu institutsional sotuvchilar yana bozorga kirishi mumkin bo‘lgan, o‘sish yo‘nalishidagi klassik zonalar. $286 darajasining ishonchli yorib o‘tilishi narxni $291–$297 oralig‘iga tez ko‘tarishi mumkin ⚡.
💬 Qaysi maqsadni birinchi kutyapsiz — avval $286 sinovidan o‘tishinimi yoki $297 gacha chuqurroq ko‘tarilishinimi? 👇
⚠️ Bu moliyaviy maslahat emas. Har doim tavakkalingizni boshqaring. 🛡️
🏷️ #GOOGLB #LongSetup #Bullish #SmartMoney #Crypto
🚀 💎
Kirish: $282 🟢
Maqsad: $286 🚀
Maqsad: $291 🚀
Maqsad: $297 🚀
Stop-loss: $278.50 ⚠️
$282 dagi buyurtmalar bloki 4 soatlik uchta sham davomida mustahkam turdi, sotuv bosimini yutib, yirik ishtirokchilar jamg‘arish qilayotganini ko‘rsatdi 🌊. Har bir qaytishda hajmning keskin oshishi likvidlik bo‘shlig‘i to‘ldirilayotganini tasdiqlaydi 📊. Narx kirish darajasidan yuqorida saqlanib turgani bois, keyingi likvidlik zonalari $286, $291 va $297 da joylashgan — bu institutsional sotuvchilar yana bozorga kirishi mumkin bo‘lgan, o‘sish yo‘nalishidagi klassik zonalar. $286 darajasining ishonchli yorib o‘tilishi narxni $291–$297 oralig‘iga tez ko‘tarishi mumkin ⚡.
💬 Qaysi maqsadni birinchi kutyapsiz — avval $286 sinovidan o‘tishinimi yoki $297 gacha chuqurroq ko‘tarilishinimi? 👇
⚠️ Bu moliyaviy maslahat emas. Har doim tavakkalingizni boshqaring. 🛡️
🏷️ #GOOGLB #LongSetup #Bullish #SmartMoney #Crypto
🚀 💎
3

·
--
🚀 $GOOGLB $282 DAN YUQORIGA YORIB O‘TDI – $297 GACHA KO‘TARILISH KUTILMOQDA 📈
Kirish: $282 ⚡
Maqsad: $286 🎯
Maqsad: $291 🎯
Maqsad: $297 🎯
Zararni cheklash: $278.50 ⚠️
Yirik investorlar $282 darajasidagi likvidlikni faol sotib olmoqda, 20x yelka esa buyurtmalar oqimini keskin tezlashtirmoqda. 📊 O‘sish signali aniq – kirish darajasidan yuqoridagi har bir sham keyingi qarshilik tomon harakatni kuchaytiradi. 💡 $282 dan yuqorida mustahkam turing, shunda $291–$297 gacha yo‘l keng ochiladi. Ammo narx stop darajasigacha tushib ketsa, vaziyat tezda o‘zgaradi.
Bu savdo intizomli long pozitsiyaning sabrini taqdirlaydi va bozor momentumiga asosiy ishni bajarishga imkon beradi. 📈 Xavfni cheklang va zarar keltirishi mumkin bo‘lgan pasayishni quvib ketmang. 💬 Ushbu yuqoriga yo‘nalgan to‘lqinga qo‘shilishga tayyormisiz yoki yanada chuqurroq qaytishni kutyapsizmi? 👇
⚠️ Bu moliyaviy maslahat emas. Har doim xavfni boshqaring. 🛡️
🏷️ #GOOGLB #LongSetup #Bullish #Leverage #Crypto
🚀 ⚡
🚀 $GOOGLB $282 DAN YUQORIGA YORIB O‘TDI – $297 GACHA KO‘TARILISH KUTILMOQDA 📈
Kirish: $282 ⚡
Maqsad: $286 🎯
Maqsad: $291 🎯
Maqsad: $297 🎯
Zararni cheklash: $278.50 ⚠️
Yirik investorlar $282 darajasidagi likvidlikni faol sotib olmoqda, 20x yelka esa buyurtmalar oqimini keskin tezlashtirmoqda. 📊 O‘sish signali aniq – kirish darajasidan yuqoridagi har bir sham keyingi qarshilik tomon harakatni kuchaytiradi. 💡 $282 dan yuqorida mustahkam turing, shunda $291–$297 gacha yo‘l keng ochiladi. Ammo narx stop darajasigacha tushib ketsa, vaziyat tezda o‘zgaradi.
Bu savdo intizomli long pozitsiyaning sabrini taqdirlaydi va bozor momentumiga asosiy ishni bajarishga imkon beradi. 📈 Xavfni cheklang va zarar keltirishi mumkin bo‘lgan pasayishni quvib ketmang. 💬 Ushbu yuqoriga yo‘nalgan to‘lqinga qo‘shilishga tayyormisiz yoki yanada chuqurroq qaytishni kutyapsizmi? 👇
⚠️ Bu moliyaviy maslahat emas. Har doim xavfni boshqaring. 🛡️
🏷️ #GOOGLB #LongSetup #Bullish #Leverage #Crypto
🚀 ⚡
Kirish: $282 ⚡
Maqsad: $286 🎯
Maqsad: $291 🎯
Maqsad: $297 🎯
Zararni cheklash: $278.50 ⚠️
Yirik investorlar $282 darajasidagi likvidlikni faol sotib olmoqda, 20x yelka esa buyurtmalar oqimini keskin tezlashtirmoqda. 📊 O‘sish signali aniq – kirish darajasidan yuqoridagi har bir sham keyingi qarshilik tomon harakatni kuchaytiradi. 💡 $282 dan yuqorida mustahkam turing, shunda $291–$297 gacha yo‘l keng ochiladi. Ammo narx stop darajasigacha tushib ketsa, vaziyat tezda o‘zgaradi.
Bu savdo intizomli long pozitsiyaning sabrini taqdirlaydi va bozor momentumiga asosiy ishni bajarishga imkon beradi. 📈 Xavfni cheklang va zarar keltirishi mumkin bo‘lgan pasayishni quvib ketmang. 💬 Ushbu yuqoriga yo‘nalgan to‘lqinga qo‘shilishga tayyormisiz yoki yanada chuqurroq qaytishni kutyapsizmi? 👇
⚠️ Bu moliyaviy maslahat emas. Har doim xavfni boshqaring. 🛡️
🏷️ #GOOGLB #LongSetup #Bullish #Leverage #Crypto
🚀 ⚡
6
·
--
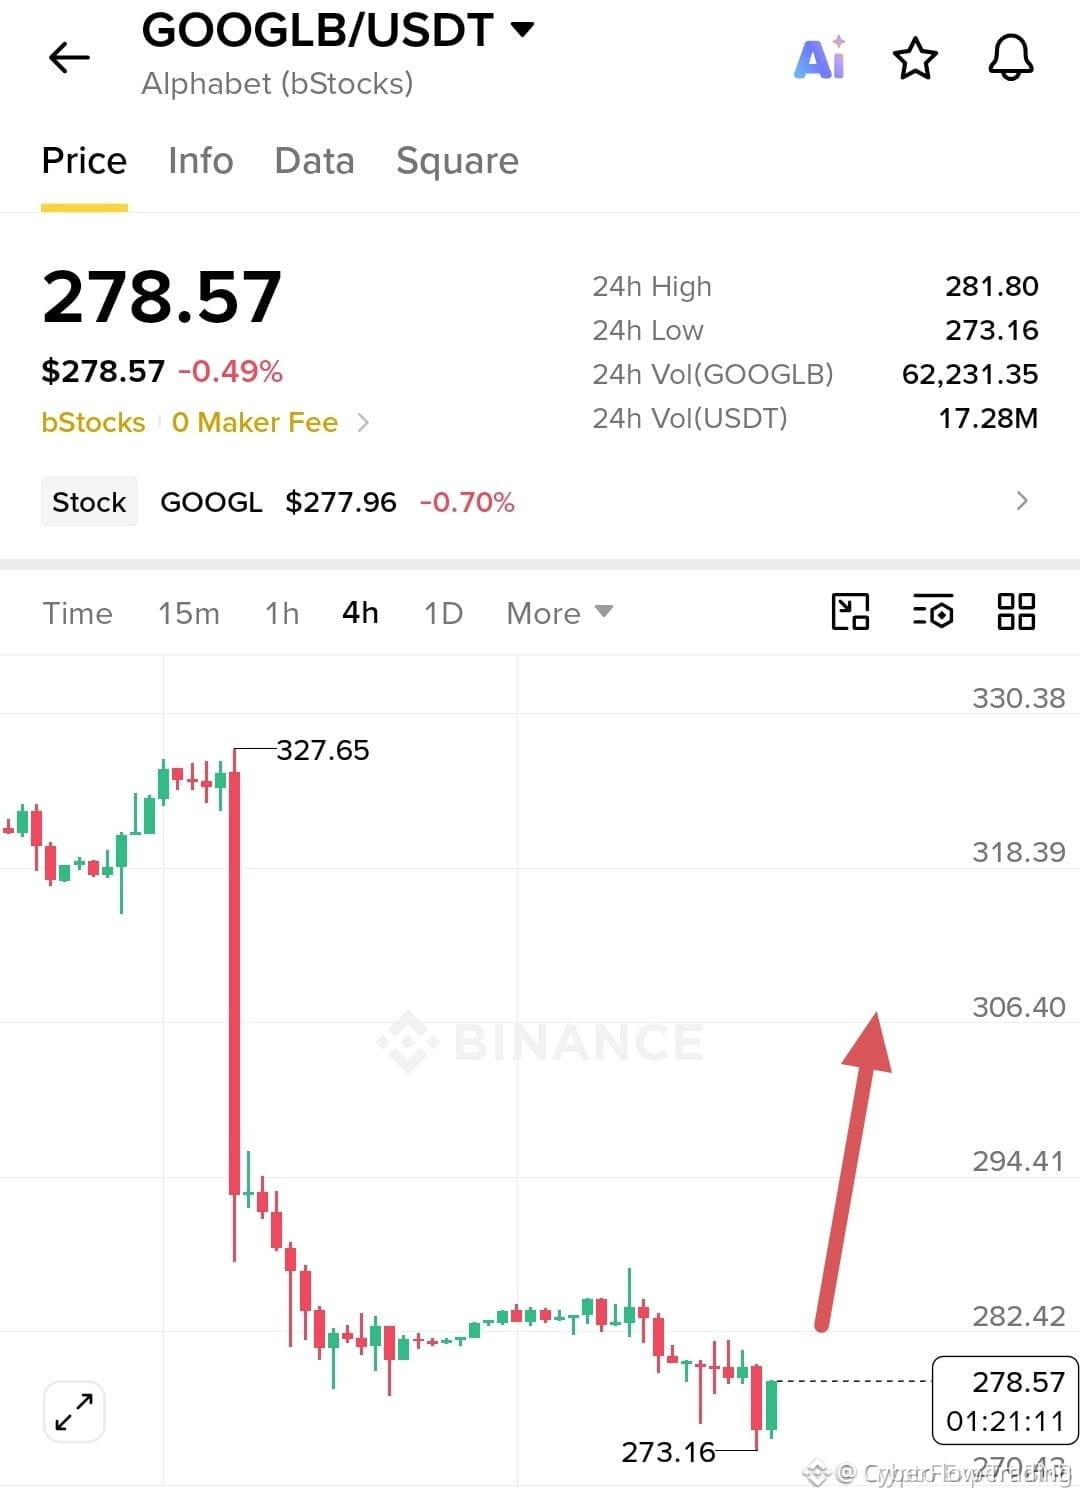
$GOOGLB narx $278.04 atrofida barqarorlashar ekan, savdo hajmi pasaymoqda.
Kunlik savdo hajmi $17.77M bo‘lganda, narx 0.43% kunlik pasayishdan so‘ng so‘nggi 273.16–281.80 oralig‘ida harakatlanmoqda. Soatlik savdo hajmining nisbatan pastligi keskin sotuvdan ko‘ra vaqtinchalik konsolidatsiyaga ishora qilmoqda.
O‘sish davom etishi uchun savdo hajmi oshgan holda yuqori chegara — 281.80 atrofini qayta egallash kerak. Aksincha, narx 273.16 quyi chegaradan pastga tushsa, bu ssenariy o‘z kuchini yo‘qotadi va sotuv bosimi kuchayganini anglatadi.
Xaridorlar diapazonning quyi chegarasini himoya qiladimi yoki avval 281.80 dan yuqoriga chiqish kuch borligini tasdiqlaydimi?
Jonli grafikni ko‘rish uchun $GOOGLB bosing. #GOOGLB #BinanceSquare
$GOOGLB narx $278.04 atrofida barqarorlashar ekan, savdo hajmi pasaymoqda.
Kunlik savdo hajmi $17.77M bo‘lganda, narx 0.43% kunlik pasayishdan so‘ng so‘nggi 273.16–281.80 oralig‘ida harakatlanmoqda. Soatlik savdo hajmining nisbatan pastligi keskin sotuvdan ko‘ra vaqtinchalik konsolidatsiyaga ishora qilmoqda.
O‘sish davom etishi uchun savdo hajmi oshgan holda yuqori chegara — 281.80 atrofini qayta egallash kerak. Aksincha, narx 273.16 quyi chegaradan pastga tushsa, bu ssenariy o‘z kuchini yo‘qotadi va sotuv bosimi kuchayganini anglatadi.
Xaridorlar diapazonning quyi chegarasini himoya qiladimi yoki avval 281.80 dan yuqoriga chiqish kuch borligini tasdiqlaydimi?
Jonli grafikni ko‘rish uchun $GOOGLB bosing. #GOOGLB #BinanceSquare
Kunlik savdo hajmi $17.77M bo‘lganda, narx 0.43% kunlik pasayishdan so‘ng so‘nggi 273.16–281.80 oralig‘ida harakatlanmoqda. Soatlik savdo hajmining nisbatan pastligi keskin sotuvdan ko‘ra vaqtinchalik konsolidatsiyaga ishora qilmoqda.
O‘sish davom etishi uchun savdo hajmi oshgan holda yuqori chegara — 281.80 atrofini qayta egallash kerak. Aksincha, narx 273.16 quyi chegaradan pastga tushsa, bu ssenariy o‘z kuchini yo‘qotadi va sotuv bosimi kuchayganini anglatadi.
Xaridorlar diapazonning quyi chegarasini himoya qiladimi yoki avval 281.80 dan yuqoriga chiqish kuch borligini tasdiqlaydimi?
Jonli grafikni ko‘rish uchun $GOOGLB bosing. #GOOGLB #BinanceSquare

🚀 $GOOGLB TEZKOR QAYTISH SAVDOSI 📈
Kirish: 278 ⚡
Maqsad: 282 🚀
Maqsad: 286.5 🚀
Maqsad: 292 🚀
Zararni cheklash: 274.80 ⚠️
Kunlik RSI 20-zonada qolib ketgan, bu kuchli ortiqcha sotilganlik holatini ko‘rsatmoqda, 4 soatlik va kunlik grafiklarda esa pasayish kayfiyati saqlanib qolgan. 📊 $276–$278 atrofidagi tor talab zonasi sotuv bosimini yutib, tezkor qaytish uchun zamin yaratmoqda.
Agar narx $276 dan yuqorida ushlanib, $278 dagi kirish nuqtasiga yetsa, keyingi qarshilik — $281.64 — $282, $286.5 va $292 darajalaridagi bosqichma-bosqich maqsadlarga yo‘l ochishi mumkin. 🦈 Narx $274.80 dan pastga tushsa, long pozitsiya bekor bo‘ladi va darhol chiqish kerak.
💬 Qisqa muddatli bu ko‘tarilishdan foydalanishga tayyormisiz yoki aniqroq yorib o‘tishni kutasizmi?
⚠️ Bu moliyaviy maslahat emas. Har doim xataringizni boshqaring. 🛡️
🏷️ #GOOGLB #LongSetup #Rebound #Crypto
🔥 💎
🚀 $GOOGLB TEZKOR QAYTISH SAVDOSI 📈
Kirish: 278 ⚡
Maqsad: 282 🚀
Maqsad: 286.5 🚀
Maqsad: 292 🚀
Zararni cheklash: 274.80 ⚠️
Kunlik RSI 20-zonada qolib ketgan, bu kuchli ortiqcha sotilganlik holatini ko‘rsatmoqda, 4 soatlik va kunlik grafiklarda esa pasayish kayfiyati saqlanib qolgan. 📊 $276–$278 atrofidagi tor talab zonasi sotuv bosimini yutib, tezkor qaytish uchun zamin yaratmoqda.
Agar narx $276 dan yuqorida ushlanib, $278 dagi kirish nuqtasiga yetsa, keyingi qarshilik — $281.64 — $282, $286.5 va $292 darajalaridagi bosqichma-bosqich maqsadlarga yo‘l ochishi mumkin. 🦈 Narx $274.80 dan pastga tushsa, long pozitsiya bekor bo‘ladi va darhol chiqish kerak.
💬 Qisqa muddatli bu ko‘tarilishdan foydalanishga tayyormisiz yoki aniqroq yorib o‘tishni kutasizmi?
⚠️ Bu moliyaviy maslahat emas. Har doim xataringizni boshqaring. 🛡️
🏷️ #GOOGLB #LongSetup #Rebound #Crypto
🔥 💎
Kirish: 278 ⚡
Maqsad: 282 🚀
Maqsad: 286.5 🚀
Maqsad: 292 🚀
Zararni cheklash: 274.80 ⚠️
Kunlik RSI 20-zonada qolib ketgan, bu kuchli ortiqcha sotilganlik holatini ko‘rsatmoqda, 4 soatlik va kunlik grafiklarda esa pasayish kayfiyati saqlanib qolgan. 📊 $276–$278 atrofidagi tor talab zonasi sotuv bosimini yutib, tezkor qaytish uchun zamin yaratmoqda.
Agar narx $276 dan yuqorida ushlanib, $278 dagi kirish nuqtasiga yetsa, keyingi qarshilik — $281.64 — $282, $286.5 va $292 darajalaridagi bosqichma-bosqich maqsadlarga yo‘l ochishi mumkin. 🦈 Narx $274.80 dan pastga tushsa, long pozitsiya bekor bo‘ladi va darhol chiqish kerak.
💬 Qisqa muddatli bu ko‘tarilishdan foydalanishga tayyormisiz yoki aniqroq yorib o‘tishni kutasizmi?
⚠️ Bu moliyaviy maslahat emas. Har doim xataringizni boshqaring. 🛡️
🏷️ #GOOGLB #LongSetup #Rebound #Crypto
🔥 💎
17
·
--
O‘suvchi
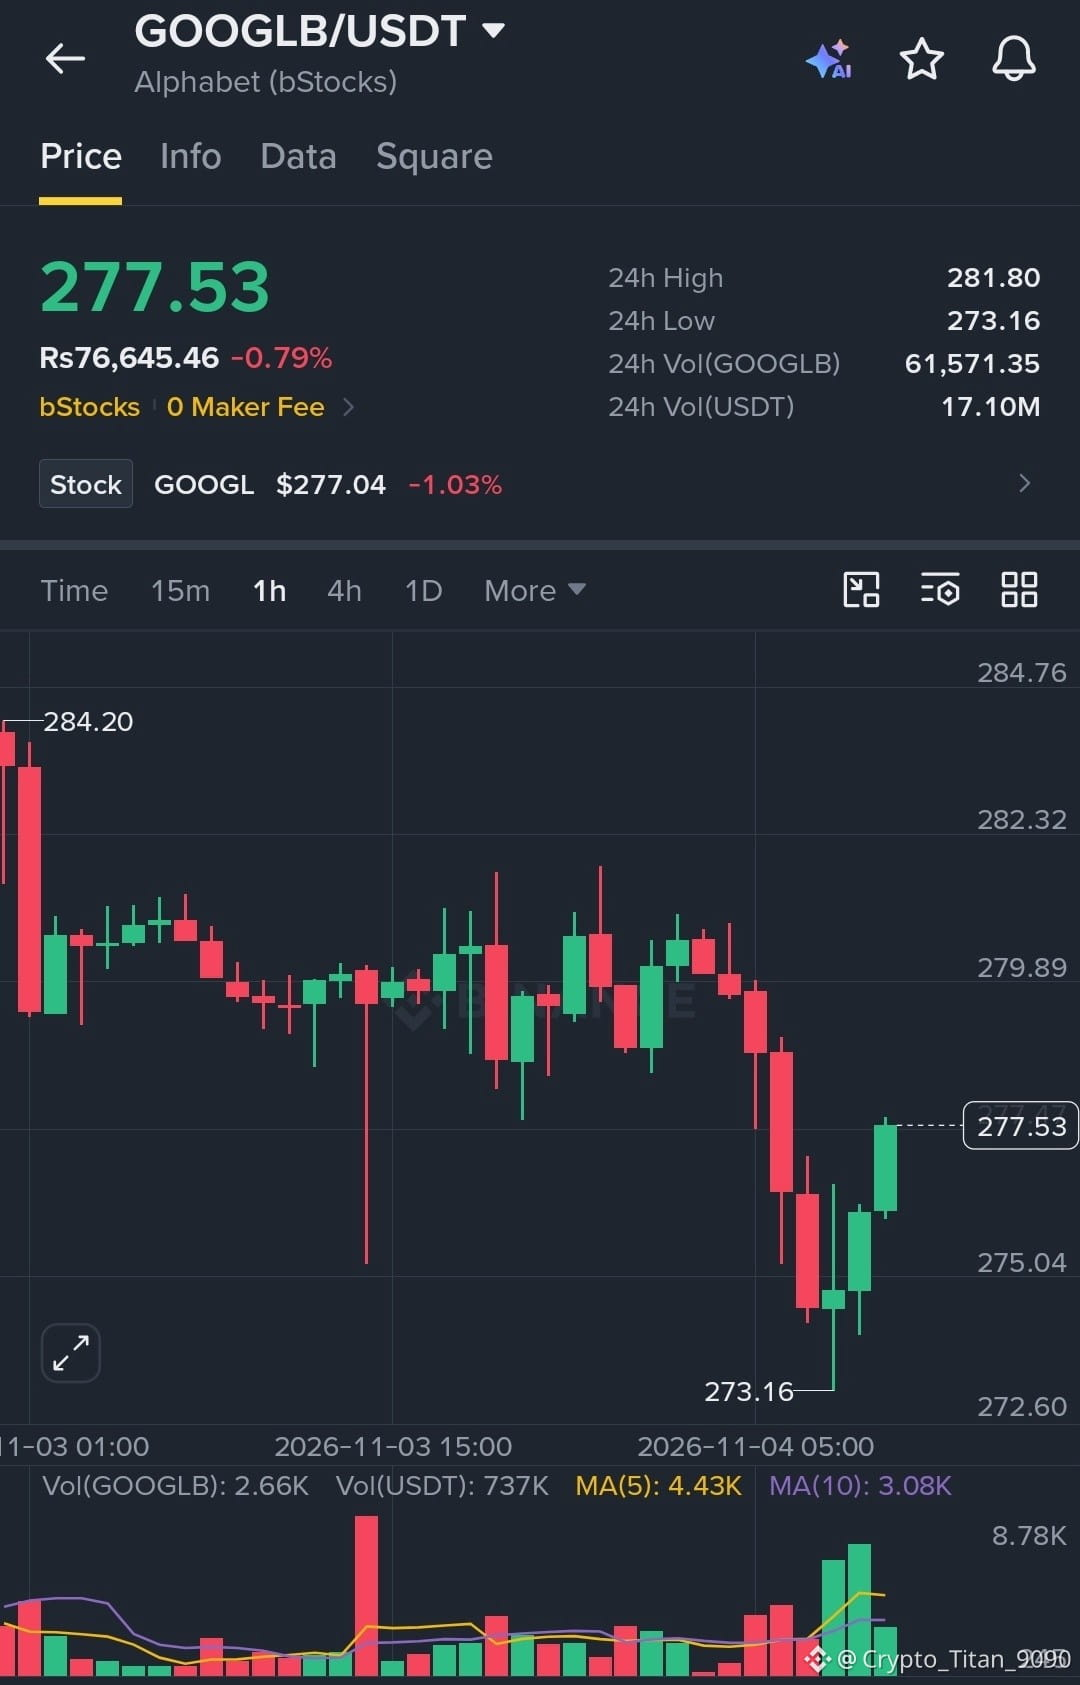
$GOOGLB - O‘sish yo‘nalishidagi yorib o‘tish davom etadi.
🎯 TP1: $278.00
🎯 TP2: $280.00
🎯 TP3: $282.00
🎯 TP4: $285.00
🛑 SL: $272.00
Barqaror o‘sish sur’atida long pozitsiya oching. Stopni yorib o‘tish darajasidan pastga qo‘ying.
Savdo qilish uchun shu yerni bosing 👇
#GOOGLB
{spot}(GOOGLBUSDT)
$GOOGLB - O‘sish yo‘nalishidagi yorib o‘tish davom etadi.
🎯 TP1: $278.00
🎯 TP2: $280.00
🎯 TP3: $282.00
🎯 TP4: $285.00
🛑 SL: $272.00
Barqaror o‘sish sur’atida long pozitsiya oching. Stopni yorib o‘tish darajasidan pastga qo‘ying.
Savdo qilish uchun shu yerni bosing 👇
#GOOGLB
🎯 TP1: $278.00
🎯 TP2: $280.00
🎯 TP3: $282.00
🎯 TP4: $285.00
🛑 SL: $272.00
Barqaror o‘sish sur’atida long pozitsiya oching. Stopni yorib o‘tish darajasidan pastga qo‘ying.
Savdo qilish uchun shu yerni bosing 👇
#GOOGLB
27
·
--
$GOOGLB $274.68 gacha ortga chekinganida, soatlik savdo hajmi o‘rtachadan 3.04 baravar oshdi.
Kunlik 1.85% pasayish $274.27 va $281.80 oralig‘idagi 23 soatlik diapazonda yuz berdi, so‘nggi soatlik yopilish esa 0.11% ko‘tarilib, $274.81 ni tashkil etdi. Pasayish paytidagi yuqori savdo hajmi bozorda faollik kuchli ekanini ko‘rsatadi, ammo katta aylanma to‘planishdan ko‘ra aktivning qo‘ldan-qo‘lga o‘tayotganini anglatishi mumkin.
Kuzatish uchun ssenariy: narx $281.80 dagi yuqori darajadan yuqoriga barqaror ko‘tarilsa, xaridorlar kuchi tiklanganidan darak beradi; $274.27 dagi past darajadan tushib ketsa, pasayish bosimi kuchayganini ko‘rsatadi.
$281.80 dan yuqoriga chiqish impuls davom etishini tasdiqlaydimi yoki $274.27 dan pastga tushish qayta ko‘tarilish ssenariysini butunlay bekor qiladimi?
Jonli grafikni ko‘rish uchun $GOOGLB ustiga bosing. #GOOGLB #BinanceSquare
$GOOGLB $274.68 gacha ortga chekinganida, soatlik savdo hajmi o‘rtachadan 3.04 baravar oshdi.
Kunlik 1.85% pasayish $274.27 va $281.80 oralig‘idagi 23 soatlik diapazonda yuz berdi, so‘nggi soatlik yopilish esa 0.11% ko‘tarilib, $274.81 ni tashkil etdi. Pasayish paytidagi yuqori savdo hajmi bozorda faollik kuchli ekanini ko‘rsatadi, ammo katta aylanma to‘planishdan ko‘ra aktivning qo‘ldan-qo‘lga o‘tayotganini anglatishi mumkin.
Kuzatish uchun ssenariy: narx $281.80 dagi yuqori darajadan yuqoriga barqaror ko‘tarilsa, xaridorlar kuchi tiklanganidan darak beradi; $274.27 dagi past darajadan tushib ketsa, pasayish bosimi kuchayganini ko‘rsatadi.
$281.80 dan yuqoriga chiqish impuls davom etishini tasdiqlaydimi yoki $274.27 dan pastga tushish qayta ko‘tarilish ssenariysini butunlay bekor qiladimi?
Jonli grafikni ko‘rish uchun $GOOGLB ustiga bosing. #GOOGLB #BinanceSquare
Kunlik 1.85% pasayish $274.27 va $281.80 oralig‘idagi 23 soatlik diapazonda yuz berdi, so‘nggi soatlik yopilish esa 0.11% ko‘tarilib, $274.81 ni tashkil etdi. Pasayish paytidagi yuqori savdo hajmi bozorda faollik kuchli ekanini ko‘rsatadi, ammo katta aylanma to‘planishdan ko‘ra aktivning qo‘ldan-qo‘lga o‘tayotganini anglatishi mumkin.
Kuzatish uchun ssenariy: narx $281.80 dagi yuqori darajadan yuqoriga barqaror ko‘tarilsa, xaridorlar kuchi tiklanganidan darak beradi; $274.27 dagi past darajadan tushib ketsa, pasayish bosimi kuchayganini ko‘rsatadi.
$281.80 dan yuqoriga chiqish impuls davom etishini tasdiqlaydimi yoki $274.27 dan pastga tushish qayta ko‘tarilish ssenariysini butunlay bekor qiladimi?
Jonli grafikni ko‘rish uchun $GOOGLB ustiga bosing. #GOOGLB #BinanceSquare
3
·
--
$GOOGLB GOOGLEB tahlili va yo‘l xaritasi
GOOGLEB rivojlanayotgan real aktivlar (RWA) bozorida Alphabet aksiyalarining tokenlashtirilgan shaklini (bStocks) ifodalaydi.
Asosiy jihatlar: Alphabet’ning an’anaviy aksiyalari qiymati bilan ta’minlangan ushbu token chakana investorlar va DeFi treyderlariga PancakeSwap hamda Uniswap kabi DEX’larda an’anaviy brokerlar bilan bog‘liq to‘siqlarsiz, haftasiga 7 kun, kuniga 24 soat likvidlikni taklif etadi.
Yo‘l xaritasi:
Q1–Q2: Likvidlik havzalarini kengaytirish va yirik Layer-2 tarmoqlariga o‘zaro zanjirli ulanishni yo‘lga qo‘yish.
Q3: RWA protokollari uchun institutsional muvofiqlik tizimlarini (KYC/AML) joriy etish.
Q4: Tokenlashtirilgan daromadlarni markazlashmagan kreditlash platformalariga integratsiya qilish.
#GOOGLB #cryptouniverseofficial #Binance #Square
{spot}(GOOGLBUSDT)
$GOOGLB GOOGLEB tahlili va yo‘l xaritasi
GOOGLEB rivojlanayotgan real aktivlar (RWA) bozorida Alphabet aksiyalarining tokenlashtirilgan shaklini (bStocks) ifodalaydi.
Asosiy jihatlar: Alphabet’ning an’anaviy aksiyalari qiymati bilan ta’minlangan ushbu token chakana investorlar va DeFi treyderlariga PancakeSwap hamda Uniswap kabi DEX’larda an’anaviy brokerlar bilan bog‘liq to‘siqlarsiz, haftasiga 7 kun, kuniga 24 soat likvidlikni taklif etadi.
Yo‘l xaritasi:
Q1–Q2: Likvidlik havzalarini kengaytirish va yirik Layer-2 tarmoqlariga o‘zaro zanjirli ulanishni yo‘lga qo‘yish.
Q3: RWA protokollari uchun institutsional muvofiqlik tizimlarini (KYC/AML) joriy etish.
Q4: Tokenlashtirilgan daromadlarni markazlashmagan kreditlash platformalariga integratsiya qilish.
#GOOGLB #cryptouniverseofficial #Binance #Square
GOOGLEB rivojlanayotgan real aktivlar (RWA) bozorida Alphabet aksiyalarining tokenlashtirilgan shaklini (bStocks) ifodalaydi.
Asosiy jihatlar: Alphabet’ning an’anaviy aksiyalari qiymati bilan ta’minlangan ushbu token chakana investorlar va DeFi treyderlariga PancakeSwap hamda Uniswap kabi DEX’larda an’anaviy brokerlar bilan bog‘liq to‘siqlarsiz, haftasiga 7 kun, kuniga 24 soat likvidlikni taklif etadi.
Yo‘l xaritasi:
Q1–Q2: Likvidlik havzalarini kengaytirish va yirik Layer-2 tarmoqlariga o‘zaro zanjirli ulanishni yo‘lga qo‘yish.
Q3: RWA protokollari uchun institutsional muvofiqlik tizimlarini (KYC/AML) joriy etish.
Q4: Tokenlashtirilgan daromadlarni markazlashmagan kreditlash platformalariga integratsiya qilish.
#GOOGLB #cryptouniverseofficial #Binance #Square
GOOGUS-0,28%
GOOGLB-2,34%
146

·
--
📉 Voy! $GOOGLB 24 soatda -1.95%, joriy narx 278.29 USDT.
📊 Ma’lumotlar
· Joriy narx: 278.29 USDT
· 24 soat: -1.95%
· Diapazon: 275.25 — 287.37
· Savdo hajmi: 17913213.94 USDT
Odatdagidek, avval ma’lumotlarga qaraymiz, keyin pozitsiya tanlaymiz. Savdo hajmi narxdan muhimroq, xaridorlar va sotuvchilar shu diapazonda kurashmoqda, xulosa qilishga shoshilmang.
Tasdiqni kutasizmi?👇
#市场观察 #GOOGLB #Binance
📉 Voy! $GOOGLB 24 soatda -1.95%, joriy narx 278.29 USDT.
📊 Ma’lumotlar
· Joriy narx: 278.29 USDT
· 24 soat: -1.95%
· Diapazon: 275.25 — 287.37
· Savdo hajmi: 17913213.94 USDT
Odatdagidek, avval ma’lumotlarga qaraymiz, keyin pozitsiya tanlaymiz. Savdo hajmi narxdan muhimroq, xaridorlar va sotuvchilar shu diapazonda kurashmoqda, xulosa qilishga shoshilmang.
Tasdiqni kutasizmi?👇
#市场观察 #GOOGLB #Binance
📊 Ma’lumotlar
· Joriy narx: 278.29 USDT
· 24 soat: -1.95%
· Diapazon: 275.25 — 287.37
· Savdo hajmi: 17913213.94 USDT
Odatdagidek, avval ma’lumotlarga qaraymiz, keyin pozitsiya tanlaymiz. Savdo hajmi narxdan muhimroq, xaridorlar va sotuvchilar shu diapazonda kurashmoqda, xulosa qilishga shoshilmang.
Tasdiqni kutasizmi?👇
#市场观察 #GOOGLB #Binance
18
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
1
#BinanceReopensWithdrawalsForMoreAssets
850,092 marta koʻrilgan
4,605 muhokama qilmoqda
2
#Binance98PercentReplenished
189,271 marta koʻrilgan
1,870 muhokama qilmoqda
3
#USStocksSlipandCryptoMarketUnderBroadPressure
13,458 marta koʻrilgan
244 muhokama qilmoqda
4
#StrategySTRCResumesIssuanceAfterOver170Days
23,416 marta koʻrilgan
420 muhokama qilmoqda
5
#ADPUSPrivateEmployersAdd86000JobsInOctober
39,595 marta koʻrilgan
573 muhokama qilmoqda
6
#KazakhstanReportedlyInvests$100MInCryptoFunds
2,417 marta koʻrilgan
58 muhokama qilmoqda
7
#SouthKoreaSeeksCryptoTaxDelayUntil2029
23,808 marta koʻrilgan
260 muhokama qilmoqda
8
#USMidterms-WhatAreMarketsExpecting?
638,912 marta koʻrilgan
2,945 muhokama qilmoqda
9
#US10YearTreasuryYieldFallsTo4.845%
32,917 marta koʻrilgan
194 muhokama qilmoqda
10
#ZcashExpectsNU7ToMake$16MSproutZECInaccessible
1,811 marta koʻrilgan
24 muhokama qilmoqda