
#globalmacro
globalmacro
60,398 marta koʻrilgan
245 muhokama qilmoqda
Ommabop
Eng so‘nggi
Maqola
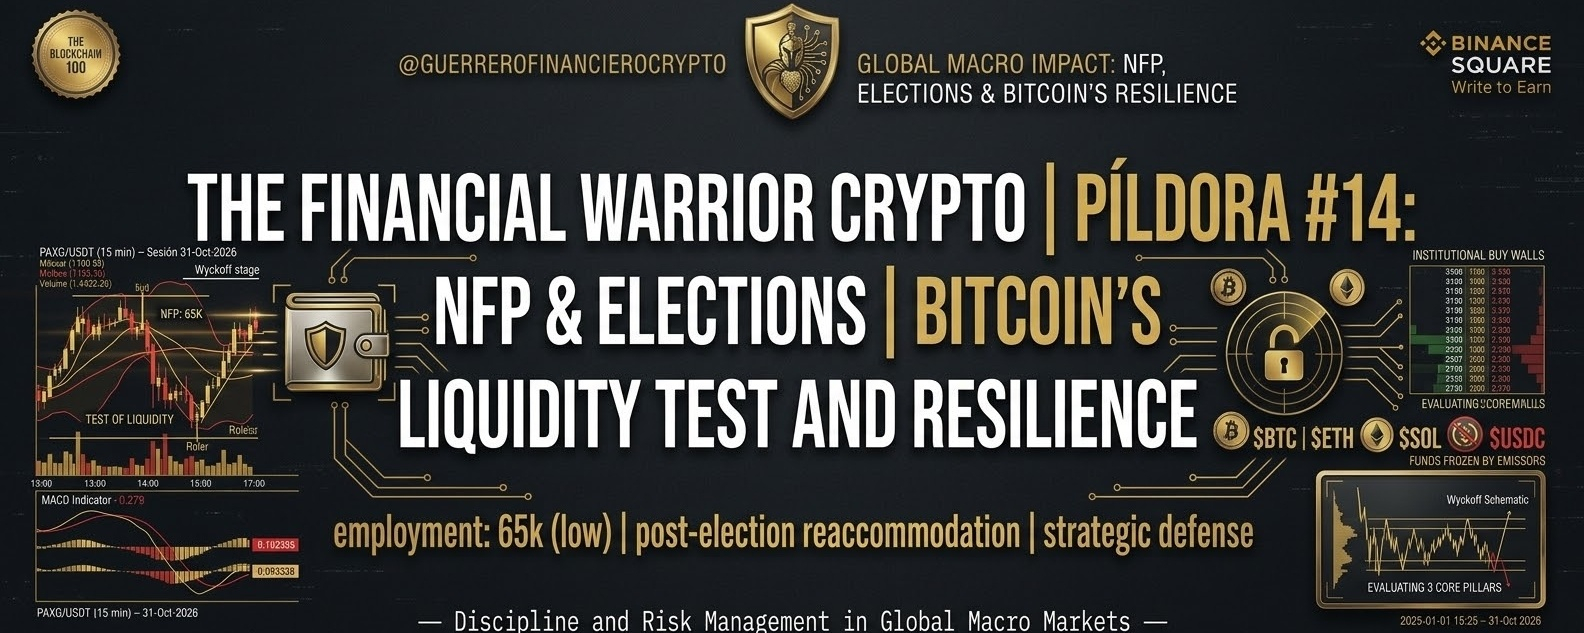
Global makroiqtisodiy ta’sir: NFP, saylovlar va Bitcoinning chidamliligiGlobal makroiqtisodiy ta’sir: NFP, saylovlar va Bitcoinning chidamliligi
The Financial Warrior Crypto | 14-sonli qisqa tahlil
Bo‘lim: Makroiqtisodiy tahlil va bozor barqarorligi
So‘nggi geosiyosiy voqealar va makroiqtisodiy ma’lumotlar e’lon qilinganidan keyin Bitcoin ($BTC)ning kunlik tuzilmasi likvidlikni o‘zlashtirish va institutsional pozitsiyalanish borasida jiddiy sinovga duch kelmoqda.
Saylovdan keyingi qayta moslashuv va NFP bandlik ko‘rsatkichi 65K ni tashkil etgan sharoitda narx harakati kuzatib borish lozim bo‘lgan uchta asosiy omilni ko‘rsatmoqda:
Global makroiqtisodiy ta’sir: NFP, saylovlar va Bitcoinning chidamliligi
Global makroiqtisodiy ta’sir: NFP, saylovlar va Bitcoinning chidamliligi
The Financial Warrior Crypto | 14-sonli qisqa tahlil
Bo‘lim: Makroiqtisodiy tahlil va bozor barqarorligi
So‘nggi geosiyosiy voqealar va makroiqtisodiy ma’lumotlar e’lon qilinganidan keyin Bitcoin ($BTC )ning kunlik tuzilmasi likvidlikni o‘zlashtirish va institutsional pozitsiyalanish borasida jiddiy sinovga duch kelmoqda.
Saylovdan keyingi qayta moslashuv va NFP bandlik ko‘rsatkichi 65K ni tashkil etgan sharoitda narx harakati kuzatib borish lozim bo‘lgan uchta asosiy omilni ko‘rsatmoqda:
The Financial Warrior Crypto | 14-sonli qisqa tahlil
Bo‘lim: Makroiqtisodiy tahlil va bozor barqarorligi
So‘nggi geosiyosiy voqealar va makroiqtisodiy ma’lumotlar e’lon qilinganidan keyin Bitcoin ($BTC )ning kunlik tuzilmasi likvidlikni o‘zlashtirish va institutsional pozitsiyalanish borasida jiddiy sinovga duch kelmoqda.
Saylovdan keyingi qayta moslashuv va NFP bandlik ko‘rsatkichi 65K ni tashkil etgan sharoitda narx harakati kuzatib borish lozim bo‘lgan uchta asosiy omilni ko‘rsatmoqda:
1
1
107
Maqola
Tariflar, DXY va tavakkalchilikni qayta taqsimlashTariflar, DXY va tavakkalchilikni qayta taqsimlash
THE FINANCIAL WARRIOR CRYPTO | PILL #13
Bo‘lim: Makroiqtisodiyot va likvidlik oqimlari
📉 Dollar bosimi va tariflar fonida Bitcoinning ajralib chiqishi
Suveren zaxiralar tahlilimizdan so‘ng, hozirgi makroiqtisodiy kun tartibidagi muhim omillardan biri — yangi tarif siyosatiga javoban Dollar indeksi ($DXY) va g‘aznachilik obligatsiyalari daromadliligining o‘zgarishidir.
Tarixan, dollarning mustahkamlanishi raqamli aktivlarga bevosita pasaytiruvchi bosim o‘tkazgan. Biroq, hozirgi institutsional xatti-harakatlar tuzilmaviy o‘zgarishning qiziqarli manzarasini ochib bermoqda:
Tariflar, DXY va tavakkalchilikni qayta taqsimlash
Tariflar, DXY va tavakkalchilikni qayta taqsimlash
THE FINANCIAL WARRIOR CRYPTO | PILL #13
Bo‘lim: Makroiqtisodiyot va likvidlik oqimlari
📉 Dollar bosimi va tariflar fonida Bitcoinning ajralib chiqishi
Suveren zaxiralar tahlilimizdan so‘ng, hozirgi makroiqtisodiy kun tartibidagi muhim omillardan biri — yangi tarif siyosatiga javoban Dollar indeksi ($DXY) va g‘aznachilik obligatsiyalari daromadliligining o‘zgarishidir.
Tarixan, dollarning mustahkamlanishi raqamli aktivlarga bevosita pasaytiruvchi bosim o‘tkazgan. Biroq, hozirgi institutsional xatti-harakatlar tuzilmaviy o‘zgarishning qiziqarli manzarasini ochib bermoqda:
THE FINANCIAL WARRIOR CRYPTO | PILL #13
Bo‘lim: Makroiqtisodiyot va likvidlik oqimlari
📉 Dollar bosimi va tariflar fonida Bitcoinning ajralib chiqishi
Suveren zaxiralar tahlilimizdan so‘ng, hozirgi makroiqtisodiy kun tartibidagi muhim omillardan biri — yangi tarif siyosatiga javoban Dollar indeksi ($DXY) va g‘aznachilik obligatsiyalari daromadliligining o‘zgarishidir.
Tarixan, dollarning mustahkamlanishi raqamli aktivlarga bevosita pasaytiruvchi bosim o‘tkazgan. Biroq, hozirgi institutsional xatti-harakatlar tuzilmaviy o‘zgarishning qiziqarli manzarasini ochib bermoqda:
1
1
185
Maqola
GLOBAL RADAR: SUVEREN ZAXIRALAR, TRAMP KUN TARTIBI VA BITCOIN HIMOYASIGLOBAL RADAR: SUVEREN ZAXIRALAR, TRAMP KUN TARTIBI VA BITCOIN HIMOYASI
MOLIYAVIY JANGCHI KRIPTO | MOLIYAVIY JANGCHI KUNDALIGI #35
🌐 Makroiqtisodiy va taktik kontekst
Global moliyaviy terminallar AQSh savdo siyosatidagi yangi manzara va makroiqtisodiy tuzatishlarni o‘zlashtirar ekan, geosiyosat va raqamli aktivlar kesishmasi tizimli chegaradan o‘tdi. Yirik tahlil markazlarining so‘nggi hisobotlari suveren strategik zaxiralar va institutsional saqlash atrofidagi munozaralar Bitcoin ($BTC)ni spekulyativ muqobildan davlat balanslaridagi asosiy omilga aylantirganini tasdiqlaydi.
GLOBAL RADAR: SUVEREN ZAXIRALAR, TRAMP KUN TARTIBI VA BITCOIN HIMOYASI
GLOBAL RADAR: SUVEREN ZAXIRALAR, TRAMP KUN TARTIBI VA BITCOIN HIMOYASI
MOLIYAVIY JANGCHI KRIPTO | MOLIYAVIY JANGCHI KUNDALIGI #35
🌐 Makroiqtisodiy va taktik kontekst
Global moliyaviy terminallar AQSh savdo siyosatidagi yangi manzara va makroiqtisodiy tuzatishlarni o‘zlashtirar ekan, geosiyosat va raqamli aktivlar kesishmasi tizimli chegaradan o‘tdi. Yirik tahlil markazlarining so‘nggi hisobotlari suveren strategik zaxiralar va institutsional saqlash atrofidagi munozaralar Bitcoin ($BTC )ni spekulyativ muqobildan davlat balanslaridagi asosiy omilga aylantirganini tasdiqlaydi.
MOLIYAVIY JANGCHI KRIPTO | MOLIYAVIY JANGCHI KUNDALIGI #35
🌐 Makroiqtisodiy va taktik kontekst
Global moliyaviy terminallar AQSh savdo siyosatidagi yangi manzara va makroiqtisodiy tuzatishlarni o‘zlashtirar ekan, geosiyosat va raqamli aktivlar kesishmasi tizimli chegaradan o‘tdi. Yirik tahlil markazlarining so‘nggi hisobotlari suveren strategik zaxiralar va institutsional saqlash atrofidagi munozaralar Bitcoin ($BTC )ni spekulyativ muqobildan davlat balanslaridagi asosiy omilga aylantirganini tasdiqlaydi.
1
133
Yaponiya Bankining asosiy inflyatsiya indeksi sentabr oyida yillik hisobda 3,2% ga keskin ko‘tarildi. Bu avvalgi oydagi 2,6% dan yuqori bo‘lib, uch yillik eng yuqori darajaga yetdi. Seshanba kuni e’lon qilingan ushbu yangi ma’lumotlar Yaponiya Banki sentabrda asosiy foiz stavkalarini 1,25% ga ko‘tarish bo‘yicha keskin choralar ko‘rganidan keyin paydo bo‘ldi. Bu 1990-yildan beri eng katta stavka oshirilishi bo‘ldi.
Narxlarning bu qadar tez o‘sishi markaziy bankning barqaror 2% lik maqsadidan ancha yuqori. Bunga qisman Yaqin Sharqdagi keskinliklar ta’sirida xizmatlar ishlab chiqaruvchilari narxlarining ko‘tarilishi ham turtki bermoqda. Siyosatchilar juma kuni stavkalarni o‘zgarishsiz qoldirishi keng kutilayotgan bo‘lsa-da, mavjud dalillar narxlarga oid asosiy bosimlar Yaponiya iqtisodiyotida mustahkam o‘rnashib olganini tasdiqlaydi.
Inflyatsiyaning barqaror davom etishi yaqin kelajakda foiz stavkalarini yana oshirish zaruratini ancha kuchaytiradi. Yaponiya obligatsiyalari daromadliligining ko‘tarilishi odatda global iyena carry trade bitimlarining yopilishiga sabab bo‘ladi. Bu iyenaga nisbatan yuqoriga bosimni kuchaytiradi va xalqaro qarz hamda valyuta bozorlarida likvidlik sharoitlarini keskinlashtiradi.
Kripto bozori uchun Yaponiya Bankining pul-kredit siyosatini qat’iylashtirishi tarixan likvidlikka jiddiy to‘siq bo‘lib kelgan. Arzon iyena hisobidan moliyalashtiriladigan kredit yelkasi qisqarishda davom etar ekan, $BTC kabi tavakkal aktivlarda ham ayrim hududlarga xos o‘zgaruvchanlik yuzaga kelishi mumkin. Bu esa global pul-kredit siyosati yo‘nalishlari barqarorlashguniga qadar institutsional investorlarni ehtiyotkorroq pozitsiya tutishga undashi mumkin.
#BankOfJapan #Inflation #GlobalMacro
Yaponiya Bankining asosiy inflyatsiya indeksi sentabr oyida yillik hisobda 3,2% ga keskin ko‘tarildi. Bu avvalgi oydagi 2,6% dan yuqori bo‘lib, uch yillik eng yuqori darajaga yetdi. Seshanba kuni e’lon qilingan ushbu yangi ma’lumotlar Yaponiya Banki sentabrda asosiy foiz stavkalarini 1,25% ga ko‘tarish bo‘yicha keskin choralar ko‘rganidan keyin paydo bo‘ldi. Bu 1990-yildan beri eng katta stavka oshirilishi bo‘ldi.
Narxlarning bu qadar tez o‘sishi markaziy bankning barqaror 2% lik maqsadidan ancha yuqori. Bunga qisman Yaqin Sharqdagi keskinliklar ta’sirida xizmatlar ishlab chiqaruvchilari narxlarining ko‘tarilishi ham turtki bermoqda. Siyosatchilar juma kuni stavkalarni o‘zgarishsiz qoldirishi keng kutilayotgan bo‘lsa-da, mavjud dalillar narxlarga oid asosiy bosimlar Yaponiya iqtisodiyotida mustahkam o‘rnashib olganini tasdiqlaydi.
Inflyatsiyaning barqaror davom etishi yaqin kelajakda foiz stavkalarini yana oshirish zaruratini ancha kuchaytiradi. Yaponiya obligatsiyalari daromadliligining ko‘tarilishi odatda global iyena carry trade bitimlarining yopilishiga sabab bo‘ladi. Bu iyenaga nisbatan yuqoriga bosimni kuchaytiradi va xalqaro qarz hamda valyuta bozorlarida likvidlik sharoitlarini keskinlashtiradi.
Kripto bozori uchun Yaponiya Bankining pul-kredit siyosatini qat’iylashtirishi tarixan likvidlikka jiddiy to‘siq bo‘lib kelgan. Arzon iyena hisobidan moliyalashtiriladigan kredit yelkasi qisqarishda davom etar ekan, $BTC kabi tavakkal aktivlarda ham ayrim hududlarga xos o‘zgaruvchanlik yuzaga kelishi mumkin. Bu esa global pul-kredit siyosati yo‘nalishlari barqarorlashguniga qadar institutsional investorlarni ehtiyotkorroq pozitsiya tutishga undashi mumkin.
#BankOfJapan #Inflation #GlobalMacro
Narxlarning bu qadar tez o‘sishi markaziy bankning barqaror 2% lik maqsadidan ancha yuqori. Bunga qisman Yaqin Sharqdagi keskinliklar ta’sirida xizmatlar ishlab chiqaruvchilari narxlarining ko‘tarilishi ham turtki bermoqda. Siyosatchilar juma kuni stavkalarni o‘zgarishsiz qoldirishi keng kutilayotgan bo‘lsa-da, mavjud dalillar narxlarga oid asosiy bosimlar Yaponiya iqtisodiyotida mustahkam o‘rnashib olganini tasdiqlaydi.
Inflyatsiyaning barqaror davom etishi yaqin kelajakda foiz stavkalarini yana oshirish zaruratini ancha kuchaytiradi. Yaponiya obligatsiyalari daromadliligining ko‘tarilishi odatda global iyena carry trade bitimlarining yopilishiga sabab bo‘ladi. Bu iyenaga nisbatan yuqoriga bosimni kuchaytiradi va xalqaro qarz hamda valyuta bozorlarida likvidlik sharoitlarini keskinlashtiradi.
Kripto bozori uchun Yaponiya Bankining pul-kredit siyosatini qat’iylashtirishi tarixan likvidlikka jiddiy to‘siq bo‘lib kelgan. Arzon iyena hisobidan moliyalashtiriladigan kredit yelkasi qisqarishda davom etar ekan, $BTC kabi tavakkal aktivlarda ham ayrim hududlarga xos o‘zgaruvchanlik yuzaga kelishi mumkin. Bu esa global pul-kredit siyosati yo‘nalishlari barqarorlashguniga qadar institutsional investorlarni ehtiyotkorroq pozitsiya tutishga undashi mumkin.
#BankOfJapan #Inflation #GlobalMacro
72
·
--
Moskva meri Sobyanin 22-oktabr kuni ijtimoiy tarmoqlar orqali 21-oktabr oqshomidan 22-oktabr tongigacha Moskva viloyati qariyb 630 ta dron ishtirokidagi yirik hujumga uchraganini tasdiqladi. Havo hujumidan mudofaa tizimlari uzoq masofada nishonlarning aksariyatini tutib qoldi, ular shahar hududiga yaqinlashganda esa 163 tasini urib tushirdi. Hujum oqibatida Yangi Moskva hududida 2 kishi jarohatlandi. Bu so‘nggi vaqtlarda Rossiya poytaxtiga qaratilgan bevosita havo hujumlarining misli ko‘rilmagan darajadagi ko‘lamlisidir. Qidiruv-qutqaruv va favqulodda vaziyatlar xizmatlari hozirgacha voqea joyida qoldiqlarni tozalamoqda.
Mojaroning keskinlashuvidan darak beruvchi muhim belgi sifatida, poytaxtning markaziy hududlari yirik havo hujumiga bevosita duch kelgani geosiyosiy vaziyatni sezilarli darajada taranglashtirdi. Avval bozor ishtirokchilarining aksariyati vaziyat boshi berk ko‘chada qolishi mumkin deb kutgandi, biroq kutilganidan kuchliroq bu bevosita zarba global ta’minot zanjirlari va energetika xavfsizligi borasidagi xavotirlarni yana kuchaytirdi. Geosiyosiy xatarlar uchun mukofot qisqa muddat ichida aktivlarni baholash modellarida yana hisobga olinishi mumkin.
Xavfsiz aktivlarga talabni oshirayotgan ushbu kayfiyat ta’sirida xom neft va oltin kabi tovarlar qisqa muddatda muayyan xaridlar bilan qo‘llab-quvvatlanishi mumkin. Shu bilan birga, dollar indeksining xavfsiz boshpana sifatidagi xususiyati yana namoyon bo‘lishi mumkin, global aksiyalar esa investorlarning foydani qayd etishi va portfellarni himoyaviy qayta muvozanatlashi sababli tebranish bosimiga duch kelishi ehtimol. An’anaviy xavfsiz aktivlarga yo‘naltirilgan kapital vaziyat oydinlashmaguncha odatda kuzatuv pozitsiyasini saqlaydi.
Kripto bozori uchun vaziyat kutilmaganda keskinlashgan paytda likvidlik odatda birinchi bo‘lib qisqaradi. Ayrim yelkali savdo qiluvchi investorlar keskin salbiy xatarlardan qochish uchun bozordan chiqib, vaziyatni kuzatishni tanlashi mumkin. Biroq an’anaviy bozorlardagi beqarorlik kuchaysa, senzura ta’siriga chidamli $BTC yana ayrim investorlar tomonidan suveren bo‘lmagan zaxira aktivi sifatida ko‘riladimi — bu barcha tomonlar o‘rtasidagi kurashning asosiy mavzusi bo‘lib qolmoqda. Qisqa muddatda narxlar keng diapazonda tebranishda davom etishi mumkin.🕊️
#Geopolitics #CryptoMarket #GlobalMacro
Moskva meri Sobyanin 22-oktabr kuni ijtimoiy tarmoqlar orqali 21-oktabr oqshomidan 22-oktabr tongigacha Moskva viloyati qariyb 630 ta dron ishtirokidagi yirik hujumga uchraganini tasdiqladi. Havo hujumidan mudofaa tizimlari uzoq masofada nishonlarning aksariyatini tutib qoldi, ular shahar hududiga yaqinlashganda esa 163 tasini urib tushirdi. Hujum oqibatida Yangi Moskva hududida 2 kishi jarohatlandi. Bu so‘nggi vaqtlarda Rossiya poytaxtiga qaratilgan bevosita havo hujumlarining misli ko‘rilmagan darajadagi ko‘lamlisidir. Qidiruv-qutqaruv va favqulodda vaziyatlar xizmatlari hozirgacha voqea joyida qoldiqlarni tozalamoqda.
Mojaroning keskinlashuvidan darak beruvchi muhim belgi sifatida, poytaxtning markaziy hududlari yirik havo hujumiga bevosita duch kelgani geosiyosiy vaziyatni sezilarli darajada taranglashtirdi. Avval bozor ishtirokchilarining aksariyati vaziyat boshi berk ko‘chada qolishi mumkin deb kutgandi, biroq kutilganidan kuchliroq bu bevosita zarba global ta’minot zanjirlari va energetika xavfsizligi borasidagi xavotirlarni yana kuchaytirdi. Geosiyosiy xatarlar uchun mukofot qisqa muddat ichida aktivlarni baholash modellarida yana hisobga olinishi mumkin.
Xavfsiz aktivlarga talabni oshirayotgan ushbu kayfiyat ta’sirida xom neft va oltin kabi tovarlar qisqa muddatda muayyan xaridlar bilan qo‘llab-quvvatlanishi mumkin. Shu bilan birga, dollar indeksining xavfsiz boshpana sifatidagi xususiyati yana namoyon bo‘lishi mumkin, global aksiyalar esa investorlarning foydani qayd etishi va portfellarni himoyaviy qayta muvozanatlashi sababli tebranish bosimiga duch kelishi ehtimol. An’anaviy xavfsiz aktivlarga yo‘naltirilgan kapital vaziyat oydinlashmaguncha odatda kuzatuv pozitsiyasini saqlaydi.
Kripto bozori uchun vaziyat kutilmaganda keskinlashgan paytda likvidlik odatda birinchi bo‘lib qisqaradi. Ayrim yelkali savdo qiluvchi investorlar keskin salbiy xatarlardan qochish uchun bozordan chiqib, vaziyatni kuzatishni tanlashi mumkin. Biroq an’anaviy bozorlardagi beqarorlik kuchaysa, senzura ta’siriga chidamli $BTC yana ayrim investorlar tomonidan suveren bo‘lmagan zaxira aktivi sifatida ko‘riladimi — bu barcha tomonlar o‘rtasidagi kurashning asosiy mavzusi bo‘lib qolmoqda. Qisqa muddatda narxlar keng diapazonda tebranishda davom etishi mumkin.🕊️
#Geopolitics #CryptoMarket #GlobalMacro
Mojaroning keskinlashuvidan darak beruvchi muhim belgi sifatida, poytaxtning markaziy hududlari yirik havo hujumiga bevosita duch kelgani geosiyosiy vaziyatni sezilarli darajada taranglashtirdi. Avval bozor ishtirokchilarining aksariyati vaziyat boshi berk ko‘chada qolishi mumkin deb kutgandi, biroq kutilganidan kuchliroq bu bevosita zarba global ta’minot zanjirlari va energetika xavfsizligi borasidagi xavotirlarni yana kuchaytirdi. Geosiyosiy xatarlar uchun mukofot qisqa muddat ichida aktivlarni baholash modellarida yana hisobga olinishi mumkin.
Xavfsiz aktivlarga talabni oshirayotgan ushbu kayfiyat ta’sirida xom neft va oltin kabi tovarlar qisqa muddatda muayyan xaridlar bilan qo‘llab-quvvatlanishi mumkin. Shu bilan birga, dollar indeksining xavfsiz boshpana sifatidagi xususiyati yana namoyon bo‘lishi mumkin, global aksiyalar esa investorlarning foydani qayd etishi va portfellarni himoyaviy qayta muvozanatlashi sababli tebranish bosimiga duch kelishi ehtimol. An’anaviy xavfsiz aktivlarga yo‘naltirilgan kapital vaziyat oydinlashmaguncha odatda kuzatuv pozitsiyasini saqlaydi.
Kripto bozori uchun vaziyat kutilmaganda keskinlashgan paytda likvidlik odatda birinchi bo‘lib qisqaradi. Ayrim yelkali savdo qiluvchi investorlar keskin salbiy xatarlardan qochish uchun bozordan chiqib, vaziyatni kuzatishni tanlashi mumkin. Biroq an’anaviy bozorlardagi beqarorlik kuchaysa, senzura ta’siriga chidamli $BTC yana ayrim investorlar tomonidan suveren bo‘lmagan zaxira aktivi sifatida ko‘riladimi — bu barcha tomonlar o‘rtasidagi kurashning asosiy mavzusi bo‘lib qolmoqda. Qisqa muddatda narxlar keng diapazonda tebranishda davom etishi mumkin.🕊️
#Geopolitics #CryptoMarket #GlobalMacro
51
Yangi Zelandiya Statistika boshqarmasi bugun rasman e’lon qilgan so‘nggi makroiqtisodiy ma’lumotlarga ko‘ra, Yangi Zelandiyada uchinchi chorak iste’mol narxlari indeksi (CPI) kutilganidan ko‘ra ancha keskin sovidi. Ma’lumotlarga ko‘ra, uchinchi chorakda CPI’ning yillik o‘sishi 3.7% ni tashkil etdi — bu bozor kutgan 3.8% dan ancha past va oldingi chorakdagi 4.10% ga nisbatan keskin pasayishdir. Shu bilan birga, uchinchi chorakda CPI’ning choraklik o‘sishi atigi 0.7% bo‘ldi — kutilgan 0.8% dan past va avvalgi 1.50% ko‘rsatkichga nisbatan juda keskin pasayish. Bu inflyatsion bosim tez sur’atda kamayib borayotganini ko‘rsatadi.
Makroiqtisodiy va miqdoriy tahlil nuqtayi nazaridan, inflyatsiya ko‘rsatkichlarining kutilganidan ancha past chiqishi siyosat uchun juda muhim signal bo‘lib, inflyatsiyaning pasayish tendensiyasi barqaror texnik pasayish yo‘liga kirganini bevosita tasdiqlaydi. Narxlar ko‘rsatkichining tezroq pasayishi nafaqat bozorning inflyatsiya o‘jarligi haqidagi xavotirlarini butunlay yumshatdi, balki real foiz stavkalari uchun imkoniyatni ham sezilarli kengaytirdi. Bu esa Yangi Zelandiya zaxira bankiga navbatdagi foiz stavkasi bo‘yicha yig‘ilishlarda stavkalarni pasaytirish sur’atini tezlashtirish va pul-kredit siyosatini to‘liq yumshatishga o‘tish uchun mustahkam ma’lumotlar asosini hamda kengroq imkoniyat yaratdi.
Moliya bozorlarining o‘zaro ta’siri nuqtayi nazaridan, inflyatsiyaning kutilganidan tezroq sovishi valyuta va obligatsiyalar bozorlarida texnik qayta shakllanishni tezda keltirib chiqardi. Yangi Zelandiya dollari qisqa muddatda pasayib, muhim quyi qo‘llab-quvvatlash darajasini sinovdan o‘tkazdi, bir qator mamlakatlarning benchmark davlat obligatsiyalari daromadliligi esa texnik jihatdan pasaydi. Nominal foiz stavkalari va obligatsiyalar daromadliligining birgalikda tushishi global xatarsiz aktivlar daromadini bevosita pasaytirib, umumiy moliyaviy sharoitdagi likvidlikni sezilarli yaxshiladi va global riskli aktivlarga yo‘naltirilgan xaridlar faolligini samarali jonlantirdi.
Kriptovalyuta bozori uchun global yirik markaziy banklarning yumshatish davriga o‘tishi riskka moyillikni oshiradigan muhim omildir. Makroiqtisodiy likvidlikning eng quyi nuqtasi tasdiqlanayotgani raqamli aktivlarga kuchli tayanch bo‘lmoqda. $BTC kabi kriptoaktivlar muhim texnik qo‘llab-quvvatlash oralig‘ida pozitsiyalarni jamg‘arib bo‘lgach, inflyatsiyaning sovishi natijasidagi likvidlikning boshqa bozorlarga oqib o‘tishi yangi mablag‘larni kripto bozoriga jalb etishda davom etadi. Yumshatish kutilmalari uyg‘unlashar ekan, kripto bozorining umumiy baholash darajasi yangi yuqoriga yorib o‘tish bosqichiga kirishi mumkin.
#InflationData #GlobalMacro #CryptoLiquidity
Yangi Zelandiya Statistika boshqarmasi bugun rasman e’lon qilgan so‘nggi makroiqtisodiy ma’lumotlarga ko‘ra, Yangi Zelandiyada uchinchi chorak iste’mol narxlari indeksi (CPI) kutilganidan ko‘ra ancha keskin sovidi. Ma’lumotlarga ko‘ra, uchinchi chorakda CPI’ning yillik o‘sishi 3.7% ni tashkil etdi — bu bozor kutgan 3.8% dan ancha past va oldingi chorakdagi 4.10% ga nisbatan keskin pasayishdir. Shu bilan birga, uchinchi chorakda CPI’ning choraklik o‘sishi atigi 0.7% bo‘ldi — kutilgan 0.8% dan past va avvalgi 1.50% ko‘rsatkichga nisbatan juda keskin pasayish. Bu inflyatsion bosim tez sur’atda kamayib borayotganini ko‘rsatadi.
Makroiqtisodiy va miqdoriy tahlil nuqtayi nazaridan, inflyatsiya ko‘rsatkichlarining kutilganidan ancha past chiqishi siyosat uchun juda muhim signal bo‘lib, inflyatsiyaning pasayish tendensiyasi barqaror texnik pasayish yo‘liga kirganini bevosita tasdiqlaydi. Narxlar ko‘rsatkichining tezroq pasayishi nafaqat bozorning inflyatsiya o‘jarligi haqidagi xavotirlarini butunlay yumshatdi, balki real foiz stavkalari uchun imkoniyatni ham sezilarli kengaytirdi. Bu esa Yangi Zelandiya zaxira bankiga navbatdagi foiz stavkasi bo‘yicha yig‘ilishlarda stavkalarni pasaytirish sur’atini tezlashtirish va pul-kredit siyosatini to‘liq yumshatishga o‘tish uchun mustahkam ma’lumotlar asosini hamda kengroq imkoniyat yaratdi.
Moliya bozorlarining o‘zaro ta’siri nuqtayi nazaridan, inflyatsiyaning kutilganidan tezroq sovishi valyuta va obligatsiyalar bozorlarida texnik qayta shakllanishni tezda keltirib chiqardi. Yangi Zelandiya dollari qisqa muddatda pasayib, muhim quyi qo‘llab-quvvatlash darajasini sinovdan o‘tkazdi, bir qator mamlakatlarning benchmark davlat obligatsiyalari daromadliligi esa texnik jihatdan pasaydi. Nominal foiz stavkalari va obligatsiyalar daromadliligining birgalikda tushishi global xatarsiz aktivlar daromadini bevosita pasaytirib, umumiy moliyaviy sharoitdagi likvidlikni sezilarli yaxshiladi va global riskli aktivlarga yo‘naltirilgan xaridlar faolligini samarali jonlantirdi.
Kriptovalyuta bozori uchun global yirik markaziy banklarning yumshatish davriga o‘tishi riskka moyillikni oshiradigan muhim omildir. Makroiqtisodiy likvidlikning eng quyi nuqtasi tasdiqlanayotgani raqamli aktivlarga kuchli tayanch bo‘lmoqda. $BTC kabi kriptoaktivlar muhim texnik qo‘llab-quvvatlash oralig‘ida pozitsiyalarni jamg‘arib bo‘lgach, inflyatsiyaning sovishi natijasidagi likvidlikning boshqa bozorlarga oqib o‘tishi yangi mablag‘larni kripto bozoriga jalb etishda davom etadi. Yumshatish kutilmalari uyg‘unlashar ekan, kripto bozorining umumiy baholash darajasi yangi yuqoriga yorib o‘tish bosqichiga kirishi mumkin.
#InflationData #GlobalMacro #CryptoLiquidity
Makroiqtisodiy va miqdoriy tahlil nuqtayi nazaridan, inflyatsiya ko‘rsatkichlarining kutilganidan ancha past chiqishi siyosat uchun juda muhim signal bo‘lib, inflyatsiyaning pasayish tendensiyasi barqaror texnik pasayish yo‘liga kirganini bevosita tasdiqlaydi. Narxlar ko‘rsatkichining tezroq pasayishi nafaqat bozorning inflyatsiya o‘jarligi haqidagi xavotirlarini butunlay yumshatdi, balki real foiz stavkalari uchun imkoniyatni ham sezilarli kengaytirdi. Bu esa Yangi Zelandiya zaxira bankiga navbatdagi foiz stavkasi bo‘yicha yig‘ilishlarda stavkalarni pasaytirish sur’atini tezlashtirish va pul-kredit siyosatini to‘liq yumshatishga o‘tish uchun mustahkam ma’lumotlar asosini hamda kengroq imkoniyat yaratdi.
Moliya bozorlarining o‘zaro ta’siri nuqtayi nazaridan, inflyatsiyaning kutilganidan tezroq sovishi valyuta va obligatsiyalar bozorlarida texnik qayta shakllanishni tezda keltirib chiqardi. Yangi Zelandiya dollari qisqa muddatda pasayib, muhim quyi qo‘llab-quvvatlash darajasini sinovdan o‘tkazdi, bir qator mamlakatlarning benchmark davlat obligatsiyalari daromadliligi esa texnik jihatdan pasaydi. Nominal foiz stavkalari va obligatsiyalar daromadliligining birgalikda tushishi global xatarsiz aktivlar daromadini bevosita pasaytirib, umumiy moliyaviy sharoitdagi likvidlikni sezilarli yaxshiladi va global riskli aktivlarga yo‘naltirilgan xaridlar faolligini samarali jonlantirdi.
Kriptovalyuta bozori uchun global yirik markaziy banklarning yumshatish davriga o‘tishi riskka moyillikni oshiradigan muhim omildir. Makroiqtisodiy likvidlikning eng quyi nuqtasi tasdiqlanayotgani raqamli aktivlarga kuchli tayanch bo‘lmoqda. $BTC kabi kriptoaktivlar muhim texnik qo‘llab-quvvatlash oralig‘ida pozitsiyalarni jamg‘arib bo‘lgach, inflyatsiyaning sovishi natijasidagi likvidlikning boshqa bozorlarga oqib o‘tishi yangi mablag‘larni kripto bozoriga jalb etishda davom etadi. Yumshatish kutilmalari uyg‘unlashar ekan, kripto bozorining umumiy baholash darajasi yangi yuqoriga yorib o‘tish bosqichiga kirishi mumkin.
#InflationData #GlobalMacro #CryptoLiquidity
163

AQSh moliya vaziri Skott Bessent seshanba kuni Yevropa suveren qarz bozorlaridagi so‘nggi beqarorlik yuzasidan fikr bildirib, Fransiya davlat obligatsiyalari bozoridagi keskin tebranishlar boshqa bozorlarga tarqalishini kutmayotganini aytdi. So‘nggi paytlarda Fransiyada budjet taqchilligi va norozilik namoyishlari kuchaygani sababli davlat obligatsiyalari daromadliligi keskin oshdi va mamlakat suveren qarzining barqarorligi borasidagi xavotirlar tez sur’atda kuchaydi.
Bessent Fransiya iqtisodiy jamoasining budjet taqchilligini nazorat qilish qobiliyatiga ishonch bildirgan bo‘lsa-da, Fransiyaning suveren qarz bosimi boshqa asosiy iqtisodiyotlarga qaraganda ancha kuchli ekani inkor etib bo‘lmaydi. Suveren kredit xatari ortishi Yevropadagi umumiy fiskal integratsiya darzlarini yanada chuqurlashtirib, yuqori taqchillikka ega mamlakatlarning tejamkorlik davrida zaifligini ochib berdi.
Makroiqtisodiy kapital oqimlari nuqtayi nazaridan, Yevropaning ayrim hududlaridagi qarz inqirozi xatardan qochish kayfiyatini kuchaytirmoqda. Bessent ham xavotirga tushgan mablag‘larning bir qismi AQSh davlat obligatsiyalaridan panoh izlab oqib borayotganini tasdiqladi. AQSh obligatsiyalariga xavfsiz aktiv sifatidagi talab ortishi dollar likvidligiga bo‘lgan ehtiyojni ma’lum darajada oshirdi, AQShdan tashqaridagi suveren aktivlar va yuqori baholangan xatarli aktivlar bosim ostida qoldi.
Kriptoaktivlarga kelsak, Yevropadagi qarz xatarlarining tarqalishi ko‘pincha likvidlik kengayishi bilan emas, balki uning qisqarishi bilan birga kechadi. Makroiqtisodiy noaniqlik kuchayib, dollarning xavfsiz aktiv sifatidagi mavqei mustahkamlanayotgan sharoitda, $BTC kabi xatarli aktivlar qisqa muddatda qo‘shimcha likvidlik bilan qo‘llab-quvvatlanmaydi. Investorlar suveren kredit xatarining tarqalishi markazlashmagan aktivlarga keltirib chiqarishi mumkin bo‘lgan majburiy sotuv bosimidan ehtiyot bo‘lishlari kerak.📉
#SovereignDebt #TreasuryYields #GlobalMacro
AQSh moliya vaziri Skott Bessent seshanba kuni Yevropa suveren qarz bozorlaridagi so‘nggi beqarorlik yuzasidan fikr bildirib, Fransiya davlat obligatsiyalari bozoridagi keskin tebranishlar boshqa bozorlarga tarqalishini kutmayotganini aytdi. So‘nggi paytlarda Fransiyada budjet taqchilligi va norozilik namoyishlari kuchaygani sababli davlat obligatsiyalari daromadliligi keskin oshdi va mamlakat suveren qarzining barqarorligi borasidagi xavotirlar tez sur’atda kuchaydi.
Bessent Fransiya iqtisodiy jamoasining budjet taqchilligini nazorat qilish qobiliyatiga ishonch bildirgan bo‘lsa-da, Fransiyaning suveren qarz bosimi boshqa asosiy iqtisodiyotlarga qaraganda ancha kuchli ekani inkor etib bo‘lmaydi. Suveren kredit xatari ortishi Yevropadagi umumiy fiskal integratsiya darzlarini yanada chuqurlashtirib, yuqori taqchillikka ega mamlakatlarning tejamkorlik davrida zaifligini ochib berdi.
Makroiqtisodiy kapital oqimlari nuqtayi nazaridan, Yevropaning ayrim hududlaridagi qarz inqirozi xatardan qochish kayfiyatini kuchaytirmoqda. Bessent ham xavotirga tushgan mablag‘larning bir qismi AQSh davlat obligatsiyalaridan panoh izlab oqib borayotganini tasdiqladi. AQSh obligatsiyalariga xavfsiz aktiv sifatidagi talab ortishi dollar likvidligiga bo‘lgan ehtiyojni ma’lum darajada oshirdi, AQShdan tashqaridagi suveren aktivlar va yuqori baholangan xatarli aktivlar bosim ostida qoldi.
Kriptoaktivlarga kelsak, Yevropadagi qarz xatarlarining tarqalishi ko‘pincha likvidlik kengayishi bilan emas, balki uning qisqarishi bilan birga kechadi. Makroiqtisodiy noaniqlik kuchayib, dollarning xavfsiz aktiv sifatidagi mavqei mustahkamlanayotgan sharoitda, $BTC kabi xatarli aktivlar qisqa muddatda qo‘shimcha likvidlik bilan qo‘llab-quvvatlanmaydi. Investorlar suveren kredit xatarining tarqalishi markazlashmagan aktivlarga keltirib chiqarishi mumkin bo‘lgan majburiy sotuv bosimidan ehtiyot bo‘lishlari kerak.📉
#SovereignDebt #TreasuryYields #GlobalMacro
Bessent Fransiya iqtisodiy jamoasining budjet taqchilligini nazorat qilish qobiliyatiga ishonch bildirgan bo‘lsa-da, Fransiyaning suveren qarz bosimi boshqa asosiy iqtisodiyotlarga qaraganda ancha kuchli ekani inkor etib bo‘lmaydi. Suveren kredit xatari ortishi Yevropadagi umumiy fiskal integratsiya darzlarini yanada chuqurlashtirib, yuqori taqchillikka ega mamlakatlarning tejamkorlik davrida zaifligini ochib berdi.
Makroiqtisodiy kapital oqimlari nuqtayi nazaridan, Yevropaning ayrim hududlaridagi qarz inqirozi xatardan qochish kayfiyatini kuchaytirmoqda. Bessent ham xavotirga tushgan mablag‘larning bir qismi AQSh davlat obligatsiyalaridan panoh izlab oqib borayotganini tasdiqladi. AQSh obligatsiyalariga xavfsiz aktiv sifatidagi talab ortishi dollar likvidligiga bo‘lgan ehtiyojni ma’lum darajada oshirdi, AQShdan tashqaridagi suveren aktivlar va yuqori baholangan xatarli aktivlar bosim ostida qoldi.
Kriptoaktivlarga kelsak, Yevropadagi qarz xatarlarining tarqalishi ko‘pincha likvidlik kengayishi bilan emas, balki uning qisqarishi bilan birga kechadi. Makroiqtisodiy noaniqlik kuchayib, dollarning xavfsiz aktiv sifatidagi mavqei mustahkamlanayotgan sharoitda, $BTC kabi xatarli aktivlar qisqa muddatda qo‘shimcha likvidlik bilan qo‘llab-quvvatlanmaydi. Investorlar suveren kredit xatarining tarqalishi markazlashmagan aktivlarga keltirib chiqarishi mumkin bo‘lgan majburiy sotuv bosimidan ehtiyot bo‘lishlari kerak.📉
#SovereignDebt #TreasuryYields #GlobalMacro
34
Dushanba kuni Yevropa savdo sessiyasida hafta oxirida yuzaga kelgan jiddiy siyosiy notinchliklar ta’sirida Fransiya davlat obligatsiyalari sezilarli sotuvga uchradi. LSEG ma’lumotlariga ko‘ra, Fransiyaning 2 yillik davlat obligatsiyalari daromadliligi kun davomida bir paytning o‘zida 10 bazis punktga keskin ko‘tarilib, Fransiya va Germaniya davlat obligatsiyalari daromadliligi o‘rtasidagi tafovut yana kengaydi. Iqtisodiy o‘sishning sustligi va ulkan davlat qarzi bosimi ostida bu siyosiy notinchliklar Fransiya moliyasining zaifligini yanada yaqqol ko‘rsatdi.
Deutsche Bank global makroiqtisodiy tadqiqotlar bo‘limi rahbari Jim Reidning ta’kidlashicha, kutilmagan voqealar investorlarning Fransiya suveren qarzi hajmidan xavotirini kuchaytirdi. Avvalroq Fransiyaning 10 yillik davlat obligatsiyalari daromadliligi oktabr boshida 4,99 foizlik yuqori darajaga yetgan edi. Endilikda siyosiy noaniqlikning keskin ortishi xalqaro investorlarning Fransiya obligatsiyalariga sarmoya kiritish istagini ancha susaytirmoqda. Bozor ishtirokchilari daromadlilikning bu safargi keskin ko‘tarilishi Yevropada kengroq suveren qarz inqiroziga aylanib ketishidan tobora ko‘proq xavotirda. Ayniqsa, Italiya kabi qarzi yuqori davlatlarga salbiy ta’sir tarqalish xavfi ortmoqda.
Yevropa davlat obligatsiyalari daromadliligining ko‘tarilishi mintaqadagi qarz olish xarajatlarini bevosita oshirib, global moliyaviy likvidlik sharoitlarini yanada tanglashtirmoqda. Xavfsiz aktivlarga intilish kuchaygani sababli AQSh dollari kabi likvid aktivlar yana qo‘llab-quvvatlanmoqda, yuqori baholangan riskli aktivlar esa qayta baholanish bosimiga duch kelmoqda. Yevropadagi siyosiy va fiskal xatarlarning birgalikda kuchayishi Yevropa Markaziy bankini siyosiy qarorlar borasida yanada murakkab tanlov oldida qoldirishi va global bozorlardagi riskka moyillikni susaytirishi mumkin.
Makroiqtisodiy likvidlik kutilmalari bosim ostida qolayotgan bir paytda, kripto bozori ham bundan chetda qololmaydi. Investorlarning xavfsiz aktivlarga intilishi kuchaygani sari yangi mablag‘larning bozorga kirishi borasidagi ehtiyotkorlik ortmoqda. $BTC kabi yetakchi kriptoaktivlar qisqa muddatda tebranishlar bilan kechadigan, ehtiyotkorona holatda qolishi mumkin. Yevropa qarz zanjiriga bosim yanada kuchayib, bu jarayon kredit yelkasini qisqartirish bo‘yicha zanjirli reaksiyani keltirib chiqarsa, yuqori o‘zgaruvchanlikka ega raqamli aktivlar sektori muayyan davrda likvidlik tanqisligiga duch kelishi mumkin.
#EuropeanDebt #GlobalMacro #CryptoMarket
Dushanba kuni Yevropa savdo sessiyasida hafta oxirida yuzaga kelgan jiddiy siyosiy notinchliklar ta’sirida Fransiya davlat obligatsiyalari sezilarli sotuvga uchradi. LSEG ma’lumotlariga ko‘ra, Fransiyaning 2 yillik davlat obligatsiyalari daromadliligi kun davomida bir paytning o‘zida 10 bazis punktga keskin ko‘tarilib, Fransiya va Germaniya davlat obligatsiyalari daromadliligi o‘rtasidagi tafovut yana kengaydi. Iqtisodiy o‘sishning sustligi va ulkan davlat qarzi bosimi ostida bu siyosiy notinchliklar Fransiya moliyasining zaifligini yanada yaqqol ko‘rsatdi.
Deutsche Bank global makroiqtisodiy tadqiqotlar bo‘limi rahbari Jim Reidning ta’kidlashicha, kutilmagan voqealar investorlarning Fransiya suveren qarzi hajmidan xavotirini kuchaytirdi. Avvalroq Fransiyaning 10 yillik davlat obligatsiyalari daromadliligi oktabr boshida 4,99 foizlik yuqori darajaga yetgan edi. Endilikda siyosiy noaniqlikning keskin ortishi xalqaro investorlarning Fransiya obligatsiyalariga sarmoya kiritish istagini ancha susaytirmoqda. Bozor ishtirokchilari daromadlilikning bu safargi keskin ko‘tarilishi Yevropada kengroq suveren qarz inqiroziga aylanib ketishidan tobora ko‘proq xavotirda. Ayniqsa, Italiya kabi qarzi yuqori davlatlarga salbiy ta’sir tarqalish xavfi ortmoqda.
Yevropa davlat obligatsiyalari daromadliligining ko‘tarilishi mintaqadagi qarz olish xarajatlarini bevosita oshirib, global moliyaviy likvidlik sharoitlarini yanada tanglashtirmoqda. Xavfsiz aktivlarga intilish kuchaygani sababli AQSh dollari kabi likvid aktivlar yana qo‘llab-quvvatlanmoqda, yuqori baholangan riskli aktivlar esa qayta baholanish bosimiga duch kelmoqda. Yevropadagi siyosiy va fiskal xatarlarning birgalikda kuchayishi Yevropa Markaziy bankini siyosiy qarorlar borasida yanada murakkab tanlov oldida qoldirishi va global bozorlardagi riskka moyillikni susaytirishi mumkin.
Makroiqtisodiy likvidlik kutilmalari bosim ostida qolayotgan bir paytda, kripto bozori ham bundan chetda qololmaydi. Investorlarning xavfsiz aktivlarga intilishi kuchaygani sari yangi mablag‘larning bozorga kirishi borasidagi ehtiyotkorlik ortmoqda. $BTC kabi yetakchi kriptoaktivlar qisqa muddatda tebranishlar bilan kechadigan, ehtiyotkorona holatda qolishi mumkin. Yevropa qarz zanjiriga bosim yanada kuchayib, bu jarayon kredit yelkasini qisqartirish bo‘yicha zanjirli reaksiyani keltirib chiqarsa, yuqori o‘zgaruvchanlikka ega raqamli aktivlar sektori muayyan davrda likvidlik tanqisligiga duch kelishi mumkin.
#EuropeanDebt #GlobalMacro #CryptoMarket
Deutsche Bank global makroiqtisodiy tadqiqotlar bo‘limi rahbari Jim Reidning ta’kidlashicha, kutilmagan voqealar investorlarning Fransiya suveren qarzi hajmidan xavotirini kuchaytirdi. Avvalroq Fransiyaning 10 yillik davlat obligatsiyalari daromadliligi oktabr boshida 4,99 foizlik yuqori darajaga yetgan edi. Endilikda siyosiy noaniqlikning keskin ortishi xalqaro investorlarning Fransiya obligatsiyalariga sarmoya kiritish istagini ancha susaytirmoqda. Bozor ishtirokchilari daromadlilikning bu safargi keskin ko‘tarilishi Yevropada kengroq suveren qarz inqiroziga aylanib ketishidan tobora ko‘proq xavotirda. Ayniqsa, Italiya kabi qarzi yuqori davlatlarga salbiy ta’sir tarqalish xavfi ortmoqda.
Yevropa davlat obligatsiyalari daromadliligining ko‘tarilishi mintaqadagi qarz olish xarajatlarini bevosita oshirib, global moliyaviy likvidlik sharoitlarini yanada tanglashtirmoqda. Xavfsiz aktivlarga intilish kuchaygani sababli AQSh dollari kabi likvid aktivlar yana qo‘llab-quvvatlanmoqda, yuqori baholangan riskli aktivlar esa qayta baholanish bosimiga duch kelmoqda. Yevropadagi siyosiy va fiskal xatarlarning birgalikda kuchayishi Yevropa Markaziy bankini siyosiy qarorlar borasida yanada murakkab tanlov oldida qoldirishi va global bozorlardagi riskka moyillikni susaytirishi mumkin.
Makroiqtisodiy likvidlik kutilmalari bosim ostida qolayotgan bir paytda, kripto bozori ham bundan chetda qololmaydi. Investorlarning xavfsiz aktivlarga intilishi kuchaygani sari yangi mablag‘larning bozorga kirishi borasidagi ehtiyotkorlik ortmoqda. $BTC kabi yetakchi kriptoaktivlar qisqa muddatda tebranishlar bilan kechadigan, ehtiyotkorona holatda qolishi mumkin. Yevropa qarz zanjiriga bosim yanada kuchayib, bu jarayon kredit yelkasini qisqartirish bo‘yicha zanjirli reaksiyani keltirib chiqarsa, yuqori o‘zgaruvchanlikka ega raqamli aktivlar sektori muayyan davrda likvidlik tanqisligiga duch kelishi mumkin.
#EuropeanDebt #GlobalMacro #CryptoMarket
81
AQSh Markaziy qo‘mondonligi (CENTCOM) yaqinda rasmiy bayonotida AQSh harbiy-dengiz kuchlari tomonidan amalga oshirilayotgan keng qamrovli dengiz blokadasi tufayli Eron hozirda dengiz orqali har qanday import va eksport savdosini amalga oshirish imkoniyatidan butunlay mahrum bo‘lganini ma’lum qildi. Bu blokada AQSh va Eron o‘rtasidagi geosiyosiy qarama-qarshilik odatiy sanksiyalar bosqichidan o‘tib ketganini va Eronning jahon bozorlariga chiqishini ta’minlaydigan muhim logistika yo‘laklarini amalda uzib qo‘yganini anglatadi. Bu kutilmagan voqea Fors ko‘rfazi atrofidagi harbiy qarama-qarshilikni so‘nggi yillardagi eng yuqori darajalardan biriga keskin ko‘tardi.
Makroiqtisodiy asoslar nuqtayi nazaridan, mamlakatning dengiz savdosi yo‘llarini butunlay uzib qo‘yish harakati kapital bozorlarining mintaqadagi vaziyat nazorat ostida tebranib turishi haqidagi mo‘tadil taxminlaridan ancha oshib ketdi. Hormuz bo‘g‘ozi va uning atrofidagi dengiz hududlari jahon miqyosidagi neft tashish hamda savdo-iqtisodiy aloqalarning juda katta qismini ta’minlaydi. Blokada fuqarolik kemalari yoki strategik yo‘laklarga qarshi javob choralarini keltirib chiqarishi oson. Bu, shubhasiz, global energiya savdosida yuk tashish sug‘urtasi va xavfsizlik xarajatlarini sezilarli darajada oshirib, zaif ta’minot zanjirlarining tiklanishini jiddiy sinovdan o‘tkazadi.
An’anaviy moliya bozorlari nuqtayi nazaridan, bu voqea global xomashyo bozorlarida taklif ustamasi qayta baholanishiga bevosita sabab bo‘ladi va neft kabi asosiy xomashyo narxlarini sezilarli oshiradi. Energiya narxlarining ko‘tarilishi yirik iqtisodiyotlarda asosiy inflyatsiyaning pasayish sur’atini sekinlashtirib, inflyatsiyaning qayta kuchayishiga olib kelishi va shu orqali markaziy banklarning kelajakdagi pul-kredit siyosatini yumshatish imkoniyatlarini cheklashi muqarrar. Inflyatsion kutilmalarning oshishi va xavfsiz aktivlarga intilish kayfiyatining tarqalishi ta’sirida AQSh davlat obligatsiyalari daromadliligi hamda dollar indeksi yuqori darajalarda tebranishda davom etishi mumkin. Bu esa global aksiyalar qiymatiga doimiy bosim o‘tkazadi.
Kriptovalyuta bozori uchun geosiyosiy vaziyat tufayli xavfsiz aktivlarga intilish qisqa muddatda likvidlikning qisqarishi va tavakkalchilikka moyillik pasayishidan keladigan bosimni ko‘pincha qoplay olmaydi. Makroiqtisodiy noaniqlik keskin oshgan mudofaa davrida, aktivlararo taqsimlanadigan mablag‘lar odatda pul oqimini saqlab qolish uchun yuqori beta va o‘zgaruvchanlikka ega aktivlardan birinchi bo‘lib chiqadi. Investorlar xavfsiz aktivlarga intilish kuchayishi oqibatida $BTC va umuman kriptoaktivlarda yuz berishi mumkin bo‘lgan qisqa muddatli kredit yelkasi qisqarishi bilan bog‘liq tebranishlar hamda qiymat pasayishi xavfidan jiddiy ogoh bo‘lishlari lozim.
#Geopolitics #EnergyMarket #GlobalMacro
AQSh Markaziy qo‘mondonligi (CENTCOM) yaqinda rasmiy bayonotida AQSh harbiy-dengiz kuchlari tomonidan amalga oshirilayotgan keng qamrovli dengiz blokadasi tufayli Eron hozirda dengiz orqali har qanday import va eksport savdosini amalga oshirish imkoniyatidan butunlay mahrum bo‘lganini ma’lum qildi. Bu blokada AQSh va Eron o‘rtasidagi geosiyosiy qarama-qarshilik odatiy sanksiyalar bosqichidan o‘tib ketganini va Eronning jahon bozorlariga chiqishini ta’minlaydigan muhim logistika yo‘laklarini amalda uzib qo‘yganini anglatadi. Bu kutilmagan voqea Fors ko‘rfazi atrofidagi harbiy qarama-qarshilikni so‘nggi yillardagi eng yuqori darajalardan biriga keskin ko‘tardi.
Makroiqtisodiy asoslar nuqtayi nazaridan, mamlakatning dengiz savdosi yo‘llarini butunlay uzib qo‘yish harakati kapital bozorlarining mintaqadagi vaziyat nazorat ostida tebranib turishi haqidagi mo‘tadil taxminlaridan ancha oshib ketdi. Hormuz bo‘g‘ozi va uning atrofidagi dengiz hududlari jahon miqyosidagi neft tashish hamda savdo-iqtisodiy aloqalarning juda katta qismini ta’minlaydi. Blokada fuqarolik kemalari yoki strategik yo‘laklarga qarshi javob choralarini keltirib chiqarishi oson. Bu, shubhasiz, global energiya savdosida yuk tashish sug‘urtasi va xavfsizlik xarajatlarini sezilarli darajada oshirib, zaif ta’minot zanjirlarining tiklanishini jiddiy sinovdan o‘tkazadi.
An’anaviy moliya bozorlari nuqtayi nazaridan, bu voqea global xomashyo bozorlarida taklif ustamasi qayta baholanishiga bevosita sabab bo‘ladi va neft kabi asosiy xomashyo narxlarini sezilarli oshiradi. Energiya narxlarining ko‘tarilishi yirik iqtisodiyotlarda asosiy inflyatsiyaning pasayish sur’atini sekinlashtirib, inflyatsiyaning qayta kuchayishiga olib kelishi va shu orqali markaziy banklarning kelajakdagi pul-kredit siyosatini yumshatish imkoniyatlarini cheklashi muqarrar. Inflyatsion kutilmalarning oshishi va xavfsiz aktivlarga intilish kayfiyatining tarqalishi ta’sirida AQSh davlat obligatsiyalari daromadliligi hamda dollar indeksi yuqori darajalarda tebranishda davom etishi mumkin. Bu esa global aksiyalar qiymatiga doimiy bosim o‘tkazadi.
Kriptovalyuta bozori uchun geosiyosiy vaziyat tufayli xavfsiz aktivlarga intilish qisqa muddatda likvidlikning qisqarishi va tavakkalchilikka moyillik pasayishidan keladigan bosimni ko‘pincha qoplay olmaydi. Makroiqtisodiy noaniqlik keskin oshgan mudofaa davrida, aktivlararo taqsimlanadigan mablag‘lar odatda pul oqimini saqlab qolish uchun yuqori beta va o‘zgaruvchanlikka ega aktivlardan birinchi bo‘lib chiqadi. Investorlar xavfsiz aktivlarga intilish kuchayishi oqibatida $BTC va umuman kriptoaktivlarda yuz berishi mumkin bo‘lgan qisqa muddatli kredit yelkasi qisqarishi bilan bog‘liq tebranishlar hamda qiymat pasayishi xavfidan jiddiy ogoh bo‘lishlari lozim.
#Geopolitics #EnergyMarket #GlobalMacro
Makroiqtisodiy asoslar nuqtayi nazaridan, mamlakatning dengiz savdosi yo‘llarini butunlay uzib qo‘yish harakati kapital bozorlarining mintaqadagi vaziyat nazorat ostida tebranib turishi haqidagi mo‘tadil taxminlaridan ancha oshib ketdi. Hormuz bo‘g‘ozi va uning atrofidagi dengiz hududlari jahon miqyosidagi neft tashish hamda savdo-iqtisodiy aloqalarning juda katta qismini ta’minlaydi. Blokada fuqarolik kemalari yoki strategik yo‘laklarga qarshi javob choralarini keltirib chiqarishi oson. Bu, shubhasiz, global energiya savdosida yuk tashish sug‘urtasi va xavfsizlik xarajatlarini sezilarli darajada oshirib, zaif ta’minot zanjirlarining tiklanishini jiddiy sinovdan o‘tkazadi.
An’anaviy moliya bozorlari nuqtayi nazaridan, bu voqea global xomashyo bozorlarida taklif ustamasi qayta baholanishiga bevosita sabab bo‘ladi va neft kabi asosiy xomashyo narxlarini sezilarli oshiradi. Energiya narxlarining ko‘tarilishi yirik iqtisodiyotlarda asosiy inflyatsiyaning pasayish sur’atini sekinlashtirib, inflyatsiyaning qayta kuchayishiga olib kelishi va shu orqali markaziy banklarning kelajakdagi pul-kredit siyosatini yumshatish imkoniyatlarini cheklashi muqarrar. Inflyatsion kutilmalarning oshishi va xavfsiz aktivlarga intilish kayfiyatining tarqalishi ta’sirida AQSh davlat obligatsiyalari daromadliligi hamda dollar indeksi yuqori darajalarda tebranishda davom etishi mumkin. Bu esa global aksiyalar qiymatiga doimiy bosim o‘tkazadi.
Kriptovalyuta bozori uchun geosiyosiy vaziyat tufayli xavfsiz aktivlarga intilish qisqa muddatda likvidlikning qisqarishi va tavakkalchilikka moyillik pasayishidan keladigan bosimni ko‘pincha qoplay olmaydi. Makroiqtisodiy noaniqlik keskin oshgan mudofaa davrida, aktivlararo taqsimlanadigan mablag‘lar odatda pul oqimini saqlab qolish uchun yuqori beta va o‘zgaruvchanlikka ega aktivlardan birinchi bo‘lib chiqadi. Investorlar xavfsiz aktivlarga intilish kuchayishi oqibatida $BTC va umuman kriptoaktivlarda yuz berishi mumkin bo‘lgan qisqa muddatli kredit yelkasi qisqarishi bilan bog‘liq tebranishlar hamda qiymat pasayishi xavfidan jiddiy ogoh bo‘lishlari lozim.
#Geopolitics #EnergyMarket #GlobalMacro
3
Yaponiya banki raisi Kazuo Ueda bugun markaziy bank asosiy inflyatsiya ko‘rsatkichi 2%lik maqsadiga yaqinlashgani sari foiz stavkalarini oshirishda davom etishini tasdiqladi. U Yaponiyada umumiy moliyaviy sharoitlar hamon qulay ekanini va bu siyosatni yanada o‘zgartirishni taqozo etishini ta’kidladi.
Bu ochiqchasiga qat’iy pozitsiyani bildiruvchi ko‘rsatma Yaponiyaning o‘ta yumshoq pul-kredit siyosati davri uzil-kesil yakunlanayotganidan darak beradi. Uedaning ta’kidlashicha, Yaqin Sharqdagi geosiyosiy keskinliklar, sun’iy intellekt bilan bog‘liq talabning keskin ortishi va iyena kursining davom etayotgan o‘zgaruvchanligi yaqinlashib kelayotgan stavka oshirishlarining aniq vaqtini belgilovchi asosiy omillardir.
Iyena kursining mustahkamlanishi va foiz stavkalari o‘rtasidagi tafovutning qisqarishi global iyena carry trade pozitsiyalarining yopilishini tezlashtirishi mumkin. Bunday holat odatda xalqaro aksiyalar bahosiga bosim o‘tkazadi hamda davlat obligatsiyalari va valyuta bozorlaridagi o‘zgaruvchanlikni oshiradi.
Raqamli aktivlarga kelsak, dunyodagi eng yirik kreditor mamlakatdan kelayotgan likvidlikning qisqarishi ko‘pincha vaqtinchalik tavakkaldan qochish kayfiyatini keltirib chiqaradi. Carry trade pozitsiyalari qayta tuzilayotgan paytda $BTC va kengroq kripto bozori qisqa muddatli beqarorlikka duch kelishi mumkin, biroq makroiqtisodiy vaziyatning barqaror ravshanlashuvi oxir-oqibat tizimli o‘sish sur’atini tiklaydi. 🇯🇵
#BOJ #InterestRates #GlobalMacro
Yaponiya banki raisi Kazuo Ueda bugun markaziy bank asosiy inflyatsiya ko‘rsatkichi 2%lik maqsadiga yaqinlashgani sari foiz stavkalarini oshirishda davom etishini tasdiqladi. U Yaponiyada umumiy moliyaviy sharoitlar hamon qulay ekanini va bu siyosatni yanada o‘zgartirishni taqozo etishini ta’kidladi.
Bu ochiqchasiga qat’iy pozitsiyani bildiruvchi ko‘rsatma Yaponiyaning o‘ta yumshoq pul-kredit siyosati davri uzil-kesil yakunlanayotganidan darak beradi. Uedaning ta’kidlashicha, Yaqin Sharqdagi geosiyosiy keskinliklar, sun’iy intellekt bilan bog‘liq talabning keskin ortishi va iyena kursining davom etayotgan o‘zgaruvchanligi yaqinlashib kelayotgan stavka oshirishlarining aniq vaqtini belgilovchi asosiy omillardir.
Iyena kursining mustahkamlanishi va foiz stavkalari o‘rtasidagi tafovutning qisqarishi global iyena carry trade pozitsiyalarining yopilishini tezlashtirishi mumkin. Bunday holat odatda xalqaro aksiyalar bahosiga bosim o‘tkazadi hamda davlat obligatsiyalari va valyuta bozorlaridagi o‘zgaruvchanlikni oshiradi.
Raqamli aktivlarga kelsak, dunyodagi eng yirik kreditor mamlakatdan kelayotgan likvidlikning qisqarishi ko‘pincha vaqtinchalik tavakkaldan qochish kayfiyatini keltirib chiqaradi. Carry trade pozitsiyalari qayta tuzilayotgan paytda $BTC va kengroq kripto bozori qisqa muddatli beqarorlikka duch kelishi mumkin, biroq makroiqtisodiy vaziyatning barqaror ravshanlashuvi oxir-oqibat tizimli o‘sish sur’atini tiklaydi. 🇯🇵
#BOJ #InterestRates #GlobalMacro
Bu ochiqchasiga qat’iy pozitsiyani bildiruvchi ko‘rsatma Yaponiyaning o‘ta yumshoq pul-kredit siyosati davri uzil-kesil yakunlanayotganidan darak beradi. Uedaning ta’kidlashicha, Yaqin Sharqdagi geosiyosiy keskinliklar, sun’iy intellekt bilan bog‘liq talabning keskin ortishi va iyena kursining davom etayotgan o‘zgaruvchanligi yaqinlashib kelayotgan stavka oshirishlarining aniq vaqtini belgilovchi asosiy omillardir.
Iyena kursining mustahkamlanishi va foiz stavkalari o‘rtasidagi tafovutning qisqarishi global iyena carry trade pozitsiyalarining yopilishini tezlashtirishi mumkin. Bunday holat odatda xalqaro aksiyalar bahosiga bosim o‘tkazadi hamda davlat obligatsiyalari va valyuta bozorlaridagi o‘zgaruvchanlikni oshiradi.
Raqamli aktivlarga kelsak, dunyodagi eng yirik kreditor mamlakatdan kelayotgan likvidlikning qisqarishi ko‘pincha vaqtinchalik tavakkaldan qochish kayfiyatini keltirib chiqaradi. Carry trade pozitsiyalari qayta tuzilayotgan paytda $BTC va kengroq kripto bozori qisqa muddatli beqarorlikka duch kelishi mumkin, biroq makroiqtisodiy vaziyatning barqaror ravshanlashuvi oxir-oqibat tizimli o‘sish sur’atini tiklaydi. 🇯🇵
#BOJ #InterestRates #GlobalMacro
20
Interfaks, TASS va boshqa ko‘plab ommaviy axborot vositalarining so‘nggi xabarlariga ko‘ra, Rossiya harbiylari yaqinda Ukrainaning Odesa yo‘nalishida ketayotgan ikkita yuk kemasiga hujum qildi. Shu bilan birga, Rossiya Mudofaa vazirligi o‘z qo‘shinlari Ukrainaning janubidagi muhim Izmail portiga zarba berganini tasdiqladi. Bu harbiy amaliyotlar Qora dengiz va Dunay bo‘ylab joylashgan transport infratuzilmasi uchun mojaro yana keskinlashganini anglatadi.
Qora dengiz va uning atrofidagi portlar uzoq vaqtdan beri global oziq-ovqat hamda xomashyo tashishning asosiy markazlari bo‘lib kelgan. Yuk kemalari va port infratuzilmasiga bevosita zarbalar berilishi nafaqat dengiz qatnovi xavfsizligining avvaldan mo‘rt muvozanatini buzdi, balki mintaqada logistika izdan chiqishi xavfini ham keskin oshirdi. Bu voqealar bozorlarning geosiyosiy vaziyat yumshashiga bo‘lgan umidlarini barbod qilib, global ta’minot zanjirlarida inflyatsion bosimni yana kuchaytirdi.
Geosiyosiy inqirozning kuchayishi xavfdan qochish kayfiyatini tezda avj oldirdi. Xomashyo bozorlarida, xususan, neft va qishloq xo‘jaligi mahsulotlarida ehtimoliy ta’minot xatarlari uchun ustama narxlar yuzaga kelmoqda; qisqa muddatda dollar indeksi va suveren xavfsiz aktivlar xaridlar bilan qo‘llab-quvvatlanmoqda. Aksincha, aktivlar sinflari bo‘ylab tavakkalchilikka moyillik sezilarli darajada susaydi, aksiyalar bozorlari esa mablag‘larning chiqib ketishi va o‘zgaruvchanlik ortishi bosimiga duch kelmoqda.
$BTC kabi kriptoaktivlar uchun likvidlik qisqarishi va geosiyosiy xatarlar bir vaqtda mavjud bo‘lgan makroiqtisodiy muhitda yuqori tavakkalchilik xususiyati dastlab mablag‘larning himoyaviy tarzda chiqib ketishiga olib keladi. Agar geosiyosiy taranglik davom etib, inflyatsion kutilmalarni oshirsa, kripto bozori likvidlik borasida yanada jiddiy sinovga duch kelishi va uzoqroq konsolidatsiya davrini boshdan kechirishi mumkin. ⚠️
#Geopolitics #GlobalMacro #KriptoBozori
Interfaks, TASS va boshqa ko‘plab ommaviy axborot vositalarining so‘nggi xabarlariga ko‘ra, Rossiya harbiylari yaqinda Ukrainaning Odesa yo‘nalishida ketayotgan ikkita yuk kemasiga hujum qildi. Shu bilan birga, Rossiya Mudofaa vazirligi o‘z qo‘shinlari Ukrainaning janubidagi muhim Izmail portiga zarba berganini tasdiqladi. Bu harbiy amaliyotlar Qora dengiz va Dunay bo‘ylab joylashgan transport infratuzilmasi uchun mojaro yana keskinlashganini anglatadi.
Qora dengiz va uning atrofidagi portlar uzoq vaqtdan beri global oziq-ovqat hamda xomashyo tashishning asosiy markazlari bo‘lib kelgan. Yuk kemalari va port infratuzilmasiga bevosita zarbalar berilishi nafaqat dengiz qatnovi xavfsizligining avvaldan mo‘rt muvozanatini buzdi, balki mintaqada logistika izdan chiqishi xavfini ham keskin oshirdi. Bu voqealar bozorlarning geosiyosiy vaziyat yumshashiga bo‘lgan umidlarini barbod qilib, global ta’minot zanjirlarida inflyatsion bosimni yana kuchaytirdi.
Geosiyosiy inqirozning kuchayishi xavfdan qochish kayfiyatini tezda avj oldirdi. Xomashyo bozorlarida, xususan, neft va qishloq xo‘jaligi mahsulotlarida ehtimoliy ta’minot xatarlari uchun ustama narxlar yuzaga kelmoqda; qisqa muddatda dollar indeksi va suveren xavfsiz aktivlar xaridlar bilan qo‘llab-quvvatlanmoqda. Aksincha, aktivlar sinflari bo‘ylab tavakkalchilikka moyillik sezilarli darajada susaydi, aksiyalar bozorlari esa mablag‘larning chiqib ketishi va o‘zgaruvchanlik ortishi bosimiga duch kelmoqda.
$BTC kabi kriptoaktivlar uchun likvidlik qisqarishi va geosiyosiy xatarlar bir vaqtda mavjud bo‘lgan makroiqtisodiy muhitda yuqori tavakkalchilik xususiyati dastlab mablag‘larning himoyaviy tarzda chiqib ketishiga olib keladi. Agar geosiyosiy taranglik davom etib, inflyatsion kutilmalarni oshirsa, kripto bozori likvidlik borasida yanada jiddiy sinovga duch kelishi va uzoqroq konsolidatsiya davrini boshdan kechirishi mumkin. ⚠️
#Geopolitics #GlobalMacro #KriptoBozori
Qora dengiz va uning atrofidagi portlar uzoq vaqtdan beri global oziq-ovqat hamda xomashyo tashishning asosiy markazlari bo‘lib kelgan. Yuk kemalari va port infratuzilmasiga bevosita zarbalar berilishi nafaqat dengiz qatnovi xavfsizligining avvaldan mo‘rt muvozanatini buzdi, balki mintaqada logistika izdan chiqishi xavfini ham keskin oshirdi. Bu voqealar bozorlarning geosiyosiy vaziyat yumshashiga bo‘lgan umidlarini barbod qilib, global ta’minot zanjirlarida inflyatsion bosimni yana kuchaytirdi.
Geosiyosiy inqirozning kuchayishi xavfdan qochish kayfiyatini tezda avj oldirdi. Xomashyo bozorlarida, xususan, neft va qishloq xo‘jaligi mahsulotlarida ehtimoliy ta’minot xatarlari uchun ustama narxlar yuzaga kelmoqda; qisqa muddatda dollar indeksi va suveren xavfsiz aktivlar xaridlar bilan qo‘llab-quvvatlanmoqda. Aksincha, aktivlar sinflari bo‘ylab tavakkalchilikka moyillik sezilarli darajada susaydi, aksiyalar bozorlari esa mablag‘larning chiqib ketishi va o‘zgaruvchanlik ortishi bosimiga duch kelmoqda.
$BTC kabi kriptoaktivlar uchun likvidlik qisqarishi va geosiyosiy xatarlar bir vaqtda mavjud bo‘lgan makroiqtisodiy muhitda yuqori tavakkalchilik xususiyati dastlab mablag‘larning himoyaviy tarzda chiqib ketishiga olib keladi. Agar geosiyosiy taranglik davom etib, inflyatsion kutilmalarni oshirsa, kripto bozori likvidlik borasida yanada jiddiy sinovga duch kelishi va uzoqroq konsolidatsiya davrini boshdan kechirishi mumkin. ⚠️
#Geopolitics #GlobalMacro #KriptoBozori
52
Yaponiya Banki seshanba kuni Korporativ tovarlar narxlari indeksini e’lon qildi. Unga ko‘ra, Yaponiyada ulgurji narxlar sentabrgacha bo‘lgan davrda yiliga 6.8% ga keskin oshgan. Shu bilan birga, iyenada ifodalangan import narxlari 24.5% ga sakradi. Bu valyuta zaifligi sababli ishlab chiqarish zanjirining yuqori bo‘g‘inlarida xarajatlar bosimi saqlanib qolayotganini ko‘rsatadi.
6.8% lik ko‘rsatkich avgustdagi 7.6% dan biroz sekinlashgan va kutilmalardan past bo‘lgan bo‘lsa-da, xarajatlarning narxlarga izchil o‘tishi markaziy bankka siyosatni qat’iylashtirish bosimini saqlab qolmoqda. Import inflyatsiyasi pasayishdan bosh tortar ekan, bozorlar yaqin orada foiz stavkasi oshirilishini tobora ko‘proq hisobga olmoqda.
Bunday qat’iy pul-kredit siyosati kutilmalari mintaqadagi tavakkalchilikka sezgir aktivlarga jiddiy bosim o‘tkazdi va kun ichidagi savdolarda Janubiy Koreyaning KOSPI indeksini 4.00% ga tushirdi. Iyenaning mustahkamlanishi odatda carry-trade pozitsiyalarining yopilishiga turtki bo‘ladi va aksiyalar hamda davlat obligatsiyalari bozorlarida global likvidlikni kamaytiradi.
Raqamli aktivlar uchun Osiyodan kelayotgan qat’iy pul-kredit siyosati signallari tavakkalchilikka moyillikni susaytirishi va yaqin muddatda o‘zgaruvchanlikni oshirishi mumkin. $BTC va kengroq altkoinlar, agar global foiz stavkalari o‘rtasidagi tafovut qisqarishda davom etsa, likvidlikning pasayishiga duch kelishi mumkin.
#BankOfJapan #Inflation #GlobalMacro
Yaponiya Banki seshanba kuni Korporativ tovarlar narxlari indeksini e’lon qildi. Unga ko‘ra, Yaponiyada ulgurji narxlar sentabrgacha bo‘lgan davrda yiliga 6.8% ga keskin oshgan. Shu bilan birga, iyenada ifodalangan import narxlari 24.5% ga sakradi. Bu valyuta zaifligi sababli ishlab chiqarish zanjirining yuqori bo‘g‘inlarida xarajatlar bosimi saqlanib qolayotganini ko‘rsatadi.
6.8% lik ko‘rsatkich avgustdagi 7.6% dan biroz sekinlashgan va kutilmalardan past bo‘lgan bo‘lsa-da, xarajatlarning narxlarga izchil o‘tishi markaziy bankka siyosatni qat’iylashtirish bosimini saqlab qolmoqda. Import inflyatsiyasi pasayishdan bosh tortar ekan, bozorlar yaqin orada foiz stavkasi oshirilishini tobora ko‘proq hisobga olmoqda.
Bunday qat’iy pul-kredit siyosati kutilmalari mintaqadagi tavakkalchilikka sezgir aktivlarga jiddiy bosim o‘tkazdi va kun ichidagi savdolarda Janubiy Koreyaning KOSPI indeksini 4.00% ga tushirdi. Iyenaning mustahkamlanishi odatda carry-trade pozitsiyalarining yopilishiga turtki bo‘ladi va aksiyalar hamda davlat obligatsiyalari bozorlarida global likvidlikni kamaytiradi.
Raqamli aktivlar uchun Osiyodan kelayotgan qat’iy pul-kredit siyosati signallari tavakkalchilikka moyillikni susaytirishi va yaqin muddatda o‘zgaruvchanlikni oshirishi mumkin. $BTC va kengroq altkoinlar, agar global foiz stavkalari o‘rtasidagi tafovut qisqarishda davom etsa, likvidlikning pasayishiga duch kelishi mumkin.
#BankOfJapan #Inflation #GlobalMacro
6.8% lik ko‘rsatkich avgustdagi 7.6% dan biroz sekinlashgan va kutilmalardan past bo‘lgan bo‘lsa-da, xarajatlarning narxlarga izchil o‘tishi markaziy bankka siyosatni qat’iylashtirish bosimini saqlab qolmoqda. Import inflyatsiyasi pasayishdan bosh tortar ekan, bozorlar yaqin orada foiz stavkasi oshirilishini tobora ko‘proq hisobga olmoqda.
Bunday qat’iy pul-kredit siyosati kutilmalari mintaqadagi tavakkalchilikka sezgir aktivlarga jiddiy bosim o‘tkazdi va kun ichidagi savdolarda Janubiy Koreyaning KOSPI indeksini 4.00% ga tushirdi. Iyenaning mustahkamlanishi odatda carry-trade pozitsiyalarining yopilishiga turtki bo‘ladi va aksiyalar hamda davlat obligatsiyalari bozorlarida global likvidlikni kamaytiradi.
Raqamli aktivlar uchun Osiyodan kelayotgan qat’iy pul-kredit siyosati signallari tavakkalchilikka moyillikni susaytirishi va yaqin muddatda o‘zgaruvchanlikni oshirishi mumkin. $BTC va kengroq altkoinlar, agar global foiz stavkalari o‘rtasidagi tafovut qisqarishda davom etsa, likvidlikning pasayishiga duch kelishi mumkin.
#BankOfJapan #Inflation #GlobalMacro
122
1-oktabr kuni Rossiya prezidenti Putin Valday xalqaro munozara klubining 23-yalpi majlisida ochiq bayonot berib, Boltiqbo‘yi sohilidagi eksklav Kaliningrad yoki Rossiyaning boshqa hududlariga hujum qilinsa, Moskva o‘z arsenalidagi barcha qurollarni qo‘llashni ko‘rib chiqishini aytdi. So‘nggi paytlarda NATO Kaliningrad yaqinida tez-tez harbiy mashg‘ulotlar o‘tkazmoqda. Rossiya tomoni bundan avval ham blokada tahdidlari yuzasidan keskin qarama-qarshilik kuchayishi haqida bir necha bor jiddiy ogohlantirgan edi.
Bu bayonot geosiyosiy qarama-qarshilik keskinligi yana oshganini ko‘rsatmoqda. Rossiyaning Yevropa ichkarisiga chuqur kirib borgan strategik tayanch nuqtasi bo‘lgan Kaliningradning xavfsizlik vaziyati NATO va Rossiya tomonining qizil chiziqlariga bevosita ta’sir qiladi. Harbiy mashg‘ulotlar va yadro tiyib turish haqidagi bayonotlar bir-biriga qo‘shilib borar ekan, strategik xato hisob-kitoblar va keskinlikning kuchayishi ehtimoli sezilarli darajada ortadi, global ta’minot zanjirlari hamda energetika yo‘laklari esa yanada katta noaniqlikka duch keladi.
Geosiyosiy mojaro xatarlari uchun mukofot qayta oshayotgan sharoitda, odatda, an’anaviy xavfsiz aktivlarga talab ortadi. Neft kabi xomashyo tovarlari ta’minot bilan bog‘liq xavotirlar tufayli qimmatlashishi mumkin, dollar va oltinning xavfsiz boshpana sifatidagi xususiyatlari esa yanada yaqqol namoyon bo‘lishi ehtimol. Shu bilan birga, obligatsiyalar daromadliligining tebranishi kuchayadi va global xatarli aktivlar qiymatining o‘sish imkoniyati jiddiy cheklanadi.
Kripto bozori uchun keskin geosiyosiy voqealar ko‘pincha qisqa muddatda xavfdan qochish va kredit yelkasini kamaytirishga olib keladi, natijada $BTC kabi xatarli aktivlardan likvidlik chiqib ketadi. Makroiqtisodiy noaniqlik davom etayotgan davrda investorlar nihoyatda ehtiyotkor bo‘lishi va mahalliy mojarolarning keskinlashuvi kripto ekotizimiga olib kelishi mumkin bo‘lgan zanjirli salbiy ta’sirlardan ogoh turishi kerak.⚠️
#Geopolitics #GlobalMacro #CryptoRisk
1-oktabr kuni Rossiya prezidenti Putin Valday xalqaro munozara klubining 23-yalpi majlisida ochiq bayonot berib, Boltiqbo‘yi sohilidagi eksklav Kaliningrad yoki Rossiyaning boshqa hududlariga hujum qilinsa, Moskva o‘z arsenalidagi barcha qurollarni qo‘llashni ko‘rib chiqishini aytdi. So‘nggi paytlarda NATO Kaliningrad yaqinida tez-tez harbiy mashg‘ulotlar o‘tkazmoqda. Rossiya tomoni bundan avval ham blokada tahdidlari yuzasidan keskin qarama-qarshilik kuchayishi haqida bir necha bor jiddiy ogohlantirgan edi.
Bu bayonot geosiyosiy qarama-qarshilik keskinligi yana oshganini ko‘rsatmoqda. Rossiyaning Yevropa ichkarisiga chuqur kirib borgan strategik tayanch nuqtasi bo‘lgan Kaliningradning xavfsizlik vaziyati NATO va Rossiya tomonining qizil chiziqlariga bevosita ta’sir qiladi. Harbiy mashg‘ulotlar va yadro tiyib turish haqidagi bayonotlar bir-biriga qo‘shilib borar ekan, strategik xato hisob-kitoblar va keskinlikning kuchayishi ehtimoli sezilarli darajada ortadi, global ta’minot zanjirlari hamda energetika yo‘laklari esa yanada katta noaniqlikka duch keladi.
Geosiyosiy mojaro xatarlari uchun mukofot qayta oshayotgan sharoitda, odatda, an’anaviy xavfsiz aktivlarga talab ortadi. Neft kabi xomashyo tovarlari ta’minot bilan bog‘liq xavotirlar tufayli qimmatlashishi mumkin, dollar va oltinning xavfsiz boshpana sifatidagi xususiyatlari esa yanada yaqqol namoyon bo‘lishi ehtimol. Shu bilan birga, obligatsiyalar daromadliligining tebranishi kuchayadi va global xatarli aktivlar qiymatining o‘sish imkoniyati jiddiy cheklanadi.
Kripto bozori uchun keskin geosiyosiy voqealar ko‘pincha qisqa muddatda xavfdan qochish va kredit yelkasini kamaytirishga olib keladi, natijada $BTC kabi xatarli aktivlardan likvidlik chiqib ketadi. Makroiqtisodiy noaniqlik davom etayotgan davrda investorlar nihoyatda ehtiyotkor bo‘lishi va mahalliy mojarolarning keskinlashuvi kripto ekotizimiga olib kelishi mumkin bo‘lgan zanjirli salbiy ta’sirlardan ogoh turishi kerak.⚠️
#Geopolitics #GlobalMacro #CryptoRisk
Bu bayonot geosiyosiy qarama-qarshilik keskinligi yana oshganini ko‘rsatmoqda. Rossiyaning Yevropa ichkarisiga chuqur kirib borgan strategik tayanch nuqtasi bo‘lgan Kaliningradning xavfsizlik vaziyati NATO va Rossiya tomonining qizil chiziqlariga bevosita ta’sir qiladi. Harbiy mashg‘ulotlar va yadro tiyib turish haqidagi bayonotlar bir-biriga qo‘shilib borar ekan, strategik xato hisob-kitoblar va keskinlikning kuchayishi ehtimoli sezilarli darajada ortadi, global ta’minot zanjirlari hamda energetika yo‘laklari esa yanada katta noaniqlikka duch keladi.
Geosiyosiy mojaro xatarlari uchun mukofot qayta oshayotgan sharoitda, odatda, an’anaviy xavfsiz aktivlarga talab ortadi. Neft kabi xomashyo tovarlari ta’minot bilan bog‘liq xavotirlar tufayli qimmatlashishi mumkin, dollar va oltinning xavfsiz boshpana sifatidagi xususiyatlari esa yanada yaqqol namoyon bo‘lishi ehtimol. Shu bilan birga, obligatsiyalar daromadliligining tebranishi kuchayadi va global xatarli aktivlar qiymatining o‘sish imkoniyati jiddiy cheklanadi.
Kripto bozori uchun keskin geosiyosiy voqealar ko‘pincha qisqa muddatda xavfdan qochish va kredit yelkasini kamaytirishga olib keladi, natijada $BTC kabi xatarli aktivlardan likvidlik chiqib ketadi. Makroiqtisodiy noaniqlik davom etayotgan davrda investorlar nihoyatda ehtiyotkor bo‘lishi va mahalliy mojarolarning keskinlashuvi kripto ekotizimiga olib kelishi mumkin bo‘lgan zanjirli salbiy ta’sirlardan ogoh turishi kerak.⚠️
#Geopolitics #GlobalMacro #CryptoRisk
33
Yaponiya Ichki ishlar va kommunikatsiyalar vazirligi juma kuni e’lon qilgan rasmiy ma’lumotlarga ko‘ra, Tokioning asosiy CPI ko‘rsatkichi sentabr oyida yillik hisobda 2,7% ga sakradi. Bu kutilgan 2,3% dan ancha yuqori bo‘lib, avgustdagi 1,8% dan tezlashdi; buning sababi kommunal xizmatlar bo‘yicha subsidiyalarning muddati tugashi va keng ko‘lamli oziq-ovqat narxlarining oshishi bo‘ldi.
Butun mamlakat bo‘yicha yetakchi ko‘rsatkich hisoblangan Tokiodagi inflyatsiyaning kutilmagan o‘sishi Yaponiya bankiga yanada qat’iyroq pul-kredit siyosati bosimi kuchaytiradi. Uch oy ichida amalga oshirilgan ikki marta foiz stavkasi oshirilganidan keyin siyosatchilar asosiy narx bosimlari ularning 2% lik nishonidan qat’iy ravishda yuqorida mustahkamlanayotganini tobora ko‘proq ko‘rmoqda.
Ushbu holat yenani mustahkamlaydi va global yen carry trade (yen bilan qarz olib, boshqa valyutalarga joylashtirish) ni yanada ochib borishga turtki beradi. Yaponiyada foiz stavkalarining oshishi va ichki siyosatning yanada qat’iylashishi an’anaviy aksiyalar va obligatsiyalar bozorlari bo‘ylab transchegaraviy fiat likvidlikni siqib chiqarishi mumkin.
Kriptoda esa global likvidlikning kamayishi va valyuta kursi volatilitetining saqlanib qolishi asosiy to‘siqlar bo‘lib qolmoqda. Qattiqroq pozitsiyadagi (hawkish) Yaponiya banki qisqa muddatli riskdan chekinishni qo‘zg‘atishi va $BTC hamda yirik raqamli aktivlar bo‘yicha institutsional deleveragingga (qarzdorlikni kamaytirishga) olib kelishi mumkin. 📊
#BankOfJapan #Inflation #GlobalMacro
Yaponiya Ichki ishlar va kommunikatsiyalar vazirligi juma kuni e’lon qilgan rasmiy ma’lumotlarga ko‘ra, Tokioning asosiy CPI ko‘rsatkichi sentabr oyida yillik hisobda 2,7% ga sakradi. Bu kutilgan 2,3% dan ancha yuqori bo‘lib, avgustdagi 1,8% dan tezlashdi; buning sababi kommunal xizmatlar bo‘yicha subsidiyalarning muddati tugashi va keng ko‘lamli oziq-ovqat narxlarining oshishi bo‘ldi.
Butun mamlakat bo‘yicha yetakchi ko‘rsatkich hisoblangan Tokiodagi inflyatsiyaning kutilmagan o‘sishi Yaponiya bankiga yanada qat’iyroq pul-kredit siyosati bosimi kuchaytiradi. Uch oy ichida amalga oshirilgan ikki marta foiz stavkasi oshirilganidan keyin siyosatchilar asosiy narx bosimlari ularning 2% lik nishonidan qat’iy ravishda yuqorida mustahkamlanayotganini tobora ko‘proq ko‘rmoqda.
Ushbu holat yenani mustahkamlaydi va global yen carry trade (yen bilan qarz olib, boshqa valyutalarga joylashtirish) ni yanada ochib borishga turtki beradi. Yaponiyada foiz stavkalarining oshishi va ichki siyosatning yanada qat’iylashishi an’anaviy aksiyalar va obligatsiyalar bozorlari bo‘ylab transchegaraviy fiat likvidlikni siqib chiqarishi mumkin.
Kriptoda esa global likvidlikning kamayishi va valyuta kursi volatilitetining saqlanib qolishi asosiy to‘siqlar bo‘lib qolmoqda. Qattiqroq pozitsiyadagi (hawkish) Yaponiya banki qisqa muddatli riskdan chekinishni qo‘zg‘atishi va $BTC hamda yirik raqamli aktivlar bo‘yicha institutsional deleveragingga (qarzdorlikni kamaytirishga) olib kelishi mumkin. 📊
#BankOfJapan #Inflation #GlobalMacro
Butun mamlakat bo‘yicha yetakchi ko‘rsatkich hisoblangan Tokiodagi inflyatsiyaning kutilmagan o‘sishi Yaponiya bankiga yanada qat’iyroq pul-kredit siyosati bosimi kuchaytiradi. Uch oy ichida amalga oshirilgan ikki marta foiz stavkasi oshirilganidan keyin siyosatchilar asosiy narx bosimlari ularning 2% lik nishonidan qat’iy ravishda yuqorida mustahkamlanayotganini tobora ko‘proq ko‘rmoqda.
Ushbu holat yenani mustahkamlaydi va global yen carry trade (yen bilan qarz olib, boshqa valyutalarga joylashtirish) ni yanada ochib borishga turtki beradi. Yaponiyada foiz stavkalarining oshishi va ichki siyosatning yanada qat’iylashishi an’anaviy aksiyalar va obligatsiyalar bozorlari bo‘ylab transchegaraviy fiat likvidlikni siqib chiqarishi mumkin.
Kriptoda esa global likvidlikning kamayishi va valyuta kursi volatilitetining saqlanib qolishi asosiy to‘siqlar bo‘lib qolmoqda. Qattiqroq pozitsiyadagi (hawkish) Yaponiya banki qisqa muddatli riskdan chekinishni qo‘zg‘atishi va $BTC hamda yirik raqamli aktivlar bo‘yicha institutsional deleveragingga (qarzdorlikni kamaytirishga) olib kelishi mumkin. 📊
#BankOfJapan #Inflation #GlobalMacro
104
Yaponiya Moliya vazirligi bugun 40 yillik o‘ta uzoq muddatli davlat obligatsiyalari auktsionini yakunladi. Bozor talablari qoplama koeffitsiyenti 3.1 ga yetib, avvalgi 2.82 va so‘nggi 12 oydagi 2.67 o‘rtacha ko‘rsatkichidan ancha yuqori bo‘ldi hamda 2020-yildan beri eng yuqori talab darajasini qayd etdi. 4.23% daromadlilik investorlarni jalb qilgani sababli, auktsiondan keyin Yaponiya davlat obligatsiyalari fyucherslari keskin ko‘tarildi. Bu Yaponiya Markaziy banki raisi Kazuo Ueda tomonidan foiz stavkalarini oshirish bo‘yicha aniq ko‘rsatmalar berilmaganiga qaramay, uzoq muddatli obligatsiyalar xaridiga talab nihoyatda kuchli ekanini ko‘rsatadi.
Texnik va makroiqtisodiy nuqtayi nazardan, o‘ta uzoq muddatli obligatsiyalarga kuchli talab institutsional mablag‘lar yuqori daromadni faol ravishda mustahkamlab olayotganini anglatadi. Bozor avvalroq Yaponiya Markaziy banki pul-kredit siyosatini qat’iylashtirishni kechiktirishi mumkinligidan xavotirda edi, biroq uzoq muddatli obligatsiyalar daromadliligining tarixiy yuqori diapazonda saqlanib qolishi juda yaxshi xavfsizlik zaxirasini ta’minlamoqda. Xaridorlarning kuchli talabi obligatsiyalar bozoridagi sotuv vahimasini samarali ravishda yumshatdi.
An’anaviy moliya bozorlarida uzoq muddatli davlat obligatsiyalari daromadliligining barqarorlashuvi va fyucherslarning ko‘tarilishi global qarz olish xarajatlarining keskin oshishi bilan bog‘liq tizimli xavflarni bevosita kamaytirdi. Yena likvidligi bilan bog‘liq zarba texnik jihatdan bartaraf etildi, asosiy valyutalarga nisbatan dollar foiz stavkalari farqi barqarorligicha qolmoqda. Bu umumiy makroiqtisodiy likvidlik uchun nisbatan mo‘tadil savdo muhitini yaratmoqda.
Kriptovalyutalar kabi tavakkalchilik darajasi yuqori aktivlar uchun bu, shubhasiz, ijobiy signaldir. Yena orqali arzon qarz olib, boshqa aktivlarga sarmoya kiritish savdolarining yana keskin yopilish xavfi vaqtincha bartaraf bo‘ldi, global likvidlik kutilmalari biroz yaxshilandi va investorlarning tavakkalchilikka moyilligi sezilarli darajada oshdi. Likvidlik qo‘llab-quvvatlayotgan sharoitda $BTC kabi asosiy aktivlar o‘sish tendensiyasini davom ettirib, muhim qarshilik darajalarini yuqoriga qarab sinashi mumkin.
#JapanBonds #BankOfJapan #GlobalMacro
Yaponiya Moliya vazirligi bugun 40 yillik o‘ta uzoq muddatli davlat obligatsiyalari auktsionini yakunladi. Bozor talablari qoplama koeffitsiyenti 3.1 ga yetib, avvalgi 2.82 va so‘nggi 12 oydagi 2.67 o‘rtacha ko‘rsatkichidan ancha yuqori bo‘ldi hamda 2020-yildan beri eng yuqori talab darajasini qayd etdi. 4.23% daromadlilik investorlarni jalb qilgani sababli, auktsiondan keyin Yaponiya davlat obligatsiyalari fyucherslari keskin ko‘tarildi. Bu Yaponiya Markaziy banki raisi Kazuo Ueda tomonidan foiz stavkalarini oshirish bo‘yicha aniq ko‘rsatmalar berilmaganiga qaramay, uzoq muddatli obligatsiyalar xaridiga talab nihoyatda kuchli ekanini ko‘rsatadi.
Texnik va makroiqtisodiy nuqtayi nazardan, o‘ta uzoq muddatli obligatsiyalarga kuchli talab institutsional mablag‘lar yuqori daromadni faol ravishda mustahkamlab olayotganini anglatadi. Bozor avvalroq Yaponiya Markaziy banki pul-kredit siyosatini qat’iylashtirishni kechiktirishi mumkinligidan xavotirda edi, biroq uzoq muddatli obligatsiyalar daromadliligining tarixiy yuqori diapazonda saqlanib qolishi juda yaxshi xavfsizlik zaxirasini ta’minlamoqda. Xaridorlarning kuchli talabi obligatsiyalar bozoridagi sotuv vahimasini samarali ravishda yumshatdi.
An’anaviy moliya bozorlarida uzoq muddatli davlat obligatsiyalari daromadliligining barqarorlashuvi va fyucherslarning ko‘tarilishi global qarz olish xarajatlarining keskin oshishi bilan bog‘liq tizimli xavflarni bevosita kamaytirdi. Yena likvidligi bilan bog‘liq zarba texnik jihatdan bartaraf etildi, asosiy valyutalarga nisbatan dollar foiz stavkalari farqi barqarorligicha qolmoqda. Bu umumiy makroiqtisodiy likvidlik uchun nisbatan mo‘tadil savdo muhitini yaratmoqda.
Kriptovalyutalar kabi tavakkalchilik darajasi yuqori aktivlar uchun bu, shubhasiz, ijobiy signaldir. Yena orqali arzon qarz olib, boshqa aktivlarga sarmoya kiritish savdolarining yana keskin yopilish xavfi vaqtincha bartaraf bo‘ldi, global likvidlik kutilmalari biroz yaxshilandi va investorlarning tavakkalchilikka moyilligi sezilarli darajada oshdi. Likvidlik qo‘llab-quvvatlayotgan sharoitda $BTC kabi asosiy aktivlar o‘sish tendensiyasini davom ettirib, muhim qarshilik darajalarini yuqoriga qarab sinashi mumkin.
#JapanBonds #BankOfJapan #GlobalMacro
Texnik va makroiqtisodiy nuqtayi nazardan, o‘ta uzoq muddatli obligatsiyalarga kuchli talab institutsional mablag‘lar yuqori daromadni faol ravishda mustahkamlab olayotganini anglatadi. Bozor avvalroq Yaponiya Markaziy banki pul-kredit siyosatini qat’iylashtirishni kechiktirishi mumkinligidan xavotirda edi, biroq uzoq muddatli obligatsiyalar daromadliligining tarixiy yuqori diapazonda saqlanib qolishi juda yaxshi xavfsizlik zaxirasini ta’minlamoqda. Xaridorlarning kuchli talabi obligatsiyalar bozoridagi sotuv vahimasini samarali ravishda yumshatdi.
An’anaviy moliya bozorlarida uzoq muddatli davlat obligatsiyalari daromadliligining barqarorlashuvi va fyucherslarning ko‘tarilishi global qarz olish xarajatlarining keskin oshishi bilan bog‘liq tizimli xavflarni bevosita kamaytirdi. Yena likvidligi bilan bog‘liq zarba texnik jihatdan bartaraf etildi, asosiy valyutalarga nisbatan dollar foiz stavkalari farqi barqarorligicha qolmoqda. Bu umumiy makroiqtisodiy likvidlik uchun nisbatan mo‘tadil savdo muhitini yaratmoqda.
Kriptovalyutalar kabi tavakkalchilik darajasi yuqori aktivlar uchun bu, shubhasiz, ijobiy signaldir. Yena orqali arzon qarz olib, boshqa aktivlarga sarmoya kiritish savdolarining yana keskin yopilish xavfi vaqtincha bartaraf bo‘ldi, global likvidlik kutilmalari biroz yaxshilandi va investorlarning tavakkalchilikka moyilligi sezilarli darajada oshdi. Likvidlik qo‘llab-quvvatlayotgan sharoitda $BTC kabi asosiy aktivlar o‘sish tendensiyasini davom ettirib, muhim qarshilik darajalarini yuqoriga qarab sinashi mumkin.
#JapanBonds #BankOfJapan #GlobalMacro
69
·
--
Yevropa markazi banki boshqaruvchilaridan Kazimir yaqinda Yevrozonadagi inflyatsiya holati borasida fikr bildirdi. U hozirgi inflyatsiya xatarlari yuqoriga yo‘nalishda qolayotganini, ayniqsa tabiiy gaz va elektr energiyasi narxlari asosiy xavf omillari bo‘layotganini ta’kidladi. Shu bilan birga, Yaman Husiylari Quddus Arabistonining (Saudiya Arabistoni) Xamees Mushait (Khamees Mushait) aviabazasiga o‘nlab ballistik raketalar va uchuvchisiz dronlar bilan hujum qilganini, radar va o‘q-dorilar ombori kabi obyektlarni aniq nishonga olganini da’vo qilmoqda; bundan tashqari, Buyuk Britaniyada 5 yillik davlat obligatsiyalari daromadliligi kun davomida 6 punktga (bazis punkt) oshib 4.9709% ga yetdi va 2008 yil iyulidan beri yangi maksimumni yangiladi. Turli manbalardan kelayotgan xabarlar bir-biriga qo‘shilib, makro muhit, ko‘rinishidan, tinch emas.
Nega bu voqealarni birga ko‘rish kerak? Bir tomondan, Yevropa markazi banki yil ichidagi ikkinchi marta foiz stavkalarini oshirdi. Bozorda kelasi yilda yana qo‘shimcha qat’iylashish bo‘ladimi, degan masala muhokama qilinayotgan edi. Kazimirning bayonoti esa inflyatsiyani pasaytirish (stavkalarni pasaytirish) kutilmalariga yana sovuq suv sepdi, ayniqsa oziq-ovqat va energetika segmentida inflyatsiyaning qayta-qayta kuchayish xavfi saqlanib qolayotgani sabab. Boshqa tomondan, Yaqin Sharqdagi geosiyosiy vaziyatning keskinlashuvi xomashyo bozoridagi asabiylikni bevosita kuchaytiradi: agar energiya yetkazib berish va tashishda to‘siqlar paydo bo‘lsa, u global “import” inflyatsiya bosimini darhol oshiradi va banklarning qisqa muddatda yumshatishga o‘tishi qiyinlashadi.
An’anaviy moliyaviy bozorlarda Yevropa va Buyuk Britaniyaning obligatsiya daromadliligi yuqori darajada saqlanib, ko‘p yillik eng yuqori ko‘rsatkichlarga chiqmoqda. Bu mablag‘lar “yuqori foizlarni uzoqroq ushlab turish (higher for longer)” narxlanishi kuchayib borayotganidan dalolat beradi. Geosiyosiy to‘qnashuvning avj olishi inflyatsiya “yopishqoqligi”ni ham kuchaytirsa, odatda oltin va neft kabi riskdan qochish aktivlari volatilitetini oshiradi. AQSh dollari va yuqori daromadli obligatsiyalarning kuchliligi esa global riskli aktivlar likvidligi kengayishiga bosim o‘tkazib turishda davom etadi.
Kripto bozori haqida gapiradigan bo‘lsak, makro darajadagi mablag‘ qiymati (kredit xarajatlari) yuqoriligicha qolayotganini oflayn qo‘shimcha likvidlik hamon ehtiyotkor tomonga og‘ishayotganini anglatadi. $BTC va asosiy “altkoinlar” qisqa muddatda makro kayfiyat hamda o‘ziga xos narrativ o‘rtasidagi kurashda davom etishi mumkin. Geosiyosiy to‘qnashuv ayrim davrlarda riskdan qochish talabini qisman rag‘batlantirishi ehtimoli bor, biroq yuqori foizlar sharoitida umumiy likvidlikning nisbatan qisilishi muhim obyektiv haqiqat bo‘lib qolmoqda; bozor yo‘nalishini esa hali ham ko‘p tomondan kuzatish kerak. 🤔
#ECB #Geopolitics #GlobalMacro
Yevropa markazi banki boshqaruvchilaridan Kazimir yaqinda Yevrozonadagi inflyatsiya holati borasida fikr bildirdi. U hozirgi inflyatsiya xatarlari yuqoriga yo‘nalishda qolayotganini, ayniqsa tabiiy gaz va elektr energiyasi narxlari asosiy xavf omillari bo‘layotganini ta’kidladi. Shu bilan birga, Yaman Husiylari Quddus Arabistonining (Saudiya Arabistoni) Xamees Mushait (Khamees Mushait) aviabazasiga o‘nlab ballistik raketalar va uchuvchisiz dronlar bilan hujum qilganini, radar va o‘q-dorilar ombori kabi obyektlarni aniq nishonga olganini da’vo qilmoqda; bundan tashqari, Buyuk Britaniyada 5 yillik davlat obligatsiyalari daromadliligi kun davomida 6 punktga (bazis punkt) oshib 4.9709% ga yetdi va 2008 yil iyulidan beri yangi maksimumni yangiladi. Turli manbalardan kelayotgan xabarlar bir-biriga qo‘shilib, makro muhit, ko‘rinishidan, tinch emas.
Nega bu voqealarni birga ko‘rish kerak? Bir tomondan, Yevropa markazi banki yil ichidagi ikkinchi marta foiz stavkalarini oshirdi. Bozorda kelasi yilda yana qo‘shimcha qat’iylashish bo‘ladimi, degan masala muhokama qilinayotgan edi. Kazimirning bayonoti esa inflyatsiyani pasaytirish (stavkalarni pasaytirish) kutilmalariga yana sovuq suv sepdi, ayniqsa oziq-ovqat va energetika segmentida inflyatsiyaning qayta-qayta kuchayish xavfi saqlanib qolayotgani sabab. Boshqa tomondan, Yaqin Sharqdagi geosiyosiy vaziyatning keskinlashuvi xomashyo bozoridagi asabiylikni bevosita kuchaytiradi: agar energiya yetkazib berish va tashishda to‘siqlar paydo bo‘lsa, u global “import” inflyatsiya bosimini darhol oshiradi va banklarning qisqa muddatda yumshatishga o‘tishi qiyinlashadi.
An’anaviy moliyaviy bozorlarda Yevropa va Buyuk Britaniyaning obligatsiya daromadliligi yuqori darajada saqlanib, ko‘p yillik eng yuqori ko‘rsatkichlarga chiqmoqda. Bu mablag‘lar “yuqori foizlarni uzoqroq ushlab turish (higher for longer)” narxlanishi kuchayib borayotganidan dalolat beradi. Geosiyosiy to‘qnashuvning avj olishi inflyatsiya “yopishqoqligi”ni ham kuchaytirsa, odatda oltin va neft kabi riskdan qochish aktivlari volatilitetini oshiradi. AQSh dollari va yuqori daromadli obligatsiyalarning kuchliligi esa global riskli aktivlar likvidligi kengayishiga bosim o‘tkazib turishda davom etadi.
Kripto bozori haqida gapiradigan bo‘lsak, makro darajadagi mablag‘ qiymati (kredit xarajatlari) yuqoriligicha qolayotganini oflayn qo‘shimcha likvidlik hamon ehtiyotkor tomonga og‘ishayotganini anglatadi. $BTC va asosiy “altkoinlar” qisqa muddatda makro kayfiyat hamda o‘ziga xos narrativ o‘rtasidagi kurashda davom etishi mumkin. Geosiyosiy to‘qnashuv ayrim davrlarda riskdan qochish talabini qisman rag‘batlantirishi ehtimoli bor, biroq yuqori foizlar sharoitida umumiy likvidlikning nisbatan qisilishi muhim obyektiv haqiqat bo‘lib qolmoqda; bozor yo‘nalishini esa hali ham ko‘p tomondan kuzatish kerak. 🤔
#ECB #Geopolitics #GlobalMacro
Nega bu voqealarni birga ko‘rish kerak? Bir tomondan, Yevropa markazi banki yil ichidagi ikkinchi marta foiz stavkalarini oshirdi. Bozorda kelasi yilda yana qo‘shimcha qat’iylashish bo‘ladimi, degan masala muhokama qilinayotgan edi. Kazimirning bayonoti esa inflyatsiyani pasaytirish (stavkalarni pasaytirish) kutilmalariga yana sovuq suv sepdi, ayniqsa oziq-ovqat va energetika segmentida inflyatsiyaning qayta-qayta kuchayish xavfi saqlanib qolayotgani sabab. Boshqa tomondan, Yaqin Sharqdagi geosiyosiy vaziyatning keskinlashuvi xomashyo bozoridagi asabiylikni bevosita kuchaytiradi: agar energiya yetkazib berish va tashishda to‘siqlar paydo bo‘lsa, u global “import” inflyatsiya bosimini darhol oshiradi va banklarning qisqa muddatda yumshatishga o‘tishi qiyinlashadi.
An’anaviy moliyaviy bozorlarda Yevropa va Buyuk Britaniyaning obligatsiya daromadliligi yuqori darajada saqlanib, ko‘p yillik eng yuqori ko‘rsatkichlarga chiqmoqda. Bu mablag‘lar “yuqori foizlarni uzoqroq ushlab turish (higher for longer)” narxlanishi kuchayib borayotganidan dalolat beradi. Geosiyosiy to‘qnashuvning avj olishi inflyatsiya “yopishqoqligi”ni ham kuchaytirsa, odatda oltin va neft kabi riskdan qochish aktivlari volatilitetini oshiradi. AQSh dollari va yuqori daromadli obligatsiyalarning kuchliligi esa global riskli aktivlar likvidligi kengayishiga bosim o‘tkazib turishda davom etadi.
Kripto bozori haqida gapiradigan bo‘lsak, makro darajadagi mablag‘ qiymati (kredit xarajatlari) yuqoriligicha qolayotganini oflayn qo‘shimcha likvidlik hamon ehtiyotkor tomonga og‘ishayotganini anglatadi. $BTC va asosiy “altkoinlar” qisqa muddatda makro kayfiyat hamda o‘ziga xos narrativ o‘rtasidagi kurashda davom etishi mumkin. Geosiyosiy to‘qnashuv ayrim davrlarda riskdan qochish talabini qisman rag‘batlantirishi ehtimoli bor, biroq yuqori foizlar sharoitida umumiy likvidlikning nisbatan qisilishi muhim obyektiv haqiqat bo‘lib qolmoqda; bozor yo‘nalishini esa hali ham ko‘p tomondan kuzatish kerak. 🤔
#ECB #Geopolitics #GlobalMacro
42
Hozirgi geosiyosiy vaziyat va Yevropadagi fiskal bosim bir-biriga ta’sir ko‘rsatayotgan sharoitda Rossiya prezidenti Putin Kaliningrad va Qora dengizdagi vaziyat yuzasidan keskin bayonot berib, agar bu hududga tahdid tug‘ilsa, Rossiya o‘z arsenalidagi barcha qurol vositalarini qo‘llashni ko‘rib chiqishini ogohlantirdi. Shu bilan birga, Rossiya armiyasi Qora dengizdagi ta’minot kemalariga dronlar bilan hujum qilishni davom ettirmoqda va Sharqiy Yevropadagi xavfsizlik vaziyatining keskin yomonlashish ehtimoli yana yaqqol namoyon bo‘ldi.
Bu bayonot va harbiy harakatlar avvalgi geosiyosiy raqobatdagi nisbiy muvozanat haqidagi kutilmalarni sezilarli darajada izdan chiqardi. Bozorlar geosiyosiy keskinlik pasayishiga umid qilgan edi, biroq keskin bayonotlarning qayta yangrashi Yevropaning ichki hududlarida tavakkalchilikka moyillikni bevosita keskin susaytirdi. Yevropa ichidagi fiskal kelishmovchiliklarning kuchayishi bilan birga, suveren kredit xatari tez sur’atda narxlarga singmoqda va zaif mintaqaviy makroiqtisodiy muhitga soya solmoqda.
Xavfdan qochish kayfiyatining kuchayishi Yevropa obligatsiyalar bozorida keskin tafovut va beqarorlikni keltirib chiqardi. Fransiya va Germaniyaning 10 yillik davlat obligatsiyalari daromadliligi o‘rtasidagi farq 14 bazis punktga kengayib, 141 bazis punktga yetdi. Italiya va Germaniyaning 2 yillik davlat obligatsiyalari daromadliligi o‘rtasidagi farq ham 2020-yildan buyon eng katta kengayishga erishdi. Kapitalning xavfsiz aktivlarga talabi dollar va oltin narxini sezilarli oshirmoqda, Yevropa aktivlari esa mablag‘larning chiqib ketishi va suveren risk mukofotining oshishi bosimi ostida qolmoqda.
Kripto bozori uchun makroiqtisodiy likvidlikning qisqarishi va geosiyosiy xavfdan qochish kayfiyatining bir vaqtda kuzatilishi qulay sharoit emas. An’anaviy suveren obligatsiyalar bozori bosim ostida, xavfdan qochish kayfiyati esa nihoyatda beqaror bo‘lgan vaziyatda $BTC kabi tavakkal aktivlar xavfsiz aktivlarga yo‘naltirilgan xaridlar bilan qo‘llab-quvvatlanishdan ko‘ra, likvidlikning oqib chiqishiga ko‘proq duch kelishi mumkin. Investorlar qisqa muddatda likvidlik vahimasi va o‘zgaruvchanlikning kuchayishi xavfidan jiddiy ogoh bo‘lishlari kerak; hozircha eng ma’qul tanlov — himoyaviy strategiya.⚠️
#Geopolitics #EuropeanDebt #GlobalMacro
Hozirgi geosiyosiy vaziyat va Yevropadagi fiskal bosim bir-biriga ta’sir ko‘rsatayotgan sharoitda Rossiya prezidenti Putin Kaliningrad va Qora dengizdagi vaziyat yuzasidan keskin bayonot berib, agar bu hududga tahdid tug‘ilsa, Rossiya o‘z arsenalidagi barcha qurol vositalarini qo‘llashni ko‘rib chiqishini ogohlantirdi. Shu bilan birga, Rossiya armiyasi Qora dengizdagi ta’minot kemalariga dronlar bilan hujum qilishni davom ettirmoqda va Sharqiy Yevropadagi xavfsizlik vaziyatining keskin yomonlashish ehtimoli yana yaqqol namoyon bo‘ldi.
Bu bayonot va harbiy harakatlar avvalgi geosiyosiy raqobatdagi nisbiy muvozanat haqidagi kutilmalarni sezilarli darajada izdan chiqardi. Bozorlar geosiyosiy keskinlik pasayishiga umid qilgan edi, biroq keskin bayonotlarning qayta yangrashi Yevropaning ichki hududlarida tavakkalchilikka moyillikni bevosita keskin susaytirdi. Yevropa ichidagi fiskal kelishmovchiliklarning kuchayishi bilan birga, suveren kredit xatari tez sur’atda narxlarga singmoqda va zaif mintaqaviy makroiqtisodiy muhitga soya solmoqda.
Xavfdan qochish kayfiyatining kuchayishi Yevropa obligatsiyalar bozorida keskin tafovut va beqarorlikni keltirib chiqardi. Fransiya va Germaniyaning 10 yillik davlat obligatsiyalari daromadliligi o‘rtasidagi farq 14 bazis punktga kengayib, 141 bazis punktga yetdi. Italiya va Germaniyaning 2 yillik davlat obligatsiyalari daromadliligi o‘rtasidagi farq ham 2020-yildan buyon eng katta kengayishga erishdi. Kapitalning xavfsiz aktivlarga talabi dollar va oltin narxini sezilarli oshirmoqda, Yevropa aktivlari esa mablag‘larning chiqib ketishi va suveren risk mukofotining oshishi bosimi ostida qolmoqda.
Kripto bozori uchun makroiqtisodiy likvidlikning qisqarishi va geosiyosiy xavfdan qochish kayfiyatining bir vaqtda kuzatilishi qulay sharoit emas. An’anaviy suveren obligatsiyalar bozori bosim ostida, xavfdan qochish kayfiyati esa nihoyatda beqaror bo‘lgan vaziyatda $BTC kabi tavakkal aktivlar xavfsiz aktivlarga yo‘naltirilgan xaridlar bilan qo‘llab-quvvatlanishdan ko‘ra, likvidlikning oqib chiqishiga ko‘proq duch kelishi mumkin. Investorlar qisqa muddatda likvidlik vahimasi va o‘zgaruvchanlikning kuchayishi xavfidan jiddiy ogoh bo‘lishlari kerak; hozircha eng ma’qul tanlov — himoyaviy strategiya.⚠️
#Geopolitics #EuropeanDebt #GlobalMacro
Bu bayonot va harbiy harakatlar avvalgi geosiyosiy raqobatdagi nisbiy muvozanat haqidagi kutilmalarni sezilarli darajada izdan chiqardi. Bozorlar geosiyosiy keskinlik pasayishiga umid qilgan edi, biroq keskin bayonotlarning qayta yangrashi Yevropaning ichki hududlarida tavakkalchilikka moyillikni bevosita keskin susaytirdi. Yevropa ichidagi fiskal kelishmovchiliklarning kuchayishi bilan birga, suveren kredit xatari tez sur’atda narxlarga singmoqda va zaif mintaqaviy makroiqtisodiy muhitga soya solmoqda.
Xavfdan qochish kayfiyatining kuchayishi Yevropa obligatsiyalar bozorida keskin tafovut va beqarorlikni keltirib chiqardi. Fransiya va Germaniyaning 10 yillik davlat obligatsiyalari daromadliligi o‘rtasidagi farq 14 bazis punktga kengayib, 141 bazis punktga yetdi. Italiya va Germaniyaning 2 yillik davlat obligatsiyalari daromadliligi o‘rtasidagi farq ham 2020-yildan buyon eng katta kengayishga erishdi. Kapitalning xavfsiz aktivlarga talabi dollar va oltin narxini sezilarli oshirmoqda, Yevropa aktivlari esa mablag‘larning chiqib ketishi va suveren risk mukofotining oshishi bosimi ostida qolmoqda.
Kripto bozori uchun makroiqtisodiy likvidlikning qisqarishi va geosiyosiy xavfdan qochish kayfiyatining bir vaqtda kuzatilishi qulay sharoit emas. An’anaviy suveren obligatsiyalar bozori bosim ostida, xavfdan qochish kayfiyati esa nihoyatda beqaror bo‘lgan vaziyatda $BTC kabi tavakkal aktivlar xavfsiz aktivlarga yo‘naltirilgan xaridlar bilan qo‘llab-quvvatlanishdan ko‘ra, likvidlikning oqib chiqishiga ko‘proq duch kelishi mumkin. Investorlar qisqa muddatda likvidlik vahimasi va o‘zgaruvchanlikning kuchayishi xavfidan jiddiy ogoh bo‘lishlari kerak; hozircha eng ma’qul tanlov — himoyaviy strategiya.⚠️
#Geopolitics #EuropeanDebt #GlobalMacro
28
·
--
Kanadaning Royal Bank of Canada (RBC) bosh iqtisodchisi Fransis Donald yaqinda Kanada Markaziy bankining kelgusidagi pul-kredit siyosati yo‘li bo‘yicha eng so‘nggi prognozini e’lon qildi. Bankning hisob-kitobiga ko‘ra, AQSh–Kanada savdosida noaniqliklar saqlanib qolayotganiga qaramay, Kanada Markaziy banki kelasi yili to‘rt marta foiz stavkasini oshirishi mumkin va yakunda bazaviy stavkani 3,25% gacha olib chiqadi. Mazkur prognoz makro bozorlar o‘rtasida rivojlangan iqtisodlarda foiz oshirish sikli qayta boshlanadimi, degan keng muhokamaga sabab bo‘ldi.
Bu bashorat e’tiborga loyiq, chunki hozirda dunyodagi yirik markaziy banklarning aksariyati foiz pasaytirish siklida bo‘lsa-da, RBC nisbatan «keksa» (hawkish) yo‘nalishga yaqinroq oldinga qarashni berdi. Hisobotda ta’kidlanishicha, Kanada joriy va keyingi ikki yilda yalpi ichki mahsulot (YAIM)ning umumiy o‘sish sur’atlari 2% dan pastroq bo‘lishi mumkin, biroq aholi o‘sishining sekinlashishi sababli jon boshiga to‘g‘ri keladigan iqtisodiy ko‘rsatkichlar aslida kuchaymoqda. Bunga qo‘shimcha ravishda resurslarga boy G‘arbiy viloyatlarning faol sa’y-harakatlari hamda energetika narxlarining oshishi bilan bog‘liq inflyatsion bosim markaziy bankning siyosatni kuchaytirishi uchun real asos bo‘lib xizmat qiladi; hatto birinchi foiz oshirish 2026 yil oxirigacha oldinroq amalga oshirilishi ehtimolini ham istisno etilmaydi.
An’anaviy moliyaviy bozorlarda, agar rivojlangan davlatlar ichida pul-kredit siyosati yo‘nalishlarida tafovutlar (differensial) paydo bo‘lsa, global kapital oqimlari va valyuta bozorlari qayta baholanishi mumkin. Kanada dollari (CAD) foiz stavkasi kutilmalari tomonidan qo‘llab-quvvatlanishi ehtimoli bor, obligatsiyalar rentabelligining oshishi esa umuman qarz olish xarajatlarini ko‘tarib, Shimoliy Amerika hududidagi kapital oqimining likvidligiga yangi omil sifatida ta’sir qilishi mumkin.
Kriptobozorda esa hozir investorlar asosan AQSh Federal rezervining likvidlik kutilmalariga tayanmoqda. Biroq, agar xorijdagi asosiy markaziy banklar energiya inflyatsiyasiga qarshi kurashish uchun foiz oshirishga erta o‘tsa, global likvidlikni yumshatish sur’ati sekinlashishi, natijada riskli aktivlar likvidlik kutilmalari bo‘yicha bahs-munozaralarda tebranib turishi mumkin. Keyingi bosqichda bozor real iqtisodiy ma’lumotlar va inflyatsiya ko‘rsatkichlarini doimiy kuzatib borishi zarur. $BTC
#BankOfCanada #InterestRates #GlobalMacro
Kanadaning Royal Bank of Canada (RBC) bosh iqtisodchisi Fransis Donald yaqinda Kanada Markaziy bankining kelgusidagi pul-kredit siyosati yo‘li bo‘yicha eng so‘nggi prognozini e’lon qildi. Bankning hisob-kitobiga ko‘ra, AQSh–Kanada savdosida noaniqliklar saqlanib qolayotganiga qaramay, Kanada Markaziy banki kelasi yili to‘rt marta foiz stavkasini oshirishi mumkin va yakunda bazaviy stavkani 3,25% gacha olib chiqadi. Mazkur prognoz makro bozorlar o‘rtasida rivojlangan iqtisodlarda foiz oshirish sikli qayta boshlanadimi, degan keng muhokamaga sabab bo‘ldi.
Bu bashorat e’tiborga loyiq, chunki hozirda dunyodagi yirik markaziy banklarning aksariyati foiz pasaytirish siklida bo‘lsa-da, RBC nisbatan «keksa» (hawkish) yo‘nalishga yaqinroq oldinga qarashni berdi. Hisobotda ta’kidlanishicha, Kanada joriy va keyingi ikki yilda yalpi ichki mahsulot (YAIM)ning umumiy o‘sish sur’atlari 2% dan pastroq bo‘lishi mumkin, biroq aholi o‘sishining sekinlashishi sababli jon boshiga to‘g‘ri keladigan iqtisodiy ko‘rsatkichlar aslida kuchaymoqda. Bunga qo‘shimcha ravishda resurslarga boy G‘arbiy viloyatlarning faol sa’y-harakatlari hamda energetika narxlarining oshishi bilan bog‘liq inflyatsion bosim markaziy bankning siyosatni kuchaytirishi uchun real asos bo‘lib xizmat qiladi; hatto birinchi foiz oshirish 2026 yil oxirigacha oldinroq amalga oshirilishi ehtimolini ham istisno etilmaydi.
An’anaviy moliyaviy bozorlarda, agar rivojlangan davlatlar ichida pul-kredit siyosati yo‘nalishlarida tafovutlar (differensial) paydo bo‘lsa, global kapital oqimlari va valyuta bozorlari qayta baholanishi mumkin. Kanada dollari (CAD) foiz stavkasi kutilmalari tomonidan qo‘llab-quvvatlanishi ehtimoli bor, obligatsiyalar rentabelligining oshishi esa umuman qarz olish xarajatlarini ko‘tarib, Shimoliy Amerika hududidagi kapital oqimining likvidligiga yangi omil sifatida ta’sir qilishi mumkin.
Kriptobozorda esa hozir investorlar asosan AQSh Federal rezervining likvidlik kutilmalariga tayanmoqda. Biroq, agar xorijdagi asosiy markaziy banklar energiya inflyatsiyasiga qarshi kurashish uchun foiz oshirishga erta o‘tsa, global likvidlikni yumshatish sur’ati sekinlashishi, natijada riskli aktivlar likvidlik kutilmalari bo‘yicha bahs-munozaralarda tebranib turishi mumkin. Keyingi bosqichda bozor real iqtisodiy ma’lumotlar va inflyatsiya ko‘rsatkichlarini doimiy kuzatib borishi zarur. $BTC
#BankOfCanada #InterestRates #GlobalMacro
Bu bashorat e’tiborga loyiq, chunki hozirda dunyodagi yirik markaziy banklarning aksariyati foiz pasaytirish siklida bo‘lsa-da, RBC nisbatan «keksa» (hawkish) yo‘nalishga yaqinroq oldinga qarashni berdi. Hisobotda ta’kidlanishicha, Kanada joriy va keyingi ikki yilda yalpi ichki mahsulot (YAIM)ning umumiy o‘sish sur’atlari 2% dan pastroq bo‘lishi mumkin, biroq aholi o‘sishining sekinlashishi sababli jon boshiga to‘g‘ri keladigan iqtisodiy ko‘rsatkichlar aslida kuchaymoqda. Bunga qo‘shimcha ravishda resurslarga boy G‘arbiy viloyatlarning faol sa’y-harakatlari hamda energetika narxlarining oshishi bilan bog‘liq inflyatsion bosim markaziy bankning siyosatni kuchaytirishi uchun real asos bo‘lib xizmat qiladi; hatto birinchi foiz oshirish 2026 yil oxirigacha oldinroq amalga oshirilishi ehtimolini ham istisno etilmaydi.
An’anaviy moliyaviy bozorlarda, agar rivojlangan davlatlar ichida pul-kredit siyosati yo‘nalishlarida tafovutlar (differensial) paydo bo‘lsa, global kapital oqimlari va valyuta bozorlari qayta baholanishi mumkin. Kanada dollari (CAD) foiz stavkasi kutilmalari tomonidan qo‘llab-quvvatlanishi ehtimoli bor, obligatsiyalar rentabelligining oshishi esa umuman qarz olish xarajatlarini ko‘tarib, Shimoliy Amerika hududidagi kapital oqimining likvidligiga yangi omil sifatida ta’sir qilishi mumkin.
Kriptobozorda esa hozir investorlar asosan AQSh Federal rezervining likvidlik kutilmalariga tayanmoqda. Biroq, agar xorijdagi asosiy markaziy banklar energiya inflyatsiyasiga qarshi kurashish uchun foiz oshirishga erta o‘tsa, global likvidlikni yumshatish sur’ati sekinlashishi, natijada riskli aktivlar likvidlik kutilmalari bo‘yicha bahs-munozaralarda tebranib turishi mumkin. Keyingi bosqichda bozor real iqtisodiy ma’lumotlar va inflyatsiya ko‘rsatkichlarini doimiy kuzatib borishi zarur. $BTC
#BankOfCanada #InterestRates #GlobalMacro
2
·
--
Eron tashqi ishlar vaziri Alaghezi 27-sentabr kuni Tehron belgilangan shartlar bo‘yicha AQShga yon bermasligini qat’iy bayon qildi. U Hormuz bo‘g‘ozini qayta ochish Eron talablari bajarilishiga to‘liq bog‘liqligini ta’kidladi va ayni paytda vositachidan yakuniy javob kutayotganini bildirdi.
Hormuz bo‘g‘ozi dunyodagi eng muhim energetik yo‘laklardan biri bo‘lib, global xom neftning katta qismi shu yerdan tashiladi. Bu keskin bayonot so‘nggi paytlarda diplomatik taranglik pasayishiga bo‘lgan umidlarni puchga chiqardi va neft ta’minoti zanjirini jiddiy xavotir ostiga qo‘ydi.
Bo‘g‘ozning blokadaga uchrashi xavfi neft narxini tezda keskin oshirib, global inflyatsion bosimning qaytishiga olib kelishi mumkin. Moliyaviy bozorlar, ehtimol, himoyalanish holatiga o‘tadi va mablag‘larning AQSh dollari hamda oltinga yo‘nalishiga turtki beradi.
Kripto bozorida makroiqtisodiy xatarlardan qochish kayfiyati odatda $BTC va altkoinlarga qisqa muddatli sotuv bosimini keltirib chiqaradi. Investorlar kelgusi savdo sessiyalarida geosiyosiy yangiliklar sababli yuz berishi mumkin bo‘lgan keskin tebranishlardan ayniqsa ehtiyot bo‘lishlari kerak.
#Geopolitics #OilMarket #GlobalMacro
Eron tashqi ishlar vaziri Alaghezi 27-sentabr kuni Tehron belgilangan shartlar bo‘yicha AQShga yon bermasligini qat’iy bayon qildi. U Hormuz bo‘g‘ozini qayta ochish Eron talablari bajarilishiga to‘liq bog‘liqligini ta’kidladi va ayni paytda vositachidan yakuniy javob kutayotganini bildirdi.
Hormuz bo‘g‘ozi dunyodagi eng muhim energetik yo‘laklardan biri bo‘lib, global xom neftning katta qismi shu yerdan tashiladi. Bu keskin bayonot so‘nggi paytlarda diplomatik taranglik pasayishiga bo‘lgan umidlarni puchga chiqardi va neft ta’minoti zanjirini jiddiy xavotir ostiga qo‘ydi.
Bo‘g‘ozning blokadaga uchrashi xavfi neft narxini tezda keskin oshirib, global inflyatsion bosimning qaytishiga olib kelishi mumkin. Moliyaviy bozorlar, ehtimol, himoyalanish holatiga o‘tadi va mablag‘larning AQSh dollari hamda oltinga yo‘nalishiga turtki beradi.
Kripto bozorida makroiqtisodiy xatarlardan qochish kayfiyati odatda $BTC va altkoinlarga qisqa muddatli sotuv bosimini keltirib chiqaradi. Investorlar kelgusi savdo sessiyalarida geosiyosiy yangiliklar sababli yuz berishi mumkin bo‘lgan keskin tebranishlardan ayniqsa ehtiyot bo‘lishlari kerak.
#Geopolitics #OilMarket #GlobalMacro
Hormuz bo‘g‘ozi dunyodagi eng muhim energetik yo‘laklardan biri bo‘lib, global xom neftning katta qismi shu yerdan tashiladi. Bu keskin bayonot so‘nggi paytlarda diplomatik taranglik pasayishiga bo‘lgan umidlarni puchga chiqardi va neft ta’minoti zanjirini jiddiy xavotir ostiga qo‘ydi.
Bo‘g‘ozning blokadaga uchrashi xavfi neft narxini tezda keskin oshirib, global inflyatsion bosimning qaytishiga olib kelishi mumkin. Moliyaviy bozorlar, ehtimol, himoyalanish holatiga o‘tadi va mablag‘larning AQSh dollari hamda oltinga yo‘nalishiga turtki beradi.
Kripto bozorida makroiqtisodiy xatarlardan qochish kayfiyati odatda $BTC va altkoinlarga qisqa muddatli sotuv bosimini keltirib chiqaradi. Investorlar kelgusi savdo sessiyalarida geosiyosiy yangiliklar sababli yuz berishi mumkin bo‘lgan keskin tebranishlardan ayniqsa ehtiyot bo‘lishlari kerak.
#Geopolitics #OilMarket #GlobalMacro
419
·
--
🌍 SHOK: Tramp Kanadaga 50% tariflarni TO‘XDTADI! 🇺🇸
🇨🇦Muddat tugashidan bir necha soat oldin Tramp ma’muriyati Kanadadan keladigan tovarlarga rejalashtirilgan 50% tariflarni PAUZAGA qo‘ydi.
Nega muhim: Savdo urushlari global bozorlarda qo‘rquv va noaniqlikni kuchaytiradi, ko‘pincha Crypto kabi risk aktivlarini ham bosib ketadi.
Oxirgi daqiqadagi bu pauza global barqarorlik uchun ijobiy signal bo‘lib, bozor likvidligiga putur yetkazishi mumkin bo‘lgan yanada chuqur iqtisodiy ziddiyat haqidagi xavotirlarni kamaytirishi ehtimol.
💡 Bozor istiqboli:
Geosiyosiy taranglik pasaysa, risk-on aktivlar (masalan, Bitcoin) ko‘pincha yengillik nafasini oladi. Crypto bilan bog‘liq bo‘lishi mumkin bo‘lgan klassik bozorlarda qisqa muddatli o‘sish (bounce) ehtimolini kuting.
S&P 500 ochilishini kuzatib boring — agar u yashil bo‘lsa, Crypto ham ehtimol ortidan ergashadi.
Sizningcha, bu xabar bozorni “pump” qiladi?👇
👇 Global bozor yangiliklari uchun kuzatib boring!
#economy #TrumpTarrif #BTC #GlobalMacro #UAESaysItDetectedTwoIranianBallisticMissiles
🌍 SHOK: Tramp Kanadaga 50% tariflarni TO‘XDTADI! 🇺🇸
🇨🇦Muddat tugashidan bir necha soat oldin Tramp ma’muriyati Kanadadan keladigan tovarlarga rejalashtirilgan 50% tariflarni PAUZAGA qo‘ydi.
Nega muhim: Savdo urushlari global bozorlarda qo‘rquv va noaniqlikni kuchaytiradi, ko‘pincha Crypto kabi risk aktivlarini ham bosib ketadi.
Oxirgi daqiqadagi bu pauza global barqarorlik uchun ijobiy signal bo‘lib, bozor likvidligiga putur yetkazishi mumkin bo‘lgan yanada chuqur iqtisodiy ziddiyat haqidagi xavotirlarni kamaytirishi ehtimol.
💡 Bozor istiqboli:
Geosiyosiy taranglik pasaysa, risk-on aktivlar (masalan, Bitcoin) ko‘pincha yengillik nafasini oladi. Crypto bilan bog‘liq bo‘lishi mumkin bo‘lgan klassik bozorlarda qisqa muddatli o‘sish (bounce) ehtimolini kuting.
S&P 500 ochilishini kuzatib boring — agar u yashil bo‘lsa, Crypto ham ehtimol ortidan ergashadi.
Sizningcha, bu xabar bozorni “pump” qiladi?👇
👇 Global bozor yangiliklari uchun kuzatib boring!
#economy #TrumpTarrif #BTC #GlobalMacro #UAESaysItDetectedTwoIranianBallisticMissiles
🇨🇦Muddat tugashidan bir necha soat oldin Tramp ma’muriyati Kanadadan keladigan tovarlarga rejalashtirilgan 50% tariflarni PAUZAGA qo‘ydi.
Nega muhim: Savdo urushlari global bozorlarda qo‘rquv va noaniqlikni kuchaytiradi, ko‘pincha Crypto kabi risk aktivlarini ham bosib ketadi.
Oxirgi daqiqadagi bu pauza global barqarorlik uchun ijobiy signal bo‘lib, bozor likvidligiga putur yetkazishi mumkin bo‘lgan yanada chuqur iqtisodiy ziddiyat haqidagi xavotirlarni kamaytirishi ehtimol.
💡 Bozor istiqboli:
Geosiyosiy taranglik pasaysa, risk-on aktivlar (masalan, Bitcoin) ko‘pincha yengillik nafasini oladi. Crypto bilan bog‘liq bo‘lishi mumkin bo‘lgan klassik bozorlarda qisqa muddatli o‘sish (bounce) ehtimolini kuting.
S&P 500 ochilishini kuzatib boring — agar u yashil bo‘lsa, Crypto ham ehtimol ortidan ergashadi.
Sizningcha, bu xabar bozorni “pump” qiladi?👇
👇 Global bozor yangiliklari uchun kuzatib boring!
#economy #TrumpTarrif #BTC #GlobalMacro #UAESaysItDetectedTwoIranianBallisticMissiles
1
47
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
1
#BitcoinRebounds$75KAsChipsLead
10,318 marta koʻrilgan
146 muhokama qilmoqda
2
#JobsReportRaisesHikeOdds
133,256 marta koʻrilgan
1,171 muhokama qilmoqda
3
#US Data Center Rules May Constrain AI Expansion
19,750 marta koʻrilgan
110 muhokama qilmoqda
4
#AnthropicStillPlansPreThanksgivingIPO
3,196 marta koʻrilgan
76 muhokama qilmoqda
5
#FinCENAndFedWithdraw$250CryptoTransferProposal
279 marta koʻrilgan
7 muhokama qilmoqda
6
#$2TWipedOutHedgeFundsFaceLiquidation
21,345 marta koʻrilgan
105 muhokama qilmoqda
7
#WillAnthropicListOnTime
27,707 marta koʻrilgan
386 muhokama qilmoqda
8
#USNovemberMichiganExpectationsIndexPrelimAt50.9
30,784 marta koʻrilgan
488 muhokama qilmoqda
9
#OilPlungesBelow$100
28,936 marta koʻrilgan
45 muhokama qilmoqda
10
#TradFiForBeginners
20,122 marta koʻrilgan
322 muhokama qilmoqda