

translog1c
2 Публікації
translog1c
Поскаржитись
Заблокувати користувача
Buy-side investor researching
AI infrastructure & semiconductors.

Лідер думок у TradFi
0 Підписки
23 Підписники
6 Вподобань
1 Значки
Публікації
·
--
Оптимістично
Верифіковано
Один із найважливіших коментарів із дзвінка про результати $MUB був таким: FQ1 має бути мінімальним рівнем валової маржі на FY27.
Micron очікує, що виручка зростатиме послідовно кожного кварталу у FY27, тоді як валова маржа має рухатися вгору після Q1. Ціноутворення, як і раніше, має покращуватися, але темп буде повільнішим, ніж раніше.
Моя думка: EPS за FY27 може бути вище $200.
Прогноз EPS на FQ1 уже становить $38.15. Якщо прибутки зростатимуть і надалі, я не думаю, що досягнення $200 потребує надто агресивного припущення.
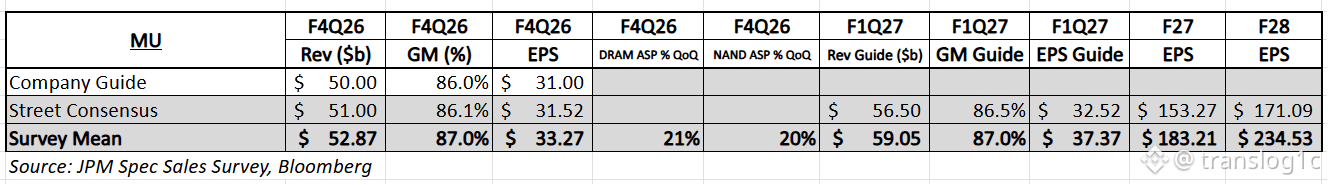
Огляд каналу від JPM оцінював EPS на FY27 приблизно в $180, тоді як консенсус на FY28 був близько $234. Я також вважаю, що EPS за FY28 може продовжувати зростати, якщо поточний цикл пам’яті триватиме.
Капіталовіддача — це ще одна річ, за якою я уважно стежу.
За EPS $200 і приблизно 1.15 млрд розбавлених акцій Micron генеруватиме близько $230 млрд прибутку.
Навіть якщо лише приблизно половина з цього перетвориться на надлишковий вільний грошовий потік, доступний для капіталовіддачі, потенціал для викупу акцій може залишатися дуже значним.
Micron уже заявила, що планує збільшити капіталовіддачу з 9 грудня, головним чином через викуп акцій, і шукатиме додаткове дозвіл на викуп.
Щодо цін, я й досі вважаю, що існує розрив між ринковими очікуваннями та тим, що я чую з індустрії.
Після недавніх розмов із контактами в індустрії пам’яті попит виглядає більш напруженим, ніж кілька місяців тому.
Я чую те саме в Китаї. Китайські інтернет-компанії навіть агресивно скуповують пам’ять на вторинному ринку — разом із GPU RTX 5090.
Також обговорюється запровадження щоквартального ліміту на підвищення ціни на пам’ять у розмірі 30%.
Виходячи з власних перевірок каналів, я не бачу доказів того, що існує широкий 30% щоквартальний ліміт на підвищення цін на звичайну DRAM або NAND.
#EarningsSeason
3
2
21k
·
--
$MUB , ймовірно, є найважливішим звітом із прибутками цього тижня. #EarningsSeason
Пам’ять і надалі залишається однією з найпопулярніших угод прямо зараз, але позиціонування не виглядає надмірно переповненим навіть після нещодавнього відскоку. Ринок опціонів розповідає подібну історію.
Для цього звіту я насамперед стежу за двома речами: викупом акцій, який почнеться в грудні, та прогнозом щодо цін від менеджменту.
Схоже, ринок закладає значно більш пласку криву цін на пам’ять звідси. Я вважаю, що це надто консервативно.
Мої недавні перевірки каналів усе ще вказують на подальше зростання цін на DRAM і SSD, причому послідовний ціновий імпульс зберігається. Саме цю прогалину я найбільше відстежуватиму перед звітом.
5
1
4
4.9k
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону