
Smart_Snail
1.3k Публікації
Smart_Snail
Поскаржитись
Заблокувати користувача
Частий трейдер
8.5 р.
1 Підписки
701 Підписники
8.8K+ Вподобань
Публікації
PINNED
·
--
#TerraClassic Спільнота, я вважаю, що настав час прийняти просту істину: однієї блокчейн-мережі для фінансової інфраструктури майбутнього недостатньо. Система такого масштабу за визначенням має бути розподіленою.
Коли на ринок вийдуть мільйони токенізованих фінансових інструментів RWA, навантаження буде настільки високим, що одна мережа навряд чи зможе ефективно обслуговувати весь потік. Нам потрібні щонайменше 5–6 великих інфраструктурних рішень, щоб знизити ризики єдиної точки відмови.
Тому весь цей «племінний» підхід — хто за який чейн і яку монету підтримує — для мене виглядає другорядним. Зрештою виживуть не найгучніші, а ті, у кого будуть:
🧩 сильна архітектура
🧩 професійна команда
🧩 реальна масштабованість
🧩 висока швидкість обробки
🧩 низька вартість транзакцій
🧩 децентралізація та можливості приватності
Я вважаю, що Binance добре розуміє важливість такої інфраструктури й тому володіє 92% загальної пропозиції $LUNC і щонайменше 45% $USTC , концентруючи свою увагу на масштабованості, сумісності та можливості безпечної взаємодії AI-агентів через алгоритмічні стратегії.
#TerraClassic Спільнота, я вважаю, що настав час прийняти просту істину: однієї блокчейн-мережі для фінансової інфраструктури майбутнього недостатньо. Система такого масштабу за визначенням має бути розподіленою.
Коли на ринок вийдуть мільйони токенізованих фінансових інструментів RWA, навантаження буде настільки високим, що одна мережа навряд чи зможе ефективно обслуговувати весь потік. Нам потрібні щонайменше 5–6 великих інфраструктурних рішень, щоб знизити ризики єдиної точки відмови.
Тому весь цей «племінний» підхід — хто за який чейн і яку монету підтримує — для мене виглядає другорядним. Зрештою виживуть не найгучніші, а ті, у кого будуть:
🧩 сильна архітектура
🧩 професійна команда
🧩 реальна масштабованість
🧩 висока швидкість обробки
🧩 низька вартість транзакцій
🧩 децентралізація та можливості приватності
Я вважаю, що Binance добре розуміє важливість такої інфраструктури й тому володіє 92% загальної пропозиції $LUNC і щонайменше 45% $USTC , концентруючи свою увагу на масштабованості, сумісності та можливості безпечної взаємодії AI-агентів через алгоритмічні стратегії.
Коли на ринок вийдуть мільйони токенізованих фінансових інструментів RWA, навантаження буде настільки високим, що одна мережа навряд чи зможе ефективно обслуговувати весь потік. Нам потрібні щонайменше 5–6 великих інфраструктурних рішень, щоб знизити ризики єдиної точки відмови.
Тому весь цей «племінний» підхід — хто за який чейн і яку монету підтримує — для мене виглядає другорядним. Зрештою виживуть не найгучніші, а ті, у кого будуть:
🧩 сильна архітектура
🧩 професійна команда
🧩 реальна масштабованість
🧩 висока швидкість обробки
🧩 низька вартість транзакцій
🧩 децентралізація та можливості приватності
Я вважаю, що Binance добре розуміє важливість такої інфраструктури й тому володіє 92% загальної пропозиції $LUNC і щонайменше 45% $USTC , концентруючи свою увагу на масштабованості, сумісності та можливості безпечної взаємодії AI-агентів через алгоритмічні стратегії.
36
130
3.7k
·
--
#TerraClassic Привіт, спільното! Усі, хто стежить за мною від самого першого дня на Binance Square, знають, наскільки сильно я підтримую блокчейн Terra Classic. Я вірю в силу та унікальність цього проєкту й щиро хочу пройти з ним увесь шлях до відновлення.
Якщо ви помітили, що останнім часом я став рідше ділитися новинами — не думайте, що я перестав вірити. Зовсім ні. Просто зараз весь криптовалютний ринок перебуває в занепаді, і навіть найсильніші або найцікавіші зміни всередині мережі поки не здатні зрушити ціну активу. За таких умов я вирішив просто взяти невелику інформаційну паузу та зосередитися на діях, а не на шумі.
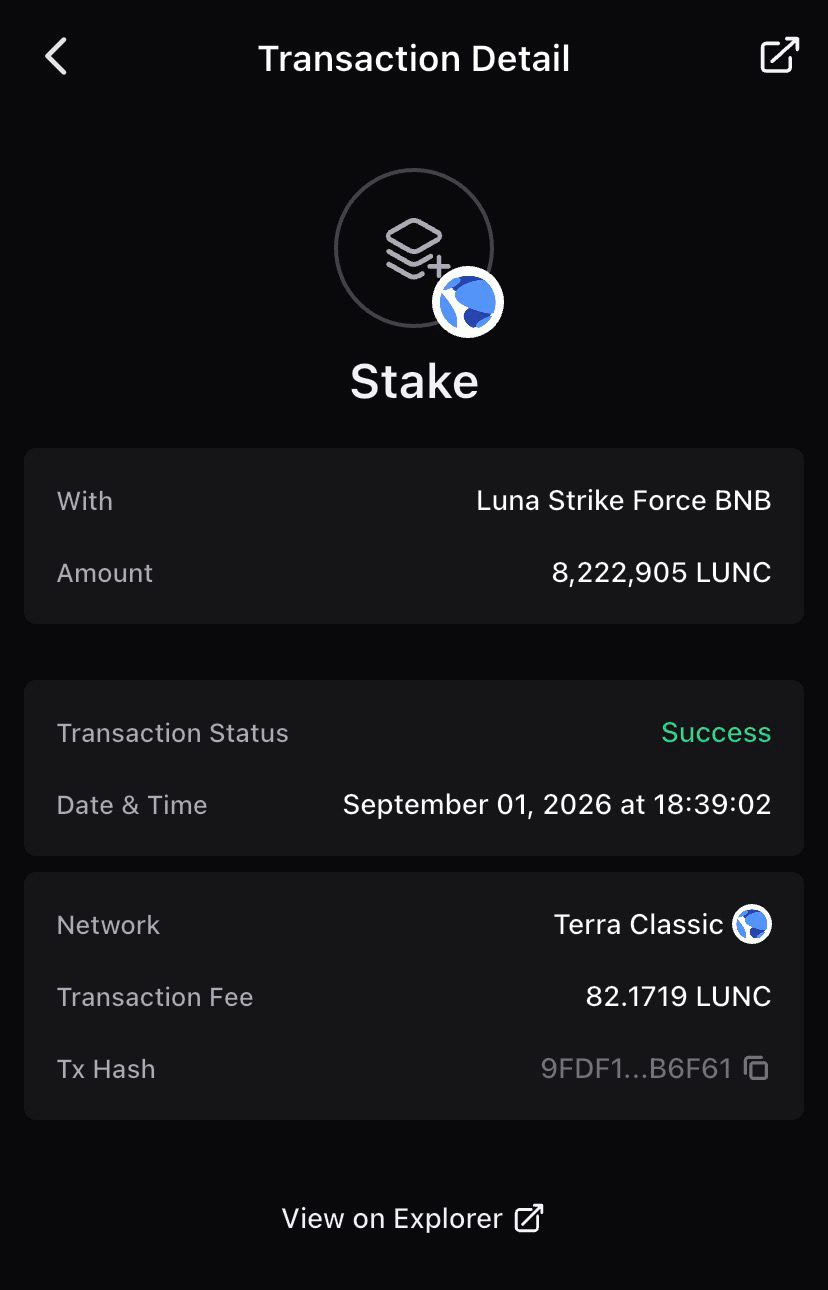
Моя стратегія залишається незмінною: поки ринок дає нам чудові ціни, я продовжую планомірно накопичувати $LUNC за стратегією DCA. Усі куплені монети я одразу виводжу на холодний гаманець — буквально сьогодні відправив чергову партію на стейкінг під 3,5% річних.
Зараз усім нам особливо потрібні дисципліна думок і взаємна підтримка. Якщо ви обрали свій шлях — не звертайте з нього й ідіть до кінця! #smartmoney $USTC
#TerraClassic Привіт, спільното! Усі, хто стежить за мною від самого першого дня на Binance Square, знають, наскільки сильно я підтримую блокчейн Terra Classic. Я вірю в силу та унікальність цього проєкту й щиро хочу пройти з ним увесь шлях до відновлення.
Якщо ви помітили, що останнім часом я став рідше ділитися новинами — не думайте, що я перестав вірити. Зовсім ні. Просто зараз весь криптовалютний ринок перебуває в занепаді, і навіть найсильніші або найцікавіші зміни всередині мережі поки не здатні зрушити ціну активу. За таких умов я вирішив просто взяти невелику інформаційну паузу та зосередитися на діях, а не на шумі.
Моя стратегія залишається незмінною: поки ринок дає нам чудові ціни, я продовжую планомірно накопичувати $LUNC за стратегією DCA. Усі куплені монети я одразу виводжу на холодний гаманець — буквально сьогодні відправив чергову партію на стейкінг під 3,5% річних.
Зараз усім нам особливо потрібні дисципліна думок і взаємна підтримка. Якщо ви обрали свій шлях — не звертайте з нього й ідіть до кінця! #smartmoney $USTC
Якщо ви помітили, що останнім часом я став рідше ділитися новинами — не думайте, що я перестав вірити. Зовсім ні. Просто зараз весь криптовалютний ринок перебуває в занепаді, і навіть найсильніші або найцікавіші зміни всередині мережі поки не здатні зрушити ціну активу. За таких умов я вирішив просто взяти невелику інформаційну паузу та зосередитися на діях, а не на шумі.
Моя стратегія залишається незмінною: поки ринок дає нам чудові ціни, я продовжую планомірно накопичувати $LUNC за стратегією DCA. Усі куплені монети я одразу виводжу на холодний гаманець — буквально сьогодні відправив чергову партію на стейкінг під 3,5% річних.
Зараз усім нам особливо потрібні дисципліна думок і взаємна підтримка. Якщо ви обрали свій шлях — не звертайте з нього й ідіть до кінця! #smartmoney $USTC
7
26
6.3k
·
--
Частково правда
#dusk $DUSK @Dusk_Foundation
Вивчаючи казначейську структуру Dusk, я постійно поверталася до одного контрасту: фонд робить ставку на MiCA як точку входу в TradFi, але при цьому власні резерви переважно зберігає в стейблкоїнах, а не в нативному DUSK. Цей момент змусив мене пригальмувати.
Особливо цікаво це виглядає на тлі подій 16 серпня. Після підозрілої активності в керованому мостом гаманці команда швидко обмежила операції, оновила адреси та додала блоклист одержувачів у Web Wallet. Реакція вийшла оперативною і доволі прагматичною. Саме структура казначейства дозволяє діяти спокійно. За ціни DUSK близько $0,072 та капіталізації $36 млн зберігати значну частину операційних резервів у DUSK означало б напряму залежати від волатильності власного токена. Стейблкоїни дають фонду більш передбачуваний “runway”, ними можна оплачувати операційні витрати та реагувати на інциденти, не перетворюючи казначейство на торговий портфель.
Для мене це радше нудна, але раціональна логіка управління капіталом. Але залишається питання: це просто грамотна диверсифікація чи опосередкований сигнал обережнішого ставлення команди до майбутнього попиту?
#dusk $DUSK @Dusk
Вивчаючи казначейську структуру Dusk, я постійно поверталася до одного контрасту: фонд робить ставку на MiCA як точку входу в TradFi, але при цьому власні резерви переважно зберігає в стейблкоїнах, а не в нативному DUSK. Цей момент змусив мене пригальмувати.
Особливо цікаво це виглядає на тлі подій 16 серпня. Після підозрілої активності в керованому мостом гаманці команда швидко обмежила операції, оновила адреси та додала блоклист одержувачів у Web Wallet. Реакція вийшла оперативною і доволі прагматичною. Саме структура казначейства дозволяє діяти спокійно. За ціни DUSK близько $0,072 та капіталізації $36 млн зберігати значну частину операційних резервів у DUSK означало б напряму залежати від волатильності власного токена. Стейблкоїни дають фонду більш передбачуваний “runway”, ними можна оплачувати операційні витрати та реагувати на інциденти, не перетворюючи казначейство на торговий портфель.
Для мене це радше нудна, але раціональна логіка управління капіталом. Але залишається питання: це просто грамотна диверсифікація чи опосередкований сигнал обережнішого ставлення команди до майбутнього попиту?
Вивчаючи казначейську структуру Dusk, я постійно поверталася до одного контрасту: фонд робить ставку на MiCA як точку входу в TradFi, але при цьому власні резерви переважно зберігає в стейблкоїнах, а не в нативному DUSK. Цей момент змусив мене пригальмувати.
Особливо цікаво це виглядає на тлі подій 16 серпня. Після підозрілої активності в керованому мостом гаманці команда швидко обмежила операції, оновила адреси та додала блоклист одержувачів у Web Wallet. Реакція вийшла оперативною і доволі прагматичною. Саме структура казначейства дозволяє діяти спокійно. За ціни DUSK близько $0,072 та капіталізації $36 млн зберігати значну частину операційних резервів у DUSK означало б напряму залежати від волатильності власного токена. Стейблкоїни дають фонду більш передбачуваний “runway”, ними можна оплачувати операційні витрати та реагувати на інциденти, не перетворюючи казначейство на торговий портфель.
Для мене це радше нудна, але раціональна логіка управління капіталом. Але залишається питання: це просто грамотна диверсифікація чи опосередкований сигнал обережнішого ставлення команди до майбутнього попиту?
7
31
7.1k
·
--
#dusk $DUSK @Dusk_Foundation
Чим більше я розбираю Dusk, тим сильніше розумію, що його ковзну фінальність легко недооцінити. Звичні для Bitcoin шість підтверджень — це імовірнісна модель: що довше чекаєш, то нижчий ризик відкату. Але формального стану остаточної фінальності при цьому немає.
Dusk використовує іншу логіку: Accepted → Attested → Confirmed → Final.
Мені подобається ця відмінність, бо застосунок отримує точніше уявлення про статус транзакції. Для кастодіана або фінансового майданчика “включено в блок і фіналізовано” — це далеко не одне й те саме. Цікавою є й сама “ковзність”. Якщо ітерації не проходять, протокол може вимагати додаткових атестацій, перш ніж перейти далі. Тобто запас надійності визначається не простим числом блоків. Так, це ускладнює роботу застосункам: потрібно розуміти автомат станів, а не просто чекати шість підтверджень. Але для регульованих розрахунків така складність може бути виправданою, адже невизначеність має реальну вартість капіталу.
Тому мені цікаво, що стане головною перевагою Dusk для RWA — швидкість фінальності чи точне розуміння моменту, коли капітал можна безпечно переміщати?
#dusk $DUSK @Dusk
Чим більше я розбираю Dusk, тим сильніше розумію, що його ковзну фінальність легко недооцінити. Звичні для Bitcoin шість підтверджень — це імовірнісна модель: що довше чекаєш, то нижчий ризик відкату. Але формального стану остаточної фінальності при цьому немає.
Dusk використовує іншу логіку: Accepted → Attested → Confirmed → Final.
Мені подобається ця відмінність, бо застосунок отримує точніше уявлення про статус транзакції. Для кастодіана або фінансового майданчика “включено в блок і фіналізовано” — це далеко не одне й те саме. Цікавою є й сама “ковзність”. Якщо ітерації не проходять, протокол може вимагати додаткових атестацій, перш ніж перейти далі. Тобто запас надійності визначається не простим числом блоків. Так, це ускладнює роботу застосункам: потрібно розуміти автомат станів, а не просто чекати шість підтверджень. Але для регульованих розрахунків така складність може бути виправданою, адже невизначеність має реальну вартість капіталу.
Тому мені цікаво, що стане головною перевагою Dusk для RWA — швидкість фінальності чи точне розуміння моменту, коли капітал можна безпечно переміщати?
Чим більше я розбираю Dusk, тим сильніше розумію, що його ковзну фінальність легко недооцінити. Звичні для Bitcoin шість підтверджень — це імовірнісна модель: що довше чекаєш, то нижчий ризик відкату. Але формального стану остаточної фінальності при цьому немає.
Dusk використовує іншу логіку: Accepted → Attested → Confirmed → Final.
Мені подобається ця відмінність, бо застосунок отримує точніше уявлення про статус транзакції. Для кастодіана або фінансового майданчика “включено в блок і фіналізовано” — це далеко не одне й те саме. Цікавою є й сама “ковзність”. Якщо ітерації не проходять, протокол може вимагати додаткових атестацій, перш ніж перейти далі. Тобто запас надійності визначається не простим числом блоків. Так, це ускладнює роботу застосункам: потрібно розуміти автомат станів, а не просто чекати шість підтверджень. Але для регульованих розрахунків така складність може бути виправданою, адже невизначеність має реальну вартість капіталу.
Тому мені цікаво, що стане головною перевагою Dusk для RWA — швидкість фінальності чи точне розуміння моменту, коли капітал можна безпечно переміщати?
5
27
5.3k
·
--
#dusk $DUSK @Dusk_Foundation
Поринаючи в Dusk, я виявив проблему консенсусу, яку спершу недооцінив; генератор майбутньої ітерації може бути зацікавлений у провалі поточної. Якщо провайдер розуміє, що пізніше отримає роль генератора, у нього з’являється стимул чекати наступної можливості. Отже, протокол має враховувати не лише технічну коректність, а й економічну поведінку учасників.
Dusk відповідає на це кількома механізмами. Нагороди виборцям стимулюють підтримувати поточну ітерацію, додаткові кредити мотивують генератор включати коректні голоси. Виключення наступного генератора зменшує конфлікт інтересів, а ліміт ітерацій не дає грі тривати нескінченно.
Мені подобається сама логіка: валідатори тут розглядаються як економічні актори, а не ідеально кооперативні машини. Але кожне додаткове правило стимулів додає нове припущення, яке потрібно перевіряти на практиці.
Тому моє головне питання таке: якщо учасники почнуть шукати способи використати ці стимули собі на користь, чи зможе модель Dusk і надалі ефективно заохочувати співпрацю?
#dusk $DUSK @Dusk
Поринаючи в Dusk, я виявив проблему консенсусу, яку спершу недооцінив; генератор майбутньої ітерації може бути зацікавлений у провалі поточної. Якщо провайдер розуміє, що пізніше отримає роль генератора, у нього з’являється стимул чекати наступної можливості. Отже, протокол має враховувати не лише технічну коректність, а й економічну поведінку учасників.
Dusk відповідає на це кількома механізмами. Нагороди виборцям стимулюють підтримувати поточну ітерацію, додаткові кредити мотивують генератор включати коректні голоси. Виключення наступного генератора зменшує конфлікт інтересів, а ліміт ітерацій не дає грі тривати нескінченно.
Мені подобається сама логіка: валідатори тут розглядаються як економічні актори, а не ідеально кооперативні машини. Але кожне додаткове правило стимулів додає нове припущення, яке потрібно перевіряти на практиці.
Тому моє головне питання таке: якщо учасники почнуть шукати способи використати ці стимули собі на користь, чи зможе модель Dusk і надалі ефективно заохочувати співпрацю?
Поринаючи в Dusk, я виявив проблему консенсусу, яку спершу недооцінив; генератор майбутньої ітерації може бути зацікавлений у провалі поточної. Якщо провайдер розуміє, що пізніше отримає роль генератора, у нього з’являється стимул чекати наступної можливості. Отже, протокол має враховувати не лише технічну коректність, а й економічну поведінку учасників.
Dusk відповідає на це кількома механізмами. Нагороди виборцям стимулюють підтримувати поточну ітерацію, додаткові кредити мотивують генератор включати коректні голоси. Виключення наступного генератора зменшує конфлікт інтересів, а ліміт ітерацій не дає грі тривати нескінченно.
Мені подобається сама логіка: валідатори тут розглядаються як економічні актори, а не ідеально кооперативні машини. Але кожне додаткове правило стимулів додає нове припущення, яке потрібно перевіряти на практиці.
Тому моє головне питання таке: якщо учасники почнуть шукати способи використати ці стимули собі на користь, чи зможе модель Dusk і надалі ефективно заохочувати співпрацю?
7
31
5.1k
·
--
Верифіковано
#dusk $DUSK @Dusk_Foundation
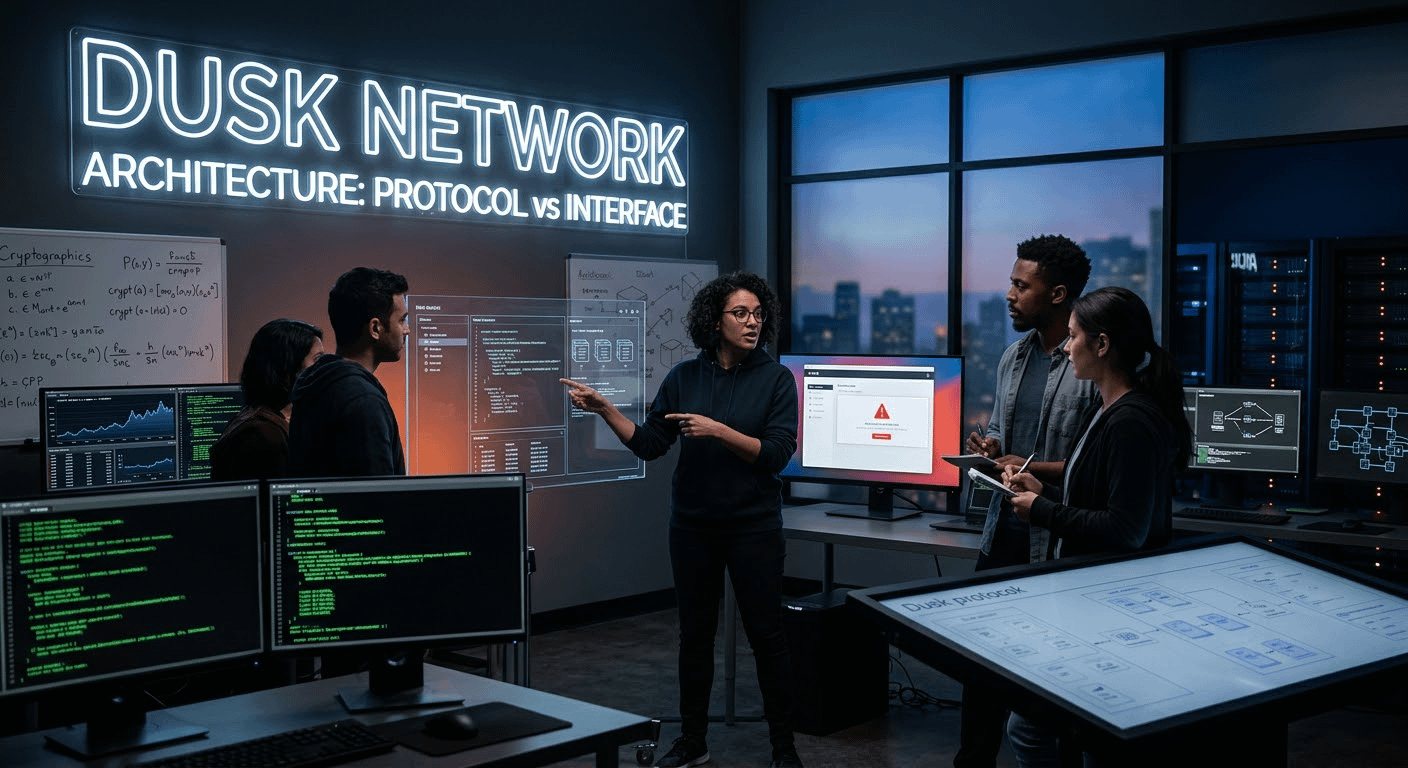
Я вирішив перевірити, що насправді відбувалося в мережі Dusk останнім часом, і виявив цікаву розбіжність між рівнем протоколу та безпекою користувачів. 16 серпня сервісні мостові компоненти призупинили роботу після моніторингу підозрілої активності в операційному гаманці. На момент перевірки вони все ще проходили етап hardening. При цьому на рівні DuskDS проблем із виробництвом блоків не спостерігалося, мережа продовжувала працювати.
Мене особливо зачепило інше: основним mitigation став не механізм доказів, а blocklist одержувачів у Web Wallet. Перед відправкою на позначену адресу користувач отримує попередження. І тут виникає парадокс. Найскладніша криптографія Dusk не була джерелом проблеми, а захист спрацював саме на рівні інтерфейсу. З одного боку, це прагматично, адже фронтенд дозволяє швидко захистити більшість користувачів. Але з іншого боку, користувачі власних інструментів або CLI такої автоматичної захисту не отримують.
Для мене тепер це важливе архітектурне питання: якщо Dusk створюється для регульованих фінансів, чи має критична безпека бути на рівні протоколу, а не лише інтерфейсу?
#dusk $DUSK @Dusk
Я вирішив перевірити, що насправді відбувалося в мережі Dusk останнім часом, і виявив цікаву розбіжність між рівнем протоколу та безпекою користувачів. 16 серпня сервісні мостові компоненти призупинили роботу після моніторингу підозрілої активності в операційному гаманці. На момент перевірки вони все ще проходили етап hardening. При цьому на рівні DuskDS проблем із виробництвом блоків не спостерігалося, мережа продовжувала працювати.
Мене особливо зачепило інше: основним mitigation став не механізм доказів, а blocklist одержувачів у Web Wallet. Перед відправкою на позначену адресу користувач отримує попередження. І тут виникає парадокс. Найскладніша криптографія Dusk не була джерелом проблеми, а захист спрацював саме на рівні інтерфейсу. З одного боку, це прагматично, адже фронтенд дозволяє швидко захистити більшість користувачів. Але з іншого боку, користувачі власних інструментів або CLI такої автоматичної захисту не отримують.
Для мене тепер це важливе архітектурне питання: якщо Dusk створюється для регульованих фінансів, чи має критична безпека бути на рівні протоколу, а не лише інтерфейсу?
Я вирішив перевірити, що насправді відбувалося в мережі Dusk останнім часом, і виявив цікаву розбіжність між рівнем протоколу та безпекою користувачів. 16 серпня сервісні мостові компоненти призупинили роботу після моніторингу підозрілої активності в операційному гаманці. На момент перевірки вони все ще проходили етап hardening. При цьому на рівні DuskDS проблем із виробництвом блоків не спостерігалося, мережа продовжувала працювати.
Мене особливо зачепило інше: основним mitigation став не механізм доказів, а blocklist одержувачів у Web Wallet. Перед відправкою на позначену адресу користувач отримує попередження. І тут виникає парадокс. Найскладніша криптографія Dusk не була джерелом проблеми, а захист спрацював саме на рівні інтерфейсу. З одного боку, це прагматично, адже фронтенд дозволяє швидко захистити більшість користувачів. Але з іншого боку, користувачі власних інструментів або CLI такої автоматичної захисту не отримують.
Для мене тепер це важливе архітектурне питання: якщо Dusk створюється для регульованих фінансів, чи має критична безпека бути на рівні протоколу, а не лише інтерфейсу?
6
28
5.5k
·
--
Верифіковано
#dusk $DUSK @Dusk_Foundation
Чим глибше я розбираю Dusk, тим сильніше розумію, що його ставка не просто на приватність, а на інституційний RWA. Для мене особливо цікаво, що навколо мережі поступово формується цілий фінансовий шар для токенізованих цінних паперів.
Перше, що привернуло мою увагу — NPEX, ліцензована європейська платформа, де акції та облігації можуть отримати ончейн-представлення через інфраструктуру Dusk. Поруч із цим цікаво виглядає напрям Securitize, який пов’язує концепцію DUSK і токенізацію з інституційними стандартами США та Європи. Окремо мене зачепив Chainlink CCIP, і якщо RWA зможуть переміщуватися між Dusk та іншими мережами, зберігаючи compliance-логіку, це вже набагато цікавіше за звичайний міст.
Але технічне ядро для мене все ж XSC. ZK-механіка дозволяє приховувати чутливі дані транзакцій, зберігаючи можливість їх перевірки уповноваженими учасниками.
Саме тут я бачу головний потенціал Dusk, який дає змогу не обирати між приватністю та регулюванням, а поєднує їх в одному фінансовому шарі. Тепер головне питання для мене: чи з’явиться за цією інфраструктурою реальний потік емітентів і капіталу?
#dusk $DUSK @Dusk
Чим глибше я розбираю Dusk, тим сильніше розумію, що його ставка не просто на приватність, а на інституційний RWA. Для мене особливо цікаво, що навколо мережі поступово формується цілий фінансовий шар для токенізованих цінних паперів.
Перше, що привернуло мою увагу — NPEX, ліцензована європейська платформа, де акції та облігації можуть отримати ончейн-представлення через інфраструктуру Dusk. Поруч із цим цікаво виглядає напрям Securitize, який пов’язує концепцію DUSK і токенізацію з інституційними стандартами США та Європи. Окремо мене зачепив Chainlink CCIP, і якщо RWA зможуть переміщуватися між Dusk та іншими мережами, зберігаючи compliance-логіку, це вже набагато цікавіше за звичайний міст.
Але технічне ядро для мене все ж XSC. ZK-механіка дозволяє приховувати чутливі дані транзакцій, зберігаючи можливість їх перевірки уповноваженими учасниками.
Саме тут я бачу головний потенціал Dusk, який дає змогу не обирати між приватністю та регулюванням, а поєднує їх в одному фінансовому шарі. Тепер головне питання для мене: чи з’явиться за цією інфраструктурою реальний потік емітентів і капіталу?
Чим глибше я розбираю Dusk, тим сильніше розумію, що його ставка не просто на приватність, а на інституційний RWA. Для мене особливо цікаво, що навколо мережі поступово формується цілий фінансовий шар для токенізованих цінних паперів.
Перше, що привернуло мою увагу — NPEX, ліцензована європейська платформа, де акції та облігації можуть отримати ончейн-представлення через інфраструктуру Dusk. Поруч із цим цікаво виглядає напрям Securitize, який пов’язує концепцію DUSK і токенізацію з інституційними стандартами США та Європи. Окремо мене зачепив Chainlink CCIP, і якщо RWA зможуть переміщуватися між Dusk та іншими мережами, зберігаючи compliance-логіку, це вже набагато цікавіше за звичайний міст.
Але технічне ядро для мене все ж XSC. ZK-механіка дозволяє приховувати чутливі дані транзакцій, зберігаючи можливість їх перевірки уповноваженими учасниками.
Саме тут я бачу головний потенціал Dusk, який дає змогу не обирати між приватністю та регулюванням, а поєднує їх в одному фінансовому шарі. Тепер головне питання для мене: чи з’явиться за цією інфраструктурою реальний потік емітентів і капіталу?
8
30
5.3k
·
--
#termmax @termmax
Чим довше я спостерігаю за TermMax, тим менше сприймаю його просто як DeFi-протокол із фіксованою ставкою. Для мене головне питання тепер інше: чи зможе фіксована ставка стати повноцінним фінансовим рівнем onchain?
TermMax уже виходить за межі звичайного кредитування: тут є позики з фіксованим строком, плече, vaults, лімітні ордери, Alpha-ринки та напрям RWA. Мене особливо зачіпає те, як ці елементи поєднуються між собою. Користувачеві, якому важлива передбачувана вартість позики, це вирішує одну задачу. Трейдеру з плечем або інвестору у vault — іншу. Але всіх об’єднує одна ідея: зрозумілі строки та наперед відомі умови замість постійно плаваючої ставки.
На тлі зростання токенізованих активів це виглядає ще цікавіше. Якщо onchain-фінанси рухатимуться у бік RWA, капіталу знадобиться не лише ліквідність, а й можливість планувати вартість грошей. При цьому я розумію, що що більше продуктів, то більше складності та ризиків. Тому я дивлюся на TermMax уже не як на черговий lending-протокол. Мені цікаво, чи зможе TMX TGE перетворити цю інфраструктуру на реально використовуваний ринок фіксованого фінансування onchain.
#termmax @TermMax
Чим довше я спостерігаю за TermMax, тим менше сприймаю його просто як DeFi-протокол із фіксованою ставкою. Для мене головне питання тепер інше: чи зможе фіксована ставка стати повноцінним фінансовим рівнем onchain?
TermMax уже виходить за межі звичайного кредитування: тут є позики з фіксованим строком, плече, vaults, лімітні ордери, Alpha-ринки та напрям RWA. Мене особливо зачіпає те, як ці елементи поєднуються між собою. Користувачеві, якому важлива передбачувана вартість позики, це вирішує одну задачу. Трейдеру з плечем або інвестору у vault — іншу. Але всіх об’єднує одна ідея: зрозумілі строки та наперед відомі умови замість постійно плаваючої ставки.
На тлі зростання токенізованих активів це виглядає ще цікавіше. Якщо onchain-фінанси рухатимуться у бік RWA, капіталу знадобиться не лише ліквідність, а й можливість планувати вартість грошей. При цьому я розумію, що що більше продуктів, то більше складності та ризиків. Тому я дивлюся на TermMax уже не як на черговий lending-протокол. Мені цікаво, чи зможе TMX TGE перетворити цю інфраструктуру на реально використовуваний ринок фіксованого фінансування onchain.
Чим довше я спостерігаю за TermMax, тим менше сприймаю його просто як DeFi-протокол із фіксованою ставкою. Для мене головне питання тепер інше: чи зможе фіксована ставка стати повноцінним фінансовим рівнем onchain?
TermMax уже виходить за межі звичайного кредитування: тут є позики з фіксованим строком, плече, vaults, лімітні ордери, Alpha-ринки та напрям RWA. Мене особливо зачіпає те, як ці елементи поєднуються між собою. Користувачеві, якому важлива передбачувана вартість позики, це вирішує одну задачу. Трейдеру з плечем або інвестору у vault — іншу. Але всіх об’єднує одна ідея: зрозумілі строки та наперед відомі умови замість постійно плаваючої ставки.
На тлі зростання токенізованих активів це виглядає ще цікавіше. Якщо onchain-фінанси рухатимуться у бік RWA, капіталу знадобиться не лише ліквідність, а й можливість планувати вартість грошей. При цьому я розумію, що що більше продуктів, то більше складності та ризиків. Тому я дивлюся на TermMax уже не як на черговий lending-протокол. Мені цікаво, чи зможе TMX TGE перетворити цю інфраструктуру на реально використовуваний ринок фіксованого фінансування onchain.
9
33
11.4k
·
--
Верифіковано
#dusk $DUSK @Dusk_Foundation
Одна думка не давала мені спокою весь день, тож увечері я спокійно переслухав AMA Binance від 19 серпня і вирішив подивитися не на шум навколо можливих лістингів, а на саму риторику команди Dusk.
Особливо уважно слухав Емануеле Франчіоні та Хейна Дауэна. І що довше слухав, то сильніше зміцнювався в думці, що Dusk будує не хайповий DeFi-продукт, а інфраструктуру під регульований ринок. Для мене головний сигнал був між рядків: команда не намагається воювати з регуляторами, а будує систему, яка враховує їхні вимоги. Якщо інституційний капітал справді масово прийде onchain, конфіденційність разом із compliance може стати не бонусом, а необхідністю.
При цьому я бачу слабке місце. Технологічна база виглядає амбітно, але увага команди до інженерії та академічної частини наразі помітніша, ніж робота з роздрібною ліквідністю та маркетингом. Після AMA в мене залишилося головне питання: чи зможе Dusk перетворити технологічну перевагу та інтерес з боку бірж на реальний обсяг на DuskTrade, чи це й надалі залишиться сильним продуктом для технарів, який випередив свій ринок?
#dusk $DUSK @Dusk
Одна думка не давала мені спокою весь день, тож увечері я спокійно переслухав AMA Binance від 19 серпня і вирішив подивитися не на шум навколо можливих лістингів, а на саму риторику команди Dusk.
Особливо уважно слухав Емануеле Франчіоні та Хейна Дауэна. І що довше слухав, то сильніше зміцнювався в думці, що Dusk будує не хайповий DeFi-продукт, а інфраструктуру під регульований ринок. Для мене головний сигнал був між рядків: команда не намагається воювати з регуляторами, а будує систему, яка враховує їхні вимоги. Якщо інституційний капітал справді масово прийде onchain, конфіденційність разом із compliance може стати не бонусом, а необхідністю.
При цьому я бачу слабке місце. Технологічна база виглядає амбітно, але увага команди до інженерії та академічної частини наразі помітніша, ніж робота з роздрібною ліквідністю та маркетингом. Після AMA в мене залишилося головне питання: чи зможе Dusk перетворити технологічну перевагу та інтерес з боку бірж на реальний обсяг на DuskTrade, чи це й надалі залишиться сильним продуктом для технарів, який випередив свій ринок?
Одна думка не давала мені спокою весь день, тож увечері я спокійно переслухав AMA Binance від 19 серпня і вирішив подивитися не на шум навколо можливих лістингів, а на саму риторику команди Dusk.
Особливо уважно слухав Емануеле Франчіоні та Хейна Дауэна. І що довше слухав, то сильніше зміцнювався в думці, що Dusk будує не хайповий DeFi-продукт, а інфраструктуру під регульований ринок. Для мене головний сигнал був між рядків: команда не намагається воювати з регуляторами, а будує систему, яка враховує їхні вимоги. Якщо інституційний капітал справді масово прийде onchain, конфіденційність разом із compliance може стати не бонусом, а необхідністю.
При цьому я бачу слабке місце. Технологічна база виглядає амбітно, але увага команди до інженерії та академічної частини наразі помітніша, ніж робота з роздрібною ліквідністю та маркетингом. Після AMA в мене залишилося головне питання: чи зможе Dusk перетворити технологічну перевагу та інтерес з боку бірж на реальний обсяг на DuskTrade, чи це й надалі залишиться сильним продуктом для технарів, який випередив свій ринок?
8
30
6.9k
·
--
Верифіковано
#termmax @termmax
Уважно вивчаючи архітектуру TermMax, я подивився на прогрес Season 0 і помітив цікаву деталь: усі 4 із 4 етапів уже завершені, але це ще не означає, що механізм виплат став повністю зрозумілим. Для мене тут важливіше не сама позначка 4/4, а те, що саме відбудеться на наступному етапі.
Продовжуючи розбирати механіку кампанії, я побачив цікавий нюанс: депозитна програма RLUSD вказує 5M TMX як нагороди, а TermMax заявляє, що TMX, зароблені через pre-mining, стануть доступними після TGE. При цьому в whitepaper дата TGE й досі позначена як TBA, а загальної формули конвертації XP/AP/MP → TMX наразі немає.
Тому для мене 4/4 означає завершення етапів, але жодним чином не підтверджену суму майбутньої виплати. Ми поки не знаємо, скільки коштуватиме одна одиниця XP, AP або MP, і який підсумковий обсяг отримає конкретний користувач.
Так, більше активності може збільшити мій рахунок. Але вона не робить невідому формулу розподілу більш визначеною. Тепер я стежу за трьома речами: що саме відкриває новий етап, як буде розраховуватися розподіл і коли офіційно стартують claims. Поки що бали вже видимі, але математичний аспект виплат на рівні користувача мені все ще невідомий.
#termmax @TermMax
Уважно вивчаючи архітектуру TermMax, я подивився на прогрес Season 0 і помітив цікаву деталь: усі 4 із 4 етапів уже завершені, але це ще не означає, що механізм виплат став повністю зрозумілим. Для мене тут важливіше не сама позначка 4/4, а те, що саме відбудеться на наступному етапі.
Продовжуючи розбирати механіку кампанії, я побачив цікавий нюанс: депозитна програма RLUSD вказує 5M TMX як нагороди, а TermMax заявляє, що TMX, зароблені через pre-mining, стануть доступними після TGE. При цьому в whitepaper дата TGE й досі позначена як TBA, а загальної формули конвертації XP/AP/MP → TMX наразі немає.
Тому для мене 4/4 означає завершення етапів, але жодним чином не підтверджену суму майбутньої виплати. Ми поки не знаємо, скільки коштуватиме одна одиниця XP, AP або MP, і який підсумковий обсяг отримає конкретний користувач.
Так, більше активності може збільшити мій рахунок. Але вона не робить невідому формулу розподілу більш визначеною. Тепер я стежу за трьома речами: що саме відкриває новий етап, як буде розраховуватися розподіл і коли офіційно стартують claims. Поки що бали вже видимі, але математичний аспект виплат на рівні користувача мені все ще невідомий.
Уважно вивчаючи архітектуру TermMax, я подивився на прогрес Season 0 і помітив цікаву деталь: усі 4 із 4 етапів уже завершені, але це ще не означає, що механізм виплат став повністю зрозумілим. Для мене тут важливіше не сама позначка 4/4, а те, що саме відбудеться на наступному етапі.
Продовжуючи розбирати механіку кампанії, я побачив цікавий нюанс: депозитна програма RLUSD вказує 5M TMX як нагороди, а TermMax заявляє, що TMX, зароблені через pre-mining, стануть доступними після TGE. При цьому в whitepaper дата TGE й досі позначена як TBA, а загальної формули конвертації XP/AP/MP → TMX наразі немає.
Тому для мене 4/4 означає завершення етапів, але жодним чином не підтверджену суму майбутньої виплати. Ми поки не знаємо, скільки коштуватиме одна одиниця XP, AP або MP, і який підсумковий обсяг отримає конкретний користувач.
Так, більше активності може збільшити мій рахунок. Але вона не робить невідому формулу розподілу більш визначеною. Тепер я стежу за трьома речами: що саме відкриває новий етап, як буде розраховуватися розподіл і коли офіційно стартують claims. Поки що бали вже видимі, але математичний аспект виплат на рівні користувача мені все ще невідомий.
43
53
20.4k
·
--
#dusk $DUSK @Dusk_Foundation Чим більше я занурююся й розбираю детерміноване впорядкування, тим цікавішим для мене стає механізм затухання ваги. На перший погляд усе просто: що більше DUSK у провайдера, то вища його вага і шанс потрапити в вибірку. Але після вибору його вага зменшується на 1 DUSK перед наступною вибіркою. Для великого стейкера це майже непомітна корекція й, звісно, не скасовує переваг великого стейка. Втім, сам принцип мені цікавий, адже повторний вибір уже не відбувається з тією самою початковою вагою. Я сприймаю це як невеликий балансувальний механізм. Великий стейк лишається сигналом економічної безпеки, але обраний провайдер отримує мінімальне зниження ваги, що трохи зменшує ймовірність повторного відбору. Мені такий підхід цікавіший, ніж жорсткий ліміт для китів. Він не ламає економіку стейкінгу, а лише додає динаміки у розподіл вибору. При цьому важливо не переоцінювати ефект: 1 DUSK надто мало відносно великих позицій, тож це не вирішення проблеми концентрації стейка. Для мене це радше тонке налаштування стимулів. Цікаво, наскільки помітним стане ефект, якщо розподіл стейка в мережі суттєво зміниться.
#dusk $DUSK @Dusk Чим більше я занурююся й розбираю детерміноване впорядкування, тим цікавішим для мене стає механізм затухання ваги. На перший погляд усе просто: що більше DUSK у провайдера, то вища його вага і шанс потрапити в вибірку. Але після вибору його вага зменшується на 1 DUSK перед наступною вибіркою. Для великого стейкера це майже непомітна корекція й, звісно, не скасовує переваг великого стейка. Втім, сам принцип мені цікавий, адже повторний вибір уже не відбувається з тією самою початковою вагою. Я сприймаю це як невеликий балансувальний механізм. Великий стейк лишається сигналом економічної безпеки, але обраний провайдер отримує мінімальне зниження ваги, що трохи зменшує ймовірність повторного відбору. Мені такий підхід цікавіший, ніж жорсткий ліміт для китів. Він не ламає економіку стейкінгу, а лише додає динаміки у розподіл вибору. При цьому важливо не переоцінювати ефект: 1 DUSK надто мало відносно великих позицій, тож це не вирішення проблеми концентрації стейка. Для мене це радше тонке налаштування стимулів. Цікаво, наскільки помітним стане ефект, якщо розподіл стейка в мережі суттєво зміниться.
11
30
10.2k
·
--
#termmax @termmax дає свободу вибору, і для мене це головний пріоритет! А ви б обрали гарантовану ставку чи можливість змінювати позицію в будь-який момент? Я зловив себе на цьому питанні, коли розбирав архітектуру TermMax. Фіксоване кредитування дає те, чого DeFi часто не вистачає, — передбачуваність. Я заздалегідь знаю ставку, строк і потенційну дохідність, тож можу спокійно планувати стратегію без постійного стеження за ринком. Але за цю визначеність доводиться платити гнучкістю.
Поки капітал зафіксований, ставки можуть зрости, з’явитися вигідніша можливість або просто змінитися мій погляд на ринок. Достроковий вихід теж може виявитися не таким зручним, як здається. Саме тут я бачу головний інженерний компроміс TermMax: завдяки йому фіксована ставка перетворює невизначеність на прогнозований грошовий потік, а плаваюча залишає капітал адаптивним.
Тож для мене питання не в тому, яка модель краща. Вони вирішують різні задачі: фіксована ставка — про впевненість, а плаваюча — про свободу дій. Якби в мене було $3000 на 6 місяців, я б не обирав навмання. Радше розділив би капітал між двома моделями.
#termmax @TermMax дає свободу вибору, і для мене це головний пріоритет! А ви б обрали гарантовану ставку чи можливість змінювати позицію в будь-який момент? Я зловив себе на цьому питанні, коли розбирав архітектуру TermMax. Фіксоване кредитування дає те, чого DeFi часто не вистачає, — передбачуваність. Я заздалегідь знаю ставку, строк і потенційну дохідність, тож можу спокійно планувати стратегію без постійного стеження за ринком. Але за цю визначеність доводиться платити гнучкістю.
Поки капітал зафіксований, ставки можуть зрости, з’явитися вигідніша можливість або просто змінитися мій погляд на ринок. Достроковий вихід теж може виявитися не таким зручним, як здається. Саме тут я бачу головний інженерний компроміс TermMax: завдяки йому фіксована ставка перетворює невизначеність на прогнозований грошовий потік, а плаваюча залишає капітал адаптивним.
Тож для мене питання не в тому, яка модель краща. Вони вирішують різні задачі: фіксована ставка — про впевненість, а плаваюча — про свободу дій. Якби в мене було $3000 на 6 місяців, я б не обирав навмання. Радше розділив би капітал між двома моделями.
Поки капітал зафіксований, ставки можуть зрости, з’явитися вигідніша можливість або просто змінитися мій погляд на ринок. Достроковий вихід теж може виявитися не таким зручним, як здається. Саме тут я бачу головний інженерний компроміс TermMax: завдяки йому фіксована ставка перетворює невизначеність на прогнозований грошовий потік, а плаваюча залишає капітал адаптивним.
Тож для мене питання не в тому, яка модель краща. Вони вирішують різні задачі: фіксована ставка — про впевненість, а плаваюча — про свободу дій. Якби в мене було $3000 на 6 місяців, я б не обирав навмання. Радше розділив би капітал між двома моделями.
11
1
29
16.1k
·
--
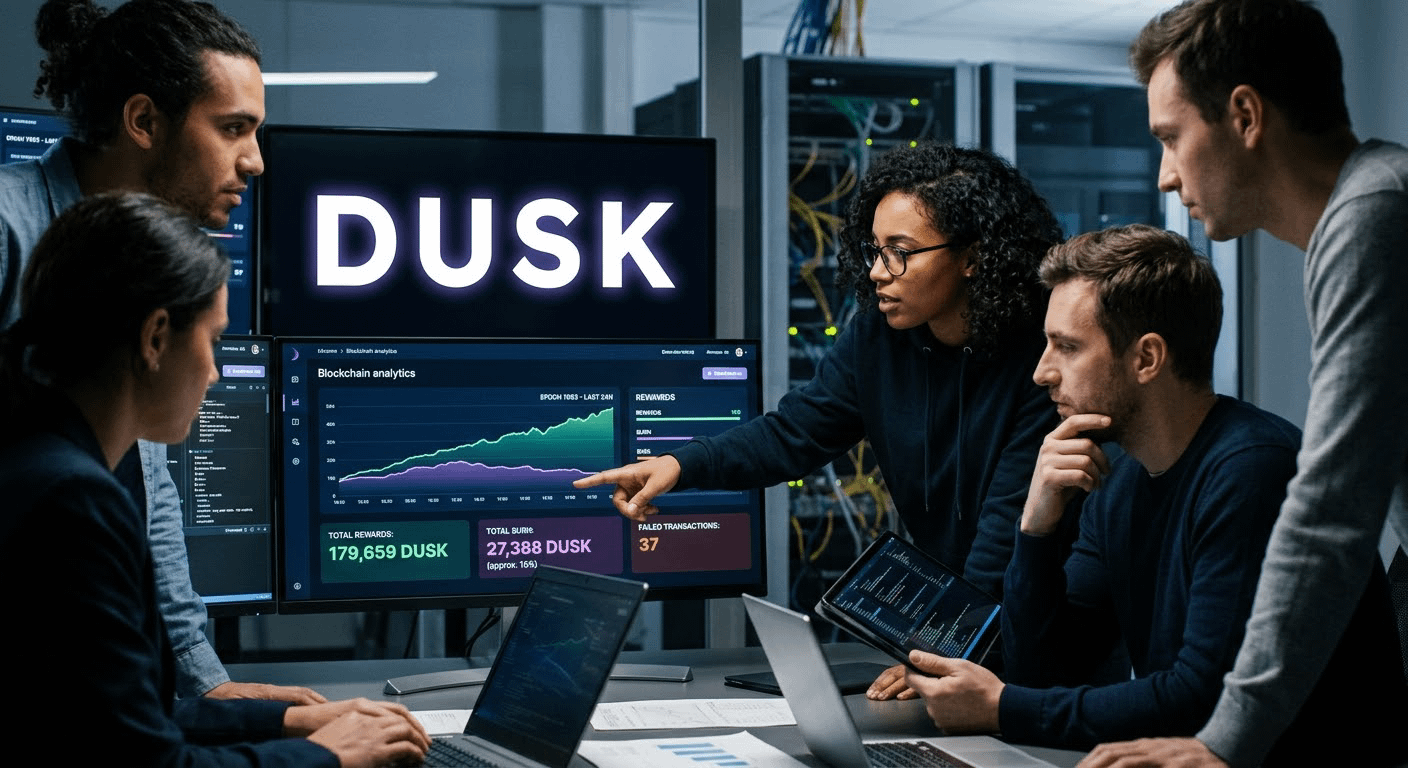
#dusk $DUSK @Dusk_Foundation Тиха інфраструктура DUSK зацепила мене однією несподіваною деталлю: мережа постійно спалює частину того, що сама виплачує. Заглибившись у структуру, я відкрив DUDE Explorer і вивчив епоху 1993. На папері все ок, але те, що я побачив за минулі 24 години, мене вразило: переді мною відкрилася ціла картина, де 179 659 DUSK пішло на нагороди і 27 388 DUSK було спалено. Виходить, близько 15% обсягу мережа фактично прибирає з обігу за добу — доволі сміливий крок. На графіку все виглядає спокійно. Але коли бачиш reward і burn поруч, механіка сприймається інакше: ця зв’язка дозволяє валідаторам платити за участь, а мережа паралельно повертає частину емісії назад — геніальний хід! Продовжуючи, моя пильність дозволила мені помітити 37 невдалих транзакцій за той самий період. Трохи на тлі загального обсягу, але саме такі деталі показують реальний стан мережі краще за красиві презентації. Я кілька разів оновлював дані, і картина зберігалася. І тут у мене з’явилося головне питання: це стабільний механізм чи тимчасовий ефект поточного навантаження? Тепер хочу перевірити, чи тримається burn/reward близько 15% між епохами, чи змінюється разом із стейкінгом та активністю мережі.
#dusk $DUSK @Dusk Тиха інфраструктура DUSK зацепила мене однією несподіваною деталлю: мережа постійно спалює частину того, що сама виплачує. Заглибившись у структуру, я відкрив DUDE Explorer і вивчив епоху 1993. На папері все ок, але те, що я побачив за минулі 24 години, мене вразило: переді мною відкрилася ціла картина, де 179 659 DUSK пішло на нагороди і 27 388 DUSK було спалено. Виходить, близько 15% обсягу мережа фактично прибирає з обігу за добу — доволі сміливий крок. На графіку все виглядає спокійно. Але коли бачиш reward і burn поруч, механіка сприймається інакше: ця зв’язка дозволяє валідаторам платити за участь, а мережа паралельно повертає частину емісії назад — геніальний хід! Продовжуючи, моя пильність дозволила мені помітити 37 невдалих транзакцій за той самий період. Трохи на тлі загального обсягу, але саме такі деталі показують реальний стан мережі краще за красиві презентації. Я кілька разів оновлював дані, і картина зберігалася. І тут у мене з’явилося головне питання: це стабільний механізм чи тимчасовий ефект поточного навантаження? Тепер хочу перевірити, чи тримається burn/reward близько 15% між епохами, чи змінюється разом із стейкінгом та активністю мережі.
10
27
5.6k
·
--
Частково правда
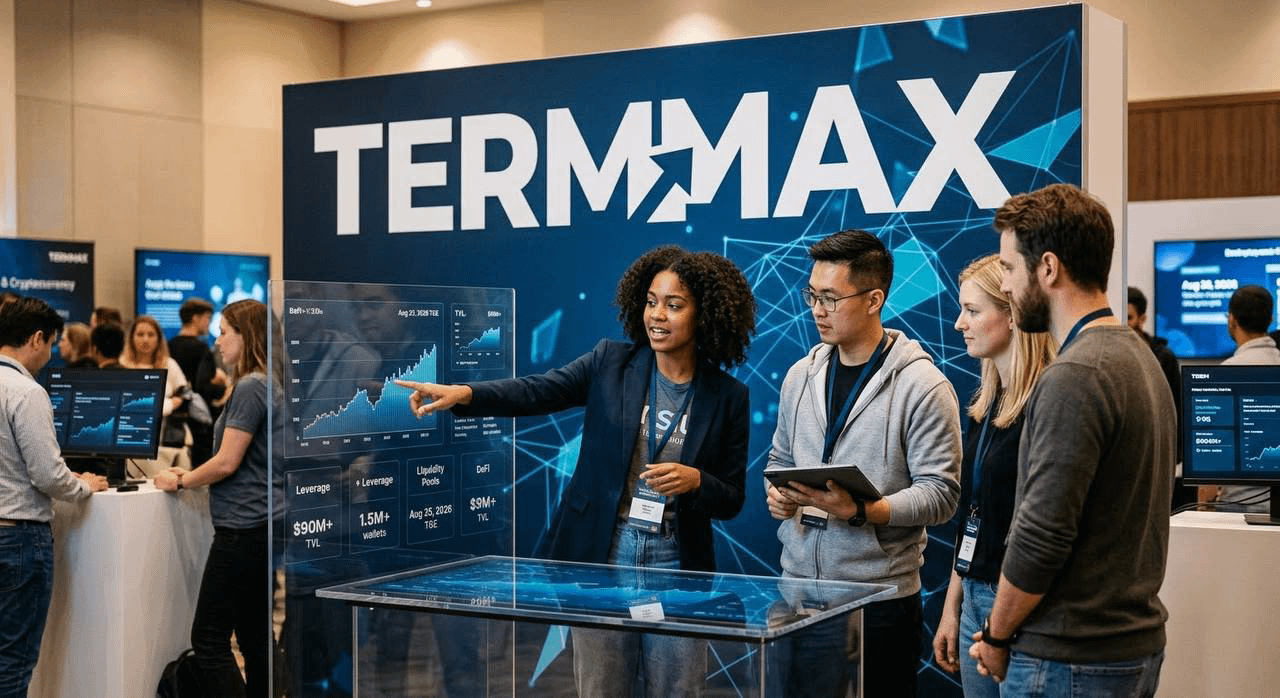
#termmax @termmax
Розбираючи TermMax, я спочатку хотів зрозуміти механіку плеча та концепцію нульової ліквідації. Але чим глибше занурювався в економіку протоколу, тим сильніше мене зачепило інше. На 25 серпня 2026 року заплановано TGE TMX, а за проєктом уже стоять помітні цифри. Ви тільки уявіть TVL вище $90M і понад 1,5M зареєстрованих гаманців, плюс 90K+ щоденних користувачів на 10 EVM-мережах.
Я почав дивитися глибше й зрозумів, що значна частина економіки тут може бути взагалі не про трейдерів. Позичальники створюють попит, але депозитори та кредитори формують основу ліквідності, розміщуючи кошти в сховищах заради фіксованої дохідності. Тому мені цікаво порівнювати TMX із токенами Binance Alpha, наприклад ALPHA та KERNEL, але важливо тут не назва, а реальна структура попиту.
За даними DeFiLlama, я побачив активні позики близько $29M при TVL майже $34M в одній із мереж. Для мене це сигнал, що кредитна сторона працює, але її масштаб потрібно відокремлювати від депозитної бази.
І тепер мені цікавіше не саме TGE, а реакція різних учасників. Після розблокування ТМХ першою проявиться юрба, що шукає дохідність, чи трейдери, яким справді потрібне плече?
#termmax @TermMax
Розбираючи TermMax, я спочатку хотів зрозуміти механіку плеча та концепцію нульової ліквідації. Але чим глибше занурювався в економіку протоколу, тим сильніше мене зачепило інше. На 25 серпня 2026 року заплановано TGE TMX, а за проєктом уже стоять помітні цифри. Ви тільки уявіть TVL вище $90M і понад 1,5M зареєстрованих гаманців, плюс 90K+ щоденних користувачів на 10 EVM-мережах.
Я почав дивитися глибше й зрозумів, що значна частина економіки тут може бути взагалі не про трейдерів. Позичальники створюють попит, але депозитори та кредитори формують основу ліквідності, розміщуючи кошти в сховищах заради фіксованої дохідності. Тому мені цікаво порівнювати TMX із токенами Binance Alpha, наприклад ALPHA та KERNEL, але важливо тут не назва, а реальна структура попиту.
За даними DeFiLlama, я побачив активні позики близько $29M при TVL майже $34M в одній із мереж. Для мене це сигнал, що кредитна сторона працює, але її масштаб потрібно відокремлювати від депозитної бази.
І тепер мені цікавіше не саме TGE, а реакція різних учасників. Після розблокування ТМХ першою проявиться юрба, що шукає дохідність, чи трейдери, яким справді потрібне плече?
Розбираючи TermMax, я спочатку хотів зрозуміти механіку плеча та концепцію нульової ліквідації. Але чим глибше занурювався в економіку протоколу, тим сильніше мене зачепило інше. На 25 серпня 2026 року заплановано TGE TMX, а за проєктом уже стоять помітні цифри. Ви тільки уявіть TVL вище $90M і понад 1,5M зареєстрованих гаманців, плюс 90K+ щоденних користувачів на 10 EVM-мережах.
Я почав дивитися глибше й зрозумів, що значна частина економіки тут може бути взагалі не про трейдерів. Позичальники створюють попит, але депозитори та кредитори формують основу ліквідності, розміщуючи кошти в сховищах заради фіксованої дохідності. Тому мені цікаво порівнювати TMX із токенами Binance Alpha, наприклад ALPHA та KERNEL, але важливо тут не назва, а реальна структура попиту.
За даними DeFiLlama, я побачив активні позики близько $29M при TVL майже $34M в одній із мереж. Для мене це сигнал, що кредитна сторона працює, але її масштаб потрібно відокремлювати від депозитної бази.
І тепер мені цікавіше не саме TGE, а реакція різних учасників. Після розблокування ТМХ першою проявиться юрба, що шукає дохідність, чи трейдери, яким справді потрібне плече?
7
34
11.7k
·
--
#dusk $DUSK @Dusk_Foundation
Розбираючи інфраструктуру DUSK, я вирішив окремо подивитися на їхній міст і механіку міграції між Native Dusk та зовнішніми мережами на кшталт Ethereum чи BNB Chain. Спочатку все виглядало доволі просто: переводиш токени через міст, а за потреби повертаєш їх назад.
Але що глибше я занурювався в механіку, то більше мене цікавила вже не сама маршрутність, а модель довіри.
Операційний контроль справді може бути корисним, але моніторинг дає змогу швидше виявляти аномальну активність, технічні збої або підозрілі переміщення. Для мостової інфраструктури це важливий захисний шар.
Та тут з’являється інженерний компроміс. Чим більше повноважень отримує оператор, тим сильніше зростає залежність від централізованого контролю. Плюс залишаються ризики смартконтрактів і зовнішніх мереж: проблема в Ethereum або BNB Chain потенційно може вплинути на весь процес міграції.
Тому я не називаю міст DUSK поганим або небезпечним. Для мене важливіше інше питання: де проходить розумна межа між операційним контролем, який захищає міст, і додатковою довірою, яку цей контроль створює?
#dusk $DUSK @Dusk
Розбираючи інфраструктуру DUSK, я вирішив окремо подивитися на їхній міст і механіку міграції між Native Dusk та зовнішніми мережами на кшталт Ethereum чи BNB Chain. Спочатку все виглядало доволі просто: переводиш токени через міст, а за потреби повертаєш їх назад.
Але що глибше я занурювався в механіку, то більше мене цікавила вже не сама маршрутність, а модель довіри.
Операційний контроль справді може бути корисним, але моніторинг дає змогу швидше виявляти аномальну активність, технічні збої або підозрілі переміщення. Для мостової інфраструктури це важливий захисний шар.
Та тут з’являється інженерний компроміс. Чим більше повноважень отримує оператор, тим сильніше зростає залежність від централізованого контролю. Плюс залишаються ризики смартконтрактів і зовнішніх мереж: проблема в Ethereum або BNB Chain потенційно може вплинути на весь процес міграції.
Тому я не називаю міст DUSK поганим або небезпечним. Для мене важливіше інше питання: де проходить розумна межа між операційним контролем, який захищає міст, і додатковою довірою, яку цей контроль створює?
Розбираючи інфраструктуру DUSK, я вирішив окремо подивитися на їхній міст і механіку міграції між Native Dusk та зовнішніми мережами на кшталт Ethereum чи BNB Chain. Спочатку все виглядало доволі просто: переводиш токени через міст, а за потреби повертаєш їх назад.
Але що глибше я занурювався в механіку, то більше мене цікавила вже не сама маршрутність, а модель довіри.
Операційний контроль справді може бути корисним, але моніторинг дає змогу швидше виявляти аномальну активність, технічні збої або підозрілі переміщення. Для мостової інфраструктури це важливий захисний шар.
Та тут з’являється інженерний компроміс. Чим більше повноважень отримує оператор, тим сильніше зростає залежність від централізованого контролю. Плюс залишаються ризики смартконтрактів і зовнішніх мереж: проблема в Ethereum або BNB Chain потенційно може вплинути на весь процес міграції.
Тому я не називаю міст DUSK поганим або небезпечним. Для мене важливіше інше питання: де проходить розумна межа між операційним контролем, який захищає міст, і додатковою довірою, яку цей контроль створює?
10
33
5.1k
·
--
#bstockscis @BinanceCIS
Коли я почав розбирати MSTRB в екосистемі bStocks, швидко зрозумів, що дивитися на нього як на звичайну акцію — це помилка. В основі тут MSTR, а отже більша частина характеру цього активу формується через його зв’язок із Bitcoin. Коли BTC прискорюється, MSTR здатний рухатися значно різкіше, а під час розвороту падіння також стає болючішим. Саме тому після глибокої просадки я б не заходив у MSTRB однією угодою. Для мене тут цікавіше працює сіткова стратегія. Я ділю капітал на кілька частин і набираю позицію лише всередині підтвердженого діапазону: ближче до нижньої межі — поступово купую, в середині нічого не роблю, біля верхньої — частково фіксую прибуток. Але сітка не повинна перетворюватися на нескінченне усереднення. Якщо BTC ламає структуру, а MSTRB виходить із діапазону вниз на зростаючому обсязі, я припиняю покупки та зберігаю кеш. Мені подобається саме ця логіка bStocks: можна працювати з експозицією на MSTR в ончейн-середовищі й спостерігати за ринком 24/7. Але я пам’ятаю головне: MSTRB — це не Bitcoin, а актив із власною премією, ризиками та волатильністю. Моя стратегія проста: входити частинами, виходити частинами й завжди залишати капітал для наступного руху.
#bstockscis @BinanceCIS
Коли я почав розбирати MSTRB в екосистемі bStocks, швидко зрозумів, що дивитися на нього як на звичайну акцію — це помилка. В основі тут MSTR, а отже більша частина характеру цього активу формується через його зв’язок із Bitcoin. Коли BTC прискорюється, MSTR здатний рухатися значно різкіше, а під час розвороту падіння також стає болючішим. Саме тому після глибокої просадки я б не заходив у MSTRB однією угодою. Для мене тут цікавіше працює сіткова стратегія. Я ділю капітал на кілька частин і набираю позицію лише всередині підтвердженого діапазону: ближче до нижньої межі — поступово купую, в середині нічого не роблю, біля верхньої — частково фіксую прибуток. Але сітка не повинна перетворюватися на нескінченне усереднення. Якщо BTC ламає структуру, а MSTRB виходить із діапазону вниз на зростаючому обсязі, я припиняю покупки та зберігаю кеш. Мені подобається саме ця логіка bStocks: можна працювати з експозицією на MSTR в ончейн-середовищі й спостерігати за ринком 24/7. Але я пам’ятаю головне: MSTRB — це не Bitcoin, а актив із власною премією, ризиками та волатильністю. Моя стратегія проста: входити частинами, виходити частинами й завжди залишати капітал для наступного руху.
Коли я почав розбирати MSTRB в екосистемі bStocks, швидко зрозумів, що дивитися на нього як на звичайну акцію — це помилка. В основі тут MSTR, а отже більша частина характеру цього активу формується через його зв’язок із Bitcoin. Коли BTC прискорюється, MSTR здатний рухатися значно різкіше, а під час розвороту падіння також стає болючішим. Саме тому після глибокої просадки я б не заходив у MSTRB однією угодою. Для мене тут цікавіше працює сіткова стратегія. Я ділю капітал на кілька частин і набираю позицію лише всередині підтвердженого діапазону: ближче до нижньої межі — поступово купую, в середині нічого не роблю, біля верхньої — частково фіксую прибуток. Але сітка не повинна перетворюватися на нескінченне усереднення. Якщо BTC ламає структуру, а MSTRB виходить із діапазону вниз на зростаючому обсязі, я припиняю покупки та зберігаю кеш. Мені подобається саме ця логіка bStocks: можна працювати з експозицією на MSTR в ончейн-середовищі й спостерігати за ринком 24/7. Але я пам’ятаю головне: MSTRB — це не Bitcoin, а актив із власною премією, ризиками та волатильністю. Моя стратегія проста: входити частинами, виходити частинами й завжди залишати капітал для наступного руху.
9
32
5.2k
·
--
#termmax @termmax
Найцікавіша частина TermMax — це не фіксована ставка, а те, що відбувається, коли ви змінюєте рішення.
Ви зафіксували позицію й отримали прогнозовану дохідність. Але минають тижні, ринкові ставки рухаються, і чекати до погашення вже не хочеться.
TermMax перетворює фіксовану вимогу на передаваний FT-токен, надсилаючи позицію на вторинний ринок. На папері ідея проста, але це одне з найскладніших завдань DeFi. До токена прив’язані такі, що цокають, години: дві однакові вимоги коштують по-різному, якщо одну погашають через 20 днів, а іншу — через 200.
Тому AMM TermMax і його цінова крива оцінюють не просто токен, а час і капітал. При цьому вторинний ринок допомагає і позичальникам: якщо FT торгується нижче номіналу, його викуп стає дешевим способом погасити борг.
Фіксована ставка привертає увагу, але справжнім експериментом є передаваний борг. Створити фіксовану ставку легко. Створити інструмент, яким хочуть торгувати після того, як згасне первинний ажіотаж, — ось тут і перевіряється реальна користь DeFi-примітивів.
#termmax @TermMax
Найцікавіша частина TermMax — це не фіксована ставка, а те, що відбувається, коли ви змінюєте рішення.
Ви зафіксували позицію й отримали прогнозовану дохідність. Але минають тижні, ринкові ставки рухаються, і чекати до погашення вже не хочеться.
TermMax перетворює фіксовану вимогу на передаваний FT-токен, надсилаючи позицію на вторинний ринок. На папері ідея проста, але це одне з найскладніших завдань DeFi. До токена прив’язані такі, що цокають, години: дві однакові вимоги коштують по-різному, якщо одну погашають через 20 днів, а іншу — через 200.
Тому AMM TermMax і його цінова крива оцінюють не просто токен, а час і капітал. При цьому вторинний ринок допомагає і позичальникам: якщо FT торгується нижче номіналу, його викуп стає дешевим способом погасити борг.
Фіксована ставка привертає увагу, але справжнім експериментом є передаваний борг. Створити фіксовану ставку легко. Створити інструмент, яким хочуть торгувати після того, як згасне первинний ажіотаж, — ось тут і перевіряється реальна користь DeFi-примітивів.
Найцікавіша частина TermMax — це не фіксована ставка, а те, що відбувається, коли ви змінюєте рішення.
Ви зафіксували позицію й отримали прогнозовану дохідність. Але минають тижні, ринкові ставки рухаються, і чекати до погашення вже не хочеться.
TermMax перетворює фіксовану вимогу на передаваний FT-токен, надсилаючи позицію на вторинний ринок. На папері ідея проста, але це одне з найскладніших завдань DeFi. До токена прив’язані такі, що цокають, години: дві однакові вимоги коштують по-різному, якщо одну погашають через 20 днів, а іншу — через 200.
Тому AMM TermMax і його цінова крива оцінюють не просто токен, а час і капітал. При цьому вторинний ринок допомагає і позичальникам: якщо FT торгується нижче номіналу, його викуп стає дешевим способом погасити борг.
Фіксована ставка привертає увагу, але справжнім експериментом є передаваний борг. Створити фіксовану ставку легко. Створити інструмент, яким хочуть торгувати після того, як згасне первинний ажіотаж, — ось тут і перевіряється реальна користь DeFi-примітивів.
6
29
5.7k
·
--
Верифіковано
#dusk $DUSK @Dusk_Foundation
Я витратив вільний час на розбір DUSK і несподівано для себе зрозумів, що механіка стейкінгу цікавить мене більше, ніж сама ідея приватності. У DUSK мінімальна ставка дорівнює 1 000 токенів, активація займає приблизно 1–2 епохи, а планова емісія становить 500M DUSK на 36 років зі скороченням випуску вдвічі кожні чотири роки.
Спочатку ці цифри здаються звичайною токеномікою. Але, копнувши глибше, я побачив цікавіше. DUSK потрібен не лише валідаторам: він задіяний у стейкінгу, розрахунках і газі. При цьому архітектура поступово розширюється через DuskDS, DuskEVM і DuskVM.
І тут у мене виникає головне питання. Якщо EVM- і privacy-застосунки справді почнуть генерувати економічну активність, попит на DUSK може формуватися одразу з кількох джерел. Додатково Stake Abstraction дозволяє смарт-контрактам брати участь у стейкінгу, відкриваючи шлях до більш нативних пулів і автоматизованих стратегій.
Але поки що я бачу саме потенціал, а не доведену модель попиту. Мені бракує головної цифри: яка частка активності DUSK сьогодні пов’язана з реальними застосунками, а яка — зі стейкінгом та інфраструктурою? Саме це я б перевіряв далі.
#dusk $DUSK @Dusk
Я витратив вільний час на розбір DUSK і несподівано для себе зрозумів, що механіка стейкінгу цікавить мене більше, ніж сама ідея приватності. У DUSK мінімальна ставка дорівнює 1 000 токенів, активація займає приблизно 1–2 епохи, а планова емісія становить 500M DUSK на 36 років зі скороченням випуску вдвічі кожні чотири роки.
Спочатку ці цифри здаються звичайною токеномікою. Але, копнувши глибше, я побачив цікавіше. DUSK потрібен не лише валідаторам: він задіяний у стейкінгу, розрахунках і газі. При цьому архітектура поступово розширюється через DuskDS, DuskEVM і DuskVM.
І тут у мене виникає головне питання. Якщо EVM- і privacy-застосунки справді почнуть генерувати економічну активність, попит на DUSK може формуватися одразу з кількох джерел. Додатково Stake Abstraction дозволяє смарт-контрактам брати участь у стейкінгу, відкриваючи шлях до більш нативних пулів і автоматизованих стратегій.
Але поки що я бачу саме потенціал, а не доведену модель попиту. Мені бракує головної цифри: яка частка активності DUSK сьогодні пов’язана з реальними застосунками, а яка — зі стейкінгом та інфраструктурою? Саме це я б перевіряв далі.
Я витратив вільний час на розбір DUSK і несподівано для себе зрозумів, що механіка стейкінгу цікавить мене більше, ніж сама ідея приватності. У DUSK мінімальна ставка дорівнює 1 000 токенів, активація займає приблизно 1–2 епохи, а планова емісія становить 500M DUSK на 36 років зі скороченням випуску вдвічі кожні чотири роки.
Спочатку ці цифри здаються звичайною токеномікою. Але, копнувши глибше, я побачив цікавіше. DUSK потрібен не лише валідаторам: він задіяний у стейкінгу, розрахунках і газі. При цьому архітектура поступово розширюється через DuskDS, DuskEVM і DuskVM.
І тут у мене виникає головне питання. Якщо EVM- і privacy-застосунки справді почнуть генерувати економічну активність, попит на DUSK може формуватися одразу з кількох джерел. Додатково Stake Abstraction дозволяє смарт-контрактам брати участь у стейкінгу, відкриваючи шлях до більш нативних пулів і автоматизованих стратегій.
Але поки що я бачу саме потенціал, а не доведену модель попиту. Мені бракує головної цифри: яка частка активності DUSK сьогодні пов’язана з реальними застосунками, а яка — зі стейкінгом та інфраструктурою? Саме це я б перевіряв далі.
7
26
5.2k
·
--
Верифіковано
#bstockscis @BinanceCIS
Нещодавно зловив себе на простій думці: постійне полювання за гемами, страх пропустити памп і нескінченні просадки альтів виснажують сильніше, ніж сам ринок. Тому частину прибутку я вирішив перевести в bStocks — не як тиху гавань, а як спосіб зменшити шум у портфелі.
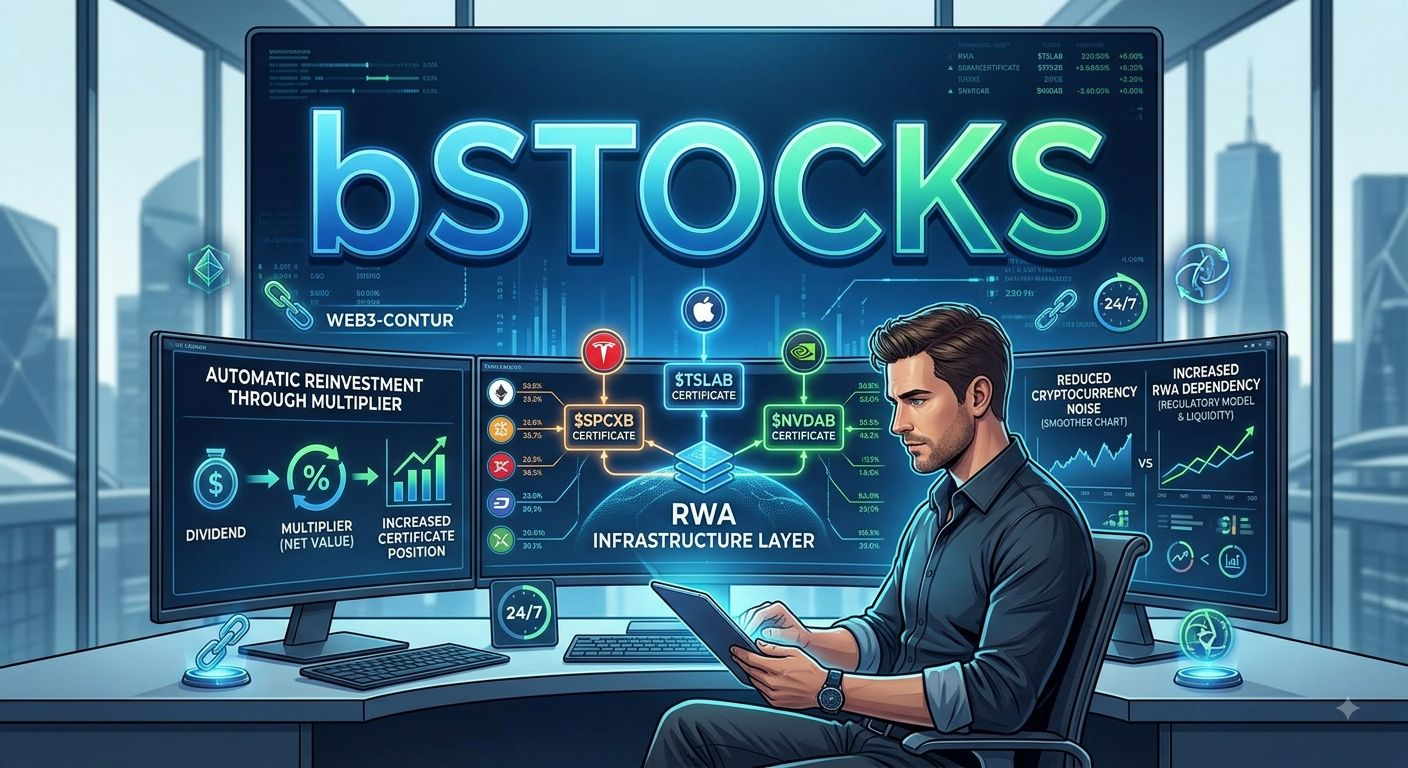
Коли я дивлюся на $TSLAB, $SPCXB або $NVDAB, мені подобається сама механіка, адже вона зберігає звичний Web3-контур, де я можу торгувати токенізованими акціями 24/7. Дивіденди не потрібно вручну перерозподіляти, бо після податкового утримання їхня чиста вартість автоматично реінвестується через Multiplier, збільшуючи мою позицію.
Але я не забуваю про ціну цієї простоти. bStock — це не сама акція, а токенізований сертифікат, забезпечений базовим папером через регульованого кастодіана.
Тому для мене bStocks — це не спосіб прибрати ризик, а можливість змінити мій профіль. Там менше кріптовалютного шуму, але більше залежності від RWA-інфраструктури, ліквідності та кастодіальної моделі.
Саме такий баланс для мене виглядає чеснішим, ніж просто назвати bStocks безпечною гаванню.
#bstockscis @BinanceCIS
Нещодавно зловив себе на простій думці: постійне полювання за гемами, страх пропустити памп і нескінченні просадки альтів виснажують сильніше, ніж сам ринок. Тому частину прибутку я вирішив перевести в bStocks — не як тиху гавань, а як спосіб зменшити шум у портфелі.
Коли я дивлюся на $TSLAB, $SPCXB або $NVDAB, мені подобається сама механіка, адже вона зберігає звичний Web3-контур, де я можу торгувати токенізованими акціями 24/7. Дивіденди не потрібно вручну перерозподіляти, бо після податкового утримання їхня чиста вартість автоматично реінвестується через Multiplier, збільшуючи мою позицію.
Але я не забуваю про ціну цієї простоти. bStock — це не сама акція, а токенізований сертифікат, забезпечений базовим папером через регульованого кастодіана.
Тому для мене bStocks — це не спосіб прибрати ризик, а можливість змінити мій профіль. Там менше кріптовалютного шуму, але більше залежності від RWA-інфраструктури, ліквідності та кастодіальної моделі.
Саме такий баланс для мене виглядає чеснішим, ніж просто назвати bStocks безпечною гаванню.
Нещодавно зловив себе на простій думці: постійне полювання за гемами, страх пропустити памп і нескінченні просадки альтів виснажують сильніше, ніж сам ринок. Тому частину прибутку я вирішив перевести в bStocks — не як тиху гавань, а як спосіб зменшити шум у портфелі.
Коли я дивлюся на $TSLAB, $SPCXB або $NVDAB, мені подобається сама механіка, адже вона зберігає звичний Web3-контур, де я можу торгувати токенізованими акціями 24/7. Дивіденди не потрібно вручну перерозподіляти, бо після податкового утримання їхня чиста вартість автоматично реінвестується через Multiplier, збільшуючи мою позицію.
Але я не забуваю про ціну цієї простоти. bStock — це не сама акція, а токенізований сертифікат, забезпечений базовим папером через регульованого кастодіана.
Тому для мене bStocks — це не спосіб прибрати ризик, а можливість змінити мій профіль. Там менше кріптовалютного шуму, але більше залежності від RWA-інфраструктури, ліквідності та кастодіальної моделі.
Саме такий баланс для мене виглядає чеснішим, ніж просто назвати bStocks безпечною гаванню.
7
32
5k
·
--
Верифіковано
#dusk $DUSK @Dusk_Foundation
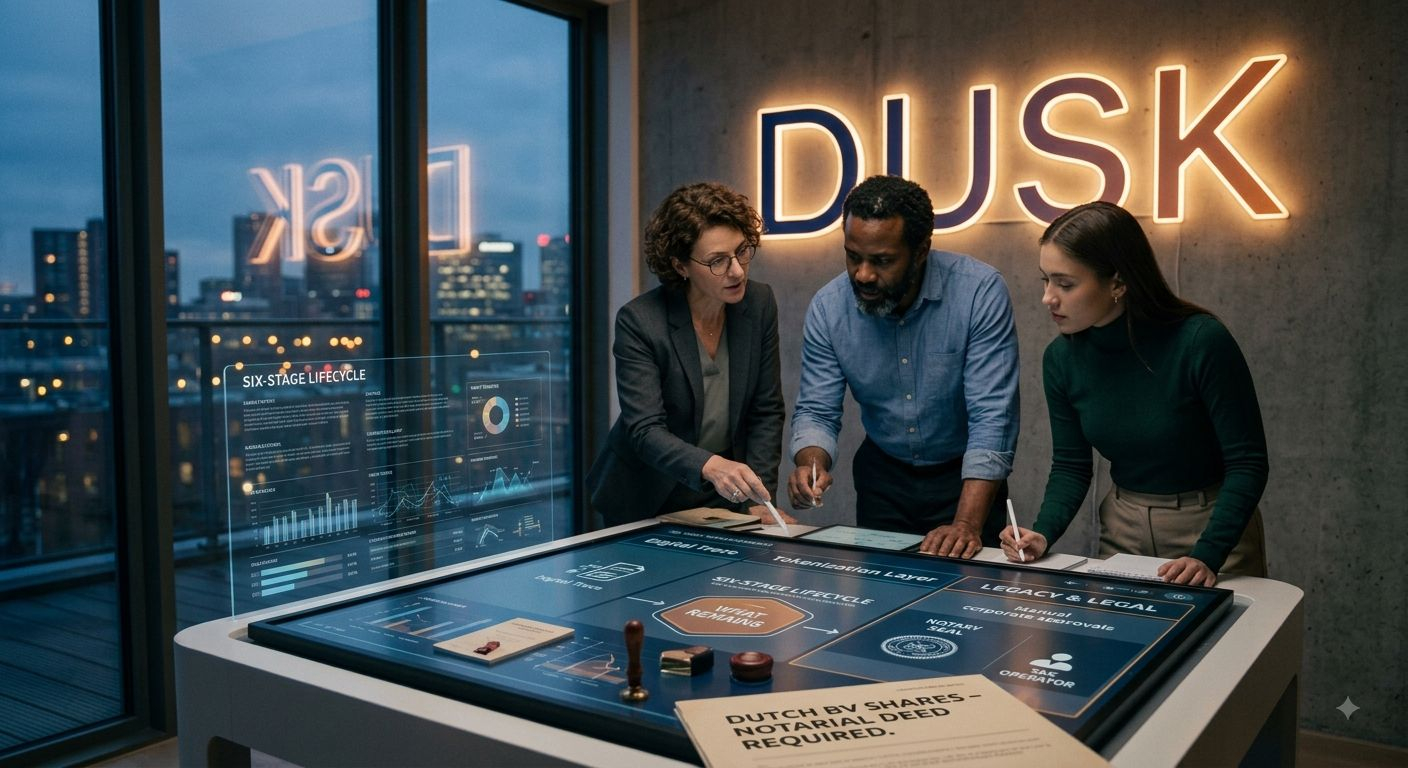
Розкопуючи серпневий матеріал Dusk про токенізацію SME, я ледь не прогледів найцікавіше — таблицю з шести етапів життєвого циклу. Мене зачепила колонка «що залишається». І тут маркетингова картинка почала розсипатися, бо для структурування все ще потрібні корпоративні схвалення, для передачі — нотаріус, а для обслуговування — жива людина для податкового обліку.
Я зрозумів просту річ: Dusk не скасовує юридичну реальність, а додає поверх неї спільний цифровий шар обліку. Партнерство з NPEX добре показує цей компроміс, де акції голландських BV все ще потребують нотаріального акту, навіть якщо сам актив уже представлений токеном.
Для мене це важливіше за красивий наратив про повну токенізацію. Блокчейн справді прибирає частину тертя — зокрема звірку реєстрів, ручні розрахунки та фрагментацію даних. Але закони, нотаріуси й оператори нікуди не зникають.
Саме тому я дивлюся на RWA прагматично: токенізація не витирає стару систему, а поступово вбудовується поруч із нею. Цікаво, скільки проєктів просто не люблять показувати цю частину картини?
#dusk $DUSK @Dusk
Розкопуючи серпневий матеріал Dusk про токенізацію SME, я ледь не прогледів найцікавіше — таблицю з шести етапів життєвого циклу. Мене зачепила колонка «що залишається». І тут маркетингова картинка почала розсипатися, бо для структурування все ще потрібні корпоративні схвалення, для передачі — нотаріус, а для обслуговування — жива людина для податкового обліку.
Я зрозумів просту річ: Dusk не скасовує юридичну реальність, а додає поверх неї спільний цифровий шар обліку. Партнерство з NPEX добре показує цей компроміс, де акції голландських BV все ще потребують нотаріального акту, навіть якщо сам актив уже представлений токеном.
Для мене це важливіше за красивий наратив про повну токенізацію. Блокчейн справді прибирає частину тертя — зокрема звірку реєстрів, ручні розрахунки та фрагментацію даних. Але закони, нотаріуси й оператори нікуди не зникають.
Саме тому я дивлюся на RWA прагматично: токенізація не витирає стару систему, а поступово вбудовується поруч із нею. Цікаво, скільки проєктів просто не люблять показувати цю частину картини?
Розкопуючи серпневий матеріал Dusk про токенізацію SME, я ледь не прогледів найцікавіше — таблицю з шести етапів життєвого циклу. Мене зачепила колонка «що залишається». І тут маркетингова картинка почала розсипатися, бо для структурування все ще потрібні корпоративні схвалення, для передачі — нотаріус, а для обслуговування — жива людина для податкового обліку.
Я зрозумів просту річ: Dusk не скасовує юридичну реальність, а додає поверх неї спільний цифровий шар обліку. Партнерство з NPEX добре показує цей компроміс, де акції голландських BV все ще потребують нотаріального акту, навіть якщо сам актив уже представлений токеном.
Для мене це важливіше за красивий наратив про повну токенізацію. Блокчейн справді прибирає частину тертя — зокрема звірку реєстрів, ручні розрахунки та фрагментацію даних. Але закони, нотаріуси й оператори нікуди не зникають.
Саме тому я дивлюся на RWA прагматично: токенізація не витирає стару систему, а поступово вбудовується поруч із нею. Цікаво, скільки проєктів просто не люблять показувати цю частину картини?
5
25
5.1k
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
25,766 переглядів
293 обговорюють
#fomcвідстеження 🏛️ FOMC та ФРС: Чому за ними стежить весь крипторинок?
Засідання Комітету з відкритих ринків ФРС США (FOMC) — це головний тригер волатильності у світі фінансів. Саме тут вирішується доля облікової ставки, яка визначає вартість грошей у глобальній економіці.
💥 Як це впливає на криптовалюту:
• 🟢 Пом'якшення політики («Голуби»): Коли ФРС знижує ставку, кредити стають дешевшими. Ліквідність перетікає в ризикові активи — Bitcoin та ринок акцій починають бурхливе зростання.
• 🔴 Жорстка риторика («Яструби»): Якщо ФРС піднімає ставку або заявляє про загрозу інфляції, долар зміцнюється, а ринки миттєво падають у мінус.
• ⚡ Шторм у момент новин: Під час оголошення рішення за лічені хвилини вибиваються тисячі маржинальних позицій в обидва боки.
💡 Головне правило трейдера:
Не заходьте у ф'ючерсні угоди за 15–30 хвилин до публікації протоколів FOMC. Краще почекати, поки ринок визначить чіткий тренд після виступу очільника ФРС.
🏷️ #ФРС #CryptoNews #bitcoin #TrendingTopic
Michele Lemke MHCE
·1 вподобань
·290 переглядів
EthereumSurpasses$2700
3,893 переглядів
106 обговорюють
CanaryFilesSecondAmendmentForStakedSEIETF
17,717 переглядів
421 обговорюють