

Eric SJ
3.5k Публікації

Eric SJ
 Верифіковано+ на Binance Square
Поскаржитись
Заблокувати користувача
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
67 Підписки
56.6K+ Підписники
140.7K+ Вподобань
3 Значки
Публікації
Усі
Цитування
Відео
Трансляції
PINNED
·
--
Цей пункт зверху:
Відтепер перед кожною угодою, особливо вранці, потрібно публікувати оцінку денного руху об'єкта угоди, зазвичай це великий біток, малий біток та SOL.
І напрямок угоди на день та аналіз мають бути в рамках цієї оцінки, напрямок має бути фіксованим, якщо не було сказано, що напрямок змінився.
Інакше будемо роздавати всім червоні конверти, за кожне порушення роздається один!
{future}(BTCUSDT)
Цей пункт зверху:
Відтепер перед кожною угодою, особливо вранці, потрібно публікувати оцінку денного руху об'єкта угоди, зазвичай це великий біток, малий біток та SOL.
І напрямок угоди на день та аналіз мають бути в рамках цієї оцінки, напрямок має бути фіксованим, якщо не було сказано, що напрямок змінився.
Інакше будемо роздавати всім червоні конверти, за кожне порушення роздається один!
4
15
5.8k
В тренді
·
--

Стаття
Візьміть Binance Square як приклад і подумайте про те, яке стратегічне значення має контент-спільнота для платформи?Для біржі форма її продукту є, по суті, торговим інструментом. На піку вітчизняної ери Інтернету хтось одного разу сказав: «Хороший продукт слід використати і піти».
Однак, коли платформа проходить початковий поступовий період високого розширення, особливо коли галузь зараз перебуває на поточному етапі від високого приросту до запасів, хороші продукти не слід використовувати та викидати.
Тож яку стратегічну цінність має Binance Plaza для Binance?
🗝️Назва статті
1. Обговоріть раціональність продукту Binance Square
2. Чому це рів продукту, який важко скопіювати?
Візьміть Binance Square як приклад і подумайте про те, яке стратегічне значення має контент-спільнота для платформи?
Для біржі форма її продукту є, по суті, торговим інструментом. На піку вітчизняної ери Інтернету хтось одного разу сказав: «Хороший продукт слід використати і піти».
Однак, коли платформа проходить початковий поступовий період високого розширення, особливо коли галузь зараз перебуває на поточному етапі від високого приросту до запасів, хороші продукти не слід використовувати та викидати.
Тож яку стратегічну цінність має Binance Plaza для Binance?
🗝️Назва статті
1. Обговоріть раціональність продукту Binance Square
2. Чому це рів продукту, який важко скопіювати?
42
13
916
3.3M
·
--
Верифіковано
Стаття
NIKE: два цілком різні уявлення про реальністьПереглянувши NIKE $NKE.US , найновіший звіт, важко сказати напряму, що компанія стала кращою чи гіршою.
Тому що якщо дивитися лише на ключові дані цього разу:
(1) Виручка, чистий прибуток і прибуток на акцію — усі знизилися в річному порівнянні на невелику величину
(2) Валова маржа, щоправда, зросла з 42,2% до 42,8% — це радше невелике підвищення
Якщо сказати, що справи погані — то в цілому зміни не надто великі. Але якщо стверджувати, що стало краще, то виручка ще й продовжує рухатися вниз.
У відповідь на це керівництво на дзвінку саме описує фінансові показники компанії в теперішньому стані так: “two different realities”
Два цілком різні реалії — ця фраза підсумовує уявлення ринку про нинішній Nike. Компанія ніби одночасно веде справи “двох компаній”
NIKE: два цілком різні уявлення про реальність
Переглянувши NIKE $NKE.US , найновіший звіт, важко сказати напряму, що компанія стала кращою чи гіршою.
Тому що якщо дивитися лише на ключові дані цього разу:
(1) Виручка, чистий прибуток і прибуток на акцію — усі знизилися в річному порівнянні на невелику величину
(2) Валова маржа, щоправда, зросла з 42,2% до 42,8% — це радше невелике підвищення
Якщо сказати, що справи погані — то в цілому зміни не надто великі. Але якщо стверджувати, що стало краще, то виручка ще й продовжує рухатися вниз.
У відповідь на це керівництво на дзвінку саме описує фінансові показники компанії в теперішньому стані так: “two different realities”
Два цілком різні реалії — ця фраза підсумовує уявлення ринку про нинішній Nike. Компанія ніби одночасно веде справи “двох компаній”
NKEUS+0,45%
3
1
2.9k
·
--
Верифіковано
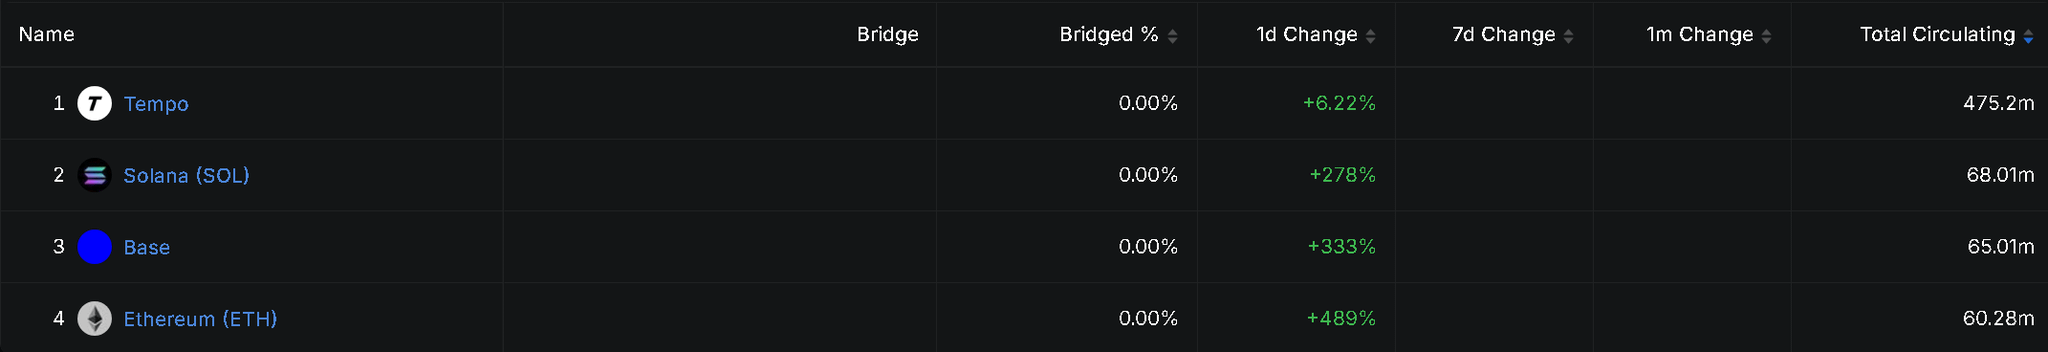
$OUSD запущений уже два дні: зараз його розмір майже 6,7 мільярда доларів, і він став гравцем у топ-20 за обсягом на ринку стейблкоїнів
Спочатку заявляли про понад 140 партнерських компаній, а в найновішому оприлюдненому списку їх кількість уже перевалила за 200+
Схоже, це вже не схоже на виставу. Я бачив, як хтось пише, що врешті-решт він буде застосовуватися лише в обмеженому обсязі, подібно до того, як $PYUSD використовує його аудиторія
Але я, навпаки, так не думаю
Застосування/розповсюдження стейблкоїнів — це перша «базова» логіка комерційної моделі
Хоча я вважаю, що в цьому списку партнерів ще є певна частка «води»
Та навіть якщо частина з них справді менша, це все одно призведе до ширших сценаріїв розповсюдження (адже чимало з них уже керують великою кількістю клієнтів і мережами торговців, що працюють з платежами)
Плюс PYUSD — це лише один із продуктів у складі PayPal, тоді як основний бізнес Open Standard — це просування впровадження OUSD
Подальший шлях розвитку, судячи з усього, полягає в постійному збільшенні сценаріїв розповсюдження
Для цих партнерських каналів після підключення OUSD їхні існуючі сервіси зі збору платежів, обміну валют і здійснення платежів можуть продовжувати працювати як і раніше
Водночас баланс OUSD, який приводять клієнти, і активність користування можуть дати каналу додатковий дохід від розподілу прибутку
Ці кошти в основному походять від відсотків, які генерує резерв у доларах, що стоїть за стейблкоїном
(Дизайн OUSD передбачає: після відрахування управлінських комісій цю частину доходу розподіляють між партнерськими компаніями, які просувають впровадження)
Вони можуть залишати цей дохід собі або ж спрямовувати частину на субсидії клієнтам, щоб залучити більше коштів
Як і в бізнес-моделі Circle, цей дохід обмежений рівнем ставок відсотків: навіть якщо кількість платежів зростає, резервні відсотки не збільшуються пропорційно
Тому для різних каналів привабливість буде різною
Але принаймні мотивація бізнесу, щоб просувати це, є обґрунтованою
Наразі Stripe уже встановив OUSD у Tempo як стейблкоїн за замовчуванням, і інтегрував його в платіжний контур продукту
Для клієнтів Stripe це може означати просто активацію ще одного платіжного сервісу, який, можливо, вони й так уже використовують
У майбутньому масове впровадження стейблкоїнів станеться в той момент, коли мільйони користувачів ще навіть не розумітимуть, що вони вже користуються стейблкоїнами
1
3.5k
·
--
Верифіковано
Фінзвіт вийшов краще за очікування, але ринок так і не вразили???
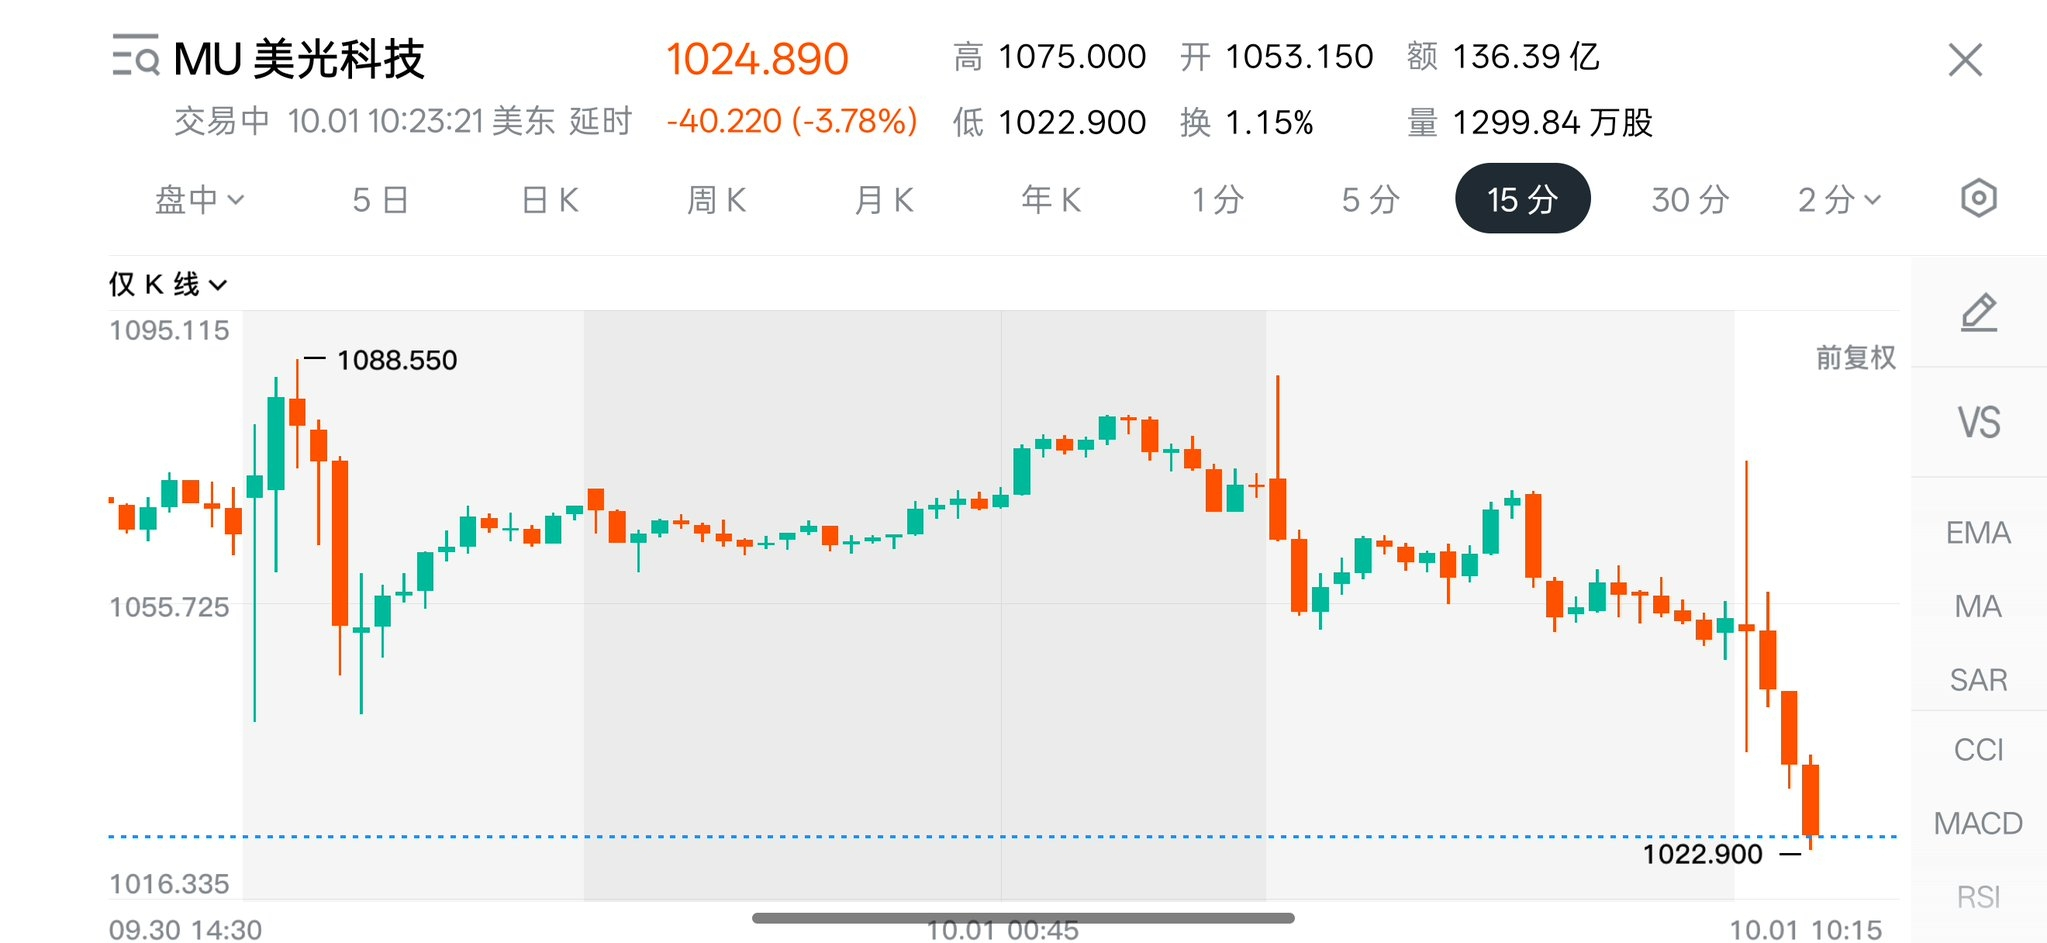
Зараз ринкова реакція на фінзвіт Micron — можна сказати, рівень «пекло»
$MU зaкриття першої години: падіння понад 3%
А вчора, після закриття торгів, оприлюднили звіт, і його результати були кращими за очікування ринку
З одного боку — безперервно завищена динаміка сприятливості в сегменті пам’яті
З іншого боку — ринок загалом сумнівається в тому, що ця сприятливість збережеться надалі
Причому такі сумніви самі по собі вже давно присутні на ринку
Коли думаєш, що цього разу «краще за очікування» вже точно стало гарантією — ринок каже: «ще не досягли аж аж надочікувань»
Коли ставка робиться на те, що наступного разу буде «аж аж надочікувано», ринок заздалегідь списує (перетравлює) те «аж аж надочікувано»
Я бачу, на ринку звучить думка: «фінзвіт вийшов краще за очікування, але ринок так і не вразили»
З даних видно, що цього разу фінзвітні показники — виручка та EPS —
➠[Q4 виручка 54,23 млрд дол., очікування ринку — близько 51,07 млрд дол.; коригований прибуток на акцію (EPS) 33,42 дол., очікування — 31,61 дол.]
Показник-орієнтир на наступний квартал: середнє значення виручки — 61,5 млрд дол.; ринок спочатку очікував лише близько 57 млрд дол., а орієнтир EPS також вищий за очікування ринку
Якщо говорити про менш оптимістичні дані в прогнозі, то це орієнтир щодо валової маржі: невелике зниження в порівнянні з попереднім періодом
➠[у Micron у Q4 коригована валова маржа — 87%, але в наступному кварталі вказують прогноз 86,25%]
Тобто при значному зростанні виручки валова маржа натомість трохи просідає в порівнянні з попереднім періодом
Втім, керівництво окремо пояснювало це під час телефонної конференції: падіння валової маржі в Q1 значною мірою пов’язане з тим, що в Q4 підвищили мотивацію співробітників
Тож принаймні за поясненням менеджменту, зниження валової маржі в річному/порівняльному розрізі не було головним чином спричинене «піком» попиту чи цін
Якщо подивитися ще й на пункт капітальних витрат (capex), то й там не видно якихось чітких причин
Поширений результат у попередніх кварталах був приблизно таким самим: нарощування потужностей, і продовження нарощування
Тому багаторазово «допитувати» одне й те саме питання особливого сенсу не має
Якщо ж ринок раптом побачить, що нарощування потужностей не продовжують, він може бути ще менш задоволений
Тож якщо вже обов’язково шукати усередині якусь фундаментальну зміну, здатну пояснити падіння на 3%, то це виглядає дещо натягнуто
І тим більше неможливо сказати, що ринок не купує цей інструмент......
1
2
4.5k
·
--
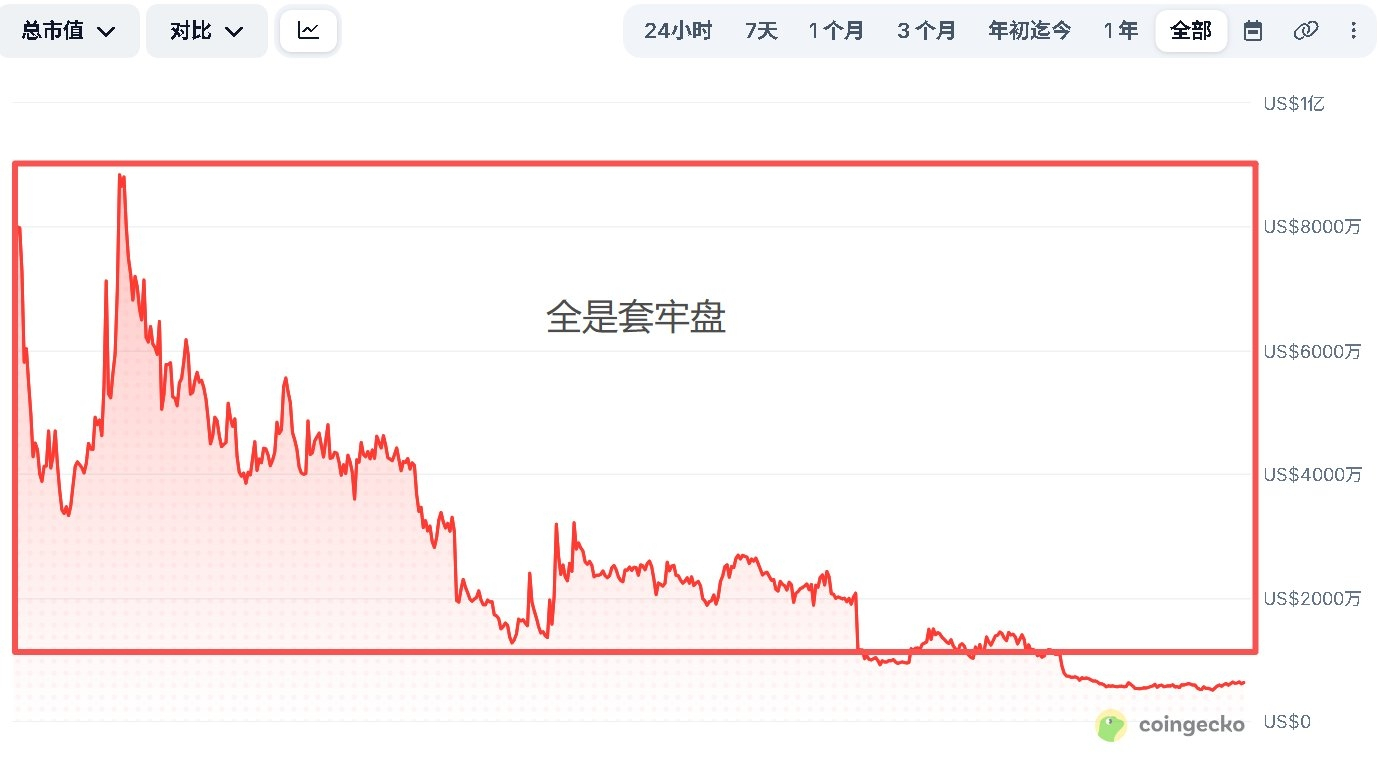
Різниця між ончейн і вторинним ринком полягає в тому, що, наприклад, для активів на рівні десятків мільйонів
Щодо Robinhood Chain, то взагалі не видно якогось там поняття «рівнів підтримки/опору»
20M можна за тридцять хвилин повернути до 5M, і актив на 2M теж можна за тридцять хвилин підняти до 10M
Але коли мова про активи рівня мільйони/десятки мільйонів, то ончейн значно кращий за вторинний ринок
Тому що на другому, найімовірніше, є дуже великі «пастки» для тих, хто застряг у позиціях — вони прийшли ще з кількох сотень мільйонів або навіть десятків мільярдів
Тому для мене відповідь однозначна: обирати активи на ончейн, а не на вторинному ринку
На рівні до десяти мільйонів і нижче на ончейн співвідношення прибуток/збиток трохи вище
Але якщо це ринкова капіталізація на рівні сотень мільйонів, то на вторинному ринку це безпечніше
Який обсяг капіталу в який «басейн» “закинути вудку”
1
1
2.3k
·
--
Верифіковано
Я пишу великий звіт про медичну індустрію
Якщо порекомендувати лише одну компанію, я б порекомендував Intuitive Surgical $ISRG.US
{stock_us}(ISRG.US)
Чому?
Бо це майже [медичний ASML]
Робототехніка + медицина — це ринок із дуже високою визначеністю та водночас великим простором для уяви
Згідно з оцінками сторонніх звітів
[Частка Intuitive Surgical на глобальному ринку хірургічних роботів наближається до 60%, а в сегменті — аж до близько 80%]
Її ключовий продукт — хірургічна система, яку називають [da Vinci]
Це не робот із повністю автономними операціями — він допомагає лікарю під час хірургічного втручання
Її бізнес-модель схожа на ASML: спочатку продають/передають замовнику дорогі пристрої, а потім стягують стабільну плату навколо цього обладнання — за витратні матеріали та сервісну підтримку
Тому Intuitive Surgical фактично має три рівні доходів:
(1) продаж або оренда хірургічних роботів
(2) у міру зростання кількості операцій — безперервні продажі інструментів і додаткових компонентів
(3) сервісне обслуговування лікарням, де вже встановлено обладнання
І саме ці дві складові, що йдуть за цим, дозволяють довго повторювано стягувати кошти
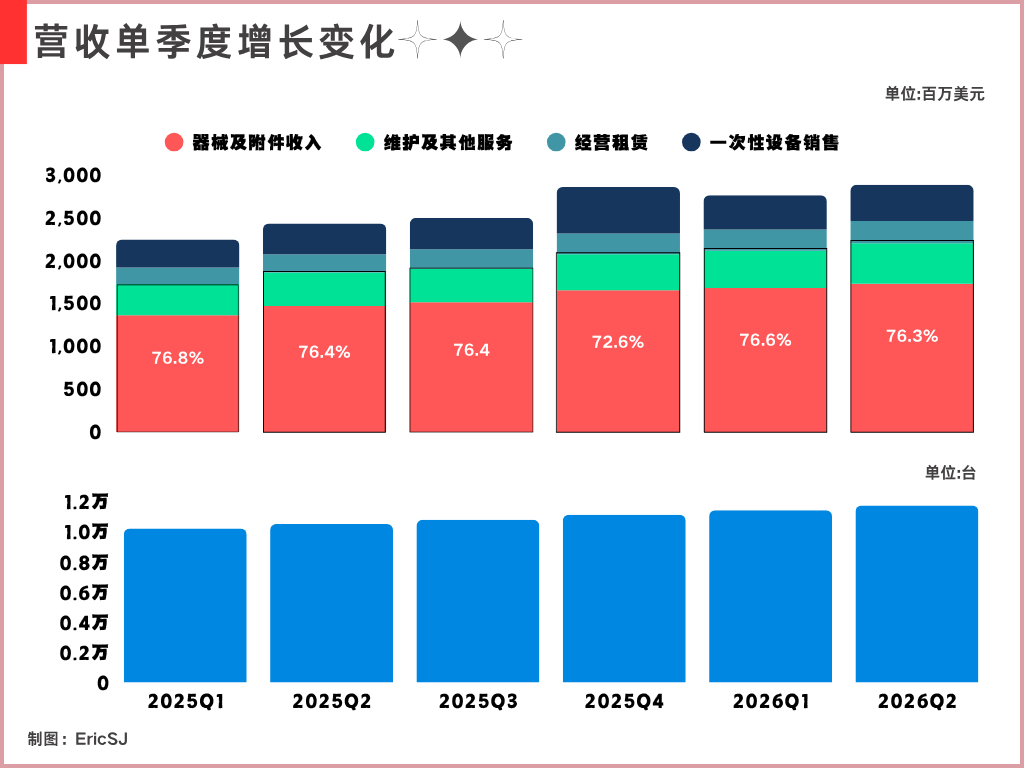
➠ За цей сезон Intuitive Surgical отримала дохід 2,892 млрд дол. США; з них дохід від інструментів і додаткових компонентів — 1,735 млрд дол. США, а сервісних послуг — 472 млн дол. США
Тобто інструменти, додаткові компоненти та послуги разом формують близько 76% доходу, а лише продаж роботів — приблизно 24%
Як показано на Рис. 1 — це відображає тенденцію зростання кількості встановлених систем за минулі шість кварталів та зміну структури зборів
Сумарна частка двох показників у середньому тримається вище 75%, а зростання кількості встановлень також стабільно розширюється
А подальші етапи стягнення платежів відображають робочі процеси, які клієнти вибудовують навколо однієї й тієї ж системи
Сам цей процес — це рів, а також дуже чіткий захисний рів (moat); навіть якщо конкуренти зроблять робота з параметрами, близькими до da Vinci, вони не зможуть напряму замінити da Vinci
Увесь бізнесмодельний механізм — «подвійна гвинтова спіраль»:
Чим більше встановлень, тим більше лікарів погоджується працювати з системою da Vinci, а отже зростає вартість подальшої заміни
Чим більше встановлень, тим більше потрібні сервісні послуги та витратні матеріали для аксесуарів
На даний момент, судячи з графіка денного таймфрейму, формується W-подібне дно, яке виходить у ключову зону опору — триває очікування підтвердження прориву
На цьому все
Я пишу великий звіт про медичну індустрію
Якщо порекомендувати лише одну компанію, я б порекомендував Intuitive Surgical $ISRG.US
Чому?
Бо це майже [медичний ASML]
Робототехніка + медицина — це ринок із дуже високою визначеністю та водночас великим простором для уяви
Згідно з оцінками сторонніх звітів
[Частка Intuitive Surgical на глобальному ринку хірургічних роботів наближається до 60%, а в сегменті — аж до близько 80%]
Її ключовий продукт — хірургічна система, яку називають [da Vinci]
Це не робот із повністю автономними операціями — він допомагає лікарю під час хірургічного втручання
Її бізнес-модель схожа на ASML: спочатку продають/передають замовнику дорогі пристрої, а потім стягують стабільну плату навколо цього обладнання — за витратні матеріали та сервісну підтримку
Тому Intuitive Surgical фактично має три рівні доходів:
(1) продаж або оренда хірургічних роботів
(2) у міру зростання кількості операцій — безперервні продажі інструментів і додаткових компонентів
(3) сервісне обслуговування лікарням, де вже встановлено обладнання
І саме ці дві складові, що йдуть за цим, дозволяють довго повторювано стягувати кошти
➠ За цей сезон Intuitive Surgical отримала дохід 2,892 млрд дол. США; з них дохід від інструментів і додаткових компонентів — 1,735 млрд дол. США, а сервісних послуг — 472 млн дол. США
Тобто інструменти, додаткові компоненти та послуги разом формують близько 76% доходу, а лише продаж роботів — приблизно 24%
Як показано на Рис. 1 — це відображає тенденцію зростання кількості встановлених систем за минулі шість кварталів та зміну структури зборів
Сумарна частка двох показників у середньому тримається вище 75%, а зростання кількості встановлень також стабільно розширюється
А подальші етапи стягнення платежів відображають робочі процеси, які клієнти вибудовують навколо однієї й тієї ж системи
Сам цей процес — це рів, а також дуже чіткий захисний рів (moat); навіть якщо конкуренти зроблять робота з параметрами, близькими до da Vinci, вони не зможуть напряму замінити da Vinci
Увесь бізнесмодельний механізм — «подвійна гвинтова спіраль»:
Чим більше встановлень, тим більше лікарів погоджується працювати з системою da Vinci, а отже зростає вартість подальшої заміни
Чим більше встановлень, тим більше потрібні сервісні послуги та витратні матеріали для аксесуарів
На даний момент, судячи з графіка денного таймфрейму, формується W-подібне дно, яке виходить у ключову зону опору — триває очікування підтвердження прориву
На цьому все
Eric SJ
·
--
Кому на самом деле достаётся ценность медицинской отрасли?
Недавно, когда я разбирался в медицинской отрасли, я обнаружил, что у меня в прошлом были два заблуждения относительно этой сферы:
(1) Просто считать количество пациентов как рынок
(2) Просто рассматривать тот факт, что инновационный препарат получил одобрение на выход на рынок, как ров для защиты компании от конкурентов
Причём эти два заблуждения есть не только у меня: в процессе просмотра сообщества «Сюэцю» (Snowball) я обнаружил, что многие инвесторы, которые держат доли в «Лайлае», «АстраЗенеке», а также инвесторы, интересующиеся сектором медицины, в целом придерживаются похожего понимания.
Но путь одного препарата: от появления идеи в лаборатории до того, чтобы в конечном итоге попасть в организм пациента, — проходит через ряд этапов: клинические испытания, производство, диагностика, доставка в холодовой цепи, страховое возмещение и выдача через аптеку. Любой сбой на одном из уровней не позволит теоретическим масштабам рынка превратиться в реальные сценарии использования.
ISRGUS-0,25%
2k
·
--
Наразі на ринку вся ця мотлох-підробка “підриває” старт
Можна це взагалі назвати бойовим візком-«кінцевою технікою»?
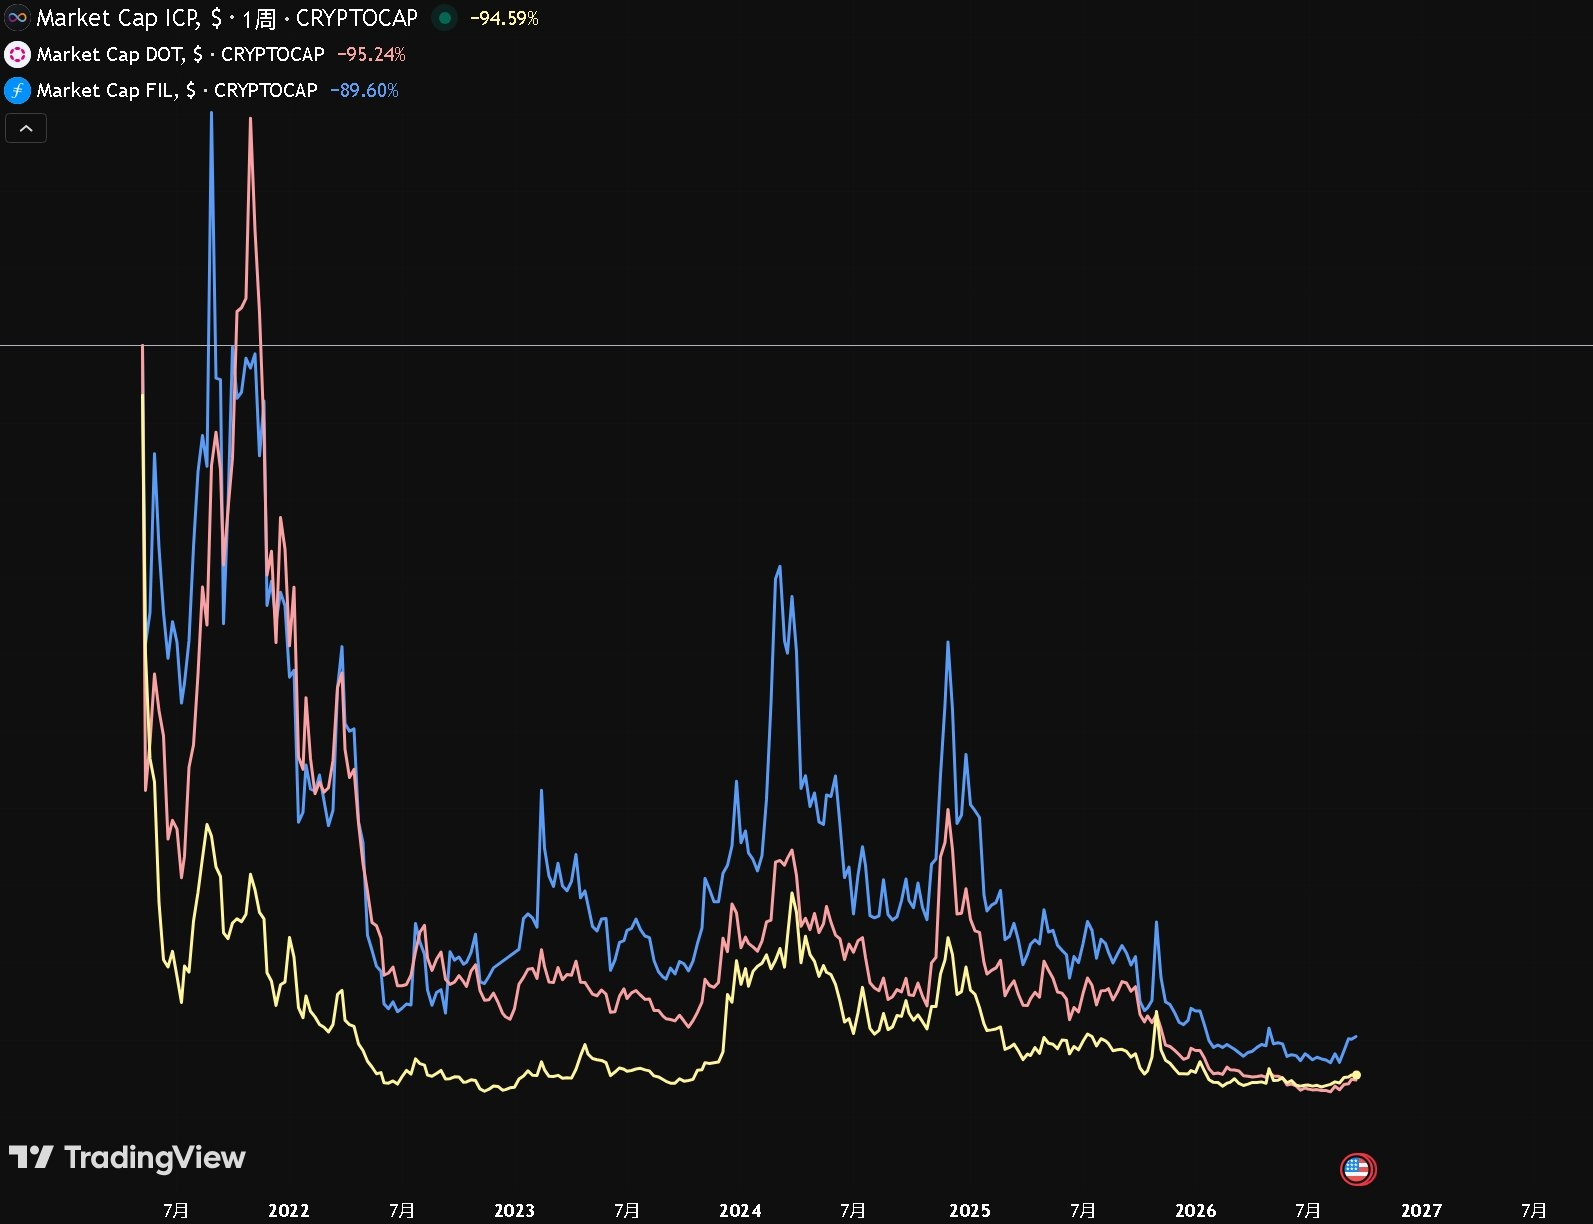
Справжній «кінцевий візок» — я визнаю лише ці три $DOT $FIL $ICP
Якщо ще додати один, то це колишній $EOS (зараз його обміняли на $A)
За останні два раунди всі ці шарлатанські проєкти на тлі цих чотирьох давніх справжніх богів — це ніщо, дрібниця
У них є кілька спільних рис:
(1)усі колись були в топ-10 за ринковою капіталізацією
(2)велика кількість власників
(3)топовий наратив
(4)божественний склад
6
4
6.8k
·
--
Верифіковано
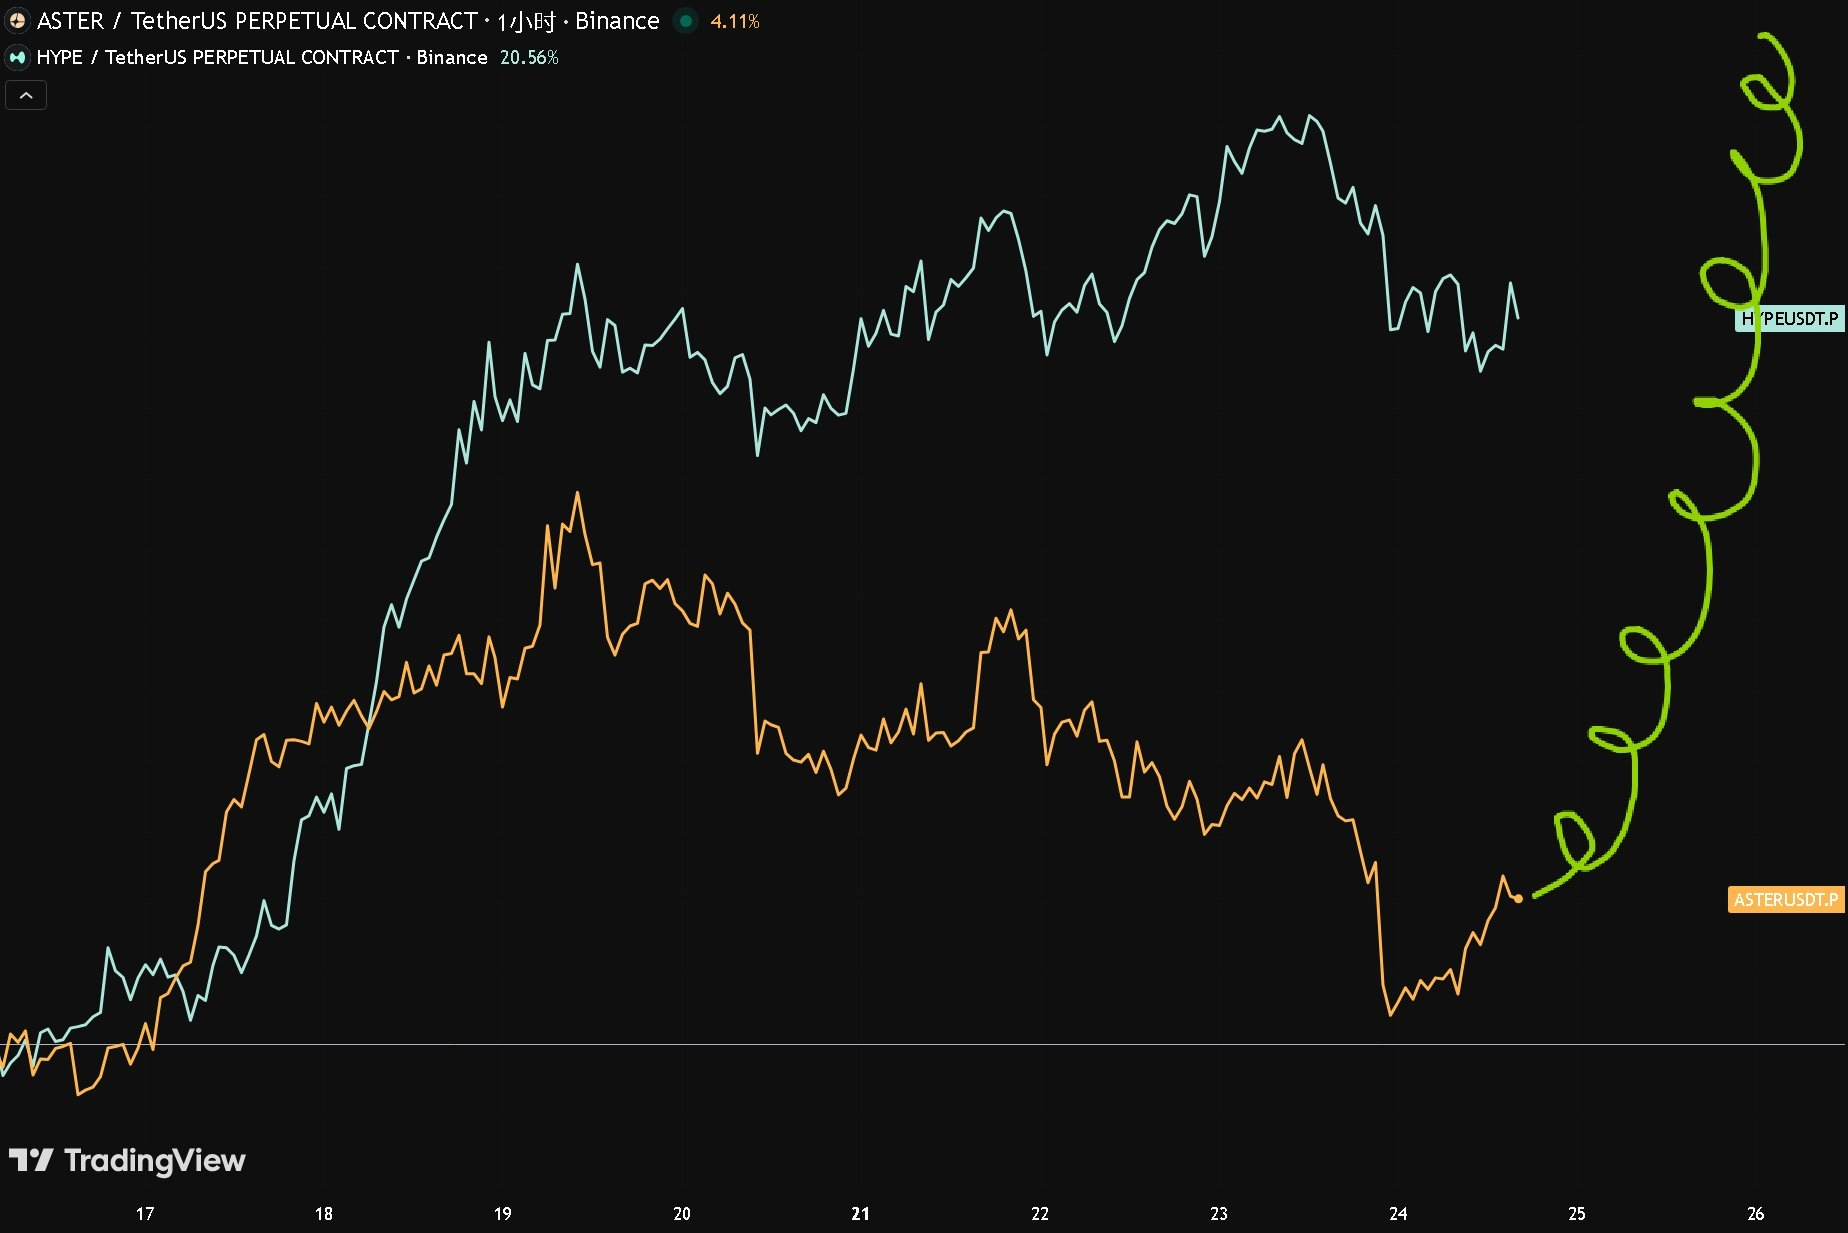
$HYPE Неочікувано зайшло на Binance спотовий
{future}(HYPEUSDT)
Та що там казати, $ASTER має лише один і тільки один шлях, щоб прорватися: [螺旋升天涨服所有人]
{future}(ASTERUSDT)
Інакше завтра $LIT теж буде на біржі
$HYPE Неочікувано зайшло на Binance спотовий
Та що там казати, $ASTER має лише один і тільки один шлях, щоб прорватися: [螺旋升天涨服所有人]
Інакше завтра $LIT теж буде на біржі
Та що там казати, $ASTER має лише один і тільки один шлях, щоб прорватися: [螺旋升天涨服所有人]
Інакше завтра $LIT теж буде на біржі
1
2
2.6k
·
--
Верифіковано
Стаття
Кому на самом деле достаётся ценность медицинской отрасли?Недавно, когда я разбирался в медицинской отрасли, я обнаружил, что у меня в прошлом были два заблуждения относительно этой сферы:
(1) Просто считать количество пациентов как рынок
(2) Просто рассматривать тот факт, что инновационный препарат получил одобрение на выход на рынок, как ров для защиты компании от конкурентов
Причём эти два заблуждения есть не только у меня: в процессе просмотра сообщества «Сюэцю» (Snowball) я обнаружил, что многие инвесторы, которые держат доли в «Лайлае», «АстраЗенеке», а также инвесторы, интересующиеся сектором медицины, в целом придерживаются похожего понимания.
Но путь одного препарата: от появления идеи в лаборатории до того, чтобы в конечном итоге попасть в организм пациента, — проходит через ряд этапов: клинические испытания, производство, диагностика, доставка в холодовой цепи, страховое возмещение и выдача через аптеку. Любой сбой на одном из уровней не позволит теоретическим масштабам рынка превратиться в реальные сценарии использования.
Кому на самом деле достаётся ценность медицинской отрасли?
Недавно, когда я разбирался в медицинской отрасли, я обнаружил, что у меня в прошлом были два заблуждения относительно этой сферы:
(1) Просто считать количество пациентов как рынок
(2) Просто рассматривать тот факт, что инновационный препарат получил одобрение на выход на рынок, как ров для защиты компании от конкурентов
Причём эти два заблуждения есть не только у меня: в процессе просмотра сообщества «Сюэцю» (Snowball) я обнаружил, что многие инвесторы, которые держат доли в «Лайлае», «АстраЗенеке», а также инвесторы, интересующиеся сектором медицины, в целом придерживаются похожего понимания.
Но путь одного препарата: от появления идеи в лаборатории до того, чтобы в конечном итоге попасть в организм пациента, — проходит через ряд этапов: клинические испытания, производство, диагностика, доставка в холодовой цепи, страховое возмещение и выдача через аптеку. Любой сбой на одном из уровней не позволит теоретическим масштабам рынка превратиться в реальные сценарии использования.
(1) Просто считать количество пациентов как рынок
(2) Просто рассматривать тот факт, что инновационный препарат получил одобрение на выход на рынок, как ров для защиты компании от конкурентов
Причём эти два заблуждения есть не только у меня: в процессе просмотра сообщества «Сюэцю» (Snowball) я обнаружил, что многие инвесторы, которые держат доли в «Лайлае», «АстраЗенеке», а также инвесторы, интересующиеся сектором медицины, в целом придерживаются похожего понимания.
Но путь одного препарата: от появления идеи в лаборатории до того, чтобы в конечном итоге попасть в организм пациента, — проходит через ряд этапов: клинические испытания, производство, диагностика, доставка в холодовой цепи, страховое возмещение и выдача через аптеку. Любой сбой на одном из уровней не позволит теоретическим масштабам рынка превратиться в реальные сценарии использования.
1
1.9k
·
--
Стаття
Те, що акції на блокчейн — це лише початок. Скільки людей реально побачили «дивіденди на блокчейні»?Пожвавлення Robinhood Chain ще більше підштовхнуло визначеність і масштаби ринку «крипто-акцій». Наразі у цій ніші ми бачимо таке: можна купувати акції в мережі; найпоширенішим способом застосування все ще є пули для «крипто-акцій» із випуском нових активів (meme).
Спочатку запланований підхід до формування DeFi-портфелів тимчасово відклали убік.
Але після того, як акції потрапляють у блокчейн, з’являється ще більш визначена річ, про яку мало хто говорить, — дивіденди.
Розділити дохід, який у майбутньому зможе приносити певний актив, і виділити його в окрему транзакцію — це ще до Web3 хтось уже робив. Але зараз два напрями перетнулися: у підґрунті є технології (платіж дивідендів у блокчейні), які це підтримують, тож така практика природно з’явиться в мережі.
Те, що акції на блокчейн — це лише початок. Скільки людей реально побачили «дивіденди на блокчейні»?
Пожвавлення Robinhood Chain ще більше підштовхнуло визначеність і масштаби ринку «крипто-акцій». Наразі у цій ніші ми бачимо таке: можна купувати акції в мережі; найпоширенішим способом застосування все ще є пули для «крипто-акцій» із випуском нових активів (meme).
Спочатку запланований підхід до формування DeFi-портфелів тимчасово відклали убік.
Але після того, як акції потрапляють у блокчейн, з’являється ще більш визначена річ, про яку мало хто говорить, — дивіденди.
Розділити дохід, який у майбутньому зможе приносити певний актив, і виділити його в окрему транзакцію — це ще до Web3 хтось уже робив. Але зараз два напрями перетнулися: у підґрунті є технології (платіж дивідендів у блокчейні), які це підтримують, тож така практика природно з’явиться в мережі.
1
4
2k
·
--
1
1
3.5k
·
--
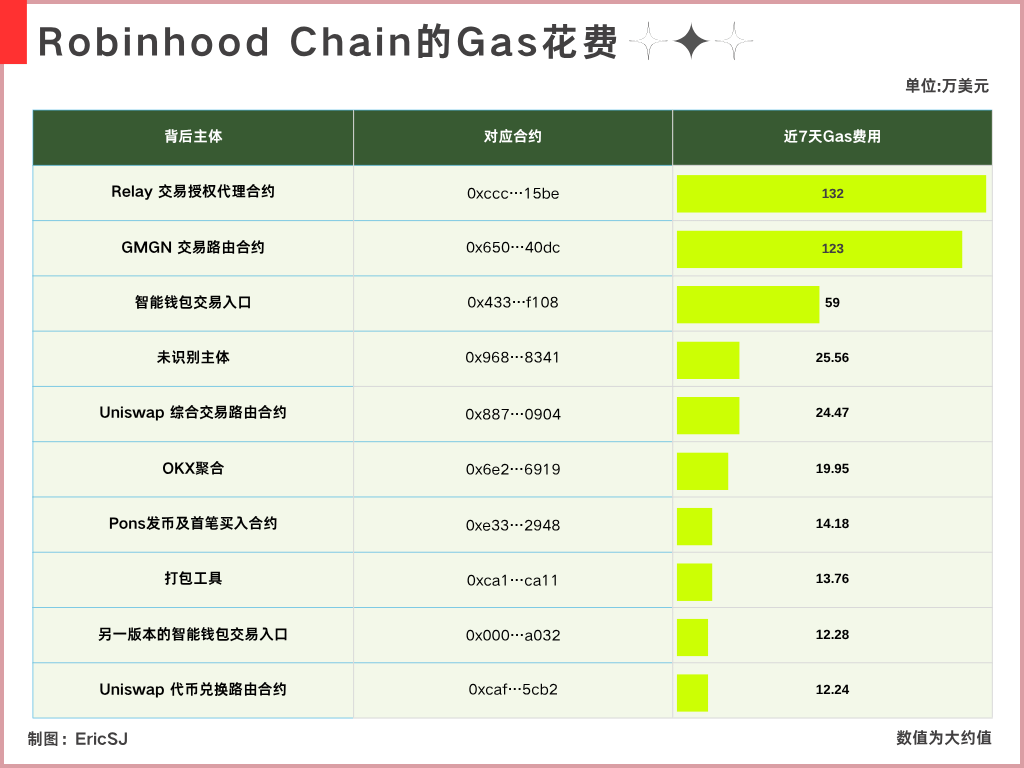
Минулого тижня Robinhood Chain зібрав комісії за Gas приблизно на 8M
Я зібрав дані про топ-10 внесків у витрати на Gas
Також звірив і зробив цю таблицю щодо основних суб’єктів, які стоять за відповідними адресами
FOMO @fomo та Relay @RelayProtocol, що посідає перше місце, мають підтверджений інтеграційний зв’язок
Другий — GMGN
Третій — виклик AA Wallet
Це змушує мене згадати двох “старих знайомих”
UniversalX і Particle $PARTI
{future}(PARTIUSDT)
UX у попередньому циклі можна назвати “MVP” застосунку рівня всього ланцюга
Перший — як торговий термінал — був схожий на fomo зараз,
а другий — як інфраструктура — був схожий на Relay зараз
Зараз я ще можу бачити, як багато KOL і P-початківців тримають у своїх профілях позначки UX
Щоразу, коли хтось у ринку пише, як швидко відбуваються fomo-транзакції (інколи це буває з лагами й це дратує), у голові мимоволі спливає UX
Адже вони обидва вирішували одну й ту саму проблему: “користувач не має відчувати ланцюг”
Для тих, хто користувався UX, це не є чимось надто дивним
Але зараз на ринку просто немає жодних новин
Навіть не зовсім зрозуміло, який у нього зараз статус: ніби зупинився — інколи ж бувають рухи; здається, що не зупинився — а поточна активність на ланцюгу майже нульова
З мого погляду, UX тоді справді вразив більшість продуктів за якістю досвіду всього ланцюгового трейдингу
Єдине, що трохи прикро — витрати AA дуже важко знизити з першоджерела
Навіть на сьогодні, за досвідом це все одно краще, ніж у багатьох застосунків, що роблять кросчейн-інтеграції
Але просто немає голосу
Технічний напрямок не спростували, і “бомбу” не виявили
Просто тихо й без шуму він відійшов на задній план із прожекторів: без офіційного оголошення про завершення, без офіційного оголошення другої сцени
А тим часом глядачі внизу не розуміють, що сталося
......
Минулого тижня Robinhood Chain зібрав комісії за Gas приблизно на 8M
Я зібрав дані про топ-10 внесків у витрати на Gas
Також звірив і зробив цю таблицю щодо основних суб’єктів, які стоять за відповідними адресами
FOMO @fomo та Relay @RelayProtocol, що посідає перше місце, мають підтверджений інтеграційний зв’язок
Другий — GMGN
Третій — виклик AA Wallet
Це змушує мене згадати двох “старих знайомих”
UniversalX і Particle $PARTI
UX у попередньому циклі можна назвати “MVP” застосунку рівня всього ланцюга
Перший — як торговий термінал — був схожий на fomo зараз,
а другий — як інфраструктура — був схожий на Relay зараз
Зараз я ще можу бачити, як багато KOL і P-початківців тримають у своїх профілях позначки UX
Щоразу, коли хтось у ринку пише, як швидко відбуваються fomo-транзакції (інколи це буває з лагами й це дратує), у голові мимоволі спливає UX
Адже вони обидва вирішували одну й ту саму проблему: “користувач не має відчувати ланцюг”
Для тих, хто користувався UX, це не є чимось надто дивним
Але зараз на ринку просто немає жодних новин
Навіть не зовсім зрозуміло, який у нього зараз статус: ніби зупинився — інколи ж бувають рухи; здається, що не зупинився — а поточна активність на ланцюгу майже нульова
З мого погляду, UX тоді справді вразив більшість продуктів за якістю досвіду всього ланцюгового трейдингу
Єдине, що трохи прикро — витрати AA дуже важко знизити з першоджерела
Навіть на сьогодні, за досвідом це все одно краще, ніж у багатьох застосунків, що роблять кросчейн-інтеграції
Але просто немає голосу
Технічний напрямок не спростували, і “бомбу” не виявили
Просто тихо й без шуму він відійшов на задній план із прожекторів: без офіційного оголошення про завершення, без офіційного оголошення другої сцени
А тим часом глядачі внизу не розуміють, що сталося
......
1
1
2
12.1k
·
--
Верифіковано
Стаття
Adobe свідомо заробляє менше — на що вона ставить?Adobe $ADBE У цьому останньому звіті найпомітніші речі — 1 мільярд місячно активних користувачів і новий рекорд квартальної виручки в 6,76 млрд доларів США; операційний грошовий потік досяг 2,52 млрд доларів США, що теж є рекордом для третього кварталу.
Але якщо дивитися на картину в цілому, то разом із прогнозом цього разу звіт можна назвати радше «радість із нотками суму»:
Прогноз Adobe на четвертий квартал щодо виручки — 6,8–6,85 млрд доларів США.
Уже в цьому кварталі досягнуто 6,76 млрд доларів, тож на наступний квартал очікують приріст лише на 40–90 млн доларів США у квартальному порівнянні; якщо взяти середнє значення, то це приблизно плюс 65 млн доларів США.
65 млн доларів США для компанії з квартальною виручкою, що майже сягає 7 млрд доларів, — не можна сказати, що там немає зростання, але це справді дуже невелика частка; особливо якщо порівняти, зібравши разом третій і четвертий квартали за минулі два роки, стає видно, що цей прогноз приросту доволі консервативний
Adobe свідомо заробляє менше — на що вона ставить?
Adobe $ADBE У цьому останньому звіті найпомітніші речі — 1 мільярд місячно активних користувачів і новий рекорд квартальної виручки в 6,76 млрд доларів США; операційний грошовий потік досяг 2,52 млрд доларів США, що теж є рекордом для третього кварталу.
Але якщо дивитися на картину в цілому, то разом із прогнозом цього разу звіт можна назвати радше «радість із нотками суму»:
Прогноз Adobe на четвертий квартал щодо виручки — 6,8–6,85 млрд доларів США.
Уже в цьому кварталі досягнуто 6,76 млрд доларів, тож на наступний квартал очікують приріст лише на 40–90 млн доларів США у квартальному порівнянні; якщо взяти середнє значення, то це приблизно плюс 65 млн доларів США.
65 млн доларів США для компанії з квартальною виручкою, що майже сягає 7 млрд доларів, — не можна сказати, що там немає зростання, але це справді дуже невелика частка; особливо якщо порівняти, зібравши разом третій і четвертий квартали за минулі два роки, стає видно, що цей прогноз приросту доволі консервативний
3
1
2.4k
·
--
Стаття
RWA-напрям: дохідність держбондів 4%. Чому перестрахування може давати понад 10%?Напрям перестрахування — один із небагатьох у цій хвилі доволі нових концептів. Поточний розмір ринку ще невеликий: навіть якщо скласти два основні вже наявні проєкти, ринковий масштаб (клієнтські депозити) ще не перевищив одного мільярда.
Кілька підконцептів RWA можна сміливо назвати MVP у цьому циклі, зростання за масштабами відбувається дуже швидко. Але коли я подивився на бізнес-моделі емітентів за цими проєктами, я зрозумів ще одну річ: для RWA масштаб справді важливий, проте вирішальним є, наскільки широко вони розповсюджені, і чи заробляє емітент (протокол) насправді.
Лише якщо розповсюдження є достатньо широким або власну дохідність можна підтвердити, бізнес-модель цього емітента справді можна назвати хорошою.
RWA-напрям: дохідність держбондів 4%. Чому перестрахування може давати понад 10%?
Напрям перестрахування — один із небагатьох у цій хвилі доволі нових концептів. Поточний розмір ринку ще невеликий: навіть якщо скласти два основні вже наявні проєкти, ринковий масштаб (клієнтські депозити) ще не перевищив одного мільярда.
Кілька підконцептів RWA можна сміливо назвати MVP у цьому циклі, зростання за масштабами відбувається дуже швидко. Але коли я подивився на бізнес-моделі емітентів за цими проєктами, я зрозумів ще одну річ: для RWA масштаб справді важливий, проте вирішальним є, наскільки широко вони розповсюджені, і чи заробляє емітент (протокол) насправді.
Лише якщо розповсюдження є достатньо широким або власну дохідність можна підтвердити, бізнес-модель цього емітента справді можна назвати хорошою.
2
1.6k
·
--
Верифіковано
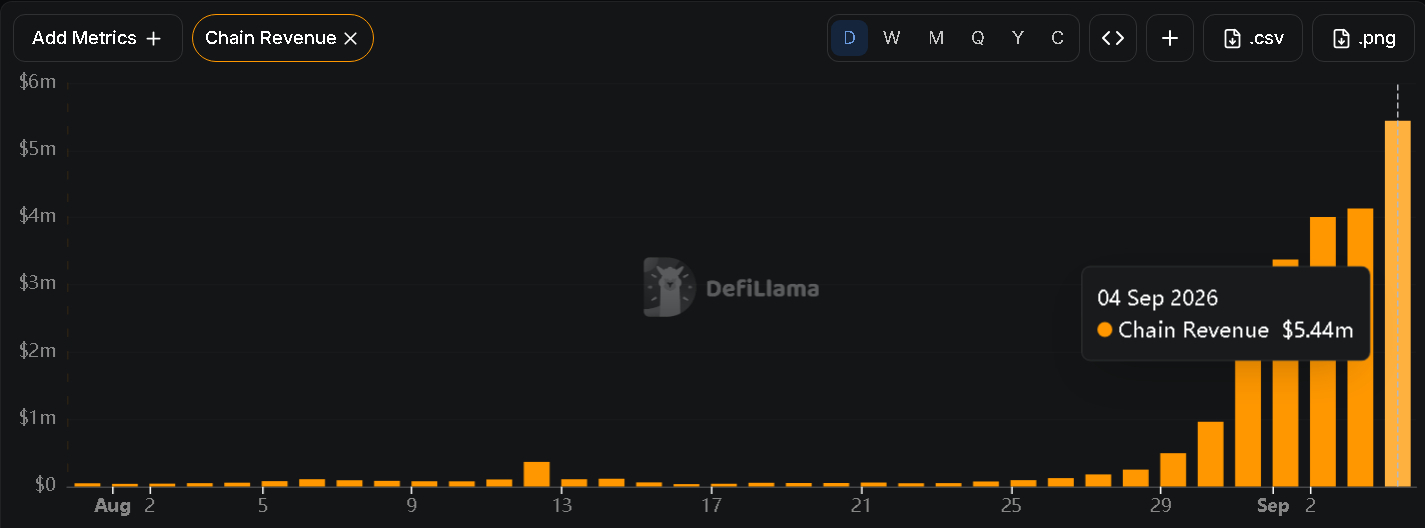
Активність у Robinhood Chain сприяла зростанню ціни газу за одиницю
Одночасно це підняло його денний дохід до 5M (після вирахування 10%, що віддаються Arbitrum)
Цікавий факт: Base у будь-який момент у минулому не мав такого доходу
Поточний денний дохід мережі RB навіть утричі перевищує пік доходів Base
Якщо надалі вдасться утримувати дохід на рівні 2.5M на день
то за один квартал Robinhood $HOOD отримає понад 200 мільйонів доларів виручки
Що це означає?
Дохід від торговельного бізнесу Robinhood за минулий квартал становив 776 мільйонів доларів
➠ «з них 342 мільйони доларів припали на опціони, 156 мільйонів — на подієві контракти (ринок прогнозів), 129 мільйонів — на акції, 100 мільйонів — на торгівлю криптовалютами»
Якщо Robinhood Chain справді зможе підтримувати середній денний дохід у 2.5 мільйона доларів, то за статичним порівнянням із масштабом бізнесу минулого кварталу
він перевищить подієві контракти, акції та торгівлю криптовалютами, поступаючись лише опціонам
Ба більше, ця частина доходу може становити понад 15% від загальної виручки Robinhood за минулий квартал
І я думаю, що зміна, яку Robinhood Chain приносить Robinhood,
полягає в тому, що межу цього доходу розширено за межі Robinhood App
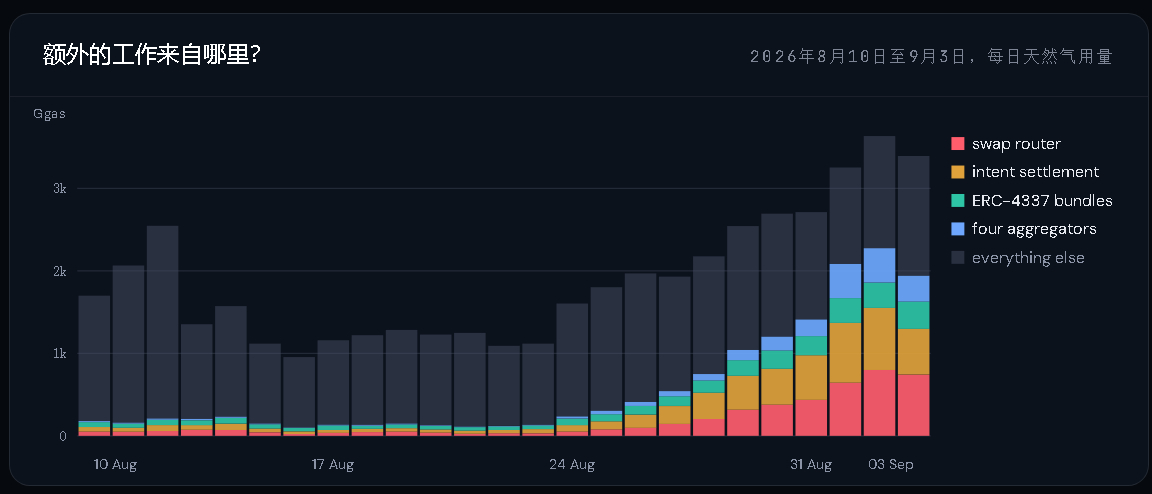
Наразі найбільше джерело gas on-chain — щойно натрапив на дослідницьку статтю, і за її результатами (мал. 2) можна приблизно зробити висновок:
багато транзакцій запускаються не через Robinhood App, а користувачі, які стоять за ними, можливо, навіть ніколи не реєструвалися в Robinhood
На нещодавній попередній конференції з результатами Robinhood Vlad @vladtenev сказав:
“Я вважаю, що досягти 1 трильйона доларів буде дуже, дуже складно; наразі жодна фінансова компанія не мала ринкової капіталізації в 1 трильйон доларів, але я думаю, що це можливо”
А серед кількох напрямів зростання, які він згодом перелічив, Robinhood Chain є одним із них
Дохід, який Robinhood Chain зараз генерує, можливо, і є першим фінансовим сигналом того, що ця нова історія починає справджуватися
2
5.1k
·
--
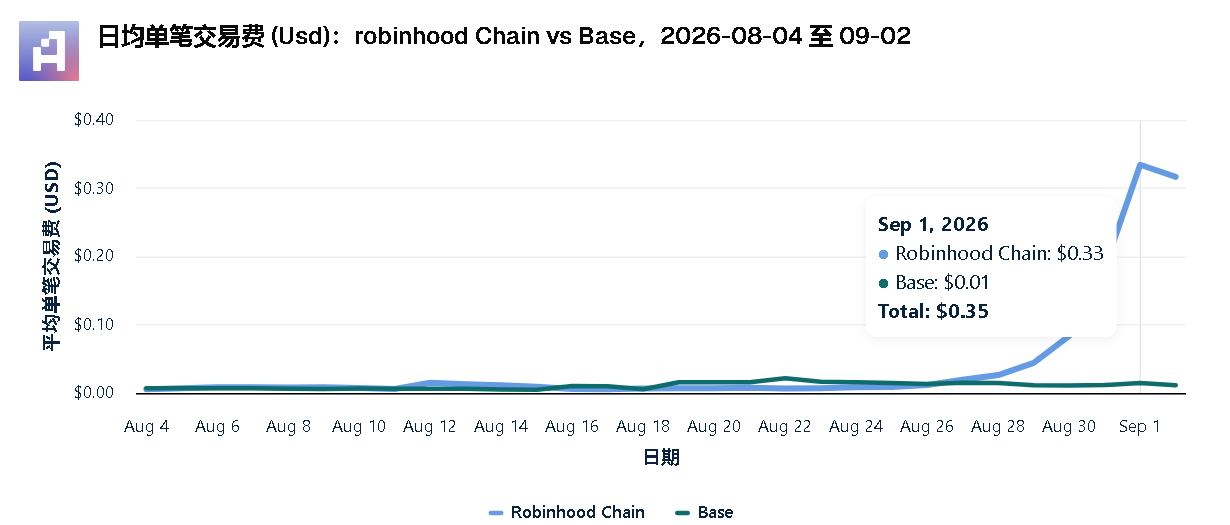
Усі кажуть: от блін, ланцюгові комісії Robinhood Chain встановили новий рекорд — 4 мільйони!
Я прям… ну ви зрозуміли
За останні два місяці середня комісія за одну транзакцію в RB зросла на 5562%, у 55 разів!
Навіть Ісус би заплакав
Але по факту під час використання це зовсім не лише 0.33 U за транзакцію
Я сам як ним користувався останнім часом
Нуль цілих кілька U — це базово, десь 1+ U — це нормально, 2–3 U — це вже забагато, а 5 U+ інколи буває
Цей “палацовий” ланцюг такий дорогий — аж аристократичний
Це взагалі не той Gas, який має бути в L2; Gas у мережі Ethereum mainnet навіть дешевший за це
$ETH : Вибачте, що, я став L2?
{future}(ETHUSDT)
У сусідньому Arbitrum, мабуть, уже роти усмішками розтягло: попереду поставили вампіра, а самі ж у себе позаду роздають частинки
Думав, що отримаю свого “кров’яну” порцію, а в результаті дістався “басейн з кров’ю”
Коли вже “швидко перемотає” до етапу: 'Вже всі втомилися від RB'
Усі кажуть: от блін, ланцюгові комісії Robinhood Chain встановили новий рекорд — 4 мільйони!
Я прям… ну ви зрозуміли
За останні два місяці середня комісія за одну транзакцію в RB зросла на 5562%, у 55 разів!
Навіть Ісус би заплакав
Але по факту під час використання це зовсім не лише 0.33 U за транзакцію
Я сам як ним користувався останнім часом
Нуль цілих кілька U — це базово, десь 1+ U — це нормально, 2–3 U — це вже забагато, а 5 U+ інколи буває
Цей “палацовий” ланцюг такий дорогий — аж аристократичний
Це взагалі не той Gas, який має бути в L2; Gas у мережі Ethereum mainnet навіть дешевший за це
$ETH : Вибачте, що, я став L2?
У сусідньому Arbitrum, мабуть, уже роти усмішками розтягло: попереду поставили вампіра, а самі ж у себе позаду роздають частинки
Думав, що отримаю свого “кров’яну” порцію, а в результаті дістався “басейн з кров’ю”
Коли вже “швидко перемотає” до етапу: 'Вже всі втомилися від RB'
1
1
4.3k
·
--
Верифіковано
Цей матеріал знімає завісу з так званих проєктів із «викупом»
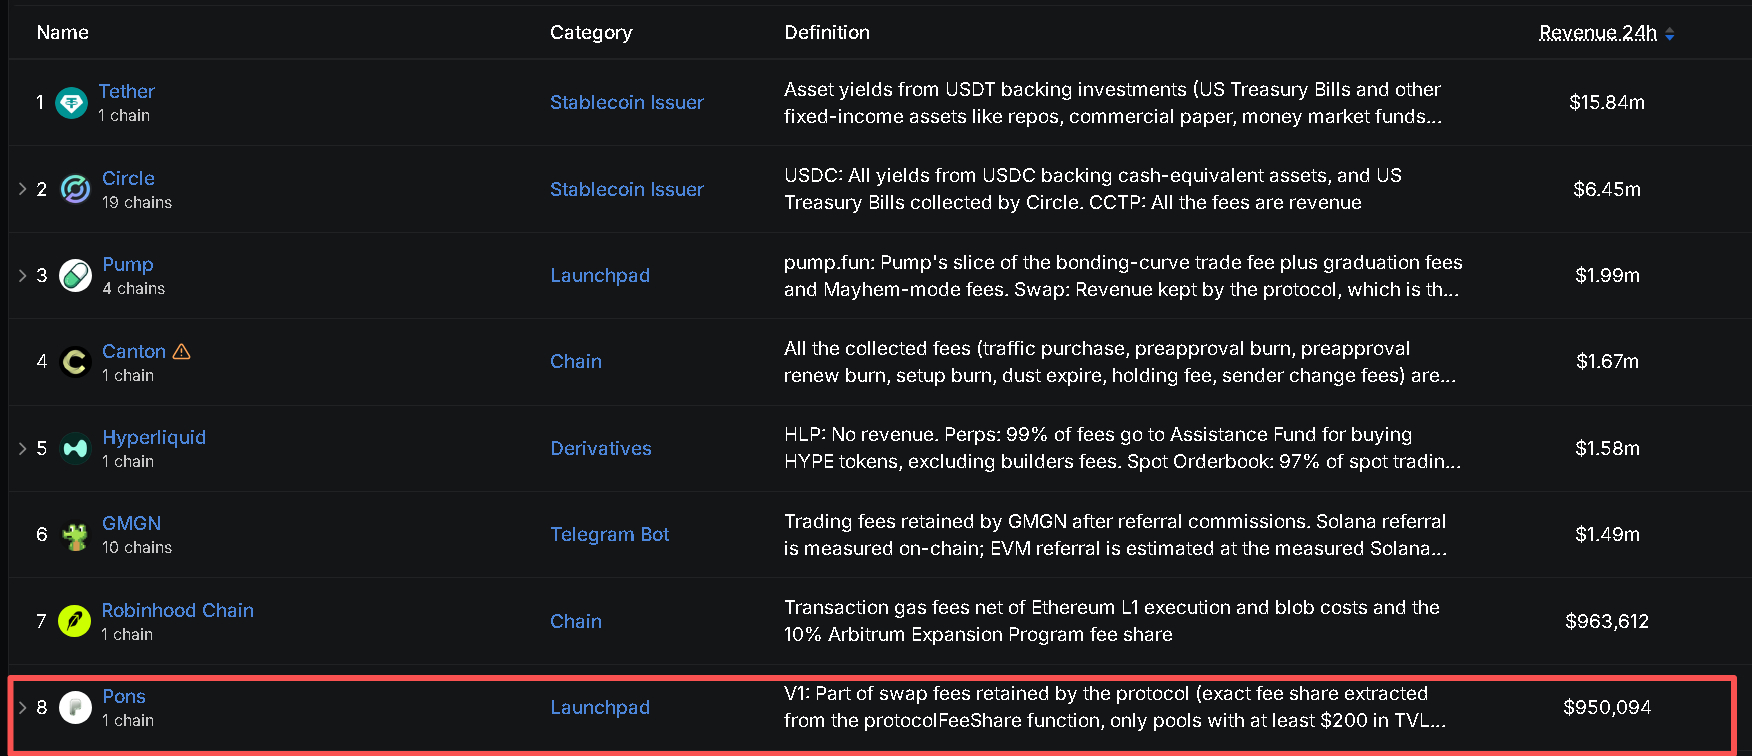
За минулі 24 години ончейн-доходи Pons становлять 950 тис. доларів
Майже як уся дохідність повного ланцюга Robinhood Chain
Різке відставання позаду: серед них 80% доходу використовується на викуп $PONS
Тепер і ринкова капіталізація сягнула 250 млн
Після Hyperliquid ринок знову почав обговорювати викупні механіки завдяки одному з протоколів
Але при цьому ігнорують найважливішу передумову:
Створення доходу
Цікава довідка: $OP насправді має механізм викупу, але вже кілька місяців його припинено
Не тому, що в управлінні зупинили викуп, а тому, що це було закладено ще в початковій викупній схемі
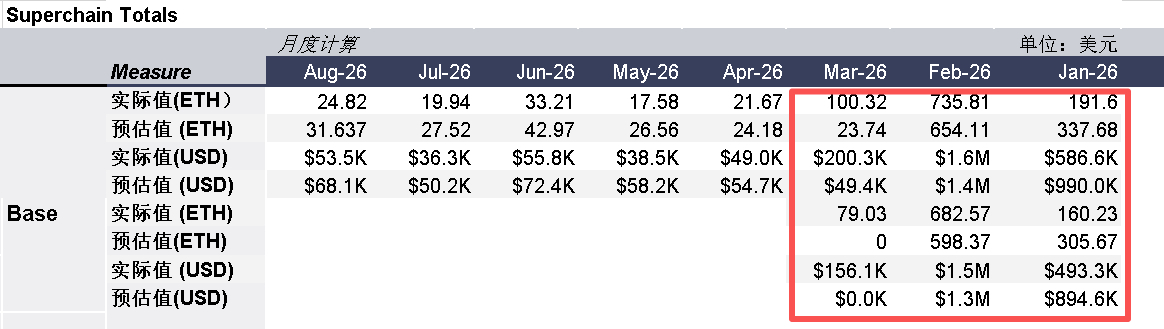
➠ Якщо Optimism Collective в певному місяці генерує дохід менше 200 тис. доларів, тоді викуп у цьому місяці зупиняється та переноситься на наступний
Base, відколи не продовжує вносити дохід у межах SuperChain, уже припинив генерувати надходження
У результаті весь SuperChain дає Optimism дохід менший за 200 тис. за місяць (див. рис. 2)
Зупинка внеску Base = $OP не вистачає доходу = припиняється викуп
Якщо ж цей раунд Robinhood Chain використовує Optimism-стек, тоді це була б зовсім інша картина — на жаль, не так
А ще кілька днів тому інший доволі відомий проєкт Ethena опублікував схему викупу за доходами, і наразі, ймовірно, її підтримають
Я бачив, як медіа казали ось таке: «Ethena витратить 95% доходів на викуп»
Але насправді це дуже серйозна інформаційна помилка, яка легко може ввести в оману тих, хто натрапить на цей меседж
Бо там не розкривають умови викупу
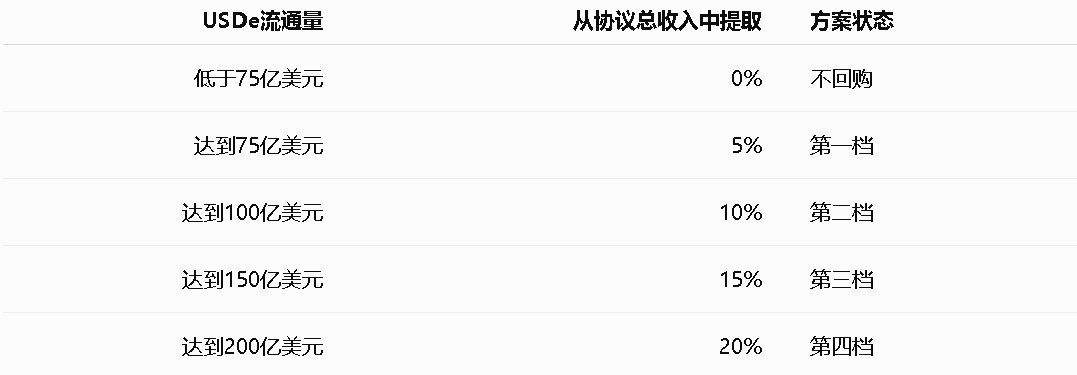
Як і в Optimism, цей викуп також має умови: тут «95%» — це частка викупу, яка стосується доходів фонду
Але передумова така: $USDE має досягти конкретного показника обігу; фактична частка зазвичай значно менша (див. рис. 3)
➠ Причому тригером є стандарт на основі середнього обсягу обігу USDe за 14 днів поспіль — це запобігає ситуації, коли через одноразовий великий карбінг пропозиція на мить перевищує поріг, а викуп одразу запускається
Викуп був? Так, був — але з порогом, і він не низький
Що це означає?
Скажімо так: наразі обіг USDe становить 4 млрд. Щоб дістатися до першої планки викупу, треба майже подвоїти цей показник
Повний шлях виглядає так:
Розмір USDe → загальний дохід, який генерує Ethena → витягування 5%–20% за рівнями (рис. 3) → надходження у фонд → і лише потім із цього виконується викуп 95% ENA
Можна лише сказати, що $HYPE $PONS тримають свою цінність і продовжують нарощувати її
1
2
7.4k
·
--
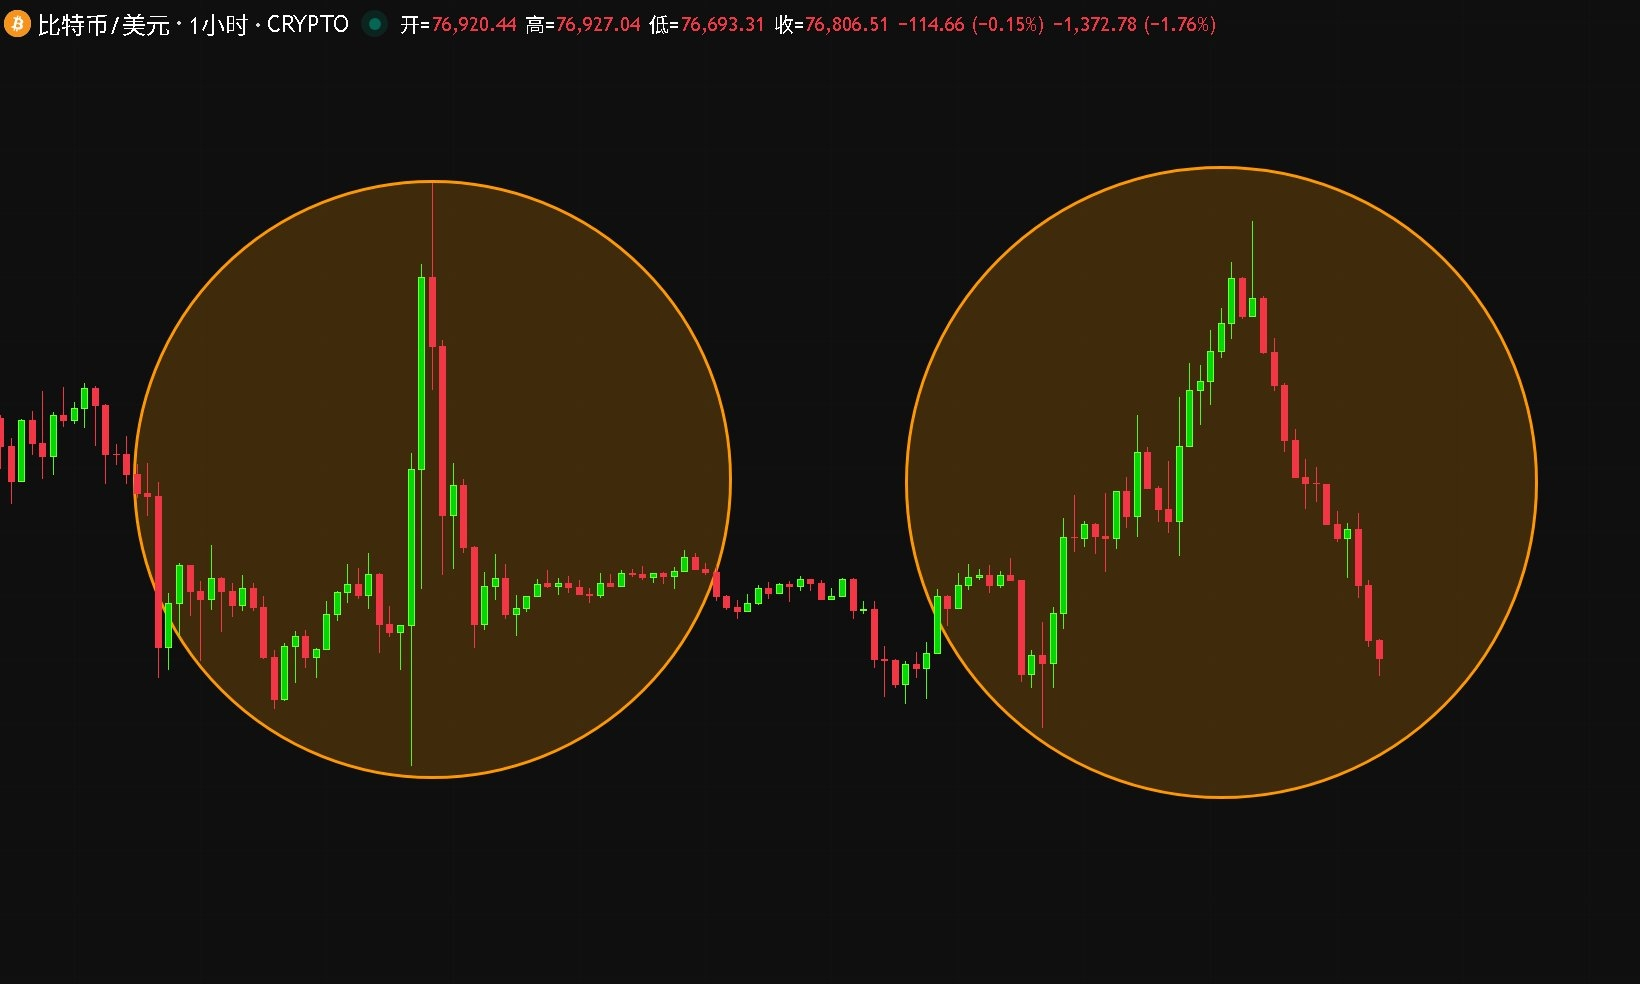
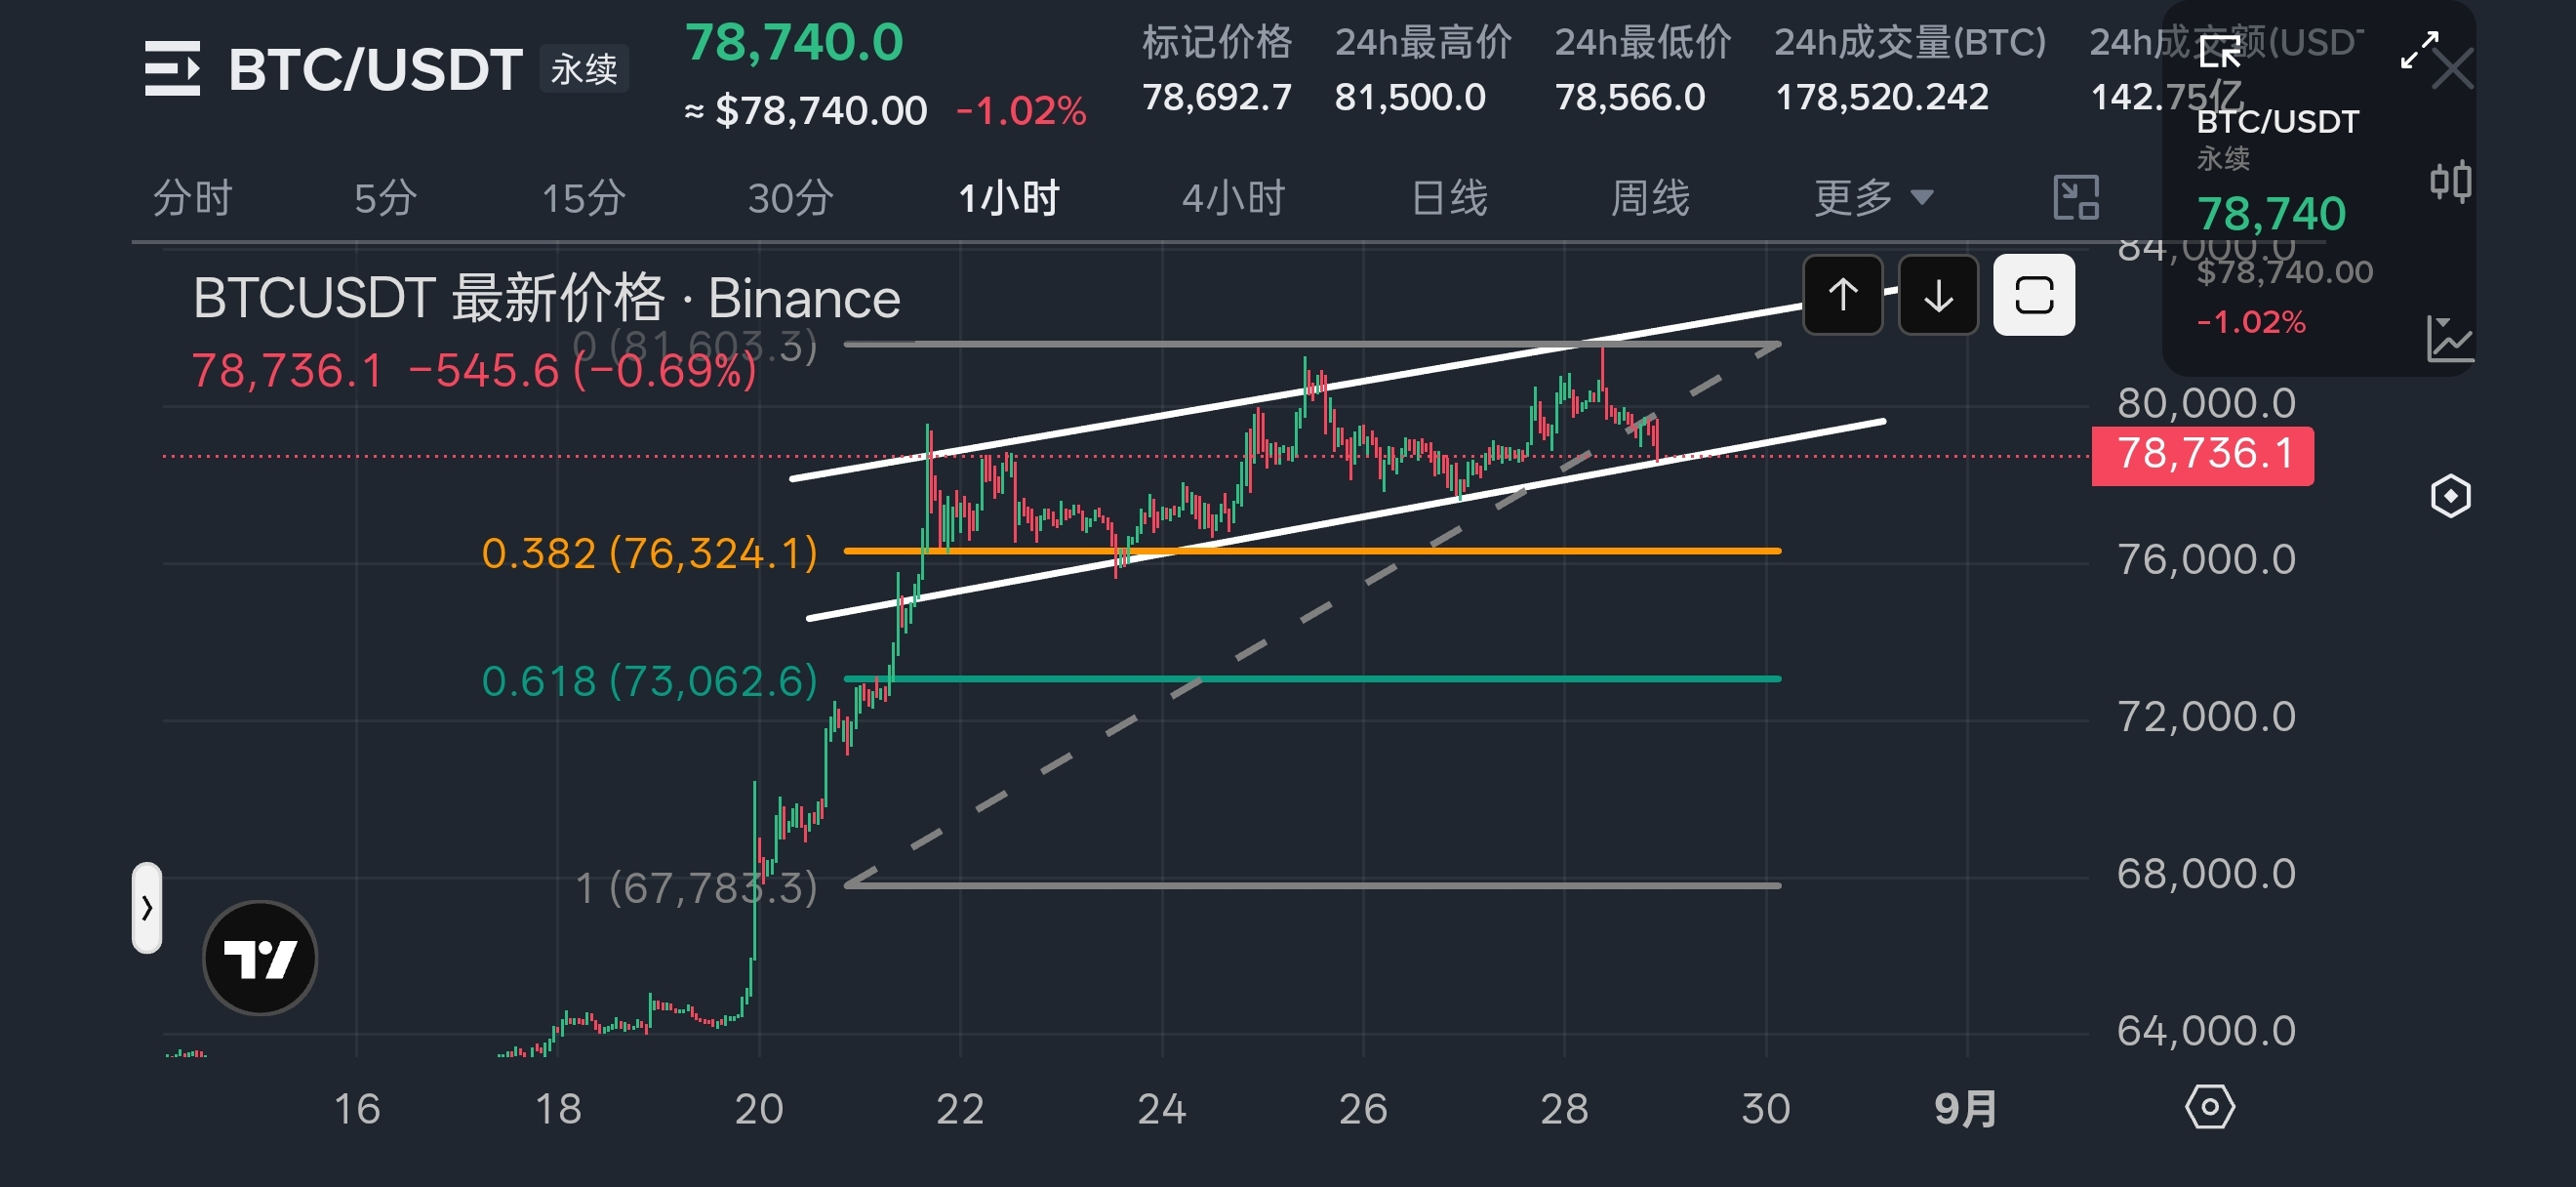
Ей, сьогодні вдень великий корж $BTC знову спробував пробити рівень 80 000 цілих, але знову не вийшло
Тільки торкнувся нижньої межі висхідного каналу — і одразу опустився
Сподіваюся, цього разу нижня підтримка втримується
Інакше спуском на дві тисячі пунктів у короткостроковій перспективі можна буде побачити
Тільки торкнувся нижньої межі висхідного каналу — і одразу опустився
Сподіваюся, цього разу нижня підтримка втримується
Інакше спуском на дві тисячі пунктів у короткостроковій перспективі можна буде побачити
Eric SJ
·
--
Трохи прикрий феномен
$BTC щойно знову атакував бар’єр 80 тис. цілих, але ще не закріпився — і знову впав
І до того ж цього разу пік так і не дотягнув до короткострокового попереднього максимуму 😨
$BTC щойно знову атакував бар’єр 80 тис. цілих, але ще не закріпився — і знову впав
І до того ж цього разу пік так і не дотягнув до короткострокового попереднього максимуму 😨
1
2
3.4k
·
--
Верифіковано
Стаття
Чи стало більше людей, які купують GPU, і чи стало більше тих, хто їх використовує?Цей звіт Nvidia $NVDA показав, що і виручка, і валовий прибуток досягли дворазового зростання в річному вимірі.
А коли квартальна виручка компанії наближається до 100 мільярдів доларів і ще й продовжує подвоюватися в річному вимірі, то подальше обговорення того, наскільки сильний попит, уже не має великого сенсу.
Я думаю, що саме зміни в якості прибутку — це те, що потрібно проаналізувати після того, як компанія такого масштабу публікує звіт за кожен квартал.
У випадку Nvidia, по суті, потрібно знайти в звіті кілька показників, щоб відповісти на це питання: за такого масштабу виручки, скільки прибутку їй треба віддати ланцюгу постачання?
Чи стало більше людей, які купують GPU, і чи стало більше тих, хто їх використовує?
Цей звіт Nvidia $NVDA показав, що і виручка, і валовий прибуток досягли дворазового зростання в річному вимірі.
А коли квартальна виручка компанії наближається до 100 мільярдів доларів і ще й продовжує подвоюватися в річному вимірі, то подальше обговорення того, наскільки сильний попит, уже не має великого сенсу.
Я думаю, що саме зміни в якості прибутку — це те, що потрібно проаналізувати після того, як компанія такого масштабу публікує звіт за кожен квартал.
У випадку Nvidia, по суті, потрібно знайти в звіті кілька показників, щоб відповісти на це питання: за такого масштабу виручки, скільки прибутку їй треба віддати ланцюгу постачання?
2.9k
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
57,607 переглядів
368 обговорюють
28 жовтня ФРС вирішує по ставці
29 жовтня виходять PCE за вересень і ВВП за третій квартал
тобто рішення приймуть, не побачивши ні того, ні іншого. в моєму #fomcвідстеження це зара головне
шо в них буде на столі:
- payrolls, які вже вийшли: +29,000
- CPI за вересень 14 жовтня, останнє велике число перед рішенням
прогнозів на цьому засіданні нема, наступні тільки 8-9 грудня
ринок уже переставився. на Kalshi підвищення в жовтні близько 18%, в грудні близько 71%
підвищення не скасували, його відклали
а шатдаун із затримкою даних, шо гуляє по стрічці, це 2025 рік. цього року уряд профінансований до 11 грудня
думка та сама, шо минулого разу: в жовтні пауза
$BTC
у мене досі нуль, BNB і стейбли лежать у Flexible і на календар не реагують)
14 жовтня розбираю CPI тут, в цьому тегу, останній розбір перед рішенням, фоловте
#FOMC #cpi #Fed
abobka
·7 вподобань
·1k переглядів
Nikkei225Jumps2.5%ToThreeMonthHigh
13,795 переглядів
307 обговорюють
DriftHackVictimsBeginClaims
91,746 переглядів
992 обговорюють