
rtsky777
1.3k Публікації
rtsky777
Поскаржитись
Заблокувати користувача
平台币收集爱好者|长期持有主义者
Перейти до торгівлі
Нечастий трейдер
1.9 р.
16 Підписки
394 Підписники
1.2K+ Вподобань
Публікації
Портфель
Усі
Цитування
Відео
PINNED
·
--
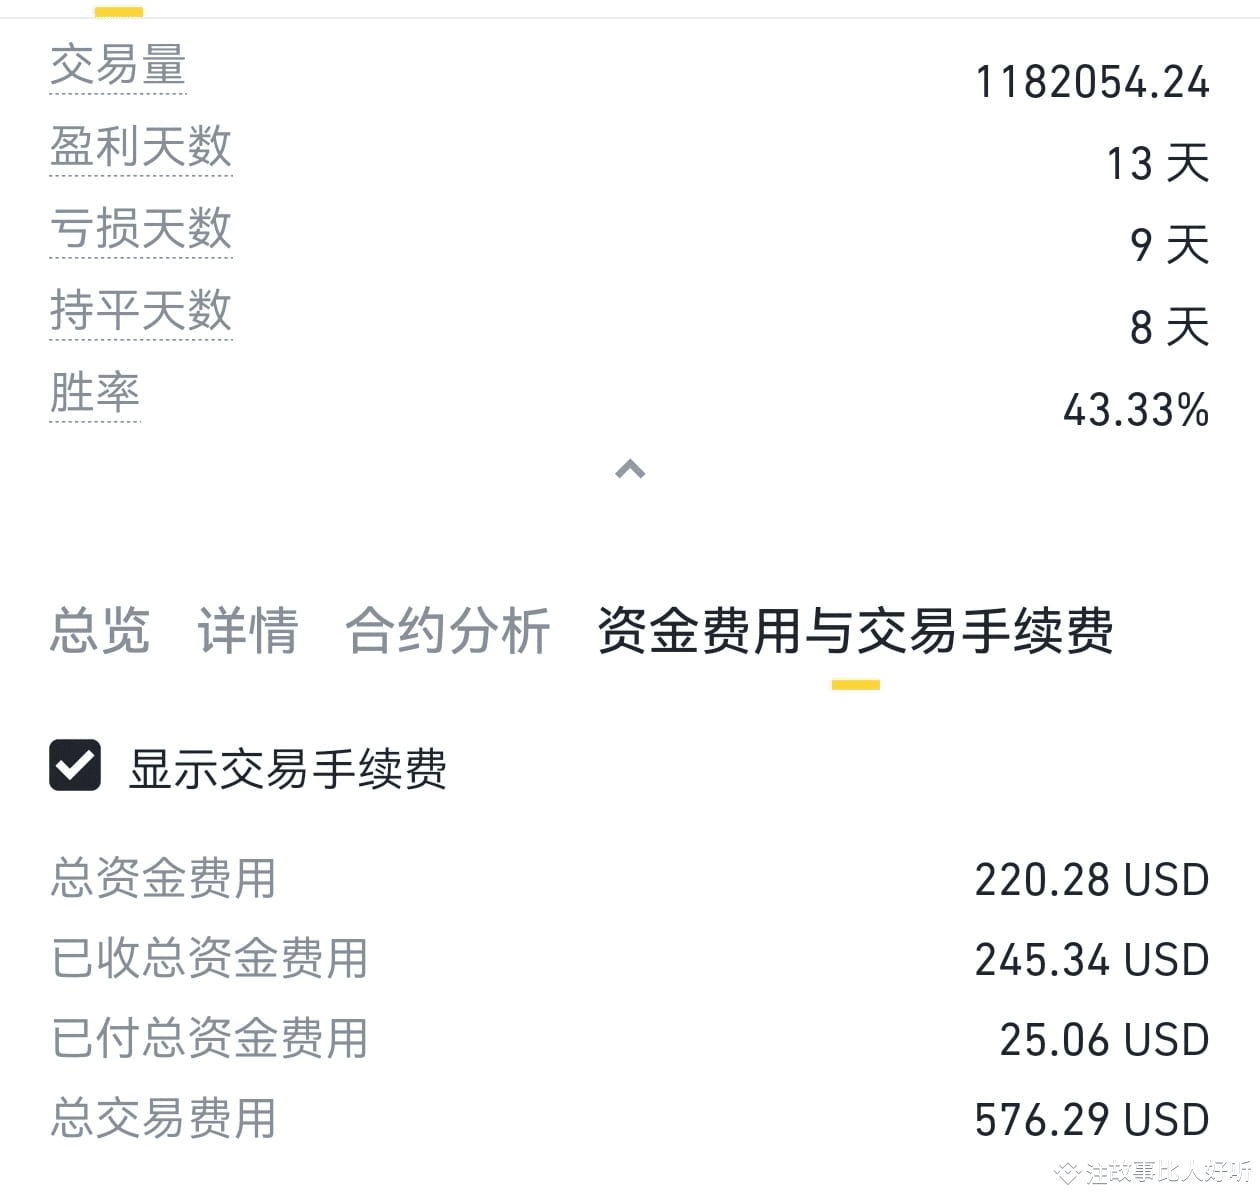
📱Відкрити активи--контракти--сьогоднішній реалізований прибуток і збитки--витрати на капітал та комісії за угоди- загальні витрати на угоди📲$BNB 。
Якщо я тільки граю місяць, то маю майже 600U комісії, якщо відкрию, то отримаю 150 нафти назад.
Якщо під час реєстрації ви вказали код запрошення, то все буде добре, це означає, що ви отримуєте повернення комісії, просто знайдіть свого контактного особу. Якщо немає повернення комісії, то ця плата стягується біржею.
Якщо ви вказали мій код запрошення в Binance, то 100 нафти комісії може бути максимально повернено 25 нафти вам.
Реєстраційний код запрошення: 1053575781
Код запрошення для відкриття контракту: 1053951016
Гроші, які варто витратити, краще заощадити👍👍👍
📱Відкрити активи--контракти--сьогоднішній реалізований прибуток і збитки--витрати на капітал та комісії за угоди- загальні витрати на угоди📲$BNB 。
Якщо я тільки граю місяць, то маю майже 600U комісії, якщо відкрию, то отримаю 150 нафти назад.
Якщо під час реєстрації ви вказали код запрошення, то все буде добре, це означає, що ви отримуєте повернення комісії, просто знайдіть свого контактного особу. Якщо немає повернення комісії, то ця плата стягується біржею.
Якщо ви вказали мій код запрошення в Binance, то 100 нафти комісії може бути максимально повернено 25 нафти вам.
Реєстраційний код запрошення: 1053575781
Код запрошення для відкриття контракту: 1053951016
Гроші, які варто витратити, краще заощадити👍👍👍
Якщо я тільки граю місяць, то маю майже 600U комісії, якщо відкрию, то отримаю 150 нафти назад.
Якщо під час реєстрації ви вказали код запрошення, то все буде добре, це означає, що ви отримуєте повернення комісії, просто знайдіть свого контактного особу. Якщо немає повернення комісії, то ця плата стягується біржею.
Якщо ви вказали мій код запрошення в Binance, то 100 нафти комісії може бути максимально повернено 25 нафти вам.
Реєстраційний код запрошення: 1053575781
Код запрошення для відкриття контракту: 1053951016
Гроші, які варто витратити, краще заощадити👍👍👍
6
382
·
--
Переглянути переклад
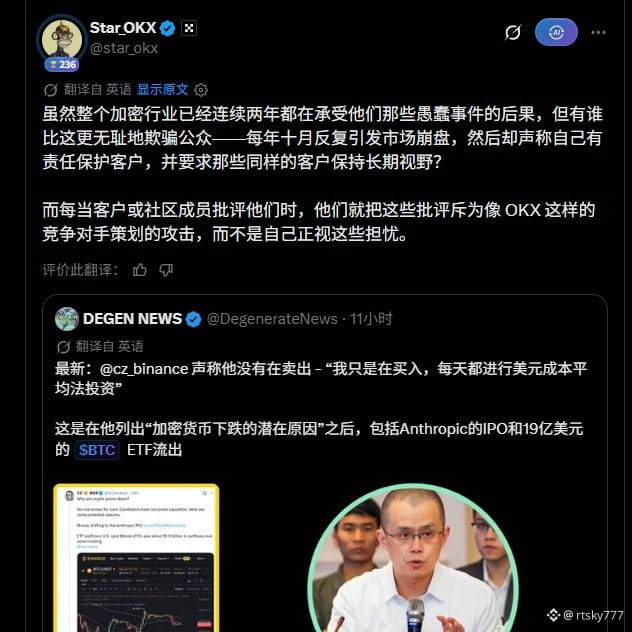
我始终无法理解,一个常年屈居老二的交易所老板,为什么总是喜欢三番五次地阴阳一家行业龙头?
这就好比一个年级排名第二的学生,不想着怎么提高自己的成绩,反而天天盯着第一名,嘲讽人家不够努力、不够聪明,为什么只考了99分,而不是100分。
(本月老二老板共计发表21条推文,其中11条推文涉及第一,占比52.38%)
明明自己把团结挂在嘴边,却又时不时主动挑衅一家体量比自己大数倍的庞然大物。
等到对方真正回应,自己又哑口无言,最后悻悻离场。
更有意思的是明明已经被揪出有确有其人刻意针对币安、发表攻击性言论,面对质疑时,却依然像鸵鸟一样,试图用埋在土里视而不见。
当然也许他真的一直在用币安。
毕竟,欧易只是工作,币安才是生活。
我始终无法理解,一个常年屈居老二的交易所老板,为什么总是喜欢三番五次地阴阳一家行业龙头?
这就好比一个年级排名第二的学生,不想着怎么提高自己的成绩,反而天天盯着第一名,嘲讽人家不够努力、不够聪明,为什么只考了99分,而不是100分。
(本月老二老板共计发表21条推文,其中11条推文涉及第一,占比52.38%)
明明自己把团结挂在嘴边,却又时不时主动挑衅一家体量比自己大数倍的庞然大物。
等到对方真正回应,自己又哑口无言,最后悻悻离场。
更有意思的是明明已经被揪出有确有其人刻意针对币安、发表攻击性言论,面对质疑时,却依然像鸵鸟一样,试图用埋在土里视而不见。
当然也许他真的一直在用币安。
毕竟,欧易只是工作,币安才是生活。
这就好比一个年级排名第二的学生,不想着怎么提高自己的成绩,反而天天盯着第一名,嘲讽人家不够努力、不够聪明,为什么只考了99分,而不是100分。
(本月老二老板共计发表21条推文,其中11条推文涉及第一,占比52.38%)
明明自己把团结挂在嘴边,却又时不时主动挑衅一家体量比自己大数倍的庞然大物。
等到对方真正回应,自己又哑口无言,最后悻悻离场。
更有意思的是明明已经被揪出有确有其人刻意针对币安、发表攻击性言论,面对质疑时,却依然像鸵鸟一样,试图用埋在土里视而不见。
当然也许他真的一直在用币安。
毕竟,欧易只是工作,币安才是生活。
6
·
--
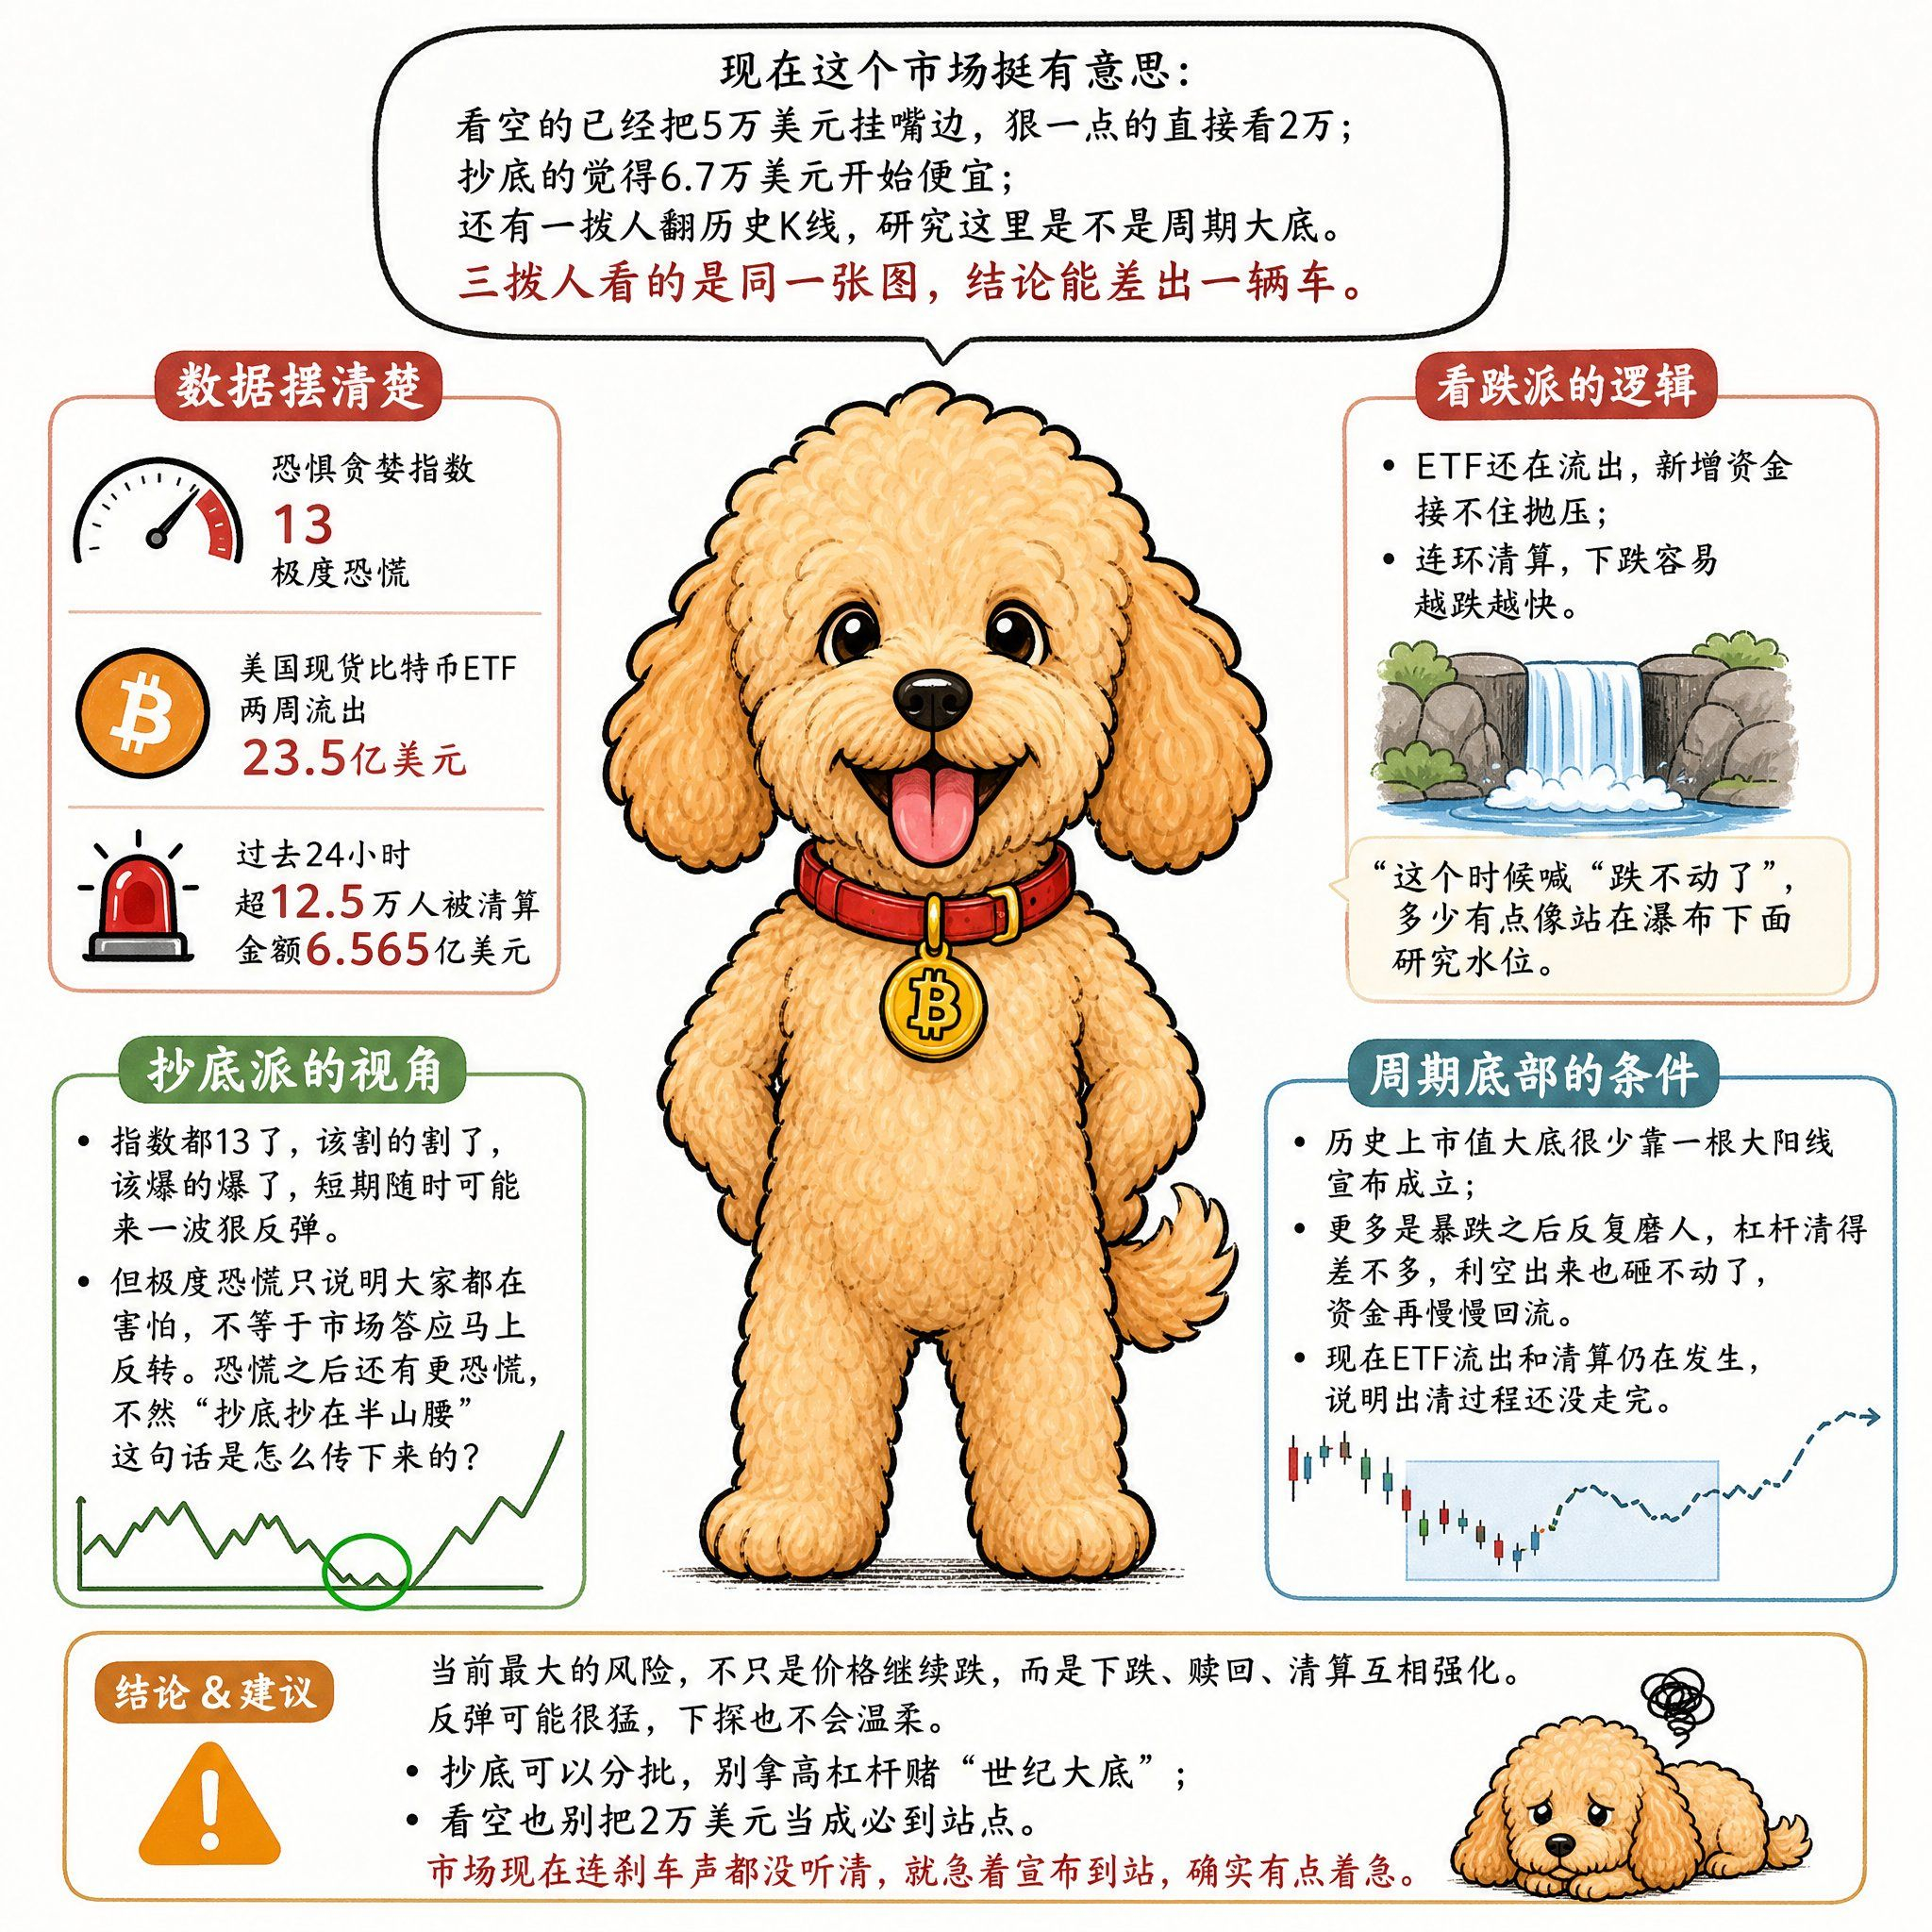
Зараз на цьому ринку доволі цікаво: ведмеді вже твердять про 50 тисяч доларів, а найпесимістичніші й узагалі чекають на 20 тисяч; ті, хто скуповує на дні, вважають, що від 67 тисяч доларів уже дешево; ще одна група переглядає історичні свічкові графіки й вивчає, чи не формується тут циклічне дно. Усі три групи дивляться на той самий графік, але їхні висновки різняться на цілу машину.
Спершу наведімо кілька цифр. Індекс страху й жадібності опустився до 13 — це вже зона крайнього страху; за два тижні зі спотових біткоїн-ETF у США вивели 2,35 мільярда доларів; за останні 24 години ліквідації торкнулися понад 125 тисяч людей, а їхня сума сягнула 656,5 мільйона доларів. Паніка, відтік коштів і примусове закриття позицій із кредитним плечем — усе це зійшлося водночас.
Логіка ведмедів проста: кошти й далі виходять з ETF, нових грошей недостатньо, щоб поглинути тиск продажів, а каскадні ліквідації можуть прискорити падіння. У такий момент заявляти, що «далі падати нікуди», — це приблизно як стояти під водоспадом і вивчати рівень води.
Ті, хто скуповує на дні, дивляться на інший бік ситуації. Індекс уже на позначці 13, хто мав продати — продав, кого мало ліквідувати — ліквідували, тож будь-якої миті може статися потужний короткостроковий відскок. Але крайній страх лише означає, що всі бояться, а не те, що ринок обіцяє негайно розвернутися. Після страху може настати ще більший страх. Інакше звідки взявся вислів «купити на дні, а опинитися посеред схилу»?
Щоб говорити про циклічне дно, потрібні вагоміші підстави. Історично ринкові дна рідко підтверджувалися однією великою зеленою свічкою. Частіше після обвалу ринок довго й виснажливо консолідувався, кредитне плече майже повністю зникало, погані новини вже не спричиняли падіння, а кошти поволі поверталися. Зараз відтік з ETF і ліквідації тривають — отже, процес очищення ще не завершився.
Тому головний ризик зараз — не лише подальше падіння ціни, а й те, що падіння, виведення коштів і ліквідації посилюють одне одного. Відскок може бути різким, але й подальше просідання не буде лагідним.
Можна скуповувати частинами, але не варто ставити на «дно століття» з великим кредитним плечем; ведмедям теж не слід вважати 20 тисяч доларів неминучою зупинкою. Ринок іще навіть не розчув скреготу гальм, а хтось уже поспішає оголосити, що ми прибули. Це, погодьтеся, трохи поспішно.
Зараз на цьому ринку доволі цікаво: ведмеді вже твердять про 50 тисяч доларів, а найпесимістичніші й узагалі чекають на 20 тисяч; ті, хто скуповує на дні, вважають, що від 67 тисяч доларів уже дешево; ще одна група переглядає історичні свічкові графіки й вивчає, чи не формується тут циклічне дно. Усі три групи дивляться на той самий графік, але їхні висновки різняться на цілу машину.
Спершу наведімо кілька цифр. Індекс страху й жадібності опустився до 13 — це вже зона крайнього страху; за два тижні зі спотових біткоїн-ETF у США вивели 2,35 мільярда доларів; за останні 24 години ліквідації торкнулися понад 125 тисяч людей, а їхня сума сягнула 656,5 мільйона доларів. Паніка, відтік коштів і примусове закриття позицій із кредитним плечем — усе це зійшлося водночас.
Логіка ведмедів проста: кошти й далі виходять з ETF, нових грошей недостатньо, щоб поглинути тиск продажів, а каскадні ліквідації можуть прискорити падіння. У такий момент заявляти, що «далі падати нікуди», — це приблизно як стояти під водоспадом і вивчати рівень води.
Ті, хто скуповує на дні, дивляться на інший бік ситуації. Індекс уже на позначці 13, хто мав продати — продав, кого мало ліквідувати — ліквідували, тож будь-якої миті може статися потужний короткостроковий відскок. Але крайній страх лише означає, що всі бояться, а не те, що ринок обіцяє негайно розвернутися. Після страху може настати ще більший страх. Інакше звідки взявся вислів «купити на дні, а опинитися посеред схилу»?
Щоб говорити про циклічне дно, потрібні вагоміші підстави. Історично ринкові дна рідко підтверджувалися однією великою зеленою свічкою. Частіше після обвалу ринок довго й виснажливо консолідувався, кредитне плече майже повністю зникало, погані новини вже не спричиняли падіння, а кошти поволі поверталися. Зараз відтік з ETF і ліквідації тривають — отже, процес очищення ще не завершився.
Тому головний ризик зараз — не лише подальше падіння ціни, а й те, що падіння, виведення коштів і ліквідації посилюють одне одного. Відскок може бути різким, але й подальше просідання не буде лагідним.
Можна скуповувати частинами, але не варто ставити на «дно століття» з великим кредитним плечем; ведмедям теж не слід вважати 20 тисяч доларів неминучою зупинкою. Ринок іще навіть не розчув скреготу гальм, а хтось уже поспішає оголосити, що ми прибули. Це, погодьтеся, трохи поспішно.
Спершу наведімо кілька цифр. Індекс страху й жадібності опустився до 13 — це вже зона крайнього страху; за два тижні зі спотових біткоїн-ETF у США вивели 2,35 мільярда доларів; за останні 24 години ліквідації торкнулися понад 125 тисяч людей, а їхня сума сягнула 656,5 мільйона доларів. Паніка, відтік коштів і примусове закриття позицій із кредитним плечем — усе це зійшлося водночас.
Логіка ведмедів проста: кошти й далі виходять з ETF, нових грошей недостатньо, щоб поглинути тиск продажів, а каскадні ліквідації можуть прискорити падіння. У такий момент заявляти, що «далі падати нікуди», — це приблизно як стояти під водоспадом і вивчати рівень води.
Ті, хто скуповує на дні, дивляться на інший бік ситуації. Індекс уже на позначці 13, хто мав продати — продав, кого мало ліквідувати — ліквідували, тож будь-якої миті може статися потужний короткостроковий відскок. Але крайній страх лише означає, що всі бояться, а не те, що ринок обіцяє негайно розвернутися. Після страху може настати ще більший страх. Інакше звідки взявся вислів «купити на дні, а опинитися посеред схилу»?
Щоб говорити про циклічне дно, потрібні вагоміші підстави. Історично ринкові дна рідко підтверджувалися однією великою зеленою свічкою. Частіше після обвалу ринок довго й виснажливо консолідувався, кредитне плече майже повністю зникало, погані новини вже не спричиняли падіння, а кошти поволі поверталися. Зараз відтік з ETF і ліквідації тривають — отже, процес очищення ще не завершився.
Тому головний ризик зараз — не лише подальше падіння ціни, а й те, що падіння, виведення коштів і ліквідації посилюють одне одного. Відскок може бути різким, але й подальше просідання не буде лагідним.
Можна скуповувати частинами, але не варто ставити на «дно століття» з великим кредитним плечем; ведмедям теж не слід вважати 20 тисяч доларів неминучою зупинкою. Ринок іще навіть не розчув скреготу гальм, а хтось уже поспішає оголосити, що ми прибули. Це, погодьтеся, трохи поспішно.
1
3.4k
·
--
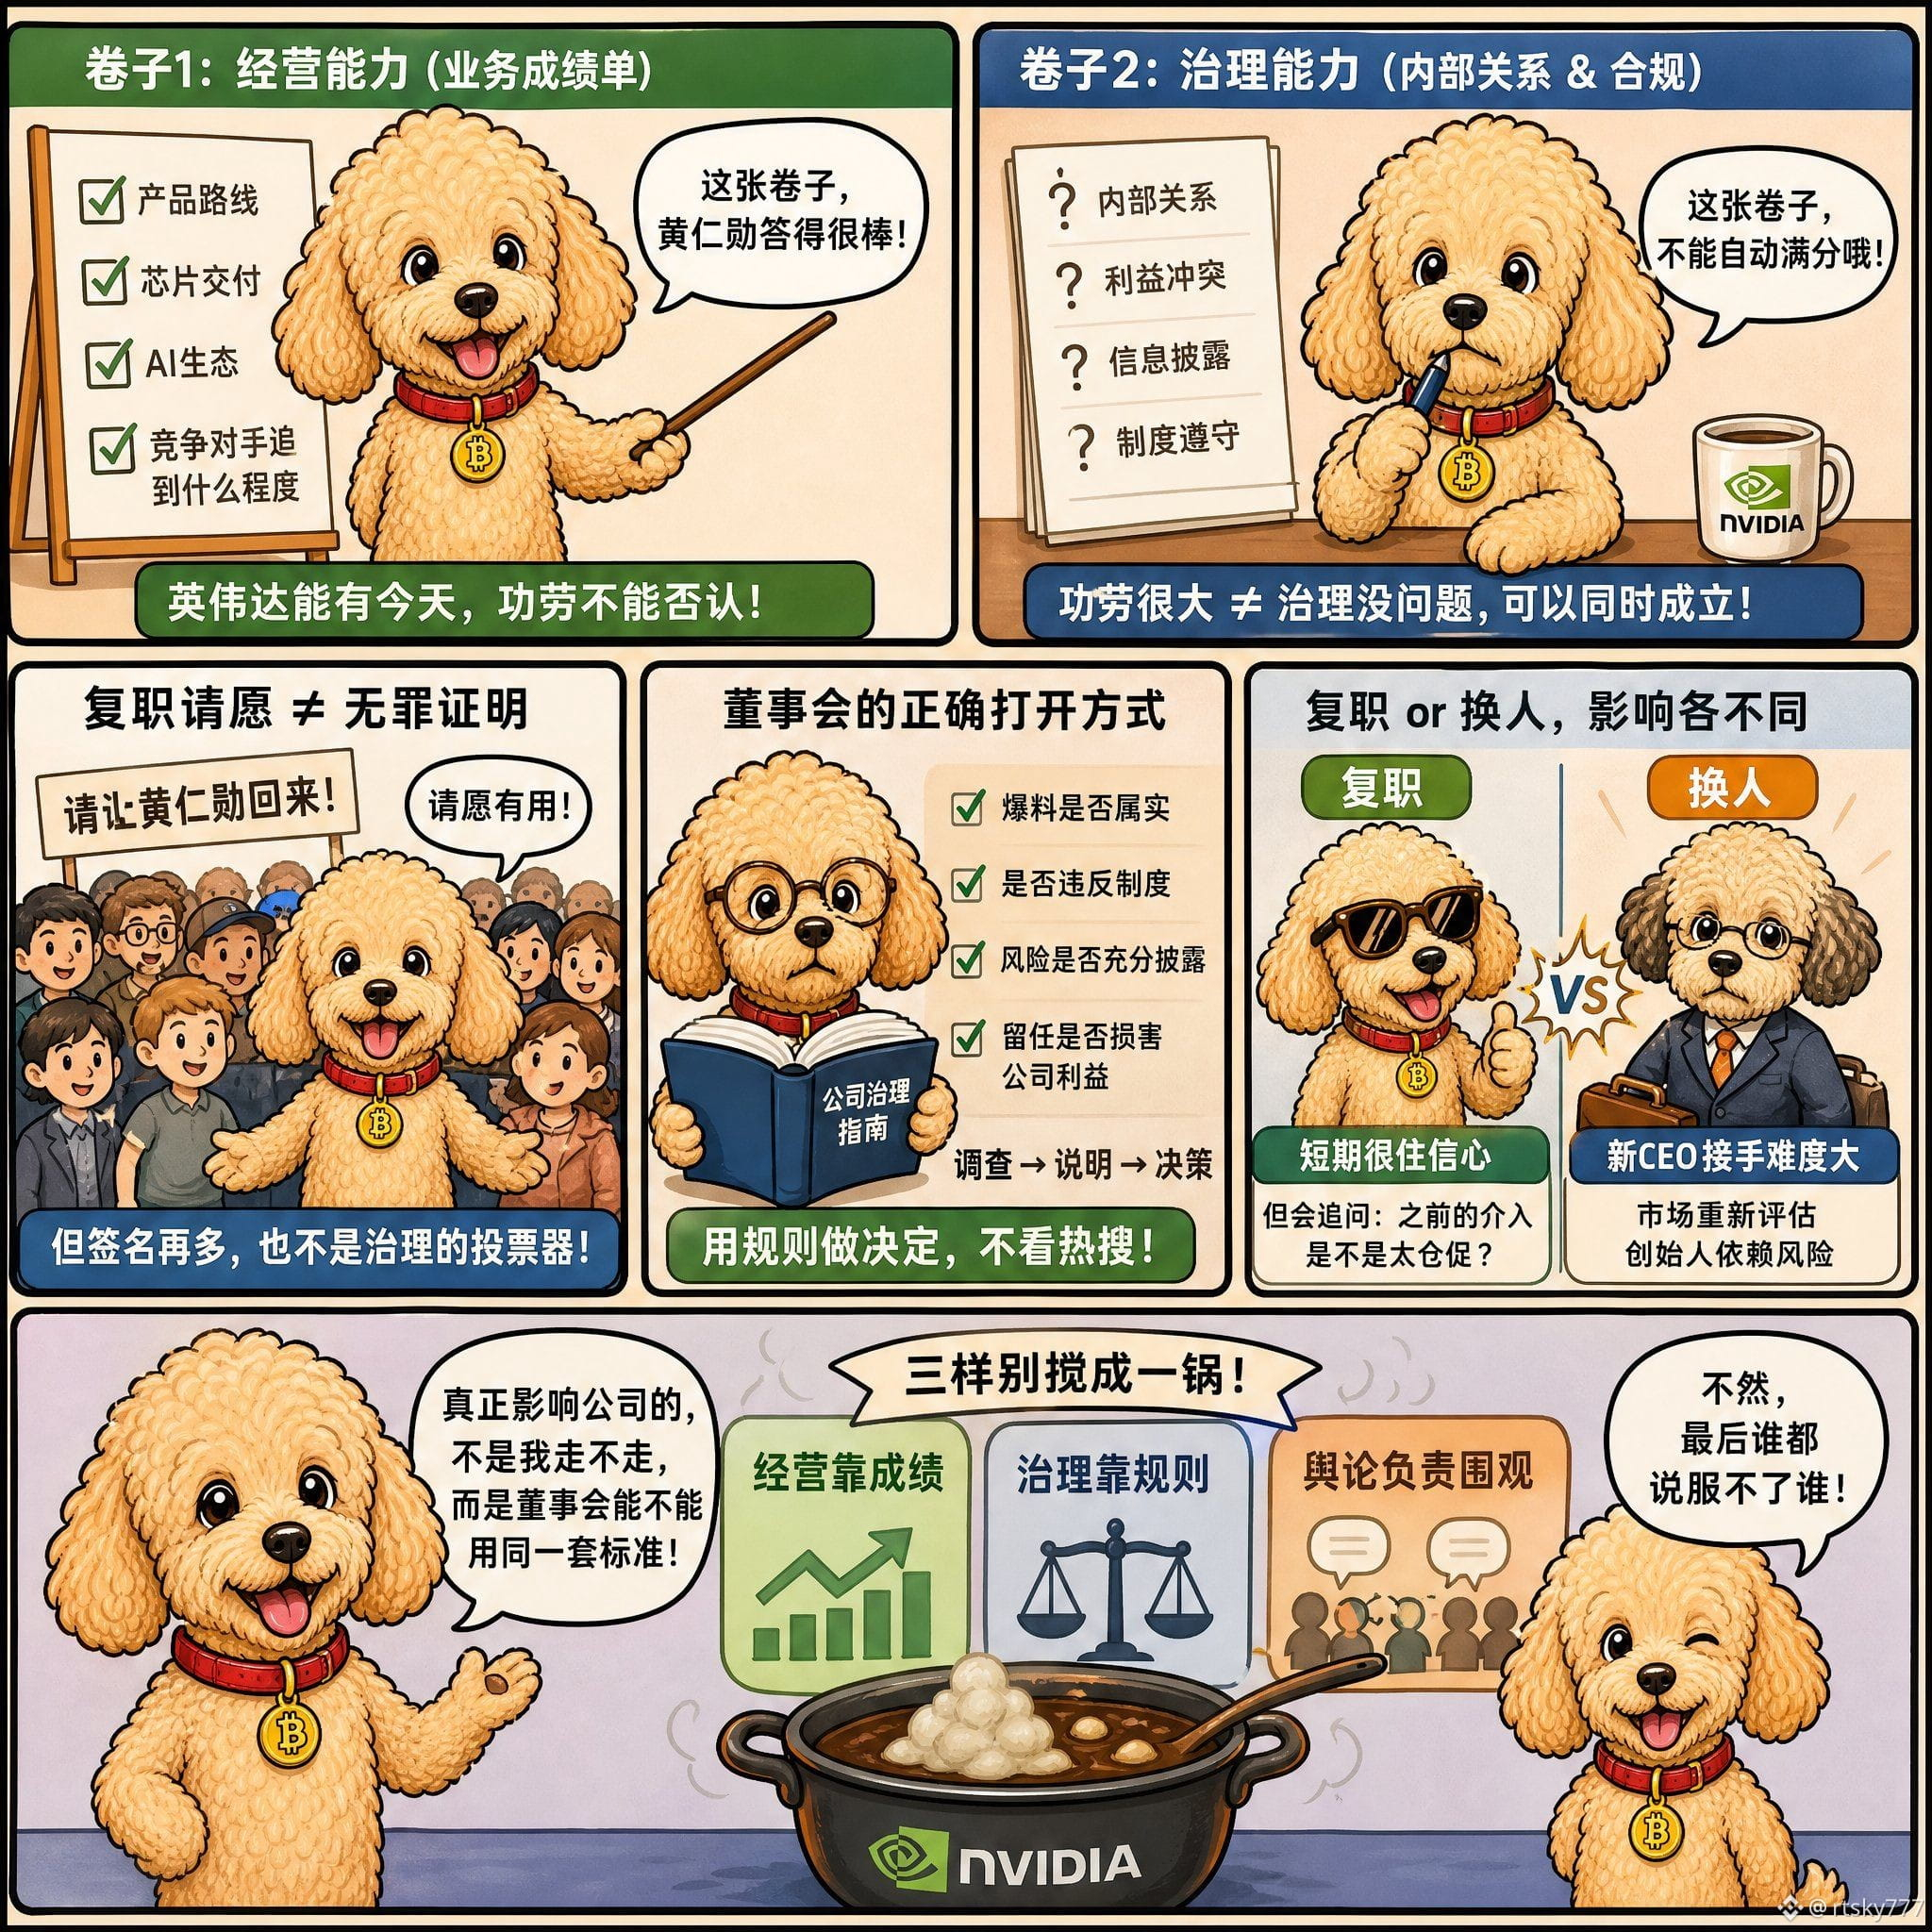
Чи зможе Дженсен Хуанг і надалі приносити Nvidia прибуток і чи підходить він для посади CEO — це, власне, два різні питання. Зараз чимало людей плутають на них відповіді.
Спершу про управлінські здібності. Продуктова стратегія, постачання чипів, екосистема ШІ, те, наскільки конкуренти скоротили відставання, — саме це становить робочий звіт CEO. Ніхто не заперечить, що Nvidia завдячує своїм нинішнім успіхом і Дженсену Хуангу. Але успіх компанії не означає, що керівника автоматично звільнено від перевірки щодо внутрішніх стосунків, конфлікту інтересів і розкриття інформації. Великі заслуги й проблеми з корпоративним управлінням цілком можуть існувати водночас.
Петиція за поновлення на посаді, звісно, має значення. Вона може донести до ради директорів позицію працівників, інвесторів чи прихильників, а також підтримати моральний дух і не дати компанії розколотися зсередини, поки факти ще не з’ясовані. Але петиція — це не доказ невинуватості, а кількість підписів — не лічильник голосів щодо корпоративного управління. Сьогодні громадський тиск може домогтися чиєїсь відставки, а завтра — повернути людину на посаду. Та якби рада директорів справді ухвалювала рішення, орієнтуючись на тренди в соцмережах, це було б справжнє видовище.
Раді директорів слід з’ясувати, чи правдиві оприлюднені звинувачення, чи порушило керівництво внутрішні правила, чи належним чином розкрито відповідні ризики та чи не зашкодить інтересам компанії подальше перебування Дженсена Хуанга на посаді. Треба провести розслідування, надати пояснення, а зрештою — ухвалити обґрунтоване рішення, а не відбутися фразою «з огляду на вплив нещодавнього суспільного резонансу».
Якщо Дженсена Хуанга поновлять на посаді, це може короткостроково зміцнити довіру ринку й команди. Але всі й далі запитуватимуть: чи не надто поспішно рада директорів втрутилася раніше? Якщо ж його остаточно замінять, новому CEO доведеться розв’язувати питання безперервності роботи з продуктами, клієнтами й ланцюгами постачання, а ринок наново оцінюватиме, наскільки Nvidia залежить від свого засновника.
Тож на компанію впливає не лише те, піде Дженсен Хуанг чи залишиться, а й те, чи зможе рада директорів застосувати до цієї справи єдині критерії. Результати визначають успіх у бізнесі, правила — корпоративне управління, а громадська думка спостерігає збоку. Якщо змішати все це в одну купу, зрештою ніхто нікого не переконає.
Чи зможе Дженсен Хуанг і надалі приносити Nvidia прибуток і чи підходить він для посади CEO — це, власне, два різні питання. Зараз чимало людей плутають на них відповіді.
Спершу про управлінські здібності. Продуктова стратегія, постачання чипів, екосистема ШІ, те, наскільки конкуренти скоротили відставання, — саме це становить робочий звіт CEO. Ніхто не заперечить, що Nvidia завдячує своїм нинішнім успіхом і Дженсену Хуангу. Але успіх компанії не означає, що керівника автоматично звільнено від перевірки щодо внутрішніх стосунків, конфлікту інтересів і розкриття інформації. Великі заслуги й проблеми з корпоративним управлінням цілком можуть існувати водночас.
Петиція за поновлення на посаді, звісно, має значення. Вона може донести до ради директорів позицію працівників, інвесторів чи прихильників, а також підтримати моральний дух і не дати компанії розколотися зсередини, поки факти ще не з’ясовані. Але петиція — це не доказ невинуватості, а кількість підписів — не лічильник голосів щодо корпоративного управління. Сьогодні громадський тиск може домогтися чиєїсь відставки, а завтра — повернути людину на посаду. Та якби рада директорів справді ухвалювала рішення, орієнтуючись на тренди в соцмережах, це було б справжнє видовище.
Раді директорів слід з’ясувати, чи правдиві оприлюднені звинувачення, чи порушило керівництво внутрішні правила, чи належним чином розкрито відповідні ризики та чи не зашкодить інтересам компанії подальше перебування Дженсена Хуанга на посаді. Треба провести розслідування, надати пояснення, а зрештою — ухвалити обґрунтоване рішення, а не відбутися фразою «з огляду на вплив нещодавнього суспільного резонансу».
Якщо Дженсена Хуанга поновлять на посаді, це може короткостроково зміцнити довіру ринку й команди. Але всі й далі запитуватимуть: чи не надто поспішно рада директорів втрутилася раніше? Якщо ж його остаточно замінять, новому CEO доведеться розв’язувати питання безперервності роботи з продуктами, клієнтами й ланцюгами постачання, а ринок наново оцінюватиме, наскільки Nvidia залежить від свого засновника.
Тож на компанію впливає не лише те, піде Дженсен Хуанг чи залишиться, а й те, чи зможе рада директорів застосувати до цієї справи єдині критерії. Результати визначають успіх у бізнесі, правила — корпоративне управління, а громадська думка спостерігає збоку. Якщо змішати все це в одну купу, зрештою ніхто нікого не переконає.
Спершу про управлінські здібності. Продуктова стратегія, постачання чипів, екосистема ШІ, те, наскільки конкуренти скоротили відставання, — саме це становить робочий звіт CEO. Ніхто не заперечить, що Nvidia завдячує своїм нинішнім успіхом і Дженсену Хуангу. Але успіх компанії не означає, що керівника автоматично звільнено від перевірки щодо внутрішніх стосунків, конфлікту інтересів і розкриття інформації. Великі заслуги й проблеми з корпоративним управлінням цілком можуть існувати водночас.
Петиція за поновлення на посаді, звісно, має значення. Вона може донести до ради директорів позицію працівників, інвесторів чи прихильників, а також підтримати моральний дух і не дати компанії розколотися зсередини, поки факти ще не з’ясовані. Але петиція — це не доказ невинуватості, а кількість підписів — не лічильник голосів щодо корпоративного управління. Сьогодні громадський тиск може домогтися чиєїсь відставки, а завтра — повернути людину на посаду. Та якби рада директорів справді ухвалювала рішення, орієнтуючись на тренди в соцмережах, це було б справжнє видовище.
Раді директорів слід з’ясувати, чи правдиві оприлюднені звинувачення, чи порушило керівництво внутрішні правила, чи належним чином розкрито відповідні ризики та чи не зашкодить інтересам компанії подальше перебування Дженсена Хуанга на посаді. Треба провести розслідування, надати пояснення, а зрештою — ухвалити обґрунтоване рішення, а не відбутися фразою «з огляду на вплив нещодавнього суспільного резонансу».
Якщо Дженсена Хуанга поновлять на посаді, це може короткостроково зміцнити довіру ринку й команди. Але всі й далі запитуватимуть: чи не надто поспішно рада директорів втрутилася раніше? Якщо ж його остаточно замінять, новому CEO доведеться розв’язувати питання безперервності роботи з продуктами, клієнтами й ланцюгами постачання, а ринок наново оцінюватиме, наскільки Nvidia залежить від свого засновника.
Тож на компанію впливає не лише те, піде Дженсен Хуанг чи залишиться, а й те, чи зможе рада директорів застосувати до цієї справи єдині критерії. Результати визначають успіх у бізнесі, правила — корпоративне управління, а громадська думка спостерігає збоку. Якщо змішати все це в одну купу, зрештою ніхто нікого не переконає.
264
·
--
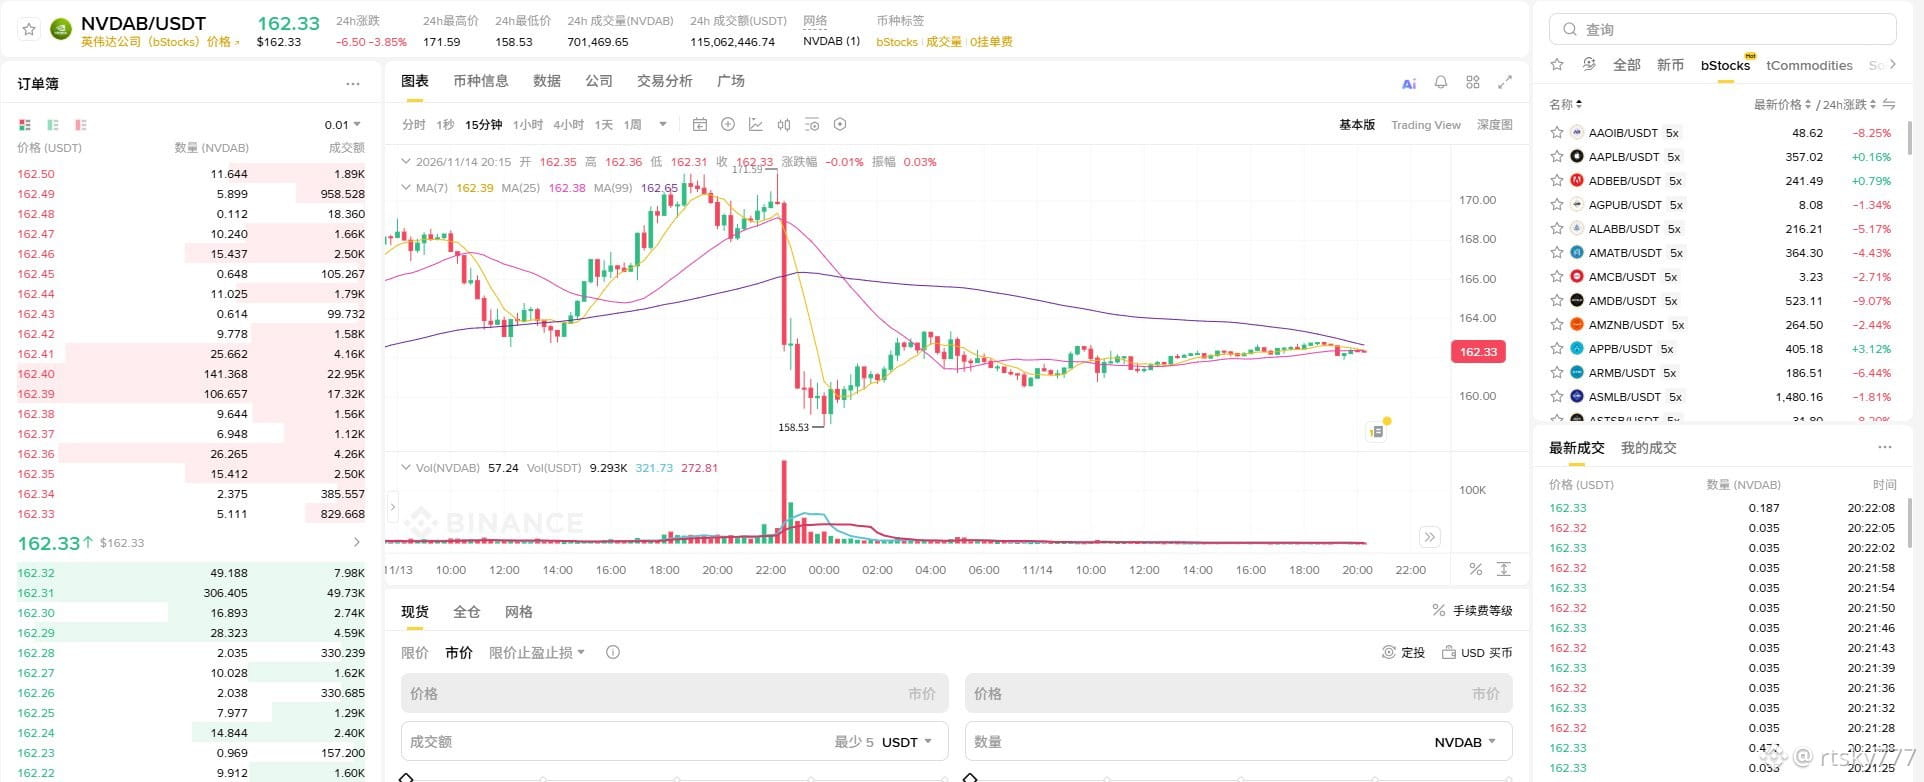
Зараз чудова нагода купити акції NVIDIA
Дженсен Хуанг повернеться
NVIDIA потребує його
Ви можете купити їх на Binance
Торгівля 7*24 години на добу, ринок не закривається
Вони зростають
$NVDAB
{spot}(NVDABUSDT)
Зараз чудова нагода купити акції NVIDIA
Дженсен Хуанг повернеться
NVIDIA потребує його
Ви можете купити їх на Binance
Торгівля 7*24 години на добу, ринок не закривається
Вони зростають
$NVDAB
Дженсен Хуанг повернеться
NVIDIA потребує його
Ви можете купити їх на Binance
Торгівля 7*24 години на добу, ринок не закривається
Вони зростають
$NVDAB
1
338
·
--
Верифіковано
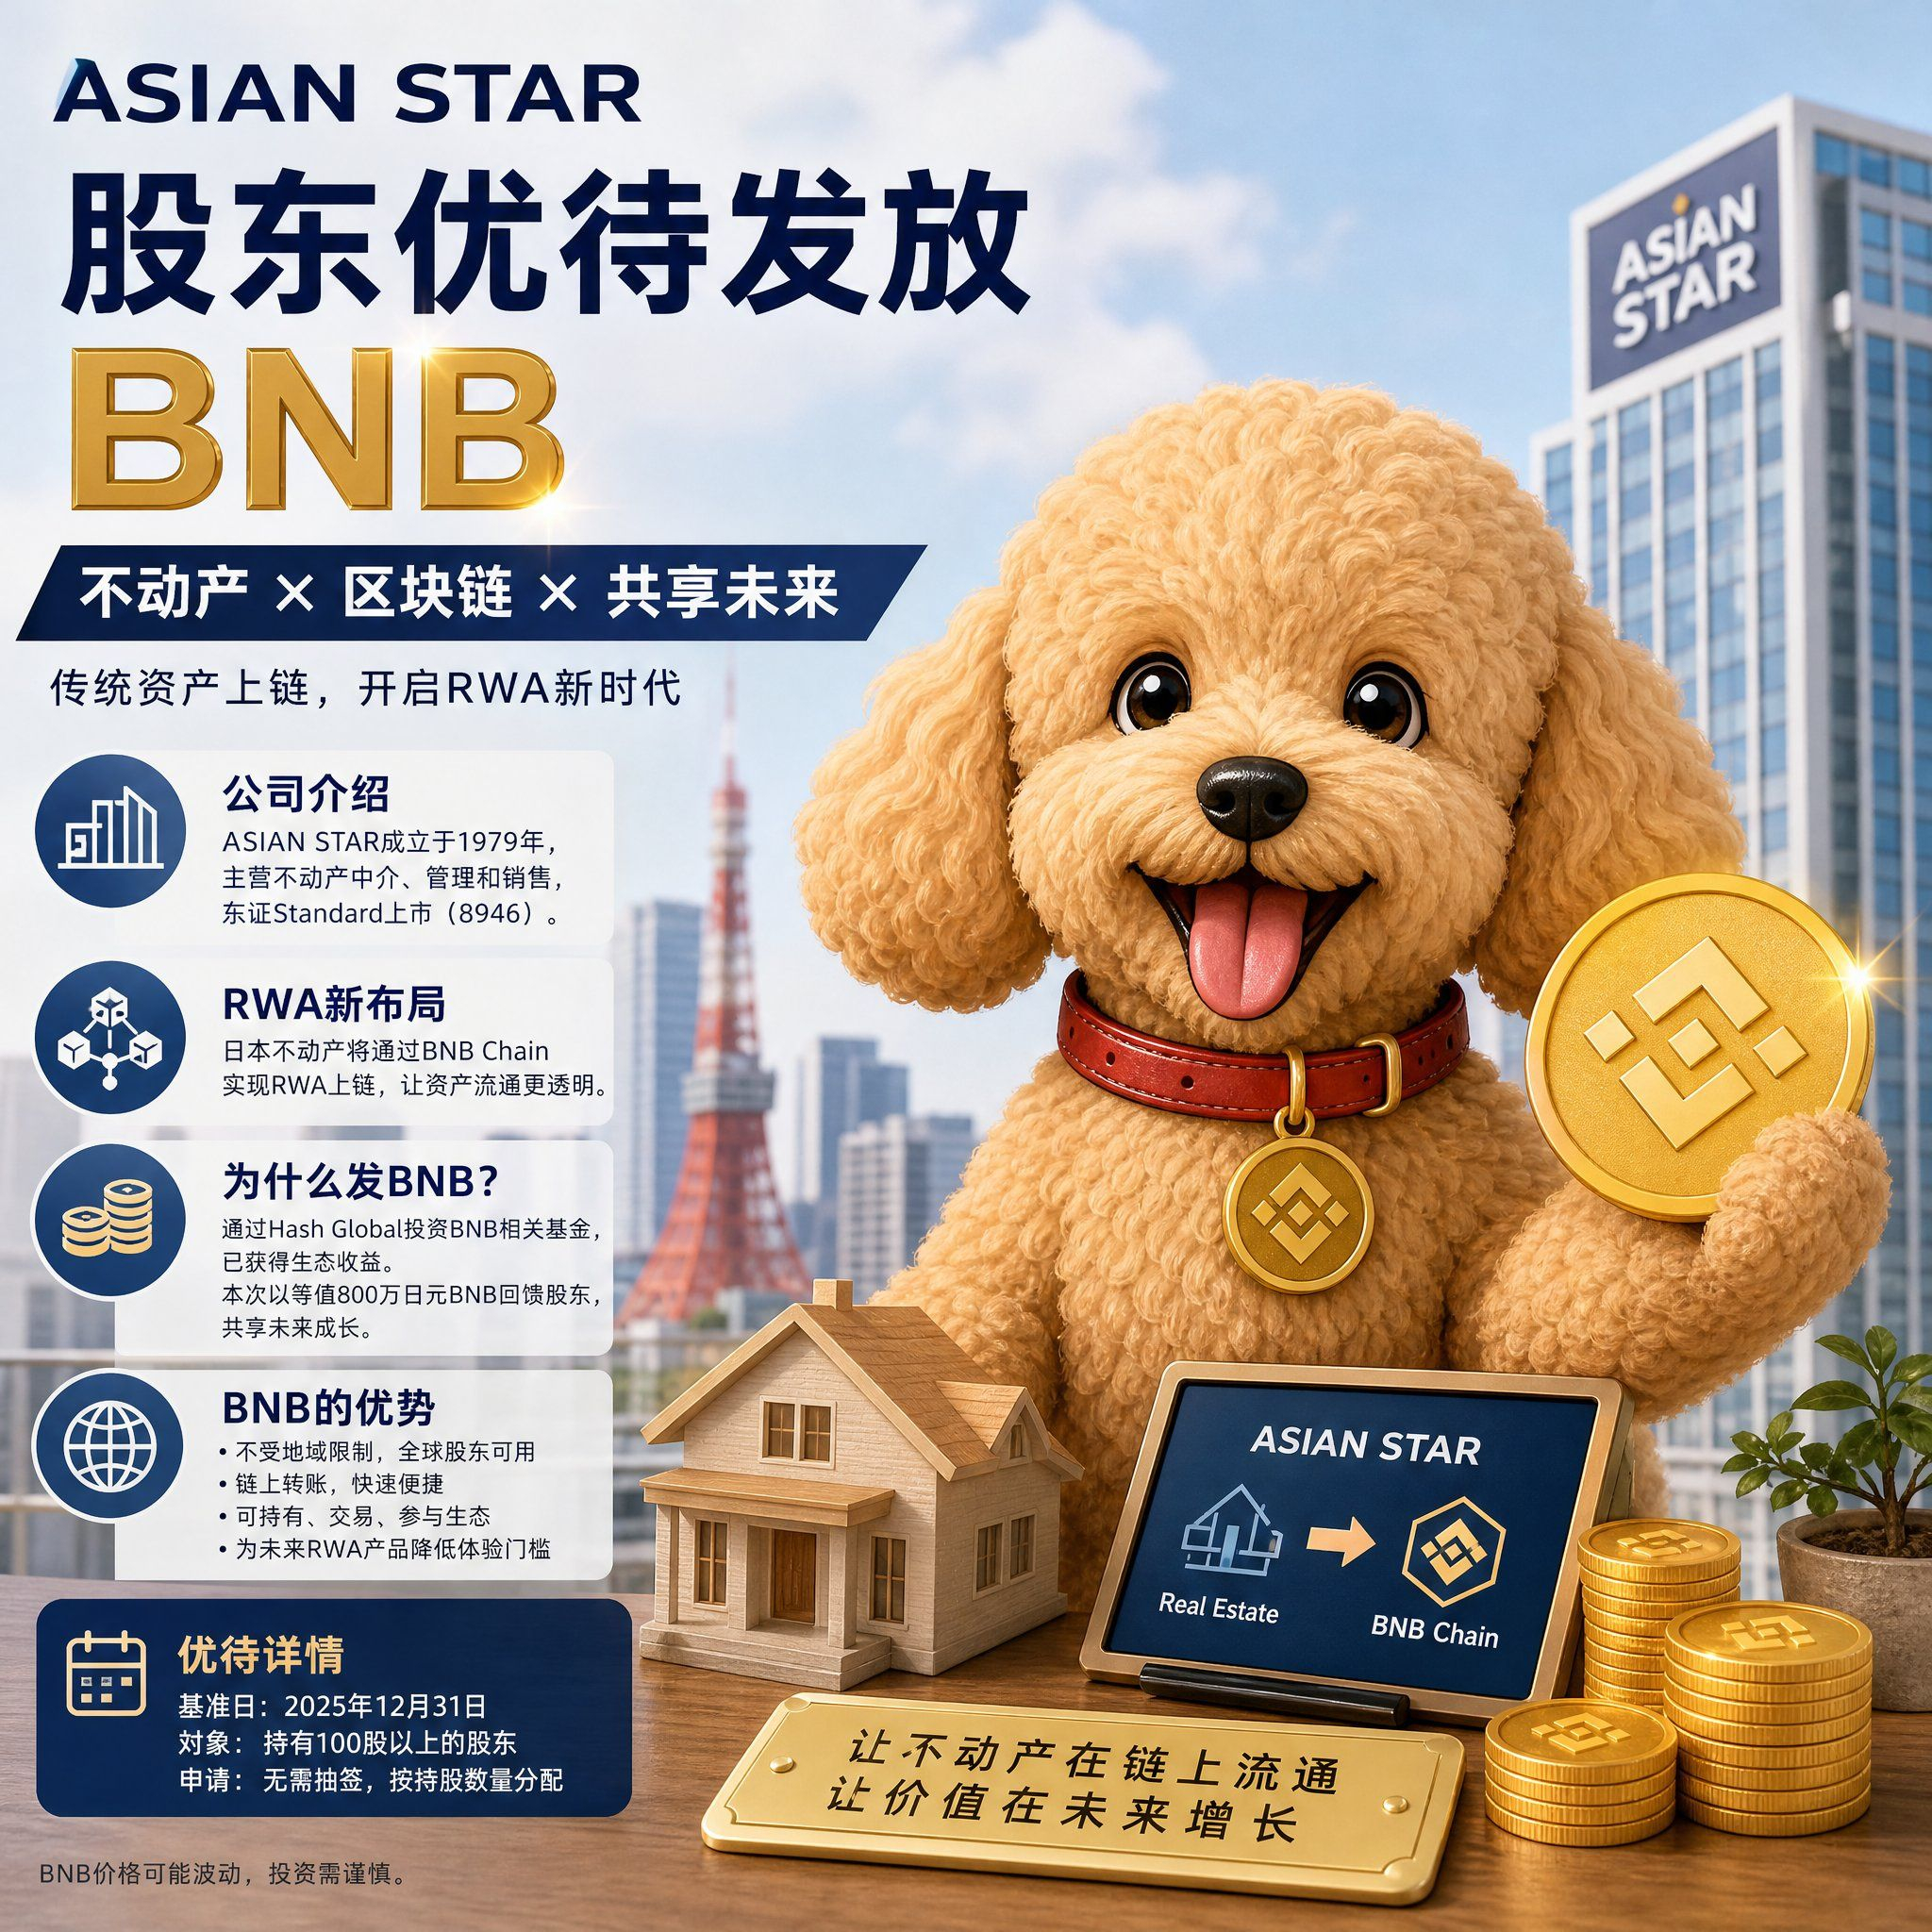
Серед японських публічних компаній поширена практика надавати акціонерам бонуси: дарувати рис, олію чи купони на харчування. ASIAN STAR цього разу вирішила просто роздати BNB — це дещо нестандартний хід.
Спершу про саму компанію. ASIAN STAR заснована 1979 року. Вона займається посередництвом, управлінням і продажем нерухомості в Японії та котирується на сегменті Standard Токійської фондової біржі під кодом 8946. Її основний бізнес і досі пов’язаний із нерухомістю — компанія не змінила назву раптово, щоб примазатися до Web3. Наступний крок — токенізувати японську нерухомість на BNB Chain у форматі RWA, щоб традиційні активи, як-от нерухомість, теж могли обертатися в блокчейні.
Чому саме BNB? Це не було рішенням, яке керівник ухвалив навмання. Раніше компанія інвестувала через Hash Global у пов’язаний із BNB фонд Build and Build Company і вже отримала прибуток від екосистеми BNB. Тепер вона виділяє BNB на суму, еквівалентну 8 мільйонам єн, щоб винагородити акціонерів і водночас дати їм змогу заздалегідь познайомитися з активами в блокчейні, прокладаючи шлях для майбутнього бізнесу з RWA у сфері нерухомості.
Використовувати BNB для винагороди акціонерів справді зручніше, ніж бали чи подарункові сертифікати. Він не залежить від географічних обмежень: ним можуть скористатися японські акціонери, а закордонні — отримати його. Для переказів у блокчейні не потрібно чекати, поки відкриється банк. BNB можна довго тримати, використовувати в екосистемі BNB Chain або обміняти на інші активи. Якщо в майбутньому продукти компанії у форматі RWA справді запрацюють, акціонери вже матимуть BNB, тож поріг для ознайомлення з ними буде ще нижчим.
Що важливіше, BNB — це не купон, який можна використати лише в певних закладах. За ним стоїть ціла розвинена екосистема: торгівля, публічний блокчейн, DeFi та інші напрямки. Ліквідність і варіанти використання вже є. Якщо ціна зростатиме, може зрости й вартість того, що отримали акціонери.
Дата фіксації — 31 грудня. Подати заявку можуть власники від 100 акцій. Жеребкування не буде: розподіл здійснюватиметься пропорційно до кількості акцій.
Публічні компанії й раніше дарували акціонерам різні бонуси, але після отримання їх можна буде обертати по всьому світу й надалі брати участь в екосистемі. Це, щонайменше, набагато цікавіше за купон на харчування, термін дії якого ось-ось закінчиться.
Серед японських публічних компаній поширена практика надавати акціонерам бонуси: дарувати рис, олію чи купони на харчування. ASIAN STAR цього разу вирішила просто роздати BNB — це дещо нестандартний хід.
Спершу про саму компанію. ASIAN STAR заснована 1979 року. Вона займається посередництвом, управлінням і продажем нерухомості в Японії та котирується на сегменті Standard Токійської фондової біржі під кодом 8946. Її основний бізнес і досі пов’язаний із нерухомістю — компанія не змінила назву раптово, щоб примазатися до Web3. Наступний крок — токенізувати японську нерухомість на BNB Chain у форматі RWA, щоб традиційні активи, як-от нерухомість, теж могли обертатися в блокчейні.
Чому саме BNB? Це не було рішенням, яке керівник ухвалив навмання. Раніше компанія інвестувала через Hash Global у пов’язаний із BNB фонд Build and Build Company і вже отримала прибуток від екосистеми BNB. Тепер вона виділяє BNB на суму, еквівалентну 8 мільйонам єн, щоб винагородити акціонерів і водночас дати їм змогу заздалегідь познайомитися з активами в блокчейні, прокладаючи шлях для майбутнього бізнесу з RWA у сфері нерухомості.
Використовувати BNB для винагороди акціонерів справді зручніше, ніж бали чи подарункові сертифікати. Він не залежить від географічних обмежень: ним можуть скористатися японські акціонери, а закордонні — отримати його. Для переказів у блокчейні не потрібно чекати, поки відкриється банк. BNB можна довго тримати, використовувати в екосистемі BNB Chain або обміняти на інші активи. Якщо в майбутньому продукти компанії у форматі RWA справді запрацюють, акціонери вже матимуть BNB, тож поріг для ознайомлення з ними буде ще нижчим.
Що важливіше, BNB — це не купон, який можна використати лише в певних закладах. За ним стоїть ціла розвинена екосистема: торгівля, публічний блокчейн, DeFi та інші напрямки. Ліквідність і варіанти використання вже є. Якщо ціна зростатиме, може зрости й вартість того, що отримали акціонери.
Дата фіксації — 31 грудня. Подати заявку можуть власники від 100 акцій. Жеребкування не буде: розподіл здійснюватиметься пропорційно до кількості акцій.
Публічні компанії й раніше дарували акціонерам різні бонуси, але після отримання їх можна буде обертати по всьому світу й надалі брати участь в екосистемі. Це, щонайменше, набагато цікавіше за купон на харчування, термін дії якого ось-ось закінчиться.
Спершу про саму компанію. ASIAN STAR заснована 1979 року. Вона займається посередництвом, управлінням і продажем нерухомості в Японії та котирується на сегменті Standard Токійської фондової біржі під кодом 8946. Її основний бізнес і досі пов’язаний із нерухомістю — компанія не змінила назву раптово, щоб примазатися до Web3. Наступний крок — токенізувати японську нерухомість на BNB Chain у форматі RWA, щоб традиційні активи, як-от нерухомість, теж могли обертатися в блокчейні.
Чому саме BNB? Це не було рішенням, яке керівник ухвалив навмання. Раніше компанія інвестувала через Hash Global у пов’язаний із BNB фонд Build and Build Company і вже отримала прибуток від екосистеми BNB. Тепер вона виділяє BNB на суму, еквівалентну 8 мільйонам єн, щоб винагородити акціонерів і водночас дати їм змогу заздалегідь познайомитися з активами в блокчейні, прокладаючи шлях для майбутнього бізнесу з RWA у сфері нерухомості.
Використовувати BNB для винагороди акціонерів справді зручніше, ніж бали чи подарункові сертифікати. Він не залежить від географічних обмежень: ним можуть скористатися японські акціонери, а закордонні — отримати його. Для переказів у блокчейні не потрібно чекати, поки відкриється банк. BNB можна довго тримати, використовувати в екосистемі BNB Chain або обміняти на інші активи. Якщо в майбутньому продукти компанії у форматі RWA справді запрацюють, акціонери вже матимуть BNB, тож поріг для ознайомлення з ними буде ще нижчим.
Що важливіше, BNB — це не купон, який можна використати лише в певних закладах. За ним стоїть ціла розвинена екосистема: торгівля, публічний блокчейн, DeFi та інші напрямки. Ліквідність і варіанти використання вже є. Якщо ціна зростатиме, може зрости й вартість того, що отримали акціонери.
Дата фіксації — 31 грудня. Подати заявку можуть власники від 100 акцій. Жеребкування не буде: розподіл здійснюватиметься пропорційно до кількості акцій.
Публічні компанії й раніше дарували акціонерам різні бонуси, але після отримання їх можна буде обертати по всьому світу й надалі брати участь в екосистемі. Це, щонайменше, набагато цікавіше за купон на харчування, термін дії якого ось-ось закінчиться.
2
3.6k
·
--
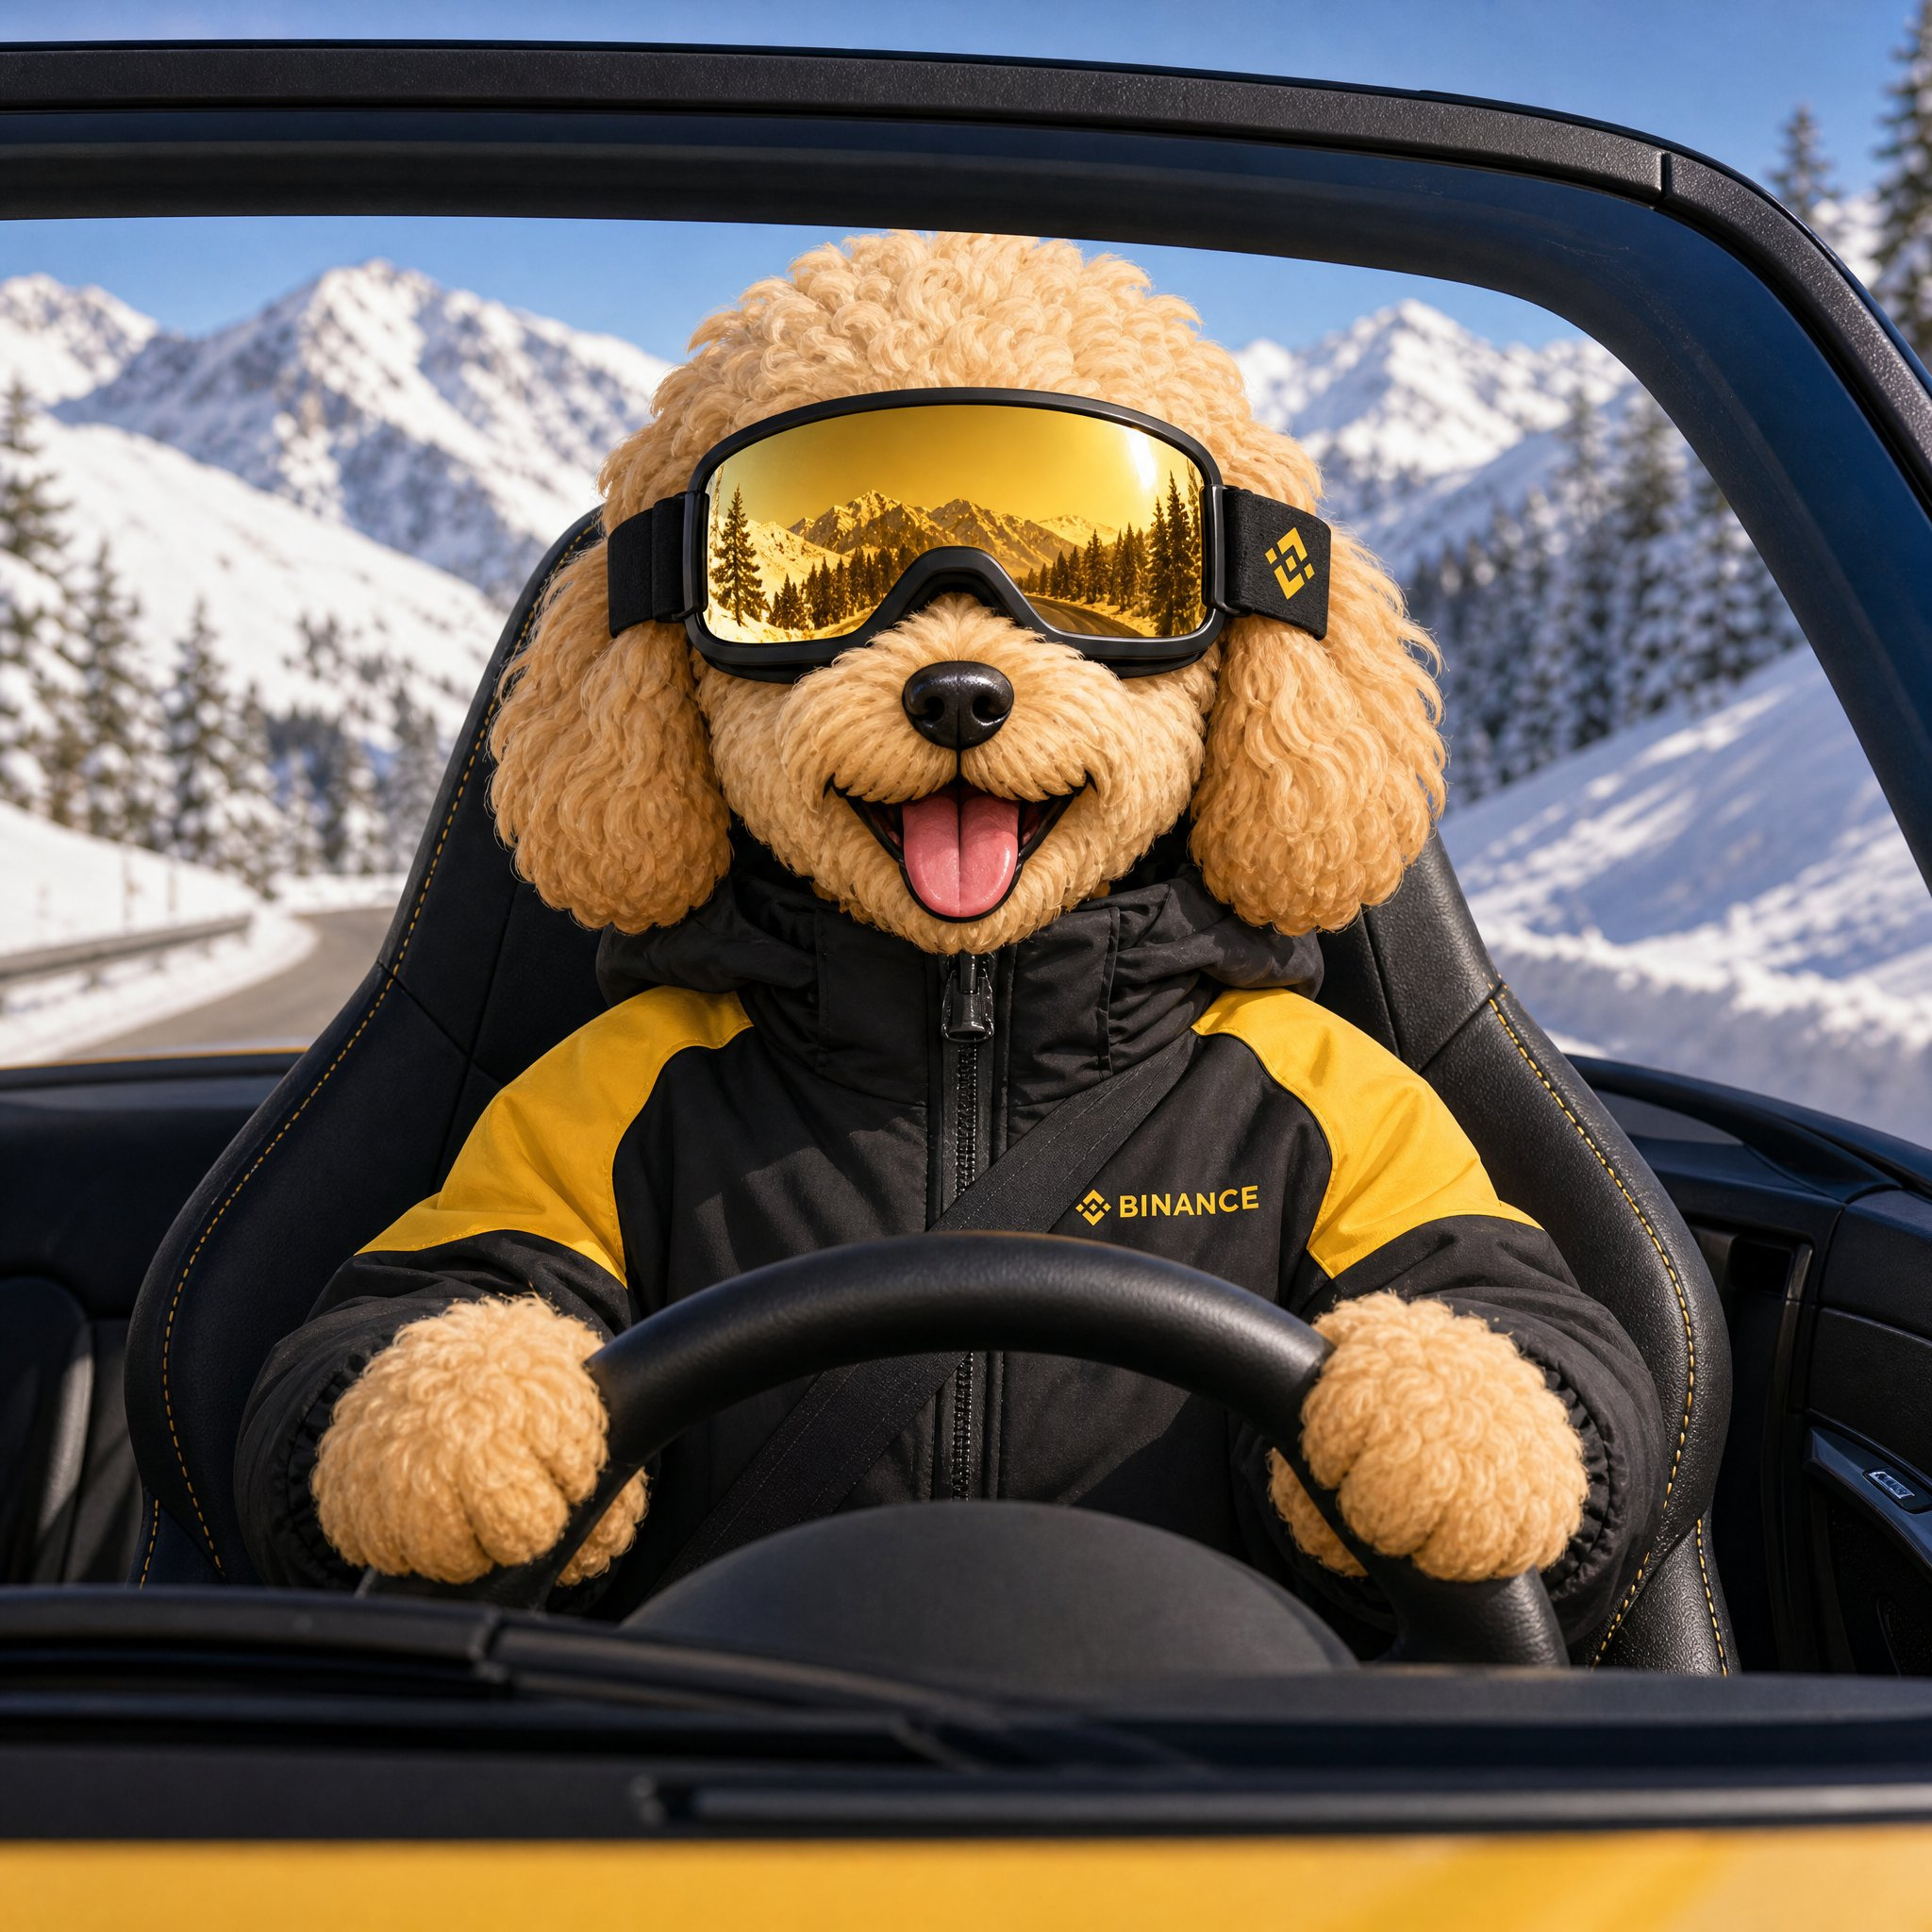
Оце так
Оце і є відчуття
Я почуваюся просто неймовірно круто
Коли одягаю цей одяг і ці лижні окуляри
Мені здається, що я не за кермом автомобіля
🚗
А лечу на літаку
Негайно піду оформлювати VIP
Оце так
Оце і є відчуття
Я почуваюся просто неймовірно круто
Коли одягаю цей одяг і ці лижні окуляри
Мені здається, що я не за кермом автомобіля
🚗
А лечу на літаку
Негайно піду оформлювати VIP
Оце і є відчуття
Я почуваюся просто неймовірно круто
Коли одягаю цей одяг і ці лижні окуляри
Мені здається, що я не за кермом автомобіля
🚗
А лечу на літаку
Негайно піду оформлювати VIP
1
90
·
--
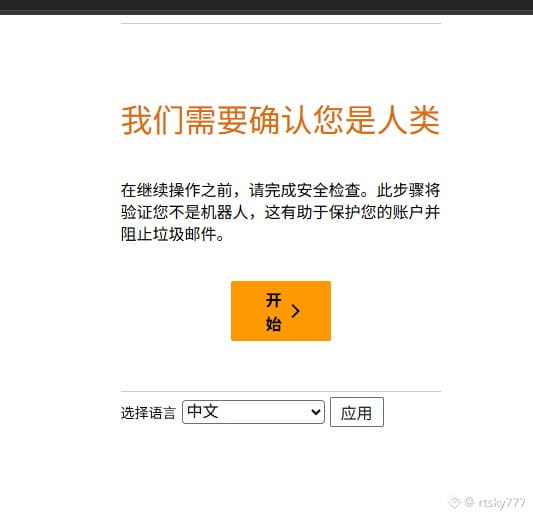
Мені цікаво, чому тепер щоразу, коли я входжу на Binance Square,
система просить підтвердити, що я людина.
Раніше такого підтвердження ніколи не вимагали.
Це тому, що я зробив щось нелюдське?
😁😃🙂
Мені цікаво, чому тепер щоразу, коли я входжу на Binance Square,
система просить підтвердити, що я людина.
Раніше такого підтвердження ніколи не вимагали.
Це тому, що я зробив щось нелюдське?
😁😃🙂
система просить підтвердити, що я людина.
Раніше такого підтвердження ніколи не вимагали.
Це тому, що я зробив щось нелюдське?
😁😃🙂
1
408
·
--
Стеж за ринком — на Binance Square!
Обговорюй найгарячіші теми — на Binance Square!
Ділися корисним — на Binance Square!
Висловлюйся — на Binance Square!
Square! Square! Binance Square!
Твій майданчик — тобі й слово!
@BinanceSquareCN
Стеж за ринком — на Binance Square!
Обговорюй найгарячіші теми — на Binance Square!
Ділися корисним — на Binance Square!
Висловлюйся — на Binance Square!
Square! Square! Binance Square!
Твій майданчик — тобі й слово!
@币安广场
Обговорюй найгарячіші теми — на Binance Square!
Ділися корисним — на Binance Square!
Висловлюйся — на Binance Square!
Square! Square! Binance Square!
Твій майданчик — тобі й слово!
@币安广场
106
·
--
Стаття
З розвитком ШІ я, навпаки, дедалі більше думаю, що справжні люди можуть ставати все ціннішими. Хочу поділитися своїми думками про KGeN.З розвитком ШІ я, навпаки, дедалі більше думаю, що справжні люди можуть ставати все ціннішими. Хочу поділитися своїми думками про KGeN.
Я вже давно у криптосфері, і дещо мене особливо вразило.
Тобто кількість акаунтів і кількість реальних користувачів — це зовсім різні речі.
Усі ми працюємо з Web3, тож, мабуть, знаємо: багато проєктів без упину заявляють про сотні тисяч чи навіть мільйони користувачів.
Але скільки серед них справжніх людей? А скільки акаунтів масово ведуть студії? Насправді цього ніхто не знає напевно.
Іноді в однієї людини може бути десятки чи навіть сотні акаунтів.
З розвитком ШІ я, навпаки, дедалі більше думаю, що справжні люди можуть ставати все ціннішими. Хочу поділитися своїми думками про KGeN.
З розвитком ШІ я, навпаки, дедалі більше думаю, що справжні люди можуть ставати все ціннішими. Хочу поділитися своїми думками про KGeN.
Я вже давно у криптосфері, і дещо мене особливо вразило.
Тобто кількість акаунтів і кількість реальних користувачів — це зовсім різні речі.
Усі ми працюємо з Web3, тож, мабуть, знаємо: багато проєктів без упину заявляють про сотні тисяч чи навіть мільйони користувачів.
Але скільки серед них справжніх людей? А скільки акаунтів масово ведуть студії? Насправді цього ніхто не знає напевно.
Іноді в однієї людини може бути десятки чи навіть сотні акаунтів.
Я вже давно у криптосфері, і дещо мене особливо вразило.
Тобто кількість акаунтів і кількість реальних користувачів — це зовсім різні речі.
Усі ми працюємо з Web3, тож, мабуть, знаємо: багато проєктів без упину заявляють про сотні тисяч чи навіть мільйони користувачів.
Але скільки серед них справжніх людей? А скільки акаунтів масово ведуть студії? Насправді цього ніхто не знає напевно.
Іноді в однієї людини може бути десятки чи навіть сотні акаунтів.
497
·
--
Обери C. Перевірка контракту та відмова від права власності лише доводять на рівні коду, що немає бекдору, ліквіднісні пули в будь-який момент можна забрати, а «вразливість» rug ніколи не в контракті, а в пулі. Спалений LP під закладом — це справжня перевірка безпеки #币安安全星期四
Обери C. Перевірка контракту та відмова від права власності лише доводять на рівні коду, що немає бекдору, ліквіднісні пули в будь-який момент можна забрати, а «вразливість» rug ніколи не в контракті, а в пулі. Спалений LP під закладом — це справжня перевірка безпеки #币安安全星期四

币安Binance华语
·
--
“Контракт перевірено, право власності відмовлено, офіційні кажуть, що все нормально.” 😈
Що б ти зробив❓
A. Не варто кидатися всліду, а чекати ще коли? 🫡
B. Раз стільки людей купують, то перевага в мене 😎
C. Погодься на мить! Спершу перевір, чи ліквідність зафіксована/знищена 🔍
⬇️ Перешли далі + залиш свій вибір і причину, розіграємо 3 учасники — кожному по 20U #币安安全星期四
Що б ти зробив❓
A. Не варто кидатися всліду, а чекати ще коли? 🫡
B. Раз стільки людей купують, то перевага в мене 😎
C. Погодься на мить! Спершу перевір, чи ліквідність зафіксована/знищена 🔍
⬇️ Перешли далі + залиш свій вибір і причину, розіграємо 3 учасники — кожному по 20U #币安安全星期四
95
·
--
Цзюйґунь
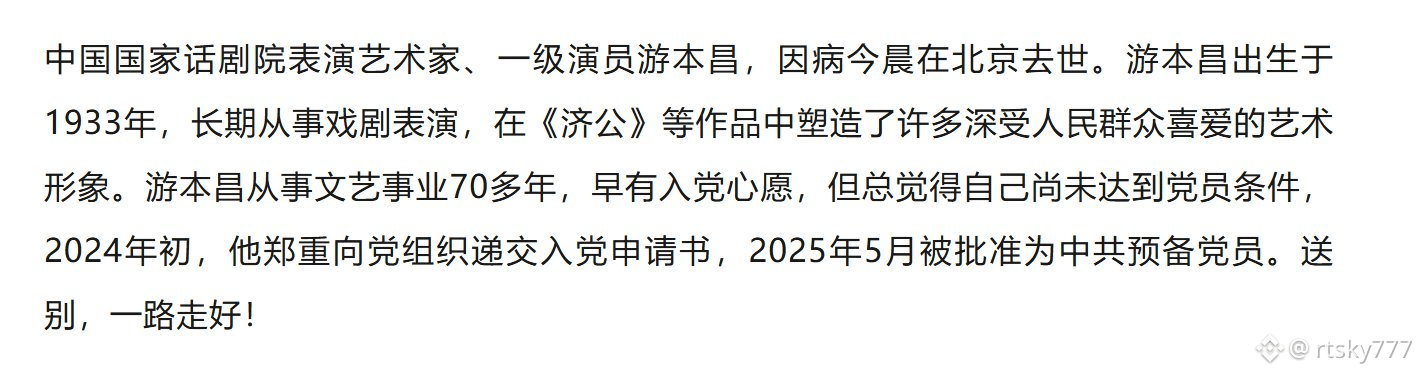
Актор Національного театрального інституту Китаю, артист першого розряду Ю Беньчан помер сьогодні вранці в Пекіні через хворобу.
Цзюйґунь
Актор Національного театрального інституту Китаю, артист першого розряду Ю Беньчан помер сьогодні вранці в Пекіні через хворобу.
Актор Національного театрального інституту Китаю, артист першого розряду Ю Беньчан помер сьогодні вранці в Пекіні через хворобу.
228
·
--
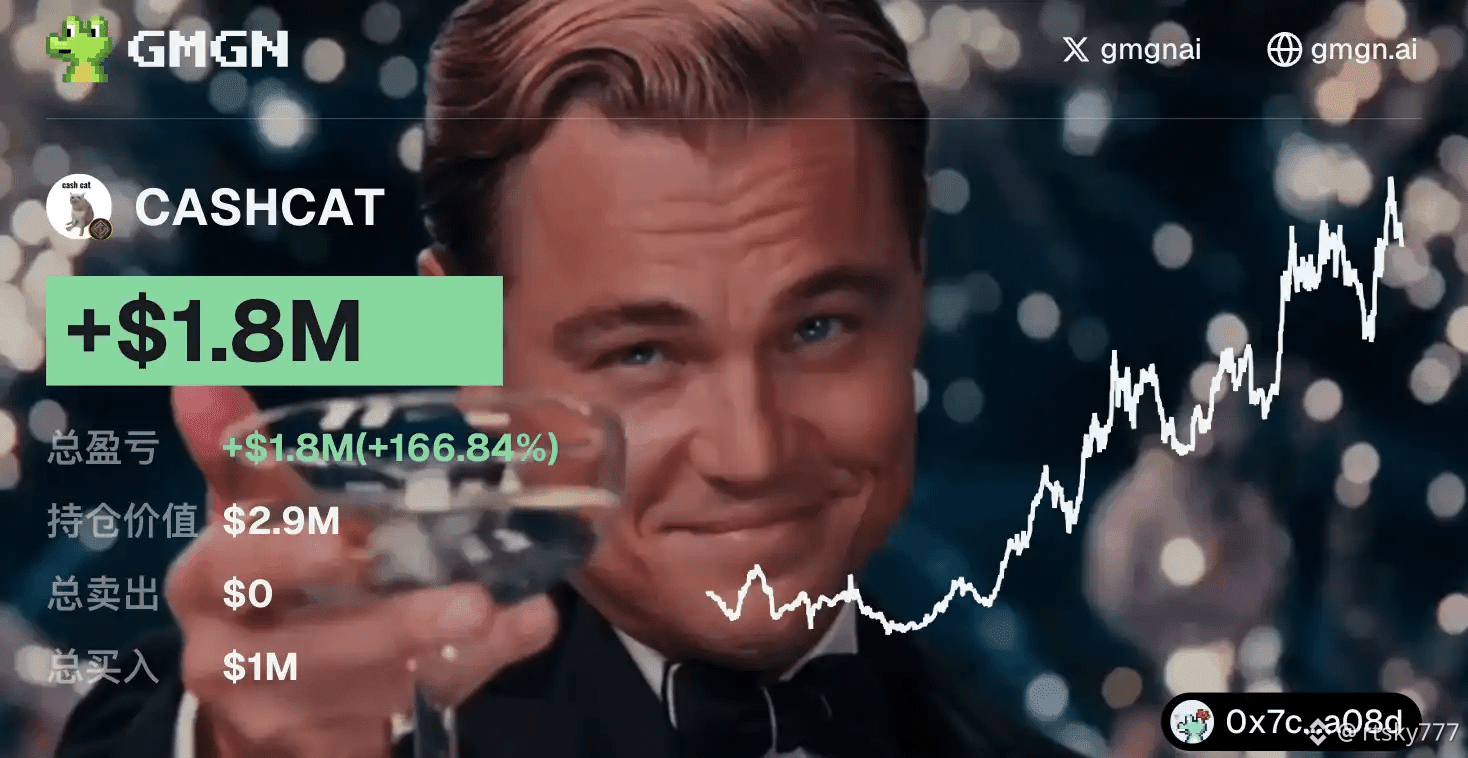
23 дні тому, 96 дрібних угод, 1 мільйон доларів. Зараз нереалізований прибуток 1,8 мільйона, але ще не продав.
CASHCAT сьогодні довів ринкову капіталізацію до 211 мільйонів доларів, за 24 години +42%, встановивши історичний рекорд.
Але найстрашніше не приріст, а дії адреси №1 у списку прибутків. 23 дні тому, приблизно 2 серпня, на локальному мінімумі він зібрав позицію з 96 дрібних угод: кожна угода була не великою, він навмисно розбивав покупки, щоб уникнути впливу на ціну. Це не FOMO-покупка на хаях — це продумане планування.
На початку серпня тоді CASHCAT щойно пережив черговий різкий обвал: з 200 мільйонів знизу майже до половини, ринок у паніці, дрібні інвестори здають. Він же тихенько накопичував. Його собівартість приблизно 0,07 долара — якраз рівень панічних продажів.
То що він робив ці 23 дні? Нічого. Капіталізація виросла з 45 мільйонів до 200 мільйонів, потім знову впала, а потім знову піднялася — і він навіть оком не моргнув.
1,8 мільйона нереалізованого прибутку для більшості людей це вже привід фіксувати, купити будинок чи машину не краще? Але він не рухався. Це справжні «діамантові руки» чи він знає, що попереду ще більший потенціал?
Екосистема Robinhood Chain. CASHCAT — лідер, ринкова капіталізація 200 мільйонів.
Другий ешелон на кшталт JUGGERNAUT — усе ще в діапазоні десятків мільйонів, різниця настільки велика, що просто вражає. Гроші не «переливаються» далі: усе зосереджено в цьому єдиному активі — CASHCAT. Що це означає? Що мем-нарратив на цій гілці наразі тримається лише на одному «сироті» — CASHCAT. Якщо він впаде, мем-фаза всієї ланки розсиплеться.
Як тільки CASHCAT почне корекцію, не буде другого ешелону, який підхопить естафету. Гроші нікуди подітися — доведеться виходити з позицій. Тоді чи вдасться зберегти ці 1,8 мільйона нереалізованого прибутку, залежить від того, як швидко ця «діамантова рука» зможе втекти.
23 дні тому, 96 дрібних угод, 1 мільйон доларів. Зараз нереалізований прибуток 1,8 мільйона, але ще не продав.
CASHCAT сьогодні довів ринкову капіталізацію до 211 мільйонів доларів, за 24 години +42%, встановивши історичний рекорд.
Але найстрашніше не приріст, а дії адреси №1 у списку прибутків. 23 дні тому, приблизно 2 серпня, на локальному мінімумі він зібрав позицію з 96 дрібних угод: кожна угода була не великою, він навмисно розбивав покупки, щоб уникнути впливу на ціну. Це не FOMO-покупка на хаях — це продумане планування.
На початку серпня тоді CASHCAT щойно пережив черговий різкий обвал: з 200 мільйонів знизу майже до половини, ринок у паніці, дрібні інвестори здають. Він же тихенько накопичував. Його собівартість приблизно 0,07 долара — якраз рівень панічних продажів.
То що він робив ці 23 дні? Нічого. Капіталізація виросла з 45 мільйонів до 200 мільйонів, потім знову впала, а потім знову піднялася — і він навіть оком не моргнув.
1,8 мільйона нереалізованого прибутку для більшості людей це вже привід фіксувати, купити будинок чи машину не краще? Але він не рухався. Це справжні «діамантові руки» чи він знає, що попереду ще більший потенціал?
Екосистема Robinhood Chain. CASHCAT — лідер, ринкова капіталізація 200 мільйонів.
Другий ешелон на кшталт JUGGERNAUT — усе ще в діапазоні десятків мільйонів, різниця настільки велика, що просто вражає. Гроші не «переливаються» далі: усе зосереджено в цьому єдиному активі — CASHCAT. Що це означає? Що мем-нарратив на цій гілці наразі тримається лише на одному «сироті» — CASHCAT. Якщо він впаде, мем-фаза всієї ланки розсиплеться.
Як тільки CASHCAT почне корекцію, не буде другого ешелону, який підхопить естафету. Гроші нікуди подітися — доведеться виходити з позицій. Тоді чи вдасться зберегти ці 1,8 мільйона нереалізованого прибутку, залежить від того, як швидко ця «діамантова рука» зможе втекти.
CASHCAT сьогодні довів ринкову капіталізацію до 211 мільйонів доларів, за 24 години +42%, встановивши історичний рекорд.
Але найстрашніше не приріст, а дії адреси №1 у списку прибутків. 23 дні тому, приблизно 2 серпня, на локальному мінімумі він зібрав позицію з 96 дрібних угод: кожна угода була не великою, він навмисно розбивав покупки, щоб уникнути впливу на ціну. Це не FOMO-покупка на хаях — це продумане планування.
На початку серпня тоді CASHCAT щойно пережив черговий різкий обвал: з 200 мільйонів знизу майже до половини, ринок у паніці, дрібні інвестори здають. Він же тихенько накопичував. Його собівартість приблизно 0,07 долара — якраз рівень панічних продажів.
То що він робив ці 23 дні? Нічого. Капіталізація виросла з 45 мільйонів до 200 мільйонів, потім знову впала, а потім знову піднялася — і він навіть оком не моргнув.
1,8 мільйона нереалізованого прибутку для більшості людей це вже привід фіксувати, купити будинок чи машину не краще? Але він не рухався. Це справжні «діамантові руки» чи він знає, що попереду ще більший потенціал?
Екосистема Robinhood Chain. CASHCAT — лідер, ринкова капіталізація 200 мільйонів.
Другий ешелон на кшталт JUGGERNAUT — усе ще в діапазоні десятків мільйонів, різниця настільки велика, що просто вражає. Гроші не «переливаються» далі: усе зосереджено в цьому єдиному активі — CASHCAT. Що це означає? Що мем-нарратив на цій гілці наразі тримається лише на одному «сироті» — CASHCAT. Якщо він впаде, мем-фаза всієї ланки розсиплеться.
Як тільки CASHCAT почне корекцію, не буде другого ешелону, який підхопить естафету. Гроші нікуди подітися — доведеться виходити з позицій. Тоді чи вдасться зберегти ці 1,8 мільйона нереалізованого прибутку, залежить від того, як швидко ця «діамантова рука» зможе втекти.
1
243
·
--
Ого, 40-кратне плече, ціна ліквідації 68821, до поточної ціни лишилося лише 10,8%.
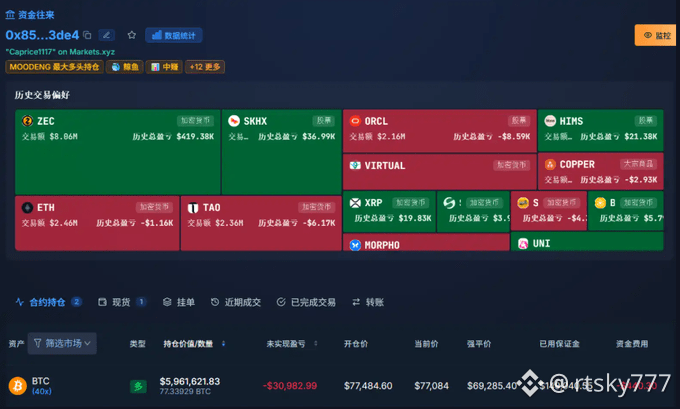
Цей хлопець справді наважується грати. Адреса, що починається з 0x85e, на Hyperliquid відкрила довгу позицію на 73,5 BTC, вартість позиції 5,65 млн доларів, середня ціна 77503, плече 40х. Зараз BTC коштує 77124, і він уже в мінусі.
Але він не тільки не вийшов — натомість запустив TWAP-покупку на 15,46 млн доларів, плануючи повільно докупити 200,5 BTC протягом 48,5 години. Наразі прогрес лише 5%, ще 95% треба купити.
Це не нова позиція з нуля: він нарощує обсяги на базі вже відкритої позиції з 40-кратним плечем.
Що таке TWAP? Це ордер із часово-зваженою середньою ціною: простіше кажучи, купувати не разом одним великим ударом, а частинами по часі, щоб уникнути шок-костів і не дати ринку зрозуміти, що він «збирає ліквідність».
Але проблема в тому, що його позиція вже на межі ризику: ціна ліквідації 68821. Якщо BTC трохи просіде, приблизно на 10%, позиція на 5,65 млн доларів просто згорить.
Найжорсткіше те, що цей TWAP-ордер, якщо BTC у найближчі два дні відкочуватиме на 5%, створить йому подвійний удар.
З одного боку, вже наявна довга позиція на 73,5 BTC у збитку розширюється, наближаючи його до ліквідації;
з іншого боку, незакритий обсяг TWAP продовжує викуповуватися за вищою середньою ціною, тобто він і далі «розмазує» собівартість у збитковій позиції. Але якщо напрямок виявиться неправильним, «розмазування» означає збільшення збитків. За 40-кратного плеча немає простору для помилки: будь-який вітерець — і тебе змиває ліквідація.
З травня на Hyperliquid такі операції гігантських китів із 40-кратним плечем на лонг BTC трапляються часто: масштаби — від кількох мільйонів до десятків мільйонів доларів.
Ці люди справді багаті й справді ризикові. Вони багато разів використовували TWAP для поетапного входу, що свідчить: це не імпульсивна торгівля, а спланована робота трейдера. Але план — це одне, ринок — інше.
Ти можеш контролювати темп покупки, але ти не можеш контролювати ціну BTC.
Дані в ланцюгу прозорі: усі бачать його ціну ліквідації. Чи є на ринку хтось, хто дивиться на це місце й грає на спад? Звісно. На Hyperliquid великі гравці підглядають за намірами одне одного: ти знаєш мою ліквідацію, я знаю твій пункт вибуху. Це вже не інвестиції — це теорія ігор.
Можливо, хтось навіть спеціально вдаряє вниз трохи вище його ціни ліквідації, щоб змусити його вибухнути, а потім забрати собі дешеві «квитки».
Ого, 40-кратне плече, ціна ліквідації 68821, до поточної ціни лишилося лише 10,8%.
Цей хлопець справді наважується грати. Адреса, що починається з 0x85e, на Hyperliquid відкрила довгу позицію на 73,5 BTC, вартість позиції 5,65 млн доларів, середня ціна 77503, плече 40х. Зараз BTC коштує 77124, і він уже в мінусі.
Але він не тільки не вийшов — натомість запустив TWAP-покупку на 15,46 млн доларів, плануючи повільно докупити 200,5 BTC протягом 48,5 години. Наразі прогрес лише 5%, ще 95% треба купити.
Це не нова позиція з нуля: він нарощує обсяги на базі вже відкритої позиції з 40-кратним плечем.
Що таке TWAP? Це ордер із часово-зваженою середньою ціною: простіше кажучи, купувати не разом одним великим ударом, а частинами по часі, щоб уникнути шок-костів і не дати ринку зрозуміти, що він «збирає ліквідність».
Але проблема в тому, що його позиція вже на межі ризику: ціна ліквідації 68821. Якщо BTC трохи просіде, приблизно на 10%, позиція на 5,65 млн доларів просто згорить.
Найжорсткіше те, що цей TWAP-ордер, якщо BTC у найближчі два дні відкочуватиме на 5%, створить йому подвійний удар.
З одного боку, вже наявна довга позиція на 73,5 BTC у збитку розширюється, наближаючи його до ліквідації;
з іншого боку, незакритий обсяг TWAP продовжує викуповуватися за вищою середньою ціною, тобто він і далі «розмазує» собівартість у збитковій позиції. Але якщо напрямок виявиться неправильним, «розмазування» означає збільшення збитків. За 40-кратного плеча немає простору для помилки: будь-який вітерець — і тебе змиває ліквідація.
З травня на Hyperliquid такі операції гігантських китів із 40-кратним плечем на лонг BTC трапляються часто: масштаби — від кількох мільйонів до десятків мільйонів доларів.
Ці люди справді багаті й справді ризикові. Вони багато разів використовували TWAP для поетапного входу, що свідчить: це не імпульсивна торгівля, а спланована робота трейдера. Але план — це одне, ринок — інше.
Ти можеш контролювати темп покупки, але ти не можеш контролювати ціну BTC.
Дані в ланцюгу прозорі: усі бачать його ціну ліквідації. Чи є на ринку хтось, хто дивиться на це місце й грає на спад? Звісно. На Hyperliquid великі гравці підглядають за намірами одне одного: ти знаєш мою ліквідацію, я знаю твій пункт вибуху. Це вже не інвестиції — це теорія ігор.
Можливо, хтось навіть спеціально вдаряє вниз трохи вище його ціни ліквідації, щоб змусити його вибухнути, а потім забрати собі дешеві «квитки».
Цей хлопець справді наважується грати. Адреса, що починається з 0x85e, на Hyperliquid відкрила довгу позицію на 73,5 BTC, вартість позиції 5,65 млн доларів, середня ціна 77503, плече 40х. Зараз BTC коштує 77124, і він уже в мінусі.
Але він не тільки не вийшов — натомість запустив TWAP-покупку на 15,46 млн доларів, плануючи повільно докупити 200,5 BTC протягом 48,5 години. Наразі прогрес лише 5%, ще 95% треба купити.
Це не нова позиція з нуля: він нарощує обсяги на базі вже відкритої позиції з 40-кратним плечем.
Що таке TWAP? Це ордер із часово-зваженою середньою ціною: простіше кажучи, купувати не разом одним великим ударом, а частинами по часі, щоб уникнути шок-костів і не дати ринку зрозуміти, що він «збирає ліквідність».
Але проблема в тому, що його позиція вже на межі ризику: ціна ліквідації 68821. Якщо BTC трохи просіде, приблизно на 10%, позиція на 5,65 млн доларів просто згорить.
Найжорсткіше те, що цей TWAP-ордер, якщо BTC у найближчі два дні відкочуватиме на 5%, створить йому подвійний удар.
З одного боку, вже наявна довга позиція на 73,5 BTC у збитку розширюється, наближаючи його до ліквідації;
з іншого боку, незакритий обсяг TWAP продовжує викуповуватися за вищою середньою ціною, тобто він і далі «розмазує» собівартість у збитковій позиції. Але якщо напрямок виявиться неправильним, «розмазування» означає збільшення збитків. За 40-кратного плеча немає простору для помилки: будь-який вітерець — і тебе змиває ліквідація.
З травня на Hyperliquid такі операції гігантських китів із 40-кратним плечем на лонг BTC трапляються часто: масштаби — від кількох мільйонів до десятків мільйонів доларів.
Ці люди справді багаті й справді ризикові. Вони багато разів використовували TWAP для поетапного входу, що свідчить: це не імпульсивна торгівля, а спланована робота трейдера. Але план — це одне, ринок — інше.
Ти можеш контролювати темп покупки, але ти не можеш контролювати ціну BTC.
Дані в ланцюгу прозорі: усі бачать його ціну ліквідації. Чи є на ринку хтось, хто дивиться на це місце й грає на спад? Звісно. На Hyperliquid великі гравці підглядають за намірами одне одного: ти знаєш мою ліквідацію, я знаю твій пункт вибуху. Це вже не інвестиції — це теорія ігор.
Можливо, хтось навіть спеціально вдаряє вниз трохи вище його ціни ліквідації, щоб змусити його вибухнути, а потім забрати собі дешеві «квитки».
1
400
·
--
Верифіковано
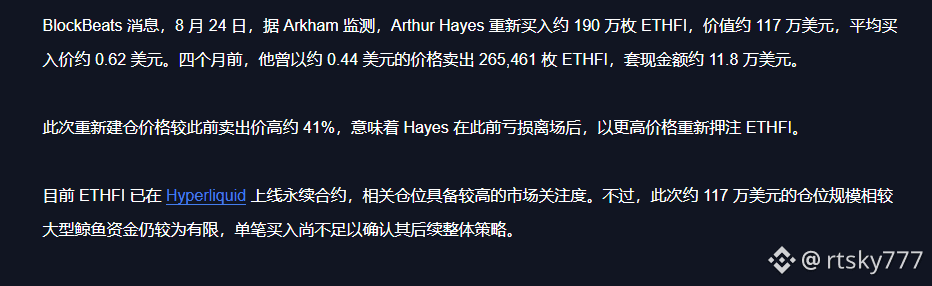
Хейс купив ETHFI на 1,17 млн доларів, але ці гроші не для купівлі монет — це для реклами.
Чотири місяці тому він “відрізав” на 0,44 долара, а тепер повернувся за 0,62 долара, переплативши 41%. Зовні це схоже на збиткову операцію, але насправді він піарить Hyperliquid. ETHFI щойно з’явився на Hyperliquid у вигляді безстрокових контрактів, і Хейс — як найбільший KOL щодо HYPE — у своїй екосистемі підняв новий актив. Якщо він не зробить крок у відповідь, то буде ніяково за “обличчя”.
Такий масштаб у 1,17 млн доларів для Хейса — навіть не кишенькові витрати.
Але ринкова увага дуже висока, бо всі дивляться на його гаманець.
Він купує — і люди роблять висновок: «Хейс вірить в ETHFI». Він торгує на Hyperliquid — і люди думають: «Ліквідність на Hyperliquid непогана».
Маленька сума в обмін на хвилю публічності — ROI тут значно вищий, ніж від нормальної реклами.
Нещодавно Хейс постійно нарощував позицію в ETH.
З липня він через FalconX регулярно докуповував, а тепер ще й повернувся, щоб поповнити ETHFI. Це свідчить, що його загальне ставлення до екосистеми Ethereum змінюється.
Від сценарію «сказав — і одразу продав партію» до того, щоб тихенько з лівого боку нарощувати позицію — схоже, його стратегія переглядається.
Тепер Хейс знову входить у гру: він вважає, що цей напрям відновиться, чи просто тому, що ETHFI з’явився на Hyperliquid?
Я більше схиляюся до другого. Логіка позицій Хейса — ніколи не «у монети фундаментал кращий», а «чи є в цій монеті місце в тій екосистемі, яку я просуваю». Коли ETHFI зайшов на Hyperliquid у вигляді безстрокових контрактів, там з’явилося місце — тож він має це закріпити.
Але дрібним інвесторам варто бути обережними: такі гравці, як Хейс, діють шарами. Публічні підказки — це один шар, ончейн-операції — інший. А справжні великі обсяги можуть бути десь інде. Оці 1,17 млн — те, що вам показують; та частина, яку не показують, — і є реальним рішенням.
Хейс купив ETHFI на 1,17 млн доларів, але ці гроші не для купівлі монет — це для реклами.
Чотири місяці тому він “відрізав” на 0,44 долара, а тепер повернувся за 0,62 долара, переплативши 41%. Зовні це схоже на збиткову операцію, але насправді він піарить Hyperliquid. ETHFI щойно з’явився на Hyperliquid у вигляді безстрокових контрактів, і Хейс — як найбільший KOL щодо HYPE — у своїй екосистемі підняв новий актив. Якщо він не зробить крок у відповідь, то буде ніяково за “обличчя”.
Такий масштаб у 1,17 млн доларів для Хейса — навіть не кишенькові витрати.
Але ринкова увага дуже висока, бо всі дивляться на його гаманець.
Він купує — і люди роблять висновок: «Хейс вірить в ETHFI». Він торгує на Hyperliquid — і люди думають: «Ліквідність на Hyperliquid непогана».
Маленька сума в обмін на хвилю публічності — ROI тут значно вищий, ніж від нормальної реклами.
Нещодавно Хейс постійно нарощував позицію в ETH.
З липня він через FalconX регулярно докуповував, а тепер ще й повернувся, щоб поповнити ETHFI. Це свідчить, що його загальне ставлення до екосистеми Ethereum змінюється.
Від сценарію «сказав — і одразу продав партію» до того, щоб тихенько з лівого боку нарощувати позицію — схоже, його стратегія переглядається.
Тепер Хейс знову входить у гру: він вважає, що цей напрям відновиться, чи просто тому, що ETHFI з’явився на Hyperliquid?
Я більше схиляюся до другого. Логіка позицій Хейса — ніколи не «у монети фундаментал кращий», а «чи є в цій монеті місце в тій екосистемі, яку я просуваю». Коли ETHFI зайшов на Hyperliquid у вигляді безстрокових контрактів, там з’явилося місце — тож він має це закріпити.
Але дрібним інвесторам варто бути обережними: такі гравці, як Хейс, діють шарами. Публічні підказки — це один шар, ончейн-операції — інший. А справжні великі обсяги можуть бути десь інде. Оці 1,17 млн — те, що вам показують; та частина, яку не показують, — і є реальним рішенням.
Чотири місяці тому він “відрізав” на 0,44 долара, а тепер повернувся за 0,62 долара, переплативши 41%. Зовні це схоже на збиткову операцію, але насправді він піарить Hyperliquid. ETHFI щойно з’явився на Hyperliquid у вигляді безстрокових контрактів, і Хейс — як найбільший KOL щодо HYPE — у своїй екосистемі підняв новий актив. Якщо він не зробить крок у відповідь, то буде ніяково за “обличчя”.
Такий масштаб у 1,17 млн доларів для Хейса — навіть не кишенькові витрати.
Але ринкова увага дуже висока, бо всі дивляться на його гаманець.
Він купує — і люди роблять висновок: «Хейс вірить в ETHFI». Він торгує на Hyperliquid — і люди думають: «Ліквідність на Hyperliquid непогана».
Маленька сума в обмін на хвилю публічності — ROI тут значно вищий, ніж від нормальної реклами.
Нещодавно Хейс постійно нарощував позицію в ETH.
З липня він через FalconX регулярно докуповував, а тепер ще й повернувся, щоб поповнити ETHFI. Це свідчить, що його загальне ставлення до екосистеми Ethereum змінюється.
Від сценарію «сказав — і одразу продав партію» до того, щоб тихенько з лівого боку нарощувати позицію — схоже, його стратегія переглядається.
Тепер Хейс знову входить у гру: він вважає, що цей напрям відновиться, чи просто тому, що ETHFI з’явився на Hyperliquid?
Я більше схиляюся до другого. Логіка позицій Хейса — ніколи не «у монети фундаментал кращий», а «чи є в цій монеті місце в тій екосистемі, яку я просуваю». Коли ETHFI зайшов на Hyperliquid у вигляді безстрокових контрактів, там з’явилося місце — тож він має це закріпити.
Але дрібним інвесторам варто бути обережними: такі гравці, як Хейс, діють шарами. Публічні підказки — це один шар, ончейн-операції — інший. А справжні великі обсяги можуть бути десь інде. Оці 1,17 млн — те, що вам показують; та частина, яку не показують, — і є реальним рішенням.
3
427
·
--
Цей автор оригіналу справді має неймовірну фантазію
Кожного разу, коли дивлюся його роботи, можу сміятися цілий день
Зараз те, що створює ШІ, стає все кращим
Цей автор оригіналу справді має неймовірну фантазію
Кожного разу, коли дивлюся його роботи, можу сміятися цілий день
Зараз те, що створює ШІ, стає все кращим
Кожного разу, коли дивлюся його роботи, можу сміятися цілий день
Зараз те, що створює ШІ, стає все кращим
163
·
--
Мотоцикл — це м’ясо в залізі
Збив його, той лежить на землі, а він усе ще переймається мурахами
Мотоцикл — це м’ясо в залізі
Збив його, той лежить на землі, а він усе ще переймається мурахами
Збив його, той лежить на землі, а він усе ще переймається мурахами
1
143
·
--
10 місяців 1.38 млн HYPE 38.6$ зайшов у лонг, до сьогодні 80$ — плаваючий прибуток 57 млн
Я перечитав ці цифри тричі, не помилився. Але найбільше вражає не те, скільки він заробив, а те, що в середині він пережив найбільшу плаваючу просадку майже на 20 млн — і ще не продав.
20 млн доларів… Перерахуй на юані — це понад 100 млн юанів. Плаваюча просадка була, не продав. Плату за фінансування (funding fee) все одно регулярно сплачував — уже майже 5 млн, фактично близько 5 млн, які він “віддав” за 10 місяців, і робив це, не моргнувши.
Ринок як гірка: то вгору, то вниз. А цей хлопець просто тримався за HYPE і не рухався. Як це називається? Алмазні руки? Ні. Титанові руки.
А тепер подивись на його дії: після 16 червня в кожному раунді, коли ціна росла, він знімав плаваючий прибуток і гарантійний депозит, а ціну ліквідації піднімав до 53.39. Це ж дуже розумно. Не дурно тримав, а використовував прибуток, щоб підкладати собі “подушку безпеки”. За 10 місяців він лише витягував гарантійні кошти, не виходячи з позиції, змін напряму не було, funding fee платив регулярно. Така витримка — не те, що може звичайна людина.
За 5 годин до запуску Robinhood він наробив позицію (набрав). Багато хто каже, що це інсайдна інформація. Я думаю… можливо, так. Але навіть якщо й інсайд був, уміння тримати 10 місяців — це теж талант. Ти знаєш, скільки людей заробили на інсайді, а потім стали жадібними й знову все втратили? Таких дуже багато. А він зміг втриматися, ще й динамічно керував позицією. Це означає: справа не тільки в новинах, а й у дисципліні.
Зараз HYPE оновив історичний максимум: вартість позиції — 110 млн. Найбільший лонг-ведмідь на біржі (ринкові шорти) оцінюється, що вже вибухнув. У травні просадка шортів за плаванням була 35.6 млн — а тепер, ймовірно, ще гірше. У цій боротьбі перемогли лонги — і перемогли дуже переконливо.
Але ти скажи: чому він досі не зафіксував прибуток? Плаваючий прибуток 57 млн доларів — це понад 400 млн юанів. Я б давно втік: купити будинок, машину — хіба не приємніше? Мабуть, ось у чому різниця між мною і такими “великими хлопцями”.
Вони дивляться далеко. Або… може, їм узагалі не потрібні ці 400 млн юанів
10 місяців 1.38 млн HYPE 38.6$ зайшов у лонг, до сьогодні 80$ — плаваючий прибуток 57 млн
Я перечитав ці цифри тричі, не помилився. Але найбільше вражає не те, скільки він заробив, а те, що в середині він пережив найбільшу плаваючу просадку майже на 20 млн — і ще не продав.
20 млн доларів… Перерахуй на юані — це понад 100 млн юанів. Плаваюча просадка була, не продав. Плату за фінансування (funding fee) все одно регулярно сплачував — уже майже 5 млн, фактично близько 5 млн, які він “віддав” за 10 місяців, і робив це, не моргнувши.
Ринок як гірка: то вгору, то вниз. А цей хлопець просто тримався за HYPE і не рухався. Як це називається? Алмазні руки? Ні. Титанові руки.
А тепер подивись на його дії: після 16 червня в кожному раунді, коли ціна росла, він знімав плаваючий прибуток і гарантійний депозит, а ціну ліквідації піднімав до 53.39. Це ж дуже розумно. Не дурно тримав, а використовував прибуток, щоб підкладати собі “подушку безпеки”. За 10 місяців він лише витягував гарантійні кошти, не виходячи з позиції, змін напряму не було, funding fee платив регулярно. Така витримка — не те, що може звичайна людина.
За 5 годин до запуску Robinhood він наробив позицію (набрав). Багато хто каже, що це інсайдна інформація. Я думаю… можливо, так. Але навіть якщо й інсайд був, уміння тримати 10 місяців — це теж талант. Ти знаєш, скільки людей заробили на інсайді, а потім стали жадібними й знову все втратили? Таких дуже багато. А він зміг втриматися, ще й динамічно керував позицією. Це означає: справа не тільки в новинах, а й у дисципліні.
Зараз HYPE оновив історичний максимум: вартість позиції — 110 млн. Найбільший лонг-ведмідь на біржі (ринкові шорти) оцінюється, що вже вибухнув. У травні просадка шортів за плаванням була 35.6 млн — а тепер, ймовірно, ще гірше. У цій боротьбі перемогли лонги — і перемогли дуже переконливо.
Але ти скажи: чому він досі не зафіксував прибуток? Плаваючий прибуток 57 млн доларів — це понад 400 млн юанів. Я б давно втік: купити будинок, машину — хіба не приємніше? Мабуть, ось у чому різниця між мною і такими “великими хлопцями”.
Вони дивляться далеко. Або… може, їм узагалі не потрібні ці 400 млн юанів
Я перечитав ці цифри тричі, не помилився. Але найбільше вражає не те, скільки він заробив, а те, що в середині він пережив найбільшу плаваючу просадку майже на 20 млн — і ще не продав.
20 млн доларів… Перерахуй на юані — це понад 100 млн юанів. Плаваюча просадка була, не продав. Плату за фінансування (funding fee) все одно регулярно сплачував — уже майже 5 млн, фактично близько 5 млн, які він “віддав” за 10 місяців, і робив це, не моргнувши.
Ринок як гірка: то вгору, то вниз. А цей хлопець просто тримався за HYPE і не рухався. Як це називається? Алмазні руки? Ні. Титанові руки.
А тепер подивись на його дії: після 16 червня в кожному раунді, коли ціна росла, він знімав плаваючий прибуток і гарантійний депозит, а ціну ліквідації піднімав до 53.39. Це ж дуже розумно. Не дурно тримав, а використовував прибуток, щоб підкладати собі “подушку безпеки”. За 10 місяців він лише витягував гарантійні кошти, не виходячи з позиції, змін напряму не було, funding fee платив регулярно. Така витримка — не те, що може звичайна людина.
За 5 годин до запуску Robinhood він наробив позицію (набрав). Багато хто каже, що це інсайдна інформація. Я думаю… можливо, так. Але навіть якщо й інсайд був, уміння тримати 10 місяців — це теж талант. Ти знаєш, скільки людей заробили на інсайді, а потім стали жадібними й знову все втратили? Таких дуже багато. А він зміг втриматися, ще й динамічно керував позицією. Це означає: справа не тільки в новинах, а й у дисципліні.
Зараз HYPE оновив історичний максимум: вартість позиції — 110 млн. Найбільший лонг-ведмідь на біржі (ринкові шорти) оцінюється, що вже вибухнув. У травні просадка шортів за плаванням була 35.6 млн — а тепер, ймовірно, ще гірше. У цій боротьбі перемогли лонги — і перемогли дуже переконливо.
Але ти скажи: чому він досі не зафіксував прибуток? Плаваючий прибуток 57 млн доларів — це понад 400 млн юанів. Я б давно втік: купити будинок, машину — хіба не приємніше? Мабуть, ось у чому різниця між мною і такими “великими хлопцями”.
Вони дивляться далеко. Або… може, їм узагалі не потрібні ці 400 млн юанів
3k
·
--
Трамп у червні продавав Coinbase, продав Strategy.
Але в публічних виступах кричить: «США мають стати супердержавою з біткоїну».
Уста Трампа: біткоїн — це стратегічний резерв, crypto — майбутнє.
Кошик Трампа: Coinbase продано тричі, Strategy — двічі, разом скоротив майже на 500 тис. доларів. А тоді взяв дріб’язок і купив трохи Robinhood — понад 10 тис. доларів, ніби купуєш продукти.
Понад 1000 угод, загальна сума — максимум 260 млн; частка криптовалютних активів мізерна. Що це означає? Це означає, що в реальному розподілі активів Трампа крипто — маргінальний напрям. Кричить на весь світ, але по суті не закинув великих грошей.
Тож навіщо продавав? Час дуже вдалий. У червні якраз навколо ухвалення закону GENIUS — SEC просуває токенізацію акцій, у криптосфері — свято: усі думають, що настає «весна комплаєнсу».
А в підсумку — зняття позицій на піку. Це не про «ведмежий» погляд на довгострокову цінність крипти — це короткостроковий арбітраж: коли політичний позитив уже «відпрацював» і акції виросли, треба продавати.
Рядові інвестори, почувши, що Трамп підтримує біткоїн, одразу рвонули купувати Coinbase, купувати Strategy, купувати майнінгові акції.
А виявляється, президент уже в червні «зливав» позиції. Коли роздрібні інвестори вже підсаджуються й докуповують майже все, далі — сезон звітів, макродані, зміни в регулюванні — і ціна відкотиться. Кого «візьмуть»? Саме тих, хто зайшов за гаслами.
Купівля Robinhood на невелику суму виглядає дещо цікавою. Сума настільки мала, що її можна майже ігнорувати, але напрям — це докупівля.
Robinhood і Coinbase — непримиренні вороги: вони змагаються за вхідні «двері» роздрібних клієнтів, і в токенізаційному наративі Robinhood стоїть ближче до переднього плану. Трамп продає Coinbase і купує Robinhood — можливо, він ставить на ставку: «наступний комплаєнс-хайп» переміститься з бірж до брокерів та інфраструктури на блокчейні.
Ці кілька криптовалютних угод у його загальному обсязі транзакцій у 260 млн не становлять навіть дрібнички.
Справжнє ставлення президента — не те, що він пише в Twitter, а те, як він реально рухає свої рахунки. Підтримку можна кричати хоч щодня, але за фактом у розподілі «живих грошей» crypto — лише гарнір.
Трамп у червні продавав Coinbase, продав Strategy.
Але в публічних виступах кричить: «США мають стати супердержавою з біткоїну».
Уста Трампа: біткоїн — це стратегічний резерв, crypto — майбутнє.
Кошик Трампа: Coinbase продано тричі, Strategy — двічі, разом скоротив майже на 500 тис. доларів. А тоді взяв дріб’язок і купив трохи Robinhood — понад 10 тис. доларів, ніби купуєш продукти.
Понад 1000 угод, загальна сума — максимум 260 млн; частка криптовалютних активів мізерна. Що це означає? Це означає, що в реальному розподілі активів Трампа крипто — маргінальний напрям. Кричить на весь світ, але по суті не закинув великих грошей.
Тож навіщо продавав? Час дуже вдалий. У червні якраз навколо ухвалення закону GENIUS — SEC просуває токенізацію акцій, у криптосфері — свято: усі думають, що настає «весна комплаєнсу».
А в підсумку — зняття позицій на піку. Це не про «ведмежий» погляд на довгострокову цінність крипти — це короткостроковий арбітраж: коли політичний позитив уже «відпрацював» і акції виросли, треба продавати.
Рядові інвестори, почувши, що Трамп підтримує біткоїн, одразу рвонули купувати Coinbase, купувати Strategy, купувати майнінгові акції.
А виявляється, президент уже в червні «зливав» позиції. Коли роздрібні інвестори вже підсаджуються й докуповують майже все, далі — сезон звітів, макродані, зміни в регулюванні — і ціна відкотиться. Кого «візьмуть»? Саме тих, хто зайшов за гаслами.
Купівля Robinhood на невелику суму виглядає дещо цікавою. Сума настільки мала, що її можна майже ігнорувати, але напрям — це докупівля.
Robinhood і Coinbase — непримиренні вороги: вони змагаються за вхідні «двері» роздрібних клієнтів, і в токенізаційному наративі Robinhood стоїть ближче до переднього плану. Трамп продає Coinbase і купує Robinhood — можливо, він ставить на ставку: «наступний комплаєнс-хайп» переміститься з бірж до брокерів та інфраструктури на блокчейні.
Ці кілька криптовалютних угод у його загальному обсязі транзакцій у 260 млн не становлять навіть дрібнички.
Справжнє ставлення президента — не те, що він пише в Twitter, а те, як він реально рухає свої рахунки. Підтримку можна кричати хоч щодня, але за фактом у розподілі «живих грошей» crypto — лише гарнір.
Але в публічних виступах кричить: «США мають стати супердержавою з біткоїну».
Уста Трампа: біткоїн — це стратегічний резерв, crypto — майбутнє.
Кошик Трампа: Coinbase продано тричі, Strategy — двічі, разом скоротив майже на 500 тис. доларів. А тоді взяв дріб’язок і купив трохи Robinhood — понад 10 тис. доларів, ніби купуєш продукти.
Понад 1000 угод, загальна сума — максимум 260 млн; частка криптовалютних активів мізерна. Що це означає? Це означає, що в реальному розподілі активів Трампа крипто — маргінальний напрям. Кричить на весь світ, але по суті не закинув великих грошей.
Тож навіщо продавав? Час дуже вдалий. У червні якраз навколо ухвалення закону GENIUS — SEC просуває токенізацію акцій, у криптосфері — свято: усі думають, що настає «весна комплаєнсу».
А в підсумку — зняття позицій на піку. Це не про «ведмежий» погляд на довгострокову цінність крипти — це короткостроковий арбітраж: коли політичний позитив уже «відпрацював» і акції виросли, треба продавати.
Рядові інвестори, почувши, що Трамп підтримує біткоїн, одразу рвонули купувати Coinbase, купувати Strategy, купувати майнінгові акції.
А виявляється, президент уже в червні «зливав» позиції. Коли роздрібні інвестори вже підсаджуються й докуповують майже все, далі — сезон звітів, макродані, зміни в регулюванні — і ціна відкотиться. Кого «візьмуть»? Саме тих, хто зайшов за гаслами.
Купівля Robinhood на невелику суму виглядає дещо цікавою. Сума настільки мала, що її можна майже ігнорувати, але напрям — це докупівля.
Robinhood і Coinbase — непримиренні вороги: вони змагаються за вхідні «двері» роздрібних клієнтів, і в токенізаційному наративі Robinhood стоїть ближче до переднього плану. Трамп продає Coinbase і купує Robinhood — можливо, він ставить на ставку: «наступний комплаєнс-хайп» переміститься з бірж до брокерів та інфраструктури на блокчейні.
Ці кілька криптовалютних угод у його загальному обсязі транзакцій у 260 млн не становлять навіть дрібнички.
Справжнє ставлення президента — не те, що він пише в Twitter, а те, як він реально рухає свої рахунки. Підтримку можна кричати хоч щодня, але за фактом у розподілі «живих грошей» crypto — лише гарнір.
3
4
6.1k
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
123,837 переглядів
546 обговорюють
#fomcвідстеження Жовтневий ІСЦ США у центрі уваги: ринки оцінюють перспективи підвищення ставок у грудні
Дані щодо інфляції у США, які мають оприлюднити наступного тижня, будуть під пильною увагою інвесторів, які оцінюватимуть, чи можуть стійкі цінові чинники спонукати Федеральну резервну систему знову підвищити процентні ставки у грудні. Водночас дедалі більші побоювання щодо інвестиційного буму у сфері ШІ та його потенційного впливу на економічне зростання додають невизначеності прогнозам щодо монетарної політики.$AAPLB
SergioDiaz
·1 вподобань
·137 переглядів
NvidiaEarningsTonight:AIStocks’NextMove?
9,619 переглядів
201 обговорюють
A Packed Week of Earnings and Data Tests Markets
97,124 переглядів
530 обговорюють