
Oranges-
38 Публікації
Oranges-
Поскаржитись
Заблокувати користувача
一半 Crypto,一半烟火气。关注市场,也关注生活。咖啡、美食、烘焙,偶尔吃瓜。认真思考,随性表达。

Холдер BNB
Високочастотний трейдер
4.9 р.
49 Підписки
37 Підписники
16 Вподобань
Публікації
·
--
Хуан Женсюнь пішов у відставку, але, на мою думку, причиною його відходу, мабуть, була не лише позашлюбна інтрижка.
12 листопада NVIDIA оголосила, що Хуан Женсюнь залишає посади генерального директора, президента та члена ради директорів. Тимчасово його обов’язки виконуватиме фінансова директорка Colette Kress.
Людина, яка власноруч заснувала NVIDIA, керувала нею 33 роки й вивела компанію на вершину світової індустрії ШІ, залишає її в такий спосіб — це справді викликає жаль.
Але якщо пояснювати все лише зрадою, то, мабуть, це означало б недооцінити складність ситуації.
Хуан Женсюнь уже визнав, що був невірним у шлюбі, тоді як повідомлення ЗМІ про підозри щодо зв’язків з іноземними розвідками та близькі стосунки між керівниками й підлеглими в компанії поки що містять непідтверджені твердження.
Проблема в тому, що NVIDIA — не звичайна компанія. Вона володіє ключовими технологіями світової індустрії ШІ та перебуває в чутливій точці технологічного протистояння між Китаєм і США.
Якщо особисті стосунки генерального директора можуть стосуватися комерційної таємниці, національної безпеки чи конфлікту інтересів, це вже не просто сімейна справа.
Це також відображає певні відмінності в корпоративному управлінні Китаю та Заходу.
У Китаї громадська думка часто більше зосереджується на особистій моральності підприємців, їхній відповідальності перед родиною та на тому, чи можна окремо оцінювати їхні заслуги й помилки.
Натомість великі американські публічні компанії мають оцінювати ризики, які можуть спричинити такі приватні вчинки, з огляду на систему дотримання норм, владні відносини, відповідальність ради директорів та інтереси акціонерів.
Питання не в тому, хто консервативніший, а в тому, чи переступають приватні вчинки межі корпоративного управління.
Звісно, щодо конкретних причин відставки ще потрібно дочекатися результатів розслідування; непідтверджені звинувачення не можна сприймати як факти.
Як на мене, найважливіше питання для роздумів таке: чи означає великий внесок людини в компанію, що вона може стояти над правилами?
Комерційні досягнення Хуана Женсюня беззаперечні. Але компанія з ринковою капіталізацією в кілька трильйонів доларів не може повністю покладати своє майбутнє на засновника.
Для ради директорів зберегти його на посаді — ризик, але й його відхід матиме величезну ціну.
А інвесторам замість подальших обговорень його особистого життя варто більше перейматися майбутньою стратегією NVIDIA, довірою клієнтів і здатністю керівництва втілювати рішення.
Видатний підприємець може створити видатну компанію, але по-справжньому видатна компанія має бути здатною витримати відхід свого засновника.
#黄仁勋 #NVIDIA #英伟达 #Aİ
Хуан Женсюнь пішов у відставку, але, на мою думку, причиною його відходу, мабуть, була не лише позашлюбна інтрижка.
12 листопада NVIDIA оголосила, що Хуан Женсюнь залишає посади генерального директора, президента та члена ради директорів. Тимчасово його обов’язки виконуватиме фінансова директорка Colette Kress.
Людина, яка власноруч заснувала NVIDIA, керувала нею 33 роки й вивела компанію на вершину світової індустрії ШІ, залишає її в такий спосіб — це справді викликає жаль.
Але якщо пояснювати все лише зрадою, то, мабуть, це означало б недооцінити складність ситуації.
Хуан Женсюнь уже визнав, що був невірним у шлюбі, тоді як повідомлення ЗМІ про підозри щодо зв’язків з іноземними розвідками та близькі стосунки між керівниками й підлеглими в компанії поки що містять непідтверджені твердження.
Проблема в тому, що NVIDIA — не звичайна компанія. Вона володіє ключовими технологіями світової індустрії ШІ та перебуває в чутливій точці технологічного протистояння між Китаєм і США.
Якщо особисті стосунки генерального директора можуть стосуватися комерційної таємниці, національної безпеки чи конфлікту інтересів, це вже не просто сімейна справа.
Це також відображає певні відмінності в корпоративному управлінні Китаю та Заходу.
У Китаї громадська думка часто більше зосереджується на особистій моральності підприємців, їхній відповідальності перед родиною та на тому, чи можна окремо оцінювати їхні заслуги й помилки.
Натомість великі американські публічні компанії мають оцінювати ризики, які можуть спричинити такі приватні вчинки, з огляду на систему дотримання норм, владні відносини, відповідальність ради директорів та інтереси акціонерів.
Питання не в тому, хто консервативніший, а в тому, чи переступають приватні вчинки межі корпоративного управління.
Звісно, щодо конкретних причин відставки ще потрібно дочекатися результатів розслідування; непідтверджені звинувачення не можна сприймати як факти.
Як на мене, найважливіше питання для роздумів таке: чи означає великий внесок людини в компанію, що вона може стояти над правилами?
Комерційні досягнення Хуана Женсюня беззаперечні. Але компанія з ринковою капіталізацією в кілька трильйонів доларів не може повністю покладати своє майбутнє на засновника.
Для ради директорів зберегти його на посаді — ризик, але й його відхід матиме величезну ціну.
А інвесторам замість подальших обговорень його особистого життя варто більше перейматися майбутньою стратегією NVIDIA, довірою клієнтів і здатністю керівництва втілювати рішення.
Видатний підприємець може створити видатну компанію, але по-справжньому видатна компанія має бути здатною витримати відхід свого засновника.
#黄仁勋 #NVIDIA #英伟达 #Aİ
12 листопада NVIDIA оголосила, що Хуан Женсюнь залишає посади генерального директора, президента та члена ради директорів. Тимчасово його обов’язки виконуватиме фінансова директорка Colette Kress.
Людина, яка власноруч заснувала NVIDIA, керувала нею 33 роки й вивела компанію на вершину світової індустрії ШІ, залишає її в такий спосіб — це справді викликає жаль.
Але якщо пояснювати все лише зрадою, то, мабуть, це означало б недооцінити складність ситуації.
Хуан Женсюнь уже визнав, що був невірним у шлюбі, тоді як повідомлення ЗМІ про підозри щодо зв’язків з іноземними розвідками та близькі стосунки між керівниками й підлеглими в компанії поки що містять непідтверджені твердження.
Проблема в тому, що NVIDIA — не звичайна компанія. Вона володіє ключовими технологіями світової індустрії ШІ та перебуває в чутливій точці технологічного протистояння між Китаєм і США.
Якщо особисті стосунки генерального директора можуть стосуватися комерційної таємниці, національної безпеки чи конфлікту інтересів, це вже не просто сімейна справа.
Це також відображає певні відмінності в корпоративному управлінні Китаю та Заходу.
У Китаї громадська думка часто більше зосереджується на особистій моральності підприємців, їхній відповідальності перед родиною та на тому, чи можна окремо оцінювати їхні заслуги й помилки.
Натомість великі американські публічні компанії мають оцінювати ризики, які можуть спричинити такі приватні вчинки, з огляду на систему дотримання норм, владні відносини, відповідальність ради директорів та інтереси акціонерів.
Питання не в тому, хто консервативніший, а в тому, чи переступають приватні вчинки межі корпоративного управління.
Звісно, щодо конкретних причин відставки ще потрібно дочекатися результатів розслідування; непідтверджені звинувачення не можна сприймати як факти.
Як на мене, найважливіше питання для роздумів таке: чи означає великий внесок людини в компанію, що вона може стояти над правилами?
Комерційні досягнення Хуана Женсюня беззаперечні. Але компанія з ринковою капіталізацією в кілька трильйонів доларів не може повністю покладати своє майбутнє на засновника.
Для ради директорів зберегти його на посаді — ризик, але й його відхід матиме величезну ціну.
А інвесторам замість подальших обговорень його особистого життя варто більше перейматися майбутньою стратегією NVIDIA, довірою клієнтів і здатністю керівництва втілювати рішення.
Видатний підприємець може створити видатну компанію, але по-справжньому видатна компанія має бути здатною витримати відхід свого засновника.
#黄仁勋 #NVIDIA #英伟达 #Aİ
1
2.4k
·
--
Оптимістично
Anthropic готується вийти на біржу, але замість того, щоб гнатися за ажіотажем навколо цього IPO, я зараз більше вірю в Nvidia.
Запланована ціна розміщення акцій Anthropic — 70–78 доларів, що відповідає оцінці компанії майже в один трильйон доларів. Ця ціна змусила мене замислитися: що цінніше — потенціал компаній, які розробляють моделі, чи прибутки від обчислювальних потужностей, які вже стали реальністю?
Особисто я схиляюся до другого варіанта:
{future}(NVDAUSDT)
По-перше, боротьба між моделями ще не завершилася, але ті, хто продає обчислювальні потужності, вже заробляють.
Anthropic, OpenAI і Google досі борються за користувачів і корпоративних клієнтів. Можливості моделей постійно зростають, а цінова конкуренція стає дедалі жорсткішою.
Компаніям, що розробляють моделі, потрібно постійно вкладати кошти в навчання та інференс, а зростання доходів не обов’язково означає відповідне зростання прибутку.
Nvidia ж уже сформувала зрілу бізнес-модель, яка приносить прибуток. Незалежно від того, яка модель вийде вперед, галузі ШІ й надалі знадобляться значні обчислювальні потужності.
Звісно, Google TPU, AMD і власні чипи різних компаній кидають виклик Nvidia, але поки що ця конкуренція не змінила її важливого становища на ринку обчислювальних потужностей для ШІ.
По-друге, IPO Anthropic може стати нагодою для переоцінки всього сектору ШІ.
Якщо компанія, що розробляє моделі й ще не досягла стабільної прибутковості, може отримати оцінку майже в один трильйон доларів, чи є простір для переоцінки Nvidia, яка вже досягла прибутковості у великих масштабах?
Саме це питання мене цікавить.
Однак не варто забувати, що ринкова капіталізація Nvidia — близько 4 трильйонів доларів — також уже враховує дуже високі очікування щодо зростання.
Справжній потенціал подальшого зростання визначає не те, чия оцінка вища, а те, чи зможе майбутнє зростання прибутку перевершити очікування, які ринок уже заклав у ціну.
По-третє, зміни в політиці після проміжних виборів у США можуть додатково вплинути на розподіл прибутків у галузі ШІ.
Регулювання ШІ, обмеження експорту передових чипів, постачання енергії та будівництво центрів обробки даних — усе це може залежати від подальших змін політики.
Компанії, що розробляють моделі, стикаються з тиском регулювання та витратами на обчислювальні потужності, а Nvidia — з ризиками, пов’язаними з експортною політикою, капітальними витратами клієнтів і конкуренцією з боку власних чипів.
Anthropic уособлює цінність, яку ШІ може створити в майбутньому, а Nvidia — прибутки, які ШІ вже приніс.
Обидві компанії мають потенціал, але обидві несуть ризик завищеної оцінки.
Та на цьому етапі я особисто волію платити за прибутки, які вже стали реальністю і можуть надалі зростати, а не переплачувати за ще не реалізовані перспективи.
#Anthropic #NVIDIA #Aİ #美股 #半导体
Anthropic готується вийти на біржу, але замість того, щоб гнатися за ажіотажем навколо цього IPO, я зараз більше вірю в Nvidia.
Запланована ціна розміщення акцій Anthropic — 70–78 доларів, що відповідає оцінці компанії майже в один трильйон доларів. Ця ціна змусила мене замислитися: що цінніше — потенціал компаній, які розробляють моделі, чи прибутки від обчислювальних потужностей, які вже стали реальністю?
Особисто я схиляюся до другого варіанта:
По-перше, боротьба між моделями ще не завершилася, але ті, хто продає обчислювальні потужності, вже заробляють.
Anthropic, OpenAI і Google досі борються за користувачів і корпоративних клієнтів. Можливості моделей постійно зростають, а цінова конкуренція стає дедалі жорсткішою.
Компаніям, що розробляють моделі, потрібно постійно вкладати кошти в навчання та інференс, а зростання доходів не обов’язково означає відповідне зростання прибутку.
Nvidia ж уже сформувала зрілу бізнес-модель, яка приносить прибуток. Незалежно від того, яка модель вийде вперед, галузі ШІ й надалі знадобляться значні обчислювальні потужності.
Звісно, Google TPU, AMD і власні чипи різних компаній кидають виклик Nvidia, але поки що ця конкуренція не змінила її важливого становища на ринку обчислювальних потужностей для ШІ.
По-друге, IPO Anthropic може стати нагодою для переоцінки всього сектору ШІ.
Якщо компанія, що розробляє моделі й ще не досягла стабільної прибутковості, може отримати оцінку майже в один трильйон доларів, чи є простір для переоцінки Nvidia, яка вже досягла прибутковості у великих масштабах?
Саме це питання мене цікавить.
Однак не варто забувати, що ринкова капіталізація Nvidia — близько 4 трильйонів доларів — також уже враховує дуже високі очікування щодо зростання.
Справжній потенціал подальшого зростання визначає не те, чия оцінка вища, а те, чи зможе майбутнє зростання прибутку перевершити очікування, які ринок уже заклав у ціну.
По-третє, зміни в політиці після проміжних виборів у США можуть додатково вплинути на розподіл прибутків у галузі ШІ.
Регулювання ШІ, обмеження експорту передових чипів, постачання енергії та будівництво центрів обробки даних — усе це може залежати від подальших змін політики.
Компанії, що розробляють моделі, стикаються з тиском регулювання та витратами на обчислювальні потужності, а Nvidia — з ризиками, пов’язаними з експортною політикою, капітальними витратами клієнтів і конкуренцією з боку власних чипів.
Anthropic уособлює цінність, яку ШІ може створити в майбутньому, а Nvidia — прибутки, які ШІ вже приніс.
Обидві компанії мають потенціал, але обидві несуть ризик завищеної оцінки.
Та на цьому етапі я особисто волію платити за прибутки, які вже стали реальністю і можуть надалі зростати, а не переплачувати за ще не реалізовані перспективи.
#Anthropic #NVIDIA #Aİ #美股 #半导体
Запланована ціна розміщення акцій Anthropic — 70–78 доларів, що відповідає оцінці компанії майже в один трильйон доларів. Ця ціна змусила мене замислитися: що цінніше — потенціал компаній, які розробляють моделі, чи прибутки від обчислювальних потужностей, які вже стали реальністю?
Особисто я схиляюся до другого варіанта:
По-перше, боротьба між моделями ще не завершилася, але ті, хто продає обчислювальні потужності, вже заробляють.
Anthropic, OpenAI і Google досі борються за користувачів і корпоративних клієнтів. Можливості моделей постійно зростають, а цінова конкуренція стає дедалі жорсткішою.
Компаніям, що розробляють моделі, потрібно постійно вкладати кошти в навчання та інференс, а зростання доходів не обов’язково означає відповідне зростання прибутку.
Nvidia ж уже сформувала зрілу бізнес-модель, яка приносить прибуток. Незалежно від того, яка модель вийде вперед, галузі ШІ й надалі знадобляться значні обчислювальні потужності.
Звісно, Google TPU, AMD і власні чипи різних компаній кидають виклик Nvidia, але поки що ця конкуренція не змінила її важливого становища на ринку обчислювальних потужностей для ШІ.
По-друге, IPO Anthropic може стати нагодою для переоцінки всього сектору ШІ.
Якщо компанія, що розробляє моделі й ще не досягла стабільної прибутковості, може отримати оцінку майже в один трильйон доларів, чи є простір для переоцінки Nvidia, яка вже досягла прибутковості у великих масштабах?
Саме це питання мене цікавить.
Однак не варто забувати, що ринкова капіталізація Nvidia — близько 4 трильйонів доларів — також уже враховує дуже високі очікування щодо зростання.
Справжній потенціал подальшого зростання визначає не те, чия оцінка вища, а те, чи зможе майбутнє зростання прибутку перевершити очікування, які ринок уже заклав у ціну.
По-третє, зміни в політиці після проміжних виборів у США можуть додатково вплинути на розподіл прибутків у галузі ШІ.
Регулювання ШІ, обмеження експорту передових чипів, постачання енергії та будівництво центрів обробки даних — усе це може залежати від подальших змін політики.
Компанії, що розробляють моделі, стикаються з тиском регулювання та витратами на обчислювальні потужності, а Nvidia — з ризиками, пов’язаними з експортною політикою, капітальними витратами клієнтів і конкуренцією з боку власних чипів.
Anthropic уособлює цінність, яку ШІ може створити в майбутньому, а Nvidia — прибутки, які ШІ вже приніс.
Обидві компанії мають потенціал, але обидві несуть ризик завищеної оцінки.
Та на цьому етапі я особисто волію платити за прибутки, які вже стали реальністю і можуть надалі зростати, а не переплачувати за ще не реалізовані перспективи.
#Anthropic #NVIDIA #Aİ #美股 #半导体
341
·
--
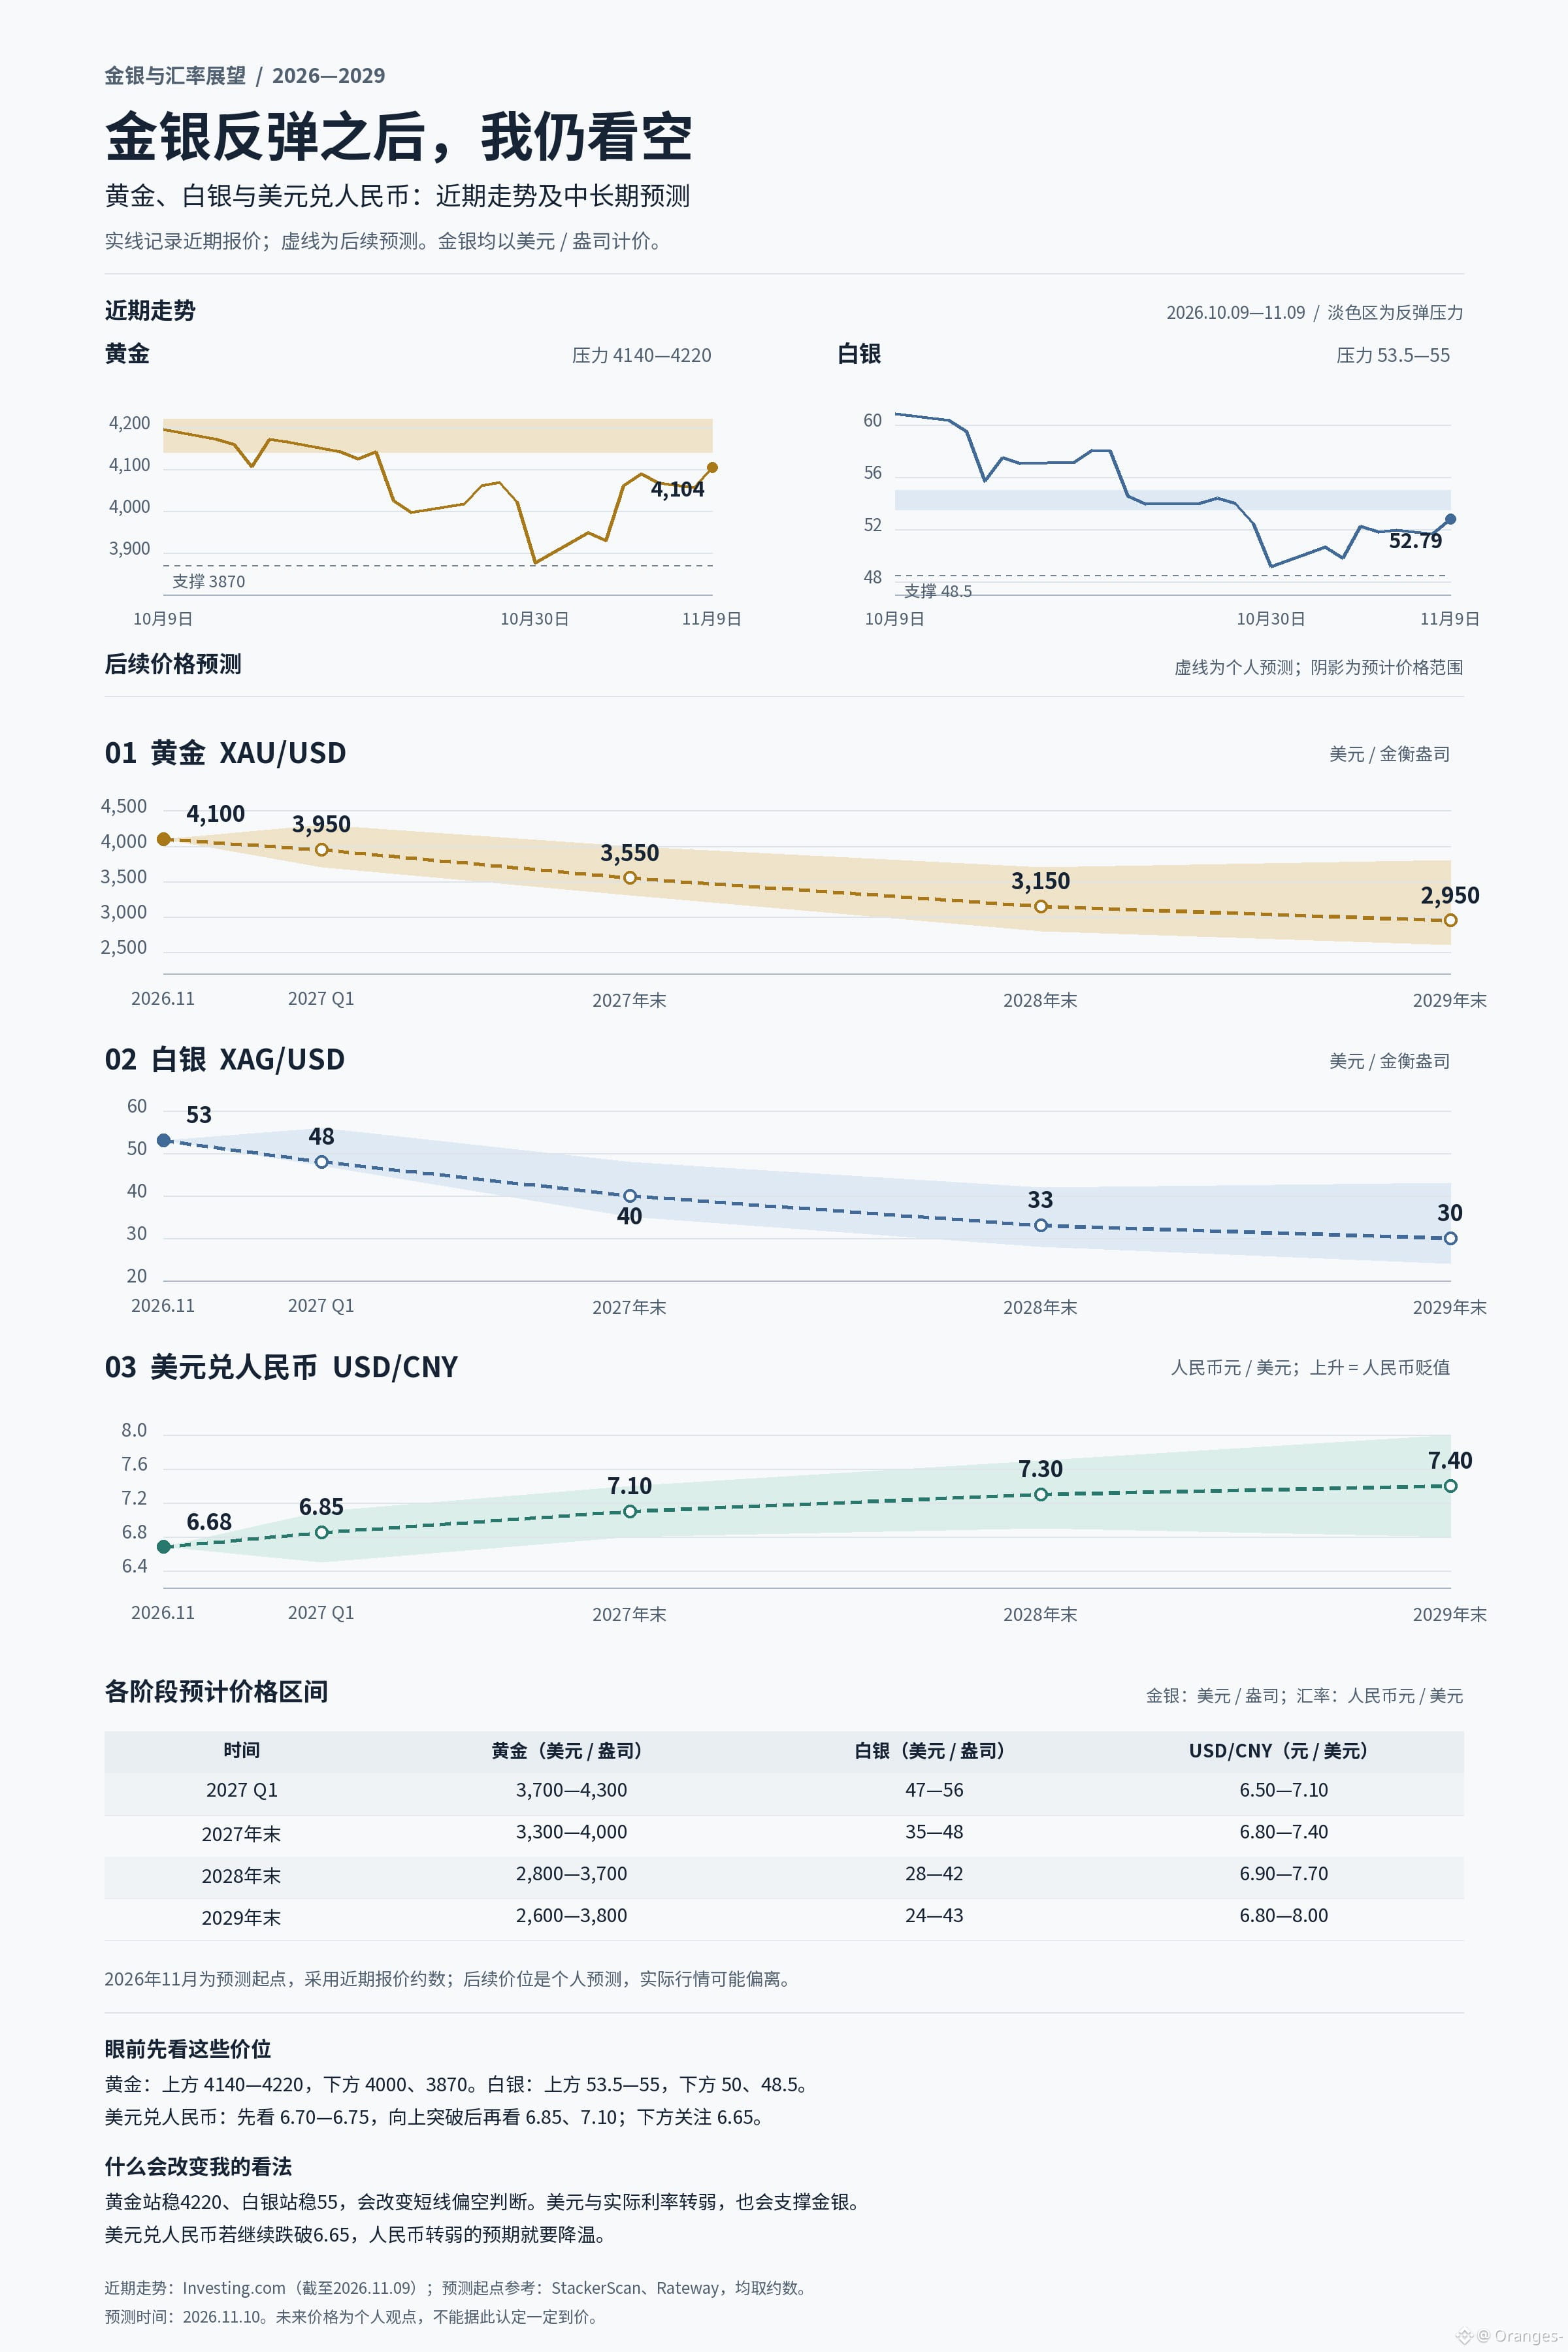
Срібло відскочило до 53 доларів, але я все ще налаштований по-ведмежому. Те саме стосується золота.
Срібло. 9 жовтня воно ще коштувало 60,83 долара, наприкінці жовтня впало приблизно до 49 доларів, а 9 листопада котирувалося на рівні 52,79 долара. Це відновлення відіграло частину падіння, але до жовтневих цін ще дуже далеко. Я радше розглядаю його як корекційне відновлення після падіння.
Спершу зверху орієнтир — 53,5–55 доларів. Якщо ціні не вдасться подолати цей діапазон, вона може знову повернутися до рівнів близько 50 і 48,5 долара. Якщо рівень 48,5 буде пробито вниз, наступна ціль — 47 доларів; якщо золото також продовжить слабшати, срібло може повернутися до рівня близько 40 доларів.
Відновлення золота дещо сильніше, ніж срібла. У середині жовтня воно досягло максимуму близько 4 220 доларів, наприкінці жовтня опускалося до мінімуму 3 870 доларів, а 9 листопада повернулося приблизно до 4 104 доларів. Найближчий опір — у діапазоні 4 140–4 220 доларів. Якщо ціна не повернеться вище цього діапазону, я й надалі очікую спершу падіння до 4 000, а потім — до 3 870 доларів; якщо буде пробито й цей рівень, у середньостроковій перспективі орієнтиром стане район 3 500 доларів.
Співвідношення золота до срібла також зросло приблизно з 69 9 жовтня до 78 9 листопада. Срібло явно поступається золоту. Якщо нинішнє відновлення золота завершиться, срібло може зазнати сильнішого тиску знизу.
Якщо подивитися на графік від 2010 року, мене більше непокоїть, що тривалість корекції можуть недооцінювати. У 2011–2015 роках золото пережило тривале багаторічне падіння. Нинішнього відновлення поки недостатньо, щоб я змінив свою оцінку на прогноз нового бичачого ринку.
Надалі долар і реальні процентні ставки залишатимуться чинниками, які не можна ігнорувати. 28 жовтня ФРС залишила ключову ставку на рівні 3,75%–4,00%, причому двоє членів комітету виступали за її підвищення. Якщо реальна дохідність доларових активів і надалі буде привабливою, корекція цін на золото й срібло може затягнутися.
Щодо юаня, я очікую його ослаблення на наступному етапі. Наразі курс долара до юаня становить близько 6,68. За останні кілька місяців він знизився приблизно з 6,74 до 6,65, тобто юань до цього зміцнювався. Далі спершу подивимося, чи зможе курс долара до юаня знову закріпитися вище 6,70–6,75, а потім орієнтирами стануть 6,85 і 7,10. Якщо курс продовжить падати нижче 6,65, мої очікування щодо ослаблення юаня послабшають.
Моя поточна оцінка така: у першому кварталі 2027 року золото буде близько 3 950 доларів, срібло — близько 48 доларів, а курс долара до юаня — 6,85; на кінець 2027 року відповідні орієнтири становлять 3 550, 40 і 7,10. Якщо корекція триватиме у 2028–2029 роках, золото може повернутися до району 3 000 доларів, срібло — до 30–35 доларів, а курс долара до юаня — до 7,3–7,4.
#黄金 #白银 #美元 #人民币
Срібло відскочило до 53 доларів, але я все ще налаштований по-ведмежому. Те саме стосується золота.
Срібло. 9 жовтня воно ще коштувало 60,83 долара, наприкінці жовтня впало приблизно до 49 доларів, а 9 листопада котирувалося на рівні 52,79 долара. Це відновлення відіграло частину падіння, але до жовтневих цін ще дуже далеко. Я радше розглядаю його як корекційне відновлення після падіння.
Спершу зверху орієнтир — 53,5–55 доларів. Якщо ціні не вдасться подолати цей діапазон, вона може знову повернутися до рівнів близько 50 і 48,5 долара. Якщо рівень 48,5 буде пробито вниз, наступна ціль — 47 доларів; якщо золото також продовжить слабшати, срібло може повернутися до рівня близько 40 доларів.
Відновлення золота дещо сильніше, ніж срібла. У середині жовтня воно досягло максимуму близько 4 220 доларів, наприкінці жовтня опускалося до мінімуму 3 870 доларів, а 9 листопада повернулося приблизно до 4 104 доларів. Найближчий опір — у діапазоні 4 140–4 220 доларів. Якщо ціна не повернеться вище цього діапазону, я й надалі очікую спершу падіння до 4 000, а потім — до 3 870 доларів; якщо буде пробито й цей рівень, у середньостроковій перспективі орієнтиром стане район 3 500 доларів.
Співвідношення золота до срібла також зросло приблизно з 69 9 жовтня до 78 9 листопада. Срібло явно поступається золоту. Якщо нинішнє відновлення золота завершиться, срібло може зазнати сильнішого тиску знизу.
Якщо подивитися на графік від 2010 року, мене більше непокоїть, що тривалість корекції можуть недооцінювати. У 2011–2015 роках золото пережило тривале багаторічне падіння. Нинішнього відновлення поки недостатньо, щоб я змінив свою оцінку на прогноз нового бичачого ринку.
Надалі долар і реальні процентні ставки залишатимуться чинниками, які не можна ігнорувати. 28 жовтня ФРС залишила ключову ставку на рівні 3,75%–4,00%, причому двоє членів комітету виступали за її підвищення. Якщо реальна дохідність доларових активів і надалі буде привабливою, корекція цін на золото й срібло може затягнутися.
Щодо юаня, я очікую його ослаблення на наступному етапі. Наразі курс долара до юаня становить близько 6,68. За останні кілька місяців він знизився приблизно з 6,74 до 6,65, тобто юань до цього зміцнювався. Далі спершу подивимося, чи зможе курс долара до юаня знову закріпитися вище 6,70–6,75, а потім орієнтирами стануть 6,85 і 7,10. Якщо курс продовжить падати нижче 6,65, мої очікування щодо ослаблення юаня послабшають.
Моя поточна оцінка така: у першому кварталі 2027 року золото буде близько 3 950 доларів, срібло — близько 48 доларів, а курс долара до юаня — 6,85; на кінець 2027 року відповідні орієнтири становлять 3 550, 40 і 7,10. Якщо корекція триватиме у 2028–2029 роках, золото може повернутися до району 3 000 доларів, срібло — до 30–35 доларів, а курс долара до юаня — до 7,3–7,4.
#黄金 #白银 #美元 #人民币
Срібло. 9 жовтня воно ще коштувало 60,83 долара, наприкінці жовтня впало приблизно до 49 доларів, а 9 листопада котирувалося на рівні 52,79 долара. Це відновлення відіграло частину падіння, але до жовтневих цін ще дуже далеко. Я радше розглядаю його як корекційне відновлення після падіння.
Спершу зверху орієнтир — 53,5–55 доларів. Якщо ціні не вдасться подолати цей діапазон, вона може знову повернутися до рівнів близько 50 і 48,5 долара. Якщо рівень 48,5 буде пробито вниз, наступна ціль — 47 доларів; якщо золото також продовжить слабшати, срібло може повернутися до рівня близько 40 доларів.
Відновлення золота дещо сильніше, ніж срібла. У середині жовтня воно досягло максимуму близько 4 220 доларів, наприкінці жовтня опускалося до мінімуму 3 870 доларів, а 9 листопада повернулося приблизно до 4 104 доларів. Найближчий опір — у діапазоні 4 140–4 220 доларів. Якщо ціна не повернеться вище цього діапазону, я й надалі очікую спершу падіння до 4 000, а потім — до 3 870 доларів; якщо буде пробито й цей рівень, у середньостроковій перспективі орієнтиром стане район 3 500 доларів.
Співвідношення золота до срібла також зросло приблизно з 69 9 жовтня до 78 9 листопада. Срібло явно поступається золоту. Якщо нинішнє відновлення золота завершиться, срібло може зазнати сильнішого тиску знизу.
Якщо подивитися на графік від 2010 року, мене більше непокоїть, що тривалість корекції можуть недооцінювати. У 2011–2015 роках золото пережило тривале багаторічне падіння. Нинішнього відновлення поки недостатньо, щоб я змінив свою оцінку на прогноз нового бичачого ринку.
Надалі долар і реальні процентні ставки залишатимуться чинниками, які не можна ігнорувати. 28 жовтня ФРС залишила ключову ставку на рівні 3,75%–4,00%, причому двоє членів комітету виступали за її підвищення. Якщо реальна дохідність доларових активів і надалі буде привабливою, корекція цін на золото й срібло може затягнутися.
Щодо юаня, я очікую його ослаблення на наступному етапі. Наразі курс долара до юаня становить близько 6,68. За останні кілька місяців він знизився приблизно з 6,74 до 6,65, тобто юань до цього зміцнювався. Далі спершу подивимося, чи зможе курс долара до юаня знову закріпитися вище 6,70–6,75, а потім орієнтирами стануть 6,85 і 7,10. Якщо курс продовжить падати нижче 6,65, мої очікування щодо ослаблення юаня послабшають.
Моя поточна оцінка така: у першому кварталі 2027 року золото буде близько 3 950 доларів, срібло — близько 48 доларів, а курс долара до юаня — 6,85; на кінець 2027 року відповідні орієнтири становлять 3 550, 40 і 7,10. Якщо корекція триватиме у 2028–2029 роках, золото може повернутися до району 3 000 доларів, срібло — до 30–35 доларів, а курс долара до юаня — до 7,3–7,4.
#黄金 #白银 #美元 #人民币
545
·
--
Найзапеклішим суперником NVIDIA, можливо, виявиться її власний клієнт.
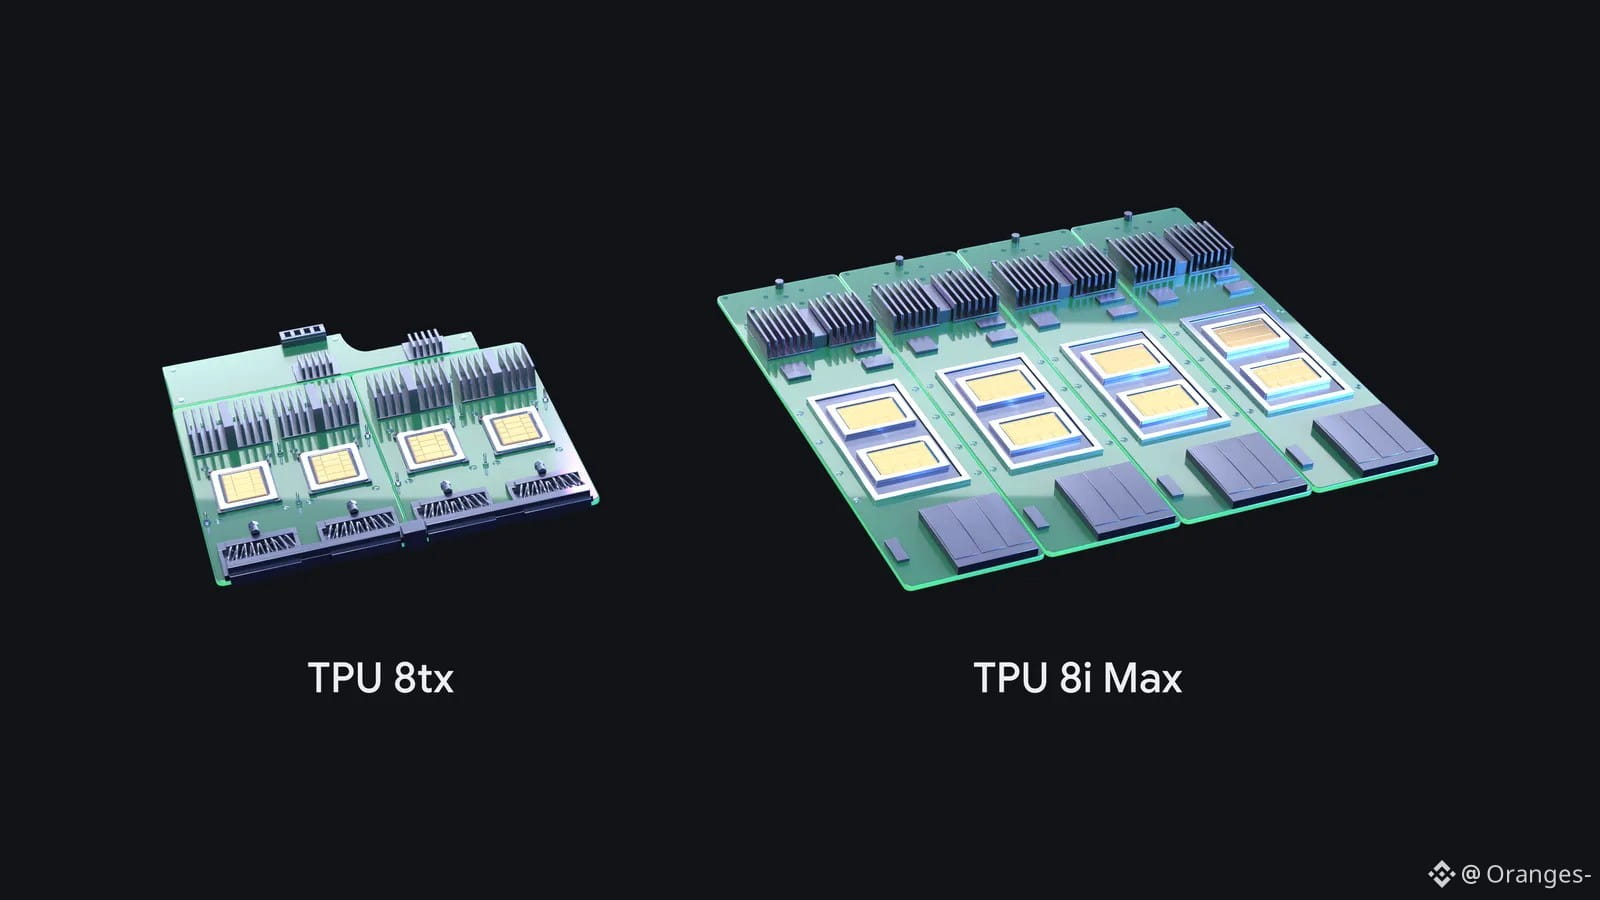
9 листопада Google представила дві нові системи TPU:
🔹 8tx: орієнтована на безпечні обчислення та захист конфіденційних даних.
🔹 8i Max: два TPU в одному корпусі; обчислювальна потужність, обсяг SRAM і пропускна здатність HBM удвічі більші, ніж в одного 8i.
Справді важливо не те, які в них характеристики, а те, що Google перетворюється з покупця обчислювальних потужностей для ШІ на розробника та постачальника чипів.
Раніше технологічні гіганти змагалися, хто зможе купити більше GPU.
Тепер вони починають змагатися, хто зможе менше залежати від NVIDIA.
Звісно, екосистема CUDA і досі залишається конкурентною перевагою NVIDIA.
Але найзапеклішим конкурентом може виявитися не інша компанія-виробник чипів, а великі клієнти, які мають і гроші, і технології, і величезний попит на ШІ.
Чи й надалі обчислювальні потужності для ШІ будуть зосереджені в руках одного виробника GPU, чи спеціалізовані чипи розквітнуть у всьому розмаїтті?
#AI #Google #NVIDIA #TPU
Найзапеклішим суперником NVIDIA, можливо, виявиться її власний клієнт.
9 листопада Google представила дві нові системи TPU:
🔹 8tx: орієнтована на безпечні обчислення та захист конфіденційних даних.
🔹 8i Max: два TPU в одному корпусі; обчислювальна потужність, обсяг SRAM і пропускна здатність HBM удвічі більші, ніж в одного 8i.
Справді важливо не те, які в них характеристики, а те, що Google перетворюється з покупця обчислювальних потужностей для ШІ на розробника та постачальника чипів.
Раніше технологічні гіганти змагалися, хто зможе купити більше GPU.
Тепер вони починають змагатися, хто зможе менше залежати від NVIDIA.
Звісно, екосистема CUDA і досі залишається конкурентною перевагою NVIDIA.
Але найзапеклішим конкурентом може виявитися не інша компанія-виробник чипів, а великі клієнти, які мають і гроші, і технології, і величезний попит на ШІ.
Чи й надалі обчислювальні потужності для ШІ будуть зосереджені в руках одного виробника GPU, чи спеціалізовані чипи розквітнуть у всьому розмаїтті?
#AI #Google #NVIDIA #TPU
9 листопада Google представила дві нові системи TPU:
🔹 8tx: орієнтована на безпечні обчислення та захист конфіденційних даних.
🔹 8i Max: два TPU в одному корпусі; обчислювальна потужність, обсяг SRAM і пропускна здатність HBM удвічі більші, ніж в одного 8i.
Справді важливо не те, які в них характеристики, а те, що Google перетворюється з покупця обчислювальних потужностей для ШІ на розробника та постачальника чипів.
Раніше технологічні гіганти змагалися, хто зможе купити більше GPU.
Тепер вони починають змагатися, хто зможе менше залежати від NVIDIA.
Звісно, екосистема CUDA і досі залишається конкурентною перевагою NVIDIA.
Але найзапеклішим конкурентом може виявитися не інша компанія-виробник чипів, а великі клієнти, які мають і гроші, і технології, і величезний попит на ШІ.
Чи й надалі обчислювальні потужності для ШІ будуть зосереджені в руках одного виробника GPU, чи спеціалізовані чипи розквітнуть у всьому розмаїтті?
#AI #Google #NVIDIA #TPU
295
·
--
Переглянути переклад
为什么同一笔链上转账,有时几秒完成,有时要等很久?
很多人第一次使用区块链时,会有个疑问:
同样是转账,为什么有时候很快,有时候却要等很久?
原因之一,是区块链网络的交易处理能力有限。
当大量用户同时提交交易时,网络可能出现拥堵。
在部分采用竞争性手续费机制的网络中,愿意支付更高手续费的交易,可能更容易被优先处理。
但这里还有一个容易混淆的问题:
交易被打包进区块,不一定代表所有接收方都认为它已经达到最终确认要求。
不同区块链的共识机制、最终性设计和交易确认规则并不相同。
交易所也可能设置自己的充值确认门槛。
所以看到区块浏览器显示交易成功,却发现平台余额还没有更新,不一定意味着资产丢失。
可以先检查交易哈希、目标网络、接收地址和平台要求的确认数量。
区块链转账速度,不只是网络快不快,还取决于你如何定义“完成”。
#区块链 #链上转账
为什么同一笔链上转账,有时几秒完成,有时要等很久?
很多人第一次使用区块链时,会有个疑问:
同样是转账,为什么有时候很快,有时候却要等很久?
原因之一,是区块链网络的交易处理能力有限。
当大量用户同时提交交易时,网络可能出现拥堵。
在部分采用竞争性手续费机制的网络中,愿意支付更高手续费的交易,可能更容易被优先处理。
但这里还有一个容易混淆的问题:
交易被打包进区块,不一定代表所有接收方都认为它已经达到最终确认要求。
不同区块链的共识机制、最终性设计和交易确认规则并不相同。
交易所也可能设置自己的充值确认门槛。
所以看到区块浏览器显示交易成功,却发现平台余额还没有更新,不一定意味着资产丢失。
可以先检查交易哈希、目标网络、接收地址和平台要求的确认数量。
区块链转账速度,不只是网络快不快,还取决于你如何定义“完成”。
#区块链 #链上转账
很多人第一次使用区块链时,会有个疑问:
同样是转账,为什么有时候很快,有时候却要等很久?
原因之一,是区块链网络的交易处理能力有限。
当大量用户同时提交交易时,网络可能出现拥堵。
在部分采用竞争性手续费机制的网络中,愿意支付更高手续费的交易,可能更容易被优先处理。
但这里还有一个容易混淆的问题:
交易被打包进区块,不一定代表所有接收方都认为它已经达到最终确认要求。
不同区块链的共识机制、最终性设计和交易确认规则并不相同。
交易所也可能设置自己的充值确认门槛。
所以看到区块浏览器显示交易成功,却发现平台余额还没有更新,不一定意味着资产丢失。
可以先检查交易哈希、目标网络、接收地址和平台要求的确认数量。
区块链转账速度,不只是网络快不快,还取决于你如何定义“完成”。
#区块链 #链上转账
1
71
·
--
Переглянути переклад
公共WiFi最危险的地方,可能不是密码太简单
在咖啡店连接公共WiFi时,有个误区:
只要网络设置了密码,就一定安全。
其实未必。
如果很多顾客共用同一个密码,陌生设备仍然可能接入同一网络。
更需要警惕的是名称相似的假冒热点。
比如真正的网络叫 Coffee_Guest,有人却创建了一个 Coffee_Guest_Free。
你以为连接的是店家网络,实际上可能进入了攻击者控制的网络。
不过,现代HTTPS加密能够保护大量正常网页通信,并不是连接公共WiFi就意味着密码会被直接窃取。
真正值得养成的习惯,是确认网络名称、避免忽略证书警告,并关闭不必要的自动连接。
涉及重要账户时,也可以优先使用可信的移动网络。
#网络安全 #WiFi安全 #CyberSecurity #隐私保护
公共WiFi最危险的地方,可能不是密码太简单
在咖啡店连接公共WiFi时,有个误区:
只要网络设置了密码,就一定安全。
其实未必。
如果很多顾客共用同一个密码,陌生设备仍然可能接入同一网络。
更需要警惕的是名称相似的假冒热点。
比如真正的网络叫 Coffee_Guest,有人却创建了一个 Coffee_Guest_Free。
你以为连接的是店家网络,实际上可能进入了攻击者控制的网络。
不过,现代HTTPS加密能够保护大量正常网页通信,并不是连接公共WiFi就意味着密码会被直接窃取。
真正值得养成的习惯,是确认网络名称、避免忽略证书警告,并关闭不必要的自动连接。
涉及重要账户时,也可以优先使用可信的移动网络。
#网络安全 #WiFi安全 #CyberSecurity #隐私保护
在咖啡店连接公共WiFi时,有个误区:
只要网络设置了密码,就一定安全。
其实未必。
如果很多顾客共用同一个密码,陌生设备仍然可能接入同一网络。
更需要警惕的是名称相似的假冒热点。
比如真正的网络叫 Coffee_Guest,有人却创建了一个 Coffee_Guest_Free。
你以为连接的是店家网络,实际上可能进入了攻击者控制的网络。
不过,现代HTTPS加密能够保护大量正常网页通信,并不是连接公共WiFi就意味着密码会被直接窃取。
真正值得养成的习惯,是确认网络名称、避免忽略证书警告,并关闭不必要的自动连接。
涉及重要账户时,也可以优先使用可信的移动网络。
#网络安全 #WiFi安全 #CyberSecurity #隐私保护
135
·
--
Переглянути переклад
交易所显示的成交量,为什么不等于真实买盘?
看到某个代币24小时成交量突然暴涨,很多人第一反应是:
是不是有大资金进场?
但成交量本身,并不能直接回答这个问题。
每一笔成交,都同时存在买方和卖方。
如果有人以市价主动买入,另一边就有人提供卖出的流动性。
因此,成交量增加只说明交易活动变得活跃。
它不直接证明资金正在净流入,也不能证明价格一定会上涨。
更复杂的是,不同交易平台的成交量统计口径、流动性质量和异常交易识别能力可能不同。
成交量是市场活动的温度计,不是资金方向的指南针。
研究市场时,最好结合价格变化、订单簿深度、成交结构等信息。
不要把一个数字,当成完整的市场故事。
#加密货币 #交易量 #Crypto
交易所显示的成交量,为什么不等于真实买盘?
看到某个代币24小时成交量突然暴涨,很多人第一反应是:
是不是有大资金进场?
但成交量本身,并不能直接回答这个问题。
每一笔成交,都同时存在买方和卖方。
如果有人以市价主动买入,另一边就有人提供卖出的流动性。
因此,成交量增加只说明交易活动变得活跃。
它不直接证明资金正在净流入,也不能证明价格一定会上涨。
更复杂的是,不同交易平台的成交量统计口径、流动性质量和异常交易识别能力可能不同。
成交量是市场活动的温度计,不是资金方向的指南针。
研究市场时,最好结合价格变化、订单簿深度、成交结构等信息。
不要把一个数字,当成完整的市场故事。
#加密货币 #交易量 #Crypto
看到某个代币24小时成交量突然暴涨,很多人第一反应是:
是不是有大资金进场?
但成交量本身,并不能直接回答这个问题。
每一笔成交,都同时存在买方和卖方。
如果有人以市价主动买入,另一边就有人提供卖出的流动性。
因此,成交量增加只说明交易活动变得活跃。
它不直接证明资金正在净流入,也不能证明价格一定会上涨。
更复杂的是,不同交易平台的成交量统计口径、流动性质量和异常交易识别能力可能不同。
成交量是市场活动的温度计,不是资金方向的指南针。
研究市场时,最好结合价格变化、订单簿深度、成交结构等信息。
不要把一个数字,当成完整的市场故事。
#加密货币 #交易量 #Crypto
122
·
--
Ринкова капіталізація токена — 1 мільярд. Невже він справді коштує лише 1 мільярд?
Коли аналізуєте криптопроєкт, два показники часто плутають.
Перший — ринкова капіталізація з урахуванням токенів в обігу, другий — повністю розбавлена оцінка (FDV).
Припустімо, ціна токена — 10 доларів, в обігу перебуває 10 мільйонів токенів, а загальна пропозиція становить 100 мільйонів.
Ринкова капіталізація з урахуванням токенів в обігу становить 100 мільйонів доларів.
FDV, розрахована на основі загальної пропозиції, становить 1 мільярд доларів.
Десятикратна різниця не означає, що ціна обов’язково впаде вдесятеро, але нагадує: значна кількість токенів ще не перебуває в обігу.
Аналізуючи проєкт, варто зважати не лише на ціну, а й на пропозицію токенів, графік розблокування, реальний попит і розподіл токенів.
Ринок не видасть вам токени за вигідною ціною лише тому, що якийсь показник здається низьким.
#Криптовалюти #Токеноміка #Crypto #Tokenomics
Ринкова капіталізація токена — 1 мільярд. Невже він справді коштує лише 1 мільярд?
Коли аналізуєте криптопроєкт, два показники часто плутають.
Перший — ринкова капіталізація з урахуванням токенів в обігу, другий — повністю розбавлена оцінка (FDV).
Припустімо, ціна токена — 10 доларів, в обігу перебуває 10 мільйонів токенів, а загальна пропозиція становить 100 мільйонів.
Ринкова капіталізація з урахуванням токенів в обігу становить 100 мільйонів доларів.
FDV, розрахована на основі загальної пропозиції, становить 1 мільярд доларів.
Десятикратна різниця не означає, що ціна обов’язково впаде вдесятеро, але нагадує: значна кількість токенів ще не перебуває в обігу.
Аналізуючи проєкт, варто зважати не лише на ціну, а й на пропозицію токенів, графік розблокування, реальний попит і розподіл токенів.
Ринок не видасть вам токени за вигідною ціною лише тому, що якийсь показник здається низьким.
#Криптовалюти #Токеноміка #Crypto #Tokenomics
Коли аналізуєте криптопроєкт, два показники часто плутають.
Перший — ринкова капіталізація з урахуванням токенів в обігу, другий — повністю розбавлена оцінка (FDV).
Припустімо, ціна токена — 10 доларів, в обігу перебуває 10 мільйонів токенів, а загальна пропозиція становить 100 мільйонів.
Ринкова капіталізація з урахуванням токенів в обігу становить 100 мільйонів доларів.
FDV, розрахована на основі загальної пропозиції, становить 1 мільярд доларів.
Десятикратна різниця не означає, що ціна обов’язково впаде вдесятеро, але нагадує: значна кількість токенів ще не перебуває в обігу.
Аналізуючи проєкт, варто зважати не лише на ціну, а й на пропозицію токенів, графік розблокування, реальний попит і розподіл токенів.
Ринок не видасть вам токени за вигідною ціною лише тому, що якийсь показник здається низьким.
#Криптовалюти #Токеноміка #Crypto #Tokenomics
113
·
--
Переглянути переклад
有人研究赚钱的规律,有人研究赚钱大师的朋友圈。
有人研究企业为什么成功,有人研究成功人士每天几点起床。
前者寻找因果,后者模仿表象。
真正值钱的,从来不是成功者做过什么,而是他为什么那样做。
看不懂规律,再多技巧也可能只是碰运气。
有人研究赚钱的规律,有人研究赚钱大师的朋友圈。
有人研究企业为什么成功,有人研究成功人士每天几点起床。
前者寻找因果,后者模仿表象。
真正值钱的,从来不是成功者做过什么,而是他为什么那样做。
看不懂规律,再多技巧也可能只是碰运气。
有人研究企业为什么成功,有人研究成功人士每天几点起床。
前者寻找因果,后者模仿表象。
真正值钱的,从来不是成功者做过什么,而是他为什么那样做。
看不懂规律,再多技巧也可能只是碰运气。
38
·
--
Переглянути переклад
特斯拉辅助驾驶进入更多欧洲国家
10月26日,拉脱维亚成为欧洲第10个批准Tesla相关辅助驾驶软件的国家。
斯洛伐克也已在本月早些时候批准。
但路透社在当地的试驾采访中记录了一个细节:
车辆在部分复杂路况下仍需要驾驶员及时接管,包括遇到关闭的路障时。
辅助驾驶最容易让人误解的地方,就是名字听起来像汽车已经会独立思考。
技术进步值得期待,但方向盘前的人仍然要保持注意力。
欧洲部分国家批准,不等于整个欧盟已经全面放行。
{future}(TSLAUSDT)
特斯拉辅助驾驶进入更多欧洲国家
10月26日,拉脱维亚成为欧洲第10个批准Tesla相关辅助驾驶软件的国家。
斯洛伐克也已在本月早些时候批准。
但路透社在当地的试驾采访中记录了一个细节:
车辆在部分复杂路况下仍需要驾驶员及时接管,包括遇到关闭的路障时。
辅助驾驶最容易让人误解的地方,就是名字听起来像汽车已经会独立思考。
技术进步值得期待,但方向盘前的人仍然要保持注意力。
欧洲部分国家批准,不等于整个欧盟已经全面放行。
10月26日,拉脱维亚成为欧洲第10个批准Tesla相关辅助驾驶软件的国家。
斯洛伐克也已在本月早些时候批准。
但路透社在当地的试驾采访中记录了一个细节:
车辆在部分复杂路况下仍需要驾驶员及时接管,包括遇到关闭的路障时。
辅助驾驶最容易让人误解的地方,就是名字听起来像汽车已经会独立思考。
技术进步值得期待,但方向盘前的人仍然要保持注意力。
欧洲部分国家批准,不等于整个欧盟已经全面放行。
124
·
--
Переглянути переклад
芯片出口可能少1000亿美元?
10月27日,韩国银行的一份压力情景分析受到关注。
如果美国科技巨头明年削减AI基础设施投资,韩国半导体出口可能比此前预测减少500亿至1000亿美元。
在该悲观情景下,韩国2027年GDP增速可能受到约0.4个百分点的拖累。
注意,这是风险模拟,不是已经发生的出口暴跌。
存储芯片行情火热时,最容易被忽略的问题是:如果大客户突然减少采购,谁来接盘新增产能?
芯片出口可能少1000亿美元?
10月27日,韩国银行的一份压力情景分析受到关注。
如果美国科技巨头明年削减AI基础设施投资,韩国半导体出口可能比此前预测减少500亿至1000亿美元。
在该悲观情景下,韩国2027年GDP增速可能受到约0.4个百分点的拖累。
注意,这是风险模拟,不是已经发生的出口暴跌。
存储芯片行情火热时,最容易被忽略的问题是:如果大客户突然减少采购,谁来接盘新增产能?
10月27日,韩国银行的一份压力情景分析受到关注。
如果美国科技巨头明年削减AI基础设施投资,韩国半导体出口可能比此前预测减少500亿至1000亿美元。
在该悲观情景下,韩国2027年GDP增速可能受到约0.4个百分点的拖累。
注意,这是风险模拟,不是已经发生的出口暴跌。
存储芯片行情火热时,最容易被忽略的问题是:如果大客户突然减少采购,谁来接盘新增产能?
62
·
--
Переглянути переклад
重要文件只放一块SSD,真的安全吗?
很多人买了移动SSD,就觉得照片、资料终于安全了。
但硬盘可能损坏、丢失,也可能被误删或勒索软件影响。
真正值得记住的是备份领域的「3-2-1原则」:
3份数据副本。
使用2种不同类型的存储介质。
至少1份放在异地或独立位置。
备份不是把文件复制到另一个地方,而是确保某个地方出问题时,你还有退路。
尤其是家庭照片和重要工作资料,值得认真做一次。
重要文件只放一块SSD,真的安全吗?
很多人买了移动SSD,就觉得照片、资料终于安全了。
但硬盘可能损坏、丢失,也可能被误删或勒索软件影响。
真正值得记住的是备份领域的「3-2-1原则」:
3份数据副本。
使用2种不同类型的存储介质。
至少1份放在异地或独立位置。
备份不是把文件复制到另一个地方,而是确保某个地方出问题时,你还有退路。
尤其是家庭照片和重要工作资料,值得认真做一次。
很多人买了移动SSD,就觉得照片、资料终于安全了。
但硬盘可能损坏、丢失,也可能被误删或勒索软件影响。
真正值得记住的是备份领域的「3-2-1原则」:
3份数据副本。
使用2种不同类型的存储介质。
至少1份放在异地或独立位置。
备份不是把文件复制到另一个地方,而是确保某个地方出问题时,你还有退路。
尤其是家庭照片和重要工作资料,值得认真做一次。
50
·
--
Платите карткою за кордоном — не поспішайте обирати юані
Під час оплати карткою за кордоном деякі платіжні термінали запитують:
Розрахуватися в місцевій валюті чи конвертувати суму в юані?
Багато хто машинально обирає юані, бо так суму легше оцінити.
Але це може призвести до динамічної конвертації валюти (DCC): курс встановлює продавець або платіжний сервіс, і така конвертація не обов’язково буде вигідною.
Надійніше спершу порівняти витрати на оплату в місцевій валюті.
Також зверніть увагу на комісію вашого банку за операції в іноземній валюті.
За кордоном легко витратити зайве не лише через дорогу покупку, а й через те, що під час оплати ви випадково вибрали не той варіант.
Платите карткою за кордоном — не поспішайте обирати юані
Під час оплати карткою за кордоном деякі платіжні термінали запитують:
Розрахуватися в місцевій валюті чи конвертувати суму в юані?
Багато хто машинально обирає юані, бо так суму легше оцінити.
Але це може призвести до динамічної конвертації валюти (DCC): курс встановлює продавець або платіжний сервіс, і така конвертація не обов’язково буде вигідною.
Надійніше спершу порівняти витрати на оплату в місцевій валюті.
Також зверніть увагу на комісію вашого банку за операції в іноземній валюті.
За кордоном легко витратити зайве не лише через дорогу покупку, а й через те, що під час оплати ви випадково вибрали не той варіант.
Під час оплати карткою за кордоном деякі платіжні термінали запитують:
Розрахуватися в місцевій валюті чи конвертувати суму в юані?
Багато хто машинально обирає юані, бо так суму легше оцінити.
Але це може призвести до динамічної конвертації валюти (DCC): курс встановлює продавець або платіжний сервіс, і така конвертація не обов’язково буде вигідною.
Надійніше спершу порівняти витрати на оплату в місцевій валюті.
Також зверніть увагу на комісію вашого банку за операції в іноземній валюті.
За кордоном легко витратити зайве не лише через дорогу покупку, а й через те, що під час оплати ви випадково вибрали не той варіант.
2
2
1.8k
·
--
Під час розпродажу 11.11 найбільше підштовхують до імпульсивних покупок не ціни, а фрази «знижка діє обмежений час» і «залишилося лише дві години».
Ось простий спосіб:
спочатку перевірте остаточну суму до сплати, потім порівняйте ціни на такий самий товар за останній час і насамкінець уточніть вартість доставки, подарунки та умови повернення.
Пів години розбиралися з правилами знижок, а зрештою вийшло дорожче, ніж зазвичай. Це не полювання за вигідними пропозиціями, а участь у математичній олімпіаді. 😂
Під час розпродажу 11.11 найбільше підштовхують до імпульсивних покупок не ціни, а фрази «знижка діє обмежений час» і «залишилося лише дві години».
Ось простий спосіб:
спочатку перевірте остаточну суму до сплати, потім порівняйте ціни на такий самий товар за останній час і насамкінець уточніть вартість доставки, подарунки та умови повернення.
Пів години розбиралися з правилами знижок, а зрештою вийшло дорожче, ніж зазвичай. Це не полювання за вигідними пропозиціями, а участь у математичній олімпіаді. 😂
Ось простий спосіб:
спочатку перевірте остаточну суму до сплати, потім порівняйте ціни на такий самий товар за останній час і насамкінець уточніть вартість доставки, подарунки та умови повернення.
Пів години розбиралися з правилами знижок, а зрештою вийшло дорожче, ніж зазвичай. Це не полювання за вигідними пропозиціями, а участь у математичній олімпіаді. 😂
61
·
--
Верифіковано
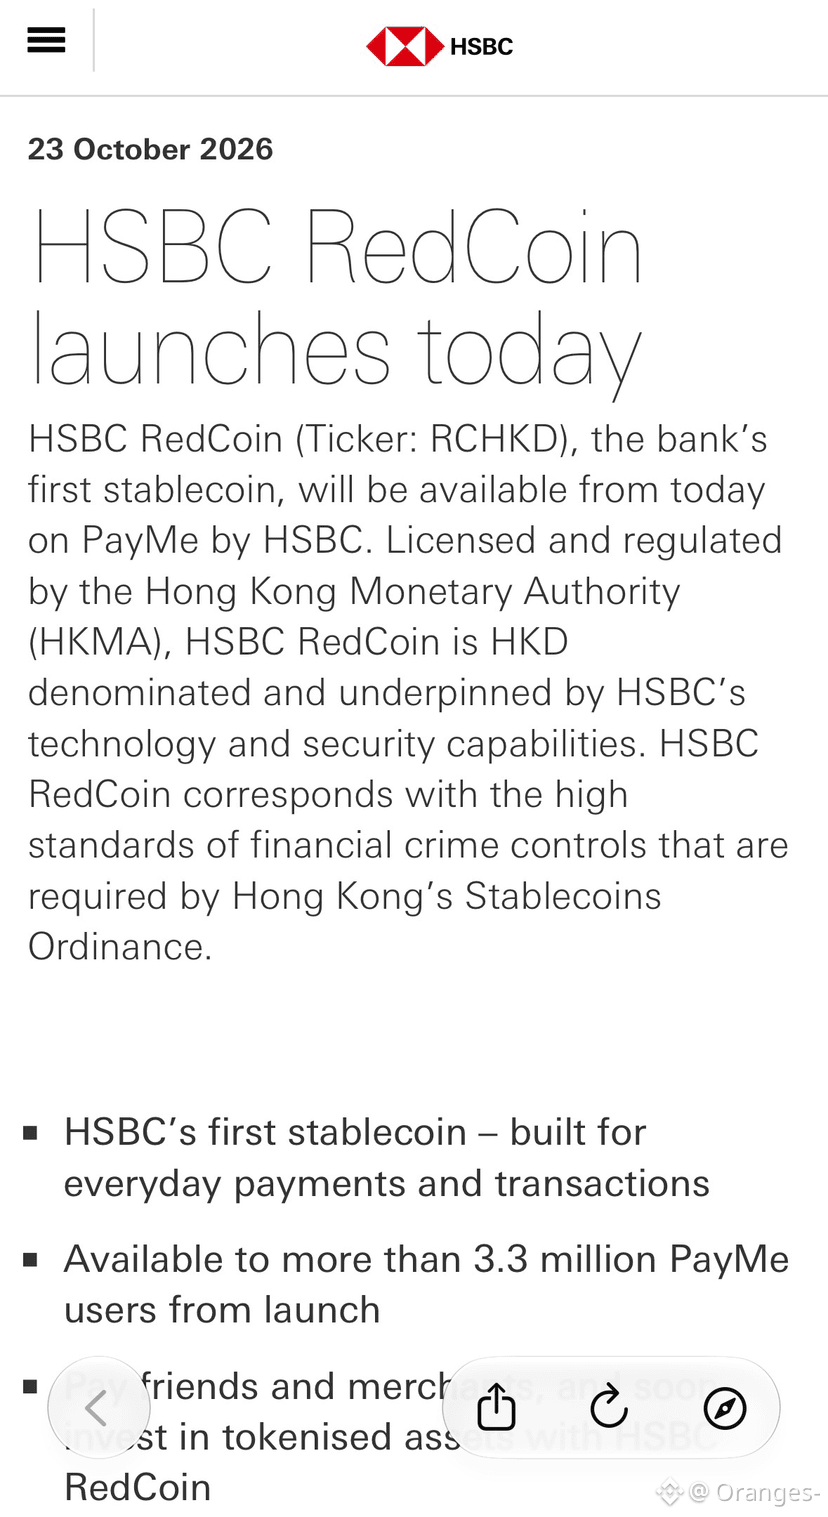
HSBC додав гонконзький стейблкоїн у платіжний застосунок
23 жовтня HSBC офіційно запустив гонконзький стейблкоїн RedCoin.
Упродовж наступних кількох днів понад 3,3 мільйона користувачів PayMe зможуть поступово активувати гаманці для особистих переказів і платежів у торговців.
Щоб стейблкоїни справді стали масовими, можливо, не потрібно спершу навчати кожного Web3 — достатньо зробити платіжний досвід якомога звичнішим.
Звісно, випуск стейблкоїна банком не означає, що він позбавлений ризиків.
HSBC додав гонконзький стейблкоїн у платіжний застосунок
23 жовтня HSBC офіційно запустив гонконзький стейблкоїн RedCoin.
Упродовж наступних кількох днів понад 3,3 мільйона користувачів PayMe зможуть поступово активувати гаманці для особистих переказів і платежів у торговців.
Щоб стейблкоїни справді стали масовими, можливо, не потрібно спершу навчати кожного Web3 — достатньо зробити платіжний досвід якомога звичнішим.
Звісно, випуск стейблкоїна банком не означає, що він позбавлений ризиків.
23 жовтня HSBC офіційно запустив гонконзький стейблкоїн RedCoin.
Упродовж наступних кількох днів понад 3,3 мільйона користувачів PayMe зможуть поступово активувати гаманці для особистих переказів і платежів у торговців.
Щоб стейблкоїни справді стали масовими, можливо, не потрібно спершу навчати кожного Web3 — достатньо зробити платіжний досвід якомога звичнішим.
Звісно, випуск стейблкоїна банком не означає, що він позбавлений ризиків.
HSBCUS-1,12%
225
·
--
Nokia оприлюднила фінансові результати 22 жовтня: у третьому кварталі продажі клієнтам у сфері ШІ та хмарних технологій зросли на 123% у річному вимірі.
У центрах обробки даних для ШІ є не лише GPU та HBM.
Що більш концентровані обчислювальні потужності, то важливішою стає передача даних між серверами.
Усі поспішають заволодіти обчислювальними чипами, але й продавці мережевого обладнання не сидять склавши руки.
{future}(NOKUSDT)
Nokia оприлюднила фінансові результати 22 жовтня: у третьому кварталі продажі клієнтам у сфері ШІ та хмарних технологій зросли на 123% у річному вимірі.
У центрах обробки даних для ШІ є не лише GPU та HBM.
Що більш концентровані обчислювальні потужності, то важливішою стає передача даних між серверами.
Усі поспішають заволодіти обчислювальними чипами, але й продавці мережевого обладнання не сидять склавши руки.
У центрах обробки даних для ШІ є не лише GPU та HBM.
Що більш концентровані обчислювальні потужності, то важливішою стає передача даних між серверами.
Усі поспішають заволодіти обчислювальними чипами, але й продавці мережевого обладнання не сидять склавши руки.
59
·
--
SK hynix 23 жовтня оголосила, що припиняє оцінювання плану виходу на американську біржу своєї дочірньої компанії Solidigm, виробника NAND-накопичувачів і SSD.
Причина не в тому, що попит на накопичувачі зник, а в нестабільності ринків капіталу та незадовільній динаміці акцій.
Компанії й надалі потрібні кошти для розширення виробничих потужностей.
Високий попит на накопичувачі для ШІ не означає, що ринки капіталу готові будь-коли платити за це.
{future}(SKHYNIXUSDT)
SK hynix 23 жовтня оголосила, що припиняє оцінювання плану виходу на американську біржу своєї дочірньої компанії Solidigm, виробника NAND-накопичувачів і SSD.
Причина не в тому, що попит на накопичувачі зник, а в нестабільності ринків капіталу та незадовільній динаміці акцій.
Компанії й надалі потрібні кошти для розширення виробничих потужностей.
Високий попит на накопичувачі для ШІ не означає, що ринки капіталу готові будь-коли платити за це.
Причина не в тому, що попит на накопичувачі зник, а в нестабільності ринків капіталу та незадовільній динаміці акцій.
Компанії й надалі потрібні кошти для розширення виробничих потужностей.
Високий попит на накопичувачі для ШІ не означає, що ринки капіталу готові будь-коли платити за це.
68
·
--
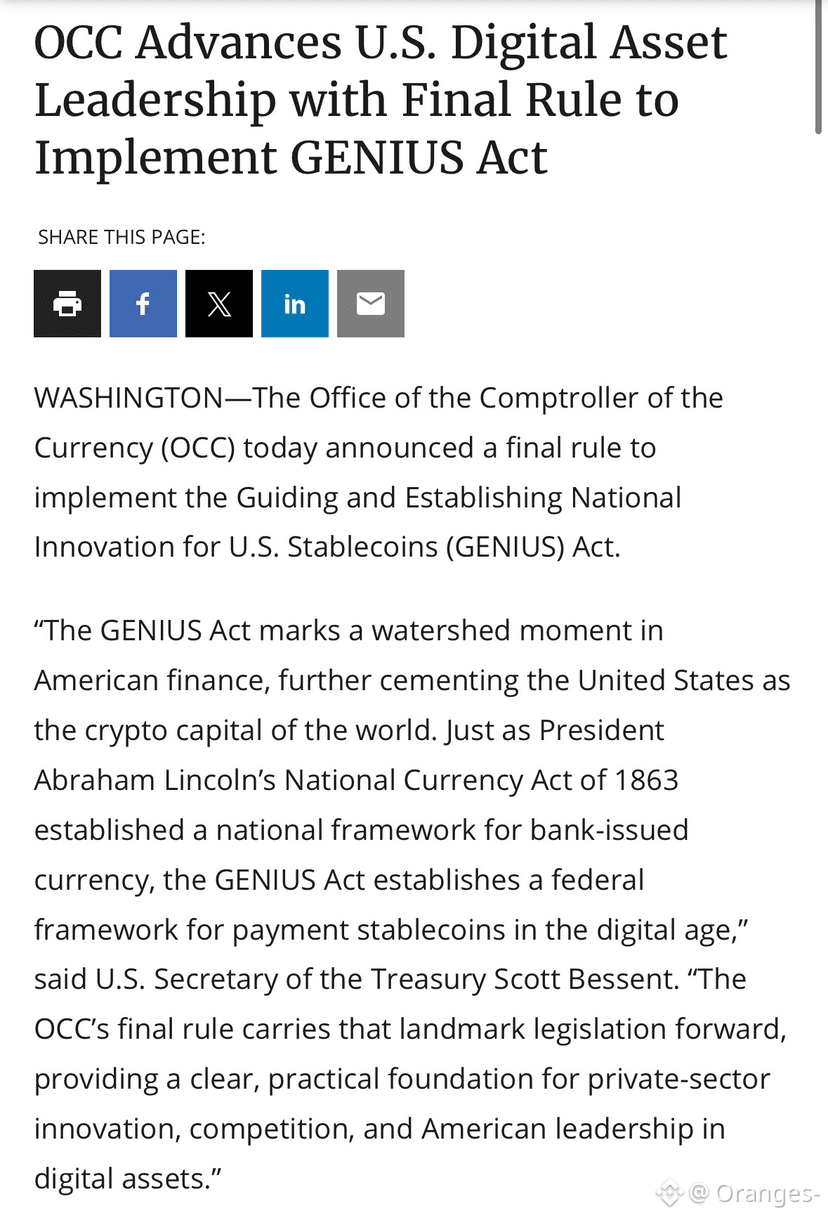
21 жовтня Управління контролера грошового обігу США оприлюднило остаточне правило регулювання стейблкоїнів, яке встановлює вимоги до емітентів, резервних активів, погашення та управління ризиками.
Правило має набути чинності 18 січня 2027 року.
Це не доказ того, що стейблкоїни відтепер позбавлені ризиків.
Справді важливо те, за якими стандартами емітенти мають надалі управляти резервами та чи зможуть користувачі безперешкодно погашати стейблкоїни.
Щоб криптовалюти стали частиною повсякденних платежів, чіткі правила важливіші за гучні гасла.
21 жовтня Управління контролера грошового обігу США оприлюднило остаточне правило регулювання стейблкоїнів, яке встановлює вимоги до емітентів, резервних активів, погашення та управління ризиками.
Правило має набути чинності 18 січня 2027 року.
Це не доказ того, що стейблкоїни відтепер позбавлені ризиків.
Справді важливо те, за якими стандартами емітенти мають надалі управляти резервами та чи зможуть користувачі безперешкодно погашати стейблкоїни.
Щоб криптовалюти стали частиною повсякденних платежів, чіткі правила важливіші за гучні гасла.
Правило має набути чинності 18 січня 2027 року.
Це не доказ того, що стейблкоїни відтепер позбавлені ризиків.
Справді важливо те, за якими стандартами емітенти мають надалі управляти резервами та чи зможуть користувачі безперешкодно погашати стейблкоїни.
Щоб криптовалюти стали частиною повсякденних платежів, чіткі правила важливіші за гучні гасла.
1
80
·
--
Solana щойно пройшла важливе оновлення.
21 жовтня протокол консенсусу Alpenglow офіційно активували в основній мережі.
За інформацією, оприлюдненою основною командою розробників Anza, мета нового протоколу — скоротити час остаточного підтвердження транзакцій із приблизно 12,8 секунди до приблизно 150 мілісекунд.
Що це означає?
150 мілісекунд — це приблизно 0,15 секунди.
Але тут важливо чітко пояснити:
Те, що мережа побачила транзакцію, не означає, що її вже остаточно підтверджено.
Остаточне підтвердження означає, що згідно з правилами протоколу ймовірність скасування транзакції знизилася до визначеного мережею стандарту фінальності.
Це особливо важливо для поповнення рахунків на біржах, ончейн-платежів і застосунків, яким потрібні швидкі розрахунки.
Однак 150 мілісекунд — це цільовий показник нового протоколу, а не гарантія того, що всі транзакції в будь-яких умовах роботи мережі вже стабільно обробляються з такою швидкістю.
Крім того, підвищення швидкості підтвердження не означає, що зникнуть перевантаження мережі, збої застосунків чи ризики для безпеки.
На мою думку, справжня цінність цього оновлення не в тому, як зміниться ціна SOL.
А в тому, що:
коли час остаточного підтвердження в блокчейні вимірюється мілісекундами, він ще на крок наближається до зручності взаємодії, якої очікують від звичайних інтернет-застосунків.
Технічне оновлення — не гарантія зростання ціни.
Але воно може змінити те, що розробники захочуть створювати в цій мережі.
Solana щойно пройшла важливе оновлення.
21 жовтня протокол консенсусу Alpenglow офіційно активували в основній мережі.
За інформацією, оприлюдненою основною командою розробників Anza, мета нового протоколу — скоротити час остаточного підтвердження транзакцій із приблизно 12,8 секунди до приблизно 150 мілісекунд.
Що це означає?
150 мілісекунд — це приблизно 0,15 секунди.
Але тут важливо чітко пояснити:
Те, що мережа побачила транзакцію, не означає, що її вже остаточно підтверджено.
Остаточне підтвердження означає, що згідно з правилами протоколу ймовірність скасування транзакції знизилася до визначеного мережею стандарту фінальності.
Це особливо важливо для поповнення рахунків на біржах, ончейн-платежів і застосунків, яким потрібні швидкі розрахунки.
Однак 150 мілісекунд — це цільовий показник нового протоколу, а не гарантія того, що всі транзакції в будь-яких умовах роботи мережі вже стабільно обробляються з такою швидкістю.
Крім того, підвищення швидкості підтвердження не означає, що зникнуть перевантаження мережі, збої застосунків чи ризики для безпеки.
На мою думку, справжня цінність цього оновлення не в тому, як зміниться ціна SOL.
А в тому, що:
коли час остаточного підтвердження в блокчейні вимірюється мілісекундами, він ще на крок наближається до зручності взаємодії, якої очікують від звичайних інтернет-застосунків.
Технічне оновлення — не гарантія зростання ціни.
Але воно може змінити те, що розробники захочуть створювати в цій мережі.
21 жовтня протокол консенсусу Alpenglow офіційно активували в основній мережі.
За інформацією, оприлюдненою основною командою розробників Anza, мета нового протоколу — скоротити час остаточного підтвердження транзакцій із приблизно 12,8 секунди до приблизно 150 мілісекунд.
Що це означає?
150 мілісекунд — це приблизно 0,15 секунди.
Але тут важливо чітко пояснити:
Те, що мережа побачила транзакцію, не означає, що її вже остаточно підтверджено.
Остаточне підтвердження означає, що згідно з правилами протоколу ймовірність скасування транзакції знизилася до визначеного мережею стандарту фінальності.
Це особливо важливо для поповнення рахунків на біржах, ончейн-платежів і застосунків, яким потрібні швидкі розрахунки.
Однак 150 мілісекунд — це цільовий показник нового протоколу, а не гарантія того, що всі транзакції в будь-яких умовах роботи мережі вже стабільно обробляються з такою швидкістю.
Крім того, підвищення швидкості підтвердження не означає, що зникнуть перевантаження мережі, збої застосунків чи ризики для безпеки.
На мою думку, справжня цінність цього оновлення не в тому, як зміниться ціна SOL.
А в тому, що:
коли час остаточного підтвердження в блокчейні вимірюється мілісекундами, він ще на крок наближається до зручності взаємодії, якої очікують від звичайних інтернет-застосунків.
Технічне оновлення — не гарантія зростання ціни.
Але воно може змінити те, що розробники захочуть створювати в цій мережі.
159
·
--
Побачили «ліквідації на $1 млрд за 24 години» — не поспішайте думати, що хтось утратив $1 млрд
У криптоновинах часто трапляються заголовки, що лякають:
«Ліквідації на $1 млрд за 24 години!»
Перша реакція багатьох:
О ні, ринок знову втратив $1 млрд.
Але тут є поняття, які легко сплутати.
Сума ліквідацій зазвичай означає номінальну вартість контрактів, які були примусово закриті, а не фактичну суму втрат трейдерів.
Ось простий приклад.
Хтось вніс $1 000 маржі й відкрив позицію на $10 000 із кредитним плечем 10x.
Якщо цю позицію примусово закриють повністю, у статистиці сума ліквідацій може становити $10 000 за номіналом.
Але це не означає, що людина втратила $10 000 готівкою.
Реальні збитки залежать від маржі, ціни відкриття й закриття позиції, комісій та інших позицій.
Тому, побачивши величезні цифри ліквідацій, я насамперед ставлю три запитання:
Ліквідували довгі чи короткі позиції?
За якою методикою підраховано суму ліквідацій?
Чи відбувалися примусові закриття позицій одне за одним?
Що більш вражають цифри, то важливіше спершу з’ясувати, що саме вони показують.
Крипторинку не бракує гострих відчуттів.
Бракує тих, хто вміє відділяти емоції від фактів.
Побачили «ліквідації на $1 млрд за 24 години» — не поспішайте думати, що хтось утратив $1 млрд
У криптоновинах часто трапляються заголовки, що лякають:
«Ліквідації на $1 млрд за 24 години!»
Перша реакція багатьох:
О ні, ринок знову втратив $1 млрд.
Але тут є поняття, які легко сплутати.
Сума ліквідацій зазвичай означає номінальну вартість контрактів, які були примусово закриті, а не фактичну суму втрат трейдерів.
Ось простий приклад.
Хтось вніс $1 000 маржі й відкрив позицію на $10 000 із кредитним плечем 10x.
Якщо цю позицію примусово закриють повністю, у статистиці сума ліквідацій може становити $10 000 за номіналом.
Але це не означає, що людина втратила $10 000 готівкою.
Реальні збитки залежать від маржі, ціни відкриття й закриття позиції, комісій та інших позицій.
Тому, побачивши величезні цифри ліквідацій, я насамперед ставлю три запитання:
Ліквідували довгі чи короткі позиції?
За якою методикою підраховано суму ліквідацій?
Чи відбувалися примусові закриття позицій одне за одним?
Що більш вражають цифри, то важливіше спершу з’ясувати, що саме вони показують.
Крипторинку не бракує гострих відчуттів.
Бракує тих, хто вміє відділяти емоції від фактів.
У криптоновинах часто трапляються заголовки, що лякають:
«Ліквідації на $1 млрд за 24 години!»
Перша реакція багатьох:
О ні, ринок знову втратив $1 млрд.
Але тут є поняття, які легко сплутати.
Сума ліквідацій зазвичай означає номінальну вартість контрактів, які були примусово закриті, а не фактичну суму втрат трейдерів.
Ось простий приклад.
Хтось вніс $1 000 маржі й відкрив позицію на $10 000 із кредитним плечем 10x.
Якщо цю позицію примусово закриють повністю, у статистиці сума ліквідацій може становити $10 000 за номіналом.
Але це не означає, що людина втратила $10 000 готівкою.
Реальні збитки залежать від маржі, ціни відкриття й закриття позиції, комісій та інших позицій.
Тому, побачивши величезні цифри ліквідацій, я насамперед ставлю три запитання:
Ліквідували довгі чи короткі позиції?
За якою методикою підраховано суму ліквідацій?
Чи відбувалися примусові закриття позицій одне за одним?
Що більш вражають цифри, то важливіше спершу з’ясувати, що саме вони показують.
Крипторинку не бракує гострих відчуттів.
Бракує тих, хто вміє відділяти емоції від фактів.
209
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
117,501 переглядів
533 обговорюють
#fomcвідстеження Жовтневий ІСЦ США у центрі уваги: ринки оцінюють перспективи підвищення ставок у грудні
Дані щодо інфляції у США, які мають оприлюднити наступного тижня, будуть під пильною увагою інвесторів, які оцінюватимуть, чи можуть стійкі цінові чинники спонукати Федеральну резервну систему знову підвищити процентні ставки у грудні. Водночас дедалі більші побоювання щодо інвестиційного буму у сфері ШІ та його потенційного впливу на економічне зростання додають невизначеності прогнозам щодо монетарної політики.$AAPLB
SergioDiaz
·1 вподобань
·117 переглядів
HuangExitNvidiaStrategyInFocus
55,485 переглядів
765 обговорюють
AnthropicRejectsIPODelayValuationinQuestion
639,607 переглядів
5,056 обговорюють