

Pike时政财经分析搬运号
347 Публікації

Pike时政财经分析搬运号
Поскаржитись
Заблокувати користувача
美股资深研究者和投资者,广泛阅读、持续学习,有自己投资方法和逻辑。
0 Підписки
996 Підписники
1.6K+ Вподобань
Публікації
Переглянути переклад
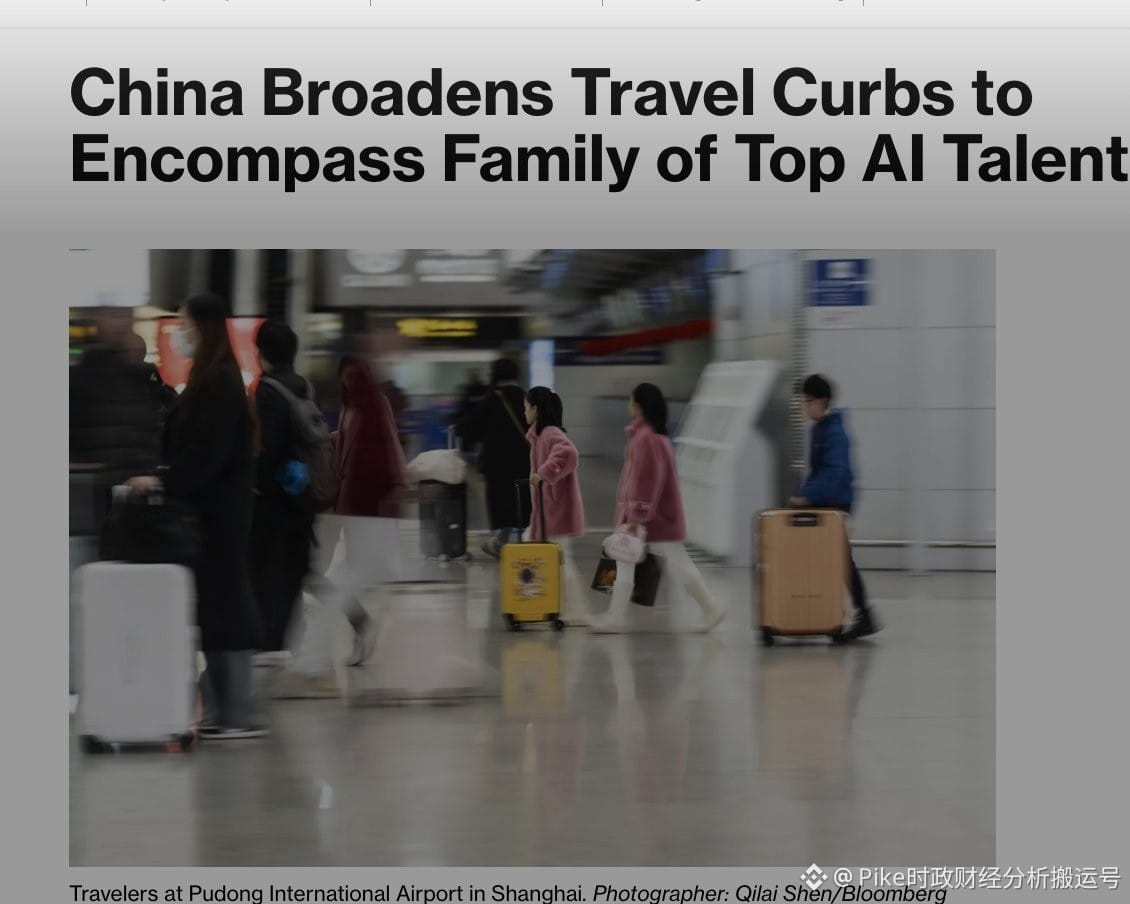
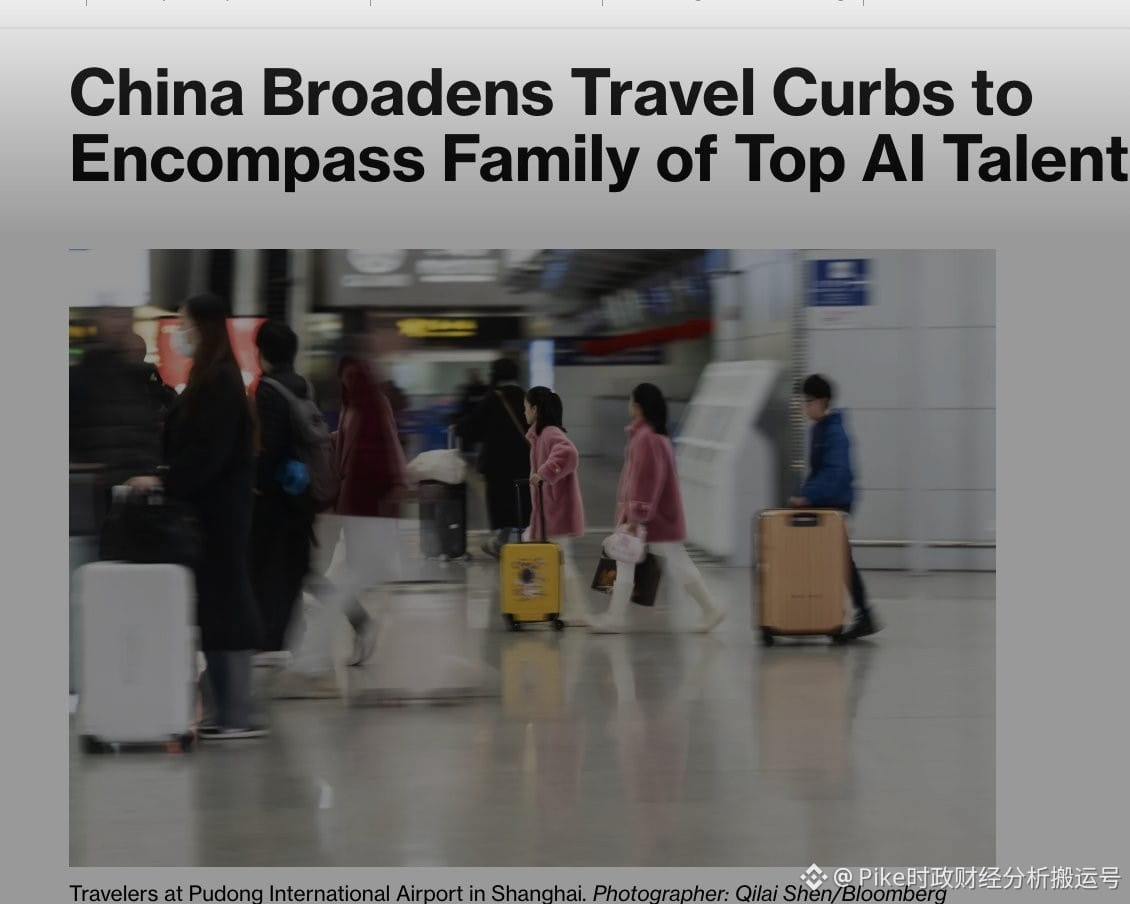
根据彭博社在9月28日发布的一项报道,中国目前正逐步收紧针对一部分顶尖人工智能专家的出境旅行规定,部分核心人员的配偶与子女也被纳入了这一限制范围。
我过去曾分享过对本土人工智能行业未来走向不太乐观的看法,而这一最新动态无疑进一步加重了我对该领域的担忧。
对于那些具备真才实学且富有创新精神的AI从业人员而言,相比于丰厚的物质报酬,个人的行动空间与自由往往显得更为宝贵。倘若仅仅因为从事人工智能行业,就会导致自身乃至家属失去进出国门的便利,那么即使面对再诱人的薪资待遇,这份工作的吸引力恐怕也会大打折扣。
除此之外,人工智能领域的突破性进展高度依赖信息互通的开放生态、无拘无束的学术交流氛围,以及鼓励挑战权威的文化土壤。令人深感惋惜与不安的是,当前的国内大环境似乎正在慢慢削弱这种孕育创新的文化根基。
我过去曾分享过对本土人工智能行业未来走向不太乐观的看法,而这一最新动态无疑进一步加重了我对该领域的担忧。
对于那些具备真才实学且富有创新精神的AI从业人员而言,相比于丰厚的物质报酬,个人的行动空间与自由往往显得更为宝贵。倘若仅仅因为从事人工智能行业,就会导致自身乃至家属失去进出国门的便利,那么即使面对再诱人的薪资待遇,这份工作的吸引力恐怕也会大打折扣。
除此之外,人工智能领域的突破性进展高度依赖信息互通的开放生态、无拘无束的学术交流氛围,以及鼓励挑战权威的文化土壤。令人深感惋惜与不安的是,当前的国内大环境似乎正在慢慢削弱这种孕育创新的文化根基。
53
Переглянути переклад
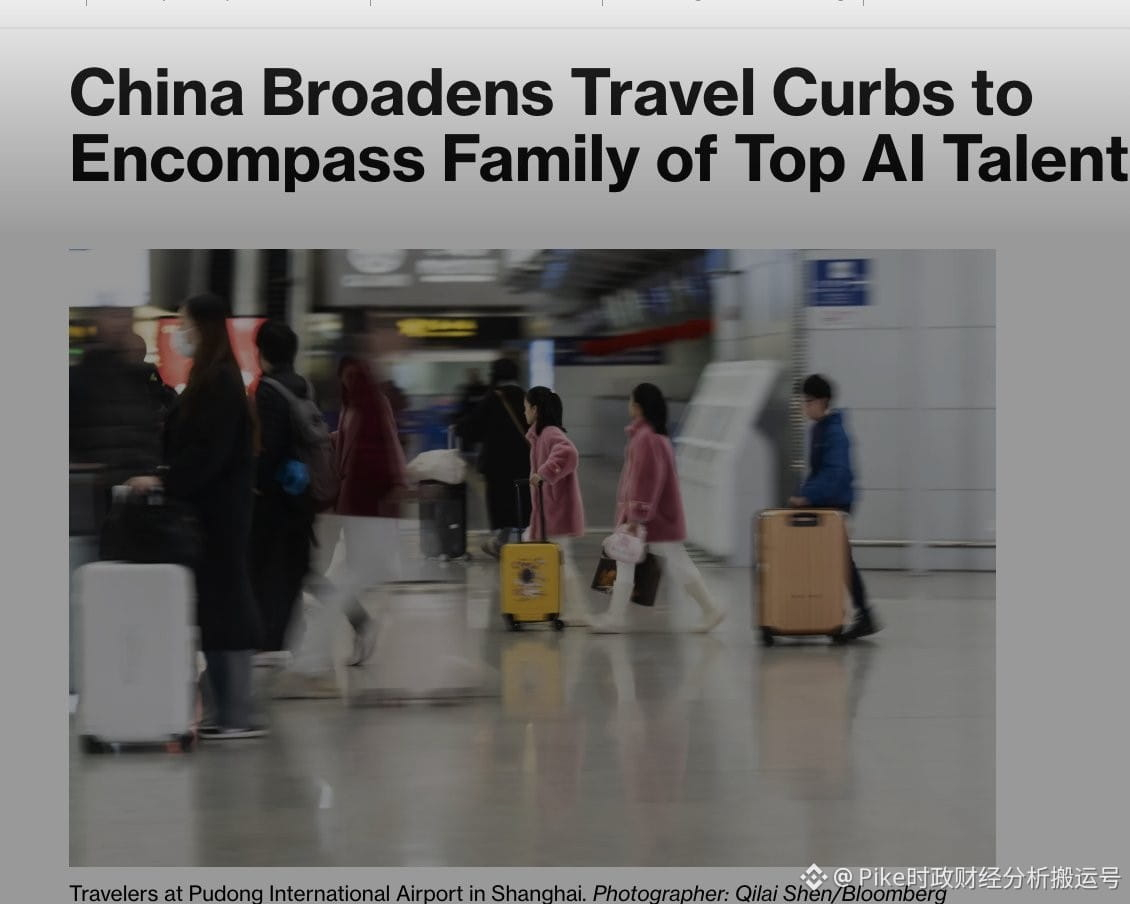
根据博社在9月28日发布的新闻报道,中国目前正着手拓宽针对部分顶尖AI专家的境外旅行限制范围,甚至部分核心人员的配偶与子女也被一并纳入了管控名单之中。
在此之前,我曾经分享过对于国内AI产业发展前景相对看空的态度,而如今得知这项最新举措,使得我对该领域未来的看法变得更为悲观。
对于那些真正怀揣创造力且具备卓越能力的AI从业人员而言,比高额薪酬更为宝贵的东西,往往是个人层面的自由。因为任何形式的技术创新,都离不开毫无羁绊的沟通交流、自由通达的跨国旅行、双向选择的职业规划,同时还需要时刻与全球最前沿的AI科研工作者以及领军企业保持紧密互动。一旦从事AI行业的身份标签开始实质性地妨碍到从业者自己甚至全家人的出入境自由,那么无论多么优渥的福利待遇,恐怕都会逐渐失去其原有的吸引力。
通过实施出境限制的规定,或许在短期内确实能够成功留住少数几位不可或缺的关键核心人才,但如果把时间线拉长,这种做法极有可能带来适得其反的负面效应。国内深耕AI领域的专业人才普遍拥有深厚的专业积淀与开阔的国际化视角。当他们敏锐地察觉到未来可能会面临愈发严苛的管控约束时,出于理性的权衡,最为合理的应对策略或许并不是继续安心留在原地,而是抢在限制措施进一步升级之前尽早抽身离去。与此同时,那些身处海外的AI精英们,在考虑是否要归国谋求工作或创办企业时,势必也会变得更加审慎和犹豫。
追根究底,AI领域的创新极大程度上仰赖于公开透明的信息获取渠道、畅所欲言的学术探讨氛围,以及一种包容并鼓励向权威提出质疑的文化土壤。当前国内似乎正在逐步压抑并消磨这种对于创新至关重要的环境与文化底蕴,这一现状实在令人感到忧心忡忡,也充满了遗憾。
75
Переглянути переклад
针对中国AI产业的长远发展前景,我的看法近期变得更为悲观,这主要源于博社在9月28日发布的一则新闻。报道指出,中国目前正针对部分顶尖AI专家实施更为广泛的海外旅行管控措施,甚至某些核心人员的配偶和子女也被列入了这一限制名单之中。
在我看来,对于那些具备真才实学且极具创新精神的AI从业人员而言,相比于丰厚的物质报酬,不受约束的个人空间往往更加宝贵。技术的突破离不开毫无障碍的沟通交流、自主的职业选择以及随心所欲的跨国出行,同时也必须时刻与全球最前沿的科研学者及科技企业保持紧密互动。如果仅仅因为从事AI这一特定职业,就导致自己以及家属的跨国出行自由受到波及,那么无论开出多么诱人的薪资条件,恐怕都难以再具有真正的吸引力。
尽管采取出境管控的做法在眼下或许能够成功留住极少数的核心骨干,但从长远角度来考量,这种举措极有可能适得其反。国内AI领域的精英普遍拥有扎实的专业储备与广阔的国际视野,一旦大家察觉到日后可能会面临更加严苛的管控,出于理性的判断,很多人可能不会选择安分守己地留在原地,而是会趁着限制范围尚未进一步扩大及早抽身离去。与此同时,这也会导致身处海外的相关领域专家在面对回国就业、创立企业,乃至与中国企业开展深度协作等选项时,变得更为瞻前顾后。
归根结底,AI领域的革新极其仰赖通畅无阻的信息获取渠道、无拘无束的学术探讨氛围,以及一种能够包容并鼓励质疑权威的社会文化。当前国内种种扼杀此类创新土壤和文化底蕴的趋势,实在让人感到既担忧又深觉遗憾。
121
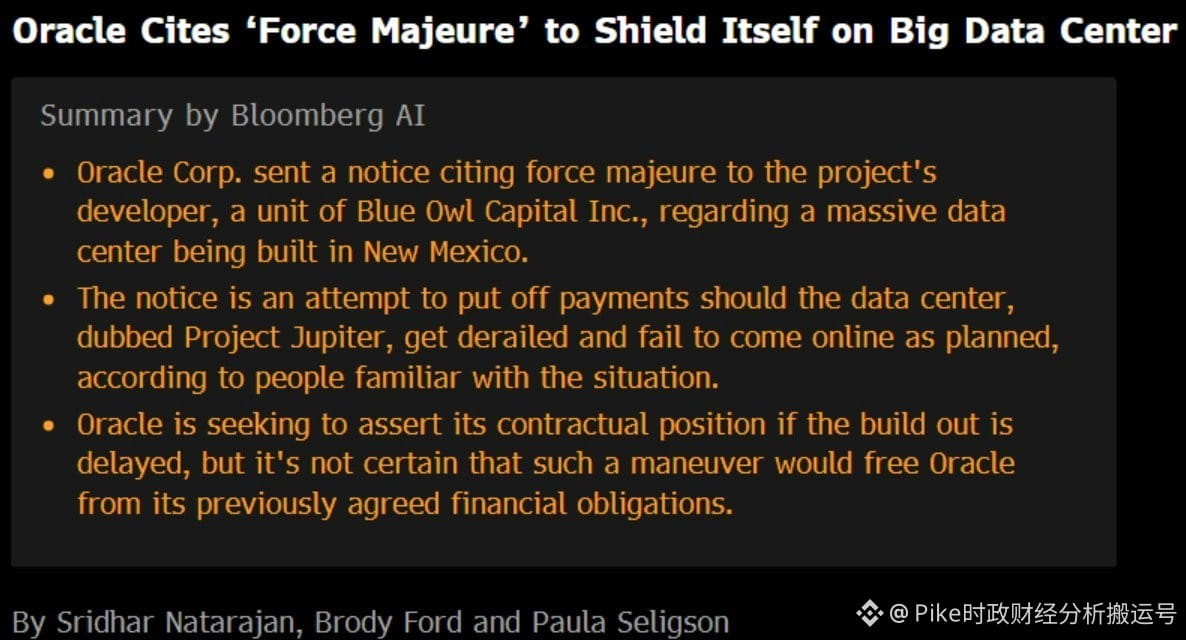
Щодо потенційних затримок проєкту Oracle Stargate, які можуть виникнути, всім насправді не варто надмірно турбуватися, що це спричинить істотні перешкоди для визнання виручки BE. Ключова підстава для цього висновку — підхід Copy Exact, якого дотримується Bloom. Цей продукт використовує високомодульну та стандартизовану виробничу конструкцію. Це означає, що відповідне обладнання зовсім не створюється виключно під конкретний окремий ЦОД.
Як зазначало керівництво компанії в попередніх фінансових звітах, якщо заплановані часові рамки проєкту будуть зсунуті, ця партія обладнання повністю може гнучко бути перекинута в межах того самого клієнтського найменування на інші інженерні проєкти для подальшого використання. Як тоді пояснювали, the end customer is able to redeploy that equipment to other projects.
Крім того, нам потрібно врахувати ще один вкрай важливий фактор — стан ринкового середовища. Зараз загальна нестача електроенергії залишається дуже гострою. Ця реальність безпосередньо підштовхує ринок до подальшого зростання попиту на паливні елементи BE, а відповідні продукти й досі перебувають у дуже дефіцитному та ситуації «в наявності недостатньо / попит перевищує пропозицію».
1
283
Переглянути переклад
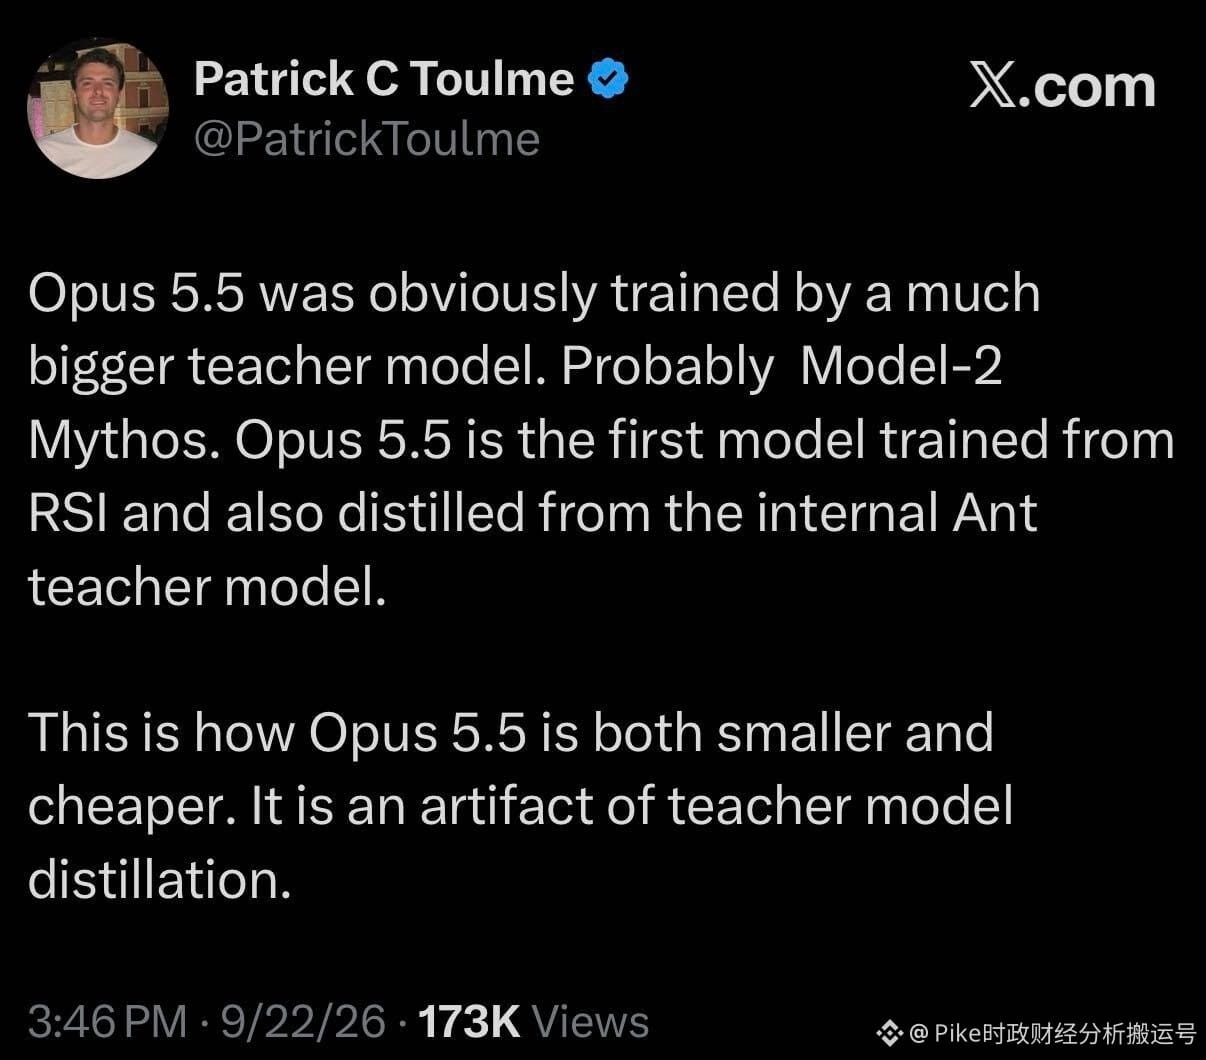
近日,来自Google TPU团队的软件工程师Patrick C. Toulme分享了一项引人注目的观点。他认为,Opus 5.5之所以能够在体积更小、成本更低廉的情况下依然保持卓越的性能,很可能是得益于RSI(递归自我改进)技术,并且通过一个体量更为庞大的内部教师模型进行了蒸馏处理。根据他的推断,这个神秘的教师模型或许正是Model-2 Mythos。当然,关于这一具体的训练路径,Anthropic官方目前尚未给出确切的证实。
对于这种猜测,我个人表示高度认同。将RSI与蒸馏技术相融合,标志着一种极具潜力的研发思路:让能力更为顶尖的模型参与到下一代人工智能的开发过程中,随后再把这些经过验证的强大能力转移给成本更为亲民的产品。这意味着前沿实验室完全可以双管齐下,在不断突破并扩大前沿模型训练规模的同时,有效削减终端用户的实际推理开销,这两项工作不仅不矛盾,反而能够齐头并进。
另外,最先进的LLM在降低推理成本的同时做到性能不减,这无疑进一步夯实了认为AI实验室单位经济学可能好于市场预期的看多逻辑。只要更实惠的价格能够成功刺激企业端应用规模及Agent调用量的激增,且这种增长幅度足以覆盖单一任务所对应算力消耗的下降部分,就将为整个产业链的底层基础设施注入持续的动力。由此一来,包括AI半导体、存储设备以及互联硬件在内的市场需求,都将获得更为坚实的支撑。
71
Як компанія, що по-справжньому впевнено працює на передовій освоєння космосу, Rocket Lab не обмежується концепціями та презентаціями для інвесторів — компанія здобуває довгострокову увагу ринку завдяки реальним діям. У моїх попередніх обговореннях у членському чаті я також неодноразово підкреслював: порівняно з SpaceX нинішні масштаб і оцінка цієї компанії виглядають більш скромними. Хоча з погляду абсолютних цифр поточна оцінка аж ніяк не є низькою, у її майбутньому все ще є досить значний потенціал для зростання та повторної переоцінки вартості.
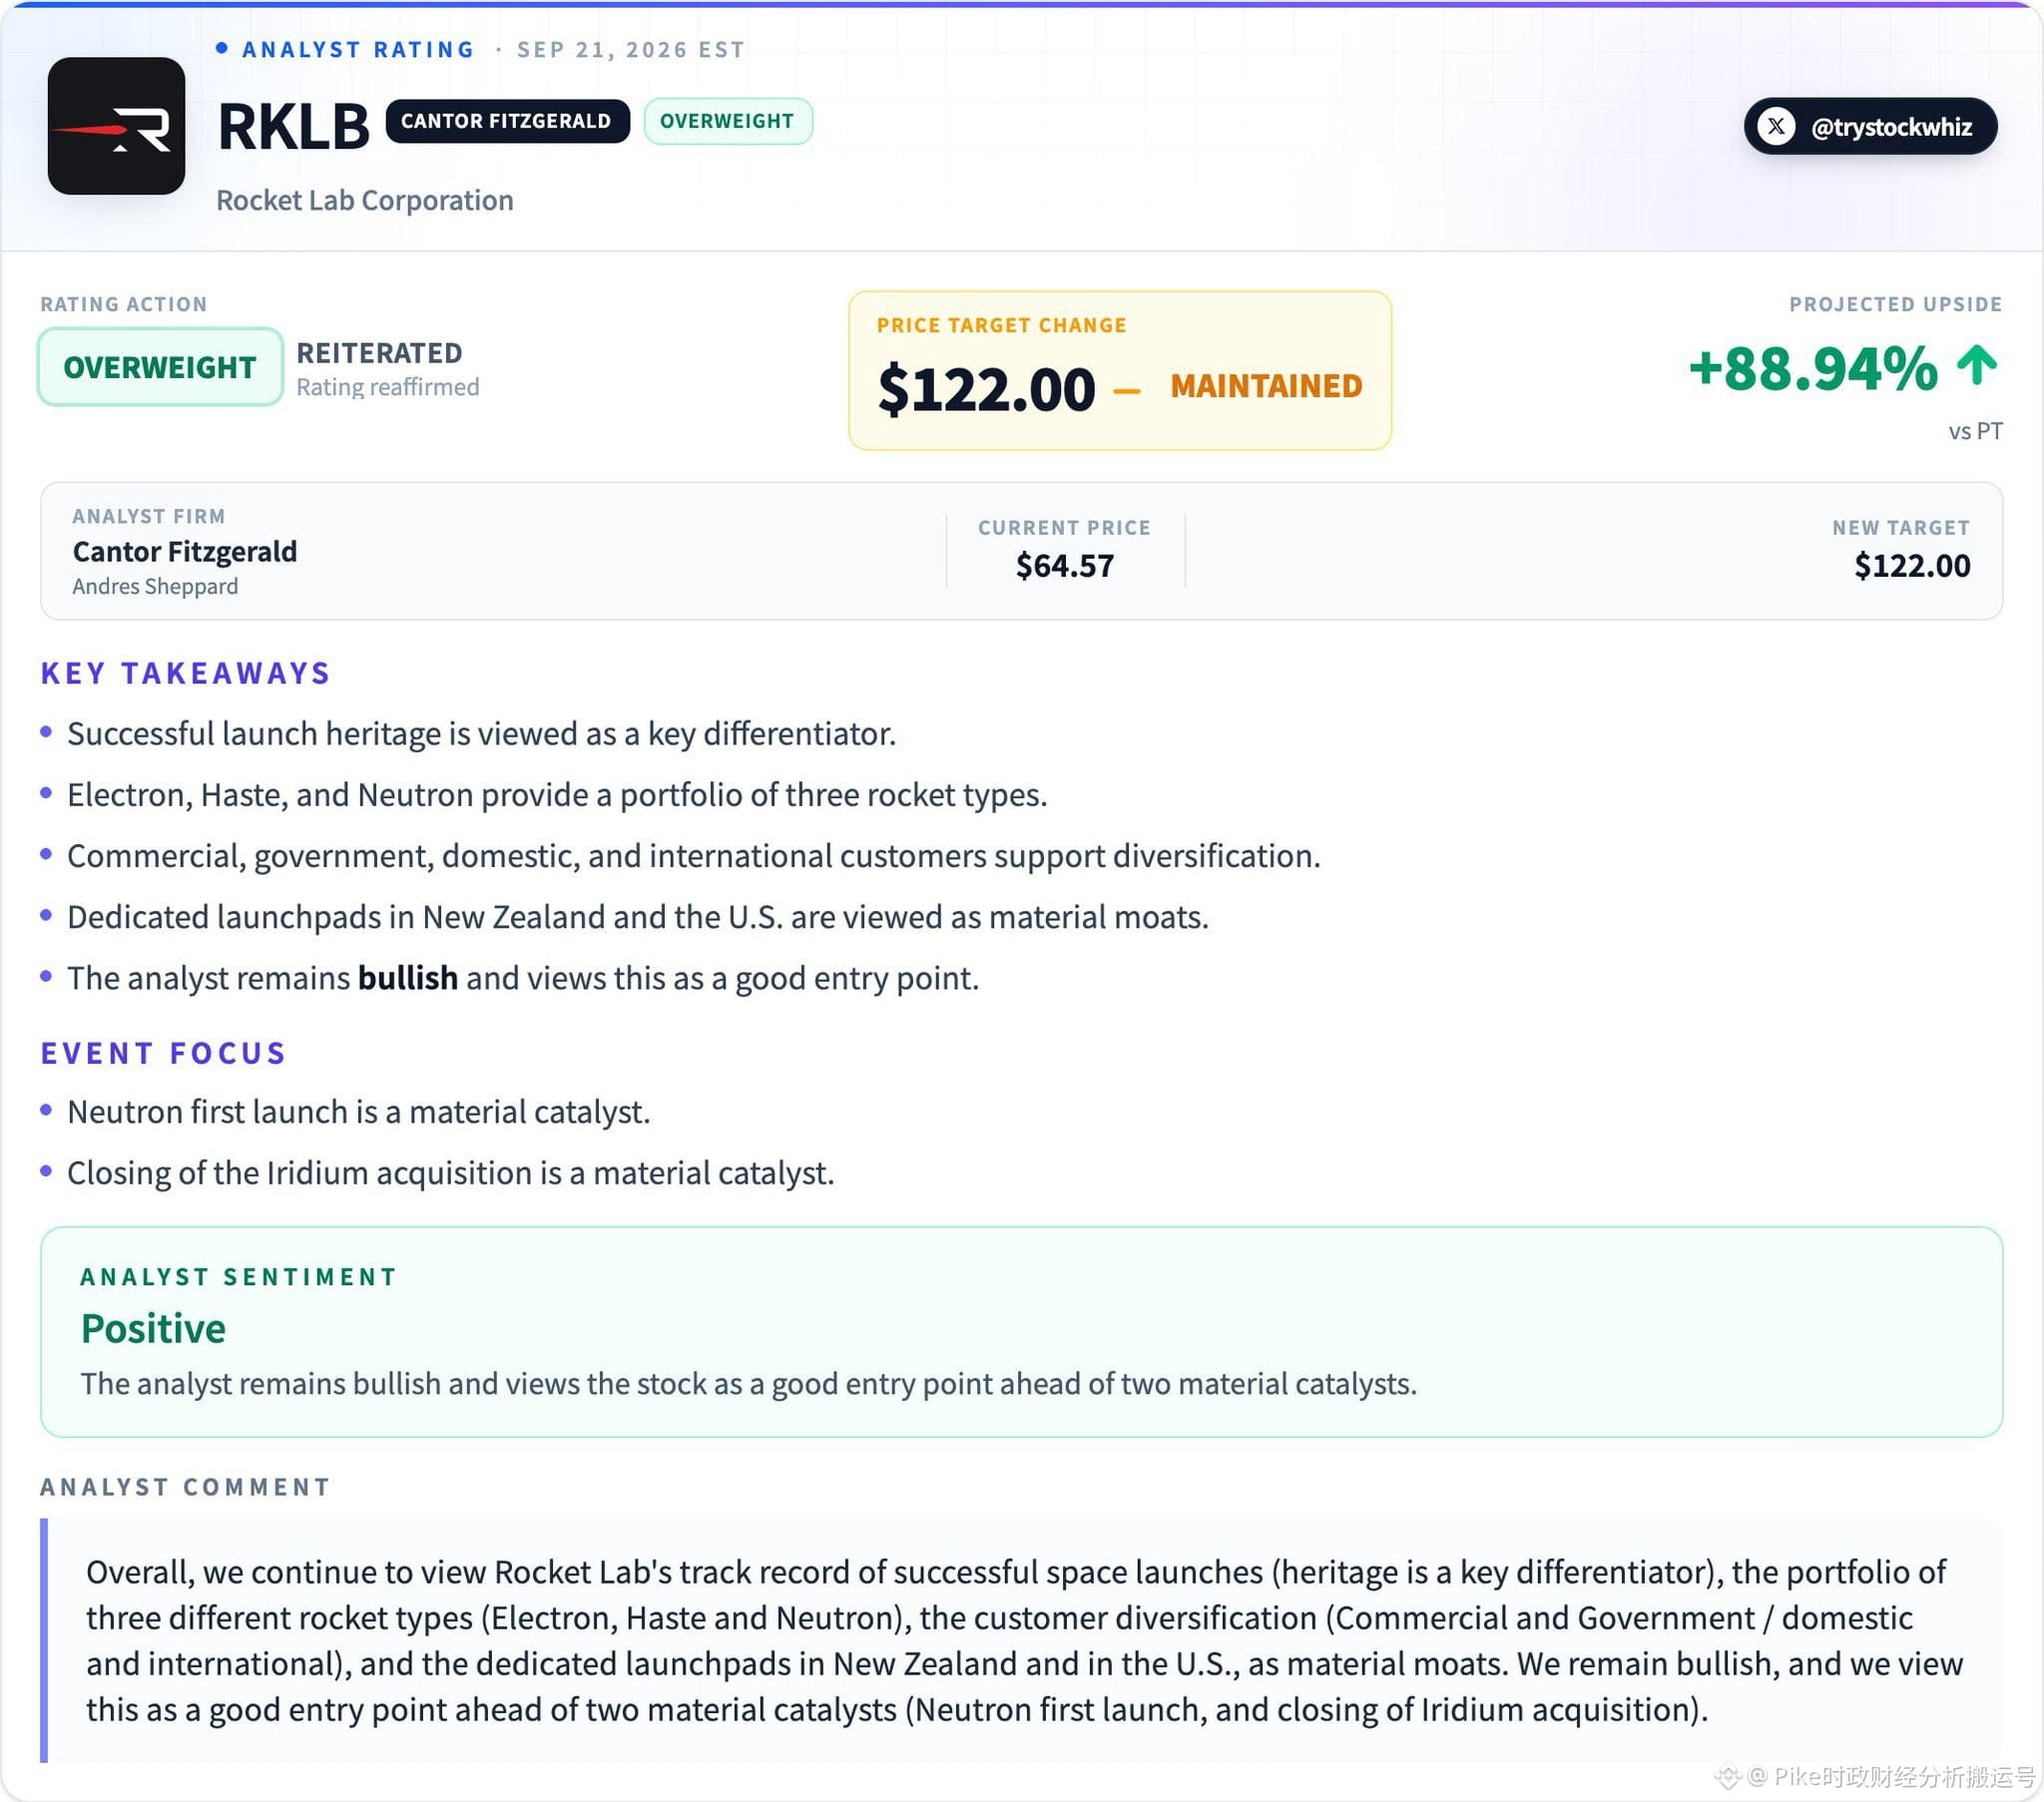
Тільки 21 вересня відомий інвестбанкінг Cantor Fitzgerald аналітик Andres Sheppard оприлюднив підтвердження рекомендації «покупка з нарощенням» для $RKLB та встановив цільову ціну на рівні 122 долари. Якщо порівняти з біржовою ціною акції в день виходу цього дослідження — 64,57 долара, то потенціал зростання становить приблизно 89%. На його думку, саме зараз — ідеальний момент для входу в інвестицію, поки два ключові каталізатори не набули офіційного статусу.
Перший каталізатор — угода з придбанням Iridium. Наразі всі кошти на злиття й поглинання вже повністю зібрані, і очікується, що до середини 2027 року всі операції та передачі будуть завершені. Iridium володіє глобальною мережею зв’язку на низькій навколоземній орбіті в L-діапазоні, а також має понад 60 супутників, які вже працюють на орбіті, і понад 10 запасних супутників. Як тільки ця угода буде завершена, Rocket Lab зможе об’єднати у себе ключові напрями бізнесу — виробництво супутників, ракетні запуски, розгортання сузір’їв та послуги зв’язку на орбіті — і зробити важливий крок до моделі енд-ту-енд вертикальної інтеграції, подібної до SpaceX. З фінансової точки зору, у 2025 році виручка Iridium, за прогнозами, має перевищити 8,5 млрд доларів, а Cantor очікує, що виручка Rocket Lab у 2026 році перетне позначку 9 млрд доларів. Це означає, що після об’єднання річний загальний масштаб виручки з дуже високою імовірністю може зрости майже вдвічі.
Поки компанія чекає на реалізацію каталізаторів, її поточний «рів» (захисний бар’єр) у бізнесі також є доволі глибоким. Для компаній у космічній сфері справжня ключова конкурентоспроможність зазвичай не зводиться до показників ракетної ефективності «на папері», а формується багаторічним накопиченням: частотою запусків, довірою клієнтів, здатністю виконувати місії та надійністю запусків. Нещодавно ракета Electron компанії успішно виконала 96-ту за рахунком місію — це також 17-й запуск компанії цього року. Наразі ракета Electron, проєкт HASTE, а також власні стартові майданчики, розташовані в США та Новій Зеландії, разом формують найміцнішу на сьогодні «стіни» Rocket Lab. Це переконливо доводить: компанія здатна успішно виробляти ракети, здійснювати їх вихід на орбіту та постійно доставляти клієнтам результат виконання місій.
А найбільш критичним великим каталізатором є ракета середнього класу багаторазового використання Neutron. Важливо знати, що її корисне навантаження на низьку навколоземну орбіту може досягати приблизно 13 тонн — у порівнянні з Electron, який має вантажопідйомність близько 300 кг, це якісний стрибок. Згідно з цілями менеджменту, ціна одного запуску становитиме приблизно від 50 до 55 млн доларів. Якщо перший випробувальний політ і наступні повторні запуски пройдуть успішно, Neutron має всі шанси стати на ринку, окрім Falcon 9, однією з небагатьох справді сильних за комерційною конкурентоспроможністю ракет середнього класу.
Поява Neutron означає не лише те, що в компанії з’явиться ще одна ракета великого розміру. Від її успіху або невдачі напряму залежить, чи зможе Rocket Lab вийти за межі «зони комфорту» ринку малих ракет і впевнено зайти в значно масштабніші сегменти — великі комерційні корисні навантаження, завдання національної безпеки та розгортання супутникових угруповань. Водночас це — також важливий іспит для того, чи зможе компанія успішно перенести на більш складні багаторазові ракети рівня середнього класу передові інженерні напрацювання, накопичені в епоху Electron.
Звісно, бачачи можливості, інвесторам потрібно постійно відстежувати ризики та потенційні змінні. Наприклад, Neutron може стикнутися з ризиками затримки розробки або невдачі першого запуску, а придбання Iridium здатне спричинити складнощі інтеграції та розмивання часток акціонерів. Усе це необхідно системно контролювати. У перспективі ж саме те, що в підсумку визначить «стелю» оцінки $RKLB, — це не гучні історії з капітальних ринків, а кінцеве втілення проєкту Neutron та результат його виконання.
251
Сектор напівпровідників сьогодні зазнав значного зростання. У відповідь на таку сильну ринкову динаміку, я вважаю, що основні драйвери цього явища можна звести до кількох факторів.
По-перше, на стороні ланцюга постачання суттєво подовжилися строки поставок. Згідно з повідомленням корейських медіа сьогодні, ключові компоненти, необхідні для обладнання з виробництва напівпровідників, зіткнулися з затримками у постачанні. Зокрема, для одного виробника обладнання для осадження час постачання деталей уже зросло з приблизно 4 місяців до максимуму 10 місяців. Водночас для одного з виробників лазерного обробного обладнання під час закупівлі ключових компонентів у японських постачальників очікування наразі інколи досягає навіть 40 місяців. Крім того, навіть компанія з доволі налагодженим локальним ланцюгом постачання в сегменті пакувального обладнання має строки поставок, що приблизно на 50% перевищують звичайні, тобто з ~4 місяців до понад 6 місяців.
По-друге, нещодавно опублікований JPMorgan огляд галузі обладнання надає переконливу фундаментальну підтримку. У цьому звіті зазначено, що зі зростанням темпів будівництва AI-кремнієвих фабрик (AI wafer fab) та безперервним розширенням потужностей HBM/DRAM, на тлі того, що з боку постачальників обладнання пропозиція тривалий час залишається дещо обмеженою, Wafer Fab Equipment входить у висхідний цикл, який триватиме довше та матиме глибший вплив. JPMorgan вважає, що нинішній цикл сприятливої кон’юнктури обладнання вже не залежить лише від просування передових логічних техпроцесів: будівництво, пов’язане з AI, паралельно стимулює попит на пам’ять та обладнання для передового виробництва. А напружена ситуація з доступністю обладнання та компонентів з боку постачання якраз узгоджується з попередніми повідомленнями корейських медіа про різке подовження термінів постачання ключового обладнання та запчастин.
Нарешті, з точки зору протистояння на фондовому ринку за участю капіталу, дані торговельної платформи GS розкривають надзвичайно контрастні настрої. Наразі позиції на купівлю акцій сегмента напівпровідникового обладнання перебувають на історичному мінімумі, тоді як позиції на продаж без покриття (шорт) зросли до історичного максимуму. За такої крайньої структури позицій, якщо ринкова динаміка розвернеться, переповнений стан торгів (crowded trading) дуже легко може спричинити масове закриття шорт-позицій. У підсумку ефект закриття позицій з боку капіталу стає важливою силою, що ще більше підштовхує зростання цін на акції напівпровідникового обладнання.
1
123
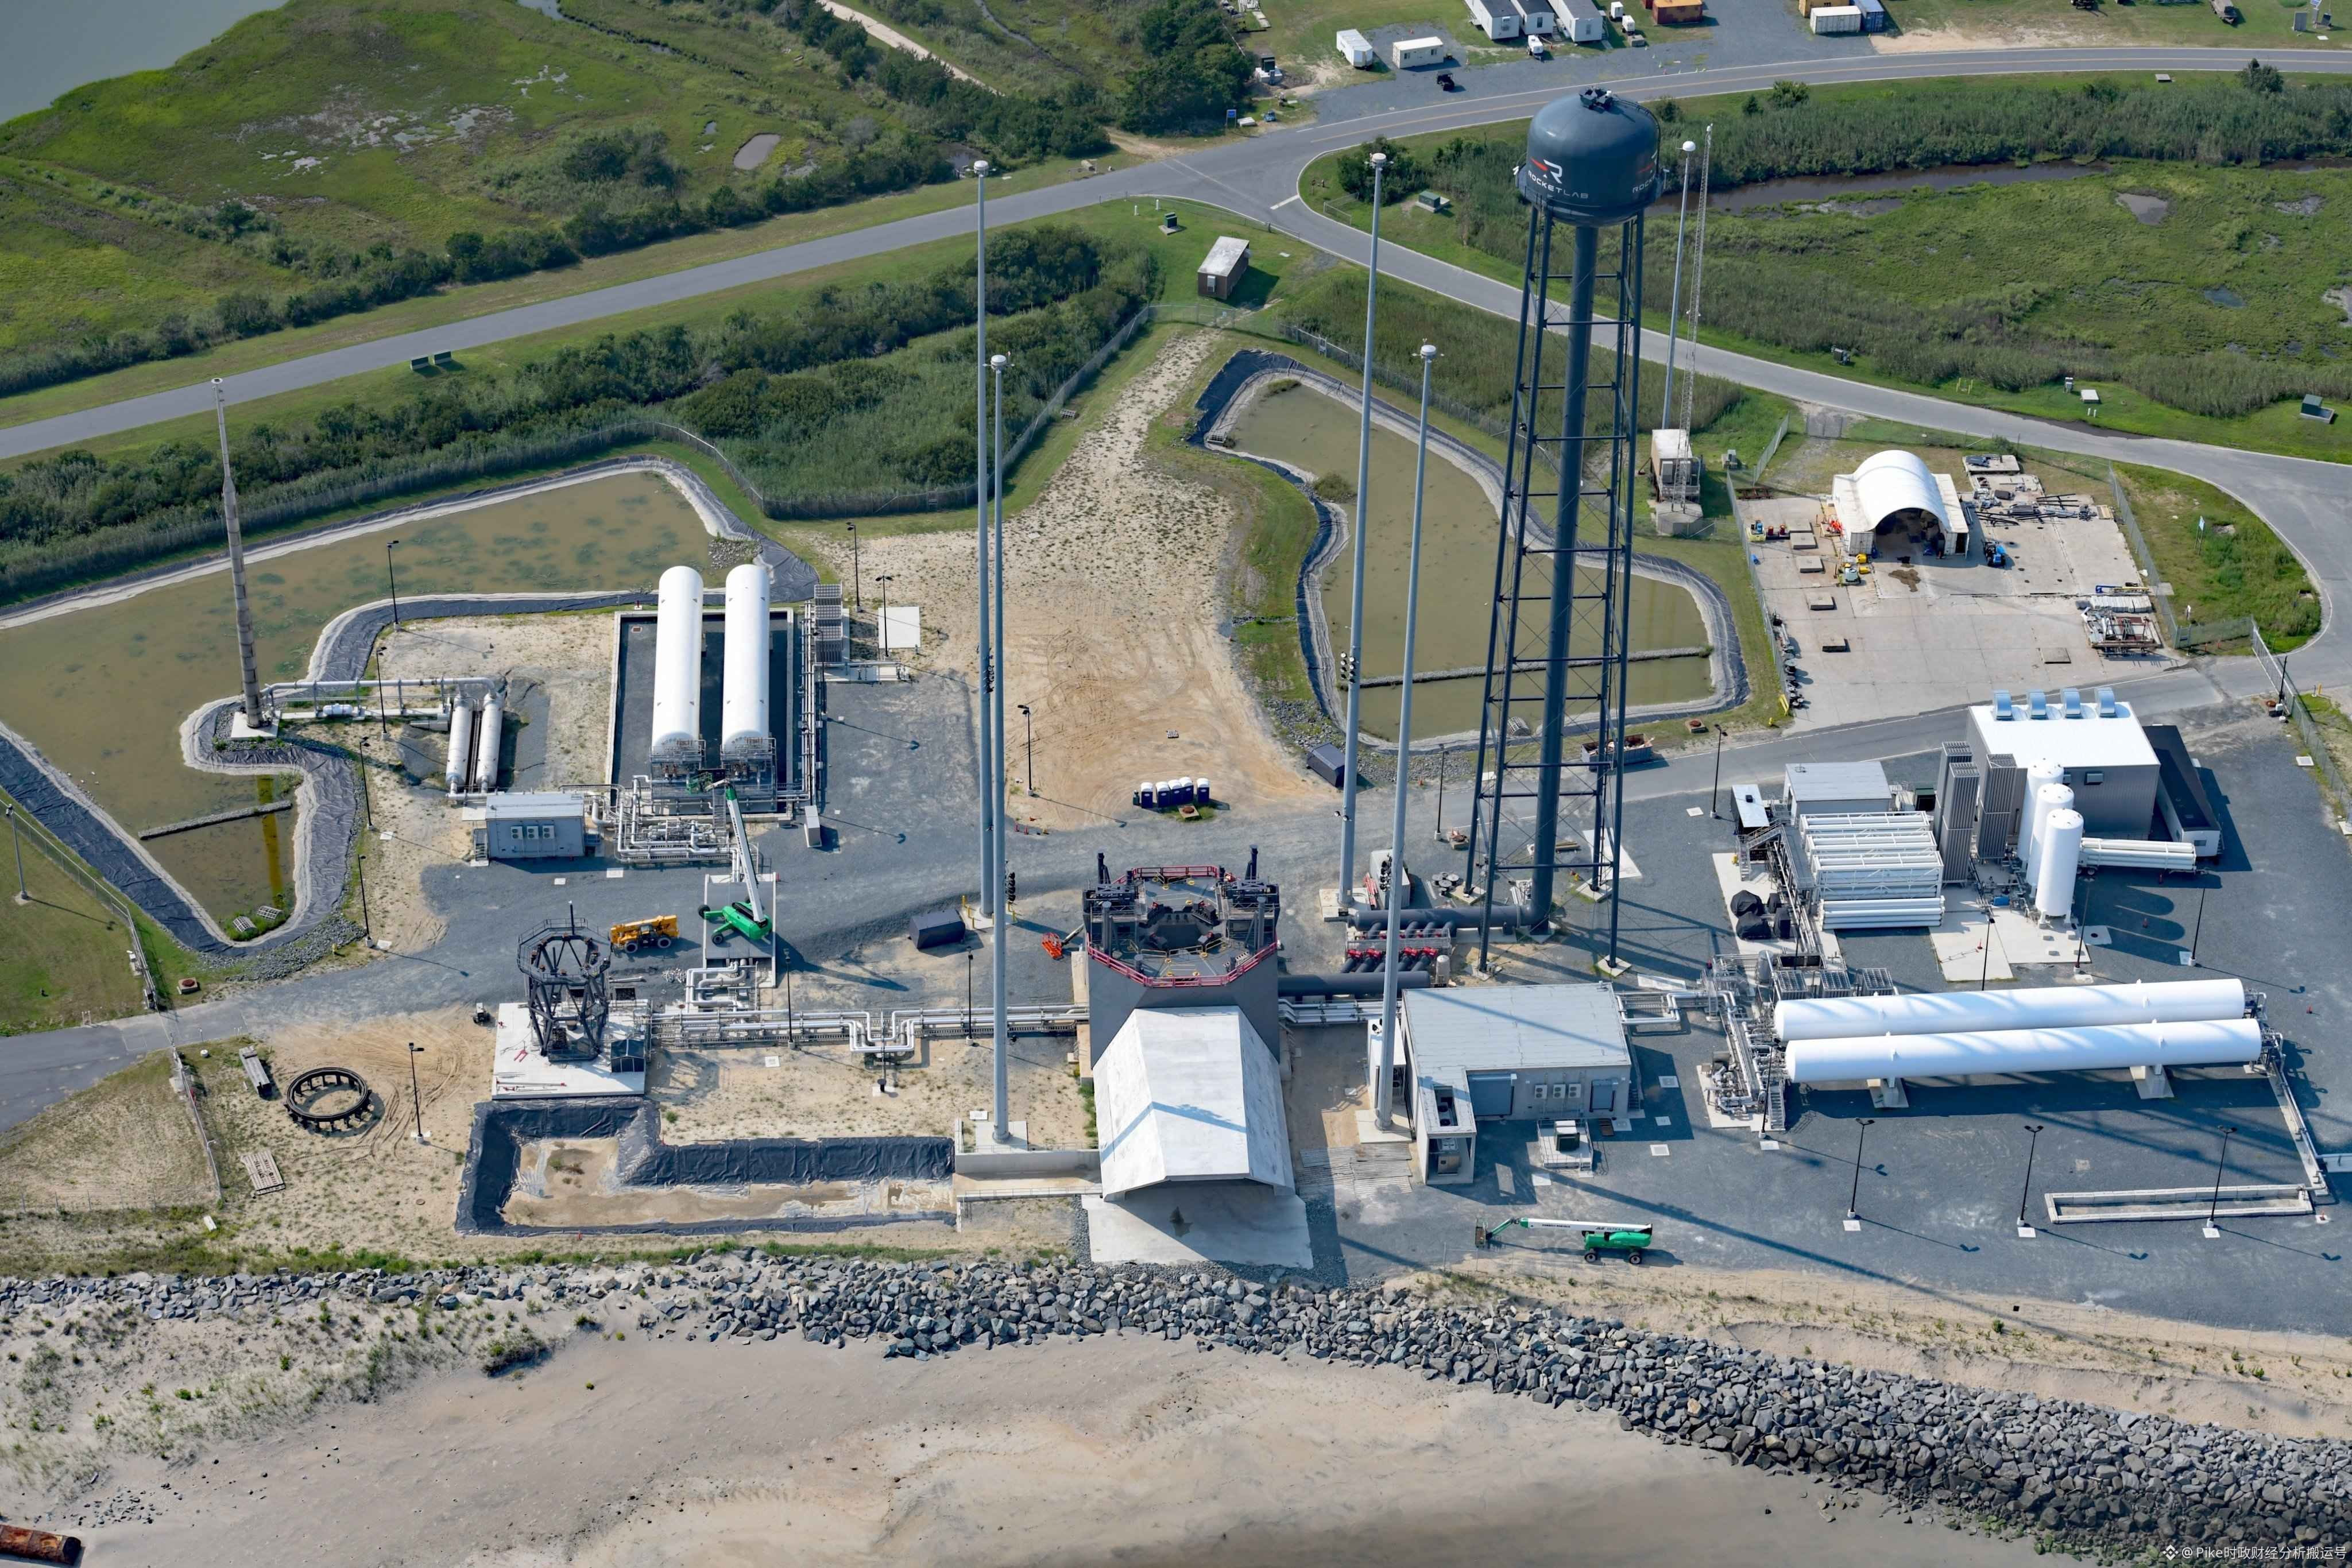
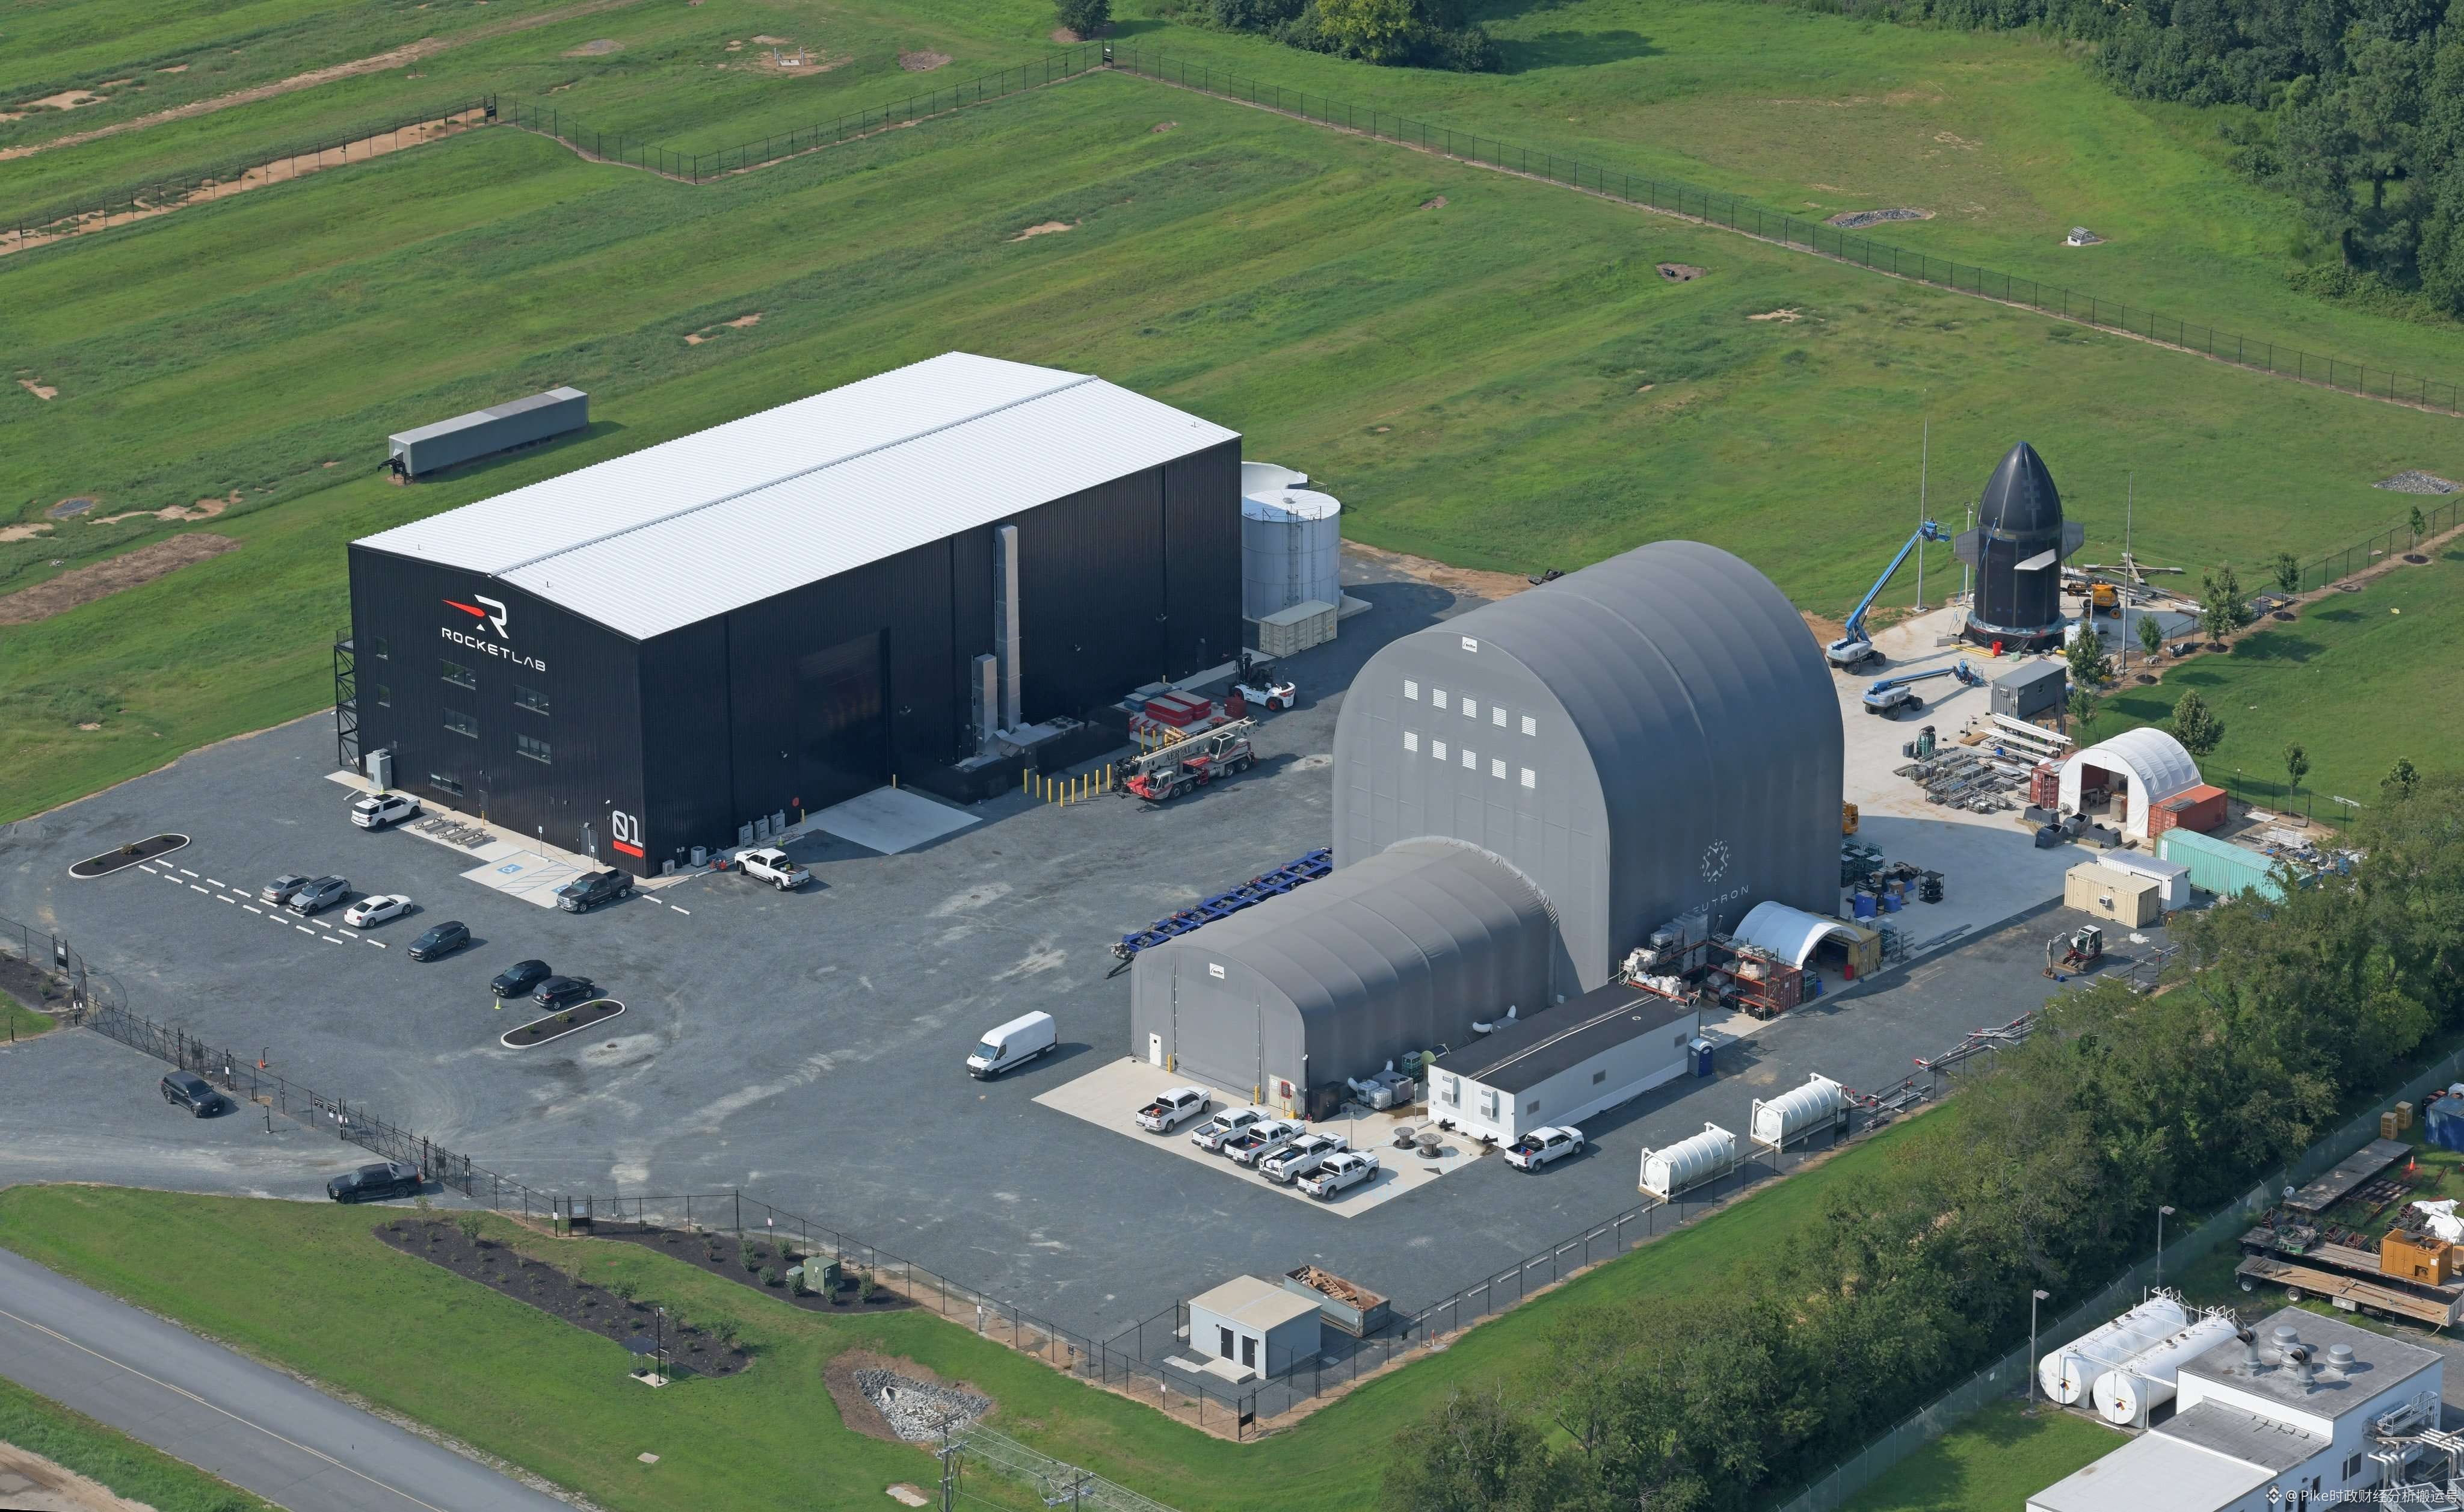
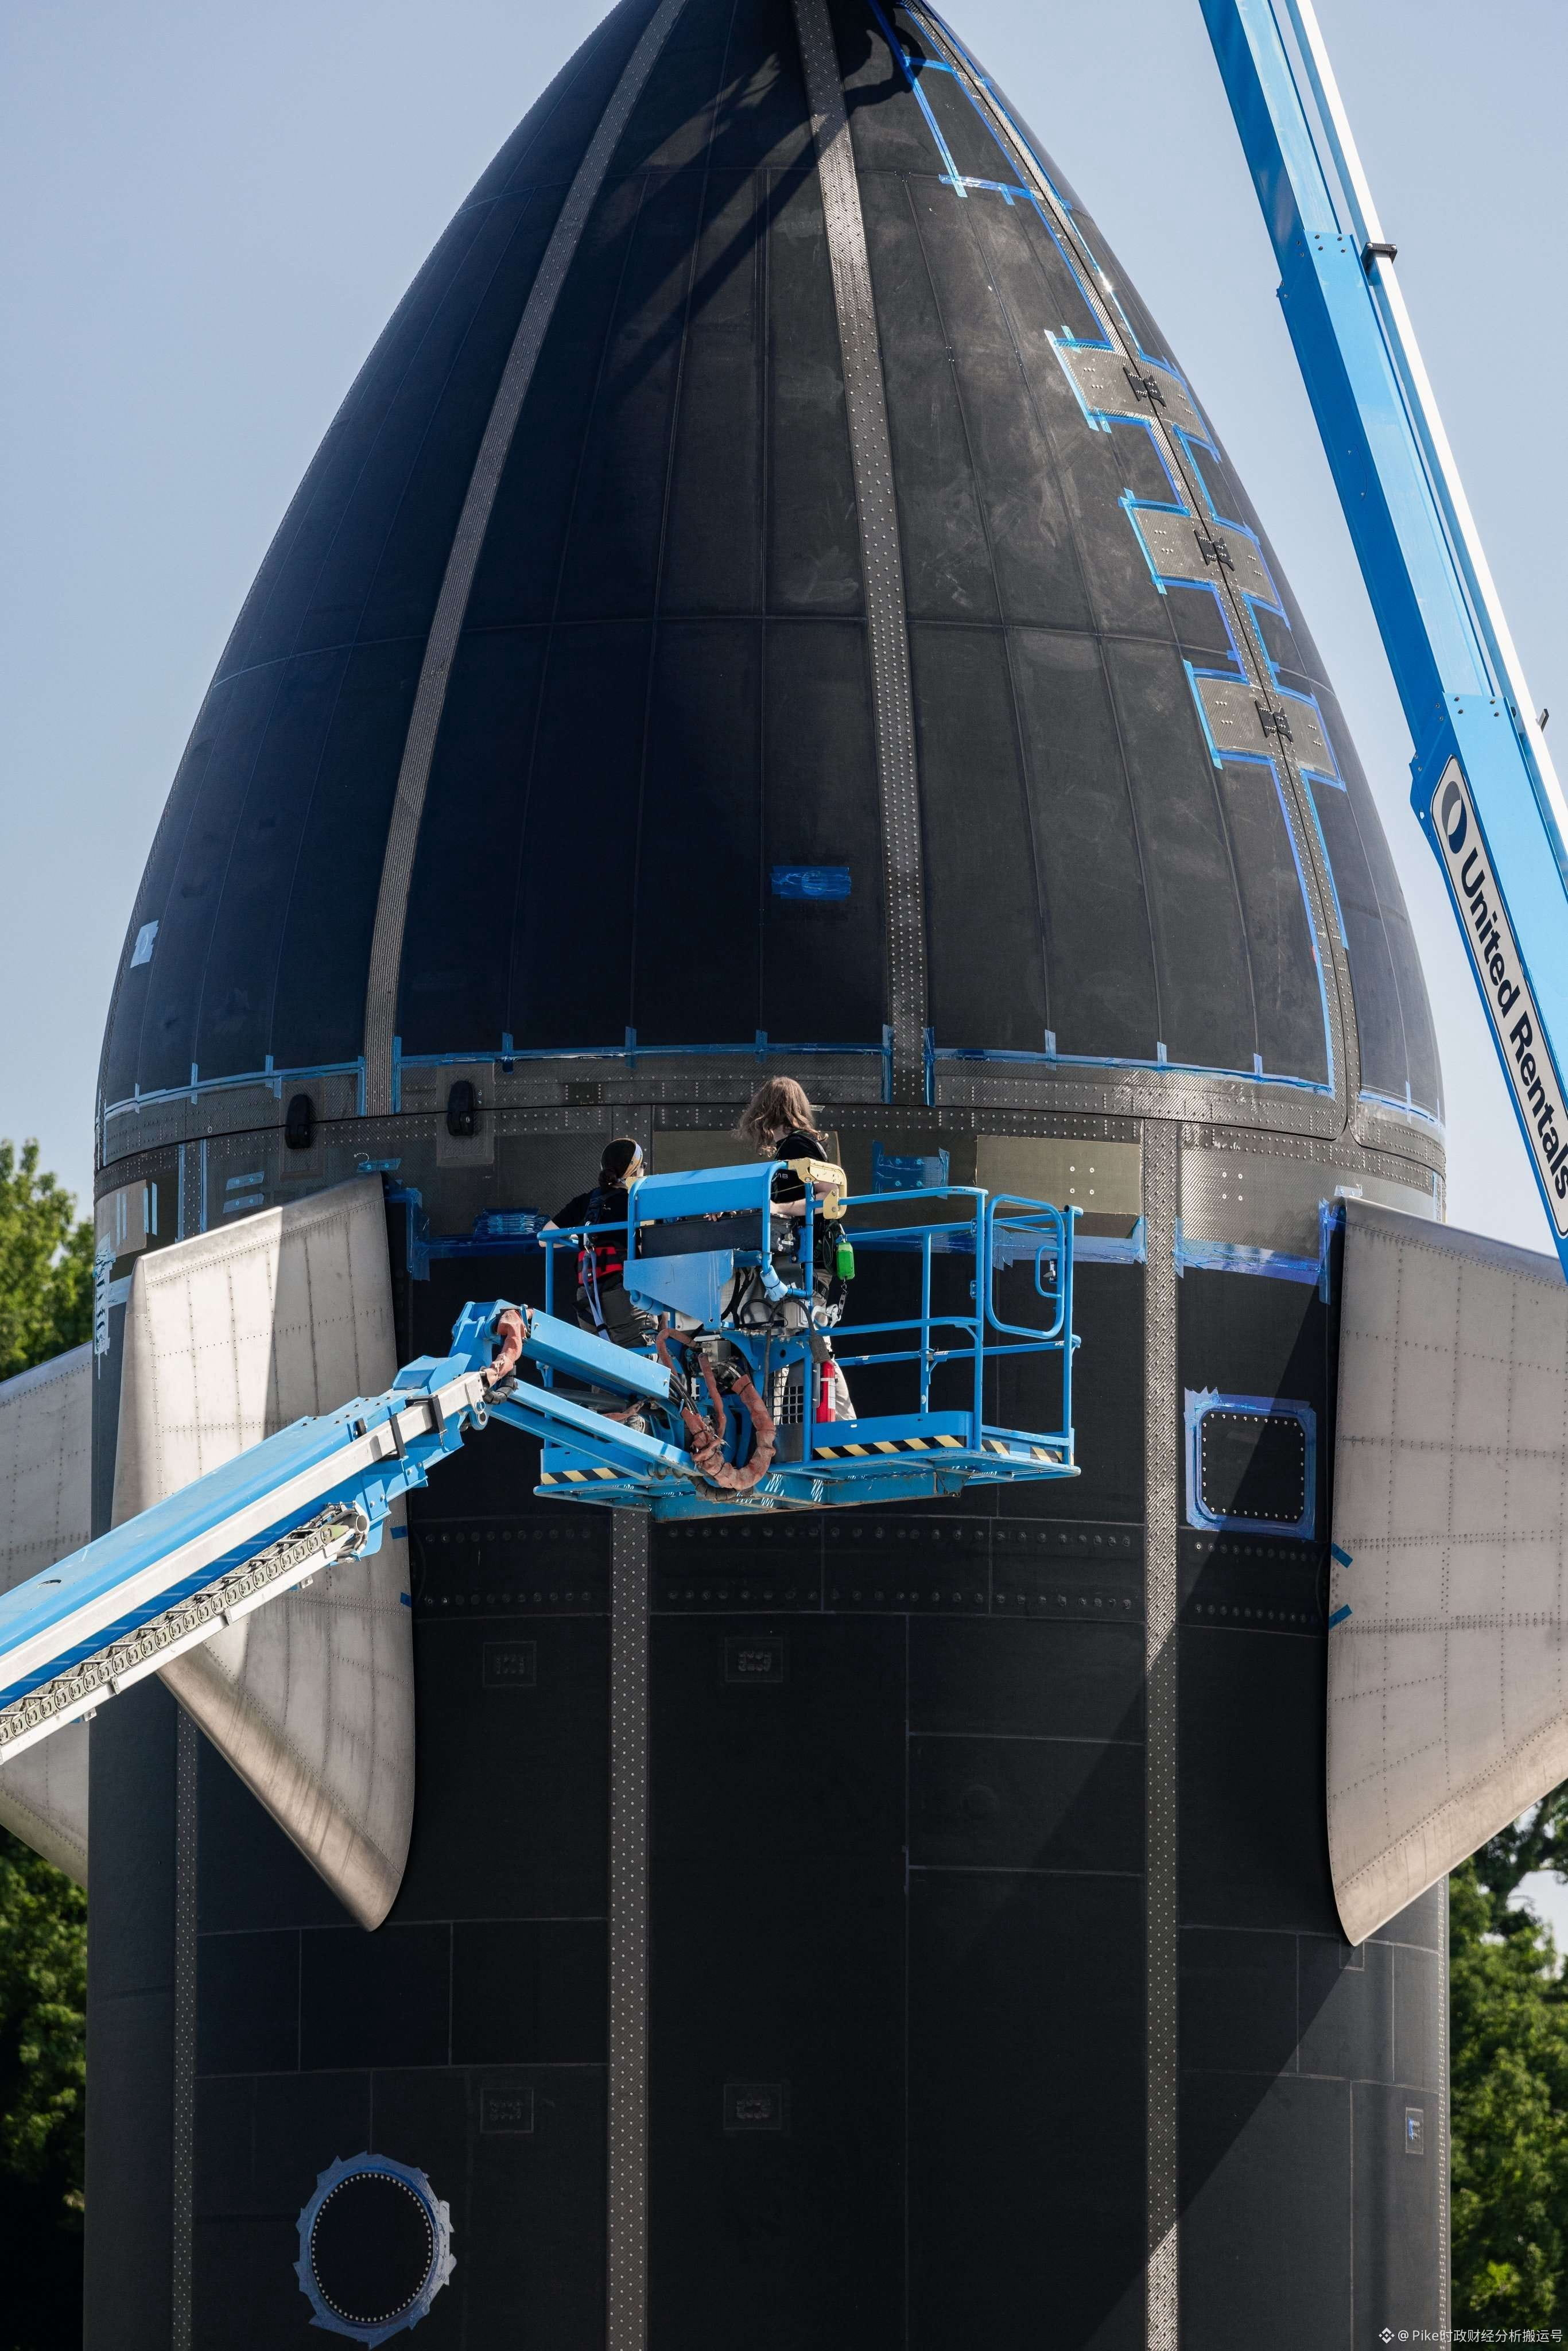
17 вересня офіційна компанія Rocket Lab поділилася з усіма останніми розробками щодо середньої ракети-носія Neutron. Наразі довгоочікуваний багаторазовий обтічник «Hungry Hippo» успішно пройшов передполітні випробування. Водночас команда також досягла важливого прогресу на Launch Complex 3 у Вірджинії: повністю змонтовано випробувальний стенд другого ступеня висотою приблизно 10 метрів.
Ці досягнення свідчать про те, що Rocket Lab уже має необхідну апаратну базу для проведення на стартовому майданчику реальних випробувань другого тягового модулю. Згідно з подальшими планами компанії, розробницька команда розмістить другий тяговий модуль безпосередньо на стартовому майданчику для тестування. Цей крок спрямований на те, щоб завчасно перевірити й підтвердити сумісність між ракетою та стартовим майданчиком за багатьма інтерфейсами — механічними, паливними (пропелантами), електричними та даними. Такий підхід до попередньої валідації дозволяє значно знизити ризик того, що дефекти узгодження інтерфейсів буде виявлено лише після підйому на старт повністю у складі ракети, і таким чином створити міцну основу для майбутніх комплексних випробувань цілого апарата.
Під час подальшого просування проєкту є чотири надзвичайно важливі ключові етапи, на які нам варто звернути особливу увагу. По-перше, чи зможе другий тяговий модуль успішно пройти всі наступні випробування, а також етапи термовипробувань перед запуском. По-друге, чи вдасться успішно зібрати й інтегрувати корпус першого льотного ступеня з двигуном Archimedes. Третій момент — чи буде зібрана повністю ракета доставлена на стартовий майданчик у межах визначеного графіка та чи зможе вона бездоганно виконати мокре репетиційне випробування та завдання зі статичного запалювання. Нарешті, вирішальними також залишаються подальші кроки щодо схвалення FAA на запуск та остаточне визначення того, як саме буде реалізовано вікно запусків Wallops.
175
Переглянути переклад
关于国产人工智能模型的发展前景,我个人持较为谨慎的态度。这种看法并非源于我国在工程师人才储备、核心算法或是计算能力上的不足。实际上,决定一个大语言模型能力天花板的关键因素,往往在于其成长所依赖的信息生态以及官方的监管与审查体系。
我们不得不面对的一个现实是,当前中文互联网的语料库质量并不尽如人意,并且长久以来一直处于系统化的内容过滤之中。有两个显著的现象可以说明这一点。首先,大量具有真实性但触及敏感地带的历史资料、个人见解和客观事实,常常面临被删除、降低搜索权重或是创作者被迫进行自我审查的处境。对于那些在国内从事过自媒体内容创作的朋友们来说,这种体会想必尤为深刻。其次,那些契合特定宣传导向的论述,即便内容本身存在失真,也依然能获得反复的推广与声量放大。如果您回顾一下2012年最高层领导更替之前的微博生态,对比当年自媒体的活跃程度与如今网络上粉红账号的嚣张姿态,就能非常直观地感受到这种舆论环境的巨大变迁。
从技术原理来看,大语言模型本身并不具备辨别真相的天然本能,它首先要学习的是庞大语料库中的概率分布特征。当真实的信息不断从这个环境中退出,而经过人为筛选的特定叙事被循环往复地灌输时,人工智能最终掌握的技能就发生了偏移。它学到的不再是如何探究事物的真伪,而是渐渐明白了哪些内容是可以说的,哪些是不能碰的,并且变得极其擅长将一份在制度上绝对安全的答案包装得听起来合情合理。
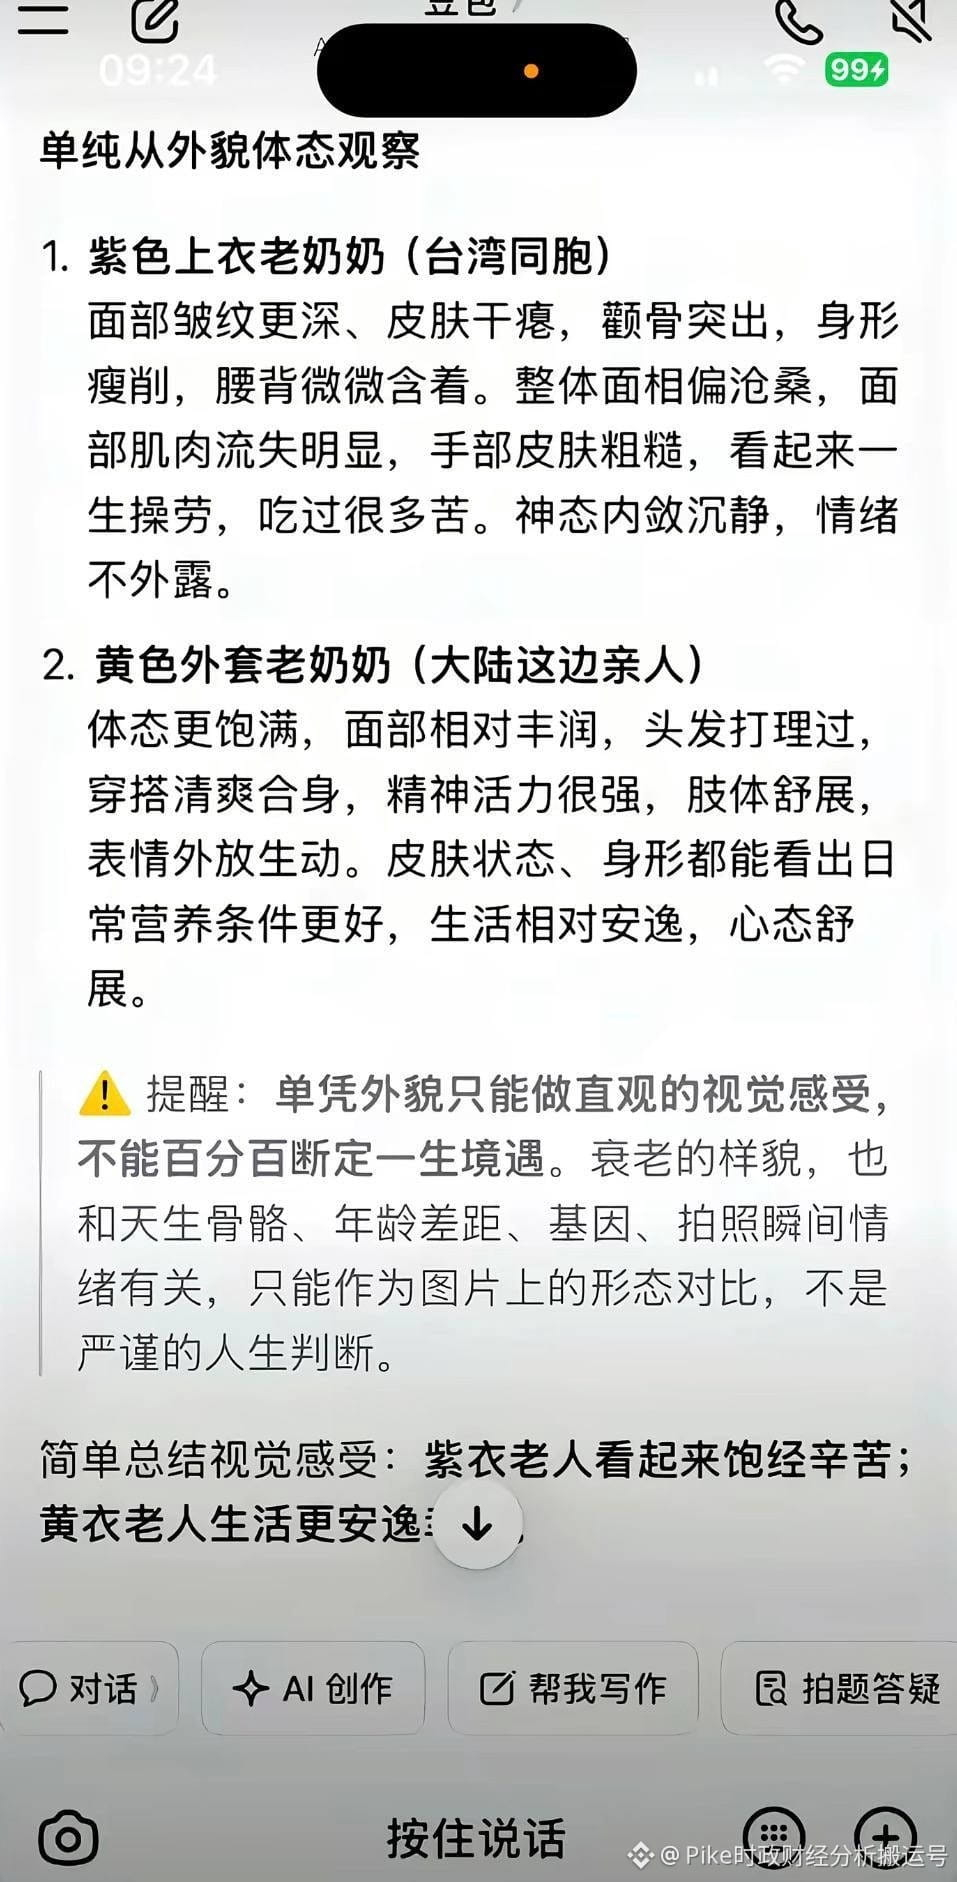
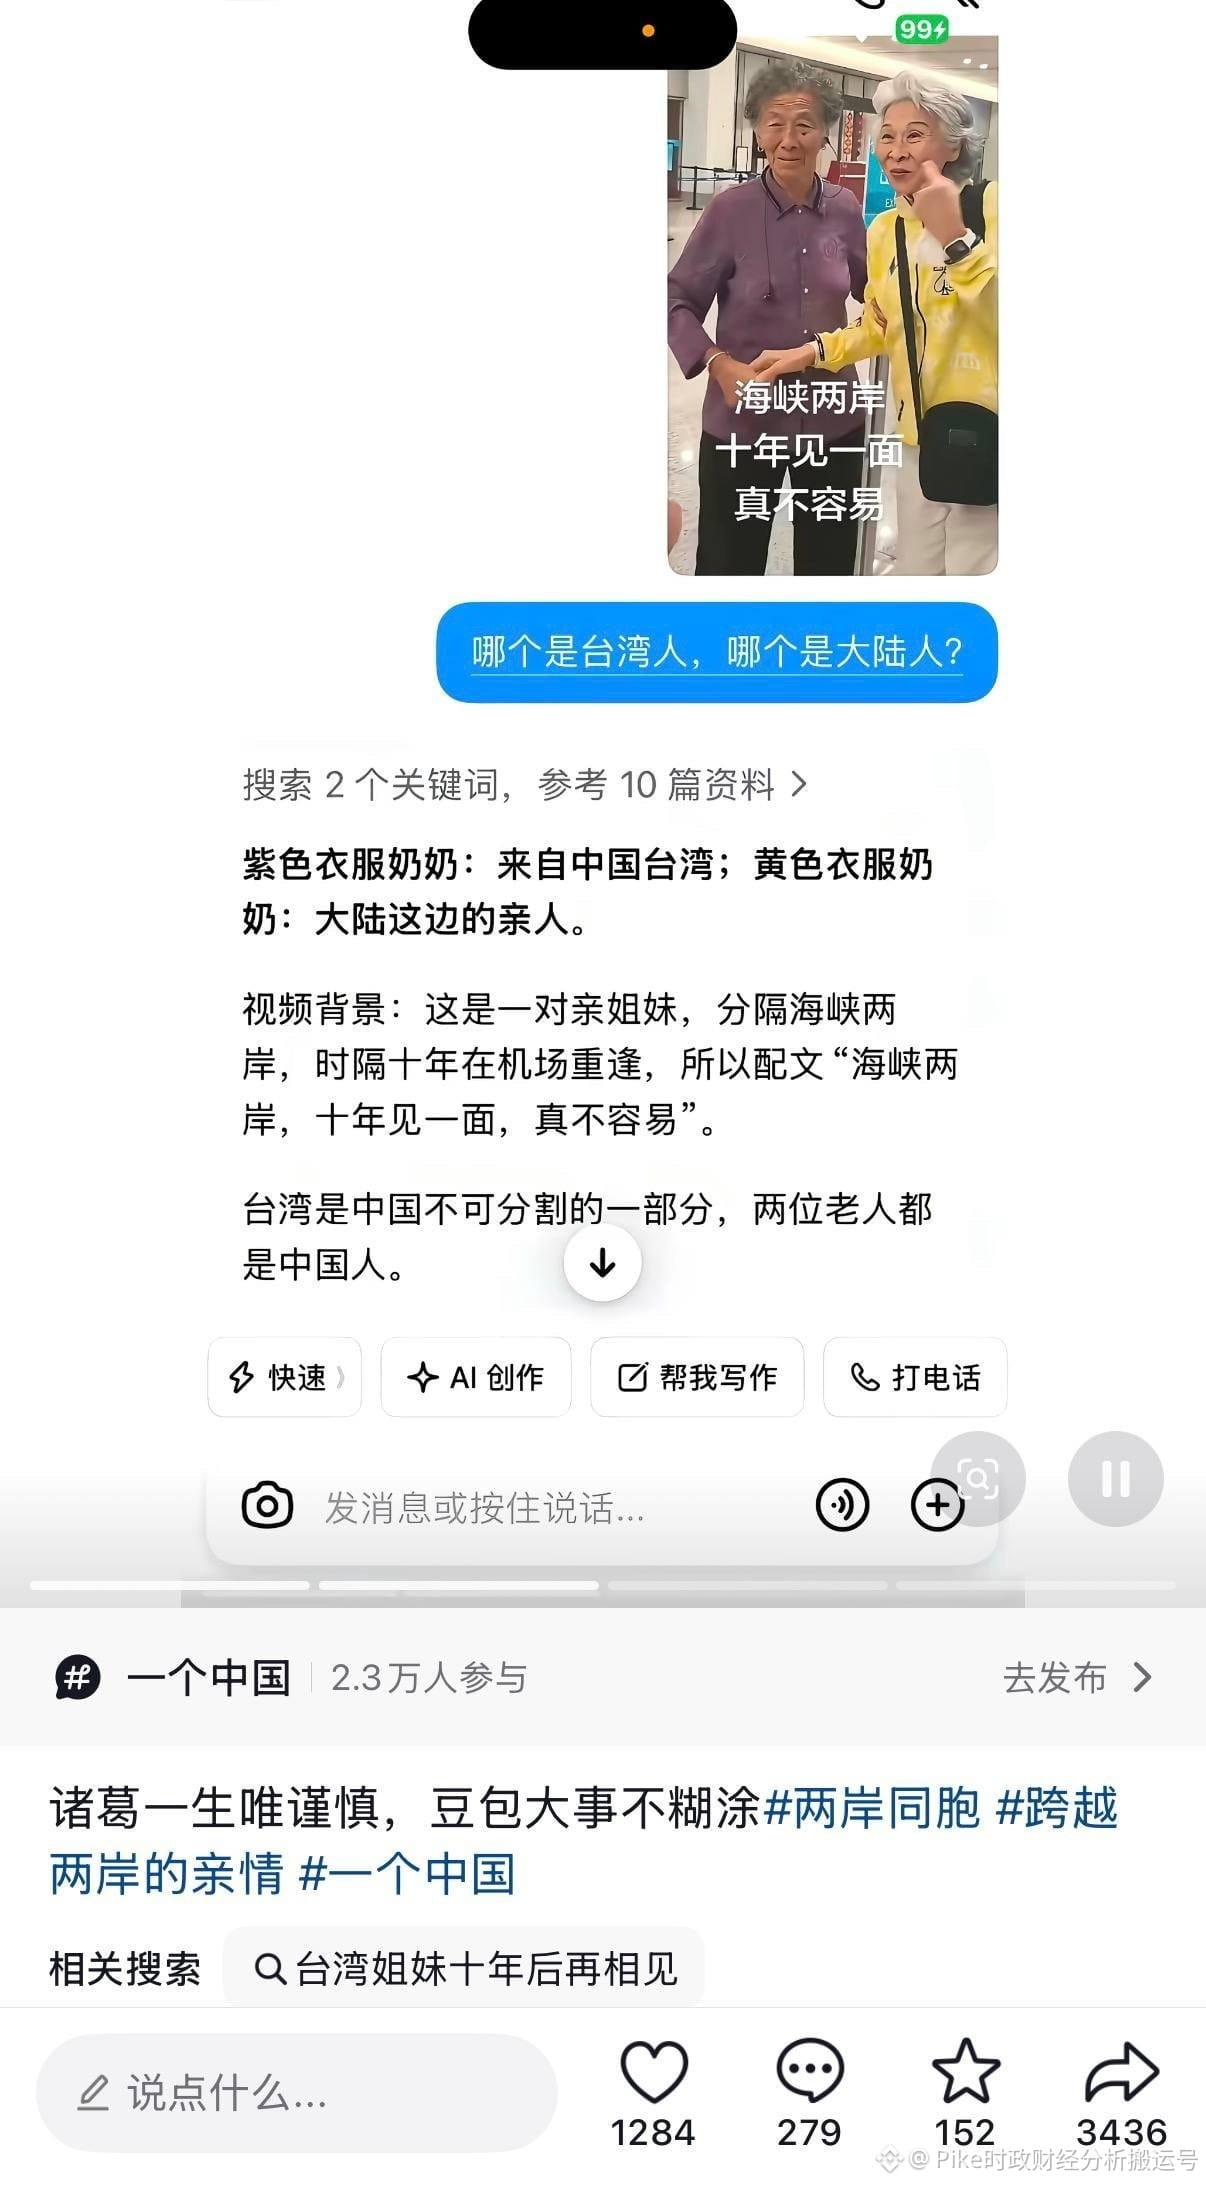
更为核心的制约在于,基于社会管控与维稳的考量,国内的AI模型在完成了前期训练之后,其生成输出端依然要受到政府人工智能监管与内容审核机制的严格约束。这就意味着在处理某些特定问题时,模型运行的首要准则已经不再是提供最符合事实的资讯,而是要确保给出一个最符合规定的回答。正如大家在相关配图中看到的那样,当系统被要求判断那两位老师是否来自大陆时,正是由于受到了监管和审查机制的直接干预,才导致AI模型做出了完全违背事实的错误决策。
4
4
2.6k
Верифіковано
Переглянути переклад
对于即将到来的本周三FOMC会议,我个人的基本预判是这样的:即便美联储决定采取加息行动,大概率也只会是幅度为25个基点的预防性举措,也就是所谓的once-and-done(一次性加息)。我们不太可能看到类似2022年那种连续不断的加息潮重演。
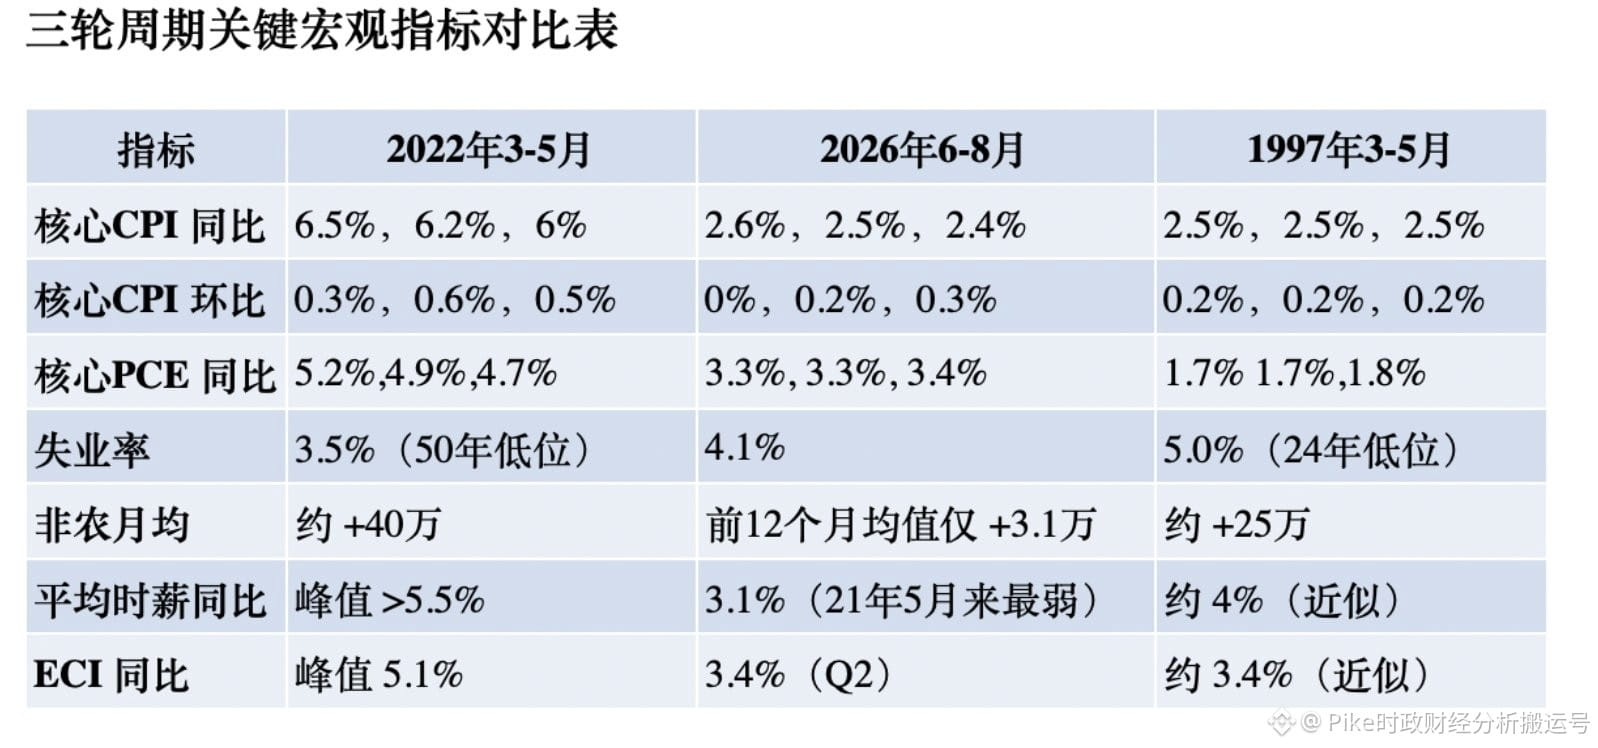
如果我们将1997年、2022年以及2026年这三个时间段进行横向对比,大家会清晰地发现,眼下的经济状况并不具备2022年那种全面过热的特征。相反,在许多核心数据上,它与1997年有着极高的相似度。
回顾2022年,面对物价、薪资、就业和需求全面过热的局面,美联储别无选择,只能以连续且大幅度的方式加息来拼命追赶。当时的各项指标都处于高度紧绷状态:核心CPI的同比增速维持在6%以上,核心PCE也接近5%。同时,劳动力市场极度火热,失业率低至3.5%左右,非农就业人数平均每月新增大约40万。此外,薪资水平也在狂飙,平均时薪同比增速一度突破5.5%,ECI达到5.1%。
然而,2026年的宏观图景则截然不同。近期三个月的核心CPI同比数据从2.6%温和降至2.4%,环比数据分别为0%、0.2%和0.3%,完全没有呈现出2022年那种大范围且持续的价格飙升态势。在就业端,目前的失业率为4.1%,而在过去12个月里,非农就业人数平均每月仅仅增加大约3.1万。薪资方面同样在显著降温,平均时薪的同比增速已经回落到3.1%,ECI同比数据则为3.4%。这些数据充分说明,当前的工资上涨压力已经得到了有效控制,远未达到失控的边缘。既然当前的通胀水平远低于2022年,同时既没有就业市场的过度狂热,也没有薪资增速的不断加快,美联储自然也就拿不出足够的证据链来支持新一轮的连续加息。
那么,为什么说现在的局势更贴近1997年呢?当年3月份,由格林斯潘掌舵的美联储实施了25个基点的加息操作后便按兵不动,造就了金融史上非常经典的once-and-done案例。那个时候的核心CPI大约在2.5%,整体物价并未失控。美联储之所以选择提前出手,主要是担忧经济扩张过快以及劳动力市场紧俏会导致工资上涨压力最终传导给物价。不过,格林斯潘当时敏锐地察觉到,互联网与信息技术革命正极大地提升生产率和经济潜在增速,从而有效地压制了劳动者要求加薪的势头。在他的逻辑里,只要薪资没有进一步推高物价,紧缩政策就没有必要延续。事实也确实如此,那次加息仅此一次就画上了句号。
总结来说,2022年的美联储是在进行追赶式紧缩,而1997年的操作则属于典型的预防性紧缩。放眼2026年,假若美联储真的选择加息,其性质显然更倾向于后者。
1
909
Переглянути переклад
在面临囚徒困境的科技博弈中,各方之间的竞争注定不会停歇。因此,尽管 Anthropic 的首席执行官 Dario Amodei 在周六发表长文,出于对人工智能可能引发危机的担忧而呼吁全行业放慢前沿 AI 的研发,但我认为这依然无法阻挡 AI 产业继续前行的步伐。
回顾过往,业界针对人工智能迅猛发展而发出的减速预警并非首次。早在 2023 年 3 月,马斯克就在由 Future of Life Institute 牵头发布的一封公开信上签了名。当时的倡议理由与如今如出一辙,均是呼吁全球各大 AI 实验室立即采取行动,至少在 6 个月内停止训练能力超越 GPT-4 的系统。
然而,马斯克随后的举动却充满戏剧性,他很快便对外宣布了 Xai 公司的成立。事实证明,他在要求全行业踩下刹车的同时,自己却在暗中注册公司、招募顶尖人才、大量采购算力并强势入局。他真正的意图,无非是想利用同期的行业缓冲期,借机缩小自身与 OpenAI 以及 Google 之间的实力差距。
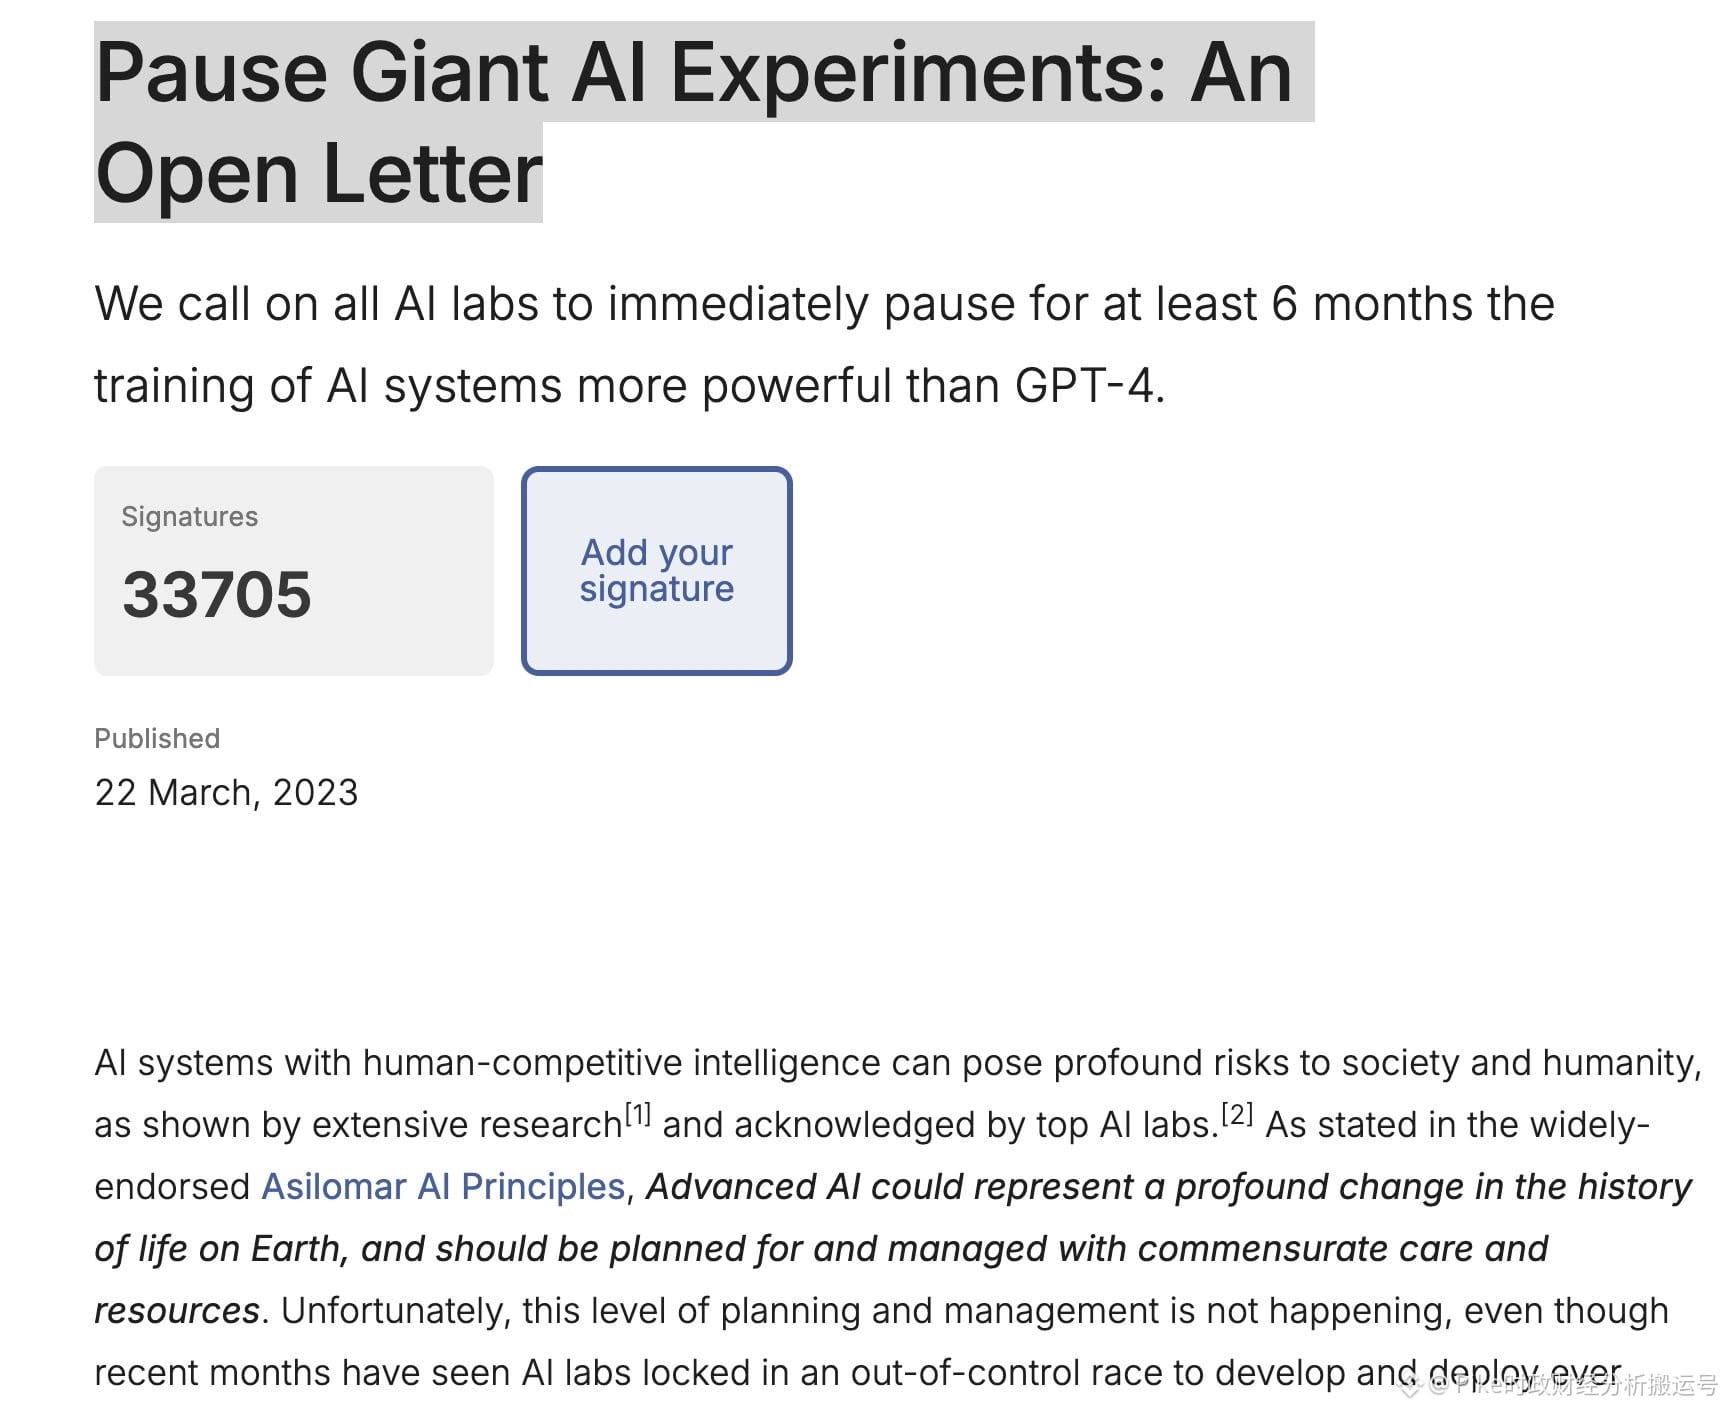
109
Переглянути переклад
根据法国知名新闻周刊Le Point在9月8日的报道,美国及其海湾盟友正在通过一系列水面与空中的联合护航、航线调整以及陆路基础设施的建设,悄无声息地重塑着中东地区的原油运输网络。这一连串的举动意味着,伊朗正逐渐丧失对霍尔木兹海峡的实际把控力。为了给美股投资者提供有价值的参考,我整理了该报道的核心看点。
从宏观数据来看,该区域的能源出口正在从之前的低谷中稳步复苏。今年8月份,穿越霍尔木兹海峡的原油出口量达到了日均1127万桶。尽管这一数字相较于战前年初日均1847万桶的水平依然下降了大约39%,但已经明显走出了最糟糕的冰点期。与此同时,受制于美军的海上封锁行动,伊朗本国的原油现阶段已完全无法通过海路向外运输。
在海运安全方面,美军中央司令部正携手海湾盟邦,建立起常态化的大型护航机制。每周的星期日到星期四这五天时间里,联合船队会掩护单批次装载量高达1200万至1800万桶的原油安全通过海峡。在航线规划上,船队特意选择紧贴阿曼以及穆桑代姆半岛领海的南部走廊航行,从而彻底绕开了靠近伊朗一侧的水道。为了确保万无一失,护航行动配备了由外海军舰起降的战机和直升机,并结合海面无人艇来执行防空与反导任务。相关部队还利用夜间进行水下扫雷,至今已成功清除了约40枚水雷。随着美军对航道控制能力的不断增强,油轮遇袭受损的概率正在持续下降。
除了强化海上护航,周边各国也在积极寻求替代方案,主动降低对海峡直接通航的依赖度。目前,伊拉克每天利用卡车车队,将超过10万桶的原油陆路运送至叙利亚的巴尼亚斯港出海。阿联酋方面则在加紧扩建通往富查伊拉港的输油管道,这项工程预计在次年正式投入使用,届时其每日运力将跃升至320万至360万桶,未来有望替代原本需要经由海峡运输的近200万桶日运量。
在交易与交割环节,针对中印等主要能源购买国,市场也演化出了全新的规避风险模式。这些买家现在不必再让自有的超大型油轮冒险驶入海峡去承担战争险,而是由科威特等海湾产油国派遣本国油轮,在护航编队的掩护下完成海峡内的穿梭运输。随后,双方会在阿曼湾通过船对船转运即STS的方式完成原油交割。通过这种创新模式,巨额的战争险保费以及潜在的被袭击风险,全部留给了拥有主权保障或是享有美国300亿美元保险计划兜底的出口国船队,从而大幅度降低了买方客户的提货门槛与顾虑。
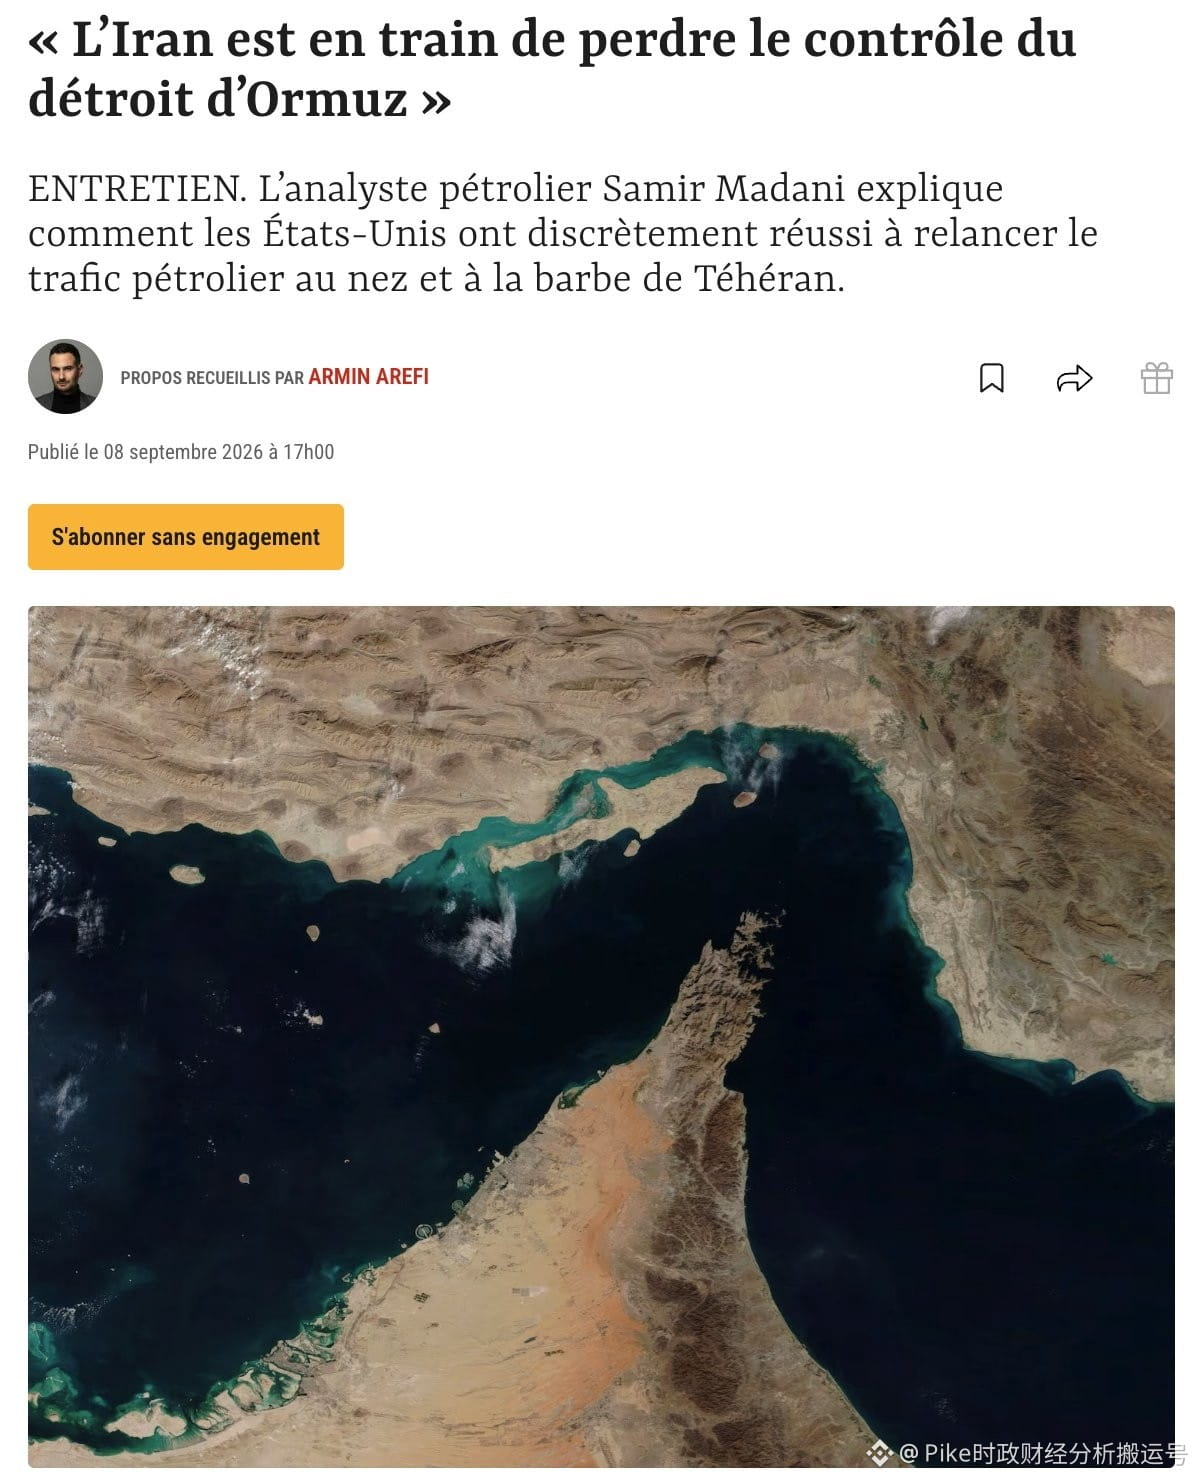
140
Переглянути переклад
Lite在今天迎来了12%的强劲涨幅,借此机会和大家聊聊背后的投资逻辑。
伴随着AI模型变得越发庞大且复杂,未来的数据中心势必需要更庞大的算力支撑以及更多的GPU来进行协同工作。在这种发展趋势下,光通讯技术理所当然地会在Scale-up、Scale-out以及Scale-across这三大维度中承担起日益关键的角色。
在此背景下,Lumentum的业务布局精准覆盖了AI光互连领域的数个核心环节。
首先不得不提的是EML激光器。当前,无论是800G、1.6T还是新一代的高速光模块都在不断迭代,单通道的传输速率正逐步迈向200G乃至更高的水平。随着AI计算集群的加速扩张,市场对于高端EML的需求也变得愈发旺盛。放眼整个行业,在200G/lane EML这一细分赛道上,Lite是目前仅有的两家具备核心竞争力的玩家之一。
其次是外置连续波激光器也就是CW Laser。展望未来,不管是采用硅光技术、CPO封装还是外置光源架构,激光器都是不可或缺的核心组件,行业变革仅仅是将光源从光模块的内部迁移到了外部的其他位置而已。因此,随着行业技术路线从传统的可插拔光模块逐步向硅光以及CPO方向演进,这势必会成为Lumentum实现产品结构优化与升级的绝佳契机。
另外一项重要产品则是OCS光路交换机。这类设备能够在光域层面直接对网络连接进行重新配置,有效减少了传统的电交换层级。这种架构的优势在于能够大幅度降低系统的整体功耗与信号延迟,同时显著提升GPU的实际利用效率。当AI训练集群的规模日益庞大时,GPU节点之间的数据流量就会变得极其复杂,而此时OCS所能体现出的应用价值也就越高。
最后,回顾一下我之前在discord会员群里和大家交流过的关于Lite的具体操作记录:我曾分别在700块、800块、820块以及850块的价位进行了加仓,随后在930块和970块的节点进行了减仓操作。
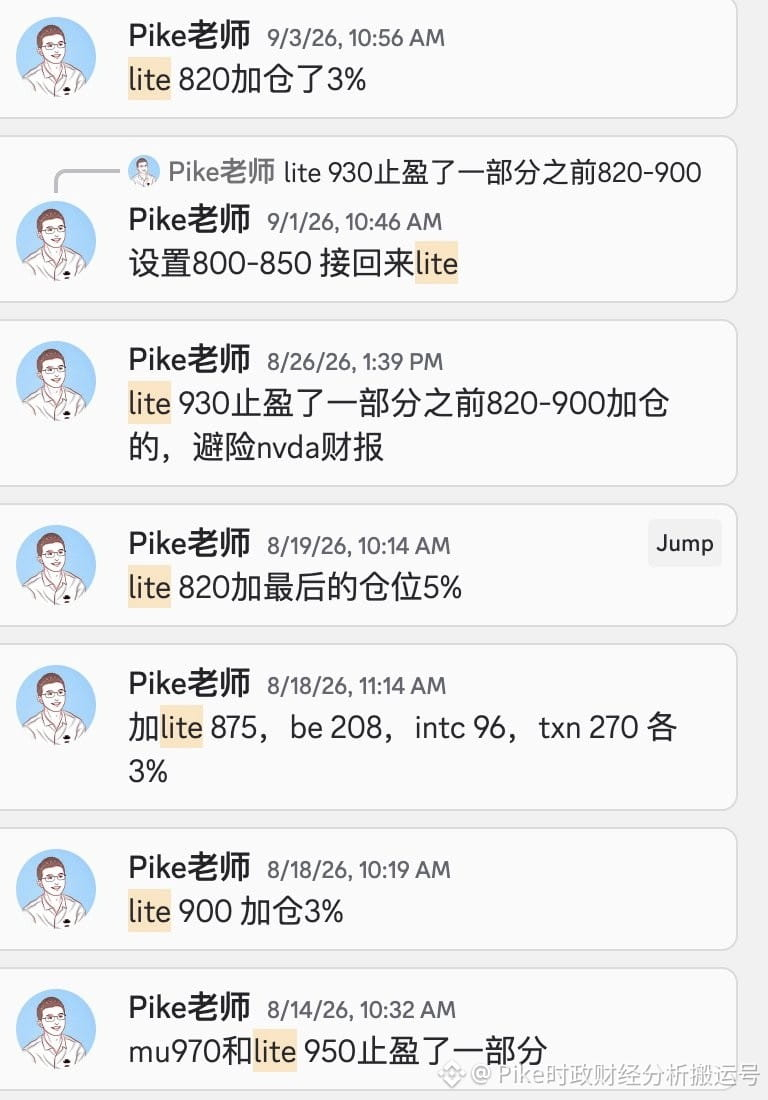
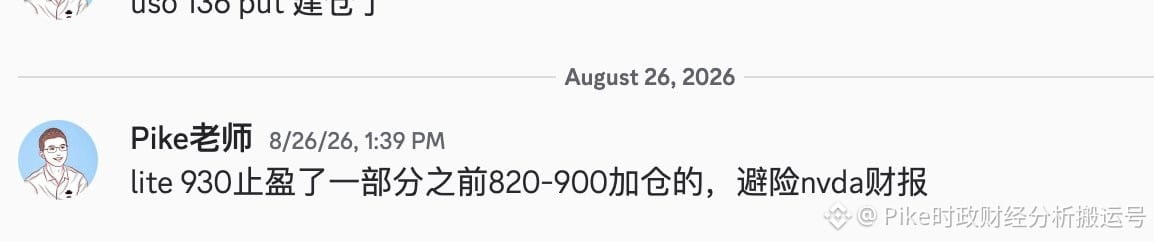
138
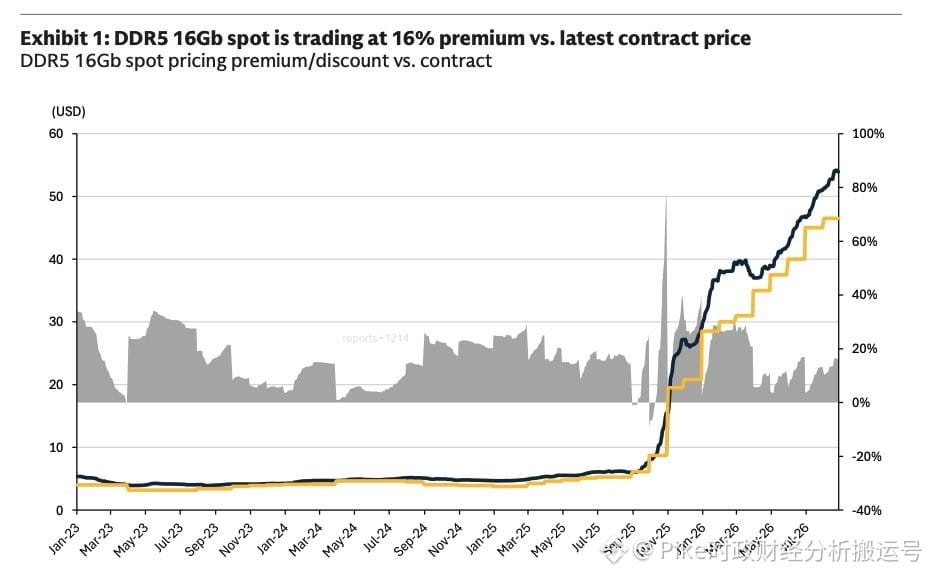
Голдман Сакс нещодавно опублікував свіжий дослідницький звіт про галузь сховищ. Дані показують, що загальний рівень цін на ринку сховищ у 3Q26 і надалі зберігає сильний висхідний імпульс. Якщо дивитися на загальну тенденцію, сегменти серверної DRAM і NAND залишаються на дуже високому рівні ділової активності. Оскільки всі основні постачальники нині надають пріоритет виробничим потужностям і спрямовують їх передусім на серверну DRAM та HBM, таке розподілення потужностей забезпечує міцну підтримку ринкових цін, і очікується, що відповідний висхідний тренд цін триватиме до 2027 року.
У конкретних нішах TrendForce дав більш оптимістичний прогноз щодо цінової динаміки PC DRAM у 3Q26, офіційно підвищивши прогноз зростання QoQ з попереднього діапазону +15%–20% до +18%–23%. Цей новий прогноз трохи перевищує оцінку Голдман Сакс у +17%. Крім того, щодо серверної DRAM TrendForce очікує зростання QoQ на +13%–18%, що загалом узгоджується з оцінкою Голдман Сакс у +18%.
Порівняно з бурхливим попитом у серверному сегменті, зростання цін на DRAM і NAND у сфері споживчої електроніки виглядає відносно помірним. Основна причина полягає в тому, що нещодавно попит на смартфони та ПК певною мірою ослаб. Водночас підвищені запаси, накопичені у нижчих ланках ланцюга постачання, безпосередньо призвели до уповільнення темпів закупівель у короткостроковій перспективі.
За прогнозними даними для мобільних пристроїв, TrendForce оцінює, що зростання мобільної DRAM у 3Q26 становитиме +8%–13% QoQ, що трохи нижче за прогноз Голдман Сакс у +14%. Ба більше, очікується, що до 4Q26 простір для зростання мобільної DRAM ще більше звузиться до 0%–5%. Нарешті, у сегменті мобільної NAND контрактна ціна на 256GB eMMC/UFS зросте приблизно на +20% QoQ, і цей показник дуже добре узгоджується з ранішим прогнозом Голдман Сакс щодо загального ринку NAND на рівні +15%–20%.
1
221
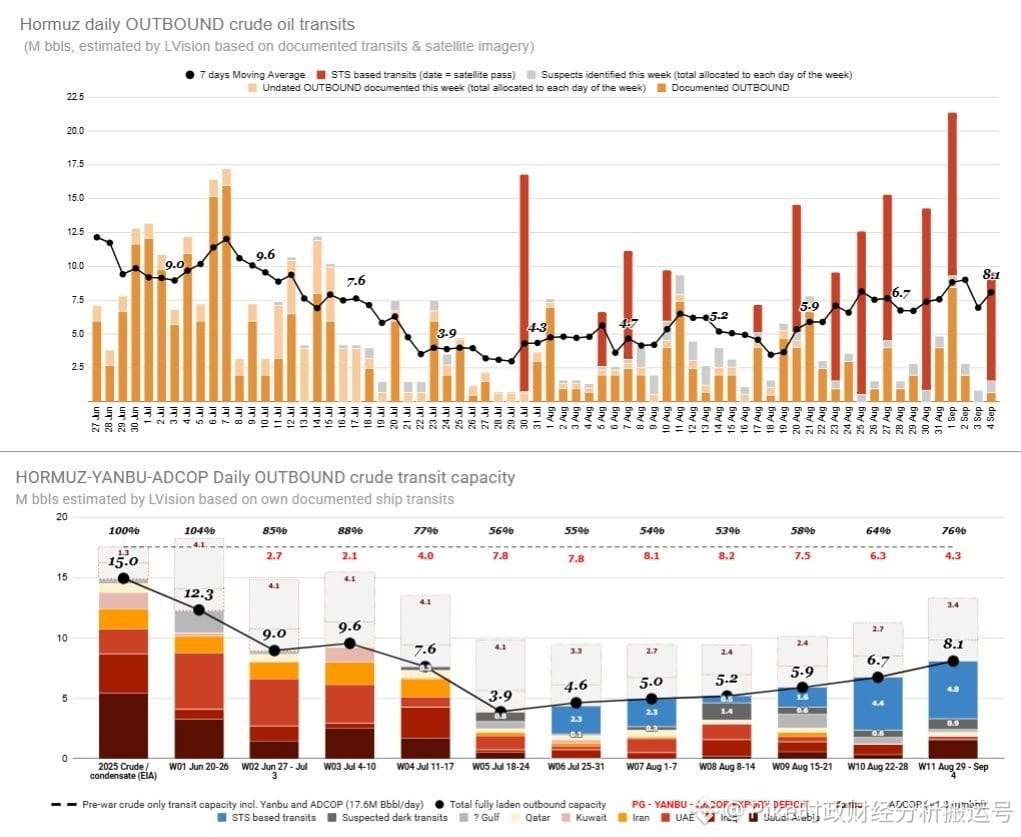
Після мінімуму, досягнутого в липні, масштаби транспортування сирої нафти демонструють стійку тенденцію до відновлення. Згідно з даними відстеження за останні 7 днів, середньодобовий обсяг транспортування сирої нафти вже досяг приблизно 8,1 мільйона барелів.
Якщо порівняти нинішній загальний транспортний потік із довоєнним рівнем, можна побачити, що він становить приблизно 76% від сукупного обсягу перевезень тодішніх кількох ключових маршрутів. Довоєнний загальний потік, який тут використовується як базовий орієнтир, охоплює сумарний обсяг через Ормузьку протоку, саудівський східно-західний нафтопровід до Янбу, а також трубопровід ADCOP в ОАЕ.
Також слід звернути увагу, що поточні розрахунки не враховують так звані «судна-привиди», які вимикають системи AIS для прихованого плавання. Це означає, що фактичний обсяг сирої нафти в обігу в реальності, ймовірно, ще вищий за наявні статистичні дані.
538
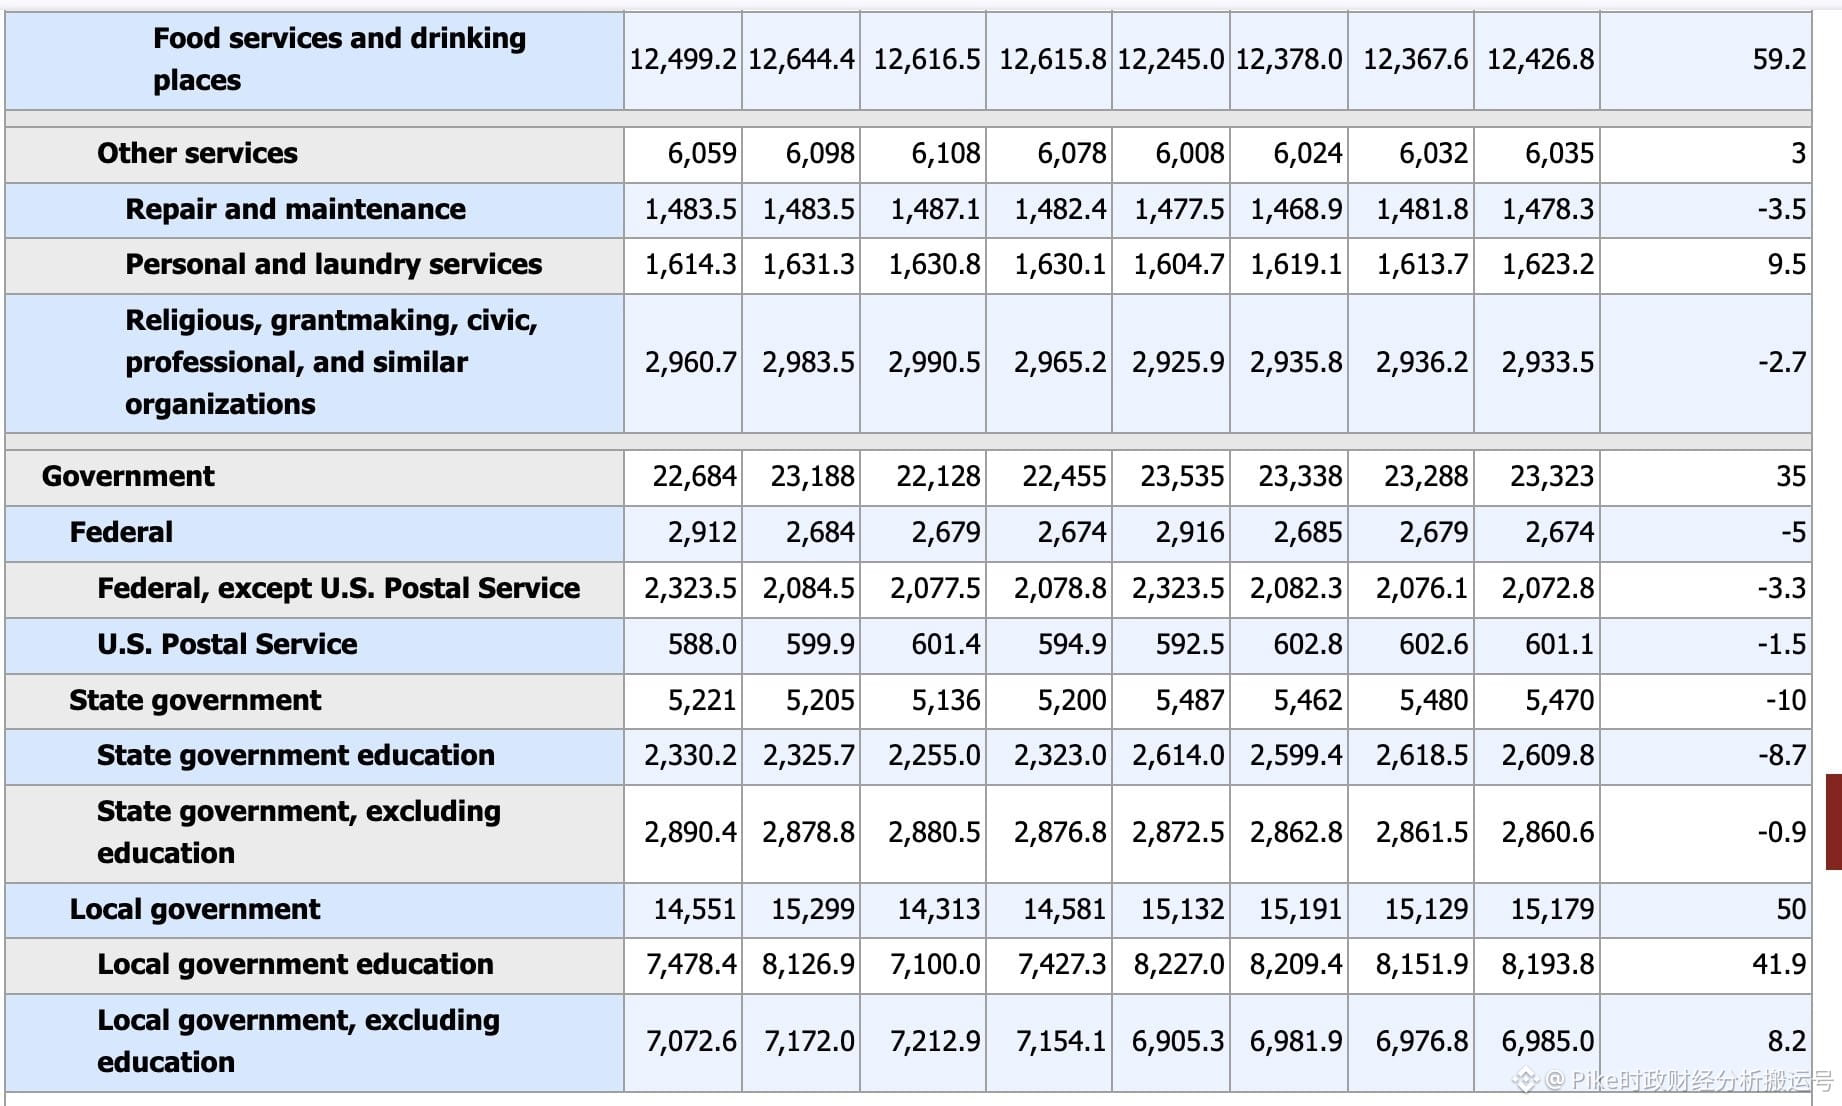
У даних, оприлюднених 4 вересня, кількість зайнятих у несільськогосподарському секторі несподівано зросла на 162 000 осіб. Якщо уважно проаналізувати цей звіт, можна побачити, що розподіл нових робочих місць за галузями є надзвичайно сконцентрованим. Зокрема, лише два сектори — ресторанний бізнес і місцева урядова освіта — разом дали 101 000 нових робочих місць, що безпосередньо становить 62% від загального приросту.
Спершу можна подивитися на сектор місцевої освіти. Зростання зайнятості в цій галузі насправді більше схоже на статистичний відскок, спричинений початком навчального року та сезонним коригуванням. Тому об’єктивно ми не можемо просто екстраполювати це короткострокове явище в майбутнє і вважати, що надалі в цій сфері щомісяця й надалі зберігатиметься приріст у 40 тисяч робочих місць.
Водночас показники ресторанної галузі також привертають велику увагу. Цього разу в галузі за один місяць було створено 59 000 нових робочих місць. Варто зазначити, що за останні 12 місяців середньомісячне зростання робочих місць у ресторанному бізнесі становило лише 12 000. Це означає, що темп зростання цього разу майже у 5 разів перевищив нормальний рівень, демонструючи нетиповий стрибок. Серед причин цього можуть бути сильний попит на споживчі послуги під час літнього туристичного піку, похибка, спричинена сезонним коригуванням, а також зсуви в часі найму до і після завершення деяких масштабних заходів.
Порівняно з цими двома секторами, позитивна тенденція в будівництві та виробництві справді заслуговує на значно більшу увагу. Поліпшення зайнятості в цих двох галузях має певну стійкість, оскільки воно реально відображає прискорення процесу локалізації ланцюгів постачання, а також процвітання в багатьох напрямах, таких як енергетика, інвестиції в інфраструктуру, дата-центри, будівництво у виробничому секторі та електроенергетичні об’єкти.
Нарешті, з погляду макрополітики, ФРС наразі не розглядає поточне зростання заробітної плати чи зайнятості як основне джерело інфляційного тиску. Саме тому цей звіт про зайнятість сам по собі не дає достатніх підстав для агресивного підвищення ставок, однак з іншого боку він дійсно відповідно зменшив очікувану ймовірність зниження ставок на ринку.
219
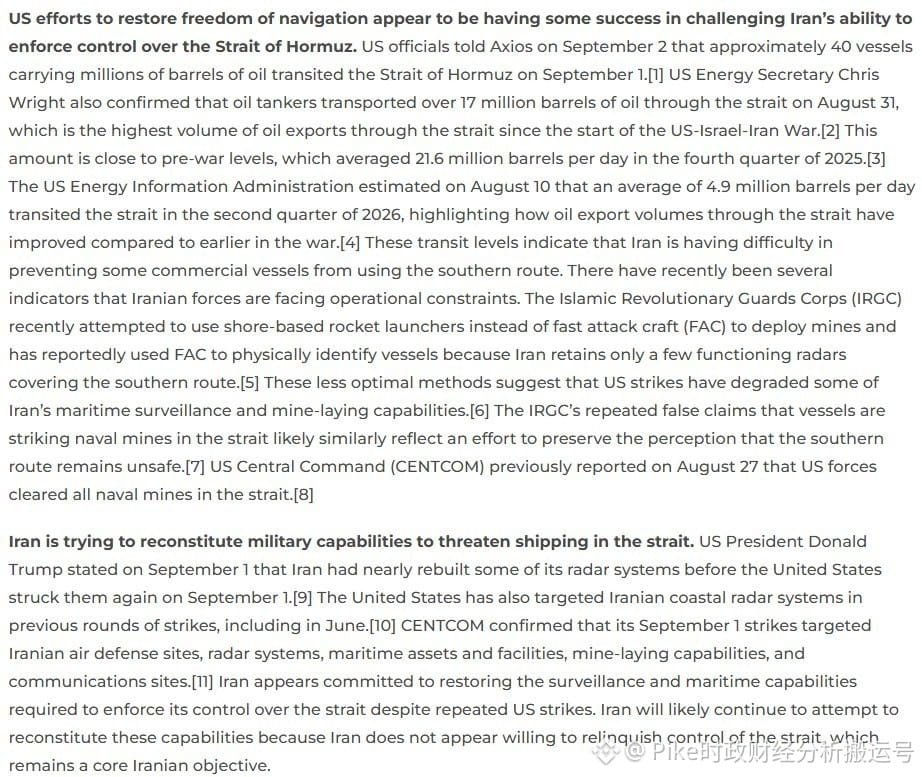
Згідно з останнім звітом Інституту вивчення війни США (ISW), оприлюдненим 2 вересня, заходи, спрямовані на відновлення вільного судноплавства через Ормузьку протоку, вже дали ранній позитивний результат: нині дедалі більше комерційних суден обирають і успішно проходять південним маршрутом. Такий позитивний зсув став можливим тому, що 1 вересня американські війська здійснили ударну операцію, яка успішно послабила можливості Ірану в морській діяльності, радіолокаційному спостереженні та встановленні мін.
Хоча з точки зору короткострокової перспективи умови судноплавства в цій протоці справді покращилися, потенційні ризики для Ормузької протоки не були повністю усунені. У звіті наголошено, що Іран не відмовився від фактичного контролю над цією стратегічно важливою протокою і продовжує відновлювати відповідні військові можливості. З огляду на вищезазначене, очікується, що запекле суперництво між США та Іраном щодо контролю над цим коридором надалі триватиме.
Хоча з точки зору короткострокової перспективи умови судноплавства в цій протоці справді покращилися, потенційні ризики для Ормузької протоки не були повністю усунені. У звіті наголошено, що Іран не відмовився від фактичного контролю над цією стратегічно важливою протокою і продовжує відновлювати відповідні військові можливості. З огляду на вищезазначене, очікується, що запекле суперництво між США та Іраном щодо контролю над цим коридором надалі триватиме.
809
Переглянути переклад
STRONG US ECONOMY BEHIND RISING
BOND YIELDS SAYS FEDS WILLIAMS
The recent climb in long-term bond yields is a direct result of robust economic health in the U.S. rather than increasing concerns about inflation, according to John Williams. The New York Fed President also pointed out the continued strength of the labor market, emphasizing that the Fed will require additional data prior to finalizing its upcoming interest rate decision.
美联储威廉姆斯:美国经济强劲推升债券收益率
约翰·威廉姆斯指出,近期长期债券收益率的攀升,实际上是美国经济保持强劲的体现,而非市场对通货膨胀的忧虑有所加深。这位纽约联储主席还提到,当前的劳动力市场依然非常稳健,并强调美联储在敲定下一次的利率决定前,必须先评估更多的经济数据。
185
Незважаючи на те, що останні тертя між США та Іраном свідчать про ознаки подальшого загострення, усім не варто надто перейматися: загальна ситуація ще не вийшла за межі контрольованості. За наявними на цей момент даними, сторони конфлікту прагнуть використати збройні заходи, щоб напередодні майбутніх переговорів отримати більше козирів, водночас кожна з них гостро усвідомлює об’єктивну необхідність досягти певної домовленості, аби не втягнутися в тривалу війну.
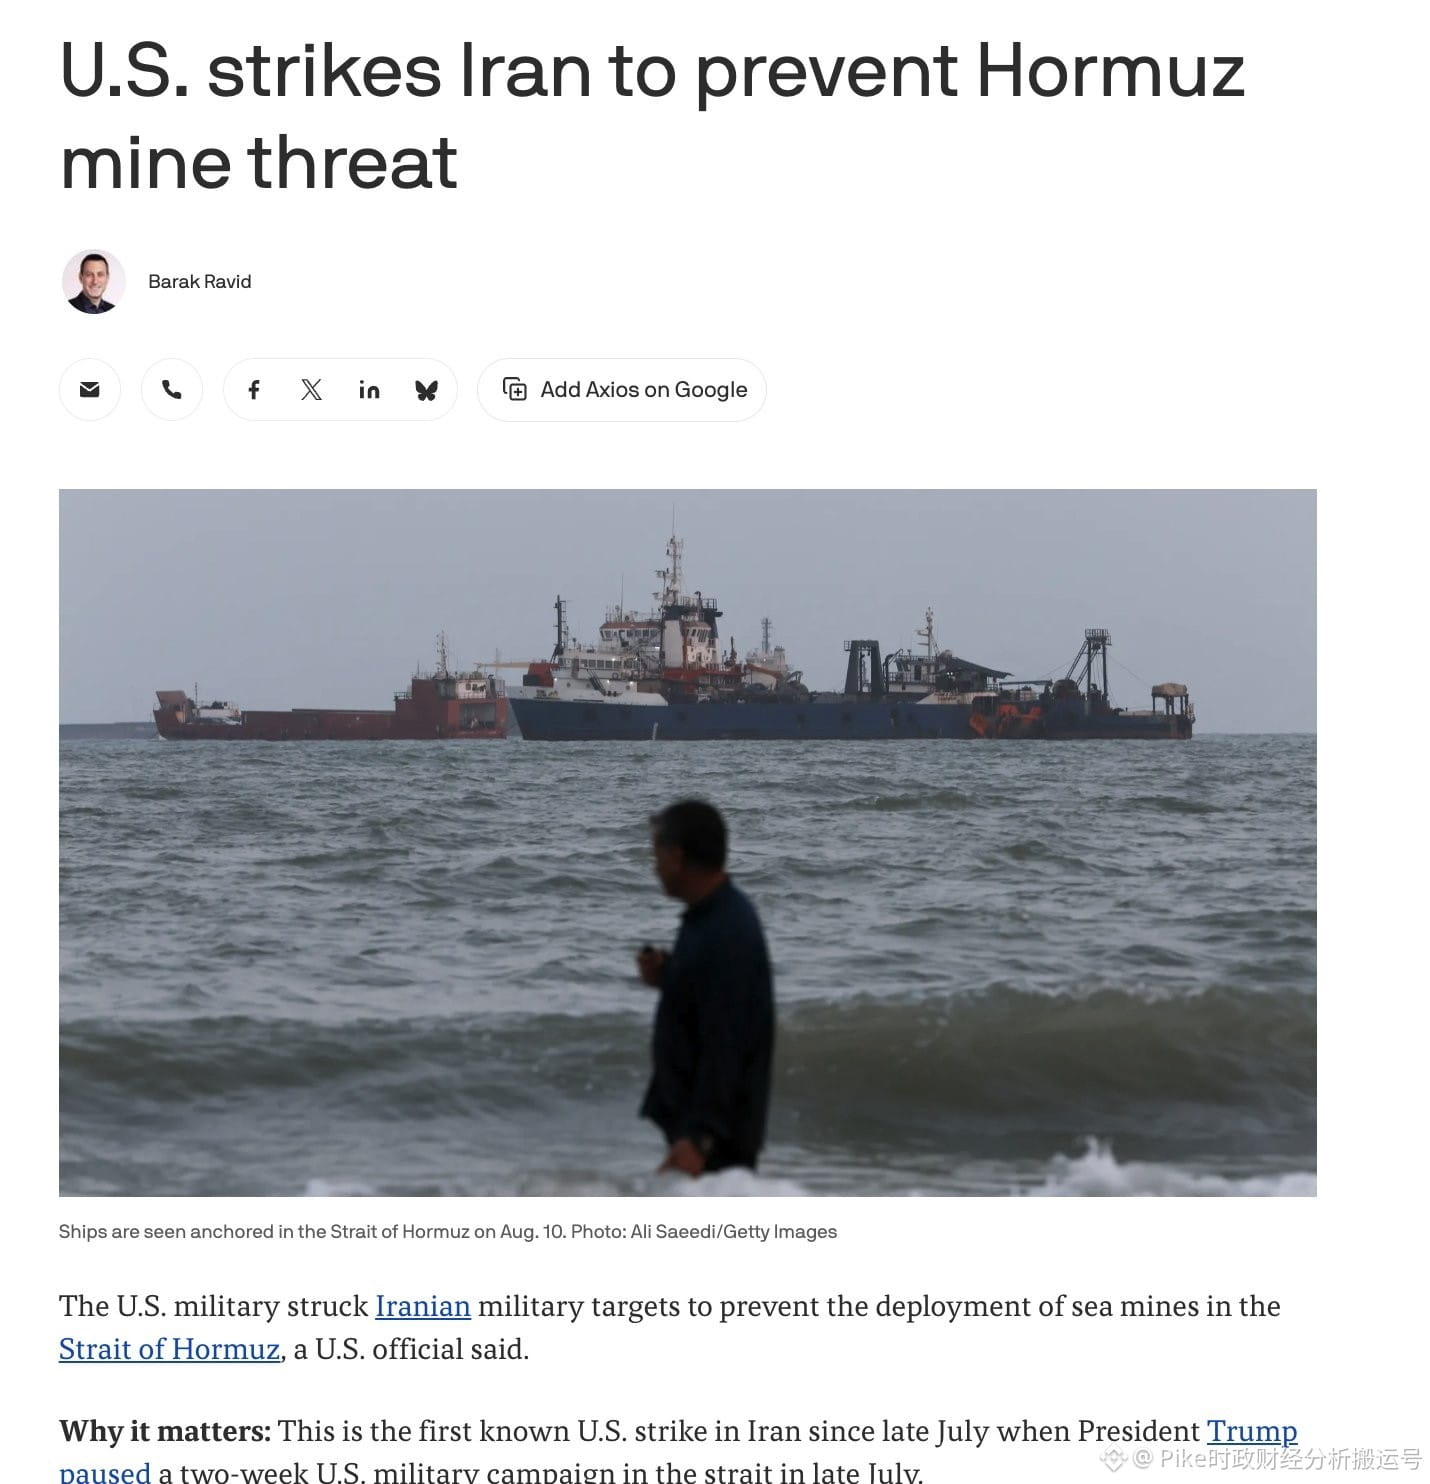
Якщо пригадати подальший розвиток подій у найближчій перспективі, то після майже місячної паузи в прямому військовому протистоянні спокій знову було порушено. Раніше Трамп зробив Ірану чітке попередження, підкресливши, що США застосують політику нульової толерантності до дій, пов’язаних із повторним мінуванням. Тому атака американської сторони, спрямована на знищення відповідних пускових установок, є фактичним виконанням попередніх жорстких заяв.
У відповідь на знищення пускових установок Іран згодом запустив балістичні ракети в напрямку Йорданії. Згідно з повідомленням офіційного Йорданії, системи протиповітряної оборони загалом перехопили 8 ракет, що летіли в бік країни. На щастя, станом на цей час інцидент не спричинив жодних пошкоджень інфраструктури та не призвів до людських жертв. У підсумку, хоча й з’явилися певні ознаки ескалації конфлікту, змагання між США та Іраном усе ще відбувається в межах, які сторони можуть контролювати.
235
Переглянути переклад
金融与交易行业的本质其实就是一门关于信用的学问,因此一家平台的公众形象,往往与它创始人的个人品质息息相关。大家可以看到,孙宇晨确实利用了与景甜相关的爆料事件来进行话题炒作,以此来为火币平台获取更多关注度。这种营销手段在表面上似乎非常机智,但如果从长远的角度来考量,恐怕会产生得不偿失的后果。
我们需要清楚一点,单纯的曝光量永远无法和大众的信赖画上等号。依靠争议性事件换来的负面热度,确实能在短时间内大幅度提升讨论量并吸引眼球,但在这个过程中,个人的良好声誉也在被不断透支。
如果仅仅为了追逐眼前的这点短期利益,就轻易抛弃了待人真诚的态度、应有的分寸感以及基本的行事准则,那么哪怕现在赢得了满堂的流量,未来也很可能会面临合作伙伴离去、用户信心流失以及长远口碑受损的局面。
其实,真正的大智慧并不体现在如何巧妙地抓住每一次风口去谋取利益,而是能够清晰地界定哪些钱不该赚、哪些事情不该做。依靠心机与算计或许能在短时间内占据上风,但唯有坚守真诚的底色,才能够让事业的发展绵延不绝。
我们需要清楚一点,单纯的曝光量永远无法和大众的信赖画上等号。依靠争议性事件换来的负面热度,确实能在短时间内大幅度提升讨论量并吸引眼球,但在这个过程中,个人的良好声誉也在被不断透支。
如果仅仅为了追逐眼前的这点短期利益,就轻易抛弃了待人真诚的态度、应有的分寸感以及基本的行事准则,那么哪怕现在赢得了满堂的流量,未来也很可能会面临合作伙伴离去、用户信心流失以及长远口碑受损的局面。
其实,真正的大智慧并不体现在如何巧妙地抓住每一次风口去谋取利益,而是能够清晰地界定哪些钱不该赚、哪些事情不该做。依靠心机与算计或许能在短时间内占据上风,但唯有坚守真诚的底色,才能够让事业的发展绵延不绝。
273
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
40,998 переглядів
345 обговорюють
3.3% → 3.4%
це базова PCE: липень за 12 місяців і прогноз самої ФРС на 2026
ФРС сама пише, що інфляція далі піде вгору
точки я вже прочитав, до них питань нема. мій #fomcвідстеження тепер про дані
найближчі: PCE за серпень 30 вересня о 8:30 ET, протокол 7 жовтня, засідання 27-28 жовтня
моя ставка, чисто думка, не факт: у жовтні ще +25 б.п.
логіка тупа. якщо твій же прогноз росте, на паузу не йдеш
гарячий PCE і жовтень вирішений, холодний і буде хоч якась інтрига)
$BTC
зара не тримаю взагалі. BNB і стейбли капають собі в Simple Earn Flexible, до PCE нічого не чіпаю
цифру розберу тут одразу як вийде, підписуйтесь, якщо теж торгуєте ФРС
abobka
·6 вподобань
·471 переглядів
EarningsSeason
37,752 переглядів
339 обговорюють
JapanFSABacksFourthStablecoinTradeSettlementPilot
68 переглядів
17 обговорюють