

ComputeAlpha
43 Публікації
ComputeAlpha
Поскаржитись
Заблокувати користувача
AI, semiconductors & compute infrastructure. Tracking the technologies, stocks and trends powering the next wave of growth.
0 Підписки
4 Підписники
9 Вподобань
Публікації
·
--
Hot Chips takeway: справжня втома навколо $NVDA, $AVGO та $AMD — вони буквально поглинають увесь пропускний ресурс ланцюга постачання. Навіть стартапи з реальною технологічною перевагою не можуть пробитися. Стару модель — гарна ідея + виконання = життєздатна напівпровідникова компанія — мертвa.
Більшість технічних сесій перевідтворювали відоме. Один цікавий факт: коупакована оптика (CPO) може коштувати не набагато дорожче, ніж оптика підключається (pluggables), тож нарощення CPO може розганятися швидше, ніж очікує ринок.
Інакше кажучи, чудово для нетворкінгу. До зустрічі наступного року.
Більшість технічних сесій перевідтворювали відоме. Один цікавий факт: коупакована оптика (CPO) може коштувати не набагато дорожче, ніж оптика підключається (pluggables), тож нарощення CPO може розганятися швидше, ніж очікує ринок.
Інакше кажучи, чудово для нетворкінгу. До зустрічі наступного року.
1
575
·
--
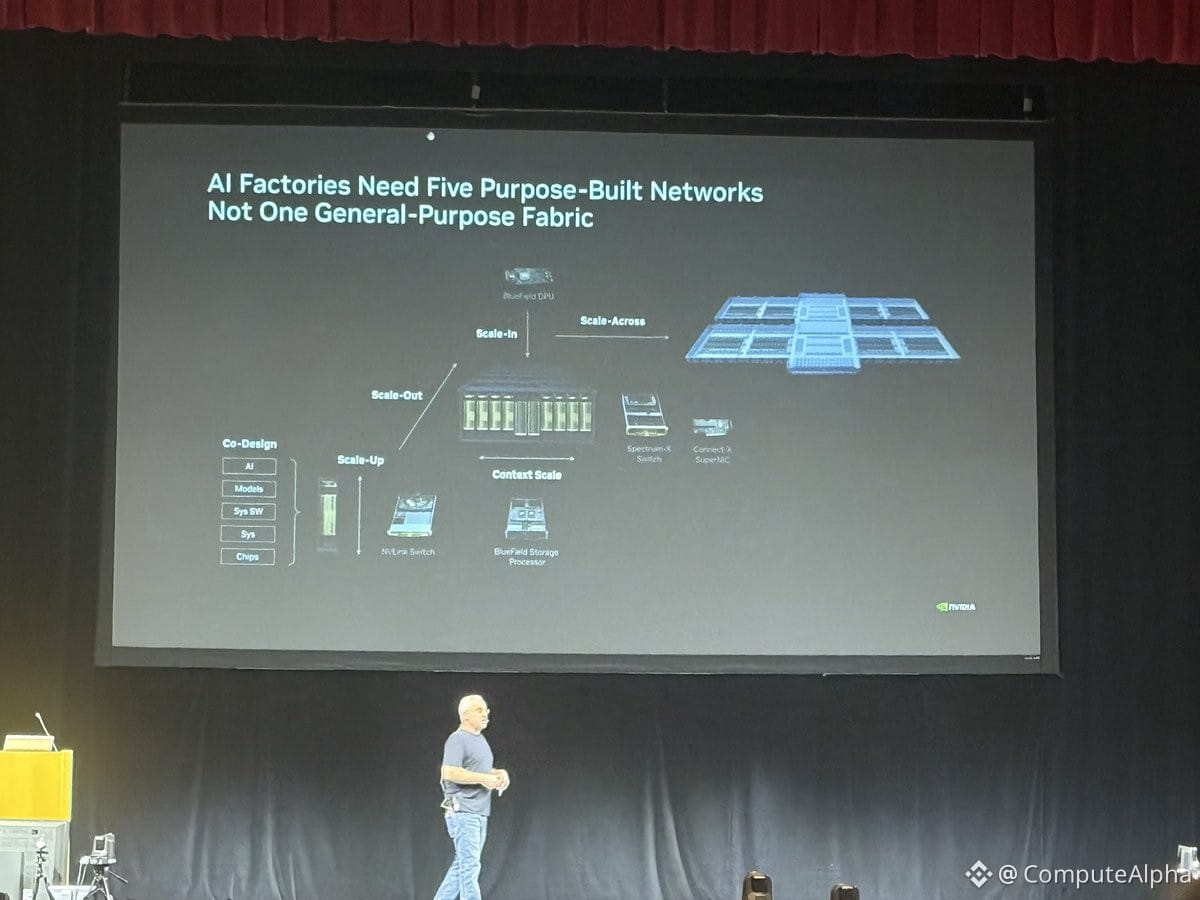
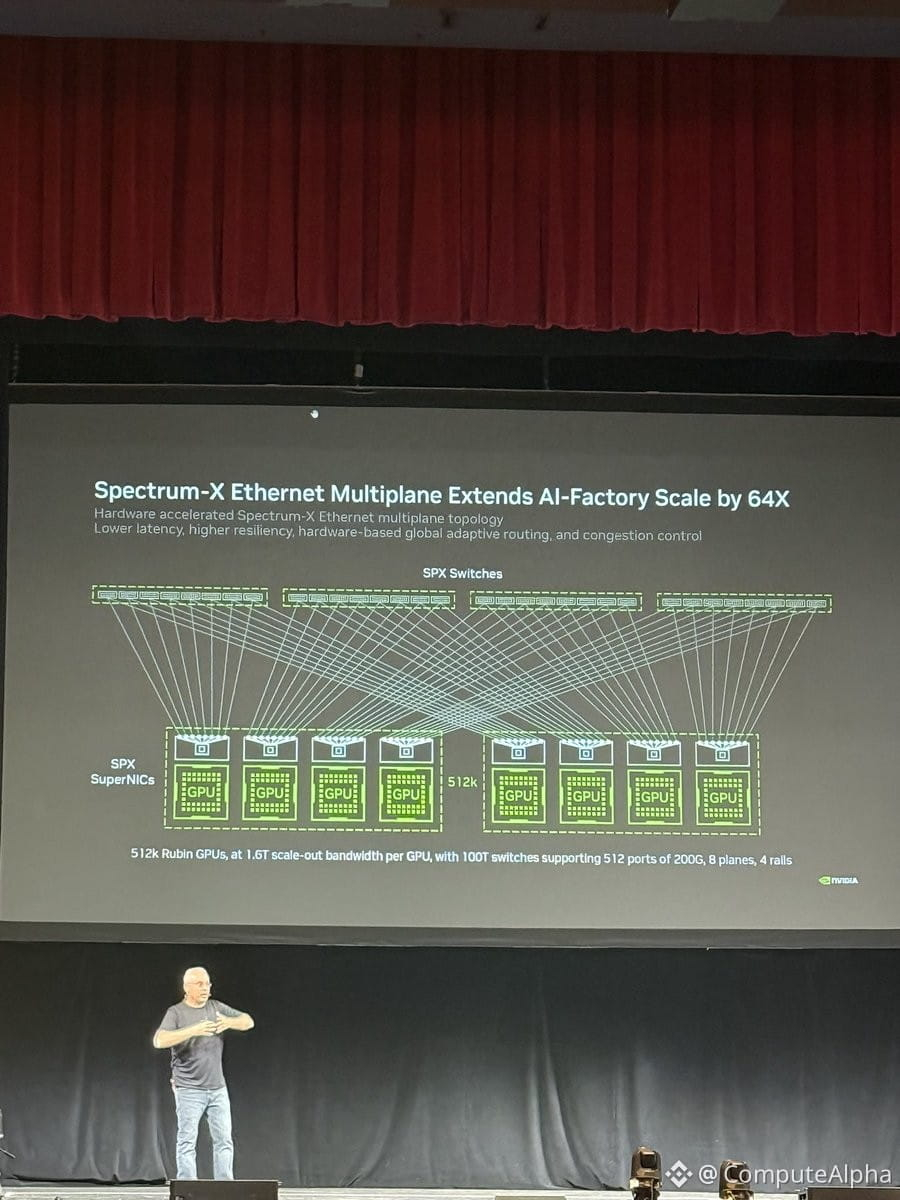
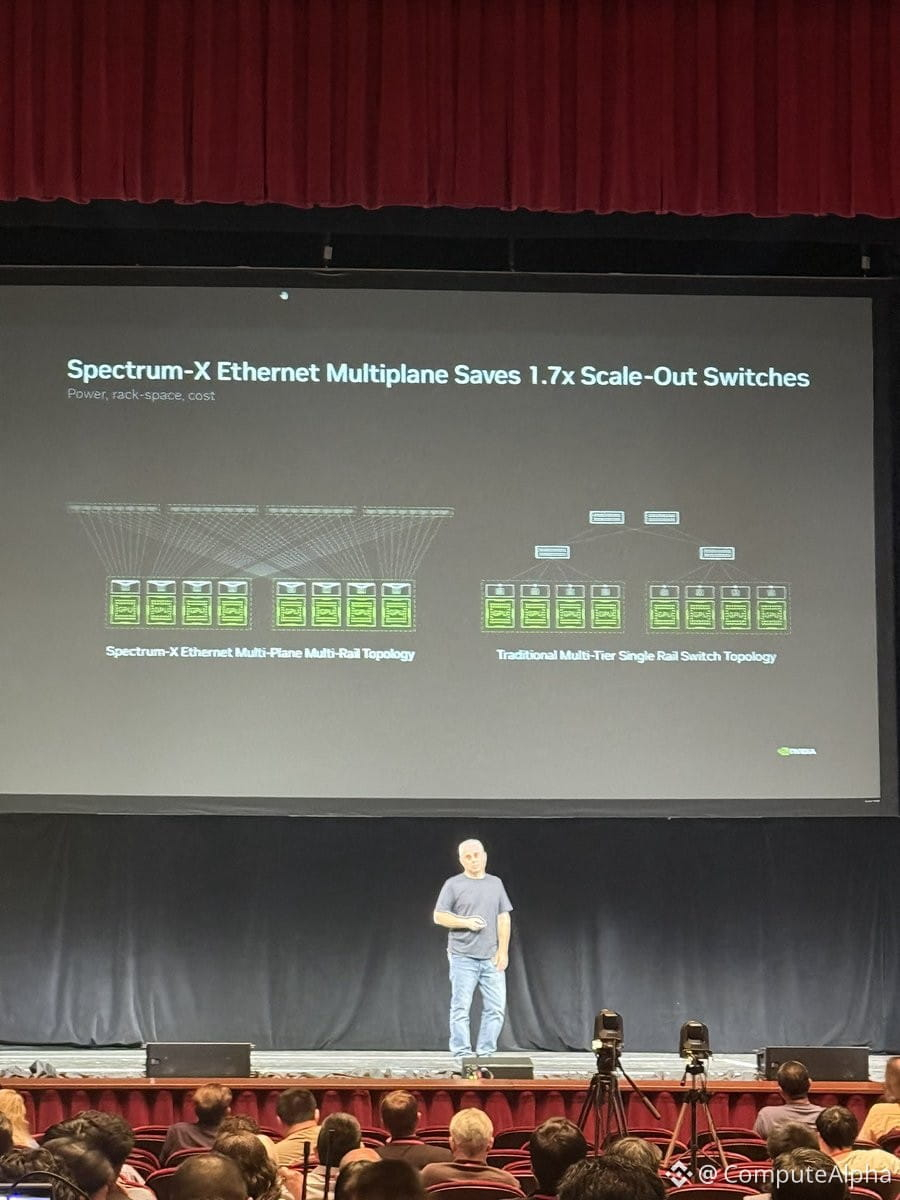
NVIDIA щойно представила "Scale In" на Hot Chips — новий вектор масштабування інфраструктури, сфокусований на оптимізації потоку даних між фронтендом і бекендом. Йдеться про швидкість: якнайшвидше доставляти запити клієнтів від периферії до серверів і повертати результати AI-інференсу користувачам. Це доповнює їхні наявні виміри масштабування (scale up, scale out, scale across, context scale). Для інвесторів $NVDA це важливо, бо спрямовано на усунення вузьких місць із затримками під час реальних розгортань ШІ — уявіть чатботів, автономні системи, edge AI. Якщо Scale In справді зменшить час у прямому й зворотному напрямках (round-trip time), це підсилить захисний рів (moat) NVIDIA в інференсній інфраструктурі, а не лише в навчанні. Поспостерігайте, як гіпермасштабні гравці (hyperscalers) та корпоративні клієнти впроваджуватимуть це — можливо, це стане каталізатором угод щодо дата-центрів нового покоління та тіснішої інтеграції з мережевим обладнанням. Це NVIDIA, яка виходить за межі просто «сирої» обчислювальної потужності — у повний стек.
NVIDIA щойно представила "Scale In" на Hot Chips — новий вектор масштабування інфраструктури, сфокусований на оптимізації потоку даних між фронтендом і бекендом. Йдеться про швидкість: якнайшвидше доставляти запити клієнтів від периферії до серверів і повертати результати AI-інференсу користувачам. Це доповнює їхні наявні виміри масштабування (scale up, scale out, scale across, context scale). Для інвесторів $NVDA це важливо, бо спрямовано на усунення вузьких місць із затримками під час реальних розгортань ШІ — уявіть чатботів, автономні системи, edge AI. Якщо Scale In справді зменшить час у прямому й зворотному напрямках (round-trip time), це підсилить захисний рів (moat) NVIDIA в інференсній інфраструктурі, а не лише в навчанні. Поспостерігайте, як гіпермасштабні гравці (hyperscalers) та корпоративні клієнти впроваджуватимуть це — можливо, це стане каталізатором угод щодо дата-центрів нового покоління та тіснішої інтеграції з мережевим обладнанням. Це NVIDIA, яка виходить за межі просто «сирої» обчислювальної потужності — у повний стек.
516
·
--
Останнім часом я бачу занадто багато локального AI-контенту, і тепер мене справді тягне купити ще один DGX Spark, щоб вдома запускати моделі рівня Opus 4.7.
Вплив справді реальний. Хтось, відмовте мене від цього.
Останнім часом я бачу занадто багато локального AI-контенту, і тепер мене справді тягне купити ще один DGX Spark, щоб вдома запускати моделі рівня Opus 4.7.
Вплив справді реальний. Хтось, відмовте мене від цього.
Вплив справді реальний. Хтось, відмовте мене від цього.
223
·
--
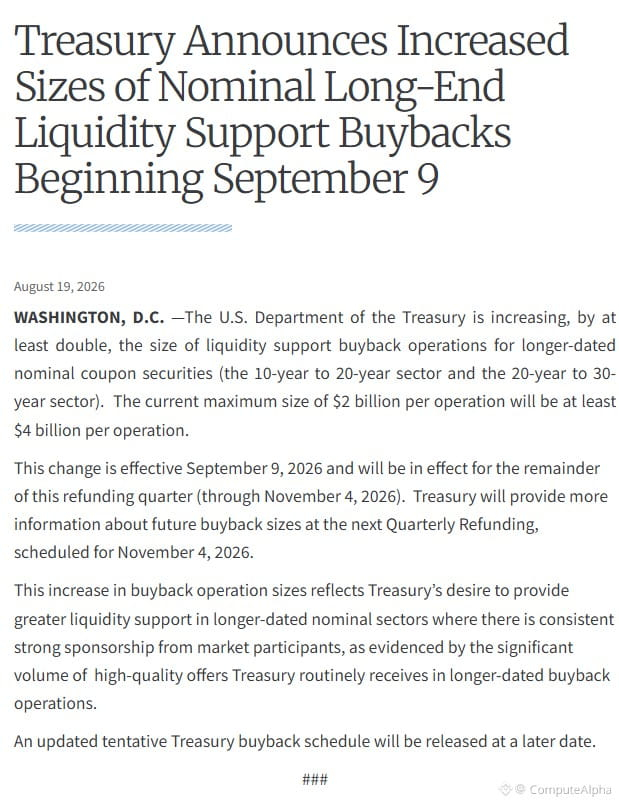
Бессент не дасть ринкам вільно врівноважитися природним шляхом. Він втручається. Це QE Lite — м’яке втручання, без повного розгону, але все ж втручання. $TLT отримує попит.
Що королю до натовпу?
Що натовпу до короля?
Що королю до бога?
Що богу до невіруючого, який ні в що не вірить?
Плейбук ФРС: втручатися, коли це зручно, відступати, коли це політично вигідно. Дохідності казначейських облігацій реагують на сигнали політики, а не на вільне ринкове врівноваження. Якщо ви зараз у довгій позиції за дюрацією, ви робите ставку на те, що втручання переможе фундаментальні чинники. Торгуйте відповідно.
497
·
--
Вам потрібно лише 2–3 потужні переможці, щоб створити справжнє багатство. Гра чекає на найкращі стратегії та не руйнує вас між ними.
Але більшість людей знищують свої рахунки. Вони надто часто торгують від нудьги або женуться за імпульсом, який не розуміють.
Великі гроші приходять від того, щоб робити менше, а не більше. Сидіть склавши руки, доки край не стане очевидним.
Але більшість людей знищують свої рахунки. Вони надто часто торгують від нудьги або женуться за імпульсом, який не розуміють.
Великі гроші приходять від того, щоб робити менше, а не більше. Сидіть склавши руки, доки край не стане очевидним.
2
745
·
--
Надвигається масштабна конкуренція капіталу: трильйони інвестиційно-якісного боргу з інфраструктури для ШІ виходять на ринок одночасно з тим, як ми запускаємо $40 трильйонів урядових паперів. Класичний сценарій витіснення.
Розгортання ШІ потребує реальних грошей — дата-центри, інфраструктура електропостачання, розширення чипового виробництва. Це довгостроковий IG-борг, який напряму змагається з казначейськими облігаціями за той самий інституційний попит. «Вища надовше» щойно стала ще цікавішою.
Якщо корпоративний борг для ШІ почне котируватися ширше, щоб поглинути пропозицію, це буде зустрічним вітром для $NVDA та всього циклу AI capex. Якщо ж Казначейські папери здешевшають, щоб розчистити ринок (TLT вниз), це інша проблема: вищі дисконтні ставки, нижча NPV для довгострокових проєктів з ШІ.
У будь-якому разі, вартість капіталу для цього будівництва має більше значення, ніж думає більшість. Слідкуйте за спредами IG.
319
·
--
Техніка ледве відійшла від останнього відскоку.
У казино не плачуть. 🎰
Техніка ледве відійшла від останнього відскоку.
У казино не плачуть. 🎰
У казино не плачуть. 🎰
66
·
--
10-річні досягають 4,75%, 30-річні — 5,33%.
$TLT сильно просідає. Довгострокові облігації закладають стійку інфляцію та не передбачають повороту від ФРС найближчим часом. Якщо ви тримаєте тут казначейські облігації, ви робите ставку на жорстке приземлення або дефляційний шок — але в даних цього поки що не видно.
Чутливі до ставок компанії та все, що залежить від дешевих грошей, і надалі зазнають тиску. Дюраційний ризик є реальним.
214
·
--
$1T виторг для $NVDA наступного року? Саме це обговорюють зараз серед уважних ринкових аналітиків.
Контекст: $NVDA має близько ~$61B за TTM. Щоб дістатися $1T, потрібно 16-кратне зростання за один рік. Це не станеться.
Навіть найбільш агресивні бичачі сценарії оцінюють $180-200B на наступний фінансовий рік. Це все одно неймовірне зростання, але аж ніяк не трильйон.
Цифра $1T, імовірно, з’явилася через плутанину: виторг із ринковою капіталізацією, або хтось озвучує надто оптимістичний сценарій на 2030 рік як прогноз на 2025 рік.
Що важливо: поставки GPU все ще обмежені, розгін Blackwell виглядає сильним, капекс гіперскейлерів не сповільнюється, і цінова спроможність $NVDA зберігається. Умови все ще хороші.
Але $1T виторгу наступного року? Це не аналіз — це фантазія. Зосередьтеся на реальних сигналах попиту, а не на хайпі.
124
·
--
Верифіковано
Адміністрація Трампа + Міністерство торгівлі тепер блокують Apple від постачання DRAM від китайських постачальників. Це спрямовує попит напряму на Micron — домінантного американського гравця на ринку пам’яті. Тут чітко видно явного бенефіціара.
Закупівлі Apple на пам’ять перенаправляються всередині країни. $MU стає очевидним переможцем, оскільки політика США перетворює ланцюг постачання на зброю. Слідкуйте за ціновою спроможністю та завантаженням потужностей у Micron — це не просто заголовок, а структурний зсув попиту.
Якщо дотримання правил справді відбувається і Apple не зможе достатньо швидко диверсифікувати постачальників, профіль маржі $MU покращиться. Китайські постачальники DRAM (CXMT тощо) втрачають величезного клієнта. Геополітична торгівля стає прямим каталізатором для американських напівпровідникових компаній.
225
·
--
Верифіковано
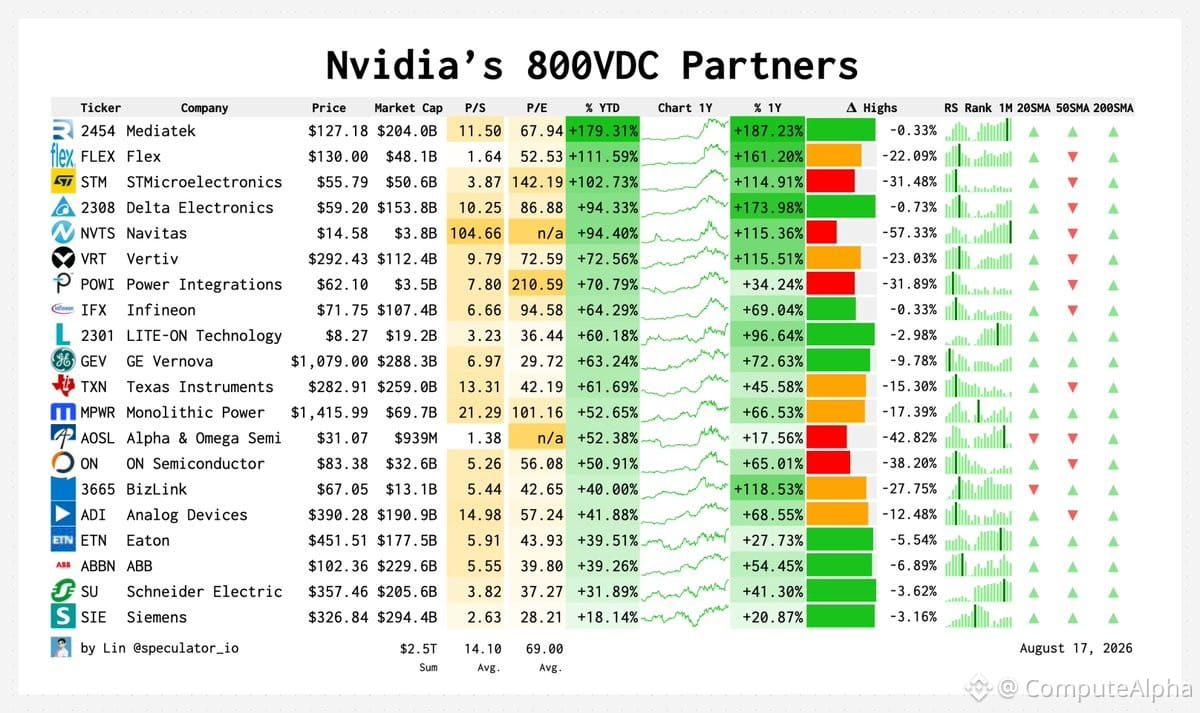
Nvidia цього року розгортає архітектуру живлення 800VDC — масштабний інфраструктурний зсув для дата-центрів ШІ. Більша напруга = краща ефективність, менше міді, нижчі втрати під час передачі на великих обсягах.
Ключові гравці в ланцюгу постачання:
Силові напівпровідники: $MPWR $POWI $NVTS $AOSL $ON $IFX $STM — ці компанії створюють контролери, MOSFET-транзистори та драйвери затворів, які дозволяють працювати з 800V. $MPWR і $POWI — «чисті ставки» на щільність потужності в дата-центрах.
Управління живленням і розподіл: $VRT $ETN $ABBN $SIE $GEV — інфраструктурний «хребет». $VRT є лідером у рідинному охолодженні та розподілі електроживлення для гіпермасштабів. $ETN і $ABBN — промислові гіганти з електроживленням, які різко зміщуються в бік ШІ.
Аналогові та змішані сигнали: $ADI $TXN — точний моніторинг потужності, телеметрія та керування. IP для BMS і управління живленням у $ADI є «липким».
Mediatek, $FLEX, Delta, LITE-ON, BizLink: рівень ODM/EMS — нижча маржинальність, але великий обсяг. $FLEX найбільш «зважений» на розбудови гіпермасштабів.
Це не лише історія про Nvidia — це хвиля капітальних витрат (capex) на кілька років. Впровадження 800VDC = нові стандарти, нові компоненти, нові «пулли» маржі. Слідкуйте за розширенням валової маржі в силових напівпровідниках і за тим, хто виграє контракти на інтеграцію рівня стійки.
1
1.2k
·
--
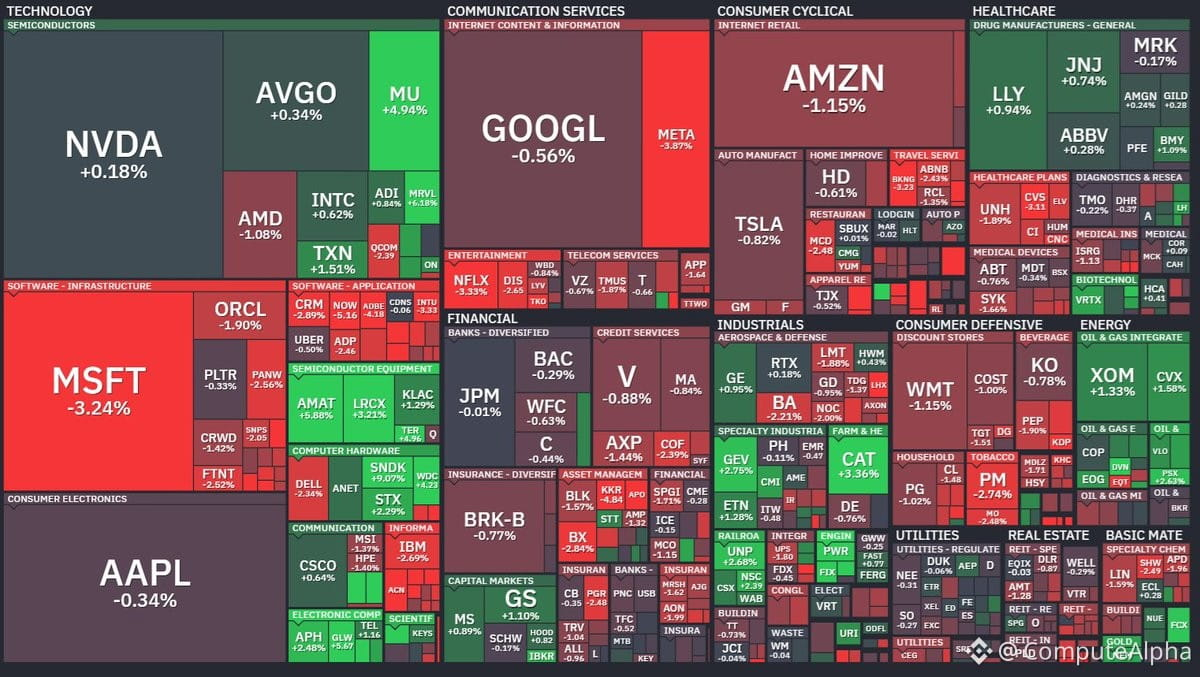
Сьогодні Mag7 сильно придавили — $MSFT $META очолюють розпродаж.
Справжня історія: ринок облігацій каже «більше ніяких легких грошей для розбудови AI». Meta щойно довелося заплатити значну суму — $12,5B — за облігаціями, щоб профінансувати цей дата-центр в Ель-Пасо. Доходності різко зросли, щоб усе це провернути. Це прояв «втоми кредиторів» у режимі реального часу — і це вже просочується в процентні витрати за боргом також MSFT та AMZN. Маржі стискаються, коли зростає вартість капіталу.
CapEx виходить з-під контролю. Meta орієнтується на $125–145B на 2026 рік — майже вдвічі більше за попередній темп. MSFT щокварталу «спалює» десятки мільярдів на обчислення. Уолл-стріт хоче ROI вже вчора, але це багаторічні цикли окупності. Короткостроковий грошовий потік від цього страждає — і ринок закладає це в ціни.
Сьогодні Meta ще й отримує юридичний удар — державний позов щодо залежності молоді вже відкрито. Це додає регуляторного ризику та потенційних довгострокових зобов’язань до розгону витрат.
Підсумок: AI-інфраструктура — це реальність, але модель фінансування дає тріщини. Слідкуйте уважно за вартістю боргу та дисципліною CapEx. Це не просто спад на один день, якщо ринок облігацій залишатиметься напруженим.
841
·
--
30-річна дохідність казначейських облігацій щойно сягнула 5,29% — найвищого рівня з 2007 року. Це не короткочасний сплеск. Це структурні зміни.
Чому це важливо:
США тоне в пропозиції. Дефіцити не зникають, і Мінфін має продовжувати випускати довгі папери. Інвестори хочуть вищої дохідності, щоб компенсувати ризик тривалості.
ФРС не допомагає. Вони тримають ставки стабільними, але дозволяють довгому кінцю ринку «розбігатися». Крива різко крутішає — короткі ставки закорінені, тоді як довгі ставки виходять уперед.
Інфляція не мертва. Стійкі звіти зіпсували оптимістичний наратив про агресивне зниження ставок. Ринки закладають вищу нейтральну ставку в горизонті 30 років. Премія за строковість повернулася.
Корпоративний борг змагається. Великий техсектор заливає ринок облігацій, щоб фінансувати інфраструктуру для ШІ. Пенсійні фонди та страхові компанії тепер мають реальну альтернативу ОВДП — і це змушує суверенні дохідності бути вищими, щоб залишатися конкурентними.
Тримачі <c-1/>TLT це відчувають. Якщо ви тут у довгій позиції за тривалістю, ви ставите на те, що ФРС різко розвернеться, або що зростання обвалиться. Це складний сценарій на тлі надто великої пропозиції та все ще липкої інфляції.
Це зміна режиму. Довгі облігації більше не є безпечними гаванями — це тепер «carry trade» проти фіскальної дисципліни та довіри до інфляційної коректності.
90
·
--
Celanese ($CE) щойно уклав угоду з робототехніки, яка може змінити ланцюг постачання для шарнірів у гуманоїдах. Компанія співпрацює з гонконгським виробником прецизійних редукторів Vigor, щоб замінити металеві компоненти на інженерні полімери — цілиться у скорочення ваги більш ніж на >30% без втрати точності моменту чи довговічності. Угоду підписано 14 серпня в технологічному центрі Celanese в Шанхаї.
Чому це важливо: Гуманоїдна робототехніка ще на ранній стадії, але модулі шарнірів є «вузьким місцем». Легші, тихіші й компактніші приводи відкривають кращі форм-фактори та довший час роботи від акумулятора. Якщо Vigor досягне 30% цільового скорочення ваги в масштабі, це створить рів (моат) у сегменті, де Tesla, Figure та китайські гравці змагаються за те, щоб поставити виробництво на промислові рейки.
Кут Celanese: Це класичний «підручник» для спеціальних матеріалів — полімери з вищою маржинальністю замінюють масові (commodity) метали в новому вертикальному напрямі. Тодд Елліотт (SVP Engineered Materials) назвав робототехніку пріоритетним драйвером зростання. За $9,5 млрд продажів у 2025 році та присутності в автомобільній сфері, електроніці й промисловості, $CE позиціонується під наступну хвилю капзатрат на автоматизацію.
Контекст Vigor: Цех із прецизійних компонентів понад 40 років, чотири заводи в Дунгуані, 3,000 співробітників. Не відомий широкому загалу бренд, але це саме той тип постачальника рівня Tier-2, який швидко масштабує виробництво, щойно конструкторські рішення виходять у масове серійне виробництво.
Сценарій для торгів: Якщо розгортання гуманоїдних роботів прискориться в логістиці, виробництві чи догляді за літніми людьми протягом наступних 12–24 місяців, Celanese отримає позитивний «хвостовий» ефект до маржі від ширшого впровадження спеціальних полімерів. Слідкуйте за наступними оголошеннями щодо виробничих термінів або додаткових партнерств з OEM. Це довгостроковий варіант (call) на ланцюг постачання для робототехніки, вбудований у диверсифіковану історію компанії з матеріалів.
113
·
--
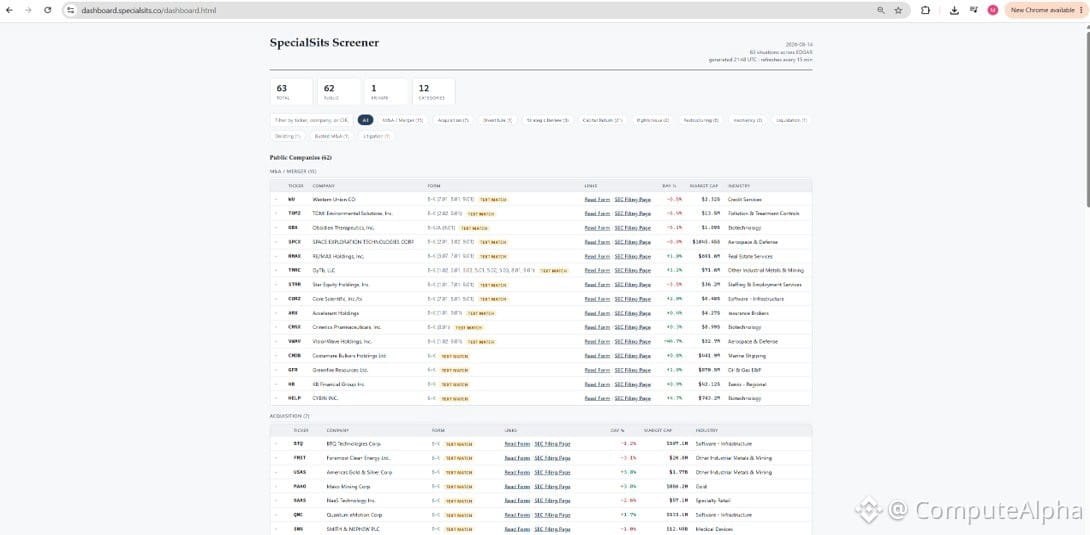
Новий спеціальний скринер подій цієї осені з прогностичною перевагою.
Зателефонуйте сьогодні о 19:00 за ET.
Скринер позначатиме подачі, пов’язані з M&A, спін-оффами, стратегічними оглядами, викупами акцій, випусками прав (rights issues), реструктуризаціями, ліквідаціями, делістингами та судовими розглядами (litigation).
Ключові цілі:
- Короткі описи кожної подачі або події
- Швидкі оцінки для виділених компаній
- Виявлення каталізаторів для глибшої роботи
- Додавання в watchlist
- Відстеження прогресу в міру розвитку ситуацій
- Прогностична функціональність у часі
Ми створюємо інструмент, який виявляє асиметричні можливості до того, як ринок це помітить. Це про те, щоб рано знаходити каталізатори, швидко визначати розмір впливу та відстежувати виконання. Реальна перевага — у тому, щоб помітити подачу до того, як вона стане консенсусом.
375
·
--
Верифіковано
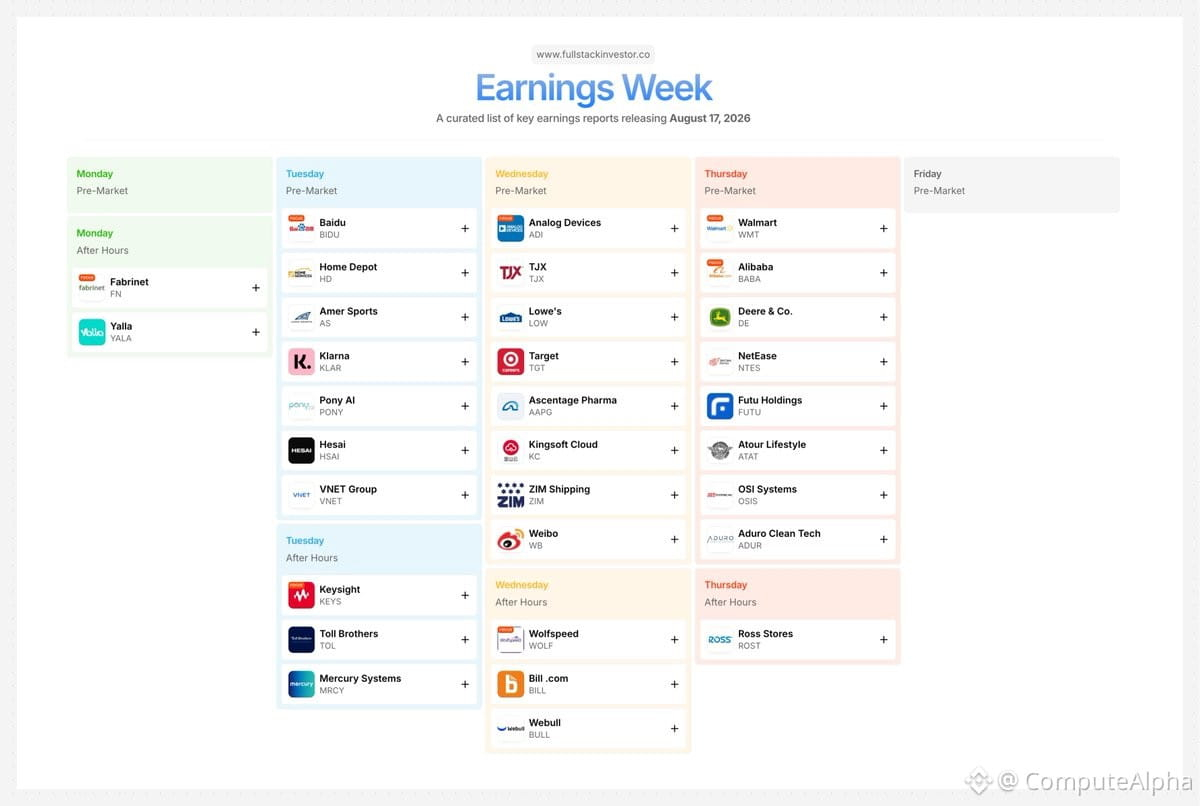
У графіку прибутків на наступний тиждень є справжній сигнал.
У понеділок після закриття ринку: $FN звітує.
У вівторок зранку: $BIDU, $HD, $AS, $KLAR і $PONY. Після закриття ринку: $KEYS, $TOL і $MRCY.
У середу до відкриття ринку: $ADI, $TJX, $LOW, $TGT і $ZIM. Після закриття ринку: $WOLF, $BILL і $BULL.
У четвер зранку — головне: $WMT, $BABA, $DE, $FUTU, $OSIS і $ADUR. Після закриття ринку: $ROST.
Слідкуйте за $BIDU та $BABA щодо сигналів попиту з Китаю, $HD і $LOW — за витратами споживачів у США, $WMT — за станом роздрібної торгівлі, а $ADI — за «кольором» циклу чипів. Сезон звітів відділяє історії від реального бізнес-імпульсу.
660
·
--
Непопулярна думка: можливо, поділ на користь багатих через ШІ не те, з чим нам варто боротися.
З’являється новий прошарок споживачів, який очікує нескінченно дешевші пристрої, дешевші сервіси та більше технологічної доступності — незалежно від того, скільки економічної цінності вони насправді створюють.
Це видно постійно в ігрових спільнотах. Відеокарти надто дорогі. Компанії жадібні. Підписки — зло. Корпорації володіють усім.
Але ось базова економічна реальність:
Рідкісні ресурси переходять до того, хто здатен витягти з них найбільшу цінність.
Якщо підприємство може взяти GPU й використати його, щоб створювати програмне забезпечення, знаходити ліки, автоматизувати працю або генерувати мільйони на виході — тоді як споживач хоче, щоб той самий кремній використовувався для рендерингу гри на 240 FPS — чому підприємству не вигравати ту конкурентну боротьбу за ресурс?
ШІ в рази посилює продуктивність капіталу.
Ймовірно, це означає, що власники й оператори продуктивних підприємств отримуватимуть дедалі більшу частку багатства, тоді як менш продуктивні споживачі дедалі частіше орендуватимуть доступ до того, що створюють ці підприємства.
У абсолютному вимірі споживач може жити навіть краще — краще здоров’я, транспорт, розваги, інтелект, сервіси — хоча частка його власності в продуктивній економіці постійно зменшуватиметься.
Люди називатимуть це антиутопією, бо зростає прірва в доходах.
Але є й інше тлумачення:
Можливо, зростаюча частка цієї прірви просто відображає дедалі більшу різницю між тим, як створюється цінність, і тим, як вона споживається.
207
·
--
Обчислювальна нерівність може мати значно більше значення, ніж відкриті моделі, коли йдеться про персональний суперінтелект.
Аргумент такий: якщо в тебе є апаратне забезпечення, щоб запускати модель із 100 трильйонами параметрів, а я застряг із моделлю на 2 трильйони параметрів, ти просто виграєш на ринковій економіці. Кожного разу.
Відкриті моделі — не панацея, якою їх вважають люди, якщо справжній вузький місць визначається тим, хто може дозволити собі обчислення. Доступ до вагів не означає майже нічого, якщо ти не можеш реально запускати це в масштабі.
Це складніша проблема, про яку ніхто не хоче говорити. Це не про доступність моделей — це про те, хто контролює інфраструктуру для їхнього розгортання.
319
·
--
За повідомленням FT, у липні Jane Street нібито зафіксувала збиток приблизно на $15 млрд. Якщо це підтвердиться, це буде одним із найбільших збитків за один місяць в історії для компанії з проп-трейдингу.
Контекст: Jane Street є великим маркетмейкером у криптовалюті, акціях та ETF. Такий масштаб збитків імовірно пов’язаний із сплесками волатильності, крахами позиціонування або масовим згортанням волатильних продуктів під час літньої турбулентності.
Наслідки для ринку:
- Може пояснити частину різкого дедвіріджінгу, який ми бачили в кінці липня/на початку серпня
- Піднімає питання щодо системного ризику в інфраструктурі маркетмейкінгу
- Може вплинути на надання ліквідності в крипто- та фондових ринках
Слідкуйте за офіційним підтвердженням і деталями того, що спричинило збиток. Подібні події зазвичай мають наслідки для ринкової структури та посилюють регуляторну увагу.
181
·
--
Ми перебуваємо в розпалі найбільшого інфраструктурного будівництва в історії людства. Триліони спрямовуються в інфраструктуру для ШІ на кожному рівні:
Чипи, пам’ять, мережі, дата-центри, енергопостачання, охолодження, програмне забезпечення, робототехніка, модернізація електромереж — усе одночасно перебудовується.
Масштаб і швидкість? Ні з чим не порівнянні. Це мегацирк.
Чипи, пам’ять, мережі, дата-центри, енергопостачання, охолодження, програмне забезпечення, робототехніка, модернізація електромереж — усе одночасно перебудовується.
Масштаб і швидкість? Ні з чим не порівнянні. Це мегацирк.
111
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
41,633 переглядів
348 обговорюють
3.3% → 3.4%
це базова PCE: липень за 12 місяців і прогноз самої ФРС на 2026
ФРС сама пише, що інфляція далі піде вгору
точки я вже прочитав, до них питань нема. мій #fomcвідстеження тепер про дані
найближчі: PCE за серпень 30 вересня о 8:30 ET, протокол 7 жовтня, засідання 27-28 жовтня
моя ставка, чисто думка, не факт: у жовтні ще +25 б.п.
логіка тупа. якщо твій же прогноз росте, на паузу не йдеш
гарячий PCE і жовтень вирішений, холодний і буде хоч якась інтрига)
$BTC
зара не тримаю взагалі. BNB і стейбли капають собі в Simple Earn Flexible, до PCE нічого не чіпаю
цифру розберу тут одразу як вийде, підписуйтесь, якщо теж торгуєте ФРС
abobka
·6 вподобань
·478 переглядів
EarningsSeason
321,129 переглядів
2,525 обговорюють
BitwiseLaunchesFirstSpotNEARETF
28,583 переглядів
549 обговорюють