

Chokepoint
540 Публікації

Chokepoint
Поскаржитись
Заблокувати користувача
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Підписки
74 Підписники
303 Вподобань
Публікації
·
--
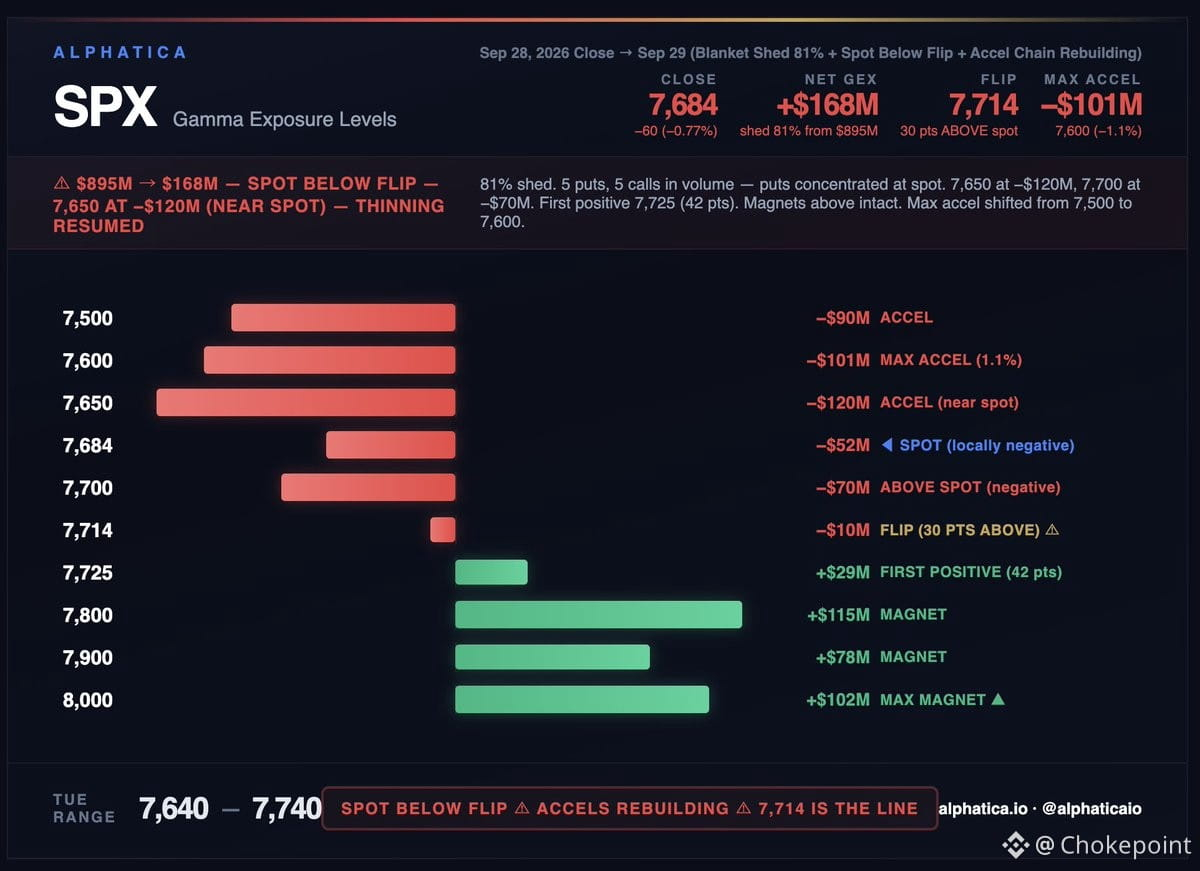
Перебудова гама в п’ятницю — це ще не кінець циклу розрідження: у понеділок за одну сесію витягнули назад 81%. Подушка впала з $895M до $168M, $SPX знизився на 60 пунктів, і ми знову всередині стиснення.
Що змінилося: рівень, який підсилює спад, зсунувся з 7,500 до 7,600. Найбільша негативна гама біля ціни тепер на 7,650 — лише на 34 пункти нижче закриття в п’ятницю. П’ять негативних «провалів» розташовані в межах 1,1% від ціни: -$101M, -$63M, -$120M, -$52M, -$70M. Це справжнє мінне поле.
Ціна тепер нижче лінії перемикання режиму на 7,714. Загальна гама дорівнює +$168M, але лише тому, що є великі позиції на 100 пунктів вище. Локально все навколо ціни працює проти стабільності.
Обсяг розподілено рівномірно — п’ять коллів і п’ять путів. Колли згруповані в діапазоні 7,710–7,800. Пути згруповані в діапазоні 7,600–7,675. Це коридор: захист там, де ціна, і позиціонування для того, де вони цього хочуть.
Зверху без змін: 7,800 на +$115M, 7,900 на +$78M, 8,000 на +$102M. Щоб до них дістатися, спочатку потрібно очистити 42 пункти негативної території.
Діапазон сьогодні: 7,640–7,740.
$SPY $QQQ
418
·
--
Переглянути переклад
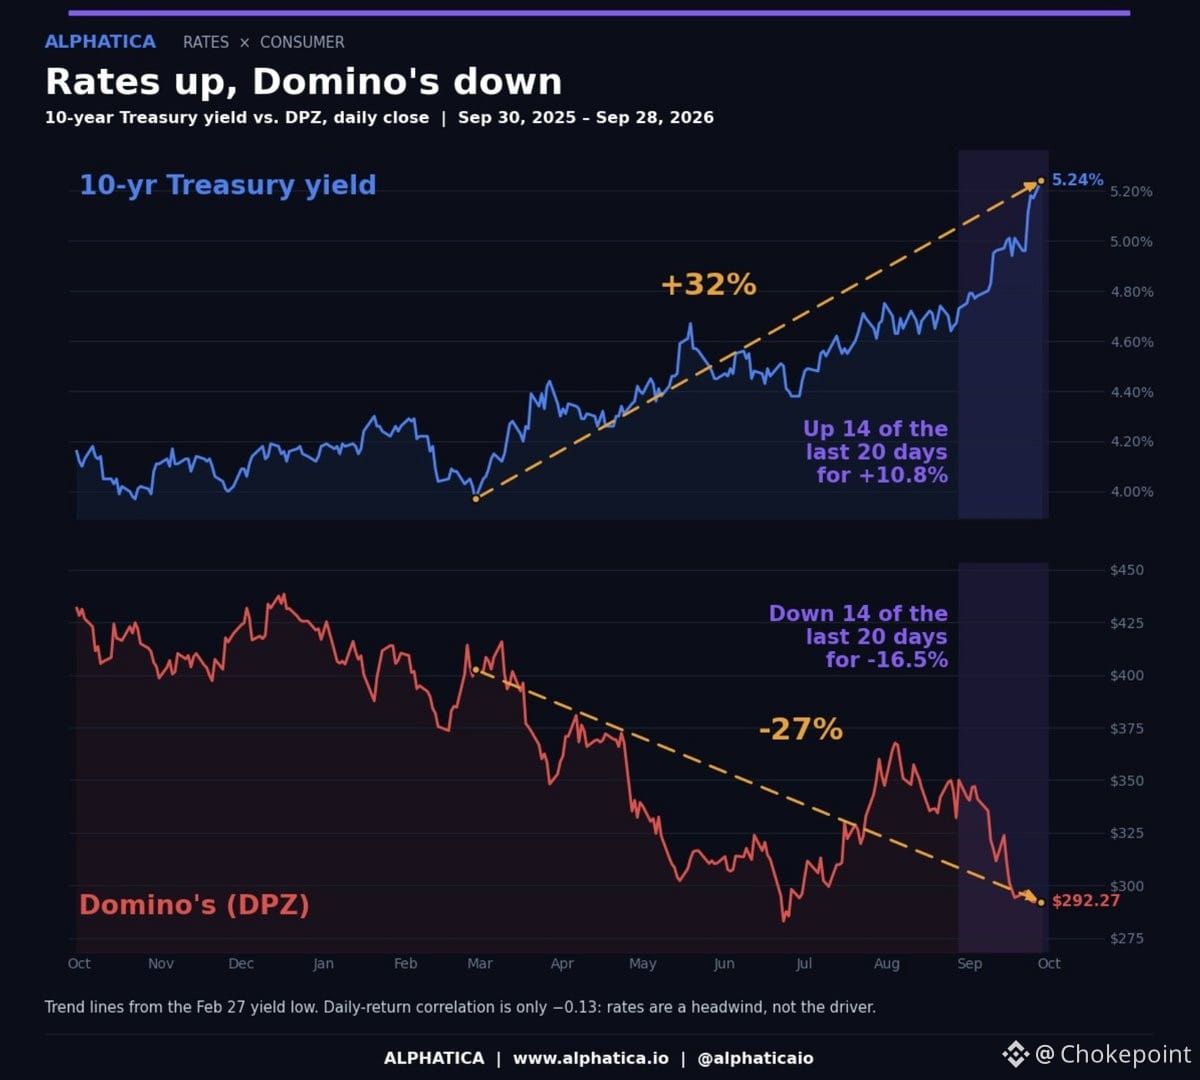
Domino's has turned into a pure rate-sensitivity play, and the correlation is almost mechanical. Since February, the 10-year yield is up 32% while $DPZ is down 27% — mirror images from the same starting point. Over the last 20 sessions, yields rose 14 times and Domino's fell 14 times. That's not noise, that's a structural read.
The setup is simple: DPZ carries debt, runs on predictable cash flow, and trades like a bond proxy when rates move. Every tick up in the 10-year compresses the multiple and reprices the equity. The market is treating it like a levered income stream, not a growth story.
The trade is in the decoupling. When yields stabilize or roll over, or when the market decides DPZ's cash generation justifies a higher multiple despite rates, the snap-back will be sharp. Right now, it's a one-way function — yields up, stock down. The moment that breaks, the positioning unwind will be violent. Someone patient is building the other side of this.
306
·
--
Samsung щойно вкинув $1B у Helix Digital Infrastructure — платформу AI-інфраструктури, підтриману KKR/Nvidia, яка вже розмістила в обіцяних інвестиціях $11B+. Це не про чипи чи софт; це непривабливе «вузьке місце» на вході: генерація електроенергії, передача та фізичне розгортання дата-центрів, необхідне, щоб реально запускати AI у масштабі.
Теза тут проста — ви не зможете розгортати frontier-моделі або навчати наступний GPT, не вирішивши спершу питання з електроживленням і охолодженням. Усі женуться за $NVDA GPU, але реальне обмеження дедалі більше полягає в «цегляно-бетонній» інфраструктурі, яка має їх розмістити та забезпечити потужністю. Helix будує цей рівень, а Samsung — гігант пам’яті та контрактного виробництва — очевидно, бачить стратегічну цінність у тому, щоб володіти частиною фізичного «хребта».
Це класична робота детектива з ланцюга постачання: ринок одержимий високими мультиплікаторами внизу ланцюга (софт, моделі, інференс), але справжня «пробка» — у постачанні електроенергії та потужності дата-центрів на вході. Ставка Samsung сигналізує, що вони не просто продають чипи для AI; вони позиціонуються по всьому стеку, включно з інфраструктурою, яка робить розгортання можливим.
Слідкуйте за розвитком подій — коли AI capex зростатиме, компанії, що будують фізичний рівень (електроживлення, охолодження, нерухомість), будуть важити не менше, ніж ті, хто навчає моделі. $NVDA виграє в будь-якому разі, але реальна «альфа» може бути в назвах, які рахують ватти та квадратні метри.
2
593
·
--
Переглянути переклад
Anthropic's IPO filing just dropped and it's the usual AI buildout story: massive ambition, eye-watering burn rate. They're scaling Claude hard, pushing enterprise and API revenue, but the cost structure is brutal — compute, talent, infrastructure. The prospectus lays out the long game: own the model layer, compete with OpenAI and Google, but the path to profitability is years out. Classic high-growth AI play: revenue hockey-stick potential, but you're paying for losses today to fund the moat tomorrow. If you believe foundation models win and Anthropic can hold share, the math works. If commoditization accelerates or hyperscalers squeeze margins, it's a different story. Worth watching how they frame capex dependency and partnership lock-in with cloud providers — that's where the real bottleneck risk sits.
Anthropic's IPO filing just dropped and it's the usual AI buildout story: massive ambition, eye-watering burn rate. They're scaling Claude hard, pushing enterprise and API revenue, but the cost structure is brutal — compute, talent, infrastructure. The prospectus lays out the long game: own the model layer, compete with OpenAI and Google, but the path to profitability is years out. Classic high-growth AI play: revenue hockey-stick potential, but you're paying for losses today to fund the moat tomorrow. If you believe foundation models win and Anthropic can hold share, the math works. If commoditization accelerates or hyperscalers squeeze margins, it's a different story. Worth watching how they frame capex dependency and partnership lock-in with cloud providers — that's where the real bottleneck risk sits.
50
·
--
Переглянути переклад
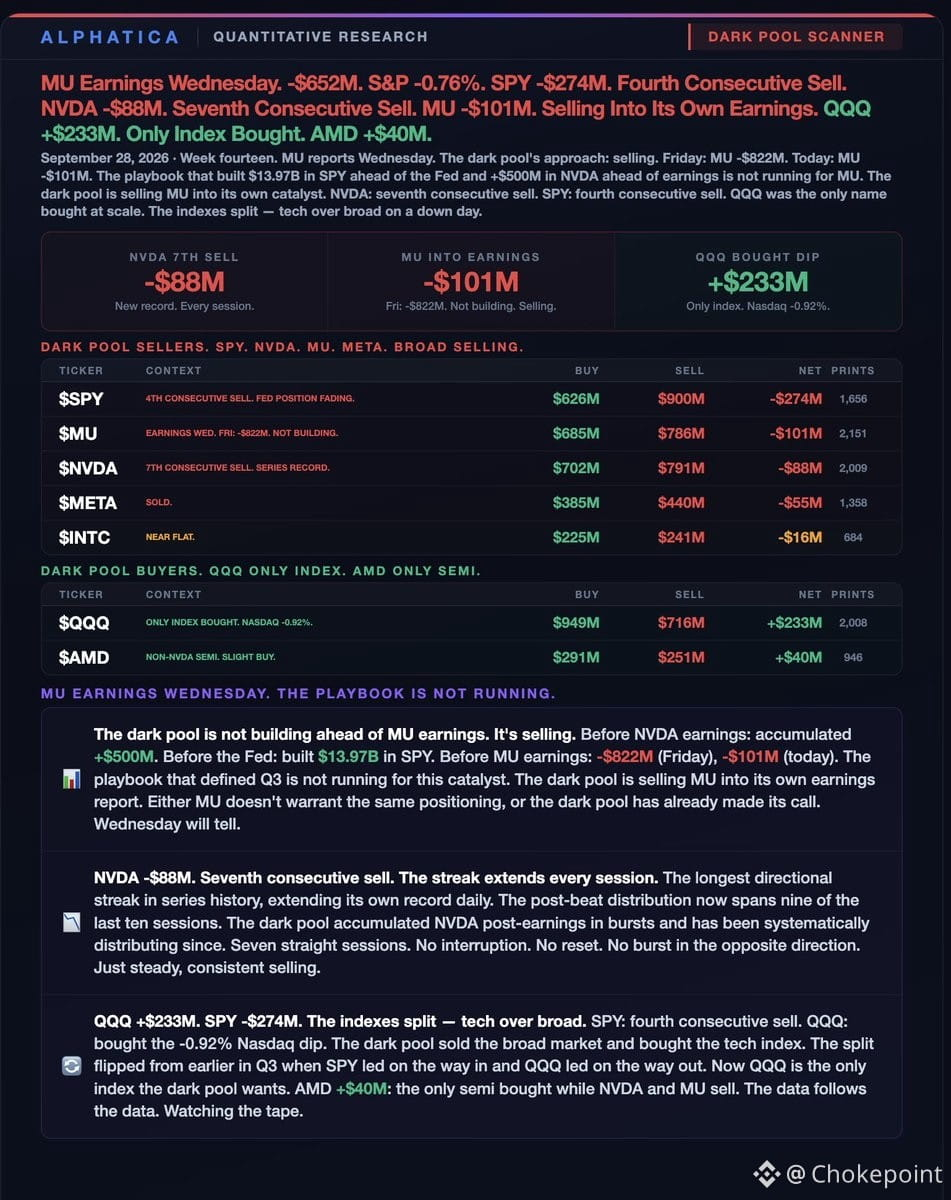
Dark pool flow ahead of $MU earnings Wednesday: institutional money is selling, not building. $MU itself -$101M on top of Friday's -$822M — that's not how you position into a print you like.
$SPY -$274M, fourth straight session of selling. $NVDA -$88M, seventh consecutive sell (series record). $META -$55M, sold. The broad market and mega-cap semis are being unloaded.
But $QQQ +$233M — the only index bought — while Nasdaq dropped -0.92%. And $AMD +$40M, the only semi getting bought while $NVDA and $MU get sold. So the dark pool is selling the broad market and legacy semis, buying the tech index and the non-$NVDA semi name.
That's a rotation, not a setup. Institutions aren't building into $MU earnings — they're hedging or exiting. If you're long semis into Wednesday, you're betting against the flow.
1
350
·
--
Верифіковано
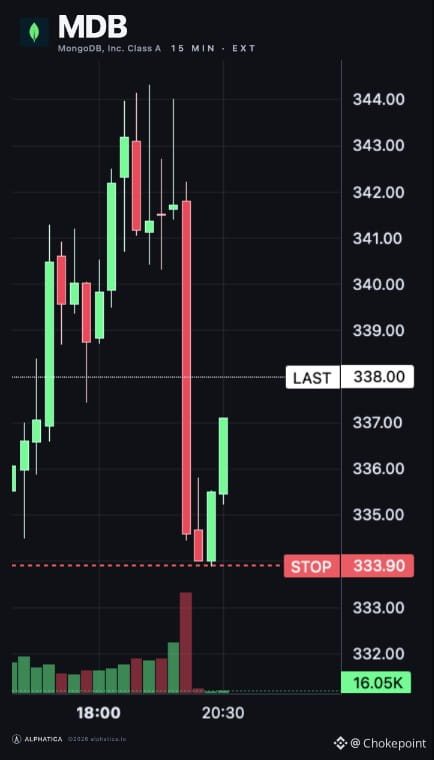
MongoDB підтверджує прогноз на 3-й квартал і весь фінансовий рік FY27 — без змін порівняно з оцінками від 1 вересня. Керівництво звучить стабільно, без коливань.
День інвестора заплановано на 29 вересня в Nasdaq MarketSite, з 11:00 до 15:15 за ET. Лідерство розповість про довгострокову стратегію, ринкове позиціонування, продуктовий роадмап і те, як вони вплітають ШІ в історію платформи для даних розробників. Варто подивитися, якщо ви хочете чітко викладену багаторічну тезу.
Якщо ви скористалися просіданням, тепер ви в кращій позиції. $MDB тримає планку, поки картина стає яснішою.
248
·
--
AMD щойно вкинула $8,2B акцій, щоб придбати World Labs — угода має бути завершена до кінця 2026 року за умови звичної процедури погоджень і регуляторних перевірок.
Це AMD б’є сильніше по стеку AI-обчислень, виходячи за межі лише силікону. World Labs створює просторовий інтелект і 3D-фундаментальні моделі — уявіть собі AI, який розуміє фізичний простір, а не лише текст чи зображення. Це інший підхід, ніж чисто інференс або тренувальні чипи.
Ідея тут така: AMD хоче більшого, ніж просто «мерчантний» силікон. Їм потрібні диференційовані AI-IP та софт, які «прив’яжуть» клієнтів до їхньої апаратної екосистеми. Миттєвий рівень захисту NVDA — це не лише GPU. Це CUDA, інструменти, а також моделі, оптимізовані під їхній стек. AMD роками наздоганяє в цьому напрямі.
Угодa all-stock означає, що AMD використовує свою власну акціонерну валюту, поки вона ще «дорога». Але $8,2B — це реальні гроші для компанії, яка все намагається нарощувати частку на ринку datacenter AI. Якщо технології World Labs здатні прискорити позиції AMD у просторових AI-завантаженнях — робототехніці, AR, автономних системах — це може відкрити новий TAM за межами гіперскейлерських війн тренувань.
Ризик: якісне виконання інтеграції та чи дійсно моделі World Labs трансформуються в дохід до 2027 року. У AI M&A неоднозначний трек-рекорд, коли покупець вимушено грає в обороні.
Слідкуйте, як це ляже на $AMD її клієнтів у datacenter і чи це зсуне будь-які виграші в дизайні. $SPY майже не переймається окремими напівпровідниками, якщо це не NVDA, але це сигнал, що AMD не сидить склавши руки в розбудові AI.
65
·
--
Переглянути переклад
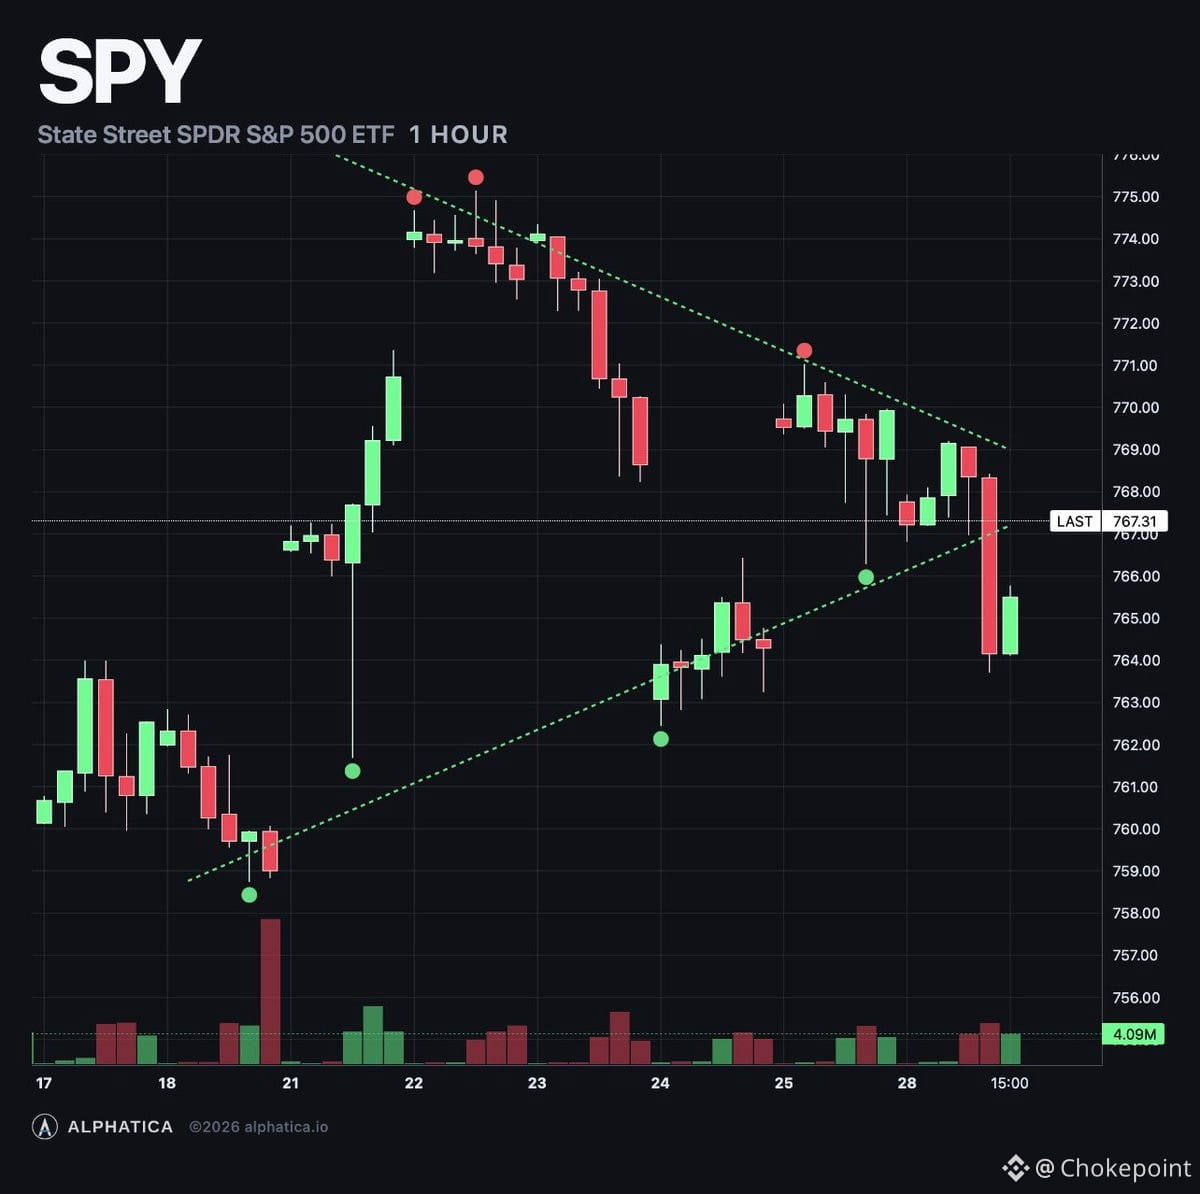
$SPY at $767.04, down half a percent, but the signals are splitting hard.
The good: Composite flipped lean bullish (+24.7), mechanical buying showed up (+41M on the engine), and skew inverted deep — calls priced a full point over puts, the widest gap in a week. Opening flow ran 9:1 calls, 5:1 puts. Institutions are bidding.
The bad: The dealer book went more negative (-$876M on the options surface), so moves still amplify. Put buying grew through the afternoon even though net flow stayed positive at $548M. The cliff between $760 and $765 now holds $430M in gamma, with $765 alone at -$155M.
Price is pinned. Positive gamma doesn't start until $772, $5 above spot. The magnets at $775 (+$95M) and $780 (+$106M) didn't budge. The record sits at $779.30.
Cold PPI signal is day 12 of 20. $SPY is up 1.22% from the September 10 close — exactly on the historical average.
The money wants higher. The structure says wait. Overnight decides which one wins.
28
·
--
Переглянути переклад
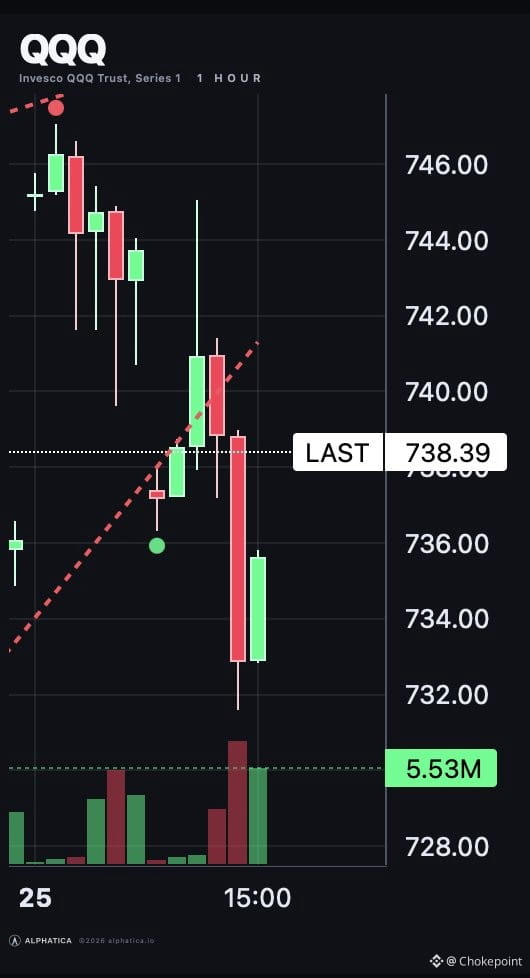
QQQ volume is absolutely ripping right now. Only one session in the last ten (going back to 9/21) has seen heavier flow by this hour (1-2PM window). That's a meaningful signal — when volume spikes like this, it's often gamma dealers scrambling to hedge or institutional rebalancing hitting the tape. Either way, it suggests positioning is shifting fast. Watch the close to see if this volume sustains or fades into the bell.
QQQ volume is absolutely ripping right now. Only one session in the last ten (going back to 9/21) has seen heavier flow by this hour (1-2PM window). That's a meaningful signal — when volume spikes like this, it's often gamma dealers scrambling to hedge or institutional rebalancing hitting the tape. Either way, it suggests positioning is shifting fast. Watch the close to see if this volume sustains or fades into the bell.
60
·
--
Математика, чому ведмедів усе частіше збивають машинами:
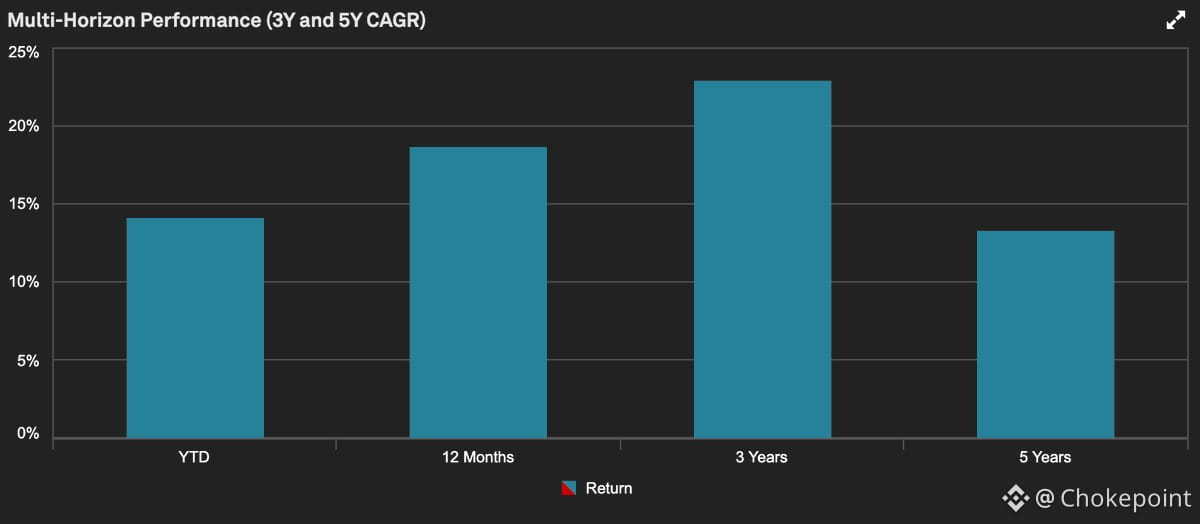
Топ-5 позитивних ваг забезпечують +8,37% усієї «важкої роботи» — $AAPL на +2,06%, $NVDA на +1,97%, $MU на +1,80%, $AMD на +1,32%, $GOOGL на +1,22%.
А що з п’ятьма найбільшими «гальмами»? Лише -1,55% у сумі. $ORCL -0,49%, $NFLX -0,38%, $TSLA -0,28%, $INTU -0,21%, $HD -0,19%.
Це співвідношення 5 до 1. Плюсова сторона структурно «перевантажена» у тих назвах, які справді важливі для результативності індексу.
Опустити ринок нижче — не неможливо, але за такої сили, складеної в техгігантах, ведмедям потрібно значно більше боєприпасів, ніж кількох заголовків про підвищення ставок. Саме розподіл ваг утримує підлогу під ситуацією.
Поки це не зміниться, прогнози про крах — просто шум без математики, яка б їх підтверджувала.
306
·
--
Останній тиждень вересня розпочався з тієї плутанини, через яку хочеться запитати, чи взагалі ще працює якась кореляція між секторами.
10-річна дохідність досягла 5,27% — 52-тижневого максимуму. $NVDA оголосила викуп на $150 млрд і стрімко злетіла. $META представила корпоративну платформу ШІ та переманила генерального директора $MDB. $SPCX завершила перший орбітальний запуск Starship, який приніс дохід.
А потім ринок відкрився — і логіка зникла.
Напівпровідники впали — окрім $NVDA. Впевненість від викупу не перелилася на сектор. $META знизилася на 5% на новині, яка мала б бути позитивною (корпоративні AI-агенти = зростання попиту на обчислення). Тим не менше напівпровідники падали, хоча крок Meta мав означати *більше* будівництво дата-центрів. $IGV обвалився через те, що Meta заходить на територію корпоративного SaaS, але й сама Meta була в мінусі, а напівпровідники — які зазвичай рухаються обернено до софту — теж продали.
$SPCX втратив імпульс і потягнув за собою $TSLA.
Немає тренду. Немає логіки сектора. Лише перешкоди міжринкового рівня.
Втім $SPY не закрився з падінням понад 1% у 40 сесій. Навіть коли дохідності різко зростають, ринок не тріщить. Історія з прибутками тримає підлогу — компанії й далі “друкують”, і це єдиний цілісний сигнал, який лишився.
1
681
·
--
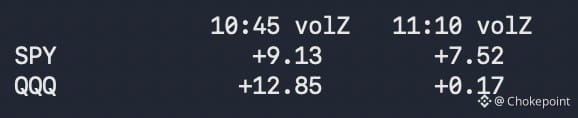
Ранковий спад — це не був розподіл, це була відмова від бидів.
Сьогодні зранку в $SPY або $QQQ не було помітних продажів з боку інституцій. Ціни впали через відступ ліквідності, а потім різко смикнулися о 10:45, коли бід-ціни були переоцінені. Покупці підключилися ще з того моменту.
Гроші, що виходили з техсектора, не залишили ринок — вони перемістилися в оборонні сегменти. Це була секторальна ротація, а не вихід у режим «risk-off».
Якщо ви шукаєте привід стати більш оборонним, стрічка не дає вам такого. Це була подія ліквідності, а не вихід за переконаннями.
1
503
·
--
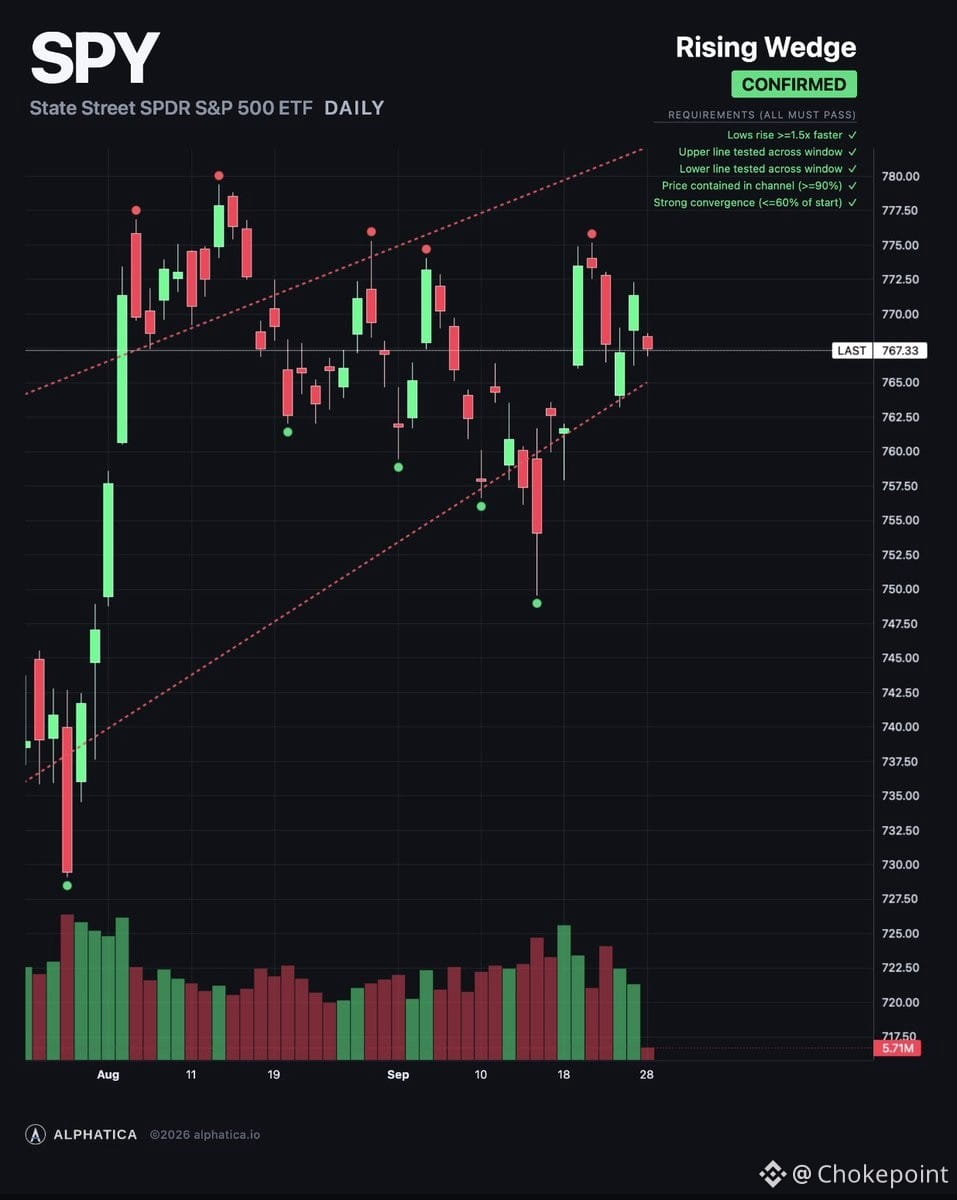
$SPY відкрився в понеділок на $767.85, з падінням на 0.45%. За вихідні опціонна поверхня перевернулась — позитивна гама п’ятниці +$903 млн змінилась на -$712 млн негативної. Той самий патерн ресету, що ми бачили після Labor Day. Дилери перейшли від поглинання рухів до їх підсилення.
Але премія не пішла за цим. 74% премії сьогодні все ще в коллах, $544 млн чистими. Перекіс інвертувався — колли оцінюються вище, ніж пут. Інституції налаштовані на зростання. Дилерський портфель — ні.
Позитивна гама тепер починається з $772, зростаючи з $768 у п’ятницю. Ціна на $4 нижче. $775 (+$100 млн) і $780 (+$111 млн) — магніти над ним, обидва тонші, ніж у п’ятницю.
Нижче ціни — знову прірва. $767 (-$89 млн) знаходиться на рівні ціни. $765 (-$137 млн), $761 (-$142 млн) і $760 (-$121 млн) складаються нижче. Близько $400 млн негативної гами між $760 і $765.
Верхня межа стелі $774 з нижчими максимумами — за $6.15 відстані. У п’ятницю ціна закрилась на $2.65 нижче. Тест ще не відбувся. Потрібно, щоб поверхня спершу знову перевернулась у позитивну.
Холодний сигнал PPI, день 12 з 20: $SPY +1.32% від закриття 10 вересня проти середнього історичного +1.22%.
$772 — це де підтримка стає позитивною. $767.85 — це ціна. $760–$765 — це прірва. $774 — стеля. $779.30 — рекорд.
Скидання поверхні. Затримані гроші. Стеля чекає.
261
·
--
Частково правда
Цикли розпродажів різко стискаються. Серпень знадобився для розгортання десять сесій. На початку вересня — чотири. Цього тижня — одна.
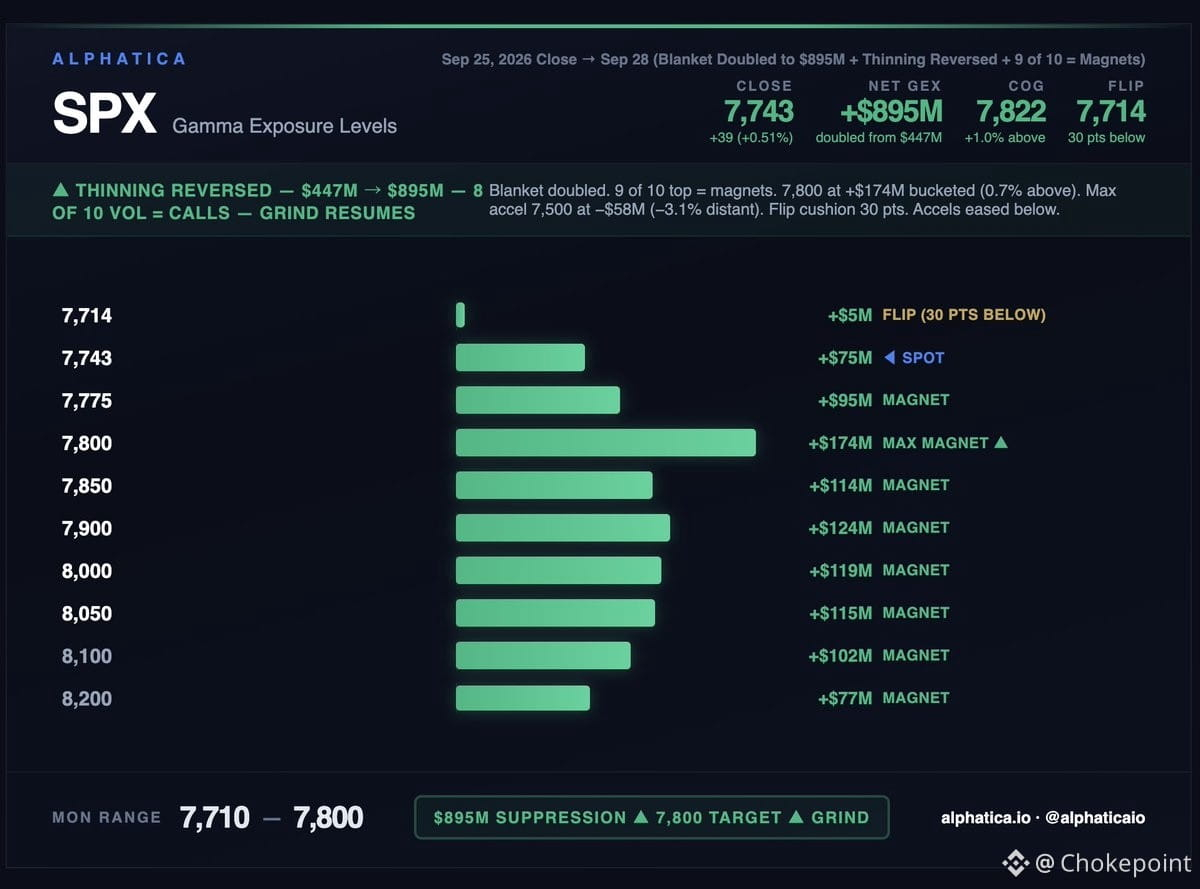
У середу за одну сесію було знищено 65% «подушки» дилерів. До п’ятниці вона відкотилася назад і сягнула $895M. Рівні подушки за весь тиждень: $1.34B → $1.33B → $468M → $447M → $895M.
Це стискання — справжня історія, а не абсолютний рівень. Покупці захисту закривають швидше, продавці з’являються раніше. Ринок метаболізує волатильність так само, як колись метаболізував погану годину.
У п’ятницю покупки були односторонні. Вісім із десяти найактивніших страйків — це колли в діапазоні від 7,750 до 7,850. Дев’ять із десяти найбільших позицій тепер притягують до себе ціну.
Нижня структура порожня — єдині відчутні прискорюючі вниз рівні розташовані за 3,1% і вони невеликі. Верхня структура щільна — п’ять поспіль важких рівнів від 7,775 до 7,900, причому найбільший на 7,800 розміщений менш ніж за 1% над поточною ціною.
Календар порожній сьогодні.
Одна річ, яку варто пам’ятати: шість днів тому подушка була $4M. Швидкість ріже в обидва боки, і минулий тиждень довів це в обох напрямках.
Діапазон сьогодні: 7,710 до 7,800.
$SPY $QQQ
2
2
1.6k
·
--
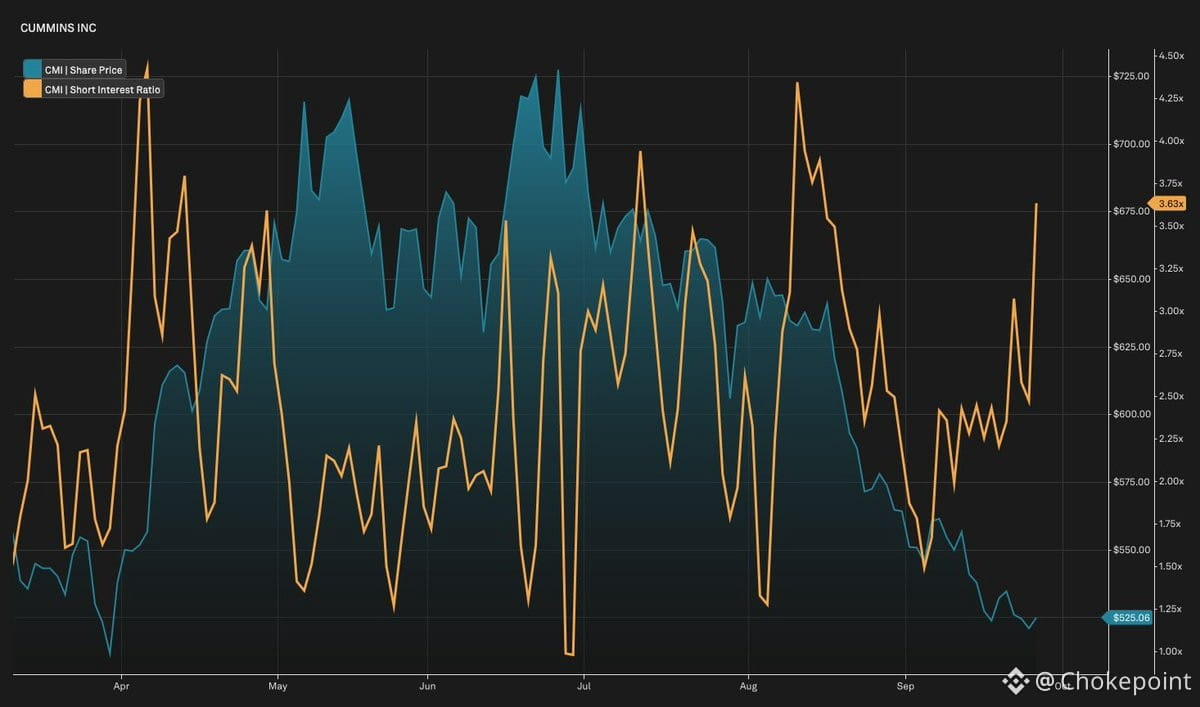
Короткі позиції щодо $CMI зросли на 64% за місяць, тоді як акції впали майже на 15% — це не схоже на випадковий шум. Показник put/call досяг 3,56 у п’ятницю, майже в 4 рази вище медіани за шість місяців і в 95-му перцентилі. Хтось формує серйозну коротку позицію та активно хеджується.
Ймовірний каталізатор: повідомлення про потенційну заборону дизеля сьогодні о 14:00. Якщо це правда, Cummins постраждає структурно — дизельні двигуни є ключовим джерелом виручки. Позиціонування вже змінилися до того, як новинний цикл наздогнав ситуацію.
Це саме той тип сценарію, коли «попереду» на вході видно читання (регуляторний ризик для дизеля) у похідних потоках, перш ніж це з’являється в заголовках. Слідкуйте за вікном о 14:00 і за тим, як зміниться гамма, якщо волатильність різко зросте. Якщо заборона справді відбудеться, саме короткі позиції та put-потік були тим сигналом.
306
·
--
Частково правда
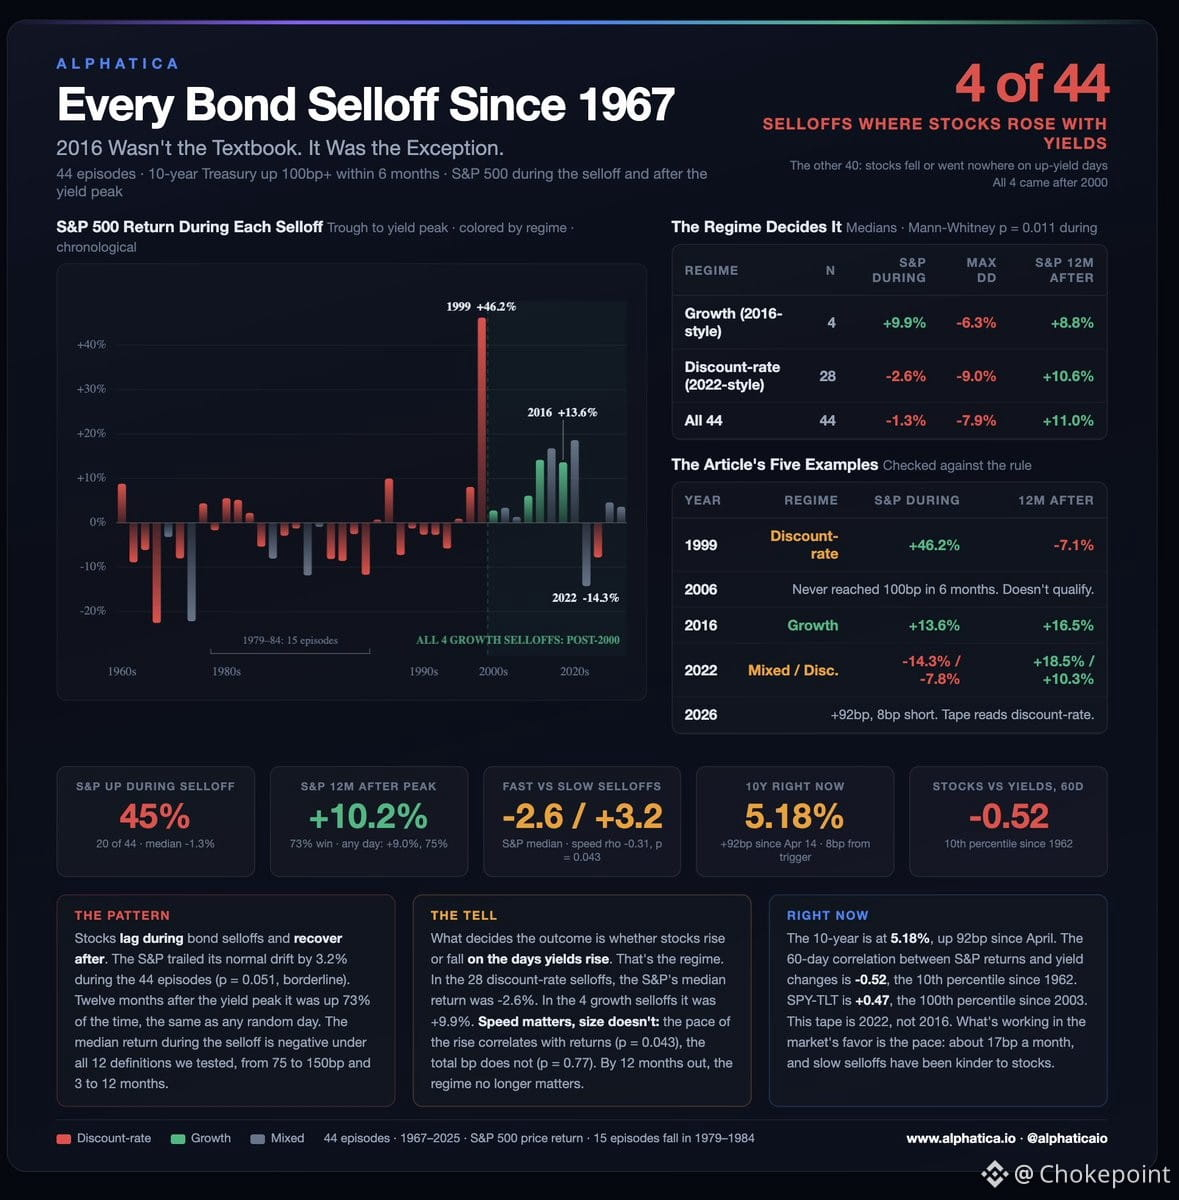
10-річна крива щойно перейшла позначку 5,20%. Усі називають це 2016 роком — коли дохідності й акції зростають разом. Ми прогнали записи назад до 1962 року. Таке майже ніколи не трапляється.
Ми зібрали всі випадки, коли 10-річна дохідність стрибала на 100 б.п. і більше за шість місяців. Знайшли 44. У 28 із них акції падали в ті дні, коли дохідності зростали. Зростання ставок було тягарем, і саме на ринках акцій заплатили ціну.
Лише 4 рази акції та дохідності зростали разом. 2016 був одним із цих чотирьох винятків.
Цифри, поки дохідності зростали:
• Акції зростали разом із дохідностями: +9,9%
• Акції падали, коли дохідності зростали: -2,6%
• Усі 44 епізоди: -1,3%, і лише 45% часу було позитивно (медіани)
Що сталося після того, як дохідності досягли піку? $SPY був вищим через рік у 73% випадків, у середньому +10,2%. Це звичайний рік. Пошкодження стається під час підйому, а потім згасає, коли ставки досягають піку.
То який це тип? Зараз акції падають у ті дні, коли дохідності зростають. Кореляція за 60 днів більш негативна, ніж у 90% усіх показів з 1962 року. Це більше схоже на типовий патерн, а не на 2016 рік.
Що може це змінити:
1. Дохідності перестають рости. Історично це той момент, коли акції відновлюються.
2. Темп лишається повільним. Дохідності зросли на 92 б.п. з квітня — приблизно 17 б.п. на місяць. Повільні розпродажі були легшими для акцій, ніж швидкі.
Це не сигнал про крах. Це зустрічний вітер. Очікуйте, що акції відставатимуть, поки дохідності ростуть. Слідкуйте за піком.
$SPY $QQQ $TLT
2
3.5k
·
--
Верифіковано
Середа — точка розвороту. Основний PCE знижується о 8:30 ранку, Micron звітує після закриття, а між цим відбувається ребалансування на кінець кварталу. У п’ятницю — payrolls.
У вівторок є JOLTS і Індекс споживчої впевненості, а також звіти Jabil, Carnival і FactSet.
Виклик $MU важливий — не лише сама цифра, а й прогноз та те, що керівництво каже про ціноутворення на пам’ять. Це справжній сигнал для циклу нарощування.
$SPY $MU
У вівторок є JOLTS і Індекс споживчої впевненості, а також звіти Jabil, Carnival і FactSet.
Виклик $MU важливий — не лише сама цифра, а й прогноз та те, що керівництво каже про ціноутворення на пам’ять. Це справжній сигнал для циклу нарощування.
$SPY $MU
3
775
·
--
Переглянути переклад
10-year yield hit 5.2% last week — cost of capital just went from background noise to existential threat. We're now in a regime where the discount rate actually matters again, and that changes everything.
The easy money cohort — the names that worked because rates were pinned at zero — are about to get stress-tested in real time. If $SPY and $QQQ decide 5%+ borrowing costs are incompatible with 40x multiples, you'll see violent repricing. Not a dip. A repricing.
This is the setup tactical traders dream about: clarity on the macro constraint (rates), uncertainty on who survives it (valuation dispersion), and enough volatility to actually get paid for being right. If you've been waiting for a market that rewards precision over passive beta, this is it.
Watch gamma levels on $SPY around key strikes — dealer hedging flows will amplify moves in both directions. The vol structure is telling you the market knows something broke, it just hasn't decided what yet.
1
377
·
--
Хочете знати, чи продовольча інфляція «липка»? Не чекайте на публікацію CPI. Подивіться на ферму.
Дизель дорожче $6.50/гал. Добрива й паливо зростають на тлі війни в Ірані. Тарифи зробили обладнання дорожчим. Це виробничі витрати, які напряму закладаються в кожну ціну на врожай і, зрештою, в ціну їжі на полиці.
Далі — перебої з пропозицією. Активність ICE біля великих яловичих заводів у Канзасі затримала зміни й скоротила виробництво. Групи фермерів кажуть це прямо: це означає вищі ціни на яловичину. Удар по праці в «вузьких місцях» переробки швидко затягує пропозицію.
Це наземна версія історії, за якою ми стежили весь місяць. Сировинний комплекс працює «на гарячих обертах», і ось чому він лишається гарячим: вхідні витрати внизу не послаблюються.
Гулзбі просто відправив у відставку слово transitory («тимчасова»). Стійкий тиск постачально-виробничих витрат на джерелі — саме те, що він тепер припускає, не зміниться швидко.
Усі закладають у ціни заголовок про нафту. Ферма закладає дизель, добрива, працю й яловичину — усе разом. Вхідні витрати ведуть. Число, яке відстежує ФРС, слідує за ним.
$SPY $QQQ
1
265
·
--
Boeing знав про збій у програмному забезпеченні MAX у листопаді 2024 року. У цьому місяці компанія відкрила формальний розгляд безпеки — через 22 місяці.
Компанія каже, що на початку проблема не відповідала критеріям розгляду безпеки. Ця фраза має значення з огляду на те, що MCAS коштувала їм у 2018–2019 роках.
Збій впливає на автоматизовану навігаційну функцію під час уходів на повторний захід. Пілоти можуть втрачати функції автопілота на малій висоті. У серпні Boeing повідомляв операторам, що це не становить ризику для безпеки.
Постійне виправлення: на початку 2028 року. Вони намагаються пришвидшити.
Але комерційний збиток уже відбувається. Southwest і United щойно повідомили Boeing, що не хочуть нових літаків MAX із цим програмним забезпеченням — вони хочуть старішу версію.
Проблема: нові, щойно вироблені літаки мають відповідати сертифікованій конструкції. FAA минулого місяця схвалила MAX 7 із новим програмним забезпеченням. Southwest чекала роками та планує літати на ньому вже наступного року.
FAA розслідує. Результат може заблокувати сертифікацію MAX 10, якщо збій визнають небезпечним. Delta, United, American та Alaska всі мають замовлення на MAX 10.
Програмне забезпечення написала GE Aerospace.
Слідкуйте за поставками, а не за заголовками. Двоє з найбільших клієнтів Boeing щойно відмовилися від сертифікованої конфігурації літака. Сертифікаційний шлях для двох найновіших модифікацій компанії проходить через той самий код.
$BA $GE $SPY
1
314
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
41,020 переглядів
345 обговорюють
3.3% → 3.4%
це базова PCE: липень за 12 місяців і прогноз самої ФРС на 2026
ФРС сама пише, що інфляція далі піде вгору
точки я вже прочитав, до них питань нема. мій #fomcвідстеження тепер про дані
найближчі: PCE за серпень 30 вересня о 8:30 ET, протокол 7 жовтня, засідання 27-28 жовтня
моя ставка, чисто думка, не факт: у жовтні ще +25 б.п.
логіка тупа. якщо твій же прогноз росте, на паузу не йдеш
гарячий PCE і жовтень вирішений, холодний і буде хоч якась інтрига)
$BTC
зара не тримаю взагалі. BNB і стейбли капають собі в Simple Earn Flexible, до PCE нічого не чіпаю
цифру розберу тут одразу як вийде, підписуйтесь, якщо теж торгуєте ФРС
abobka
·6 вподобань
·472 переглядів
EarningsSeason
70,817 переглядів
706 обговорюють
ECBToTestAIAgentsInDigitalEuroPayments
0 переглядів
15 обговорюють