

ChemistDeFi
28 Публікації
ChemistDeFi
 Верифіковано на Square
Поскаржитись
Заблокувати користувача
Software Engineer & Onchain Degen
Writing about Crypto & DeFi | AI is my slave, I'm the master
9 Підписки
1.4K+ Підписники
380 Вподобань
Публікації
Усі
Відео
·
--
Переглянути переклад
One of the most expensive things you can put into a position is not money.
It is time.
The more I research a token, read the docs, build a thesis and talk about it publicly, the harder it becomes to look at the position objectively.
Behavioral economists call this the sunk cost effect.
Past effort starts feeling like something the future needs to justify.
So when the thesis weakens, selling can feel like admitting all that research was wasted.
And that is where a position quietly changes.
You stop asking:
“Would I buy this today?”
And start asking:
“How can I still be right?”
1
3
370
·
--
Переглянути переклад
Aave is starting to look less like just a DeFi lending protocol and more like a crypto-native credit institution.
Yesterday, Aave Labs proposed “Aave Institutional.”
The DAO would authorize two funding routes:
→ 25M GHO through a new facilitator
→ up to $25M USDC/USDT borrowed against DAO balance-sheet assets
That capital would fund overcollateralized loans to institutions posting BTC or ETH with qualified custodians, typically at 60–75% LTV.
The economics are interesting.
Borrower rate: 6–8%
Funding cost: ~4.5%
Net margin to the DAO: 1.5–3.5%
At $50M fully deployed, that’s roughly $750K–$1.75M in annualized net interest.
But I think the bigger shift is where the yield comes from.
It isn’t another DeFi loop recycling the same onchain leverage and incentives.
GHO becomes funding capital for institutional credit outside DeFi.
There is a tradeoff.
The proposed 25M GHO capacity is ~42% of the $59.9M currently available in GHO Stability Module redemption inventory, so peg liquidity has to be managed carefully. Every funding authorization would require GHO Steward approval.
And this is still an ARFC proposal, not something already live.
But if governance approves it, Aave starts exporting DeFi liquidity into offchain credit markets.
That’s a much bigger business than simply waiting for more people to borrow stablecoins onchain.
2
1
545
·
--
$746M залишилися в спотових ETF на біткоїн 15 та 16 вересня. $BTC зріс приблизно на 7% з того часу.
Це і є вся аргументація проти прогнозування за новинами — у двох рядках.
Як виглядали ті два дні насправді ↓
- 15 вересня: провал cloture за Законом CLARITY 49-50, потрібно 60. $BTC -4,2%
- Потік ETF за 15 вересня: -$450,4M
- 16 вересня: ФРС підвищила ставку на 25 б.п. до 3,75–4,00%, перше з липня 2023, одноголосно
- Потік ETF за 16 вересня: -$295,9M
- Мінімум 16 вересня: $74,913
А потім це розвернуло ↓
- Потік ETF 17–18 вересня: +$484,1M
- Ліквідації за 24 години: $547M, з них $469M — шорти, 107 тис. трейдерів
- $BTC зараз: ~$81,100, +25% за місяць
- $ETH : +37% за місяць
Тло: US 10Y щойно дотягнув 5%, найвище з липня 2007. Ставки на 19-річному максимумі, головний “білль” індустрії помер, а крипто виросло на 25%.
Аналоги казали протилежне. Березень 2022, перше підвищення ФРС, $BTC на 40% нижче за свій ATH, піднявся на 18% за 12 днів, а потім впав на 50%. Саме такий графік цього тижня публікували всі.
Січень 2024 був дзеркальним відображенням. Найбільш “бичачий” заголовок у всій історії: спотові ETF схвалили, і $BTC втратив 16,6% протягом наступних 12 днів.
На мою думку, аналоги зараз гірші ніж марні, бо вони публічні. Якщо ти й я можемо підняти overlay за 2022, то зможе й рівень funding rate. Його “вкладають” заздалегідь, перш ніж проблема/сценарій вирішиться.
Один найважливіший день цього місяця це доводить. 20 серпня, $BTC +8%, ліквідації шортів на $2,74B — рекорд. Це не новий попит. Примусова купівля.
Що все ще працює: вимірювати розрив між тим, що закладено в ціну, і тим, що фактично відбувається.
Polymarket показував CLARITY на рівні 12% на початку вересня, ~30% напередодні смерті. Результат був уже відомий. Це падіння на 4,2% було розвантаженням позиціонування, а не інформацією.
Новини плюс історія дають вам карту волатильності, а не таргет ціни. Це різні продукти.
Зміни мою думку.
1
3
309
·
--
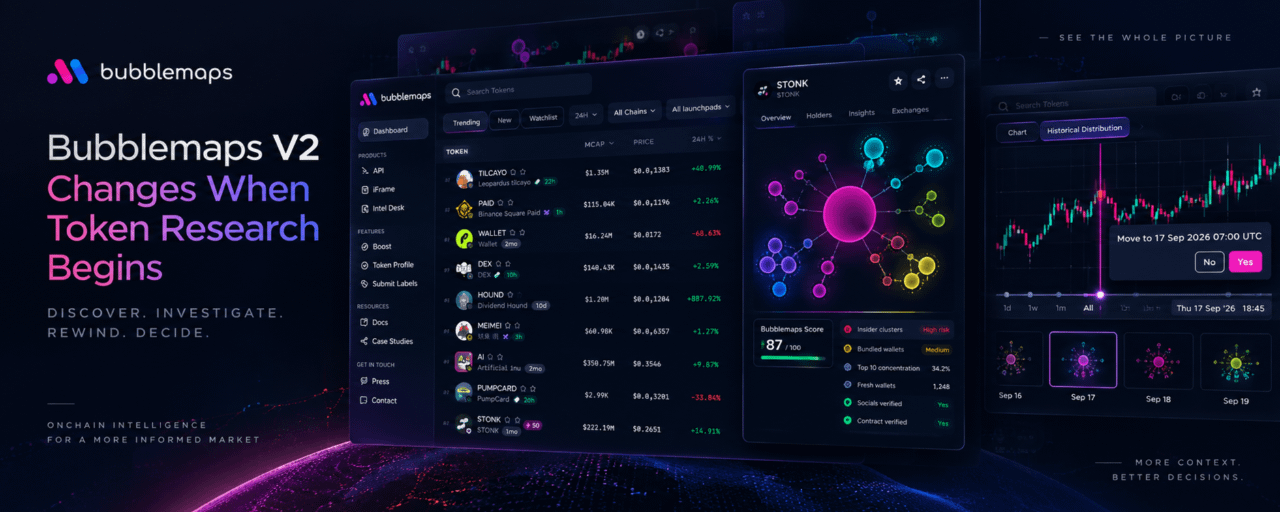
Стаття
Зміни Bubblemaps V2: коли починається дослідження токенівЯ завжди використовував @bubblemaps … але, можливо, трохи запізно в процесі дослідження.
Знайдіть токен десь ще, помітьте щось цікаве, а потім відкрийте Bubblemaps, щоб з’ясувати, хто насправді чим володіє.
Нова версія перевертає цей робочий процес, адже тепер усе починається з відкриття.
Є жива стрічка для свіжих і трендових токенів у різних мережах, з фільтрами для launchpad, ліквідності, обсягу, ціни тощо.
Наведіть курсор на токен, і ви зможете переглянути bubble-карту, не виходячи з стрічки.
Це може звучати як невелика зміна в UX, але я думаю, що це, ймовірно, найважливіша частина оновлення.
Зміни Bubblemaps V2: коли починається дослідження токенів
Я завжди використовував @Bubblemaps.io … але, можливо, трохи запізно в процесі дослідження.
Знайдіть токен десь ще, помітьте щось цікаве, а потім відкрийте Bubblemaps, щоб з’ясувати, хто насправді чим володіє.
Нова версія перевертає цей робочий процес, адже тепер усе починається з відкриття.
Є жива стрічка для свіжих і трендових токенів у різних мережах, з фільтрами для launchpad, ліквідності, обсягу, ціни тощо.
Наведіть курсор на токен, і ви зможете переглянути bubble-карту, не виходячи з стрічки.
Це може звучати як невелика зміна в UX, але я думаю, що це, ймовірно, найважливіша частина оновлення.
17
10
24.1k
·
--
Верифіковано
Ethena нарешті дала $ENA механізм накопичення вартості, який можна реально відстежувати.
І метрика тут досить проста: пропозиція USDe.
Сьогодні USDe — близько $4.35B.
Перша сходинка fee-switch вмикається лише тоді, коли 14-денне середнє досягає $7.5B. У цей момент 5% валового доходу протоколу починає спрямовуватися на викуп ENA.
Тож шлях досить зрозумілий:
→ $4.35B сьогодні
→ $7.5B = перша сходинка викупу
→ $10B = вища частка
→ $15B = 15% валового доходу в механізм
Схема реальна. Просто вона й далі залежить від того, чи продовжить Ethena нарощувати USDe.
І останнім часом ця частина рухається у правильному напрямку.
Викуп у інвесторів теж допомагає.
Ethena викупила 14 гаманців, що продавали, тоді як 30 інвесторів, які ще не продавали, відхилили пропозицію за номіналом.
Це чистіший спосіб зменшити частину нависання пропозиції, ніж просто говорити про майбутні викупи.
Потрібно й далі стежити за пропозицією, особливо за жовтневим розблокуванням і подальшим вестингом команди/фонду.
Але для мене головне питання досить просте.
Якщо USDe продовжить зростати, викуп почне мати більшу вагу.
Якщо зростання зупиниться, механізм і далі залишатиметься здебільшого теоретичним.
Тож графік, за яким я б тут стежив, — не $ENA.
Це пропозиція USDe.
Ethena нарешті дала $ENA механізм накопичення вартості, який можна реально відстежувати.
І метрика тут досить проста: пропозиція USDe.
Сьогодні USDe — близько $4.35B.
Перша сходинка fee-switch вмикається лише тоді, коли 14-денне середнє досягає $7.5B. У цей момент 5% валового доходу протоколу починає спрямовуватися на викуп ENA.
Тож шлях досить зрозумілий:
→ $4.35B сьогодні
→ $7.5B = перша сходинка викупу
→ $10B = вища частка
→ $15B = 15% валового доходу в механізм
Схема реальна. Просто вона й далі залежить від того, чи продовжить Ethena нарощувати USDe.
І останнім часом ця частина рухається у правильному напрямку.
Викуп у інвесторів теж допомагає.
Ethena викупила 14 гаманців, що продавали, тоді як 30 інвесторів, які ще не продавали, відхилили пропозицію за номіналом.
Це чистіший спосіб зменшити частину нависання пропозиції, ніж просто говорити про майбутні викупи.
Потрібно й далі стежити за пропозицією, особливо за жовтневим розблокуванням і подальшим вестингом команди/фонду.
Але для мене головне питання досить просте.
Якщо USDe продовжить зростати, викуп почне мати більшу вагу.
Якщо зростання зупиниться, механізм і далі залишатиметься здебільшого теоретичним.
Тож графік, за яким я б тут стежив, — не $ENA .
Це пропозиція USDe.
5
23
42k
·
--
Стаття
Inside Dusk: Як програмована приватність підключає регульовані фінанси до ончейнуДавайте розберемося, що саме $DUSK створює насправді, бо «privacy blockchain for regulated finance» (приватний блокчейн для регульованих фінансів) часто згадують без особливих пояснень щодо того, що це означає механічно.
Почнемо з ключової проблеми: публічні блокчейни показують усі транзакції кожному.
У більшості випадків використання криптовалют це підходить, але не для системи біржового (ціннопаперового) клірингу та розрахунків, тому що ринкові дані про угоди, ідентичність контрагентів і розміри позицій — це рівно та інформація, яку регульовані фінанси юридично зобов’язані захищати.
Тож ви, мабуть, подумаєте, що відповідь — у приватному ланцюжку.
Inside Dusk: Як програмована приватність підключає регульовані фінанси до ончейну
Давайте розберемося, що саме $DUSK створює насправді, бо «privacy blockchain for regulated finance» (приватний блокчейн для регульованих фінансів) часто згадують без особливих пояснень щодо того, що це означає механічно.
Почнемо з ключової проблеми: публічні блокчейни показують усі транзакції кожному.
У більшості випадків використання криптовалют це підходить, але не для системи біржового (ціннопаперового) клірингу та розрахунків, тому що ринкові дані про угоди, ідентичність контрагентів і розміри позицій — це рівно та інформація, яку регульовані фінанси юридично зобов’язані захищати.
Тож ви, мабуть, подумаєте, що відповідь — у приватному ланцюжку.
4
9
6.1k
·
--
Оптимістично
Все ще вірю в $BTC.
Можливо, ще важливіше — я все ще хочу вірити.
Деякі угоди — про ціну.
Деякі — про переконання.
Ця — і те, і інше.
NFA. Завжди робіть DYOR.
Все ще вірю в $BTC.
Можливо, ще важливіше — я все ще хочу вірити.
Деякі угоди — про ціну.
Деякі — про переконання.
Ця — і те, і інше.
NFA. Завжди робіть DYOR.
Можливо, ще важливіше — я все ще хочу вірити.
Деякі угоди — про ціну.
Деякі — про переконання.
Ця — і те, і інше.
NFA. Завжди робіть DYOR.
2
11
4.6k
·
--
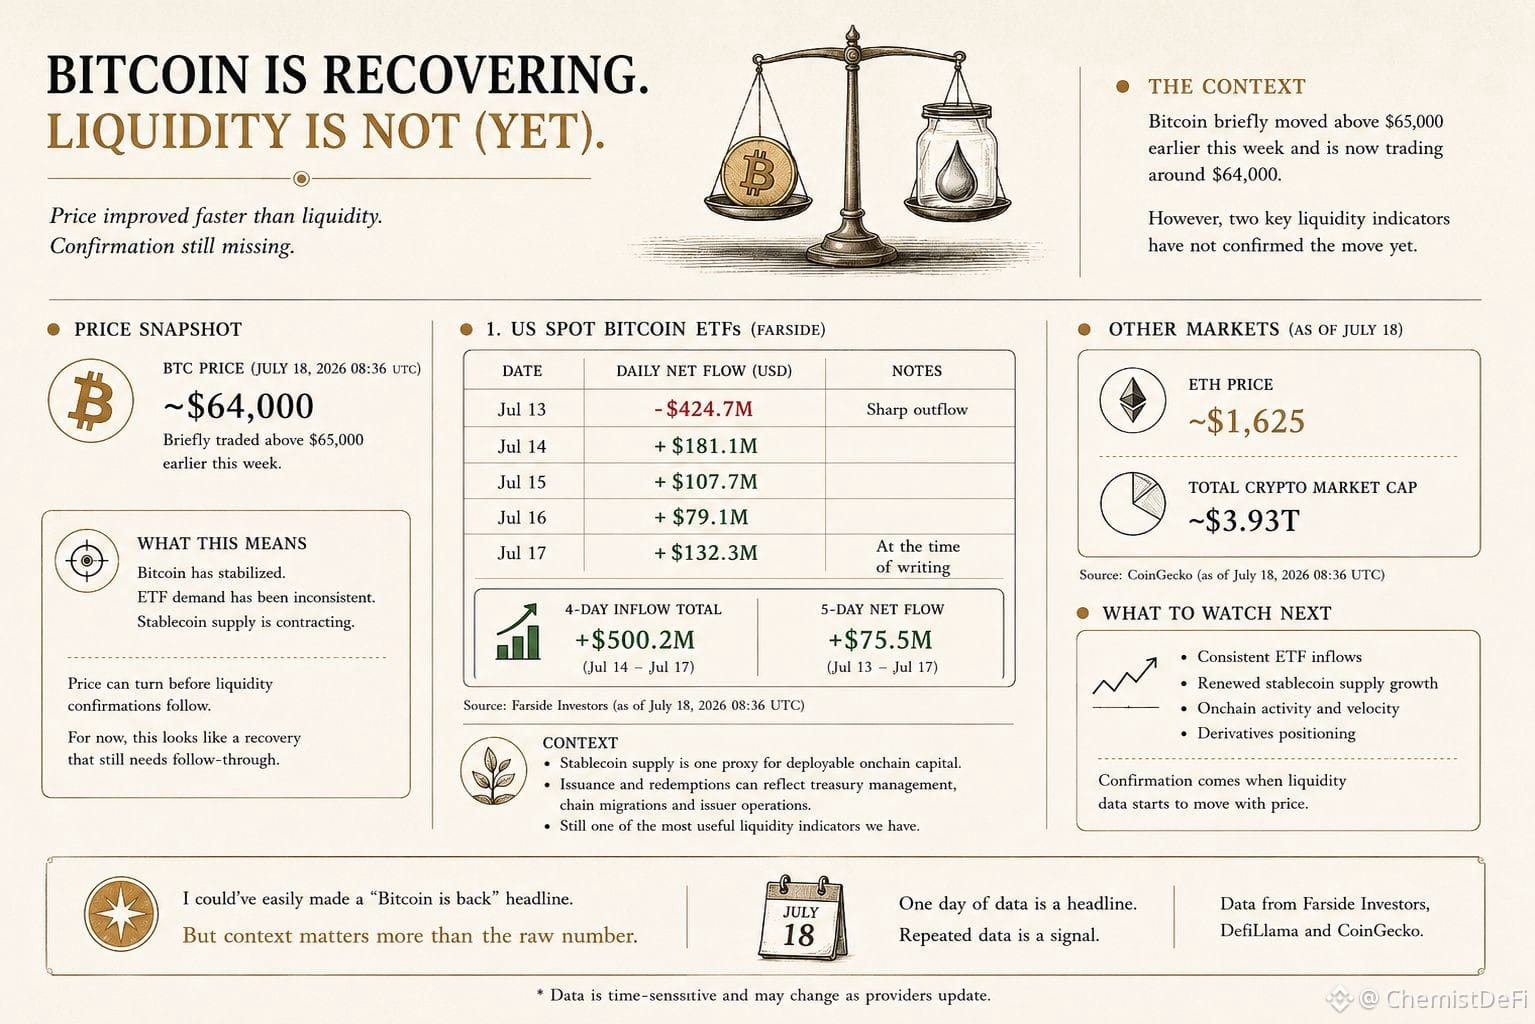
Біткоїн намагається відновитися.
У короткостроковій перспективі потоки ETF стали підтримувальними.
Розмір емісії стейблкоїнів, однак, не стабілізувався.
На момент написання BTC торгується приблизно біля $64 000.
Станом на момент написання Farside показує такі потоки американських спотових Bitcoin ETF:
→ 13 липня: -$424.7M
→ 14 липня: +$181.1M
→ 15 липня: +$107.7M
→ 16 липня: +$79.1M
→ 17 липня: +$132.3M
Після різкого відтоку 13 липня чотири послідовні сесії з припливами в сумі дали $500.2M.
Однак за весь п’ятиденний період чисті припливи становлять лише $75.5M.
Я б назвав відскок ETF обнадійливим, але для підтвердження потрібен подальший розвиток.
DefiLlama показує інший бік картини ліквідності:
→ Загальна пропозиція стейблкоїнів: $309.99B
→ Зміна за 7 днів: -$1.572B (-0.50%)
→ Зміна за 30 днів: -1.40%
Отже, сукупна пропозиція стейблкоїнів скорочується як у щотижневому, так і в щомісячному вікнах.
Цей показник не є ідеальним виміром ліквідності.
Емісії та погашення також можуть відображати управління казначейством, міграції між мережами та операції емітентів.
Втім, пропозиція стейблкоїнів залишається корисною проксі-оцінкою капіталу, який може бути розміщений on-chain.
Це залишає нас із розбіжними сигналами:
→ Попит на US spot ETF покращився
→ Сукупна пропозиція стейблкоїнів і далі скорочується
Ці сигнали не суперечать один одному.
Вони вимірюють різні канали капіталу та різні частини ринку.
Моя думка:
Відновлення біткоїна зараз має короткострокову підтримку з боку потоків US spot ETF, але ширше підтвердження з боку ліквідності досі неповне.
Наступний сигнал, який я б відстежував, — чи зберігатимуться припливи в ETF, доки пропозиція стейблкоїнів стабілізується або знову почне зростати.
2
116
·
--
GameFi непомітно провів один із найбільших UX-експериментів в історії DeFi.
І я досі вважаю, що результати недооцінені.
Протягом років люди казали, що DeFi лишався невеликим, бо він надто складний.
Seed phrase.
Газ.
Бриджі.
Пробуксовка.
Підтвердження.
А потім сталося play-to-earn.
Люди, які ніколи не торкалися крипти, змогли розібратися в усьому за кілька тижнів.
Інтерфейси раптом не стали кращими.
Причина, про яку варто турбуватися, була в тому.
Саме цю частину довів GameFi.
Складність — реальна, але поводиться як ціна.
Люди платитимуть, коли те, що стоїть за нею, відчуватиметься вартим докладених зусиль.
Звісно, перша хвиля мала проблеми.
Багато економік надто покладалися на винагороди, емісії та прихід нових гравців.
Коли стимули сповільнилися, активність теж сповільнилася.
Але це не означає, що категорія мертва.
Це означає, що урок став яснішим.
Наступна версія GameFi не може бути просто DeFi з «ігровою шкірою».
Це має бути справжня гра, де володіння, ринки, ідентичність і прогрес роблять досвід кращим.
І саме тут час починає бути цікавим.
AI змінив вартість створення.
Проста або ігрова середнього рівня не потребує стільки часу на реліз, як раніше.
Мистецтво, прототипування, логіка NPC, побудова світу, тестування, ітерації.
Багато повільних етапів стають швидшими.
Це не створює хороші ігри магічно.
Але це робить категорію важче ігнорувати.
Бо якщо GameFi вже довів, що люди навчаються складних систем, коли їм справді важливий світ за ними,
мене щиро цікавить, що станеться, коли ми почнемо бачити продукти GameFi, які відчуваються ближчими до AAA-рівня.
Або навіть стратегії з глибиною, як у Age of Empires.
Не просто винагороди з кращою графікою.
Справжні ігри.
З економіками, які підтримують світ, а не замінюють його.
3
150
·
--
У вчорашній стратегії розкрито, що компанія продала 3,588 $BTC за 216 мільйонів доларів.
{spot}(BTCUSDT)
Найбільший продаж в історії компанії.
Але важливіша причина, ніж розмір.
Виручені кошти пішли на дивіденди за її привілейованими акціями.
Ці дивіденди виплачуються готівкою.
Вони є договірними.
І бізнес із програмного забезпечення їх не покриває.
Дослідницький відділ Grayscale оцінює щорічний рахунок приблизно в 1,5 мільярда доларів.
Протягом років машина працювала лише в одному напрямку:
Випускати папір.
Купувати біткоїн.
Повторювати.
Обіцянка була простою:
Ніколи не продавати.
Тепер одна з привілейованих акцій торгується нижче її номіналу $100.
Новий папір розмістити складніше.
І рахунок усе ще приходить кожного кварталу.
Тож структура, створена для перетворення доларів на біткоїн, почала перетворювати біткоїн назад у долари.
За графіком.
За будь-якою ціною, яка буде в той день.
Стратегія досі тримає 843,775 BTC.
Це не історія про крах.
Але актив, який ринок оцінив як назавжди вилучений із торгів, тепер став регулярним продавцем.
І про що я продовжую думати — просто:
Скільки інших казначейських компаній скопіювали цю машину?
І коли саме до них приходять їхні рахунки?
У вчорашній стратегії розкрито, що компанія продала 3,588 $BTC за 216 мільйонів доларів.
Найбільший продаж в історії компанії.
Але важливіша причина, ніж розмір.
Виручені кошти пішли на дивіденди за її привілейованими акціями.
Ці дивіденди виплачуються готівкою.
Вони є договірними.
І бізнес із програмного забезпечення їх не покриває.
Дослідницький відділ Grayscale оцінює щорічний рахунок приблизно в 1,5 мільярда доларів.
Протягом років машина працювала лише в одному напрямку:
Випускати папір.
Купувати біткоїн.
Повторювати.
Обіцянка була простою:
Ніколи не продавати.
Тепер одна з привілейованих акцій торгується нижче її номіналу $100.
Новий папір розмістити складніше.
І рахунок усе ще приходить кожного кварталу.
Тож структура, створена для перетворення доларів на біткоїн, почала перетворювати біткоїн назад у долари.
За графіком.
За будь-якою ціною, яка буде в той день.
Стратегія досі тримає 843,775 BTC.
Це не історія про крах.
Але актив, який ринок оцінив як назавжди вилучений із торгів, тепер став регулярним продавцем.
І про що я продовжую думати — просто:
Скільки інших казначейських компаній скопіювали цю машину?
І коли саме до них приходять їхні рахунки?
2
239
·
--
Стаття
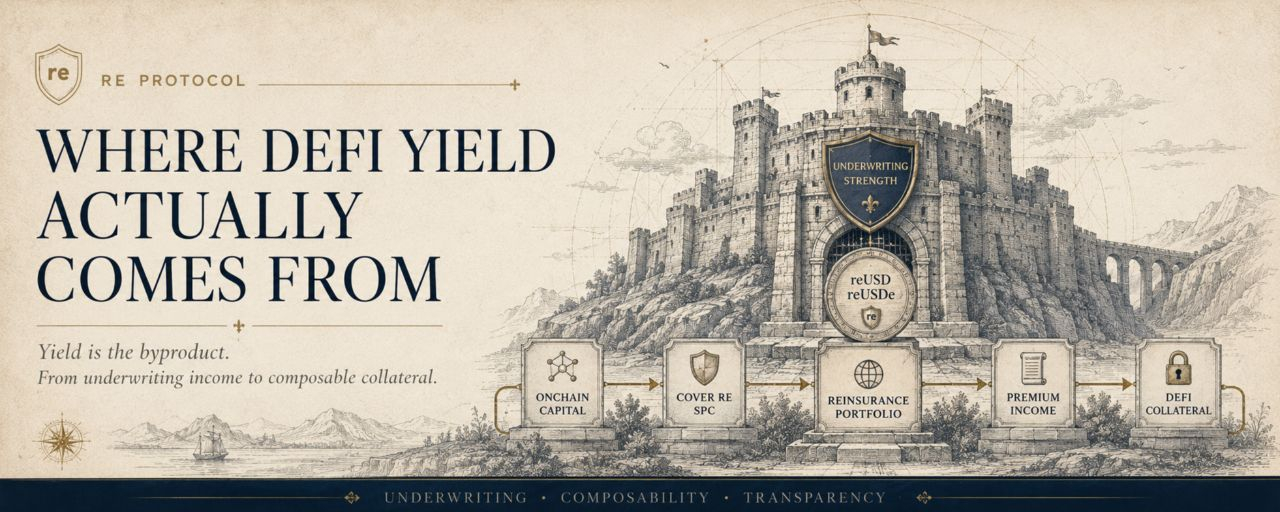
RE Protocol: коли дохідність перестрахування стає дефи-«рідною» заставоюБагато продуктів DeFi-прибутковості намагаються відповісти на одне й те саме питання:
Звідки насправді береться прибутковість?
, проєкт за
/ $REUSDT відповідає на це незвичним способом.
Доходність не є продуктом.
Це побічний результат.
АНДЕРРАЙТИНГОВИЙ БІЗНЕС — НА ПЕРШОМУ МІСЦІ
RE Protocol спрямовує ончейн-капітал у діючий портфель перестрахування через Cover Re SPC — регульовану страхову (перестрахувальну) структуру, що стоїть за цією схемою.
Це не імітація реіншурансу. Не просто токенізований «обгортковий» продукт поверх чужої дохідності.
Справжній андеррайтинговий портфель із $510,5 млн у 48 програмах страхування, 49 штатах США та 700 тис.+ страхувальників.
RE Protocol: коли дохідність перестрахування стає дефи-«рідною» заставою
Багато продуктів DeFi-прибутковості намагаються відповісти на одне й те саме питання:
Звідки насправді береться прибутковість?
, проєкт за
/ $REUSDT відповідає на це незвичним способом.
Доходність не є продуктом.
Це побічний результат.
АНДЕРРАЙТИНГОВИЙ БІЗНЕС — НА ПЕРШОМУ МІСЦІ
RE Protocol спрямовує ончейн-капітал у діючий портфель перестрахування через Cover Re SPC — регульовану страхову (перестрахувальну) структуру, що стоїть за цією схемою.
Це не імітація реіншурансу. Не просто токенізований «обгортковий» продукт поверх чужої дохідності.
Справжній андеррайтинговий портфель із $510,5 млн у 48 програмах страхування, 49 штатах США та 700 тис.+ страхувальників.
15
1
158
16.5k
·
--
Крипто — єдиний великий ринок, який не закривається на вихідні.
У кожного ринку до нього відпочинок був вбудований у саму структуру.
Зазвенів дзвінок.
Тиждень завершився.
Усі оговталися — планували вони це чи ні.
Крипто прибрало дзвінок і тихо перетворило відновлення на особисту відповідальність.
Більшість людей ніколи не помітили переказ.
Ось хімія частини.
Твоя система стресу була створена для коротких епізодів.
Реагуй сильно.
Повернися до базового рівня.
Кортизол корисний ривками та руйнівний як фоновий рівень.
Ринок, що працює завжди й тримає відкриту позицію, підтримує цю систему злегка активованою цілодобово.
Нічого драматичного не відбувається під час перевірки будь-якого одного графіка.
Саме тому вартість лишається невидимою.
А вихідні роблять угоду гіршою.
Зменшується товщина стаканів.
Рухи перебільшуються, а потім часто розкручуються до понеділка.
Цінова дія на вихідних — найменш надійна інформація тижня, запропонована за повну емоційну ціну.
Пік уваги витрачається на найнижчий за якістю сигнал ринку.
Що змінило мою поведінку — простий тест:
Якщо з цієї перевірки графіка не може вийти жодного рішення, це не ризик-менеджмент.
Це просто стрес у костюмі продуктивності.
У більшості вихідних, коли план уже написаний, цей тест провалюється кожного разу.
Ринок не відпочиває.
Оце питання ніколи не стояло.
Питання в тому, чи ти досі пам’ятаєш, що тобі доступно.
23
189
·
--
У своєму щотижневому звіті за 1 липня Glassnode повідомила, що біткоїнів утримують із збитком більше, ніж із прибутком.
Приблизно 10,8 млн BTC перебувають у «під водою» проти 9,2 млн у прибутку.
Останнє перетинання вперше сталося на початку червня. Відтоді ціна «пиляє» навколо рівня перемикання, заходячи й виходячи з зони, доки ринок тестує цю межу.
Більшість стрічок опублікували «перевертання» червня як сигнал дна того ж дня.
Але історія чесніша за це.
Так, це перетинання з’являлося біля кожного великого мінімуму. Проте час, проведений усередині нього, коливався дуже сильно.
Близько шести місяців у 2019 році.
Один місяць під час ковідного краху.
Ще шість місяців у 2022 році.
Майже рік у 2015 році.
Отже, цей показник відповідає на одне питання і його цитують так, ніби він відповідає на інше.
Він підказує, в якій зоні ви перебуваєте.
Він не говорить нічого про те, як довго ви там залишаєтеся.
Цей цикл уже доводить тезу. Ми провели місяць, здійснюючи коливання безпосередньо навколо самої лінії.
Частина, до якої я весь час повертаюся, полягає в тому, що ці ж дані змушували людей завчасно діяти в кожному з цих вікон.
Бути правим щодо зони й неправим щодо годинника — це відчувається точно так само, як бути неправим.
Можливо, терпіння — це й є справжній сигнал тут.
37
258
·
--
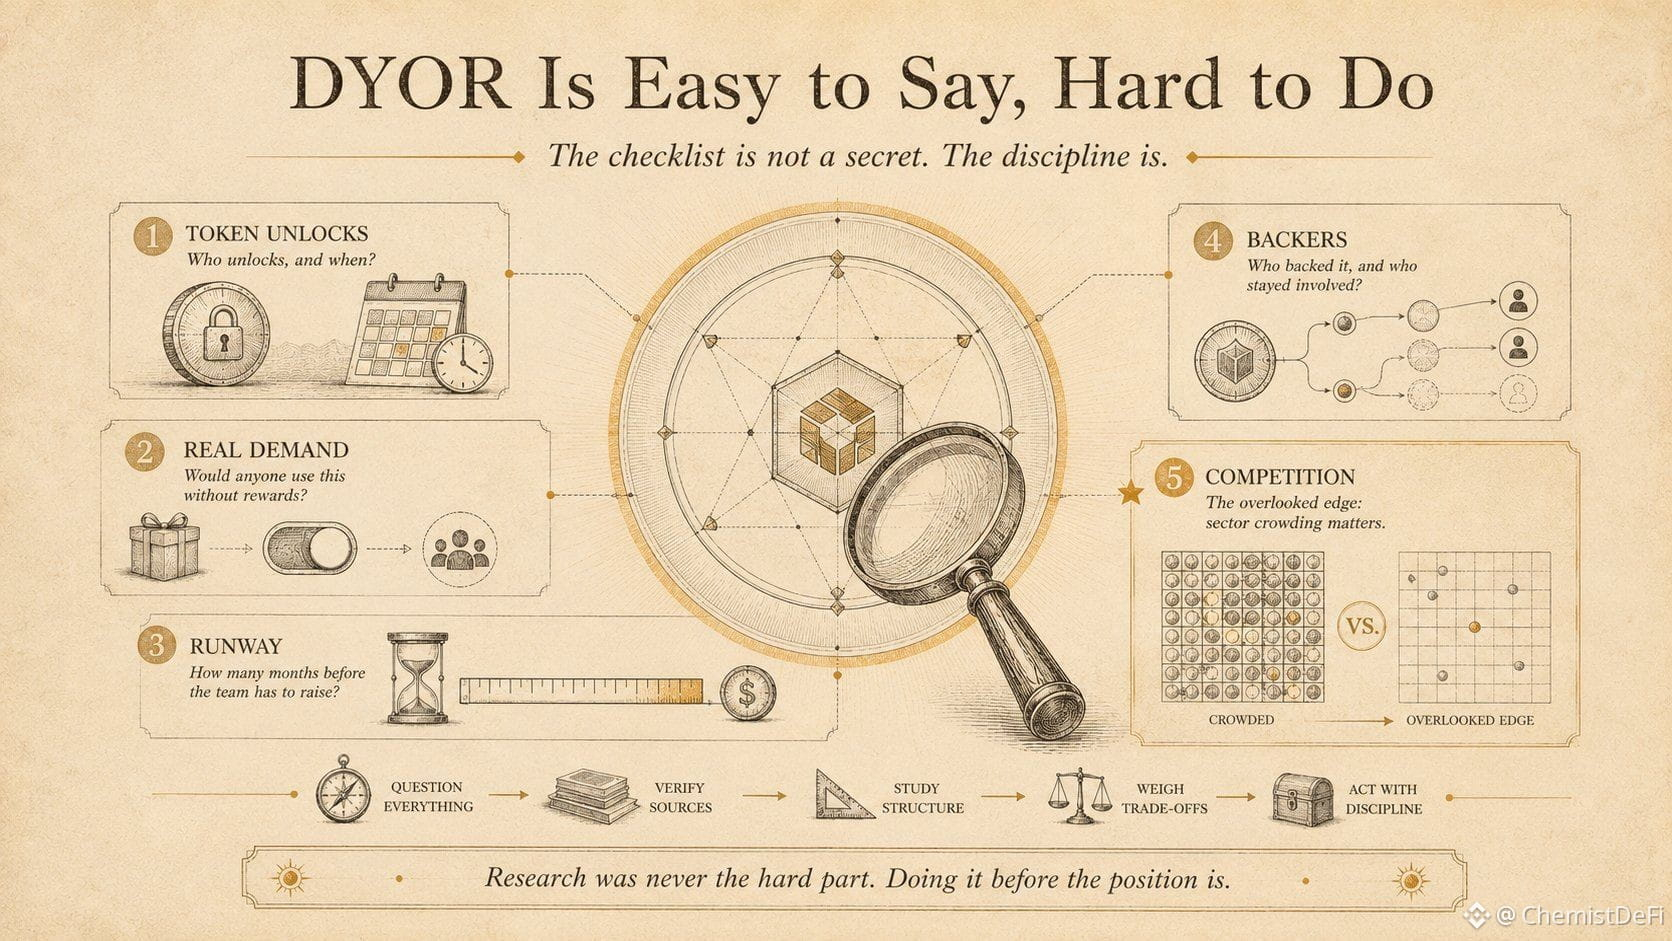
DYOR — це найбільш повторювана й найменш пояснена порада в крипто.
Ось дивна частина. Сам чеклист — не секрет.
→ хто розблокує токени, і коли
→ хто б став користуватися цим без винагород
→ скільки місяців runway до того, як команді доведеться залучати кошти
→ хто його підтримав і хто залишився залученим після того, як перевірка пройшла
Будь-хто може скласти цей список.
Багато хто, хто це читає, міг би.
Але справді важливе питання — чому майже ніхто не запускає цей процес.
Моя чесна відповідь:
цей список відчувається як домашнє завдання, а покупка — як дія, привіт дофамін.
Кілька годин читання мають видиму ціну.
Пропуск має невидиму, і невидимі витрати ніколи не перемагають у моменті.
Пункт, який я б залишив, якби міг залишити лише один, узагалі не є на більшості списків.
Конкуренція.
Хороший проєкт у перенасиченому сегменті часто коштує менше, ніж середній у порожньому сегменті.
Якість не оцінюється у вакуумі.
Кожен дорогий урок, який я засвоїв на цьому ринку, веде назад до питання, яке я вже знав, і вирішив пропустити.
Дослідження ніколи не були найскладнішою частиною.
Сісти й зробити це до посади, а не після, — це.
20
249
·
--
Головна сторінка DefiLlama розповідає дві історії одночасно, і більшість людей читає лише одну з них.
Загальний показник DeFi TVL тримається на рівні близько 70 млрд, знизившись із приблизно 114 на початку року.
Це та історія, яку всі читають. DeFi скорочується.
Але TVL — дивний індикатор. Він змішує дві різні одиниці виміру в одному числі.
Більша частина — це крипто-застава. ETH у Lido, ETH у рестейкінгу, монети, що лежать на ринках кредитування. Коли ціни падають, цей TVL падає разом із ними. Нікому не потрібно нічого виводити. Ті самі монети просто переоцінюються.
Менша частина номінована в доларах. Токенізовані казначейські зобов’язання та приватний кредит. Ця частина не переоцінюється, коли падає ETH. Вона рухається лише тоді, коли хтось реально вносить кошти або реально виходить.
Відкрийте колонку за один місяць — градієнт важко не помітити.
→ Категорії staking і restaking впали на 15–25 відсотків, відстежуючи ETH
→ Lending знизився на високі однозначні, відстежуючи його заставу
→ RWA впав на низькі однозначні — найменше падіння на табло
Отже, чесне читання таке: більшість зниження цього року — це відлуння цін, а не відтік. Чим далі категорія перебуває від цінового впливу криптовалют, тим менше вона впала.
І всередині тієї найспокійнішої категорії імена, що відповідають доларовому кредиту, все ще зростають. Centrifuge зріс більше ніж на двозначні відсотки за місяць, коли майже все інше кровило.
Щоб бути справедливим, триматися на місці легко, коли ваша одиниця не переоцінюється. Стабільність тут нічого не доводить. Зростання — доводить.
Нові гроші, що обирають токенізований кредит і казначейські зобов’язання в середині просідання, — це рішення, яке хтось прийняв свідомо.
Ончейн-цінність сектору зросла приблизно з 6 млрд до понад 25 млрд за вісімнадцять місяців і не зупинялась на жодному з цих етапів.
Що мене постійно змушує замислюватися, так це те, яке число я реально буду цінувати за два роки.
TVL, що дихає ціною ETH, чи TVL, який рухається лише тоді, коли хтось вирішує.
22
416
·
--
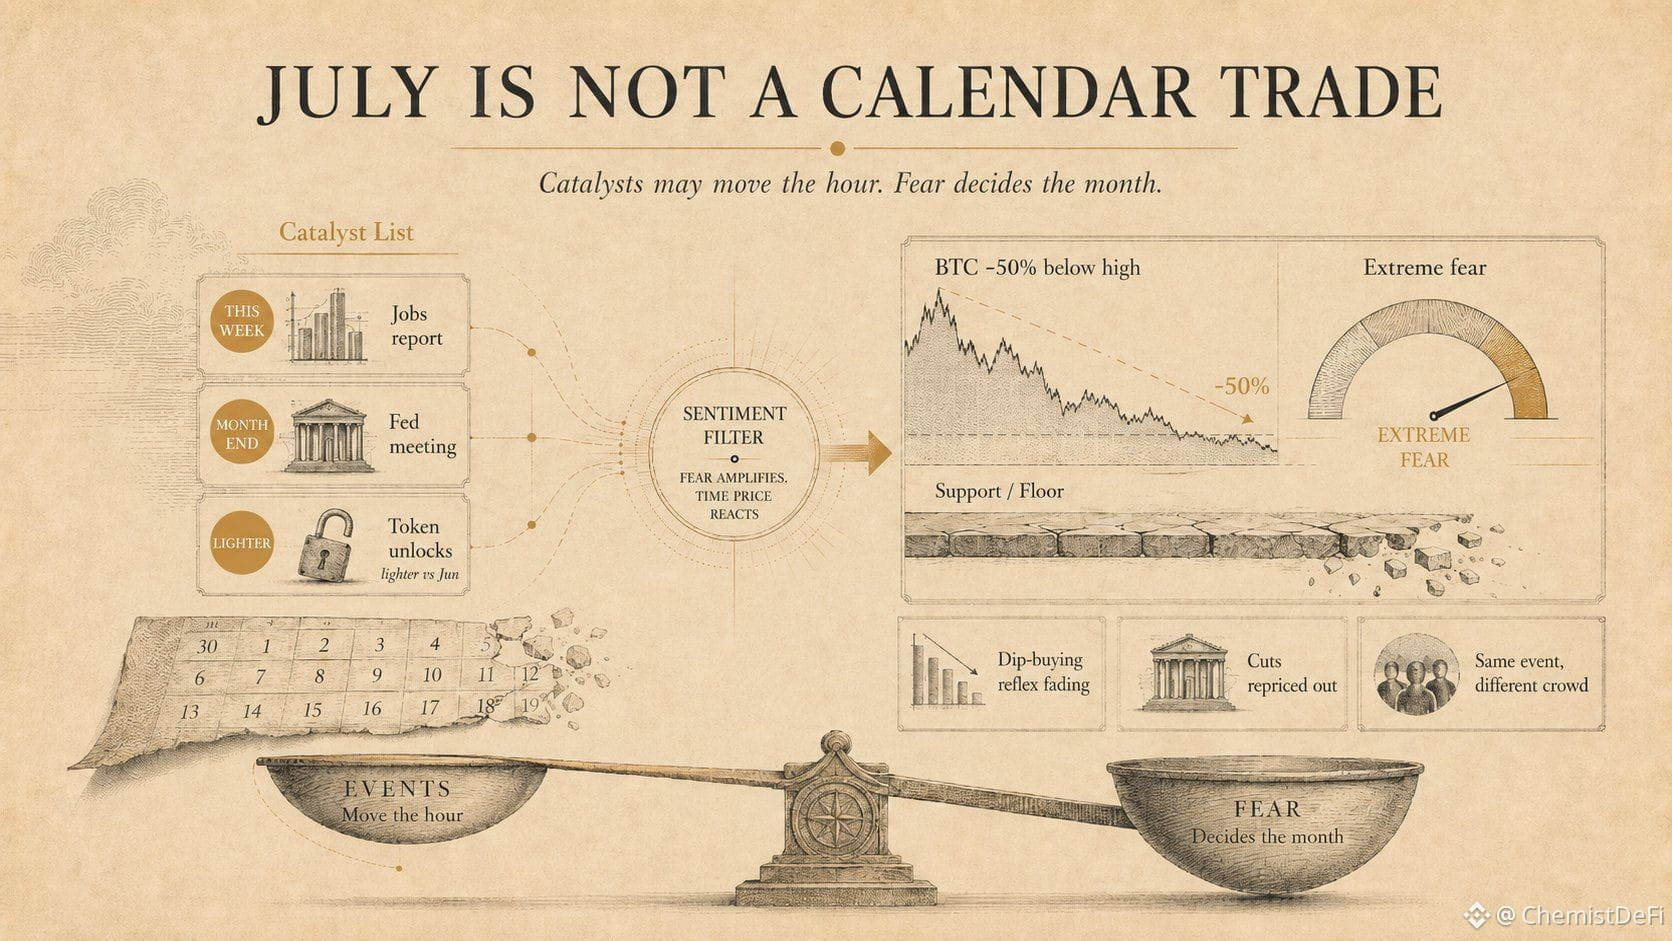
Ми в новому місяці, і треди-каталізатори за липень уже йдуть угору.
Кожне настання нового місяця відбувається так. Хтось називає дати, ринок киває в бік цих дат, і календар починають трактувати як прогноз.
Цього разу ці дати теж реальні.
→ звіт щодо зайнятості цього тижня
→ ФРС зустрічається наприкінці місяця
→ звична серія розблокувань токенів, легша, ніж минулого місяця
Але жодне з цього не те, що насправді вирішує липень.
Біткоїн заходить у цей місяць приблизно вдвічі зменшеним від свого максимуму, а ринок навколо нього сидить у стані крайнього страху.
Це — вихідні дані, які майже ніхто не вносить у список.
У такому стані події перестають задавати напрям. Вони дають наляканій аудиторії дозвіл зробити те, що вона вже хотіла зробити.
Те саме число щодо зайнятості лягає одним боком у впевненому ринку й зовсім іншою — у наляканому.
Подія не змінюється.
Змінюється аудиторія, яка її отримує.
І той рефлекс, який два роки тягнув до купівлі падінь, тихо зник.
Для більшості цього циклу биковий сценарій тримався на одній мовчазній передумові. Гроші стануть дешевшими. Йшли скорочення, ліквідність була вже в дорозі, і кожне падіння мало під собою ту саму опору.
ФРС витратила червень на те, щоб прибрати цю опору. Ставки втримали, тон став більш яструбиним, і ринок перестав закладати скорочення цього року.
Тож наляканій аудиторії пропонують оцінювати цей ринок без тієї історії, на якій його будували.
До чого я знов і знов повертаюся: усе це не відображається у списках каталізаторів.
Дати рухають ціну на годину.
Рішення ухвалює страх.
2
24
443
·
--
GM, новий місяць, нова платформа.
Перший день на Binance Square.
Такий самий хаос, але з кращою концентрацією.
Я ділитимусь тим, як я дивлюся на крипту, DeFi, ліквідність і ринкові наративи звідси теж.
Давайте готувати 🧪
GM, новий місяць, нова платформа.
Перший день на Binance Square.
Такий самий хаос, але з кращою концентрацією.
Я ділитимусь тим, як я дивлюся на крипту, DeFi, ліквідність і ринкові наративи звідси теж.
Давайте готувати 🧪
Перший день на Binance Square.
Такий самий хаос, але з кращою концентрацією.
Я ділитимусь тим, як я дивлюся на крипту, DeFi, ліквідність і ринкові наративи звідси теж.
Давайте готувати 🧪
1
21
527
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону