
TVBee
 Верифіковано на Square
数据分析、宏观、投研,
人肉码字、人肉图表、非AI内容,
100%文章原创、拒绝人云亦云,
从未刷过粉丝和阅读量等数据,
PANews、Foresightnews、AIcoin等媒体专栏作者,
也是韭菜,分析能力大于交易水平,不撸毛。

Creator of the Year

原创之星
Перейти до торгівлі
Частий трейдер
7.5 р.
238 Підписки
9.0K+ Підписники
8.8K+ Вподобань
2 Значки
Публікації
Портфель
Усі
Цитування
Відео
Трансляції
Переглянути переклад
TVBee
·
--
Хочу сменить аватарку: хватит пчелы, поставлю ворону — в последнее время я всё время каркаю.
Говорил, что будет третья проверка дна,
говорил, что бычий рынок ещё не пришёл,
говорил, что после промежуточных выборов будет отскок, а не разворот,
говорил, что октябрьские данные по ИПЦ превзойдут ожидания,
говорил, что цена упадёт примерно до 70 тысяч — уровня максимума 2021 года.
Умоляю, только бы больше не падало. Если упадёт ещё ниже — я буду выглядеть полным дураком. На прежние ошибки мне плевать, но если падение продолжится, это не только ударит по самолюбию, но и по кошельку.
😭
Готов отдать 30 кг мяса, лишь бы биткоин нащупал дно!
😂
Говорил, что будет третья проверка дна,
говорил, что бычий рынок ещё не пришёл,
говорил, что после промежуточных выборов будет отскок, а не разворот,
говорил, что октябрьские данные по ИПЦ превзойдут ожидания,
говорил, что цена упадёт примерно до 70 тысяч — уровня максимума 2021 года.
Умоляю, только бы больше не падало. Если упадёт ещё ниже — я буду выглядеть полным дураком. На прежние ошибки мне плевать, но если падение продолжится, это не только ударит по самолюбию, но и по кошельку.
😭
Готов отдать 30 кг мяса, лишь бы биткоин нащупал дно!
😂
Верифіковано
Переглянути переклад
Верифіковано
TVBee
·
--
Ну ніяк не можу — просто не бачу підстав для покращення CPI, тож сьогоднішні дані щодо CPI можуть бути невтішними
#CPI前瞻,12月利率走向迎关键考验
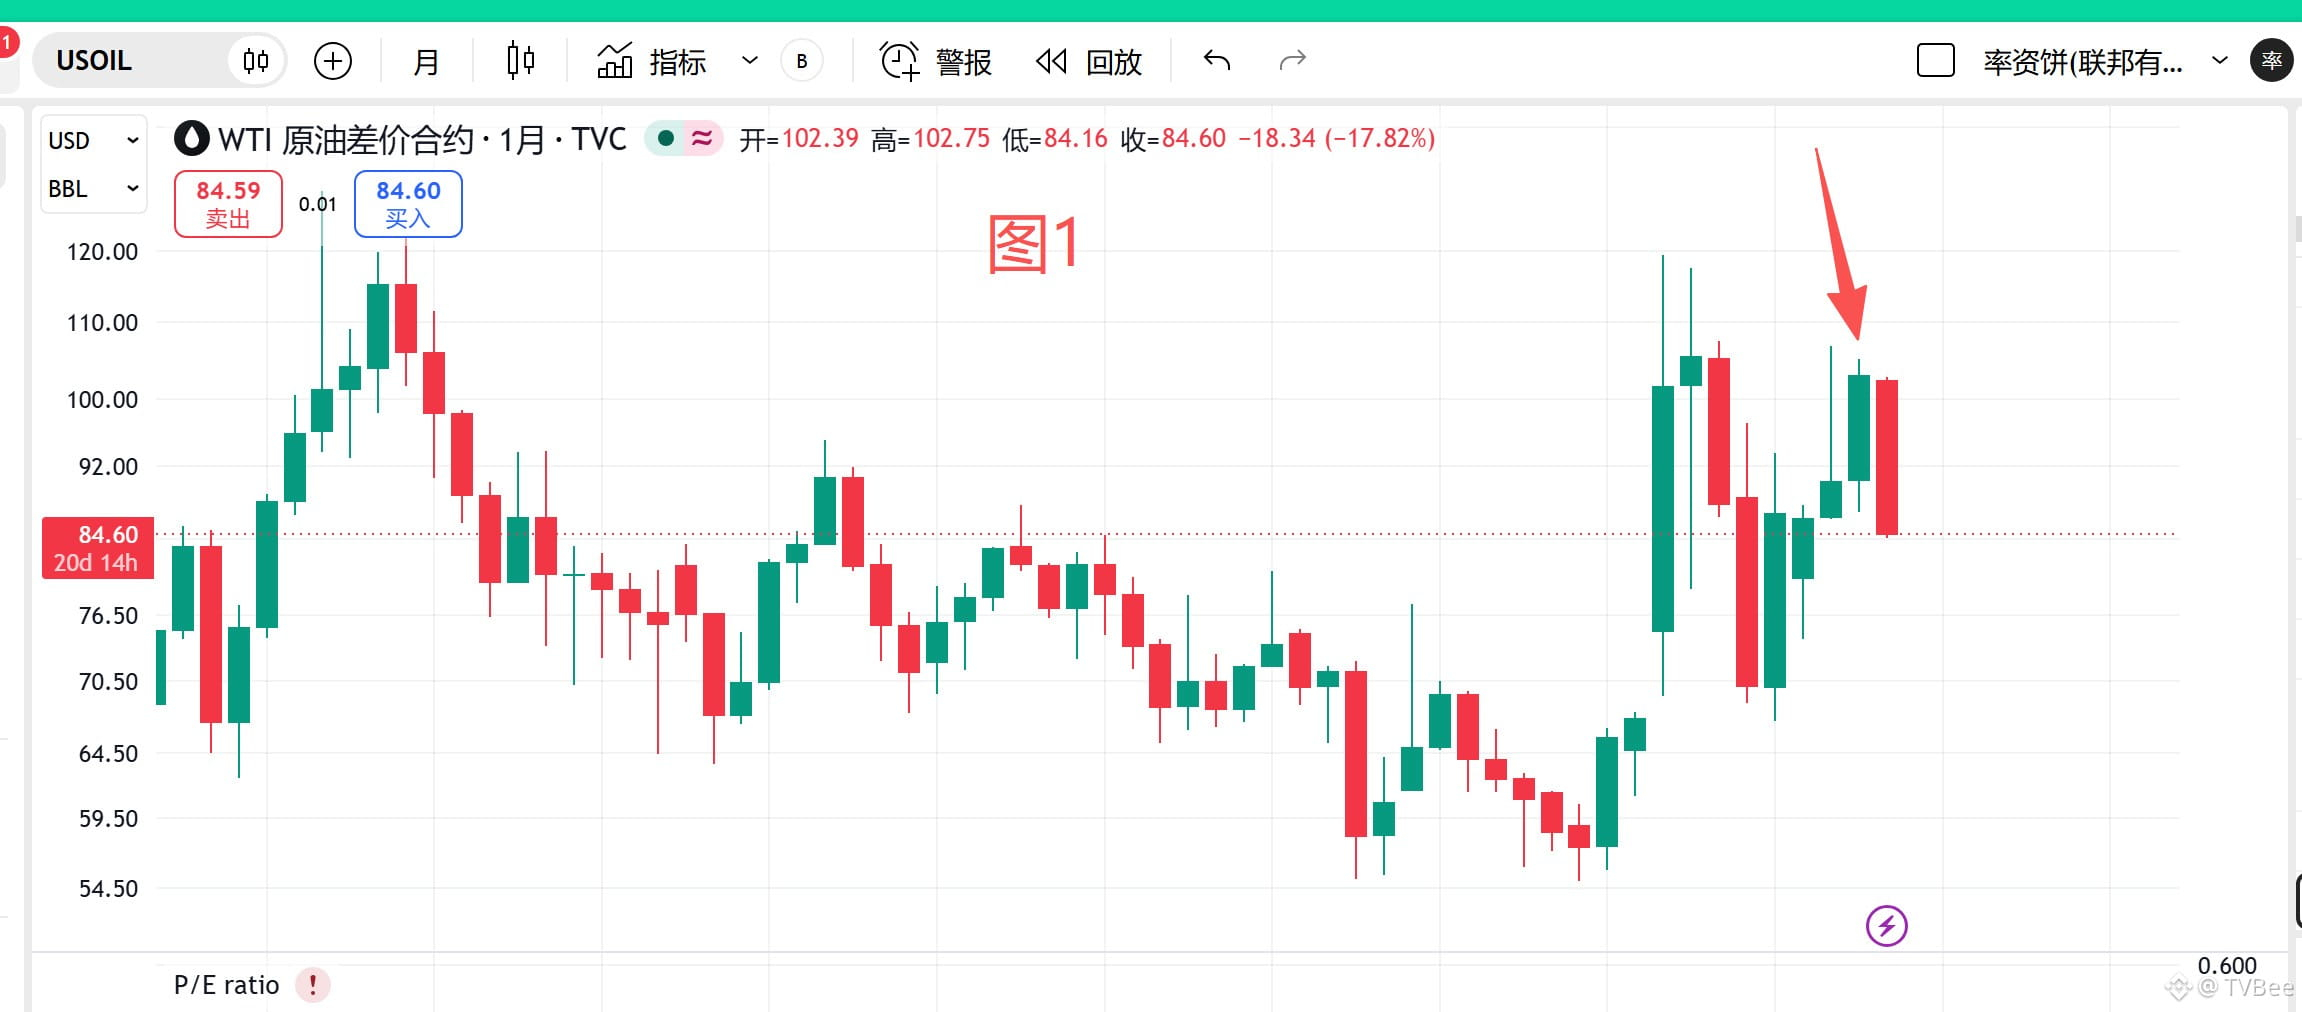
По-перше, з серпня по жовтень ціни на нафту зростали, а середня ціна в жовтні була високою. Див. графік 1.
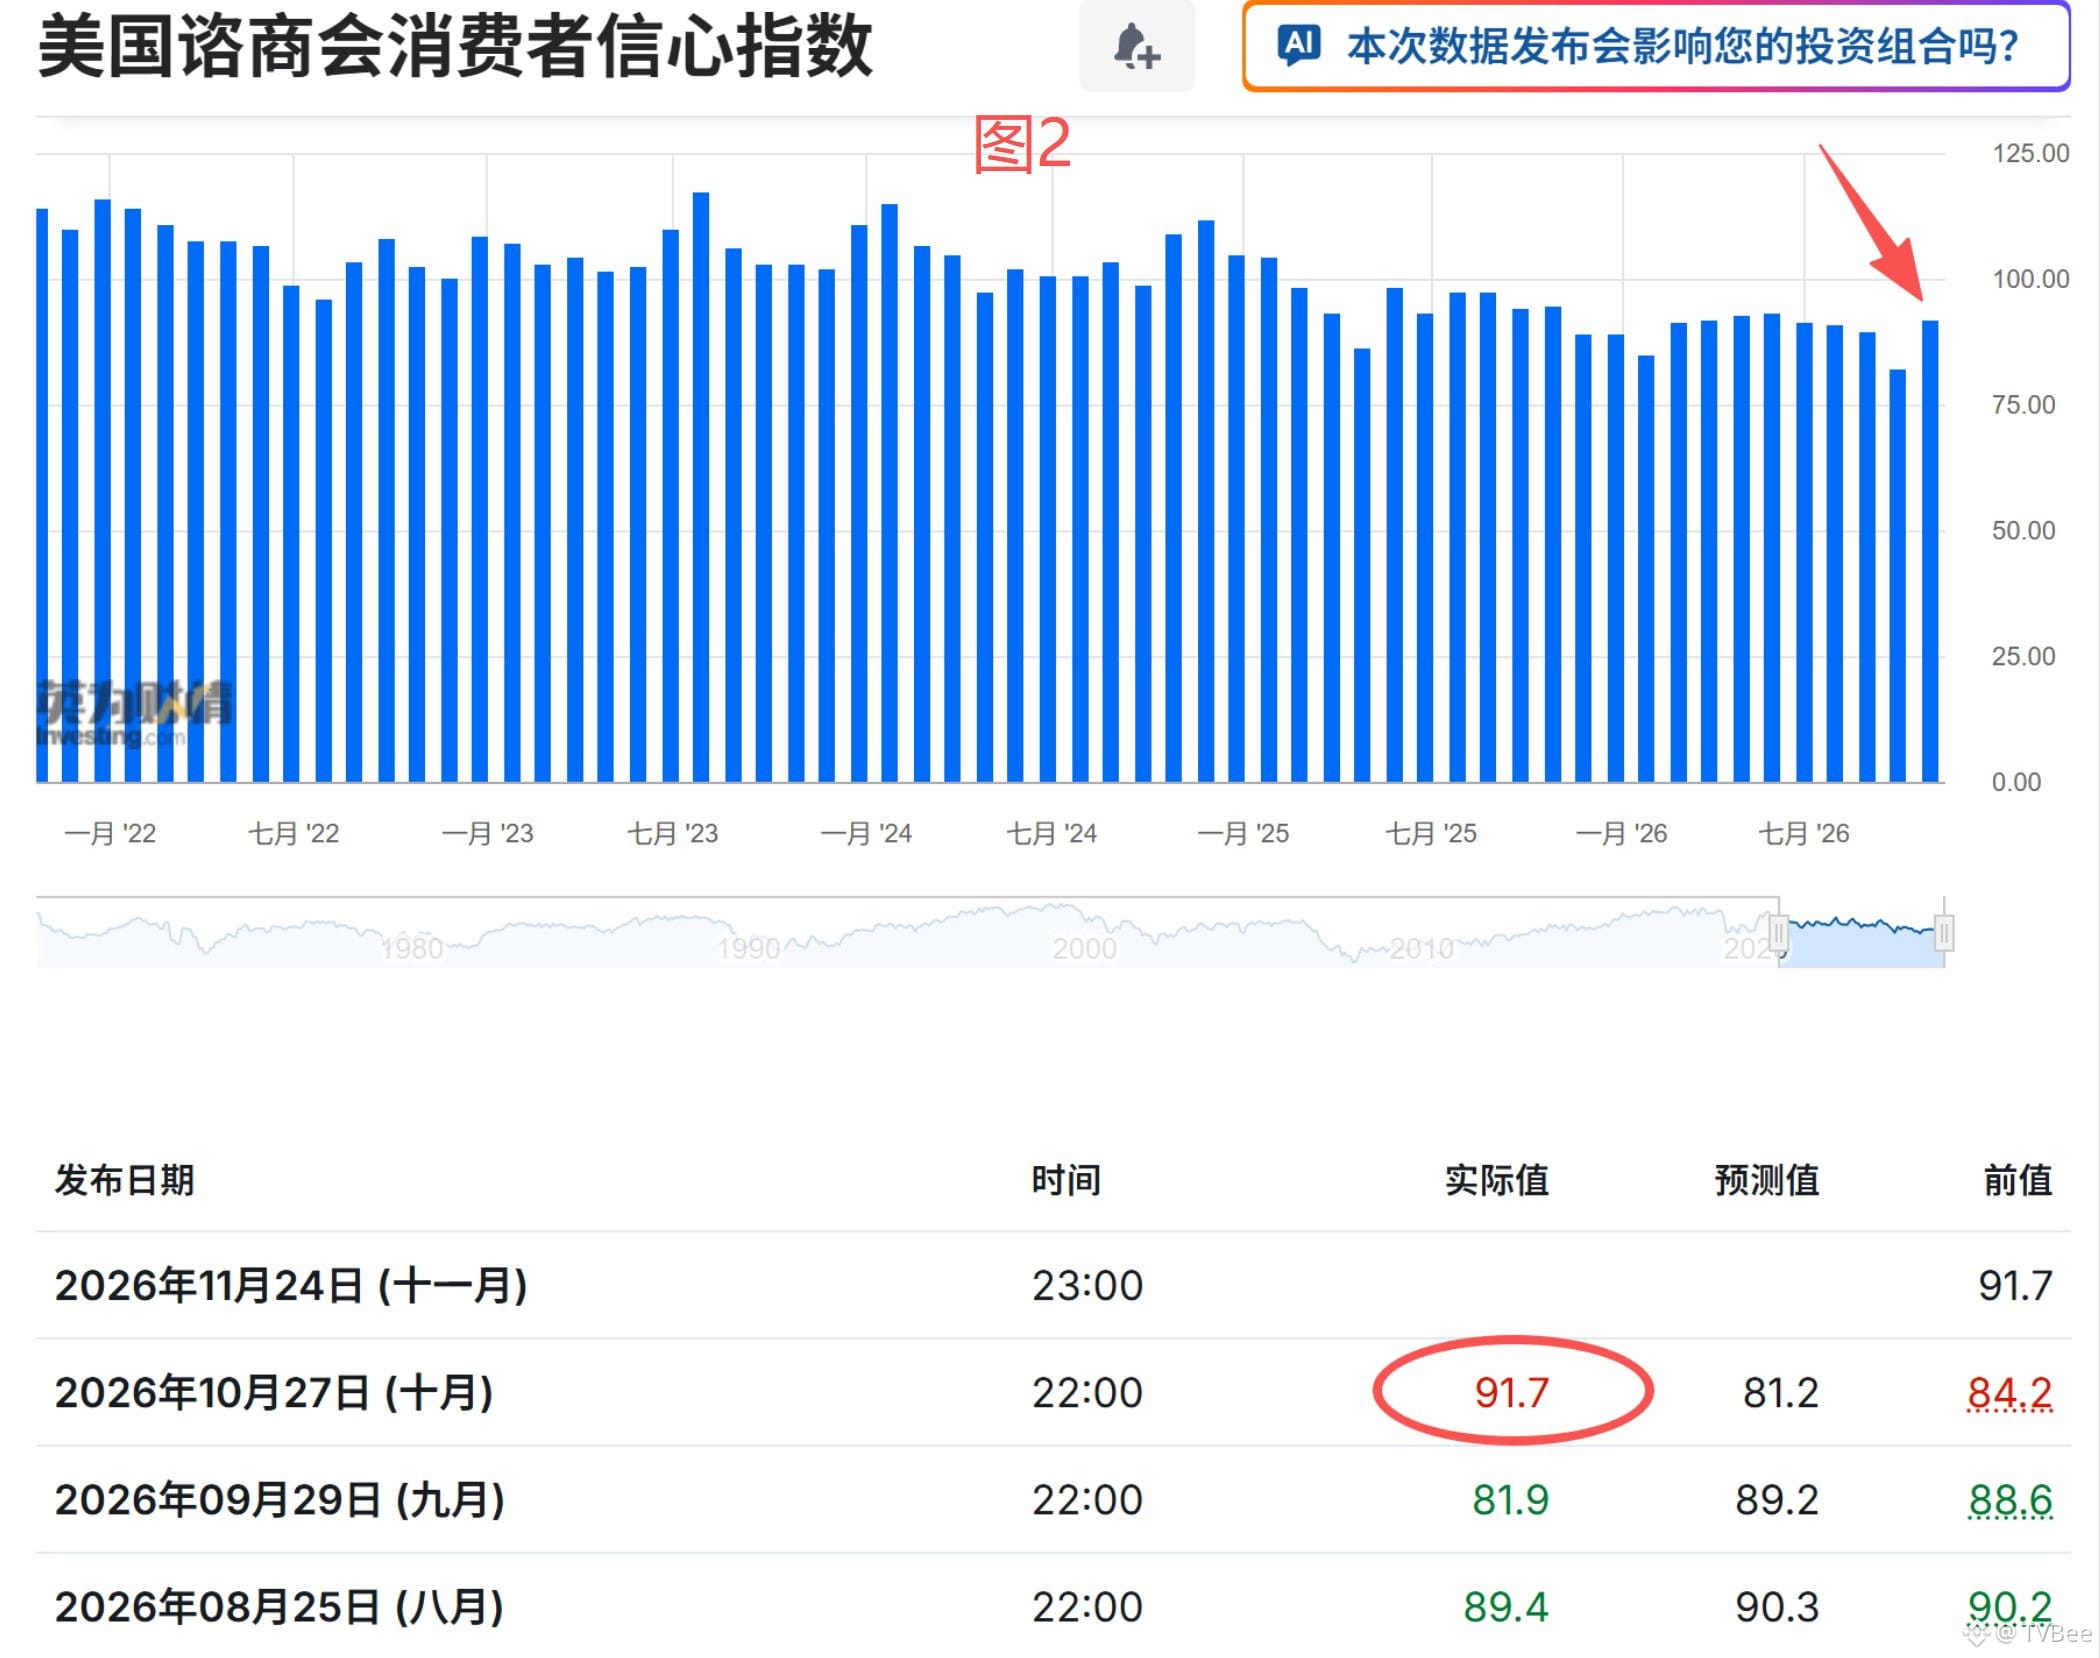
По-друге, індекс споживчої довіри за жовтень, опублікований наприкінці жовтня, відновився. Сильне споживання може підштовхнути ціни вгору через зростання попиту. Див. графік 2.
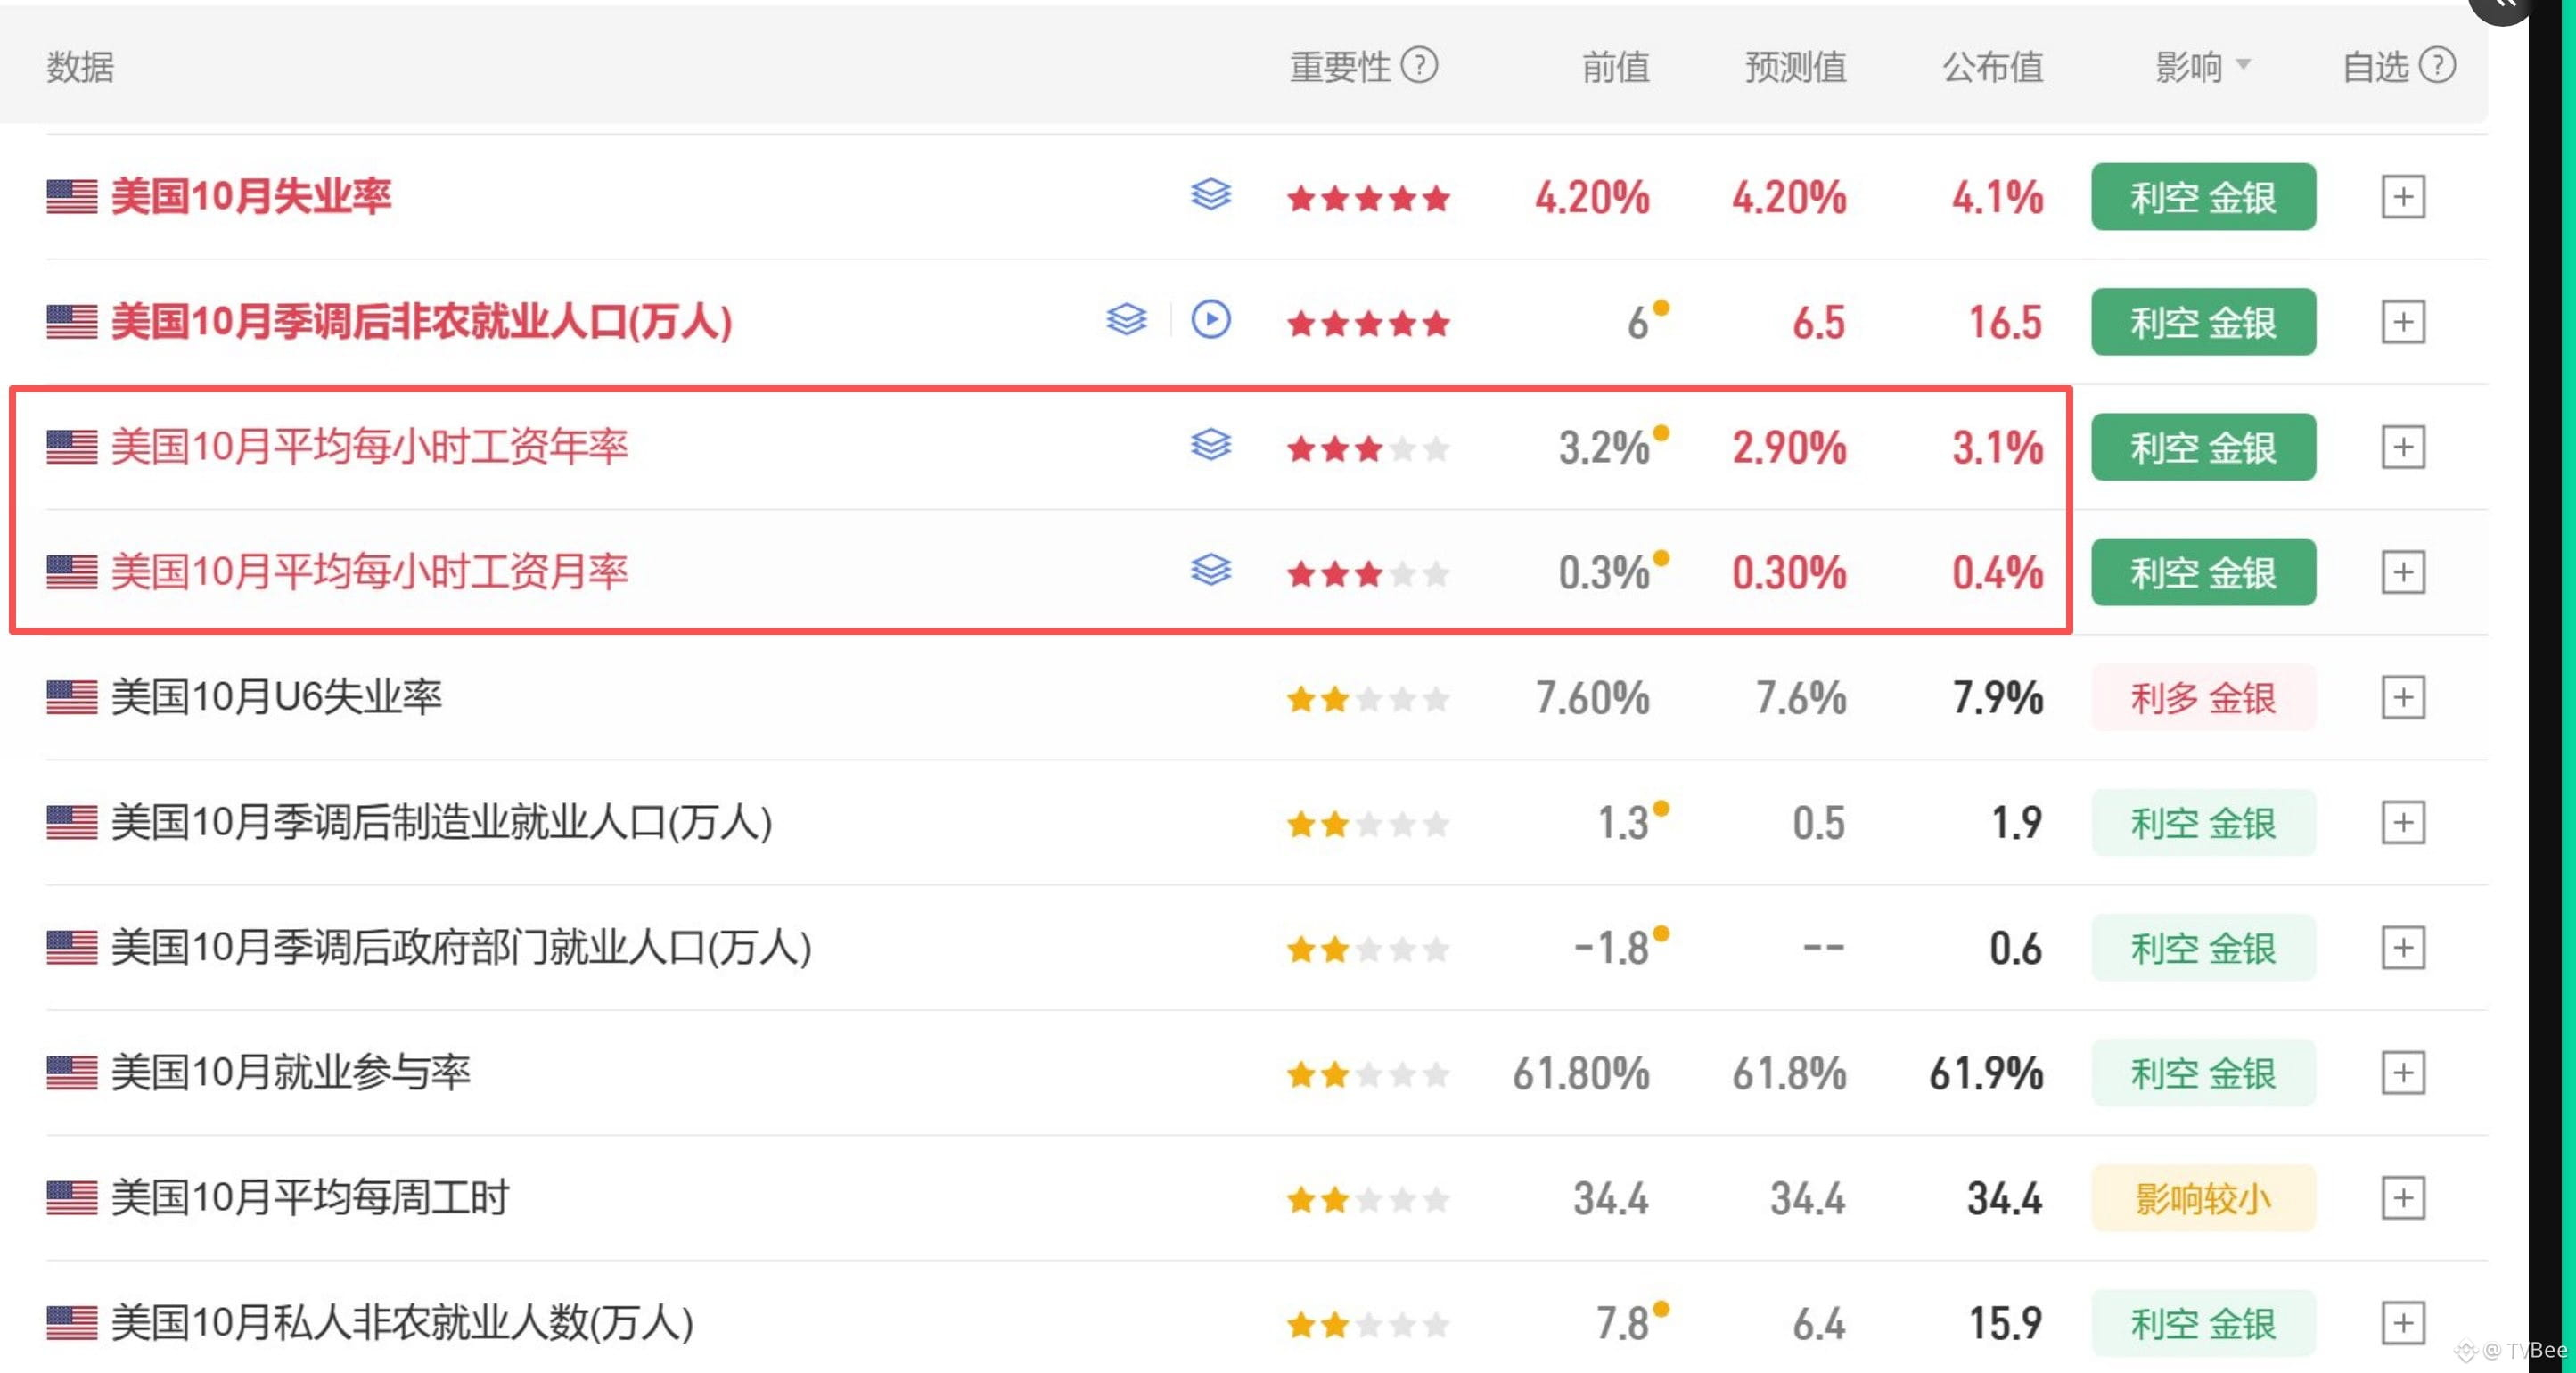
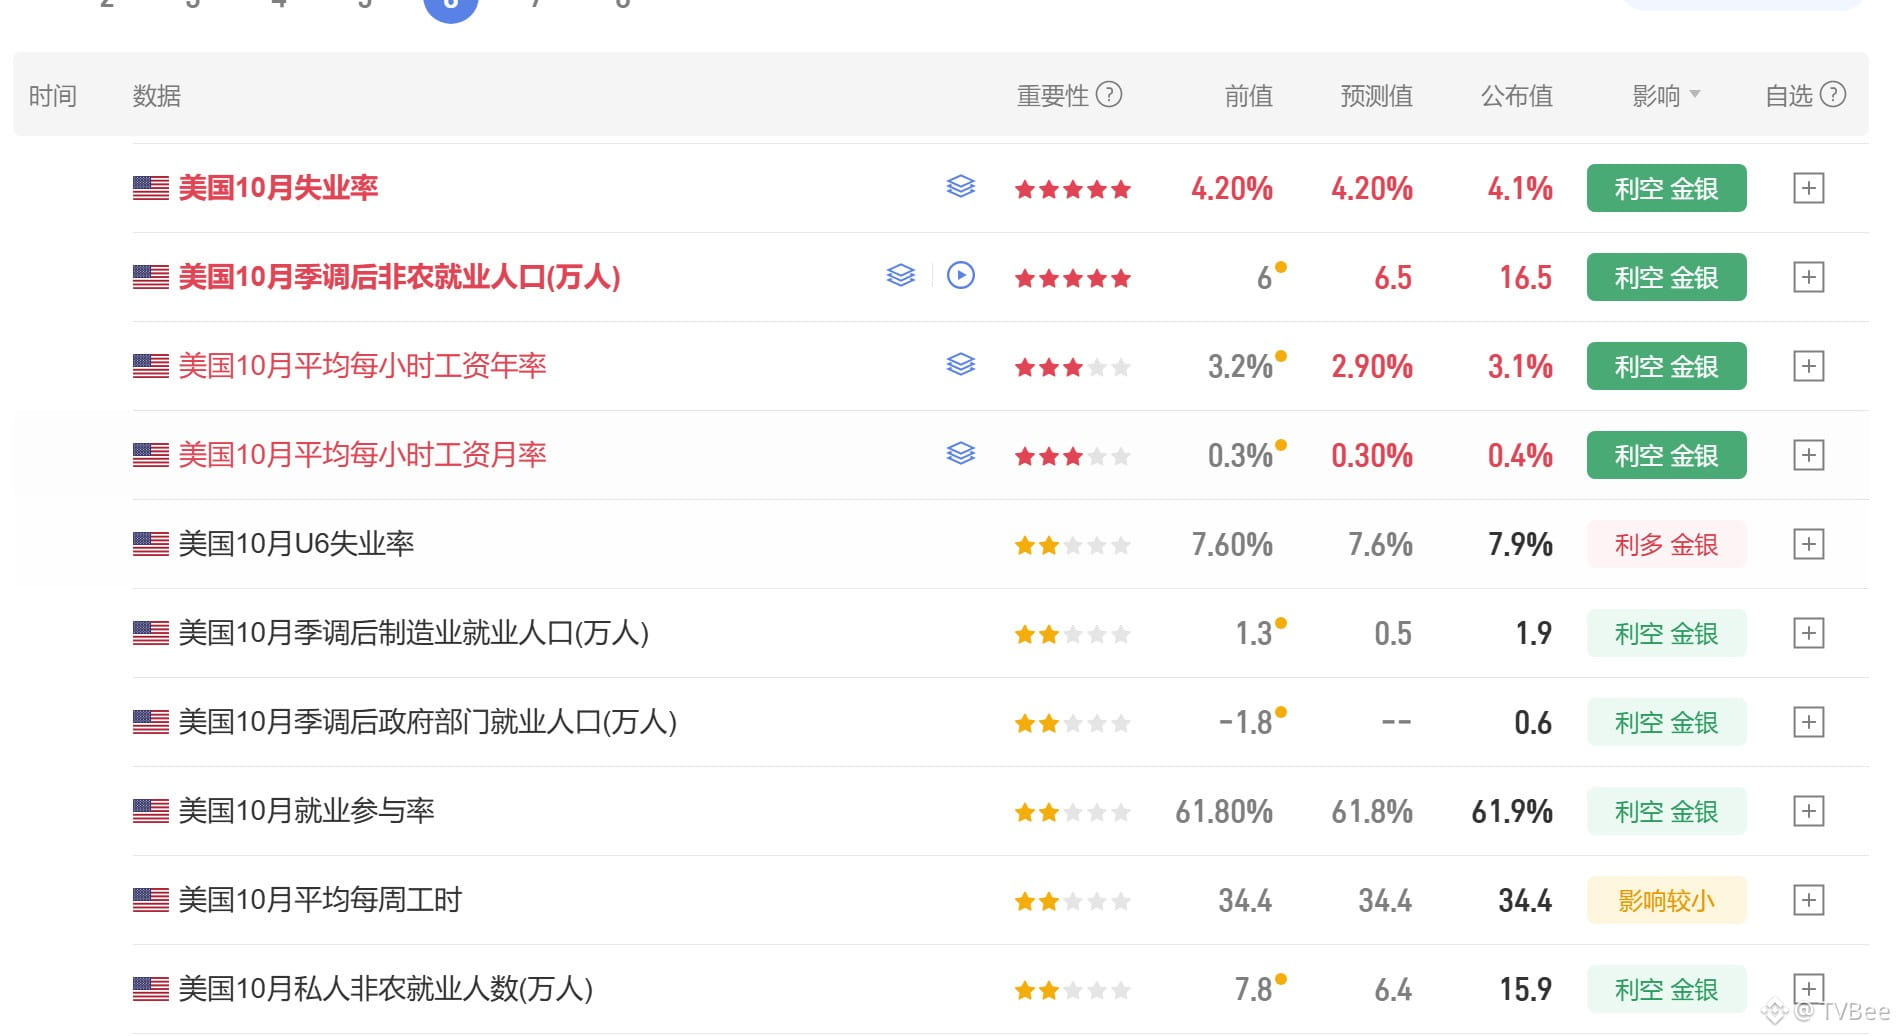
По-третє, попередні дані щодо зайнятості поза сільським господарством показали, що місячне та річне зростання зарплат було досить значним. Доходи зростають швидкими темпами, і це може бути однією з причин високої споживчої довіри. Див. графік 3.
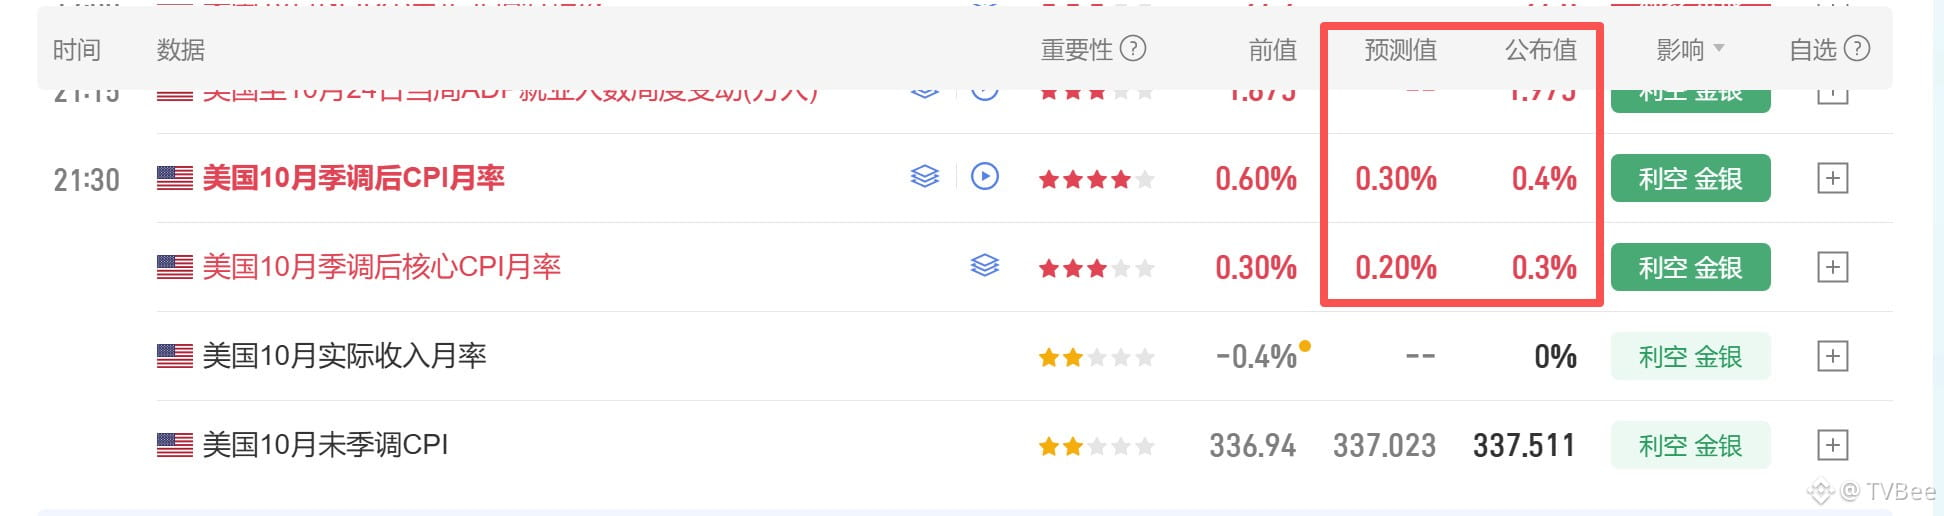
Очікувані річні темпи зростання загального CPI та базового CPI становлять відповідно 3,9% і 2,8% — обидва доволі високі. Але очікувані місячні темпи становлять відповідно 0,3% і 0,2%; на мою думку, ці прогнози щодо місячних показників дещо оптимістичні.
#CPI前瞻,12月利率走向迎关键考验
По-перше, з серпня по жовтень ціни на нафту зростали, а середня ціна в жовтні була високою. Див. графік 1.
По-друге, індекс споживчої довіри за жовтень, опублікований наприкінці жовтня, відновився. Сильне споживання може підштовхнути ціни вгору через зростання попиту. Див. графік 2.
По-третє, попередні дані щодо зайнятості поза сільським господарством показали, що місячне та річне зростання зарплат було досить значним. Доходи зростають швидкими темпами, і це може бути однією з причин високої споживчої довіри. Див. графік 3.
Очікувані річні темпи зростання загального CPI та базового CPI становлять відповідно 3,9% і 2,8% — обидва доволі високі. Але очікувані місячні темпи становлять відповідно 0,3% і 0,2%; на мою думку, ці прогнози щодо місячних показників дещо оптимістичні.
Верифіковано
Частково правда
TVBee
·
--
Історія дуже римується: Трамп болісно втратив обидві палати — це відскок чи розворот?
┈➤ Чому Трамп програв?
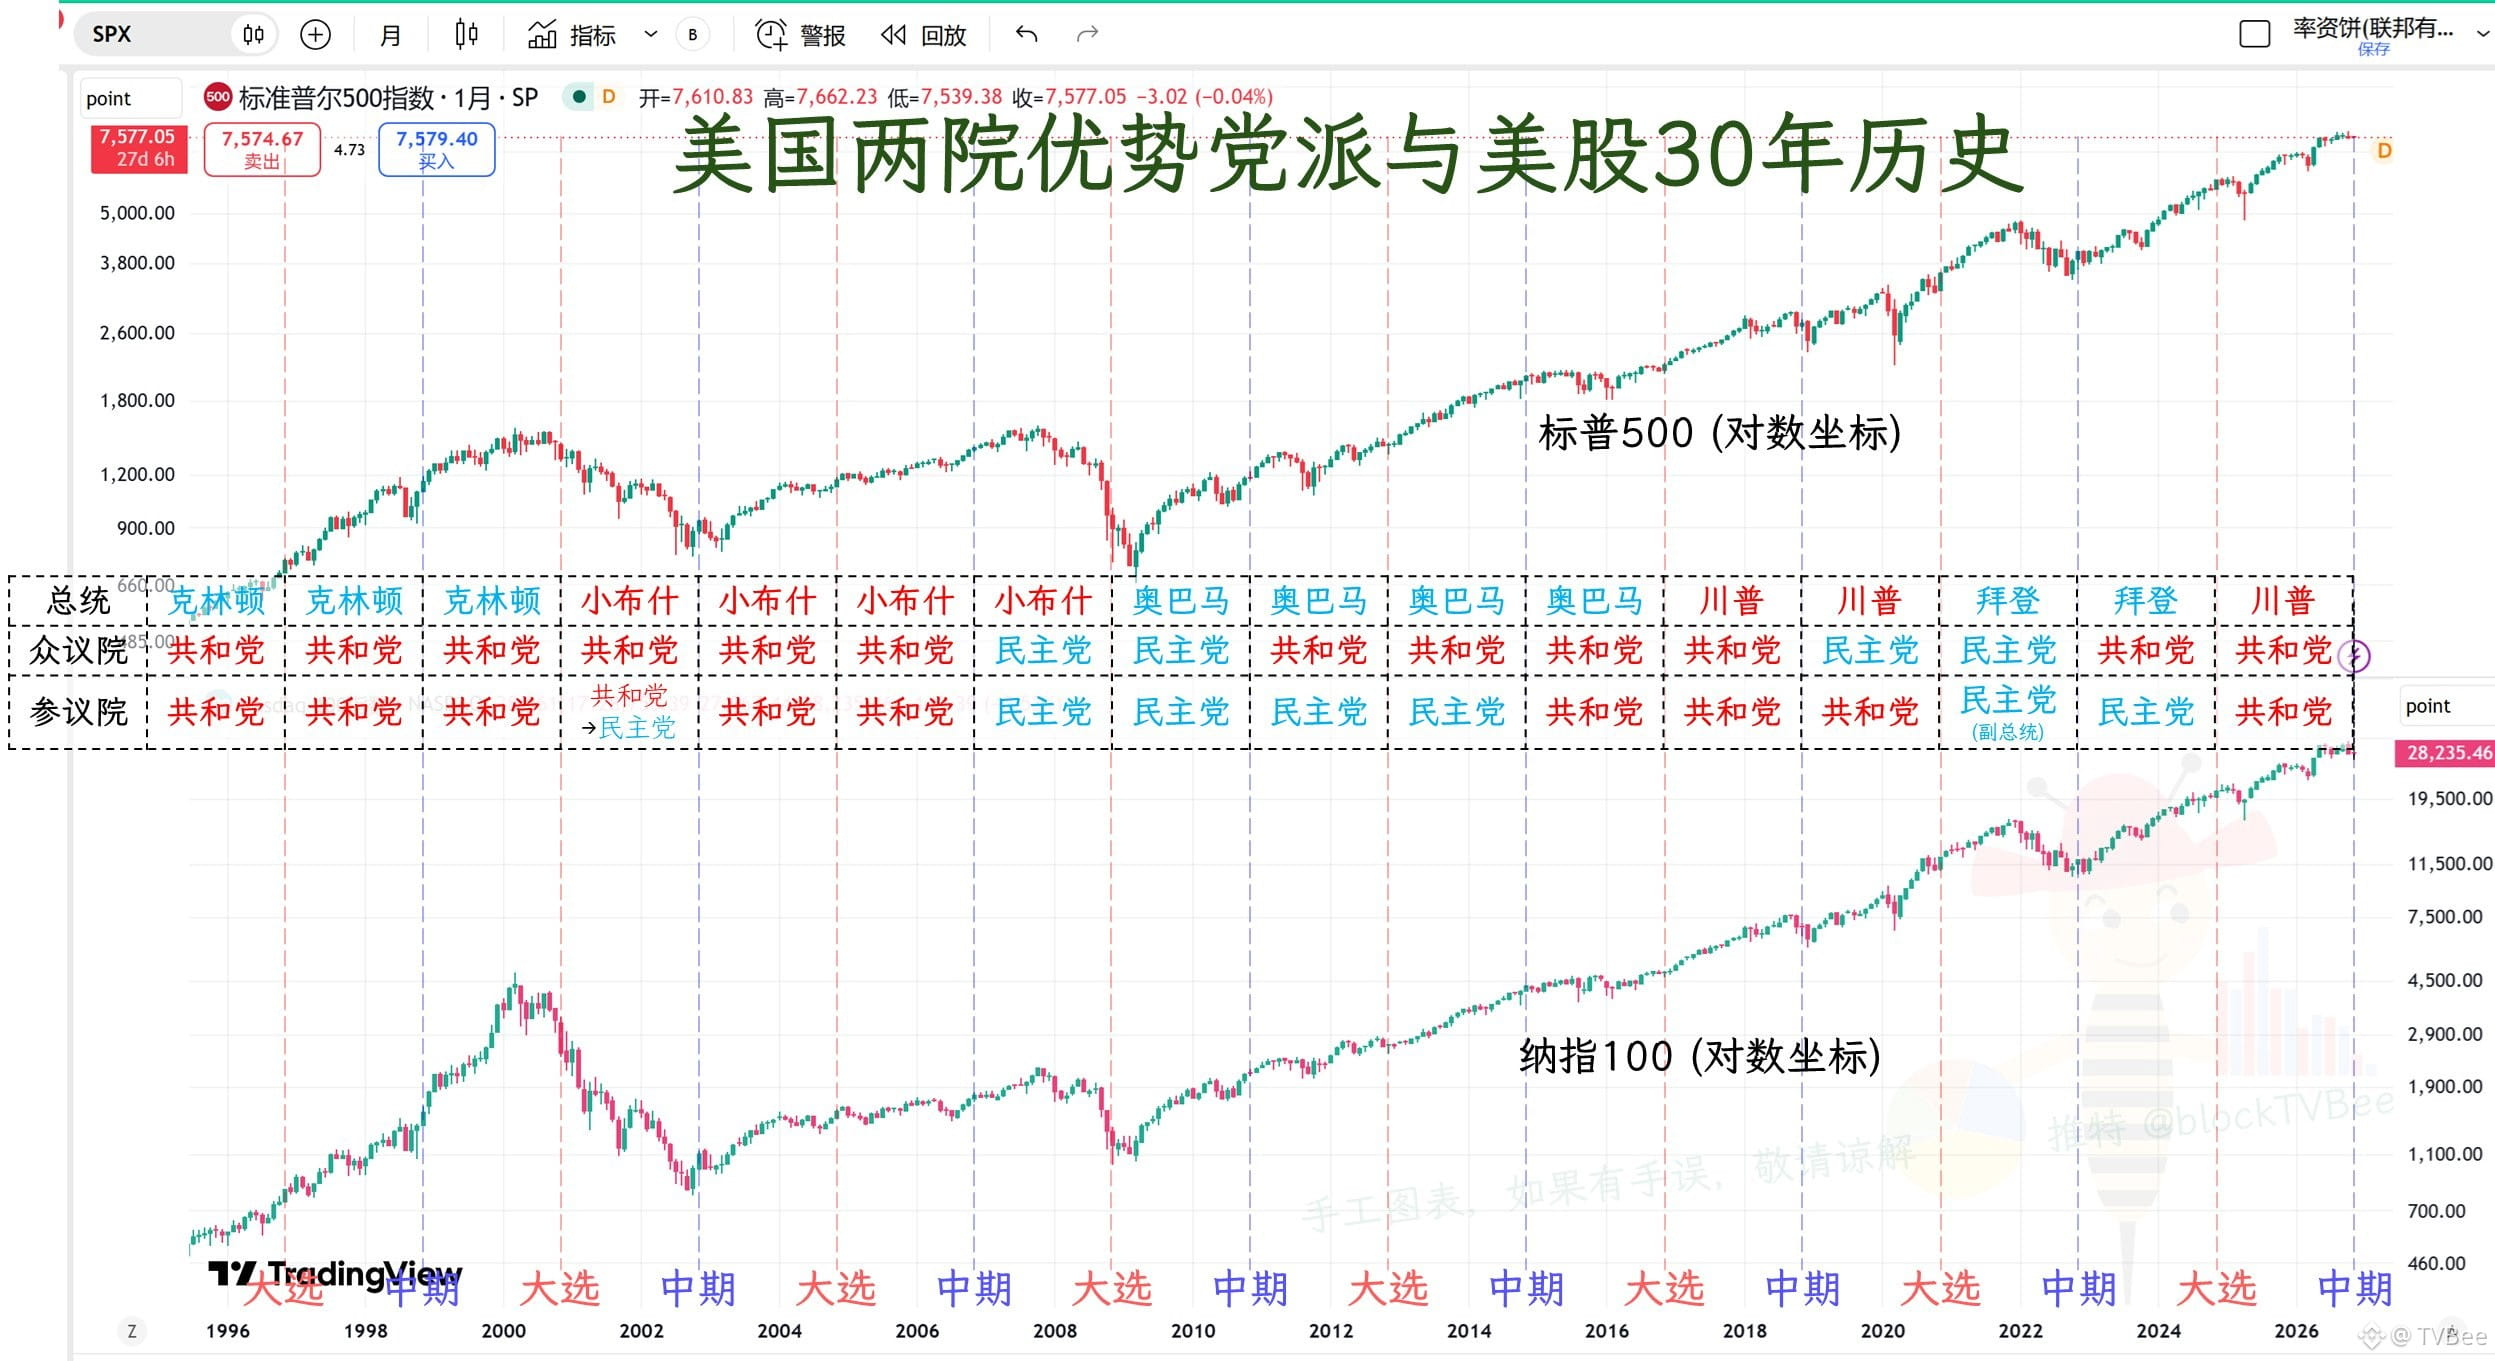
Історія римується. Трамп не вперше проходить через проміжні вибори, але у 2018 році він лише втратив Палату представників, зберігши контроль над Сенатом.
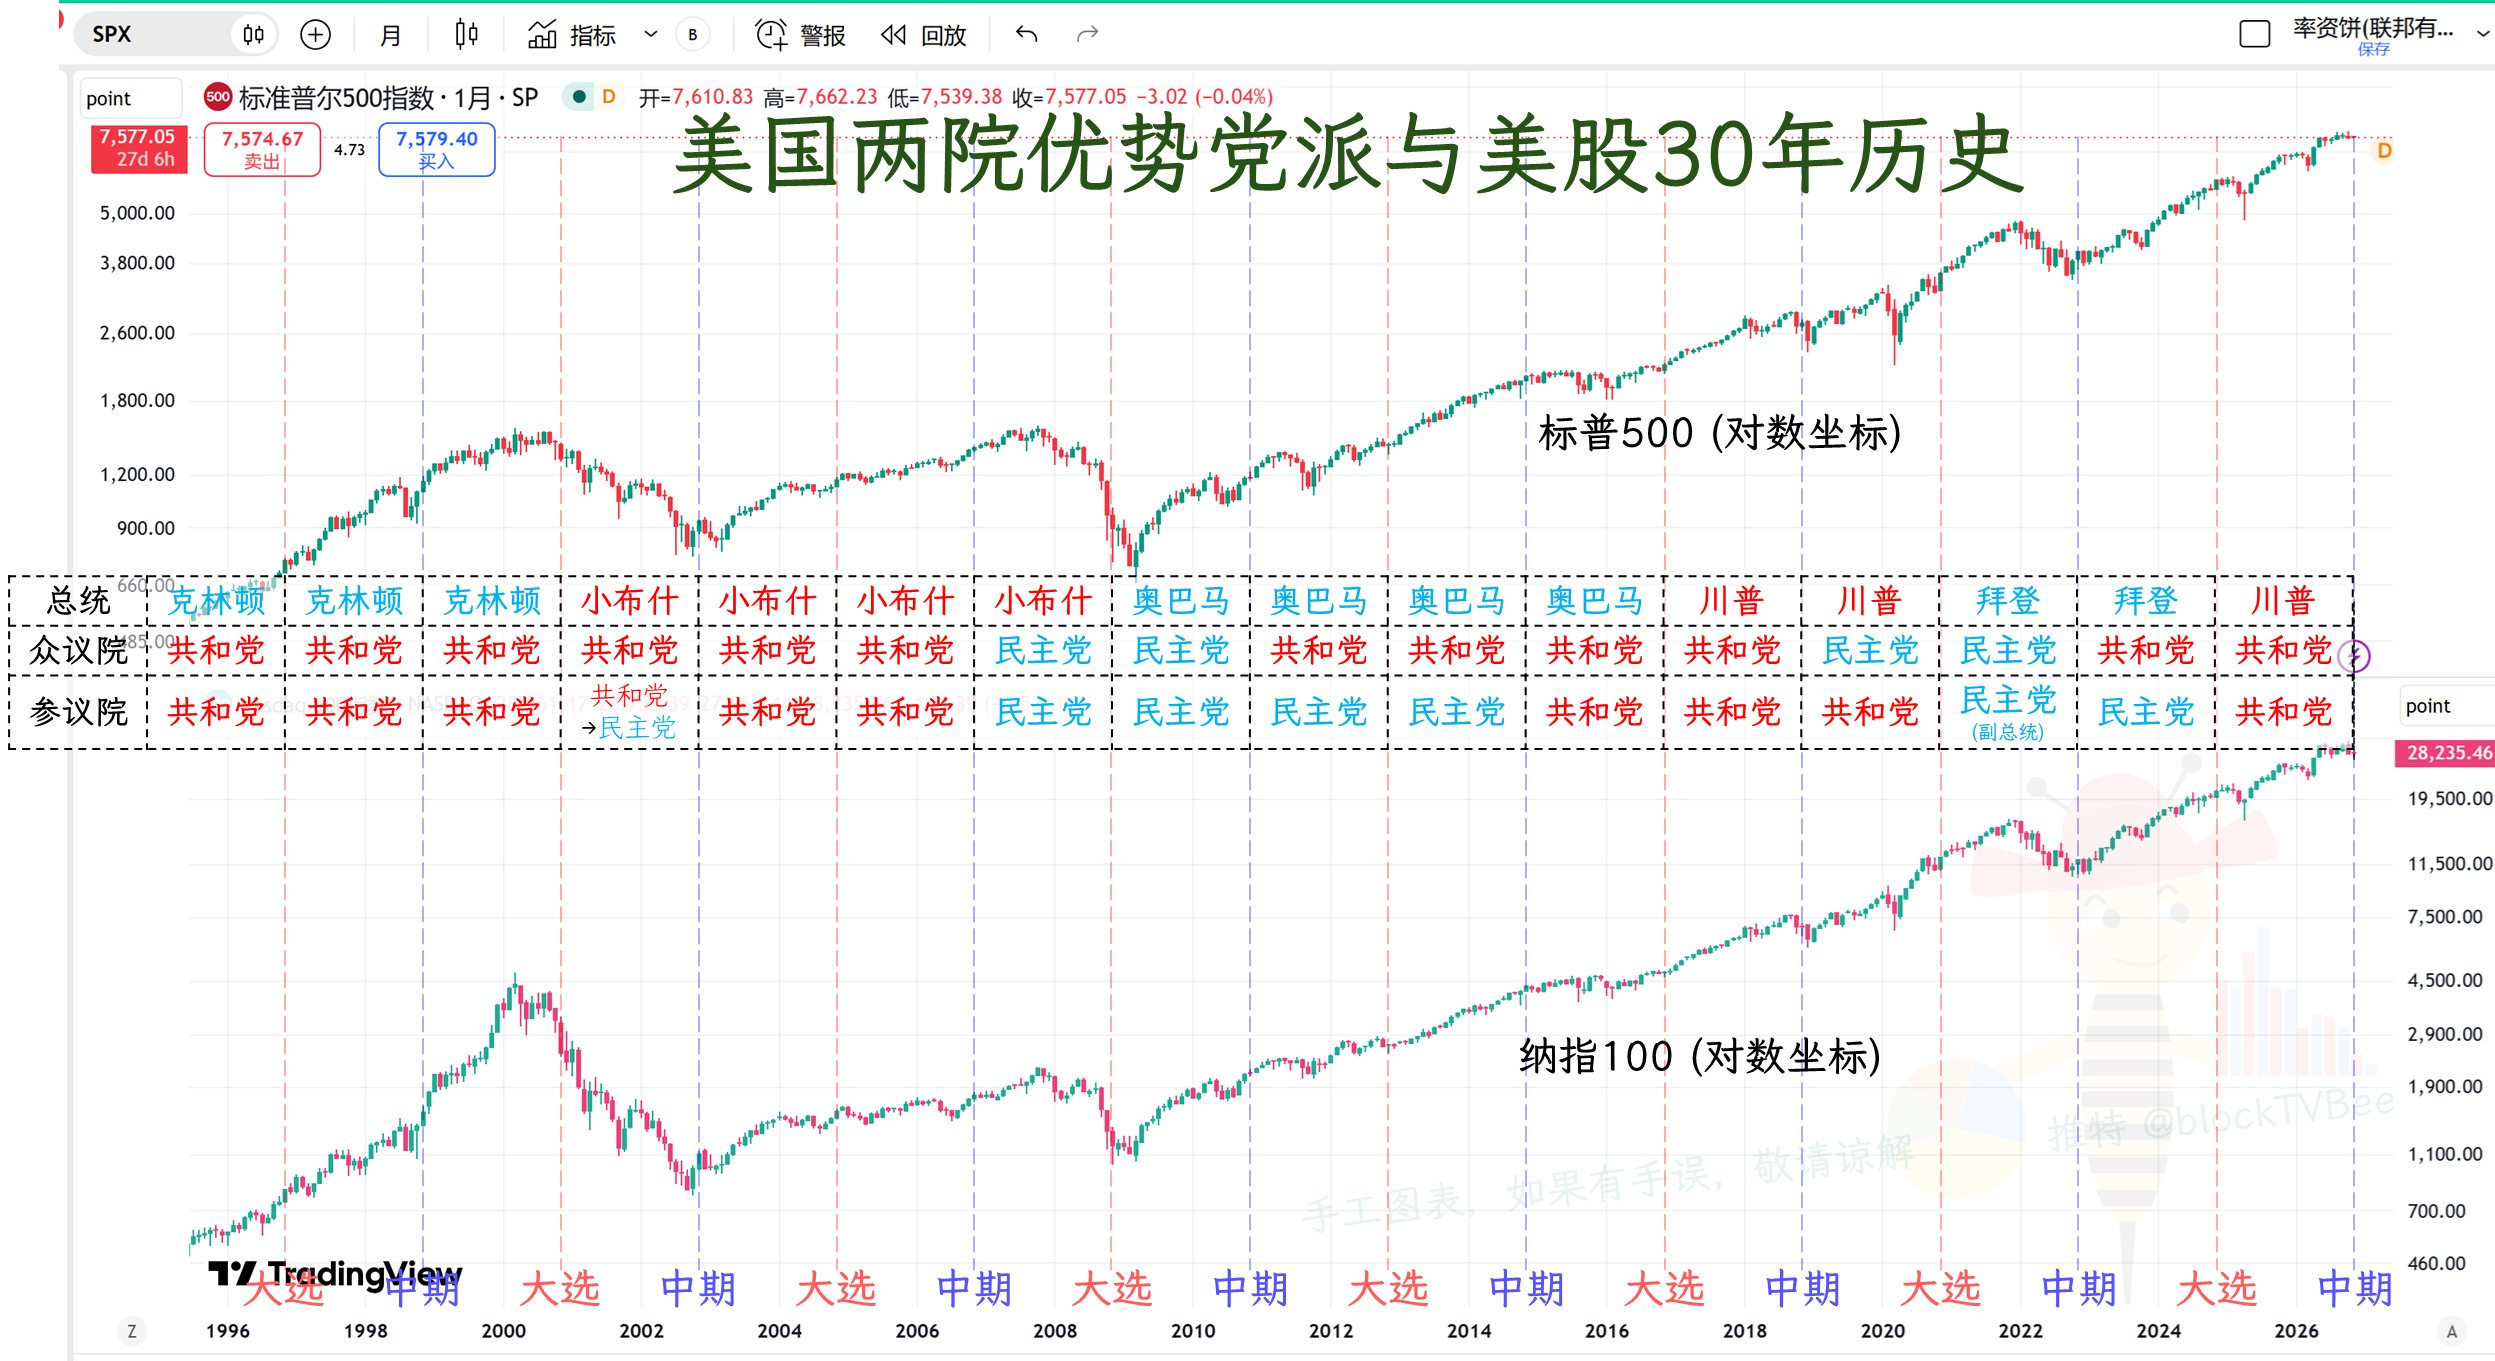
За останні майже 30 років єдиний випадок, коли партія, що мала перевагу в обох палатах, втратила її одночасно, стався у 2006 році за Джорджа Буша-молодшого. Можливо, це не збіг: у 2003 році Джордж Буш-молодший розпочав війну в Іраку.
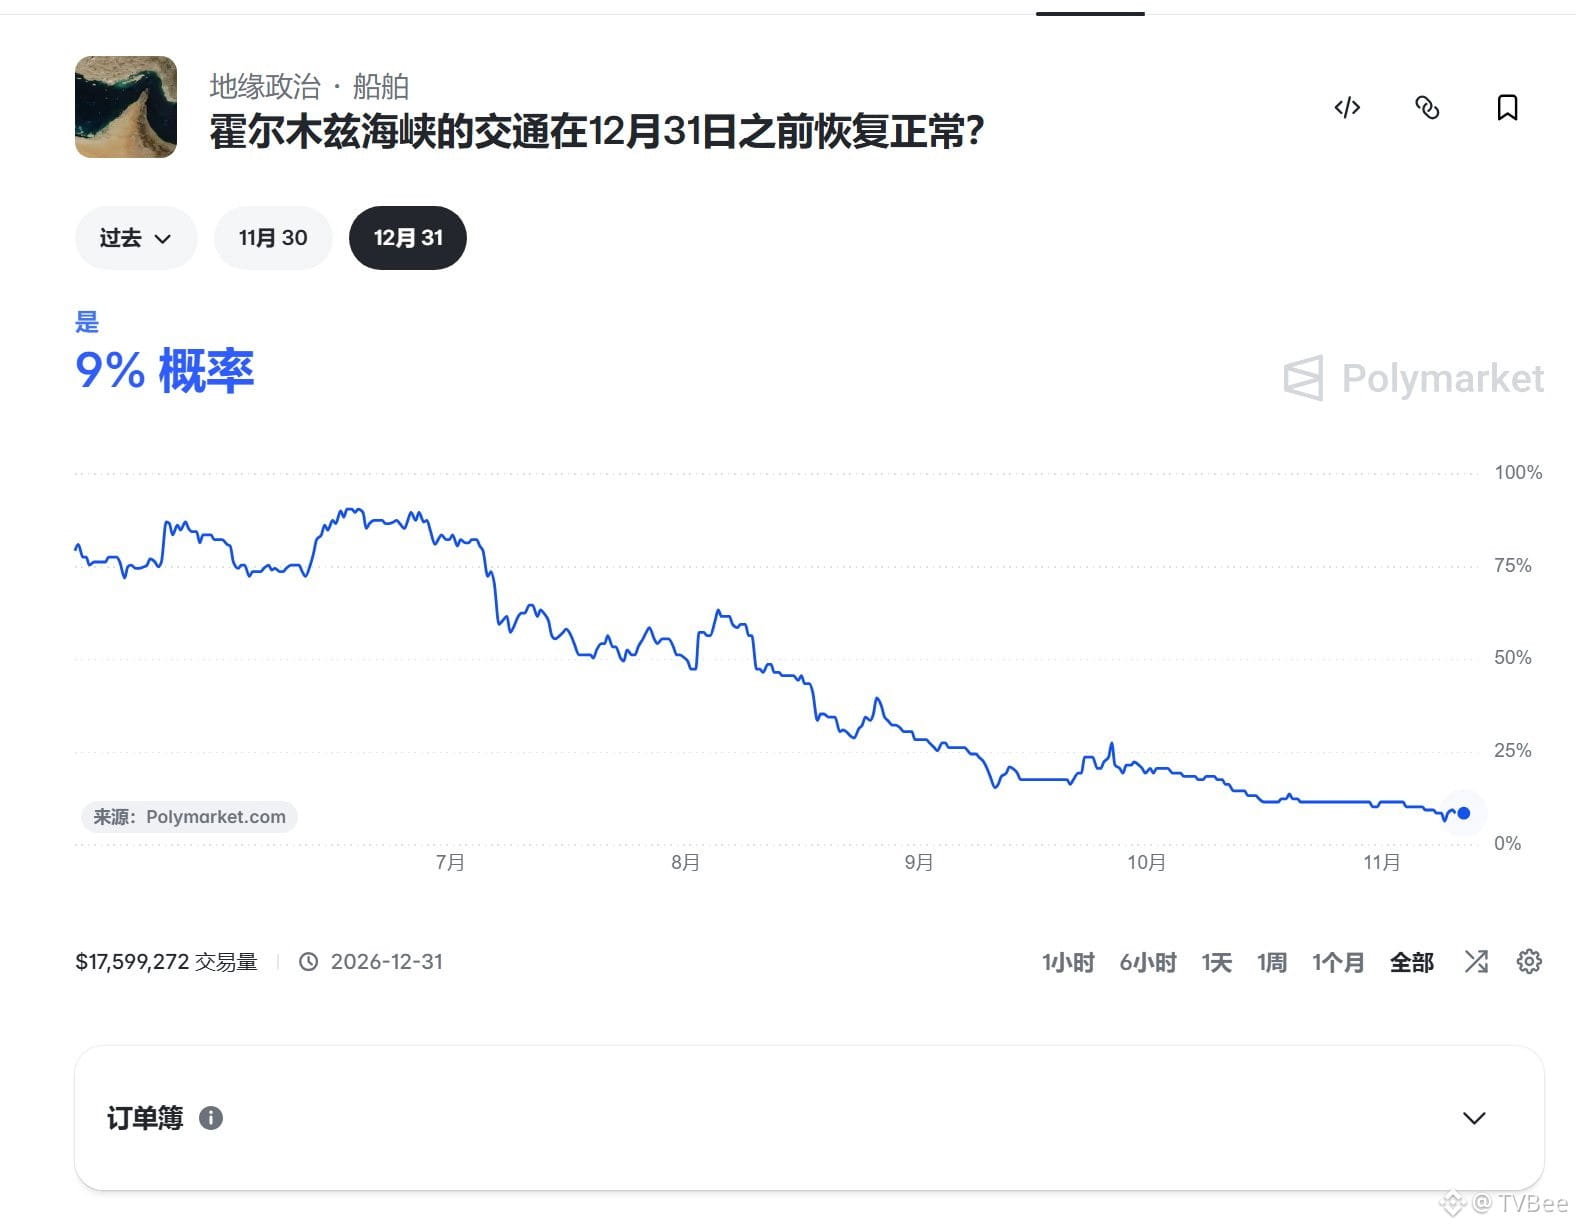
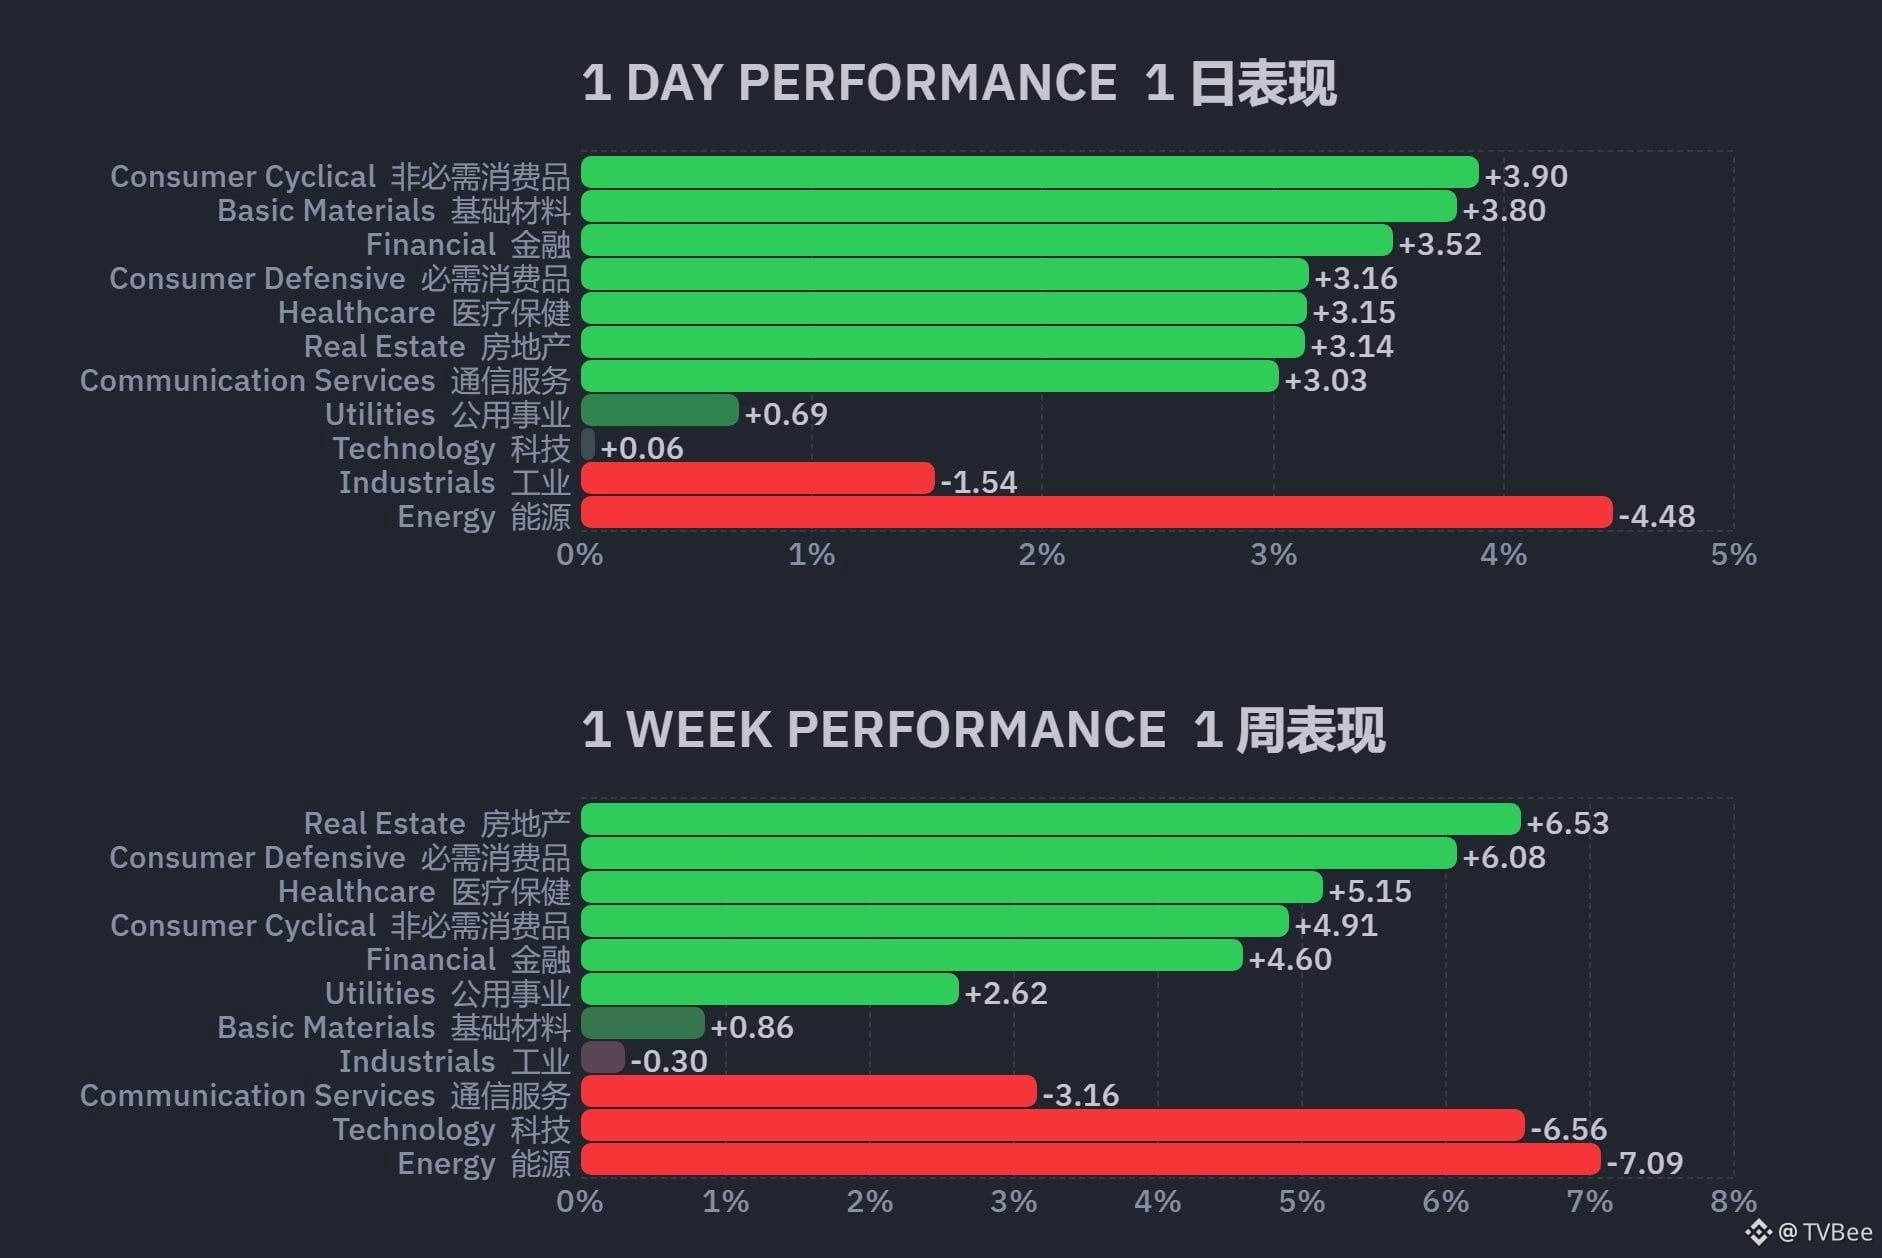
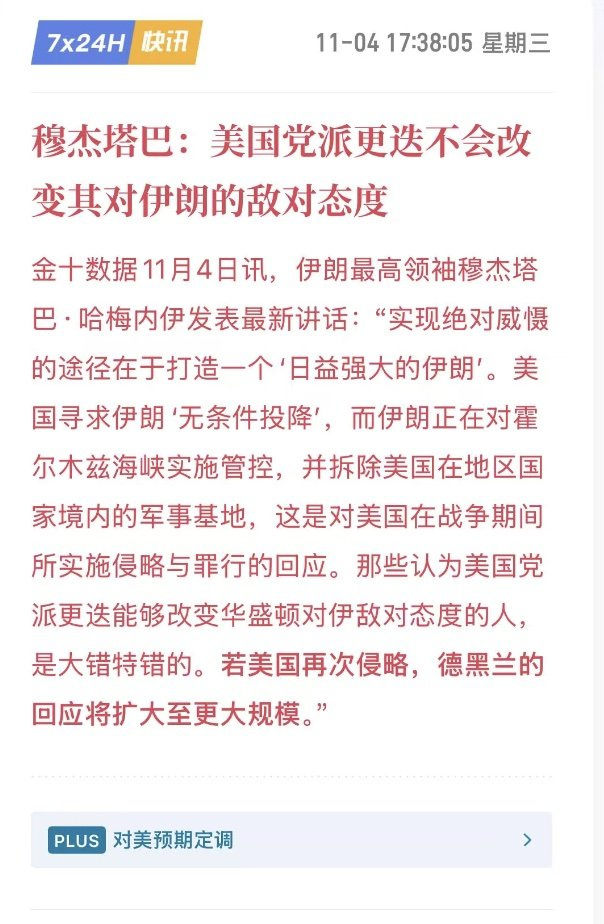
Минуло вже 8 місяців відтоді, як Трамп розпалив конфлікт з Іраном, але ядерну проблему так і не вирішено, протоку не відкрито, а ціни на нафту й інфляція залишаються високими.
Та насправді Трамп досяг і певних результатів. Наприклад, він із дуже малими витратами вивіз Мадуро, хоча нового президента Венесуели ще не обрали, але, по суті, епоха Чавеса завершилася. Крім того, від імені уряду було укладено угоду з Венесуелою, тож надалі там, імовірно, співпрацюватимуть нафтові компанії (Chevron виявляє особливу активність).
Завдяки DOGE і митам федеральний уряд отримав чималі додаткові доходи.
Також масово затримували нелегальних мігрантів, а рівень насильницької злочинності у США значно знизився (за твердженнями, до найнижчого за 125 років).
┈➤ Відскок чи розворот?
По-перше, не думаю, що розворот відбудеться негайно. На графіку з попередньої статті брата Бджоли чітко видно: після проміжних виборів, якщо тільки контроль над обома палатами не змінюється повністю, історично великі ринкові ралі не починаються одразу.
На щастя, «зміна контролю» в обох палатах більше нагадує 2006-й, а не 2018-й. Після проміжних виборів 2018 року ринок ще сильно просів, а у 2006-му переважно рухався вбік із коливаннями.
По-друге, після проміжних виборів склад обох палат змінився, але президентом усе одно залишається Трамп. Термін дії тимчасового бюджету, ухваленого раніше, завершується наприкінці грудня, тож ще треба подивитися, яким буде подальший бюджетний законопроєкт Трампа.
Зараз суперечності між палатами невеликі, адже в обох переважають демократи. Основні суперечності — між палатами й Трампом, але ці тертя можуть бути дещо слабшими. Можливо, саме цим і пояснюється одна з причин відмінностей між ринковою динамікою після проміжних виборів 2006-го та 2018-го років.
По-третє, чи здатні обидві палати зупинити дії Трампа щодо Ірану? Якщо здатні, чи вдасться їм зробити це швидко? А якщо це станеться найближчим часом, чи призведе це до швидкого зниження CPI?
Отже, суб’єктивна думка брата Бджоли така: тертя між палатами й Трампом, імовірно, триватимуть певний час. Якщо все піде швидко, ринок може покращитися вже у Q1 наступного року, якщо повільно — то у Q2.
┈➤ Чому Трамп програв?
Історія римується. Трамп не вперше проходить через проміжні вибори, але у 2018 році він лише втратив Палату представників, зберігши контроль над Сенатом.
За останні майже 30 років єдиний випадок, коли партія, що мала перевагу в обох палатах, втратила її одночасно, стався у 2006 році за Джорджа Буша-молодшого. Можливо, це не збіг: у 2003 році Джордж Буш-молодший розпочав війну в Іраку.
Минуло вже 8 місяців відтоді, як Трамп розпалив конфлікт з Іраном, але ядерну проблему так і не вирішено, протоку не відкрито, а ціни на нафту й інфляція залишаються високими.
Та насправді Трамп досяг і певних результатів. Наприклад, він із дуже малими витратами вивіз Мадуро, хоча нового президента Венесуели ще не обрали, але, по суті, епоха Чавеса завершилася. Крім того, від імені уряду було укладено угоду з Венесуелою, тож надалі там, імовірно, співпрацюватимуть нафтові компанії (Chevron виявляє особливу активність).
Завдяки DOGE і митам федеральний уряд отримав чималі додаткові доходи.
Також масово затримували нелегальних мігрантів, а рівень насильницької злочинності у США значно знизився (за твердженнями, до найнижчого за 125 років).
┈➤ Відскок чи розворот?
По-перше, не думаю, що розворот відбудеться негайно. На графіку з попередньої статті брата Бджоли чітко видно: після проміжних виборів, якщо тільки контроль над обома палатами не змінюється повністю, історично великі ринкові ралі не починаються одразу.
На щастя, «зміна контролю» в обох палатах більше нагадує 2006-й, а не 2018-й. Після проміжних виборів 2018 року ринок ще сильно просів, а у 2006-му переважно рухався вбік із коливаннями.
По-друге, після проміжних виборів склад обох палат змінився, але президентом усе одно залишається Трамп. Термін дії тимчасового бюджету, ухваленого раніше, завершується наприкінці грудня, тож ще треба подивитися, яким буде подальший бюджетний законопроєкт Трампа.
Зараз суперечності між палатами невеликі, адже в обох переважають демократи. Основні суперечності — між палатами й Трампом, але ці тертя можуть бути дещо слабшими. Можливо, саме цим і пояснюється одна з причин відмінностей між ринковою динамікою після проміжних виборів 2006-го та 2018-го років.
По-третє, чи здатні обидві палати зупинити дії Трампа щодо Ірану? Якщо здатні, чи вдасться їм зробити це швидко? А якщо це станеться найближчим часом, чи призведе це до швидкого зниження CPI?
Отже, суб’єктивна думка брата Бджоли така: тертя між палатами й Трампом, імовірно, триватимуть певний час. Якщо все піде швидко, ринок може покращитися вже у Q1 наступного року, якщо повільно — то у Q2.
Верифіковано
TVBee
·
--
Історія дуже римується: Трамп болісно втратив обидві палати — це відскок чи розворот?
┈➤ Чому Трамп програв?
Історія римується. Трамп не вперше проходить через проміжні вибори, але у 2018 році він лише втратив Палату представників, зберігши контроль над Сенатом.
За останні майже 30 років єдиний випадок, коли партія, що мала перевагу в обох палатах, втратила її одночасно, стався у 2006 році за Джорджа Буша-молодшого. Можливо, це не збіг: у 2003 році Джордж Буш-молодший розпочав війну в Іраку.
Минуло вже 8 місяців відтоді, як Трамп розпалив конфлікт з Іраном, але ядерну проблему так і не вирішено, протоку не відкрито, а ціни на нафту й інфляція залишаються високими.
Та насправді Трамп досяг і певних результатів. Наприклад, він із дуже малими витратами вивіз Мадуро, хоча нового президента Венесуели ще не обрали, але, по суті, епоха Чавеса завершилася. Крім того, від імені уряду було укладено угоду з Венесуелою, тож надалі там, імовірно, співпрацюватимуть нафтові компанії (Chevron виявляє особливу активність).
Завдяки DOGE і митам федеральний уряд отримав чималі додаткові доходи.
Також масово затримували нелегальних мігрантів, а рівень насильницької злочинності у США значно знизився (за твердженнями, до найнижчого за 125 років).
┈➤ Відскок чи розворот?
По-перше, не думаю, що розворот відбудеться негайно. На графіку з попередньої статті брата Бджоли чітко видно: після проміжних виборів, якщо тільки контроль над обома палатами не змінюється повністю, історично великі ринкові ралі не починаються одразу.
На щастя, «зміна контролю» в обох палатах більше нагадує 2006-й, а не 2018-й. Після проміжних виборів 2018 року ринок ще сильно просів, а у 2006-му переважно рухався вбік із коливаннями.
По-друге, після проміжних виборів склад обох палат змінився, але президентом усе одно залишається Трамп. Термін дії тимчасового бюджету, ухваленого раніше, завершується наприкінці грудня, тож ще треба подивитися, яким буде подальший бюджетний законопроєкт Трампа.
Зараз суперечності між палатами невеликі, адже в обох переважають демократи. Основні суперечності — між палатами й Трампом, але ці тертя можуть бути дещо слабшими. Можливо, саме цим і пояснюється одна з причин відмінностей між ринковою динамікою після проміжних виборів 2006-го та 2018-го років.
По-третє, чи здатні обидві палати зупинити дії Трампа щодо Ірану? Якщо здатні, чи вдасться їм зробити це швидко? А якщо це станеться найближчим часом, чи призведе це до швидкого зниження CPI?
Отже, суб’єктивна думка брата Бджоли така: тертя між палатами й Трампом, імовірно, триватимуть певний час. Якщо все піде швидко, ринок може покращитися вже у Q1 наступного року, якщо повільно — то у Q2.
┈➤ Чому Трамп програв?
Історія римується. Трамп не вперше проходить через проміжні вибори, але у 2018 році він лише втратив Палату представників, зберігши контроль над Сенатом.
За останні майже 30 років єдиний випадок, коли партія, що мала перевагу в обох палатах, втратила її одночасно, стався у 2006 році за Джорджа Буша-молодшого. Можливо, це не збіг: у 2003 році Джордж Буш-молодший розпочав війну в Іраку.
Минуло вже 8 місяців відтоді, як Трамп розпалив конфлікт з Іраном, але ядерну проблему так і не вирішено, протоку не відкрито, а ціни на нафту й інфляція залишаються високими.
Та насправді Трамп досяг і певних результатів. Наприклад, він із дуже малими витратами вивіз Мадуро, хоча нового президента Венесуели ще не обрали, але, по суті, епоха Чавеса завершилася. Крім того, від імені уряду було укладено угоду з Венесуелою, тож надалі там, імовірно, співпрацюватимуть нафтові компанії (Chevron виявляє особливу активність).
Завдяки DOGE і митам федеральний уряд отримав чималі додаткові доходи.
Також масово затримували нелегальних мігрантів, а рівень насильницької злочинності у США значно знизився (за твердженнями, до найнижчого за 125 років).
┈➤ Відскок чи розворот?
По-перше, не думаю, що розворот відбудеться негайно. На графіку з попередньої статті брата Бджоли чітко видно: після проміжних виборів, якщо тільки контроль над обома палатами не змінюється повністю, історично великі ринкові ралі не починаються одразу.
На щастя, «зміна контролю» в обох палатах більше нагадує 2006-й, а не 2018-й. Після проміжних виборів 2018 року ринок ще сильно просів, а у 2006-му переважно рухався вбік із коливаннями.
По-друге, після проміжних виборів склад обох палат змінився, але президентом усе одно залишається Трамп. Термін дії тимчасового бюджету, ухваленого раніше, завершується наприкінці грудня, тож ще треба подивитися, яким буде подальший бюджетний законопроєкт Трампа.
Зараз суперечності між палатами невеликі, адже в обох переважають демократи. Основні суперечності — між палатами й Трампом, але ці тертя можуть бути дещо слабшими. Можливо, саме цим і пояснюється одна з причин відмінностей між ринковою динамікою після проміжних виборів 2006-го та 2018-го років.
По-третє, чи здатні обидві палати зупинити дії Трампа щодо Ірану? Якщо здатні, чи вдасться їм зробити це швидко? А якщо це станеться найближчим часом, чи призведе це до швидкого зниження CPI?
Отже, суб’єктивна думка брата Бджоли така: тертя між палатами й Трампом, імовірно, триватимуть певний час. Якщо все піде швидко, ринок може покращитися вже у Q1 наступного року, якщо повільно — то у Q2.
Верифіковано
TVBee
·
--
Історія дуже римується: Трамп болісно втратив обидві палати — це відскок чи розворот?
┈➤ Чому Трамп програв?
Історія римується. Трамп не вперше проходить через проміжні вибори, але у 2018 році він лише втратив Палату представників, зберігши контроль над Сенатом.
За останні майже 30 років єдиний випадок, коли партія, що мала перевагу в обох палатах, втратила її одночасно, стався у 2006 році за Джорджа Буша-молодшого. Можливо, це не збіг: у 2003 році Джордж Буш-молодший розпочав війну в Іраку.
Минуло вже 8 місяців відтоді, як Трамп розпалив конфлікт з Іраном, але ядерну проблему так і не вирішено, протоку не відкрито, а ціни на нафту й інфляція залишаються високими.
Та насправді Трамп досяг і певних результатів. Наприклад, він із дуже малими витратами вивіз Мадуро, хоча нового президента Венесуели ще не обрали, але, по суті, епоха Чавеса завершилася. Крім того, від імені уряду було укладено угоду з Венесуелою, тож надалі там, імовірно, співпрацюватимуть нафтові компанії (Chevron виявляє особливу активність).
Завдяки DOGE і митам федеральний уряд отримав чималі додаткові доходи.
Також масово затримували нелегальних мігрантів, а рівень насильницької злочинності у США значно знизився (за твердженнями, до найнижчого за 125 років).
┈➤ Відскок чи розворот?
По-перше, не думаю, що розворот відбудеться негайно. На графіку з попередньої статті брата Бджоли чітко видно: після проміжних виборів, якщо тільки контроль над обома палатами не змінюється повністю, історично великі ринкові ралі не починаються одразу.
На щастя, «зміна контролю» в обох палатах більше нагадує 2006-й, а не 2018-й. Після проміжних виборів 2018 року ринок ще сильно просів, а у 2006-му переважно рухався вбік із коливаннями.
По-друге, після проміжних виборів склад обох палат змінився, але президентом усе одно залишається Трамп. Термін дії тимчасового бюджету, ухваленого раніше, завершується наприкінці грудня, тож ще треба подивитися, яким буде подальший бюджетний законопроєкт Трампа.
Зараз суперечності між палатами невеликі, адже в обох переважають демократи. Основні суперечності — між палатами й Трампом, але ці тертя можуть бути дещо слабшими. Можливо, саме цим і пояснюється одна з причин відмінностей між ринковою динамікою після проміжних виборів 2006-го та 2018-го років.
По-третє, чи здатні обидві палати зупинити дії Трампа щодо Ірану? Якщо здатні, чи вдасться їм зробити це швидко? А якщо це станеться найближчим часом, чи призведе це до швидкого зниження CPI?
Отже, суб’єктивна думка брата Бджоли така: тертя між палатами й Трампом, імовірно, триватимуть певний час. Якщо все піде швидко, ринок може покращитися вже у Q1 наступного року, якщо повільно — то у Q2.
┈➤ Чому Трамп програв?
Історія римується. Трамп не вперше проходить через проміжні вибори, але у 2018 році він лише втратив Палату представників, зберігши контроль над Сенатом.
За останні майже 30 років єдиний випадок, коли партія, що мала перевагу в обох палатах, втратила її одночасно, стався у 2006 році за Джорджа Буша-молодшого. Можливо, це не збіг: у 2003 році Джордж Буш-молодший розпочав війну в Іраку.
Минуло вже 8 місяців відтоді, як Трамп розпалив конфлікт з Іраном, але ядерну проблему так і не вирішено, протоку не відкрито, а ціни на нафту й інфляція залишаються високими.
Та насправді Трамп досяг і певних результатів. Наприклад, він із дуже малими витратами вивіз Мадуро, хоча нового президента Венесуели ще не обрали, але, по суті, епоха Чавеса завершилася. Крім того, від імені уряду було укладено угоду з Венесуелою, тож надалі там, імовірно, співпрацюватимуть нафтові компанії (Chevron виявляє особливу активність).
Завдяки DOGE і митам федеральний уряд отримав чималі додаткові доходи.
Також масово затримували нелегальних мігрантів, а рівень насильницької злочинності у США значно знизився (за твердженнями, до найнижчого за 125 років).
┈➤ Відскок чи розворот?
По-перше, не думаю, що розворот відбудеться негайно. На графіку з попередньої статті брата Бджоли чітко видно: після проміжних виборів, якщо тільки контроль над обома палатами не змінюється повністю, історично великі ринкові ралі не починаються одразу.
На щастя, «зміна контролю» в обох палатах більше нагадує 2006-й, а не 2018-й. Після проміжних виборів 2018 року ринок ще сильно просів, а у 2006-му переважно рухався вбік із коливаннями.
По-друге, після проміжних виборів склад обох палат змінився, але президентом усе одно залишається Трамп. Термін дії тимчасового бюджету, ухваленого раніше, завершується наприкінці грудня, тож ще треба подивитися, яким буде подальший бюджетний законопроєкт Трампа.
Зараз суперечності між палатами невеликі, адже в обох переважають демократи. Основні суперечності — між палатами й Трампом, але ці тертя можуть бути дещо слабшими. Можливо, саме цим і пояснюється одна з причин відмінностей між ринковою динамікою після проміжних виборів 2006-го та 2018-го років.
По-третє, чи здатні обидві палати зупинити дії Трампа щодо Ірану? Якщо здатні, чи вдасться їм зробити це швидко? А якщо це станеться найближчим часом, чи призведе це до швидкого зниження CPI?
Отже, суб’єктивна думка брата Бджоли така: тертя між палатами й Трампом, імовірно, триватимуть певний час. Якщо все піде швидко, ринок може покращитися вже у Q1 наступного року, якщо повільно — то у Q2.
TVBee
·
--
Вірити чи ні — це вже не від тебе залежить! Перед проміжними виборами американський фондовий ринок чомусь любить падати. А що після проміжних виборів?
┈➤ Перед проміжними виборами ймовірність падіння висока
За останні 30 років, включно з поточним роком, відбулося 8 проміжних виборів. Лише перед проміжними виборами 2014 року американський фондовий ринок не падав, хоча Nasdaq 100 у жовтні й тоді показав різкий провал.
У 1998 році після потужного зростання відбулася корекція,
у 2002 році ринок сформував дно,
у 2006 році падіння почалося за пів року до проміжних виборів, а за три місяці до них ринок відновився,
у 2010 році він також упав завчасно, а за три місяці до виборів відновився,
у 2018 році ринок падав три місяці поспіль перед виборами,
у 2022 році теж сформувалося дно.
Хоча загальна тенденція американського фондового ринку за останні 30 років була висхідною, значні падіння або серйозніші корекції з більшою ймовірністю відбувалися поблизу проміжних виборів.
То нинішнє падіння американського фондового ринку — це наслідок проміжних виборів чи луснула бульбашка ШІ?
┈➤ А що після проміжних виборів?
У 1998 році партії, які мали перевагу в обох палатах, не змінилися, і американський фондовий ринок одразу злетів.
У 2006 році партії, які мали перевагу в обох палатах, змінилися, і після 4–5 місяців бокового руху (протягом яких S&P спочатку помірно зростав) ринок пішов угору.
В інших 5 випадках одна з партій, що мала перевагу, залишилася при владі, а інша її втратила. За винятком 2010 року, американський фондовий ринок зазвичай коригувався два-три місяці після проміжних виборів, а потім зростав.
┈➤ А що буде цього року?
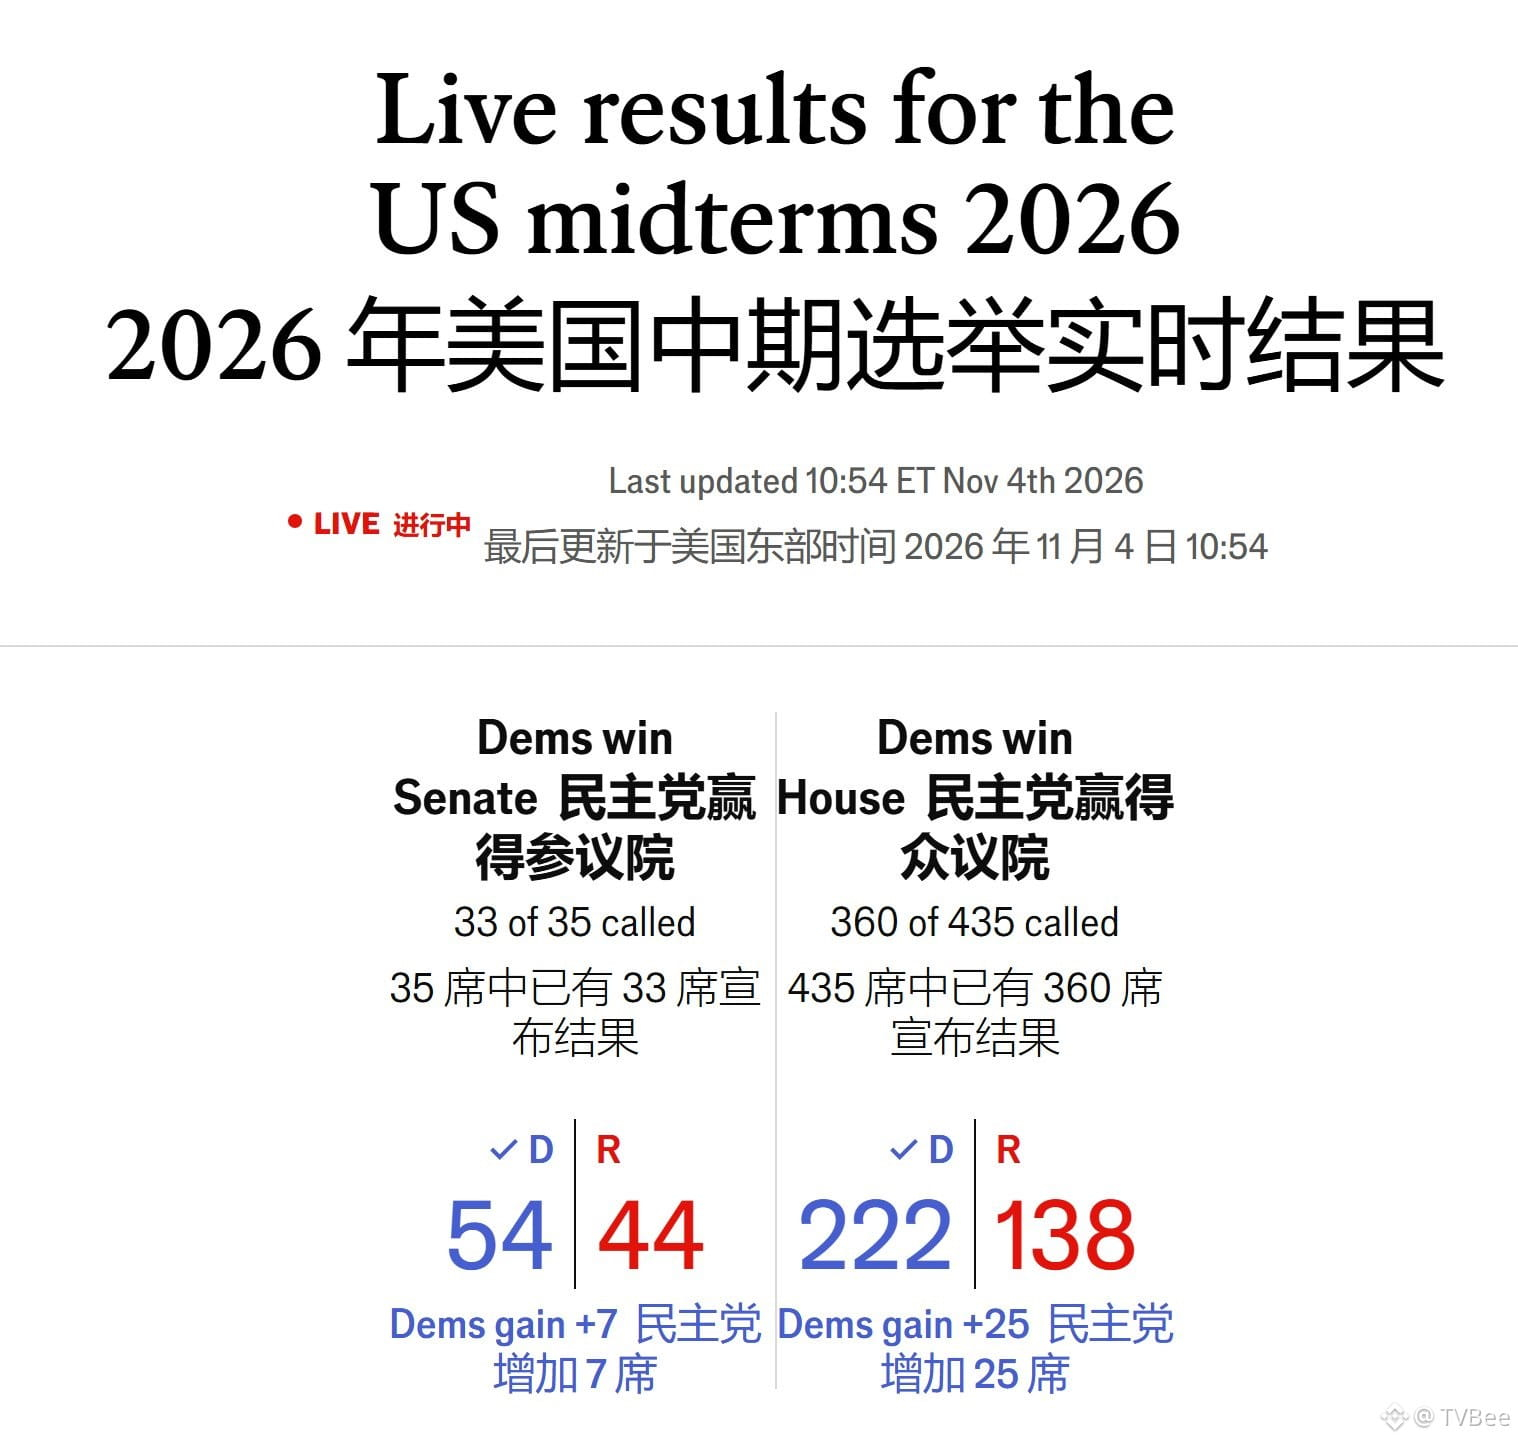
Цього року демократи, найімовірніше, отримають перевагу в Палаті представників. Імовірно, вони переможуть і в Сенаті, але тут результат не такий очевидний. Річ у тім, що переобирають усіх членів Палати представників, тоді як у Сенаті — лише третину.
Якщо республіканці збережуть Сенат, але втратять Палату представників, ситуація буде точнісінько як на проміжних виборах 2018 року. Після тих виборів американський фондовий ринок падав два місяці.
Якщо ж республіканці втратять обидві палати, ситуація буде дуже схожою на 2006 рік: після проміжних виборів тоді американський фондовий ринок консолідувався близько чотирьох місяців.
Звісно, це спроба судити про майбутнє за минулим, але можна з упевненістю сказати: після проміжних виборів американський фондовий ринок, найімовірніше, не почне зростати одразу.
Загалом, Брат Фен вважає, що з другого кварталу наступного року ситуація поступово й доволі впевнено поліпшуватиметься. А до того — не факт. За песимістичним сценарієм ринок падатиме ще два місяці, за оптимістичним — рухатиметься вбік.
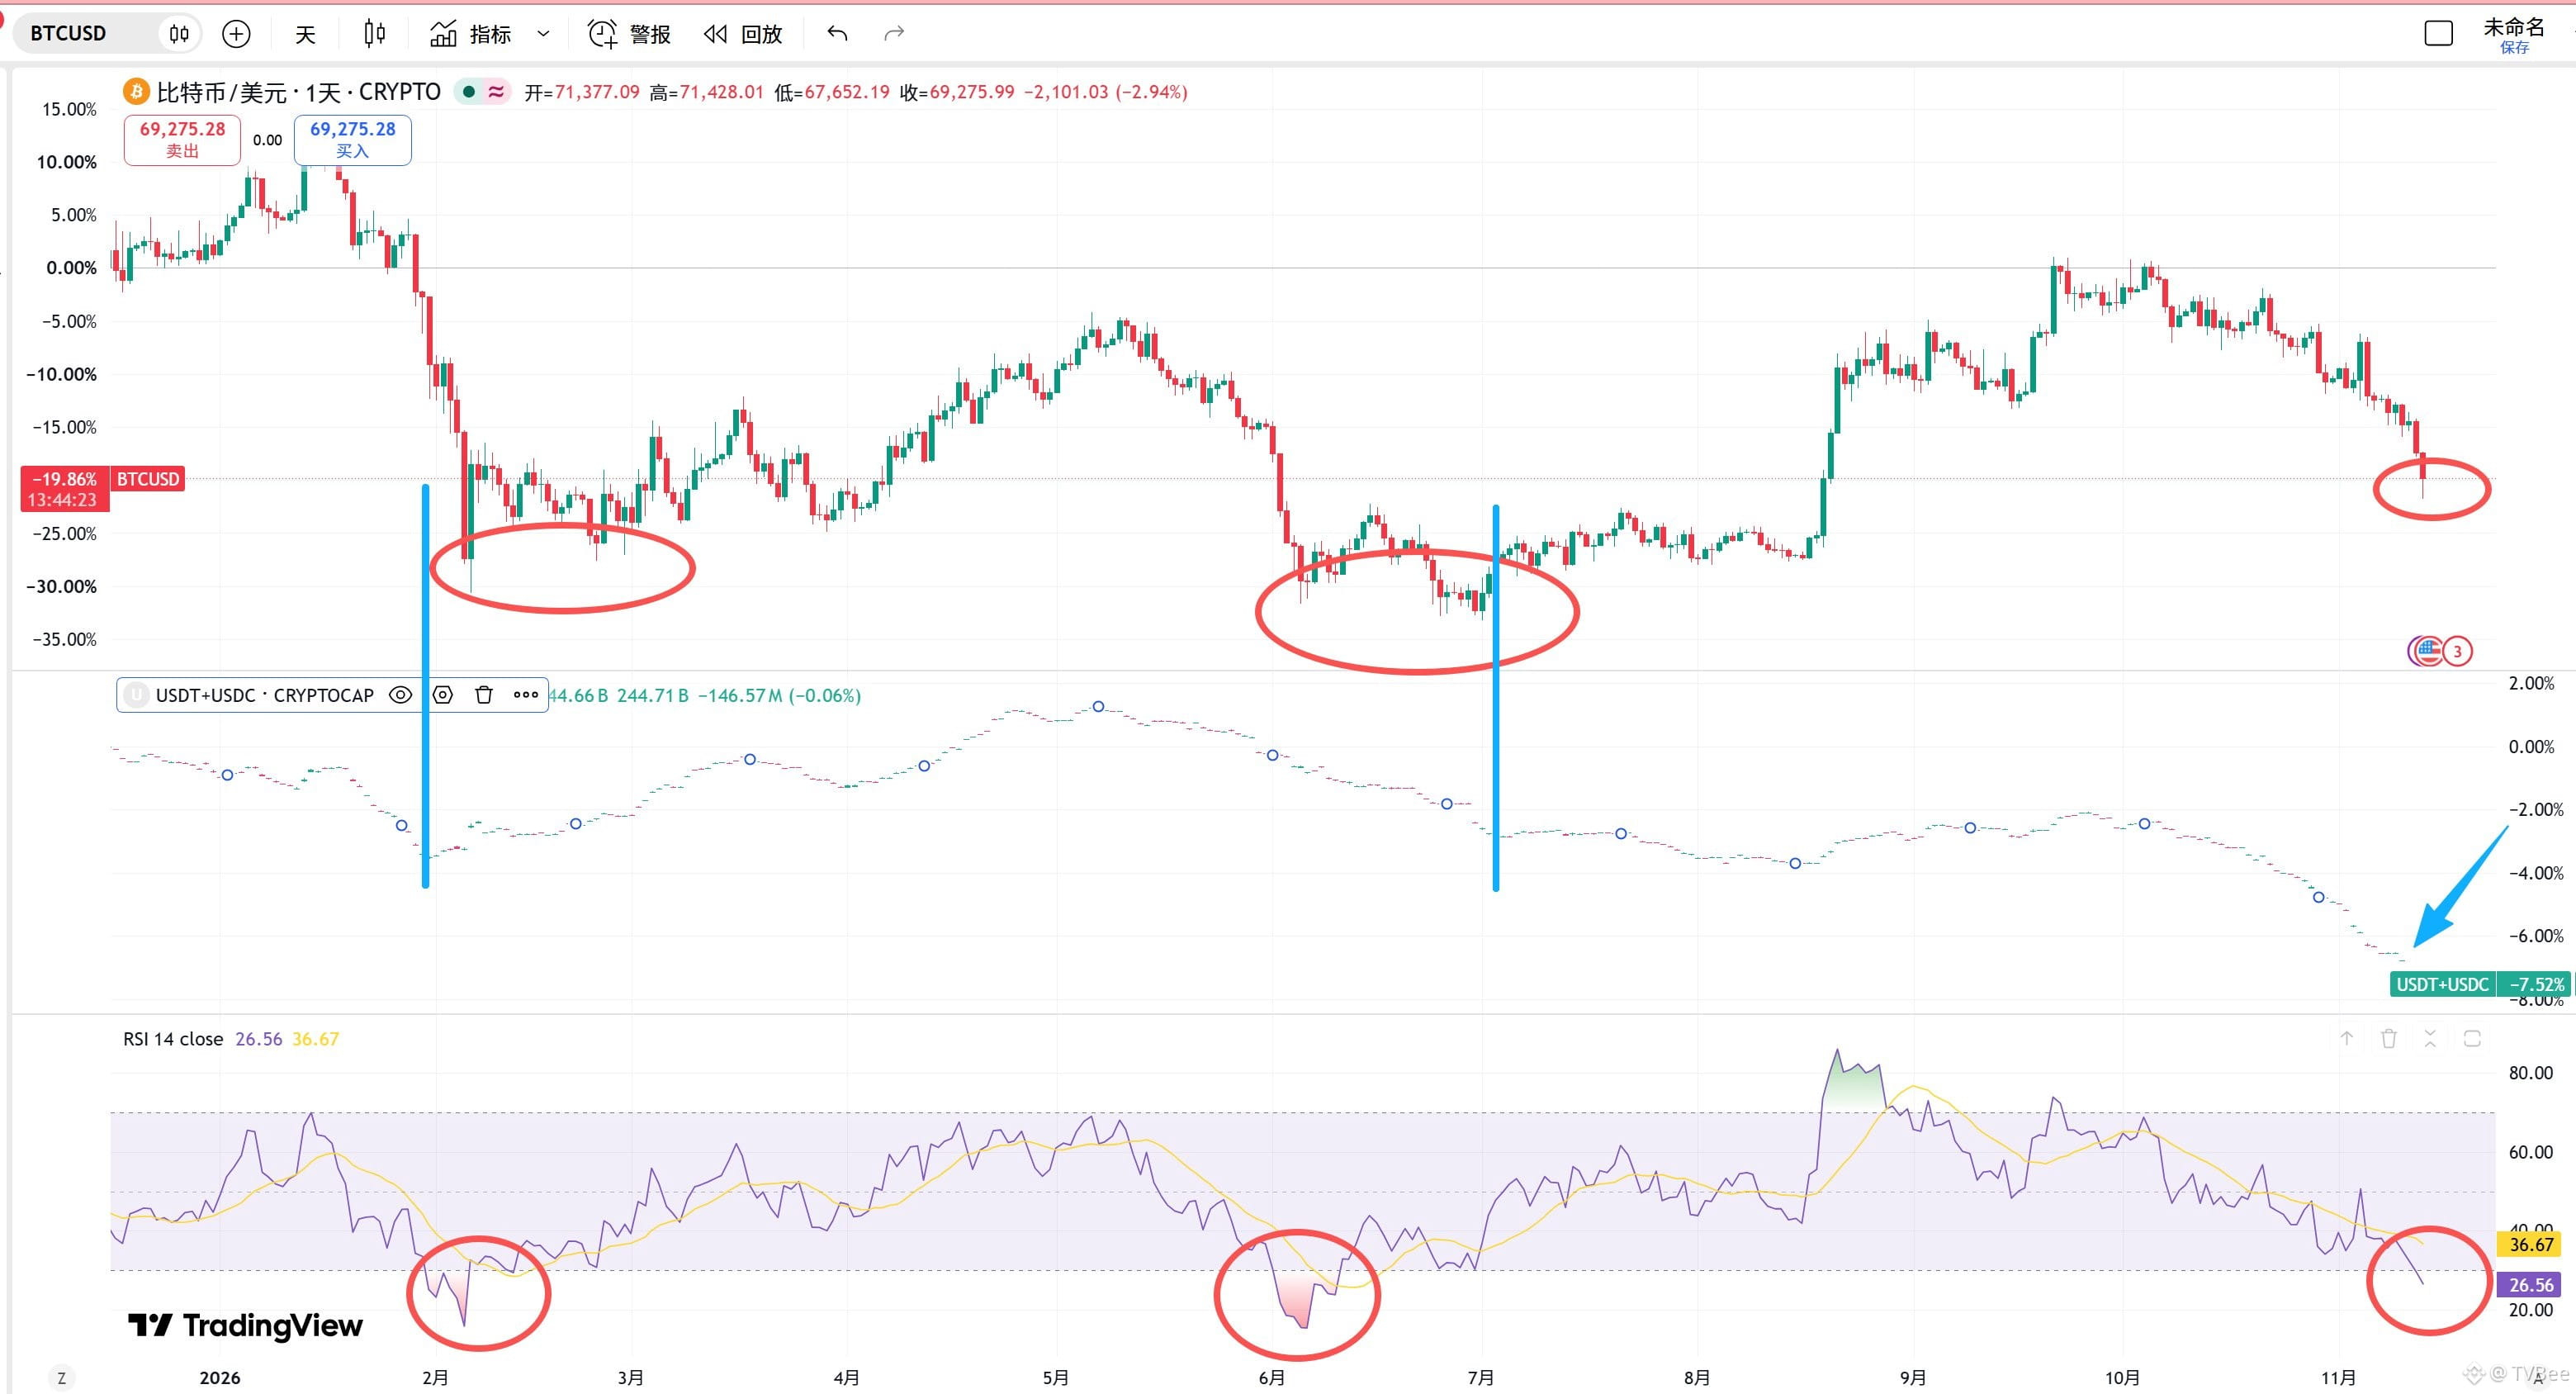
Щодо криптовалют — не варто намагатися робити прогнози за аналогією з минулим. Якщо не станеться серйозного шоку ліквідності, BTC падатиме, але обвал не буде надто сильним.
┈➤ Перед проміжними виборами ймовірність падіння висока
За останні 30 років, включно з поточним роком, відбулося 8 проміжних виборів. Лише перед проміжними виборами 2014 року американський фондовий ринок не падав, хоча Nasdaq 100 у жовтні й тоді показав різкий провал.
У 1998 році після потужного зростання відбулася корекція,
у 2002 році ринок сформував дно,
у 2006 році падіння почалося за пів року до проміжних виборів, а за три місяці до них ринок відновився,
у 2010 році він також упав завчасно, а за три місяці до виборів відновився,
у 2018 році ринок падав три місяці поспіль перед виборами,
у 2022 році теж сформувалося дно.
Хоча загальна тенденція американського фондового ринку за останні 30 років була висхідною, значні падіння або серйозніші корекції з більшою ймовірністю відбувалися поблизу проміжних виборів.
То нинішнє падіння американського фондового ринку — це наслідок проміжних виборів чи луснула бульбашка ШІ?
┈➤ А що після проміжних виборів?
У 1998 році партії, які мали перевагу в обох палатах, не змінилися, і американський фондовий ринок одразу злетів.
У 2006 році партії, які мали перевагу в обох палатах, змінилися, і після 4–5 місяців бокового руху (протягом яких S&P спочатку помірно зростав) ринок пішов угору.
В інших 5 випадках одна з партій, що мала перевагу, залишилася при владі, а інша її втратила. За винятком 2010 року, американський фондовий ринок зазвичай коригувався два-три місяці після проміжних виборів, а потім зростав.
┈➤ А що буде цього року?
Цього року демократи, найімовірніше, отримають перевагу в Палаті представників. Імовірно, вони переможуть і в Сенаті, але тут результат не такий очевидний. Річ у тім, що переобирають усіх членів Палати представників, тоді як у Сенаті — лише третину.
Якщо республіканці збережуть Сенат, але втратять Палату представників, ситуація буде точнісінько як на проміжних виборах 2018 року. Після тих виборів американський фондовий ринок падав два місяці.
Якщо ж республіканці втратять обидві палати, ситуація буде дуже схожою на 2006 рік: після проміжних виборів тоді американський фондовий ринок консолідувався близько чотирьох місяців.
Звісно, це спроба судити про майбутнє за минулим, але можна з упевненістю сказати: після проміжних виборів американський фондовий ринок, найімовірніше, не почне зростати одразу.
Загалом, Брат Фен вважає, що з другого кварталу наступного року ситуація поступово й доволі впевнено поліпшуватиметься. А до того — не факт. За песимістичним сценарієм ринок падатиме ще два місяці, за оптимістичним — рухатиметься вбік.
Щодо криптовалют — не варто намагатися робити прогнози за аналогією з минулим. Якщо не станеться серйозного шоку ліквідності, BTC падатиме, але обвал не буде надто сильним.
Увійдіть, щоб переглянути інший контент