
BTC_Chopsticks
3.9k Публікації
BTC_Chopsticks
Поскаржитись
Заблокувати користувача
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 Підписки
6.5K+ Підписники
180.7K+ Вподобань
2 Значки
Публікації
Усі
Цитування
Відео
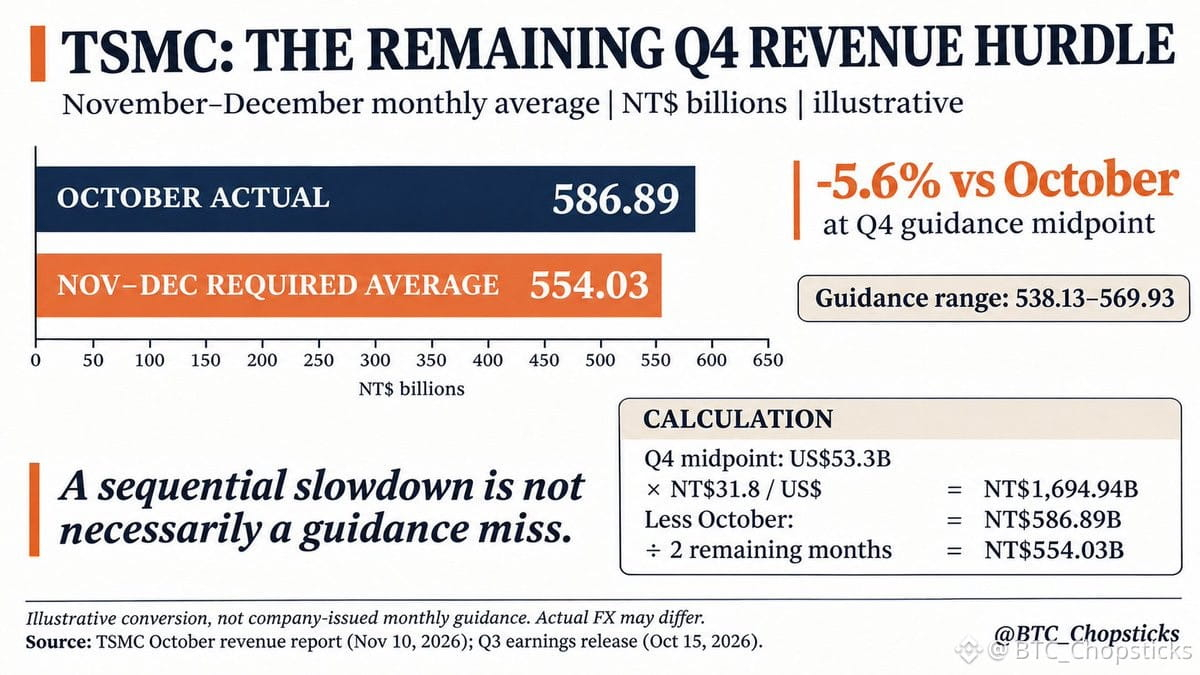
Жовтневі продажі TSMC були настільки високими, що в листопаді й грудні вони могли б у середньому бути на 5,6% нижчими — і компанія все одно досягла б середини прогнозованого діапазону доходів за IV квартал.
Жовтневий дохід сягнув NT$586.89B. Прогноз керівництва на IV квартал становить від US$52.3B до US$54.3B.
За умовного курсу NT$31.8 за долар США середина діапазону, US$53.3B, дорівнює NT$1,694.94B. Після жовтня це означає, що в листопаді та грудні середній місячний дохід має становити NT$554.03B.
Це аналітичний перерахунок, а не офіційний місячний цільовий показник. Фактичний вплив валютних коливань і структура доходів можуть змінити це співвідношення.
Послідовне сповільнення зростання не означає автоматично, що компанія не виконає прогноз. Але виконати прогноз — не те саме, що перевершити очікування інвесторів.
Джерела: звіт TSMC про доходи за жовтень і пресреліз про результати за III квартал.
Жовтневі продажі TSMC були настільки високими, що в листопаді й грудні вони могли б у середньому бути на 5,6% нижчими — і компанія все одно досягла б середини прогнозованого діапазону доходів за IV квартал.
Жовтневий дохід сягнув NT$586.89B. Прогноз керівництва на IV квартал становить від US$52.3B до US$54.3B.
За умовного курсу NT$31.8 за долар США середина діапазону, US$53.3B, дорівнює NT$1,694.94B. Після жовтня це означає, що в листопаді та грудні середній місячний дохід має становити NT$554.03B.
Це аналітичний перерахунок, а не офіційний місячний цільовий показник. Фактичний вплив валютних коливань і структура доходів можуть змінити це співвідношення.
Послідовне сповільнення зростання не означає автоматично, що компанія не виконає прогноз. Але виконати прогноз — не те саме, що перевершити очікування інвесторів.
Джерела: звіт TSMC про доходи за жовтень і пресреліз про результати за III квартал.
Жовтневий дохід сягнув NT$586.89B. Прогноз керівництва на IV квартал становить від US$52.3B до US$54.3B.
За умовного курсу NT$31.8 за долар США середина діапазону, US$53.3B, дорівнює NT$1,694.94B. Після жовтня це означає, що в листопаді та грудні середній місячний дохід має становити NT$554.03B.
Це аналітичний перерахунок, а не офіційний місячний цільовий показник. Фактичний вплив валютних коливань і структура доходів можуть змінити це співвідношення.
Послідовне сповільнення зростання не означає автоматично, що компанія не виконає прогноз. Але виконати прогноз — не те саме, що перевершити очікування інвесторів.
Джерела: звіт TSMC про доходи за жовтень і пресреліз про результати за III квартал.
50
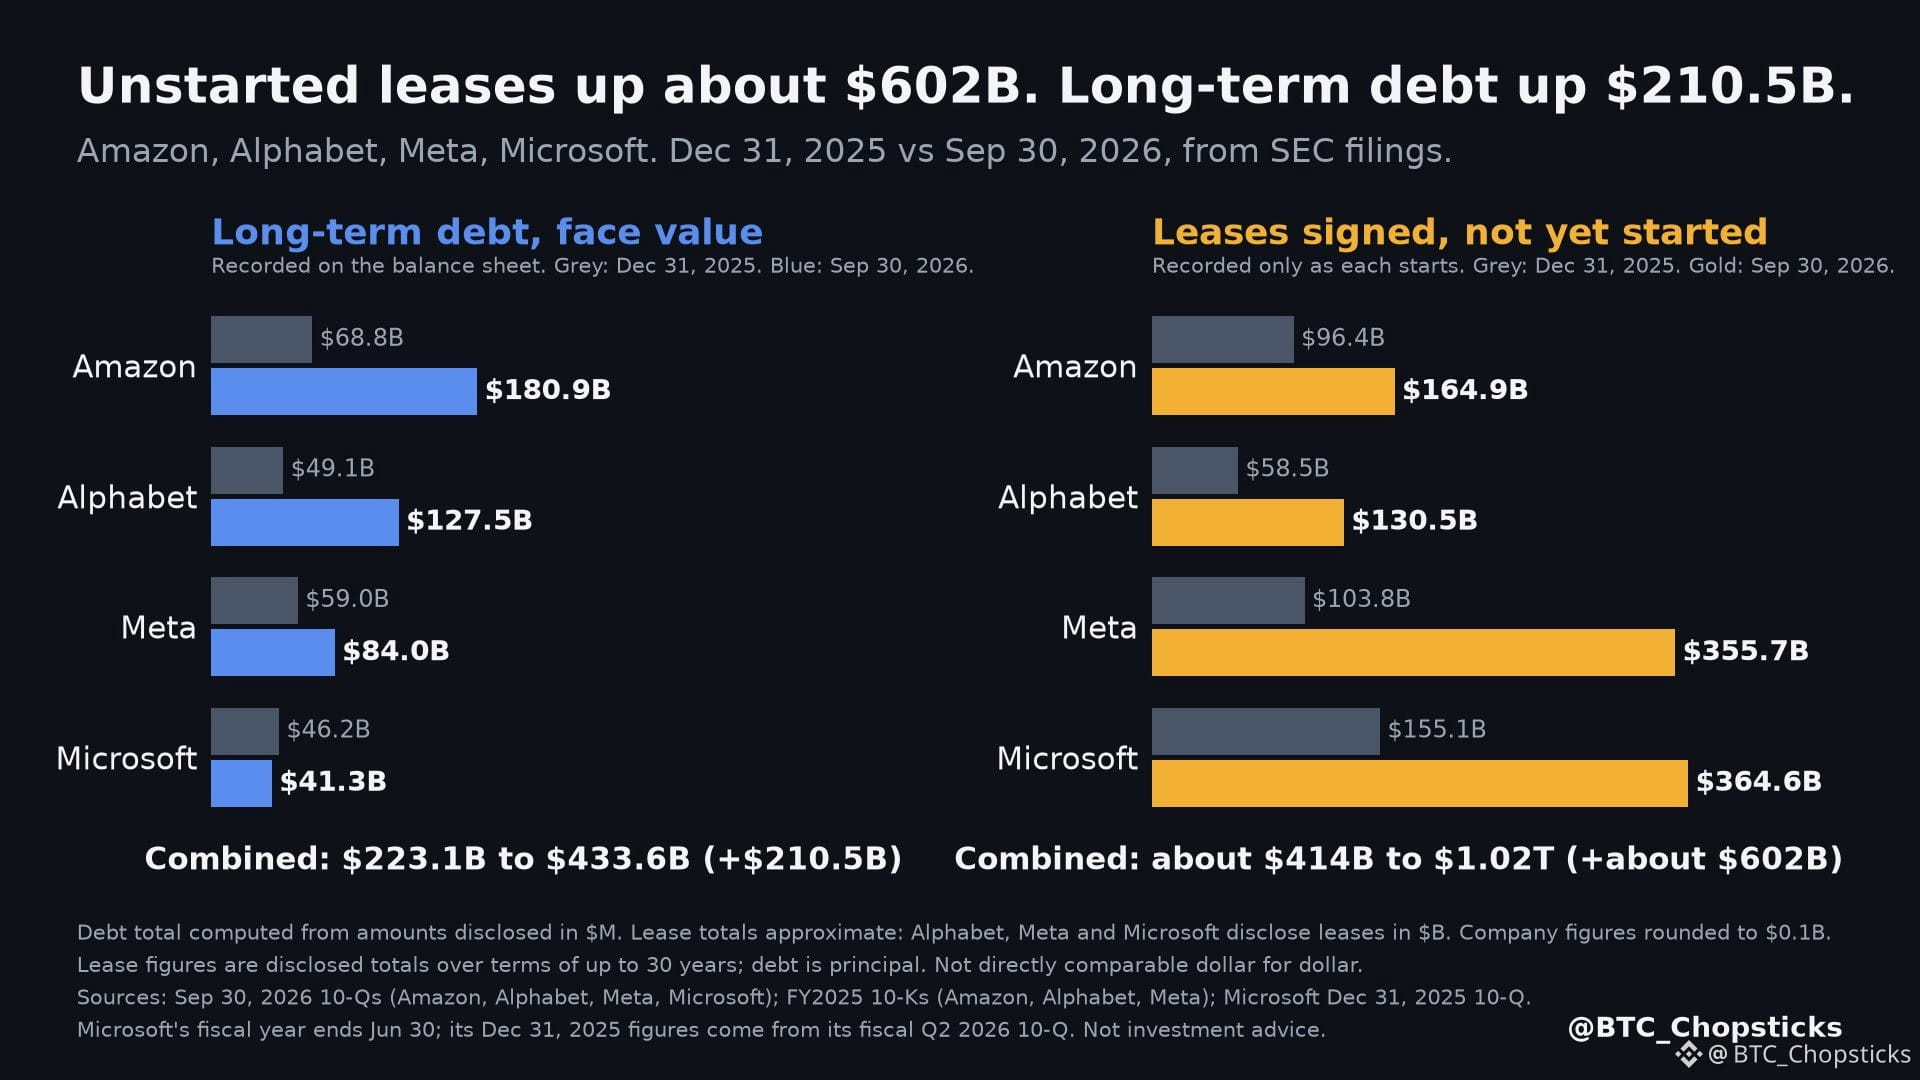
Підписані, але ще не розпочаті договори оренди Big Tech за дев’ять місяців зросли приблизно на $602 млрд. Його довгостроковий борг зріс на $210,5 млрд.
Борг і договори оренди, які вже почали діяти, відображаються в балансі. Договори, які ще не почали діяти, — поки що ні.
З 31 грудня 2025 року до 30 вересня 2026 року, згідно з документами SEC:
Довгостроковий борг, номінальна вартість:
• Amazon: з $68,8 млрд до $180,9 млрд
• Alphabet: з $49,1 млрд до $127,5 млрд
• Meta: з $59,0 млрд до $84,0 млрд
• Microsoft: з $46,2 млрд до $41,3 млрд
Підписані договори оренди, які ще не почали діяти:
• Meta: з $103,8 млрд до $355,7 млрд
• Microsoft: з $155,1 млрд до $364,6 млрд
• Alphabet: з $58,5 млрд до $130,5 млрд
• Amazon: з $96,4 млрд до $164,9 млрд
Разом: борг — з $223,1 млрд до $433,6 млрд (+$210,5 млрд), за сумами, розкритими в мільйонах; наведені вище показники компаній округлено. Договори оренди, які ще не почали діяти, — приблизно з $414 млрд до приблизно $1,02 трлн (зростання приблизно на $602 млрд); цифра приблизна, оскільки Alphabet, Meta і Microsoft розкривають ці дані в мільярдах.
Кожен договір оренди відображається як зобов’язання, коли він починає діяти, за теперішньою вартістю фіксованих платежів. Meta, Microsoft і Alphabet зазначають, що їхні договори почнуть діяти в період із 2026 до 2036 року.
У розкритих даних щодо оренди наведено загальні суми за строками до 30 років, тож їх не можна безпосередньо порівнювати з основною сумою боргу. Деякі договори оренди Microsoft і досі залежать від виконання договірних умов.
Далі я стежитиму за тим, як швидко почнуть діяти ці договори оренди та яка частина майбутніх платежів буде визнана орендними зобов’язаннями.
Підписані, але ще не розпочаті договори оренди Big Tech за дев’ять місяців зросли приблизно на $602 млрд. Його довгостроковий борг зріс на $210,5 млрд.
Борг і договори оренди, які вже почали діяти, відображаються в балансі. Договори, які ще не почали діяти, — поки що ні.
З 31 грудня 2025 року до 30 вересня 2026 року, згідно з документами SEC:
Довгостроковий борг, номінальна вартість:
• Amazon: з $68,8 млрд до $180,9 млрд
• Alphabet: з $49,1 млрд до $127,5 млрд
• Meta: з $59,0 млрд до $84,0 млрд
• Microsoft: з $46,2 млрд до $41,3 млрд
Підписані договори оренди, які ще не почали діяти:
• Meta: з $103,8 млрд до $355,7 млрд
• Microsoft: з $155,1 млрд до $364,6 млрд
• Alphabet: з $58,5 млрд до $130,5 млрд
• Amazon: з $96,4 млрд до $164,9 млрд
Разом: борг — з $223,1 млрд до $433,6 млрд (+$210,5 млрд), за сумами, розкритими в мільйонах; наведені вище показники компаній округлено. Договори оренди, які ще не почали діяти, — приблизно з $414 млрд до приблизно $1,02 трлн (зростання приблизно на $602 млрд); цифра приблизна, оскільки Alphabet, Meta і Microsoft розкривають ці дані в мільярдах.
Кожен договір оренди відображається як зобов’язання, коли він починає діяти, за теперішньою вартістю фіксованих платежів. Meta, Microsoft і Alphabet зазначають, що їхні договори почнуть діяти в період із 2026 до 2036 року.
У розкритих даних щодо оренди наведено загальні суми за строками до 30 років, тож їх не можна безпосередньо порівнювати з основною сумою боргу. Деякі договори оренди Microsoft і досі залежать від виконання договірних умов.
Далі я стежитиму за тим, як швидко почнуть діяти ці договори оренди та яка частина майбутніх платежів буде визнана орендними зобов’язаннями.
Борг і договори оренди, які вже почали діяти, відображаються в балансі. Договори, які ще не почали діяти, — поки що ні.
З 31 грудня 2025 року до 30 вересня 2026 року, згідно з документами SEC:
Довгостроковий борг, номінальна вартість:
• Amazon: з $68,8 млрд до $180,9 млрд
• Alphabet: з $49,1 млрд до $127,5 млрд
• Meta: з $59,0 млрд до $84,0 млрд
• Microsoft: з $46,2 млрд до $41,3 млрд
Підписані договори оренди, які ще не почали діяти:
• Meta: з $103,8 млрд до $355,7 млрд
• Microsoft: з $155,1 млрд до $364,6 млрд
• Alphabet: з $58,5 млрд до $130,5 млрд
• Amazon: з $96,4 млрд до $164,9 млрд
Разом: борг — з $223,1 млрд до $433,6 млрд (+$210,5 млрд), за сумами, розкритими в мільйонах; наведені вище показники компаній округлено. Договори оренди, які ще не почали діяти, — приблизно з $414 млрд до приблизно $1,02 трлн (зростання приблизно на $602 млрд); цифра приблизна, оскільки Alphabet, Meta і Microsoft розкривають ці дані в мільярдах.
Кожен договір оренди відображається як зобов’язання, коли він починає діяти, за теперішньою вартістю фіксованих платежів. Meta, Microsoft і Alphabet зазначають, що їхні договори почнуть діяти в період із 2026 до 2036 року.
У розкритих даних щодо оренди наведено загальні суми за строками до 30 років, тож їх не можна безпосередньо порівнювати з основною сумою боргу. Деякі договори оренди Microsoft і досі залежать від виконання договірних умов.
Далі я стежитиму за тим, як швидко почнуть діяти ці договори оренди та яка частина майбутніх платежів буде визнана орендними зобов’язаннями.
234
🎴✨ Коли Pokémon зустрічається з Web3!
Чудовий вечір на Chase Card Night від BINANCE TH Academy у Бангкоку! 🟡
🎴 Знайомилися з картками Pokémon і колекційними предметами
💡 Дізнавалися про зв’язок між блокчейном і цифровим володінням
🤝 Зустрічалися з колегами-колекціонерами та криптоентузіастами
🎁 Круті подарунки від BINANCE TH!
Найкраще? Чудові люди, нові знайомства та спільне захоплення! 💛
Дякуємо BINANCE TH Academy за те, що зібрали всіх разом! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
🎴✨ Коли Pokémon зустрічається з Web3!
Чудовий вечір на Chase Card Night від BINANCE TH Academy у Бангкоку! 🟡
🎴 Знайомилися з картками Pokémon і колекційними предметами
💡 Дізнавалися про зв’язок між блокчейном і цифровим володінням
🤝 Зустрічалися з колегами-колекціонерами та криптоентузіастами
🎁 Круті подарунки від BINANCE TH!
Найкраще? Чудові люди, нові знайомства та спільне захоплення! 💛
Дякуємо BINANCE TH Academy за те, що зібрали всіх разом! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
Чудовий вечір на Chase Card Night від BINANCE TH Academy у Бангкоку! 🟡
🎴 Знайомилися з картками Pokémon і колекційними предметами
💡 Дізнавалися про зв’язок між блокчейном і цифровим володінням
🤝 Зустрічалися з колегами-колекціонерами та криптоентузіастами
🎁 Круті подарунки від BINANCE TH!
Найкраще? Чудові люди, нові знайомства та спільне захоплення! 💛
Дякуємо BINANCE TH Academy за те, що зібрали всіх разом! 🙌
#BinanceTH #PokemonTCG #Web3 #CryptoCommunity #BangkokEvents
159
Верифіковано
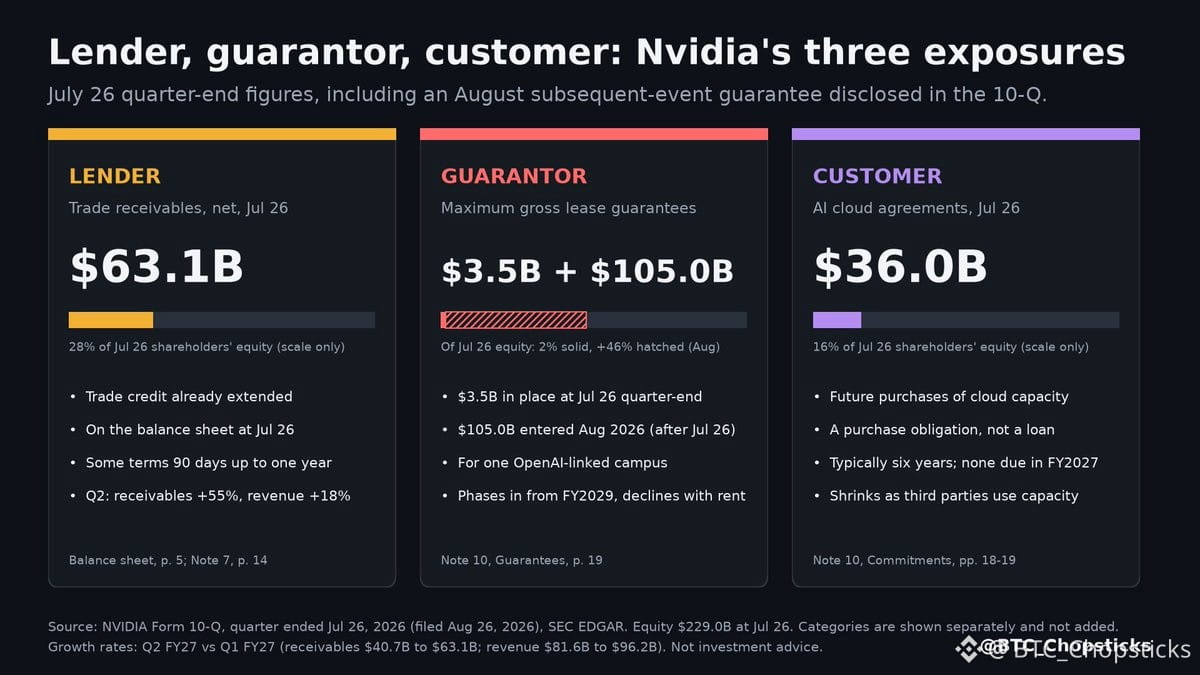
Максимальні гарантії Nvidia за договорами оренди зросли з $3.5B до $108.5B після серпневої угоди, про яку повідомлялося у квартальному звіті 10-Q.
Якщо дивитися на це очима банкіра, Nvidia тепер відіграє три ролі у розбудові ШІ:
• Кредитор: $63.1B торговельної дебіторської заборгованості станом на 26 липня. Торговельний кредит уже надано, за деякими умовами — на строк до одного року; він відображений у балансі.
• Гарант: $3.5B гарантій за договорами оренди на кінець кварталу, а також до $105B за угодою, укладеною в серпні, щодо одного кампусу, пов’язаного з OpenAI. Зобов’язання умовне: воно почне діяти з 2029 фінансового року й зменшуватиметься в міру сплати орендної плати.
• Клієнт: $36B зобов’язань із придбання хмарних потужностей у хмарних ШІ-компаній, які купують її чипи. Це зобов’язання щодо закупівлі, а не позика.
На кінець кварталу аванси від клієнтів становили $2.8B.
Це не історія про платоспроможність компанії з власним капіталом у $229B. Питання в тому, який обсяг попиту Nvidia допомагає фінансувати.
Давня фінансова директорка Nvidia, Колетт Кресс, тепер виконує обов’язки генеральної директорки. Тож ці фінансові зобов’язання безпосередньо опиняються в центрі її уваги.
17 листопада я насамперед порівняю дебіторську заборгованість із доходом. Минулого кварталу дебіторська заборгованість зросла на 55%, а дохід — на 18%.
Максимальні гарантії Nvidia за договорами оренди зросли з $3.5B до $108.5B після серпневої угоди, про яку повідомлялося у квартальному звіті 10-Q.
Якщо дивитися на це очима банкіра, Nvidia тепер відіграє три ролі у розбудові ШІ:
• Кредитор: $63.1B торговельної дебіторської заборгованості станом на 26 липня. Торговельний кредит уже надано, за деякими умовами — на строк до одного року; він відображений у балансі.
• Гарант: $3.5B гарантій за договорами оренди на кінець кварталу, а також до $105B за угодою, укладеною в серпні, щодо одного кампусу, пов’язаного з OpenAI. Зобов’язання умовне: воно почне діяти з 2029 фінансового року й зменшуватиметься в міру сплати орендної плати.
• Клієнт: $36B зобов’язань із придбання хмарних потужностей у хмарних ШІ-компаній, які купують її чипи. Це зобов’язання щодо закупівлі, а не позика.
На кінець кварталу аванси від клієнтів становили $2.8B.
Це не історія про платоспроможність компанії з власним капіталом у $229B. Питання в тому, який обсяг попиту Nvidia допомагає фінансувати.
Давня фінансова директорка Nvidia, Колетт Кресс, тепер виконує обов’язки генеральної директорки. Тож ці фінансові зобов’язання безпосередньо опиняються в центрі її уваги.
17 листопада я насамперед порівняю дебіторську заборгованість із доходом. Минулого кварталу дебіторська заборгованість зросла на 55%, а дохід — на 18%.
Якщо дивитися на це очима банкіра, Nvidia тепер відіграє три ролі у розбудові ШІ:
• Кредитор: $63.1B торговельної дебіторської заборгованості станом на 26 липня. Торговельний кредит уже надано, за деякими умовами — на строк до одного року; він відображений у балансі.
• Гарант: $3.5B гарантій за договорами оренди на кінець кварталу, а також до $105B за угодою, укладеною в серпні, щодо одного кампусу, пов’язаного з OpenAI. Зобов’язання умовне: воно почне діяти з 2029 фінансового року й зменшуватиметься в міру сплати орендної плати.
• Клієнт: $36B зобов’язань із придбання хмарних потужностей у хмарних ШІ-компаній, які купують її чипи. Це зобов’язання щодо закупівлі, а не позика.
На кінець кварталу аванси від клієнтів становили $2.8B.
Це не історія про платоспроможність компанії з власним капіталом у $229B. Питання в тому, який обсяг попиту Nvidia допомагає фінансувати.
Давня фінансова директорка Nvidia, Колетт Кресс, тепер виконує обов’язки генеральної директорки. Тож ці фінансові зобов’язання безпосередньо опиняються в центрі її уваги.
17 листопада я насамперед порівняю дебіторську заборгованість із доходом. Минулого кварталу дебіторська заборгованість зросла на 55%, а дохід — на 18%.
367
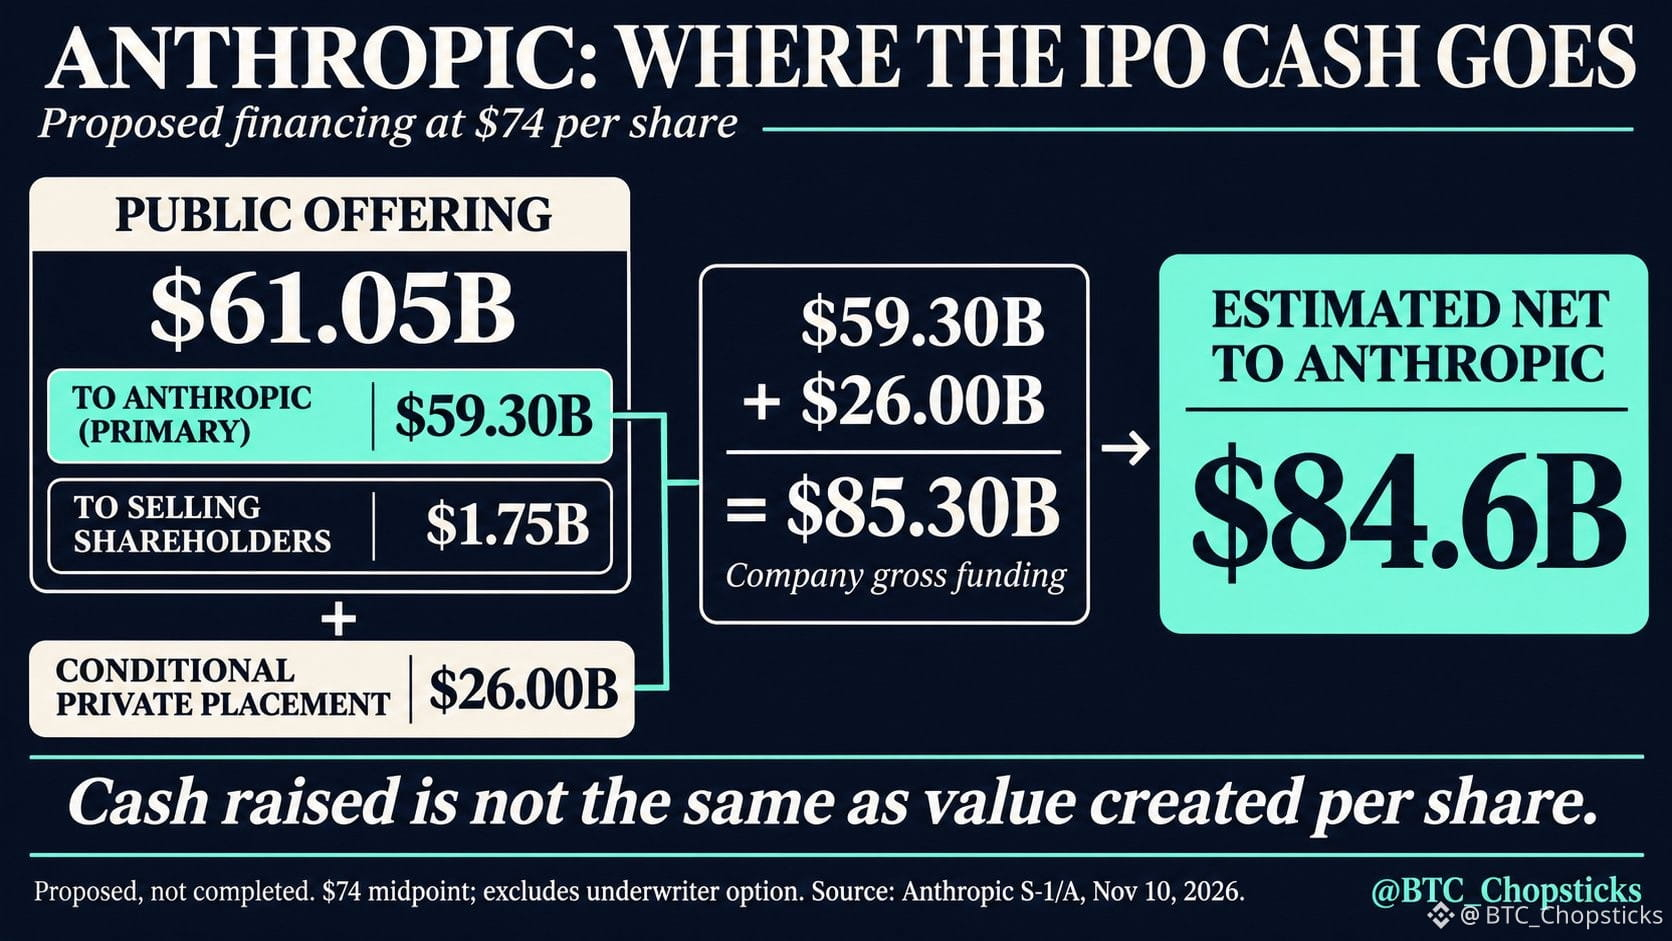
Запропонований пакет IPO Anthropic може принести компанії $84.6B чистими.
Інвестиційне питання полягає в тому, який дохід цей капітал принесе на акцію.
За середньої ціни $74 приблизно $59.3B від публічного розміщення надійде Anthropic, а $1.75B — акціонерам, які продають свої акції. Умовне приватне розміщення на $26B збільшить валові надходження компанії приблизно до $85.3B.
Оцінка в $84.6B враховує витрати на розміщення, але не включає опціон андеррайтера. Це запропоновані умови, а не завершене фінансування.
Більший обсяг готівки може забезпечити фінансування обчислювальних потужностей і розширення. Нові акції також змінюють базу для розрахунку часток власності.
Поряд із заголовковою оцінкою компанії я б стежив за конвертацією надходжень від клієнтів у грошові кошти, зобов’язаннями щодо обчислювальних потужностей і майбутнім розмиванням часток.
Джерело: форма S-1/A Anthropic від 10 листопада та оголошення про роудшоу.
Запропонований пакет IPO Anthropic може принести компанії $84.6B чистими.
Інвестиційне питання полягає в тому, який дохід цей капітал принесе на акцію.
За середньої ціни $74 приблизно $59.3B від публічного розміщення надійде Anthropic, а $1.75B — акціонерам, які продають свої акції. Умовне приватне розміщення на $26B збільшить валові надходження компанії приблизно до $85.3B.
Оцінка в $84.6B враховує витрати на розміщення, але не включає опціон андеррайтера. Це запропоновані умови, а не завершене фінансування.
Більший обсяг готівки може забезпечити фінансування обчислювальних потужностей і розширення. Нові акції також змінюють базу для розрахунку часток власності.
Поряд із заголовковою оцінкою компанії я б стежив за конвертацією надходжень від клієнтів у грошові кошти, зобов’язаннями щодо обчислювальних потужностей і майбутнім розмиванням часток.
Джерело: форма S-1/A Anthropic від 10 листопада та оголошення про роудшоу.
Інвестиційне питання полягає в тому, який дохід цей капітал принесе на акцію.
За середньої ціни $74 приблизно $59.3B від публічного розміщення надійде Anthropic, а $1.75B — акціонерам, які продають свої акції. Умовне приватне розміщення на $26B збільшить валові надходження компанії приблизно до $85.3B.
Оцінка в $84.6B враховує витрати на розміщення, але не включає опціон андеррайтера. Це запропоновані умови, а не завершене фінансування.
Більший обсяг готівки може забезпечити фінансування обчислювальних потужностей і розширення. Нові акції також змінюють базу для розрахунку часток власності.
Поряд із заголовковою оцінкою компанії я б стежив за конвертацією надходжень від клієнтів у грошові кошти, зобов’язаннями щодо обчислювальних потужностей і майбутнім розмиванням часток.
Джерело: форма S-1/A Anthropic від 10 листопада та оголошення про роудшоу.
269
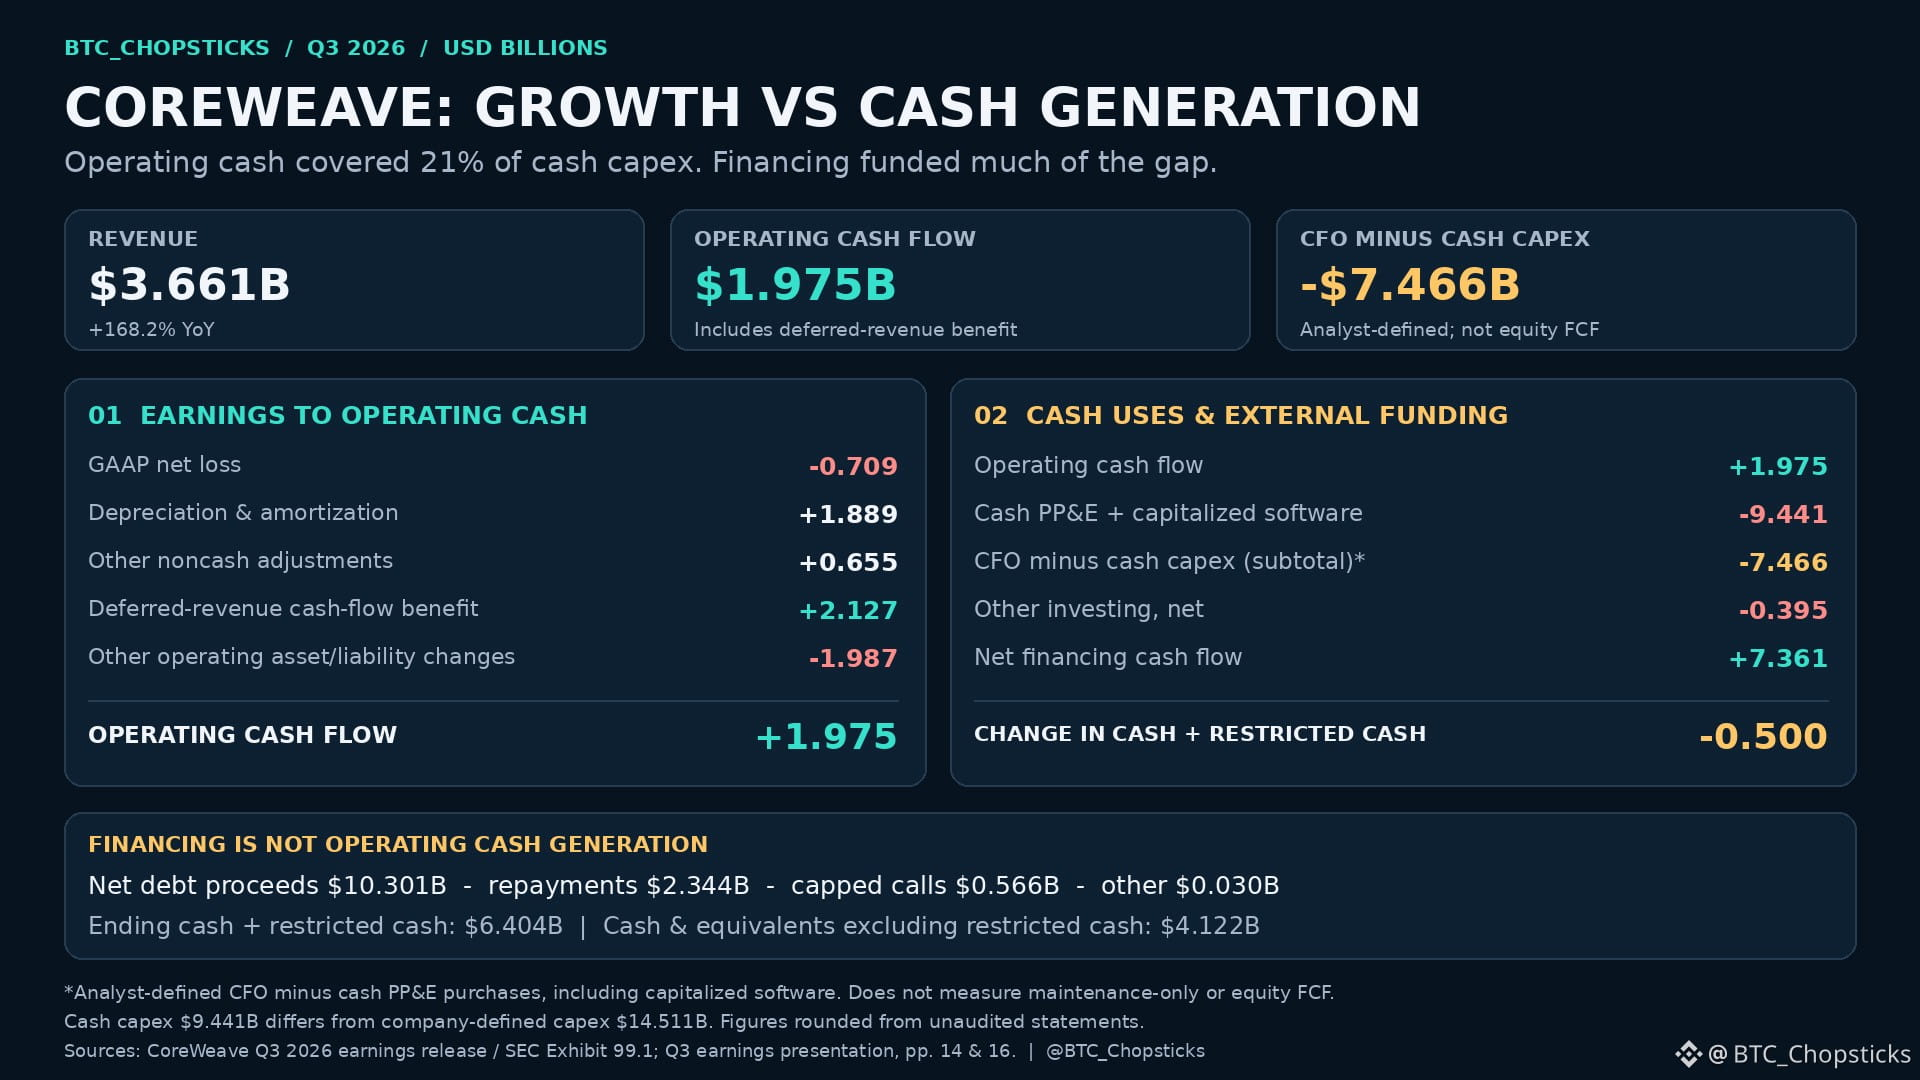
У третьому кварталі CoreWeave згенерувала $1.98B операційного грошового потоку, а потім витратила $9.44B на капітальні витрати за грошові кошти.
Різниця в $7.47B — це питання акціонерів, яке стоїть за її зростанням.
Дохід зріс на 168% — до $3.66B. Операційний прибуток за GAAP став позитивним, але чисті процентні витрати в розмірі $846M перевищили операційний прибуток у $207M.
Операційний грошовий потік також включав ефект від відстроченого доходу в розмірі $2.13B. Це допомагає фінансуванню, але водночас створює зобов’язання щодо надання послуг у майбутньому.
Чисте фінансування забезпечило $7.36B. Попри це, обсяг коштів разом з обмеженими в розпорядженні коштами скоротився на $500M.
Оптимістичний сценарій полягає в тому, що інвестиції перетворяться на продуктивні потужності, які забезпечуватимуть стабільне повернення коштів. Перевіркою стане те, чи зможуть надходження від клієнтів і генерація грошових коштів зрештою випередити реінвестування та витрати на фінансування.
Зростання реальне. Окреме питання — чи забезпечать ці інвестиції зрештою стабільну дохідність для акціонерів.
Капітальні витрати за грошові кошти включають основні засоби та капіталізоване програмне забезпечення. Операційний грошовий потік мінус капітальні витрати за грошові кошти — це показник, визначений аналітиком, а не вільний грошовий потік для акціонерів. Джерело: офіційні результати CoreWeave за третій квартал 2026 року.
{future}(CRWVUSDT)
У третьому кварталі CoreWeave згенерувала $1.98B операційного грошового потоку, а потім витратила $9.44B на капітальні витрати за грошові кошти.
Різниця в $7.47B — це питання акціонерів, яке стоїть за її зростанням.
Дохід зріс на 168% — до $3.66B. Операційний прибуток за GAAP став позитивним, але чисті процентні витрати в розмірі $846M перевищили операційний прибуток у $207M.
Операційний грошовий потік також включав ефект від відстроченого доходу в розмірі $2.13B. Це допомагає фінансуванню, але водночас створює зобов’язання щодо надання послуг у майбутньому.
Чисте фінансування забезпечило $7.36B. Попри це, обсяг коштів разом з обмеженими в розпорядженні коштами скоротився на $500M.
Оптимістичний сценарій полягає в тому, що інвестиції перетворяться на продуктивні потужності, які забезпечуватимуть стабільне повернення коштів. Перевіркою стане те, чи зможуть надходження від клієнтів і генерація грошових коштів зрештою випередити реінвестування та витрати на фінансування.
Зростання реальне. Окреме питання — чи забезпечать ці інвестиції зрештою стабільну дохідність для акціонерів.
Капітальні витрати за грошові кошти включають основні засоби та капіталізоване програмне забезпечення. Операційний грошовий потік мінус капітальні витрати за грошові кошти — це показник, визначений аналітиком, а не вільний грошовий потік для акціонерів. Джерело: офіційні результати CoreWeave за третій квартал 2026 року.
Різниця в $7.47B — це питання акціонерів, яке стоїть за її зростанням.
Дохід зріс на 168% — до $3.66B. Операційний прибуток за GAAP став позитивним, але чисті процентні витрати в розмірі $846M перевищили операційний прибуток у $207M.
Операційний грошовий потік також включав ефект від відстроченого доходу в розмірі $2.13B. Це допомагає фінансуванню, але водночас створює зобов’язання щодо надання послуг у майбутньому.
Чисте фінансування забезпечило $7.36B. Попри це, обсяг коштів разом з обмеженими в розпорядженні коштами скоротився на $500M.
Оптимістичний сценарій полягає в тому, що інвестиції перетворяться на продуктивні потужності, які забезпечуватимуть стабільне повернення коштів. Перевіркою стане те, чи зможуть надходження від клієнтів і генерація грошових коштів зрештою випередити реінвестування та витрати на фінансування.
Зростання реальне. Окреме питання — чи забезпечать ці інвестиції зрештою стабільну дохідність для акціонерів.
Капітальні витрати за грошові кошти включають основні засоби та капіталізоване програмне забезпечення. Операційний грошовий потік мінус капітальні витрати за грошові кошти — це показник, визначений аналітиком, а не вільний грошовий потік для акціонерів. Джерело: офіційні результати CoreWeave за третій квартал 2026 року.
205
🎮🔥 TRON Global Friends Thailand #5: вечір лазертагу!
Хто сказав, що спілкування у Web3-спільноті можливе лише в конференц-залі?
Цього разу не обговорюємо графіки K-ліній — одразу беремо лазерні бластери й вирушаємо в бій!🎯🐂
📅 27 листопада 2026 року
🕖 Початок о 19:00
📍 Бангкок, Таїланд
⚡ На вас чекає
🎯 Лазертаг — командна гра та море веселощів
🤝 Знайомство з Web3 KOL та партнерами спільноти TRON
🍽️ Спільна вечеря та невимушене спілкування
🐂 Хто знає, може, TRON Bull стане MVP вечора!
❤️ Поза блокчейном найважливіше — справжні зв’язки.
Web3 — це не лише технології та торгівля, а й друзі зі спільними інтересами та цінні спільні спогади.
🎟️ Кількість місць обмежена! Зареєструйтеся на офіційній сторінці події в Luma. Остаточну участь має підтвердити організатор.
До зустрічі в Бангкоку!🚀
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🎮🔥 TRON Global Friends Thailand #5: вечір лазертагу!
Хто сказав, що спілкування у Web3-спільноті можливе лише в конференц-залі?
Цього разу не обговорюємо графіки K-ліній — одразу беремо лазерні бластери й вирушаємо в бій!🎯🐂
📅 27 листопада 2026 року
🕖 Початок о 19:00
📍 Бангкок, Таїланд
⚡ На вас чекає
🎯 Лазертаг — командна гра та море веселощів
🤝 Знайомство з Web3 KOL та партнерами спільноти TRON
🍽️ Спільна вечеря та невимушене спілкування
🐂 Хто знає, може, TRON Bull стане MVP вечора!
❤️ Поза блокчейном найважливіше — справжні зв’язки.
Web3 — це не лише технології та торгівля, а й друзі зі спільними інтересами та цінні спільні спогади.
🎟️ Кількість місць обмежена! Зареєструйтеся на офіційній сторінці події в Luma. Остаточну участь має підтвердити організатор.
До зустрічі в Бангкоку!🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Хто сказав, що спілкування у Web3-спільноті можливе лише в конференц-залі?
Цього разу не обговорюємо графіки K-ліній — одразу беремо лазерні бластери й вирушаємо в бій!🎯🐂
📅 27 листопада 2026 року
🕖 Початок о 19:00
📍 Бангкок, Таїланд
⚡ На вас чекає
🎯 Лазертаг — командна гра та море веселощів
🤝 Знайомство з Web3 KOL та партнерами спільноти TRON
🍽️ Спільна вечеря та невимушене спілкування
🐂 Хто знає, може, TRON Bull стане MVP вечора!
❤️ Поза блокчейном найважливіше — справжні зв’язки.
Web3 — це не лише технології та торгівля, а й друзі зі спільними інтересами та цінні спільні спогади.
🎟️ Кількість місць обмежена! Зареєструйтеся на офіційній сторінці події в Luma. Остаточну участь має підтвердити організатор.
До зустрічі в Бангкоку!🚀
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
202
🔐 Створюєте сховище USDT на TRON? Остерігайтеся цієї прихованої пастки!
OpenZeppelin випустила новий посібник для розробників, у якому пояснюється, як створити сховище USDT на TRON за допомогою Hardhat і стандарту TRC-4626.
⚙️ Основні етапи розробки
🔹 Внесення USDT в обмін на токени часток сховища
🔹 Погашення часток з урахуванням комісій за внесення та виведення коштів
🔹 Розв’язання специфічної проблеми зі значенням, яке повертає переказ USDT
🔹 Перевірка контракту в тестовій мережі Nile
💡 Чому це важливо?
У TRON переказ USDT може завершитися успішно, але повернути false, через що стандартна перевірка переказу може дати хибний результат.
SafeTRC20.safeTransferChecked від OpenZeppelin допомагає розв’язати цю проблему, перевіряючи зміну балансу.
🚀 Перспективи
Досконаліші інструменти для розробників сприятимуть розвитку екосистеми DeFi на TRON. Однак перед розгортанням у робочій мережі все одно потрібні ретельне тестування й аудит безпеки.
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🔐 Створюєте сховище USDT на TRON? Остерігайтеся цієї прихованої пастки!
OpenZeppelin випустила новий посібник для розробників, у якому пояснюється, як створити сховище USDT на TRON за допомогою Hardhat і стандарту TRC-4626.
⚙️ Основні етапи розробки
🔹 Внесення USDT в обмін на токени часток сховища
🔹 Погашення часток з урахуванням комісій за внесення та виведення коштів
🔹 Розв’язання специфічної проблеми зі значенням, яке повертає переказ USDT
🔹 Перевірка контракту в тестовій мережі Nile
💡 Чому це важливо?
У TRON переказ USDT може завершитися успішно, але повернути false, через що стандартна перевірка переказу може дати хибний результат.
SafeTRC20.safeTransferChecked від OpenZeppelin допомагає розв’язати цю проблему, перевіряючи зміну балансу.
🚀 Перспективи
Досконаліші інструменти для розробників сприятимуть розвитку екосистеми DeFi на TRON. Однак перед розгортанням у робочій мережі все одно потрібні ретельне тестування й аудит безпеки.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
OpenZeppelin випустила новий посібник для розробників, у якому пояснюється, як створити сховище USDT на TRON за допомогою Hardhat і стандарту TRC-4626.
⚙️ Основні етапи розробки
🔹 Внесення USDT в обмін на токени часток сховища
🔹 Погашення часток з урахуванням комісій за внесення та виведення коштів
🔹 Розв’язання специфічної проблеми зі значенням, яке повертає переказ USDT
🔹 Перевірка контракту в тестовій мережі Nile
💡 Чому це важливо?
У TRON переказ USDT може завершитися успішно, але повернути false, через що стандартна перевірка переказу може дати хибний результат.
SafeTRC20.safeTransferChecked від OpenZeppelin допомагає розв’язати цю проблему, перевіряючи зміну балансу.
🚀 Перспективи
Досконаліші інструменти для розробників сприятимуть розвитку екосистеми DeFi на TRON. Однак перед розгортанням у робочій мережі все одно потрібні ретельне тестування й аудит безпеки.
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
158
Фінансова угода Broadcom на $63 млрд для ШІ порушує важливіше питання, ніж те, чи реальний попит на ШІ.
Хто несе ризик?
В оголошенні від 26 жовтня йдеться, що компанія спеціального призначення (SPV) купує прискорювачі та мережеве обладнання, щоб здавати їх в оренду Anthropic. Broadcom надає підтримку залишкової вартості, еквівалентну частині фінансування під заставу першої черги.
Це не гарантія всієї угоди на $63 млрд.
У документах Anthropic описано п’ятирічну оренду обладнання, забезпечену гарантією компанії та самим обладнанням. У разі дефолту виплати можуть бути достроково прискорені.
Ці засоби захисту важливі. Але вони не гарантують майбутніх платежів.
Оптимістичний сценарій полягає в тому, що фінансування дає змогу наростити продуктивні потужності, а грошових потоків від клієнтів вистачить на покриття зобов’язань.
За несприятливого сценарію можливості здійснювати платежі, строки розгортання або відшкодування вартості обладнання виявляться гіршими за очікування.
Для акціонерів питання полягає в тому, який обсяг прибуткового зростання забезпечує ця структура і яка частина ризику втрат залишається на постачальнику.
Доступність капіталу та передавання ризику варто аналізувати окремо.
Фінансова угода Broadcom на $63 млрд для ШІ порушує важливіше питання, ніж те, чи реальний попит на ШІ.
Хто несе ризик?
В оголошенні від 26 жовтня йдеться, що компанія спеціального призначення (SPV) купує прискорювачі та мережеве обладнання, щоб здавати їх в оренду Anthropic. Broadcom надає підтримку залишкової вартості, еквівалентну частині фінансування під заставу першої черги.
Це не гарантія всієї угоди на $63 млрд.
У документах Anthropic описано п’ятирічну оренду обладнання, забезпечену гарантією компанії та самим обладнанням. У разі дефолту виплати можуть бути достроково прискорені.
Ці засоби захисту важливі. Але вони не гарантують майбутніх платежів.
Оптимістичний сценарій полягає в тому, що фінансування дає змогу наростити продуктивні потужності, а грошових потоків від клієнтів вистачить на покриття зобов’язань.
За несприятливого сценарію можливості здійснювати платежі, строки розгортання або відшкодування вартості обладнання виявляться гіршими за очікування.
Для акціонерів питання полягає в тому, який обсяг прибуткового зростання забезпечує ця структура і яка частина ризику втрат залишається на постачальнику.
Доступність капіталу та передавання ризику варто аналізувати окремо.
Хто несе ризик?
В оголошенні від 26 жовтня йдеться, що компанія спеціального призначення (SPV) купує прискорювачі та мережеве обладнання, щоб здавати їх в оренду Anthropic. Broadcom надає підтримку залишкової вартості, еквівалентну частині фінансування під заставу першої черги.
Це не гарантія всієї угоди на $63 млрд.
У документах Anthropic описано п’ятирічну оренду обладнання, забезпечену гарантією компанії та самим обладнанням. У разі дефолту виплати можуть бути достроково прискорені.
Ці засоби захисту важливі. Але вони не гарантують майбутніх платежів.
Оптимістичний сценарій полягає в тому, що фінансування дає змогу наростити продуктивні потужності, а грошових потоків від клієнтів вистачить на покриття зобов’язань.
За несприятливого сценарію можливості здійснювати платежі, строки розгортання або відшкодування вартості обладнання виявляться гіршими за очікування.
Для акціонерів питання полягає в тому, який обсяг прибуткового зростання забезпечує ця структура і яка частина ризику втрат залишається на постачальнику.
Доступність капіталу та передавання ризику варто аналізувати окремо.
271
IREN заявляє, що цільовий показник ARR у понад $4 млрд повністю профінансований.
То чому компанія й далі планує залучити ще $6 млрд фінансування?
Річ у тім, що інвестори розглядають два різні плани розширення.
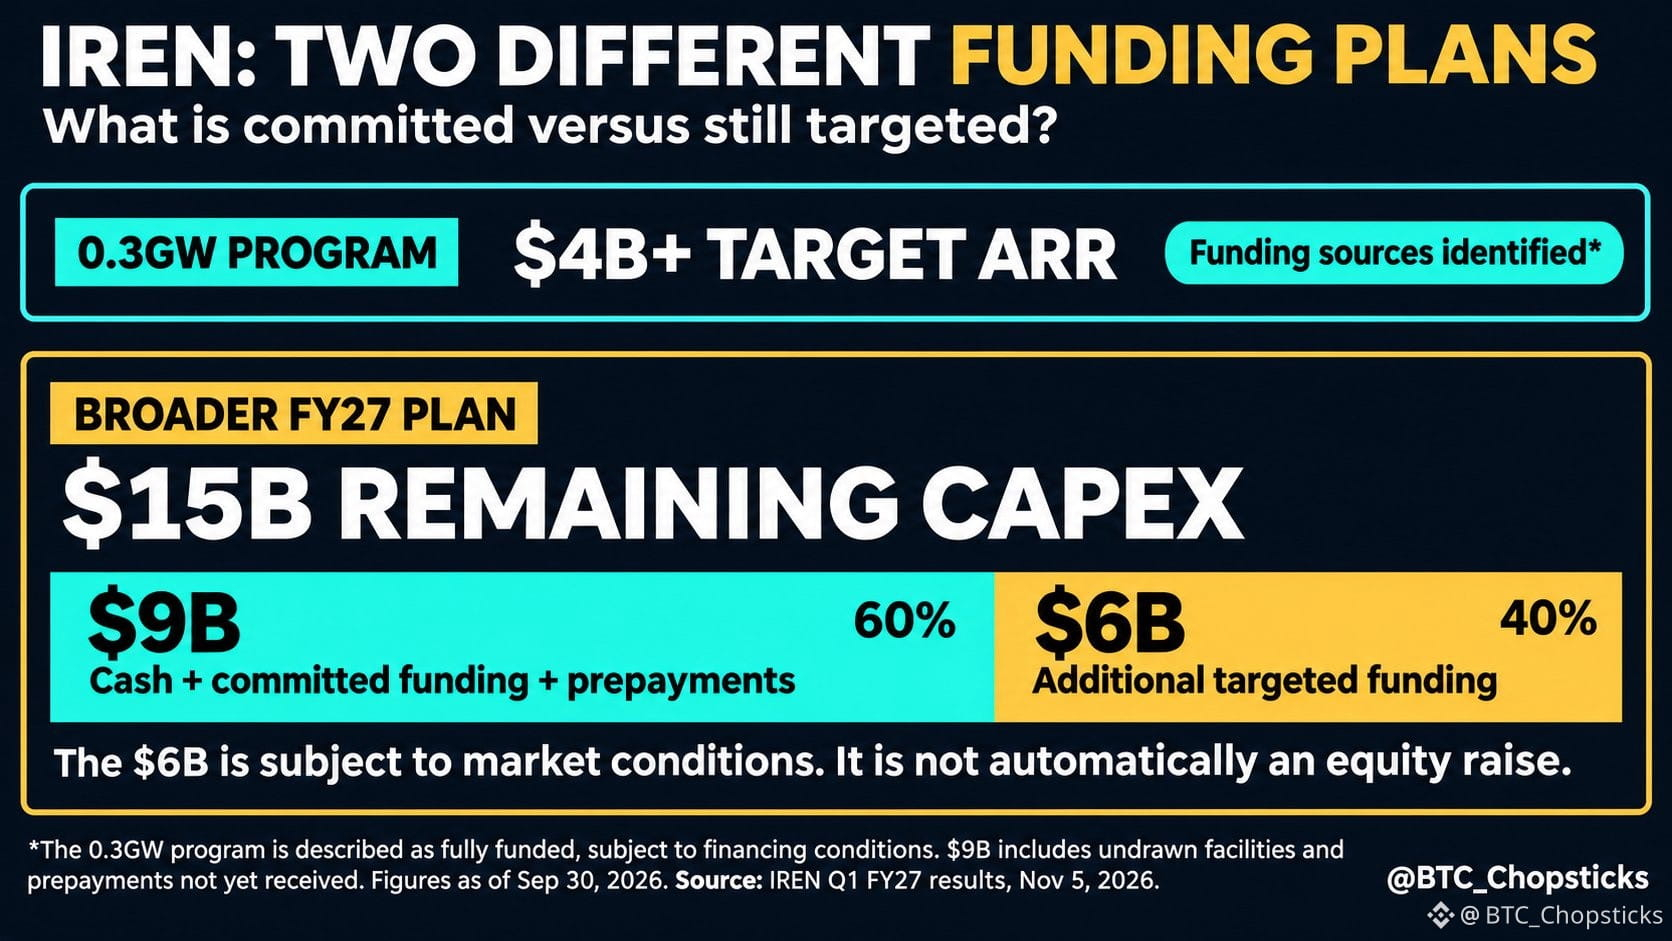
Контрактна ціль IREN — понад $4 млрд ARR — забезпечена програмою потужністю 0,3 ГВт, яку компанія вважає профінансованою, з урахуванням умов фінансування.
Однак ширший план розширення на 2027 фінансовий рік передбачає приблизно $15 млрд запланованих капітальних витрат, які ще потрібно профінансувати:
• $9 млрд — за рахунок коштів, підтвердженого фінансування та передоплат клієнтів.
• $6 млрд — за рахунок додаткового фінансування, залучення якого планується з урахуванням ринкових умов.
Ці $9 млрд — це не лише кошти, що лежать на банківському рахунку. Сюди входять невибрані кредитні кошти та передоплати клієнтів, які компанія ще не отримала.
А додаткові $6 млрд не обов’язково залучатимуться шляхом випуску акцій.
Ця відмінність має значення.
Попит на ШІ може бути величезним, але економічна вигода для акціонерів усе одно залежить від вартості фінансування, розмивання часток і того, як швидко законтрактовані потужності почнуть генерувати грошові кошти.
Справжнє питання не лише в тому, скільки інфраструктури для ШІ може побудувати IREN.
А в тому, скільки цінності отримає кожна акція після фінансування цього зростання.
IREN заявляє, що цільовий показник ARR у понад $4 млрд повністю профінансований.
То чому компанія й далі планує залучити ще $6 млрд фінансування?
Річ у тім, що інвестори розглядають два різні плани розширення.
Контрактна ціль IREN — понад $4 млрд ARR — забезпечена програмою потужністю 0,3 ГВт, яку компанія вважає профінансованою, з урахуванням умов фінансування.
Однак ширший план розширення на 2027 фінансовий рік передбачає приблизно $15 млрд запланованих капітальних витрат, які ще потрібно профінансувати:
• $9 млрд — за рахунок коштів, підтвердженого фінансування та передоплат клієнтів.
• $6 млрд — за рахунок додаткового фінансування, залучення якого планується з урахуванням ринкових умов.
Ці $9 млрд — це не лише кошти, що лежать на банківському рахунку. Сюди входять невибрані кредитні кошти та передоплати клієнтів, які компанія ще не отримала.
А додаткові $6 млрд не обов’язково залучатимуться шляхом випуску акцій.
Ця відмінність має значення.
Попит на ШІ може бути величезним, але економічна вигода для акціонерів усе одно залежить від вартості фінансування, розмивання часток і того, як швидко законтрактовані потужності почнуть генерувати грошові кошти.
Справжнє питання не лише в тому, скільки інфраструктури для ШІ може побудувати IREN.
А в тому, скільки цінності отримає кожна акція після фінансування цього зростання.
То чому компанія й далі планує залучити ще $6 млрд фінансування?
Річ у тім, що інвестори розглядають два різні плани розширення.
Контрактна ціль IREN — понад $4 млрд ARR — забезпечена програмою потужністю 0,3 ГВт, яку компанія вважає профінансованою, з урахуванням умов фінансування.
Однак ширший план розширення на 2027 фінансовий рік передбачає приблизно $15 млрд запланованих капітальних витрат, які ще потрібно профінансувати:
• $9 млрд — за рахунок коштів, підтвердженого фінансування та передоплат клієнтів.
• $6 млрд — за рахунок додаткового фінансування, залучення якого планується з урахуванням ринкових умов.
Ці $9 млрд — це не лише кошти, що лежать на банківському рахунку. Сюди входять невибрані кредитні кошти та передоплати клієнтів, які компанія ще не отримала.
А додаткові $6 млрд не обов’язково залучатимуться шляхом випуску акцій.
Ця відмінність має значення.
Попит на ШІ може бути величезним, але економічна вигода для акціонерів усе одно залежить від вартості фінансування, розмивання часток і того, як швидко законтрактовані потужності почнуть генерувати грошові кошти.
Справжнє питання не лише в тому, скільки інфраструктури для ШІ може побудувати IREN.
А в тому, скільки цінності отримає кожна акція після фінансування цього зростання.
1
429
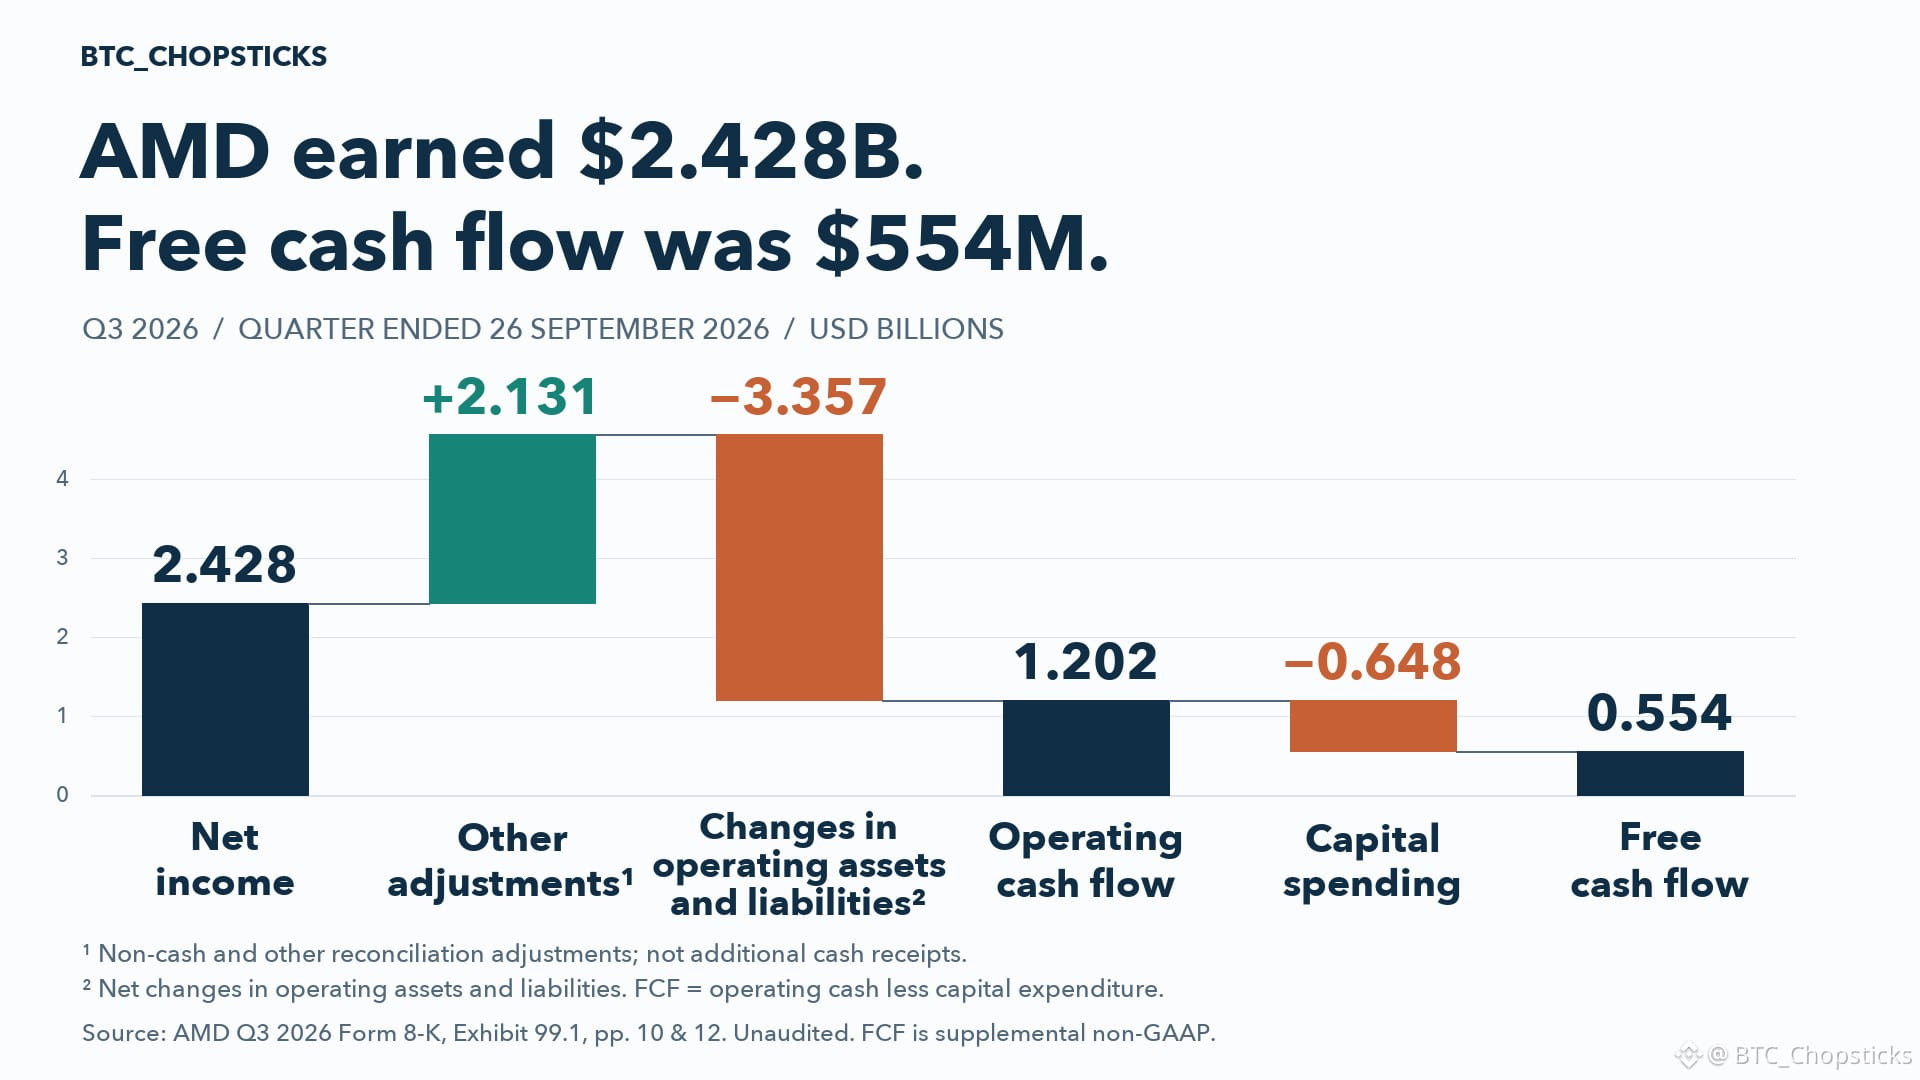
AMD повідомила про квартальний прибуток у розмірі $2.428B.
Але вільний грошовий потік становив лише $554M.
Куди поділася різниця?
Дебіторська заборгованість і запаси поглинули $4.923B грошових коштів, частково компенсовані кредиторською заборгованістю та іншими зобов’язаннями.
Після всіх операційних коригувань і капітальних витрат у розмірі $648M AMD отримала $554M вільного грошового потоку.
Це не означає, що попит стрімко падає. Це означає, що зростання потребує значного оборотного капіталу.
Наступна перевірка — не лише зростання доходу. Важливо, чи встигатимуть надходити платежі від клієнтів і чи вдасться перетворювати запаси на продажі.
3-й квартал 2026 року, неаудовані дані. Вільний грошовий потік — додатковий показник, що не відповідає стандартам GAAP.
AMD повідомила про квартальний прибуток у розмірі $2.428B.
Але вільний грошовий потік становив лише $554M.
Куди поділася різниця?
Дебіторська заборгованість і запаси поглинули $4.923B грошових коштів, частково компенсовані кредиторською заборгованістю та іншими зобов’язаннями.
Після всіх операційних коригувань і капітальних витрат у розмірі $648M AMD отримала $554M вільного грошового потоку.
Це не означає, що попит стрімко падає. Це означає, що зростання потребує значного оборотного капіталу.
Наступна перевірка — не лише зростання доходу. Важливо, чи встигатимуть надходити платежі від клієнтів і чи вдасться перетворювати запаси на продажі.
3-й квартал 2026 року, неаудовані дані. Вільний грошовий потік — додатковий показник, що не відповідає стандартам GAAP.
Але вільний грошовий потік становив лише $554M.
Куди поділася різниця?
Дебіторська заборгованість і запаси поглинули $4.923B грошових коштів, частково компенсовані кредиторською заборгованістю та іншими зобов’язаннями.
Після всіх операційних коригувань і капітальних витрат у розмірі $648M AMD отримала $554M вільного грошового потоку.
Це не означає, що попит стрімко падає. Це означає, що зростання потребує значного оборотного капіталу.
Наступна перевірка — не лише зростання доходу. Важливо, чи встигатимуть надходити платежі від клієнтів і чи вдасться перетворювати запаси на продажі.
3-й квартал 2026 року, неаудовані дані. Вільний грошовий потік — додатковий показник, що не відповідає стандартам GAAP.
294
Платіжна мережа Visa зростає. Зростає й сума, яку компанія повертає клієнтам.
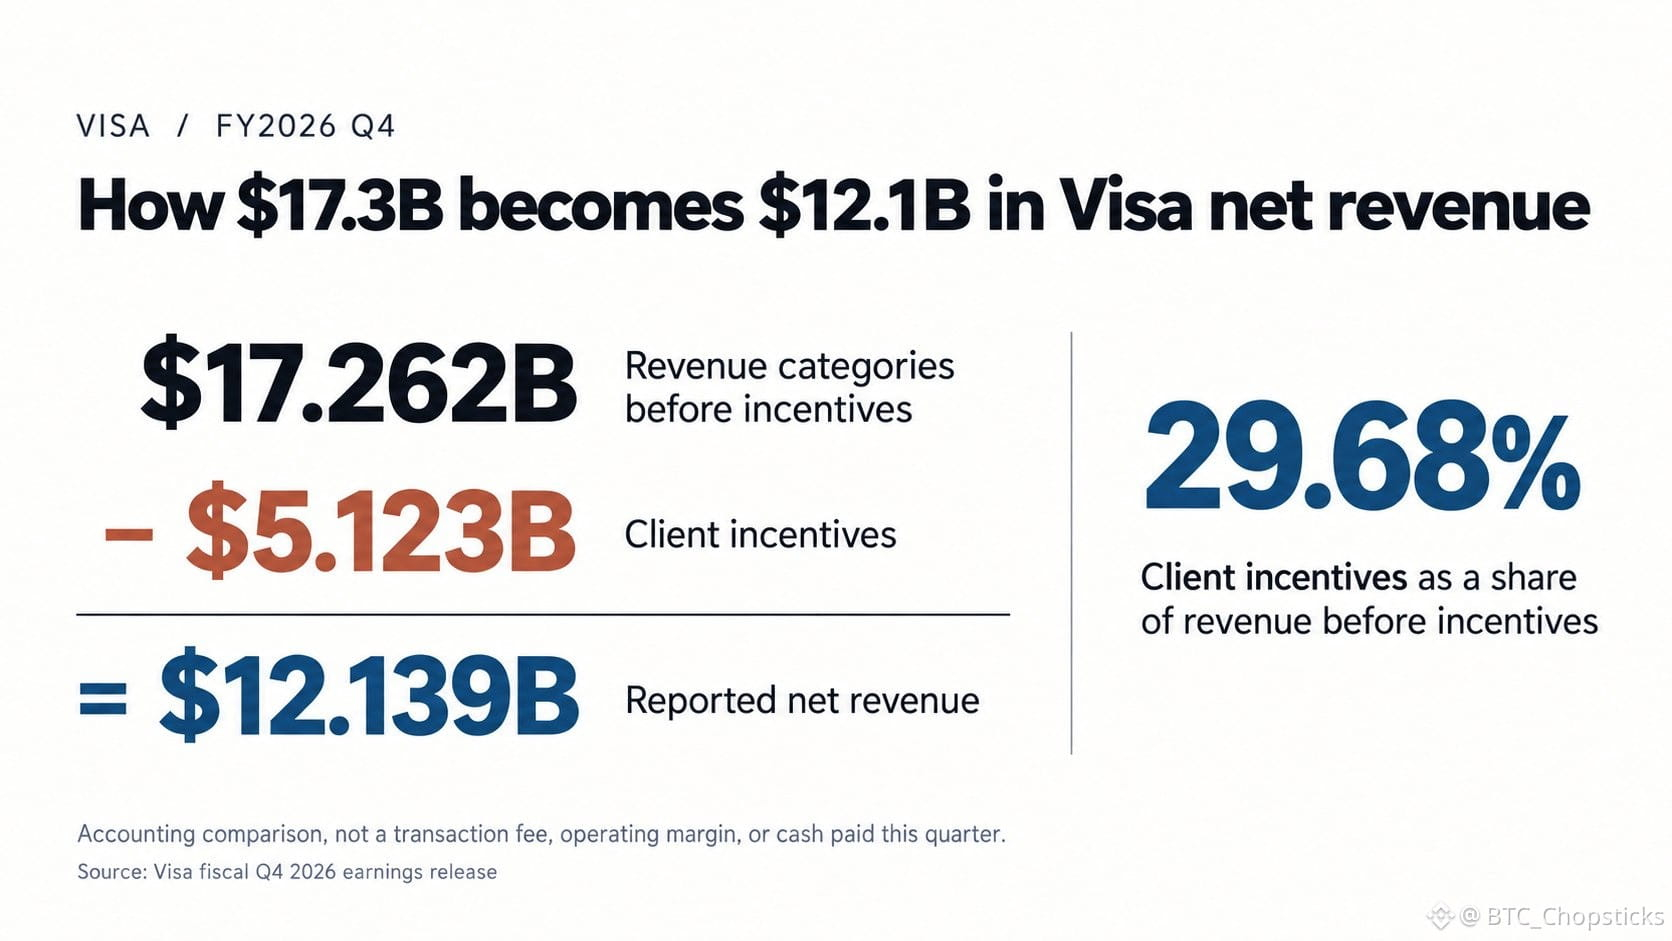
За квартал, що завершився у вересні 2026 року, Visa повідомила про чистий дохід у розмірі $12.139B — на 13% більше. Стимули для клієнтів становили $5.123B — на 21% більше.
Додайте чотири категорії доходу, про які компанія звітувала до вирахування стимулів, і отримаєте $17.262B. Відніміть $5.123B — і отримаєте чистий дохід, про який звітувала компанія.
За такого бухгалтерського зіставлення стимули поглинули близько $29.68 з кожних $100 доходу до їх вирахування. Це не комісія Visa за споживчі витрати, не операційна маржа й не показник грошових виплат за цей квартал.
Стимули можуть допомагати підтримувати цінні відносини з клієнтами. Саме по собі їхнє зростання не доводить, що економічні показники Visa погіршуються. Обсяг платежів зріс на 9% у постійних доларах, тоді як чистий дохід зростав швидше.
Але щоб оцінити мережу, недостатньо просто підрахувати платежі, які вона проводить. Я б перевірив, чи й надалі додатковий бізнес приносить привабливий дохід після врахування умов, запропонованих клієнтам.
Більша мережа може зміцнити бізнес. Але й ціна її підтримання має значення.
Платіжна мережа Visa зростає. Зростає й сума, яку компанія повертає клієнтам.
За квартал, що завершився у вересні 2026 року, Visa повідомила про чистий дохід у розмірі $12.139B — на 13% більше. Стимули для клієнтів становили $5.123B — на 21% більше.
Додайте чотири категорії доходу, про які компанія звітувала до вирахування стимулів, і отримаєте $17.262B. Відніміть $5.123B — і отримаєте чистий дохід, про який звітувала компанія.
За такого бухгалтерського зіставлення стимули поглинули близько $29.68 з кожних $100 доходу до їх вирахування. Це не комісія Visa за споживчі витрати, не операційна маржа й не показник грошових виплат за цей квартал.
Стимули можуть допомагати підтримувати цінні відносини з клієнтами. Саме по собі їхнє зростання не доводить, що економічні показники Visa погіршуються. Обсяг платежів зріс на 9% у постійних доларах, тоді як чистий дохід зростав швидше.
Але щоб оцінити мережу, недостатньо просто підрахувати платежі, які вона проводить. Я б перевірив, чи й надалі додатковий бізнес приносить привабливий дохід після врахування умов, запропонованих клієнтам.
Більша мережа може зміцнити бізнес. Але й ціна її підтримання має значення.
За квартал, що завершився у вересні 2026 року, Visa повідомила про чистий дохід у розмірі $12.139B — на 13% більше. Стимули для клієнтів становили $5.123B — на 21% більше.
Додайте чотири категорії доходу, про які компанія звітувала до вирахування стимулів, і отримаєте $17.262B. Відніміть $5.123B — і отримаєте чистий дохід, про який звітувала компанія.
За такого бухгалтерського зіставлення стимули поглинули близько $29.68 з кожних $100 доходу до їх вирахування. Це не комісія Visa за споживчі витрати, не операційна маржа й не показник грошових виплат за цей квартал.
Стимули можуть допомагати підтримувати цінні відносини з клієнтами. Саме по собі їхнє зростання не доводить, що економічні показники Visa погіршуються. Обсяг платежів зріс на 9% у постійних доларах, тоді як чистий дохід зростав швидше.
Але щоб оцінити мережу, недостатньо просто підрахувати платежі, які вона проводить. Я б перевірив, чи й надалі додатковий бізнес приносить привабливий дохід після врахування умов, запропонованих клієнтам.
Більша мережа може зміцнити бізнес. Але й ціна її підтримання має значення.
300
Перш ніж оцінювати контракт на постачання пам’яті, запитайте, хто нестиме збитки.
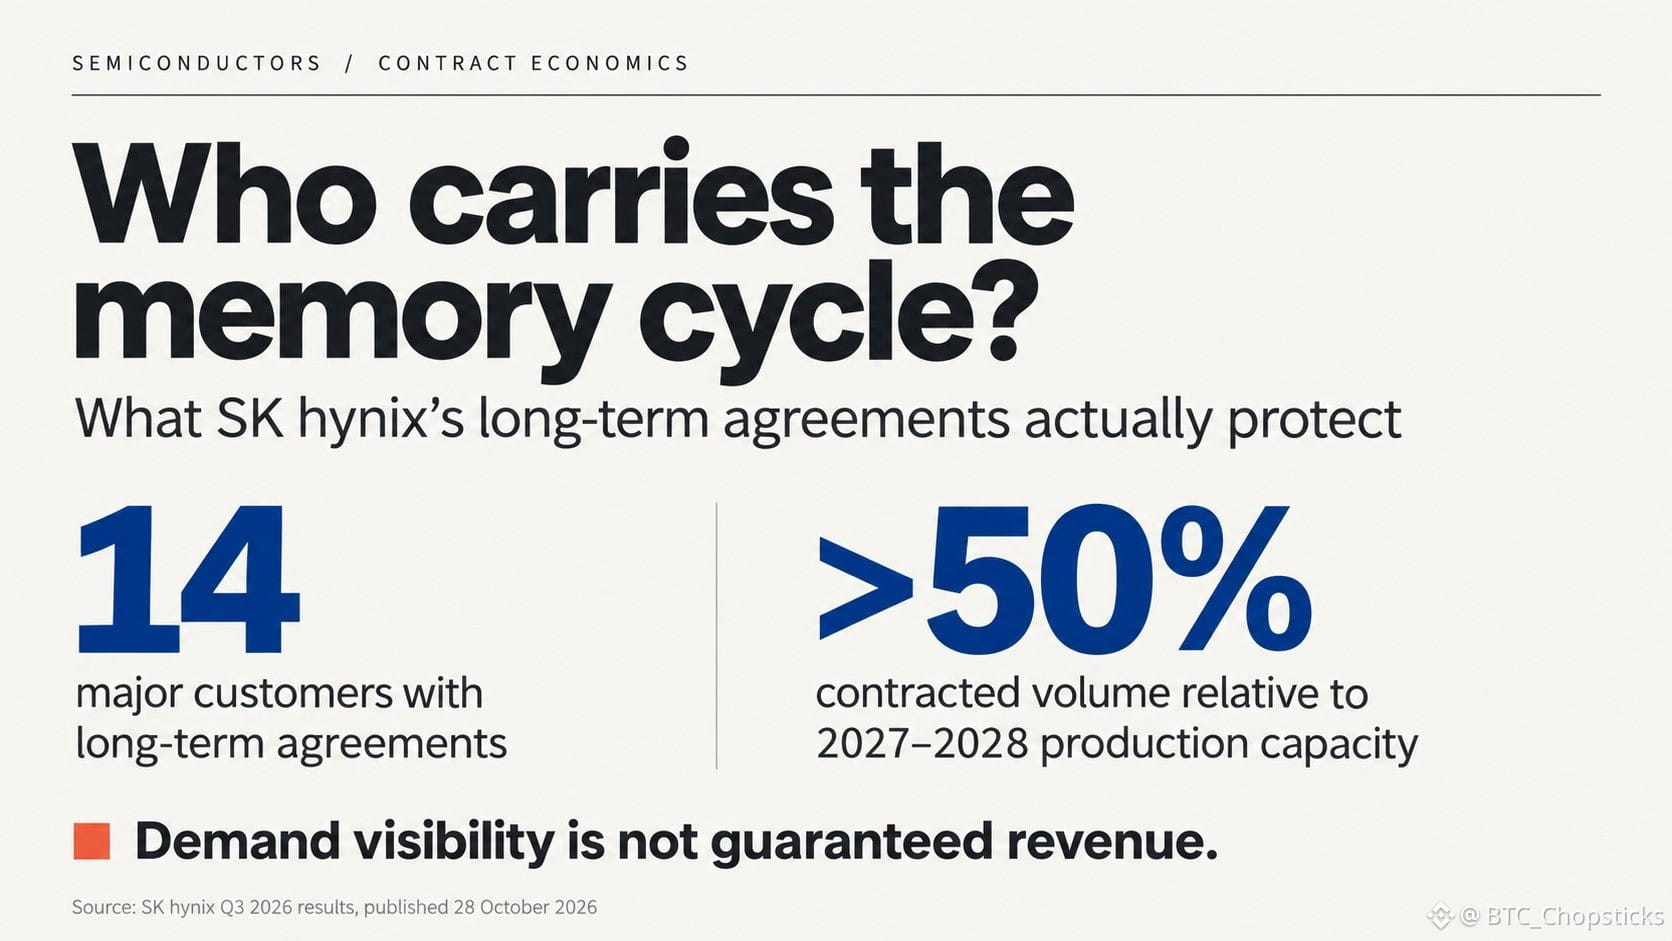
SK hynix заявляє, що угоди з 14 великими клієнтами охоплюють обсяги, еквівалентні понад половині її загальних виробничих потужностей у 2027–2028 роках. Ціни можуть змінюватися відповідно до ринкових умов у межах узгоджених діапазонів.
Це не гарантує половини майбутніх доходів компанії й не означає, що йдеться лише про HBM. У повідомленні не розкрито числових меж цінових діапазонів, штрафів за скасування чи умов мінімальних платежів.
Micron у своїх розкриттях іде далі: її угоди зі стратегічними клієнтами передбачають обсяги за принципом «бери або плати», а багато з них мають мінімальні та максимальні межі цін. Не слід припускати, що SK hynix має такий самий захист.
Моя інтерпретація: клієнти раніше беруть на себе зобов’язання, щоб забезпечити собі постачання, даючи виробникам надійнішу основу для інвестицій. Але більша впевненість також може заохочувати розширення виробництва, яке зрештою послабить ціни.
Я оцінював би ці зміни за тим, наскільки захищеними залишаються прибутки й грошові кошти, коли пропозиція наздоганяє попит, а не лише за тривалістю контрактів. Довші угоди можуть змінити те, на кому позначається циклічність ринку пам’яті, але не здатні її усунути.
Перш ніж оцінювати контракт на постачання пам’яті, запитайте, хто нестиме збитки.
SK hynix заявляє, що угоди з 14 великими клієнтами охоплюють обсяги, еквівалентні понад половині її загальних виробничих потужностей у 2027–2028 роках. Ціни можуть змінюватися відповідно до ринкових умов у межах узгоджених діапазонів.
Це не гарантує половини майбутніх доходів компанії й не означає, що йдеться лише про HBM. У повідомленні не розкрито числових меж цінових діапазонів, штрафів за скасування чи умов мінімальних платежів.
Micron у своїх розкриттях іде далі: її угоди зі стратегічними клієнтами передбачають обсяги за принципом «бери або плати», а багато з них мають мінімальні та максимальні межі цін. Не слід припускати, що SK hynix має такий самий захист.
Моя інтерпретація: клієнти раніше беруть на себе зобов’язання, щоб забезпечити собі постачання, даючи виробникам надійнішу основу для інвестицій. Але більша впевненість також може заохочувати розширення виробництва, яке зрештою послабить ціни.
Я оцінював би ці зміни за тим, наскільки захищеними залишаються прибутки й грошові кошти, коли пропозиція наздоганяє попит, а не лише за тривалістю контрактів. Довші угоди можуть змінити те, на кому позначається циклічність ринку пам’яті, але не здатні її усунути.
SK hynix заявляє, що угоди з 14 великими клієнтами охоплюють обсяги, еквівалентні понад половині її загальних виробничих потужностей у 2027–2028 роках. Ціни можуть змінюватися відповідно до ринкових умов у межах узгоджених діапазонів.
Це не гарантує половини майбутніх доходів компанії й не означає, що йдеться лише про HBM. У повідомленні не розкрито числових меж цінових діапазонів, штрафів за скасування чи умов мінімальних платежів.
Micron у своїх розкриттях іде далі: її угоди зі стратегічними клієнтами передбачають обсяги за принципом «бери або плати», а багато з них мають мінімальні та максимальні межі цін. Не слід припускати, що SK hynix має такий самий захист.
Моя інтерпретація: клієнти раніше беруть на себе зобов’язання, щоб забезпечити собі постачання, даючи виробникам надійнішу основу для інвестицій. Але більша впевненість також може заохочувати розширення виробництва, яке зрештою послабить ціни.
Я оцінював би ці зміни за тим, наскільки захищеними залишаються прибутки й грошові кошти, коли пропозиція наздоганяє попит, а не лише за тривалістю контрактів. Довші угоди можуть змінити те, на кому позначається циклічність ринку пам’яті, але не здатні її усунути.
258
🚀 Торгівля опціонами TRX уже доступна! Ви справді знаєте, що таке опціони?
Опціони TRX тепер доступні відповідним користувачам $ через Trading Account на Blockchain.com, надаючи екосистемі TRON більше торгових можливостей!
📊 Чим відрізняються спотова торгівля та опціони?
🔴 Спотова торгівля: безпосередньо купуєте й утримуєте TRX.
📈 Опціон кол (Call): зазвичай дає покупцеві право купити актив за узгодженою ціною.
📉 Опціон пут (Put): зазвичай дає покупцеві право продати актив за узгодженою ціною.
⚠️ Навіть якщо ви правильно спрогнозували напрямок руху ціни, це не гарантує прибутку!
⏳ Час до закінчення строку дії
💰 Вартість премії
📊 Ціна виконання
⚡ Умови контракту та розрахунків
Усе це впливає на підсумковий прибуток або збиток, а покупці опціонів можуть втратити навіть усю сплачену премію.
🌐 $TRX Опціони надають трейдерам більше можливостей, але що складніший інструмент, то важливіше керувати ризиками.
🎬 У цьому короткому відео ми допоможемо вам швидко розібратися в опціонах TRX!
Докладні правила та регіональні обмеження визначаються оголошеннями платформи. Це не є інвестиційною рекомендацією.
@justinsuntron @TRONDAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
🚀 Торгівля опціонами TRX уже доступна! Ви справді знаєте, що таке опціони?
Опціони TRX тепер доступні відповідним користувачам $ через Trading Account на Blockchain.com, надаючи екосистемі TRON більше торгових можливостей!
📊 Чим відрізняються спотова торгівля та опціони?
🔴 Спотова торгівля: безпосередньо купуєте й утримуєте TRX.
📈 Опціон кол (Call): зазвичай дає покупцеві право купити актив за узгодженою ціною.
📉 Опціон пут (Put): зазвичай дає покупцеві право продати актив за узгодженою ціною.
⚠️ Навіть якщо ви правильно спрогнозували напрямок руху ціни, це не гарантує прибутку!
⏳ Час до закінчення строку дії
💰 Вартість премії
📊 Ціна виконання
⚡ Умови контракту та розрахунків
Усе це впливає на підсумковий прибуток або збиток, а покупці опціонів можуть втратити навіть усю сплачену премію.
🌐 $TRX Опціони надають трейдерам більше можливостей, але що складніший інструмент, то важливіше керувати ризиками.
🎬 У цьому короткому відео ми допоможемо вам швидко розібратися в опціонах TRX!
Докладні правила та регіональні обмеження визначаються оголошеннями платформи. Це не є інвестиційною рекомендацією.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
Опціони TRX тепер доступні відповідним користувачам $ через Trading Account на Blockchain.com, надаючи екосистемі TRON більше торгових можливостей!
📊 Чим відрізняються спотова торгівля та опціони?
🔴 Спотова торгівля: безпосередньо купуєте й утримуєте TRX.
📈 Опціон кол (Call): зазвичай дає покупцеві право купити актив за узгодженою ціною.
📉 Опціон пут (Put): зазвичай дає покупцеві право продати актив за узгодженою ціною.
⚠️ Навіть якщо ви правильно спрогнозували напрямок руху ціни, це не гарантує прибутку!
⏳ Час до закінчення строку дії
💰 Вартість премії
📊 Ціна виконання
⚡ Умови контракту та розрахунків
Усе це впливає на підсумковий прибуток або збиток, а покупці опціонів можуть втратити навіть усю сплачену премію.
🌐 $TRX Опціони надають трейдерам більше можливостей, але що складніший інструмент, то важливіше керувати ризиками.
🎬 У цьому короткому відео ми допоможемо вам швидко розібратися в опціонах TRX!
Докладні правила та регіональні обмеження визначаються оголошеннями платформи. Це не є інвестиційною рекомендацією.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
360
Зростання прибутку Microsoft на 32% приховує важливий урок у торішніх показниках.
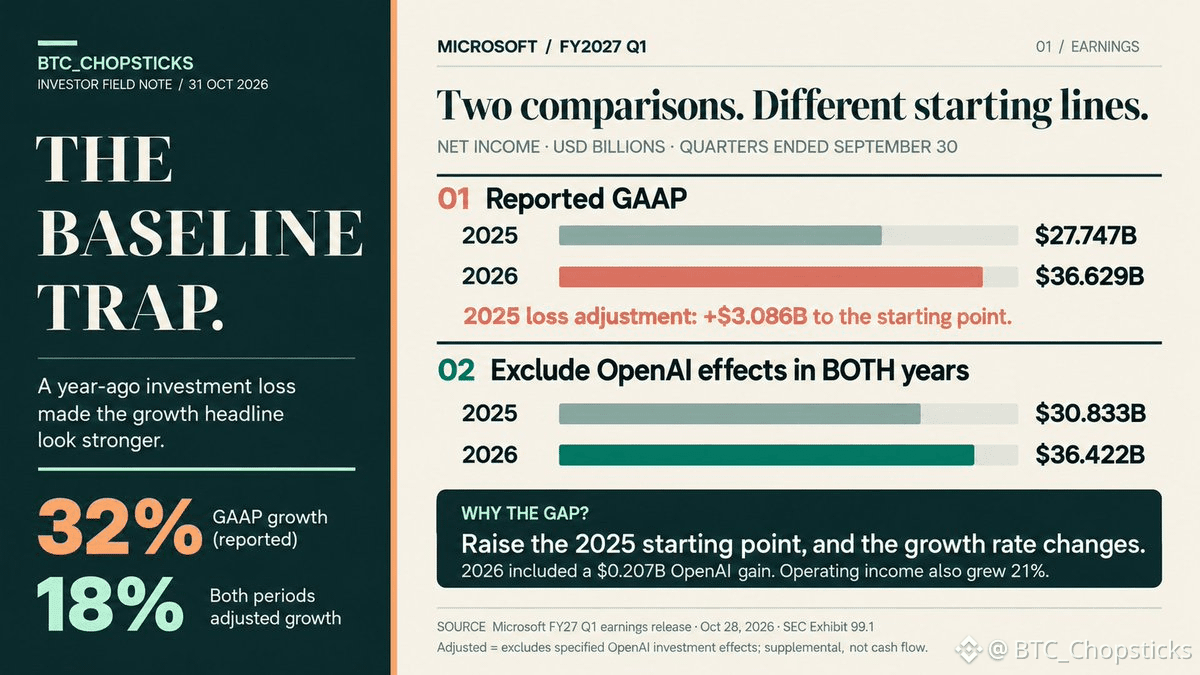
Річ не стільки у великому прибутку від OpenAI цього кварталу. Microsoft повідомила, що її інвестиції в OpenAI принесли лише $207M чистого прибутку. Значно більший вплив на порівняння мала торішня збиткова стаття на $3.086B.
За квартал, що завершився 30 вересня 2026 року, звітний чистий прибуток зріс із $27.747B до $36.629B.
Якщо врахувати лише прибуток цього року, зростання все одно становитиме 31.26%. Але в початковому показнику залишиться торішній збиток від інвестицій.
Натомість скоригуймо обидва періоди. Чистий прибуток минулого року становитиме $30.833B, а цього року — $36.422B. Зростання дорівнює 18.13%, що відповідає заявленому Microsoft зростанню за non-GAAP на 18%.
Перехід від збитку на інвестиціях до прибутку додав $3.293B до приросту звітного чистого прибутку на $8.882B. Це зміна прибутку рік до року, а не прибуток у $3.293B, отриманий цього кварталу.
Операційний бізнес Microsoft також поліпшив показники. Виручка зросла на 19%, а операційний прибуток — на 21%. Це порівняння не применшує такого прогресу.
Оцінюючи компанію, я б не закладав заголовне зростання на 32% безпосередньо у прогноз. Так само я б не припускав, що зростання на 18% триватиме. Спершу відокремте зміни в операційному бізнесі від впливу інвестицій в обох роках, а потім оцініть, що може повторитися.
Ці коригування не розраховують грошовий потік і не доводять прибутковість інвестицій Microsoft в ШІ. Показник Microsoft за non-GAAP доповнює GAAP, а не замінює його.
Перш ніж прогнозувати наступний рік Microsoft, перегляньте показники її минулого року.
Зростання прибутку Microsoft на 32% приховує важливий урок у торішніх показниках.
Річ не стільки у великому прибутку від OpenAI цього кварталу. Microsoft повідомила, що її інвестиції в OpenAI принесли лише $207M чистого прибутку. Значно більший вплив на порівняння мала торішня збиткова стаття на $3.086B.
За квартал, що завершився 30 вересня 2026 року, звітний чистий прибуток зріс із $27.747B до $36.629B.
Якщо врахувати лише прибуток цього року, зростання все одно становитиме 31.26%. Але в початковому показнику залишиться торішній збиток від інвестицій.
Натомість скоригуймо обидва періоди. Чистий прибуток минулого року становитиме $30.833B, а цього року — $36.422B. Зростання дорівнює 18.13%, що відповідає заявленому Microsoft зростанню за non-GAAP на 18%.
Перехід від збитку на інвестиціях до прибутку додав $3.293B до приросту звітного чистого прибутку на $8.882B. Це зміна прибутку рік до року, а не прибуток у $3.293B, отриманий цього кварталу.
Операційний бізнес Microsoft також поліпшив показники. Виручка зросла на 19%, а операційний прибуток — на 21%. Це порівняння не применшує такого прогресу.
Оцінюючи компанію, я б не закладав заголовне зростання на 32% безпосередньо у прогноз. Так само я б не припускав, що зростання на 18% триватиме. Спершу відокремте зміни в операційному бізнесі від впливу інвестицій в обох роках, а потім оцініть, що може повторитися.
Ці коригування не розраховують грошовий потік і не доводять прибутковість інвестицій Microsoft в ШІ. Показник Microsoft за non-GAAP доповнює GAAP, а не замінює його.
Перш ніж прогнозувати наступний рік Microsoft, перегляньте показники її минулого року.
Річ не стільки у великому прибутку від OpenAI цього кварталу. Microsoft повідомила, що її інвестиції в OpenAI принесли лише $207M чистого прибутку. Значно більший вплив на порівняння мала торішня збиткова стаття на $3.086B.
За квартал, що завершився 30 вересня 2026 року, звітний чистий прибуток зріс із $27.747B до $36.629B.
Якщо врахувати лише прибуток цього року, зростання все одно становитиме 31.26%. Але в початковому показнику залишиться торішній збиток від інвестицій.
Натомість скоригуймо обидва періоди. Чистий прибуток минулого року становитиме $30.833B, а цього року — $36.422B. Зростання дорівнює 18.13%, що відповідає заявленому Microsoft зростанню за non-GAAP на 18%.
Перехід від збитку на інвестиціях до прибутку додав $3.293B до приросту звітного чистого прибутку на $8.882B. Це зміна прибутку рік до року, а не прибуток у $3.293B, отриманий цього кварталу.
Операційний бізнес Microsoft також поліпшив показники. Виручка зросла на 19%, а операційний прибуток — на 21%. Це порівняння не применшує такого прогресу.
Оцінюючи компанію, я б не закладав заголовне зростання на 32% безпосередньо у прогноз. Так само я б не припускав, що зростання на 18% триватиме. Спершу відокремте зміни в операційному бізнесі від впливу інвестицій в обох роках, а потім оцініть, що може повторитися.
Ці коригування не розраховують грошовий потік і не доводять прибутковість інвестицій Microsoft в ШІ. Показник Microsoft за non-GAAP доповнює GAAP, а не замінює його.
Перш ніж прогнозувати наступний рік Microsoft, перегляньте показники її минулого року.
266
У центрі обробки даних зі штучним інтелектом можуть бути встановлені чипи, але він усе ще може чекати, щоб почати приносити дохід.
Для використання електроенергії потрібне більше, ніж підключення до мережі. Постачання, системи керування, охолодження та введення в експлуатацію мають працювати злагоджено.
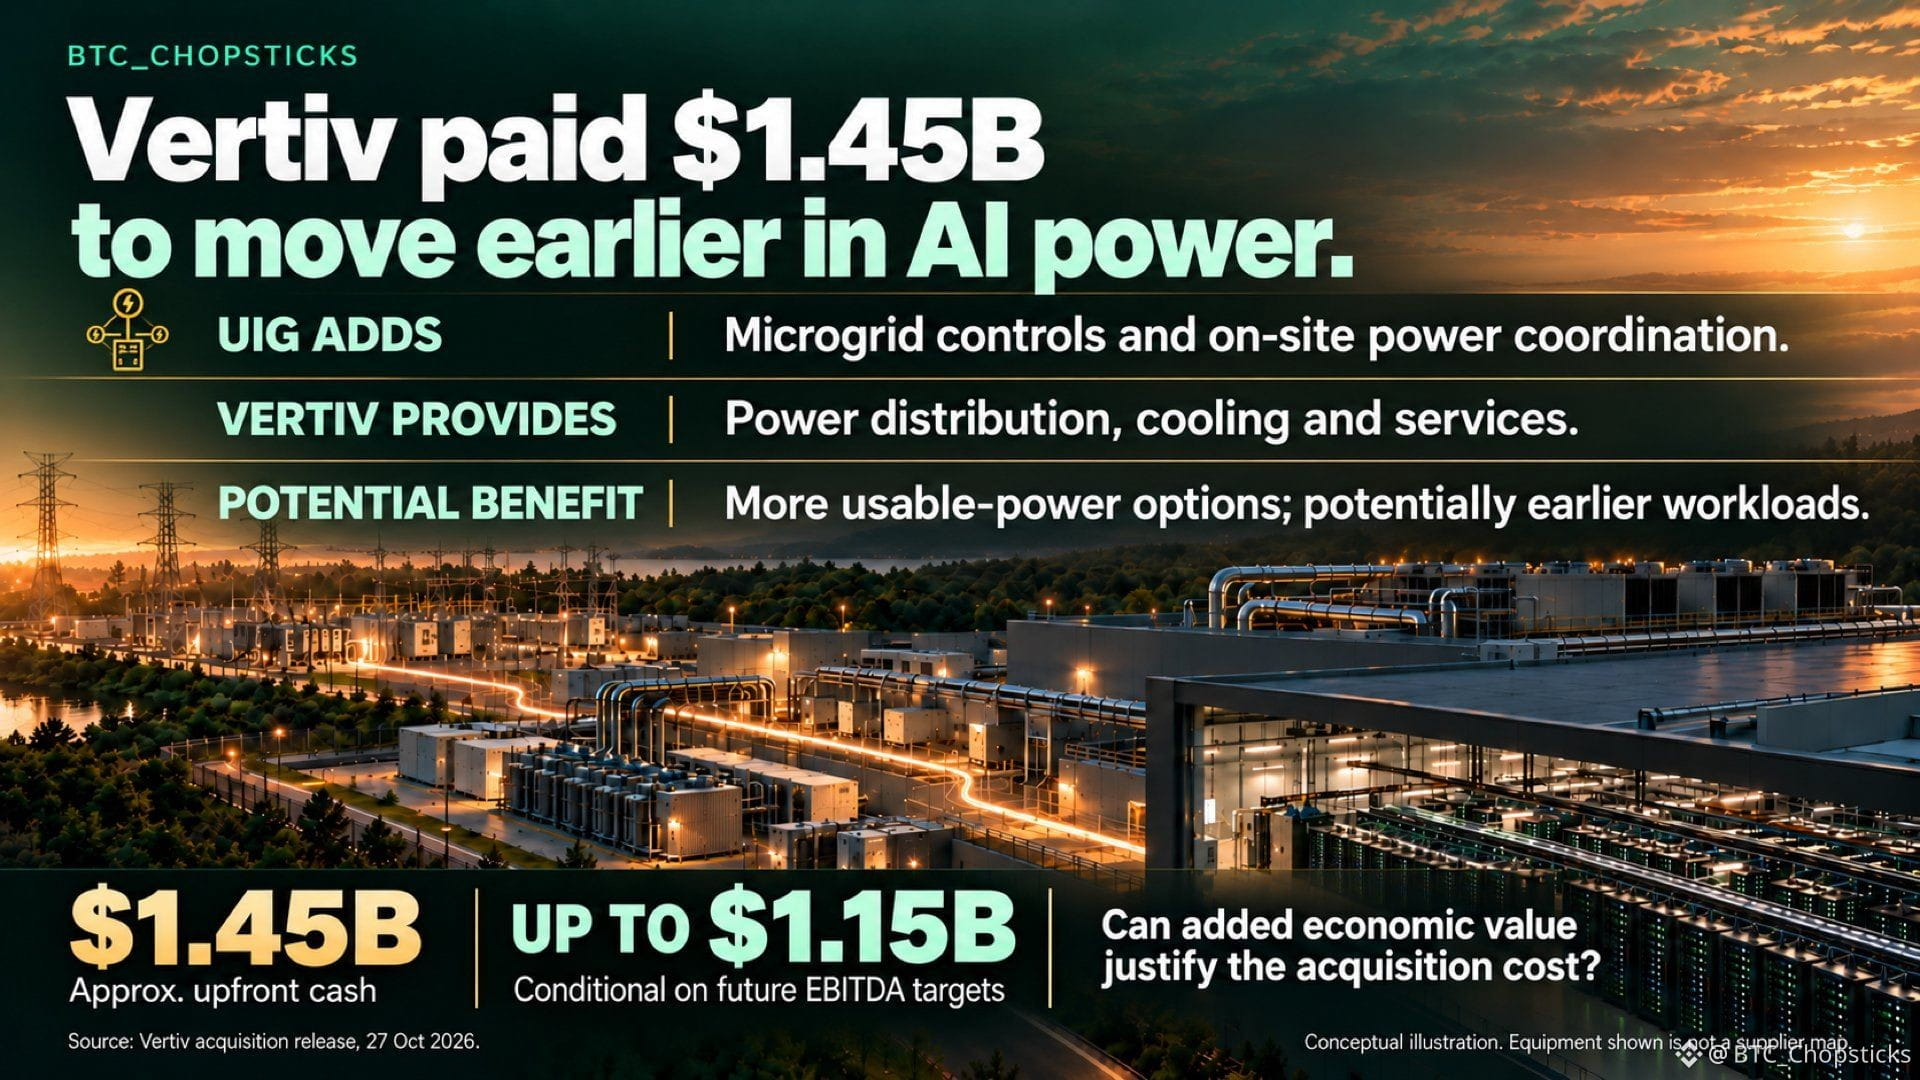
Придбання компанії UIG компанією Vertiv 27 жовтня дає їй змогу долучитися до процесу планування на більш ранньому етапі. UIG доповнює наявні можливості Vertiv у сфері електроживлення, охолодження та сервісного обслуговування системами керування мікромережами й координацією роботи локальних джерел живлення.
Для клієнтів ранній запуск може наблизити початок виконання оплачуваних обчислювальних завдань. Ця перевага має переважити додаткові витрати на генерацію електроенергії, фінансування та експлуатацію. Швидше розгортання — це можливість, а не гарантія.
Vertiv заплатила близько $1.45B авансом, а ще до $1.15B прив’язано до цільових показників EBITDA. Заявлений мультиплікатор близько 13x розраховано за ціною авансового платежу та очікуваною EBITDA UIG за 2027 рік, а не за фактично отриманим грошовим прибутком.
Я б звертав увагу на завершені розгортання, що ведуть до повторних продажів обладнання та сервісних контрактів, а потім — на грошові кошти, які залишаються після інтеграції та реінвестування. Заощаджений клієнтами час робить придбання вдалим лише тоді, коли Vertiv отримує достатньо вигоди, щоб виправдати його вартість.
У центрі обробки даних зі штучним інтелектом можуть бути встановлені чипи, але він усе ще може чекати, щоб почати приносити дохід.
Для використання електроенергії потрібне більше, ніж підключення до мережі. Постачання, системи керування, охолодження та введення в експлуатацію мають працювати злагоджено.
Придбання компанії UIG компанією Vertiv 27 жовтня дає їй змогу долучитися до процесу планування на більш ранньому етапі. UIG доповнює наявні можливості Vertiv у сфері електроживлення, охолодження та сервісного обслуговування системами керування мікромережами й координацією роботи локальних джерел живлення.
Для клієнтів ранній запуск може наблизити початок виконання оплачуваних обчислювальних завдань. Ця перевага має переважити додаткові витрати на генерацію електроенергії, фінансування та експлуатацію. Швидше розгортання — це можливість, а не гарантія.
Vertiv заплатила близько $1.45B авансом, а ще до $1.15B прив’язано до цільових показників EBITDA. Заявлений мультиплікатор близько 13x розраховано за ціною авансового платежу та очікуваною EBITDA UIG за 2027 рік, а не за фактично отриманим грошовим прибутком.
Я б звертав увагу на завершені розгортання, що ведуть до повторних продажів обладнання та сервісних контрактів, а потім — на грошові кошти, які залишаються після інтеграції та реінвестування. Заощаджений клієнтами час робить придбання вдалим лише тоді, коли Vertiv отримує достатньо вигоди, щоб виправдати його вартість.
Для використання електроенергії потрібне більше, ніж підключення до мережі. Постачання, системи керування, охолодження та введення в експлуатацію мають працювати злагоджено.
Придбання компанії UIG компанією Vertiv 27 жовтня дає їй змогу долучитися до процесу планування на більш ранньому етапі. UIG доповнює наявні можливості Vertiv у сфері електроживлення, охолодження та сервісного обслуговування системами керування мікромережами й координацією роботи локальних джерел живлення.
Для клієнтів ранній запуск може наблизити початок виконання оплачуваних обчислювальних завдань. Ця перевага має переважити додаткові витрати на генерацію електроенергії, фінансування та експлуатацію. Швидше розгортання — це можливість, а не гарантія.
Vertiv заплатила близько $1.45B авансом, а ще до $1.15B прив’язано до цільових показників EBITDA. Заявлений мультиплікатор близько 13x розраховано за ціною авансового платежу та очікуваною EBITDA UIG за 2027 рік, а не за фактично отриманим грошовим прибутком.
Я б звертав увагу на завершені розгортання, що ведуть до повторних продажів обладнання та сервісних контрактів, а потім — на грошові кошти, які залишаються після інтеграції та реінвестування. Заощаджений клієнтами час робить придбання вдалим лише тоді, коли Vertiv отримує достатньо вигоди, щоб виправдати його вартість.
2.5k
Верифіковано
Постачальник обладнання може пояснити, як одночасно зменшилася кількість замовлень і зросли продажі.
Результати ASMPT за третій квартал 2026 року показують, як це сталося.
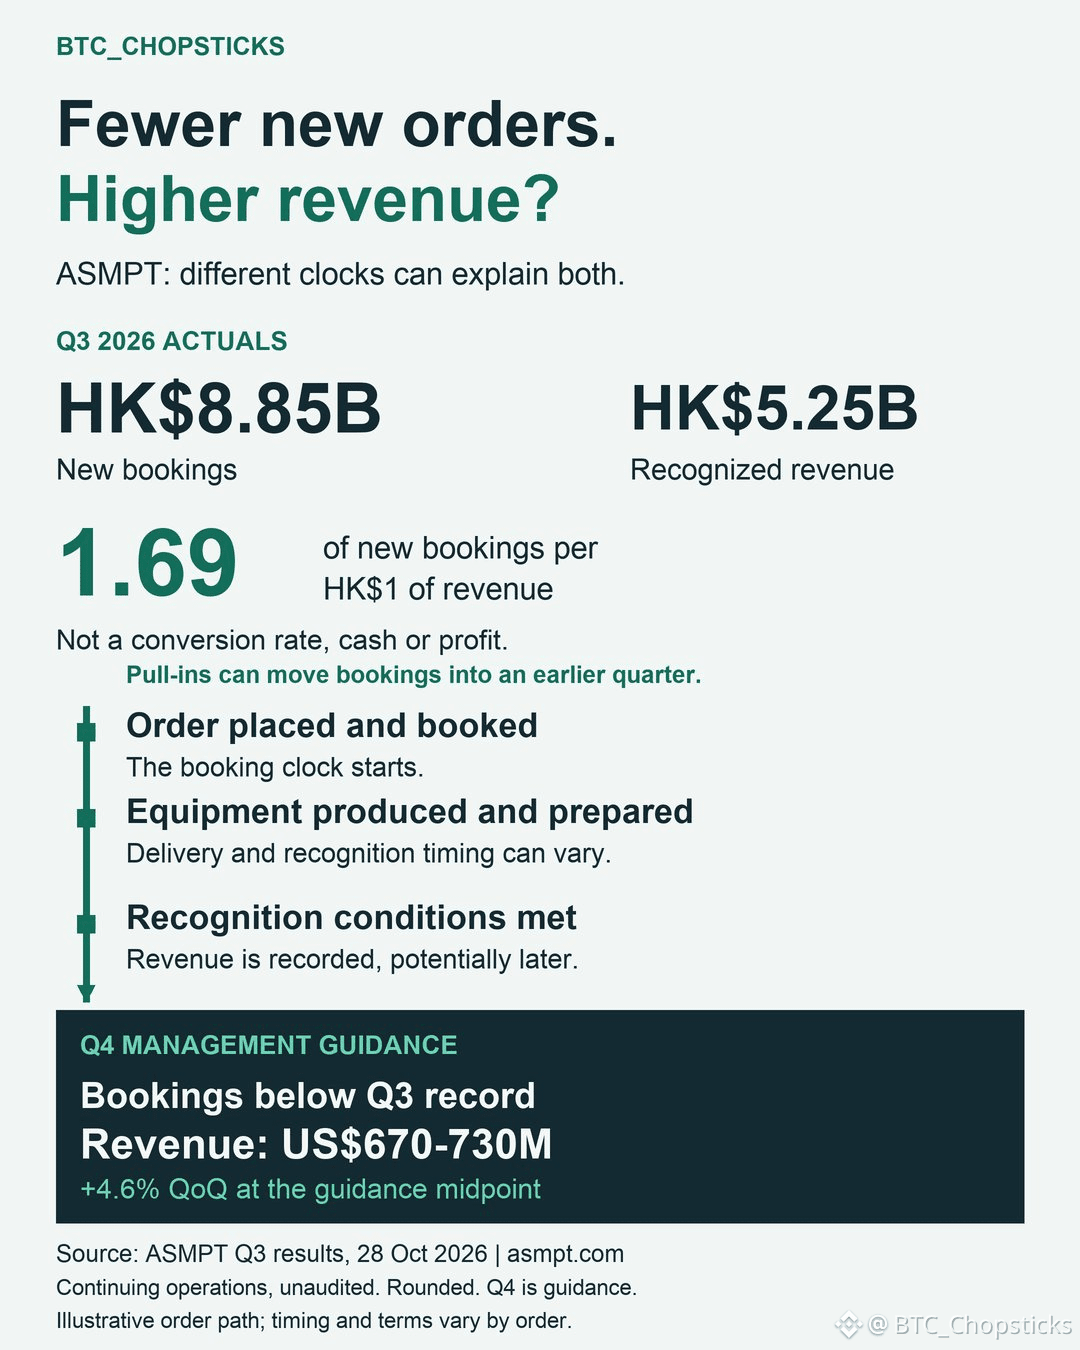
За напрямами діяльності, що продовжуються, компанія отримала нових замовлень на HK$8,845.1M і визнала дохід у розмірі HK$5,247.0M. Якщо поділити перше число на друге, отримаємо співвідношення замовлень до доходу 1,69.
Це означає HK$1.69 нових замовлень на кожні HK$1 звітного доходу. Цей показник не говорить нам, скільки замовленого обладнання було відвантажено, скільки коштів надійшло або який прибуток воно принесе.
Час має значення. Замовлення в сегменті SMT включали сукупно понад US$100M великих замовлень і замовлень, перенесених на раніший термін. Окрему суму замовлень, перенесених на раніший термін, не розкрили.
Керівництво очікує, що в четвертому кварталі обсяг замовлень буде нижчим за рекордний рівень третього кварталу, зокрема через ці разові замовлення та перенесення замовлень на раніший термін. Водночас прогноз доходу за четвертий квартал становить US$670M–US$730M, що на 4,6% вище за середину цього діапазону порівняно з третім кварталом.
Замовлення, перенесене на раніший термін, посилює показники одного кварталу й погіршує порівняння з наступним. Обладнання, замовлене раніше, усе ще може просуватися до етапу доставки та визнання доходу.
Я б зіставив звітний дохід із прогнозом, а потім перевірив надходження нових замовлень після періоду перенесення замовлень на раніший термін. Подальше надходження замовлень підтвердило б історію про попит; слабкість, що зберігається й після впливу цього часового чинника, заслуговувала б на пильнішу увагу.
Це неаудовані показники за напрямами діяльності, що продовжуються, і прогнози керівництва, а не доказ того, що кожне замовлення перетвориться на грошові надходження чи прибуток.
Постачальник обладнання може пояснити, як одночасно зменшилася кількість замовлень і зросли продажі.
Результати ASMPT за третій квартал 2026 року показують, як це сталося.
За напрямами діяльності, що продовжуються, компанія отримала нових замовлень на HK$8,845.1M і визнала дохід у розмірі HK$5,247.0M. Якщо поділити перше число на друге, отримаємо співвідношення замовлень до доходу 1,69.
Це означає HK$1 .69 нових замовлень на кожні HK$1 звітного доходу. Цей показник не говорить нам, скільки замовленого обладнання було відвантажено, скільки коштів надійшло або який прибуток воно принесе.
Час має значення. Замовлення в сегменті SMT включали сукупно понад US$100M великих замовлень і замовлень, перенесених на раніший термін. Окрему суму замовлень, перенесених на раніший термін, не розкрили.
Керівництво очікує, що в четвертому кварталі обсяг замовлень буде нижчим за рекордний рівень третього кварталу, зокрема через ці разові замовлення та перенесення замовлень на раніший термін. Водночас прогноз доходу за четвертий квартал становить US$670M–US$730M, що на 4,6% вище за середину цього діапазону порівняно з третім кварталом.
Замовлення, перенесене на раніший термін, посилює показники одного кварталу й погіршує порівняння з наступним. Обладнання, замовлене раніше, усе ще може просуватися до етапу доставки та визнання доходу.
Я б зіставив звітний дохід із прогнозом, а потім перевірив надходження нових замовлень після періоду перенесення замовлень на раніший термін. Подальше надходження замовлень підтвердило б історію про попит; слабкість, що зберігається й після впливу цього часового чинника, заслуговувала б на пильнішу увагу.
Це неаудовані показники за напрямами діяльності, що продовжуються, і прогнози керівництва, а не доказ того, що кожне замовлення перетвориться на грошові надходження чи прибуток.
Результати ASMPT за третій квартал 2026 року показують, як це сталося.
За напрямами діяльності, що продовжуються, компанія отримала нових замовлень на HK$8,845.1M і визнала дохід у розмірі HK$5,247.0M. Якщо поділити перше число на друге, отримаємо співвідношення замовлень до доходу 1,69.
Це означає HK$1 .69 нових замовлень на кожні HK$1 звітного доходу. Цей показник не говорить нам, скільки замовленого обладнання було відвантажено, скільки коштів надійшло або який прибуток воно принесе.
Час має значення. Замовлення в сегменті SMT включали сукупно понад US$100M великих замовлень і замовлень, перенесених на раніший термін. Окрему суму замовлень, перенесених на раніший термін, не розкрили.
Керівництво очікує, що в четвертому кварталі обсяг замовлень буде нижчим за рекордний рівень третього кварталу, зокрема через ці разові замовлення та перенесення замовлень на раніший термін. Водночас прогноз доходу за четвертий квартал становить US$670M–US$730M, що на 4,6% вище за середину цього діапазону порівняно з третім кварталом.
Замовлення, перенесене на раніший термін, посилює показники одного кварталу й погіршує порівняння з наступним. Обладнання, замовлене раніше, усе ще може просуватися до етапу доставки та визнання доходу.
Я б зіставив звітний дохід із прогнозом, а потім перевірив надходження нових замовлень після періоду перенесення замовлень на раніший термін. Подальше надходження замовлень підтвердило б історію про попит; слабкість, що зберігається й після впливу цього часового чинника, заслуговувала б на пильнішу увагу.
Це неаудовані показники за напрямами діяльності, що продовжуються, і прогнози керівництва, а не доказ того, що кожне замовлення перетвориться на грошові надходження чи прибуток.
2
2.6k
Гроші, що забезпечують стейблкоїн, — це не гроші, зароблені його акціонерами.
Випуск монети створює зобов’язання викупити її. Активи, що її забезпечують, допомагають виконати це зобов’язання; це не вільний капітал, який власники можуть витрачати на розвиток бізнесу.
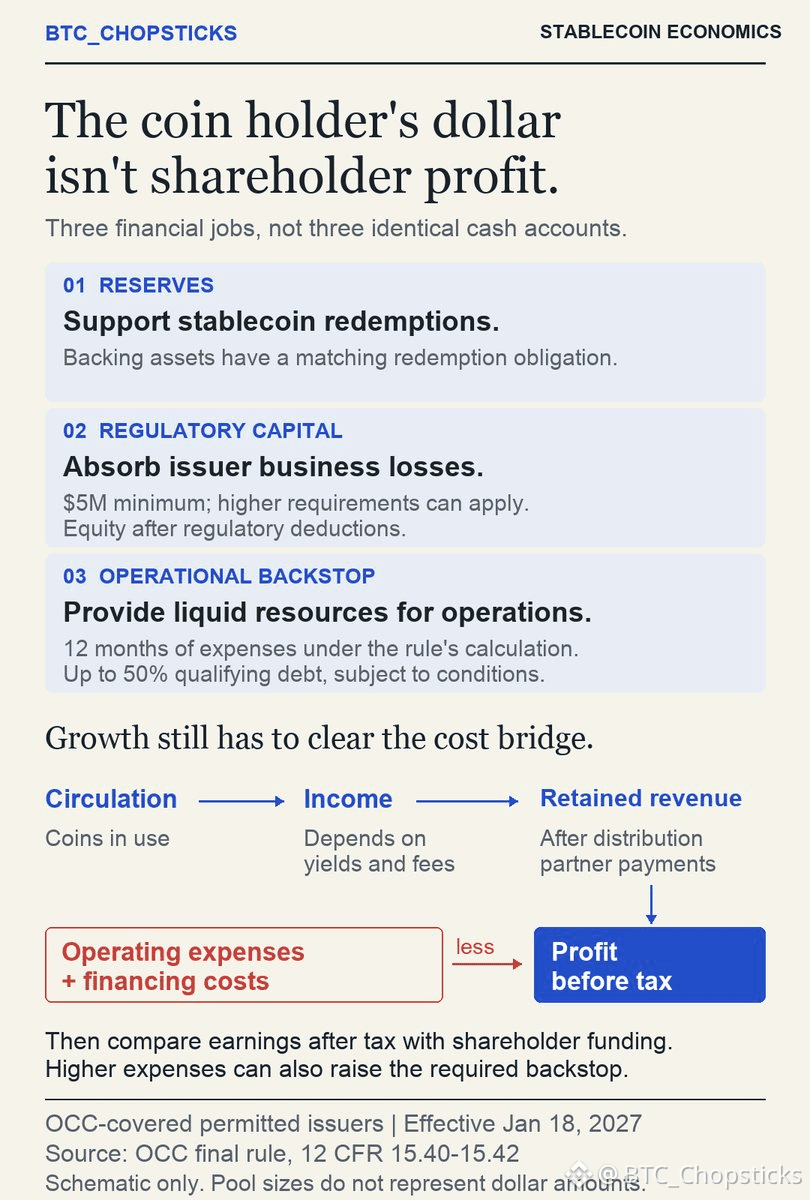
Остаточне правило OCC, що набирає чинності 18 січня 2027 року, відводить трьом ресурсам різні ролі для дозволених емітентів платіжних стейблкоїнів, на яких поширюються його вимоги до капіталу та резервного забезпечення. Ця система не поширюється на кожного емітента у світі.
Резерви забезпечують викуп монет. Регуляторний капітал покриває збитки від ведення бізнесу; мінімум становить 5 млн доларів США, але може бути й вищим. Резервне забезпечення операційної діяльності, згідно з розрахунком за правилом, передбачає наявність прийнятних ліквідних активів у розмірі витрат за 12 місяців.
Подумайте, що відбувається, коли емітент наймає більше працівників або розширює свої системи. Ці витрати зменшують прибуток. Коли їх включають до розрахунку витрат, вони також можуть збільшити обсяг резервного забезпечення, яке емітент має сформувати.
Це резервне забезпечення не обов’язково має повністю фінансуватися акціонерами. Відповідний критеріям борг може покрити до 50% за умови дотримання певних вимог, зокрема субординації та строку погашення не менш як п’ять років. У міру наближення строку погашення його визнана сума зменшується. Власний капітал, використаний для фінансування резервного забезпечення, не можна водночас зарахувати до регуляторного капіталу.
Збільшення кількості монет може принести більше доходу, але партнери з дистрибуції можуть забрати значну частину приросту. Решту можуть поглинути операційні та фінансові витрати.
Перш ніж оцінювати емітента, я б попросив надати дані про дохід, що залишається після виплат партнерам із дистрибуції, регулярні операційні витрати, умови фінансування та обсяг власного капіталу, потрібний для підтримки зростання. Потім я б порівняв додатковий прибуток із додатковим фінансуванням з боку акціонерів, яке для цього потрібне.
Обсяг обігу показує, наскільки активно використовують продукт. А це порівняння показує, чи робить його розширення бізнес привабливішим для власників.
Гроші, що забезпечують стейблкоїн, — це не гроші, зароблені його акціонерами.
Випуск монети створює зобов’язання викупити її. Активи, що її забезпечують, допомагають виконати це зобов’язання; це не вільний капітал, який власники можуть витрачати на розвиток бізнесу.
Остаточне правило OCC, що набирає чинності 18 січня 2027 року, відводить трьом ресурсам різні ролі для дозволених емітентів платіжних стейблкоїнів, на яких поширюються його вимоги до капіталу та резервного забезпечення. Ця система не поширюється на кожного емітента у світі.
Резерви забезпечують викуп монет. Регуляторний капітал покриває збитки від ведення бізнесу; мінімум становить 5 млн доларів США, але може бути й вищим. Резервне забезпечення операційної діяльності, згідно з розрахунком за правилом, передбачає наявність прийнятних ліквідних активів у розмірі витрат за 12 місяців.
Подумайте, що відбувається, коли емітент наймає більше працівників або розширює свої системи. Ці витрати зменшують прибуток. Коли їх включають до розрахунку витрат, вони також можуть збільшити обсяг резервного забезпечення, яке емітент має сформувати.
Це резервне забезпечення не обов’язково має повністю фінансуватися акціонерами. Відповідний критеріям борг може покрити до 50% за умови дотримання певних вимог, зокрема субординації та строку погашення не менш як п’ять років. У міру наближення строку погашення його визнана сума зменшується. Власний капітал, використаний для фінансування резервного забезпечення, не можна водночас зарахувати до регуляторного капіталу.
Збільшення кількості монет може принести більше доходу, але партнери з дистрибуції можуть забрати значну частину приросту. Решту можуть поглинути операційні та фінансові витрати.
Перш ніж оцінювати емітента, я б попросив надати дані про дохід, що залишається після виплат партнерам із дистрибуції, регулярні операційні витрати, умови фінансування та обсяг власного капіталу, потрібний для підтримки зростання. Потім я б порівняв додатковий прибуток із додатковим фінансуванням з боку акціонерів, яке для цього потрібне.
Обсяг обігу показує, наскільки активно використовують продукт. А це порівняння показує, чи робить його розширення бізнес привабливішим для власників.
Випуск монети створює зобов’язання викупити її. Активи, що її забезпечують, допомагають виконати це зобов’язання; це не вільний капітал, який власники можуть витрачати на розвиток бізнесу.
Остаточне правило OCC, що набирає чинності 18 січня 2027 року, відводить трьом ресурсам різні ролі для дозволених емітентів платіжних стейблкоїнів, на яких поширюються його вимоги до капіталу та резервного забезпечення. Ця система не поширюється на кожного емітента у світі.
Резерви забезпечують викуп монет. Регуляторний капітал покриває збитки від ведення бізнесу; мінімум становить 5 млн доларів США, але може бути й вищим. Резервне забезпечення операційної діяльності, згідно з розрахунком за правилом, передбачає наявність прийнятних ліквідних активів у розмірі витрат за 12 місяців.
Подумайте, що відбувається, коли емітент наймає більше працівників або розширює свої системи. Ці витрати зменшують прибуток. Коли їх включають до розрахунку витрат, вони також можуть збільшити обсяг резервного забезпечення, яке емітент має сформувати.
Це резервне забезпечення не обов’язково має повністю фінансуватися акціонерами. Відповідний критеріям борг може покрити до 50% за умови дотримання певних вимог, зокрема субординації та строку погашення не менш як п’ять років. У міру наближення строку погашення його визнана сума зменшується. Власний капітал, використаний для фінансування резервного забезпечення, не можна водночас зарахувати до регуляторного капіталу.
Збільшення кількості монет може принести більше доходу, але партнери з дистрибуції можуть забрати значну частину приросту. Решту можуть поглинути операційні та фінансові витрати.
Перш ніж оцінювати емітента, я б попросив надати дані про дохід, що залишається після виплат партнерам із дистрибуції, регулярні операційні витрати, умови фінансування та обсяг власного капіталу, потрібний для підтримки зростання. Потім я б порівняв додатковий прибуток із додатковим фінансуванням з боку акціонерів, яке для цього потрібне.
Обсяг обігу показує, наскільки активно використовують продукт. А це порівняння показує, чи робить його розширення бізнес привабливішим для власників.
91
Два конкуруючі виробники AI-чипів можуть платити одному й тому самому постачальнику інструментів для проєктування.
Саме це й робить Cadence Design Systems (NASDAQ:
$CDNS ) цікавою для мене. Що більше компаній розробляють AI-чипи, то більшим може бути попит на програмне забезпечення та IP, необхідні для їх створення, незалежно від того, який процесор переможе.
Ширший бізнес Cadence у сфері проєктування зростає. У третьому кварталі 2026 року дохід від основного напряму EDA зріс на 20%, а від напівпровідникової IP — на 24%.
Але мою увагу привернуло дещо інше.
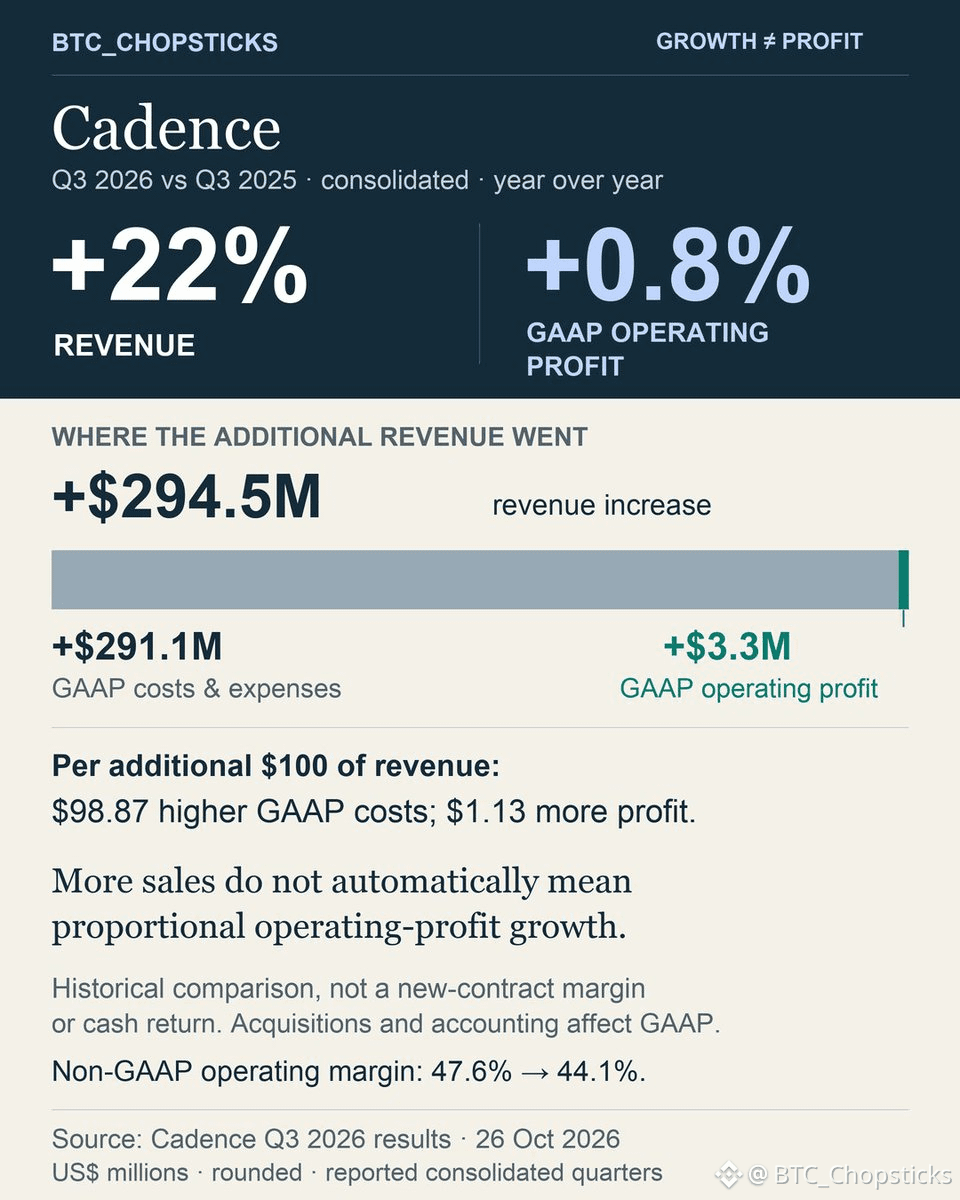
За консолідованими показниками компанії Cadence отримала на $294.5M більше квартального доходу, ніж роком раніше. Її операційний прибуток за GAAP зріс лише на $3.3M.
На кожні додаткові $100 звітного доходу припадало приблизно $98.87 зростання витрат і видатків за GAAP. Додатковий операційний прибуток становив лише $1.13.
Це не маржа за новим контрактом, і ці витрати не обов’язково є грошовими. На порівняння впливають придбання та бухгалтерські коригування. Та попри це, операційна маржа за non-GAAP також знизилася — з 47.6% до 44.1%.
На графіку показано, що сталося, а також наведено розрахунок, який можна використовувати під час аналізу інших акцій.
Ось яке розрізнення я вважаю важливим:
Вибрати компанію, що виграє від буму AI, — це одне рішення. З’ясувати, яку частину прибутку вона зможе зберегти завдяки цьому зростанню, — зовсім інше.
Два конкуруючі виробники AI-чипів можуть платити одному й тому самому постачальнику інструментів для проєктування.
Саме це й робить Cadence Design Systems (NASDAQ:
$CDNS ) цікавою для мене. Що більше компаній розробляють AI-чипи, то більшим може бути попит на програмне забезпечення та IP, необхідні для їх створення, незалежно від того, який процесор переможе.
Ширший бізнес Cadence у сфері проєктування зростає. У третьому кварталі 2026 року дохід від основного напряму EDA зріс на 20%, а від напівпровідникової IP — на 24%.
Але мою увагу привернуло дещо інше.
За консолідованими показниками компанії Cadence отримала на $294.5M більше квартального доходу, ніж роком раніше. Її операційний прибуток за GAAP зріс лише на $3.3M.
На кожні додаткові $100 звітного доходу припадало приблизно $98.87 зростання витрат і видатків за GAAP. Додатковий операційний прибуток становив лише $1.13.
Це не маржа за новим контрактом, і ці витрати не обов’язково є грошовими. На порівняння впливають придбання та бухгалтерські коригування. Та попри це, операційна маржа за non-GAAP також знизилася — з 47.6% до 44.1%.
На графіку показано, що сталося, а також наведено розрахунок, який можна використовувати під час аналізу інших акцій.
Ось яке розрізнення я вважаю важливим:
Вибрати компанію, що виграє від буму AI, — це одне рішення. З’ясувати, яку частину прибутку вона зможе зберегти завдяки цьому зростанню, — зовсім інше.
Саме це й робить Cadence Design Systems (NASDAQ:
$CDNS ) цікавою для мене. Що більше компаній розробляють AI-чипи, то більшим може бути попит на програмне забезпечення та IP, необхідні для їх створення, незалежно від того, який процесор переможе.
Ширший бізнес Cadence у сфері проєктування зростає. У третьому кварталі 2026 року дохід від основного напряму EDA зріс на 20%, а від напівпровідникової IP — на 24%.
Але мою увагу привернуло дещо інше.
За консолідованими показниками компанії Cadence отримала на $294.5M більше квартального доходу, ніж роком раніше. Її операційний прибуток за GAAP зріс лише на $3.3M.
На кожні додаткові $100 звітного доходу припадало приблизно $98.87 зростання витрат і видатків за GAAP. Додатковий операційний прибуток становив лише $1.13.
Це не маржа за новим контрактом, і ці витрати не обов’язково є грошовими. На порівняння впливають придбання та бухгалтерські коригування. Та попри це, операційна маржа за non-GAAP також знизилася — з 47.6% до 44.1%.
На графіку показано, що сталося, а також наведено розрахунок, який можна використовувати під час аналізу інших акцій.
Ось яке розрізнення я вважаю важливим:
Вибрати компанію, що виграє від буму AI, — це одне рішення. З’ясувати, яку частину прибутку вона зможе зберегти завдяки цьому зростанню, — зовсім інше.
165
🌉 Щоб обміняти монети між блокчейнами, доводиться перемикатися між кількома платформами? Mercuryo Swaps спрощує процес!
Припустімо, у вас є ETH у мережі Ethereum, а вам потрібен USDT у мережі TRON. Що робити?
Раніше для цього могло знадобитися кілька кроків: біржі, міжмережеві мости тощо. До того ж треба було стежити за комісіями та вибором мережі.
🔄 Mercuryo Swaps пропонує новий варіант!
Mercuryo_io оголосила, що сервіс Swaps підтримує 21 блокчейн-мережу, зокрема TRON. Користувачі можуть вибрати монету та цільову мережу в одному інтерфейсі, спростивши процес.
💵 Перевірка актуальних котирувань
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Під час тестування для обох маршрутів успішно відобразилися котирування та відповідні комісії, але угоди фактично не виконувалися.
🌍 Що це означає для TRON?
TRON уже є важливою глобальною мережею для розрахунків у стейблкоїнах. Підтримка Mercuryo дає користувачам більше можливостей отримувати TRX і USDT у мережі TRC-20.
Звісно, під час операцій між мережами все одно потрібно зважати на комісії, перевірку особи, регіональні обмеження та торгові ризики.
Web3 має ставати дедалі простішим, але перевірками безпеки нехтувати не можна! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 Щоб обміняти монети між блокчейнами, доводиться перемикатися між кількома платформами? Mercuryo Swaps спрощує процес!
Припустімо, у вас є ETH у мережі Ethereum, а вам потрібен USDT у мережі TRON. Що робити?
Раніше для цього могло знадобитися кілька кроків: біржі, міжмережеві мости тощо. До того ж треба було стежити за комісіями та вибором мережі.
🔄 Mercuryo Swaps пропонує новий варіант!
Mercuryo_io оголосила, що сервіс Swaps підтримує 21 блокчейн-мережу, зокрема TRON. Користувачі можуть вибрати монету та цільову мережу в одному інтерфейсі, спростивши процес.
💵 Перевірка актуальних котирувань
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Під час тестування для обох маршрутів успішно відобразилися котирування та відповідні комісії, але угоди фактично не виконувалися.
🌍 Що це означає для TRON?
TRON уже є важливою глобальною мережею для розрахунків у стейблкоїнах. Підтримка Mercuryo дає користувачам більше можливостей отримувати TRX і USDT у мережі TRC-20.
Звісно, під час операцій між мережами все одно потрібно зважати на комісії, перевірку особи, регіональні обмеження та торгові ризики.
Web3 має ставати дедалі простішим, але перевірками безпеки нехтувати не можна! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Припустімо, у вас є ETH у мережі Ethereum, а вам потрібен USDT у мережі TRON. Що робити?
Раніше для цього могло знадобитися кілька кроків: біржі, міжмережеві мости тощо. До того ж треба було стежити за комісіями та вибором мережі.
🔄 Mercuryo Swaps пропонує новий варіант!
Mercuryo_io оголосила, що сервіс Swaps підтримує 21 блокчейн-мережу, зокрема TRON. Користувачі можуть вибрати монету та цільову мережу в одному інтерфейсі, спростивши процес.
💵 Перевірка актуальних котирувань
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
Під час тестування для обох маршрутів успішно відобразилися котирування та відповідні комісії, але угоди фактично не виконувалися.
🌍 Що це означає для TRON?
TRON уже є важливою глобальною мережею для розрахунків у стейблкоїнах. Підтримка Mercuryo дає користувачам більше можливостей отримувати TRX і USDT у мережі TRC-20.
Звісно, під час операцій між мережами все одно потрібно зважати на комісії, перевірку особи, регіональні обмеження та торгові ризики.
Web3 має ставати дедалі простішим, але перевірками безпеки нехтувати не можна! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
414
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
123,220 переглядів
545 обговорюють
#fomcвідстеження Жовтневий ІСЦ США у центрі уваги: ринки оцінюють перспективи підвищення ставок у грудні
Дані щодо інфляції у США, які мають оприлюднити наступного тижня, будуть під пильною увагою інвесторів, які оцінюватимуть, чи можуть стійкі цінові чинники спонукати Федеральну резервну систему знову підвищити процентні ставки у грудні. Водночас дедалі більші побоювання щодо інвестиційного буму у сфері ШІ та його потенційного впливу на економічне зростання додають невизначеності прогнозам щодо монетарної політики.$AAPLB
SergioDiaz
·1 вподобань
·137 переглядів
A Packed Week of Earnings and Data Tests Markets
54,395 переглядів
363 обговорюють
AnthropicIPOTestsInvestorAppetiteForAI
95,282 переглядів
1,254 обговорюють