
000000000x
42 Публікації

000000000x
Поскаржитись
Заблокувати користувача
一个小目标
4 Підписки
1 Підписники
1 Вподобань
Публікації
Усі
Відео
·
--
Переглянути переклад
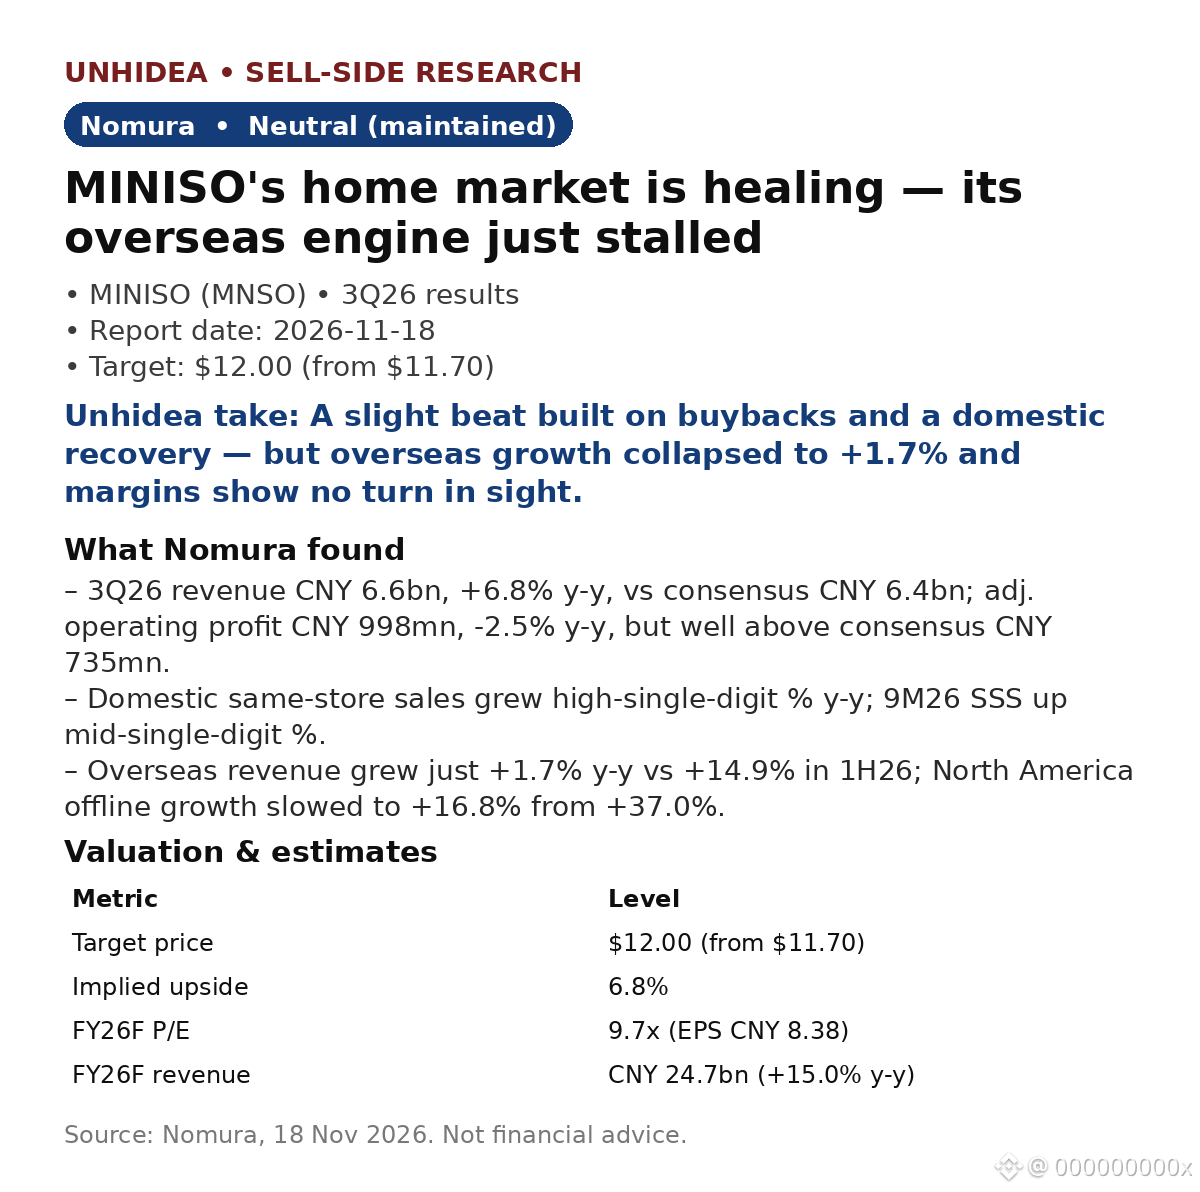
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
$MNSO: Nomura keeps Neutral — domestic recovery is real, but overseas growth just fell off a cliff
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
- 3Q26 revenue CNY 6.6bn, +6.8% y-y, ahead of consensus CNY 6.4bn; adj. operating profit CNY 998mn, -2.5% y-y but far above consensus CNY 735mn.
- Domestic same-store sales grew high-single-digit % y-y in 3Q26 (9M26: mid-single-digit %). The home market is healing.
- Overseas is the problem: revenue +1.7% y-y vs +14.9% in 1H26. North America offline growth slowed to +16.8% from +37.0%; overseas inventory hit 271 days (vs 212 a year ago).
- Margins: gross margin +0.6pp y-y, wiped out by sales & distribution costs +2.9pp y-y. Nomura sees no margin turnaround in 4Q26.
- Valuation: target $12.00 (from $11.70, 6.8% upside) at an unchanged 10.0x forward P/E; the stock trades at 9.7x FY26F P/E. FY26F revenue CNY 24.7bn, +15.0% y-y; FD normalized EPS CNY 8.38, -11.7% y-y.
Unhidea take: overseas was the growth story behind MINISO's premium — at +1.7% with 271 days of inventory, that story is on pause. Inventory ties up cash and forces discounting before it shows in margins.
Unhidea take: buybacks of >CNY 1bn (~4.5% of shares) are doing the heavy lifting while normalized EPS still falls 11.7% in FY26F. A cheap stock (9.7x) waiting for an overseas re-acceleration, not a turnaround yet.
Risks: domestic SSS slowdown, overseas uncertainty, intensifying competition.
Source: Nomura, 18 Nov 2026. Not financial advice.
MNSOUS-0,21%
13
·
--
Переглянути переклад
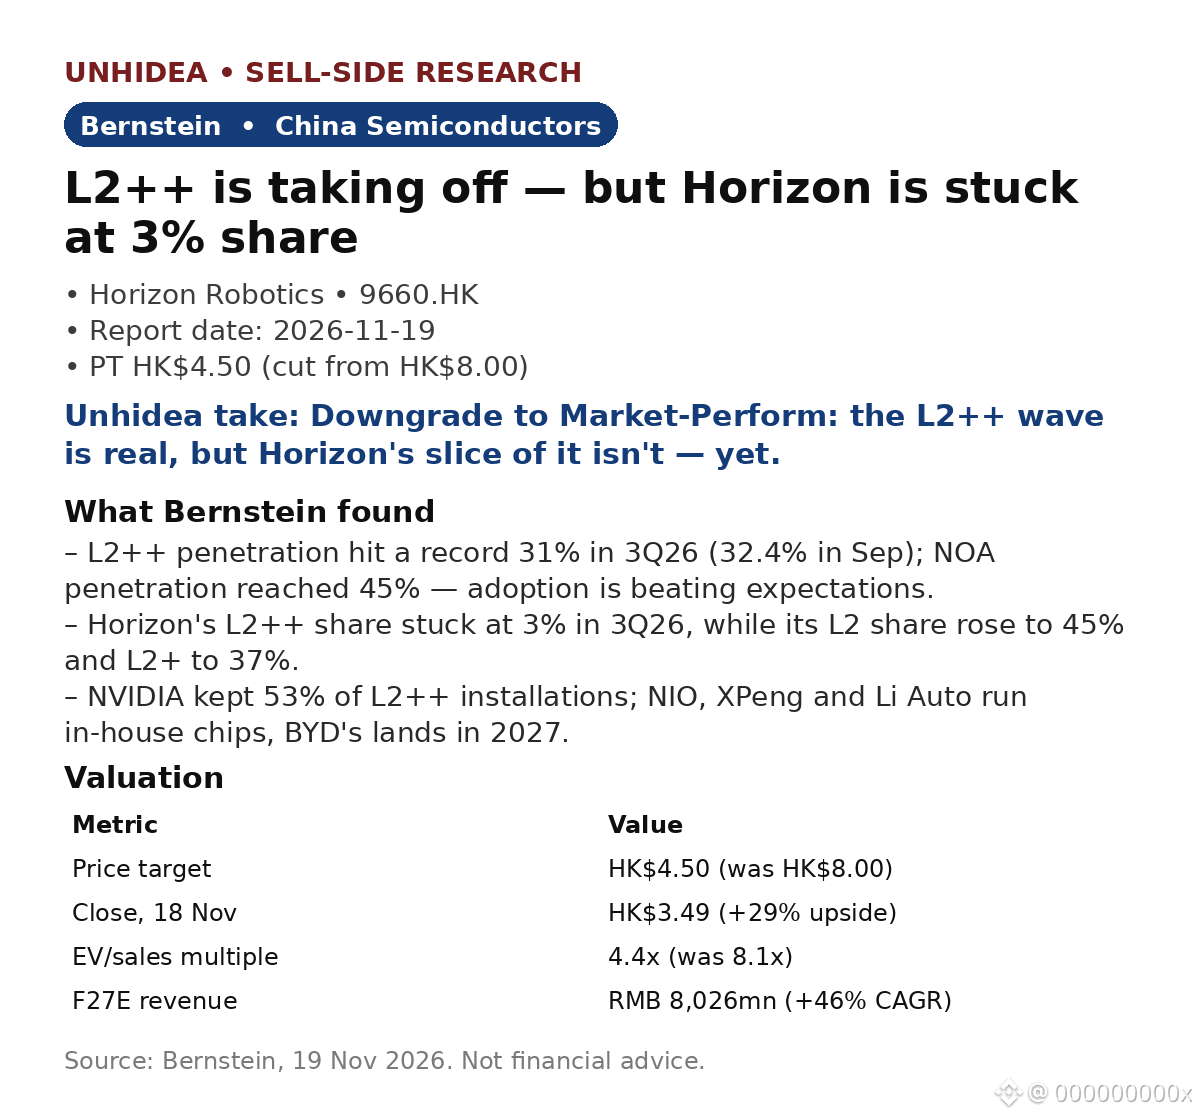
$9660.HK: Bernstein downgrades Horizon Robotics to Market-Perform, PT slashed HK$8.00 → HK$4.50 — L2++ is booming, but Horizon is missing it
- The wave is real: L2++ penetration hit a record 31% in 3Q26 (32.4% in September) and NOA reached 45% — adoption is running ahead of Bernstein's expectations.
- Horizon's slice isn't: its L2++ share stayed at 3% in 3Q26, even as L2 share rose to 45% and L2+ to 37%. Design wins and HSD-model sales keep missing.
- The squeeze: NVIDIA held 53% of L2++ installations in 3Q26; NIO, XPeng and Li Auto already run in-house chips, BYD's lands in 2027 and Chery is building its own.
- Headwinds on both sides: China PV sales fell 25% YoY in 3Q26, and Horizon is shifting toward a lower-visibility Licensing & Services model.
- Valuation: PT HK$4.50 is +29% vs the HK$3.49 close (18 Nov), on 4.4x EV/sales (was 8.1x) applied to 2BF revenue of RMB11.8bn. F27E revenue RMB8,026mn (+46.1% CAGR) — growth is not the problem, share is.
Unhidea take: the report frames this as a Horizon problem, but 31% penetration with NVIDIA at 53% says the merchant-chip race is consolidating around the incumbent — for every other merchant supplier, share is now won or lost at the OEM's in-house decision.
Unhidea take: if BYD's in-house SoC lands in 2027 as planned, Horizon's two key accounts (BYD, VW) become the whole thesis — watch design-win announcements, not quarterly revenue, as the leading indicator.
Risks: OEM in-house chips, weak China auto cycle, L2++ design-win conversion, licensing-model visibility.
Source: Bernstein, 19 Nov 2026. Not financial advice.
$9660.HK: Bernstein downgrades Horizon Robotics to Market-Perform, PT slashed HK$8.00 → HK$4.50 — L2++ is booming, but Horizon is missing it
- The wave is real: L2++ penetration hit a record 31% in 3Q26 (32.4% in September) and NOA reached 45% — adoption is running ahead of Bernstein's expectations.
- Horizon's slice isn't: its L2++ share stayed at 3% in 3Q26, even as L2 share rose to 45% and L2+ to 37%. Design wins and HSD-model sales keep missing.
- The squeeze: NVIDIA held 53% of L2++ installations in 3Q26; NIO, XPeng and Li Auto already run in-house chips, BYD's lands in 2027 and Chery is building its own.
- Headwinds on both sides: China PV sales fell 25% YoY in 3Q26, and Horizon is shifting toward a lower-visibility Licensing & Services model.
- Valuation: PT HK$4.50 is +29% vs the HK$3.49 close (18 Nov), on 4.4x EV/sales (was 8.1x) applied to 2BF revenue of RMB11.8bn. F27E revenue RMB8,026mn (+46.1% CAGR) — growth is not the problem, share is.
Unhidea take: the report frames this as a Horizon problem, but 31% penetration with NVIDIA at 53% says the merchant-chip race is consolidating around the incumbent — for every other merchant supplier, share is now won or lost at the OEM's in-house decision.
Unhidea take: if BYD's in-house SoC lands in 2027 as planned, Horizon's two key accounts (BYD, VW) become the whole thesis — watch design-win announcements, not quarterly revenue, as the leading indicator.
Risks: OEM in-house chips, weak China auto cycle, L2++ design-win conversion, licensing-model visibility.
Source: Bernstein, 19 Nov 2026. Not financial advice.
- The wave is real: L2++ penetration hit a record 31% in 3Q26 (32.4% in September) and NOA reached 45% — adoption is running ahead of Bernstein's expectations.
- Horizon's slice isn't: its L2++ share stayed at 3% in 3Q26, even as L2 share rose to 45% and L2+ to 37%. Design wins and HSD-model sales keep missing.
- The squeeze: NVIDIA held 53% of L2++ installations in 3Q26; NIO, XPeng and Li Auto already run in-house chips, BYD's lands in 2027 and Chery is building its own.
- Headwinds on both sides: China PV sales fell 25% YoY in 3Q26, and Horizon is shifting toward a lower-visibility Licensing & Services model.
- Valuation: PT HK$4.50 is +29% vs the HK$3.49 close (18 Nov), on 4.4x EV/sales (was 8.1x) applied to 2BF revenue of RMB11.8bn. F27E revenue RMB8,026mn (+46.1% CAGR) — growth is not the problem, share is.
Unhidea take: the report frames this as a Horizon problem, but 31% penetration with NVIDIA at 53% says the merchant-chip race is consolidating around the incumbent — for every other merchant supplier, share is now won or lost at the OEM's in-house decision.
Unhidea take: if BYD's in-house SoC lands in 2027 as planned, Horizon's two key accounts (BYD, VW) become the whole thesis — watch design-win announcements, not quarterly revenue, as the leading indicator.
Risks: OEM in-house chips, weak China auto cycle, L2++ design-win conversion, licensing-model visibility.
Source: Bernstein, 19 Nov 2026. Not financial advice.
NVDA-4,08%
LIUS-1,17%
127
·
--
Переглянути переклад
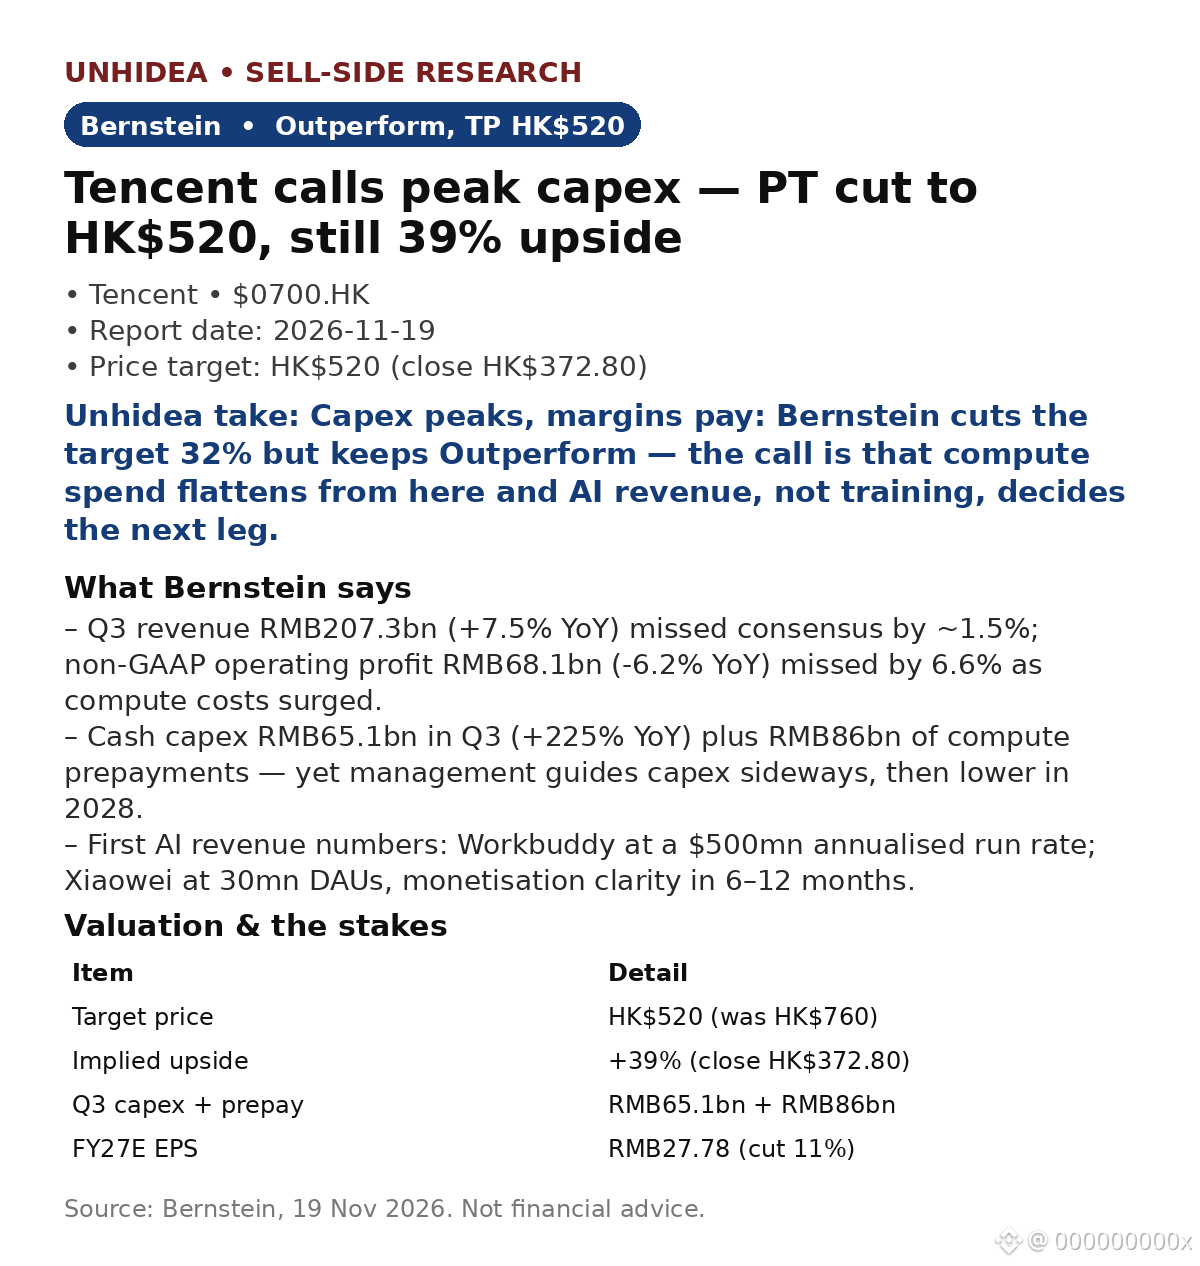
$0700.HK: Tencent calls peak capex — Bernstein keeps Outperform, PT HK$520 (cut from HK$760)
- Q3 revenue RMB207.3bn (+7.5% YoY), ~1.5% below consensus; non-GAAP operating profit RMB68.1bn (-6.2% YoY), 6.6% below consensus — compute costs did the damage.
- Capex is the story: RMB65.1bn in Q3 (+225% YoY) plus RMB86bn of compute prepayments — yet management says capex tracks sideways, then falls in 2028. Bernstein: the second name after Sony to call hardware costs unsustainable.
- The bill: bandwidth & server costs +132% YoY, non-staff R&D +152%. Ads still +18.8% to RMB43.0bn, gaming +4.6% to RMB66.5bn, FBS +9.4% to RMB63.7bn. Core operating profit ex-AI spend +8% to RMB83.3bn.
- First AI revenue numbers: Workbuddy at a $500mn annualised run rate; Xiaowei at 30mn DAUs, monetisation in 6–12 months. US chip curbs delay training, not inference revenue, Bernstein says.
- Valuation: PT HK$520 is +39% vs the HK$372.80 close (18 Nov), near the HK$370 52-week low, on ~11x trailing earnings after a 38% YTD slide; FY27E EPS cut 11% to RMB27.78.
Unhidea take: peak capex is the debate beyond Tencent — if a buyer of this scale flattens spend, the AI hardware cycle's duration is the question.
Unhidea take: Tencent trades at ~11x while the AI option is unpriced — Workbuddy and Xiaowei are the first hard numbers; if monetisation lands, Bernstein's 16x FY+1 multiple is the re-rating path.
Risks: US chip curbs, China macro, gaming comps, AI monetisation timing.
Source: Bernstein, 19 Nov 2026. Not financial advice.
$0700.HK: Tencent calls peak capex — Bernstein keeps Outperform, PT HK$520 (cut from HK$760)
- Q3 revenue RMB207.3bn (+7.5% YoY), ~1.5% below consensus; non-GAAP operating profit RMB68.1bn (-6.2% YoY), 6.6% below consensus — compute costs did the damage.
- Capex is the story: RMB65.1bn in Q3 (+225% YoY) plus RMB86bn of compute prepayments — yet management says capex tracks sideways, then falls in 2028. Bernstein: the second name after Sony to call hardware costs unsustainable.
- The bill: bandwidth & server costs +132% YoY, non-staff R&D +152%. Ads still +18.8% to RMB43.0bn, gaming +4.6% to RMB66.5bn, FBS +9.4% to RMB63.7bn. Core operating profit ex-AI spend +8% to RMB83.3bn.
- First AI revenue numbers: Workbuddy at a $500mn annualised run rate; Xiaowei at 30mn DAUs, monetisation in 6–12 months. US chip curbs delay training, not inference revenue, Bernstein says.
- Valuation: PT HK$520 is +39% vs the HK$372.80 close (18 Nov), near the HK$370 52-week low, on ~11x trailing earnings after a 38% YTD slide; FY27E EPS cut 11% to RMB27.78.
Unhidea take: peak capex is the debate beyond Tencent — if a buyer of this scale flattens spend, the AI hardware cycle's duration is the question.
Unhidea take: Tencent trades at ~11x while the AI option is unpriced — Workbuddy and Xiaowei are the first hard numbers; if monetisation lands, Bernstein's 16x FY+1 multiple is the re-rating path.
Risks: US chip curbs, China macro, gaming comps, AI monetisation timing.
Source: Bernstein, 19 Nov 2026. Not financial advice.
- Q3 revenue RMB207.3bn (+7.5% YoY), ~1.5% below consensus; non-GAAP operating profit RMB68.1bn (-6.2% YoY), 6.6% below consensus — compute costs did the damage.
- Capex is the story: RMB65.1bn in Q3 (+225% YoY) plus RMB86bn of compute prepayments — yet management says capex tracks sideways, then falls in 2028. Bernstein: the second name after Sony to call hardware costs unsustainable.
- The bill: bandwidth & server costs +132% YoY, non-staff R&D +152%. Ads still +18.8% to RMB43.0bn, gaming +4.6% to RMB66.5bn, FBS +9.4% to RMB63.7bn. Core operating profit ex-AI spend +8% to RMB83.3bn.
- First AI revenue numbers: Workbuddy at a $500mn annualised run rate; Xiaowei at 30mn DAUs, monetisation in 6–12 months. US chip curbs delay training, not inference revenue, Bernstein says.
- Valuation: PT HK$520 is +39% vs the HK$372.80 close (18 Nov), near the HK$370 52-week low, on ~11x trailing earnings after a 38% YTD slide; FY27E EPS cut 11% to RMB27.78.
Unhidea take: peak capex is the debate beyond Tencent — if a buyer of this scale flattens spend, the AI hardware cycle's duration is the question.
Unhidea take: Tencent trades at ~11x while the AI option is unpriced — Workbuddy and Xiaowei are the first hard numbers; if monetisation lands, Bernstein's 16x FY+1 multiple is the re-rating path.
Risks: US chip curbs, China macro, gaming comps, AI monetisation timing.
Source: Bernstein, 19 Nov 2026. Not financial advice.
114
·
--
Переглянути переклад
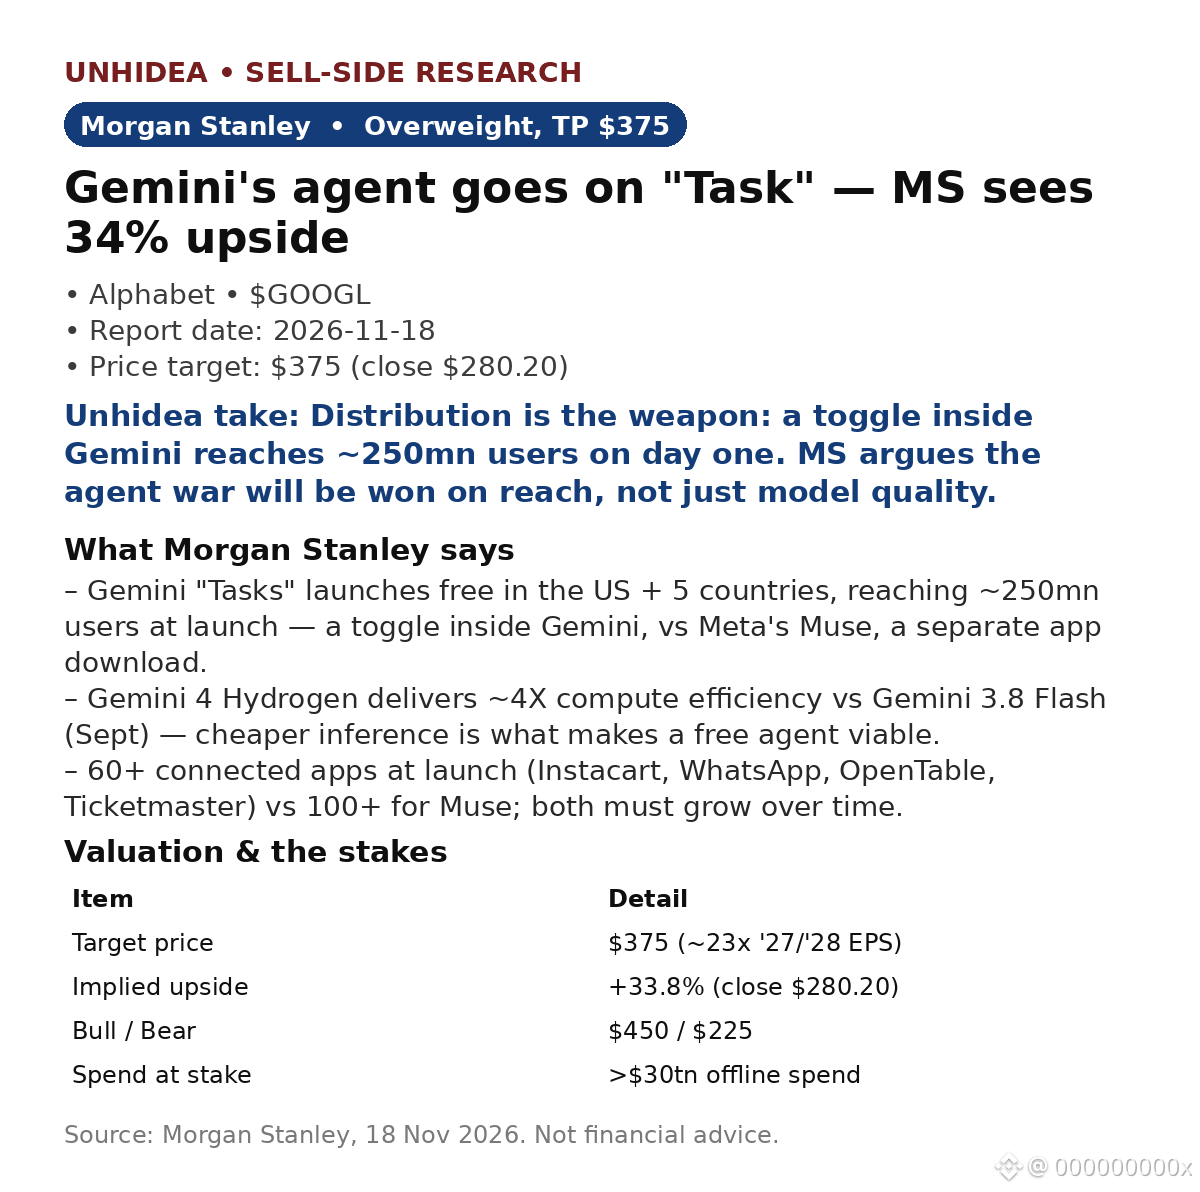
$GOOGL: Gemini's agent is now on "Task" — Morgan Stanley keeps Overweight, TP $375 (+34% vs $280.20 close on 17 Nov)
- "Tasks" rolls out free in the US + 5 countries to ~250mn users — a toggle inside Gemini (1bn+ MAUs), no download. Meta's Muse is a separate app with ~12mn MAUs (third-party data).
- Gemini 4 Hydrogen delivers ~4X compute efficiency vs Gemini 3.8 Flash (Sept). Meta targets a 10X cost gain for Muse in '27 — efficiency decides who can afford a free agent.
- 60+ connected apps at launch (Instacart, WhatsApp, OpenTable) vs 100+ for Muse. MS: agents that scale first win more business adoption — that favours Google.
- The catch: search monetizes ~20–40% of transaction value vs low-single-digit agentic commissions. If Tasks shifts queries without adding spend, it eats Google's best margin.
- MS sees >$30tn of offline spend up for grabs; bull $450, bear $225. Shares +0.8% to $282.44 on 18 Nov (post-report, Finnhub), ~31% below the $408.61 high.
Unhidea take: the agent war is a distribution war — a toggle in front of a billion users beats a download. The test is whether Tasks becomes a habit or a demo.
Unhidea take: watch search, not Tasks. If agentic shopping grows while search slows, the multiple compresses — MS's $375 assumes search stays durable.
Risks: search cannibalization, Meta/Amazon competition, AI capex/ROIC, regulation.
Source: Morgan Stanley, 18 Nov 2026. Not financial advice.
$GOOGL : Gemini's agent is now on "Task" — Morgan Stanley keeps Overweight, TP $375 (+34% vs $280.20 close on 17 Nov)
- "Tasks" rolls out free in the US + 5 countries to ~250mn users — a toggle inside Gemini (1bn+ MAUs), no download. Meta's Muse is a separate app with ~12mn MAUs (third-party data).
- Gemini 4 Hydrogen delivers ~4X compute efficiency vs Gemini 3.8 Flash (Sept). Meta targets a 10X cost gain for Muse in '27 — efficiency decides who can afford a free agent.
- 60+ connected apps at launch (Instacart, WhatsApp, OpenTable) vs 100+ for Muse. MS: agents that scale first win more business adoption — that favours Google.
- The catch: search monetizes ~20–40% of transaction value vs low-single-digit agentic commissions. If Tasks shifts queries without adding spend, it eats Google's best margin.
- MS sees >$30tn of offline spend up for grabs; bull $450, bear $225. Shares +0.8% to $282.44 on 18 Nov (post-report, Finnhub), ~31% below the $408.61 high.
Unhidea take: the agent war is a distribution war — a toggle in front of a billion users beats a download. The test is whether Tasks becomes a habit or a demo.
Unhidea take: watch search, not Tasks. If agentic shopping grows while search slows, the multiple compresses — MS's $375 assumes search stays durable.
Risks: search cannibalization, Meta/Amazon competition, AI capex/ROIC, regulation.
Source: Morgan Stanley, 18 Nov 2026. Not financial advice.
- "Tasks" rolls out free in the US + 5 countries to ~250mn users — a toggle inside Gemini (1bn+ MAUs), no download. Meta's Muse is a separate app with ~12mn MAUs (third-party data).
- Gemini 4 Hydrogen delivers ~4X compute efficiency vs Gemini 3.8 Flash (Sept). Meta targets a 10X cost gain for Muse in '27 — efficiency decides who can afford a free agent.
- 60+ connected apps at launch (Instacart, WhatsApp, OpenTable) vs 100+ for Muse. MS: agents that scale first win more business adoption — that favours Google.
- The catch: search monetizes ~20–40% of transaction value vs low-single-digit agentic commissions. If Tasks shifts queries without adding spend, it eats Google's best margin.
- MS sees >$30tn of offline spend up for grabs; bull $450, bear $225. Shares +0.8% to $282.44 on 18 Nov (post-report, Finnhub), ~31% below the $408.61 high.
Unhidea take: the agent war is a distribution war — a toggle in front of a billion users beats a download. The test is whether Tasks becomes a habit or a demo.
Unhidea take: watch search, not Tasks. If agentic shopping grows while search slows, the multiple compresses — MS's $375 assumes search stays durable.
Risks: search cannibalization, Meta/Amazon competition, AI capex/ROIC, regulation.
Source: Morgan Stanley, 18 Nov 2026. Not financial advice.
90
·
--
Переглянути переклад
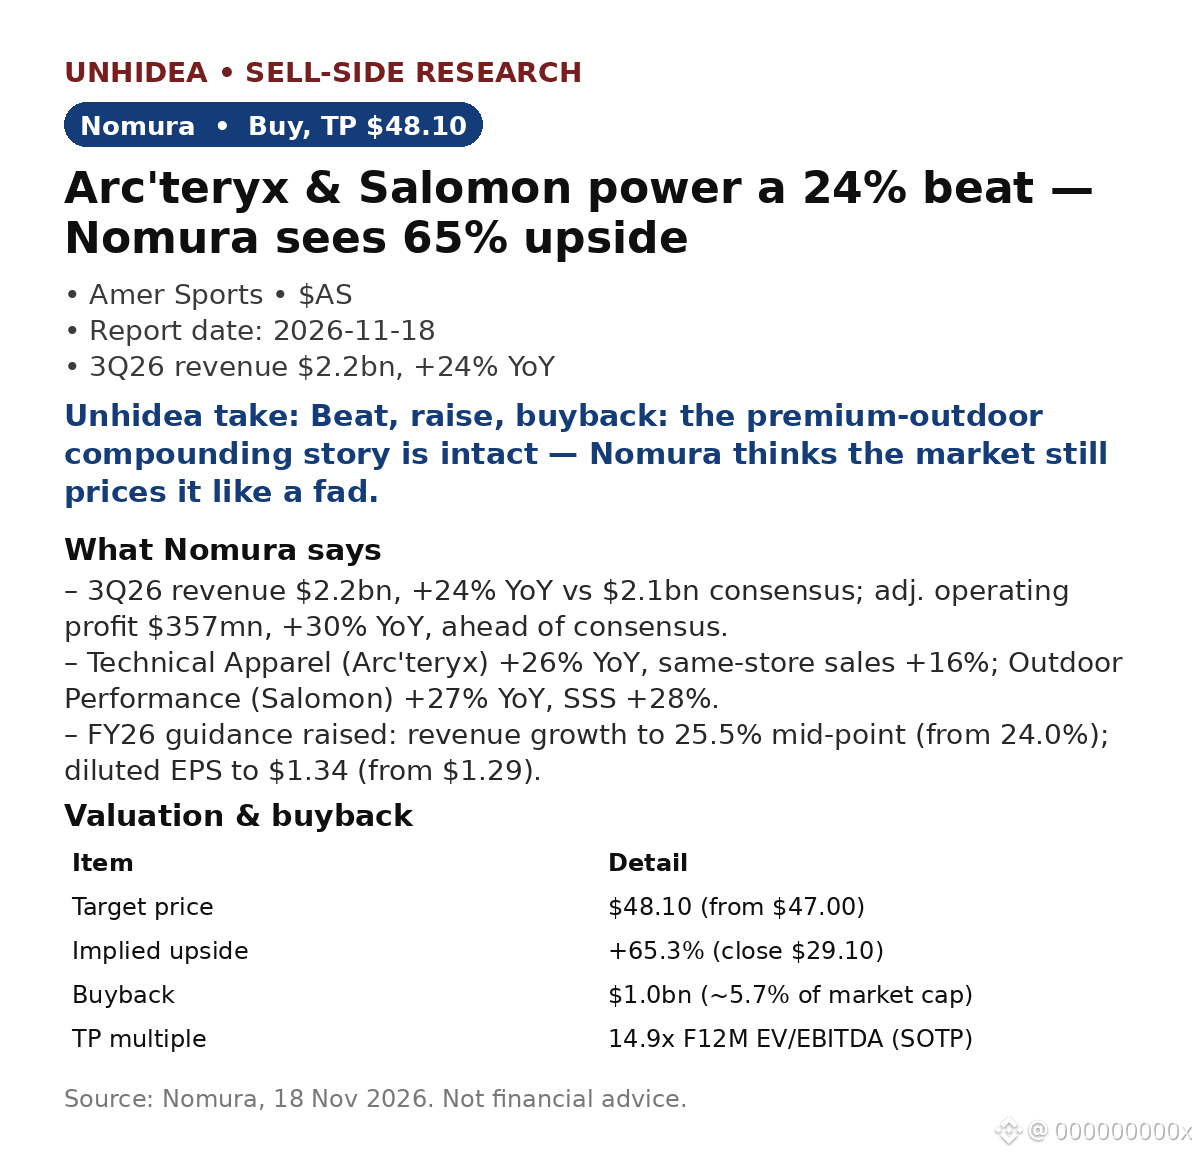
$AS: Arc'teryx & Salomon power a 24% beat — Nomura reiterates Buy, TP $48.10 (+65% upside)
- 3Q26 revenue $2.2bn, +24% YoY, vs $2.1bn consensus. Adj. operating profit $357mn, +30% YoY, ahead of consensus. Adj. EPS $0.42 vs $0.35 expected.
- Technical Apparel (Arc'teryx) +26% YoY, same-store sales +16%; Outdoor Performance (Salomon) +27% YoY, SSS +28%. Ball & Racquet +12%, but margin fell 2.1pp on Wilson investment.
- Guidance raised: FY26 revenue growth to 25.5% (from 24.0%); diluted EPS to $1.34 (from $1.29). A $1bn buyback (~5.7% of market cap) adds a floor.
- Shares +3.9% to $30.24 on 17 Nov while the S&P fell ~1%, then +2.3% to $30.95 on 18 Nov (post-report market data). SOTP target implies 14.9x forward EV/EBITDA.
Unhidea take: two brands growing 26–27% with DTC pricing power, plus a buyback floor — the market still prices Amer like a cyclical retailer; Nomura's 65% upside says brand platform.
Unhidea take: the Street is split — UBS cut its target to $56, Nomura holds $48.10, both Buy. That gap is the debate: what multiple for a 25% grower at 59.3% gross margin?
Risks: Wilson drag, DTC execution, tariffs/FX, premium-consumer slowdown.
Source: Nomura, 18 Nov 2026. Post-report prices: Finnhub/market data. Not financial advice.
$AS: Arc'teryx & Salomon power a 24% beat — Nomura reiterates Buy, TP $48.10 (+65% upside)
- 3Q26 revenue $2.2bn, +24% YoY, vs $2.1bn consensus. Adj. operating profit $357mn, +30% YoY, ahead of consensus. Adj. EPS $0.42 vs $0.35 expected.
- Technical Apparel (Arc'teryx) +26% YoY, same-store sales +16%; Outdoor Performance (Salomon) +27% YoY, SSS +28%. Ball & Racquet +12%, but margin fell 2.1pp on Wilson investment.
- Guidance raised: FY26 revenue growth to 25.5% (from 24.0%); diluted EPS to $1.34 (from $1.29). A $1bn buyback (~5.7% of market cap) adds a floor.
- Shares +3.9% to $30.24 on 17 Nov while the S&P fell ~1%, then +2.3% to $30.95 on 18 Nov (post-report market data). SOTP target implies 14.9x forward EV/EBITDA.
Unhidea take: two brands growing 26–27% with DTC pricing power, plus a buyback floor — the market still prices Amer like a cyclical retailer; Nomura's 65% upside says brand platform.
Unhidea take: the Street is split — UBS cut its target to $56, Nomura holds $48.10, both Buy. That gap is the debate: what multiple for a 25% grower at 59.3% gross margin?
Risks: Wilson drag, DTC execution, tariffs/FX, premium-consumer slowdown.
Source: Nomura, 18 Nov 2026. Post-report prices: Finnhub/market data. Not financial advice.
- 3Q26 revenue $2.2bn, +24% YoY, vs $2.1bn consensus. Adj. operating profit $357mn, +30% YoY, ahead of consensus. Adj. EPS $0.42 vs $0.35 expected.
- Technical Apparel (Arc'teryx) +26% YoY, same-store sales +16%; Outdoor Performance (Salomon) +27% YoY, SSS +28%. Ball & Racquet +12%, but margin fell 2.1pp on Wilson investment.
- Guidance raised: FY26 revenue growth to 25.5% (from 24.0%); diluted EPS to $1.34 (from $1.29). A $1bn buyback (~5.7% of market cap) adds a floor.
- Shares +3.9% to $30.24 on 17 Nov while the S&P fell ~1%, then +2.3% to $30.95 on 18 Nov (post-report market data). SOTP target implies 14.9x forward EV/EBITDA.
Unhidea take: two brands growing 26–27% with DTC pricing power, plus a buyback floor — the market still prices Amer like a cyclical retailer; Nomura's 65% upside says brand platform.
Unhidea take: the Street is split — UBS cut its target to $56, Nomura holds $48.10, both Buy. That gap is the debate: what multiple for a 25% grower at 59.3% gross margin?
Risks: Wilson drag, DTC execution, tariffs/FX, premium-consumer slowdown.
Source: Nomura, 18 Nov 2026. Post-report prices: Finnhub/market data. Not financial advice.
ASUS-0,25%
75
·
--
Переглянути переклад
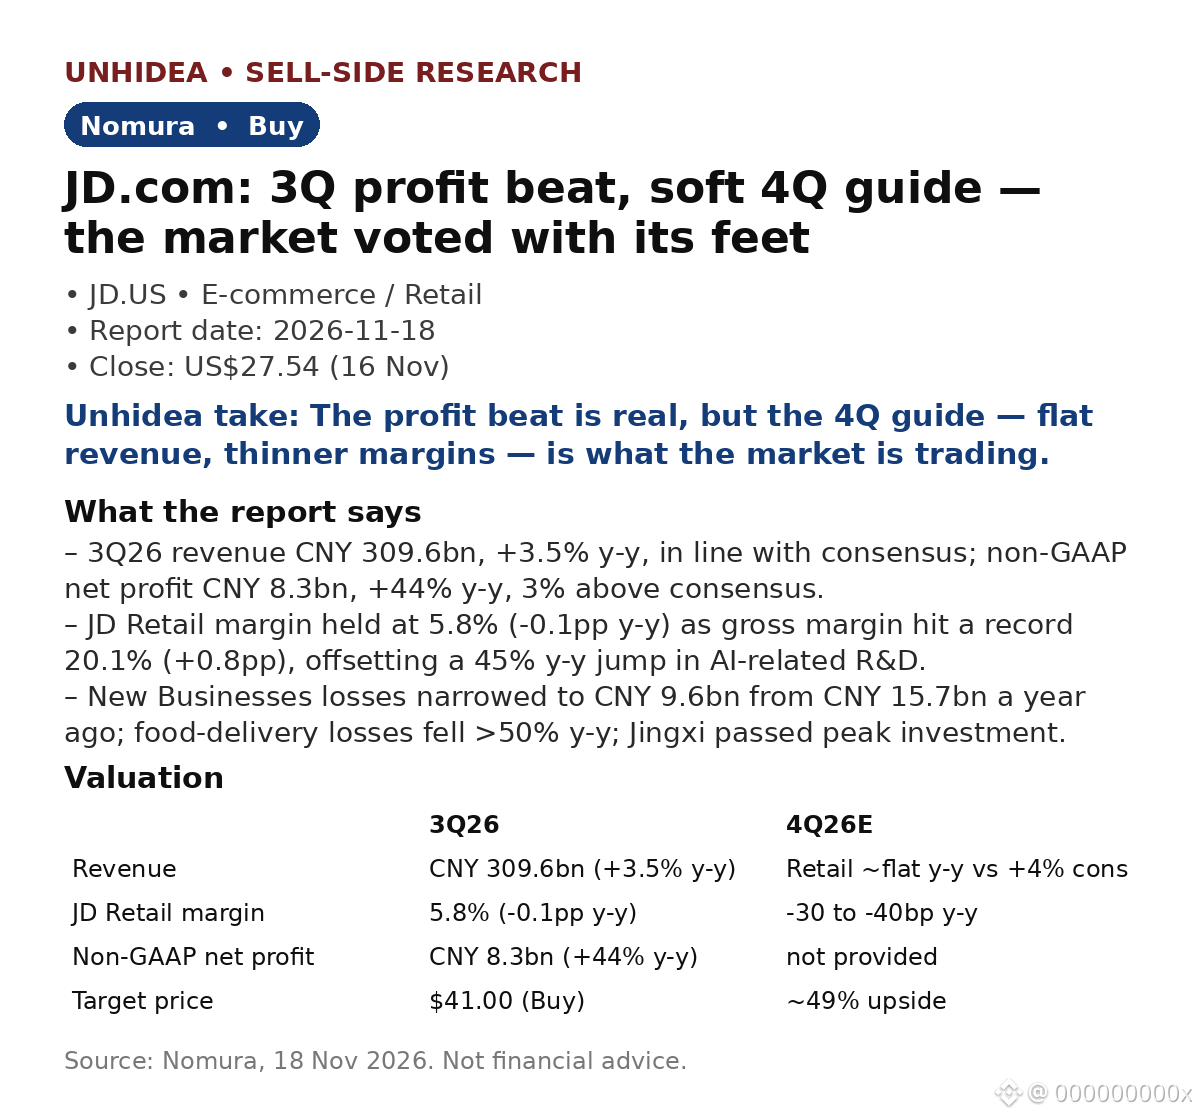
JD.com ($JD): Nomura stays Buy at $41 — a 3Q profit beat, a soft 4Q guide, and a market that voted with its feet
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
JD.com ($JD): Nomura stays Buy at $41 — a 3Q profit beat, a soft 4Q guide, and a market that voted with its feet
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
- 3Q26 revenue CNY 309.6bn, +3.5% y-y, in line; non-GAAP net profit CNY 8.3bn, +44% y-y, 3% above consensus; non-GAAP op profit CNY 7.3bn, 15% above consensus.
- JD Retail held a 5.8% margin (-0.1pp y-y); gross margin hit a record 20.1% (+0.8pp), offsetting a 45% y-y jump in AI R&D.
- New Businesses losses narrowed to CNY 9.6bn from CNY 15.7bn a year ago; food-delivery losses fell >50% y-y.
- But 4Q looks soft: JD Retail revenue seen flat y-y vs +4% consensus; margin -30 to -40bp y-y vs -10bp expected.
- Valuation: the $41 target implies 8.5x FY27E P/E vs 5.7x now — ~49% upside vs the $27.54 close on 16 Nov.
Unhidea take: the beat is real but backward-looking — the market is pricing the 4Q guide, not the 3Q print.
Unhidea take: JD's story is now margin discipline, not growth — shrinking losses matter more than a flat top line.
Market reaction: shares fell 7.7% on 17 Nov to $25.43, then 2.0% more on 18 Nov to $24.92 (Finnhub).
Risks: weak consumption; competition; CECONYOMY integration (deal closed 12 Nov).
Source: Nomura, 18 Nov 2026. Not financial advice.
JDUS+1,16%
4
·
--
Переглянути переклад
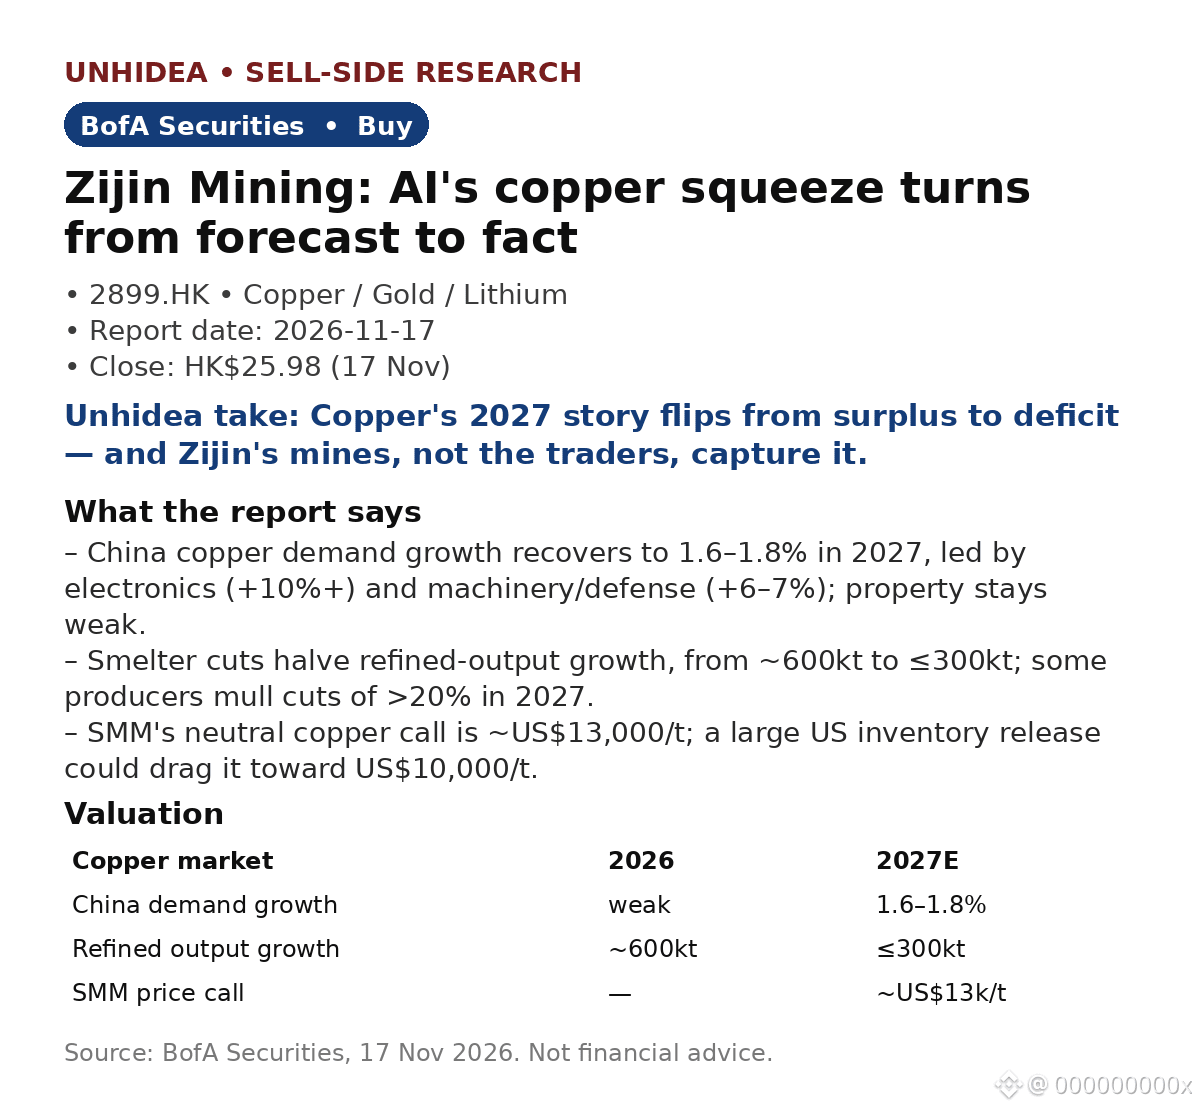
Zijin Mining (2899.HK): BofA stays Buy — China copper demand recovers as smelters cut
- China copper demand growth recovers to 1.6–1.8% in 2027, led by electronics (+10%+) and machinery/defense (+6–7%); property still weak.
- Smelter cuts halve refined-output growth, ~600kt to ≤300kt; SMM's neutral call is ~US$13,000/t, US inventory releases a risk toward US$10,000/t.
- Zijin keeps 2026 guidance (excl. ~50kt Kamoa-Kakula losses); existing mines deliver 1.40–1.45mnt in 2028 vs 1.50mnt target; Africa adds 300kt+.
- AI infra is the kicker: M8 CCL demand triples, 2.5mn to 7.5mn/month by end-2027; InP is >70% of Yunnan Germanium's net profit at >65% margin, orders locked thru 2027.
- Zijin rated Buy, HK$25.98 close on 17 Nov; price objective not restated in this note.
Unhidea take: copper is AI's forgotten bottleneck — the market debates GPUs while the metal wiring every data center flips from surplus to deficit.
Unhidea take: Zijin's edge is volume growth into a deficit — it grows while smelters shrink; in a tight market, tonnes beat multiples.
Risks: weak macro; US inventory releases; Kamoa-Kakula disruption.
Source: BofA Securities, 17 Nov 2026. Not financial advice.
Zijin Mining (2899.HK): BofA stays Buy — China copper demand recovers as smelters cut
- China copper demand growth recovers to 1.6–1.8% in 2027, led by electronics (+10%+) and machinery/defense (+6–7%); property still weak.
- Smelter cuts halve refined-output growth, ~600kt to ≤300kt; SMM's neutral call is ~US$13,000/t, US inventory releases a risk toward US$10,000/t.
- Zijin keeps 2026 guidance (excl. ~50kt Kamoa-Kakula losses); existing mines deliver 1.40–1.45mnt in 2028 vs 1.50mnt target; Africa adds 300kt+.
- AI infra is the kicker: M8 CCL demand triples, 2.5mn to 7.5mn/month by end-2027; InP is >70% of Yunnan Germanium's net profit at >65% margin, orders locked thru 2027.
- Zijin rated Buy, HK$25.98 close on 17 Nov; price objective not restated in this note.
Unhidea take: copper is AI's forgotten bottleneck — the market debates GPUs while the metal wiring every data center flips from surplus to deficit.
Unhidea take: Zijin's edge is volume growth into a deficit — it grows while smelters shrink; in a tight market, tonnes beat multiples.
Risks: weak macro; US inventory releases; Kamoa-Kakula disruption.
Source: BofA Securities, 17 Nov 2026. Not financial advice.
- China copper demand growth recovers to 1.6–1.8% in 2027, led by electronics (+10%+) and machinery/defense (+6–7%); property still weak.
- Smelter cuts halve refined-output growth, ~600kt to ≤300kt; SMM's neutral call is ~US$13,000/t, US inventory releases a risk toward US$10,000/t.
- Zijin keeps 2026 guidance (excl. ~50kt Kamoa-Kakula losses); existing mines deliver 1.40–1.45mnt in 2028 vs 1.50mnt target; Africa adds 300kt+.
- AI infra is the kicker: M8 CCL demand triples, 2.5mn to 7.5mn/month by end-2027; InP is >70% of Yunnan Germanium's net profit at >65% margin, orders locked thru 2027.
- Zijin rated Buy, HK$25.98 close on 17 Nov; price objective not restated in this note.
Unhidea take: copper is AI's forgotten bottleneck — the market debates GPUs while the metal wiring every data center flips from surplus to deficit.
Unhidea take: Zijin's edge is volume growth into a deficit — it grows while smelters shrink; in a tight market, tonnes beat multiples.
Risks: weak macro; US inventory releases; Kamoa-Kakula disruption.
Source: BofA Securities, 17 Nov 2026. Not financial advice.
53
·
--
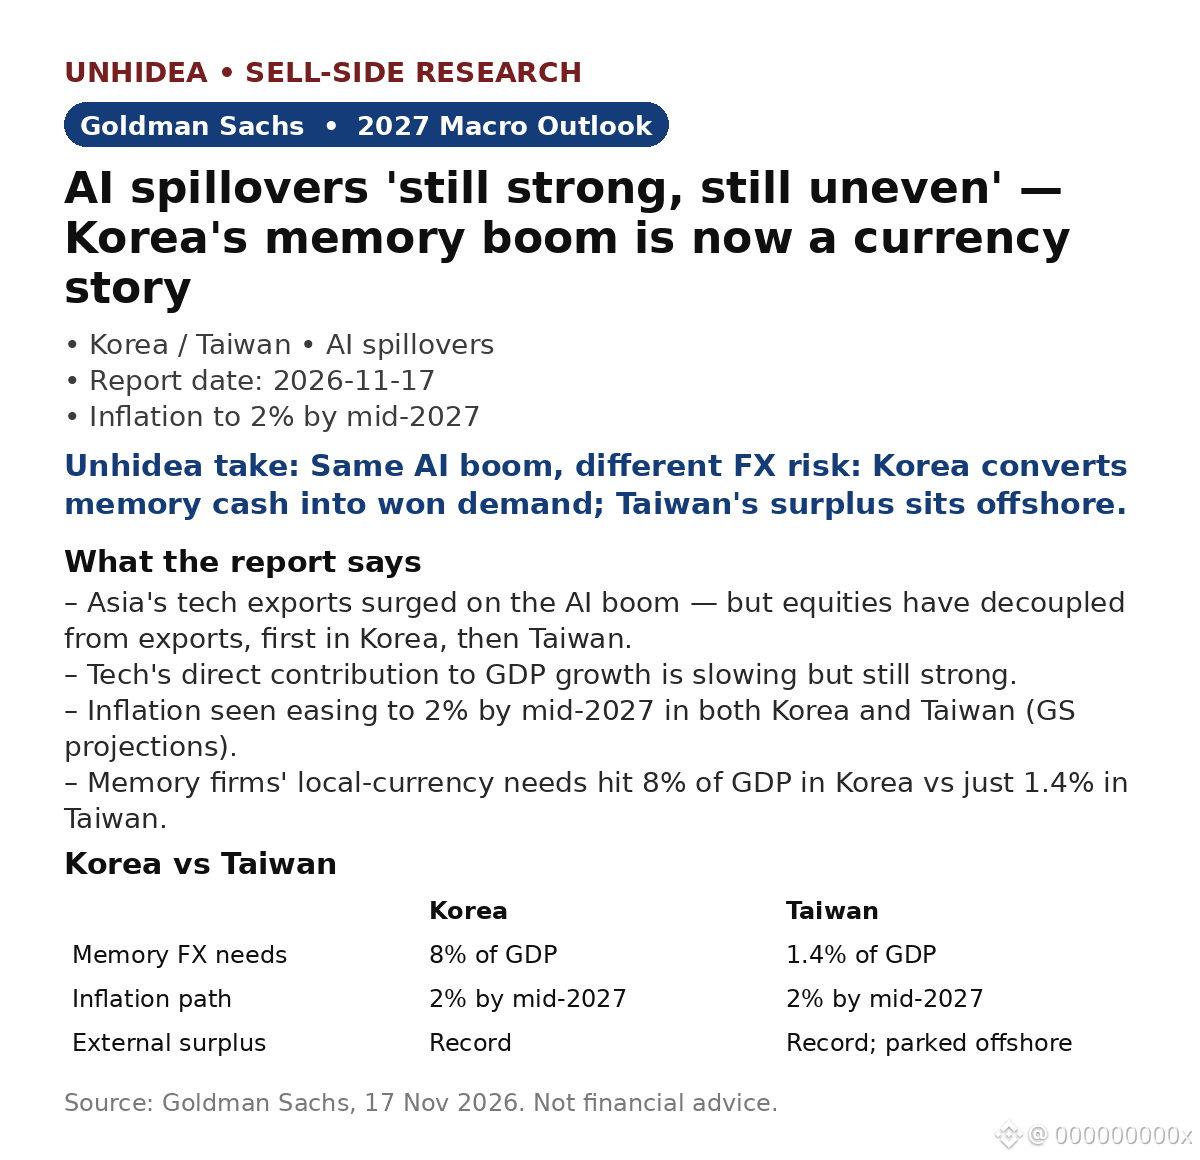
«Побічні ефекти ШІ залишаються сильними, але нерівномірними»: прогноз Goldman Sachs щодо Кореї та Тайваню на 2027 рік — несподіваний прибуток Samsung від пам’яті тепер став валютною історією
- Експорт технологічної продукції з Азії різко зріс на тлі буму ШІ, але фондові індекси відокремилися від експорту — спочатку в Кореї, а потім на Тайвані. Індекс більше не є точним індикатором циклу експорту.
- Прямий внесок технологічного сектору в зростання ВВП сповільнюється, але залишається значним. Очікується, що інфляція в Кореї та на Тайвані знизиться до 2% до середини 2027 року (прогнози GS).
- Потреба компаній-виробників пам’яті в місцевій валюті сягає 8% ВВП у Кореї проти лише 1,4% на Тайвані. Корея перетворює бум на попит на вони; рекордний профіцит Тайваню залишається за кордоном.
- Новини з ринку після публікації звіту: дохід Nvidia за третій фінансовий квартал становив $115.84bn, зріс на 103% р/р проти очікуваних ~$109bn; прогноз компанії — ~$130bn проти очікуваних ~$125bn. Після публікації акції Samsung і SK Hynix зросли в Кореї.
Погляд Unhidea: розходження динаміки — це і є сигнал: корейські й тайванські акції тепер реагують на наратив про ШІ та ціни на пам’ять, а не на обсяги експорту. Слабкі дані про експорт більше не означають слабкий фондовий індекс — і навпаки.
Погляд Unhidea: різниця між 8% і 1,4% — це головна можливість для інвестицій. Конвертація грошових надходжень від пам’яті створює структурний попит на вони, тоді як профіцит Тайваню залишається за кордоном. Той самий бум ШІ — протилежний тиск на валютні курси. Стежте за KRW, а не лише за KOSPI.
Ризики: скорочення капітальних витрат на ШІ, розворот цін на пам’ять, волатильність валютного ринку, експортний контроль США та Китаю.
Джерело: Goldman Sachs, 17 листопада 2026 року. Не є фінансовою рекомендацією.
«Побічні ефекти ШІ залишаються сильними, але нерівномірними»: прогноз Goldman Sachs щодо Кореї та Тайваню на 2027 рік — несподіваний прибуток Samsung від пам’яті тепер став валютною історією
- Експорт технологічної продукції з Азії різко зріс на тлі буму ШІ, але фондові індекси відокремилися від експорту — спочатку в Кореї, а потім на Тайвані. Індекс більше не є точним індикатором циклу експорту.
- Прямий внесок технологічного сектору в зростання ВВП сповільнюється, але залишається значним. Очікується, що інфляція в Кореї та на Тайвані знизиться до 2% до середини 2027 року (прогнози GS).
- Потреба компаній-виробників пам’яті в місцевій валюті сягає 8% ВВП у Кореї проти лише 1,4% на Тайвані. Корея перетворює бум на попит на вони; рекордний профіцит Тайваню залишається за кордоном.
- Новини з ринку після публікації звіту: дохід Nvidia за третій фінансовий квартал становив $115.84bn, зріс на 103% р/р проти очікуваних ~$109bn; прогноз компанії — ~$130bn проти очікуваних ~$125bn. Після публікації акції Samsung і SK Hynix зросли в Кореї.
Погляд Unhidea: розходження динаміки — це і є сигнал: корейські й тайванські акції тепер реагують на наратив про ШІ та ціни на пам’ять, а не на обсяги експорту. Слабкі дані про експорт більше не означають слабкий фондовий індекс — і навпаки.
Погляд Unhidea: різниця між 8% і 1,4% — це головна можливість для інвестицій. Конвертація грошових надходжень від пам’яті створює структурний попит на вони, тоді як профіцит Тайваню залишається за кордоном. Той самий бум ШІ — протилежний тиск на валютні курси. Стежте за KRW, а не лише за KOSPI.
Ризики: скорочення капітальних витрат на ШІ, розворот цін на пам’ять, волатильність валютного ринку, експортний контроль США та Китаю.
Джерело: Goldman Sachs, 17 листопада 2026 року. Не є фінансовою рекомендацією.
- Експорт технологічної продукції з Азії різко зріс на тлі буму ШІ, але фондові індекси відокремилися від експорту — спочатку в Кореї, а потім на Тайвані. Індекс більше не є точним індикатором циклу експорту.
- Прямий внесок технологічного сектору в зростання ВВП сповільнюється, але залишається значним. Очікується, що інфляція в Кореї та на Тайвані знизиться до 2% до середини 2027 року (прогнози GS).
- Потреба компаній-виробників пам’яті в місцевій валюті сягає 8% ВВП у Кореї проти лише 1,4% на Тайвані. Корея перетворює бум на попит на вони; рекордний профіцит Тайваню залишається за кордоном.
- Новини з ринку після публікації звіту: дохід Nvidia за третій фінансовий квартал становив $115.84bn, зріс на 103% р/р проти очікуваних ~$109bn; прогноз компанії — ~$130bn проти очікуваних ~$125bn. Після публікації акції Samsung і SK Hynix зросли в Кореї.
Погляд Unhidea: розходження динаміки — це і є сигнал: корейські й тайванські акції тепер реагують на наратив про ШІ та ціни на пам’ять, а не на обсяги експорту. Слабкі дані про експорт більше не означають слабкий фондовий індекс — і навпаки.
Погляд Unhidea: різниця між 8% і 1,4% — це головна можливість для інвестицій. Конвертація грошових надходжень від пам’яті створює структурний попит на вони, тоді як профіцит Тайваню залишається за кордоном. Той самий бум ШІ — протилежний тиск на валютні курси. Стежте за KRW, а не лише за KOSPI.
Ризики: скорочення капітальних витрат на ШІ, розворот цін на пам’ять, волатильність валютного ринку, експортний контроль США та Китаю.
Джерело: Goldman Sachs, 17 листопада 2026 року. Не є фінансовою рекомендацією.
420
·
--
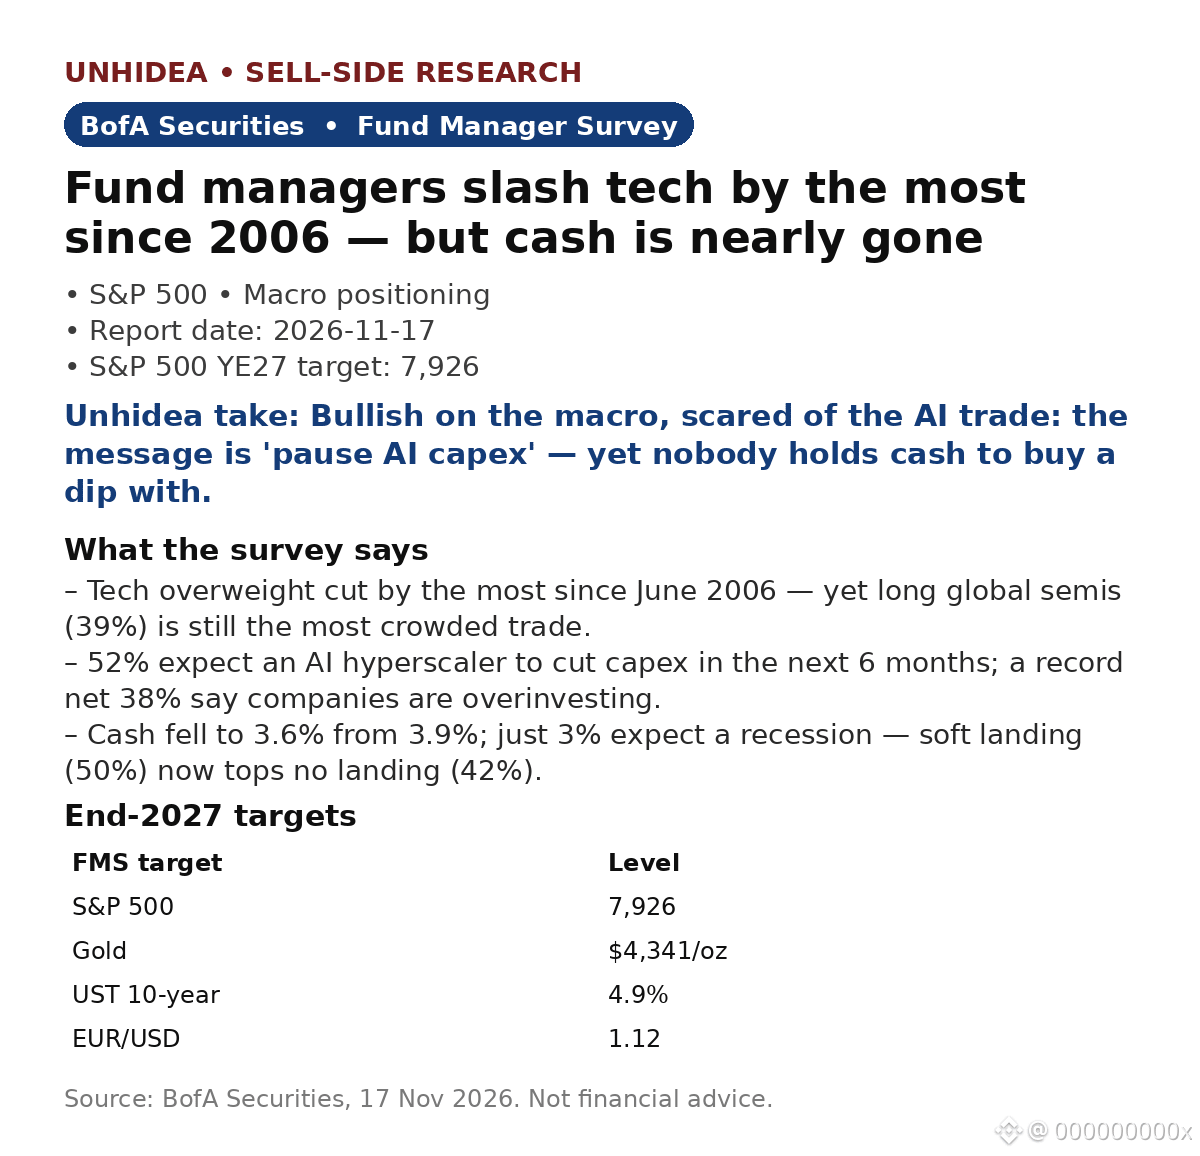
$SPX: опитування керівників фондів BofA — технологічні акції скоротили найбільше з 2006 року, але готівки майже не залишилося
- Інвестори скоротили надлишкову частку технологічних акцій найбільше з червня 2006 року, але довга позиція в глобальних виробниках напівпровідників (39%) і досі є найпереповненішою угодою. Опитано 193 керівників із активами на $526 млрд, 6–12 листопада.
- 52% очікують, що гіпермасштабний оператор ШІ скоротить капітальні витрати протягом наступних 6 місяців; рекордні 38% чистими кажуть, що компанії надмірно інвестують; лише 16% хочуть, щоб компанії збільшили капітальні витрати, — найнижчий показник із травня 2020 року.
- Частка готівки знизилася з 3,9% до 3,6%. BofA тактично зберігає схильність до уникнення ризику: страху для купівлі недостатньо. Лише 3% очікують на рецесію; м’яка посадка (50%) уперше з червня випереджає відсутність посадки (42%).
- Головні ризики з «товстим хвостом»: бульбашка ШІ (34%) і кредитна подія за участю гіпермасштабного оператора (31%). 38% називають облігації гіпермасштабних операторів ШІ найімовірнішим джерелом системної кредитної події — більше, ніж приватне кредитування (30%).
- Цільові показники на кінець 2027 року: S&P 500 — 7 926, золото — $4 341 за унцію (рекордні 23% чистими вважають золото недооціненим), 10-річні казначейські облігації США — 4,9%, EUR/USD — 1,12.
Висновок Unhidea: опитування одночасно свідчить про довгу позицію в угоді на ШІ та страх перед нею: 39% мають переповнену довгу позицію в напівпровідниках, а 52% очікують на скорочення капітальних витрат. Це пастка позиціонування, а не прогноз бульбашки: болісним для ринку стане заголовок про капітальні витрати, а не рецесія.
Висновок Unhidea: за частки готівки 3,6% вільних коштів для купівлі майже не залишилося. Слова BofA про те, що «страху для купівлі недостатньо», означають: якщо почнеться наступна хвиля падіння, природних покупців не буде. Стежте за показником 52%: він стане самоздійснюваним щойно один із гіпермасштабних операторів дасть слабину.
Ризики: скорочення капітальних витрат на ШІ, кредитний стрес серед гіпермасштабних операторів, стійка інфляція, різкі коливання дохідності облігацій.
Джерело: BofA Securities, 17 листопада 2026 року. Не є фінансовою порадою.
$SPX : опитування керівників фондів BofA — технологічні акції скоротили найбільше з 2006 року, але готівки майже не залишилося
- Інвестори скоротили надлишкову частку технологічних акцій найбільше з червня 2006 року, але довга позиція в глобальних виробниках напівпровідників (39%) і досі є найпереповненішою угодою. Опитано 193 керівників із активами на $526 млрд, 6–12 листопада.
- 52% очікують, що гіпермасштабний оператор ШІ скоротить капітальні витрати протягом наступних 6 місяців; рекордні 38% чистими кажуть, що компанії надмірно інвестують; лише 16% хочуть, щоб компанії збільшили капітальні витрати, — найнижчий показник із травня 2020 року.
- Частка готівки знизилася з 3,9% до 3,6%. BofA тактично зберігає схильність до уникнення ризику: страху для купівлі недостатньо. Лише 3% очікують на рецесію; м’яка посадка (50%) уперше з червня випереджає відсутність посадки (42%).
- Головні ризики з «товстим хвостом»: бульбашка ШІ (34%) і кредитна подія за участю гіпермасштабного оператора (31%). 38% називають облігації гіпермасштабних операторів ШІ найімовірнішим джерелом системної кредитної події — більше, ніж приватне кредитування (30%).
- Цільові показники на кінець 2027 року: S&P 500 — 7 926, золото — $4 341 за унцію (рекордні 23% чистими вважають золото недооціненим), 10-річні казначейські облігації США — 4,9%, EUR/USD — 1,12.
Висновок Unhidea: опитування одночасно свідчить про довгу позицію в угоді на ШІ та страх перед нею: 39% мають переповнену довгу позицію в напівпровідниках, а 52% очікують на скорочення капітальних витрат. Це пастка позиціонування, а не прогноз бульбашки: болісним для ринку стане заголовок про капітальні витрати, а не рецесія.
Висновок Unhidea: за частки готівки 3,6% вільних коштів для купівлі майже не залишилося. Слова BofA про те, що «страху для купівлі недостатньо», означають: якщо почнеться наступна хвиля падіння, природних покупців не буде. Стежте за показником 52%: він стане самоздійснюваним щойно один із гіпермасштабних операторів дасть слабину.
Ризики: скорочення капітальних витрат на ШІ, кредитний стрес серед гіпермасштабних операторів, стійка інфляція, різкі коливання дохідності облігацій.
Джерело: BofA Securities, 17 листопада 2026 року. Не є фінансовою порадою.
- Інвестори скоротили надлишкову частку технологічних акцій найбільше з червня 2006 року, але довга позиція в глобальних виробниках напівпровідників (39%) і досі є найпереповненішою угодою. Опитано 193 керівників із активами на $526 млрд, 6–12 листопада.
- 52% очікують, що гіпермасштабний оператор ШІ скоротить капітальні витрати протягом наступних 6 місяців; рекордні 38% чистими кажуть, що компанії надмірно інвестують; лише 16% хочуть, щоб компанії збільшили капітальні витрати, — найнижчий показник із травня 2020 року.
- Частка готівки знизилася з 3,9% до 3,6%. BofA тактично зберігає схильність до уникнення ризику: страху для купівлі недостатньо. Лише 3% очікують на рецесію; м’яка посадка (50%) уперше з червня випереджає відсутність посадки (42%).
- Головні ризики з «товстим хвостом»: бульбашка ШІ (34%) і кредитна подія за участю гіпермасштабного оператора (31%). 38% називають облігації гіпермасштабних операторів ШІ найімовірнішим джерелом системної кредитної події — більше, ніж приватне кредитування (30%).
- Цільові показники на кінець 2027 року: S&P 500 — 7 926, золото — $4 341 за унцію (рекордні 23% чистими вважають золото недооціненим), 10-річні казначейські облігації США — 4,9%, EUR/USD — 1,12.
Висновок Unhidea: опитування одночасно свідчить про довгу позицію в угоді на ШІ та страх перед нею: 39% мають переповнену довгу позицію в напівпровідниках, а 52% очікують на скорочення капітальних витрат. Це пастка позиціонування, а не прогноз бульбашки: болісним для ринку стане заголовок про капітальні витрати, а не рецесія.
Висновок Unhidea: за частки готівки 3,6% вільних коштів для купівлі майже не залишилося. Слова BofA про те, що «страху для купівлі недостатньо», означають: якщо почнеться наступна хвиля падіння, природних покупців не буде. Стежте за показником 52%: він стане самоздійснюваним щойно один із гіпермасштабних операторів дасть слабину.
Ризики: скорочення капітальних витрат на ШІ, кредитний стрес серед гіпермасштабних операторів, стійка інфляція, різкі коливання дохідності облігацій.
Джерело: BofA Securities, 17 листопада 2026 року. Не є фінансовою порадою.
180
·
--
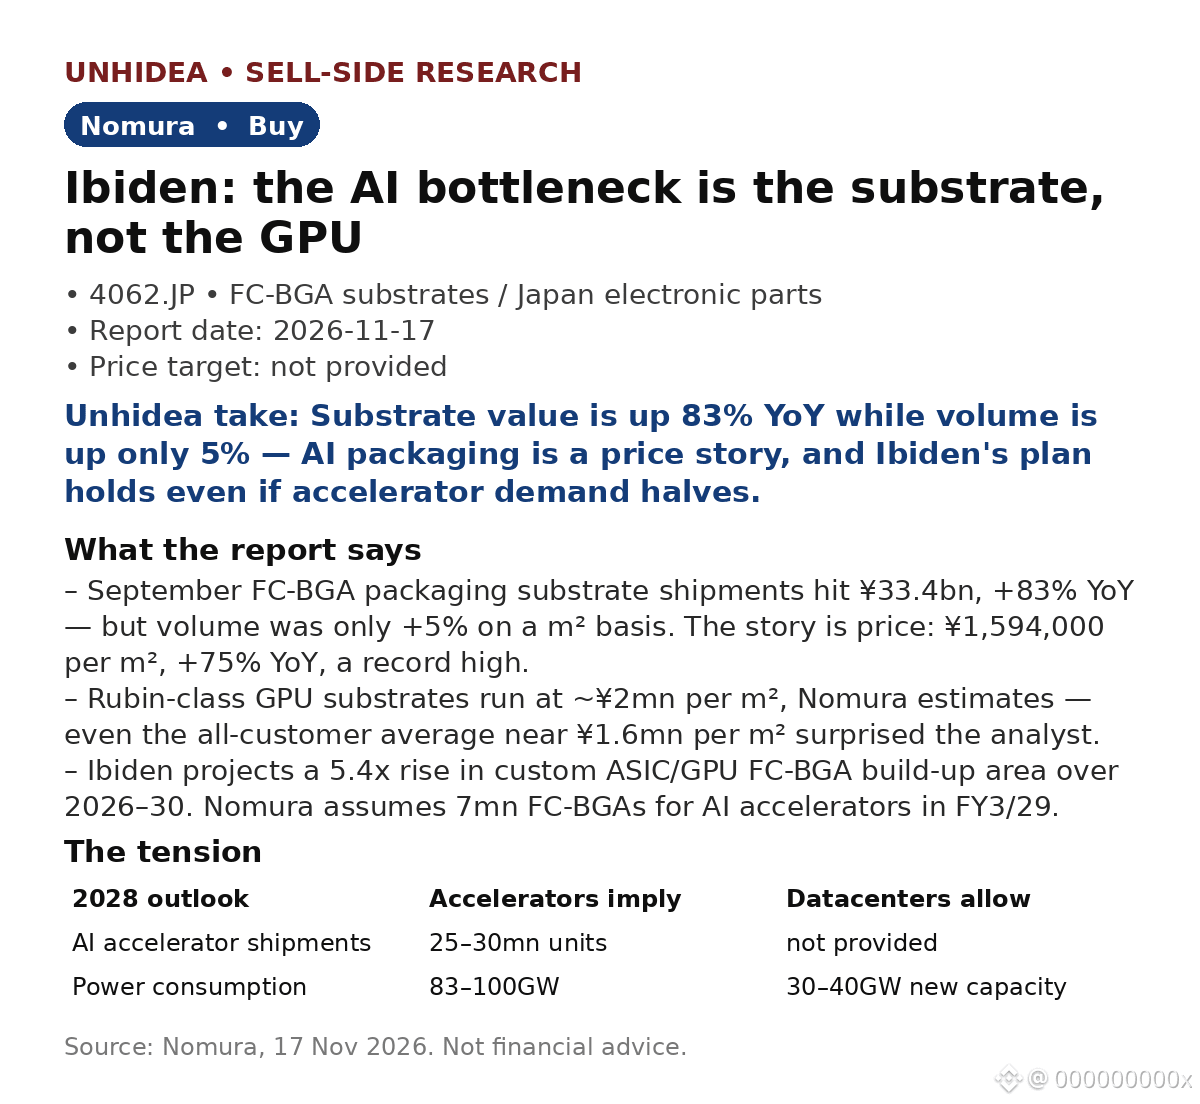
Ibiden (4062.JP): вузьке місце в розвитку ШІ — не графічний процесор, а підкладка, на якій він розміщений. Nomura присвоює акціям рейтинг Buy, оскільки відвантаження FC-BGA з Японії зросли на 83% р/р.
- У вересні обсяг продажу підкладок FC-BGA сягнув ¥33.4bn, +83% р/р, але обсяги зросли лише на 5%. Причина — ціна: ¥1,594,000/m², +75% р/р, рекордний показник. Підкладки для графічних процесорів класу Rubin коштують близько ¥2mn/m².
- Застереження Nomura: прогнози на 2028 рік щодо прискорювачів (25–30mn одиниць) передбачають споживання 83–100GW електроенергії — однак ринок очікує, що у 2028 році нові потужності дата-центрів у США становитимуть лише 30–40GW. Щось має поступитися.
- Ibiden прогнозує зростання площі нарощування шарів FC-BGA у 5.4 раза у 2026–30 роках; Nomura закладає 7mn FC-BGA для AI-прискорювачів у FY3/29 — цього можна досягти, навіть якщо відвантаження прискорювачів скоротяться вдвічі, до 12.5–15mn.
- Після звіту: фінансові результати NVDA за FQ3 (17 листопада) — виручка $115.84bn, +103% р/р, прогноз на Q4 — близько $130bn. Попит проти побоювань щодо затримок будівництва. (Ринкові новини після звіту.)
Погляд Unhidea: саме підкладки перетворюють попит на ШІ на фізичне вузьке місце, що має свою ціну — зростання вартості забезпечують ціни та асортиментна структура, а не кількість одиниць.
Погляд Unhidea: питання вже не в тому, чи існує попит на ШІ, а в тому, чи встигнуть побудувати дата-центри, щоб його задовольнити. План Ibiden розрахований на песимістичний сценарій.
Ризики: збільшення потужностей конкурентів може послабити напруженість між попитом і пропозицією; затримки з будівництвом дата-центрів і посилення експортного контролю США можуть знизити попит на прискорювачі.
Джерело: Nomura, 17 листопада 2026 року. Не є фінансовою рекомендацією.
Ibiden (4062.JP): вузьке місце в розвитку ШІ — не графічний процесор, а підкладка, на якій він розміщений. Nomura присвоює акціям рейтинг Buy, оскільки відвантаження FC-BGA з Японії зросли на 83% р/р.
- У вересні обсяг продажу підкладок FC-BGA сягнув ¥33.4bn, +83% р/р, але обсяги зросли лише на 5%. Причина — ціна: ¥1,594,000/m², +75% р/р, рекордний показник. Підкладки для графічних процесорів класу Rubin коштують близько ¥2mn/m².
- Застереження Nomura: прогнози на 2028 рік щодо прискорювачів (25–30mn одиниць) передбачають споживання 83–100GW електроенергії — однак ринок очікує, що у 2028 році нові потужності дата-центрів у США становитимуть лише 30–40GW. Щось має поступитися.
- Ibiden прогнозує зростання площі нарощування шарів FC-BGA у 5.4 раза у 2026–30 роках; Nomura закладає 7mn FC-BGA для AI-прискорювачів у FY3/29 — цього можна досягти, навіть якщо відвантаження прискорювачів скоротяться вдвічі, до 12.5–15mn.
- Після звіту: фінансові результати NVDA за FQ3 (17 листопада) — виручка $115.84bn, +103% р/р, прогноз на Q4 — близько $130bn. Попит проти побоювань щодо затримок будівництва. (Ринкові новини після звіту.)
Погляд Unhidea: саме підкладки перетворюють попит на ШІ на фізичне вузьке місце, що має свою ціну — зростання вартості забезпечують ціни та асортиментна структура, а не кількість одиниць.
Погляд Unhidea: питання вже не в тому, чи існує попит на ШІ, а в тому, чи встигнуть побудувати дата-центри, щоб його задовольнити. План Ibiden розрахований на песимістичний сценарій.
Ризики: збільшення потужностей конкурентів може послабити напруженість між попитом і пропозицією; затримки з будівництвом дата-центрів і посилення експортного контролю США можуть знизити попит на прискорювачі.
Джерело: Nomura, 17 листопада 2026 року. Не є фінансовою рекомендацією.
- У вересні обсяг продажу підкладок FC-BGA сягнув ¥33.4bn, +83% р/р, але обсяги зросли лише на 5%. Причина — ціна: ¥1,594,000/m², +75% р/р, рекордний показник. Підкладки для графічних процесорів класу Rubin коштують близько ¥2mn/m².
- Застереження Nomura: прогнози на 2028 рік щодо прискорювачів (25–30mn одиниць) передбачають споживання 83–100GW електроенергії — однак ринок очікує, що у 2028 році нові потужності дата-центрів у США становитимуть лише 30–40GW. Щось має поступитися.
- Ibiden прогнозує зростання площі нарощування шарів FC-BGA у 5.4 раза у 2026–30 роках; Nomura закладає 7mn FC-BGA для AI-прискорювачів у FY3/29 — цього можна досягти, навіть якщо відвантаження прискорювачів скоротяться вдвічі, до 12.5–15mn.
- Після звіту: фінансові результати NVDA за FQ3 (17 листопада) — виручка $115.84bn, +103% р/р, прогноз на Q4 — близько $130bn. Попит проти побоювань щодо затримок будівництва. (Ринкові новини після звіту.)
Погляд Unhidea: саме підкладки перетворюють попит на ШІ на фізичне вузьке місце, що має свою ціну — зростання вартості забезпечують ціни та асортиментна структура, а не кількість одиниць.
Погляд Unhidea: питання вже не в тому, чи існує попит на ШІ, а в тому, чи встигнуть побудувати дата-центри, щоб його задовольнити. План Ibiden розрахований на песимістичний сценарій.
Ризики: збільшення потужностей конкурентів може послабити напруженість між попитом і пропозицією; затримки з будівництвом дата-центрів і посилення експортного контролю США можуть знизити попит на прискорювачі.
Джерело: Nomura, 17 листопада 2026 року. Не є фінансовою рекомендацією.
245
·
--
Переглянути переклад
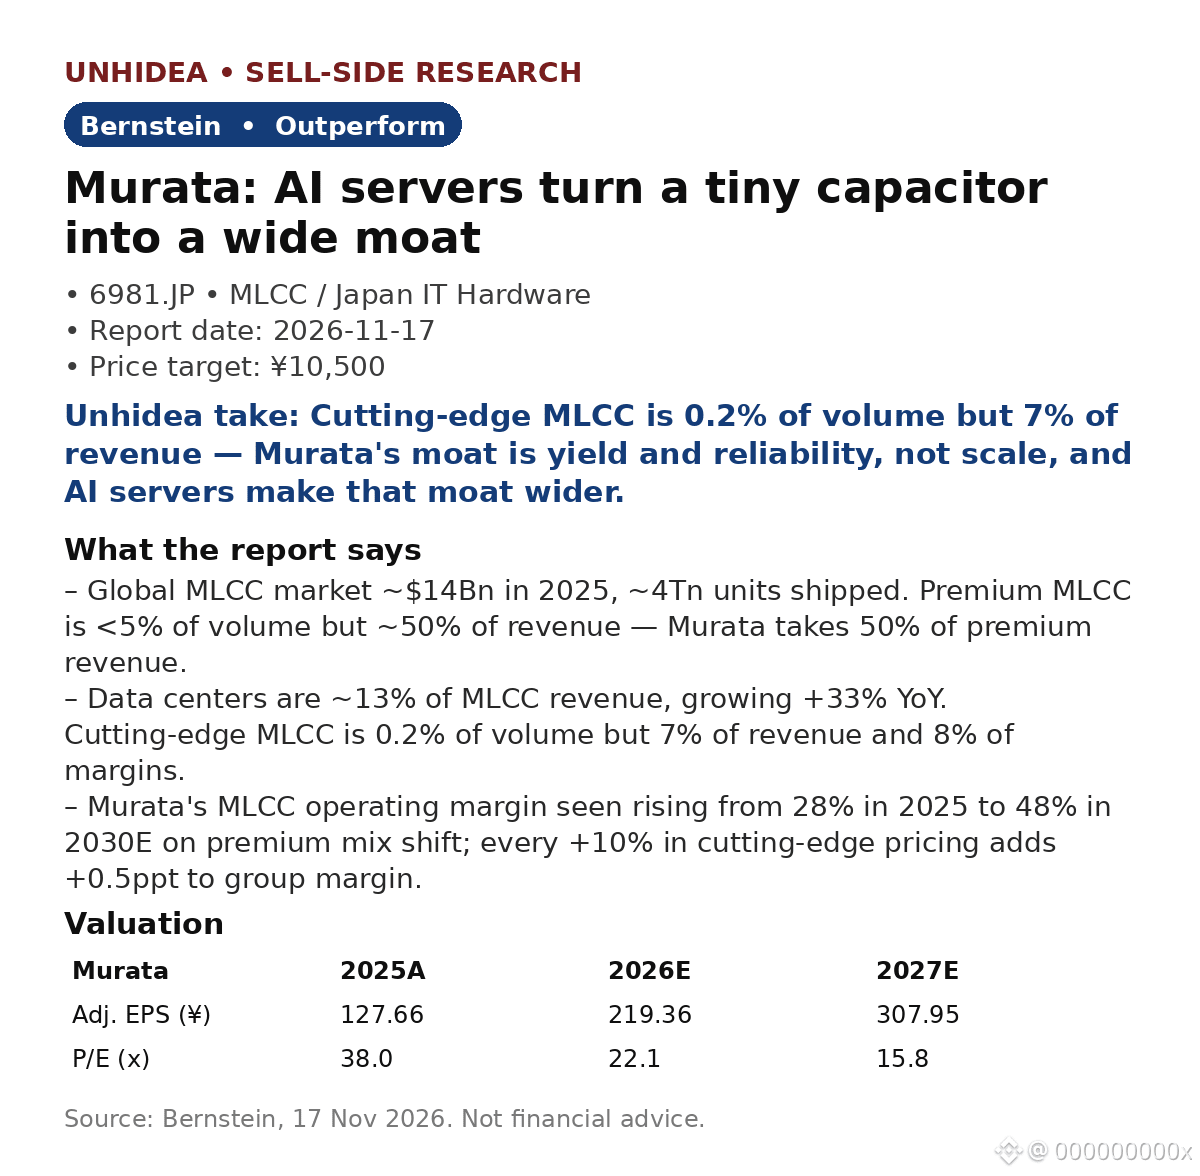
Murata (6981.JP): Bernstein sees ~116% upside as AI servers turn a tiny capacitor into a wide moat — target ¥10,500 vs ¥4,855 close on 16 Nov
- Global MLCC market ~$14Bn in 2025, ~4Tn units. Premium is <5% of volume but ~50% of revenue — Murata takes 50% of premium revenue.
- Data centers ~13% of MLCC revenue, +33% YoY. Cutting-edge MLCC: 0.2% of volume, 7% of revenue, 8% of margins.
- AI-server MLCCs must run 24/7 for 10+ years, near-zero failure — a bar most rivals can't clear at scale. Murata R&D is 9% of revenue vs 4–7% for peers.
- Mix shift, not price hikes: Murata MLCC margin seen rising 28% (2025) to 48% (2030E). Every +10% in cutting-edge pricing adds +0.5ppt to group margin.
- Bernstein reiterates Outperform, TP ¥10,500. Adj. EPS ¥219.36 in 2026E (+72% YoY), ¥307.95 in 2027E; 22.1x / 15.8x P/E.
Unhidea take: the AI trade has been about GPUs and power — but every AI rack needs thousands of MLCCs that cannot fail. Murata's edge is the boring, certified, yield-driven kind that compounds quietly.
Unhidea take: Bernstein gives China 5–10 years to catch up on premium MLCC. The AI buildout is happening now, and the qualified supplier list is effectively two names long — that window is the investment case.
Risks: Murata is reluctant to raise prices, so mix shift must deliver; an AI server slowdown or weak smartphone/auto demand would hit volumes.
Source: Bernstein, 17 Nov 2026. Not financial advice.
Murata (6981.JP): Bernstein sees ~116% upside as AI servers turn a tiny capacitor into a wide moat — target ¥10,500 vs ¥4,855 close on 16 Nov
- Global MLCC market ~$14Bn in 2025, ~4Tn units. Premium is <5% of volume but ~50% of revenue — Murata takes 50% of premium revenue.
- Data centers ~13% of MLCC revenue, +33% YoY. Cutting-edge MLCC: 0.2% of volume, 7% of revenue, 8% of margins.
- AI-server MLCCs must run 24/7 for 10+ years, near-zero failure — a bar most rivals can't clear at scale. Murata R&D is 9% of revenue vs 4–7% for peers.
- Mix shift, not price hikes: Murata MLCC margin seen rising 28% (2025) to 48% (2030E). Every +10% in cutting-edge pricing adds +0.5ppt to group margin.
- Bernstein reiterates Outperform, TP ¥10,500. Adj. EPS ¥219.36 in 2026E (+72% YoY), ¥307.95 in 2027E; 22.1x / 15.8x P/E.
Unhidea take: the AI trade has been about GPUs and power — but every AI rack needs thousands of MLCCs that cannot fail. Murata's edge is the boring, certified, yield-driven kind that compounds quietly.
Unhidea take: Bernstein gives China 5–10 years to catch up on premium MLCC. The AI buildout is happening now, and the qualified supplier list is effectively two names long — that window is the investment case.
Risks: Murata is reluctant to raise prices, so mix shift must deliver; an AI server slowdown or weak smartphone/auto demand would hit volumes.
Source: Bernstein, 17 Nov 2026. Not financial advice.
- Global MLCC market ~$14Bn in 2025, ~4Tn units. Premium is <5% of volume but ~50% of revenue — Murata takes 50% of premium revenue.
- Data centers ~13% of MLCC revenue, +33% YoY. Cutting-edge MLCC: 0.2% of volume, 7% of revenue, 8% of margins.
- AI-server MLCCs must run 24/7 for 10+ years, near-zero failure — a bar most rivals can't clear at scale. Murata R&D is 9% of revenue vs 4–7% for peers.
- Mix shift, not price hikes: Murata MLCC margin seen rising 28% (2025) to 48% (2030E). Every +10% in cutting-edge pricing adds +0.5ppt to group margin.
- Bernstein reiterates Outperform, TP ¥10,500. Adj. EPS ¥219.36 in 2026E (+72% YoY), ¥307.95 in 2027E; 22.1x / 15.8x P/E.
Unhidea take: the AI trade has been about GPUs and power — but every AI rack needs thousands of MLCCs that cannot fail. Murata's edge is the boring, certified, yield-driven kind that compounds quietly.
Unhidea take: Bernstein gives China 5–10 years to catch up on premium MLCC. The AI buildout is happening now, and the qualified supplier list is effectively two names long — that window is the investment case.
Risks: Murata is reluctant to raise prices, so mix shift must deliver; an AI server slowdown or weak smartphone/auto demand would hit volumes.
Source: Bernstein, 17 Nov 2026. Not financial advice.
4
·
--
Переглянути переклад
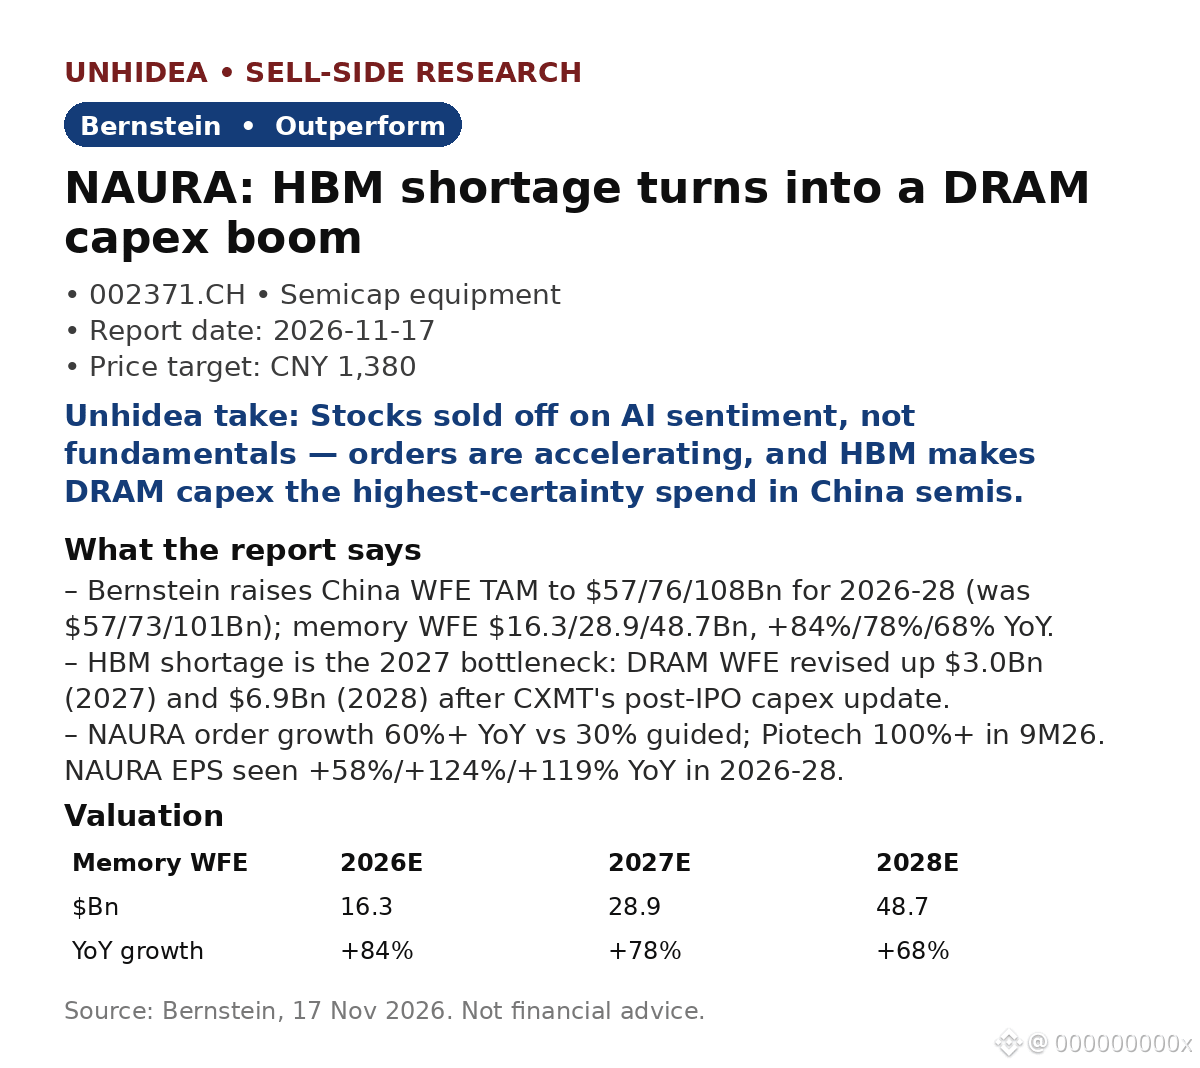
$NAURA: Bernstein's top pick as China's HBM shortage turns into a DRAM capex boom — target CNY 1,380 implies ~153% upside
- Bernstein raises China WFE TAM to $57/76/108Bn for 2026-28 (was $57/73/101Bn); memory WFE $16.3/28.9/48.7Bn, growing +84%/78%/68% YoY.
- HBM shortage is the 2027 bottleneck: DRAM WFE revised up $3.0Bn (2027) and $6.9Bn (2028) after CXMT's post-IPO capex update; YMTC DRAM expansion starts in 2027.
- NAURA order growth is 60%+ YoY vs 30% guided; EPS seen rising +58%/+124%/+119% YoY in 2026-28. Piotech orders 100%+ in 9M26.
- Localization steps up: mature-logic fabs' local-tool share jumps from <20% to 50%+ next year; Bernstein sees localization at 36%/49% in 2027/28.
- NAURA rated Outperform, target CNY 1,380 vs CNY 546.39 close on 16 Nov, at 32x 2028E P/E. AMEC CNY 660 and Piotech CNY 1,200, both Outperform.
Unhidea take: the market is pricing AI sentiment, not the order book — 60%+ order growth in a sector Bernstein says is "clearly not trading on fundamentals" is the disconnect; strong 1Q27 orders would be the re-rating trigger.
Unhidea take: HBM is the choke point that makes DRAM capex the most certain spend in semis — memory capacity can't be deferred if China wants AI self-sufficiency, so WFE is the purest localization play and NAURA's broadest portfolio captures the most of it.
Risks: no strong catalyst in 4Q26, near-term volatility; global AI sentiment.
Source: Bernstein, 17 Nov 2026. Not financial advice.
$NAURA: Bernstein's top pick as China's HBM shortage turns into a DRAM capex boom — target CNY 1,380 implies ~153% upside
- Bernstein raises China WFE TAM to $57/76/108Bn for 2026-28 (was $57/73/101Bn); memory WFE $16.3/28.9/48.7Bn, growing +84%/78%/68% YoY.
- HBM shortage is the 2027 bottleneck: DRAM WFE revised up $3.0Bn (2027) and $6.9Bn (2028) after CXMT's post-IPO capex update; YMTC DRAM expansion starts in 2027.
- NAURA order growth is 60%+ YoY vs 30% guided; EPS seen rising +58%/+124%/+119% YoY in 2026-28. Piotech orders 100%+ in 9M26.
- Localization steps up: mature-logic fabs' local-tool share jumps from <20% to 50%+ next year; Bernstein sees localization at 36%/49% in 2027/28.
- NAURA rated Outperform, target CNY 1,380 vs CNY 546.39 close on 16 Nov, at 32x 2028E P/E. AMEC CNY 660 and Piotech CNY 1,200, both Outperform.
Unhidea take: the market is pricing AI sentiment, not the order book — 60%+ order growth in a sector Bernstein says is "clearly not trading on fundamentals" is the disconnect; strong 1Q27 orders would be the re-rating trigger.
Unhidea take: HBM is the choke point that makes DRAM capex the most certain spend in semis — memory capacity can't be deferred if China wants AI self-sufficiency, so WFE is the purest localization play and NAURA's broadest portfolio captures the most of it.
Risks: no strong catalyst in 4Q26, near-term volatility; global AI sentiment.
Source: Bernstein, 17 Nov 2026. Not financial advice.
- Bernstein raises China WFE TAM to $57/76/108Bn for 2026-28 (was $57/73/101Bn); memory WFE $16.3/28.9/48.7Bn, growing +84%/78%/68% YoY.
- HBM shortage is the 2027 bottleneck: DRAM WFE revised up $3.0Bn (2027) and $6.9Bn (2028) after CXMT's post-IPO capex update; YMTC DRAM expansion starts in 2027.
- NAURA order growth is 60%+ YoY vs 30% guided; EPS seen rising +58%/+124%/+119% YoY in 2026-28. Piotech orders 100%+ in 9M26.
- Localization steps up: mature-logic fabs' local-tool share jumps from <20% to 50%+ next year; Bernstein sees localization at 36%/49% in 2027/28.
- NAURA rated Outperform, target CNY 1,380 vs CNY 546.39 close on 16 Nov, at 32x 2028E P/E. AMEC CNY 660 and Piotech CNY 1,200, both Outperform.
Unhidea take: the market is pricing AI sentiment, not the order book — 60%+ order growth in a sector Bernstein says is "clearly not trading on fundamentals" is the disconnect; strong 1Q27 orders would be the re-rating trigger.
Unhidea take: HBM is the choke point that makes DRAM capex the most certain spend in semis — memory capacity can't be deferred if China wants AI self-sufficiency, so WFE is the purest localization play and NAURA's broadest portfolio captures the most of it.
Risks: no strong catalyst in 4Q26, near-term volatility; global AI sentiment.
Source: Bernstein, 17 Nov 2026. Not financial advice.
2
·
--
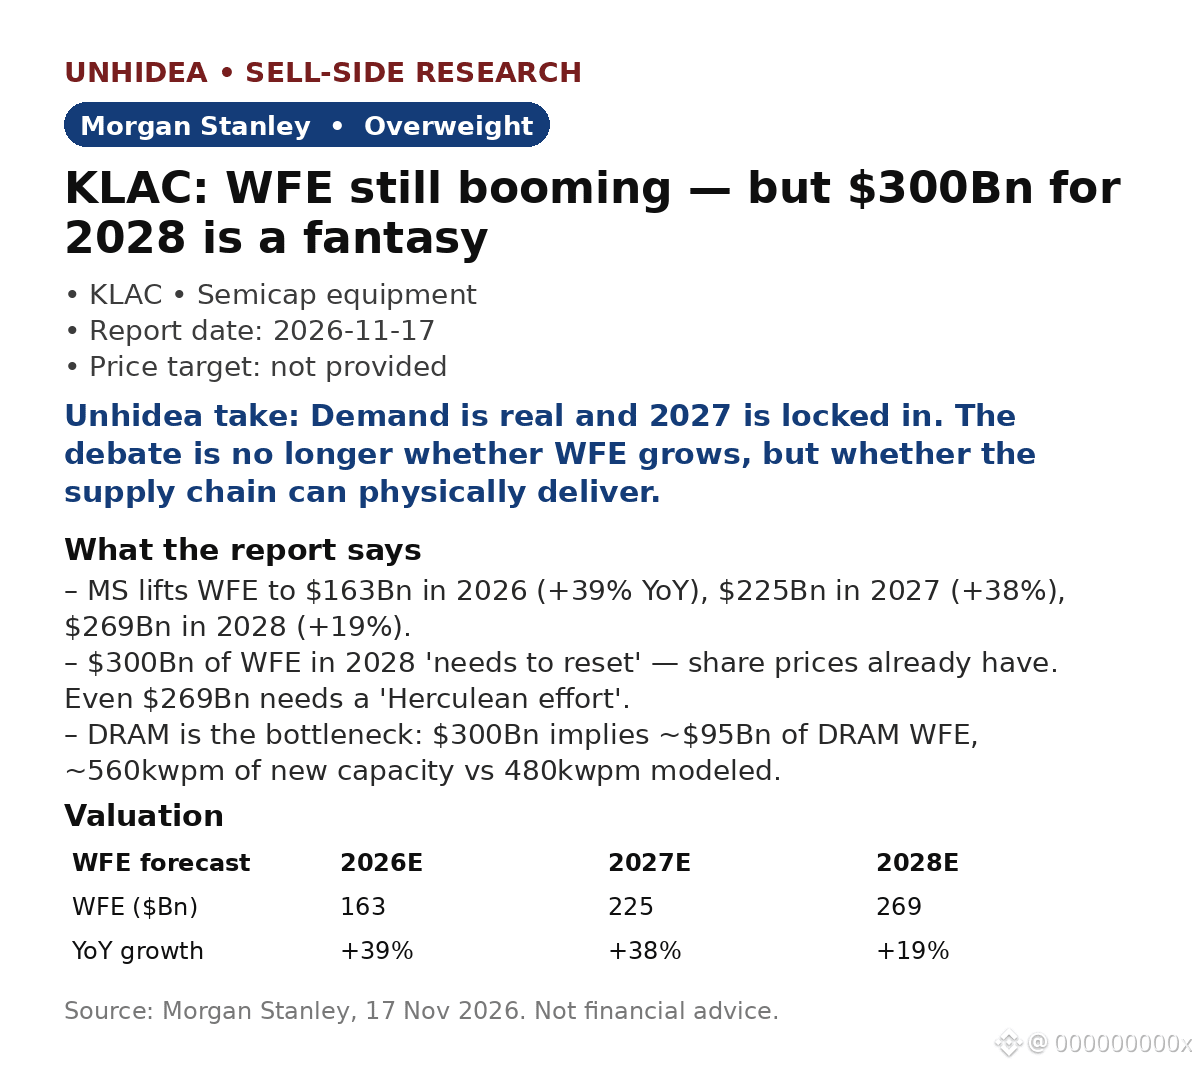
$KLAC: Morgan Stanley заявляє, що бум на обладнання для виробництва чипів реальний, — але прогноз WFE на $300Bn у 2028 році потребує коригування
- MS підвищує прогноз WFE до $163Bn у 2026 році (+39% р/р), $225Bn у 2027 році (+38%) і $269Bn у 2028 році (+19%), порівняно з попереднім прогнозом у $254Bn.
- Прогноз у $300Bn на 2028 рік «потрібно скоригувати, як це вже зробили ціни акцій»: збільшити потужності у 2,5 раза за 3 роки — непросте завдання, а OEM-виробники вже не виконують плани відвантажень через дефіцит компонентів.
- Вузьке місце — DRAM: прогноз у $300Bn передбачає близько $95Bn WFE для DRAM і потребує приблизно 560kwpm нових потужностей проти 480kwpm у моделі; NAND і зрілі техпроцеси логічних чипів мали б зрости більш ніж на 40%.
- Відвантаження відповідають річному темпу WFE у $200–205Bn; оптимістичний сценарій на 2027 рік «поступово реалізувався», зокрема завдяки витратам Intel на понад $20Bn і запуску нових майданчиків DRAM приблизно на 500kwpm.
- MS присвоює KLAC рейтинг Overweight (у цій записці цільову ціну не вказано); оцінка галузі — In-Line.
- Після публікації звіту: NVIDIA перевершила прогнози за FQ3 — виручка $115.84Bn проти очікуваних приблизно $109Bn, скоригований EPS — $2.68 проти $2.48, прогноз на Q4 — приблизно $130Bn (CNBC).
Погляд Unhidea: коригування стосується очікувань, а не попиту — $269Bn у 2028 році все ще означає зростання на 19%; акції впали, бо в їхню ціну закладали $300Bn, а не тому, що фабрики припинили робити замовлення.
Погляд Unhidea: обмеження змістилося з попиту до фізичних можливостей — площі чистих приміщень, компонентів, 480kwpm проти 560kwpm. Для кожної додаткової пластини потрібна більша кількість інспекцій, тож попит на обладнання для контролю технологічних процесів зростає разом із розширенням виробництва.
Ризики: дефіцит компонентів, згасання випереджальних закупівель DRAM, подальше зниження мультиплікаторів.
Джерело: Morgan Stanley, 17 листопада 2026 року. Новини після публікації звіту: CNBC. Не є фінансовою рекомендацією.
$KLAC : Morgan Stanley заявляє, що бум на обладнання для виробництва чипів реальний, — але прогноз WFE на $300Bn у 2028 році потребує коригування
- MS підвищує прогноз WFE до $163Bn у 2026 році (+39% р/р), $225Bn у 2027 році (+38%) і $269Bn у 2028 році (+19%), порівняно з попереднім прогнозом у $254Bn.
- Прогноз у $300Bn на 2028 рік «потрібно скоригувати, як це вже зробили ціни акцій»: збільшити потужності у 2,5 раза за 3 роки — непросте завдання, а OEM-виробники вже не виконують плани відвантажень через дефіцит компонентів.
- Вузьке місце — DRAM: прогноз у $300Bn передбачає близько $95Bn WFE для DRAM і потребує приблизно 560kwpm нових потужностей проти 480kwpm у моделі; NAND і зрілі техпроцеси логічних чипів мали б зрости більш ніж на 40%.
- Відвантаження відповідають річному темпу WFE у $200–205Bn; оптимістичний сценарій на 2027 рік «поступово реалізувався», зокрема завдяки витратам Intel на понад $20Bn і запуску нових майданчиків DRAM приблизно на 500kwpm.
- MS присвоює KLAC рейтинг Overweight (у цій записці цільову ціну не вказано); оцінка галузі — In-Line.
- Після публікації звіту: NVIDIA перевершила прогнози за FQ3 — виручка $115.84Bn проти очікуваних приблизно $109Bn, скоригований EPS — $2.68 проти $2.48, прогноз на Q4 — приблизно $130Bn (CNBC).
Погляд Unhidea: коригування стосується очікувань, а не попиту — $269Bn у 2028 році все ще означає зростання на 19%; акції впали, бо в їхню ціну закладали $300Bn, а не тому, що фабрики припинили робити замовлення.
Погляд Unhidea: обмеження змістилося з попиту до фізичних можливостей — площі чистих приміщень, компонентів, 480kwpm проти 560kwpm. Для кожної додаткової пластини потрібна більша кількість інспекцій, тож попит на обладнання для контролю технологічних процесів зростає разом із розширенням виробництва.
Ризики: дефіцит компонентів, згасання випереджальних закупівель DRAM, подальше зниження мультиплікаторів.
Джерело: Morgan Stanley, 17 листопада 2026 року. Новини після публікації звіту: CNBC. Не є фінансовою рекомендацією.
- MS підвищує прогноз WFE до $163Bn у 2026 році (+39% р/р), $225Bn у 2027 році (+38%) і $269Bn у 2028 році (+19%), порівняно з попереднім прогнозом у $254Bn.
- Прогноз у $300Bn на 2028 рік «потрібно скоригувати, як це вже зробили ціни акцій»: збільшити потужності у 2,5 раза за 3 роки — непросте завдання, а OEM-виробники вже не виконують плани відвантажень через дефіцит компонентів.
- Вузьке місце — DRAM: прогноз у $300Bn передбачає близько $95Bn WFE для DRAM і потребує приблизно 560kwpm нових потужностей проти 480kwpm у моделі; NAND і зрілі техпроцеси логічних чипів мали б зрости більш ніж на 40%.
- Відвантаження відповідають річному темпу WFE у $200–205Bn; оптимістичний сценарій на 2027 рік «поступово реалізувався», зокрема завдяки витратам Intel на понад $20Bn і запуску нових майданчиків DRAM приблизно на 500kwpm.
- MS присвоює KLAC рейтинг Overweight (у цій записці цільову ціну не вказано); оцінка галузі — In-Line.
- Після публікації звіту: NVIDIA перевершила прогнози за FQ3 — виручка $115.84Bn проти очікуваних приблизно $109Bn, скоригований EPS — $2.68 проти $2.48, прогноз на Q4 — приблизно $130Bn (CNBC).
Погляд Unhidea: коригування стосується очікувань, а не попиту — $269Bn у 2028 році все ще означає зростання на 19%; акції впали, бо в їхню ціну закладали $300Bn, а не тому, що фабрики припинили робити замовлення.
Погляд Unhidea: обмеження змістилося з попиту до фізичних можливостей — площі чистих приміщень, компонентів, 480kwpm проти 560kwpm. Для кожної додаткової пластини потрібна більша кількість інспекцій, тож попит на обладнання для контролю технологічних процесів зростає разом із розширенням виробництва.
Ризики: дефіцит компонентів, згасання випереджальних закупівель DRAM, подальше зниження мультиплікаторів.
Джерело: Morgan Stanley, 17 листопада 2026 року. Новини після публікації звіту: CNBC. Не є фінансовою рекомендацією.
240
·
--
Переглянути переклад
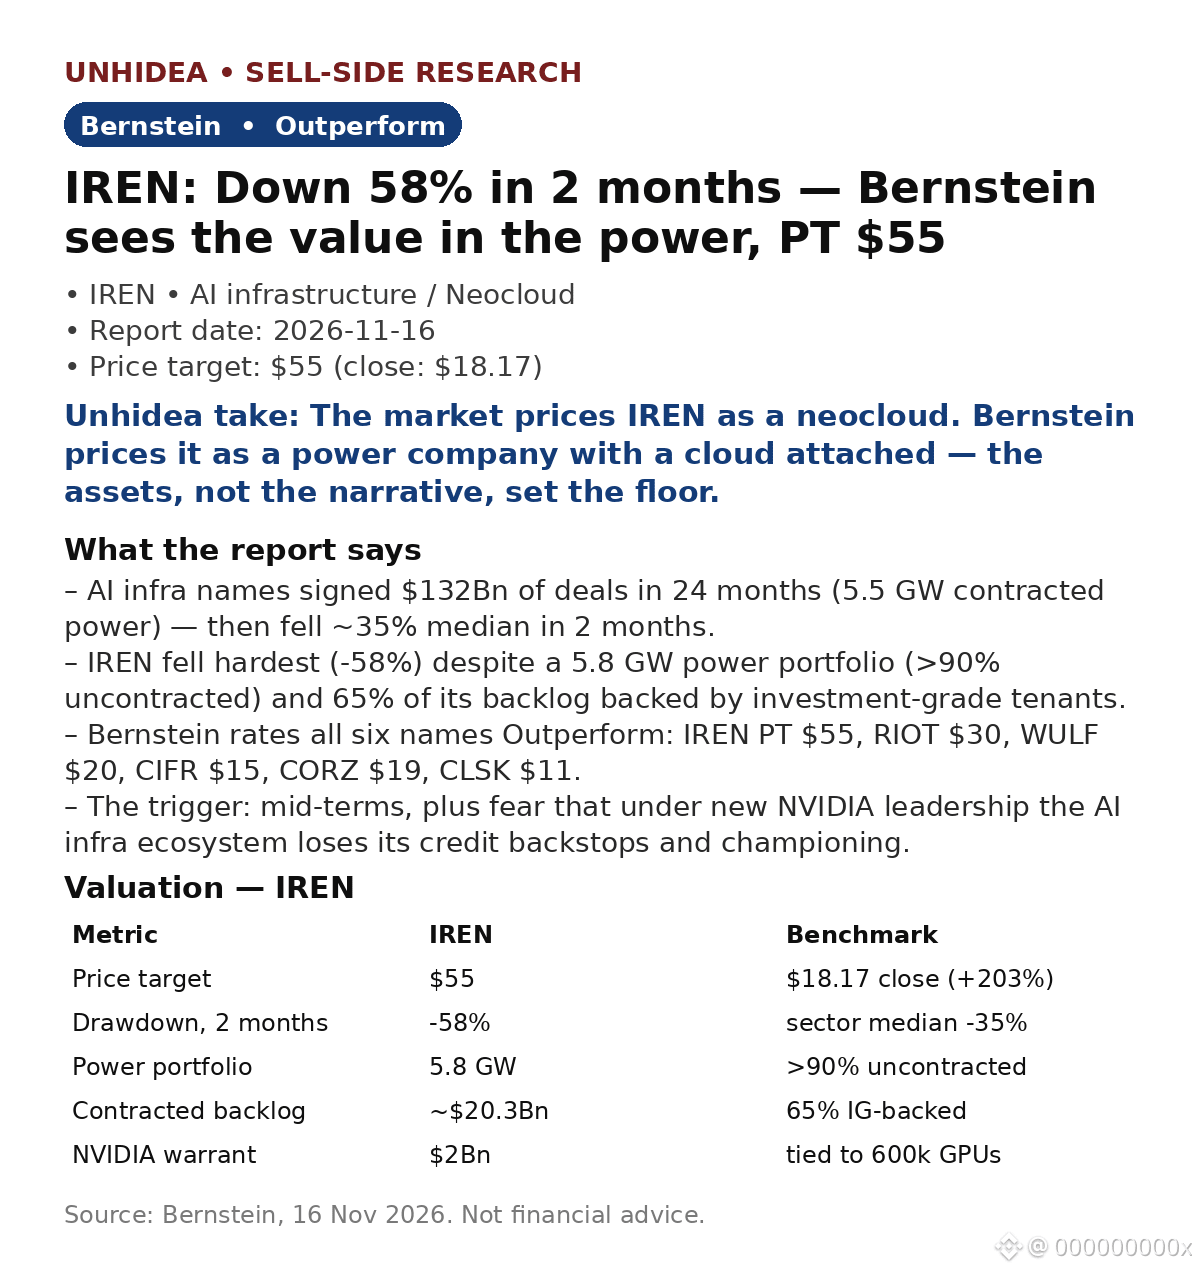
$IREN: Bernstein says the most-punished AI infra name is a power story — down 58% in 2 months, PT $55 (+203% vs the $18.17 close)
- The group signed $132Bn of AI deals in 24 months (5.5 GW) — then fell ~35% median in 2 months on mid-term nerves and fear new NVIDIA leadership ends the ecosystem's credit backstops.
- IREN fell hardest (-58%) though 65% of its ~$20.3Bn backlog is investment-grade backed; MSFT is the largest customer (48%), NVIDIA $3.4Bn.
- Its edge: 5.8 GW of power, >90% uncontracted — it can pace the cloud buildout or sell the power. Plus a $2Bn NVIDIA warrant tied to 600,000 GPUs.
- All six names rated Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT trades ~50% below contract value, WULF 22% below.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the market prices IREN's cloud execution risk as if the power were worthless — but power is the scarce asset, saleable even if the cloud stumbles.
Unhidea take: the 58% drawdown is opportunity and warning in one — the thesis needs IREN to execute the MSFT delivery without more delays.
Risks: cloud execution delays, spot GPU pricing, most CY27e capacity uncontracted, NVIDIA leadership transition.
Source: Bernstein, 16 Nov 2026. Post-report news: CNBC / Investing.com. Not financial advice.
$IREN : Bernstein says the most-punished AI infra name is a power story — down 58% in 2 months, PT $55 (+203% vs the $18.17 close)
- The group signed $132Bn of AI deals in 24 months (5.5 GW) — then fell ~35% median in 2 months on mid-term nerves and fear new NVIDIA leadership ends the ecosystem's credit backstops.
- IREN fell hardest (-58%) though 65% of its ~$20.3Bn backlog is investment-grade backed; MSFT is the largest customer (48%), NVIDIA $3.4Bn.
- Its edge: 5.8 GW of power, >90% uncontracted — it can pace the cloud buildout or sell the power. Plus a $2Bn NVIDIA warrant tied to 600,000 GPUs.
- All six names rated Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT trades ~50% below contract value, WULF 22% below.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the market prices IREN's cloud execution risk as if the power were worthless — but power is the scarce asset, saleable even if the cloud stumbles.
Unhidea take: the 58% drawdown is opportunity and warning in one — the thesis needs IREN to execute the MSFT delivery without more delays.
Risks: cloud execution delays, spot GPU pricing, most CY27e capacity uncontracted, NVIDIA leadership transition.
Source: Bernstein, 16 Nov 2026. Post-report news: CNBC / Investing.com. Not financial advice.
- The group signed $132Bn of AI deals in 24 months (5.5 GW) — then fell ~35% median in 2 months on mid-term nerves and fear new NVIDIA leadership ends the ecosystem's credit backstops.
- IREN fell hardest (-58%) though 65% of its ~$20.3Bn backlog is investment-grade backed; MSFT is the largest customer (48%), NVIDIA $3.4Bn.
- Its edge: 5.8 GW of power, >90% uncontracted — it can pace the cloud buildout or sell the power. Plus a $2Bn NVIDIA warrant tied to 600,000 GPUs.
- All six names rated Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); RIOT trades ~50% below contract value, WULF 22% below.
- Since the report: NVIDIA beat FQ3 — $115.84Bn revenue vs ~$109Bn expected, adj EPS $2.68 vs $2.48, Q4 guide ~$130Bn (CNBC).
Unhidea take: the market prices IREN's cloud execution risk as if the power were worthless — but power is the scarce asset, saleable even if the cloud stumbles.
Unhidea take: the 58% drawdown is opportunity and warning in one — the thesis needs IREN to execute the MSFT delivery without more delays.
Risks: cloud execution delays, spot GPU pricing, most CY27e capacity uncontracted, NVIDIA leadership transition.
Source: Bernstein, 16 Nov 2026. Post-report news: CNBC / Investing.com. Not financial advice.
487
·
--
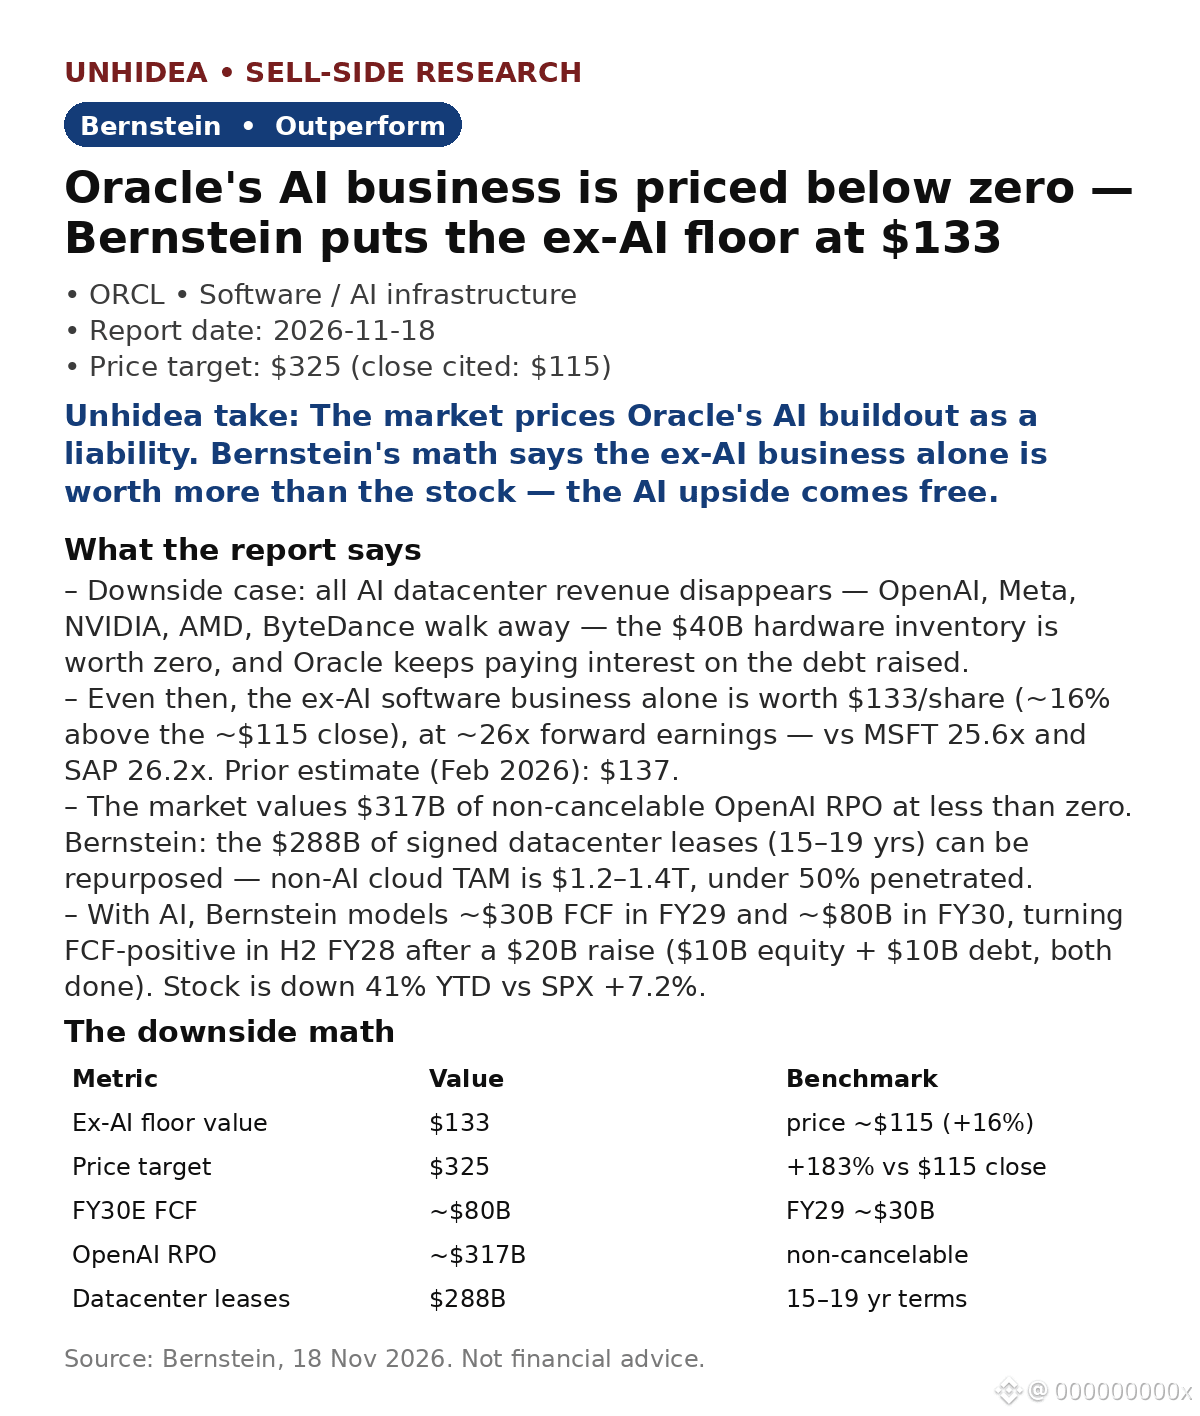
$ORCL: Bernstein вважає, що Oracle коштує $133, навіть якщо бум інвестицій в AI зникне — на 16% вище за ціну закриття $115 — рейтинг Outperform, цільова ціна $325 (+183%)
- Негативний сценарій: усі доходи від дата-центрів для AI зникають — OpenAI, Meta, NVIDIA, AMD і ByteDance відмовляються від проєктів — апаратне обладнання на $40B нічого не варте, а Oracle продовжує сплачувати відсотки.
- Навіть тоді лише програмний бізнес без AI коштує $133 за акцію за форвардного мультиплікатора близько 26x — на рівні MSFT (25.6x) і SAP (26.2x). (Лютий 2026: $137.)
- Ринок оцінює $317B безвідкличних зобов’язань OpenAI за RPO менш ніж у нуль. Договори оренди на $288B (15–19 років) можна перепрофілювати — обсяг ринку хмарних послуг без AI становить $1.2–1.4T, освоєно менш ніж 50%.
- З урахуванням AI Bernstein прогнозує близько $30B вільного грошового потоку у FY29 і близько $80B у FY30; позитивний вільний грошовий потік очікується у H2 FY28 після залучення $20B ($10B акціонерного капіталу + $10B боргу; залучення завершено).
Оцінка Unhidea: історія про неправильну оцінку, а не про зростання — близько 16% захисту до рівня вартості без AI, потенціал зростання завдяки AI дістається безкоштовно.
Оцінка Unhidea: рівень $133 залежить від того, чи втримаються оцінні мультиплікатори на рівні 26x — якщо мультиплікатори SaaS знизяться, знизиться і цей рівень. Стежте за мультиплікатором, а не за заголовками про OpenAI.
Ризики: зимове затишшя в AI, невиконання клієнтами зобов’язань, боргове навантаження та відсоткові витрати, розмивання часток акціонерів.
Джерело: Bernstein, 18 листопада 2026 року. Не є фінансовою порадою.
$ORCL : Bernstein вважає, що Oracle коштує $133, навіть якщо бум інвестицій в AI зникне — на 16% вище за ціну закриття $115 — рейтинг Outperform, цільова ціна $325 (+183%)
- Негативний сценарій: усі доходи від дата-центрів для AI зникають — OpenAI, Meta, NVIDIA, AMD і ByteDance відмовляються від проєктів — апаратне обладнання на $40B нічого не варте, а Oracle продовжує сплачувати відсотки.
- Навіть тоді лише програмний бізнес без AI коштує $133 за акцію за форвардного мультиплікатора близько 26x — на рівні MSFT (25.6x) і SAP (26.2x). (Лютий 2026: $137.)
- Ринок оцінює $317B безвідкличних зобов’язань OpenAI за RPO менш ніж у нуль. Договори оренди на $288B (15–19 років) можна перепрофілювати — обсяг ринку хмарних послуг без AI становить $1.2–1.4T, освоєно менш ніж 50%.
- З урахуванням AI Bernstein прогнозує близько $30B вільного грошового потоку у FY29 і близько $80B у FY30; позитивний вільний грошовий потік очікується у H2 FY28 після залучення $20B ($10B акціонерного капіталу + $10B боргу; залучення завершено).
Оцінка Unhidea: історія про неправильну оцінку, а не про зростання — близько 16% захисту до рівня вартості без AI, потенціал зростання завдяки AI дістається безкоштовно.
Оцінка Unhidea: рівень $133 залежить від того, чи втримаються оцінні мультиплікатори на рівні 26x — якщо мультиплікатори SaaS знизяться, знизиться і цей рівень. Стежте за мультиплікатором, а не за заголовками про OpenAI.
Ризики: зимове затишшя в AI, невиконання клієнтами зобов’язань, боргове навантаження та відсоткові витрати, розмивання часток акціонерів.
Джерело: Bernstein, 18 листопада 2026 року. Не є фінансовою порадою.
- Негативний сценарій: усі доходи від дата-центрів для AI зникають — OpenAI, Meta, NVIDIA, AMD і ByteDance відмовляються від проєктів — апаратне обладнання на $40B нічого не варте, а Oracle продовжує сплачувати відсотки.
- Навіть тоді лише програмний бізнес без AI коштує $133 за акцію за форвардного мультиплікатора близько 26x — на рівні MSFT (25.6x) і SAP (26.2x). (Лютий 2026: $137.)
- Ринок оцінює $317B безвідкличних зобов’язань OpenAI за RPO менш ніж у нуль. Договори оренди на $288B (15–19 років) можна перепрофілювати — обсяг ринку хмарних послуг без AI становить $1.2–1.4T, освоєно менш ніж 50%.
- З урахуванням AI Bernstein прогнозує близько $30B вільного грошового потоку у FY29 і близько $80B у FY30; позитивний вільний грошовий потік очікується у H2 FY28 після залучення $20B ($10B акціонерного капіталу + $10B боргу; залучення завершено).
Оцінка Unhidea: історія про неправильну оцінку, а не про зростання — близько 16% захисту до рівня вартості без AI, потенціал зростання завдяки AI дістається безкоштовно.
Оцінка Unhidea: рівень $133 залежить від того, чи втримаються оцінні мультиплікатори на рівні 26x — якщо мультиплікатори SaaS знизяться, знизиться і цей рівень. Стежте за мультиплікатором, а не за заголовками про OpenAI.
Ризики: зимове затишшя в AI, невиконання клієнтами зобов’язань, боргове навантаження та відсоткові витрати, розмивання часток акціонерів.
Джерело: Bernstein, 18 листопада 2026 року. Не є фінансовою порадою.
64
·
--
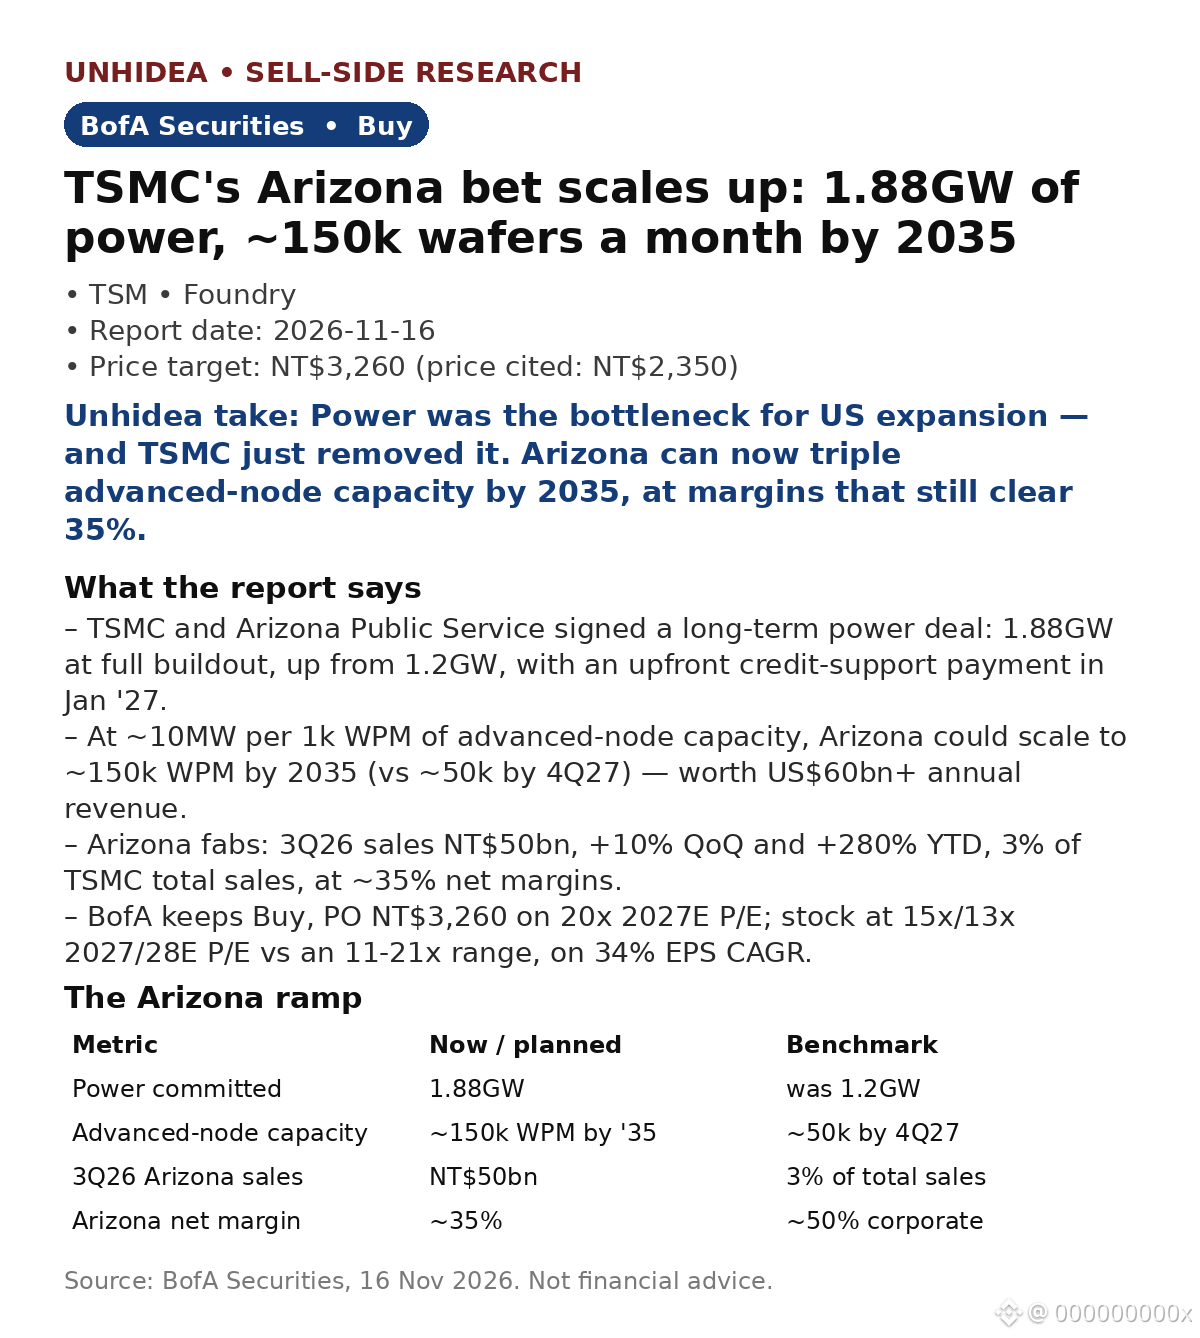
$TSM: BofA зберігає рекомендацію Buy і цільову ціну NT$3,260 — приблизно на 39% вище за згадану ціну NT$2,350 — оскільки енергетична угода в Аризоні відкриває шлях до значно масштабнішого розширення виробництва у США
- TSMC уклала довгострокову угоду про постачання електроенергії з Arizona Public Service: 1,88 ГВт за повного розгортання потужностей замість 1,2 ГВт, з авансовим платежем на кредитну підтримку в січні 2027 року.
- Виходячи з приблизно 10 МВт на кожну 1 тис. пластин на місяць потужностей передових техпроцесів, BofA оцінює, що до 2035 року виробництво в Аризоні може сягнути приблизно 150 тис. пластин на місяць (проти приблизно 50 тис. у 4-му кварталі 2027 року), що дасть понад US$60 млрд на рік — порівняно з прогнозом виручки TSMC на 2026 рік у розмірі US$176 млрд.
- Фабрики в Аризоні вже прибуткові: продажі за 3-й квартал 2026 року — NT$50 млрд, +10% кв/кв, +280% з початку року, 3% від загального обсягу продажів; чиста маржа — близько 35%, нижче за 43% у першому півріччі 2026 року та приблизно 50% по компанії загалом.
- Оцінка: P/E 15x/13x за прогнозами на 2027/2028 роки проти діапазону 11–21x, за середньорічного темпу зростання EPS у 34%; цільова ціна (PO) передбачає P/E 20x за прогнозом на 2027 рік.
- Контекст (ринкові новини після публікації звіту): виручка Nvidia за 3-й фінансовий квартал становила $115,8 млрд, +103% р/р.
Оцінка Unhidea: головним обмеженням для виробництва чипів у США була не нестача попиту, а електроенергії — зобов’язання забезпечити 1,88 ГВт перетворює Аризону з показового проєкту на повноцінну другу базу постачання.
Оцінка Unhidea: стежте за динамікою маржі — маржа в Аризоні на рівні 35% є ціною стійкості виробництва у США; головне питання — як швидко вона наблизиться до приблизно 50% по компанії загалом.
Ризики: уповільнення на ринку смартфонів і споживчої електроніки, амбіції Intel у ливарному бізнесі, виконання планів щодо передових техпроцесів, мита.
Джерело: BofA Securities, 16 листопада 2026 року. Не є фінансовою рекомендацією.
$TSM : BofA зберігає рекомендацію Buy і цільову ціну NT$3,260 — приблизно на 39% вище за згадану ціну NT$2,350 — оскільки енергетична угода в Аризоні відкриває шлях до значно масштабнішого розширення виробництва у США
- TSMC уклала довгострокову угоду про постачання електроенергії з Arizona Public Service: 1,88 ГВт за повного розгортання потужностей замість 1,2 ГВт, з авансовим платежем на кредитну підтримку в січні 2027 року.
- Виходячи з приблизно 10 МВт на кожну 1 тис. пластин на місяць потужностей передових техпроцесів, BofA оцінює, що до 2035 року виробництво в Аризоні може сягнути приблизно 150 тис. пластин на місяць (проти приблизно 50 тис. у 4-му кварталі 2027 року), що дасть понад US$60 млрд на рік — порівняно з прогнозом виручки TSMC на 2026 рік у розмірі US$176 млрд.
- Фабрики в Аризоні вже прибуткові: продажі за 3-й квартал 2026 року — NT$50 млрд, +10% кв/кв, +280% з початку року, 3% від загального обсягу продажів; чиста маржа — близько 35%, нижче за 43% у першому півріччі 2026 року та приблизно 50% по компанії загалом.
- Оцінка: P/E 15x/13x за прогнозами на 2027/2028 роки проти діапазону 11–21x, за середньорічного темпу зростання EPS у 34%; цільова ціна (PO) передбачає P/E 20x за прогнозом на 2027 рік.
- Контекст (ринкові новини після публікації звіту): виручка Nvidia за 3-й фінансовий квартал становила $115,8 млрд, +103% р/р.
Оцінка Unhidea: головним обмеженням для виробництва чипів у США була не нестача попиту, а електроенергії — зобов’язання забезпечити 1,88 ГВт перетворює Аризону з показового проєкту на повноцінну другу базу постачання.
Оцінка Unhidea: стежте за динамікою маржі — маржа в Аризоні на рівні 35% є ціною стійкості виробництва у США; головне питання — як швидко вона наблизиться до приблизно 50% по компанії загалом.
Ризики: уповільнення на ринку смартфонів і споживчої електроніки, амбіції Intel у ливарному бізнесі, виконання планів щодо передових техпроцесів, мита.
Джерело: BofA Securities, 16 листопада 2026 року. Не є фінансовою рекомендацією.
- TSMC уклала довгострокову угоду про постачання електроенергії з Arizona Public Service: 1,88 ГВт за повного розгортання потужностей замість 1,2 ГВт, з авансовим платежем на кредитну підтримку в січні 2027 року.
- Виходячи з приблизно 10 МВт на кожну 1 тис. пластин на місяць потужностей передових техпроцесів, BofA оцінює, що до 2035 року виробництво в Аризоні може сягнути приблизно 150 тис. пластин на місяць (проти приблизно 50 тис. у 4-му кварталі 2027 року), що дасть понад US$60 млрд на рік — порівняно з прогнозом виручки TSMC на 2026 рік у розмірі US$176 млрд.
- Фабрики в Аризоні вже прибуткові: продажі за 3-й квартал 2026 року — NT$50 млрд, +10% кв/кв, +280% з початку року, 3% від загального обсягу продажів; чиста маржа — близько 35%, нижче за 43% у першому півріччі 2026 року та приблизно 50% по компанії загалом.
- Оцінка: P/E 15x/13x за прогнозами на 2027/2028 роки проти діапазону 11–21x, за середньорічного темпу зростання EPS у 34%; цільова ціна (PO) передбачає P/E 20x за прогнозом на 2027 рік.
- Контекст (ринкові новини після публікації звіту): виручка Nvidia за 3-й фінансовий квартал становила $115,8 млрд, +103% р/р.
Оцінка Unhidea: головним обмеженням для виробництва чипів у США була не нестача попиту, а електроенергії — зобов’язання забезпечити 1,88 ГВт перетворює Аризону з показового проєкту на повноцінну другу базу постачання.
Оцінка Unhidea: стежте за динамікою маржі — маржа в Аризоні на рівні 35% є ціною стійкості виробництва у США; головне питання — як швидко вона наблизиться до приблизно 50% по компанії загалом.
Ризики: уповільнення на ринку смартфонів і споживчої електроніки, амбіції Intel у ливарному бізнесі, виконання планів щодо передових техпроцесів, мита.
Джерело: BofA Securities, 16 листопада 2026 року. Не є фінансовою рекомендацією.
154
·
--
Переглянути переклад
$TME: 3Q revenue missed — RMB8.94B, +6% YoY, 2% below Street — but HSBC keeps Hold, $10.00 PT
- Membership did the work: RMB4.99B, +9% YoY, 1% above estimates, with SVIP growing paying users and ARPPU.
- Social entertainment fell 16% YoY to RMB1.26B; marketing & consumption grew 12% but missed by 7%.
- Non-GAAP net profit RMB2.45B, +2% YoY, 4% above consensus — but the beat came from non-operating items, not the business.
- GPM 42.8%, -0.7ppt YoY, as merch and live performance took a bigger mix share.
- Buyback: 34.7m ADSs for ~$300M in Q3 — 2.1% of market cap in one quarter.
Valuation: $10.00 PT is ~13% above the $8.88 close cited (16 Nov).
Unhidea take: a "beat" built on non-operating items is not an operating beat — strip it out and the quarter was a miss, with non-GAAP operating profit flat YoY.
Unhidea take: TME is quietly becoming a subscription company — SVIP is the durable engine; judge it on membership ARPPU, not blended revenue.
Risks: Ximalaya integration costs, SE decline, margin mix pressure.
Source: HSBC, 17 Nov 2026. Not financial advice.
$TME: 3Q revenue missed — RMB8.94B, +6% YoY, 2% below Street — but HSBC keeps Hold, $10.00 PT
- Membership did the work: RMB4.99B, +9% YoY, 1% above estimates, with SVIP growing paying users and ARPPU.
- Social entertainment fell 16% YoY to RMB1.26B; marketing & consumption grew 12% but missed by 7%.
- Non-GAAP net profit RMB2.45B, +2% YoY, 4% above consensus — but the beat came from non-operating items, not the business.
- GPM 42.8%, -0.7ppt YoY, as merch and live performance took a bigger mix share.
- Buyback: 34.7m ADSs for ~$300M in Q3 — 2.1% of market cap in one quarter.
Valuation: $10.00 PT is ~13% above the $8.88 close cited (16 Nov).
Unhidea take: a "beat" built on non-operating items is not an operating beat — strip it out and the quarter was a miss, with non-GAAP operating profit flat YoY.
Unhidea take: TME is quietly becoming a subscription company — SVIP is the durable engine; judge it on membership ARPPU, not blended revenue.
Risks: Ximalaya integration costs, SE decline, margin mix pressure.
Source: HSBC, 17 Nov 2026. Not financial advice.
- Membership did the work: RMB4.99B, +9% YoY, 1% above estimates, with SVIP growing paying users and ARPPU.
- Social entertainment fell 16% YoY to RMB1.26B; marketing & consumption grew 12% but missed by 7%.
- Non-GAAP net profit RMB2.45B, +2% YoY, 4% above consensus — but the beat came from non-operating items, not the business.
- GPM 42.8%, -0.7ppt YoY, as merch and live performance took a bigger mix share.
- Buyback: 34.7m ADSs for ~$300M in Q3 — 2.1% of market cap in one quarter.
Valuation: $10.00 PT is ~13% above the $8.88 close cited (16 Nov).
Unhidea take: a "beat" built on non-operating items is not an operating beat — strip it out and the quarter was a miss, with non-GAAP operating profit flat YoY.
Unhidea take: TME is quietly becoming a subscription company — SVIP is the durable engine; judge it on membership ARPPU, not blended revenue.
Risks: Ximalaya integration costs, SE decline, margin mix pressure.
Source: HSBC, 17 Nov 2026. Not financial advice.
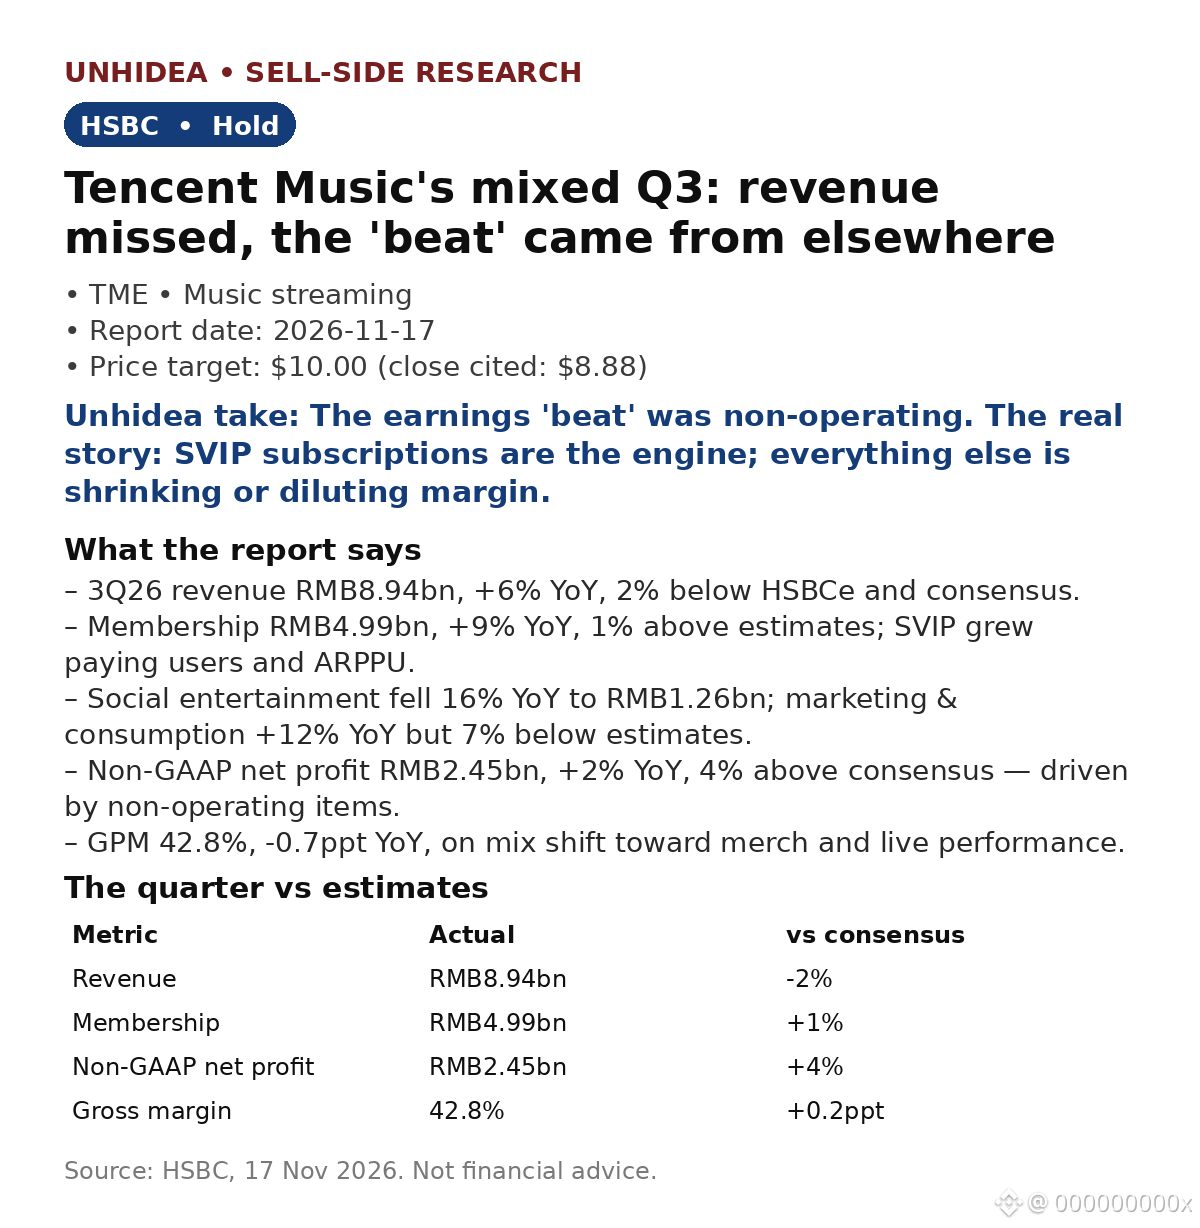
TMEUS+0,52%
51
·
--
$NVDA: рекордний III квартал — виручка $115.8B, +103% р/р — але Bernstein зберігає рейтинг Market-Perform і цільову ціну $200
Результати III фінансового кварталу перевершили очікування: виручка $115.8B (+103% р/р, +20% кв/кв) проти прогнозу аналітиків $109.3B; прибуток на акцію — $2.68 проти $2.47. Виручка підрозділу центрів обробки даних — $107.6B, +110% р/р, проти очікуваних $101.9B. Vera Rubin додала близько $20B — це найпотужніше нарощування виробництва в історії компанії.
- Прогноз на IV фінансовий квартал — $130B (±3%) проти очікуваних аналітиками $125.1B, але він включає додатковий тиждень (близько $5–10B), тож нормалізований прогноз, імовірно, був слабшим за очікування.
- Прогноз зростання продажів у 2028 фінансовому році підвищено приблизно до 75% р/р (з близько 70%), що передбачає виручку понад $740B навіть з урахуванням нових санкцій BIS.
- Керівництво: Хуанг подав у відставку 12 листопада; Кресс — тимчасовий генеральний директор; рада директорів не хоче його повернення. У найближчій перспективі ситуація стабільна, але довгострокові питання залишаються.
Оцінка: цільова ціна $200 приблизно на 29% вища за згадану ціну закриття $155.46 (17 листопада); діапазон за 52 тижні — $148.80–$243.37.
Висновок Unhidea: цифри свідчать, що розбудова інфраструктури ШІ й далі прискорюється — лише Rubin принесла близько $20B за квартал. Дискусія вже не про попит, а про мультиплікатор оцінки акцій без Дженсена.
Висновок Unhidea: якщо не враховувати додатковий тиждень, прогноз на IV квартал не такий вражаючий, як здається з заголовка; справжній сигнал — підвищення прогнозу на 2028 фінансовий рік приблизно до 75%.
Ризики: зміна керівництва, експортний контроль, зобов’язання щодо постачання на $390B, мінімум маржі.
Джерело: Bernstein, 18 листопада 2026 року. Не є фінансовою порадою.
$NVDA : рекордний III квартал — виручка $115.8B, +103% р/р — але Bernstein зберігає рейтинг Market-Perform і цільову ціну $200
Результати III фінансового кварталу перевершили очікування: виручка $115.8B (+103% р/р, +20% кв/кв) проти прогнозу аналітиків $109.3B; прибуток на акцію — $2.68 проти $2.47. Виручка підрозділу центрів обробки даних — $107.6B, +110% р/р, проти очікуваних $101.9B. Vera Rubin додала близько $20B — це найпотужніше нарощування виробництва в історії компанії.
- Прогноз на IV фінансовий квартал — $130B (±3%) проти очікуваних аналітиками $125.1B, але він включає додатковий тиждень (близько $5–10B), тож нормалізований прогноз, імовірно, був слабшим за очікування.
- Прогноз зростання продажів у 2028 фінансовому році підвищено приблизно до 75% р/р (з близько 70%), що передбачає виручку понад $740B навіть з урахуванням нових санкцій BIS.
- Керівництво: Хуанг подав у відставку 12 листопада; Кресс — тимчасовий генеральний директор; рада директорів не хоче його повернення. У найближчій перспективі ситуація стабільна, але довгострокові питання залишаються.
Оцінка: цільова ціна $200 приблизно на 29% вища за згадану ціну закриття $155.46 (17 листопада); діапазон за 52 тижні — $148.80–$243.37.
Висновок Unhidea: цифри свідчать, що розбудова інфраструктури ШІ й далі прискорюється — лише Rubin принесла близько $20B за квартал. Дискусія вже не про попит, а про мультиплікатор оцінки акцій без Дженсена.
Висновок Unhidea: якщо не враховувати додатковий тиждень, прогноз на IV квартал не такий вражаючий, як здається з заголовка; справжній сигнал — підвищення прогнозу на 2028 фінансовий рік приблизно до 75%.
Ризики: зміна керівництва, експортний контроль, зобов’язання щодо постачання на $390B, мінімум маржі.
Джерело: Bernstein, 18 листопада 2026 року. Не є фінансовою порадою.
Результати III фінансового кварталу перевершили очікування: виручка $115.8B (+103% р/р, +20% кв/кв) проти прогнозу аналітиків $109.3B; прибуток на акцію — $2.68 проти $2.47. Виручка підрозділу центрів обробки даних — $107.6B, +110% р/р, проти очікуваних $101.9B. Vera Rubin додала близько $20B — це найпотужніше нарощування виробництва в історії компанії.
- Прогноз на IV фінансовий квартал — $130B (±3%) проти очікуваних аналітиками $125.1B, але він включає додатковий тиждень (близько $5–10B), тож нормалізований прогноз, імовірно, був слабшим за очікування.
- Прогноз зростання продажів у 2028 фінансовому році підвищено приблизно до 75% р/р (з близько 70%), що передбачає виручку понад $740B навіть з урахуванням нових санкцій BIS.
- Керівництво: Хуанг подав у відставку 12 листопада; Кресс — тимчасовий генеральний директор; рада директорів не хоче його повернення. У найближчій перспективі ситуація стабільна, але довгострокові питання залишаються.
Оцінка: цільова ціна $200 приблизно на 29% вища за згадану ціну закриття $155.46 (17 листопада); діапазон за 52 тижні — $148.80–$243.37.
Висновок Unhidea: цифри свідчать, що розбудова інфраструктури ШІ й далі прискорюється — лише Rubin принесла близько $20B за квартал. Дискусія вже не про попит, а про мультиплікатор оцінки акцій без Дженсена.
Висновок Unhidea: якщо не враховувати додатковий тиждень, прогноз на IV квартал не такий вражаючий, як здається з заголовка; справжній сигнал — підвищення прогнозу на 2028 фінансовий рік приблизно до 75%.
Ризики: зміна керівництва, експортний контроль, зобов’язання щодо постачання на $390B, мінімум маржі.
Джерело: Bernstein, 18 листопада 2026 року. Не є фінансовою порадою.
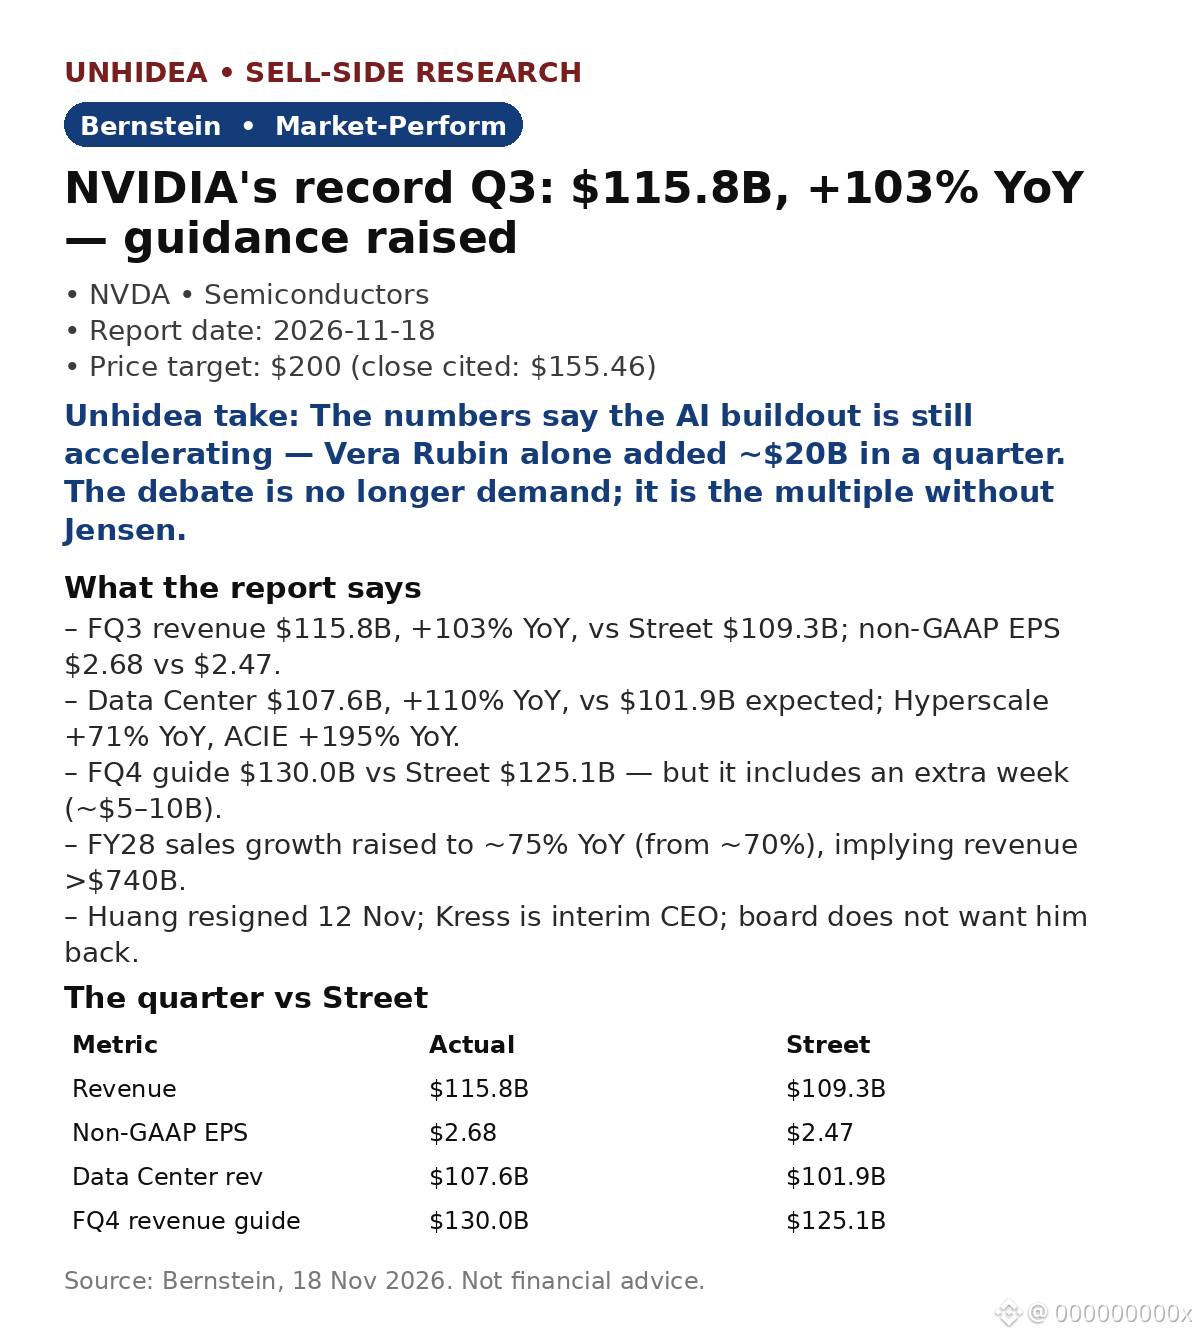
35
·
--
Переглянути переклад
$9868.HK: XPeng's overseas cars earn ~2x domestic margins — Morgan Stanley says exports now fund the robot bet. Overweight, HK$70 target, 83% upside vs HK$38.28 close (17 Nov).
Overseas ASP is ~50% above domestic, at ~2x the gross margin. MS expects overseas to be 30% of 4Q26 revenue and over half of gross profit, holding vehicle GpM at 12–13% despite a richer MONA mix.
Production is sold out for months: L03 tops 20k/month, L05 10k/month, with 4+ and 2+ months of backlog, carrying deliveries through the 1Q27 low season.
Robotics is the next leg: auto R&D holds at ~Rmb5bn, robotics R&D rises in 2027, targeting several billion Rmb in revenue and gross profit, funded by positive FCF (Rmb3–4bn annual capex).
MS models 2027E revenue of Rmb103.3bn (+25% YoY) and a first profit in 2028E (EPS Rmb0.23 vs a Rmb0.37 loss in 2027E).
Unhidea take: overseas is the margin engine — every export car does the work of two at home, so the robot bet is funded by exports, not dilution.
Unhidea take: watch whether robotics revenue lands in 2027 — until then, XPeng is priced as a carmaker with a robot story.
Risks: competition; cash-flow pressure; slower demand. Source: Morgan Stanley, 17 Nov 2026. Not financial advice.
$9868.HK: XPeng's overseas cars earn ~2x domestic margins — Morgan Stanley says exports now fund the robot bet. Overweight, HK$70 target, 83% upside vs HK$38.28 close (17 Nov).
Overseas ASP is ~50% above domestic, at ~2x the gross margin. MS expects overseas to be 30% of 4Q26 revenue and over half of gross profit, holding vehicle GpM at 12–13% despite a richer MONA mix.
Production is sold out for months: L03 tops 20k/month, L05 10k/month, with 4+ and 2+ months of backlog, carrying deliveries through the 1Q27 low season.
Robotics is the next leg: auto R&D holds at ~Rmb5bn, robotics R&D rises in 2027, targeting several billion Rmb in revenue and gross profit, funded by positive FCF (Rmb3–4bn annual capex).
MS models 2027E revenue of Rmb103.3bn (+25% YoY) and a first profit in 2028E (EPS Rmb0.23 vs a Rmb0.37 loss in 2027E).
Unhidea take: overseas is the margin engine — every export car does the work of two at home, so the robot bet is funded by exports, not dilution.
Unhidea take: watch whether robotics revenue lands in 2027 — until then, XPeng is priced as a carmaker with a robot story.
Risks: competition; cash-flow pressure; slower demand. Source: Morgan Stanley, 17 Nov 2026. Not financial advice.
Overseas ASP is ~50% above domestic, at ~2x the gross margin. MS expects overseas to be 30% of 4Q26 revenue and over half of gross profit, holding vehicle GpM at 12–13% despite a richer MONA mix.
Production is sold out for months: L03 tops 20k/month, L05 10k/month, with 4+ and 2+ months of backlog, carrying deliveries through the 1Q27 low season.
Robotics is the next leg: auto R&D holds at ~Rmb5bn, robotics R&D rises in 2027, targeting several billion Rmb in revenue and gross profit, funded by positive FCF (Rmb3–4bn annual capex).
MS models 2027E revenue of Rmb103.3bn (+25% YoY) and a first profit in 2028E (EPS Rmb0.23 vs a Rmb0.37 loss in 2027E).
Unhidea take: overseas is the margin engine — every export car does the work of two at home, so the robot bet is funded by exports, not dilution.
Unhidea take: watch whether robotics revenue lands in 2027 — until then, XPeng is priced as a carmaker with a robot story.
Risks: competition; cash-flow pressure; slower demand. Source: Morgan Stanley, 17 Nov 2026. Not financial advice.
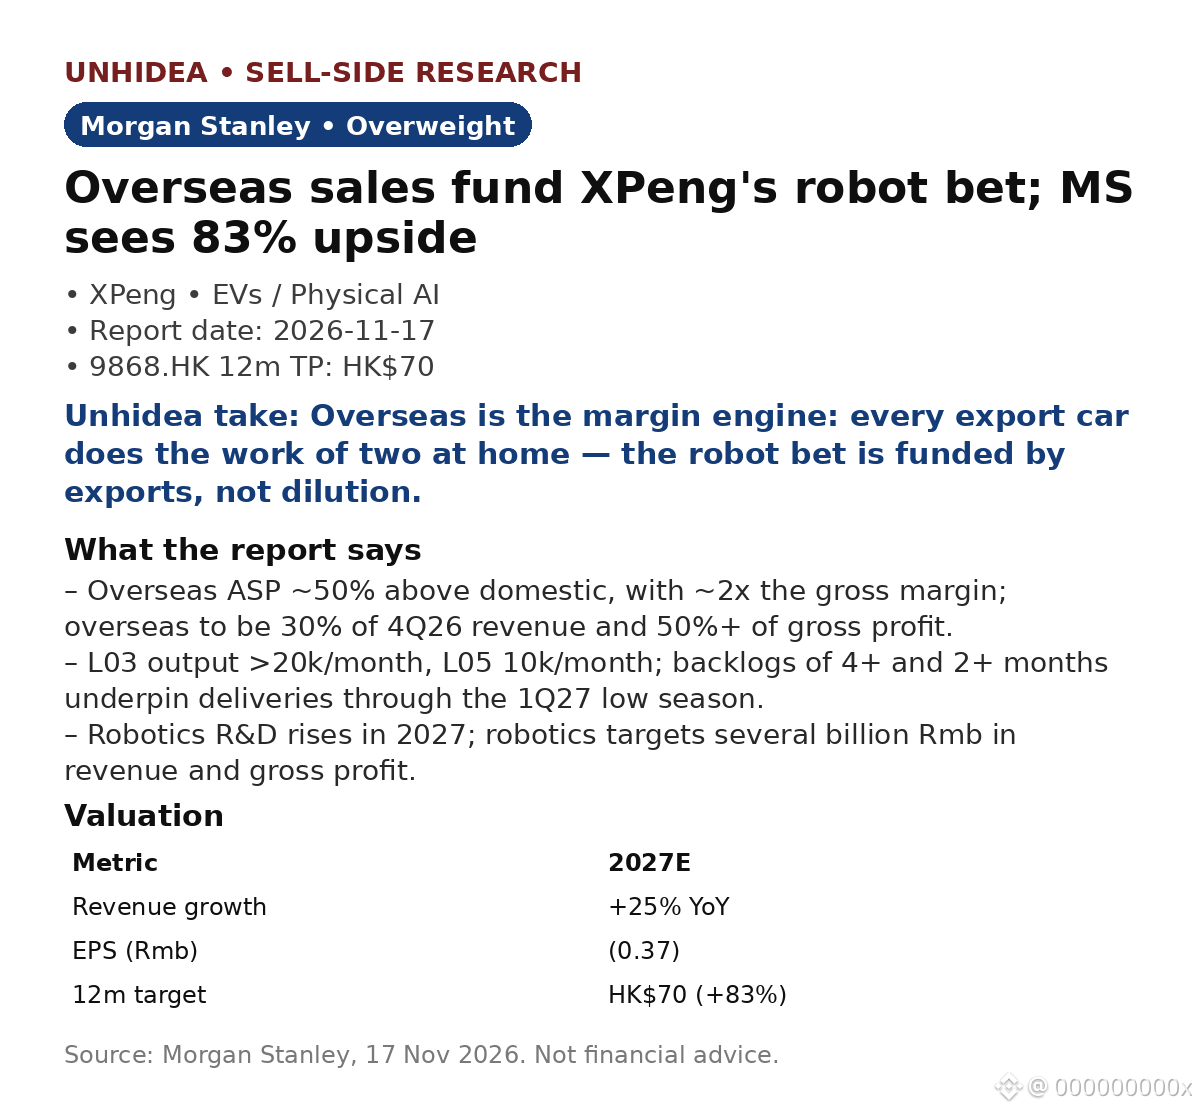
·
--
Goldman Sachs: Hesai — це вже не історія про автозапчастини: робототехніка тепер забезпечує понад половину доходу, причому це більш високовартісна половина.
GS підтверджує рекомендацію Buy щодо $HSAI з 12-місячною цільовою ціною US$28, що передбачає потенціал зростання на 94%. У 3-му кварталі 2026 року частка робототехніки перевищила 50% загального доходу; за моделлю GS, до 2030 року вона сягне 62%, а середньорічний темп зростання доходу у 2025–2030 роках становитиме 32%.
Модулі приводів: у 3-му кварталі 2026 року відвантажено 23 тис. одиниць проти 12 тис. у 2-му кварталі 2026 року; у 2027 році очікується вихід на шестизначні обсяги. Операційна маржа LiDAR сягнула 15,8% у 3-му кварталі 2026 року проти 6,4% у 1-му кварталі 2026 року, оскільки ціни на ADAS стабілізувалися. KOSMO, запущений у жовтні 2026 року, вже приносить регулярний дохід — серед користувачів є Pixar RenderMan.
2027 рік: дохід +39% (ADAS +27% р/р проти -5% у 2026 році; не пов’язаний з ADAS напрям +49%), скоригований за GAAP EBIT +145% р/р, маржа 13% проти 7%.
Після звіту: дохід Nvidia за 3-й квартал у розмірі $115.8B перевищив консенсус-прогноз після закриття торгів 17 листопада. Згідно зі звітом, Hesai — ключовий постачальник для гуманоїдної платформи Nvidia.
Погляд Unhidea: ключова історія — зміна структури доходів. LiDAR для робототехніки становить близько 15% одиниць продукції, але понад 50% доходу від LiDAR, тож тепер фінансові результати залежать від роботів, а не автомобілів.
Погляд Unhidea: стежте за ARR KOSMO — регулярний дохід від просторових даних може змусити ринок перестати оцінювати Hesai як постачальника обладнання.
Ризики: повільніше впровадження LiDAR; ціновий тиск; регуляторний ризик. Джерело: Goldman Sachs, 17 листопада 2026 року. Не є фінансовою рекомендацією.
Goldman Sachs: Hesai — це вже не історія про автозапчастини: робототехніка тепер забезпечує понад половину доходу, причому це більш високовартісна половина.
GS підтверджує рекомендацію Buy щодо $HSAI з 12-місячною цільовою ціною US$28, що передбачає потенціал зростання на 94%. У 3-му кварталі 2026 року частка робототехніки перевищила 50% загального доходу; за моделлю GS, до 2030 року вона сягне 62%, а середньорічний темп зростання доходу у 2025–2030 роках становитиме 32%.
Модулі приводів: у 3-му кварталі 2026 року відвантажено 23 тис. одиниць проти 12 тис. у 2-му кварталі 2026 року; у 2027 році очікується вихід на шестизначні обсяги. Операційна маржа LiDAR сягнула 15,8% у 3-му кварталі 2026 року проти 6,4% у 1-му кварталі 2026 року, оскільки ціни на ADAS стабілізувалися. KOSMO, запущений у жовтні 2026 року, вже приносить регулярний дохід — серед користувачів є Pixar RenderMan.
2027 рік: дохід +39% (ADAS +27% р/р проти -5% у 2026 році; не пов’язаний з ADAS напрям +49%), скоригований за GAAP EBIT +145% р/р, маржа 13% проти 7%.
Після звіту: дохід Nvidia за 3-й квартал у розмірі $115.8B перевищив консенсус-прогноз після закриття торгів 17 листопада. Згідно зі звітом, Hesai — ключовий постачальник для гуманоїдної платформи Nvidia.
Погляд Unhidea: ключова історія — зміна структури доходів. LiDAR для робототехніки становить близько 15% одиниць продукції, але понад 50% доходу від LiDAR, тож тепер фінансові результати залежать від роботів, а не автомобілів.
Погляд Unhidea: стежте за ARR KOSMO — регулярний дохід від просторових даних може змусити ринок перестати оцінювати Hesai як постачальника обладнання.
Ризики: повільніше впровадження LiDAR; ціновий тиск; регуляторний ризик. Джерело: Goldman Sachs, 17 листопада 2026 року. Не є фінансовою рекомендацією.
GS підтверджує рекомендацію Buy щодо $HSAI з 12-місячною цільовою ціною US$28, що передбачає потенціал зростання на 94%. У 3-му кварталі 2026 року частка робототехніки перевищила 50% загального доходу; за моделлю GS, до 2030 року вона сягне 62%, а середньорічний темп зростання доходу у 2025–2030 роках становитиме 32%.
Модулі приводів: у 3-му кварталі 2026 року відвантажено 23 тис. одиниць проти 12 тис. у 2-му кварталі 2026 року; у 2027 році очікується вихід на шестизначні обсяги. Операційна маржа LiDAR сягнула 15,8% у 3-му кварталі 2026 року проти 6,4% у 1-му кварталі 2026 року, оскільки ціни на ADAS стабілізувалися. KOSMO, запущений у жовтні 2026 року, вже приносить регулярний дохід — серед користувачів є Pixar RenderMan.
2027 рік: дохід +39% (ADAS +27% р/р проти -5% у 2026 році; не пов’язаний з ADAS напрям +49%), скоригований за GAAP EBIT +145% р/р, маржа 13% проти 7%.
Після звіту: дохід Nvidia за 3-й квартал у розмірі $115.8B перевищив консенсус-прогноз після закриття торгів 17 листопада. Згідно зі звітом, Hesai — ключовий постачальник для гуманоїдної платформи Nvidia.
Погляд Unhidea: ключова історія — зміна структури доходів. LiDAR для робототехніки становить близько 15% одиниць продукції, але понад 50% доходу від LiDAR, тож тепер фінансові результати залежать від роботів, а не автомобілів.
Погляд Unhidea: стежте за ARR KOSMO — регулярний дохід від просторових даних може змусити ринок перестати оцінювати Hesai як постачальника обладнання.
Ризики: повільніше впровадження LiDAR; ціновий тиск; регуляторний ризик. Джерело: Goldman Sachs, 17 листопада 2026 року. Не є фінансовою рекомендацією.
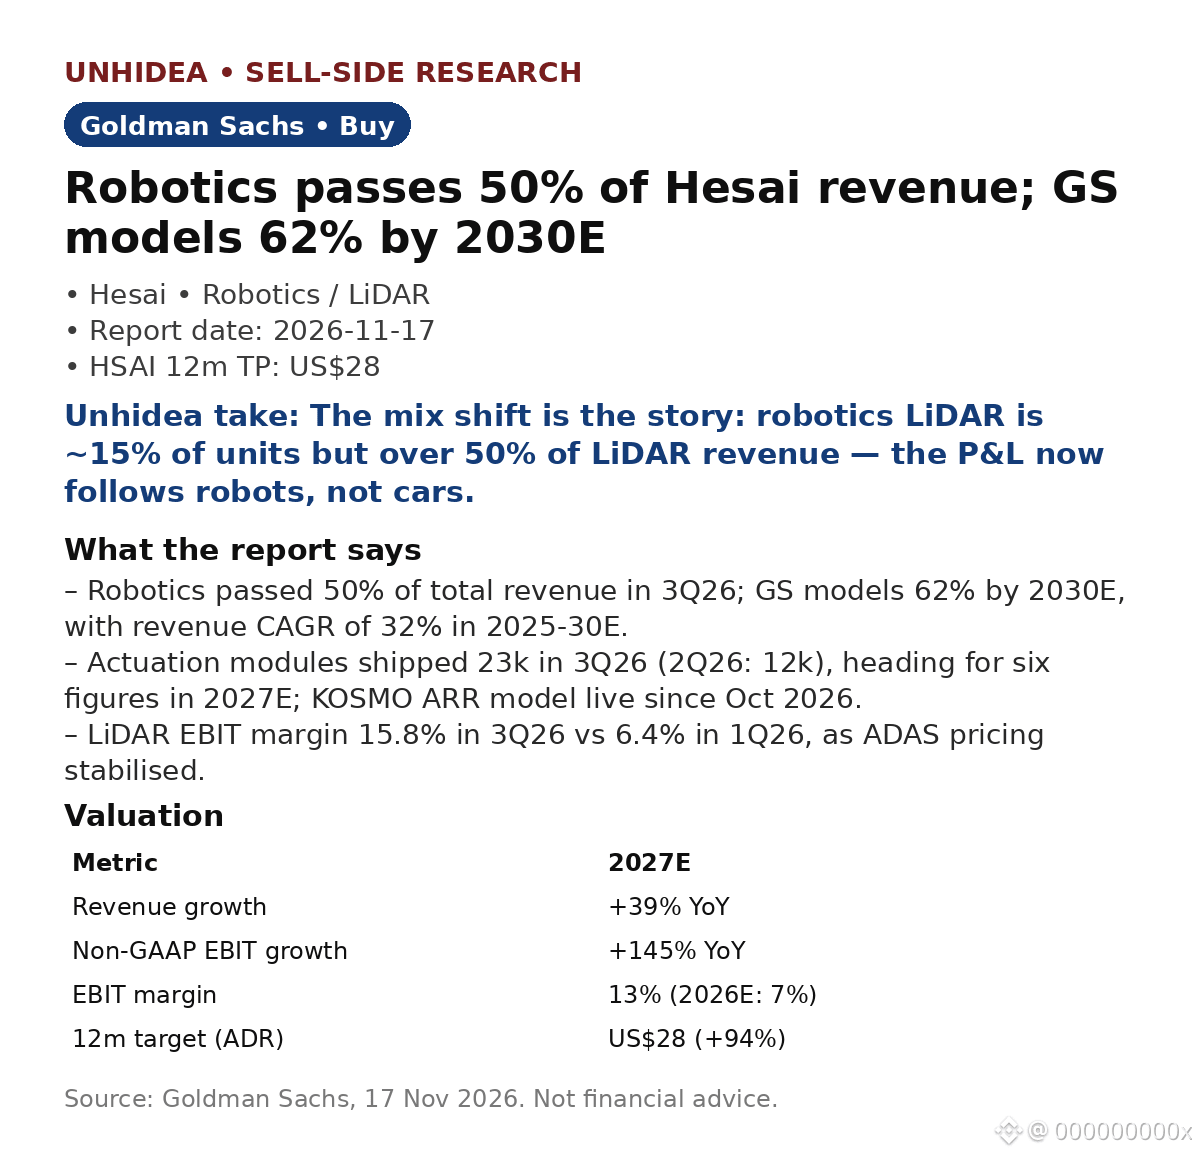
81
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
fomcвідстеження
126,455 переглядів
556 обговорюють
Думаєте, ШІ-хайп триватиме вічно? ФРС вже починає готуватися до гіршого 👀
VoLoDyMyR7
·8 вподобань
·219 переглядів
BTCRemainsUnderPressureAfterHawkishFOMCMinutes
56,019 переглядів
725 обговорюють
AnthropicToDebutAfter$83IPOPricing
14,864 переглядів
76 обговорюють