


Автор оригіналу: Jiang Haibo
Джерело: PANews
Конкуренція на ринку безстрокових контрактів стає дедалі гострішою після того, як Synthetix, Vertex та інші покладалися на винагороду за транзакції, щоб домінувати на ринку, колись провідний обсяг транзакцій GMX V1 знизився. Станом на 7 жовтня сума коштів у GLP на Arbitrum становила 360 мільйонів доларів США, але річна процентна ставка впала до 5,65%, оскільки GLP може зазнати збитків для трейдерів, GLP більше не має можливості отримувати прибуток від з точки зору конкурентоспроможності капітал також продовжує втікати. У той же час відкритий інтерес і обсяг торгівлі GMX V2 зростає, як безстроковий контракт з найвищим TVL, GMX все ще заслуговує на увагу. Наступні PANews інтерпретують оновлення GMX V2 і порівнюють дані V1 і V2, а також загальну конкурентоспроможність GMX.
Недоліки GMX V1 та оновлення V2
Хоча GMX V1 надає відносно повне рішення для мережевих деривативів і є ринком деривативів у мережі з найвищим TVL. Є багато проектів, які розгалужують ідеї GMX, і є також кілька проектів, побудованих на GMX, але для деяких користувачів досвід. може бути не дуже хорошим: комісії за транзакції високі, як довгі, так і короткі сторони можуть сплачувати високі комісії за запозичення, що призведе до високих витрат на утримання, серйозні відхилення у співвідношенні довгих і коротких операцій можуть призвести до збитків для власників GLP, а ризики в одному активі можуть причина Усі власники GLP зазнають втрат.
GMX V2 був суттєво оновлений і може вважатися абсолютно іншим рішенням.
Замініть єдиний пул ліквідності кількома ізольованими від ризику пулами ліквідності кожного активу. Коли ціна активу знаходиться під загрозою (як це сталося з атакою маніпулювання цінами AVAX), це не ставить під загрозу всіх постачальників ліквідності.
Запровадження комісій за капітал і визначення того, чи довгі позиції виплачуються коротким, чи короткі позиції виплачуються довгим на основі відкритих позицій довгих і коротких позицій, сприяє досягненню балансу довгих і коротких позицій за допомогою арбітражів.
Метод стягнення комісії за запозичення валюти було змінено з попереднього двостороннього стягнення плати за довгі та короткі позиції на стягнення плати лише за довгі та короткі позиції на основі суми відкритих довгих та коротких позицій.
Зменшіть комісію за транзакції з 0,1% до 0,05% або 0,07%, залежно від того, чи схиляє торгівля довгі та короткі позиції до рівноваги чи до більшого дисбалансу.
Введіть цінові ефекти, щоб транзакції, які мають тенденцію бути збалансованими між довгими та короткими, отримували більш вигідні ціни, а незбалансовані транзакції отримували негативний ціновий ефект.
Додайте інші функції, наприклад додавання лімітованих замовлень тощо.
Вищезазначені функції в основному ізолюють ризики серед постачальників ліквідності. У той же час за допомогою різних комісій арбітражі мотивовані збалансувати довгі та короткі позиції та зменшити ризики постачальників ліквідності. Транзакції, які мають тенденцію збалансувати довгі та короткі операції, мають нижчі комісії за транзакції, ніж початкові, сприятливі ціни, відсутність необхідності сплачувати комісії за позики та додатковий дохід від комісії за фінансування.
Порівняння даних GMX V1, V2
обсяг торгів
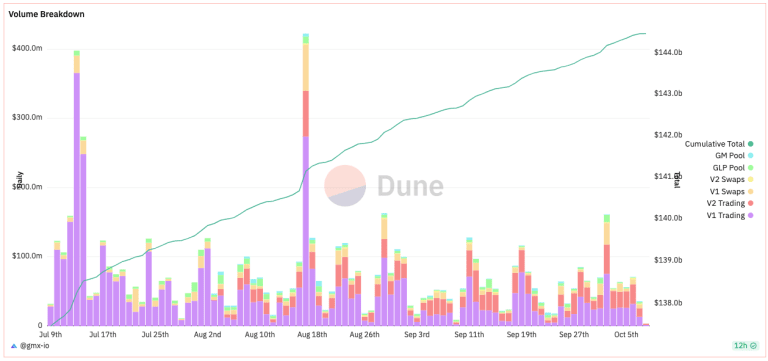
Транзакції в GMX можна просто розділити на три категорії: транзакції, що входять до пулу ліквідності або виходять з нього (GLP або різні пули GM), спотові транзакції та транзакції безстрокового контракту. Згідно з офіційними даними GMX, 7 жовтня загальний обсяг торгів V1 склав 20,99 млн доларів США, а загальний обсяг торгів V2 – 15,01 млн доларів США. Серед основних безстрокових контрактів останніми днями обсяг торгів V1 і V2 був подібним; обсяг торгів V1 у кілька разів перевищує обсяг торгів GLP V1 також значно вищий, ніж у V2 GM басейн.
вартість
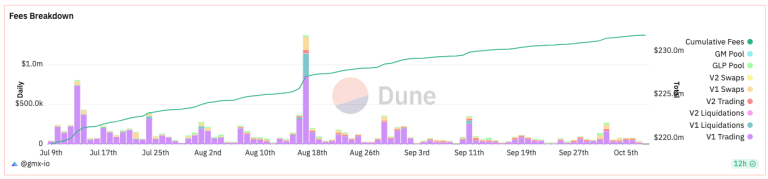
Витрати, понесені GMX V1, все ще значно кращі, ніж V2. Минулого тижня Arbitrum зібрав 557 000 доларів за V1 і 110 000 доларів за V2, тобто в п’ять разів більше. З комісії, що генерується кожною транзакцією на малюнку нижче, також можна побачити, що комісія, генерована безстроковим контрактом V1, зазвичай становить понад 50% від загальної суми комісій. Безстроковий контракт V1 має більший обсяг транзакцій, ніж V2. Коефіцієнт комісії за транзакцію. Останні загальні витрати все ще значно відстають від максимумів останніх 3 місяців.
TVL
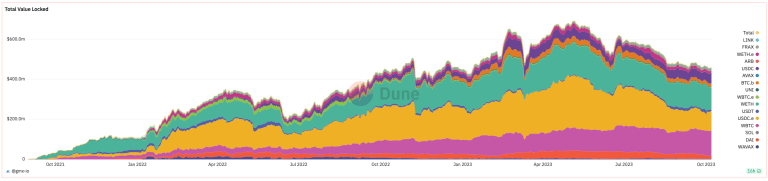
З точки зору TVL V1 і V2 (лише з урахуванням пулів GLP і GM), станом на 8 жовтня TVL V1 (Arbitrum+AVAX) становив 396 мільйонів доларів США, TVL V2 (Arbitrum+AVAX) становив 41,57 мільйона доларів США, перший – 9,5 мільйонів доларів США. разів останнє. Однак TVL V1 демонструє чітку тенденцію до зниження, TVL V2 демонструє тенденцію до зростання, а сума цих двох все ще має тенденцію до зниження (ймовірно, через те, що вихід GLP знизився приблизно до 5%).
відкритий інтерес
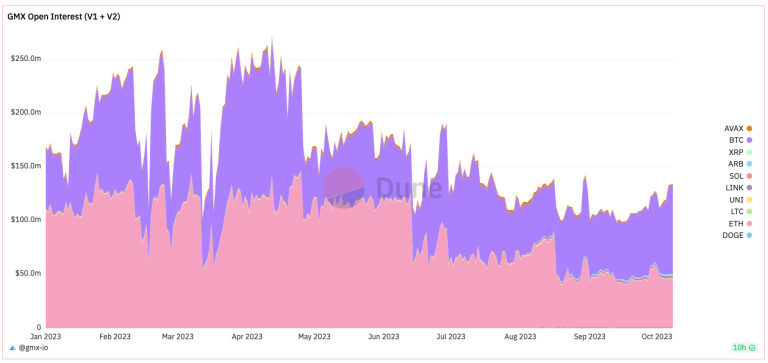
Дивлячись на загальний відкритий інтерес, V1 і V2 разом відкриті інтереси все ще мають тенденцію до зниження, але зросли за останні 20 днів. Станом на 8 жовтня загальна сума відкритих акцій V1 і V2 становила 134 мільйони доларів, з яких V1 становив 107 мільйонів доларів, а V2 – 27 мільйонів доларів. Обсяги торгів безстроковими контрактами останнім часом були відносно близькими, що вказує на те, що V2 має вищу ефективність капіталу.
Кількість користувачів
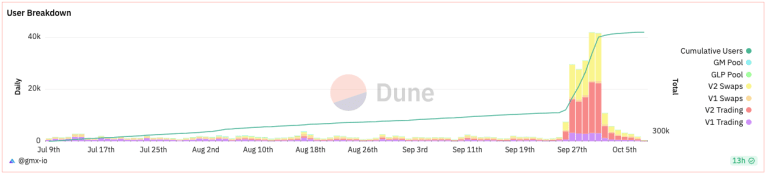
Кількість користувачів GMX показує, що, починаючи з 26 вересня, з’явилося багато нових користувачів у безстрокових контрактах і спотових транзакціях GMX V2. Дані різко впали за останні дні, що може бути пов’язано з перезапуском події Odyssey від Arbitrum. Нова подія Odyssey розпочнеться 26 жовтня і триватиме 7 тижнів. Перші завдання вимагають маржинальної торгівлі на GMX V2. 7 жовтня загальна кількість користувачів V1 становила 901, а V2 – 942, що є еквівалентом. Але до 26 вересня кількість користувачів V1 була значно вищою, ніж у V2.
загальна конкурентоспроможність
Згідно з даними, зібраними Dune @shogun, нещодавній загальний обсяг транзакцій безстрокових контрактних проектів у мережі знизився порівняно з червнем і липнем. Обсяги торгів є циклічними, зазвичай нижчими у вихідні дні.
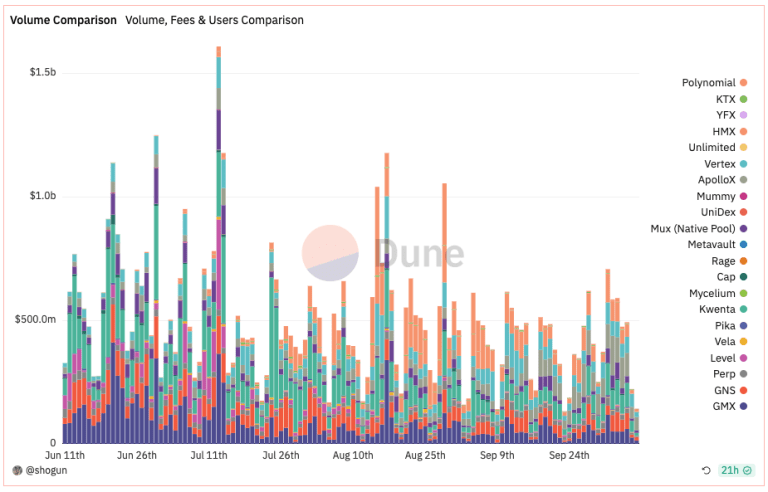
Конкуренція на цьому треку є жорсткою. Чотири місяці тому обсяги торгів безстрокових контрактів у мережі були такими: GMX, Kwenta (Synthetix), Level, GNS і ApolloX (dYdX не враховувався, а обсяг торгів dYdX як і раніше був найвищим). Але поточна ситуація повністю змінилася. Беручи дані за 7 жовтня як приклад, обсяги транзакцій від високих до низьких: Vertex, ApolloX, Kwenta, GMX, HMX.
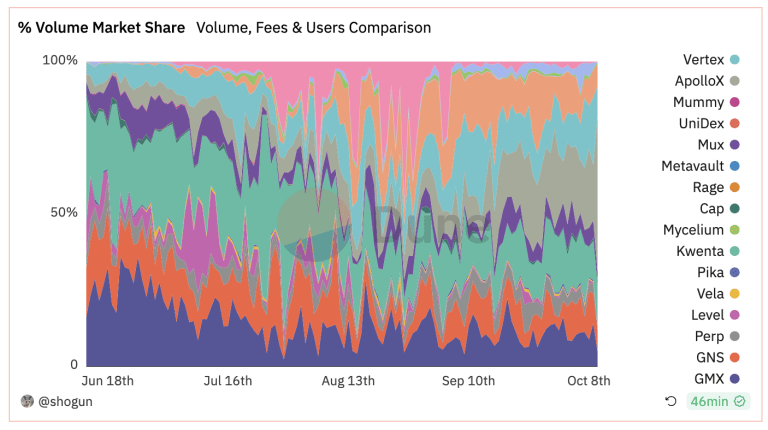
Частка GMX від обсягу торгів впала приблизно до 10%. Майнінг транзакцій має дуже очевидний вплив на обсяги транзакцій. У той же час GMX також стикається з конкуренцією з боку нових проектів, таких як HMX більше не має токенів для майнінгу транзакцій. Це відносно несприятливо для проекту.
Але ситуація може змінитися найближчим часом (зверніться до стимулів для транзакцій Optimism для Synthetix/Kwenta), GMX подав заявку на 12 мільйонів ARB через короткостроковий план Arbitrum. Зараз пропозиція досягла умов схвалення, і GMX планує використати кошти для стимулювання ліквідності V2 та обсягу торгів, а також для створення інших проектів на GMX.
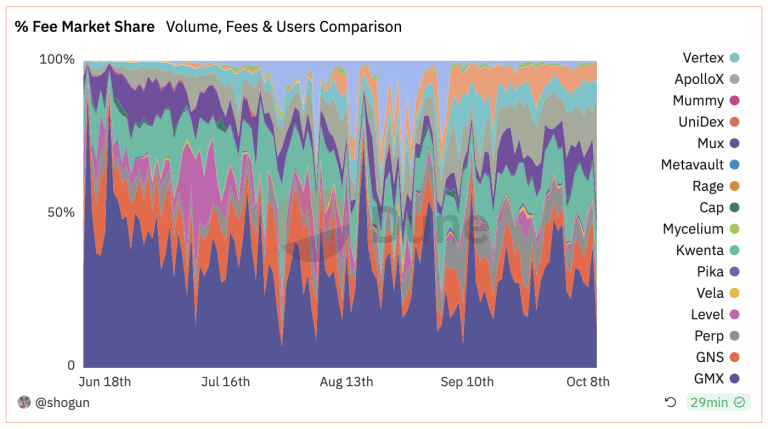
З точки зору комісії, комісія GMX все ще становить найбільшу частку, на яку припадає близько 30% усіх комісій за останній час. Це може бути пов’язано з вищим коефіцієнтом комісії за транзакції та додатковими комісіями за запозичення у валюті порівняно з іншими проектами. Однак слід також зазначити, що різні проекти розподіляють комісії по-різному. Наприклад, комісії, згенеровані Kwenta/Synthetix, розподіляються між стейкерами SNX на ранній стадії, тоді як частка комісій, призначених стейкерам GMX/esGMX, становить лише GMX. 30% максимум.
резюме
GMX V2 замінює пул GLP ізольованим пулом GM і заохочує більш збалансоване співвідношення довгих і коротких позик через капітальні комісії, комісії за позики, комісії за транзакції, цінові ефекти тощо. Однак, коли ринкові коливання невеликі, конкуренти зі стимулами для майнінгу транзакцій і нижчою комісією за транзакції займають більшу частку ринку.
Загальний відтік коштів у GMX V2 зростає, але в GMX V1 дохідність коштів може становити лише 5%. СТІЙ. .
Але найближчим часом ситуація може змінитися. GMX подала заявку на 12 мільйонів ARB у короткостроковому плані стимулювання V2, і обсяг торгівлі V2 буде вищим, що може призвести до змін для GMX.
(Наведений вище вміст взято з уривків і передруковано з дозволу нашого партнера PANews, оригінальне текстове посилання)
Заява: стаття представляє лише особисті погляди та думки автора, а не об’єктивні погляди та позиції блокчейну. Весь вміст та думки наведені лише для довідки та не є інвестиційною порадою. Інвестори повинні приймати власні рішення та здійснювати транзакції, а автор і клієнт Blockchain не несуть відповідальності за будь-які прямі чи непрямі збитки, спричинені транзакціями інвесторів.
Ця стаття Шлях трансформації GMX: ефективність ринку та аналіз перспектив від V1 до V2 вперше з’явилася на Blockchain.