
#stakingyield
stakingyield
5,231 переглядів
39 обговорюють
Популярні
Найсвіжіші

·
--
Переглянути переклад
🚨 BitMine’s ETH treasury hits 6.02M tokens after its smallest buy since mid-August.
Staking yield of 2.63% projects ~$363M annual revenue.
Suggests accumulation despite modest inflow—smart money may be positioning for yield capture.
ETH’s long-term value could strengthen if staking demand holds.
Is this quiet buildup a precursor to next ETH rally?
#StakingYield
$ETH #TradingSignal #CryptoAnalysis
🚨 BitMine’s ETH treasury hits 6.02M tokens after its smallest buy since mid-August.
Staking yield of 2.63% projects ~$363M annual revenue.
Suggests accumulation despite modest inflow—smart money may be positioning for yield capture.
ETH’s long-term value could strengthen if staking demand holds.
Is this quiet buildup a precursor to next ETH rally?
#StakingYield
$ETH #TradingSignal #CryptoAnalysis
Staking yield of 2.63% projects ~$363M annual revenue.
Suggests accumulation despite modest inflow—smart money may be positioning for yield capture.
ETH’s long-term value could strengthen if staking demand holds.
Is this quiet buildup a precursor to next ETH rally?
#StakingYield
$ETH #TradingSignal #CryptoAnalysis
17

·
--
Більшість інвесторів у криптовалюти досі думають про прибутковість як про DeFi-екзотику. Але економіка валідаторів тихо переписує те, що означає довгостроково тримати L1-актив.
$ETH стейкери отримують протокольну прибутковість — не від стороннього протоколу, який друкує токени, а від самої мережі, що перерозподіляє комісії за транзакції та щойно емітований ETH. Після Merge Ethereum спалював базові комісії через EIP-1559, роблячи ETH дефляційним у періоди високої активності, тоді як стейкери й далі отримують пріоритетні комісії. Це структурно інший актив, ніж ETH до Merge.
$ADA і $DOT працюють за подібною логікою: валідатори та номінатори отримують прибутковість за забезпечення мережі, при цьому права управління «вбудовані» в систему. Це перетворює утримання активу на участь. Ви не просто сидите на активі — ви запускаєте інфраструктуру.
Що це означає для довгострокової впевненості:
— Прибутковість стейкінгу створює природний ціновий «підлогу»: раціональні учасники менше продають, коли отримують пасивні доходи
— Пропозиція, вилучена з обігу через стейкінг, стискає доступний флоат
— Участь у управлінні узгоджує довгострокових власників із напрямом розвитку протоколу
— Складна (компаундинг) прибутковість від стейкінгу збільшує розмір позиції на горизонтах у кілька років
Перехід від спекулятивного утримання до володіння інфраструктурою, що приносить дохід (yield-bearing), — одні з найменш усвідомлених структурних змін у крипто. Інституції, що запускають моделі дисконтованих грошових потоків (DCF) на прибутковості від стейкінгу, приходять до зовсім інших оцінок, ніж трейдери, які спираються лише на сентимент.
Довгострокова впевненість — це не лише про цільові ціни. Це про розуміння того, що саме ви насправді володієте.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
Більшість інвесторів у криптовалюти досі думають про прибутковість як про DeFi-екзотику. Але економіка валідаторів тихо переписує те, що означає довгостроково тримати L1-актив.
$ETH стейкери отримують протокольну прибутковість — не від стороннього протоколу, який друкує токени, а від самої мережі, що перерозподіляє комісії за транзакції та щойно емітований ETH. Після Merge Ethereum спалював базові комісії через EIP-1559, роблячи ETH дефляційним у періоди високої активності, тоді як стейкери й далі отримують пріоритетні комісії. Це структурно інший актив, ніж ETH до Merge.
$ADA і $DOT працюють за подібною логікою: валідатори та номінатори отримують прибутковість за забезпечення мережі, при цьому права управління «вбудовані» в систему. Це перетворює утримання активу на участь. Ви не просто сидите на активі — ви запускаєте інфраструктуру.
Що це означає для довгострокової впевненості:
— Прибутковість стейкінгу створює природний ціновий «підлогу»: раціональні учасники менше продають, коли отримують пасивні доходи
— Пропозиція, вилучена з обігу через стейкінг, стискає доступний флоат
— Участь у управлінні узгоджує довгострокових власників із напрямом розвитку протоколу
— Складна (компаундинг) прибутковість від стейкінгу збільшує розмір позиції на горизонтах у кілька років
Перехід від спекулятивного утримання до володіння інфраструктурою, що приносить дохід (yield-bearing), — одні з найменш усвідомлених структурних змін у крипто. Інституції, що запускають моделі дисконтованих грошових потоків (DCF) на прибутковості від стейкінгу, приходять до зовсім інших оцінок, ніж трейдери, які спираються лише на сентимент.
Довгострокова впевненість — це не лише про цільові ціни. Це про розуміння того, що саме ви насправді володієте.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
$ETH стейкери отримують протокольну прибутковість — не від стороннього протоколу, який друкує токени, а від самої мережі, що перерозподіляє комісії за транзакції та щойно емітований ETH. Після Merge Ethereum спалював базові комісії через EIP-1559, роблячи ETH дефляційним у періоди високої активності, тоді як стейкери й далі отримують пріоритетні комісії. Це структурно інший актив, ніж ETH до Merge.
$ADA і $DOT працюють за подібною логікою: валідатори та номінатори отримують прибутковість за забезпечення мережі, при цьому права управління «вбудовані» в систему. Це перетворює утримання активу на участь. Ви не просто сидите на активі — ви запускаєте інфраструктуру.
Що це означає для довгострокової впевненості:
— Прибутковість стейкінгу створює природний ціновий «підлогу»: раціональні учасники менше продають, коли отримують пасивні доходи
— Пропозиція, вилучена з обігу через стейкінг, стискає доступний флоат
— Участь у управлінні узгоджує довгострокових власників із напрямом розвитку протоколу
— Складна (компаундинг) прибутковість від стейкінгу збільшує розмір позиції на горизонтах у кілька років
Перехід від спекулятивного утримання до володіння інфраструктурою, що приносить дохід (yield-bearing), — одні з найменш усвідомлених структурних змін у крипто. Інституції, що запускають моделі дисконтованих грошових потоків (DCF) на прибутковості від стейкінгу, приходять до зовсім інших оцінок, ніж трейдери, які спираються лише на сентимент.
Довгострокова впевненість — це не лише про цільові ціни. Це про розуміння того, що саме ви насправді володієте.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
133
·
--
Економіка стейкінгу: чому APY — не те число, яке варто відстежувати
Більшість людей оцінюють стейкінг, порівнюючи показники APY. Але це не враховує того, що насправді має значення.
Стейкінг-дохід має три складові, які визначають реальну цінність: дохід, профінансований емісією (нове розширення пропозиції токена, що розмиває тих, хто не стейкить), дохід, профінансований комісіями (мережеві надходження, розподілені валідаторам), і компенсація від спалювання (знищення пропозиції зменшує вартість розмивання участі).
8% APY, який повністю фінансується токен-емісією, може залишити вас «в нулі» або навіть у мінусі в реальному вираженні, якщо зростання пропозиції відбувається швидше за попит. 4% APY, де більша частина дохідності надходить із комісійних доходів протоколу, відображає справжню економічну продуктивність — мережа заробляє на реальній активності.
$ETH post-Pectra у цьому має сильні позиції. Спалення базової комісії стискає чисту емісію, тоді як доходи стейкінгу дедалі більше підтримуються комісіями в періоди високої активності. $BNB квартальні спалення працюють подібно — дефляція компенсує винагороди валідаторам, роблячи бюджет економічної безпеки більш стійким у часі.
Оцінюючи будь-яку позицію у стейкінгу, правильне питання таке: який відсоток дохідності надходить від комісій, а який — від нової токен-емісії? Дохід, профінансований комісіями, компаундується в міру зростання мережі. Дохід, профінансований емісією, — це перерозподіл від майбутніх власників до теперішніх.
Саме ця різниця відокремлює справжнє компаундування від номінального «театру цифр». Більшість дашбордів доходності ніколи не покажуть вам цей розподіл — і саме тому він залишається перевагою.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
Економіка стейкінгу: чому APY — не те число, яке варто відстежувати
Більшість людей оцінюють стейкінг, порівнюючи показники APY. Але це не враховує того, що насправді має значення.
Стейкінг-дохід має три складові, які визначають реальну цінність: дохід, профінансований емісією (нове розширення пропозиції токена, що розмиває тих, хто не стейкить), дохід, профінансований комісіями (мережеві надходження, розподілені валідаторам), і компенсація від спалювання (знищення пропозиції зменшує вартість розмивання участі).
8% APY, який повністю фінансується токен-емісією, може залишити вас «в нулі» або навіть у мінусі в реальному вираженні, якщо зростання пропозиції відбувається швидше за попит. 4% APY, де більша частина дохідності надходить із комісійних доходів протоколу, відображає справжню економічну продуктивність — мережа заробляє на реальній активності.
$ETH post-Pectra у цьому має сильні позиції. Спалення базової комісії стискає чисту емісію, тоді як доходи стейкінгу дедалі більше підтримуються комісіями в періоди високої активності. $BNB квартальні спалення працюють подібно — дефляція компенсує винагороди валідаторам, роблячи бюджет економічної безпеки більш стійким у часі.
Оцінюючи будь-яку позицію у стейкінгу, правильне питання таке: який відсоток дохідності надходить від комісій, а який — від нової токен-емісії? Дохід, профінансований комісіями, компаундується в міру зростання мережі. Дохід, профінансований емісією, — це перерозподіл від майбутніх власників до теперішніх.
Саме ця різниця відокремлює справжнє компаундування від номінального «театру цифр». Більшість дашбордів доходності ніколи не покажуть вам цей розподіл — і саме тому він залишається перевагою.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
Більшість людей оцінюють стейкінг, порівнюючи показники APY. Але це не враховує того, що насправді має значення.
Стейкінг-дохід має три складові, які визначають реальну цінність: дохід, профінансований емісією (нове розширення пропозиції токена, що розмиває тих, хто не стейкить), дохід, профінансований комісіями (мережеві надходження, розподілені валідаторам), і компенсація від спалювання (знищення пропозиції зменшує вартість розмивання участі).
8% APY, який повністю фінансується токен-емісією, може залишити вас «в нулі» або навіть у мінусі в реальному вираженні, якщо зростання пропозиції відбувається швидше за попит. 4% APY, де більша частина дохідності надходить із комісійних доходів протоколу, відображає справжню економічну продуктивність — мережа заробляє на реальній активності.
$ETH post-Pectra у цьому має сильні позиції. Спалення базової комісії стискає чисту емісію, тоді як доходи стейкінгу дедалі більше підтримуються комісіями в періоди високої активності. $BNB квартальні спалення працюють подібно — дефляція компенсує винагороди валідаторам, роблячи бюджет економічної безпеки більш стійким у часі.
Оцінюючи будь-яку позицію у стейкінгу, правильне питання таке: який відсоток дохідності надходить від комісій, а який — від нової токен-емісії? Дохід, профінансований комісіями, компаундується в міру зростання мережі. Дохід, профінансований емісією, — це перерозподіл від майбутніх власників до теперішніх.
Саме ця різниця відокремлює справжнє компаундування від номінального «театру цифр». Більшість дашбордів доходності ніколи не покажуть вам цей розподіл — і саме тому він залишається перевагою.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
31

$GSOL НАРАЗІ ПРОПОНУЄ ЩОКВАРТАЛЬНУ ГРОШОВУ ДОХІДНІСТЬ — ЦЕ ЗМІНЮЄ ГРУ 🔥
Grayscale щойно оновила свій фонд GSOL, щоб розподіляти винагороди за стейкінг як реальні грошові виплати кожного кварталу замість того, щоб накопичувати їх у NAV. Валова дохідність становить 6,1% після нещодавніх зниженнь комісій — це справжній дохід для власників.
Це той самий структурний каталізатор, який спричинив зростання інтересу до фондів для стейкінгу Ethereum. Якщо Солана продовжить висхідний тренд, грошові потоки можуть привабити інституції, які шукають дохід, не продаючи свою позицію.
Ти тримаєш GSOL або купуєш базовий актив напряму?
Не є фінансовою порадою. Завжди управляй своїми ризиками.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
$GSOL НАРАЗІ ПРОПОНУЄ ЩОКВАРТАЛЬНУ ГРОШОВУ ДОХІДНІСТЬ — ЦЕ ЗМІНЮЄ ГРУ 🔥
Grayscale щойно оновила свій фонд GSOL, щоб розподіляти винагороди за стейкінг як реальні грошові виплати кожного кварталу замість того, щоб накопичувати їх у NAV. Валова дохідність становить 6,1% після нещодавніх зниженнь комісій — це справжній дохід для власників.
Це той самий структурний каталізатор, який спричинив зростання інтересу до фондів для стейкінгу Ethereum. Якщо Солана продовжить висхідний тренд, грошові потоки можуть привабити інституції, які шукають дохід, не продаючи свою позицію.
Ти тримаєш GSOL або купуєш базовий актив напряму?
Не є фінансовою порадою. Завжди управляй своїми ризиками.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
Grayscale щойно оновила свій фонд GSOL, щоб розподіляти винагороди за стейкінг як реальні грошові виплати кожного кварталу замість того, щоб накопичувати їх у NAV. Валова дохідність становить 6,1% після нещодавніх зниженнь комісій — це справжній дохід для власників.
Це той самий структурний каталізатор, який спричинив зростання інтересу до фондів для стейкінгу Ethereum. Якщо Солана продовжить висхідний тренд, грошові потоки можуть привабити інституції, які шукають дохід, не продаючи свою позицію.
Ти тримаєш GSOL або купуєш базовий актив напряму?
Не є фінансовою порадою. Завжди управляй своїми ризиками.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
46
·
--
Інституційний капітал женеться за прибутком від стейкінгу
Протягом десятиліть інституційні портфелі будувалися навколо однієї ключової ідеї: знаходити надійний дохід. Державні облігації, облігації інвестиційного рівня, дивідендні акції — усе це лише різні варіації одного й того самого пошуку прогнозованого прибутку.
Тепер стейкінг входить у цю розмову.
$ETH staking наразі пропонує близько 3,5–4% річної дохідності, яку отримують із реальних мережевих комісій та винагород валідаторів. Для пенсійного фонду, що порівнює це з 10-річними облігаціями Казначейства, ризик-коригована логіка починає виглядати дедалі цікавіше — особливо коли ETH також має потенціал зростання, якого облігація ніколи не дасть.
$SOL validators формують одні з найвищих показників реальної дохідності в екосистемі proof-of-stake, підтримувані зростанням обсягу транзакцій і протокольних комісій. Це дохід, прив’язаний до справжньої активності екосистеми, а не до ігор з інфляційною емісією.
$BNB holders, які отримують доступ до економіки валідаторів у BNB Chain, отримують ту саму пропозицію: винагороди, що походять із реальних комісій, нарощуються разом із однією з найактивніших екосистем смартконтрактів поза Ethereum.
Змінюється не лише цифра доходу. Змінюється наратив. Крипто переходить від суто спекулятивного активу до продуктивного класу активів. Цей перехід відкриває наступну хвилю інституційних вливань — не лише ETF, а й пряму участь у ролі валідаторів, стейкінг-депозити в деривативах та дохідні структуровані продукти.
Революція доходу в крипто лише починається.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
Інституційний капітал женеться за прибутком від стейкінгу
Протягом десятиліть інституційні портфелі будувалися навколо однієї ключової ідеї: знаходити надійний дохід. Державні облігації, облігації інвестиційного рівня, дивідендні акції — усе це лише різні варіації одного й того самого пошуку прогнозованого прибутку.
Тепер стейкінг входить у цю розмову.
$ETH staking наразі пропонує близько 3,5–4% річної дохідності, яку отримують із реальних мережевих комісій та винагород валідаторів. Для пенсійного фонду, що порівнює це з 10-річними облігаціями Казначейства, ризик-коригована логіка починає виглядати дедалі цікавіше — особливо коли ETH також має потенціал зростання, якого облігація ніколи не дасть.
$SOL validators формують одні з найвищих показників реальної дохідності в екосистемі proof-of-stake, підтримувані зростанням обсягу транзакцій і протокольних комісій. Це дохід, прив’язаний до справжньої активності екосистеми, а не до ігор з інфляційною емісією.
$BNB holders, які отримують доступ до економіки валідаторів у BNB Chain, отримують ту саму пропозицію: винагороди, що походять із реальних комісій, нарощуються разом із однією з найактивніших екосистем смартконтрактів поза Ethereum.
Змінюється не лише цифра доходу. Змінюється наратив. Крипто переходить від суто спекулятивного активу до продуктивного класу активів. Цей перехід відкриває наступну хвилю інституційних вливань — не лише ETF, а й пряму участь у ролі валідаторів, стейкінг-депозити в деривативах та дохідні структуровані продукти.
Революція доходу в крипто лише починається.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
Протягом десятиліть інституційні портфелі будувалися навколо однієї ключової ідеї: знаходити надійний дохід. Державні облігації, облігації інвестиційного рівня, дивідендні акції — усе це лише різні варіації одного й того самого пошуку прогнозованого прибутку.
Тепер стейкінг входить у цю розмову.
$ETH staking наразі пропонує близько 3,5–4% річної дохідності, яку отримують із реальних мережевих комісій та винагород валідаторів. Для пенсійного фонду, що порівнює це з 10-річними облігаціями Казначейства, ризик-коригована логіка починає виглядати дедалі цікавіше — особливо коли ETH також має потенціал зростання, якого облігація ніколи не дасть.
$SOL validators формують одні з найвищих показників реальної дохідності в екосистемі proof-of-stake, підтримувані зростанням обсягу транзакцій і протокольних комісій. Це дохід, прив’язаний до справжньої активності екосистеми, а не до ігор з інфляційною емісією.
$BNB holders, які отримують доступ до економіки валідаторів у BNB Chain, отримують ту саму пропозицію: винагороди, що походять із реальних комісій, нарощуються разом із однією з найактивніших екосистем смартконтрактів поза Ethereum.
Змінюється не лише цифра доходу. Змінюється наратив. Крипто переходить від суто спекулятивного активу до продуктивного класу активів. Цей перехід відкриває наступну хвилю інституційних вливань — не лише ETF, а й пряму участь у ролі валідаторів, стейкінг-депозити в деривативах та дохідні структуровані продукти.
Революція доходу в крипто лише починається.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
161
·
--
#BinanceKatanaSeason5vbETHEarnEvent
Активні учасники Web3 екосистеми швидко мобілізуються після офіційного запуску довгоочікуваної події Binance Katana Season 5 vbETH Earn Event, яка пропонує відмінні можливості для структурних прибутків. Ця спеціалізована кампанія дозволяє відданим холдерам активів максимально використовувати свою цифрову ефективність, розгортаючи ліквідність у рамках оптимізованого стейкінгу смарт-контрактів. Оскільки капітал постійно шукає надійні, високо прибуткові варіанти під час бічних макро ринкових рухів, структуровані екосистемні події, як ця, слугують відмінними шляхами для органічного зростання портфеля. Забезпечення належного таймінгу та розуміння специфічної механіки делегування є ключовими для отримання найвищого рівня промоційних винагород. Ви активно берете участь у цьому останньому сезоні заробітку, щоб оптимізувати свої активи? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
{spot}(BNBUSDT)
{future}(BNBUSDT)
#BinanceKatanaSeason5vbETHEarnEvent
Активні учасники Web3 екосистеми швидко мобілізуються після офіційного запуску довгоочікуваної події Binance Katana Season 5 vbETH Earn Event, яка пропонує відмінні можливості для структурних прибутків. Ця спеціалізована кампанія дозволяє відданим холдерам активів максимально використовувати свою цифрову ефективність, розгортаючи ліквідність у рамках оптимізованого стейкінгу смарт-контрактів. Оскільки капітал постійно шукає надійні, високо прибуткові варіанти під час бічних макро ринкових рухів, структуровані екосистемні події, як ця, слугують відмінними шляхами для органічного зростання портфеля. Забезпечення належного таймінгу та розуміння специфічної механіки делегування є ключовими для отримання найвищого рівня промоційних винагород. Ви активно берете участь у цьому останньому сезоні заробітку, щоб оптимізувати свої активи? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
Активні учасники Web3 екосистеми швидко мобілізуються після офіційного запуску довгоочікуваної події Binance Katana Season 5 vbETH Earn Event, яка пропонує відмінні можливості для структурних прибутків. Ця спеціалізована кампанія дозволяє відданим холдерам активів максимально використовувати свою цифрову ефективність, розгортаючи ліквідність у рамках оптимізованого стейкінгу смарт-контрактів. Оскільки капітал постійно шукає надійні, високо прибуткові варіанти під час бічних макро ринкових рухів, структуровані екосистемні події, як ця, слугують відмінними шляхами для органічного зростання портфеля. Забезпечення належного таймінгу та розуміння специфічної механіки делегування є ключовими для отримання найвищого рівня промоційних винагород. Ви активно берете участь у цьому останньому сезоні заробітку, щоб оптимізувати свої активи? 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
36
·
--
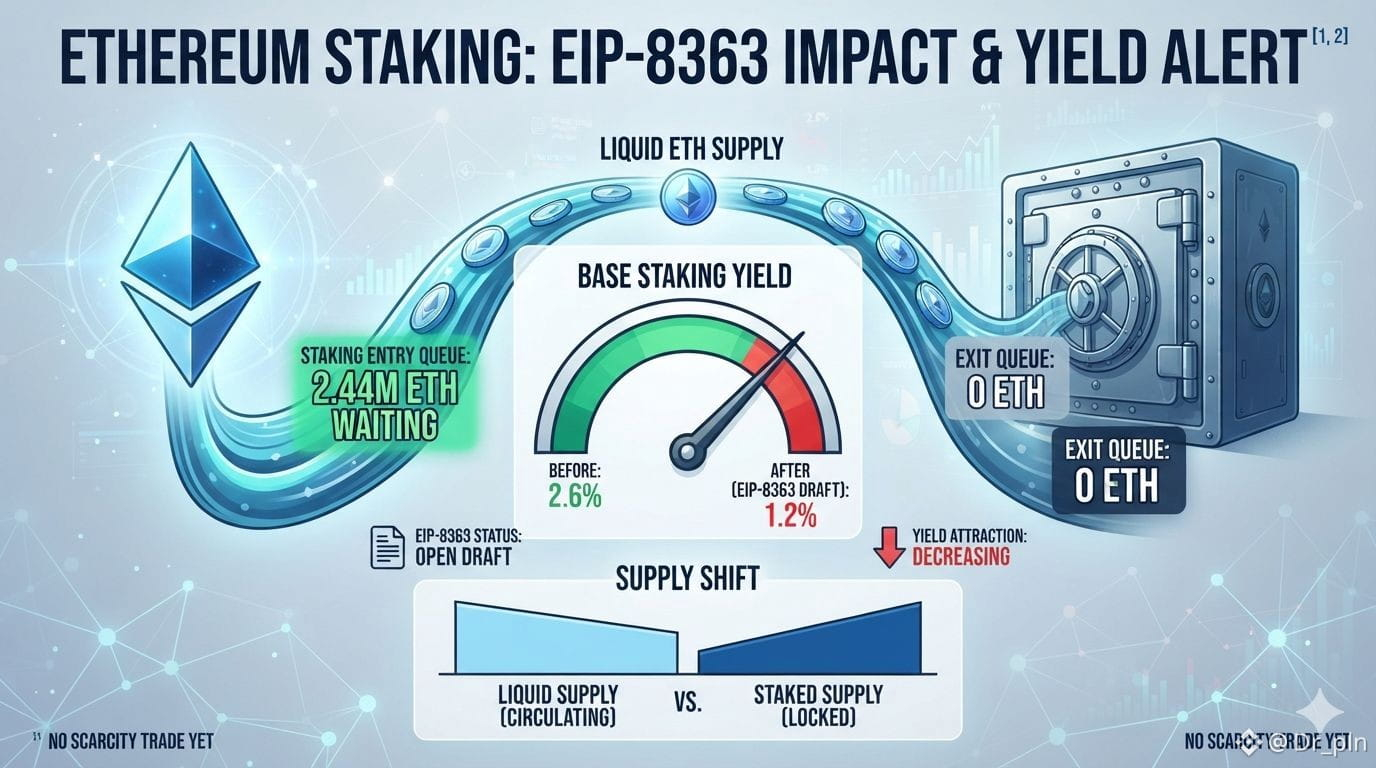
Ваш аналіз дуже точний щодо поточної динаміки ринку Ethereum. EIP-8363 досі перебуває у статусі відкритого чернеткового документа (draft), що означає, що структурні зміни в економіці токена найближчим часом не відбудуться.
За 2,44 млн ETH у черзі на вході до staking та порожній черзі на вихід, ліквідна пропозиція фактично перетікає в пропозицію, що «заблокована». Це потенційно може скоротити базову дохідність (yield) з 2,6% до 1,2%, тим самим суттєво знижуючи привабливість традиційного staking-стимулювання. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
Ваш аналіз дуже точний щодо поточної динаміки ринку Ethereum. EIP-8363 досі перебуває у статусі відкритого чернеткового документа (draft), що означає, що структурні зміни в економіці токена найближчим часом не відбудуться.
За 2,44 млн ETH у черзі на вході до staking та порожній черзі на вихід, ліквідна пропозиція фактично перетікає в пропозицію, що «заблокована». Це потенційно може скоротити базову дохідність (yield) з 2,6% до 1,2%, тим самим суттєво знижуючи привабливість традиційного staking-стимулювання. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
За 2,44 млн ETH у черзі на вході до staking та порожній черзі на вихід, ліквідна пропозиція фактично перетікає в пропозицію, що «заблокована». Це потенційно може скоротити базову дохідність (yield) з 2,6% до 1,2%, тим самим суттєво знижуючи привабливість традиційного staking-стимулювання. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
108

Чи зберігає LUNC стабільність перед можливим відскоком? 🌱 #LUNCWatch
Ціна залишається в чітко окресленому діапазоні, а ключовий рівень підтримки й надалі привертає увагу. Стабілізація поблизу цих рівнів може створити умови для руху до найближчого рівня опору.
{spot}(LUNCUSDT)
Програми стейкінгу дають змогу заробляти, чекаючи на сильніші сигнали. Впевнений прорив угору на тлі значних обсягів відкрив би сприятливі перспективи для терплячих учасників.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
Чи зберігає LUNC стабільність перед можливим відскоком? 🌱 #LUNCWatch
Ціна залишається в чітко окресленому діапазоні, а ключовий рівень підтримки й надалі привертає увагу. Стабілізація поблизу цих рівнів може створити умови для руху до найближчого рівня опору.
Програми стейкінгу дають змогу заробляти, чекаючи на сильніші сигнали. Впевнений прорив угору на тлі значних обсягів відкрив би сприятливі перспективи для терплячих учасників.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
Ціна залишається в чітко окресленому діапазоні, а ключовий рівень підтримки й надалі привертає увагу. Стабілізація поблизу цих рівнів може створити умови для руху до найближчого рівня опору.
Програми стейкінгу дають змогу заробляти, чекаючи на сильніші сигнали. Впевнений прорив угору на тлі значних обсягів відкрив би сприятливі перспективи для терплячих учасників.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
15
·
--
Спотові ETF змінили правила гри — але дохідність стейкінгу ETH може виявитися значно важливішою історією
Коли запустили спотові ETF на біткоїн, усе було просто: інституційний капітал нарешті отримав зручний шлях на ринок. Це стало переломним моментом. Але подивіться, що буде далі, коли ETF на стейкінг Ethereum наберуть зрілості.
Традиційним портфелям бракує дохідності. Прибутковість інструментів із фіксованим доходом знизилася, а альтернативні інвестиції неліквідні. $ETH ETF із підтримкою стейкінгу пропонує дещо рідкісне: продуктивний цифровий актив із власною дохідністю близько 4%, оформлений у звичну для інвесторів оболонку. Для пенсійних фондів і ендаументів такий підхід має величезне значення.
$BTC заповнює частину портфеля, відведену під «цифрове золото / засіб збереження вартості». $ETH непомітно позиціюється в категорії «цифрової інфраструктури, що генерує дохід», — це зовсім інша частина портфеля. Вони не конкурують, а доповнюють одне одного.
$SOL додає економіку стейкінгу з високою пропускною здатністю, яку інституційні інвестори вже непомітно враховують у своїх планах. Головне розуміння таке: інституційне впровадження — це не одна подія. Це поступове формування портфеля: спочатку резервний актив, потім джерело дохідності, а далі — інвестиції в інфраструктуру. Можливо, ми перебуваємо на цьому шляху раніше, ніж думає більшість.
Терпіння й дисциплінований розподіл активів перемагають FOMO у кожному циклі.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
Спотові ETF змінили правила гри — але дохідність стейкінгу ETH може виявитися значно важливішою історією
Коли запустили спотові ETF на біткоїн, усе було просто: інституційний капітал нарешті отримав зручний шлях на ринок. Це стало переломним моментом. Але подивіться, що буде далі, коли ETF на стейкінг Ethereum наберуть зрілості.
Традиційним портфелям бракує дохідності. Прибутковість інструментів із фіксованим доходом знизилася, а альтернативні інвестиції неліквідні. $ETH ETF із підтримкою стейкінгу пропонує дещо рідкісне: продуктивний цифровий актив із власною дохідністю близько 4%, оформлений у звичну для інвесторів оболонку. Для пенсійних фондів і ендаументів такий підхід має величезне значення.
$BTC заповнює частину портфеля, відведену під «цифрове золото / засіб збереження вартості». $ETH непомітно позиціюється в категорії «цифрової інфраструктури, що генерує дохід», — це зовсім інша частина портфеля. Вони не конкурують, а доповнюють одне одного.
$SOL додає економіку стейкінгу з високою пропускною здатністю, яку інституційні інвестори вже непомітно враховують у своїх планах. Головне розуміння таке: інституційне впровадження — це не одна подія. Це поступове формування портфеля: спочатку резервний актив, потім джерело дохідності, а далі — інвестиції в інфраструктуру. Можливо, ми перебуваємо на цьому шляху раніше, ніж думає більшість.
Терпіння й дисциплінований розподіл активів перемагають FOMO у кожному циклі.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
Коли запустили спотові ETF на біткоїн, усе було просто: інституційний капітал нарешті отримав зручний шлях на ринок. Це стало переломним моментом. Але подивіться, що буде далі, коли ETF на стейкінг Ethereum наберуть зрілості.
Традиційним портфелям бракує дохідності. Прибутковість інструментів із фіксованим доходом знизилася, а альтернативні інвестиції неліквідні. $ETH ETF із підтримкою стейкінгу пропонує дещо рідкісне: продуктивний цифровий актив із власною дохідністю близько 4%, оформлений у звичну для інвесторів оболонку. Для пенсійних фондів і ендаументів такий підхід має величезне значення.
$BTC заповнює частину портфеля, відведену під «цифрове золото / засіб збереження вартості». $ETH непомітно позиціюється в категорії «цифрової інфраструктури, що генерує дохід», — це зовсім інша частина портфеля. Вони не конкурують, а доповнюють одне одного.
$SOL додає економіку стейкінгу з високою пропускною здатністю, яку інституційні інвестори вже непомітно враховують у своїх планах. Головне розуміння таке: інституційне впровадження — це не одна подія. Це поступове формування портфеля: спочатку резервний актив, потім джерело дохідності, а далі — інвестиції в інфраструктуру. Можливо, ми перебуваємо на цьому шляху раніше, ніж думає більшість.
Терпіння й дисциплінований розподіл активів перемагають FOMO у кожному циклі.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
1
585
·
--
Стейкінг Ethereum тихо стає першим переконливим криптонативним інструментом дохідності для інституційних портфелів — і значення цього явища недооцінюють.
Традиційні інструменти з фіксованою дохідністю забезпечують прибуток із вбудованим кредитним ризиком. Стейкінг $ETH забезпечує дохідність на рівні протоколу (нині близько 3–4% річних) без ризику дефолту контрагента — дохід надходить від роботи валідаторів із досягнення консенсусу, а не від позики позичальнику, який може її не повернути. Це принципово інший профіль ризику.
Інституції, що керують портфелями для узгодження зобов’язань, ендаументами та сімейними офісами, починають це помічати. Позиція в застейканому ETH дає: (1) нативну дохідність, номіновану в самому активі, (2) відсутність ризику дюрації в традиційному розумінні, (3) програмовану експозицію — рестейкінг додає ще один рівень дохідності.
Застереження: ризик слешингу, механізми черги на виведення коштів і регуляторна класифікація й досі впливають на рішення інвестиційних комітетів щодо розподілу активів. Але в міру того, як кастодіани створюють відповідні вимогам стейкінгові продукти, а стандарти бухгалтерського обліку вдосконалюються, ці перешкоди поступово зменшуються.
Коли $BTC є захистом від інфляції, а $ETH — інструментом дохідності, інституційні портфелі починають справді відрізнятися від усього, що доступне у традиційних фінансах. Дохідність від стейкінгу $BNB додає ще більше можливостей у сегменті «продуктивних активів».
Порівняння застейканого ETH з облігаціями — це не хайп, а структурна зміна в тому, як інституції можуть підходити до розподілу коштів у цифрові активи.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
Стейкінг Ethereum тихо стає першим переконливим криптонативним інструментом дохідності для інституційних портфелів — і значення цього явища недооцінюють.
Традиційні інструменти з фіксованою дохідністю забезпечують прибуток із вбудованим кредитним ризиком. Стейкінг $ETH забезпечує дохідність на рівні протоколу (нині близько 3–4% річних) без ризику дефолту контрагента — дохід надходить від роботи валідаторів із досягнення консенсусу, а не від позики позичальнику, який може її не повернути. Це принципово інший профіль ризику.
Інституції, що керують портфелями для узгодження зобов’язань, ендаументами та сімейними офісами, починають це помічати. Позиція в застейканому ETH дає: (1) нативну дохідність, номіновану в самому активі, (2) відсутність ризику дюрації в традиційному розумінні, (3) програмовану експозицію — рестейкінг додає ще один рівень дохідності.
Застереження: ризик слешингу, механізми черги на виведення коштів і регуляторна класифікація й досі впливають на рішення інвестиційних комітетів щодо розподілу активів. Але в міру того, як кастодіани створюють відповідні вимогам стейкінгові продукти, а стандарти бухгалтерського обліку вдосконалюються, ці перешкоди поступово зменшуються.
Коли $BTC є захистом від інфляції, а $ETH — інструментом дохідності, інституційні портфелі починають справді відрізнятися від усього, що доступне у традиційних фінансах. Дохідність від стейкінгу $BNB додає ще більше можливостей у сегменті «продуктивних активів».
Порівняння застейканого ETH з облігаціями — це не хайп, а структурна зміна в тому, як інституції можуть підходити до розподілу коштів у цифрові активи.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
Традиційні інструменти з фіксованою дохідністю забезпечують прибуток із вбудованим кредитним ризиком. Стейкінг $ETH забезпечує дохідність на рівні протоколу (нині близько 3–4% річних) без ризику дефолту контрагента — дохід надходить від роботи валідаторів із досягнення консенсусу, а не від позики позичальнику, який може її не повернути. Це принципово інший профіль ризику.
Інституції, що керують портфелями для узгодження зобов’язань, ендаументами та сімейними офісами, починають це помічати. Позиція в застейканому ETH дає: (1) нативну дохідність, номіновану в самому активі, (2) відсутність ризику дюрації в традиційному розумінні, (3) програмовану експозицію — рестейкінг додає ще один рівень дохідності.
Застереження: ризик слешингу, механізми черги на виведення коштів і регуляторна класифікація й досі впливають на рішення інвестиційних комітетів щодо розподілу активів. Але в міру того, як кастодіани створюють відповідні вимогам стейкінгові продукти, а стандарти бухгалтерського обліку вдосконалюються, ці перешкоди поступово зменшуються.
Коли $BTC є захистом від інфляції, а $ETH — інструментом дохідності, інституційні портфелі починають справді відрізнятися від усього, що доступне у традиційних фінансах. Дохідність від стейкінгу $BNB додає ще більше можливостей у сегменті «продуктивних активів».
Порівняння застейканого ETH з облігаціями — це не хайп, а структурна зміна в тому, як інституції можуть підходити до розподілу коштів у цифрові активи.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
59
·
--
Корпоративні казначейські підрозділи витратили 2024 рік на дебати про те, чи варто тримати $BTC. У 2025 році й далі протягом 2026-го розмова різко змінилася — тепер вони питають, у які активи диверсифікуватися і як заробляти дохідність на цих вкладеннях.
Це структурна зміна в інституційній поведінці.
Початковий план був простим: ставитися до Bitcoin як до цифрового золота, виділити 1–5% резервів, і рухатися далі. Але щойно позиція в BTC починає працювати, наступне логічне запитання стає таким: як щодо продуктивних активів? Активів, які приносять комісії, генерують протокольні доходи або дають винагороди за стейкінг?
Саме тут $ETH інакше входить у казначейські розмови. Це не просто збереження вартості — це оборотний капітал у межах власної екосистеми. Ставки зі стейкінгу дають приблизно ~3–4% щорічно. Для корпоративного казначейства на $500 млн частка в кріпто в розмірі 10%, що забезпечує 3% дохідності, генерує $1,5 млн на рік — це не дрібниця.
$BNB додає ще один рівень: захоплення комісій, механіку спалювання та корисність екосистеми в масштабах найбільшої CEX за обсягами. Тримати це — не пасивно.
Інституції, які тихо накопичують зараз, — це не просто ходаєри. Вони формують продуктивні баланси в кріпто — так само, як тримають акції з дивідендами або боргові інструменти інвестиційного рівня.
Дохідний шар у крипто дорослішає. Слідкуйте за розкриттями казначейств упродовж наступних чотирьох кварталів.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
Корпоративні казначейські підрозділи витратили 2024 рік на дебати про те, чи варто тримати $BTC . У 2025 році й далі протягом 2026-го розмова різко змінилася — тепер вони питають, у які активи диверсифікуватися і як заробляти дохідність на цих вкладеннях.
Це структурна зміна в інституційній поведінці.
Початковий план був простим: ставитися до Bitcoin як до цифрового золота, виділити 1–5% резервів, і рухатися далі. Але щойно позиція в BTC починає працювати, наступне логічне запитання стає таким: як щодо продуктивних активів? Активів, які приносять комісії, генерують протокольні доходи або дають винагороди за стейкінг?
Саме тут $ETH інакше входить у казначейські розмови. Це не просто збереження вартості — це оборотний капітал у межах власної екосистеми. Ставки зі стейкінгу дають приблизно ~3–4% щорічно. Для корпоративного казначейства на $500 млн частка в кріпто в розмірі 10%, що забезпечує 3% дохідності, генерує $1,5 млн на рік — це не дрібниця.
$BNB додає ще один рівень: захоплення комісій, механіку спалювання та корисність екосистеми в масштабах найбільшої CEX за обсягами. Тримати це — не пасивно.
Інституції, які тихо накопичують зараз, — це не просто ходаєри. Вони формують продуктивні баланси в кріпто — так само, як тримають акції з дивідендами або боргові інструменти інвестиційного рівня.
Дохідний шар у крипто дорослішає. Слідкуйте за розкриттями казначейств упродовж наступних чотирьох кварталів.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
Це структурна зміна в інституційній поведінці.
Початковий план був простим: ставитися до Bitcoin як до цифрового золота, виділити 1–5% резервів, і рухатися далі. Але щойно позиція в BTC починає працювати, наступне логічне запитання стає таким: як щодо продуктивних активів? Активів, які приносять комісії, генерують протокольні доходи або дають винагороди за стейкінг?
Саме тут $ETH інакше входить у казначейські розмови. Це не просто збереження вартості — це оборотний капітал у межах власної екосистеми. Ставки зі стейкінгу дають приблизно ~3–4% щорічно. Для корпоративного казначейства на $500 млн частка в кріпто в розмірі 10%, що забезпечує 3% дохідності, генерує $1,5 млн на рік — це не дрібниця.
$BNB додає ще один рівень: захоплення комісій, механіку спалювання та корисність екосистеми в масштабах найбільшої CEX за обсягами. Тримати це — не пасивно.
Інституції, які тихо накопичують зараз, — це не просто ходаєри. Вони формують продуктивні баланси в кріпто — так само, як тримають акції з дивідендами або боргові інструменти інвестиційного рівня.
Дохідний шар у крипто дорослішає. Слідкуйте за розкриттями казначейств упродовж наступних чотирьох кварталів.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
38
·
--
Економіка валідаторів: Розшарування Layer 1, про яке рідко говорять
Більшість порівнянь L1 зосереджуються на TPS, комісіях і екосистемному TVL. Але економіка валідаторів — довгострокова система стимулів, що утримує мережі в безпеці, — може важити більше, ніж будь-які з цих метрик.
$BTC покладається виключно на комісійні збори для фінансування безпеки після халвінгу. Питання про те, що винагороди за блоки спадатимуть до майже нуля ближче до середини 2030-х, залишається відкритим і діючим для найнадійнішої мережі у світі. Лише дохід від комісій має нести весь тягар.
$ETH втілила вирішення цієї задачі через EIP-1559 (спалювання) та прибутковості proof-of-stake близько 3,5–4%. Перехід від витрат на енергію до капітального «застрягання» кардинально змінює модель безпеки — винагорода валідатора масштабується та накопичується відносно ціни ETH, а не вартості електроенергії.
$BNB працює за гібридною схемою: регулярне спалювання токенів стискає пропозицію, тоді як менший, швидкий за фіналізацією валідаторний набір торгує децентралізацією за пропускну здатність і менші операційні витрати. Першочерговим пріоритетом є ефективність витрат на безпеку.
Висновок: це не просто технічні відмінності — вони відображають різні довгострокові ставки на те, звідки надходитиме дохід для безпеки. Коли мережі дозрівають, економіка валідаторів дедалі більше визначатиме інституційні рішення щодо стейкінгу, оцінки стійкості та рамки розподілу капіталу.
Більшість трейдерів оцінюють наратив. Досвідчені інвестори оцінюють модель безпеки.
Розуміння того, як мережа платить своїм валідаторам, — це розуміння активу.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
Економіка валідаторів: Розшарування Layer 1, про яке рідко говорять
Більшість порівнянь L1 зосереджуються на TPS, комісіях і екосистемному TVL. Але економіка валідаторів — довгострокова система стимулів, що утримує мережі в безпеці, — може важити більше, ніж будь-які з цих метрик.
$BTC покладається виключно на комісійні збори для фінансування безпеки після халвінгу. Питання про те, що винагороди за блоки спадатимуть до майже нуля ближче до середини 2030-х, залишається відкритим і діючим для найнадійнішої мережі у світі. Лише дохід від комісій має нести весь тягар.
$ETH втілила вирішення цієї задачі через EIP-1559 (спалювання) та прибутковості proof-of-stake близько 3,5–4%. Перехід від витрат на енергію до капітального «застрягання» кардинально змінює модель безпеки — винагорода валідатора масштабується та накопичується відносно ціни ETH, а не вартості електроенергії.
$BNB працює за гібридною схемою: регулярне спалювання токенів стискає пропозицію, тоді як менший, швидкий за фіналізацією валідаторний набір торгує децентралізацією за пропускну здатність і менші операційні витрати. Першочерговим пріоритетом є ефективність витрат на безпеку.
Висновок: це не просто технічні відмінності — вони відображають різні довгострокові ставки на те, звідки надходитиме дохід для безпеки. Коли мережі дозрівають, економіка валідаторів дедалі більше визначатиме інституційні рішення щодо стейкінгу, оцінки стійкості та рамки розподілу капіталу.
Більшість трейдерів оцінюють наратив. Досвідчені інвестори оцінюють модель безпеки.
Розуміння того, як мережа платить своїм валідаторам, — це розуміння активу.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
Більшість порівнянь L1 зосереджуються на TPS, комісіях і екосистемному TVL. Але економіка валідаторів — довгострокова система стимулів, що утримує мережі в безпеці, — може важити більше, ніж будь-які з цих метрик.
$BTC покладається виключно на комісійні збори для фінансування безпеки після халвінгу. Питання про те, що винагороди за блоки спадатимуть до майже нуля ближче до середини 2030-х, залишається відкритим і діючим для найнадійнішої мережі у світі. Лише дохід від комісій має нести весь тягар.
$ETH втілила вирішення цієї задачі через EIP-1559 (спалювання) та прибутковості proof-of-stake близько 3,5–4%. Перехід від витрат на енергію до капітального «застрягання» кардинально змінює модель безпеки — винагорода валідатора масштабується та накопичується відносно ціни ETH, а не вартості електроенергії.
$BNB працює за гібридною схемою: регулярне спалювання токенів стискає пропозицію, тоді як менший, швидкий за фіналізацією валідаторний набір торгує децентралізацією за пропускну здатність і менші операційні витрати. Першочерговим пріоритетом є ефективність витрат на безпеку.
Висновок: це не просто технічні відмінності — вони відображають різні довгострокові ставки на те, звідки надходитиме дохід для безпеки. Коли мережі дозрівають, економіка валідаторів дедалі більше визначатиме інституційні рішення щодо стейкінгу, оцінки стійкості та рамки розподілу капіталу.
Більшість трейдерів оцінюють наратив. Досвідчені інвестори оцінюють модель безпеки.
Розуміння того, як мережа платить своїм валідаторам, — це розуміння активу.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
42
·
--
TVL-на-валидатора: метрика безпеки рівня L1, про яку майже ніхто не говорить
Більшість порівнянь Layer 1 зосереджуються на загальному TVL, пропускній здатності транзакцій або ціні токена. Але є коефіцієнт, який копає значно глибше: TVL на одного валідатора — обсяг економічної цінності, захищеної на одиницю мережевого консенсусу.
Ось чому це важливо:
🔐 Безпека має сенс лише відносно того, що вона захищає. Ланцюг із $50B TVL та 500 000 валідаторів розподіляє ризики зовсім інакше, ніж ланцюг з тим самим TVL і 2 000 валідаторів. Концентрація формує вартість атаки.
⚡ Високий TVL-на-валидатора вказує на капіталоефективність, але також може означати потенційну крихкість. Низький TVL-на-валидатора натякає або на недовикористання безпеки (марні витрати), або на майбутнє зростання, яке випереджає зростання її «бази» безпеки.
📊 Якщо подивитися на $ETH, $SOL і $AVAX через цю оптику, картинка змінюється. Ланцюги, які за TVL виглядають «меншими», у рейтингах можуть виявитися іншими, коли безпекову ефективність нормалізують.
🧠 Для довгострокових інвесторів цей показник відстежує, чи переобтяжує мережа свій набір валідаторів (розбавляючи дохід стейкера) або недозабезпечує свою економічну вагу (підвищуючи системний ризик).
Найкращі інвестиції в L1 — це не лише ті, що мають найбільше активності сьогодні. Це ті, які пропонують найбільш захищену архітектуру безпеки для капіталу, який вони зможуть притягнути завтра.
Метрики мають значення. Обирайте їх уважно.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
TVL-на-валидатора: метрика безпеки рівня L1, про яку майже ніхто не говорить
Більшість порівнянь Layer 1 зосереджуються на загальному TVL, пропускній здатності транзакцій або ціні токена. Але є коефіцієнт, який копає значно глибше: TVL на одного валідатора — обсяг економічної цінності, захищеної на одиницю мережевого консенсусу.
Ось чому це важливо:
🔐 Безпека має сенс лише відносно того, що вона захищає. Ланцюг із $50B TVL та 500 000 валідаторів розподіляє ризики зовсім інакше, ніж ланцюг з тим самим TVL і 2 000 валідаторів. Концентрація формує вартість атаки.
⚡ Високий TVL-на-валидатора вказує на капіталоефективність, але також може означати потенційну крихкість. Низький TVL-на-валидатора натякає або на недовикористання безпеки (марні витрати), або на майбутнє зростання, яке випереджає зростання її «бази» безпеки.
📊 Якщо подивитися на $ETH , $SOL і $AVAX через цю оптику, картинка змінюється. Ланцюги, які за TVL виглядають «меншими», у рейтингах можуть виявитися іншими, коли безпекову ефективність нормалізують.
🧠 Для довгострокових інвесторів цей показник відстежує, чи переобтяжує мережа свій набір валідаторів (розбавляючи дохід стейкера) або недозабезпечує свою економічну вагу (підвищуючи системний ризик).
Найкращі інвестиції в L1 — це не лише ті, що мають найбільше активності сьогодні. Це ті, які пропонують найбільш захищену архітектуру безпеки для капіталу, який вони зможуть притягнути завтра.
Метрики мають значення. Обирайте їх уважно.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
Більшість порівнянь Layer 1 зосереджуються на загальному TVL, пропускній здатності транзакцій або ціні токена. Але є коефіцієнт, який копає значно глибше: TVL на одного валідатора — обсяг економічної цінності, захищеної на одиницю мережевого консенсусу.
Ось чому це важливо:
🔐 Безпека має сенс лише відносно того, що вона захищає. Ланцюг із $50B TVL та 500 000 валідаторів розподіляє ризики зовсім інакше, ніж ланцюг з тим самим TVL і 2 000 валідаторів. Концентрація формує вартість атаки.
⚡ Високий TVL-на-валидатора вказує на капіталоефективність, але також може означати потенційну крихкість. Низький TVL-на-валидатора натякає або на недовикористання безпеки (марні витрати), або на майбутнє зростання, яке випереджає зростання її «бази» безпеки.
📊 Якщо подивитися на $ETH , $SOL і $AVAX через цю оптику, картинка змінюється. Ланцюги, які за TVL виглядають «меншими», у рейтингах можуть виявитися іншими, коли безпекову ефективність нормалізують.
🧠 Для довгострокових інвесторів цей показник відстежує, чи переобтяжує мережа свій набір валідаторів (розбавляючи дохід стейкера) або недозабезпечує свою економічну вагу (підвищуючи системний ризик).
Найкращі інвестиції в L1 — це не лише ті, що мають найбільше активності сьогодні. Це ті, які пропонують найбільш захищену архітектуру безпеки для капіталу, який вони зможуть притягнути завтра.
Метрики мають значення. Обирайте їх уважно.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
83
·
--
Доброго ранку, трейдери! 🌅 Ethereum торгується приблизно біля $1,885, помірно зростаючи, після того, як цього тижня у новинах з’явився справді цікавий інституційний крок — SharpLink, велика компанія з цифрових активів, орієнтована на Ethereum, оголосила про плани розгорнути $200 мільйонів у ETH через протокол Lido liquid staking, щоб отримувати додаткову дохідність від своїх активів. Компанія отримає обгорнутий стейкований ефір (wstETH), який зберігатиметься у Anchorage Digital, розширюючи її чинну стратегію стейкінгу та ресейкінгу.
Такий крок відображає ширшу інституційну тенденцію, що формується саме навколо Ethereum — Fidelity також нещодавно заявляла про плани додати стейкінг ETH із квартальними грошовими виплатами, показуючи, що великі керуючі активами дедалі більше розглядають ETH не лише як спекулятивний актив, а як продуктивне дохідне забезпечення.
На тлі сьогоднішніх м’якших показників PPI, які трохи підвищують імовірність паузи в ставках ФРС, і за умови, що Jackson Hole ще попереду як ключовий каталізатор пізніше цього місяця, інституційний наратив про стейкінг ETH може забезпечити стабільний «фон» попиту незалежно від короткострокових коливань ціни. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
Доброго ранку, трейдери! 🌅 Ethereum торгується приблизно біля $1,885, помірно зростаючи, після того, як цього тижня у новинах з’явився справді цікавий інституційний крок — SharpLink, велика компанія з цифрових активів, орієнтована на Ethereum, оголосила про плани розгорнути $200 мільйонів у ETH через протокол Lido liquid staking, щоб отримувати додаткову дохідність від своїх активів. Компанія отримає обгорнутий стейкований ефір (wstETH), який зберігатиметься у Anchorage Digital, розширюючи її чинну стратегію стейкінгу та ресейкінгу.
Такий крок відображає ширшу інституційну тенденцію, що формується саме навколо Ethereum — Fidelity також нещодавно заявляла про плани додати стейкінг ETH із квартальними грошовими виплатами, показуючи, що великі керуючі активами дедалі більше розглядають ETH не лише як спекулятивний актив, а як продуктивне дохідне забезпечення.
На тлі сьогоднішніх м’якших показників PPI, які трохи підвищують імовірність паузи в ставках ФРС, і за умови, що Jackson Hole ще попереду як ключовий каталізатор пізніше цього місяця, інституційний наратив про стейкінг ETH може забезпечити стабільний «фон» попиту незалежно від короткострокових коливань ціни. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
Такий крок відображає ширшу інституційну тенденцію, що формується саме навколо Ethereum — Fidelity також нещодавно заявляла про плани додати стейкінг ETH із квартальними грошовими виплатами, показуючи, що великі керуючі активами дедалі більше розглядають ETH не лише як спекулятивний актив, а як продуктивне дохідне забезпечення.
На тлі сьогоднішніх м’якших показників PPI, які трохи підвищують імовірність паузи в ставках ФРС, і за умови, що Jackson Hole ще попереду як ключовий каталізатор пізніше цього місяця, інституційний наратив про стейкінг ETH може забезпечити стабільний «фон» попиту незалежно від короткострокових коливань ціни. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
44
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#fomcвідстеження
105,826 переглядів
506 обговорюють
2
#BinanceReopensWithdrawalsForMoreAssets
579,848 переглядів
2,664 обговорюють
3
#BTCRebounds80K
104,727 переглядів
1,041 обговорюють
4
#Binance98PercentReplenished
56,914 переглядів
753 обговорюють
5
#ADPUSPrivateEmployersAdd86000JobsInOctober
4,765 переглядів
51 обговорюють
6
#USMidterms-WhatAreMarketsExpecting?
400,716 переглядів
2,262 обговорюють
7
#USOctoberNFP-AreRateCutsStillPossible
423,805 переглядів
2,980 обговорюють
8
#TRUMPFalls18.1%In24HoursToRecordLow
1,021 переглядів
40 обговорюють
9
#USClearsSingleStockPerpetualFutures
3,889 переглядів
97 обговорюють
10
#StrategySTRCHits$100ForFirstTimeSinceMay
79 переглядів
3 обговорюють