

#diversify
diversify
89,078 переглядів
102 обговорюють
Популярні
Найсвіжіші
·
--
$BTC торгується трохи вище $78,500, тоді як $ETH зависає біля $2,490. Обидва активи тримаються в доволі вузьких 24-годинних діапазонах — це хороший привід переглянути, яку частку вашого портфеля прив’язано до рухів одного-єдиного активу.
Практичне правило, яке я тримаю: на будь-яку одну монету не більше ніж 20% від загального капіталу. За скромного щоденного дрейфу $BTC у 0,6% експозиція 20% означає, що коливання на $15 тис. вплине на портфель лише на $3 тис. — це керований удар, якщо ринок піде вниз.
Диверсифікуйте між класами активів і часовими горизонтами. Поєднуйте базову позицію $BTC із меншою позицією, масштабованою за волатильністю, у $ETH. Використовуйте формулу «волатильність-скоригованого розміру»: Розмір позиції = (Портфель * Ризик %)/ (ATR * Кредитне плече). Підставивши сьогоднішню апроксимацію ATR (різниця між максимумом і мінімумом) для $ETH (~$44) і ризик-толерантність 2%, виходить приблизно ставка $1,200 — це допомагає тримати потенційний просадний ризик під контролем.
Нарешті, встановіть ціль відновлення. Якщо угода дає 5% збитку, наступна прибуткова угода має заробити близько 10%, щоб вийти в нуль, тож плануйте стоп-лоси та тейк-профіти відповідно.
Як ви балансуєте ліміти експозиції, коли улюблена монета різко злітає, але ваш загальний ризик-бюджет обмежений?
#RiskManagement #CryptoPortfolio #Diversify #GAMERXERO
$BTC торгується трохи вище $78,500, тоді як $ETH зависає біля $2,490. Обидва активи тримаються в доволі вузьких 24-годинних діапазонах — це хороший привід переглянути, яку частку вашого портфеля прив’язано до рухів одного-єдиного активу.
Практичне правило, яке я тримаю: на будь-яку одну монету не більше ніж 20% від загального капіталу. За скромного щоденного дрейфу $BTC у 0,6% експозиція 20% означає, що коливання на $15 тис. вплине на портфель лише на $3 тис. — це керований удар, якщо ринок піде вниз.
Диверсифікуйте між класами активів і часовими горизонтами. Поєднуйте базову позицію $BTC із меншою позицією, масштабованою за волатильністю, у $ETH . Використовуйте формулу «волатильність-скоригованого розміру»: Розмір позиції = (Портфель * Ризик %)/ (ATR * Кредитне плече). Підставивши сьогоднішню апроксимацію ATR (різниця між максимумом і мінімумом) для $ETH (~$44) і ризик-толерантність 2%, виходить приблизно ставка $1,200 — це допомагає тримати потенційний просадний ризик під контролем.
Нарешті, встановіть ціль відновлення. Якщо угода дає 5% збитку, наступна прибуткова угода має заробити близько 10%, щоб вийти в нуль, тож плануйте стоп-лоси та тейк-профіти відповідно.
Як ви балансуєте ліміти експозиції, коли улюблена монета різко злітає, але ваш загальний ризик-бюджет обмежений?
#RiskManagement #CryptoPortfolio #Diversify #GAMERXERO
40
·
--
Бачу, як $BTC висить приблизно на $79,604, а $ETH — неподалік $2,505 на Binance, і мені нагадують, що фокус на одному активі може швидко перетворити невеликий рух на болісну просадку. Практичний спосіб тримати цей ризик під контролем — обмежити кожну позицію фіксованим % від загального капіталу; зазвичай це 2–4% залежно від допустимої волатильності. Якщо виділити 3% на $BTC, то рух проти вас на 10% зітре лише 0.3% від усього портфеля, даючи вам простір довше залишатися в угоді.
Диверсифікація доповнює це обмеження. Поєднання активу з високою бетою, наприклад $BTC , з активом із нижчою бетою, таким як $ETH , розподіляє вплив різних ринкових драйверів. Навіть у крипті варто подумати про додавання холдінгу в стейблкоїні (наприклад, USDC), щоб компенсувати раптові падіння; це не про гонитву за прибутками, а про збереження капіталу.
Коли збиток все ж трапляється, важлива математика відновлення. Щоб повернути 5% втрат на акаунті $10,000, вам потрібен приріст 5.26%, а не просто 5%. Це допомагає встановлювати реалістичні рівні стоп-лосів і не дозволяє «ганятися» за ринком із надмірно великими позиціями.
Яке обмеження за експозицією або який крок із диверсифікацією нещодавно врятував вас від більшої просадки?
#RiskManagement #CryptoPortfolio #Diversify #GAMERXERO
Бачу, як $BTC висить приблизно на $79,604, а $ETH — неподалік $2,505 на Binance, і мені нагадують, що фокус на одному активі може швидко перетворити невеликий рух на болісну просадку. Практичний спосіб тримати цей ризик під контролем — обмежити кожну позицію фіксованим % від загального капіталу; зазвичай це 2–4% залежно від допустимої волатильності. Якщо виділити 3% на $BTC , то рух проти вас на 10% зітре лише 0.3% від усього портфеля, даючи вам простір довше залишатися в угоді.
Диверсифікація доповнює це обмеження. Поєднання активу з високою бетою, наприклад $BTC , з активом із нижчою бетою, таким як $ETH , розподіляє вплив різних ринкових драйверів. Навіть у крипті варто подумати про додавання холдінгу в стейблкоїні (наприклад, USDC), щоб компенсувати раптові падіння; це не про гонитву за прибутками, а про збереження капіталу.
Коли збиток все ж трапляється, важлива математика відновлення. Щоб повернути 5% втрат на акаунті $10,000, вам потрібен приріст 5.26%, а не просто 5%. Це допомагає встановлювати реалістичні рівні стоп-лосів і не дозволяє «ганятися» за ринком із надмірно великими позиціями.
Яке обмеження за експозицією або який крок із диверсифікацією нещодавно врятував вас від більшої просадки?
#RiskManagement #CryptoPortfolio #Diversify #GAMERXERO
10
·
--
$BTC is утримує трохи менше $64,200 на Binance, тоді як $ETH trades тримаються навколо $1,880. Ця вузька смуга дає чітке уявлення про те, де у вашому портфелі найбільша волатильність. Практичний спосіб тримати цей ризик під контролем — встановити ліміт експозиції на кожен актив — наприклад, не більше 30 % від загального капіталу в будь-якій одній монеті. Коли ринок коливається на 2 % за день, це правило автоматично обмежує можливий збиток приблизно до 0.6 % від усього вашого портфеля.
Далі — розширте диверсифікацію за межі двох «гігантів». Додавання стабільної монети на кшталт USDC або менш корельованого активу, як-от SOL, може згладити просідання (drawdowns). Якщо ви зазнаєте 10 % втрат на $BTC, сукупний ефект ліміту 30 % і виділення 20 % на менш волатильний токен зменшує загальне просідання портфеля приблизно до 3 %.
Нарешті, розрахуйте ціль відновлення. Просідання на 5 % вимагає приросту на 5.26 %, щоб вийти в нуль, тож знання точного мультиплікатора допомагає коректно підібрати розміри позицій і уникати надмірного левереджу під час повторного входу. Як зараз ви збалансовуєте ліміти експозиції та диверсифікацію на ринку, який усе ще залишається «крихким» (choppy)?
#RiskManagement #CryptoPortfolio #Diversify #GAMERXERO
$BTC is утримує трохи менше $64,200 на Binance, тоді як $ETH trades тримаються навколо $1,880. Ця вузька смуга дає чітке уявлення про те, де у вашому портфелі найбільша волатильність. Практичний спосіб тримати цей ризик під контролем — встановити ліміт експозиції на кожен актив — наприклад, не більше 30 % від загального капіталу в будь-якій одній монеті. Коли ринок коливається на 2 % за день, це правило автоматично обмежує можливий збиток приблизно до 0.6 % від усього вашого портфеля.
Далі — розширте диверсифікацію за межі двох «гігантів». Додавання стабільної монети на кшталт USDC або менш корельованого активу, як-от SOL, може згладити просідання (drawdowns). Якщо ви зазнаєте 10 % втрат на $BTC , сукупний ефект ліміту 30 % і виділення 20 % на менш волатильний токен зменшує загальне просідання портфеля приблизно до 3 %.
Нарешті, розрахуйте ціль відновлення. Просідання на 5 % вимагає приросту на 5.26 %, щоб вийти в нуль, тож знання точного мультиплікатора допомагає коректно підібрати розміри позицій і уникати надмірного левереджу під час повторного входу. Як зараз ви збалансовуєте ліміти експозиції та диверсифікацію на ринку, який усе ще залишається «крихким» (choppy)?
#RiskManagement #CryptoPortfolio #Diversify #GAMERXERO
44
·
--
$BTC витає навколо $79,085 і $ETH приблизно біля $2,465 — обидва сьогодні демонструють помірні низхідні тренди. Це хороше нагадування про те, що фокус на одному активі може роздувати волатильність портфеля, коли ринок коливається. Один практичний принцип, який я тримаю: обмежуйте вагу будь-якої однієї монети до 20% від загального капіталу. Якщо ваш рахунок — 10 BTC, то це означає не більше ніж 2 BTC лише в $BTC ; решту можна розподілити між некорельованими активами або стейблкоїнами.
Насамкінець, відстежуйте просадки на рівні портфеля, а не лише по кожній монеті. Якщо сукупний капітал падає на 10% від свого максимуму, варто посилити обмеження по експозиції або додати хеджі, а не гнатися за наступним ралі. Як ви зараз коригуєте розмір позицій, коли волатильність різко зростає?
#RiskManagement #CryptoPortfolio #Diversify #GAMERXERO
60
·
--

Стаття
Ось вам — *лише 1 стаття* для Binance Square 👇
---
### *#ASSET Спершу активи, потім прибутки #BTC #ETHУсі женуться за наступними 100x. Я женуся за #ASSET якістю.
У мультиактивному супердодатку вам не потрібно 10 застосунків. Вам потрібен 1 портфель із реальною структурою.
Мої 3 правила:
1. #SPOT > НОІЗ → Спочатку побудуйте своє ядро у $BTC + $ETH , перш ніж торкатися альтів.
2. #DIVERSIFY → Поєднуйте спот, Earn і невеликі хеджі з MARGIN. Все в одному місці.
3. #HOLDTHEDIP → Волатильність — це плата, яку ви сплачуєте за криптовалютні прибутки.
Припиніть азартні ігри. Почніть нарощувати #ASSET ви тримали б це 4 роки, а не 4 дні.
Яке ваше #1 #ASSET прямо зараз? 👇
#WEB3 #Трейдинг
Ось вам — *лише 1 стаття* для Binance Square 👇 --- ### *#ASSET Спершу активи, потім прибутки #BTC #ETH
Усі женуться за наступними 100x. Я женуся за #ASSET якістю.
У мультиактивному супердодатку вам не потрібно 10 застосунків. Вам потрібен 1 портфель із реальною структурою.
Мої 3 правила:
1. #SPOT > НОІЗ → Спочатку побудуйте своє ядро у $BTC + $ETH , перш ніж торкатися альтів.
2. #DIVERSIFY → Поєднуйте спот, Earn і невеликі хеджі з MARGIN. Все в одному місці.
3. #HOLDTHEDIP → Волатильність — це плата, яку ви сплачуєте за криптовалютні прибутки.
Припиніть азартні ігри. Почніть нарощувати #ASSET ви тримали б це 4 роки, а не 4 дні.
Яке ваше #1 #ASSET прямо зараз? 👇
#WEB3 #Трейдинг
91
·
--
Бачу, як $BTC сидить просто над $80,400, поки $ETH підштовхує вище $2,500, і це змушує мене думати про наступний рівень контролю ризиків: ліміти експозиції на рівні портфеля. Я тримаю свою загальну криптоекспозицію на рівні менше 40 % від усього рахунку, а потім розбиваю цю частку на три сегменти: 60 % — основний довгостроковий утримуваний актив, 30 % — тактичний «качельний» сет, і 10 % — опортуністичний пул під скальпінг. Кожному сегменту я задаю власне правило розміру позиції залежно від недавньої волатильності активу — для $BTC I використовую ризик 1 % на угоду, що дає приблизно стоп-лосс у діапазоні $800–$900 з огляду на сьогоднішній 2.5 % 24-годинний розмах. Діапазон $ETH вужчий, тож я можу розтягнутися до ризику 1.2 % на угоду, все ще зберігаючи доларову суму в межах загального ліміту капіталу.
Як ви структуруєте свої ліміти експозиції для різних профілів волатильності?
#RiskManagement #CryptoPortfolio #Diversify #GAMERXERO
Як ви структуруєте свої ліміти експозиції для різних профілів волатильності?
#RiskManagement #CryptoPortfolio #Diversify #GAMERXERO
39
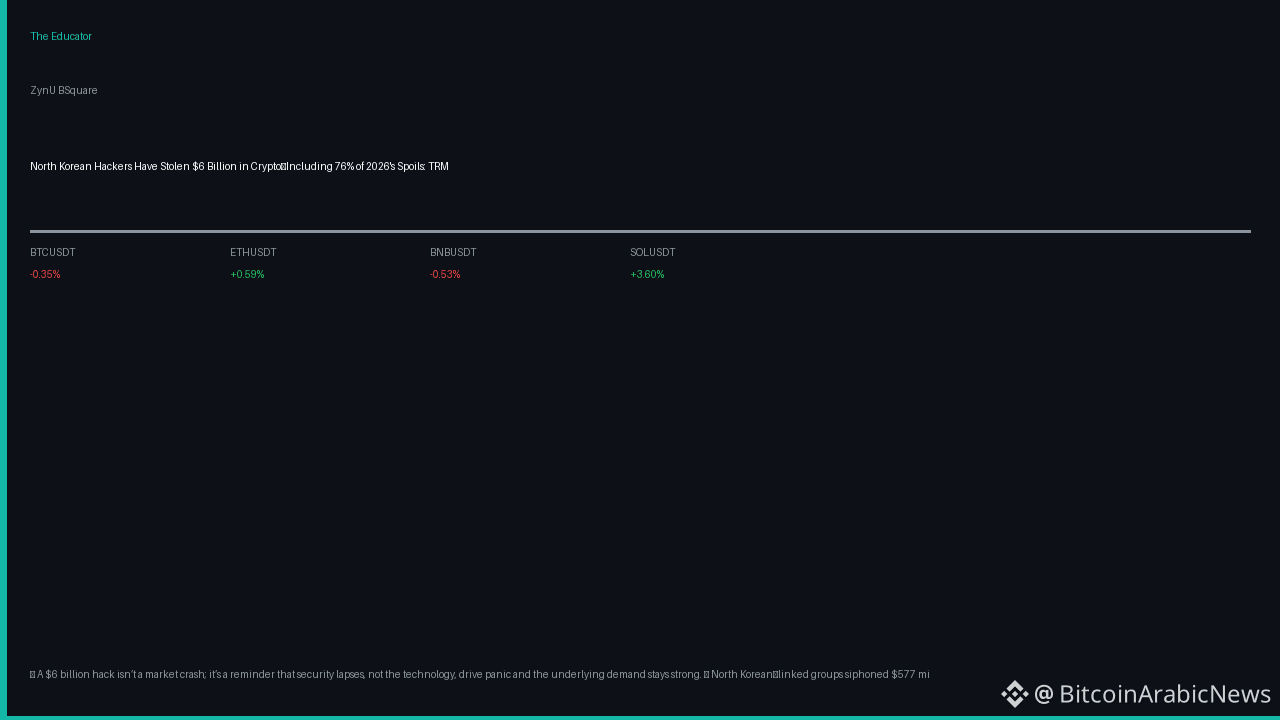
🚨 Хак на $6 млрд — це не обвал ринку; це нагадування, що саме прогалини в безпеці, а не технології, викликають паніку, тоді як базовий попит залишається сильним.
🔍 Групи, пов’язані з Північною Кореєю, в квітні вивели $577 млн із двох DeFi‑протоколів, підштовхнувши загальну суму крипртозлодійств до $6 млрд цього року, і шок уже відлунює в колах #DeFi and #CryptoSecurity .
🌐 Навіть попри зникнення $6 млрд, ширший ринок залишається стійким — BTC тримається на рівні $83,936 (RSI 49.4, $8.05 B OI, фінансування –0.0002% означає, що шорти платять), ETH на $2,692 (RSI 51.4, фінансування +0.0052%, 73.5% лонг‑спрямованість), BNB на $775 (RSI 50.6), SOL реве вперед до $120 з RSI 64.5 та бичачим перетином MACD, тоді як ринкові настрої читаються як Greed 71/100, що підкреслює: розумні гроші досі вірять у висхідний потенціал циклу #BullishOnChain #MarketDepth.
💡 Практичний крок: диверсифікуйтесь у активи з міцними ончейн‑фундаменталами — як Solana, де розумні гаманці BRICK, COLLECT і CHIPS є чистими покупцями, а ціна зросла на 3.6% до $120; тримайте короткі стопи на вразливих DeFi‑позиціях і відстежуйте токени BSC у тренді, такі як GSTOCK і BREW, для нових точок входу #Diversify.
❓ Як
18
$XAUT ТИХО БУДУЄ СЦЕНУ ДЛЯ НОВОЇ РОТАЦІЇ 🔥
Активи-«захист» непомітно притягують новий капітал, тоді як ширший ринок шукає напрям. Токени, забезпечені золотом, як-от $XAUT , демонструють зростання обсягу заявок на купівлю, сигналізуючи про інституційну ротацію в активи стабільності.
Зсув ще не гучний, але свічки не брешуть — це саме те вікно накопичення, яке винагороджує терпіння. Умні трейдери знають: диверсифікація потрібна не лише на ведмежих ринках. Ти тут нарощуєш активи-захист, чи чекаєш підтвердження?
Не є фінансовою порадою. Завжди керуй своїм ризиком.
#XAUT #SafeHaven #Gold #InstitutionalFlow #Diversify
🔥
184

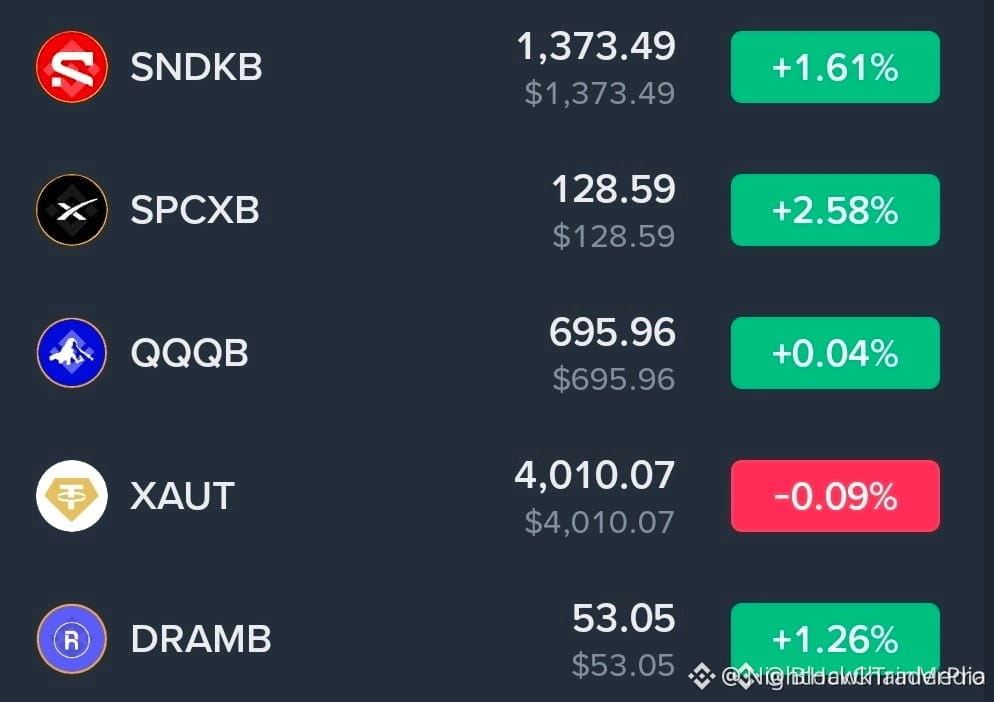
📊 $BTC ТИХО? ОНЛАЙН — ДЕ КАПІТАЛ УСТАНОВ ПОЧИНАЄ РОТУВАТИ 💡
📊 Коли король консолідує, інституційні столи не просто сидять без діла — вони прокручують капітал у активи, які реально рухаються. Розширення акцій на біржу топ-рівня дає трейдерам легітимний хедж, поки $BTC вирішує свою наступну структурну дію. 💡
Тиха криптострічка — це не мертвий ринок. Це ринок, який перерозподіляє. Рітейл сидить осторонь, тоді як столи перекидаються в акції, очікуючи на наступний ліквідний «захват», щоб відновити експозицію в крипто. 🔍
Справжня перевага не в угоді — вона в тому, щоб знати, куди наступного разу піде ліквідність. Ти використовуєш це вікно, щоб вивчати структуру, чи просто чекаєш на шум? 💬
⚠️ Це не фінансова порада. Завжди керуй своїм ризиком. 🛡️
🏷️ #BTC #Trading #Markets #Diversify #Crypto
🎯 🦈
57
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#fomcвідстеження
41,005 переглядів
345 обговорюють
2
#EarningsSeason
57,692 переглядів
534 обговорюють
3
#JapanFSABacksFourthStablecoinTradeSettlementPilot
973 переглядів
91 обговорюють
4
#BitgetHackerFailsToMoveStolenFunds
6,117 переглядів
222 обговорюють
5
#BitMineETHHoldingsTop6Million
9,534 переглядів
385 обговорюють
6
#StrategyAdds1666BTCHoldingsReach847666
8,531 переглядів
276 обговорюють
7
#NvidiaApproves$150BBuyback
3,130 переглядів
60 обговорюють
8
#OpenAIDelaysGPT6.1OverSafetyIssues
20,697 переглядів
597 обговорюють
9
#AMDToAcquireWorldLabsFor$8.2B
1,573 переглядів
50 обговорюють
10
#AnthropicIPOProspectusCouldValueItOver$2T
5,182 переглядів
74 обговорюють