
倔犟的小土豆
713 පෝස්ටු

倔犟的小土豆
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
希望有一天我也会变得很优秀!
60 හඹා යමින්
4.2K+ හඹා යන්නන්
491 කැමති විය
පෝස්ටු
සියල්ල
උපුටා දැක්වීම්
සජීවි
අමුණා ඇත
·
--
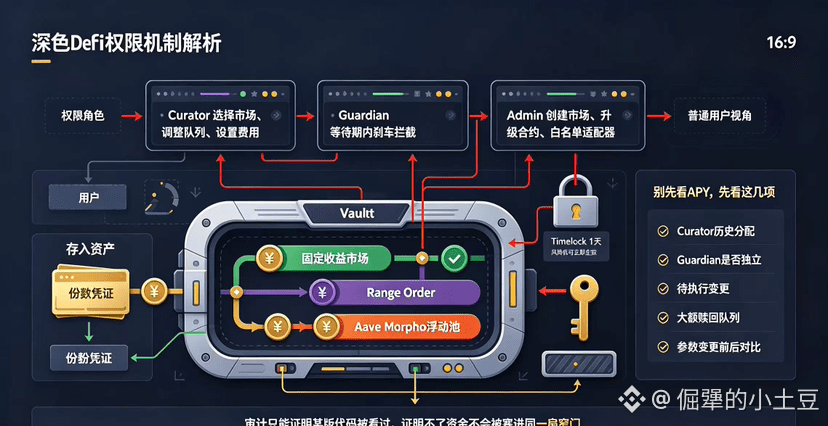
TermMax的Vault权限文档を読み終えたところ、「受動的に固定収益を得る」という言葉で太字にすべきなのは「固定収益」ではなく、「誰があなたの代わりに手を動かしているのか」です。
Vault自体はERC-4626標準に沿っており、ユーザーは資産を預けて持分を受け取ります。Curatorは市場を選び、レンジのオーダーを組み、資金のキューを組成し、価格カーブを設定します。余剰資金はAaveやMorphoのようなフローティングプールにも展開できます。普通のユーザーにとっては手間が少なく、複雑な満期管理が1つの入口にまとめられています。このプロダクト化は、自分で市場を一つずつ回って仕分けするより確かに滑らかです。
しかし、省操作は省信頼を意味しません。Curatorは資本をどこに流すかを決められるだけでなく、市場のホワイトリスト、パフォーマンスフィー、timelockの調整も提出できます。Guardianは待機期間中に、リスク上昇につながる変更を取り消すことができます。デフォルトの待機期間は1日で、リスク低下のアクションは即時に反映されます。この設計は、ファンドマネージャーの隣に踏みブレーキ役が座っているようなものですが、ハンドルは依然として預金者の手ではありません。
さらに上の層では、プロトコルにDEFAULT_ADMIN、PAUSER、CONFIGURATORなどの役割があります。市場の作成、コントラクトのアップグレード、ホワイトリスト・アダプタの適合、設定の一部更新などです。オラクルはより敏感で、価格変更元には別の待機メカニズムとバックアップ元があります。公式が権限とマルチシグの入口を公開しているのは加点ポイントです。公開された権限があっても、権限が消えるわけではありません。鍵がどの壁に掛かっているのかを知れるようになるだけです。
だから私はVaultを見たとき、まずページ上のAPYではなく、Curatorの過去の配分、Guardianが独立しているか、実行待ちの変更が普通のユーザーに理解できるかを確認し、その後、大口の償還時にキューがどう並ぶかを見ます。できれば、各パラメータ変更のたびに「変更前後の対照表」も付けてほしいところです。監査は、あるバージョンのコードが見られたことを証明できても、マネージャーが流動性を同じ狭い扉に押し込まないことまでは証明できません。
TermMaxが本当に売りたいのは、「あなたの代わりにクリックを減らすこと」ではなく、「判断まであなたの代わりに行いながら、権力は制約されること」です。前半はプロダクトとしてすでに提供されていますが、後半は役職名ではなく、長期のオンチェーン記録にかかっています。
#termmax @TermMax
TermMax的Vault权限文档を読み終えたところ、「受動的に固定収益を得る」という言葉で太字にすべきなのは「固定収益」ではなく、「誰があなたの代わりに手を動かしているのか」です。
Vault自体はERC-4626標準に沿っており、ユーザーは資産を預けて持分を受け取ります。Curatorは市場を選び、レンジのオーダーを組み、資金のキューを組成し、価格カーブを設定します。余剰資金はAaveやMorphoのようなフローティングプールにも展開できます。普通のユーザーにとっては手間が少なく、複雑な満期管理が1つの入口にまとめられています。このプロダクト化は、自分で市場を一つずつ回って仕分けするより確かに滑らかです。
しかし、省操作は省信頼を意味しません。Curatorは資本をどこに流すかを決められるだけでなく、市場のホワイトリスト、パフォーマンスフィー、timelockの調整も提出できます。Guardianは待機期間中に、リスク上昇につながる変更を取り消すことができます。デフォルトの待機期間は1日で、リスク低下のアクションは即時に反映されます。この設計は、ファンドマネージャーの隣に踏みブレーキ役が座っているようなものですが、ハンドルは依然として預金者の手ではありません。
さらに上の層では、プロトコルにDEFAULT_ADMIN、PAUSER、CONFIGURATORなどの役割があります。市場の作成、コントラクトのアップグレード、ホワイトリスト・アダプタの適合、設定の一部更新などです。オラクルはより敏感で、価格変更元には別の待機メカニズムとバックアップ元があります。公式が権限とマルチシグの入口を公開しているのは加点ポイントです。公開された権限があっても、権限が消えるわけではありません。鍵がどの壁に掛かっているのかを知れるようになるだけです。
だから私はVaultを見たとき、まずページ上のAPYではなく、Curatorの過去の配分、Guardianが独立しているか、実行待ちの変更が普通のユーザーに理解できるかを確認し、その後、大口の償還時にキューがどう並ぶかを見ます。できれば、各パラメータ変更のたびに「変更前後の対照表」も付けてほしいところです。監査は、あるバージョンのコードが見られたことを証明できても、マネージャーが流動性を同じ狭い扉に押し込まないことまでは証明できません。
TermMaxが本当に売りたいのは、「あなたの代わりにクリックを減らすこと」ではなく、「判断まであなたの代わりに行いながら、権力は制約されること」です。前半はプロダクトとしてすでに提供されていますが、後半は役職名ではなく、長期のオンチェーン記録にかかっています。
#termmax @TermMax
Vault自体はERC-4626標準に沿っており、ユーザーは資産を預けて持分を受け取ります。Curatorは市場を選び、レンジのオーダーを組み、資金のキューを組成し、価格カーブを設定します。余剰資金はAaveやMorphoのようなフローティングプールにも展開できます。普通のユーザーにとっては手間が少なく、複雑な満期管理が1つの入口にまとめられています。このプロダクト化は、自分で市場を一つずつ回って仕分けするより確かに滑らかです。
しかし、省操作は省信頼を意味しません。Curatorは資本をどこに流すかを決められるだけでなく、市場のホワイトリスト、パフォーマンスフィー、timelockの調整も提出できます。Guardianは待機期間中に、リスク上昇につながる変更を取り消すことができます。デフォルトの待機期間は1日で、リスク低下のアクションは即時に反映されます。この設計は、ファンドマネージャーの隣に踏みブレーキ役が座っているようなものですが、ハンドルは依然として預金者の手ではありません。
さらに上の層では、プロトコルにDEFAULT_ADMIN、PAUSER、CONFIGURATORなどの役割があります。市場の作成、コントラクトのアップグレード、ホワイトリスト・アダプタの適合、設定の一部更新などです。オラクルはより敏感で、価格変更元には別の待機メカニズムとバックアップ元があります。公式が権限とマルチシグの入口を公開しているのは加点ポイントです。公開された権限があっても、権限が消えるわけではありません。鍵がどの壁に掛かっているのかを知れるようになるだけです。
だから私はVaultを見たとき、まずページ上のAPYではなく、Curatorの過去の配分、Guardianが独立しているか、実行待ちの変更が普通のユーザーに理解できるかを確認し、その後、大口の償還時にキューがどう並ぶかを見ます。できれば、各パラメータ変更のたびに「変更前後の対照表」も付けてほしいところです。監査は、あるバージョンのコードが見られたことを証明できても、マネージャーが流動性を同じ狭い扉に押し込まないことまでは証明できません。
TermMaxが本当に売りたいのは、「あなたの代わりにクリックを減らすこと」ではなく、「判断まであなたの代わりに行いながら、権力は制約されること」です。前半はプロダクトとしてすでに提供されていますが、後半は役職名ではなく、長期のオンチェーン記録にかかっています。
#termmax @TermMax
4
1
2
97
·
--
இன்று闲着没事,Dusk 的生态页面一翻。
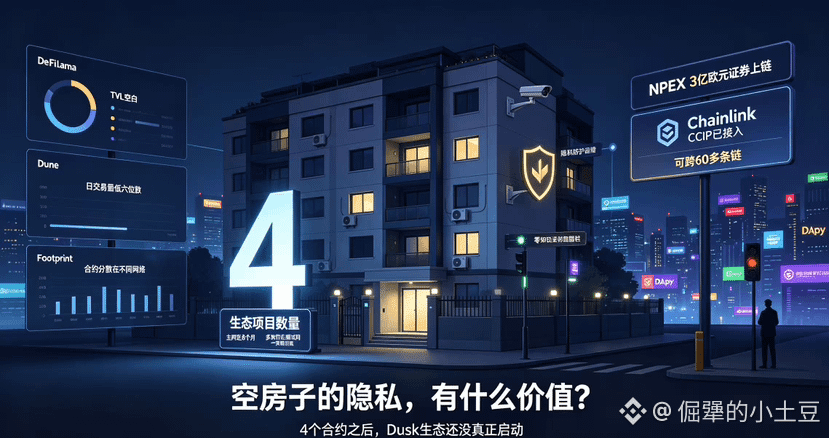
官方数据页面列出了生态里的项目,我数了数——4个。一条主网上线快8个月的Layer 1,生态里只有4个项目。Dune、DeFiLlama、Footprint翻了个遍,结果要么是空白,要么就是那4个合约在反复出现。4个合约,还分布在不同的网上,大部分还在测试网阶段。
အခု同一时期主网上线的其他L1,人家生态项目至少几十上百个,DApp列表翻三页都翻不完。Dusk这边翻一页就到底了。
有人可能会说“Dusk专注机构,不需要很多DApp”。但4个合约这个数字,连“起步阶段”都算不上。没有生态的链,就像一座装修豪华但没人住的小区。你装了最好的门锁、最贵的监控系统,但保护的是空房子。空房子的隐私,有什么价值?
再翻TVL数据,DeFiLlama显示TVL为空白,日交易量只有低六位数。NPEX的合作确实是Dusk最大的卖点——3亿欧元的代币化证券听着唬人。但一个合作撑不起一条链。我在社区里翻了一圈,除了NPEX之外,找不到第二个像样的企业级合作。而且“存量资产规模”不等于“链上活跃结算”,有分析指出“公布数字与实际落实之间的差距极大”。
2026年1月Dusk和Chainlink把CCIP全接上了,理论上Dusk上发行的NPEX证券代币能跨到60多条链。但基础设施铺好了,没人用,等于白铺。
如果今年年底前,Dusk的合约数量还是两位数以下,那我就真的没法骗自己了。一个没有人用的隐私链,它的隐私毫无意义——你要先有人来用,才有隐私需要保护。现在连人都没有,隐私成了自我感动。
4个合约的现状让我很清楚地意识到——这个生态还没真正启动。主网稳了只是第一步,开发者来了没有、能不能留下,才是接下来的关键。一个链的价值最终取决于上面跑的东西。
#dusk $DUSK @Dusk
இன்று闲着没事,Dusk 的生态页面一翻。
官方数据页面列出了生态里的项目,我数了数——4个。一条主网上线快8个月的Layer 1,生态里只有4个项目。Dune、DeFiLlama、Footprint翻了个遍,结果要么是空白,要么就是那4个合约在反复出现。4个合约,还分布在不同的网上,大部分还在测试网阶段。
အခု同一时期主网上线的其他L1,人家生态项目至少几十上百个,DApp列表翻三页都翻不完。Dusk这边翻一页就到底了。
有人可能会说“Dusk专注机构,不需要很多DApp”。但4个合约这个数字,连“起步阶段”都算不上。没有生态的链,就像一座装修豪华但没人住的小区。你装了最好的门锁、最贵的监控系统,但保护的是空房子。空房子的隐私,有什么价值?
再翻TVL数据,DeFiLlama显示TVL为空白,日交易量只有低六位数。NPEX的合作确实是Dusk最大的卖点——3亿欧元的代币化证券听着唬人。但一个合作撑不起一条链。我在社区里翻了一圈,除了NPEX之外,找不到第二个像样的企业级合作。而且“存量资产规模”不等于“链上活跃结算”,有分析指出“公布数字与实际落实之间的差距极大”。
2026年1月Dusk和Chainlink把CCIP全接上了,理论上Dusk上发行的NPEX证券代币能跨到60多条链。但基础设施铺好了,没人用,等于白铺。
如果今年年底前,Dusk的合约数量还是两位数以下,那我就真的没法骗自己了。一个没有人用的隐私链,它的隐私毫无意义——你要先有人来用,才有隐私需要保护。现在连人都没有,隐私成了自我感动。
4个合约的现状让我很清楚地意识到——这个生态还没真正启动。主网稳了只是第一步,开发者来了没有、能不能留下,才是接下来的关键。一个链的价值最终取决于上面跑的东西。
#dusk $DUSK @Dusk
官方数据页面列出了生态里的项目,我数了数——4个。一条主网上线快8个月的Layer 1,生态里只有4个项目。Dune、DeFiLlama、Footprint翻了个遍,结果要么是空白,要么就是那4个合约在反复出现。4个合约,还分布在不同的网上,大部分还在测试网阶段。
အခု同一时期主网上线的其他L1,人家生态项目至少几十上百个,DApp列表翻三页都翻不完。Dusk这边翻一页就到底了。
有人可能会说“Dusk专注机构,不需要很多DApp”。但4个合约这个数字,连“起步阶段”都算不上。没有生态的链,就像一座装修豪华但没人住的小区。你装了最好的门锁、最贵的监控系统,但保护的是空房子。空房子的隐私,有什么价值?
再翻TVL数据,DeFiLlama显示TVL为空白,日交易量只有低六位数。NPEX的合作确实是Dusk最大的卖点——3亿欧元的代币化证券听着唬人。但一个合作撑不起一条链。我在社区里翻了一圈,除了NPEX之外,找不到第二个像样的企业级合作。而且“存量资产规模”不等于“链上活跃结算”,有分析指出“公布数字与实际落实之间的差距极大”。
2026年1月Dusk和Chainlink把CCIP全接上了,理论上Dusk上发行的NPEX证券代币能跨到60多条链。但基础设施铺好了,没人用,等于白铺。
如果今年年底前,Dusk的合约数量还是两位数以下,那我就真的没法骗自己了。一个没有人用的隐私链,它的隐私毫无意义——你要先有人来用,才有隐私需要保护。现在连人都没有,隐私成了自我感动。
4个合约的现状让我很清楚地意识到——这个生态还没真正启动。主网稳了只是第一步,开发者来了没有、能不能留下,才是接下来的关键。一个链的价值最终取决于上面跑的东西。
#dusk $DUSK @Dusk
86
·
--
Dusk这个项目的话题,我盯了挺久。
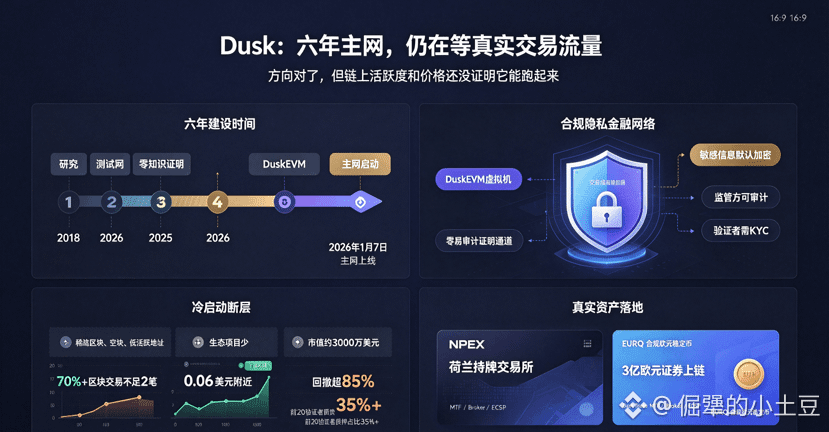
它2018年开始做,今年1月主网才上线,中间磨了六年。跟市面上那些“把一切都加密”的隐私项目不同,Dusk走的是另一条路——把隐私和合规缝在一起,专门服务受监管的金融场景。2026年1月7号主网正式启动,DuskEVM同步上线,完全兼容Solidity,开发者从以太坊迁过来基本不用改代码。核心组件Hedger用零知识证明给EVM交易加上隐私层,敏感信息默认加密,但保留了对监管方的可审计通道。验证者需要完成KYC,这一点被很多人批评“不够去中心化”,但我觉得这是对金融本质的诚实回应——真实世界的金融系统靠的是责任链条清晰,出了问题知道该找谁。
真正让我觉得不一样的,是它的落地。Dusk和荷兰持牌交易所NPEX搞了正式合作,NPEX平台上超过3亿欧元的证券资产要搬到链上来。DuskTrade拿到了欧盟MTF、Broker、ECSP牌照,Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真资产在跑,不是测试网上的demo。
但硬币总有另一面。主网上线快8个月了,官方生态页面上只有几个项目。超过70%的区块里交易数不足2笔,经常连续空块。8月初价格在0.06美元附近来回晃荡,市值约3000万美元出头。从年初高点下来回撤超过85%,6月币安还下架了DUSK/BTC交易对。社区里也在吵——200个验证者,前20个控制着35%以上的质押。
技术方向我认——隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。NPEX的合作也证明这套逻辑不是空转。但价格已经走过一波情绪拉盘了,接下来能不能转化成持续的用户增长和链上活动,现在看不清楚。我会继续盯着NPEX那3亿欧元资产能不能真正产生持续的交易流量,以及DuskEVM上有没有真正好用的应用长出来。在那之前,先看,不动。
#dusk $DUSK @Dusk
Dusk这个项目的话题,我盯了挺久。
它2018年开始做,今年1月主网才上线,中间磨了六年。跟市面上那些“把一切都加密”的隐私项目不同,Dusk走的是另一条路——把隐私和合规缝在一起,专门服务受监管的金融场景。2026年1月7号主网正式启动,DuskEVM同步上线,完全兼容Solidity,开发者从以太坊迁过来基本不用改代码。核心组件Hedger用零知识证明给EVM交易加上隐私层,敏感信息默认加密,但保留了对监管方的可审计通道。验证者需要完成KYC,这一点被很多人批评“不够去中心化”,但我觉得这是对金融本质的诚实回应——真实世界的金融系统靠的是责任链条清晰,出了问题知道该找谁。
真正让我觉得不一样的,是它的落地。Dusk和荷兰持牌交易所NPEX搞了正式合作,NPEX平台上超过3亿欧元的证券资产要搬到链上来。DuskTrade拿到了欧盟MTF、Broker、ECSP牌照,Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真资产在跑,不是测试网上的demo。
但硬币总有另一面。主网上线快8个月了,官方生态页面上只有几个项目。超过70%的区块里交易数不足2笔,经常连续空块。8月初价格在0.06美元附近来回晃荡,市值约3000万美元出头。从年初高点下来回撤超过85%,6月币安还下架了DUSK/BTC交易对。社区里也在吵——200个验证者,前20个控制着35%以上的质押。
技术方向我认——隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。NPEX的合作也证明这套逻辑不是空转。但价格已经走过一波情绪拉盘了,接下来能不能转化成持续的用户增长和链上活动,现在看不清楚。我会继续盯着NPEX那3亿欧元资产能不能真正产生持续的交易流量,以及DuskEVM上有没有真正好用的应用长出来。在那之前,先看,不动。
#dusk $DUSK @Dusk
它2018年开始做,今年1月主网才上线,中间磨了六年。跟市面上那些“把一切都加密”的隐私项目不同,Dusk走的是另一条路——把隐私和合规缝在一起,专门服务受监管的金融场景。2026年1月7号主网正式启动,DuskEVM同步上线,完全兼容Solidity,开发者从以太坊迁过来基本不用改代码。核心组件Hedger用零知识证明给EVM交易加上隐私层,敏感信息默认加密,但保留了对监管方的可审计通道。验证者需要完成KYC,这一点被很多人批评“不够去中心化”,但我觉得这是对金融本质的诚实回应——真实世界的金融系统靠的是责任链条清晰,出了问题知道该找谁。
真正让我觉得不一样的,是它的落地。Dusk和荷兰持牌交易所NPEX搞了正式合作,NPEX平台上超过3亿欧元的证券资产要搬到链上来。DuskTrade拿到了欧盟MTF、Broker、ECSP牌照,Quantoz也通过Dusk发行了合规欧元稳定币EURQ。这些是真资产在跑,不是测试网上的demo。
但硬币总有另一面。主网上线快8个月了,官方生态页面上只有几个项目。超过70%的区块里交易数不足2笔,经常连续空块。8月初价格在0.06美元附近来回晃荡,市值约3000万美元出头。从年初高点下来回撤超过85%,6月币安还下架了DUSK/BTC交易对。社区里也在吵——200个验证者,前20个控制着35%以上的质押。
技术方向我认——隐私和合规之间一直找不到平衡点,Dusk确实找到了一个可以落地的位置。NPEX的合作也证明这套逻辑不是空转。但价格已经走过一波情绪拉盘了,接下来能不能转化成持续的用户增长和链上活动,现在看不清楚。我会继续盯着NPEX那3亿欧元资产能不能真正产生持续的交易流量,以及DuskEVM上有没有真正好用的应用长出来。在那之前,先看,不动。
#dusk $DUSK @Dusk
115
·
--
Hyperstaking ගැන, බැලූ බැල්මටම ඇත්තටම ටිකක් රසවත්.
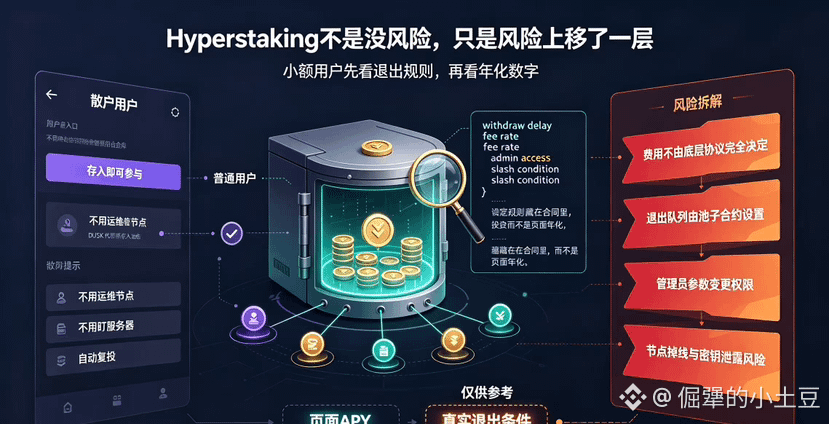
නොඩ් (node) දුවන්නේ නැති සාමාන්ය පරිශීලකයෙකුටත් තැන්පත් කර staking කරගන්න හැක. Dusk හි Stake Abstraction ලේඛනයේ පැහැදිලිව ලියා තියෙනවා—ස්මාර්ට් කොන්ත්රාක්ට් එක ඔබ වෙනුවෙන් මුදල් ලබාගන්නවා, ඔබ වෙනුවෙන් staking කරන්නවා, ඔබ වෙනුවෙන් නැවත වාරණය (re-stake) කරන්නවා. ඒ නිසා කුඩා පරිශීලකයන්ට තවදුරටත් සේවර් එක online තත්ත්වයෙන් තියෙන්නේද කියලා තනිවම නිරීක්ෂණය කරන්න අවශ්ය නැහැ, දඬුවම් (punishment) ගැන කරදර වෙන්නත් නැහැ. "තනිවම පරිපාලනය කිරීම" කියන මට්ටමෙන් "තැන්පත් කළාම යනවා" කියන මට්ටමට දොරපොල්ල පහළට ඇවිත්.
නමුත් යටින් තිබෙන අවදානම අතුරුදහන් වෙලා නැහැ—කට්ටලේ ඉහළට තවත් ස්ථරයක් විතරක් එකතු වෙලා.
පූලය (pool) කොන්ත්රාක්ට් එකට තමන්ගේ නීති තියෙනවා—ගාස්තු කොහොමද අය කරන්නේ, ත්යාග (rewards) කවද්ද යවන්නේ, ඉවත් වීමට කොච්චර වෙලාවක් බලාගන්නද, පරිපාලකයාට (administrator) පරාමිතීන් (parameters) වෙනස් කරන්න පුළුවන්ද කියලා—මේවා තවදුරටත් Dusk හි යටිතල (base layer) විසින් තීරණය කරන්නේ නැහැ. ගිවිසුම (protocol) තුළම redemption waiting period එකක් නැති වුණත්, පූලය තමන්ටම queue එකක් (පේළියක්) සෙට් කරගන්න පුළුවන්. ඔබට ඇති "ඉවත් වීමේ" නිදහස ඇත්තටම Dusk ලියලා තියෙන දේ මත නොවෙයි—පූලයගේ කොන්ත්රාක්ට් එකේ ලියා තියෙන දේ මතයි.
තවත් පහසුවෙන් මගහැරෙන ගැටලුවක් තියෙනවා: පූලයේ ලාභයේ මූලාශ්රය අතිශයින්ම තවමත් ඇත්තේ එක් (හෝ කිහිපයක්) සැබෑ node(ය)ක් මත. node එකක් offline වීම, key එකක් කාන්දුවීම (key leakage), කොන්ත්රාක්ට් callback එකේ ප්රශ්නය—මේ අවදානම් පූලය ඔබ වෙනුවෙන් කළත් නැති වෙන්නේ නෑ. එය එක ස්ථානයකින් තව තැනකට ගෙන යනවා විතරයි: තනි පුද්ගලයෙකු විසින් විඳින්න තිබුණු අවදානම එකතු වී පිරිසක් අතර බෙදාගැනීමක් බවට පත් වෙනවා.
පිටුවේ annualized (APY) වෙනස්කම් දෙකක් හෝ එකක් වගේ පෙනෙනවාට වඩා, පූලයේ ඉවත් වීමේ කොන්දේසි (exit conditions) සහ අවසර (permissions) සැලසුම වැදගත් විය හැක.
මම staking pool වලට විරුද්ධ නෙවෙයි. ඒවා නැත්නම්, කුඩා පරිශීලකයන්ට ජාලයේ ආරක්ෂාවට සහභාගි වෙන්න කිසිම අවස්ථාවක් නැතිවෙනවා. නමුත් "තමන්ගේම node දුවන්න නැහැ" සහ "node දුවන්නේ කවුද කියලා හිතන්න ඕන නැහැ" කියන දේවල් එකම දෙයක් නෙවෙයි. Dusk මත පූලයන් කොන්ත්රාක්ට් audit, පරිපාලක අවසර, ගාස්තු සූත්ර (fee formula) සහ ඉවත් වීමේ ප්රවාහය (exit flow) ප්රසිද්ධ කරනකම්—මම ආදායම් සංඛ්යා නැවත බලන්නේ ඒ මොහොතේ. ඒ වන තෙක්, කුමන පූලයේ annualized සංඛ්යාව වැඩිමද කියලා මට පමණක් නැතිව, ඒ පූලයේ කොන්ත්රාක්ට් එක තුළ මා නොදුටු සීමා (limitations) හංගලා තියෙනවද කියලා වැඩි අවධානයෙන් බලන්න මට සිතෙනවා.
$DUSK වගේ Hyperstaking එකක් සඳහා, මුලින්ම බලන්න ඕනේ කොහෙද සංඛ්යා වැඩිමද කියන එක නෙවෙයි—අවදානම සහ ඉවත් වීම (exit) වඩා පැහැදිලිව කොහොමද ලියා තියෙන්නේද කියන එක.
#dusk $DUSK @Dusk
Hyperstaking ගැන, බැලූ බැල්මටම ඇත්තටම ටිකක් රසවත්.
නොඩ් (node) දුවන්නේ නැති සාමාන්ය පරිශීලකයෙකුටත් තැන්පත් කර staking කරගන්න හැක. Dusk හි Stake Abstraction ලේඛනයේ පැහැදිලිව ලියා තියෙනවා—ස්මාර්ට් කොන්ත්රාක්ට් එක ඔබ වෙනුවෙන් මුදල් ලබාගන්නවා, ඔබ වෙනුවෙන් staking කරන්නවා, ඔබ වෙනුවෙන් නැවත වාරණය (re-stake) කරන්නවා. ඒ නිසා කුඩා පරිශීලකයන්ට තවදුරටත් සේවර් එක online තත්ත්වයෙන් තියෙන්නේද කියලා තනිවම නිරීක්ෂණය කරන්න අවශ්ය නැහැ, දඬුවම් (punishment) ගැන කරදර වෙන්නත් නැහැ. "තනිවම පරිපාලනය කිරීම" කියන මට්ටමෙන් "තැන්පත් කළාම යනවා" කියන මට්ටමට දොරපොල්ල පහළට ඇවිත්.
නමුත් යටින් තිබෙන අවදානම අතුරුදහන් වෙලා නැහැ—කට්ටලේ ඉහළට තවත් ස්ථරයක් විතරක් එකතු වෙලා.
පූලය (pool) කොන්ත්රාක්ට් එකට තමන්ගේ නීති තියෙනවා—ගාස්තු කොහොමද අය කරන්නේ, ත්යාග (rewards) කවද්ද යවන්නේ, ඉවත් වීමට කොච්චර වෙලාවක් බලාගන්නද, පරිපාලකයාට (administrator) පරාමිතීන් (parameters) වෙනස් කරන්න පුළුවන්ද කියලා—මේවා තවදුරටත් Dusk හි යටිතල (base layer) විසින් තීරණය කරන්නේ නැහැ. ගිවිසුම (protocol) තුළම redemption waiting period එකක් නැති වුණත්, පූලය තමන්ටම queue එකක් (පේළියක්) සෙට් කරගන්න පුළුවන්. ඔබට ඇති "ඉවත් වීමේ" නිදහස ඇත්තටම Dusk ලියලා තියෙන දේ මත නොවෙයි—පූලයගේ කොන්ත්රාක්ට් එකේ ලියා තියෙන දේ මතයි.
තවත් පහසුවෙන් මගහැරෙන ගැටලුවක් තියෙනවා: පූලයේ ලාභයේ මූලාශ්රය අතිශයින්ම තවමත් ඇත්තේ එක් (හෝ කිහිපයක්) සැබෑ node(ය)ක් මත. node එකක් offline වීම, key එකක් කාන්දුවීම (key leakage), කොන්ත්රාක්ට් callback එකේ ප්රශ්නය—මේ අවදානම් පූලය ඔබ වෙනුවෙන් කළත් නැති වෙන්නේ නෑ. එය එක ස්ථානයකින් තව තැනකට ගෙන යනවා විතරයි: තනි පුද්ගලයෙකු විසින් විඳින්න තිබුණු අවදානම එකතු වී පිරිසක් අතර බෙදාගැනීමක් බවට පත් වෙනවා.
පිටුවේ annualized (APY) වෙනස්කම් දෙකක් හෝ එකක් වගේ පෙනෙනවාට වඩා, පූලයේ ඉවත් වීමේ කොන්දේසි (exit conditions) සහ අවසර (permissions) සැලසුම වැදගත් විය හැක.
මම staking pool වලට විරුද්ධ නෙවෙයි. ඒවා නැත්නම්, කුඩා පරිශීලකයන්ට ජාලයේ ආරක්ෂාවට සහභාගි වෙන්න කිසිම අවස්ථාවක් නැතිවෙනවා. නමුත් "තමන්ගේම node දුවන්න නැහැ" සහ "node දුවන්නේ කවුද කියලා හිතන්න ඕන නැහැ" කියන දේවල් එකම දෙයක් නෙවෙයි. Dusk මත පූලයන් කොන්ත්රාක්ට් audit, පරිපාලක අවසර, ගාස්තු සූත්ර (fee formula) සහ ඉවත් වීමේ ප්රවාහය (exit flow) ප්රසිද්ධ කරනකම්—මම ආදායම් සංඛ්යා නැවත බලන්නේ ඒ මොහොතේ. ඒ වන තෙක්, කුමන පූලයේ annualized සංඛ්යාව වැඩිමද කියලා මට පමණක් නැතිව, ඒ පූලයේ කොන්ත්රාක්ට් එක තුළ මා නොදුටු සීමා (limitations) හංගලා තියෙනවද කියලා වැඩි අවධානයෙන් බලන්න මට සිතෙනවා.
$DUSK වගේ Hyperstaking එකක් සඳහා, මුලින්ම බලන්න ඕනේ කොහෙද සංඛ්යා වැඩිමද කියන එක නෙවෙයි—අවදානම සහ ඉවත් වීම (exit) වඩා පැහැදිලිව කොහොමද ලියා තියෙන්නේද කියන එක.
#dusk $DUSK @Dusk
නොඩ් (node) දුවන්නේ නැති සාමාන්ය පරිශීලකයෙකුටත් තැන්පත් කර staking කරගන්න හැක. Dusk හි Stake Abstraction ලේඛනයේ පැහැදිලිව ලියා තියෙනවා—ස්මාර්ට් කොන්ත්රාක්ට් එක ඔබ වෙනුවෙන් මුදල් ලබාගන්නවා, ඔබ වෙනුවෙන් staking කරන්නවා, ඔබ වෙනුවෙන් නැවත වාරණය (re-stake) කරන්නවා. ඒ නිසා කුඩා පරිශීලකයන්ට තවදුරටත් සේවර් එක online තත්ත්වයෙන් තියෙන්නේද කියලා තනිවම නිරීක්ෂණය කරන්න අවශ්ය නැහැ, දඬුවම් (punishment) ගැන කරදර වෙන්නත් නැහැ. "තනිවම පරිපාලනය කිරීම" කියන මට්ටමෙන් "තැන්පත් කළාම යනවා" කියන මට්ටමට දොරපොල්ල පහළට ඇවිත්.
නමුත් යටින් තිබෙන අවදානම අතුරුදහන් වෙලා නැහැ—කට්ටලේ ඉහළට තවත් ස්ථරයක් විතරක් එකතු වෙලා.
පූලය (pool) කොන්ත්රාක්ට් එකට තමන්ගේ නීති තියෙනවා—ගාස්තු කොහොමද අය කරන්නේ, ත්යාග (rewards) කවද්ද යවන්නේ, ඉවත් වීමට කොච්චර වෙලාවක් බලාගන්නද, පරිපාලකයාට (administrator) පරාමිතීන් (parameters) වෙනස් කරන්න පුළුවන්ද කියලා—මේවා තවදුරටත් Dusk හි යටිතල (base layer) විසින් තීරණය කරන්නේ නැහැ. ගිවිසුම (protocol) තුළම redemption waiting period එකක් නැති වුණත්, පූලය තමන්ටම queue එකක් (පේළියක්) සෙට් කරගන්න පුළුවන්. ඔබට ඇති "ඉවත් වීමේ" නිදහස ඇත්තටම Dusk ලියලා තියෙන දේ මත නොවෙයි—පූලයගේ කොන්ත්රාක්ට් එකේ ලියා තියෙන දේ මතයි.
තවත් පහසුවෙන් මගහැරෙන ගැටලුවක් තියෙනවා: පූලයේ ලාභයේ මූලාශ්රය අතිශයින්ම තවමත් ඇත්තේ එක් (හෝ කිහිපයක්) සැබෑ node(ය)ක් මත. node එකක් offline වීම, key එකක් කාන්දුවීම (key leakage), කොන්ත්රාක්ට් callback එකේ ප්රශ්නය—මේ අවදානම් පූලය ඔබ වෙනුවෙන් කළත් නැති වෙන්නේ නෑ. එය එක ස්ථානයකින් තව තැනකට ගෙන යනවා විතරයි: තනි පුද්ගලයෙකු විසින් විඳින්න තිබුණු අවදානම එකතු වී පිරිසක් අතර බෙදාගැනීමක් බවට පත් වෙනවා.
පිටුවේ annualized (APY) වෙනස්කම් දෙකක් හෝ එකක් වගේ පෙනෙනවාට වඩා, පූලයේ ඉවත් වීමේ කොන්දේසි (exit conditions) සහ අවසර (permissions) සැලසුම වැදගත් විය හැක.
මම staking pool වලට විරුද්ධ නෙවෙයි. ඒවා නැත්නම්, කුඩා පරිශීලකයන්ට ජාලයේ ආරක්ෂාවට සහභාගි වෙන්න කිසිම අවස්ථාවක් නැතිවෙනවා. නමුත් "තමන්ගේම node දුවන්න නැහැ" සහ "node දුවන්නේ කවුද කියලා හිතන්න ඕන නැහැ" කියන දේවල් එකම දෙයක් නෙවෙයි. Dusk මත පූලයන් කොන්ත්රාක්ට් audit, පරිපාලක අවසර, ගාස්තු සූත්ර (fee formula) සහ ඉවත් වීමේ ප්රවාහය (exit flow) ප්රසිද්ධ කරනකම්—මම ආදායම් සංඛ්යා නැවත බලන්නේ ඒ මොහොතේ. ඒ වන තෙක්, කුමන පූලයේ annualized සංඛ්යාව වැඩිමද කියලා මට පමණක් නැතිව, ඒ පූලයේ කොන්ත්රාක්ට් එක තුළ මා නොදුටු සීමා (limitations) හංගලා තියෙනවද කියලා වැඩි අවධානයෙන් බලන්න මට සිතෙනවා.
$DUSK වගේ Hyperstaking එකක් සඳහා, මුලින්ම බලන්න ඕනේ කොහෙද සංඛ්යා වැඩිමද කියන එක නෙවෙයි—අවදානම සහ ඉවත් වීම (exit) වඩා පැහැදිලිව කොහොමද ලියා තියෙන්නේද කියන එක.
#dusk $DUSK @Dusk
115
·
--
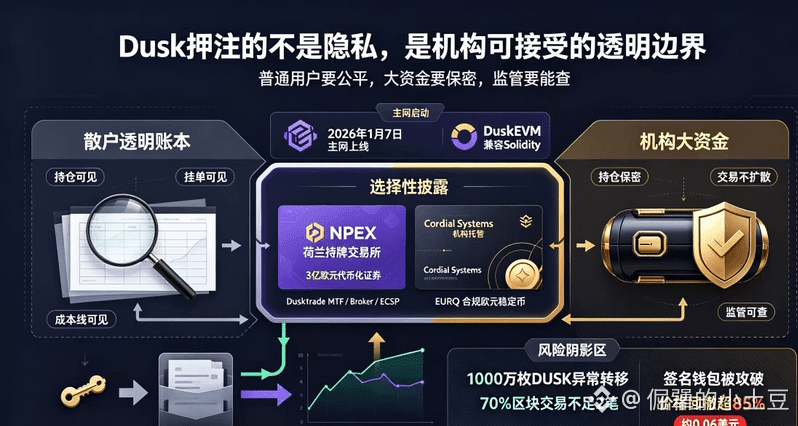
ஆன்லைன் தெளிவுத்தன்மை சிறு முதலீட்டாளர்களுக்கான நன்மை, ஆனால் நிறுவனங்களுக்கு அது ஒரு பயங்கரம். வைத்திருப்புகள், ஆர்டர் புத்தகம், செலவு வரி என அனைத்தும் வெளிப்படையாக இருக்கும்—சாதாரண மக்களுக்கு இது நியாயம்; ஆனால் பெரிய முதலீட்டு நிதிகளுக்கு இது கொடுமை. Dusk கவனம் செலுத்துவது இந்த முரண்பாட்டில்தான். எல்லாவற்றையும் குறியாக்கி, யாரும் எதையும் பார்க்காத வகை தனியுரிமை திட்டங்களுக்குப் பதிலாக, Dusk “தேர்ந்தெடுக்கப்பட்ட வெளிப்பாடு” (selective disclosure) தான் செய்கிறது—தினசரி பரிவர்த்தனைகள் மற்றவர்களுக்கு தெரியாது; ஆனால் ஒழுங்குபடுத்துநர்கள் விசாரிக்க வேண்டிய போது தேடிச் செல்லக்கூடிய பாதை இருக்கும். எதிர்காலத்தில் நிறுவனங்கள் மேடைக்குள் வருவார்கள் என்பதில் அது பந்தயம் வைக்கிறது; ஆனால் நிறுவனங்கள் முழுமையாக வெளிப்படையான ஒரு புத்தகத்தை ஏற்க முடியாது.
2026 ஜனவரி 7 அன்று பிரதான நெட்வொர்க் அதிகாரப்பூர்வமாக தொடங்குகிறது; DuskEVM அதே நேரத்தில் ஒரே நேரத்தில் அறிமுகமாகிறது. Solidity-யுடன் முழுமையாக இணக்கமானதால், டெவலப்பர்கள் Ethereum-இருந்து மாற்றும்போது குறியீட்டில் பெரும்பாலும் மாற்றம் வேண்டியதில்லை. உண்மையில் எனக்கு வேறுபடுவது—அது நடைமுறைக்கு வந்ததுதான். Dusk, நெதர்லாந்தில் உரிமம் பெற்ற வர்த்தக பரிமாற்றமான NPEX உடன் அதிகாரப்பூர்வ கூட்டாண்மை மேற்கொண்டது; 3 கோடி யூரோவுக்கும் அதிகமான டோக்கனீக செய்யப்பட்ட பத்திரங்கள் சங்கிலியில் ஏற்கனவே வெளியிடப்பட்டு வர்த்தகம் செய்யப்பட்டு வருகின்றன. DuskTrade ஒரு புதிய வகை брокராக் (broker) என தன்னை வகைப்படுத்துகிறது; பாரம்பரிய பத்திரங்களின் வாங்கல்/விற்பனை, பரிசோதனை (审查) மற்றும் செட்டில்மென்ட் ஆகியவற்றை முழுவதும் சங்கிலிக்கு கொண்டுவருகிறது; மேலும் EU MTF, Broker, ECSP உரிமைகளையும் பெற்றுள்ளது. Cordial Systems நிறுவனங்களுக்கு மிகக் கடினமான தனியார் விசை (private key) மேலாண்மை பிரச்சினையை தீர்த்துவைத்துள்ளது. Quantoz கூட Dusk மூலம் ஒழுங்குக்கு இணங்கிய யூரோ நிலையான நாணயமான EURQ-ஐ வெளியிட்டுள்ளது. இவை “PPT” அல்ல—உண்மையான சொத்துகள் இயங்குகின்றன.
ஆனால் நாணயத்துக்கு எதிர்புறமும் உண்டு. ஜனவரி 16-இன் பாதுகாப்பு சம்பவத்தில், தாக்குதலாளர் பாலம் (bridge) கையொப்ப வாலெட் அனுமதிகளை பெற்றார்; 10 மில்லியனுக்கும் அதிகமான DUSK மாற்றப்பட்டன. குழு பின்னர் கையொப்பம் மற்றும் சம்பவ கையாளும் ஆர்கிடெக்சரை தனிமைப்படுத்தி (隔离) மாற்றங்களை செய்தது. சங்கிலியில் உண்மையான வர்த்தக அளவு இன்னும் அதிகமில்லை; 70%-க்கும் மேற்பட்ட பிளாக்குகளில் பரிவர்த்தனை எண்ணிக்கை 2-க்கும் குறைவாகவே இருக்கிறது. விலை ஆண்டின் தொடக்க உச்ச நிலையிலிருந்து 85% க்கும் அதிகம் குறைந்து, தற்போது சுமார் 0.06 டாலருக்கு சுற்றி அலைக்கிறது.
திசை சரி என நினைக்கிறேன்—தனியுரிமை மற்றும் ஒழுங்குப்பாடு (compliance) இடையே சமநிலை புள்ளியை எப்போதும் கண்டுபிடிக்க முடியவில்லை; Dusk உண்மையில் நடைமுறைப்படுத்தக்கூடிய ஒரு இடத்தை கண்டுள்ளது. ஆனால் தொழில்நுட்ப தர்க்கம் வேலை செய்கிறதா, சந்தை அதை ஏற்றுக்கொள்கிறதா என்பவை இரண்டும் ஒன்றல்ல. சொத்துகளை சங்கிலிக்குக் கொண்டு வந்தால் தொடர்ந்து நடைபெறும் வர்த்தக ஓட்டத்தை உருவாக்க முடியுமா என்பதே உண்மையான சோதனை.
மேலே உள்ளவை என் தனிப்பட்ட கவனிப்புகள்; முதலீட்டு ஆலோசனை அல்ல.
#dusk $DUSK @Dusk
ஆன்லைன் தெளிவுத்தன்மை சிறு முதலீட்டாளர்களுக்கான நன்மை, ஆனால் நிறுவனங்களுக்கு அது ஒரு பயங்கரம். வைத்திருப்புகள், ஆர்டர் புத்தகம், செலவு வரி என அனைத்தும் வெளிப்படையாக இருக்கும்—சாதாரண மக்களுக்கு இது நியாயம்; ஆனால் பெரிய முதலீட்டு நிதிகளுக்கு இது கொடுமை. Dusk கவனம் செலுத்துவது இந்த முரண்பாட்டில்தான். எல்லாவற்றையும் குறியாக்கி, யாரும் எதையும் பார்க்காத வகை தனியுரிமை திட்டங்களுக்குப் பதிலாக, Dusk “தேர்ந்தெடுக்கப்பட்ட வெளிப்பாடு” (selective disclosure) தான் செய்கிறது—தினசரி பரிவர்த்தனைகள் மற்றவர்களுக்கு தெரியாது; ஆனால் ஒழுங்குபடுத்துநர்கள் விசாரிக்க வேண்டிய போது தேடிச் செல்லக்கூடிய பாதை இருக்கும். எதிர்காலத்தில் நிறுவனங்கள் மேடைக்குள் வருவார்கள் என்பதில் அது பந்தயம் வைக்கிறது; ஆனால் நிறுவனங்கள் முழுமையாக வெளிப்படையான ஒரு புத்தகத்தை ஏற்க முடியாது.
2026 ஜனவரி 7 அன்று பிரதான நெட்வொர்க் அதிகாரப்பூர்வமாக தொடங்குகிறது; DuskEVM அதே நேரத்தில் ஒரே நேரத்தில் அறிமுகமாகிறது. Solidity-யுடன் முழுமையாக இணக்கமானதால், டெவலப்பர்கள் Ethereum-இருந்து மாற்றும்போது குறியீட்டில் பெரும்பாலும் மாற்றம் வேண்டியதில்லை. உண்மையில் எனக்கு வேறுபடுவது—அது நடைமுறைக்கு வந்ததுதான். Dusk, நெதர்லாந்தில் உரிமம் பெற்ற வர்த்தக பரிமாற்றமான NPEX உடன் அதிகாரப்பூர்வ கூட்டாண்மை மேற்கொண்டது; 3 கோடி யூரோவுக்கும் அதிகமான டோக்கனீக செய்யப்பட்ட பத்திரங்கள் சங்கிலியில் ஏற்கனவே வெளியிடப்பட்டு வர்த்தகம் செய்யப்பட்டு வருகின்றன. DuskTrade ஒரு புதிய வகை брокராக் (broker) என தன்னை வகைப்படுத்துகிறது; பாரம்பரிய பத்திரங்களின் வாங்கல்/விற்பனை, பரிசோதனை (审查) மற்றும் செட்டில்மென்ட் ஆகியவற்றை முழுவதும் சங்கிலிக்கு கொண்டுவருகிறது; மேலும் EU MTF, Broker, ECSP உரிமைகளையும் பெற்றுள்ளது. Cordial Systems நிறுவனங்களுக்கு மிகக் கடினமான தனியார் விசை (private key) மேலாண்மை பிரச்சினையை தீர்த்துவைத்துள்ளது. Quantoz கூட Dusk மூலம் ஒழுங்குக்கு இணங்கிய யூரோ நிலையான நாணயமான EURQ-ஐ வெளியிட்டுள்ளது. இவை “PPT” அல்ல—உண்மையான சொத்துகள் இயங்குகின்றன.
ஆனால் நாணயத்துக்கு எதிர்புறமும் உண்டு. ஜனவரி 16-இன் பாதுகாப்பு சம்பவத்தில், தாக்குதலாளர் பாலம் (bridge) கையொப்ப வாலெட் அனுமதிகளை பெற்றார்; 10 மில்லியனுக்கும் அதிகமான DUSK மாற்றப்பட்டன. குழு பின்னர் கையொப்பம் மற்றும் சம்பவ கையாளும் ஆர்கிடெக்சரை தனிமைப்படுத்தி (隔离) மாற்றங்களை செய்தது. சங்கிலியில் உண்மையான வர்த்தக அளவு இன்னும் அதிகமில்லை; 70%-க்கும் மேற்பட்ட பிளாக்குகளில் பரிவர்த்தனை எண்ணிக்கை 2-க்கும் குறைவாகவே இருக்கிறது. விலை ஆண்டின் தொடக்க உச்ச நிலையிலிருந்து 85% க்கும் அதிகம் குறைந்து, தற்போது சுமார் 0.06 டாலருக்கு சுற்றி அலைக்கிறது.
திசை சரி என நினைக்கிறேன்—தனியுரிமை மற்றும் ஒழுங்குப்பாடு (compliance) இடையே சமநிலை புள்ளியை எப்போதும் கண்டுபிடிக்க முடியவில்லை; Dusk உண்மையில் நடைமுறைப்படுத்தக்கூடிய ஒரு இடத்தை கண்டுள்ளது. ஆனால் தொழில்நுட்ப தர்க்கம் வேலை செய்கிறதா, சந்தை அதை ஏற்றுக்கொள்கிறதா என்பவை இரண்டும் ஒன்றல்ல. சொத்துகளை சங்கிலிக்குக் கொண்டு வந்தால் தொடர்ந்து நடைபெறும் வர்த்தக ஓட்டத்தை உருவாக்க முடியுமா என்பதே உண்மையான சோதனை.
மேலே உள்ளவை என் தனிப்பட்ட கவனிப்புகள்; முதலீட்டு ஆலோசனை அல்ல.
#dusk $DUSK @Dusk
2026 ஜனவரி 7 அன்று பிரதான நெட்வொர்க் அதிகாரப்பூர்வமாக தொடங்குகிறது; DuskEVM அதே நேரத்தில் ஒரே நேரத்தில் அறிமுகமாகிறது. Solidity-யுடன் முழுமையாக இணக்கமானதால், டெவலப்பர்கள் Ethereum-இருந்து மாற்றும்போது குறியீட்டில் பெரும்பாலும் மாற்றம் வேண்டியதில்லை. உண்மையில் எனக்கு வேறுபடுவது—அது நடைமுறைக்கு வந்ததுதான். Dusk, நெதர்லாந்தில் உரிமம் பெற்ற வர்த்தக பரிமாற்றமான NPEX உடன் அதிகாரப்பூர்வ கூட்டாண்மை மேற்கொண்டது; 3 கோடி யூரோவுக்கும் அதிகமான டோக்கனீக செய்யப்பட்ட பத்திரங்கள் சங்கிலியில் ஏற்கனவே வெளியிடப்பட்டு வர்த்தகம் செய்யப்பட்டு வருகின்றன. DuskTrade ஒரு புதிய வகை брокராக் (broker) என தன்னை வகைப்படுத்துகிறது; பாரம்பரிய பத்திரங்களின் வாங்கல்/விற்பனை, பரிசோதனை (审查) மற்றும் செட்டில்மென்ட் ஆகியவற்றை முழுவதும் சங்கிலிக்கு கொண்டுவருகிறது; மேலும் EU MTF, Broker, ECSP உரிமைகளையும் பெற்றுள்ளது. Cordial Systems நிறுவனங்களுக்கு மிகக் கடினமான தனியார் விசை (private key) மேலாண்மை பிரச்சினையை தீர்த்துவைத்துள்ளது. Quantoz கூட Dusk மூலம் ஒழுங்குக்கு இணங்கிய யூரோ நிலையான நாணயமான EURQ-ஐ வெளியிட்டுள்ளது. இவை “PPT” அல்ல—உண்மையான சொத்துகள் இயங்குகின்றன.
ஆனால் நாணயத்துக்கு எதிர்புறமும் உண்டு. ஜனவரி 16-இன் பாதுகாப்பு சம்பவத்தில், தாக்குதலாளர் பாலம் (bridge) கையொப்ப வாலெட் அனுமதிகளை பெற்றார்; 10 மில்லியனுக்கும் அதிகமான DUSK மாற்றப்பட்டன. குழு பின்னர் கையொப்பம் மற்றும் சம்பவ கையாளும் ஆர்கிடெக்சரை தனிமைப்படுத்தி (隔离) மாற்றங்களை செய்தது. சங்கிலியில் உண்மையான வர்த்தக அளவு இன்னும் அதிகமில்லை; 70%-க்கும் மேற்பட்ட பிளாக்குகளில் பரிவர்த்தனை எண்ணிக்கை 2-க்கும் குறைவாகவே இருக்கிறது. விலை ஆண்டின் தொடக்க உச்ச நிலையிலிருந்து 85% க்கும் அதிகம் குறைந்து, தற்போது சுமார் 0.06 டாலருக்கு சுற்றி அலைக்கிறது.
திசை சரி என நினைக்கிறேன்—தனியுரிமை மற்றும் ஒழுங்குப்பாடு (compliance) இடையே சமநிலை புள்ளியை எப்போதும் கண்டுபிடிக்க முடியவில்லை; Dusk உண்மையில் நடைமுறைப்படுத்தக்கூடிய ஒரு இடத்தை கண்டுள்ளது. ஆனால் தொழில்நுட்ப தர்க்கம் வேலை செய்கிறதா, சந்தை அதை ஏற்றுக்கொள்கிறதா என்பவை இரண்டும் ஒன்றல்ல. சொத்துகளை சங்கிலிக்குக் கொண்டு வந்தால் தொடர்ந்து நடைபெறும் வர்த்தக ஓட்டத்தை உருவாக்க முடியுமா என்பதே உண்மையான சோதனை.
மேலே உள்ளவை என் தனிப்பட்ட கவனிப்புகள்; முதலீட்டு ஆலோசனை அல்ல.
#dusk $DUSK @Dusk
80
·
--
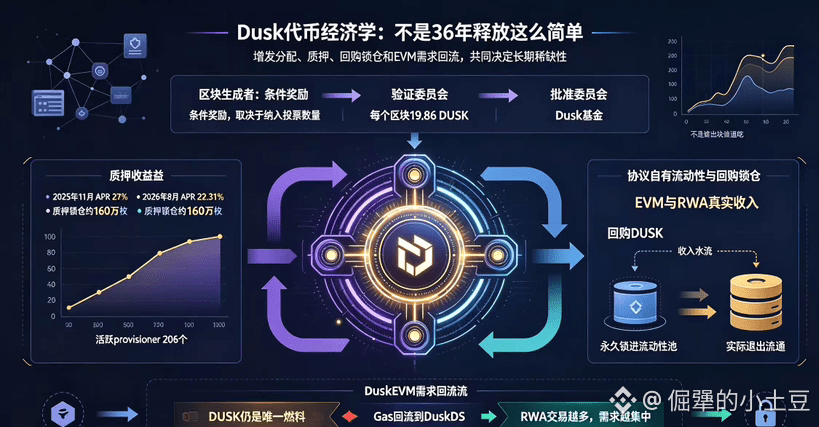
Dusk ၏ တိုကင် စီးပွားရေး (tokenomics) ကို လေ့လာကြည့်တဲ့အခါ အဓိက စဉ်းစားရမယ့်အရာက “၃၆ နှစ်လွှတ်ချိန်” ဆိုတဲ့ တံဆိပ်ကပ်ခြင်းထက် ပိုပြီးတော့ ဘလောက် ဆုလာဘ် (block reward) ကို ဘယ်လို ခွဲဝေထားသလဲဆိုတာပါပဲ။
ဘလောက်တစ်ခုစီက အမြဲတမ်း 19.86 DUSK ထုတ်ပေးတယ်—ဒီဂဏန်းက သက်သက်တော့ ထူးခြားမှုမရှိပေမယ့် အရေးကြီးတာက ခွဲဝေမှု အချိုး (distribution ratio) ပါ။ ထုတ်ပေးရငွေရဲ့ အများစုကို ဘလောက်ထုတ်သူက ရတယ်၊ ဒါပေမယ့် တစ်စိတ်တစ်ပိုင်းကတော့ အခြေအနေဆု (conditional reward) ဖြစ်ပြီး မဲ (voting) ကို တတ်နိုင်သမျှ ထည့်သွင်းနိုင်/အပြည့်အဝ ထည့်သွင်းနိုင်မှုအပေါ် မူတည်တယ်။ ဆိုလိုတာက ဘလောက်ထုတ်ရုံနဲ့ မျက်နှာပြင်ပေါ်က ပြည့်ပြည့်စုံစုံ ရသလိုမျိုး မဟုတ်ဘူး—အလုပ်ကို စိတ်ရင်းမှန်မှန်နဲ့ လုပ်ရမှ ပြည့်ပြည့်စုံစုံ ရတယ်။ Verification committee နဲ့ Approval committee ကလည်း တစ်ပိုင်းစီယူတယ်၊ Dusk fund ကလည်း တစ်ပိုင်းယူတယ်။ ဒီခွဲဝေမှုက လှုံ့ဆော်မှုကို အပိုင်းသုံးပိုင်းခွဲပေးထားတယ်—အလုပ်လုပ်သူတွေ၊ အတည်ပြုသူတွေ၊ နဲ့ ပရိုတိုကောလ်ကို ရေရှည်အတွက် ထိန်းသိမ်းထားတဲ့ အရန် (long-term reserve)—“ဘယ်သူ ဘလောက်ထုတ်သလဲဆိုတာနဲ့ပဲ အကုန်ရ” ဆိုသလို မရိုးရှင်းဘဲ ဖြစ်တယ်။
ပြီးတော့ စတာက staking အမြတ် (收益) အကြောင်း။ 2025 ခုနှစ် နိုဝင်ဘာ APR က 27% လောက်မှာပဲ ရှိနေသေးပြီး 2026 ခုနှစ် သြဂုတ်မှာတော့ 22.31% ကို လျော့ကျသွားတယ်။ staking pool ထဲမှာ ခန့်မှန်းအားဖြင့် DUSK ၁၆ သိန်းလေးသန်း (160 万) လော့ခ်ချထားတယ်၊ active provisioner 206 ယောက်ရှိတယ်။ APR လျော့ကျရခြင်းမှာ အဓိပ္ပါယ်နှစ်မျိုးရှိတယ်—တစ်ချက်က ပိုပြီး လူတွေ ဝင်လာလို့ အတူတူ ချက်ပြုတ်ထားတဲ့ တူညီတဲ့အိုးထဲကနေ ခွဲယူရတာများသွားတာ၊ နောက်တစ်ချက်ကတော့ ကွန်ယက်က တကယ်ပဲ ရင့်ကျက်လာနေတယ်လို့ ဆိုနိုင်တာပါပဲ။ အစောပိုင်းအဆင့်ကလို “staking လုပ်ထားတာနဲ့ 27% လွယ်လွယ်အမြတ်ရ” ဆိုတဲ့ ခေတ်ကတော့ တဖြည်းဖြည်း နောက်ကျသွားပြီ။
DuskEVM ကို စတင်လည်ပတ်ပြီးတဲ့နောက်မှာလည်း လွယ်လွယ်နဲ့ လျစ်လျူရှုလို့ရနိုင်တဲ့ အခြေခံတစ်ချက်ရှိတယ်—သီးခြား Gas တိုကင်ကို မိတ်ဆက်မထားဘူး။ EVM လိုက်ဖက်မှု (EVM compatibility) လုပ်တဲ့ အများစု ဘလောက်ချိန်ကွန်ယက်တွေက Gas asset အသစ်တစ်ခု ထုတ်ပေးတတ်ကြပေမယ့် Dusk ကတော့ ဒီလိုမလုပ်ဘူး။ DUSK ကပဲ တစ်ခုတည်းသော လောင်စာ (fuel) ဖြစ်နေပြီး၊ လုပ်ဆောင်မှုကုန်ကျစရိတ်တွေက နောက်ဆုံးမှာ DuskDS ထဲ ပြန်လည်ရောက်သွားမယ်။ DuskEVM ပေါ်မှာ လည်ပတ်လာတဲ့ လှုပ်ရှားမှုမှန်သမျှအတွက် လိုအပ်ချက်တွေက တိုကင်တစ်ခုတည်းဆီ funnel ပြန်သွားတာဖြစ်ပြီး “ခွဲကွဲပြီး ကွဲပြားသွားအောင်” မဖြစ်စေဘူး။
ဒီဒီဇိုင်းရဲ့ လိုက်နာမှု (logic) ကတော့ တော်တော်လည်း ရှင်းပါတယ်။ အစောပိုင်းမှာ တိုးမြှင့်ထုတ်ပေးမှု (minting/inflation) က ပါဝင်သူတွေကို လှုံ့ဆော်ပေးတယ်၊ ဒါပေမယ့် တိုးမြှင့်ထုတ်ပေးမှုကတော့ ဂျီအိုမက်ထရစ်နဲ့ လျော့ကျ (geometric decay) သွားတယ်။ အပြင် အစစ်အမှန်ဝင်ငွေနဲ့ ပြန်လည်ဝယ်ယူပြီး လော့ခ်ချခြင်း (buyback & lock) ကို အသုံးပြုကာ၊ ငွေဖောင်းပွမှုကြောင့် ဖြစ်လာတဲ့ dilution အကျိုးသက်ရောက်မှုကို ပြန်လျှော့ပေးတယ်။ ထို့အပြင် တိုကင်က အကွင်းအကျိုး (ecosystem) တစ်ခုလုံးကို “ဖမ်းယူ” နိုင်ဖို့ လိုအပ်ချက်လည်း ထည့်ထားတယ်—RWA assets ထုတ်ပေးခြင်းနဲ့ ကုန်သွယ်မှုတွေ ပိုများလေ၊ Gas နဲ့ validation လိုအပ်ချက်တွေ ပိုများလေဖြစ်ပြီး၊ node staking rewards ပိုများလေ၊ lock ပိုများလေ၊ circulation (လည်ပတ်သုံးစွဲရမယ့် လွတ်လပ်စီးဆင်းမှု) က ပိုနည်းလေ ဖြစ်တယ်။
အမှန်တော့ ဒီအရာတွေ တကယ်ပဲ အလုပ်လုပ်နိုင်မနိုင်က DuskEVM ပေါ်မှာ တကယ့်အပြန်အလှန် transaction volume (စစ်မှန်တဲ့ ကူးသန်းမှု) လုံလောက်အောင် ထွက်လာနိုင်မနိုင်ပေါ် မူတည်တယ်။ လမ်းကြောင်းပေါ်မှာ သုံးစွဲသူမရှိလို့ဆိုပြီး chain ပေါ်မှာ ဘာမှမဖြစ်ဘူးဆိုရင် buyback အတွက် အကြောင်းမရှိတော့ဘူး၊ deflation (ငွေဖောင်းပွမှုကျဆင်းမှု) ကတော့ လှပတဲ့ အတွေးတစ်ခုလိုပဲ ကျန်နိုင်တယ်။ ဒါပေမယ့် အနည်းဆုံး ဒီဇိုင်းအရတော့ “ထုတ်ပေးပဲ ထားပြီး ပြန်မယူတာ” လို ကြမ်းကြမ်းတမ်းတမ်း မော်ဒယ်မျိုးမဟုတ်ဘူးလို့ ဆိုနိုင်တယ်။
#dusk $DUSK @Dusk
Dusk ၏ တိုကင် စီးပွားရေး (tokenomics) ကို လေ့လာကြည့်တဲ့အခါ အဓိက စဉ်းစားရမယ့်အရာက “၃၆ နှစ်လွှတ်ချိန်” ဆိုတဲ့ တံဆိပ်ကပ်ခြင်းထက် ပိုပြီးတော့ ဘလောက် ဆုလာဘ် (block reward) ကို ဘယ်လို ခွဲဝေထားသလဲဆိုတာပါပဲ။
ဘလောက်တစ်ခုစီက အမြဲတမ်း 19.86 DUSK ထုတ်ပေးတယ်—ဒီဂဏန်းက သက်သက်တော့ ထူးခြားမှုမရှိပေမယ့် အရေးကြီးတာက ခွဲဝေမှု အချိုး (distribution ratio) ပါ။ ထုတ်ပေးရငွေရဲ့ အများစုကို ဘလောက်ထုတ်သူက ရတယ်၊ ဒါပေမယ့် တစ်စိတ်တစ်ပိုင်းကတော့ အခြေအနေဆု (conditional reward) ဖြစ်ပြီး မဲ (voting) ကို တတ်နိုင်သမျှ ထည့်သွင်းနိုင်/အပြည့်အဝ ထည့်သွင်းနိုင်မှုအပေါ် မူတည်တယ်။ ဆိုလိုတာက ဘလောက်ထုတ်ရုံနဲ့ မျက်နှာပြင်ပေါ်က ပြည့်ပြည့်စုံစုံ ရသလိုမျိုး မဟုတ်ဘူး—အလုပ်ကို စိတ်ရင်းမှန်မှန်နဲ့ လုပ်ရမှ ပြည့်ပြည့်စုံစုံ ရတယ်။ Verification committee နဲ့ Approval committee ကလည်း တစ်ပိုင်းစီယူတယ်၊ Dusk fund ကလည်း တစ်ပိုင်းယူတယ်။ ဒီခွဲဝေမှုက လှုံ့ဆော်မှုကို အပိုင်းသုံးပိုင်းခွဲပေးထားတယ်—အလုပ်လုပ်သူတွေ၊ အတည်ပြုသူတွေ၊ နဲ့ ပရိုတိုကောလ်ကို ရေရှည်အတွက် ထိန်းသိမ်းထားတဲ့ အရန် (long-term reserve)—“ဘယ်သူ ဘလောက်ထုတ်သလဲဆိုတာနဲ့ပဲ အကုန်ရ” ဆိုသလို မရိုးရှင်းဘဲ ဖြစ်တယ်။
ပြီးတော့ စတာက staking အမြတ် (收益) အကြောင်း။ 2025 ခုနှစ် နိုဝင်ဘာ APR က 27% လောက်မှာပဲ ရှိနေသေးပြီး 2026 ခုနှစ် သြဂုတ်မှာတော့ 22.31% ကို လျော့ကျသွားတယ်။ staking pool ထဲမှာ ခန့်မှန်းအားဖြင့် DUSK ၁၆ သိန်းလေးသန်း (160 万) လော့ခ်ချထားတယ်၊ active provisioner 206 ယောက်ရှိတယ်။ APR လျော့ကျရခြင်းမှာ အဓိပ္ပါယ်နှစ်မျိုးရှိတယ်—တစ်ချက်က ပိုပြီး လူတွေ ဝင်လာလို့ အတူတူ ချက်ပြုတ်ထားတဲ့ တူညီတဲ့အိုးထဲကနေ ခွဲယူရတာများသွားတာ၊ နောက်တစ်ချက်ကတော့ ကွန်ယက်က တကယ်ပဲ ရင့်ကျက်လာနေတယ်လို့ ဆိုနိုင်တာပါပဲ။ အစောပိုင်းအဆင့်ကလို “staking လုပ်ထားတာနဲ့ 27% လွယ်လွယ်အမြတ်ရ” ဆိုတဲ့ ခေတ်ကတော့ တဖြည်းဖြည်း နောက်ကျသွားပြီ။
DuskEVM ကို စတင်လည်ပတ်ပြီးတဲ့နောက်မှာလည်း လွယ်လွယ်နဲ့ လျစ်လျူရှုလို့ရနိုင်တဲ့ အခြေခံတစ်ချက်ရှိတယ်—သီးခြား Gas တိုကင်ကို မိတ်ဆက်မထားဘူး။ EVM လိုက်ဖက်မှု (EVM compatibility) လုပ်တဲ့ အများစု ဘလောက်ချိန်ကွန်ယက်တွေက Gas asset အသစ်တစ်ခု ထုတ်ပေးတတ်ကြပေမယ့် Dusk ကတော့ ဒီလိုမလုပ်ဘူး။ DUSK ကပဲ တစ်ခုတည်းသော လောင်စာ (fuel) ဖြစ်နေပြီး၊ လုပ်ဆောင်မှုကုန်ကျစရိတ်တွေက နောက်ဆုံးမှာ DuskDS ထဲ ပြန်လည်ရောက်သွားမယ်။ DuskEVM ပေါ်မှာ လည်ပတ်လာတဲ့ လှုပ်ရှားမှုမှန်သမျှအတွက် လိုအပ်ချက်တွေက တိုကင်တစ်ခုတည်းဆီ funnel ပြန်သွားတာဖြစ်ပြီး “ခွဲကွဲပြီး ကွဲပြားသွားအောင်” မဖြစ်စေဘူး။
ဒီဒီဇိုင်းရဲ့ လိုက်နာမှု (logic) ကတော့ တော်တော်လည်း ရှင်းပါတယ်။ အစောပိုင်းမှာ တိုးမြှင့်ထုတ်ပေးမှု (minting/inflation) က ပါဝင်သူတွေကို လှုံ့ဆော်ပေးတယ်၊ ဒါပေမယ့် တိုးမြှင့်ထုတ်ပေးမှုကတော့ ဂျီအိုမက်ထရစ်နဲ့ လျော့ကျ (geometric decay) သွားတယ်။ အပြင် အစစ်အမှန်ဝင်ငွေနဲ့ ပြန်လည်ဝယ်ယူပြီး လော့ခ်ချခြင်း (buyback & lock) ကို အသုံးပြုကာ၊ ငွေဖောင်းပွမှုကြောင့် ဖြစ်လာတဲ့ dilution အကျိုးသက်ရောက်မှုကို ပြန်လျှော့ပေးတယ်။ ထို့အပြင် တိုကင်က အကွင်းအကျိုး (ecosystem) တစ်ခုလုံးကို “ဖမ်းယူ” နိုင်ဖို့ လိုအပ်ချက်လည်း ထည့်ထားတယ်—RWA assets ထုတ်ပေးခြင်းနဲ့ ကုန်သွယ်မှုတွေ ပိုများလေ၊ Gas နဲ့ validation လိုအပ်ချက်တွေ ပိုများလေဖြစ်ပြီး၊ node staking rewards ပိုများလေ၊ lock ပိုများလေ၊ circulation (လည်ပတ်သုံးစွဲရမယ့် လွတ်လပ်စီးဆင်းမှု) က ပိုနည်းလေ ဖြစ်တယ်။
အမှန်တော့ ဒီအရာတွေ တကယ်ပဲ အလုပ်လုပ်နိုင်မနိုင်က DuskEVM ပေါ်မှာ တကယ့်အပြန်အလှန် transaction volume (စစ်မှန်တဲ့ ကူးသန်းမှု) လုံလောက်အောင် ထွက်လာနိုင်မနိုင်ပေါ် မူတည်တယ်။ လမ်းကြောင်းပေါ်မှာ သုံးစွဲသူမရှိလို့ဆိုပြီး chain ပေါ်မှာ ဘာမှမဖြစ်ဘူးဆိုရင် buyback အတွက် အကြောင်းမရှိတော့ဘူး၊ deflation (ငွေဖောင်းပွမှုကျဆင်းမှု) ကတော့ လှပတဲ့ အတွေးတစ်ခုလိုပဲ ကျန်နိုင်တယ်။ ဒါပေမယ့် အနည်းဆုံး ဒီဇိုင်းအရတော့ “ထုတ်ပေးပဲ ထားပြီး ပြန်မယူတာ” လို ကြမ်းကြမ်းတမ်းတမ်း မော်ဒယ်မျိုးမဟုတ်ဘူးလို့ ဆိုနိုင်တယ်။
#dusk $DUSK @Dusk
ဘလောက်တစ်ခုစီက အမြဲတမ်း 19.86 DUSK ထုတ်ပေးတယ်—ဒီဂဏန်းက သက်သက်တော့ ထူးခြားမှုမရှိပေမယ့် အရေးကြီးတာက ခွဲဝေမှု အချိုး (distribution ratio) ပါ။ ထုတ်ပေးရငွေရဲ့ အများစုကို ဘလောက်ထုတ်သူက ရတယ်၊ ဒါပေမယ့် တစ်စိတ်တစ်ပိုင်းကတော့ အခြေအနေဆု (conditional reward) ဖြစ်ပြီး မဲ (voting) ကို တတ်နိုင်သမျှ ထည့်သွင်းနိုင်/အပြည့်အဝ ထည့်သွင်းနိုင်မှုအပေါ် မူတည်တယ်။ ဆိုလိုတာက ဘလောက်ထုတ်ရုံနဲ့ မျက်နှာပြင်ပေါ်က ပြည့်ပြည့်စုံစုံ ရသလိုမျိုး မဟုတ်ဘူး—အလုပ်ကို စိတ်ရင်းမှန်မှန်နဲ့ လုပ်ရမှ ပြည့်ပြည့်စုံစုံ ရတယ်။ Verification committee နဲ့ Approval committee ကလည်း တစ်ပိုင်းစီယူတယ်၊ Dusk fund ကလည်း တစ်ပိုင်းယူတယ်။ ဒီခွဲဝေမှုက လှုံ့ဆော်မှုကို အပိုင်းသုံးပိုင်းခွဲပေးထားတယ်—အလုပ်လုပ်သူတွေ၊ အတည်ပြုသူတွေ၊ နဲ့ ပရိုတိုကောလ်ကို ရေရှည်အတွက် ထိန်းသိမ်းထားတဲ့ အရန် (long-term reserve)—“ဘယ်သူ ဘလောက်ထုတ်သလဲဆိုတာနဲ့ပဲ အကုန်ရ” ဆိုသလို မရိုးရှင်းဘဲ ဖြစ်တယ်။
ပြီးတော့ စတာက staking အမြတ် (收益) အကြောင်း။ 2025 ခုနှစ် နိုဝင်ဘာ APR က 27% လောက်မှာပဲ ရှိနေသေးပြီး 2026 ခုနှစ် သြဂုတ်မှာတော့ 22.31% ကို လျော့ကျသွားတယ်။ staking pool ထဲမှာ ခန့်မှန်းအားဖြင့် DUSK ၁၆ သိန်းလေးသန်း (160 万) လော့ခ်ချထားတယ်၊ active provisioner 206 ယောက်ရှိတယ်။ APR လျော့ကျရခြင်းမှာ အဓိပ္ပါယ်နှစ်မျိုးရှိတယ်—တစ်ချက်က ပိုပြီး လူတွေ ဝင်လာလို့ အတူတူ ချက်ပြုတ်ထားတဲ့ တူညီတဲ့အိုးထဲကနေ ခွဲယူရတာများသွားတာ၊ နောက်တစ်ချက်ကတော့ ကွန်ယက်က တကယ်ပဲ ရင့်ကျက်လာနေတယ်လို့ ဆိုနိုင်တာပါပဲ။ အစောပိုင်းအဆင့်ကလို “staking လုပ်ထားတာနဲ့ 27% လွယ်လွယ်အမြတ်ရ” ဆိုတဲ့ ခေတ်ကတော့ တဖြည်းဖြည်း နောက်ကျသွားပြီ။
DuskEVM ကို စတင်လည်ပတ်ပြီးတဲ့နောက်မှာလည်း လွယ်လွယ်နဲ့ လျစ်လျူရှုလို့ရနိုင်တဲ့ အခြေခံတစ်ချက်ရှိတယ်—သီးခြား Gas တိုကင်ကို မိတ်ဆက်မထားဘူး။ EVM လိုက်ဖက်မှု (EVM compatibility) လုပ်တဲ့ အများစု ဘလောက်ချိန်ကွန်ယက်တွေက Gas asset အသစ်တစ်ခု ထုတ်ပေးတတ်ကြပေမယ့် Dusk ကတော့ ဒီလိုမလုပ်ဘူး။ DUSK ကပဲ တစ်ခုတည်းသော လောင်စာ (fuel) ဖြစ်နေပြီး၊ လုပ်ဆောင်မှုကုန်ကျစရိတ်တွေက နောက်ဆုံးမှာ DuskDS ထဲ ပြန်လည်ရောက်သွားမယ်။ DuskEVM ပေါ်မှာ လည်ပတ်လာတဲ့ လှုပ်ရှားမှုမှန်သမျှအတွက် လိုအပ်ချက်တွေက တိုကင်တစ်ခုတည်းဆီ funnel ပြန်သွားတာဖြစ်ပြီး “ခွဲကွဲပြီး ကွဲပြားသွားအောင်” မဖြစ်စေဘူး။
ဒီဒီဇိုင်းရဲ့ လိုက်နာမှု (logic) ကတော့ တော်တော်လည်း ရှင်းပါတယ်။ အစောပိုင်းမှာ တိုးမြှင့်ထုတ်ပေးမှု (minting/inflation) က ပါဝင်သူတွေကို လှုံ့ဆော်ပေးတယ်၊ ဒါပေမယ့် တိုးမြှင့်ထုတ်ပေးမှုကတော့ ဂျီအိုမက်ထရစ်နဲ့ လျော့ကျ (geometric decay) သွားတယ်။ အပြင် အစစ်အမှန်ဝင်ငွေနဲ့ ပြန်လည်ဝယ်ယူပြီး လော့ခ်ချခြင်း (buyback & lock) ကို အသုံးပြုကာ၊ ငွေဖောင်းပွမှုကြောင့် ဖြစ်လာတဲ့ dilution အကျိုးသက်ရောက်မှုကို ပြန်လျှော့ပေးတယ်။ ထို့အပြင် တိုကင်က အကွင်းအကျိုး (ecosystem) တစ်ခုလုံးကို “ဖမ်းယူ” နိုင်ဖို့ လိုအပ်ချက်လည်း ထည့်ထားတယ်—RWA assets ထုတ်ပေးခြင်းနဲ့ ကုန်သွယ်မှုတွေ ပိုများလေ၊ Gas နဲ့ validation လိုအပ်ချက်တွေ ပိုများလေဖြစ်ပြီး၊ node staking rewards ပိုများလေ၊ lock ပိုများလေ၊ circulation (လည်ပတ်သုံးစွဲရမယ့် လွတ်လပ်စီးဆင်းမှု) က ပိုနည်းလေ ဖြစ်တယ်။
အမှန်တော့ ဒီအရာတွေ တကယ်ပဲ အလုပ်လုပ်နိုင်မနိုင်က DuskEVM ပေါ်မှာ တကယ့်အပြန်အလှန် transaction volume (စစ်မှန်တဲ့ ကူးသန်းမှု) လုံလောက်အောင် ထွက်လာနိုင်မနိုင်ပေါ် မူတည်တယ်။ လမ်းကြောင်းပေါ်မှာ သုံးစွဲသူမရှိလို့ဆိုပြီး chain ပေါ်မှာ ဘာမှမဖြစ်ဘူးဆိုရင် buyback အတွက် အကြောင်းမရှိတော့ဘူး၊ deflation (ငွေဖောင်းပွမှုကျဆင်းမှု) ကတော့ လှပတဲ့ အတွေးတစ်ခုလိုပဲ ကျန်နိုင်တယ်။ ဒါပေမယ့် အနည်းဆုံး ဒီဇိုင်းအရတော့ “ထုတ်ပေးပဲ ထားပြီး ပြန်မယူတာ” လို ကြမ်းကြမ်းတမ်းတမ်း မော်ဒယ်မျိုးမဟုတ်ဘူးလို့ ဆိုနိုင်တယ်။
#dusk $DUSK @Dusk
1
111
·
--
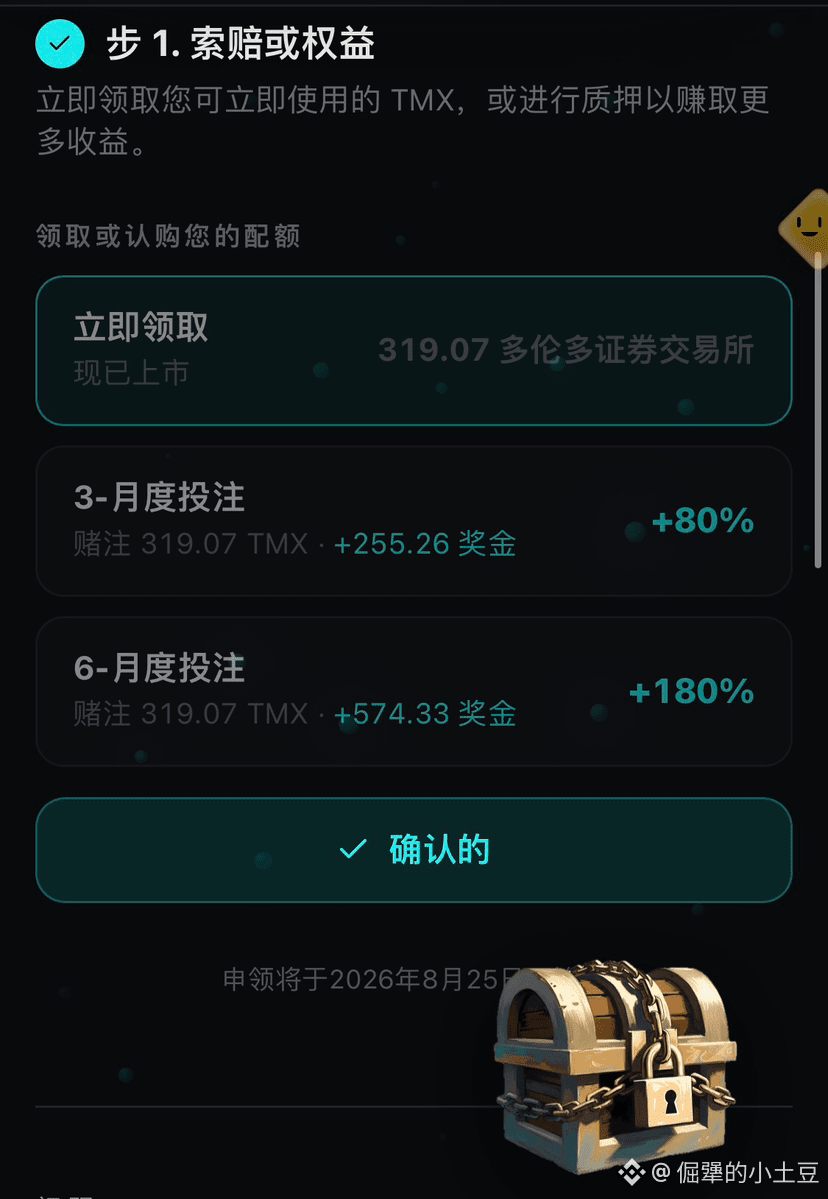
25号的TMX空投你们领取了多少?怎么我看有人开宝箱能开出来几千个代币,我就是一只猫头鹰?辛苦签到了一年多就给了我三百来个币,未免也太寒酸了一点吧,听说开盘价0.15,那等到能卖的时候那不是只剩下30U了,果然现在链上已经没有毛了…
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@termmax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的,你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
25号的TMX空投你们领取了多少?怎么我看有人开宝箱能开出来几千个代币,我就是一只猫头鹰?辛苦签到了一年多就给了我三百来个币,未免也太寒酸了一点吧,听说开盘价0.15,那等到能卖的时候那不是只剩下30U了,果然现在链上已经没有毛了…
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@TermMax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的,你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
昨天和朋友喝酒还聊到TermMax的治理设计,我还觉得还行,没想到今天就被社区反撸了。@TermMax 白皮书里写了,TMX持有者可以投票调整利率参数、抵押品准入、协议升级这些核心规则等等,为啥不能让我们投票参与空投分配的问题呢…
不过我想到另一个问题:如果一个规则能被投票改变,那这个规则到底算不算规则?可能它也有它的原则性吧!
传统金融里利率是央行定的,你只能接受。DeFi用治理投票来定利率,听起来更民主了。但实际操作上,大户手里的票权占比摆在那,他投出来的结果大概率是符合他自己利益的。问题不在于他会不会这么做,在于他完全可以这么做,而且这么做是合法的。这就成了规则是大家定的,但定规则的那群人恰好是最能从规则里获利的那群人。
我不是说这一定是坏设计。任何治理系统都有类似的结构性问题,只是有些被藏得深一些,有些摆得更明显。TermMax把治理权交给了TMX持有者,这个选择本身没什么问题,但它天然会形成一个循环激励你通过治理拿到更有利的规则,你从规则里赚到更多钱,你用这些钱买更多TMX,然后你在治理中的话语权更大了。这个过程是可以自我强化的,而且不需要任何违规操作。
我没有答案。一边是原则性,一边是坚持了一年没有得到自己想要得结果,现在只能等到它上线那会看能不能有一个惊喜!
#termmax @TermMax
3
1
249
·
--
உண்மையாகச் சொன்னால், நான் Dusk-ஐ பார்க்கத் தொடங்கியபோது, அது ஒரு தனியுரிமை நாணயம் தான் என்று நினைத்தேன்.
தனியுரிமை துறையை நான் பெரிதாக தொடுவதில்லை. Monero, Zcash எல்லாம் பழக்கமான முகங்கள்; அவற்றின் தொழில்நுட்ப பாதைகள் மிகவும் முதிர்ந்தவை. ஆனால் பிரச்சனை என்னவென்றால்—அவை மிகவும் “தூய்மை” யானவை. அந்த அளவு தூய்மையால் நிறுவனங்கள் நேரடியாக அணுகத் துணியவில்லை. கம்ப்ளையன்ஸ் என்ற தடையை கடக்க முடியாததால், எவ்வளவு நல்ல தொழில்நுட்பமாக இருந்தாலும் சிறிய வட்டத்தில் மட்டுமே தன்னைத்தானே களிக்க முடியும்.
ஆனால் Dusk கொஞ்சம் வித்தியாசமானது.
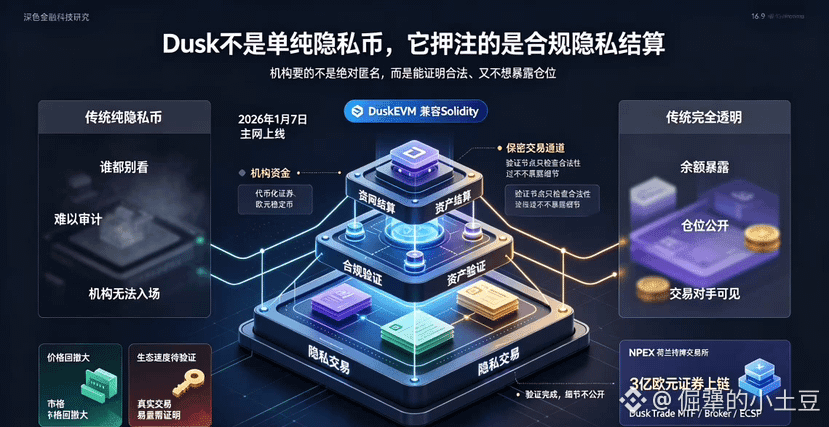
அது தனியுரிமையை ஒரு செயல்பாடாக மட்டும் சேர்க்கவில்லை; ஆரம்பத்திலிருந்தே “தனியுரிமை + கம்ப்ளையன்ஸ் + செட்டில்மென்ட்” என்ற இந்த மூன்று விஷயங்களையும் ஒன்றாகவே இணைத்துள்ளது. இந்த மூன்றில் ஒன்று குறைந்தாலும் அனைத்தும் இயங்காது. நிதி நிறுவனங்களுக்கு தனியுரிமை தேவை, ஆனால் “யாரும் பார்க்க வேண்டாம்” என்ற வகை தனியுரிமை அல்ல. ஒரு பரிவர்த்தனை சட்டபூர்வமானதா, கட்டுப்பாட்டு தேவைகளுக்கு ஏற்ப தானா என்பதை நிரூபிக்க வேண்டும்; அதே சமயம் இருப்பு, நிலை, பரிவர்த்தனை எதிர்தரப்பு போன்ற விவரங்களை எல்லோருக்கும் முன் வெளிப்படுத்த விரும்பவில்லை. Dusk தீர்ப்பது அந்த முரண்பாடுதான்—சரிபார்ப்பு நிறைவேறும்; விவரங்கள் வெளியிடத் தேவையில்லை.
2026 ஜனவரி 7 அன்று பிரதான நெட்வொர்க் தொடங்குகிறது; DuskEVM வெளியிடப்படுகிறது; Solidity-க்கு பொருந்தும். டெவலப்பர்களுக்கு மாற்றச் செலவு மிகவும் குறைவு. நெதர்லாந்தின் NPEX பரிவர்த்தனை நிலையத்துடன் இணைந்த கூட்டணி ஏற்கனவே நடைமுறைக்கு வந்துள்ளது; 300 மில்லியன் யூரோவுக்கு மேல் மதிப்புள்ள பத்திரச் சொத்துகள் சங்கிலியில் வெளியிடப்பட்டு பரிவர்த்தனை செய்யப்படுகின்றன. DuskTrade, ஐரோப்பிய ஒன்றியத்தின் MTF, Broker, ECSP உரிமங்களை பெற்றுள்ளது. இவை உண்மை சொத்துகள் ஓடுகிறதுதான்; PPT அல்ல.
ஆனால் விலை உண்மையில் வலுவாக இல்லை. ஆண்டின் தொடக்க உச்சியிலிருந்து பெரிய திரும்பப் பின்வாங்கல் ஏற்பட்டுள்ளது; சமூகத்திலும் சூழல் வேகம் குறித்துப் பலர் சந்தேகம் எழுப்ப தொடங்கியுள்ளனர். தொழில்நுட்ப தர்க்கம் சரியாக இருப்பதும், சந்தை அதை ஏற்றுக்கொள்வதும்—இரண்டும் வேறு விஷயங்கள்.
நான் உண்மையாக கவலைப்படுவது இதுதான்: எதிர்காலத்தில் மேலும் பல கட்டுப்படுத்தப்பட்ட நிதி சொத்துகள் உண்மையில் சங்கிலியில் நுழைந்தால், Dusk அவற்றுக்கு நம்பிக்கையுடன் பயன்படுத்தப்படும் உண்மையான செட்டில்மென்ட் அடித்தளமாக இருக்குமா? தரவு வெளிவரும் வரை நான் பெரிதாக குவிக்க மாட்டேன்; ஆனால் கண்காணிப்பு பட்டியலை மூடவும் மாட்டேன்.
#dusk $DUSK @Dusk
உண்மையாகச் சொன்னால், நான் Dusk-ஐ பார்க்கத் தொடங்கியபோது, அது ஒரு தனியுரிமை நாணயம் தான் என்று நினைத்தேன்.
தனியுரிமை துறையை நான் பெரிதாக தொடுவதில்லை. Monero, Zcash எல்லாம் பழக்கமான முகங்கள்; அவற்றின் தொழில்நுட்ப பாதைகள் மிகவும் முதிர்ந்தவை. ஆனால் பிரச்சனை என்னவென்றால்—அவை மிகவும் “தூய்மை” யானவை. அந்த அளவு தூய்மையால் நிறுவனங்கள் நேரடியாக அணுகத் துணியவில்லை. கம்ப்ளையன்ஸ் என்ற தடையை கடக்க முடியாததால், எவ்வளவு நல்ல தொழில்நுட்பமாக இருந்தாலும் சிறிய வட்டத்தில் மட்டுமே தன்னைத்தானே களிக்க முடியும்.
ஆனால் Dusk கொஞ்சம் வித்தியாசமானது.
அது தனியுரிமையை ஒரு செயல்பாடாக மட்டும் சேர்க்கவில்லை; ஆரம்பத்திலிருந்தே “தனியுரிமை + கம்ப்ளையன்ஸ் + செட்டில்மென்ட்” என்ற இந்த மூன்று விஷயங்களையும் ஒன்றாகவே இணைத்துள்ளது. இந்த மூன்றில் ஒன்று குறைந்தாலும் அனைத்தும் இயங்காது. நிதி நிறுவனங்களுக்கு தனியுரிமை தேவை, ஆனால் “யாரும் பார்க்க வேண்டாம்” என்ற வகை தனியுரிமை அல்ல. ஒரு பரிவர்த்தனை சட்டபூர்வமானதா, கட்டுப்பாட்டு தேவைகளுக்கு ஏற்ப தானா என்பதை நிரூபிக்க வேண்டும்; அதே சமயம் இருப்பு, நிலை, பரிவர்த்தனை எதிர்தரப்பு போன்ற விவரங்களை எல்லோருக்கும் முன் வெளிப்படுத்த விரும்பவில்லை. Dusk தீர்ப்பது அந்த முரண்பாடுதான்—சரிபார்ப்பு நிறைவேறும்; விவரங்கள் வெளியிடத் தேவையில்லை.
2026 ஜனவரி 7 அன்று பிரதான நெட்வொர்க் தொடங்குகிறது; DuskEVM வெளியிடப்படுகிறது; Solidity-க்கு பொருந்தும். டெவலப்பர்களுக்கு மாற்றச் செலவு மிகவும் குறைவு. நெதர்லாந்தின் NPEX பரிவர்த்தனை நிலையத்துடன் இணைந்த கூட்டணி ஏற்கனவே நடைமுறைக்கு வந்துள்ளது; 300 மில்லியன் யூரோவுக்கு மேல் மதிப்புள்ள பத்திரச் சொத்துகள் சங்கிலியில் வெளியிடப்பட்டு பரிவர்த்தனை செய்யப்படுகின்றன. DuskTrade, ஐரோப்பிய ஒன்றியத்தின் MTF, Broker, ECSP உரிமங்களை பெற்றுள்ளது. இவை உண்மை சொத்துகள் ஓடுகிறதுதான்; PPT அல்ல.
ஆனால் விலை உண்மையில் வலுவாக இல்லை. ஆண்டின் தொடக்க உச்சியிலிருந்து பெரிய திரும்பப் பின்வாங்கல் ஏற்பட்டுள்ளது; சமூகத்திலும் சூழல் வேகம் குறித்துப் பலர் சந்தேகம் எழுப்ப தொடங்கியுள்ளனர். தொழில்நுட்ப தர்க்கம் சரியாக இருப்பதும், சந்தை அதை ஏற்றுக்கொள்வதும்—இரண்டும் வேறு விஷயங்கள்.
நான் உண்மையாக கவலைப்படுவது இதுதான்: எதிர்காலத்தில் மேலும் பல கட்டுப்படுத்தப்பட்ட நிதி சொத்துகள் உண்மையில் சங்கிலியில் நுழைந்தால், Dusk அவற்றுக்கு நம்பிக்கையுடன் பயன்படுத்தப்படும் உண்மையான செட்டில்மென்ட் அடித்தளமாக இருக்குமா? தரவு வெளிவரும் வரை நான் பெரிதாக குவிக்க மாட்டேன்; ஆனால் கண்காணிப்பு பட்டியலை மூடவும் மாட்டேன்.
#dusk $DUSK @Dusk
தனியுரிமை துறையை நான் பெரிதாக தொடுவதில்லை. Monero, Zcash எல்லாம் பழக்கமான முகங்கள்; அவற்றின் தொழில்நுட்ப பாதைகள் மிகவும் முதிர்ந்தவை. ஆனால் பிரச்சனை என்னவென்றால்—அவை மிகவும் “தூய்மை” யானவை. அந்த அளவு தூய்மையால் நிறுவனங்கள் நேரடியாக அணுகத் துணியவில்லை. கம்ப்ளையன்ஸ் என்ற தடையை கடக்க முடியாததால், எவ்வளவு நல்ல தொழில்நுட்பமாக இருந்தாலும் சிறிய வட்டத்தில் மட்டுமே தன்னைத்தானே களிக்க முடியும்.
ஆனால் Dusk கொஞ்சம் வித்தியாசமானது.
அது தனியுரிமையை ஒரு செயல்பாடாக மட்டும் சேர்க்கவில்லை; ஆரம்பத்திலிருந்தே “தனியுரிமை + கம்ப்ளையன்ஸ் + செட்டில்மென்ட்” என்ற இந்த மூன்று விஷயங்களையும் ஒன்றாகவே இணைத்துள்ளது. இந்த மூன்றில் ஒன்று குறைந்தாலும் அனைத்தும் இயங்காது. நிதி நிறுவனங்களுக்கு தனியுரிமை தேவை, ஆனால் “யாரும் பார்க்க வேண்டாம்” என்ற வகை தனியுரிமை அல்ல. ஒரு பரிவர்த்தனை சட்டபூர்வமானதா, கட்டுப்பாட்டு தேவைகளுக்கு ஏற்ப தானா என்பதை நிரூபிக்க வேண்டும்; அதே சமயம் இருப்பு, நிலை, பரிவர்த்தனை எதிர்தரப்பு போன்ற விவரங்களை எல்லோருக்கும் முன் வெளிப்படுத்த விரும்பவில்லை. Dusk தீர்ப்பது அந்த முரண்பாடுதான்—சரிபார்ப்பு நிறைவேறும்; விவரங்கள் வெளியிடத் தேவையில்லை.
2026 ஜனவரி 7 அன்று பிரதான நெட்வொர்க் தொடங்குகிறது; DuskEVM வெளியிடப்படுகிறது; Solidity-க்கு பொருந்தும். டெவலப்பர்களுக்கு மாற்றச் செலவு மிகவும் குறைவு. நெதர்லாந்தின் NPEX பரிவர்த்தனை நிலையத்துடன் இணைந்த கூட்டணி ஏற்கனவே நடைமுறைக்கு வந்துள்ளது; 300 மில்லியன் யூரோவுக்கு மேல் மதிப்புள்ள பத்திரச் சொத்துகள் சங்கிலியில் வெளியிடப்பட்டு பரிவர்த்தனை செய்யப்படுகின்றன. DuskTrade, ஐரோப்பிய ஒன்றியத்தின் MTF, Broker, ECSP உரிமங்களை பெற்றுள்ளது. இவை உண்மை சொத்துகள் ஓடுகிறதுதான்; PPT அல்ல.
ஆனால் விலை உண்மையில் வலுவாக இல்லை. ஆண்டின் தொடக்க உச்சியிலிருந்து பெரிய திரும்பப் பின்வாங்கல் ஏற்பட்டுள்ளது; சமூகத்திலும் சூழல் வேகம் குறித்துப் பலர் சந்தேகம் எழுப்ப தொடங்கியுள்ளனர். தொழில்நுட்ப தர்க்கம் சரியாக இருப்பதும், சந்தை அதை ஏற்றுக்கொள்வதும்—இரண்டும் வேறு விஷயங்கள்.
நான் உண்மையாக கவலைப்படுவது இதுதான்: எதிர்காலத்தில் மேலும் பல கட்டுப்படுத்தப்பட்ட நிதி சொத்துகள் உண்மையில் சங்கிலியில் நுழைந்தால், Dusk அவற்றுக்கு நம்பிக்கையுடன் பயன்படுத்தப்படும் உண்மையான செட்டில்மென்ட் அடித்தளமாக இருக்குமா? தரவு வெளிவரும் வரை நான் பெரிதாக குவிக்க மாட்டேன்; ஆனால் கண்காணிப்பு பட்டியலை மூடவும் மாட்டேன்.
#dusk $DUSK @Dusk
99
·
--
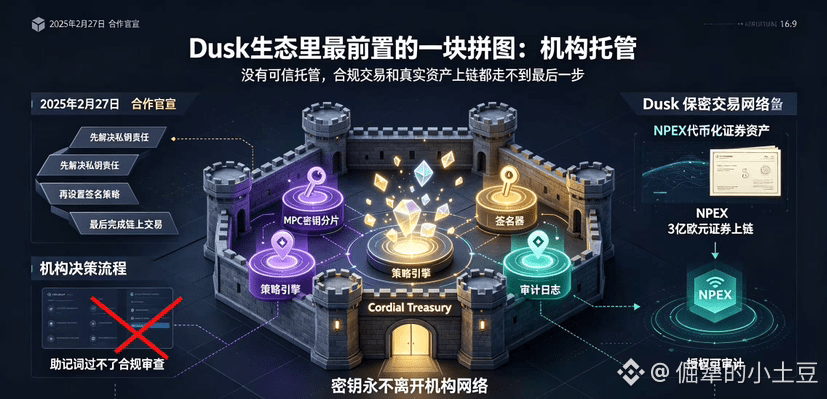
Dusk 生态အကြောင်းကို ဆွေးနွေးတဲ့အခါ Cordial Systems လိုင်းကို သိပ်မပြောကြပါဘူး။ ဒါပေမဲ့ အဖွဲ့အစည်း ဆုံးဖြတ်ချက် လုပ်ငန်းစဉ်တွေမှာတော့ အစောဆုံးထည့်သွင်းရမယ့် အပိုင်းဖြစ်နိုင်ပါတယ်။
စည်းမျဉ်းထိန်းချုပ်ထားတဲ့ အဖွဲ့အစည်းတစ်ခုက လင့်ခ်ပေါ်က အက်ဆက်တွေကို ထိတွေ့ရမယ်ဆိုရင် ပထမဆုံး မေးခွန်းက အမြတ်ဘယ်လောက်ရမလဲ မဟုတ်ပါဘူး—ပုဂ္ဂလိကသော့ကို ဘယ်သူက ထိန်းမလဲ ဆိုတာပါ။ ဘရောက်ဇာ plugin တစ်ခုထဲမှာ ထည့်သွင်းထားတဲ့ mnemonic စကားလုံးတောင်မှ စည်းမျဉ်းဆိုင်ရာ စိစစ်ချက်ကို လုံးဝ မကျော်နိုင်ပါဘူး။
Cordial Systems က zero-trust လုံခြုံရေးမော်ဒယ်ကို အသုံးပြုတဲ့ အဖွဲ့အစည်းအဆင့် self-custody ဆော့ဖ်ဝဲ ပံ့ပိုးသူ ဖြစ်ပါတယ်။ ပထမဆုံး ထုတ်ကုန် Cordial Treasury က MPC ပိုက်ဆံအိတ် အခြေခံအဆောက်အအုံတစ်ခုဖြစ်ပြီး လုံးဝ self-deploy လုပ်နိုင်ပါတယ်။ key share၊ sign လုပ်ငန်းစဉ်၊ audit log တွေအားလုံးကို အဖွဲ့အစည်းက သူ့လက်ထဲမှာပဲ ထိန်းထားနိုင်ပါတယ်။ ကိုယ်တိုင် လည်ပတ်ထိန်းသိမ်းမလုပ်ချင်သူတွေအတွက် cloud custody လည်းရွေးချယ်နိုင်ပြီး key တွေက AWS hardware isolation ပတ်ဝန်းကျင်ထဲမှာပဲ လည်ပတ်ပါတယ်။
Dusk နဲ့ Cordial Systems ပူးပေါင်းဆောင်ရွက်မှုကို 2025 ခုနှစ် ဖေဖော်ဝါရီ 27 ရက်နေ့မှာ တရားဝင်ကြေညာပြီးပါပြီ။ NPEX က နယ်သာလန်နိုင်ငံလိုင်စင်ရ စတော့အရောင်းအဝယ် ဖလှယ်ရေး (MTF) တစ်ခုဖြစ်ပြီး platform ပေါ်က ယူရို ၃ သန်းကျော်တန် securities အက်ဆက်တွေကို chain ပေါ်တင်ဖို့ ရည်ရွယ်ပါတယ်။ NPEX ကတော့ သူ့ရဲ့ကိုယ်ပိုင် ပတ်ဝန်းကျင်မှာ Cordial Treasury ကို deploy လုပ်ဖို့ရွေးချယ်ခဲ့ပါတယ်။
Cordial Treasury ရဲ့ node တွေထဲမှာ strategy engine တစ်ခုနဲ့ signer တစ်ခု ပါဝင်ပြီး key တွေကွန်ယက်ကနေ ဘယ်တော့မှ မထွက်ခွာနိုင်ပါဘူး။ သတ်မှတ်ထားတဲ့ ငွေပမာဏ ထက်ကျော်ရင် မျက်နှာချင်းဆိုင်ပါဝင်တဲ့ party တွေက အတူတကွ လက်မှတ်ရေးထိုးရမယ်၊ ရန်ပုံငွေကို သီးသန့် whitelist လိပ်စာတွေပဲ လွှဲနိုင်မယ်၊ မမှန်တဲ့ လုပ်ဆောင်ချက်တွေကို အလိုအလျောက် ပိတ်ဆို့ပြီး မှတ်တမ်းချန်ထားမယ်—ဒီစည်းမျဉ်းတွေကို ရိုးရာ system တွေမှာတော့ process နဲ့ job role ကန့်သတ်ချက်တွေကြောင့် လုပ်ဆောင်ထားတတ်ပါတယ်။ ဒါပေမဲ့ chain ပေါ်မှာတော့ code အဖြစ် ရေးသားပြီးတည်ဆောက်ရပါမယ်။
Dusk ရဲ့ လျှို့ဝှက်ဆိုင်ရာ ငွေပေးငွေယူ (confidential transactions) မော်ဒယ်နဲ့ ပေါင်းစပ်လိုက်တဲ့အခါ သိပ်မတိုက်ရိုက်မြင်ရတဲ့ အကျိုးကျေးဇူးတစ်ခုလည်း ရှိပါတယ်—custodian က လုပ်ဆောင်ချက်အတည်ပြုချက်နဲ့ မှတ်တမ်းရေးသားခြင်းတွေကို လုပ်ဆောင်နိုင်ပြီး၊ holding အချက်အလက်တွေကို public ledger ထဲကို မပျံ့နှံ့စေဖို့ မလိုပါဘူး။ verifier တွေအနေနဲ့ KYC ပြီးရမယ်၊ “မလုံလောက်တဲ့ decentralization” လို့ ဝေဖန်ခံရနိုင်ပေမယ့် အဲဒါက ငွေကြေးနယ်ပယ်ရဲ့ သဘောတရားကို သစ္စာရှိစွာ တုံ့ပြန်ခြင်းပါပဲ—အစစ်အမှန်ကမ္ဘာက ငွေကြေးစနစ်က responsibility chain ကို ရှင်းလင်းအောင် တည်ဆောက်ထားတာကြောင့်ပါ။ ပြဿနာဖြစ်ရင် ဘယ်သူ့ဆီကို သွားတိုင်ရမလဲ သိနိုင်ပါတယ်။
ဒါပေမဲ့ custody အပိုင်းမှာ အန္တရာယ်တွေကလည်း အမှန်တကယ်ပါ။ ဖြေရှင်းချက်က ပိုရှုပ်ထွေးလေ၊ အမှားဖြစ်နိုင်ခြေ ပိုများလေပါပဲ။ key share recovery လုပ်ငန်းစဉ်၊ service provider ရဲ့ ကိုယ်ပိုင် ဆက်လက်လည်ပတ်နိုင်မှုစွမ်းရည်၊ third-party audit နဲ့ insurance လွှမ်းခြုံမှု အတိုင်းအတာ—ဒီထဲက တစ်ခုခု အားနည်းနေမယ်ဆိုရင် အဖွဲ့အစည်းက လက်မခံတဲ့ အကြောင်းပြချက် ဖြစ်လာနိုင်ပါတယ်။ ဒီလို အခြေခံအဆောက်အအုံအမျိုးအစားတွေရဲ့ ယုံကြည်နိုင်မှုက အချိန်ကြာလာတာနဲ့အမျှ တည်ဆောက်ယူရတာပါ။
ကျွန်တော်က custody ကို DUSK ရဲ့ valuation ကို မောင်းနှင်မယ့်အချက်လို့ မယူဆပါဘူး။ ဒါပေမယ့် အဲဒါမရှိဘူးဆိုရင် အစောပိုင်းက ပြုလုပ်ပြီးသား အားလုံးသော compliance ဒီဇိုင်းတွေဟာ နောက်ဆုံးအဆင့်ထိ မတက်နိုင်ပါဘူး။ custody က လိုအပ်တဲ့ အခြေအနေ ဖြစ်ပြီး အပိုအမြတ်တိုးပေးတဲ့ အချက်မဟုတ်ပါဘူး။
#dusk $DUSK @Dusk
Dusk 生态အကြောင်းကို ဆွေးနွေးတဲ့အခါ Cordial Systems လိုင်းကို သိပ်မပြောကြပါဘူး။ ဒါပေမဲ့ အဖွဲ့အစည်း ဆုံးဖြတ်ချက် လုပ်ငန်းစဉ်တွေမှာတော့ အစောဆုံးထည့်သွင်းရမယ့် အပိုင်းဖြစ်နိုင်ပါတယ်။
စည်းမျဉ်းထိန်းချုပ်ထားတဲ့ အဖွဲ့အစည်းတစ်ခုက လင့်ခ်ပေါ်က အက်ဆက်တွေကို ထိတွေ့ရမယ်ဆိုရင် ပထမဆုံး မေးခွန်းက အမြတ်ဘယ်လောက်ရမလဲ မဟုတ်ပါဘူး—ပုဂ္ဂလိကသော့ကို ဘယ်သူက ထိန်းမလဲ ဆိုတာပါ။ ဘရောက်ဇာ plugin တစ်ခုထဲမှာ ထည့်သွင်းထားတဲ့ mnemonic စကားလုံးတောင်မှ စည်းမျဉ်းဆိုင်ရာ စိစစ်ချက်ကို လုံးဝ မကျော်နိုင်ပါဘူး။
Cordial Systems က zero-trust လုံခြုံရေးမော်ဒယ်ကို အသုံးပြုတဲ့ အဖွဲ့အစည်းအဆင့် self-custody ဆော့ဖ်ဝဲ ပံ့ပိုးသူ ဖြစ်ပါတယ်။ ပထမဆုံး ထုတ်ကုန် Cordial Treasury က MPC ပိုက်ဆံအိတ် အခြေခံအဆောက်အအုံတစ်ခုဖြစ်ပြီး လုံးဝ self-deploy လုပ်နိုင်ပါတယ်။ key share၊ sign လုပ်ငန်းစဉ်၊ audit log တွေအားလုံးကို အဖွဲ့အစည်းက သူ့လက်ထဲမှာပဲ ထိန်းထားနိုင်ပါတယ်။ ကိုယ်တိုင် လည်ပတ်ထိန်းသိမ်းမလုပ်ချင်သူတွေအတွက် cloud custody လည်းရွေးချယ်နိုင်ပြီး key တွေက AWS hardware isolation ပတ်ဝန်းကျင်ထဲမှာပဲ လည်ပတ်ပါတယ်။
Dusk နဲ့ Cordial Systems ပူးပေါင်းဆောင်ရွက်မှုကို 2025 ခုနှစ် ဖေဖော်ဝါရီ 27 ရက်နေ့မှာ တရားဝင်ကြေညာပြီးပါပြီ။ NPEX က နယ်သာလန်နိုင်ငံလိုင်စင်ရ စတော့အရောင်းအဝယ် ဖလှယ်ရေး (MTF) တစ်ခုဖြစ်ပြီး platform ပေါ်က ယူရို ၃ သန်းကျော်တန် securities အက်ဆက်တွေကို chain ပေါ်တင်ဖို့ ရည်ရွယ်ပါတယ်။ NPEX ကတော့ သူ့ရဲ့ကိုယ်ပိုင် ပတ်ဝန်းကျင်မှာ Cordial Treasury ကို deploy လုပ်ဖို့ရွေးချယ်ခဲ့ပါတယ်။
Cordial Treasury ရဲ့ node တွေထဲမှာ strategy engine တစ်ခုနဲ့ signer တစ်ခု ပါဝင်ပြီး key တွေကွန်ယက်ကနေ ဘယ်တော့မှ မထွက်ခွာနိုင်ပါဘူး။ သတ်မှတ်ထားတဲ့ ငွေပမာဏ ထက်ကျော်ရင် မျက်နှာချင်းဆိုင်ပါဝင်တဲ့ party တွေက အတူတကွ လက်မှတ်ရေးထိုးရမယ်၊ ရန်ပုံငွေကို သီးသန့် whitelist လိပ်စာတွေပဲ လွှဲနိုင်မယ်၊ မမှန်တဲ့ လုပ်ဆောင်ချက်တွေကို အလိုအလျောက် ပိတ်ဆို့ပြီး မှတ်တမ်းချန်ထားမယ်—ဒီစည်းမျဉ်းတွေကို ရိုးရာ system တွေမှာတော့ process နဲ့ job role ကန့်သတ်ချက်တွေကြောင့် လုပ်ဆောင်ထားတတ်ပါတယ်။ ဒါပေမဲ့ chain ပေါ်မှာတော့ code အဖြစ် ရေးသားပြီးတည်ဆောက်ရပါမယ်။
Dusk ရဲ့ လျှို့ဝှက်ဆိုင်ရာ ငွေပေးငွေယူ (confidential transactions) မော်ဒယ်နဲ့ ပေါင်းစပ်လိုက်တဲ့အခါ သိပ်မတိုက်ရိုက်မြင်ရတဲ့ အကျိုးကျေးဇူးတစ်ခုလည်း ရှိပါတယ်—custodian က လုပ်ဆောင်ချက်အတည်ပြုချက်နဲ့ မှတ်တမ်းရေးသားခြင်းတွေကို လုပ်ဆောင်နိုင်ပြီး၊ holding အချက်အလက်တွေကို public ledger ထဲကို မပျံ့နှံ့စေဖို့ မလိုပါဘူး။ verifier တွေအနေနဲ့ KYC ပြီးရမယ်၊ “မလုံလောက်တဲ့ decentralization” လို့ ဝေဖန်ခံရနိုင်ပေမယ့် အဲဒါက ငွေကြေးနယ်ပယ်ရဲ့ သဘောတရားကို သစ္စာရှိစွာ တုံ့ပြန်ခြင်းပါပဲ—အစစ်အမှန်ကမ္ဘာက ငွေကြေးစနစ်က responsibility chain ကို ရှင်းလင်းအောင် တည်ဆောက်ထားတာကြောင့်ပါ။ ပြဿနာဖြစ်ရင် ဘယ်သူ့ဆီကို သွားတိုင်ရမလဲ သိနိုင်ပါတယ်။
ဒါပေမဲ့ custody အပိုင်းမှာ အန္တရာယ်တွေကလည်း အမှန်တကယ်ပါ။ ဖြေရှင်းချက်က ပိုရှုပ်ထွေးလေ၊ အမှားဖြစ်နိုင်ခြေ ပိုများလေပါပဲ။ key share recovery လုပ်ငန်းစဉ်၊ service provider ရဲ့ ကိုယ်ပိုင် ဆက်လက်လည်ပတ်နိုင်မှုစွမ်းရည်၊ third-party audit နဲ့ insurance လွှမ်းခြုံမှု အတိုင်းအတာ—ဒီထဲက တစ်ခုခု အားနည်းနေမယ်ဆိုရင် အဖွဲ့အစည်းက လက်မခံတဲ့ အကြောင်းပြချက် ဖြစ်လာနိုင်ပါတယ်။ ဒီလို အခြေခံအဆောက်အအုံအမျိုးအစားတွေရဲ့ ယုံကြည်နိုင်မှုက အချိန်ကြာလာတာနဲ့အမျှ တည်ဆောက်ယူရတာပါ။
ကျွန်တော်က custody ကို DUSK ရဲ့ valuation ကို မောင်းနှင်မယ့်အချက်လို့ မယူဆပါဘူး။ ဒါပေမယ့် အဲဒါမရှိဘူးဆိုရင် အစောပိုင်းက ပြုလုပ်ပြီးသား အားလုံးသော compliance ဒီဇိုင်းတွေဟာ နောက်ဆုံးအဆင့်ထိ မတက်နိုင်ပါဘူး။ custody က လိုအပ်တဲ့ အခြေအနေ ဖြစ်ပြီး အပိုအမြတ်တိုးပေးတဲ့ အချက်မဟုတ်ပါဘူး။
#dusk $DUSK @Dusk
စည်းမျဉ်းထိန်းချုပ်ထားတဲ့ အဖွဲ့အစည်းတစ်ခုက လင့်ခ်ပေါ်က အက်ဆက်တွေကို ထိတွေ့ရမယ်ဆိုရင် ပထမဆုံး မေးခွန်းက အမြတ်ဘယ်လောက်ရမလဲ မဟုတ်ပါဘူး—ပုဂ္ဂလိကသော့ကို ဘယ်သူက ထိန်းမလဲ ဆိုတာပါ။ ဘရောက်ဇာ plugin တစ်ခုထဲမှာ ထည့်သွင်းထားတဲ့ mnemonic စကားလုံးတောင်မှ စည်းမျဉ်းဆိုင်ရာ စိစစ်ချက်ကို လုံးဝ မကျော်နိုင်ပါဘူး။
Cordial Systems က zero-trust လုံခြုံရေးမော်ဒယ်ကို အသုံးပြုတဲ့ အဖွဲ့အစည်းအဆင့် self-custody ဆော့ဖ်ဝဲ ပံ့ပိုးသူ ဖြစ်ပါတယ်။ ပထမဆုံး ထုတ်ကုန် Cordial Treasury က MPC ပိုက်ဆံအိတ် အခြေခံအဆောက်အအုံတစ်ခုဖြစ်ပြီး လုံးဝ self-deploy လုပ်နိုင်ပါတယ်။ key share၊ sign လုပ်ငန်းစဉ်၊ audit log တွေအားလုံးကို အဖွဲ့အစည်းက သူ့လက်ထဲမှာပဲ ထိန်းထားနိုင်ပါတယ်။ ကိုယ်တိုင် လည်ပတ်ထိန်းသိမ်းမလုပ်ချင်သူတွေအတွက် cloud custody လည်းရွေးချယ်နိုင်ပြီး key တွေက AWS hardware isolation ပတ်ဝန်းကျင်ထဲမှာပဲ လည်ပတ်ပါတယ်။
Dusk နဲ့ Cordial Systems ပူးပေါင်းဆောင်ရွက်မှုကို 2025 ခုနှစ် ဖေဖော်ဝါရီ 27 ရက်နေ့မှာ တရားဝင်ကြေညာပြီးပါပြီ။ NPEX က နယ်သာလန်နိုင်ငံလိုင်စင်ရ စတော့အရောင်းအဝယ် ဖလှယ်ရေး (MTF) တစ်ခုဖြစ်ပြီး platform ပေါ်က ယူရို ၃ သန်းကျော်တန် securities အက်ဆက်တွေကို chain ပေါ်တင်ဖို့ ရည်ရွယ်ပါတယ်။ NPEX ကတော့ သူ့ရဲ့ကိုယ်ပိုင် ပတ်ဝန်းကျင်မှာ Cordial Treasury ကို deploy လုပ်ဖို့ရွေးချယ်ခဲ့ပါတယ်။
Cordial Treasury ရဲ့ node တွေထဲမှာ strategy engine တစ်ခုနဲ့ signer တစ်ခု ပါဝင်ပြီး key တွေကွန်ယက်ကနေ ဘယ်တော့မှ မထွက်ခွာနိုင်ပါဘူး။ သတ်မှတ်ထားတဲ့ ငွေပမာဏ ထက်ကျော်ရင် မျက်နှာချင်းဆိုင်ပါဝင်တဲ့ party တွေက အတူတကွ လက်မှတ်ရေးထိုးရမယ်၊ ရန်ပုံငွေကို သီးသန့် whitelist လိပ်စာတွေပဲ လွှဲနိုင်မယ်၊ မမှန်တဲ့ လုပ်ဆောင်ချက်တွေကို အလိုအလျောက် ပိတ်ဆို့ပြီး မှတ်တမ်းချန်ထားမယ်—ဒီစည်းမျဉ်းတွေကို ရိုးရာ system တွေမှာတော့ process နဲ့ job role ကန့်သတ်ချက်တွေကြောင့် လုပ်ဆောင်ထားတတ်ပါတယ်။ ဒါပေမဲ့ chain ပေါ်မှာတော့ code အဖြစ် ရေးသားပြီးတည်ဆောက်ရပါမယ်။
Dusk ရဲ့ လျှို့ဝှက်ဆိုင်ရာ ငွေပေးငွေယူ (confidential transactions) မော်ဒယ်နဲ့ ပေါင်းစပ်လိုက်တဲ့အခါ သိပ်မတိုက်ရိုက်မြင်ရတဲ့ အကျိုးကျေးဇူးတစ်ခုလည်း ရှိပါတယ်—custodian က လုပ်ဆောင်ချက်အတည်ပြုချက်နဲ့ မှတ်တမ်းရေးသားခြင်းတွေကို လုပ်ဆောင်နိုင်ပြီး၊ holding အချက်အလက်တွေကို public ledger ထဲကို မပျံ့နှံ့စေဖို့ မလိုပါဘူး။ verifier တွေအနေနဲ့ KYC ပြီးရမယ်၊ “မလုံလောက်တဲ့ decentralization” လို့ ဝေဖန်ခံရနိုင်ပေမယ့် အဲဒါက ငွေကြေးနယ်ပယ်ရဲ့ သဘောတရားကို သစ္စာရှိစွာ တုံ့ပြန်ခြင်းပါပဲ—အစစ်အမှန်ကမ္ဘာက ငွေကြေးစနစ်က responsibility chain ကို ရှင်းလင်းအောင် တည်ဆောက်ထားတာကြောင့်ပါ။ ပြဿနာဖြစ်ရင် ဘယ်သူ့ဆီကို သွားတိုင်ရမလဲ သိနိုင်ပါတယ်။
ဒါပေမဲ့ custody အပိုင်းမှာ အန္တရာယ်တွေကလည်း အမှန်တကယ်ပါ။ ဖြေရှင်းချက်က ပိုရှုပ်ထွေးလေ၊ အမှားဖြစ်နိုင်ခြေ ပိုများလေပါပဲ။ key share recovery လုပ်ငန်းစဉ်၊ service provider ရဲ့ ကိုယ်ပိုင် ဆက်လက်လည်ပတ်နိုင်မှုစွမ်းရည်၊ third-party audit နဲ့ insurance လွှမ်းခြုံမှု အတိုင်းအတာ—ဒီထဲက တစ်ခုခု အားနည်းနေမယ်ဆိုရင် အဖွဲ့အစည်းက လက်မခံတဲ့ အကြောင်းပြချက် ဖြစ်လာနိုင်ပါတယ်။ ဒီလို အခြေခံအဆောက်အအုံအမျိုးအစားတွေရဲ့ ယုံကြည်နိုင်မှုက အချိန်ကြာလာတာနဲ့အမျှ တည်ဆောက်ယူရတာပါ။
ကျွန်တော်က custody ကို DUSK ရဲ့ valuation ကို မောင်းနှင်မယ့်အချက်လို့ မယူဆပါဘူး။ ဒါပေမယ့် အဲဒါမရှိဘူးဆိုရင် အစောပိုင်းက ပြုလုပ်ပြီးသား အားလုံးသော compliance ဒီဇိုင်းတွေဟာ နောက်ဆုံးအဆင့်ထိ မတက်နိုင်ပါဘူး။ custody က လိုအပ်တဲ့ အခြေအနေ ဖြစ်ပြီး အပိုအမြတ်တိုးပေးတဲ့ အချက်မဟုတ်ပါဘူး။
#dusk $DUSK @Dusk
1
81
·
--
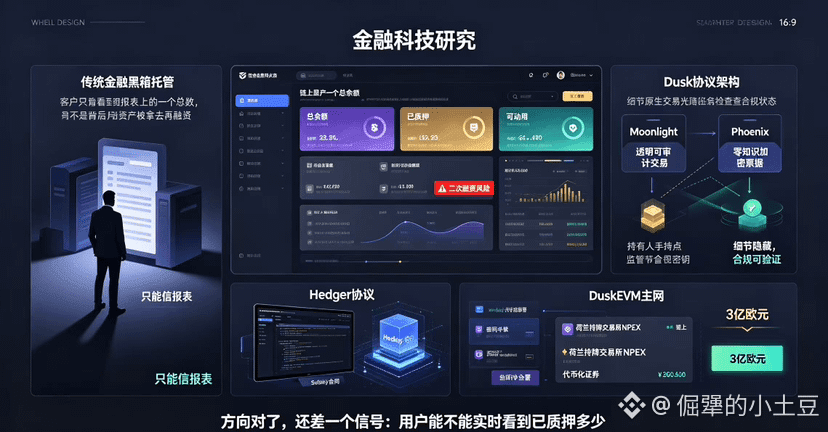
ආධිපත්යමය මූල්යය තුළ භාරකාර සමාගමක් පාරිභෝගිකයාගේ කොටස්/වටිනාකම් නැවත අරමුදල් සැපයීම (re-financing) සඳහා යොදාගෙන, ලාභය තමන්ට හිමි කරගෙන, අවදානම පාරිභෝගිකයාට ඉතිරි කරන තත්ත්වයයි. මෙය සිදුවිය හැකි මූලික හේතුව වන්නේ පාරිභෝගිකයාට වාර්තාවේ පෙන්වන එකම එක අගය — මුළු මුදල — පමණක් දැකිය හැකිවීමයි; එහි “ඉන් කීයක් දැනටමත් උකස් කරලාද”, “කීයක් කැටි කරලාද”, “ඉතිරිවෙලා ඇති ප්රමාණය කීයක්ද” වැනි තොරතුරු දැකගන්න බැරිවීමයි。
බ්ලොක්චේන් එකේ එකම මුළු ශේෂය පමණක් පෙන්වන්නේ නම්, මෙම ගැටළුව විසඳෙන්නේ නැහැ — තවත් ගැඹුරට වසන් කරලා විය හැක. අභ්යන්තර ලේජරය (internal ledger) ගුප්තනය කරලා දමා තිබුණොත්, පාරිභෝගිකයාට සැක කිරීමටවත් අල්ලාගැනීමටත් ඉඩක් නැහැ。
Dusk මෙම ගැටළුව විසඳන ක්රමය වන්නේ “වසන් කළ හැකි දේ” සහ “දැකිය හැකි දේ” කියන දේ දෙක වෙන වෙනම වෙන් කිරීමයි. ඒ සඳහා ඔවුන් මුල් (native) ගනුදෙනු ආකෘති දෙකක් හදා ඇත — Moonlight තුළ පාරාන්ධ/විවෘත, පරීක්ෂා කළ හැකි ගනුදෙනු; Phoenix තුළ ශුන්ය-දැනුම් (zero-knowledge) සාධනය භාවිතා කර ශේෂය සහ හුවමාරුව ගුප්ත කර “දැක නොපෙනෙන” ප්රමාණපත්ර (tickets) ලෙස සකස් කරයි. දෛනික ගනුදෙනු අනෙකාට නොපෙනේ, නමුත් හිමිකරුට සහ නියාමකයාට යතුරු (keys) පරීක්ෂා කර අවශ්ය තොරතුරු තෝරාගෙන අනාවරණය කර ගත හැක. මෙය පසුව එකතු කරන ලද විශේෂාංගයක් නොවෙයි — 2018 සිටම සංග්රහයට (protocol) සැලසුමක් ලෙසම ඇතුළත් කර තිබූ දෙයක්。
මෙම ව්යුහයේ මූලික අගය වන්නේ “සීමා තත්ත්වය” (restricted state) සහ “භාවිත කළ හැකි ශේෂය” වෙන් කළ හැකි වීමයි. වත්කම් ශේෂය යනු “කීයක් තියෙනවද” පමණක් නොවෙයි; “කීයක් උකස් කරලා තියෙනවද”, “කීයක් නැවත උකස් කිරීමට ඉඩ තියෙනවද” වැනි දත්ත ද ඇතුළත් වේ. මේ ක්ෂේත්ර පාරිභෝගිකයාටම දැකගන්න පුළුවන් නම්, මැද සිටින (intermediary) කෙනාට වටිනාකම් දෙවරක් අරමුදල්කරණය සඳහා යොදාගෙන වසන් කිරීම එතරම්ම පහසු නොවෙනවා。
Dusk තවත් “Hedger” කියන සම්මුතියක් (protocol) ද හදාගෙන ඇත — ශුන්ය-දැනුම් සාධනය සහ homomorphic encryption භාවිතා කර ගනුදෙනු විස්තර පිටතට වසන් කරයි; නමුත් නියාමක නෝඩ් වලට ඕනෑම අවස්ථාවකදී අනුකූලතාව (compliance) පරීක්ෂා කර තහවුරු කළ හැක。
2026 ජනවාරි මාසයේ DuskEVM ප්රධාන ජාලය (mainnet) ආරම්භ වීමෙන් පසු, සංවර්ධකයින්ට Solidity කේඩ් (Solidity contracts) සෘජුවම යොදවන්න පුළුවන්. නෙදර්ලන්තයේ බලපත්ර ලත් වෙළඳ වේදිකාව NPEX සමඟ ඇති සහයෝගිතාව දැනටමත් ක්රියාවට වැටී තිබෙන අතර, යුරෝ මිලියන 300කට වැඩි අගයක ටෝකනීකරණය කළ (tokenized) වටිනාකම්දායී (securities) කොටස් දාමයට (chain) ගෙනැවිත් තිබේ。
මගේ අදහස වන්නේ: දිශාව හරි — නමුත් තවමත් එක් නිශ්චිත සංඥාවක් (specific signal) අවශ්යයි. එනම්, පරිශීලකයාට තම මුදල් පසුම්බිය (wallet) හෝ බ්ලොක්චේන් ගවේෂකය (block explorer) තුළ, තම වත්කම් වලින් “උකස් කරලා ඇති ප්රමාණය කොපමණද”, “කල හැකි/චලනය කළ හැකි තරම් කොපමණද” කියන එක පැහැදිලිව දකින්න හැකිද යන්නයි. එම සංඥාව ආවදක්වන්නා තෙක්, මම දිගටම නිරීක්ෂණය කරමි. වත්කම් තත්ත්වය “කීයක් තියෙනවද” පමණක් පෙන්වන්නේ නම්, “ඉන් කීයක් සීමා කරලාද” කියන එක නැත්නම්, නැවත උකස් කිරීම අනිවාර්යයෙන්ම සිදුවිය හැකි දෙයක් ලෙස සලකන්න。
#dusk $DUSK @Dusk
ආධිපත්යමය මූල්යය තුළ භාරකාර සමාගමක් පාරිභෝගිකයාගේ කොටස්/වටිනාකම් නැවත අරමුදල් සැපයීම (re-financing) සඳහා යොදාගෙන, ලාභය තමන්ට හිමි කරගෙන, අවදානම පාරිභෝගිකයාට ඉතිරි කරන තත්ත්වයයි. මෙය සිදුවිය හැකි මූලික හේතුව වන්නේ පාරිභෝගිකයාට වාර්තාවේ පෙන්වන එකම එක අගය — මුළු මුදල — පමණක් දැකිය හැකිවීමයි; එහි “ඉන් කීයක් දැනටමත් උකස් කරලාද”, “කීයක් කැටි කරලාද”, “ඉතිරිවෙලා ඇති ප්රමාණය කීයක්ද” වැනි තොරතුරු දැකගන්න බැරිවීමයි。
බ්ලොක්චේන් එකේ එකම මුළු ශේෂය පමණක් පෙන්වන්නේ නම්, මෙම ගැටළුව විසඳෙන්නේ නැහැ — තවත් ගැඹුරට වසන් කරලා විය හැක. අභ්යන්තර ලේජරය (internal ledger) ගුප්තනය කරලා දමා තිබුණොත්, පාරිභෝගිකයාට සැක කිරීමටවත් අල්ලාගැනීමටත් ඉඩක් නැහැ。
Dusk මෙම ගැටළුව විසඳන ක්රමය වන්නේ “වසන් කළ හැකි දේ” සහ “දැකිය හැකි දේ” කියන දේ දෙක වෙන වෙනම වෙන් කිරීමයි. ඒ සඳහා ඔවුන් මුල් (native) ගනුදෙනු ආකෘති දෙකක් හදා ඇත — Moonlight තුළ පාරාන්ධ/විවෘත, පරීක්ෂා කළ හැකි ගනුදෙනු; Phoenix තුළ ශුන්ය-දැනුම් (zero-knowledge) සාධනය භාවිතා කර ශේෂය සහ හුවමාරුව ගුප්ත කර “දැක නොපෙනෙන” ප්රමාණපත්ර (tickets) ලෙස සකස් කරයි. දෛනික ගනුදෙනු අනෙකාට නොපෙනේ, නමුත් හිමිකරුට සහ නියාමකයාට යතුරු (keys) පරීක්ෂා කර අවශ්ය තොරතුරු තෝරාගෙන අනාවරණය කර ගත හැක. මෙය පසුව එකතු කරන ලද විශේෂාංගයක් නොවෙයි — 2018 සිටම සංග්රහයට (protocol) සැලසුමක් ලෙසම ඇතුළත් කර තිබූ දෙයක්。
මෙම ව්යුහයේ මූලික අගය වන්නේ “සීමා තත්ත්වය” (restricted state) සහ “භාවිත කළ හැකි ශේෂය” වෙන් කළ හැකි වීමයි. වත්කම් ශේෂය යනු “කීයක් තියෙනවද” පමණක් නොවෙයි; “කීයක් උකස් කරලා තියෙනවද”, “කීයක් නැවත උකස් කිරීමට ඉඩ තියෙනවද” වැනි දත්ත ද ඇතුළත් වේ. මේ ක්ෂේත්ර පාරිභෝගිකයාටම දැකගන්න පුළුවන් නම්, මැද සිටින (intermediary) කෙනාට වටිනාකම් දෙවරක් අරමුදල්කරණය සඳහා යොදාගෙන වසන් කිරීම එතරම්ම පහසු නොවෙනවා。
Dusk තවත් “Hedger” කියන සම්මුතියක් (protocol) ද හදාගෙන ඇත — ශුන්ය-දැනුම් සාධනය සහ homomorphic encryption භාවිතා කර ගනුදෙනු විස්තර පිටතට වසන් කරයි; නමුත් නියාමක නෝඩ් වලට ඕනෑම අවස්ථාවකදී අනුකූලතාව (compliance) පරීක්ෂා කර තහවුරු කළ හැක。
2026 ජනවාරි මාසයේ DuskEVM ප්රධාන ජාලය (mainnet) ආරම්භ වීමෙන් පසු, සංවර්ධකයින්ට Solidity කේඩ් (Solidity contracts) සෘජුවම යොදවන්න පුළුවන්. නෙදර්ලන්තයේ බලපත්ර ලත් වෙළඳ වේදිකාව NPEX සමඟ ඇති සහයෝගිතාව දැනටමත් ක්රියාවට වැටී තිබෙන අතර, යුරෝ මිලියන 300කට වැඩි අගයක ටෝකනීකරණය කළ (tokenized) වටිනාකම්දායී (securities) කොටස් දාමයට (chain) ගෙනැවිත් තිබේ。
මගේ අදහස වන්නේ: දිශාව හරි — නමුත් තවමත් එක් නිශ්චිත සංඥාවක් (specific signal) අවශ්යයි. එනම්, පරිශීලකයාට තම මුදල් පසුම්බිය (wallet) හෝ බ්ලොක්චේන් ගවේෂකය (block explorer) තුළ, තම වත්කම් වලින් “උකස් කරලා ඇති ප්රමාණය කොපමණද”, “කල හැකි/චලනය කළ හැකි තරම් කොපමණද” කියන එක පැහැදිලිව දකින්න හැකිද යන්නයි. එම සංඥාව ආවදක්වන්නා තෙක්, මම දිගටම නිරීක්ෂණය කරමි. වත්කම් තත්ත්වය “කීයක් තියෙනවද” පමණක් පෙන්වන්නේ නම්, “ඉන් කීයක් සීමා කරලාද” කියන එක නැත්නම්, නැවත උකස් කිරීම අනිවාර්යයෙන්ම සිදුවිය හැකි දෙයක් ලෙස සලකන්න。
#dusk $DUSK @Dusk
බ්ලොක්චේන් එකේ එකම මුළු ශේෂය පමණක් පෙන්වන්නේ නම්, මෙම ගැටළුව විසඳෙන්නේ නැහැ — තවත් ගැඹුරට වසන් කරලා විය හැක. අභ්යන්තර ලේජරය (internal ledger) ගුප්තනය කරලා දමා තිබුණොත්, පාරිභෝගිකයාට සැක කිරීමටවත් අල්ලාගැනීමටත් ඉඩක් නැහැ。
Dusk මෙම ගැටළුව විසඳන ක්රමය වන්නේ “වසන් කළ හැකි දේ” සහ “දැකිය හැකි දේ” කියන දේ දෙක වෙන වෙනම වෙන් කිරීමයි. ඒ සඳහා ඔවුන් මුල් (native) ගනුදෙනු ආකෘති දෙකක් හදා ඇත — Moonlight තුළ පාරාන්ධ/විවෘත, පරීක්ෂා කළ හැකි ගනුදෙනු; Phoenix තුළ ශුන්ය-දැනුම් (zero-knowledge) සාධනය භාවිතා කර ශේෂය සහ හුවමාරුව ගුප්ත කර “දැක නොපෙනෙන” ප්රමාණපත්ර (tickets) ලෙස සකස් කරයි. දෛනික ගනුදෙනු අනෙකාට නොපෙනේ, නමුත් හිමිකරුට සහ නියාමකයාට යතුරු (keys) පරීක්ෂා කර අවශ්ය තොරතුරු තෝරාගෙන අනාවරණය කර ගත හැක. මෙය පසුව එකතු කරන ලද විශේෂාංගයක් නොවෙයි — 2018 සිටම සංග්රහයට (protocol) සැලසුමක් ලෙසම ඇතුළත් කර තිබූ දෙයක්。
මෙම ව්යුහයේ මූලික අගය වන්නේ “සීමා තත්ත්වය” (restricted state) සහ “භාවිත කළ හැකි ශේෂය” වෙන් කළ හැකි වීමයි. වත්කම් ශේෂය යනු “කීයක් තියෙනවද” පමණක් නොවෙයි; “කීයක් උකස් කරලා තියෙනවද”, “කීයක් නැවත උකස් කිරීමට ඉඩ තියෙනවද” වැනි දත්ත ද ඇතුළත් වේ. මේ ක්ෂේත්ර පාරිභෝගිකයාටම දැකගන්න පුළුවන් නම්, මැද සිටින (intermediary) කෙනාට වටිනාකම් දෙවරක් අරමුදල්කරණය සඳහා යොදාගෙන වසන් කිරීම එතරම්ම පහසු නොවෙනවා。
Dusk තවත් “Hedger” කියන සම්මුතියක් (protocol) ද හදාගෙන ඇත — ශුන්ය-දැනුම් සාධනය සහ homomorphic encryption භාවිතා කර ගනුදෙනු විස්තර පිටතට වසන් කරයි; නමුත් නියාමක නෝඩ් වලට ඕනෑම අවස්ථාවකදී අනුකූලතාව (compliance) පරීක්ෂා කර තහවුරු කළ හැක。
2026 ජනවාරි මාසයේ DuskEVM ප්රධාන ජාලය (mainnet) ආරම්භ වීමෙන් පසු, සංවර්ධකයින්ට Solidity කේඩ් (Solidity contracts) සෘජුවම යොදවන්න පුළුවන්. නෙදර්ලන්තයේ බලපත්ර ලත් වෙළඳ වේදිකාව NPEX සමඟ ඇති සහයෝගිතාව දැනටමත් ක්රියාවට වැටී තිබෙන අතර, යුරෝ මිලියන 300කට වැඩි අගයක ටෝකනීකරණය කළ (tokenized) වටිනාකම්දායී (securities) කොටස් දාමයට (chain) ගෙනැවිත් තිබේ。
මගේ අදහස වන්නේ: දිශාව හරි — නමුත් තවමත් එක් නිශ්චිත සංඥාවක් (specific signal) අවශ්යයි. එනම්, පරිශීලකයාට තම මුදල් පසුම්බිය (wallet) හෝ බ්ලොක්චේන් ගවේෂකය (block explorer) තුළ, තම වත්කම් වලින් “උකස් කරලා ඇති ප්රමාණය කොපමණද”, “කල හැකි/චලනය කළ හැකි තරම් කොපමණද” කියන එක පැහැදිලිව දකින්න හැකිද යන්නයි. එම සංඥාව ආවදක්වන්නා තෙක්, මම දිගටම නිරීක්ෂණය කරමි. වත්කම් තත්ත්වය “කීයක් තියෙනවද” පමණක් පෙන්වන්නේ නම්, “ඉන් කීයක් සීමා කරලාද” කියන එක නැත්නම්, නැවත උකස් කිරීම අනිවාර්යයෙන්ම සිදුවිය හැකි දෙයක් ලෙස සලකන්න。
#dusk $DUSK @Dusk
3
86
·
--
TermMax ගැන කතා කරනකොට මගේ පළමු සිතුවිල්ල වුණේ මෙහෙමයි—DeFi අවුරුදු ගණනාවක් පුරා තිබුණාට පස්සේ, අවසානයේම යමෙකු සර්යස් ලෙස ස්ථිර පොලී අනුපාත හිඟය පුරවන්න පටන් අරගෙන තියෙනවා.
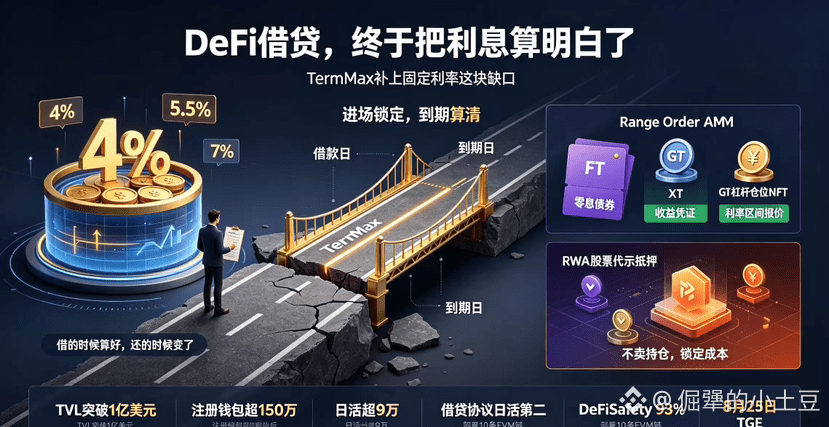
ගිය වසරේ Aave මත USDC ණයට ගත්තම, ඇතුල් වද්දි පොලිය 4%ක් වගේ; නමුත් ආපසු ගෙවද්දී එය 7%කට වැඩි වෙලා. ඔබ කියනව නම් පොලිය උසස් කියලා—එහෙමයි, ඒත් ඒක එතරම්ම විශේෂ දෙයක් නෙවෙයි; ඒත් “ණයට ගන්න වෙලාවේ ගණන් හරි ලෙස හිතලා, ගෙවන වෙලාවේ නම් සම්පූර්ණයෙන්ම වෙනස්” කියලා දැනෙන හැඟීම—ඒක ටිකක් අපහසුයි. Floating (චලන) පොලී අනුපාතවල හොඳ පැත්තක් තියෙනවා—ලච්චුබව, සහ අරමුදල් උපයෝගිතාව වැඩිවීම. නමුත් සැබවින්ම අරමුදල් සැලසුම් කරන්න අවශ්ය අයට, ඒ අනిశචිතභාවයම තමයි වියදම.
TermMax කරන්නේ හරිම සරල දේවල්—floating පොලී අනුපාතය ස්ථිර පොලී අනුපාතයක් බවට පත් කරන එක. ඔබ ඇතුල්වන මොහොතේ පොලිය “ලොක්” වෙනවා; කාල සීමාව අවසන් වෙද්දී ඔබට ගෙවන්න/ලැබෙන්නෙ කොච්චරද කියලා එකේම මුල සිට හොඳටම ගණන් කරලා දැනගන්න පුළුවන්. ණය ගන්න අයට තම අරමුදල් පිරිවැය කලින් ගණන් කරලා. ණය දෙන්න අයටද අවසානයේ ලැබෙන්නෙ කොච්චර ලාභයක්ද කියලා කලින් දැනගන්න පුළුවන්. සාම්ප්රදායික මූල්යයේ මෙය සම්මතයක්; නමුත් DeFi තුළ එය කරන්න පුළුවන් ව්යාපෘති ඉතා අඩුයි.
ඒකේ මූලික යාන්ත්රණය “කොයින් තුන” (three-coin model) එකයි. FT කියන්නේ ශුන්ය පොලී බැඳුම්කර වගේ—දියුනුවට (discount) මිලදී කාලය අවසන් වෙද්දී මුහුණත වටිනාකමට මුදවා ගැනීමෙන් ලාභය (spread) හදනවා. XT යනු ආදායම් සාක්ෂිය (yield certificate) වගේ; 1 FT + 1 XT = එක් ණය ටෝකනයට සමානයි. GT කියන්නේ leverage position එකක NFT එකක්—උකස් (collateral) සහ ණය එකට පැකට් කරලා. මේක හිතාමතාම ඉතා සංකීර්ණව නිර්මාණය කරපු එකක් නෙමෙයි; එය එක් දෙයක් වෙන මෙවලම් තුනකට කඩලා—එක් එක් මෙවලම විවිධ අවශ්යතා ඉටු කරනවා වගේ. ඊට අමතරව තවත් රසවත් සැලසුමක් තියෙනවා—Range Order AMM; market maker කෙනෙක්ට විශේෂ පොලී අනුපාත පරාසයක් තුළ quote කරන්න පුළුවන් අතර, පරිශීලකයා ස්වයංක්රියව හොඳම පොලියට ගැලපෙනවා.
දත්තවලින්ම පේනවා “නියතභාවය” වෙනුවෙන් කෙනෙක් මිලදී ගැනීමට කැමති බව. ප්රධාන ජාලයේ (mainnet) 2025 අප්රේල් වල දියත් කළ දා සිට මේ වන තෙක් TVL එක ඩොලර් මිලියන 1 ඉක්මවලා, ලියාපදිංචි වු wallet ගණන 150,0000+ (මිලියන 1.5ක්ට වඩා), දෛනික සක්රීය පරිශීලක (DAU) 90,000+ ඉක්මවා. මාර්තු 25 වෙනිදා Token Terminal වල දත්ත අනුව, TermMax හි DAU ලිපින DeFi ණය දෙන/ණය ගන්න සම්බන්ධ ප්රොටෝකෝල අතර 2වැනි ස්ථානයේ—Aave ට පසු. Ethereum, BNB Chain, Arbitrum, Base, Berachain වැනි EVM චේන් 10ක් මත deploy කරලා. Morpho, Aave, Venus, Pendle වැනි ප්රධාන ප්රොටෝකෝලද ඒකට connect කරලා තිබෙනවා.
මට හොඳට මතක තියෙන දෙයක් 1 මාසෙකින් වුණා—TermMax BNB Chain හි tokenized කොටස් උකස් (tokenized stock collateral) සඳහා ස්ථිර පොලී ණය දෙන වෙළඳපොළක් දියත් කරලා, Ondo ගේ tokenized securities එකත් ඒකාබද්ධ කරලා. කොටස් ටෝකන උකස් කරලා stablecoin liquidity ලබාගන්න පුළුවන්; දැනට තිබෙන holding විකුණන්න අවශ්ය නැහැ, ඒ වගේම පොලී පිරිවැය ස්ථිර කරගන්නත් පුළුවන්.
#termmax @TermMax
TermMax ගැන කතා කරනකොට මගේ පළමු සිතුවිල්ල වුණේ මෙහෙමයි—DeFi අවුරුදු ගණනාවක් පුරා තිබුණාට පස්සේ, අවසානයේම යමෙකු සර්යස් ලෙස ස්ථිර පොලී අනුපාත හිඟය පුරවන්න පටන් අරගෙන තියෙනවා.
ගිය වසරේ Aave මත USDC ණයට ගත්තම, ඇතුල් වද්දි පොලිය 4%ක් වගේ; නමුත් ආපසු ගෙවද්දී එය 7%කට වැඩි වෙලා. ඔබ කියනව නම් පොලිය උසස් කියලා—එහෙමයි, ඒත් ඒක එතරම්ම විශේෂ දෙයක් නෙවෙයි; ඒත් “ණයට ගන්න වෙලාවේ ගණන් හරි ලෙස හිතලා, ගෙවන වෙලාවේ නම් සම්පූර්ණයෙන්ම වෙනස්” කියලා දැනෙන හැඟීම—ඒක ටිකක් අපහසුයි. Floating (චලන) පොලී අනුපාතවල හොඳ පැත්තක් තියෙනවා—ලච්චුබව, සහ අරමුදල් උපයෝගිතාව වැඩිවීම. නමුත් සැබවින්ම අරමුදල් සැලසුම් කරන්න අවශ්ය අයට, ඒ අනిశචිතභාවයම තමයි වියදම.
TermMax කරන්නේ හරිම සරල දේවල්—floating පොලී අනුපාතය ස්ථිර පොලී අනුපාතයක් බවට පත් කරන එක. ඔබ ඇතුල්වන මොහොතේ පොලිය “ලොක්” වෙනවා; කාල සීමාව අවසන් වෙද්දී ඔබට ගෙවන්න/ලැබෙන්නෙ කොච්චරද කියලා එකේම මුල සිට හොඳටම ගණන් කරලා දැනගන්න පුළුවන්. ණය ගන්න අයට තම අරමුදල් පිරිවැය කලින් ගණන් කරලා. ණය දෙන්න අයටද අවසානයේ ලැබෙන්නෙ කොච්චර ලාභයක්ද කියලා කලින් දැනගන්න පුළුවන්. සාම්ප්රදායික මූල්යයේ මෙය සම්මතයක්; නමුත් DeFi තුළ එය කරන්න පුළුවන් ව්යාපෘති ඉතා අඩුයි.
ඒකේ මූලික යාන්ත්රණය “කොයින් තුන” (three-coin model) එකයි. FT කියන්නේ ශුන්ය පොලී බැඳුම්කර වගේ—දියුනුවට (discount) මිලදී කාලය අවසන් වෙද්දී මුහුණත වටිනාකමට මුදවා ගැනීමෙන් ලාභය (spread) හදනවා. XT යනු ආදායම් සාක්ෂිය (yield certificate) වගේ; 1 FT + 1 XT = එක් ණය ටෝකනයට සමානයි. GT කියන්නේ leverage position එකක NFT එකක්—උකස් (collateral) සහ ණය එකට පැකට් කරලා. මේක හිතාමතාම ඉතා සංකීර්ණව නිර්මාණය කරපු එකක් නෙමෙයි; එය එක් දෙයක් වෙන මෙවලම් තුනකට කඩලා—එක් එක් මෙවලම විවිධ අවශ්යතා ඉටු කරනවා වගේ. ඊට අමතරව තවත් රසවත් සැලසුමක් තියෙනවා—Range Order AMM; market maker කෙනෙක්ට විශේෂ පොලී අනුපාත පරාසයක් තුළ quote කරන්න පුළුවන් අතර, පරිශීලකයා ස්වයංක්රියව හොඳම පොලියට ගැලපෙනවා.
දත්තවලින්ම පේනවා “නියතභාවය” වෙනුවෙන් කෙනෙක් මිලදී ගැනීමට කැමති බව. ප්රධාන ජාලයේ (mainnet) 2025 අප්රේල් වල දියත් කළ දා සිට මේ වන තෙක් TVL එක ඩොලර් මිලියන 1 ඉක්මවලා, ලියාපදිංචි වු wallet ගණන 150,0000+ (මිලියන 1.5ක්ට වඩා), දෛනික සක්රීය පරිශීලක (DAU) 90,000+ ඉක්මවා. මාර්තු 25 වෙනිදා Token Terminal වල දත්ත අනුව, TermMax හි DAU ලිපින DeFi ණය දෙන/ණය ගන්න සම්බන්ධ ප්රොටෝකෝල අතර 2වැනි ස්ථානයේ—Aave ට පසු. Ethereum, BNB Chain, Arbitrum, Base, Berachain වැනි EVM චේන් 10ක් මත deploy කරලා. Morpho, Aave, Venus, Pendle වැනි ප්රධාන ප්රොටෝකෝලද ඒකට connect කරලා තිබෙනවා.
මට හොඳට මතක තියෙන දෙයක් 1 මාසෙකින් වුණා—TermMax BNB Chain හි tokenized කොටස් උකස් (tokenized stock collateral) සඳහා ස්ථිර පොලී ණය දෙන වෙළඳපොළක් දියත් කරලා, Ondo ගේ tokenized securities එකත් ඒකාබද්ධ කරලා. කොටස් ටෝකන උකස් කරලා stablecoin liquidity ලබාගන්න පුළුවන්; දැනට තිබෙන holding විකුණන්න අවශ්ය නැහැ, ඒ වගේම පොලී පිරිවැය ස්ථිර කරගන්නත් පුළුවන්.
#termmax @TermMax
ගිය වසරේ Aave මත USDC ණයට ගත්තම, ඇතුල් වද්දි පොලිය 4%ක් වගේ; නමුත් ආපසු ගෙවද්දී එය 7%කට වැඩි වෙලා. ඔබ කියනව නම් පොලිය උසස් කියලා—එහෙමයි, ඒත් ඒක එතරම්ම විශේෂ දෙයක් නෙවෙයි; ඒත් “ණයට ගන්න වෙලාවේ ගණන් හරි ලෙස හිතලා, ගෙවන වෙලාවේ නම් සම්පූර්ණයෙන්ම වෙනස්” කියලා දැනෙන හැඟීම—ඒක ටිකක් අපහසුයි. Floating (චලන) පොලී අනුපාතවල හොඳ පැත්තක් තියෙනවා—ලච්චුබව, සහ අරමුදල් උපයෝගිතාව වැඩිවීම. නමුත් සැබවින්ම අරමුදල් සැලසුම් කරන්න අවශ්ය අයට, ඒ අනిశචිතභාවයම තමයි වියදම.
TermMax කරන්නේ හරිම සරල දේවල්—floating පොලී අනුපාතය ස්ථිර පොලී අනුපාතයක් බවට පත් කරන එක. ඔබ ඇතුල්වන මොහොතේ පොලිය “ලොක්” වෙනවා; කාල සීමාව අවසන් වෙද්දී ඔබට ගෙවන්න/ලැබෙන්නෙ කොච්චරද කියලා එකේම මුල සිට හොඳටම ගණන් කරලා දැනගන්න පුළුවන්. ණය ගන්න අයට තම අරමුදල් පිරිවැය කලින් ගණන් කරලා. ණය දෙන්න අයටද අවසානයේ ලැබෙන්නෙ කොච්චර ලාභයක්ද කියලා කලින් දැනගන්න පුළුවන්. සාම්ප්රදායික මූල්යයේ මෙය සම්මතයක්; නමුත් DeFi තුළ එය කරන්න පුළුවන් ව්යාපෘති ඉතා අඩුයි.
ඒකේ මූලික යාන්ත්රණය “කොයින් තුන” (three-coin model) එකයි. FT කියන්නේ ශුන්ය පොලී බැඳුම්කර වගේ—දියුනුවට (discount) මිලදී කාලය අවසන් වෙද්දී මුහුණත වටිනාකමට මුදවා ගැනීමෙන් ලාභය (spread) හදනවා. XT යනු ආදායම් සාක්ෂිය (yield certificate) වගේ; 1 FT + 1 XT = එක් ණය ටෝකනයට සමානයි. GT කියන්නේ leverage position එකක NFT එකක්—උකස් (collateral) සහ ණය එකට පැකට් කරලා. මේක හිතාමතාම ඉතා සංකීර්ණව නිර්මාණය කරපු එකක් නෙමෙයි; එය එක් දෙයක් වෙන මෙවලම් තුනකට කඩලා—එක් එක් මෙවලම විවිධ අවශ්යතා ඉටු කරනවා වගේ. ඊට අමතරව තවත් රසවත් සැලසුමක් තියෙනවා—Range Order AMM; market maker කෙනෙක්ට විශේෂ පොලී අනුපාත පරාසයක් තුළ quote කරන්න පුළුවන් අතර, පරිශීලකයා ස්වයංක්රියව හොඳම පොලියට ගැලපෙනවා.
දත්තවලින්ම පේනවා “නියතභාවය” වෙනුවෙන් කෙනෙක් මිලදී ගැනීමට කැමති බව. ප්රධාන ජාලයේ (mainnet) 2025 අප්රේල් වල දියත් කළ දා සිට මේ වන තෙක් TVL එක ඩොලර් මිලියන 1 ඉක්මවලා, ලියාපදිංචි වු wallet ගණන 150,0000+ (මිලියන 1.5ක්ට වඩා), දෛනික සක්රීය පරිශීලක (DAU) 90,000+ ඉක්මවා. මාර්තු 25 වෙනිදා Token Terminal වල දත්ත අනුව, TermMax හි DAU ලිපින DeFi ණය දෙන/ණය ගන්න සම්බන්ධ ප්රොටෝකෝල අතර 2වැනි ස්ථානයේ—Aave ට පසු. Ethereum, BNB Chain, Arbitrum, Base, Berachain වැනි EVM චේන් 10ක් මත deploy කරලා. Morpho, Aave, Venus, Pendle වැනි ප්රධාන ප්රොටෝකෝලද ඒකට connect කරලා තිබෙනවා.
මට හොඳට මතක තියෙන දෙයක් 1 මාසෙකින් වුණා—TermMax BNB Chain හි tokenized කොටස් උකස් (tokenized stock collateral) සඳහා ස්ථිර පොලී ණය දෙන වෙළඳපොළක් දියත් කරලා, Ondo ගේ tokenized securities එකත් ඒකාබද්ධ කරලා. කොටස් ටෝකන උකස් කරලා stablecoin liquidity ලබාගන්න පුළුවන්; දැනට තිබෙන holding විකුණන්න අවශ්ය නැහැ, ඒ වගේම පොලී පිරිවැය ස්ථිර කරගන්නත් පුළුවන්.
#termmax @TermMax
3
281
·
--
Dusk සෑඩර් පත්රිකාව මම වාර තුනක් කියෙව්වා.
තුන්වැනි වාරේ පහළට පෙරළද්දී හිතේ සැකයක් ඇති වුණා.
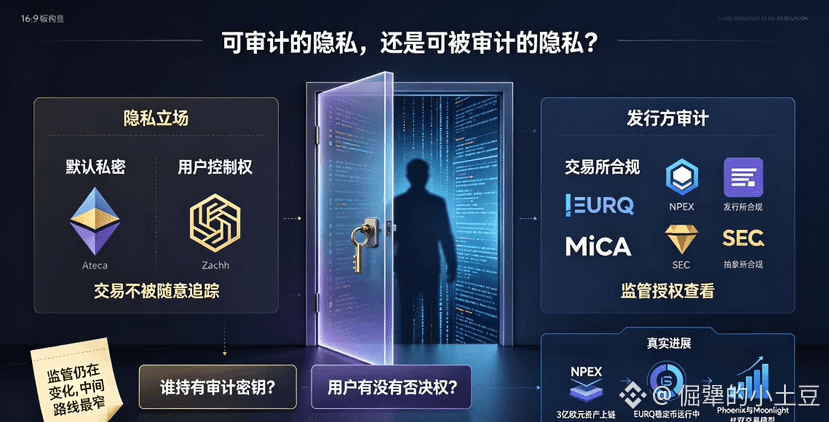
පළමුව අතහරින්න බැරි ප්රශ්නය තමයි ඒ auditing key එක. Whitepaper එකේ හොඳින් කියලා තියෙනවා — “audit කළ හැකි privacy”, නියාමකයාට බලන්න පුළුවන්, නමුත් සාමාන්ය පුද්ගලයාට බැහැ. හැබැයි “බැලිය හැකිද” කියන එකයි “කාවටද බලන්න පුළුවන්” කියන එකයි වෙන දේවල්.
අන්න ඒ key එක පරිශීලකයාගේම අතේ නම්, පරිශීලකයා තමන් කැමති කාටද ගනුදෙනු විස්තර හෙළි කරන්නෙ කියලා තීරණය කරනවා නම්, ඒක සැබෑ privacy එකක්. නමුත් Dusk වල ගෘහ නිර්මාණයේ, selective disclosure යාන්ත්රණය සැලසුම් කරලා තියෙන්නේ “issuer, trading venue, auditor හෝ regulator” සඳහායි. ලන්ඩන් NPEX පැත්තේ නම්, නියාමකයාට ඇත්තටම ඒ authorized key එක හරහා realtime auditing කරන්න පුළුවන්. ප්රශ්නය තියෙන්නේ පරිශීලකයාට veto අයිතියක් තියෙනවාද? පරිශීලකයා රහසක් තබාගන්න කැමති වෙද්දී, නියාමකයා disclosure ඉල්ලනවා නම්, කාගේ වචනයද අහන්නෙ? පාලන අයිතිය කා සතුද කියලා සහ trigger conditions මොනවාද කියලා දක්වා තිබෙන විස්තර “default private” කියන වචන හතර තරම්ම පැහැදිලි නැහැ.
දෙවැනි ප්රශ්නය මට වඩාත්ම දැනුන වේදනාව. Dusk එකේ เดิมพัน එක මොකක්ද? අනාගතයේ නියාමනයට යටත් වන මූල්ය යෙදුම් අවසානයේ protocol-level confidentiality අවශ්ය වෙනවා කියන එකයි. ඒක ලස්සනට කියලා තියෙනවා, නමුත් එක කොන්දේසියක් තියෙනවා — නියාමනය තවත් දැඩි නොවෙයි කියලා ඔබට “ඔට්ටු” තැබෙන්න සිද්ධ වෙනවා.
කවදාහරි යම් jurisdiction එකකින් තීරණය කළොත් සියලු ගනුදෙනු සම්පූර්ණයෙන්ම transparent විය යුතුයි කියලා, Moonlight mode එකට ඒකට මුහුණ දෙන්න පුළුවන් වෙයි. හැබැයි Phoenix පැත්තේ එය සෘජුවම compliance බාධාවක් ලෙස සලකාවිද? ඒක code එකෙන් පුරවන්න පුළුවන් gap එකක් නෙවෙයි. විවිධ රටවල් වල නියාමන අවශ්යතා එක වගේ නැහැ. MiCA පිළිගන්න දේ SEC එක පිළිගන්න බැරිවෙන්න පුළුවන්. Dusk තෝරාගෙන තියෙන්නේ දෙපැත්තේම යන පරිශීලකයන් දෙදෙනාටම ටිකක් සතුටු කරලා ගන්න “මැද මාර්ගයක්”. අවසානයේ, දෙපැත්තමත් තේරුම් ගන්න ඕන, ඒත් අවසන්ට දෙපැත්තටම තරම්ම අන්තයට යන්න නොවෙන්න ඉඩ තියෙනවා.
NPEX එකේ යුරෝ මිලියන 300ක් වත්කම් සැබෑවටම already on-chain වෙලා තියෙනවා, EURQ stablecoin එකත් දුවනවා — මේවා ඇත්ත. දිශාව මමත් පිළිගන්නවා — privacy සහ compliance අතර balance එකක් අවශ්යයි; එකක් තෝරලා අනෙක අතහැරීම නෙවෙයි. නමුත් මගේ ලොකුම සැකය තාක්ෂණය නරක වෙයි කියන එක නෙවෙයි; නියාමනය තවමත් තියුණු ලෙස වෙනස් වෙමින් පවතින එකයි, ඒ වෙනස්වීම් හරහා යද්දී Dusk තෝරාගත්තේ ඉතාමත් පටු මාර්ගයක්.
මම දිගටම බලාගෙන ඉන්නවා: Dusk එක selective disclosure සඳහා සම්පූර්ණ trigger conditions සහ පාලන අයිතිය කාටද කියලා පැහැදිලිව ප්රකාශ කරලා තියෙනවද? තිබුණොත්, auditing privacy කියන දේ සැබෑ ලෙසම verify කළ හැකි balance එකක් වෙයි. නැත්තම්, ඒ දොරේ යතුර ඇත්තේ කා ළඟද — පරිශීලකයා කවදාවත් දැනගන්න බැහැ.
අවදානම් දැනුම්දීම: ඉහත සඳහන් කරුණු මගේ පෞද්ගලික නිරීක්ෂණයි; ආයෝජන උපදේශයක් නොවේ. DYOR.
#dusk $DUSK @Dusk
Dusk සෑඩර් පත්රිකාව මම වාර තුනක් කියෙව්වා.
තුන්වැනි වාරේ පහළට පෙරළද්දී හිතේ සැකයක් ඇති වුණා.
පළමුව අතහරින්න බැරි ප්රශ්නය තමයි ඒ auditing key එක. Whitepaper එකේ හොඳින් කියලා තියෙනවා — “audit කළ හැකි privacy”, නියාමකයාට බලන්න පුළුවන්, නමුත් සාමාන්ය පුද්ගලයාට බැහැ. හැබැයි “බැලිය හැකිද” කියන එකයි “කාවටද බලන්න පුළුවන්” කියන එකයි වෙන දේවල්.
අන්න ඒ key එක පරිශීලකයාගේම අතේ නම්, පරිශීලකයා තමන් කැමති කාටද ගනුදෙනු විස්තර හෙළි කරන්නෙ කියලා තීරණය කරනවා නම්, ඒක සැබෑ privacy එකක්. නමුත් Dusk වල ගෘහ නිර්මාණයේ, selective disclosure යාන්ත්රණය සැලසුම් කරලා තියෙන්නේ “issuer, trading venue, auditor හෝ regulator” සඳහායි. ලන්ඩන් NPEX පැත්තේ නම්, නියාමකයාට ඇත්තටම ඒ authorized key එක හරහා realtime auditing කරන්න පුළුවන්. ප්රශ්නය තියෙන්නේ පරිශීලකයාට veto අයිතියක් තියෙනවාද? පරිශීලකයා රහසක් තබාගන්න කැමති වෙද්දී, නියාමකයා disclosure ඉල්ලනවා නම්, කාගේ වචනයද අහන්නෙ? පාලන අයිතිය කා සතුද කියලා සහ trigger conditions මොනවාද කියලා දක්වා තිබෙන විස්තර “default private” කියන වචන හතර තරම්ම පැහැදිලි නැහැ.
දෙවැනි ප්රශ්නය මට වඩාත්ම දැනුන වේදනාව. Dusk එකේ เดิมพัน එක මොකක්ද? අනාගතයේ නියාමනයට යටත් වන මූල්ය යෙදුම් අවසානයේ protocol-level confidentiality අවශ්ය වෙනවා කියන එකයි. ඒක ලස්සනට කියලා තියෙනවා, නමුත් එක කොන්දේසියක් තියෙනවා — නියාමනය තවත් දැඩි නොවෙයි කියලා ඔබට “ඔට්ටු” තැබෙන්න සිද්ධ වෙනවා.
කවදාහරි යම් jurisdiction එකකින් තීරණය කළොත් සියලු ගනුදෙනු සම්පූර්ණයෙන්ම transparent විය යුතුයි කියලා, Moonlight mode එකට ඒකට මුහුණ දෙන්න පුළුවන් වෙයි. හැබැයි Phoenix පැත්තේ එය සෘජුවම compliance බාධාවක් ලෙස සලකාවිද? ඒක code එකෙන් පුරවන්න පුළුවන් gap එකක් නෙවෙයි. විවිධ රටවල් වල නියාමන අවශ්යතා එක වගේ නැහැ. MiCA පිළිගන්න දේ SEC එක පිළිගන්න බැරිවෙන්න පුළුවන්. Dusk තෝරාගෙන තියෙන්නේ දෙපැත්තේම යන පරිශීලකයන් දෙදෙනාටම ටිකක් සතුටු කරලා ගන්න “මැද මාර්ගයක්”. අවසානයේ, දෙපැත්තමත් තේරුම් ගන්න ඕන, ඒත් අවසන්ට දෙපැත්තටම තරම්ම අන්තයට යන්න නොවෙන්න ඉඩ තියෙනවා.
NPEX එකේ යුරෝ මිලියන 300ක් වත්කම් සැබෑවටම already on-chain වෙලා තියෙනවා, EURQ stablecoin එකත් දුවනවා — මේවා ඇත්ත. දිශාව මමත් පිළිගන්නවා — privacy සහ compliance අතර balance එකක් අවශ්යයි; එකක් තෝරලා අනෙක අතහැරීම නෙවෙයි. නමුත් මගේ ලොකුම සැකය තාක්ෂණය නරක වෙයි කියන එක නෙවෙයි; නියාමනය තවමත් තියුණු ලෙස වෙනස් වෙමින් පවතින එකයි, ඒ වෙනස්වීම් හරහා යද්දී Dusk තෝරාගත්තේ ඉතාමත් පටු මාර්ගයක්.
මම දිගටම බලාගෙන ඉන්නවා: Dusk එක selective disclosure සඳහා සම්පූර්ණ trigger conditions සහ පාලන අයිතිය කාටද කියලා පැහැදිලිව ප්රකාශ කරලා තියෙනවද? තිබුණොත්, auditing privacy කියන දේ සැබෑ ලෙසම verify කළ හැකි balance එකක් වෙයි. නැත්තම්, ඒ දොරේ යතුර ඇත්තේ කා ළඟද — පරිශීලකයා කවදාවත් දැනගන්න බැහැ.
අවදානම් දැනුම්දීම: ඉහත සඳහන් කරුණු මගේ පෞද්ගලික නිරීක්ෂණයි; ආයෝජන උපදේශයක් නොවේ. DYOR.
#dusk $DUSK @Dusk
තුන්වැනි වාරේ පහළට පෙරළද්දී හිතේ සැකයක් ඇති වුණා.
පළමුව අතහරින්න බැරි ප්රශ්නය තමයි ඒ auditing key එක. Whitepaper එකේ හොඳින් කියලා තියෙනවා — “audit කළ හැකි privacy”, නියාමකයාට බලන්න පුළුවන්, නමුත් සාමාන්ය පුද්ගලයාට බැහැ. හැබැයි “බැලිය හැකිද” කියන එකයි “කාවටද බලන්න පුළුවන්” කියන එකයි වෙන දේවල්.
අන්න ඒ key එක පරිශීලකයාගේම අතේ නම්, පරිශීලකයා තමන් කැමති කාටද ගනුදෙනු විස්තර හෙළි කරන්නෙ කියලා තීරණය කරනවා නම්, ඒක සැබෑ privacy එකක්. නමුත් Dusk වල ගෘහ නිර්මාණයේ, selective disclosure යාන්ත්රණය සැලසුම් කරලා තියෙන්නේ “issuer, trading venue, auditor හෝ regulator” සඳහායි. ලන්ඩන් NPEX පැත්තේ නම්, නියාමකයාට ඇත්තටම ඒ authorized key එක හරහා realtime auditing කරන්න පුළුවන්. ප්රශ්නය තියෙන්නේ පරිශීලකයාට veto අයිතියක් තියෙනවාද? පරිශීලකයා රහසක් තබාගන්න කැමති වෙද්දී, නියාමකයා disclosure ඉල්ලනවා නම්, කාගේ වචනයද අහන්නෙ? පාලන අයිතිය කා සතුද කියලා සහ trigger conditions මොනවාද කියලා දක්වා තිබෙන විස්තර “default private” කියන වචන හතර තරම්ම පැහැදිලි නැහැ.
දෙවැනි ප්රශ්නය මට වඩාත්ම දැනුන වේදනාව. Dusk එකේ เดิมพัน එක මොකක්ද? අනාගතයේ නියාමනයට යටත් වන මූල්ය යෙදුම් අවසානයේ protocol-level confidentiality අවශ්ය වෙනවා කියන එකයි. ඒක ලස්සනට කියලා තියෙනවා, නමුත් එක කොන්දේසියක් තියෙනවා — නියාමනය තවත් දැඩි නොවෙයි කියලා ඔබට “ඔට්ටු” තැබෙන්න සිද්ධ වෙනවා.
කවදාහරි යම් jurisdiction එකකින් තීරණය කළොත් සියලු ගනුදෙනු සම්පූර්ණයෙන්ම transparent විය යුතුයි කියලා, Moonlight mode එකට ඒකට මුහුණ දෙන්න පුළුවන් වෙයි. හැබැයි Phoenix පැත්තේ එය සෘජුවම compliance බාධාවක් ලෙස සලකාවිද? ඒක code එකෙන් පුරවන්න පුළුවන් gap එකක් නෙවෙයි. විවිධ රටවල් වල නියාමන අවශ්යතා එක වගේ නැහැ. MiCA පිළිගන්න දේ SEC එක පිළිගන්න බැරිවෙන්න පුළුවන්. Dusk තෝරාගෙන තියෙන්නේ දෙපැත්තේම යන පරිශීලකයන් දෙදෙනාටම ටිකක් සතුටු කරලා ගන්න “මැද මාර්ගයක්”. අවසානයේ, දෙපැත්තමත් තේරුම් ගන්න ඕන, ඒත් අවසන්ට දෙපැත්තටම තරම්ම අන්තයට යන්න නොවෙන්න ඉඩ තියෙනවා.
NPEX එකේ යුරෝ මිලියන 300ක් වත්කම් සැබෑවටම already on-chain වෙලා තියෙනවා, EURQ stablecoin එකත් දුවනවා — මේවා ඇත්ත. දිශාව මමත් පිළිගන්නවා — privacy සහ compliance අතර balance එකක් අවශ්යයි; එකක් තෝරලා අනෙක අතහැරීම නෙවෙයි. නමුත් මගේ ලොකුම සැකය තාක්ෂණය නරක වෙයි කියන එක නෙවෙයි; නියාමනය තවමත් තියුණු ලෙස වෙනස් වෙමින් පවතින එකයි, ඒ වෙනස්වීම් හරහා යද්දී Dusk තෝරාගත්තේ ඉතාමත් පටු මාර්ගයක්.
මම දිගටම බලාගෙන ඉන්නවා: Dusk එක selective disclosure සඳහා සම්පූර්ණ trigger conditions සහ පාලන අයිතිය කාටද කියලා පැහැදිලිව ප්රකාශ කරලා තියෙනවද? තිබුණොත්, auditing privacy කියන දේ සැබෑ ලෙසම verify කළ හැකි balance එකක් වෙයි. නැත්තම්, ඒ දොරේ යතුර ඇත්තේ කා ළඟද — පරිශීලකයා කවදාවත් දැනගන්න බැහැ.
අවදානම් දැනුම්දීම: ඉහත සඳහන් කරුණු මගේ පෞද්ගලික නිරීක්ෂණයි; ආයෝජන උපදේශයක් නොවේ. DYOR.
#dusk $DUSK @Dusk
140
·
--
வார இறுதியில் குழுவில் உள்ளவர்களுடன் DeFi கடன் வாங்கல் குறித்து பேசிக்கொண்டிருந்தோம்; இறுதியில் எல்லாருக்கும் மிகவும் தலைவலி தரும் விஷயம் ஒரே மாதிரியானதாக இருப்பதை கண்டுபிடித்தேன்—பூல்கள் கிடைக்கவில்லை என்பதல்ல; ஆனால் வட்டி விகிதம் மாறுவதால் அது மிகவும் பயமுறுத்துகிறது. அடமானத்தின் (collateral) விலை அதிர்வு போதுமான அளவு தொந்தரவு என்றால், அதற்கு மேலாக சந்தை மனநிலைக்கு ஏற்ப வட்டி தினமும் மூன்று முறை மாறுகிறது. ஒரு முறை கடன் வாங்கிய பிறகு, அதை திருப்பித் தரும்போது எவ்வளவு செலுத்த வேண்டும் என்பது மனதில் முற்றிலும் தெளிவில்லை.
TermMax செய்வது இந்த மாறியை நீக்குவதுதான். நுழையும்போதே வட்டி விகிதத்தை பூட்டி விடுகிறது—மூன்று மாதத்திற்கு கடன் வாங்கினால் மூன்று மாத வட்டியே, ஒரு வருடம் என்றால் அந்த வருடத்தின் வட்டியே. காலாவதியானபோது கூடுதலாகவும் இல்லை குறைவாகவும் ஒரு பைசாவும் இல்லை. செலவை முன்பே கணக்கிட்டு விட்டால் மனம் அமைதியாக இருக்கும். இது Morpho, Aave போன்ற மாறும் (floating) வட்டி ஒப்பந்தங்களுக்கு போட்டி அல்ல; மாறாக அவற்றின் மேல் ஒரு நிலையான வட்டி என்ற “ஷெல்” போடுவது போல—அடிப்படை திரவம் (liquidity) இன்னும் அந்த ஒப்பந்தங்களில்தான் ஓடுகிறது; மேல் அடுக்கில் உங்களுக்கு ஒரு உறுதியான (deterministic) விலை/报价 கிடைக்கிறது.
தரவிலும் உண்மையில் “உறுதித்தன்மை”க்கு மக்கள் பணம் செலுத்த தயாராக இருப்பது தெரிகிறது. TVL 9000万美元க்கு மேல் சென்றுள்ளது, பதிவு செய்யப்பட்ட வாலெட்டுகள் 150 லட்சத்துக்கும் மேல், தினசரி செயலில் உள்ள பயனர்கள் சுமார் 9万; உச்சத்தை 17万 வரை சென்றது. Ethereum, BNB Chain, Arbitrum, Base, Berachain உள்ளிட்ட சங்கிலிகளில் (chains) டெப்ளாய் செய்யப்பட்டு, Morpho, Aave, Venus, Pendle அனைத்தையும் ஏற்கனவே கொண்டு வந்திருக்கிறார்கள். 3月25日 அன்று தினசரி செயலில் உள்ள முகவரிகள் கடன்/借贷 புரொட்டோகால்களில் இரண்டாவது இடம்—Aaveக்கு அடுத்ததாக.
என்னை இன்னும் ஆச்சரியப்படுத்தியது ஜனவரியில் நடந்த ஒரு விஷயம்—TermMax BNB Chain-ல் டோக்கனாக்கப்பட்ட பங்குகள் (tokenized stocks) அடமானமாக பயன்படுத்தப்படும் நிலையான வட்டி கடன் சந்தையை தொடங்கியுள்ளது; Ondoவின் டோக்கனாக்கப்பட்ட securities-ஐ ஒருங்கிணைத்துள்ளது. பங்குகள் டோக்கன்களை அடமானமாக வைத்து stablecoin liquidity பெறலாம்; உங்கள் வைத்திருப்பை (holdings) விற்க வேண்டியதில்லை; வட்டி செலவையும் பூட்டி விட முடியும். நிலையான வட்டி + RWA என்ற சேர்க்கை, சங்கிலி (on-chain) மற்றும் பாரம்பரிய நிதி (traditional finance) ஆகியவற்றுக்கு இடையிலான பாலத்தை இன்னும் ஒரு படி முன்னே தள்ளியது.
இந்த நிதிசேகரிப்பு பகுதியில் Cumberland DRW, HashKey Capital, Decima Fund ஆகியவற்றின் பணத்தை பெற்றது. YZi Labs-இன் EASY Residency மூன்றாம் காலாண்டு (third season) கூட毕业 (graduated) ஆனது. DeFiSafety மதிப்பெண் 93%, Aave V3 மட்டத்தில்; audit மற்றும் Immunefi漏洞赏金 (bug bounty) களும் உள்ளன. TMX மொத்த அளவு 10亿, 8月25号 TGE.
சொல்வதற்கு உண்மையாக, பாரம்பரிய நிதியில் நிலையான வட்டி என்பது ஏற்கனவே ஒரு தரநிலை (standard) தான். DeFi இன்று வரை வந்த பிறகும், இல்லாதது இப்படியான “பணத்தை/கணக்கை தெளிவாக முன்பே கணக்கிட்டு விடும்” கருவிதான். TermMax வெற்றி பெறுமா என்பதை உறுதியாக சொல்ல முடியாது; ஆனாலும் அது குறைந்தபட்சம் ஒன்றை நிரூபிக்கிறது: on-chain-ல் பணம் கடன் வாங்கும்போது, ஒவ்வொரு முறையும் வட்டி விகிதத்தை கணித்து சூதாட வேண்டியதில்லை. இந்த செலவை முன்பே கணக்கிட்டு விடும் உணர்வு, அதிக APY-ஐ விரட்டிப் பிடிப்பதை விட மிகவும் உறுதியானதாக இருக்கிறது.
#termmax @TermMax
வார இறுதியில் குழுவில் உள்ளவர்களுடன் DeFi கடன் வாங்கல் குறித்து பேசிக்கொண்டிருந்தோம்; இறுதியில் எல்லாருக்கும் மிகவும் தலைவலி தரும் விஷயம் ஒரே மாதிரியானதாக இருப்பதை கண்டுபிடித்தேன்—பூல்கள் கிடைக்கவில்லை என்பதல்ல; ஆனால் வட்டி விகிதம் மாறுவதால் அது மிகவும் பயமுறுத்துகிறது. அடமானத்தின் (collateral) விலை அதிர்வு போதுமான அளவு தொந்தரவு என்றால், அதற்கு மேலாக சந்தை மனநிலைக்கு ஏற்ப வட்டி தினமும் மூன்று முறை மாறுகிறது. ஒரு முறை கடன் வாங்கிய பிறகு, அதை திருப்பித் தரும்போது எவ்வளவு செலுத்த வேண்டும் என்பது மனதில் முற்றிலும் தெளிவில்லை.
TermMax செய்வது இந்த மாறியை நீக்குவதுதான். நுழையும்போதே வட்டி விகிதத்தை பூட்டி விடுகிறது—மூன்று மாதத்திற்கு கடன் வாங்கினால் மூன்று மாத வட்டியே, ஒரு வருடம் என்றால் அந்த வருடத்தின் வட்டியே. காலாவதியானபோது கூடுதலாகவும் இல்லை குறைவாகவும் ஒரு பைசாவும் இல்லை. செலவை முன்பே கணக்கிட்டு விட்டால் மனம் அமைதியாக இருக்கும். இது Morpho, Aave போன்ற மாறும் (floating) வட்டி ஒப்பந்தங்களுக்கு போட்டி அல்ல; மாறாக அவற்றின் மேல் ஒரு நிலையான வட்டி என்ற “ஷெல்” போடுவது போல—அடிப்படை திரவம் (liquidity) இன்னும் அந்த ஒப்பந்தங்களில்தான் ஓடுகிறது; மேல் அடுக்கில் உங்களுக்கு ஒரு உறுதியான (deterministic) விலை/报价 கிடைக்கிறது.
தரவிலும் உண்மையில் “உறுதித்தன்மை”க்கு மக்கள் பணம் செலுத்த தயாராக இருப்பது தெரிகிறது. TVL 9000万美元க்கு மேல் சென்றுள்ளது, பதிவு செய்யப்பட்ட வாலெட்டுகள் 150 லட்சத்துக்கும் மேல், தினசரி செயலில் உள்ள பயனர்கள் சுமார் 9万; உச்சத்தை 17万 வரை சென்றது. Ethereum, BNB Chain, Arbitrum, Base, Berachain உள்ளிட்ட சங்கிலிகளில் (chains) டெப்ளாய் செய்யப்பட்டு, Morpho, Aave, Venus, Pendle அனைத்தையும் ஏற்கனவே கொண்டு வந்திருக்கிறார்கள். 3月25日 அன்று தினசரி செயலில் உள்ள முகவரிகள் கடன்/借贷 புரொட்டோகால்களில் இரண்டாவது இடம்—Aaveக்கு அடுத்ததாக.
என்னை இன்னும் ஆச்சரியப்படுத்தியது ஜனவரியில் நடந்த ஒரு விஷயம்—TermMax BNB Chain-ல் டோக்கனாக்கப்பட்ட பங்குகள் (tokenized stocks) அடமானமாக பயன்படுத்தப்படும் நிலையான வட்டி கடன் சந்தையை தொடங்கியுள்ளது; Ondoவின் டோக்கனாக்கப்பட்ட securities-ஐ ஒருங்கிணைத்துள்ளது. பங்குகள் டோக்கன்களை அடமானமாக வைத்து stablecoin liquidity பெறலாம்; உங்கள் வைத்திருப்பை (holdings) விற்க வேண்டியதில்லை; வட்டி செலவையும் பூட்டி விட முடியும். நிலையான வட்டி + RWA என்ற சேர்க்கை, சங்கிலி (on-chain) மற்றும் பாரம்பரிய நிதி (traditional finance) ஆகியவற்றுக்கு இடையிலான பாலத்தை இன்னும் ஒரு படி முன்னே தள்ளியது.
இந்த நிதிசேகரிப்பு பகுதியில் Cumberland DRW, HashKey Capital, Decima Fund ஆகியவற்றின் பணத்தை பெற்றது. YZi Labs-இன் EASY Residency மூன்றாம் காலாண்டு (third season) கூட毕业 (graduated) ஆனது. DeFiSafety மதிப்பெண் 93%, Aave V3 மட்டத்தில்; audit மற்றும் Immunefi漏洞赏金 (bug bounty) களும் உள்ளன. TMX மொத்த அளவு 10亿, 8月25号 TGE.
சொல்வதற்கு உண்மையாக, பாரம்பரிய நிதியில் நிலையான வட்டி என்பது ஏற்கனவே ஒரு தரநிலை (standard) தான். DeFi இன்று வரை வந்த பிறகும், இல்லாதது இப்படியான “பணத்தை/கணக்கை தெளிவாக முன்பே கணக்கிட்டு விடும்” கருவிதான். TermMax வெற்றி பெறுமா என்பதை உறுதியாக சொல்ல முடியாது; ஆனாலும் அது குறைந்தபட்சம் ஒன்றை நிரூபிக்கிறது: on-chain-ல் பணம் கடன் வாங்கும்போது, ஒவ்வொரு முறையும் வட்டி விகிதத்தை கணித்து சூதாட வேண்டியதில்லை. இந்த செலவை முன்பே கணக்கிட்டு விடும் உணர்வு, அதிக APY-ஐ விரட்டிப் பிடிப்பதை விட மிகவும் உறுதியானதாக இருக்கிறது.
#termmax @TermMax
TermMax செய்வது இந்த மாறியை நீக்குவதுதான். நுழையும்போதே வட்டி விகிதத்தை பூட்டி விடுகிறது—மூன்று மாதத்திற்கு கடன் வாங்கினால் மூன்று மாத வட்டியே, ஒரு வருடம் என்றால் அந்த வருடத்தின் வட்டியே. காலாவதியானபோது கூடுதலாகவும் இல்லை குறைவாகவும் ஒரு பைசாவும் இல்லை. செலவை முன்பே கணக்கிட்டு விட்டால் மனம் அமைதியாக இருக்கும். இது Morpho, Aave போன்ற மாறும் (floating) வட்டி ஒப்பந்தங்களுக்கு போட்டி அல்ல; மாறாக அவற்றின் மேல் ஒரு நிலையான வட்டி என்ற “ஷெல்” போடுவது போல—அடிப்படை திரவம் (liquidity) இன்னும் அந்த ஒப்பந்தங்களில்தான் ஓடுகிறது; மேல் அடுக்கில் உங்களுக்கு ஒரு உறுதியான (deterministic) விலை/报价 கிடைக்கிறது.
தரவிலும் உண்மையில் “உறுதித்தன்மை”க்கு மக்கள் பணம் செலுத்த தயாராக இருப்பது தெரிகிறது. TVL 9000万美元க்கு மேல் சென்றுள்ளது, பதிவு செய்யப்பட்ட வாலெட்டுகள் 150 லட்சத்துக்கும் மேல், தினசரி செயலில் உள்ள பயனர்கள் சுமார் 9万; உச்சத்தை 17万 வரை சென்றது. Ethereum, BNB Chain, Arbitrum, Base, Berachain உள்ளிட்ட சங்கிலிகளில் (chains) டெப்ளாய் செய்யப்பட்டு, Morpho, Aave, Venus, Pendle அனைத்தையும் ஏற்கனவே கொண்டு வந்திருக்கிறார்கள். 3月25日 அன்று தினசரி செயலில் உள்ள முகவரிகள் கடன்/借贷 புரொட்டோகால்களில் இரண்டாவது இடம்—Aaveக்கு அடுத்ததாக.
என்னை இன்னும் ஆச்சரியப்படுத்தியது ஜனவரியில் நடந்த ஒரு விஷயம்—TermMax BNB Chain-ல் டோக்கனாக்கப்பட்ட பங்குகள் (tokenized stocks) அடமானமாக பயன்படுத்தப்படும் நிலையான வட்டி கடன் சந்தையை தொடங்கியுள்ளது; Ondoவின் டோக்கனாக்கப்பட்ட securities-ஐ ஒருங்கிணைத்துள்ளது. பங்குகள் டோக்கன்களை அடமானமாக வைத்து stablecoin liquidity பெறலாம்; உங்கள் வைத்திருப்பை (holdings) விற்க வேண்டியதில்லை; வட்டி செலவையும் பூட்டி விட முடியும். நிலையான வட்டி + RWA என்ற சேர்க்கை, சங்கிலி (on-chain) மற்றும் பாரம்பரிய நிதி (traditional finance) ஆகியவற்றுக்கு இடையிலான பாலத்தை இன்னும் ஒரு படி முன்னே தள்ளியது.
இந்த நிதிசேகரிப்பு பகுதியில் Cumberland DRW, HashKey Capital, Decima Fund ஆகியவற்றின் பணத்தை பெற்றது. YZi Labs-இன் EASY Residency மூன்றாம் காலாண்டு (third season) கூட毕业 (graduated) ஆனது. DeFiSafety மதிப்பெண் 93%, Aave V3 மட்டத்தில்; audit மற்றும் Immunefi漏洞赏金 (bug bounty) களும் உள்ளன. TMX மொத்த அளவு 10亿, 8月25号 TGE.
சொல்வதற்கு உண்மையாக, பாரம்பரிய நிதியில் நிலையான வட்டி என்பது ஏற்கனவே ஒரு தரநிலை (standard) தான். DeFi இன்று வரை வந்த பிறகும், இல்லாதது இப்படியான “பணத்தை/கணக்கை தெளிவாக முன்பே கணக்கிட்டு விடும்” கருவிதான். TermMax வெற்றி பெறுமா என்பதை உறுதியாக சொல்ல முடியாது; ஆனாலும் அது குறைந்தபட்சம் ஒன்றை நிரூபிக்கிறது: on-chain-ல் பணம் கடன் வாங்கும்போது, ஒவ்வொரு முறையும் வட்டி விகிதத்தை கணித்து சூதாட வேண்டியதில்லை. இந்த செலவை முன்பே கணக்கிட்டு விடும் உணர்வு, அதிக APY-ஐ விரட்டிப் பிடிப்பதை விட மிகவும் உறுதியானதாக இருக்கிறது.
#termmax @TermMax
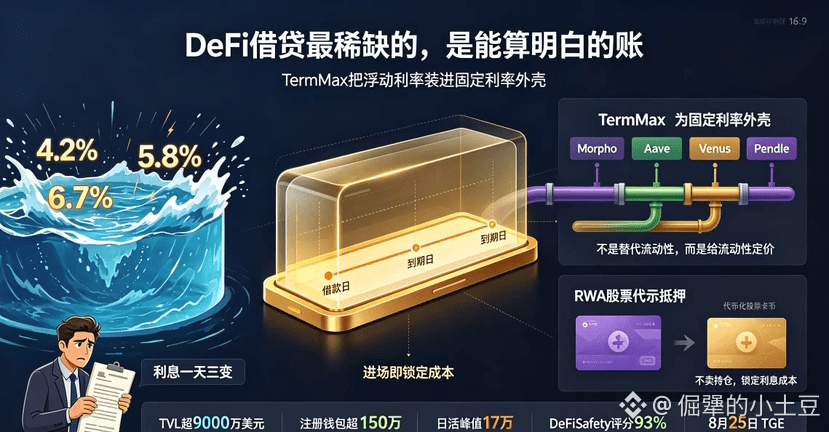
89
·
--
චයින් ප්රකාශයක් (聊公链) පිළිබඳව ගබඩා/ස්ටේකිං (质押) කරනවිට, මම ක්රමයෙන් තේරුම් ගත්තා—බොහෝ දෙනෙක් ඇත්තටම වැරදි පැත්තෙන් බලන බව.
නවකයන් කිහිපදෙනෙක් හිතන්නේ DUSK ස්ටේකිං කිරීම කියන්නේ සරලව මුදල්/කාසි අගුලු දමා “ඉඳගෙනම” ලාභ උපයන එකක් කියලා. ඇත්තටම ඒක එහෙම නෑ. ඔබ සෘජුව ස්ටේකිං කරනවා නම්, ඔබම නෝඩ් එකක් ධාවනය කළ යුතුයි. නිරන්තරයෙන් online තත්ත්වය පවත්වාගෙන යා යුතු අතර, සැකසුම් (configuration) නිවැරදිව සකස් කළ යුතුයි. නෝඩ් එක සක්රීය වීමට කොට්ටාස 4320ක් පමණ බලා සිටින්න ඕන—එය පැය 12ක් වගේ.
අතිරේක ස්ටේකිං කිරීමත් (追加质押) මනා ලෙස තේරුම් ගත යුතු දෙයක්. ඔබට පවතින ස්ටේකිං එකට අමතර මුදල් එකතු කළාම, ඉක්මනින්ම සක්රීය වන ප්රමාණය 90%ක් පමණයි; ඉතිරි 10% non-active තත්ත්වයේ இருக்கும். ඔබ සම්පූර්ණයෙන්ම ස්ටේකිං අවලංගු (cancel) නොකර එම 10% එක නැවත භාවිතා කරන්න බැහැ.
ලැබෙන ත්යාගය (rewards) ස්ථාවර නැහැ; ඔබගේ consensus (සම්මුතිය) සහභාගීත්ව මට්ටම සහ “effective stake” ප්රමාණය මත එය තීරණය වෙනවා. ලාභයේ තාර්කිකතාව වගේම—ජාලය වෙනුවෙන් ඔබ දක්වන දායකත්වයට මිල ගෙවනවා වැනි එකක්; ව්යාපෘතියෙන් නිරන්තරයෙන් mint/subsidy දමා හදන “බුබුල” මත රඳා ලාභ උදුරා ගැනීමක් නොවෙයි.
ඊට අමතරව අවධානය යොමු කරන්න වටින තවත් දෙයක් තමයි දඬුවම් (punishment) ක්රමය. Dusk “soft slashing” වර්ගයේ මෘදු දඬුවම් භාවිතා කරනවා—ඔබේ කාසි සෘජුවම පුච්චලා (burn) දමන්නේ නෑ. නමුත් නැවත නැවත වැරදි කරනවා හෝ දිගු කාලයක් offline ඉඳලා සිටිනවා නම්, ත්යාගය නතර වෙන අතර effective stake ප්රමාණය අඩුවනවා.
ඔබේ online ratio 95%ට වඩා අඩු නම්, ඉතින් ඔබගේ ත්යාගයෙන් 10%ක් කෙලින්ම අඩු කරනවා. අඛණ්ඩව නීති උල්ලංඝනය කරනවා නම්—එක් වාරයකට නෝඩ් එකෙන් ඇති ස්ටේකිං ප්රමාණයෙන් 10%ක් ඉවත් කරලා rewards pool එකට මාරු කරනවා.
නමුත් මගේ හිත තුළ තියෙන සැකයක් තවමත් තියෙනවා. නෝඩ් ක්රමය පියවරෙන් පියවර ගොඩනැගීලා වගේ පෙනෙනවා, නමුත් සම්පූර්ණ ආකෘතිය තිබුණා කියලා එය සැබවින්ම “දේන්ද්රගත නැති” (true decentralization) බවට සමාන නොවෙයි. අවසානයට බලන්නේ—නෝඩ් ව්යාප්තිය ඇත්තටම ප්රමාණවත් තරම් විසිරී තිබෙනවද කියලා. සාමාන්ය සහභාගීවන්නන්ට දිගු කාලයක් නෝඩ් ධාවනය කරන්නට අවශ්ය hardware සහ operations (运维) වියදම් ඉවසගන්න පුළුවන්ද යන්නත් වැදගත්.
ඉල්ලුම/පිහිටීම (threshold) හෙමින් හෙමින් ඉහළ නගිනවා නම්, ටිකින් ටික එය බොහෝ දෙනෙකුගෙන් අඩු “විශාල ගනුදෙනුකරුවන්” (big whales) කිහිප දෙනා වෙත සංකේන්ද්රණය වීමට ඉඩ තියෙනවා. එහෙම වුණොත්, හොඳම යාන්ත්රණය තිබුණත් ක්රමය තේරුම් වෙනස් වෙලා අර්ථය දිරවී යන්න පුළුවන්.
මට වැඩි වැඩියෙන් දැනෙන්නේ—ඉදිරියට public chain අතර වෙනස වෙන් වෙන්නේ “කවුරුහරි කෙටි කාලයක් තුළ ස්ටේකිං ලාභය වැඩි කරලා වැඩි මුදල් ඇද ගන්නවාද” කියන එකෙන්ම නොවෙයි. ඉහළ ලාභය මුදල් ඉක්මනින් ඇද ගන්න පුළුවන්, නමුත් එයින් බොහෝ දෙනා එන්නේ arbitrage කරන ගමන් යන පාරම්පරිකයෝ (過客).
ඇත්තටම දිගු කාලයක් මිනිසුන් රඳවා තබා ගන්නේ නම්—“අයිතිය සහ වගකීම” (权责) සමතුලිත සහ ප්රමාණවත් විශ්වාසනීය consensus සහභාගීත්ව යාන්ත්රණයක්. Dusk දැන් ක්රමයෙන් ගොඩනඟනේ හරියටම එවැනි දෙයක්.
Consensus ක්රියාවලියේදී නෝඩ් හඳුනාගැනීම (node identity) සැඟවී ඇත; Provisioner වීමට අවම වශයෙන් 1000 DUSK පමණක් ඇති අතර, දැනටමත් ක්රියාකාරී නෝඩ් ධාවකයන් (active node operators) 270කට වැඩි ගණනක් සිටිනවා.
ඒක ඇත්තටම සාර්ථකව ක්රියාත්මක වෙනවාද කියලා මට තවමත් නෝඩ් ව්යාප්තිය සහ ස්ටේකිං ecosystem එක සැබවින්ම කාලයත් සමඟ වෙනස් වෙන්නේ කොහොමද කියලා නිරීක්ෂණය කරගෙනම ඉන්න වෙනවා.
#dusk $DUSK @Dusk
චයින් ප්රකාශයක් (聊公链) පිළිබඳව ගබඩා/ස්ටේකිං (质押) කරනවිට, මම ක්රමයෙන් තේරුම් ගත්තා—බොහෝ දෙනෙක් ඇත්තටම වැරදි පැත්තෙන් බලන බව.
නවකයන් කිහිපදෙනෙක් හිතන්නේ DUSK ස්ටේකිං කිරීම කියන්නේ සරලව මුදල්/කාසි අගුලු දමා “ඉඳගෙනම” ලාභ උපයන එකක් කියලා. ඇත්තටම ඒක එහෙම නෑ. ඔබ සෘජුව ස්ටේකිං කරනවා නම්, ඔබම නෝඩ් එකක් ධාවනය කළ යුතුයි. නිරන්තරයෙන් online තත්ත්වය පවත්වාගෙන යා යුතු අතර, සැකසුම් (configuration) නිවැරදිව සකස් කළ යුතුයි. නෝඩ් එක සක්රීය වීමට කොට්ටාස 4320ක් පමණ බලා සිටින්න ඕන—එය පැය 12ක් වගේ.
අතිරේක ස්ටේකිං කිරීමත් (追加质押) මනා ලෙස තේරුම් ගත යුතු දෙයක්. ඔබට පවතින ස්ටේකිං එකට අමතර මුදල් එකතු කළාම, ඉක්මනින්ම සක්රීය වන ප්රමාණය 90%ක් පමණයි; ඉතිරි 10% non-active තත්ත්වයේ இருக்கும். ඔබ සම්පූර්ණයෙන්ම ස්ටේකිං අවලංගු (cancel) නොකර එම 10% එක නැවත භාවිතා කරන්න බැහැ.
ලැබෙන ත්යාගය (rewards) ස්ථාවර නැහැ; ඔබගේ consensus (සම්මුතිය) සහභාගීත්ව මට්ටම සහ “effective stake” ප්රමාණය මත එය තීරණය වෙනවා. ලාභයේ තාර්කිකතාව වගේම—ජාලය වෙනුවෙන් ඔබ දක්වන දායකත්වයට මිල ගෙවනවා වැනි එකක්; ව්යාපෘතියෙන් නිරන්තරයෙන් mint/subsidy දමා හදන “බුබුල” මත රඳා ලාභ උදුරා ගැනීමක් නොවෙයි.
ඊට අමතරව අවධානය යොමු කරන්න වටින තවත් දෙයක් තමයි දඬුවම් (punishment) ක්රමය. Dusk “soft slashing” වර්ගයේ මෘදු දඬුවම් භාවිතා කරනවා—ඔබේ කාසි සෘජුවම පුච්චලා (burn) දමන්නේ නෑ. නමුත් නැවත නැවත වැරදි කරනවා හෝ දිගු කාලයක් offline ඉඳලා සිටිනවා නම්, ත්යාගය නතර වෙන අතර effective stake ප්රමාණය අඩුවනවා.
ඔබේ online ratio 95%ට වඩා අඩු නම්, ඉතින් ඔබගේ ත්යාගයෙන් 10%ක් කෙලින්ම අඩු කරනවා. අඛණ්ඩව නීති උල්ලංඝනය කරනවා නම්—එක් වාරයකට නෝඩ් එකෙන් ඇති ස්ටේකිං ප්රමාණයෙන් 10%ක් ඉවත් කරලා rewards pool එකට මාරු කරනවා.
නමුත් මගේ හිත තුළ තියෙන සැකයක් තවමත් තියෙනවා. නෝඩ් ක්රමය පියවරෙන් පියවර ගොඩනැගීලා වගේ පෙනෙනවා, නමුත් සම්පූර්ණ ආකෘතිය තිබුණා කියලා එය සැබවින්ම “දේන්ද්රගත නැති” (true decentralization) බවට සමාන නොවෙයි. අවසානයට බලන්නේ—නෝඩ් ව්යාප්තිය ඇත්තටම ප්රමාණවත් තරම් විසිරී තිබෙනවද කියලා. සාමාන්ය සහභාගීවන්නන්ට දිගු කාලයක් නෝඩ් ධාවනය කරන්නට අවශ්ය hardware සහ operations (运维) වියදම් ඉවසගන්න පුළුවන්ද යන්නත් වැදගත්.
ඉල්ලුම/පිහිටීම (threshold) හෙමින් හෙමින් ඉහළ නගිනවා නම්, ටිකින් ටික එය බොහෝ දෙනෙකුගෙන් අඩු “විශාල ගනුදෙනුකරුවන්” (big whales) කිහිප දෙනා වෙත සංකේන්ද්රණය වීමට ඉඩ තියෙනවා. එහෙම වුණොත්, හොඳම යාන්ත්රණය තිබුණත් ක්රමය තේරුම් වෙනස් වෙලා අර්ථය දිරවී යන්න පුළුවන්.
මට වැඩි වැඩියෙන් දැනෙන්නේ—ඉදිරියට public chain අතර වෙනස වෙන් වෙන්නේ “කවුරුහරි කෙටි කාලයක් තුළ ස්ටේකිං ලාභය වැඩි කරලා වැඩි මුදල් ඇද ගන්නවාද” කියන එකෙන්ම නොවෙයි. ඉහළ ලාභය මුදල් ඉක්මනින් ඇද ගන්න පුළුවන්, නමුත් එයින් බොහෝ දෙනා එන්නේ arbitrage කරන ගමන් යන පාරම්පරිකයෝ (過客).
ඇත්තටම දිගු කාලයක් මිනිසුන් රඳවා තබා ගන්නේ නම්—“අයිතිය සහ වගකීම” (权责) සමතුලිත සහ ප්රමාණවත් විශ්වාසනීය consensus සහභාගීත්ව යාන්ත්රණයක්. Dusk දැන් ක්රමයෙන් ගොඩනඟනේ හරියටම එවැනි දෙයක්.
Consensus ක්රියාවලියේදී නෝඩ් හඳුනාගැනීම (node identity) සැඟවී ඇත; Provisioner වීමට අවම වශයෙන් 1000 DUSK පමණක් ඇති අතර, දැනටමත් ක්රියාකාරී නෝඩ් ධාවකයන් (active node operators) 270කට වැඩි ගණනක් සිටිනවා.
ඒක ඇත්තටම සාර්ථකව ක්රියාත්මක වෙනවාද කියලා මට තවමත් නෝඩ් ව්යාප්තිය සහ ස්ටේකිං ecosystem එක සැබවින්ම කාලයත් සමඟ වෙනස් වෙන්නේ කොහොමද කියලා නිරීක්ෂණය කරගෙනම ඉන්න වෙනවා.
#dusk $DUSK @Dusk
නවකයන් කිහිපදෙනෙක් හිතන්නේ DUSK ස්ටේකිං කිරීම කියන්නේ සරලව මුදල්/කාසි අගුලු දමා “ඉඳගෙනම” ලාභ උපයන එකක් කියලා. ඇත්තටම ඒක එහෙම නෑ. ඔබ සෘජුව ස්ටේකිං කරනවා නම්, ඔබම නෝඩ් එකක් ධාවනය කළ යුතුයි. නිරන්තරයෙන් online තත්ත්වය පවත්වාගෙන යා යුතු අතර, සැකසුම් (configuration) නිවැරදිව සකස් කළ යුතුයි. නෝඩ් එක සක්රීය වීමට කොට්ටාස 4320ක් පමණ බලා සිටින්න ඕන—එය පැය 12ක් වගේ.
අතිරේක ස්ටේකිං කිරීමත් (追加质押) මනා ලෙස තේරුම් ගත යුතු දෙයක්. ඔබට පවතින ස්ටේකිං එකට අමතර මුදල් එකතු කළාම, ඉක්මනින්ම සක්රීය වන ප්රමාණය 90%ක් පමණයි; ඉතිරි 10% non-active තත්ත්වයේ இருக்கும். ඔබ සම්පූර්ණයෙන්ම ස්ටේකිං අවලංගු (cancel) නොකර එම 10% එක නැවත භාවිතා කරන්න බැහැ.
ලැබෙන ත්යාගය (rewards) ස්ථාවර නැහැ; ඔබගේ consensus (සම්මුතිය) සහභාගීත්ව මට්ටම සහ “effective stake” ප්රමාණය මත එය තීරණය වෙනවා. ලාභයේ තාර්කිකතාව වගේම—ජාලය වෙනුවෙන් ඔබ දක්වන දායකත්වයට මිල ගෙවනවා වැනි එකක්; ව්යාපෘතියෙන් නිරන්තරයෙන් mint/subsidy දමා හදන “බුබුල” මත රඳා ලාභ උදුරා ගැනීමක් නොවෙයි.
ඊට අමතරව අවධානය යොමු කරන්න වටින තවත් දෙයක් තමයි දඬුවම් (punishment) ක්රමය. Dusk “soft slashing” වර්ගයේ මෘදු දඬුවම් භාවිතා කරනවා—ඔබේ කාසි සෘජුවම පුච්චලා (burn) දමන්නේ නෑ. නමුත් නැවත නැවත වැරදි කරනවා හෝ දිගු කාලයක් offline ඉඳලා සිටිනවා නම්, ත්යාගය නතර වෙන අතර effective stake ප්රමාණය අඩුවනවා.
ඔබේ online ratio 95%ට වඩා අඩු නම්, ඉතින් ඔබගේ ත්යාගයෙන් 10%ක් කෙලින්ම අඩු කරනවා. අඛණ්ඩව නීති උල්ලංඝනය කරනවා නම්—එක් වාරයකට නෝඩ් එකෙන් ඇති ස්ටේකිං ප්රමාණයෙන් 10%ක් ඉවත් කරලා rewards pool එකට මාරු කරනවා.
නමුත් මගේ හිත තුළ තියෙන සැකයක් තවමත් තියෙනවා. නෝඩ් ක්රමය පියවරෙන් පියවර ගොඩනැගීලා වගේ පෙනෙනවා, නමුත් සම්පූර්ණ ආකෘතිය තිබුණා කියලා එය සැබවින්ම “දේන්ද්රගත නැති” (true decentralization) බවට සමාන නොවෙයි. අවසානයට බලන්නේ—නෝඩ් ව්යාප්තිය ඇත්තටම ප්රමාණවත් තරම් විසිරී තිබෙනවද කියලා. සාමාන්ය සහභාගීවන්නන්ට දිගු කාලයක් නෝඩ් ධාවනය කරන්නට අවශ්ය hardware සහ operations (运维) වියදම් ඉවසගන්න පුළුවන්ද යන්නත් වැදගත්.
ඉල්ලුම/පිහිටීම (threshold) හෙමින් හෙමින් ඉහළ නගිනවා නම්, ටිකින් ටික එය බොහෝ දෙනෙකුගෙන් අඩු “විශාල ගනුදෙනුකරුවන්” (big whales) කිහිප දෙනා වෙත සංකේන්ද්රණය වීමට ඉඩ තියෙනවා. එහෙම වුණොත්, හොඳම යාන්ත්රණය තිබුණත් ක්රමය තේරුම් වෙනස් වෙලා අර්ථය දිරවී යන්න පුළුවන්.
මට වැඩි වැඩියෙන් දැනෙන්නේ—ඉදිරියට public chain අතර වෙනස වෙන් වෙන්නේ “කවුරුහරි කෙටි කාලයක් තුළ ස්ටේකිං ලාභය වැඩි කරලා වැඩි මුදල් ඇද ගන්නවාද” කියන එකෙන්ම නොවෙයි. ඉහළ ලාභය මුදල් ඉක්මනින් ඇද ගන්න පුළුවන්, නමුත් එයින් බොහෝ දෙනා එන්නේ arbitrage කරන ගමන් යන පාරම්පරිකයෝ (過客).
ඇත්තටම දිගු කාලයක් මිනිසුන් රඳවා තබා ගන්නේ නම්—“අයිතිය සහ වගකීම” (权责) සමතුලිත සහ ප්රමාණවත් විශ්වාසනීය consensus සහභාගීත්ව යාන්ත්රණයක්. Dusk දැන් ක්රමයෙන් ගොඩනඟනේ හරියටම එවැනි දෙයක්.
Consensus ක්රියාවලියේදී නෝඩ් හඳුනාගැනීම (node identity) සැඟවී ඇත; Provisioner වීමට අවම වශයෙන් 1000 DUSK පමණක් ඇති අතර, දැනටමත් ක්රියාකාරී නෝඩ් ධාවකයන් (active node operators) 270කට වැඩි ගණනක් සිටිනවා.
ඒක ඇත්තටම සාර්ථකව ක්රියාත්මක වෙනවාද කියලා මට තවමත් නෝඩ් ව්යාප්තිය සහ ස්ටේකිං ecosystem එක සැබවින්ම කාලයත් සමඟ වෙනස් වෙන්නේ කොහොමද කියලා නිරීක්ෂණය කරගෙනම ඉන්න වෙනවා.
#dusk $DUSK @Dusk
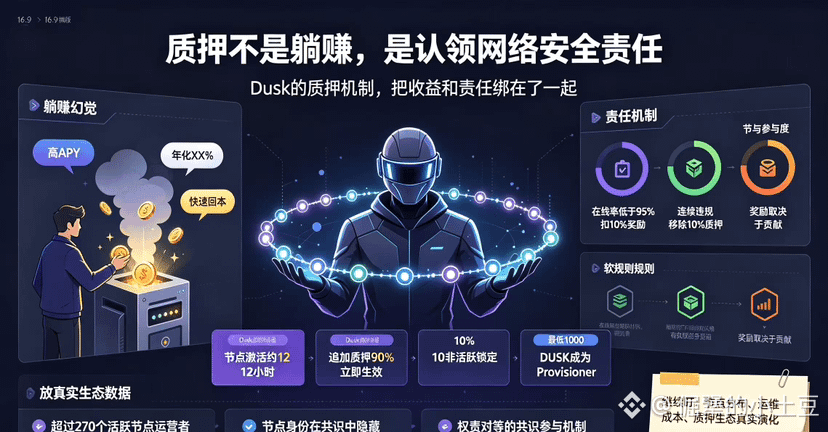
104
·
--
DuskのCTOが最近確認したことがある:DUSKの送金はデフォルトでプライベートであり、プロトコル内に選択的開示の仕組みがある。委任側(承認者)は取引の詳細を閲覧できる。
この文を見たとき、頭に浮かんだ最初の反応は「いいプライバシーだ」ではなく、別の疑問だった――承認者(権限を持つ側)って誰?
これは、さらっと答えられる問題ではない。
もしユーザー自身が開示権限を管理するなら、この設計は問題ない。見せたければ見せる、見せたくなければロックする――それこそが本当のプライバシー保護だ。ただしこの「承認者」がプロトコル層や規制機関で、特定の条件下で一方的に扉を開けられるのなら、デフォルトでプライベートという設定は上書きされ得るものになる。つまり、本当のプライバシーではない。
Duskは初日からMiCAのコンプライアンスをアーキテクチャに組み込んでいる。ターゲット顧客はヨーロッパの機関向け金融市場だ。コンプライアンスは中核のセールスポイントで、それ自体は問題ない。でも、コンプライアンスとプライバシーの境界線は、多くの人が考えるよりずっと狭い。規制コンプライアンスでは「必要なときに」取引を閲覧できることが求められ、ユーザープライバシーでは「誰が見ていいかを決めるのは自分だけ」という要件がある。Duskは両方が可能だと主張しているが、その「必要なとき」を誰が判断するのか? トリガー条件は何か? ユーザーには拒否権があるのか?
ドキュメントを調べたが、具体的な説明は見当たらなかった。
選択的開示の仕組みが発動されない限り、プライバシーは確かに完全だ。問題は、そのトリガー条件がどこに書かれているか、誰が実行するのか、ユーザーがそれを知っているかどうかだ。もしその扉の鍵がユーザーの手にあるなら、それはauditable privacy(監査可能なプライバシー)。鍵が他者の手にあるなら、それはプライバシーの外衣を着た規制ツールだ。これは同じではない。
DUSKの現在の時価総額は2663万で、高値から90%以上下落している。DuskEVMはようやく稼働を開始したばかりで、開発進捗は実在する。ただし、選択的開示のコントロール権が誰に帰属するのかについては、私が確認できたシグナルは1つだけだ。つまり、Duskが完全なトリガー条件とコントロール権の説明を公開するか、さもなければユーザーはその扉の鍵が誰の手にあるのかを永遠に知らないか、どちらかだ。
あなたはA派?B派? コメント欄で話そう。
#dusk $DUSK @Dusk
DuskのCTOが最近確認したことがある:DUSKの送金はデフォルトでプライベートであり、プロトコル内に選択的開示の仕組みがある。委任側(承認者)は取引の詳細を閲覧できる。
この文を見たとき、頭に浮かんだ最初の反応は「いいプライバシーだ」ではなく、別の疑問だった――承認者(権限を持つ側)って誰?
これは、さらっと答えられる問題ではない。
もしユーザー自身が開示権限を管理するなら、この設計は問題ない。見せたければ見せる、見せたくなければロックする――それこそが本当のプライバシー保護だ。ただしこの「承認者」がプロトコル層や規制機関で、特定の条件下で一方的に扉を開けられるのなら、デフォルトでプライベートという設定は上書きされ得るものになる。つまり、本当のプライバシーではない。
Duskは初日からMiCAのコンプライアンスをアーキテクチャに組み込んでいる。ターゲット顧客はヨーロッパの機関向け金融市場だ。コンプライアンスは中核のセールスポイントで、それ自体は問題ない。でも、コンプライアンスとプライバシーの境界線は、多くの人が考えるよりずっと狭い。規制コンプライアンスでは「必要なときに」取引を閲覧できることが求められ、ユーザープライバシーでは「誰が見ていいかを決めるのは自分だけ」という要件がある。Duskは両方が可能だと主張しているが、その「必要なとき」を誰が判断するのか? トリガー条件は何か? ユーザーには拒否権があるのか?
ドキュメントを調べたが、具体的な説明は見当たらなかった。
選択的開示の仕組みが発動されない限り、プライバシーは確かに完全だ。問題は、そのトリガー条件がどこに書かれているか、誰が実行するのか、ユーザーがそれを知っているかどうかだ。もしその扉の鍵がユーザーの手にあるなら、それはauditable privacy(監査可能なプライバシー)。鍵が他者の手にあるなら、それはプライバシーの外衣を着た規制ツールだ。これは同じではない。
DUSKの現在の時価総額は2663万で、高値から90%以上下落している。DuskEVMはようやく稼働を開始したばかりで、開発進捗は実在する。ただし、選択的開示のコントロール権が誰に帰属するのかについては、私が確認できたシグナルは1つだけだ。つまり、Duskが完全なトリガー条件とコントロール権の説明を公開するか、さもなければユーザーはその扉の鍵が誰の手にあるのかを永遠に知らないか、どちらかだ。
あなたはA派?B派? コメント欄で話そう。
#dusk $DUSK @Dusk
この文を見たとき、頭に浮かんだ最初の反応は「いいプライバシーだ」ではなく、別の疑問だった――承認者(権限を持つ側)って誰?
これは、さらっと答えられる問題ではない。
もしユーザー自身が開示権限を管理するなら、この設計は問題ない。見せたければ見せる、見せたくなければロックする――それこそが本当のプライバシー保護だ。ただしこの「承認者」がプロトコル層や規制機関で、特定の条件下で一方的に扉を開けられるのなら、デフォルトでプライベートという設定は上書きされ得るものになる。つまり、本当のプライバシーではない。
Duskは初日からMiCAのコンプライアンスをアーキテクチャに組み込んでいる。ターゲット顧客はヨーロッパの機関向け金融市場だ。コンプライアンスは中核のセールスポイントで、それ自体は問題ない。でも、コンプライアンスとプライバシーの境界線は、多くの人が考えるよりずっと狭い。規制コンプライアンスでは「必要なときに」取引を閲覧できることが求められ、ユーザープライバシーでは「誰が見ていいかを決めるのは自分だけ」という要件がある。Duskは両方が可能だと主張しているが、その「必要なとき」を誰が判断するのか? トリガー条件は何か? ユーザーには拒否権があるのか?
ドキュメントを調べたが、具体的な説明は見当たらなかった。
選択的開示の仕組みが発動されない限り、プライバシーは確かに完全だ。問題は、そのトリガー条件がどこに書かれているか、誰が実行するのか、ユーザーがそれを知っているかどうかだ。もしその扉の鍵がユーザーの手にあるなら、それはauditable privacy(監査可能なプライバシー)。鍵が他者の手にあるなら、それはプライバシーの外衣を着た規制ツールだ。これは同じではない。
DUSKの現在の時価総額は2663万で、高値から90%以上下落している。DuskEVMはようやく稼働を開始したばかりで、開発進捗は実在する。ただし、選択的開示のコントロール権が誰に帰属するのかについては、私が確認できたシグナルは1つだけだ。つまり、Duskが完全なトリガー条件とコントロール権の説明を公開するか、さもなければユーザーはその扉の鍵が誰の手にあるのかを永遠に知らないか、どちらかだ。
あなたはA派?B派? コメント欄で話そう。
#dusk $DUSK @Dusk
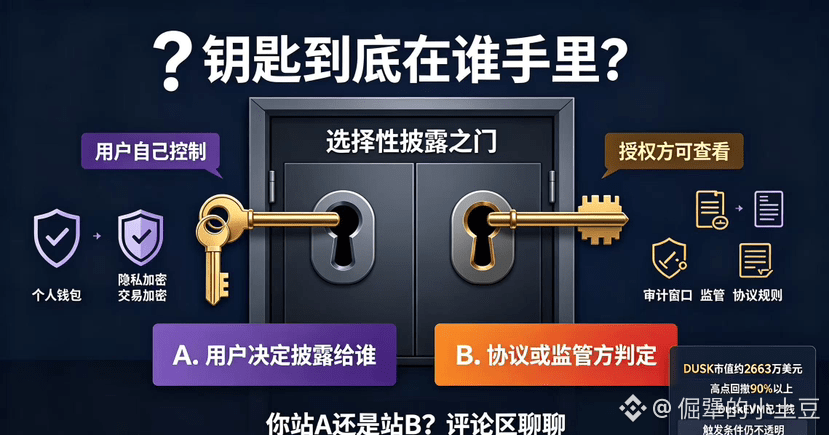
95
·
--
අඳුරු කාලය (Dusk) කියන මේ ව්යාපෘතිය මම කොහොමද දැක්කේ? වසර මුල් කාලයේ ඒ වගේ, එයාගේ ප්රධාන ජාලය (mainnet) දියත් කිරීමේ පුවත මගේ හෝම් පිටුවට දවස් කිහිපයක් අඛණ්ඩවම තදින්ම දුවගෙන ආවා. ඒ වෙලාවේ DUSK සතියක් තුළ 240%ක් ඉහළ ගියා—ඇත්තටම හිත ගන්න හේතුවක් වගේ. හැබැයි ඒ කාලේ මම එයට පසුපස යන්න නැහැ; මොකද “ප්රධාන ජාලය දියත් කරලා ඉහළ යවලා, පසුව ශූන්යයට වැටෙන” කථා ඕන තරම් දැකලා තියෙනවා.
පසුව මාව ඇද ගත්තේ එහි නියම හේතුවක්: නෙදර්ලන්තයේ NPEX නමින් තියෙන එක්ස්චේන්ජ් එක සමඟ ඇති සහයෝගීතාව. NPEX බලපත්ර සහිත එකක්; ඒ වගේ “නොදන්නා/අසාර්ථක” එක්ස්චේන්ජ් වගෙ නෙවෙයි. Dusk සෘජුවම NPEX හි කොටස් හිමිකම දරනවා; වේදිකාවේ යුරෝ මිලියන 300කට වැඩි වටිනාකමක සුරක්ෂිතතා (securities) ආයෝජන දේවල් චේන් එකට මාරු කරලා ගෙන එන්න නියම කරලා තියෙනවා. මෙය අනෙකුත් රහස්ය (privacy) ව්යාපෘතිවලට වඩා ටිකක් වෙනස් බව මට දැණුනා—එය මුලින් තාක්ෂණය උස්සලා පස්සෙ භාවිත අවස්ථා හොයනවා නෙවෙයි; මුලින්ම සැබෑ භාවිත අවස්ථාවක් ලොක් කරලා, එය වටා තාක්ෂණය ගොඩනඟනවා.
Dusk හි whitepaper එක මට හොරෙන් බලලා බැලුවාම මූලික කාරණය ඇත්තටම එක වාක්යයක්: දෛනික ගනුදෙනු (trading) කාටවත් පෙනෙන්නේ නැහැ; නියාමකයෙකු (regulator) පරීක්ෂා කරන්න ඉල්ලනවා නම්, ඔහුට යා හැකි මාර්ගයක් තිබෙනවා. නියාමකයෙකුට විරුද්ධව යන එක නෙවෙයි—audit කිරීමේ හැකියාව “protocol” එකක් ලෙස, අවශ්ය නම් භාවිත කළ හැකි විකල්ප අංගයක් ලෙස ගොඩනඟලා තියෙනවා. මේ ස්ථානගත කිරීම (positioning) හරිම නිරවද්යයි—Monero වගේ සම්පූර්ණ රහස්ය චේන් එකට ආයතන (institutions) කැමති නැහැ; Ethereum වගේ සම්පූර්ණ විනිවිද පේන (transparent) චේන් එකේ ඉහළ වටිනා අරමුදල් ඇති අය (whales) භාවිත කරන්න අකමැති. Dusk ඉතිරි මැද තැනේ නවතා තියෙනවා.
තාක්ෂණික පැත්තෙන්, ඔවුන් DuskEVM කියලා එකක් හදලා තියෙනවා—Solidity සමඟ අනුකූලයි. 2026 ජනවාරි 7 වෙනිදා mainnet නිල වශයෙන් ආරම්භ වුණා. සංවර්ධකයන් (developers) Ethereum වලින් මෙහාට මාරු වුණාම, සාමාන්යයෙන් code වෙනස් කරන්න අවශ්ය නැහැ. ඊට පස්සේ EVM ගනුදෙනු වලට privacy ආරක්ෂාව දෙන්න Hedger මොඩියුලයක් එක් කරලා තියෙනවා; පෙරනිමියෙන්ම encryption ක්රියාත්මක.
නමුත් මිල නම් ඇත්තටම කඩා වැටුණා. වසර මුල් ඉහළම මට්ටමෙන් පසු 85%කට වඩා ආපසු වැටීලා, දැන් 0.06 ඩොලර් වටා. වෙළඳපල වටිනාකම (market cap) 3000 කෝටි යටතේ. mainnet දියත් කරලා ඉවර වුනාට පසුවත් චේන් එකේ ගනුදෙනු පරිමාව වැඩි නැහැ; ecosystem apps සඳහා තවමත් විශාල හිඩැසක් තියෙනවා.
මගේ දැන් තක්සේරුව නම්: දිශාව හරි; තාක්ෂණය ක්රියාත්මක වුණාට සැබෑ උදාහරණ තිබෙනවා. නමුත් මිල අරමුණ දැනටමත් එක් වතාවක් emotion pump එකක් කරලා ඉවරයි. ඉදිරියට බලන්න තියෙන්නේ NPEX හි යුරෝ මිලියන 300ක් වටිනාකමක assets ටික ඇත්තටම දිගටම trading flow එකක් නිර්මාණය කරනවාද කියලා; සහ mainnet එකේ ඇත්තටම හොඳින් භාවිතයට ගන්න පුළුවන් apps වගෙ දේවල් ඉක්මනින් වැඩෙයිද කියලා. මේ දත්ත එනකල්, මම බලන් ඉන්නවා; පියවරක් නොගන්නවා.
#dusk $DUSK @Dusk_Foundation @Dusk_Foundation
අඳුරු කාලය (Dusk) කියන මේ ව්යාපෘතිය මම කොහොමද දැක්කේ? වසර මුල් කාලයේ ඒ වගේ, එයාගේ ප්රධාන ජාලය (mainnet) දියත් කිරීමේ පුවත මගේ හෝම් පිටුවට දවස් කිහිපයක් අඛණ්ඩවම තදින්ම දුවගෙන ආවා. ඒ වෙලාවේ DUSK සතියක් තුළ 240%ක් ඉහළ ගියා—ඇත්තටම හිත ගන්න හේතුවක් වගේ. හැබැයි ඒ කාලේ මම එයට පසුපස යන්න නැහැ; මොකද “ප්රධාන ජාලය දියත් කරලා ඉහළ යවලා, පසුව ශූන්යයට වැටෙන” කථා ඕන තරම් දැකලා තියෙනවා.
පසුව මාව ඇද ගත්තේ එහි නියම හේතුවක්: නෙදර්ලන්තයේ NPEX නමින් තියෙන එක්ස්චේන්ජ් එක සමඟ ඇති සහයෝගීතාව. NPEX බලපත්ර සහිත එකක්; ඒ වගේ “නොදන්නා/අසාර්ථක” එක්ස්චේන්ජ් වගෙ නෙවෙයි. Dusk සෘජුවම NPEX හි කොටස් හිමිකම දරනවා; වේදිකාවේ යුරෝ මිලියන 300කට වැඩි වටිනාකමක සුරක්ෂිතතා (securities) ආයෝජන දේවල් චේන් එකට මාරු කරලා ගෙන එන්න නියම කරලා තියෙනවා. මෙය අනෙකුත් රහස්ය (privacy) ව්යාපෘතිවලට වඩා ටිකක් වෙනස් බව මට දැණුනා—එය මුලින් තාක්ෂණය උස්සලා පස්සෙ භාවිත අවස්ථා හොයනවා නෙවෙයි; මුලින්ම සැබෑ භාවිත අවස්ථාවක් ලොක් කරලා, එය වටා තාක්ෂණය ගොඩනඟනවා.
Dusk හි whitepaper එක මට හොරෙන් බලලා බැලුවාම මූලික කාරණය ඇත්තටම එක වාක්යයක්: දෛනික ගනුදෙනු (trading) කාටවත් පෙනෙන්නේ නැහැ; නියාමකයෙකු (regulator) පරීක්ෂා කරන්න ඉල්ලනවා නම්, ඔහුට යා හැකි මාර්ගයක් තිබෙනවා. නියාමකයෙකුට විරුද්ධව යන එක නෙවෙයි—audit කිරීමේ හැකියාව “protocol” එකක් ලෙස, අවශ්ය නම් භාවිත කළ හැකි විකල්ප අංගයක් ලෙස ගොඩනඟලා තියෙනවා. මේ ස්ථානගත කිරීම (positioning) හරිම නිරවද්යයි—Monero වගේ සම්පූර්ණ රහස්ය චේන් එකට ආයතන (institutions) කැමති නැහැ; Ethereum වගේ සම්පූර්ණ විනිවිද පේන (transparent) චේන් එකේ ඉහළ වටිනා අරමුදල් ඇති අය (whales) භාවිත කරන්න අකමැති. Dusk ඉතිරි මැද තැනේ නවතා තියෙනවා.
තාක්ෂණික පැත්තෙන්, ඔවුන් DuskEVM කියලා එකක් හදලා තියෙනවා—Solidity සමඟ අනුකූලයි. 2026 ජනවාරි 7 වෙනිදා mainnet නිල වශයෙන් ආරම්භ වුණා. සංවර්ධකයන් (developers) Ethereum වලින් මෙහාට මාරු වුණාම, සාමාන්යයෙන් code වෙනස් කරන්න අවශ්ය නැහැ. ඊට පස්සේ EVM ගනුදෙනු වලට privacy ආරක්ෂාව දෙන්න Hedger මොඩියුලයක් එක් කරලා තියෙනවා; පෙරනිමියෙන්ම encryption ක්රියාත්මක.
නමුත් මිල නම් ඇත්තටම කඩා වැටුණා. වසර මුල් ඉහළම මට්ටමෙන් පසු 85%කට වඩා ආපසු වැටීලා, දැන් 0.06 ඩොලර් වටා. වෙළඳපල වටිනාකම (market cap) 3000 කෝටි යටතේ. mainnet දියත් කරලා ඉවර වුනාට පසුවත් චේන් එකේ ගනුදෙනු පරිමාව වැඩි නැහැ; ecosystem apps සඳහා තවමත් විශාල හිඩැසක් තියෙනවා.
මගේ දැන් තක්සේරුව නම්: දිශාව හරි; තාක්ෂණය ක්රියාත්මක වුණාට සැබෑ උදාහරණ තිබෙනවා. නමුත් මිල අරමුණ දැනටමත් එක් වතාවක් emotion pump එකක් කරලා ඉවරයි. ඉදිරියට බලන්න තියෙන්නේ NPEX හි යුරෝ මිලියන 300ක් වටිනාකමක assets ටික ඇත්තටම දිගටම trading flow එකක් නිර්මාණය කරනවාද කියලා; සහ mainnet එකේ ඇත්තටම හොඳින් භාවිතයට ගන්න පුළුවන් apps වගෙ දේවල් ඉක්මනින් වැඩෙයිද කියලා. මේ දත්ත එනකල්, මම බලන් ඉන්නවා; පියවරක් නොගන්නවා.
#dusk $DUSK @Dusk @Dusk
පසුව මාව ඇද ගත්තේ එහි නියම හේතුවක්: නෙදර්ලන්තයේ NPEX නමින් තියෙන එක්ස්චේන්ජ් එක සමඟ ඇති සහයෝගීතාව. NPEX බලපත්ර සහිත එකක්; ඒ වගේ “නොදන්නා/අසාර්ථක” එක්ස්චේන්ජ් වගෙ නෙවෙයි. Dusk සෘජුවම NPEX හි කොටස් හිමිකම දරනවා; වේදිකාවේ යුරෝ මිලියන 300කට වැඩි වටිනාකමක සුරක්ෂිතතා (securities) ආයෝජන දේවල් චේන් එකට මාරු කරලා ගෙන එන්න නියම කරලා තියෙනවා. මෙය අනෙකුත් රහස්ය (privacy) ව්යාපෘතිවලට වඩා ටිකක් වෙනස් බව මට දැණුනා—එය මුලින් තාක්ෂණය උස්සලා පස්සෙ භාවිත අවස්ථා හොයනවා නෙවෙයි; මුලින්ම සැබෑ භාවිත අවස්ථාවක් ලොක් කරලා, එය වටා තාක්ෂණය ගොඩනඟනවා.
Dusk හි whitepaper එක මට හොරෙන් බලලා බැලුවාම මූලික කාරණය ඇත්තටම එක වාක්යයක්: දෛනික ගනුදෙනු (trading) කාටවත් පෙනෙන්නේ නැහැ; නියාමකයෙකු (regulator) පරීක්ෂා කරන්න ඉල්ලනවා නම්, ඔහුට යා හැකි මාර්ගයක් තිබෙනවා. නියාමකයෙකුට විරුද්ධව යන එක නෙවෙයි—audit කිරීමේ හැකියාව “protocol” එකක් ලෙස, අවශ්ය නම් භාවිත කළ හැකි විකල්ප අංගයක් ලෙස ගොඩනඟලා තියෙනවා. මේ ස්ථානගත කිරීම (positioning) හරිම නිරවද්යයි—Monero වගේ සම්පූර්ණ රහස්ය චේන් එකට ආයතන (institutions) කැමති නැහැ; Ethereum වගේ සම්පූර්ණ විනිවිද පේන (transparent) චේන් එකේ ඉහළ වටිනා අරමුදල් ඇති අය (whales) භාවිත කරන්න අකමැති. Dusk ඉතිරි මැද තැනේ නවතා තියෙනවා.
තාක්ෂණික පැත්තෙන්, ඔවුන් DuskEVM කියලා එකක් හදලා තියෙනවා—Solidity සමඟ අනුකූලයි. 2026 ජනවාරි 7 වෙනිදා mainnet නිල වශයෙන් ආරම්භ වුණා. සංවර්ධකයන් (developers) Ethereum වලින් මෙහාට මාරු වුණාම, සාමාන්යයෙන් code වෙනස් කරන්න අවශ්ය නැහැ. ඊට පස්සේ EVM ගනුදෙනු වලට privacy ආරක්ෂාව දෙන්න Hedger මොඩියුලයක් එක් කරලා තියෙනවා; පෙරනිමියෙන්ම encryption ක්රියාත්මක.
නමුත් මිල නම් ඇත්තටම කඩා වැටුණා. වසර මුල් ඉහළම මට්ටමෙන් පසු 85%කට වඩා ආපසු වැටීලා, දැන් 0.06 ඩොලර් වටා. වෙළඳපල වටිනාකම (market cap) 3000 කෝටි යටතේ. mainnet දියත් කරලා ඉවර වුනාට පසුවත් චේන් එකේ ගනුදෙනු පරිමාව වැඩි නැහැ; ecosystem apps සඳහා තවමත් විශාල හිඩැසක් තියෙනවා.
මගේ දැන් තක්සේරුව නම්: දිශාව හරි; තාක්ෂණය ක්රියාත්මක වුණාට සැබෑ උදාහරණ තිබෙනවා. නමුත් මිල අරමුණ දැනටමත් එක් වතාවක් emotion pump එකක් කරලා ඉවරයි. ඉදිරියට බලන්න තියෙන්නේ NPEX හි යුරෝ මිලියන 300ක් වටිනාකමක assets ටික ඇත්තටම දිගටම trading flow එකක් නිර්මාණය කරනවාද කියලා; සහ mainnet එකේ ඇත්තටම හොඳින් භාවිතයට ගන්න පුළුවන් apps වගෙ දේවල් ඉක්මනින් වැඩෙයිද කියලා. මේ දත්ත එනකල්, මම බලන් ඉන්නවා; පියවරක් නොගන්නවා.
#dusk $DUSK @Dusk @Dusk
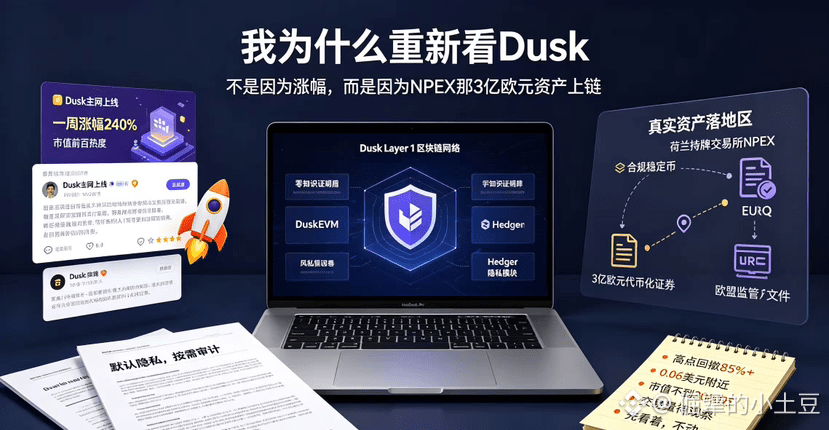
1
133
·
--
Dusk这个项目,我之前一直没太当回事。直到年初主网上线那波涨幅确实猛,才回头认真翻了翻它的技术文档。
说说它跟其他隐私币到底哪不一样。
市面上大部分隐私币的逻辑是“加密一切,谁都别看”。Dusk不是这个路子。它的核心设计叫“可审计隐私”——用零知识证明把交易细节加密,但同时给监管机构留了一把合规审计的钥匙。白皮书里管这个叫“默认隐私,按需审计”。翻译成人话:日常交易别人看不见,但监管要查的时候你能给出合规证明,而不是对抗。
为了实现这个平衡,Dusk搞了一个双账户模型。Moonlight管透明账户,Phoenix管隐私账户。你可以一键切换,两边资产互通。这个设计很务实——完全匿名的链交易所不敢上,完全透明的链机构不敢用,Dusk卡在中间那个位置。
2026年1月7日主网正式启动,DuskEVM同步上线。开发者可以直接部署Solidity合约,兼容MetaMask和Hardhat这些主流工具。Hedger模块负责给EVM交易加上
DUSK总量10亿枚,目前流通约4.96亿枚。质押年化收益从2025年11月的约27%降到了近期的22.31%。2026年1月主网上线后,DUSK一周内飙升超240%,月涨幅接近470%,日成交量一度突破2亿美元。截至8月初,价格在0.06美元左右震荡,市值不到3000万美元。从高点回撤幅度相当大,早期获利盘在持续兑现。
风险也得说清楚。
主网上线后生态应用这块确实有点冷,区块里的交易量不算高。代币持续解锁带来的抛压是实打实的。而且隐私赛道竞争激烈,Monero、Zcash这些老玩家体量摆在那里。
Dusk解决的是一个真实存在的问题——传统金融想上链,但隐私和合规之间一直找不到平衡点。NPEX的合作证明这套逻辑不是空转。但现在这个位置,说抄底还太早,说放弃也言之过早。我会继续关注主网稳定运行后的真实交易量和用户留存数据。
#dusk $DUSK @Dusk
Dusk这个项目,我之前一直没太当回事。直到年初主网上线那波涨幅确实猛,才回头认真翻了翻它的技术文档。
说说它跟其他隐私币到底哪不一样。
市面上大部分隐私币的逻辑是“加密一切,谁都别看”。Dusk不是这个路子。它的核心设计叫“可审计隐私”——用零知识证明把交易细节加密,但同时给监管机构留了一把合规审计的钥匙。白皮书里管这个叫“默认隐私,按需审计”。翻译成人话:日常交易别人看不见,但监管要查的时候你能给出合规证明,而不是对抗。
为了实现这个平衡,Dusk搞了一个双账户模型。Moonlight管透明账户,Phoenix管隐私账户。你可以一键切换,两边资产互通。这个设计很务实——完全匿名的链交易所不敢上,完全透明的链机构不敢用,Dusk卡在中间那个位置。
2026年1月7日主网正式启动,DuskEVM同步上线。开发者可以直接部署Solidity合约,兼容MetaMask和Hardhat这些主流工具。Hedger模块负责给EVM交易加上
DUSK总量10亿枚,目前流通约4.96亿枚。质押年化收益从2025年11月的约27%降到了近期的22.31%。2026年1月主网上线后,DUSK一周内飙升超240%,月涨幅接近470%,日成交量一度突破2亿美元。截至8月初,价格在0.06美元左右震荡,市值不到3000万美元。从高点回撤幅度相当大,早期获利盘在持续兑现。
风险也得说清楚。
主网上线后生态应用这块确实有点冷,区块里的交易量不算高。代币持续解锁带来的抛压是实打实的。而且隐私赛道竞争激烈,Monero、Zcash这些老玩家体量摆在那里。
Dusk解决的是一个真实存在的问题——传统金融想上链,但隐私和合规之间一直找不到平衡点。NPEX的合作证明这套逻辑不是空转。但现在这个位置,说抄底还太早,说放弃也言之过早。我会继续关注主网稳定运行后的真实交易量和用户留存数据。
#dusk $DUSK @Dusk
说说它跟其他隐私币到底哪不一样。
市面上大部分隐私币的逻辑是“加密一切,谁都别看”。Dusk不是这个路子。它的核心设计叫“可审计隐私”——用零知识证明把交易细节加密,但同时给监管机构留了一把合规审计的钥匙。白皮书里管这个叫“默认隐私,按需审计”。翻译成人话:日常交易别人看不见,但监管要查的时候你能给出合规证明,而不是对抗。
为了实现这个平衡,Dusk搞了一个双账户模型。Moonlight管透明账户,Phoenix管隐私账户。你可以一键切换,两边资产互通。这个设计很务实——完全匿名的链交易所不敢上,完全透明的链机构不敢用,Dusk卡在中间那个位置。
2026年1月7日主网正式启动,DuskEVM同步上线。开发者可以直接部署Solidity合约,兼容MetaMask和Hardhat这些主流工具。Hedger模块负责给EVM交易加上
DUSK总量10亿枚,目前流通约4.96亿枚。质押年化收益从2025年11月的约27%降到了近期的22.31%。2026年1月主网上线后,DUSK一周内飙升超240%,月涨幅接近470%,日成交量一度突破2亿美元。截至8月初,价格在0.06美元左右震荡,市值不到3000万美元。从高点回撤幅度相当大,早期获利盘在持续兑现。
风险也得说清楚。
主网上线后生态应用这块确实有点冷,区块里的交易量不算高。代币持续解锁带来的抛压是实打实的。而且隐私赛道竞争激烈,Monero、Zcash这些老玩家体量摆在那里。
Dusk解决的是一个真实存在的问题——传统金融想上链,但隐私和合规之间一直找不到平衡点。NPEX的合作证明这套逻辑不是空转。但现在这个位置,说抄底还太早,说放弃也言之过早。我会继续关注主网稳定运行后的真实交易量和用户留存数据。
#dusk $DUSK @Dusk
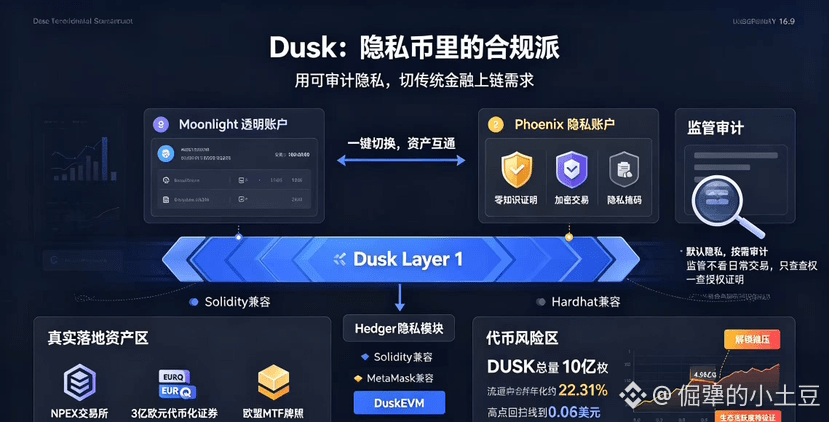
100
·
--
DUSK කියන කාසිය ගැන ඇත්තටම නම් මම ටික කාලයක් බලාගෙනයි හිටියේ. වෙළඳපොලේ ඉන්න බොහෝ දෙනා “නිර්නාමය ඉහළමයි, නියාමනය යන්න” වගේ විදිහටම විලාප දෙන privacy coins වගේ නෙමෙයි; DUSK තවත් මාර්ගයක් ගන්නවා — ඒක උත්සාහ කරන්නේ privacy සහ අනුකූලතාව (compliance) එකට “අල්ලගෙන” ගැළපෙන්න.
පළමුව තාක්ෂණය ගැන.
Dusk කියන්නේ නියාමනය යටතේ පවතින මූල්ය සඳහාම නිර්මාණය කරපු Layer 1 public chain එකක්. 2026 ජනවාරි 7 දා මුල් ජාලය (mainnet) නිල වශයෙන් ආරම්භ වෙනවා. ප්රධාන “ආයුධය” තමයි DuskEVM — Solidity සමඟ ගැළපෙන privacy virtual machine එකක්. එතකොට Ethereum වලින් ආව development කණ්ඩායම්වලට code වෙනස් කරන්නට ලොකු වෙනස්කම් අවශ්ය වෙන්නේ නැහැ. ඒකට අමතරව Hedger privacy module එකක් තියෙනවා; zero-knowledge proofs භාවිතා කරලා ගිණුම් ශේෂ, ගනුදෙනු මුදල් වගේ සංවේදී තොරතුරු හැංගලා තබනවා. බලයලත් අය (authorized parties) වලට පමණයි ඒවා බලන්න පුළුවන්. “පෙරනිමියෙන් privacy, අවශ්ය විටදී audit” කියන මේ සැලසුම EU MiCA නියාමන රාමුවේ රිද්මයට හරියටම ගැළපෙනවා.
ඇත්තටම මට වෙනස් බවක් පේන තැන තමයි ක්රියාත්මක වීම (implementation).
Dusk නෙදර්ලන්තයේ බලපත්රලාභී trading exchange එකක් වන NPEX සමඟ ගැඹුරු සහයෝගයක් කරලා තියෙනවා. යුරෝ බිලියන ගණනක් වටිනා securitized assets දැනටමත් chain එක මත නිකුත් කරලා ගනුදෙනුත් වෙනවා. Quantoz ද Dusk හරහා අනුකූල (compliant) stablecoin එකක් වන EURQ නිකුත් කරලා තියෙනවා. මේක testnet වල තිබ්බ demo එකක් නෙමෙයි — සැබෑ ලෙසින් නියාමනයට යටත්ව දාවල්වෙලා (live) පවතින assets තමයි.
ටෝකන් පැත්තෙන් නම් දත්ත ටිකක් එතරම් හොඳ නැහැ.
DUSK මුළු සපයුම 10 න් බිලියන (1 billion) — දැනට circulation එකේ තියෙන්නේ කොටසක් ලෙස 500 million පමණ. 2026 ජනවාරි මාසයේ mainnet live වීමෙන් පස්සේ එක් මාසයකින් 583%කට වඩා ඉහළ ගියා; $0.039 ඉඳලා $0.216 දක්වා එල්ලෙන්නම. හැබැයි උණුසුම බහින්නත් ඉක්මන්. 2026 අගෝස්තු මුල වෙනකොට මිල $0.06 වටා. ඉහළම අගයෙන් ආපස්සට ලාභය/අඩුව 85%ටත් වැඩියෙන්. Liquidity එකත් සීමිතයි — දිනකට ගනුදෙනු වටිනාකම ඩොලර් මිලියන 1කට වඩා ටිකක්; ඒකෙන් පේන්නේ මුල් ලාභ අය දිගටම cash out කරමින් ඉන්නවා; “පිළිගන්න” (buyers) අය වැඩිය නැහැ කියලා.
මගේ අදහස.
Dusk ගන්න මාර්ගය මම අනුමත කරනවා — සාම්ප්රදායික මූල්යය chain එකට ගෙන එන්න උත්සාහ කරද්දී privacy සහ compliance අතර balance එකක් හැමදෙනාටම හොයාගන්න බැරිවෙයි. Dusk ඇත්තටම ඒක “යථාර්ථයට” දාලා තියෙන ස්ථානයක් සොයාගෙන තියෙනවා. NPEX හි සහයෝගයත් මේ logic එක හිස් කතා නෙමෙයි කියලා පෙන්වනවා. නමුත් මිලට එක් වරක් වගේම උඩ ගියාලා නැවතත් බහිලා තියෙනවා. Chain එකට උඩ යවලා තියෙන යුරෝ මිලියන 300 (3億) වටිනා asset එක නියමිත වෙලාවටම නිවැරදිව පවතිනවද, ඒකෙන් දිගටම ගනුදෙනු flow එකක් එනවද, සහ token නිරන්තරයෙන් unlock වීමෙන් එන විකුණුම් පීඩනය (sell pressure) කෙසේද කියන දේවල් නියමයෙන්ම දැඩි පරීක්ෂණ.
Mainnet එක ස්ථාවරව පවතිද්දී සැබෑ ගනුදෙනු ප්රමාණය සහ පරිශීලක රඳවාගැනීමේ (user retention) දත්ත මම දිගටම බලනවා. මේ තැනින් ඉදිරියට “පහත් අගයකින් ගන්න” (buy the dip) කියලා තීරණය කරන්න තාම ඉක්මන් වැඩිය. තවමත් අත්හැරලා දාන්නත් ඉක්මන් වැඩියි. මුලින්ම බලමු; عجله නෑ.
#dusk $DUSK @Dusk
DUSK කියන කාසිය ගැන ඇත්තටම නම් මම ටික කාලයක් බලාගෙනයි හිටියේ. වෙළඳපොලේ ඉන්න බොහෝ දෙනා “නිර්නාමය ඉහළමයි, නියාමනය යන්න” වගේ විදිහටම විලාප දෙන privacy coins වගේ නෙමෙයි; DUSK තවත් මාර්ගයක් ගන්නවා — ඒක උත්සාහ කරන්නේ privacy සහ අනුකූලතාව (compliance) එකට “අල්ලගෙන” ගැළපෙන්න.
පළමුව තාක්ෂණය ගැන.
Dusk කියන්නේ නියාමනය යටතේ පවතින මූල්ය සඳහාම නිර්මාණය කරපු Layer 1 public chain එකක්. 2026 ජනවාරි 7 දා මුල් ජාලය (mainnet) නිල වශයෙන් ආරම්භ වෙනවා. ප්රධාන “ආයුධය” තමයි DuskEVM — Solidity සමඟ ගැළපෙන privacy virtual machine එකක්. එතකොට Ethereum වලින් ආව development කණ්ඩායම්වලට code වෙනස් කරන්නට ලොකු වෙනස්කම් අවශ්ය වෙන්නේ නැහැ. ඒකට අමතරව Hedger privacy module එකක් තියෙනවා; zero-knowledge proofs භාවිතා කරලා ගිණුම් ශේෂ, ගනුදෙනු මුදල් වගේ සංවේදී තොරතුරු හැංගලා තබනවා. බලයලත් අය (authorized parties) වලට පමණයි ඒවා බලන්න පුළුවන්. “පෙරනිමියෙන් privacy, අවශ්ය විටදී audit” කියන මේ සැලසුම EU MiCA නියාමන රාමුවේ රිද්මයට හරියටම ගැළපෙනවා.
ඇත්තටම මට වෙනස් බවක් පේන තැන තමයි ක්රියාත්මක වීම (implementation).
Dusk නෙදර්ලන්තයේ බලපත්රලාභී trading exchange එකක් වන NPEX සමඟ ගැඹුරු සහයෝගයක් කරලා තියෙනවා. යුරෝ බිලියන ගණනක් වටිනා securitized assets දැනටමත් chain එක මත නිකුත් කරලා ගනුදෙනුත් වෙනවා. Quantoz ද Dusk හරහා අනුකූල (compliant) stablecoin එකක් වන EURQ නිකුත් කරලා තියෙනවා. මේක testnet වල තිබ්බ demo එකක් නෙමෙයි — සැබෑ ලෙසින් නියාමනයට යටත්ව දාවල්වෙලා (live) පවතින assets තමයි.
ටෝකන් පැත්තෙන් නම් දත්ත ටිකක් එතරම් හොඳ නැහැ.
DUSK මුළු සපයුම 10 න් බිලියන (1 billion) — දැනට circulation එකේ තියෙන්නේ කොටසක් ලෙස 500 million පමණ. 2026 ජනවාරි මාසයේ mainnet live වීමෙන් පස්සේ එක් මාසයකින් 583%කට වඩා ඉහළ ගියා; $0.039 ඉඳලා $0.216 දක්වා එල්ලෙන්නම. හැබැයි උණුසුම බහින්නත් ඉක්මන්. 2026 අගෝස්තු මුල වෙනකොට මිල $0.06 වටා. ඉහළම අගයෙන් ආපස්සට ලාභය/අඩුව 85%ටත් වැඩියෙන්. Liquidity එකත් සීමිතයි — දිනකට ගනුදෙනු වටිනාකම ඩොලර් මිලියන 1කට වඩා ටිකක්; ඒකෙන් පේන්නේ මුල් ලාභ අය දිගටම cash out කරමින් ඉන්නවා; “පිළිගන්න” (buyers) අය වැඩිය නැහැ කියලා.
මගේ අදහස.
Dusk ගන්න මාර්ගය මම අනුමත කරනවා — සාම්ප්රදායික මූල්යය chain එකට ගෙන එන්න උත්සාහ කරද්දී privacy සහ compliance අතර balance එකක් හැමදෙනාටම හොයාගන්න බැරිවෙයි. Dusk ඇත්තටම ඒක “යථාර්ථයට” දාලා තියෙන ස්ථානයක් සොයාගෙන තියෙනවා. NPEX හි සහයෝගයත් මේ logic එක හිස් කතා නෙමෙයි කියලා පෙන්වනවා. නමුත් මිලට එක් වරක් වගේම උඩ ගියාලා නැවතත් බහිලා තියෙනවා. Chain එකට උඩ යවලා තියෙන යුරෝ මිලියන 300 (3億) වටිනා asset එක නියමිත වෙලාවටම නිවැරදිව පවතිනවද, ඒකෙන් දිගටම ගනුදෙනු flow එකක් එනවද, සහ token නිරන්තරයෙන් unlock වීමෙන් එන විකුණුම් පීඩනය (sell pressure) කෙසේද කියන දේවල් නියමයෙන්ම දැඩි පරීක්ෂණ.
Mainnet එක ස්ථාවරව පවතිද්දී සැබෑ ගනුදෙනු ප්රමාණය සහ පරිශීලක රඳවාගැනීමේ (user retention) දත්ත මම දිගටම බලනවා. මේ තැනින් ඉදිරියට “පහත් අගයකින් ගන්න” (buy the dip) කියලා තීරණය කරන්න තාම ඉක්මන් වැඩිය. තවමත් අත්හැරලා දාන්නත් ඉක්මන් වැඩියි. මුලින්ම බලමු; عجله නෑ.
#dusk $DUSK @Dusk
පළමුව තාක්ෂණය ගැන.
Dusk කියන්නේ නියාමනය යටතේ පවතින මූල්ය සඳහාම නිර්මාණය කරපු Layer 1 public chain එකක්. 2026 ජනවාරි 7 දා මුල් ජාලය (mainnet) නිල වශයෙන් ආරම්භ වෙනවා. ප්රධාන “ආයුධය” තමයි DuskEVM — Solidity සමඟ ගැළපෙන privacy virtual machine එකක්. එතකොට Ethereum වලින් ආව development කණ්ඩායම්වලට code වෙනස් කරන්නට ලොකු වෙනස්කම් අවශ්ය වෙන්නේ නැහැ. ඒකට අමතරව Hedger privacy module එකක් තියෙනවා; zero-knowledge proofs භාවිතා කරලා ගිණුම් ශේෂ, ගනුදෙනු මුදල් වගේ සංවේදී තොරතුරු හැංගලා තබනවා. බලයලත් අය (authorized parties) වලට පමණයි ඒවා බලන්න පුළුවන්. “පෙරනිමියෙන් privacy, අවශ්ය විටදී audit” කියන මේ සැලසුම EU MiCA නියාමන රාමුවේ රිද්මයට හරියටම ගැළපෙනවා.
ඇත්තටම මට වෙනස් බවක් පේන තැන තමයි ක්රියාත්මක වීම (implementation).
Dusk නෙදර්ලන්තයේ බලපත්රලාභී trading exchange එකක් වන NPEX සමඟ ගැඹුරු සහයෝගයක් කරලා තියෙනවා. යුරෝ බිලියන ගණනක් වටිනා securitized assets දැනටමත් chain එක මත නිකුත් කරලා ගනුදෙනුත් වෙනවා. Quantoz ද Dusk හරහා අනුකූල (compliant) stablecoin එකක් වන EURQ නිකුත් කරලා තියෙනවා. මේක testnet වල තිබ්බ demo එකක් නෙමෙයි — සැබෑ ලෙසින් නියාමනයට යටත්ව දාවල්වෙලා (live) පවතින assets තමයි.
ටෝකන් පැත්තෙන් නම් දත්ත ටිකක් එතරම් හොඳ නැහැ.
DUSK මුළු සපයුම 10 න් බිලියන (1 billion) — දැනට circulation එකේ තියෙන්නේ කොටසක් ලෙස 500 million පමණ. 2026 ජනවාරි මාසයේ mainnet live වීමෙන් පස්සේ එක් මාසයකින් 583%කට වඩා ඉහළ ගියා; $0.039 ඉඳලා $0.216 දක්වා එල්ලෙන්නම. හැබැයි උණුසුම බහින්නත් ඉක්මන්. 2026 අගෝස්තු මුල වෙනකොට මිල $0.06 වටා. ඉහළම අගයෙන් ආපස්සට ලාභය/අඩුව 85%ටත් වැඩියෙන්. Liquidity එකත් සීමිතයි — දිනකට ගනුදෙනු වටිනාකම ඩොලර් මිලියන 1කට වඩා ටිකක්; ඒකෙන් පේන්නේ මුල් ලාභ අය දිගටම cash out කරමින් ඉන්නවා; “පිළිගන්න” (buyers) අය වැඩිය නැහැ කියලා.
මගේ අදහස.
Dusk ගන්න මාර්ගය මම අනුමත කරනවා — සාම්ප්රදායික මූල්යය chain එකට ගෙන එන්න උත්සාහ කරද්දී privacy සහ compliance අතර balance එකක් හැමදෙනාටම හොයාගන්න බැරිවෙයි. Dusk ඇත්තටම ඒක “යථාර්ථයට” දාලා තියෙන ස්ථානයක් සොයාගෙන තියෙනවා. NPEX හි සහයෝගයත් මේ logic එක හිස් කතා නෙමෙයි කියලා පෙන්වනවා. නමුත් මිලට එක් වරක් වගේම උඩ ගියාලා නැවතත් බහිලා තියෙනවා. Chain එකට උඩ යවලා තියෙන යුරෝ මිලියන 300 (3億) වටිනා asset එක නියමිත වෙලාවටම නිවැරදිව පවතිනවද, ඒකෙන් දිගටම ගනුදෙනු flow එකක් එනවද, සහ token නිරන්තරයෙන් unlock වීමෙන් එන විකුණුම් පීඩනය (sell pressure) කෙසේද කියන දේවල් නියමයෙන්ම දැඩි පරීක්ෂණ.
Mainnet එක ස්ථාවරව පවතිද්දී සැබෑ ගනුදෙනු ප්රමාණය සහ පරිශීලක රඳවාගැනීමේ (user retention) දත්ත මම දිගටම බලනවා. මේ තැනින් ඉදිරියට “පහත් අගයකින් ගන්න” (buy the dip) කියලා තීරණය කරන්න තාම ඉක්මන් වැඩිය. තවමත් අත්හැරලා දාන්නත් ඉක්මන් වැඩියි. මුලින්ම බලමු; عجله නෑ.
#dusk $DUSK @Dusk
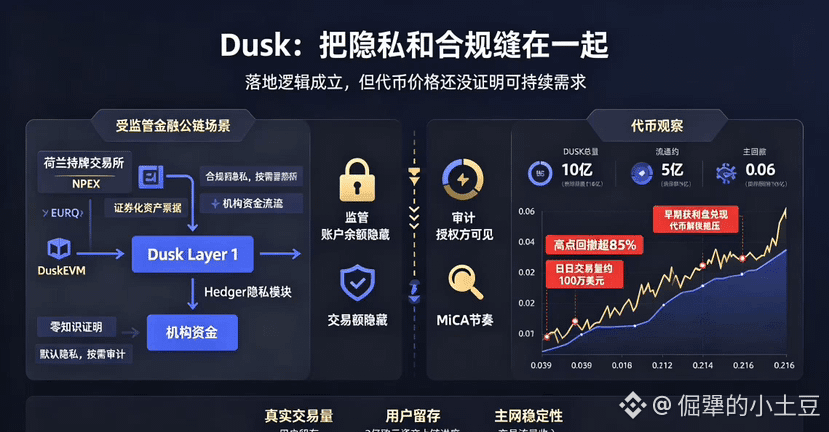
113
·
--
පරිවර්තනය බලන්න
翻Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@babylonlabs_io
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
翻Babylon文档的时候,我看到Covenant Committee那段,第一反应是"又是个委员会"。说实话,现在链上项目但凡搞个多签委员会,我就自动开启防御机制——这东西太容易被包装成去中心化但实际上是个后门。但后来我把整个质押和退出流程捋了一遍,发现我可能没搞清楚它到底卡在哪儿。@BabylonLabs_io
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
正常到期赎回,不需要委员会签名,时间锁到了你自己就能走。委员会卡的是两件事:提前解绑和作恶罚没。也就是说,只有非正常路径才经过他们。正常的BTC赎回,委员会压根碰不着。
为啥要有这个设计?因为比特币脚本太笨了。你锁了一笔BTC,想提前走,比特币主网根本理解不了"提前"这个概念,它只知道时间到了才能解锁。委员会做的事情其实很朴素——用多签给"提前退出"加了一层授权路径。它不是权限,它是一个条件执行器。当然这里面确实有风险。如果委员会的签名机制被攻破,理论上可能签署假的解绑交易。文档里写的是3/5多签,成员公开。但这个门槛够不够、成员怎么换,目前没有运行数据可以验证。
所以Covenant Committee不是什么后门,但也别把它当成去中心化的完美设计。它更像是比特币脚本太笨这个事实下的一个工程妥协——能用,但不够优雅。
我自己认为真正值得看的是三件事:权限边界会不会随着升级扩大、成员构成会不会越来越集中、未来比特币脚本能力增强后这东西能不能被替换掉。在这三个问题被回答之前,说它"完全去中心化"和说它是"中心化后门"都太早了。#baby $BABY
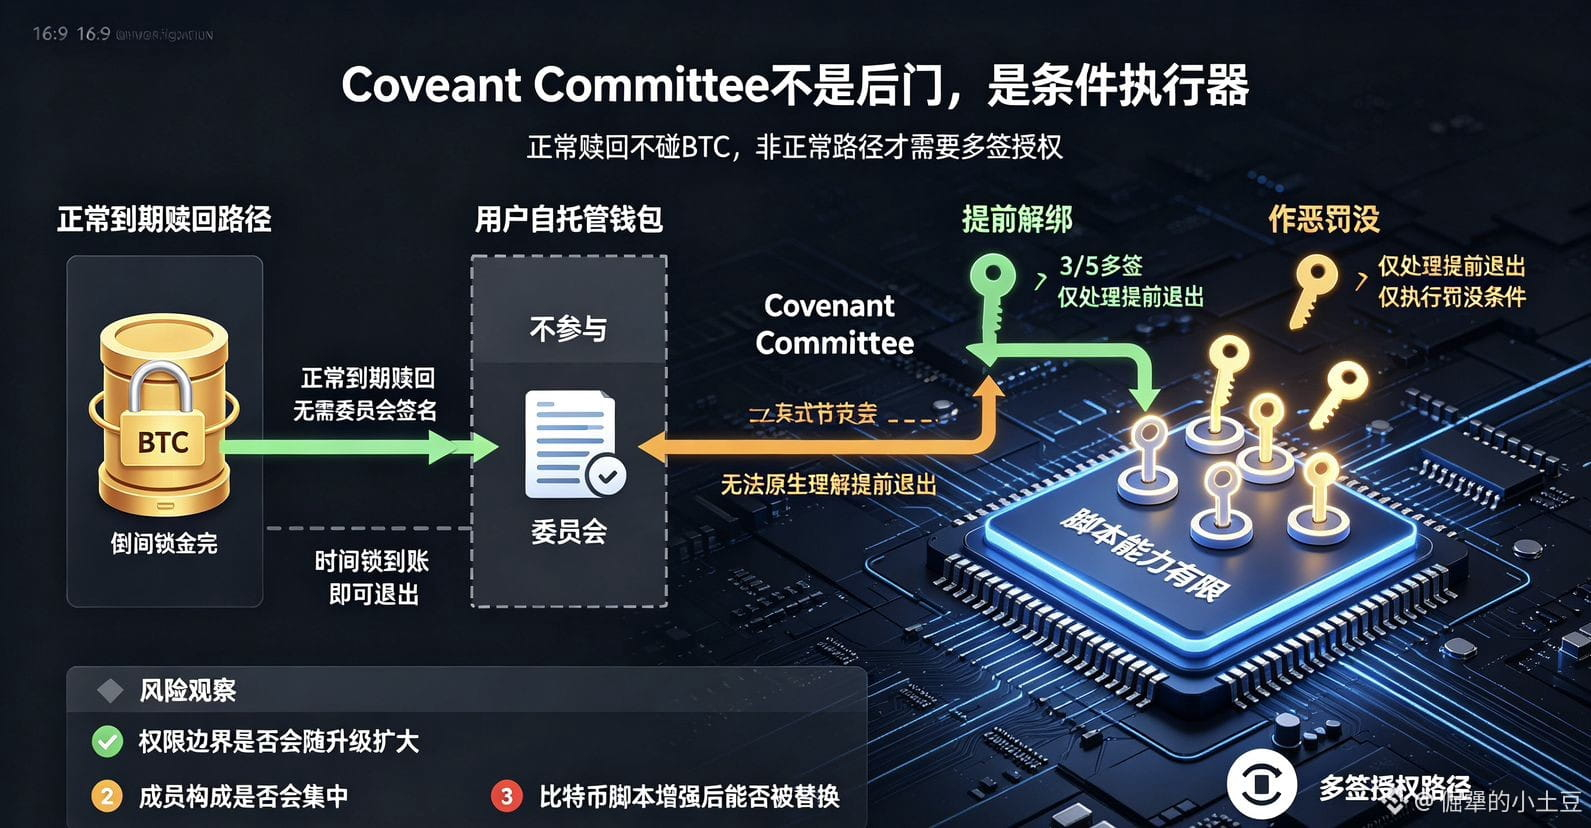
86
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
BOJRaisesRatesTo31YearHigh
2,298 views
121 සාකච්ඡා කරමින්
🚨BOJの奇妙な利上げ...
#bojraisesratesto31yearhigh
日本は政策金利を31年ぶりの高水準に引き上げました。それでも円は下落したままです。
矛盾しているように聞こえますよね——ただ、キャリートレードを見ると話がつながります。
日銀は政策金利を25bp(0.25%)引き上げ、1.25%としました。これは1995年以来の水準で、7対2の賛成で決定されています。また、わずか3カ月で2回目の利上げでもあります。
それでも、決定後にUSD/JPYは158.05まで急伸しました。
なぜ?
市場は日銀の反対2人の委員に注目し、予想していたほどタカ派的ではないガイダンスだったと判断しました。
これが日本をはるかに超えて重要になる理由があります。
円は、キャリートレードの世界的な主要資金通貨の1つです。——安く円で借りて、他の高利回り資産に投資する。
つまり本当のつながりはこうです:
日銀の引き締め → 円の資金調達コストが上がる
しかし:
円が弱含む → キャリーのポジションが自動的に投げられるわけではない
そしてビットコインの反応が、この構図をさらに面白くしています。
BTCは日銀決定後に急反発し、ロイターによると約81Kドルに到達しました。
つまり今日のシグナルは、単純にこうではありません:
「日銀の利上げ=BTCは弱材料」
より大きな論点は、日本の引き締めが、やがて持続的な円高を生み出し、それによってより大きなキャリートレードの巻き戻しを強いるかどうかです。
ひとまず、金利は動きました。
でも円は追随しませんでした。
ここが注目ポイントです。
$BTC $XRP
#BTCBreaks80K #BTC #BinanceSquare #Write2Earn
Stink meaner
·1 කැමත්ත දැක්වීම්
·83 views
HKCompletesFirstHKDStablecoinUseCase
22,375 views
549 සාකච්ඡා කරමින්
VietnamPlansFirstCryptoLicensesIn2026
16,104 views
362 සාකච්ඡා කරමින්