

web3亭姐
368 පෝස්ටු
web3亭姐
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
亭姐:资深职业经理人,币圈小菜鸟
25 හඹා යමින්
12 හඹා යන්නන්
127 කැමති විය
පෝස්ටු
සියල්ල
උපුටා දැක්වීම්
·
--
#币安安全星期四
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!
#币安安全星期四
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!
非常有趣,也非常有教育意义的游戏,钱包安全很重要,这些陷阱都是我们日常可能遇到的。这个17秒成绩已经是我挑战三次最优成绩啦,小伙伴一起来挑战吧,加油!

币安Binance华语
·
--
“别笑,你也找不到第4个😨”
🪤据说这是史上最难 #币安安全星期四 挑战:你能在最短时间找出全部陷阱吗?
👉 点击参与实景陷阱追踪挑战,争夺上榜 🏆
榜单前 10 名各得 100U 侦探奖励,前三名额外获得周边礼盒!
转发并在评论区晒出通关图,再抽 15 人送 44U 🧧
🪤据说这是史上最难 #币安安全星期四 挑战:你能在最短时间找出全部陷阱吗?
👉 点击参与实景陷阱追踪挑战,争夺上榜 🏆
榜单前 10 名各得 100U 侦探奖励,前三名额外获得周边礼盒!
转发并在评论区晒出通关图,再抽 15 人送 44U 🧧
60
·
--
සත්යායනය කළ
哎呦喂,沉寂很久的$FIL 昨晚诈尸了,逆市大涨了15%!这是啥信号?要涨一波?fil减半在即(下个月),会不会死猫跳,来一波绝地反弹呢?一起来唠唠。
首先,亮观点:昨天的上涨更多是技术性驱动,而非基本面驱动的价值重估,也就是跌多了反弹。在BTC和ETH因地缘政治回落之际,FIL以约15%的涨幅领涨,本质上是价格先行突破关键阻力位,杠杆与空头回补随后放大动能,AI存储叙事只是“添了把火”。
fil真正值得关注的是项目正在发生的深层转型。NV28“火马升级”已上线,重构了Gas机制并让智能合约可实时校验存储状态;Onchain Cloud链上云正式商用,打通AWS-S3接口并接入USDFC稳定币结算。最关键的是Solstice提案(FIP-0118),它是Filecoin上线以来最重大的经济模型改革,拟将激励从“容量供给”彻底转向“付费服务需求”,初期5%的区块奖励将流向为网络引入付费客户的服务商。
未来需紧盯三点:一是Solstice提案的推进进度及社区反馈;二是存储利用率能否从当前的36%持续攀升;三是10月区块奖励减半前后的市场博弈。Filecoin正从“存储供给网络”走向“真实服务经济”,战略方向正确,但商业化的落地速度才是决定长期价值的核心变量。
哎呦喂,沉寂很久的$FIL 昨晚诈尸了,逆市大涨了15%!这是啥信号?要涨一波?fil减半在即(下个月),会不会死猫跳,来一波绝地反弹呢?一起来唠唠。
首先,亮观点:昨天的上涨更多是技术性驱动,而非基本面驱动的价值重估,也就是跌多了反弹。在BTC和ETH因地缘政治回落之际,FIL以约15%的涨幅领涨,本质上是价格先行突破关键阻力位,杠杆与空头回补随后放大动能,AI存储叙事只是“添了把火”。
fil真正值得关注的是项目正在发生的深层转型。NV28“火马升级”已上线,重构了Gas机制并让智能合约可实时校验存储状态;Onchain Cloud链上云正式商用,打通AWS-S3接口并接入USDFC稳定币结算。最关键的是Solstice提案(FIP-0118),它是Filecoin上线以来最重大的经济模型改革,拟将激励从“容量供给”彻底转向“付费服务需求”,初期5%的区块奖励将流向为网络引入付费客户的服务商。
未来需紧盯三点:一是Solstice提案的推进进度及社区反馈;二是存储利用率能否从当前的36%持续攀升;三是10月区块奖励减半前后的市场博弈。Filecoin正从“存储供给网络”走向“真实服务经济”,战略方向正确,但商业化的落地速度才是决定长期价值的核心变量。
首先,亮观点:昨天的上涨更多是技术性驱动,而非基本面驱动的价值重估,也就是跌多了反弹。在BTC和ETH因地缘政治回落之际,FIL以约15%的涨幅领涨,本质上是价格先行突破关键阻力位,杠杆与空头回补随后放大动能,AI存储叙事只是“添了把火”。
fil真正值得关注的是项目正在发生的深层转型。NV28“火马升级”已上线,重构了Gas机制并让智能合约可实时校验存储状态;Onchain Cloud链上云正式商用,打通AWS-S3接口并接入USDFC稳定币结算。最关键的是Solstice提案(FIP-0118),它是Filecoin上线以来最重大的经济模型改革,拟将激励从“容量供给”彻底转向“付费服务需求”,初期5%的区块奖励将流向为网络引入付费客户的服务商。
未来需紧盯三点:一是Solstice提案的推进进度及社区反馈;二是存储利用率能否从当前的36%持续攀升;三是10月区块奖励减半前后的市场博弈。Filecoin正从“存储供给网络”走向“真实服务经济”,战略方向正确,但商业化的落地速度才是决定长期价值的核心变量。
1
1.1k
·
--
$BTC 从高点回落了3000美金,很多小伙伴在喊着抄底。我感觉现在方向还是不明朗,BTC有再次跌到6开头的可能,并且山寨大部分又跌回起点了。
我们来回顾下:
截至2026年9月1日,比特币在78,000美元附近震荡,8月约24% 的涨幅主要受现货买盘驱动。但短期内多空博弈激烈,接下来方向并不明朗。
看涨因素在于机构需求依然强劲,美国现货比特币ETF上周净流入近10亿美元。技术面上,若能有效站稳78,340美元,则有望进一步测试80,000-81,000美元的阻力区。
风险因素同样显著:美联储9月加息概率已升至57%,鹰派预期限制上行空间。衍生品市场上,9月25日到期的期权最大痛点集中在70,000-73,000美元,低于当前现货价格,且看跌期权成交量已占优,提示下行风险。
短期走势的关键在于美联储9月会议(9月15日)及80,000美元关口能否有效突破。
$BTC 从高点回落了3000美金,很多小伙伴在喊着抄底。我感觉现在方向还是不明朗,BTC有再次跌到6开头的可能,并且山寨大部分又跌回起点了。
我们来回顾下:
截至2026年9月1日,比特币在78,000美元附近震荡,8月约24% 的涨幅主要受现货买盘驱动。但短期内多空博弈激烈,接下来方向并不明朗。
看涨因素在于机构需求依然强劲,美国现货比特币ETF上周净流入近10亿美元。技术面上,若能有效站稳78,340美元,则有望进一步测试80,000-81,000美元的阻力区。
风险因素同样显著:美联储9月加息概率已升至57%,鹰派预期限制上行空间。衍生品市场上,9月25日到期的期权最大痛点集中在70,000-73,000美元,低于当前现货价格,且看跌期权成交量已占优,提示下行风险。
短期走势的关键在于美联储9月会议(9月15日)及80,000美元关口能否有效突破。
我们来回顾下:
截至2026年9月1日,比特币在78,000美元附近震荡,8月约24% 的涨幅主要受现货买盘驱动。但短期内多空博弈激烈,接下来方向并不明朗。
看涨因素在于机构需求依然强劲,美国现货比特币ETF上周净流入近10亿美元。技术面上,若能有效站稳78,340美元,则有望进一步测试80,000-81,000美元的阻力区。
风险因素同样显著:美联储9月加息概率已升至57%,鹰派预期限制上行空间。衍生品市场上,9月25日到期的期权最大痛点集中在70,000-73,000美元,低于当前现货价格,且看跌期权成交量已占优,提示下行风险。
短期走势的关键在于美联储9月会议(9月15日)及80,000美元关口能否有效突破。
101
·
--
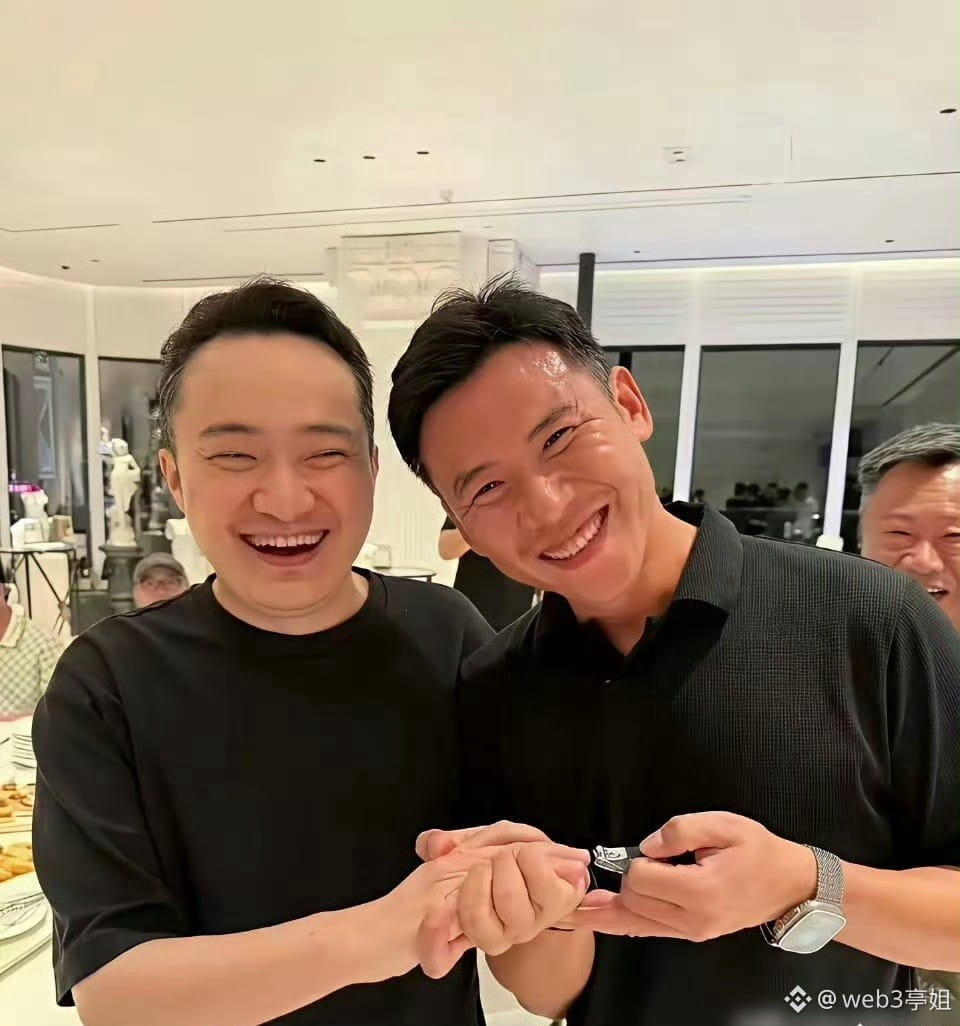
看到孙割剪指甲这张图片,大家有啥感觉,愤怒不!真的可以为了流量,这样不要底线吗?前几天发小作文基本毁了前女友的职业生涯,现在还要把人家尊严踩在地上一次次摩擦。要回彩礼,不是已经把人家连同父母一起起诉了么?为啥还要如此践踏。先不论孰是孰非,同为女人,我只感觉后背发凉,给我的感觉是一场彻底的毫无人性的戏谑。试问以后谁还敢接近孙割?
看到孙割剪指甲这张图片,大家有啥感觉,愤怒不!真的可以为了流量,这样不要底线吗?前几天发小作文基本毁了前女友的职业生涯,现在还要把人家尊严踩在地上一次次摩擦。要回彩礼,不是已经把人家连同父母一起起诉了么?为啥还要如此践踏。先不论孰是孰非,同为女人,我只感觉后背发凉,给我的感觉是一场彻底的毫无人性的戏谑。试问以后谁还敢接近孙割?
8
1
5.4k
·
--
选C
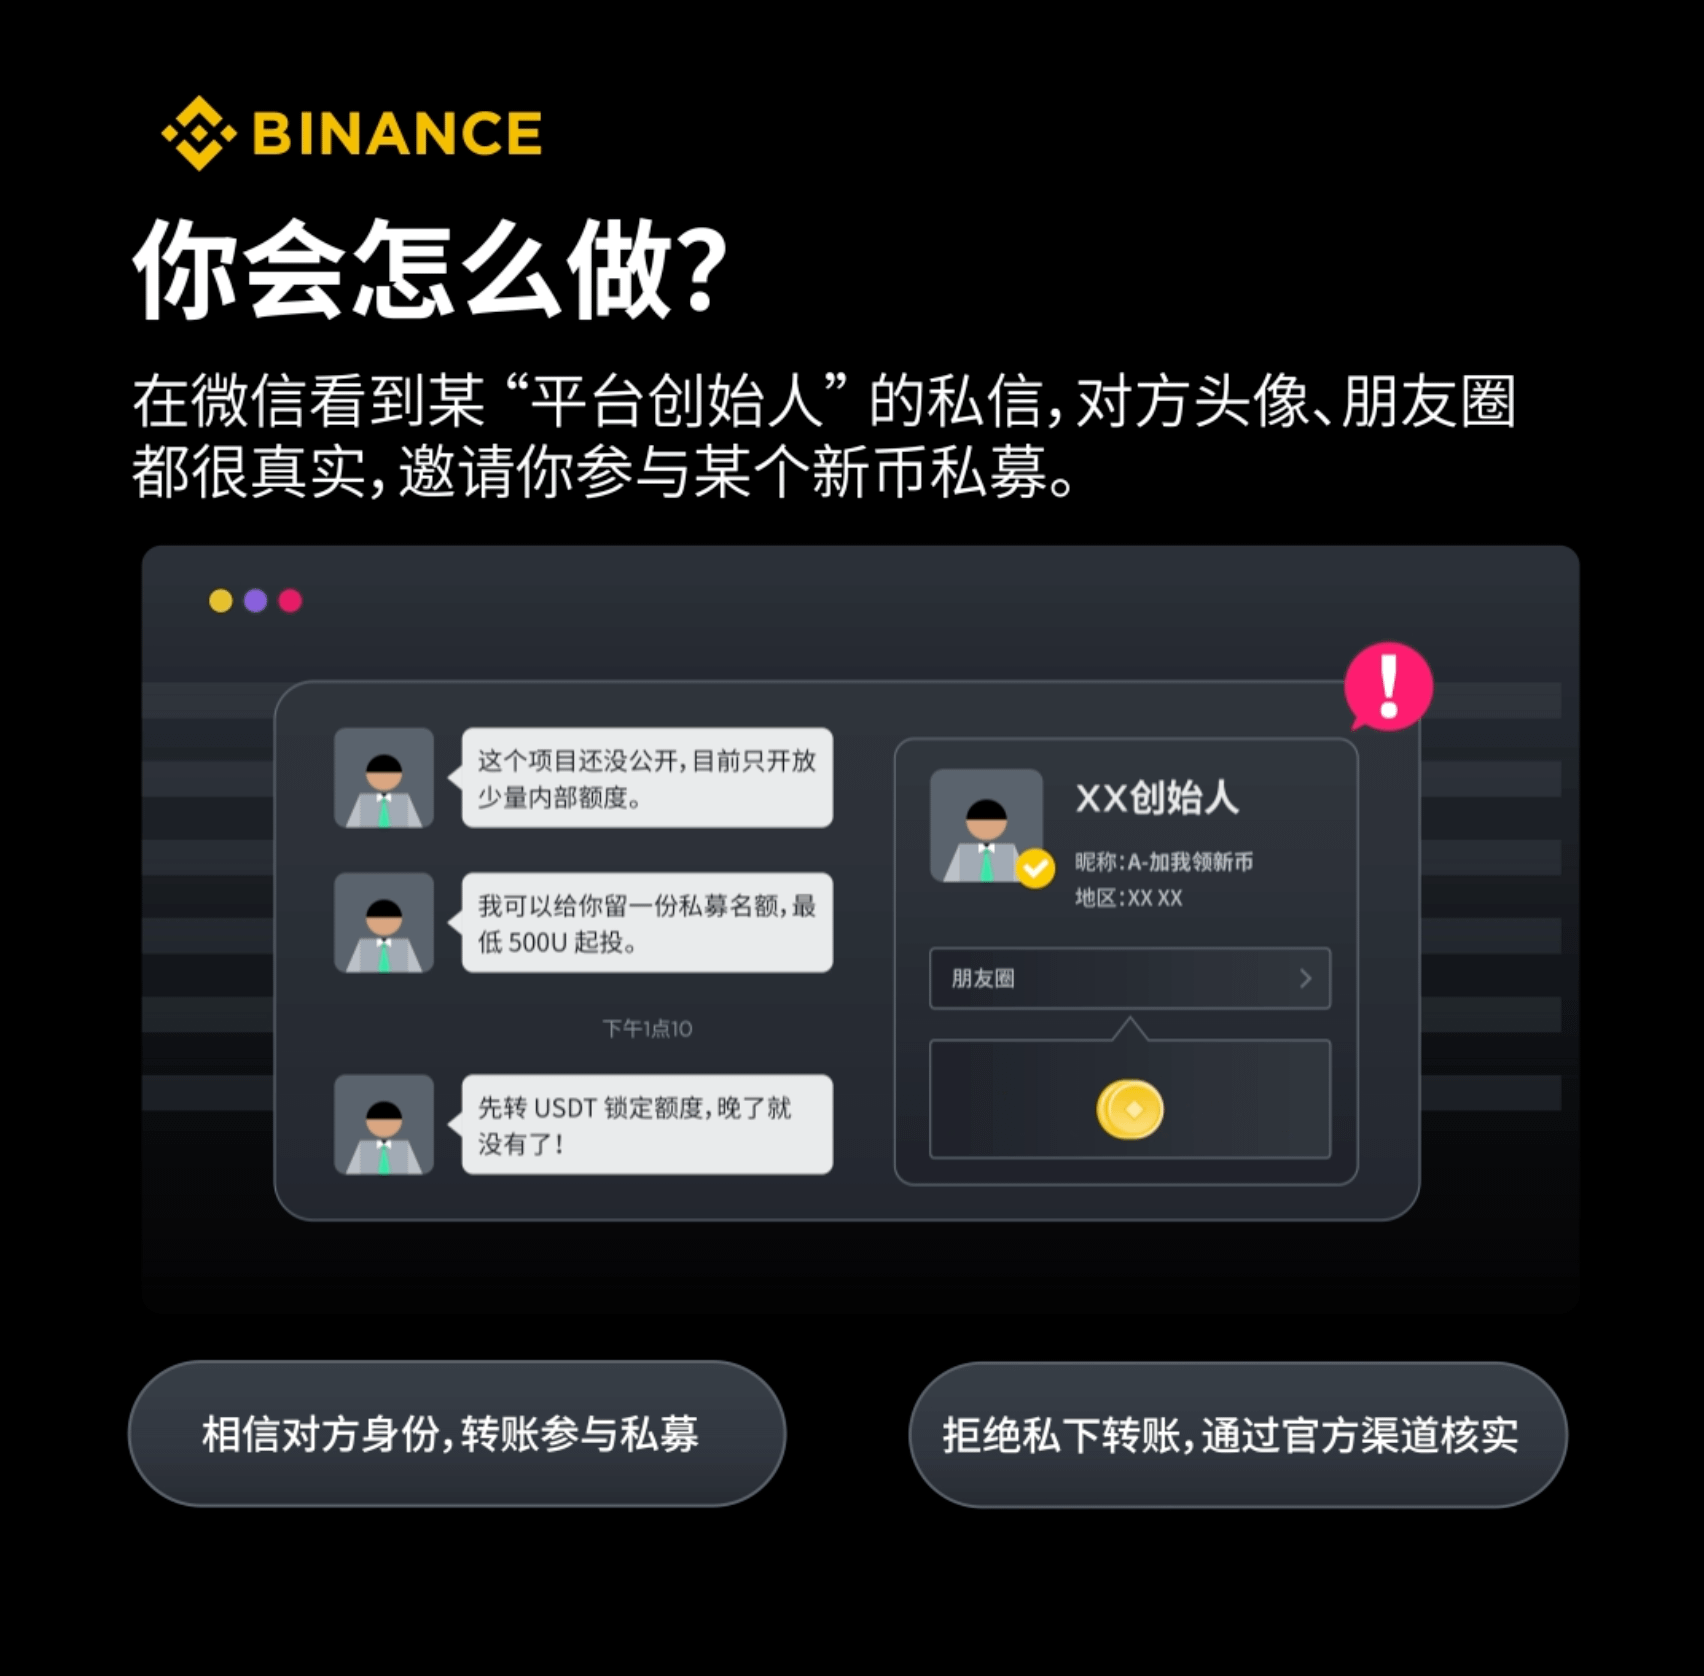
币安官方从不私下联系用户,社交信息极易伪造,内部额度不会通过私信兜售,利用紧迫感是典型诈骗,务必通过官方渠道核实,切勿转账。
选C
币安官方从不私下联系用户,社交信息极易伪造,内部额度不会通过私信兜售,利用紧迫感是典型诈骗,务必通过官方渠道核实,切勿转账。
币安官方从不私下联系用户,社交信息极易伪造,内部额度不会通过私信兜售,利用紧迫感是典型诈骗,务必通过官方渠道核实,切勿转账。
币安Binance华语
·
--
😈“我是平台创始人,新币私募最后一个名额,500U 上车!”
你会怎么做❓
A. 泼天的富贵终于轮到我,火速冲了 🤑
B. 朋友圈都对得上,身份包真的 😎
C. 这福气不要也罢!不转账,先去官方核实 🔍
⬇️ RT 并留下选项和理由,抽 3 位各送 40U #币安安全星期四
你会怎么做❓
A. 泼天的富贵终于轮到我,火速冲了 🤑
B. 朋友圈都对得上,身份包真的 😎
C. 这福气不要也罢!不转账,先去官方核实 🔍
⬇️ RT 并留下选项和理由,抽 3 位各送 40U #币安安全星期四
86
·
--
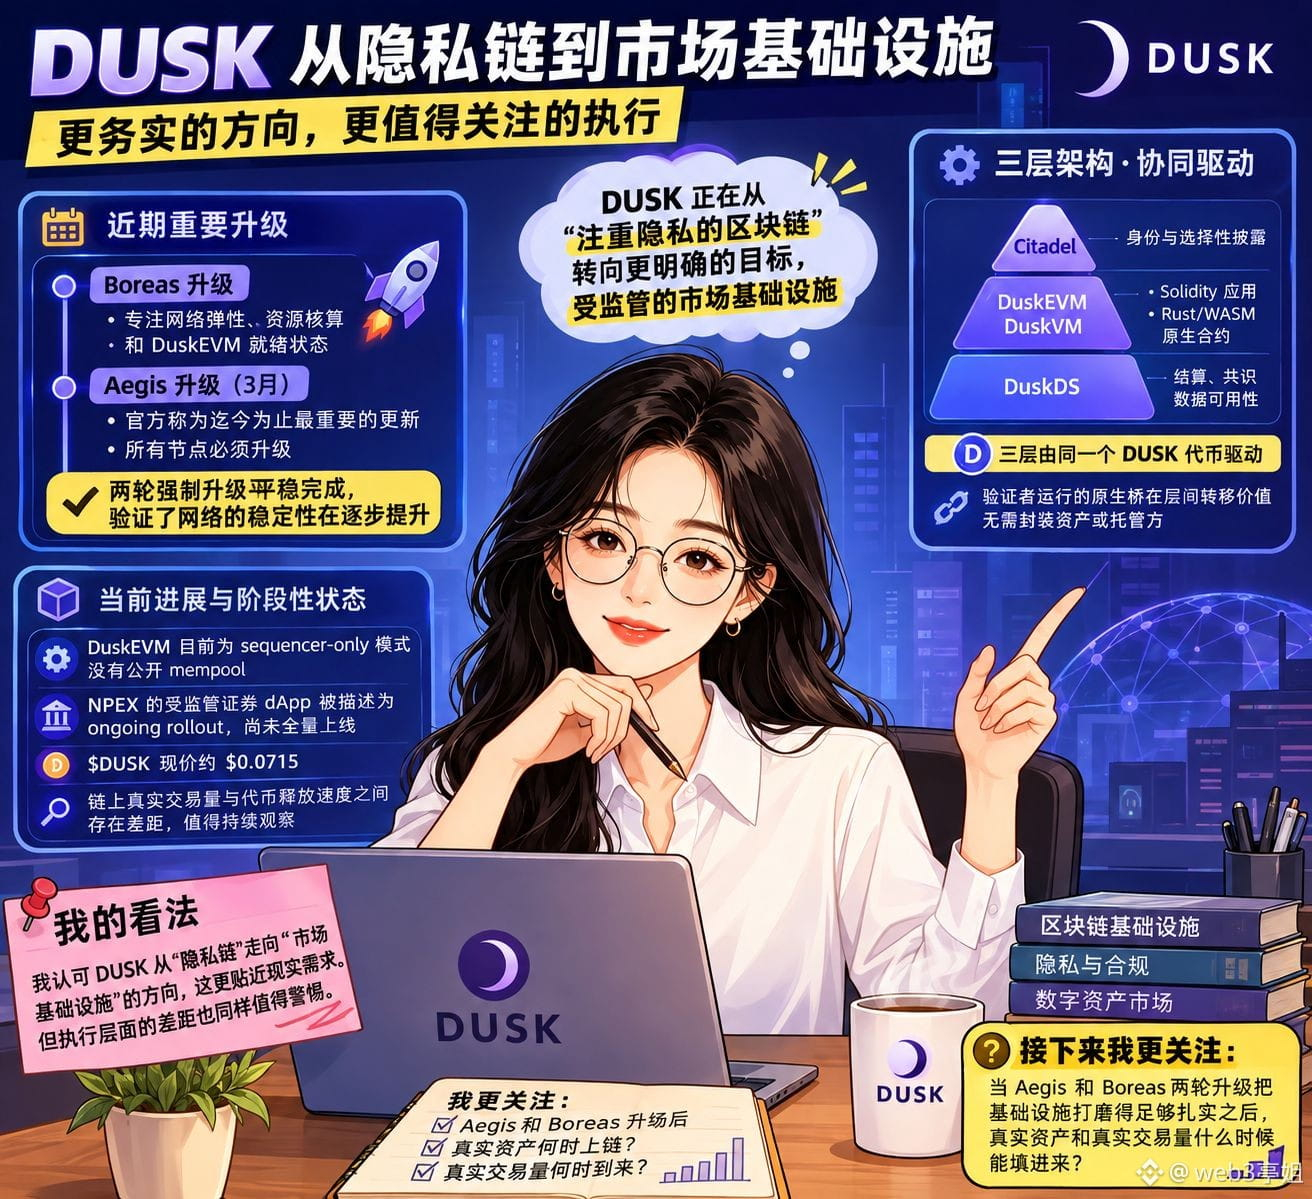
我最近重读了@Dusk_Foundation 的文档,有个细节反复吸引我的注意:这个项目似乎正从“注重隐私的区块链”转向更明确的目标,受监管的市场基础设施。
这不是一个吸引眼球的叙事转变,而是一系列工程层面的调整。最近的Boreas升级专注在网络弹性、资源核算和DuskEVM的就绪状态。3月还有一轮Aegis升级,被官方称为迄今为止最重要的更新,所有节点必须升级。两轮强制升级没出大岔子,这本身说明网络的稳定性在逐步验证。听起来有点枯燥,但对于基础设施而言,枯燥可能正是重点。
Dusk目前的三层架构已经清晰:底层DuskDS负责结算、共识和数据可用性;中间层DuskEVM跑Solidity应用、DuskVM跑Rust/WASM原生合约;上层Citadel处理身份和选择性披露。三层由同一个DUSK代币驱动,验证者运行的原生桥在层间转移价值,不需要封装资产或托管方。
但我必须说,这仍然是一个演进中的系统,不是一个已完成的产品。DuskEVM目前跑的是sequencer-only模式,没有公开mempool。NPEX的受监管证券dApp被描述为“ongoing rollout”,还不是一个全量上线的状态。$DUSK 当前市价约$0.0715,链上真实交易量和代币释放速度之间的差距也值得持续观察。从“隐私链”到“市场基础设施”的转变方向我认可,但执行层面的差距同样值得警惕。
我现在更关注的是:当Aegis和Boreas两轮升级把基础设施打磨得足够扎实之后,真实资产和真实交易量什么时候能填进来?#dusk
我最近重读了@Dusk 的文档,有个细节反复吸引我的注意:这个项目似乎正从“注重隐私的区块链”转向更明确的目标,受监管的市场基础设施。
这不是一个吸引眼球的叙事转变,而是一系列工程层面的调整。最近的Boreas升级专注在网络弹性、资源核算和DuskEVM的就绪状态。3月还有一轮Aegis升级,被官方称为迄今为止最重要的更新,所有节点必须升级。两轮强制升级没出大岔子,这本身说明网络的稳定性在逐步验证。听起来有点枯燥,但对于基础设施而言,枯燥可能正是重点。
Dusk目前的三层架构已经清晰:底层DuskDS负责结算、共识和数据可用性;中间层DuskEVM跑Solidity应用、DuskVM跑Rust/WASM原生合约;上层Citadel处理身份和选择性披露。三层由同一个DUSK代币驱动,验证者运行的原生桥在层间转移价值,不需要封装资产或托管方。
但我必须说,这仍然是一个演进中的系统,不是一个已完成的产品。DuskEVM目前跑的是sequencer-only模式,没有公开mempool。NPEX的受监管证券dApp被描述为“ongoing rollout”,还不是一个全量上线的状态。$DUSK 当前市价约$0.0715,链上真实交易量和代币释放速度之间的差距也值得持续观察。从“隐私链”到“市场基础设施”的转变方向我认可,但执行层面的差距同样值得警惕。
我现在更关注的是:当Aegis和Boreas两轮升级把基础设施打磨得足够扎实之后,真实资产和真实交易量什么时候能填进来?#dusk
这不是一个吸引眼球的叙事转变,而是一系列工程层面的调整。最近的Boreas升级专注在网络弹性、资源核算和DuskEVM的就绪状态。3月还有一轮Aegis升级,被官方称为迄今为止最重要的更新,所有节点必须升级。两轮强制升级没出大岔子,这本身说明网络的稳定性在逐步验证。听起来有点枯燥,但对于基础设施而言,枯燥可能正是重点。
Dusk目前的三层架构已经清晰:底层DuskDS负责结算、共识和数据可用性;中间层DuskEVM跑Solidity应用、DuskVM跑Rust/WASM原生合约;上层Citadel处理身份和选择性披露。三层由同一个DUSK代币驱动,验证者运行的原生桥在层间转移价值,不需要封装资产或托管方。
但我必须说,这仍然是一个演进中的系统,不是一个已完成的产品。DuskEVM目前跑的是sequencer-only模式,没有公开mempool。NPEX的受监管证券dApp被描述为“ongoing rollout”,还不是一个全量上线的状态。$DUSK 当前市价约$0.0715,链上真实交易量和代币释放速度之间的差距也值得持续观察。从“隐私链”到“市场基础设施”的转变方向我认可,但执行层面的差距同样值得警惕。
我现在更关注的是:当Aegis和Boreas两轮升级把基础设施打磨得足够扎实之后,真实资产和真实交易量什么时候能填进来?#dusk
1
1
102
·
--
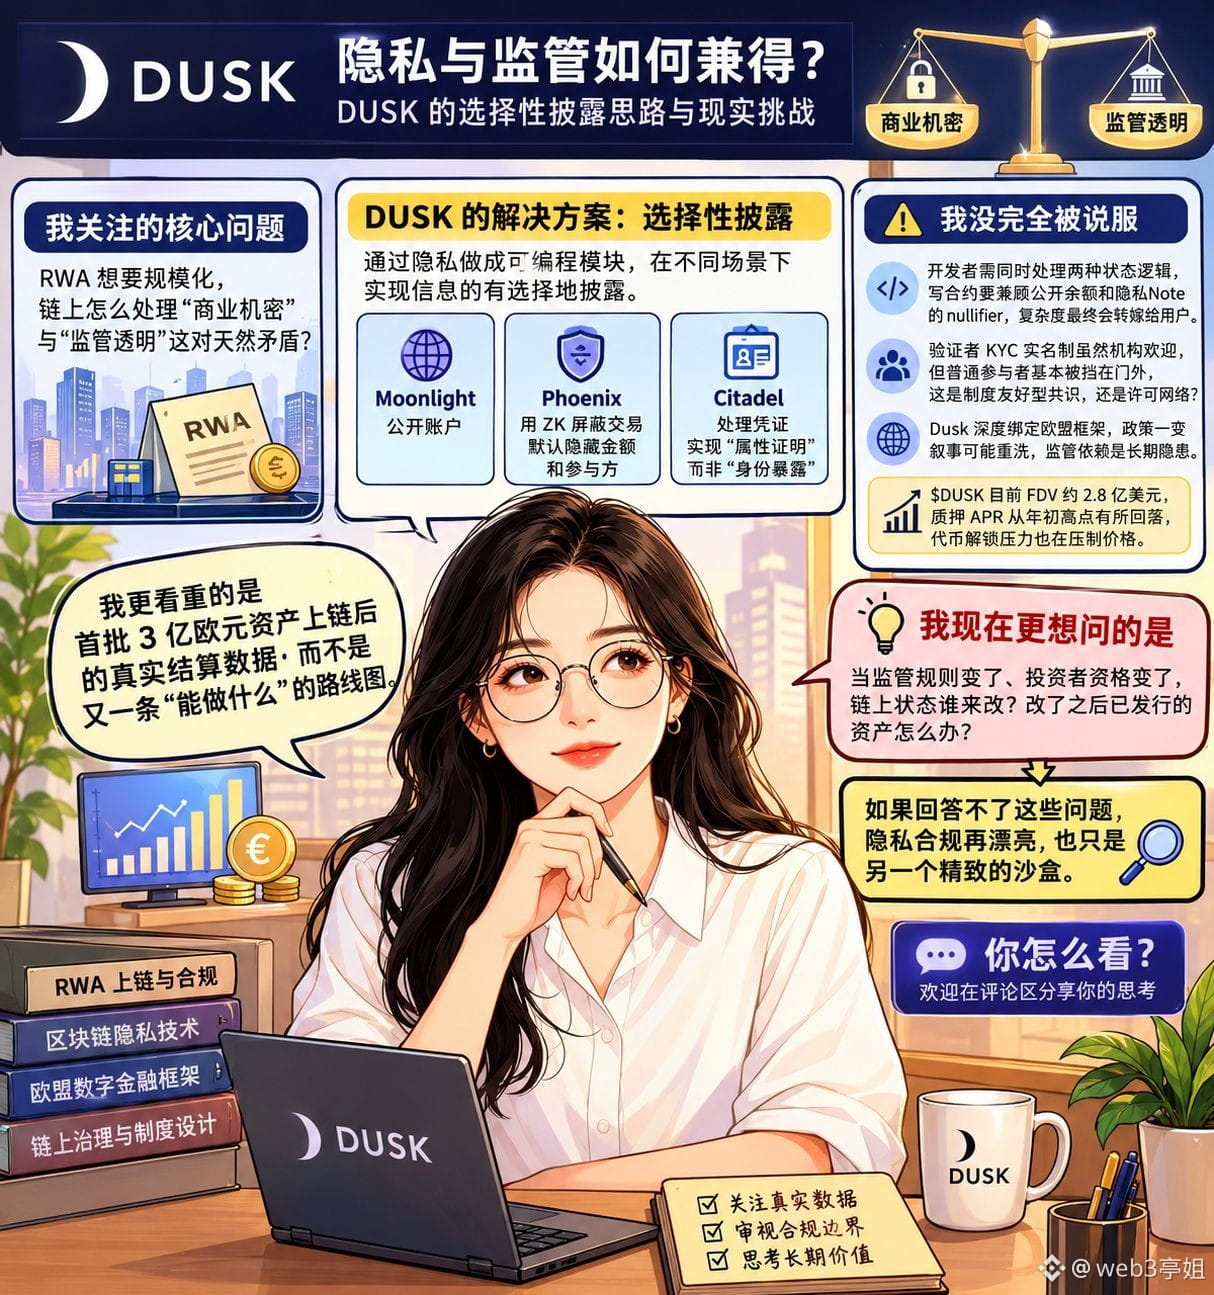
我反复看了几遍 @Dusk_Foundation 的架构,真正让我停下来想的,反而不是零知识证明有多硬核。我更在意的是,如果RWA想规模化,链上怎么处理“商业机密”与“监管透明”这对天然矛盾?大多数公链要么透明到让机构裸奔,要么匿名到监管进不来。
Dusk给出的答案是“选择性披露”。底层把隐私做成可编程模块,Moonlight管公开账户,Phoenix用ZK做屏蔽交易,默认隐藏金额和参与方。到了应用层,Citadel处理凭证,实现“属性证明”而非“身份暴露”。这个从监管规则反推技术设计的思路值得关注。
但我没完全被说服。几个实际的问题让我犹豫:开发者得同时处理两种状态逻辑,写借贷合约时既要算公开余额,又要处理隐私Note的nullifier,这复杂度最后肯定转嫁给用户。再者验证者KYC实名制虽然机构欢迎,但普通参与者基本被挡在门外,这是“制度友好型共识”还是披着公链外衣的许可网络?还有监管依赖问题,Dusk深度绑定欧盟框架,政策一变叙事可能重洗。$DUSK 目前FDV约2.8亿美元,质押APR从年初高点有所回落,代币解锁压力也在压制价格。
我更看重的是首批3亿欧元资产上链后的真实结算数据,而不是又一条“能做什么”的路线图。RWA的门槛从来不是把资产搬上链,而是搬上来之后,现实世界那些麻烦规则还能不能继续执行。
所以我现在看Dusk,会问一个更具体的问题:当监管规则变了、投资者资格变了,链上状态谁来改?改了之后已发行的资产怎么办?要是回答不了这个,隐私合规再漂亮,也只是另一个精致的沙盒。你怎么看?#dusk
我反复看了几遍 @Dusk 的架构,真正让我停下来想的,反而不是零知识证明有多硬核。我更在意的是,如果RWA想规模化,链上怎么处理“商业机密”与“监管透明”这对天然矛盾?大多数公链要么透明到让机构裸奔,要么匿名到监管进不来。
Dusk给出的答案是“选择性披露”。底层把隐私做成可编程模块,Moonlight管公开账户,Phoenix用ZK做屏蔽交易,默认隐藏金额和参与方。到了应用层,Citadel处理凭证,实现“属性证明”而非“身份暴露”。这个从监管规则反推技术设计的思路值得关注。
但我没完全被说服。几个实际的问题让我犹豫:开发者得同时处理两种状态逻辑,写借贷合约时既要算公开余额,又要处理隐私Note的nullifier,这复杂度最后肯定转嫁给用户。再者验证者KYC实名制虽然机构欢迎,但普通参与者基本被挡在门外,这是“制度友好型共识”还是披着公链外衣的许可网络?还有监管依赖问题,Dusk深度绑定欧盟框架,政策一变叙事可能重洗。$DUSK 目前FDV约2.8亿美元,质押APR从年初高点有所回落,代币解锁压力也在压制价格。
我更看重的是首批3亿欧元资产上链后的真实结算数据,而不是又一条“能做什么”的路线图。RWA的门槛从来不是把资产搬上链,而是搬上来之后,现实世界那些麻烦规则还能不能继续执行。
所以我现在看Dusk,会问一个更具体的问题:当监管规则变了、投资者资格变了,链上状态谁来改?改了之后已发行的资产怎么办?要是回答不了这个,隐私合规再漂亮,也只是另一个精致的沙盒。你怎么看?#dusk
Dusk给出的答案是“选择性披露”。底层把隐私做成可编程模块,Moonlight管公开账户,Phoenix用ZK做屏蔽交易,默认隐藏金额和参与方。到了应用层,Citadel处理凭证,实现“属性证明”而非“身份暴露”。这个从监管规则反推技术设计的思路值得关注。
但我没完全被说服。几个实际的问题让我犹豫:开发者得同时处理两种状态逻辑,写借贷合约时既要算公开余额,又要处理隐私Note的nullifier,这复杂度最后肯定转嫁给用户。再者验证者KYC实名制虽然机构欢迎,但普通参与者基本被挡在门外,这是“制度友好型共识”还是披着公链外衣的许可网络?还有监管依赖问题,Dusk深度绑定欧盟框架,政策一变叙事可能重洗。$DUSK 目前FDV约2.8亿美元,质押APR从年初高点有所回落,代币解锁压力也在压制价格。
我更看重的是首批3亿欧元资产上链后的真实结算数据,而不是又一条“能做什么”的路线图。RWA的门槛从来不是把资产搬上链,而是搬上来之后,现实世界那些麻烦规则还能不能继续执行。
所以我现在看Dusk,会问一个更具体的问题:当监管规则变了、投资者资格变了,链上状态谁来改?改了之后已发行的资产怎么办?要是回答不了这个,隐私合规再漂亮,也只是另一个精致的沙盒。你怎么看?#dusk
2
1
108
·
--
我最近重新研究@Dusk_Foundation ,注意到一个比隐私交易更具体的问题:链上金融资产到底怎么判断一个人是否满足持有条件,又不把他的身份资料公开给所有人?
Dusk 的 Citadel 给了我一个比较清晰的思路。用户先从 License Provider 获得凭证,再通过零知识证明证明自己持有有效凭证,而不是把姓名、地址或完整身份资料直接放到链上。Citadel 合约负责验证证明,具体服务是否接受这份凭证,则由 Service Provider 按自己的规则决定。
我认可这种分层。它把“证明符合条件”和“公开自己是谁”拆开了。对于证券等受监管资产,投资者资格、地区限制和持有权限,本来就不一定需要让所有链上参与者看到。
但问题也正好出现在这里。Citadel 能证明凭证在密码学上有效,却不能替市场判断哪个发行方值得信任、哪些属性应该被接受,以及凭证过期或撤销后怎么处理。官方规范也把 License Provider 的信任选择、属性接受和会话管理交给具体服务方。换句话说,密码学减少了验证过程中的信任需求,却没有消除身份体系里的信任入口。
再看 $DUSK ,它承担 Gas 和质押功能,最大供应量为 10 亿枚,其中部分代币通过长期排放释放。 我更关注的不是短期价格变化,而是未来真实业务增加后,网络手续费和质押需求能否形成更持续的使用需求。
所以我现在看 Dusk,隐私技术只是第一道门,真正决定它能不能进入更多金融场景的,是谁来签发可信身份,以及不同机构愿不愿意接受同一套证明标准。技术规则可以写进协议,身份信任却很难单靠代码解决。这个问题,我觉得甚至比 TPS 更值得长期观察。#dusk
我最近重新研究@Dusk ,注意到一个比隐私交易更具体的问题:链上金融资产到底怎么判断一个人是否满足持有条件,又不把他的身份资料公开给所有人?
Dusk 的 Citadel 给了我一个比较清晰的思路。用户先从 License Provider 获得凭证,再通过零知识证明证明自己持有有效凭证,而不是把姓名、地址或完整身份资料直接放到链上。Citadel 合约负责验证证明,具体服务是否接受这份凭证,则由 Service Provider 按自己的规则决定。
我认可这种分层。它把“证明符合条件”和“公开自己是谁”拆开了。对于证券等受监管资产,投资者资格、地区限制和持有权限,本来就不一定需要让所有链上参与者看到。
但问题也正好出现在这里。Citadel 能证明凭证在密码学上有效,却不能替市场判断哪个发行方值得信任、哪些属性应该被接受,以及凭证过期或撤销后怎么处理。官方规范也把 License Provider 的信任选择、属性接受和会话管理交给具体服务方。换句话说,密码学减少了验证过程中的信任需求,却没有消除身份体系里的信任入口。
再看 $DUSK ,它承担 Gas 和质押功能,最大供应量为 10 亿枚,其中部分代币通过长期排放释放。 我更关注的不是短期价格变化,而是未来真实业务增加后,网络手续费和质押需求能否形成更持续的使用需求。
所以我现在看 Dusk,隐私技术只是第一道门,真正决定它能不能进入更多金融场景的,是谁来签发可信身份,以及不同机构愿不愿意接受同一套证明标准。技术规则可以写进协议,身份信任却很难单靠代码解决。这个问题,我觉得甚至比 TPS 更值得长期观察。#dusk
Dusk 的 Citadel 给了我一个比较清晰的思路。用户先从 License Provider 获得凭证,再通过零知识证明证明自己持有有效凭证,而不是把姓名、地址或完整身份资料直接放到链上。Citadel 合约负责验证证明,具体服务是否接受这份凭证,则由 Service Provider 按自己的规则决定。
我认可这种分层。它把“证明符合条件”和“公开自己是谁”拆开了。对于证券等受监管资产,投资者资格、地区限制和持有权限,本来就不一定需要让所有链上参与者看到。
但问题也正好出现在这里。Citadel 能证明凭证在密码学上有效,却不能替市场判断哪个发行方值得信任、哪些属性应该被接受,以及凭证过期或撤销后怎么处理。官方规范也把 License Provider 的信任选择、属性接受和会话管理交给具体服务方。换句话说,密码学减少了验证过程中的信任需求,却没有消除身份体系里的信任入口。
再看 $DUSK ,它承担 Gas 和质押功能,最大供应量为 10 亿枚,其中部分代币通过长期排放释放。 我更关注的不是短期价格变化,而是未来真实业务增加后,网络手续费和质押需求能否形成更持续的使用需求。
所以我现在看 Dusk,隐私技术只是第一道门,真正决定它能不能进入更多金融场景的,是谁来签发可信身份,以及不同机构愿不愿意接受同一套证明标准。技术规则可以写进协议,身份信任却很难单靠代码解决。这个问题,我觉得甚至比 TPS 更值得长期观察。#dusk
1
2
95
·
--
我重新看 @Dusk_Foundation 时,真正让我停下来的不是隐私技术,而是一个更现实的问题:证券这类资产上链以后,投资者资格、转让限制和信息披露,能不能直接变成链上的规则?
Dusk 的 Phoenix 模型给了我一个比较有意思的答案。交易可以隐藏参与方和金额,同时通过 viewing key 进行定向披露。对金融资产来说,这比单纯追求“谁都看不到”更实用,因为监管需要的往往不是全部数据,而是在特定条件下验证特定数据。Moonlight 则保留公开账户模型,DuskDS负责底层结算,两种模式可以服务不同业务。
但我也觉得,这套设计最大的优势,同时可能成为生态门槛。DuskVM 面向 Rust 和 WASM,适合原生隐私与零知识应用,DuskEVM 又兼容 Solidity 和现有 EVM 工具。选择更多并不一定意味着开发更简单,如果团队最后主要使用 EVM,Dusk 自身的技术差异就可能被削弱。更现实的问题是,零知识证明的计算成本,以及 Prover 对硬件资源的要求,也会成为规模化应用需要解决的工程问题。
代币层面,我更关注 $DUSK 的实际使用需求,而不是单独看供应量。作为网络原生资产,DUSK 与交易费用、质押等网络功能直接相关,这意味着它最终能承载多少价值,很大程度上还是取决于网络有没有持续增加真实活动。官方的供应设计采用长期释放机制,总量上限为 10 亿枚。对我来说,这组数据本身并不是重点,真正值得观察的是未来网络使用量能不能匹配代币的功能需求。
现在再看 Dusk,我更在意的是它能不能把隐私、身份和资产规则真正放进金融业务的日常流程里。技术能力解决的是“能不能做”,真实采用解决的才是“有没有必要做”。对 Dusk 来说,后面最值得观察的,可能不是再增加多少技术模块,而是有没有越来越多真实资产愿意留下来。#dusk
我重新看 @Dusk 时,真正让我停下来的不是隐私技术,而是一个更现实的问题:证券这类资产上链以后,投资者资格、转让限制和信息披露,能不能直接变成链上的规则?
Dusk 的 Phoenix 模型给了我一个比较有意思的答案。交易可以隐藏参与方和金额,同时通过 viewing key 进行定向披露。对金融资产来说,这比单纯追求“谁都看不到”更实用,因为监管需要的往往不是全部数据,而是在特定条件下验证特定数据。Moonlight 则保留公开账户模型,DuskDS负责底层结算,两种模式可以服务不同业务。
但我也觉得,这套设计最大的优势,同时可能成为生态门槛。DuskVM 面向 Rust 和 WASM,适合原生隐私与零知识应用,DuskEVM 又兼容 Solidity 和现有 EVM 工具。选择更多并不一定意味着开发更简单,如果团队最后主要使用 EVM,Dusk 自身的技术差异就可能被削弱。更现实的问题是,零知识证明的计算成本,以及 Prover 对硬件资源的要求,也会成为规模化应用需要解决的工程问题。
代币层面,我更关注 $DUSK 的实际使用需求,而不是单独看供应量。作为网络原生资产,DUSK 与交易费用、质押等网络功能直接相关,这意味着它最终能承载多少价值,很大程度上还是取决于网络有没有持续增加真实活动。官方的供应设计采用长期释放机制,总量上限为 10 亿枚。对我来说,这组数据本身并不是重点,真正值得观察的是未来网络使用量能不能匹配代币的功能需求。
现在再看 Dusk,我更在意的是它能不能把隐私、身份和资产规则真正放进金融业务的日常流程里。技术能力解决的是“能不能做”,真实采用解决的才是“有没有必要做”。对 Dusk 来说,后面最值得观察的,可能不是再增加多少技术模块,而是有没有越来越多真实资产愿意留下来。#dusk
Dusk 的 Phoenix 模型给了我一个比较有意思的答案。交易可以隐藏参与方和金额,同时通过 viewing key 进行定向披露。对金融资产来说,这比单纯追求“谁都看不到”更实用,因为监管需要的往往不是全部数据,而是在特定条件下验证特定数据。Moonlight 则保留公开账户模型,DuskDS负责底层结算,两种模式可以服务不同业务。
但我也觉得,这套设计最大的优势,同时可能成为生态门槛。DuskVM 面向 Rust 和 WASM,适合原生隐私与零知识应用,DuskEVM 又兼容 Solidity 和现有 EVM 工具。选择更多并不一定意味着开发更简单,如果团队最后主要使用 EVM,Dusk 自身的技术差异就可能被削弱。更现实的问题是,零知识证明的计算成本,以及 Prover 对硬件资源的要求,也会成为规模化应用需要解决的工程问题。
代币层面,我更关注 $DUSK 的实际使用需求,而不是单独看供应量。作为网络原生资产,DUSK 与交易费用、质押等网络功能直接相关,这意味着它最终能承载多少价值,很大程度上还是取决于网络有没有持续增加真实活动。官方的供应设计采用长期释放机制,总量上限为 10 亿枚。对我来说,这组数据本身并不是重点,真正值得观察的是未来网络使用量能不能匹配代币的功能需求。
现在再看 Dusk,我更在意的是它能不能把隐私、身份和资产规则真正放进金融业务的日常流程里。技术能力解决的是“能不能做”,真实采用解决的才是“有没有必要做”。对 Dusk 来说,后面最值得观察的,可能不是再增加多少技术模块,而是有没有越来越多真实资产愿意留下来。#dusk
86
·
--
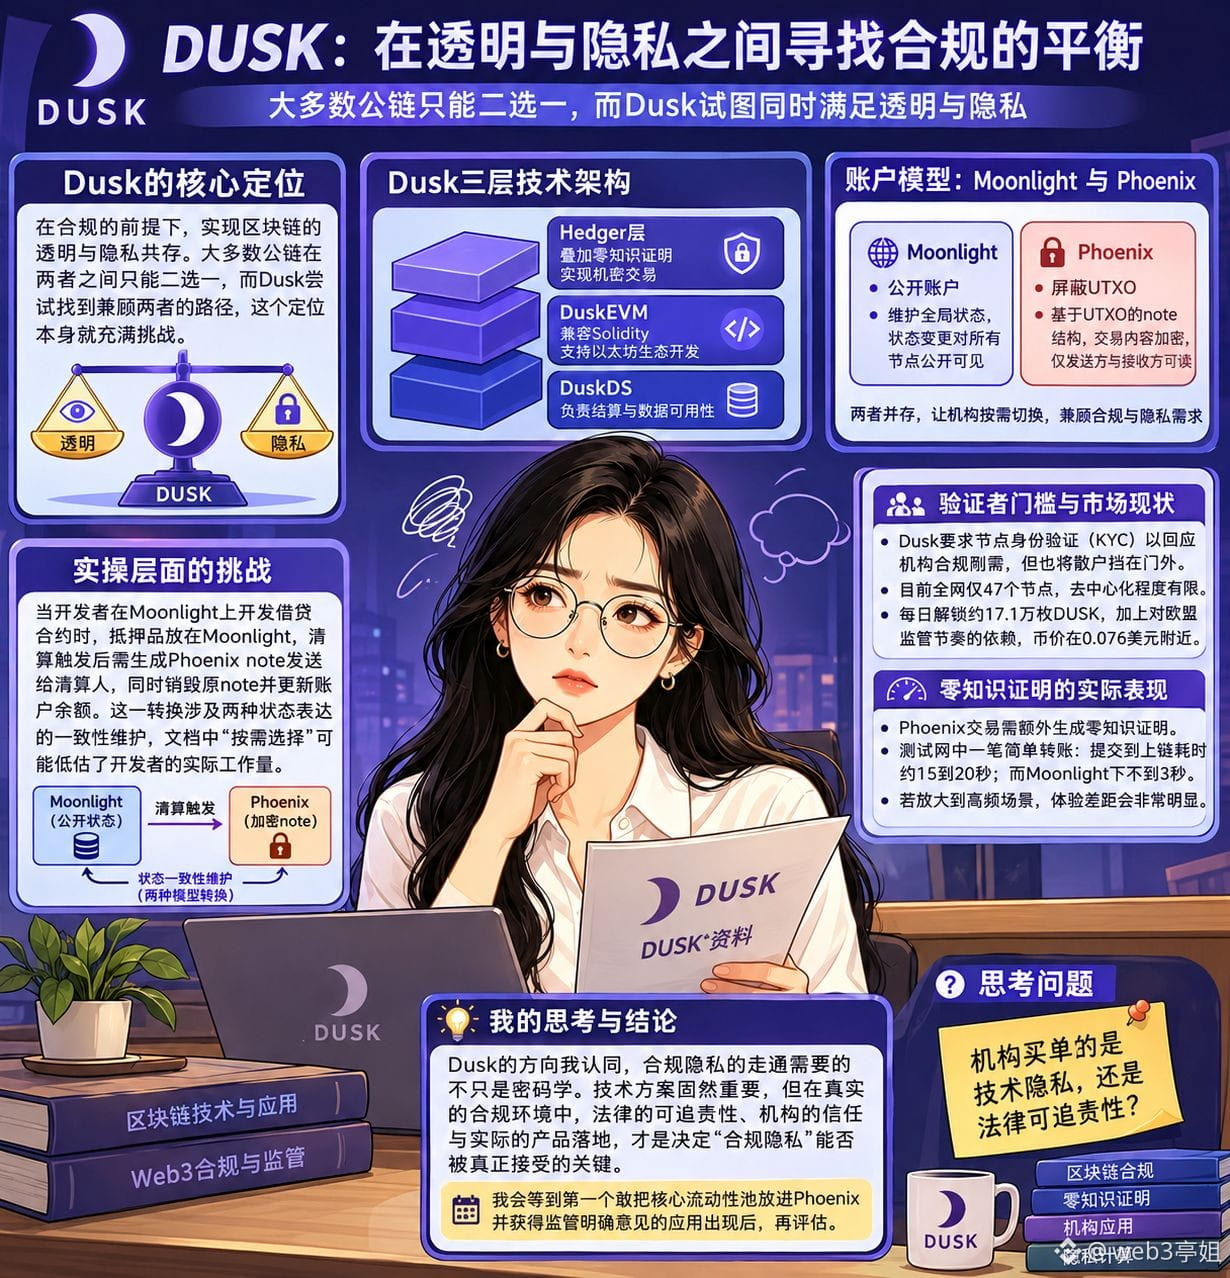
重新看Dusk的资料,让我在意的是它对“合规隐私”矛盾的处理方式,大多数公链在透明与隐私间二选一,而Dusk试图同时满足两者,这个定位本身就很纠结。
技术架构上,@Dusk_Foundation 的三层设计有亮点:DuskDS负责结算与数据可用性,DuskEVM兼容Solidity,Hedger层叠加零知识证明实现机密交易。Moonlight公开账户与Phoenix屏蔽UTXO并存,让机构按需切换。$DUSK 市值约2800万美元,总供应量5亿枚,承担gas、质押和治理职能。
但翻到实操层面,我开始不安。Moonlight的账户模型维护全局状态,状态变更对所有节点公开可见,而Phoenix基于UTXO的note结构,每一笔交易消耗旧的note并生成新的note,note内容被加密且仅发送方与接收方可读。开发者写一个借贷合约时,抵押品放在Moonlight,清算触发后要生成Phoenix note发送给清算人,同时销毁原note并更新账户余额,这个转换逻辑涉及两种状态表达的一致性维护,文档里那句“按需选择”可能低估了开发者的实际工作量。
验证者KYC门槛是另一个问题,Dusk要求节点身份验证,回应了机构合规刚需,但散户被挡在门外,目前全网仅47个节点。每日解锁约17.1万枚DUSK,加上对欧盟监管节奏的依赖,币价在0.076美元附近。更让我在意的是零知识证明在WASM环境下的实际表现,每个Phoenix交易需要额外生成证明,我在测试网试过一笔简单转账从提交到上链耗时约15到20秒,而Moonlight下不到3秒,这个差距如果放大到高频场景,体验会很明显。
Dusk的方向我认同,但“合规隐私”走通需要的不只是密码学。我会等到第一个敢把核心流动性池放进Phoenix并获得监管明确意见的应用出现后,再评估。你觉得机构买单的是技术隐私还是法律可追责性?#dusk
重新看Dusk的资料,让我在意的是它对“合规隐私”矛盾的处理方式,大多数公链在透明与隐私间二选一,而Dusk试图同时满足两者,这个定位本身就很纠结。
技术架构上,@Dusk 的三层设计有亮点:DuskDS负责结算与数据可用性,DuskEVM兼容Solidity,Hedger层叠加零知识证明实现机密交易。Moonlight公开账户与Phoenix屏蔽UTXO并存,让机构按需切换。$DUSK 市值约2800万美元,总供应量5亿枚,承担gas、质押和治理职能。
但翻到实操层面,我开始不安。Moonlight的账户模型维护全局状态,状态变更对所有节点公开可见,而Phoenix基于UTXO的note结构,每一笔交易消耗旧的note并生成新的note,note内容被加密且仅发送方与接收方可读。开发者写一个借贷合约时,抵押品放在Moonlight,清算触发后要生成Phoenix note发送给清算人,同时销毁原note并更新账户余额,这个转换逻辑涉及两种状态表达的一致性维护,文档里那句“按需选择”可能低估了开发者的实际工作量。
验证者KYC门槛是另一个问题,Dusk要求节点身份验证,回应了机构合规刚需,但散户被挡在门外,目前全网仅47个节点。每日解锁约17.1万枚DUSK,加上对欧盟监管节奏的依赖,币价在0.076美元附近。更让我在意的是零知识证明在WASM环境下的实际表现,每个Phoenix交易需要额外生成证明,我在测试网试过一笔简单转账从提交到上链耗时约15到20秒,而Moonlight下不到3秒,这个差距如果放大到高频场景,体验会很明显。
Dusk的方向我认同,但“合规隐私”走通需要的不只是密码学。我会等到第一个敢把核心流动性池放进Phoenix并获得监管明确意见的应用出现后,再评估。你觉得机构买单的是技术隐私还是法律可追责性?#dusk
技术架构上,@Dusk 的三层设计有亮点:DuskDS负责结算与数据可用性,DuskEVM兼容Solidity,Hedger层叠加零知识证明实现机密交易。Moonlight公开账户与Phoenix屏蔽UTXO并存,让机构按需切换。$DUSK 市值约2800万美元,总供应量5亿枚,承担gas、质押和治理职能。
但翻到实操层面,我开始不安。Moonlight的账户模型维护全局状态,状态变更对所有节点公开可见,而Phoenix基于UTXO的note结构,每一笔交易消耗旧的note并生成新的note,note内容被加密且仅发送方与接收方可读。开发者写一个借贷合约时,抵押品放在Moonlight,清算触发后要生成Phoenix note发送给清算人,同时销毁原note并更新账户余额,这个转换逻辑涉及两种状态表达的一致性维护,文档里那句“按需选择”可能低估了开发者的实际工作量。
验证者KYC门槛是另一个问题,Dusk要求节点身份验证,回应了机构合规刚需,但散户被挡在门外,目前全网仅47个节点。每日解锁约17.1万枚DUSK,加上对欧盟监管节奏的依赖,币价在0.076美元附近。更让我在意的是零知识证明在WASM环境下的实际表现,每个Phoenix交易需要额外生成证明,我在测试网试过一笔简单转账从提交到上链耗时约15到20秒,而Moonlight下不到3秒,这个差距如果放大到高频场景,体验会很明显。
Dusk的方向我认同,但“合规隐私”走通需要的不只是密码学。我会等到第一个敢把核心流动性池放进Phoenix并获得监管明确意见的应用出现后,再评估。你觉得机构买单的是技术隐私还是法律可追责性?#dusk
2
1
117
·
--
以前我总觉得,一条链要服务传统金融,得先回答好一个问题。交易双方不想暴露底牌,监管方却得看个清楚,这个矛盾咋解?大部分项目要么偏科搞隐私,要么全透明,两头不讨好。直到我深入看了@Dusk_Foundation ,才发现它把这事儿拆成两套模型再打通。
先说让我肯定的地方。Dusk保留了Phoenix和Moonlight两种账户模型,前者基于UTXO用零知识证明保密金额和参与方,后者完全透明。这个设计我越看越认同。企业持仓、报价必须保密,否则会被对手方狙击;但质押、治理投票这些环节,公开反而是信任的前提。强行统一到一种模型,结果只会两头不讨好。
更让我在意的是,它没把合规当口号。与Quantoz Payments合作推出的EURQ,受荷兰央行监管且符合MiCA法规。这意味着资产发行、交易到最后结算,链路能真正闭环,这比商业公司发的稳定币更可靠。加上DuskEVM兼容Solidity工具链,机构迁移成本被压到了可以下决心的水平。
但反过来想,问题也很现实。EURQ并非Dusk独家资源,同样部署在其他链上,合规结算的差异化优势能维持多久?主网刚在2026年1月启动,相关资产迁移和支付服务的实际采用率都还需要时间验证。隐私计算的性能开销也不小,保密转账体验能不能接近普通转账,直接决定它会不会被用起来。
说到底,Dusk把隐私、合规和资产规则长期共存这件事,当工程来做而不是秀场,这个方向值得持续关注。但实际采用率能不能跑起来,我还在边走边看。你怎么看?#dusk $DUSK
以前我总觉得,一条链要服务传统金融,得先回答好一个问题。交易双方不想暴露底牌,监管方却得看个清楚,这个矛盾咋解?大部分项目要么偏科搞隐私,要么全透明,两头不讨好。直到我深入看了@Dusk ,才发现它把这事儿拆成两套模型再打通。
先说让我肯定的地方。Dusk保留了Phoenix和Moonlight两种账户模型,前者基于UTXO用零知识证明保密金额和参与方,后者完全透明。这个设计我越看越认同。企业持仓、报价必须保密,否则会被对手方狙击;但质押、治理投票这些环节,公开反而是信任的前提。强行统一到一种模型,结果只会两头不讨好。
更让我在意的是,它没把合规当口号。与Quantoz Payments合作推出的EURQ,受荷兰央行监管且符合MiCA法规。这意味着资产发行、交易到最后结算,链路能真正闭环,这比商业公司发的稳定币更可靠。加上DuskEVM兼容Solidity工具链,机构迁移成本被压到了可以下决心的水平。
但反过来想,问题也很现实。EURQ并非Dusk独家资源,同样部署在其他链上,合规结算的差异化优势能维持多久?主网刚在2026年1月启动,相关资产迁移和支付服务的实际采用率都还需要时间验证。隐私计算的性能开销也不小,保密转账体验能不能接近普通转账,直接决定它会不会被用起来。
说到底,Dusk把隐私、合规和资产规则长期共存这件事,当工程来做而不是秀场,这个方向值得持续关注。但实际采用率能不能跑起来,我还在边走边看。你怎么看?#dusk $DUSK
先说让我肯定的地方。Dusk保留了Phoenix和Moonlight两种账户模型,前者基于UTXO用零知识证明保密金额和参与方,后者完全透明。这个设计我越看越认同。企业持仓、报价必须保密,否则会被对手方狙击;但质押、治理投票这些环节,公开反而是信任的前提。强行统一到一种模型,结果只会两头不讨好。
更让我在意的是,它没把合规当口号。与Quantoz Payments合作推出的EURQ,受荷兰央行监管且符合MiCA法规。这意味着资产发行、交易到最后结算,链路能真正闭环,这比商业公司发的稳定币更可靠。加上DuskEVM兼容Solidity工具链,机构迁移成本被压到了可以下决心的水平。
但反过来想,问题也很现实。EURQ并非Dusk独家资源,同样部署在其他链上,合规结算的差异化优势能维持多久?主网刚在2026年1月启动,相关资产迁移和支付服务的实际采用率都还需要时间验证。隐私计算的性能开销也不小,保密转账体验能不能接近普通转账,直接决定它会不会被用起来。
说到底,Dusk把隐私、合规和资产规则长期共存这件事,当工程来做而不是秀场,这个方向值得持续关注。但实际采用率能不能跑起来,我还在边走边看。你怎么看?#dusk $DUSK
1
1
103
·
--
这几天一直在想一个问题:我参与过不少DeFi协议,最难受的不是价格涨跌,而是项目方给的"参与凭证"到最后完全没人在意,积分、等级、勋章,除了截图没有任何实际用途。所以当我重新看@termmax 的Pre-mine规则时,在意的不是能领多少空投,而是他们到底想用代币干什么。
FT、XT、GT这套体系,是TermMax真正值得讨论的地方。FT把固定收益现金流提前金融化,投资者折价买入,到期按面值兑付,利率和价格本质是一体两面。GT把杠杆仓位封装成链上凭证,抵押品、债务条件、仓位状态打包成可管理对象。Range Order用分段曲线表达不同规模下的利率需求,它描述的不是币价,而是利率和可成交规模的关系。TermMax不只是在发债,它在重新设计固定收益产品在链上的表达方式。
但有些东西我到现在还是犹豫的。Curator这个角色让我心里咯噔了一下,DeFi讲去中介化,结果搞出来一个类似基金经理的存在。虽然权限被时间锁和Guardian限制,闲置资金只能投入预批准市场,但Depositor把钱交出去,本质上在赌Curator比自己有判断力。极端行情下几分钟清算窗口,时间锁救不了你。治理那边也存在隐患,TMX作为治理代币,大户更容易影响参数调整,从规则里获利,再增持投票权。这个循环一旦形成,治理是在分权,还是在把定价权重新集中。
我不会轻易说TermMax成或不成,它让我看到的不是一个已跑通的协议,而是一个正在尝试搭建资产、时间和信用之间新连接的实验室。真正验证这套机制的,不是TGE那天的价格,而是拿到TMX的人会不会继续留在市场里交易。
Curator让我重新想了一个问题:去中心化是要消灭所有中介,还是只消灭不可审计的中介。这个问题我现在没有答案,但TermMax让我开始认真琢磨了。#termmax
这几天一直在想一个问题:我参与过不少DeFi协议,最难受的不是价格涨跌,而是项目方给的"参与凭证"到最后完全没人在意,积分、等级、勋章,除了截图没有任何实际用途。所以当我重新看@TermMax 的Pre-mine规则时,在意的不是能领多少空投,而是他们到底想用代币干什么。
FT、XT、GT这套体系,是TermMax真正值得讨论的地方。FT把固定收益现金流提前金融化,投资者折价买入,到期按面值兑付,利率和价格本质是一体两面。GT把杠杆仓位封装成链上凭证,抵押品、债务条件、仓位状态打包成可管理对象。Range Order用分段曲线表达不同规模下的利率需求,它描述的不是币价,而是利率和可成交规模的关系。TermMax不只是在发债,它在重新设计固定收益产品在链上的表达方式。
但有些东西我到现在还是犹豫的。Curator这个角色让我心里咯噔了一下,DeFi讲去中介化,结果搞出来一个类似基金经理的存在。虽然权限被时间锁和Guardian限制,闲置资金只能投入预批准市场,但Depositor把钱交出去,本质上在赌Curator比自己有判断力。极端行情下几分钟清算窗口,时间锁救不了你。治理那边也存在隐患,TMX作为治理代币,大户更容易影响参数调整,从规则里获利,再增持投票权。这个循环一旦形成,治理是在分权,还是在把定价权重新集中。
我不会轻易说TermMax成或不成,它让我看到的不是一个已跑通的协议,而是一个正在尝试搭建资产、时间和信用之间新连接的实验室。真正验证这套机制的,不是TGE那天的价格,而是拿到TMX的人会不会继续留在市场里交易。
Curator让我重新想了一个问题:去中心化是要消灭所有中介,还是只消灭不可审计的中介。这个问题我现在没有答案,但TermMax让我开始认真琢磨了。#termmax
FT、XT、GT这套体系,是TermMax真正值得讨论的地方。FT把固定收益现金流提前金融化,投资者折价买入,到期按面值兑付,利率和价格本质是一体两面。GT把杠杆仓位封装成链上凭证,抵押品、债务条件、仓位状态打包成可管理对象。Range Order用分段曲线表达不同规模下的利率需求,它描述的不是币价,而是利率和可成交规模的关系。TermMax不只是在发债,它在重新设计固定收益产品在链上的表达方式。
但有些东西我到现在还是犹豫的。Curator这个角色让我心里咯噔了一下,DeFi讲去中介化,结果搞出来一个类似基金经理的存在。虽然权限被时间锁和Guardian限制,闲置资金只能投入预批准市场,但Depositor把钱交出去,本质上在赌Curator比自己有判断力。极端行情下几分钟清算窗口,时间锁救不了你。治理那边也存在隐患,TMX作为治理代币,大户更容易影响参数调整,从规则里获利,再增持投票权。这个循环一旦形成,治理是在分权,还是在把定价权重新集中。
我不会轻易说TermMax成或不成,它让我看到的不是一个已跑通的协议,而是一个正在尝试搭建资产、时间和信用之间新连接的实验室。真正验证这套机制的,不是TGE那天的价格,而是拿到TMX的人会不会继续留在市场里交易。
Curator让我重新想了一个问题:去中心化是要消灭所有中介,还是只消灭不可审计的中介。这个问题我现在没有答案,但TermMax让我开始认真琢磨了。#termmax
2
81
·
--
我算过一笔账,去年用浮动利率借了三个月,到期时实际利率比最初看到的翻了一倍。那次之后我才意识到,利率波动的成本有时比手续费和滑点吓人。后来我看借贷项目,第一个要搞清楚:利率到底能不能锁住。
顺着这个需求翻@termmax ,花了我好几个晚上才把GT、FT、XT逻辑捋顺。GT把抵押品和债务打包成NFT仓位,这个我认同,因为它让杠杆头寸可以整体转让,不用平仓再开仓。FT类似零息债券,到期按面值兑付,XT承载利息部分,到期自动归零。Range Order是让我最上头的地方。利率不是定死的,而是用订单簿形成一条分段曲线,借款利率随规模增加逐段下降,贷款利率逐段上升。我觉得这个设计比单纯锁一个APR要灵活。
但反过来说,这灵活也有代价。Range Order意味着你成交的价格取决于市场订单填充情况,滑点可能比想象中大。我看官方示例,借款利率每段下降,但如果你的单子填到下一档,实际利率可能和报价页显示的年化差不少。这点让我有些在意。另外,FT通常以折价交易,折价隐含的年化收益率看起来诱人,但如果你买完后市场突然变化,到期赎回时能不能按面值拿回,取决于借款人是否正常还款。清算机制依赖预言机,如果价格剧烈波动,实物交割能不能及时执行,我心里没底。
流动性也是我反复琢磨的点。TVL虽然有过7100万,但分散到不同到期日、不同链上,每个市场的深度可能不够。V2加的可组合基础收益确实在补短板,但能不能撑起长期交易,我保持观望。
所以我现在的判断是:TermMax机制上值得研究,但它更适合能看懂定价曲线、愿意管理滑点的用户。普通人如果只盯着年化数字冲进去,可能会忽略其中的复杂度。
我更想问的是:你会把固定利率产品当成储蓄替代品,还是当成套利工具?这个选择,决定了你在TermMax里该怎么用。#termmax
我算过一笔账,去年用浮动利率借了三个月,到期时实际利率比最初看到的翻了一倍。那次之后我才意识到,利率波动的成本有时比手续费和滑点吓人。后来我看借贷项目,第一个要搞清楚:利率到底能不能锁住。
顺着这个需求翻@TermMax ,花了我好几个晚上才把GT、FT、XT逻辑捋顺。GT把抵押品和债务打包成NFT仓位,这个我认同,因为它让杠杆头寸可以整体转让,不用平仓再开仓。FT类似零息债券,到期按面值兑付,XT承载利息部分,到期自动归零。Range Order是让我最上头的地方。利率不是定死的,而是用订单簿形成一条分段曲线,借款利率随规模增加逐段下降,贷款利率逐段上升。我觉得这个设计比单纯锁一个APR要灵活。
但反过来说,这灵活也有代价。Range Order意味着你成交的价格取决于市场订单填充情况,滑点可能比想象中大。我看官方示例,借款利率每段下降,但如果你的单子填到下一档,实际利率可能和报价页显示的年化差不少。这点让我有些在意。另外,FT通常以折价交易,折价隐含的年化收益率看起来诱人,但如果你买完后市场突然变化,到期赎回时能不能按面值拿回,取决于借款人是否正常还款。清算机制依赖预言机,如果价格剧烈波动,实物交割能不能及时执行,我心里没底。
流动性也是我反复琢磨的点。TVL虽然有过7100万,但分散到不同到期日、不同链上,每个市场的深度可能不够。V2加的可组合基础收益确实在补短板,但能不能撑起长期交易,我保持观望。
所以我现在的判断是:TermMax机制上值得研究,但它更适合能看懂定价曲线、愿意管理滑点的用户。普通人如果只盯着年化数字冲进去,可能会忽略其中的复杂度。
我更想问的是:你会把固定利率产品当成储蓄替代品,还是当成套利工具?这个选择,决定了你在TermMax里该怎么用。#termmax
顺着这个需求翻@TermMax ,花了我好几个晚上才把GT、FT、XT逻辑捋顺。GT把抵押品和债务打包成NFT仓位,这个我认同,因为它让杠杆头寸可以整体转让,不用平仓再开仓。FT类似零息债券,到期按面值兑付,XT承载利息部分,到期自动归零。Range Order是让我最上头的地方。利率不是定死的,而是用订单簿形成一条分段曲线,借款利率随规模增加逐段下降,贷款利率逐段上升。我觉得这个设计比单纯锁一个APR要灵活。
但反过来说,这灵活也有代价。Range Order意味着你成交的价格取决于市场订单填充情况,滑点可能比想象中大。我看官方示例,借款利率每段下降,但如果你的单子填到下一档,实际利率可能和报价页显示的年化差不少。这点让我有些在意。另外,FT通常以折价交易,折价隐含的年化收益率看起来诱人,但如果你买完后市场突然变化,到期赎回时能不能按面值拿回,取决于借款人是否正常还款。清算机制依赖预言机,如果价格剧烈波动,实物交割能不能及时执行,我心里没底。
流动性也是我反复琢磨的点。TVL虽然有过7100万,但分散到不同到期日、不同链上,每个市场的深度可能不够。V2加的可组合基础收益确实在补短板,但能不能撑起长期交易,我保持观望。
所以我现在的判断是:TermMax机制上值得研究,但它更适合能看懂定价曲线、愿意管理滑点的用户。普通人如果只盯着年化数字冲进去,可能会忽略其中的复杂度。
我更想问的是:你会把固定利率产品当成储蓄替代品,还是当成套利工具?这个选择,决定了你在TermMax里该怎么用。#termmax
1
1
80
·
--
选C。
链上资产被盗后,所谓“追回专家”九成是二次诈骗,直接拉黑最安全。真能追回的技术团队不会主动私聊,更不会先收费。宁可错过,绝不冒险,保护剩余资产比幻想追回更重要。
选C。
链上资产被盗后,所谓“追回专家”九成是二次诈骗,直接拉黑最安全。真能追回的技术团队不会主动私聊,更不会先收费。宁可错过,绝不冒险,保护剩余资产比幻想追回更重要。
链上资产被盗后,所谓“追回专家”九成是二次诈骗,直接拉黑最安全。真能追回的技术团队不会主动私聊,更不会先收费。宁可错过,绝不冒险,保护剩余资产比幻想追回更重要。
币安Binance华语
·
--
😈 “兄弟,你的钱包被盗了?我认识链上大神,资产还能追回来!”
你会怎么做❓
A. 太好了是大神,钱包有救了,助记词直接发 🤝
B. 等等,窝要验牌:你谁?哪来的?怎么追回?👀
C. ❌ 不相信任何资产追回渠道,直接拉黑!
⬇️ 关注账号,转发并留下你的选项和原因,抽3位获得40U安全奖励 #币安安全星期四
你会怎么做❓
A. 太好了是大神,钱包有救了,助记词直接发 🤝
B. 等等,窝要验牌:你谁?哪来的?怎么追回?👀
C. ❌ 不相信任何资产追回渠道,直接拉黑!
⬇️ 关注账号,转发并留下你的选项和原因,抽3位获得40U安全奖励 #币安安全星期四
1
59
·
--
以前做金融科技那会儿,隐私和合规这两件事总是绕不开的冲突。想保护客户交易数据,监管又说必须看得见。市面上那些区块链项目,要么全透明把机构吓跑,要么全匿名把监管得罪光,我一直在想,就没有第三条路?
后来看到@Dusk_Foundation ,它让我在意的是真敢从底层重新想这件事。它把链拆成DuskDS结算层和DuskEVM执行层两层,该验证的验证、该保密的保密,不用混在一起。共识用的是Succinct Attestation,委员会制的PoS,出块和验证分开走,最终性确定。双账户模型也很有意思,Moonlight透明的、Phoenix用UTXO加零知识证明藏着。等于说一条链上,公开的和保密的各走各的道,但最后都落在同一个账本上。再加上Citadel做选择性披露,用户只证明自己符合某个条件就行,不用把整个身份摊开。
但技术之外,也有几个现实层面值得琢磨。DuskEVM目前由单一排序器驱动,这跟以太坊L2的centralized sequencer一个路子,便宜是便宜了,可排序开关握在项目方手里。对机构来说,最终性管得了账本管不了排序器。2026年5月OtterSec还曝出PLONK实现有漏洞,验证器没验证prover提供的多项式承诺,理论上能凭空铸造DUSK。虽然后面修复了,但这种级别的漏洞出现在核心密码学模块上,让人不得不持续观察。另外代币$DUSK 持续发行和锁仓压力也在那摆着。
所以我现在的判断是:Dusk的技术方向值得放进观察舱最靠前的位置,但短期内我不会因为“隐私”两个字就进场。它修的这条“两边都不得罪”的车道到底有没有车跑,才是关键。
华尔街的清算系统真要上链,会选全透明的还是这种带隐私分级的?欢迎留言讨论。#dusk
以前做金融科技那会儿,隐私和合规这两件事总是绕不开的冲突。想保护客户交易数据,监管又说必须看得见。市面上那些区块链项目,要么全透明把机构吓跑,要么全匿名把监管得罪光,我一直在想,就没有第三条路?
后来看到@Dusk ,它让我在意的是真敢从底层重新想这件事。它把链拆成DuskDS结算层和DuskEVM执行层两层,该验证的验证、该保密的保密,不用混在一起。共识用的是Succinct Attestation,委员会制的PoS,出块和验证分开走,最终性确定。双账户模型也很有意思,Moonlight透明的、Phoenix用UTXO加零知识证明藏着。等于说一条链上,公开的和保密的各走各的道,但最后都落在同一个账本上。再加上Citadel做选择性披露,用户只证明自己符合某个条件就行,不用把整个身份摊开。
但技术之外,也有几个现实层面值得琢磨。DuskEVM目前由单一排序器驱动,这跟以太坊L2的centralized sequencer一个路子,便宜是便宜了,可排序开关握在项目方手里。对机构来说,最终性管得了账本管不了排序器。2026年5月OtterSec还曝出PLONK实现有漏洞,验证器没验证prover提供的多项式承诺,理论上能凭空铸造DUSK。虽然后面修复了,但这种级别的漏洞出现在核心密码学模块上,让人不得不持续观察。另外代币$DUSK 持续发行和锁仓压力也在那摆着。
所以我现在的判断是:Dusk的技术方向值得放进观察舱最靠前的位置,但短期内我不会因为“隐私”两个字就进场。它修的这条“两边都不得罪”的车道到底有没有车跑,才是关键。
华尔街的清算系统真要上链,会选全透明的还是这种带隐私分级的?欢迎留言讨论。#dusk
后来看到@Dusk ,它让我在意的是真敢从底层重新想这件事。它把链拆成DuskDS结算层和DuskEVM执行层两层,该验证的验证、该保密的保密,不用混在一起。共识用的是Succinct Attestation,委员会制的PoS,出块和验证分开走,最终性确定。双账户模型也很有意思,Moonlight透明的、Phoenix用UTXO加零知识证明藏着。等于说一条链上,公开的和保密的各走各的道,但最后都落在同一个账本上。再加上Citadel做选择性披露,用户只证明自己符合某个条件就行,不用把整个身份摊开。
但技术之外,也有几个现实层面值得琢磨。DuskEVM目前由单一排序器驱动,这跟以太坊L2的centralized sequencer一个路子,便宜是便宜了,可排序开关握在项目方手里。对机构来说,最终性管得了账本管不了排序器。2026年5月OtterSec还曝出PLONK实现有漏洞,验证器没验证prover提供的多项式承诺,理论上能凭空铸造DUSK。虽然后面修复了,但这种级别的漏洞出现在核心密码学模块上,让人不得不持续观察。另外代币$DUSK 持续发行和锁仓压力也在那摆着。
所以我现在的判断是:Dusk的技术方向值得放进观察舱最靠前的位置,但短期内我不会因为“隐私”两个字就进场。它修的这条“两边都不得罪”的车道到底有没有车跑,才是关键。
华尔街的清算系统真要上链,会选全透明的还是这种带隐私分级的?欢迎留言讨论。#dusk
1
1
97
·
--
我入行时觉得区块链最迷人的地方就是透明。直到跟一个做资管的朋友聊,他说:你们行业所有交易都摊在阳光下,机构怎么进来?持仓、策略全暴露,等于让对手随时翻你底牌。从此我对“全透明”有了疑虑。
所以看Dusk,我最在意它怎么处理“可审计隐私”。DuskDS和DuskEVM分层架构把结算和执行拆开,Moonlight和Phoenix双模式让公开和隐私按需切换。跟NPEX合作将3亿欧元代币化证券上链,加上EVM兼容吸引Solidity开发者,这些都不是虚的。@Dusk_Foundation
但$DUSK 代币的位置更让我花时间琢磨。它不只为付Gas,质押10万可提升1.2倍手续费分成,超50万还有生态补贴;每个区块释放19.86枚,80%给生成者;协议用真实收入回购注入流动性,相当于变相销毁。这套设计确实把代币嵌进网络运转逻辑。
可我也有不踏实的点。2026年1月桥接事件,攻击者窃取签名钱包权限,导致数百万DUSK被盗。后来OtterSec发现PLONK零知识证明存在严重实现漏洞。还有那把能解锁所有隐私的“特殊钥匙”最终归谁管?若说不清,“可审计”和“可窥探”的边界就模糊。
我的态度是方向值得关注,代币经济有章法,但主网还需时间验证实际采用数据。你们觉得这些隐患能靠后续修复解决吗?#dusk
我入行时觉得区块链最迷人的地方就是透明。直到跟一个做资管的朋友聊,他说:你们行业所有交易都摊在阳光下,机构怎么进来?持仓、策略全暴露,等于让对手随时翻你底牌。从此我对“全透明”有了疑虑。
所以看Dusk,我最在意它怎么处理“可审计隐私”。DuskDS和DuskEVM分层架构把结算和执行拆开,Moonlight和Phoenix双模式让公开和隐私按需切换。跟NPEX合作将3亿欧元代币化证券上链,加上EVM兼容吸引Solidity开发者,这些都不是虚的。@Dusk
但$DUSK 代币的位置更让我花时间琢磨。它不只为付Gas,质押10万可提升1.2倍手续费分成,超50万还有生态补贴;每个区块释放19.86枚,80%给生成者;协议用真实收入回购注入流动性,相当于变相销毁。这套设计确实把代币嵌进网络运转逻辑。
可我也有不踏实的点。2026年1月桥接事件,攻击者窃取签名钱包权限,导致数百万DUSK被盗。后来OtterSec发现PLONK零知识证明存在严重实现漏洞。还有那把能解锁所有隐私的“特殊钥匙”最终归谁管?若说不清,“可审计”和“可窥探”的边界就模糊。
我的态度是方向值得关注,代币经济有章法,但主网还需时间验证实际采用数据。你们觉得这些隐患能靠后续修复解决吗?#dusk
所以看Dusk,我最在意它怎么处理“可审计隐私”。DuskDS和DuskEVM分层架构把结算和执行拆开,Moonlight和Phoenix双模式让公开和隐私按需切换。跟NPEX合作将3亿欧元代币化证券上链,加上EVM兼容吸引Solidity开发者,这些都不是虚的。@Dusk
但$DUSK 代币的位置更让我花时间琢磨。它不只为付Gas,质押10万可提升1.2倍手续费分成,超50万还有生态补贴;每个区块释放19.86枚,80%给生成者;协议用真实收入回购注入流动性,相当于变相销毁。这套设计确实把代币嵌进网络运转逻辑。
可我也有不踏实的点。2026年1月桥接事件,攻击者窃取签名钱包权限,导致数百万DUSK被盗。后来OtterSec发现PLONK零知识证明存在严重实现漏洞。还有那把能解锁所有隐私的“特殊钥匙”最终归谁管?若说不清,“可审计”和“可窥探”的边界就模糊。
我的态度是方向值得关注,代币经济有章法,但主网还需时间验证实际采用数据。你们觉得这些隐患能靠后续修复解决吗?#dusk
2
1
80
·
--
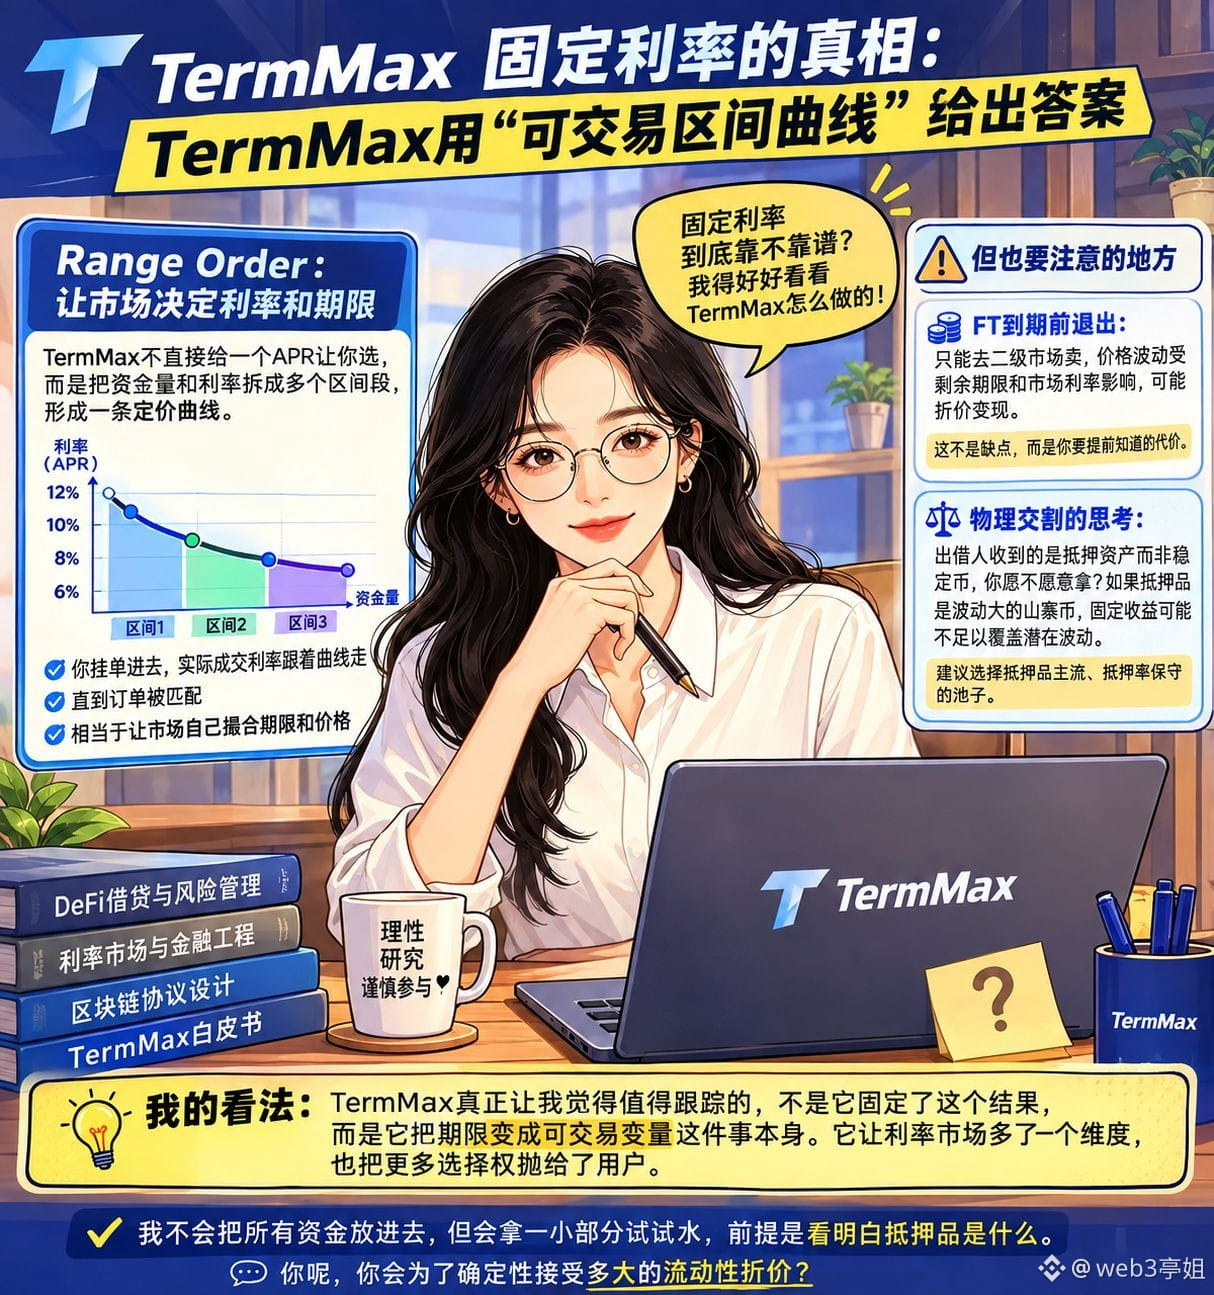
我参加过好几个号称固定利率的协议,结果发现底层还是浮动池子套了个壳,到期收益率压根锁不住。有过几次利率实际没锁住的情况后,我对固定这两个字特别挑。
所以看TermMax时,我第一个翻的是它怎么保证利率真能固定。Range Order让我觉得有点意思,它不是报一个APR让你选,而是把资金量和利率拆成多个区间段,形成一条定价曲线。你挂单进去,实际成交利率跟着曲线走,直到订单被匹配。这个设计相当于让市场自己撮合期限和价格,而不是协议拍脑袋定一个数。@termmax
但说实话,我也留意到一点。FT在到期前想退出只能去二级市场卖,价格波动受剩余期限和市场利率影响,这意味着你锁定的固定收益中途变现时可能折价。这不是缺点,是你要提前知道的代价。
另一个让我反复想的地方是清算。物理交割听起来比集中抛售优雅,但如果你作为出借人收到的是抵押资产而不是稳定币,你愿不愿意拿?如果抵押品是波动大的山寨币,那点固定收益可能不足以覆盖潜在波动。所以我个人会更倾向选抵押品主流、抵押率保守的池子。
TermMax真正让我觉得值得跟踪的,不是它固定了这个结果,而是它把期限变成可交易变量这件事本身。它让利率市场多了一个维度,但也把更多选择权抛给了用户。
我不会把所有资金放进去,但会拿一小部分试试水,前提是看明白抵押品是什么。
你呢,你会为了确定性接受多大的流动性折价?#termmax
我参加过好几个号称固定利率的协议,结果发现底层还是浮动池子套了个壳,到期收益率压根锁不住。有过几次利率实际没锁住的情况后,我对固定这两个字特别挑。
所以看TermMax时,我第一个翻的是它怎么保证利率真能固定。Range Order让我觉得有点意思,它不是报一个APR让你选,而是把资金量和利率拆成多个区间段,形成一条定价曲线。你挂单进去,实际成交利率跟着曲线走,直到订单被匹配。这个设计相当于让市场自己撮合期限和价格,而不是协议拍脑袋定一个数。@TermMax
但说实话,我也留意到一点。FT在到期前想退出只能去二级市场卖,价格波动受剩余期限和市场利率影响,这意味着你锁定的固定收益中途变现时可能折价。这不是缺点,是你要提前知道的代价。
另一个让我反复想的地方是清算。物理交割听起来比集中抛售优雅,但如果你作为出借人收到的是抵押资产而不是稳定币,你愿不愿意拿?如果抵押品是波动大的山寨币,那点固定收益可能不足以覆盖潜在波动。所以我个人会更倾向选抵押品主流、抵押率保守的池子。
TermMax真正让我觉得值得跟踪的,不是它固定了这个结果,而是它把期限变成可交易变量这件事本身。它让利率市场多了一个维度,但也把更多选择权抛给了用户。
我不会把所有资金放进去,但会拿一小部分试试水,前提是看明白抵押品是什么。
你呢,你会为了确定性接受多大的流动性折价?#termmax
所以看TermMax时,我第一个翻的是它怎么保证利率真能固定。Range Order让我觉得有点意思,它不是报一个APR让你选,而是把资金量和利率拆成多个区间段,形成一条定价曲线。你挂单进去,实际成交利率跟着曲线走,直到订单被匹配。这个设计相当于让市场自己撮合期限和价格,而不是协议拍脑袋定一个数。@TermMax
但说实话,我也留意到一点。FT在到期前想退出只能去二级市场卖,价格波动受剩余期限和市场利率影响,这意味着你锁定的固定收益中途变现时可能折价。这不是缺点,是你要提前知道的代价。
另一个让我反复想的地方是清算。物理交割听起来比集中抛售优雅,但如果你作为出借人收到的是抵押资产而不是稳定币,你愿不愿意拿?如果抵押品是波动大的山寨币,那点固定收益可能不足以覆盖潜在波动。所以我个人会更倾向选抵押品主流、抵押率保守的池子。
TermMax真正让我觉得值得跟踪的,不是它固定了这个结果,而是它把期限变成可交易变量这件事本身。它让利率市场多了一个维度,但也把更多选择权抛给了用户。
我不会把所有资金放进去,但会拿一小部分试试水,前提是看明白抵押品是什么。
你呢,你会为了确定性接受多大的流动性折价?#termmax
2
1
117
·
--
去年做多ETH,借了USDC,利率从5%慢慢爬到28%,利润全被利息吃掉。那时候我才明白,浮动利率对借款人来说就是一颗定时炸弹。你不知道下个月成本会涨成什么样。所以我研究TermMax,盯的不是出借端收益,而是借款人到底能不能真的锁住成本。@termmax
先说TermMax怎么处理利率锁定。借款时铸造FT和XT,FT代表本金债务,XT是利息部分。你可以把XT卖掉,提前锁定利息支出,相当于把未来浮动利率风险转嫁给XT买方。这设计让我眼前一亮,因为传统浮动池里你只能被动接受利率变化,这里多了个主动管理工具。但问题也跟着来:XT市场深度够吗?极端行情下,XT折价可能比你锁定的利率还狠,那所谓“固定利率”就打了折扣。
再说Range Order对借款端的影响。它用阶梯定价撮合,你借的钱越多,边际利率可能越高。这比统一利率公平,但要求你提前算清楚自己的资金效率,借多了不划算,借少了不够用。我觉得这增加了操作门槛,但反过来也逼你更理性。
正面看,结构设计确实把期限和利率拆解得清晰;反面看,XT的二级市场波动、到期日无法展期的刚性,都是借款人要扛的新风险。清算机制走物理交割,借款人的抵押品直接给出借人,这避免了连环砸盘,但对借款人来说,失去的可能是反弹机会。
对我来说,这个机制确实解决了我对成本不确定的焦虑,但XT在压力行情下的定价表现,以及到期无法滚动再借的刚性,都让我觉得还需要多看几次实际运行才能下结论。你呢,如果浮动利率明显低于你锁定的固定利率,你会后悔当初的选择吗?#termmax
去年做多ETH,借了USDC,利率从5%慢慢爬到28%,利润全被利息吃掉。那时候我才明白,浮动利率对借款人来说就是一颗定时炸弹。你不知道下个月成本会涨成什么样。所以我研究TermMax,盯的不是出借端收益,而是借款人到底能不能真的锁住成本。@TermMax
先说TermMax怎么处理利率锁定。借款时铸造FT和XT,FT代表本金债务,XT是利息部分。你可以把XT卖掉,提前锁定利息支出,相当于把未来浮动利率风险转嫁给XT买方。这设计让我眼前一亮,因为传统浮动池里你只能被动接受利率变化,这里多了个主动管理工具。但问题也跟着来:XT市场深度够吗?极端行情下,XT折价可能比你锁定的利率还狠,那所谓“固定利率”就打了折扣。
再说Range Order对借款端的影响。它用阶梯定价撮合,你借的钱越多,边际利率可能越高。这比统一利率公平,但要求你提前算清楚自己的资金效率,借多了不划算,借少了不够用。我觉得这增加了操作门槛,但反过来也逼你更理性。
正面看,结构设计确实把期限和利率拆解得清晰;反面看,XT的二级市场波动、到期日无法展期的刚性,都是借款人要扛的新风险。清算机制走物理交割,借款人的抵押品直接给出借人,这避免了连环砸盘,但对借款人来说,失去的可能是反弹机会。
对我来说,这个机制确实解决了我对成本不确定的焦虑,但XT在压力行情下的定价表现,以及到期无法滚动再借的刚性,都让我觉得还需要多看几次实际运行才能下结论。你呢,如果浮动利率明显低于你锁定的固定利率,你会后悔当初的选择吗?#termmax
先说TermMax怎么处理利率锁定。借款时铸造FT和XT,FT代表本金债务,XT是利息部分。你可以把XT卖掉,提前锁定利息支出,相当于把未来浮动利率风险转嫁给XT买方。这设计让我眼前一亮,因为传统浮动池里你只能被动接受利率变化,这里多了个主动管理工具。但问题也跟着来:XT市场深度够吗?极端行情下,XT折价可能比你锁定的利率还狠,那所谓“固定利率”就打了折扣。
再说Range Order对借款端的影响。它用阶梯定价撮合,你借的钱越多,边际利率可能越高。这比统一利率公平,但要求你提前算清楚自己的资金效率,借多了不划算,借少了不够用。我觉得这增加了操作门槛,但反过来也逼你更理性。
正面看,结构设计确实把期限和利率拆解得清晰;反面看,XT的二级市场波动、到期日无法展期的刚性,都是借款人要扛的新风险。清算机制走物理交割,借款人的抵押品直接给出借人,这避免了连环砸盘,但对借款人来说,失去的可能是反弹机会。
对我来说,这个机制确实解决了我对成本不确定的焦虑,但XT在压力行情下的定价表现,以及到期无法滚动再借的刚性,都让我觉得还需要多看几次实际运行才能下结论。你呢,如果浮动利率明显低于你锁定的固定利率,你会后悔当初的选择吗?#termmax
2
1
101
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
CircleMints500MUSDCOnSolana
120,399 views
2,427 සාකච්ඡා කරමින්
#circlemints500musdconsolana 🚨 $500M USDC PUT SOLANA DEFI UNDER THE MICROSCOPE
Circle has added 500 million Dollar in USDC to Solana. That’s a number.. Here’s what traders really need to pay attention to. 👀
A 500 million Dollar jump in USDC supply doesn’t automatically mean 500 million dollar of buying pressure. That’s not how it works. The real story is what happens next.
🔹 Does the USDC move into lending protocols?
🔹 Does borrowing demand pick up more liquidity comes in?
🔹 Do USDC lending yields drop as supply grows?
🔹 Does all this stablecoin liquidity eventually shift into SOL and other Solana assets?
Circle says the USDC can be minted in advance and held before it hits the circulating supply. That means the headline number is the start. The actual flow after minting matters more than the announcement.
Jupiter is already a player on Solana for USDC lending and borrowing. So the utilization rate and borrowing activity there are metrics to watch.
📊 Here’s my main focus:
inflows → DeFi utilization → rising borrowing demand → SOL liquidity.
Is this 500 million Dollar going to sit idle?. Will it flow into DeFi first?. Then will it eventually move into riskier assets like SOL, JUP, KMNO?
The next few days could tell us a lot, about how Solana DeFi's reacting to this injection.
#solana #crypto #Khan62 #USDC
$KMNO $JUP $ORCA
Khan 62
·6 කැමත්ත දැක්වීම්
·4.8k views
PolymarketBankFailureBetsDrawFDICConcern
110,702 views
2,040 සාකච්ඡා කරමින්
BlackRockBuildsTokenizedPortfoliosForOndo
106,409 views
1,457 සාකච්ඡා කරමින්