
智医论币
366 පෝස්ටු

智医论币
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
医学博士|三甲心内科|8年币圈老韭菜两轮牛熊|现货合约双体系
0 හඹා යමින්
173 හඹා යන්නන්
158 කැමති විය
පෝස්ටු
අමුණා ඇත
·
--
ලිපිය
පරිවර්තනය බලන්න
新朋友先看|这里研究什么,订阅以后能得到什么币圈真正难的,不是发现哪个币正在涨,而是提前判断:项目值不值得、当前价格贵不贵、什么位置可以参与,以及买入以后发生变化该怎么处理。
我长期做的就是这件事。
————————
【每次研究必须回答什么】
项目到底值不值得?代币大概值多少钱?按现在的价格应该怎么做?出现什么情况,说明这次判断错了?
一份深度研究写完并不代表结束。项目收入、产品进展、治理提案、代币解锁、回购销毁和安全风险都可能继续变化。
————————
【公开区能看到什么】
公开区不是简单搬运新闻,也会给出明确判断。
主要内容包括BTC和ETH走势预测、每日币圈消息分析、新手避坑、项目重大变化、行情复盘和单币完整研究。
成熟币和新币的完整研究,通常会在会员先看24小时后进入公共区。
————————
【会员核心服务①:项目持续追踪】
会员服务不是只多看一篇文章,而是一份研究完成以后,这个项目仍然有人持续跟踪。
我会继续检查产品是否真正上线、治理提案是否执行、收入和用户是否增长、回购销毁是否兑现、解锁卖压是否变化,以及安全和监管风险是否改变原有判断。
出现重要变化后,还会重新判断原来的估值、买入区、持仓策略和退出条件是否需要调整。
公开文章解决“这个项目怎么看”,持续追踪解决“买完以后怎么办”。
————————
【会员核心服务②:一级市场新币研究】
很多高赔率机会在正式上市以前就已经开始定价。等到全市场都认识这个项目时,早期估值优势往往已经消失。
一级市场研究只关注尚未TGE、即将发行或仍处于早期参与阶段的项目。
我会重点检查团队和产品是否真实、代币能否捕获价值、公售估值、初始流通、解锁卖压、做市条件、参与成本和安全风险。
不是发现一个新币就推荐。只有项目质量、估值、发行方式和潜在赔率同时达到标准,才会进入完整研究。
值得参与就提前给出最高接受估值、投入方案、参与窗口和放弃条件;不值得参与,也会直接说明为什么不做。
————————
【会员会提前得到什么】
会员会优先获得30秒可以读完的决策版。
里面会直接说明现在能不能参与、计划在什么位置参与、每一档投入多少、已经持有的人怎么处理,以及止盈、退出和判断失效条件。
完整研究可以延后公开,但市场不会暂停24小时。
会员获得的是仍具有操作价值的提前决策窗口,以及研究发布以后持续进行的项目追踪。
————————
【应该怎么阅读】
时间不多时,先看决策版和最新项目追踪,直接确认现在怎么做、原来的判断有没有变化。
准备投入较大资金或者长期持有时,再看完整研究。
价格没有进入计划区,就继续等。项目值得研究,不代表任何价格都值得买。后续出现重大变化时,以最新追踪和最新策略为准。
————————
【我的研究原则】
我会给出明确的主观判断,也接受判断可能出错。
能够提前评估的机会,就提前给出结论。证据不足的项目,不为了每天都有推荐而硬凑。
判断正确会复盘,判断错误同样会保留记录,并说明错在哪里。
这里提供的是研究和策略,不是收益承诺,也不会替任何人操作账户。
————————
【历史战绩】
【代表性项目】
DEXE:2 美元附近完成底部埋伏,最高达到 9 倍。FOLD:一级市场推荐后,最高涨幅约 788%。WLD:最高涨幅超过 218%。NEAR:最高涨幅约 173%。HYPE:顺利实现翻倍。UNI:推荐后最高涨幅约 114%。FET、ONDO:最高涨幅均接近翻倍。FIL:推荐后最高涨幅约 35%。
【实盘记录】
7000 本金实盘最高做到 60 万,随后全部提现。部分早期订阅粉丝的长线累计收益达到 20-30 倍。
如何加群:附藏I头诗一首。
企望同行共研判,
鹅湖论道辨真章。
群策同心守纪纲,
九看周期寻低估,
七分研究三分防。
三思落子不追涨,
零听噪声看真相。
一守本金留余地,
一等价格进区间。
六识风险先设防,
四季复盘修旧论,
七载同舟路更长
新朋友先看|这里研究什么,订阅以后能得到什么
币圈真正难的,不是发现哪个币正在涨,而是提前判断:项目值不值得、当前价格贵不贵、什么位置可以参与,以及买入以后发生变化该怎么处理。
我长期做的就是这件事。
————————
【每次研究必须回答什么】
项目到底值不值得?代币大概值多少钱?按现在的价格应该怎么做?出现什么情况,说明这次判断错了?
一份深度研究写完并不代表结束。项目收入、产品进展、治理提案、代币解锁、回购销毁和安全风险都可能继续变化。
————————
【公开区能看到什么】
公开区不是简单搬运新闻,也会给出明确判断。
主要内容包括BTC和ETH走势预测、每日币圈消息分析、新手避坑、项目重大变化、行情复盘和单币完整研究。
成熟币和新币的完整研究,通常会在会员先看24小时后进入公共区。
————————
【会员核心服务①:项目持续追踪】
会员服务不是只多看一篇文章,而是一份研究完成以后,这个项目仍然有人持续跟踪。
我会继续检查产品是否真正上线、治理提案是否执行、收入和用户是否增长、回购销毁是否兑现、解锁卖压是否变化,以及安全和监管风险是否改变原有判断。
出现重要变化后,还会重新判断原来的估值、买入区、持仓策略和退出条件是否需要调整。
公开文章解决“这个项目怎么看”,持续追踪解决“买完以后怎么办”。
————————
【会员核心服务②:一级市场新币研究】
很多高赔率机会在正式上市以前就已经开始定价。等到全市场都认识这个项目时,早期估值优势往往已经消失。
一级市场研究只关注尚未TGE、即将发行或仍处于早期参与阶段的项目。
我会重点检查团队和产品是否真实、代币能否捕获价值、公售估值、初始流通、解锁卖压、做市条件、参与成本和安全风险。
不是发现一个新币就推荐。只有项目质量、估值、发行方式和潜在赔率同时达到标准,才会进入完整研究。
值得参与就提前给出最高接受估值、投入方案、参与窗口和放弃条件;不值得参与,也会直接说明为什么不做。
————————
【会员会提前得到什么】
会员会优先获得30秒可以读完的决策版。
里面会直接说明现在能不能参与、计划在什么位置参与、每一档投入多少、已经持有的人怎么处理,以及止盈、退出和判断失效条件。
完整研究可以延后公开,但市场不会暂停24小时。
会员获得的是仍具有操作价值的提前决策窗口,以及研究发布以后持续进行的项目追踪。
————————
【应该怎么阅读】
时间不多时,先看决策版和最新项目追踪,直接确认现在怎么做、原来的判断有没有变化。
准备投入较大资金或者长期持有时,再看完整研究。
价格没有进入计划区,就继续等。项目值得研究,不代表任何价格都值得买。后续出现重大变化时,以最新追踪和最新策略为准。
————————
【我的研究原则】
我会给出明确的主观判断,也接受判断可能出错。
能够提前评估的机会,就提前给出结论。证据不足的项目,不为了每天都有推荐而硬凑。
判断正确会复盘,判断错误同样会保留记录,并说明错在哪里。
这里提供的是研究和策略,不是收益承诺,也不会替任何人操作账户。
————————
【历史战绩】
【代表性项目】
DEXE:2 美元附近完成底部埋伏,最高达到 9 倍。FOLD:一级市场推荐后,最高涨幅约 788%。WLD:最高涨幅超过 218%。NEAR:最高涨幅约 173%。HYPE:顺利实现翻倍。UNI:推荐后最高涨幅约 114%。FET、ONDO:最高涨幅均接近翻倍。FIL:推荐后最高涨幅约 35%。
【实盘记录】
7000 本金实盘最高做到 60 万,随后全部提现。部分早期订阅粉丝的长线累计收益达到 20-30 倍。
如何加群:附藏I头诗一首。
企望同行共研判,
鹅湖论道辨真章。
群策同心守纪纲,
九看周期寻低估,
七分研究三分防。
三思落子不追涨,
零听噪声看真相。
一守本金留余地,
一等价格进区间。
六识风险先设防,
四季复盘修旧论,
七载同舟路更长
我长期做的就是这件事。
————————
【每次研究必须回答什么】
项目到底值不值得?代币大概值多少钱?按现在的价格应该怎么做?出现什么情况,说明这次判断错了?
一份深度研究写完并不代表结束。项目收入、产品进展、治理提案、代币解锁、回购销毁和安全风险都可能继续变化。
————————
【公开区能看到什么】
公开区不是简单搬运新闻,也会给出明确判断。
主要内容包括BTC和ETH走势预测、每日币圈消息分析、新手避坑、项目重大变化、行情复盘和单币完整研究。
成熟币和新币的完整研究,通常会在会员先看24小时后进入公共区。
————————
【会员核心服务①:项目持续追踪】
会员服务不是只多看一篇文章,而是一份研究完成以后,这个项目仍然有人持续跟踪。
我会继续检查产品是否真正上线、治理提案是否执行、收入和用户是否增长、回购销毁是否兑现、解锁卖压是否变化,以及安全和监管风险是否改变原有判断。
出现重要变化后,还会重新判断原来的估值、买入区、持仓策略和退出条件是否需要调整。
公开文章解决“这个项目怎么看”,持续追踪解决“买完以后怎么办”。
————————
【会员核心服务②:一级市场新币研究】
很多高赔率机会在正式上市以前就已经开始定价。等到全市场都认识这个项目时,早期估值优势往往已经消失。
一级市场研究只关注尚未TGE、即将发行或仍处于早期参与阶段的项目。
我会重点检查团队和产品是否真实、代币能否捕获价值、公售估值、初始流通、解锁卖压、做市条件、参与成本和安全风险。
不是发现一个新币就推荐。只有项目质量、估值、发行方式和潜在赔率同时达到标准,才会进入完整研究。
值得参与就提前给出最高接受估值、投入方案、参与窗口和放弃条件;不值得参与,也会直接说明为什么不做。
————————
【会员会提前得到什么】
会员会优先获得30秒可以读完的决策版。
里面会直接说明现在能不能参与、计划在什么位置参与、每一档投入多少、已经持有的人怎么处理,以及止盈、退出和判断失效条件。
完整研究可以延后公开,但市场不会暂停24小时。
会员获得的是仍具有操作价值的提前决策窗口,以及研究发布以后持续进行的项目追踪。
————————
【应该怎么阅读】
时间不多时,先看决策版和最新项目追踪,直接确认现在怎么做、原来的判断有没有变化。
准备投入较大资金或者长期持有时,再看完整研究。
价格没有进入计划区,就继续等。项目值得研究,不代表任何价格都值得买。后续出现重大变化时,以最新追踪和最新策略为准。
————————
【我的研究原则】
我会给出明确的主观判断,也接受判断可能出错。
能够提前评估的机会,就提前给出结论。证据不足的项目,不为了每天都有推荐而硬凑。
判断正确会复盘,判断错误同样会保留记录,并说明错在哪里。
这里提供的是研究和策略,不是收益承诺,也不会替任何人操作账户。
————————
【历史战绩】
【代表性项目】
DEXE:2 美元附近完成底部埋伏,最高达到 9 倍。FOLD:一级市场推荐后,最高涨幅约 788%。WLD:最高涨幅超过 218%。NEAR:最高涨幅约 173%。HYPE:顺利实现翻倍。UNI:推荐后最高涨幅约 114%。FET、ONDO:最高涨幅均接近翻倍。FIL:推荐后最高涨幅约 35%。
【实盘记录】
7000 本金实盘最高做到 60 万,随后全部提现。部分早期订阅粉丝的长线累计收益达到 20-30 倍。
如何加群:附藏I头诗一首。
企望同行共研判,
鹅湖论道辨真章。
群策同心守纪纲,
九看周期寻低估,
七分研究三分防。
三思落子不追涨,
零听噪声看真相。
一守本金留余地,
一等价格进区间。
六识风险先设防,
四季复盘修旧论,
七载同舟路更长
319
·
--
天才法案はすでに可決されており、今夜市場に本当に影響するのは別の採決です# 「天才法案」はすでに可決されており、今夜市場に本当に影響するのは別の採決です
北京時間2026年9月16日01:57時点で、インターネット上で流布している「米国の天才法案は今夜可決されるのか」という話題は、実際には2つの事柄を混同しています。
GENIUS法案は2025年7月にはすでに法律になっており、解決するのは「支払い型ステーブルコインは誰が発行するのか」「準備資産をどう管理するのか」「どのように規制を受けるのか」です。北京時間の今日未明02:15に、上院で実際に採決されるのは(デジタル資産市場明確化法案)で、CLARITY法案の手続き用の票(手続票)です。解決すべきはステーブルコインに準備があるかどうかではなく、デジタル資産がそれ自体として証券なのか商品なのか、証券取引委員会(SEC)と商品先物取引委員会(CFTC)がどう役割分担するのか、そして取引・カストディ・一部の分散型金融(DeFi)活動がどのようなルールで運営されるのかです。
天才法案はすでに可決されており、今夜市場に本当に影響するのは別の採決です
# 「天才法案」はすでに可決されており、今夜市場に本当に影響するのは別の採決です
北京時間2026年9月16日01:57時点で、インターネット上で流布している「米国の天才法案は今夜可決されるのか」という話題は、実際には2つの事柄を混同しています。
GENIUS法案は2025年7月にはすでに法律になっており、解決するのは「支払い型ステーブルコインは誰が発行するのか」「準備資産をどう管理するのか」「どのように規制を受けるのか」です。北京時間の今日未明02:15に、上院で実際に採決されるのは(デジタル資産市場明確化法案)で、CLARITY法案の手続き用の票(手続票)です。解決すべきはステーブルコインに準備があるかどうかではなく、デジタル資産がそれ自体として証券なのか商品なのか、証券取引委員会(SEC)と商品先物取引委員会(CFTC)がどう役割分担するのか、そして取引・カストディ・一部の分散型金融(DeFi)活動がどのようなルールで運営されるのかです。
北京時間2026年9月16日01:57時点で、インターネット上で流布している「米国の天才法案は今夜可決されるのか」という話題は、実際には2つの事柄を混同しています。
GENIUS法案は2025年7月にはすでに法律になっており、解決するのは「支払い型ステーブルコインは誰が発行するのか」「準備資産をどう管理するのか」「どのように規制を受けるのか」です。北京時間の今日未明02:15に、上院で実際に採決されるのは(デジタル資産市場明確化法案)で、CLARITY法案の手続き用の票(手続票)です。解決すべきはステーブルコインに準備があるかどうかではなく、デジタル資産がそれ自体として証券なのか商品なのか、証券取引委員会(SEC)と商品先物取引委員会(CFTC)がどう役割分担するのか、そして取引・カストディ・一部の分散型金融(DeFi)活動がどのようなルールで運営されるのかです。
1
3.7k
·
--
පරිවර්තනය බලන්න
为什么同样亏10%,重仓和轻仓的后果完全不同?看到一枚币跌了10%,有人只是有点心疼,有人却开始慌着割肉,差别往往不在这10%,而在买进去的钱占账户多少。币价跌幅只作用在这笔仓位上:如果它占账户20%,下跌10%,账户约损失2%;如果占80%,同样下跌10%,账户约损失8%。仓位越重,单次波动越容易伤到账户,也越容易把人逼进情绪化操作。
下单前我会先做三个检查。第一,把“这笔亏10%”换算成“整个账户会少多少”,别只盯币价。第二,问自己如果价格继续跌一段,剩余现金能不能让我从容观察,而不是被迫卖出。第三,看账户里其他持仓是不是跟它同涨同跌;名字不同,不代表风险真的分散。
轻仓不是保证不亏,重仓也不等于一定看错。真正的区别是,你给一次判断失误留了多大修正空间。对新手来说,先把单笔仓位控制在自己能承受的范围,比猜下一次涨跌更重要。你现在最大的一笔持仓占账户多少?把比例算出来,答案往往比盈亏颜色更有用。
为什么同样亏10%,重仓和轻仓的后果完全不同?
看到一枚币跌了10%,有人只是有点心疼,有人却开始慌着割肉,差别往往不在这10%,而在买进去的钱占账户多少。币价跌幅只作用在这笔仓位上:如果它占账户20%,下跌10%,账户约损失2%;如果占80%,同样下跌10%,账户约损失8%。仓位越重,单次波动越容易伤到账户,也越容易把人逼进情绪化操作。
下单前我会先做三个检查。第一,把“这笔亏10%”换算成“整个账户会少多少”,别只盯币价。第二,问自己如果价格继续跌一段,剩余现金能不能让我从容观察,而不是被迫卖出。第三,看账户里其他持仓是不是跟它同涨同跌;名字不同,不代表风险真的分散。
轻仓不是保证不亏,重仓也不等于一定看错。真正的区别是,你给一次判断失误留了多大修正空间。对新手来说,先把单笔仓位控制在自己能承受的范围,比猜下一次涨跌更重要。你现在最大的一笔持仓占账户多少?把比例算出来,答案往往比盈亏颜色更有用。
下单前我会先做三个检查。第一,把“这笔亏10%”换算成“整个账户会少多少”,别只盯币价。第二,问自己如果价格继续跌一段,剩余现金能不能让我从容观察,而不是被迫卖出。第三,看账户里其他持仓是不是跟它同涨同跌;名字不同,不代表风险真的分散。
轻仓不是保证不亏,重仓也不等于一定看错。真正的区别是,你给一次判断失误留了多大修正空间。对新手来说,先把单笔仓位控制在自己能承受的范围,比猜下一次涨跌更重要。你现在最大的一笔持仓占账户多少?把比例算出来,答案往往比盈亏颜色更有用。
108
·
--
පරිවර්තනය බලන්න
Ink接入Uniswap:这条DeFi主网能为UNI带来多少新增交易量?Ink最近正式进入Uniswap的网页应用、钱包和API,引起市场重新讨论UNI的业务扩张空间。但在判断这条消息的价值之前,必须先纠正两个容易混淆的概念:Ink主网不是现在才上线,接入Uniswap也不代表所有流动池都必须使用UNI。
Ink早在2024年12月就已经上线。它是一条基于OP Stack、属于Superchain体系的以太坊二层网络,定位不是再做一条什么都承载的通用公链,而是成为连接中心化用户、钱包资产和链上金融应用的DeFi入口。
用户可以在这条链上进行代币交易、提供流动性、借贷、质押、稳定币支付和跨链转账,也可以使用kBTC、kHYPE等封装资产参与链上应用。主网目前使用ETH支付Gas,流动池可以由ETH、稳定币、封装资产和其他代币组成,并不要求其中一边必须是UNI。
那么,这次Uniswap接入到底新增了什么?
此前Uniswap的部分合约已经部署在Ink,但普通用户并不容易通过Uniswap自己的产品发现和使用这些流动性。现在网页应用、钱包和API同时支持Ink,意味着交易者可以直接进入,钱包可以提供统一入口,第三方应用也可以通过API把订单路由到Ink上的Uniswap池。
这相当于把“链上存在一套合约”升级成“正式产品开始分发用户和交易”。对于一条仍处于早期阶段的DeFi链,分发能力往往比单纯部署合约更重要。
不过,Ink当前的交易体量仍然不大。截至本次测算,Ink的DeFi锁仓约1.65亿美元,稳定币规模约1.70亿美元,近30日DEX成交额约9880万美元,日均约329万美元,近一年累计成交约13.9亿美元。
这个资金底座已经高于许多刚启动的新链,但资金周转明显低于成熟交易型L2。它说明Ink不是空链,却也远没有进入Base或Arbitrum那样的成交量级。
如果以当前约1.70亿美元稳定币规模为基础,未来12个月可以分成三种情景。
保守情况下,外部用户进入有限,链上应用维持自然增长,Ink全年DEX成交约17亿至31亿美元,日均约470万至840万美元。
基准情况下,Uniswap正式入口、稳定币、kBTC和kHYPE等资产共同扩大使用,年度资金周转率提高到25至50倍,Ink全年DEX成交约42亿至85亿美元,日均约1160万至2330万美元。
乐观情况下,平台用户被持续导入链上,更多资产和做市资金进入Ink,同时流动性激励有效,全年DEX成交可能达到127亿至255亿美元,日均约3490万至6980万美元。
我的合理中枢是未来12个月约60亿美元,折合日均约1600万美元。这个结果相当于当前日均成交增长约4至5倍,但仍远低于头部L2,因此既保留了官方入口带来的增长可能,也没有把庞大的平台用户数直接当成必然上链的交易量。
接下来还要回答一个对UNI更重要的问题:Ink的交易量是否会直接带来UNI销毁?
答案是目前还不会自动发生。
Ink尚未进入已经开启Uniswap协议费的网络名单。当前发生在Ink上的交易首先扩大的是Uniswap的覆盖范围、流动性和市场份额,只有未来治理把Ink纳入协议费体系,部分手续费才会进入TokenJar,并进一步通过销毁机制传导到UNI。
如果Uniswap未来取得Ink交易量的40%至60%,按照基准情景,它在Ink上的年成交额大约为17亿至51亿美元。再假设协议费开启后平均捕获0.5至1个基点,潜在年协议收入约8.5万至51万美元。按照UNI约6.5美元计算,对应年销毁约1.3万至7.8万枚。
这组数字说明,Ink接入是明确利好,但现阶段还不是足以单独改变UNI估值的巨大收入来源。它提供的是一条新的业务增长通道和未来协议费期权,而不是今天已经到账的现金流。
真正能够让这条利好升级,需要看到三个结果。第一,Ink日均DEX成交稳定超过1000万美元;第二,Uniswap在Ink取得可观的真实市场份额,而不是只有合约部署和少量测试交易;第三,治理正式在Ink开启协议费,让业务增长与UNI销毁建立直接连接。
如果这三个条件逐步兑现,Ink就可能从一个新增支持网络,升级成Uniswap跨链收入版图中的有效组成部分。反过来,如果稳定币规模不增长、用户仍停留在中心化产品、Ink交易长期只有几百万美元一天,那么这条消息对UNI的价值主要停留在叙事层面。
所以,对Ink最合理的判断不是“又多了一条链”,也不是“所有流动性都必须购买UNI”。真正值得关注的是,一个拥有强大用户入口和资产发行能力的DeFi网络,正在把Uniswap变成正式交易基础设施。
业务扩张已经发生,价值捕获仍待开启。Ink给UNI增加了一张未来收入期权,但这张期权值多少钱,最终要由真实交易量、市场份额和协议费共同回答。
$UNI
Ink接入Uniswap:这条DeFi主网能为UNI带来多少新增交易量?
Ink最近正式进入Uniswap的网页应用、钱包和API,引起市场重新讨论UNI的业务扩张空间。但在判断这条消息的价值之前,必须先纠正两个容易混淆的概念:Ink主网不是现在才上线,接入Uniswap也不代表所有流动池都必须使用UNI。
Ink早在2024年12月就已经上线。它是一条基于OP Stack、属于Superchain体系的以太坊二层网络,定位不是再做一条什么都承载的通用公链,而是成为连接中心化用户、钱包资产和链上金融应用的DeFi入口。
用户可以在这条链上进行代币交易、提供流动性、借贷、质押、稳定币支付和跨链转账,也可以使用kBTC、kHYPE等封装资产参与链上应用。主网目前使用ETH支付Gas,流动池可以由ETH、稳定币、封装资产和其他代币组成,并不要求其中一边必须是UNI。
那么,这次Uniswap接入到底新增了什么?
此前Uniswap的部分合约已经部署在Ink,但普通用户并不容易通过Uniswap自己的产品发现和使用这些流动性。现在网页应用、钱包和API同时支持Ink,意味着交易者可以直接进入,钱包可以提供统一入口,第三方应用也可以通过API把订单路由到Ink上的Uniswap池。
这相当于把“链上存在一套合约”升级成“正式产品开始分发用户和交易”。对于一条仍处于早期阶段的DeFi链,分发能力往往比单纯部署合约更重要。
不过,Ink当前的交易体量仍然不大。截至本次测算,Ink的DeFi锁仓约1.65亿美元,稳定币规模约1.70亿美元,近30日DEX成交额约9880万美元,日均约329万美元,近一年累计成交约13.9亿美元。
这个资金底座已经高于许多刚启动的新链,但资金周转明显低于成熟交易型L2。它说明Ink不是空链,却也远没有进入Base或Arbitrum那样的成交量级。
如果以当前约1.70亿美元稳定币规模为基础,未来12个月可以分成三种情景。
保守情况下,外部用户进入有限,链上应用维持自然增长,Ink全年DEX成交约17亿至31亿美元,日均约470万至840万美元。
基准情况下,Uniswap正式入口、稳定币、kBTC和kHYPE等资产共同扩大使用,年度资金周转率提高到25至50倍,Ink全年DEX成交约42亿至85亿美元,日均约1160万至2330万美元。
乐观情况下,平台用户被持续导入链上,更多资产和做市资金进入Ink,同时流动性激励有效,全年DEX成交可能达到127亿至255亿美元,日均约3490万至6980万美元。
我的合理中枢是未来12个月约60亿美元,折合日均约1600万美元。这个结果相当于当前日均成交增长约4至5倍,但仍远低于头部L2,因此既保留了官方入口带来的增长可能,也没有把庞大的平台用户数直接当成必然上链的交易量。
接下来还要回答一个对UNI更重要的问题:Ink的交易量是否会直接带来UNI销毁?
答案是目前还不会自动发生。
Ink尚未进入已经开启Uniswap协议费的网络名单。当前发生在Ink上的交易首先扩大的是Uniswap的覆盖范围、流动性和市场份额,只有未来治理把Ink纳入协议费体系,部分手续费才会进入TokenJar,并进一步通过销毁机制传导到UNI。
如果Uniswap未来取得Ink交易量的40%至60%,按照基准情景,它在Ink上的年成交额大约为17亿至51亿美元。再假设协议费开启后平均捕获0.5至1个基点,潜在年协议收入约8.5万至51万美元。按照UNI约6.5美元计算,对应年销毁约1.3万至7.8万枚。
这组数字说明,Ink接入是明确利好,但现阶段还不是足以单独改变UNI估值的巨大收入来源。它提供的是一条新的业务增长通道和未来协议费期权,而不是今天已经到账的现金流。
真正能够让这条利好升级,需要看到三个结果。第一,Ink日均DEX成交稳定超过1000万美元;第二,Uniswap在Ink取得可观的真实市场份额,而不是只有合约部署和少量测试交易;第三,治理正式在Ink开启协议费,让业务增长与UNI销毁建立直接连接。
如果这三个条件逐步兑现,Ink就可能从一个新增支持网络,升级成Uniswap跨链收入版图中的有效组成部分。反过来,如果稳定币规模不增长、用户仍停留在中心化产品、Ink交易长期只有几百万美元一天,那么这条消息对UNI的价值主要停留在叙事层面。
所以,对Ink最合理的判断不是“又多了一条链”,也不是“所有流动性都必须购买UNI”。真正值得关注的是,一个拥有强大用户入口和资产发行能力的DeFi网络,正在把Uniswap变成正式交易基础设施。
业务扩张已经发生,价值捕获仍待开启。Ink给UNI增加了一张未来收入期权,但这张期权值多少钱,最终要由真实交易量、市场份额和协议费共同回答。
$UNI
Ink早在2024年12月就已经上线。它是一条基于OP Stack、属于Superchain体系的以太坊二层网络,定位不是再做一条什么都承载的通用公链,而是成为连接中心化用户、钱包资产和链上金融应用的DeFi入口。
用户可以在这条链上进行代币交易、提供流动性、借贷、质押、稳定币支付和跨链转账,也可以使用kBTC、kHYPE等封装资产参与链上应用。主网目前使用ETH支付Gas,流动池可以由ETH、稳定币、封装资产和其他代币组成,并不要求其中一边必须是UNI。
那么,这次Uniswap接入到底新增了什么?
此前Uniswap的部分合约已经部署在Ink,但普通用户并不容易通过Uniswap自己的产品发现和使用这些流动性。现在网页应用、钱包和API同时支持Ink,意味着交易者可以直接进入,钱包可以提供统一入口,第三方应用也可以通过API把订单路由到Ink上的Uniswap池。
这相当于把“链上存在一套合约”升级成“正式产品开始分发用户和交易”。对于一条仍处于早期阶段的DeFi链,分发能力往往比单纯部署合约更重要。
不过,Ink当前的交易体量仍然不大。截至本次测算,Ink的DeFi锁仓约1.65亿美元,稳定币规模约1.70亿美元,近30日DEX成交额约9880万美元,日均约329万美元,近一年累计成交约13.9亿美元。
这个资金底座已经高于许多刚启动的新链,但资金周转明显低于成熟交易型L2。它说明Ink不是空链,却也远没有进入Base或Arbitrum那样的成交量级。
如果以当前约1.70亿美元稳定币规模为基础,未来12个月可以分成三种情景。
保守情况下,外部用户进入有限,链上应用维持自然增长,Ink全年DEX成交约17亿至31亿美元,日均约470万至840万美元。
基准情况下,Uniswap正式入口、稳定币、kBTC和kHYPE等资产共同扩大使用,年度资金周转率提高到25至50倍,Ink全年DEX成交约42亿至85亿美元,日均约1160万至2330万美元。
乐观情况下,平台用户被持续导入链上,更多资产和做市资金进入Ink,同时流动性激励有效,全年DEX成交可能达到127亿至255亿美元,日均约3490万至6980万美元。
我的合理中枢是未来12个月约60亿美元,折合日均约1600万美元。这个结果相当于当前日均成交增长约4至5倍,但仍远低于头部L2,因此既保留了官方入口带来的增长可能,也没有把庞大的平台用户数直接当成必然上链的交易量。
接下来还要回答一个对UNI更重要的问题:Ink的交易量是否会直接带来UNI销毁?
答案是目前还不会自动发生。
Ink尚未进入已经开启Uniswap协议费的网络名单。当前发生在Ink上的交易首先扩大的是Uniswap的覆盖范围、流动性和市场份额,只有未来治理把Ink纳入协议费体系,部分手续费才会进入TokenJar,并进一步通过销毁机制传导到UNI。
如果Uniswap未来取得Ink交易量的40%至60%,按照基准情景,它在Ink上的年成交额大约为17亿至51亿美元。再假设协议费开启后平均捕获0.5至1个基点,潜在年协议收入约8.5万至51万美元。按照UNI约6.5美元计算,对应年销毁约1.3万至7.8万枚。
这组数字说明,Ink接入是明确利好,但现阶段还不是足以单独改变UNI估值的巨大收入来源。它提供的是一条新的业务增长通道和未来协议费期权,而不是今天已经到账的现金流。
真正能够让这条利好升级,需要看到三个结果。第一,Ink日均DEX成交稳定超过1000万美元;第二,Uniswap在Ink取得可观的真实市场份额,而不是只有合约部署和少量测试交易;第三,治理正式在Ink开启协议费,让业务增长与UNI销毁建立直接连接。
如果这三个条件逐步兑现,Ink就可能从一个新增支持网络,升级成Uniswap跨链收入版图中的有效组成部分。反过来,如果稳定币规模不增长、用户仍停留在中心化产品、Ink交易长期只有几百万美元一天,那么这条消息对UNI的价值主要停留在叙事层面。
所以,对Ink最合理的判断不是“又多了一条链”,也不是“所有流动性都必须购买UNI”。真正值得关注的是,一个拥有强大用户入口和资产发行能力的DeFi网络,正在把Uniswap变成正式交易基础设施。
业务扩张已经发生,价值捕获仍待开启。Ink给UNI增加了一张未来收入期权,但这张期权值多少钱,最终要由真实交易量、市场份额和协议费共同回答。
$UNI
2
2.2k
·
--
පරිවර්තනය බලන්න
法案投票临近:监管预期升温,但资金与链上信号仍未全面转强2026.9.14每日币圈消息分析
今天最重要的变化,是美国数字资产市场结构法案终于从反复协商走到可验证的投票关口。参议院共和党谈判人公布最终草案,称已吸收民主党提出的126项实质修改,9月15日将先表决是否进入辩论。对普通持币者而言,规则不确定性带来的市场折价可能在未来24至72小时变化,但这仍不是法案通过,更不是规则已经落地。
不利信息同样不能忽略:17名来自两党的州总检察长公开要求议员反对。最容易出现的误判,是把程序性过关当成最终立法,或把一次价格反弹当成市场已确认结果。即使首轮表决成功,后面仍有辩论、修订和最终表决;若失败,议题也可能重新回到谈判。
资金面给出的是有限支持,而非全面转强。最近一个已完成交易日里,跟踪现货价格的ETF基金中,比特币产品净流出1320万美元,以太坊产品净流入2.164亿美元,两者合计仍净流入2.032亿美元。这说明机构资金没有整体撤离,却更像单日向以太坊倾斜,不能据此认定资金已长期从比特币转向以太坊。与此同时,全链去中心化交易成交额七日增加约6.7%,但锁在链上的资产总值下降约0.8%,稳定币供给也下降约0.12%,活跃度上升尚未得到新增流动性确认。
下一步先看程序性投票能否让法案进入辩论,再看随后一至两个完整交易日的基金流向是否延续,以及稳定币供给和链上资产总值能否转为增长。若投票受阻、基金转为持续流出且链上资金继续收缩,当前偏正面的判断就应撤回。
$BTC $ETH
法案投票临近:监管预期升温,但资金与链上信号仍未全面转强
2026.9.14每日币圈消息分析
今天最重要的变化,是美国数字资产市场结构法案终于从反复协商走到可验证的投票关口。参议院共和党谈判人公布最终草案,称已吸收民主党提出的126项实质修改,9月15日将先表决是否进入辩论。对普通持币者而言,规则不确定性带来的市场折价可能在未来24至72小时变化,但这仍不是法案通过,更不是规则已经落地。
不利信息同样不能忽略:17名来自两党的州总检察长公开要求议员反对。最容易出现的误判,是把程序性过关当成最终立法,或把一次价格反弹当成市场已确认结果。即使首轮表决成功,后面仍有辩论、修订和最终表决;若失败,议题也可能重新回到谈判。
资金面给出的是有限支持,而非全面转强。最近一个已完成交易日里,跟踪现货价格的ETF基金中,比特币产品净流出1320万美元,以太坊产品净流入2.164亿美元,两者合计仍净流入2.032亿美元。这说明机构资金没有整体撤离,却更像单日向以太坊倾斜,不能据此认定资金已长期从比特币转向以太坊。与此同时,全链去中心化交易成交额七日增加约6.7%,但锁在链上的资产总值下降约0.8%,稳定币供给也下降约0.12%,活跃度上升尚未得到新增流动性确认。
下一步先看程序性投票能否让法案进入辩论,再看随后一至两个完整交易日的基金流向是否延续,以及稳定币供给和链上资产总值能否转为增长。若投票受阻、基金转为持续流出且链上资金继续收缩,当前偏正面的判断就应撤回。
$BTC $ETH
今天最重要的变化,是美国数字资产市场结构法案终于从反复协商走到可验证的投票关口。参议院共和党谈判人公布最终草案,称已吸收民主党提出的126项实质修改,9月15日将先表决是否进入辩论。对普通持币者而言,规则不确定性带来的市场折价可能在未来24至72小时变化,但这仍不是法案通过,更不是规则已经落地。
不利信息同样不能忽略:17名来自两党的州总检察长公开要求议员反对。最容易出现的误判,是把程序性过关当成最终立法,或把一次价格反弹当成市场已确认结果。即使首轮表决成功,后面仍有辩论、修订和最终表决;若失败,议题也可能重新回到谈判。
资金面给出的是有限支持,而非全面转强。最近一个已完成交易日里,跟踪现货价格的ETF基金中,比特币产品净流出1320万美元,以太坊产品净流入2.164亿美元,两者合计仍净流入2.032亿美元。这说明机构资金没有整体撤离,却更像单日向以太坊倾斜,不能据此认定资金已长期从比特币转向以太坊。与此同时,全链去中心化交易成交额七日增加约6.7%,但锁在链上的资产总值下降约0.8%,稳定币供给也下降约0.12%,活跃度上升尚未得到新增流动性确认。
下一步先看程序性投票能否让法案进入辩论,再看随后一至两个完整交易日的基金流向是否延续,以及稳定币供给和链上资产总值能否转为增长。若投票受阻、基金转为持续流出且链上资金继续收缩,当前偏正面的判断就应撤回。
$BTC $ETH
382
·
--
පරිවර්තනය බලන්න
2026.9.14 BTC/ETH走势预测最新判断:BTC现价77998.9美元,1小时偏强、4小时震荡;ETH现价2517.96美元,短线震荡偏强,均在区间上半部。
大概率路径:BTC守住76022.7美元支撑后上探79874.1美元压力;ETH围绕2518美元整固后试探2666美元压力,支撑在2405.94美元。
结论:未来12至24小时BTC主方向偏强上探,跌破76022.7美元失效;ETH主方向震荡上行,跌破2405.94美元失效。
$BTC $ETH
2026.9.14 BTC/ETH走势预测
最新判断:BTC现价77998.9美元,1小时偏强、4小时震荡;ETH现价2517.96美元,短线震荡偏强,均在区间上半部。
大概率路径:BTC守住76022.7美元支撑后上探79874.1美元压力;ETH围绕2518美元整固后试探2666美元压力,支撑在2405.94美元。
结论:未来12至24小时BTC主方向偏强上探,跌破76022.7美元失效;ETH主方向震荡上行,跌破2405.94美元失效。
$BTC $ETH
大概率路径:BTC守住76022.7美元支撑后上探79874.1美元压力;ETH围绕2518美元整固后试探2666美元压力,支撑在2405.94美元。
结论:未来12至24小时BTC主方向偏强上探,跌破76022.7美元失效;ETH主方向震荡上行,跌破2405.94美元失效。
$BTC $ETH
61
·
--
පරිවර්තනය බලන්න
为什么一次亏损不大,连续亏损却能迅速伤到账户?单次亏5%看起来不多,可本金一旦缩小,下一次还是按剩余资金继续亏。连续四次各亏5%,账户不是少20%,而是只剩约81.5%;此后要回到原点,需要上涨约22.7%。亏得越深,回本所需涨幅越快扩大:亏10%要赚约11.1%,亏20%要赚25%,亏50%则要赚100%。真正危险的不是某次判断错,而是每次都下得太重,亏后又急着加码翻本,让连续错误彼此放大。
下单前先做三项检查。第一,写清这笔最多允许亏账户的多少,不是只看币价可能跌多少;仓位越大,同样的跌幅对账户伤害越重。第二,把连续三次止损后的余额算出来,如果结果已经让你无法冷静执行,说明单笔风险过高。第三,亏损后先问原来的买入理由是否失效、退出价格能否真实成交;别把止损当成保证,更别靠加仓把亏损上限抬高。
结论很简单:先限制每次损失对总账户的影响,再谈买什么。你最近一笔交易,事前能说清最多亏掉账户的多少吗?
为什么一次亏损不大,连续亏损却能迅速伤到账户?
单次亏5%看起来不多,可本金一旦缩小,下一次还是按剩余资金继续亏。连续四次各亏5%,账户不是少20%,而是只剩约81.5%;此后要回到原点,需要上涨约22.7%。亏得越深,回本所需涨幅越快扩大:亏10%要赚约11.1%,亏20%要赚25%,亏50%则要赚100%。真正危险的不是某次判断错,而是每次都下得太重,亏后又急着加码翻本,让连续错误彼此放大。
下单前先做三项检查。第一,写清这笔最多允许亏账户的多少,不是只看币价可能跌多少;仓位越大,同样的跌幅对账户伤害越重。第二,把连续三次止损后的余额算出来,如果结果已经让你无法冷静执行,说明单笔风险过高。第三,亏损后先问原来的买入理由是否失效、退出价格能否真实成交;别把止损当成保证,更别靠加仓把亏损上限抬高。
结论很简单:先限制每次损失对总账户的影响,再谈买什么。你最近一笔交易,事前能说清最多亏掉账户的多少吗?
下单前先做三项检查。第一,写清这笔最多允许亏账户的多少,不是只看币价可能跌多少;仓位越大,同样的跌幅对账户伤害越重。第二,把连续三次止损后的余额算出来,如果结果已经让你无法冷静执行,说明单笔风险过高。第三,亏损后先问原来的买入理由是否失效、退出价格能否真实成交;别把止损当成保证,更别靠加仓把亏损上限抬高。
结论很简单:先限制每次损失对总账户的影响,再谈买什么。你最近一笔交易,事前能说清最多亏掉账户的多少吗?
136
·
--
සත්යායනය කළ
从8月24日到1.04美元:系统研究如何一步步跟出FIL事件行情# 从8月24日到1.04美元:系统研究如何一步步跟出Filecoin事件行情
ဒေတာအဆုံး: 2026年9月14日03:40 (北京时间)
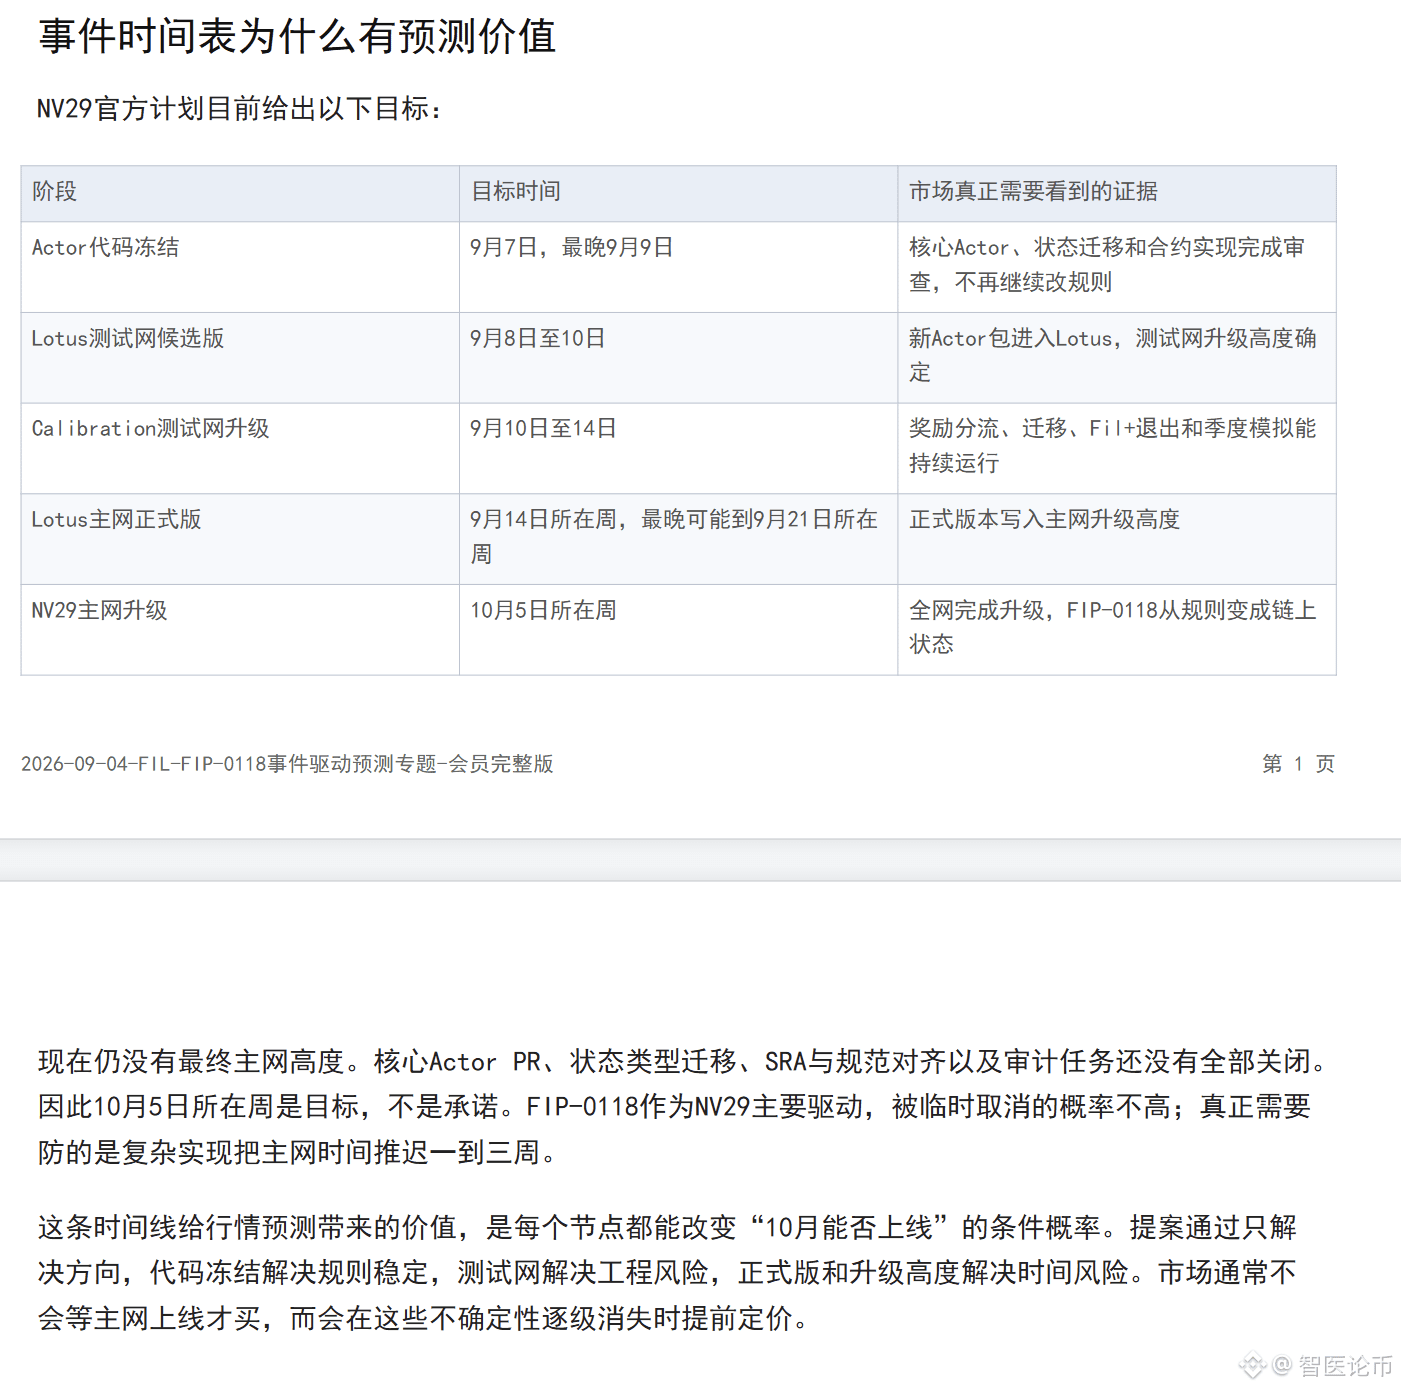
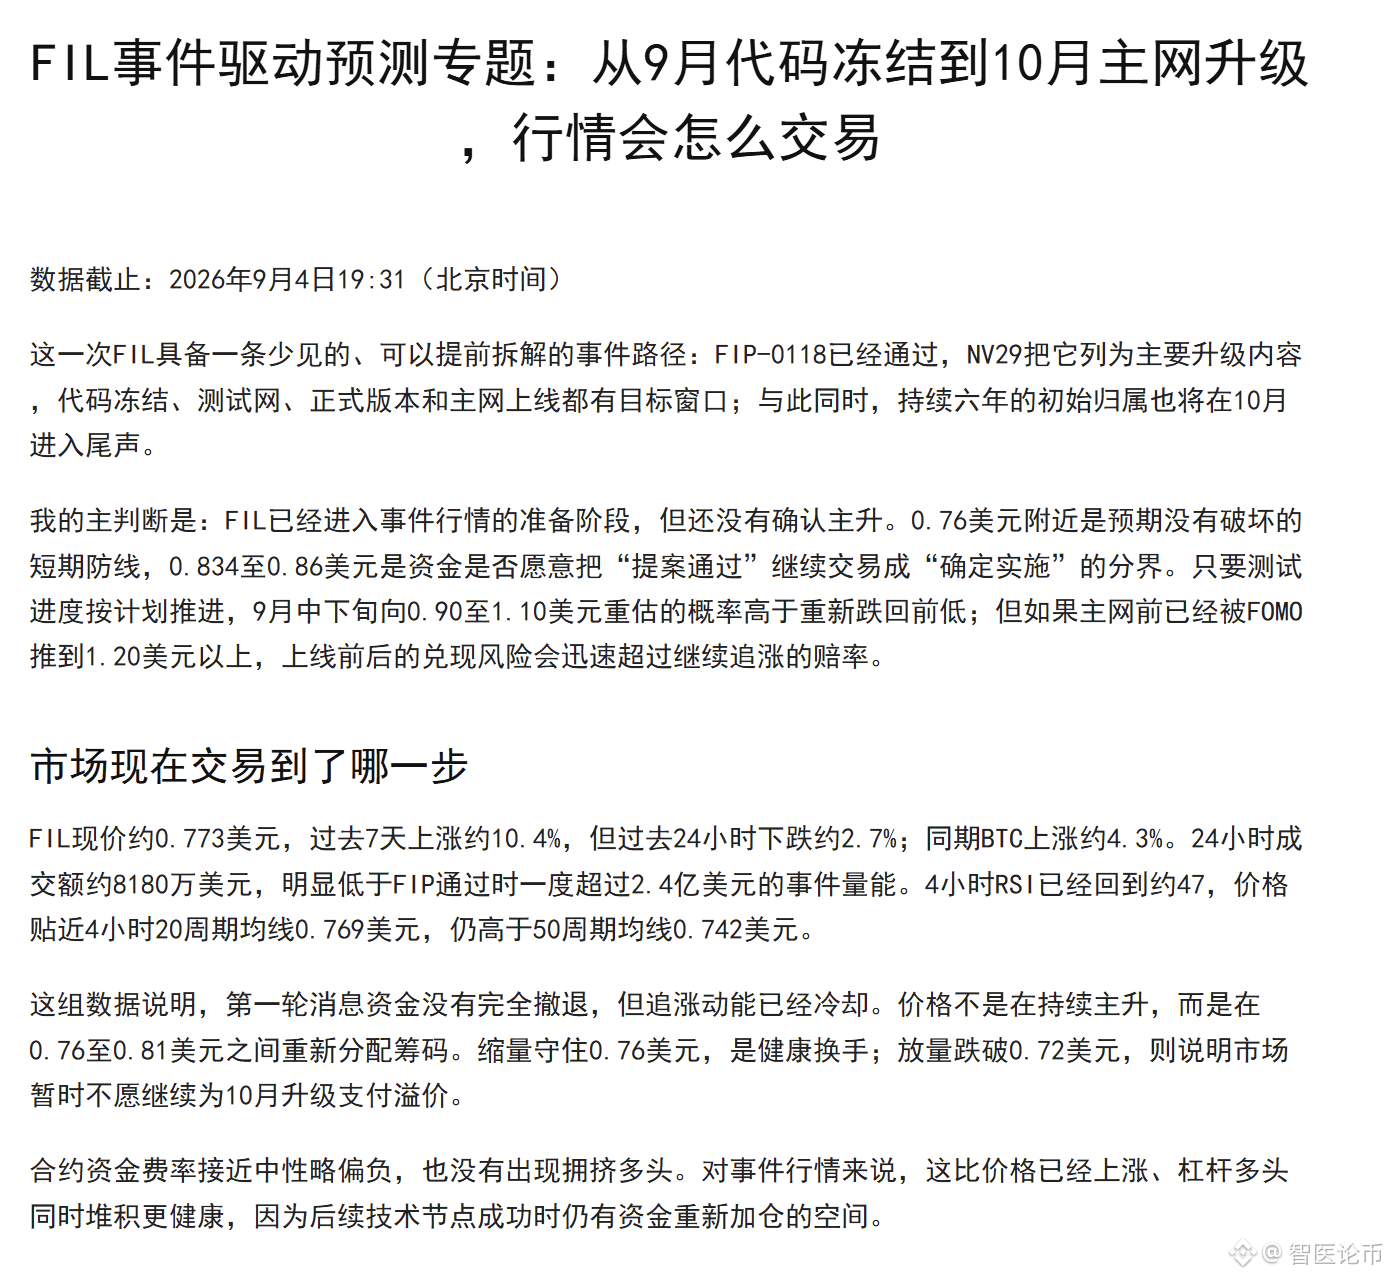
这次研究并不是9月4日看到FIP-0118以后才开始。8月24日,FIL还在0.75美元附近,我们已经完成第一轮深度研究。当时真正吸引我们的不是“跌了99%”,而是两个正在靠近的结构变化:持续六年的初始代币线性解锁将在10月结束,Solstice准备把未来区块奖励与真实付费服务和销毁纪律连接起来。
从8月24日到1.04美元:系统研究如何一步步跟出FIL事件行情
# 从8月24日到1.04美元:系统研究如何一步步跟出Filecoin事件行情
ဒေတာအဆုံး: 2026年9月14日03:40 (北京时间)
这次研究并不是9月4日看到FIP-0118以后才开始。8月24日,FIL还在0.75美元附近,我们已经完成第一轮深度研究。当时真正吸引我们的不是“跌了99%”,而是两个正在靠近的结构变化:持续六年的初始代币线性解锁将在10月结束,Solstice准备把未来区块奖励与真实付费服务和销毁纪律连接起来。
ဒေတာအဆုံး: 2026年9月14日03:40 (北京时间)
这次研究并不是9月4日看到FIP-0118以后才开始。8月24日,FIL还在0.75美元附近,我们已经完成第一轮深度研究。当时真正吸引我们的不是“跌了99%”,而是两个正在靠近的结构变化:持续六年的初始代币线性解锁将在10月结束,Solstice准备把未来区块奖励与真实付费服务和销毁纪律连接起来。
5
1
1.8k
·
--
පරිවර්තනය බලන්න
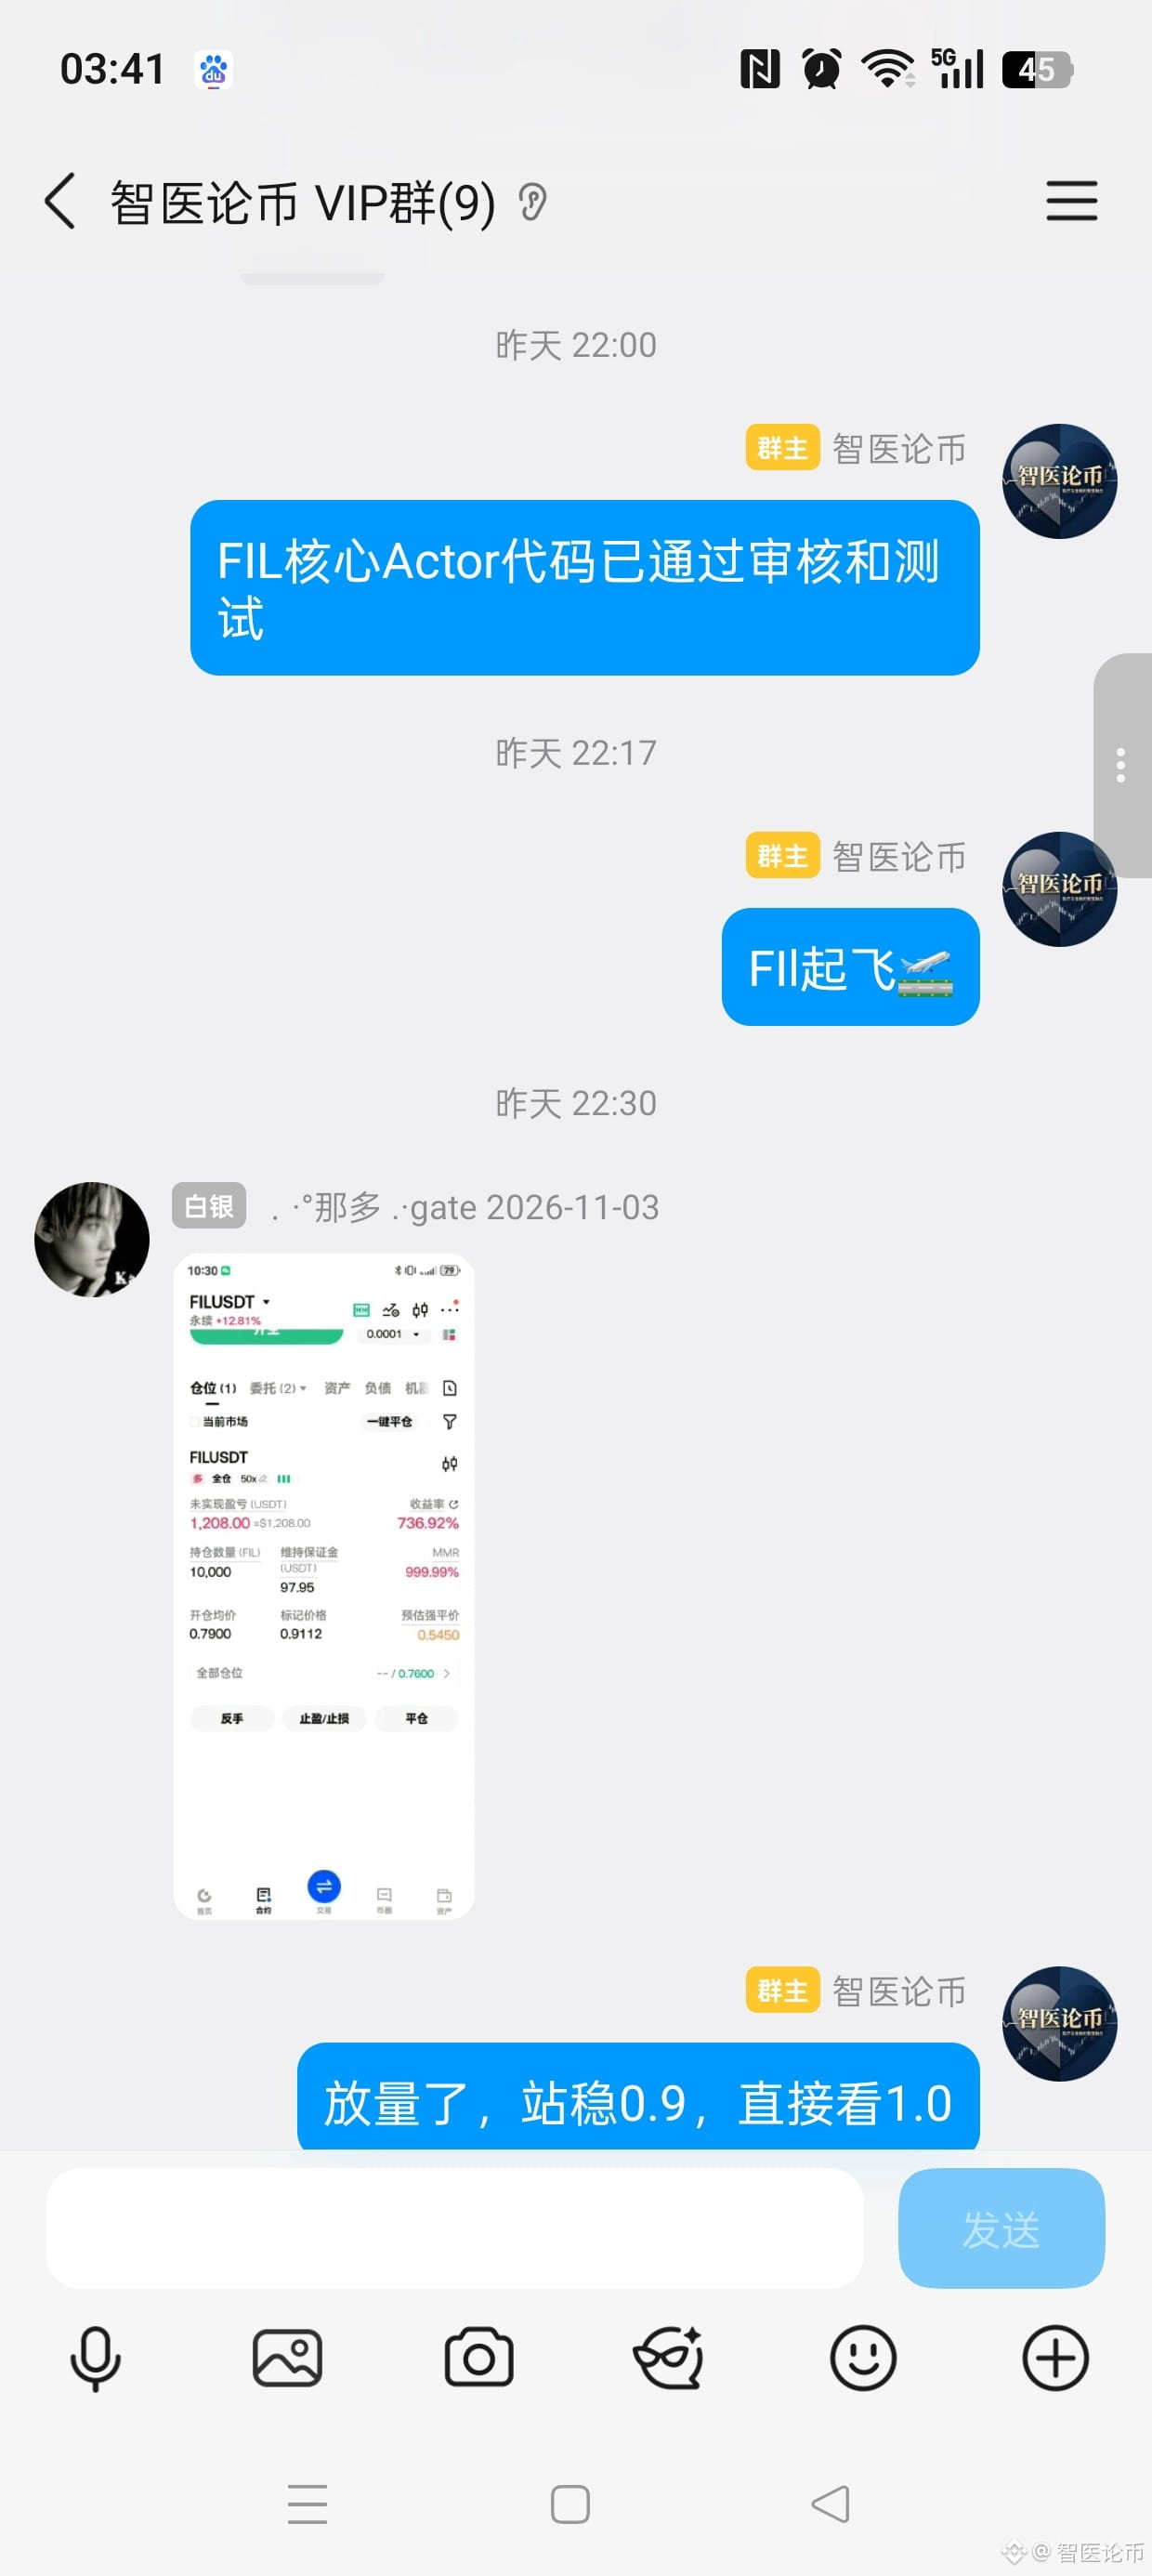
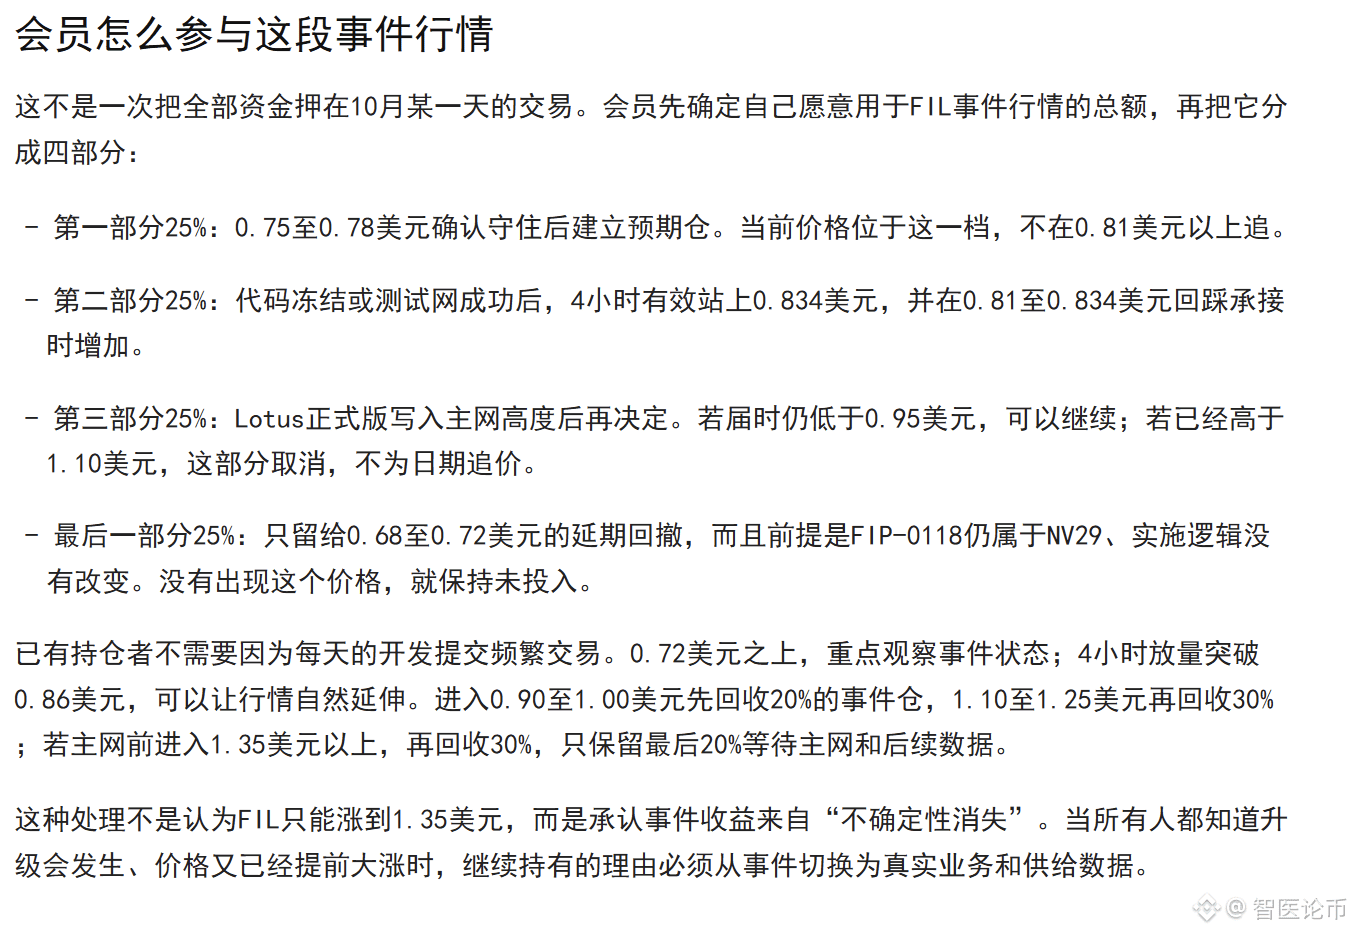
截至北京时间 9月14日03:40,FIL约0.98–0.99美元,24小时上涨约 23%,盘中最高触及1.040。这已经是放量突破行情,但短时间从0.80上涨到1.04,进入明显过热阶段。大概率不是马上继续直线拉升,而是先在0.92–1.04高位剧烈换手。未来24—72小时50%:高位震荡主要运行区间0.92–1.04。回踩0.94–0.96后再尝试突破1.00–1.04,这是相对健康的路径。30%:继续逼空上涨放量突破并站稳1.04,下一目标是1.10–1.13,强势情况下可测试1.18–1.20。20%:冲高回落跌破0.92,将回踩0.88–0.90;如果连0.88也守不住,可能回到0.83–0.85消化本轮涨幅。关键位置1.00–1.04:当前突破压力1.10–1.13:下一成交密集区1.18–1.20:强势延伸目标0.94–0.96:第一支撑0.91–0.92:短线趋势防线0.88–0.90:突破有效性的核心确认区0.83–0.85:行情明显转弱
截至北京时间 9月14日03:40,FIL约0.98–0.99美元,24小时上涨约 23%,盘中最高触及1.040。这已经是放量突破行情,但短时间从0.80上涨到1.04,进入明显过热阶段。大概率不是马上继续直线拉升,而是先在0.92–1.04高位剧烈换手。未来24—72小时50%:高位震荡主要运行区间0.92–1.04。回踩0.94–0.96后再尝试突破1.00–1.04,这是相对健康的路径。30%:继续逼空上涨放量突破并站稳1.04,下一目标是1.10–1.13,强势情况下可测试1.18–1.20。20%:冲高回落跌破0.92,将回踩0.88–0.90;如果连0.88也守不住,可能回到0.83–0.85消化本轮涨幅。关键位置1.00–1.04:当前突破压力1.10–1.13:下一成交密集区1.18–1.20:强势延伸目标0.94–0.96:第一支撑0.91–0.92:短线趋势防线0.88–0.90:突破有效性的核心确认区0.83–0.85:行情明显转弱
1
618
·
--
පරිවර්තනය බලන්න
为什么授权过的合约,也可能一直留着资产风险?不少人用完换币或质押应用,会马上断开钱包连接,以为权限也随之消失。实际上,代币授权是一笔写在链上的额度,不是网页的临时登录。只要额度还没用完,也没有被你重新设置,被授权地址就仍可能调用权限,从钱包转走对应代币。授权时即使余额为零,之后转入的同种代币也可能进入旧额度覆盖的范围。
排查时要看链上记录,不要只凭应用是否还连着。先按自己用过的每条链查看授权,逐项核对被授权地址、币种和剩余额度;同一个钱包在不同链上的权限并不共用。然后优先处理无限额度、陌生地址以及早已不用的应用。以后确需授权,也尽量只给实际要用的数量。撤销后还要等交易确认,再查一次额度是否已经归零。
授权本身是链上应用代你使用代币的正常机制,持续风险来自长期遗忘的多余额度。相关合约若遭攻击或控制逻辑出现问题,旧权限就可能成为资产入口。定期查授权并收紧额度,比只断开网页连接更可靠。你最近还留着哪些已经不用的授权?
为什么授权过的合约,也可能一直留着资产风险?
不少人用完换币或质押应用,会马上断开钱包连接,以为权限也随之消失。实际上,代币授权是一笔写在链上的额度,不是网页的临时登录。只要额度还没用完,也没有被你重新设置,被授权地址就仍可能调用权限,从钱包转走对应代币。授权时即使余额为零,之后转入的同种代币也可能进入旧额度覆盖的范围。
排查时要看链上记录,不要只凭应用是否还连着。先按自己用过的每条链查看授权,逐项核对被授权地址、币种和剩余额度;同一个钱包在不同链上的权限并不共用。然后优先处理无限额度、陌生地址以及早已不用的应用。以后确需授权,也尽量只给实际要用的数量。撤销后还要等交易确认,再查一次额度是否已经归零。
授权本身是链上应用代你使用代币的正常机制,持续风险来自长期遗忘的多余额度。相关合约若遭攻击或控制逻辑出现问题,旧权限就可能成为资产入口。定期查授权并收紧额度,比只断开网页连接更可靠。你最近还留着哪些已经不用的授权?
排查时要看链上记录,不要只凭应用是否还连着。先按自己用过的每条链查看授权,逐项核对被授权地址、币种和剩余额度;同一个钱包在不同链上的权限并不共用。然后优先处理无限额度、陌生地址以及早已不用的应用。以后确需授权,也尽量只给实际要用的数量。撤销后还要等交易确认,再查一次额度是否已经归零。
授权本身是链上应用代你使用代币的正常机制,持续风险来自长期遗忘的多余额度。相关合约若遭攻击或控制逻辑出现问题,旧权限就可能成为资产入口。定期查授权并收紧额度,比只断开网页连接更可靠。你最近还留着哪些已经不用的授权?
74
·
--
පරිවර්තනය බලන්න
INJ首次完整研究:技术版图在扩张,价值捕获仍需追赶数据与行情截至2026年9月11日22:16(北京时间)。
Injective值得作为高波动金融基础设施继续跟踪,但INJ现阶段更像对未来采用的高弹性期权,而不是由当前现金流支撑的低估资产;技术与合规进展真实,当前费用、TVL和净供给却尚未证明价值捕获能追上约6美元的定价,因此我给项目B级、代币中性,空仓等待估值回到4.20至4.80美元观察区再启动20%试仓。
这次研究最重要的结论不是“项目有没有东西”。Injective已经运行多年,原生订单簿、衍生品、预言机、拍卖、资产发行和跨链模块都在主网上,原生EVM也已经上线。真正需要回答的是:这些技术和资产发行活动,能不能持续转成费用,再通过回购销毁覆盖INJ的新增供给。眼下这条链只走完了前半段。
## 项目已经过了概念期,但护城河还没有转成稳定利润
Injective是一条为金融应用定制的主权Layer 1。它不是让开发者从零拼出交易所,而是在协议层提供中央限价订单簿、衍生品、预言机、拍卖和资产发行等模块。WASM与原生EVM共享链上状态和流动性,开发者既能沿用Cosmos工具,也能使用熟悉的EVM开发环境。对做交易、稳定币结算、现实资产代币化和机构级应用的团队而言,这种一体化确实能减少冷启动成本。
团队的交付记录也经得住时间检验。项目在2018年进入孵化体系,2021年上线主网,2024年持续调整代币经济,2025年推出原生EVM,2026年又完成预言机、原生USDC和桥安全相关升级。早期和后续资本包括Pantera、Jump Crypto、BH Digital等,给项目带来了开发和市场资源。与只有白皮书和测试网的公链相比,Injective已经进入成熟运营阶段。
但金融链的护城河最终不是模块数量,而是持续流动性。Hyperliquid在专业交易流动性和回购规模上更强,Solana与Sui拥有更广的开发者、资产和用户网络,dYdX与Sei也在争夺交易型应用。Injective的协议层订单簿和MultiVM设计能降低迁移成本,却还不足以锁住交易者。低费率会吸引成交,也会让流量在不同平台之间更容易迁移。
## 真实活动存在,当前收入强度却不高
项目披露的2025年数据包括约300亿美元链上订单簿成交、约9.06万日活和约13.86万月活;这些数字说明主网不是空链。2026年的原生USDC、代币发行和现实资产进展也给未来采用提供了可验证的产品基础。不过,累计成交、名义发行和真实资金使用不是同一个概念,不能用一个很大的历史数字直接推导代币价值。
当前可比口径更克制:近30日DEX成交约4418万美元,近一年约3.34亿美元;链上TVL约1101万美元,较30天前约918万美元有所回升;近30日链上费用约20.55万美元,近一年约415.6万美元。订单簿统计与DEX统计覆盖范围不同,所以我不把两者相加,也不把项目披露的历史累计成交当作当前收入。
这组数据告诉我的,是Injective有产品、有用户、有交易,但可归因到网络的收入仍然小。按约6亿美元的外部流通市值计算,近一年费用对应的静态倍数约144倍;若改用约1.2284亿枚链上总供应计算经济总量,隐含估值还要更高。它并非便宜的现金流资产,而是在为未来EVM、稳定币和RWA大规模采用提前付费。
9月初的费率调整让这个问题更尖锐。治理已经把INJ/USDT、INJ/USDC等一批核心现货市场的maker和taker费率统一降至0.0001%,链上市场参数也已生效。交易体验因此更便宜,但原先0.05%的部分taker费率降到0.0001%,名义降幅接近99.8%。只有成交量增长约500倍,相关市场的毛手续费才可能完全抵消费率下降。现实中不会要求单一市场机械达到这个倍数,因为市场组合、返佣和服务分配各不相同;但方向很清楚:未来一个月必须先看费用有没有被稀释,而不是只看成交有没有放大。
## INJ有明确用途,但“无解锁”不等于“无稀释”
INJ承担Gas、PoS质押、治理、生态结算和Community BuyBack的提交与销毁资产。交易模块收入的一部分与用户自愿贡献进入月度回购池,参与者提交INJ并按比例取得池内收入资产,提交的INJ随后永久销毁。这个机制把网络活动与代币供应连接起来,比单纯依靠治理叙事更扎实。
创世的1亿枚INJ已经全部完成归属,未来没有团队、顾问或私募的解锁悬崖。这是供给端的优势,但宣传中的“全流通”容易让人误解。链上银行模块当前记录的总供应约1.2284亿枚,通胀率为4.4%,年化区块奖励约540.5万枚。外部行情口径仍按1亿枚流通与总供应计算约6.04亿美元市值,两种口径相差约22.8%。我的估值以链上总供应作为稀释边界,不把外部行情的1亿枚直接当成完全摊薄口径。
按当前增发速度,不考虑销毁,未来30、90、180和365天约新增44.4万、133.3万、266.5万和540.5万枚。最近披露的前四轮社区回购合计销毁约17.83万枚,简单年化仍远低于当前毛增发。累计已有700万枚以上被销毁是真实的长期成绩,却不能证明今天处于净通缩。要让当前供应真正收缩,年度销毁需要接近或超过约540万枚,或者治理继续下调通胀参数。
这也是INJ价值闭环的关键:应用带来重复交易与结算,费用在扣除返佣和服务分配后进入可归集收入,收入扩大月度回购,销毁最终追上新增供给。任何一环断开,项目增长都可能与持币回报脱钩。现在最薄弱的是“当前费用足够大”和“净供应下降”两环。
## 治理能改变经济规则,开放性与集中度要同时看
Injective的链参数、软件升级、费率、增发和社区池支出都由质押INJ治理。普通提案需要33.4%的法定参与、超过50%的有效赞成票,投票期通常为四天。过去的INJ 3.0和2026年Supply Squeeze都通过治理降低了增发上限;目前链上通胀上下限是2.2%至4.4%,调整速度为0.5。当前通胀正处上限,说明Supply Squeeze改善了边际供给,却没有把代币自动变成通缩资产。
回购机制同样由治理演化。2025年提案把旧式周度拍卖改成28天一轮的社区共同参与,并放大了长周期下的资产容量。随后两轮提案取消部分做市返佣,希望让更多净费用进入回购。9月的核心市场极低费率则选择用收入让渡换取成交。治理不是单向利好,它同时拥有增强和削弱价值捕获的权力。
截至本轮,链上可查询的636项提案中有581项通过,只有699号处于投票期。该提案拟从社区池支付约2.49万枚INJ作为第62期开放流动性计划奖励,9月15日结束投票。这笔支出约占链上总供应的0.02%,不足以单独改变长期估值,但它提醒我们:流动性增长仍需要社区池资源,必须观察补贴结束后的成交留存。
治理权也并不均匀。当前45个活跃验证人控制约5806万枚质押,前五约占30.8%,前十约占53.1%。其中基金会与大型交易平台相关验证人位居前列。验证人地址代表大量委托人,不能直接当作最终受益人持仓;但未主动投票的委托权通常会随验证人,这使质押集中同时转化为治理影响力。最初由基金会承接的生态与社区分配合计46.33%,今天的最终受益持仓无法完全穿透,这部分不确定性需要保留折价。
## 安全和监管进展是真优势,也不是免责条款
Injective披露从2020年至2026年接受20余次第三方审计,覆盖交易、拍卖、保险、代币工厂、EVM、预言机与Peggy桥等模块。早期审计发现过可能导致链停或资金冻结的问题,项目称相关问题已经修复;2026年的披露称近期评估没有关键级问题。原生EVM和Vulcan升级也加入了预言机、地址校验与桥处理改进。
我仍把Peggy桥列为主要尾部风险。2026年的公开审计材料列出了速率限制导致资金冻结、黑名单阻断、非标准代币处理和价格源单点等已知问题,另有研究指出事件序列可能遭到拒绝服务。Vulcan宣称加强桥安全,不等于所有历史问题已经逐项公开闭合。只要跨链资产仍依赖验证人、预言机和链外执行,审计就只能降低风险,不能消灭组合故障。
合规方面,项目已经为INJ形成符合MiCA框架的披露,并把INJ界定为不代表基金会所有权、利润分成或债权的加密资产。这个边界很重要:持有人获得的是网络使用、质押和治理能力,不是公司现金流的法律索取权。RWA、股票和商品类市场还会面对地区准入、预言机和证券监管要求,名义资产发行规模只有在形成真实持有人、重复交易和费用后才有估值意义。
## 三种情景下,INJ大概值多少
我采用未来12个月网络费用、净供给与金融基础设施可比市值交叉法。单纯按收入倍数会忽略主权L1的货币与安全溢价,单纯看同类市值又容易把叙事当成业绩,所以先用费用与净稀释约束下限和基准,再用同类金融链的市值检验上限。估值使用链上供应作为主要分母,并对不可自由流通部分保持折价。
| 情景 | 概率 | 未来12个月关键假设 | 目标网络价值 | 对应币价 |
|---|---:|---|---:|---:|
| 悲观 | 35% | 年度费用降至约250万至300万美元;年度销毁不足80万枚;毛增发维持约540万枚;期末供应约1.28亿枚 | 约1.54亿美元 | 1.20美元 |
| 基准 | 45% | 年度费用升至600万至800万美元;EVM与RWA温和增长;年度销毁约100万至150万枚;期末供应约1.27亿枚 | 约5.33亿美元 | 4.20美元 |
| 乐观 | 20% | 年度费用升至2000万至3000万美元;年度销毁接近400万至600万枚;稳定币与RWA形成重复付费;期末有效供应约1.23亿枚 | 约14.76亿美元 | 12.00美元 |
概率加权公平价值为4.71美元。约6.06美元现价高出约29%,而INJ近7日上涨约27%、近30日上涨约33.6%,交易位置已经把一部分乐观预期提前计入。过去一年最高约14.74美元、最低约2.75美元,说明它有足够的弹性抵达乐观情景,也有足够的波动在现金流不兑现时快速回到基准甚至悲观区。
估值最敏感的两个变量是费用留存和净供应。若核心市场降费后成交快速扩大,使全链年度费用稳定超过2000万美元,同时月度销毁接近增发,12美元上沿可以继续上修。若费率下降只带来低质量成交,年度费用反而跌破300万美元、链上供应继续以4%左右增长,4.20美元基准也会失去支撑。
## 现价怎么做
当前决定是等待,不在约6.06美元追涨。所有比例都以本人事先为INJ确定的单币预计总投入额为分母,不代表账户规模,也不替任何人决定跨币配置。
- 观察区为4.20至4.80美元。价格进入区间,并且费率调整后的滚动30日链上费用仍不低于20万美元时,投入计划总额的20%。高于4.80美元不追。
- 核心区为2.80至3.60美元。价格进入区间,同时滚动30日费用回升至30万美元以上,或者链上净供应年化增速明确降至3.5%以下,且核心市场流动性没有恶化时,追加50%,累计70%。
- 恐慌区为1.40至2.20美元。只有市场恐慌而Peggy桥没有重大永久损失、治理和Community BuyBack仍正常、月度费用未跌破10万美元时,追加30%,累计100%。如果下跌来自基本面失效,这一档取消。
未触及的档位保持未投入,不追赶错过的价格。已有持仓者不应被假定有统一成本:在约6美元不加仓,只保留符合自身风险预算的长期仓位;若仓位过重,可以在价格反弹而费用和净供给没有同步改善时降低暴露。触发失效条件时,不因为跌得更多而补仓。
交易执行也要尊重深度。当前主流交易所覆盖较广,全市场24小时成交约9109万美元,普通规模可以分批退出;但抽样的单一INJ/USDT现货对24小时成交约147万美元,买卖价差约9.9个基点,上下1%的可见深度约4.33万与4.99万美元。大单用限价并拆分,不能把全市场成交额当成任一平台可立即承接的深度。
## 什么会证明这份判断错了
以下任一条件都会迫使我下调判断或取消剩余档位:连续三个月滚动30日链上费用低于15万美元,且CLOB、EVM或RWA没有新的可核验收入;核心市场降费后成交增幅长期不足以抵消费率下降;未来一年销毁持续低于毛增发的四分之一,链上供应年化仍增长4%以上;前十验证人质押占比升破60%;Peggy桥、预言机、MultiVM或订单簿发生无法充分补偿的重大损失;治理提高通胀上限、削弱回购,或大规模社区池支出无法形成经营回报。
价格本身不是唯一证伪,但若INJ跌破1.20美元,同时费用、流动性和净供给没有逆向改善,说明市场可能掌握了这套研究尚未覆盖的恶化信息,必须停止机械执行并重做研究。
反过来,最强的上修证据也很具体:年度费用进入2000万至3000万美元区间,月度回购持续放大,年度销毁逼近当前约540万枚毛增发;原生EVM、USDC和RWA不仅带来资产发行,而且形成重复用户、成交和费用。做到这些,INJ才会从“未来采用期权”变成“有经营数据支撑的稀缺网络资产”。
接下来我先看9月15日OLP提案的最终执行,再看10月上旬费率下调后的首个完整30日窗口。此后每个28天回购周期都核验提交INJ、分配资产价值、销毁交易和链上净供应;每月把官方CLOB成交、第三方DEX成交、Gas费和回购收入分开,不再让累计交易量替代当前价值捕获。只有这些变量真正改善,才值得提高评级或上移三档价格。
$INJ
INJ首次完整研究:技术版图在扩张,价值捕获仍需追赶
数据与行情截至2026年9月11日22:16(北京时间)。
Injective值得作为高波动金融基础设施继续跟踪,但INJ现阶段更像对未来采用的高弹性期权,而不是由当前现金流支撑的低估资产;技术与合规进展真实,当前费用、TVL和净供给却尚未证明价值捕获能追上约6美元的定价,因此我给项目B级、代币中性,空仓等待估值回到4.20至4.80美元观察区再启动20%试仓。
这次研究最重要的结论不是“项目有没有东西”。Injective已经运行多年,原生订单簿、衍生品、预言机、拍卖、资产发行和跨链模块都在主网上,原生EVM也已经上线。真正需要回答的是:这些技术和资产发行活动,能不能持续转成费用,再通过回购销毁覆盖INJ的新增供给。眼下这条链只走完了前半段。
## 项目已经过了概念期,但护城河还没有转成稳定利润
Injective是一条为金融应用定制的主权Layer 1。它不是让开发者从零拼出交易所,而是在协议层提供中央限价订单簿、衍生品、预言机、拍卖和资产发行等模块。WASM与原生EVM共享链上状态和流动性,开发者既能沿用Cosmos工具,也能使用熟悉的EVM开发环境。对做交易、稳定币结算、现实资产代币化和机构级应用的团队而言,这种一体化确实能减少冷启动成本。
团队的交付记录也经得住时间检验。项目在2018年进入孵化体系,2021年上线主网,2024年持续调整代币经济,2025年推出原生EVM,2026年又完成预言机、原生USDC和桥安全相关升级。早期和后续资本包括Pantera、Jump Crypto、BH Digital等,给项目带来了开发和市场资源。与只有白皮书和测试网的公链相比,Injective已经进入成熟运营阶段。
但金融链的护城河最终不是模块数量,而是持续流动性。Hyperliquid在专业交易流动性和回购规模上更强,Solana与Sui拥有更广的开发者、资产和用户网络,dYdX与Sei也在争夺交易型应用。Injective的协议层订单簿和MultiVM设计能降低迁移成本,却还不足以锁住交易者。低费率会吸引成交,也会让流量在不同平台之间更容易迁移。
## 真实活动存在,当前收入强度却不高
项目披露的2025年数据包括约300亿美元链上订单簿成交、约9.06万日活和约13.86万月活;这些数字说明主网不是空链。2026年的原生USDC、代币发行和现实资产进展也给未来采用提供了可验证的产品基础。不过,累计成交、名义发行和真实资金使用不是同一个概念,不能用一个很大的历史数字直接推导代币价值。
当前可比口径更克制:近30日DEX成交约4418万美元,近一年约3.34亿美元;链上TVL约1101万美元,较30天前约918万美元有所回升;近30日链上费用约20.55万美元,近一年约415.6万美元。订单簿统计与DEX统计覆盖范围不同,所以我不把两者相加,也不把项目披露的历史累计成交当作当前收入。
这组数据告诉我的,是Injective有产品、有用户、有交易,但可归因到网络的收入仍然小。按约6亿美元的外部流通市值计算,近一年费用对应的静态倍数约144倍;若改用约1.2284亿枚链上总供应计算经济总量,隐含估值还要更高。它并非便宜的现金流资产,而是在为未来EVM、稳定币和RWA大规模采用提前付费。
9月初的费率调整让这个问题更尖锐。治理已经把INJ/USDT、INJ/USDC等一批核心现货市场的maker和taker费率统一降至0.0001%,链上市场参数也已生效。交易体验因此更便宜,但原先0.05%的部分taker费率降到0.0001%,名义降幅接近99.8%。只有成交量增长约500倍,相关市场的毛手续费才可能完全抵消费率下降。现实中不会要求单一市场机械达到这个倍数,因为市场组合、返佣和服务分配各不相同;但方向很清楚:未来一个月必须先看费用有没有被稀释,而不是只看成交有没有放大。
## INJ有明确用途,但“无解锁”不等于“无稀释”
INJ承担Gas、PoS质押、治理、生态结算和Community BuyBack的提交与销毁资产。交易模块收入的一部分与用户自愿贡献进入月度回购池,参与者提交INJ并按比例取得池内收入资产,提交的INJ随后永久销毁。这个机制把网络活动与代币供应连接起来,比单纯依靠治理叙事更扎实。
创世的1亿枚INJ已经全部完成归属,未来没有团队、顾问或私募的解锁悬崖。这是供给端的优势,但宣传中的“全流通”容易让人误解。链上银行模块当前记录的总供应约1.2284亿枚,通胀率为4.4%,年化区块奖励约540.5万枚。外部行情口径仍按1亿枚流通与总供应计算约6.04亿美元市值,两种口径相差约22.8%。我的估值以链上总供应作为稀释边界,不把外部行情的1亿枚直接当成完全摊薄口径。
按当前增发速度,不考虑销毁,未来30、90、180和365天约新增44.4万、133.3万、266.5万和540.5万枚。最近披露的前四轮社区回购合计销毁约17.83万枚,简单年化仍远低于当前毛增发。累计已有700万枚以上被销毁是真实的长期成绩,却不能证明今天处于净通缩。要让当前供应真正收缩,年度销毁需要接近或超过约540万枚,或者治理继续下调通胀参数。
这也是INJ价值闭环的关键:应用带来重复交易与结算,费用在扣除返佣和服务分配后进入可归集收入,收入扩大月度回购,销毁最终追上新增供给。任何一环断开,项目增长都可能与持币回报脱钩。现在最薄弱的是“当前费用足够大”和“净供应下降”两环。
## 治理能改变经济规则,开放性与集中度要同时看
Injective的链参数、软件升级、费率、增发和社区池支出都由质押INJ治理。普通提案需要33.4%的法定参与、超过50%的有效赞成票,投票期通常为四天。过去的INJ 3.0和2026年Supply Squeeze都通过治理降低了增发上限;目前链上通胀上下限是2.2%至4.4%,调整速度为0.5。当前通胀正处上限,说明Supply Squeeze改善了边际供给,却没有把代币自动变成通缩资产。
回购机制同样由治理演化。2025年提案把旧式周度拍卖改成28天一轮的社区共同参与,并放大了长周期下的资产容量。随后两轮提案取消部分做市返佣,希望让更多净费用进入回购。9月的核心市场极低费率则选择用收入让渡换取成交。治理不是单向利好,它同时拥有增强和削弱价值捕获的权力。
截至本轮,链上可查询的636项提案中有581项通过,只有699号处于投票期。该提案拟从社区池支付约2.49万枚INJ作为第62期开放流动性计划奖励,9月15日结束投票。这笔支出约占链上总供应的0.02%,不足以单独改变长期估值,但它提醒我们:流动性增长仍需要社区池资源,必须观察补贴结束后的成交留存。
治理权也并不均匀。当前45个活跃验证人控制约5806万枚质押,前五约占30.8%,前十约占53.1%。其中基金会与大型交易平台相关验证人位居前列。验证人地址代表大量委托人,不能直接当作最终受益人持仓;但未主动投票的委托权通常会随验证人,这使质押集中同时转化为治理影响力。最初由基金会承接的生态与社区分配合计46.33%,今天的最终受益持仓无法完全穿透,这部分不确定性需要保留折价。
## 安全和监管进展是真优势,也不是免责条款
Injective披露从2020年至2026年接受20余次第三方审计,覆盖交易、拍卖、保险、代币工厂、EVM、预言机与Peggy桥等模块。早期审计发现过可能导致链停或资金冻结的问题,项目称相关问题已经修复;2026年的披露称近期评估没有关键级问题。原生EVM和Vulcan升级也加入了预言机、地址校验与桥处理改进。
我仍把Peggy桥列为主要尾部风险。2026年的公开审计材料列出了速率限制导致资金冻结、黑名单阻断、非标准代币处理和价格源单点等已知问题,另有研究指出事件序列可能遭到拒绝服务。Vulcan宣称加强桥安全,不等于所有历史问题已经逐项公开闭合。只要跨链资产仍依赖验证人、预言机和链外执行,审计就只能降低风险,不能消灭组合故障。
合规方面,项目已经为INJ形成符合MiCA框架的披露,并把INJ界定为不代表基金会所有权、利润分成或债权的加密资产。这个边界很重要:持有人获得的是网络使用、质押和治理能力,不是公司现金流的法律索取权。RWA、股票和商品类市场还会面对地区准入、预言机和证券监管要求,名义资产发行规模只有在形成真实持有人、重复交易和费用后才有估值意义。
## 三种情景下,INJ大概值多少
我采用未来12个月网络费用、净供给与金融基础设施可比市值交叉法。单纯按收入倍数会忽略主权L1的货币与安全溢价,单纯看同类市值又容易把叙事当成业绩,所以先用费用与净稀释约束下限和基准,再用同类金融链的市值检验上限。估值使用链上供应作为主要分母,并对不可自由流通部分保持折价。
| 情景 | 概率 | 未来12个月关键假设 | 目标网络价值 | 对应币价 |
|---|---:|---|---:|---:|
| 悲观 | 35% | 年度费用降至约250万至300万美元;年度销毁不足80万枚;毛增发维持约540万枚;期末供应约1.28亿枚 | 约1.54亿美元 | 1.20美元 |
| 基准 | 45% | 年度费用升至600万至800万美元;EVM与RWA温和增长;年度销毁约100万至150万枚;期末供应约1.27亿枚 | 约5.33亿美元 | 4.20美元 |
| 乐观 | 20% | 年度费用升至2000万至3000万美元;年度销毁接近400万至600万枚;稳定币与RWA形成重复付费;期末有效供应约1.23亿枚 | 约14.76亿美元 | 12.00美元 |
概率加权公平价值为4.71美元。约6.06美元现价高出约29%,而INJ近7日上涨约27%、近30日上涨约33.6%,交易位置已经把一部分乐观预期提前计入。过去一年最高约14.74美元、最低约2.75美元,说明它有足够的弹性抵达乐观情景,也有足够的波动在现金流不兑现时快速回到基准甚至悲观区。
估值最敏感的两个变量是费用留存和净供应。若核心市场降费后成交快速扩大,使全链年度费用稳定超过2000万美元,同时月度销毁接近增发,12美元上沿可以继续上修。若费率下降只带来低质量成交,年度费用反而跌破300万美元、链上供应继续以4%左右增长,4.20美元基准也会失去支撑。
## 现价怎么做
当前决定是等待,不在约6.06美元追涨。所有比例都以本人事先为INJ确定的单币预计总投入额为分母,不代表账户规模,也不替任何人决定跨币配置。
- 观察区为4.20至4.80美元。价格进入区间,并且费率调整后的滚动30日链上费用仍不低于20万美元时,投入计划总额的20%。高于4.80美元不追。
- 核心区为2.80至3.60美元。价格进入区间,同时滚动30日费用回升至30万美元以上,或者链上净供应年化增速明确降至3.5%以下,且核心市场流动性没有恶化时,追加50%,累计70%。
- 恐慌区为1.40至2.20美元。只有市场恐慌而Peggy桥没有重大永久损失、治理和Community BuyBack仍正常、月度费用未跌破10万美元时,追加30%,累计100%。如果下跌来自基本面失效,这一档取消。
未触及的档位保持未投入,不追赶错过的价格。已有持仓者不应被假定有统一成本:在约6美元不加仓,只保留符合自身风险预算的长期仓位;若仓位过重,可以在价格反弹而费用和净供给没有同步改善时降低暴露。触发失效条件时,不因为跌得更多而补仓。
交易执行也要尊重深度。当前主流交易所覆盖较广,全市场24小时成交约9109万美元,普通规模可以分批退出;但抽样的单一INJ/USDT现货对24小时成交约147万美元,买卖价差约9.9个基点,上下1%的可见深度约4.33万与4.99万美元。大单用限价并拆分,不能把全市场成交额当成任一平台可立即承接的深度。
## 什么会证明这份判断错了
以下任一条件都会迫使我下调判断或取消剩余档位:连续三个月滚动30日链上费用低于15万美元,且CLOB、EVM或RWA没有新的可核验收入;核心市场降费后成交增幅长期不足以抵消费率下降;未来一年销毁持续低于毛增发的四分之一,链上供应年化仍增长4%以上;前十验证人质押占比升破60%;Peggy桥、预言机、MultiVM或订单簿发生无法充分补偿的重大损失;治理提高通胀上限、削弱回购,或大规模社区池支出无法形成经营回报。
价格本身不是唯一证伪,但若INJ跌破1.20美元,同时费用、流动性和净供给没有逆向改善,说明市场可能掌握了这套研究尚未覆盖的恶化信息,必须停止机械执行并重做研究。
反过来,最强的上修证据也很具体:年度费用进入2000万至3000万美元区间,月度回购持续放大,年度销毁逼近当前约540万枚毛增发;原生EVM、USDC和RWA不仅带来资产发行,而且形成重复用户、成交和费用。做到这些,INJ才会从“未来采用期权”变成“有经营数据支撑的稀缺网络资产”。
接下来我先看9月15日OLP提案的最终执行,再看10月上旬费率下调后的首个完整30日窗口。此后每个28天回购周期都核验提交INJ、分配资产价值、销毁交易和链上净供应;每月把官方CLOB成交、第三方DEX成交、Gas费和回购收入分开,不再让累计交易量替代当前价值捕获。只有这些变量真正改善,才值得提高评级或上移三档价格。
$INJ
Injective值得作为高波动金融基础设施继续跟踪,但INJ现阶段更像对未来采用的高弹性期权,而不是由当前现金流支撑的低估资产;技术与合规进展真实,当前费用、TVL和净供给却尚未证明价值捕获能追上约6美元的定价,因此我给项目B级、代币中性,空仓等待估值回到4.20至4.80美元观察区再启动20%试仓。
这次研究最重要的结论不是“项目有没有东西”。Injective已经运行多年,原生订单簿、衍生品、预言机、拍卖、资产发行和跨链模块都在主网上,原生EVM也已经上线。真正需要回答的是:这些技术和资产发行活动,能不能持续转成费用,再通过回购销毁覆盖INJ的新增供给。眼下这条链只走完了前半段。
## 项目已经过了概念期,但护城河还没有转成稳定利润
Injective是一条为金融应用定制的主权Layer 1。它不是让开发者从零拼出交易所,而是在协议层提供中央限价订单簿、衍生品、预言机、拍卖和资产发行等模块。WASM与原生EVM共享链上状态和流动性,开发者既能沿用Cosmos工具,也能使用熟悉的EVM开发环境。对做交易、稳定币结算、现实资产代币化和机构级应用的团队而言,这种一体化确实能减少冷启动成本。
团队的交付记录也经得住时间检验。项目在2018年进入孵化体系,2021年上线主网,2024年持续调整代币经济,2025年推出原生EVM,2026年又完成预言机、原生USDC和桥安全相关升级。早期和后续资本包括Pantera、Jump Crypto、BH Digital等,给项目带来了开发和市场资源。与只有白皮书和测试网的公链相比,Injective已经进入成熟运营阶段。
但金融链的护城河最终不是模块数量,而是持续流动性。Hyperliquid在专业交易流动性和回购规模上更强,Solana与Sui拥有更广的开发者、资产和用户网络,dYdX与Sei也在争夺交易型应用。Injective的协议层订单簿和MultiVM设计能降低迁移成本,却还不足以锁住交易者。低费率会吸引成交,也会让流量在不同平台之间更容易迁移。
## 真实活动存在,当前收入强度却不高
项目披露的2025年数据包括约300亿美元链上订单簿成交、约9.06万日活和约13.86万月活;这些数字说明主网不是空链。2026年的原生USDC、代币发行和现实资产进展也给未来采用提供了可验证的产品基础。不过,累计成交、名义发行和真实资金使用不是同一个概念,不能用一个很大的历史数字直接推导代币价值。
当前可比口径更克制:近30日DEX成交约4418万美元,近一年约3.34亿美元;链上TVL约1101万美元,较30天前约918万美元有所回升;近30日链上费用约20.55万美元,近一年约415.6万美元。订单簿统计与DEX统计覆盖范围不同,所以我不把两者相加,也不把项目披露的历史累计成交当作当前收入。
这组数据告诉我的,是Injective有产品、有用户、有交易,但可归因到网络的收入仍然小。按约6亿美元的外部流通市值计算,近一年费用对应的静态倍数约144倍;若改用约1.2284亿枚链上总供应计算经济总量,隐含估值还要更高。它并非便宜的现金流资产,而是在为未来EVM、稳定币和RWA大规模采用提前付费。
9月初的费率调整让这个问题更尖锐。治理已经把INJ/USDT、INJ/USDC等一批核心现货市场的maker和taker费率统一降至0.0001%,链上市场参数也已生效。交易体验因此更便宜,但原先0.05%的部分taker费率降到0.0001%,名义降幅接近99.8%。只有成交量增长约500倍,相关市场的毛手续费才可能完全抵消费率下降。现实中不会要求单一市场机械达到这个倍数,因为市场组合、返佣和服务分配各不相同;但方向很清楚:未来一个月必须先看费用有没有被稀释,而不是只看成交有没有放大。
## INJ有明确用途,但“无解锁”不等于“无稀释”
INJ承担Gas、PoS质押、治理、生态结算和Community BuyBack的提交与销毁资产。交易模块收入的一部分与用户自愿贡献进入月度回购池,参与者提交INJ并按比例取得池内收入资产,提交的INJ随后永久销毁。这个机制把网络活动与代币供应连接起来,比单纯依靠治理叙事更扎实。
创世的1亿枚INJ已经全部完成归属,未来没有团队、顾问或私募的解锁悬崖。这是供给端的优势,但宣传中的“全流通”容易让人误解。链上银行模块当前记录的总供应约1.2284亿枚,通胀率为4.4%,年化区块奖励约540.5万枚。外部行情口径仍按1亿枚流通与总供应计算约6.04亿美元市值,两种口径相差约22.8%。我的估值以链上总供应作为稀释边界,不把外部行情的1亿枚直接当成完全摊薄口径。
按当前增发速度,不考虑销毁,未来30、90、180和365天约新增44.4万、133.3万、266.5万和540.5万枚。最近披露的前四轮社区回购合计销毁约17.83万枚,简单年化仍远低于当前毛增发。累计已有700万枚以上被销毁是真实的长期成绩,却不能证明今天处于净通缩。要让当前供应真正收缩,年度销毁需要接近或超过约540万枚,或者治理继续下调通胀参数。
这也是INJ价值闭环的关键:应用带来重复交易与结算,费用在扣除返佣和服务分配后进入可归集收入,收入扩大月度回购,销毁最终追上新增供给。任何一环断开,项目增长都可能与持币回报脱钩。现在最薄弱的是“当前费用足够大”和“净供应下降”两环。
## 治理能改变经济规则,开放性与集中度要同时看
Injective的链参数、软件升级、费率、增发和社区池支出都由质押INJ治理。普通提案需要33.4%的法定参与、超过50%的有效赞成票,投票期通常为四天。过去的INJ 3.0和2026年Supply Squeeze都通过治理降低了增发上限;目前链上通胀上下限是2.2%至4.4%,调整速度为0.5。当前通胀正处上限,说明Supply Squeeze改善了边际供给,却没有把代币自动变成通缩资产。
回购机制同样由治理演化。2025年提案把旧式周度拍卖改成28天一轮的社区共同参与,并放大了长周期下的资产容量。随后两轮提案取消部分做市返佣,希望让更多净费用进入回购。9月的核心市场极低费率则选择用收入让渡换取成交。治理不是单向利好,它同时拥有增强和削弱价值捕获的权力。
截至本轮,链上可查询的636项提案中有581项通过,只有699号处于投票期。该提案拟从社区池支付约2.49万枚INJ作为第62期开放流动性计划奖励,9月15日结束投票。这笔支出约占链上总供应的0.02%,不足以单独改变长期估值,但它提醒我们:流动性增长仍需要社区池资源,必须观察补贴结束后的成交留存。
治理权也并不均匀。当前45个活跃验证人控制约5806万枚质押,前五约占30.8%,前十约占53.1%。其中基金会与大型交易平台相关验证人位居前列。验证人地址代表大量委托人,不能直接当作最终受益人持仓;但未主动投票的委托权通常会随验证人,这使质押集中同时转化为治理影响力。最初由基金会承接的生态与社区分配合计46.33%,今天的最终受益持仓无法完全穿透,这部分不确定性需要保留折价。
## 安全和监管进展是真优势,也不是免责条款
Injective披露从2020年至2026年接受20余次第三方审计,覆盖交易、拍卖、保险、代币工厂、EVM、预言机与Peggy桥等模块。早期审计发现过可能导致链停或资金冻结的问题,项目称相关问题已经修复;2026年的披露称近期评估没有关键级问题。原生EVM和Vulcan升级也加入了预言机、地址校验与桥处理改进。
我仍把Peggy桥列为主要尾部风险。2026年的公开审计材料列出了速率限制导致资金冻结、黑名单阻断、非标准代币处理和价格源单点等已知问题,另有研究指出事件序列可能遭到拒绝服务。Vulcan宣称加强桥安全,不等于所有历史问题已经逐项公开闭合。只要跨链资产仍依赖验证人、预言机和链外执行,审计就只能降低风险,不能消灭组合故障。
合规方面,项目已经为INJ形成符合MiCA框架的披露,并把INJ界定为不代表基金会所有权、利润分成或债权的加密资产。这个边界很重要:持有人获得的是网络使用、质押和治理能力,不是公司现金流的法律索取权。RWA、股票和商品类市场还会面对地区准入、预言机和证券监管要求,名义资产发行规模只有在形成真实持有人、重复交易和费用后才有估值意义。
## 三种情景下,INJ大概值多少
我采用未来12个月网络费用、净供给与金融基础设施可比市值交叉法。单纯按收入倍数会忽略主权L1的货币与安全溢价,单纯看同类市值又容易把叙事当成业绩,所以先用费用与净稀释约束下限和基准,再用同类金融链的市值检验上限。估值使用链上供应作为主要分母,并对不可自由流通部分保持折价。
| 情景 | 概率 | 未来12个月关键假设 | 目标网络价值 | 对应币价 |
|---|---:|---|---:|---:|
| 悲观 | 35% | 年度费用降至约250万至300万美元;年度销毁不足80万枚;毛增发维持约540万枚;期末供应约1.28亿枚 | 约1.54亿美元 | 1.20美元 |
| 基准 | 45% | 年度费用升至600万至800万美元;EVM与RWA温和增长;年度销毁约100万至150万枚;期末供应约1.27亿枚 | 约5.33亿美元 | 4.20美元 |
| 乐观 | 20% | 年度费用升至2000万至3000万美元;年度销毁接近400万至600万枚;稳定币与RWA形成重复付费;期末有效供应约1.23亿枚 | 约14.76亿美元 | 12.00美元 |
概率加权公平价值为4.71美元。约6.06美元现价高出约29%,而INJ近7日上涨约27%、近30日上涨约33.6%,交易位置已经把一部分乐观预期提前计入。过去一年最高约14.74美元、最低约2.75美元,说明它有足够的弹性抵达乐观情景,也有足够的波动在现金流不兑现时快速回到基准甚至悲观区。
估值最敏感的两个变量是费用留存和净供应。若核心市场降费后成交快速扩大,使全链年度费用稳定超过2000万美元,同时月度销毁接近增发,12美元上沿可以继续上修。若费率下降只带来低质量成交,年度费用反而跌破300万美元、链上供应继续以4%左右增长,4.20美元基准也会失去支撑。
## 现价怎么做
当前决定是等待,不在约6.06美元追涨。所有比例都以本人事先为INJ确定的单币预计总投入额为分母,不代表账户规模,也不替任何人决定跨币配置。
- 观察区为4.20至4.80美元。价格进入区间,并且费率调整后的滚动30日链上费用仍不低于20万美元时,投入计划总额的20%。高于4.80美元不追。
- 核心区为2.80至3.60美元。价格进入区间,同时滚动30日费用回升至30万美元以上,或者链上净供应年化增速明确降至3.5%以下,且核心市场流动性没有恶化时,追加50%,累计70%。
- 恐慌区为1.40至2.20美元。只有市场恐慌而Peggy桥没有重大永久损失、治理和Community BuyBack仍正常、月度费用未跌破10万美元时,追加30%,累计100%。如果下跌来自基本面失效,这一档取消。
未触及的档位保持未投入,不追赶错过的价格。已有持仓者不应被假定有统一成本:在约6美元不加仓,只保留符合自身风险预算的长期仓位;若仓位过重,可以在价格反弹而费用和净供给没有同步改善时降低暴露。触发失效条件时,不因为跌得更多而补仓。
交易执行也要尊重深度。当前主流交易所覆盖较广,全市场24小时成交约9109万美元,普通规模可以分批退出;但抽样的单一INJ/USDT现货对24小时成交约147万美元,买卖价差约9.9个基点,上下1%的可见深度约4.33万与4.99万美元。大单用限价并拆分,不能把全市场成交额当成任一平台可立即承接的深度。
## 什么会证明这份判断错了
以下任一条件都会迫使我下调判断或取消剩余档位:连续三个月滚动30日链上费用低于15万美元,且CLOB、EVM或RWA没有新的可核验收入;核心市场降费后成交增幅长期不足以抵消费率下降;未来一年销毁持续低于毛增发的四分之一,链上供应年化仍增长4%以上;前十验证人质押占比升破60%;Peggy桥、预言机、MultiVM或订单簿发生无法充分补偿的重大损失;治理提高通胀上限、削弱回购,或大规模社区池支出无法形成经营回报。
价格本身不是唯一证伪,但若INJ跌破1.20美元,同时费用、流动性和净供给没有逆向改善,说明市场可能掌握了这套研究尚未覆盖的恶化信息,必须停止机械执行并重做研究。
反过来,最强的上修证据也很具体:年度费用进入2000万至3000万美元区间,月度回购持续放大,年度销毁逼近当前约540万枚毛增发;原生EVM、USDC和RWA不仅带来资产发行,而且形成重复用户、成交和费用。做到这些,INJ才会从“未来采用期权”变成“有经营数据支撑的稀缺网络资产”。
接下来我先看9月15日OLP提案的最终执行,再看10月上旬费率下调后的首个完整30日窗口。此后每个28天回购周期都核验提交INJ、分配资产价值、销毁交易和链上净供应;每月把官方CLOB成交、第三方DEX成交、Gas费和回购收入分开,不再让累计交易量替代当前价值捕获。只有这些变量真正改善,才值得提高评级或上移三档价格。
$INJ
2
686
·
--
Arc mainnet က ဘာကြောင့် UNI valuation ကို ပြောင်းလဲနိုင်နိုင်လဲ—ဒါက ပုံမှန် expansion chain တစ်ခါတည်းနဲ့ မဟုတ်ဘူးCircle က 9月 16 ရက်နေ့မှာ Arc public mainnet ကို ဖွင့်မယ်လို့ စီစဉ်ထားပြီး Uniswap v4 က အဦးဆုံး စတင်အသုံးပြုမယ့် liquidity အခြေခံအဆောက်အအုံ တစ်ခု ဖြစ်လာမယ်လို့ ဆိုပါတယ်။ ပထမမျက်နှာပြင်မှာတော့ Uniswap က chain အသစ်တစ်ခုကို ထပ်ဖြန့်တာမျိုးပဲလို ထင်ရနိုင်ပါတယ်။ ဒါပေမယ့် အရေးကြီးတာက Arc က Uniswap ကို stablecoin payments၊ foreign exchange (FX)၊ institutional settlement နဲ့ tokenized assets market တွေထဲကို ခေါ်ဆောင်နိုင်မနိုင်ဆိုတဲ့အချက်ပါ။
ကျွန်တော့်အမြင်အရတော့ Arc က Uniswap protocol အတွက် အရေးကြီးတဲ့ business expansion ဖြစ်သလို၊ UNI အတွက်တော့ အလယ်-ရေရှည် valuation ကို ပြောင်းလဲနိုင်တဲ့ growth option တစ်ခု ဖြစ်ပါတယ်။ ဒါပေမယ့် ယခုအချိန်မှာတော့ အနာဂတ် market space နဲ့ အောင်မြင်နိုင်ခြေ (success probability) ကိုပဲ ပြောင်းလဲနေပြီး၊ အမှန်တကယ် စာရင်းဝင်လာတဲ့ (on-book) ဝင်ငွေ မဟုတ်သေးပါ။
Arc mainnet က ဘာကြောင့် UNI valuation ကို ပြောင်းလဲနိုင်နိုင်လဲ—ဒါက ပုံမှန် expansion chain တစ်ခါတည်းနဲ့ မဟုတ်ဘူး
Circle က 9月 16 ရက်နေ့မှာ Arc public mainnet ကို ဖွင့်မယ်လို့ စီစဉ်ထားပြီး Uniswap v4 က အဦးဆုံး စတင်အသုံးပြုမယ့် liquidity အခြေခံအဆောက်အအုံ တစ်ခု ဖြစ်လာမယ်လို့ ဆိုပါတယ်။ ပထမမျက်နှာပြင်မှာတော့ Uniswap က chain အသစ်တစ်ခုကို ထပ်ဖြန့်တာမျိုးပဲလို ထင်ရနိုင်ပါတယ်။ ဒါပေမယ့် အရေးကြီးတာက Arc က Uniswap ကို stablecoin payments၊ foreign exchange (FX)၊ institutional settlement နဲ့ tokenized assets market တွေထဲကို ခေါ်ဆောင်နိုင်မနိုင်ဆိုတဲ့အချက်ပါ။
ကျွန်တော့်အမြင်အရတော့ Arc က Uniswap protocol အတွက် အရေးကြီးတဲ့ business expansion ဖြစ်သလို၊ UNI အတွက်တော့ အလယ်-ရေရှည် valuation ကို ပြောင်းလဲနိုင်တဲ့ growth option တစ်ခု ဖြစ်ပါတယ်။ ဒါပေမယ့် ယခုအချိန်မှာတော့ အနာဂတ် market space နဲ့ အောင်မြင်နိုင်ခြေ (success probability) ကိုပဲ ပြောင်းလဲနေပြီး၊ အမှန်တကယ် စာရင်းဝင်လာတဲ့ (on-book) ဝင်ငွေ မဟုတ်သေးပါ။
ကျွန်တော့်အမြင်အရတော့ Arc က Uniswap protocol အတွက် အရေးကြီးတဲ့ business expansion ဖြစ်သလို၊ UNI အတွက်တော့ အလယ်-ရေရှည် valuation ကို ပြောင်းလဲနိုင်တဲ့ growth option တစ်ခု ဖြစ်ပါတယ်။ ဒါပေမယ့် ယခုအချိန်မှာတော့ အနာဂတ် market space နဲ့ အောင်မြင်နိုင်ခြေ (success probability) ကိုပဲ ပြောင်းလဲနေပြီး၊ အမှန်တကယ် စာရင်းဝင်လာတဲ့ (on-book) ဝင်ငွေ မဟုတ်သေးပါ။
1
1.9k
·
--
පරිවර්තනය බලන්න
2026.9.12 BTC/ETH走势预测最新判断
BTC现报77393.8美元,未来12至24小时主线为震荡偏强;ETH现报2534.22美元,主线为偏强震荡。
大概率路径
BTC大概率依托76022.7美元支撑修复至79874.1美元压力,跌破75500美元则失效。ETH大概率守住2433.85美元支撑并试探2666美元压力,跌破2405.94美元则失效。
结论
两者短线均偏向修复,但量能有限,上行节奏或较克制,重点观察各自支撑能否维持。
$BTC $ETH
2026.9.12 BTC/ETH走势预测
最新判断
BTC现报77393.8美元,未来12至24小时主线为震荡偏强;ETH现报2534.22美元,主线为偏强震荡。
大概率路径
BTC大概率依托76022.7美元支撑修复至79874.1美元压力,跌破75500美元则失效。ETH大概率守住2433.85美元支撑并试探2666美元压力,跌破2405.94美元则失效。
结论
两者短线均偏向修复,但量能有限,上行节奏或较克制,重点观察各自支撑能否维持。
$BTC $ETH
BTC现报77393.8美元,未来12至24小时主线为震荡偏强;ETH现报2534.22美元,主线为偏强震荡。
大概率路径
BTC大概率依托76022.7美元支撑修复至79874.1美元压力,跌破75500美元则失效。ETH大概率守住2433.85美元支撑并试探2666美元压力,跌破2405.94美元则失效。
结论
两者短线均偏向修复,但量能有限,上行节奏或较克制,重点观察各自支撑能否维持。
$BTC $ETH
146
·
--
පරිවර්තනය බලන්න
为什么年化收益很高,实际拿到的回报可能很低?有位读者问我,页面上写着很高的年化,为什么放进去一段时间,账户却几乎没多,甚至还少了?我通常先把“年化”从“能拿到的钱”里拆开看。它更像把眼前这段收益速度换算成一整年的数字,不是一张到期兑付的欠条。你只放了几天、收益率中途下降,最终结果都会和页面上的数字差很多。
有些页面显示的还是把复投效果算进去的年化收益率。只有奖励能按设定频率继续投入、利率也大体维持,复利才可能接近展示值。奖励需要手动领取、每次领取都有成本,或者资金中途退出,复投链条一断,实际回报自然要打折。
研究这类机会时,我更关心收益从哪里来。借贷收益通常跟资金需求走,借的人少了,利率就可能回落。靠额外奖励币补出来的高数字更要多看一层:你拿到的是币的数量,但真正关心的往往是最后能换回多少有购买力的资产。奖励币价格下跌时,账户里的币数在增加,不代表你的实际财富也按同样速度增加。
本金的变化也必须算回来。假如存进去的本身就是波动资产,赚到的一点币本位收益,可能轻易被本金价格下跌盖过去。提供双币流动性还要面对另一种差额:两种资产价格拉开后,池内持仓比例会随交易改变,退出时的总价值可能低于单纯持有。手续费和奖励只有超过这部分差额,才算真正留下来的回报。
质押也不是把币放着就一定按展示值增长。节点掉线可能少拿奖励甚至受到小额惩罚,严重违规还可能损失部分本金。再加上协议费用、链上操作费、领取成本、退出等待期和流动性不足,页面上的毛收益到手时还要经过好几层扣减。
所以我看到高年化时,不会先拿它乘本金,而会把它改写成几个更实际的问题:这是固定利率还是随时变化的估算?收益用什么币支付?本金承担什么价格、合约或流动性风险?奖励何时能领,退出又要付出多少成本?这些问题答不清楚,年化数字越高,我反而会越谨慎。
一个简单的自查方法,是暂时把页面上的年化数字遮住,只看“收益来源、持有期限、奖励币种、退出规则”这四件事。如果遮住数字以后,你仍然愿意承担这笔资产的风险,这份收益才值得继续研究;如果吸引你的只剩那个醒目的百分比,先不动通常比急着参与更稳妥。
如果你正在看某个高年化机会却拿不准,可以把它的收益来源、奖励币种和退出条件写清楚,再带着具体疑问来聊。很多看似复杂的收益产品,只要把这三层拆开,真正的风险往往就藏不住了。
为什么年化收益很高,实际拿到的回报可能很低?
有位读者问我,页面上写着很高的年化,为什么放进去一段时间,账户却几乎没多,甚至还少了?我通常先把“年化”从“能拿到的钱”里拆开看。它更像把眼前这段收益速度换算成一整年的数字,不是一张到期兑付的欠条。你只放了几天、收益率中途下降,最终结果都会和页面上的数字差很多。
有些页面显示的还是把复投效果算进去的年化收益率。只有奖励能按设定频率继续投入、利率也大体维持,复利才可能接近展示值。奖励需要手动领取、每次领取都有成本,或者资金中途退出,复投链条一断,实际回报自然要打折。
研究这类机会时,我更关心收益从哪里来。借贷收益通常跟资金需求走,借的人少了,利率就可能回落。靠额外奖励币补出来的高数字更要多看一层:你拿到的是币的数量,但真正关心的往往是最后能换回多少有购买力的资产。奖励币价格下跌时,账户里的币数在增加,不代表你的实际财富也按同样速度增加。
本金的变化也必须算回来。假如存进去的本身就是波动资产,赚到的一点币本位收益,可能轻易被本金价格下跌盖过去。提供双币流动性还要面对另一种差额:两种资产价格拉开后,池内持仓比例会随交易改变,退出时的总价值可能低于单纯持有。手续费和奖励只有超过这部分差额,才算真正留下来的回报。
质押也不是把币放着就一定按展示值增长。节点掉线可能少拿奖励甚至受到小额惩罚,严重违规还可能损失部分本金。再加上协议费用、链上操作费、领取成本、退出等待期和流动性不足,页面上的毛收益到手时还要经过好几层扣减。
所以我看到高年化时,不会先拿它乘本金,而会把它改写成几个更实际的问题:这是固定利率还是随时变化的估算?收益用什么币支付?本金承担什么价格、合约或流动性风险?奖励何时能领,退出又要付出多少成本?这些问题答不清楚,年化数字越高,我反而会越谨慎。
一个简单的自查方法,是暂时把页面上的年化数字遮住,只看“收益来源、持有期限、奖励币种、退出规则”这四件事。如果遮住数字以后,你仍然愿意承担这笔资产的风险,这份收益才值得继续研究;如果吸引你的只剩那个醒目的百分比,先不动通常比急着参与更稳妥。
如果你正在看某个高年化机会却拿不准,可以把它的收益来源、奖励币种和退出条件写清楚,再带着具体疑问来聊。很多看似复杂的收益产品,只要把这三层拆开,真正的风险往往就藏不住了。
有些页面显示的还是把复投效果算进去的年化收益率。只有奖励能按设定频率继续投入、利率也大体维持,复利才可能接近展示值。奖励需要手动领取、每次领取都有成本,或者资金中途退出,复投链条一断,实际回报自然要打折。
研究这类机会时,我更关心收益从哪里来。借贷收益通常跟资金需求走,借的人少了,利率就可能回落。靠额外奖励币补出来的高数字更要多看一层:你拿到的是币的数量,但真正关心的往往是最后能换回多少有购买力的资产。奖励币价格下跌时,账户里的币数在增加,不代表你的实际财富也按同样速度增加。
本金的变化也必须算回来。假如存进去的本身就是波动资产,赚到的一点币本位收益,可能轻易被本金价格下跌盖过去。提供双币流动性还要面对另一种差额:两种资产价格拉开后,池内持仓比例会随交易改变,退出时的总价值可能低于单纯持有。手续费和奖励只有超过这部分差额,才算真正留下来的回报。
质押也不是把币放着就一定按展示值增长。节点掉线可能少拿奖励甚至受到小额惩罚,严重违规还可能损失部分本金。再加上协议费用、链上操作费、领取成本、退出等待期和流动性不足,页面上的毛收益到手时还要经过好几层扣减。
所以我看到高年化时,不会先拿它乘本金,而会把它改写成几个更实际的问题:这是固定利率还是随时变化的估算?收益用什么币支付?本金承担什么价格、合约或流动性风险?奖励何时能领,退出又要付出多少成本?这些问题答不清楚,年化数字越高,我反而会越谨慎。
一个简单的自查方法,是暂时把页面上的年化数字遮住,只看“收益来源、持有期限、奖励币种、退出规则”这四件事。如果遮住数字以后,你仍然愿意承担这笔资产的风险,这份收益才值得继续研究;如果吸引你的只剩那个醒目的百分比,先不动通常比急着参与更稳妥。
如果你正在看某个高年化机会却拿不准,可以把它的收益来源、奖励币种和退出条件写清楚,再带着具体疑问来聊。很多看似复杂的收益产品,只要把这三层拆开,真正的风险往往就藏不住了。
66
·
--
සත්යායනය කළ
දිනකට ආසන්න UNI 100,000 ක් විනාශ වෙයි: සැබෑ දුර්වර්ධනය ආරම්භ වීද, නැත්නම් කෙටි කාලීන ගනුදෙනු පරිමාවෙන් ඇති ව්යාජ හැඟීමක්ද?UNI නැවතත් වෙළඳපල අවධානයට ලක් වන්නේ මිල උච්චාවචනය නිසා පමණක් නොව, එහි වටිනාකම් තර්කය (value logic) සැබෑ ලෙස වෙනස් වෙමින් පවතින නිසාය. පෙර UNI ප්රධාන වශයෙන්ම දේශපාලන (governance) ටෝකනයක් විය. දැන්, යම් කොටසක protocol ආදායමක් UNI ඉවත් කරලා (exit effective supply) දිගුකාලීනවම බලපාන්නට හැකි වී තිබේ.
නමුත් මේක තක්සේරු කිරීමට පෙර, පැතිරෙමින් ඇති එක් වැරදි මතයක් නිවැරදි කළ යුතුයි: Layer-2 ජාලයේ සිදු වන විනාශය, දළ වශයෙන් සති 7කට පමණ පසුව එකම UNI batch එක Ethereum හරහා විනාශ ලිපිනයට (burn address) හරස් දාමයෙන් ගෙවීමෙන් (cross-chain settlement) නැවත එකතු වීමක් ලෙස ගණන් කර එකතු කරන්න බැහැ. එවැනි වැරදි ගණනයක් අනුව, 9 සැප්තැම්බර් 11 දවසේ විනාශය UNI 272,000ක් (27.2만) ලෙස ගණන් කර “විනාශ ප්රධානිය Robinhood Chain සිට Ethereum වෙත මාරු වුණා” යන නිගමනයටත් එළඹෙනවා. සැබැවින්ම මෙය ප්රධාන වශයෙන් cross-chain settlement ප්රමාදය නිසා ඇති සංඛ්යා ලේඛන වරදක්/අදහස් ව්යාජයක් මිස, protocol ආදායම් මූලාශ්ර හදිසියේ මාරු වීමක් නොවේ.
දිනකට ආසන්න UNI 100,000 ක් විනාශ වෙයි: සැබෑ දුර්වර්ධනය ආරම්භ වීද, නැත්නම් කෙටි කාලීන ගනුදෙනු පරිමාවෙන් ඇති ව්යාජ හැඟීමක්ද?
UNI නැවතත් වෙළඳපල අවධානයට ලක් වන්නේ මිල උච්චාවචනය නිසා පමණක් නොව, එහි වටිනාකම් තර්කය (value logic) සැබෑ ලෙස වෙනස් වෙමින් පවතින නිසාය. පෙර UNI ප්රධාන වශයෙන්ම දේශපාලන (governance) ටෝකනයක් විය. දැන්, යම් කොටසක protocol ආදායමක් UNI ඉවත් කරලා (exit effective supply) දිගුකාලීනවම බලපාන්නට හැකි වී තිබේ.
නමුත් මේක තක්සේරු කිරීමට පෙර, පැතිරෙමින් ඇති එක් වැරදි මතයක් නිවැරදි කළ යුතුයි: Layer-2 ජාලයේ සිදු වන විනාශය, දළ වශයෙන් සති 7කට පමණ පසුව එකම UNI batch එක Ethereum හරහා විනාශ ලිපිනයට (burn address) හරස් දාමයෙන් ගෙවීමෙන් (cross-chain settlement) නැවත එකතු වීමක් ලෙස ගණන් කර එකතු කරන්න බැහැ. එවැනි වැරදි ගණනයක් අනුව, 9 සැප්තැම්බර් 11 දවසේ විනාශය UNI 272,000ක් (27.2만) ලෙස ගණන් කර “විනාශ ප්රධානිය Robinhood Chain සිට Ethereum වෙත මාරු වුණා” යන නිගමනයටත් එළඹෙනවා. සැබැවින්ම මෙය ප්රධාන වශයෙන් cross-chain settlement ප්රමාදය නිසා ඇති සංඛ්යා ලේඛන වරදක්/අදහස් ව්යාජයක් මිස, protocol ආදායම් මූලාශ්ර හදිසියේ මාරු වීමක් නොවේ.
නමුත් මේක තක්සේරු කිරීමට පෙර, පැතිරෙමින් ඇති එක් වැරදි මතයක් නිවැරදි කළ යුතුයි: Layer-2 ජාලයේ සිදු වන විනාශය, දළ වශයෙන් සති 7කට පමණ පසුව එකම UNI batch එක Ethereum හරහා විනාශ ලිපිනයට (burn address) හරස් දාමයෙන් ගෙවීමෙන් (cross-chain settlement) නැවත එකතු වීමක් ලෙස ගණන් කර එකතු කරන්න බැහැ. එවැනි වැරදි ගණනයක් අනුව, 9 සැප්තැම්බර් 11 දවසේ විනාශය UNI 272,000ක් (27.2만) ලෙස ගණන් කර “විනාශ ප්රධානිය Robinhood Chain සිට Ethereum වෙත මාරු වුණා” යන නිගමනයටත් එළඹෙනවා. සැබැවින්ම මෙය ප්රධාන වශයෙන් cross-chain settlement ප්රමාදය නිසා ඇති සංඛ්යා ලේඛන වරදක්/අදහස් ව්යාජයක් මිස, protocol ආදායම් මූලාශ්ර හදිසියේ මාරු වීමක් නොවේ.
1
1
3.4k
·
--
පරිවර්තනය බලන්න
CPI核心数据比预期更热,为什么币价却先跌后涨?美国8月CPI已经公布。总体CPI环比上涨0.4%、同比上涨3.4%,核心CPI环比上涨0.3%、同比上涨2.4%。此前我的四项预测命中了三项,最重要的核心月率则落在了提前警惕的0.3%偏热情景。这个结果并非完全出乎预测:公布前我已经特别强调,真实值一旦越过0.25%的四舍五入边界,显示结果就会从0.2%跳到0.3%。需要修正的是概率判断,我把0.2%设成了基准情景,而按公布的季调指数反算,本次核心月率约为0.29%,并不只是刚刚擦过边界。
预测正确的部分,是总体通胀确实主要受到能源推动。8月汽油价格上涨3.9%,能源价格上涨2.1%,贡献了超过三分之一的总体CPI涨幅。预测不足的地方,是低估了核心服务反弹。住房、住宿、通信、机票和交通服务共同推高核心月率,使这次数据不能再简单概括为“只有能源上涨”。
但市场公布后的第一反应很值得注意。BTC一度快速下探约76000美元,随后重新收回77000美元上方;UNI也从约5.88美元迅速反弹到6.10美元附近。与此同时,10年期美债收益率没有立即明显上冲,美元只是温和走强。市场先交易核心通胀偏热,随后又把第一轮抛压买了回来。
为什么偏热数据没有直接形成持续下跌?第一,总体CPI完全符合预期,能源冲击此前已经被充分讨论;第二,核心同比仍从2.5%回落到2.4%,说明中期降温趋势并未被一个月的数据彻底推翻;第三,核心月率是0.3%而不是更危险的0.4%,不足以单独确认通胀重新失控。市场面对的是“降温速度变慢”,还不是“通胀趋势反转”。
我的最新判断是,第一轮快速收回降低了今晚单边下跌的概率,但还不能据此确认利空已经完全消化。这会降低我对数据后第一轮反弹的信心,也会降低立即追涨的优先级。未来24至72小时,真正决定方向的是美债收益率和美元会不会在后续交易中继续走高。如果收益率保持稳定,BTC守住76000美元并站稳77500美元附近,市场更可能把这次CPI消化成一次剧烈震荡,随后尝试修复;UNI重新站稳6.20美元后,短线反弹才会更完整。
相反,如果美债收益率重新上冲、美元继续走强,同时BTC再次跌破76000美元,那么数据公布后的快速反弹就更像流动性造成的假动作。高弹性资产会重新承压,UNI的5.88美元也会再次接受检验。
这次数据说明,核心通胀比我的基准判断更顽固,但仍落在公布前设定的风险情景内。币价快速反弹,只能说明第一轮抛压暂时被承接,不能把偏热的CPI反过来解释成利好。最终方向仍要由利率、美元和BTC能否守住第一轮低点共同确认。接下来重点看收益率与美元是否持续走强,以及BTC能否在后续交易中继续守住76000美元。
CPI核心数据比预期更热,为什么币价却先跌后涨?
美国8月CPI已经公布。总体CPI环比上涨0.4%、同比上涨3.4%,核心CPI环比上涨0.3%、同比上涨2.4%。此前我的四项预测命中了三项,最重要的核心月率则落在了提前警惕的0.3%偏热情景。这个结果并非完全出乎预测:公布前我已经特别强调,真实值一旦越过0.25%的四舍五入边界,显示结果就会从0.2%跳到0.3%。需要修正的是概率判断,我把0.2%设成了基准情景,而按公布的季调指数反算,本次核心月率约为0.29%,并不只是刚刚擦过边界。
预测正确的部分,是总体通胀确实主要受到能源推动。8月汽油价格上涨3.9%,能源价格上涨2.1%,贡献了超过三分之一的总体CPI涨幅。预测不足的地方,是低估了核心服务反弹。住房、住宿、通信、机票和交通服务共同推高核心月率,使这次数据不能再简单概括为“只有能源上涨”。
但市场公布后的第一反应很值得注意。BTC一度快速下探约76000美元,随后重新收回77000美元上方;UNI也从约5.88美元迅速反弹到6.10美元附近。与此同时,10年期美债收益率没有立即明显上冲,美元只是温和走强。市场先交易核心通胀偏热,随后又把第一轮抛压买了回来。
为什么偏热数据没有直接形成持续下跌?第一,总体CPI完全符合预期,能源冲击此前已经被充分讨论;第二,核心同比仍从2.5%回落到2.4%,说明中期降温趋势并未被一个月的数据彻底推翻;第三,核心月率是0.3%而不是更危险的0.4%,不足以单独确认通胀重新失控。市场面对的是“降温速度变慢”,还不是“通胀趋势反转”。
我的最新判断是,第一轮快速收回降低了今晚单边下跌的概率,但还不能据此确认利空已经完全消化。这会降低我对数据后第一轮反弹的信心,也会降低立即追涨的优先级。未来24至72小时,真正决定方向的是美债收益率和美元会不会在后续交易中继续走高。如果收益率保持稳定,BTC守住76000美元并站稳77500美元附近,市场更可能把这次CPI消化成一次剧烈震荡,随后尝试修复;UNI重新站稳6.20美元后,短线反弹才会更完整。
相反,如果美债收益率重新上冲、美元继续走强,同时BTC再次跌破76000美元,那么数据公布后的快速反弹就更像流动性造成的假动作。高弹性资产会重新承压,UNI的5.88美元也会再次接受检验。
这次数据说明,核心通胀比我的基准判断更顽固,但仍落在公布前设定的风险情景内。币价快速反弹,只能说明第一轮抛压暂时被承接,不能把偏热的CPI反过来解释成利好。最终方向仍要由利率、美元和BTC能否守住第一轮低点共同确认。接下来重点看收益率与美元是否持续走强,以及BTC能否在后续交易中继续守住76000美元。
预测正确的部分,是总体通胀确实主要受到能源推动。8月汽油价格上涨3.9%,能源价格上涨2.1%,贡献了超过三分之一的总体CPI涨幅。预测不足的地方,是低估了核心服务反弹。住房、住宿、通信、机票和交通服务共同推高核心月率,使这次数据不能再简单概括为“只有能源上涨”。
但市场公布后的第一反应很值得注意。BTC一度快速下探约76000美元,随后重新收回77000美元上方;UNI也从约5.88美元迅速反弹到6.10美元附近。与此同时,10年期美债收益率没有立即明显上冲,美元只是温和走强。市场先交易核心通胀偏热,随后又把第一轮抛压买了回来。
为什么偏热数据没有直接形成持续下跌?第一,总体CPI完全符合预期,能源冲击此前已经被充分讨论;第二,核心同比仍从2.5%回落到2.4%,说明中期降温趋势并未被一个月的数据彻底推翻;第三,核心月率是0.3%而不是更危险的0.4%,不足以单独确认通胀重新失控。市场面对的是“降温速度变慢”,还不是“通胀趋势反转”。
我的最新判断是,第一轮快速收回降低了今晚单边下跌的概率,但还不能据此确认利空已经完全消化。这会降低我对数据后第一轮反弹的信心,也会降低立即追涨的优先级。未来24至72小时,真正决定方向的是美债收益率和美元会不会在后续交易中继续走高。如果收益率保持稳定,BTC守住76000美元并站稳77500美元附近,市场更可能把这次CPI消化成一次剧烈震荡,随后尝试修复;UNI重新站稳6.20美元后,短线反弹才会更完整。
相反,如果美债收益率重新上冲、美元继续走强,同时BTC再次跌破76000美元,那么数据公布后的快速反弹就更像流动性造成的假动作。高弹性资产会重新承压,UNI的5.88美元也会再次接受检验。
这次数据说明,核心通胀比我的基准判断更顽固,但仍落在公布前设定的风险情景内。币价快速反弹,只能说明第一轮抛压暂时被承接,不能把偏热的CPI反过来解释成利好。最终方向仍要由利率、美元和BTC能否守住第一轮低点共同确认。接下来重点看收益率与美元是否持续走强,以及BTC能否在后续交易中继续守住76000美元。
395
·
--
පරිවර්තනය බලන්න
为什么稳定币看起来不波动,也不能忽略兑付风险?不少新手会把稳定币理解成“放在链上的现金”:价格大部分时间没什么变化,账户里的数字也一直在那里,于是自然觉得它只剩保管风险,没有资产风险。
我看稳定币时,会把“价格贴着锚定值”和“手里的币能顺利兑成钱”分开。前者只是说,最近还有人愿意在二级市场用接近锚定值的价格接手;后者问的是另一件事:谁对你负有兑付义务,你有没有直接提出兑付的权利,对方能不能按约定金额和时间把钱付出来。
这一区分很重要。有些持有人可以直接找发行方兑付,有些人只能先通过中间环节卖出;直接兑付还可能涉及身份核验、适用地区、金额门槛、费用和处理时间。平静时,这些差别不显眼,因为市场里通常有人接盘。一旦买盘收缩,能不能直接兑付、需要满足什么条件,就会从条款变成真实成本。
我还会继续看所谓“储备充足”到底指什么。账面金额够,并不等于随时都能拿来付款。储备放在哪里、属于谁、是否与发行方自有资产隔离、资产本身会不会波动,以及能否在大量赎回同时出现时迅速变现,都会影响最后拿回多少钱、要等多久。独立核验和持续披露能减少盲区,但一张报告也不能替代对储备质量、流动性和法律归属的检查。
压力通常会沿着一条很朴素的链条传开:有人开始怀疑储备或通道,更多人急着退出,发行方需要更快变现储备;如果资金划转受阻、资产卖出有损失,或者中间服务一时不可用,兑付速度和市场价格都会承压。价格偏离又会加重怀疑。这里并不是说稳定币一定会出问题,而是说明“不怎么涨跌”无法证明这条链条永远畅通。
因此,判断一种稳定币,我不会只看它过去是否守住锚定值。我更关心三件事能否连起来:持有人究竟向谁主张权利,公开资料能否说明储备的数量、质量与隔离方式,异常情况下是否有清楚的兑付步骤和处理边界。任何一环说不清,都不适合因为名字里有“稳定”二字就当成无风险现金。
这也会改变资金安排。用于短期周转的钱,更需要在使用前确认实际退出路径,而不是等到拥挤时才第一次研究条款;金额变大后,还要避免把全部流动性押在同一个发行、托管或兑付通道上。分散只能减少单点故障的影响,不能消除币值、法律、操作和流动性风险。
如果你正拿着某种稳定币却不知道该查什么,可以把具体币名、持有方式,以及你准备长期放着还是随时要用说清楚。真正值得先解决的,往往不是它今天波动了多少,而是需要退出时,你到底依靠谁把这份承诺变成钱。
为什么稳定币看起来不波动,也不能忽略兑付风险?
不少新手会把稳定币理解成“放在链上的现金”:价格大部分时间没什么变化,账户里的数字也一直在那里,于是自然觉得它只剩保管风险,没有资产风险。
我看稳定币时,会把“价格贴着锚定值”和“手里的币能顺利兑成钱”分开。前者只是说,最近还有人愿意在二级市场用接近锚定值的价格接手;后者问的是另一件事:谁对你负有兑付义务,你有没有直接提出兑付的权利,对方能不能按约定金额和时间把钱付出来。
这一区分很重要。有些持有人可以直接找发行方兑付,有些人只能先通过中间环节卖出;直接兑付还可能涉及身份核验、适用地区、金额门槛、费用和处理时间。平静时,这些差别不显眼,因为市场里通常有人接盘。一旦买盘收缩,能不能直接兑付、需要满足什么条件,就会从条款变成真实成本。
我还会继续看所谓“储备充足”到底指什么。账面金额够,并不等于随时都能拿来付款。储备放在哪里、属于谁、是否与发行方自有资产隔离、资产本身会不会波动,以及能否在大量赎回同时出现时迅速变现,都会影响最后拿回多少钱、要等多久。独立核验和持续披露能减少盲区,但一张报告也不能替代对储备质量、流动性和法律归属的检查。
压力通常会沿着一条很朴素的链条传开:有人开始怀疑储备或通道,更多人急着退出,发行方需要更快变现储备;如果资金划转受阻、资产卖出有损失,或者中间服务一时不可用,兑付速度和市场价格都会承压。价格偏离又会加重怀疑。这里并不是说稳定币一定会出问题,而是说明“不怎么涨跌”无法证明这条链条永远畅通。
因此,判断一种稳定币,我不会只看它过去是否守住锚定值。我更关心三件事能否连起来:持有人究竟向谁主张权利,公开资料能否说明储备的数量、质量与隔离方式,异常情况下是否有清楚的兑付步骤和处理边界。任何一环说不清,都不适合因为名字里有“稳定”二字就当成无风险现金。
这也会改变资金安排。用于短期周转的钱,更需要在使用前确认实际退出路径,而不是等到拥挤时才第一次研究条款;金额变大后,还要避免把全部流动性押在同一个发行、托管或兑付通道上。分散只能减少单点故障的影响,不能消除币值、法律、操作和流动性风险。
如果你正拿着某种稳定币却不知道该查什么,可以把具体币名、持有方式,以及你准备长期放着还是随时要用说清楚。真正值得先解决的,往往不是它今天波动了多少,而是需要退出时,你到底依靠谁把这份承诺变成钱。
我看稳定币时,会把“价格贴着锚定值”和“手里的币能顺利兑成钱”分开。前者只是说,最近还有人愿意在二级市场用接近锚定值的价格接手;后者问的是另一件事:谁对你负有兑付义务,你有没有直接提出兑付的权利,对方能不能按约定金额和时间把钱付出来。
这一区分很重要。有些持有人可以直接找发行方兑付,有些人只能先通过中间环节卖出;直接兑付还可能涉及身份核验、适用地区、金额门槛、费用和处理时间。平静时,这些差别不显眼,因为市场里通常有人接盘。一旦买盘收缩,能不能直接兑付、需要满足什么条件,就会从条款变成真实成本。
我还会继续看所谓“储备充足”到底指什么。账面金额够,并不等于随时都能拿来付款。储备放在哪里、属于谁、是否与发行方自有资产隔离、资产本身会不会波动,以及能否在大量赎回同时出现时迅速变现,都会影响最后拿回多少钱、要等多久。独立核验和持续披露能减少盲区,但一张报告也不能替代对储备质量、流动性和法律归属的检查。
压力通常会沿着一条很朴素的链条传开:有人开始怀疑储备或通道,更多人急着退出,发行方需要更快变现储备;如果资金划转受阻、资产卖出有损失,或者中间服务一时不可用,兑付速度和市场价格都会承压。价格偏离又会加重怀疑。这里并不是说稳定币一定会出问题,而是说明“不怎么涨跌”无法证明这条链条永远畅通。
因此,判断一种稳定币,我不会只看它过去是否守住锚定值。我更关心三件事能否连起来:持有人究竟向谁主张权利,公开资料能否说明储备的数量、质量与隔离方式,异常情况下是否有清楚的兑付步骤和处理边界。任何一环说不清,都不适合因为名字里有“稳定”二字就当成无风险现金。
这也会改变资金安排。用于短期周转的钱,更需要在使用前确认实际退出路径,而不是等到拥挤时才第一次研究条款;金额变大后,还要避免把全部流动性押在同一个发行、托管或兑付通道上。分散只能减少单点故障的影响,不能消除币值、法律、操作和流动性风险。
如果你正拿着某种稳定币却不知道该查什么,可以把具体币名、持有方式,以及你准备长期放着还是随时要用说清楚。真正值得先解决的,往往不是它今天波动了多少,而是需要退出时,你到底依靠谁把这份承诺变成钱。
48
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
FedRateWatch
529,470 views
2,585 සාකච්ඡා කරමින්
எங்கள் டிரெண்டிங் ஹாஷ்டாக் பிரச்சாரத்தில் போக்குவரத்து ரிவார்டை பகிர்ந்து வெல்லுங்கள்
✨தலைப்பு: FOMC செப்டம்பர், பெடின் அடுத்த நடவடிக்கை என்ன?
👉சேருவது எப்படி:
ஹாஷ்டாக் #FedRateWatch உடன் ஒரு குறுகிய பதிவையோ அல்லது கட்டுரையையோ வெளியிடுங்கள்
கீழுள்ள கோணங்களின் அடிப்படையில் உள்ளடக்கத்தை உருவாக்குங்கள்:
- ஆகஸ்ட் கோர் CPI மாதந்தோறும் 0.3% உயர்ந்தது; இந்த வாரம் 25bp உயர்வுக்கான வாய்ப்புகள் இப்போது சுமார் 90% ஆக உள்ளன. இந்த வாரம் வட்டி உயர்வு நடக்குமென நீங்கள் எதிர்பார்க்கிறீர்களா? அது ஒருமுறைதானா, அல்லது இன்னும் நீளமான வட்டி உயர்வு சுழற்சியின் தொடக்கமா?
- உயர்வு நடந்தால், BTC, டெக் பங்குகள், மற்றும் தங்கம் ஆகியவற்றுக்கு அது எப்படி தாக்கம் காட்டும்? உயர்ச்சியா அல்லது சரிவா?
- நீங்கள் அடுத்ததாக எப்படி டிரேடு செய்ய திட்டமிடுகிறீர்கள்? எங்களின் டிரேடு பகிர்வு வித்ஜெட்டின் மூலம் உங்கள் BTC, பங்குகள் அல்லது தங்க டிரேடு/உடைமைகளைப் பகிருங்கள்.
⏰பிரச்சார காலம்:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁ரிவார்டு:
- மேலுள்ள வழிகாட்டுதல்களுக்கு இணங்கவும் 100 வார்த்தைகளுக்கு மேல் உள்ள தகுதிபெற்ற பதிவுகள் மதிப்பாய்வு செய்யப்படும்; மேலும் 500 முதல் 3,000 பார்வைகள் வரை சீரற்ற (ரேண்டம்) போக்குவரத்து அதிகரிப்பு கிடைக்கலாம். உங்கள் பதிவு தேர்ந்தெடுக்கப்பட்டால், உங்கள் feed secretary மூலம் ஒரு அறிவிப்பு கிடைக்கும்.
- Binance Square Official-ல் உங்கள் கட்டுரை இடம்பெற வாய்ப்பு பெறுங்கள்
உங்கள் பதிவுக்கான யோசனைகள் வேண்டுமா? தலைப்புப் பக்கத்தை #FedRateWatch அல்லது Square Guide on How to Post for Better Reach-ஐ பாருங்கள்.
Binance Square Official
·373 කැමත්ත දැක්වීම්
·808.5k views
BitcoinSlidesTo$76000
18,280 views
111 සාකච්ඡා කරමින්
BitcoinReboundsTo$79K
60,763 views
399 සාකච්ඡා කරමින්