

许峰说财经
2.3k පෝස්ටු

许峰说财经
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
446 හඹා යමින්
839 හඹා යන්නන්
2.7K+ කැමති විය
පෝස්ටු
සියල්ල
වීඩියෝ
·
--
莫迪砸2400亿搞制造,结果越补越依赖中国?数据告诉你真相 #印度制造#中国制造#PLI计划#半导体#财经
莫迪砸2400亿搞制造,结果越补越依赖中国?数据告诉你真相 #印度制造#中国制造#PLI计划#半导体#财经
431
·
--
美债危机不足为惧?小摩:美股年末有望轮动上涨 看好优质成长与半导体财联社8月25日讯(编辑 刘蕊)美东时间周一,摩根大通在研报中表示,对今年剩余时间的股市依旧维持乐观,但认为上涨将来自板块轮动,而非普涨式的猛烈拉升。
看好美股年内走势
小摩策略师法比奥·巴西(Fabio Bassi)在报告中写道:“对于股票市场,我们对年底前行情保持建设性看法,预计市场缓步上行,行情主线是板块轮动,而非全面普涨。”
该行表示,近期半导体板块反弹,代表市场风险偏好出现战术性修复;而在美联储政策保持耐心、抑制市场波动的背景下,市场仓位水平与板块分化程度将主导下一阶段行情。
总体而言,摩根大通看好优质成长股与超大规模云厂商;同时,经过近期估值重定价之后,半导体板块同样具备吸引力。
摩根大通补充称,如果在美国通胀切实回落的“金发姑娘”良性经济环境下,美联储维持利率按兵不动,市场涨势有望进一步扩散。
近期美债波动反映资本需求增多
摩根大通还讨论了近期美债市场的波动。小摩指出,当前大背景是长端美债遭到猛烈抛售,发达经济体收益率曲线再度陡峭化。
而这背后的驱动因素,一方面来自供给层面的挤出效应:超大规模云厂商的资本开支,与主权债券发行争夺市场资金;另一方面,市场对AI商业化落地的信心提升,推高投资的实际回报水平。
对风险资产至关重要的一点是,小摩并不把这一轮债市变动解读为政策失误的信号。研报写道:“长端收益率走高、收益率曲线陡峭化,更多反映出资本需求与投资机会增多,而非市场担忧政策出错。”
摩根大通同时表示,在其基准情景下,期限溢价仅会出现小幅上行,因此本轮变化不会触发大范围风险资产抛售。
摩根大通还提到,美国财政部扩大10年期、30年期美债回购规模,释放出政策层面对长端收益率上行的不安情绪;并且该行预计,本周的杰克逊霍尔全球央行年会也难以厘清市场对美联储政策反应机制的争论。
美债危机不足为惧?小摩:美股年末有望轮动上涨 看好优质成长与半导体
财联社8月25日讯(编辑 刘蕊)美东时间周一,摩根大通在研报中表示,对今年剩余时间的股市依旧维持乐观,但认为上涨将来自板块轮动,而非普涨式的猛烈拉升。
看好美股年内走势
小摩策略师法比奥·巴西(Fabio Bassi)在报告中写道:“对于股票市场,我们对年底前行情保持建设性看法,预计市场缓步上行,行情主线是板块轮动,而非全面普涨。”
该行表示,近期半导体板块反弹,代表市场风险偏好出现战术性修复;而在美联储政策保持耐心、抑制市场波动的背景下,市场仓位水平与板块分化程度将主导下一阶段行情。
总体而言,摩根大通看好优质成长股与超大规模云厂商;同时,经过近期估值重定价之后,半导体板块同样具备吸引力。
摩根大通补充称,如果在美国通胀切实回落的“金发姑娘”良性经济环境下,美联储维持利率按兵不动,市场涨势有望进一步扩散。
近期美债波动反映资本需求增多
摩根大通还讨论了近期美债市场的波动。小摩指出,当前大背景是长端美债遭到猛烈抛售,发达经济体收益率曲线再度陡峭化。
而这背后的驱动因素,一方面来自供给层面的挤出效应:超大规模云厂商的资本开支,与主权债券发行争夺市场资金;另一方面,市场对AI商业化落地的信心提升,推高投资的实际回报水平。
对风险资产至关重要的一点是,小摩并不把这一轮债市变动解读为政策失误的信号。研报写道:“长端收益率走高、收益率曲线陡峭化,更多反映出资本需求与投资机会增多,而非市场担忧政策出错。”
摩根大通同时表示,在其基准情景下,期限溢价仅会出现小幅上行,因此本轮变化不会触发大范围风险资产抛售。
摩根大通还提到,美国财政部扩大10年期、30年期美债回购规模,释放出政策层面对长端收益率上行的不安情绪;并且该行预计,本周的杰克逊霍尔全球央行年会也难以厘清市场对美联储政策反应机制的争论。
1
150
·
--
三星电子盘中大跌超7%,110万亿韩元股东回报方案不及预期,摩根大通点评方案令人失望(来源:财闻)
三星电子股价一度下跌超7%,原因是其新的股东回报方案侧重于分红,令投资者感到失望。
8月24日,三星电子股价一度下跌超7%,原因是其新的股东回报方案侧重于分红,令投资者感到失望。
市场负面反应源于两方面:一是仅敲定第三季度实施合计约30万亿韩元现金分红,剩余60?80万亿韩元资金回馈方式推迟至明年1月董事会敲定;二是实际公布上限低于市场传闻的150万亿韩元预期。
根据将2024?2026三年产生的自由现金流(FCF)50%用于股东回馈的政策,三星董事会提出2026年剩余可用于股东回报的资金规模约90?110万亿韩元。剔除2024?2025年已完成的合计29.3万亿韩元回报(现金分红20.9万亿韩元,股票回购并注销8.4万亿韩元)后推算得出此规模。
后续第三季度30万亿韩元分红后,仍有最高80万亿韩元资金待处置,明年1月董事会确定的股票回购注销规模将成为影响股价的下一个关键变量。
摩根大通分析师Jay Kwon在报告中写道,并称令市场失望的具体内容包括第三季度承诺的金额、没有宣布股份回购计划,以及股东回报比例维持在累计自由现金流的50%不变。Kwon表示,“目前仍不清楚三星管理层为何选择分红而非回购,因为我们认为许多投资者更倾向于回购,认为这是更有效的回报方式”
三星电子盘中大跌超7%,110万亿韩元股东回报方案不及预期,摩根大通点评方案令人失望
(来源:财闻)
三星电子股价一度下跌超7%,原因是其新的股东回报方案侧重于分红,令投资者感到失望。
8月24日,三星电子股价一度下跌超7%,原因是其新的股东回报方案侧重于分红,令投资者感到失望。
市场负面反应源于两方面:一是仅敲定第三季度实施合计约30万亿韩元现金分红,剩余60?80万亿韩元资金回馈方式推迟至明年1月董事会敲定;二是实际公布上限低于市场传闻的150万亿韩元预期。
根据将2024?2026三年产生的自由现金流(FCF)50%用于股东回馈的政策,三星董事会提出2026年剩余可用于股东回报的资金规模约90?110万亿韩元。剔除2024?2025年已完成的合计29.3万亿韩元回报(现金分红20.9万亿韩元,股票回购并注销8.4万亿韩元)后推算得出此规模。
后续第三季度30万亿韩元分红后,仍有最高80万亿韩元资金待处置,明年1月董事会确定的股票回购注销规模将成为影响股价的下一个关键变量。
摩根大通分析师Jay Kwon在报告中写道,并称令市场失望的具体内容包括第三季度承诺的金额、没有宣布股份回购计划,以及股东回报比例维持在累计自由现金流的50%不变。Kwon表示,“目前仍不清楚三星管理层为何选择分红而非回购,因为我们认为许多投资者更倾向于回购,认为这是更有效的回报方式”
125
·
--
ලිපිය
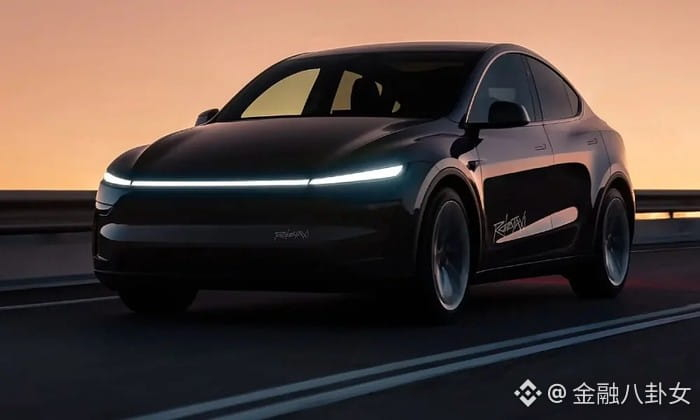
特斯拉正有意放缓Model Y加入Robotaxi车队,押注CybercabIT之家 8 月 23 日消息,特斯拉本月早些时候邀请摩根大通分析师参观了旗下的一座工厂,这家华尔街投行随后在最新发布的投资者报告中披露了此次考察的发现。其中一项值得关注的信息是,特斯拉承认正在放缓将 Model Y 纳入 Robotaxi 车队的速度,但公司对此有充分理由。
摩根大通分析师近日参观了特斯拉弗里蒙特工厂,并与该公司的投资者关系团队进行了交流。通过此次考察,分析师对特斯拉的 Robotaxi 战略有了更清晰的认识。
根据摩根大通的报告,特斯拉目前正有意控制 Model Y 加入 Robotaxi 车队的速度。
该行分析师表示:“特斯拉表示,公司正在有意放缓向 Robotaxi 车队增加 Model Y 的速度,因为其相信 Cybercab 能够在短期内实现快速规模化部署。对于 FSD V15,特斯拉认为这是一次性能上的重大飞跃,其提升幅度可与 V13 升级至 V14 时相提并论。V15 升级包含七项核心技术,其中约 40% 目前正在 Robotaxi 车队中进行测试,初步反馈令人鼓舞。”
这一做法并不意味着特斯拉的自动驾驶计划出现延误,或者公司对自动驾驶技术失去信心。恰恰相反,这反映出特斯拉管理层对专为 Robotaxi 打造的 Cybercab 能够在短期内快速扩大规模充满信心。
IT之家注意到,自从在奥斯汀推出 Robotaxi 服务,并将业务扩展至其他市场以来,特斯拉的 Robotaxi 车队一直主要采用经过改装的 Model Y。不过,该公司如今正有意放缓进一步改装 Model Y 的速度。
原因其实很简单。特斯拉管理层认为,Cybercab 是一款专门针对 Robotaxi 运营设计的车型,采用双座布局,没有方向盘和踏板,能够更适应高频率运营需求。因此,在未来几个月内,Cybercab 的生产和部署效率可能会高于改装 Model Y。
对于大多数通常只有一两名乘客的出行订单来说,这种专用车型也有望带来更好的单车运营经济效益。同时,减少 Model Y 向 Robotaxi 车队的转化,也可以让更多车辆留给普通消费者市场销售。
支撑这一战略调整的关键之一是 FSD V15。特斯拉将其描述为一次真正意义上的性能跃升,提升幅度可与 V13 升级至 V14 时相比。
FSD V15 引入了七项核心技术,其中约 40% 已经在现有 Robotaxi 车队中进行真实道路测试,早期反馈被形容为“令人鼓舞”。
特斯拉目前正谨慎推进软件开发,在不断加入新功能的同时,尽量避免影响已有的核心驾驶功能。管理层将 FSD V15 视为实现无人监督 FSD 大规模推广的关键入口。
值得注意的是,特斯拉现有的 AI 计算平台和 Hardware 4 硬件系统已经能够运行 FSD V15,并支持无人监督的自动驾驶功能。
Cybercab 本身也只是特斯拉这一自动驾驶平台上的第一款车型。特斯拉重申,未来还将推出更多不同形态的产品,并以此前展示的“Robovan”等概念为例,说明这一平台未来可以扩展至更多类型的无人驾驶车辆。
与此同时,特斯拉的人形机器人 Optimus 项目也在持续推进。该项目仍计划在未来几个月内启动生产,并最早可能于 2027 年下半年开始商业销售。
至于 Optimus Gen 3,特斯拉计划在临近量产时再公布更多细节,以保护自身的竞争优势。而下一代 Gen 4 的研发范围和功能设计,则将更多基于 Gen 3 在现实世界中的实际运行经验。
摩根大通在此次交流后,对特斯拉的制造自动化能力有了更深入的认识,并维持对特斯拉 475 美元的目标股价。
因此,放缓将 Model Y 纳入 Robotaxi 车队的速度,并不是特斯拉 Robotaxi 战略受挫,而是一项经过权衡后的战略选择。特斯拉管理层显然希望将更多资源投入到效率更高、专门为无人出租车服务打造的 Cybercab 上,并相信这款车型已经具备在未来快速扩大规模的条件。
特斯拉正有意放缓Model Y加入Robotaxi车队,押注Cybercab
IT之家 8 月 23 日消息,特斯拉本月早些时候邀请摩根大通分析师参观了旗下的一座工厂,这家华尔街投行随后在最新发布的投资者报告中披露了此次考察的发现。其中一项值得关注的信息是,特斯拉承认正在放缓将 Model Y 纳入 Robotaxi 车队的速度,但公司对此有充分理由。
摩根大通分析师近日参观了特斯拉弗里蒙特工厂,并与该公司的投资者关系团队进行了交流。通过此次考察,分析师对特斯拉的 Robotaxi 战略有了更清晰的认识。
根据摩根大通的报告,特斯拉目前正有意控制 Model Y 加入 Robotaxi 车队的速度。
该行分析师表示:“特斯拉表示,公司正在有意放缓向 Robotaxi 车队增加 Model Y 的速度,因为其相信 Cybercab 能够在短期内实现快速规模化部署。对于 FSD V15,特斯拉认为这是一次性能上的重大飞跃,其提升幅度可与 V13 升级至 V14 时相提并论。V15 升级包含七项核心技术,其中约 40% 目前正在 Robotaxi 车队中进行测试,初步反馈令人鼓舞。”
这一做法并不意味着特斯拉的自动驾驶计划出现延误,或者公司对自动驾驶技术失去信心。恰恰相反,这反映出特斯拉管理层对专为 Robotaxi 打造的 Cybercab 能够在短期内快速扩大规模充满信心。
IT之家注意到,自从在奥斯汀推出 Robotaxi 服务,并将业务扩展至其他市场以来,特斯拉的 Robotaxi 车队一直主要采用经过改装的 Model Y。不过,该公司如今正有意放缓进一步改装 Model Y 的速度。
原因其实很简单。特斯拉管理层认为,Cybercab 是一款专门针对 Robotaxi 运营设计的车型,采用双座布局,没有方向盘和踏板,能够更适应高频率运营需求。因此,在未来几个月内,Cybercab 的生产和部署效率可能会高于改装 Model Y。
对于大多数通常只有一两名乘客的出行订单来说,这种专用车型也有望带来更好的单车运营经济效益。同时,减少 Model Y 向 Robotaxi 车队的转化,也可以让更多车辆留给普通消费者市场销售。
支撑这一战略调整的关键之一是 FSD V15。特斯拉将其描述为一次真正意义上的性能跃升,提升幅度可与 V13 升级至 V14 时相比。
FSD V15 引入了七项核心技术,其中约 40% 已经在现有 Robotaxi 车队中进行真实道路测试,早期反馈被形容为“令人鼓舞”。
特斯拉目前正谨慎推进软件开发,在不断加入新功能的同时,尽量避免影响已有的核心驾驶功能。管理层将 FSD V15 视为实现无人监督 FSD 大规模推广的关键入口。
值得注意的是,特斯拉现有的 AI 计算平台和 Hardware 4 硬件系统已经能够运行 FSD V15,并支持无人监督的自动驾驶功能。
Cybercab 本身也只是特斯拉这一自动驾驶平台上的第一款车型。特斯拉重申,未来还将推出更多不同形态的产品,并以此前展示的“Robovan”等概念为例,说明这一平台未来可以扩展至更多类型的无人驾驶车辆。
与此同时,特斯拉的人形机器人 Optimus 项目也在持续推进。该项目仍计划在未来几个月内启动生产,并最早可能于 2027 年下半年开始商业销售。
至于 Optimus Gen 3,特斯拉计划在临近量产时再公布更多细节,以保护自身的竞争优势。而下一代 Gen 4 的研发范围和功能设计,则将更多基于 Gen 3 在现实世界中的实际运行经验。
摩根大通在此次交流后,对特斯拉的制造自动化能力有了更深入的认识,并维持对特斯拉 475 美元的目标股价。
因此,放缓将 Model Y 纳入 Robotaxi 车队的速度,并不是特斯拉 Robotaxi 战略受挫,而是一项经过权衡后的战略选择。特斯拉管理层显然希望将更多资源投入到效率更高、专门为无人出租车服务打造的 Cybercab 上,并相信这款车型已经具备在未来快速扩大规模的条件。
123
·
--
ලිපිය
华尔街看空情绪升温:美国“金穹”明星股已较发行价累跌73%财联社8月21日讯(编辑 赵昊)华尔街分析师正纷纷下调航天器和卫星制造商York Space Systems的目标价。
分析师们表示,在供应链问题持续、政府合同签订速度放缓的背景下,该公司的未来发展路径变得愈发不明朗。
汇总的数据显示,自8月14日以来,至少有6名分析师——约占覆盖该公司的分析师总数一半——将目标价平均下调了54%。
其中,Canaccord Genuity和摩根大通还下调了该股评级。目前,该股共有5个“买入”评级、5个“持有”评级,没有“卖出”评级。
上周,York公布了疲弱的第二季度业绩,公司将全年营收指引中值下调了32%,理由是美国政府采购方式发生变化。
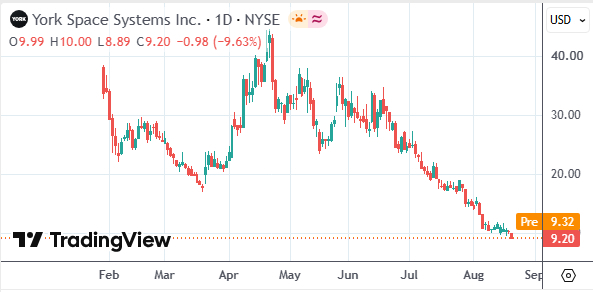
截至周四收盘,York Space Systems(股票代码:YSS)股价本月累计下跌38%,较今年1月IPO发行价已下跌73%。
摩根大通分析师Seth Seifman在给客户的报告中写道:“我们已经听到多家国防承包商强调,合同授予的速度仍然缓慢,但York大幅下调业绩预期,其幅度超过了我们在其他公司看到的情况。”他将York的评级从相当于“买入”下调至相当于“持有”。
Canaccord分析师Austin Moeller也将该股评级从“买入”下调至“持有”,并将目标价从36美元大幅下调至13.50美元。他表示,目前“供应链中的零部件短缺情况以及解决问题的时间仍缺乏明确性”,而这些信息对于判断公司的交付时间表将很有帮助。
York在IPO期间的主要卖点,是其能够以较低成本生产卫星,并从美国国防部的“金穹”(Golden Dome)天基导弹防御系统中受益。去年5月,特朗普在介绍“金穹”发展规划时称,整个系统将耗资约1750亿美元,这一投资逻辑令York颇具吸引力。
York的IPO获得了约为可发售股票数量20倍的需求,股价随后一路上涨,在4月底达到阶段高点时一度上涨28%,但此后持续走低。SpaceX在6月创纪录的IPO也给York股价带来进一步压力,令其周四收于历史最低水平。
分析师George Ferguson表示,“市场目前对这项业务的增长轨迹感到困惑和担忧。他们所处的是一个低产量市场,这使得盈利变得困难。”
“而要想实现盈利增长,一旦高利润率的政府合同出现任何延误,盈利目标实现的时间线就会进一步推迟。”
尽管华尔街对这只股票的看涨程度已降至历史最低,但分析师平均目标价仍约为20美元,这意味着即便经历近期的大幅下调,未来12个月York股价仍存在约120%的上涨空间。
摩根大通的Seifman指出,要实现York最初提出的以低成本生产低轨道(LEO)卫星的目标,“需要持续的大规模生产能力,并成为市场份额领先者”。
“York或许能够做到这一点,”但他表示,目前来看,“实现这一目标的路径并不清晰。”
华尔街看空情绪升温:美国“金穹”明星股已较发行价累跌73%
财联社8月21日讯(编辑 赵昊)华尔街分析师正纷纷下调航天器和卫星制造商York Space Systems的目标价。
分析师们表示,在供应链问题持续、政府合同签订速度放缓的背景下,该公司的未来发展路径变得愈发不明朗。
汇总的数据显示,自8月14日以来,至少有6名分析师——约占覆盖该公司的分析师总数一半——将目标价平均下调了54%。
其中,Canaccord Genuity和摩根大通还下调了该股评级。目前,该股共有5个“买入”评级、5个“持有”评级,没有“卖出”评级。
上周,York公布了疲弱的第二季度业绩,公司将全年营收指引中值下调了32%,理由是美国政府采购方式发生变化。
截至周四收盘,York Space Systems(股票代码:YSS)股价本月累计下跌38%,较今年1月IPO发行价已下跌73%。
摩根大通分析师Seth Seifman在给客户的报告中写道:“我们已经听到多家国防承包商强调,合同授予的速度仍然缓慢,但York大幅下调业绩预期,其幅度超过了我们在其他公司看到的情况。”他将York的评级从相当于“买入”下调至相当于“持有”。
Canaccord分析师Austin Moeller也将该股评级从“买入”下调至“持有”,并将目标价从36美元大幅下调至13.50美元。他表示,目前“供应链中的零部件短缺情况以及解决问题的时间仍缺乏明确性”,而这些信息对于判断公司的交付时间表将很有帮助。
York在IPO期间的主要卖点,是其能够以较低成本生产卫星,并从美国国防部的“金穹”(Golden Dome)天基导弹防御系统中受益。去年5月,特朗普在介绍“金穹”发展规划时称,整个系统将耗资约1750亿美元,这一投资逻辑令York颇具吸引力。
York的IPO获得了约为可发售股票数量20倍的需求,股价随后一路上涨,在4月底达到阶段高点时一度上涨28%,但此后持续走低。SpaceX在6月创纪录的IPO也给York股价带来进一步压力,令其周四收于历史最低水平。
分析师George Ferguson表示,“市场目前对这项业务的增长轨迹感到困惑和担忧。他们所处的是一个低产量市场,这使得盈利变得困难。”
“而要想实现盈利增长,一旦高利润率的政府合同出现任何延误,盈利目标实现的时间线就会进一步推迟。”
尽管华尔街对这只股票的看涨程度已降至历史最低,但分析师平均目标价仍约为20美元,这意味着即便经历近期的大幅下调,未来12个月York股价仍存在约120%的上涨空间。
摩根大通的Seifman指出,要实现York最初提出的以低成本生产低轨道(LEO)卫星的目标,“需要持续的大规模生产能力,并成为市场份额领先者”。
“York或许能够做到这一点,”但他表示,目前来看,“实现这一目标的路径并不清晰。”
YSSUS-0.24%
144
·
--
摩根大通:阿里云12%利润率被系统性低估,成熟态ROIC应接近20% 炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:雷峰网)
8月21日,摩根大通在最新研究报告中指出,阿里云当前12%利润率被系统性低估,成熟态ROIC应接近20%。原因在于,过去几个季度Capex投放快,大量GPU和数据中心资产刚投产、仍处于60%利用率的爬坡阶段,首年单批ROIC仅约6%,远低于成熟态的20%。摩根大通用堆叠vintage模型外推:即便Capex保持稳定、单位经济不再改善,随着旧资产逐季变多、新资产利用率爬升,整体加权ROIC将从当前约6%的水平自然爬升至接近16%,AI基础设施净自由现金流将在第三年前后穿越盈亏平衡线。
摩根大通:阿里云12%利润率被系统性低估,成熟态ROIC应接近20%
炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
(来源:雷峰网)
8月21日,摩根大通在最新研究报告中指出,阿里云当前12%利润率被系统性低估,成熟态ROIC应接近20%。原因在于,过去几个季度Capex投放快,大量GPU和数据中心资产刚投产、仍处于60%利用率的爬坡阶段,首年单批ROIC仅约6%,远低于成熟态的20%。摩根大通用堆叠vintage模型外推:即便Capex保持稳定、单位经济不再改善,随着旧资产逐季变多、新资产利用率爬升,整体加权ROIC将从当前约6%的水平自然爬升至接近16%,AI基础设施净自由现金流将在第三年前后穿越盈亏平衡线。
(来源:雷峰网)
8月21日,摩根大通在最新研究报告中指出,阿里云当前12%利润率被系统性低估,成熟态ROIC应接近20%。原因在于,过去几个季度Capex投放快,大量GPU和数据中心资产刚投产、仍处于60%利用率的爬坡阶段,首年单批ROIC仅约6%,远低于成熟态的20%。摩根大通用堆叠vintage模型外推:即便Capex保持稳定、单位经济不再改善,随着旧资产逐季变多、新资产利用率爬升,整体加权ROIC将从当前约6%的水平自然爬升至接近16%,AI基础设施净自由现金流将在第三年前后穿越盈亏平衡线。
74
·
--
国际金融机构称全球粮食危机或于明年爆发转自:证券时报
(原标题:国际金融机构称全球粮食危机或于明年爆发 粮食不够吃了吗?)
人民财讯8月21日电,近期,高盛、汇丰、美国银行、摩根大通等国际金融机构纷纷发出预警,多重风险叠加或将催生新一轮粮食通胀。资本市场应声而动,A股市场种植业板块暴涨,农发种业等多股涨停,粮食ETF全线走高。
摩根大通最新报告称,在战争、天气、仓储、水资源和浪费五大因素持续影响下,全球粮食危机或于明年爆发。
摩根大通关于全球粮食危机或于明年爆发的结论基于的一个主要原因:霍尔木兹海峡航运频频受阻,直接牵动全球约三分之一的尿素运输以及能源贸易,再加上俄罗斯天然气出口受限,氮肥生产关键原料供应趋紧。能源与化肥价格攀升,经过层层传导,最终推高粮食生产成本。
中国社会科学院农村发展研究所研究员胡冰川表示,从全球粮食库存来说,总量依然是充足的。短期内并不存在全球性粮食绝收、实物供给枯竭的局面。整体来说,当前全球粮食安全的基础是相对比较稳固的。最新的联合国粮农组织的报告显示,2026年全球粮食的产量大约是30亿吨,库存也接近10亿吨,具备比较强的应急调控和缓冲能力。所以,摩根大通的报告它更多的是具有一个风险提示意义。但是从未来事实发生的角度来说,要进一步留意观测。尽管是小概率事件,但是也不能掉以轻心,因为它毕竟后果可能会非常严重,所以需要持续地跟踪天气的变化,地缘政治的变化,产区产量的变化以及全球农业供应链的变化,尽量把整个风险和可能的影响控制在一个有限的水平。
国际金融机构称全球粮食危机或于明年爆发
转自:证券时报
(原标题:国际金融机构称全球粮食危机或于明年爆发 粮食不够吃了吗?)
人民财讯8月21日电,近期,高盛、汇丰、美国银行、摩根大通等国际金融机构纷纷发出预警,多重风险叠加或将催生新一轮粮食通胀。资本市场应声而动,A股市场种植业板块暴涨,农发种业等多股涨停,粮食ETF全线走高。
摩根大通最新报告称,在战争、天气、仓储、水资源和浪费五大因素持续影响下,全球粮食危机或于明年爆发。
摩根大通关于全球粮食危机或于明年爆发的结论基于的一个主要原因:霍尔木兹海峡航运频频受阻,直接牵动全球约三分之一的尿素运输以及能源贸易,再加上俄罗斯天然气出口受限,氮肥生产关键原料供应趋紧。能源与化肥价格攀升,经过层层传导,最终推高粮食生产成本。
中国社会科学院农村发展研究所研究员胡冰川表示,从全球粮食库存来说,总量依然是充足的。短期内并不存在全球性粮食绝收、实物供给枯竭的局面。整体来说,当前全球粮食安全的基础是相对比较稳固的。最新的联合国粮农组织的报告显示,2026年全球粮食的产量大约是30亿吨,库存也接近10亿吨,具备比较强的应急调控和缓冲能力。所以,摩根大通的报告它更多的是具有一个风险提示意义。但是从未来事实发生的角度来说,要进一步留意观测。尽管是小概率事件,但是也不能掉以轻心,因为它毕竟后果可能会非常严重,所以需要持续地跟踪天气的变化,地缘政治的变化,产区产量的变化以及全球农业供应链的变化,尽量把整个风险和可能的影响控制在一个有限的水平。
67
·
--
ලිපිය
“AI泡沫”未破,但这位债券老兵已悄悄减仓信用债至2012年来最低:“别太贪心,是时候收手了”在斯科特·科尔伯特(Scott Colbert)长达四十年的债券投资生涯中,他鲜少感到有必要大幅调整策略。但他表示,眼下正是这样的关键时刻。科尔伯特任职于密苏里州克莱顿市商业银行,担任固收总监,管理规模达280亿美元。他并非预见到经济乌云压顶——恰恰相反,他预计未来数月经济增长将有所加快。问题在于,目前企业债务价格过高,容错空间极小,以致其潜在回报已不足以弥补所承担的风险。
从AT&T(T.US)、摩根大通(JPM.US)到亚马逊(AMZN.US)等美国蓝筹企业发行的债券,其收益率相较美国国债仅高出0.8个百分点,这一溢价水平几乎触及今年早些时候创下的近三十年低点。这意味着,只要利差扩大约12个基点,就足以抵消这些债券相对于国债一整年的超额收益。
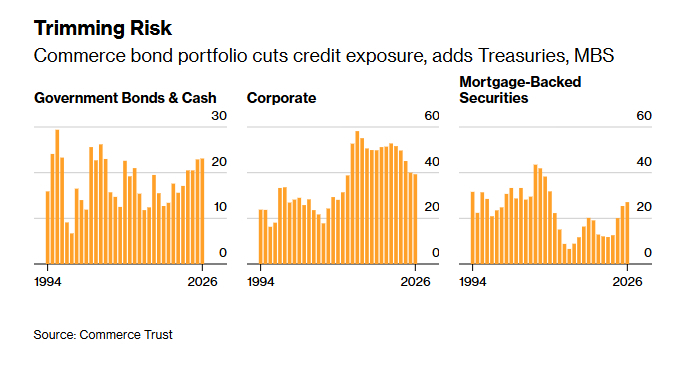
这正是科尔伯特将其企业信用债配置敞口削减至2012年以来最低水平的部分原因。与此同时,他将美国国债、政府机构债及现金等固定收益市场中最为安全的资产配置比例提升至2005年以来的最高位。
现年65岁的科尔伯特自1994年起管理规模达11亿美元的Commerce Bond Fund,也是该晨星评级同类基金中任期最长的基金经理。他表示:“市场上机会实在有限。我所承担的风险所获得的回报,是我从业以来最低的。”
这一调整尚未带来显著回报。今年迄今,美国国债整体指数下跌约0.1%,表现略逊于企业债及整体固收市场,原因是通胀与赤字担忧推动长期收益率逼近二十年高位。为缓解压力,美国财政部长斯科特·贝森特周三出人意料地宣布加大长期国债回购力度。
然而,科尔伯特保持耐心——他的基金在过去15年中击败了94%的同类产品。他已在相当一段时间内稳步削减风险。最新数据显示,截至6月底,其共同基金及独立账户中企业债占比降至39%,远低于2021年的约53%。
与此同时,国债与现金的持有比例从五年前的不足16%升至23%。而部分附带政府担保的抵押贷款支持证券(MBS)占比则在此期间翻倍有余,达到27%。
向更高质量资产倾斜的调整,使得其投资组合的平均信用评级从A+上调至AA-,创下历史最高水平。
这一重新配置的背景是,投资者在绝对收益率处于金融危机以来罕见高位的吸引下,加之经济韧性不减,纷纷涌入信用债市场。这些资金流入进一步压低了企业债相对于国债的溢价,使其逼近1997年以来最窄水平,即便科技企业为投资人工智能(AI)而大量发债,供给激增。
科尔伯特指出:“如果有什么时候应该适度降低风险,那现在就是——因为你放弃的收益是最少的。”
从历史来看,科尔伯特所承担的信用风险一直高于基准——彭博美国综合债券指数。即使在削减之后,他目前的企业债敞口仍较该以国债为主导的基准高出约15个百分点。
因此,此番减仓操作并非押注经济下行,而是一种风险管理策略。
科尔伯特坦言:“如果市场真的崩盘,我同样会受损。所以我并不指望那种情形发生。只是,在边际上,我不愿再像以前那样承担那么多风险。”
“AI泡沫”之忧
科尔伯特密切关注的风险之一,是股市。
AI热潮已推动美国股市总市值攀升至约82万亿美元,相当于美国经济总量的250%以上——较互联网泡沫顶峰时期高出约100个百分点。
科尔伯特并不认为AI热潮——他称之为“泡沫”——会很快破灭。但他担心,股市一旦出现波动,可能会冲击消费者支出,而后者正是受到居民财富增长支撑的。
科尔伯特本是一名核工程专业背景的人士,1986年进入投资行业,当时受雇于美国当时最大的钢铁制造商之一Armco Steel,负责管理公司养老基金的债券投资。
他回忆道:“我初到岗位时,他们跟我说:‘股票这块我们会交给芝加哥、纽约和伦敦的聪明人打理。但债券嘛,随便找个外行都能管。’——我就是那个‘外行’。”
不过,他的入行时机恰到好处。当时保罗·沃尔克正致力于遏制通胀,开启了一个长达数十年的债券大牛市。1993年,科尔伯特加入Commerce Bank,并于次年接管Commerce Bond Fund。
与部分押注利率走向的投资者不同,他将投资组合的久期(衡量利率风险的指标)维持在接近基准的水平。相反,他通过企业债、抵押贷款支持证券及资产支持证券等利差产品来获取超额收益。
这一策略持续带来稳健的优异表现。过去15年间,该基金年均回报率达2.5%,远超基准指标。
科尔伯特指出,当前市场环境让他想起上世纪90年代末的互联网泡沫时期。当时,美联储主席艾伦·格林斯潘在1996年警告“非理性繁荣”后,股市短暂回调,随后又延续了多年的上涨。
科尔伯特总结道,教训在于:高估值持续的时间可能远超投资者的预期,因此精准判断市场拐点几乎不可能。与其赌时机,不如在调整成本低廉之际,从容降低风险。
他表示:“在形势一片大好的时候,我宁愿稍微收一收手。别太贪心。”
“AI泡沫”未破,但这位债券老兵已悄悄减仓信用债至2012年来最低:“别太贪心,是时候收手了”
在斯科特·科尔伯特(Scott Colbert)长达四十年的债券投资生涯中,他鲜少感到有必要大幅调整策略。但他表示,眼下正是这样的关键时刻。科尔伯特任职于密苏里州克莱顿市商业银行,担任固收总监,管理规模达280亿美元。他并非预见到经济乌云压顶——恰恰相反,他预计未来数月经济增长将有所加快。问题在于,目前企业债务价格过高,容错空间极小,以致其潜在回报已不足以弥补所承担的风险。
从AT&T(T.US)、摩根大通(JPM.US)到亚马逊(AMZN.US)等美国蓝筹企业发行的债券,其收益率相较美国国债仅高出0.8个百分点,这一溢价水平几乎触及今年早些时候创下的近三十年低点。这意味着,只要利差扩大约12个基点,就足以抵消这些债券相对于国债一整年的超额收益。
这正是科尔伯特将其企业信用债配置敞口削减至2012年以来最低水平的部分原因。与此同时,他将美国国债、政府机构债及现金等固定收益市场中最为安全的资产配置比例提升至2005年以来的最高位。
现年65岁的科尔伯特自1994年起管理规模达11亿美元的Commerce Bond Fund,也是该晨星评级同类基金中任期最长的基金经理。他表示:“市场上机会实在有限。我所承担的风险所获得的回报,是我从业以来最低的。”
这一调整尚未带来显著回报。今年迄今,美国国债整体指数下跌约0.1%,表现略逊于企业债及整体固收市场,原因是通胀与赤字担忧推动长期收益率逼近二十年高位。为缓解压力,美国财政部长斯科特·贝森特周三出人意料地宣布加大长期国债回购力度。
然而,科尔伯特保持耐心——他的基金在过去15年中击败了94%的同类产品。他已在相当一段时间内稳步削减风险。最新数据显示,截至6月底,其共同基金及独立账户中企业债占比降至39%,远低于2021年的约53%。
与此同时,国债与现金的持有比例从五年前的不足16%升至23%。而部分附带政府担保的抵押贷款支持证券(MBS)占比则在此期间翻倍有余,达到27%。
向更高质量资产倾斜的调整,使得其投资组合的平均信用评级从A+上调至AA-,创下历史最高水平。
这一重新配置的背景是,投资者在绝对收益率处于金融危机以来罕见高位的吸引下,加之经济韧性不减,纷纷涌入信用债市场。这些资金流入进一步压低了企业债相对于国债的溢价,使其逼近1997年以来最窄水平,即便科技企业为投资人工智能(AI)而大量发债,供给激增。
科尔伯特指出:“如果有什么时候应该适度降低风险,那现在就是——因为你放弃的收益是最少的。”
从历史来看,科尔伯特所承担的信用风险一直高于基准——彭博美国综合债券指数。即使在削减之后,他目前的企业债敞口仍较该以国债为主导的基准高出约15个百分点。
因此,此番减仓操作并非押注经济下行,而是一种风险管理策略。
科尔伯特坦言:“如果市场真的崩盘,我同样会受损。所以我并不指望那种情形发生。只是,在边际上,我不愿再像以前那样承担那么多风险。”
“AI泡沫”之忧
科尔伯特密切关注的风险之一,是股市。
AI热潮已推动美国股市总市值攀升至约82万亿美元,相当于美国经济总量的250%以上——较互联网泡沫顶峰时期高出约100个百分点。
科尔伯特并不认为AI热潮——他称之为“泡沫”——会很快破灭。但他担心,股市一旦出现波动,可能会冲击消费者支出,而后者正是受到居民财富增长支撑的。
科尔伯特本是一名核工程专业背景的人士,1986年进入投资行业,当时受雇于美国当时最大的钢铁制造商之一Armco Steel,负责管理公司养老基金的债券投资。
他回忆道:“我初到岗位时,他们跟我说:‘股票这块我们会交给芝加哥、纽约和伦敦的聪明人打理。但债券嘛,随便找个外行都能管。’——我就是那个‘外行’。”
不过,他的入行时机恰到好处。当时保罗·沃尔克正致力于遏制通胀,开启了一个长达数十年的债券大牛市。1993年,科尔伯特加入Commerce Bank,并于次年接管Commerce Bond Fund。
与部分押注利率走向的投资者不同,他将投资组合的久期(衡量利率风险的指标)维持在接近基准的水平。相反,他通过企业债、抵押贷款支持证券及资产支持证券等利差产品来获取超额收益。
这一策略持续带来稳健的优异表现。过去15年间,该基金年均回报率达2.5%,远超基准指标。
科尔伯特指出,当前市场环境让他想起上世纪90年代末的互联网泡沫时期。当时,美联储主席艾伦·格林斯潘在1996年警告“非理性繁荣”后,股市短暂回调,随后又延续了多年的上涨。
科尔伯特总结道,教训在于:高估值持续的时间可能远超投资者的预期,因此精准判断市场拐点几乎不可能。与其赌时机,不如在调整成本低廉之际,从容降低风险。
他表示:“在形势一片大好的时候,我宁愿稍微收一收手。别太贪心。”
AMZNUS-0.71%
TUS+0.40%
JPMUS-0.97%
309
·
--
ලිපිය
打新资金落袋为安,宇树科技上市次日跌超18%,王兴兴坦言“落地仍需时间”宇树科技上市首日创全面注册制以来新股打新浮盈纪录,次日却大跌18.7%,市值较高点缩水逾1600亿元。创始人王兴兴同日坦言,具身智能泛化能力仍是最大瓶颈,家庭及生产场景落地仍需两到五年。摩根大通认为板块估值将从“稀缺性溢价”转向交付能力,野村看好增长但强调工业重复订单是关键。市场正从“看故事”转向“看交付”。
宇树科技上市首日的狂欢迅速降温。
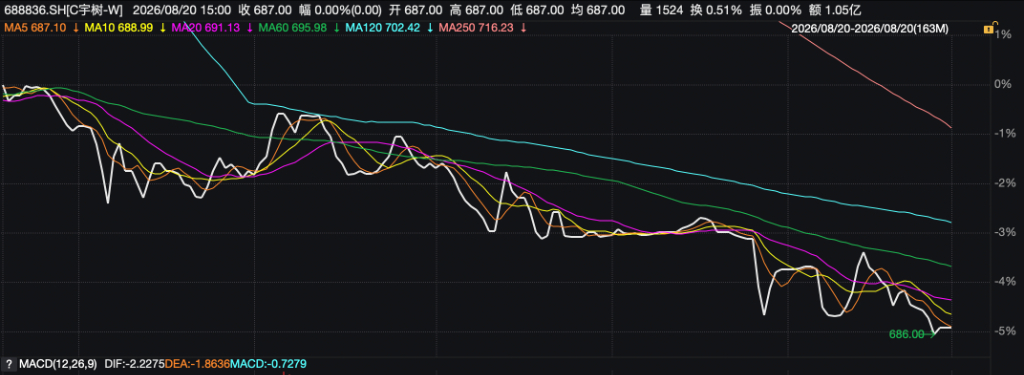
8月20日,这家“人形机器人第一股”上市次日收报687元/股,跌18.7%,市值降至2779亿元。此前一天,公司开盘暴涨629.44%,股价一度触及1100元,市值冲上4449亿元。短短一天,市值较高点缩水逾1600亿元。
股价剧烈波动之际,创始人王兴兴在2026世界机器人大会上坦言,具身智能目前最大的瓶颈仍是泛化能力,机器人真正进入家庭和日常生产生活仍需时间,最快两三年,最慢可能五至十年。
与此同时,摩根大通认为,宇树上市将推动人形机器人板块估值逻辑重置,资金将从此前的“稀缺性溢价”转向实际出货、多客户复制和盈利能力。野村证券则首次覆盖宇树并给出“买入”评级,但也指出,工业客户能否形成重复订单,是需求能否真正放量的关键。
开盘市盈率超800倍,“稀缺性”狂欢后估值压力浮现
宇树科技8月19日上市首日表现极为火爆。公司开盘报1100元/股,较发行价150.80元上涨629.44%。按开盘价计算,中一签500股的投资者浮盈约47.46万元,创全面注册制以来新股打新浮盈纪录。
1100元的开盘价背后,是公司稀缺性、流通盘与市场情绪的共同作用。多位投行人士认为,宇树科技的“唯一性”是支撑高估值的重要因素。作为A股首家以具身智能机器人为核心业务的上市公司,宇树此前尚无同类机器人本体企业登陆资本市场,稀缺的标的属性放大了市场追捧。
情绪之外,估值压力同样不容忽视。宇树科技发行市盈率已经达到219.23倍,远高于行业平均水平;以首日1100元的开盘价计算,动态市盈率一度超过800倍。
随着上市首日情绪逐步降温,市场开始从“稀缺性溢价”转向重新审视这一估值对应的业绩兑现能力。高估值能否最终由机器人出货、商业化落地和盈利增长消化,将成为宇树科技上市后的核心考验。
王兴兴:具身智能泛化仍是最大瓶颈
8月20日,宇树科技创始人、董事长王兴兴在2026世界机器人大会上发表主题演讲。
王兴兴表示,当前具身智能面临的核心问题仍是泛化能力。现阶段,机器人在经过充分训练的固定场景中能够实现较高的任务成功率,但一旦更换物品或环境,任务表现就会明显下降。如何让机器人在陌生环境中理解指令,并稳定完成任务,仍是行业下一阶段需要攻克的关键难题。
在王兴兴看来,如果机器人进入任意陌生环境后,仅通过语音或语言指令,就能自主完成约80%的任务,可以视为具身智能迈入产业化临界点。
对于这一目标的实现时间,他判断,最快两至三年可以实现,最慢可能需要五至十年。“未来几年是必然可以解决的问题。”王兴兴表示。
在技术路线上,宇树科技正在布局端到端模型和世界模型,并推动机器人模型持续自我进化,通过仿真训练、实机部署与数据反馈形成闭环,加速模型迭代和机器人能力提升。
摩根大通:估值从“稀缺性”转向交付能力
摩根大通认为,宇树IPO是人形机器人行业的一个重要估值重置事件。
此前由于缺乏纯正上市标的,资金更多通过产业链公司进行“代理交易”,稀缺性本身成为估值溢价来源。宇树上市后,市场拥有更加直接的定价锚点。
该行预计,未来1至6个月人形机器人板块或进入估值消化期,资金将从“谁拥有稀缺性”转向奖励真正具备出货记录、多客户复制能力和毛利率改善路径的公司。
摩根大通同时指出,人形机器人与大模型存在明显差异。机器人需要制造、运输、部署和维护,还涉及安全责任,因此行业真正的关键并不是某一个“ChatGPT时刻”,而是能否实现多客户商业化、规模交付以及持续学习。
随着AgiBot、Figure AI、Agility Robotics等更多企业推进上市或资本市场交易,人形机器人赛道的稀缺性溢价也将逐步下降。
野村看好高速增长,重复订单是关键
野村证券8月19日首次覆盖宇树科技并给出“买入”评级,认为公司已经从“技术展示型公司”走向“规模交付型公司”。数据显示,宇树2025年人形机器人出货量超过5500台,位居全球第一;主营业务毛利率约60%,人形机器人毛利率达到63.2%。
野村预计,宇树2026年至2028年收入分别达到26.87亿元、53.96亿元和131.84亿元,对应同比增长58%、101%和144%,三年复合增速达到122%。
不过,野村同时提示,目前宇树的需求仍主要来自科研、教育、娱乐和政府采购,工业及商业应用占比相对有限。未来工业客户能否形成稳定的重复订单,将决定人形机器人需求能否从主题行情真正走向规模放量。
对于经历上市首日暴涨、次日大跌的宇树科技而言,市场正在从“看故事”转向“看交付”。短期估值或仍有波动,但如果公司能够持续扩大出货、获得更多工业客户并形成重复订单,长期价值仍有待商业化进展验证。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
打新资金落袋为安,宇树科技上市次日跌超18%,王兴兴坦言“落地仍需时间”
宇树科技上市首日创全面注册制以来新股打新浮盈纪录,次日却大跌18.7%,市值较高点缩水逾1600亿元。创始人王兴兴同日坦言,具身智能泛化能力仍是最大瓶颈,家庭及生产场景落地仍需两到五年。摩根大通认为板块估值将从“稀缺性溢价”转向交付能力,野村看好增长但强调工业重复订单是关键。市场正从“看故事”转向“看交付”。
宇树科技上市首日的狂欢迅速降温。
8月20日,这家“人形机器人第一股”上市次日收报687元/股,跌18.7%,市值降至2779亿元。此前一天,公司开盘暴涨629.44%,股价一度触及1100元,市值冲上4449亿元。短短一天,市值较高点缩水逾1600亿元。
股价剧烈波动之际,创始人王兴兴在2026世界机器人大会上坦言,具身智能目前最大的瓶颈仍是泛化能力,机器人真正进入家庭和日常生产生活仍需时间,最快两三年,最慢可能五至十年。
与此同时,摩根大通认为,宇树上市将推动人形机器人板块估值逻辑重置,资金将从此前的“稀缺性溢价”转向实际出货、多客户复制和盈利能力。野村证券则首次覆盖宇树并给出“买入”评级,但也指出,工业客户能否形成重复订单,是需求能否真正放量的关键。
开盘市盈率超800倍,“稀缺性”狂欢后估值压力浮现
宇树科技8月19日上市首日表现极为火爆。公司开盘报1100元/股,较发行价150.80元上涨629.44%。按开盘价计算,中一签500股的投资者浮盈约47.46万元,创全面注册制以来新股打新浮盈纪录。
1100元的开盘价背后,是公司稀缺性、流通盘与市场情绪的共同作用。多位投行人士认为,宇树科技的“唯一性”是支撑高估值的重要因素。作为A股首家以具身智能机器人为核心业务的上市公司,宇树此前尚无同类机器人本体企业登陆资本市场,稀缺的标的属性放大了市场追捧。
情绪之外,估值压力同样不容忽视。宇树科技发行市盈率已经达到219.23倍,远高于行业平均水平;以首日1100元的开盘价计算,动态市盈率一度超过800倍。
随着上市首日情绪逐步降温,市场开始从“稀缺性溢价”转向重新审视这一估值对应的业绩兑现能力。高估值能否最终由机器人出货、商业化落地和盈利增长消化,将成为宇树科技上市后的核心考验。
王兴兴:具身智能泛化仍是最大瓶颈
8月20日,宇树科技创始人、董事长王兴兴在2026世界机器人大会上发表主题演讲。
王兴兴表示,当前具身智能面临的核心问题仍是泛化能力。现阶段,机器人在经过充分训练的固定场景中能够实现较高的任务成功率,但一旦更换物品或环境,任务表现就会明显下降。如何让机器人在陌生环境中理解指令,并稳定完成任务,仍是行业下一阶段需要攻克的关键难题。
在王兴兴看来,如果机器人进入任意陌生环境后,仅通过语音或语言指令,就能自主完成约80%的任务,可以视为具身智能迈入产业化临界点。
对于这一目标的实现时间,他判断,最快两至三年可以实现,最慢可能需要五至十年。“未来几年是必然可以解决的问题。”王兴兴表示。
在技术路线上,宇树科技正在布局端到端模型和世界模型,并推动机器人模型持续自我进化,通过仿真训练、实机部署与数据反馈形成闭环,加速模型迭代和机器人能力提升。
摩根大通:估值从“稀缺性”转向交付能力
摩根大通认为,宇树IPO是人形机器人行业的一个重要估值重置事件。
此前由于缺乏纯正上市标的,资金更多通过产业链公司进行“代理交易”,稀缺性本身成为估值溢价来源。宇树上市后,市场拥有更加直接的定价锚点。
该行预计,未来1至6个月人形机器人板块或进入估值消化期,资金将从“谁拥有稀缺性”转向奖励真正具备出货记录、多客户复制能力和毛利率改善路径的公司。
摩根大通同时指出,人形机器人与大模型存在明显差异。机器人需要制造、运输、部署和维护,还涉及安全责任,因此行业真正的关键并不是某一个“ChatGPT时刻”,而是能否实现多客户商业化、规模交付以及持续学习。
随着AgiBot、Figure AI、Agility Robotics等更多企业推进上市或资本市场交易,人形机器人赛道的稀缺性溢价也将逐步下降。
野村看好高速增长,重复订单是关键
野村证券8月19日首次覆盖宇树科技并给出“买入”评级,认为公司已经从“技术展示型公司”走向“规模交付型公司”。数据显示,宇树2025年人形机器人出货量超过5500台,位居全球第一;主营业务毛利率约60%,人形机器人毛利率达到63.2%。
野村预计,宇树2026年至2028年收入分别达到26.87亿元、53.96亿元和131.84亿元,对应同比增长58%、101%和144%,三年复合增速达到122%。
不过,野村同时提示,目前宇树的需求仍主要来自科研、教育、娱乐和政府采购,工业及商业应用占比相对有限。未来工业客户能否形成稳定的重复订单,将决定人形机器人需求能否从主题行情真正走向规模放量。
对于经历上市首日暴涨、次日大跌的宇树科技而言,市场正在从“看故事”转向“看交付”。短期估值或仍有波动,但如果公司能够持续扩大出货、获得更多工业客户并形成重复订单,长期价值仍有待商业化进展验证。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
15
·
--
小摩增持立讯精密45.92万股 每股作价约62.97港元(来源:财闻)
每股作价62.9651港元,总金额为2891.36万港元。增持后最新持股数目为3189.253万股,最新持股比例为8.05%。
香港联交所最新资料显示,8月17日,摩根大通增持立讯精密(02475.HK)45.92万股,每股作价62.9651港元,总金额为2891.36万港元。增持后最新持股数目为3189.253万股,最新持股比例为8.05%。
小摩增持立讯精密45.92万股 每股作价约62.97港元
(来源:财闻)
每股作价62.9651港元,总金额为2891.36万港元。增持后最新持股数目为3189.253万股,最新持股比例为8.05%。
香港联交所最新资料显示,8月17日,摩根大通增持立讯精密(02475.HK)45.92万股,每股作价62.9651港元,总金额为2891.36万港元。增持后最新持股数目为3189.253万股,最新持股比例为8.05%。
每股作价62.9651港元,总金额为2891.36万港元。增持后最新持股数目为3189.253万股,最新持股比例为8.05%。
香港联交所最新资料显示,8月17日,摩根大通增持立讯精密(02475.HK)45.92万股,每股作价62.9651港元,总金额为2891.36万港元。增持后最新持股数目为3189.253万股,最新持股比例为8.05%。
23
·
--
ලිපිය
Aegon“硬刚”美财政部:长债回购加码“意义不大”,陡峭化逻辑不改尽管美国财政部长斯科特·贝森特正试图抑制长期债券利率,Aegon Asset Management仍坚定押注,美国短期与长期借款成本之间的利差将继续扩大。
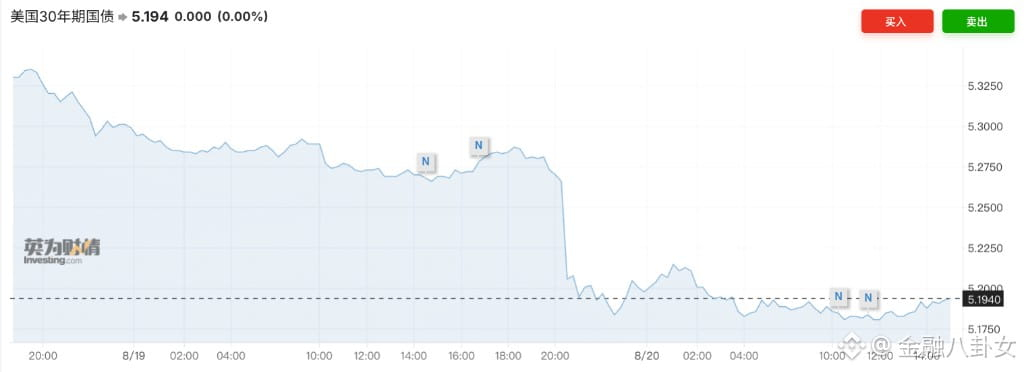
美国财政部周三宣布将10年至30年期国债的流动性支持回购操作规模“至少翻倍”,单次回购上限从20亿美元提高至至少40亿美元。消息发布后,债券市场反应积极,10年期美债收益率下跌6个基点至4.65%,30年期收益率大跌近10个基点至5.18%,而此前一个交易日,30年期美债收益率一度突破5.33%,创2007年以来新高。
但在Aegon投资组合经理詹姆斯·林奇看来,扩大长期美债回购规模“意义不大”,并不会改变他对美国乃至欧洲收益率曲线将继续陡峭化的看法。
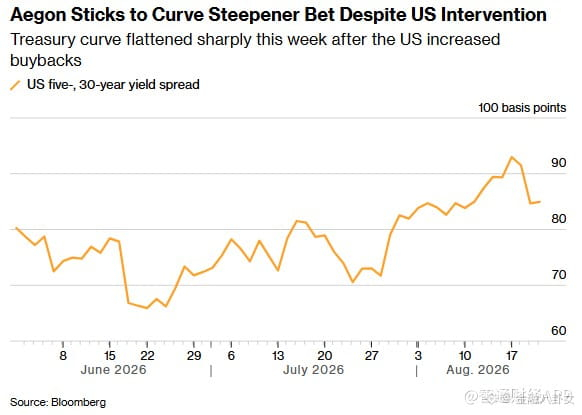
美国财政部宣布扩大回购后,美债收益率曲线趋平
数据显示,Aegon旗下的绝对回报债券基金(Absolute Return Bond Fund)过去一个月表现超越80%的同类产品。林奇表示,其成功的策略之一,正是基于“多重结构性因素”押注30年期美债收益率的上升速度快于5年期美债。
林奇表示:“财政方面的问题——赤字规模庞大,超大规模企业债务涌入市场产生影响,通胀率仍然高于目标水平,再加上美联储的沟通不够清晰,这些都给市场注入了额外溢价。我不认为这些因素会很快消失。”
在全球范围内,陡峭化交易(steepener trades)正日益受到对冲基金和其他资产管理机构的青睐。其核心逻辑在于,随着政府债券供应量不断增加,长期收益率必须进一步上升,才能吸引足够买家。
长期债券已成为投资者高度关注的焦点。一方面,通胀压力持续存在;另一方面,由债务驱动的AI热潮使得政府与那些高评级、大规模融资的科技巨头(即“超大规模企业”)在同一市场上争夺买家。
目前,美国30年期国债收益率已突破5%,触及近二十年来的最高水平。与此同时,短期收益率在过去一个月里涨幅收窄,因市场迹象显示美联储并不急于加息。
Aegon旗下规模为1.65亿英镑(约合2.25亿美元)的债券基金,今年迄今回报率达2.36%,收益来源包括短期债券配置、主动久期管理以及陡峭化交易。林奇早在6月中旬就采用了美债陡峭化交易策略。此外,他还押注欧洲和英国长期债券的表现逊于短期债券。
他正考虑在进入2027年时,将陡峭化头寸逐步转换为直接持有长期债券,但对于直接押注债券价格上涨的时机保持谨慎。
“现在情况有点混乱,但我认为这或许会是一个做多的好机会,”林奇说道。“可惜的是,没有人会敲响警钟告诉你,‘没错,现在就是做多的好时机。’”
华尔街如何看待美债回购新政?
美国财政部出手后,美债市场迎来反弹。尽管如此,华尔街对于此次回购调整的看法仍存在分歧。
摩根大通直言,美国财政部扩大回购“治标不治本”。包括Jay Barry在内的摩根大通策略师指出,这一操作本质上只是在处理长期收益率上升的“症状”,并未触及根本问题——当前美国经济接近充分就业,财政赤字仍约占GDP的6%,持续高企的融资需求才是长期利率承压的核心原因。该行警告,若财政部在债务管理上变得更为“机会主义”,进一步偏离“定期且可预测”的传统发行原则,投资者反而可能要求更高的期限溢价,最终推高长期融资成本。摩根大通预计,未来几个财政年度美国融资缺口将超过3.5万亿美元,除非实质性推进财政整顿,否则此次回购调整对长端利率的影响大概率只是暂时的。
巴克莱认为,实际市场影响虽有限,但政策信号意义不容忽视——投资者已明确知晓,若长期收益率继续上行,美国财政部愿意调整发行结构。未来美国财政部还可进一步提高回购规模,或在11月融资会议上明确减少长期国债发行。不过,该行援引日本经验提醒,压缩长债供给只能争取时间,日本2025年削减超长期国债发行后,40年期收益率一度下跌约50个基点,随后却再度创出新高。真正解决问题,最终仍需回归财政整顿。
相比之下,花旗的立场更为积极。该行建议买入20年期美国国债,认为美国财政部此番动作意在限制长端收益率上升,并判断在通胀降温配合下,未来数月美债市场存在较强反弹机会。
从Aegon坚定押注陡峭化,到摩根大通的“治标不治本”警告,再到花旗的乐观布局,表明市场对美债利率走向的博弈远未到终局。
Aegon“硬刚”美财政部:长债回购加码“意义不大”,陡峭化逻辑不改
尽管美国财政部长斯科特·贝森特正试图抑制长期债券利率,Aegon Asset Management仍坚定押注,美国短期与长期借款成本之间的利差将继续扩大。
美国财政部周三宣布将10年至30年期国债的流动性支持回购操作规模“至少翻倍”,单次回购上限从20亿美元提高至至少40亿美元。消息发布后,债券市场反应积极,10年期美债收益率下跌6个基点至4.65%,30年期收益率大跌近10个基点至5.18%,而此前一个交易日,30年期美债收益率一度突破5.33%,创2007年以来新高。
但在Aegon投资组合经理詹姆斯·林奇看来,扩大长期美债回购规模“意义不大”,并不会改变他对美国乃至欧洲收益率曲线将继续陡峭化的看法。
美国财政部宣布扩大回购后,美债收益率曲线趋平
数据显示,Aegon旗下的绝对回报债券基金(Absolute Return Bond Fund)过去一个月表现超越80%的同类产品。林奇表示,其成功的策略之一,正是基于“多重结构性因素”押注30年期美债收益率的上升速度快于5年期美债。
林奇表示:“财政方面的问题——赤字规模庞大,超大规模企业债务涌入市场产生影响,通胀率仍然高于目标水平,再加上美联储的沟通不够清晰,这些都给市场注入了额外溢价。我不认为这些因素会很快消失。”
在全球范围内,陡峭化交易(steepener trades)正日益受到对冲基金和其他资产管理机构的青睐。其核心逻辑在于,随着政府债券供应量不断增加,长期收益率必须进一步上升,才能吸引足够买家。
长期债券已成为投资者高度关注的焦点。一方面,通胀压力持续存在;另一方面,由债务驱动的AI热潮使得政府与那些高评级、大规模融资的科技巨头(即“超大规模企业”)在同一市场上争夺买家。
目前,美国30年期国债收益率已突破5%,触及近二十年来的最高水平。与此同时,短期收益率在过去一个月里涨幅收窄,因市场迹象显示美联储并不急于加息。
Aegon旗下规模为1.65亿英镑(约合2.25亿美元)的债券基金,今年迄今回报率达2.36%,收益来源包括短期债券配置、主动久期管理以及陡峭化交易。林奇早在6月中旬就采用了美债陡峭化交易策略。此外,他还押注欧洲和英国长期债券的表现逊于短期债券。
他正考虑在进入2027年时,将陡峭化头寸逐步转换为直接持有长期债券,但对于直接押注债券价格上涨的时机保持谨慎。
“现在情况有点混乱,但我认为这或许会是一个做多的好机会,”林奇说道。“可惜的是,没有人会敲响警钟告诉你,‘没错,现在就是做多的好时机。’”
华尔街如何看待美债回购新政?
美国财政部出手后,美债市场迎来反弹。尽管如此,华尔街对于此次回购调整的看法仍存在分歧。
摩根大通直言,美国财政部扩大回购“治标不治本”。包括Jay Barry在内的摩根大通策略师指出,这一操作本质上只是在处理长期收益率上升的“症状”,并未触及根本问题——当前美国经济接近充分就业,财政赤字仍约占GDP的6%,持续高企的融资需求才是长期利率承压的核心原因。该行警告,若财政部在债务管理上变得更为“机会主义”,进一步偏离“定期且可预测”的传统发行原则,投资者反而可能要求更高的期限溢价,最终推高长期融资成本。摩根大通预计,未来几个财政年度美国融资缺口将超过3.5万亿美元,除非实质性推进财政整顿,否则此次回购调整对长端利率的影响大概率只是暂时的。
巴克莱认为,实际市场影响虽有限,但政策信号意义不容忽视——投资者已明确知晓,若长期收益率继续上行,美国财政部愿意调整发行结构。未来美国财政部还可进一步提高回购规模,或在11月融资会议上明确减少长期国债发行。不过,该行援引日本经验提醒,压缩长债供给只能争取时间,日本2025年削减超长期国债发行后,40年期收益率一度下跌约50个基点,随后却再度创出新高。真正解决问题,最终仍需回归财政整顿。
相比之下,花旗的立场更为积极。该行建议买入20年期美国国债,认为美国财政部此番动作意在限制长端收益率上升,并判断在通胀降温配合下,未来数月美债市场存在较强反弹机会。
从Aegon坚定押注陡峭化,到摩根大通的“治标不治本”警告,再到花旗的乐观布局,表明市场对美债利率走向的博弈远未到终局。
10
·
--
ලිපිය
摩根大通:美国债券回购治标不治本,长端利率或持续走高 来源:华尔街见闻
摩根大通认为,美国财政部扩大回购仅能带来短期利好,难以改变长端收益率的长期压力。真正制约因素在于高达GDP的6%的财政赤字和超3.5万亿美元的未来融资需求,而非市场流动性。若财政部频繁择时操作,还将削弱“常规且可预期”的政策公信力,最终推高期限溢价和长期收益率。
美国财政部大幅扩大美债回购规模,试图为长端国债提供更多流动性、缓解收益率上行压力,但摩根大通警告,在美国财政赤字居高不下的背景下,这一举措更像是在缓解症状,难以改变长端美债收益率的长期压力。
财政部周三宣布,将10年至30年期美债的回购规模“至少翻倍”,称此举旨在提供“更大的流动性支持”。消息公布后,30年期美债收益率当日下行9个基点至5.19%,长期美债指数上涨1.7%,创2025年2月以来最佳单日表现。
不过,摩根大通策略师认为,美国在接近充分就业的情况下,财政赤字仍高达GDP的6%,真正制约长端美债的并非市场流动性,而是庞大的财政融资需求。若财政部在债务管理上越来越倾向于机会主义操作,市场反而可能质疑其“常规且可预期”的政策原则,最终推高期限溢价和长期收益率。
财政部加码回购,释放稳定长端信号
此次扩大回购,发生在长端美债收益率持续走高之际。
美国财政部长贝森特此前已多次释放对长端收益率上行的担忧,此次扩大回购是最新动作。美国财政部的债券回购计划于2023年重启,其历史可以追溯至20多年前。当时美国财政处于盈余状态,回购主要用于偿还并注销高成本债务。
如今,回购的核心目的更多转向改善市场流动性。由于交易员通常更倾向持有最新发行的基准券,存量旧券的交易活跃度相对较低,财政部通过回购可以在一定程度上改善市场流动性,并缓解部分期限上的供需压力。
摩根大通:短期利好,难改长期供需
摩根大通在报告中指出,此次公告的时机“极为罕见”,因为距离财政部上一次公布回购计划仅过去两周。这一节奏迅速引发市场猜测,即财政部可能进一步削减长端国债发行规模,以降低长期债券供给,从而压低收益率。
但摩根大通认为,美国政府的融资需求依然十分庞大。该行预计,未来数个财年的融资缺口将超过3.5万亿美元,这意味着长期国债供给从中长期来看更可能增加,而不是减少。
“尽管削减拍卖规模在我们看来已变得更有可能,但我们认为这不会对长端收益率产生持久的压制效果。”摩根大通策略师表示,除非美国采取切实措施压缩财政赤字,否则此次举措对长端收益率的影响可能只是短暂的。
“常规且可预期”原则面临考验
真正令摩根大通担忧的,是财政部债务管理政策的公信力。
长期以来,美国财政部强调“常规且可预期”的债务发行和管理原则,尽可能避免通过频繁调整发行策略给市场带来意外。贝森特本人也曾公开支持这一原则。但如果财政部越来越频繁地根据市场表现调整债务管理策略,市场可能开始怀疑其政策是否正在从“规则导向”转向“择时操作”。
摩根大通警告,在没有真正财政整合的情况下,扩大回购等措施可能被市场视为缺乏公信力,并随着时间推移推高期限溢价和收益率。换言之,财政部能够调整债券发行结构,却很难通过债务管理操作解决财政赤字本身。
花旗看多长债,但赤字仍是绕不开的压力
市场对此并非完全悲观。花旗集团建议客户买入20年期美债,认为此次回购扩容明显释放出压制长端收益率的政策意图,再叠加通胀降温,未来数月美债市场仍存在较强的反弹空间。
但从更长周期来看,美国财政压力依然是美债市场难以回避的问题。美国国家债务规模已经突破40万亿美元,在政府融资需求持续扩大的同时,政策制定者希望压低借贷成本的难度也在上升。
作为全球金融市场的重要定价基准,美债收益率不仅影响美国抵押贷款和企业融资成本,也会通过美元、汇率以及全球债券市场传导至海外。
因此,财政部此次扩大回购能够带来多大程度的短期提振,市场或许并不缺乏答案;真正的问题在于,当美国财政赤字仍处于高位时,债券供给压力最终能否得到实质缓解。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
摩根大通:美国债券回购治标不治本,长端利率或持续走高
来源:华尔街见闻
摩根大通认为,美国财政部扩大回购仅能带来短期利好,难以改变长端收益率的长期压力。真正制约因素在于高达GDP的6%的财政赤字和超3.5万亿美元的未来融资需求,而非市场流动性。若财政部频繁择时操作,还将削弱“常规且可预期”的政策公信力,最终推高期限溢价和长期收益率。
美国财政部大幅扩大美债回购规模,试图为长端国债提供更多流动性、缓解收益率上行压力,但摩根大通警告,在美国财政赤字居高不下的背景下,这一举措更像是在缓解症状,难以改变长端美债收益率的长期压力。
财政部周三宣布,将10年至30年期美债的回购规模“至少翻倍”,称此举旨在提供“更大的流动性支持”。消息公布后,30年期美债收益率当日下行9个基点至5.19%,长期美债指数上涨1.7%,创2025年2月以来最佳单日表现。
不过,摩根大通策略师认为,美国在接近充分就业的情况下,财政赤字仍高达GDP的6%,真正制约长端美债的并非市场流动性,而是庞大的财政融资需求。若财政部在债务管理上越来越倾向于机会主义操作,市场反而可能质疑其“常规且可预期”的政策原则,最终推高期限溢价和长期收益率。
财政部加码回购,释放稳定长端信号
此次扩大回购,发生在长端美债收益率持续走高之际。
美国财政部长贝森特此前已多次释放对长端收益率上行的担忧,此次扩大回购是最新动作。美国财政部的债券回购计划于2023年重启,其历史可以追溯至20多年前。当时美国财政处于盈余状态,回购主要用于偿还并注销高成本债务。
如今,回购的核心目的更多转向改善市场流动性。由于交易员通常更倾向持有最新发行的基准券,存量旧券的交易活跃度相对较低,财政部通过回购可以在一定程度上改善市场流动性,并缓解部分期限上的供需压力。
摩根大通:短期利好,难改长期供需
摩根大通在报告中指出,此次公告的时机“极为罕见”,因为距离财政部上一次公布回购计划仅过去两周。这一节奏迅速引发市场猜测,即财政部可能进一步削减长端国债发行规模,以降低长期债券供给,从而压低收益率。
但摩根大通认为,美国政府的融资需求依然十分庞大。该行预计,未来数个财年的融资缺口将超过3.5万亿美元,这意味着长期国债供给从中长期来看更可能增加,而不是减少。
“尽管削减拍卖规模在我们看来已变得更有可能,但我们认为这不会对长端收益率产生持久的压制效果。”摩根大通策略师表示,除非美国采取切实措施压缩财政赤字,否则此次举措对长端收益率的影响可能只是短暂的。
“常规且可预期”原则面临考验
真正令摩根大通担忧的,是财政部债务管理政策的公信力。
长期以来,美国财政部强调“常规且可预期”的债务发行和管理原则,尽可能避免通过频繁调整发行策略给市场带来意外。贝森特本人也曾公开支持这一原则。但如果财政部越来越频繁地根据市场表现调整债务管理策略,市场可能开始怀疑其政策是否正在从“规则导向”转向“择时操作”。
摩根大通警告,在没有真正财政整合的情况下,扩大回购等措施可能被市场视为缺乏公信力,并随着时间推移推高期限溢价和收益率。换言之,财政部能够调整债券发行结构,却很难通过债务管理操作解决财政赤字本身。
花旗看多长债,但赤字仍是绕不开的压力
市场对此并非完全悲观。花旗集团建议客户买入20年期美债,认为此次回购扩容明显释放出压制长端收益率的政策意图,再叠加通胀降温,未来数月美债市场仍存在较强的反弹空间。
但从更长周期来看,美国财政压力依然是美债市场难以回避的问题。美国国家债务规模已经突破40万亿美元,在政府融资需求持续扩大的同时,政策制定者希望压低借贷成本的难度也在上升。
作为全球金融市场的重要定价基准,美债收益率不仅影响美国抵押贷款和企业融资成本,也会通过美元、汇率以及全球债券市场传导至海外。
因此,财政部此次扩大回购能够带来多大程度的短期提振,市场或许并不缺乏答案;真正的问题在于,当美国财政赤字仍处于高位时,债券供给压力最终能否得到实质缓解。
风险提示及免责条款
市场有风险,投资需谨慎。本文不构成个人投资建议,也未考虑到个别用户特殊的投资目标、财务状况或需要。用户应考虑本文中的任何意见、观点或结论是否符合其特定状况。据此投资,责任自负。
1
439
·
--
සත්යායනය කළ
SK海力士(SKHY.US)40万亿回购“炸场” 小摩:2027年或再派1300亿美元“大礼包”在SK海力士(SKHY.US)周三实施最新的大规模股票回购计划后,摩根大通指出,该公司有望于明年之前向股东追加提供至少1300亿美元(约合180万亿韩元)的回报。
周三,韩国存储巨头SK海力士表示,该公司将回购并注销价值40万亿韩元(约合286.1亿美元)的股票,并计划到明年将累计自由现金流的至少50%用于股东回报。该公司认为,目前的股价尚未充分反映公司价值,因此决定全面启动股东回报计划。
SK海力士表示,股票回购将于8月20日开始,持续约三个月,回购完成后所有购入的股票都将被注销。此次规模达40万亿韩元的股票回购及注销计划是韩国上市公司历史上规模最大的同类交易。
受此利好刺激,SK海力士股价周四在韩国交易所(KRX)盘中一度飙升13%。
分析师Jay Kwon在报告中表示,这家韩国存储芯片巨头周三宣布的40万亿韩元(约合290亿美元)回购计划,其核心看点在于公司显著提升了回报上限。SK海力士目前承诺,2025至2027年累计自由现金流(FCF)的返还比例将超过半数,而此前设定的上限为“50%”。
Kwon据此测算,在已公布的计划之外,至2027年还将产生“至少180万亿韩元”的额外股东回报。这一规模相当于当前总市值的16%,该分析师认为,此举将为近期抛售后的股价提供有力底部支撑。
Kwon在报告中写道:“我们认为最坏时期已经过去,预计中期维度股价情绪将逐步修复,建议投资者逢低布局、分批吸纳。”他补充称,本次回购计划的推出时点显著早于市场普遍预期。
SK海力士的强劲反弹亦提振了韩国基准KOSPI指数,其最大竞争对手三星电子(Samsung Electronics Co.)股价同步大涨10%。另据外媒援引未具名业内人士消息报道,三星计划在本月董事会会议后,敲定并公布一项超过100万亿韩元的股东回报方案。
市场对于额外分红及回报的预期,有望重振韩国存储板块的上涨动能。此前,由于市场对北美大型科技客户AI资本开支可持续性的担忧,以及面临中国厂商日益激烈的竞争威胁,相关个股近期持续承压。截至目前,SK海力士股价较6月创下的历史高点仍回撤逾40%。
SK海力士(SKHY.US)40万亿回购“炸场” 小摩:2027年或再派1300亿美元“大礼包”
在SK海力士(SKHY.US)周三实施最新的大规模股票回购计划后,摩根大通指出,该公司有望于明年之前向股东追加提供至少1300亿美元(约合180万亿韩元)的回报。
周三,韩国存储巨头SK海力士表示,该公司将回购并注销价值40万亿韩元(约合286.1亿美元)的股票,并计划到明年将累计自由现金流的至少50%用于股东回报。该公司认为,目前的股价尚未充分反映公司价值,因此决定全面启动股东回报计划。
SK海力士表示,股票回购将于8月20日开始,持续约三个月,回购完成后所有购入的股票都将被注销。此次规模达40万亿韩元的股票回购及注销计划是韩国上市公司历史上规模最大的同类交易。
受此利好刺激,SK海力士股价周四在韩国交易所(KRX)盘中一度飙升13%。
分析师Jay Kwon在报告中表示,这家韩国存储芯片巨头周三宣布的40万亿韩元(约合290亿美元)回购计划,其核心看点在于公司显著提升了回报上限。SK海力士目前承诺,2025至2027年累计自由现金流(FCF)的返还比例将超过半数,而此前设定的上限为“50%”。
Kwon据此测算,在已公布的计划之外,至2027年还将产生“至少180万亿韩元”的额外股东回报。这一规模相当于当前总市值的16%,该分析师认为,此举将为近期抛售后的股价提供有力底部支撑。
Kwon在报告中写道:“我们认为最坏时期已经过去,预计中期维度股价情绪将逐步修复,建议投资者逢低布局、分批吸纳。”他补充称,本次回购计划的推出时点显著早于市场普遍预期。
SK海力士的强劲反弹亦提振了韩国基准KOSPI指数,其最大竞争对手三星电子(Samsung Electronics Co.)股价同步大涨10%。另据外媒援引未具名业内人士消息报道,三星计划在本月董事会会议后,敲定并公布一项超过100万亿韩元的股东回报方案。
市场对于额外分红及回报的预期,有望重振韩国存储板块的上涨动能。此前,由于市场对北美大型科技客户AI资本开支可持续性的担忧,以及面临中国厂商日益激烈的竞争威胁,相关个股近期持续承压。截至目前,SK海力士股价较6月创下的历史高点仍回撤逾40%。
1
640
·
--
小摩下调华润啤酒目标价至28港元新浪财经“酒价内参”重磅上线 知名白酒真实市场价尽在掌握
(来源:财闻)
该行将目标市盈率倍数从15倍下调至14倍(以2027年预估市盈率为基准),与全球啤酒同业水准一致,目标价由34港元下调至28港元,维持“增持”评级。
8月20日,摩根大通发布研报称,华润啤酒(00291.HK)风险回报比看来颇具吸引力,因其当前交易价格约为2027年预估市盈率约10倍,股息率为5.5%。该行将目标市盈率倍数从15倍下调至14倍(以2027年预估市盈率为基准),与全球啤酒同业水准一致,目标价由34港元下调至28港元,维持“增持”评级。
摩通表示,华润啤酒上半年收入年度同比增长1.2%,低于市场预期升2.2%,纯利年度同比跌11%,远逊市场预期料年度同比大致持平。啤酒平均售价仅升0.5%,逊市场预期的2%,反映集团选择以保市场份额及维持大众化市场基础为优先,而非透过削减低端销量来推高价格。摩通指出,高端化趋势仍然持续,高档及中高档啤酒销量均录得双位数增长,但步伐较市场预期慢,高档啤酒占比27%,仍不足以完全抵消中低端市场的压力。新渠道合作贡献增量增长(销量占比不足1%),并有助改善消费者洞察。
小摩下调华润啤酒目标价至28港元
新浪财经“酒价内参”重磅上线 知名白酒真实市场价尽在掌握
(来源:财闻)
该行将目标市盈率倍数从15倍下调至14倍(以2027年预估市盈率为基准),与全球啤酒同业水准一致,目标价由34港元下调至28港元,维持“增持”评级。
8月20日,摩根大通发布研报称,华润啤酒(00291.HK)风险回报比看来颇具吸引力,因其当前交易价格约为2027年预估市盈率约10倍,股息率为5.5%。该行将目标市盈率倍数从15倍下调至14倍(以2027年预估市盈率为基准),与全球啤酒同业水准一致,目标价由34港元下调至28港元,维持“增持”评级。
摩通表示,华润啤酒上半年收入年度同比增长1.2%,低于市场预期升2.2%,纯利年度同比跌11%,远逊市场预期料年度同比大致持平。啤酒平均售价仅升0.5%,逊市场预期的2%,反映集团选择以保市场份额及维持大众化市场基础为优先,而非透过削减低端销量来推高价格。摩通指出,高端化趋势仍然持续,高档及中高档啤酒销量均录得双位数增长,但步伐较市场预期慢,高档啤酒占比27%,仍不足以完全抵消中低端市场的压力。新渠道合作贡献增量增长(销量占比不足1%),并有助改善消费者洞察。
33
·
--
සත්යායනය කළ
黄金白银日内受挫!摩根大通:美国财政部回购债券治标不治本(来源:财闻)
摩根大通表示,此举只是治标不治本:美国经济接近充分就业,却仍存在6%的财政赤字。
8月20日,现货黄金价格跌0.98%,报4478.68美元/盎司;现货白银价格跌0.51%,报66.64美元/盎司。
美国财政部于8月19日宣布扩大较长期限国债的回购规模,将10年期至30年期国债的流动性支持回购操作规模至少提高一倍。此举导致美国长期国债收益率下跌,美元指数同步走低,为以美元计价的黄金提供了直接的价格支撑,推动国际金价在8月19日大涨并突破每盎司4500美元,进而带动黄金板块股票上涨。
然而,摩根大通策略师警告称,市场可能认为美国财政部出人意料地试图压低长期融资成本的举措缺乏可信度,随着时间推移,这可能推高期限溢价和债券收益率。
美国财政部周三表示,将至少把债券回购规模扩大一倍,以提供“更大的流动性支持”,此举将压低美国长期债券收益率。但摩根大通表示,此举只是治标不治本:美国经济接近充分就业,却仍存在6%的财政赤字。
杰伊·巴里等策略师写道:“如果没有真正的财政整顿,我们担心市场会认为此举缺乏可信度。如果财政部在债务管理方面变得更加投机取巧,并进一步偏离其‘常规且可预测’的原则,这可能导致长期溢价和收益率上升。”美国国债规模已突破40万亿美元,这提高了政策制定者控制融资成本的难度,与此同时,美国政府仍在不断发行更多国债。一份市场调查显示,约60%的受访者认为,美国债务状况将继续恶化,直至引发重大危机。
黄金白银日内受挫!摩根大通:美国财政部回购债券治标不治本
(来源:财闻)
摩根大通表示,此举只是治标不治本:美国经济接近充分就业,却仍存在6%的财政赤字。
8月20日,现货黄金价格跌0.98%,报4478.68美元/盎司;现货白银价格跌0.51%,报66.64美元/盎司。
美国财政部于8月19日宣布扩大较长期限国债的回购规模,将10年期至30年期国债的流动性支持回购操作规模至少提高一倍。此举导致美国长期国债收益率下跌,美元指数同步走低,为以美元计价的黄金提供了直接的价格支撑,推动国际金价在8月19日大涨并突破每盎司4500美元,进而带动黄金板块股票上涨。
然而,摩根大通策略师警告称,市场可能认为美国财政部出人意料地试图压低长期融资成本的举措缺乏可信度,随着时间推移,这可能推高期限溢价和债券收益率。
美国财政部周三表示,将至少把债券回购规模扩大一倍,以提供“更大的流动性支持”,此举将压低美国长期债券收益率。但摩根大通表示,此举只是治标不治本:美国经济接近充分就业,却仍存在6%的财政赤字。
杰伊·巴里等策略师写道:“如果没有真正的财政整顿,我们担心市场会认为此举缺乏可信度。如果财政部在债务管理方面变得更加投机取巧,并进一步偏离其‘常规且可预测’的原则,这可能导致长期溢价和收益率上升。”美国国债规模已突破40万亿美元,这提高了政策制定者控制融资成本的难度,与此同时,美国政府仍在不断发行更多国债。一份市场调查显示,约60%的受访者认为,美国债务状况将继续恶化,直至引发重大危机。
2k
·
--
小摩:维持香港交易所“增持”评级 目标价520港元(来源:财闻)
公司每股盈利4.26元,按季升4%,同比增21%,可支持预测提升及重估。该行维持港交所“增持”评级,目标价520港元。
8月20日,摩根大通发布研报称,香港交易所(00388.HK)次季纯利54亿元,按季升4%,同比增21%,较该行预期高出4%,主要因为收入受交易费上升所支持推动。上市费亦维持动能,同比升24%;净投资收入按季上升,部份原因为非上市股权投资的一次性估值变动;成本符预期,经营开支按季升4%;期内整体经营利润率维持约75%高水平。公司每股盈利4.26元,按季升4%,同比增21%,可支持预测提升及重估。该行维持港交所“增持”评级,目标价520港元。
小摩:维持香港交易所“增持”评级 目标价520港元
(来源:财闻)
公司每股盈利4.26元,按季升4%,同比增21%,可支持预测提升及重估。该行维持港交所“增持”评级,目标价520港元。
8月20日,摩根大通发布研报称,香港交易所(00388.HK)次季纯利54亿元,按季升4%,同比增21%,较该行预期高出4%,主要因为收入受交易费上升所支持推动。上市费亦维持动能,同比升24%;净投资收入按季上升,部份原因为非上市股权投资的一次性估值变动;成本符预期,经营开支按季升4%;期内整体经营利润率维持约75%高水平。公司每股盈利4.26元,按季升4%,同比增21%,可支持预测提升及重估。该行维持港交所“增持”评级,目标价520港元。
公司每股盈利4.26元,按季升4%,同比增21%,可支持预测提升及重估。该行维持港交所“增持”评级,目标价520港元。
8月20日,摩根大通发布研报称,香港交易所(00388.HK)次季纯利54亿元,按季升4%,同比增21%,较该行预期高出4%,主要因为收入受交易费上升所支持推动。上市费亦维持动能,同比升24%;净投资收入按季上升,部份原因为非上市股权投资的一次性估值变动;成本符预期,经营开支按季升4%;期内整体经营利润率维持约75%高水平。公司每股盈利4.26元,按季升4%,同比增21%,可支持预测提升及重估。该行维持港交所“增持”评级,目标价520港元。
252
·
--
料强劲盈利增长将支持估值重评,小摩:上调高伟电子目标价至48港元(来源:财闻)
该行认为,在需求具韧性、市占率持续提升及估值不高的支持下,风险回报吸引。
8月20日,摩根大通发表报告指,高伟电子(01415.HK)上半年纯利同比升33%,较该行预期高出17%,受惠苹果产品订单优于预期及良率效率改善。该行认为市场对潜在需求疲弱及价格压力的担忧已充分反映,考虑到公司市占率提升及效率改善为盈利关键驱动力,预期2026及2027年盈利同比增长28%及15%。目前股价仅相当于2026年预测市盈率10倍,较历史平均水平低40%,料强劲盈利增长将支持估值重评,维持“增持”评级,目标价由44港元上调至48港元。该行认为,在需求具韧性、市占率持续提升及估值不高的支持下,风险回报吸引。
料强劲盈利增长将支持估值重评,小摩:上调高伟电子目标价至48港元
(来源:财闻)
该行认为,在需求具韧性、市占率持续提升及估值不高的支持下,风险回报吸引。
8月20日,摩根大通发表报告指,高伟电子(01415.HK)上半年纯利同比升33%,较该行预期高出17%,受惠苹果产品订单优于预期及良率效率改善。该行认为市场对潜在需求疲弱及价格压力的担忧已充分反映,考虑到公司市占率提升及效率改善为盈利关键驱动力,预期2026及2027年盈利同比增长28%及15%。目前股价仅相当于2026年预测市盈率10倍,较历史平均水平低40%,料强劲盈利增长将支持估值重评,维持“增持”评级,目标价由44港元上调至48港元。该行认为,在需求具韧性、市占率持续提升及估值不高的支持下,风险回报吸引。
该行认为,在需求具韧性、市占率持续提升及估值不高的支持下,风险回报吸引。
8月20日,摩根大通发表报告指,高伟电子(01415.HK)上半年纯利同比升33%,较该行预期高出17%,受惠苹果产品订单优于预期及良率效率改善。该行认为市场对潜在需求疲弱及价格压力的担忧已充分反映,考虑到公司市占率提升及效率改善为盈利关键驱动力,预期2026及2027年盈利同比增长28%及15%。目前股价仅相当于2026年预测市盈率10倍,较历史平均水平低40%,料强劲盈利增长将支持估值重评,维持“增持”评级,目标价由44港元上调至48港元。该行认为,在需求具韧性、市占率持续提升及估值不高的支持下,风险回报吸引。
166
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
BinanceLaunchesBinanceIntelligence
825,712 views
5,151 සාකච්ඡා කරමින්
🚨 BINANCE FAIT ENTRER L’IA PLUS PROFONDÉMENT DANS LA CRYPTO.
Binance a lancé Binance Intelligence — une nouvelle couche basée sur l’IA, conçue autour de la recherche de marché, des processus de trading et des données crypto.
Le plus intéressant ?
Ce n’est pas qu’un seul outil.
🧠 Binance AI → analyses personnalisées du marché, alertes et informations sur le portefeuille
⚡ Binance AI Pro → transforme des idées formulées en langage naturel en processus de trading
🤖 Agent OS → connecte les agents d’IA aux capacités du marché, des portefeuilles et de la blockchain
C’est un grand changement.
Les plateformes crypto ne se contentent plus de fournir aux traders des graphiques et des données.
Elles commencent à leur proposer des systèmes d’IA capables d’interpréter ces données.
La vraie question, c’est :
L’IA deviendra-t-elle aussi courante chez les traders que les indicateurs et les graphiques aujourd’hui ? 👀
$BTC
$GRIFFAIN
$NMR
#BinanceLaunchesBinanceIntelligence
Jacob trade
·1 කැමත්ත දැක්වීම්
·144 views
RobinhoodAdds$25MInBitcoinToBalanceSheet
0 views
0 සාකච්ඡා කරමින්
SP500AndNasdaqHitRecordHighs
77 views
22 සාකච්ඡා කරමින්