

Eric SJ
3.5k පෝස්ටු

Eric SJ
 Binance චතුරශ්ර සත්යාපිත+
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
65 හඹා යමින්
56.6K+ හඹා යන්නන්
140.8K+ කැමති විය
3 ලාංජනය
පෝස්ටු
සියල්ල
උපුටා දැක්වීම්
වීඩියෝ
සජීවි
Trending
·
--

ලිපිය
以币安广场为例,思考:内容社区对一个平台有什么样的战略价值对于一家交易所来说,其产品形态本质上是一个交易工具,在国内互联网时代的顶点,曾有 人说:“好的产品应该是用完即走”
但是,当一个平台度过的高拓展的初始增量期,尤其是行业当下从高增量到存量的当下阶段,好的产品不应该是用完即走
那么币安广场这一产品,对于币安来说,有什么样的战略价值?
🗝️文章标题
1.探讨币安广场这一产品的合理性
2.为什么说这是难以复制的产品护城河
3.如何基于这个产品提供更深入的B端服务
4.总结丨目之所及,是逐渐被拓宽的护城河
正文👇🏻
在前几日,我看到有中文KOL吐槽BN广场功能本身很累赘,远不如友商的纯工具逻辑那样令人满意,但恰巧在存量市场的争夺中,我觉得这是一种战略上处于不利的状态。
从APP本身的产品规划上, Binance 应该是目前唯一一家将重心放在这一块的CEX。
年初的时候,推特上也有个老哥质疑这一产品的合理性,我打开对方的个人简介看着一排高大上的title,脑海里浮现一个疑问:他为什么会问出这样的问题?
这让我有点疑惑:大家都没用过互联网券商的产品么,这是已经跑通了的模式
过去我不理解为什么其他平台没有将这个产品放在核心的位置,唯独 #Binance 放了,我现在明白了这个问题的其中一个答案:平台的发展阶段不同。
现阶段的其他CEX,主要的重心可能都放在增量上,而Binance本身的发展已经较为成熟了,成了行业内最大流动性的终点,思考如何将商业价值更大化,探索如何更好的做用户沉淀,是要摆在第一位的事情。
但光从这个角度出发,似乎其他平台在上升的发展阶段中,并行拓展这一业务,也是很合理的事情,所以回应上面的问题,我甚至有点不理解:为什么其他平台没有将这一块给抓起来,成本原因?
一、探讨币安广场这一产品的合理性🔻
1.1即用即走为何不可行❓
我们要梳理一家平台为什么有做内容社区的必要性时,从最底层的逻辑出发,CEX本身提供的是交易场景服务,而交易这件事本身是一个需要一定决策链路去闭环完成的事情,也就是:获取信息到完成交易决策的过程。
因此从这个角度看,交易平台做内容社区本身就有着独特的优势,交易平台内容化、社交化这件事,平台本身就能够提供很合适的土壤。
通过建立足够丰富的信息体系,来完成“信息获取→投资决策→完成交易”的闭环链条,进一步实现提高单客的转化率和留存率。
据我观察,目前行业内多数平台采取的路线基本都是“站外导流”,以各种品牌建设的方式来将用户增量吸引到平台生态系统内。
但这种方式出发本身用户带着需求来的,否则根本无法带来留存,真真正正的来了就走。
另外再打开平台的APP,其实各大CEX提供了不止交易这一个模块,还是拿 #Binance 的APP举例:里面就有理财、活动任务、跟单、期权以及钱包等模块,如果这些模块是在”即用即走”的产品思维下,就是一座孤岛。
先不提用户本身是否知道你有这一项功能以及是否有这个需求,但就这种孤岛格局下,通过单纯的主站信息推送,可能是无法做好用户触达的。
但通过资讯社区的方式来完成站内的通流,由用户自己去主动触达这些信息,就更容易打破业务模块化孤岛的困局,形成更好的业务闭环。
1.2内容是流量之源
当前我无法知道在有广场前和有广场后平台的DAU变化趋势是如何的,但是仅仅从内容生产和社交关系的角度出发,在传统的互联网券商行业,有内容平台、内容社区的券商,在MAU、DAU的数据上均是领先于同行的。
这一现象我想放在Web3行业仍旧是适用的,因为两个行业本质上都是强金融属性,对信息的摄取有最根本的需求。
基于内容的需求,推动了市场的注意力会向一些内容平台去聚集从而实现新增量、活存量的结果。
而内容所带来的KOL与用户之间的社交关系,更有可能促使一位客户从一个平台看客完成入金的这一个步骤,这是社交关系驱动下对平台的正面影响。
解决的是用户除了工具需求之外的其他需求。
1.3拓宽服务矩阵
上面说到,一个CEX的软件里面,不会只有单一的交易功能,只有单一交易功能的交易工具,基本等同于DEX(这也是我在写这篇文章时想到的一个CEX与DEX的核心差别)。
而这些功能服务矩阵,本身是可以为交易平台额外创收,举两个例子👇🏻
1.3.1理财服务:对于平台来说,赚取的是收益率差,任何的收益率差在体量的推动下,都会带来质的改变;
1.3.2带单服务:这是今年Q1之后各平台开始兴起的个体资管类服务,在合理的状态下,带单服务对于高水平的Trader来说,是一件三方成就的事情,平台促进的交易量,带单员获得更多正向的利润,跟单用户获得了收益。
这两项业务,放到一个内容社区里面,就是能够改变客户对产品信息的获取方式,被动推送的和主动获取到的信息带来的转化率,是截然不同的。
这种基于内容带来的平台DAU增长,足够支持一个平台在围绕加密资产的许多事情去做功,通过持续推出特色产品和服务,提高供给侧能力。
就好比近期也许会有不少人困惑,BN对TON生态的支持,获取的“低价值客户”,意义在哪?
在上述的三个环节里面,我想能够找到一些答案~
二、难以复制的产品护城河🔻
2.1难以复制的社交关系
社区作为一种比较久远的一种互联网产品,我们几乎可以在市面上各种热门垂类的金融应用或者是泛类的社交应用中看到社区的模块。
由用户自主生产内容(UGC)这件事,要相比单一主体的内容运营推送更高效率、更低成本的进行资讯的传达和分发。
在21年那会,我也在一家券商负责相关的业务板块,看到一篇来自富途证券的联创采访,依稀记得一句话:通过UGC构建起来的社区生态,成为了富途独特的护城河和壁垒。
我想这也是币安广场这一产品出现的原因之一
其实现在要做一个交易所的产品壳子是非常简单且成本可以做到非常的低的,但是对于一个交易平台来说,在行业的当下,最难构建的一点无非就是:用户对该平台的安全信任;
这是产品建设、危机公关等一系列工作所构建的企业壁垒,不是单纯的基于链上保证金能够实现的东西,因为多数人对链上保证金这一事物,可能也并不那么信任。
而除了这个之外,从可复制性的角度,还有什么是短期内砸钱也砸不出来,堆人也无法复制的?基于UGC的社区生态,就是一个无法通过单方面努力去短期内达到的东西
更甚者,将这个社区作为平台的私域流量去看待,对于一个平台来说,拓展增量和如何转化存量,是并行的两条主要业务线,内置在APP内,基于UGC的社区就是这样的一个能够承担起转化存量的环节。
2.2社交关系驱动留存🌱
社区作为行业内最重要的元素,目前广场也完全是由平台用户自主生产内容,在工具的逻辑上附加社交属性形成了[内置社区],所赋予普通用户除了信息获取之外,更多的还是情绪价值;
我在平台上发表了一条留言、观点或文章,我大概率会再回来看看反馈(社交关系驱动APP被高频打开),正反馈会给我带来多巴胺,负反馈会激起对线的“批判”斗志;
在这种循环下,用户的内容资产会越来越丰富,用户之间的关系链也因此逐渐形成,那平台的DAU增长也就更加稳定。
从这个视角看,Binance在将行业内本身分布是各个社交平台的社交关系锁定在了自己的内部私域,再在这个私域里面由KOL去自己管理,通过内容等方式协同维护平台上的用户。
2.3长期留存迭代投资者素质🗝️
私认为:二级市场交易就是“流水不争先,争的是滔滔不绝”,作为一个交易场所我想平台比任何人都清楚这件事。
年初的时候我接触过一位交易方面很成功的社区创始人,他说头部交易平台,合约用户的生存周期大约是7个月,而非头部,可能只有3个月。
我认为这就是投资者教育的重要性,但作为平台官方首先投教这件事本身是很反人性的,极少数会有人愿意主动学习这些东西。
但作为一名广场创作者来说,我很明显的能看到在这两年里面,和我接触的一些社区朋友,在通过广场的信息不断成长。
这就是在社交关系驱动下,用户在平台长期留存,也能够获得的知识面正向反馈,更何况据我了解,不少的用户都没有通过付费,就主动开始接触这些东西。
当然,我并不是说一个平台给提供了非常健全的投教资料,而是这个平台的社交关系,他关注到的博主,给他输出了这样一个理念:流水不争先,争的是滔滔不绝🔺
2.4基于用户行为的产品迭代
除此之外,内容社区的这种方式,平台方也可以更直观的在站内倾听用户的声音,就我个人的观感下来,过去我们的一些产品上的反馈都有进行跟进迭代,这是一种更直接的触达方式。
另外我不太确定的地方是,BN是否会除了面对个体的反馈外,还基于广场上的数据去分析用户的行为做出对应的算法及产品调整,从产品的视角思考这应该是大概率的事情,这样的结果同样也驱动了产品的迭代。
三、更深入的B端服务🔻
3.1营销逻辑
交易所本身的To B业务线其实蛮多的,光是一个上币事件的基础服务,可能就包含了接入理财模块、合约模块、多链提币支持、站外营销等。
而广场业务则是给这些项目的整个发展周期提供了一个很好的站内营销土壤,普通的站内营销可能就是公告、推送通知、首页推送等,但这些都是用户被动触及的信息,从心理学的角度,我们很难去细致关注每一条被动涌到脸上来的新闻。
但广场的资讯模块,就好像短视频平台一样,属于用户主动获取的信息域,即使是一条被广泛吐槽的段子,也会留下一个记忆点。
3.2具体案例
拿最新一期的征文案例来说: $DODO
这是一个经历过行业周期的项目,市场对其的评价褒贬不一,广场的征文活动肯定想做对正向的引导,但作为一个UGC的板块,同样也无法避免负向的言论。
这两种不同的声音就会带去市场讨论,还另外捕获吃瓜群众的注意力,有这样的现象,就是一次比较成功的营销活动。
并且因为币安广场上的数据没办法刷,对于一个项目方来说,做市场的营销投放是最合适不过的选择了,加上用户还无比的垂直。
而且这个投放可以贯穿着项目的整个发展周期,不仅仅是已上线BN的项目,未上线的项目也可以举办相关的活动,有关这方面可以联系广场的负责人 𝕏@yingbinance
3.3更加公平的[Write to Earn]
除此之外,这对创作者本身来说也是一种激励,又或者说是平台内的用户,因为我同样也发现一个现象:征文奖励的浏览量大小,和你的粉丝数量大小没有绝对的关系,诚然一些流量好的大V可能具备一定的优势,但这个优势并不明显。
也就是说,凡是参与到广场征文的,都有可能因为你的文章质量,从而获得奖励,这是一种相对公平的[Write to Earn]。
相比较推特的乱象,在这一方面来说,广场的激励机制要更加适合一个素人创作者(例如鄙人)。
而因为这种公平性,所带来的就是更激烈的竞争现象,而这同样,带去给项目本身的,也是更具性价比的市场效应。
四、目之所及,是逐渐拓宽的护城河
目前,我了解到的情况是,广场这个产品未来所提供的功能,将不仅限于用户与用户之间的文字交流,而是更加多元的社交链接。
目前我能看到的是广场可能是在推动视频创作者这个类目的发展,因为这个缘故才让我了解到原来Web3还有这么多人在拍摄短视频。
除此之外,本身的直播模块,估计也会有大的迭代,融合到广场的功能区里面。
最终,呈现的是一个逐渐开放的社交模块(包括私信、群聊等可能性),我们思考一下在过去,某地信息审核还并没那么严格的时候,社群的活跃度折射了行业的活跃度。
但现在,作为某地的用户,很难在哪个社交平台上看到这个场景出现,不光是因为当下的流动性问题,还因为用户使用社交产品的偏好不同。
而这,有可能在未来的一段时间内,被一款原先仅是工具类的CEX所变革,这带来的,就是更加难以复制和逾越的企业护城河,而这,仅仅也是因为这么一项看似逻辑简单的产品规划~
以上。
以币安广场为例,思考:内容社区对一个平台有什么样的战略价值
对于一家交易所来说,其产品形态本质上是一个交易工具,在国内互联网时代的顶点,曾有 人说:“好的产品应该是用完即走”
但是,当一个平台度过的高拓展的初始增量期,尤其是行业当下从高增量到存量的当下阶段,好的产品不应该是用完即走
那么币安广场这一产品,对于币安来说,有什么样的战略价值?
🗝️文章标题
1.探讨币安广场这一产品的合理性
2.为什么说这是难以复制的产品护城河
3.如何基于这个产品提供更深入的B端服务
4.总结丨目之所及,是逐渐被拓宽的护城河
正文👇🏻
在前几日,我看到有中文KOL吐槽BN广场功能本身很累赘,远不如友商的纯工具逻辑那样令人满意,但恰巧在存量市场的争夺中,我觉得这是一种战略上处于不利的状态。
从APP本身的产品规划上, Binance 应该是目前唯一一家将重心放在这一块的CEX。
年初的时候,推特上也有个老哥质疑这一产品的合理性,我打开对方的个人简介看着一排高大上的title,脑海里浮现一个疑问:他为什么会问出这样的问题?
这让我有点疑惑:大家都没用过互联网券商的产品么,这是已经跑通了的模式
过去我不理解为什么其他平台没有将这个产品放在核心的位置,唯独 #Binance 放了,我现在明白了这个问题的其中一个答案:平台的发展阶段不同。
现阶段的其他CEX,主要的重心可能都放在增量上,而Binance本身的发展已经较为成熟了,成了行业内最大流动性的终点,思考如何将商业价值更大化,探索如何更好的做用户沉淀,是要摆在第一位的事情。
但光从这个角度出发,似乎其他平台在上升的发展阶段中,并行拓展这一业务,也是很合理的事情,所以回应上面的问题,我甚至有点不理解:为什么其他平台没有将这一块给抓起来,成本原因?
一、探讨币安广场这一产品的合理性🔻
1.1即用即走为何不可行❓
我们要梳理一家平台为什么有做内容社区的必要性时,从最底层的逻辑出发,CEX本身提供的是交易场景服务,而交易这件事本身是一个需要一定决策链路去闭环完成的事情,也就是:获取信息到完成交易决策的过程。
因此从这个角度看,交易平台做内容社区本身就有着独特的优势,交易平台内容化、社交化这件事,平台本身就能够提供很合适的土壤。
通过建立足够丰富的信息体系,来完成“信息获取→投资决策→完成交易”的闭环链条,进一步实现提高单客的转化率和留存率。
据我观察,目前行业内多数平台采取的路线基本都是“站外导流”,以各种品牌建设的方式来将用户增量吸引到平台生态系统内。
但这种方式出发本身用户带着需求来的,否则根本无法带来留存,真真正正的来了就走。
另外再打开平台的APP,其实各大CEX提供了不止交易这一个模块,还是拿 #Binance 的APP举例:里面就有理财、活动任务、跟单、期权以及钱包等模块,如果这些模块是在”即用即走”的产品思维下,就是一座孤岛。
先不提用户本身是否知道你有这一项功能以及是否有这个需求,但就这种孤岛格局下,通过单纯的主站信息推送,可能是无法做好用户触达的。
但通过资讯社区的方式来完成站内的通流,由用户自己去主动触达这些信息,就更容易打破业务模块化孤岛的困局,形成更好的业务闭环。
1.2内容是流量之源
当前我无法知道在有广场前和有广场后平台的DAU变化趋势是如何的,但是仅仅从内容生产和社交关系的角度出发,在传统的互联网券商行业,有内容平台、内容社区的券商,在MAU、DAU的数据上均是领先于同行的。
这一现象我想放在Web3行业仍旧是适用的,因为两个行业本质上都是强金融属性,对信息的摄取有最根本的需求。
基于内容的需求,推动了市场的注意力会向一些内容平台去聚集从而实现新增量、活存量的结果。
而内容所带来的KOL与用户之间的社交关系,更有可能促使一位客户从一个平台看客完成入金的这一个步骤,这是社交关系驱动下对平台的正面影响。
解决的是用户除了工具需求之外的其他需求。
1.3拓宽服务矩阵
上面说到,一个CEX的软件里面,不会只有单一的交易功能,只有单一交易功能的交易工具,基本等同于DEX(这也是我在写这篇文章时想到的一个CEX与DEX的核心差别)。
而这些功能服务矩阵,本身是可以为交易平台额外创收,举两个例子👇🏻
1.3.1理财服务:对于平台来说,赚取的是收益率差,任何的收益率差在体量的推动下,都会带来质的改变;
1.3.2带单服务:这是今年Q1之后各平台开始兴起的个体资管类服务,在合理的状态下,带单服务对于高水平的Trader来说,是一件三方成就的事情,平台促进的交易量,带单员获得更多正向的利润,跟单用户获得了收益。
这两项业务,放到一个内容社区里面,就是能够改变客户对产品信息的获取方式,被动推送的和主动获取到的信息带来的转化率,是截然不同的。
这种基于内容带来的平台DAU增长,足够支持一个平台在围绕加密资产的许多事情去做功,通过持续推出特色产品和服务,提高供给侧能力。
就好比近期也许会有不少人困惑,BN对TON生态的支持,获取的“低价值客户”,意义在哪?
在上述的三个环节里面,我想能够找到一些答案~
二、难以复制的产品护城河🔻
2.1难以复制的社交关系
社区作为一种比较久远的一种互联网产品,我们几乎可以在市面上各种热门垂类的金融应用或者是泛类的社交应用中看到社区的模块。
由用户自主生产内容(UGC)这件事,要相比单一主体的内容运营推送更高效率、更低成本的进行资讯的传达和分发。
在21年那会,我也在一家券商负责相关的业务板块,看到一篇来自富途证券的联创采访,依稀记得一句话:通过UGC构建起来的社区生态,成为了富途独特的护城河和壁垒。
我想这也是币安广场这一产品出现的原因之一
其实现在要做一个交易所的产品壳子是非常简单且成本可以做到非常的低的,但是对于一个交易平台来说,在行业的当下,最难构建的一点无非就是:用户对该平台的安全信任;
这是产品建设、危机公关等一系列工作所构建的企业壁垒,不是单纯的基于链上保证金能够实现的东西,因为多数人对链上保证金这一事物,可能也并不那么信任。
而除了这个之外,从可复制性的角度,还有什么是短期内砸钱也砸不出来,堆人也无法复制的?基于UGC的社区生态,就是一个无法通过单方面努力去短期内达到的东西
更甚者,将这个社区作为平台的私域流量去看待,对于一个平台来说,拓展增量和如何转化存量,是并行的两条主要业务线,内置在APP内,基于UGC的社区就是这样的一个能够承担起转化存量的环节。
2.2社交关系驱动留存🌱
社区作为行业内最重要的元素,目前广场也完全是由平台用户自主生产内容,在工具的逻辑上附加社交属性形成了[内置社区],所赋予普通用户除了信息获取之外,更多的还是情绪价值;
我在平台上发表了一条留言、观点或文章,我大概率会再回来看看反馈(社交关系驱动APP被高频打开),正反馈会给我带来多巴胺,负反馈会激起对线的“批判”斗志;
在这种循环下,用户的内容资产会越来越丰富,用户之间的关系链也因此逐渐形成,那平台的DAU增长也就更加稳定。
从这个视角看,Binance在将行业内本身分布是各个社交平台的社交关系锁定在了自己的内部私域,再在这个私域里面由KOL去自己管理,通过内容等方式协同维护平台上的用户。
2.3长期留存迭代投资者素质🗝️
私认为:二级市场交易就是“流水不争先,争的是滔滔不绝”,作为一个交易场所我想平台比任何人都清楚这件事。
年初的时候我接触过一位交易方面很成功的社区创始人,他说头部交易平台,合约用户的生存周期大约是7个月,而非头部,可能只有3个月。
我认为这就是投资者教育的重要性,但作为平台官方首先投教这件事本身是很反人性的,极少数会有人愿意主动学习这些东西。
但作为一名广场创作者来说,我很明显的能看到在这两年里面,和我接触的一些社区朋友,在通过广场的信息不断成长。
这就是在社交关系驱动下,用户在平台长期留存,也能够获得的知识面正向反馈,更何况据我了解,不少的用户都没有通过付费,就主动开始接触这些东西。
当然,我并不是说一个平台给提供了非常健全的投教资料,而是这个平台的社交关系,他关注到的博主,给他输出了这样一个理念:流水不争先,争的是滔滔不绝🔺
2.4基于用户行为的产品迭代
除此之外,内容社区的这种方式,平台方也可以更直观的在站内倾听用户的声音,就我个人的观感下来,过去我们的一些产品上的反馈都有进行跟进迭代,这是一种更直接的触达方式。
另外我不太确定的地方是,BN是否会除了面对个体的反馈外,还基于广场上的数据去分析用户的行为做出对应的算法及产品调整,从产品的视角思考这应该是大概率的事情,这样的结果同样也驱动了产品的迭代。
三、更深入的B端服务🔻
3.1营销逻辑
交易所本身的To B业务线其实蛮多的,光是一个上币事件的基础服务,可能就包含了接入理财模块、合约模块、多链提币支持、站外营销等。
而广场业务则是给这些项目的整个发展周期提供了一个很好的站内营销土壤,普通的站内营销可能就是公告、推送通知、首页推送等,但这些都是用户被动触及的信息,从心理学的角度,我们很难去细致关注每一条被动涌到脸上来的新闻。
但广场的资讯模块,就好像短视频平台一样,属于用户主动获取的信息域,即使是一条被广泛吐槽的段子,也会留下一个记忆点。
3.2具体案例
拿最新一期的征文案例来说: $DODO
这是一个经历过行业周期的项目,市场对其的评价褒贬不一,广场的征文活动肯定想做对正向的引导,但作为一个UGC的板块,同样也无法避免负向的言论。
这两种不同的声音就会带去市场讨论,还另外捕获吃瓜群众的注意力,有这样的现象,就是一次比较成功的营销活动。
并且因为币安广场上的数据没办法刷,对于一个项目方来说,做市场的营销投放是最合适不过的选择了,加上用户还无比的垂直。
而且这个投放可以贯穿着项目的整个发展周期,不仅仅是已上线BN的项目,未上线的项目也可以举办相关的活动,有关这方面可以联系广场的负责人 𝕏@yingbinance
3.3更加公平的[Write to Earn]
除此之外,这对创作者本身来说也是一种激励,又或者说是平台内的用户,因为我同样也发现一个现象:征文奖励的浏览量大小,和你的粉丝数量大小没有绝对的关系,诚然一些流量好的大V可能具备一定的优势,但这个优势并不明显。
也就是说,凡是参与到广场征文的,都有可能因为你的文章质量,从而获得奖励,这是一种相对公平的[Write to Earn]。
相比较推特的乱象,在这一方面来说,广场的激励机制要更加适合一个素人创作者(例如鄙人)。
而因为这种公平性,所带来的就是更激烈的竞争现象,而这同样,带去给项目本身的,也是更具性价比的市场效应。
四、目之所及,是逐渐拓宽的护城河
目前,我了解到的情况是,广场这个产品未来所提供的功能,将不仅限于用户与用户之间的文字交流,而是更加多元的社交链接。
目前我能看到的是广场可能是在推动视频创作者这个类目的发展,因为这个缘故才让我了解到原来Web3还有这么多人在拍摄短视频。
除此之外,本身的直播模块,估计也会有大的迭代,融合到广场的功能区里面。
最终,呈现的是一个逐渐开放的社交模块(包括私信、群聊等可能性),我们思考一下在过去,某地信息审核还并没那么严格的时候,社群的活跃度折射了行业的活跃度。
但现在,作为某地的用户,很难在哪个社交平台上看到这个场景出现,不光是因为当下的流动性问题,还因为用户使用社交产品的偏好不同。
而这,有可能在未来的一段时间内,被一款原先仅是工具类的CEX所变革,这带来的,就是更加难以复制和逾越的企业护城河,而这,仅仅也是因为这么一项看似逻辑简单的产品规划~
以上。
44
13
922
3.3M
·
--
සත්යායනය කළ
ලිපිය
把早期砸盘筹码变成永久做市资金,这套机制真的可行吗?很多Dev在发币的时候,会通过多个钱包提前买入大量筹码,等到项目有了热度、价格被拉起来之后,再把这些筹码卖给后来进场的人。
这也是为什么很多Meme开盘时看起来筹码很分散,结果上涨一段时间后,依旧会一下子就"浇完"的原因。
Robinhood Chain最吸引我的地方,在于它在接入原有龙头DeFi协议的同时,链上也诞生了不少创新设计的项目。
而Mosh所提供的方案,就是针对这批早期筹码由谁持有、如何退出的问题,也就是说,它把[捆绑交易]这个事情给打包成了一个[自动化金库产品]。
一、Mosh究竟在做什么?
先搞清楚它和 $PONS 的关系。
如果说Pons之于Robinhood Chain=Pump fun之于Solana,那么Mosh就是建立在Pons上面的一套早期募资与自动化做市系统。
它不是一个发射板,是嫁接在发射板上面的业务,而且也不仅仅是利用Pons,只是说现阶段和Pons有更深的业务关系。
它所提供的方案具体是怎么实现的呢?举个场景:
比如一个团队准备发币,可以先在Mosh创建一个捆绑包(Bundle),并设定募集目标和参与条件,然后其他用户向这个Bundle转钱,可以是ETH或者是配对的资产,然后这个募集的池子就作为一个初始的资金池;接着,Mosh就使用这个池子的资金在Pons的发行曲线上购买早期筹码,这些筹码并不会直接发还给用户,而是会会进入一个由AI Agent管理的资金金库,并受到合约约束;那早期出钱的人会获得什么呢?获得的是相应比例的手续费分配权,相当于把原本可以随时卖出的早期筹码,转化成了一笔长期留在市场里的做市资本,换取的是手续费分配的权利。
大致就是这么个路线,它改变的不只是筹码的持有方式,还有出资人的赚钱方式,出资人需要依靠后续交易活动产生的手续费,才能逐步收回投入并获得利润。
这里就涉及到一个问题,就是[AI Agent做市],其实在我的视角看,是比较黑盒的,而且Agent早期购入的这个筹码,也并非不会在市场抛售,只是相比较人工而言,Mosh的Agent会遵从预先写好的规则,去执行做市。
比较典型的设计就是在一个价格区间铺单子,当市场出现持续买盘,推动价格进入这个区间时,这个资金池会逐步卖出代币,去换回ETH等配对资产。
反过来,现在这个资金池有可以买入的资产时,它就可以在下方的价格区间去铺单子,当市场回落时,这些单子在接回筹码的同时又起到一定的承接作用。
整个过程有点像自动执行的分批止盈与回补策略。
这就是Mosh主要做的事情,它和开发者直接砸盘的根本区别在于:Agent卖出获得的资金仍然留在金库里,继续用于市场交易,而不是被开发者或者早期投资者提走。
二、对于Mosh来说,如何从中赚钱?
Mosh设计了两条收入路径
1.发币时收取的一次性费用
按照官方文档,捆绑包在完成募集并正式发射代币时,Mosh会从募集资金中收取5%。
2.长期交易手续费分成
假设通过Pons发射并毕业的一个代币池子,这个手续费是1%,这 1% 会按照以下方式分配:
(1)Pons获得其中的30%
(2)剩余70%归为创建者,在这70%里,又有20%归给Mosh,剩余的80%才是给捆绑包。0.7×0.8=0.56,也就是这1%的手续费最终会有56%的手续费(0.56%)进入到这个捆绑包里(另外项目团队也有可能在创建这个捆绑包的时候设置额外的团队分成)
所以这里其实对于在早期出资打入捆绑包的人来说,要算的是:这个代币需要多少交易量才能回本?
这个账在不考虑项目团队分成的情况下:
假设某个捆绑包早期一共募集了10ETH如果完全依靠上述0.56%的有效手续费分成回收本金,那么需要累计产生大约1786ETH 的交易量,才足以让出资人收回最初投入的成本(10÷0.56%=1785.71)
这只是一个简化测算,没有考虑额外手续费、不同交易阶段及费率变化,但把这个账算下来,其实会感觉这个设计本身,可能对于出资人本身来说,不是具有太高的吸引力。
因为要回本和盈利,主要依赖于这个项目持续的被市场所关注所交易,而不是它的市值到什么程度。
三、什么又是IBO
在这个月的一篇长文中,Mosh创始人Justin Bebis提出了下一阶段的产品方向:他提出了一个IBO(Initial Bundle Offering)的概念,可以理解为一种是围绕Bundle的早期融资发行模式。
团队可以针对特定项目设计募资方案,开放白名单,并让外部投资者参与最初的捆绑买入,相当于把ICO这件事给放在了捆绑发射这个环节。
除此之外,还引入了一个[发射曲线]的环节,这个曲线进一步的把募资的份额给抽象出来,允许在募资环节就对这个份额进行提前交易。
有些类似于目前市场上较为流行的[上市前产品],原则上越晚购入份额,价格可能越高,早期参与者也有机会在Bundle完成募集之前退出,你可以把这个设计给理解为[内盘的内盘],只不过这里交易的是捆绑发射的募资份额。
这一步,其实弥补了我在第二大段的结尾讲的问题,兼顾了透明化链上募资门槛的优势,又能让早期份额本身产生投机需求。
四、 $BUN 和Mosh又有什么关系?
它是Mosh机制最早的实验标的之一,是一个Meme形象。按照Justin的描述,BUN目前承担两个主要角色:
首先是验证 Mosh的发行与做市机制;其次是作为UV Labs相关权益设计的一部分。
关于权益的设计,还没有明确的方案推出,但是UV Labs需要简单介绍一下,也是Justin创建的,它的核心业务是开发能够在真实金融市场中执行操作的AI Agent,以及支持这些 Agent的底层基础设施。
也就是Mosh做市运转的核心。
可以确认的就是BUN目前是被设计为Mosh的生态核心,并且有可能可以和UV Labs有股权互换(创始人有提到,但目前还未落地)
我们可以这样理解:看好Mosh的设计,可以通过持有$BUN 来分享增长所带来的价值
五、最后
上面讲了它的设计,整体是偏乐观的描述方式,但是有个最最最核心问题,是有必要在文章的最后,点出来的。
1.Mosh 根本没有在根源上阻止开发者捆绑发射,对吗?
这个是的,Mosh并没有从Pons的协议层面就禁止开发者捆绑发射,它只是在捆绑的环节,占用了一个位置,这不代表开发者不能同时准备自己的钱包,在外部独立购买更多代币。
Mosh只能约束其管理的那部分筹码,不能约束该代币的全部流通供应量,这是作为一个[补充协议]的局限性:它是能保证自己管理的Bundle不会被出资人直接提走砸盘,但无法保证开发者不会通过其他钱包砸盘。
2.Mosh这套模式,对早期出资人的吸引力可能并没有想象中那么大
这也是我在上文的第二大段结尾点出来的问题,如果说我们在内盘进入一个项目,并且有幸这个项目还获得了市场的注意力,从5K很快就拉升到了500K,我们可以说我们在赚的是[注意力Alpha]的钱。
对应的,如果我们采用Mosh的方式去进入早期的筹码,即便这个项目最后到了50M,我们可能赚的也只是[注意力Beta]的钱。
这里面涉及到一个最灵魂的拷问:我既然愿意在项目刚发射时承担风险,为什么不直接去Pons内盘购买筹码?
所以,我觉得Mosh目前的设计,是相对于希望获得长期管理资金和流动性的项目方来说,更有利的。
如果这个事情被市场广泛关注到,也许我们会梦回过去的[白皮书-ICO]时代,对于市场参与者来说,做的是PVE的事情。
把早期砸盘筹码变成永久做市资金,这套机制真的可行吗?
很多Dev在发币的时候,会通过多个钱包提前买入大量筹码,等到项目有了热度、价格被拉起来之后,再把这些筹码卖给后来进场的人。
这也是为什么很多Meme开盘时看起来筹码很分散,结果上涨一段时间后,依旧会一下子就"浇完"的原因。
Robinhood Chain最吸引我的地方,在于它在接入原有龙头DeFi协议的同时,链上也诞生了不少创新设计的项目。
而Mosh所提供的方案,就是针对这批早期筹码由谁持有、如何退出的问题,也就是说,它把[捆绑交易]这个事情给打包成了一个[自动化金库产品]。
一、Mosh究竟在做什么?
先搞清楚它和 $PONS 的关系。
如果说Pons之于Robinhood Chain=Pump fun之于Solana,那么Mosh就是建立在Pons上面的一套早期募资与自动化做市系统。
它不是一个发射板,是嫁接在发射板上面的业务,而且也不仅仅是利用Pons,只是说现阶段和Pons有更深的业务关系。
它所提供的方案具体是怎么实现的呢?举个场景:
比如一个团队准备发币,可以先在Mosh创建一个捆绑包(Bundle),并设定募集目标和参与条件,然后其他用户向这个Bundle转钱,可以是ETH或者是配对的资产,然后这个募集的池子就作为一个初始的资金池;接着,Mosh就使用这个池子的资金在Pons的发行曲线上购买早期筹码,这些筹码并不会直接发还给用户,而是会会进入一个由AI Agent管理的资金金库,并受到合约约束;那早期出钱的人会获得什么呢?获得的是相应比例的手续费分配权,相当于把原本可以随时卖出的早期筹码,转化成了一笔长期留在市场里的做市资本,换取的是手续费分配的权利。
大致就是这么个路线,它改变的不只是筹码的持有方式,还有出资人的赚钱方式,出资人需要依靠后续交易活动产生的手续费,才能逐步收回投入并获得利润。
这里就涉及到一个问题,就是[AI Agent做市],其实在我的视角看,是比较黑盒的,而且Agent早期购入的这个筹码,也并非不会在市场抛售,只是相比较人工而言,Mosh的Agent会遵从预先写好的规则,去执行做市。
比较典型的设计就是在一个价格区间铺单子,当市场出现持续买盘,推动价格进入这个区间时,这个资金池会逐步卖出代币,去换回ETH等配对资产。
反过来,现在这个资金池有可以买入的资产时,它就可以在下方的价格区间去铺单子,当市场回落时,这些单子在接回筹码的同时又起到一定的承接作用。
整个过程有点像自动执行的分批止盈与回补策略。
这就是Mosh主要做的事情,它和开发者直接砸盘的根本区别在于:Agent卖出获得的资金仍然留在金库里,继续用于市场交易,而不是被开发者或者早期投资者提走。
二、对于Mosh来说,如何从中赚钱?
Mosh设计了两条收入路径
1.发币时收取的一次性费用
按照官方文档,捆绑包在完成募集并正式发射代币时,Mosh会从募集资金中收取5%。
2.长期交易手续费分成
假设通过Pons发射并毕业的一个代币池子,这个手续费是1%,这 1% 会按照以下方式分配:
(1)Pons获得其中的30%
(2)剩余70%归为创建者,在这70%里,又有20%归给Mosh,剩余的80%才是给捆绑包。0.7×0.8=0.56,也就是这1%的手续费最终会有56%的手续费(0.56%)进入到这个捆绑包里(另外项目团队也有可能在创建这个捆绑包的时候设置额外的团队分成)
所以这里其实对于在早期出资打入捆绑包的人来说,要算的是:这个代币需要多少交易量才能回本?
这个账在不考虑项目团队分成的情况下:
假设某个捆绑包早期一共募集了10ETH如果完全依靠上述0.56%的有效手续费分成回收本金,那么需要累计产生大约1786ETH 的交易量,才足以让出资人收回最初投入的成本(10÷0.56%=1785.71)
这只是一个简化测算,没有考虑额外手续费、不同交易阶段及费率变化,但把这个账算下来,其实会感觉这个设计本身,可能对于出资人本身来说,不是具有太高的吸引力。
因为要回本和盈利,主要依赖于这个项目持续的被市场所关注所交易,而不是它的市值到什么程度。
三、什么又是IBO
在这个月的一篇长文中,Mosh创始人Justin Bebis提出了下一阶段的产品方向:他提出了一个IBO(Initial Bundle Offering)的概念,可以理解为一种是围绕Bundle的早期融资发行模式。
团队可以针对特定项目设计募资方案,开放白名单,并让外部投资者参与最初的捆绑买入,相当于把ICO这件事给放在了捆绑发射这个环节。
除此之外,还引入了一个[发射曲线]的环节,这个曲线进一步的把募资的份额给抽象出来,允许在募资环节就对这个份额进行提前交易。
有些类似于目前市场上较为流行的[上市前产品],原则上越晚购入份额,价格可能越高,早期参与者也有机会在Bundle完成募集之前退出,你可以把这个设计给理解为[内盘的内盘],只不过这里交易的是捆绑发射的募资份额。
这一步,其实弥补了我在第二大段的结尾讲的问题,兼顾了透明化链上募资门槛的优势,又能让早期份额本身产生投机需求。
四、 $BUN 和Mosh又有什么关系?
它是Mosh机制最早的实验标的之一,是一个Meme形象。按照Justin的描述,BUN目前承担两个主要角色:
首先是验证 Mosh的发行与做市机制;其次是作为UV Labs相关权益设计的一部分。
关于权益的设计,还没有明确的方案推出,但是UV Labs需要简单介绍一下,也是Justin创建的,它的核心业务是开发能够在真实金融市场中执行操作的AI Agent,以及支持这些 Agent的底层基础设施。
也就是Mosh做市运转的核心。
可以确认的就是BUN目前是被设计为Mosh的生态核心,并且有可能可以和UV Labs有股权互换(创始人有提到,但目前还未落地)
我们可以这样理解:看好Mosh的设计,可以通过持有$BUN 来分享增长所带来的价值
五、最后
上面讲了它的设计,整体是偏乐观的描述方式,但是有个最最最核心问题,是有必要在文章的最后,点出来的。
1.Mosh 根本没有在根源上阻止开发者捆绑发射,对吗?
这个是的,Mosh并没有从Pons的协议层面就禁止开发者捆绑发射,它只是在捆绑的环节,占用了一个位置,这不代表开发者不能同时准备自己的钱包,在外部独立购买更多代币。
Mosh只能约束其管理的那部分筹码,不能约束该代币的全部流通供应量,这是作为一个[补充协议]的局限性:它是能保证自己管理的Bundle不会被出资人直接提走砸盘,但无法保证开发者不会通过其他钱包砸盘。
2.Mosh这套模式,对早期出资人的吸引力可能并没有想象中那么大
这也是我在上文的第二大段结尾点出来的问题,如果说我们在内盘进入一个项目,并且有幸这个项目还获得了市场的注意力,从5K很快就拉升到了500K,我们可以说我们在赚的是[注意力Alpha]的钱。
对应的,如果我们采用Mosh的方式去进入早期的筹码,即便这个项目最后到了50M,我们可能赚的也只是[注意力Beta]的钱。
这里面涉及到一个最灵魂的拷问:我既然愿意在项目刚发射时承担风险,为什么不直接去Pons内盘购买筹码?
所以,我觉得Mosh目前的设计,是相对于希望获得长期管理资金和流动性的项目方来说,更有利的。
如果这个事情被市场广泛关注到,也许我们会梦回过去的[白皮书-ICO]时代,对于市场参与者来说,做的是PVE的事情。
2
1
920
·
--
我知道
Pump fun$PUMP 又要被骂了
{future}(PUMPUSDT)
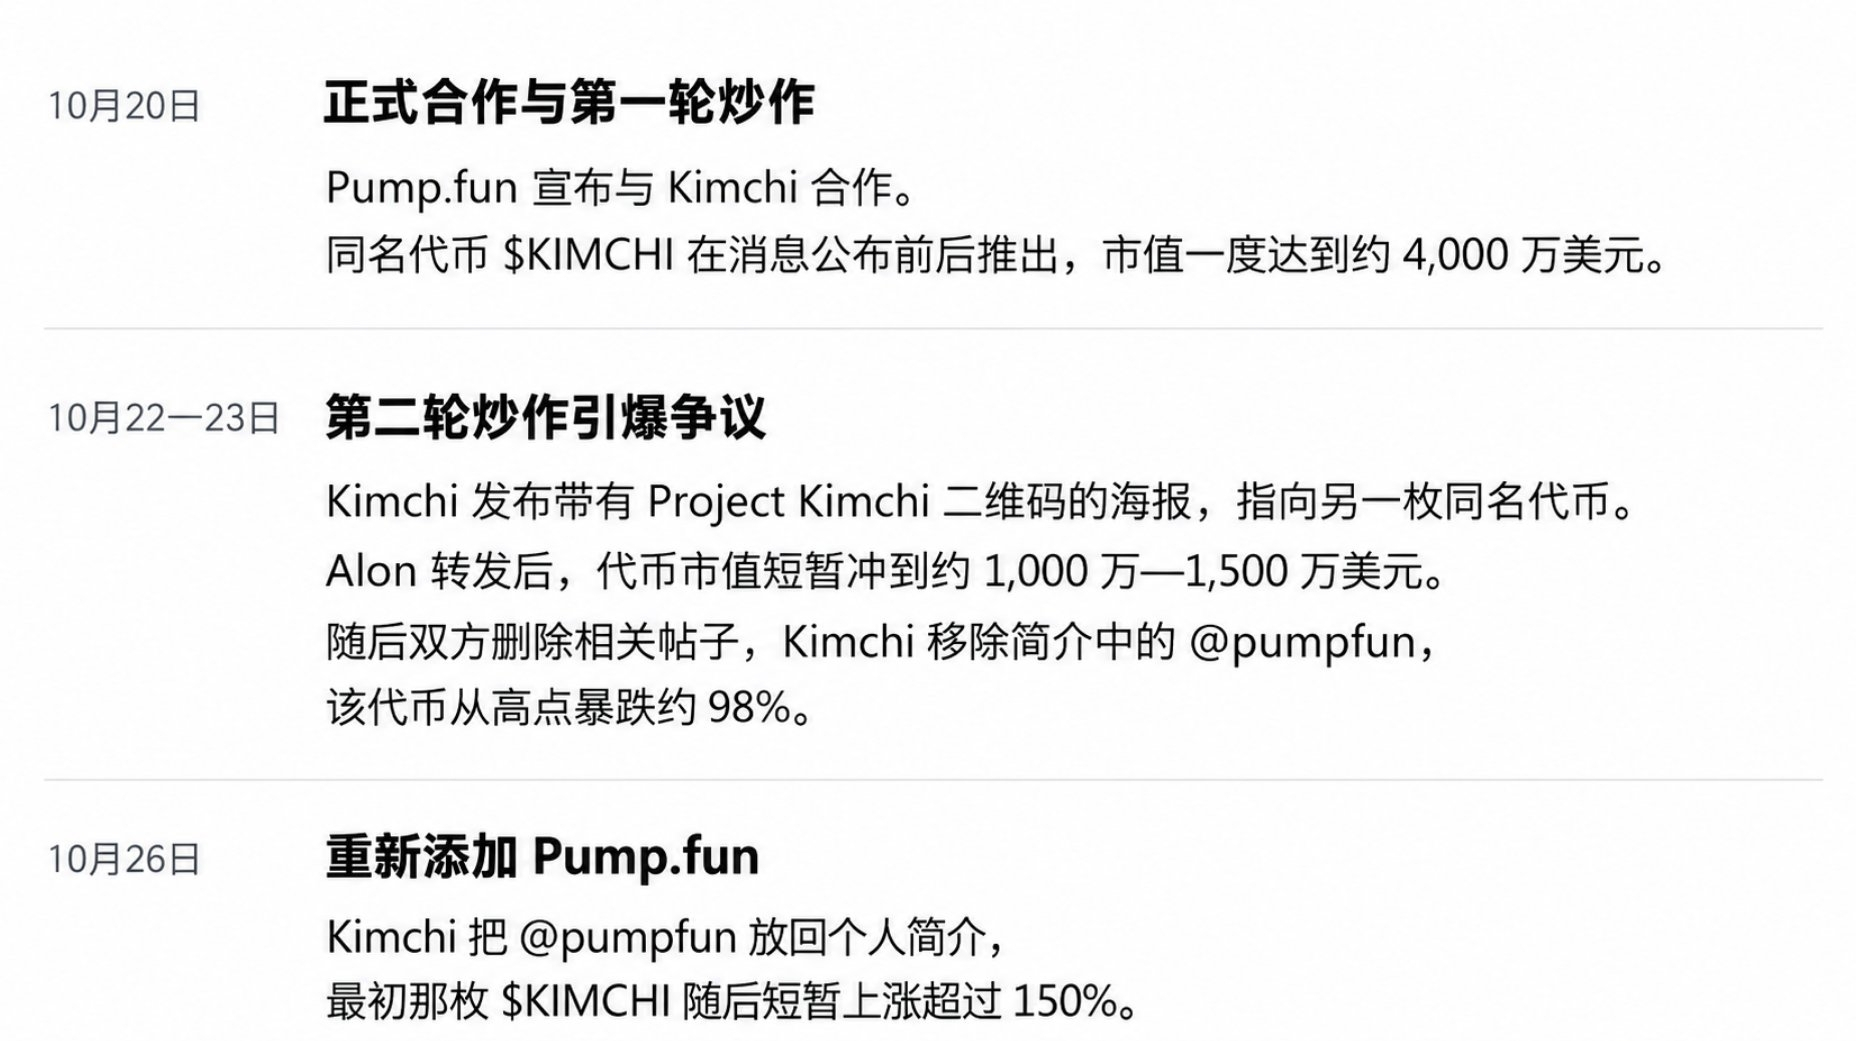
这几天 @pumpfun 和 @kimchi1x 的合作,真是越来越抽象了
今天,kimchi又把pumpfun给加回去了简介
至今也不知道这出合作闹剧究竟是结束了还是只是中间出意外了🤡
在此引用 @FabianoSolana 前几天帖子的一句话:
“如果你还支持 Pump Fun,那我就彻底看不起你了”
我知道
Pump fun$PUMP 又要被骂了
这几天 @pumpfun 和 @kimchi1x 的合作,真是越来越抽象了
今天,kimchi又把pumpfun给加回去了简介
至今也不知道这出合作闹剧究竟是结束了还是只是中间出意外了🤡
在此引用 @FabianoSolana 前几天帖子的一句话:
“如果你还支持 Pump Fun,那我就彻底看不起你了”
Pump fun$PUMP 又要被骂了
这几天 @pumpfun 和 @kimchi1x 的合作,真是越来越抽象了
今天,kimchi又把pumpfun给加回去了简介
至今也不知道这出合作闹剧究竟是结束了还是只是中间出意外了🤡
在此引用 @FabianoSolana 前几天帖子的一句话:
“如果你还支持 Pump Fun,那我就彻底看不起你了”
1
1.7k
·
--
සත්යායනය කළ
抛开财报不谈
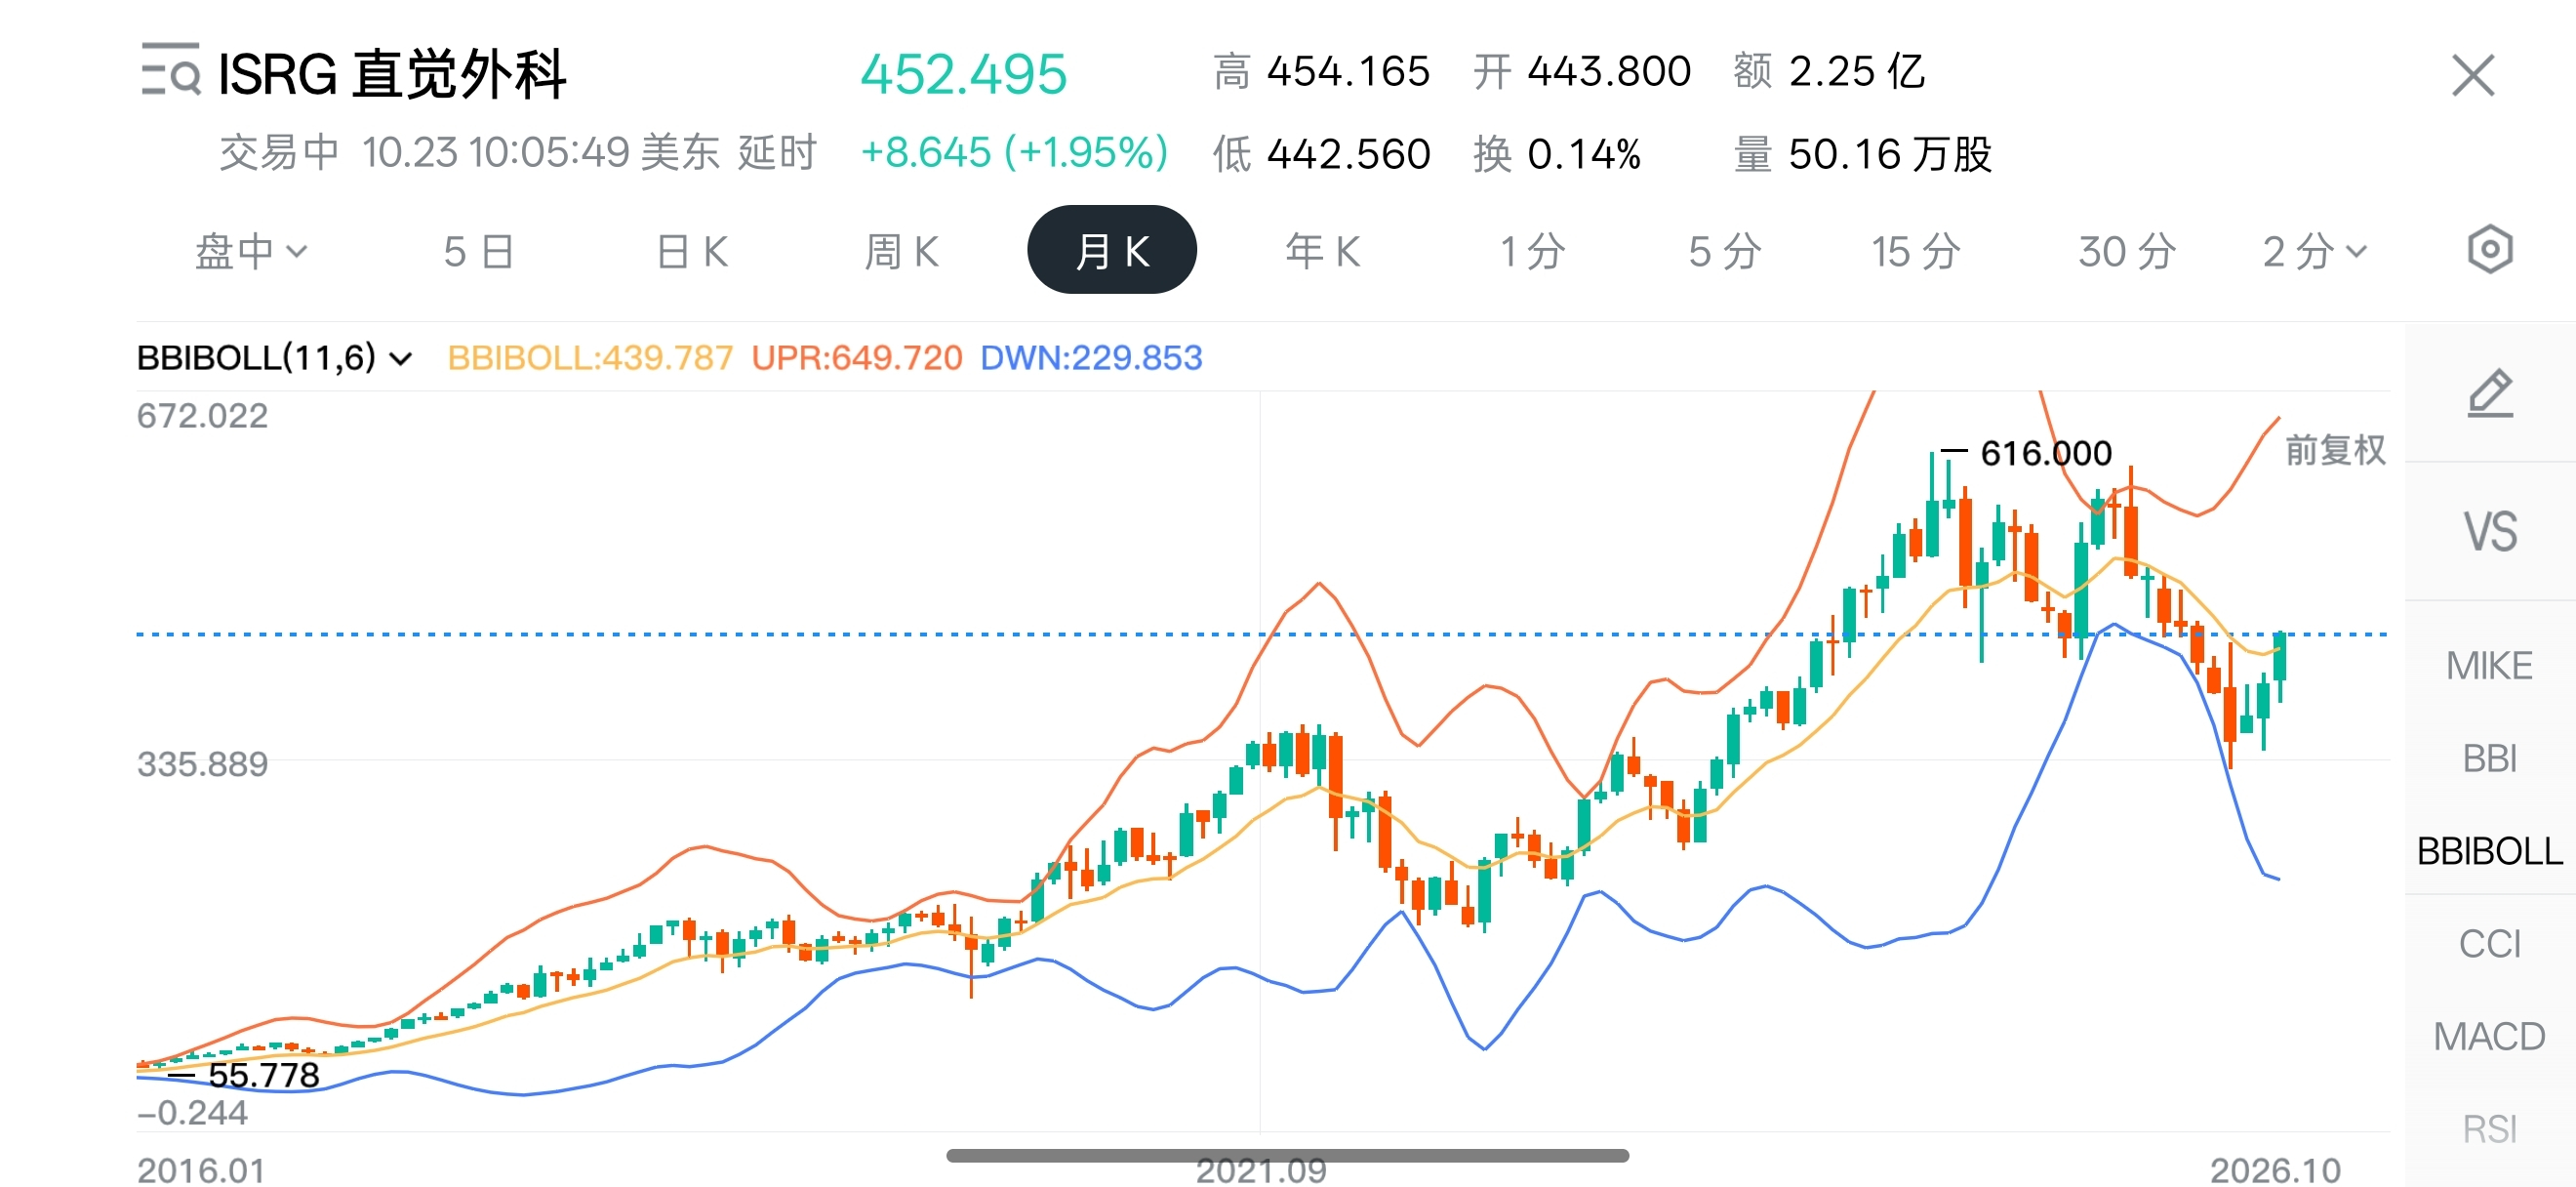
$ISRG.US 也是一家极其值得去长期配置的医疗科技公司
{stock_us}(ISRG.US)
1.商业模式稳定且清晰
2.护城河随着市场的扩大而加深
3. 现在AI的发展也会让这家公司如虎添翼
它的手术机器人诞生于AI大模型爆发之前
以前这个机器人主要是帮助医生完成更精细和稳定的手术操作
但是在现有的AI加持下,它能够降低医生学习和使用机器人的难度,让更多医院和医生愿意开展机器人手术
同时能够改善现有设备的使用效率,让一台机器人有机会完成更多手术
更低门槛=更多客户
更多手术=更多耗材
进可攻退可守,无论怎么样都是赢
#股票财报季
抛开财报不谈
$ISRG.US 也是一家极其值得去长期配置的医疗科技公司
1.商业模式稳定且清晰
2.护城河随着市场的扩大而加深
3. 现在AI的发展也会让这家公司如虎添翼
它的手术机器人诞生于AI大模型爆发之前
以前这个机器人主要是帮助医生完成更精细和稳定的手术操作
但是在现有的AI加持下,它能够降低医生学习和使用机器人的难度,让更多医院和医生愿意开展机器人手术
同时能够改善现有设备的使用效率,让一台机器人有机会完成更多手术
更低门槛=更多客户
更多手术=更多耗材
进可攻退可守,无论怎么样都是赢
#股票财报季
$ISRG.US 也是一家极其值得去长期配置的医疗科技公司
1.商业模式稳定且清晰
2.护城河随着市场的扩大而加深
3. 现在AI的发展也会让这家公司如虎添翼
它的手术机器人诞生于AI大模型爆发之前
以前这个机器人主要是帮助医生完成更精细和稳定的手术操作
但是在现有的AI加持下,它能够降低医生学习和使用机器人的难度,让更多医院和医生愿意开展机器人手术
同时能够改善现有设备的使用效率,让一台机器人有机会完成更多手术
更低门槛=更多客户
更多手术=更多耗材
进可攻退可守,无论怎么样都是赢
#股票财报季
Eric SJ
·
--
直觉外科主动降价,打的什么算盘?
一家近60%收入来自手术器械与耗材的公司,居然准备主动降低每台手术带给自己的耗材收入。
这是直觉外科 $ISRG.US 在最新财报电话会里透露出来的信息。
按照管理层的说法:
“等新一轮器械定价调整,以及中国市场的政策性降价全部实施后,在手术、地区结构和产品结构不变的情况下,达芬奇(主打产品)每台手术对应的器械与附件收入,预计会减少约3%–5%”
如果你理解直觉外科的商业模式,就会知道它最赚钱的地方,并不只是把机器人卖给医院,赚的大头是后续的配套服务及耗材。
换句话说,卖机器人是建立客户基础,持续发生的手术才是后面不断产生收入的来源,我并不是第一次写这家公司,上一次我写它的时候,我称它为“医疗领域的阿斯麦”,就是这个原因。
不但有类似“卖铲子”的商业模式,还有着在细分领域足够高的市场占有率(60%以上)
在第三季度,ISRG总营收30.5亿美元,同比增长22%,其中器械与附件收入达到18亿美元,接近公司总收入的六成,同比增长18%。
对于这样一门生意,为什么管理层会选择主动减少每台手术能够赚到的耗材收入?
答案藏在另外一组数据里。
一、为何降价?少的钱从哪来?
如图,今年前三个季度达芬奇机器人的手术量整体增速实际上在逐季放缓,而如果把美国市场剔除,能看到海外良性疾病手术量的趋势却是逐季增强的。
良性疾病手术,指胆囊切除、腹股沟疝修补等,目前,这类手术已经占到海外达芬奇手术量的四分之一以上
很多良性疾病的手术,并不是一定需要机器人辅助完成,技术先进当然重要,但从直外科的商业模式中我们能清楚的知道,医院每用该系统做多一台手术,就要多一笔额外的设备与器械成本。
尤其是在手术收费和医保报销受到限制的情况下,使用机器人增加的成本,未必能够全部转嫁给患者或支付方。
所以,这次管理层准备采取的措施,实际上就是在处理这个问题。
1.延长部分手术器械的允许使用次数
原来一个器械只能用规定的次数,现在如果能够增加使用次数,那么平均分摊到每台手术上的器械成本就会下降
2.对部分器械实行按照使用量分层的定价
让手术量较大、对成本更敏感的医院,可以用更低的单次成本开展机器人手术
相关措施计划从2027年上半年开始分地区推出
一句话总结意图,就是希望用价去换量。
既然你医院使用的时候要算账,那么好,直觉外科自己帮你算,通过主动放弃一部分单次手术收入,去争取原本因为成本问题,没有使用达芬奇的更多手术需求。
二、降价以后,能不能换来足够多的额外手术量?
这里要先明确一件事,就是直觉外科这个降价,主要是针对常规手术。
对于需要更复杂操作、更先进功能的手术,ISRG仍然能够通过产品升级,提高每台手术获得的收入。
今年Q3,达芬奇每台手术对应的器械与附件收入,从去年同期的约1800美元提高到了1860美元
实际上,这也不是第一次出现的商业策略,过往也曾出现过。
2020年,公司就通过延长部分器械的使用次数,以及降低部分器械价格,来减少医院每台手术的成本。
后面的两年,达芬奇手术量从2019年的122.9万台增加到2022年的187.5万台,累计增长超52%,器械与附件收入也从24.1亿美元增加到35.2亿美元。
虽然这其中有疫情后手术恢复、新设备装机等因素,不能将增长全部归功于降价,但至少证明,主动降低部分器械的单次收费,并没有妨碍ISRG继续扩大耗材生意。
这次财报电话会上,CFO也明确表示,公司复盘了2020年那一轮降本措施,内部数据和客户反馈都支持一个结论:
医院对于达芬奇的使用成本确实存在价格弹性,而且管理层认为那次实施是成功的。
所以这次重新采取降本措施,是它从过去的经营中,看到了降低器械使用成本能够帮助扩大市场。
而如今海外良性疾病手术已经成为增长较快的市场之一,在需求增长趋势本身没有收缓的情况下,ISRG又准备针对这类市场扩大降本措施。
我认为是能够很好的延续之前采取这一策略的历史表现的。
#股票财报季
ISRGUS+0.62%
6
1.8k
·
--
සත්යායනය කළ
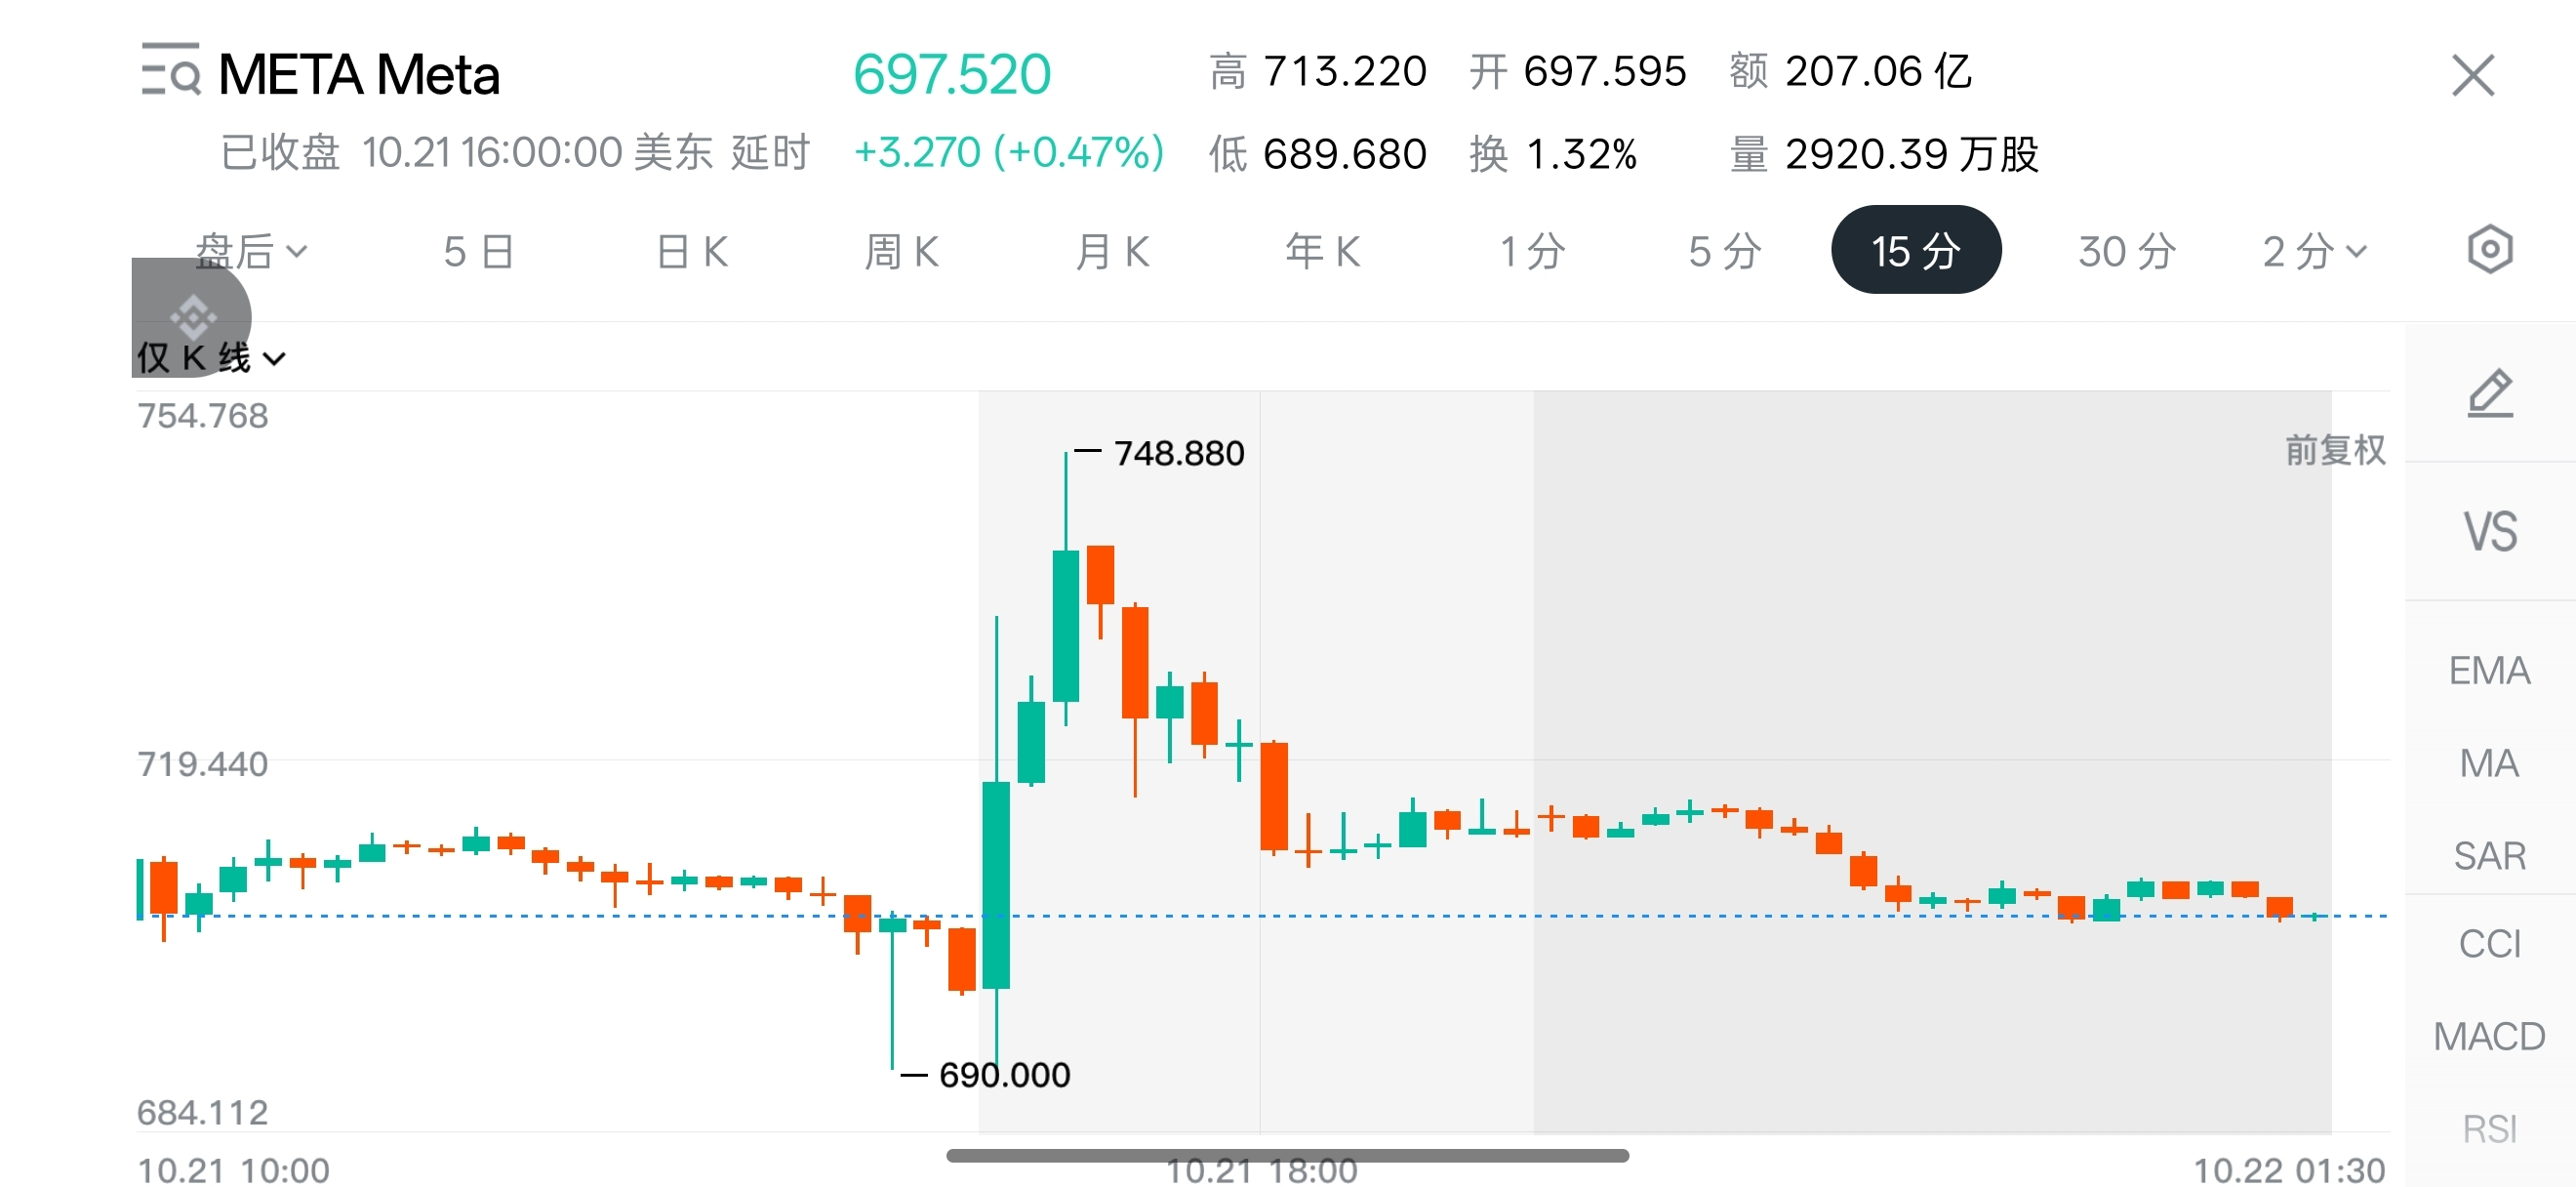
目前看, $META 财报后的涨幅快被吞没了
聊个题外话
现在市场交易AI的预期不像之前那么高涨,回归科技股本身
其他科技巨头基本都有一个很容易理解的核心位置,但Meta却比较模糊
上一次Meta让我感觉叙事“性感”的时候是在它改名那会,可惜元宇宙暂时被证伪(或者说太超前了)
所以这些年继元宇宙之后又在虚拟现实、AI 眼镜、大模型、AI Agent等多个方向去押注
但目前看其实都没什么大的起色
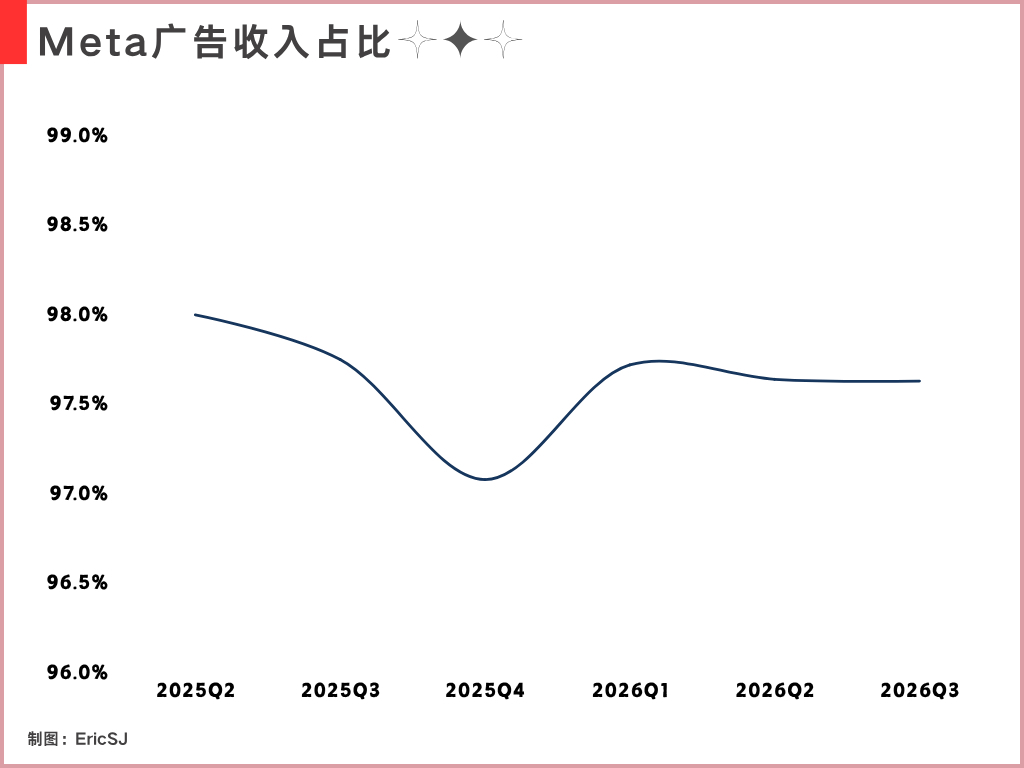
现在支撑Meta的绝大部分收入,都来自广告
这一点在刚刚公布的Q3财报里尤其明显,广告业务占 Meta总营收的97%将近98%
回看Meta过去六个季度的收入结构,这个比例的变化浮动都是极小的,Q3同期只下降了0.12个百分点
虽然谷歌的广告收入更高,但Meta无疑对这一业务的依赖要更强,同时也更容易受平台规则的影响(其在去年的年报中,也明确将对 Android、iOS 等第三方平台的依赖列为重要经营风险)
可能也因为Meta的产品相比其他科技巨头,实在让我没什么感觉
所以在我眼里,它虽然是一家非常会赚钱的广告公司,但总觉得Meta在一众科技巨头里相对最平庸的一个
#股票财报季
32
24.3k
·
--
සත්යායනය කළ
ලිපිය
直觉外科主动降价,打的什么算盘?一家近60%收入来自手术器械与耗材的公司,居然准备主动降低每台手术带给自己的耗材收入。
这是直觉外科 $ISRG.US 在最新财报电话会里透露出来的信息。
按照管理层的说法:
“等新一轮器械定价调整,以及中国市场的政策性降价全部实施后,在手术、地区结构和产品结构不变的情况下,达芬奇(主打产品)每台手术对应的器械与附件收入,预计会减少约3%–5%”
如果你理解直觉外科的商业模式,就会知道它最赚钱的地方,并不只是把机器人卖给医院,赚的大头是后续的配套服务及耗材。
换句话说,卖机器人是建立客户基础,持续发生的手术才是后面不断产生收入的来源,我并不是第一次写这家公司,上一次我写它的时候,我称它为“医疗领域的阿斯麦”,就是这个原因。
不但有类似“卖铲子”的商业模式,还有着在细分领域足够高的市场占有率(60%以上)
在第三季度,ISRG总营收30.5亿美元,同比增长22%,其中器械与附件收入达到18亿美元,接近公司总收入的六成,同比增长18%。
对于这样一门生意,为什么管理层会选择主动减少每台手术能够赚到的耗材收入?
答案藏在另外一组数据里。
一、为何降价?少的钱从哪来?
如图,今年前三个季度达芬奇机器人的手术量整体增速实际上在逐季放缓,而如果把美国市场剔除,能看到海外良性疾病手术量的趋势却是逐季增强的。
良性疾病手术,指胆囊切除、腹股沟疝修补等,目前,这类手术已经占到海外达芬奇手术量的四分之一以上
很多良性疾病的手术,并不是一定需要机器人辅助完成,技术先进当然重要,但从直外科的商业模式中我们能清楚的知道,医院每用该系统做多一台手术,就要多一笔额外的设备与器械成本。
尤其是在手术收费和医保报销受到限制的情况下,使用机器人增加的成本,未必能够全部转嫁给患者或支付方。
所以,这次管理层准备采取的措施,实际上就是在处理这个问题。
1.延长部分手术器械的允许使用次数
原来一个器械只能用规定的次数,现在如果能够增加使用次数,那么平均分摊到每台手术上的器械成本就会下降
2.对部分器械实行按照使用量分层的定价
让手术量较大、对成本更敏感的医院,可以用更低的单次成本开展机器人手术
相关措施计划从2027年上半年开始分地区推出
一句话总结意图,就是希望用价去换量。
既然你医院使用的时候要算账,那么好,直觉外科自己帮你算,通过主动放弃一部分单次手术收入,去争取原本因为成本问题,没有使用达芬奇的更多手术需求。
二、降价以后,能不能换来足够多的额外手术量?
这里要先明确一件事,就是直觉外科这个降价,主要是针对常规手术。
对于需要更复杂操作、更先进功能的手术,ISRG仍然能够通过产品升级,提高每台手术获得的收入。
今年Q3,达芬奇每台手术对应的器械与附件收入,从去年同期的约1800美元提高到了1860美元
实际上,这也不是第一次出现的商业策略,过往也曾出现过。
2020年,公司就通过延长部分器械的使用次数,以及降低部分器械价格,来减少医院每台手术的成本。
后面的两年,达芬奇手术量从2019年的122.9万台增加到2022年的187.5万台,累计增长超52%,器械与附件收入也从24.1亿美元增加到35.2亿美元。
虽然这其中有疫情后手术恢复、新设备装机等因素,不能将增长全部归功于降价,但至少证明,主动降低部分器械的单次收费,并没有妨碍ISRG继续扩大耗材生意。
这次财报电话会上,CFO也明确表示,公司复盘了2020年那一轮降本措施,内部数据和客户反馈都支持一个结论:
医院对于达芬奇的使用成本确实存在价格弹性,而且管理层认为那次实施是成功的。
所以这次重新采取降本措施,是它从过去的经营中,看到了降低器械使用成本能够帮助扩大市场。
而如今海外良性疾病手术已经成为增长较快的市场之一,在需求增长趋势本身没有收缓的情况下,ISRG又准备针对这类市场扩大降本措施。
我认为是能够很好的延续之前采取这一策略的历史表现的。
#股票财报季
直觉外科主动降价,打的什么算盘?
一家近60%收入来自手术器械与耗材的公司,居然准备主动降低每台手术带给自己的耗材收入。
这是直觉外科 $ISRG.US 在最新财报电话会里透露出来的信息。
按照管理层的说法:
“等新一轮器械定价调整,以及中国市场的政策性降价全部实施后,在手术、地区结构和产品结构不变的情况下,达芬奇(主打产品)每台手术对应的器械与附件收入,预计会减少约3%–5%”
如果你理解直觉外科的商业模式,就会知道它最赚钱的地方,并不只是把机器人卖给医院,赚的大头是后续的配套服务及耗材。
换句话说,卖机器人是建立客户基础,持续发生的手术才是后面不断产生收入的来源,我并不是第一次写这家公司,上一次我写它的时候,我称它为“医疗领域的阿斯麦”,就是这个原因。
不但有类似“卖铲子”的商业模式,还有着在细分领域足够高的市场占有率(60%以上)
在第三季度,ISRG总营收30.5亿美元,同比增长22%,其中器械与附件收入达到18亿美元,接近公司总收入的六成,同比增长18%。
对于这样一门生意,为什么管理层会选择主动减少每台手术能够赚到的耗材收入?
答案藏在另外一组数据里。
一、为何降价?少的钱从哪来?
如图,今年前三个季度达芬奇机器人的手术量整体增速实际上在逐季放缓,而如果把美国市场剔除,能看到海外良性疾病手术量的趋势却是逐季增强的。
良性疾病手术,指胆囊切除、腹股沟疝修补等,目前,这类手术已经占到海外达芬奇手术量的四分之一以上
很多良性疾病的手术,并不是一定需要机器人辅助完成,技术先进当然重要,但从直外科的商业模式中我们能清楚的知道,医院每用该系统做多一台手术,就要多一笔额外的设备与器械成本。
尤其是在手术收费和医保报销受到限制的情况下,使用机器人增加的成本,未必能够全部转嫁给患者或支付方。
所以,这次管理层准备采取的措施,实际上就是在处理这个问题。
1.延长部分手术器械的允许使用次数
原来一个器械只能用规定的次数,现在如果能够增加使用次数,那么平均分摊到每台手术上的器械成本就会下降
2.对部分器械实行按照使用量分层的定价
让手术量较大、对成本更敏感的医院,可以用更低的单次成本开展机器人手术
相关措施计划从2027年上半年开始分地区推出
一句话总结意图,就是希望用价去换量。
既然你医院使用的时候要算账,那么好,直觉外科自己帮你算,通过主动放弃一部分单次手术收入,去争取原本因为成本问题,没有使用达芬奇的更多手术需求。
二、降价以后,能不能换来足够多的额外手术量?
这里要先明确一件事,就是直觉外科这个降价,主要是针对常规手术。
对于需要更复杂操作、更先进功能的手术,ISRG仍然能够通过产品升级,提高每台手术获得的收入。
今年Q3,达芬奇每台手术对应的器械与附件收入,从去年同期的约1800美元提高到了1860美元
实际上,这也不是第一次出现的商业策略,过往也曾出现过。
2020年,公司就通过延长部分器械的使用次数,以及降低部分器械价格,来减少医院每台手术的成本。
后面的两年,达芬奇手术量从2019年的122.9万台增加到2022年的187.5万台,累计增长超52%,器械与附件收入也从24.1亿美元增加到35.2亿美元。
虽然这其中有疫情后手术恢复、新设备装机等因素,不能将增长全部归功于降价,但至少证明,主动降低部分器械的单次收费,并没有妨碍ISRG继续扩大耗材生意。
这次财报电话会上,CFO也明确表示,公司复盘了2020年那一轮降本措施,内部数据和客户反馈都支持一个结论:
医院对于达芬奇的使用成本确实存在价格弹性,而且管理层认为那次实施是成功的。
所以这次重新采取降本措施,是它从过去的经营中,看到了降低器械使用成本能够帮助扩大市场。
而如今海外良性疾病手术已经成为增长较快的市场之一,在需求增长趋势本身没有收缓的情况下,ISRG又准备针对这类市场扩大降本措施。
我认为是能够很好的延续之前采取这一策略的历史表现的。
#股票财报季
这是直觉外科 $ISRG.US 在最新财报电话会里透露出来的信息。
按照管理层的说法:
“等新一轮器械定价调整,以及中国市场的政策性降价全部实施后,在手术、地区结构和产品结构不变的情况下,达芬奇(主打产品)每台手术对应的器械与附件收入,预计会减少约3%–5%”
如果你理解直觉外科的商业模式,就会知道它最赚钱的地方,并不只是把机器人卖给医院,赚的大头是后续的配套服务及耗材。
换句话说,卖机器人是建立客户基础,持续发生的手术才是后面不断产生收入的来源,我并不是第一次写这家公司,上一次我写它的时候,我称它为“医疗领域的阿斯麦”,就是这个原因。
不但有类似“卖铲子”的商业模式,还有着在细分领域足够高的市场占有率(60%以上)
在第三季度,ISRG总营收30.5亿美元,同比增长22%,其中器械与附件收入达到18亿美元,接近公司总收入的六成,同比增长18%。
对于这样一门生意,为什么管理层会选择主动减少每台手术能够赚到的耗材收入?
答案藏在另外一组数据里。
一、为何降价?少的钱从哪来?
如图,今年前三个季度达芬奇机器人的手术量整体增速实际上在逐季放缓,而如果把美国市场剔除,能看到海外良性疾病手术量的趋势却是逐季增强的。
良性疾病手术,指胆囊切除、腹股沟疝修补等,目前,这类手术已经占到海外达芬奇手术量的四分之一以上
很多良性疾病的手术,并不是一定需要机器人辅助完成,技术先进当然重要,但从直外科的商业模式中我们能清楚的知道,医院每用该系统做多一台手术,就要多一笔额外的设备与器械成本。
尤其是在手术收费和医保报销受到限制的情况下,使用机器人增加的成本,未必能够全部转嫁给患者或支付方。
所以,这次管理层准备采取的措施,实际上就是在处理这个问题。
1.延长部分手术器械的允许使用次数
原来一个器械只能用规定的次数,现在如果能够增加使用次数,那么平均分摊到每台手术上的器械成本就会下降
2.对部分器械实行按照使用量分层的定价
让手术量较大、对成本更敏感的医院,可以用更低的单次成本开展机器人手术
相关措施计划从2027年上半年开始分地区推出
一句话总结意图,就是希望用价去换量。
既然你医院使用的时候要算账,那么好,直觉外科自己帮你算,通过主动放弃一部分单次手术收入,去争取原本因为成本问题,没有使用达芬奇的更多手术需求。
二、降价以后,能不能换来足够多的额外手术量?
这里要先明确一件事,就是直觉外科这个降价,主要是针对常规手术。
对于需要更复杂操作、更先进功能的手术,ISRG仍然能够通过产品升级,提高每台手术获得的收入。
今年Q3,达芬奇每台手术对应的器械与附件收入,从去年同期的约1800美元提高到了1860美元
实际上,这也不是第一次出现的商业策略,过往也曾出现过。
2020年,公司就通过延长部分器械的使用次数,以及降低部分器械价格,来减少医院每台手术的成本。
后面的两年,达芬奇手术量从2019年的122.9万台增加到2022年的187.5万台,累计增长超52%,器械与附件收入也从24.1亿美元增加到35.2亿美元。
虽然这其中有疫情后手术恢复、新设备装机等因素,不能将增长全部归功于降价,但至少证明,主动降低部分器械的单次收费,并没有妨碍ISRG继续扩大耗材生意。
这次财报电话会上,CFO也明确表示,公司复盘了2020年那一轮降本措施,内部数据和客户反馈都支持一个结论:
医院对于达芬奇的使用成本确实存在价格弹性,而且管理层认为那次实施是成功的。
所以这次重新采取降本措施,是它从过去的经营中,看到了降低器械使用成本能够帮助扩大市场。
而如今海外良性疾病手术已经成为增长较快的市场之一,在需求增长趋势本身没有收缓的情况下,ISRG又准备针对这类市场扩大降本措施。
我认为是能够很好的延续之前采取这一策略的历史表现的。
#股票财报季
ISRGUS+0.62%
1
2
2.1k
·
--
最近𝕏不知道发什么神经
蓝V订阅审核要很久
之前都1小时内出现的
所以现在我在链上看到那些推特没有订阅√的项目,都会先观察观察
这让我这一阵少亏了不少钱
最近𝕏不知道发什么神经
蓝V订阅审核要很久
之前都1小时内出现的
所以现在我在链上看到那些推特没有订阅√的项目,都会先观察观察
这让我这一阵少亏了不少钱
蓝V订阅审核要很久
之前都1小时内出现的
所以现在我在链上看到那些推特没有订阅√的项目,都会先观察观察
这让我这一阵少亏了不少钱
1
4
1.5k
·
--
සත්යායනය කළ
老大,我们买 $SPCX 现阶段看财报真的有用吗
{future}(SPCXUSDT)
我看到很多人在讨论它最新的财报,尤其是AI业务收入同比暴增830%这件事
诚然,SpaceX上市后第二次发布的财报,就已经实现了利润转正
数据当然算是漂亮的
但至少在现阶段,决定SpaceX投资价值的,我认为和它单季度赚多少钱关系并不是很大啊
市场上比它要能赚钱、利润率更高的公司有的是
为什么市场愿意为SpaceX支付这么高的估值?
所以更应该考虑支撑这家公司高估值的那些理由,究竟有没有得到验证
因为SpaceX现在已经拥有了好几门能够产生真实收入的业务
以致于很多人混淆了它最初的核心叙事
一句话概括,可以是:在马斯克带领下的SpaceX能否把进入太空这件事的成本,降低到足以催生一系列全新商业市场的水平
如果要关注业务,反倒是星舰这一条线是最需要在财报里长期去跟的
无论是扩大星链网络,还是部署太空AI数据中心,都需要把大量设备送入轨道
如果每次发射都要付出高昂的成本,那么这些业务的规模就会受到限制
把东西送上太空,与能够以足够低的成本、足够高的频率反复执行这件事,完全是两个概念
这才是[太空基础设施运营商]这个叙事的关键
➠9月底,星舰首次完成轨道飞行,一次部署了26颗V3星链卫星
在星舰这条线上,还没到主叙事验证的阶段,只是证明了它能正常承担实际的商业载荷交付任务
马斯克也在这次财报电话会上表示,下一次星舰试飞才尝试把火箭的第一级助推器和第二级飞船都成功回收
所以再回头看这次财报里AI业务的增长
它是证明了SpaceX能够从AI市场赚到钱,但和太空运输这条主线没啥关系
甚至这恰恰是我认为最不应该被混淆的地方
#股票财报季
老大,我们买 $SPCX 现阶段看财报真的有用吗
我看到很多人在讨论它最新的财报,尤其是AI业务收入同比暴增830%这件事
诚然,SpaceX上市后第二次发布的财报,就已经实现了利润转正
数据当然算是漂亮的
但至少在现阶段,决定SpaceX投资价值的,我认为和它单季度赚多少钱关系并不是很大啊
市场上比它要能赚钱、利润率更高的公司有的是
为什么市场愿意为SpaceX支付这么高的估值?
所以更应该考虑支撑这家公司高估值的那些理由,究竟有没有得到验证
因为SpaceX现在已经拥有了好几门能够产生真实收入的业务
以致于很多人混淆了它最初的核心叙事
一句话概括,可以是:在马斯克带领下的SpaceX能否把进入太空这件事的成本,降低到足以催生一系列全新商业市场的水平
如果要关注业务,反倒是星舰这一条线是最需要在财报里长期去跟的
无论是扩大星链网络,还是部署太空AI数据中心,都需要把大量设备送入轨道
如果每次发射都要付出高昂的成本,那么这些业务的规模就会受到限制
把东西送上太空,与能够以足够低的成本、足够高的频率反复执行这件事,完全是两个概念
这才是[太空基础设施运营商]这个叙事的关键
➠9月底,星舰首次完成轨道飞行,一次部署了26颗V3星链卫星
在星舰这条线上,还没到主叙事验证的阶段,只是证明了它能正常承担实际的商业载荷交付任务
马斯克也在这次财报电话会上表示,下一次星舰试飞才尝试把火箭的第一级助推器和第二级飞船都成功回收
所以再回头看这次财报里AI业务的增长
它是证明了SpaceX能够从AI市场赚到钱,但和太空运输这条主线没啥关系
甚至这恰恰是我认为最不应该被混淆的地方
#股票财报季
2
17
25.8k
·
--
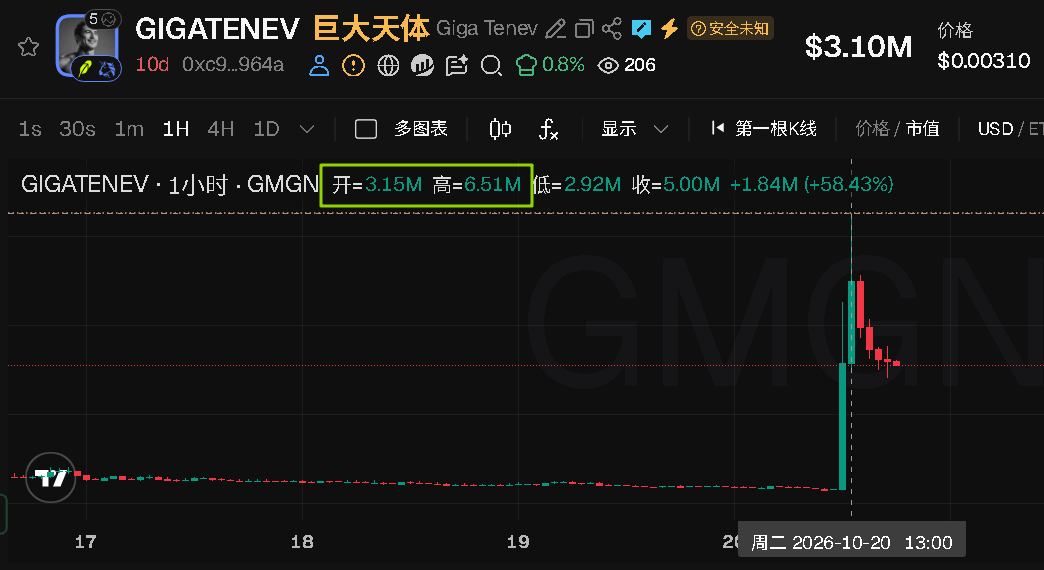
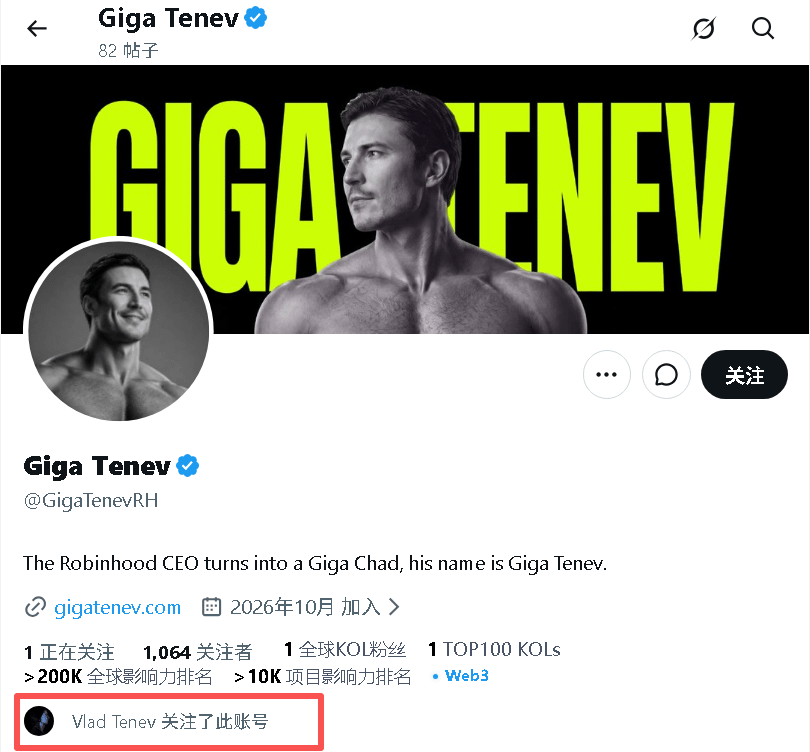
RH链 @vladtenev 一个关注,不管是不是手滑
也随手干出来了个300k→6.5M
所以
今年最后一个季度,Robinhood总不能毫无动作吧
$PONS 真给哥们套的有点受不了了
"静候风暴"
RH链 @vladtenev 一个关注,不管是不是手滑
也随手干出来了个300k→6.5M
所以
今年最后一个季度,Robinhood总不能毫无动作吧
$PONS 真给哥们套的有点受不了了
"静候风暴"
也随手干出来了个300k→6.5M
所以
今年最后一个季度,Robinhood总不能毫无动作吧
$PONS 真给哥们套的有点受不了了
"静候风暴"
5
4.6k
·
--
සත්යායනය කළ
马斯克明年将派发出去上百亿美元???
有意思
明天SpaceX就发布财报了
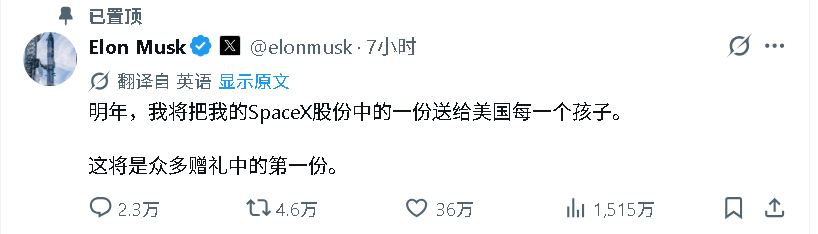
马斯克在这个节点宣布明年给美国的儿童(可能泛指未满18岁?)集体空投一股 $SPCX 这个事情,何意味?
据估算美国有约7200万名18岁以下居民
这次派发的股票价值按现价算超百亿
看似派发,实则告诉市场“哥们明年要变相锁仓一部分的 $SPCX ”
➠(美国财政部在2026年9月30日公布的新规,允许符合条件的股票直接捐赠至儿童投资账户,并设置了特定的最低持有期限)
我用AI查了一下这个规则,对于符合条件、直接捐入这类账户的股票,最低持有期持续到以下两个时间点中较早的一个
(1)股票进入账户满5年
(2)年满18岁
得益于此消息,今日SPCX暂时处于上行趋势中
不过按马斯克个人持有的比例计算,即便是面向7200万的人群,也只占其个人持股比例的不到2%
所以如果只是从交易的角度看,我不认为这是一项足以明显推动SpaceX股价的锁仓措施
但因为空投的范围如此之广,它也会极大的扩大SpaceX在美国普通家庭中的长期影响力
可以理解为计划花上百亿做一次长期的品牌宣传活动???
{future}(SPCXUSDT)
马斯克明年将派发出去上百亿美元???
有意思
明天SpaceX就发布财报了
马斯克在这个节点宣布明年给美国的儿童(可能泛指未满18岁?)集体空投一股 $SPCX 这个事情,何意味?
据估算美国有约7200万名18岁以下居民
这次派发的股票价值按现价算超百亿
看似派发,实则告诉市场“哥们明年要变相锁仓一部分的 $SPCX ”
➠(美国财政部在2026年9月30日公布的新规,允许符合条件的股票直接捐赠至儿童投资账户,并设置了特定的最低持有期限)
我用AI查了一下这个规则,对于符合条件、直接捐入这类账户的股票,最低持有期持续到以下两个时间点中较早的一个
(1)股票进入账户满5年
(2)年满18岁
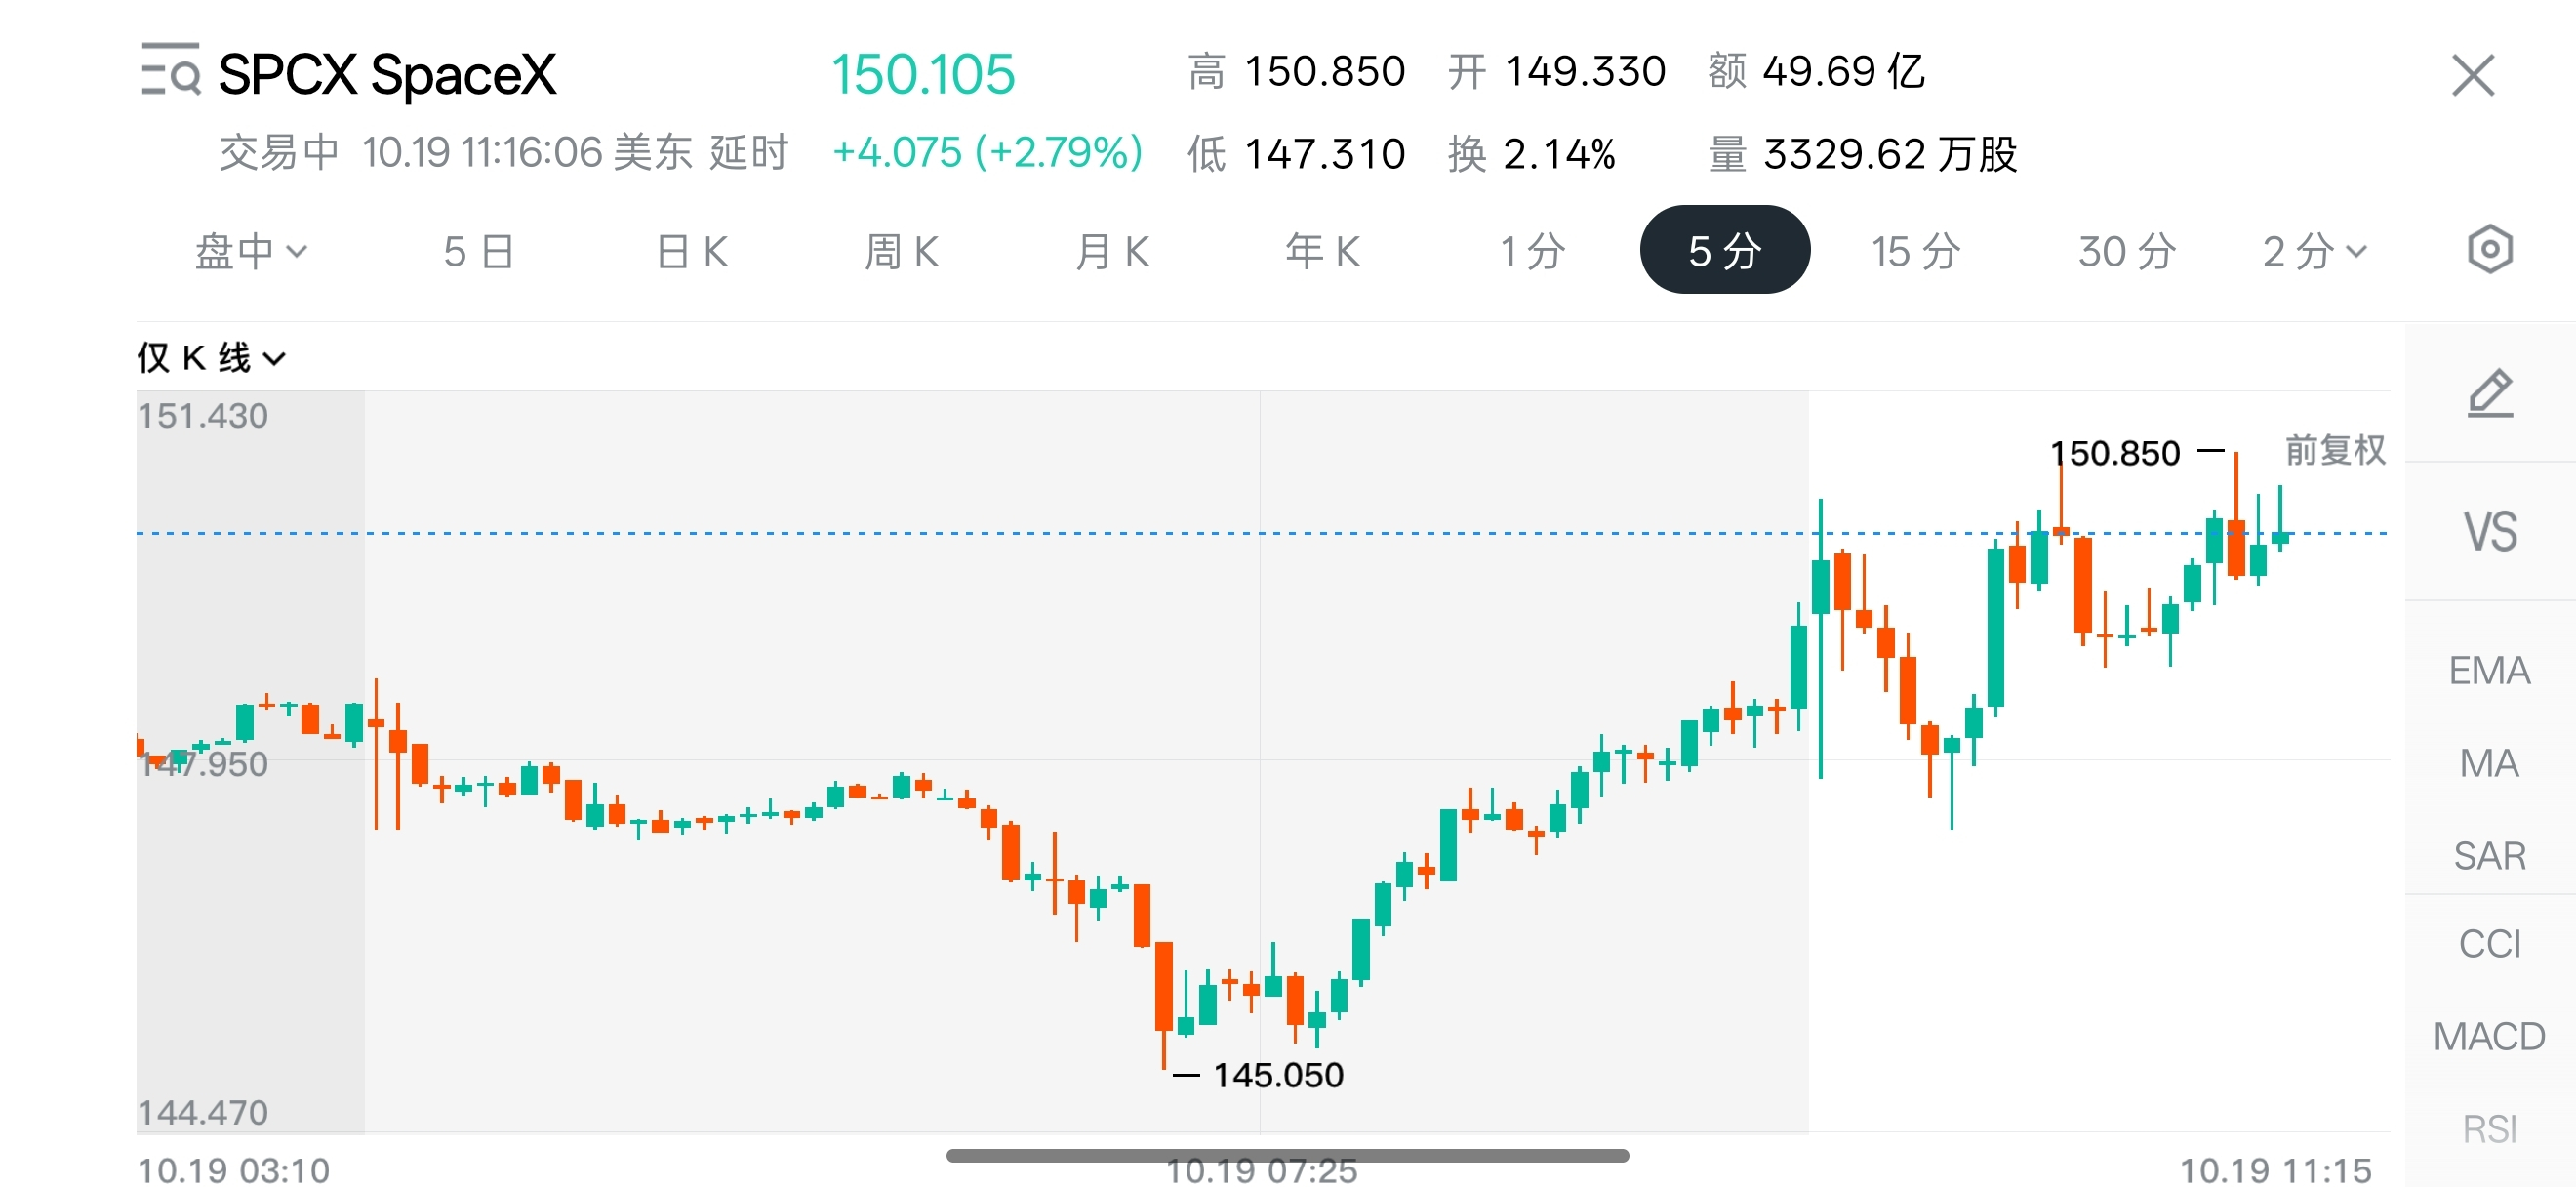
得益于此消息,今日SPCX暂时处于上行趋势中
不过按马斯克个人持有的比例计算,即便是面向7200万的人群,也只占其个人持股比例的不到2%
所以如果只是从交易的角度看,我不认为这是一项足以明显推动SpaceX股价的锁仓措施
但因为空投的范围如此之广,它也会极大的扩大SpaceX在美国普通家庭中的长期影响力
可以理解为计划花上百亿做一次长期的品牌宣传活动???
1
2.8k
·
--
$币安人生 在搞什么飞机啊
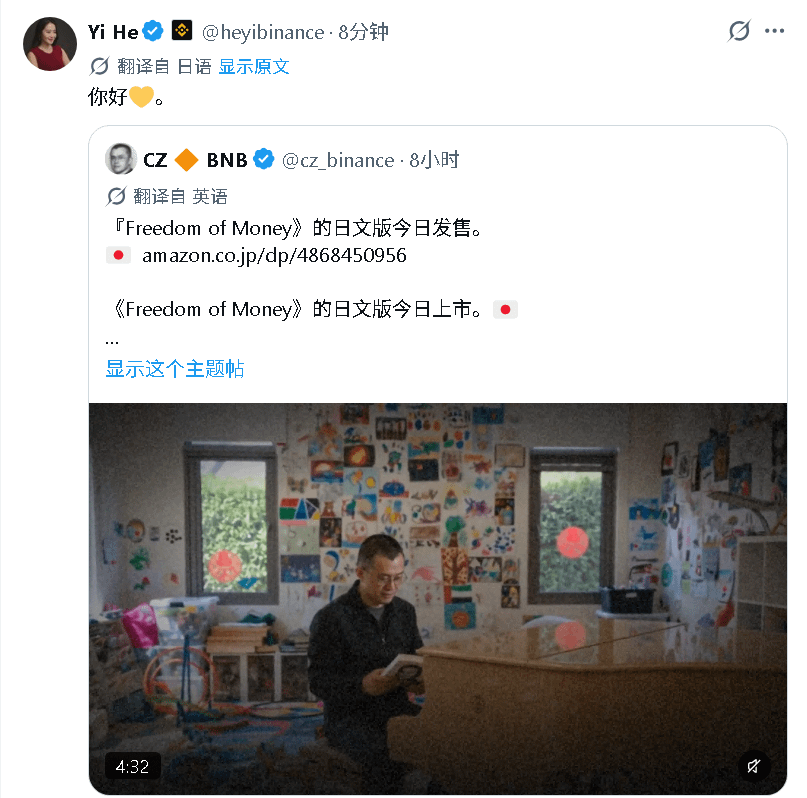
刚刚看到一姐转发CZ关于币安人生日文版发售的推文
还是8个小时以前的了
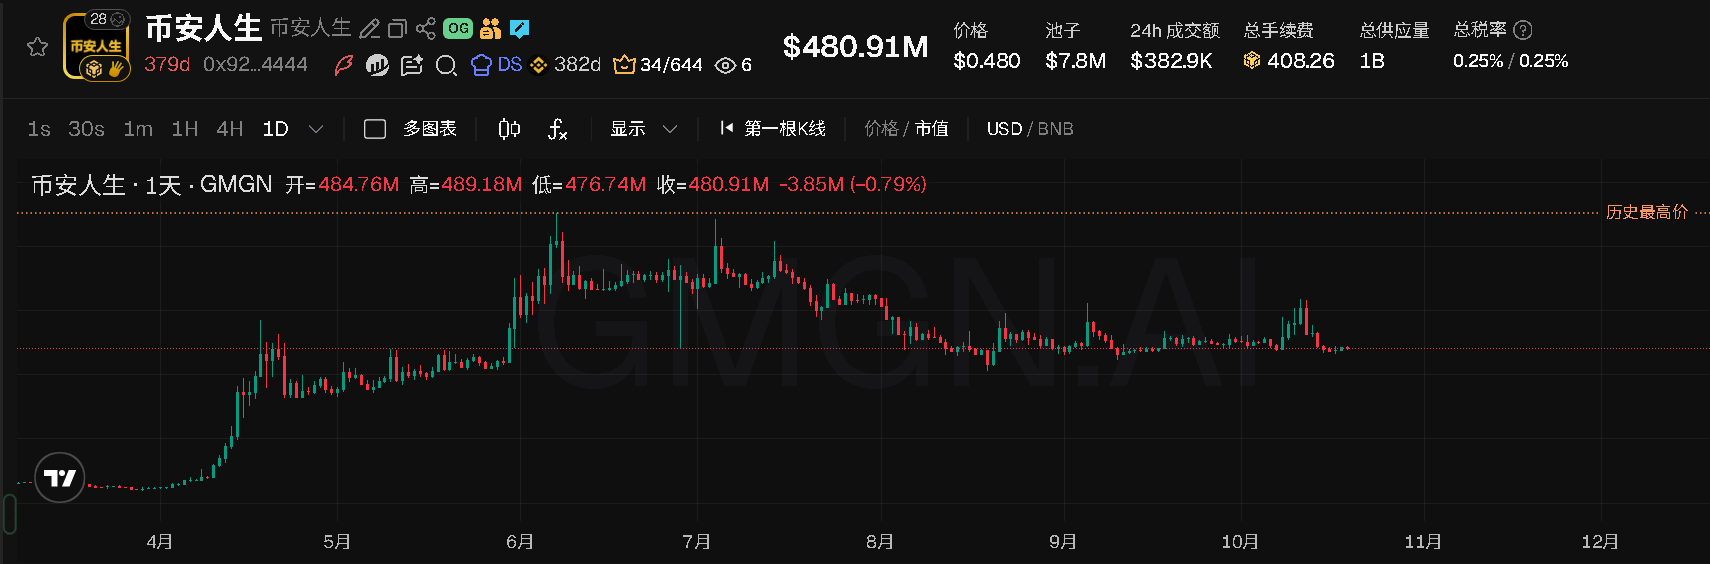
好奇去看了一下走势
tm
一动不动?
是流动性枯死了还是庄也套住了
$币安人生 在搞什么飞机啊
刚刚看到一姐转发CZ关于币安人生日文版发售的推文
还是8个小时以前的了
好奇去看了一下走势
tm
一动不动?
是流动性枯死了还是庄也套住了
刚刚看到一姐转发CZ关于币安人生日文版发售的推文
还是8个小时以前的了
好奇去看了一下走势
tm
一动不动?
是流动性枯死了还是庄也套住了
3
1
11.8k
·
--
අර්ධ වශයෙන් සත්යයි
ලිපිය
本周美国四大行的财报,在告诉我们什么?美国四大行第三季度合计新增营收约68.52亿美元,但它们新增的净利息收入,却达到了68.95亿美元。
也就是说,四家银行合计增加的营收,几乎全部来自净利息收入。
那问题来了:
今年上半年还在增长的其他业务,到了第三季度怎么突然失去了增长动力?
这里先解释一下,净利息收入究竟是什么:
银行一边吸收客户存款,一边将资金用于能够产生利息的资产,比如债券及对外贷款等,这些资产/产品产生的利息,扣除银行需要支付给存款客户等资金提供方的利息成本,剩下的就是净利息收入。
把摩根大通 $JPM 、美国银行 $BAC.US 、花旗 $C 和富国银行 $WFC.US 四份财报放在一起看,净利息收入贡献了几乎所有的营收,那就意味着这四家其他业务的增长需要做解释。
也就是涉及投行业务、股票和债券交易、资管以及部分投资相关收益的[非利息收入],大家可以看一下我做的这份图表:
会很明显的发现,此前几个季度的非利息收入几乎都是同比增长。
而且在第二季度,四家银行合计新增的非利息收入超过150亿美元,远远高于净利息收入带来的增量。
但是到了第三季度,就从高点急转直下,只有摩根大通一家依旧维持正增长。
为什么?
需要把各家的营收结构给拆开来看,在此我就不刻意的堆数据了,直接说结论:
(1)美国银行除股票交易收入正增长外,固收产品、外汇和大宗商品等交易业务均同比减少
(2)富国银行的资产管理及投顾手续费仍在增长,但交易收益同比减少21%,股权投资收益、租赁收入和房贷相关手续费也出现下降,最终抵消了其他业务的增长
(3)花旗则是为机构客户提供股票、债券、外汇交易及融资服务的非利息收入有同比减少
(4)而唯一维持非利息收入正增长的摩根大通是交易和证券投资部分业务收益下降,抵消了资产管理、投行等手续费收入增长
把四家银行放在一起,答案其实就比较清晰了:部分债券交易和企业融资业务,正在受到利率环境变化的影响。
第三季度一个很重要的外部变化,就是美债收益率快速上升。
以10年期美债为例,收益率从6月底的4.44%提高至9月底的5.29%,一个季度上涨了85个基点。
这会带来两个影响:
1.债券市场的价格调整和波动,影响了部分机构客户的交易活动
比如美国银行就在财报中提到,抵押贷款债券、市政债券和信用产品是固定收益交易收入下降的主要来源。
2.而融资成本上升,也让部分企业选择推迟上市、发债和并购等资本市场活动。
对于企业而言,借钱更贵了,部分发债和并购融资自然会受到影响,那么对于银行而言,原本可以通过这些交易赚取的手续费,也可能因此推迟兑现。
当然,它并不能解释全部变化,因为从本季度数据来看,股票交易仍然相当活跃。
但至少在外部市场环境上,第三季度的主要变化可以从这轮资金成本的快速上升上找到解释,融资成本的快速上升,对部分资本市场业务形成压力。
回到开头,美国四大行的这次财报,究竟在告诉我们什么?
净利息收入继续扩张,但此前同样能够推动营收增长的非利息收入,却几乎失去了全部新增贡献。
而作为美国最具有代表性的四家银行,非利息业务的普遍下行并不是银行的盈利能力突然变差了。
因为第三季度的利率和资本市场环境,正是部分资本市场业务面临压力的重要背景。
它确实反映出,第三季度主要银行的不同收入来源增长表现因为这种宏观因素出现了明显分化。
这也是为什么,需要把这四份财报在每个季度都放在一起看,才更加有说服力,同时,这次财报也至少说明了一件事:银行整体营收在增长,并不代表它的各项业务都在同步变好。
本周美国四大行的财报,在告诉我们什么?
美国四大行第三季度合计新增营收约68.52亿美元,但它们新增的净利息收入,却达到了68.95亿美元。
也就是说,四家银行合计增加的营收,几乎全部来自净利息收入。
那问题来了:
今年上半年还在增长的其他业务,到了第三季度怎么突然失去了增长动力?
这里先解释一下,净利息收入究竟是什么:
银行一边吸收客户存款,一边将资金用于能够产生利息的资产,比如债券及对外贷款等,这些资产/产品产生的利息,扣除银行需要支付给存款客户等资金提供方的利息成本,剩下的就是净利息收入。
把摩根大通 $JPM 、美国银行 $BAC.US 、花旗 $C 和富国银行 $WFC.US 四份财报放在一起看,净利息收入贡献了几乎所有的营收,那就意味着这四家其他业务的增长需要做解释。
也就是涉及投行业务、股票和债券交易、资管以及部分投资相关收益的[非利息收入],大家可以看一下我做的这份图表:
会很明显的发现,此前几个季度的非利息收入几乎都是同比增长。
而且在第二季度,四家银行合计新增的非利息收入超过150亿美元,远远高于净利息收入带来的增量。
但是到了第三季度,就从高点急转直下,只有摩根大通一家依旧维持正增长。
为什么?
需要把各家的营收结构给拆开来看,在此我就不刻意的堆数据了,直接说结论:
(1)美国银行除股票交易收入正增长外,固收产品、外汇和大宗商品等交易业务均同比减少
(2)富国银行的资产管理及投顾手续费仍在增长,但交易收益同比减少21%,股权投资收益、租赁收入和房贷相关手续费也出现下降,最终抵消了其他业务的增长
(3)花旗则是为机构客户提供股票、债券、外汇交易及融资服务的非利息收入有同比减少
(4)而唯一维持非利息收入正增长的摩根大通是交易和证券投资部分业务收益下降,抵消了资产管理、投行等手续费收入增长
把四家银行放在一起,答案其实就比较清晰了:部分债券交易和企业融资业务,正在受到利率环境变化的影响。
第三季度一个很重要的外部变化,就是美债收益率快速上升。
以10年期美债为例,收益率从6月底的4.44%提高至9月底的5.29%,一个季度上涨了85个基点。
这会带来两个影响:
1.债券市场的价格调整和波动,影响了部分机构客户的交易活动
比如美国银行就在财报中提到,抵押贷款债券、市政债券和信用产品是固定收益交易收入下降的主要来源。
2.而融资成本上升,也让部分企业选择推迟上市、发债和并购等资本市场活动。
对于企业而言,借钱更贵了,部分发债和并购融资自然会受到影响,那么对于银行而言,原本可以通过这些交易赚取的手续费,也可能因此推迟兑现。
当然,它并不能解释全部变化,因为从本季度数据来看,股票交易仍然相当活跃。
但至少在外部市场环境上,第三季度的主要变化可以从这轮资金成本的快速上升上找到解释,融资成本的快速上升,对部分资本市场业务形成压力。
回到开头,美国四大行的这次财报,究竟在告诉我们什么?
净利息收入继续扩张,但此前同样能够推动营收增长的非利息收入,却几乎失去了全部新增贡献。
而作为美国最具有代表性的四家银行,非利息业务的普遍下行并不是银行的盈利能力突然变差了。
因为第三季度的利率和资本市场环境,正是部分资本市场业务面临压力的重要背景。
它确实反映出,第三季度主要银行的不同收入来源增长表现因为这种宏观因素出现了明显分化。
这也是为什么,需要把这四份财报在每个季度都放在一起看,才更加有说服力,同时,这次财报也至少说明了一件事:银行整体营收在增长,并不代表它的各项业务都在同步变好。
4
3.4k
·
--
查理芒格曾经说过:要到有鱼的地方去钓鱼
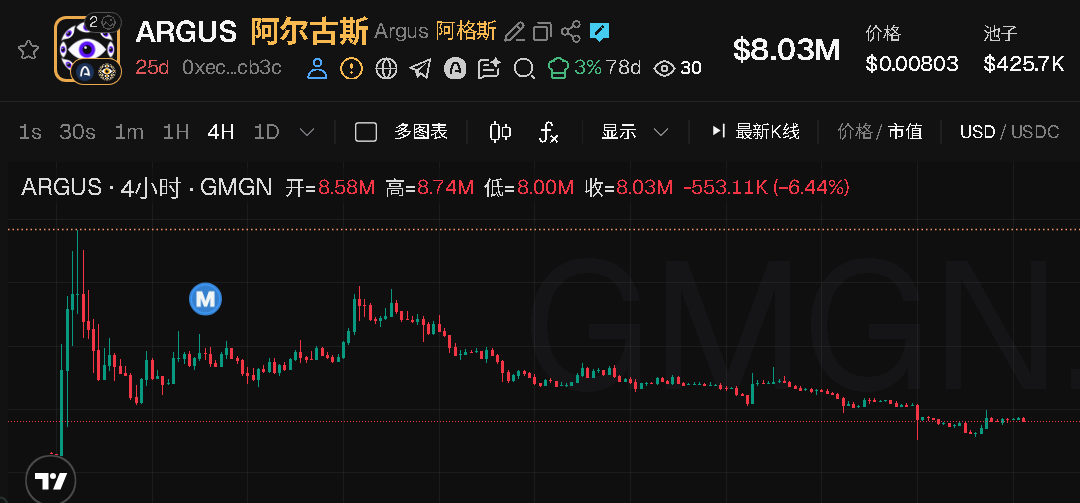
ARC上线正好一个月
龙一 $ARGUS 现在连10M都不到,前几天还差点跌破5M
如果你现在仍旧把太多的注意力放在ARC上面
那我不要跟你讲话!
查理芒格曾经说过:要到有鱼的地方去钓鱼
ARC上线正好一个月
龙一 $ARGUS 现在连10M都不到,前几天还差点跌破5M
如果你现在仍旧把太多的注意力放在ARC上面
那我不要跟你讲话!
ARC上线正好一个月
龙一 $ARGUS 现在连10M都不到,前几天还差点跌破5M
如果你现在仍旧把太多的注意力放在ARC上面
那我不要跟你讲话!
1
2
2.4k
·
--
සත්යායනය කළ
不过,台积电$TSM HPC增长很快,并不是第三季度才发生的新变化
在前两个季度HPC环比增速都在20%及以上,所以更难能可贵的是,在它已经占到总营收将近七成的情况下,依旧能够维持20%左右的季度增长
HPC能够贡献如此高比例的新增营收,究竟是因为台积电卖出了更多晶圆,还是因为这些订单本身就能创造更高的收入?
结合前面晶圆出货增速与营收增速的反差,我更倾向于认为,后者在这轮增长中的作用正在变得越来越重要
而本季度的先进制程收入结构,也提供了一些佐证
比如2纳米制程的晶圆收入占比,上季度还只有3%,本季度就提高到了8%,3纳米也从30%进一步提高至33%
两者合计已经占到晶圆收入的41%,相比上季度提高了8个百分点
从这几个季度的数据来看,可以联想为台积电可能已经不需要依靠晶圆出货量同比例增长,就能创造更高的营收
增长的来源高度集中在高性能计算及相关先进制造需求上
同时也因为主要增长归因为先进制造的需求,所以不能简单拿台积电的业绩表现,去证明整个半导体行业都在同步复苏
这也是为什么,市场上很多观点都表示半导体并未迎来复苏
毕竟对于那些主要生产成熟制程芯片的厂商来说,它们面对的客户需求和市场环境,可能完全是另一回事
{future}(TSMUSDT)
不过,台积电$TSM HPC增长很快,并不是第三季度才发生的新变化
在前两个季度HPC环比增速都在20%及以上,所以更难能可贵的是,在它已经占到总营收将近七成的情况下,依旧能够维持20%左右的季度增长
HPC能够贡献如此高比例的新增营收,究竟是因为台积电卖出了更多晶圆,还是因为这些订单本身就能创造更高的收入?
结合前面晶圆出货增速与营收增速的反差,我更倾向于认为,后者在这轮增长中的作用正在变得越来越重要
而本季度的先进制程收入结构,也提供了一些佐证
比如2纳米制程的晶圆收入占比,上季度还只有3%,本季度就提高到了8%,3纳米也从30%进一步提高至33%
两者合计已经占到晶圆收入的41%,相比上季度提高了8个百分点
从这几个季度的数据来看,可以联想为台积电可能已经不需要依靠晶圆出货量同比例增长,就能创造更高的营收
增长的来源高度集中在高性能计算及相关先进制造需求上
同时也因为主要增长归因为先进制造的需求,所以不能简单拿台积电的业绩表现,去证明整个半导体行业都在同步复苏
这也是为什么,市场上很多观点都表示半导体并未迎来复苏
毕竟对于那些主要生产成熟制程芯片的厂商来说,它们面对的客户需求和市场环境,可能完全是另一回事
Eric SJ
·
--
台积电 $TSM 最新财报数据出了
净利润连续六个季度刷新记录
但是
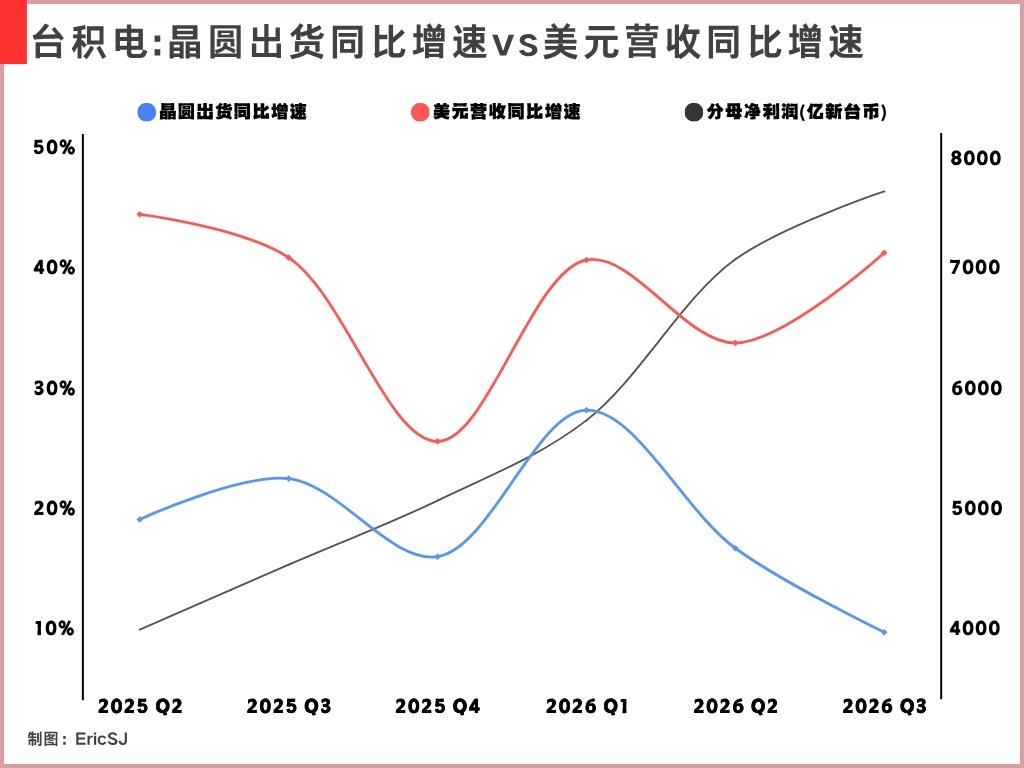
我们会发现第三季度,台积电的晶圆出货量同比只增长了9.6%,实际上已经是这6个季度中最低的水平
与之形成反差的数据除了净利润,还有营收的同比增速
如我做的图所示,红蓝线在过去几个季度几乎是同步变化,唯独这个季度相比最近几个季度分化格外明显
(1)晶圆出货同比增速从16.6%进一步放缓至9.6%,美元营收增速却从33.7%提高至41.2%
(2)两者相差31.6个百分点,是过去六个季度中最大的一次分化
如果只是半导体行业普遍复苏,带来更多芯片订单
我们应该更容易看到晶圆出货数量的同步增加
但现在收入增长远远快于出货数量,说明单纯增加晶圆出货数量,并不足以解释这轮增长,同时也没法借此推导半导体行业普遍复苏的这一结论
更多的可能来自客户购买的产品组合变化
那么,究竟是哪类客户在推动这种变化?
答案是高性能计算业务(HPC)
HPC是台积电按照终端应用划分的一项业务,包含AI加速器、服务器处理器以及其他高性能计算相关芯片
这类芯片通常对性能、功耗和制造工艺要求较高,不少产品需要使用先进制程,有些还需要复杂的先进封装
去年同期HPC占台积电总营收的57%,在最新的财报数据中,这个数字已经提高到了68%
如果按照各季度的营收和业务占比粗略推算,第三季度HPC收入同比增长约80%
更夸张的是,台积电本季度同比增加的营收当中,接近90%可以由HPC业务的增长解释
也就是说,其他业务当然也在创造收入,但主要拉动台积电增长的,已经高度集中于高性能计算相关订单
这也解释了为什么台积电的收入和晶圆出货数量越来越不成比例
1.3k
·
--
සත්යායනය කළ
台积电 $TSM 最新财报数据出了
{future}(TSMUSDT)
净利润连续六个季度刷新记录
但是
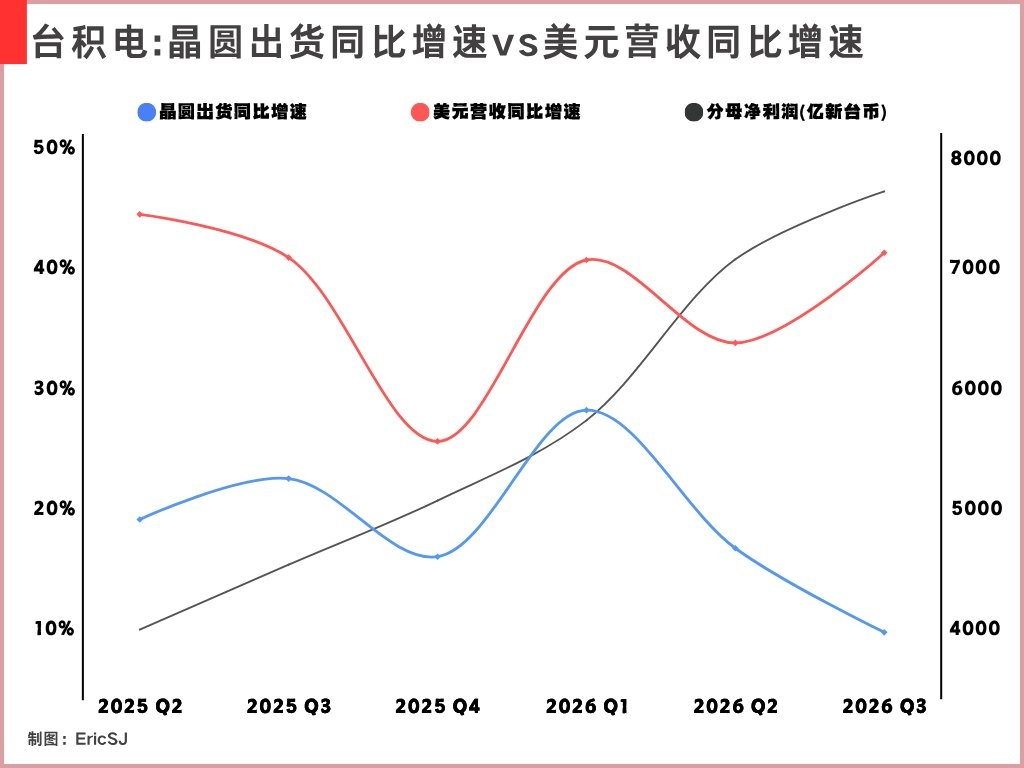
我们会发现第三季度,台积电的晶圆出货量同比只增长了9.6%,实际上已经是这6个季度中最低的水平
与之形成反差的数据除了净利润,还有营收的同比增速
如我做的图所示,红蓝线在过去几个季度几乎是同步变化,唯独这个季度相比最近几个季度分化格外明显
(1)晶圆出货同比增速从16.6%进一步放缓至9.6%,美元营收增速却从33.7%提高至41.2%
(2)两者相差31.6个百分点,是过去六个季度中最大的一次分化
如果只是半导体行业普遍复苏,带来更多芯片订单
我们应该更容易看到晶圆出货数量的同步增加
但现在收入增长远远快于出货数量,说明单纯增加晶圆出货数量,并不足以解释这轮增长,同时也没法借此推导半导体行业普遍复苏的这一结论
更多的可能来自客户购买的产品组合变化
那么,究竟是哪类客户在推动这种变化?
答案是高性能计算业务(HPC)
HPC是台积电按照终端应用划分的一项业务,包含AI加速器、服务器处理器以及其他高性能计算相关芯片
这类芯片通常对性能、功耗和制造工艺要求较高,不少产品需要使用先进制程,有些还需要复杂的先进封装
去年同期HPC占台积电总营收的57%,在最新的财报数据中,这个数字已经提高到了68%
如果按照各季度的营收和业务占比粗略推算,第三季度HPC收入同比增长约80%
更夸张的是,台积电本季度同比增加的营收当中,接近90%可以由HPC业务的增长解释
也就是说,其他业务当然也在创造收入,但主要拉动台积电增长的,已经高度集中于高性能计算相关订单
这也解释了为什么台积电的收入和晶圆出货数量越来越不成比例
台积电 $TSM 最新财报数据出了
净利润连续六个季度刷新记录
但是
我们会发现第三季度,台积电的晶圆出货量同比只增长了9.6%,实际上已经是这6个季度中最低的水平
与之形成反差的数据除了净利润,还有营收的同比增速
如我做的图所示,红蓝线在过去几个季度几乎是同步变化,唯独这个季度相比最近几个季度分化格外明显
(1)晶圆出货同比增速从16.6%进一步放缓至9.6%,美元营收增速却从33.7%提高至41.2%
(2)两者相差31.6个百分点,是过去六个季度中最大的一次分化
如果只是半导体行业普遍复苏,带来更多芯片订单
我们应该更容易看到晶圆出货数量的同步增加
但现在收入增长远远快于出货数量,说明单纯增加晶圆出货数量,并不足以解释这轮增长,同时也没法借此推导半导体行业普遍复苏的这一结论
更多的可能来自客户购买的产品组合变化
那么,究竟是哪类客户在推动这种变化?
答案是高性能计算业务(HPC)
HPC是台积电按照终端应用划分的一项业务,包含AI加速器、服务器处理器以及其他高性能计算相关芯片
这类芯片通常对性能、功耗和制造工艺要求较高,不少产品需要使用先进制程,有些还需要复杂的先进封装
去年同期HPC占台积电总营收的57%,在最新的财报数据中,这个数字已经提高到了68%
如果按照各季度的营收和业务占比粗略推算,第三季度HPC收入同比增长约80%
更夸张的是,台积电本季度同比增加的营收当中,接近90%可以由HPC业务的增长解释
也就是说,其他业务当然也在创造收入,但主要拉动台积电增长的,已经高度集中于高性能计算相关订单
这也解释了为什么台积电的收入和晶圆出货数量越来越不成比例
1
3
2.3k
·
--
අර්ධ වශයෙන් සත්යයි
Web3的尽头就是稳定币???
三季度市场整体算是回暖的
在正常逻辑下,市场的情绪也应该有所回暖
但Hyperliquid主营收入却没对应增长,反倒环比减少近4%
撑起整个季度增长的是来自USDC的储备收益,这是很多人没有注意到的事情
这笔钱也是目前除了Coinbase外,来自USDC渠道分成比较清晰的一笔
而且这笔钱上季度只算了一个多月的,不是完整的90天
目前归属于Hyperliquid的储备收益,平均每天都在53万美元左右
如果USDC规模和有效利率维持在当前水平,静态推算下来,四季度可以再创造接近4800万美元收入
这笔钱单季度算下来,大约会是合约手续费的四分之一左右...
这样一算,有种Web3的尽头就是稳定币的既视感
过去只有用户发生交易,Hyperliquid才能收取手续费
现在只要几十亿美元的USDC继续留在平台上,其背后的现金和美债储备就会持续产生收益并回购 $HYPE
{future}(HYPEUSDT)
Web3的尽头就是稳定币???
三季度市场整体算是回暖的
在正常逻辑下,市场的情绪也应该有所回暖
但Hyperliquid主营收入却没对应增长,反倒环比减少近4%
撑起整个季度增长的是来自USDC的储备收益,这是很多人没有注意到的事情
这笔钱也是目前除了Coinbase外,来自USDC渠道分成比较清晰的一笔
而且这笔钱上季度只算了一个多月的,不是完整的90天
目前归属于Hyperliquid的储备收益,平均每天都在53万美元左右
如果USDC规模和有效利率维持在当前水平,静态推算下来,四季度可以再创造接近4800万美元收入
这笔钱单季度算下来,大约会是合约手续费的四分之一左右...
这样一算,有种Web3的尽头就是稳定币的既视感
过去只有用户发生交易,Hyperliquid才能收取手续费
现在只要几十亿美元的USDC继续留在平台上,其背后的现金和美债储备就会持续产生收益并回购 $HYPE
Eric SJ
·
--
Q3行情回暖,Hyperliquid却靠Circle撑起营收增长?
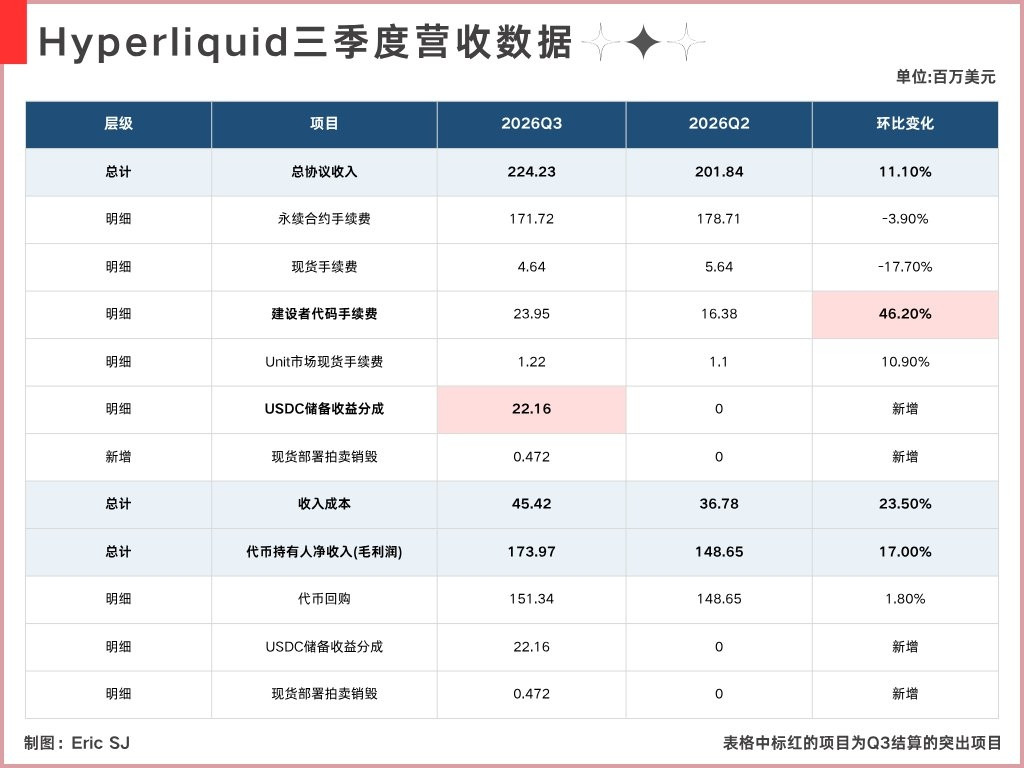
Hyperliquid三季度的营收数据里有一项费用增长得很显眼:建设者手续费(Builder Code Fees),从二季度的1638万美元,增加到了2395万美元。
单季度增加了757万美元,环比增长约46.2%。
这里要解释一下,这笔钱是分给第三方应用的。例如fomo使用了Hyperliquid作为链上合约的底层设施,用户访问fomo进行交易,产生的费用一部分是被fomo收了,另外一部分则是Hyperliquid收取的底层交易手续费。
用户留在自己熟悉的平台里,fomo提供交易入口,Hyperliquid承担底层执行,双方各自有收费的地方,双赢。
一、这笔生意具体是怎么做的
对于一个已经掌握用户的钱包或交易平台来说,想要提供永续交易功能,并不意味着必须从头搭建一整套交易市场。
它可以接入Hyperliquid已有的流动性市场,把精力放在自己的用户界面、账户体验和交易工具上。
对Hyperliquid来说,也不必要求所有用户都先访问自己的交易页面。
一个用户可能只是打开了原本就在使用的应用进行交易(无论是否去中心化),但订单最终都会进入Hyperliquid。
三季度,这部分业务产生了2394万美元收费规模,从这张表覆盖的过去一年多来看,这个生意几乎是Hyperliquid所有业务里跑的最稳定的一个。
在DeFiLlama的季度表数据口径里,建设者手续费同时出现在收入端和成本端,这个也需要解释一下。
它表达的是费用归属:应用通过Hyperliquid完成交易,收取的这笔附加费最终归应用。
这与Hyperliquid从自己原有收入里拿钱补贴开发者,是不同的经济关系。
因为Hyperliquid并不从这笔附加费中留存收入,协议获得的收益,是来自这些应用带来的交易所产生的基础手续费,这部分被计入到协议总的合约收费项目当中,没有被分出来计算。
二、哪些应用在这里面贡献了收入
我觉得最难能可贵的是,贡献这一部分费用的应用来源,并不是多季度恒定不变的。
Q3建设者手续费的主要增量,来自Trust Wallet、fomo、MetaMask和Invo;
尤其是Trust和Fomo,环比Q2都实现了很惊人的增长,而像Phantom、Based等既有平台在Q3却收入环比下降。去年三季度,BasedApp和Phantom分别产生了692万美元和607万美元建设者手续费,两者合计约1299万美元,相当于当季建设者手续费总额的80%。
到了今年三季度,BasedApp只剩约24.81万美元,Phantom则降至359万美元。两者合计约384万美元,季度总额的占比降到了16%左右。
如果Hyperliquid这部分业务在过去一年里主要依赖这两款应用,那么也将对应的承受很大的下行压力。
好在,这部分费用看起来处于相近的区间,里面的结构一直在发生变化。
这个区别,直接关系到我们怎么理解收入的持续性。
如果所有收入都绑定在某个热门应用上,那么应用的热度变化将直接拖累这笔收入,呈现脆弱性。
现在能看到的是,已有应用收入下降的同时,其他入口仍在增加收费规模并实现高速的增长。
三、新增的收入项:USDC储备收益分成
如上图,Hyperliquid第三季度还有一项新增的收入项,是协议自己可以获得的收益:USDC储备收益分成。
这部分在DeFiLlama表中叫“AQAv2 · USDC收益”,三季度列示金额为2216万美元,二季度则为零。
它并不是用户交易时又多交了一笔手续费,它来自USDC背后的美元储备产生的收益分成。
按照官方说明,协议获得的份额约为成本调整后储备收益的90%,相关收入按规则转入Assistance Fund,支持 $HYPE 回购。
对Hyperliquid和Circle来说,也是双赢的局面。
更值得关注的是,这笔新增收入几乎等于三季度总收入的全部环比增量。
如果暂时剔除这部分,三季度表列总收入为2.0207亿美元,相比二季度只增长约0.1%,基本持平,新增的储备收益,明显改变了这份季度数据的表现。
综上,在我看来Hyperliquid三季度最明确的变化,是收入来源得到了明显的扩展。
1.更多的第三方应用收取了更多建设者费用,
2.协议也开始分享USDC储备收益
但问题也对应存在,如果没有这些增量(尤其是USDC储备收益),三季度营收是呈现负增长的趋势,加上三季度加密的行情是整体回暖的,在正常逻辑下,市场的情绪也应该有所回暖,但主营收入却没对应增长,是一个令我感到有些疑惑的数据现象。
以上
2
2.9k
·
--
අර්ධ වශයෙන් සත්යයි
目前 $PONS 的回购执行合约里还有约13.6万美元
{alpha}(46630x39dbed3a2bd333467115de45665cc57f813c4571)
我在想,在这些真正在执行回购的协议设计里
加入更弹性的回购设计是否比机械的自动回购更好一些 @MEADGod
比如在读取历史走势时,判定当前处于下行趋势中,则执行更大比例的回购
反之,如果判定当前是上行趋势,则减少这个比例
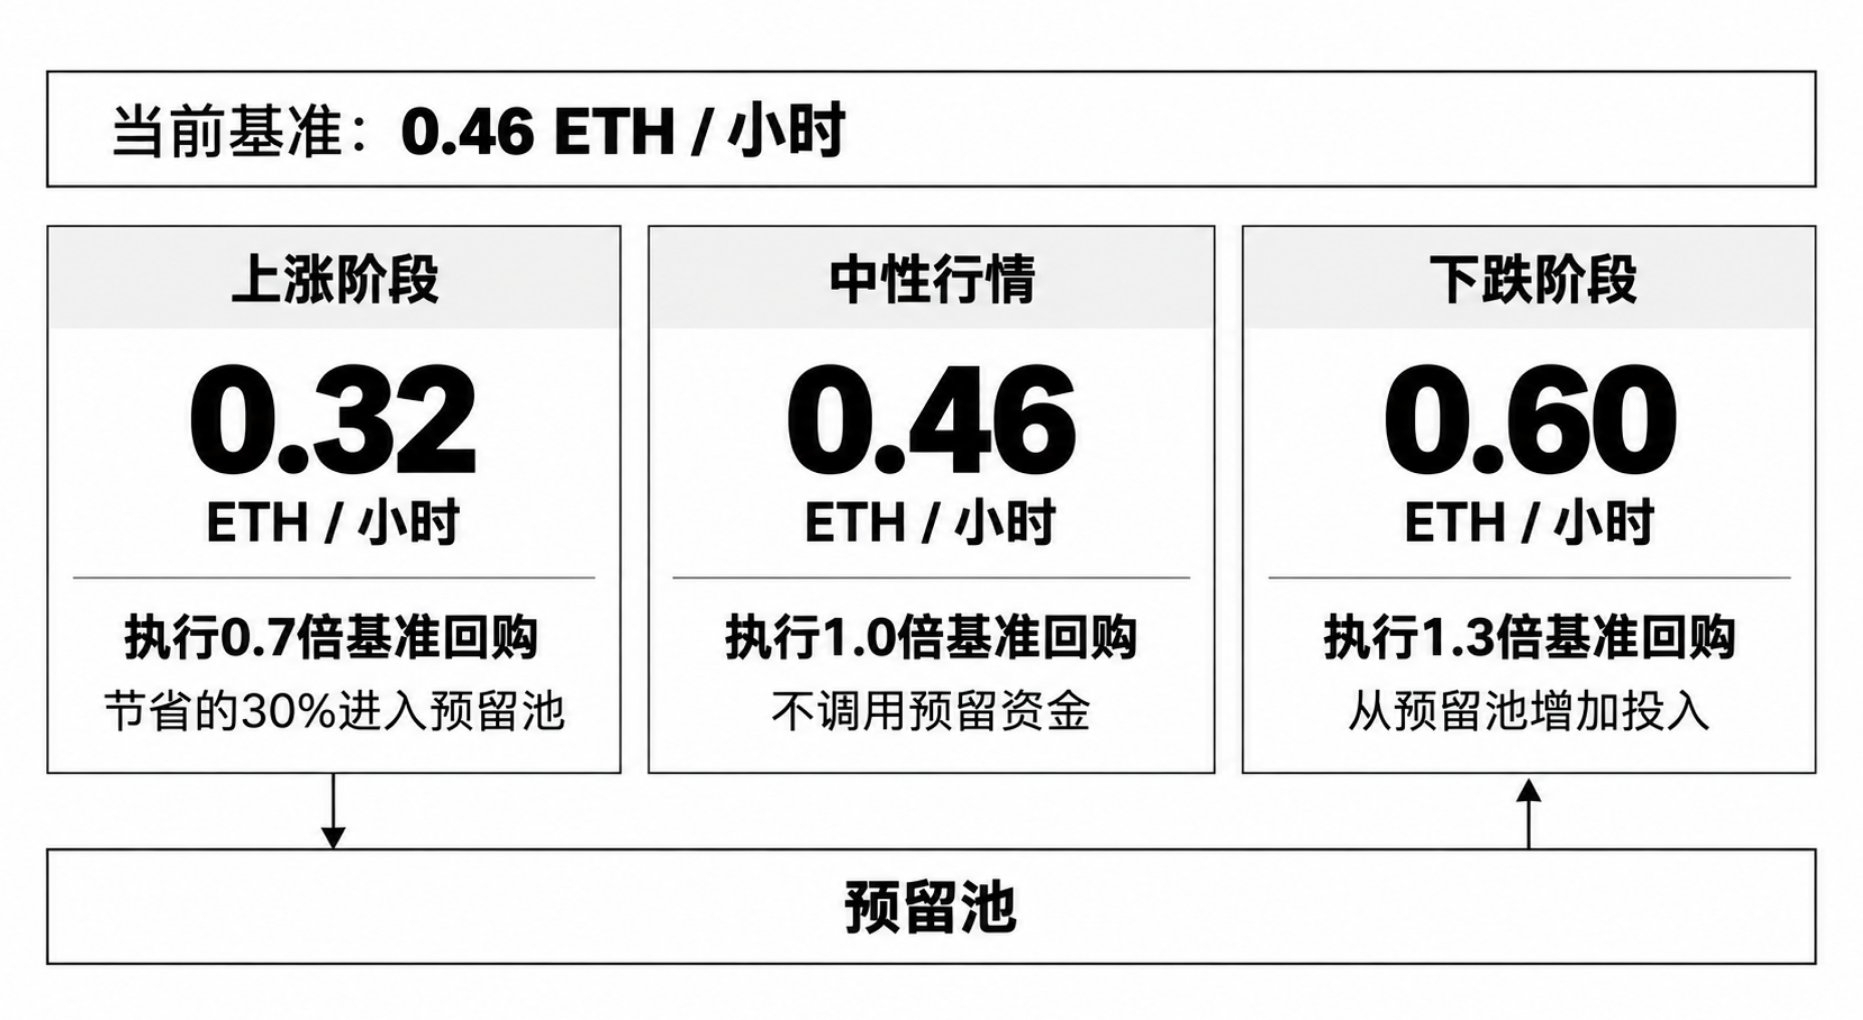
比如目前每小时大约回购0.46e的PONS,这个是当前周期的每小时基准数
(1)若当前判定过去20根小时K线所组成的趋势是下行趋势,回购数额将是0.6e/小时(1.3倍的基准数额)
(2)当处于上行趋势时,回购数额则调整为0.32e/小时(0.7的基准数额)
(3)若处于中性行情,回购数额以基准数为主
我让AI帮我做了张简单的图便于大家理解
这里的关键不是让协议超额分配额度,而是改变同一笔预算在不同价格区间的分配
上涨阶段少花的部分进入另外一个回购池,下跌阶段再从这个池子中增加投入,这样既保留持续回购,也能在价格更低时,用同样的资金买回更多PONS并执行更多的销毁
只读取过去20根小时K线只是举例,但这件事本身是容易实现的,我用Codex就可以弄一个出来(因为我做行情监控BOT的时候实现过类似的识别)
更合理的做法可以在每个周期执行之前,先对过去一周 $PONS 的走势进行识别
这个设计还存在一个问题,就是如果在一段时间里持续保持下跌阶段,资金会在这种行情中被更快的耗尽
所以最好在上行趋势中去执行这样的弹性机制,将原本30%的池子做好预留
如果要在现阶段执行也不是不行,给合约提供一个限定条件:周期执行前访问预留资金池中的余额,若余额<周期总资金数×0.3,则当前周期默认以基准数执行回购
➠也就是假设这一个周期可用于回购的资金为10E,那么如果上一周期预留的资金池如果余额小于3E,那么本周期默认回购总资金为10E而不是13E
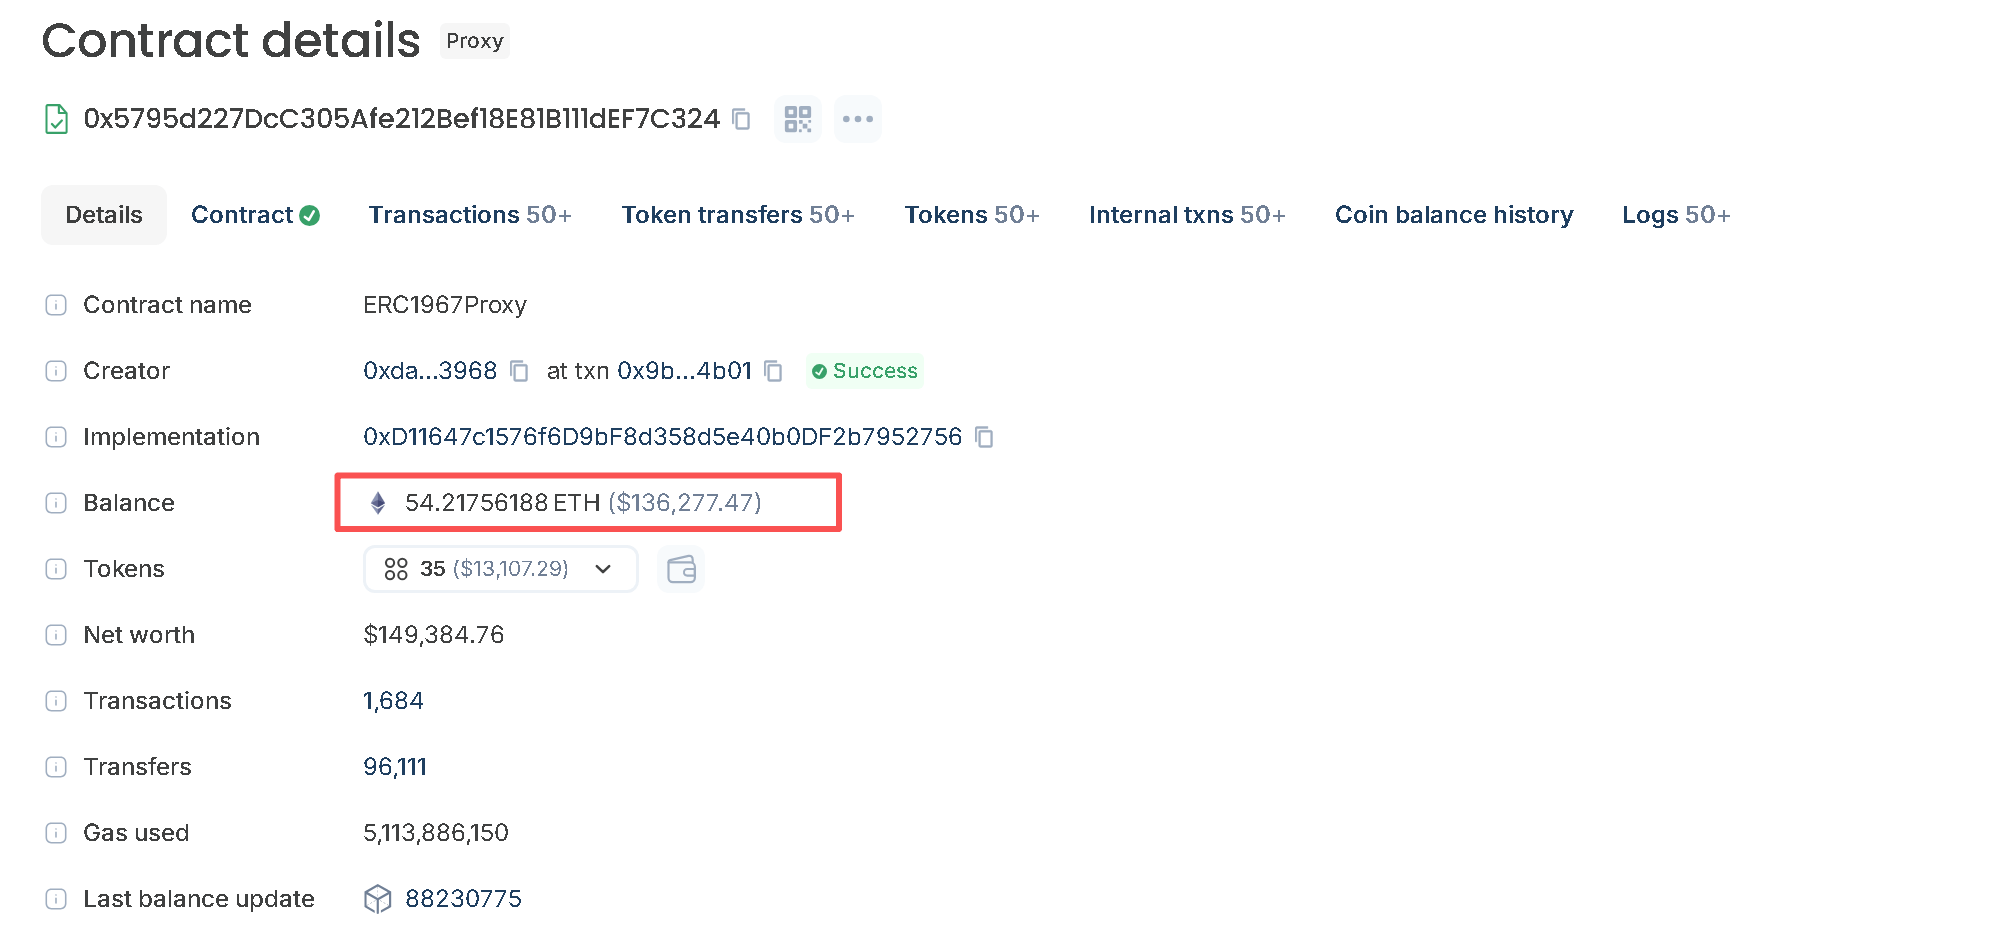
目前 $PONS 的回购执行合约里还有约13.6万美元
我在想,在这些真正在执行回购的协议设计里
加入更弹性的回购设计是否比机械的自动回购更好一些 @MEADGod
比如在读取历史走势时,判定当前处于下行趋势中,则执行更大比例的回购
反之,如果判定当前是上行趋势,则减少这个比例
比如目前每小时大约回购0.46e的PONS,这个是当前周期的每小时基准数
(1)若当前判定过去20根小时K线所组成的趋势是下行趋势,回购数额将是0.6e/小时(1.3倍的基准数额)
(2)当处于上行趋势时,回购数额则调整为0.32e/小时(0.7的基准数额)
(3)若处于中性行情,回购数额以基准数为主
我让AI帮我做了张简单的图便于大家理解
这里的关键不是让协议超额分配额度,而是改变同一笔预算在不同价格区间的分配
上涨阶段少花的部分进入另外一个回购池,下跌阶段再从这个池子中增加投入,这样既保留持续回购,也能在价格更低时,用同样的资金买回更多PONS并执行更多的销毁
只读取过去20根小时K线只是举例,但这件事本身是容易实现的,我用Codex就可以弄一个出来(因为我做行情监控BOT的时候实现过类似的识别)
更合理的做法可以在每个周期执行之前,先对过去一周 $PONS 的走势进行识别
这个设计还存在一个问题,就是如果在一段时间里持续保持下跌阶段,资金会在这种行情中被更快的耗尽
所以最好在上行趋势中去执行这样的弹性机制,将原本30%的池子做好预留
如果要在现阶段执行也不是不行,给合约提供一个限定条件:周期执行前访问预留资金池中的余额,若余额<周期总资金数×0.3,则当前周期默认以基准数执行回购
➠也就是假设这一个周期可用于回购的资金为10E,那么如果上一周期预留的资金池如果余额小于3E,那么本周期默认回购总资金为10E而不是13E
1
2
3k
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
BinancePick
2.8M නැරඹීම්
147,529 සාකච්ඡා කරමින්
Join #EarningsSeason: Predict Earnings on Binance Pick, Share Your Take on Binance Square!
Binance Square Official
·403 කැමත්ත දැක්වීම්
·340.7k නැරඹීම්
EarningsSeason
5.1M නැරඹීම්
25,193 සාකච්ඡා කරමින්
AnthropicTTMRevenueGrewAbout1200%
1,805 නැරඹීම්
115 සාකච්ඡා කරමින්