
JAMESCHIU
64 පෝස්ටු
JAMESCHIU
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
117 හඹා යමින්
570 හඹා යන්නන්
11 කැමති විය
පෝස්ටු
සියල්ල
උපුටා දැක්වීම්
සජීවි
·
--
පරිවර්තනය බලන්න
全美前段班建商Lennar今天交出財報,股價從52週高點的140.71美元一路跌到腰斬邊緣、逼近80美元——但如果你只看「年初至今下跌22%」這個數字,其實還低估了這場房市寒流有多冷。
Lennar這幾季的財報已經清楚寫出高利率怎麼把建商的獲利模式逼到牆角:為了讓買家在7%上下的房貸利率環境裡還買得起房子,公司大舉祭出「利率補貼」(mortgage rate buydowns),促銷讓利佔房屋售價比重已經衝到12.9%到14.5%,直接把毛利率從一年前的18%以上壓到只剩15%左右。上一季新訂單年減4%、交屋量預估也被下修到8.2萬到8.3萬戶,全年EPS共識更是從去年的8.06美元砍到只剩5.52美元。這不是「缺房子沒人要」的故事,而是「房子蓋出來了,但買家扛不起月付款」——建商只好自己掏錢貼利息換銷量,代價就是利潤被一點一滴吃掉。
今天這份財報特別難讀,因為它撞上了同一天的Fed利率決議:如果會後鮑爾(或現任主席)釋出偏鴿訊號,房貸利率可能鬆動,市場或許會把Lennar的壞消息解讀成「利空出盡」;但如果Fed維持鷹派基調、10年期公債殖利率持續黏在5%上方,建商想靠降價衝量的招數只會越用越貴,毛利率可能還沒有見底。
價位訊號:跌破52週低點附近的78–80美元,代表市場開始定價「毛利率長期低於15%」的悲觀情境;如果財報後站回90美元以上,則代表市場認為這波利率補貼是短期陣痛,庫存去化後獲利能力可以修復。
你會把腰斬邊緣的建商股當成「利率反轉時最先受惠」的逆勢佈局機會,還是覺得毛利率破底才剛開始,現在還不是進場的時候?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
全美前段班建商Lennar今天交出財報,股價從52週高點的140.71美元一路跌到腰斬邊緣、逼近80美元——但如果你只看「年初至今下跌22%」這個數字,其實還低估了這場房市寒流有多冷。
Lennar這幾季的財報已經清楚寫出高利率怎麼把建商的獲利模式逼到牆角:為了讓買家在7%上下的房貸利率環境裡還買得起房子,公司大舉祭出「利率補貼」(mortgage rate buydowns),促銷讓利佔房屋售價比重已經衝到12.9%到14.5%,直接把毛利率從一年前的18%以上壓到只剩15%左右。上一季新訂單年減4%、交屋量預估也被下修到8.2萬到8.3萬戶,全年EPS共識更是從去年的8.06美元砍到只剩5.52美元。這不是「缺房子沒人要」的故事,而是「房子蓋出來了,但買家扛不起月付款」——建商只好自己掏錢貼利息換銷量,代價就是利潤被一點一滴吃掉。
今天這份財報特別難讀,因為它撞上了同一天的Fed利率決議:如果會後鮑爾(或現任主席)釋出偏鴿訊號,房貸利率可能鬆動,市場或許會把Lennar的壞消息解讀成「利空出盡」;但如果Fed維持鷹派基調、10年期公債殖利率持續黏在5%上方,建商想靠降價衝量的招數只會越用越貴,毛利率可能還沒有見底。
價位訊號:跌破52週低點附近的78–80美元,代表市場開始定價「毛利率長期低於15%」的悲觀情境;如果財報後站回90美元以上,則代表市場認為這波利率補貼是短期陣痛,庫存去化後獲利能力可以修復。
你會把腰斬邊緣的建商股當成「利率反轉時最先受惠」的逆勢佈局機會,還是覺得毛利率破底才剛開始,現在還不是進場的時候?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
Lennar這幾季的財報已經清楚寫出高利率怎麼把建商的獲利模式逼到牆角:為了讓買家在7%上下的房貸利率環境裡還買得起房子,公司大舉祭出「利率補貼」(mortgage rate buydowns),促銷讓利佔房屋售價比重已經衝到12.9%到14.5%,直接把毛利率從一年前的18%以上壓到只剩15%左右。上一季新訂單年減4%、交屋量預估也被下修到8.2萬到8.3萬戶,全年EPS共識更是從去年的8.06美元砍到只剩5.52美元。這不是「缺房子沒人要」的故事,而是「房子蓋出來了,但買家扛不起月付款」——建商只好自己掏錢貼利息換銷量,代價就是利潤被一點一滴吃掉。
今天這份財報特別難讀,因為它撞上了同一天的Fed利率決議:如果會後鮑爾(或現任主席)釋出偏鴿訊號,房貸利率可能鬆動,市場或許會把Lennar的壞消息解讀成「利空出盡」;但如果Fed維持鷹派基調、10年期公債殖利率持續黏在5%上方,建商想靠降價衝量的招數只會越用越貴,毛利率可能還沒有見底。
價位訊號:跌破52週低點附近的78–80美元,代表市場開始定價「毛利率長期低於15%」的悲觀情境;如果財報後站回90美元以上,則代表市場認為這波利率補貼是短期陣痛,庫存去化後獲利能力可以修復。
你會把腰斬邊緣的建商股當成「利率反轉時最先受惠」的逆勢佈局機會,還是覺得毛利率破底才剛開始,現在還不是進場的時候?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
74
·
--
බැක්පැක් මේ වතාවේ තව එක “ස්ටාර්” කොටස් එකක් දාලා යනවා නෙවෙයි—ඒක 20ක් එකවරම ඉස්සරහට දාපු එකක්. ඒ අතර Costco, Alibaba, Boeing වගේම, Reddit, Roblox වගේ තරුණ දක්ෂයන්ට හුරු ටිකට් පත්තු තියෙනවා.
පැරණි කලේ චේන් එකේ ඇමරිකා කොටස් වගේ දෙයක් තිබුණා කියන්නේ, ඒවා පරීක්ෂා කරනවා වගේ. දැන් නම්, වැඩි වශයෙන් ගබඩා රාක්කයම ඇත්තටම විහිදලා දාපු එකක් වගේ. අදාළ වචනය තවමත් ඒකම තමයි—නමුත් මේ වතාවේ එය ටිකක් වෙනස් වගේ හැඟෙනවා: මිල එක්ක “පනින” හුදු සෙවණැල්ලක් විතරක් නෙවෙයි, ඇත්තටම කොටසකට 1:1 මාරු කරගන්න පුළුවන්.
සතිඅන්තේ බලන්න ඕන කොටස මොන එකද කියලා තෝරගන්න. තවදුරටත් සඳුදා වෙළඳපොළ ඇරෙනකල් බලන් ඉන්න ඕන නැහැ. වැඩිවශයෙන් ඉහළ-බැසීම තාවකාලිකව පස්සෙ යන්න නැතුවම, “තේරීම් වැඩිවෙලා” කියන එකම කාරණය ටිකක් රසවත්.
නම ලැයිස්තුව දැනටමත් කෙනෙක් පේරනවාද?
ඔයා කැමති තේරීමක් තියෙනවද?
මම නම් පළමුවෙන්ම නිතර බලන කොටස් කිහිපයක් සුරැකුම් කළා. පරණ බ්රෝකර්ලාගෙන් හෙමිහිටම 🎒 රතු බැක්පැක් එකට මාරු කරලා ගබඩා කරන්න තමයි යන්නේ.
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
බැක්පැක් මේ වතාවේ තව එක “ස්ටාර්” කොටස් එකක් දාලා යනවා නෙවෙයි—ඒක 20ක් එකවරම ඉස්සරහට දාපු එකක්. ඒ අතර Costco, Alibaba, Boeing වගේම, Reddit, Roblox වගේ තරුණ දක්ෂයන්ට හුරු ටිකට් පත්තු තියෙනවා.
පැරණි කලේ චේන් එකේ ඇමරිකා කොටස් වගේ දෙයක් තිබුණා කියන්නේ, ඒවා පරීක්ෂා කරනවා වගේ. දැන් නම්, වැඩි වශයෙන් ගබඩා රාක්කයම ඇත්තටම විහිදලා දාපු එකක් වගේ. අදාළ වචනය තවමත් ඒකම තමයි—නමුත් මේ වතාවේ එය ටිකක් වෙනස් වගේ හැඟෙනවා: මිල එක්ක “පනින” හුදු සෙවණැල්ලක් විතරක් නෙවෙයි, ඇත්තටම කොටසකට 1:1 මාරු කරගන්න පුළුවන්.
සතිඅන්තේ බලන්න ඕන කොටස මොන එකද කියලා තෝරගන්න. තවදුරටත් සඳුදා වෙළඳපොළ ඇරෙනකල් බලන් ඉන්න ඕන නැහැ. වැඩිවශයෙන් ඉහළ-බැසීම තාවකාලිකව පස්සෙ යන්න නැතුවම, “තේරීම් වැඩිවෙලා” කියන එකම කාරණය ටිකක් රසවත්.
නම ලැයිස්තුව දැනටමත් කෙනෙක් පේරනවාද?
ඔයා කැමති තේරීමක් තියෙනවද?
මම නම් පළමුවෙන්ම නිතර බලන කොටස් කිහිපයක් සුරැකුම් කළා. පරණ බ්රෝකර්ලාගෙන් හෙමිහිටම 🎒 රතු බැක්පැක් එකට මාරු කරලා ගබඩා කරන්න තමයි යන්නේ.
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
පැරණි කලේ චේන් එකේ ඇමරිකා කොටස් වගේ දෙයක් තිබුණා කියන්නේ, ඒවා පරීක්ෂා කරනවා වගේ. දැන් නම්, වැඩි වශයෙන් ගබඩා රාක්කයම ඇත්තටම විහිදලා දාපු එකක් වගේ. අදාළ වචනය තවමත් ඒකම තමයි—නමුත් මේ වතාවේ එය ටිකක් වෙනස් වගේ හැඟෙනවා: මිල එක්ක “පනින” හුදු සෙවණැල්ලක් විතරක් නෙවෙයි, ඇත්තටම කොටසකට 1:1 මාරු කරගන්න පුළුවන්.
සතිඅන්තේ බලන්න ඕන කොටස මොන එකද කියලා තෝරගන්න. තවදුරටත් සඳුදා වෙළඳපොළ ඇරෙනකල් බලන් ඉන්න ඕන නැහැ. වැඩිවශයෙන් ඉහළ-බැසීම තාවකාලිකව පස්සෙ යන්න නැතුවම, “තේරීම් වැඩිවෙලා” කියන එකම කාරණය ටිකක් රසවත්.
නම ලැයිස්තුව දැනටමත් කෙනෙක් පේරනවාද?
ඔයා කැමති තේරීමක් තියෙනවද?
මම නම් පළමුවෙන්ම නිතර බලන කොටස් කිහිපයක් සුරැකුම් කළා. පරණ බ්රෝකර්ලාගෙන් හෙමිහිටම 🎒 රතු බැක්පැක් එකට මාරු කරලා ගබඩා කරන්න තමයි යන්නේ.
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
1
160
·
--
පරිවර්තනය බලන්න
#TeslaOwners
@elonmusk
小時候美劇霹靂遊俠 #KnightRider 的正在被實現中
來看看這兩天的Cybercab吧
Tesla的Robotaxi故事終於不是PPT了,但規模跟原本傳出的數字差了一大截。
9/3,Cybercab正式在奧斯汀亮相——沒有方向盤、沒有煞車踏板、沒有安全駕駛員,是真正的無人計程車。這是Tesla從電動車、到FSD、再到自動駕駛運輸這條路上最重要的一步。
但截至8/31,德州DMV登記的Cybercab其實只有7台,整個德州機器人計程車車隊(大部分還是Model Y改裝車)總數約270到276台,任何時刻真正在「無人監督」模式下運行的車輛,大概只有20到30台左右。相比之下,Waymo目前約3,500台車,遍布11個大都會區,每週完成超過50萬趟付費載客,累計超過2.2億英里全無人駕駛里程。Tesla累計才38萬英里,不到Waymo總里程的0.2%。
Cybercab相較於現有的Model Y改裝車,最大的優勢其實是效率——這款專為載客設計的雙人座車型,每英里耗電約165瓦時,是Tesla目前效率最高的電動車,車重3,113磅,配備48千瓦時電池,比Model Y更輕巧更符合空氣動力學。但這個優勢只適用於兩人以下的載客需求,Model Y可以坐五人,Tesla也同步用Model Y應對這塊市場。
市場沒有因為Cybercab亮相就瘋狂追價,原因很簡單——技術Demo跟大規模商業化中間還有很長的距離。多頭相信Tesla最終能用軟體經濟學改寫整個汽車產業,空頭則認為7台車遠遠不足以證明任何商業化能力。
真正該盯的關鍵指標,不是Cybercab長什麼樣子,是接下來每個月車隊到底能新增多少台無人車,以及監管機關對這種完全沒有人類駕駛控制選項的新型車輛,會採取什麼樣的審查態度。
Tesla的Robotaxi終於真的開始載人了,但車隊規模只有Waymo的一個零頭——你會覺得這是技術突破後即將加速複製的起點,還是又一次「Demo很炫、規模化很難」的重演?
$TSLA #美股 #自動駕駛 #財報季
#TeslaOwners
@elonmusk
小時候美劇霹靂遊俠 #KnightRider 的正在被實現中
來看看這兩天的Cybercab吧
Tesla的Robotaxi故事終於不是PPT了,但規模跟原本傳出的數字差了一大截。
9/3,Cybercab正式在奧斯汀亮相——沒有方向盤、沒有煞車踏板、沒有安全駕駛員,是真正的無人計程車。這是Tesla從電動車、到FSD、再到自動駕駛運輸這條路上最重要的一步。
但截至8/31,德州DMV登記的Cybercab其實只有7台,整個德州機器人計程車車隊(大部分還是Model Y改裝車)總數約270到276台,任何時刻真正在「無人監督」模式下運行的車輛,大概只有20到30台左右。相比之下,Waymo目前約3,500台車,遍布11個大都會區,每週完成超過50萬趟付費載客,累計超過2.2億英里全無人駕駛里程。Tesla累計才38萬英里,不到Waymo總里程的0.2%。
Cybercab相較於現有的Model Y改裝車,最大的優勢其實是效率——這款專為載客設計的雙人座車型,每英里耗電約165瓦時,是Tesla目前效率最高的電動車,車重3,113磅,配備48千瓦時電池,比Model Y更輕巧更符合空氣動力學。但這個優勢只適用於兩人以下的載客需求,Model Y可以坐五人,Tesla也同步用Model Y應對這塊市場。
市場沒有因為Cybercab亮相就瘋狂追價,原因很簡單——技術Demo跟大規模商業化中間還有很長的距離。多頭相信Tesla最終能用軟體經濟學改寫整個汽車產業,空頭則認為7台車遠遠不足以證明任何商業化能力。
真正該盯的關鍵指標,不是Cybercab長什麼樣子,是接下來每個月車隊到底能新增多少台無人車,以及監管機關對這種完全沒有人類駕駛控制選項的新型車輛,會採取什麼樣的審查態度。
Tesla的Robotaxi終於真的開始載人了,但車隊規模只有Waymo的一個零頭——你會覺得這是技術突破後即將加速複製的起點,還是又一次「Demo很炫、規模化很難」的重演?
$TSLA #美股 #自動駕駛 #財報季
@elonmusk
小時候美劇霹靂遊俠 #KnightRider 的正在被實現中
來看看這兩天的Cybercab吧
Tesla的Robotaxi故事終於不是PPT了,但規模跟原本傳出的數字差了一大截。
9/3,Cybercab正式在奧斯汀亮相——沒有方向盤、沒有煞車踏板、沒有安全駕駛員,是真正的無人計程車。這是Tesla從電動車、到FSD、再到自動駕駛運輸這條路上最重要的一步。
但截至8/31,德州DMV登記的Cybercab其實只有7台,整個德州機器人計程車車隊(大部分還是Model Y改裝車)總數約270到276台,任何時刻真正在「無人監督」模式下運行的車輛,大概只有20到30台左右。相比之下,Waymo目前約3,500台車,遍布11個大都會區,每週完成超過50萬趟付費載客,累計超過2.2億英里全無人駕駛里程。Tesla累計才38萬英里,不到Waymo總里程的0.2%。
Cybercab相較於現有的Model Y改裝車,最大的優勢其實是效率——這款專為載客設計的雙人座車型,每英里耗電約165瓦時,是Tesla目前效率最高的電動車,車重3,113磅,配備48千瓦時電池,比Model Y更輕巧更符合空氣動力學。但這個優勢只適用於兩人以下的載客需求,Model Y可以坐五人,Tesla也同步用Model Y應對這塊市場。
市場沒有因為Cybercab亮相就瘋狂追價,原因很簡單——技術Demo跟大規模商業化中間還有很長的距離。多頭相信Tesla最終能用軟體經濟學改寫整個汽車產業,空頭則認為7台車遠遠不足以證明任何商業化能力。
真正該盯的關鍵指標,不是Cybercab長什麼樣子,是接下來每個月車隊到底能新增多少台無人車,以及監管機關對這種完全沒有人類駕駛控制選項的新型車輛,會採取什麼樣的審查態度。
Tesla的Robotaxi終於真的開始載人了,但車隊規模只有Waymo的一個零頭——你會覺得這是技術突破後即將加速複製的起點,還是又一次「Demo很炫、規模化很難」的重演?
$TSLA #美股 #自動駕駛 #財報季
107
·
--
පරිවර්තනය බලන්න
21家銀行剛宣布要聯手做美元穩定幣,但法國興業銀行已經幫他們試過水溫了——一年多,流通量1,254萬美元。Tether同一時間,流通量1,830億美元。
9/1,高盛、花旗、美銀、富國銀行、德意志銀行、瑞銀、Fidelity Investments等21家銀行與資產管理機構共同宣布,計畫成立一家新公司,發行美元穩定幣,目標2027上半年上線。這個計畫從2025年10月的10家銀行研究小組,不到一年擴大到21家,橫跨北美、歐洲、東亞、中東與非洲。
但現階段連公司名稱都還沒公布,預計今年底前才會正式成立,官方聲明還附帶「取決於交易條件是否完成」的但書——這是一份意向書,不是即將上市的產品。
真正的問題不是銀行夠不夠格發穩定幣,是銀行背書從來不等於市場買單。法國興業銀行2025年6月推出的USD CoinVertible就是活生生的例子,一年多過去,流通量還不到1,300萬美元,跟Tether的差距是天文數字級別。這說明穩定幣的競爭核心從來不只是合規,還要看分銷通路、鏈上生態整合,跟真正的使用場景。
這個聯盟也不是唯一玩家。歐洲已經有37家銀行組成的Qivalis聯盟,2025年9月就成立了,正在申請荷蘭央行批准歐元穩定幣,西班牙BBVA甚至同時腳踏兩條船。監管框架也還沒完全到位,美國OCC的穩定幣審慎監理規則要到2027年1月才正式生效。
如果這個計畫真的落地,確實可能打通機構資金轉化為鏈上流動性的通路,降低跨境結算的摩擦成本。但要說能終結USDT的市場霸權,可能還太早——21家銀行的信用,未必等於21家銀行的產品力。
Tether用十年建立起1,830億美元的鏈上帝國,你會賭21家傳統銀行能在2027年真正上線後撼動它,還是重演法國興業銀行那1,254萬美元的故事?
$USDT $USDC
21家銀行剛宣布要聯手做美元穩定幣,但法國興業銀行已經幫他們試過水溫了——一年多,流通量1,254萬美元。Tether同一時間,流通量1,830億美元。
9/1,高盛、花旗、美銀、富國銀行、德意志銀行、瑞銀、Fidelity Investments等21家銀行與資產管理機構共同宣布,計畫成立一家新公司,發行美元穩定幣,目標2027上半年上線。這個計畫從2025年10月的10家銀行研究小組,不到一年擴大到21家,橫跨北美、歐洲、東亞、中東與非洲。
但現階段連公司名稱都還沒公布,預計今年底前才會正式成立,官方聲明還附帶「取決於交易條件是否完成」的但書——這是一份意向書,不是即將上市的產品。
真正的問題不是銀行夠不夠格發穩定幣,是銀行背書從來不等於市場買單。法國興業銀行2025年6月推出的USD CoinVertible就是活生生的例子,一年多過去,流通量還不到1,300萬美元,跟Tether的差距是天文數字級別。這說明穩定幣的競爭核心從來不只是合規,還要看分銷通路、鏈上生態整合,跟真正的使用場景。
這個聯盟也不是唯一玩家。歐洲已經有37家銀行組成的Qivalis聯盟,2025年9月就成立了,正在申請荷蘭央行批准歐元穩定幣,西班牙BBVA甚至同時腳踏兩條船。監管框架也還沒完全到位,美國OCC的穩定幣審慎監理規則要到2027年1月才正式生效。
如果這個計畫真的落地,確實可能打通機構資金轉化為鏈上流動性的通路,降低跨境結算的摩擦成本。但要說能終結USDT的市場霸權,可能還太早——21家銀行的信用,未必等於21家銀行的產品力。
Tether用十年建立起1,830億美元的鏈上帝國,你會賭21家傳統銀行能在2027年真正上線後撼動它,還是重演法國興業銀行那1,254萬美元的故事?
$USDT $USDC
9/1,高盛、花旗、美銀、富國銀行、德意志銀行、瑞銀、Fidelity Investments等21家銀行與資產管理機構共同宣布,計畫成立一家新公司,發行美元穩定幣,目標2027上半年上線。這個計畫從2025年10月的10家銀行研究小組,不到一年擴大到21家,橫跨北美、歐洲、東亞、中東與非洲。
但現階段連公司名稱都還沒公布,預計今年底前才會正式成立,官方聲明還附帶「取決於交易條件是否完成」的但書——這是一份意向書,不是即將上市的產品。
真正的問題不是銀行夠不夠格發穩定幣,是銀行背書從來不等於市場買單。法國興業銀行2025年6月推出的USD CoinVertible就是活生生的例子,一年多過去,流通量還不到1,300萬美元,跟Tether的差距是天文數字級別。這說明穩定幣的競爭核心從來不只是合規,還要看分銷通路、鏈上生態整合,跟真正的使用場景。
這個聯盟也不是唯一玩家。歐洲已經有37家銀行組成的Qivalis聯盟,2025年9月就成立了,正在申請荷蘭央行批准歐元穩定幣,西班牙BBVA甚至同時腳踏兩條船。監管框架也還沒完全到位,美國OCC的穩定幣審慎監理規則要到2027年1月才正式生效。
如果這個計畫真的落地,確實可能打通機構資金轉化為鏈上流動性的通路,降低跨境結算的摩擦成本。但要說能終結USDT的市場霸權,可能還太早——21家銀行的信用,未必等於21家銀行的產品力。
Tether用十年建立起1,830億美元的鏈上帝國,你會賭21家傳統銀行能在2027年真正上線後撼動它,還是重演法國興業銀行那1,254萬美元的故事?
$USDT $USDC
63
·
--
පරිවර්තනය බලන්න
Broadcom這次真的打破了上一季「原地踏步」的魔咒,guidance確實上修了。
Q3營收296億美元,年增86%。AI半導體營收167億美元,年增221%,季增54%,優於公司自己給的160億guidance。調整後EPS 3.32美元,同樣優於預期的3.24美元。
真正的重磅消息在guidance上——公司把FY2027 AI半導體營收guidance,從先前一直維持的「1,000億美元以上」,正式上修到1,150億美元,並且首度給出FY2028展望,喊出2,300億美元,是今年580億美元guidance的四倍。執行長Hock Tan在法說會上強調,現在真正的瓶頸不是客戶需求,是資料中心基礎設施——土地、電力、廠房能不能準時就位。
這正好是我們一路追蹤的懸念解答——上一季(6/3公布)Broadcom明明EPS跟AI營收雙雙超標,卻因為guidance維持原本的「1,000億以上」不變,被市場解讀成信心不夠,股價隔天重摔12.6%。這次不一樣,公司真的把guidance量化上修了,理論上該是解開魔咒的時刻。
不過股價反應依然謹慎——早盤一度跌超過1%,隔天正式收盤下跌0.6%,目前距離52週高點495美元,已經回落約26%,今年以來累計漲幅只有約6%,大幅落後SOX半導體指數同期表現。市場的疑慮主要在兩個地方:一是客戶集中度,公司主要靠六大客製化晶片客戶(包含Google、Meta、Anthropic、OpenAI)撐起這個成長故事;二是競爭壓力,Marvell最近才搶下Google的一筆客製化晶片合作,讓市場開始擔心Broadcom在這塊市場的護城河沒有想像中深。
同一時間,Dell前一天才交出950億美元的AI伺服器積壓訂單,現在Broadcom又把AI晶片營收guidance拉到1,150億到2,300億美元這個量級,這兩個數字放在一起,代表AI基礎建設這條供應鏈——從晶片到伺服器到資料中心——訂單能見度正在同步往上調。
guidance真的上修了,股價卻只是溫和反應——你會覺得這代表市場已經把好消息提前消化完畢,還是客戶集中度跟競爭壓力這些疑慮,比guidance數字本身更讓人在意?
$AVGO $NVDA $MRVL
Broadcom這次真的打破了上一季「原地踏步」的魔咒,guidance確實上修了。
Q3營收296億美元,年增86%。AI半導體營收167億美元,年增221%,季增54%,優於公司自己給的160億guidance。調整後EPS 3.32美元,同樣優於預期的3.24美元。
真正的重磅消息在guidance上——公司把FY2027 AI半導體營收guidance,從先前一直維持的「1,000億美元以上」,正式上修到1,150億美元,並且首度給出FY2028展望,喊出2,300億美元,是今年580億美元guidance的四倍。執行長Hock Tan在法說會上強調,現在真正的瓶頸不是客戶需求,是資料中心基礎設施——土地、電力、廠房能不能準時就位。
這正好是我們一路追蹤的懸念解答——上一季(6/3公布)Broadcom明明EPS跟AI營收雙雙超標,卻因為guidance維持原本的「1,000億以上」不變,被市場解讀成信心不夠,股價隔天重摔12.6%。這次不一樣,公司真的把guidance量化上修了,理論上該是解開魔咒的時刻。
不過股價反應依然謹慎——早盤一度跌超過1%,隔天正式收盤下跌0.6%,目前距離52週高點495美元,已經回落約26%,今年以來累計漲幅只有約6%,大幅落後SOX半導體指數同期表現。市場的疑慮主要在兩個地方:一是客戶集中度,公司主要靠六大客製化晶片客戶(包含Google、Meta、Anthropic、OpenAI)撐起這個成長故事;二是競爭壓力,Marvell最近才搶下Google的一筆客製化晶片合作,讓市場開始擔心Broadcom在這塊市場的護城河沒有想像中深。
同一時間,Dell前一天才交出950億美元的AI伺服器積壓訂單,現在Broadcom又把AI晶片營收guidance拉到1,150億到2,300億美元這個量級,這兩個數字放在一起,代表AI基礎建設這條供應鏈——從晶片到伺服器到資料中心——訂單能見度正在同步往上調。
guidance真的上修了,股價卻只是溫和反應——你會覺得這代表市場已經把好消息提前消化完畢,還是客戶集中度跟競爭壓力這些疑慮,比guidance數字本身更讓人在意?
$AVGO $NVDA $MRVL
Q3營收296億美元,年增86%。AI半導體營收167億美元,年增221%,季增54%,優於公司自己給的160億guidance。調整後EPS 3.32美元,同樣優於預期的3.24美元。
真正的重磅消息在guidance上——公司把FY2027 AI半導體營收guidance,從先前一直維持的「1,000億美元以上」,正式上修到1,150億美元,並且首度給出FY2028展望,喊出2,300億美元,是今年580億美元guidance的四倍。執行長Hock Tan在法說會上強調,現在真正的瓶頸不是客戶需求,是資料中心基礎設施——土地、電力、廠房能不能準時就位。
這正好是我們一路追蹤的懸念解答——上一季(6/3公布)Broadcom明明EPS跟AI營收雙雙超標,卻因為guidance維持原本的「1,000億以上」不變,被市場解讀成信心不夠,股價隔天重摔12.6%。這次不一樣,公司真的把guidance量化上修了,理論上該是解開魔咒的時刻。
不過股價反應依然謹慎——早盤一度跌超過1%,隔天正式收盤下跌0.6%,目前距離52週高點495美元,已經回落約26%,今年以來累計漲幅只有約6%,大幅落後SOX半導體指數同期表現。市場的疑慮主要在兩個地方:一是客戶集中度,公司主要靠六大客製化晶片客戶(包含Google、Meta、Anthropic、OpenAI)撐起這個成長故事;二是競爭壓力,Marvell最近才搶下Google的一筆客製化晶片合作,讓市場開始擔心Broadcom在這塊市場的護城河沒有想像中深。
同一時間,Dell前一天才交出950億美元的AI伺服器積壓訂單,現在Broadcom又把AI晶片營收guidance拉到1,150億到2,300億美元這個量級,這兩個數字放在一起,代表AI基礎建設這條供應鏈——從晶片到伺服器到資料中心——訂單能見度正在同步往上調。
guidance真的上修了,股價卻只是溫和反應——你會覺得這代表市場已經把好消息提前消化完畢,還是客戶集中度跟競爭壓力這些疑慮,比guidance數字本身更讓人在意?
$AVGO $NVDA $MRVL
353
·
--
පරිවර්තනය බලන්න
📊9月開局速報|升息預期捲土重來
CPI(7月):整體 YoY+3.4%/核心 YoY+2.5%,8月數據9/11揭曉,是Fed 9月會前最後關鍵變數
🔺美股走弱:S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥台股噴出:TAIEX 46,949(+1.78%),聯發科獲輝達認購35億美元ECB鎖漲停
10年債殖利率彈回4.80%、DXY 99.7,美伊荷莫茲海峽再起衝突,WTI單日噴出+5.2%站上$90
₿BTC $77,600(-1%) ETH $2,450(+0.3%),8月大漲後高檔整理
美股回檔、台股創高,敘事明顯背離——市場正從「賭降息」急轉「防升息」
📊9月開局速報|升息預期捲土重來
CPI(7月):整體 YoY+3.4%/核心 YoY+2.5%,8月數據9/11揭曉,是Fed 9月會前最後關鍵變數
🔺美股走弱:S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥台股噴出:TAIEX 46,949(+1.78%),聯發科獲輝達認購35億美元ECB鎖漲停
10年債殖利率彈回4.80%、DXY 99.7,美伊荷莫茲海峽再起衝突,WTI單日噴出+5.2%站上$90
₿BTC $77,600(-1%) ETH $2,450(+0.3%),8月大漲後高檔整理
美股回檔、台股創高,敘事明顯背離——市場正從「賭降息」急轉「防升息」
CPI(7月):整體 YoY+3.4%/核心 YoY+2.5%,8月數據9/11揭曉,是Fed 9月會前最後關鍵變數
🔺美股走弱:S&P 7,631(-0.71%) Nasdaq 26,100(-1.03%) Dow 52,767(-0.79%)
🟥台股噴出:TAIEX 46,949(+1.78%),聯發科獲輝達認購35億美元ECB鎖漲停
10年債殖利率彈回4.80%、DXY 99.7,美伊荷莫茲海峽再起衝突,WTI單日噴出+5.2%站上$90
₿BTC $77,600(-1%) ETH $2,450(+0.3%),8月大漲後高檔整理
美股回檔、台股創高,敘事明顯背離——市場正從「賭降息」急轉「防升息」
358
·
--
아직 어떤 데이터센터도 제대로 상업 가동에 들어가지 않은 회사가 장부상 밀린 주문이 무려 4,390억 달러에 달한다—이는 올해 가장 과장된 IPO일지도 모른다.
SoftBank가 투자한 SB Energy가 미국 상장을 정식 신청했으며, 주식 종목 코드는 SBE다. 9월 말까지 상장할 예정이고, 목표 조달액은 50억~70억 달러, 기업가치는 약 500억 달러로 예상된다. 이 회사의 밀린 주문은 약 4,390억 달러로, 그중 4,300억 달러는 데이터센터 임대 계약에서, 100억 달러는 전력 프로젝트에서 나온다.
문제는 이 4,390억 달러 규모의 주문이 상반기 매출 1.387억 달러와 대비된다는 점이며, 순손실은 32.1억 달러에 이른다. 이 손실 가운데 25.7억 달러는 주식인수권(인수권) 재평가로 발생한 비현금 비용으로, 실제로 현금이 타버린 건 아니지만, 규모 자체는 여전히 놀랍다. 더 결정적인 점은 회사가 제출 서류에서 스스로 “현재 어떤 데이터센터도 공식적으로 상업 가동에 들어간 곳이 없다”는 사실을 명시적으로 인정하고, 동시에 “사실상 OpenAI에 고도로 의존한다”고 적시했다는 것이다. 이는 회사가 자체로 적어 둔 리스크 요인이지, 외부의 추측이 아니다.
이 회사의 비즈니스 모델은 매우 단순하다—데이터센터와 발전소를 짓고, OpenAI와 SoftBank 같은 고객에게 임대한다. 엔비디아는 IPO 가격 기준으로 15억 달러를 투자하겠다고 약속한 상태이며, OpenAI는 약 55억 달러 가치의 인수권을 보유하고 있다. 이는 엔비디아가 앞서 오하이오 주 데이터센터에 대해 최대 1,050억 달러의 금융 지원(융자) 보증을 제공했던 그 사안과도 직접 연결된다. 즉 SB Energy는 그 데이터센터를 건설하는 개발사다.
이번 IPO는 어느 정도 “미래의 AI 전력 현금흐름”에 대해 자본시장이 선제적으로 얼마의 가격을 매길 수 있는지를 시험하는 성격이 있다. 밀린 주문은 6개월치 매출의 3,100배 이상인데, 이 숫자는 투자자들의 상상력을 크게 자극하지만 동시에 똑같이 거대한 실행 격차를 의미하기도 한다. 이론상의 주문 가시성과 실제로 그것을 지어 임대하고 임대료를 받는 일 사이에는 아직도 갈 길이 멀다.
SoftBank가 상장한 뒤에도 여전히 대주주로 남을 것이며, 나스닥 규정에 따라 ‘지배(통제) 기업’으로 분류된다. 이는 회사 지배구조 측면에서 외부 주주의 발언권이 상대적으로 제한될 수 있음을 뜻한다.
아직 어떤 데이터센터도 완공하지 못한 회사가 4,390억 달러짜리 ‘종이 주문’으로 500억 달러 기업가치에 도전한다—당신은 이것을 AI 인프라 광풍 속에서 가장 대담한 자본시장 베팅이라고 보겠는가, 아니면 ‘주문’과 ‘현금흐름’ 사이의 거대한 간극이 또 한 번 경고 신호를 보내는 것이라고 보겠는가?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
아직 어떤 데이터센터도 제대로 상업 가동에 들어가지 않은 회사가 장부상 밀린 주문이 무려 4,390억 달러에 달한다—이는 올해 가장 과장된 IPO일지도 모른다.
SoftBank가 투자한 SB Energy가 미국 상장을 정식 신청했으며, 주식 종목 코드는 SBE다. 9월 말까지 상장할 예정이고, 목표 조달액은 50억~70억 달러, 기업가치는 약 500억 달러로 예상된다. 이 회사의 밀린 주문은 약 4,390억 달러로, 그중 4,300억 달러는 데이터센터 임대 계약에서, 100억 달러는 전력 프로젝트에서 나온다.
문제는 이 4,390억 달러 규모의 주문이 상반기 매출 1.387억 달러와 대비된다는 점이며, 순손실은 32.1억 달러에 이른다. 이 손실 가운데 25.7억 달러는 주식인수권(인수권) 재평가로 발생한 비현금 비용으로, 실제로 현금이 타버린 건 아니지만, 규모 자체는 여전히 놀랍다. 더 결정적인 점은 회사가 제출 서류에서 스스로 “현재 어떤 데이터센터도 공식적으로 상업 가동에 들어간 곳이 없다”는 사실을 명시적으로 인정하고, 동시에 “사실상 OpenAI에 고도로 의존한다”고 적시했다는 것이다. 이는 회사가 자체로 적어 둔 리스크 요인이지, 외부의 추측이 아니다.
이 회사의 비즈니스 모델은 매우 단순하다—데이터센터와 발전소를 짓고, OpenAI와 SoftBank 같은 고객에게 임대한다. 엔비디아는 IPO 가격 기준으로 15억 달러를 투자하겠다고 약속한 상태이며, OpenAI는 약 55억 달러 가치의 인수권을 보유하고 있다. 이는 엔비디아가 앞서 오하이오 주 데이터센터에 대해 최대 1,050억 달러의 금융 지원(융자) 보증을 제공했던 그 사안과도 직접 연결된다. 즉 SB Energy는 그 데이터센터를 건설하는 개발사다.
이번 IPO는 어느 정도 “미래의 AI 전력 현금흐름”에 대해 자본시장이 선제적으로 얼마의 가격을 매길 수 있는지를 시험하는 성격이 있다. 밀린 주문은 6개월치 매출의 3,100배 이상인데, 이 숫자는 투자자들의 상상력을 크게 자극하지만 동시에 똑같이 거대한 실행 격차를 의미하기도 한다. 이론상의 주문 가시성과 실제로 그것을 지어 임대하고 임대료를 받는 일 사이에는 아직도 갈 길이 멀다.
SoftBank가 상장한 뒤에도 여전히 대주주로 남을 것이며, 나스닥 규정에 따라 ‘지배(통제) 기업’으로 분류된다. 이는 회사 지배구조 측면에서 외부 주주의 발언권이 상대적으로 제한될 수 있음을 뜻한다.
아직 어떤 데이터센터도 완공하지 못한 회사가 4,390억 달러짜리 ‘종이 주문’으로 500억 달러 기업가치에 도전한다—당신은 이것을 AI 인프라 광풍 속에서 가장 대담한 자본시장 베팅이라고 보겠는가, 아니면 ‘주문’과 ‘현금흐름’ 사이의 거대한 간극이 또 한 번 경고 신호를 보내는 것이라고 보겠는가?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
SoftBank가 투자한 SB Energy가 미국 상장을 정식 신청했으며, 주식 종목 코드는 SBE다. 9월 말까지 상장할 예정이고, 목표 조달액은 50억~70억 달러, 기업가치는 약 500억 달러로 예상된다. 이 회사의 밀린 주문은 약 4,390억 달러로, 그중 4,300억 달러는 데이터센터 임대 계약에서, 100억 달러는 전력 프로젝트에서 나온다.
문제는 이 4,390억 달러 규모의 주문이 상반기 매출 1.387억 달러와 대비된다는 점이며, 순손실은 32.1억 달러에 이른다. 이 손실 가운데 25.7억 달러는 주식인수권(인수권) 재평가로 발생한 비현금 비용으로, 실제로 현금이 타버린 건 아니지만, 규모 자체는 여전히 놀랍다. 더 결정적인 점은 회사가 제출 서류에서 스스로 “현재 어떤 데이터센터도 공식적으로 상업 가동에 들어간 곳이 없다”는 사실을 명시적으로 인정하고, 동시에 “사실상 OpenAI에 고도로 의존한다”고 적시했다는 것이다. 이는 회사가 자체로 적어 둔 리스크 요인이지, 외부의 추측이 아니다.
이 회사의 비즈니스 모델은 매우 단순하다—데이터센터와 발전소를 짓고, OpenAI와 SoftBank 같은 고객에게 임대한다. 엔비디아는 IPO 가격 기준으로 15억 달러를 투자하겠다고 약속한 상태이며, OpenAI는 약 55억 달러 가치의 인수권을 보유하고 있다. 이는 엔비디아가 앞서 오하이오 주 데이터센터에 대해 최대 1,050억 달러의 금융 지원(융자) 보증을 제공했던 그 사안과도 직접 연결된다. 즉 SB Energy는 그 데이터센터를 건설하는 개발사다.
이번 IPO는 어느 정도 “미래의 AI 전력 현금흐름”에 대해 자본시장이 선제적으로 얼마의 가격을 매길 수 있는지를 시험하는 성격이 있다. 밀린 주문은 6개월치 매출의 3,100배 이상인데, 이 숫자는 투자자들의 상상력을 크게 자극하지만 동시에 똑같이 거대한 실행 격차를 의미하기도 한다. 이론상의 주문 가시성과 실제로 그것을 지어 임대하고 임대료를 받는 일 사이에는 아직도 갈 길이 멀다.
SoftBank가 상장한 뒤에도 여전히 대주주로 남을 것이며, 나스닥 규정에 따라 ‘지배(통제) 기업’으로 분류된다. 이는 회사 지배구조 측면에서 외부 주주의 발언권이 상대적으로 제한될 수 있음을 뜻한다.
아직 어떤 데이터센터도 완공하지 못한 회사가 4,390억 달러짜리 ‘종이 주문’으로 500억 달러 기업가치에 도전한다—당신은 이것을 AI 인프라 광풍 속에서 가장 대담한 자본시장 베팅이라고 보겠는가, 아니면 ‘주문’과 ‘현금흐름’ 사이의 거대한 간극이 또 한 번 경고 신호를 보내는 것이라고 보겠는가?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
84
·
--
පරිවර්තනය බලන්න
輝達已經證明GPU需求還在加速,今晚(9/2盤後)輪到Broadcom證明客製化AI晶片是不是也一樣爆。
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收guidance160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期guidance,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
輝達已經證明GPU需求還在加速,今晚(9/2盤後)輪到Broadcom證明客製化AI晶片是不是也一樣爆。
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收guidance160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期guidance,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
市場最新預期EPS 3.21美元,營收292.5億美元,年增約84%到85%。Q3 AI晶片營收guidance160億美元,這正是市場今晚最想驗證的數字。目前股價369.34美元,市值1.76兆美元。
這場財報有一個很重要的歷史伏筆。Broadcom上一季(6/3公布)EPS 2.44美元小贏預期的2.40,但營收221.9億美元反而不及預期的222.7億,加上執行長Hock Tan沒有把2027年AI晶片營收目標從1,000億美元進一步上修,股價隔天重挫超過12%到15%,目前股價距離歷史高點已經回落超過25%。
值得留意的是,Hock Tan在上次法說會透露,公司拿下一筆100億美元的AI訂單,來自一位新增的合格客戶,並表示這筆訂單會顯著改善FY2026的AI營收展望——這個訂單的具體細節,很可能是今晚法說會的關鍵看點。摩根士丹利分析師Harlan Sur維持加碼評等,目標價400美元,認為AI產品的需求態勢依然強勁。
現在機構法人真正在意的已經不是「有沒有超標」,是兩件事——AI晶片營收比重拉高後會不會稀釋掉傳統業務的高毛利率;以及2027年那個1,000億美元以上的長期guidance,這次會不會終於被上修,還是繼續原地踏步。如果又是原地踏步,很可能重演上次的劇本;如果真的上修,加上那筆100億美元新客戶訂單的細節被揭露,可能是解開整個Custom ASIC能不能接棒GPU故事的關鍵一步。
科技巨頭不想被單一GPU供應商綁架,就得找Broadcom做客製化晶片——這場AI自研軍備競賽裡最大的軍火商,今晚能不能打破上一季超標卻重摔的魔咒?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #財報季
213
·
--
පරිවර්තනය බලන්න
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.1%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.1%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
96
·
--
පරිවර්තනය බලන්න
闪迪铠侠拟投310亿美元,NAND供需重估
SanDisk跟Kioxia這次宣布的310億美元擴產計畫,市場給出的反應卻是精神分裂的兩個方向。
8/27兩家公司同步宣布,未來到2032年,要在日本追加投資超過310億美元,用來擴建Yokkaichi跟Kitakami這兩座NAND快閃記憶體廠。過去25年,雙方在日本累計投資已經超過500億美元,這次的規模等於是把過去四分之一個世紀投入金額的六成,壓縮進未來六年內完成。這筆錢還需要日本政府的資金挹注才能全部到位,不算是完全拍板定案的資本支出。
消息公布當天,Kioxia股價盤中一度大漲近6.9%,但SanDisk自己的股價卻在同一天下跌。同一則新聞,兩家合資夥伴的股價卻走向完全相反的方向。
這個分歧不難理解。這筆錢不是SanDisk單獨掏腰包——SanDisk持有合資公司Flash Ventures 49.9%的股權,Kioxia持有廠房本身,雙方大約各分一半產出,真正攤到SanDisk身上的資本支出義務,換算下來大概每年只要13億美元左右,遠低於310億美元這個headline數字給人的震撼感。更耐人尋味的是,這個決定跟SanDisk管理層三週前才對投資人說的話正好矛盾——當時公司強調是靠「技術升級」而非「大規模擴產」來增加供給,資本支出佔營收比重正在下降。
真正該問的問題不是「這筆錢夠不夠多」,是「這些新增產能未來會不會找不到買家」。這正是傳統記憶體產業最經典的魔咒——瘋狂擴產、產能過剩、價格崩盤,這個循環過去發生過很多次。
不過這次有一個關鍵數字,讓這輪擴產看起來比過去更有底氣。SanDisk已經跟8家客戶簽訂長期供貨合約,用最低保證價格計算,這些合約總值達939億美元,覆蓋公司FY2027預估出貨位元數的約一半。也就是說,這次的擴產某種程度上是照著已經簽下的訂單去蓋廠,不是純粹賭未來需求會出現的裸奔式擴張。
另外值得留意的是,TrendForce數據顯示,整個聯盟的資本支出這幾年已經以年增40%的速度成長,部分原因是三星、SK海力士把資源轉向HBM高頻寬記憶體,NAND這塊反而讓SanDisk跟Kioxia趁機擴大市占——這次的310億美元,某種程度上是把既有的擴產趨勢正式攤在陽光下,不是憑空冒出的新決定。
同一則擴產新聞,Kioxia漲、SanDisk跌——你會覺得市場是在獎勵Kioxia作為廠房實際持有者的產能槓桿,還是在懲罰SanDisk說一套做一套的資本支出策略?
$SNDK
闪迪铠侠拟投310亿美元,NAND供需重估
SanDisk跟Kioxia這次宣布的310億美元擴產計畫,市場給出的反應卻是精神分裂的兩個方向。
8/27兩家公司同步宣布,未來到2032年,要在日本追加投資超過310億美元,用來擴建Yokkaichi跟Kitakami這兩座NAND快閃記憶體廠。過去25年,雙方在日本累計投資已經超過500億美元,這次的規模等於是把過去四分之一個世紀投入金額的六成,壓縮進未來六年內完成。這筆錢還需要日本政府的資金挹注才能全部到位,不算是完全拍板定案的資本支出。
消息公布當天,Kioxia股價盤中一度大漲近6.9%,但SanDisk自己的股價卻在同一天下跌。同一則新聞,兩家合資夥伴的股價卻走向完全相反的方向。
這個分歧不難理解。這筆錢不是SanDisk單獨掏腰包——SanDisk持有合資公司Flash Ventures 49.9%的股權,Kioxia持有廠房本身,雙方大約各分一半產出,真正攤到SanDisk身上的資本支出義務,換算下來大概每年只要13億美元左右,遠低於310億美元這個headline數字給人的震撼感。更耐人尋味的是,這個決定跟SanDisk管理層三週前才對投資人說的話正好矛盾——當時公司強調是靠「技術升級」而非「大規模擴產」來增加供給,資本支出佔營收比重正在下降。
真正該問的問題不是「這筆錢夠不夠多」,是「這些新增產能未來會不會找不到買家」。這正是傳統記憶體產業最經典的魔咒——瘋狂擴產、產能過剩、價格崩盤,這個循環過去發生過很多次。
不過這次有一個關鍵數字,讓這輪擴產看起來比過去更有底氣。SanDisk已經跟8家客戶簽訂長期供貨合約,用最低保證價格計算,這些合約總值達939億美元,覆蓋公司FY2027預估出貨位元數的約一半。也就是說,這次的擴產某種程度上是照著已經簽下的訂單去蓋廠,不是純粹賭未來需求會出現的裸奔式擴張。
另外值得留意的是,TrendForce數據顯示,整個聯盟的資本支出這幾年已經以年增40%的速度成長,部分原因是三星、SK海力士把資源轉向HBM高頻寬記憶體,NAND這塊反而讓SanDisk跟Kioxia趁機擴大市占——這次的310億美元,某種程度上是把既有的擴產趨勢正式攤在陽光下,不是憑空冒出的新決定。
同一則擴產新聞,Kioxia漲、SanDisk跌——你會覺得市場是在獎勵Kioxia作為廠房實際持有者的產能槓桿,還是在懲罰SanDisk說一套做一套的資本支出策略?
$SNDK
SanDisk跟Kioxia這次宣布的310億美元擴產計畫,市場給出的反應卻是精神分裂的兩個方向。
8/27兩家公司同步宣布,未來到2032年,要在日本追加投資超過310億美元,用來擴建Yokkaichi跟Kitakami這兩座NAND快閃記憶體廠。過去25年,雙方在日本累計投資已經超過500億美元,這次的規模等於是把過去四分之一個世紀投入金額的六成,壓縮進未來六年內完成。這筆錢還需要日本政府的資金挹注才能全部到位,不算是完全拍板定案的資本支出。
消息公布當天,Kioxia股價盤中一度大漲近6.9%,但SanDisk自己的股價卻在同一天下跌。同一則新聞,兩家合資夥伴的股價卻走向完全相反的方向。
這個分歧不難理解。這筆錢不是SanDisk單獨掏腰包——SanDisk持有合資公司Flash Ventures 49.9%的股權,Kioxia持有廠房本身,雙方大約各分一半產出,真正攤到SanDisk身上的資本支出義務,換算下來大概每年只要13億美元左右,遠低於310億美元這個headline數字給人的震撼感。更耐人尋味的是,這個決定跟SanDisk管理層三週前才對投資人說的話正好矛盾——當時公司強調是靠「技術升級」而非「大規模擴產」來增加供給,資本支出佔營收比重正在下降。
真正該問的問題不是「這筆錢夠不夠多」,是「這些新增產能未來會不會找不到買家」。這正是傳統記憶體產業最經典的魔咒——瘋狂擴產、產能過剩、價格崩盤,這個循環過去發生過很多次。
不過這次有一個關鍵數字,讓這輪擴產看起來比過去更有底氣。SanDisk已經跟8家客戶簽訂長期供貨合約,用最低保證價格計算,這些合約總值達939億美元,覆蓋公司FY2027預估出貨位元數的約一半。也就是說,這次的擴產某種程度上是照著已經簽下的訂單去蓋廠,不是純粹賭未來需求會出現的裸奔式擴張。
另外值得留意的是,TrendForce數據顯示,整個聯盟的資本支出這幾年已經以年增40%的速度成長,部分原因是三星、SK海力士把資源轉向HBM高頻寬記憶體,NAND這塊反而讓SanDisk跟Kioxia趁機擴大市占——這次的310億美元,某種程度上是把既有的擴產趨勢正式攤在陽光下,不是憑空冒出的新決定。
同一則擴產新聞,Kioxia漲、SanDisk跌——你會覺得市場是在獎勵Kioxia作為廠房實際持有者的產能槓桿,還是在懲罰SanDisk說一套做一套的資本支出策略?
$SNDK
199
·
--
පරිවර්තනය බලන්න
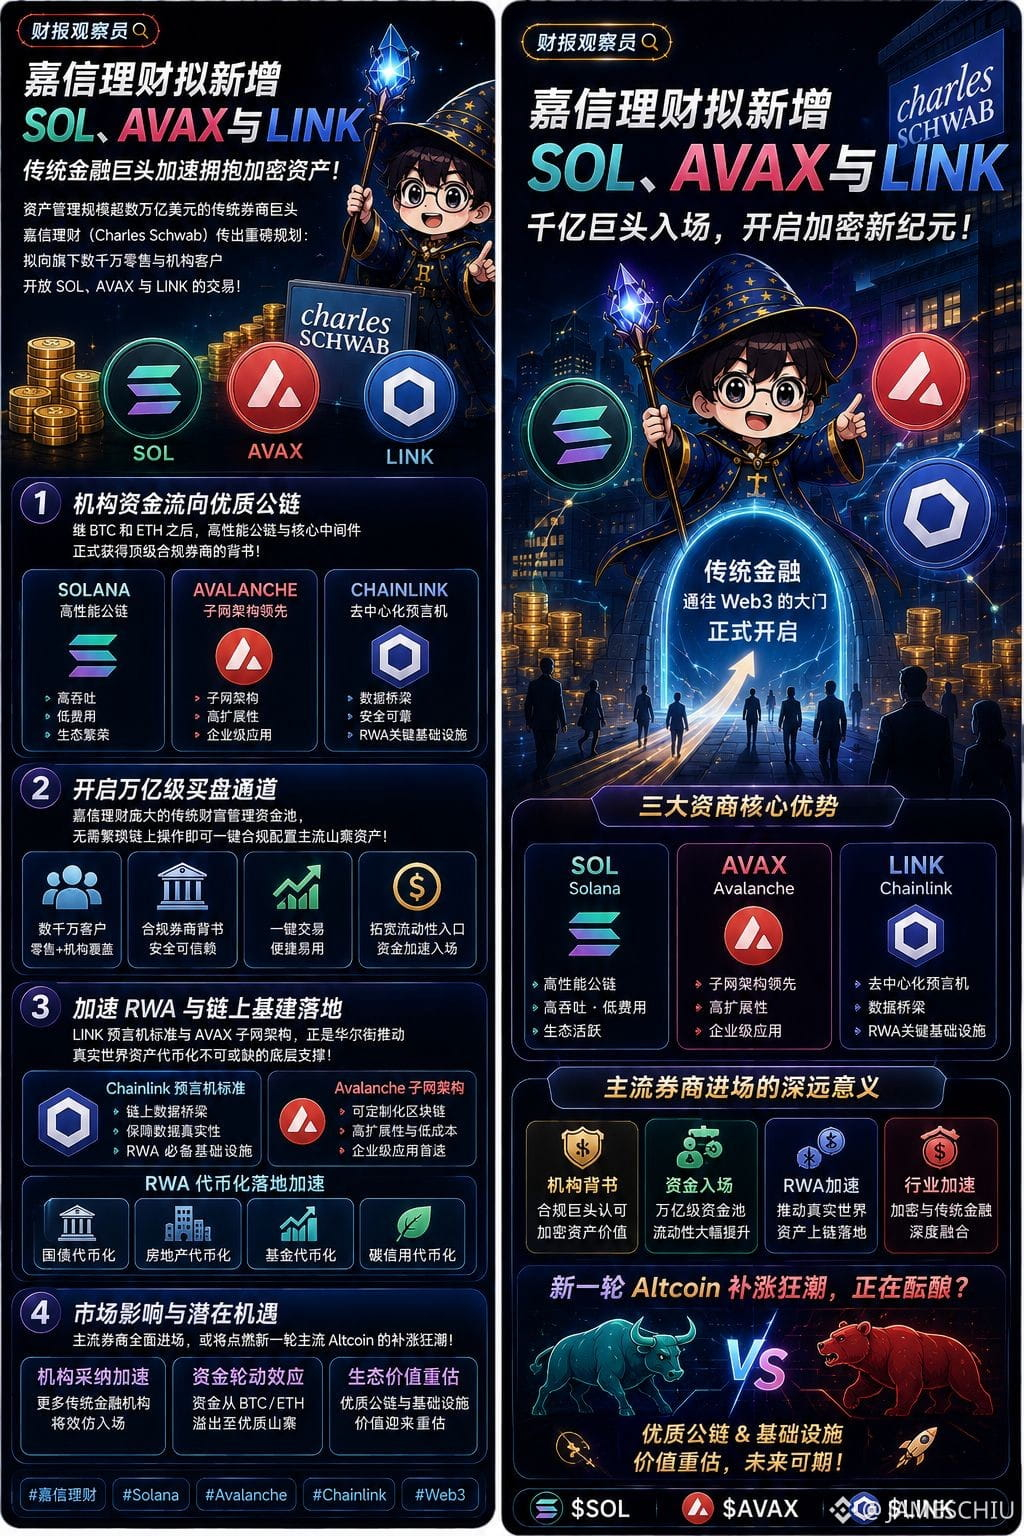
#嘉信理财拟新增SOL與AVAX以及LINK
资产管理规模超数万亿美元的传统券商巨头嘉信理财(Charles Schwab)传出重磅规划:拟向旗下数千万零售与机构客户开放 SOL、AVAX 与 LINK 的交易!
传统金融巨头加速纳新,释放出三重积极信号:
机构资金流向优质公链:继 BTC 和 ETH 之后,高性能公链(Solana、Avalanche)与核心中间件(Chainlink)正式获得顶级合规券商的背书。
开启万亿级买盘通道:嘉信理财庞大的传统财富管理资金池,无需繁琐链上操作即可一键合规配置主流山寨资产,极大拓宽了流动性入口。
加速 RWA 与链上基建落地:LINK 预言机标准与 Avalanche 子网架构,正是华尔街推动真实世界资产代币化不可或缺的底层支柱。
主流券商全面进场,你觉得这会点燃新一轮主流 Altcoin 的补涨狂潮吗?
$SOL $AVAX $LINK
#嘉信理财拟新增SOL與AVAX以及LINK
资产管理规模超数万亿美元的传统券商巨头嘉信理财(Charles Schwab)传出重磅规划:拟向旗下数千万零售与机构客户开放 SOL、AVAX 与 LINK 的交易!
传统金融巨头加速纳新,释放出三重积极信号:
机构资金流向优质公链:继 BTC 和 ETH 之后,高性能公链(Solana、Avalanche)与核心中间件(Chainlink)正式获得顶级合规券商的背书。
开启万亿级买盘通道:嘉信理财庞大的传统财富管理资金池,无需繁琐链上操作即可一键合规配置主流山寨资产,极大拓宽了流动性入口。
加速 RWA 与链上基建落地:LINK 预言机标准与 Avalanche 子网架构,正是华尔街推动真实世界资产代币化不可或缺的底层支柱。
主流券商全面进场,你觉得这会点燃新一轮主流 Altcoin 的补涨狂潮吗?
$SOL $AVAX $LINK
资产管理规模超数万亿美元的传统券商巨头嘉信理财(Charles Schwab)传出重磅规划:拟向旗下数千万零售与机构客户开放 SOL、AVAX 与 LINK 的交易!
传统金融巨头加速纳新,释放出三重积极信号:
机构资金流向优质公链:继 BTC 和 ETH 之后,高性能公链(Solana、Avalanche)与核心中间件(Chainlink)正式获得顶级合规券商的背书。
开启万亿级买盘通道:嘉信理财庞大的传统财富管理资金池,无需繁琐链上操作即可一键合规配置主流山寨资产,极大拓宽了流动性入口。
加速 RWA 与链上基建落地:LINK 预言机标准与 Avalanche 子网架构,正是华尔街推动真实世界资产代币化不可或缺的底层支柱。
主流券商全面进场,你觉得这会点燃新一轮主流 Altcoin 的补涨狂潮吗?
$SOL $AVAX $LINK
181
·
--
පරිවර්තනය බලන්න
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.3%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.3%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU
两大资产高位拉锯释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU
127
·
--
පරිවර්තනය බලන්න
輝達單日大漲8.7%,但千萬別被大盤帳面的紅盤騙了
8/27這天,S&P 500上漲0.58%到0.7%,看起來是一片欣欣向榮。但拆開來看,11大類股裡有整整10個收黑,只有科技股在漲。等權重指數(把500檔股票平均權重看待,不受少數巨頭市值影響)當天反而下跌0.16%,跟市值加權指數的漲幅之間,出現了61到71個基點的落差——這個數字精確衡量了這波漲勢到底有多集中在極少數股票身上。
領跌的是健康醫療、公用事業、必需消費品這類防禦型類股,資金明顯是從這些部位被抽出,回流到半導體跟軟體。輝達光是這一天,就為自己憑空增加約4,350億美元市值——這個規模比全美絕大多數上市公司的整體市值還要大。
更值得玩味的是,輝達這次的guidance完全沒有計入中國市場的資料中心運算營收。也就是說,拿掉整個中國市場不算,輝達單靠其他地區的成長動能,就已經衝出這個優於預期的guidance數字。
這不是一場全面性的牛市,是資金在高通膨、高利率預期的環境下無處可去,被迫集中湧向獲利確定性最高的AI核心龍頭,同時從防禦型傳產跟其他板塊加速撤離。指數帳面看起來歌舞昇平,實際上是輝達一家在發光,其他多數板塊在暗中失血。
這種集中度放在歷史脈絡裡也不算尋常——五大成分股加總的權重比重,是自網路泡沫時期以來最高的一次,只是這次的差異在於,今天的巨頭有真實且持續成長的獲利支撐,不是純粹的想像空間。
一家公司單日增加的市值,比整個防禦型板塊當天蒸發的市值還要多——你會覺得這是AI霸權時代的合理反映,還是市場過度集中風險的警訊?
$NVDA
輝達單日大漲8.7%,但千萬別被大盤帳面的紅盤騙了
8/27這天,S&P 500上漲0.58%到0.7%,看起來是一片欣欣向榮。但拆開來看,11大類股裡有整整10個收黑,只有科技股在漲。等權重指數(把500檔股票平均權重看待,不受少數巨頭市值影響)當天反而下跌0.16%,跟市值加權指數的漲幅之間,出現了61到71個基點的落差——這個數字精確衡量了這波漲勢到底有多集中在極少數股票身上。
領跌的是健康醫療、公用事業、必需消費品這類防禦型類股,資金明顯是從這些部位被抽出,回流到半導體跟軟體。輝達光是這一天,就為自己憑空增加約4,350億美元市值——這個規模比全美絕大多數上市公司的整體市值還要大。
更值得玩味的是,輝達這次的guidance完全沒有計入中國市場的資料中心運算營收。也就是說,拿掉整個中國市場不算,輝達單靠其他地區的成長動能,就已經衝出這個優於預期的guidance數字。
這不是一場全面性的牛市,是資金在高通膨、高利率預期的環境下無處可去,被迫集中湧向獲利確定性最高的AI核心龍頭,同時從防禦型傳產跟其他板塊加速撤離。指數帳面看起來歌舞昇平,實際上是輝達一家在發光,其他多數板塊在暗中失血。
這種集中度放在歷史脈絡裡也不算尋常——五大成分股加總的權重比重,是自網路泡沫時期以來最高的一次,只是這次的差異在於,今天的巨頭有真實且持續成長的獲利支撐,不是純粹的想像空間。
一家公司單日增加的市值,比整個防禦型板塊當天蒸發的市值還要多——你會覺得這是AI霸權時代的合理反映,還是市場過度集中風險的警訊?
$NVDA
8/27這天,S&P 500上漲0.58%到0.7%,看起來是一片欣欣向榮。但拆開來看,11大類股裡有整整10個收黑,只有科技股在漲。等權重指數(把500檔股票平均權重看待,不受少數巨頭市值影響)當天反而下跌0.16%,跟市值加權指數的漲幅之間,出現了61到71個基點的落差——這個數字精確衡量了這波漲勢到底有多集中在極少數股票身上。
領跌的是健康醫療、公用事業、必需消費品這類防禦型類股,資金明顯是從這些部位被抽出,回流到半導體跟軟體。輝達光是這一天,就為自己憑空增加約4,350億美元市值——這個規模比全美絕大多數上市公司的整體市值還要大。
更值得玩味的是,輝達這次的guidance完全沒有計入中國市場的資料中心運算營收。也就是說,拿掉整個中國市場不算,輝達單靠其他地區的成長動能,就已經衝出這個優於預期的guidance數字。
這不是一場全面性的牛市,是資金在高通膨、高利率預期的環境下無處可去,被迫集中湧向獲利確定性最高的AI核心龍頭,同時從防禦型傳產跟其他板塊加速撤離。指數帳面看起來歌舞昇平,實際上是輝達一家在發光,其他多數板塊在暗中失血。
這種集中度放在歷史脈絡裡也不算尋常——五大成分股加總的權重比重,是自網路泡沫時期以來最高的一次,只是這次的差異在於,今天的巨頭有真實且持續成長的獲利支撐,不是純粹的想像空間。
一家公司單日增加的市值,比整個防禦型板塊當天蒸發的市值還要多——你會覺得這是AI霸權時代的合理反映,還是市場過度集中風險的警訊?
$NVDA
100
·
--
පරිවර්තනය බලන්න
Anthropic估算30万亿美元市场,IPO叙事能否兑现?
AI 超级独角兽 Anthropic 在即将公开 IPO 文件之际,抛出了「企业级 AI 潜在市场规模高达 30 万亿美元」的宏大愿景,瞬间引爆全球资本市场热议。
30 万亿的超级叙事,到底能不能转化为真金白银?
宏大叙事支撑高估值发行:在奔向公开市场之际,锚定万亿级 TAM 是支撑其比肩 SpaceX 天量募资预期的关键杀手锏,意在抢占「纯血 AI 龙头」的稀缺性溢价。
商业化落地的真实鸿沟:目前顶级大模型企业仍深陷天量算力采购与极高研发亏损中。从「技术惊艳」到「企业软件预算实质替代」,商业化转化率仍面临严苛检验。
二级市场审视逻辑切换:华尔街对 AI 概念已从早期的纯讲故事,转向看单客户终生价值(LTV)与算力毛利率。
30 万亿美元的星辰大海,你认为这是 AI 革命的必然未来,还是 IPO 圈钱的估值泡沫?
#Anthropic #Aİ #IPO #科技股 #大模型
Anthropic估算30万亿美元市场,IPO叙事能否兑现?
AI 超级独角兽 Anthropic 在即将公开 IPO 文件之际,抛出了「企业级 AI 潜在市场规模高达 30 万亿美元」的宏大愿景,瞬间引爆全球资本市场热议。
30 万亿的超级叙事,到底能不能转化为真金白银?
宏大叙事支撑高估值发行:在奔向公开市场之际,锚定万亿级 TAM 是支撑其比肩 SpaceX 天量募资预期的关键杀手锏,意在抢占「纯血 AI 龙头」的稀缺性溢价。
商业化落地的真实鸿沟:目前顶级大模型企业仍深陷天量算力采购与极高研发亏损中。从「技术惊艳」到「企业软件预算实质替代」,商业化转化率仍面临严苛检验。
二级市场审视逻辑切换:华尔街对 AI 概念已从早期的纯讲故事,转向看单客户终生价值(LTV)与算力毛利率。
30 万亿美元的星辰大海,你认为这是 AI 革命的必然未来,还是 IPO 圈钱的估值泡沫?
#Anthropic #Aİ #IPO #科技股 #大模型
AI 超级独角兽 Anthropic 在即将公开 IPO 文件之际,抛出了「企业级 AI 潜在市场规模高达 30 万亿美元」的宏大愿景,瞬间引爆全球资本市场热议。
30 万亿的超级叙事,到底能不能转化为真金白银?
宏大叙事支撑高估值发行:在奔向公开市场之际,锚定万亿级 TAM 是支撑其比肩 SpaceX 天量募资预期的关键杀手锏,意在抢占「纯血 AI 龙头」的稀缺性溢价。
商业化落地的真实鸿沟:目前顶级大模型企业仍深陷天量算力采购与极高研发亏损中。从「技术惊艳」到「企业软件预算实质替代」,商业化转化率仍面临严苛检验。
二级市场审视逻辑切换:华尔街对 AI 概念已从早期的纯讲故事,转向看单客户终生价值(LTV)与算力毛利率。
30 万亿美元的星辰大海,你认为这是 AI 革命的必然未来,还是 IPO 圈钱的估值泡沫?
#Anthropic #Aİ #IPO #科技股 #大模型
416
·
--
පරිවර්තනය බලන්න
能為人類帶來更大的福音嗎?癌症能有更多的解嗎?
莫德納這波行情,是教科書等級的利多後高檔震盪。
8/19禮拜三,莫德納跟默沙東公布黑色素瘤mRNA疫苗三期臨床數據——這是全球首個通過三期試驗的個人化mRNA癌症療法,屬於劃時代的里程碑。消息一出,股價從禮拜二盤前的63美元附近直接暴衝,盤中最高衝到176.66美元,創下52週新高,單日漲幅一度超過180%。
真正精彩的是消息公布後的幾天。股價沒有像典型的利多出盡劇本那樣一次性重摔回原點,是從176.66美元的高點,花了將近一週時間,反覆在130到150美元的區間震盪整理,8/24收在139.10美元。算下來,從最高點拉回超過21%,但5天累計漲幅仍高達120%以上。
這代表市場的反應比單純的「炒完就跑」更細膩——早期進場的投機資金確實在高點附近獲利了結,但股價並沒有崩回起漲點,代表也有資金認為這個里程碑事件有實質的長期價值,願意在回檔後承接。
生技股的殘酷現實是,從三期臨床成功到FDA正式批准上市、再到真正賣進醫院產生營收,中間還有漫長的監管審批跟商業化流程要走。默沙東的Keytruda是黑色素瘤術後治療的既有標準用藥,這次合併療法證明能延緩復發、降低轉移風險,是紮實的臨床數據,不是單純的想像空間。
股價在高檔反覆拉鋸而不是直接崩跌,某種程度上代表市場正在重新為莫德納的腫瘤學管線定價,不再只是把它當成新冠疫苗業務衰退的公司。接下來要觀察的是FDA審查進度,以及這套個人化mRNA平台在非小細胞肺癌等其他癌種的後續試驗數據,能不能複製這次的成功。
從暴漲180%到高檔震盪回落21%,你會覺得這是投機資金撤退後市場找到合理定價,還是這個劃時代利多的長期價值還沒被完全反映?
$MRNA $MRK #美股 #生技股 #CancerVaccine
能為人類帶來更大的福音嗎?癌症能有更多的解嗎?
莫德納這波行情,是教科書等級的利多後高檔震盪。
8/19禮拜三,莫德納跟默沙東公布黑色素瘤mRNA疫苗三期臨床數據——這是全球首個通過三期試驗的個人化mRNA癌症療法,屬於劃時代的里程碑。消息一出,股價從禮拜二盤前的63美元附近直接暴衝,盤中最高衝到176.66美元,創下52週新高,單日漲幅一度超過180%。
真正精彩的是消息公布後的幾天。股價沒有像典型的利多出盡劇本那樣一次性重摔回原點,是從176.66美元的高點,花了將近一週時間,反覆在130到150美元的區間震盪整理,8/24收在139.10美元。算下來,從最高點拉回超過21%,但5天累計漲幅仍高達120%以上。
這代表市場的反應比單純的「炒完就跑」更細膩——早期進場的投機資金確實在高點附近獲利了結,但股價並沒有崩回起漲點,代表也有資金認為這個里程碑事件有實質的長期價值,願意在回檔後承接。
生技股的殘酷現實是,從三期臨床成功到FDA正式批准上市、再到真正賣進醫院產生營收,中間還有漫長的監管審批跟商業化流程要走。默沙東的Keytruda是黑色素瘤術後治療的既有標準用藥,這次合併療法證明能延緩復發、降低轉移風險,是紮實的臨床數據,不是單純的想像空間。
股價在高檔反覆拉鋸而不是直接崩跌,某種程度上代表市場正在重新為莫德納的腫瘤學管線定價,不再只是把它當成新冠疫苗業務衰退的公司。接下來要觀察的是FDA審查進度,以及這套個人化mRNA平台在非小細胞肺癌等其他癌種的後續試驗數據,能不能複製這次的成功。
從暴漲180%到高檔震盪回落21%,你會覺得這是投機資金撤退後市場找到合理定價,還是這個劃時代利多的長期價值還沒被完全反映?
$MRNA $MRK #美股 #生技股 #CancerVaccine
莫德納這波行情,是教科書等級的利多後高檔震盪。
8/19禮拜三,莫德納跟默沙東公布黑色素瘤mRNA疫苗三期臨床數據——這是全球首個通過三期試驗的個人化mRNA癌症療法,屬於劃時代的里程碑。消息一出,股價從禮拜二盤前的63美元附近直接暴衝,盤中最高衝到176.66美元,創下52週新高,單日漲幅一度超過180%。
真正精彩的是消息公布後的幾天。股價沒有像典型的利多出盡劇本那樣一次性重摔回原點,是從176.66美元的高點,花了將近一週時間,反覆在130到150美元的區間震盪整理,8/24收在139.10美元。算下來,從最高點拉回超過21%,但5天累計漲幅仍高達120%以上。
這代表市場的反應比單純的「炒完就跑」更細膩——早期進場的投機資金確實在高點附近獲利了結,但股價並沒有崩回起漲點,代表也有資金認為這個里程碑事件有實質的長期價值,願意在回檔後承接。
生技股的殘酷現實是,從三期臨床成功到FDA正式批准上市、再到真正賣進醫院產生營收,中間還有漫長的監管審批跟商業化流程要走。默沙東的Keytruda是黑色素瘤術後治療的既有標準用藥,這次合併療法證明能延緩復發、降低轉移風險,是紮實的臨床數據,不是單純的想像空間。
股價在高檔反覆拉鋸而不是直接崩跌,某種程度上代表市場正在重新為莫德納的腫瘤學管線定價,不再只是把它當成新冠疫苗業務衰退的公司。接下來要觀察的是FDA審查進度,以及這套個人化mRNA平台在非小細胞肺癌等其他癌種的後續試驗數據,能不能複製這次的成功。
從暴漲180%到高檔震盪回落21%,你會覺得這是投機資金撤退後市場找到合理定價,還是這個劃時代利多的長期價值還沒被完全反映?
$MRNA $MRK #美股 #生技股 #CancerVaccine
332
·
--
පරිවර්තනය බලන්න
#BTC加速拉升,资金还能继续接力吗?
BTC 终于打破数月死寂,一举冲破 75,000 美元!这根巨幅大阳线直接引爆了全网空头,单日爆仓金额一度逼近 30 亿美元。更关键的是资金面正在回暖:8 月 19 日美股现货 ETF 净流入超 7 亿美元(BTC 占 5.17 亿、ETH 占 1.89 亿)。
但狂欢之余,这波行情到底能走多远?
逼空踩踏大于真实建仓:前期空头仓位太拥挤,价格刚冒头就触发连锁爆仓,短线涨幅被杠杆严重放大。
增量资金是唯一试金石:ETF 回流是好兆頭,但能否从「超跌反弹」演变成「主升浪趋势」,全看后续稳定币供给与现货成交量能不能持续跟上。
警惕高位洗盘风险:75,000 上方聚集了大量历史套牢盘与短线获利盘,若量能接力不及,杠杆重新堆积容易引发剧烈插针。
这波行情你觉得是新一轮牛市总攻,还是空头被收割后的阶段性顶?
$BTC $ETH #BTC #加密货币 #行情分析
#BTC加速拉升,资金还能继续接力吗?
BTC 终于打破数月死寂,一举冲破 75,000 美元!这根巨幅大阳线直接引爆了全网空头,单日爆仓金额一度逼近 30 亿美元。更关键的是资金面正在回暖:8 月 19 日美股现货 ETF 净流入超 7 亿美元(BTC 占 5.17 亿、ETH 占 1.89 亿)。
但狂欢之余,这波行情到底能走多远?
逼空踩踏大于真实建仓:前期空头仓位太拥挤,价格刚冒头就触发连锁爆仓,短线涨幅被杠杆严重放大。
增量资金是唯一试金石:ETF 回流是好兆頭,但能否从「超跌反弹」演变成「主升浪趋势」,全看后续稳定币供给与现货成交量能不能持续跟上。
警惕高位洗盘风险:75,000 上方聚集了大量历史套牢盘与短线获利盘,若量能接力不及,杠杆重新堆积容易引发剧烈插针。
这波行情你觉得是新一轮牛市总攻,还是空头被收割后的阶段性顶?
$BTC $ETH #BTC #加密货币 #行情分析
BTC 终于打破数月死寂,一举冲破 75,000 美元!这根巨幅大阳线直接引爆了全网空头,单日爆仓金额一度逼近 30 亿美元。更关键的是资金面正在回暖:8 月 19 日美股现货 ETF 净流入超 7 亿美元(BTC 占 5.17 亿、ETH 占 1.89 亿)。
但狂欢之余,这波行情到底能走多远?
逼空踩踏大于真实建仓:前期空头仓位太拥挤,价格刚冒头就触发连锁爆仓,短线涨幅被杠杆严重放大。
增量资金是唯一试金石:ETF 回流是好兆頭,但能否从「超跌反弹」演变成「主升浪趋势」,全看后续稳定币供给与现货成交量能不能持续跟上。
警惕高位洗盘风险:75,000 上方聚集了大量历史套牢盘与短线获利盘,若量能接力不及,杠杆重新堆积容易引发剧烈插针。
这波行情你觉得是新一轮牛市总攻,还是空头被收割后的阶段性顶?
$BTC $ETH #BTC #加密货币 #行情分析
216
·
--
පරිවර්තනය බලන්න
Google給了Marvell一張最高122億美元的股票認股權。但我覺得真正值得注意的,不是這122億。
Google取得認購最多5,897萬股Marvell普通股的權利,行使價206.58美元,如果全部行使,價值約122億美元,換算下來相當於Marvell目前流通股數的7%左右。消息公布後,Marvell盤前一度大漲超過8%到14%,原本的主要客製化晶片夥伴Broadcom反手跌超過5%。
這筆合作要幫Google開發一系列圍繞TPU生態系的客製化晶片——AI推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器,以及近記憶體運算技術。如果Google未來達成採購目標,這套合作到2033財年前,潛在營收規模上看1,200億美元。
這裡有個很多媒體標題會忽略的細節。這122億美元的認股權不是一次到位,也不是Google已經把錢打進Marvell帳戶——只有大約136萬股會在合作第一年按季分批取得,剩下的股份要拆成240批,每當Google從Marvell採購滿5億美元的客製化產品,才會解鎖一批。也就是說,Google在Marvell的持股比例,會跟著它實際的採購金額同步成長,不是簽約當下就直接落袋為安的120億美元。
市場第一時間的反應是Marvell贏了、Broadcom輸了。但更貼近事實的解讀,可能是Google的AI晶片這塊餅正在變大,不是把訂單從Broadcom手上搶過來。畢竟Google今年4月才剛跟Broadcom簽下設計客製化TPU的合約,現在又拉進Marvell做第二個供應商,代表的其實是超大規模雲端業者不想把AI晶片供應全部押在同一家身上的趨勢,正在變得更明顯。
亞馬遜有自己的Trainium跟Inferentia,微軟跟Meta也都在發展自研AI晶片。當Google TPU的背後從單靠Broadcom,變成Broadcom加Marvell,甚至未來可能再加更多供應商,這代表AI晶片市場可能不再只是輝達對超微的兩強對決,真正的下一場戰爭,是超大規模雲端業者要不要自己設計晶片——如果答案是願意,受惠的就不只GPU公司,還包括客製化晶片設計商、晶圓代工、先進封裝、光通訊、高頻寬記憶體,整條供應鏈都會被重新定價。
下一個驗證點是8/27 Marvell自己的財報,市場會想知道這筆Google合作對營收的時間表能不能講得更清楚,如果管理層能把長期能見度說得更具體,市場可能會開始重新評估這家公司的估值。
不過這個結構也不是沒有風險,合作收入要很長時間才會逐步兌現,Broadcom仍可能繼續是Google的合作夥伴,Marvell目前估值本身也不便宜,客製化晶片開發成本高,如果未來AI資本支出放緩,這種長期綁定的訂單同樣會被拖累。
輝達的GPU、Google的TPU、現在再加上Marvell的客製化晶片——你覺得下一輪AI半導體超級週期,會不會比單純的GPU市場故事更大?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
Google給了Marvell一張最高122億美元的股票認股權。但我覺得真正值得注意的,不是這122億。
Google取得認購最多5,897萬股Marvell普通股的權利,行使價206.58美元,如果全部行使,價值約122億美元,換算下來相當於Marvell目前流通股數的7%左右。消息公布後,Marvell盤前一度大漲超過8%到14%,原本的主要客製化晶片夥伴Broadcom反手跌超過5%。
這筆合作要幫Google開發一系列圍繞TPU生態系的客製化晶片——AI推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器,以及近記憶體運算技術。如果Google未來達成採購目標,這套合作到2033財年前,潛在營收規模上看1,200億美元。
這裡有個很多媒體標題會忽略的細節。這122億美元的認股權不是一次到位,也不是Google已經把錢打進Marvell帳戶——只有大約136萬股會在合作第一年按季分批取得,剩下的股份要拆成240批,每當Google從Marvell採購滿5億美元的客製化產品,才會解鎖一批。也就是說,Google在Marvell的持股比例,會跟著它實際的採購金額同步成長,不是簽約當下就直接落袋為安的120億美元。
市場第一時間的反應是Marvell贏了、Broadcom輸了。但更貼近事實的解讀,可能是Google的AI晶片這塊餅正在變大,不是把訂單從Broadcom手上搶過來。畢竟Google今年4月才剛跟Broadcom簽下設計客製化TPU的合約,現在又拉進Marvell做第二個供應商,代表的其實是超大規模雲端業者不想把AI晶片供應全部押在同一家身上的趨勢,正在變得更明顯。
亞馬遜有自己的Trainium跟Inferentia,微軟跟Meta也都在發展自研AI晶片。當Google TPU的背後從單靠Broadcom,變成Broadcom加Marvell,甚至未來可能再加更多供應商,這代表AI晶片市場可能不再只是輝達對超微的兩強對決,真正的下一場戰爭,是超大規模雲端業者要不要自己設計晶片——如果答案是願意,受惠的就不只GPU公司,還包括客製化晶片設計商、晶圓代工、先進封裝、光通訊、高頻寬記憶體,整條供應鏈都會被重新定價。
下一個驗證點是8/27 Marvell自己的財報,市場會想知道這筆Google合作對營收的時間表能不能講得更清楚,如果管理層能把長期能見度說得更具體,市場可能會開始重新評估這家公司的估值。
不過這個結構也不是沒有風險,合作收入要很長時間才會逐步兌現,Broadcom仍可能繼續是Google的合作夥伴,Marvell目前估值本身也不便宜,客製化晶片開發成本高,如果未來AI資本支出放緩,這種長期綁定的訂單同樣會被拖累。
輝達的GPU、Google的TPU、現在再加上Marvell的客製化晶片——你覺得下一輪AI半導體超級週期,會不會比單純的GPU市場故事更大?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
Google取得認購最多5,897萬股Marvell普通股的權利,行使價206.58美元,如果全部行使,價值約122億美元,換算下來相當於Marvell目前流通股數的7%左右。消息公布後,Marvell盤前一度大漲超過8%到14%,原本的主要客製化晶片夥伴Broadcom反手跌超過5%。
這筆合作要幫Google開發一系列圍繞TPU生態系的客製化晶片——AI推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器,以及近記憶體運算技術。如果Google未來達成採購目標,這套合作到2033財年前,潛在營收規模上看1,200億美元。
這裡有個很多媒體標題會忽略的細節。這122億美元的認股權不是一次到位,也不是Google已經把錢打進Marvell帳戶——只有大約136萬股會在合作第一年按季分批取得,剩下的股份要拆成240批,每當Google從Marvell採購滿5億美元的客製化產品,才會解鎖一批。也就是說,Google在Marvell的持股比例,會跟著它實際的採購金額同步成長,不是簽約當下就直接落袋為安的120億美元。
市場第一時間的反應是Marvell贏了、Broadcom輸了。但更貼近事實的解讀,可能是Google的AI晶片這塊餅正在變大,不是把訂單從Broadcom手上搶過來。畢竟Google今年4月才剛跟Broadcom簽下設計客製化TPU的合約,現在又拉進Marvell做第二個供應商,代表的其實是超大規模雲端業者不想把AI晶片供應全部押在同一家身上的趨勢,正在變得更明顯。
亞馬遜有自己的Trainium跟Inferentia,微軟跟Meta也都在發展自研AI晶片。當Google TPU的背後從單靠Broadcom,變成Broadcom加Marvell,甚至未來可能再加更多供應商,這代表AI晶片市場可能不再只是輝達對超微的兩強對決,真正的下一場戰爭,是超大規模雲端業者要不要自己設計晶片——如果答案是願意,受惠的就不只GPU公司,還包括客製化晶片設計商、晶圓代工、先進封裝、光通訊、高頻寬記憶體,整條供應鏈都會被重新定價。
下一個驗證點是8/27 Marvell自己的財報,市場會想知道這筆Google合作對營收的時間表能不能講得更清楚,如果管理層能把長期能見度說得更具體,市場可能會開始重新評估這家公司的估值。
不過這個結構也不是沒有風險,合作收入要很長時間才會逐步兌現,Broadcom仍可能繼續是Google的合作夥伴,Marvell目前估值本身也不便宜,客製化晶片開發成本高,如果未來AI資本支出放緩,這種長期綁定的訂單同樣會被拖累。
輝達的GPU、Google的TPU、現在再加上Marvell的客製化晶片——你覺得下一輪AI半導體超級週期,會不會比單純的GPU市場故事更大?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
282
·
--
Kaito Katalyst පළමු ව්යාපෘතිය Axis Robotics නිල වශයෙන් ආරම්භ වී ඇත; මාර්ග 3කින් රේස් කිරීමේ (scraping) මාර්ග අනුව ආපසු ලැබෙන ප්රමාණයේ වෙනස්කම පැහැදිලියි:
අන්තර්ගත නිර්මාණය (0.2% කොටස): පමණක් පළමු 500 දෙනා අතර බෙදාගැනේ (පළමු 100 දෙනාට 0.1%、101–500 දෙනාට 0.1%) — පිරිසිදුව අවධානය සහ ව්යාප්තිය (re-post/visibility) වැඩි කිරීම.
$KAITO ගෙවීම්/ස්ටේකින් (0.05% කොටස): සීමාව ආසන්න වශයෙන් 5,000 ක $sKAITO (Base දේවලයේදී $KAITO ආසන්න වශයෙන් 5,810ක් ස්ටේක් කළ යුතුය) — “අලස” වර්ගයේ අයට කිසිම සිතුවිලි නැතිව වැතිර නවතුම් (airdrops) බෙදාගැනීමට සුදුසු.
ව්යාපෘති අන්තර්ක්රියාකාරී කාර්යයන්: බ්රව්සරය පැත්තේ සිට යතුරුදාන ලෙස යාන්ත්රික අතක් පාලනය කරමින් වස්තු අල්ලාගෙන දත්ත සලකුණු කිරීම (data annotation) සම්පූර්ණ කිරීම; කාර්යයන් 9ක් ඇත, සහ පමණක් නියමිත 1,200 දෙනෙකුට (සමහර අය දැනටමත් සීමාව පිරී තිබේ).
කාර්යයන් අතින් කිරීමෙන් ව්යාපෘතියට ශරීරගත (embodied) දත්ත සපයනවා; ස්ටේකින් කිරීමෙන් නම් එය ජීව පද්ධතියේ Alpha “කන” එකක්.
මෙවර ඔයාලා ශක්තිය/වීරිය උපයෝගී කරගෙන දැඩිව අදින්නද යන්නේ, නැත්නම් වහාම ස්ටේක් කරලා වැතිර සිටින්නද?
#Kaito #AxisRobotics #空投 #DePIN #Web3
Kaito Katalyst පළමු ව්යාපෘතිය Axis Robotics නිල වශයෙන් ආරම්භ වී ඇත; මාර්ග 3කින් රේස් කිරීමේ (scraping) මාර්ග අනුව ආපසු ලැබෙන ප්රමාණයේ වෙනස්කම පැහැදිලියි:
අන්තර්ගත නිර්මාණය (0.2% කොටස): පමණක් පළමු 500 දෙනා අතර බෙදාගැනේ (පළමු 100 දෙනාට 0.1%、101–500 දෙනාට 0.1%) — පිරිසිදුව අවධානය සහ ව්යාප්තිය (re-post/visibility) වැඩි කිරීම.
$KAITO ගෙවීම්/ස්ටේකින් (0.05% කොටස): සීමාව ආසන්න වශයෙන් 5,000 ක $sKAITO (Base දේවලයේදී $KAITO ආසන්න වශයෙන් 5,810ක් ස්ටේක් කළ යුතුය) — “අලස” වර්ගයේ අයට කිසිම සිතුවිලි නැතිව වැතිර නවතුම් (airdrops) බෙදාගැනීමට සුදුසු.
ව්යාපෘති අන්තර්ක්රියාකාරී කාර්යයන්: බ්රව්සරය පැත්තේ සිට යතුරුදාන ලෙස යාන්ත්රික අතක් පාලනය කරමින් වස්තු අල්ලාගෙන දත්ත සලකුණු කිරීම (data annotation) සම්පූර්ණ කිරීම; කාර්යයන් 9ක් ඇත, සහ පමණක් නියමිත 1,200 දෙනෙකුට (සමහර අය දැනටමත් සීමාව පිරී තිබේ).
කාර්යයන් අතින් කිරීමෙන් ව්යාපෘතියට ශරීරගත (embodied) දත්ත සපයනවා; ස්ටේකින් කිරීමෙන් නම් එය ජීව පද්ධතියේ Alpha “කන” එකක්.
මෙවර ඔයාලා ශක්තිය/වීරිය උපයෝගී කරගෙන දැඩිව අදින්නද යන්නේ, නැත්නම් වහාම ස්ටේක් කරලා වැතිර සිටින්නද?
#Kaito #AxisRobotics #空投 #DePIN #Web3
අන්තර්ගත නිර්මාණය (0.2% කොටස): පමණක් පළමු 500 දෙනා අතර බෙදාගැනේ (පළමු 100 දෙනාට 0.1%、101–500 දෙනාට 0.1%) — පිරිසිදුව අවධානය සහ ව්යාප්තිය (re-post/visibility) වැඩි කිරීම.
$KAITO ගෙවීම්/ස්ටේකින් (0.05% කොටස): සීමාව ආසන්න වශයෙන් 5,000 ක $sKAITO (Base දේවලයේදී $KAITO ආසන්න වශයෙන් 5,810ක් ස්ටේක් කළ යුතුය) — “අලස” වර්ගයේ අයට කිසිම සිතුවිලි නැතිව වැතිර නවතුම් (airdrops) බෙදාගැනීමට සුදුසු.
ව්යාපෘති අන්තර්ක්රියාකාරී කාර්යයන්: බ්රව්සරය පැත්තේ සිට යතුරුදාන ලෙස යාන්ත්රික අතක් පාලනය කරමින් වස්තු අල්ලාගෙන දත්ත සලකුණු කිරීම (data annotation) සම්පූර්ණ කිරීම; කාර්යයන් 9ක් ඇත, සහ පමණක් නියමිත 1,200 දෙනෙකුට (සමහර අය දැනටමත් සීමාව පිරී තිබේ).
කාර්යයන් අතින් කිරීමෙන් ව්යාපෘතියට ශරීරගත (embodied) දත්ත සපයනවා; ස්ටේකින් කිරීමෙන් නම් එය ජීව පද්ධතියේ Alpha “කන” එකක්.
මෙවර ඔයාලා ශක්තිය/වීරිය උපයෝගී කරගෙන දැඩිව අදින්නද යන්නේ, නැත්නම් වහාම ස්ටේක් කරලා වැතිර සිටින්නද?
#Kaito #AxisRobotics #空投 #DePIN #Web3
222
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
BitcoinSurpasses$77000
3,605 views
78 සාකච්ඡා කරමින්
$BTC වේදනාවක් නොමැතිව ඉහළට ඉවසිල්ලෙන් ඉහළ යමින් තිබේ. 🚀
අද වසර 3කට වැඩි කාලයකින් පළමු පොලී අනුපාත ඉහළ දැමීම සනිටුහන් වූ අතර, CLARITY Act ඊයේ නැවතත් නතර විය.
තවත් දිගු ලොකු Setup එකක් - පසුව මට ස්තුති කරන්න
Entry : $75500 - $76500
Stoploss : $74900
Take profit : $77000 - $78000
අමුතු වර්ධන චක්රයක් සඳහා සූදානම් වන්න. 🔥
TF_bnb
·15 කැමත්ත දැක්වීම්
·6.3k views
ParadigmDisclosesZECHolding
4,765 views
207 සාකච්ඡා කරමින්
BitcoinETFsShed$450M
15,342 views
143 සාකච්ඡා කරමින්