
可乐谈AI
19 පෝස්ටු
可乐谈AI
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
AI Builder|Crypto Miner 深耕 AI 与加密挖矿 关注 PoW 早期项目与算力机会 学习美股 用实践发现趋势,用分享记录成长
අධි-සංඛ්යාත වෙළෙන්දා
{වේලාව} වසර
5 හඹා යමින්
59 හඹා යන්නන්
67 කැමති විය
පෝස්ටු
·
--
කෙසේද කියා නොසිතු ලෙස මෙම බළලාට රාත්රී නියෝග (curfew) උල්ලංඝනය කිරීම සඳහා තායිලන්තයේදී අත්අඩංගුවට ගත් බවත්, ප්රශ්න කිරීමේදී පොලිස් නිලධාරියෙකුට ද කටුවක් දුන් බවත් වාර්තා වේ. ඉන්පසු එය හරහා “අපරාධ වාර්තාවක්” ලැයිස්තුවකට විහිළුවටත් එක් කළ බව සඳහන් වේ.
දැන්, මෙම කුඩා “නැවත නැවත වරදකාරයා” චීන සමාජ මාධ්යවල පුරා වේගයෙන් වයිරල් වී, සම්පූර්ණයෙන්ම මීම් සංවේදනයක් බවට පත්ව ඇත.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
කෙසේද කියා නොසිතු ලෙස මෙම බළලාට රාත්රී නියෝග (curfew) උල්ලංඝනය කිරීම සඳහා තායිලන්තයේදී අත්අඩංගුවට ගත් බවත්, ප්රශ්න කිරීමේදී පොලිස් නිලධාරියෙකුට ද කටුවක් දුන් බවත් වාර්තා වේ. ඉන්පසු එය හරහා “අපරාධ වාර්තාවක්” ලැයිස්තුවකට විහිළුවටත් එක් කළ බව සඳහන් වේ.
දැන්, මෙම කුඩා “නැවත නැවත වරදකාරයා” චීන සමාජ මාධ්යවල පුරා වේගයෙන් වයිරල් වී, සම්පූර්ණයෙන්ම මීම් සංවේදනයක් බවට පත්ව ඇත.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
දැන්, මෙම කුඩා “නැවත නැවත වරදකාරයා” චීන සමාජ මාධ්යවල පුරා වේගයෙන් වයිරල් වී, සම්පූර්ණයෙන්ම මීම් සංවේදනයක් බවට පත්ව ඇත.
0xa0750eaed253fd7b369c1fa42ce534334ac47777
12
·
--
basecat vs bscCat: basecat தற்போது 20m වන අතර bsccat 6k පමණයි; 2500 ගුණක පරතරයක් ඇත. bsc baseට වඩා පරාජය විය නොහැක. basecat vs BscCat: Basecat is currently 20m, bsccat is only 6k, there is a 2500-fold gap, bsc cannot lose to base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
basecat vs bscCat: basecat தற்போது 20m වන අතර bsccat 6k පමණයි; 2500 ගුණක පරතරයක් ඇත. bsc baseට වඩා පරාජය විය නොහැක. basecat vs BscCat: Basecat is currently 20m, bsccat is only 6k, there is a 2500-fold gap, bsc cannot lose to base. 0x2fa0dfbb836a9aeec6621d4b735489816b567777
138
·
--
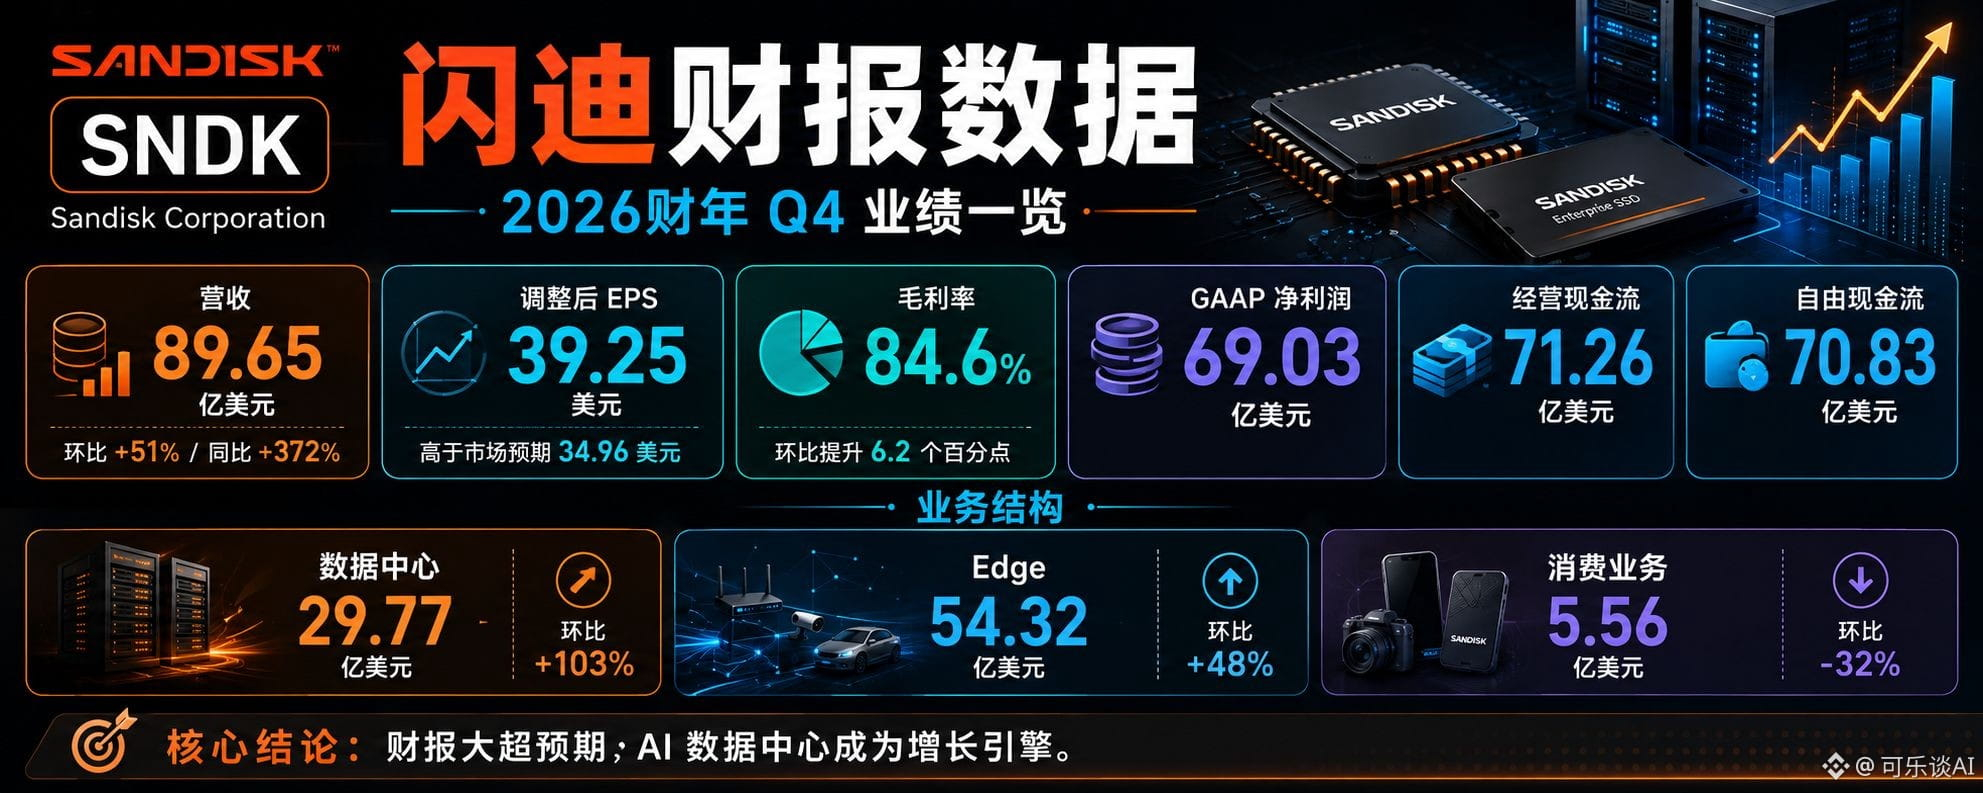
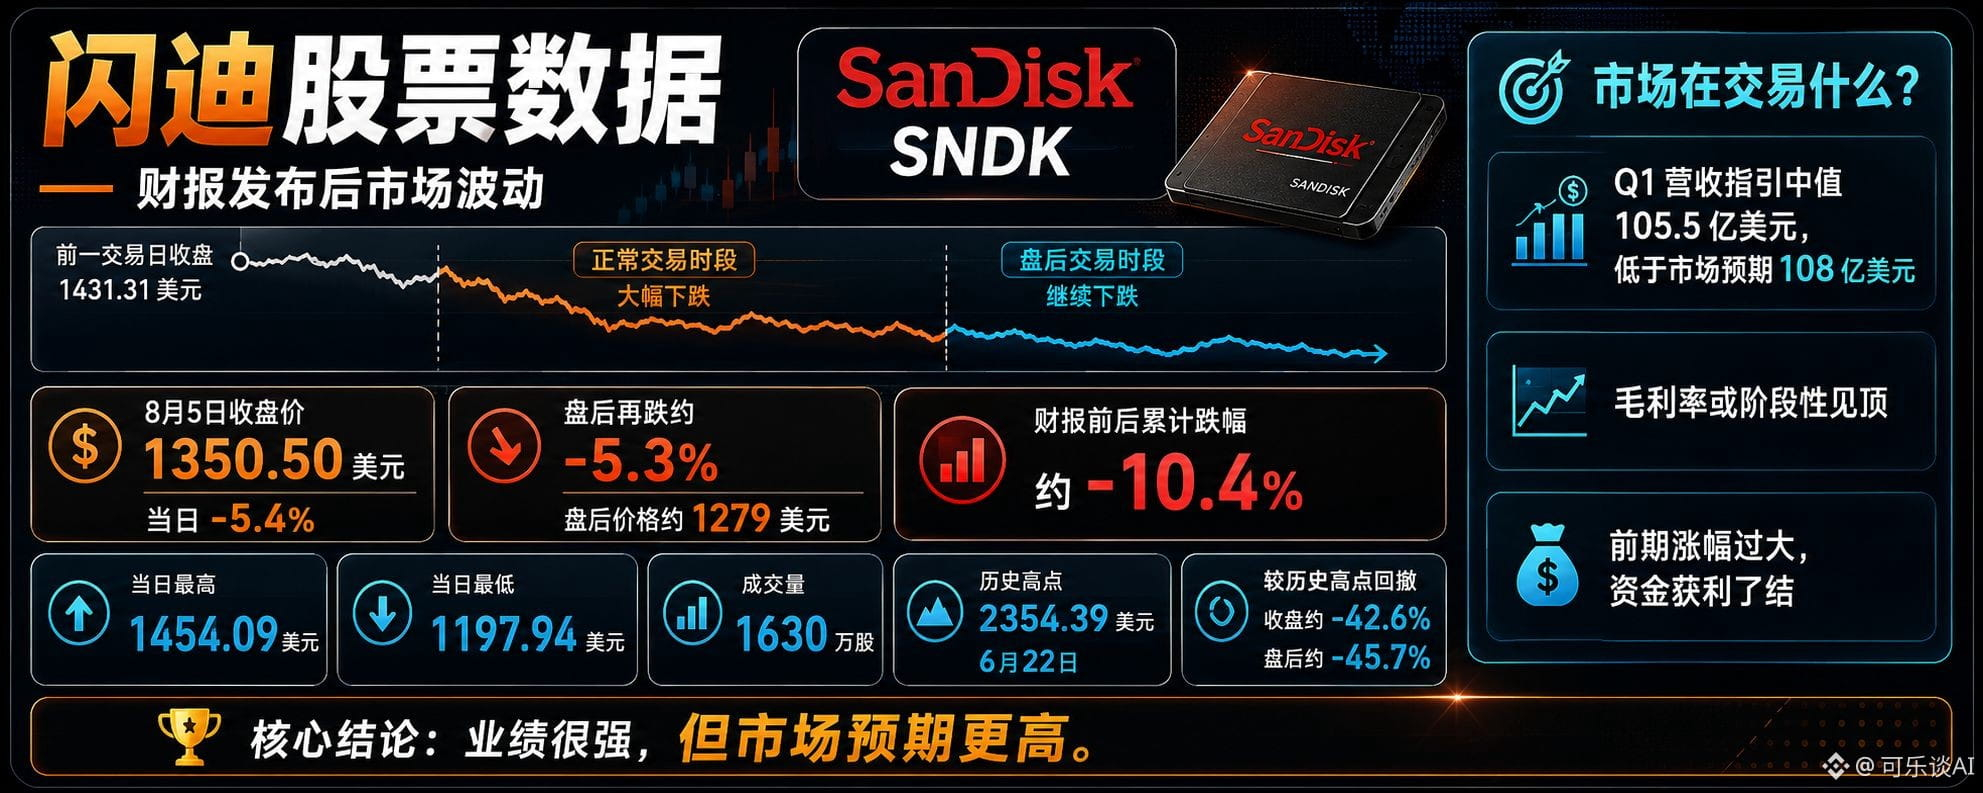
சான்டிஸ்கின் இந்த காலாண்டு வருமான அறிக்கை மிகவும் முரண்பாடாக உள்ளது: வருமானம், லாபம், மொத்த லாப விகிதம், பணப் போக்கு அனைத்தும் பெருமளவில் உயர்ந்திருக்கின்றன; ஆனால் பங்குச் சந்தை அறிக்கைக்கு முன்பும் பின்பும் தொடர்ச்சியாக சரிந்து வருகிறது; மொத்த சரிவு சுமார் 10.4% ஆகும். அறிக்கையை மட்டும் பார்க்கும்போது கிட்டத்தட்ட குறை சொல்ல முடியாத அளவுக்கு உள்ளது. ஆனால் சந்தை அதை ஏற்றுக்கொள்ளவில்லை
அடுத்த காலாண்டுக்கான வழிகாட்டுதல் (guidance) எதிர்பார்ப்பை எட்டவில்லை. சான்டிஸ்க் வழங்கிய வருமான வழிகாட்டுதலின் நடுத்தர மதிப்பு வால்ஸ்ட்ரீட் எதிர்பார்ப்பை விட குறைவாக உள்ளது. லாப வழிகாட்டுதல் சற்றே பரவாயில்லை, ஆனால் அதிக மதிப்பீடு (overvalued) மற்றும் அதிக ஏற்றத்தாழ்வு கொண்ட ஒரு பிரபல பங்கிற்கு, எதிர்பார்ப்பை 'பூர்த்தி செய்தது' போதாது. சந்தை சான்டிஸ்கை வாங்கியது என்பது ஒவ்வொரு காலாண்டிலும் கணிப்புகளை பெருமளவில் மிஞ்சும் என்று பந்தயம் வைத்ததால்தான். வழிகாட்டுதல் சாதாரண அளவில்தான் இருந்தால், பணம் இயல்பாகவே கைவிடப்படும்.
மொத்த லாப விகிதம் உச்சத்தை அடையக்கூடும். அடுத்த காலாண்டிற்கான மொத்த லாப விகித வழிகாட்டுதல் பெரும்பாலும் மாறாமல் இருக்கும்; மேலாண்மை இனி மிகச் சிறப்பாக உயர்வதில்லை என கருதுகிறது. NAND உற்பத்தியாளர்களுக்கு தற்போதைய மொத்த லாப விகிதம் ஏற்கனவே மிகக் கடுமையான (extreme) உயர்நிலையில்தான் உள்ளது.
சந்தை இப்போது கேட்கிறது: NAND விலை இன்னும் எவ்வளவு காலம் உயரலாம்? வழங்கல் பற்றாக்குறை இன்னும் எவ்வளவு காலம் தொடரலாம்? இது நீண்டகால மாற்றமா, அல்லது சுழற்சியின் (cycle) உச்சத்தில் தோன்றும் தற்காலிக நிகழ்வா?
வருமான வளர்ச்சி அதிகமாக விலை உயர்வால் தான். இந்த காலாண்டின் தொடர்ச்சியான (quarter-on-quarter) வளர்ச்சியில் சுமார் மூன்றில் இரண்டு பங்கு தயாரிப்பு விலை உயர்விலிருந்து, மூன்றில் ஒரு பங்கு அனுப்பப்பட்ட (shipments) அளவிலிருந்து வருகிறது. விலை உயர்வு வருமானத்தையும் லாபத்தையும் வேகமாக உயர்த்தலாம்; ஆனால் விலை சுழற்சி சேமிப்பு துறையில் மிகப்பெரிய அபாயங்களில் ஒன்று. போட்டியாளர்கள் விரிவாக்கம் செய்தால், வாடிக்கையாளர் சரக்கு (inventory) மீண்டும் உயர்ந்தால், அல்லது AI வாங்கும் வேகம் தளர்ந்தால், NAND விலைகள் மீண்டும் அழுத்தத்திற்கு உள்ளாகலாம்.
நுகர்வோர் (consumer) பிரிவு சுருங்குகிறது. டேட்டா சென்டர் மற்றும் Edge பகுதியின் வளர்ச்சி அதை ஈடு செய்யும் அளவுக்கு இருந்தாலும், அதே நேரத்தில் செயல்திறன் அதிகமாக சில பெரிய கிளவுட் (cloud) வாடிக்கையாளர்களையே சார்ந்திருக்கும் என்பதையும் அது காட்டுகிறது. லாபம் அதிகம்; ஆனால் வாடிக்கையாளர் மூலதன செலவினங்கள் (capex) மாறினால் தாக்கமும் மிக அதிகமாக இருக்கும்.
பங்கு முன்பே அதிகமாக உயர்ந்துவிட்டது. ஆண்டுத் தொடக்கத்திலிருந்து இதுவரை மொத்த உயர்வு சுமார் 469%; ஜூனில் வரலாற்று உச்சத்தைத் தொட்டது. ஆனால் காலாண்டு அறிக்கைக்கு முன்பே பங்கு 40% க்கும் மேல் திரும்பத் தாழ்ந்துவிட்டது. ஒவ்வொரு காலாண்டிலும் கணிப்புகளை பெருமளவில் மீறியாக வேண்டும் என்ற அடிப்படையில் தான் மதிப்பீடு (valuation) கட்டப்பட்டுள்ளது. அறிக்கை நல்லதாக இருந்தாலும், வழிகாட்டுதல் தொடர்ந்து உயர்த்தப்படவில்லை என்றால் பங்கு குறையக்கூடும்.
ஆனால் சான்டிஸ்க் அடுத்ததாக மூன்று விஷயங்களை நிரூபிக்க வேண்டும்:
NAND விலை உயர்வு குறுகியகால சுழற்சி (cycle) போக்கா மட்டும் அல்ல;
அதிக மொத்த லாப விகிதத்தை நீண்ட காலத்துக்கு நிலைநிறுத்த முடியுமா;
AI டேட்டா சென்டர் தேவையை உண்மையான ஆர்டர்கள் மற்றும் பணப் போக்காக தொடர்ந்து மாற்ற முடியுமா—வாடிக்கையாளர்கள் முன்கூட்டியே சரக்குகளை வைத்துக்கொள்ளும் அளவில்தான் அல்ல.
சந்தை AI சேமிப்பு தர்க்கத்தை மறுக்கவில்லை; வேகம் மட்டும் பார்க்கும் நிலைமையிலிருந்து, அந்த வளர்ச்சி எவ்வளவு காலம் நீடிக்கும் என்பதை ஆராயும் நிலைக்கு மாறியுள்ளது. அடுத்த கட்டத்தில் பங்கை நிர்ணயிப்பது, விலை உயர்வு மற்றும் வழங்கல் பற்றாக்குறை உருவாக்கும் லாபத்தை நிறுவனம் இன்னும் நீண்டகாலமான நிலைத்த பணப் போக்காக மாற்ற முடியுமா என்பதுதான்.
#闪迪
$SNDKB
{spot}(SNDKBUSDT)
சான்டிஸ்கின் இந்த காலாண்டு வருமான அறிக்கை மிகவும் முரண்பாடாக உள்ளது: வருமானம், லாபம், மொத்த லாப விகிதம், பணப் போக்கு அனைத்தும் பெருமளவில் உயர்ந்திருக்கின்றன; ஆனால் பங்குச் சந்தை அறிக்கைக்கு முன்பும் பின்பும் தொடர்ச்சியாக சரிந்து வருகிறது; மொத்த சரிவு சுமார் 10.4% ஆகும். அறிக்கையை மட்டும் பார்க்கும்போது கிட்டத்தட்ட குறை சொல்ல முடியாத அளவுக்கு உள்ளது. ஆனால் சந்தை அதை ஏற்றுக்கொள்ளவில்லை
அடுத்த காலாண்டுக்கான வழிகாட்டுதல் (guidance) எதிர்பார்ப்பை எட்டவில்லை. சான்டிஸ்க் வழங்கிய வருமான வழிகாட்டுதலின் நடுத்தர மதிப்பு வால்ஸ்ட்ரீட் எதிர்பார்ப்பை விட குறைவாக உள்ளது. லாப வழிகாட்டுதல் சற்றே பரவாயில்லை, ஆனால் அதிக மதிப்பீடு (overvalued) மற்றும் அதிக ஏற்றத்தாழ்வு கொண்ட ஒரு பிரபல பங்கிற்கு, எதிர்பார்ப்பை 'பூர்த்தி செய்தது' போதாது. சந்தை சான்டிஸ்கை வாங்கியது என்பது ஒவ்வொரு காலாண்டிலும் கணிப்புகளை பெருமளவில் மிஞ்சும் என்று பந்தயம் வைத்ததால்தான். வழிகாட்டுதல் சாதாரண அளவில்தான் இருந்தால், பணம் இயல்பாகவே கைவிடப்படும்.
மொத்த லாப விகிதம் உச்சத்தை அடையக்கூடும். அடுத்த காலாண்டிற்கான மொத்த லாப விகித வழிகாட்டுதல் பெரும்பாலும் மாறாமல் இருக்கும்; மேலாண்மை இனி மிகச் சிறப்பாக உயர்வதில்லை என கருதுகிறது. NAND உற்பத்தியாளர்களுக்கு தற்போதைய மொத்த லாப விகிதம் ஏற்கனவே மிகக் கடுமையான (extreme) உயர்நிலையில்தான் உள்ளது.
சந்தை இப்போது கேட்கிறது: NAND விலை இன்னும் எவ்வளவு காலம் உயரலாம்? வழங்கல் பற்றாக்குறை இன்னும் எவ்வளவு காலம் தொடரலாம்? இது நீண்டகால மாற்றமா, அல்லது சுழற்சியின் (cycle) உச்சத்தில் தோன்றும் தற்காலிக நிகழ்வா?
வருமான வளர்ச்சி அதிகமாக விலை உயர்வால் தான். இந்த காலாண்டின் தொடர்ச்சியான (quarter-on-quarter) வளர்ச்சியில் சுமார் மூன்றில் இரண்டு பங்கு தயாரிப்பு விலை உயர்விலிருந்து, மூன்றில் ஒரு பங்கு அனுப்பப்பட்ட (shipments) அளவிலிருந்து வருகிறது. விலை உயர்வு வருமானத்தையும் லாபத்தையும் வேகமாக உயர்த்தலாம்; ஆனால் விலை சுழற்சி சேமிப்பு துறையில் மிகப்பெரிய அபாயங்களில் ஒன்று. போட்டியாளர்கள் விரிவாக்கம் செய்தால், வாடிக்கையாளர் சரக்கு (inventory) மீண்டும் உயர்ந்தால், அல்லது AI வாங்கும் வேகம் தளர்ந்தால், NAND விலைகள் மீண்டும் அழுத்தத்திற்கு உள்ளாகலாம்.
நுகர்வோர் (consumer) பிரிவு சுருங்குகிறது. டேட்டா சென்டர் மற்றும் Edge பகுதியின் வளர்ச்சி அதை ஈடு செய்யும் அளவுக்கு இருந்தாலும், அதே நேரத்தில் செயல்திறன் அதிகமாக சில பெரிய கிளவுட் (cloud) வாடிக்கையாளர்களையே சார்ந்திருக்கும் என்பதையும் அது காட்டுகிறது. லாபம் அதிகம்; ஆனால் வாடிக்கையாளர் மூலதன செலவினங்கள் (capex) மாறினால் தாக்கமும் மிக அதிகமாக இருக்கும்.
பங்கு முன்பே அதிகமாக உயர்ந்துவிட்டது. ஆண்டுத் தொடக்கத்திலிருந்து இதுவரை மொத்த உயர்வு சுமார் 469%; ஜூனில் வரலாற்று உச்சத்தைத் தொட்டது. ஆனால் காலாண்டு அறிக்கைக்கு முன்பே பங்கு 40% க்கும் மேல் திரும்பத் தாழ்ந்துவிட்டது. ஒவ்வொரு காலாண்டிலும் கணிப்புகளை பெருமளவில் மீறியாக வேண்டும் என்ற அடிப்படையில் தான் மதிப்பீடு (valuation) கட்டப்பட்டுள்ளது. அறிக்கை நல்லதாக இருந்தாலும், வழிகாட்டுதல் தொடர்ந்து உயர்த்தப்படவில்லை என்றால் பங்கு குறையக்கூடும்.
ஆனால் சான்டிஸ்க் அடுத்ததாக மூன்று விஷயங்களை நிரூபிக்க வேண்டும்:
NAND விலை உயர்வு குறுகியகால சுழற்சி (cycle) போக்கா மட்டும் அல்ல;
அதிக மொத்த லாப விகிதத்தை நீண்ட காலத்துக்கு நிலைநிறுத்த முடியுமா;
AI டேட்டா சென்டர் தேவையை உண்மையான ஆர்டர்கள் மற்றும் பணப் போக்காக தொடர்ந்து மாற்ற முடியுமா—வாடிக்கையாளர்கள் முன்கூட்டியே சரக்குகளை வைத்துக்கொள்ளும் அளவில்தான் அல்ல.
சந்தை AI சேமிப்பு தர்க்கத்தை மறுக்கவில்லை; வேகம் மட்டும் பார்க்கும் நிலைமையிலிருந்து, அந்த வளர்ச்சி எவ்வளவு காலம் நீடிக்கும் என்பதை ஆராயும் நிலைக்கு மாறியுள்ளது. அடுத்த கட்டத்தில் பங்கை நிர்ணயிப்பது, விலை உயர்வு மற்றும் வழங்கல் பற்றாக்குறை உருவாக்கும் லாபத்தை நிறுவனம் இன்னும் நீண்டகாலமான நிலைத்த பணப் போக்காக மாற்ற முடியுமா என்பதுதான்.
#闪迪
$SNDKB
அடுத்த காலாண்டுக்கான வழிகாட்டுதல் (guidance) எதிர்பார்ப்பை எட்டவில்லை. சான்டிஸ்க் வழங்கிய வருமான வழிகாட்டுதலின் நடுத்தர மதிப்பு வால்ஸ்ட்ரீட் எதிர்பார்ப்பை விட குறைவாக உள்ளது. லாப வழிகாட்டுதல் சற்றே பரவாயில்லை, ஆனால் அதிக மதிப்பீடு (overvalued) மற்றும் அதிக ஏற்றத்தாழ்வு கொண்ட ஒரு பிரபல பங்கிற்கு, எதிர்பார்ப்பை 'பூர்த்தி செய்தது' போதாது. சந்தை சான்டிஸ்கை வாங்கியது என்பது ஒவ்வொரு காலாண்டிலும் கணிப்புகளை பெருமளவில் மிஞ்சும் என்று பந்தயம் வைத்ததால்தான். வழிகாட்டுதல் சாதாரண அளவில்தான் இருந்தால், பணம் இயல்பாகவே கைவிடப்படும்.
மொத்த லாப விகிதம் உச்சத்தை அடையக்கூடும். அடுத்த காலாண்டிற்கான மொத்த லாப விகித வழிகாட்டுதல் பெரும்பாலும் மாறாமல் இருக்கும்; மேலாண்மை இனி மிகச் சிறப்பாக உயர்வதில்லை என கருதுகிறது. NAND உற்பத்தியாளர்களுக்கு தற்போதைய மொத்த லாப விகிதம் ஏற்கனவே மிகக் கடுமையான (extreme) உயர்நிலையில்தான் உள்ளது.
சந்தை இப்போது கேட்கிறது: NAND விலை இன்னும் எவ்வளவு காலம் உயரலாம்? வழங்கல் பற்றாக்குறை இன்னும் எவ்வளவு காலம் தொடரலாம்? இது நீண்டகால மாற்றமா, அல்லது சுழற்சியின் (cycle) உச்சத்தில் தோன்றும் தற்காலிக நிகழ்வா?
வருமான வளர்ச்சி அதிகமாக விலை உயர்வால் தான். இந்த காலாண்டின் தொடர்ச்சியான (quarter-on-quarter) வளர்ச்சியில் சுமார் மூன்றில் இரண்டு பங்கு தயாரிப்பு விலை உயர்விலிருந்து, மூன்றில் ஒரு பங்கு அனுப்பப்பட்ட (shipments) அளவிலிருந்து வருகிறது. விலை உயர்வு வருமானத்தையும் லாபத்தையும் வேகமாக உயர்த்தலாம்; ஆனால் விலை சுழற்சி சேமிப்பு துறையில் மிகப்பெரிய அபாயங்களில் ஒன்று. போட்டியாளர்கள் விரிவாக்கம் செய்தால், வாடிக்கையாளர் சரக்கு (inventory) மீண்டும் உயர்ந்தால், அல்லது AI வாங்கும் வேகம் தளர்ந்தால், NAND விலைகள் மீண்டும் அழுத்தத்திற்கு உள்ளாகலாம்.
நுகர்வோர் (consumer) பிரிவு சுருங்குகிறது. டேட்டா சென்டர் மற்றும் Edge பகுதியின் வளர்ச்சி அதை ஈடு செய்யும் அளவுக்கு இருந்தாலும், அதே நேரத்தில் செயல்திறன் அதிகமாக சில பெரிய கிளவுட் (cloud) வாடிக்கையாளர்களையே சார்ந்திருக்கும் என்பதையும் அது காட்டுகிறது. லாபம் அதிகம்; ஆனால் வாடிக்கையாளர் மூலதன செலவினங்கள் (capex) மாறினால் தாக்கமும் மிக அதிகமாக இருக்கும்.
பங்கு முன்பே அதிகமாக உயர்ந்துவிட்டது. ஆண்டுத் தொடக்கத்திலிருந்து இதுவரை மொத்த உயர்வு சுமார் 469%; ஜூனில் வரலாற்று உச்சத்தைத் தொட்டது. ஆனால் காலாண்டு அறிக்கைக்கு முன்பே பங்கு 40% க்கும் மேல் திரும்பத் தாழ்ந்துவிட்டது. ஒவ்வொரு காலாண்டிலும் கணிப்புகளை பெருமளவில் மீறியாக வேண்டும் என்ற அடிப்படையில் தான் மதிப்பீடு (valuation) கட்டப்பட்டுள்ளது. அறிக்கை நல்லதாக இருந்தாலும், வழிகாட்டுதல் தொடர்ந்து உயர்த்தப்படவில்லை என்றால் பங்கு குறையக்கூடும்.
ஆனால் சான்டிஸ்க் அடுத்ததாக மூன்று விஷயங்களை நிரூபிக்க வேண்டும்:
NAND விலை உயர்வு குறுகியகால சுழற்சி (cycle) போக்கா மட்டும் அல்ல;
அதிக மொத்த லாப விகிதத்தை நீண்ட காலத்துக்கு நிலைநிறுத்த முடியுமா;
AI டேட்டா சென்டர் தேவையை உண்மையான ஆர்டர்கள் மற்றும் பணப் போக்காக தொடர்ந்து மாற்ற முடியுமா—வாடிக்கையாளர்கள் முன்கூட்டியே சரக்குகளை வைத்துக்கொள்ளும் அளவில்தான் அல்ல.
சந்தை AI சேமிப்பு தர்க்கத்தை மறுக்கவில்லை; வேகம் மட்டும் பார்க்கும் நிலைமையிலிருந்து, அந்த வளர்ச்சி எவ்வளவு காலம் நீடிக்கும் என்பதை ஆராயும் நிலைக்கு மாறியுள்ளது. அடுத்த கட்டத்தில் பங்கை நிர்ணயிப்பது, விலை உயர்வு மற்றும் வழங்கல் பற்றாக்குறை உருவாக்கும் லாபத்தை நிறுவனம் இன்னும் நீண்டகாலமான நிலைத்த பணப் போக்காக மாற்ற முடியுமா என்பதுதான்.
#闪迪
$SNDKB
66
·
--
路透社报道特朗普政府正起草措施,可能以国家安全为由限制进口中国光模块。AAOI是在得州扩建800G和1.6T产能的美国本土厂商,瞬间成了国产替代的最大受益者。市场交易的逻辑,不是需求突然增加,而是中际旭创、新易盛等中国对手可能被挡在门外,订单会转向AAOI、Coherent、Lumentum。消息一出,整个美国光模块产业链集体暴涨,这是行业级的政策重估。
财报前的押注。8月6日发财报,此前公司给的二季度收入指引是1.8亿至1.98亿美元,环比增幅明显,且已明确800G批量出货、二季度放量。政策利好加上产能扩张
市场很容易自我强化:中国供应商受限,AAOI的产能就更稀缺,如果财报同时印证800G上量,成长逻辑又成立了。于是股价在财报前被提前抢跑。
能不能持续,关键看财报能否把拔高的预期兑现。眼下140美元的价格,已经计入了政策利好和乐观展望。但限制进口措施还在起草阶段,有机构认为更像谈判筹码,未必真正落地。如果二季度800G出货量、三季度指引、毛利率改善幅度以及管理层对贸易限制的表态,同时超预期,这波反弹就有机会从情绪修复变成基本面重定价;否则,前期投机资金会快速离场。
77天跌去三分之二,几天反弹85%,表面上是极致的波动,实质上是高估值AI硬件股在去杠杆完成后,遇上政策催化剂和财报预期的集中释放。要从76美元回到233美元,仅靠情绪是不够的,必须用业绩证明那些被重新买回的预期都能落地。
{spot}(AAOIBUSDT)
路透社报道特朗普政府正起草措施,可能以国家安全为由限制进口中国光模块。AAOI是在得州扩建800G和1.6T产能的美国本土厂商,瞬间成了国产替代的最大受益者。市场交易的逻辑,不是需求突然增加,而是中际旭创、新易盛等中国对手可能被挡在门外,订单会转向AAOI、Coherent、Lumentum。消息一出,整个美国光模块产业链集体暴涨,这是行业级的政策重估。
财报前的押注。8月6日发财报,此前公司给的二季度收入指引是1.8亿至1.98亿美元,环比增幅明显,且已明确800G批量出货、二季度放量。政策利好加上产能扩张
市场很容易自我强化:中国供应商受限,AAOI的产能就更稀缺,如果财报同时印证800G上量,成长逻辑又成立了。于是股价在财报前被提前抢跑。
能不能持续,关键看财报能否把拔高的预期兑现。眼下140美元的价格,已经计入了政策利好和乐观展望。但限制进口措施还在起草阶段,有机构认为更像谈判筹码,未必真正落地。如果二季度800G出货量、三季度指引、毛利率改善幅度以及管理层对贸易限制的表态,同时超预期,这波反弹就有机会从情绪修复变成基本面重定价;否则,前期投机资金会快速离场。
77天跌去三分之二,几天反弹85%,表面上是极致的波动,实质上是高估值AI硬件股在去杠杆完成后,遇上政策催化剂和财报预期的集中释放。要从76美元回到233美元,仅靠情绪是不够的,必须用业绩证明那些被重新买回的预期都能落地。
财报前的押注。8月6日发财报,此前公司给的二季度收入指引是1.8亿至1.98亿美元,环比增幅明显,且已明确800G批量出货、二季度放量。政策利好加上产能扩张
市场很容易自我强化:中国供应商受限,AAOI的产能就更稀缺,如果财报同时印证800G上量,成长逻辑又成立了。于是股价在财报前被提前抢跑。
能不能持续,关键看财报能否把拔高的预期兑现。眼下140美元的价格,已经计入了政策利好和乐观展望。但限制进口措施还在起草阶段,有机构认为更像谈判筹码,未必真正落地。如果二季度800G出货量、三季度指引、毛利率改善幅度以及管理层对贸易限制的表态,同时超预期,这波反弹就有机会从情绪修复变成基本面重定价;否则,前期投机资金会快速离场。
77天跌去三分之二,几天反弹85%,表面上是极致的波动,实质上是高估值AI硬件股在去杠杆完成后,遇上政策催化剂和财报预期的集中释放。要从76美元回到233美元,仅靠情绪是不够的,必须用业绩证明那些被重新买回的预期都能落地。
1
138
·
--

ලිපිය
SPCX நிதி அறிக்கை எதிர்பார்ப்பை மிஞ்சினாலும், பங்குவிலை ஏன் இன்னும் சரிந்தது?SpaceX இன் பங்குச்சந்தை-பதிவுக்குப் பிறகு முதல் நிதி அறிக்கை வெளியானது. வெறும் செயல்திறனை மட்டும் பார்த்தால், இந்த நிதி அறிக்கை மிகவும் சிறப்பாகத் தெரிகிறது: வருவாய் கிட்டத்தட்ட இரட்டிப்பாக உள்ளது, இழப்பு குறிப்பிடத்தக்க அளவுக்கு குறைந்துள்ளது, சரிசெய்த பிறகான லாபம் தெளிவாக உயர்ந்துள்ளது, Starlink தொடர்ந்து நிலையாக பணம் ஈட்டுகிறது, மேலும் AI வணிகமும் வணிகமயமாகும் அறிகுறிகள் காட்டத் தொடங்கியுள்ளது. ஆனால் நிதி அறிக்கை வெளியானவுடனே, SPCX பங்கின் விலை 125.33 டாலரிலிருந்து வர்த்தகத்துக்குப் பிந்தைய 115.98 டாலருக்கு சரிந்தது; பிந்தைய வர்த்தகத்தில் 7% க்கும் மேல் சரிவு. இந்த சரிவு, இந்த முறை நல்லதா கெட்டதா என்ற செயல்திறன் தொடர்பில்லை—சந்தை மீண்டும் கணக்கிடுகிறது.
நிதி அறிக்கைக்கு முன்பே பங்கின் விலை ஒரு சுற்று உயர்வை முன்கூட்டியே கண்டிருந்தது. நிதி அறிக்கை வெளியான நாளில், SPCX சாதாரண வர்த்தக நேரத்தில் 9.43% உயர்ந்தது; முந்தைய வர்த்தக நாளின் 114.53 டாலரிலிருந்து 125.33 டாலருக்கு நேராக ஏற்றி, நாளின் நடுவில் கிட்டத்தட்ட 130 டாலரை தொடும் நிலையும் இருந்தது. செயல்திறன் எதிர்பார்ப்பை மீறும் என்ற கணிப்பை சந்தை முன்கூட்டியே வைத்திருந்தது.
SPCX நிதி அறிக்கை எதிர்பார்ப்பை மிஞ்சினாலும், பங்குவிலை ஏன் இன்னும் சரிந்தது?
SpaceX இன் பங்குச்சந்தை-பதிவுக்குப் பிறகு முதல் நிதி அறிக்கை வெளியானது. வெறும் செயல்திறனை மட்டும் பார்த்தால், இந்த நிதி அறிக்கை மிகவும் சிறப்பாகத் தெரிகிறது: வருவாய் கிட்டத்தட்ட இரட்டிப்பாக உள்ளது, இழப்பு குறிப்பிடத்தக்க அளவுக்கு குறைந்துள்ளது, சரிசெய்த பிறகான லாபம் தெளிவாக உயர்ந்துள்ளது, Starlink தொடர்ந்து நிலையாக பணம் ஈட்டுகிறது, மேலும் AI வணிகமும் வணிகமயமாகும் அறிகுறிகள் காட்டத் தொடங்கியுள்ளது. ஆனால் நிதி அறிக்கை வெளியானவுடனே, SPCX பங்கின் விலை 125.33 டாலரிலிருந்து வர்த்தகத்துக்குப் பிந்தைய 115.98 டாலருக்கு சரிந்தது; பிந்தைய வர்த்தகத்தில் 7% க்கும் மேல் சரிவு. இந்த சரிவு, இந்த முறை நல்லதா கெட்டதா என்ற செயல்திறன் தொடர்பில்லை—சந்தை மீண்டும் கணக்கிடுகிறது.
நிதி அறிக்கைக்கு முன்பே பங்கின் விலை ஒரு சுற்று உயர்வை முன்கூட்டியே கண்டிருந்தது. நிதி அறிக்கை வெளியான நாளில், SPCX சாதாரண வர்த்தக நேரத்தில் 9.43% உயர்ந்தது; முந்தைய வர்த்தக நாளின் 114.53 டாலரிலிருந்து 125.33 டாலருக்கு நேராக ஏற்றி, நாளின் நடுவில் கிட்டத்தட்ட 130 டாலரை தொடும் நிலையும் இருந்தது. செயல்திறன் எதிர்பார்ப்பை மீறும் என்ற கணிப்பை சந்தை முன்கூட்டியே வைத்திருந்தது.
நிதி அறிக்கைக்கு முன்பே பங்கின் விலை ஒரு சுற்று உயர்வை முன்கூட்டியே கண்டிருந்தது. நிதி அறிக்கை வெளியான நாளில், SPCX சாதாரண வர்த்தக நேரத்தில் 9.43% உயர்ந்தது; முந்தைய வர்த்தக நாளின் 114.53 டாலரிலிருந்து 125.33 டாலருக்கு நேராக ஏற்றி, நாளின் நடுவில் கிட்டத்தட்ட 130 டாலரை தொடும் நிலையும் இருந்தது. செயல்திறன் எதிர்பார்ப்பை மீறும் என்ற கணிப்பை சந்தை முன்கூட்டியே வைத்திருந்தது.
1
142
·
--
ဘဏ္ဍာရေးအစီရင်ခံစာမထုတ်ခင် ရုတ်တရက်တက်လာတာက အတိုက်အခံ(short)တွေ ဆုတ်ခွာနေပြီလား?
ပထမဆုံး ဘဏ္ဍာရေးအစီရင်ခံစာ ထုတ်ပြန်မယ့်နေ့ မတိုင်ခင်က ရက်တစ်ရက်မှာပဲ SPCX က ထင်ရှားတဲ့ V ပုံသဏ္ဌာန် ပြန်လှန်မှုတစ်ခု လုပ်ခဲ့ပါတယ်。
သြဂုတ် ၃ ရက်နေ့မှာ SPCX က ဖွင့်ချိန် ၁၀၆.၄၂ ဒေါ်လာနဲ့ စတင်ပြီး နေ့လယ်အစောပိုင်းမှာ ၁၀၄.၈၃ ဒေါ်လာအထိ ကျသွားကာ စာရင်းဝင်ပြီးနောက် အနိမ့်ဆုံးအသစ်ကို ထပ်မံတင်ခဲ့ပါတယ်။ ဒါပေမယ့် ၁၀၅ ဒေါ်လာကို ချိုးကျသွားပြီးနောက်မှာတော့ စတော့ဈေးက ဆက်ပြီး မကျတော့ဘဲ လျင်မြန်စွာ ပြန်တက်လာပါတယ်။ နေ့အတွင်း အမြင့်ဆုံး ၁၁၆ ဒေါ်လာအထိ တက်ခဲ့ပြီး နောက်ဆုံး ၁၁၄.၅၃ ဒေါ်လာနဲ့ ပိတ်ခဲ့ကာ တစ်နေ့လုံး ၅.၇၈% တက်ခဲ့ပါတယ်။
အနိမ့်ဆုံးအမှတ်ကနေတွက်ရင် SPCX ရဲ့ နေ့တွင်း ပြန်လည်တက်မှုက ၉% ကျော်ပြီး ပိတ်ဈေးက နေ့တွင်း အမြင့်ဆုံးနီးပါးမှာ ရှိနေပါတယ်။ ဆိုလိုတာက ၁၀၅ ဒေါ်လာဝန်းကျင်မှာ ငွေကြေးထောက်ပံ့မှု(ဝယ်လိုအား) အားကောင်းနေတယ်လို့ အရိပ်အယောင်ပါပဲ။
FINRA ရဲ့ အချက်အလက်တွေအရ မနေ့က SPCX မှာ သက်ဆိုင်ရာ OTC(ကောင်တာကျော်) လမ်းကြောင်းကနေ အလုံးရေ ၃၃၂၇ သန်းဝန်းကျင် အရောင်းအဝယ် ဖြစ်ခဲ့ပြီး အဲဒီအထဲမှာ ၂၅၀၉ သန်းအထိကို short sell(စတော့ငှားပြီး ရောင်း) လို့ အမှတ်အသားပြုထားပါတယ်—စုစုပေါင်းရဲ့ ၇၅% ကျော်ပါတယ်။ ဒါက အတိုက်အခံတွေက ၂၅၀၉ သန်းဆိုတဲ့ short position အသစ် တိုးလာပြီလို့ မဆိုလိုပါဘူး။ အဲဒီထဲမှာ market maker (ဈေးကွက်ထိန်းသူ) တွေရဲ့ hedging (အကာအကွယ်) နဲ့ အချိန်တို short sell လှုပ်ရှားမှုတွေပါဝင်နေတာလည်း ရှိပါတယ်။ ဒါပေမယ့် အနည်းဆုံးတော့ မနေ့က ရောင်းဘက်ရဲ့ စားနပ်ထောက်ပံ့မှု(အဝယ်နဲ့နည်းလမ်းမဟုတ်) မအားနည်းဘူးလို့ ပြောလို့ရပါတယ်။
short sell အများအပြားရှိနေတဲ့အခြေအနေမှာတောင် စတော့ဈေးက နေ့တွင်း အမြင့်ဆုံးနီးပါးမှာ ပိတ်ခဲ့တာက ရောင်းသွင်းသူအချို့ကို bottom-fishing ဝယ်သူတွေ နဲ့ short ပြန်ဝယ်(cover) စာရင်းတွေက စုပ်ယူသွားတယ်ဆိုတာကို ဆိုလိုပါတယ်။
သို့ပေမယ့် မနေ့က တစ်နေ့လုံး အရောင်းအဝယ် ပမာဏက ၇၀၂၅ သန်းဝန်းကျင်သာ ဖြစ်ပြီး မကြာသေးခင်က ပျမ်းမျှ အရောင်းအဝယ် ပမာဏရဲ့ ၆၀% လောက်သာရှိတာကြောင့် တကယ့် “volume အားကောင်းတဲ့ reversal” မဟုတ်သေးပါဘူး။ ဒီတက်မှုကတော့ လတ်တလောမှာ ဆက်တိုက်ကျလာပြီးနောက် မတန်တရားပြန်ပြင်(over-sold recovery)၊ ဘဏ္ဍာရေးအစီရင်ခံစာမထုတ်ခင် short တွေ လက်လွတ်အမြတ်တင်(stop盈) လုပ်ခြင်းနဲ့ စျေးကွက်တစ်ခုလုံး တက်လာတာတွေရဲ့ ပေါင်းစပ်အကျိုးသက်ရောက်မှုအဖြစ် ပိုတူပါတယ်။
ဒီတော့ မနေ့က တက်လာတာက အပြုသဘောဆောင်တဲ့ အချက်ပြမှုတစ်ခုပါ၊ ဒါပေမယ့် “တစ်ထောင်ဘီလီယံ(၁၀၀၀ ဘီလီယံ) ကျော် အထုတ်မဖြစ်နိုင်/လွှတ်မိ” ဆိုတဲ့ unfreeze/解禁 ဖိအားတွေကို စျေးကွက်က စုပ်ယူပြီးပြီးသားလို့ အတည်မပြုနိုင်သေးပါဘူး။
ဘဏ္ဍာရေးအစီရင်ခံစာက တိုတောင်းတဲ့ စိတ်ခံစားချက်ကို ဆုံးဖြတ်ပေးပြီး သြဂုတ် ၆ ရက်နေ့ရဲ့ အမှန်တကယ် လျှော့ချရောင်းချမှု(减持) ကတော့ ဒီ rebound က ဘယ်လောက်အထိ ဆက်သွားနိုင်မလဲဆိုတာကို ဆုံးဖြတ်ပါလိမ့်မယ်။
$SPCXB
ဘဏ္ဍာရေးအစီရင်ခံစာမထုတ်ခင် ရုတ်တရက်တက်လာတာက အတိုက်အခံ(short)တွေ ဆုတ်ခွာနေပြီလား?
ပထမဆုံး ဘဏ္ဍာရေးအစီရင်ခံစာ ထုတ်ပြန်မယ့်နေ့ မတိုင်ခင်က ရက်တစ်ရက်မှာပဲ SPCX က ထင်ရှားတဲ့ V ပုံသဏ္ဌာန် ပြန်လှန်မှုတစ်ခု လုပ်ခဲ့ပါတယ်。
သြဂုတ် ၃ ရက်နေ့မှာ SPCX က ဖွင့်ချိန် ၁၀၆.၄၂ ဒေါ်လာနဲ့ စတင်ပြီး နေ့လယ်အစောပိုင်းမှာ ၁၀၄.၈၃ ဒေါ်လာအထိ ကျသွားကာ စာရင်းဝင်ပြီးနောက် အနိမ့်ဆုံးအသစ်ကို ထပ်မံတင်ခဲ့ပါတယ်။ ဒါပေမယ့် ၁၀၅ ဒေါ်လာကို ချိုးကျသွားပြီးနောက်မှာတော့ စတော့ဈေးက ဆက်ပြီး မကျတော့ဘဲ လျင်မြန်စွာ ပြန်တက်လာပါတယ်။ နေ့အတွင်း အမြင့်ဆုံး ၁၁၆ ဒေါ်လာအထိ တက်ခဲ့ပြီး နောက်ဆုံး ၁၁၄.၅၃ ဒေါ်လာနဲ့ ပိတ်ခဲ့ကာ တစ်နေ့လုံး ၅.၇၈% တက်ခဲ့ပါတယ်။
အနိမ့်ဆုံးအမှတ်ကနေတွက်ရင် SPCX ရဲ့ နေ့တွင်း ပြန်လည်တက်မှုက ၉% ကျော်ပြီး ပိတ်ဈေးက နေ့တွင်း အမြင့်ဆုံးနီးပါးမှာ ရှိနေပါတယ်။ ဆိုလိုတာက ၁၀၅ ဒေါ်လာဝန်းကျင်မှာ ငွေကြေးထောက်ပံ့မှု(ဝယ်လိုအား) အားကောင်းနေတယ်လို့ အရိပ်အယောင်ပါပဲ။
FINRA ရဲ့ အချက်အလက်တွေအရ မနေ့က SPCX မှာ သက်ဆိုင်ရာ OTC(ကောင်တာကျော်) လမ်းကြောင်းကနေ အလုံးရေ ၃၃၂၇ သန်းဝန်းကျင် အရောင်းအဝယ် ဖြစ်ခဲ့ပြီး အဲဒီအထဲမှာ ၂၅၀၉ သန်းအထိကို short sell(စတော့ငှားပြီး ရောင်း) လို့ အမှတ်အသားပြုထားပါတယ်—စုစုပေါင်းရဲ့ ၇၅% ကျော်ပါတယ်။ ဒါက အတိုက်အခံတွေက ၂၅၀၉ သန်းဆိုတဲ့ short position အသစ် တိုးလာပြီလို့ မဆိုလိုပါဘူး။ အဲဒီထဲမှာ market maker (ဈေးကွက်ထိန်းသူ) တွေရဲ့ hedging (အကာအကွယ်) နဲ့ အချိန်တို short sell လှုပ်ရှားမှုတွေပါဝင်နေတာလည်း ရှိပါတယ်။ ဒါပေမယ့် အနည်းဆုံးတော့ မနေ့က ရောင်းဘက်ရဲ့ စားနပ်ထောက်ပံ့မှု(အဝယ်နဲ့နည်းလမ်းမဟုတ်) မအားနည်းဘူးလို့ ပြောလို့ရပါတယ်။
short sell အများအပြားရှိနေတဲ့အခြေအနေမှာတောင် စတော့ဈေးက နေ့တွင်း အမြင့်ဆုံးနီးပါးမှာ ပိတ်ခဲ့တာက ရောင်းသွင်းသူအချို့ကို bottom-fishing ဝယ်သူတွေ နဲ့ short ပြန်ဝယ်(cover) စာရင်းတွေက စုပ်ယူသွားတယ်ဆိုတာကို ဆိုလိုပါတယ်။
သို့ပေမယ့် မနေ့က တစ်နေ့လုံး အရောင်းအဝယ် ပမာဏက ၇၀၂၅ သန်းဝန်းကျင်သာ ဖြစ်ပြီး မကြာသေးခင်က ပျမ်းမျှ အရောင်းအဝယ် ပမာဏရဲ့ ၆၀% လောက်သာရှိတာကြောင့် တကယ့် “volume အားကောင်းတဲ့ reversal” မဟုတ်သေးပါဘူး။ ဒီတက်မှုကတော့ လတ်တလောမှာ ဆက်တိုက်ကျလာပြီးနောက် မတန်တရားပြန်ပြင်(over-sold recovery)၊ ဘဏ္ဍာရေးအစီရင်ခံစာမထုတ်ခင် short တွေ လက်လွတ်အမြတ်တင်(stop盈) လုပ်ခြင်းနဲ့ စျေးကွက်တစ်ခုလုံး တက်လာတာတွေရဲ့ ပေါင်းစပ်အကျိုးသက်ရောက်မှုအဖြစ် ပိုတူပါတယ်။
ဒီတော့ မနေ့က တက်လာတာက အပြုသဘောဆောင်တဲ့ အချက်ပြမှုတစ်ခုပါ၊ ဒါပေမယ့် “တစ်ထောင်ဘီလီယံ(၁၀၀၀ ဘီလီယံ) ကျော် အထုတ်မဖြစ်နိုင်/လွှတ်မိ” ဆိုတဲ့ unfreeze/解禁 ဖိအားတွေကို စျေးကွက်က စုပ်ယူပြီးပြီးသားလို့ အတည်မပြုနိုင်သေးပါဘူး။
ဘဏ္ဍာရေးအစီရင်ခံစာက တိုတောင်းတဲ့ စိတ်ခံစားချက်ကို ဆုံးဖြတ်ပေးပြီး သြဂုတ် ၆ ရက်နေ့ရဲ့ အမှန်တကယ် လျှော့ချရောင်းချမှု(减持) ကတော့ ဒီ rebound က ဘယ်လောက်အထိ ဆက်သွားနိုင်မလဲဆိုတာကို ဆုံးဖြတ်ပါလိမ့်မယ်။
$SPCXB
ပထမဆုံး ဘဏ္ဍာရေးအစီရင်ခံစာ ထုတ်ပြန်မယ့်နေ့ မတိုင်ခင်က ရက်တစ်ရက်မှာပဲ SPCX က ထင်ရှားတဲ့ V ပုံသဏ္ဌာန် ပြန်လှန်မှုတစ်ခု လုပ်ခဲ့ပါတယ်。
သြဂုတ် ၃ ရက်နေ့မှာ SPCX က ဖွင့်ချိန် ၁၀၆.၄၂ ဒေါ်လာနဲ့ စတင်ပြီး နေ့လယ်အစောပိုင်းမှာ ၁၀၄.၈၃ ဒေါ်လာအထိ ကျသွားကာ စာရင်းဝင်ပြီးနောက် အနိမ့်ဆုံးအသစ်ကို ထပ်မံတင်ခဲ့ပါတယ်။ ဒါပေမယ့် ၁၀၅ ဒေါ်လာကို ချိုးကျသွားပြီးနောက်မှာတော့ စတော့ဈေးက ဆက်ပြီး မကျတော့ဘဲ လျင်မြန်စွာ ပြန်တက်လာပါတယ်။ နေ့အတွင်း အမြင့်ဆုံး ၁၁၆ ဒေါ်လာအထိ တက်ခဲ့ပြီး နောက်ဆုံး ၁၁၄.၅၃ ဒေါ်လာနဲ့ ပိတ်ခဲ့ကာ တစ်နေ့လုံး ၅.၇၈% တက်ခဲ့ပါတယ်။
အနိမ့်ဆုံးအမှတ်ကနေတွက်ရင် SPCX ရဲ့ နေ့တွင်း ပြန်လည်တက်မှုက ၉% ကျော်ပြီး ပိတ်ဈေးက နေ့တွင်း အမြင့်ဆုံးနီးပါးမှာ ရှိနေပါတယ်။ ဆိုလိုတာက ၁၀၅ ဒေါ်လာဝန်းကျင်မှာ ငွေကြေးထောက်ပံ့မှု(ဝယ်လိုအား) အားကောင်းနေတယ်လို့ အရိပ်အယောင်ပါပဲ။
FINRA ရဲ့ အချက်အလက်တွေအရ မနေ့က SPCX မှာ သက်ဆိုင်ရာ OTC(ကောင်တာကျော်) လမ်းကြောင်းကနေ အလုံးရေ ၃၃၂၇ သန်းဝန်းကျင် အရောင်းအဝယ် ဖြစ်ခဲ့ပြီး အဲဒီအထဲမှာ ၂၅၀၉ သန်းအထိကို short sell(စတော့ငှားပြီး ရောင်း) လို့ အမှတ်အသားပြုထားပါတယ်—စုစုပေါင်းရဲ့ ၇၅% ကျော်ပါတယ်။ ဒါက အတိုက်အခံတွေက ၂၅၀၉ သန်းဆိုတဲ့ short position အသစ် တိုးလာပြီလို့ မဆိုလိုပါဘူး။ အဲဒီထဲမှာ market maker (ဈေးကွက်ထိန်းသူ) တွေရဲ့ hedging (အကာအကွယ်) နဲ့ အချိန်တို short sell လှုပ်ရှားမှုတွေပါဝင်နေတာလည်း ရှိပါတယ်။ ဒါပေမယ့် အနည်းဆုံးတော့ မနေ့က ရောင်းဘက်ရဲ့ စားနပ်ထောက်ပံ့မှု(အဝယ်နဲ့နည်းလမ်းမဟုတ်) မအားနည်းဘူးလို့ ပြောလို့ရပါတယ်။
short sell အများအပြားရှိနေတဲ့အခြေအနေမှာတောင် စတော့ဈေးက နေ့တွင်း အမြင့်ဆုံးနီးပါးမှာ ပိတ်ခဲ့တာက ရောင်းသွင်းသူအချို့ကို bottom-fishing ဝယ်သူတွေ နဲ့ short ပြန်ဝယ်(cover) စာရင်းတွေက စုပ်ယူသွားတယ်ဆိုတာကို ဆိုလိုပါတယ်။
သို့ပေမယ့် မနေ့က တစ်နေ့လုံး အရောင်းအဝယ် ပမာဏက ၇၀၂၅ သန်းဝန်းကျင်သာ ဖြစ်ပြီး မကြာသေးခင်က ပျမ်းမျှ အရောင်းအဝယ် ပမာဏရဲ့ ၆၀% လောက်သာရှိတာကြောင့် တကယ့် “volume အားကောင်းတဲ့ reversal” မဟုတ်သေးပါဘူး။ ဒီတက်မှုကတော့ လတ်တလောမှာ ဆက်တိုက်ကျလာပြီးနောက် မတန်တရားပြန်ပြင်(over-sold recovery)၊ ဘဏ္ဍာရေးအစီရင်ခံစာမထုတ်ခင် short တွေ လက်လွတ်အမြတ်တင်(stop盈) လုပ်ခြင်းနဲ့ စျေးကွက်တစ်ခုလုံး တက်လာတာတွေရဲ့ ပေါင်းစပ်အကျိုးသက်ရောက်မှုအဖြစ် ပိုတူပါတယ်။
ဒီတော့ မနေ့က တက်လာတာက အပြုသဘောဆောင်တဲ့ အချက်ပြမှုတစ်ခုပါ၊ ဒါပေမယ့် “တစ်ထောင်ဘီလီယံ(၁၀၀၀ ဘီလီယံ) ကျော် အထုတ်မဖြစ်နိုင်/လွှတ်မိ” ဆိုတဲ့ unfreeze/解禁 ဖိအားတွေကို စျေးကွက်က စုပ်ယူပြီးပြီးသားလို့ အတည်မပြုနိုင်သေးပါဘူး။
ဘဏ္ဍာရေးအစီရင်ခံစာက တိုတောင်းတဲ့ စိတ်ခံစားချက်ကို ဆုံးဖြတ်ပေးပြီး သြဂုတ် ၆ ရက်နေ့ရဲ့ အမှန်တကယ် လျှော့ချရောင်းချမှု(减持) ကတော့ ဒီ rebound က ဘယ်လောက်အထိ ဆက်သွားနိုင်မလဲဆိုတာကို ဆုံးဖြတ်ပါလိမ့်မယ်။
$SPCXB
1
1.8k
·
--
චෙක්පත් වාර්තාවක් පමණක් උණුසුම් කිරීමක්—දශක බිලියන (එක ට්රිලියන) බදු හැරවීම/අවහිරතාවන් ඉවත් වීමත් සැබෑ SPXC හි අත්හදා බැලීම වේ
අගෝස්තු 4 දා වෙළඳපොළ අවසන් වීමෙන් පසු, SPXC සිය ලිස්ට් වීමෙන් පසු පළමු මූල්ය වාර්තාව ඉදිරිපත් කළේය. පළමු ලකුණු පත්රය සඳහා වෙළඳපොළ සාමාන්යයෙන් බලන්නේ අංක තුනක්: ආදායම, ලාභ/අලාභය, සහ ඊළඟ කාර්තුව සඳහා මඟපෙන්වීම. නමුත් SPXC මේ වතාවේ වෙනස්. වාර්තාව ප්රකාශ වීමෙන් පසුව දෙවන වෙළඳ දිනය වන අගෝස්තු 6 දා, උපරිම 911.5 මිලියන (බිලියන) කොටස් වාරණ/සීමා ඉවත් වීමට නියමිතයි. 7/31 දා ඩොලර් 108.37ක අවසන් මිල ගණන් ගත් විට එය ආසන්නව “දශක බිලියන” දක්වා ගමන් කරන ප්රමාණයකි.
වෙළඳපොළ බලා සිටින්නේ මොනවාද?
FactSet අනාවැකිය අනුව, දෙවන කාර්තුවේ ආදායම සදහන් වන්නේ ඩොලර් බිලියන 6.88ක් පමණ ලෙසත්, කොටසකට අලාභය ඩොලර් 0.23ක් ලෙසත්ය. පළමු කාර්තුවේ ඩොලර් බිලියන 4.69 හා සසඳන විට, වෙළඳපොළ අපේක්ෂාව කාර්තු අනුව පැහැදිලිව ඉහළ ගියද, මෙය ආදායම අපේක්ෂාවට වඩා වැඩිද/අඩුද යන්නට වඩා මූලිකව දුරකථන සාකච්ඡාවකදී විමසීම් කීපයකට පිළිතුරු දෙන්න පුළුවන්ද යන්නයි තීරණය කරන්නේ: Starlink පරිශීලකයන් සහ ආදායම තවදුරටත් ඉතා වේගයෙන් වර්ධනය වෙයිද; Starlink උපදවන ලාභය Starship, xAI සහ දත්ත මධ්යස්ථානවල ඇති “අපහසු වලවල්” පිරවීමට ප්රමාණවත් ද? පළමු කාර්තුවේදී ආදායම ඩොලර් බිලියන 4.69ක් වන අතර ශුද්ධ අලාභය ඩොලර් බිලියන 4.28ක්—ආදායම/අලාභය සෑහෙන්නම නැවත පරණ තත්ත්වයටම ගියා. “නොමිලේ මුදල් ප්රවාහය” (free cash flow) දිශාව කුමක්ද? සරලව කියනවා නම්, දැන් SPXC මුදල් උපයනවා කියලා කිසිවෙකු බලාපොරොත්තු වෙන්නේ නැහැ; බලන්නේ මුදල් “දැවෙන” වේගය අඩුවෙන ලකුණු තියෙනවද කියලා.
වෙළඳ පොළ දර්ශනය: කඩාවැටීම/පෙරලීමක් නොවේ—කෙනෙක් සම්බන්ධ කර ගන්න නොමැතිකම
මෑත වෙළඳ දින 10 තුළ SPXC ඉහළ ගියේ දින 3ක් පමණක් වන අතර, පහළ ගියේ දින 7ක්. පහළ ගිය දිනවල එකතුවූ වෙළඳාම කොටස් ප්රමාණය ආසන්න වශයෙන් මිලියන 440ක් (44 million?) ලෙසත්, ඉහළ ගිය දිනවලදී ආසන්න වශයෙන් මිලියන 237ක් ලෙසත්ය; පහළ දින කොටස් පමණ ඉහළ දිනවලට වඩා 1.86 ගුණයක්. එම කාලය තුළ කොටස් මිල ඩොලර් 123.99 සිට ඩොලර් 108.37 දක්වා පහළ ගියේය—12.6% කින්. 7/31 දා එය 3.41% පහළ ගොස්, කොටස් මිලියන 58.83ක් (5883萬股) වෙළඳාම් විය; පසු වෙළඳ කාලයේදීත් ඩොලර් 107.77 දක්වා තවත් ලිස්සා ගියා. නමුත් 58.83 million කොටස් ප්රමාණය, පසු දින 65ක සාමාන්ය වෙළඳාම කොටස් 115.3 millionක් වූ ප්රමාණයට වඩා බෙහෙවින් අඩුය.
මෙය “වෙළඳාම වැඩිවෙලා භීතියෙන්” තියුණු කඩාවැටීමක් නොවේ. වෙළඳාම වැඩිවෙලා භීතියෙන් පහළ යාමෙන් අදහස් වන්නේ panicking sellers එළියට එන බවයි—එවැනි අවස්ථාවක සාමාන්යයෙන් කෙටි කාලීන පහළම තැනට ඉතා දුර නෑ. SPXC ඉදිරියට යන්නේ වෙළඳාම අඩුවෙමින් “නිහඬව” පහළ යන මාර්ගයක; විකිණුම්කරුවන් එකට එකතු වෙලා වැඩියෙන් විකුණන්නේ නැත. මිල දක්වන අය දිනෙන් දින පසුබැසීමක් කරමින් සිටින අතර, මිල යළි පියවීමේ (bottoming) ලකුණක් සොයාගන්න බැහැ—පහළ යන ප්රවණතාවය ටික ටික.
කුලීකරුවන් (short sellers) දැඩි ලෙස ඔට්ටු දමා ඇත
7/15 වන විට, short positions කොටස් මිලියන 165ක් (1.65億股) පමණ විය. මෙය පසුගිය කාලයට සාපේක්ෂව 48% කින් දැඩි ලෙස ඉහළ ගොස්, circulating float හි 25.55%ක් වේ. Reuters Ortex දත්ත උපුටා දක්වමින් කියනවාට අනුව, කොටස් මිලියන 360ක් පමණ (3.6亿股) ණයට දී තිබෙන තත්ත්වයක ඇති අතර එය circulating float හි 56%කි. shorters සමුච්චිත ලෙස ගණනය කළ පදනම් ලාභය ආසන්න වශයෙන් ඩොලර් බිලියන 15.5ක් පමණ වී තිබේ. කොටස් මිල ඩොලර් 225 කින් මැදින් කපා ඩොලර් 110 තත්ත්වයට පහළ ගියත්, shorters එතැනින් පිටවෙලා නතර නොවී තවත් වැඩි කරගෙන යනවා. එයින් කියවෙන්නේ ඔවුන් ඔට්ටු දමා ඇත්තේ valuation (අගය) නිවැරදි වීම/ආපසු හැරීමකට නොව, 解禁 (සීමා ඉවත් වීම) බලපෑමෙන් පසුව එන දෙවන පහළ කඩාවැටීමකට බවයි. $SPCXB
#SPCX
චෙක්පත් වාර්තාවක් පමණක් උණුසුම් කිරීමක්—දශක බිලියන (එක ට්රිලියන) බදු හැරවීම/අවහිරතාවන් ඉවත් වීමත් සැබෑ SPXC හි අත්හදා බැලීම වේ
අගෝස්තු 4 දා වෙළඳපොළ අවසන් වීමෙන් පසු, SPXC සිය ලිස්ට් වීමෙන් පසු පළමු මූල්ය වාර්තාව ඉදිරිපත් කළේය. පළමු ලකුණු පත්රය සඳහා වෙළඳපොළ සාමාන්යයෙන් බලන්නේ අංක තුනක්: ආදායම, ලාභ/අලාභය, සහ ඊළඟ කාර්තුව සඳහා මඟපෙන්වීම. නමුත් SPXC මේ වතාවේ වෙනස්. වාර්තාව ප්රකාශ වීමෙන් පසුව දෙවන වෙළඳ දිනය වන අගෝස්තු 6 දා, උපරිම 911.5 මිලියන (බිලියන) කොටස් වාරණ/සීමා ඉවත් වීමට නියමිතයි. 7/31 දා ඩොලර් 108.37ක අවසන් මිල ගණන් ගත් විට එය ආසන්නව “දශක බිලියන” දක්වා ගමන් කරන ප්රමාණයකි.
වෙළඳපොළ බලා සිටින්නේ මොනවාද?
FactSet අනාවැකිය අනුව, දෙවන කාර්තුවේ ආදායම සදහන් වන්නේ ඩොලර් බිලියන 6.88ක් පමණ ලෙසත්, කොටසකට අලාභය ඩොලර් 0.23ක් ලෙසත්ය. පළමු කාර්තුවේ ඩොලර් බිලියන 4.69 හා සසඳන විට, වෙළඳපොළ අපේක්ෂාව කාර්තු අනුව පැහැදිලිව ඉහළ ගියද, මෙය ආදායම අපේක්ෂාවට වඩා වැඩිද/අඩුද යන්නට වඩා මූලිකව දුරකථන සාකච්ඡාවකදී විමසීම් කීපයකට පිළිතුරු දෙන්න පුළුවන්ද යන්නයි තීරණය කරන්නේ: Starlink පරිශීලකයන් සහ ආදායම තවදුරටත් ඉතා වේගයෙන් වර්ධනය වෙයිද; Starlink උපදවන ලාභය Starship, xAI සහ දත්ත මධ්යස්ථානවල ඇති “අපහසු වලවල්” පිරවීමට ප්රමාණවත් ද? පළමු කාර්තුවේදී ආදායම ඩොලර් බිලියන 4.69ක් වන අතර ශුද්ධ අලාභය ඩොලර් බිලියන 4.28ක්—ආදායම/අලාභය සෑහෙන්නම නැවත පරණ තත්ත්වයටම ගියා. “නොමිලේ මුදල් ප්රවාහය” (free cash flow) දිශාව කුමක්ද? සරලව කියනවා නම්, දැන් SPXC මුදල් උපයනවා කියලා කිසිවෙකු බලාපොරොත්තු වෙන්නේ නැහැ; බලන්නේ මුදල් “දැවෙන” වේගය අඩුවෙන ලකුණු තියෙනවද කියලා.
වෙළඳ පොළ දර්ශනය: කඩාවැටීම/පෙරලීමක් නොවේ—කෙනෙක් සම්බන්ධ කර ගන්න නොමැතිකම
මෑත වෙළඳ දින 10 තුළ SPXC ඉහළ ගියේ දින 3ක් පමණක් වන අතර, පහළ ගියේ දින 7ක්. පහළ ගිය දිනවල එකතුවූ වෙළඳාම කොටස් ප්රමාණය ආසන්න වශයෙන් මිලියන 440ක් (44 million?) ලෙසත්, ඉහළ ගිය දිනවලදී ආසන්න වශයෙන් මිලියන 237ක් ලෙසත්ය; පහළ දින කොටස් පමණ ඉහළ දිනවලට වඩා 1.86 ගුණයක්. එම කාලය තුළ කොටස් මිල ඩොලර් 123.99 සිට ඩොලර් 108.37 දක්වා පහළ ගියේය—12.6% කින්. 7/31 දා එය 3.41% පහළ ගොස්, කොටස් මිලියන 58.83ක් (5883萬股) වෙළඳාම් විය; පසු වෙළඳ කාලයේදීත් ඩොලර් 107.77 දක්වා තවත් ලිස්සා ගියා. නමුත් 58.83 million කොටස් ප්රමාණය, පසු දින 65ක සාමාන්ය වෙළඳාම කොටස් 115.3 millionක් වූ ප්රමාණයට වඩා බෙහෙවින් අඩුය.
මෙය “වෙළඳාම වැඩිවෙලා භීතියෙන්” තියුණු කඩාවැටීමක් නොවේ. වෙළඳාම වැඩිවෙලා භීතියෙන් පහළ යාමෙන් අදහස් වන්නේ panicking sellers එළියට එන බවයි—එවැනි අවස්ථාවක සාමාන්යයෙන් කෙටි කාලීන පහළම තැනට ඉතා දුර නෑ. SPXC ඉදිරියට යන්නේ වෙළඳාම අඩුවෙමින් “නිහඬව” පහළ යන මාර්ගයක; විකිණුම්කරුවන් එකට එකතු වෙලා වැඩියෙන් විකුණන්නේ නැත. මිල දක්වන අය දිනෙන් දින පසුබැසීමක් කරමින් සිටින අතර, මිල යළි පියවීමේ (bottoming) ලකුණක් සොයාගන්න බැහැ—පහළ යන ප්රවණතාවය ටික ටික.
කුලීකරුවන් (short sellers) දැඩි ලෙස ඔට්ටු දමා ඇත
7/15 වන විට, short positions කොටස් මිලියන 165ක් (1.65億股) පමණ විය. මෙය පසුගිය කාලයට සාපේක්ෂව 48% කින් දැඩි ලෙස ඉහළ ගොස්, circulating float හි 25.55%ක් වේ. Reuters Ortex දත්ත උපුටා දක්වමින් කියනවාට අනුව, කොටස් මිලියන 360ක් පමණ (3.6亿股) ණයට දී තිබෙන තත්ත්වයක ඇති අතර එය circulating float හි 56%කි. shorters සමුච්චිත ලෙස ගණනය කළ පදනම් ලාභය ආසන්න වශයෙන් ඩොලර් බිලියන 15.5ක් පමණ වී තිබේ. කොටස් මිල ඩොලර් 225 කින් මැදින් කපා ඩොලර් 110 තත්ත්වයට පහළ ගියත්, shorters එතැනින් පිටවෙලා නතර නොවී තවත් වැඩි කරගෙන යනවා. එයින් කියවෙන්නේ ඔවුන් ඔට්ටු දමා ඇත්තේ valuation (අගය) නිවැරදි වීම/ආපසු හැරීමකට නොව, 解禁 (සීමා ඉවත් වීම) බලපෑමෙන් පසුව එන දෙවන පහළ කඩාවැටීමකට බවයි. $SPCXB
#SPCX
අගෝස්තු 4 දා වෙළඳපොළ අවසන් වීමෙන් පසු, SPXC සිය ලිස්ට් වීමෙන් පසු පළමු මූල්ය වාර්තාව ඉදිරිපත් කළේය. පළමු ලකුණු පත්රය සඳහා වෙළඳපොළ සාමාන්යයෙන් බලන්නේ අංක තුනක්: ආදායම, ලාභ/අලාභය, සහ ඊළඟ කාර්තුව සඳහා මඟපෙන්වීම. නමුත් SPXC මේ වතාවේ වෙනස්. වාර්තාව ප්රකාශ වීමෙන් පසුව දෙවන වෙළඳ දිනය වන අගෝස්තු 6 දා, උපරිම 911.5 මිලියන (බිලියන) කොටස් වාරණ/සීමා ඉවත් වීමට නියමිතයි. 7/31 දා ඩොලර් 108.37ක අවසන් මිල ගණන් ගත් විට එය ආසන්නව “දශක බිලියන” දක්වා ගමන් කරන ප්රමාණයකි.
වෙළඳපොළ බලා සිටින්නේ මොනවාද?
FactSet අනාවැකිය අනුව, දෙවන කාර්තුවේ ආදායම සදහන් වන්නේ ඩොලර් බිලියන 6.88ක් පමණ ලෙසත්, කොටසකට අලාභය ඩොලර් 0.23ක් ලෙසත්ය. පළමු කාර්තුවේ ඩොලර් බිලියන 4.69 හා සසඳන විට, වෙළඳපොළ අපේක්ෂාව කාර්තු අනුව පැහැදිලිව ඉහළ ගියද, මෙය ආදායම අපේක්ෂාවට වඩා වැඩිද/අඩුද යන්නට වඩා මූලිකව දුරකථන සාකච්ඡාවකදී විමසීම් කීපයකට පිළිතුරු දෙන්න පුළුවන්ද යන්නයි තීරණය කරන්නේ: Starlink පරිශීලකයන් සහ ආදායම තවදුරටත් ඉතා වේගයෙන් වර්ධනය වෙයිද; Starlink උපදවන ලාභය Starship, xAI සහ දත්ත මධ්යස්ථානවල ඇති “අපහසු වලවල්” පිරවීමට ප්රමාණවත් ද? පළමු කාර්තුවේදී ආදායම ඩොලර් බිලියන 4.69ක් වන අතර ශුද්ධ අලාභය ඩොලර් බිලියන 4.28ක්—ආදායම/අලාභය සෑහෙන්නම නැවත පරණ තත්ත්වයටම ගියා. “නොමිලේ මුදල් ප්රවාහය” (free cash flow) දිශාව කුමක්ද? සරලව කියනවා නම්, දැන් SPXC මුදල් උපයනවා කියලා කිසිවෙකු බලාපොරොත්තු වෙන්නේ නැහැ; බලන්නේ මුදල් “දැවෙන” වේගය අඩුවෙන ලකුණු තියෙනවද කියලා.
වෙළඳ පොළ දර්ශනය: කඩාවැටීම/පෙරලීමක් නොවේ—කෙනෙක් සම්බන්ධ කර ගන්න නොමැතිකම
මෑත වෙළඳ දින 10 තුළ SPXC ඉහළ ගියේ දින 3ක් පමණක් වන අතර, පහළ ගියේ දින 7ක්. පහළ ගිය දිනවල එකතුවූ වෙළඳාම කොටස් ප්රමාණය ආසන්න වශයෙන් මිලියන 440ක් (44 million?) ලෙසත්, ඉහළ ගිය දිනවලදී ආසන්න වශයෙන් මිලියන 237ක් ලෙසත්ය; පහළ දින කොටස් පමණ ඉහළ දිනවලට වඩා 1.86 ගුණයක්. එම කාලය තුළ කොටස් මිල ඩොලර් 123.99 සිට ඩොලර් 108.37 දක්වා පහළ ගියේය—12.6% කින්. 7/31 දා එය 3.41% පහළ ගොස්, කොටස් මිලියන 58.83ක් (5883萬股) වෙළඳාම් විය; පසු වෙළඳ කාලයේදීත් ඩොලර් 107.77 දක්වා තවත් ලිස්සා ගියා. නමුත් 58.83 million කොටස් ප්රමාණය, පසු දින 65ක සාමාන්ය වෙළඳාම කොටස් 115.3 millionක් වූ ප්රමාණයට වඩා බෙහෙවින් අඩුය.
මෙය “වෙළඳාම වැඩිවෙලා භීතියෙන්” තියුණු කඩාවැටීමක් නොවේ. වෙළඳාම වැඩිවෙලා භීතියෙන් පහළ යාමෙන් අදහස් වන්නේ panicking sellers එළියට එන බවයි—එවැනි අවස්ථාවක සාමාන්යයෙන් කෙටි කාලීන පහළම තැනට ඉතා දුර නෑ. SPXC ඉදිරියට යන්නේ වෙළඳාම අඩුවෙමින් “නිහඬව” පහළ යන මාර්ගයක; විකිණුම්කරුවන් එකට එකතු වෙලා වැඩියෙන් විකුණන්නේ නැත. මිල දක්වන අය දිනෙන් දින පසුබැසීමක් කරමින් සිටින අතර, මිල යළි පියවීමේ (bottoming) ලකුණක් සොයාගන්න බැහැ—පහළ යන ප්රවණතාවය ටික ටික.
කුලීකරුවන් (short sellers) දැඩි ලෙස ඔට්ටු දමා ඇත
7/15 වන විට, short positions කොටස් මිලියන 165ක් (1.65億股) පමණ විය. මෙය පසුගිය කාලයට සාපේක්ෂව 48% කින් දැඩි ලෙස ඉහළ ගොස්, circulating float හි 25.55%ක් වේ. Reuters Ortex දත්ත උපුටා දක්වමින් කියනවාට අනුව, කොටස් මිලියන 360ක් පමණ (3.6亿股) ණයට දී තිබෙන තත්ත්වයක ඇති අතර එය circulating float හි 56%කි. shorters සමුච්චිත ලෙස ගණනය කළ පදනම් ලාභය ආසන්න වශයෙන් ඩොලර් බිලියන 15.5ක් පමණ වී තිබේ. කොටස් මිල ඩොලර් 225 කින් මැදින් කපා ඩොලර් 110 තත්ත්වයට පහළ ගියත්, shorters එතැනින් පිටවෙලා නතර නොවී තවත් වැඩි කරගෙන යනවා. එයින් කියවෙන්නේ ඔවුන් ඔට්ටු දමා ඇත්තේ valuation (අගය) නිවැරදි වීම/ආපසු හැරීමකට නොව, 解禁 (සීමා ඉවත් වීම) බලපෑමෙන් පසුව එන දෙවන පහළ කඩාවැටීමකට බවයි. $SPCXB
#SPCX
1
172
·
--
උසබ තත්ත්වය
ඉදිරි මාස කිහිපය, ඔබේ ජීවිතයේ එක් වරක් පමණක් ලැබෙන අවස්ථාවයි. ඔබ සියලුම භෝජන සංග්රහ (meetings) ප්රතික්ෂේප කරන්න, සියලුම විනෝදාස්වාදයන් අත්හරින්න, ඔබවම ගෘහයේ තනි කරගන්න. හමුවීම් (date) නොකරන්න, නිවාඩු ගමන් නොයන්න; BSC කෙරෙහි 100% අවධානය යොමු කර, ඔබේ ජීවිතයේ අතීතකමටත් ලැබෙන එක් අවස්ථාව අල්ලාගන්න.
සහෝදරවරුනි, ඉක්මනින් වේගයෙන් එන්න
ඉදිරි මාස කිහිපය, ඔබේ ජීවිතයේ එක් වරක් පමණක් ලැබෙන අවස්ථාවයි. ඔබ සියලුම භෝජන සංග්රහ (meetings) ප්රතික්ෂේප කරන්න, සියලුම විනෝදාස්වාදයන් අත්හරින්න, ඔබවම ගෘහයේ තනි කරගන්න. හමුවීම් (date) නොකරන්න, නිවාඩු ගමන් නොයන්න; BSC කෙරෙහි 100% අවධානය යොමු කර, ඔබේ ජීවිතයේ අතීතකමටත් ලැබෙන එක් අවස්ථාව අල්ලාගන්න.
සහෝදරවරුනි, ඉක්මනින් වේගයෙන් එන්න
සහෝදරවරුනි, ඉක්මනින් වේගයෙන් එන්න
1
228
·
--
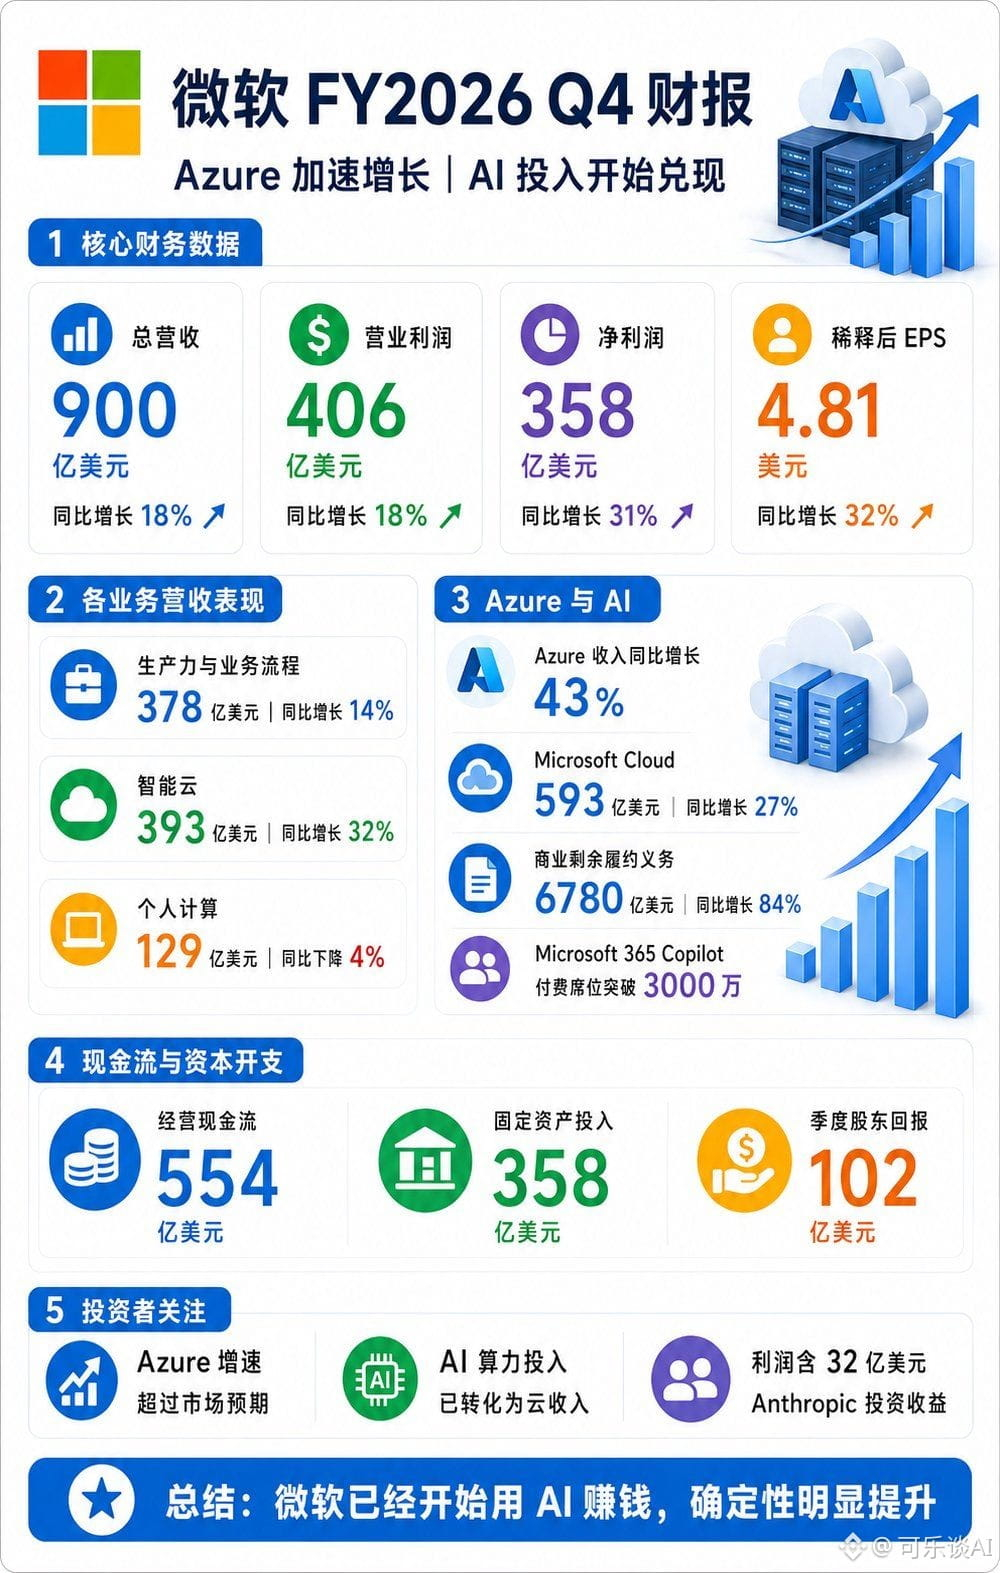
මයික්රොසොෆ්ට්: AI ආරම්භ කරමින් වටිනාකම ඉටු වෙයි
මයික්රොසොෆ්ට් මෙම කාර්තුවේ ආදායම ඩොලර් බිලියන 90ක් (900 බිලියන) දක්වා වර්ධනය වී ඇති අතර එය වසරින් වසර 18% කින් වැඩිවෙයි; ශුද්ධ ලාභය ඩොලර් බිලියන 35.8ක් වන අතර එය වසරින් වසර 31% කින් ඉහළ ගොස් ඇත. Azure ආදායම වසරින් වසර 43% කින් වර්ධනය වී ඇති අතර, වෙළෙඳපොළ අපේක්ෂාවන් ඉක්මවා ගොස් ඇත. මූල්ය වාර්තාව නිකුත් කිරීමෙන් පසු මයික්රොසොෆ්ට් කොටස් මිල 6.6%කින් ඉහළ ගියේය.
ආයෝජකයෙකුගේ දෘෂ්ටියෙන් බලන විට, මයික්රොසොෆ්ට්ගේ විශාලතම ආකර්ෂණය ලාභ වර්ධනය නොව, Azure නැවත වේගය අත්කර ගැනීමයි. සමාගම තවමත් AI යටිතල පහසුකම් සඳහා ආයෝජනය වැඩි කරන අතර, වලා සේවා (cloud services), Copilot සහ ව්යාපාරික ඇණවුම් දැනටමත් ආදායමට දායක වෙමින් පවතී.
සරලව කිව්වොත්, මයික්රොසොෆ්ට් වියදම් කරන මුදල් කාර්ය සාධනය බවට පරිවර්තනය වෙමින් පවතී. Azure ඉහළ වර්ධන වේගය පවත්වාගෙන යන තාක්, වෙළෙඳපොළ එහි ඉහළ ප්රාග්ධන වියදම් (capital expenditures) දිගටම පිළිගැනීමට ඉඩ තියෙනවා.
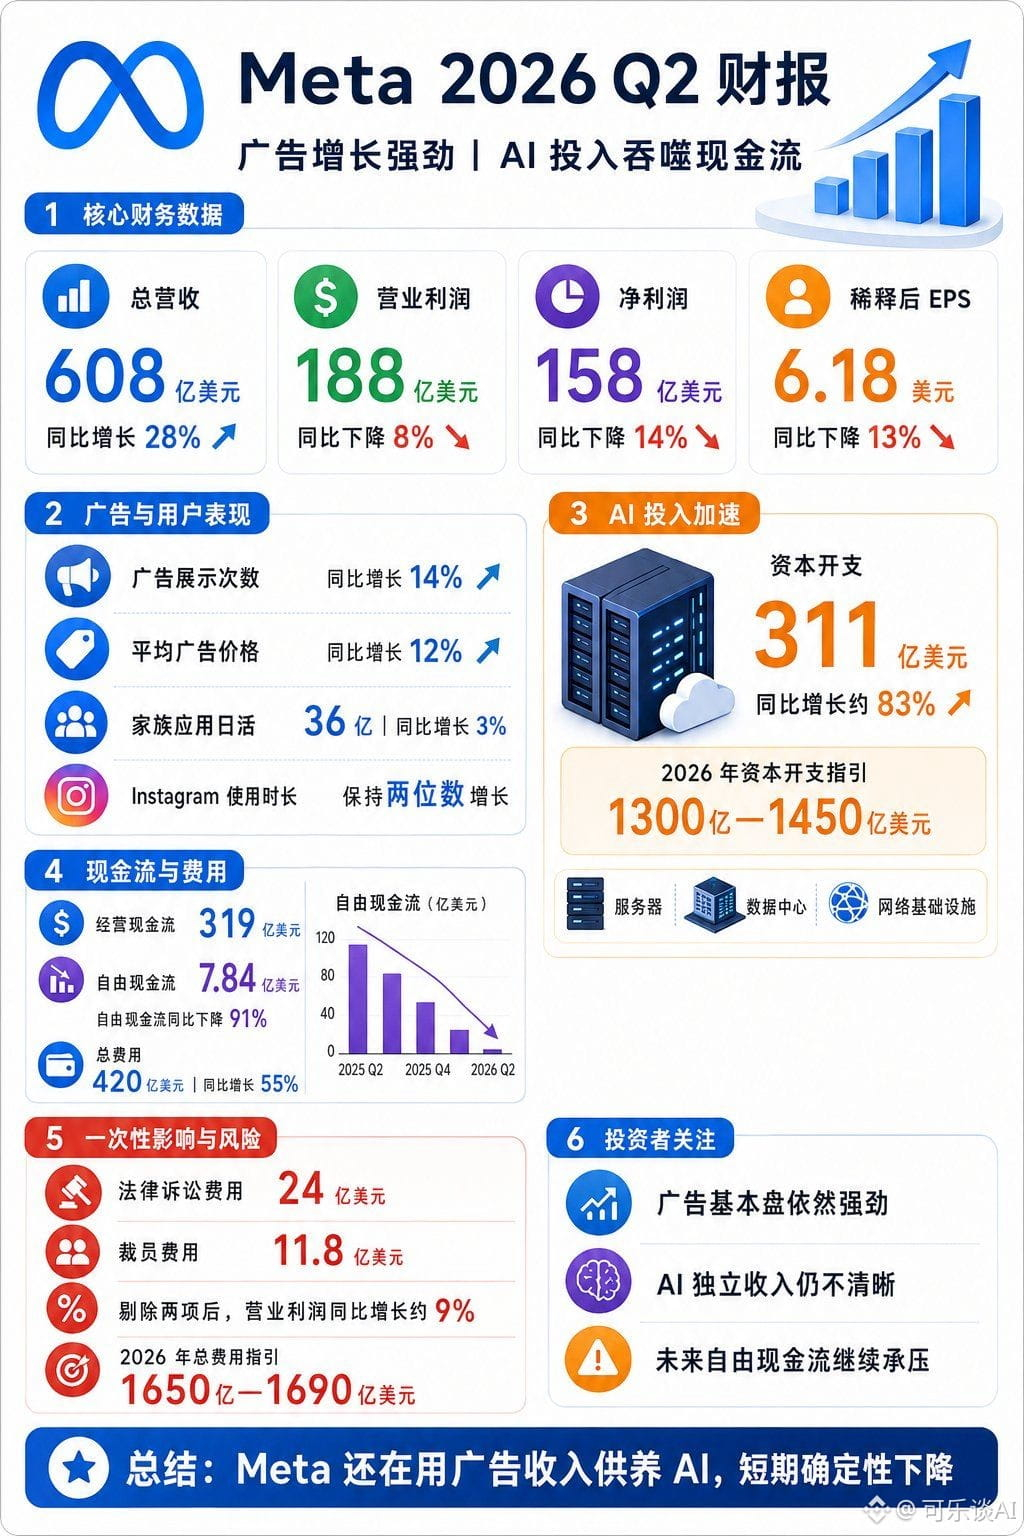
Meta: වර්ධනය හොඳයි, නමුත් මුදල් ප්රවාහය (cash flow) පීඩනයට
Meta මෙම කාර්තුවේ ආදායම ඩොලර් බිලියන 60.8ක් දක්වා වන අතර එය වසරින් වසර 28%කින් වැඩිවෙයි; ශුද්ධ ලාභය ඩොලර් බිලියන 15.8ක් වන අතර එය වසරින් වසර 14%කින් අඩුවෙයි. ප්රාග්ධන වියදම (capital expenditure) ඩොලර් බිලියන 31ක් වන අතර නිදහස් මුදල් ප්රවාහය (free cash flow) ඉතිරි වන්නේ ඩොලර් බිලියන 0.784ක් පමණක් වන අතර එය වසරින් වසර 91%කින් පහත වැටී ඇත. මූල්ය වාර්තාව නිකුත් කිරීමෙන් පසු Meta කොටස් මිල 6.7%කින් පහළ ගියේය.
Metaගේ දැන්වීම් (advertising) ව්යාපාරය තවමත් ශක්තිමත්ය; දැන්වීම් ප්රදර්ශන සංඛ්යාව සහ සාමාන්ය මිල යන දෙකම වර්ධනය රඳවාගෙන තිබේ. නමුත් ගැටලුව වන්නේ AI, සේවාදායක (servers) සහ දත්ත මධ්යස්ථාන (data centers) සඳහා කරන ආයෝජනය වඩා වේගයෙන් ඉහළ යාමයි—මෙම කාර්තුවේ සියලුම නිදහස් මුදල් ප්රවාහය පාහේ ඒවා විසින්ම “ආහාරයට” ගන්නා තරමට.
ආයෝජකයෙකුට, Metaගේ ප්රධාන ව්යාපාරය (core base) අසාර්ථක වීමක් නොව, AI ආයෝජනය සඳහා පැහැදිලි ප්රතිලාභයක් තවම පෙනෙන්නේ නැති බවයි. නව ආදායම් මාර්ගයක් පැමිණෙන තුරු, ප්රාග්ධන වියදම් සහ මුදල් ප්රවාහය තවමත් අගය (valuation) පීඩනයට ලක් කරනු ඇත.
#微软 #meta
මයික්රොසොෆ්ට්: AI ආරම්භ කරමින් වටිනාකම ඉටු වෙයි
මයික්රොසොෆ්ට් මෙම කාර්තුවේ ආදායම ඩොලර් බිලියන 90ක් (900 බිලියන) දක්වා වර්ධනය වී ඇති අතර එය වසරින් වසර 18% කින් වැඩිවෙයි; ශුද්ධ ලාභය ඩොලර් බිලියන 35.8ක් වන අතර එය වසරින් වසර 31% කින් ඉහළ ගොස් ඇත. Azure ආදායම වසරින් වසර 43% කින් වර්ධනය වී ඇති අතර, වෙළෙඳපොළ අපේක්ෂාවන් ඉක්මවා ගොස් ඇත. මූල්ය වාර්තාව නිකුත් කිරීමෙන් පසු මයික්රොසොෆ්ට් කොටස් මිල 6.6%කින් ඉහළ ගියේය.
ආයෝජකයෙකුගේ දෘෂ්ටියෙන් බලන විට, මයික්රොසොෆ්ට්ගේ විශාලතම ආකර්ෂණය ලාභ වර්ධනය නොව, Azure නැවත වේගය අත්කර ගැනීමයි. සමාගම තවමත් AI යටිතල පහසුකම් සඳහා ආයෝජනය වැඩි කරන අතර, වලා සේවා (cloud services), Copilot සහ ව්යාපාරික ඇණවුම් දැනටමත් ආදායමට දායක වෙමින් පවතී.
සරලව කිව්වොත්, මයික්රොසොෆ්ට් වියදම් කරන මුදල් කාර්ය සාධනය බවට පරිවර්තනය වෙමින් පවතී. Azure ඉහළ වර්ධන වේගය පවත්වාගෙන යන තාක්, වෙළෙඳපොළ එහි ඉහළ ප්රාග්ධන වියදම් (capital expenditures) දිගටම පිළිගැනීමට ඉඩ තියෙනවා.
Meta: වර්ධනය හොඳයි, නමුත් මුදල් ප්රවාහය (cash flow) පීඩනයට
Meta මෙම කාර්තුවේ ආදායම ඩොලර් බිලියන 60.8ක් දක්වා වන අතර එය වසරින් වසර 28%කින් වැඩිවෙයි; ශුද්ධ ලාභය ඩොලර් බිලියන 15.8ක් වන අතර එය වසරින් වසර 14%කින් අඩුවෙයි. ප්රාග්ධන වියදම (capital expenditure) ඩොලර් බිලියන 31ක් වන අතර නිදහස් මුදල් ප්රවාහය (free cash flow) ඉතිරි වන්නේ ඩොලර් බිලියන 0.784ක් පමණක් වන අතර එය වසරින් වසර 91%කින් පහත වැටී ඇත. මූල්ය වාර්තාව නිකුත් කිරීමෙන් පසු Meta කොටස් මිල 6.7%කින් පහළ ගියේය.
Metaගේ දැන්වීම් (advertising) ව්යාපාරය තවමත් ශක්තිමත්ය; දැන්වීම් ප්රදර්ශන සංඛ්යාව සහ සාමාන්ය මිල යන දෙකම වර්ධනය රඳවාගෙන තිබේ. නමුත් ගැටලුව වන්නේ AI, සේවාදායක (servers) සහ දත්ත මධ්යස්ථාන (data centers) සඳහා කරන ආයෝජනය වඩා වේගයෙන් ඉහළ යාමයි—මෙම කාර්තුවේ සියලුම නිදහස් මුදල් ප්රවාහය පාහේ ඒවා විසින්ම “ආහාරයට” ගන්නා තරමට.
ආයෝජකයෙකුට, Metaගේ ප්රධාන ව්යාපාරය (core base) අසාර්ථක වීමක් නොව, AI ආයෝජනය සඳහා පැහැදිලි ප්රතිලාභයක් තවම පෙනෙන්නේ නැති බවයි. නව ආදායම් මාර්ගයක් පැමිණෙන තුරු, ප්රාග්ධන වියදම් සහ මුදල් ප්රවාහය තවමත් අගය (valuation) පීඩනයට ලක් කරනු ඇත.
#微软 #meta
මයික්රොසොෆ්ට් මෙම කාර්තුවේ ආදායම ඩොලර් බිලියන 90ක් (900 බිලියන) දක්වා වර්ධනය වී ඇති අතර එය වසරින් වසර 18% කින් වැඩිවෙයි; ශුද්ධ ලාභය ඩොලර් බිලියන 35.8ක් වන අතර එය වසරින් වසර 31% කින් ඉහළ ගොස් ඇත. Azure ආදායම වසරින් වසර 43% කින් වර්ධනය වී ඇති අතර, වෙළෙඳපොළ අපේක්ෂාවන් ඉක්මවා ගොස් ඇත. මූල්ය වාර්තාව නිකුත් කිරීමෙන් පසු මයික්රොසොෆ්ට් කොටස් මිල 6.6%කින් ඉහළ ගියේය.
ආයෝජකයෙකුගේ දෘෂ්ටියෙන් බලන විට, මයික්රොසොෆ්ට්ගේ විශාලතම ආකර්ෂණය ලාභ වර්ධනය නොව, Azure නැවත වේගය අත්කර ගැනීමයි. සමාගම තවමත් AI යටිතල පහසුකම් සඳහා ආයෝජනය වැඩි කරන අතර, වලා සේවා (cloud services), Copilot සහ ව්යාපාරික ඇණවුම් දැනටමත් ආදායමට දායක වෙමින් පවතී.
සරලව කිව්වොත්, මයික්රොසොෆ්ට් වියදම් කරන මුදල් කාර්ය සාධනය බවට පරිවර්තනය වෙමින් පවතී. Azure ඉහළ වර්ධන වේගය පවත්වාගෙන යන තාක්, වෙළෙඳපොළ එහි ඉහළ ප්රාග්ධන වියදම් (capital expenditures) දිගටම පිළිගැනීමට ඉඩ තියෙනවා.
Meta: වර්ධනය හොඳයි, නමුත් මුදල් ප්රවාහය (cash flow) පීඩනයට
Meta මෙම කාර්තුවේ ආදායම ඩොලර් බිලියන 60.8ක් දක්වා වන අතර එය වසරින් වසර 28%කින් වැඩිවෙයි; ශුද්ධ ලාභය ඩොලර් බිලියන 15.8ක් වන අතර එය වසරින් වසර 14%කින් අඩුවෙයි. ප්රාග්ධන වියදම (capital expenditure) ඩොලර් බිලියන 31ක් වන අතර නිදහස් මුදල් ප්රවාහය (free cash flow) ඉතිරි වන්නේ ඩොලර් බිලියන 0.784ක් පමණක් වන අතර එය වසරින් වසර 91%කින් පහත වැටී ඇත. මූල්ය වාර්තාව නිකුත් කිරීමෙන් පසු Meta කොටස් මිල 6.7%කින් පහළ ගියේය.
Metaගේ දැන්වීම් (advertising) ව්යාපාරය තවමත් ශක්තිමත්ය; දැන්වීම් ප්රදර්ශන සංඛ්යාව සහ සාමාන්ය මිල යන දෙකම වර්ධනය රඳවාගෙන තිබේ. නමුත් ගැටලුව වන්නේ AI, සේවාදායක (servers) සහ දත්ත මධ්යස්ථාන (data centers) සඳහා කරන ආයෝජනය වඩා වේගයෙන් ඉහළ යාමයි—මෙම කාර්තුවේ සියලුම නිදහස් මුදල් ප්රවාහය පාහේ ඒවා විසින්ම “ආහාරයට” ගන්නා තරමට.
ආයෝජකයෙකුට, Metaගේ ප්රධාන ව්යාපාරය (core base) අසාර්ථක වීමක් නොව, AI ආයෝජනය සඳහා පැහැදිලි ප්රතිලාභයක් තවම පෙනෙන්නේ නැති බවයි. නව ආදායම් මාර්ගයක් පැමිණෙන තුරු, ප්රාග්ධන වියදම් සහ මුදල් ප්රවාහය තවමත් අගය (valuation) පීඩනයට ලක් කරනු ඇත.
#微软 #meta
377
·
--
미국 주식(美股)을 배우는 第 N일째인데, 오늘 갑자기 한 가지 포인트가 떠올랐습니다.
어떤 새로운 것이 탄생하면, 대부분의 사람들의 첫 반응은 그것을 연구하고, 직접 체험해 보고, 어떻게 참여할지 생각하는 것입니다.
하지만 자본 시장의 많은 투자자들이 실제로 보는 것은 다른 한 가지입니다—바로 이 거대한 파도 속에서 누가 삽을 팔고 있는가 하는 점입니다.
AI가 가장 전형적인 예입니다.
ChatGPT가 세상에 등장한 때부터, AI가 진짜로 전면적인 폭발 단계에 들어가기까지는 몇 년간의 산업 구축 과정이 있었습니다. 많은 사람들은 어떤 모델이 가장 강한지, 어떤 애플리케이션이 가장 유용한지에 대해 이야기하지만, 실제로 첫 번째 큰 돈을 번 것은 AI 회사 그 자체만이 아니라, 전체 산업 체인이었습니다.
여기 아주 현실적인 사례가 하나 있습니다.
2022년 말 ChatGPT가 막 발표됐을 때, 거의 모든 사람들의 관심은 OpenAI에 쏠렸고, AI가 글을 쓰고 그림을 그리며 코드를 작성할 수 있다는 점이 논의되었습니다.
그러나 자본 시장은 곧 깨달았습니다. AI가 콘텐츠를 한 번 생성할 때마다, 그 뒤에는 막대한 GPU 연산 능력이 필요하다는 것을요.
그래서 시장은 미친 듯이 엔비디아에 투자하기 시작했고, GPU 수요가 폭발하면서 다시 HBM 고대역폭 메모리, 광모듈, 서버, 액체 냉각/방열, 데이터센터, 전력 등—전체 산업 체인—도 연쇄적으로 촉진되었습니다.
결국 모두가 알게 된 결과가 있습니다.
많은 사람들은 OpenAI에 투자하지 않았습니다(당시 일반 투자자들은 보통 투자할 수도 없었죠). 대신 엔비디아와 AI 인프라 관련 기업에 투자함으로써, 이번 AI 강세장에서 가장 큰 수혜 중 하나를 누렸습니다.
이것이 제가 최근에 가장 크게 얻은 깨달음입니다.
투자와 사용은, 사실 완전히 다른 사고방식입니다.
일반 사람들은 이렇게 봅니다. “이 제품이 정말 잘 쓰이나?”
투자자들은 이렇게 생각합니다. “만약 이 제품이 정말로 세상을 바꾼다면, 누가 계속 돈을 벌겠지? 누가 생태계에서 반드시 없어서는 안 되는 불가대체의 고리일까?”
그래서 앞으로 새로운 시대급 기회가 나타날 때마다, 저는 아마도 그것이 어떻게 돌아가는지 가장 먼저 파고들기보다는, 먼저 그 뒤에 있는 산업 체인을 그려볼 것입니다.
많은 경우, 가장 큰 기회는 스포트라이트 아래에 있는 게 아니라, 스포트라이트가 비추지 못하는 공급망 안에 있습니다.
이것이 바로 왜 어떤 말이 계속해서 고전처럼 전해지는지에 대한 이유이기도 합니다.
금광의 시대에는, 가장 돈을 버는 사람이 반드시 금을 캐는 사람이 아니라 삽을 파는 사람일 수 있다는 말이요.
어쩌면 이것이야말로, 정말로 장기적으로 배워야 할 투자 사고방식일지도 모릅니다.
미국 주식(美股)을 배우는 第 N일째인데, 오늘 갑자기 한 가지 포인트가 떠올랐습니다.
어떤 새로운 것이 탄생하면, 대부분의 사람들의 첫 반응은 그것을 연구하고, 직접 체험해 보고, 어떻게 참여할지 생각하는 것입니다.
하지만 자본 시장의 많은 투자자들이 실제로 보는 것은 다른 한 가지입니다—바로 이 거대한 파도 속에서 누가 삽을 팔고 있는가 하는 점입니다.
AI가 가장 전형적인 예입니다.
ChatGPT가 세상에 등장한 때부터, AI가 진짜로 전면적인 폭발 단계에 들어가기까지는 몇 년간의 산업 구축 과정이 있었습니다. 많은 사람들은 어떤 모델이 가장 강한지, 어떤 애플리케이션이 가장 유용한지에 대해 이야기하지만, 실제로 첫 번째 큰 돈을 번 것은 AI 회사 그 자체만이 아니라, 전체 산업 체인이었습니다.
여기 아주 현실적인 사례가 하나 있습니다.
2022년 말 ChatGPT가 막 발표됐을 때, 거의 모든 사람들의 관심은 OpenAI에 쏠렸고, AI가 글을 쓰고 그림을 그리며 코드를 작성할 수 있다는 점이 논의되었습니다.
그러나 자본 시장은 곧 깨달았습니다. AI가 콘텐츠를 한 번 생성할 때마다, 그 뒤에는 막대한 GPU 연산 능력이 필요하다는 것을요.
그래서 시장은 미친 듯이 엔비디아에 투자하기 시작했고, GPU 수요가 폭발하면서 다시 HBM 고대역폭 메모리, 광모듈, 서버, 액체 냉각/방열, 데이터센터, 전력 등—전체 산업 체인—도 연쇄적으로 촉진되었습니다.
결국 모두가 알게 된 결과가 있습니다.
많은 사람들은 OpenAI에 투자하지 않았습니다(당시 일반 투자자들은 보통 투자할 수도 없었죠). 대신 엔비디아와 AI 인프라 관련 기업에 투자함으로써, 이번 AI 강세장에서 가장 큰 수혜 중 하나를 누렸습니다.
이것이 제가 최근에 가장 크게 얻은 깨달음입니다.
투자와 사용은, 사실 완전히 다른 사고방식입니다.
일반 사람들은 이렇게 봅니다. “이 제품이 정말 잘 쓰이나?”
투자자들은 이렇게 생각합니다. “만약 이 제품이 정말로 세상을 바꾼다면, 누가 계속 돈을 벌겠지? 누가 생태계에서 반드시 없어서는 안 되는 불가대체의 고리일까?”
그래서 앞으로 새로운 시대급 기회가 나타날 때마다, 저는 아마도 그것이 어떻게 돌아가는지 가장 먼저 파고들기보다는, 먼저 그 뒤에 있는 산업 체인을 그려볼 것입니다.
많은 경우, 가장 큰 기회는 스포트라이트 아래에 있는 게 아니라, 스포트라이트가 비추지 못하는 공급망 안에 있습니다.
이것이 바로 왜 어떤 말이 계속해서 고전처럼 전해지는지에 대한 이유이기도 합니다.
금광의 시대에는, 가장 돈을 버는 사람이 반드시 금을 캐는 사람이 아니라 삽을 파는 사람일 수 있다는 말이요.
어쩌면 이것이야말로, 정말로 장기적으로 배워야 할 투자 사고방식일지도 모릅니다.
어떤 새로운 것이 탄생하면, 대부분의 사람들의 첫 반응은 그것을 연구하고, 직접 체험해 보고, 어떻게 참여할지 생각하는 것입니다.
하지만 자본 시장의 많은 투자자들이 실제로 보는 것은 다른 한 가지입니다—바로 이 거대한 파도 속에서 누가 삽을 팔고 있는가 하는 점입니다.
AI가 가장 전형적인 예입니다.
ChatGPT가 세상에 등장한 때부터, AI가 진짜로 전면적인 폭발 단계에 들어가기까지는 몇 년간의 산업 구축 과정이 있었습니다. 많은 사람들은 어떤 모델이 가장 강한지, 어떤 애플리케이션이 가장 유용한지에 대해 이야기하지만, 실제로 첫 번째 큰 돈을 번 것은 AI 회사 그 자체만이 아니라, 전체 산업 체인이었습니다.
여기 아주 현실적인 사례가 하나 있습니다.
2022년 말 ChatGPT가 막 발표됐을 때, 거의 모든 사람들의 관심은 OpenAI에 쏠렸고, AI가 글을 쓰고 그림을 그리며 코드를 작성할 수 있다는 점이 논의되었습니다.
그러나 자본 시장은 곧 깨달았습니다. AI가 콘텐츠를 한 번 생성할 때마다, 그 뒤에는 막대한 GPU 연산 능력이 필요하다는 것을요.
그래서 시장은 미친 듯이 엔비디아에 투자하기 시작했고, GPU 수요가 폭발하면서 다시 HBM 고대역폭 메모리, 광모듈, 서버, 액체 냉각/방열, 데이터센터, 전력 등—전체 산업 체인—도 연쇄적으로 촉진되었습니다.
결국 모두가 알게 된 결과가 있습니다.
많은 사람들은 OpenAI에 투자하지 않았습니다(당시 일반 투자자들은 보통 투자할 수도 없었죠). 대신 엔비디아와 AI 인프라 관련 기업에 투자함으로써, 이번 AI 강세장에서 가장 큰 수혜 중 하나를 누렸습니다.
이것이 제가 최근에 가장 크게 얻은 깨달음입니다.
투자와 사용은, 사실 완전히 다른 사고방식입니다.
일반 사람들은 이렇게 봅니다. “이 제품이 정말 잘 쓰이나?”
투자자들은 이렇게 생각합니다. “만약 이 제품이 정말로 세상을 바꾼다면, 누가 계속 돈을 벌겠지? 누가 생태계에서 반드시 없어서는 안 되는 불가대체의 고리일까?”
그래서 앞으로 새로운 시대급 기회가 나타날 때마다, 저는 아마도 그것이 어떻게 돌아가는지 가장 먼저 파고들기보다는, 먼저 그 뒤에 있는 산업 체인을 그려볼 것입니다.
많은 경우, 가장 큰 기회는 스포트라이트 아래에 있는 게 아니라, 스포트라이트가 비추지 못하는 공급망 안에 있습니다.
이것이 바로 왜 어떤 말이 계속해서 고전처럼 전해지는지에 대한 이유이기도 합니다.
금광의 시대에는, 가장 돈을 버는 사람이 반드시 금을 캐는 사람이 아니라 삽을 파는 사람일 수 있다는 말이요.
어쩌면 이것이야말로, 정말로 장기적으로 배워야 할 투자 사고방식일지도 모릅니다.
1
1
177
·
--
$SCRT
Secret Network විසින් පරිසර පද්ධති දිරිගැන්වීම් සහ හැකර් වන්දි සඳහා SCRT මිලියන 148.0ක් පමණ (ഝ 14.48亿枚) නව වශයෙන් නිකුත් කිරීමට යෝජනා කරයි
$SCRT
Secret Network විසින් පරිසර පද්ධති දිරිගැන්වීම් සහ හැකර් වන්දි සඳහා SCRT මිලියන 148.0ක් පමණ (ഝ 14.48亿枚) නව වශයෙන් නිකුත් කිරීමට යෝජනා කරයි
Secret Network විසින් පරිසර පද්ධති දිරිගැන්වීම් සහ හැකර් වන්දි සඳහා SCRT මිලියන 148.0ක් පමණ (ഝ 14.48亿枚) නව වශයෙන් නිකුත් කිරීමට යෝජනා කරයි

大吉大利!
可乐谈AI වෙතින්
1
1
168
·
--
උසබ තත්ත්වය
මෑතකදී “Re” කියලා RWA ව්යාපෘතියක් බලලා, ටිකක් රසවත් කියලා හිතුවා。
දැන් වෙළෙඳපොළේ තියෙන RWA ව්යාපෘති දහයෙන් අටක්ම අමෙරිකානු භාණ්ඩ, ණය, දේපළ වගේ දේවල් කරමින් ඉතා තදින් තරග කරනවා. Re ගත්තා ටිකක් අඩු ජනප්රිය මාර්ගයක් — නැවත රක්ෂණය (reinsurance)。
නැවත රක්ෂණය කියන්නේ සරලව කිව්වොත් සරලයි. රක්ෂණ සමාගම් පුද්ගලයින්ට හා ව්යාපාරවලට රක්ෂණ විකුණනවා; නැවත රක්ෂණ සමාගම් රක්ෂණ සමාගම්වලට රක්ෂණය ලබා දෙනවා. උදාහරණයක් ලෙස, එක් රක්ෂණ සමාගමක් විශාල වාහන රක්ෂණ, නිවාස රක්ෂණ, සහ ව්යාපාර දේපළ රක්ෂණ භාරගෙන තියෙනවා කියලා ගනිමු. තද අධික කාලගුණයක් හෝ ප්රධාන අනතුරක් වුණොත්, කෙටි කාලයකදී වන්දි ගෙවීම් ගොඩක් වෙන්න පුළුවන්; අතකින් දරාගන්න බැරි නම්? ඒ සඳහා කොටසකින් වාරිකයෙන් (premium) අරගෙන අවදානම නැවත රක්ෂණ සමාගමට මාරු කරලා ඉවර කරගන්නවා.
Re කරන දේ නම්, චේන් එකේ තියෙන ස්ථාවර කොයින් (stablecoin) මුදල් මේ වෙළෙඳපොළට සම්බන්ධ කිරීමයි。
ඔබ ස්ථාවර කොයින් එහි තැන්පත් කළාම, ඒ මුදල නැවත රක්ෂණයේ භාරගැනීම් සඳහා අවදානම්/කැපවීම් ප්රාග්ධනය ලෙස ක්රියා කරනවා. රක්ෂණ සමාගම වාරික මුදල් ගෙවනවා; වන්දි ගෙවා, විවිධ වියදම් ගෙවා ඉවරවෙලා ඉතුරුවෙන ලාභය නැවත චේන් එකේ සිටින භාවිතාකරුවන්ට ලැබෙනවා. ඒ නිසා එහි ආදායම් මූලාශ්රය ඉතා පැහැදිලියි — සත්ය ලෝකයේ රක්ෂණ වාරික. කොයින් නිකුත් කරලා දෙන සබ්සිඩියක් (token subsidy) හෝ DeFi හි වමට පා එකක් දකුණට පා එකක් වගේ උපක්රමයක් නෙවෙයි。
නිල වශයෙන් දක්වා ඇති අවදානම් වාර්ෂික ලාභ අනුපාත (potential annualized range) දළ වශයෙන් 8% සිට 16% දක්වා. ලාභය වැඩිවෙන තරමට, ඔබට දරාගන්න සිදුවෙන අවදානමත් ස්වභාවයෙන්ම වැඩි වෙනවා。
නිෂ්පාදනයට දැනට ක්රියාත්මක කොටස් දෙකක් තියෙනවා. reUSD යනු ප්රමුඛතා (priority) තට්ටුව. පාඩුවක් වුනොත් ඒක පස්සෙන් ඉන්න නිසා අවදානම තරමක් අඩුයි, නමුත් ලාභයත් ඒ හා සමානව අඩුයි. reUSDe තවත් අර්ථයකින් කියනවා නම් mezzanine වගේ — වැඩිපුර උපයනවා, ඒත් සිද්ධියක් වුනොත් එය මුලින්ම “කැපෙන” (අවදානම ඉස්සෙල්ලම දරාගන්න) එක。
මේ සැකැස්ම සාම්ප්රදායික මූල්යයේ structured products කියන ඒවාට මූලිකව එක සමානයයි; වෙනස වන්නේ මුදල් ඇතුල්වන තැන සහ ගෙවීම්/settlement ක්රියාවලිය චේන් එකට මාරු කර තිබීම පමණයි。
Re නිල වශයෙන් පළ කළ දත්ත: රක්ෂණ හවුල්කරුවන් 40කට වඩා සමඟ ව්යාපාර සම්බන්ධතා ස්ථාපිත කරලා තියෙනවා; සමුච්චිතව underwriting premium (承保保费) ඩොලර් බිලියන 0.5ක් පමණ; ඇමරිකාවේ පොලිස් හිමියන් 700,000ට වඩා ආවරණය කරලා තියෙනවා. ගිවිසුම් TVL එකත් දැනට බිලියන 0.5ක් ළඟටමයි. $RE
මෑතකදී “Re” කියලා RWA ව්යාපෘතියක් බලලා, ටිකක් රසවත් කියලා හිතුවා。
දැන් වෙළෙඳපොළේ තියෙන RWA ව්යාපෘති දහයෙන් අටක්ම අමෙරිකානු භාණ්ඩ, ණය, දේපළ වගේ දේවල් කරමින් ඉතා තදින් තරග කරනවා. Re ගත්තා ටිකක් අඩු ජනප්රිය මාර්ගයක් — නැවත රක්ෂණය (reinsurance)。
නැවත රක්ෂණය කියන්නේ සරලව කිව්වොත් සරලයි. රක්ෂණ සමාගම් පුද්ගලයින්ට හා ව්යාපාරවලට රක්ෂණ විකුණනවා; නැවත රක්ෂණ සමාගම් රක්ෂණ සමාගම්වලට රක්ෂණය ලබා දෙනවා. උදාහරණයක් ලෙස, එක් රක්ෂණ සමාගමක් විශාල වාහන රක්ෂණ, නිවාස රක්ෂණ, සහ ව්යාපාර දේපළ රක්ෂණ භාරගෙන තියෙනවා කියලා ගනිමු. තද අධික කාලගුණයක් හෝ ප්රධාන අනතුරක් වුණොත්, කෙටි කාලයකදී වන්දි ගෙවීම් ගොඩක් වෙන්න පුළුවන්; අතකින් දරාගන්න බැරි නම්? ඒ සඳහා කොටසකින් වාරිකයෙන් (premium) අරගෙන අවදානම නැවත රක්ෂණ සමාගමට මාරු කරලා ඉවර කරගන්නවා.
Re කරන දේ නම්, චේන් එකේ තියෙන ස්ථාවර කොයින් (stablecoin) මුදල් මේ වෙළෙඳපොළට සම්බන්ධ කිරීමයි。
ඔබ ස්ථාවර කොයින් එහි තැන්පත් කළාම, ඒ මුදල නැවත රක්ෂණයේ භාරගැනීම් සඳහා අවදානම්/කැපවීම් ප්රාග්ධනය ලෙස ක්රියා කරනවා. රක්ෂණ සමාගම වාරික මුදල් ගෙවනවා; වන්දි ගෙවා, විවිධ වියදම් ගෙවා ඉවරවෙලා ඉතුරුවෙන ලාභය නැවත චේන් එකේ සිටින භාවිතාකරුවන්ට ලැබෙනවා. ඒ නිසා එහි ආදායම් මූලාශ්රය ඉතා පැහැදිලියි — සත්ය ලෝකයේ රක්ෂණ වාරික. කොයින් නිකුත් කරලා දෙන සබ්සිඩියක් (token subsidy) හෝ DeFi හි වමට පා එකක් දකුණට පා එකක් වගේ උපක්රමයක් නෙවෙයි。
නිල වශයෙන් දක්වා ඇති අවදානම් වාර්ෂික ලාභ අනුපාත (potential annualized range) දළ වශයෙන් 8% සිට 16% දක්වා. ලාභය වැඩිවෙන තරමට, ඔබට දරාගන්න සිදුවෙන අවදානමත් ස්වභාවයෙන්ම වැඩි වෙනවා。
නිෂ්පාදනයට දැනට ක්රියාත්මක කොටස් දෙකක් තියෙනවා. reUSD යනු ප්රමුඛතා (priority) තට්ටුව. පාඩුවක් වුනොත් ඒක පස්සෙන් ඉන්න නිසා අවදානම තරමක් අඩුයි, නමුත් ලාභයත් ඒ හා සමානව අඩුයි. reUSDe තවත් අර්ථයකින් කියනවා නම් mezzanine වගේ — වැඩිපුර උපයනවා, ඒත් සිද්ධියක් වුනොත් එය මුලින්ම “කැපෙන” (අවදානම ඉස්සෙල්ලම දරාගන්න) එක。
මේ සැකැස්ම සාම්ප්රදායික මූල්යයේ structured products කියන ඒවාට මූලිකව එක සමානයයි; වෙනස වන්නේ මුදල් ඇතුල්වන තැන සහ ගෙවීම්/settlement ක්රියාවලිය චේන් එකට මාරු කර තිබීම පමණයි。
Re නිල වශයෙන් පළ කළ දත්ත: රක්ෂණ හවුල්කරුවන් 40කට වඩා සමඟ ව්යාපාර සම්බන්ධතා ස්ථාපිත කරලා තියෙනවා; සමුච්චිතව underwriting premium (承保保费) ඩොලර් බිලියන 0.5ක් පමණ; ඇමරිකාවේ පොලිස් හිමියන් 700,000ට වඩා ආවරණය කරලා තියෙනවා. ගිවිසුම් TVL එකත් දැනට බිලියන 0.5ක් ළඟටමයි. $RE
දැන් වෙළෙඳපොළේ තියෙන RWA ව්යාපෘති දහයෙන් අටක්ම අමෙරිකානු භාණ්ඩ, ණය, දේපළ වගේ දේවල් කරමින් ඉතා තදින් තරග කරනවා. Re ගත්තා ටිකක් අඩු ජනප්රිය මාර්ගයක් — නැවත රක්ෂණය (reinsurance)。
නැවත රක්ෂණය කියන්නේ සරලව කිව්වොත් සරලයි. රක්ෂණ සමාගම් පුද්ගලයින්ට හා ව්යාපාරවලට රක්ෂණ විකුණනවා; නැවත රක්ෂණ සමාගම් රක්ෂණ සමාගම්වලට රක්ෂණය ලබා දෙනවා. උදාහරණයක් ලෙස, එක් රක්ෂණ සමාගමක් විශාල වාහන රක්ෂණ, නිවාස රක්ෂණ, සහ ව්යාපාර දේපළ රක්ෂණ භාරගෙන තියෙනවා කියලා ගනිමු. තද අධික කාලගුණයක් හෝ ප්රධාන අනතුරක් වුණොත්, කෙටි කාලයකදී වන්දි ගෙවීම් ගොඩක් වෙන්න පුළුවන්; අතකින් දරාගන්න බැරි නම්? ඒ සඳහා කොටසකින් වාරිකයෙන් (premium) අරගෙන අවදානම නැවත රක්ෂණ සමාගමට මාරු කරලා ඉවර කරගන්නවා.
Re කරන දේ නම්, චේන් එකේ තියෙන ස්ථාවර කොයින් (stablecoin) මුදල් මේ වෙළෙඳපොළට සම්බන්ධ කිරීමයි。
ඔබ ස්ථාවර කොයින් එහි තැන්පත් කළාම, ඒ මුදල නැවත රක්ෂණයේ භාරගැනීම් සඳහා අවදානම්/කැපවීම් ප්රාග්ධනය ලෙස ක්රියා කරනවා. රක්ෂණ සමාගම වාරික මුදල් ගෙවනවා; වන්දි ගෙවා, විවිධ වියදම් ගෙවා ඉවරවෙලා ඉතුරුවෙන ලාභය නැවත චේන් එකේ සිටින භාවිතාකරුවන්ට ලැබෙනවා. ඒ නිසා එහි ආදායම් මූලාශ්රය ඉතා පැහැදිලියි — සත්ය ලෝකයේ රක්ෂණ වාරික. කොයින් නිකුත් කරලා දෙන සබ්සිඩියක් (token subsidy) හෝ DeFi හි වමට පා එකක් දකුණට පා එකක් වගේ උපක්රමයක් නෙවෙයි。
නිල වශයෙන් දක්වා ඇති අවදානම් වාර්ෂික ලාභ අනුපාත (potential annualized range) දළ වශයෙන් 8% සිට 16% දක්වා. ලාභය වැඩිවෙන තරමට, ඔබට දරාගන්න සිදුවෙන අවදානමත් ස්වභාවයෙන්ම වැඩි වෙනවා。
නිෂ්පාදනයට දැනට ක්රියාත්මක කොටස් දෙකක් තියෙනවා. reUSD යනු ප්රමුඛතා (priority) තට්ටුව. පාඩුවක් වුනොත් ඒක පස්සෙන් ඉන්න නිසා අවදානම තරමක් අඩුයි, නමුත් ලාභයත් ඒ හා සමානව අඩුයි. reUSDe තවත් අර්ථයකින් කියනවා නම් mezzanine වගේ — වැඩිපුර උපයනවා, ඒත් සිද්ධියක් වුනොත් එය මුලින්ම “කැපෙන” (අවදානම ඉස්සෙල්ලම දරාගන්න) එක。
මේ සැකැස්ම සාම්ප්රදායික මූල්යයේ structured products කියන ඒවාට මූලිකව එක සමානයයි; වෙනස වන්නේ මුදල් ඇතුල්වන තැන සහ ගෙවීම්/settlement ක්රියාවලිය චේන් එකට මාරු කර තිබීම පමණයි。
Re නිල වශයෙන් පළ කළ දත්ත: රක්ෂණ හවුල්කරුවන් 40කට වඩා සමඟ ව්යාපාර සම්බන්ධතා ස්ථාපිත කරලා තියෙනවා; සමුච්චිතව underwriting premium (承保保费) ඩොලර් බිලියන 0.5ක් පමණ; ඇමරිකාවේ පොලිස් හිමියන් 700,000ට වඩා ආවරණය කරලා තියෙනවා. ගිවිසුම් TVL එකත් දැනට බිලියන 0.5ක් ළඟටමයි. $RE
1
120
·
--
උසබ තත්ත්වය
සත්යායනය කළ
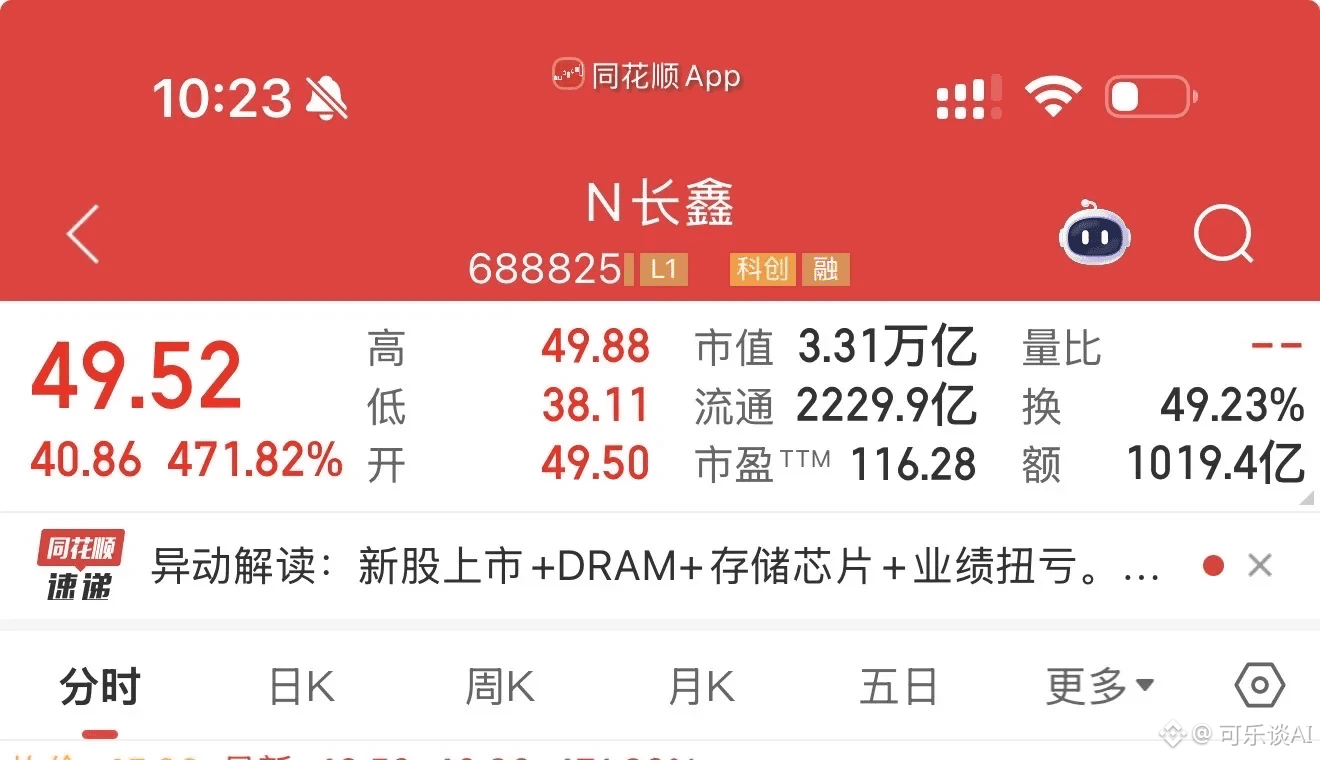
කෙම දැක්ම ගනුදෙනු පරිමාව බිලියන 1,000 ඉක්මවලා—A-ෂෙයාර් ඉතිහාසයේ වාර්තාවක්
චාන්ග්සින් බලවත්
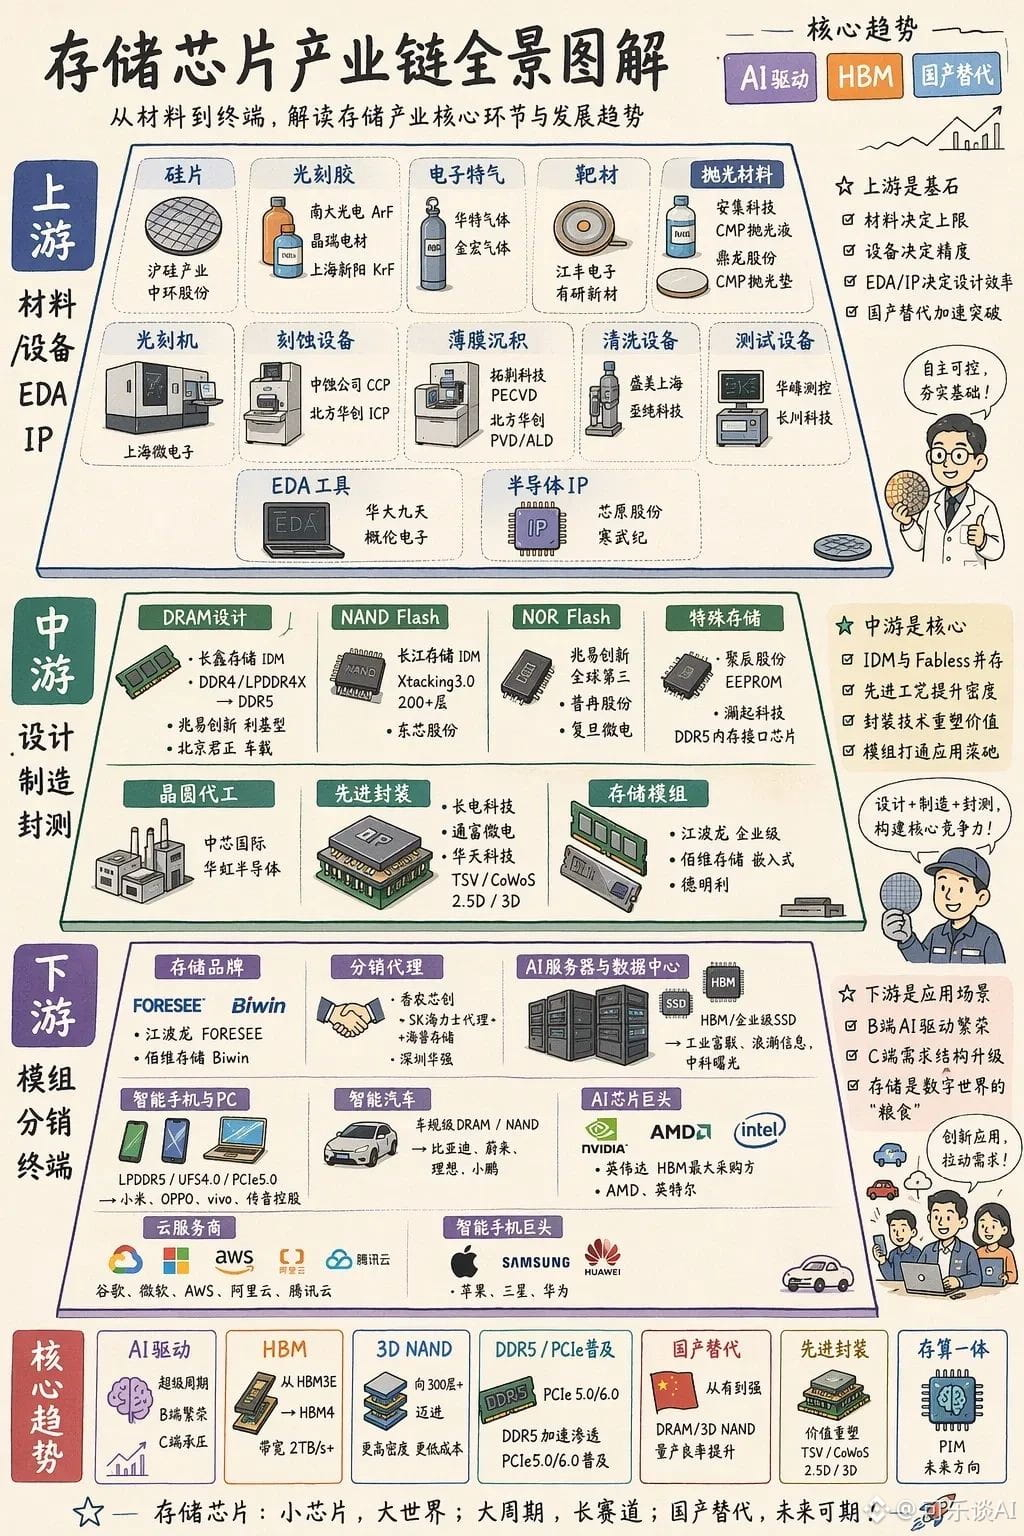
මෙය ගබඩා කර්මාන්ත දාමයයි; අදාළ කොටස් ද බැලිය හැක
#长鑫存储科创板ipo募资579亿元
කෙම දැක්ම ගනුදෙනු පරිමාව බිලියන 1,000 ඉක්මවලා—A-ෂෙයාර් ඉතිහාසයේ වාර්තාවක්
චාන්ග්සින් බලවත්
මෙය ගබඩා කර්මාන්ත දාමයයි; අදාළ කොටස් ද බැලිය හැක
#长鑫存储科创板ipo募资579亿元
චාන්ග්සින් බලවත්
මෙය ගබඩා කර්මාන්ත දාමයයි; අදාළ කොටස් ද බැලිය හැක
#长鑫存储科创板ipo募资579亿元
1
116
·
--
මම ආයෙත් ආවා බ්රදර්ස්ලා, මෑත කාලේ වෙළඳපොළ තත්වය වැඩි වැඩියෙන් තේරුම්ගන්න බැරිවෙලා—විවිධ කෝණ වලින් කුමක්කමක් වගේ ඉගිලෙන්නෙ. එක් එක් වාහනේ හිස CTO එකක් වගේ මොනවක්, අදත් අන්තිමට විකුණලා පැනගියා (sell හිටපු එක). මට ‘වූ වේයි’ (Wuwei) කියන සංකල්පය මුලින්ම හොඳයි කියලා හිතාගෙන හිටියා; ඒක උපුටා ගත්තෙත් විශාල V කෙනෙක්ගේ ට්වීට් එකක් දාලා. දෙගුණයක් වෙන්න එන වෙලාවට ආසන්න වෙද්දී මුලින්ම මගෙ එකත් (sell/hold) දිගටම දාගෙන ඉස්මතු කරන්න හිතුවා, නමුත් මේ රෑ දැනටමත් ෆේස්බුක් (face book) එකකත් එකක් නිකුත් කරලා තියෙන නිසා දිගටම තබාගන්න අදහසක් නැහැ කියලා, ඒත් අන්තිම රාත්රියේ මේ වෙලාවත්. මට හිතුවෙ නැහැ—ඒක හොඳටම තුන්සිය ගුණයකට වඩා (ආසන්න 30 ගුණයක) වැඩි වෙලා.
තේරුම්ගන්න බැරි දේවල් වල් වල් වගේ ඉගිලෙනවා; තේරුම්ගන්න පුළුවන් දේවල් නම් උසම මට්ටමේදී (high) කොටු වෙලා තියෙන්නේ.
මම ආයෙත් ආවා බ්රදර්ස්ලා, මෑත කාලේ වෙළඳපොළ තත්වය වැඩි වැඩියෙන් තේරුම්ගන්න බැරිවෙලා—විවිධ කෝණ වලින් කුමක්කමක් වගේ ඉගිලෙන්නෙ. එක් එක් වාහනේ හිස CTO එකක් වගේ මොනවක්, අදත් අන්තිමට විකුණලා පැනගියා (sell හිටපු එක). මට ‘වූ වේයි’ (Wuwei) කියන සංකල්පය මුලින්ම හොඳයි කියලා හිතාගෙන හිටියා; ඒක උපුටා ගත්තෙත් විශාල V කෙනෙක්ගේ ට්වීට් එකක් දාලා. දෙගුණයක් වෙන්න එන වෙලාවට ආසන්න වෙද්දී මුලින්ම මගෙ එකත් (sell/hold) දිගටම දාගෙන ඉස්මතු කරන්න හිතුවා, නමුත් මේ රෑ දැනටමත් ෆේස්බුක් (face book) එකකත් එකක් නිකුත් කරලා තියෙන නිසා දිගටම තබාගන්න අදහසක් නැහැ කියලා, ඒත් අන්තිම රාත්රියේ මේ වෙලාවත්. මට හිතුවෙ නැහැ—ඒක හොඳටම තුන්සිය ගුණයකට වඩා (ආසන්න 30 ගුණයක) වැඩි වෙලා.
තේරුම්ගන්න බැරි දේවල් වල් වල් වගේ ඉගිලෙනවා; තේරුම්ගන්න පුළුවන් දේවල් නම් උසම මට්ටමේදී (high) කොටු වෙලා තියෙන්නේ.
තේරුම්ගන්න බැරි දේවල් වල් වල් වගේ ඉගිලෙනවා; තේරුම්ගන්න පුළුවන් දේවල් නම් උසම මට්ටමේදී (high) කොටු වෙලා තියෙන්නේ.

3
4
696
·
--
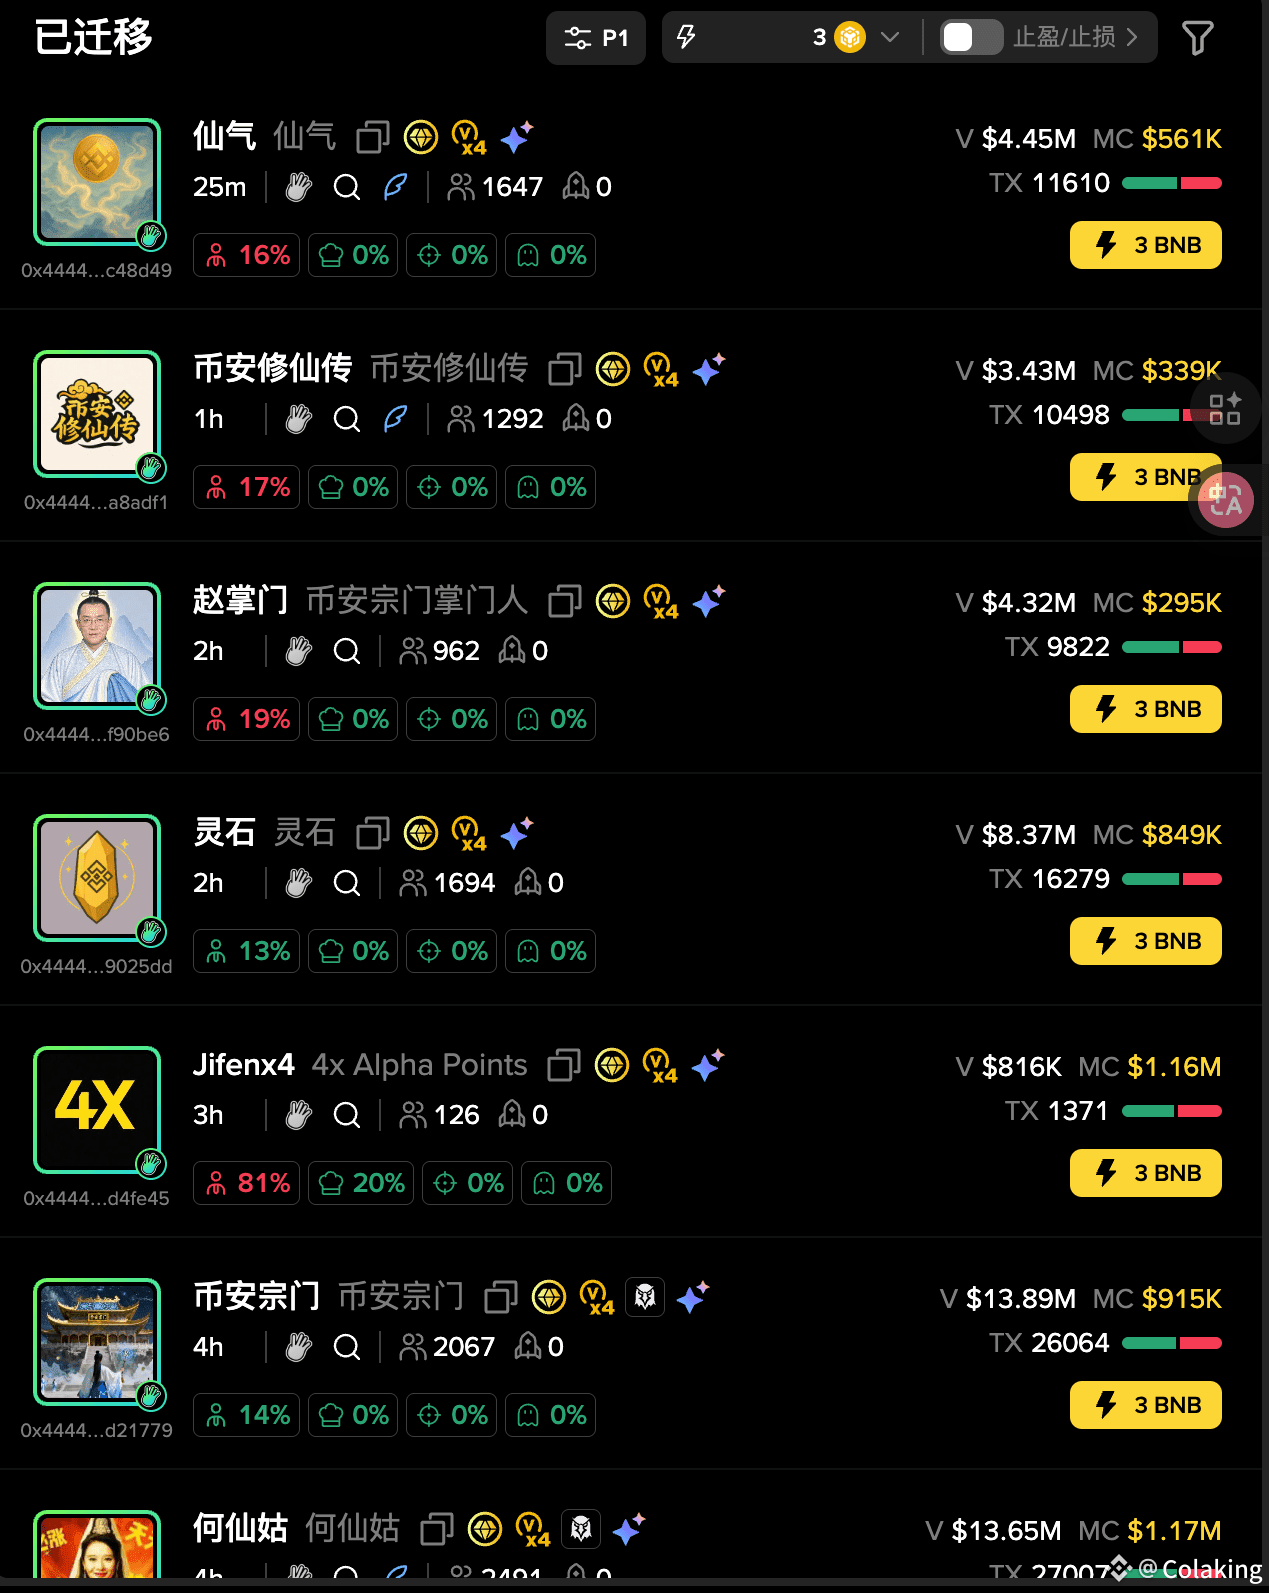
முற்பகலில் ஏவப்பட்ட இந்த சில டோக்கன்களைப் பார்த்தால், “修仙” (அமரராகும்/தெய்வீக பயிற்சி) ஒரு கதை வடிவில் வளர்ந்து விட்டது என்பதைக் காணலாம்
“一姐” (ஒரு பெண் முன்னணி) பதிவின் முக்கியச் சொல் “修仙” என்று தொடங்குகிறது; அதற்கு சேர்க்கப்பட்ட படமும் சேர்ந்து கண்ணோட்டத்தில் சீராக, கிட்டத்தட்ட பூரணமான கதைபோல் உள்ளது. பின்னர் அந்த படமும் கட்டுரையில் உள்ள சில தாவோயிசம் சார்ந்த சொற்களும் மூலம், ஏவப்பட்டு வெற்றியடைந்த டோக்கன்களை—“何仙姑” (ஹே சியான் கு)—அடுத்ததாக கொண்டுவருகிறது. மேலும், “一姐” தனது பதிலில் “宗门” (பிரிவு/சங்கம்) என்று குறிப்பிட்டார்
பைனான்ஸ் (币安) 的宗门 தொடக்கம் வெற்றியடைந்தது; அடுத்து நாம் 修仙 நாவல்களில் அடிக்கடி பார்க்கும் சில அடிப்படைகள் தான். 宗门-இல் ஒரு 掌门 (முதல்வர்) இருப்பார்—币安宗门-赵掌门. 修仙-க்கு தேவையான பணம்—灵石. 修仙-க்கு 灵气 (ஆன்ம சக்தி/உயிர் சக்தி) தேவை, அதுவும் ஏவப்பட்டது
இறுதியில், ஒரு பொதுவான கருத்து மட்டுமே—币安修仙传.
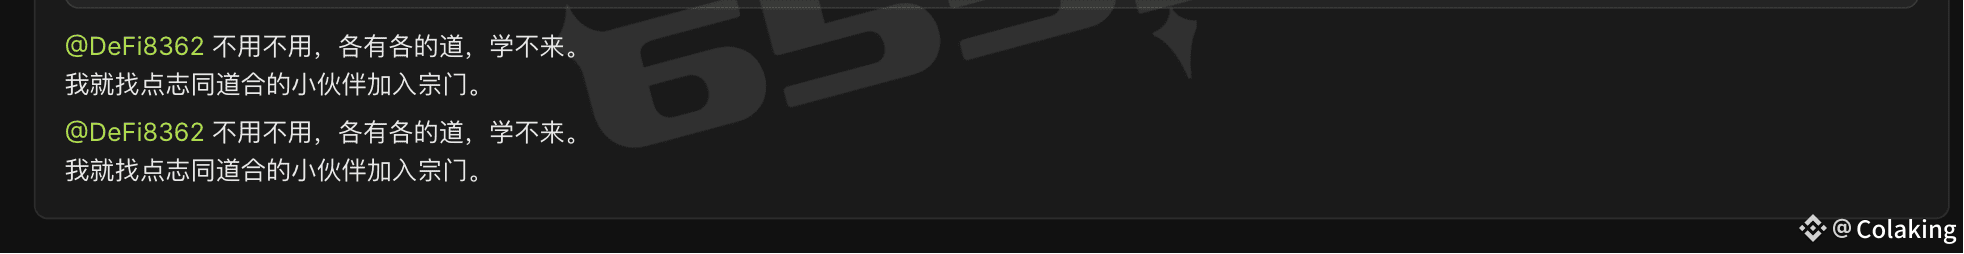
அடுத்தது எனக்குத் தோன்றுவது “道友” (தோழர்/பயிற்சியாளர்). “一姐” பதிலிலும் “ஒரே எண்ணம் கொண்ட சிறு குழுவைத் தேடுவது” என்று குறிப்பிட்டார். ஆனால் நான் கட்டுரை போட்டிருந்த சமயம் point-ஆ (点位) 800k இருந்தது; லாபம் ஒன்றும் பெரிதாக இல்லை போல. வாய்ப்பு வரும் வரை அடுத்ததைக் காத்திருக்கிறோம்
முற்பகலில் ஏவப்பட்ட இந்த சில டோக்கன்களைப் பார்த்தால், “修仙” (அமரராகும்/தெய்வீக பயிற்சி) ஒரு கதை வடிவில் வளர்ந்து விட்டது என்பதைக் காணலாம்
“一姐” (ஒரு பெண் முன்னணி) பதிவின் முக்கியச் சொல் “修仙” என்று தொடங்குகிறது; அதற்கு சேர்க்கப்பட்ட படமும் சேர்ந்து கண்ணோட்டத்தில் சீராக, கிட்டத்தட்ட பூரணமான கதைபோல் உள்ளது. பின்னர் அந்த படமும் கட்டுரையில் உள்ள சில தாவோயிசம் சார்ந்த சொற்களும் மூலம், ஏவப்பட்டு வெற்றியடைந்த டோக்கன்களை—“何仙姑” (ஹே சியான் கு)—அடுத்ததாக கொண்டுவருகிறது. மேலும், “一姐” தனது பதிலில் “宗门” (பிரிவு/சங்கம்) என்று குறிப்பிட்டார்
பைனான்ஸ் (币安) 的宗门 தொடக்கம் வெற்றியடைந்தது; அடுத்து நாம் 修仙 நாவல்களில் அடிக்கடி பார்க்கும் சில அடிப்படைகள் தான். 宗门-இல் ஒரு 掌门 (முதல்வர்) இருப்பார்—币安宗门-赵掌门. 修仙-க்கு தேவையான பணம்—灵石. 修仙-க்கு 灵气 (ஆன்ம சக்தி/உயிர் சக்தி) தேவை, அதுவும் ஏவப்பட்டது
இறுதியில், ஒரு பொதுவான கருத்து மட்டுமே—币安修仙传.
அடுத்தது எனக்குத் தோன்றுவது “道友” (தோழர்/பயிற்சியாளர்). “一姐” பதிலிலும் “ஒரே எண்ணம் கொண்ட சிறு குழுவைத் தேடுவது” என்று குறிப்பிட்டார். ஆனால் நான் கட்டுரை போட்டிருந்த சமயம் point-ஆ (点位) 800k இருந்தது; லாபம் ஒன்றும் பெரிதாக இல்லை போல. வாய்ப்பு வரும் வரை அடுத்ததைக் காத்திருக்கிறோம்
“一姐” (ஒரு பெண் முன்னணி) பதிவின் முக்கியச் சொல் “修仙” என்று தொடங்குகிறது; அதற்கு சேர்க்கப்பட்ட படமும் சேர்ந்து கண்ணோட்டத்தில் சீராக, கிட்டத்தட்ட பூரணமான கதைபோல் உள்ளது. பின்னர் அந்த படமும் கட்டுரையில் உள்ள சில தாவோயிசம் சார்ந்த சொற்களும் மூலம், ஏவப்பட்டு வெற்றியடைந்த டோக்கன்களை—“何仙姑” (ஹே சியான் கு)—அடுத்ததாக கொண்டுவருகிறது. மேலும், “一姐” தனது பதிலில் “宗门” (பிரிவு/சங்கம்) என்று குறிப்பிட்டார்
பைனான்ஸ் (币安) 的宗门 தொடக்கம் வெற்றியடைந்தது; அடுத்து நாம் 修仙 நாவல்களில் அடிக்கடி பார்க்கும் சில அடிப்படைகள் தான். 宗门-இல் ஒரு 掌门 (முதல்வர்) இருப்பார்—币安宗门-赵掌门. 修仙-க்கு தேவையான பணம்—灵石. 修仙-க்கு 灵气 (ஆன்ம சக்தி/உயிர் சக்தி) தேவை, அதுவும் ஏவப்பட்டது
இறுதியில், ஒரு பொதுவான கருத்து மட்டுமே—币安修仙传.
அடுத்தது எனக்குத் தோன்றுவது “道友” (தோழர்/பயிற்சியாளர்). “一姐” பதிலிலும் “ஒரே எண்ணம் கொண்ட சிறு குழுவைத் தேடுவது” என்று குறிப்பிட்டார். ஆனால் நான் கட்டுரை போட்டிருந்த சமயம் point-ஆ (点位) 800k இருந்தது; லாபம் ஒன்றும் பெரிதாக இல்லை போல. வாய்ப்பு வரும் வரை அடுத்ததைக் காத்திருக்கிறோம்
2
463
·
--
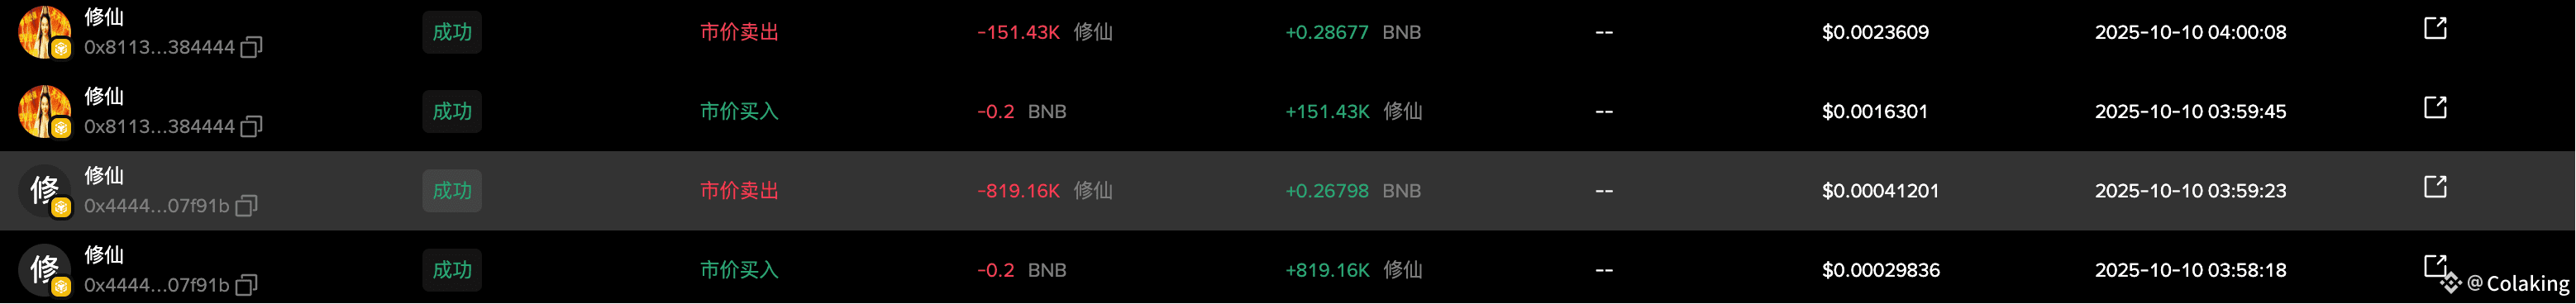
මට මේ අසුභ කරන කඩදාසි අතින්ම—ඇය අංක එකේ (ඒ “i姐”) ලිපියක් දාලා පළවෙනි වෙලාවෙම දැක්කාම, ඒ ගැන අදාළ තොරතුරු හොයන්න පටන් ගත්තා. මම දිගටම Binance එකේ Exclusive තුළ chain එක scan කරමින් හිටපු නිසා, “xiu xian” (අභ්යන්තර මාර්ගයෙන් ඉදිරියට යන දේවල්) සහ එයට සම්බන්ධ පින්තූර තිබ්බාට හිතෙනකොට ඒක හරි කියලා—ඒකෙන්ම පළවෙනි වෙලාවෙම buy කළා. ඉන්පස්සෙ ලයින් එකක් වගේ තදින් අදිගෙන ගිහින්, හදිසි විදිහට දැම්මා. මම فورmeme එකේ “launch pad” එකට (ආරම්භ තහඩුව) මාරු වෙලා එක බැලුවා—එතැනත් එකට 2m වගේ දේවල් තිබුණා. ඒකෙන් මට හිතුණා Binance Exclusive එකට නම් අවස්ථාව අඩුයි කියලා. ඉතින් මම ඒක විකුණලා. හොඳින්ම, මගේ cost (ගෙවුම් මිල) තැනට ආසන්න වෙලා. එතකොටම අනික් පැත්තට මාරු වෙලා Fourmeme එක buy කළා. ඊළඟට... ඊළඟට, Exclusive එක නැග්ගා.
සාරාංශය: හැම පෑඩ් එකකම, Binance Exclusive එක තමයි ලොකු.
මම “paper hand” (බියෙන් දාන අත) වුණත්, මෙච්චර ටිකෙන්වත් නවතින්නේ නැහැ
මට මේ අසුභ කරන කඩදාසි අතින්ම—ඇය අංක එකේ (ඒ “i姐”) ලිපියක් දාලා පළවෙනි වෙලාවෙම දැක්කාම, ඒ ගැන අදාළ තොරතුරු හොයන්න පටන් ගත්තා. මම දිගටම Binance එකේ Exclusive තුළ chain එක scan කරමින් හිටපු නිසා, “xiu xian” (අභ්යන්තර මාර්ගයෙන් ඉදිරියට යන දේවල්) සහ එයට සම්බන්ධ පින්තූර තිබ්බාට හිතෙනකොට ඒක හරි කියලා—ඒකෙන්ම පළවෙනි වෙලාවෙම buy කළා. ඉන්පස්සෙ ලයින් එකක් වගේ තදින් අදිගෙන ගිහින්, හදිසි විදිහට දැම්මා. මම فورmeme එකේ “launch pad” එකට (ආරම්භ තහඩුව) මාරු වෙලා එක බැලුවා—එතැනත් එකට 2m වගේ දේවල් තිබුණා. ඒකෙන් මට හිතුණා Binance Exclusive එකට නම් අවස්ථාව අඩුයි කියලා. ඉතින් මම ඒක විකුණලා. හොඳින්ම, මගේ cost (ගෙවුම් මිල) තැනට ආසන්න වෙලා. එතකොටම අනික් පැත්තට මාරු වෙලා Fourmeme එක buy කළා. ඊළඟට... ඊළඟට, Exclusive එක නැග්ගා.
සාරාංශය: හැම පෑඩ් එකකම, Binance Exclusive එක තමයි ලොකු.
මම “paper hand” (බියෙන් දාන අත) වුණත්, මෙච්චර ටිකෙන්වත් නවතින්නේ නැහැ
සාරාංශය: හැම පෑඩ් එකකම, Binance Exclusive එක තමයි ලොකු.
මම “paper hand” (බියෙන් දාන අත) වුණත්, මෙච්චර ටිකෙන්වත් නවතින්නේ නැහැ
18
5
31
22.4k
·
--
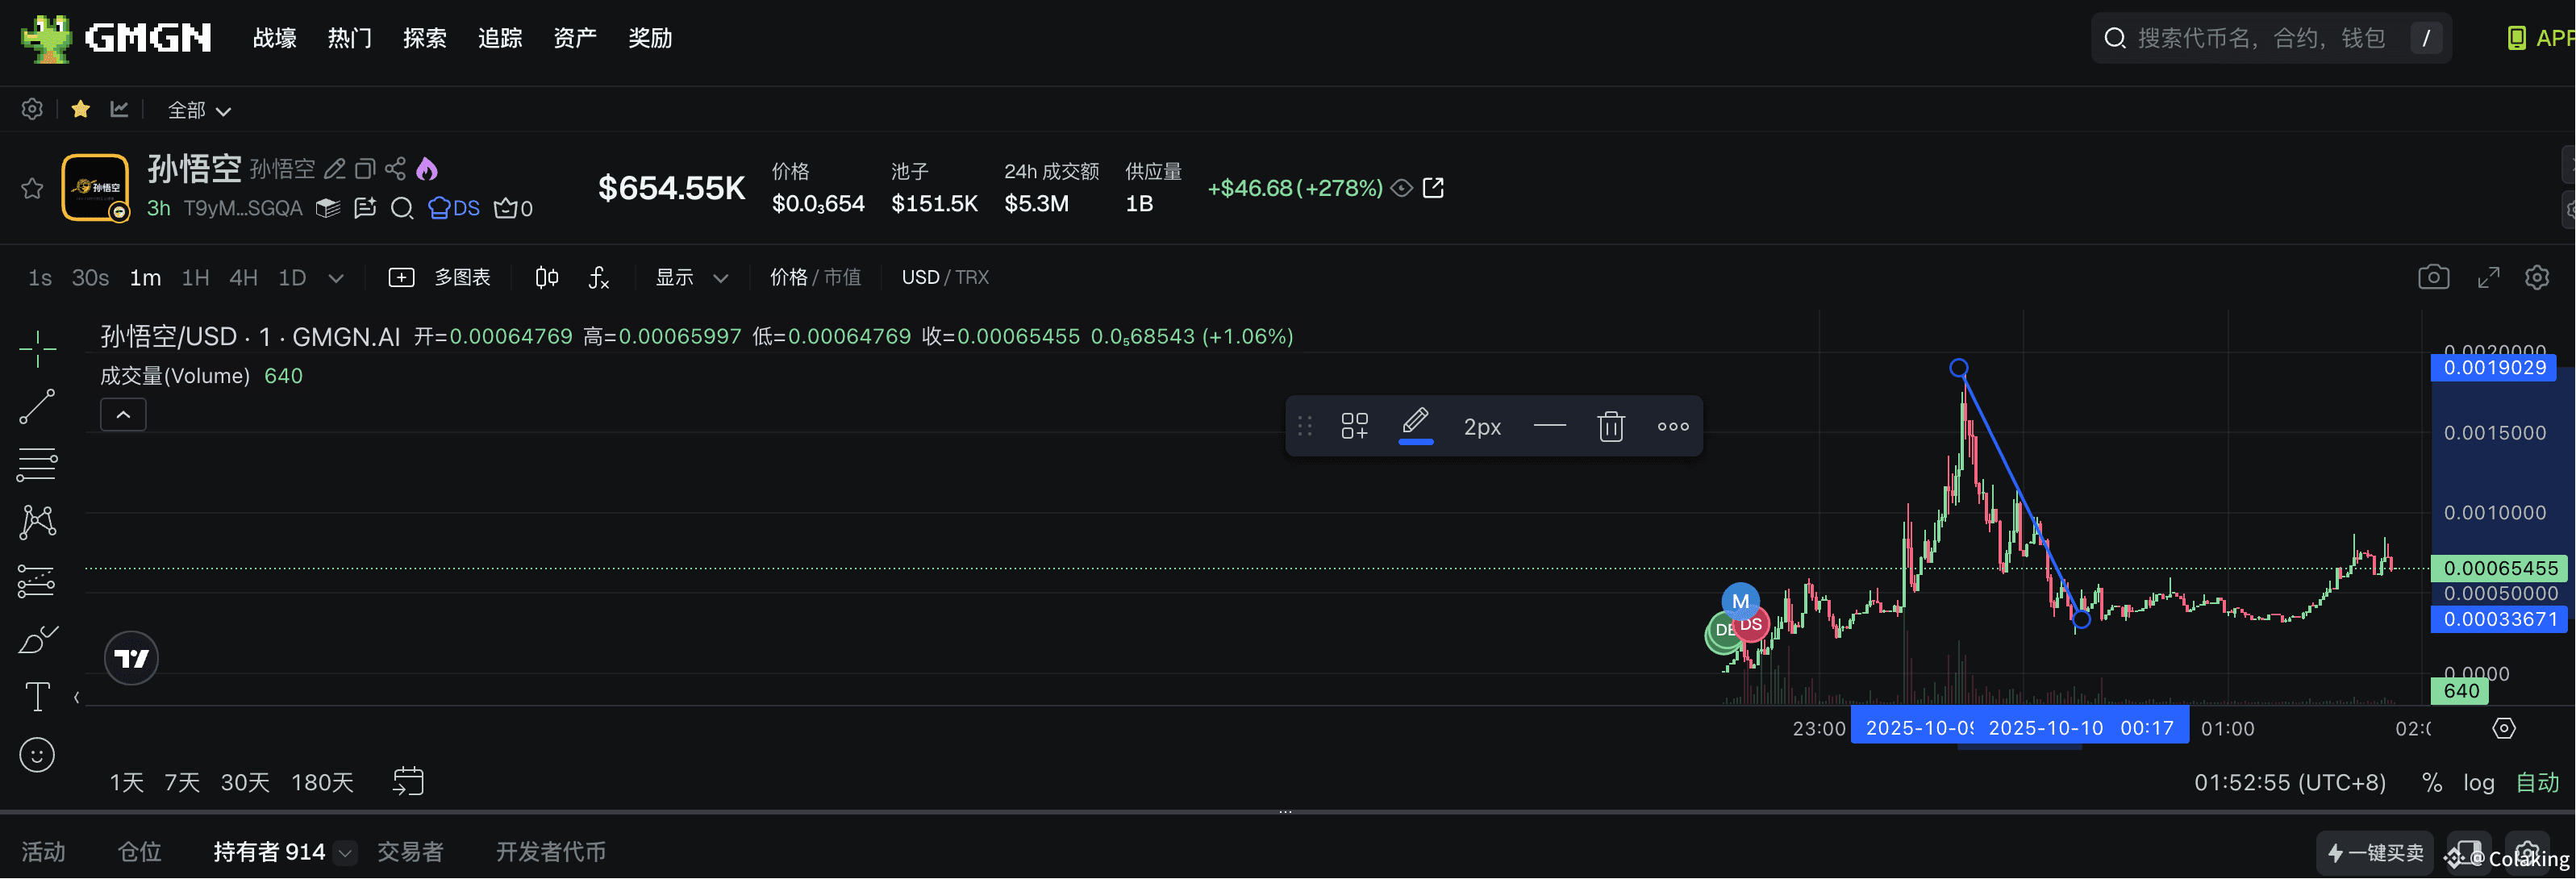
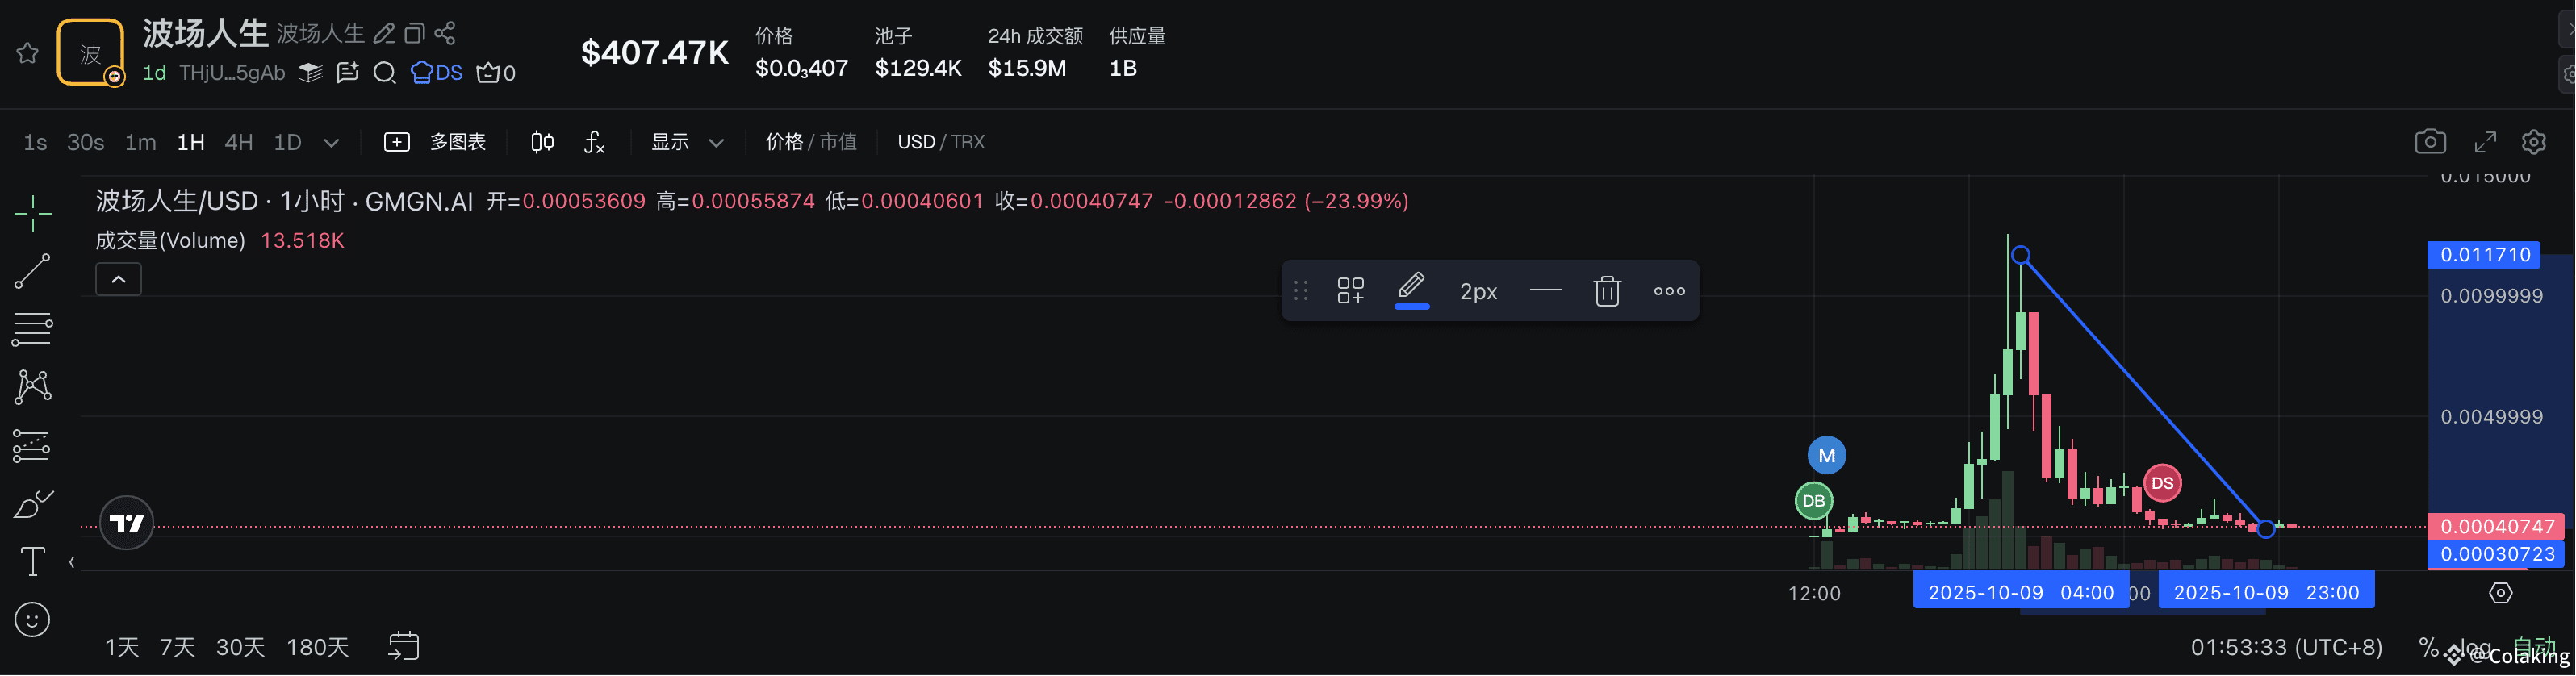
සන් ගේ කතාවලට අනුවෙන්න ඕනේ; සන් ගෙ මිලට ගත් කාසි කෙලින්ම විකුණලා දාන්න
සන් ගේ කතාවලට අනුවෙන්න ඕනේ; සන් ගෙ මිලට ගත් කාසි කෙලින්ම විකුණලා දාන්න
1
1.1k
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
BitcoinReboundsTo$79K
20,276 views
174 සාකච්ඡා කරමින්
🚨 $BTC ඉහළට තල්ලු වෙමින් පවතී.
Bitcoin ආසන්න වශයෙන් $78,804 දක්වා ගනුදෙනුවෙහි යෙදී ඇත, දළ වශයෙන් 1.9%කින් ඉහළ ගොස් ඇත; $78K මට්ටම නැවත අත්පත් කරගැනීමෙන් පසුවය. දැකිය යුතු ඊළඟ මට්ටම වන්නේ ආසන්න වශයෙන් $78,905 දක්නට ලැබෙන දිනක් ඇතුළත ඉහළම අගයයි.
එම මට්ටමට ඉහළින් පැහැදිලි බිඳීමක් සිදුවුවහොත් $79K–$80K වෙත යන මාවත විවර විය හැක. BTC ප්රතික්ෂේප වුවහොත්, ආධාරකය $78,300 පමණින් පිහිටා ඇත; ඉන් පසුව $77,975.
ගොනුන්ට (Bulls) බලගතු ගම්යතාවක් ඇත, නමුත් BTC $78Kට ඉහළින් රඳවාගෙන සිටිය යුතුය.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·18 කැමත්ත දැක්වීම්
·17.3k views
BitcoinSpotETFsNetInflow$160M
114 views
27 සාකච්ඡා කරමින්
SouthKoreaCryptoTaxDelayPetitionTops50000
9,113 views
266 සාකච්ඡා කරමින්