
CoinFoundCN
124 පෝස්ටු

CoinFoundCN
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
0 හඹා යමින්
865 හඹා යන්නන්
707 කැමති විය
පෝස්ටු
අමුණා ඇත
·
--
ලිපිය
RWA වෙළඳපොළ අරමුදල් ප්රවාහ පිළිබඳ දෘෂ්ටි—විරෝධී බෙයාර් (inverse bear) වර්ධනය, ව්යුහාත්මක භේදනය, සහ වෙළඳපොළ ජයග්රාහකයින්සාරාංශය
1. මේ වන විට, ක්රිප්ටෝ මුදල් වෙළඳපොළ නිශ්ශබ්ද (අඩු ක්රියාකාරී) තත්ත්වයක පවතී; වෙළඳපොළ වටිනාකම යළි ට්රිලියන 2.4ක් (24,000 බිලියන) මට්ටමට වැටී ඇත. එවැනි වලසයිව/බෙයාර් (bear) වෙළඳපොළක් සහ භීතියේ හැඟීම් 2025 ඔක්තෝබර් 11 දින සිදුවූ “1011” සිදුවීම දක්වා පසුබැස්විය හැකිය. “1011” න් පසුව, ක්රිප්ටෝ වෙළඳපොළ වේගයෙන් නරක අතට හැරුණි: එම මාසයේදී DAT හි මාසික ශුද්ධ ආදානයේ පහත වැටීම 75%කට වඩා වැඩිවී, ඩොලර් බිලියන 3කට අඩු මට්ටමකට බැස ගියේය. ඊළඟ මාසයේදී, ක්රිප්ටෝ මුදල් ETF හී මාසික ශුද්ධ ආදානය මාස හයක් පුරා පැවතීමෙන් පසු ආපසු හැරී, ඩොලර් බිලියන 5කට ආසන්න ශුද්ධ ප්රතිපාදනයක් (outflow) බවට පත් විය. අනතුරුව, මැක්රෝ (සාර්ව) අනिश्चितතාවය යටතේ ක්රිප්ටෝ මුදල් වෙළඳපොළේ වටිනාකම දීර්ඝ ලෙස අඩුවෙමින් ගියේය.
2. කෙසේ වෙතත්, අපි “1011” සිදුවීමෙන් පසු ඇති පරීක්ෂණාත්මක ප්රතිසාධන කාලසීමාවක් තුළ සිටිමු. මාසික දත්ත අනුව, DAT ප්රතිසාධන වශයෙන් මිලදී ගැනීම් නැවත කරමින් සිටින අතර, ETF හි ශුද්ධ ප්රවාහය අඩුවෙමින් පවතී; දත්තය සෙමින් “ප්රතිසාධනය” වෙමින් පවතී. ඒ අතර, ස්ථාවර කාසි (stablecoin) වෙළඳපොළේ වෙළඳපොළ වටිනාකම ඩොලර් බිලියන 3000 පමණ මට්ටමේම පවතී. මෙම අරමුදල් තවම ඉවත් වී නැත; අවස්ථාව බලා සිටිමින් නිරීක්ෂණය කරයි.
RWA වෙළඳපොළ අරමුදල් ප්රවාහ පිළිබඳ දෘෂ්ටි—විරෝධී බෙයාර් (inverse bear) වර්ධනය, ව්යුහාත්මක භේදනය, සහ වෙළඳපොළ ජයග්රාහකයින්
සාරාංශය
1. මේ වන විට, ක්රිප්ටෝ මුදල් වෙළඳපොළ නිශ්ශබ්ද (අඩු ක්රියාකාරී) තත්ත්වයක පවතී; වෙළඳපොළ වටිනාකම යළි ට්රිලියන 2.4ක් (24,000 බිලියන) මට්ටමට වැටී ඇත. එවැනි වලසයිව/බෙයාර් (bear) වෙළඳපොළක් සහ භීතියේ හැඟීම් 2025 ඔක්තෝබර් 11 දින සිදුවූ “1011” සිදුවීම දක්වා පසුබැස්විය හැකිය. “1011” න් පසුව, ක්රිප්ටෝ වෙළඳපොළ වේගයෙන් නරක අතට හැරුණි: එම මාසයේදී DAT හි මාසික ශුද්ධ ආදානයේ පහත වැටීම 75%කට වඩා වැඩිවී, ඩොලර් බිලියන 3කට අඩු මට්ටමකට බැස ගියේය. ඊළඟ මාසයේදී, ක්රිප්ටෝ මුදල් ETF හී මාසික ශුද්ධ ආදානය මාස හයක් පුරා පැවතීමෙන් පසු ආපසු හැරී, ඩොලර් බිලියන 5කට ආසන්න ශුද්ධ ප්රතිපාදනයක් (outflow) බවට පත් විය. අනතුරුව, මැක්රෝ (සාර්ව) අනिश्चितතාවය යටතේ ක්රිප්ටෝ මුදල් වෙළඳපොළේ වටිනාකම දීර්ඝ ලෙස අඩුවෙමින් ගියේය.
2. කෙසේ වෙතත්, අපි “1011” සිදුවීමෙන් පසු ඇති පරීක්ෂණාත්මක ප්රතිසාධන කාලසීමාවක් තුළ සිටිමු. මාසික දත්ත අනුව, DAT ප්රතිසාධන වශයෙන් මිලදී ගැනීම් නැවත කරමින් සිටින අතර, ETF හි ශුද්ධ ප්රවාහය අඩුවෙමින් පවතී; දත්තය සෙමින් “ප්රතිසාධනය” වෙමින් පවතී. ඒ අතර, ස්ථාවර කාසි (stablecoin) වෙළඳපොළේ වෙළඳපොළ වටිනාකම ඩොලර් බිලියන 3000 පමණ මට්ටමේම පවතී. මෙම අරමුදල් තවම ඉවත් වී නැත; අවස්ථාව බලා සිටිමින් නිරීක්ෂණය කරයි.
1. මේ වන විට, ක්රිප්ටෝ මුදල් වෙළඳපොළ නිශ්ශබ්ද (අඩු ක්රියාකාරී) තත්ත්වයක පවතී; වෙළඳපොළ වටිනාකම යළි ට්රිලියන 2.4ක් (24,000 බිලියන) මට්ටමට වැටී ඇත. එවැනි වලසයිව/බෙයාර් (bear) වෙළඳපොළක් සහ භීතියේ හැඟීම් 2025 ඔක්තෝබර් 11 දින සිදුවූ “1011” සිදුවීම දක්වා පසුබැස්විය හැකිය. “1011” න් පසුව, ක්රිප්ටෝ වෙළඳපොළ වේගයෙන් නරක අතට හැරුණි: එම මාසයේදී DAT හි මාසික ශුද්ධ ආදානයේ පහත වැටීම 75%කට වඩා වැඩිවී, ඩොලර් බිලියන 3කට අඩු මට්ටමකට බැස ගියේය. ඊළඟ මාසයේදී, ක්රිප්ටෝ මුදල් ETF හී මාසික ශුද්ධ ආදානය මාස හයක් පුරා පැවතීමෙන් පසු ආපසු හැරී, ඩොලර් බිලියන 5කට ආසන්න ශුද්ධ ප්රතිපාදනයක් (outflow) බවට පත් විය. අනතුරුව, මැක්රෝ (සාර්ව) අනिश्चितතාවය යටතේ ක්රිප්ටෝ මුදල් වෙළඳපොළේ වටිනාකම දීර්ඝ ලෙස අඩුවෙමින් ගියේය.
2. කෙසේ වෙතත්, අපි “1011” සිදුවීමෙන් පසු ඇති පරීක්ෂණාත්මක ප්රතිසාධන කාලසීමාවක් තුළ සිටිමු. මාසික දත්ත අනුව, DAT ප්රතිසාධන වශයෙන් මිලදී ගැනීම් නැවත කරමින් සිටින අතර, ETF හි ශුද්ධ ප්රවාහය අඩුවෙමින් පවතී; දත්තය සෙමින් “ප්රතිසාධනය” වෙමින් පවතී. ඒ අතර, ස්ථාවර කාසි (stablecoin) වෙළඳපොළේ වෙළඳපොළ වටිනාකම ඩොලර් බිලියන 3000 පමණ මට්ටමේම පවතී. මෙම අරමුදල් තවම ඉවත් වී නැත; අවස්ථාව බලා සිටිමින් නිරීක්ෂණය කරයි.
1
4
9.9k
·
--
RWA කොටස් ඇත්තටම වර්ධනය වෙමින්ද, නැත්නම් උණුසුම අඩුවෙමින්ද?
පිළිතුර විය හැක්කේ: දෙකම එකවරටයි.
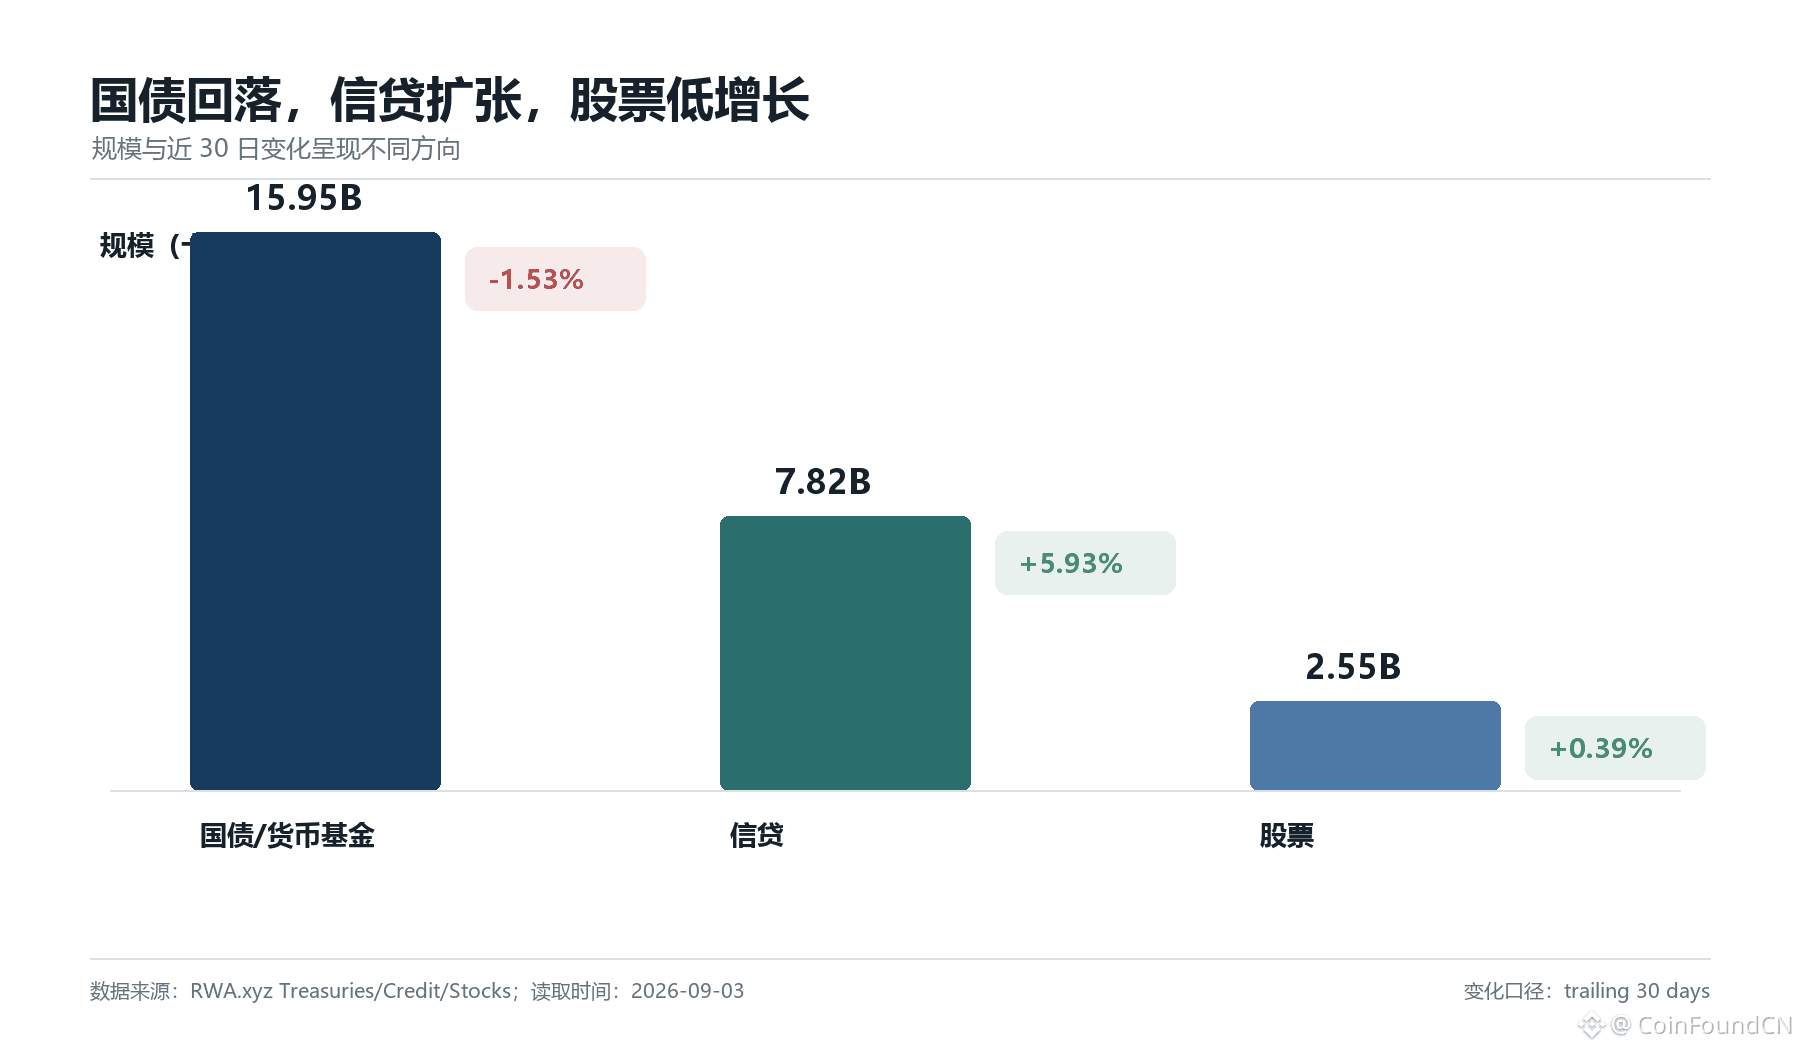
පසුගිය දින 30 තුළ:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
නමුත් එකම කාලයේදී:
Monthly Active Addresses -89.65%。
ඒකෙන් අදහස් වෙන්නේ:
දැක්වීම/පැමිණීම වැඩි වීමත්, සැබෑ භාවිතය සමාන්තරව වැඩිවීමක් නොවීමටත් හැකි බවයි.
නිෂ්පාදනය දියත් කිරීම, වත්කම් මාරු කිරීම, market making, cross-chain වැනි දේවල්,
සමහර දර්ශක ඉහළ දමන්නට හැකිය.
නිරන්තරයෙන් තවදුරටත් කෙලින්ම අයත් ව අගය කුමක්ද,
එයයි සැබෑ ගනුදෙනු, නැවත භාවිත කරන පරිශීලකයන්, සහ අඛණ්ඩ ද්රවශීලතාව.
📖 #CoinFound ගැඹුරු විමර්ශන වාර්තාවේ සම්පූර්ණ සංස්කරණය:
https://app.coinfound.org/zh/research/monthly-202608
RWA කොටස් ඇත්තටම වර්ධනය වෙමින්ද, නැත්නම් උණුසුම අඩුවෙමින්ද?
පිළිතුර විය හැක්කේ: දෙකම එකවරටයි.
පසුගිය දින 30 තුළ:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
නමුත් එකම කාලයේදී:
Monthly Active Addresses -89.65%。
ඒකෙන් අදහස් වෙන්නේ:
දැක්වීම/පැමිණීම වැඩි වීමත්, සැබෑ භාවිතය සමාන්තරව වැඩිවීමක් නොවීමටත් හැකි බවයි.
නිෂ්පාදනය දියත් කිරීම, වත්කම් මාරු කිරීම, market making, cross-chain වැනි දේවල්,
සමහර දර්ශක ඉහළ දමන්නට හැකිය.
නිරන්තරයෙන් තවදුරටත් කෙලින්ම අයත් ව අගය කුමක්ද,
එයයි සැබෑ ගනුදෙනු, නැවත භාවිත කරන පරිශීලකයන්, සහ අඛණ්ඩ ද්රවශීලතාව.
📖 #CoinFound ගැඹුරු විමර්ශන වාර්තාවේ සම්පූර්ණ සංස්කරණය:
https://app.coinfound.org/zh/research/monthly-202608
පිළිතුර විය හැක්කේ: දෙකම එකවරටයි.
පසුගිය දින 30 තුළ:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
නමුත් එකම කාලයේදී:
Monthly Active Addresses -89.65%。
ඒකෙන් අදහස් වෙන්නේ:
දැක්වීම/පැමිණීම වැඩි වීමත්, සැබෑ භාවිතය සමාන්තරව වැඩිවීමක් නොවීමටත් හැකි බවයි.
නිෂ්පාදනය දියත් කිරීම, වත්කම් මාරු කිරීම, market making, cross-chain වැනි දේවල්,
සමහර දර්ශක ඉහළ දමන්නට හැකිය.
නිරන්තරයෙන් තවදුරටත් කෙලින්ම අයත් ව අගය කුමක්ද,
එයයි සැබෑ ගනුදෙනු, නැවත භාවිත කරන පරිශීලකයන්, සහ අඛණ්ඩ ද්රවශීලතාව.
📖 #CoinFound ගැඹුරු විමර්ශන වාර්තාවේ සම්පූර්ණ සංස්කරණය:
https://app.coinfound.org/zh/research/monthly-202608
301
·
--
பலரும் RWA ஏற்கனவே அதிவேக வளர்ச்சி கட்டத்துக்கு வந்துவிட்டது என்று கூறுகிறார்கள்。
ஆனால் முதலில் ஒரு கேள்விக்கு பதில் சொல்ல வேண்டும்:
நாம் சொல்வது, உண்மையில் எந்த வகை RWA?
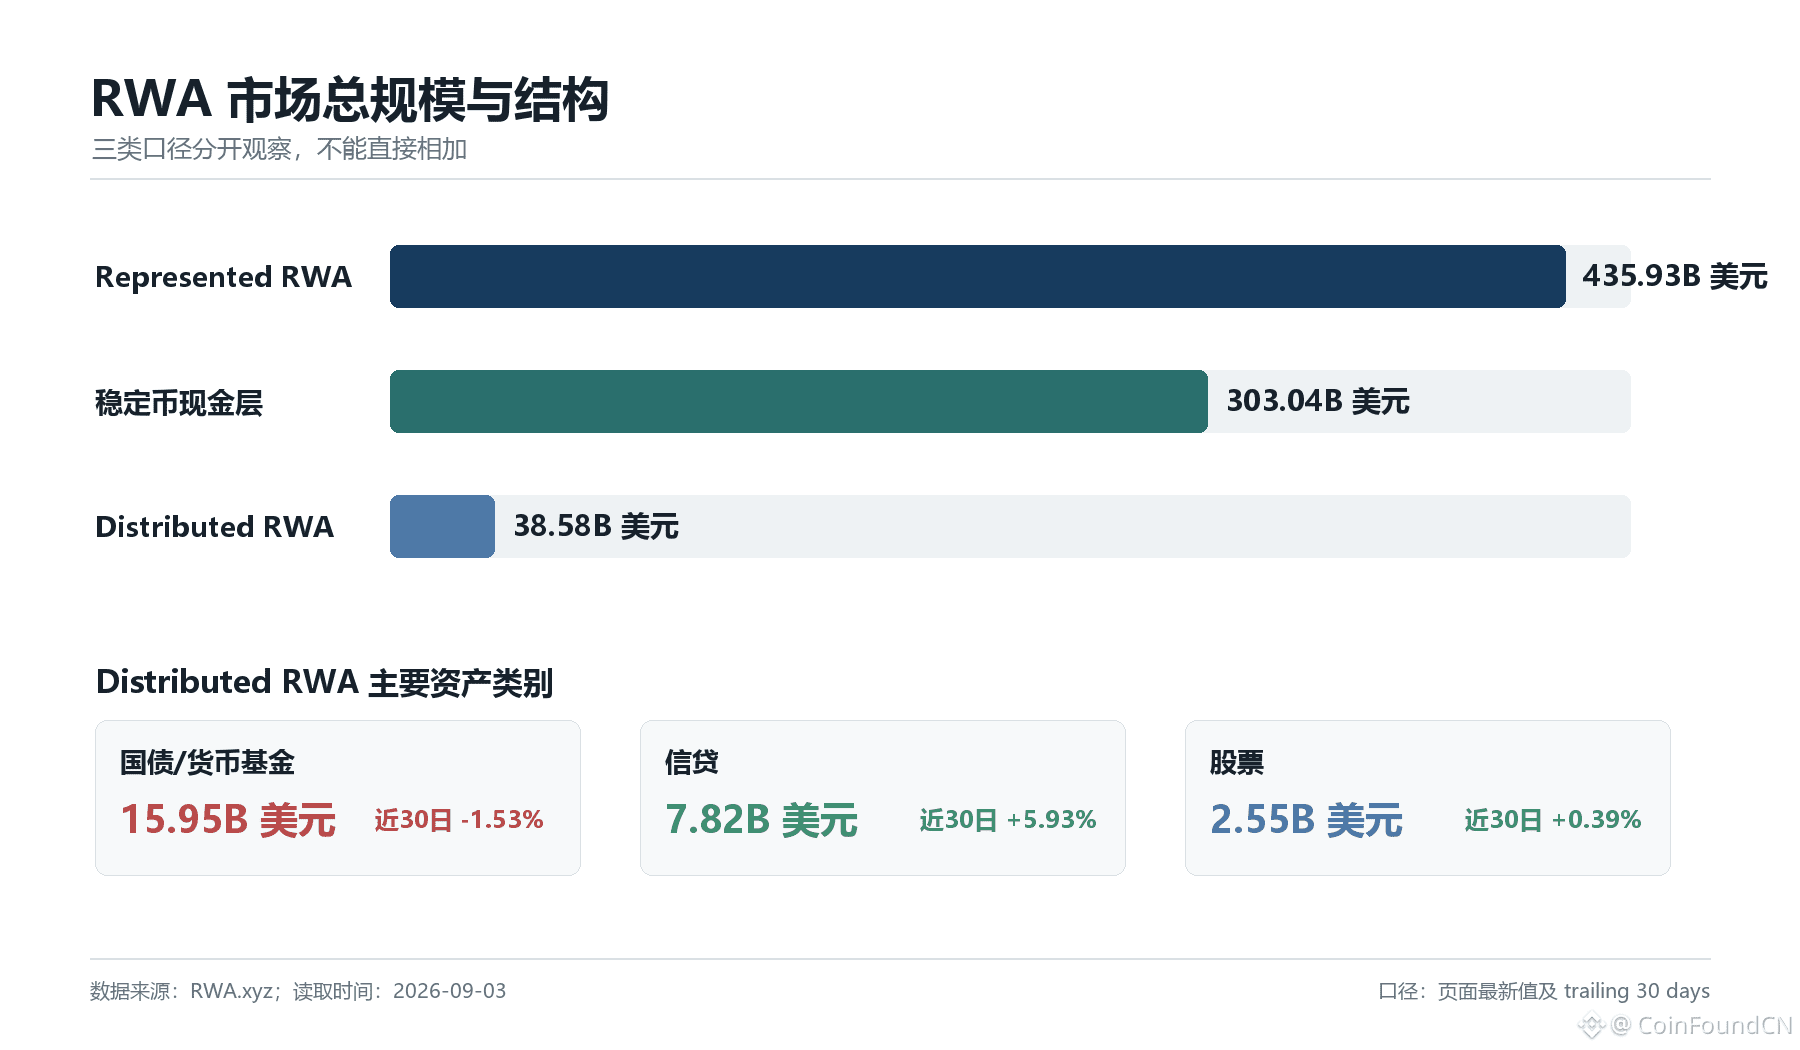
CoinFound 最新 மாதாந்திர அறிக்கை சந்தையை மூன்று விதமான அளவுகோல்கள் மூலம் பிரிக்கிறது:
• Represented RWA:435.93B அமெரிக்க டாலர்
• ஸ்டேபிள்காயின் பண அடுக்கு:303.04B அமெரிக்க டாலர்
• Distributed RWA:38.58B அமெரிக்க டாலர்
இவை வெவ்வேறு அடுக்கு நிலைகளிலுள்ள சொத்துகளை விவரிக்கின்றன,
அவற்றை நேரடியாக சேர்க்க முடியாது,மேலும் ஒன்றுக்கொன்று பதிலாகவும் பயன்படுத்த முடியாது。
RWA சந்தையை உண்மையாகப் புரிந்துகொள்ள,
முதல்படி எண் எவ்வளவு பெரியது என்பதை பார்க்காமல்,
ஒவ்வொரு எண்ணும் என்னை பிரதிநிதித்துவப்படுத்துகிறது என்பதைப் புரிந்துகொள்வதுதான்。
Data Defines Value.
📖 சீன மொழி முழுப் பதிப்பு:
https://app.coinfound.org/zh/research/monthly-202608
பலரும் RWA ஏற்கனவே அதிவேக வளர்ச்சி கட்டத்துக்கு வந்துவிட்டது என்று கூறுகிறார்கள்。
ஆனால் முதலில் ஒரு கேள்விக்கு பதில் சொல்ல வேண்டும்:
நாம் சொல்வது, உண்மையில் எந்த வகை RWA?
CoinFound 最新 மாதாந்திர அறிக்கை சந்தையை மூன்று விதமான அளவுகோல்கள் மூலம் பிரிக்கிறது:
• Represented RWA:435.93B அமெரிக்க டாலர்
• ஸ்டேபிள்காயின் பண அடுக்கு:303.04B அமெரிக்க டாலர்
• Distributed RWA:38.58B அமெரிக்க டாலர்
இவை வெவ்வேறு அடுக்கு நிலைகளிலுள்ள சொத்துகளை விவரிக்கின்றன,
அவற்றை நேரடியாக சேர்க்க முடியாது,மேலும் ஒன்றுக்கொன்று பதிலாகவும் பயன்படுத்த முடியாது。
RWA சந்தையை உண்மையாகப் புரிந்துகொள்ள,
முதல்படி எண் எவ்வளவு பெரியது என்பதை பார்க்காமல்,
ஒவ்வொரு எண்ணும் என்னை பிரதிநிதித்துவப்படுத்துகிறது என்பதைப் புரிந்துகொள்வதுதான்。
Data Defines Value.
📖 சீன மொழி முழுப் பதிப்பு:
https://app.coinfound.org/zh/research/monthly-202608
ஆனால் முதலில் ஒரு கேள்விக்கு பதில் சொல்ல வேண்டும்:
நாம் சொல்வது, உண்மையில் எந்த வகை RWA?
CoinFound 最新 மாதாந்திர அறிக்கை சந்தையை மூன்று விதமான அளவுகோல்கள் மூலம் பிரிக்கிறது:
• Represented RWA:435.93B அமெரிக்க டாலர்
• ஸ்டேபிள்காயின் பண அடுக்கு:303.04B அமெரிக்க டாலர்
• Distributed RWA:38.58B அமெரிக்க டாலர்
இவை வெவ்வேறு அடுக்கு நிலைகளிலுள்ள சொத்துகளை விவரிக்கின்றன,
அவற்றை நேரடியாக சேர்க்க முடியாது,மேலும் ஒன்றுக்கொன்று பதிலாகவும் பயன்படுத்த முடியாது。
RWA சந்தையை உண்மையாகப் புரிந்துகொள்ள,
முதல்படி எண் எவ்வளவு பெரியது என்பதை பார்க்காமல்,
ஒவ்வொரு எண்ணும் என்னை பிரதிநிதித்துவப்படுத்துகிறது என்பதைப் புரிந்துகொள்வதுதான்。
Data Defines Value.
📖 சீன மொழி முழுப் பதிப்பு:
https://app.coinfound.org/zh/research/monthly-202608
1
1
809
·
--
#RWA වෙළඳපොළ තවමත් වර්ධනය වෙමින් පවතී。
მაგත් වශයෙන්ම වෙනස්වෙලා තිබෙන්නේ පරිමාණය නොවෙයි—වර්ධනයේ මූලාශ්රයයි。
#CoinFound විසින් ප්රකාශිත නවතම 《2026 වසරේ අගෝස්තු RWA වෙළඳපොළ මාසික වාර්තාව》ට අනුව:
• ණය (credit) වර්ධනය වේගවත්ම දේපළ කාණ්ඩය බවට පත්ව ඇති අතර, රාජ්ය ණය පත් (government bonds) පරිමාණය පළමුවරට අඩුවීමක් පෙන්නුම් කරයි;
• කොටස් නිෂ්පාදන අඛණ්ඩව පුළුල් වෙමින් ඇතත්, අරමුදල් ප්රවාහය සහ සැබෑ භාවිතය එකට වැඩිදියුණු වීම තවමත් සමකාලීන වී නැත;
• වෙළඳපොළ අවධානය දේපළ පරිමාණයෙන් නියාමනය, ගෙවීම් සහ තැන්පත් කිරීම් (settlement) යටිතල පහසුකම් වෙතට මාරුවෙමින් පවතී。
RWA “දේපළ ඔන්-චේන්” (asset on-chain) සිට “නිෂ්පාදන තරඟය” (product competition) අදියර වෙතට යන විට,
ඊළඟ වර්ධනයේ තීරණය කරන වැදගත්ම දේ විය හැක්කේ,
තවත් දේපළ කොතරම් නිකුත් කරනවාද යන්න නොව,
තවත් සම්පූර්ණ ද්රවශීලතාව (liquidity)、ප්රවේශය (access)、තැන්පත් කිරීම් (settlement) පද්ධතියක් ගොඩනැගිය හැක්කේ කාටද යන්නයි。
CoinFound, දත්ත මගින් වටිනාකම නිර්වචනය කරයි。
🔗 චීන සම්පූර්ණ අනුවාදය:
https://app.coinfound.org/zh/research/monthly-202608
#RWA වෙළඳපොළ තවමත් වර්ධනය වෙමින් පවතී。
მაგත් වශයෙන්ම වෙනස්වෙලා තිබෙන්නේ පරිමාණය නොවෙයි—වර්ධනයේ මූලාශ්රයයි。
#CoinFound විසින් ප්රකාශිත නවතම 《2026 වසරේ අගෝස්තු RWA වෙළඳපොළ මාසික වාර්තාව》ට අනුව:
• ණය (credit) වර්ධනය වේගවත්ම දේපළ කාණ්ඩය බවට පත්ව ඇති අතර, රාජ්ය ණය පත් (government bonds) පරිමාණය පළමුවරට අඩුවීමක් පෙන්නුම් කරයි;
• කොටස් නිෂ්පාදන අඛණ්ඩව පුළුල් වෙමින් ඇතත්, අරමුදල් ප්රවාහය සහ සැබෑ භාවිතය එකට වැඩිදියුණු වීම තවමත් සමකාලීන වී නැත;
• වෙළඳපොළ අවධානය දේපළ පරිමාණයෙන් නියාමනය, ගෙවීම් සහ තැන්පත් කිරීම් (settlement) යටිතල පහසුකම් වෙතට මාරුවෙමින් පවතී。
RWA “දේපළ ඔන්-චේන්” (asset on-chain) සිට “නිෂ්පාදන තරඟය” (product competition) අදියර වෙතට යන විට,
ඊළඟ වර්ධනයේ තීරණය කරන වැදගත්ම දේ විය හැක්කේ,
තවත් දේපළ කොතරම් නිකුත් කරනවාද යන්න නොව,
තවත් සම්පූර්ණ ද්රවශීලතාව (liquidity)、ප්රවේශය (access)、තැන්පත් කිරීම් (settlement) පද්ධතියක් ගොඩනැගිය හැක්කේ කාටද යන්නයි。
CoinFound, දත්ත මගින් වටිනාකම නිර්වචනය කරයි。
🔗 චීන සම්පූර්ණ අනුවාදය:
https://app.coinfound.org/zh/research/monthly-202608
მაგත් වශයෙන්ම වෙනස්වෙලා තිබෙන්නේ පරිමාණය නොවෙයි—වර්ධනයේ මූලාශ්රයයි。
#CoinFound විසින් ප්රකාශිත නවතම 《2026 වසරේ අගෝස්තු RWA වෙළඳපොළ මාසික වාර්තාව》ට අනුව:
• ණය (credit) වර්ධනය වේගවත්ම දේපළ කාණ්ඩය බවට පත්ව ඇති අතර, රාජ්ය ණය පත් (government bonds) පරිමාණය පළමුවරට අඩුවීමක් පෙන්නුම් කරයි;
• කොටස් නිෂ්පාදන අඛණ්ඩව පුළුල් වෙමින් ඇතත්, අරමුදල් ප්රවාහය සහ සැබෑ භාවිතය එකට වැඩිදියුණු වීම තවමත් සමකාලීන වී නැත;
• වෙළඳපොළ අවධානය දේපළ පරිමාණයෙන් නියාමනය, ගෙවීම් සහ තැන්පත් කිරීම් (settlement) යටිතල පහසුකම් වෙතට මාරුවෙමින් පවතී。
RWA “දේපළ ඔන්-චේන්” (asset on-chain) සිට “නිෂ්පාදන තරඟය” (product competition) අදියර වෙතට යන විට,
ඊළඟ වර්ධනයේ තීරණය කරන වැදගත්ම දේ විය හැක්කේ,
තවත් දේපළ කොතරම් නිකුත් කරනවාද යන්න නොව,
තවත් සම්පූර්ණ ද්රවශීලතාව (liquidity)、ප්රවේශය (access)、තැන්පත් කිරීම් (settlement) පද්ධතියක් ගොඩනැගිය හැක්කේ කාටද යන්නයි。
CoinFound, දත්ත මගින් වටිනාකම නිර්වචනය කරයි。
🔗 චීන සම්පූර්ණ අනුවාදය:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
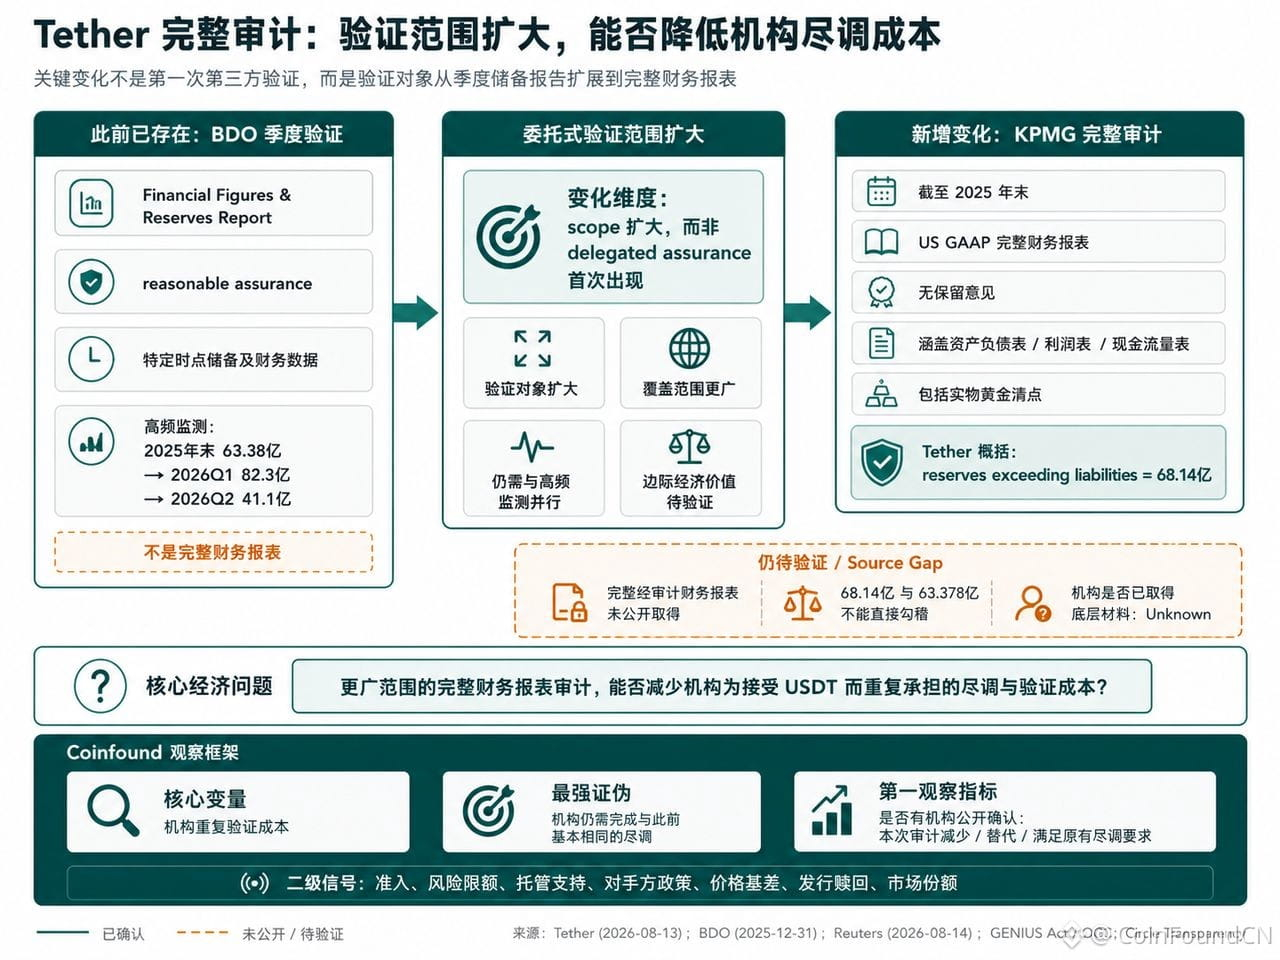
Tether හි ප්රධාන වෙනස්කම් වන්නේ තුන්වන පාර්ශ්වයකින් සත්යාපනය පිළිගත් පළමු අවස්ථාව නොවෙයි; ඒ වෙනුවට සත්යාපනයේ විෂය පථය සම්පූර්ණ මූල්ය ප්රකාශ වෙත ව්යාප්ත වීමයි。
KPMG විසින් සිදු කරන ලද සම්පූර්ණ විගණනය, කලින් BDO විසින් සපයන ලද කාර්තුමය වෙන්කිරීම් assurance එකට අතිරේකයක් වන නමුත්, එයින් අදහස් වන්නේ ආයතනයේ due diligence පිරිවැය ස්වයංක්රීයව අඩුවී යැයි යන්න නොවේ。
CoinFound සැබවින්ම සත්යාපනයට ලක්විය යුතු ගැටලු කෙරෙහි වැඩි අවධානයක් යොමු කරයි:
විශාල කළ විගණන විෂය පථය, ආයතනයට අමතර due diligence නැවත නැවත සිදු කිරීමට අඩුවක් වුණාද?
බැංකු、custody(භාරකාර) හා වෙළඳ වේදිකා සඳහා ප්රවේශය සහ අවදානම් ප්රතිපත්ති වලට බලපෑමක් ඇතිවෙලාද?
ආයතනයක් විවෘතව ප්රකාශ කරලාද, මේ නිසා තිබූ due diligence ඉල්ලීම් වෙනුවට ආදේශ වීමට හෝ සපුරාලීමට හැකි වුණා කියලාද?
සැබවින්ම නිරීක්ෂණය කළ යුතු දේ “එක් විගණනයක් සම්පූර්ණ කළා” යන්න නොව, ආයතනය පසුව සැබවින්ම හැසිරීම වෙනස් කළාද යන්නයි。
CoinFound, දත්ත අර්ථ දැක්වීමේ වටිනාකම。 සම්පූර්ණ විශ්ලේෂණය👇
මූල ලිපිය බලන්න:[Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
Tether හි ප්රධාන වෙනස්කම් වන්නේ තුන්වන පාර්ශ්වයකින් සත්යාපනය පිළිගත් පළමු අවස්ථාව නොවෙයි; ඒ වෙනුවට සත්යාපනයේ විෂය පථය සම්පූර්ණ මූල්ය ප්රකාශ වෙත ව්යාප්ත වීමයි。
KPMG විසින් සිදු කරන ලද සම්පූර්ණ විගණනය, කලින් BDO විසින් සපයන ලද කාර්තුමය වෙන්කිරීම් assurance එකට අතිරේකයක් වන නමුත්, එයින් අදහස් වන්නේ ආයතනයේ due diligence පිරිවැය ස්වයංක්රීයව අඩුවී යැයි යන්න නොවේ。
CoinFound සැබවින්ම සත්යාපනයට ලක්විය යුතු ගැටලු කෙරෙහි වැඩි අවධානයක් යොමු කරයි:
විශාල කළ විගණන විෂය පථය, ආයතනයට අමතර due diligence නැවත නැවත සිදු කිරීමට අඩුවක් වුණාද?
බැංකු、custody(භාරකාර) හා වෙළඳ වේදිකා සඳහා ප්රවේශය සහ අවදානම් ප්රතිපත්ති වලට බලපෑමක් ඇතිවෙලාද?
ආයතනයක් විවෘතව ප්රකාශ කරලාද, මේ නිසා තිබූ due diligence ඉල්ලීම් වෙනුවට ආදේශ වීමට හෝ සපුරාලීමට හැකි වුණා කියලාද?
සැබවින්ම නිරීක්ෂණය කළ යුතු දේ “එක් විගණනයක් සම්පූර්ණ කළා” යන්න නොව, ආයතනය පසුව සැබවින්ම හැසිරීම වෙනස් කළාද යන්නයි。
CoinFound, දත්ත අර්ථ දැක්වීමේ වටිනාකම。 සම්පූර්ණ විශ්ලේෂණය👇
මූල ලිපිය බලන්න:Tether 完整审计:更广的验证,能否降低机构尽调成本
KPMG විසින් සිදු කරන ලද සම්පූර්ණ විගණනය, කලින් BDO විසින් සපයන ලද කාර්තුමය වෙන්කිරීම් assurance එකට අතිරේකයක් වන නමුත්, එයින් අදහස් වන්නේ ආයතනයේ due diligence පිරිවැය ස්වයංක්රීයව අඩුවී යැයි යන්න නොවේ。
CoinFound සැබවින්ම සත්යාපනයට ලක්විය යුතු ගැටලු කෙරෙහි වැඩි අවධානයක් යොමු කරයි:
විශාල කළ විගණන විෂය පථය, ආයතනයට අමතර due diligence නැවත නැවත සිදු කිරීමට අඩුවක් වුණාද?
බැංකු、custody(භාරකාර) හා වෙළඳ වේදිකා සඳහා ප්රවේශය සහ අවදානම් ප්රතිපත්ති වලට බලපෑමක් ඇතිවෙලාද?
ආයතනයක් විවෘතව ප්රකාශ කරලාද, මේ නිසා තිබූ due diligence ඉල්ලීම් වෙනුවට ආදේශ වීමට හෝ සපුරාලීමට හැකි වුණා කියලාද?
සැබවින්ම නිරීක්ෂණය කළ යුතු දේ “එක් විගණනයක් සම්පූර්ණ කළා” යන්න නොව, ආයතනය පසුව සැබවින්ම හැසිරීම වෙනස් කළාද යන්නයි。
CoinFound, දත්ත අර්ථ දැක්වීමේ වටිනාකම。 සම්පූර්ණ විශ්ලේෂණය👇
මූල ලිපිය බලන්න:Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
ලිපිය
Tether සම්පූර්ණ විගණනය: විශාලතම තහවුරු කිරීම, ආයතනික due diligence පිරිවැය අඩු කරයිද?අගෝස්තු 13 වැනිදා, Tether විසින් KPMG U.S. විසින් Tether International, S.A. de C.V. සම්බන්ධයෙන් 2025 වසර අවසානය දක්වා සම්පූර්ණ මූල්ය වාර්තා පිළිබඳ ස්වාධීන විගණනය අවසන් කර ඇති බවත්, අනුමත නොකළ (unmodified) මතයක් නිකුත් කර ඇති බවත් ප්රකාශ කළේය. මෙම විගණනය මඟින් බැලන්ස් ෂීට්, ලාභ හා අලාභ ප්රකාශය, හිමිකම් වෙනස්වීම් ප්රකාශය සහ මුදල් ප්රවාහ ප්රකාශය ආවරණය කර ඇති අතර, ඔවුන් සතු භෞතික රන් ප්රමාණය ගණන් කිරීම ද ඇතුළත් කර තිබේ. එසේම Tether පැහැදිලි කළේ, මෙම සම්පූර්ණ විගණනය පෙර තිබූ කාර්තුමය සංචිත වාර්තා වලට අතිරේකයක් බවයි; ඒවා වෙනුවට ආදේශ කිරීමක් නොවන බවයි.
මෙම පණිවිඩය ටෙදර් “අවසානයේ වඩා විනිවිද දැකීමක්” ලබාගෙන ඇතැයි පහසුවෙන් අර්ථකථනය කළ හැකිය. නමුත් රොයිටර්ස් අගෝස්තු 14 වාර්තාවට අනුව, එවකට සිදු වූ එම විගණනය එම මොහොතේදී ප්රසිද්ධ කර තිබුණේ නැත; KPMG U.S. තමන් අනුමත නොකළ (unmodified) මතයක් ලබා දුන් බව තහවුරු කර ඇති අතර, සේවාදායක රහස්යභාවය හේතුවෙන් තවත් අදහස් දැක්වීමට නොහැකි විය. මෙම ලිපිය සොයා බැලීමෙන් ද සම්පූර්ණ, විගණනය කළ මූල්ය වාර්තා ලබාගැනීමට නොහැකි විය. සම්පූර්ණ වාර්තා රහස්ය ව්යවස්ථාවක් යටතේ බැංකුවට හෝ වෙනත් ආයතනමය ප්රතිපාර්ශ්විකයන්ට ලබා දී තිබේද යන්න සනාථ කිරීමට අදහස් දක්විය හැකි විශ්වාසනීය ප්රසිද්ධ දත්ත තවමත් නැත.
Tether සම්පූර්ණ විගණනය: විශාලතම තහවුරු කිරීම, ආයතනික due diligence පිරිවැය අඩු කරයිද?
අගෝස්තු 13 වැනිදා, Tether විසින් KPMG U.S. විසින් Tether International, S.A. de C.V. සම්බන්ධයෙන් 2025 වසර අවසානය දක්වා සම්පූර්ණ මූල්ය වාර්තා පිළිබඳ ස්වාධීන විගණනය අවසන් කර ඇති බවත්, අනුමත නොකළ (unmodified) මතයක් නිකුත් කර ඇති බවත් ප්රකාශ කළේය. මෙම විගණනය මඟින් බැලන්ස් ෂීට්, ලාභ හා අලාභ ප්රකාශය, හිමිකම් වෙනස්වීම් ප්රකාශය සහ මුදල් ප්රවාහ ප්රකාශය ආවරණය කර ඇති අතර, ඔවුන් සතු භෞතික රන් ප්රමාණය ගණන් කිරීම ද ඇතුළත් කර තිබේ. එසේම Tether පැහැදිලි කළේ, මෙම සම්පූර්ණ විගණනය පෙර තිබූ කාර්තුමය සංචිත වාර්තා වලට අතිරේකයක් බවයි; ඒවා වෙනුවට ආදේශ කිරීමක් නොවන බවයි.
මෙම පණිවිඩය ටෙදර් “අවසානයේ වඩා විනිවිද දැකීමක්” ලබාගෙන ඇතැයි පහසුවෙන් අර්ථකථනය කළ හැකිය. නමුත් රොයිටර්ස් අගෝස්තු 14 වාර්තාවට අනුව, එවකට සිදු වූ එම විගණනය එම මොහොතේදී ප්රසිද්ධ කර තිබුණේ නැත; KPMG U.S. තමන් අනුමත නොකළ (unmodified) මතයක් ලබා දුන් බව තහවුරු කර ඇති අතර, සේවාදායක රහස්යභාවය හේතුවෙන් තවත් අදහස් දැක්වීමට නොහැකි විය. මෙම ලිපිය සොයා බැලීමෙන් ද සම්පූර්ණ, විගණනය කළ මූල්ය වාර්තා ලබාගැනීමට නොහැකි විය. සම්පූර්ණ වාර්තා රහස්ය ව්යවස්ථාවක් යටතේ බැංකුවට හෝ වෙනත් ආයතනමය ප්රතිපාර්ශ්විකයන්ට ලබා දී තිබේද යන්න සනාථ කිරීමට අදහස් දක්විය හැකි විශ්වාසනීය ප්රසිද්ධ දත්ත තවමත් නැත.
මෙම පණිවිඩය ටෙදර් “අවසානයේ වඩා විනිවිද දැකීමක්” ලබාගෙන ඇතැයි පහසුවෙන් අර්ථකථනය කළ හැකිය. නමුත් රොයිටර්ස් අගෝස්තු 14 වාර්තාවට අනුව, එවකට සිදු වූ එම විගණනය එම මොහොතේදී ප්රසිද්ධ කර තිබුණේ නැත; KPMG U.S. තමන් අනුමත නොකළ (unmodified) මතයක් ලබා දුන් බව තහවුරු කර ඇති අතර, සේවාදායක රහස්යභාවය හේතුවෙන් තවත් අදහස් දැක්වීමට නොහැකි විය. මෙම ලිපිය සොයා බැලීමෙන් ද සම්පූර්ණ, විගණනය කළ මූල්ය වාර්තා ලබාගැනීමට නොහැකි විය. සම්පූර්ණ වාර්තා රහස්ය ව්යවස්ථාවක් යටතේ බැංකුවට හෝ වෙනත් ආයතනමය ප්රතිපාර්ශ්විකයන්ට ලබා දී තිබේද යන්න සනාථ කිරීමට අදහස් දක්විය හැකි විශ්වාසනීය ප්රසිද්ධ දත්ත තවමත් නැත.
396
·
--
MiCA 牌照သည် සෑම දෙයක්ම සඳහා වාසියක් නොවේ。
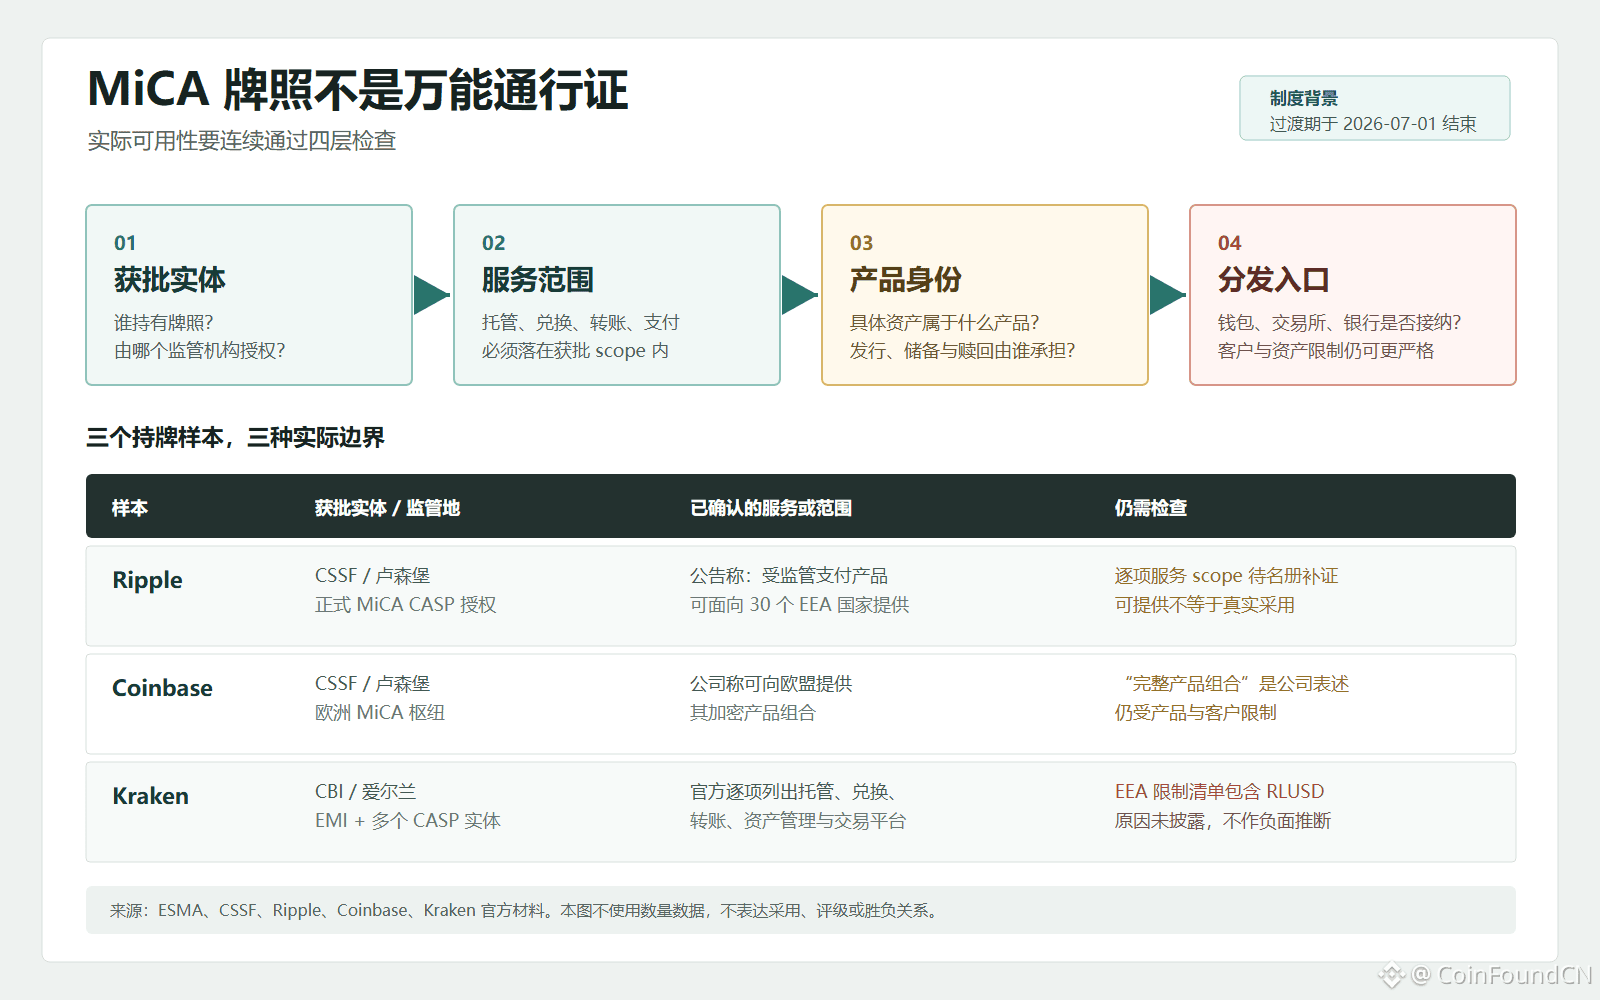
යම් වේදිකාවක් MiCA බලපත්රයක් ලබා ගත්තද, එයින් එහි සියලු සේවාවන් සහ සියලුම වත්කම් යුරෝපය පුරා සෘජුවම ක්ෂණිකව ආරම්භ කරගත හැකි බව අදහස් නොවේ。
ඒවායේ සැබෑ භාවිත හැකියාව අවම වශයෙන් ස්ථර 4ක්වත් අඛණ්ඩව පරීක්ෂා කළ යුතුයි:
• කවුද බලපත්රය හිමිකරගෙන සිටින්නේද
• අවසර ලැබූ සේවා විෂය පථය කුමක්ද
• නිශ්චිත වත්කම කුමන නිෂ්පාදනයට අයත්ද
• පසුම්බිය(wallet)、වෙළඳ වේදිකාව(exchange)හෝ බැංකුව බෙදාහැරීම්(distribution)භාරගන්නවාද
Ripple、Coinbase සහ Kraken යන සියල්ලම යුරෝපීය අනුකූලතා මාර්ගයන් ගොඩනඟා ඇත. නමුත් අවසර දී ඇති ආයතනය, සේවා විෂය පථය, නිෂ්පාදන සීමා සහ බෙදාහැරීමේ පිවිසුම් එකිනෙකට වෙනස් වේ.
එබැවින්, යම් නිෂ්පාදනයක් “අනුකූලව භාවිත කළ හැකිද” කියා තීරණය කිරීමේදී සමාගමට MiCA බලපත්රයක් තිබේද නැද්ද කියා පමණක් බලන්න බැහැ. බලපත්රය ප්රවේශය(admission)විසඳන අතර, නිෂ්පාදනය හා බෙදාහැරීමේ සීමා නිර්ණය කරන්නේ සැබෑ භාවිත හැකියාවයි。
CoinFound, දත්ත අර්ථ දැක්වීමෙන් වටිනාකම නිර්මාණය කරයි。
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
MiCA 牌照သည် සෑම දෙයක්ම සඳහා වාසියක් නොවේ。
යම් වේදිකාවක් MiCA බලපත්රයක් ලබා ගත්තද, එයින් එහි සියලු සේවාවන් සහ සියලුම වත්කම් යුරෝපය පුරා සෘජුවම ක්ෂණිකව ආරම්භ කරගත හැකි බව අදහස් නොවේ。
ඒවායේ සැබෑ භාවිත හැකියාව අවම වශයෙන් ස්ථර 4ක්වත් අඛණ්ඩව පරීක්ෂා කළ යුතුයි:
• කවුද බලපත්රය හිමිකරගෙන සිටින්නේද
• අවසර ලැබූ සේවා විෂය පථය කුමක්ද
• නිශ්චිත වත්කම කුමන නිෂ්පාදනයට අයත්ද
• පසුම්බිය(wallet)、වෙළඳ වේදිකාව(exchange)හෝ බැංකුව බෙදාහැරීම්(distribution)භාරගන්නවාද
Ripple、Coinbase සහ Kraken යන සියල්ලම යුරෝපීය අනුකූලතා මාර්ගයන් ගොඩනඟා ඇත. නමුත් අවසර දී ඇති ආයතනය, සේවා විෂය පථය, නිෂ්පාදන සීමා සහ බෙදාහැරීමේ පිවිසුම් එකිනෙකට වෙනස් වේ.
එබැවින්, යම් නිෂ්පාදනයක් “අනුකූලව භාවිත කළ හැකිද” කියා තීරණය කිරීමේදී සමාගමට MiCA බලපත්රයක් තිබේද නැද්ද කියා පමණක් බලන්න බැහැ. බලපත්රය ප්රවේශය(admission)විසඳන අතර, නිෂ්පාදනය හා බෙදාහැරීමේ සීමා නිර්ණය කරන්නේ සැබෑ භාවිත හැකියාවයි。
CoinFound, දත්ත අර්ථ දැක්වීමෙන් වටිනාකම නිර්මාණය කරයි。
MiCA 牌照打开的是哪一扇门?
යම් වේදිකාවක් MiCA බලපත්රයක් ලබා ගත්තද, එයින් එහි සියලු සේවාවන් සහ සියලුම වත්කම් යුරෝපය පුරා සෘජුවම ක්ෂණිකව ආරම්භ කරගත හැකි බව අදහස් නොවේ。
ඒවායේ සැබෑ භාවිත හැකියාව අවම වශයෙන් ස්ථර 4ක්වත් අඛණ්ඩව පරීක්ෂා කළ යුතුයි:
• කවුද බලපත්රය හිමිකරගෙන සිටින්නේද
• අවසර ලැබූ සේවා විෂය පථය කුමක්ද
• නිශ්චිත වත්කම කුමන නිෂ්පාදනයට අයත්ද
• පසුම්බිය(wallet)、වෙළඳ වේදිකාව(exchange)හෝ බැංකුව බෙදාහැරීම්(distribution)භාරගන්නවාද
Ripple、Coinbase සහ Kraken යන සියල්ලම යුරෝපීය අනුකූලතා මාර්ගයන් ගොඩනඟා ඇත. නමුත් අවසර දී ඇති ආයතනය, සේවා විෂය පථය, නිෂ්පාදන සීමා සහ බෙදාහැරීමේ පිවිසුම් එකිනෙකට වෙනස් වේ.
එබැවින්, යම් නිෂ්පාදනයක් “අනුකූලව භාවිත කළ හැකිද” කියා තීරණය කිරීමේදී සමාගමට MiCA බලපත්රයක් තිබේද නැද්ද කියා පමණක් බලන්න බැහැ. බලපත්රය ප්රවේශය(admission)විසඳන අතර, නිෂ්පාදනය හා බෙදාහැරීමේ සීමා නිර්ණය කරන්නේ සැබෑ භාවිත හැකියාවයි。
CoinFound, දත්ත අර්ථ දැක්වීමෙන් වටිනාකම නිර්මාණය කරයි。
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
MiCA のライセンスはどの扉を開くのか?7 月 6 日、Ripple はルクセンブルクの金融監督当局 CSSF から正式な MiCA 暗号資産サービス提供者(CASP)認可を得たと発表しました。同社はこれを、欧州経済領域の 30 か国をカバーするコンプライアンスの基盤だと説明し、規制対象の暗号決済製品が現地の金融機関や企業に提供可能だと述べました。
このニュースは最も簡単に一文に圧縮すると:Ripple が「欧州の通行証」を手に入れた。しかし、ライセンスを RLUSD、XRP、あるいは Ripple のすべてのサービスがヨーロッパで全面的に利用可能になることと直接同一視すると、いくつかの重要な段階を飛び越えることになります。
უფもっと正確な判断は:MiCA の授权によって開かれるのは、認可された事業体が認可されたサービスを越境で提供するための規制ルートです。ある製品が最終的にユーザーに届くかどうかは、サービス範囲、製品の身元、配信入口を順に経由する必要があります。ライセンスは必要条件ですが、製品の到達可能性についての完全な答えではありません。
MiCA のライセンスはどの扉を開くのか?
7 月 6 日、Ripple はルクセンブルクの金融監督当局 CSSF から正式な MiCA 暗号資産サービス提供者(CASP)認可を得たと発表しました。同社はこれを、欧州経済領域の 30 か国をカバーするコンプライアンスの基盤だと説明し、規制対象の暗号決済製品が現地の金融機関や企業に提供可能だと述べました。
このニュースは最も簡単に一文に圧縮すると:Ripple が「欧州の通行証」を手に入れた。しかし、ライセンスを RLUSD、XRP、あるいは Ripple のすべてのサービスがヨーロッパで全面的に利用可能になることと直接同一視すると、いくつかの重要な段階を飛び越えることになります。
უფもっと正確な判断は:MiCA の授权によって開かれるのは、認可された事業体が認可されたサービスを越境で提供するための規制ルートです。ある製品が最終的にユーザーに届くかどうかは、サービス範囲、製品の身元、配信入口を順に経由する必要があります。ライセンスは必要条件ですが、製品の到達可能性についての完全な答えではありません。
このニュースは最も簡単に一文に圧縮すると:Ripple が「欧州の通行証」を手に入れた。しかし、ライセンスを RLUSD、XRP、あるいは Ripple のすべてのサービスがヨーロッパで全面的に利用可能になることと直接同一視すると、いくつかの重要な段階を飛び越えることになります。
უფもっと正確な判断は:MiCA の授权によって開かれるのは、認可された事業体が認可されたサービスを越境で提供するための規制ルートです。ある製品が最終的にユーザーに届くかどうかは、サービス範囲、製品の身元、配信入口を順に経由する必要があります。ライセンスは必要条件ですが、製品の到達可能性についての完全な答えではありません。
8
4.4k
·
--
பங்குச் டோக்கனாக்கம்—ticker மட்டும் பார்த்தால் போதாது; அது on-chain உள்ளதா என்பதைக் கவனிக்க வேண்டும்.
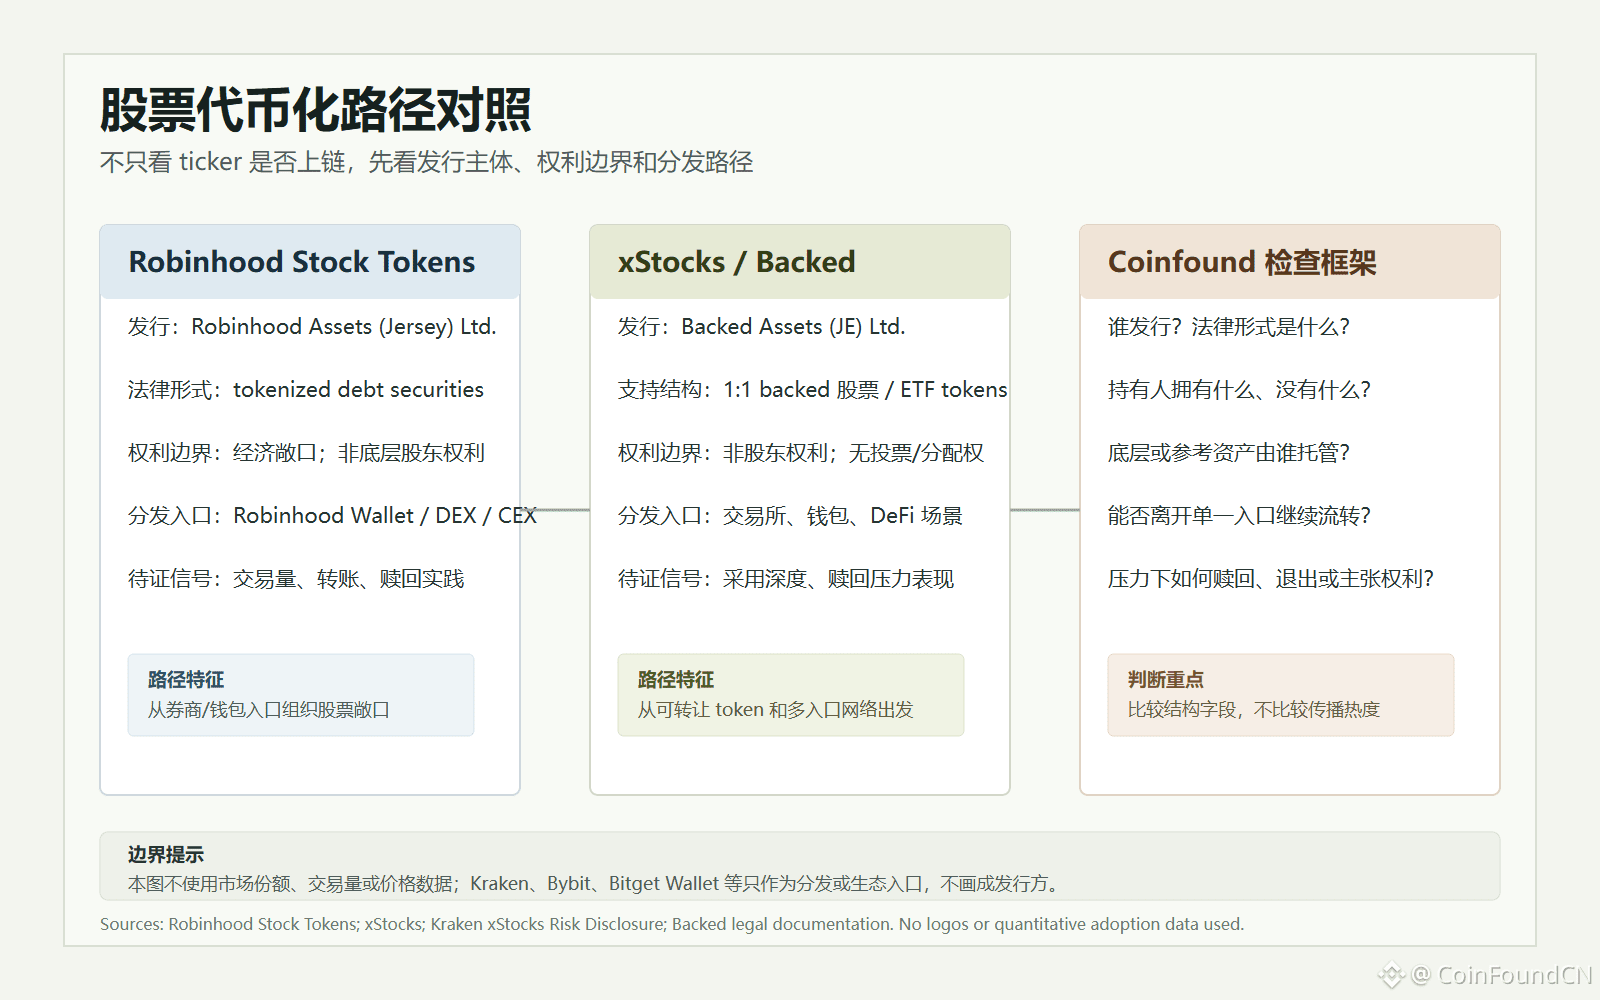
Robinhood Stock Tokens மற்றும் xStocks இரண்டும் “on-chain பங்கு வெளிப்பாடு” போல தோன்றலாம், ஆனால் அவற்றின் அமைப்பு வேறுபடுகிறது:
• வெளியீட்டாளர் வேறுபடுகிறது
• சட்ட வடிவம் வேறுபடுகிறது
• வைத்திருப்பவர்களின் உரிமைகள் வேறுபடுகிறது
• விநியோக பாதை வேறுபடுகிறது
ஒரு டோக்கன் பங்கு விலையை கண்காணிக்க முடியும்; ஆனால் அதனால் வைத்திருப்பவர் முழுமையான பங்குதாரர் உரிமைகளை பெற்றுள்ளார் என்று அர்த்தமல்ல.
அதனால் உண்மையில் கேட்க வேண்டியது Apple, Tesla, NVIDIA எது on-chain-ல் உள்ளதா என்பதல்ல.
மாறாக:
- யார் வெளியிடுகிறார்?
- சட்ட வடிவம் என்ன?
- வைத்திருப்பவர் உண்மையில் என்ன உரிமைகளைப் பெறுகிறார்?
- அடிப்படை சொத்துகள் யாரிடம் (custody) உள்ளன?
- அழுத்தம் ஏற்பட்டால் எப்படி மீட்கலாம் அல்லது வெளியேறலாம்?
பங்குச் டோக்கனாக்கத்தில், ticker-க்களை விட அமைப்பு மிகவும் முக்கியம்.
#CoinFound, தரவு வரையறைகள் தான் மதிப்பு.
மூல உரையைப் பார்க்க: [股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
பங்குச் டோக்கனாக்கம்—ticker மட்டும் பார்த்தால் போதாது; அது on-chain உள்ளதா என்பதைக் கவனிக்க வேண்டும்.
Robinhood Stock Tokens மற்றும் xStocks இரண்டும் “on-chain பங்கு வெளிப்பாடு” போல தோன்றலாம், ஆனால் அவற்றின் அமைப்பு வேறுபடுகிறது:
• வெளியீட்டாளர் வேறுபடுகிறது
• சட்ட வடிவம் வேறுபடுகிறது
• வைத்திருப்பவர்களின் உரிமைகள் வேறுபடுகிறது
• விநியோக பாதை வேறுபடுகிறது
ஒரு டோக்கன் பங்கு விலையை கண்காணிக்க முடியும்; ஆனால் அதனால் வைத்திருப்பவர் முழுமையான பங்குதாரர் உரிமைகளை பெற்றுள்ளார் என்று அர்த்தமல்ல.
அதனால் உண்மையில் கேட்க வேண்டியது Apple, Tesla, NVIDIA எது on-chain-ல் உள்ளதா என்பதல்ல.
மாறாக:
- யார் வெளியிடுகிறார்?
- சட்ட வடிவம் என்ன?
- வைத்திருப்பவர் உண்மையில் என்ன உரிமைகளைப் பெறுகிறார்?
- அடிப்படை சொத்துகள் யாரிடம் (custody) உள்ளன?
- அழுத்தம் ஏற்பட்டால் எப்படி மீட்கலாம் அல்லது வெளியேறலாம்?
பங்குச் டோக்கனாக்கத்தில், ticker-க்களை விட அமைப்பு மிகவும் முக்கியம்.
#CoinFound, தரவு வரையறைகள் தான் மதிப்பு.
மூல உரையைப் பார்க்க: 股票代币化不能只看 ticker 上链
Robinhood Stock Tokens மற்றும் xStocks இரண்டும் “on-chain பங்கு வெளிப்பாடு” போல தோன்றலாம், ஆனால் அவற்றின் அமைப்பு வேறுபடுகிறது:
• வெளியீட்டாளர் வேறுபடுகிறது
• சட்ட வடிவம் வேறுபடுகிறது
• வைத்திருப்பவர்களின் உரிமைகள் வேறுபடுகிறது
• விநியோக பாதை வேறுபடுகிறது
ஒரு டோக்கன் பங்கு விலையை கண்காணிக்க முடியும்; ஆனால் அதனால் வைத்திருப்பவர் முழுமையான பங்குதாரர் உரிமைகளை பெற்றுள்ளார் என்று அர்த்தமல்ல.
அதனால் உண்மையில் கேட்க வேண்டியது Apple, Tesla, NVIDIA எது on-chain-ல் உள்ளதா என்பதல்ல.
மாறாக:
- யார் வெளியிடுகிறார்?
- சட்ட வடிவம் என்ன?
- வைத்திருப்பவர் உண்மையில் என்ன உரிமைகளைப் பெறுகிறார்?
- அடிப்படை சொத்துகள் யாரிடம் (custody) உள்ளன?
- அழுத்தம் ஏற்பட்டால் எப்படி மீட்கலாம் அல்லது வெளியேறலாம்?
பங்குச் டோக்கனாக்கத்தில், ticker-க்களை விட அமைப்பு மிகவும் முக்கியம்.
#CoinFound, தரவு வரையறைகள் தான் மதிப்பு.
மூல உரையைப் பார்க்க: 股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
කොටස් token-කරණය ticker එක දාමයට එක් කිරීමෙන් පමණක් බලන්න බැහැRobinhood Stock Tokens ගැන කතා කරද්දී එය “නියම කතාවක්” වගේ පහසුවෙන් ලියවෙන්න පුළුවන්: ප්රධාන බ්රෝකර්ලා විසින් ඇමරිකානු කොටස් දාමය මතට ගෙන එනවා, එවිට සාමාන්ය පරිශීලකයින් ඉදිරියට වොලට් එකකින් කොටස් token වටා වෙළඳාම් කළ හැකියි. මේ ප්රවේශය ප්රචාරක බලයක් තියෙනවා, නමුත් මේ දිශාවට පමණක් ගමන් කරලා ලිවීමක් කළොත්, විශ්ලේෂණය ඉක්මනින් “කොටස් දාමයට” යන වචන හතරටම නතර වෙන්න පුළුවන්.
වැඩියෙන් සැසඳීමට වටින දේ තමයි එකම වර්ගයේ කථා පවතින අතර Robinhood එකම මාර්ගය නොවෙයි. xStocks / Backed ද ඇමරිකානු කොටස් සහ ETF-යන්වලට දාමය මත token බවට පත් කරමින්, හුවමාරු, වොලට් සහ DeFi අවස්ථා හරහා බෙදාහරිනවා. Robinhood සහ xStocks දෙකම කොටස් මිලේට දාමයේ වත්කම්වලට වගේ හැඟීමක් දෙනවා; නමුත් ඒවා එකම නිගමනයකට අමුතු ලෙස එකතු නොකළ යුතුයි: කොටසක් වගේ පෙනුණාට පමණින් token හිමියාට සම්පූර්ණ කොටස් හිමිකාරී අයිතිවාසිකම් ලැබෙලා කියලා නෙවෙයි; වැඩි ප්රවේශයන් හරහා භ්රමණය වුණාට පමණින් අවදානම් සීමා ස්වයංක්රීයව අතුරුදහන් වෙන්නේ නැහැ.
කොටස් token-කරණය ticker එක දාමයට එක් කිරීමෙන් පමණක් බලන්න බැහැ
Robinhood Stock Tokens ගැන කතා කරද්දී එය “නියම කතාවක්” වගේ පහසුවෙන් ලියවෙන්න පුළුවන්: ප්රධාන බ්රෝකර්ලා විසින් ඇමරිකානු කොටස් දාමය මතට ගෙන එනවා, එවිට සාමාන්ය පරිශීලකයින් ඉදිරියට වොලට් එකකින් කොටස් token වටා වෙළඳාම් කළ හැකියි. මේ ප්රවේශය ප්රචාරක බලයක් තියෙනවා, නමුත් මේ දිශාවට පමණක් ගමන් කරලා ලිවීමක් කළොත්, විශ්ලේෂණය ඉක්මනින් “කොටස් දාමයට” යන වචන හතරටම නතර වෙන්න පුළුවන්.
වැඩියෙන් සැසඳීමට වටින දේ තමයි එකම වර්ගයේ කථා පවතින අතර Robinhood එකම මාර්ගය නොවෙයි. xStocks / Backed ද ඇමරිකානු කොටස් සහ ETF-යන්වලට දාමය මත token බවට පත් කරමින්, හුවමාරු, වොලට් සහ DeFi අවස්ථා හරහා බෙදාහරිනවා. Robinhood සහ xStocks දෙකම කොටස් මිලේට දාමයේ වත්කම්වලට වගේ හැඟීමක් දෙනවා; නමුත් ඒවා එකම නිගමනයකට අමුතු ලෙස එකතු නොකළ යුතුයි: කොටසක් වගේ පෙනුණාට පමණින් token හිමියාට සම්පූර්ණ කොටස් හිමිකාරී අයිතිවාසිකම් ලැබෙලා කියලා නෙවෙයි; වැඩි ප්රවේශයන් හරහා භ්රමණය වුණාට පමණින් අවදානම් සීමා ස්වයංක්රීයව අතුරුදහන් වෙන්නේ නැහැ.
වැඩියෙන් සැසඳීමට වටින දේ තමයි එකම වර්ගයේ කථා පවතින අතර Robinhood එකම මාර්ගය නොවෙයි. xStocks / Backed ද ඇමරිකානු කොටස් සහ ETF-යන්වලට දාමය මත token බවට පත් කරමින්, හුවමාරු, වොලට් සහ DeFi අවස්ථා හරහා බෙදාහරිනවා. Robinhood සහ xStocks දෙකම කොටස් මිලේට දාමයේ වත්කම්වලට වගේ හැඟීමක් දෙනවා; නමුත් ඒවා එකම නිගමනයකට අමුතු ලෙස එකතු නොකළ යුතුයි: කොටසක් වගේ පෙනුණාට පමණින් token හිමියාට සම්පූර්ණ කොටස් හිමිකාරී අයිතිවාසිකම් ලැබෙලා කියලා නෙවෙයි; වැඩි ප්රවේශයන් හරහා භ්රමණය වුණාට පමණින් අවදානම් සීමා ස්වයංක්රීයව අතුරුදහන් වෙන්නේ නැහැ.
1
6
3.7k
·
--
සත්යායනය කළ
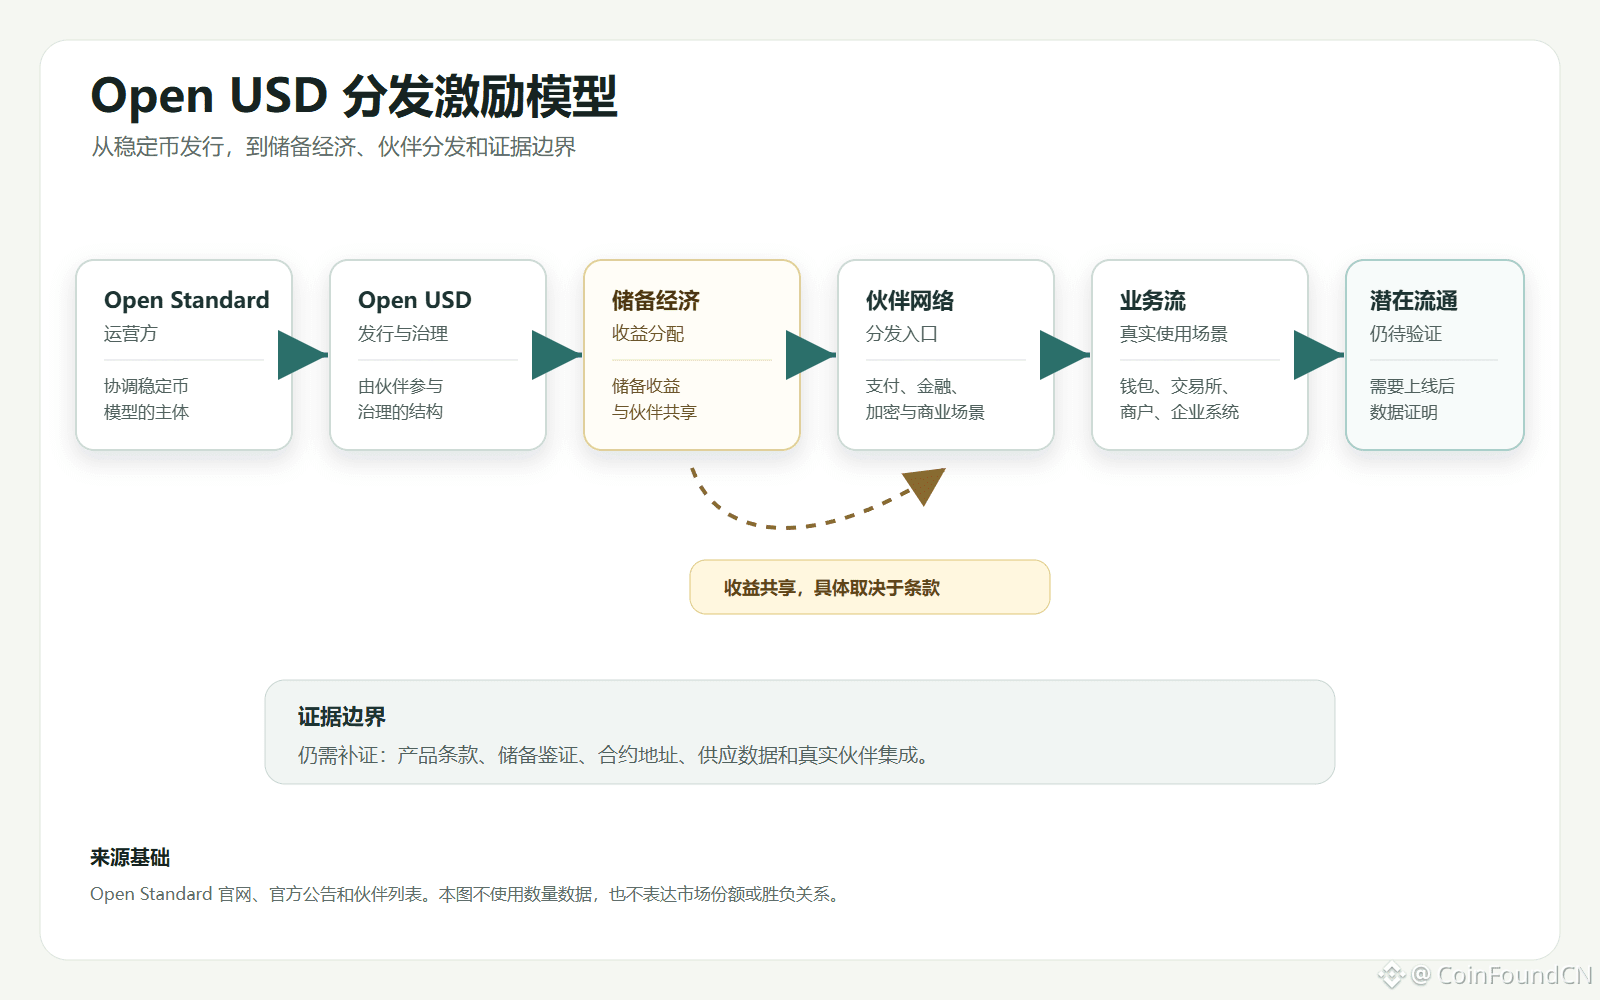
Open USD 可能不是“又一个稳定币”。它更像一次稳定币分发激励实验。
Open Standard 这次给出的,不只是一个新的美元稳定币,而是一套新的设计逻辑:
• 免费铸造 / 赎回
• 储备收益与伙伴共享
• 伙伴参与治理
这意味着,稳定币竞争可能正在从发行方信用竞争,扩展到分发网络激励竞争。
市场接下来要问的,可能不再只是:谁发行稳定币、谁拿储备收益?
而是:谁负责分发、谁参与治理、谁分享流通带来的经济收益?
但边界同样重要。
140+ 伙伴名单,不等于真实采用。
收益共享,也不等于安全性证明。
真正需要继续验证的,仍然是:
发行主体、储备披露、鉴证安排、合约地址、供应数据,以及伙伴是否真正接入支付、结算和账户场景。
所以,Open USD 值得关注,但现在更适合把它看作一个稳定币分发网络实验,而不是一个已经被证明会改变格局的新王者。
CoinFound,数据定义价值。
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:[Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD 可能不是“又一个稳定币”。它更像一次稳定币分发激励实验。
Open Standard 这次给出的,不只是一个新的美元稳定币,而是一套新的设计逻辑:
• 免费铸造 / 赎回
• 储备收益与伙伴共享
• 伙伴参与治理
这意味着,稳定币竞争可能正在从发行方信用竞争,扩展到分发网络激励竞争。
市场接下来要问的,可能不再只是:谁发行稳定币、谁拿储备收益?
而是:谁负责分发、谁参与治理、谁分享流通带来的经济收益?
但边界同样重要。
140+ 伙伴名单,不等于真实采用。
收益共享,也不等于安全性证明。
真正需要继续验证的,仍然是:
发行主体、储备披露、鉴证安排、合约地址、供应数据,以及伙伴是否真正接入支付、结算和账户场景。
所以,Open USD 值得关注,但现在更适合把它看作一个稳定币分发网络实验,而不是一个已经被证明会改变格局的新王者。
CoinFound,数据定义价值。
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:Open USD 不是又一个稳定币,而是一次分发激励实验
Open Standard 这次给出的,不只是一个新的美元稳定币,而是一套新的设计逻辑:
• 免费铸造 / 赎回
• 储备收益与伙伴共享
• 伙伴参与治理
这意味着,稳定币竞争可能正在从发行方信用竞争,扩展到分发网络激励竞争。
市场接下来要问的,可能不再只是:谁发行稳定币、谁拿储备收益?
而是:谁负责分发、谁参与治理、谁分享流通带来的经济收益?
但边界同样重要。
140+ 伙伴名单,不等于真实采用。
收益共享,也不等于安全性证明。
真正需要继续验证的,仍然是:
发行主体、储备披露、鉴证安排、合约地址、供应数据,以及伙伴是否真正接入支付、结算和账户场景。
所以,Open USD 值得关注,但现在更适合把它看作一个稳定币分发网络实验,而不是一个已经被证明会改变格局的新王者。
CoinFound,数据定义价值。
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
සත්යායනය කළ
Open USD තවත් එක ස්ථාවර කොයිනයක් නොව, බෙදාහැරීමේ ප්රෝತ್ಸාහන පරීක්ෂණයක්Open USD වඩාත් පහසුවෙන් වෙළඳපොලේදී හුරුපුරුදු කතාවක් ලෙස ලියවෙයි: ආයතන සහ ව්යාපාර 140 කට වඩා එකම ලේඛනයකට එක් වී සිටින අතර, නව ඩොලර් ස්ථාවර කොයිනයක් USDC සහ USDT ට අභියෝග කිරීමට සූදානම් වෙනවා කියන කතාවක්.
මෙම අදහසට ව්යාප්ත කිරීමට හැකියාවක් ඇතත් එය වැරදි මගපෙන්වීමට ද වඩාත් පහසුය. මක්නිසාද මේ වනතුරු, වඩාත් නිශ්චිත කරුණු නම් Open USD සැබෑ ලෙස භාවිතයට ලැබී ඇතැයි හෝ එය පවතින ස්ථාවර කොයින් (stablecoin) පිහිටුම්කම සොලවන්නට සමත් වී ඇතැයි නොවේ. ඒ වෙනුවට, Open Standard විසින් නව ස්ථාවර කොයින් සැලසුම් මූලධර්ම මාලාවක් ප්රකාශයට පත් කර ඇත: නොමිලේ mint කිරීම සහ redeem කිරීම, අනුබද්ධව භාවිතයට දායක වන හවුල්කරුවන්ට වැඩි වශයෙන් රක්ෂිත ආදායම බෙදාදීම, සහ හවුල්කරුවන්ගේ සහභාගීත්වයෙන් පාලනය වන ස්වාධීන සමාගම් ව්යුහයක්.
Open USD තවත් එක ස්ථාවර කොයිනයක් නොව, බෙදාහැරීමේ ප්රෝತ್ಸාහන පරීක්ෂණයක්
Open USD වඩාත් පහසුවෙන් වෙළඳපොලේදී හුරුපුරුදු කතාවක් ලෙස ලියවෙයි: ආයතන සහ ව්යාපාර 140 කට වඩා එකම ලේඛනයකට එක් වී සිටින අතර, නව ඩොලර් ස්ථාවර කොයිනයක් USDC සහ USDT ට අභියෝග කිරීමට සූදානම් වෙනවා කියන කතාවක්.
මෙම අදහසට ව්යාප්ත කිරීමට හැකියාවක් ඇතත් එය වැරදි මගපෙන්වීමට ද වඩාත් පහසුය. මක්නිසාද මේ වනතුරු, වඩාත් නිශ්චිත කරුණු නම් Open USD සැබෑ ලෙස භාවිතයට ලැබී ඇතැයි හෝ එය පවතින ස්ථාවර කොයින් (stablecoin) පිහිටුම්කම සොලවන්නට සමත් වී ඇතැයි නොවේ. ඒ වෙනුවට, Open Standard විසින් නව ස්ථාවර කොයින් සැලසුම් මූලධර්ම මාලාවක් ප්රකාශයට පත් කර ඇත: නොමිලේ mint කිරීම සහ redeem කිරීම, අනුබද්ධව භාවිතයට දායක වන හවුල්කරුවන්ට වැඩි වශයෙන් රක්ෂිත ආදායම බෙදාදීම, සහ හවුල්කරුවන්ගේ සහභාගීත්වයෙන් පාලනය වන ස්වාධීන සමාගම් ව්යුහයක්.
මෙම අදහසට ව්යාප්ත කිරීමට හැකියාවක් ඇතත් එය වැරදි මගපෙන්වීමට ද වඩාත් පහසුය. මක්නිසාද මේ වනතුරු, වඩාත් නිශ්චිත කරුණු නම් Open USD සැබෑ ලෙස භාවිතයට ලැබී ඇතැයි හෝ එය පවතින ස්ථාවර කොයින් (stablecoin) පිහිටුම්කම සොලවන්නට සමත් වී ඇතැයි නොවේ. ඒ වෙනුවට, Open Standard විසින් නව ස්ථාවර කොයින් සැලසුම් මූලධර්ම මාලාවක් ප්රකාශයට පත් කර ඇත: නොමිලේ mint කිරීම සහ redeem කිරීම, අනුබද්ධව භාවිතයට දායක වන හවුල්කරුවන්ට වැඩි වශයෙන් රක්ෂිත ආදායම බෙදාදීම, සහ හවුල්කරුවන්ගේ සහභාගීත්වයෙන් පාලනය වන ස්වාධීන සමාගම් ව්යුහයක්.
6
5.9k
·
--
සත්යායනය කළ
Aave V4 කළ යුතු දේ—දැනටත් “RWA වලට ණය ලබාදීමට හැකි කරවීම” පමණක් නොවෙයි. ඒ වෙනුවට වෝල්ස්ට්රීට් ආරක්ෂක ප්රතිමූල්ය/සුරක්ෂිත ණය (securities financing) එක බ්ලොක්චේන් එකට ගෙන එන එකයි。
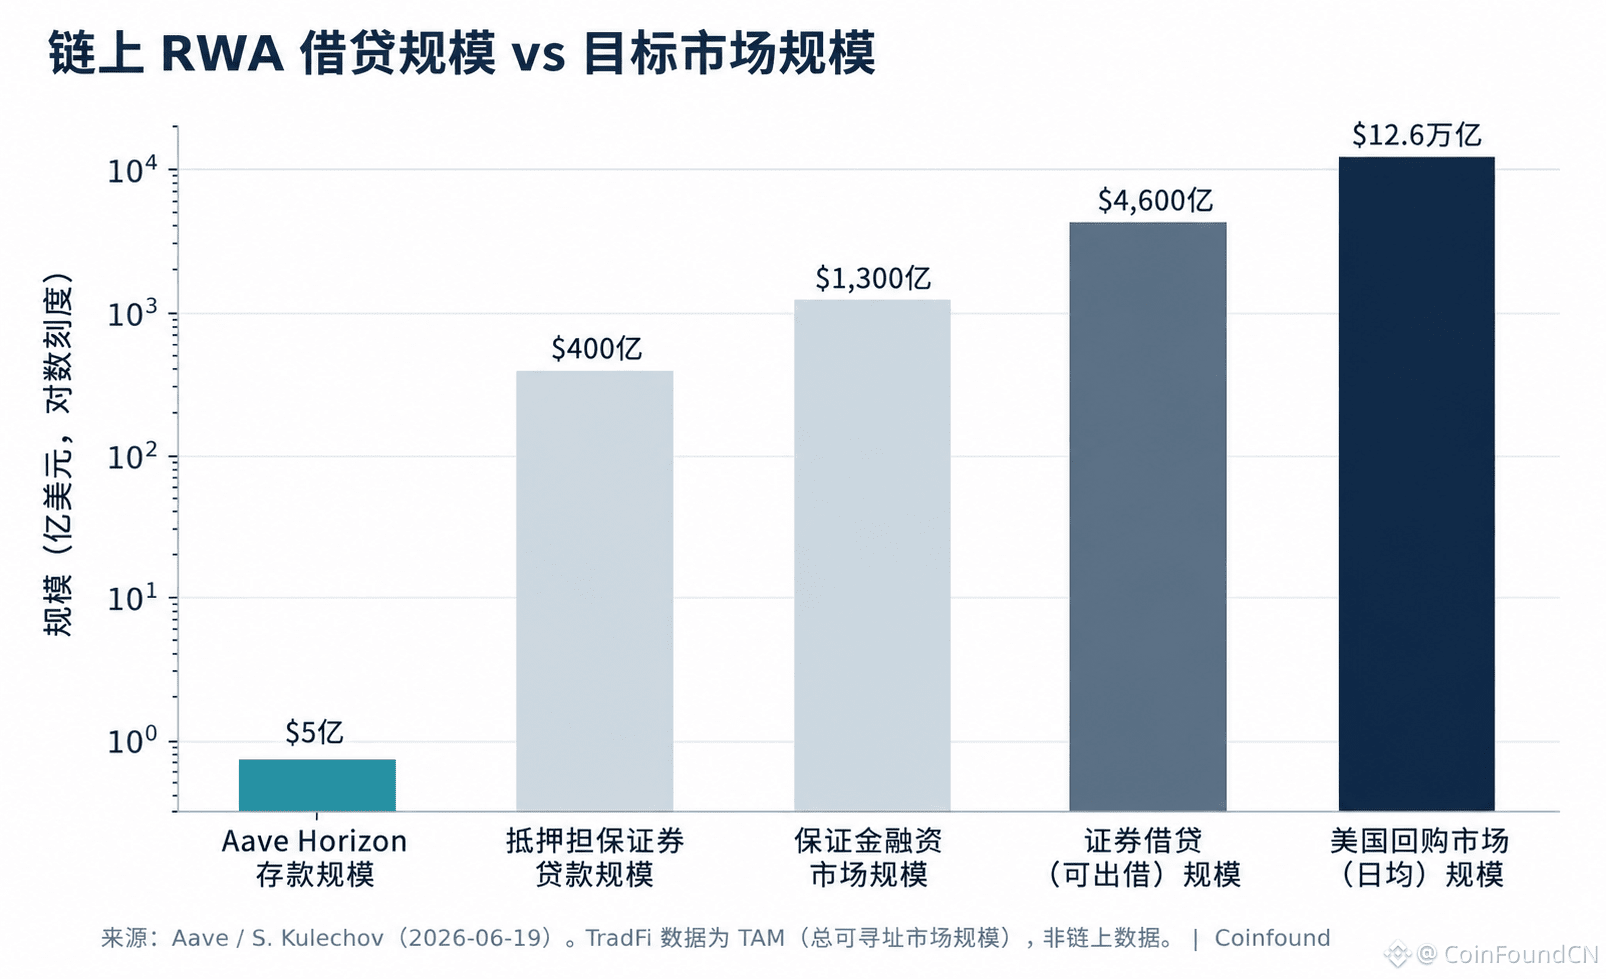
දැනට Horizon හි තැන්පතු පරිමාණය ආසන්න වශයෙන් ඩොලර් මිලියන 500ක් පමණ වේ. නමුත් එය ඉලක්ක කරන වෙළඳපොළ මෙයයි:
• එක්සත් ජනපද Repo:ඩොලර් ට්රිලියන 12.6
• Securities lending:ඩොලර් ට්රිලියන 4.6
• Guarantee finance:ඩොලර් ට්රිලියන 1.3
ඇත්තටම අවධානය දිය යුතු දේ TAM කොතරම් විශාලද යන්න පමණක් නොවේ. ඒ වෙනුවට—ඇමරිකානු රාජ්ය ණය පත්ර (Treasuries)、private credit、CLO、ටෝකනීකරණය කළ කොටස්—ඒවා එකම වටිනාකම්/බැඳුම්කම් පද්ධතියකට (collateral framework) ඒකාබද්ධ වූ පසු අවදානම තනි වත්කමකින් පමණක් නොවෙයි, සංයෝජනීය ස්ථරය (composability layer) වෙත මාරු වනවා。එනම්—බැඳුම්කම (collateral) මිල ගණනය කරන්නේ කෙසේද、පහසුවෙන් හුවමාරු/දියරතාව (liquidity) බෙදාගන්නේ කෙසේද、අයෙකු වසා හෙලා (liquidation) කරන්නේ කෙසේද、අවදානම මුළු කුලකයටම (pool) බලපාන ආකාරය කෙසේද යන්න。
RWA ණය ලබාදීමේ ඊළඟ අදියර、තව තවත් වත්කම් බ්ලොක්චේන් වෙත ගෙන ඒම පමණක් නොවෙයි。
ඒ වෙනුවට—දාම මත ආරක්ෂක (securities) අරමුදල් රැස් කිරීම (financing) හැඩගැසෙන්නට පටන් ගන්නා අතර、නව අවදානම්ද පද්ධති මට්ටමට තවදුරටත් ප්රබල වීමට පටන් ගනී。
🔗මුල් පිටපත බලන්න:[Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
Aave V4 කළ යුතු දේ—දැනටත් “RWA වලට ණය ලබාදීමට හැකි කරවීම” පමණක් නොවෙයි. ඒ වෙනුවට වෝල්ස්ට්රීට් ආරක්ෂක ප්රතිමූල්ය/සුරක්ෂිත ණය (securities financing) එක බ්ලොක්චේන් එකට ගෙන එන එකයි。
දැනට Horizon හි තැන්පතු පරිමාණය ආසන්න වශයෙන් ඩොලර් මිලියන 500ක් පමණ වේ. නමුත් එය ඉලක්ක කරන වෙළඳපොළ මෙයයි:
• එක්සත් ජනපද Repo:ඩොලර් ට්රිලියන 12.6
• Securities lending:ඩොලර් ට්රිලියන 4.6
• Guarantee finance:ඩොලර් ට්රිලියන 1.3
ඇත්තටම අවධානය දිය යුතු දේ TAM කොතරම් විශාලද යන්න පමණක් නොවේ. ඒ වෙනුවට—ඇමරිකානු රාජ්ය ණය පත්ර (Treasuries)、private credit、CLO、ටෝකනීකරණය කළ කොටස්—ඒවා එකම වටිනාකම්/බැඳුම්කම් පද්ධතියකට (collateral framework) ඒකාබද්ධ වූ පසු අවදානම තනි වත්කමකින් පමණක් නොවෙයි, සංයෝජනීය ස්ථරය (composability layer) වෙත මාරු වනවා。එනම්—බැඳුම්කම (collateral) මිල ගණනය කරන්නේ කෙසේද、පහසුවෙන් හුවමාරු/දියරතාව (liquidity) බෙදාගන්නේ කෙසේද、අයෙකු වසා හෙලා (liquidation) කරන්නේ කෙසේද、අවදානම මුළු කුලකයටම (pool) බලපාන ආකාරය කෙසේද යන්න。
RWA ණය ලබාදීමේ ඊළඟ අදියර、තව තවත් වත්කම් බ්ලොක්චේන් වෙත ගෙන ඒම පමණක් නොවෙයි。
ඒ වෙනුවට—දාම මත ආරක්ෂක (securities) අරමුදල් රැස් කිරීම (financing) හැඩගැසෙන්නට පටන් ගන්නා අතර、නව අවදානම්ද පද්ධති මට්ටමට තවදුරටත් ප්රබල වීමට පටන් ගනී。
🔗මුල් පිටපත බලන්න:Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
දැනට Horizon හි තැන්පතු පරිමාණය ආසන්න වශයෙන් ඩොලර් මිලියන 500ක් පමණ වේ. නමුත් එය ඉලක්ක කරන වෙළඳපොළ මෙයයි:
• එක්සත් ජනපද Repo:ඩොලර් ට්රිලියන 12.6
• Securities lending:ඩොලර් ට්රිලියන 4.6
• Guarantee finance:ඩොලර් ට්රිලියන 1.3
ඇත්තටම අවධානය දිය යුතු දේ TAM කොතරම් විශාලද යන්න පමණක් නොවේ. ඒ වෙනුවට—ඇමරිකානු රාජ්ය ණය පත්ර (Treasuries)、private credit、CLO、ටෝකනීකරණය කළ කොටස්—ඒවා එකම වටිනාකම්/බැඳුම්කම් පද්ධතියකට (collateral framework) ඒකාබද්ධ වූ පසු අවදානම තනි වත්කමකින් පමණක් නොවෙයි, සංයෝජනීය ස්ථරය (composability layer) වෙත මාරු වනවා。එනම්—බැඳුම්කම (collateral) මිල ගණනය කරන්නේ කෙසේද、පහසුවෙන් හුවමාරු/දියරතාව (liquidity) බෙදාගන්නේ කෙසේද、අයෙකු වසා හෙලා (liquidation) කරන්නේ කෙසේද、අවදානම මුළු කුලකයටම (pool) බලපාන ආකාරය කෙසේද යන්න。
RWA ණය ලබාදීමේ ඊළඟ අදියර、තව තවත් වත්කම් බ්ලොක්චේන් වෙත ගෙන ඒම පමණක් නොවෙයි。
ඒ වෙනුවට—දාම මත ආරක්ෂක (securities) අරමුදල් රැස් කිරීම (financing) හැඩගැසෙන්නට පටන් ගන්නා අතර、නව අවදානම්ද පද්ධති මට්ටමට තවදුරටත් ප්රබල වීමට පටන් ගනී。
🔗මුල් පිටපත බලන්න:Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
5
8.6k
·
--
සත්යායනය කළ
Aave V4 වෝල් ස්ට්රීට් සුරැකුම්පත් මූල්යකරණය දාමයට ගෙන ඒමට උත්සාහ කරයි: සම්බන්ධක හැකියාව (composability) පදනමෙන් අවදානම් ලක්ෂ්යයක් සිට ප්රධාන කඳවුරක් දක්වා6 වැනි මස 19 වැනිදා, Aave හි ආරම්භක Kulechov විසින් දැනටමත් ඉදිරියට යාමට නියමිත Aave V4 හට වෝල් ස්ට්රීට් සුරැකුම්පත් ණයගැනීම් සඳහා වූ දාම-පිට පරිහරණයට සමාන වන දාම-පිට (on-chain) විකල්පයක් ලෙස ස්ථානගත කළේය. එහි ඉලක්කය වන්නේ එක්සත් ජනපදයේ දිනකට සාමාන්යයෙන් ඩොලර් ට්රිලියන 12.6ක් වූ ප්රතිකනු (buybacks/reloads) (回购), ඩොලර් ට්රිලියන 4.6ක් වූ ණයට ගත හැකි සුරැකුම්පත් (可借证券) සඳහා වූ සුරැකුම්පත් ණය (securities lending), සහ ඇප මූල්යකරණ (guaranteed/secured financing) වෙළෙඳපොළයි. ඔහු විසින් නිෂ්පාදන වර්ග තුනක් ඉදිරිපත් කර තිබේ: සුරැකුම්පත් ඇප මත ණය (证券抵押贷款), ප්රතිකනු (atomically settled) (回购(原子结算)), සහ සුරැකුම්පත් ණයට දීම/උගන්වීම (证券借贷). ආයතන මට්ටමේ RWA ණයගැනීම් වෙළෙඳපොළ Horizon නමැති පද්ධතිය 2025 අගෝස්තු මාසයේ ආරම්භ කළාට පසු ආසන්න වශයෙන් ඩොලර් මිලියන 44 සිට 55 දක්වා වූ තැන්පතු එකතු කරගෙන ඇති අතර 2026 සඳහා ඉලක්කය ඩොලර් බිලියන 1 ඉක්මවීමයි. මෙයින් “RWA ඇපයක් ලෙස” යන එක පද්ධතිය/නිෂ්පාදනය අදහස “දාම-පිට සුරැකුම්පත් මූල්යකරණ යටිතල පහසුකම්” (chain-on securities financing infrastructure) ලෙස උසස් කරන ලද කතාන්දරයක් බවට පත් වේ.
Aave V4 වෝල් ස්ට්රීට් සුරැකුම්පත් මූල්යකරණය දාමයට ගෙන ඒමට උත්සාහ කරයි: සම්බන්ධක හැකියාව (composability) පදනමෙන් අවදානම් ලක්ෂ්යයක් සිට ප්රධාන කඳවුරක් දක්වා
6 වැනි මස 19 වැනිදා, Aave හි ආරම්භක Kulechov විසින් දැනටමත් ඉදිරියට යාමට නියමිත Aave V4 හට වෝල් ස්ට්රීට් සුරැකුම්පත් ණයගැනීම් සඳහා වූ දාම-පිට පරිහරණයට සමාන වන දාම-පිට (on-chain) විකල්පයක් ලෙස ස්ථානගත කළේය. එහි ඉලක්කය වන්නේ එක්සත් ජනපදයේ දිනකට සාමාන්යයෙන් ඩොලර් ට්රිලියන 12.6ක් වූ ප්රතිකනු (buybacks/reloads) (回购), ඩොලර් ට්රිලියන 4.6ක් වූ ණයට ගත හැකි සුරැකුම්පත් (可借证券) සඳහා වූ සුරැකුම්පත් ණය (securities lending), සහ ඇප මූල්යකරණ (guaranteed/secured financing) වෙළෙඳපොළයි. ඔහු විසින් නිෂ්පාදන වර්ග තුනක් ඉදිරිපත් කර තිබේ: සුරැකුම්පත් ඇප මත ණය (证券抵押贷款), ප්රතිකනු (atomically settled) (回购(原子结算)), සහ සුරැකුම්පත් ණයට දීම/උගන්වීම (证券借贷). ආයතන මට්ටමේ RWA ණයගැනීම් වෙළෙඳපොළ Horizon නමැති පද්ධතිය 2025 අගෝස්තු මාසයේ ආරම්භ කළාට පසු ආසන්න වශයෙන් ඩොලර් මිලියන 44 සිට 55 දක්වා වූ තැන්පතු එකතු කරගෙන ඇති අතර 2026 සඳහා ඉලක්කය ඩොලර් බිලියන 1 ඉක්මවීමයි. මෙයින් “RWA ඇපයක් ලෙස” යන එක පද්ධතිය/නිෂ්පාදනය අදහස “දාම-පිට සුරැකුම්පත් මූල්යකරණ යටිතල පහසුකම්” (chain-on securities financing infrastructure) ලෙස උසස් කරන ලද කතාන්දරයක් බවට පත් වේ.
2
4.9k
·
--
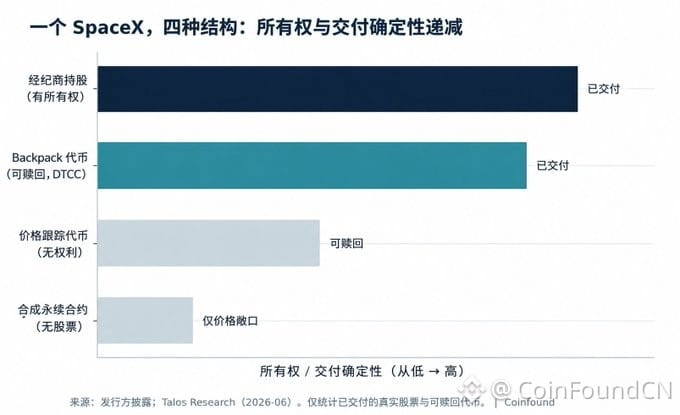
එකම SpaceX, ටෝකන් ව්යුහයන් හතරක්—ඒවට අනුරූපව සම්පූර්ණයෙන්ම වෙනස් අයිතිවාසිකම් හතරක්.
ටෝකනික කළ කොටස් වල ඇති විශාලතම අවදානම සමාගමම නොවෙයි.
ඔබ ඇත්තටම මිලදී ගන්නේ කුමක්දැයි දැනගැනීමයි.
සාබෑ කොටස් වලින්, මුදවාගත හැකි ටෝකන් දක්වා, ට්රැකින් සර්ටිෆිකට් දක්වා, සංයෝජිත සදාකාලික වැනි (synthetic perpetuals) දක්වා—අයිතිය සහ භාරදීමේ නිශ්චිතතාවය පියවරෙන් පියවර ක්රමයෙන් අඩුවේ.
ඊළඟ ජනප්රිය IPO එකක් එන විට, වෙළඳපොළ සැබවින්ම පිළිතුරු දිය යුතු ප්රශ්නය “
- ටෝකන් මිලදී ගන්න පුළුවන්ද?”
නෙමෙයි.
වඩා “
- අවසානයේ ඇත්තටම කොටස් ලබා ගන්න පුළුවන්ද?”
ටෝකනික කළ කොටස් වේගයෙන් වර්ධනය වන අතර, අයිතිය හා භාරදීමේ අවදානම, කොටස් මිලට වඩා අවධානය යොමු කළ යුතු අවදානමක් බවට පත්විය හැක.
#CoinFound, දත්ත සමඟ වටිනාකම නිර්වචනය කරන්න.
🔗 වැඩි විස්තර බලන්න: [同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
එකම SpaceX, ටෝකන් ව්යුහයන් හතරක්—ඒවට අනුරූපව සම්පූර්ණයෙන්ම වෙනස් අයිතිවාසිකම් හතරක්.
ටෝකනික කළ කොටස් වල ඇති විශාලතම අවදානම සමාගමම නොවෙයි.
ඔබ ඇත්තටම මිලදී ගන්නේ කුමක්දැයි දැනගැනීමයි.
සාබෑ කොටස් වලින්, මුදවාගත හැකි ටෝකන් දක්වා, ට්රැකින් සර්ටිෆිකට් දක්වා, සංයෝජිත සදාකාලික වැනි (synthetic perpetuals) දක්වා—අයිතිය සහ භාරදීමේ නිශ්චිතතාවය පියවරෙන් පියවර ක්රමයෙන් අඩුවේ.
ඊළඟ ජනප්රිය IPO එකක් එන විට, වෙළඳපොළ සැබවින්ම පිළිතුරු දිය යුතු ප්රශ්නය “
- ටෝකන් මිලදී ගන්න පුළුවන්ද?”
නෙමෙයි.
වඩා “
- අවසානයේ ඇත්තටම කොටස් ලබා ගන්න පුළුවන්ද?”
ටෝකනික කළ කොටස් වේගයෙන් වර්ධනය වන අතර, අයිතිය හා භාරදීමේ අවදානම, කොටස් මිලට වඩා අවධානය යොමු කළ යුතු අවදානමක් බවට පත්විය හැක.
#CoinFound, දත්ත සමඟ වටිනාකම නිර්වචනය කරන්න.
🔗 වැඩි විස්තර බලන්න: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
ටෝකනික කළ කොටස් වල ඇති විශාලතම අවදානම සමාගමම නොවෙයි.
ඔබ ඇත්තටම මිලදී ගන්නේ කුමක්දැයි දැනගැනීමයි.
සාබෑ කොටස් වලින්, මුදවාගත හැකි ටෝකන් දක්වා, ට්රැකින් සර්ටිෆිකට් දක්වා, සංයෝජිත සදාකාලික වැනි (synthetic perpetuals) දක්වා—අයිතිය සහ භාරදීමේ නිශ්චිතතාවය පියවරෙන් පියවර ක්රමයෙන් අඩුවේ.
ඊළඟ ජනප්රිය IPO එකක් එන විට, වෙළඳපොළ සැබවින්ම පිළිතුරු දිය යුතු ප්රශ්නය “
- ටෝකන් මිලදී ගන්න පුළුවන්ද?”
නෙමෙයි.
වඩා “
- අවසානයේ ඇත්තටම කොටස් ලබා ගන්න පුළුවන්ද?”
ටෝකනික කළ කොටස් වේගයෙන් වර්ධනය වන අතර, අයිතිය හා භාරදීමේ අවදානම, කොටස් මිලට වඩා අවධානය යොමු කළ යුතු අවදානමක් බවට පත්විය හැක.
#CoinFound, දත්ත සමඟ වටිනාකම නිර්වචනය කරන්න.
🔗 වැඩි විස්තර බලන්න: 同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
එකම SpaceX, ටෝකන හතරක්, අයිතිවාසිකම් අඩුවීම: IPO දිනයේම පළමුව පැලී ගියේ පිරිනැමීම් මට්ටම6 මැයි 12 දින SpaceX සමාගම NASDAQ වෙත කොටසකට ඩොලර් 135 බැගින් ඇතුළත් වෙමින්, ආසන්න වශයෙන් මිලියන 555.6 ක කොටස් නිකුත් කර ඩොලර් බිලියන 75 කට ආසන්න අරමුදල් රැස් කළ අතර, පළමු දිනයේම ඩොලර් 164 දක්වා ඉහළ ගියා. මෑත වසරවල වැඩිම අවධානය ලැබූ මේ IPO එක වටා, ලැයිස්තුගත වීමට පෙර සිල්ලර ආයෝජකයන්ට මිලදීගත හැකි “SpaceX” වර්ගයන් හතරකට වඩා තිබුණා—කේතය සමාන වුණත්, නීතිමය ස්වභාවය නම් සම්පූර්ණයෙන්ම වෙනස්. වෙළඳපොළ “ටෝකනීකරණය කළ නව නිකුතුව” ගැන “නව නිකුතුවට ඇතුල්වීමට ඇති වෙල්වට් පටිය ඉරා දමා, හැමෝටම සහභාගී විය හැකි” ලෙස කතා කළත්, මේ සතියේ සැබවින්ම අනාවරණය වූයේ ඒ අතරින් ටෝකනීකරණය වූ වර්ගයෙහි—දෙදෙනාටම දෙනහේතු/පිරිනැමීම (delivery) මට්ටමේ දුර්වලතාවයි. එනම් xStocks බෙදාහැරීම මත රඳා සිටි නියෝග සම්මුතිය අවලංගු වීමෙන් එකතුවූවන්ට ආපසු මුදල් (refunds) අහෝසිවීමත්, කොටස් කිසිවක්වත් හිමිකර නොගන්නා (un-holding) synthetic perpetual ලෙසින් හඳුන්වන එක එසේම ක්රියාත්මකව තිබීමත්.
එකම SpaceX, ටෝකන හතරක්, අයිතිවාසිකම් අඩුවීම: IPO දිනයේම පළමුව පැලී ගියේ පිරිනැමීම් මට්ටම
6 මැයි 12 දින SpaceX සමාගම NASDAQ වෙත කොටසකට ඩොලර් 135 බැගින් ඇතුළත් වෙමින්, ආසන්න වශයෙන් මිලියන 555.6 ක කොටස් නිකුත් කර ඩොලර් බිලියන 75 කට ආසන්න අරමුදල් රැස් කළ අතර, පළමු දිනයේම ඩොලර් 164 දක්වා ඉහළ ගියා. මෑත වසරවල වැඩිම අවධානය ලැබූ මේ IPO එක වටා, ලැයිස්තුගත වීමට පෙර සිල්ලර ආයෝජකයන්ට මිලදීගත හැකි “SpaceX” වර්ගයන් හතරකට වඩා තිබුණා—කේතය සමාන වුණත්, නීතිමය ස්වභාවය නම් සම්පූර්ණයෙන්ම වෙනස්. වෙළඳපොළ “ටෝකනීකරණය කළ නව නිකුතුව” ගැන “නව නිකුතුවට ඇතුල්වීමට ඇති වෙල්වට් පටිය ඉරා දමා, හැමෝටම සහභාගී විය හැකි” ලෙස කතා කළත්, මේ සතියේ සැබවින්ම අනාවරණය වූයේ ඒ අතරින් ටෝකනීකරණය වූ වර්ගයෙහි—දෙදෙනාටම දෙනහේතු/පිරිනැමීම (delivery) මට්ටමේ දුර්වලතාවයි. එනම් xStocks බෙදාහැරීම මත රඳා සිටි නියෝග සම්මුතිය අවලංගු වීමෙන් එකතුවූවන්ට ආපසු මුදල් (refunds) අහෝසිවීමත්, කොටස් කිසිවක්වත් හිමිකර නොගන්නා (un-holding) synthetic perpetual ලෙසින් හඳුන්වන එක එසේම ක්රියාත්මකව තිබීමත්.
SPCX+0.12%
SPCXUS-1.39%
1
4
6.2k
·
--
අර්ධ වශයෙන් සත්යයි
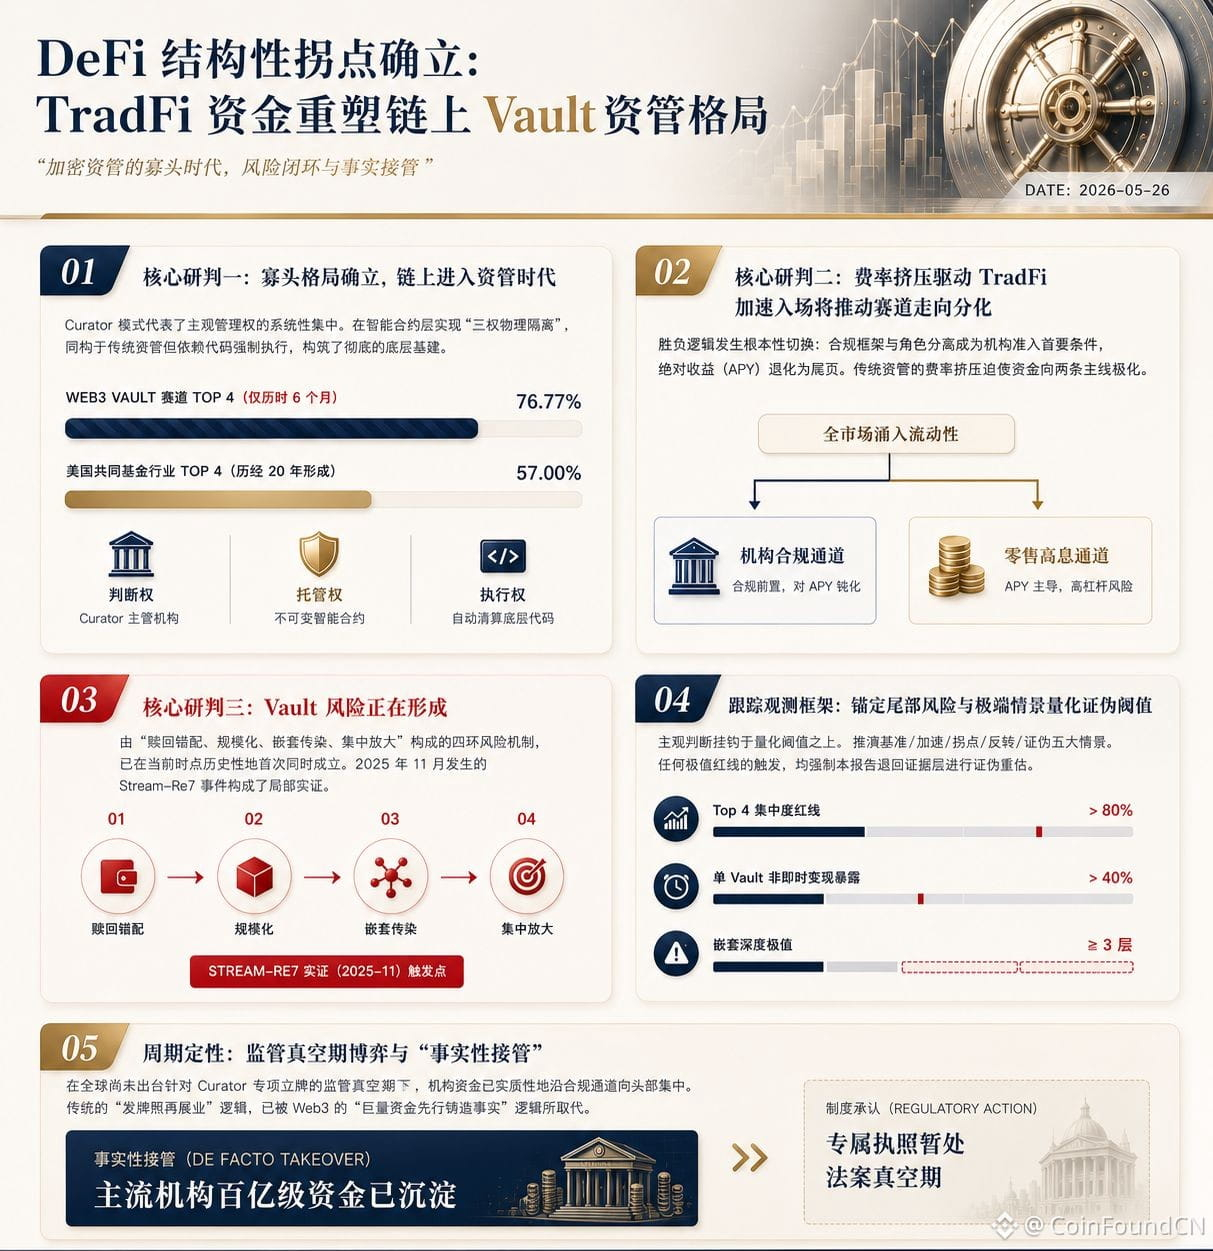
#DeFi හි ပြိုင်ဆိုင်မှု စံနှုန်းများ ပြောင်းလဲနေပါပြီ။
အရင်ကတော့ APY နဲ့ နှိုင်းယှဉ်ကြတယ်၊
အခုတော့ စီမံခန့်ခွဲရေး (asset management) စွမ်းရည်၊ စည်းမျဉ်းနှင့် ကိုက်ညီမှု (compliance) ဖွဲ့စည်းပုံများ၊ အဖွဲ့အစည်းများနှင့် ချိတ်ဆက်နိုင်မှုတို့နဲ့ နှိုင်းယှဉ်ကြတယ်။
#CoinFound နောက်ဆုံး သုတေသနတွေ့ရှိချက်အရ Vault က လိန်ခ်ပေါ်ကမ္ဘာ၏ “ရန်ပုံငွေ သယ်ဆောင်သည့် ပလက်ဖောင်း” ဖြစ်လာနေပြီး Curator ကတော့ လိန်ခ်ပေါ်ရှိ ပိုင်ဆိုင်မှု စီမံခန့်ခွဲသူ (asset manager) အဖြစ် တဖြည်းဖြည်း ပြောင်းလဲလာနေပါတယ်။
TradFi ရန်ပုံငွေတွေက လိန်ခ်ပေါ်ကို အကြီးအကျယ် စတင် ဝင်လာတဲ့အခါ၊ စျေးကွက်က အာရုံစိုက်တဲ့ အချက်က အမြတ်နှုန်း (yield) ကိုယ်တိုင်မဟုတ်တော့ပဲ၊ ဘယ်သူက အဖွဲ့အစည်းအဆင့် ယုံကြည်မှု (institutional-grade trust)၊ အန္တရာယ်ခွဲခြားရေး (risk isolation) နဲ့ ရန်ပုံငွေ ချမှတ်ဖို့ စွမ်းရည် (capital allocation capability) ကို တည်ဆောက်နိုင်မလဲဆိုတာပဲ ဖြစ်ပါတယ်။
ဒါက DeFi ကို ငွေလဲလှယ်ရေးခေတ်ကနေ စီမံခန့်ခွဲရေး (asset management) ခေတ်ဆီကို ရောက်ရှိစေချင်တယ်လို့ ဆိုလိုနိုင်ပါတယ်။
Data Defines Value. CoinFound, ဒေတာနဲ့တန်ဖိုးကို သတ်မှတ်ပါတယ်။
🔗ပြည့်စုံတဲ့ အစီရင်ခံစာလင့်ခ် ရယူရန်:https://bit.ly/4vZ1pcL
#DeFi හි ပြိုင်ဆိုင်မှု စံနှုန်းများ ပြောင်းလဲနေပါပြီ။
အရင်ကတော့ APY နဲ့ နှိုင်းယှဉ်ကြတယ်၊
အခုတော့ စီမံခန့်ခွဲရေး (asset management) စွမ်းရည်၊ စည်းမျဉ်းနှင့် ကိုက်ညီမှု (compliance) ဖွဲ့စည်းပုံများ၊ အဖွဲ့အစည်းများနှင့် ချိတ်ဆက်နိုင်မှုတို့နဲ့ နှိုင်းယှဉ်ကြတယ်။
#CoinFound နောက်ဆုံး သုတေသနတွေ့ရှိချက်အရ Vault က လိန်ခ်ပေါ်ကမ္ဘာ၏ “ရန်ပုံငွေ သယ်ဆောင်သည့် ပလက်ဖောင်း” ဖြစ်လာနေပြီး Curator ကတော့ လိန်ခ်ပေါ်ရှိ ပိုင်ဆိုင်မှု စီမံခန့်ခွဲသူ (asset manager) အဖြစ် တဖြည်းဖြည်း ပြောင်းလဲလာနေပါတယ်။
TradFi ရန်ပုံငွေတွေက လိန်ခ်ပေါ်ကို အကြီးအကျယ် စတင် ဝင်လာတဲ့အခါ၊ စျေးကွက်က အာရုံစိုက်တဲ့ အချက်က အမြတ်နှုန်း (yield) ကိုယ်တိုင်မဟုတ်တော့ပဲ၊ ဘယ်သူက အဖွဲ့အစည်းအဆင့် ယုံကြည်မှု (institutional-grade trust)၊ အန္တရာယ်ခွဲခြားရေး (risk isolation) နဲ့ ရန်ပုံငွေ ချမှတ်ဖို့ စွမ်းရည် (capital allocation capability) ကို တည်ဆောက်နိုင်မလဲဆိုတာပဲ ဖြစ်ပါတယ်။
ဒါက DeFi ကို ငွေလဲလှယ်ရေးခေတ်ကနေ စီမံခန့်ခွဲရေး (asset management) ခေတ်ဆီကို ရောက်ရှိစေချင်တယ်လို့ ဆိုလိုနိုင်ပါတယ်။
Data Defines Value. CoinFound, ဒေတာနဲ့တန်ဖိုးကို သတ်မှတ်ပါတယ်။
🔗ပြည့်စုံတဲ့ အစီရင်ခံစာလင့်ခ် ရယူရန်:https://bit.ly/4vZ1pcL
အရင်ကတော့ APY နဲ့ နှိုင်းယှဉ်ကြတယ်၊
အခုတော့ စီမံခန့်ခွဲရေး (asset management) စွမ်းရည်၊ စည်းမျဉ်းနှင့် ကိုက်ညီမှု (compliance) ဖွဲ့စည်းပုံများ၊ အဖွဲ့အစည်းများနှင့် ချိတ်ဆက်နိုင်မှုတို့နဲ့ နှိုင်းယှဉ်ကြတယ်။
#CoinFound နောက်ဆုံး သုတေသနတွေ့ရှိချက်အရ Vault က လိန်ခ်ပေါ်ကမ္ဘာ၏ “ရန်ပုံငွေ သယ်ဆောင်သည့် ပလက်ဖောင်း” ဖြစ်လာနေပြီး Curator ကတော့ လိန်ခ်ပေါ်ရှိ ပိုင်ဆိုင်မှု စီမံခန့်ခွဲသူ (asset manager) အဖြစ် တဖြည်းဖြည်း ပြောင်းလဲလာနေပါတယ်။
TradFi ရန်ပုံငွေတွေက လိန်ခ်ပေါ်ကို အကြီးအကျယ် စတင် ဝင်လာတဲ့အခါ၊ စျေးကွက်က အာရုံစိုက်တဲ့ အချက်က အမြတ်နှုန်း (yield) ကိုယ်တိုင်မဟုတ်တော့ပဲ၊ ဘယ်သူက အဖွဲ့အစည်းအဆင့် ယုံကြည်မှု (institutional-grade trust)၊ အန္တရာယ်ခွဲခြားရေး (risk isolation) နဲ့ ရန်ပုံငွေ ချမှတ်ဖို့ စွမ်းရည် (capital allocation capability) ကို တည်ဆောက်နိုင်မလဲဆိုတာပဲ ဖြစ်ပါတယ်။
ဒါက DeFi ကို ငွေလဲလှယ်ရေးခေတ်ကနေ စီမံခန့်ခွဲရေး (asset management) ခေတ်ဆီကို ရောက်ရှိစေချင်တယ်လို့ ဆိုလိုနိုင်ပါတယ်။
Data Defines Value. CoinFound, ဒေတာနဲ့တန်ဖိုးကို သတ်မှတ်ပါတယ်။
🔗ပြည့်စုံတဲ့ အစီရင်ခံစာလင့်ခ် ရယူရန်:https://bit.ly/4vZ1pcL
4.4k
·
--
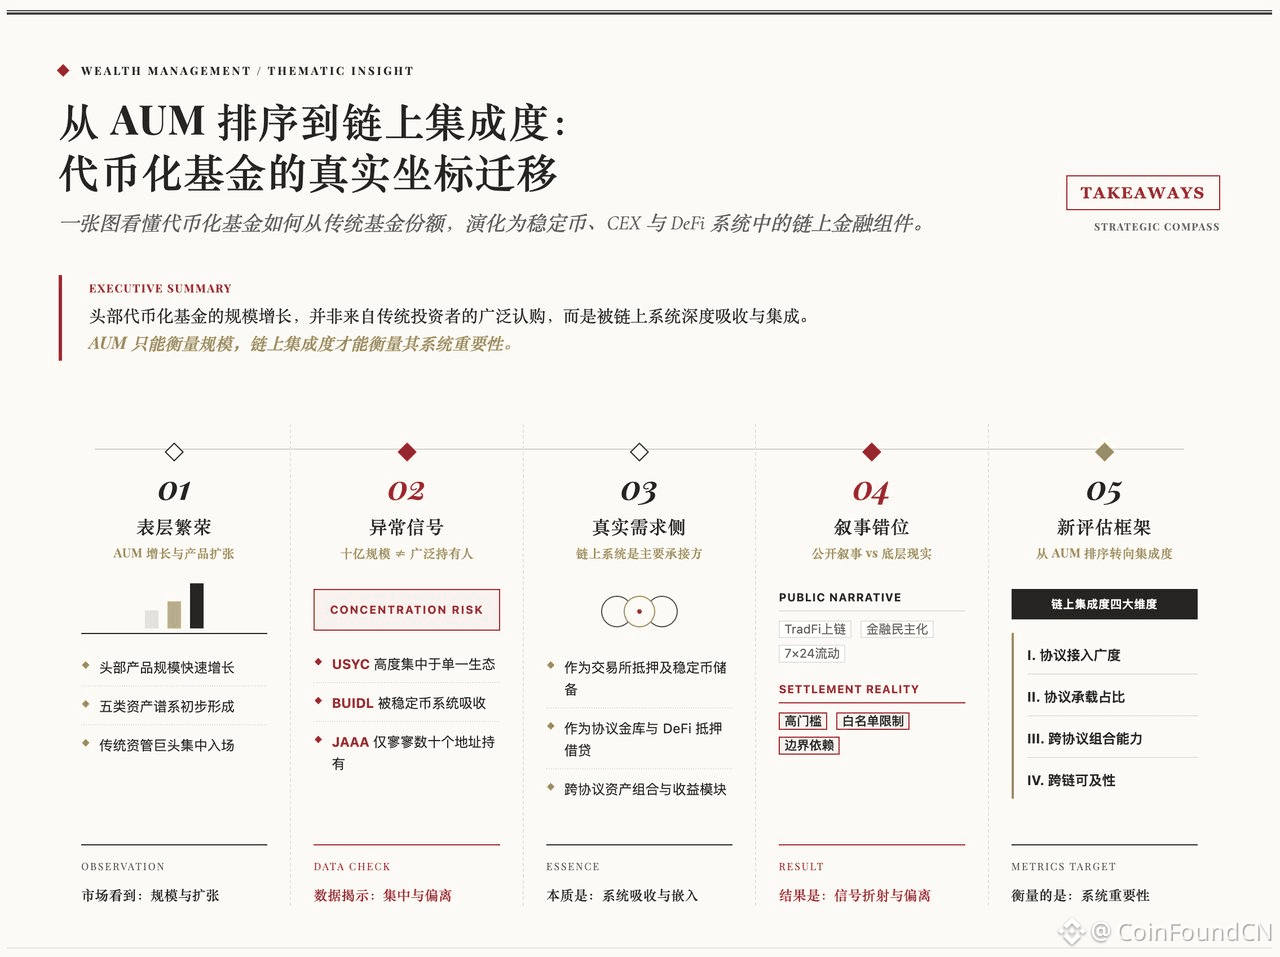
🔥AUM ශ්රේණිගතවීම අසාර්ථක වෙමින් පවතී. ටෝකනීකරණය කළ අරමුදලක තත්ත්වය සැබවින්ම තීරණය කරන්නේ 「On-chain ඒකාබද්ධතාවය」ය.
#CoinFound නවතම ගැඹුරු අධ්යයන වාර්තාව පෙන්වා දෙන්නේ:
1️⃣ ප්රධාන ටෝකනීකරණය කළ අරමුදල්වල වර්ධනය, සාම්ප්රදායික ආයෝජකයින් පුළුල් වශයෙන් මිලදී ගැනීමෙන් නොව, stablecoin, CEX සහ DeFi පද්ධති විසින් ගැඹුරින් අවශෝෂණය වීමෙන් බවයි。
2️⃣ USYC, BUIDL, JAAA වැනි නිෂ්පාදන, මේ වන විට බවට පත්වෙමින් පවතින්නේ:
• stablecoin සංචිත
• ප්රොටොකෝල තැන්පත් අභිමූලයන්
• DeFi උකස්
• on-chain අස්වැන්න මොඩියුල
3️⃣ ටෝකනීකරණය කළ අරමුදල් “on-chain අරමුදල් කොටස්”වලින් ඉවත්ව “on-chain මූල්ය සංරචක” බවට පරිවර්තනය වෙමින් තිබේ。
4️⃣ ඊළඟ අදියරේ ප්රධාන මැනුම් සලකුණ, තවත් AUM පමණක් නොවේ; ඒ වෙනුවට:
• ප්රොටොකෝල සම්බන්ධතාවයේ පළල
• ප්රොටොකෝල භාරගැනීමේ කොටස
• ප්රොටොකෝල අතර සංයෝජන හැකියාව
• හරස්-චේන් වෙත ළඟා වීමේ හැකියාව
📖《Tokenized Funds හරහා බැලීම: AUM අසාර්ථක වීමේ සීමාව සහ On-chain ඒකාබද්ධතාවයේ නව රාමුව》https://bit.ly/4uXQ4c8
🔥AUM ශ්රේණිගතවීම අසාර්ථක වෙමින් පවතී. ටෝකනීකරණය කළ අරමුදලක තත්ත්වය සැබවින්ම තීරණය කරන්නේ 「On-chain ඒකාබද්ධතාවය」ය.
#CoinFound නවතම ගැඹුරු අධ්යයන වාර්තාව පෙන්වා දෙන්නේ:
1️⃣ ප්රධාන ටෝකනීකරණය කළ අරමුදල්වල වර්ධනය, සාම්ප්රදායික ආයෝජකයින් පුළුල් වශයෙන් මිලදී ගැනීමෙන් නොව, stablecoin, CEX සහ DeFi පද්ධති විසින් ගැඹුරින් අවශෝෂණය වීමෙන් බවයි。
2️⃣ USYC, BUIDL, JAAA වැනි නිෂ්පාදන, මේ වන විට බවට පත්වෙමින් පවතින්නේ:
• stablecoin සංචිත
• ප්රොටොකෝල තැන්පත් අභිමූලයන්
• DeFi උකස්
• on-chain අස්වැන්න මොඩියුල
3️⃣ ටෝකනීකරණය කළ අරමුදල් “on-chain අරමුදල් කොටස්”වලින් ඉවත්ව “on-chain මූල්ය සංරචක” බවට පරිවර්තනය වෙමින් තිබේ。
4️⃣ ඊළඟ අදියරේ ප්රධාන මැනුම් සලකුණ, තවත් AUM පමණක් නොවේ; ඒ වෙනුවට:
• ප්රොටොකෝල සම්බන්ධතාවයේ පළල
• ප්රොටොකෝල භාරගැනීමේ කොටස
• ප්රොටොකෝල අතර සංයෝජන හැකියාව
• හරස්-චේන් වෙත ළඟා වීමේ හැකියාව
📖《Tokenized Funds හරහා බැලීම: AUM අසාර්ථක වීමේ සීමාව සහ On-chain ඒකාබද්ධතාවයේ නව රාමුව》https://bit.ly/4uXQ4c8
#CoinFound නවතම ගැඹුරු අධ්යයන වාර්තාව පෙන්වා දෙන්නේ:
1️⃣ ප්රධාන ටෝකනීකරණය කළ අරමුදල්වල වර්ධනය, සාම්ප්රදායික ආයෝජකයින් පුළුල් වශයෙන් මිලදී ගැනීමෙන් නොව, stablecoin, CEX සහ DeFi පද්ධති විසින් ගැඹුරින් අවශෝෂණය වීමෙන් බවයි。
2️⃣ USYC, BUIDL, JAAA වැනි නිෂ්පාදන, මේ වන විට බවට පත්වෙමින් පවතින්නේ:
• stablecoin සංචිත
• ප්රොටොකෝල තැන්පත් අභිමූලයන්
• DeFi උකස්
• on-chain අස්වැන්න මොඩියුල
3️⃣ ටෝකනීකරණය කළ අරමුදල් “on-chain අරමුදල් කොටස්”වලින් ඉවත්ව “on-chain මූල්ය සංරචක” බවට පරිවර්තනය වෙමින් තිබේ。
4️⃣ ඊළඟ අදියරේ ප්රධාන මැනුම් සලකුණ, තවත් AUM පමණක් නොවේ; ඒ වෙනුවට:
• ප්රොටොකෝල සම්බන්ධතාවයේ පළල
• ප්රොටොකෝල භාරගැනීමේ කොටස
• ප්රොටොකෝල අතර සංයෝජන හැකියාව
• හරස්-චේන් වෙත ළඟා වීමේ හැකියාව
📖《Tokenized Funds හරහා බැලීම: AUM අසාර්ථක වීමේ සීමාව සහ On-chain ඒකාබද්ධතාවයේ නව රාමුව》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
සත්යායනය කළ
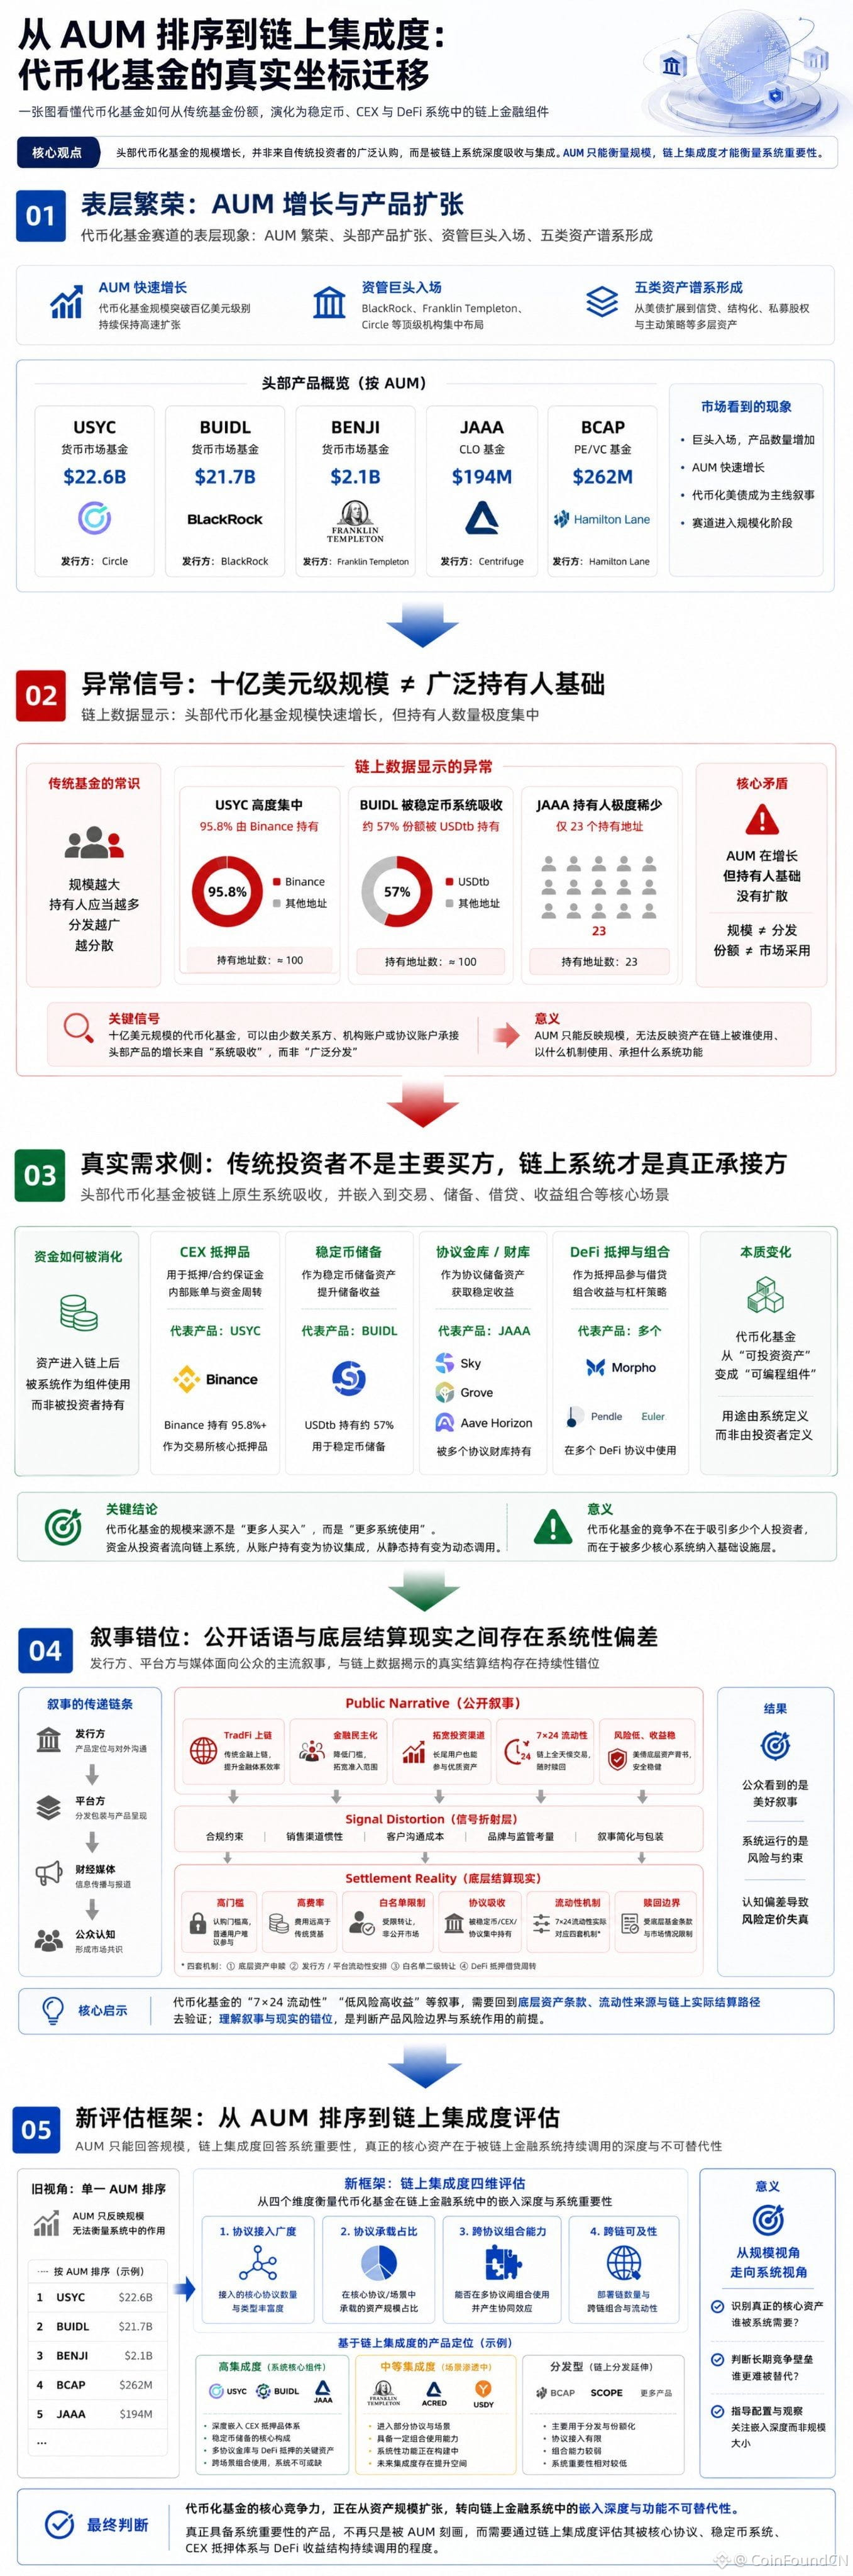
AUM එකට තවමත් සැබෑ බලපෑම නිරූපණය කළ හැකිද?
ටෝකනීකරණය කළ අරමුදල් (tokenized fund) ක්ෂේත්රය තුළ, වැඩි වැඩියෙන් වත්කම් මේ අයුරින් අවශෝෂණය වෙමින් ඇත:
→ ස්ථාවර කාසි පද්ධති මගින් (stablecoin systems) අවශෝෂණය
→ CEX (මධ්යගත හුවමාරු) වශයෙන් ඇපකරයක් ලෙස භාවිතය
→ DeFi ප්රොටෝකෝල ඇමතුම් (protocol calls)
→ ප්රොටෝකෝල භාණ්ඩාගාරය (protocol treasury) සකස් කිරීම
නිෂ්පාදනයක තත්ත්වය තීරණය කරන්නේ AUM පමණක් නොව, දැන් වඩා වැදගත් වන්නේ:
• chain මත ඒකාබද්ධතාව (on-chain integration)
• ප්රොටෝකෝල ඇමතුම්වල ගැඹුර (protocol call depth)
• ඇපකර කාර්යයන් (collateral functionality)
• අන්තර්-ප්රොටෝකෝල සංයෝජන හැකියාව (cross-protocol composability)
$USYC, BUIDL, JAAA හි වර්ධනය යථාර්ථයෙන්ම පෙන්වන්නේ, සාම්ප්රදායික අරමුදල් බෙදාහැරීමක් පමණක් නොව, “ක්රමලේඛනය කළ හැකි (programmable) උපයා ගැනීම් වත්කම්” සඳහා chain මත මූල්ය පද්ධතියක් ඇති ඇතිවන අවශ්යතාවයි.
“වත්කම් පරිමාණය” සිට “chain මත සැබෑ උපයෝගිතාව” දක්වා, ටෝකනීකරණය කළ අරමුදල්වල ඇගයුම් අක්ෂය (evaluation coordinates) නැවත අර්ථ දක්වන්න.
🔗 #CoinFound නවතම ගැඹුරු පර්යේෂණ වාර්තාව 《ටෝකනීකරණය කළ අරමුදල් විනිවිද බැලීම: AUM අසාර්ථක/අසාර්ථකත්වයේ සීමාව සහ chain මත ඒකාබද්ධතාව සඳහා නව රාමුව》: https://bit.ly/4uXQ4c8
AUM එකට තවමත් සැබෑ බලපෑම නිරූපණය කළ හැකිද?
ටෝකනීකරණය කළ අරමුදල් (tokenized fund) ක්ෂේත්රය තුළ, වැඩි වැඩියෙන් වත්කම් මේ අයුරින් අවශෝෂණය වෙමින් ඇත:
→ ස්ථාවර කාසි පද්ධති මගින් (stablecoin systems) අවශෝෂණය
→ CEX (මධ්යගත හුවමාරු) වශයෙන් ඇපකරයක් ලෙස භාවිතය
→ DeFi ප්රොටෝකෝල ඇමතුම් (protocol calls)
→ ප්රොටෝකෝල භාණ්ඩාගාරය (protocol treasury) සකස් කිරීම
නිෂ්පාදනයක තත්ත්වය තීරණය කරන්නේ AUM පමණක් නොව, දැන් වඩා වැදගත් වන්නේ:
• chain මත ඒකාබද්ධතාව (on-chain integration)
• ප්රොටෝකෝල ඇමතුම්වල ගැඹුර (protocol call depth)
• ඇපකර කාර්යයන් (collateral functionality)
• අන්තර්-ප්රොටෝකෝල සංයෝජන හැකියාව (cross-protocol composability)
$USYC, BUIDL, JAAA හි වර්ධනය යථාර්ථයෙන්ම පෙන්වන්නේ, සාම්ප්රදායික අරමුදල් බෙදාහැරීමක් පමණක් නොව, “ක්රමලේඛනය කළ හැකි (programmable) උපයා ගැනීම් වත්කම්” සඳහා chain මත මූල්ය පද්ධතියක් ඇති ඇතිවන අවශ්යතාවයි.
“වත්කම් පරිමාණය” සිට “chain මත සැබෑ උපයෝගිතාව” දක්වා, ටෝකනීකරණය කළ අරමුදල්වල ඇගයුම් අක්ෂය (evaluation coordinates) නැවත අර්ථ දක්වන්න.
🔗 #CoinFound නවතම ගැඹුරු පර්යේෂණ වාර්තාව 《ටෝකනීකරණය කළ අරමුදල් විනිවිද බැලීම: AUM අසාර්ථක/අසාර්ථකත්වයේ සීමාව සහ chain මත ඒකාබද්ධතාව සඳහා නව රාමුව》: https://bit.ly/4uXQ4c8
ටෝකනීකරණය කළ අරමුදල් (tokenized fund) ක්ෂේත්රය තුළ, වැඩි වැඩියෙන් වත්කම් මේ අයුරින් අවශෝෂණය වෙමින් ඇත:
→ ස්ථාවර කාසි පද්ධති මගින් (stablecoin systems) අවශෝෂණය
→ CEX (මධ්යගත හුවමාරු) වශයෙන් ඇපකරයක් ලෙස භාවිතය
→ DeFi ප්රොටෝකෝල ඇමතුම් (protocol calls)
→ ප්රොටෝකෝල භාණ්ඩාගාරය (protocol treasury) සකස් කිරීම
නිෂ්පාදනයක තත්ත්වය තීරණය කරන්නේ AUM පමණක් නොව, දැන් වඩා වැදගත් වන්නේ:
• chain මත ඒකාබද්ධතාව (on-chain integration)
• ප්රොටෝකෝල ඇමතුම්වල ගැඹුර (protocol call depth)
• ඇපකර කාර්යයන් (collateral functionality)
• අන්තර්-ප්රොටෝකෝල සංයෝජන හැකියාව (cross-protocol composability)
$USYC, BUIDL, JAAA හි වර්ධනය යථාර්ථයෙන්ම පෙන්වන්නේ, සාම්ප්රදායික අරමුදල් බෙදාහැරීමක් පමණක් නොව, “ක්රමලේඛනය කළ හැකි (programmable) උපයා ගැනීම් වත්කම්” සඳහා chain මත මූල්ය පද්ධතියක් ඇති ඇතිවන අවශ්යතාවයි.
“වත්කම් පරිමාණය” සිට “chain මත සැබෑ උපයෝගිතාව” දක්වා, ටෝකනීකරණය කළ අරමුදල්වල ඇගයුම් අක්ෂය (evaluation coordinates) නැවත අර්ථ දක්වන්න.
🔗 #CoinFound නවතම ගැඹුරු පර්යේෂණ වාර්තාව 《ටෝකනීකරණය කළ අරමුදල් විනිවිද බැලීම: AUM අසාර්ථක/අසාර්ථකත්වයේ සීමාව සහ chain මත ඒකාබද්ධතාව සඳහා නව රාමුව》: https://bit.ly/4uXQ4c8
4.3k
·
--
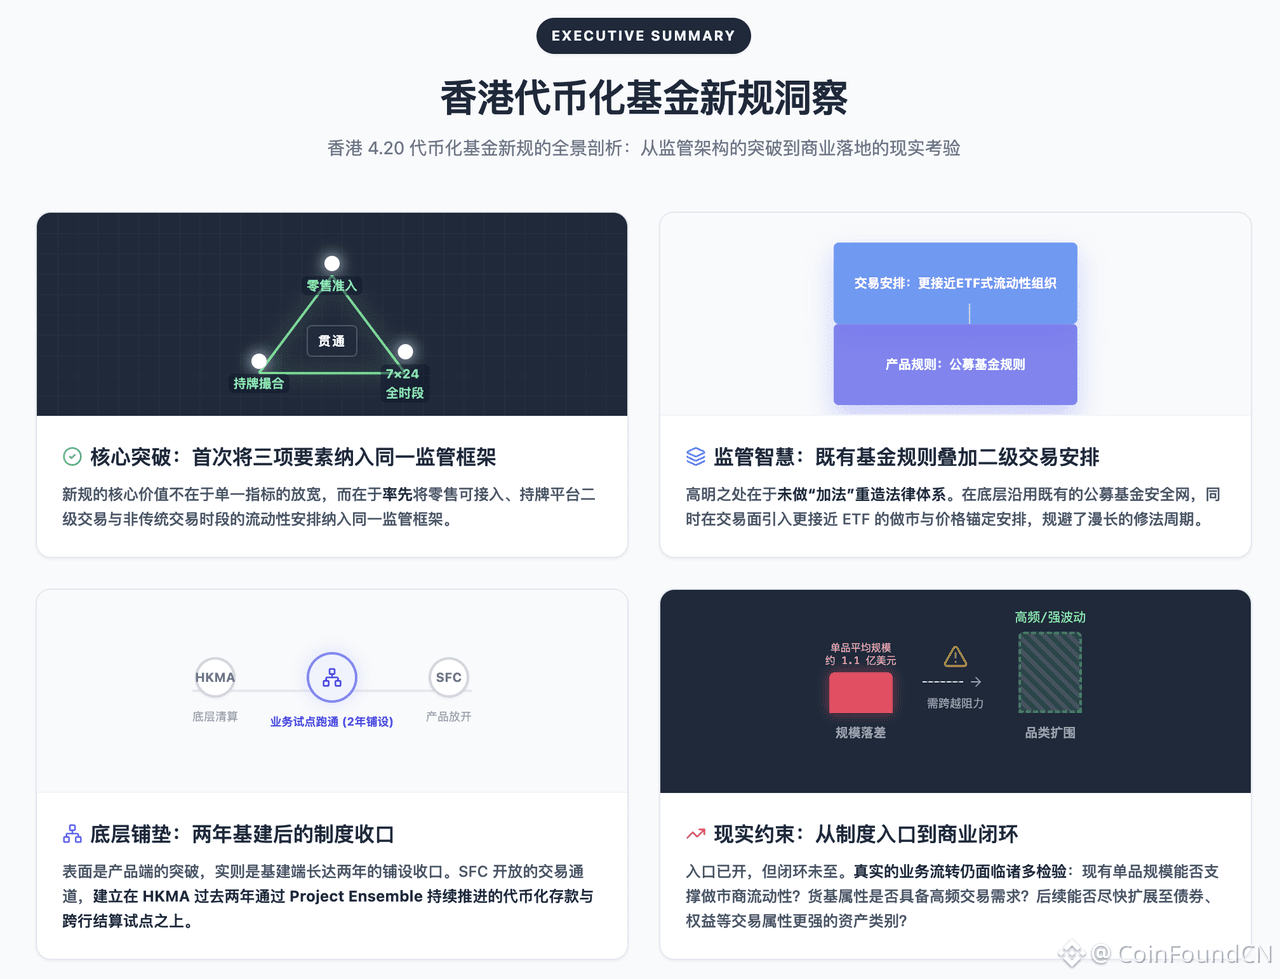
香港这次代币化基金新规,真正改变的不是“能不能交易”,而是“用什么方式交易”。
它第一次把 零售接入 + 二级撮合 + 7×24流动性
放进同一套监管框架里
更关键的是:
不是重新造规则,而是直接套用ETF机制
这意味着一件事:
RWA不再是“链上资产映射”,
而是开始进入“标准化交易市场”
ប៉ុន្តែក៏មានបញ្ហាច្បាស់លាស់ដែរ៖
制度已经到位,市场还没跟上
规模、流动性、资产结构
才是下一阶段真正的变量
阅读原文:[香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
香港这次代币化基金新规,真正改变的不是“能不能交易”,而是“用什么方式交易”。
它第一次把 零售接入 + 二级撮合 + 7×24流动性
放进同一套监管框架里
更关键的是:
不是重新造规则,而是直接套用ETF机制
这意味着一件事:
RWA不再是“链上资产映射”,
而是开始进入“标准化交易市场”
ប៉ុន្តែក៏មានបញ្ហាច្បាស់លាស់ដែរ៖
制度已经到位,市场还没跟上
规模、流动性、资产结构
才是下一阶段真正的变量
阅读原文:香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
它第一次把 零售接入 + 二级撮合 + 7×24流动性
放进同一套监管框架里
更关键的是:
不是重新造规则,而是直接套用ETF机制
这意味着一件事:
RWA不再是“链上资产映射”,
而是开始进入“标准化交易市场”
ប៉ុន្តែក៏មានបញ្ហាច្បាស់លាស់ដែរ៖
制度已经到位,市场还没跟上
规模、流动性、资产结构
才是下一阶段真正的变量
阅读原文:香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
BitcoinReboundsTo$79K
12,153 views
116 සාකච්ඡා කරමින්
🚨 $BTC ඉහළට තල්ලු වෙමින් පවතී.
Bitcoin ආසන්න වශයෙන් $78,804 දක්වා ගනුදෙනුවෙහි යෙදී ඇත, දළ වශයෙන් 1.9%කින් ඉහළ ගොස් ඇත; $78K මට්ටම නැවත අත්පත් කරගැනීමෙන් පසුවය. දැකිය යුතු ඊළඟ මට්ටම වන්නේ ආසන්න වශයෙන් $78,905 දක්නට ලැබෙන දිනක් ඇතුළත ඉහළම අගයයි.
එම මට්ටමට ඉහළින් පැහැදිලි බිඳීමක් සිදුවුවහොත් $79K–$80K වෙත යන මාවත විවර විය හැක. BTC ප්රතික්ෂේප වුවහොත්, ආධාරකය $78,300 පමණින් පිහිටා ඇත; ඉන් පසුව $77,975.
ගොනුන්ට (Bulls) බලගතු ගම්යතාවක් ඇත, නමුත් BTC $78Kට ඉහළින් රඳවාගෙන සිටිය යුතුය.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·11 කැමත්ත දැක්වීම්
·12.3k views
RussianCentralBankFlagsCryptoAsFinancialRisk
294 views
39 සාකච්ඡා කරමින්
GrayscalePutsXRPAt26.11%InAdvisorPortfolio
3,910 views
132 සාකච්ඡා කරමින්