
次元财经A
1.5k පෝස්ටු
次元财经A
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
446 හඹා යමින්
690 හඹා යන්නන්
345 කැමති විය
පෝස්ටු
සියල්ල
වීඩියෝ
·
--
පරිවර්තනය බලන්න
“岁岁鸭”出圈,老外为游戏彩蛋奔赴景德镇#三角洲宝藏月文物保护 #财经#商业
“岁岁鸭”出圈,老外为游戏彩蛋奔赴景德镇#三角洲宝藏月文物保护 #财经#商业
307
·
--
1
312
·
--
AI ප්රතිනිර්මාණ නිර්මාණවත් වෘත්තීය ස්ථානයට සම්බන්ධ කරමින් නව වෙනසක් උදා වෙයි#WorkBuddy නිබන්ධනය #AI නිර්මාණ වැඩ වේදිකාව #AI කාර්යාලය #AI සමාජ මාධ්ය අලෙවි
AI ප්රතිනිර්මාණ නිර්මාණවත් වෘත්තීය ස්ථානයට සම්බන්ධ කරමින් නව වෙනසක් උදා වෙයි#WorkBuddy නිබන්ධනය #AI නිර්මාණ වැඩ වේදිකාව #AI කාර්යාලය #AI සමාජ මාධ්ය අලෙවි
359
·
--
පරිවර්තනය බලන්න
成本暴涨时代,市场不能只有越卖越贵的旗舰。#vivoX500Pro系列#vivoX500系列
成本暴涨时代,市场不能只有越卖越贵的旗舰。#vivoX500Pro系列#vivoX500系列
484
·
--
පරිවර්තනය බලන්න
FDA核准罗氏与礼来pTau217血液检测,同一阈值同时用于纳入和排除淀粉样病理 美国食品药品管理局周一(8月24日)核准罗氏与礼来合作开发的Elecsys Phospho-Tau(217P)血浆检测(pTau217)。该检测面向55岁及以上、已出现认知下降体征、症状或主诉的人群,用于辅助判断是否存在与阿尔茨海默病相关的淀粉样病理。检测结果分阳性、中间、阴性三类,须与其他临床信息一并解读,不能单独作为诊断。价格尚未公布。
罗氏称,这是目前唯一获FDA核准、仅用单一生物标志物、并在基层与专科使用同一套已验证临界值、同时支持“纳入”和“排除”淀粉样病理评估的血液检测。检测在血浆中测定磷酸化tau 217。水平高,提示淀粉样病理更可能存在;水平低,提示更可能不存在。中间结果需进一步评估。
罗氏诊断北美总裁兼首席执行官丹·马拉雷克说,核准使评估可以更靠近患者就诊的第一线。礼来神经科学总裁卡罗尔·霍说,合作目标是把同一项检测同时送进基层(多数认知主诉首先出现的地方)和专科。
适用对象与不能做的事已写进标签
适应证限定为55岁及以上、已有认知下降相关表现的人。罗氏写明:安全性和有效性尚未建立用于预测痴呆或其他神经疾病的发生,也未建立用于监测治疗产品效果。结果必须结合其他诊断工具和临床信息。
佛罗里达神经退行性疾病研究所研究主任理查德·艾萨克森对CNN表示,阴性预测值足够,阳性预测值并不理想;假阳性、中间分类,以及样本处理和肾病、病毒感染等情况,都会增加解读难度。他主张用一组检测,而不是单一“阿尔茨海默病血液检测”。
传统确认淀粉样病理的方法是PET显像或脑脊液检测,费用高、侵入性强,专科中心以外不易获得。罗氏引用的国际阿尔茨海默病协会材料写,全球约75%的痴呆患者仍未得到诊断;从症状出现到确诊,常见要等约3.5年。
现有4500台cobas设备可直接跑,Quest计划四季度上线
检测设计在美国已安装的超过4500台罗氏cobas实验室仪器上运行,实验室不必另购设备。罗氏称评估显示,在55岁及以上、有认知下降相关主诉的人群中,该检测与淀粉样PET显像高度一致。具体灵敏度、特异度数字未在本次新闻稿中单列。
Labcorp和Quest Diagnostics周一表示将通过各自网络提供该项检测。Quest称,将在2026年第四季度向全美医生和临床试验合作方推出以AD-Detect为品牌、基于该FDA核准试剂的实验室服务,并计划在2027年把该试剂纳入后续组合检测。Quest同时宣布将于本月底推出自有多标志物实验室自建检测,不在本次FDA核准范围内。
该检测今年5月获得欧洲CE标志,上月已在欧洲上市。罗氏未公布美国定价。
这是同类血液检测中的第四项FDA核准
2025年5月,富士瑞必欧的Lumipulse成为FDA核准的首个用于辅助评估阿尔茨海默病的血液检测。同年10月,罗氏与礼来的Elecsys pTau181获准,主要用于基层排除淀粉样病理。上周,C2N Diagnostics的PrecivityAD2获准,适用年龄可低至40岁。pTau217与pTau181测定的是不同磷酸化位点。
印第安纳大学健康神经科医生贾里德·布罗施说,PET和脑脊液可以确认淀粉样病理,但成本高、侵入性强,许多患者难以获得;血液标志物把评估扩展到更多诊疗场景。罗氏在研管线还包括脑内递送的淀粉样抗体trontinemab(两项III期)和口服γ分泌酶调节剂nivegacetor(II期)。这些药物与本次检测核准是分开的事项。
检测已获准进入美国现有实验室流程。Quest的品牌服务计划在2026年第四季度向医生开放。价格、保险报销路径以及中间结果在日常门诊中如何处置,公司尚未给出时间表。
罗氏cobas实验室分析系统。公司称美国已装机超过4500台,pTau217可在现有流程中运行。
礼来与罗氏的合作把同一试剂同时对准基层和专科。中间结果如何转诊、阳性之后是否直接进入抗淀粉样治疗评估,仍取决于各医疗机构自己的路径,不在本次标签范围内。
FDA核准罗氏与礼来pTau217血液检测,同一阈值同时用于纳入和排除淀粉样病理
美国食品药品管理局周一(8月24日)核准罗氏与礼来合作开发的Elecsys Phospho-Tau(217P)血浆检测(pTau217)。该检测面向55岁及以上、已出现认知下降体征、症状或主诉的人群,用于辅助判断是否存在与阿尔茨海默病相关的淀粉样病理。检测结果分阳性、中间、阴性三类,须与其他临床信息一并解读,不能单独作为诊断。价格尚未公布。
罗氏称,这是目前唯一获FDA核准、仅用单一生物标志物、并在基层与专科使用同一套已验证临界值、同时支持“纳入”和“排除”淀粉样病理评估的血液检测。检测在血浆中测定磷酸化tau 217。水平高,提示淀粉样病理更可能存在;水平低,提示更可能不存在。中间结果需进一步评估。
罗氏诊断北美总裁兼首席执行官丹·马拉雷克说,核准使评估可以更靠近患者就诊的第一线。礼来神经科学总裁卡罗尔·霍说,合作目标是把同一项检测同时送进基层(多数认知主诉首先出现的地方)和专科。
适用对象与不能做的事已写进标签
适应证限定为55岁及以上、已有认知下降相关表现的人。罗氏写明:安全性和有效性尚未建立用于预测痴呆或其他神经疾病的发生,也未建立用于监测治疗产品效果。结果必须结合其他诊断工具和临床信息。
佛罗里达神经退行性疾病研究所研究主任理查德·艾萨克森对CNN表示,阴性预测值足够,阳性预测值并不理想;假阳性、中间分类,以及样本处理和肾病、病毒感染等情况,都会增加解读难度。他主张用一组检测,而不是单一“阿尔茨海默病血液检测”。
传统确认淀粉样病理的方法是PET显像或脑脊液检测,费用高、侵入性强,专科中心以外不易获得。罗氏引用的国际阿尔茨海默病协会材料写,全球约75%的痴呆患者仍未得到诊断;从症状出现到确诊,常见要等约3.5年。
现有4500台cobas设备可直接跑,Quest计划四季度上线
检测设计在美国已安装的超过4500台罗氏cobas实验室仪器上运行,实验室不必另购设备。罗氏称评估显示,在55岁及以上、有认知下降相关主诉的人群中,该检测与淀粉样PET显像高度一致。具体灵敏度、特异度数字未在本次新闻稿中单列。
Labcorp和Quest Diagnostics周一表示将通过各自网络提供该项检测。Quest称,将在2026年第四季度向全美医生和临床试验合作方推出以AD-Detect为品牌、基于该FDA核准试剂的实验室服务,并计划在2027年把该试剂纳入后续组合检测。Quest同时宣布将于本月底推出自有多标志物实验室自建检测,不在本次FDA核准范围内。
该检测今年5月获得欧洲CE标志,上月已在欧洲上市。罗氏未公布美国定价。
这是同类血液检测中的第四项FDA核准
2025年5月,富士瑞必欧的Lumipulse成为FDA核准的首个用于辅助评估阿尔茨海默病的血液检测。同年10月,罗氏与礼来的Elecsys pTau181获准,主要用于基层排除淀粉样病理。上周,C2N Diagnostics的PrecivityAD2获准,适用年龄可低至40岁。pTau217与pTau181测定的是不同磷酸化位点。
印第安纳大学健康神经科医生贾里德·布罗施说,PET和脑脊液可以确认淀粉样病理,但成本高、侵入性强,许多患者难以获得;血液标志物把评估扩展到更多诊疗场景。罗氏在研管线还包括脑内递送的淀粉样抗体trontinemab(两项III期)和口服γ分泌酶调节剂nivegacetor(II期)。这些药物与本次检测核准是分开的事项。
检测已获准进入美国现有实验室流程。Quest的品牌服务计划在2026年第四季度向医生开放。价格、保险报销路径以及中间结果在日常门诊中如何处置,公司尚未给出时间表。
罗氏cobas实验室分析系统。公司称美国已装机超过4500台,pTau217可在现有流程中运行。
礼来与罗氏的合作把同一试剂同时对准基层和专科。中间结果如何转诊、阳性之后是否直接进入抗淀粉样治疗评估,仍取决于各医疗机构自己的路径,不在本次标签范围内。
罗氏称,这是目前唯一获FDA核准、仅用单一生物标志物、并在基层与专科使用同一套已验证临界值、同时支持“纳入”和“排除”淀粉样病理评估的血液检测。检测在血浆中测定磷酸化tau 217。水平高,提示淀粉样病理更可能存在;水平低,提示更可能不存在。中间结果需进一步评估。
罗氏诊断北美总裁兼首席执行官丹·马拉雷克说,核准使评估可以更靠近患者就诊的第一线。礼来神经科学总裁卡罗尔·霍说,合作目标是把同一项检测同时送进基层(多数认知主诉首先出现的地方)和专科。
适用对象与不能做的事已写进标签
适应证限定为55岁及以上、已有认知下降相关表现的人。罗氏写明:安全性和有效性尚未建立用于预测痴呆或其他神经疾病的发生,也未建立用于监测治疗产品效果。结果必须结合其他诊断工具和临床信息。
佛罗里达神经退行性疾病研究所研究主任理查德·艾萨克森对CNN表示,阴性预测值足够,阳性预测值并不理想;假阳性、中间分类,以及样本处理和肾病、病毒感染等情况,都会增加解读难度。他主张用一组检测,而不是单一“阿尔茨海默病血液检测”。
传统确认淀粉样病理的方法是PET显像或脑脊液检测,费用高、侵入性强,专科中心以外不易获得。罗氏引用的国际阿尔茨海默病协会材料写,全球约75%的痴呆患者仍未得到诊断;从症状出现到确诊,常见要等约3.5年。
现有4500台cobas设备可直接跑,Quest计划四季度上线
检测设计在美国已安装的超过4500台罗氏cobas实验室仪器上运行,实验室不必另购设备。罗氏称评估显示,在55岁及以上、有认知下降相关主诉的人群中,该检测与淀粉样PET显像高度一致。具体灵敏度、特异度数字未在本次新闻稿中单列。
Labcorp和Quest Diagnostics周一表示将通过各自网络提供该项检测。Quest称,将在2026年第四季度向全美医生和临床试验合作方推出以AD-Detect为品牌、基于该FDA核准试剂的实验室服务,并计划在2027年把该试剂纳入后续组合检测。Quest同时宣布将于本月底推出自有多标志物实验室自建检测,不在本次FDA核准范围内。
该检测今年5月获得欧洲CE标志,上月已在欧洲上市。罗氏未公布美国定价。
这是同类血液检测中的第四项FDA核准
2025年5月,富士瑞必欧的Lumipulse成为FDA核准的首个用于辅助评估阿尔茨海默病的血液检测。同年10月,罗氏与礼来的Elecsys pTau181获准,主要用于基层排除淀粉样病理。上周,C2N Diagnostics的PrecivityAD2获准,适用年龄可低至40岁。pTau217与pTau181测定的是不同磷酸化位点。
印第安纳大学健康神经科医生贾里德·布罗施说,PET和脑脊液可以确认淀粉样病理,但成本高、侵入性强,许多患者难以获得;血液标志物把评估扩展到更多诊疗场景。罗氏在研管线还包括脑内递送的淀粉样抗体trontinemab(两项III期)和口服γ分泌酶调节剂nivegacetor(II期)。这些药物与本次检测核准是分开的事项。
检测已获准进入美国现有实验室流程。Quest的品牌服务计划在2026年第四季度向医生开放。价格、保险报销路径以及中间结果在日常门诊中如何处置,公司尚未给出时间表。
罗氏cobas实验室分析系统。公司称美国已装机超过4500台,pTau217可在现有流程中运行。
礼来与罗氏的合作把同一试剂同时对准基层和专科。中间结果如何转诊、阳性之后是否直接进入抗淀粉样治疗评估,仍取决于各医疗机构自己的路径,不在本次标签范围内。
154
·
--
පරිවර්තනය බලන්න
和誉-B(02256)中报观:MNC接连“下单”,创新平台价值进入加速兑现期今年下半年,港股创新药板块经历了一轮显著的估值修复。自6月上旬创下半年内阶段性新低以来,板块指数(931787)最大反弹幅度已超38%。市场情绪回暖的背后,是资金逻辑的悄然转变——投资者的关注点正转向BD持续性和合作收入确认等更确定的价值兑现因素。
在此逻辑下,今年上半年再次达成重磅BD、还获得合作关键里程碑收入确认的和誉-B(02256),无疑成了一个值得审视的样本。
当前正值和誉2026年中期业绩披露,投资者可以透过这份中期成绩单,看到一家Biotech从“卖管线”到“卖平台”的价值跃迁。
核心品种开启全球放量,现金流“造血”能力显现
和誉上半年最确定的价值兑现,来自核心品种贝捷迈?(盐酸匹米替尼胶囊)达成重磅BD并顺利获批上市是其中重要原因之一。这款用于治疗腱鞘巨细胞瘤(TGCT)的创新药,正从“十亿美元分子”的预期,走向实实在在的全球商业化。
2023年底,和誉就匹米替尼与默克达成一项“高首付、高里程碑、高分成”的BD交易,潜在付款总额高达6.06亿美元,外加两位数的净销售分成。
截至目前,和誉已从该笔交易累计收取近1.7亿美元首付款和里程碑付款。今年3月,贝捷迈?在中国开出首张处方,和誉随即开始确认销售分成收入。上半年,收到中国首张处方程碑付款9200万元,并确认了110万元的销售分成。这意味着,这款重磅产品已正式进入自我造血阶段,开始为和誉贡献稳定的经常性现金流。
与此同时,贝捷迈?的全球注册步伐也在加快。2026年1月,美国FDA正式受理了该产品的NDA申请;同年6月,加拿大卫生部通过优先审评途径批准其上市。这款被和誉及默克寄予厚望的重磅品种,正一步步兑现其商业潜力。
MNC集体押注:从“单项目授权”到“平台级合作”
如果说匹米替尼的成功是单一管线的胜利,那么近期和誉与礼来、阿斯利康的两次新合作,则揭示了更深层的逻辑——和誉持续产生创新资产的新药开发能力和平台开始成为MNC合作方押注的重要方向。
最具代表性的是与礼来的再度携手。今年6月24日,和誉宣布与礼来达成新一轮战略研发合作与授权协议,这是双方继2022年达成全球合作及独家许可协议后,合作关系的进一步升级。
在智通财经看来,此次合作与常见的单项目授权不同,是一次“平台级”的价值输出:和誉将依托自身AI驱动的早期药物发现平台及创新研发体系,负责礼来指定靶点相关项目的药物发现及早期研发工作;礼来则将发挥其全球研发与开发能力优势,推动候选项目后续临床开发及全球布局。根据协议,和誉将获得最高达19亿美元的首付款及后续里程碑付款,以及基于产品净销售额的阶梯式分成。
紧接着在7月,阿斯利康也选择与和誉联手,双方将共同推进口服PD-L1抑制剂Lumipodlin(ABSK043)联合奥希替尼,用于治疗特定EGFR突变非小细胞肺癌(NSCLC)的临床研究。阿斯利康之所以选择ABSK043,看中的是其作为口服小分子PD-L1抑制剂在联合用药中潜在的更好安全性——有望解决EGFR-TKI联合免疫疗法中高发的间质性肺炎等安全性痛点。
从默克到礼来,再到阿斯利康,三家顶级MNC的相继认可,印证了一个事实:和誉的创新资产质量和持续产出能力,已经在全球制药工业的高附加值分工中占据了一席之地。其AI驱动的药物发现体系,正成为MNC愿意为之付出高昂对价的核心资产。
管线梯队成型:不仅有“明星单品”,更有“明日之星”
当然,支撑平台价值的,最终还是扎实的管线梯队。除了已商业化的匹米替尼,和誉的后续管线同样看点十足。和誉已建立起20余条具有全球竞争力的差异化创新研发管线,其中多款在研创新药具有“同类最优”或“全球首创”潜力。
以和誉第二款“十亿美元分子”依帕戈替尼(ABSK011)为例,作为一款FGFR4抑制剂,它瞄准的是约30%存在FGF19过表达的肝细胞癌患者,目前在全球FGFR4赛道中处于领先地位。2025年,该产品在中国的单药注册性临床研究已启动,并于今年2月完成了全球多中心I期研究扩展阶段的美国首例患者给药。与此同时,依帕戈替尼联合标准疗法(特瑞普利单抗+贝伐生物类似物)的II期临床于今年3月完成首例患者给药,直指广阔的HCC一线市场。
另一个值得关注的新星是ABSK061。在今年的ASCO年会上,和誉公布了联合自家口服PD-L1抑制剂Lumipodlin(ABSK043)在FGFR2阳性晚期胃癌/胃食管结合部癌中的II期初步数据:在初治患者中,客观缓解率(ORR)高达90%,这一数据令人印象深刻。同时,ABSK061针对软骨发育不全(ACH)的临床也在推进中,已获得FDA的罕见儿科疾病认定和孤儿药资格。
在核心管线持续推进的同时,公司也在不断充实早期创新资产储备。包括KRAS G12D抑制剂ABSK141、pan-KRAS抑制剂ABSK211、PRMT5-MTA协同抑制剂ABSK131,以及CDK4/2抑制剂ABSK191、可入脑CDK4抑制剂ABSK192等项目均已取得不同阶段进展。
从已经商业化的核心产品,到处于关键临床阶段的创新管线,再到持续储备的早期项目,和誉正在形成具有梯度的创新资产组合。对于创新药企业而言,这种持续迭代的研发梯队,也意味着公司未来的增长并不依赖单一产品,而是建立在持续产出创新资产的能力之上。
小结
近期美元信用边际承压、港股配置动能增强的大背景下,港股创新药板块显示出了明显的板块新高效应。在当下港股创新药资金与产业趋势共振的关键窗口期,创新价值兑现的成色将决定板块下一步的走向,真正具备硬核创新价值释放的公司,有望在其中脱颖而出。
纵观和誉2026年上半年表现,一条清晰的发展路径正在形成:核心资产价值兑现→MNC合作持续验证→多层次管线接力推进→新一代创新资产储备。
这套创新体系的持续运转仍需要稳定的资金支持。2026年上半年,和誉研发投入达到2.46亿元,同比增长7.98%;截至报告期末,公司现金及银行结余达到23.79亿元,同比增长17.38%。
考虑到和誉“十亿美元分子”商业化管线价值正加速释放,全球创新合作步入全新阶段以及拥有稳中向好的基本面与现金流表现,因而在市场情绪回暖、板块趋势反转确立的当下,配置价值愈发明显,公司后续有望向市场投资者展现出可观的向上弹性。
和誉-B(02256)中报观:MNC接连“下单”,创新平台价值进入加速兑现期
今年下半年,港股创新药板块经历了一轮显著的估值修复。自6月上旬创下半年内阶段性新低以来,板块指数(931787)最大反弹幅度已超38%。市场情绪回暖的背后,是资金逻辑的悄然转变——投资者的关注点正转向BD持续性和合作收入确认等更确定的价值兑现因素。
在此逻辑下,今年上半年再次达成重磅BD、还获得合作关键里程碑收入确认的和誉-B(02256),无疑成了一个值得审视的样本。
当前正值和誉2026年中期业绩披露,投资者可以透过这份中期成绩单,看到一家Biotech从“卖管线”到“卖平台”的价值跃迁。
核心品种开启全球放量,现金流“造血”能力显现
和誉上半年最确定的价值兑现,来自核心品种贝捷迈?(盐酸匹米替尼胶囊)达成重磅BD并顺利获批上市是其中重要原因之一。这款用于治疗腱鞘巨细胞瘤(TGCT)的创新药,正从“十亿美元分子”的预期,走向实实在在的全球商业化。
2023年底,和誉就匹米替尼与默克达成一项“高首付、高里程碑、高分成”的BD交易,潜在付款总额高达6.06亿美元,外加两位数的净销售分成。
截至目前,和誉已从该笔交易累计收取近1.7亿美元首付款和里程碑付款。今年3月,贝捷迈?在中国开出首张处方,和誉随即开始确认销售分成收入。上半年,收到中国首张处方程碑付款9200万元,并确认了110万元的销售分成。这意味着,这款重磅产品已正式进入自我造血阶段,开始为和誉贡献稳定的经常性现金流。
与此同时,贝捷迈?的全球注册步伐也在加快。2026年1月,美国FDA正式受理了该产品的NDA申请;同年6月,加拿大卫生部通过优先审评途径批准其上市。这款被和誉及默克寄予厚望的重磅品种,正一步步兑现其商业潜力。
MNC集体押注:从“单项目授权”到“平台级合作”
如果说匹米替尼的成功是单一管线的胜利,那么近期和誉与礼来、阿斯利康的两次新合作,则揭示了更深层的逻辑——和誉持续产生创新资产的新药开发能力和平台开始成为MNC合作方押注的重要方向。
最具代表性的是与礼来的再度携手。今年6月24日,和誉宣布与礼来达成新一轮战略研发合作与授权协议,这是双方继2022年达成全球合作及独家许可协议后,合作关系的进一步升级。
在智通财经看来,此次合作与常见的单项目授权不同,是一次“平台级”的价值输出:和誉将依托自身AI驱动的早期药物发现平台及创新研发体系,负责礼来指定靶点相关项目的药物发现及早期研发工作;礼来则将发挥其全球研发与开发能力优势,推动候选项目后续临床开发及全球布局。根据协议,和誉将获得最高达19亿美元的首付款及后续里程碑付款,以及基于产品净销售额的阶梯式分成。
紧接着在7月,阿斯利康也选择与和誉联手,双方将共同推进口服PD-L1抑制剂Lumipodlin(ABSK043)联合奥希替尼,用于治疗特定EGFR突变非小细胞肺癌(NSCLC)的临床研究。阿斯利康之所以选择ABSK043,看中的是其作为口服小分子PD-L1抑制剂在联合用药中潜在的更好安全性——有望解决EGFR-TKI联合免疫疗法中高发的间质性肺炎等安全性痛点。
从默克到礼来,再到阿斯利康,三家顶级MNC的相继认可,印证了一个事实:和誉的创新资产质量和持续产出能力,已经在全球制药工业的高附加值分工中占据了一席之地。其AI驱动的药物发现体系,正成为MNC愿意为之付出高昂对价的核心资产。
管线梯队成型:不仅有“明星单品”,更有“明日之星”
当然,支撑平台价值的,最终还是扎实的管线梯队。除了已商业化的匹米替尼,和誉的后续管线同样看点十足。和誉已建立起20余条具有全球竞争力的差异化创新研发管线,其中多款在研创新药具有“同类最优”或“全球首创”潜力。
以和誉第二款“十亿美元分子”依帕戈替尼(ABSK011)为例,作为一款FGFR4抑制剂,它瞄准的是约30%存在FGF19过表达的肝细胞癌患者,目前在全球FGFR4赛道中处于领先地位。2025年,该产品在中国的单药注册性临床研究已启动,并于今年2月完成了全球多中心I期研究扩展阶段的美国首例患者给药。与此同时,依帕戈替尼联合标准疗法(特瑞普利单抗+贝伐生物类似物)的II期临床于今年3月完成首例患者给药,直指广阔的HCC一线市场。
另一个值得关注的新星是ABSK061。在今年的ASCO年会上,和誉公布了联合自家口服PD-L1抑制剂Lumipodlin(ABSK043)在FGFR2阳性晚期胃癌/胃食管结合部癌中的II期初步数据:在初治患者中,客观缓解率(ORR)高达90%,这一数据令人印象深刻。同时,ABSK061针对软骨发育不全(ACH)的临床也在推进中,已获得FDA的罕见儿科疾病认定和孤儿药资格。
在核心管线持续推进的同时,公司也在不断充实早期创新资产储备。包括KRAS G12D抑制剂ABSK141、pan-KRAS抑制剂ABSK211、PRMT5-MTA协同抑制剂ABSK131,以及CDK4/2抑制剂ABSK191、可入脑CDK4抑制剂ABSK192等项目均已取得不同阶段进展。
从已经商业化的核心产品,到处于关键临床阶段的创新管线,再到持续储备的早期项目,和誉正在形成具有梯度的创新资产组合。对于创新药企业而言,这种持续迭代的研发梯队,也意味着公司未来的增长并不依赖单一产品,而是建立在持续产出创新资产的能力之上。
小结
近期美元信用边际承压、港股配置动能增强的大背景下,港股创新药板块显示出了明显的板块新高效应。在当下港股创新药资金与产业趋势共振的关键窗口期,创新价值兑现的成色将决定板块下一步的走向,真正具备硬核创新价值释放的公司,有望在其中脱颖而出。
纵观和誉2026年上半年表现,一条清晰的发展路径正在形成:核心资产价值兑现→MNC合作持续验证→多层次管线接力推进→新一代创新资产储备。
这套创新体系的持续运转仍需要稳定的资金支持。2026年上半年,和誉研发投入达到2.46亿元,同比增长7.98%;截至报告期末,公司现金及银行结余达到23.79亿元,同比增长17.38%。
考虑到和誉“十亿美元分子”商业化管线价值正加速释放,全球创新合作步入全新阶段以及拥有稳中向好的基本面与现金流表现,因而在市场情绪回暖、板块趋势反转确立的当下,配置价值愈发明显,公司后续有望向市场投资者展现出可观的向上弹性。
在此逻辑下,今年上半年再次达成重磅BD、还获得合作关键里程碑收入确认的和誉-B(02256),无疑成了一个值得审视的样本。
当前正值和誉2026年中期业绩披露,投资者可以透过这份中期成绩单,看到一家Biotech从“卖管线”到“卖平台”的价值跃迁。
核心品种开启全球放量,现金流“造血”能力显现
和誉上半年最确定的价值兑现,来自核心品种贝捷迈?(盐酸匹米替尼胶囊)达成重磅BD并顺利获批上市是其中重要原因之一。这款用于治疗腱鞘巨细胞瘤(TGCT)的创新药,正从“十亿美元分子”的预期,走向实实在在的全球商业化。
2023年底,和誉就匹米替尼与默克达成一项“高首付、高里程碑、高分成”的BD交易,潜在付款总额高达6.06亿美元,外加两位数的净销售分成。
截至目前,和誉已从该笔交易累计收取近1.7亿美元首付款和里程碑付款。今年3月,贝捷迈?在中国开出首张处方,和誉随即开始确认销售分成收入。上半年,收到中国首张处方程碑付款9200万元,并确认了110万元的销售分成。这意味着,这款重磅产品已正式进入自我造血阶段,开始为和誉贡献稳定的经常性现金流。
与此同时,贝捷迈?的全球注册步伐也在加快。2026年1月,美国FDA正式受理了该产品的NDA申请;同年6月,加拿大卫生部通过优先审评途径批准其上市。这款被和誉及默克寄予厚望的重磅品种,正一步步兑现其商业潜力。
MNC集体押注:从“单项目授权”到“平台级合作”
如果说匹米替尼的成功是单一管线的胜利,那么近期和誉与礼来、阿斯利康的两次新合作,则揭示了更深层的逻辑——和誉持续产生创新资产的新药开发能力和平台开始成为MNC合作方押注的重要方向。
最具代表性的是与礼来的再度携手。今年6月24日,和誉宣布与礼来达成新一轮战略研发合作与授权协议,这是双方继2022年达成全球合作及独家许可协议后,合作关系的进一步升级。
在智通财经看来,此次合作与常见的单项目授权不同,是一次“平台级”的价值输出:和誉将依托自身AI驱动的早期药物发现平台及创新研发体系,负责礼来指定靶点相关项目的药物发现及早期研发工作;礼来则将发挥其全球研发与开发能力优势,推动候选项目后续临床开发及全球布局。根据协议,和誉将获得最高达19亿美元的首付款及后续里程碑付款,以及基于产品净销售额的阶梯式分成。
紧接着在7月,阿斯利康也选择与和誉联手,双方将共同推进口服PD-L1抑制剂Lumipodlin(ABSK043)联合奥希替尼,用于治疗特定EGFR突变非小细胞肺癌(NSCLC)的临床研究。阿斯利康之所以选择ABSK043,看中的是其作为口服小分子PD-L1抑制剂在联合用药中潜在的更好安全性——有望解决EGFR-TKI联合免疫疗法中高发的间质性肺炎等安全性痛点。
从默克到礼来,再到阿斯利康,三家顶级MNC的相继认可,印证了一个事实:和誉的创新资产质量和持续产出能力,已经在全球制药工业的高附加值分工中占据了一席之地。其AI驱动的药物发现体系,正成为MNC愿意为之付出高昂对价的核心资产。
管线梯队成型:不仅有“明星单品”,更有“明日之星”
当然,支撑平台价值的,最终还是扎实的管线梯队。除了已商业化的匹米替尼,和誉的后续管线同样看点十足。和誉已建立起20余条具有全球竞争力的差异化创新研发管线,其中多款在研创新药具有“同类最优”或“全球首创”潜力。
以和誉第二款“十亿美元分子”依帕戈替尼(ABSK011)为例,作为一款FGFR4抑制剂,它瞄准的是约30%存在FGF19过表达的肝细胞癌患者,目前在全球FGFR4赛道中处于领先地位。2025年,该产品在中国的单药注册性临床研究已启动,并于今年2月完成了全球多中心I期研究扩展阶段的美国首例患者给药。与此同时,依帕戈替尼联合标准疗法(特瑞普利单抗+贝伐生物类似物)的II期临床于今年3月完成首例患者给药,直指广阔的HCC一线市场。
另一个值得关注的新星是ABSK061。在今年的ASCO年会上,和誉公布了联合自家口服PD-L1抑制剂Lumipodlin(ABSK043)在FGFR2阳性晚期胃癌/胃食管结合部癌中的II期初步数据:在初治患者中,客观缓解率(ORR)高达90%,这一数据令人印象深刻。同时,ABSK061针对软骨发育不全(ACH)的临床也在推进中,已获得FDA的罕见儿科疾病认定和孤儿药资格。
在核心管线持续推进的同时,公司也在不断充实早期创新资产储备。包括KRAS G12D抑制剂ABSK141、pan-KRAS抑制剂ABSK211、PRMT5-MTA协同抑制剂ABSK131,以及CDK4/2抑制剂ABSK191、可入脑CDK4抑制剂ABSK192等项目均已取得不同阶段进展。
从已经商业化的核心产品,到处于关键临床阶段的创新管线,再到持续储备的早期项目,和誉正在形成具有梯度的创新资产组合。对于创新药企业而言,这种持续迭代的研发梯队,也意味着公司未来的增长并不依赖单一产品,而是建立在持续产出创新资产的能力之上。
小结
近期美元信用边际承压、港股配置动能增强的大背景下,港股创新药板块显示出了明显的板块新高效应。在当下港股创新药资金与产业趋势共振的关键窗口期,创新价值兑现的成色将决定板块下一步的走向,真正具备硬核创新价值释放的公司,有望在其中脱颖而出。
纵观和誉2026年上半年表现,一条清晰的发展路径正在形成:核心资产价值兑现→MNC合作持续验证→多层次管线接力推进→新一代创新资产储备。
这套创新体系的持续运转仍需要稳定的资金支持。2026年上半年,和誉研发投入达到2.46亿元,同比增长7.98%;截至报告期末,公司现金及银行结余达到23.79亿元,同比增长17.38%。
考虑到和誉“十亿美元分子”商业化管线价值正加速释放,全球创新合作步入全新阶段以及拥有稳中向好的基本面与现金流表现,因而在市场情绪回暖、板块趋势反转确立的当下,配置价值愈发明显,公司后续有望向市场投资者展现出可观的向上弹性。
87
·
--
පරිවර්තනය බලන්න
【创新药械研发故事】从实验室到患者手中(来源:中国医药报)
转自:中国医药报
□?本报记者?常锐博
6月7日,在美国的新奥尔良,美国糖尿病协会(ADA)第86届科学年会现场座无虚席。一场来自中国的口头报告,吸引了来自全球的与会者——玛仕度肽在中国中重度肥胖人群中的Ⅲ期临床研究数据首次公开发布。数据显示,在BMI≥30kg/m2的中国肥胖受试者中,接受玛仕度肽9毫克剂量治疗60周后,平均体重较基线下降18.55%,其中44.0%的受试者体重降幅≥20%。同日,该研究成果发表于《美国医学会杂志》(JAMA)。这是玛仕度肽相关临床试验结果先后登上《新英格兰医学杂志》(NEJM)和《自然》(Nature)主刊后,第三次亮相国际顶级学术期刊。
对此,信达生物制药(苏州)有限公司(以下简称信达生物)高级副总裁赵磊充满自豪:“从实验室的一个分子,到站上国际代谢领域的最高学术舞台,玛仕度肽的每一步都凝结着研发团队的心血与智慧。”
玛仕度肽是全球首个获批上市的胰高血糖素(GCG)/胰高血糖素样肽-1(GLP-1)双受体激动剂,其减重和2型糖尿病两项适应证已分别于2025年6月和9月相继在中国获批。
钻研未知的分子
玛仕度肽的研发故事,要从一个在当时并不被行业看好的分子说起。
时针回拨到2018年。那年4月,信达生物自主研发的PD-1抑制剂信迪利单抗注射液刚刚提交新药上市申请(NDA),公司战略重心聚焦在肿瘤领域。
就在这时,时任礼来全球糖尿病事业部负责人Enrique Conterno找到信达生物创始人、董事会主席俞德超,探讨由信达生物接手玛仕度肽后续研发工作的可能性。
当时,信达生物研发重点在肿瘤领域,无论是减重还是糖尿病,都是从未踏足过的领域。更为现实的是,彼时的玛仕度肽,不过只是一个完成早期临床、仅有十几位健康受试者数据的新分子,研发前途未明。
但在俞德超看来,这个“不被看好”的分子背后,潜藏着巨大的临床价值。
中国疾控中心中国慢性病和风险因素监测项目数据显示,2004—2018年,中国成年人肥胖率从3.1%增长至8.1%。据此估算,2018年中国约有8500万肥胖人群。
“如此庞大且逐年递增的肥胖人群,不仅个体健康存在隐患,还给社会带来了巨大的经济负担。”赵磊说。《中国居民肥胖防治专家共识》显示,到2030年,中国因超重和肥胖所致的医疗支出将高达4180亿元,占全国医疗总支出的21.5%。
当然,对信达生物的董事会来说,上马一个研发新项目,仅有市场需求显然是不够的,还必须证明其作用机制经得起科学验证。
为此,信达生物的调研团队在此后一年多的时间里,围绕玛仕度肽的作用机制和研发可行性展开了深入研究、反复论证,并先后3次上董事会接受质询。
“GLP-1受体激动剂已在临床上被反复验证,能够通过激活受体抑制食欲;而GCG受体激动剂则作用于肝脏和脂肪组织,可促进脂肪燃烧和能量代谢。”赵磊解释道,“两个靶点相互协同,针对肥胖和2型糖尿病等代谢性疾病,或能产生‘1+1>2’的效果。”
基于对临床需求的判断和对玛仕度肽机制的明确,信达生物终于下定了决心。2019年8月,信达生物与礼来达成战略合作,获得了玛仕度肽在中国的开发和商业化权益。
翻越“看不见”的山
从实验室里结构刚被确认的新分子,到患者手中安全有效的药物,玛仕度肽的研发团队要翻越一座又一座“看不见”的山。
礼来前期虽已完成了玛仕度肽药理学、毒理学和药代动力学等临床前研究工作,但要想让玛仕度肽从实验室走向大规模生产,研发团队还需攻克制剂工艺开发这一难题。
2022年8月,研发团队启动了玛仕度肽规模化生产工艺的药学研究。
玛仕度肽的结构决定了它适合采用化学合成路线。但路线选对了,不等于路就好走。“由于玛仕度肽是一个新分子,几乎没有现成的合成工艺参数可以参考,研发人员每一步都得自己摸索,相当于是摸着石头过河。”赵磊说道。
据介绍,玛仕度肽的结构像一条精密的项链——34个氨基酸组成主链,第2个氨基酸位点上外接一条脂肪酸侧链。合成的过程如同将一颗颗“珠子”串成一条项链。而每一颗“珠子”的合成都需要漫长的时间:侧链合成需要半个月,主链合成将近一个月,后续裂解、纯化、冻干,每个环节又各需约半个月。一道道工序环环相扣,任何一步出现偏差,此前的工作便全部归零。
经过一年左右的持续攻关,在团队成员的不懈努力下,生产环节中的各个堵点被一一攻克,最终实现了玛仕度肽的批量、稳定生产。
2022年11月,玛仕度肽减重和糖尿病两项适应证的Ⅲ期临床试验同步启动入组。最初,临床医学团队预估的受试者招募周期是12个月。但在团队成员的全力推进下,减重适应证受试者的实际招募周期远低于预期。
这让临床医学团队真切感受到,减重的临床需求被严重低估了。公司最终讨论决定,优先递交玛仕度肽减重适应证的NDA。
优先递交上市申请,意味着原本可以从容推进的临床试验管理工作必须在更短时间内完成。
其中最棘手的一项工作,是为全国23家医院的610名受试者制定能量摄入方案。各地饮食结构千差万别,很难有“放之四海而皆准”的饮食方案。为此,团队查阅大量资料,反复推敲,为不同地区的受试者量身定制出了既符合试验方案要求、又贴合当地饮食习惯的方案。
2023年12月18日,随着最后一位患者完成随访,玛仕度肽Ⅲ期临床试验正式结束。
临床试验的结果没有辜负团队成员的付出。结果显示,治疗第32周时,4毫克和6毫克剂量的玛仕度肽组体重降幅分别达10.09%和12.55%,体重降幅≥5%的患者比例分别为73.9%和82.0%。此外,玛仕度肽还全面改善了代谢指标——48周时,受试者腰围显著缩减,收缩压下降,甘油三酯、低密度脂蛋白胆固醇等血脂指标也有明显优化。
2023年底,玛仕度肽减重适应证的NDA正式提交。2025年6月27日,该适应证正式获批。
冲向下一个起点
玛仕度肽自2025年6月获批上市以来,商业化步伐稳步加快。
据介绍,玛仕度肽上市后,迅速构建起以公立医院为主,电商平台、线下零售药店和非公医疗机构协同并进的多渠道销售网络。
“玛仕度肽上市后的增长势头超出预期。”信达生物商业战略规划副总裁邓梦卿高兴地表示,“这背后是减重及代谢领域临床需求的迫切,也是市场对玛仕度肽差异化临床价值的认可。”
信达生物的目光并未局限于眼前的成绩。在玛仕度肽实现快速放量的同时,围绕这款产品“代谢综合获益”的差异化布局已同步开展。
这一布局在近期已有阶段性成果亮相。在刚刚落幕的ADA科学年会上,玛仕度肽有3项临床试验入选口头报告,包含中重度肥胖人群研究、2型糖尿病合并肥胖人群与司美格鲁肽头对头研究,以及中国青少年肥胖人群Ⅰb期研究,将研究视野拓展至不同类型的代谢异常人群。
此外,玛仕度肽针对阻塞性睡眠呼吸暂停(OSA)合并肥胖、超重或肥胖合并代谢相关脂肪性肝病(MAFLD),以及高血压合并肥胖等适应证的Ⅲ期临床试验正稳步推进。
在持续拓展玛仕度肽适应证的同时,信达生物也在布局下一代减重、降糖及代谢领域的创新产品。据介绍,信达生物自主研发的GLP-1口服小分子日制剂IBI3032、新型胰淀素类似物IBI3040,以及周制剂口服GLP-1小分子IBI3042等下一代减重及代谢候选药物,均已取得初步研究成果。赵磊透露,信达生物同时也在探索减重及代谢药物的新靶点和新机制,努力为患者提供更多样化的治疗选择。
创新没有终点,唯有不断奔赴下一个起点。赵磊坦言,创新药物的研发周期更长,商业回报存在更多不确定性,但信达生物的基因决定了它不会选择那条更稳妥的路。
“只有坚持差异化创新,才能从患者需求出发,更好地解决临床上那些尚未被满足的问题。”赵磊说。
【创新药械研发故事】从实验室到患者手中
(来源:中国医药报)
转自:中国医药报
□?本报记者?常锐博
6月7日,在美国的新奥尔良,美国糖尿病协会(ADA)第86届科学年会现场座无虚席。一场来自中国的口头报告,吸引了来自全球的与会者——玛仕度肽在中国中重度肥胖人群中的Ⅲ期临床研究数据首次公开发布。数据显示,在BMI≥30kg/m2的中国肥胖受试者中,接受玛仕度肽9毫克剂量治疗60周后,平均体重较基线下降18.55%,其中44.0%的受试者体重降幅≥20%。同日,该研究成果发表于《美国医学会杂志》(JAMA)。这是玛仕度肽相关临床试验结果先后登上《新英格兰医学杂志》(NEJM)和《自然》(Nature)主刊后,第三次亮相国际顶级学术期刊。
对此,信达生物制药(苏州)有限公司(以下简称信达生物)高级副总裁赵磊充满自豪:“从实验室的一个分子,到站上国际代谢领域的最高学术舞台,玛仕度肽的每一步都凝结着研发团队的心血与智慧。”
玛仕度肽是全球首个获批上市的胰高血糖素(GCG)/胰高血糖素样肽-1(GLP-1)双受体激动剂,其减重和2型糖尿病两项适应证已分别于2025年6月和9月相继在中国获批。
钻研未知的分子
玛仕度肽的研发故事,要从一个在当时并不被行业看好的分子说起。
时针回拨到2018年。那年4月,信达生物自主研发的PD-1抑制剂信迪利单抗注射液刚刚提交新药上市申请(NDA),公司战略重心聚焦在肿瘤领域。
就在这时,时任礼来全球糖尿病事业部负责人Enrique Conterno找到信达生物创始人、董事会主席俞德超,探讨由信达生物接手玛仕度肽后续研发工作的可能性。
当时,信达生物研发重点在肿瘤领域,无论是减重还是糖尿病,都是从未踏足过的领域。更为现实的是,彼时的玛仕度肽,不过只是一个完成早期临床、仅有十几位健康受试者数据的新分子,研发前途未明。
但在俞德超看来,这个“不被看好”的分子背后,潜藏着巨大的临床价值。
中国疾控中心中国慢性病和风险因素监测项目数据显示,2004—2018年,中国成年人肥胖率从3.1%增长至8.1%。据此估算,2018年中国约有8500万肥胖人群。
“如此庞大且逐年递增的肥胖人群,不仅个体健康存在隐患,还给社会带来了巨大的经济负担。”赵磊说。《中国居民肥胖防治专家共识》显示,到2030年,中国因超重和肥胖所致的医疗支出将高达4180亿元,占全国医疗总支出的21.5%。
当然,对信达生物的董事会来说,上马一个研发新项目,仅有市场需求显然是不够的,还必须证明其作用机制经得起科学验证。
为此,信达生物的调研团队在此后一年多的时间里,围绕玛仕度肽的作用机制和研发可行性展开了深入研究、反复论证,并先后3次上董事会接受质询。
“GLP-1受体激动剂已在临床上被反复验证,能够通过激活受体抑制食欲;而GCG受体激动剂则作用于肝脏和脂肪组织,可促进脂肪燃烧和能量代谢。”赵磊解释道,“两个靶点相互协同,针对肥胖和2型糖尿病等代谢性疾病,或能产生‘1+1>2’的效果。”
基于对临床需求的判断和对玛仕度肽机制的明确,信达生物终于下定了决心。2019年8月,信达生物与礼来达成战略合作,获得了玛仕度肽在中国的开发和商业化权益。
翻越“看不见”的山
从实验室里结构刚被确认的新分子,到患者手中安全有效的药物,玛仕度肽的研发团队要翻越一座又一座“看不见”的山。
礼来前期虽已完成了玛仕度肽药理学、毒理学和药代动力学等临床前研究工作,但要想让玛仕度肽从实验室走向大规模生产,研发团队还需攻克制剂工艺开发这一难题。
2022年8月,研发团队启动了玛仕度肽规模化生产工艺的药学研究。
玛仕度肽的结构决定了它适合采用化学合成路线。但路线选对了,不等于路就好走。“由于玛仕度肽是一个新分子,几乎没有现成的合成工艺参数可以参考,研发人员每一步都得自己摸索,相当于是摸着石头过河。”赵磊说道。
据介绍,玛仕度肽的结构像一条精密的项链——34个氨基酸组成主链,第2个氨基酸位点上外接一条脂肪酸侧链。合成的过程如同将一颗颗“珠子”串成一条项链。而每一颗“珠子”的合成都需要漫长的时间:侧链合成需要半个月,主链合成将近一个月,后续裂解、纯化、冻干,每个环节又各需约半个月。一道道工序环环相扣,任何一步出现偏差,此前的工作便全部归零。
经过一年左右的持续攻关,在团队成员的不懈努力下,生产环节中的各个堵点被一一攻克,最终实现了玛仕度肽的批量、稳定生产。
2022年11月,玛仕度肽减重和糖尿病两项适应证的Ⅲ期临床试验同步启动入组。最初,临床医学团队预估的受试者招募周期是12个月。但在团队成员的全力推进下,减重适应证受试者的实际招募周期远低于预期。
这让临床医学团队真切感受到,减重的临床需求被严重低估了。公司最终讨论决定,优先递交玛仕度肽减重适应证的NDA。
优先递交上市申请,意味着原本可以从容推进的临床试验管理工作必须在更短时间内完成。
其中最棘手的一项工作,是为全国23家医院的610名受试者制定能量摄入方案。各地饮食结构千差万别,很难有“放之四海而皆准”的饮食方案。为此,团队查阅大量资料,反复推敲,为不同地区的受试者量身定制出了既符合试验方案要求、又贴合当地饮食习惯的方案。
2023年12月18日,随着最后一位患者完成随访,玛仕度肽Ⅲ期临床试验正式结束。
临床试验的结果没有辜负团队成员的付出。结果显示,治疗第32周时,4毫克和6毫克剂量的玛仕度肽组体重降幅分别达10.09%和12.55%,体重降幅≥5%的患者比例分别为73.9%和82.0%。此外,玛仕度肽还全面改善了代谢指标——48周时,受试者腰围显著缩减,收缩压下降,甘油三酯、低密度脂蛋白胆固醇等血脂指标也有明显优化。
2023年底,玛仕度肽减重适应证的NDA正式提交。2025年6月27日,该适应证正式获批。
冲向下一个起点
玛仕度肽自2025年6月获批上市以来,商业化步伐稳步加快。
据介绍,玛仕度肽上市后,迅速构建起以公立医院为主,电商平台、线下零售药店和非公医疗机构协同并进的多渠道销售网络。
“玛仕度肽上市后的增长势头超出预期。”信达生物商业战略规划副总裁邓梦卿高兴地表示,“这背后是减重及代谢领域临床需求的迫切,也是市场对玛仕度肽差异化临床价值的认可。”
信达生物的目光并未局限于眼前的成绩。在玛仕度肽实现快速放量的同时,围绕这款产品“代谢综合获益”的差异化布局已同步开展。
这一布局在近期已有阶段性成果亮相。在刚刚落幕的ADA科学年会上,玛仕度肽有3项临床试验入选口头报告,包含中重度肥胖人群研究、2型糖尿病合并肥胖人群与司美格鲁肽头对头研究,以及中国青少年肥胖人群Ⅰb期研究,将研究视野拓展至不同类型的代谢异常人群。
此外,玛仕度肽针对阻塞性睡眠呼吸暂停(OSA)合并肥胖、超重或肥胖合并代谢相关脂肪性肝病(MAFLD),以及高血压合并肥胖等适应证的Ⅲ期临床试验正稳步推进。
在持续拓展玛仕度肽适应证的同时,信达生物也在布局下一代减重、降糖及代谢领域的创新产品。据介绍,信达生物自主研发的GLP-1口服小分子日制剂IBI3032、新型胰淀素类似物IBI3040,以及周制剂口服GLP-1小分子IBI3042等下一代减重及代谢候选药物,均已取得初步研究成果。赵磊透露,信达生物同时也在探索减重及代谢药物的新靶点和新机制,努力为患者提供更多样化的治疗选择。
创新没有终点,唯有不断奔赴下一个起点。赵磊坦言,创新药物的研发周期更长,商业回报存在更多不确定性,但信达生物的基因决定了它不会选择那条更稳妥的路。
“只有坚持差异化创新,才能从患者需求出发,更好地解决临床上那些尚未被满足的问题。”赵磊说。
转自:中国医药报
□?本报记者?常锐博
6月7日,在美国的新奥尔良,美国糖尿病协会(ADA)第86届科学年会现场座无虚席。一场来自中国的口头报告,吸引了来自全球的与会者——玛仕度肽在中国中重度肥胖人群中的Ⅲ期临床研究数据首次公开发布。数据显示,在BMI≥30kg/m2的中国肥胖受试者中,接受玛仕度肽9毫克剂量治疗60周后,平均体重较基线下降18.55%,其中44.0%的受试者体重降幅≥20%。同日,该研究成果发表于《美国医学会杂志》(JAMA)。这是玛仕度肽相关临床试验结果先后登上《新英格兰医学杂志》(NEJM)和《自然》(Nature)主刊后,第三次亮相国际顶级学术期刊。
对此,信达生物制药(苏州)有限公司(以下简称信达生物)高级副总裁赵磊充满自豪:“从实验室的一个分子,到站上国际代谢领域的最高学术舞台,玛仕度肽的每一步都凝结着研发团队的心血与智慧。”
玛仕度肽是全球首个获批上市的胰高血糖素(GCG)/胰高血糖素样肽-1(GLP-1)双受体激动剂,其减重和2型糖尿病两项适应证已分别于2025年6月和9月相继在中国获批。
钻研未知的分子
玛仕度肽的研发故事,要从一个在当时并不被行业看好的分子说起。
时针回拨到2018年。那年4月,信达生物自主研发的PD-1抑制剂信迪利单抗注射液刚刚提交新药上市申请(NDA),公司战略重心聚焦在肿瘤领域。
就在这时,时任礼来全球糖尿病事业部负责人Enrique Conterno找到信达生物创始人、董事会主席俞德超,探讨由信达生物接手玛仕度肽后续研发工作的可能性。
当时,信达生物研发重点在肿瘤领域,无论是减重还是糖尿病,都是从未踏足过的领域。更为现实的是,彼时的玛仕度肽,不过只是一个完成早期临床、仅有十几位健康受试者数据的新分子,研发前途未明。
但在俞德超看来,这个“不被看好”的分子背后,潜藏着巨大的临床价值。
中国疾控中心中国慢性病和风险因素监测项目数据显示,2004—2018年,中国成年人肥胖率从3.1%增长至8.1%。据此估算,2018年中国约有8500万肥胖人群。
“如此庞大且逐年递增的肥胖人群,不仅个体健康存在隐患,还给社会带来了巨大的经济负担。”赵磊说。《中国居民肥胖防治专家共识》显示,到2030年,中国因超重和肥胖所致的医疗支出将高达4180亿元,占全国医疗总支出的21.5%。
当然,对信达生物的董事会来说,上马一个研发新项目,仅有市场需求显然是不够的,还必须证明其作用机制经得起科学验证。
为此,信达生物的调研团队在此后一年多的时间里,围绕玛仕度肽的作用机制和研发可行性展开了深入研究、反复论证,并先后3次上董事会接受质询。
“GLP-1受体激动剂已在临床上被反复验证,能够通过激活受体抑制食欲;而GCG受体激动剂则作用于肝脏和脂肪组织,可促进脂肪燃烧和能量代谢。”赵磊解释道,“两个靶点相互协同,针对肥胖和2型糖尿病等代谢性疾病,或能产生‘1+1>2’的效果。”
基于对临床需求的判断和对玛仕度肽机制的明确,信达生物终于下定了决心。2019年8月,信达生物与礼来达成战略合作,获得了玛仕度肽在中国的开发和商业化权益。
翻越“看不见”的山
从实验室里结构刚被确认的新分子,到患者手中安全有效的药物,玛仕度肽的研发团队要翻越一座又一座“看不见”的山。
礼来前期虽已完成了玛仕度肽药理学、毒理学和药代动力学等临床前研究工作,但要想让玛仕度肽从实验室走向大规模生产,研发团队还需攻克制剂工艺开发这一难题。
2022年8月,研发团队启动了玛仕度肽规模化生产工艺的药学研究。
玛仕度肽的结构决定了它适合采用化学合成路线。但路线选对了,不等于路就好走。“由于玛仕度肽是一个新分子,几乎没有现成的合成工艺参数可以参考,研发人员每一步都得自己摸索,相当于是摸着石头过河。”赵磊说道。
据介绍,玛仕度肽的结构像一条精密的项链——34个氨基酸组成主链,第2个氨基酸位点上外接一条脂肪酸侧链。合成的过程如同将一颗颗“珠子”串成一条项链。而每一颗“珠子”的合成都需要漫长的时间:侧链合成需要半个月,主链合成将近一个月,后续裂解、纯化、冻干,每个环节又各需约半个月。一道道工序环环相扣,任何一步出现偏差,此前的工作便全部归零。
经过一年左右的持续攻关,在团队成员的不懈努力下,生产环节中的各个堵点被一一攻克,最终实现了玛仕度肽的批量、稳定生产。
2022年11月,玛仕度肽减重和糖尿病两项适应证的Ⅲ期临床试验同步启动入组。最初,临床医学团队预估的受试者招募周期是12个月。但在团队成员的全力推进下,减重适应证受试者的实际招募周期远低于预期。
这让临床医学团队真切感受到,减重的临床需求被严重低估了。公司最终讨论决定,优先递交玛仕度肽减重适应证的NDA。
优先递交上市申请,意味着原本可以从容推进的临床试验管理工作必须在更短时间内完成。
其中最棘手的一项工作,是为全国23家医院的610名受试者制定能量摄入方案。各地饮食结构千差万别,很难有“放之四海而皆准”的饮食方案。为此,团队查阅大量资料,反复推敲,为不同地区的受试者量身定制出了既符合试验方案要求、又贴合当地饮食习惯的方案。
2023年12月18日,随着最后一位患者完成随访,玛仕度肽Ⅲ期临床试验正式结束。
临床试验的结果没有辜负团队成员的付出。结果显示,治疗第32周时,4毫克和6毫克剂量的玛仕度肽组体重降幅分别达10.09%和12.55%,体重降幅≥5%的患者比例分别为73.9%和82.0%。此外,玛仕度肽还全面改善了代谢指标——48周时,受试者腰围显著缩减,收缩压下降,甘油三酯、低密度脂蛋白胆固醇等血脂指标也有明显优化。
2023年底,玛仕度肽减重适应证的NDA正式提交。2025年6月27日,该适应证正式获批。
冲向下一个起点
玛仕度肽自2025年6月获批上市以来,商业化步伐稳步加快。
据介绍,玛仕度肽上市后,迅速构建起以公立医院为主,电商平台、线下零售药店和非公医疗机构协同并进的多渠道销售网络。
“玛仕度肽上市后的增长势头超出预期。”信达生物商业战略规划副总裁邓梦卿高兴地表示,“这背后是减重及代谢领域临床需求的迫切,也是市场对玛仕度肽差异化临床价值的认可。”
信达生物的目光并未局限于眼前的成绩。在玛仕度肽实现快速放量的同时,围绕这款产品“代谢综合获益”的差异化布局已同步开展。
这一布局在近期已有阶段性成果亮相。在刚刚落幕的ADA科学年会上,玛仕度肽有3项临床试验入选口头报告,包含中重度肥胖人群研究、2型糖尿病合并肥胖人群与司美格鲁肽头对头研究,以及中国青少年肥胖人群Ⅰb期研究,将研究视野拓展至不同类型的代谢异常人群。
此外,玛仕度肽针对阻塞性睡眠呼吸暂停(OSA)合并肥胖、超重或肥胖合并代谢相关脂肪性肝病(MAFLD),以及高血压合并肥胖等适应证的Ⅲ期临床试验正稳步推进。
在持续拓展玛仕度肽适应证的同时,信达生物也在布局下一代减重、降糖及代谢领域的创新产品。据介绍,信达生物自主研发的GLP-1口服小分子日制剂IBI3032、新型胰淀素类似物IBI3040,以及周制剂口服GLP-1小分子IBI3042等下一代减重及代谢候选药物,均已取得初步研究成果。赵磊透露,信达生物同时也在探索减重及代谢药物的新靶点和新机制,努力为患者提供更多样化的治疗选择。
创新没有终点,唯有不断奔赴下一个起点。赵磊坦言,创新药物的研发周期更长,商业回报存在更多不确定性,但信达生物的基因决定了它不会选择那条更稳妥的路。
“只有坚持差异化创新,才能从患者需求出发,更好地解决临床上那些尚未被满足的问题。”赵磊说。
106
·
--
පරිවර්තනය බලන්න
礼来合作开发taRNA疫苗,施贵宝携手Chai用AI设计抗体(来源:财闻)
礼来与Amplitude合作开发传染病taRNA疫苗候选产品;百时美施贵宝与Chai Discovery合作,利用AI推进治疗性抗体发现。
8月21日,据药明康德(603259.SH)官微,Amplitude(AMPL.US)宣布与礼来(LLY.US)达成战略研究合作及许可协议,共同发现和开发用于传染病的反式扩增RNA(taRNA)疫苗候选产品。合作初期聚焦若干未披露、存在较高未满足医疗需求的传染病疫苗项目,礼来拥有最多增加两个传染病靶点的选择权。taRNA技术将复制酶与编码抗原的RNA组分分离,有望实现更高效力、更低给药剂量并改善可制造性。根据协议,礼来获相关许可产品独家开发和商业化权利;Amplitude负责taRNA技术优化及部分临床前研究;礼来负责后续临床前开发、临床开发、生产制造、监管事务及商业化。
此外,Chai Discovery宣布与百时美施贵宝(BMY.US)达成合作,利用人工智能技术推进治疗性抗体的发现。百时美施贵宝将使用Chai Discovery的先进AI模型及平台能力,包括其分子折叠和分子设计模型,支持其产品管线中抗体候选分子的发现,并推动构建由AI驱动、能够持续学习的药物发现体系。Chai Discovery利用AI预测并重新设计分子间相互作用,生成具特定属性的新生物分子,帮助缩短药物发现周期并探索传统方法较难触及的靶点。
礼来合作开发taRNA疫苗,施贵宝携手Chai用AI设计抗体
(来源:财闻)
礼来与Amplitude合作开发传染病taRNA疫苗候选产品;百时美施贵宝与Chai Discovery合作,利用AI推进治疗性抗体发现。
8月21日,据药明康德(603259.SH)官微,Amplitude(AMPL.US)宣布与礼来(LLY.US)达成战略研究合作及许可协议,共同发现和开发用于传染病的反式扩增RNA(taRNA)疫苗候选产品。合作初期聚焦若干未披露、存在较高未满足医疗需求的传染病疫苗项目,礼来拥有最多增加两个传染病靶点的选择权。taRNA技术将复制酶与编码抗原的RNA组分分离,有望实现更高效力、更低给药剂量并改善可制造性。根据协议,礼来获相关许可产品独家开发和商业化权利;Amplitude负责taRNA技术优化及部分临床前研究;礼来负责后续临床前开发、临床开发、生产制造、监管事务及商业化。
此外,Chai Discovery宣布与百时美施贵宝(BMY.US)达成合作,利用人工智能技术推进治疗性抗体的发现。百时美施贵宝将使用Chai Discovery的先进AI模型及平台能力,包括其分子折叠和分子设计模型,支持其产品管线中抗体候选分子的发现,并推动构建由AI驱动、能够持续学习的药物发现体系。Chai Discovery利用AI预测并重新设计分子间相互作用,生成具特定属性的新生物分子,帮助缩短药物发现周期并探索传统方法较难触及的靶点。
礼来与Amplitude合作开发传染病taRNA疫苗候选产品;百时美施贵宝与Chai Discovery合作,利用AI推进治疗性抗体发现。
8月21日,据药明康德(603259.SH)官微,Amplitude(AMPL.US)宣布与礼来(LLY.US)达成战略研究合作及许可协议,共同发现和开发用于传染病的反式扩增RNA(taRNA)疫苗候选产品。合作初期聚焦若干未披露、存在较高未满足医疗需求的传染病疫苗项目,礼来拥有最多增加两个传染病靶点的选择权。taRNA技术将复制酶与编码抗原的RNA组分分离,有望实现更高效力、更低给药剂量并改善可制造性。根据协议,礼来获相关许可产品独家开发和商业化权利;Amplitude负责taRNA技术优化及部分临床前研究;礼来负责后续临床前开发、临床开发、生产制造、监管事务及商业化。
此外,Chai Discovery宣布与百时美施贵宝(BMY.US)达成合作,利用人工智能技术推进治疗性抗体的发现。百时美施贵宝将使用Chai Discovery的先进AI模型及平台能力,包括其分子折叠和分子设计模型,支持其产品管线中抗体候选分子的发现,并推动构建由AI驱动、能够持续学习的药物发现体系。Chai Discovery利用AI预测并重新设计分子间相互作用,生成具特定属性的新生物分子,帮助缩短药物发现周期并探索传统方法较难触及的靶点。
BMYUS-1.73%
LLYUS-1.50%
191
·
--
ලිපිය
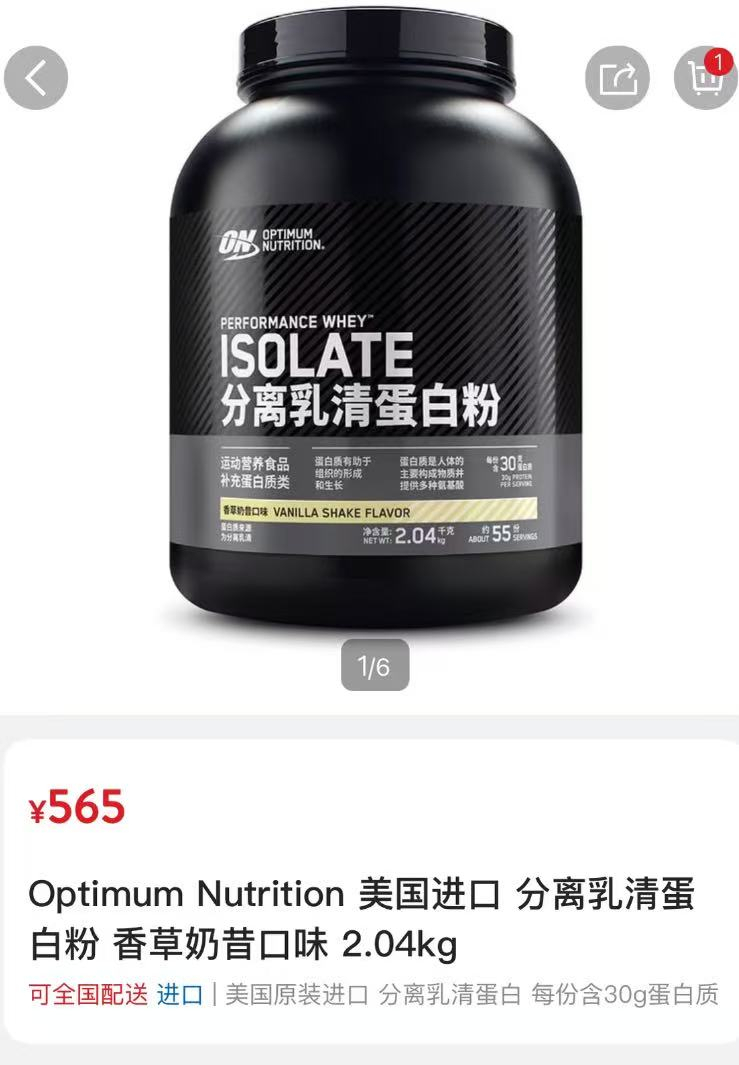
যারা ইনজেকশন দিয়ে ওজন কমায় এমন ‘হিংস্র’ মানুষ—প্রোটিন পাউডারের কাছে হার মানললেখা: কুলওয়ান এক্সপেরিমেন্ট ল্যাব
এই সময়ে আবির্ভূত হয়েছে এক ধরনের নতুন অর্থনৈতিক পণ্য: প্রোটিন পাউডার।
আমি বছরের শুরুতে স্যাম’স ক্লাবে একটা বালতি প্রোটিন পাউডার কিনেছিলাম—৬৬০ ইউয়ানেই। এই কয়েকদিন আবার দেখলাম, প্রায় ৮০০ ইউয়ান হয়ে গেছে। একই জিনিস—গত বছরও ছিল ৫০০–এর বেশি মাত্র। এক বছরের মধ্যে এতটাই বেড়েছে যে এখন আর নাগালের বাইরে।
সব সোশ্যাল মিডিয়া খুলুন—চারদিকে শুধু কান্না আর আর্তনাদ।
২০২৬ সালে, বহু মূলধারার ব্র্যান্ড সাধারণত প্রায় ২০% বাড়িয়েছে। ৩০০ ইউয়ানের নিচের প্রোটিন পাউডার ই-কমার্সে প্রায় খুঁজে পাওয়া যায় না।
কাঁচামালের দিকটা আরও চরম: প্রোটিন পাউডার তৈরির জন্য ব্যবহৃত হুই পাউডার—এক বছরে প্রায় এক গুণ বেড়েছে।
কারণটা জটিল নয়।
যারা ইনজেকশন দিয়ে ওজন কমায় এমন ‘হিংস্র’ মানুষ—প্রোটিন পাউডারের কাছে হার মানল
লেখা: কুলওয়ান এক্সপেরিমেন্ট ল্যাব
এই সময়ে আবির্ভূত হয়েছে এক ধরনের নতুন অর্থনৈতিক পণ্য: প্রোটিন পাউডার।
আমি বছরের শুরুতে স্যাম’স ক্লাবে একটা বালতি প্রোটিন পাউডার কিনেছিলাম—৬৬০ ইউয়ানেই। এই কয়েকদিন আবার দেখলাম, প্রায় ৮০০ ইউয়ান হয়ে গেছে। একই জিনিস—গত বছরও ছিল ৫০০–এর বেশি মাত্র। এক বছরের মধ্যে এতটাই বেড়েছে যে এখন আর নাগালের বাইরে।
সব সোশ্যাল মিডিয়া খুলুন—চারদিকে শুধু কান্না আর আর্তনাদ।
২০২৬ সালে, বহু মূলধারার ব্র্যান্ড সাধারণত প্রায় ২০% বাড়িয়েছে। ৩০০ ইউয়ানের নিচের প্রোটিন পাউডার ই-কমার্সে প্রায় খুঁজে পাওয়া যায় না।
কাঁচামালের দিকটা আরও চরম: প্রোটিন পাউডার তৈরির জন্য ব্যবহৃত হুই পাউডার—এক বছরে প্রায় এক গুণ বেড়েছে।
কারণটা জটিল নয়।
এই সময়ে আবির্ভূত হয়েছে এক ধরনের নতুন অর্থনৈতিক পণ্য: প্রোটিন পাউডার।
আমি বছরের শুরুতে স্যাম’স ক্লাবে একটা বালতি প্রোটিন পাউডার কিনেছিলাম—৬৬০ ইউয়ানেই। এই কয়েকদিন আবার দেখলাম, প্রায় ৮০০ ইউয়ান হয়ে গেছে। একই জিনিস—গত বছরও ছিল ৫০০–এর বেশি মাত্র। এক বছরের মধ্যে এতটাই বেড়েছে যে এখন আর নাগালের বাইরে।
সব সোশ্যাল মিডিয়া খুলুন—চারদিকে শুধু কান্না আর আর্তনাদ।
২০২৬ সালে, বহু মূলধারার ব্র্যান্ড সাধারণত প্রায় ২০% বাড়িয়েছে। ৩০০ ইউয়ানের নিচের প্রোটিন পাউডার ই-কমার্সে প্রায় খুঁজে পাওয়া যায় না।
কাঁচামালের দিকটা আরও চরম: প্রোটিন পাউডার তৈরির জন্য ব্যবহৃত হুই পাউডার—এক বছরে প্রায় এক গুণ বেড়েছে।
কারণটা জটিল নয়।
153
·
--
පරිවර්තනය බලන්න
内部人交易|礼来披露一笔股票增持,金额约1.18万美元美股上市公司礼来(LLY)披露一笔内部人股票交易。文件显示,公司内部人Alvarez (Ralph)(Director)2026-08-17增持公司股票,交易金额约11831.60美元。
交易数据显示:
? 交易人:Alvarez (Ralph)(Director)
? 交易方向:买入
? 成交股数:10股
? 成交均价:1183.16美元/股
? 交易金额:约11831.6美元
? 最新持股:829股
一般而言,上市公司高管及董事的股票交易被市场视为观察管理层态度的重要参考指标之一。不过,内部人交易可能涉及薪酬安排、税务规划、资产配置等多种因素,单笔交易并不能直接代表公司未来经营走势,仍需结合基本面及后续公告综合判断。
内部人交易|礼来披露一笔股票增持,金额约1.18万美元
美股上市公司礼来(LLY)披露一笔内部人股票交易。文件显示,公司内部人Alvarez (Ralph)(Director)2026-08-17增持公司股票,交易金额约11831.60美元。
交易数据显示:
? 交易人:Alvarez (Ralph)(Director)
? 交易方向:买入
? 成交股数:10股
? 成交均价:1183.16美元/股
? 交易金额:约11831.6美元
? 最新持股:829股
一般而言,上市公司高管及董事的股票交易被市场视为观察管理层态度的重要参考指标之一。不过,内部人交易可能涉及薪酬安排、税务规划、资产配置等多种因素,单笔交易并不能直接代表公司未来经营走势,仍需结合基本面及后续公告综合判断。
交易数据显示:
? 交易人:Alvarez (Ralph)(Director)
? 交易方向:买入
? 成交股数:10股
? 成交均价:1183.16美元/股
? 交易金额:约11831.6美元
? 最新持股:829股
一般而言,上市公司高管及董事的股票交易被市场视为观察管理层态度的重要参考指标之一。不过,内部人交易可能涉及薪酬安排、税务规划、资产配置等多种因素,单笔交易并不能直接代表公司未来经营走势,仍需结合基本面及后续公告综合判断。
61
·
--
පරිවර්තනය බලන්න
AI4S 商业化拐点显现:晶泰控股半年 AI4S 收入同比 +136.4%晶泰控股(2228.HK)发布2026年中期业绩,剔除去年大额授权项目高基数扰动,集团营收同比增长73.8%,AI4S智慧解决方案收入同比暴涨136.4%,截至6月末公司手握86.712亿元现金,为业务扩张提供充足保障。这一组经营数据标志着AI4S行业正式告别早期技术原型验证阶段,进入商业化规模化放量周期。作为业内少数实现AI4S全栈基础设施规模化商业交付的企业,晶泰控股已经从技术服务商逐步演变为深度嵌入全球药企研发链路的数据基础设施合作方,客户合作深度、复购空间与长期产业价值持续抬升。
从行业发展脉络看,AI4S即科学智能,正在推动人工智能从科研辅助单点工具,升级为打通推理与物理实验验证的科学自主发现体系。过往行业多数项目停留在概念验证、小规模试点阶段,而晶泰控股已经完成从软件算法、智能体系统到机器人自动化实验室的完整能力闭环,构建起业界唯一贯通机器人实验室、科学智能体及自主合成的全栈AI4S基础设施体系,并率先实现规模化商业落地。公司将科学自主发现划分为L1L5五个技术层级,从单一工具、科研副驾驶、Agent逐步走向全流程自主发现。目前行业整体正由L2向L3演进,晶泰已在部分限定科研场景具备L4自主发现能力,智能体能够拆解目标、规划实验、调度专业模型和机器人、分析结果,并自主发起下一轮迭代。
这些领先性已经转化为可量化的工程规模。晶泰在全球部署超过300台自动化实验工站,覆盖20余类研发应用,累计支持超过100个药物和先进材料发现项目。机器人实验室每月产生超过5万条反应产率数据和30万条过程数据,累计沉淀超过50万条真实实验记录,其中约80%是公开文献极度稀缺的失败负样本。
AI4S的核心壁垒由专业模型、物理执行和数据复利共同构成。模型在真实项目中提出预测,机器人高通量完成验证,正负实验数据再提高模型精度。随着实验规模扩大,平台的数据质量、预测能力和交付效率同步提升,这种自进化能力决定了晶泰与单点算法公司的长期差距。
而与礼来的多项合作则集中体现了晶泰科技进入国际头部药企核心研发流程的深度。双方此前已达成潜在总金额最高 2.5 亿美元的小分子管线合作和3.45亿美元的AI双特异性抗体研发及平台授权合作;今年上半年,晶泰又向礼来上海研发中心交付千万级人民币化合物存储管理系统,覆盖存储、出库、微量粉末分装和溶液配制等关键流程;另一项千万级HTE高通量实验平台合作的首套系统也已完成出厂验收和用户培训。
由此,双方合作已覆盖抗体设计、平台授权、样品基础设施和高通量实验等高价值节点。礼来对晶泰能力的调用沿研发链条持续深入,说明全栈AI4S平台可以在同一客户内部形成多个收入入口,并逐步成为客户长期研发体系的一部分。平台价值也由一次性交付,升级为持续扩展的研发基础设施价值。
规模化复制正在更多客户中展开。面向韩国JW Pharmaceutical交付的智能自主药物合成与工艺研发系统已于今年4月完成全部交付;国内多项千万级项目持续推进,准标准化智能合成工作站已复制至13家客户;VAST虚拟化合物库订单覆盖超过2万个分子。商业交付正由大型定制项目扩展至平台、软件、智能体服务和标准化工作站的组合模式。
智能体对研发效率的提升也开始形成明确指标。Agentic Synthesis的可合成性预测实验成功率超过90%,平均实验次数降至1.19次;Agentic HTE将传统3至4周的实验周期压缩至约6天;逆合成系统SureRoute将化学幻觉率降至4.6%,首条推荐路线准确率达到74.3%。这些指标把AI4S的价值直接落到成功率、时间和成本之上。
同一套技术体系还在光伏、化工和新能源材料领域复制。晶泰与晶科能源合作打造全球首条全闭环钙钛矿—晶硅叠层太阳能电池智能制造线,将原本以月计算的材料迭代压缩至小时级,设计产能达到每日千片以上。与巴斯夫、中石化及多家科研机构的合作,则进一步验证了“模型设计—机器人实验—数据反馈”在跨行业研发中的通用性。
药物管线构成平台创造高价值资产的另一项成果。目前晶泰合作、自研及孵化项目中已有3条进入临床,10余条处于IND获批或IND-enabling阶段,近10条达到PCC。公司首次系统披露的自研布局已明确包括3条抗体、1条小分子和6条siRNA药物管线,另有多条分子胶和3个自研多肽消费健康项目。
晶泰科技正在把AI、机器人和实验数据组织成可规模化输出的科研产能。目前,AI4S的竞争正在从单点技术突破,走向规模化科研产能的竞争。作为业内首家实现全栈AI4S规模化商业应用的企业,晶泰科技以全球头部客户建立交付标准,以国内外项目复制扩大商业边界,并以持续产生的真实实验数据推动模型、平台和管线共同进化,持续验证其资产创造能力。
当前,药企对新分子合成、高质量正负数据及自主实验能力的需求加速释放,晶泰科技占据了产业供给中极度稀缺、也最具复利效应的关键卡位。随着XtalPi Science将经过长期项目验证的模型、智能体和机器人实验能力开放为可调用的科研基础设施,新增客户带来订单与场景,新增实验沉淀高质量数据,数据积累进一步提高平台效率和资产产出。接下来,AI4S收入放量、标准化产品复制、开放平台扩张与多模态管线兑现有望形成共振。晶泰科技的价值上限,也将由平台网络、数据复利和创新资产共同打开,有望迎来更具确定性的成长与重估。
AI4S 商业化拐点显现:晶泰控股半年 AI4S 收入同比 +136.4%
晶泰控股(2228.HK)发布2026年中期业绩,剔除去年大额授权项目高基数扰动,集团营收同比增长73.8%,AI4S智慧解决方案收入同比暴涨136.4%,截至6月末公司手握86.712亿元现金,为业务扩张提供充足保障。这一组经营数据标志着AI4S行业正式告别早期技术原型验证阶段,进入商业化规模化放量周期。作为业内少数实现AI4S全栈基础设施规模化商业交付的企业,晶泰控股已经从技术服务商逐步演变为深度嵌入全球药企研发链路的数据基础设施合作方,客户合作深度、复购空间与长期产业价值持续抬升。
从行业发展脉络看,AI4S即科学智能,正在推动人工智能从科研辅助单点工具,升级为打通推理与物理实验验证的科学自主发现体系。过往行业多数项目停留在概念验证、小规模试点阶段,而晶泰控股已经完成从软件算法、智能体系统到机器人自动化实验室的完整能力闭环,构建起业界唯一贯通机器人实验室、科学智能体及自主合成的全栈AI4S基础设施体系,并率先实现规模化商业落地。公司将科学自主发现划分为L1L5五个技术层级,从单一工具、科研副驾驶、Agent逐步走向全流程自主发现。目前行业整体正由L2向L3演进,晶泰已在部分限定科研场景具备L4自主发现能力,智能体能够拆解目标、规划实验、调度专业模型和机器人、分析结果,并自主发起下一轮迭代。
这些领先性已经转化为可量化的工程规模。晶泰在全球部署超过300台自动化实验工站,覆盖20余类研发应用,累计支持超过100个药物和先进材料发现项目。机器人实验室每月产生超过5万条反应产率数据和30万条过程数据,累计沉淀超过50万条真实实验记录,其中约80%是公开文献极度稀缺的失败负样本。
AI4S的核心壁垒由专业模型、物理执行和数据复利共同构成。模型在真实项目中提出预测,机器人高通量完成验证,正负实验数据再提高模型精度。随着实验规模扩大,平台的数据质量、预测能力和交付效率同步提升,这种自进化能力决定了晶泰与单点算法公司的长期差距。
而与礼来的多项合作则集中体现了晶泰科技进入国际头部药企核心研发流程的深度。双方此前已达成潜在总金额最高 2.5 亿美元的小分子管线合作和3.45亿美元的AI双特异性抗体研发及平台授权合作;今年上半年,晶泰又向礼来上海研发中心交付千万级人民币化合物存储管理系统,覆盖存储、出库、微量粉末分装和溶液配制等关键流程;另一项千万级HTE高通量实验平台合作的首套系统也已完成出厂验收和用户培训。
由此,双方合作已覆盖抗体设计、平台授权、样品基础设施和高通量实验等高价值节点。礼来对晶泰能力的调用沿研发链条持续深入,说明全栈AI4S平台可以在同一客户内部形成多个收入入口,并逐步成为客户长期研发体系的一部分。平台价值也由一次性交付,升级为持续扩展的研发基础设施价值。
规模化复制正在更多客户中展开。面向韩国JW Pharmaceutical交付的智能自主药物合成与工艺研发系统已于今年4月完成全部交付;国内多项千万级项目持续推进,准标准化智能合成工作站已复制至13家客户;VAST虚拟化合物库订单覆盖超过2万个分子。商业交付正由大型定制项目扩展至平台、软件、智能体服务和标准化工作站的组合模式。
智能体对研发效率的提升也开始形成明确指标。Agentic Synthesis的可合成性预测实验成功率超过90%,平均实验次数降至1.19次;Agentic HTE将传统3至4周的实验周期压缩至约6天;逆合成系统SureRoute将化学幻觉率降至4.6%,首条推荐路线准确率达到74.3%。这些指标把AI4S的价值直接落到成功率、时间和成本之上。
同一套技术体系还在光伏、化工和新能源材料领域复制。晶泰与晶科能源合作打造全球首条全闭环钙钛矿—晶硅叠层太阳能电池智能制造线,将原本以月计算的材料迭代压缩至小时级,设计产能达到每日千片以上。与巴斯夫、中石化及多家科研机构的合作,则进一步验证了“模型设计—机器人实验—数据反馈”在跨行业研发中的通用性。
药物管线构成平台创造高价值资产的另一项成果。目前晶泰合作、自研及孵化项目中已有3条进入临床,10余条处于IND获批或IND-enabling阶段,近10条达到PCC。公司首次系统披露的自研布局已明确包括3条抗体、1条小分子和6条siRNA药物管线,另有多条分子胶和3个自研多肽消费健康项目。
晶泰科技正在把AI、机器人和实验数据组织成可规模化输出的科研产能。目前,AI4S的竞争正在从单点技术突破,走向规模化科研产能的竞争。作为业内首家实现全栈AI4S规模化商业应用的企业,晶泰科技以全球头部客户建立交付标准,以国内外项目复制扩大商业边界,并以持续产生的真实实验数据推动模型、平台和管线共同进化,持续验证其资产创造能力。
当前,药企对新分子合成、高质量正负数据及自主实验能力的需求加速释放,晶泰科技占据了产业供给中极度稀缺、也最具复利效应的关键卡位。随着XtalPi Science将经过长期项目验证的模型、智能体和机器人实验能力开放为可调用的科研基础设施,新增客户带来订单与场景,新增实验沉淀高质量数据,数据积累进一步提高平台效率和资产产出。接下来,AI4S收入放量、标准化产品复制、开放平台扩张与多模态管线兑现有望形成共振。晶泰科技的价值上限,也将由平台网络、数据复利和创新资产共同打开,有望迎来更具确定性的成长与重估。
从行业发展脉络看,AI4S即科学智能,正在推动人工智能从科研辅助单点工具,升级为打通推理与物理实验验证的科学自主发现体系。过往行业多数项目停留在概念验证、小规模试点阶段,而晶泰控股已经完成从软件算法、智能体系统到机器人自动化实验室的完整能力闭环,构建起业界唯一贯通机器人实验室、科学智能体及自主合成的全栈AI4S基础设施体系,并率先实现规模化商业落地。公司将科学自主发现划分为L1L5五个技术层级,从单一工具、科研副驾驶、Agent逐步走向全流程自主发现。目前行业整体正由L2向L3演进,晶泰已在部分限定科研场景具备L4自主发现能力,智能体能够拆解目标、规划实验、调度专业模型和机器人、分析结果,并自主发起下一轮迭代。
这些领先性已经转化为可量化的工程规模。晶泰在全球部署超过300台自动化实验工站,覆盖20余类研发应用,累计支持超过100个药物和先进材料发现项目。机器人实验室每月产生超过5万条反应产率数据和30万条过程数据,累计沉淀超过50万条真实实验记录,其中约80%是公开文献极度稀缺的失败负样本。
AI4S的核心壁垒由专业模型、物理执行和数据复利共同构成。模型在真实项目中提出预测,机器人高通量完成验证,正负实验数据再提高模型精度。随着实验规模扩大,平台的数据质量、预测能力和交付效率同步提升,这种自进化能力决定了晶泰与单点算法公司的长期差距。
而与礼来的多项合作则集中体现了晶泰科技进入国际头部药企核心研发流程的深度。双方此前已达成潜在总金额最高 2.5 亿美元的小分子管线合作和3.45亿美元的AI双特异性抗体研发及平台授权合作;今年上半年,晶泰又向礼来上海研发中心交付千万级人民币化合物存储管理系统,覆盖存储、出库、微量粉末分装和溶液配制等关键流程;另一项千万级HTE高通量实验平台合作的首套系统也已完成出厂验收和用户培训。
由此,双方合作已覆盖抗体设计、平台授权、样品基础设施和高通量实验等高价值节点。礼来对晶泰能力的调用沿研发链条持续深入,说明全栈AI4S平台可以在同一客户内部形成多个收入入口,并逐步成为客户长期研发体系的一部分。平台价值也由一次性交付,升级为持续扩展的研发基础设施价值。
规模化复制正在更多客户中展开。面向韩国JW Pharmaceutical交付的智能自主药物合成与工艺研发系统已于今年4月完成全部交付;国内多项千万级项目持续推进,准标准化智能合成工作站已复制至13家客户;VAST虚拟化合物库订单覆盖超过2万个分子。商业交付正由大型定制项目扩展至平台、软件、智能体服务和标准化工作站的组合模式。
智能体对研发效率的提升也开始形成明确指标。Agentic Synthesis的可合成性预测实验成功率超过90%,平均实验次数降至1.19次;Agentic HTE将传统3至4周的实验周期压缩至约6天;逆合成系统SureRoute将化学幻觉率降至4.6%,首条推荐路线准确率达到74.3%。这些指标把AI4S的价值直接落到成功率、时间和成本之上。
同一套技术体系还在光伏、化工和新能源材料领域复制。晶泰与晶科能源合作打造全球首条全闭环钙钛矿—晶硅叠层太阳能电池智能制造线,将原本以月计算的材料迭代压缩至小时级,设计产能达到每日千片以上。与巴斯夫、中石化及多家科研机构的合作,则进一步验证了“模型设计—机器人实验—数据反馈”在跨行业研发中的通用性。
药物管线构成平台创造高价值资产的另一项成果。目前晶泰合作、自研及孵化项目中已有3条进入临床,10余条处于IND获批或IND-enabling阶段,近10条达到PCC。公司首次系统披露的自研布局已明确包括3条抗体、1条小分子和6条siRNA药物管线,另有多条分子胶和3个自研多肽消费健康项目。
晶泰科技正在把AI、机器人和实验数据组织成可规模化输出的科研产能。目前,AI4S的竞争正在从单点技术突破,走向规模化科研产能的竞争。作为业内首家实现全栈AI4S规模化商业应用的企业,晶泰科技以全球头部客户建立交付标准,以国内外项目复制扩大商业边界,并以持续产生的真实实验数据推动模型、平台和管线共同进化,持续验证其资产创造能力。
当前,药企对新分子合成、高质量正负数据及自主实验能力的需求加速释放,晶泰科技占据了产业供给中极度稀缺、也最具复利效应的关键卡位。随着XtalPi Science将经过长期项目验证的模型、智能体和机器人实验能力开放为可调用的科研基础设施,新增客户带来订单与场景,新增实验沉淀高质量数据,数据积累进一步提高平台效率和资产产出。接下来,AI4S收入放量、标准化产品复制、开放平台扩张与多模态管线兑现有望形成共振。晶泰科技的价值上限,也将由平台网络、数据复利和创新资产共同打开,有望迎来更具确定性的成长与重估。
134
·
--
පරිවර්තනය බලන්න
AI4S 商业化拐点显现:晶泰控股半年 AI4S 收入同比 +136.4%晶泰控股(2228.HK)发布2026年中期业绩,剔除去年大额授权项目高基数扰动,集团营收同比增长73.8%,AI4S智慧解决方案收入同比暴涨136.4%,截至6月末公司手握86.712亿元现金,为业务扩张提供充足保障。这一组经营数据标志着AI4S行业正式告别早期技术原型验证阶段,进入商业化规模化放量周期。作为业内少数实现AI4S全栈基础设施规模化商业交付的企业,晶泰控股已经从技术服务商逐步演变为深度嵌入全球药企研发链路的数据基础设施合作方,客户合作深度、复购空间与长期产业价值持续抬升。
从行业发展脉络看,AI4S即科学智能,正在推动人工智能从科研辅助单点工具,升级为打通推理与物理实验验证的科学自主发现体系。过往行业多数项目停留在概念验证、小规模试点阶段,而晶泰控股已经完成从软件算法、智能体系统到机器人自动化实验室的完整能力闭环,构建起业界唯一贯通机器人实验室、科学智能体及自主合成的全栈AI4S基础设施体系,并率先实现规模化商业落地。公司将科学自主发现划分为L1L5五个技术层级,从单一工具、科研副驾驶、Agent逐步走向全流程自主发现。目前行业整体正由L2向L3演进,晶泰已在部分限定科研场景具备L4自主发现能力,智能体能够拆解目标、规划实验、调度专业模型和机器人、分析结果,并自主发起下一轮迭代。
这些领先性已经转化为可量化的工程规模。晶泰在全球部署超过300台自动化实验工站,覆盖20余类研发应用,累计支持超过100个药物和先进材料发现项目。机器人实验室每月产生超过5万条反应产率数据和30万条过程数据,累计沉淀超过50万条真实实验记录,其中约80%是公开文献极度稀缺的失败负样本。
AI4S的核心壁垒由专业模型、物理执行和数据复利共同构成。模型在真实项目中提出预测,机器人高通量完成验证,正负实验数据再提高模型精度。随着实验规模扩大,平台的数据质量、预测能力和交付效率同步提升,这种自进化能力决定了晶泰与单点算法公司的长期差距。
而与礼来的多项合作则集中体现了晶泰科技进入国际头部药企核心研发流程的深度。双方此前已达成潜在总金额最高 2.5 亿美元的小分子管线合作和3.45亿美元的AI双特异性抗体研发及平台授权合作;今年上半年,晶泰又向礼来上海研发中心交付千万级人民币化合物存储管理系统,覆盖存储、出库、微量粉末分装和溶液配制等关键流程;另一项千万级HTE高通量实验平台合作的首套系统也已完成出厂验收和用户培训。
由此,双方合作已覆盖抗体设计、平台授权、样品基础设施和高通量实验等高价值节点。礼来对晶泰能力的调用沿研发链条持续深入,说明全栈AI4S平台可以在同一客户内部形成多个收入入口,并逐步成为客户长期研发体系的一部分。平台价值也由一次性交付,升级为持续扩展的研发基础设施价值。
规模化复制正在更多客户中展开。面向韩国JW Pharmaceutical交付的智能自主药物合成与工艺研发系统已于今年4月完成全部交付;国内多项千万级项目持续推进,准标准化智能合成工作站已复制至13家客户;VAST虚拟化合物库订单覆盖超过2万个分子。商业交付正由大型定制项目扩展至平台、软件、智能体服务和标准化工作站的组合模式。
智能体对研发效率的提升也开始形成明确指标。Agentic Synthesis的可合成性预测实验成功率超过90%,平均实验次数降至1.19次;Agentic HTE将传统3至4周的实验周期压缩至约6天;逆合成系统SureRoute将化学幻觉率降至4.6%,首条推荐路线准确率达到74.3%。这些指标把AI4S的价值直接落到成功率、时间和成本之上。
同一套技术体系还在光伏、化工和新能源材料领域复制。晶泰与晶科能源合作打造全球首条全闭环钙钛矿—晶硅叠层太阳能电池智能制造线,将原本以月计算的材料迭代压缩至小时级,设计产能达到每日千片以上。与巴斯夫、中石化及多家科研机构的合作,则进一步验证了“模型设计—机器人实验—数据反馈”在跨行业研发中的通用性。
药物管线构成平台创造高价值资产的另一项成果。目前晶泰合作、自研及孵化项目中已有3条进入临床,10余条处于IND获批或IND-enabling阶段,近10条达到PCC。公司首次系统披露的自研布局已明确包括3条抗体、1条小分子和6条siRNA药物管线,另有多条分子胶和3个自研多肽消费健康项目。
晶泰科技正在把AI、机器人和实验数据组织成可规模化输出的科研产能。目前,AI4S的竞争正在从单点技术突破,走向规模化科研产能的竞争。作为业内首家实现全栈AI4S规模化商业应用的企业,晶泰科技以全球头部客户建立交付标准,以国内外项目复制扩大商业边界,并以持续产生的真实实验数据推动模型、平台和管线共同进化,持续验证其资产创造能力。
当前,药企对新分子合成、高质量正负数据及自主实验能力的需求加速释放,晶泰科技占据了产业供给中极度稀缺、也最具复利效应的关键卡位。随着XtalPi Science将经过长期项目验证的模型、智能体和机器人实验能力开放为可调用的科研基础设施,新增客户带来订单与场景,新增实验沉淀高质量数据,数据积累进一步提高平台效率和资产产出。接下来,AI4S收入放量、标准化产品复制、开放平台扩张与多模态管线兑现有望形成共振。晶泰科技的价值上限,也将由平台网络、数据复利和创新资产共同打开,有望迎来更具确定性的成长与重估。
AI4S 商业化拐点显现:晶泰控股半年 AI4S 收入同比 +136.4%
晶泰控股(2228.HK)发布2026年中期业绩,剔除去年大额授权项目高基数扰动,集团营收同比增长73.8%,AI4S智慧解决方案收入同比暴涨136.4%,截至6月末公司手握86.712亿元现金,为业务扩张提供充足保障。这一组经营数据标志着AI4S行业正式告别早期技术原型验证阶段,进入商业化规模化放量周期。作为业内少数实现AI4S全栈基础设施规模化商业交付的企业,晶泰控股已经从技术服务商逐步演变为深度嵌入全球药企研发链路的数据基础设施合作方,客户合作深度、复购空间与长期产业价值持续抬升。
从行业发展脉络看,AI4S即科学智能,正在推动人工智能从科研辅助单点工具,升级为打通推理与物理实验验证的科学自主发现体系。过往行业多数项目停留在概念验证、小规模试点阶段,而晶泰控股已经完成从软件算法、智能体系统到机器人自动化实验室的完整能力闭环,构建起业界唯一贯通机器人实验室、科学智能体及自主合成的全栈AI4S基础设施体系,并率先实现规模化商业落地。公司将科学自主发现划分为L1L5五个技术层级,从单一工具、科研副驾驶、Agent逐步走向全流程自主发现。目前行业整体正由L2向L3演进,晶泰已在部分限定科研场景具备L4自主发现能力,智能体能够拆解目标、规划实验、调度专业模型和机器人、分析结果,并自主发起下一轮迭代。
这些领先性已经转化为可量化的工程规模。晶泰在全球部署超过300台自动化实验工站,覆盖20余类研发应用,累计支持超过100个药物和先进材料发现项目。机器人实验室每月产生超过5万条反应产率数据和30万条过程数据,累计沉淀超过50万条真实实验记录,其中约80%是公开文献极度稀缺的失败负样本。
AI4S的核心壁垒由专业模型、物理执行和数据复利共同构成。模型在真实项目中提出预测,机器人高通量完成验证,正负实验数据再提高模型精度。随着实验规模扩大,平台的数据质量、预测能力和交付效率同步提升,这种自进化能力决定了晶泰与单点算法公司的长期差距。
而与礼来的多项合作则集中体现了晶泰科技进入国际头部药企核心研发流程的深度。双方此前已达成潜在总金额最高 2.5 亿美元的小分子管线合作和3.45亿美元的AI双特异性抗体研发及平台授权合作;今年上半年,晶泰又向礼来上海研发中心交付千万级人民币化合物存储管理系统,覆盖存储、出库、微量粉末分装和溶液配制等关键流程;另一项千万级HTE高通量实验平台合作的首套系统也已完成出厂验收和用户培训。
由此,双方合作已覆盖抗体设计、平台授权、样品基础设施和高通量实验等高价值节点。礼来对晶泰能力的调用沿研发链条持续深入,说明全栈AI4S平台可以在同一客户内部形成多个收入入口,并逐步成为客户长期研发体系的一部分。平台价值也由一次性交付,升级为持续扩展的研发基础设施价值。
规模化复制正在更多客户中展开。面向韩国JW Pharmaceutical交付的智能自主药物合成与工艺研发系统已于今年4月完成全部交付;国内多项千万级项目持续推进,准标准化智能合成工作站已复制至13家客户;VAST虚拟化合物库订单覆盖超过2万个分子。商业交付正由大型定制项目扩展至平台、软件、智能体服务和标准化工作站的组合模式。
智能体对研发效率的提升也开始形成明确指标。Agentic Synthesis的可合成性预测实验成功率超过90%,平均实验次数降至1.19次;Agentic HTE将传统3至4周的实验周期压缩至约6天;逆合成系统SureRoute将化学幻觉率降至4.6%,首条推荐路线准确率达到74.3%。这些指标把AI4S的价值直接落到成功率、时间和成本之上。
同一套技术体系还在光伏、化工和新能源材料领域复制。晶泰与晶科能源合作打造全球首条全闭环钙钛矿—晶硅叠层太阳能电池智能制造线,将原本以月计算的材料迭代压缩至小时级,设计产能达到每日千片以上。与巴斯夫、中石化及多家科研机构的合作,则进一步验证了“模型设计—机器人实验—数据反馈”在跨行业研发中的通用性。
药物管线构成平台创造高价值资产的另一项成果。目前晶泰合作、自研及孵化项目中已有3条进入临床,10余条处于IND获批或IND-enabling阶段,近10条达到PCC。公司首次系统披露的自研布局已明确包括3条抗体、1条小分子和6条siRNA药物管线,另有多条分子胶和3个自研多肽消费健康项目。
晶泰科技正在把AI、机器人和实验数据组织成可规模化输出的科研产能。目前,AI4S的竞争正在从单点技术突破,走向规模化科研产能的竞争。作为业内首家实现全栈AI4S规模化商业应用的企业,晶泰科技以全球头部客户建立交付标准,以国内外项目复制扩大商业边界,并以持续产生的真实实验数据推动模型、平台和管线共同进化,持续验证其资产创造能力。
当前,药企对新分子合成、高质量正负数据及自主实验能力的需求加速释放,晶泰科技占据了产业供给中极度稀缺、也最具复利效应的关键卡位。随着XtalPi Science将经过长期项目验证的模型、智能体和机器人实验能力开放为可调用的科研基础设施,新增客户带来订单与场景,新增实验沉淀高质量数据,数据积累进一步提高平台效率和资产产出。接下来,AI4S收入放量、标准化产品复制、开放平台扩张与多模态管线兑现有望形成共振。晶泰科技的价值上限,也将由平台网络、数据复利和创新资产共同打开,有望迎来更具确定性的成长与重估。
从行业发展脉络看,AI4S即科学智能,正在推动人工智能从科研辅助单点工具,升级为打通推理与物理实验验证的科学自主发现体系。过往行业多数项目停留在概念验证、小规模试点阶段,而晶泰控股已经完成从软件算法、智能体系统到机器人自动化实验室的完整能力闭环,构建起业界唯一贯通机器人实验室、科学智能体及自主合成的全栈AI4S基础设施体系,并率先实现规模化商业落地。公司将科学自主发现划分为L1L5五个技术层级,从单一工具、科研副驾驶、Agent逐步走向全流程自主发现。目前行业整体正由L2向L3演进,晶泰已在部分限定科研场景具备L4自主发现能力,智能体能够拆解目标、规划实验、调度专业模型和机器人、分析结果,并自主发起下一轮迭代。
这些领先性已经转化为可量化的工程规模。晶泰在全球部署超过300台自动化实验工站,覆盖20余类研发应用,累计支持超过100个药物和先进材料发现项目。机器人实验室每月产生超过5万条反应产率数据和30万条过程数据,累计沉淀超过50万条真实实验记录,其中约80%是公开文献极度稀缺的失败负样本。
AI4S的核心壁垒由专业模型、物理执行和数据复利共同构成。模型在真实项目中提出预测,机器人高通量完成验证,正负实验数据再提高模型精度。随着实验规模扩大,平台的数据质量、预测能力和交付效率同步提升,这种自进化能力决定了晶泰与单点算法公司的长期差距。
而与礼来的多项合作则集中体现了晶泰科技进入国际头部药企核心研发流程的深度。双方此前已达成潜在总金额最高 2.5 亿美元的小分子管线合作和3.45亿美元的AI双特异性抗体研发及平台授权合作;今年上半年,晶泰又向礼来上海研发中心交付千万级人民币化合物存储管理系统,覆盖存储、出库、微量粉末分装和溶液配制等关键流程;另一项千万级HTE高通量实验平台合作的首套系统也已完成出厂验收和用户培训。
由此,双方合作已覆盖抗体设计、平台授权、样品基础设施和高通量实验等高价值节点。礼来对晶泰能力的调用沿研发链条持续深入,说明全栈AI4S平台可以在同一客户内部形成多个收入入口,并逐步成为客户长期研发体系的一部分。平台价值也由一次性交付,升级为持续扩展的研发基础设施价值。
规模化复制正在更多客户中展开。面向韩国JW Pharmaceutical交付的智能自主药物合成与工艺研发系统已于今年4月完成全部交付;国内多项千万级项目持续推进,准标准化智能合成工作站已复制至13家客户;VAST虚拟化合物库订单覆盖超过2万个分子。商业交付正由大型定制项目扩展至平台、软件、智能体服务和标准化工作站的组合模式。
智能体对研发效率的提升也开始形成明确指标。Agentic Synthesis的可合成性预测实验成功率超过90%,平均实验次数降至1.19次;Agentic HTE将传统3至4周的实验周期压缩至约6天;逆合成系统SureRoute将化学幻觉率降至4.6%,首条推荐路线准确率达到74.3%。这些指标把AI4S的价值直接落到成功率、时间和成本之上。
同一套技术体系还在光伏、化工和新能源材料领域复制。晶泰与晶科能源合作打造全球首条全闭环钙钛矿—晶硅叠层太阳能电池智能制造线,将原本以月计算的材料迭代压缩至小时级,设计产能达到每日千片以上。与巴斯夫、中石化及多家科研机构的合作,则进一步验证了“模型设计—机器人实验—数据反馈”在跨行业研发中的通用性。
药物管线构成平台创造高价值资产的另一项成果。目前晶泰合作、自研及孵化项目中已有3条进入临床,10余条处于IND获批或IND-enabling阶段,近10条达到PCC。公司首次系统披露的自研布局已明确包括3条抗体、1条小分子和6条siRNA药物管线,另有多条分子胶和3个自研多肽消费健康项目。
晶泰科技正在把AI、机器人和实验数据组织成可规模化输出的科研产能。目前,AI4S的竞争正在从单点技术突破,走向规模化科研产能的竞争。作为业内首家实现全栈AI4S规模化商业应用的企业,晶泰科技以全球头部客户建立交付标准,以国内外项目复制扩大商业边界,并以持续产生的真实实验数据推动模型、平台和管线共同进化,持续验证其资产创造能力。
当前,药企对新分子合成、高质量正负数据及自主实验能力的需求加速释放,晶泰科技占据了产业供给中极度稀缺、也最具复利效应的关键卡位。随着XtalPi Science将经过长期项目验证的模型、智能体和机器人实验能力开放为可调用的科研基础设施,新增客户带来订单与场景,新增实验沉淀高质量数据,数据积累进一步提高平台效率和资产产出。接下来,AI4S收入放量、标准化产品复制、开放平台扩张与多模态管线兑现有望形成共振。晶泰科技的价值上限,也将由平台网络、数据复利和创新资产共同打开,有望迎来更具确定性的成长与重估。
79
·
--
පරිවර්තනය බලන්න
AI4S 商业化拐点显现:晶泰控股半年 AI4S 收入 1.935 亿、同比 +136.晶泰控股(2228.HK)发布2026年中期业绩,剔除去年大额授权项目高基数扰动,集团营收同比增长73.8%,AI4S智慧解决方案收入同比暴涨136.4%,截至6月末公司手握86.712亿元现金,为业务扩张提供充足保障。这一组经营数据标志着AI4S行业正式告别早期技术原型验证阶段,进入商业化规模化放量周期。作为业内少数实现AI4S全栈基础设施规模化商业交付的企业,晶泰控股已经从技术服务商逐步演变为深度嵌入全球药企研发链路的数据基础设施合作方,客户合作深度、复购空间与长期产业价值持续抬升。
从行业发展脉络看,AI4S即科学智能,正在推动人工智能从科研辅助单点工具,升级为打通推理与物理实验验证的科学自主发现体系。过往行业多数项目停留在概念验证、小规模试点阶段,而晶泰控股已经完成从软件算法、智能体系统到机器人自动化实验室的完整能力闭环,构建起业界唯一贯通机器人实验室、科学智能体及自主合成的全栈AI4S基础设施体系,并率先实现规模化商业落地。公司将科学自主发现划分为L1?L5五个技术层级,从单一工具、科研副驾驶、Agent逐步走向全流程自主发现。目前行业整体正由L2向L3演进,晶泰已在部分限定科研场景具备L4自主发现能力,智能体能够拆解目标、规划实验、调度专业模型和机器人、分析结果,并自主发起下一轮迭代。
这些领先性已经转化为可量化的工程规模。晶泰在全球部署超过300台自动化实验工站,覆盖20余类研发应用,累计支持超过100个药物和先进材料发现项目。机器人实验室每月产生超过5万条反应产率数据和30万条过程数据,累计沉淀超过50万条真实实验记录,其中约80%是公开文献极度稀缺的失败负样本。
AI4S的核心壁垒由专业模型、物理执行和数据复利共同构成。模型在真实项目中提出预测,机器人高通量完成验证,正负实验数据再提高模型精度。随着实验规模扩大,平台的数据质量、预测能力和交付效率同步提升,这种自进化能力决定了晶泰与单点算法公司的长期差距。
而与礼来的多项合作则集中体现了晶泰科技进入国际头部药企核心研发流程的深度。双方此前已达成潜在总金额最高 2.5 亿美元的小分子管线合作和3.45亿美元的AI双特异性抗体研发及平台授权合作;今年上半年,晶泰又向礼来上海研发中心交付千万级人民币化合物存储管理系统,覆盖存储、出库、微量粉末分装和溶液配制等关键流程;另一项千万级HTE高通量实验平台合作的首套系统也已完成出厂验收和用户培训。
由此,双方合作已覆盖抗体设计、平台授权、样品基础设施和高通量实验等高价值节点。礼来对晶泰能力的调用沿研发链条持续深入,说明全栈AI4S平台可以在同一客户内部形成多个收入入口,并逐步成为客户长期研发体系的一部分。平台价值也由一次性交付,升级为持续扩展的研发基础设施价值。
规模化复制正在更多客户中展开。面向韩国JW Pharmaceutical交付的智能自主药物合成与工艺研发系统已于今年4月完成全部交付;国内多项千万级项目持续推进,准标准化智能合成工作站已复制至13家客户;VAST虚拟化合物库订单覆盖超过2万个分子。商业交付正由大型定制项目扩展至平台、软件、智能体服务和标准化工作站的组合模式。
智能体对研发效率的提升也开始形成明确指标。Agentic Synthesis的可合成性预测实验成功率超过90%,平均实验次数降至1.19次;Agentic HTE将传统3至4周的实验周期压缩至约6天;逆合成系统SureRoute将化学幻觉率降至4.6%,首条推荐路线准确率达到74.3%。这些指标把AI4S的价值直接落到成功率、时间和成本之上。
同一套技术体系还在光伏、化工和新能源材料领域复制。晶泰与晶科能源合作打造全球首条全闭环钙钛矿—晶硅叠层太阳能电池智能制造线,将原本以月计算的材料迭代压缩至小时级,设计产能达到每日千片以上。与巴斯夫、中石化及多家科研机构的合作,则进一步验证了“模型设计—机器人实验—数据反馈”在跨行业研发中的通用性。
药物管线构成平台创造高价值资产的另一项成果。目前晶泰合作、自研及孵化项目中已有3条进入临床,10余条处于IND获批或IND-enabling阶段,近10条达到PCC。公司首次系统披露的自研布局已明确包括3条抗体、1条小分子和6条siRNA药物管线,另有多条分子胶和3个自研多肽消费健康项目。
晶泰科技正在把AI、机器人和实验数据组织成可规模化输出的科研产能。目前,AI4S的竞争正在从单点技术突破,走向规模化科研产能的竞争。作为业内首家实现全栈AI4S规模化商业应用的企业,晶泰科技以全球头部客户建立交付标准,以国内外项目复制扩大商业边界,并以持续产生的真实实验数据推动模型、平台和管线共同进化,持续验证其资产创造能力。
当前,药企对新分子合成、高质量正负数据及自主实验能力的需求加速释放,晶泰科技占据了产业供给中极度稀缺、也最具复利效应的关键卡位。随着XtalPi Science将经过长期项目验证的模型、智能体和机器人实验能力开放为可调用的科研基础设施,新增客户带来订单与场景,新增实验沉淀高质量数据,数据积累进一步提高平台效率和资产产出。接下来,AI4S收入放量、标准化产品复制、开放平台扩张与多模态管线兑现有望形成共振。晶泰科技的价值上限,也将由平台网络、数据复利和创新资产共同打开,有望迎来更具确定性的成长与重估。
AI4S 商业化拐点显现:晶泰控股半年 AI4S 收入 1.935 亿、同比 +136.
晶泰控股(2228.HK)发布2026年中期业绩,剔除去年大额授权项目高基数扰动,集团营收同比增长73.8%,AI4S智慧解决方案收入同比暴涨136.4%,截至6月末公司手握86.712亿元现金,为业务扩张提供充足保障。这一组经营数据标志着AI4S行业正式告别早期技术原型验证阶段,进入商业化规模化放量周期。作为业内少数实现AI4S全栈基础设施规模化商业交付的企业,晶泰控股已经从技术服务商逐步演变为深度嵌入全球药企研发链路的数据基础设施合作方,客户合作深度、复购空间与长期产业价值持续抬升。
从行业发展脉络看,AI4S即科学智能,正在推动人工智能从科研辅助单点工具,升级为打通推理与物理实验验证的科学自主发现体系。过往行业多数项目停留在概念验证、小规模试点阶段,而晶泰控股已经完成从软件算法、智能体系统到机器人自动化实验室的完整能力闭环,构建起业界唯一贯通机器人实验室、科学智能体及自主合成的全栈AI4S基础设施体系,并率先实现规模化商业落地。公司将科学自主发现划分为L1?L5五个技术层级,从单一工具、科研副驾驶、Agent逐步走向全流程自主发现。目前行业整体正由L2向L3演进,晶泰已在部分限定科研场景具备L4自主发现能力,智能体能够拆解目标、规划实验、调度专业模型和机器人、分析结果,并自主发起下一轮迭代。
这些领先性已经转化为可量化的工程规模。晶泰在全球部署超过300台自动化实验工站,覆盖20余类研发应用,累计支持超过100个药物和先进材料发现项目。机器人实验室每月产生超过5万条反应产率数据和30万条过程数据,累计沉淀超过50万条真实实验记录,其中约80%是公开文献极度稀缺的失败负样本。
AI4S的核心壁垒由专业模型、物理执行和数据复利共同构成。模型在真实项目中提出预测,机器人高通量完成验证,正负实验数据再提高模型精度。随着实验规模扩大,平台的数据质量、预测能力和交付效率同步提升,这种自进化能力决定了晶泰与单点算法公司的长期差距。
而与礼来的多项合作则集中体现了晶泰科技进入国际头部药企核心研发流程的深度。双方此前已达成潜在总金额最高 2.5 亿美元的小分子管线合作和3.45亿美元的AI双特异性抗体研发及平台授权合作;今年上半年,晶泰又向礼来上海研发中心交付千万级人民币化合物存储管理系统,覆盖存储、出库、微量粉末分装和溶液配制等关键流程;另一项千万级HTE高通量实验平台合作的首套系统也已完成出厂验收和用户培训。
由此,双方合作已覆盖抗体设计、平台授权、样品基础设施和高通量实验等高价值节点。礼来对晶泰能力的调用沿研发链条持续深入,说明全栈AI4S平台可以在同一客户内部形成多个收入入口,并逐步成为客户长期研发体系的一部分。平台价值也由一次性交付,升级为持续扩展的研发基础设施价值。
规模化复制正在更多客户中展开。面向韩国JW Pharmaceutical交付的智能自主药物合成与工艺研发系统已于今年4月完成全部交付;国内多项千万级项目持续推进,准标准化智能合成工作站已复制至13家客户;VAST虚拟化合物库订单覆盖超过2万个分子。商业交付正由大型定制项目扩展至平台、软件、智能体服务和标准化工作站的组合模式。
智能体对研发效率的提升也开始形成明确指标。Agentic Synthesis的可合成性预测实验成功率超过90%,平均实验次数降至1.19次;Agentic HTE将传统3至4周的实验周期压缩至约6天;逆合成系统SureRoute将化学幻觉率降至4.6%,首条推荐路线准确率达到74.3%。这些指标把AI4S的价值直接落到成功率、时间和成本之上。
同一套技术体系还在光伏、化工和新能源材料领域复制。晶泰与晶科能源合作打造全球首条全闭环钙钛矿—晶硅叠层太阳能电池智能制造线,将原本以月计算的材料迭代压缩至小时级,设计产能达到每日千片以上。与巴斯夫、中石化及多家科研机构的合作,则进一步验证了“模型设计—机器人实验—数据反馈”在跨行业研发中的通用性。
药物管线构成平台创造高价值资产的另一项成果。目前晶泰合作、自研及孵化项目中已有3条进入临床,10余条处于IND获批或IND-enabling阶段,近10条达到PCC。公司首次系统披露的自研布局已明确包括3条抗体、1条小分子和6条siRNA药物管线,另有多条分子胶和3个自研多肽消费健康项目。
晶泰科技正在把AI、机器人和实验数据组织成可规模化输出的科研产能。目前,AI4S的竞争正在从单点技术突破,走向规模化科研产能的竞争。作为业内首家实现全栈AI4S规模化商业应用的企业,晶泰科技以全球头部客户建立交付标准,以国内外项目复制扩大商业边界,并以持续产生的真实实验数据推动模型、平台和管线共同进化,持续验证其资产创造能力。
当前,药企对新分子合成、高质量正负数据及自主实验能力的需求加速释放,晶泰科技占据了产业供给中极度稀缺、也最具复利效应的关键卡位。随着XtalPi Science将经过长期项目验证的模型、智能体和机器人实验能力开放为可调用的科研基础设施,新增客户带来订单与场景,新增实验沉淀高质量数据,数据积累进一步提高平台效率和资产产出。接下来,AI4S收入放量、标准化产品复制、开放平台扩张与多模态管线兑现有望形成共振。晶泰科技的价值上限,也将由平台网络、数据复利和创新资产共同打开,有望迎来更具确定性的成长与重估。
从行业发展脉络看,AI4S即科学智能,正在推动人工智能从科研辅助单点工具,升级为打通推理与物理实验验证的科学自主发现体系。过往行业多数项目停留在概念验证、小规模试点阶段,而晶泰控股已经完成从软件算法、智能体系统到机器人自动化实验室的完整能力闭环,构建起业界唯一贯通机器人实验室、科学智能体及自主合成的全栈AI4S基础设施体系,并率先实现规模化商业落地。公司将科学自主发现划分为L1?L5五个技术层级,从单一工具、科研副驾驶、Agent逐步走向全流程自主发现。目前行业整体正由L2向L3演进,晶泰已在部分限定科研场景具备L4自主发现能力,智能体能够拆解目标、规划实验、调度专业模型和机器人、分析结果,并自主发起下一轮迭代。
这些领先性已经转化为可量化的工程规模。晶泰在全球部署超过300台自动化实验工站,覆盖20余类研发应用,累计支持超过100个药物和先进材料发现项目。机器人实验室每月产生超过5万条反应产率数据和30万条过程数据,累计沉淀超过50万条真实实验记录,其中约80%是公开文献极度稀缺的失败负样本。
AI4S的核心壁垒由专业模型、物理执行和数据复利共同构成。模型在真实项目中提出预测,机器人高通量完成验证,正负实验数据再提高模型精度。随着实验规模扩大,平台的数据质量、预测能力和交付效率同步提升,这种自进化能力决定了晶泰与单点算法公司的长期差距。
而与礼来的多项合作则集中体现了晶泰科技进入国际头部药企核心研发流程的深度。双方此前已达成潜在总金额最高 2.5 亿美元的小分子管线合作和3.45亿美元的AI双特异性抗体研发及平台授权合作;今年上半年,晶泰又向礼来上海研发中心交付千万级人民币化合物存储管理系统,覆盖存储、出库、微量粉末分装和溶液配制等关键流程;另一项千万级HTE高通量实验平台合作的首套系统也已完成出厂验收和用户培训。
由此,双方合作已覆盖抗体设计、平台授权、样品基础设施和高通量实验等高价值节点。礼来对晶泰能力的调用沿研发链条持续深入,说明全栈AI4S平台可以在同一客户内部形成多个收入入口,并逐步成为客户长期研发体系的一部分。平台价值也由一次性交付,升级为持续扩展的研发基础设施价值。
规模化复制正在更多客户中展开。面向韩国JW Pharmaceutical交付的智能自主药物合成与工艺研发系统已于今年4月完成全部交付;国内多项千万级项目持续推进,准标准化智能合成工作站已复制至13家客户;VAST虚拟化合物库订单覆盖超过2万个分子。商业交付正由大型定制项目扩展至平台、软件、智能体服务和标准化工作站的组合模式。
智能体对研发效率的提升也开始形成明确指标。Agentic Synthesis的可合成性预测实验成功率超过90%,平均实验次数降至1.19次;Agentic HTE将传统3至4周的实验周期压缩至约6天;逆合成系统SureRoute将化学幻觉率降至4.6%,首条推荐路线准确率达到74.3%。这些指标把AI4S的价值直接落到成功率、时间和成本之上。
同一套技术体系还在光伏、化工和新能源材料领域复制。晶泰与晶科能源合作打造全球首条全闭环钙钛矿—晶硅叠层太阳能电池智能制造线,将原本以月计算的材料迭代压缩至小时级,设计产能达到每日千片以上。与巴斯夫、中石化及多家科研机构的合作,则进一步验证了“模型设计—机器人实验—数据反馈”在跨行业研发中的通用性。
药物管线构成平台创造高价值资产的另一项成果。目前晶泰合作、自研及孵化项目中已有3条进入临床,10余条处于IND获批或IND-enabling阶段,近10条达到PCC。公司首次系统披露的自研布局已明确包括3条抗体、1条小分子和6条siRNA药物管线,另有多条分子胶和3个自研多肽消费健康项目。
晶泰科技正在把AI、机器人和实验数据组织成可规模化输出的科研产能。目前,AI4S的竞争正在从单点技术突破,走向规模化科研产能的竞争。作为业内首家实现全栈AI4S规模化商业应用的企业,晶泰科技以全球头部客户建立交付标准,以国内外项目复制扩大商业边界,并以持续产生的真实实验数据推动模型、平台和管线共同进化,持续验证其资产创造能力。
当前,药企对新分子合成、高质量正负数据及自主实验能力的需求加速释放,晶泰科技占据了产业供给中极度稀缺、也最具复利效应的关键卡位。随着XtalPi Science将经过长期项目验证的模型、智能体和机器人实验能力开放为可调用的科研基础设施,新增客户带来订单与场景,新增实验沉淀高质量数据,数据积累进一步提高平台效率和资产产出。接下来,AI4S收入放量、标准化产品复制、开放平台扩张与多模态管线兑现有望形成共振。晶泰科技的价值上限,也将由平台网络、数据复利和创新资产共同打开,有望迎来更具确定性的成长与重估。
441
·
--
පරිවර්තනය බලන්න
礼来股价上涨5.3%礼来股价上涨5.3%,报1290美元/股,续刷记录新高,总市值报1.21万亿美元。
礼来股价上涨5.3%
礼来股价上涨5.3%,报1290美元/股,续刷记录新高,总市值报1.21万亿美元。
165
·
--
ලිපිය
အသားတင်အမြတ် 500% ကျော်တိုး၊ ဆန်းသစ်ဆေး ပြည်ပသို့ သက်တံလှိုင်းစီးပြီး နောက်မျိုးဆက် ခေါင်းဆောင်အသစ်လား?Haishike က ‘ပြည်တွင်းထုတ်ကုန်များ ဆက်လက် ထိုးဖောက်ရောင်းချမှု + ပြည်ပ pipeline တန်ဖိုးထုတ်ယူမှု’ ဆိုတဲ့ dual-engine မော်ဒယ်နဲ့ လုပ်ဆောင်တာကြောင့် စွမ်းဆောင်ရည်တည်ငြိမ်မှုက အလွန်မြင့်မားပါတယ်။?
မကြာသေးခင်က ဆန်းသစ်ဆေး (innovation drugs) ကို ဦးစားပေးထားတဲ့ ဆေးဝါးကဏ္ဍက နည်းပညာမဟုတ်တဲ့ကဏ္ဍတွေထဲမှာ ထင်ရှားဆုံး (最亮眼) ဖြစ်လာနေပါတယ်။ အကြောင်းရင်းကို ခွဲကြည့်ရင် တစ်ချိန်လုံး ၏ mid-year report စွမ်းဆောင်ရည်တွေက ကောင်းမွန်နေတဲ့ အခြေအနေအောက်မှာ နည်းပညာကဏ္ဍကနေ စီးဆင်းလာတဲ့ ငွေအချို့က ဆန်းသစ်ဆေးကဏ္ဍထဲသို့ ဝင်လာခြင်းပါပဲ။ ဒါပေမယ့် 恒瑞医药 (Hengrui) နဲ့ 百济神州 (BeiGene) တို့လို လမ်းကြောင်းခေါင်းဆောင်တွေကိုတော့ အဖွဲ့အစည်းတွေ (institutions) က တော်တော်လေး စောစောကတည်းက ချုပ်တည်းထားပြီးသားဖြစ်ပါတယ်။ ဒီလမ်းကြောင်းကို အသစ်စတင်ဖွင့်ချင်တဲ့ ရင်းနှီးမြှုပ်နှံသူတွေကတော့ “သင့်တင့်တဲ့ တန်ဖိုး-စျေးနှုန်း (性价比) နဲ့ အနာဂတ်အလားအလာရှိတဲ့ ခေါင်းဆောင်” ကို ဘယ်လိုရွေးချယ်မလဲဆိုတာက အခုအရေးကြီးတဲ့ သင်ခန်းစာ (功课) ဖြစ်လာနေပါတယ်။?
အသားတင်အမြတ် 500% ကျော်တိုး၊ ဆန်းသစ်ဆေး ပြည်ပသို့ သက်တံလှိုင်းစီးပြီး နောက်မျိုးဆက် ခေါင်းဆောင်အသစ်လား?
Haishike က ‘ပြည်တွင်းထုတ်ကုန်များ ဆက်လက် ထိုးဖောက်ရောင်းချမှု + ပြည်ပ pipeline တန်ဖိုးထုတ်ယူမှု’ ဆိုတဲ့ dual-engine မော်ဒယ်နဲ့ လုပ်ဆောင်တာကြောင့် စွမ်းဆောင်ရည်တည်ငြိမ်မှုက အလွန်မြင့်မားပါတယ်။?
မကြာသေးခင်က ဆန်းသစ်ဆေး (innovation drugs) ကို ဦးစားပေးထားတဲ့ ဆေးဝါးကဏ္ဍက နည်းပညာမဟုတ်တဲ့ကဏ္ဍတွေထဲမှာ ထင်ရှားဆုံး (最亮眼) ဖြစ်လာနေပါတယ်။ အကြောင်းရင်းကို ခွဲကြည့်ရင် တစ်ချိန်လုံး ၏ mid-year report စွမ်းဆောင်ရည်တွေက ကောင်းမွန်နေတဲ့ အခြေအနေအောက်မှာ နည်းပညာကဏ္ဍကနေ စီးဆင်းလာတဲ့ ငွေအချို့က ဆန်းသစ်ဆေးကဏ္ဍထဲသို့ ဝင်လာခြင်းပါပဲ။ ဒါပေမယ့် 恒瑞医药 (Hengrui) နဲ့ 百济神州 (BeiGene) တို့လို လမ်းကြောင်းခေါင်းဆောင်တွေကိုတော့ အဖွဲ့အစည်းတွေ (institutions) က တော်တော်လေး စောစောကတည်းက ချုပ်တည်းထားပြီးသားဖြစ်ပါတယ်။ ဒီလမ်းကြောင်းကို အသစ်စတင်ဖွင့်ချင်တဲ့ ရင်းနှီးမြှုပ်နှံသူတွေကတော့ “သင့်တင့်တဲ့ တန်ဖိုး-စျေးနှုန်း (性价比) နဲ့ အနာဂတ်အလားအလာရှိတဲ့ ခေါင်းဆောင်” ကို ဘယ်လိုရွေးချယ်မလဲဆိုတာက အခုအရေးကြီးတဲ့ သင်ခန်းစာ (功课) ဖြစ်လာနေပါတယ်။?
မကြာသေးခင်က ဆန်းသစ်ဆေး (innovation drugs) ကို ဦးစားပေးထားတဲ့ ဆေးဝါးကဏ္ဍက နည်းပညာမဟုတ်တဲ့ကဏ္ဍတွေထဲမှာ ထင်ရှားဆုံး (最亮眼) ဖြစ်လာနေပါတယ်။ အကြောင်းရင်းကို ခွဲကြည့်ရင် တစ်ချိန်လုံး ၏ mid-year report စွမ်းဆောင်ရည်တွေက ကောင်းမွန်နေတဲ့ အခြေအနေအောက်မှာ နည်းပညာကဏ္ဍကနေ စီးဆင်းလာတဲ့ ငွေအချို့က ဆန်းသစ်ဆေးကဏ္ဍထဲသို့ ဝင်လာခြင်းပါပဲ။ ဒါပေမယ့် 恒瑞医药 (Hengrui) နဲ့ 百济神州 (BeiGene) တို့လို လမ်းကြောင်းခေါင်းဆောင်တွေကိုတော့ အဖွဲ့အစည်းတွေ (institutions) က တော်တော်လေး စောစောကတည်းက ချုပ်တည်းထားပြီးသားဖြစ်ပါတယ်။ ဒီလမ်းကြောင်းကို အသစ်စတင်ဖွင့်ချင်တဲ့ ရင်းနှီးမြှုပ်နှံသူတွေကတော့ “သင့်တင့်တဲ့ တန်ဖိုး-စျေးနှုန်း (性价比) နဲ့ အနာဂတ်အလားအလာရှိတဲ့ ခေါင်းဆောင်” ကို ဘယ်လိုရွေးချယ်မလဲဆိုတာက အခုအရေးကြီးတဲ့ သင်ခန်းစာ (功课) ဖြစ်လာနေပါတယ်။?
118
·
--
පරිවර්තනය බලන්න
礼来(LLY)针对瑞他鲁肽黑市流通起诉6家美企并举报违规实体经济观察网 礼来(LLY)旗下在研产品瑞他鲁肽处于三期临床阶段尚未获批,目前黑市流通情况猖獗,公司已采取法律及举报措施维护市场秩序。
近期事件:
瑞他鲁肽还在三期临床、未获批,但黑市流通猖獗,礼来已起诉6家美国公司,并将200多个涉嫌违规实体举报给FDA等机构 。
以上内容基于公开资料整理,不构成投资建议。
礼来(LLY)针对瑞他鲁肽黑市流通起诉6家美企并举报违规实体
经济观察网 礼来(LLY)旗下在研产品瑞他鲁肽处于三期临床阶段尚未获批,目前黑市流通情况猖獗,公司已采取法律及举报措施维护市场秩序。
近期事件:
瑞他鲁肽还在三期临床、未获批,但黑市流通猖獗,礼来已起诉6家美国公司,并将200多个涉嫌违规实体举报给FDA等机构 。
以上内容基于公开资料整理,不构成投资建议。
近期事件:
瑞他鲁肽还在三期临床、未获批,但黑市流通猖獗,礼来已起诉6家美国公司,并将200多个涉嫌违规实体举报给FDA等机构 。
以上内容基于公开资料整理,不构成投资建议。
61
·
--
ලිපිය
පරිවර්තනය බලන්න
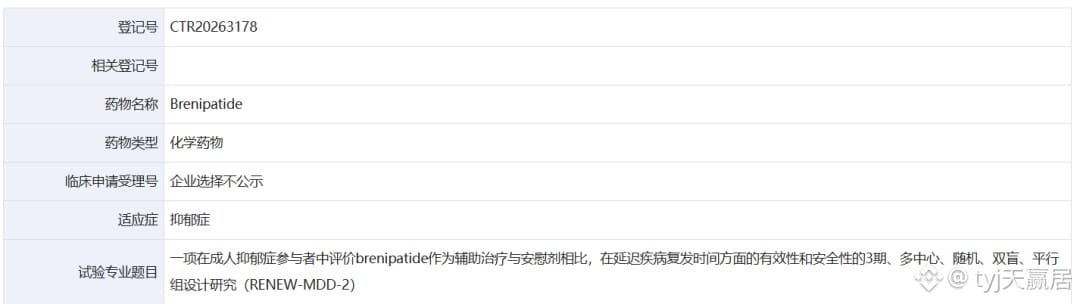
礼来(LLY.US)1类新药在中国启动新III期临床8月17日,药物临床试验登记与信息公示平台官网显示,礼来(LLY.US)登记了一项Brenipatide注射液在成人抑郁症参与者中的III期临床研究。Insight数据库显示,Brenipatide是全球首个启动抑郁症III期临床的GLP-1类产品。
Brenipatide是一款在研GLP1R/GIPR双激动剂,也是继替尔泊肽后,礼来第二款GLP-1/GIP双靶点新药,全球最高进度在Ⅲ期,尚未获批上市。除了抑郁症,礼来还启动了2项Brenipatide针对酒精使用障碍的III期研究。除此之外,礼来还在拓展其他适应症,包括双相情感障碍、哮喘、尼古丁依赖、精神分裂、腹泻型肠易激综合征、便秘型肠易激综合征、慢性阻塞性肺疾病等等。
礼来(LLY.US)1类新药在中国启动新III期临床
8月17日,药物临床试验登记与信息公示平台官网显示,礼来(LLY.US)登记了一项Brenipatide注射液在成人抑郁症参与者中的III期临床研究。Insight数据库显示,Brenipatide是全球首个启动抑郁症III期临床的GLP-1类产品。
Brenipatide是一款在研GLP1R/GIPR双激动剂,也是继替尔泊肽后,礼来第二款GLP-1/GIP双靶点新药,全球最高进度在Ⅲ期,尚未获批上市。除了抑郁症,礼来还启动了2项Brenipatide针对酒精使用障碍的III期研究。除此之外,礼来还在拓展其他适应症,包括双相情感障碍、哮喘、尼古丁依赖、精神分裂、腹泻型肠易激综合征、便秘型肠易激综合征、慢性阻塞性肺疾病等等。
Brenipatide是一款在研GLP1R/GIPR双激动剂,也是继替尔泊肽后,礼来第二款GLP-1/GIP双靶点新药,全球最高进度在Ⅲ期,尚未获批上市。除了抑郁症,礼来还启动了2项Brenipatide针对酒精使用障碍的III期研究。除此之外,礼来还在拓展其他适应症,包括双相情感障碍、哮喘、尼古丁依赖、精神分裂、腹泻型肠易激综合征、便秘型肠易激综合征、慢性阻塞性肺疾病等等。
LLYUS-1.50%
183
·
--
ලිපිය
පරිවර්තනය බලන්න
超值券包花落谁家?新一轮互动有礼来啦→(来源:上观新闻)
家人们看过来!
宠粉时刻正式上线?
感谢大家一直以来
对“今日闵行”的支持与陪伴
小闵带着福利来送礼啦!
怎样拿礼物?超简单!
每周积极和我们互动
点赞、评论、点亮爱心统统都算
本周互动数据排名靠前的忠实粉丝
有机会获得小闵送出的福利哦
日常多看多聊多点赞
好礼自动向你奔赴而来~
上期中奖网友
恭喜这些幸运网友
请及时留意回复私信哦~
也可以添加“小闵”回复信息哦~
本期福利
本次我们准备了10份
由EShine Bar & Cafe赞助的
消费代金券组合
(1张50元代金券,消费满100元可用;
1张200元消费券;1张免费鸡尾酒券。)
开奖划重点
日常多来“今日闵行”逛一逛
海量本地资讯、新鲜民生消息抢先看
顺手点点赞和爱心
说不定幸运儿就是你!
后续还会持续上新不同福利
长期蹲守互动,惊喜不间断哦~
编辑:方佳璐
审核:刘垦博 何婷婷
超值券包花落谁家?新一轮互动有礼来啦→
(来源:上观新闻)
家人们看过来!
宠粉时刻正式上线?
感谢大家一直以来
对“今日闵行”的支持与陪伴
小闵带着福利来送礼啦!
怎样拿礼物?超简单!
每周积极和我们互动
点赞、评论、点亮爱心统统都算
本周互动数据排名靠前的忠实粉丝
有机会获得小闵送出的福利哦
日常多看多聊多点赞
好礼自动向你奔赴而来~
上期中奖网友
恭喜这些幸运网友
请及时留意回复私信哦~
也可以添加“小闵”回复信息哦~
本期福利
本次我们准备了10份
由EShine Bar & Cafe赞助的
消费代金券组合
(1张50元代金券,消费满100元可用;
1张200元消费券;1张免费鸡尾酒券。)
开奖划重点
日常多来“今日闵行”逛一逛
海量本地资讯、新鲜民生消息抢先看
顺手点点赞和爱心
说不定幸运儿就是你!
后续还会持续上新不同福利
长期蹲守互动,惊喜不间断哦~
编辑:方佳璐
审核:刘垦博 何婷婷
家人们看过来!
宠粉时刻正式上线?
感谢大家一直以来
对“今日闵行”的支持与陪伴
小闵带着福利来送礼啦!
怎样拿礼物?超简单!
每周积极和我们互动
点赞、评论、点亮爱心统统都算
本周互动数据排名靠前的忠实粉丝
有机会获得小闵送出的福利哦
日常多看多聊多点赞
好礼自动向你奔赴而来~
上期中奖网友
恭喜这些幸运网友
请及时留意回复私信哦~
也可以添加“小闵”回复信息哦~
本期福利
本次我们准备了10份
由EShine Bar & Cafe赞助的
消费代金券组合
(1张50元代金券,消费满100元可用;
1张200元消费券;1张免费鸡尾酒券。)
开奖划重点
日常多来“今日闵行”逛一逛
海量本地资讯、新鲜民生消息抢先看
顺手点点赞和爱心
说不定幸运儿就是你!
后续还会持续上新不同福利
长期蹲守互动,惊喜不间断哦~
编辑:方佳璐
审核:刘垦博 何婷婷
92
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
AIStocksWhatNext
1.1M views
7,438 සාකච්ඡා කරමින්
අපගේ ඉතාමත් ජනප්රිය හැෂ්ටැග් ව්යාපාරයේදී “Share & Win” මඟින් ගමනාගමන ත්යාග ලබා ගන්න
✨මාතෘකාව: AI කොටස් ඉහළ යමින් පවතිද්දී තවත් ආයෝජන අවස්ථා මොනවාද?
👉සම්බන්ධ වන්නේ කෙසේද:
හැෂ්ටැග් #AIStocksWhatNext සමඟ කෙටි පෝස්ට් එකක් හෝ ලිපියක් පළ කරන්න
ඔබ බුලිෂ් ද බෙයරිෂ් ද යන්න සඳහන් කර ඔබේ AI කොටස් හෝ වෙළඳාම පළ කරන්න — වෙළඳ විජට් එක භාවිතා කිරීම ඔබේ සුදුසුකම වැඩි කළ හැක.
දත්ත හෝ චාර්ට් බෙදාගනිමින් සහ AI මඟින් ජනනය කළ රූප මඟහරිමින් ඔබගේ පෝස්ට් එක තවදුරටත් ශක්තිමත් කළ හැක.
✍️පහත කෝණ අනුව අන්තර්ගතය සාදන්න:
- Nvidia පවසන්නේ ලබන වසරේ චිප් විකුණුම් දෙගුණ වන බවත්, ඉහළ AI සමාගම් දිගටම වාර්තාගත ආදායම් ලබා ගැනීමත් සිදුවන බවත් ය. ඒ සඳහා ඇති compute වියදමද අතිවිශාලය. ඇත්තටම AI ඉල්ලුම ඉහළ යනවාද? තව කොතරම් කාලයක් මෙය පවතින්න පුළුවන්ද? AI කොටස් මුළුම තැනම ඉහළ ගොස් ඇත. මෙය සැබෑ breakout එකක්ද, නැත්තම් කෙටි කාලීන bounce එකක්ද?
- කර්මාන්තයේ නායකයෝ AI සංවර්ධනය මන්දගාමී කිරීමට කියා සිටින අතර, Trump “AI Force” එකක් ගොඩනඟීමට සැලසුම් කරමින්, අනාගතයේ AI එක්සත් ජනපදයේ GDP වලින් 25%ක් දක්වා ගත හැකි බව පවසයි. ඔබ කාගේ පැත්තේද? AI කොටස් සඳහා ප්රාන්ත මට්ටමේ සහාය දිගුකාලීන ජයග්රහණයක් වේද?
- ඔබ AI කොටස් මිලදී ගන්නවාද? අපගේ වෙළඳ බෙදාගැනීමේ විජට් එක හරහා ඔබේ AI-අදාළ වෙළඳාම/පැවැත්වීම් බෙදාගන්න.
⏰ව්යාපාර කාලය:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁ත්යාගය:
- ඉහත මාර්ගෝපදේශවලට අනුකූල වන අතර වචන 100කට වඩා අඩංගු සුදුසුකම් ලත් පෝස්ට් පරීක්ෂා කරනු ලබන අතර, 500 සිට 3,000 දක්වා වූ අහඹු ගමනාගමන වැඩිවීමක් ලැබීමටද ඉඩ ඇත. ඔබේ පෝස්ට් එක තෝරාගනු ලැබුවහොත් ඔබට ඔබේ feed secretary වෙතින් දැනුම්දීමක් ලැබෙනු ඇත.
- ඔබගේ ලිපිය Binance Square Official හි පළ කිරීමට අවස්ථාවක් ලබා ගන්න
ඔබේ පෝස්ට් එකට අදහස් අවශ්යද? මාතෘකා පිටුවට පිවිසෙන්න #AIStocksWhatNext හෝ Square Guide on How to Post for Better Reach.
Binance Square Official
·633 කැමත්ත දැක්වීම්
·1.9M views
USWeighsPromotingDollarStablecoinsAbroad
387 views
37 සාකච්ඡා කරමින්
US10YTreasuryYieldHits19YearHigh
839 views
49 සාකච්ඡා කරමින්