
律动BlockBeats
116.3k පෝස්ටු

律动BlockBeats
 Binance චතුරශ්ර සත්යාපිත+
වාර්තා කරන්න
පරිශීලක අවහිර කරන්න
律动BlockBeats是最具有影响力的中文媒体之一。为满足区块链初学者、爱好者、从业者、投资者等多种类型读者需求,内容类型囊括区块链及数字货币入门学习文章、热门事件报道、律动原创研究、行业现象深度剖析、知名大 V 观点分享、一线高质量采访等,内容展示形式包括图文、音频及视频。
6 හඹා යමින්
26.2K+ හඹා යන්නන්
184.0K+ කැමති විය
1 ලාංජනය
පෝස්ටු
·
--
Aster CEO回应某用户私钥泄露事件:已加强平台安全机制并协助追踪资金BlockBeats 消息,11 月 17 日,Aster CEO Leonard 发文回应近期一位 Aster 用户在 API Wallet 私钥泄露后遭受资产损失时表示,对此感到遗憾。Aster 团队在收到用户反馈后的第一时间展开了调查,并同步排查平台系统,事件发生之后平台也加强了安全机制。
Leonard 表示,Aster 会继续协助用户追踪资金流向,并在需要时配合执法机关和安全机构。也提醒所有用户妥善保管钱包私钥,警惕钓鱼链接和不明浏览器插件。如怀疑 API Wallet 私钥泄露,请立即使用可信设备前往 API Wallet 管理页面删除对应的 API Wallet。
Aster CEO回应某用户私钥泄露事件:已加强平台安全机制并协助追踪资金
BlockBeats 消息,11 月 17 日,Aster CEO Leonard 发文回应近期一位 Aster 用户在 API Wallet 私钥泄露后遭受资产损失时表示,对此感到遗憾。Aster 团队在收到用户反馈后的第一时间展开了调查,并同步排查平台系统,事件发生之后平台也加强了安全机制。
Leonard 表示,Aster 会继续协助用户追踪资金流向,并在需要时配合执法机关和安全机构。也提醒所有用户妥善保管钱包私钥,警惕钓鱼链接和不明浏览器插件。如怀疑 API Wallet 私钥泄露,请立即使用可信设备前往 API Wallet 管理页面删除对应的 API Wallet。
Leonard 表示,Aster 会继续协助用户追踪资金流向,并在需要时配合执法机关和安全机构。也提醒所有用户妥善保管钱包私钥,警惕钓鱼链接和不明浏览器插件。如怀疑 API Wallet 私钥泄露,请立即使用可信设备前往 API Wallet 管理页面删除对应的 API Wallet。
6
·
--
BlockBeats 消息,11 月 17 日,Solana 基金会主席 Lily Liu 表示,2025 年 1 月 TRUMP Meme 币上线以及 2025 年 10 月加密市场大规模清算潮,均成为对 Solana 金融基础设施的压力测试。
Liu 将 TRUMP Meme 币上线称为本十年来规模最大的交易事件之一,并指出,该事件发生在周末,期间传统金融市场处于休市状态。她还表示,在 10 月市场抛售期间,Solana 网络交易处理速度一度达到每秒 6 万笔,全市场清算规模约为 200 亿美元。
BlockBeats 消息,11 月 17 日,Solana 基金会主席 Lily Liu 表示,2025 年 1 月 TRUMP Meme 币上线以及 2025 年 10 月加密市场大规模清算潮,均成为对 Solana 金融基础设施的压力测试。
Liu 将 TRUMP Meme 币上线称为本十年来规模最大的交易事件之一,并指出,该事件发生在周末,期间传统金融市场处于休市状态。她还表示,在 10 月市场抛售期间,Solana 网络交易处理速度一度达到每秒 6 万笔,全市场清算规模约为 200 亿美元。
Liu 将 TRUMP Meme 币上线称为本十年来规模最大的交易事件之一,并指出,该事件发生在周末,期间传统金融市场处于休市状态。她还表示,在 10 月市场抛售期间,Solana 网络交易处理速度一度达到每秒 6 万笔,全市场清算规模约为 200 亿美元。
90
·
--
BlockBeats 消息,11 月 17 日,据官方消息,WEEX 唯客宣布开启「WXT 淘金季」第 10 期。活动期间,新用户净充值 ≥ 100 USDT 并通过买入 WXT 完成首笔交易,即可领取 200 WXT + 30 USDT 合约赠金;新用户参与 WXT 净买入挑战瓜分 60,000 WXT 奖池;全体用户交易 WXT 赢金币,瓜分 600,000 WXT 奖池。
用户持有 WXT 可享多项专属权益,包括:参与 WE-Launch 周周领空投、使用 WXT 抵扣现货手续费享 7.5 折优惠等。
BlockBeats 消息,11 月 17 日,据官方消息,WEEX 唯客宣布开启「WXT 淘金季」第 10 期。活动期间,新用户净充值 ≥ 100 USDT 并通过买入 WXT 完成首笔交易,即可领取 200 WXT + 30 USDT 合约赠金;新用户参与 WXT 净买入挑战瓜分 60,000 WXT 奖池;全体用户交易 WXT 赢金币,瓜分 600,000 WXT 奖池。
用户持有 WXT 可享多项专属权益,包括:参与 WE-Launch 周周领空投、使用 WXT 抵扣现货手续费享 7.5 折优惠等。
用户持有 WXT 可享多项专属权益,包括:参与 WE-Launch 周周领空投、使用 WXT 抵扣现货手续费享 7.5 折优惠等。
94
·
--
ලිපිය
比特币抹去近九成涨幅:6.2万美元是底部,还是熊市反弹的终点?TL;DR
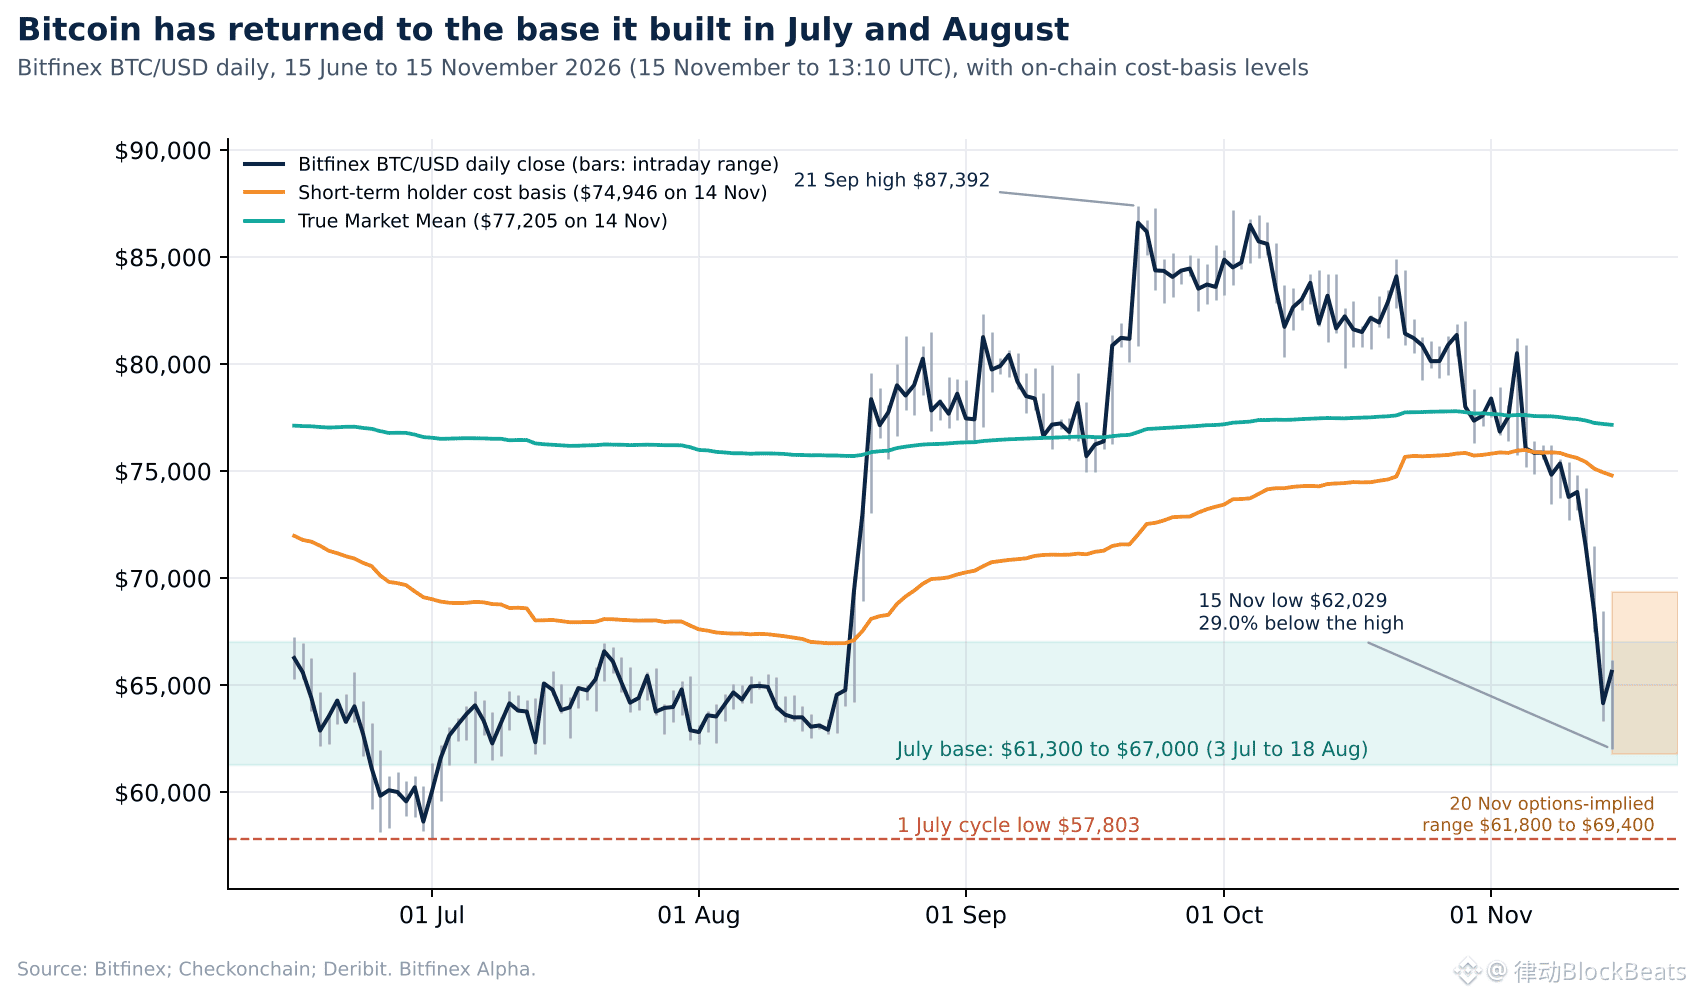
·比特币连续第六周下跌,上周跌幅达 12.6%,11 月 15 日最低触及 62,029 美元,较 9 月高点回撤约 29%。价格重新回到 7 月的 61,300 至 67,000 美元盘整区间,这里将决定此前的上涨究竟是新一轮牛市的开端,还是熊市中的一次反弹。
·市场抛压尚未充分释放。11 月 14 日加密市场发生约 20 亿美元清算,短期持有者正以接近 7 月低点时的速度止损,美国现货比特币 ETF 连续七个交易日净流出。近期反弹主要由空头回补推动,尚未出现持续买盘回归的证据。
·美联储加息预期与美元走强成为比特币下跌的主要宏观压力。美国 10 年期实际收益率升至 2.91%,美元指数创 19 个月新高,黄金也出现明显下跌,表明抛售并非加密市场独有。
·Bitfinex 预计,本周比特币可能在 61,800 至 69,400 美元之间波动,并倾向于再次测试 62,029 美元低点。若进一步跌破 61,300 美元,下一个关键位置是 57,803 美元;若重新站上 72,700 美元,且 ETF 资金流入恢复,则可能意味着阶段性底部已经形成。
11 月 15 日,比特币跌至 62,029 美元,创下 7 月 13 日以来的新低。
过去一周,比特币累计下跌 12.6%,连续第六周收跌,创下自 2025 年 3 月以来最长的连续下跌纪录。以 9 月 21 日的 87,392 美元高点计算,比特币累计回撤约 29%。
不过,Bitfinex 在最新一期 Alpha 报告中认为,相比跌幅本身,比特币现在所处的位置更加重要。
经过这轮下跌,比特币重新进入 61,300 至 67,000 美元区间。7 月初至 8 月中旬,比特币曾在这里横盘近七周,随后一路上涨,在 9 月创下阶段性高点。Bitfinex 将这一价格区域称为「7 月底部区间」(July Base)。
如今价格回到上涨行情的起点,也意味着市场必须重新回答一个问题:7 月至 9 月的上涨,究竟是新一轮牛市的开始,还是更长期熊市中的一次反弹?
Bitfinex 认为,57,803 美元是判断这一问题的关键。如果比特币能够在该价位上方形成新的低点,就仍然保留着自 7 月以来低点不断抬高的趋势结构。如果价格重新跌回这一低点,则意味着此前的上涨更可能只是熊市反弹。
而从目前的市场结构看,真正的考验可能尚未结束。
一、6.13 万美元防线:比特币正回到上涨的起点
7 月 1 日,比特币触及 57,803 美元的周期低点。此后,价格在 61,300 至 67,000 美元之间盘整近七周,随着价格重新突破多个关键持币成本水平,行情逐步向上发展,并于 9 月 21 日达到 87,392 美元。
然而,近期的下跌几乎抹去了这轮涨幅。
从 57,803 美元到 87,392 美元,比特币累计上涨约 29,589 美元,而截至 11 月 15 日的下跌已经回吐了其中的 85.7%。
图注:比特币日线走势及 7 月底部区间,包含短期持有者成本基础、真实市场均值与期权隐含波动区间。来源:Bitfinex、Checkonchain、Deribit Metrics。
这也使当前调整与此前的正常回撤明显不同。7 月至 10 月初,比特币每一次回调幅度均未超过 9%,而本轮下跌不仅持续时间更长,幅度也大得多。
Bitfinex 认为,市场即使能够在 7 月底部区间上方企稳,也未必会立刻开启新一轮上涨。参考以往类似幅度的下跌,价格结构的修复往往需要数周时间,因此比特币可能持续震荡至年底。
链上筹码分布进一步解释了 61,300 至 67,000 美元区间的重要性。
根据 Checkonchain 数据,成本位于 60,000 至 65,000 美元的比特币约有 140 万枚,是当前持币成本分布中规模最大的筹码集中区。
相比之下,成本位于 55,000 至 60,000 美元的比特币只有约 30.5 万枚。
图注:比特币在 50,000 至 92,000 美元区间的持币成本分布,每组间隔 500 美元。来源:Checkonchain。
这意味着,一旦比特币跌破当前筹码密集区,下方历史成交形成的潜在支撑就明显减少。Bitfinex 因此判断,如果 7 月底部区间失守,价格可能快速向 55,000 至 60,000 美元区间下沿移动。
与此同时,原本支撑价格的持币成本线,如今已经转变为反弹阻力。
截至报告发布时,比特币短期持有者成本基础(Short-Term Holder Cost Basis,STH-CB)位于 74,712 美元。这一指标反映最近 155 天内转移过的比特币的平均持币成本。
另一项指标「真实市场均值」(True Market Mean,TMM)位于 77,112 美元,衡量活跃交易供应量的平均成本。
11 月 15 日,比特币的周线收盘价分别低于这两个水平 12.5% 和 15.2%。
根据 Bitfinex 对 2016 年以来行情的统计,过去 14 次比特币跌破短期持有者成本线的情况中,有 11 次在两周内重新收复该水平。
但剩余三次的表现截然不同:价格继续下跌约 90 天,最终低点比短期持有者成本线低 17% 至 35%。
以 11 月 15 日收盘价计算,比特币若想在 11 月 22 日前重新站上短期持有者成本线,需要上涨约 14%。
Bitfinex 认为,这意味着本轮行情更有可能进入修复时间较长的情景。不过,由于历史上只有三个类似案例,这些数据尚不足以构成可靠的预测模型。
目前最重要的不是比特币能否立即反弹,而是 7 月形成的底部结构能否保住。
二、三类卖家还没有离场:20 亿美元清算、短期持有者止损、ETF 持续失血
与一些由重大负面新闻引发的暴跌不同,本轮比特币下跌没有单一、明确的事件性催化剂。
Bitfinex 认为,市场面临的是三类卖盘同时出现:期货交易者去杠杆、短期持有者止损,以及现货 ETF 投资者撤资。
只有这些抛压逐渐消退,7 月底部区间才有可能形成稳定支撑。
期货杠杆开始出清,但尚未完成
此前的大部分下跌过程中,比特币期货未平仓合约量(Open Interest,OI)始终维持在约 70 万枚 BTC。这意味着,尽管部分杠杆头寸遭到清算,但新的仓位很快填补了空缺,市场整体杠杆规模并没有明显下降。
直到 11 月 14 日至 15 日,情况才发生变化。比特币期货未平仓合约量下降至 645,750 枚 BTC,比 11 月 11 日减少约 8%。同期,加密市场在 24 小时内发生约 20.1 亿美元的强制平仓,其中 83% 来自多头。
不过,Bitfinex 认为,这仍不足以证明杠杆已经彻底出清。
一个重要原因是,11 月 15 日比特币触及 62,029 美元后出现的反弹,主要不是由新增买盘推动,而是来自空头主动平仓。
在价格反弹的同时,未平仓合约量继续下降。触底后的 12 小时内,空头清算金额达到 2.28 亿美元,高于同期 1.22 亿美元的多头清算。
这更符合「空头回补反弹」的特征,而非投资者主动建立多头仓位所推动的新一轮上涨。
从资金费率看,市场正在接近杠杆重置状态。11 月 10 日,比特币综合年化资金费率约为 11%。此后,主要交易平台的资金费率已降至略微负值至 5% 之间。
Bitfinex 指出,历史上较完整的杠杆出清通常伴随着以 BTC 计价的未平仓合约量继续下降,同时主要交易平台的资金费率普遍降至零或负值。目前市场正在向这一状态靠近,但还没有完全达到。
值得注意的是,CME 比特币期货未平仓合约量却从 11 月 11 日的 98,820 枚 BTC 增加至 11 月 13 日的 102,100 枚 BTC。
这表明,近期未平仓合约量的下降主要发生在离岸交易平台,CME 市场的机构仓位并未同步减少。当然,CME 当前的持仓规模本身已经接近历史低位。
短期持有者正在集中止损
比特币链上数据也开始显示出接近 7 月低点时的压力。
短期持有者已花费产出利润率(STH-SOPR)在 11 月 15 日跌至 0.971,为 6 月 5 日以来最低。
STH-SOPR 衡量短期持有者出售比特币时的价格与买入成本之间的关系。当指标低于 1,意味着这些投资者平均正在亏损出售;数值越低,说明实现的亏损程度越大。此前在 6 月和 7 月,类似水平主要出现在市场止损最集中的交易日。
与此同时,11 月 15 日,全体持有者的净已实现亏损按 BTC 计价达到约 76,500 BTC,创下 7 月 1 日以来最高水平,而 11 月 10 日这一数值还只有约 18,700 BTC。
未实现亏损情况同样值得注意。
11 月 14 日,全网处于盈利状态的比特币供应量占比下降至 48.5%,与 7 月 1 日低点时的水平相同。
11 月 15 日,随着价格反弹,这一比例回升至 51.4%。
这意味着,即使当前比特币价格仍比 7 月 1 日的低点高出约 11%,持有者承受的浮亏压力已经接近当时。
Bitfinex 指出,如此大规模的亏损和止损往往是市场形成持久底部的必要条件之一,但不能据此判断底部已经出现。例如,今年 6 月,STH-SOPR 曾提前约四周跌至类似水平,市场直到 7 月才真正触底。
因此,后续更值得观察的是 STH-SOPR 能否重新接近 1。如果这一指标持续恢复,将意味着短期持有者的亏损抛售正在减弱。
ETF 连续七个交易日流出,机构需求仍未恢复
如果说杠杆出清和散户止损是市场内部的去风险过程,那么现货 ETF 的持续流出,则反映了新增需求的不足。
根据 Farside Investors 数据,美国现货比特币 ETF 上周合计净流出 10.7 亿美元,为 6 月 22 日以来第二大单周流出规模,仅次于此前一周的 12.8 亿美元。
更重要的是,ETF 已连续七个交易日录得净流出,创下 7 月 1 日以来最长纪录。
自 10 月 30 日以来的 11 个交易日中,只有一天出现净流入,累计净流出达到 29.9 亿美元。
图注:美国现货比特币 ETF 每日资金净流入与净流出情况。来源:Farside Investors。
Bitfinex 认为,ETF 资金流向将是判断市场能否企稳的关键指标。
在出现连续三个交易日净流入,且流入规模足以抵消近期相当一部分流出之前,尚不能确认机构需求已经恢复。
企业财库需求同样未能有效抵消卖压。
截至 11 月 9 日,Strategy 持有比特币的平均成本为 75,456 美元。按 11 月 15 日收盘价计算,其比特币持仓已出现约 13% 的账面亏损。
与此同时,在有关 Strategy 可能被剔除 MSCI 指数的报道出现后,其股价上周下跌 13.4%。
这意味着,过去推动比特币上涨的两项重要现货需求来源——ETF 和企业财库——目前都未能为市场提供足够支撑。
三、比特币与黄金同步下跌,真正的压力来自美元和美债收益率
相比两周前由股票市场下跌带动的加密资产调整,本轮比特币下跌的宏观背景发生了变化。
Bitfinex 认为,推动近期下跌的主要因素是美国实际收益率上升,以及美元持续走强。
11 月 6 日至 13 日,美国 10 年期实际收益率从 2.63% 上升至 2.91%。同期五个交易日,纳斯达克 100 指数上涨 3.5%,比特币却下跌 9.9%。
这种背离表明,比特币并非简单跟随科技股下跌。
黄金的表现进一步支持了这一判断。上周黄金累计下跌超过 4.8%,创下 6 月以来最大单周跌幅。比特币和黄金都不产生利息收入。当美国国债收益率上升时,持有这些资产的机会成本随之增加,而美元走强又进一步压制以美元计价的资产价格。
通胀连续三个月没有明显改善
11 月 10 日公布的美国 10 月消费者价格指数(CPI)显示,核心 CPI 环比上涨 0.3%,连续第三个月维持这一增速。
整体 CPI 环比上涨 0.4%,虽然低于 9 月的 0.6%,但仍高于市场预期的 0.3%。
核心 CPI 涨幅也高于市场预期的 0.2%。
由于 2025 年 10 月美国联邦政府停摆期间未能收集相应价格数据,美国劳工统计局没有公布本次整体和核心 CPI 的同比增速。
因此,连续三个月的核心 CPI 环比数据成为观察近期通胀趋势的重要依据。
而这些数据并未显示消费者价格压力正在明显缓解。
生产端情况同样不容乐观。
10 月生产者价格指数(PPI)同比上涨 6.5%,创下 2022 年 11 月以来最高水平。虽然柴油价格当月下跌 7.9%,但运输及仓储服务价格上涨 2%,贡献了服务价格涨幅的约四分之三。
这表明,能源成本下降未必能够立即传导至企业定价。运输成本往往存在调整滞后,因此通胀压力可能持续更长时间。
市场开始押注美联储 12 月加息
10 月 CPI 公布前数小时,美联储理事 Christopher Waller 曾表示,即使通胀有所改善,他仍倾向于考虑加息 25 个基点。
如果核心 CPI 环比涨幅达到 0.3% 或更高,则应该考虑加息 50 个基点。
随后公布的数据恰好达到这一门槛。截至 11 月 15 日,CME FedWatch 显示,市场预计美联储在 12 月会议上加息 25 个基点的概率约为 92%,加息 50 个基点的概率约为 8%。
不过,Bitfinex 强调,Waller 的立场并不代表整个联邦公开市场委员会(FOMC)。
在 10 月维持利率不变的会议上,只有两名官员投下反对票,而且两人支持的均是加息 25 个基点。目前尚无其他具有投票权的官员明确支持一次性加息 50 个基点。
因此,市场虽然高度预期 12 月加息,但大幅加息仍不是基准情景。接下来的关键是 11 月 18 日公布的 10 月 FOMC 会议纪要,以及 11 月 25 日发布的 10 月个人消费支出物价指数(PCE)。
如果核心 PCE 环比上涨 0.2% 或更低,加息 50 个基点的可能性将减弱;如果达到 0.3% 或更高,大幅加息的理由则会增强。
美联储下一次议息会议定于 12 月 8 日至 9 日,届时新的 CPI 数据尚未公布。
美元指数达到 19 个月高点
随着加息预期升温,美国两年期国债收益率从 11 月 6 日的 4.51% 升至 11 月 13 日的 4.88%。11 月 16 日,美元指数收于 103.4,达到 2025 年 4 月以来最高水平。
较高的美国短期利率提高了美元资产相对其他市场的收益吸引力,推动资金流向美元。
对于比特币而言,美元走强主要通过两条渠道形成压力。
首先,比特币以美元计价。美元升值意味着使用其他货币的投资者需要付出更高的本币成本才能购买同等数量的比特币。
其次,美元融资成本上升将压缩杠杆交易者的资金空间,增加持仓压力。
CoinGlass 数据显示,截至 11 月 13 日 12:00 UTC 的 12 小时内,比特币期货清算金额约为 7.56 亿美元,其中多头占比达到 92%。
Bitfinex 因此认为,只要美元指数继续保持在 103 上方,比特币的宏观环境就难以明显改善。如果 11 月 25 日 PCE 数据公布后,美元进一步突破 103.4,可能令比特币承受更大压力。
四、期权市场押注短期波动:6.18 万至 6.94 万美元是本周关键区间
除了现货与链上指标,期权市场也反映出交易者正在为短期下跌风险支付更高成本。截至 11 月 15 日,11 月 20 日到期的比特币期权隐含波动率达到 46.8%,高于 12 月 25 日到期期权的 40.2%。
通常情况下,期限更长的期权拥有更高的波动率定价。如今短期期权的隐含波动率反而更高,说明交易者对未来一周的价格变化格外警惕。
Bitfinex 认为,这可能与多个即将到来的重要事件有关,包括英伟达财报、美联储会议纪要,以及预计于 11 月 19 日进行的 Anthropic 上市。
根据 11 月 20 日到期期权的隐含波动率测算,比特币本周的隐含价格波动区间为 61,800 至 69,400 美元。
期权持仓分布也显示,市场正在集中对冲下行风险。
11 月 27 日到期的看跌期权,最大持仓集中在 63,000 美元行权价附近;12 月 25 日到期的看跌期权则集中在 60,000 美元。
这两个位置分别落在 7 月底部区间内部及其下方。
图注:截至 2026 年 11 月 15 日,比特币不同到期日期权的行权价持仓分布及隐含价格区间。来源:Deribit Metrics。
与此同时,11 月 20 日到期、行权价比现价低约 8% 的看跌期权,其隐含波动率比距离现价相同幅度的看涨期权高出约 25 个波动率点。
相比之下,12 月 25 日到期的相应期权价差只有约 8 个波动率点。
这种明显偏向看跌期权的定价结构,说明交易者愿意为近期下行保护支付更高溢价。Bitfinex 认为,期权市场与链上筹码分布所传达的信息基本一致:61,300 至 67,000 美元的底部区间,是决定比特币下一阶段方向的关键。
五、底部到底在哪里?Bitfinex 给出三种情景
对于本周走势,Bitfinex 的基准判断仍然偏谨慎。
在现货 ETF 持续流出、美元处于 19 个月高点、期货杠杆尚未完全出清的情况下,机构预计比特币可能在 61,800 至 69,400 美元之间波动,下行风险则偏向再次测试 11 月 15 日的 62,029 美元低点。
接下来,市场可能出现三种情景。
情景一:7 月底部区间守住,但市场进入长期震荡
这是当前需要重点观察的情景。
如果 ETF 每天仍然净流出 1 亿至 3 亿美元,期货未平仓合约量持续下降,资金费率接近零,那么说明市场仍处于去杠杆和去风险阶段。
如果短期持有者 SOPR 逐渐向 1 回升,则意味着亏损抛售正在减弱。
宏观方面,如果美元指数维持在 103 上方,美国两年期国债收益率保持在 4.88% 或更高水平,说明美元的利率优势仍在持续。
在这种情况下,比特币即使守住 7 月底部区间,也可能难以快速恢复上涨趋势。
Bitfinex 认为,价格结构的修复可能持续数周,甚至延续到年底。
情景二:重新站上 72,700 美元,确认阶段性底部形成
要推翻目前偏空的短期判断,Bitfinex 希望看到多个积极信号同时出现。
首先,比特币价格需要重新站上 72,700 美元。
其次,美国现货比特币 ETF 需要连续三个交易日录得净流入,表明真实的现货需求正在恢复。
最后,美国 10 年期实际收益率需要回落至 2.8% 以下,缓解宏观利率压力。
如果这些条件同时成立,意味着比特币可能已经形成一个更高的阶段性低点。
届时,短期持有者成本基础所在的约 75,000 美元区域,将成为下一个值得关注的价格目标。
此外,美元指数重新收于 103 下方,或者市场对美联储加息 50 个基点的预期概率降至 5% 以下,也将削弱当前的宏观利空逻辑。
不过,如果美元和利率压力已经缓解,比特币却依然无法上涨,就意味着限制价格恢复的主要因素可能不再是宏观环境,而是现货买盘不足。
情景三:跌破 61,300 美元,重新测试 57,803 美元
这是 Bitfinex 最担忧的下行情景。
如果比特币有效跌破 61,300 美元,即 7 月底部区间的下沿,同时 ETF 每日净流出超过 3 亿美元,则意味着市场仍缺乏足够的现货承接力量。
考虑到 60,000 至 65,000 美元区间聚集了大量筹码,而下方 55,000 至 60,000 美元区间的历史成交筹码明显更少,一旦前者失守,价格可能较快向 7 月 1 日的周期低点 57,803 美元移动。
如果连这一低点都被跌破,那么自 7 月以来形成的更高低点结构将遭到破坏。
Bitfinex 认为,这将是判断此前上涨属于熊市反弹,而不是新一轮牛市的更强证据。
六、未来一周,哪些事件可能决定比特币的方向?
除了价格本身,Bitfinex 建议投资者密切关注 ETF 资金流向、美元指数、实际收益率以及市场杠杆变化。
11 月 16 日至 18 日的 ETF 资金流向,将首先反映机构买盘是否开始恢复。连续三个交易日净流入,是 Bitfinex 判断需求改善的重要门槛。
宏观方面,美元指数 103 点和美国 10 年期实际收益率 2.8% 是两个关键观察位置。如果美元继续走强、实际收益率保持高位,非生息资产仍可能面临压力。
此外,市场还将迎来一系列密集事件:
11 月 17 日: 美国 10 月零售销售数据,以及美股收盘后的英伟达财报。
11 月 18 日: 美联储公布 10 月 27 日至 28 日议息会议的纪要。
11 月 19 日: Anthropic 预计上市。
11 月 20 日: 比特币期权到期,市场对短期风险的对冲需求面临调整。
11 月 25 日: 美国公布 10 月 PCE 物价指数,为 12 月美联储利率决策提供重要依据。
与此同时,期货未平仓合约量、资金费率和短期持有者 SOPR 仍需要持续跟踪。
只有当杠杆进一步出清、亏损抛售减弱、ETF 资金流入恢复,并且美元利率压力有所缓和时,市场才更有理由相信新的底部正在形成。
Bitfinex 最终强调,比特币已经回到本轮上涨行情的出发点,但市场尚未完成风险释放。
守住 7 月底部区间,只意味着上涨趋势仍有被保留的机会;若跌破 57,803 美元,则此前数月的上涨可能需要被重新定义为熊市反弹。
即使市场已经接近底部,也不意味着会立即出现持续性反转。在宏观压力和现货需求恢复之前,比特币仍可能经历较长时间的震荡与修复。
比特币抹去近九成涨幅:6.2万美元是底部,还是熊市反弹的终点?
TL;DR
·比特币连续第六周下跌,上周跌幅达 12.6%,11 月 15 日最低触及 62,029 美元,较 9 月高点回撤约 29%。价格重新回到 7 月的 61,300 至 67,000 美元盘整区间,这里将决定此前的上涨究竟是新一轮牛市的开端,还是熊市中的一次反弹。
·市场抛压尚未充分释放。11 月 14 日加密市场发生约 20 亿美元清算,短期持有者正以接近 7 月低点时的速度止损,美国现货比特币 ETF 连续七个交易日净流出。近期反弹主要由空头回补推动,尚未出现持续买盘回归的证据。
·美联储加息预期与美元走强成为比特币下跌的主要宏观压力。美国 10 年期实际收益率升至 2.91%,美元指数创 19 个月新高,黄金也出现明显下跌,表明抛售并非加密市场独有。
·Bitfinex 预计,本周比特币可能在 61,800 至 69,400 美元之间波动,并倾向于再次测试 62,029 美元低点。若进一步跌破 61,300 美元,下一个关键位置是 57,803 美元;若重新站上 72,700 美元,且 ETF 资金流入恢复,则可能意味着阶段性底部已经形成。
11 月 15 日,比特币跌至 62,029 美元,创下 7 月 13 日以来的新低。
过去一周,比特币累计下跌 12.6%,连续第六周收跌,创下自 2025 年 3 月以来最长的连续下跌纪录。以 9 月 21 日的 87,392 美元高点计算,比特币累计回撤约 29%。
不过,Bitfinex 在最新一期 Alpha 报告中认为,相比跌幅本身,比特币现在所处的位置更加重要。
经过这轮下跌,比特币重新进入 61,300 至 67,000 美元区间。7 月初至 8 月中旬,比特币曾在这里横盘近七周,随后一路上涨,在 9 月创下阶段性高点。Bitfinex 将这一价格区域称为「7 月底部区间」(July Base)。
如今价格回到上涨行情的起点,也意味着市场必须重新回答一个问题:7 月至 9 月的上涨,究竟是新一轮牛市的开始,还是更长期熊市中的一次反弹?
Bitfinex 认为,57,803 美元是判断这一问题的关键。如果比特币能够在该价位上方形成新的低点,就仍然保留着自 7 月以来低点不断抬高的趋势结构。如果价格重新跌回这一低点,则意味着此前的上涨更可能只是熊市反弹。
而从目前的市场结构看,真正的考验可能尚未结束。
一、6.13 万美元防线:比特币正回到上涨的起点
7 月 1 日,比特币触及 57,803 美元的周期低点。此后,价格在 61,300 至 67,000 美元之间盘整近七周,随着价格重新突破多个关键持币成本水平,行情逐步向上发展,并于 9 月 21 日达到 87,392 美元。
然而,近期的下跌几乎抹去了这轮涨幅。
从 57,803 美元到 87,392 美元,比特币累计上涨约 29,589 美元,而截至 11 月 15 日的下跌已经回吐了其中的 85.7%。
图注:比特币日线走势及 7 月底部区间,包含短期持有者成本基础、真实市场均值与期权隐含波动区间。来源:Bitfinex、Checkonchain、Deribit Metrics。
这也使当前调整与此前的正常回撤明显不同。7 月至 10 月初,比特币每一次回调幅度均未超过 9%,而本轮下跌不仅持续时间更长,幅度也大得多。
Bitfinex 认为,市场即使能够在 7 月底部区间上方企稳,也未必会立刻开启新一轮上涨。参考以往类似幅度的下跌,价格结构的修复往往需要数周时间,因此比特币可能持续震荡至年底。
链上筹码分布进一步解释了 61,300 至 67,000 美元区间的重要性。
根据 Checkonchain 数据,成本位于 60,000 至 65,000 美元的比特币约有 140 万枚,是当前持币成本分布中规模最大的筹码集中区。
相比之下,成本位于 55,000 至 60,000 美元的比特币只有约 30.5 万枚。
图注:比特币在 50,000 至 92,000 美元区间的持币成本分布,每组间隔 500 美元。来源:Checkonchain。
这意味着,一旦比特币跌破当前筹码密集区,下方历史成交形成的潜在支撑就明显减少。Bitfinex 因此判断,如果 7 月底部区间失守,价格可能快速向 55,000 至 60,000 美元区间下沿移动。
与此同时,原本支撑价格的持币成本线,如今已经转变为反弹阻力。
截至报告发布时,比特币短期持有者成本基础(Short-Term Holder Cost Basis,STH-CB)位于 74,712 美元。这一指标反映最近 155 天内转移过的比特币的平均持币成本。
另一项指标「真实市场均值」(True Market Mean,TMM)位于 77,112 美元,衡量活跃交易供应量的平均成本。
11 月 15 日,比特币的周线收盘价分别低于这两个水平 12.5% 和 15.2%。
根据 Bitfinex 对 2016 年以来行情的统计,过去 14 次比特币跌破短期持有者成本线的情况中,有 11 次在两周内重新收复该水平。
但剩余三次的表现截然不同:价格继续下跌约 90 天,最终低点比短期持有者成本线低 17% 至 35%。
以 11 月 15 日收盘价计算,比特币若想在 11 月 22 日前重新站上短期持有者成本线,需要上涨约 14%。
Bitfinex 认为,这意味着本轮行情更有可能进入修复时间较长的情景。不过,由于历史上只有三个类似案例,这些数据尚不足以构成可靠的预测模型。
目前最重要的不是比特币能否立即反弹,而是 7 月形成的底部结构能否保住。
二、三类卖家还没有离场:20 亿美元清算、短期持有者止损、ETF 持续失血
与一些由重大负面新闻引发的暴跌不同,本轮比特币下跌没有单一、明确的事件性催化剂。
Bitfinex 认为,市场面临的是三类卖盘同时出现:期货交易者去杠杆、短期持有者止损,以及现货 ETF 投资者撤资。
只有这些抛压逐渐消退,7 月底部区间才有可能形成稳定支撑。
期货杠杆开始出清,但尚未完成
此前的大部分下跌过程中,比特币期货未平仓合约量(Open Interest,OI)始终维持在约 70 万枚 BTC。这意味着,尽管部分杠杆头寸遭到清算,但新的仓位很快填补了空缺,市场整体杠杆规模并没有明显下降。
直到 11 月 14 日至 15 日,情况才发生变化。比特币期货未平仓合约量下降至 645,750 枚 BTC,比 11 月 11 日减少约 8%。同期,加密市场在 24 小时内发生约 20.1 亿美元的强制平仓,其中 83% 来自多头。
不过,Bitfinex 认为,这仍不足以证明杠杆已经彻底出清。
一个重要原因是,11 月 15 日比特币触及 62,029 美元后出现的反弹,主要不是由新增买盘推动,而是来自空头主动平仓。
在价格反弹的同时,未平仓合约量继续下降。触底后的 12 小时内,空头清算金额达到 2.28 亿美元,高于同期 1.22 亿美元的多头清算。
这更符合「空头回补反弹」的特征,而非投资者主动建立多头仓位所推动的新一轮上涨。
从资金费率看,市场正在接近杠杆重置状态。11 月 10 日,比特币综合年化资金费率约为 11%。此后,主要交易平台的资金费率已降至略微负值至 5% 之间。
Bitfinex 指出,历史上较完整的杠杆出清通常伴随着以 BTC 计价的未平仓合约量继续下降,同时主要交易平台的资金费率普遍降至零或负值。目前市场正在向这一状态靠近,但还没有完全达到。
值得注意的是,CME 比特币期货未平仓合约量却从 11 月 11 日的 98,820 枚 BTC 增加至 11 月 13 日的 102,100 枚 BTC。
这表明,近期未平仓合约量的下降主要发生在离岸交易平台,CME 市场的机构仓位并未同步减少。当然,CME 当前的持仓规模本身已经接近历史低位。
短期持有者正在集中止损
比特币链上数据也开始显示出接近 7 月低点时的压力。
短期持有者已花费产出利润率(STH-SOPR)在 11 月 15 日跌至 0.971,为 6 月 5 日以来最低。
STH-SOPR 衡量短期持有者出售比特币时的价格与买入成本之间的关系。当指标低于 1,意味着这些投资者平均正在亏损出售;数值越低,说明实现的亏损程度越大。此前在 6 月和 7 月,类似水平主要出现在市场止损最集中的交易日。
与此同时,11 月 15 日,全体持有者的净已实现亏损按 BTC 计价达到约 76,500 BTC,创下 7 月 1 日以来最高水平,而 11 月 10 日这一数值还只有约 18,700 BTC。
未实现亏损情况同样值得注意。
11 月 14 日,全网处于盈利状态的比特币供应量占比下降至 48.5%,与 7 月 1 日低点时的水平相同。
11 月 15 日,随着价格反弹,这一比例回升至 51.4%。
这意味着,即使当前比特币价格仍比 7 月 1 日的低点高出约 11%,持有者承受的浮亏压力已经接近当时。
Bitfinex 指出,如此大规模的亏损和止损往往是市场形成持久底部的必要条件之一,但不能据此判断底部已经出现。例如,今年 6 月,STH-SOPR 曾提前约四周跌至类似水平,市场直到 7 月才真正触底。
因此,后续更值得观察的是 STH-SOPR 能否重新接近 1。如果这一指标持续恢复,将意味着短期持有者的亏损抛售正在减弱。
ETF 连续七个交易日流出,机构需求仍未恢复
如果说杠杆出清和散户止损是市场内部的去风险过程,那么现货 ETF 的持续流出,则反映了新增需求的不足。
根据 Farside Investors 数据,美国现货比特币 ETF 上周合计净流出 10.7 亿美元,为 6 月 22 日以来第二大单周流出规模,仅次于此前一周的 12.8 亿美元。
更重要的是,ETF 已连续七个交易日录得净流出,创下 7 月 1 日以来最长纪录。
自 10 月 30 日以来的 11 个交易日中,只有一天出现净流入,累计净流出达到 29.9 亿美元。
图注:美国现货比特币 ETF 每日资金净流入与净流出情况。来源:Farside Investors。
Bitfinex 认为,ETF 资金流向将是判断市场能否企稳的关键指标。
在出现连续三个交易日净流入,且流入规模足以抵消近期相当一部分流出之前,尚不能确认机构需求已经恢复。
企业财库需求同样未能有效抵消卖压。
截至 11 月 9 日,Strategy 持有比特币的平均成本为 75,456 美元。按 11 月 15 日收盘价计算,其比特币持仓已出现约 13% 的账面亏损。
与此同时,在有关 Strategy 可能被剔除 MSCI 指数的报道出现后,其股价上周下跌 13.4%。
这意味着,过去推动比特币上涨的两项重要现货需求来源——ETF 和企业财库——目前都未能为市场提供足够支撑。
三、比特币与黄金同步下跌,真正的压力来自美元和美债收益率
相比两周前由股票市场下跌带动的加密资产调整,本轮比特币下跌的宏观背景发生了变化。
Bitfinex 认为,推动近期下跌的主要因素是美国实际收益率上升,以及美元持续走强。
11 月 6 日至 13 日,美国 10 年期实际收益率从 2.63% 上升至 2.91%。同期五个交易日,纳斯达克 100 指数上涨 3.5%,比特币却下跌 9.9%。
这种背离表明,比特币并非简单跟随科技股下跌。
黄金的表现进一步支持了这一判断。上周黄金累计下跌超过 4.8%,创下 6 月以来最大单周跌幅。比特币和黄金都不产生利息收入。当美国国债收益率上升时,持有这些资产的机会成本随之增加,而美元走强又进一步压制以美元计价的资产价格。
通胀连续三个月没有明显改善
11 月 10 日公布的美国 10 月消费者价格指数(CPI)显示,核心 CPI 环比上涨 0.3%,连续第三个月维持这一增速。
整体 CPI 环比上涨 0.4%,虽然低于 9 月的 0.6%,但仍高于市场预期的 0.3%。
核心 CPI 涨幅也高于市场预期的 0.2%。
由于 2025 年 10 月美国联邦政府停摆期间未能收集相应价格数据,美国劳工统计局没有公布本次整体和核心 CPI 的同比增速。
因此,连续三个月的核心 CPI 环比数据成为观察近期通胀趋势的重要依据。
而这些数据并未显示消费者价格压力正在明显缓解。
生产端情况同样不容乐观。
10 月生产者价格指数(PPI)同比上涨 6.5%,创下 2022 年 11 月以来最高水平。虽然柴油价格当月下跌 7.9%,但运输及仓储服务价格上涨 2%,贡献了服务价格涨幅的约四分之三。
这表明,能源成本下降未必能够立即传导至企业定价。运输成本往往存在调整滞后,因此通胀压力可能持续更长时间。
市场开始押注美联储 12 月加息
10 月 CPI 公布前数小时,美联储理事 Christopher Waller 曾表示,即使通胀有所改善,他仍倾向于考虑加息 25 个基点。
如果核心 CPI 环比涨幅达到 0.3% 或更高,则应该考虑加息 50 个基点。
随后公布的数据恰好达到这一门槛。截至 11 月 15 日,CME FedWatch 显示,市场预计美联储在 12 月会议上加息 25 个基点的概率约为 92%,加息 50 个基点的概率约为 8%。
不过,Bitfinex 强调,Waller 的立场并不代表整个联邦公开市场委员会(FOMC)。
在 10 月维持利率不变的会议上,只有两名官员投下反对票,而且两人支持的均是加息 25 个基点。目前尚无其他具有投票权的官员明确支持一次性加息 50 个基点。
因此,市场虽然高度预期 12 月加息,但大幅加息仍不是基准情景。接下来的关键是 11 月 18 日公布的 10 月 FOMC 会议纪要,以及 11 月 25 日发布的 10 月个人消费支出物价指数(PCE)。
如果核心 PCE 环比上涨 0.2% 或更低,加息 50 个基点的可能性将减弱;如果达到 0.3% 或更高,大幅加息的理由则会增强。
美联储下一次议息会议定于 12 月 8 日至 9 日,届时新的 CPI 数据尚未公布。
美元指数达到 19 个月高点
随着加息预期升温,美国两年期国债收益率从 11 月 6 日的 4.51% 升至 11 月 13 日的 4.88%。11 月 16 日,美元指数收于 103.4,达到 2025 年 4 月以来最高水平。
较高的美国短期利率提高了美元资产相对其他市场的收益吸引力,推动资金流向美元。
对于比特币而言,美元走强主要通过两条渠道形成压力。
首先,比特币以美元计价。美元升值意味着使用其他货币的投资者需要付出更高的本币成本才能购买同等数量的比特币。
其次,美元融资成本上升将压缩杠杆交易者的资金空间,增加持仓压力。
CoinGlass 数据显示,截至 11 月 13 日 12:00 UTC 的 12 小时内,比特币期货清算金额约为 7.56 亿美元,其中多头占比达到 92%。
Bitfinex 因此认为,只要美元指数继续保持在 103 上方,比特币的宏观环境就难以明显改善。如果 11 月 25 日 PCE 数据公布后,美元进一步突破 103.4,可能令比特币承受更大压力。
四、期权市场押注短期波动:6.18 万至 6.94 万美元是本周关键区间
除了现货与链上指标,期权市场也反映出交易者正在为短期下跌风险支付更高成本。截至 11 月 15 日,11 月 20 日到期的比特币期权隐含波动率达到 46.8%,高于 12 月 25 日到期期权的 40.2%。
通常情况下,期限更长的期权拥有更高的波动率定价。如今短期期权的隐含波动率反而更高,说明交易者对未来一周的价格变化格外警惕。
Bitfinex 认为,这可能与多个即将到来的重要事件有关,包括英伟达财报、美联储会议纪要,以及预计于 11 月 19 日进行的 Anthropic 上市。
根据 11 月 20 日到期期权的隐含波动率测算,比特币本周的隐含价格波动区间为 61,800 至 69,400 美元。
期权持仓分布也显示,市场正在集中对冲下行风险。
11 月 27 日到期的看跌期权,最大持仓集中在 63,000 美元行权价附近;12 月 25 日到期的看跌期权则集中在 60,000 美元。
这两个位置分别落在 7 月底部区间内部及其下方。
图注:截至 2026 年 11 月 15 日,比特币不同到期日期权的行权价持仓分布及隐含价格区间。来源:Deribit Metrics。
与此同时,11 月 20 日到期、行权价比现价低约 8% 的看跌期权,其隐含波动率比距离现价相同幅度的看涨期权高出约 25 个波动率点。
相比之下,12 月 25 日到期的相应期权价差只有约 8 个波动率点。
这种明显偏向看跌期权的定价结构,说明交易者愿意为近期下行保护支付更高溢价。Bitfinex 认为,期权市场与链上筹码分布所传达的信息基本一致:61,300 至 67,000 美元的底部区间,是决定比特币下一阶段方向的关键。
五、底部到底在哪里?Bitfinex 给出三种情景
对于本周走势,Bitfinex 的基准判断仍然偏谨慎。
在现货 ETF 持续流出、美元处于 19 个月高点、期货杠杆尚未完全出清的情况下,机构预计比特币可能在 61,800 至 69,400 美元之间波动,下行风险则偏向再次测试 11 月 15 日的 62,029 美元低点。
接下来,市场可能出现三种情景。
情景一:7 月底部区间守住,但市场进入长期震荡
这是当前需要重点观察的情景。
如果 ETF 每天仍然净流出 1 亿至 3 亿美元,期货未平仓合约量持续下降,资金费率接近零,那么说明市场仍处于去杠杆和去风险阶段。
如果短期持有者 SOPR 逐渐向 1 回升,则意味着亏损抛售正在减弱。
宏观方面,如果美元指数维持在 103 上方,美国两年期国债收益率保持在 4.88% 或更高水平,说明美元的利率优势仍在持续。
在这种情况下,比特币即使守住 7 月底部区间,也可能难以快速恢复上涨趋势。
Bitfinex 认为,价格结构的修复可能持续数周,甚至延续到年底。
情景二:重新站上 72,700 美元,确认阶段性底部形成
要推翻目前偏空的短期判断,Bitfinex 希望看到多个积极信号同时出现。
首先,比特币价格需要重新站上 72,700 美元。
其次,美国现货比特币 ETF 需要连续三个交易日录得净流入,表明真实的现货需求正在恢复。
最后,美国 10 年期实际收益率需要回落至 2.8% 以下,缓解宏观利率压力。
如果这些条件同时成立,意味着比特币可能已经形成一个更高的阶段性低点。
届时,短期持有者成本基础所在的约 75,000 美元区域,将成为下一个值得关注的价格目标。
此外,美元指数重新收于 103 下方,或者市场对美联储加息 50 个基点的预期概率降至 5% 以下,也将削弱当前的宏观利空逻辑。
不过,如果美元和利率压力已经缓解,比特币却依然无法上涨,就意味着限制价格恢复的主要因素可能不再是宏观环境,而是现货买盘不足。
情景三:跌破 61,300 美元,重新测试 57,803 美元
这是 Bitfinex 最担忧的下行情景。
如果比特币有效跌破 61,300 美元,即 7 月底部区间的下沿,同时 ETF 每日净流出超过 3 亿美元,则意味着市场仍缺乏足够的现货承接力量。
考虑到 60,000 至 65,000 美元区间聚集了大量筹码,而下方 55,000 至 60,000 美元区间的历史成交筹码明显更少,一旦前者失守,价格可能较快向 7 月 1 日的周期低点 57,803 美元移动。
如果连这一低点都被跌破,那么自 7 月以来形成的更高低点结构将遭到破坏。
Bitfinex 认为,这将是判断此前上涨属于熊市反弹,而不是新一轮牛市的更强证据。
六、未来一周,哪些事件可能决定比特币的方向?
除了价格本身,Bitfinex 建议投资者密切关注 ETF 资金流向、美元指数、实际收益率以及市场杠杆变化。
11 月 16 日至 18 日的 ETF 资金流向,将首先反映机构买盘是否开始恢复。连续三个交易日净流入,是 Bitfinex 判断需求改善的重要门槛。
宏观方面,美元指数 103 点和美国 10 年期实际收益率 2.8% 是两个关键观察位置。如果美元继续走强、实际收益率保持高位,非生息资产仍可能面临压力。
此外,市场还将迎来一系列密集事件:
11 月 17 日: 美国 10 月零售销售数据,以及美股收盘后的英伟达财报。
11 月 18 日: 美联储公布 10 月 27 日至 28 日议息会议的纪要。
11 月 19 日: Anthropic 预计上市。
11 月 20 日: 比特币期权到期,市场对短期风险的对冲需求面临调整。
11 月 25 日: 美国公布 10 月 PCE 物价指数,为 12 月美联储利率决策提供重要依据。
与此同时,期货未平仓合约量、资金费率和短期持有者 SOPR 仍需要持续跟踪。
只有当杠杆进一步出清、亏损抛售减弱、ETF 资金流入恢复,并且美元利率压力有所缓和时,市场才更有理由相信新的底部正在形成。
Bitfinex 最终强调,比特币已经回到本轮上涨行情的出发点,但市场尚未完成风险释放。
守住 7 月底部区间,只意味着上涨趋势仍有被保留的机会;若跌破 57,803 美元,则此前数月的上涨可能需要被重新定义为熊市反弹。
即使市场已经接近底部,也不意味着会立即出现持续性反转。在宏观压力和现货需求恢复之前,比特币仍可能经历较长时间的震荡与修复。
·比特币连续第六周下跌,上周跌幅达 12.6%,11 月 15 日最低触及 62,029 美元,较 9 月高点回撤约 29%。价格重新回到 7 月的 61,300 至 67,000 美元盘整区间,这里将决定此前的上涨究竟是新一轮牛市的开端,还是熊市中的一次反弹。
·市场抛压尚未充分释放。11 月 14 日加密市场发生约 20 亿美元清算,短期持有者正以接近 7 月低点时的速度止损,美国现货比特币 ETF 连续七个交易日净流出。近期反弹主要由空头回补推动,尚未出现持续买盘回归的证据。
·美联储加息预期与美元走强成为比特币下跌的主要宏观压力。美国 10 年期实际收益率升至 2.91%,美元指数创 19 个月新高,黄金也出现明显下跌,表明抛售并非加密市场独有。
·Bitfinex 预计,本周比特币可能在 61,800 至 69,400 美元之间波动,并倾向于再次测试 62,029 美元低点。若进一步跌破 61,300 美元,下一个关键位置是 57,803 美元;若重新站上 72,700 美元,且 ETF 资金流入恢复,则可能意味着阶段性底部已经形成。
11 月 15 日,比特币跌至 62,029 美元,创下 7 月 13 日以来的新低。
过去一周,比特币累计下跌 12.6%,连续第六周收跌,创下自 2025 年 3 月以来最长的连续下跌纪录。以 9 月 21 日的 87,392 美元高点计算,比特币累计回撤约 29%。
不过,Bitfinex 在最新一期 Alpha 报告中认为,相比跌幅本身,比特币现在所处的位置更加重要。
经过这轮下跌,比特币重新进入 61,300 至 67,000 美元区间。7 月初至 8 月中旬,比特币曾在这里横盘近七周,随后一路上涨,在 9 月创下阶段性高点。Bitfinex 将这一价格区域称为「7 月底部区间」(July Base)。
如今价格回到上涨行情的起点,也意味着市场必须重新回答一个问题:7 月至 9 月的上涨,究竟是新一轮牛市的开始,还是更长期熊市中的一次反弹?
Bitfinex 认为,57,803 美元是判断这一问题的关键。如果比特币能够在该价位上方形成新的低点,就仍然保留着自 7 月以来低点不断抬高的趋势结构。如果价格重新跌回这一低点,则意味着此前的上涨更可能只是熊市反弹。
而从目前的市场结构看,真正的考验可能尚未结束。
一、6.13 万美元防线:比特币正回到上涨的起点
7 月 1 日,比特币触及 57,803 美元的周期低点。此后,价格在 61,300 至 67,000 美元之间盘整近七周,随着价格重新突破多个关键持币成本水平,行情逐步向上发展,并于 9 月 21 日达到 87,392 美元。
然而,近期的下跌几乎抹去了这轮涨幅。
从 57,803 美元到 87,392 美元,比特币累计上涨约 29,589 美元,而截至 11 月 15 日的下跌已经回吐了其中的 85.7%。
图注:比特币日线走势及 7 月底部区间,包含短期持有者成本基础、真实市场均值与期权隐含波动区间。来源:Bitfinex、Checkonchain、Deribit Metrics。
这也使当前调整与此前的正常回撤明显不同。7 月至 10 月初,比特币每一次回调幅度均未超过 9%,而本轮下跌不仅持续时间更长,幅度也大得多。
Bitfinex 认为,市场即使能够在 7 月底部区间上方企稳,也未必会立刻开启新一轮上涨。参考以往类似幅度的下跌,价格结构的修复往往需要数周时间,因此比特币可能持续震荡至年底。
链上筹码分布进一步解释了 61,300 至 67,000 美元区间的重要性。
根据 Checkonchain 数据,成本位于 60,000 至 65,000 美元的比特币约有 140 万枚,是当前持币成本分布中规模最大的筹码集中区。
相比之下,成本位于 55,000 至 60,000 美元的比特币只有约 30.5 万枚。
图注:比特币在 50,000 至 92,000 美元区间的持币成本分布,每组间隔 500 美元。来源:Checkonchain。
这意味着,一旦比特币跌破当前筹码密集区,下方历史成交形成的潜在支撑就明显减少。Bitfinex 因此判断,如果 7 月底部区间失守,价格可能快速向 55,000 至 60,000 美元区间下沿移动。
与此同时,原本支撑价格的持币成本线,如今已经转变为反弹阻力。
截至报告发布时,比特币短期持有者成本基础(Short-Term Holder Cost Basis,STH-CB)位于 74,712 美元。这一指标反映最近 155 天内转移过的比特币的平均持币成本。
另一项指标「真实市场均值」(True Market Mean,TMM)位于 77,112 美元,衡量活跃交易供应量的平均成本。
11 月 15 日,比特币的周线收盘价分别低于这两个水平 12.5% 和 15.2%。
根据 Bitfinex 对 2016 年以来行情的统计,过去 14 次比特币跌破短期持有者成本线的情况中,有 11 次在两周内重新收复该水平。
但剩余三次的表现截然不同:价格继续下跌约 90 天,最终低点比短期持有者成本线低 17% 至 35%。
以 11 月 15 日收盘价计算,比特币若想在 11 月 22 日前重新站上短期持有者成本线,需要上涨约 14%。
Bitfinex 认为,这意味着本轮行情更有可能进入修复时间较长的情景。不过,由于历史上只有三个类似案例,这些数据尚不足以构成可靠的预测模型。
目前最重要的不是比特币能否立即反弹,而是 7 月形成的底部结构能否保住。
二、三类卖家还没有离场:20 亿美元清算、短期持有者止损、ETF 持续失血
与一些由重大负面新闻引发的暴跌不同,本轮比特币下跌没有单一、明确的事件性催化剂。
Bitfinex 认为,市场面临的是三类卖盘同时出现:期货交易者去杠杆、短期持有者止损,以及现货 ETF 投资者撤资。
只有这些抛压逐渐消退,7 月底部区间才有可能形成稳定支撑。
期货杠杆开始出清,但尚未完成
此前的大部分下跌过程中,比特币期货未平仓合约量(Open Interest,OI)始终维持在约 70 万枚 BTC。这意味着,尽管部分杠杆头寸遭到清算,但新的仓位很快填补了空缺,市场整体杠杆规模并没有明显下降。
直到 11 月 14 日至 15 日,情况才发生变化。比特币期货未平仓合约量下降至 645,750 枚 BTC,比 11 月 11 日减少约 8%。同期,加密市场在 24 小时内发生约 20.1 亿美元的强制平仓,其中 83% 来自多头。
不过,Bitfinex 认为,这仍不足以证明杠杆已经彻底出清。
一个重要原因是,11 月 15 日比特币触及 62,029 美元后出现的反弹,主要不是由新增买盘推动,而是来自空头主动平仓。
在价格反弹的同时,未平仓合约量继续下降。触底后的 12 小时内,空头清算金额达到 2.28 亿美元,高于同期 1.22 亿美元的多头清算。
这更符合「空头回补反弹」的特征,而非投资者主动建立多头仓位所推动的新一轮上涨。
从资金费率看,市场正在接近杠杆重置状态。11 月 10 日,比特币综合年化资金费率约为 11%。此后,主要交易平台的资金费率已降至略微负值至 5% 之间。
Bitfinex 指出,历史上较完整的杠杆出清通常伴随着以 BTC 计价的未平仓合约量继续下降,同时主要交易平台的资金费率普遍降至零或负值。目前市场正在向这一状态靠近,但还没有完全达到。
值得注意的是,CME 比特币期货未平仓合约量却从 11 月 11 日的 98,820 枚 BTC 增加至 11 月 13 日的 102,100 枚 BTC。
这表明,近期未平仓合约量的下降主要发生在离岸交易平台,CME 市场的机构仓位并未同步减少。当然,CME 当前的持仓规模本身已经接近历史低位。
短期持有者正在集中止损
比特币链上数据也开始显示出接近 7 月低点时的压力。
短期持有者已花费产出利润率(STH-SOPR)在 11 月 15 日跌至 0.971,为 6 月 5 日以来最低。
STH-SOPR 衡量短期持有者出售比特币时的价格与买入成本之间的关系。当指标低于 1,意味着这些投资者平均正在亏损出售;数值越低,说明实现的亏损程度越大。此前在 6 月和 7 月,类似水平主要出现在市场止损最集中的交易日。
与此同时,11 月 15 日,全体持有者的净已实现亏损按 BTC 计价达到约 76,500 BTC,创下 7 月 1 日以来最高水平,而 11 月 10 日这一数值还只有约 18,700 BTC。
未实现亏损情况同样值得注意。
11 月 14 日,全网处于盈利状态的比特币供应量占比下降至 48.5%,与 7 月 1 日低点时的水平相同。
11 月 15 日,随着价格反弹,这一比例回升至 51.4%。
这意味着,即使当前比特币价格仍比 7 月 1 日的低点高出约 11%,持有者承受的浮亏压力已经接近当时。
Bitfinex 指出,如此大规模的亏损和止损往往是市场形成持久底部的必要条件之一,但不能据此判断底部已经出现。例如,今年 6 月,STH-SOPR 曾提前约四周跌至类似水平,市场直到 7 月才真正触底。
因此,后续更值得观察的是 STH-SOPR 能否重新接近 1。如果这一指标持续恢复,将意味着短期持有者的亏损抛售正在减弱。
ETF 连续七个交易日流出,机构需求仍未恢复
如果说杠杆出清和散户止损是市场内部的去风险过程,那么现货 ETF 的持续流出,则反映了新增需求的不足。
根据 Farside Investors 数据,美国现货比特币 ETF 上周合计净流出 10.7 亿美元,为 6 月 22 日以来第二大单周流出规模,仅次于此前一周的 12.8 亿美元。
更重要的是,ETF 已连续七个交易日录得净流出,创下 7 月 1 日以来最长纪录。
自 10 月 30 日以来的 11 个交易日中,只有一天出现净流入,累计净流出达到 29.9 亿美元。
图注:美国现货比特币 ETF 每日资金净流入与净流出情况。来源:Farside Investors。
Bitfinex 认为,ETF 资金流向将是判断市场能否企稳的关键指标。
在出现连续三个交易日净流入,且流入规模足以抵消近期相当一部分流出之前,尚不能确认机构需求已经恢复。
企业财库需求同样未能有效抵消卖压。
截至 11 月 9 日,Strategy 持有比特币的平均成本为 75,456 美元。按 11 月 15 日收盘价计算,其比特币持仓已出现约 13% 的账面亏损。
与此同时,在有关 Strategy 可能被剔除 MSCI 指数的报道出现后,其股价上周下跌 13.4%。
这意味着,过去推动比特币上涨的两项重要现货需求来源——ETF 和企业财库——目前都未能为市场提供足够支撑。
三、比特币与黄金同步下跌,真正的压力来自美元和美债收益率
相比两周前由股票市场下跌带动的加密资产调整,本轮比特币下跌的宏观背景发生了变化。
Bitfinex 认为,推动近期下跌的主要因素是美国实际收益率上升,以及美元持续走强。
11 月 6 日至 13 日,美国 10 年期实际收益率从 2.63% 上升至 2.91%。同期五个交易日,纳斯达克 100 指数上涨 3.5%,比特币却下跌 9.9%。
这种背离表明,比特币并非简单跟随科技股下跌。
黄金的表现进一步支持了这一判断。上周黄金累计下跌超过 4.8%,创下 6 月以来最大单周跌幅。比特币和黄金都不产生利息收入。当美国国债收益率上升时,持有这些资产的机会成本随之增加,而美元走强又进一步压制以美元计价的资产价格。
通胀连续三个月没有明显改善
11 月 10 日公布的美国 10 月消费者价格指数(CPI)显示,核心 CPI 环比上涨 0.3%,连续第三个月维持这一增速。
整体 CPI 环比上涨 0.4%,虽然低于 9 月的 0.6%,但仍高于市场预期的 0.3%。
核心 CPI 涨幅也高于市场预期的 0.2%。
由于 2025 年 10 月美国联邦政府停摆期间未能收集相应价格数据,美国劳工统计局没有公布本次整体和核心 CPI 的同比增速。
因此,连续三个月的核心 CPI 环比数据成为观察近期通胀趋势的重要依据。
而这些数据并未显示消费者价格压力正在明显缓解。
生产端情况同样不容乐观。
10 月生产者价格指数(PPI)同比上涨 6.5%,创下 2022 年 11 月以来最高水平。虽然柴油价格当月下跌 7.9%,但运输及仓储服务价格上涨 2%,贡献了服务价格涨幅的约四分之三。
这表明,能源成本下降未必能够立即传导至企业定价。运输成本往往存在调整滞后,因此通胀压力可能持续更长时间。
市场开始押注美联储 12 月加息
10 月 CPI 公布前数小时,美联储理事 Christopher Waller 曾表示,即使通胀有所改善,他仍倾向于考虑加息 25 个基点。
如果核心 CPI 环比涨幅达到 0.3% 或更高,则应该考虑加息 50 个基点。
随后公布的数据恰好达到这一门槛。截至 11 月 15 日,CME FedWatch 显示,市场预计美联储在 12 月会议上加息 25 个基点的概率约为 92%,加息 50 个基点的概率约为 8%。
不过,Bitfinex 强调,Waller 的立场并不代表整个联邦公开市场委员会(FOMC)。
在 10 月维持利率不变的会议上,只有两名官员投下反对票,而且两人支持的均是加息 25 个基点。目前尚无其他具有投票权的官员明确支持一次性加息 50 个基点。
因此,市场虽然高度预期 12 月加息,但大幅加息仍不是基准情景。接下来的关键是 11 月 18 日公布的 10 月 FOMC 会议纪要,以及 11 月 25 日发布的 10 月个人消费支出物价指数(PCE)。
如果核心 PCE 环比上涨 0.2% 或更低,加息 50 个基点的可能性将减弱;如果达到 0.3% 或更高,大幅加息的理由则会增强。
美联储下一次议息会议定于 12 月 8 日至 9 日,届时新的 CPI 数据尚未公布。
美元指数达到 19 个月高点
随着加息预期升温,美国两年期国债收益率从 11 月 6 日的 4.51% 升至 11 月 13 日的 4.88%。11 月 16 日,美元指数收于 103.4,达到 2025 年 4 月以来最高水平。
较高的美国短期利率提高了美元资产相对其他市场的收益吸引力,推动资金流向美元。
对于比特币而言,美元走强主要通过两条渠道形成压力。
首先,比特币以美元计价。美元升值意味着使用其他货币的投资者需要付出更高的本币成本才能购买同等数量的比特币。
其次,美元融资成本上升将压缩杠杆交易者的资金空间,增加持仓压力。
CoinGlass 数据显示,截至 11 月 13 日 12:00 UTC 的 12 小时内,比特币期货清算金额约为 7.56 亿美元,其中多头占比达到 92%。
Bitfinex 因此认为,只要美元指数继续保持在 103 上方,比特币的宏观环境就难以明显改善。如果 11 月 25 日 PCE 数据公布后,美元进一步突破 103.4,可能令比特币承受更大压力。
四、期权市场押注短期波动:6.18 万至 6.94 万美元是本周关键区间
除了现货与链上指标,期权市场也反映出交易者正在为短期下跌风险支付更高成本。截至 11 月 15 日,11 月 20 日到期的比特币期权隐含波动率达到 46.8%,高于 12 月 25 日到期期权的 40.2%。
通常情况下,期限更长的期权拥有更高的波动率定价。如今短期期权的隐含波动率反而更高,说明交易者对未来一周的价格变化格外警惕。
Bitfinex 认为,这可能与多个即将到来的重要事件有关,包括英伟达财报、美联储会议纪要,以及预计于 11 月 19 日进行的 Anthropic 上市。
根据 11 月 20 日到期期权的隐含波动率测算,比特币本周的隐含价格波动区间为 61,800 至 69,400 美元。
期权持仓分布也显示,市场正在集中对冲下行风险。
11 月 27 日到期的看跌期权,最大持仓集中在 63,000 美元行权价附近;12 月 25 日到期的看跌期权则集中在 60,000 美元。
这两个位置分别落在 7 月底部区间内部及其下方。
图注:截至 2026 年 11 月 15 日,比特币不同到期日期权的行权价持仓分布及隐含价格区间。来源:Deribit Metrics。
与此同时,11 月 20 日到期、行权价比现价低约 8% 的看跌期权,其隐含波动率比距离现价相同幅度的看涨期权高出约 25 个波动率点。
相比之下,12 月 25 日到期的相应期权价差只有约 8 个波动率点。
这种明显偏向看跌期权的定价结构,说明交易者愿意为近期下行保护支付更高溢价。Bitfinex 认为,期权市场与链上筹码分布所传达的信息基本一致:61,300 至 67,000 美元的底部区间,是决定比特币下一阶段方向的关键。
五、底部到底在哪里?Bitfinex 给出三种情景
对于本周走势,Bitfinex 的基准判断仍然偏谨慎。
在现货 ETF 持续流出、美元处于 19 个月高点、期货杠杆尚未完全出清的情况下,机构预计比特币可能在 61,800 至 69,400 美元之间波动,下行风险则偏向再次测试 11 月 15 日的 62,029 美元低点。
接下来,市场可能出现三种情景。
情景一:7 月底部区间守住,但市场进入长期震荡
这是当前需要重点观察的情景。
如果 ETF 每天仍然净流出 1 亿至 3 亿美元,期货未平仓合约量持续下降,资金费率接近零,那么说明市场仍处于去杠杆和去风险阶段。
如果短期持有者 SOPR 逐渐向 1 回升,则意味着亏损抛售正在减弱。
宏观方面,如果美元指数维持在 103 上方,美国两年期国债收益率保持在 4.88% 或更高水平,说明美元的利率优势仍在持续。
在这种情况下,比特币即使守住 7 月底部区间,也可能难以快速恢复上涨趋势。
Bitfinex 认为,价格结构的修复可能持续数周,甚至延续到年底。
情景二:重新站上 72,700 美元,确认阶段性底部形成
要推翻目前偏空的短期判断,Bitfinex 希望看到多个积极信号同时出现。
首先,比特币价格需要重新站上 72,700 美元。
其次,美国现货比特币 ETF 需要连续三个交易日录得净流入,表明真实的现货需求正在恢复。
最后,美国 10 年期实际收益率需要回落至 2.8% 以下,缓解宏观利率压力。
如果这些条件同时成立,意味着比特币可能已经形成一个更高的阶段性低点。
届时,短期持有者成本基础所在的约 75,000 美元区域,将成为下一个值得关注的价格目标。
此外,美元指数重新收于 103 下方,或者市场对美联储加息 50 个基点的预期概率降至 5% 以下,也将削弱当前的宏观利空逻辑。
不过,如果美元和利率压力已经缓解,比特币却依然无法上涨,就意味着限制价格恢复的主要因素可能不再是宏观环境,而是现货买盘不足。
情景三:跌破 61,300 美元,重新测试 57,803 美元
这是 Bitfinex 最担忧的下行情景。
如果比特币有效跌破 61,300 美元,即 7 月底部区间的下沿,同时 ETF 每日净流出超过 3 亿美元,则意味着市场仍缺乏足够的现货承接力量。
考虑到 60,000 至 65,000 美元区间聚集了大量筹码,而下方 55,000 至 60,000 美元区间的历史成交筹码明显更少,一旦前者失守,价格可能较快向 7 月 1 日的周期低点 57,803 美元移动。
如果连这一低点都被跌破,那么自 7 月以来形成的更高低点结构将遭到破坏。
Bitfinex 认为,这将是判断此前上涨属于熊市反弹,而不是新一轮牛市的更强证据。
六、未来一周,哪些事件可能决定比特币的方向?
除了价格本身,Bitfinex 建议投资者密切关注 ETF 资金流向、美元指数、实际收益率以及市场杠杆变化。
11 月 16 日至 18 日的 ETF 资金流向,将首先反映机构买盘是否开始恢复。连续三个交易日净流入,是 Bitfinex 判断需求改善的重要门槛。
宏观方面,美元指数 103 点和美国 10 年期实际收益率 2.8% 是两个关键观察位置。如果美元继续走强、实际收益率保持高位,非生息资产仍可能面临压力。
此外,市场还将迎来一系列密集事件:
11 月 17 日: 美国 10 月零售销售数据,以及美股收盘后的英伟达财报。
11 月 18 日: 美联储公布 10 月 27 日至 28 日议息会议的纪要。
11 月 19 日: Anthropic 预计上市。
11 月 20 日: 比特币期权到期,市场对短期风险的对冲需求面临调整。
11 月 25 日: 美国公布 10 月 PCE 物价指数,为 12 月美联储利率决策提供重要依据。
与此同时,期货未平仓合约量、资金费率和短期持有者 SOPR 仍需要持续跟踪。
只有当杠杆进一步出清、亏损抛售减弱、ETF 资金流入恢复,并且美元利率压力有所缓和时,市场才更有理由相信新的底部正在形成。
Bitfinex 最终强调,比特币已经回到本轮上涨行情的出发点,但市场尚未完成风险释放。
守住 7 月底部区间,只意味着上涨趋势仍有被保留的机会;若跌破 57,803 美元,则此前数月的上涨可能需要被重新定义为熊市反弹。
即使市场已经接近底部,也不意味着会立即出现持续性反转。在宏观压力和现货需求恢复之前,比特币仍可能经历较长时间的震荡与修复。
86
·
--
ලිපිය
AI股神的秋天:百亿美金,与一场没有流动性的逃亡原文标题:《AI股神的秋天:百亿美金,与一场没有流动性的逃亡》
原文作者:Sleepy
过去一年,中文互联网给这个年轻人起过不少外号,不过叫得最多的还是那四个字,AI 股神。
他在德国念公立学校,连跳几级,15 岁去纽约读哥伦比亚大学。大三那年写了一篇讨论经济增长与人类生存风险的论文,经济学家 Tyler Cowen 读完不敢相信这出自一个 17 岁少年之手。19 岁,他以毕业生代表身份从哥大毕业。
毕业后,他去了 SBF 旗下的慈善基金 FTX Future Fund,在那里认识了后来的妻子 Avital Balwit,这位如今是 Anthropic CEO Dario Amodei 的幕僚长。FTX 崩盘后,他转身进了 OpenAI 的超级对齐团队,结果待了不到一年就被开除。OpenAI 的官方说法是他对外泄密;他自己的说法是,他写了一份痛批公司内部安保漏洞的备忘录,直接捅到了董事会。
被开除两个月后,2024 年 6 月,他在网上扔出一篇 165 页的长文《Situational Awareness: The Decade Ahead》(态势感知:未来十年)。开篇第一句写得极有煽动性:「在旧金山,你能最先看到未来。」
Leopold 做客 Dwarkesh Patel 的播客|图源:Dwarkesh Podcast
紧接着,他成立了一只同名对冲基金,起步拿了 2.25 亿美元。掏钱的人里,有 Stripe 的创始搭档 Collison 兄弟。
后来的事财经媒体已经写过很多,基金规模滚雪球般膨胀,却在今年 7 月短短一个月内亏掉 67%,绝大部分公开市场仓位不得不折价甩卖给华尔街巨头 Citadel。颇具荒诞感的是,就在签下割肉协议的同一个周末,他在加州海滨小镇办了婚礼,婚礼日程表上甚至还正儿八经排了一场学术研讨会。
11 月 16 日,他又交了一份 13F 持仓报告。
Situational Awareness 的 2026 年三季度 13F 摘要|图源:SEC
我们翻完了这份最新的 13F,又把过去四个月散落在美日两地的监管文件拼了一遍,发现这个故事真正耐人寻味的部分,其实发生在爆仓之后。
胡佛水坝
他在那篇 165 页的长文里画了一张表,按年份推演全球最大 AI 训练集群的膨胀速度。2026 年那一行写着约 100 万张 H100 当量,功耗 1 吉瓦,耗资数百亿美元。为了让人对 1 吉瓦有个概念,他在旁边写了个参照物,胡佛水坝。
两年前看到这张表的人,多半觉得这又是硅谷年轻人不切实际的想象。
但两年后的今天,再看研究机构 Epoch AI 今年 11 月刚刚拉出的数据,全球在建最大的三个 AI 算力园区,分别是 Anthropic 与亚马逊在印第安纳州的 New Carlisle,1037 兆瓦;xAI 的 Colossus 2,946 兆瓦、约 111 万张 H100 当量;以及 OpenAI 在德州的 Stargate Abilene,824 兆瓦、约 102 万张 H100。
他在文里还下过一个判断,到 2027 年,全球 AI 相关的年度总投资会突破 1 万亿美元。今年 7 月,穆迪给出的最新测算显示,微软、亚马逊、Meta、Alphabet、甲骨文、CoreWeave 六家公司今年的资本开支合计预计将达 7850 亿美元,明年逼近 1 万亿。
宏观推演准得惊人,他在二级市场上的盘感也相当好。
他后来回忆,2020 年 2 月底,纽约市长还在电视上劝市民照常去百老汇看戏,「那时我能做的,只有买口罩,然后做空股市。」到了 2025 年 1 月,DeepSeek R1 横空出世,引发美股芯片股恐慌性暴跌,他和基金研究总监 Carl Shulman 早就在跟踪 DeepSeek,判断市场反应过度,别人割肉他们抄底。据基金顾问 Graham Duncan 对《财富》的说法,当时一家大型科技基金本想抛售,一位分析师一句「Leopold says it’s fine」,让对方按住了没卖。
基金规模一路上涨,2025 年上半年,基金扣费后涨了 47%。据 WSJ 披露,截至今年 5 月,基金年内扣费后收益约 270%,成立以来翻了超过 10 倍,连量化巨头 Jane Street 都成了他的 LP。到了年中,FT 拿到的一封投资人信里写着一个更夸张的数字,今年上半年扣费后回报高达 439%。
是风口,还是本事?
平心而论,两个原因都有。风口是老天爷赏饭,看懂风口是他的本事。
只是,在那 439% 的收益神话底下,还垫着另外两样东西,高达 4 倍的杠杆,以及那篇 165 页的 PDF。华尔街看对方向的人不少,敢加四倍杠杆往上莽的人不多;能把一套技术推演写成一部硅谷末日启示录、再把启示录兑换成百亿美元弹药的人,更是凤毛麟角。
所谓「AI 股神」,其实是把这三样东西打包卖了出去。
九折
杠杆敢这么加,和他看市场的方式有关。
传统对冲基金交易员每天盯的是止损线、回撤和风险敞口,Aschenbrenner 盯的却是五年后的技术趋势线。认准一个足够宏大的方向,重仓砸进去,越跌越买,拿时间硬熬过中间的所有波动,等最后的幂律兑现,这是一级市场 VC 的打法。
一位同时是 LP 的对冲基金掌门人转述过他的逻辑,AGI 的冲击会大到无边无际,而把这种非共识最快变现的地方,就是「全世界流动性最好的公开市场」。
二级市场,成了他的一级市场。
打法是一级市场的,班子也搭得像家早期精品 VC。据今年 6 月更新的监管文件 Form ADV,管理上百亿美元资产的公司里一共只有 8 名员工,其中只有 4 个人负责做投资。
这么一个「草台班子」,向华尔街大行借起钱来却毫不含糊。据报道,基金通过主经纪商业务向银行借了数百亿美元。出事前不久,巴克莱银行的主经纪部门拒绝了他的业务,理由是单一行业集中度过高;高盛接下了这单生意,让他成了高盛最大的对冲基金主经纪客户,光是今年上半年付给高盛的各项费用就超过 2 亿美元。甚至在 7 月暴跌前夕,他还正和几家银行谈判,想把杠杆率从 4 倍进一步拉到 10 倍。
他的仓位也越押越满。今年一季度末,他的 13F 表格上还挂着约 84.6 亿美元名义价值的看跌期权,标的包括半导体 ETF(SMH)、英伟达、甲骨文、博通、AMD、美光、台积电和 ASML 等,相当于给整个多头仓位上了一道保险;到了二季度末,这些保护伞被撤得一干二净。在高达 202.4 亿美元的申报持仓里,仅 Sandisk 和美光两只存储芯片股就占去了约 55%。而在 13F 覆盖不到的地方,他既是 SK 海力士 7 月纳斯达克挂牌时的基石投资者,还在东京市场一口气买下了日本被动元件大厂太阳诱电 16.61% 的股份。
对冲撤掉,杠杆拉满,百亿美元一把梭哈在存储与电力基建上。
然后,7 月来了。
从 7 月 1 日到 29 日,头号重仓股 Sandisk 从 2032 美元一路腰斩到 1016 美元,澳洲算力股 SharonAI 跌去近一半,燃料电池龙头 Bloom Energy 跌掉四成多;偏偏他反手做空的 Adobe 还在逆势上涨。
Leopold 太透明了。13F 和大股东披露文件一交,整条华尔街都在看他的明牌,更算得出他被银行追缴保证金时必须先自断哪一臂。
人红是非多,何况是在吃人不吐骨头的华尔街。
7 月底那惊心动魄的 48 小时,WSJ 事后做过一次完整复盘。
7 月 28 日周二,眼看要出事,Citadel 的一位高管联系上了刚刚从 Citadel 跳槽的 Sven Khatri。
为了不让公开市场的股票被强平踩踏,基金在 7 月 29 日周三试图把手头最值钱的私募资产,也就是价值约 35 亿美元的 Anthropic 股份打八折卖掉换取现金救急。红杉、Greenoaks 以及 Michael Dell 的家族办公室都收到了询价,条件极其苛刻,12 小时内拍板,次日早上 8 点前现金交割。Greenoaks 的团队为此熬了一个通宵做尽调,连 Anthropic 官方都连夜签字放行了这笔老股转让。
转机出现在周四一早。基金与 Citadel 的谈判,从最初打包收购整个公开市场组合,收窄到了只接盘带杠杆的股票仓位。身在伦敦的 Citadel 掌门人 Ken Griffin 远程接入拍板,收购价定在市价九折。美股开盘前约 20 分钟,双方在合同上签了字。
拿到 Citadel 救命钱的瞬间,基金当即撤回了 Anthropic 的老股交易。熬了一整夜的几家硅谷顶级买家,在最后关头被放了鸽子。
公开市场割肉打九折,一级市场的压箱底筹码保住了。
Citadel 九折接手的那批股票,开盘后集体暴力反弹,Nebius 和 Bloom 当天飙涨 27%,IREN 暴涨 31%。几天后的 8 月 3 日,他手里太阳诱电 10.81% 的股份也在日本场外市场被一次性瓜分,Citadel 拿走 3.41%,作价每股 9397 日元;摩根大通旗下机构、巴克莱和他的 LP 之一 Jane Street 分走了剩余份额,作价每股 10225 日元。
按金额算,这笔约 300 亿至 350 亿美元的亏损,跻身金融史上最大的单笔交易亏损之列。
23 行
如果故事停在 8 月初,这不过又是一个硅谷狂妄少年杠杆加太猛、被华尔街老江湖联手做局收割的老套路。
但 Leopold 没打算下牌桌。
8 月 25 日,SEC 就这只基金的交易与杠杆问题向四家华尔街大行发了传票。9 月,摩根大通彻底切断了对他的融资支持。大行的门关上了,他转头找上精品券商 Clear Street,带着剩下的钱重新杀回了期权市场。
11 月 16 日下午 4 点半交上去的那份三季度 13F,记录的就是劫后余生的这三个月。
整张表格只有短短 23 行,申报持仓总值 15.77 亿美元,而三个月前,这个数字还是 202.4 亿。
在 7 月底给投资人的信里,他宣布空头仓位已经全部平掉,公开市场头寸全面改为只拿自有资金买现货和全额付清权利金的期权,再也不用银行借来的保证金。期权本身自带高杠杆,但最大的好处是亏损有上限,行情再烂,最多把权利金亏光,不会再有风控官在半夜打电话逼他割肉。
从人类历史上最大的对冲基金亏损里,这位 25 岁的年轻人学到的第一课,不是敬畏波动,而是怎么让自己不被强平。
同一封信里,他依然嘴硬,说自己对眼下的市场机会「非常乐观」。
这份乐观原封不动地写在了最新的 13F 上。在 15.77 亿美元的申报总值里,有 10.45 亿是看涨期权,押注的标的还是 Bloom、Nebius、Sandisk 和一只存储芯片 ETF。7 月份差点把他送走的,正是这几个名字。
剩下的约 5.3 亿美元现货里,一共只有五只股票,三家转型做算力的比特币矿企合计约 8000 万美元,德州能源公司 Fermi 占了 1125 万,而最大的一头,4.41 亿美元,全押在一家名叫 SharonAI 的澳洲算力公司身上。
当然,13F 只是浮在水面上的冰山一角。就在同一天,他还单独交了一份 Nebius 的 13G/A 披露文件,截至 9 月 30 日,他实益持有这家公司 801 万股,按当时股价折算约 18.9 亿美元。据 CNBC 报道,经历 7 月的暴跌后,基金手里依然握着约 100 亿美元资产,大头都在非公开市场里,比如估值已涨到约 50 亿美元的 Anthropic 股权,以及他累计砸下 5 亿美元的芯片光刻创业公司 Source Foundry。
不过,水面上的那笔 SharonAI,几乎是他整套一二级混打逻辑的缩影。
11 月 16 日 CNBC 报道这份 13F 时,把整张持仓描述为 Aschenbrenner 爆仓后重新押注 AI 的布局,SharonAI 是其中最大的一笔现货;但只要翻开 SEC 的历史文件就会发现,这笔持仓根本不是爆仓后新建的,一季度末他就已经持有约 80 万股。
SharonAI 是一家借壳清盘 SPAC 上市的澳洲小公司。今年 6 月 12 日,它高调宣布拿到英伟达最多 4 万块 GB300 芯片的部署合作。仅仅五天后,公司宣布完成 16 亿美元巨额融资,其中 9 亿美元是按每股 68.73 美元发行的私募定增,7 亿美元是可转债,领投的锚定投资人正是 Leopold 的基金和橡树资本。他一口气掏了 5.24 亿美元,买下这家公司 21.1% 的股份。
问题在于,通过 PIPE 拿到的股票,在 SEC 转售登记生效前是锁死的,根本没法在二级市场抛售。所以 7 月底那张打九折卖给 Citadel 的急救清单里,压根就没有 SharonAI 的名字,不是他不想卖,是卖不掉。二季度末那 539.6 万股原封不动地留到了三季度,唯一多出来的 267 万股,是他在 9 月 15 日以每股 0.0001 美元的象征性价格行权的预融资权证,除此之外,期间没有任何买卖。
定增、权证、锁定期,全是一级市场 VC 的惯用手段。
可一旦拿这套手段去重仓一只二级市场的小盘股,当风暴来临时,流动性就被死死焊在了山顶上。
就在交出 13F 的 11 月 16 日当天,SharonAI 也交了三季报,当季营收只有区区 993 万美元。今年 9 月,这家公司刚刚花约 5000 万澳元,在澳大利亚新南威尔士州 Albury 附近买下了一座废弃造纸厂的旧址,准备改造成数据中心机房。截至当天收盘,它的股价跌到了 20.13 美元,Aschenbrenner 手里那 807 万股只值 1.6 亿美元,比他五个月前砸进去的真金白银缩水了近七成。
SharonAI 收购的澳大利亚 Ettamogah 旧造纸厂地块
图源:Data Center Dynamics
更要命的是,他在 9 月份换成期权重新买回来的那几只股票也没好到哪去。
对比交易日期和股价就能看出,他是追着反弹杀回去的。据 CNBC 9 月 11 日报道,他在 9 月初重新买入了 Bloom 等股票的期权;以 9 月 11 日收盘价计,Bloom 比 7 月 29 日割肉前夕贵了 68%,Nebius 也贵了 52%。结果 9 月 30 日之后,AI 基建股再次迎来一轮深跌,Nebius 和 Sandisk 双双腰斩。到了 11 月 16 日,Nebius 的股价比 7 月底卖给 Citadel 的那个带血地板价还要低 28%,Sandisk 也低了 20%。
7 月份那次崩盘,他可以怪四倍杠杆,怪华尔街同行盯着他的明牌精准狙击。可到了 10 月和 11 月,他已经撤掉了所有银行保证金,市场上也没有第二个百亿美元级别的强平盘在砸盘了。
那些被他视作「AGI 命脉」的股票,为什么还在跌?
县官与电表
答案其实就藏在他两年前那篇成名作里,只不过他当时只写对了一半。
「供给端最大的硬约束,可能就是电。」不仅诊断了病因,他还自信满满地开出了药方,美国的天然气储量管够,为了喂饱一个 100 吉瓦的算力集群,大约只需要多打 1200 口气井;只要环保审批松绑、联邦监管让路,一切都能迎刃而解。他在文里呼吁美国拿出「新一级的国家决心」,后面还写了一句说:「美国的建设能力无人能及,至少在红州(共和党执政州)。」
但两年后现实证明,电力从来不是什么决心问题,它是一个枯燥、琐碎且谁也插不了队的物理与行政问题。
按 Epoch AI 的最新统计,目前规划到 2028 年底的最大单体园区也就 2 吉瓦左右,远没到 10 吉瓦的量级。今年 7 月,美国最大的区域电网运营商 PJM 举行容量拍卖,电价直接顶到了联邦批准的上限,电网缺口高达 6831 兆瓦,但真正能够新增或升级的发电容量只有可怜的 525 兆瓦。在高达 164 亿美元的电网容量费用里,有约 63 亿美元是被数据中心硬生生顶上去的。
代价很快传导到了普通人头上,今年美国居民电价平均涨了 5.4%。在工业端,订购一台大型电力变压器现在要等约 128 周才能交货;一个新建发电项目想要接入电网,排队时间的中位数超过 5 年。
甚至连他寄予厚望的红州也给了他一记闷棍。今年 9 月 21 日,能源大州德州的共和党州长 Greg Abbott 突然下令,暂停批复所有与数据中心相关的州级许可。据高盛估算,全美各地类似的暂停令,可能会直接卡死美国 45% 的规划数据中心容量。
Aschenbrenner 自己的 13F 里,那家占了他 1125 万美元现货仓位的 Fermi,是由前德州州长、前美国能源部长 Rick Perry 亲自下场攒局的能源基建公司。在红州搞能源,政治资源没有比这更硬的了。他们的蓝图宏大得吓人,在德州阿马里洛附近租下德州理工大学约 5000 英亩土地,建一座 11 到 17 吉瓦的超级能源园区,先用天然气发电打底,再上马四台 AP1000 核电机组。
2025 年 10 月 Fermi 挂牌上市,第二个交易日股价摸到 36.99 美元。
紧接着,现实世界的麻烦一件接一件砸下来。先是和亚马逊的算力大单没谈拢,随后一位联合创始人被董事会以「重大过失」直接开除,连老州长 Perry 自己都没能连任公司董事,原本谈好的算力租户 TensorWave 转头撕毁了租约,而最要命的那张 5 吉瓦燃气排放许可证,正好一头撞在州长 Abbott 的暂停令枪口上。
11 月 5 日,Fermi 的股价跌到了 1.44 美元,脚踝斩都不止。
卡壳的不止德州。他的另一只重仓股 Nebius 在新泽西州 Vineland 为微软定制的算力园区,因为场地运营方提前撤走了临时柴油电源,只能干等着 Bloom 的燃料电池运过来装好才能通电,部分算力交付被迫一路推迟到 2027 年二季度。
11 月 5 日,美国中期选举结束后的第二个交易日,Sandisk 单日暴跌 22%,SharonAI 跌去 20%。哪怕 Bloom Energy 当天刚刚高调宣布拿下 NTT DATA 和谷歌两笔合计超过 1600 兆瓦的巨额订单,股价照样跟着砸了 16%。
马萨诸塞大学今年 8 月做过一次民调,全美支持在自家社区附近修建 AI 数据中心的居民,只占 11%。另据 Motley Fool 统计,今年全美各地关于数据中心选址的地方公投和听证会,反对派赢下了 41 场里的 40 场。
把视线再往深拉一层便会发现,另一个原因在于 AI 已经不再是一个纯粹的「比特」行业了。
Leopold 可能是硅谷最早看清 AI 要从比特世界撞进原子世界、并敢于拿百亿美元重仓原子的投资人之一。他与现实的错位,在于怎么读「瓶颈」这两个字。
在经济学高材生和硅谷 VC 的逻辑框架里,瓶颈意味着极度稀缺,而稀缺就意味着垄断定价权和超额利润。可在常年跟水泥、钢铁、电网打交道的实业人眼里,瓶颈意味着停工待料、预算超支、地方扯皮和遥遥无期的回本周期。他重仓过半的存储芯片,更是一门老派到骨子里的强周期生意。
隔行如隔山。你得亲眼见过库存周期怎么在一年之内把毛利率从八成砸到-30%,得跟地方环保局的科员打过交道,得知道一张燃气排放许可要盖几个章,也得知道一阵政治风向从州长竞选讲台吹到州电网调度室要走多远。
AI 这门生意越做越重,它所需要的知识结构,早就变了。
借钱潮
除了工程与政治的摩擦,原子世界还有一个问题,它极其消耗现金,尤其消耗得越来越多是借来的钱。
吊诡的是,这一点 Aschenbrenner 两年前自己也点破过。
在 2024 年那期长达四个多小时的成名播客里,主持人 Dwarkesh Patel 当面问了他一个极其尖锐的问题,当年互联网泡沫时,很多人看对了互联网会改变世界,却在错误的时点买卖,最终错失收益,「got the thesis right but timed it wrong」。在播客文字稿里,还挂了个超链接,指向传奇大佬 Stanley Druckenmiller 在 2000 年春天高位接盘科技股的惨痛往事。
当时 Leopold 自信地把 AI 产业链的传导次序排了一遍,钱会先流向英伟达,再到台积电、存储芯片和电力基建,最后传导到谷歌这样的大厂拿到一年 1000 亿美元的 AI 收入。他还顺嘴预言了一句,接下来造算力集群、造机器人工厂的人「会疯狂借钱」,甚至会推高全社会的实际利率。
借钱潮确实如期而至。
据媒体对美联储 11 月 13 日最新《金融稳定报告》的转述,今年前 10 个月,全球与 AI 算力相关的债券和债务发行规模已经突破 6800 亿美元,而在 ChatGPT 刚爆发的 2023 年全年,这个数字只有约 1300 亿。
美联储 2026 年 11 月《金融稳定报告》|图源:美联储
回看他当初画出的那条完美传导链,终端 AI 软件收入暴涨,推着科技巨头不断追加资本开支,钞票顺着管道一路流向芯片、存储、电力和机房。他在长文里预测,到 2026 年前后,谷歌或微软这一量级的公司,单靠 AI 就能拿到 1000 亿美元的年化收入。
现实又走到了哪一步呢?微软最近一次财报披露的 AI 年化收入,大约是 370 亿美元。
收入确实在涨,但大头留在了 OpenAI、Anthropic 这些头部实验室和处于绝对垄断地位的英伟达手里;处于链条中游的二线 Neocloud、燃料电池厂和转型矿企,现阶段分到的主要是高昂的设备折旧和发债利息。上游收入和下游基建投入之间那道几千亿美元的鸿沟,全靠华尔街的发债机器在填。
而他倾尽全力押下去的 Nebius、SharonAI、Bloom 和一众矿企,恰恰是整条产业链上最脆弱、最离不开借新还旧的一环。
他两年前精准地预言了全行业的疯狂借钱,两年后却把自己的全部身家,押在了最怕银行停掉信用卡的那批借款人身上。
一次爆仓
按照华尔街的规矩,一个在半年内把几百亿美元仓位玩到强平割肉、反手换个期权姿势又亏掉一轮的年轻基金经理,职业生涯基本可以画句号了。
但这里是硅谷。
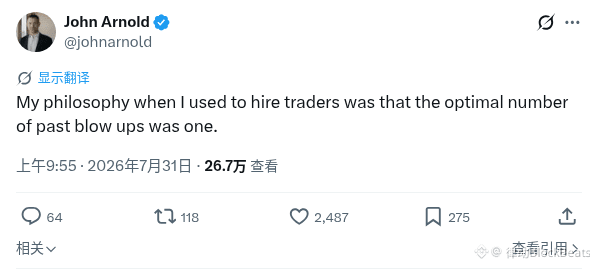
7 月 30 日,就在 Citadel 九折收割的消息传遍金融圈的当天,身家亿万的前传奇对冲基金经理 John Arnold 在 X 上发了一句意味深长的话:「过往爆仓的最优次数,是一次。」
John 的推文|图源:X
第二天,硅谷当红科技播客 TBPN 的开场环节,直接把标题打成了「Leopold is Back」。颇具黑色幽默的是,在同一期节目的后半段,量化基金 Numerai 创始人 Richard Craib 坐进直播间,聊的核心话题正好是「投资人英雄崇拜」。
到了 8 月 7 日,Bloomberg 发了一篇报道称,硅谷的顶级投资人们非但没有躲开这位刚亏掉几百亿美元的年轻人,反而正围着他重新集结,排着队想把新钱塞进他的基金。红杉资本合伙人 Pat Grady 甚至公开出面站台,直言他在未来很多年里都会是硅谷的重要人物。而基金给出的官方回应同样傲气,暂不接受外部新资金。
华尔街在看笑话,硅谷在递支票。这股反常像一面镜子,照出了硅谷的几块心病。
第一块心病,是迷信早慧。
Leopold 曾多次谈起自己当年为什么要离开德国,他受不了欧洲社会弥漫的「高罂粟花综合征」,指的是哪株花长得比周围高,园丁就要把哪株剪平;课堂上最聪明、最爱追问的孩子,老师总会想办法把他按下去。
德国枪打出头鸟,硅谷恰恰相反,最爱给出头鸟加十倍杠杆。17 岁那年,他拿到 Tyler Cowen 的 Emergent Ventures 资助;Cowen 把这个少年拉到一旁耳语,说他是自己见过最顶尖的年轻经济学家之一,「但你最好别去读研」。从 19 岁的哥大第一名,到 22 岁的 OpenAI 吹哨人,再到 23 岁的百亿基金掌门人,硅谷太需要这样一个天降紫微星的剧本了。
第二块心病,是末日式的时间观。
在那篇 165 页长文的开头,他写眼下真正看清 AGI 局势的人,全世界加起来只有几百个,而且绝大多数都集中在旧金山和那几家顶级 AI 实验室里。
前 OpenAI 董事 Helen Toner 在接受《大西洋月刊》采访时指出,他的巨额亏损,本质上源于一种「只有一个确定终点」的单一世界观。在他的推演里,既然 2027 年通往超级智能的终点已经钉死,那么半路上的保证金追缴、地方环保局听证会、变压器交货延期,就统统成了不值一提的历史噪音。在这种末日狂奔的时间观里,做风控看起来简直像胆小鬼。
第三块心病,是对「宏大洞见」的成瘾。
AI 编程公司 Replit 的创始人 Amjad Masad 评价说,硅谷患上了一种对「洞见春药(Insight Porn)」的极度饥渴,谁能写出一套让人觉得瞬间窥见了未来十年的宏大叙事,谁就能在最短时间内吸走全市场的钱和注意力。畅销书作家 Tim Ferriss 叫他「AI 界的诺查丹玛斯」,国内股民叫他「AI 股神」。剥开交易员的外衣,他最拔尖的手艺,其实是吸引注意力。
最后,是一场停不下来的意识形态站队。
爆仓发生后,播客主理人 Dwarkesh Patel 第一时间发帖力挺,说经历低谷后自己更以这个朋友为荣;而另一边,加速主义(e/acc)阵营的领头人 Guillaume Verdon 则把这场崩盘当成一记响亮的耳光,狠狠抽向「与有效利他主义过从甚密的理性主义者」。两边根本不在乎沙盘里的风控细节,他们都在拿他的净值曲线当轰炸对方的武器。
只不过,在岸上鼓掌叫好的人,和在水里真金白银交学费的人,从来不是同一拨人。
最早给他掏钱的那批老 LP,大多是湾区科技新贵和顶级家族办公室,哪怕扛过了 7 月份 67% 的回撤,今年以来的净值依然有约 +80% 的正收益,基金成立以来更是翻了好几倍,自然坐得住。
真正被埋在山顶的,是后来跟风冲进去的人。监管文件 Form D 显示,从今年 3 月到 9 月,也就是「半年狂赚 439%」的神话在硅谷流传的那几个月,这只基金的累计认购额暴增了 75.7 亿美元,新挤进来的投资人多了 79 个。量化巨头 Jane Street 今年 7 月单月整体亏损约 150 亿美元,据报道其中相当一部分就折在这只基金上。
至于处于风暴中心的他自己呢?
两年前在播客里,他曾非常冷静地剖析过自己的筹码。他说,在 AGI 即将到来的前夜,自己手里真正在飞速贬值的资产其实是人力资本:「我是哥伦比亚大学的毕业生代表。过去让我与众不同的,是聪明。」可再过四年,聪明本身也许就能被机器彻底自动化。
他的朋友当时开玩笑说,成立这家对冲基金,对他个人而言是一笔稳赚不赔的「完美对冲」,如果 AGI 真如他预言般在三五年内降临,他已经提前把会贬值的人力资本兑换成了上百亿的金融资本;即便 AGI 没来、基金彻底做砸了,「我也还在二十多岁,还是那个绝顶聪明的人」。
这话没毛病。把华尔街搅得天翻地覆之后,他今年确实也才二十多岁。
态势感知
2006 年,32 岁的加拿大天才交易员 Brian Hunter 在对冲基金 Amaranth Advisors 押注冬季与春季的天然气期货价差,一人撑起全公司利润,基金资产规模一度冲到 92 亿美元。那年 9 月,天气预报与市场价差突然反转,Amaranth 在短短一个月内灰飞烟灭,亏掉 60 多亿美元。
当时趁火打劫、折价接盘了 Amaranth 能源仓位的两家机构,正好也是 Citadel 和摩根大通。
而在那场世纪大爆仓里,站在 Brian Hunter 对手盘位置大赚特赚的,是另一位年仅 32 岁的得州天然气交易员 John Arnold。那一年,他的 Centaurus Energy 基金创下了 317% 的惊人回报。
后来,爆仓后的 Hunter 曾试图东山再起,2007 年紧锣密鼓地张罗过一只新基金,据报道一度拿到了 8 亿美元的认购意向,但最终因为监管官司缠身没能开张;2014 年,他与美国商品期货交易委员会达成和解,交出罚款并接受了永久交易禁令,彻底退出了江湖。
整整二十年后,在 X 上轻描淡写写下「过往爆仓的最优次数是一次」替年轻人解围的,正是当年的赢家 John Arnold。他甚至对《大西洋月刊》记者说,Leopold 7 月份这百亿美元的折戟,在漫长的周期里不过是个「小插曲」。
如果再往回翻,还有一段草蛇灰线的伏笔,是 Leopold 自己亲手埋下的。
两年前那期播客里,Dwarkesh 和他聊起一本关于硅谷教父 Peter Thiel 的传记,顺口提到 Thiel 早年亲自下场做宏观对冲基金时,业绩其实相当惨淡。
Aschenbrenner 当时立刻接过话茬,语气里透着洞若观火的清醒:「它爆了。这算是反面案例,太偏理论了。」
Dwarkesh 又引了书里的一句评价,说 Thiel 那家基金本质上是一个「藏在对冲基金外壳里的智库」。
听到这句,23 岁的 Aschenbrenner 眼睛亮了:「这正是我想打造的东西。」
Peter Thiel 当年那只大起大落、从 70 亿美元一路亏到清盘的基金,名字叫 Clarium Capital。巧合的是,如今和 Leopold 并肩坐在交易台前担任联席投资组合经理的 Carl Shulman,早年就曾在 Clarium Capital 任职。
至于被他拿来当做成名长文标题、又印在基金大门上的那个词,「Situational Awareness(态势感知)」,这个概念最早可以追溯到一战时期的空战飞行员,这个词则是朝鲜、越战之后由美国空军飞行员叫开的。
美国人因工程学者 Mica Endsley 在她那篇被引用上万次的经典论文里,曾把「态势感知」拆解成层层递进的三步。第一层,感知环境里的基本要素;第二层,理解这些要素拼在一起意味着什么;第三层,预测它们在下一秒会变成什么状态。
Mica Endsley 在 1995 年论文中提出的态势感知模型
图源:Endsley 原论文
每一层,都必须踩在前一层坚实的基础上。
Endsley 后来统计过 1989 年到 1992 年间美国各大航空公司因飞行员人为失误引发的空难。她发现,在其中 88% 的事故里,飞行员都是「态势感知」出了问题,死死盯着远方的目标或仪表盘上的某一个读数,却漏掉了眼皮底下正在结冰的机翼和急速掉高度的气压表。
两年前,23 岁的 Leopold Aschenbrenner 坐在旧金山的麦克风前,对着全世界意气风发地说:
「我们的态势感知,会远远超过纽约那些管钱的人。」
原文链接
AI股神的秋天:百亿美金,与一场没有流动性的逃亡
原文标题:《AI股神的秋天:百亿美金,与一场没有流动性的逃亡》
原文作者:Sleepy
过去一年,中文互联网给这个年轻人起过不少外号,不过叫得最多的还是那四个字,AI 股神。
他在德国念公立学校,连跳几级,15 岁去纽约读哥伦比亚大学。大三那年写了一篇讨论经济增长与人类生存风险的论文,经济学家 Tyler Cowen 读完不敢相信这出自一个 17 岁少年之手。19 岁,他以毕业生代表身份从哥大毕业。
毕业后,他去了 SBF 旗下的慈善基金 FTX Future Fund,在那里认识了后来的妻子 Avital Balwit,这位如今是 Anthropic CEO Dario Amodei 的幕僚长。FTX 崩盘后,他转身进了 OpenAI 的超级对齐团队,结果待了不到一年就被开除。OpenAI 的官方说法是他对外泄密;他自己的说法是,他写了一份痛批公司内部安保漏洞的备忘录,直接捅到了董事会。
被开除两个月后,2024 年 6 月,他在网上扔出一篇 165 页的长文《Situational Awareness: The Decade Ahead》(态势感知:未来十年)。开篇第一句写得极有煽动性:「在旧金山,你能最先看到未来。」
Leopold 做客 Dwarkesh Patel 的播客|图源:Dwarkesh Podcast
紧接着,他成立了一只同名对冲基金,起步拿了 2.25 亿美元。掏钱的人里,有 Stripe 的创始搭档 Collison 兄弟。
后来的事财经媒体已经写过很多,基金规模滚雪球般膨胀,却在今年 7 月短短一个月内亏掉 67%,绝大部分公开市场仓位不得不折价甩卖给华尔街巨头 Citadel。颇具荒诞感的是,就在签下割肉协议的同一个周末,他在加州海滨小镇办了婚礼,婚礼日程表上甚至还正儿八经排了一场学术研讨会。
11 月 16 日,他又交了一份 13F 持仓报告。
Situational Awareness 的 2026 年三季度 13F 摘要|图源:SEC
我们翻完了这份最新的 13F,又把过去四个月散落在美日两地的监管文件拼了一遍,发现这个故事真正耐人寻味的部分,其实发生在爆仓之后。
胡佛水坝
他在那篇 165 页的长文里画了一张表,按年份推演全球最大 AI 训练集群的膨胀速度。2026 年那一行写着约 100 万张 H100 当量,功耗 1 吉瓦,耗资数百亿美元。为了让人对 1 吉瓦有个概念,他在旁边写了个参照物,胡佛水坝。
两年前看到这张表的人,多半觉得这又是硅谷年轻人不切实际的想象。
但两年后的今天,再看研究机构 Epoch AI 今年 11 月刚刚拉出的数据,全球在建最大的三个 AI 算力园区,分别是 Anthropic 与亚马逊在印第安纳州的 New Carlisle,1037 兆瓦;xAI 的 Colossus 2,946 兆瓦、约 111 万张 H100 当量;以及 OpenAI 在德州的 Stargate Abilene,824 兆瓦、约 102 万张 H100。
他在文里还下过一个判断,到 2027 年,全球 AI 相关的年度总投资会突破 1 万亿美元。今年 7 月,穆迪给出的最新测算显示,微软、亚马逊、Meta、Alphabet、甲骨文、CoreWeave 六家公司今年的资本开支合计预计将达 7850 亿美元,明年逼近 1 万亿。
宏观推演准得惊人,他在二级市场上的盘感也相当好。
他后来回忆,2020 年 2 月底,纽约市长还在电视上劝市民照常去百老汇看戏,「那时我能做的,只有买口罩,然后做空股市。」到了 2025 年 1 月,DeepSeek R1 横空出世,引发美股芯片股恐慌性暴跌,他和基金研究总监 Carl Shulman 早就在跟踪 DeepSeek,判断市场反应过度,别人割肉他们抄底。据基金顾问 Graham Duncan 对《财富》的说法,当时一家大型科技基金本想抛售,一位分析师一句「Leopold says it’s fine」,让对方按住了没卖。
基金规模一路上涨,2025 年上半年,基金扣费后涨了 47%。据 WSJ 披露,截至今年 5 月,基金年内扣费后收益约 270%,成立以来翻了超过 10 倍,连量化巨头 Jane Street 都成了他的 LP。到了年中,FT 拿到的一封投资人信里写着一个更夸张的数字,今年上半年扣费后回报高达 439%。
是风口,还是本事?
平心而论,两个原因都有。风口是老天爷赏饭,看懂风口是他的本事。
只是,在那 439% 的收益神话底下,还垫着另外两样东西,高达 4 倍的杠杆,以及那篇 165 页的 PDF。华尔街看对方向的人不少,敢加四倍杠杆往上莽的人不多;能把一套技术推演写成一部硅谷末日启示录、再把启示录兑换成百亿美元弹药的人,更是凤毛麟角。
所谓「AI 股神」,其实是把这三样东西打包卖了出去。
九折
杠杆敢这么加,和他看市场的方式有关。
传统对冲基金交易员每天盯的是止损线、回撤和风险敞口,Aschenbrenner 盯的却是五年后的技术趋势线。认准一个足够宏大的方向,重仓砸进去,越跌越买,拿时间硬熬过中间的所有波动,等最后的幂律兑现,这是一级市场 VC 的打法。
一位同时是 LP 的对冲基金掌门人转述过他的逻辑,AGI 的冲击会大到无边无际,而把这种非共识最快变现的地方,就是「全世界流动性最好的公开市场」。
二级市场,成了他的一级市场。
打法是一级市场的,班子也搭得像家早期精品 VC。据今年 6 月更新的监管文件 Form ADV,管理上百亿美元资产的公司里一共只有 8 名员工,其中只有 4 个人负责做投资。
这么一个「草台班子」,向华尔街大行借起钱来却毫不含糊。据报道,基金通过主经纪商业务向银行借了数百亿美元。出事前不久,巴克莱银行的主经纪部门拒绝了他的业务,理由是单一行业集中度过高;高盛接下了这单生意,让他成了高盛最大的对冲基金主经纪客户,光是今年上半年付给高盛的各项费用就超过 2 亿美元。甚至在 7 月暴跌前夕,他还正和几家银行谈判,想把杠杆率从 4 倍进一步拉到 10 倍。
他的仓位也越押越满。今年一季度末,他的 13F 表格上还挂着约 84.6 亿美元名义价值的看跌期权,标的包括半导体 ETF(SMH)、英伟达、甲骨文、博通、AMD、美光、台积电和 ASML 等,相当于给整个多头仓位上了一道保险;到了二季度末,这些保护伞被撤得一干二净。在高达 202.4 亿美元的申报持仓里,仅 Sandisk 和美光两只存储芯片股就占去了约 55%。而在 13F 覆盖不到的地方,他既是 SK 海力士 7 月纳斯达克挂牌时的基石投资者,还在东京市场一口气买下了日本被动元件大厂太阳诱电 16.61% 的股份。
对冲撤掉,杠杆拉满,百亿美元一把梭哈在存储与电力基建上。
然后,7 月来了。
从 7 月 1 日到 29 日,头号重仓股 Sandisk 从 2032 美元一路腰斩到 1016 美元,澳洲算力股 SharonAI 跌去近一半,燃料电池龙头 Bloom Energy 跌掉四成多;偏偏他反手做空的 Adobe 还在逆势上涨。
Leopold 太透明了。13F 和大股东披露文件一交,整条华尔街都在看他的明牌,更算得出他被银行追缴保证金时必须先自断哪一臂。
人红是非多,何况是在吃人不吐骨头的华尔街。
7 月底那惊心动魄的 48 小时,WSJ 事后做过一次完整复盘。
7 月 28 日周二,眼看要出事,Citadel 的一位高管联系上了刚刚从 Citadel 跳槽的 Sven Khatri。
为了不让公开市场的股票被强平踩踏,基金在 7 月 29 日周三试图把手头最值钱的私募资产,也就是价值约 35 亿美元的 Anthropic 股份打八折卖掉换取现金救急。红杉、Greenoaks 以及 Michael Dell 的家族办公室都收到了询价,条件极其苛刻,12 小时内拍板,次日早上 8 点前现金交割。Greenoaks 的团队为此熬了一个通宵做尽调,连 Anthropic 官方都连夜签字放行了这笔老股转让。
转机出现在周四一早。基金与 Citadel 的谈判,从最初打包收购整个公开市场组合,收窄到了只接盘带杠杆的股票仓位。身在伦敦的 Citadel 掌门人 Ken Griffin 远程接入拍板,收购价定在市价九折。美股开盘前约 20 分钟,双方在合同上签了字。
拿到 Citadel 救命钱的瞬间,基金当即撤回了 Anthropic 的老股交易。熬了一整夜的几家硅谷顶级买家,在最后关头被放了鸽子。
公开市场割肉打九折,一级市场的压箱底筹码保住了。
Citadel 九折接手的那批股票,开盘后集体暴力反弹,Nebius 和 Bloom 当天飙涨 27%,IREN 暴涨 31%。几天后的 8 月 3 日,他手里太阳诱电 10.81% 的股份也在日本场外市场被一次性瓜分,Citadel 拿走 3.41%,作价每股 9397 日元;摩根大通旗下机构、巴克莱和他的 LP 之一 Jane Street 分走了剩余份额,作价每股 10225 日元。
按金额算,这笔约 300 亿至 350 亿美元的亏损,跻身金融史上最大的单笔交易亏损之列。
23 行
如果故事停在 8 月初,这不过又是一个硅谷狂妄少年杠杆加太猛、被华尔街老江湖联手做局收割的老套路。
但 Leopold 没打算下牌桌。
8 月 25 日,SEC 就这只基金的交易与杠杆问题向四家华尔街大行发了传票。9 月,摩根大通彻底切断了对他的融资支持。大行的门关上了,他转头找上精品券商 Clear Street,带着剩下的钱重新杀回了期权市场。
11 月 16 日下午 4 点半交上去的那份三季度 13F,记录的就是劫后余生的这三个月。
整张表格只有短短 23 行,申报持仓总值 15.77 亿美元,而三个月前,这个数字还是 202.4 亿。
在 7 月底给投资人的信里,他宣布空头仓位已经全部平掉,公开市场头寸全面改为只拿自有资金买现货和全额付清权利金的期权,再也不用银行借来的保证金。期权本身自带高杠杆,但最大的好处是亏损有上限,行情再烂,最多把权利金亏光,不会再有风控官在半夜打电话逼他割肉。
从人类历史上最大的对冲基金亏损里,这位 25 岁的年轻人学到的第一课,不是敬畏波动,而是怎么让自己不被强平。
同一封信里,他依然嘴硬,说自己对眼下的市场机会「非常乐观」。
这份乐观原封不动地写在了最新的 13F 上。在 15.77 亿美元的申报总值里,有 10.45 亿是看涨期权,押注的标的还是 Bloom、Nebius、Sandisk 和一只存储芯片 ETF。7 月份差点把他送走的,正是这几个名字。
剩下的约 5.3 亿美元现货里,一共只有五只股票,三家转型做算力的比特币矿企合计约 8000 万美元,德州能源公司 Fermi 占了 1125 万,而最大的一头,4.41 亿美元,全押在一家名叫 SharonAI 的澳洲算力公司身上。
当然,13F 只是浮在水面上的冰山一角。就在同一天,他还单独交了一份 Nebius 的 13G/A 披露文件,截至 9 月 30 日,他实益持有这家公司 801 万股,按当时股价折算约 18.9 亿美元。据 CNBC 报道,经历 7 月的暴跌后,基金手里依然握着约 100 亿美元资产,大头都在非公开市场里,比如估值已涨到约 50 亿美元的 Anthropic 股权,以及他累计砸下 5 亿美元的芯片光刻创业公司 Source Foundry。
不过,水面上的那笔 SharonAI,几乎是他整套一二级混打逻辑的缩影。
11 月 16 日 CNBC 报道这份 13F 时,把整张持仓描述为 Aschenbrenner 爆仓后重新押注 AI 的布局,SharonAI 是其中最大的一笔现货;但只要翻开 SEC 的历史文件就会发现,这笔持仓根本不是爆仓后新建的,一季度末他就已经持有约 80 万股。
SharonAI 是一家借壳清盘 SPAC 上市的澳洲小公司。今年 6 月 12 日,它高调宣布拿到英伟达最多 4 万块 GB300 芯片的部署合作。仅仅五天后,公司宣布完成 16 亿美元巨额融资,其中 9 亿美元是按每股 68.73 美元发行的私募定增,7 亿美元是可转债,领投的锚定投资人正是 Leopold 的基金和橡树资本。他一口气掏了 5.24 亿美元,买下这家公司 21.1% 的股份。
问题在于,通过 PIPE 拿到的股票,在 SEC 转售登记生效前是锁死的,根本没法在二级市场抛售。所以 7 月底那张打九折卖给 Citadel 的急救清单里,压根就没有 SharonAI 的名字,不是他不想卖,是卖不掉。二季度末那 539.6 万股原封不动地留到了三季度,唯一多出来的 267 万股,是他在 9 月 15 日以每股 0.0001 美元的象征性价格行权的预融资权证,除此之外,期间没有任何买卖。
定增、权证、锁定期,全是一级市场 VC 的惯用手段。
可一旦拿这套手段去重仓一只二级市场的小盘股,当风暴来临时,流动性就被死死焊在了山顶上。
就在交出 13F 的 11 月 16 日当天,SharonAI 也交了三季报,当季营收只有区区 993 万美元。今年 9 月,这家公司刚刚花约 5000 万澳元,在澳大利亚新南威尔士州 Albury 附近买下了一座废弃造纸厂的旧址,准备改造成数据中心机房。截至当天收盘,它的股价跌到了 20.13 美元,Aschenbrenner 手里那 807 万股只值 1.6 亿美元,比他五个月前砸进去的真金白银缩水了近七成。
SharonAI 收购的澳大利亚 Ettamogah 旧造纸厂地块
图源:Data Center Dynamics
更要命的是,他在 9 月份换成期权重新买回来的那几只股票也没好到哪去。
对比交易日期和股价就能看出,他是追着反弹杀回去的。据 CNBC 9 月 11 日报道,他在 9 月初重新买入了 Bloom 等股票的期权;以 9 月 11 日收盘价计,Bloom 比 7 月 29 日割肉前夕贵了 68%,Nebius 也贵了 52%。结果 9 月 30 日之后,AI 基建股再次迎来一轮深跌,Nebius 和 Sandisk 双双腰斩。到了 11 月 16 日,Nebius 的股价比 7 月底卖给 Citadel 的那个带血地板价还要低 28%,Sandisk 也低了 20%。
7 月份那次崩盘,他可以怪四倍杠杆,怪华尔街同行盯着他的明牌精准狙击。可到了 10 月和 11 月,他已经撤掉了所有银行保证金,市场上也没有第二个百亿美元级别的强平盘在砸盘了。
那些被他视作「AGI 命脉」的股票,为什么还在跌?
县官与电表
答案其实就藏在他两年前那篇成名作里,只不过他当时只写对了一半。
「供给端最大的硬约束,可能就是电。」不仅诊断了病因,他还自信满满地开出了药方,美国的天然气储量管够,为了喂饱一个 100 吉瓦的算力集群,大约只需要多打 1200 口气井;只要环保审批松绑、联邦监管让路,一切都能迎刃而解。他在文里呼吁美国拿出「新一级的国家决心」,后面还写了一句说:「美国的建设能力无人能及,至少在红州(共和党执政州)。」
但两年后现实证明,电力从来不是什么决心问题,它是一个枯燥、琐碎且谁也插不了队的物理与行政问题。
按 Epoch AI 的最新统计,目前规划到 2028 年底的最大单体园区也就 2 吉瓦左右,远没到 10 吉瓦的量级。今年 7 月,美国最大的区域电网运营商 PJM 举行容量拍卖,电价直接顶到了联邦批准的上限,电网缺口高达 6831 兆瓦,但真正能够新增或升级的发电容量只有可怜的 525 兆瓦。在高达 164 亿美元的电网容量费用里,有约 63 亿美元是被数据中心硬生生顶上去的。
代价很快传导到了普通人头上,今年美国居民电价平均涨了 5.4%。在工业端,订购一台大型电力变压器现在要等约 128 周才能交货;一个新建发电项目想要接入电网,排队时间的中位数超过 5 年。
甚至连他寄予厚望的红州也给了他一记闷棍。今年 9 月 21 日,能源大州德州的共和党州长 Greg Abbott 突然下令,暂停批复所有与数据中心相关的州级许可。据高盛估算,全美各地类似的暂停令,可能会直接卡死美国 45% 的规划数据中心容量。
Aschenbrenner 自己的 13F 里,那家占了他 1125 万美元现货仓位的 Fermi,是由前德州州长、前美国能源部长 Rick Perry 亲自下场攒局的能源基建公司。在红州搞能源,政治资源没有比这更硬的了。他们的蓝图宏大得吓人,在德州阿马里洛附近租下德州理工大学约 5000 英亩土地,建一座 11 到 17 吉瓦的超级能源园区,先用天然气发电打底,再上马四台 AP1000 核电机组。
2025 年 10 月 Fermi 挂牌上市,第二个交易日股价摸到 36.99 美元。
紧接着,现实世界的麻烦一件接一件砸下来。先是和亚马逊的算力大单没谈拢,随后一位联合创始人被董事会以「重大过失」直接开除,连老州长 Perry 自己都没能连任公司董事,原本谈好的算力租户 TensorWave 转头撕毁了租约,而最要命的那张 5 吉瓦燃气排放许可证,正好一头撞在州长 Abbott 的暂停令枪口上。
11 月 5 日,Fermi 的股价跌到了 1.44 美元,脚踝斩都不止。
卡壳的不止德州。他的另一只重仓股 Nebius 在新泽西州 Vineland 为微软定制的算力园区,因为场地运营方提前撤走了临时柴油电源,只能干等着 Bloom 的燃料电池运过来装好才能通电,部分算力交付被迫一路推迟到 2027 年二季度。
11 月 5 日,美国中期选举结束后的第二个交易日,Sandisk 单日暴跌 22%,SharonAI 跌去 20%。哪怕 Bloom Energy 当天刚刚高调宣布拿下 NTT DATA 和谷歌两笔合计超过 1600 兆瓦的巨额订单,股价照样跟着砸了 16%。
马萨诸塞大学今年 8 月做过一次民调,全美支持在自家社区附近修建 AI 数据中心的居民,只占 11%。另据 Motley Fool 统计,今年全美各地关于数据中心选址的地方公投和听证会,反对派赢下了 41 场里的 40 场。
把视线再往深拉一层便会发现,另一个原因在于 AI 已经不再是一个纯粹的「比特」行业了。
Leopold 可能是硅谷最早看清 AI 要从比特世界撞进原子世界、并敢于拿百亿美元重仓原子的投资人之一。他与现实的错位,在于怎么读「瓶颈」这两个字。
在经济学高材生和硅谷 VC 的逻辑框架里,瓶颈意味着极度稀缺,而稀缺就意味着垄断定价权和超额利润。可在常年跟水泥、钢铁、电网打交道的实业人眼里,瓶颈意味着停工待料、预算超支、地方扯皮和遥遥无期的回本周期。他重仓过半的存储芯片,更是一门老派到骨子里的强周期生意。
隔行如隔山。你得亲眼见过库存周期怎么在一年之内把毛利率从八成砸到-30%,得跟地方环保局的科员打过交道,得知道一张燃气排放许可要盖几个章,也得知道一阵政治风向从州长竞选讲台吹到州电网调度室要走多远。
AI 这门生意越做越重,它所需要的知识结构,早就变了。
借钱潮
除了工程与政治的摩擦,原子世界还有一个问题,它极其消耗现金,尤其消耗得越来越多是借来的钱。
吊诡的是,这一点 Aschenbrenner 两年前自己也点破过。
在 2024 年那期长达四个多小时的成名播客里,主持人 Dwarkesh Patel 当面问了他一个极其尖锐的问题,当年互联网泡沫时,很多人看对了互联网会改变世界,却在错误的时点买卖,最终错失收益,「got the thesis right but timed it wrong」。在播客文字稿里,还挂了个超链接,指向传奇大佬 Stanley Druckenmiller 在 2000 年春天高位接盘科技股的惨痛往事。
当时 Leopold 自信地把 AI 产业链的传导次序排了一遍,钱会先流向英伟达,再到台积电、存储芯片和电力基建,最后传导到谷歌这样的大厂拿到一年 1000 亿美元的 AI 收入。他还顺嘴预言了一句,接下来造算力集群、造机器人工厂的人「会疯狂借钱」,甚至会推高全社会的实际利率。
借钱潮确实如期而至。
据媒体对美联储 11 月 13 日最新《金融稳定报告》的转述,今年前 10 个月,全球与 AI 算力相关的债券和债务发行规模已经突破 6800 亿美元,而在 ChatGPT 刚爆发的 2023 年全年,这个数字只有约 1300 亿。
美联储 2026 年 11 月《金融稳定报告》|图源:美联储
回看他当初画出的那条完美传导链,终端 AI 软件收入暴涨,推着科技巨头不断追加资本开支,钞票顺着管道一路流向芯片、存储、电力和机房。他在长文里预测,到 2026 年前后,谷歌或微软这一量级的公司,单靠 AI 就能拿到 1000 亿美元的年化收入。
现实又走到了哪一步呢?微软最近一次财报披露的 AI 年化收入,大约是 370 亿美元。
收入确实在涨,但大头留在了 OpenAI、Anthropic 这些头部实验室和处于绝对垄断地位的英伟达手里;处于链条中游的二线 Neocloud、燃料电池厂和转型矿企,现阶段分到的主要是高昂的设备折旧和发债利息。上游收入和下游基建投入之间那道几千亿美元的鸿沟,全靠华尔街的发债机器在填。
而他倾尽全力押下去的 Nebius、SharonAI、Bloom 和一众矿企,恰恰是整条产业链上最脆弱、最离不开借新还旧的一环。
他两年前精准地预言了全行业的疯狂借钱,两年后却把自己的全部身家,押在了最怕银行停掉信用卡的那批借款人身上。
一次爆仓
按照华尔街的规矩,一个在半年内把几百亿美元仓位玩到强平割肉、反手换个期权姿势又亏掉一轮的年轻基金经理,职业生涯基本可以画句号了。
但这里是硅谷。
7 月 30 日,就在 Citadel 九折收割的消息传遍金融圈的当天,身家亿万的前传奇对冲基金经理 John Arnold 在 X 上发了一句意味深长的话:「过往爆仓的最优次数,是一次。」
John 的推文|图源:X
第二天,硅谷当红科技播客 TBPN 的开场环节,直接把标题打成了「Leopold is Back」。颇具黑色幽默的是,在同一期节目的后半段,量化基金 Numerai 创始人 Richard Craib 坐进直播间,聊的核心话题正好是「投资人英雄崇拜」。
到了 8 月 7 日,Bloomberg 发了一篇报道称,硅谷的顶级投资人们非但没有躲开这位刚亏掉几百亿美元的年轻人,反而正围着他重新集结,排着队想把新钱塞进他的基金。红杉资本合伙人 Pat Grady 甚至公开出面站台,直言他在未来很多年里都会是硅谷的重要人物。而基金给出的官方回应同样傲气,暂不接受外部新资金。
华尔街在看笑话,硅谷在递支票。这股反常像一面镜子,照出了硅谷的几块心病。
第一块心病,是迷信早慧。
Leopold 曾多次谈起自己当年为什么要离开德国,他受不了欧洲社会弥漫的「高罂粟花综合征」,指的是哪株花长得比周围高,园丁就要把哪株剪平;课堂上最聪明、最爱追问的孩子,老师总会想办法把他按下去。
德国枪打出头鸟,硅谷恰恰相反,最爱给出头鸟加十倍杠杆。17 岁那年,他拿到 Tyler Cowen 的 Emergent Ventures 资助;Cowen 把这个少年拉到一旁耳语,说他是自己见过最顶尖的年轻经济学家之一,「但你最好别去读研」。从 19 岁的哥大第一名,到 22 岁的 OpenAI 吹哨人,再到 23 岁的百亿基金掌门人,硅谷太需要这样一个天降紫微星的剧本了。
第二块心病,是末日式的时间观。
在那篇 165 页长文的开头,他写眼下真正看清 AGI 局势的人,全世界加起来只有几百个,而且绝大多数都集中在旧金山和那几家顶级 AI 实验室里。
前 OpenAI 董事 Helen Toner 在接受《大西洋月刊》采访时指出,他的巨额亏损,本质上源于一种「只有一个确定终点」的单一世界观。在他的推演里,既然 2027 年通往超级智能的终点已经钉死,那么半路上的保证金追缴、地方环保局听证会、变压器交货延期,就统统成了不值一提的历史噪音。在这种末日狂奔的时间观里,做风控看起来简直像胆小鬼。
第三块心病,是对「宏大洞见」的成瘾。
AI 编程公司 Replit 的创始人 Amjad Masad 评价说,硅谷患上了一种对「洞见春药(Insight Porn)」的极度饥渴,谁能写出一套让人觉得瞬间窥见了未来十年的宏大叙事,谁就能在最短时间内吸走全市场的钱和注意力。畅销书作家 Tim Ferriss 叫他「AI 界的诺查丹玛斯」,国内股民叫他「AI 股神」。剥开交易员的外衣,他最拔尖的手艺,其实是吸引注意力。
最后,是一场停不下来的意识形态站队。
爆仓发生后,播客主理人 Dwarkesh Patel 第一时间发帖力挺,说经历低谷后自己更以这个朋友为荣;而另一边,加速主义(e/acc)阵营的领头人 Guillaume Verdon 则把这场崩盘当成一记响亮的耳光,狠狠抽向「与有效利他主义过从甚密的理性主义者」。两边根本不在乎沙盘里的风控细节,他们都在拿他的净值曲线当轰炸对方的武器。
只不过,在岸上鼓掌叫好的人,和在水里真金白银交学费的人,从来不是同一拨人。
最早给他掏钱的那批老 LP,大多是湾区科技新贵和顶级家族办公室,哪怕扛过了 7 月份 67% 的回撤,今年以来的净值依然有约 +80% 的正收益,基金成立以来更是翻了好几倍,自然坐得住。
真正被埋在山顶的,是后来跟风冲进去的人。监管文件 Form D 显示,从今年 3 月到 9 月,也就是「半年狂赚 439%」的神话在硅谷流传的那几个月,这只基金的累计认购额暴增了 75.7 亿美元,新挤进来的投资人多了 79 个。量化巨头 Jane Street 今年 7 月单月整体亏损约 150 亿美元,据报道其中相当一部分就折在这只基金上。
至于处于风暴中心的他自己呢?
两年前在播客里,他曾非常冷静地剖析过自己的筹码。他说,在 AGI 即将到来的前夜,自己手里真正在飞速贬值的资产其实是人力资本:「我是哥伦比亚大学的毕业生代表。过去让我与众不同的,是聪明。」可再过四年,聪明本身也许就能被机器彻底自动化。
他的朋友当时开玩笑说,成立这家对冲基金,对他个人而言是一笔稳赚不赔的「完美对冲」,如果 AGI 真如他预言般在三五年内降临,他已经提前把会贬值的人力资本兑换成了上百亿的金融资本;即便 AGI 没来、基金彻底做砸了,「我也还在二十多岁,还是那个绝顶聪明的人」。
这话没毛病。把华尔街搅得天翻地覆之后,他今年确实也才二十多岁。
态势感知
2006 年,32 岁的加拿大天才交易员 Brian Hunter 在对冲基金 Amaranth Advisors 押注冬季与春季的天然气期货价差,一人撑起全公司利润,基金资产规模一度冲到 92 亿美元。那年 9 月,天气预报与市场价差突然反转,Amaranth 在短短一个月内灰飞烟灭,亏掉 60 多亿美元。
当时趁火打劫、折价接盘了 Amaranth 能源仓位的两家机构,正好也是 Citadel 和摩根大通。
而在那场世纪大爆仓里,站在 Brian Hunter 对手盘位置大赚特赚的,是另一位年仅 32 岁的得州天然气交易员 John Arnold。那一年,他的 Centaurus Energy 基金创下了 317% 的惊人回报。
后来,爆仓后的 Hunter 曾试图东山再起,2007 年紧锣密鼓地张罗过一只新基金,据报道一度拿到了 8 亿美元的认购意向,但最终因为监管官司缠身没能开张;2014 年,他与美国商品期货交易委员会达成和解,交出罚款并接受了永久交易禁令,彻底退出了江湖。
整整二十年后,在 X 上轻描淡写写下「过往爆仓的最优次数是一次」替年轻人解围的,正是当年的赢家 John Arnold。他甚至对《大西洋月刊》记者说,Leopold 7 月份这百亿美元的折戟,在漫长的周期里不过是个「小插曲」。
如果再往回翻,还有一段草蛇灰线的伏笔,是 Leopold 自己亲手埋下的。
两年前那期播客里,Dwarkesh 和他聊起一本关于硅谷教父 Peter Thiel 的传记,顺口提到 Thiel 早年亲自下场做宏观对冲基金时,业绩其实相当惨淡。
Aschenbrenner 当时立刻接过话茬,语气里透着洞若观火的清醒:「它爆了。这算是反面案例,太偏理论了。」
Dwarkesh 又引了书里的一句评价,说 Thiel 那家基金本质上是一个「藏在对冲基金外壳里的智库」。
听到这句,23 岁的 Aschenbrenner 眼睛亮了:「这正是我想打造的东西。」
Peter Thiel 当年那只大起大落、从 70 亿美元一路亏到清盘的基金,名字叫 Clarium Capital。巧合的是,如今和 Leopold 并肩坐在交易台前担任联席投资组合经理的 Carl Shulman,早年就曾在 Clarium Capital 任职。
至于被他拿来当做成名长文标题、又印在基金大门上的那个词,「Situational Awareness(态势感知)」,这个概念最早可以追溯到一战时期的空战飞行员,这个词则是朝鲜、越战之后由美国空军飞行员叫开的。
美国人因工程学者 Mica Endsley 在她那篇被引用上万次的经典论文里,曾把「态势感知」拆解成层层递进的三步。第一层,感知环境里的基本要素;第二层,理解这些要素拼在一起意味着什么;第三层,预测它们在下一秒会变成什么状态。
Mica Endsley 在 1995 年论文中提出的态势感知模型
图源:Endsley 原论文
每一层,都必须踩在前一层坚实的基础上。
Endsley 后来统计过 1989 年到 1992 年间美国各大航空公司因飞行员人为失误引发的空难。她发现,在其中 88% 的事故里,飞行员都是「态势感知」出了问题,死死盯着远方的目标或仪表盘上的某一个读数,却漏掉了眼皮底下正在结冰的机翼和急速掉高度的气压表。
两年前,23 岁的 Leopold Aschenbrenner 坐在旧金山的麦克风前,对着全世界意气风发地说:
「我们的态势感知,会远远超过纽约那些管钱的人。」
原文链接
原文作者:Sleepy
过去一年,中文互联网给这个年轻人起过不少外号,不过叫得最多的还是那四个字,AI 股神。
他在德国念公立学校,连跳几级,15 岁去纽约读哥伦比亚大学。大三那年写了一篇讨论经济增长与人类生存风险的论文,经济学家 Tyler Cowen 读完不敢相信这出自一个 17 岁少年之手。19 岁,他以毕业生代表身份从哥大毕业。
毕业后,他去了 SBF 旗下的慈善基金 FTX Future Fund,在那里认识了后来的妻子 Avital Balwit,这位如今是 Anthropic CEO Dario Amodei 的幕僚长。FTX 崩盘后,他转身进了 OpenAI 的超级对齐团队,结果待了不到一年就被开除。OpenAI 的官方说法是他对外泄密;他自己的说法是,他写了一份痛批公司内部安保漏洞的备忘录,直接捅到了董事会。
被开除两个月后,2024 年 6 月,他在网上扔出一篇 165 页的长文《Situational Awareness: The Decade Ahead》(态势感知:未来十年)。开篇第一句写得极有煽动性:「在旧金山,你能最先看到未来。」
Leopold 做客 Dwarkesh Patel 的播客|图源:Dwarkesh Podcast
紧接着,他成立了一只同名对冲基金,起步拿了 2.25 亿美元。掏钱的人里,有 Stripe 的创始搭档 Collison 兄弟。
后来的事财经媒体已经写过很多,基金规模滚雪球般膨胀,却在今年 7 月短短一个月内亏掉 67%,绝大部分公开市场仓位不得不折价甩卖给华尔街巨头 Citadel。颇具荒诞感的是,就在签下割肉协议的同一个周末,他在加州海滨小镇办了婚礼,婚礼日程表上甚至还正儿八经排了一场学术研讨会。
11 月 16 日,他又交了一份 13F 持仓报告。
Situational Awareness 的 2026 年三季度 13F 摘要|图源:SEC
我们翻完了这份最新的 13F,又把过去四个月散落在美日两地的监管文件拼了一遍,发现这个故事真正耐人寻味的部分,其实发生在爆仓之后。
胡佛水坝
他在那篇 165 页的长文里画了一张表,按年份推演全球最大 AI 训练集群的膨胀速度。2026 年那一行写着约 100 万张 H100 当量,功耗 1 吉瓦,耗资数百亿美元。为了让人对 1 吉瓦有个概念,他在旁边写了个参照物,胡佛水坝。
两年前看到这张表的人,多半觉得这又是硅谷年轻人不切实际的想象。
但两年后的今天,再看研究机构 Epoch AI 今年 11 月刚刚拉出的数据,全球在建最大的三个 AI 算力园区,分别是 Anthropic 与亚马逊在印第安纳州的 New Carlisle,1037 兆瓦;xAI 的 Colossus 2,946 兆瓦、约 111 万张 H100 当量;以及 OpenAI 在德州的 Stargate Abilene,824 兆瓦、约 102 万张 H100。
他在文里还下过一个判断,到 2027 年,全球 AI 相关的年度总投资会突破 1 万亿美元。今年 7 月,穆迪给出的最新测算显示,微软、亚马逊、Meta、Alphabet、甲骨文、CoreWeave 六家公司今年的资本开支合计预计将达 7850 亿美元,明年逼近 1 万亿。
宏观推演准得惊人,他在二级市场上的盘感也相当好。
他后来回忆,2020 年 2 月底,纽约市长还在电视上劝市民照常去百老汇看戏,「那时我能做的,只有买口罩,然后做空股市。」到了 2025 年 1 月,DeepSeek R1 横空出世,引发美股芯片股恐慌性暴跌,他和基金研究总监 Carl Shulman 早就在跟踪 DeepSeek,判断市场反应过度,别人割肉他们抄底。据基金顾问 Graham Duncan 对《财富》的说法,当时一家大型科技基金本想抛售,一位分析师一句「Leopold says it’s fine」,让对方按住了没卖。
基金规模一路上涨,2025 年上半年,基金扣费后涨了 47%。据 WSJ 披露,截至今年 5 月,基金年内扣费后收益约 270%,成立以来翻了超过 10 倍,连量化巨头 Jane Street 都成了他的 LP。到了年中,FT 拿到的一封投资人信里写着一个更夸张的数字,今年上半年扣费后回报高达 439%。
是风口,还是本事?
平心而论,两个原因都有。风口是老天爷赏饭,看懂风口是他的本事。
只是,在那 439% 的收益神话底下,还垫着另外两样东西,高达 4 倍的杠杆,以及那篇 165 页的 PDF。华尔街看对方向的人不少,敢加四倍杠杆往上莽的人不多;能把一套技术推演写成一部硅谷末日启示录、再把启示录兑换成百亿美元弹药的人,更是凤毛麟角。
所谓「AI 股神」,其实是把这三样东西打包卖了出去。
九折
杠杆敢这么加,和他看市场的方式有关。
传统对冲基金交易员每天盯的是止损线、回撤和风险敞口,Aschenbrenner 盯的却是五年后的技术趋势线。认准一个足够宏大的方向,重仓砸进去,越跌越买,拿时间硬熬过中间的所有波动,等最后的幂律兑现,这是一级市场 VC 的打法。
一位同时是 LP 的对冲基金掌门人转述过他的逻辑,AGI 的冲击会大到无边无际,而把这种非共识最快变现的地方,就是「全世界流动性最好的公开市场」。
二级市场,成了他的一级市场。
打法是一级市场的,班子也搭得像家早期精品 VC。据今年 6 月更新的监管文件 Form ADV,管理上百亿美元资产的公司里一共只有 8 名员工,其中只有 4 个人负责做投资。
这么一个「草台班子」,向华尔街大行借起钱来却毫不含糊。据报道,基金通过主经纪商业务向银行借了数百亿美元。出事前不久,巴克莱银行的主经纪部门拒绝了他的业务,理由是单一行业集中度过高;高盛接下了这单生意,让他成了高盛最大的对冲基金主经纪客户,光是今年上半年付给高盛的各项费用就超过 2 亿美元。甚至在 7 月暴跌前夕,他还正和几家银行谈判,想把杠杆率从 4 倍进一步拉到 10 倍。
他的仓位也越押越满。今年一季度末,他的 13F 表格上还挂着约 84.6 亿美元名义价值的看跌期权,标的包括半导体 ETF(SMH)、英伟达、甲骨文、博通、AMD、美光、台积电和 ASML 等,相当于给整个多头仓位上了一道保险;到了二季度末,这些保护伞被撤得一干二净。在高达 202.4 亿美元的申报持仓里,仅 Sandisk 和美光两只存储芯片股就占去了约 55%。而在 13F 覆盖不到的地方,他既是 SK 海力士 7 月纳斯达克挂牌时的基石投资者,还在东京市场一口气买下了日本被动元件大厂太阳诱电 16.61% 的股份。
对冲撤掉,杠杆拉满,百亿美元一把梭哈在存储与电力基建上。
然后,7 月来了。
从 7 月 1 日到 29 日,头号重仓股 Sandisk 从 2032 美元一路腰斩到 1016 美元,澳洲算力股 SharonAI 跌去近一半,燃料电池龙头 Bloom Energy 跌掉四成多;偏偏他反手做空的 Adobe 还在逆势上涨。
Leopold 太透明了。13F 和大股东披露文件一交,整条华尔街都在看他的明牌,更算得出他被银行追缴保证金时必须先自断哪一臂。
人红是非多,何况是在吃人不吐骨头的华尔街。
7 月底那惊心动魄的 48 小时,WSJ 事后做过一次完整复盘。
7 月 28 日周二,眼看要出事,Citadel 的一位高管联系上了刚刚从 Citadel 跳槽的 Sven Khatri。
为了不让公开市场的股票被强平踩踏,基金在 7 月 29 日周三试图把手头最值钱的私募资产,也就是价值约 35 亿美元的 Anthropic 股份打八折卖掉换取现金救急。红杉、Greenoaks 以及 Michael Dell 的家族办公室都收到了询价,条件极其苛刻,12 小时内拍板,次日早上 8 点前现金交割。Greenoaks 的团队为此熬了一个通宵做尽调,连 Anthropic 官方都连夜签字放行了这笔老股转让。
转机出现在周四一早。基金与 Citadel 的谈判,从最初打包收购整个公开市场组合,收窄到了只接盘带杠杆的股票仓位。身在伦敦的 Citadel 掌门人 Ken Griffin 远程接入拍板,收购价定在市价九折。美股开盘前约 20 分钟,双方在合同上签了字。
拿到 Citadel 救命钱的瞬间,基金当即撤回了 Anthropic 的老股交易。熬了一整夜的几家硅谷顶级买家,在最后关头被放了鸽子。
公开市场割肉打九折,一级市场的压箱底筹码保住了。
Citadel 九折接手的那批股票,开盘后集体暴力反弹,Nebius 和 Bloom 当天飙涨 27%,IREN 暴涨 31%。几天后的 8 月 3 日,他手里太阳诱电 10.81% 的股份也在日本场外市场被一次性瓜分,Citadel 拿走 3.41%,作价每股 9397 日元;摩根大通旗下机构、巴克莱和他的 LP 之一 Jane Street 分走了剩余份额,作价每股 10225 日元。
按金额算,这笔约 300 亿至 350 亿美元的亏损,跻身金融史上最大的单笔交易亏损之列。
23 行
如果故事停在 8 月初,这不过又是一个硅谷狂妄少年杠杆加太猛、被华尔街老江湖联手做局收割的老套路。
但 Leopold 没打算下牌桌。
8 月 25 日,SEC 就这只基金的交易与杠杆问题向四家华尔街大行发了传票。9 月,摩根大通彻底切断了对他的融资支持。大行的门关上了,他转头找上精品券商 Clear Street,带着剩下的钱重新杀回了期权市场。
11 月 16 日下午 4 点半交上去的那份三季度 13F,记录的就是劫后余生的这三个月。
整张表格只有短短 23 行,申报持仓总值 15.77 亿美元,而三个月前,这个数字还是 202.4 亿。
在 7 月底给投资人的信里,他宣布空头仓位已经全部平掉,公开市场头寸全面改为只拿自有资金买现货和全额付清权利金的期权,再也不用银行借来的保证金。期权本身自带高杠杆,但最大的好处是亏损有上限,行情再烂,最多把权利金亏光,不会再有风控官在半夜打电话逼他割肉。
从人类历史上最大的对冲基金亏损里,这位 25 岁的年轻人学到的第一课,不是敬畏波动,而是怎么让自己不被强平。
同一封信里,他依然嘴硬,说自己对眼下的市场机会「非常乐观」。
这份乐观原封不动地写在了最新的 13F 上。在 15.77 亿美元的申报总值里,有 10.45 亿是看涨期权,押注的标的还是 Bloom、Nebius、Sandisk 和一只存储芯片 ETF。7 月份差点把他送走的,正是这几个名字。
剩下的约 5.3 亿美元现货里,一共只有五只股票,三家转型做算力的比特币矿企合计约 8000 万美元,德州能源公司 Fermi 占了 1125 万,而最大的一头,4.41 亿美元,全押在一家名叫 SharonAI 的澳洲算力公司身上。
当然,13F 只是浮在水面上的冰山一角。就在同一天,他还单独交了一份 Nebius 的 13G/A 披露文件,截至 9 月 30 日,他实益持有这家公司 801 万股,按当时股价折算约 18.9 亿美元。据 CNBC 报道,经历 7 月的暴跌后,基金手里依然握着约 100 亿美元资产,大头都在非公开市场里,比如估值已涨到约 50 亿美元的 Anthropic 股权,以及他累计砸下 5 亿美元的芯片光刻创业公司 Source Foundry。
不过,水面上的那笔 SharonAI,几乎是他整套一二级混打逻辑的缩影。
11 月 16 日 CNBC 报道这份 13F 时,把整张持仓描述为 Aschenbrenner 爆仓后重新押注 AI 的布局,SharonAI 是其中最大的一笔现货;但只要翻开 SEC 的历史文件就会发现,这笔持仓根本不是爆仓后新建的,一季度末他就已经持有约 80 万股。
SharonAI 是一家借壳清盘 SPAC 上市的澳洲小公司。今年 6 月 12 日,它高调宣布拿到英伟达最多 4 万块 GB300 芯片的部署合作。仅仅五天后,公司宣布完成 16 亿美元巨额融资,其中 9 亿美元是按每股 68.73 美元发行的私募定增,7 亿美元是可转债,领投的锚定投资人正是 Leopold 的基金和橡树资本。他一口气掏了 5.24 亿美元,买下这家公司 21.1% 的股份。
问题在于,通过 PIPE 拿到的股票,在 SEC 转售登记生效前是锁死的,根本没法在二级市场抛售。所以 7 月底那张打九折卖给 Citadel 的急救清单里,压根就没有 SharonAI 的名字,不是他不想卖,是卖不掉。二季度末那 539.6 万股原封不动地留到了三季度,唯一多出来的 267 万股,是他在 9 月 15 日以每股 0.0001 美元的象征性价格行权的预融资权证,除此之外,期间没有任何买卖。
定增、权证、锁定期,全是一级市场 VC 的惯用手段。
可一旦拿这套手段去重仓一只二级市场的小盘股,当风暴来临时,流动性就被死死焊在了山顶上。
就在交出 13F 的 11 月 16 日当天,SharonAI 也交了三季报,当季营收只有区区 993 万美元。今年 9 月,这家公司刚刚花约 5000 万澳元,在澳大利亚新南威尔士州 Albury 附近买下了一座废弃造纸厂的旧址,准备改造成数据中心机房。截至当天收盘,它的股价跌到了 20.13 美元,Aschenbrenner 手里那 807 万股只值 1.6 亿美元,比他五个月前砸进去的真金白银缩水了近七成。
SharonAI 收购的澳大利亚 Ettamogah 旧造纸厂地块
图源:Data Center Dynamics
更要命的是,他在 9 月份换成期权重新买回来的那几只股票也没好到哪去。
对比交易日期和股价就能看出,他是追着反弹杀回去的。据 CNBC 9 月 11 日报道,他在 9 月初重新买入了 Bloom 等股票的期权;以 9 月 11 日收盘价计,Bloom 比 7 月 29 日割肉前夕贵了 68%,Nebius 也贵了 52%。结果 9 月 30 日之后,AI 基建股再次迎来一轮深跌,Nebius 和 Sandisk 双双腰斩。到了 11 月 16 日,Nebius 的股价比 7 月底卖给 Citadel 的那个带血地板价还要低 28%,Sandisk 也低了 20%。
7 月份那次崩盘,他可以怪四倍杠杆,怪华尔街同行盯着他的明牌精准狙击。可到了 10 月和 11 月,他已经撤掉了所有银行保证金,市场上也没有第二个百亿美元级别的强平盘在砸盘了。
那些被他视作「AGI 命脉」的股票,为什么还在跌?
县官与电表
答案其实就藏在他两年前那篇成名作里,只不过他当时只写对了一半。
「供给端最大的硬约束,可能就是电。」不仅诊断了病因,他还自信满满地开出了药方,美国的天然气储量管够,为了喂饱一个 100 吉瓦的算力集群,大约只需要多打 1200 口气井;只要环保审批松绑、联邦监管让路,一切都能迎刃而解。他在文里呼吁美国拿出「新一级的国家决心」,后面还写了一句说:「美国的建设能力无人能及,至少在红州(共和党执政州)。」
但两年后现实证明,电力从来不是什么决心问题,它是一个枯燥、琐碎且谁也插不了队的物理与行政问题。
按 Epoch AI 的最新统计,目前规划到 2028 年底的最大单体园区也就 2 吉瓦左右,远没到 10 吉瓦的量级。今年 7 月,美国最大的区域电网运营商 PJM 举行容量拍卖,电价直接顶到了联邦批准的上限,电网缺口高达 6831 兆瓦,但真正能够新增或升级的发电容量只有可怜的 525 兆瓦。在高达 164 亿美元的电网容量费用里,有约 63 亿美元是被数据中心硬生生顶上去的。
代价很快传导到了普通人头上,今年美国居民电价平均涨了 5.4%。在工业端,订购一台大型电力变压器现在要等约 128 周才能交货;一个新建发电项目想要接入电网,排队时间的中位数超过 5 年。
甚至连他寄予厚望的红州也给了他一记闷棍。今年 9 月 21 日,能源大州德州的共和党州长 Greg Abbott 突然下令,暂停批复所有与数据中心相关的州级许可。据高盛估算,全美各地类似的暂停令,可能会直接卡死美国 45% 的规划数据中心容量。
Aschenbrenner 自己的 13F 里,那家占了他 1125 万美元现货仓位的 Fermi,是由前德州州长、前美国能源部长 Rick Perry 亲自下场攒局的能源基建公司。在红州搞能源,政治资源没有比这更硬的了。他们的蓝图宏大得吓人,在德州阿马里洛附近租下德州理工大学约 5000 英亩土地,建一座 11 到 17 吉瓦的超级能源园区,先用天然气发电打底,再上马四台 AP1000 核电机组。
2025 年 10 月 Fermi 挂牌上市,第二个交易日股价摸到 36.99 美元。
紧接着,现实世界的麻烦一件接一件砸下来。先是和亚马逊的算力大单没谈拢,随后一位联合创始人被董事会以「重大过失」直接开除,连老州长 Perry 自己都没能连任公司董事,原本谈好的算力租户 TensorWave 转头撕毁了租约,而最要命的那张 5 吉瓦燃气排放许可证,正好一头撞在州长 Abbott 的暂停令枪口上。
11 月 5 日,Fermi 的股价跌到了 1.44 美元,脚踝斩都不止。
卡壳的不止德州。他的另一只重仓股 Nebius 在新泽西州 Vineland 为微软定制的算力园区,因为场地运营方提前撤走了临时柴油电源,只能干等着 Bloom 的燃料电池运过来装好才能通电,部分算力交付被迫一路推迟到 2027 年二季度。
11 月 5 日,美国中期选举结束后的第二个交易日,Sandisk 单日暴跌 22%,SharonAI 跌去 20%。哪怕 Bloom Energy 当天刚刚高调宣布拿下 NTT DATA 和谷歌两笔合计超过 1600 兆瓦的巨额订单,股价照样跟着砸了 16%。
马萨诸塞大学今年 8 月做过一次民调,全美支持在自家社区附近修建 AI 数据中心的居民,只占 11%。另据 Motley Fool 统计,今年全美各地关于数据中心选址的地方公投和听证会,反对派赢下了 41 场里的 40 场。
把视线再往深拉一层便会发现,另一个原因在于 AI 已经不再是一个纯粹的「比特」行业了。
Leopold 可能是硅谷最早看清 AI 要从比特世界撞进原子世界、并敢于拿百亿美元重仓原子的投资人之一。他与现实的错位,在于怎么读「瓶颈」这两个字。
在经济学高材生和硅谷 VC 的逻辑框架里,瓶颈意味着极度稀缺,而稀缺就意味着垄断定价权和超额利润。可在常年跟水泥、钢铁、电网打交道的实业人眼里,瓶颈意味着停工待料、预算超支、地方扯皮和遥遥无期的回本周期。他重仓过半的存储芯片,更是一门老派到骨子里的强周期生意。
隔行如隔山。你得亲眼见过库存周期怎么在一年之内把毛利率从八成砸到-30%,得跟地方环保局的科员打过交道,得知道一张燃气排放许可要盖几个章,也得知道一阵政治风向从州长竞选讲台吹到州电网调度室要走多远。
AI 这门生意越做越重,它所需要的知识结构,早就变了。
借钱潮
除了工程与政治的摩擦,原子世界还有一个问题,它极其消耗现金,尤其消耗得越来越多是借来的钱。
吊诡的是,这一点 Aschenbrenner 两年前自己也点破过。
在 2024 年那期长达四个多小时的成名播客里,主持人 Dwarkesh Patel 当面问了他一个极其尖锐的问题,当年互联网泡沫时,很多人看对了互联网会改变世界,却在错误的时点买卖,最终错失收益,「got the thesis right but timed it wrong」。在播客文字稿里,还挂了个超链接,指向传奇大佬 Stanley Druckenmiller 在 2000 年春天高位接盘科技股的惨痛往事。
当时 Leopold 自信地把 AI 产业链的传导次序排了一遍,钱会先流向英伟达,再到台积电、存储芯片和电力基建,最后传导到谷歌这样的大厂拿到一年 1000 亿美元的 AI 收入。他还顺嘴预言了一句,接下来造算力集群、造机器人工厂的人「会疯狂借钱」,甚至会推高全社会的实际利率。
借钱潮确实如期而至。
据媒体对美联储 11 月 13 日最新《金融稳定报告》的转述,今年前 10 个月,全球与 AI 算力相关的债券和债务发行规模已经突破 6800 亿美元,而在 ChatGPT 刚爆发的 2023 年全年,这个数字只有约 1300 亿。
美联储 2026 年 11 月《金融稳定报告》|图源:美联储
回看他当初画出的那条完美传导链,终端 AI 软件收入暴涨,推着科技巨头不断追加资本开支,钞票顺着管道一路流向芯片、存储、电力和机房。他在长文里预测,到 2026 年前后,谷歌或微软这一量级的公司,单靠 AI 就能拿到 1000 亿美元的年化收入。
现实又走到了哪一步呢?微软最近一次财报披露的 AI 年化收入,大约是 370 亿美元。
收入确实在涨,但大头留在了 OpenAI、Anthropic 这些头部实验室和处于绝对垄断地位的英伟达手里;处于链条中游的二线 Neocloud、燃料电池厂和转型矿企,现阶段分到的主要是高昂的设备折旧和发债利息。上游收入和下游基建投入之间那道几千亿美元的鸿沟,全靠华尔街的发债机器在填。
而他倾尽全力押下去的 Nebius、SharonAI、Bloom 和一众矿企,恰恰是整条产业链上最脆弱、最离不开借新还旧的一环。
他两年前精准地预言了全行业的疯狂借钱,两年后却把自己的全部身家,押在了最怕银行停掉信用卡的那批借款人身上。
一次爆仓
按照华尔街的规矩,一个在半年内把几百亿美元仓位玩到强平割肉、反手换个期权姿势又亏掉一轮的年轻基金经理,职业生涯基本可以画句号了。
但这里是硅谷。
7 月 30 日,就在 Citadel 九折收割的消息传遍金融圈的当天,身家亿万的前传奇对冲基金经理 John Arnold 在 X 上发了一句意味深长的话:「过往爆仓的最优次数,是一次。」
John 的推文|图源:X
第二天,硅谷当红科技播客 TBPN 的开场环节,直接把标题打成了「Leopold is Back」。颇具黑色幽默的是,在同一期节目的后半段,量化基金 Numerai 创始人 Richard Craib 坐进直播间,聊的核心话题正好是「投资人英雄崇拜」。
到了 8 月 7 日,Bloomberg 发了一篇报道称,硅谷的顶级投资人们非但没有躲开这位刚亏掉几百亿美元的年轻人,反而正围着他重新集结,排着队想把新钱塞进他的基金。红杉资本合伙人 Pat Grady 甚至公开出面站台,直言他在未来很多年里都会是硅谷的重要人物。而基金给出的官方回应同样傲气,暂不接受外部新资金。
华尔街在看笑话,硅谷在递支票。这股反常像一面镜子,照出了硅谷的几块心病。
第一块心病,是迷信早慧。
Leopold 曾多次谈起自己当年为什么要离开德国,他受不了欧洲社会弥漫的「高罂粟花综合征」,指的是哪株花长得比周围高,园丁就要把哪株剪平;课堂上最聪明、最爱追问的孩子,老师总会想办法把他按下去。
德国枪打出头鸟,硅谷恰恰相反,最爱给出头鸟加十倍杠杆。17 岁那年,他拿到 Tyler Cowen 的 Emergent Ventures 资助;Cowen 把这个少年拉到一旁耳语,说他是自己见过最顶尖的年轻经济学家之一,「但你最好别去读研」。从 19 岁的哥大第一名,到 22 岁的 OpenAI 吹哨人,再到 23 岁的百亿基金掌门人,硅谷太需要这样一个天降紫微星的剧本了。
第二块心病,是末日式的时间观。
在那篇 165 页长文的开头,他写眼下真正看清 AGI 局势的人,全世界加起来只有几百个,而且绝大多数都集中在旧金山和那几家顶级 AI 实验室里。
前 OpenAI 董事 Helen Toner 在接受《大西洋月刊》采访时指出,他的巨额亏损,本质上源于一种「只有一个确定终点」的单一世界观。在他的推演里,既然 2027 年通往超级智能的终点已经钉死,那么半路上的保证金追缴、地方环保局听证会、变压器交货延期,就统统成了不值一提的历史噪音。在这种末日狂奔的时间观里,做风控看起来简直像胆小鬼。
第三块心病,是对「宏大洞见」的成瘾。
AI 编程公司 Replit 的创始人 Amjad Masad 评价说,硅谷患上了一种对「洞见春药(Insight Porn)」的极度饥渴,谁能写出一套让人觉得瞬间窥见了未来十年的宏大叙事,谁就能在最短时间内吸走全市场的钱和注意力。畅销书作家 Tim Ferriss 叫他「AI 界的诺查丹玛斯」,国内股民叫他「AI 股神」。剥开交易员的外衣,他最拔尖的手艺,其实是吸引注意力。
最后,是一场停不下来的意识形态站队。
爆仓发生后,播客主理人 Dwarkesh Patel 第一时间发帖力挺,说经历低谷后自己更以这个朋友为荣;而另一边,加速主义(e/acc)阵营的领头人 Guillaume Verdon 则把这场崩盘当成一记响亮的耳光,狠狠抽向「与有效利他主义过从甚密的理性主义者」。两边根本不在乎沙盘里的风控细节,他们都在拿他的净值曲线当轰炸对方的武器。
只不过,在岸上鼓掌叫好的人,和在水里真金白银交学费的人,从来不是同一拨人。
最早给他掏钱的那批老 LP,大多是湾区科技新贵和顶级家族办公室,哪怕扛过了 7 月份 67% 的回撤,今年以来的净值依然有约 +80% 的正收益,基金成立以来更是翻了好几倍,自然坐得住。
真正被埋在山顶的,是后来跟风冲进去的人。监管文件 Form D 显示,从今年 3 月到 9 月,也就是「半年狂赚 439%」的神话在硅谷流传的那几个月,这只基金的累计认购额暴增了 75.7 亿美元,新挤进来的投资人多了 79 个。量化巨头 Jane Street 今年 7 月单月整体亏损约 150 亿美元,据报道其中相当一部分就折在这只基金上。
至于处于风暴中心的他自己呢?
两年前在播客里,他曾非常冷静地剖析过自己的筹码。他说,在 AGI 即将到来的前夜,自己手里真正在飞速贬值的资产其实是人力资本:「我是哥伦比亚大学的毕业生代表。过去让我与众不同的,是聪明。」可再过四年,聪明本身也许就能被机器彻底自动化。
他的朋友当时开玩笑说,成立这家对冲基金,对他个人而言是一笔稳赚不赔的「完美对冲」,如果 AGI 真如他预言般在三五年内降临,他已经提前把会贬值的人力资本兑换成了上百亿的金融资本;即便 AGI 没来、基金彻底做砸了,「我也还在二十多岁,还是那个绝顶聪明的人」。
这话没毛病。把华尔街搅得天翻地覆之后,他今年确实也才二十多岁。
态势感知
2006 年,32 岁的加拿大天才交易员 Brian Hunter 在对冲基金 Amaranth Advisors 押注冬季与春季的天然气期货价差,一人撑起全公司利润,基金资产规模一度冲到 92 亿美元。那年 9 月,天气预报与市场价差突然反转,Amaranth 在短短一个月内灰飞烟灭,亏掉 60 多亿美元。
当时趁火打劫、折价接盘了 Amaranth 能源仓位的两家机构,正好也是 Citadel 和摩根大通。
而在那场世纪大爆仓里,站在 Brian Hunter 对手盘位置大赚特赚的,是另一位年仅 32 岁的得州天然气交易员 John Arnold。那一年,他的 Centaurus Energy 基金创下了 317% 的惊人回报。
后来,爆仓后的 Hunter 曾试图东山再起,2007 年紧锣密鼓地张罗过一只新基金,据报道一度拿到了 8 亿美元的认购意向,但最终因为监管官司缠身没能开张;2014 年,他与美国商品期货交易委员会达成和解,交出罚款并接受了永久交易禁令,彻底退出了江湖。
整整二十年后,在 X 上轻描淡写写下「过往爆仓的最优次数是一次」替年轻人解围的,正是当年的赢家 John Arnold。他甚至对《大西洋月刊》记者说,Leopold 7 月份这百亿美元的折戟,在漫长的周期里不过是个「小插曲」。
如果再往回翻,还有一段草蛇灰线的伏笔,是 Leopold 自己亲手埋下的。
两年前那期播客里,Dwarkesh 和他聊起一本关于硅谷教父 Peter Thiel 的传记,顺口提到 Thiel 早年亲自下场做宏观对冲基金时,业绩其实相当惨淡。
Aschenbrenner 当时立刻接过话茬,语气里透着洞若观火的清醒:「它爆了。这算是反面案例,太偏理论了。」
Dwarkesh 又引了书里的一句评价,说 Thiel 那家基金本质上是一个「藏在对冲基金外壳里的智库」。
听到这句,23 岁的 Aschenbrenner 眼睛亮了:「这正是我想打造的东西。」
Peter Thiel 当年那只大起大落、从 70 亿美元一路亏到清盘的基金,名字叫 Clarium Capital。巧合的是,如今和 Leopold 并肩坐在交易台前担任联席投资组合经理的 Carl Shulman,早年就曾在 Clarium Capital 任职。
至于被他拿来当做成名长文标题、又印在基金大门上的那个词,「Situational Awareness(态势感知)」,这个概念最早可以追溯到一战时期的空战飞行员,这个词则是朝鲜、越战之后由美国空军飞行员叫开的。
美国人因工程学者 Mica Endsley 在她那篇被引用上万次的经典论文里,曾把「态势感知」拆解成层层递进的三步。第一层,感知环境里的基本要素;第二层,理解这些要素拼在一起意味着什么;第三层,预测它们在下一秒会变成什么状态。
Mica Endsley 在 1995 年论文中提出的态势感知模型
图源:Endsley 原论文
每一层,都必须踩在前一层坚实的基础上。
Endsley 后来统计过 1989 年到 1992 年间美国各大航空公司因飞行员人为失误引发的空难。她发现,在其中 88% 的事故里,飞行员都是「态势感知」出了问题,死死盯着远方的目标或仪表盘上的某一个读数,却漏掉了眼皮底下正在结冰的机翼和急速掉高度的气压表。
两年前,23 岁的 Leopold Aschenbrenner 坐在旧金山的麦克风前,对着全世界意气风发地说:
「我们的态势感知,会远远超过纽约那些管钱的人。」
原文链接
1
138
·
--
ලිපිය
CoinGecko被收购:两个人200美元起家,曾估值 5 亿2014 年 4 月 8 日,Bitcointalk 论坛上多了一个新帖子。Bitcointalk 是比特币早期玩家聚在一起聊天的老论坛,那时候圈子里的新东西,几乎都先在这里露面。帖子的名字叫 CoinGecko,发帖的是两个马来西亚年轻人,Bobby Ong 和 TM Lee。
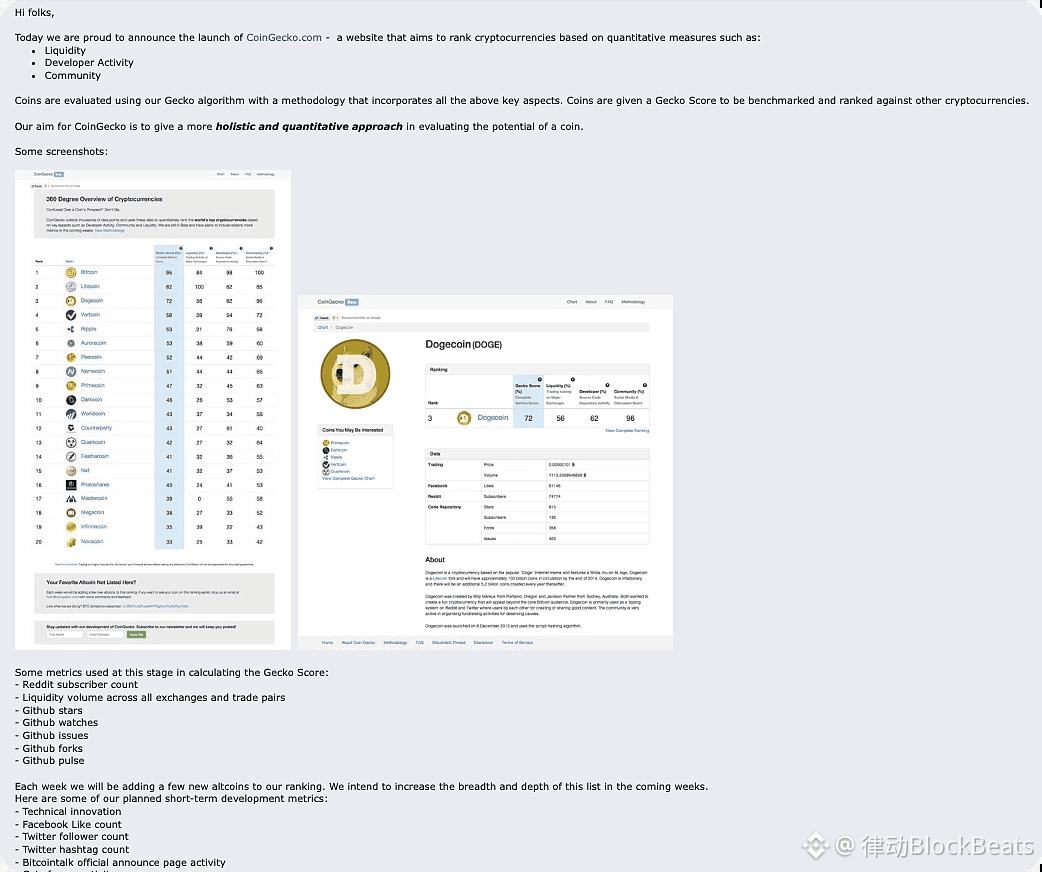
帖子里只列了二十个币。
CoinGecko 2014 年的第一条帖子
当时,Mt. Gox 刚刚申请破产。这是比特币早年最有名的交易所。那时候大家想看币价,基本只有一个去处,叫 CoinMarketCap。它比这个帖子早十一个月上线,页面朴素,只做一件事,把所有币按市值从大到小排好。
这两个年轻人想换个排法。他们把每个币的流动性、开发者活跃度和社区热度放在一起打分。结果排出来有点出人意料,狗狗币的社区热度全球第一,流动性只算中等,综合排名却被顶到了第二。
一个刚上线的小站,就这样被陌生人转到了 Reddit 上。
整件事的启动成本是两百美元,两个人一人出一百,买了域名,租了服务器。
十二年后,2026 年 11 月 17 日,还是这家公司,发了一条公告,标题叫《CoinGecko 加速下一阶段增长,获 Solana 基金会支持》。同一天,Solana基金会的首席产品官 Vibhu Norby 在社交媒体上明确表示,基金会现在持有 CoinGecko 的多数股权。具体金额没有透露,2025 年曾经传出 CoinGecko估值 5 亿美金。
一家靠自己一路走了十二年的公司,从200 美元做出上亿美金,一切都是从那个二十个币的帖子开始的。
二十个币
Bobby 是学经济出身的。2009 年到 2012 年,他在伦敦大学学院读书,三年都在学货币,银行怎么运转,利率怎么定,存款保险怎么赔。
毕业那年,他一走进现实,看见的是负利率。
课本里从来没教过这个。他后来接受采访时说,那几年学的东西,好像一夜之间就作废了。他把课本放下,自学编程。有一天,他在 Hacker News 上读到了比特币的白皮书。Hacker News 是程序员和创业者最爱逛的一个科技新闻社区。
打动他的有两点。私钥握在自己手里,钱就真正归自己管;总量只有两千一百万枚,谁也没法多印。他说过一句话,很能代表他当时的心情:
「你银行账户里的钱其实算不上你的钱,那是银行给你的一张欠条。」
一个学了三年货币的人,就这样被一种规则写死、谁也改不了的钱说服了。
2014 年,他和 TM Lee 决定一起做点东西。两个人都住在吉隆坡,手里都没什么钱。
他们最初的想法,是给每个币的「内在价值」打个分。看三样东西,流动性、开发者兴趣和社区强度。开发者这一项,他们去 GitHub 上数一个项目有多少人关注、多少人复制、多少人在持续写代码。社区这一项,他们去 Reddit 上看。
刚开始,他们只数 Reddit 上每个版块有多少订阅的人。没过几天就发现不对劲,订阅数是可以花钱买的,买来的粉丝照样能把排名往上推。
于是他们改了办法,去数每个版块每天新发多少帖子、多少条评论、同时有多少人在线。
那年 5 月,有记者问 Bobby,网站靠什么赚钱。他答得很老实:「我们正在非常认真地想,怎么在让用户觉得公平的前提下赚到钱。」
意思就是,还没开始赚钱。
二十个币,一个半月后变成了四十五个。没有收入,没有融资,也没有办公室。
副业做了四年
CoinGecko 的头四年,整个公司就两个人。
Bobby 后来在好几个场合都讲过这件事,语气很平静:「前四年,就是 TM 和我两个人在跑。」
他身上还背着一份奖学金合约,毕业后必须工作满五年。所以他白天上班做数字营销,晚上和周末才能做 CoinGecko。
这谈不上什么浪漫的兼职创业,实在是没有别的办法。
TM Lee 后来回忆,2017 年以前,加密市场小得可怜,除了写代码的人,几乎没人聊这个。这么小的一块蛋糕,养不活两个全职的人。
他们也试过找钱。在马来西亚聊了几家投资方,对方根本听不懂加密货币是什么。后来他们跑去美国,在斯坦福和硅谷见了一些人,得到的反馈更直接,靠广告赚钱?不可能。
Bobby 回头说起这段也比较无奈:「如果硅谷的人都看不出来,那也没什么办法。」
最后给他们指路的,是美国一家叫 Basecamp 的软件公司。这家公司不上市,不融资,几十个人,靠用户每月交的订阅费就活得很好。两个人把它当成了榜样,不拿别人的钱,自己慢慢滚,滚到哪儿算哪儿。
这个决定,后来救了他们两次。一次在 2015 到 2016 年,一次在 2018 到 2019 年,两次都是熊市。
加密行业的熊市,比一般行业的低谷长得多。风投给创业公司的钱,通常够撑十八到二十四个月,可加密圈的冬天能拖上三十六个月以上。2014 年拿到融资的那批公司,很多到 2016 年底就陆续关门了。它们未必做错了什么,只是钱烧完了,市场还没回暖。
CoinGecko 躲过了这一劫。它没有投资人的钱可烧,也没有投资人天天盯着增长数字。
Bobby 有一句挂在嘴边的话:
「永远别被强平。你一旦出局,就真的出局了。」
强平,意思是做交易亏到一定程度,仓位被系统强制卖掉,想翻身都没机会。放到公司身上,就是千万别让现金断了。他们的做法是账上永远留着够花三到四年的钱,就算赶上牛市,也不急着扩张。
那几年他们还做对了两件很土的事。
一件是从一开始就把网站翻译成十种语言。TM Lee 的道理很简单,玩加密的人散在全世界,从亚洲到美国都有,不做翻译,等于把一半用户挡在门外。
另一件是做搜索排名。那时候这个行业几乎没人在搜索引擎上下功夫,谁先把排名做上去,流量就归谁。TM Lee 说得很坦白:「当时基本上任何人建个站、做点 SEO、排名上去,就能拿到点击和流量。我们早期的使用量就是这么来的。」SEO 就是想办法让自己的网站在搜索结果里排得更靠前。
2017 年,ICO 热潮来了。ICO 是当时最流行的玩法,项目方自己发币,直接向大众募钱。人一下子涌进来,网站流量暴涨,广告收入终于够养活两个人。两个人辞了职,全职做 CoinGecko。
三年多的副业日子,到这里才算结束。
给交易所打分
热闹之后,问题也跟着来了。
那几年,交易所之间流行刷量。说白了,就是交易所自己跟自己买卖,把成交量做得很大,好在排行榜上往前挪。排名靠前,用户就以为这里人多热闹,自然就来了。
当时大家给交易所排名,看的都是成交额,而成交额偏偏最好造假。2019 年 5 月,CoinGecko 推出了一个叫 Trust Score 的信任评分。它换了个思路去看一家交易所是真热闹还是假热闹,一看挂单够不够深,二看网站有没有真人来访。
就像看一家饭馆。老板说自己一天卖出一千桌,可后厨冷清,门口也没人排队,这一千桌多半是编的。
这套打分,让 CoinGecko 有了自己的立场。四个月后又出了升级版,把交易所的安全和合规也算了进去。那一年上半年,好几家交易所先后倒闭或被黑客攻击,用户损失超过 2.7 亿美元,大家对「这家交易所靠不靠谱」格外在意。
压力也随之而来。2019 年 9 月,Bobby 去录了一期播客,节目标题就是一个问句,《你能相信加密数据聚合器吗?》。一个做数据的人,坐在麦克风前,要回答的是「你的数据到底能不能信」。
这个问题,也是 CoinGecko 一直想要的市场定位,他们需要让市场相信,在 CoinGecko 上的数据,就是可信的。
同一年 4 月,福布斯把两人放进了亚洲 30 岁以下精英榜的金融与风投类。档案里写着,公司一年收入 300 万美元,追踪三千多个币,两百多家交易所。
从两百美元起家,到一年三百万美元的收入,他们走了五年。
Trust Score 页面
对手被买走了
2020 年 4 月,全球最大的加密货币交易平台币安宣布收购 CoinMarketCap,价格是 4 亿美元,是币安当时最大的一笔收购。
这件事让整个行业震了一下,钱倒在其次,要紧的是位置。CoinMarketCap 是这个行业默认的「价格页」,交易所、媒体、项目方、散户,引用币价都去它那里查。现在,它被一家交易所买下了。
Bobby 当时只说了一句:「CoinMarketCap 很难再保持中立和独立了。」
三个月后,CoinMarketCap 把币安自己的平台币 BNB 排到了它一个榜单的第一位。外界一片哗然,榜单很快撤下,官方解释说是人为失误。
对 CoinGecko 来说,机会就这样来了。
那年 12 月,一家叫 The Ken 的科技商业媒体放出一组数据。10 月份,CoinGecko 每月有 2,060 万访客,CoinMarketCap 是 2,900 万。差距看着还不小,可就在五个月前,对手的访客还是它的四倍。五个月里,一个从四倍追到一点四倍,CoinGecko 的流量涨了 135%。
The Ken 把这场竞争叫作「大卫与歌利亚」,小个子对上了巨人。在它笔下,CoinMarketCap 是「加密定价网站里那头八百磅的大猩猩」,CoinGecko 是「独立的挑战者」。
真正让他们站稳的,是 2021 年。
那一年 DeFi 爆发。DeFi 可以理解为搬到区块链上的金融服务,借钱、换币都不用经过银行或交易所。Uniswap、Curve、Balancer 这些链上的交易平台纷纷发了自己的币,可这些币在传统交易所里根本买不到,主流的价格网站也没办法收录,因为没有现成的数据接口可以对接。
CoinGecko 干脆自己去链上抓数据。
这活儿在当时很难干。没有统一标准,每个项目一套规则,数据又乱又快,稍不留神就出错。他们硬是做出来了。Bobby 后来说:
「有差不多六个月到一年,很多币只有我们一个地方能查到。」
这半年多的时间,CoinGecko 从一个「更准的备选」,变成了很多人「唯一能查的地方」。
2021 年 5 月,TM Lee 在一场线上活动里说,网站每月有一千万活跃用户,页面每月被打开两亿次,追踪着大约七千个币。他还说了一句当时听着像大话的预言,以后会有几百万个代币。
8 月,他们又上线了 GeckoTerminal,专门追踪链上的交易。
七年时间,一个两个人的副业,长成了整个行业都离不开的基础设施。
要不要卖
2024 年 4 月,CoinGecko 满十岁。他们发了一篇纪念文章,列了一组数字。十年里,整个加密市场的总市值从 70 亿美元涨到了 2.8 万亿美元,翻了四百倍;他们追踪的币从 20 个变成了 13,000 个,交易所超过 1,000 家;公司有了大约 70 个人,分散在马来西亚、新加坡和菲律宾。
文章里还有一句很实在的话:「并非每一个功能都成功了,也并非每一个都经得起时间。」
那几年,他们也一直在给 Trust Score 加东西。2023 年加了储备证明,交易所说自己有一百亿资产,那就把钱包地址亮出来,拿不出来,就别想拿满分。同一年 11 月,他们收购了一家叫 Zash 的公司,用来补强 API 的能力。
到了 2025 年底,市场上开始传出消息,CoinGecko 在找买家。投行 Moelis 已经进场,估值可能到 5 亿美元。
5 亿美元,比六年前 CoinMarketCap 卖给币安的价格还多出一亿。
2026 年 1 月 15 日,Bobby 发了一份声明,开头是这样写的:
「把 CoinGecko 作为一家 bootstrap 的公司做了将近十二年之后,我经常被问一个问题:未来是什么。」
bootstrap 指的就是不靠外部融资、自己挣钱自己养活。他接着写:「CoinGecko 正处在一个强势的位置。我们在增长,在盈利,随着传统金融拥抱加密,机构的需求在增加。」然后补了一句:「像任何一家这个阶段的、管理良好的公司一样,我们会定期评估战略机会。」
两个月后,他在一档播客里被追问,什么时候卖是最好的时机。他的回答是,从来没有什么最好的时机,说到底,公司都是等着别人来买的,很难自己去卖。
2026 年 10 月,Trust Score 来了一次推倒重来,代号 Basilisk,意思是传说里的蛇怪。
他们给出的理由很实在。现在大部分交易都在手机 App 和 API 里完成,网站有多少人来访,已经越来越说明不了问题。同时,越来越多的交易所在研究怎么钻他们打分规则的空子,团队不得不一次次出手纠正。
所以他们把网站流量从打分里拿掉了,改成直接看成交量和挂单的厚度。另外加了一项新的分数,叫监管。交易所说自己有牌照不算数,他们要逐条去官方的注册名单里核对,查不到就不算。
十二年前,他们数的是 Reddit 上有多少人在说话。
十二年后,他们数的是监管牌照。
Trust Score 监管页面
交出去
一个月后,2026 年 11 月 17 日,公告发了出来。
Solana 基金会成了大股东。公告里写了接下来的三个方向,数据与 API 基础设施,市场情报与发现,还有交易。
第三个方向是新的。公告里的说法是「探索新的能力,把加密的发现、研究与市场参与连接起来」。说得直白点,一个大家用来看行情的地方,以后也打算让人直接在上面交易了。
十二年前的那个帖子,二十个币起家。
被收购的公告这天,CoinGecko 首页顶上滚动着几个数字。21,752 个币,1,529 家交易所,总市值 2.248 万亿美元。
Skin in the game,永远不要被强平。
CoinGecko被收购:两个人200美元起家,曾估值 5 亿
2014 年 4 月 8 日,Bitcointalk 论坛上多了一个新帖子。Bitcointalk 是比特币早期玩家聚在一起聊天的老论坛,那时候圈子里的新东西,几乎都先在这里露面。帖子的名字叫 CoinGecko,发帖的是两个马来西亚年轻人,Bobby Ong 和 TM Lee。
帖子里只列了二十个币。
CoinGecko 2014 年的第一条帖子
当时,Mt. Gox 刚刚申请破产。这是比特币早年最有名的交易所。那时候大家想看币价,基本只有一个去处,叫 CoinMarketCap。它比这个帖子早十一个月上线,页面朴素,只做一件事,把所有币按市值从大到小排好。
这两个年轻人想换个排法。他们把每个币的流动性、开发者活跃度和社区热度放在一起打分。结果排出来有点出人意料,狗狗币的社区热度全球第一,流动性只算中等,综合排名却被顶到了第二。
一个刚上线的小站,就这样被陌生人转到了 Reddit 上。
整件事的启动成本是两百美元,两个人一人出一百,买了域名,租了服务器。
十二年后,2026 年 11 月 17 日,还是这家公司,发了一条公告,标题叫《CoinGecko 加速下一阶段增长,获 Solana 基金会支持》。同一天,Solana基金会的首席产品官 Vibhu Norby 在社交媒体上明确表示,基金会现在持有 CoinGecko 的多数股权。具体金额没有透露,2025 年曾经传出 CoinGecko估值 5 亿美金。
一家靠自己一路走了十二年的公司,从200 美元做出上亿美金,一切都是从那个二十个币的帖子开始的。
二十个币
Bobby 是学经济出身的。2009 年到 2012 年,他在伦敦大学学院读书,三年都在学货币,银行怎么运转,利率怎么定,存款保险怎么赔。
毕业那年,他一走进现实,看见的是负利率。
课本里从来没教过这个。他后来接受采访时说,那几年学的东西,好像一夜之间就作废了。他把课本放下,自学编程。有一天,他在 Hacker News 上读到了比特币的白皮书。Hacker News 是程序员和创业者最爱逛的一个科技新闻社区。
打动他的有两点。私钥握在自己手里,钱就真正归自己管;总量只有两千一百万枚,谁也没法多印。他说过一句话,很能代表他当时的心情:
「你银行账户里的钱其实算不上你的钱,那是银行给你的一张欠条。」
一个学了三年货币的人,就这样被一种规则写死、谁也改不了的钱说服了。
2014 年,他和 TM Lee 决定一起做点东西。两个人都住在吉隆坡,手里都没什么钱。
他们最初的想法,是给每个币的「内在价值」打个分。看三样东西,流动性、开发者兴趣和社区强度。开发者这一项,他们去 GitHub 上数一个项目有多少人关注、多少人复制、多少人在持续写代码。社区这一项,他们去 Reddit 上看。
刚开始,他们只数 Reddit 上每个版块有多少订阅的人。没过几天就发现不对劲,订阅数是可以花钱买的,买来的粉丝照样能把排名往上推。
于是他们改了办法,去数每个版块每天新发多少帖子、多少条评论、同时有多少人在线。
那年 5 月,有记者问 Bobby,网站靠什么赚钱。他答得很老实:「我们正在非常认真地想,怎么在让用户觉得公平的前提下赚到钱。」
意思就是,还没开始赚钱。
二十个币,一个半月后变成了四十五个。没有收入,没有融资,也没有办公室。
副业做了四年
CoinGecko 的头四年,整个公司就两个人。
Bobby 后来在好几个场合都讲过这件事,语气很平静:「前四年,就是 TM 和我两个人在跑。」
他身上还背着一份奖学金合约,毕业后必须工作满五年。所以他白天上班做数字营销,晚上和周末才能做 CoinGecko。
这谈不上什么浪漫的兼职创业,实在是没有别的办法。
TM Lee 后来回忆,2017 年以前,加密市场小得可怜,除了写代码的人,几乎没人聊这个。这么小的一块蛋糕,养不活两个全职的人。
他们也试过找钱。在马来西亚聊了几家投资方,对方根本听不懂加密货币是什么。后来他们跑去美国,在斯坦福和硅谷见了一些人,得到的反馈更直接,靠广告赚钱?不可能。
Bobby 回头说起这段也比较无奈:「如果硅谷的人都看不出来,那也没什么办法。」
最后给他们指路的,是美国一家叫 Basecamp 的软件公司。这家公司不上市,不融资,几十个人,靠用户每月交的订阅费就活得很好。两个人把它当成了榜样,不拿别人的钱,自己慢慢滚,滚到哪儿算哪儿。
这个决定,后来救了他们两次。一次在 2015 到 2016 年,一次在 2018 到 2019 年,两次都是熊市。
加密行业的熊市,比一般行业的低谷长得多。风投给创业公司的钱,通常够撑十八到二十四个月,可加密圈的冬天能拖上三十六个月以上。2014 年拿到融资的那批公司,很多到 2016 年底就陆续关门了。它们未必做错了什么,只是钱烧完了,市场还没回暖。
CoinGecko 躲过了这一劫。它没有投资人的钱可烧,也没有投资人天天盯着增长数字。
Bobby 有一句挂在嘴边的话:
「永远别被强平。你一旦出局,就真的出局了。」
强平,意思是做交易亏到一定程度,仓位被系统强制卖掉,想翻身都没机会。放到公司身上,就是千万别让现金断了。他们的做法是账上永远留着够花三到四年的钱,就算赶上牛市,也不急着扩张。
那几年他们还做对了两件很土的事。
一件是从一开始就把网站翻译成十种语言。TM Lee 的道理很简单,玩加密的人散在全世界,从亚洲到美国都有,不做翻译,等于把一半用户挡在门外。
另一件是做搜索排名。那时候这个行业几乎没人在搜索引擎上下功夫,谁先把排名做上去,流量就归谁。TM Lee 说得很坦白:「当时基本上任何人建个站、做点 SEO、排名上去,就能拿到点击和流量。我们早期的使用量就是这么来的。」SEO 就是想办法让自己的网站在搜索结果里排得更靠前。
2017 年,ICO 热潮来了。ICO 是当时最流行的玩法,项目方自己发币,直接向大众募钱。人一下子涌进来,网站流量暴涨,广告收入终于够养活两个人。两个人辞了职,全职做 CoinGecko。
三年多的副业日子,到这里才算结束。
给交易所打分
热闹之后,问题也跟着来了。
那几年,交易所之间流行刷量。说白了,就是交易所自己跟自己买卖,把成交量做得很大,好在排行榜上往前挪。排名靠前,用户就以为这里人多热闹,自然就来了。
当时大家给交易所排名,看的都是成交额,而成交额偏偏最好造假。2019 年 5 月,CoinGecko 推出了一个叫 Trust Score 的信任评分。它换了个思路去看一家交易所是真热闹还是假热闹,一看挂单够不够深,二看网站有没有真人来访。
就像看一家饭馆。老板说自己一天卖出一千桌,可后厨冷清,门口也没人排队,这一千桌多半是编的。
这套打分,让 CoinGecko 有了自己的立场。四个月后又出了升级版,把交易所的安全和合规也算了进去。那一年上半年,好几家交易所先后倒闭或被黑客攻击,用户损失超过 2.7 亿美元,大家对「这家交易所靠不靠谱」格外在意。
压力也随之而来。2019 年 9 月,Bobby 去录了一期播客,节目标题就是一个问句,《你能相信加密数据聚合器吗?》。一个做数据的人,坐在麦克风前,要回答的是「你的数据到底能不能信」。
这个问题,也是 CoinGecko 一直想要的市场定位,他们需要让市场相信,在 CoinGecko 上的数据,就是可信的。
同一年 4 月,福布斯把两人放进了亚洲 30 岁以下精英榜的金融与风投类。档案里写着,公司一年收入 300 万美元,追踪三千多个币,两百多家交易所。
从两百美元起家,到一年三百万美元的收入,他们走了五年。
Trust Score 页面
对手被买走了
2020 年 4 月,全球最大的加密货币交易平台币安宣布收购 CoinMarketCap,价格是 4 亿美元,是币安当时最大的一笔收购。
这件事让整个行业震了一下,钱倒在其次,要紧的是位置。CoinMarketCap 是这个行业默认的「价格页」,交易所、媒体、项目方、散户,引用币价都去它那里查。现在,它被一家交易所买下了。
Bobby 当时只说了一句:「CoinMarketCap 很难再保持中立和独立了。」
三个月后,CoinMarketCap 把币安自己的平台币 BNB 排到了它一个榜单的第一位。外界一片哗然,榜单很快撤下,官方解释说是人为失误。
对 CoinGecko 来说,机会就这样来了。
那年 12 月,一家叫 The Ken 的科技商业媒体放出一组数据。10 月份,CoinGecko 每月有 2,060 万访客,CoinMarketCap 是 2,900 万。差距看着还不小,可就在五个月前,对手的访客还是它的四倍。五个月里,一个从四倍追到一点四倍,CoinGecko 的流量涨了 135%。
The Ken 把这场竞争叫作「大卫与歌利亚」,小个子对上了巨人。在它笔下,CoinMarketCap 是「加密定价网站里那头八百磅的大猩猩」,CoinGecko 是「独立的挑战者」。
真正让他们站稳的,是 2021 年。
那一年 DeFi 爆发。DeFi 可以理解为搬到区块链上的金融服务,借钱、换币都不用经过银行或交易所。Uniswap、Curve、Balancer 这些链上的交易平台纷纷发了自己的币,可这些币在传统交易所里根本买不到,主流的价格网站也没办法收录,因为没有现成的数据接口可以对接。
CoinGecko 干脆自己去链上抓数据。
这活儿在当时很难干。没有统一标准,每个项目一套规则,数据又乱又快,稍不留神就出错。他们硬是做出来了。Bobby 后来说:
「有差不多六个月到一年,很多币只有我们一个地方能查到。」
这半年多的时间,CoinGecko 从一个「更准的备选」,变成了很多人「唯一能查的地方」。
2021 年 5 月,TM Lee 在一场线上活动里说,网站每月有一千万活跃用户,页面每月被打开两亿次,追踪着大约七千个币。他还说了一句当时听着像大话的预言,以后会有几百万个代币。
8 月,他们又上线了 GeckoTerminal,专门追踪链上的交易。
七年时间,一个两个人的副业,长成了整个行业都离不开的基础设施。
要不要卖
2024 年 4 月,CoinGecko 满十岁。他们发了一篇纪念文章,列了一组数字。十年里,整个加密市场的总市值从 70 亿美元涨到了 2.8 万亿美元,翻了四百倍;他们追踪的币从 20 个变成了 13,000 个,交易所超过 1,000 家;公司有了大约 70 个人,分散在马来西亚、新加坡和菲律宾。
文章里还有一句很实在的话:「并非每一个功能都成功了,也并非每一个都经得起时间。」
那几年,他们也一直在给 Trust Score 加东西。2023 年加了储备证明,交易所说自己有一百亿资产,那就把钱包地址亮出来,拿不出来,就别想拿满分。同一年 11 月,他们收购了一家叫 Zash 的公司,用来补强 API 的能力。
到了 2025 年底,市场上开始传出消息,CoinGecko 在找买家。投行 Moelis 已经进场,估值可能到 5 亿美元。
5 亿美元,比六年前 CoinMarketCap 卖给币安的价格还多出一亿。
2026 年 1 月 15 日,Bobby 发了一份声明,开头是这样写的:
「把 CoinGecko 作为一家 bootstrap 的公司做了将近十二年之后,我经常被问一个问题:未来是什么。」
bootstrap 指的就是不靠外部融资、自己挣钱自己养活。他接着写:「CoinGecko 正处在一个强势的位置。我们在增长,在盈利,随着传统金融拥抱加密,机构的需求在增加。」然后补了一句:「像任何一家这个阶段的、管理良好的公司一样,我们会定期评估战略机会。」
两个月后,他在一档播客里被追问,什么时候卖是最好的时机。他的回答是,从来没有什么最好的时机,说到底,公司都是等着别人来买的,很难自己去卖。
2026 年 10 月,Trust Score 来了一次推倒重来,代号 Basilisk,意思是传说里的蛇怪。
他们给出的理由很实在。现在大部分交易都在手机 App 和 API 里完成,网站有多少人来访,已经越来越说明不了问题。同时,越来越多的交易所在研究怎么钻他们打分规则的空子,团队不得不一次次出手纠正。
所以他们把网站流量从打分里拿掉了,改成直接看成交量和挂单的厚度。另外加了一项新的分数,叫监管。交易所说自己有牌照不算数,他们要逐条去官方的注册名单里核对,查不到就不算。
十二年前,他们数的是 Reddit 上有多少人在说话。
十二年后,他们数的是监管牌照。
Trust Score 监管页面
交出去
一个月后,2026 年 11 月 17 日,公告发了出来。
Solana 基金会成了大股东。公告里写了接下来的三个方向,数据与 API 基础设施,市场情报与发现,还有交易。
第三个方向是新的。公告里的说法是「探索新的能力,把加密的发现、研究与市场参与连接起来」。说得直白点,一个大家用来看行情的地方,以后也打算让人直接在上面交易了。
十二年前的那个帖子,二十个币起家。
被收购的公告这天,CoinGecko 首页顶上滚动着几个数字。21,752 个币,1,529 家交易所,总市值 2.248 万亿美元。
Skin in the game,永远不要被强平。
帖子里只列了二十个币。
CoinGecko 2014 年的第一条帖子
当时,Mt. Gox 刚刚申请破产。这是比特币早年最有名的交易所。那时候大家想看币价,基本只有一个去处,叫 CoinMarketCap。它比这个帖子早十一个月上线,页面朴素,只做一件事,把所有币按市值从大到小排好。
这两个年轻人想换个排法。他们把每个币的流动性、开发者活跃度和社区热度放在一起打分。结果排出来有点出人意料,狗狗币的社区热度全球第一,流动性只算中等,综合排名却被顶到了第二。
一个刚上线的小站,就这样被陌生人转到了 Reddit 上。
整件事的启动成本是两百美元,两个人一人出一百,买了域名,租了服务器。
十二年后,2026 年 11 月 17 日,还是这家公司,发了一条公告,标题叫《CoinGecko 加速下一阶段增长,获 Solana 基金会支持》。同一天,Solana基金会的首席产品官 Vibhu Norby 在社交媒体上明确表示,基金会现在持有 CoinGecko 的多数股权。具体金额没有透露,2025 年曾经传出 CoinGecko估值 5 亿美金。
一家靠自己一路走了十二年的公司,从200 美元做出上亿美金,一切都是从那个二十个币的帖子开始的。
二十个币
Bobby 是学经济出身的。2009 年到 2012 年,他在伦敦大学学院读书,三年都在学货币,银行怎么运转,利率怎么定,存款保险怎么赔。
毕业那年,他一走进现实,看见的是负利率。
课本里从来没教过这个。他后来接受采访时说,那几年学的东西,好像一夜之间就作废了。他把课本放下,自学编程。有一天,他在 Hacker News 上读到了比特币的白皮书。Hacker News 是程序员和创业者最爱逛的一个科技新闻社区。
打动他的有两点。私钥握在自己手里,钱就真正归自己管;总量只有两千一百万枚,谁也没法多印。他说过一句话,很能代表他当时的心情:
「你银行账户里的钱其实算不上你的钱,那是银行给你的一张欠条。」
一个学了三年货币的人,就这样被一种规则写死、谁也改不了的钱说服了。
2014 年,他和 TM Lee 决定一起做点东西。两个人都住在吉隆坡,手里都没什么钱。
他们最初的想法,是给每个币的「内在价值」打个分。看三样东西,流动性、开发者兴趣和社区强度。开发者这一项,他们去 GitHub 上数一个项目有多少人关注、多少人复制、多少人在持续写代码。社区这一项,他们去 Reddit 上看。
刚开始,他们只数 Reddit 上每个版块有多少订阅的人。没过几天就发现不对劲,订阅数是可以花钱买的,买来的粉丝照样能把排名往上推。
于是他们改了办法,去数每个版块每天新发多少帖子、多少条评论、同时有多少人在线。
那年 5 月,有记者问 Bobby,网站靠什么赚钱。他答得很老实:「我们正在非常认真地想,怎么在让用户觉得公平的前提下赚到钱。」
意思就是,还没开始赚钱。
二十个币,一个半月后变成了四十五个。没有收入,没有融资,也没有办公室。
副业做了四年
CoinGecko 的头四年,整个公司就两个人。
Bobby 后来在好几个场合都讲过这件事,语气很平静:「前四年,就是 TM 和我两个人在跑。」
他身上还背着一份奖学金合约,毕业后必须工作满五年。所以他白天上班做数字营销,晚上和周末才能做 CoinGecko。
这谈不上什么浪漫的兼职创业,实在是没有别的办法。
TM Lee 后来回忆,2017 年以前,加密市场小得可怜,除了写代码的人,几乎没人聊这个。这么小的一块蛋糕,养不活两个全职的人。
他们也试过找钱。在马来西亚聊了几家投资方,对方根本听不懂加密货币是什么。后来他们跑去美国,在斯坦福和硅谷见了一些人,得到的反馈更直接,靠广告赚钱?不可能。
Bobby 回头说起这段也比较无奈:「如果硅谷的人都看不出来,那也没什么办法。」
最后给他们指路的,是美国一家叫 Basecamp 的软件公司。这家公司不上市,不融资,几十个人,靠用户每月交的订阅费就活得很好。两个人把它当成了榜样,不拿别人的钱,自己慢慢滚,滚到哪儿算哪儿。
这个决定,后来救了他们两次。一次在 2015 到 2016 年,一次在 2018 到 2019 年,两次都是熊市。
加密行业的熊市,比一般行业的低谷长得多。风投给创业公司的钱,通常够撑十八到二十四个月,可加密圈的冬天能拖上三十六个月以上。2014 年拿到融资的那批公司,很多到 2016 年底就陆续关门了。它们未必做错了什么,只是钱烧完了,市场还没回暖。
CoinGecko 躲过了这一劫。它没有投资人的钱可烧,也没有投资人天天盯着增长数字。
Bobby 有一句挂在嘴边的话:
「永远别被强平。你一旦出局,就真的出局了。」
强平,意思是做交易亏到一定程度,仓位被系统强制卖掉,想翻身都没机会。放到公司身上,就是千万别让现金断了。他们的做法是账上永远留着够花三到四年的钱,就算赶上牛市,也不急着扩张。
那几年他们还做对了两件很土的事。
一件是从一开始就把网站翻译成十种语言。TM Lee 的道理很简单,玩加密的人散在全世界,从亚洲到美国都有,不做翻译,等于把一半用户挡在门外。
另一件是做搜索排名。那时候这个行业几乎没人在搜索引擎上下功夫,谁先把排名做上去,流量就归谁。TM Lee 说得很坦白:「当时基本上任何人建个站、做点 SEO、排名上去,就能拿到点击和流量。我们早期的使用量就是这么来的。」SEO 就是想办法让自己的网站在搜索结果里排得更靠前。
2017 年,ICO 热潮来了。ICO 是当时最流行的玩法,项目方自己发币,直接向大众募钱。人一下子涌进来,网站流量暴涨,广告收入终于够养活两个人。两个人辞了职,全职做 CoinGecko。
三年多的副业日子,到这里才算结束。
给交易所打分
热闹之后,问题也跟着来了。
那几年,交易所之间流行刷量。说白了,就是交易所自己跟自己买卖,把成交量做得很大,好在排行榜上往前挪。排名靠前,用户就以为这里人多热闹,自然就来了。
当时大家给交易所排名,看的都是成交额,而成交额偏偏最好造假。2019 年 5 月,CoinGecko 推出了一个叫 Trust Score 的信任评分。它换了个思路去看一家交易所是真热闹还是假热闹,一看挂单够不够深,二看网站有没有真人来访。
就像看一家饭馆。老板说自己一天卖出一千桌,可后厨冷清,门口也没人排队,这一千桌多半是编的。
这套打分,让 CoinGecko 有了自己的立场。四个月后又出了升级版,把交易所的安全和合规也算了进去。那一年上半年,好几家交易所先后倒闭或被黑客攻击,用户损失超过 2.7 亿美元,大家对「这家交易所靠不靠谱」格外在意。
压力也随之而来。2019 年 9 月,Bobby 去录了一期播客,节目标题就是一个问句,《你能相信加密数据聚合器吗?》。一个做数据的人,坐在麦克风前,要回答的是「你的数据到底能不能信」。
这个问题,也是 CoinGecko 一直想要的市场定位,他们需要让市场相信,在 CoinGecko 上的数据,就是可信的。
同一年 4 月,福布斯把两人放进了亚洲 30 岁以下精英榜的金融与风投类。档案里写着,公司一年收入 300 万美元,追踪三千多个币,两百多家交易所。
从两百美元起家,到一年三百万美元的收入,他们走了五年。
Trust Score 页面
对手被买走了
2020 年 4 月,全球最大的加密货币交易平台币安宣布收购 CoinMarketCap,价格是 4 亿美元,是币安当时最大的一笔收购。
这件事让整个行业震了一下,钱倒在其次,要紧的是位置。CoinMarketCap 是这个行业默认的「价格页」,交易所、媒体、项目方、散户,引用币价都去它那里查。现在,它被一家交易所买下了。
Bobby 当时只说了一句:「CoinMarketCap 很难再保持中立和独立了。」
三个月后,CoinMarketCap 把币安自己的平台币 BNB 排到了它一个榜单的第一位。外界一片哗然,榜单很快撤下,官方解释说是人为失误。
对 CoinGecko 来说,机会就这样来了。
那年 12 月,一家叫 The Ken 的科技商业媒体放出一组数据。10 月份,CoinGecko 每月有 2,060 万访客,CoinMarketCap 是 2,900 万。差距看着还不小,可就在五个月前,对手的访客还是它的四倍。五个月里,一个从四倍追到一点四倍,CoinGecko 的流量涨了 135%。
The Ken 把这场竞争叫作「大卫与歌利亚」,小个子对上了巨人。在它笔下,CoinMarketCap 是「加密定价网站里那头八百磅的大猩猩」,CoinGecko 是「独立的挑战者」。
真正让他们站稳的,是 2021 年。
那一年 DeFi 爆发。DeFi 可以理解为搬到区块链上的金融服务,借钱、换币都不用经过银行或交易所。Uniswap、Curve、Balancer 这些链上的交易平台纷纷发了自己的币,可这些币在传统交易所里根本买不到,主流的价格网站也没办法收录,因为没有现成的数据接口可以对接。
CoinGecko 干脆自己去链上抓数据。
这活儿在当时很难干。没有统一标准,每个项目一套规则,数据又乱又快,稍不留神就出错。他们硬是做出来了。Bobby 后来说:
「有差不多六个月到一年,很多币只有我们一个地方能查到。」
这半年多的时间,CoinGecko 从一个「更准的备选」,变成了很多人「唯一能查的地方」。
2021 年 5 月,TM Lee 在一场线上活动里说,网站每月有一千万活跃用户,页面每月被打开两亿次,追踪着大约七千个币。他还说了一句当时听着像大话的预言,以后会有几百万个代币。
8 月,他们又上线了 GeckoTerminal,专门追踪链上的交易。
七年时间,一个两个人的副业,长成了整个行业都离不开的基础设施。
要不要卖
2024 年 4 月,CoinGecko 满十岁。他们发了一篇纪念文章,列了一组数字。十年里,整个加密市场的总市值从 70 亿美元涨到了 2.8 万亿美元,翻了四百倍;他们追踪的币从 20 个变成了 13,000 个,交易所超过 1,000 家;公司有了大约 70 个人,分散在马来西亚、新加坡和菲律宾。
文章里还有一句很实在的话:「并非每一个功能都成功了,也并非每一个都经得起时间。」
那几年,他们也一直在给 Trust Score 加东西。2023 年加了储备证明,交易所说自己有一百亿资产,那就把钱包地址亮出来,拿不出来,就别想拿满分。同一年 11 月,他们收购了一家叫 Zash 的公司,用来补强 API 的能力。
到了 2025 年底,市场上开始传出消息,CoinGecko 在找买家。投行 Moelis 已经进场,估值可能到 5 亿美元。
5 亿美元,比六年前 CoinMarketCap 卖给币安的价格还多出一亿。
2026 年 1 月 15 日,Bobby 发了一份声明,开头是这样写的:
「把 CoinGecko 作为一家 bootstrap 的公司做了将近十二年之后,我经常被问一个问题:未来是什么。」
bootstrap 指的就是不靠外部融资、自己挣钱自己养活。他接着写:「CoinGecko 正处在一个强势的位置。我们在增长,在盈利,随着传统金融拥抱加密,机构的需求在增加。」然后补了一句:「像任何一家这个阶段的、管理良好的公司一样,我们会定期评估战略机会。」
两个月后,他在一档播客里被追问,什么时候卖是最好的时机。他的回答是,从来没有什么最好的时机,说到底,公司都是等着别人来买的,很难自己去卖。
2026 年 10 月,Trust Score 来了一次推倒重来,代号 Basilisk,意思是传说里的蛇怪。
他们给出的理由很实在。现在大部分交易都在手机 App 和 API 里完成,网站有多少人来访,已经越来越说明不了问题。同时,越来越多的交易所在研究怎么钻他们打分规则的空子,团队不得不一次次出手纠正。
所以他们把网站流量从打分里拿掉了,改成直接看成交量和挂单的厚度。另外加了一项新的分数,叫监管。交易所说自己有牌照不算数,他们要逐条去官方的注册名单里核对,查不到就不算。
十二年前,他们数的是 Reddit 上有多少人在说话。
十二年后,他们数的是监管牌照。
Trust Score 监管页面
交出去
一个月后,2026 年 11 月 17 日,公告发了出来。
Solana 基金会成了大股东。公告里写了接下来的三个方向,数据与 API 基础设施,市场情报与发现,还有交易。
第三个方向是新的。公告里的说法是「探索新的能力,把加密的发现、研究与市场参与连接起来」。说得直白点,一个大家用来看行情的地方,以后也打算让人直接在上面交易了。
十二年前的那个帖子,二十个币起家。
被收购的公告这天,CoinGecko 首页顶上滚动着几个数字。21,752 个币,1,529 家交易所,总市值 2.248 万亿美元。
Skin in the game,永远不要被强平。
169
·
--
BlockBeats 消息,11 月 17 日,以太坊联合创始人 Vitalik Buterin 发文表示,加拿大正因 C-22 法案经历类似「聊天监控」的争议。他呼吁加拿大民众联系参议员,表达对无后门端到端加密及其对安全、自由和开放社会作用的重视。
他认为,在 AI 带来网络安全转型的时期,应尽量减少后门和大规模数据收集,并向用户清晰说明其获得的安全保障。
BlockBeats 消息,11 月 17 日,以太坊联合创始人 Vitalik Buterin 发文表示,加拿大正因 C-22 法案经历类似「聊天监控」的争议。他呼吁加拿大民众联系参议员,表达对无后门端到端加密及其对安全、自由和开放社会作用的重视。
他认为,在 AI 带来网络安全转型的时期,应尽量减少后门和大规模数据收集,并向用户清晰说明其获得的安全保障。
他认为,在 AI 带来网络安全转型的时期,应尽量减少后门和大规模数据收集,并向用户清晰说明其获得的安全保障。
188
·
--
BlockBeats 消息,11 月 17 日,据 lookonchain 监测,在过去 3 小时内,他已转出 74,880 枚 ETH(价值 1.368 亿美元),目前正通过 THORChain 将其兑换为 BTC。
BlockBeats 消息,11 月 17 日,据 lookonchain 监测,在过去 3 小时内,他已转出 74,880 枚 ETH(价值 1.368 亿美元),目前正通过 THORChain 将其兑换为 BTC。
1
253
·
--
BlockBeats 消息,11 月 17 日,马斯克在社交媒体上针对「黄仁勋账号失去蓝标认证及英伟达关联标识」问题回复称,「Blue check coming back for free on the house」(蓝标将免费恢复)。
截至发稿,黄仁勋该账号个人简介仍为「Founder of NVIDIA」(英伟达创始人),目前仍未显示蓝标认证,也未显示英伟达关联标识。黄仁勋已于 11 月 12 日辞去英伟达总裁、CEO 及董事职务。
BlockBeats 消息,11 月 17 日,马斯克在社交媒体上针对「黄仁勋账号失去蓝标认证及英伟达关联标识」问题回复称,「Blue check coming back for free on the house」(蓝标将免费恢复)。
截至发稿,黄仁勋该账号个人简介仍为「Founder of NVIDIA」(英伟达创始人),目前仍未显示蓝标认证,也未显示英伟达关联标识。黄仁勋已于 11 月 12 日辞去英伟达总裁、CEO 及董事职务。
截至发稿,黄仁勋该账号个人简介仍为「Founder of NVIDIA」(英伟达创始人),目前仍未显示蓝标认证,也未显示英伟达关联标识。黄仁勋已于 11 月 12 日辞去英伟达总裁、CEO 及董事职务。
264
·
--
BlockBeats 消息,11 月 17 日,在今日长鑫科技举行的业绩会上,公司财务负责人黄丹阳表示,预计毛利率将保持稳定,主要驱动力来自:第一,供需格局延续紧缺,营收与成本管理双向赋能。2026 年四季度,DRAM 产品供给紧缺格局将继续延续。公司通过精益生产管理及成本管控,为毛利率的稳定提供了直接保障。第二,产品结构持续升级,高毛利产品占比提升。公司正持续推进产品结构的升级,高附加值新产品不断推出,对公司盈利能力进行支撑。
BlockBeats 消息,11 月 17 日,在今日长鑫科技举行的业绩会上,公司财务负责人黄丹阳表示,预计毛利率将保持稳定,主要驱动力来自:第一,供需格局延续紧缺,营收与成本管理双向赋能。2026 年四季度,DRAM 产品供给紧缺格局将继续延续。公司通过精益生产管理及成本管控,为毛利率的稳定提供了直接保障。第二,产品结构持续升级,高毛利产品占比提升。公司正持续推进产品结构的升级,高附加值新产品不断推出,对公司盈利能力进行支撑。
187
·
--
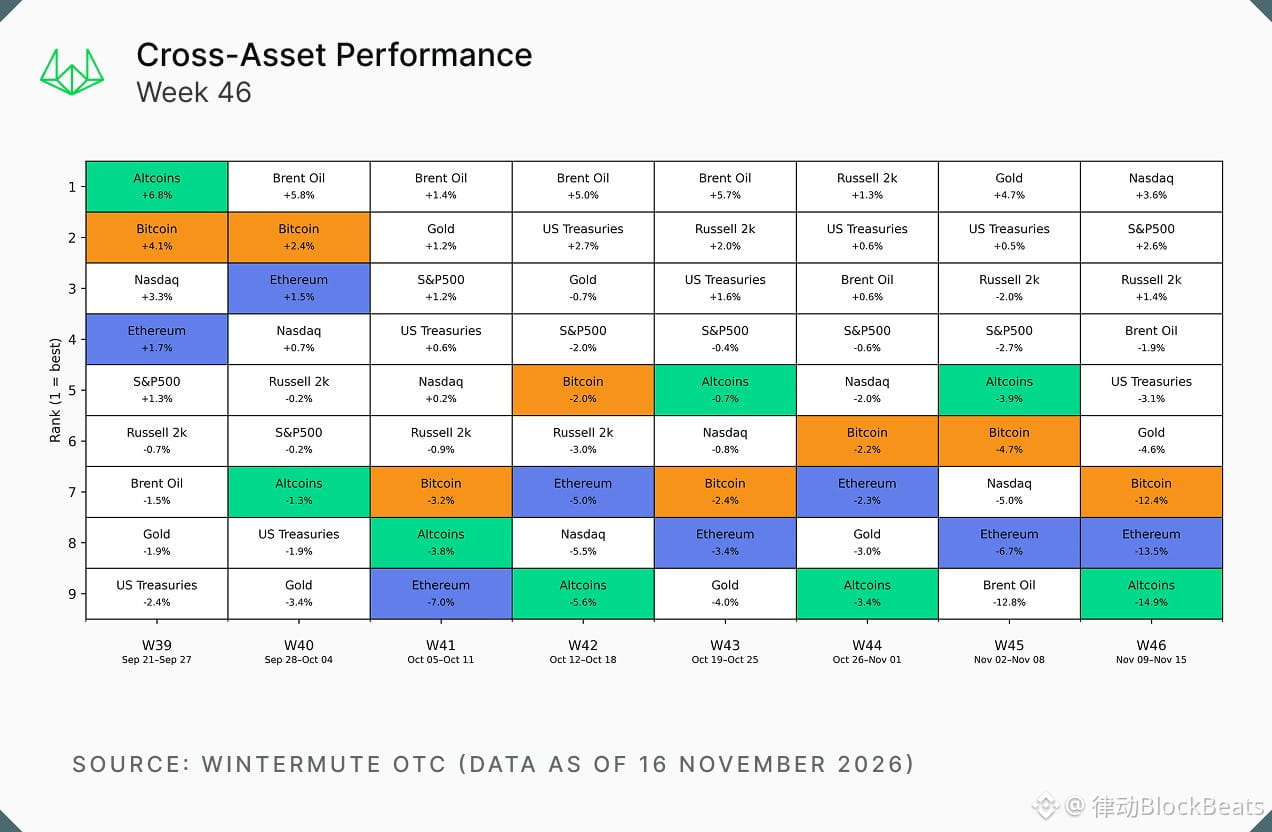
ලිපිය
Wintermute:比特币熊市远未结束,下一站可能是5万美元TL;DR
·熊市尚未结束。 Wintermute 认为,比特币自 7 月低点以来的反弹只是一次假突破,随着价格跌破 200 周均线,长期技术支撑已经失守。
·牛市的资金引擎正在熄火。 2026 年以来,现货比特币 ETF 累计净流出约 19 亿美元,稳定币供应量过去 30 天减少约 140 亿至 160 亿美元,数字资产财库公司的买盘也在萎缩。
·17 亿美元爆仓不代表市场见底。 近期反弹更多来自空头回补,而非新增资金入场。山寨币市场仍有大量杠杆等待出清。
·下一个目标或是 5 万美元区间。 Wintermute 认为,比特币可能先测试 62,000 美元低点,再向 60,000 美元看跌期权密集区域靠近。若要改变短期防御立场,需要看到价格重新站上 68,000 美元,同时 ETF 恢复净流入。
宏观市场:利率重新定价,比特币成为抛售对象
随着美国核心 CPI 连续第三个月环比上涨 0.3%,市场对美联储 12 月加息的预期进一步升温,目前加息概率已达到约 92%。这一通胀数据恰好触及美联储官员沃勒(Waller)此前提出的考虑加息 50 个基点的条件。与此同时,美国 10 年期国债收益率收于 5.15%,一周内上涨约 30 个基点。
两周前,我们曾指出几项可能影响市场的风险。如今看来,真正造成冲击的是利率,而非油价或币安事件的后续影响。油价已经回落,币安事件的影响也逐渐消退,但利率上行对风险资产的压力仍在持续。
过去一周,比特币下跌 12.7%,收于 65,400 美元,而同期标普 500 指数上涨 2.5%。以太坊跌至约 1,800 美元,黄金在下跌约 5% 后报 3,900 美元,布伦特原油则报每桶 96 美元。
长期债券、黄金与加密资产同步遭到抛售,反映出市场正在重新定价利率前景。由于比特币本身不产生收益,它在这轮交易中成为投资者出售以获取流动性的资产,也是对利率走势判断错误时最容易受到冲击的高波动性资产。
比特币与宏观资产表现对比
市场讨论的焦点也随之发生变化。此前,投资者主要争论美联储会加息 25 个基点,还是维持利率不变;现在的问题则变成了加息 25 个基点,还是一次性加息 50 个基点。
10 月 CPI 是美联储在 12 月 9 日议息会议前能够获得的最后一份 CPI 数据。因此,沃什(Warsh)周一的讲话和周三公布的会议纪要,成为市场接下来需要关注的重要信息。
尽管一次性加息 50 个基点属于激进举措,但市场正在重新接受一种观点:美联储在控制通胀方面已经落后于形势,需要采取更加果断的行动。 债券市场的表现也反映了这一判断。
股票市场同样存在新的风险。
黄仁勋上周四卸任后,英伟达股价继续下跌。近期加密资产在市场下跌时与纳斯达克指数表现出较强的联动性,因此,英伟达周二公布的第三季度财报,将成为本周影响比特币走势的主要股票市场风险。
整体来看,企业盈利支撑了美股对利率冲击的承受能力,而加密市场则通过 ETF 资金赎回承受了更直接的压力。这也是过去一周加密资产跌幅明显扩大的主要原因。
加密市场:熊市尚未结束,7 月以来的反弹只是一次假突破
现在可以明确的是,加密市场尚未走出熊市,7 月低点以来的反弹最终被证明是一次假突破。
我们在 11 月 2 日曾重点关注两个技术位置:80,000 美元关口和 50 周移动平均线。如今,比特币已经相继跌破这两个支撑位,并进一步收于约 68,000 美元的 200 周移动平均线下方。
这一长期趋势指标的失守,可能使 68,000 美元成为后续反弹面临的重要阻力位。上周六,比特币一度跌至 62,000 美元,创下 7 月以来的最低水平。
比特币价格走势与 200 周移动平均线
比技术面破位更值得警惕的是,支撑过去两年牛市的资金来源正在发生逆转。
根据最新数据,2026 年迄今,美国现货比特币 ETF 累计净流出约 19 亿美元,而 2025 年和 2024 年分别录得约 210 亿美元和 350 亿美元的净流入。
换言之,过去两年持续推动比特币上涨的 ETF 买盘,如今已经转为净卖出。
稳定币市场同样没有提供新的增量资金。过去 30 天,稳定币供应量减少约 140 亿至 160 亿美元,表明市场缺乏新的美元资金流入。
与此同时,数字资产财库公司(DAT)的买盘也在萎缩。
MSCI 将于 11 月 30 日收盘后将 Strategy 剔除指数,而目前比特币现货价格较 Strategy 约 75,500 美元的平均持仓成本低约 14%。
对于这类通过发行股票或融资购买加密资产的公司而言,股价相对其所持加密资产净值的溢价,是支持持续融资买币的重要条件。随着溢价承压,这一融资和购买机制也面临挑战。
从 ETF、数字资产财库公司,到散户与机构资金流向,几乎所有渠道都指向同一个结论:市场资金面趋于停滞,甚至继续恶化。
只有这些资金流向出现明确且持续的逆转,我们才会重新考虑市场进入上涨趋势的可能性。
大规模清算,并不意味着市场已经见底
这也是为什么我们不认为近期的大规模清算代表市场已经形成底部。
截至周日的 24 小时内,加密市场出现约 17 亿美元的强制平仓,其中约 80% 来自多头仓位。与此同时,主要交易平台的资金费率均已转为负值。
在这种情况下,清算后的价格反弹更可能来自空头回补,而不是真正的新增资金入场。
到目前为止,我们仍然没有看到足够的新增资本在当前价格水平积极承接。
杠杆水平是另一个需要警惕的因素。目前,山寨币未平仓合约规模仍接近比特币的两倍。这意味着散户参与度较高的市场仍积累着大量杠杆头寸,距离充分出清可能还有一段距离。
因此,我们不认为山寨币会先于比特币见底。
政策层面同样缺乏足以扭转资金流向的催化剂。民主党赢得美国中期选举后,《CLARITY Act》在参议院尚未获得明确的投票安排,而该法案将在 1 月 3 日到期。因此,我们不会将年内获得明确的加密监管立法进展作为投资判断的基础。
Wintermute 观点:短期仍应保持防御,关注 5 万美元区间
我们的核心判断是:「当前市场由利率主导,比特币成为投资者出售以获取流动性的非生息资产。ETF 买盘已经消失,关键技术支撑相继失守,因此我们仍保持防御立场。市场阻力最小的方向依然向下,短期可能伴随反复震荡。」
当前的宏观环境,与 2022 年加密市场大幅回撤时存在相似之处。
当时,实际利率上升迫使投资者同时降低长期债券、黄金和加密资产的风险敞口。如今,市场已经充分计入 12 月加息预期,美国 10 年期国债收益率达到 5.15%,核心 CPI 又恰好触及沃勒提出的关键通胀水平。
利率市场目前已经计入截至明年 3 月的三次加息,而更远期的利率预期仍存在进一步上修的空间。
在资金持续流出、比特币失守 200 周移动平均线的情况下,我们预计价格仍可能向 5 万美元区间承压。
短期需要重点关注两个位置:
62,000 美元: 上周六形成的阶段性低点,也是近期第一个重要观察位置。
60,000 美元: Deribit 平台看跌期权持仓较为集中的行权价区域,可能成为价格下一步靠近的目标。
不过,我们并不试图预测市场的绝对底部或最低点,因为这实际上无法做到。
对于投资期限以数个季度计算、对比特币长期价值有较高信心且能够承受波动的资金而言,价格收于 200 周移动平均线下方,仍可能提供值得研究的风险回报机会。
但这与短期交易是两回事。
长期投资价值可能正在改善,并不代表短期价格已经止跌。 我们仍然看好比特币的长期前景,但不会将这一判断机械地套用到短期仓位管理中。当前仍应保持灵活,根据市场变化及时调整。
什么情况下,我们会改变短期看空立场?
我们关注两种可能改变当前防御性判断的情况。
第一,比特币重新站上约 68,000 美元的 200 周移动平均线,且日线收盘确认突破,同时当天现货比特币 ETF 恢复净流入。
这将意味着价格修复获得了真实资金流入的支持,而不只是空头回补推动的技术性反弹。
第二,美联储周三公布的会议纪要,或随后公布的 10 月个人消费支出(PCE)通胀数据,使市场不再计入明年 1 月加息的预期。
这意味着此前推动风险资产下跌的利率压力可能出现缓和。
此外,假期期间市场流动性相对薄弱,重要消息公布后,价格向上或向下波动都可能被放大。
本周需要重点关注周一的美联储相关消息、周二英伟达财报,以及 ANT 进入公开市场后的交易表现。
总体而言,比特币跌破 200 周均线本身并不意味着市场不会反弹,但在 ETF 资金、机构买盘和宏观利率环境尚未出现实质性改善之前,任何反弹都需要谨慎对待。
市场真正需要的,不只是价格止跌,而是能够重新支撑上涨趋势的资金回流。
Wintermute:比特币熊市远未结束,下一站可能是5万美元
TL;DR
·熊市尚未结束。 Wintermute 认为,比特币自 7 月低点以来的反弹只是一次假突破,随着价格跌破 200 周均线,长期技术支撑已经失守。
·牛市的资金引擎正在熄火。 2026 年以来,现货比特币 ETF 累计净流出约 19 亿美元,稳定币供应量过去 30 天减少约 140 亿至 160 亿美元,数字资产财库公司的买盘也在萎缩。
·17 亿美元爆仓不代表市场见底。 近期反弹更多来自空头回补,而非新增资金入场。山寨币市场仍有大量杠杆等待出清。
·下一个目标或是 5 万美元区间。 Wintermute 认为,比特币可能先测试 62,000 美元低点,再向 60,000 美元看跌期权密集区域靠近。若要改变短期防御立场,需要看到价格重新站上 68,000 美元,同时 ETF 恢复净流入。
宏观市场:利率重新定价,比特币成为抛售对象
随着美国核心 CPI 连续第三个月环比上涨 0.3%,市场对美联储 12 月加息的预期进一步升温,目前加息概率已达到约 92%。这一通胀数据恰好触及美联储官员沃勒(Waller)此前提出的考虑加息 50 个基点的条件。与此同时,美国 10 年期国债收益率收于 5.15%,一周内上涨约 30 个基点。
两周前,我们曾指出几项可能影响市场的风险。如今看来,真正造成冲击的是利率,而非油价或币安事件的后续影响。油价已经回落,币安事件的影响也逐渐消退,但利率上行对风险资产的压力仍在持续。
过去一周,比特币下跌 12.7%,收于 65,400 美元,而同期标普 500 指数上涨 2.5%。以太坊跌至约 1,800 美元,黄金在下跌约 5% 后报 3,900 美元,布伦特原油则报每桶 96 美元。
长期债券、黄金与加密资产同步遭到抛售,反映出市场正在重新定价利率前景。由于比特币本身不产生收益,它在这轮交易中成为投资者出售以获取流动性的资产,也是对利率走势判断错误时最容易受到冲击的高波动性资产。
比特币与宏观资产表现对比
市场讨论的焦点也随之发生变化。此前,投资者主要争论美联储会加息 25 个基点,还是维持利率不变;现在的问题则变成了加息 25 个基点,还是一次性加息 50 个基点。
10 月 CPI 是美联储在 12 月 9 日议息会议前能够获得的最后一份 CPI 数据。因此,沃什(Warsh)周一的讲话和周三公布的会议纪要,成为市场接下来需要关注的重要信息。
尽管一次性加息 50 个基点属于激进举措,但市场正在重新接受一种观点:美联储在控制通胀方面已经落后于形势,需要采取更加果断的行动。 债券市场的表现也反映了这一判断。
股票市场同样存在新的风险。
黄仁勋上周四卸任后,英伟达股价继续下跌。近期加密资产在市场下跌时与纳斯达克指数表现出较强的联动性,因此,英伟达周二公布的第三季度财报,将成为本周影响比特币走势的主要股票市场风险。
整体来看,企业盈利支撑了美股对利率冲击的承受能力,而加密市场则通过 ETF 资金赎回承受了更直接的压力。这也是过去一周加密资产跌幅明显扩大的主要原因。
加密市场:熊市尚未结束,7 月以来的反弹只是一次假突破
现在可以明确的是,加密市场尚未走出熊市,7 月低点以来的反弹最终被证明是一次假突破。
我们在 11 月 2 日曾重点关注两个技术位置:80,000 美元关口和 50 周移动平均线。如今,比特币已经相继跌破这两个支撑位,并进一步收于约 68,000 美元的 200 周移动平均线下方。
这一长期趋势指标的失守,可能使 68,000 美元成为后续反弹面临的重要阻力位。上周六,比特币一度跌至 62,000 美元,创下 7 月以来的最低水平。
比特币价格走势与 200 周移动平均线
比技术面破位更值得警惕的是,支撑过去两年牛市的资金来源正在发生逆转。
根据最新数据,2026 年迄今,美国现货比特币 ETF 累计净流出约 19 亿美元,而 2025 年和 2024 年分别录得约 210 亿美元和 350 亿美元的净流入。
换言之,过去两年持续推动比特币上涨的 ETF 买盘,如今已经转为净卖出。
稳定币市场同样没有提供新的增量资金。过去 30 天,稳定币供应量减少约 140 亿至 160 亿美元,表明市场缺乏新的美元资金流入。
与此同时,数字资产财库公司(DAT)的买盘也在萎缩。
MSCI 将于 11 月 30 日收盘后将 Strategy 剔除指数,而目前比特币现货价格较 Strategy 约 75,500 美元的平均持仓成本低约 14%。
对于这类通过发行股票或融资购买加密资产的公司而言,股价相对其所持加密资产净值的溢价,是支持持续融资买币的重要条件。随着溢价承压,这一融资和购买机制也面临挑战。
从 ETF、数字资产财库公司,到散户与机构资金流向,几乎所有渠道都指向同一个结论:市场资金面趋于停滞,甚至继续恶化。
只有这些资金流向出现明确且持续的逆转,我们才会重新考虑市场进入上涨趋势的可能性。
大规模清算,并不意味着市场已经见底
这也是为什么我们不认为近期的大规模清算代表市场已经形成底部。
截至周日的 24 小时内,加密市场出现约 17 亿美元的强制平仓,其中约 80% 来自多头仓位。与此同时,主要交易平台的资金费率均已转为负值。
在这种情况下,清算后的价格反弹更可能来自空头回补,而不是真正的新增资金入场。
到目前为止,我们仍然没有看到足够的新增资本在当前价格水平积极承接。
杠杆水平是另一个需要警惕的因素。目前,山寨币未平仓合约规模仍接近比特币的两倍。这意味着散户参与度较高的市场仍积累着大量杠杆头寸,距离充分出清可能还有一段距离。
因此,我们不认为山寨币会先于比特币见底。
政策层面同样缺乏足以扭转资金流向的催化剂。民主党赢得美国中期选举后,《CLARITY Act》在参议院尚未获得明确的投票安排,而该法案将在 1 月 3 日到期。因此,我们不会将年内获得明确的加密监管立法进展作为投资判断的基础。
Wintermute 观点:短期仍应保持防御,关注 5 万美元区间
我们的核心判断是:「当前市场由利率主导,比特币成为投资者出售以获取流动性的非生息资产。ETF 买盘已经消失,关键技术支撑相继失守,因此我们仍保持防御立场。市场阻力最小的方向依然向下,短期可能伴随反复震荡。」
当前的宏观环境,与 2022 年加密市场大幅回撤时存在相似之处。
当时,实际利率上升迫使投资者同时降低长期债券、黄金和加密资产的风险敞口。如今,市场已经充分计入 12 月加息预期,美国 10 年期国债收益率达到 5.15%,核心 CPI 又恰好触及沃勒提出的关键通胀水平。
利率市场目前已经计入截至明年 3 月的三次加息,而更远期的利率预期仍存在进一步上修的空间。
在资金持续流出、比特币失守 200 周移动平均线的情况下,我们预计价格仍可能向 5 万美元区间承压。
短期需要重点关注两个位置:
62,000 美元: 上周六形成的阶段性低点,也是近期第一个重要观察位置。
60,000 美元: Deribit 平台看跌期权持仓较为集中的行权价区域,可能成为价格下一步靠近的目标。
不过,我们并不试图预测市场的绝对底部或最低点,因为这实际上无法做到。
对于投资期限以数个季度计算、对比特币长期价值有较高信心且能够承受波动的资金而言,价格收于 200 周移动平均线下方,仍可能提供值得研究的风险回报机会。
但这与短期交易是两回事。
长期投资价值可能正在改善,并不代表短期价格已经止跌。 我们仍然看好比特币的长期前景,但不会将这一判断机械地套用到短期仓位管理中。当前仍应保持灵活,根据市场变化及时调整。
什么情况下,我们会改变短期看空立场?
我们关注两种可能改变当前防御性判断的情况。
第一,比特币重新站上约 68,000 美元的 200 周移动平均线,且日线收盘确认突破,同时当天现货比特币 ETF 恢复净流入。
这将意味着价格修复获得了真实资金流入的支持,而不只是空头回补推动的技术性反弹。
第二,美联储周三公布的会议纪要,或随后公布的 10 月个人消费支出(PCE)通胀数据,使市场不再计入明年 1 月加息的预期。
这意味着此前推动风险资产下跌的利率压力可能出现缓和。
此外,假期期间市场流动性相对薄弱,重要消息公布后,价格向上或向下波动都可能被放大。
本周需要重点关注周一的美联储相关消息、周二英伟达财报,以及 ANT 进入公开市场后的交易表现。
总体而言,比特币跌破 200 周均线本身并不意味着市场不会反弹,但在 ETF 资金、机构买盘和宏观利率环境尚未出现实质性改善之前,任何反弹都需要谨慎对待。
市场真正需要的,不只是价格止跌,而是能够重新支撑上涨趋势的资金回流。
·熊市尚未结束。 Wintermute 认为,比特币自 7 月低点以来的反弹只是一次假突破,随着价格跌破 200 周均线,长期技术支撑已经失守。
·牛市的资金引擎正在熄火。 2026 年以来,现货比特币 ETF 累计净流出约 19 亿美元,稳定币供应量过去 30 天减少约 140 亿至 160 亿美元,数字资产财库公司的买盘也在萎缩。
·17 亿美元爆仓不代表市场见底。 近期反弹更多来自空头回补,而非新增资金入场。山寨币市场仍有大量杠杆等待出清。
·下一个目标或是 5 万美元区间。 Wintermute 认为,比特币可能先测试 62,000 美元低点,再向 60,000 美元看跌期权密集区域靠近。若要改变短期防御立场,需要看到价格重新站上 68,000 美元,同时 ETF 恢复净流入。
宏观市场:利率重新定价,比特币成为抛售对象
随着美国核心 CPI 连续第三个月环比上涨 0.3%,市场对美联储 12 月加息的预期进一步升温,目前加息概率已达到约 92%。这一通胀数据恰好触及美联储官员沃勒(Waller)此前提出的考虑加息 50 个基点的条件。与此同时,美国 10 年期国债收益率收于 5.15%,一周内上涨约 30 个基点。
两周前,我们曾指出几项可能影响市场的风险。如今看来,真正造成冲击的是利率,而非油价或币安事件的后续影响。油价已经回落,币安事件的影响也逐渐消退,但利率上行对风险资产的压力仍在持续。
过去一周,比特币下跌 12.7%,收于 65,400 美元,而同期标普 500 指数上涨 2.5%。以太坊跌至约 1,800 美元,黄金在下跌约 5% 后报 3,900 美元,布伦特原油则报每桶 96 美元。
长期债券、黄金与加密资产同步遭到抛售,反映出市场正在重新定价利率前景。由于比特币本身不产生收益,它在这轮交易中成为投资者出售以获取流动性的资产,也是对利率走势判断错误时最容易受到冲击的高波动性资产。
比特币与宏观资产表现对比
市场讨论的焦点也随之发生变化。此前,投资者主要争论美联储会加息 25 个基点,还是维持利率不变;现在的问题则变成了加息 25 个基点,还是一次性加息 50 个基点。
10 月 CPI 是美联储在 12 月 9 日议息会议前能够获得的最后一份 CPI 数据。因此,沃什(Warsh)周一的讲话和周三公布的会议纪要,成为市场接下来需要关注的重要信息。
尽管一次性加息 50 个基点属于激进举措,但市场正在重新接受一种观点:美联储在控制通胀方面已经落后于形势,需要采取更加果断的行动。 债券市场的表现也反映了这一判断。
股票市场同样存在新的风险。
黄仁勋上周四卸任后,英伟达股价继续下跌。近期加密资产在市场下跌时与纳斯达克指数表现出较强的联动性,因此,英伟达周二公布的第三季度财报,将成为本周影响比特币走势的主要股票市场风险。
整体来看,企业盈利支撑了美股对利率冲击的承受能力,而加密市场则通过 ETF 资金赎回承受了更直接的压力。这也是过去一周加密资产跌幅明显扩大的主要原因。
加密市场:熊市尚未结束,7 月以来的反弹只是一次假突破
现在可以明确的是,加密市场尚未走出熊市,7 月低点以来的反弹最终被证明是一次假突破。
我们在 11 月 2 日曾重点关注两个技术位置:80,000 美元关口和 50 周移动平均线。如今,比特币已经相继跌破这两个支撑位,并进一步收于约 68,000 美元的 200 周移动平均线下方。
这一长期趋势指标的失守,可能使 68,000 美元成为后续反弹面临的重要阻力位。上周六,比特币一度跌至 62,000 美元,创下 7 月以来的最低水平。
比特币价格走势与 200 周移动平均线
比技术面破位更值得警惕的是,支撑过去两年牛市的资金来源正在发生逆转。
根据最新数据,2026 年迄今,美国现货比特币 ETF 累计净流出约 19 亿美元,而 2025 年和 2024 年分别录得约 210 亿美元和 350 亿美元的净流入。
换言之,过去两年持续推动比特币上涨的 ETF 买盘,如今已经转为净卖出。
稳定币市场同样没有提供新的增量资金。过去 30 天,稳定币供应量减少约 140 亿至 160 亿美元,表明市场缺乏新的美元资金流入。
与此同时,数字资产财库公司(DAT)的买盘也在萎缩。
MSCI 将于 11 月 30 日收盘后将 Strategy 剔除指数,而目前比特币现货价格较 Strategy 约 75,500 美元的平均持仓成本低约 14%。
对于这类通过发行股票或融资购买加密资产的公司而言,股价相对其所持加密资产净值的溢价,是支持持续融资买币的重要条件。随着溢价承压,这一融资和购买机制也面临挑战。
从 ETF、数字资产财库公司,到散户与机构资金流向,几乎所有渠道都指向同一个结论:市场资金面趋于停滞,甚至继续恶化。
只有这些资金流向出现明确且持续的逆转,我们才会重新考虑市场进入上涨趋势的可能性。
大规模清算,并不意味着市场已经见底
这也是为什么我们不认为近期的大规模清算代表市场已经形成底部。
截至周日的 24 小时内,加密市场出现约 17 亿美元的强制平仓,其中约 80% 来自多头仓位。与此同时,主要交易平台的资金费率均已转为负值。
在这种情况下,清算后的价格反弹更可能来自空头回补,而不是真正的新增资金入场。
到目前为止,我们仍然没有看到足够的新增资本在当前价格水平积极承接。
杠杆水平是另一个需要警惕的因素。目前,山寨币未平仓合约规模仍接近比特币的两倍。这意味着散户参与度较高的市场仍积累着大量杠杆头寸,距离充分出清可能还有一段距离。
因此,我们不认为山寨币会先于比特币见底。
政策层面同样缺乏足以扭转资金流向的催化剂。民主党赢得美国中期选举后,《CLARITY Act》在参议院尚未获得明确的投票安排,而该法案将在 1 月 3 日到期。因此,我们不会将年内获得明确的加密监管立法进展作为投资判断的基础。
Wintermute 观点:短期仍应保持防御,关注 5 万美元区间
我们的核心判断是:「当前市场由利率主导,比特币成为投资者出售以获取流动性的非生息资产。ETF 买盘已经消失,关键技术支撑相继失守,因此我们仍保持防御立场。市场阻力最小的方向依然向下,短期可能伴随反复震荡。」
当前的宏观环境,与 2022 年加密市场大幅回撤时存在相似之处。
当时,实际利率上升迫使投资者同时降低长期债券、黄金和加密资产的风险敞口。如今,市场已经充分计入 12 月加息预期,美国 10 年期国债收益率达到 5.15%,核心 CPI 又恰好触及沃勒提出的关键通胀水平。
利率市场目前已经计入截至明年 3 月的三次加息,而更远期的利率预期仍存在进一步上修的空间。
在资金持续流出、比特币失守 200 周移动平均线的情况下,我们预计价格仍可能向 5 万美元区间承压。
短期需要重点关注两个位置:
62,000 美元: 上周六形成的阶段性低点,也是近期第一个重要观察位置。
60,000 美元: Deribit 平台看跌期权持仓较为集中的行权价区域,可能成为价格下一步靠近的目标。
不过,我们并不试图预测市场的绝对底部或最低点,因为这实际上无法做到。
对于投资期限以数个季度计算、对比特币长期价值有较高信心且能够承受波动的资金而言,价格收于 200 周移动平均线下方,仍可能提供值得研究的风险回报机会。
但这与短期交易是两回事。
长期投资价值可能正在改善,并不代表短期价格已经止跌。 我们仍然看好比特币的长期前景,但不会将这一判断机械地套用到短期仓位管理中。当前仍应保持灵活,根据市场变化及时调整。
什么情况下,我们会改变短期看空立场?
我们关注两种可能改变当前防御性判断的情况。
第一,比特币重新站上约 68,000 美元的 200 周移动平均线,且日线收盘确认突破,同时当天现货比特币 ETF 恢复净流入。
这将意味着价格修复获得了真实资金流入的支持,而不只是空头回补推动的技术性反弹。
第二,美联储周三公布的会议纪要,或随后公布的 10 月个人消费支出(PCE)通胀数据,使市场不再计入明年 1 月加息的预期。
这意味着此前推动风险资产下跌的利率压力可能出现缓和。
此外,假期期间市场流动性相对薄弱,重要消息公布后,价格向上或向下波动都可能被放大。
本周需要重点关注周一的美联储相关消息、周二英伟达财报,以及 ANT 进入公开市场后的交易表现。
总体而言,比特币跌破 200 周均线本身并不意味着市场不会反弹,但在 ETF 资金、机构买盘和宏观利率环境尚未出现实质性改善之前,任何反弹都需要谨慎对待。
市场真正需要的,不只是价格止跌,而是能够重新支撑上涨趋势的资金回流。
1
226
·
--
Sunrise CEO谈Solana股票代币化:对资产方来说分发能力是核心编者按: 在「索拉纳股票上链」的叙事中,Sunrise 是最重要的角色之一,交易量也相当可观。它的作用不只是把股票类资产带到 Solana,还通过与 Backpack 的合作打通代币兑回对应股票的路径,并接入 Jupiter、Raydium、Solflare、Phantom 等生态应用,让资产获得交易、流通和触达用户的渠道。Sunrise 的发展,也让我们得以观察股票代币化如何从「资产上链」走向一个可交易、可分发的市场。
Sunrise CEO Saeed 在 Breakpoint 做了主题演讲,也和 Rise Up Media 做了专访,以下是 Saeed 在专访中的观点:
从 160 万亿美元市场,到全球投资者的入口
全球股票市场是一个 160 万亿美元的巨型市场。当我们去看下一个万亿美元会以什么方式进入加密世界——它从哪儿来?很可能就来自那些想投资、想交易这类资产的人。这是一个巨大的品类,现在正处在转型当中,而 Sunrise 差不多就在这个中心。
这类资产增长和需求最大的地方,其实不是本土市场。Sunrise 上架的资产,尤其是美股相关的,是面向非美国用户的。美国用户买股票的渠道太多了——Robinhood,还有无数券商、App 和金融应用。真正在高速增长的是美国以外的世界。
过去 20 到 25 年,美国诞生了一批划时代的公司,整个互联网行业就是一次巨大的财富创造时刻,而美国以外的人没能参与。对南美、东亚、中东或欧洲的普通人来说,进入这些市场非常难,尤其如果你只是待在家里、又不在金融行业里。代币化让这种准入变得民主化。
所以即便我们现在在跟香港、新加坡、东京、韩国合作,我们的说法也不是「这是给你本土市场用的」,而是「这是给全球市场用的」。你手里有多少只韩国股票?作为美国人,大概一只都没有。但外面有很多了不起的公司——台湾的 TSMC 恰恰就是支撑眼下这整场 AI 革命的那家公司。参与这场 AI 变革的公司里,有太多总部在亚洲,美国人一股都没持有,因为他们真的很难买到。而在 Solana 上,你只需要一条网线和钱包,就能获得准入。
这也是我们对外国政府和监管机构的价值主张:你怎么把外国直接投资吸引到本国?怎么把全世界的储蓄者吸引过来,让他们把资本投进来,帮你本国的公司成长、帮你本国经济成长?这才是代币化正在讲的故事,也是为什么你听到这么多关于它的讨论。
而对 Sunrise 来说,我们会帮你上链,把你带进 Solana 这个活跃的生态,随之而来的是分发能力。
什么样的股票值得上链?
我们一个主要的标准是:把资产带到 Solana 上,而且得是人们会为之兴奋的资产——能激发用户、交易者或投资者去做点研究、学点新东西。不是每只股票都能唤起这种想象力。
但市场里总有故事在发生,而你能通过市场对这个故事表达自己的看法。GoPro 被私有化那阵子,围绕它出了很多事,我们就在那段时间上线了 GoPro。Moderna 公布一项新的临床试验,说他们有可能治愈某种形式的癌症,市场都疯了,但那天市场已经收盘了——我们把它带到了 Solana 上。
未来这类事情几乎会无限地发生。我们要确保的是,在运营上真的有能力,在用户最想要的时候把这些资产带上来。终有一天会是「太阳底下所有资产」,但从现在到那一天,我们会更慎重地想:人们到底想要什么,什么才真的能让人愿意去了解、甚至产生兴趣。
从真实支撑到生态分发:把代币做成一个市场
你不只是发一个代币,你是发一个市场。会有深度、有价格发现、有可靠的执行,还有数不清的场所和大量用户——截至这周,Sunrise 已上线资产的持有人数已经超过 120 万。
所以,对资产发行方来说,Sunrise 最大的价值主张之一,就是它在这个生态内部的分发能力。
我们怎么让这些代币有价值?当我们从加密扩展到代币化股票时,有一个很重要的条件——或者说要求——就是我们不想去帮那些发行合成品、背后没有资产支撑的「股票」工具的公司。我们希望代币持有人有一个非常简单的方式,能把股票赎回来。
所以我们和 Backpack 合作,一起把这个设计变成了现实。因为不然的话,它就是无支撑的,本质上只是链上一张收据。而按我们的做法:你只要把 Solana 上的代币化股票转到 Backpack 交易所账户,马上就能拿到对应的股票。
没有那种奇怪的三五天流程,没有离谱的费用,没有你得去应付的不透明结构,也不用发邮件给谁。就是一笔很简单的 Solana 交易,转到券商,然后你就有了股票。你甚至可以把这张股票转到 Fidelity、Schwab、Robinhood,或者美国任何一家券商。
这是一个非常关键的条件。我们只想和愿意这么做的伙伴合作,而 Backpack 就是这么做的。
Sunrise.xyz 上集成了 Backpack、Jupiter、Raydium、Solflare、Phantom。基本上是全生态的集成。
在竞争中合作,把市场做大
这个行业是竞争最激烈的行业,而竞争门槛又非常低。主要原因是,它最核心的信条一直是开源:你做出东西,就应该对所有人可用,所有人都能看到代码。
所以竞争非常残酷,但你最终会明白,并不是所有竞争都是零和的。这里有一种「把饼做大」的逻辑。Sunrise 和所有人合作,因为我们明白分发是关键。你看 Solana 生态,一年前现货成交量非常低,今天它已经主导了现货成交量——这对所有钱包、所有 DEX、所有前端都有好处,价值链下游的很多人都会受益。
有些事你也许可以自己做,但如果不这样做,你在 Solana 上就拿不到完整的分发,也拿不到那种能带来深度和价格发现的集中流动性。
2027 年,增长指标或将彻底爆表
如果你过去 12 个月一直在关注这个领域,你会看到全球资本市场之间的竞争正在加速,而代币化正处在这个中心。
去年香港是全球第一大 IPO 市场,因为中国公司第一次不再去纽约上市,而选择了香港。今年纽约靠 SpaceX 的 IPO 把王冠抢了回去。但香港今年仍然会是它历史上最好的一年。这种情况也在东京、在首尔、在伦敦发生。每一个金融中心、每一个政府都明白资金流动的速度有多重要。在 AI 的世界里,世界变化得就是更快,而只要有技术允许,资本可以非常非常快地流动。这项技术已经建好了,所以他们意识到:这是一个新世界,必须在这个新世界里竞争。
所以我认为,2027 年我们会看到这些增长指标彻底爆表。
Sunrise CEO谈Solana股票代币化:对资产方来说分发能力是核心
编者按: 在「索拉纳股票上链」的叙事中,Sunrise 是最重要的角色之一,交易量也相当可观。它的作用不只是把股票类资产带到 Solana,还通过与 Backpack 的合作打通代币兑回对应股票的路径,并接入 Jupiter、Raydium、Solflare、Phantom 等生态应用,让资产获得交易、流通和触达用户的渠道。Sunrise 的发展,也让我们得以观察股票代币化如何从「资产上链」走向一个可交易、可分发的市场。
Sunrise CEO Saeed 在 Breakpoint 做了主题演讲,也和 Rise Up Media 做了专访,以下是 Saeed 在专访中的观点:
从 160 万亿美元市场,到全球投资者的入口
全球股票市场是一个 160 万亿美元的巨型市场。当我们去看下一个万亿美元会以什么方式进入加密世界——它从哪儿来?很可能就来自那些想投资、想交易这类资产的人。这是一个巨大的品类,现在正处在转型当中,而 Sunrise 差不多就在这个中心。
这类资产增长和需求最大的地方,其实不是本土市场。Sunrise 上架的资产,尤其是美股相关的,是面向非美国用户的。美国用户买股票的渠道太多了——Robinhood,还有无数券商、App 和金融应用。真正在高速增长的是美国以外的世界。
过去 20 到 25 年,美国诞生了一批划时代的公司,整个互联网行业就是一次巨大的财富创造时刻,而美国以外的人没能参与。对南美、东亚、中东或欧洲的普通人来说,进入这些市场非常难,尤其如果你只是待在家里、又不在金融行业里。代币化让这种准入变得民主化。
所以即便我们现在在跟香港、新加坡、东京、韩国合作,我们的说法也不是「这是给你本土市场用的」,而是「这是给全球市场用的」。你手里有多少只韩国股票?作为美国人,大概一只都没有。但外面有很多了不起的公司——台湾的 TSMC 恰恰就是支撑眼下这整场 AI 革命的那家公司。参与这场 AI 变革的公司里,有太多总部在亚洲,美国人一股都没持有,因为他们真的很难买到。而在 Solana 上,你只需要一条网线和钱包,就能获得准入。
这也是我们对外国政府和监管机构的价值主张:你怎么把外国直接投资吸引到本国?怎么把全世界的储蓄者吸引过来,让他们把资本投进来,帮你本国的公司成长、帮你本国经济成长?这才是代币化正在讲的故事,也是为什么你听到这么多关于它的讨论。
而对 Sunrise 来说,我们会帮你上链,把你带进 Solana 这个活跃的生态,随之而来的是分发能力。
什么样的股票值得上链?
我们一个主要的标准是:把资产带到 Solana 上,而且得是人们会为之兴奋的资产——能激发用户、交易者或投资者去做点研究、学点新东西。不是每只股票都能唤起这种想象力。
但市场里总有故事在发生,而你能通过市场对这个故事表达自己的看法。GoPro 被私有化那阵子,围绕它出了很多事,我们就在那段时间上线了 GoPro。Moderna 公布一项新的临床试验,说他们有可能治愈某种形式的癌症,市场都疯了,但那天市场已经收盘了——我们把它带到了 Solana 上。
未来这类事情几乎会无限地发生。我们要确保的是,在运营上真的有能力,在用户最想要的时候把这些资产带上来。终有一天会是「太阳底下所有资产」,但从现在到那一天,我们会更慎重地想:人们到底想要什么,什么才真的能让人愿意去了解、甚至产生兴趣。
从真实支撑到生态分发:把代币做成一个市场
你不只是发一个代币,你是发一个市场。会有深度、有价格发现、有可靠的执行,还有数不清的场所和大量用户——截至这周,Sunrise 已上线资产的持有人数已经超过 120 万。
所以,对资产发行方来说,Sunrise 最大的价值主张之一,就是它在这个生态内部的分发能力。
我们怎么让这些代币有价值?当我们从加密扩展到代币化股票时,有一个很重要的条件——或者说要求——就是我们不想去帮那些发行合成品、背后没有资产支撑的「股票」工具的公司。我们希望代币持有人有一个非常简单的方式,能把股票赎回来。
所以我们和 Backpack 合作,一起把这个设计变成了现实。因为不然的话,它就是无支撑的,本质上只是链上一张收据。而按我们的做法:你只要把 Solana 上的代币化股票转到 Backpack 交易所账户,马上就能拿到对应的股票。
没有那种奇怪的三五天流程,没有离谱的费用,没有你得去应付的不透明结构,也不用发邮件给谁。就是一笔很简单的 Solana 交易,转到券商,然后你就有了股票。你甚至可以把这张股票转到 Fidelity、Schwab、Robinhood,或者美国任何一家券商。
这是一个非常关键的条件。我们只想和愿意这么做的伙伴合作,而 Backpack 就是这么做的。
Sunrise.xyz 上集成了 Backpack、Jupiter、Raydium、Solflare、Phantom。基本上是全生态的集成。
在竞争中合作,把市场做大
这个行业是竞争最激烈的行业,而竞争门槛又非常低。主要原因是,它最核心的信条一直是开源:你做出东西,就应该对所有人可用,所有人都能看到代码。
所以竞争非常残酷,但你最终会明白,并不是所有竞争都是零和的。这里有一种「把饼做大」的逻辑。Sunrise 和所有人合作,因为我们明白分发是关键。你看 Solana 生态,一年前现货成交量非常低,今天它已经主导了现货成交量——这对所有钱包、所有 DEX、所有前端都有好处,价值链下游的很多人都会受益。
有些事你也许可以自己做,但如果不这样做,你在 Solana 上就拿不到完整的分发,也拿不到那种能带来深度和价格发现的集中流动性。
2027 年,增长指标或将彻底爆表
如果你过去 12 个月一直在关注这个领域,你会看到全球资本市场之间的竞争正在加速,而代币化正处在这个中心。
去年香港是全球第一大 IPO 市场,因为中国公司第一次不再去纽约上市,而选择了香港。今年纽约靠 SpaceX 的 IPO 把王冠抢了回去。但香港今年仍然会是它历史上最好的一年。这种情况也在东京、在首尔、在伦敦发生。每一个金融中心、每一个政府都明白资金流动的速度有多重要。在 AI 的世界里,世界变化得就是更快,而只要有技术允许,资本可以非常非常快地流动。这项技术已经建好了,所以他们意识到:这是一个新世界,必须在这个新世界里竞争。
所以我认为,2027 年我们会看到这些增长指标彻底爆表。
Sunrise CEO Saeed 在 Breakpoint 做了主题演讲,也和 Rise Up Media 做了专访,以下是 Saeed 在专访中的观点:
从 160 万亿美元市场,到全球投资者的入口
全球股票市场是一个 160 万亿美元的巨型市场。当我们去看下一个万亿美元会以什么方式进入加密世界——它从哪儿来?很可能就来自那些想投资、想交易这类资产的人。这是一个巨大的品类,现在正处在转型当中,而 Sunrise 差不多就在这个中心。
这类资产增长和需求最大的地方,其实不是本土市场。Sunrise 上架的资产,尤其是美股相关的,是面向非美国用户的。美国用户买股票的渠道太多了——Robinhood,还有无数券商、App 和金融应用。真正在高速增长的是美国以外的世界。
过去 20 到 25 年,美国诞生了一批划时代的公司,整个互联网行业就是一次巨大的财富创造时刻,而美国以外的人没能参与。对南美、东亚、中东或欧洲的普通人来说,进入这些市场非常难,尤其如果你只是待在家里、又不在金融行业里。代币化让这种准入变得民主化。
所以即便我们现在在跟香港、新加坡、东京、韩国合作,我们的说法也不是「这是给你本土市场用的」,而是「这是给全球市场用的」。你手里有多少只韩国股票?作为美国人,大概一只都没有。但外面有很多了不起的公司——台湾的 TSMC 恰恰就是支撑眼下这整场 AI 革命的那家公司。参与这场 AI 变革的公司里,有太多总部在亚洲,美国人一股都没持有,因为他们真的很难买到。而在 Solana 上,你只需要一条网线和钱包,就能获得准入。
这也是我们对外国政府和监管机构的价值主张:你怎么把外国直接投资吸引到本国?怎么把全世界的储蓄者吸引过来,让他们把资本投进来,帮你本国的公司成长、帮你本国经济成长?这才是代币化正在讲的故事,也是为什么你听到这么多关于它的讨论。
而对 Sunrise 来说,我们会帮你上链,把你带进 Solana 这个活跃的生态,随之而来的是分发能力。
什么样的股票值得上链?
我们一个主要的标准是:把资产带到 Solana 上,而且得是人们会为之兴奋的资产——能激发用户、交易者或投资者去做点研究、学点新东西。不是每只股票都能唤起这种想象力。
但市场里总有故事在发生,而你能通过市场对这个故事表达自己的看法。GoPro 被私有化那阵子,围绕它出了很多事,我们就在那段时间上线了 GoPro。Moderna 公布一项新的临床试验,说他们有可能治愈某种形式的癌症,市场都疯了,但那天市场已经收盘了——我们把它带到了 Solana 上。
未来这类事情几乎会无限地发生。我们要确保的是,在运营上真的有能力,在用户最想要的时候把这些资产带上来。终有一天会是「太阳底下所有资产」,但从现在到那一天,我们会更慎重地想:人们到底想要什么,什么才真的能让人愿意去了解、甚至产生兴趣。
从真实支撑到生态分发:把代币做成一个市场
你不只是发一个代币,你是发一个市场。会有深度、有价格发现、有可靠的执行,还有数不清的场所和大量用户——截至这周,Sunrise 已上线资产的持有人数已经超过 120 万。
所以,对资产发行方来说,Sunrise 最大的价值主张之一,就是它在这个生态内部的分发能力。
我们怎么让这些代币有价值?当我们从加密扩展到代币化股票时,有一个很重要的条件——或者说要求——就是我们不想去帮那些发行合成品、背后没有资产支撑的「股票」工具的公司。我们希望代币持有人有一个非常简单的方式,能把股票赎回来。
所以我们和 Backpack 合作,一起把这个设计变成了现实。因为不然的话,它就是无支撑的,本质上只是链上一张收据。而按我们的做法:你只要把 Solana 上的代币化股票转到 Backpack 交易所账户,马上就能拿到对应的股票。
没有那种奇怪的三五天流程,没有离谱的费用,没有你得去应付的不透明结构,也不用发邮件给谁。就是一笔很简单的 Solana 交易,转到券商,然后你就有了股票。你甚至可以把这张股票转到 Fidelity、Schwab、Robinhood,或者美国任何一家券商。
这是一个非常关键的条件。我们只想和愿意这么做的伙伴合作,而 Backpack 就是这么做的。
Sunrise.xyz 上集成了 Backpack、Jupiter、Raydium、Solflare、Phantom。基本上是全生态的集成。
在竞争中合作,把市场做大
这个行业是竞争最激烈的行业,而竞争门槛又非常低。主要原因是,它最核心的信条一直是开源:你做出东西,就应该对所有人可用,所有人都能看到代码。
所以竞争非常残酷,但你最终会明白,并不是所有竞争都是零和的。这里有一种「把饼做大」的逻辑。Sunrise 和所有人合作,因为我们明白分发是关键。你看 Solana 生态,一年前现货成交量非常低,今天它已经主导了现货成交量——这对所有钱包、所有 DEX、所有前端都有好处,价值链下游的很多人都会受益。
有些事你也许可以自己做,但如果不这样做,你在 Solana 上就拿不到完整的分发,也拿不到那种能带来深度和价格发现的集中流动性。
2027 年,增长指标或将彻底爆表
如果你过去 12 个月一直在关注这个领域,你会看到全球资本市场之间的竞争正在加速,而代币化正处在这个中心。
去年香港是全球第一大 IPO 市场,因为中国公司第一次不再去纽约上市,而选择了香港。今年纽约靠 SpaceX 的 IPO 把王冠抢了回去。但香港今年仍然会是它历史上最好的一年。这种情况也在东京、在首尔、在伦敦发生。每一个金融中心、每一个政府都明白资金流动的速度有多重要。在 AI 的世界里,世界变化得就是更快,而只要有技术允许,资本可以非常非常快地流动。这项技术已经建好了,所以他们意识到:这是一个新世界,必须在这个新世界里竞争。
所以我认为,2027 年我们会看到这些增长指标彻底爆表。
306
·
--
BlockBeats 消息,11 月 17 日,据链上分析师余烬发文,Binance 黑客在处理掉大部分山寨代币后开始转移其持有的 ETH,过去 1 小时内分散转移了 74,881 枚 ETH,约合 1.37 亿美元。其尚未处理的资产主要还有 18,362 枚 BTC(约 11.9 亿美元)和 63.2 万枚 ETH(约 11.6 亿美元),并表示这些被转移的 ETH 后续或将被拆成小额,再通过多个跨链兑换工具中转。
BlockBeats 消息,11 月 17 日,据链上分析师余烬发文,Binance 黑客在处理掉大部分山寨代币后开始转移其持有的 ETH,过去 1 小时内分散转移了 74,881 枚 ETH,约合 1.37 亿美元。其尚未处理的资产主要还有 18,362 枚 BTC(约 11.9 亿美元)和 63.2 万枚 ETH(约 11.6 亿美元),并表示这些被转移的 ETH 后续或将被拆成小额,再通过多个跨链兑换工具中转。
1
1
288
·
--
BlockBeats 消息,11 月 17 日,据市场消息,三星电子与苹果接近达成长期DRAM 供应协议。
BlockBeats 消息,11 月 17 日,据市场消息,三星电子与苹果接近达成长期DRAM 供应协议。
1
267
·
--
BlockBeats 消息,11 月 17 日,据 Whale Alert 监测,Binance Hack 2026 相关被盗资金中有 12,000 枚 ETH 被转入未知钱包,价值 21,959,569 美元。该笔转账的以太坊交易哈希为 0x91d580c......468bf0b。
BlockBeats 消息,11 月 17 日,据 Whale Alert 监测,Binance Hack 2026 相关被盗资金中有 12,000 枚 ETH 被转入未知钱包,价值 21,959,569 美元。该笔转账的以太坊交易哈希为 0x91d580c......468bf0b。
230
·
--
BlockBeats 消息,11 月 17 日,据 EmberCN 监测,某巨鲸半个月前在 Binance 被盗后平掉多头仓位,盈利 1778 万美元,随后以 2283 美元的价格开空 3 万枚 ETH,仓位名义价值约 6850 万美元。目前,该 ETH 空单已浮盈 1368 万美元。
BlockBeats 消息,11 月 17 日,据 EmberCN 监测,某巨鲸半个月前在 Binance 被盗后平掉多头仓位,盈利 1778 万美元,随后以 2283 美元的价格开空 3 万枚 ETH,仓位名义价值约 6850 万美元。目前,该 ETH 空单已浮盈 1368 万美元。
1
205
·
--
BlockBeats 消息,11 月 17 日,据慢雾 MistTrack 监测,Binance 热钱包攻击者(地址:0x79e70d139fC05AA75F75611fDF2680E9952B544A)自 10 月 30 日以来一直处于不活跃状态,刚刚开始转移资金。它将其收到的 34,279.66 枚 ETH 转移到了三个新创建的地址。到目前为止,这些资金尚未从这些地址中转移出去。
BlockBeats 消息,11 月 17 日,据慢雾 MistTrack 监测,Binance 热钱包攻击者(地址:0x79e70d139fC05AA75F75611fDF2680E9952B544A)自 10 月 30 日以来一直处于不活跃状态,刚刚开始转移资金。它将其收到的 34,279.66 枚 ETH 转移到了三个新创建的地址。到目前为止,这些资金尚未从这些地址中转移出去。
1
193
·
--
BlockBeats 消息,11 月 17 日,据链上监测账号 ai_9684xtpa 披露,新地址 0x50118f.....b45626C3F 从交易平台 Binance 提出 35.5 亿枚 PEPE,价值 138 万美元,提出价格为 0.0000039 美元。
BlockBeats 消息,11 月 17 日,据链上监测账号 ai_9684xtpa 披露,新地址 0x50118f.....b45626C3F 从交易平台 Binance 提出 35.5 亿枚 PEPE,价值 138 万美元,提出价格为 0.0000039 美元。
1
213
·
--
BlockBeats 消息,11 月 17 日,据 Bybit 官方消息,Bybit 将于今日 16:00(北京时间)举办「WSOT 2026 × Bybit AI: Trade the Future」专场直播,由 Bybit CTO Rockman 出席,围绕 Bybit AI 背后的技术架构及 AI 驱动交易的未来发展方向展开分享。
据直播预告,官方还将为直播参与者准备红包及 iPhone 奖励。
BlockBeats 消息,11 月 17 日,据 Bybit 官方消息,Bybit 将于今日 16:00(北京时间)举办「WSOT 2026 × Bybit AI: Trade the Future」专场直播,由 Bybit CTO Rockman 出席,围绕 Bybit AI 背后的技术架构及 AI 驱动交易的未来发展方向展开分享。
据直播预告,官方还将为直播参与者准备红包及 iPhone 奖励。
据直播预告,官方还将为直播参与者准备红包及 iPhone 奖励。
1
222
·
--
前SEC主席:AI泡沫重估或在2028年大选前引发经济放缓BlockBeats 消息,11 月 17 日,美国证券交易委员会(SEC)前主席 Gary Gensler 在接受 CNN 采访时表示,其预计 AI 泡沫重估及经济放缓将在 2028 年 11 月美国大选前发生。他认为,冲击程度可能与 2000 年代初的互联网泡沫破裂相当,但会轻于 2008 年金融危机。
BeInCrypto 指出,比特币下一次减半预计在 2028 年 4 月,具体日期会随区块生成时间变化;届时区块奖励将从 3.125 BTC 降至 1.5625 BTC。报道认为,若风险资产按 Gensler 所预测的时间线重估,比特币需求也可能受到影响。
前SEC主席:AI泡沫重估或在2028年大选前引发经济放缓
BlockBeats 消息,11 月 17 日,美国证券交易委员会(SEC)前主席 Gary Gensler 在接受 CNN 采访时表示,其预计 AI 泡沫重估及经济放缓将在 2028 年 11 月美国大选前发生。他认为,冲击程度可能与 2000 年代初的互联网泡沫破裂相当,但会轻于 2008 年金融危机。
BeInCrypto 指出,比特币下一次减半预计在 2028 年 4 月,具体日期会随区块生成时间变化;届时区块奖励将从 3.125 BTC 降至 1.5625 BTC。报道认为,若风险资产按 Gensler 所预测的时间线重估,比特币需求也可能受到影响。
BeInCrypto 指出,比特币下一次减半预计在 2028 年 4 月,具体日期会随区块生成时间变化;届时区块奖励将从 3.125 BTC 降至 1.5625 BTC。报道认为,若风险资产按 Gensler 所预测的时间线重估,比特币需求也可能受到影响。
1
240
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
NvidiaEarningsTonight:AIStocks’NextMove?
17,342 නැරඹීම්
285 සාකච්ඡා කරමින්
Nvidia Earnings Day: Interim CEO's First Appearance — Can the AI Story Hold?
Binance News
·12 කැමත්ත දැක්වීම්
·5.5k නැරඹීම්
A Packed Week of Earnings and Data Tests Markets
102,993 නැරඹීම්
539 සාකච්ඡා කරමින්
AnthropicIPOTestsInvestorAppetiteForAI
212,546 නැරඹීම්
2,125 සාකච්ඡා කරමින්