
WOLF 狼
10.6k පෝස්ටු
WOLF 狼
The Market Hunter | KOL | Crypto Trader | Technical Analyst | Write2Earn Specialist | X: @Wolf_Official17
විවෘත වෙළෙඳාම
අධි-සංඛ්යාත වෙළෙන්දා
{වේලාව} වසර
1.1K+ හඹා යමින්
46.8K+ හඹා යන්නන්
31.7K+ කැමති විය
පෝස්ටු
ආයෝජන කළඹ
සියල්ල
උපුටා දැක්වීම්
වීඩියෝ
සජීවි


Dream Spicer 梦想家
·
--
[අවසන්] 🎙️ පාලා පාලා ආරම්භ කරමු
406 සවන්දීම්

Lisa丽萨
·
--
[නැවත වාදනය කරන්න] 🎙️ இன்றிரவு ஒளிபரப்பு புதிய மற்றும் பழைய நண்பர்கள் அனைவரும் சேர்ந்து மகிழ்ச்சியாக உரையாட வாருங்கள்
01 පැ 59 මි 52 ත · 444 සවන්දීම්
Cryptology_7
·
--
𝑪 𝑹 𝒀 𝑷 𝑻 𝑶 𝑳 𝑶 𝑮 𝒀 💙
မီးဖိုတိုင်တစ်ချောင်းစီတိုင်းက ဇာတ်လမ်းတစ်ပုဒ်ကို ပြောပြနေပါတယ်။ မအောင်မြင်မှုတိုင်းက ကျွန်တော်တို့ကို သင်ခန်းစာတစ်ခုစီပေးတယ်။ အရှေ့တက်ပြီး ပြန်လည်ထူထောင်လာတိုင်းက ကျွန်တော်တို့ရဲ့ ဆုံးဖြတ်ချက်ကို ပိုမိုခိုင်မာစေပါတယ်။ 💯📜
$ONE
#BinanceSquareFamily #Cryptology_7
မီးဖိုတိုင်တစ်ချောင်းစီတိုင်းက ဇာတ်လမ်းတစ်ပုဒ်ကို ပြောပြနေပါတယ်။ မအောင်မြင်မှုတိုင်းက ကျွန်တော်တို့ကို သင်ခန်းစာတစ်ခုစီပေးတယ်။ အရှေ့တက်ပြီး ပြန်လည်ထူထောင်လာတိုင်းက ကျွန်တော်တို့ရဲ့ ဆုံးဖြတ်ချက်ကို ပိုမိုခိုင်မာစေပါတယ်။ 💯📜
$ONE
#BinanceSquareFamily #Cryptology_7
Leo - F0
·
--
උසබ තත්ත්වය🧧🧧🔥Dubai සිට မျှော်လင့်ချိန်ကောင်းလှော်ကြားလို့၊ မိသားစု။🔥🧧🧧
$30 မှာရှိတုန်းက $ZEC 💛 ကို ဝယ်ဖို့ ပြောထားတယ်လေ။
အစောကလည်း ပြောခဲ့သလိုပဲ $ZEC 💛 က 3K ဖြစ်မယ်။💎
BTTC🔥🔥🧧🧧
#1688家族family 💚 @周周1688 #AIStocksWhatNext #ZECBreaksAbove$1600AtRecordHigh #DogecoinRises15% #BNBMarketCapPassesBNYMellon $BTC
$30 မှာရှိတုန်းက $ZEC 💛 ကို ဝယ်ဖို့ ပြောထားတယ်လေ။
အစောကလည်း ပြောခဲ့သလိုပဲ $ZEC 💛 က 3K ဖြစ်မယ်။💎
BTTC🔥🔥🧧🧧
#1688家族family 💚 @周周1688 #AIStocksWhatNext #ZECBreaksAbove$1600AtRecordHigh #DogecoinRises15% #BNBMarketCapPassesBNYMellon $BTC
DK短线复刻
·
--
红包🎁 ගැන සැලකිලිමත් වන්න
BLOCK Rayne
·
--
🎁🎁இன்றே பதிலளித்து செம்மஞ்சள் (red envelope) ஒன்றைப் பெறுங்கள் 🎁🎁$SOL
🌹 செய்தியை பகிர்ந்து பரப்ப உதவியதற்கு நன்றி THS🌹
🌹 செய்தியை பகிர்ந்து பரப்ப உதவியதற்கு நன்றி THS🌹
Muzamil Abbas⁷⁵ 穆扎米尔_阿巴斯
·
--
උසබ තත්ත්වය$DOGE
50$ DOGE GIVEAWAY! 🎁
අද ටිකක් වැඩියෙන් විනෝදයක් කරමු
මම DOGE වටිනාකම ඩොලර් 50ක් ලැබෙනවා 2500 වාසනාවන්ත ජයග්රාහකයන්ට 🐶💰
ඇතුල් වීමට:
✅ මාව Follow කරන්න
❤️ මේ පෝස්ට් එක Like කරන්න
🔁 මේ පෝස්ට් එක Repost කරන්න
💬 පහළින් “1” කියලා Comment කරන්න
ඒකයි! 😎
වාසනාවන්ත ජයග්රාහකයන් 2500 දෙනාට DOGE ඩොලර් 50ක් ලැබේ 🎁🔥
ඔබ සැමට සුබ පැතුම්
අද කාට DOGE බෑග් එක ලැබෙයිද බලමු🐕
#MuzammilAbbas⁷⁵穆扎米拉巴斯
50$ DOGE GIVEAWAY! 🎁
අද ටිකක් වැඩියෙන් විනෝදයක් කරමු
මම DOGE වටිනාකම ඩොලර් 50ක් ලැබෙනවා 2500 වාසනාවන්ත ජයග්රාහකයන්ට 🐶💰
ඇතුල් වීමට:
✅ මාව Follow කරන්න
❤️ මේ පෝස්ට් එක Like කරන්න
🔁 මේ පෝස්ට් එක Repost කරන්න
💬 පහළින් “1” කියලා Comment කරන්න
ඒකයි! 😎
වාසනාවන්ත ජයග්රාහකයන් 2500 දෙනාට DOGE ඩොලර් 50ක් ලැබේ 🎁🔥
ඔබ සැමට සුබ පැතුම්
අද කාට DOGE බෑග් එක ලැබෙයිද බලමු🐕
#MuzammilAbbas⁷⁵穆扎米拉巴斯
·
--
🎙️ இன்றிரவு நேரலை: புதிய பழைய நண்பர்கள் அனைவரும் ஒன்றாக சந்தோஷமாக பேசலாம்
නිමාව
01 පැ 59 මි 52 ත
419
4
Z O N E P R I M E
·
--
උසබ තත්ත්වය🎁 ZONE PRIME BNB SURPRISE DROP! 🎁
✨ လက်ဆောင်အိတ် (Red Packet) ကို အပြည့်အ၀ ပြင်ဆင်ပြီး ဖွင့်ရန် အသင့်ပါပြီ! ✨
👇 ပါဝင်ရန် လွယ်ကူသော အဆင့်များ 👇
❤️ ZONE PRIME ကို Follow လုပ်ပါ
🔁 Like & Share
💬 “BNB” ဟု Comment လုပ်ပါ
🔔 လာမည့် အံ့အားသင့်ဖွယ် Surprise drops များအတွက် ချိတ်ဆက်ထားပြီး တက်ကြွနေပါ!
#BNB #Crypto #ZONEPRIME #RedPacket #Binance
✨ လက်ဆောင်အိတ် (Red Packet) ကို အပြည့်အ၀ ပြင်ဆင်ပြီး ဖွင့်ရန် အသင့်ပါပြီ! ✨
👇 ပါဝင်ရန် လွယ်ကူသော အဆင့်များ 👇
❤️ ZONE PRIME ကို Follow လုပ်ပါ
🔁 Like & Share
💬 “BNB” ဟု Comment လုပ်ပါ
🔔 လာမည့် အံ့အားသင့်ဖွယ် Surprise drops များအတွက် ချိတ်ဆက်ထားပြီး တက်ကြွနေပါ!
#BNB #Crypto #ZONEPRIME #RedPacket #Binance
BLOCK Rayne
·
--
🎁🎁இன்றே பதிலளித்து செம்மஞ்சள் (red envelope) ஒன்றைப் பெறுங்கள் 🎁🎁$SOL
🌹 செய்தியை பகிர்ந்து பரப்ப உதவியதற்கு நன்றி THS🌹
🌹 செய்தியை பகிர்ந்து பரப்ப உதவியதற்கு நன்றி THS🌹
圣克斯Lucky1688
·
--
🧧🎁🌹🧧🎁🌹
9.23 ရက်နေ့ အွန်လိုင်းကွင်းဆက်ရှိ ဧရာမဂျိုင် (巨鲸) ကိုင်ဆောင်မှုနှင့် စတော့တန်ဖိုး (筹码) ဖွဲ့စည်းပုံ
ငွေလဲလှယ်မှုများမှာ လက်ရှိ spot ပမာဏ နိမ့်ကျသို့ ကျဆင်းနေသည် — ငွေလဲလှယ်မှုများရှိ BTC spot အရံပမာဏသည် ဆက်လက်ကျဆင်းနေပြီး၊ လက်ခဏာဖြည့်ဆည်းပေးမှု (Liquid Supply) က ပိုမိုတင်းကျပ်လာကာ “ထောက်ပံ့မှု ဖိအားပေးခြင်း (Supply Squeeze)” ပုံစံလက္ခဏာကို ပေါ်လွင်စေသည်။
ရေရှည်ကိုင်ဆောင်သူများ (LTH) အတည်တကျ စောင့်ရှောက် — 1 နှစ်ကျော် ကိုင်ထားသည့် “ရေရှည်ကိုင်ဆောင်သူ” လိပ်စာများသည် 87,000 ဒေါ်လာအထက် ပေါက်ကွဲမှု (突破) ဖြစ်စဉ်အတွင်းမှာ အမြောက်အမြား အမြတ်ယူပြီး ရောင်းချခြင်း (获利盘抛售) မတွေ့ရဘဲ၊ စတော့တန်ဖိုးကို ကိုင်ဆောင်ထားမှု (筹码手握度) အလွန်မြင့်မားသည်။
တန်ဖိုးများကို အကြီးစားဝယ်ယူသူများထံ စုစည်းလာသည် — 1,000 BTC အထက်ရှိသော ဧရာမဂျိုင် (巨鲸) လိပ်စာအရေအတွက်သည် အသားတင် တိုးလာပြီး၊ စတော့တန်ဖိုးသည် လက်လီ/အချိန်တို လီဗာဂျ် (短期杠杆交易员) များမှ အဖွဲ့အစည်းဆိုင်ရာ အပ်နှံအကောင့်များနှင့် ကွင်းဆက်ပေါ်ရှိ ဧရာမဂျိုင်များထံသို့ အမြန်နှုန်းဖြင့် စုစည်းလာနေသည်။
ငါ့ကို follow လုပ်ပါ၊ အဖြေ 1 ကိုယူပြီး $SOL red packet ကိုသွားယူလိုက်ပါ!
🧧🎁🌹🧧🎁🌹
9.23 ရက်နေ့ အွန်လိုင်းကွင်းဆက်ရှိ ဧရာမဂျိုင် (巨鲸) ကိုင်ဆောင်မှုနှင့် စတော့တန်ဖိုး (筹码) ဖွဲ့စည်းပုံ
ငွေလဲလှယ်မှုများမှာ လက်ရှိ spot ပမာဏ နိမ့်ကျသို့ ကျဆင်းနေသည် — ငွေလဲလှယ်မှုများရှိ BTC spot အရံပမာဏသည် ဆက်လက်ကျဆင်းနေပြီး၊ လက်ခဏာဖြည့်ဆည်းပေးမှု (Liquid Supply) က ပိုမိုတင်းကျပ်လာကာ “ထောက်ပံ့မှု ဖိအားပေးခြင်း (Supply Squeeze)” ပုံစံလက္ခဏာကို ပေါ်လွင်စေသည်။
ရေရှည်ကိုင်ဆောင်သူများ (LTH) အတည်တကျ စောင့်ရှောက် — 1 နှစ်ကျော် ကိုင်ထားသည့် “ရေရှည်ကိုင်ဆောင်သူ” လိပ်စာများသည် 87,000 ဒေါ်လာအထက် ပေါက်ကွဲမှု (突破) ဖြစ်စဉ်အတွင်းမှာ အမြောက်အမြား အမြတ်ယူပြီး ရောင်းချခြင်း (获利盘抛售) မတွေ့ရဘဲ၊ စတော့တန်ဖိုးကို ကိုင်ဆောင်ထားမှု (筹码手握度) အလွန်မြင့်မားသည်။
တန်ဖိုးများကို အကြီးစားဝယ်ယူသူများထံ စုစည်းလာသည် — 1,000 BTC အထက်ရှိသော ဧရာမဂျိုင် (巨鲸) လိပ်စာအရေအတွက်သည် အသားတင် တိုးလာပြီး၊ စတော့တန်ဖိုးသည် လက်လီ/အချိန်တို လီဗာဂျ် (短期杠杆交易员) များမှ အဖွဲ့အစည်းဆိုင်ရာ အပ်နှံအကောင့်များနှင့် ကွင်းဆက်ပေါ်ရှိ ဧရာမဂျိုင်များထံသို့ အမြန်နှုန်းဖြင့် စုစည်းလာနေသည်။
ငါ့ကို follow လုပ်ပါ၊ အဖြေ 1 ကိုယူပြီး $SOL red packet ကိုသွားယူလိုက်ပါ!
🧧🎁🌹🧧🎁🌹
生蚝哥Oyster
·
--
எல்லாம் நலமாக இருக்கட்டும்
அமைதியும் இணக்கமும் உடன் இருக்கட்டும்
பாதுகாப்பும் மகிழ்ச்சியும் நிலைத்திருக்கட்டும்
எளிதாக எல்லாம் சீராக நடக்கட்டும்
அமைதியும் இணக்கமும் உடன் இருக்கட்டும்
பாதுகாப்பும் மகிழ்ச்சியும் நிலைத்திருக்கட்டும்
எளிதாக எல்லாம் சீராக நடக்கட்டும்
灼见
·
--
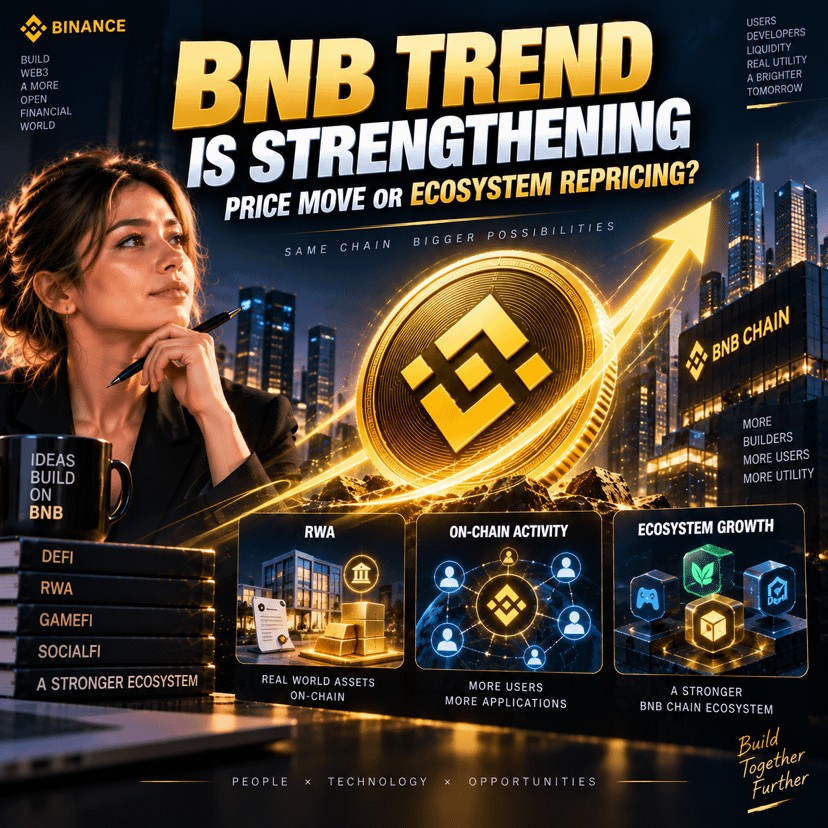
උසබ තත්ත්වය🚨 BNB တိတ်တဆိတ် အားကောင်းလာနေပြီ၊ ဒါပေမယ့် တကယ်ကြည့်ဖို့ထိုက်တဲ့အရာက တက်လာတဲ့ရာခိုင်နှုန်းပဲမဟုတ်နိုင်ပါဘူး။
အဲဒါက — စျေးကွက်က $BNB ရဲ့ ဂေဟစနစ်တန်ဖိုးကို ပြန်လည်စျေးသတ်မှတ်နေခြင်းပါ။
မကြာသေးခင်က မြင်သာတဲ့ ပြောင်းလဲမှုတစ်ခုကတော့ —
🟡 BNB လမ်းကြောင်းက ဆက်လက်အားကောင်းလာခြင်း
🔥 BNB Chain ပေါ်ရှိ လမ်းကြောင်းဆိုင်ရာ တက်ကြွမှု ပြန်မြင့်လာခြင်း
🌐 DeFi၊ RWA လို အက်ပ်တွေ ဆက်လက် တိုးချဲ့လာခြင်း
👥 အသုံးပြုသူတွေ၊ ရန်ပုံငွေတွေ၊ developer တွေ ပြန်စုစည်းလာခြင်း
ဒါကြောင့် အခုဆိုရင် မေးခွန်းက —
“BNB ထပ်တက်နိုင်မလား?” မဟုတ်တော့ပါဘူး။
အဲဒါက —
ဒါက စျေးနှုန်းတက်ခြင်းတစ်ခုပဲလား၊ ဒါမှမဟုတ် ဂေဟစနစ်ကို ပြန်လည်တန်ဖိုးပြန်သတ်မှတ်ခြင်းလား?
စိတ်ခံစားမှုကြောင့်သာ တက်နေတာဆိုရင် အပူချိန်ကျသွားပြီး အရှိန်လျော့သွားနိုင်ပါတယ်။
ဒါပေမယ့် on-chain တက်ကြွမှု၊ ရန်ပုံငွေ၊ အက်ပ်တွေ ဆက်လက် တိုးလာနေမယ်ဆိုရင် $BNB ရဲ့ ဒီလှိုင်းက ထင်ထားတာထက် ပိုပြီး အာရုံစိုက်ဖို့ထိုက်တန်နိုင်ပါတယ်။
နောက်တစ်ဆင့်မှာတော့ အချက်ပြ ၃ ခုကိုပဲ စောင့်ကြည့်မယ် —
on-chain တက်ကြွမှု → ရန်ပုံငွေဝင်စီးမှု → ဂေဟစနစ်တိုးတက်မှု။
👇 မင်းက ဘယ်လိုထင်လဲ?
တိုတောင်းကာလ စျေးကွက် 🔴 / ဂေဟစနစ် ပြန်လည်တန်ဖိုးပြန်သတ်မှတ်ခြင်း 🟢?
#BTC #ETH #BNB
အဲဒါက — စျေးကွက်က $BNB ရဲ့ ဂေဟစနစ်တန်ဖိုးကို ပြန်လည်စျေးသတ်မှတ်နေခြင်းပါ။
မကြာသေးခင်က မြင်သာတဲ့ ပြောင်းလဲမှုတစ်ခုကတော့ —
🟡 BNB လမ်းကြောင်းက ဆက်လက်အားကောင်းလာခြင်း
🔥 BNB Chain ပေါ်ရှိ လမ်းကြောင်းဆိုင်ရာ တက်ကြွမှု ပြန်မြင့်လာခြင်း
🌐 DeFi၊ RWA လို အက်ပ်တွေ ဆက်လက် တိုးချဲ့လာခြင်း
👥 အသုံးပြုသူတွေ၊ ရန်ပုံငွေတွေ၊ developer တွေ ပြန်စုစည်းလာခြင်း
ဒါကြောင့် အခုဆိုရင် မေးခွန်းက —
“BNB ထပ်တက်နိုင်မလား?” မဟုတ်တော့ပါဘူး။
အဲဒါက —
ဒါက စျေးနှုန်းတက်ခြင်းတစ်ခုပဲလား၊ ဒါမှမဟုတ် ဂေဟစနစ်ကို ပြန်လည်တန်ဖိုးပြန်သတ်မှတ်ခြင်းလား?
စိတ်ခံစားမှုကြောင့်သာ တက်နေတာဆိုရင် အပူချိန်ကျသွားပြီး အရှိန်လျော့သွားနိုင်ပါတယ်။
ဒါပေမယ့် on-chain တက်ကြွမှု၊ ရန်ပုံငွေ၊ အက်ပ်တွေ ဆက်လက် တိုးလာနေမယ်ဆိုရင် $BNB ရဲ့ ဒီလှိုင်းက ထင်ထားတာထက် ပိုပြီး အာရုံစိုက်ဖို့ထိုက်တန်နိုင်ပါတယ်။
နောက်တစ်ဆင့်မှာတော့ အချက်ပြ ၃ ခုကိုပဲ စောင့်ကြည့်မယ် —
on-chain တက်ကြွမှု → ရန်ပုံငွေဝင်စီးမှု → ဂေဟစနစ်တိုးတက်မှု။
👇 မင်းက ဘယ်လိုထင်လဲ?
တိုတောင်းကာလ စျေးကွက် 🔴 / ဂေဟစနစ် ပြန်လည်တန်ဖိုးပြန်သတ်မှတ်ခြင်း 🟢?
#BTC #ETH #BNB
Crypto_Athlete 7
·
--
எல்லாரும் என்விடியா (Nvidia) மற்றும் AI சிப் போட்டியைப் பார்த்துக் கொண்டிருக்கிறார்கள்.
அதற்குக் கீழே அமர வேண்டியதை நான் பார்த்துக் கொண்டிருக்கிறேன்.
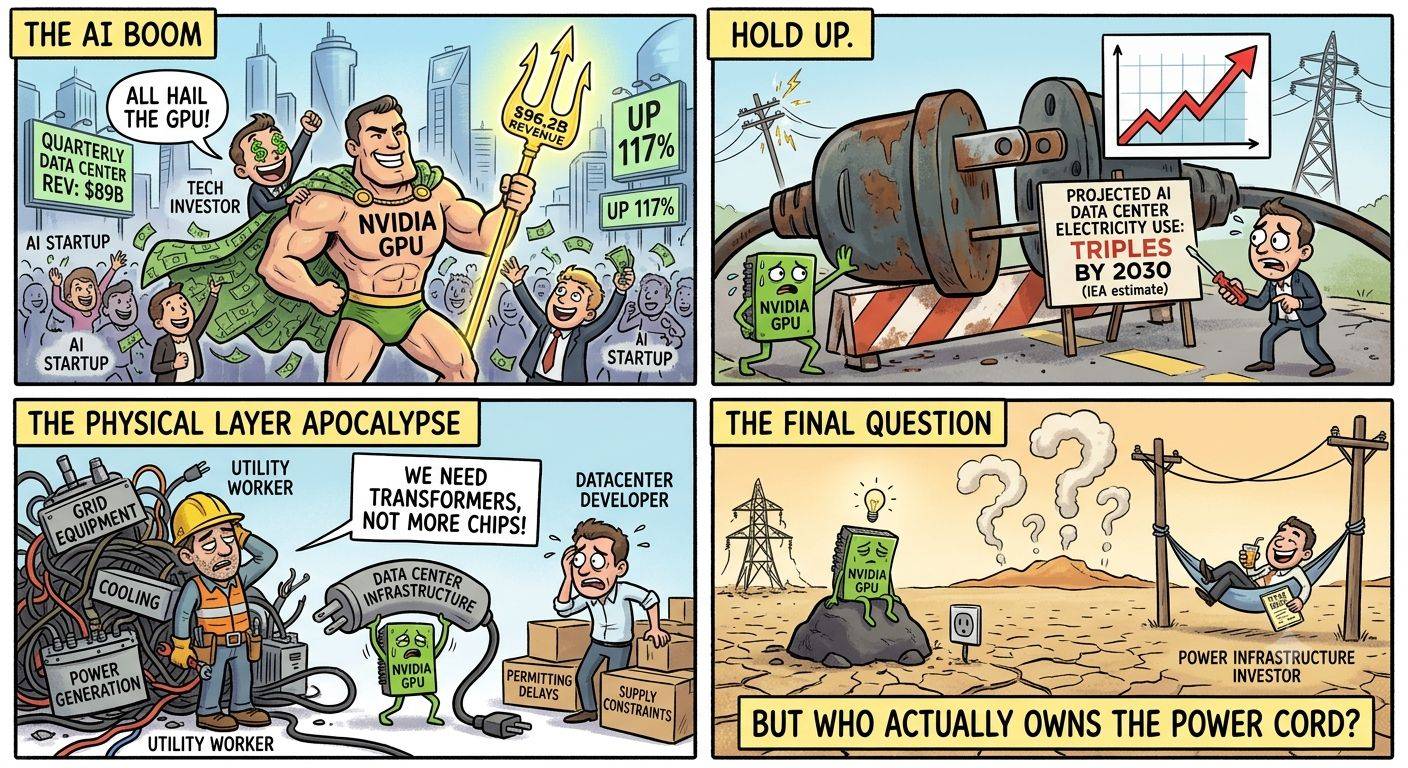
என்விடியா அண்மையில் காலாண்டு வருமானமாக $96.2B என்று அறிவித்தது; அதில் Data Center வருமானம் $89B ஆக, வருடத்துக்கு வருடம் 117% உயர்ந்துள்ளது.
ஒரு நிமிடம்.
அடுத்த கட்டுப்பாடு GPU ஆக இருக்காமல் இருக்கலாம். அவற்றை இயக்கி வைத்திருக்க தேவையான உள்கட்டமைப்பாக இருக்கலாம்.
IEA மதிப்பீட்டின்படி, உலகளாவிய தரவு மையங்களின் (data-center) மின்சார பயன்பாடு 2025ல் 485 TWh இருந்து 2030க்குள் 950 TWh ஆக כמעט இரட்டிப்பாகலாம்; அதே சமயம் AI-க்கு முக்கியமான தரவு மையங்களிலிருந்து மின்சார பயன்பாடு மும்மடங்காகலாம்.
அது நான் AI வர்த்தகத்தை எப்படி பார்க்கிறேன் என்பதை மாற்றுகிறது.
வாய்ப்பு—அவசியமாக வேகமான சிப்புகளை உருவாக்கும் மற்றொரு நிறுவனம் அல்ல. அவற்றின் கீழே உள்ள உடல் அடுக்கை (physical layer) வழங்கும் நிறுவனங்கள் இருக்கலாம்: டிரான்ஸ்ஃபார்மர்கள் (transformers), கிரிட் (grid) உபகரணங்கள், மின்உற்பத்தி (power generation), குளிர்வித்தல் (cooling), சேமிப்பு (storage) மற்றும் தரவு-மைய உள்கட்டமைப்பு.
ஆனால் ஒரு சிக்கல் இருக்கிறது.
எதிர்பார்க்கப்படும் தேவையால் எல்லா திட்டமிட்ட தரவு மையங்களும் கட்டப்படும் என்று உறுதி செய்ய முடியாது. நிதியுதவி, அனுமதிகள் (permitting), மின்கிரிட் இணைப்புகள் (grid connections) மற்றும் விநியோக கட்டுப்பாடுகள் (supply constraints) முழு கட்டுமானத்தையும் தாமதப்படுத்தலாம். மேலும் AI திறன் (efficiency) வேகமாக மேம்படுகிறது.
அதனால் மின்சாரம், AI வர்த்தகத்தில் சிப்புகளை மாற்றும் என்று நான் சொல்லவில்லை.
நான் சொல்லுவது: அந்த bottleneck (கட்டுப்பாட்டு நெரிசல்) நகரலாம் என்பதுதான்.
AI தேவை, மின்கிரிட் உடல்திறன் (physical limits) வரம்புகளை சந்திக்கும்போது கேள்வி இன்னும் சுவாரசியமாகிறது:
அனைவருக்கும் திடீரென தேவைப்படும் உள்கட்டமைப்பை யார் சொந்தமாக வைத்திருக்கிறார்கள்?
#AIStocksWhatNext
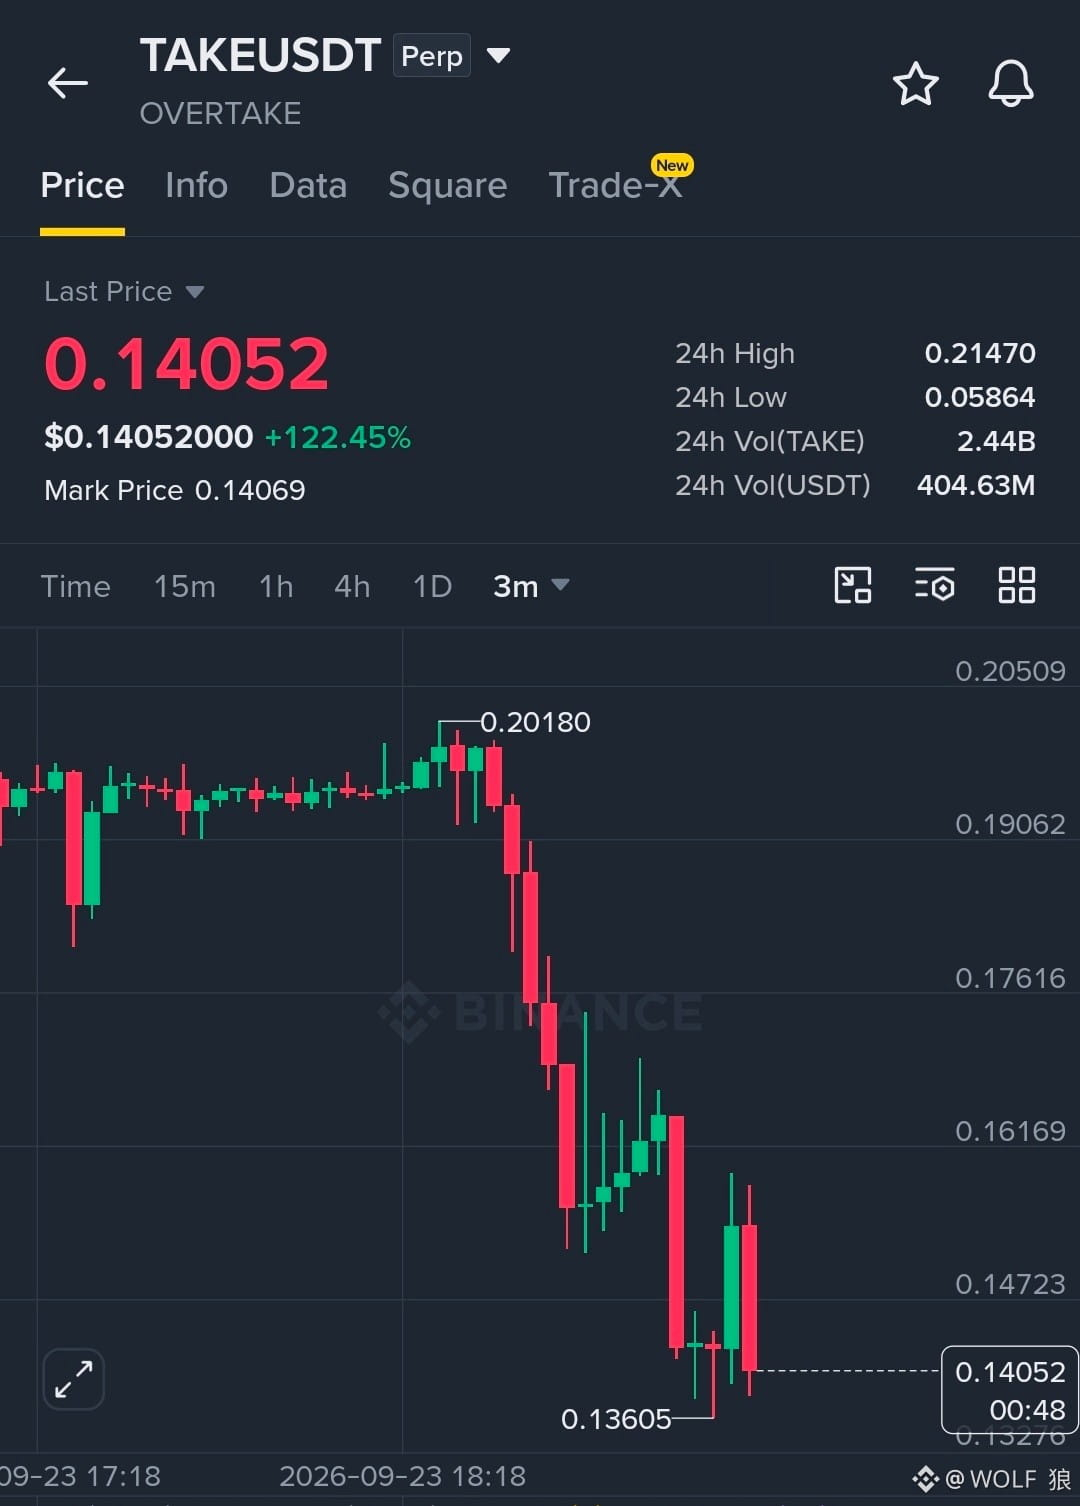
$TAKE
$NVDA
$NVDAB
#aistockswhatnext #nvidia
அதற்குக் கீழே அமர வேண்டியதை நான் பார்த்துக் கொண்டிருக்கிறேன்.
என்விடியா அண்மையில் காலாண்டு வருமானமாக $96.2B என்று அறிவித்தது; அதில் Data Center வருமானம் $89B ஆக, வருடத்துக்கு வருடம் 117% உயர்ந்துள்ளது.
ஒரு நிமிடம்.
அடுத்த கட்டுப்பாடு GPU ஆக இருக்காமல் இருக்கலாம். அவற்றை இயக்கி வைத்திருக்க தேவையான உள்கட்டமைப்பாக இருக்கலாம்.
IEA மதிப்பீட்டின்படி, உலகளாவிய தரவு மையங்களின் (data-center) மின்சார பயன்பாடு 2025ல் 485 TWh இருந்து 2030க்குள் 950 TWh ஆக כמעט இரட்டிப்பாகலாம்; அதே சமயம் AI-க்கு முக்கியமான தரவு மையங்களிலிருந்து மின்சார பயன்பாடு மும்மடங்காகலாம்.
அது நான் AI வர்த்தகத்தை எப்படி பார்க்கிறேன் என்பதை மாற்றுகிறது.
வாய்ப்பு—அவசியமாக வேகமான சிப்புகளை உருவாக்கும் மற்றொரு நிறுவனம் அல்ல. அவற்றின் கீழே உள்ள உடல் அடுக்கை (physical layer) வழங்கும் நிறுவனங்கள் இருக்கலாம்: டிரான்ஸ்ஃபார்மர்கள் (transformers), கிரிட் (grid) உபகரணங்கள், மின்உற்பத்தி (power generation), குளிர்வித்தல் (cooling), சேமிப்பு (storage) மற்றும் தரவு-மைய உள்கட்டமைப்பு.
ஆனால் ஒரு சிக்கல் இருக்கிறது.
எதிர்பார்க்கப்படும் தேவையால் எல்லா திட்டமிட்ட தரவு மையங்களும் கட்டப்படும் என்று உறுதி செய்ய முடியாது. நிதியுதவி, அனுமதிகள் (permitting), மின்கிரிட் இணைப்புகள் (grid connections) மற்றும் விநியோக கட்டுப்பாடுகள் (supply constraints) முழு கட்டுமானத்தையும் தாமதப்படுத்தலாம். மேலும் AI திறன் (efficiency) வேகமாக மேம்படுகிறது.
அதனால் மின்சாரம், AI வர்த்தகத்தில் சிப்புகளை மாற்றும் என்று நான் சொல்லவில்லை.
நான் சொல்லுவது: அந்த bottleneck (கட்டுப்பாட்டு நெரிசல்) நகரலாம் என்பதுதான்.
AI தேவை, மின்கிரிட் உடல்திறன் (physical limits) வரம்புகளை சந்திக்கும்போது கேள்வி இன்னும் சுவாரசியமாகிறது:
அனைவருக்கும் திடீரென தேவைப்படும் உள்கட்டமைப்பை யார் சொந்தமாக வைத்திருக்கிறார்கள்?
#AIStocksWhatNext
$TAKE
$NVDA
$NVDAB
#aistockswhatnext #nvidia
Suadagar Ali
·
--
#BNB ETH BTC$
friends be happy
🌹☘️🥀🌹
follow like and
comments
friends be happy
🌹☘️🥀🌹
follow like and
comments
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න