
#tokenizedgold
tokenizedgold
100,875 views
433 සාකච්ඡා කරමින්
උණුසුම්
නවතම

·
--
🇬🇧 UK May Exempt Tokenized Gold From Fund Rules 🪙✨
UK-ის Financial Conduct Authority (FCA) သည် လက်ရှိ ဖန်ဒ် စည်းမျဉ်းများမှ သတ်မှတ်ထားသော tokenized gold ထုတ်ကုန်အချို့ကို ကင်းလွတ်စေနိုင်မည့် သီးသန့် စည်းမျဉ်းဆိုင်ရာ အဖွဲ့အစည်းတစ်ရပ်ကို စဉ်းစားနေပါသည်။
🚀 အရေးကြီးချက်:
• ရုပ်ပိုင်းဆိုင်ရာ ရွှေအတွက် ဒစ်ဂျစ်တယ် အသုံးပြုမှု လွယ်ကူခြင်း
• ပိုမိုမြန်သော ကုန်သွယ်ရေးနှင့် အခြေချမှု
• tokenized gold ကို အာမခံ (collateral) အဖြစ် အသုံးချနိုင်ခြေ
• လန်ဒန်ကို ကမ္ဘာလုံးဆိုင်ရာ ရွှေကုန်သွယ်ရေး hub အဖြစ် ပိုမိုခိုင်မာစေနိုင်ခြင်း
⚠️ အဆိုပြုချက်မှာ လက်ရှိအချိန်အထိ စဉ်းစားနေဆဲဖြစ်ပြီး — နောက်ဆုံး ဆုံးဖြတ်ချက် မချရသေးပါ။
#TokenizedGold #Gold #cryptooinsigts #RWA #Tokenization
72

ලන්ඩනයේ වෙළඳපොළ තත්ත්වය ආරක්ෂා කර RWA ක්ෂේත්රය වේගයෙන් වර්ධනය වීමට සහාය වීම සඳහා, ටෝකනීකරණය කළ රත්රන් සම්බන්ධයෙන් UK නියාමකයා නියාමන නිදහස් කිරීම් සලකා බලමින් සිටී.
#TokenizedGold #RWAs
ලන්ඩනයේ වෙළඳපොළ තත්ත්වය ආරක්ෂා කර RWA ක්ෂේත්රය වේගයෙන් වර්ධනය වීමට සහාය වීම සඳහා, ටෝකනීකරණය කළ රත්රන් සම්බන්ධයෙන් UK නියාමකයා නියාමන නිදහස් කිරීම් සලකා බලමින් සිටී.
#TokenizedGold #RWAs
#TokenizedGold #RWAs
8

·
--
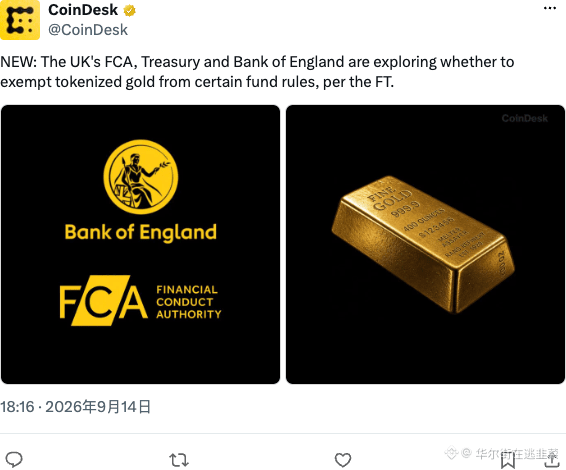
இங்கிலாந்தின் FCA, நிதியமைச்சகம் மற்றும் மத்திய வங்கி டோக்கனாக்கப்பட்ட தங்கத்திற்கு ஒழுங்குமுறை அனுமதி (கட்டுப்பாட்டுப் பச்சைக் கண்ணடை) வழங்குவதைக் குறித்து மதிப்பாய்வு செய்து வருகின்றன; சில முதலீட்டு நிதி விதிகளைத் தவிர்க்கவும் வாய்ப்புள்ளது. பாரம்பரிய நிதி இறுதியாக தங்கத்தை பிளாக்செயினில் கொண்டு வர நினைத்ததா? டோக்கனாக்கப்பட்ட தங்கம் உண்மையில் செயல்படுத்தப்பட்டால், RWA கதைக்களத்திற்கு இன்னொரு புதிர் துண்டு சேரும்—இது கொஞ்சம் தளர்வு (放水) ஆகுமா அல்லது வாக்குறுதிப் பேச்சா (画饼) என்பதே கேள்வி.
$BTC #RWA #TokenizedGold
$BTC #RWA #TokenizedGold
8
·
--
இங்கிலாந்து FCA “பச்சைக் கொடி” காட்டப் போகிறதாம்; டோக்கனைசெய்யப்பட்ட தங்கம் நிதி ஒழுங்குமுறை கண்காணிப்பிலிருந்து விலக்கு பெற வாய்ப்பு இருக்கலாம். லண்டன் சேமிப்புக் கிடங்குகளில் உள்ள அந்த கொஞ்சம் இருப்பை இப்போது அடமானமாக பயன்படுத்த எண்ணுகிறார்கள். பாரம்பரிய நிதி இறுதியாக தங்கத்தையும் பிளாக்செயினில் சேர்க்க நினைத்திருக்கிறது—ஆனால் இது RWA கதையைக் கொண்டு நீட்டிப்புதானா, உண்மையான திரவத்தன்மையா என்பதை FCA இறுதியாக என்ன அளவுக்குச் சீட்டு போடுகிறார்கள் என்பதில்தான் பார்க்க வேண்டும். எப்படியாயினும் ஒழுங்குமுறை “கதவு” திறந்தால், சங்கிலி上的 தங்கம் தொடர்பான துறை முதலில் உற்சாகம் அடையும்—வாழ்த்துகள்.
$BTC $PAXG #FCA #RWA #TokenizedGold #黄金上链
$BTC $PAXG #FCA #RWA #TokenizedGold #黄金上链
101
டோக்கனீக்கப்பட்ட தங்கப் பொருட்களுக்கான ஒழுங்குமுறை விலக்கு வாய்ப்புகளை இங்கிலாந்தின் FCA ஆராய்ந்து வருகிறது. இந்த நடவடிக்கை, டிஜிட்டல் புல்லியனை லண்டனின் முக்கிய மொத்த நிதிச் சந்தைகளில் மேலும் எளிதாக ஒருங்கிணைக்க உதவலாம்.
#TokenizedGold #DigitalGold
டோக்கனீக்கப்பட்ட தங்கப் பொருட்களுக்கான ஒழுங்குமுறை விலக்கு வாய்ப்புகளை இங்கிலாந்தின் FCA ஆராய்ந்து வருகிறது. இந்த நடவடிக்கை, டிஜிட்டல் புல்லியனை லண்டனின் முக்கிய மொத்த நிதிச் சந்தைகளில் மேலும் எளிதாக ஒருங்கிணைக்க உதவலாம்.
#TokenizedGold #DigitalGold
#TokenizedGold #DigitalGold
23
·
--
ටෝකනීකරණය කළ රන් සඳහා ලන්ඩන් අතිරේක මාර්ගයක් විවෘත කළ හැකිය. බ්රිතාන්ය මූල්ය නියාමකයා (FCA) විසින්, භාණ්ඩාගාරය සහ එංගලන්ත බැංකුව සමඟ සම්බන්ධීකරණය කරමින්, ටෝකනීකරණය කළ රන්වලට අරමුදල් පිළිබඳ රීති වලින් නිදහස් කිරීමට අදහස් කරයි. මෙය ශක්තිමත් සංඥාවකි: ක්රිප්ටෝ නියාමනය සම්බන්ධයෙන් ඇමෙරිකා එක්සත් ජනපදය පසුබට වෙද්දී, එක්සත් රාජධානිය සැබෑ වත්කම් ටෝකනීකරණයේදී වාසිය ලබා ගනී. BTC $77,664 (+0.45%) සහ ETH $2,518 (-0.16%) සමඟින්, වෙළඳපොළ ප්රවේසම්ව පවතින නමුත් ආයතනික මූලිකතා ඉක්මන් වෙමින් තිබේ. ටෝකනීකරණය කළ රන් අවසානයේදී සාම්ප්රදායික මූල්යය සහ ක්රිප්ටෝ අතර දොරටුව බවට පත්වේද? #RWA #TokenizedGold
ටෝකනීකරණය කළ රන් සඳහා ලන්ඩන් අතිරේක මාර්ගයක් විවෘත කළ හැකිය. බ්රිතාන්ය මූල්ය නියාමකයා (FCA) විසින්, භාණ්ඩාගාරය සහ එංගලන්ත බැංකුව සමඟ සම්බන්ධීකරණය කරමින්, ටෝකනීකරණය කළ රන්වලට අරමුදල් පිළිබඳ රීති වලින් නිදහස් කිරීමට අදහස් කරයි. මෙය ශක්තිමත් සංඥාවකි: ක්රිප්ටෝ නියාමනය සම්බන්ධයෙන් ඇමෙරිකා එක්සත් ජනපදය පසුබට වෙද්දී, එක්සත් රාජධානිය සැබෑ වත්කම් ටෝකනීකරණයේදී වාසිය ලබා ගනී. BTC $77,664 (+0.45%) සහ ETH $2,518 (-0.16%) සමඟින්, වෙළඳපොළ ප්රවේසම්ව පවතින නමුත් ආයතනික මූලිකතා ඉක්මන් වෙමින් තිබේ. ටෝකනීකරණය කළ රන් අවසානයේදී සාම්ප්රදායික මූල්යය සහ ක්රිප්ටෝ අතර දොරටුව බවට පත්වේද? #RWA #TokenizedGold
48

සත්යායනය කළ
💰 ආරක්ෂිත රන් (tokenized gold) Arch Lending හි ඇපකර ලැයිස්තුවට එක්වෙයි
PAX Gold සහ Tether Gold වැනි ආරක්ෂිත රන් (tokenized gold) ණය සඳහා ඇපකර ලෙස පිළිගන්නා බව Arch Lending වේදිකාව නිවේදනය කර ඇත. මෙම පියවර මගින් නව ආයෝජක කණ්ඩායමක් සඳහා ඩිජිටල් වත්කම් තුළ ක්රෙඩිට් ප්රවේශය පුළුල් කිරීමට උත්සාහ කරන අතර, සාම්ප්රදායික වත්කම් සහ විමධ්යගත මූල්ය (DeFi) වෙළඳපොළ අතර සම්බන්ධතාව කෙරෙහි වර්ධනය වන උනන්දුවක් ද එය පිළිබිඹු කරයි.
━━━━━━━━━━━━━━
📊 බලපෑම: 📈 ඉහළ
🏷️ DEFI
#TokenizedGold #DeFi #Lending #CryptoCollateral #RealWorldAssets
📰 මූලාශ්රය: prnewswire.com
146

·
--
ඔබ තවමත් $XAUt එක “සෙට්-ඇන්ඩ්-ෆර්ගට්” ආරක්ෂිත තෝතැන්නක් ලෙස සලකනවා නම්, දැන්ම නවත්වන්න.
උද්ධමන ශීර්ෂකවලින් පෙළඹී ක්රිප්ටෝ වෙළඳුන් බොහෝ දෙනෙක් රන් ටෝකනවලට FOMO කරලා, පිටවෙන්නේ කවදාද කියලා කිසිම අදහසක් නැහැ. එක විශාල පහත වැටීමක් ආවට පසුව ඒ “ස්ථිර” බෑග් හුඟක් වෙනත් alt වගේම පෙනෙන්න පටන් ගන්නවා—supply එකෙන් rug වූ ඒවා වගේ.
මෙය වෙළඳපොළේ එක් නරක දවසක්ම නොවේ. 2026 වසරේ පළමු මාස පහ තුළ තුර්කිය ලෝකයේ විශාලතම නිල $XAUt විකුණුම්කරුවා බවට පත්වෙලා, ටොන් 81 ක ශුද්ධ විකුණුම් (net sales) ලැබී තිබුණා. උච්ච අවස්ථාවේදී ටොන් 130ක් පමණ අලෙවි කරලා, ඩොලර් සඳහා රන් හුවමාරු (gold-for-dollar swaps) මඟින් බොහෝ $USDT ගලා ගියා වගේ.
භාණ්ඩාගාර සතුව තිබූ ප්රමාණය දළ වශයෙන් $බිලියන 16 සිට $බිලියන 2 දක්වා පහත වැටුණා. මේක ඒ පැරණි මධ්යම බැංකු රන් විකුණුම් වගේම හැඟීමක්. ඒ විකුණුම් වලින් ගැනුම්කරුවන් වසර ගණනක් අඩියකම යට වාඩිවෙලා තිබුණා. $PAXG මෙවැනි supply එක දිගටම ගැහෙනවා නම්, ඒ ආකාරයේම පීඩනයක් දක්නට ලැබෙන්න පුළුවන්.
මේක ඉන් පසුව කොහෙට යයි කියලා ඔබ හිතන්නේ කොහොමද?
#Gold #TokenizedGold #Macro
51
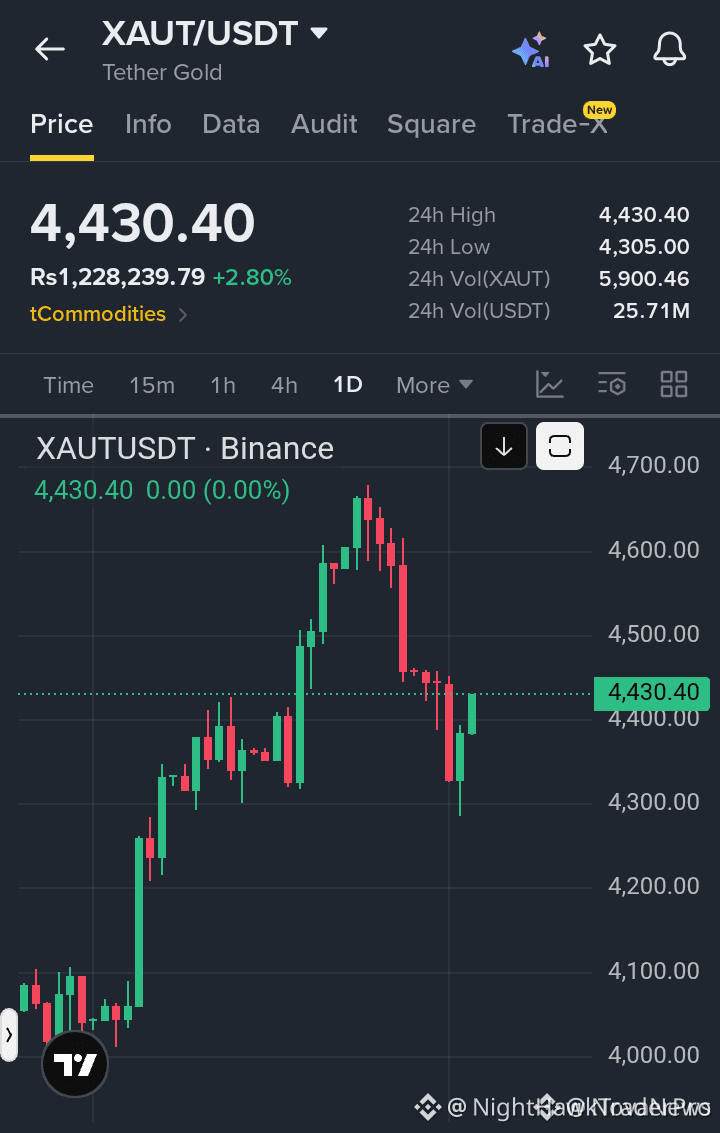
మాక్రో అస్థిరతను మోమెంటమ్గా మార్చి $XAUT flips సంస్థాగత మూలధనం RWA వైపు తిరుగుతోంది 🚀 🦈
లక్ష్యం: 4,680 🚀
స్మార్ట్ మనీ మాక్రో అస్థిరత నుంచి ఆశ్రయం కోసం చురుకుగా వెతుకుతోంది; భారీ మూలధన ప్రవాహాలను నేరుగా టోకనైజ్డ్ గోల్డ్ ప్రోటోకాల్స్లోకి మళ్లిస్తోంది. 🌊 సంస్థాగత బిడ్స్ తక్కువ-సమయ ఫ్రేమ్ డిమాండ్ను బలపరచడంతో, $XAUT ఒక నిర్మాణాత్మక ఫ్లోర్ను నిర్మిస్తోంది—ఇది RWA ఆధారిత విస్తరణ ప్రారంభ దశను సూచిస్తోంది. 📊
లెగసీ మూలధనం రియల్-వరల్డ్ ఆస్తులతో మద్దతిచ్చే ఆన్-చైన్ యీల్డ్ని వెతికేటప్పుడు, లిక్విడిటీ వేగంగా అత్యధిక నమ్మకం ఉన్న ‘సేఫ్ హేవెన్స్’ వైపు మళ్లుతుంది. 💡
టోకనైజ్డ్ కమోడిటీల్లో ఈ సంస్థాగత సేకరణ, $AKE మరియు $ARB వంటి ఎకోసిస్టమ్ టోకెన్లపై భారీ డామినో ఎఫెక్ట్ని ప్రారంభించవచ్చు. ⚡
💬 మీరు ఇప్పుడే టోకనైజ్డ్ RWAలలో హెడ్జ్ చేస్తున్నారా, లేక సెకండరీ మార్కెట్ నిర్ధారణ కోసం వేచి చూస్తున్నారా? 👇
⚠️ ఆర్థిక సలహా కాదు. ఎల్లప్పుడూ మీ రిస్క్ను నిర్వహించండి. 🛡️
🏷️ #XAUT #RWA #TokenizedGold #Crypto
💎 ⚡
53
·
--
පරිවර්තනය බලන්න
The People's Bank of China just announced a sizable addition to Hong Kong's gold reserves, a move aimed at reinforcing the city’s role as a regional trading hub. For crypto markets, that extra physical gold can translate into stronger backing for tokenized gold products and a clearer regulatory signal that precious‑metal‑linked assets are gaining institutional credibility.
When safe‑haven demand spikes, traders often look to $BTC as a proxy, and today $BTC is holding around $64,909 with a tight 24‑hour range of $64,166‑$65,390. That stability suggests the market is already pricing in a modest risk‑off bias, which could make gold‑backed tokens more attractive for diversification without adding volatility.
What effect do you expect a larger sovereign gold reserve to have on the appetite for tokenized gold on Binance?
#CryptoNews #GoldReserves #TokenizedGold #GAMERXERO
18
·
--
උසබ තත්ත්වය
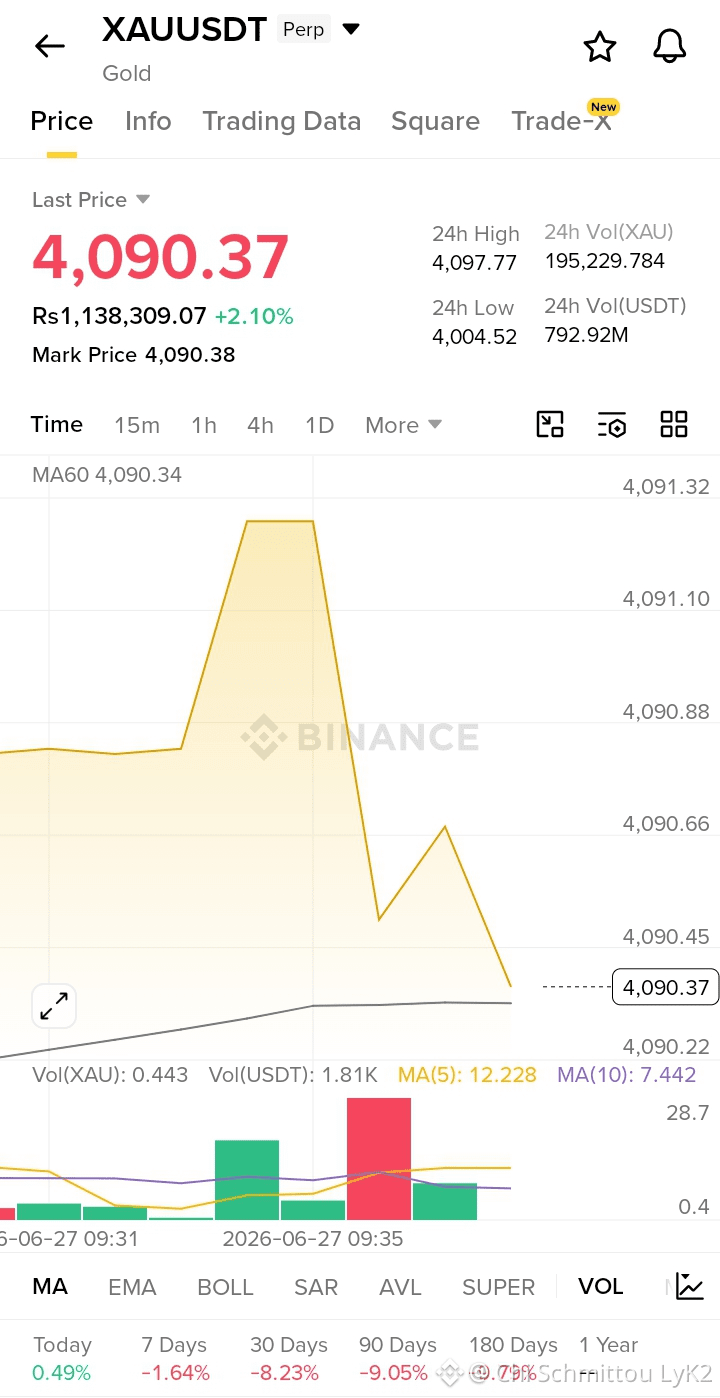
$NVDAB XAUUSDT Perp Market Update | Gold Tokenized*
*කාසිය*: Gold $XAU Perp
*වත්මන් මිල*: $4,090.37 (+2.10% 24h)
*ප්රවණතාව*: මධ්යස්ථ / MA60 ප්රතිරෝධ පරීක්ෂාව
*ප්රධාන මට්ටම්*
*සහය*: $4,004.52 - 24h අඩුම අගය
*ප්රතිරෝධ*: $4,090.34 - MA60 + $4,097.77 - 24h ඉහළම අගය
*වෙළෙන්දර් අවබෝධය*:
$4,090.37 හි XAU, $4,097.77 වෙත දඬුවම් කර පසුව අඩුවෙමින් +2.10% කින් ඉහළ ගොස් තිබේ. මිල MA60 $4,090.34 මතම වාඩිවී ඇත — ප්රධාන trendline අස්ථිරතාව (indecision) පෙන්වයි. 792.92M USDT පරිමාව + 195K XAU ගනුදෙනු = ශක්තිමත් perp liquidity. MA(5) 12.228 > MA(10) 7.442 = කෙටි කාලීන මොමෙන්ටම් ඉහළ යනවා, නමුත් රතු පරිමාව ඉහළ spike එකක් = විකුණන්නන් ඉහළම අගය ආරක්ෂා කරන බවයි.
$4,097.77 ඉහළට ගොස් රඳවා තබා ගත්තොත් සහ $4,110-$4,130 නැවත පරීක්ෂා කිරීම (retest) විවෘත වේ. MA60 ප්රතික්ෂේප කර $4,090 අහිමි කර $4,060-$4,004 සහය කලාපය ඊළඟට. ප්රස්ථාරය vertical spike + ඉක්මන් pullback පෙන්වයි = resistance හි stop-run හෝ profit-taking. අද +0.49% vs 7D -1.64%, 30D -8.23% = තවමත් පුළුල් downtrend එකක් තුළ.
විතර උපදෙස් නොවේ. XAU Perp = tokenized gold perp, භෞතික (physical) නොවේ. Leverage + funding = ඉහළ අවදානම. MA මට්ටම වෙළඳ කරන්න.
#XAU #Gold #TokenizedGold #PERPTrading
17
·
--
බෙයාරිෂ්
🔴 $PAXG
{future}(PAXGUSDT)
දිගු ලිකිඩේෂන් ඇලර්ට්
💰 ලිකිඩේට් වූ මුදල:
$4.8819K
📍 ලිකිඩේෂන් මිල:
4004.85 (BINANCE)
━━━━━━━━━━━━━━
📊 ගනුදෙනු දැක්ම
🎯 ඉලක්කය:
3992.30
📥 ඇතුල්වීමේ කලාපය:
4001.60
📈 ලාභ ගන්නීම:
3987.80
🛑 නතර කිරීම (Stop Loss):
4012.40
━━━━━━━━━━━━━━
⚡ ELITE TRADE INSIGHT ⚡
ලීවරයිස්ඩ් දීර්ඝ (long) ස්ථාන ලිකිඩේට් වීමත් සමඟ විකුණුම් පීඩනය දිගටම ආධිපත්යය දැරීය. මීට පෙර තිබුණු සහය (support) යටින් නව පහළ ලිකිඩිටි (downside liquidity) හෙළිවිය. ඇතුල්වීමට පෙර බෙයරිෂ් තහවුරු කිරීමක් බලා සිටීමෙන් වෙළඳාම් කාලය වඩාත් නිවැරදි විය හැක; විශේෂයෙන්ම අස්ථාවර තත්වයන් තුළ ශિસ્તානුකූල අවදානම් කළමනාකරණය අත්යවශ්ය වේ.
#PAXG
#Gold
#TokenizedGold
🔴 $PAXG
දිගු ලිකිඩේෂන් ඇලර්ට්
💰 ලිකිඩේට් වූ මුදල:
$4.8819K
📍 ලිකිඩේෂන් මිල:
4004.85 (BINANCE)
━━━━━━━━━━━━━━
📊 ගනුදෙනු දැක්ම
🎯 ඉලක්කය:
3992.30
📥 ඇතුල්වීමේ කලාපය:
4001.60
📈 ලාභ ගන්නීම:
3987.80
🛑 නතර කිරීම (Stop Loss):
4012.40
━━━━━━━━━━━━━━
⚡ ELITE TRADE INSIGHT ⚡
ලීවරයිස්ඩ් දීර්ඝ (long) ස්ථාන ලිකිඩේට් වීමත් සමඟ විකුණුම් පීඩනය දිගටම ආධිපත්යය දැරීය. මීට පෙර තිබුණු සහය (support) යටින් නව පහළ ලිකිඩිටි (downside liquidity) හෙළිවිය. ඇතුල්වීමට පෙර බෙයරිෂ් තහවුරු කිරීමක් බලා සිටීමෙන් වෙළඳාම් කාලය වඩාත් නිවැරදි විය හැක; විශේෂයෙන්ම අස්ථාවර තත්වයන් තුළ ශિસ્તානුකූල අවදානම් කළමනාකරණය අත්යවශ්ය වේ.
#PAXG
#Gold
#TokenizedGold
74
·
--
උසබ තත්ත්වය
🪙 Tokenized gold သည် ဒစ်ဂျစ်တယ် ပိုင်ဆိုင်မှုထက် ကျော်လွန်ပြီး အာမခံပြုထားသော ခရက်ဒစ်ထဲသို့ ရွေ့လျားနေပါသည်။
Tether နှင့် Ledn တို့က 2026 နှောင်းပိုင်းတွင် $XAUT ကို အာမခံထားသော ချေးငွေများကို မိတ်ဆက်ရန် စီစဉ်ထားပြီး၊ အရည်အချင်းပြည့်မီသော အသုံးပြုသူများသည် ၎င်းတို့၏ tokenized gold ကို မရောင်းဘဲ stablecoin ငွေဖြစ်လွယ်မှုကို ရယူနိုင်စေမည်ဖြစ်သည်။
XAUT တစ်ခုချင်းစီသည် ရုပ်ပိုင်းဆိုင်ရာ ရွှေရဲ့ fine troy ounce တစ်ခုကို ကိုယ်စားပြုထားသော်လည်း၊ လျှော့ချရမည့် (liquidation) အခြေအနေများ၊ အာမခံလိုအပ်ချက်များနှင့် ဒေသအလိုက် ကန့်သတ်ချက်များကတော့ အရေးကြီးနေဆဲဖြစ်သည်။
@Tether_to @tethergold @hodlwithLedn
#TokenizedGold #RWA
ကုန်ပစ္စည်းရရှိနိုင်မှုမှာ ကွဲပြားနိုင်ပါသည်။ ဘဏ္ဍာရေးဆိုင်ရာ အကြံမပေးချက် မဟုတ်ပါ။
1
139
PAXG හි නාරේමය මාරු වීමේ කවුළුව විවෘත වෙමින් පවතින නමුත්, වෙළඳපොළ තවම ඒ ගැන ප්රතිචාර දක්වා නැහැ.
Tokenized Gold හි වෙළඳපොළ වටිනාකම ඩොලර් බිලියන 5 ඉක්මවා ඇත—මෙය සමීප කාලීනව වෙළඳපොළ විසින් රන් වර්ගයේ RWA (Tokenized Real-World Assets) සඳහා ලබා දෙන සෘජු මිලක්. නමුත් 2021 DeFi Summer කාලය හා සසඳන විට, Compound, Aave වැනි ණය ලබාදීමේ ප්රොටෝකෝලවල PAXG භාවිතය (collateral usage rate) අස්ථායි ඉහළම මට්ටමකට ගොස් තිබුණා. මේ වන විට දාමය මත පෙන්වන්නේ PAXG හි collateral අනුපාතය අඛණ්ඩව පහළ යමින් සිටින බවයි. මෙය සරල “අවදානම් වළක්වීමේ” චිත්තවේගය පසු බැස යාමක් පමණක් නොවේ; ඒ වෙනුවට වෙළඳපොළ, tokenized gold එක “උද්ධමන ආරක්ෂණ මෙවලමක්” ලෙස පමණක් වර්ගීකරණය කරමින්, නියාමන අනුකූල සංචිතයන් සහ දාමය මත ද්රවශීලතාව තුළ පවතින එහි ව්යුහාත්මක වටිනාකම නොසලකා හැර ඇත.
ප්රධාන මානයන් තුනකට විසිරීම:
1️⃣ දාම දත්ත: 2021 දී ප්රධාන ණය ලබාදීමේ ප්රොටෝකෝලවල PAXG හි සැපයුම් කොටස ආසන්න වශයෙන් 1.2% තිබූ අතර, වර්තමානයේ එය ආසන්න වශයෙන් 0.4% දක්වා පහළට වැටී ඇත. මෙය ද්රවශීලතාව හිඟවීමක් නොව, මුදල් වැරදි අස්ථානගත වීමකි—ආයතන වැඩි ලෙස PAXG “ඩිජිටල් රන්” ලෙස ඔවුන්ගේ ශේෂ පත්ර (balance sheet) තුළ තබා ගැනීමට කැමති වන අතර, DeFi තුළ එය උපයන (yield earning) ලෙස යෙදවීමට අඩු කැමැත්තක් ඇත. මෙම ස්ථාවර සංචිත ආකෘතිය PAXG හි දාම භාවිත අනුපාතය අඩු කරයි; එහෙත් අනෙක් පැත්තෙන්, DeFi ණය ලබාදීමේ ප්රොටෝකෝල නැවත tokenized gold—උදාහරණයක් ලෙස MakerDAO හි RWA පුළුල් කිරීම—collateral ලෙස පිළිගැනීමට අදහස් කරන්නේ නම්, PAXG හි මූලික වටිනාකම නැවත මිල ගැලපීමකට ලක් විය හැකි බව ද එයින් පෙන්වයි.
2️⃣ අරමුදල් ගාස්තු සහ දරන (position) වෙනස්කම්: වර්තමානයේ PAXGUSDT perpetual contract හි අරමුදල් ගාස්තුව 0.01% පමණ ස්ථාවරව පවතින අතර, අන්තම ඕන/කෙටි (long/short) නැඹුරුවක් නොපෙනේ. නමුත් පසුගිය පැය 72 තුළ OI (open interest) සුළු වශයෙන් 3.5%කින් වැඩි වී ඇති අතර, long holdings කොටස 58% දක්වා ඉහළ ගොස් ඇත. මෙය රන් ස්ථාන (spot) මිලෙහි උච්චාවචනයට වඩා වෙනස් දිශාවක් ලෙස පෙනේ—වෙළඳපොළ PAXG හි “RWA වත්කම්” ගුණාංගයට මිල තබමින් එහි ස්ථානයක් ගොඩනඟන අතර, “රන් මිල චලනය” සඳහා නොවේ.
3️⃣ මැක්රෝ නාරේමය: ඩොලර් බිලියන 5ක වෙළඳපොළ වටිනාකමක් සහිත Tokenized Gold තරඟ පටිය තුළ PAXG ආසන්න වශයෙන් 40% කොටසක් හිමිකරගෙන සිටියද, වෙළඳපොළ එය මිල දක්වන්නේ සම්පූර්ණයෙන්ම රන් මිල මත පමණක් (ආසන්න වශයෙන් $2,350/අවුන්ස්) වන අතර, DeFi ආවේනික වත්කමක් ලෙස එහි ද්රවශීලතාවේ ප්රතිලාභ (liquidity premium) මත නොවේ. 2021 DeFi Summer කාලයේ PAXG හි ණය දීමේ පොලී අනුපාතය වාර්ෂිකව 8–12% දක්වා ගිය බවට සසඳන විට, වර්තමාන ණය දීමේ පොලී අනුපාතය 1–2% දක්වා වැටී ඇත—මෙය සැබවින්ම මිල නියම කිරීමේ දෝෂයක් පිළිබඳ සාක්ෂියකි. tokenized gold හි දාම භාවිතය එහි විභව සංචිත වටිනාකමට වඩා අඩු වන විට, arbitrage අවස්ථා සකස් වෙමින් පවතී.
අවදානම් කරුණු: නියාමන අවිනිශ්චිතතාවය ප්රධාන වෙනස්කාරකයයි. RWA ටෝකන සඳහා එක්සත් ජනපද SEC හි අනුකූලතා මතය තවම පැහැදිලි නැහැ. රන් ටෝකන ඉලක්ක කර නියාමන ප්රහාරයක් ඇති වුවහොත්, PAXG හි දාම ද්රවශීලතාව ක්ෂණිකව සංකෝචනය විය හැක. ඊට අමතරව, PAXG හි minting සහ redemption යාන්ත්රණය Paxos හි නියාමන අනුමැතිය මත දැඩි ලෙස රඳා පවතින අතර, මධ්යගත අවදානම නොසලකා හැරිය නොහැක.
නිගමනය: PAXG හි වර්තමානයේ අඩු මිලකට පවතින්නේ රන් මිල නොව, DeFi පදනම් වත්කමක් ලෙස එහි ඇති ව්යුහාත්මක premium වටිනාකමයි. වෙළඳපොළ, tokenized gold එක “අවදානම් වළක්වීමේ මෙවලමක්” ලෙස සිට “RWA සංචිත වත්කමක්” ලෙස නැවත වර්ගීකරණය ආරම්භ කරන විට, එහි දාම භාවිත අනුපාතය සහ මිල නියම කිරීම ද එක්වරම (non-linear) මාරුවකට ලක් වනු ඇත. නමුත් එයට පූර්ව කොන්දේසිය වන්නේ ණය ලබාදීමේ ප්රොටෝකෝල එ සඳහා ඊට වඩා ඉහළ collateral අනුපාත සීමා (collateral rate thresholds) විවෘත කිරීමට කැමති වීමයි.
අවසාන වශයෙන් එක් මතක් කිරීමක්: දරන්නන් Paxos හි නියාමන ගතිකතා (compliance dynamics) සහ ප්රධාන ණය ලබාදීමේ ප්රොටෝකෝලවල governance යෝජනා කෙරෙහි අවධානය යොමු කළ යුතුයි. PAXG නාරේමය මාරු වීමේ ප්රධාන උත්ප්රේරකය වන්නේ මෙය මිස රන් මිලම නොවේ.
#PAXG #TokenizedGold #RWA #Crypto
80

XAUE GOLDSHIFT PUTS $XAUT INTO REAL-WORLD USE 🪙
XAUE මත නව ව්යවසාය කේන්ද්රගත රන් නිෂ්පාදනයක් ආරම්භ වී ඇත. මෙය $XAUT සහ එහි yield layer මත ගොඩනැගී, ඩිජිටල් මාරු කළ හැකිත්වය සහ භෞතික රන් මුදාගැනීම එකට එක් කිරීමට සැලසුම් කර ඇත. මෙම ව්යුහය ආයතනික තෑගි දීම, සේවක ප්රතිලාභ (incentives), සහ වෙළඳ නාම ප්රචාරණ සඳහා ඉලක්ක කර ඇති අතර, මුදාගැනීමට පෙර වාර්ෂිකව 1.5% සිට 3% දක්වා ලෙස තක්සේරු කළ yield එකක් හඳුන්වා දෙයි.
මෙය tokenized රන් භාවිතයට සම්බන්ධව සැලකිය යුතු පියවරක් වන්නේ, එකම නිෂ්පාදන ආකෘතියක් තුළ yield, custody, සහ සැබෑ ලෝකයේ උපයෝගිතාව එකට සම්බන්ධ කර ඇති නිසාය. 2026 ජූලි මාසයේ දී $XAUT සහ XAUE සඳහා සැලසුම් කර ඇති මුදාගැනීමේ සේවාව ආයතනික පරිශීලකයන් සඳහා දිගු කාලීන settlement එකක් සහ විශ්වාසනීයතා (trust) ස්ථරයක් එකතු කරයි.
මූල්ය උපදෙස් නොවේ. ඔබගේ අවදානම පාලනය කරන්න.
#XAUT #TokenizedGold #DigitalAssets #TetherGold
🔔
{future}(XAUTUSDT)
XAUE GOLDSHIFT PUTS $XAUT INTO REAL-WORLD USE 🪙
XAUE මත නව ව්යවසාය කේන්ද්රගත රන් නිෂ්පාදනයක් ආරම්භ වී ඇත. මෙය $XAUT සහ එහි yield layer මත ගොඩනැගී, ඩිජිටල් මාරු කළ හැකිත්වය සහ භෞතික රන් මුදාගැනීම එකට එක් කිරීමට සැලසුම් කර ඇත. මෙම ව්යුහය ආයතනික තෑගි දීම, සේවක ප්රතිලාභ (incentives), සහ වෙළඳ නාම ප්රචාරණ සඳහා ඉලක්ක කර ඇති අතර, මුදාගැනීමට පෙර වාර්ෂිකව 1.5% සිට 3% දක්වා ලෙස තක්සේරු කළ yield එකක් හඳුන්වා දෙයි.
මෙය tokenized රන් භාවිතයට සම්බන්ධව සැලකිය යුතු පියවරක් වන්නේ, එකම නිෂ්පාදන ආකෘතියක් තුළ yield, custody, සහ සැබෑ ලෝකයේ උපයෝගිතාව එකට සම්බන්ධ කර ඇති නිසාය. 2026 ජූලි මාසයේ දී $XAUT සහ XAUE සඳහා සැලසුම් කර ඇති මුදාගැනීමේ සේවාව ආයතනික පරිශීලකයන් සඳහා දිගු කාලීන settlement එකක් සහ විශ්වාසනීයතා (trust) ස්ථරයක් එකතු කරයි.
මූල්ය උපදෙස් නොවේ. ඔබගේ අවදානම පාලනය කරන්න.
#XAUT #TokenizedGold #DigitalAssets #TetherGold
🔔
166
·
--
උසබ තත්ත්වය
🟢 $PAXG
{future}(PAXGUSDT)
කෙටිការខាតបង់ (Liquidation) အချက်ပေးခြင်း
💰 រំលាយ (Liquidated) මුදල:
$2.0389K
📍 រំលាយ වிலை (Liquidation Price):
$4160.9664 (BINANCE)
━━━━━━━━━━━━━━
📊 වෙළඳ ප්රවණතාව (Trade Outlook)
🎯 ඉලක්කය:
$4210.00
📥 ඇතුල්වීමේ කලාපය (Entry Zone):
$4167.00–$4177.00
📈 ලාභ ලබාගැනීම (Take Profit):
$4194.00
🛑 අලාභ නතර කිරීම (Stop Loss):
$4138.00
━━━━━━━━━━━━━━
⚡ ELITE වෙළඳ අවබෝධය ⚡
නව කෙටි squeeze (short squeeze) මගින් මිල ඉහළ යන අවට liquidity (upside liquidity) හරහා ඉහළට ගමන් කරන විට මිලදී ගැනීමේ බලපෑම තීව්රවීම පෙන්වයි. ඇතුල්වීමට පෙර bullish အတည်කිරීමක් බලා සිටීම ක්රියාවලිය (execution) වැඩිදියුණු කළ හැකි අතර, විනයානුකූල රිස්ක් කළමනාකරණය අත්යවශ්ය වේ.
#PAXG #GOLD #TokenizedGold
🟢 $PAXG
කෙටිការខាតបង់ (Liquidation) အချက်ပေးခြင်း
💰 រំលាយ (Liquidated) මුදල:
$2.0389K
📍 រំលាយ වிலை (Liquidation Price):
$4160.9664 (BINANCE)
━━━━━━━━━━━━━━
📊 වෙළඳ ප්රවණතාව (Trade Outlook)
🎯 ඉලක්කය:
$4210.00
📥 ඇතුල්වීමේ කලාපය (Entry Zone):
$4167.00–$4177.00
📈 ලාභ ලබාගැනීම (Take Profit):
$4194.00
🛑 අලාභ නතර කිරීම (Stop Loss):
$4138.00
━━━━━━━━━━━━━━
⚡ ELITE වෙළඳ අවබෝධය ⚡
නව කෙටි squeeze (short squeeze) මගින් මිල ඉහළ යන අවට liquidity (upside liquidity) හරහා ඉහළට ගමන් කරන විට මිලදී ගැනීමේ බලපෑම තීව්රවීම පෙන්වයි. ඇතුල්වීමට පෙර bullish အတည်කිරීමක් බලා සිටීම ක්රියාවලිය (execution) වැඩිදියුණු කළ හැකි අතර, විනයානුකූල රිස්ක් කළමනාකරණය අත්යවශ්ය වේ.
#PAXG #GOLD #TokenizedGold
50

·
--
උසබ තත්ත්වය
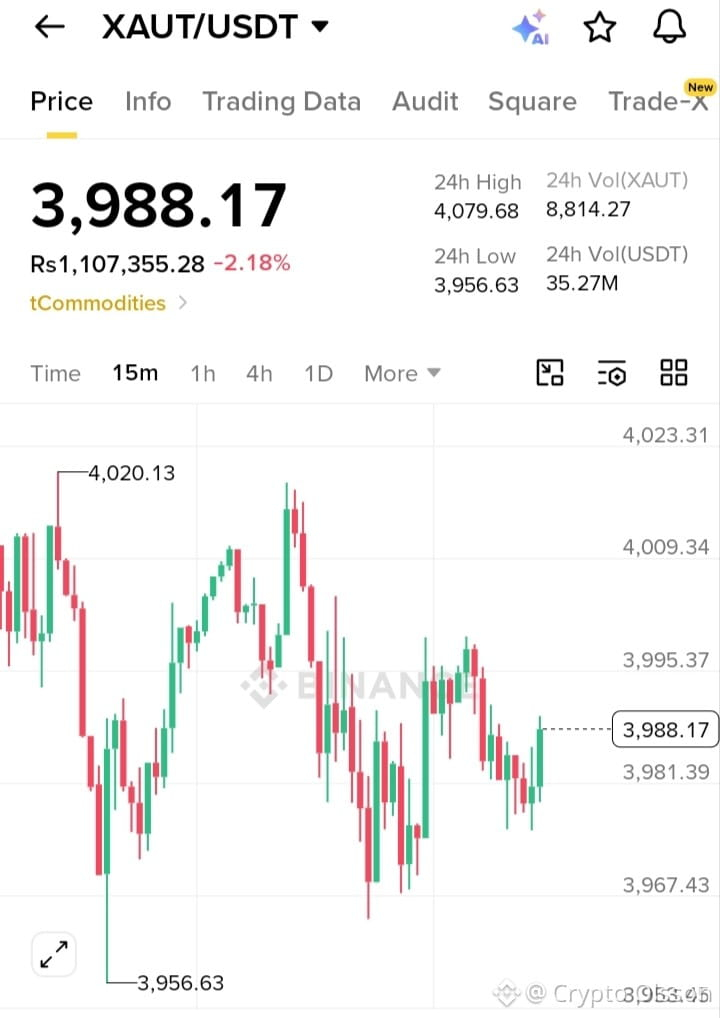
🚨 $XAUT / Bull Run Alert Entry Opportunity 🚀🔥
ආදරණීය යාලුවනේ, අනිවාර්යයෙන්ම අතපසු නොකරන්න! 💯
💰 ඇතුළුවීමේ කලාපය: $3,960 – $4,000
🎯 ඉලක්කය 1: $4,080
🎯 ඉලක්කය 2: $4,200
🛑 නවත්වන මිල: $3,900
$XAUT
{future}(XAUTUSDT)
මෑත කාලීන උච්චයෙන් ආසන්න වශයෙන් 2% කින් පසුබැසී ඇති අතර දැන් ශක්තිමත් ආධාරක කලාපයකට ළඟා වෙමින් සිටී. මිල $3,950 ඉහළින් රැඳී සිටින තාක්, ගැනුම්කරුවන්ට ඇතුල් වී මෑත උච්චයන් දෙසට සහ එතැනින් එහාට යන නව උත්සහයක් ආරම්භ කළ හැකිය. 📈⚡
ටෝකනීකරණය කළ රන් භාණ්ඩය වෙළඳපොල අස්ථාවරතා අවස්ථාවේදී ඇති ශක්තිමත්ම ආරක්ෂක වත්කම් අතර එකක් වන අතර, මේ පසුබෑම සමීපව නිරීක්ෂණය කිරීම වටී. 🚀💰
#XAUT #XAUTUSDT #Gold #TokenizedGold #Crypto 🔥📊
🚨 $XAUT / Bull Run Alert Entry Opportunity 🚀🔥
ආදරණීය යාලුවනේ, අනිවාර්යයෙන්ම අතපසු නොකරන්න! 💯
💰 ඇතුළුවීමේ කලාපය: $3,960 – $4,000
🎯 ඉලක්කය 1: $4,080
🎯 ඉලක්කය 2: $4,200
🛑 නවත්වන මිල: $3,900
$XAUT
මෑත කාලීන උච්චයෙන් ආසන්න වශයෙන් 2% කින් පසුබැසී ඇති අතර දැන් ශක්තිමත් ආධාරක කලාපයකට ළඟා වෙමින් සිටී. මිල $3,950 ඉහළින් රැඳී සිටින තාක්, ගැනුම්කරුවන්ට ඇතුල් වී මෑත උච්චයන් දෙසට සහ එතැනින් එහාට යන නව උත්සහයක් ආරම්භ කළ හැකිය. 📈⚡
ටෝකනීකරණය කළ රන් භාණ්ඩය වෙළඳපොල අස්ථාවරතා අවස්ථාවේදී ඇති ශක්තිමත්ම ආරක්ෂක වත්කම් අතර එකක් වන අතර, මේ පසුබෑම සමීපව නිරීක්ෂණය කිරීම වටී. 🚀💰
#XAUT #XAUTUSDT #Gold #TokenizedGold #Crypto 🔥📊
1
216

FCA Anh සුරැකුම් ටෝකන් සඳහා රනින් ආවරණය කරන රෙගුලාසි නිකුත් කිරීමට සූදානම් වෙයි
- FCA England ටෝකනීකරණය කළ රන් සඳහා රෙගුලාසි රාමුවක් තැනෙමින් පවතී
- අරමුණ: ටෝකනීකරණය කළ රන් නේවාසික නොවන වෙළඳපොළක (බ්රෝකර්ස්/තොග වෙළඳපොළ) දී සහතික වත්කමක් (ආවරණ වත්කමක්) ලෙස භාවිතා කිරීමට ඉඩදීම
- මෙම පියවර සාම්ප්රදායික වත්කම් තුළ blockchain භාවිතා කිරීම සඳහා මඟ පෙන්වයි
#BinanceSquare #CryptoNews #TokenizedGold #FCA #UK
$btc $eth
vlikevn Titanbot
මූලාශ්රය: CoinTelegraph
78
UK FCA ටෝකනීකරණය කරන ලද රන් සඳහා නව රෙගුලාසි සූදානම් කරයි
- FCA ටෝකනීකරණය කරන ලද ඩිජිටල් වත්කම් සඳහා නව රෙගුලාසි කෙටුම්පත් කරමින් පවතී.
- අවධානය ටෝකනීකරණය කරන ලද රන් වෙතයි; ආයෝජක ආරක්ෂාව මත සමාජය කරයි.
- ඉදිරි මාස කිහිපය තුළ ප්රගතිය ප්රකාශයට පත් කිරීමට අපේක්ෂා කෙරේ.
- මෙම රෙගුලාසි ටෝකනීකරණය කරන ලද වෙළෙඳපොළට බලපානු ඇත; අනුකූලතාව (compliance) අවශ්ය වේ.
- ආයෝජකයන්ට සහ ව්යාපාර සඳහා සූදානම් වීමට අවශ්ය වේ.
#BinanceSquare #CryptoNews #TokenizedGold #FCA #UKRegulation
$btc $eth
vlikevn Titanbot
මූලාශ්රය: CoinDesk
6

එක්සත් රාජධානියේ FCA ටෝකනයිස් කළ රන් සඳහා ප්රමිතීන් ස්ථාපිත කිරීමට — ඩොලර් බිලියන 33ක් වන ලන්ඩන් මාරුව ක්රියාත්මක වෙමින් 🚨
ටෝකනයිස් කළ රන් දැන් නියාමන අනුමැතියට මාර්ගය පැමිණ තිබේ — UK FCA විසින් ප්රමිතීන් සැකසීම වැනි ව්යුහමය උත්තේජකයක් සැබෑ අනුගමනය සහ වාෂ්පය අතර වෙනස පැහැදිලි කරයි. 🏦 ලන්ඩනයේ රන්-වෙළඳ ආධිපත්යයට හැකිවිය හැකි බිලියන 33ක (£33bn) වැඩිවීමක් හෙඩ්ලයින් එකක් පමණක් නොවේ; එය සිදුවීමට බලා සිටින ඇණවුම් ප්රවාහයකි. 📊
නමුත් මෙන්න වෙළෙන්දාවේ වාසිය: සෑම නියාමන තල්ලුවක්ම පැත්ත දෙකෙන්ම අස්ථාවරතාවක් (two-sided volatility) ගෙන එයි. FCA නිවේදනයට පෙර $TST and $GUN ලෙස මුල් වශයෙන් ස්ථානගත වූවන් විශාල ද්රවශීලතා (liquidity) රැල්ලක්ට පෙරමගට යනවා විය හැක, එහෙත් සැකකරුවන් පෙන්වන්නේ නීති පොතේ හිඩැස් තිබෙන බවයි. ⚡
ප්රශ්නය ටෝකනයිස් කළ රන් ජීවත් වේ ද යන්න නොවේ — ප්රමිතීන් පහළට වැටෙන විට කවුද ස්ථානගතව සිටින්නේ. 💬 ඔබ මෙය මූලධර්මික වෙනසක් ලෙස සලකනවාද, නැත්නම් නිවේදනයට පෙර කතා-පම්පයක් ලෙසද? 👇
⚠️ මූල්ය උපදෙස් නොවේ. සෑම විටම ඔබේ අවදානම කළමනාකරණය කරන්න. 🛡️
🏷️ #TST #TokenizedGold #Regulation #LondonGold #CryptoNews
🏦 ⚡
209
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
1
#AIStocksWhatNext
939,830 views
6,839 සාකච්ඡා කරමින්
2
#BitcoinRejectedAt$87,300Twice
0 views
0 සාකච්ඡා කරමින්
3
#BCHJumps28%OnCMEFuturesListing
16,887 views
603 සාකච්ඡා කරමින්
4
#WallStreetEarningsRevisionsTurnBearish
12,283 views
444 සාකච්ඡා කරමින්
5
#DollarIndexReclaims101
10,055 views
384 සාකච්ඡා කරමින්
6
#21SharesLaunchesEuropesFirstZcashETP
47,594 views
1,172 සාකච්ඡා කරමින්
7
#CardanoJoinsX402PaymentStandard
29,112 views
818 සාකච්ඡා කරමින්
8
#BitcoinTops$87KAtEightMonthHigh
13,364 views
134 සාකච්ඡා කරමින්
9
#ZECBreaksAbove$1600AtRecordHigh
9,368 views
108 සාකච්ඡා කරමින්
10
#BitwiseNEARStakingETPAssetsTop$100M
46,219 views
110 සාකච්ඡා කරමින්