
#credits
credits
1,864 views
22 සාකච්ඡා කරමින්
උණුසුම්
නවතම
·
--
උසබ තත්ත්වය
පරිවර්තනය බලන්න
🚀 Michael Saylor Is Not Done. He’s Now Reinventing Credit.
Michael Saylor continues pushing the boundaries of Bitcoin adoption, transforming his company from a software business into one of the largest Bitcoin-focused financial firms in the world. What began as a treasury strategy in 2020 has evolved into a broader vision for digital capital and credit markets. 🪙📈
After concerns about inflation and near-zero interest rates, Saylor moved hundreds of millions of dollars from cash reserves into Bitcoin, arguing that traditional fiat currencies steadily lose purchasing power over time. Today, Strategy reportedly holds more than 843,000 Bitcoin worth tens of billions of dollars, making it the largest corporate Bitcoin holder globally. 🌍💰
Saylor now describes Bitcoin not simply as an investment, but as “digital capital” that can support new financial products. Over recent years, Strategy has raised billions through convertible bonds, preferred shares, and equity offerings, using much of that capital to expand its Bitcoin holdings. This approach effectively connects traditional credit markets with digital assets. 🏦⚡
Supporters view the strategy as a revolutionary model that could reshape corporate finance and long-term capital preservation. Critics, however, continue to warn about Bitcoin’s volatility and the risks of tying an entire corporate structure to a single asset. 📉⚠️
Despite the debate, Saylor remains one of the most influential figures in the crypto industry, and his long-term vision continues to shape conversations around Bitcoin, institutional adoption, and the future of global finance.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 Michael Saylor Is Not Done. He’s Now Reinventing Credit.
Michael Saylor continues pushing the boundaries of Bitcoin adoption, transforming his company from a software business into one of the largest Bitcoin-focused financial firms in the world. What began as a treasury strategy in 2020 has evolved into a broader vision for digital capital and credit markets. 🪙📈
After concerns about inflation and near-zero interest rates, Saylor moved hundreds of millions of dollars from cash reserves into Bitcoin, arguing that traditional fiat currencies steadily lose purchasing power over time. Today, Strategy reportedly holds more than 843,000 Bitcoin worth tens of billions of dollars, making it the largest corporate Bitcoin holder globally. 🌍💰
Saylor now describes Bitcoin not simply as an investment, but as “digital capital” that can support new financial products. Over recent years, Strategy has raised billions through convertible bonds, preferred shares, and equity offerings, using much of that capital to expand its Bitcoin holdings. This approach effectively connects traditional credit markets with digital assets. 🏦⚡
Supporters view the strategy as a revolutionary model that could reshape corporate finance and long-term capital preservation. Critics, however, continue to warn about Bitcoin’s volatility and the risks of tying an entire corporate structure to a single asset. 📉⚠️
Despite the debate, Saylor remains one of the most influential figures in the crypto industry, and his long-term vision continues to shape conversations around Bitcoin, institutional adoption, and the future of global finance.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
Michael Saylor continues pushing the boundaries of Bitcoin adoption, transforming his company from a software business into one of the largest Bitcoin-focused financial firms in the world. What began as a treasury strategy in 2020 has evolved into a broader vision for digital capital and credit markets. 🪙📈
After concerns about inflation and near-zero interest rates, Saylor moved hundreds of millions of dollars from cash reserves into Bitcoin, arguing that traditional fiat currencies steadily lose purchasing power over time. Today, Strategy reportedly holds more than 843,000 Bitcoin worth tens of billions of dollars, making it the largest corporate Bitcoin holder globally. 🌍💰
Saylor now describes Bitcoin not simply as an investment, but as “digital capital” that can support new financial products. Over recent years, Strategy has raised billions through convertible bonds, preferred shares, and equity offerings, using much of that capital to expand its Bitcoin holdings. This approach effectively connects traditional credit markets with digital assets. 🏦⚡
Supporters view the strategy as a revolutionary model that could reshape corporate finance and long-term capital preservation. Critics, however, continue to warn about Bitcoin’s volatility and the risks of tying an entire corporate structure to a single asset. 📉⚠️
Despite the debate, Saylor remains one of the most influential figures in the crypto industry, and his long-term vision continues to shape conversations around Bitcoin, institutional adoption, and the future of global finance.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
133
·
--
බිනාන්ස් හි ක්රෙඩිට් කාඩ්පත අද ලැබෙන හොඳම ආරංචියයි #Credits #SenateDelaysCLARITYActVoteToSeptember
බිනාන්ස් හි ක්රෙඩිට් කාඩ්පත අද ලැබෙන හොඳම ආරංචියයි #Credits #SenateDelaysCLARITYActVoteToSeptember
71

මේ ආකාරයෙන් Index කරන ලද ණය (UVC) ක්රියා කරන්නේ මෙහෙමයි
Unidades de Valor Crédito (UVC) තුළ index කරන ලද ණය එකඟ කරන එක නිල විනිමය අනුපාතයට සමානව වෙනස් වේ. ඔබ බොලිවරෙස් වලින් ගෙවනත්, ඔබේ ණය විදේශ මුදල් වලට සමානව පවත්වාගෙන යනු ඇත.
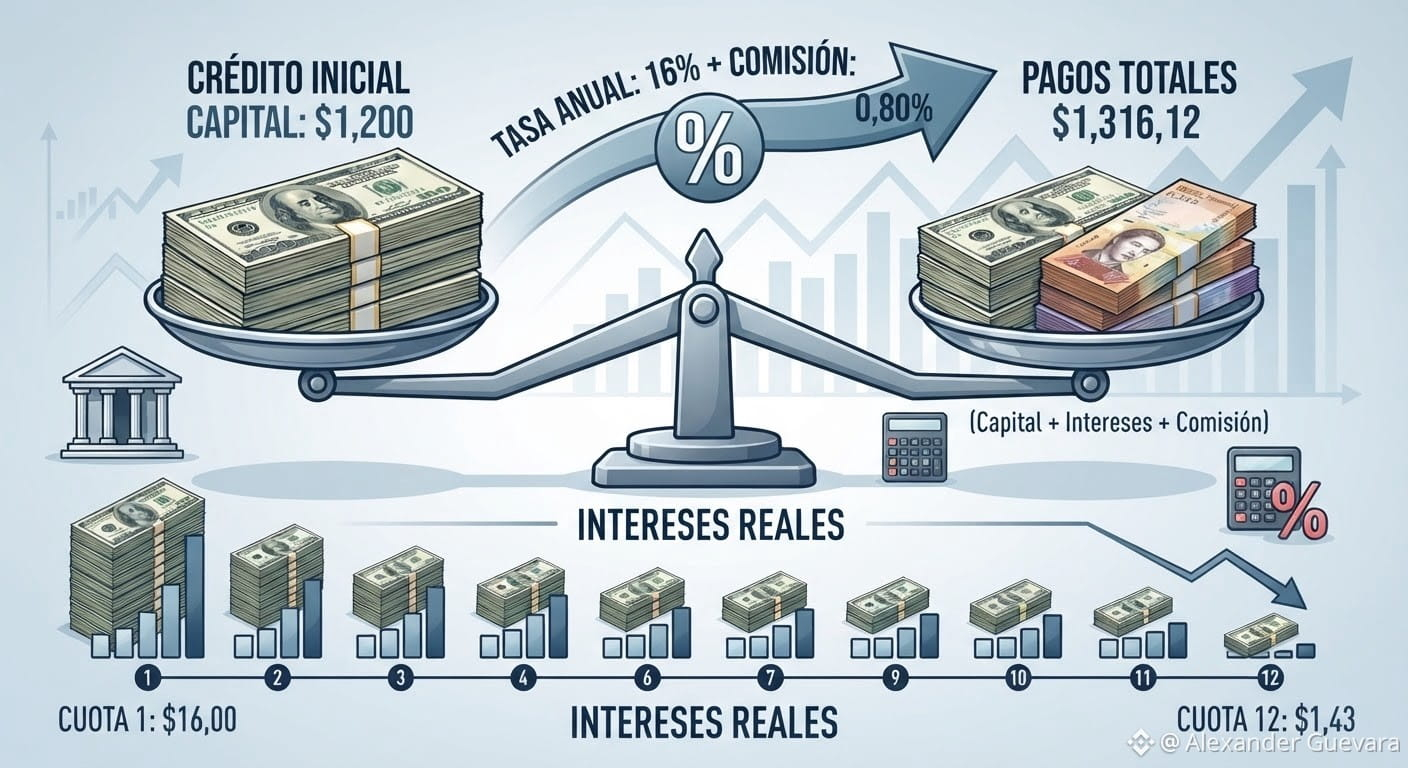
📊 ප්රායෝගික උදාහරණය: ඩොලර් $1.200ක් වූ ණයක්
ඔබට මාස 12ක් සඳහා වාර්ෂික 16% පොලී අනුපාතයක් සහ ආරම්භක කොමිස් එක්ක මුළු ඩොලර් $1.200ක් හා සමාන ණයක් ලැබෙනවා කියලා සිතන්න. ආරම්භක කොමිස් 0,80%ක් ($9,60) වේ.
ඩොලර් වලින් සෑම මසකටම සමාන (fixed) වශයෙන් ඩොලර් $108,88ක් පමණ වන මාසික වාරික 12ක් තියෙනවා. එම වාරික බොලිවරෙස් වලින් ගෙවන්නේ දවසේ නිල අනුපාතයට අනුවයි.
වසර අවසානයේ ඔබ ගෙවා අවසන් කරන්නේ:
✔️ 💵 මුල් ණය (Capital): $1.200,00
✔️ 📈 පොලී (Intereses): $106,52
✔️ 🏦 ආරම්භක කොමිස් (Comisión inicial): $9,60
✔️ 💳 මුළු වියදම (Total desembolsado): $1.316,12
(මුළු මූල්යකරණ වියදම: $116,12)
කොහොමද සැබෑ පොලී ක්රියා කරන්නේ?
✔️ ඔබ $1.200 මුළු මුදලට 16%ක් සම්පූර්ණයෙන් ගෙවන්නේ නැහැ: පොලී ගණනය කරන්නේ මාසය මාසය සමානව ඉතිරිව ඇති ණය මුදල (saldo adeudado) මතයි. සෑම මාසයකම ඔබ මුල් ණය (capital) ගෙවීම සිදු කරන නිසා, පොලී යොදන පදනම අඩුවෙයි:
✔️ වාරික 1: පොලී ලෙස $16,00 ගෙවනවා.
✔️ වාරික 12: පොලී ලෙස $1,43 පමණක් ගෙවනවා.
සැබෑ සැලකිය යුතු පිරිවැය සරල අඩු කිරීමක් (simple resta) නොවේ: ඔබ අමතර වශයෙන් $116,12 ගෙවුවත්, ඔබ වසර පුරාම $1.200 මුළු මුදලම අතේ තබා ගත්තේ නැහැ (පළමු මාසයේ සිටම මුදල් ආපසු ගෙවමින් තිබුණා). එහෙයින් ඔබගේ සැබෑ මූල්යමය පිරිවැය (effective) නාමික ප්රතිශතය ඉක්මවා යයි; එම නිසා ඔබගේ ප්රතිලාභය (rendimiento) එම සීමාවට වඩා වැඩිද කියලා තක්සේරු කළ යුතුයි.
#uvc #Credits #venezuela #Macro #economy $BTC
මේ ආකාරයෙන් Index කරන ලද ණය (UVC) ක්රියා කරන්නේ මෙහෙමයි
Unidades de Valor Crédito (UVC) තුළ index කරන ලද ණය එකඟ කරන එක නිල විනිමය අනුපාතයට සමානව වෙනස් වේ. ඔබ බොලිවරෙස් වලින් ගෙවනත්, ඔබේ ණය විදේශ මුදල් වලට සමානව පවත්වාගෙන යනු ඇත.
📊 ප්රායෝගික උදාහරණය: ඩොලර් $1.200ක් වූ ණයක්
ඔබට මාස 12ක් සඳහා වාර්ෂික 16% පොලී අනුපාතයක් සහ ආරම්භක කොමිස් එක්ක මුළු ඩොලර් $1.200ක් හා සමාන ණයක් ලැබෙනවා කියලා සිතන්න. ආරම්භක කොමිස් 0,80%ක් ($9,60) වේ.
ඩොලර් වලින් සෑම මසකටම සමාන (fixed) වශයෙන් ඩොලර් $108,88ක් පමණ වන මාසික වාරික 12ක් තියෙනවා. එම වාරික බොලිවරෙස් වලින් ගෙවන්නේ දවසේ නිල අනුපාතයට අනුවයි.
වසර අවසානයේ ඔබ ගෙවා අවසන් කරන්නේ:
✔️ 💵 මුල් ණය (Capital): $1.200,00
✔️ 📈 පොලී (Intereses): $106,52
✔️ 🏦 ආරම්භක කොමිස් (Comisión inicial): $9,60
✔️ 💳 මුළු වියදම (Total desembolsado): $1.316,12
(මුළු මූල්යකරණ වියදම: $116,12)
කොහොමද සැබෑ පොලී ක්රියා කරන්නේ?
✔️ ඔබ $1.200 මුළු මුදලට 16%ක් සම්පූර්ණයෙන් ගෙවන්නේ නැහැ: පොලී ගණනය කරන්නේ මාසය මාසය සමානව ඉතිරිව ඇති ණය මුදල (saldo adeudado) මතයි. සෑම මාසයකම ඔබ මුල් ණය (capital) ගෙවීම සිදු කරන නිසා, පොලී යොදන පදනම අඩුවෙයි:
✔️ වාරික 1: පොලී ලෙස $16,00 ගෙවනවා.
✔️ වාරික 12: පොලී ලෙස $1,43 පමණක් ගෙවනවා.
සැබෑ සැලකිය යුතු පිරිවැය සරල අඩු කිරීමක් (simple resta) නොවේ: ඔබ අමතර වශයෙන් $116,12 ගෙවුවත්, ඔබ වසර පුරාම $1.200 මුළු මුදලම අතේ තබා ගත්තේ නැහැ (පළමු මාසයේ සිටම මුදල් ආපසු ගෙවමින් තිබුණා). එහෙයින් ඔබගේ සැබෑ මූල්යමය පිරිවැය (effective) නාමික ප්රතිශතය ඉක්මවා යයි; එම නිසා ඔබගේ ප්රතිලාභය (rendimiento) එම සීමාවට වඩා වැඩිද කියලා තක්සේරු කළ යුතුයි.
#uvc #Credits #venezuela #Macro #economy $BTC
Unidades de Valor Crédito (UVC) තුළ index කරන ලද ණය එකඟ කරන එක නිල විනිමය අනුපාතයට සමානව වෙනස් වේ. ඔබ බොලිවරෙස් වලින් ගෙවනත්, ඔබේ ණය විදේශ මුදල් වලට සමානව පවත්වාගෙන යනු ඇත.
📊 ප්රායෝගික උදාහරණය: ඩොලර් $1.200ක් වූ ණයක්
ඔබට මාස 12ක් සඳහා වාර්ෂික 16% පොලී අනුපාතයක් සහ ආරම්භක කොමිස් එක්ක මුළු ඩොලර් $1.200ක් හා සමාන ණයක් ලැබෙනවා කියලා සිතන්න. ආරම්භක කොමිස් 0,80%ක් ($9,60) වේ.
ඩොලර් වලින් සෑම මසකටම සමාන (fixed) වශයෙන් ඩොලර් $108,88ක් පමණ වන මාසික වාරික 12ක් තියෙනවා. එම වාරික බොලිවරෙස් වලින් ගෙවන්නේ දවසේ නිල අනුපාතයට අනුවයි.
වසර අවසානයේ ඔබ ගෙවා අවසන් කරන්නේ:
✔️ 💵 මුල් ණය (Capital): $1.200,00
✔️ 📈 පොලී (Intereses): $106,52
✔️ 🏦 ආරම්භක කොමිස් (Comisión inicial): $9,60
✔️ 💳 මුළු වියදම (Total desembolsado): $1.316,12
(මුළු මූල්යකරණ වියදම: $116,12)
කොහොමද සැබෑ පොලී ක්රියා කරන්නේ?
✔️ ඔබ $1.200 මුළු මුදලට 16%ක් සම්පූර්ණයෙන් ගෙවන්නේ නැහැ: පොලී ගණනය කරන්නේ මාසය මාසය සමානව ඉතිරිව ඇති ණය මුදල (saldo adeudado) මතයි. සෑම මාසයකම ඔබ මුල් ණය (capital) ගෙවීම සිදු කරන නිසා, පොලී යොදන පදනම අඩුවෙයි:
✔️ වාරික 1: පොලී ලෙස $16,00 ගෙවනවා.
✔️ වාරික 12: පොලී ලෙස $1,43 පමණක් ගෙවනවා.
සැබෑ සැලකිය යුතු පිරිවැය සරල අඩු කිරීමක් (simple resta) නොවේ: ඔබ අමතර වශයෙන් $116,12 ගෙවුවත්, ඔබ වසර පුරාම $1.200 මුළු මුදලම අතේ තබා ගත්තේ නැහැ (පළමු මාසයේ සිටම මුදල් ආපසු ගෙවමින් තිබුණා). එහෙයින් ඔබගේ සැබෑ මූල්යමය පිරිවැය (effective) නාමික ප්රතිශතය ඉක්මවා යයි; එම නිසා ඔබගේ ප්රතිලාභය (rendimiento) එම සීමාවට වඩා වැඩිද කියලා තක්සේරු කළ යුතුයි.
#uvc #Credits #venezuela #Macro #economy $BTC
89
ලිපිය
පරිවර්තනය බලන්න
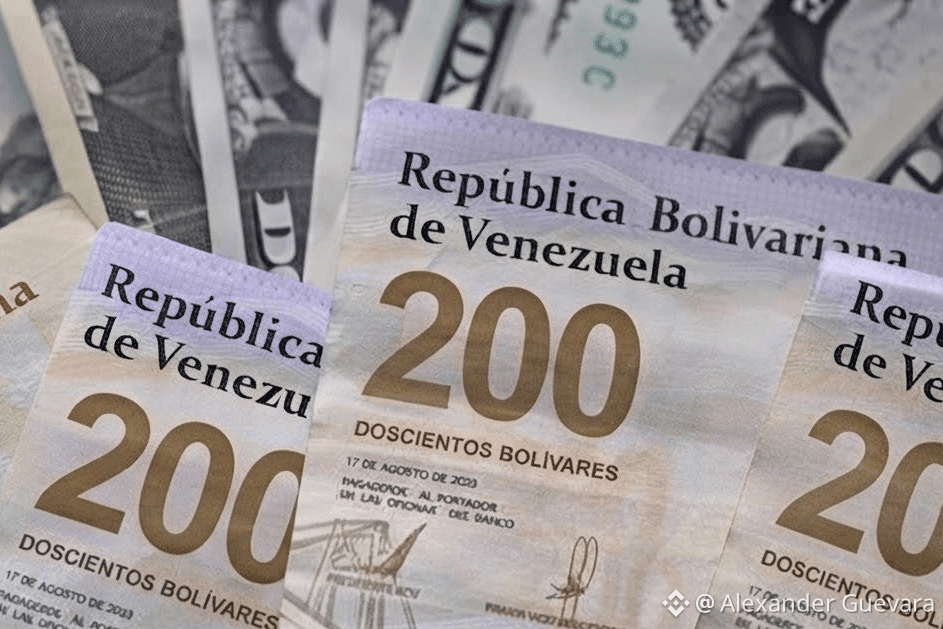
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anualLa resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
3
ලිපිය
BCV තැන්පතු කාලසීමාවන් අනුව නීතිමය සංචිත අවශ්යතා වෙනස් කර දඩය තවත් දැඩි කරයිහිඟය නිසා
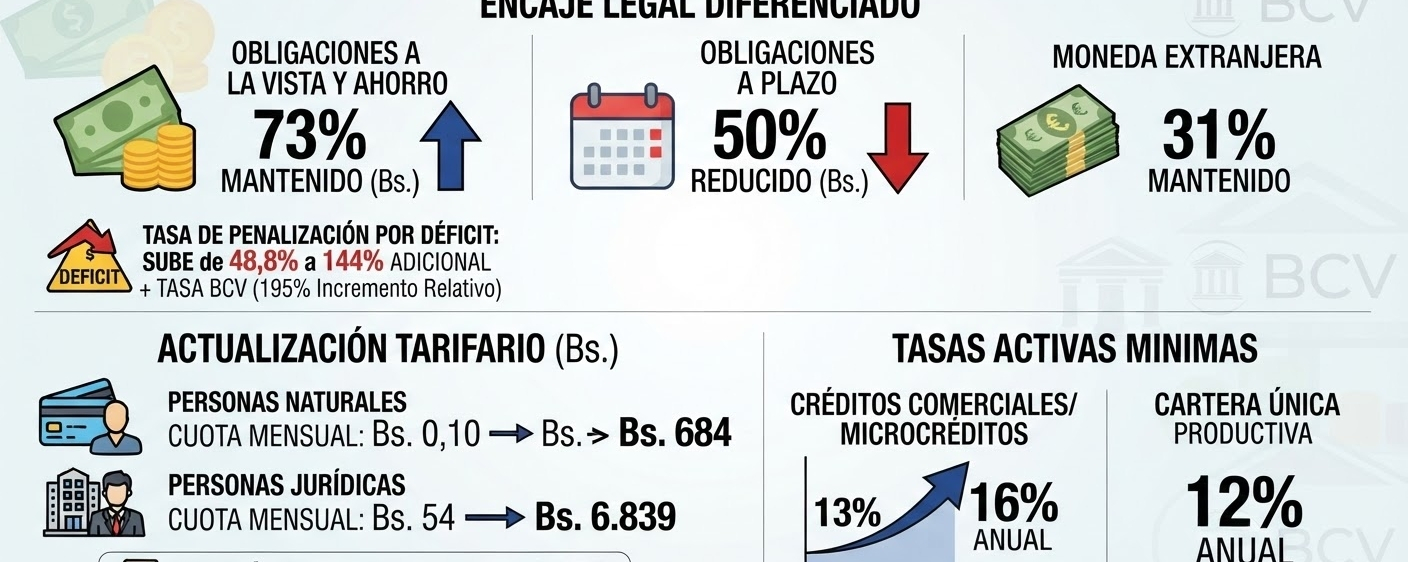
නීතිමය සංචිතය 73% ක් ලෙස පවතින නමුත්, මෙම ප්රතිශතය ඉල්ලුම් තැන්පතු හා ඉතිරි කිරීම් මත ඇති මුළු ශුද්ධ බැඳීම් මුදලට පමණක් යෙදේ; කාල තැන්පතු සඳහා වූ ශුද්ධ බැඳීම්වලදී එය 50% දක්වා අඩු කෙරේ.
වෙනිසියුලාවේ මහ බැංකුව (BCV), නීතිමය සංචිත හිඟයකට පත්වන බැංකු සඳහා වියදම් දැඩි ලෙස ඉහළ දැමීය. එහිදී, මෙම අවස්ථාවේ ගාස්තුව අය කිරීම සඳහා වාර්ෂික මූලික පොලී අනුපාතය, නිකුත්කරුගේ සාමාන්ය වට්ටම්, නැවත වට්ටම් කිරීම සහ අත්තිකාරම් මෙහෙයුම්වලදී නියම කර ඇති අනුපාතයට අමතරව ලකුණු 48,8 සිට 144 දක්වා ඉහළ යන බව නියම කළේය.
BCV තැන්පතු කාලසීමාවන් අනුව නීතිමය සංචිත අවශ්යතා වෙනස් කර දඩය තවත් දැඩි කරයි
හිඟය නිසා
නීතිමය සංචිතය 73% ක් ලෙස පවතින නමුත්, මෙම ප්රතිශතය ඉල්ලුම් තැන්පතු හා ඉතිරි කිරීම් මත ඇති මුළු ශුද්ධ බැඳීම් මුදලට පමණක් යෙදේ; කාල තැන්පතු සඳහා වූ ශුද්ධ බැඳීම්වලදී එය 50% දක්වා අඩු කෙරේ.
වෙනිසියුලාවේ මහ බැංකුව (BCV), නීතිමය සංචිත හිඟයකට පත්වන බැංකු සඳහා වියදම් දැඩි ලෙස ඉහළ දැමීය. එහිදී, මෙම අවස්ථාවේ ගාස්තුව අය කිරීම සඳහා වාර්ෂික මූලික පොලී අනුපාතය, නිකුත්කරුගේ සාමාන්ය වට්ටම්, නැවත වට්ටම් කිරීම සහ අත්තිකාරම් මෙහෙයුම්වලදී නියම කර ඇති අනුපාතයට අමතරව ලකුණු 48,8 සිට 144 දක්වා ඉහළ යන බව නියම කළේය.
නීතිමය සංචිතය 73% ක් ලෙස පවතින නමුත්, මෙම ප්රතිශතය ඉල්ලුම් තැන්පතු හා ඉතිරි කිරීම් මත ඇති මුළු ශුද්ධ බැඳීම් මුදලට පමණක් යෙදේ; කාල තැන්පතු සඳහා වූ ශුද්ධ බැඳීම්වලදී එය 50% දක්වා අඩු කෙරේ.
වෙනිසියුලාවේ මහ බැංකුව (BCV), නීතිමය සංචිත හිඟයකට පත්වන බැංකු සඳහා වියදම් දැඩි ලෙස ඉහළ දැමීය. එහිදී, මෙම අවස්ථාවේ ගාස්තුව අය කිරීම සඳහා වාර්ෂික මූලික පොලී අනුපාතය, නිකුත්කරුගේ සාමාන්ය වට්ටම්, නැවත වට්ටම් කිරීම සහ අත්තිකාරම් මෙහෙයුම්වලදී නියම කර ඇති අනුපාතයට අමතරව ලකුණු 48,8 සිට 144 දක්වා ඉහළ යන බව නියම කළේය.
32
🇻🇪စီးပွားရေးပညာရှင် Jesús Palacios
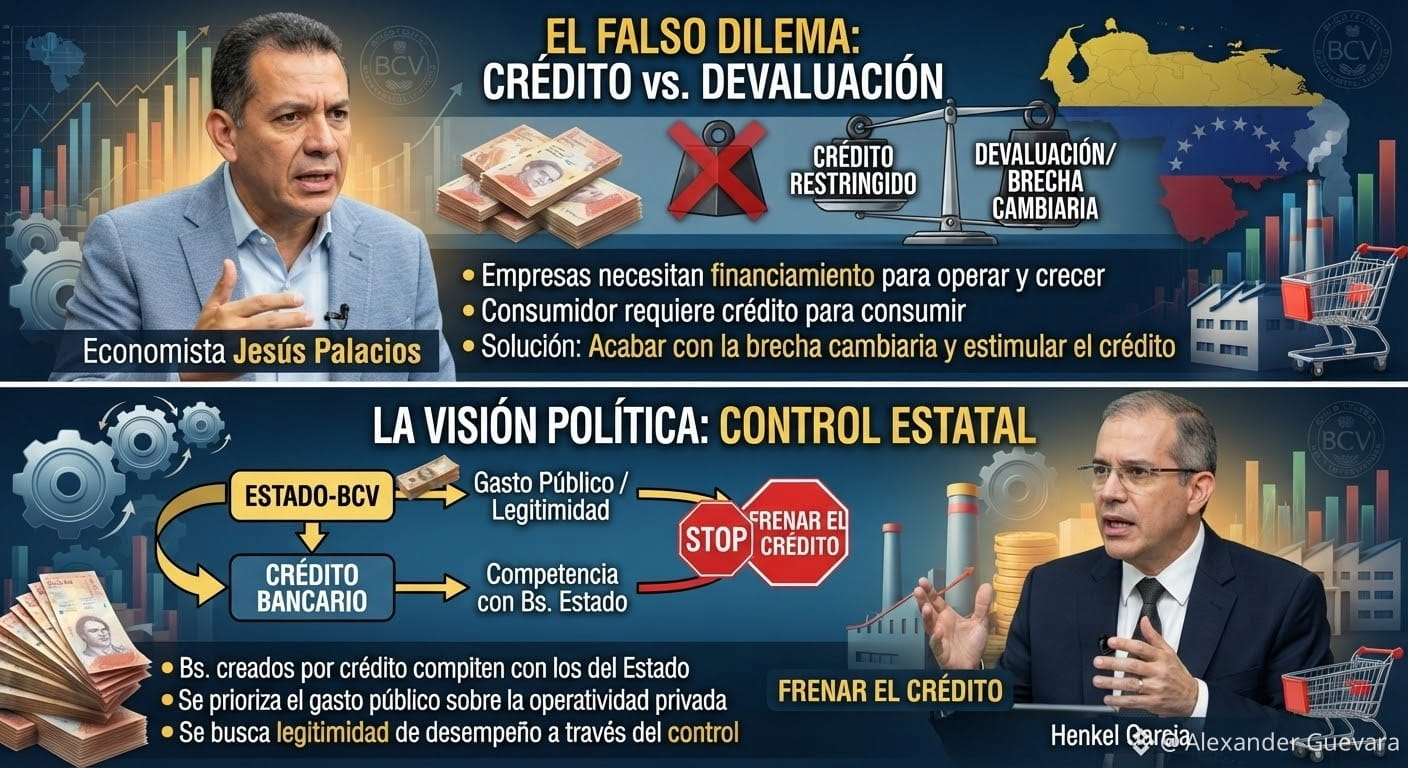
ခရက်ဒစ်နဲ့ ငွေတန်ဖိုးကျဆင်းမှု (devaluación) ဆိုတဲ့ အတုအယောင် ပဋိပက္ခအတွင်းမှာ ဆက်နေဖို့ဆိုတာက နိုင်ငံအတွက် အရမ်းကိုကုန်ကျခဲ့ပြီးသား အမှားတစ်ခုပါ။
တိုက်ကြီးတစ်ခုလုံးမှာ ဘဏ္ဍာရေးထောက်ပံ့မှု အဆင့်နိမ့်မှုတွေဟာ၊ လည်ပတ်နိုင်စွမ်းကို ထိန်းထားနိုင်ဖို့၊ ခေတ်မီစေရန်နဲ့ ကြီးထွားလာဖို့ အတွက် အလွန်များတဲ့ ဘဏ္ဍာရေးထောက်ပံ့မှုလိုအပ်နေတဲ့ ပုဂ္ဂလိကကုမ္ပဏီတွေနဲ့ ဆန့်ကျင်ဘက်ဖြစ်နေပါတယ်။
🇻🇪စီးပွားရေးပညာရှင် Jesús Palacios
ဒါအပြင် ဝင်ငွေကန့်သတ်ချက်ကြီးမားတဲ့ ကြောင့် ဗင်နီဇွဲလားနိုင်ငံက စားသုံးသူဟာ သုံးစွဲမှုအတွက် ခရက်ဒစ် (credit) ကို လိုအပ်ပြီး ကုန်ပစ္စည်းနဲ့ ဝန်ဆောင်မှုတွေရဲ့ အသုံးစရိတ်ကို ငွေကြေးထောက်ပံ့နိုင်ဖို့ လိုပါတယ်။
အဲ့ဒီအကျပ်အတည်းထဲမကျခင်မှာတော့ ငွေလဲလှယ်မှုကွာဟချက် (brecha cambiaria) ကို အဆုံးသတ်သင့်ပါတယ်။ ဒါနဲ့ တရားဝင်ငွေလဲနှုန်း (tipo de cambio oficial) က ငွေလဲလှယ်မယ့်ဈေးကွက်ထဲက ပေးလိုအားနဲ့ ဝယ်လိုအားအတိုင်း တုံ့ပြန်နိုင်အောင် လုပ်ပေးပြီး၊ ဘဏ္ဍာရေးစနစ်ထဲမှာ ခရက်ဒစ်ဖွံ့ဖြိုးမှုကို အားပေးတဲ့ မူဝါဒတွေနဲ့ ကြီးထွားမှုကို မြှင့်တင်သင့်ပါတယ်။
🇻🇪Henkel Garcia
ဒီကိစ္စကို နိုင်ငံရေးအမြင်ကနေ ကြည့်လို့လည်း ရနိုင်ပါတယ်။
ခရက်ဒစ်နဲ့ ဖန်တီးထားတဲ့ Bs တွေက တစ်စိတ်တစ်ပိုင်းအားဖြင့် နိုင်ငံတော်-BCV က ထုတ်ထားတဲ့ Bs တွေနဲ့ ပြိုင်နေကြပါတယ်။
ခရက်ဒစ်ကို ရပ်တန့်လိုက်မယ်ဆိုရင် Estado-BCV မှ Bs တွေက ပိုမိုအကျိုးသက်ရောက်နိုင်မှာဖြစ်ပြီး၊ စွမ်းဆောင်ရည်ဆိုင်ရာ တရားဝင်မှု (legitimidad de desempeño) ကို ထောက်ပြဖို့ ရည်ရွယ်ထားတာပဲဖြစ်ပါတယ်။
လက်တွေ့မှာတော့ ပြည်သူတွေက အများပြည်သူအသုံးစရိတ် (gasto público) မှာ တိကျတဲ့ ထိရောက်မှုတစ်ခုကို မြင်စေချင်ပြီး၊ ကုမ္ပဏီတွေက ခရက်ဒစ်ထောက်ပံ့မှု ပိုရတဲ့အတွက် သူတို့ရဲ့ ရောင်းအား-လည်ပတ်နိုင်စွမ်းကို တိုးတက်စေမလာစေချင်တာပဲ ဖြစ်ပါတယ်။
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪စီးပွားရေးပညာရှင် Jesús Palacios
ခရက်ဒစ်နဲ့ ငွေတန်ဖိုးကျဆင်းမှု (devaluación) ဆိုတဲ့ အတုအယောင် ပဋိပက္ခအတွင်းမှာ ဆက်နေဖို့ဆိုတာက နိုင်ငံအတွက် အရမ်းကိုကုန်ကျခဲ့ပြီးသား အမှားတစ်ခုပါ။
တိုက်ကြီးတစ်ခုလုံးမှာ ဘဏ္ဍာရေးထောက်ပံ့မှု အဆင့်နိမ့်မှုတွေဟာ၊ လည်ပတ်နိုင်စွမ်းကို ထိန်းထားနိုင်ဖို့၊ ခေတ်မီစေရန်နဲ့ ကြီးထွားလာဖို့ အတွက် အလွန်များတဲ့ ဘဏ္ဍာရေးထောက်ပံ့မှုလိုအပ်နေတဲ့ ပုဂ္ဂလိကကုမ္ပဏီတွေနဲ့ ဆန့်ကျင်ဘက်ဖြစ်နေပါတယ်။
🇻🇪စီးပွားရေးပညာရှင် Jesús Palacios
ဒါအပြင် ဝင်ငွေကန့်သတ်ချက်ကြီးမားတဲ့ ကြောင့် ဗင်နီဇွဲလားနိုင်ငံက စားသုံးသူဟာ သုံးစွဲမှုအတွက် ခရက်ဒစ် (credit) ကို လိုအပ်ပြီး ကုန်ပစ္စည်းနဲ့ ဝန်ဆောင်မှုတွေရဲ့ အသုံးစရိတ်ကို ငွေကြေးထောက်ပံ့နိုင်ဖို့ လိုပါတယ်။
အဲ့ဒီအကျပ်အတည်းထဲမကျခင်မှာတော့ ငွေလဲလှယ်မှုကွာဟချက် (brecha cambiaria) ကို အဆုံးသတ်သင့်ပါတယ်။ ဒါနဲ့ တရားဝင်ငွေလဲနှုန်း (tipo de cambio oficial) က ငွေလဲလှယ်မယ့်ဈေးကွက်ထဲက ပေးလိုအားနဲ့ ဝယ်လိုအားအတိုင်း တုံ့ပြန်နိုင်အောင် လုပ်ပေးပြီး၊ ဘဏ္ဍာရေးစနစ်ထဲမှာ ခရက်ဒစ်ဖွံ့ဖြိုးမှုကို အားပေးတဲ့ မူဝါဒတွေနဲ့ ကြီးထွားမှုကို မြှင့်တင်သင့်ပါတယ်။
🇻🇪Henkel Garcia
ဒီကိစ္စကို နိုင်ငံရေးအမြင်ကနေ ကြည့်လို့လည်း ရနိုင်ပါတယ်။
ခရက်ဒစ်နဲ့ ဖန်တီးထားတဲ့ Bs တွေက တစ်စိတ်တစ်ပိုင်းအားဖြင့် နိုင်ငံတော်-BCV က ထုတ်ထားတဲ့ Bs တွေနဲ့ ပြိုင်နေကြပါတယ်။
ခရက်ဒစ်ကို ရပ်တန့်လိုက်မယ်ဆိုရင် Estado-BCV မှ Bs တွေက ပိုမိုအကျိုးသက်ရောက်နိုင်မှာဖြစ်ပြီး၊ စွမ်းဆောင်ရည်ဆိုင်ရာ တရားဝင်မှု (legitimidad de desempeño) ကို ထောက်ပြဖို့ ရည်ရွယ်ထားတာပဲဖြစ်ပါတယ်။
လက်တွေ့မှာတော့ ပြည်သူတွေက အများပြည်သူအသုံးစရိတ် (gasto público) မှာ တိကျတဲ့ ထိရောက်မှုတစ်ခုကို မြင်စေချင်ပြီး၊ ကုမ္ပဏီတွေက ခရက်ဒစ်ထောက်ပံ့မှု ပိုရတဲ့အတွက် သူတို့ရဲ့ ရောင်းအား-လည်ပတ်နိုင်စွမ်းကို တိုးတက်စေမလာစေချင်တာပဲ ဖြစ်ပါတယ်။
#venezuela #Macro #economy #macroeconomy #Credits $BTC
ခရက်ဒစ်နဲ့ ငွေတန်ဖိုးကျဆင်းမှု (devaluación) ဆိုတဲ့ အတုအယောင် ပဋိပက္ခအတွင်းမှာ ဆက်နေဖို့ဆိုတာက နိုင်ငံအတွက် အရမ်းကိုကုန်ကျခဲ့ပြီးသား အမှားတစ်ခုပါ။
တိုက်ကြီးတစ်ခုလုံးမှာ ဘဏ္ဍာရေးထောက်ပံ့မှု အဆင့်နိမ့်မှုတွေဟာ၊ လည်ပတ်နိုင်စွမ်းကို ထိန်းထားနိုင်ဖို့၊ ခေတ်မီစေရန်နဲ့ ကြီးထွားလာဖို့ အတွက် အလွန်များတဲ့ ဘဏ္ဍာရေးထောက်ပံ့မှုလိုအပ်နေတဲ့ ပုဂ္ဂလိကကုမ္ပဏီတွေနဲ့ ဆန့်ကျင်ဘက်ဖြစ်နေပါတယ်။
🇻🇪စီးပွားရေးပညာရှင် Jesús Palacios
ဒါအပြင် ဝင်ငွေကန့်သတ်ချက်ကြီးမားတဲ့ ကြောင့် ဗင်နီဇွဲလားနိုင်ငံက စားသုံးသူဟာ သုံးစွဲမှုအတွက် ခရက်ဒစ် (credit) ကို လိုအပ်ပြီး ကုန်ပစ္စည်းနဲ့ ဝန်ဆောင်မှုတွေရဲ့ အသုံးစရိတ်ကို ငွေကြေးထောက်ပံ့နိုင်ဖို့ လိုပါတယ်။
အဲ့ဒီအကျပ်အတည်းထဲမကျခင်မှာတော့ ငွေလဲလှယ်မှုကွာဟချက် (brecha cambiaria) ကို အဆုံးသတ်သင့်ပါတယ်။ ဒါနဲ့ တရားဝင်ငွေလဲနှုန်း (tipo de cambio oficial) က ငွေလဲလှယ်မယ့်ဈေးကွက်ထဲက ပေးလိုအားနဲ့ ဝယ်လိုအားအတိုင်း တုံ့ပြန်နိုင်အောင် လုပ်ပေးပြီး၊ ဘဏ္ဍာရေးစနစ်ထဲမှာ ခရက်ဒစ်ဖွံ့ဖြိုးမှုကို အားပေးတဲ့ မူဝါဒတွေနဲ့ ကြီးထွားမှုကို မြှင့်တင်သင့်ပါတယ်။
🇻🇪Henkel Garcia
ဒီကိစ္စကို နိုင်ငံရေးအမြင်ကနေ ကြည့်လို့လည်း ရနိုင်ပါတယ်။
ခရက်ဒစ်နဲ့ ဖန်တီးထားတဲ့ Bs တွေက တစ်စိတ်တစ်ပိုင်းအားဖြင့် နိုင်ငံတော်-BCV က ထုတ်ထားတဲ့ Bs တွေနဲ့ ပြိုင်နေကြပါတယ်။
ခရက်ဒစ်ကို ရပ်တန့်လိုက်မယ်ဆိုရင် Estado-BCV မှ Bs တွေက ပိုမိုအကျိုးသက်ရောက်နိုင်မှာဖြစ်ပြီး၊ စွမ်းဆောင်ရည်ဆိုင်ရာ တရားဝင်မှု (legitimidad de desempeño) ကို ထောက်ပြဖို့ ရည်ရွယ်ထားတာပဲဖြစ်ပါတယ်။
လက်တွေ့မှာတော့ ပြည်သူတွေက အများပြည်သူအသုံးစရိတ် (gasto público) မှာ တိကျတဲ့ ထိရောက်မှုတစ်ခုကို မြင်စေချင်ပြီး၊ ကုမ္ပဏီတွေက ခရက်ဒစ်ထောက်ပံ့မှု ပိုရတဲ့အတွက် သူတို့ရဲ့ ရောင်းအား-လည်ပတ်နိုင်စွမ်းကို တိုးတက်စေမလာစေချင်တာပဲ ဖြစ်ပါတယ်။
#venezuela #Macro #economy #macroeconomy #Credits $BTC
123
පරිවර්තනය බලන්න
🏦 UniCredit busca un proveedor tecnológico para sumar custodia y corretaje de bitcoin y otras criptomonedas, mientras participa en Qivalis, el consorcio de 37 bancos europeos que prepara una stablecoin en euros bajo MiCA para 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 UniCredit busca un proveedor tecnológico para sumar custodia y corretaje de bitcoin y otras criptomonedas, mientras participa en Qivalis, el consorcio de 37 bancos europeos que prepara una stablecoin en euros bajo MiCA para 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
51

ලිපිය
පරිවර්තනය බලන්න
BCV, Gobierno y banca evaluaron plan de crédito a familias afectadas para reparar y adquirirI viviendas
El BCV informó que todas las iniciativas de apoyo a las víctimas del doble sismo se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas.
La sede del Banco Central de Venezuela (BCV) en Caracas fue escenario para una reunión técnica entre las autoridades del Instituto emisor, el gabinete económico del Ejecutivo Nacional, la banca nacional del país y la asociación bancaria.
El encuentro estuvo liderado por la vicepresidencia sectorial de Economía, la presidencia del BCV, el Ministerio de Economía y Finanzas junto con la Sudeban.
Estabilidad de la economía
El Vicepresidente Sectorial de Economía, Calixto Ortega Sánchez recalcó que este año 2026, a pesar de ser atípico, se asemeja en términos macroeconómicos al 2024, que se caracterizó por la estabilidad cambiaria y la disminución de las presiones inflacionarias.
El alto funcionario detalló que, desde febrero de 2026 hasta la fecha, se han vendido en las mesas de cambio de las entidades bancarias una suma superior a los 9.000 millones de dólares, a la vez, resaltó que ese monto se acerca a la cifra de 13.239 millones de dólares colocada en todo 2024.
Viviendas
En la reunión se evaluó un programa crediticio para avanzar en la atención a las familias afectadas por el doblete sísmico.
Dicho plan contempla financiamiento para reparar edificaciones que se otorgarán a condominios y personas naturales; y también acceso a recursos para comprar una casa, en aquellas situaciones donde hubo pérdida total de la infraestructura.
Se plantea que este programa sea un complemento a otras iniciativas que se adelantan desde el Ejecutivo Nacional para apoyar a las familias y empresas afectadas.
Todas las iniciativas se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas. Su contraparte en bolívares se contrarresta con las ventas de divisas en el mercado cambiario, por lo que no tendría por qué afectar la estabilidad de precios.
#banco #venezuela #Macro #TerremotoEnVenezuela #Credits $BTC $ETH $CL
BCV, Gobierno y banca evaluaron plan de crédito a familias afectadas para reparar y adquirir
I viviendas
El BCV informó que todas las iniciativas de apoyo a las víctimas del doble sismo se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas.
La sede del Banco Central de Venezuela (BCV) en Caracas fue escenario para una reunión técnica entre las autoridades del Instituto emisor, el gabinete económico del Ejecutivo Nacional, la banca nacional del país y la asociación bancaria.
El encuentro estuvo liderado por la vicepresidencia sectorial de Economía, la presidencia del BCV, el Ministerio de Economía y Finanzas junto con la Sudeban.
Estabilidad de la economía
El Vicepresidente Sectorial de Economía, Calixto Ortega Sánchez recalcó que este año 2026, a pesar de ser atípico, se asemeja en términos macroeconómicos al 2024, que se caracterizó por la estabilidad cambiaria y la disminución de las presiones inflacionarias.
El alto funcionario detalló que, desde febrero de 2026 hasta la fecha, se han vendido en las mesas de cambio de las entidades bancarias una suma superior a los 9.000 millones de dólares, a la vez, resaltó que ese monto se acerca a la cifra de 13.239 millones de dólares colocada en todo 2024.
Viviendas
En la reunión se evaluó un programa crediticio para avanzar en la atención a las familias afectadas por el doblete sísmico.
Dicho plan contempla financiamiento para reparar edificaciones que se otorgarán a condominios y personas naturales; y también acceso a recursos para comprar una casa, en aquellas situaciones donde hubo pérdida total de la infraestructura.
Se plantea que este programa sea un complemento a otras iniciativas que se adelantan desde el Ejecutivo Nacional para apoyar a las familias y empresas afectadas.
Todas las iniciativas se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas. Su contraparte en bolívares se contrarresta con las ventas de divisas en el mercado cambiario, por lo que no tendría por qué afectar la estabilidad de precios.
#banco #venezuela #Macro #TerremotoEnVenezuela #Credits $BTC $ETH $CL
El BCV informó que todas las iniciativas de apoyo a las víctimas del doble sismo se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas.
La sede del Banco Central de Venezuela (BCV) en Caracas fue escenario para una reunión técnica entre las autoridades del Instituto emisor, el gabinete económico del Ejecutivo Nacional, la banca nacional del país y la asociación bancaria.
El encuentro estuvo liderado por la vicepresidencia sectorial de Economía, la presidencia del BCV, el Ministerio de Economía y Finanzas junto con la Sudeban.
Estabilidad de la economía
El Vicepresidente Sectorial de Economía, Calixto Ortega Sánchez recalcó que este año 2026, a pesar de ser atípico, se asemeja en términos macroeconómicos al 2024, que se caracterizó por la estabilidad cambiaria y la disminución de las presiones inflacionarias.
El alto funcionario detalló que, desde febrero de 2026 hasta la fecha, se han vendido en las mesas de cambio de las entidades bancarias una suma superior a los 9.000 millones de dólares, a la vez, resaltó que ese monto se acerca a la cifra de 13.239 millones de dólares colocada en todo 2024.
Viviendas
En la reunión se evaluó un programa crediticio para avanzar en la atención a las familias afectadas por el doblete sísmico.
Dicho plan contempla financiamiento para reparar edificaciones que se otorgarán a condominios y personas naturales; y también acceso a recursos para comprar una casa, en aquellas situaciones donde hubo pérdida total de la infraestructura.
Se plantea que este programa sea un complemento a otras iniciativas que se adelantan desde el Ejecutivo Nacional para apoyar a las familias y empresas afectadas.
Todas las iniciativas se están diseñando para no causar impacto en la masa monetaria, toda vez que se implementen sobre la base de recursos en divisas. Su contraparte en bolívares se contrarresta con las ventas de divisas en el mercado cambiario, por lo que no tendría por qué afectar la estabilidad de precios.
#banco #venezuela #Macro #TerremotoEnVenezuela #Credits $BTC $ETH $CL
3
340
තවත් අන්තර්ගතයන් ගවේෂණය කිරීමට ඇතුල් වන්න
Binance චතුරශ්රය හි ගෝලීය ක්රිප්ටෝ පරිශීලකයින් හා එක්වන්න
⚡️ ක්රිප්ටෝ පිළිබඳ නවතම සහ ප්රයෝජනවත් තොරතුරු ලබා ගන්න.
💬 ලොව විශාලතම ක්රිප්ටෝ හුවමාරුව මගින් විශ්වාස කෙරේ.
👍 සත්යායනය කරන ලද නිර්මාණකරුවන්ගෙන් සැබෑ විදසුන් සොයා ගන්න.
විද්යුත් තැපෑල / දුරකථන අංකය
නැගී එන මාතෘකා
1
#FedRateWatch
1.2M views
5,930 සාකච්ඡා කරමින්
2
#ZcashRises6%
16,762 views
332 සාකච්ඡා කරමින්
3
#XRPSinks10%
9,807 views
215 සාකච්ඡා කරමින්
4
#BitcoinETFsShed$450M
1,361 views
46 සාකච්ඡා කරමින්
5
#CircleOpensArcMainnet
5,865 views
142 සාකච්ඡා කරමින්
6
#ZcashHoldersBackNU7Upgrade
14,722 views
309 සාකච්ඡා කරමින්
7
#MSTRTradingVolumeSurpassesMorganStanley
17,269 views
484 සාකච්ඡා කරමින්
8
#BitcoinFalls4%
36,492 views
781 සාකච්ඡා කරමින්
9
#SKHynixInTalksToMakeMemoryChipsInUS
16,266 views
317 සාකච්ඡා කරමින්
10
#OpenAIDiscussesNewFundingAt$1.2TValuation
3,681 views
54 සාකච්ඡා කරමින්