

W Shakespeare
1.8k Публикации
W Shakespeare
Отправить жалобу
Заблокировать пользователя
It's vacation time
Владелец U
Трейдер с регулярными сделками
8.8 г
205 подписок(и/а)
1.4K+ подписчиков(а)
2.7K+ понравилось
Посты
Все
Цитирования
Вы любите $BNB ?
Напишите "да", чтобы получить посылку от меня 👇
Вы любите $BNB ?
Напишите "да", чтобы получить посылку от меня 👇
Напишите "да", чтобы получить посылку от меня 👇
521
1
15
521
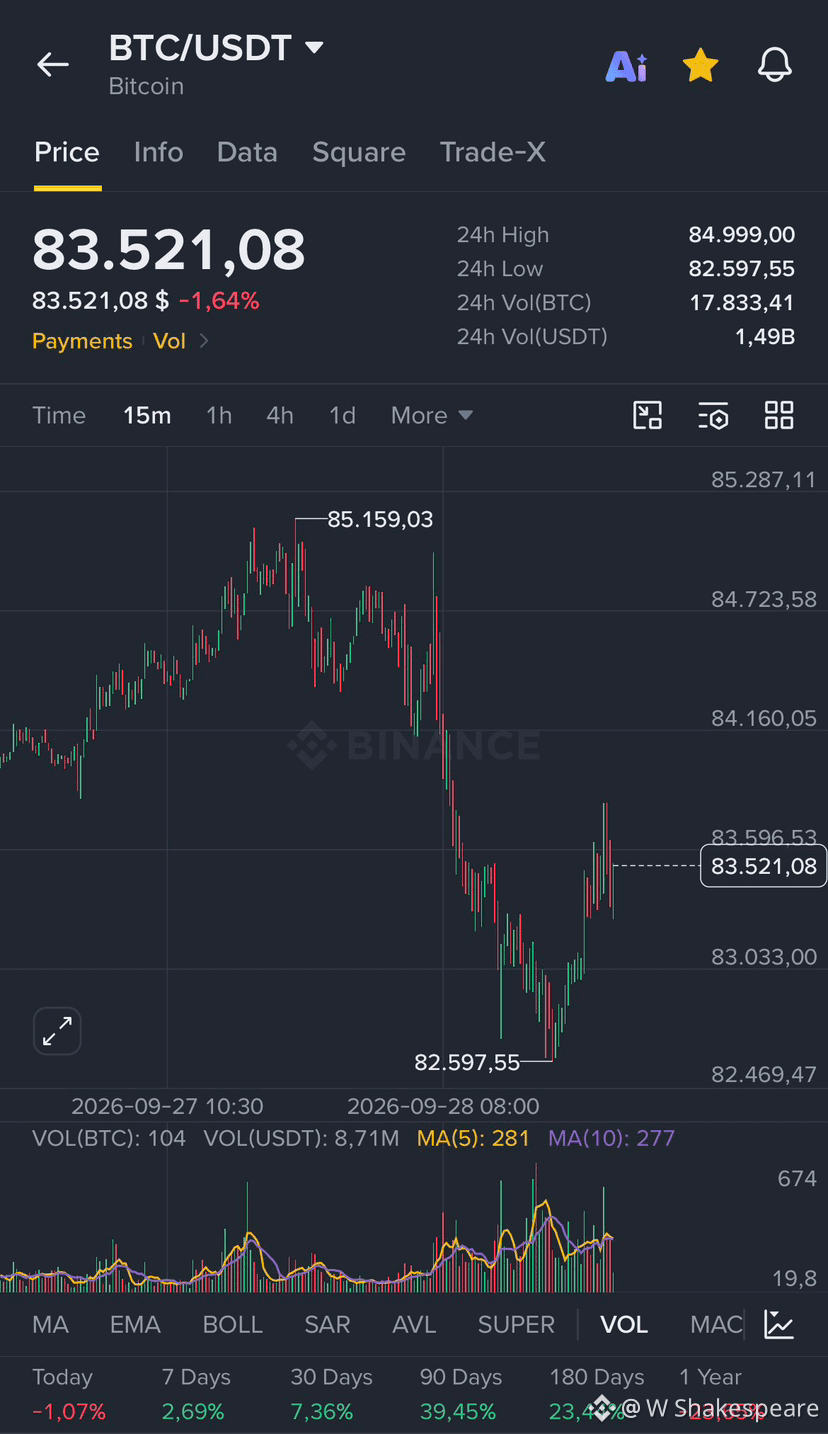
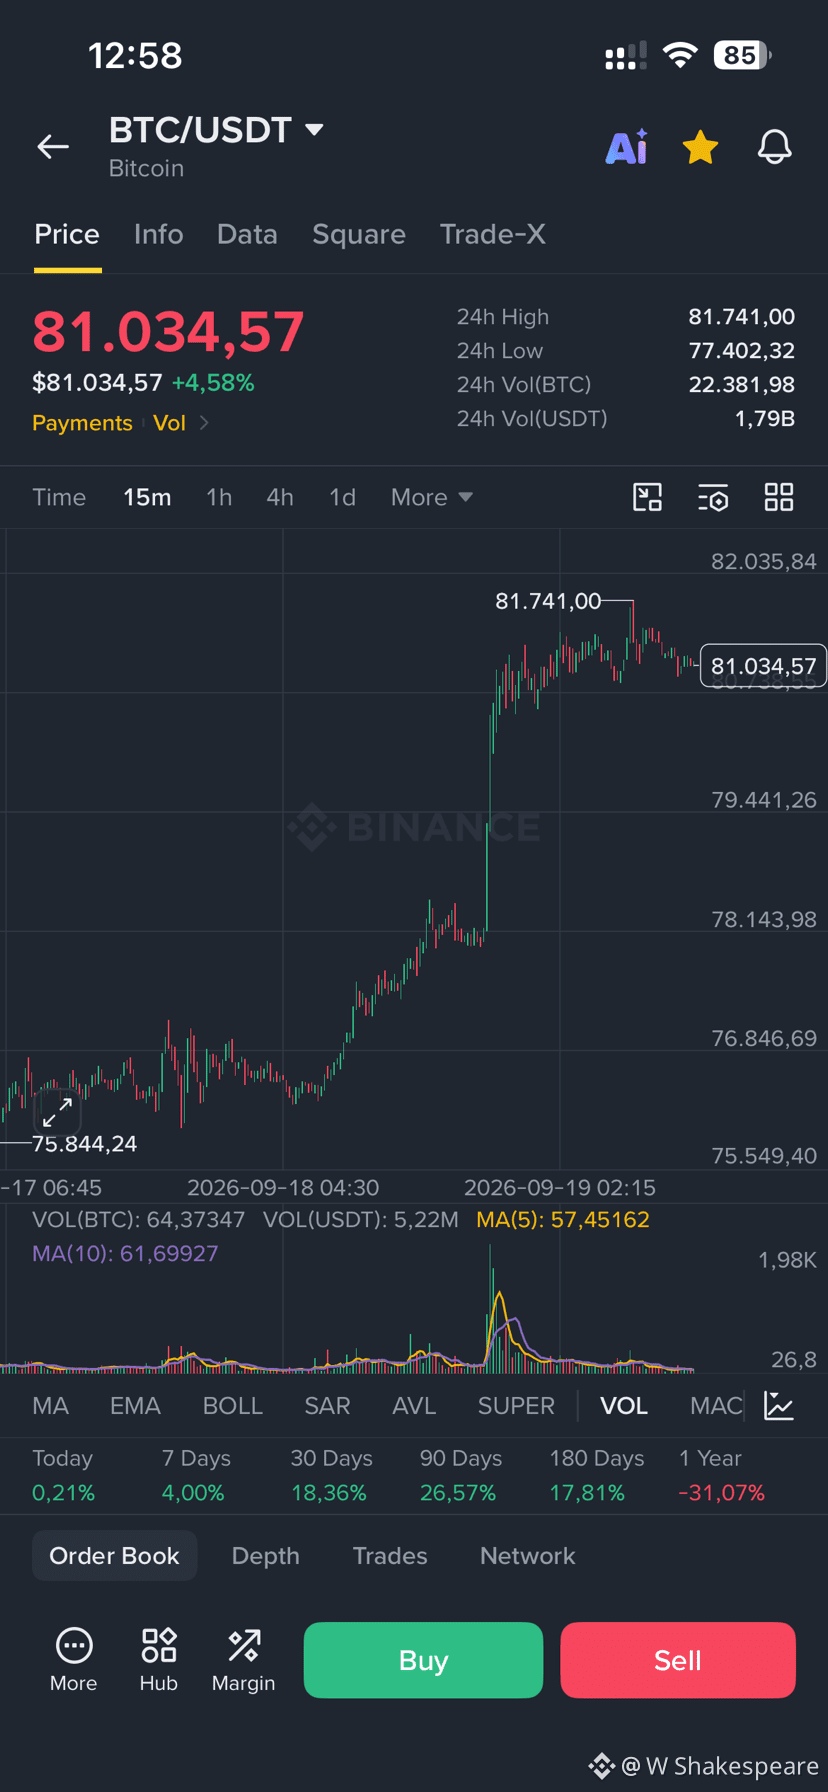
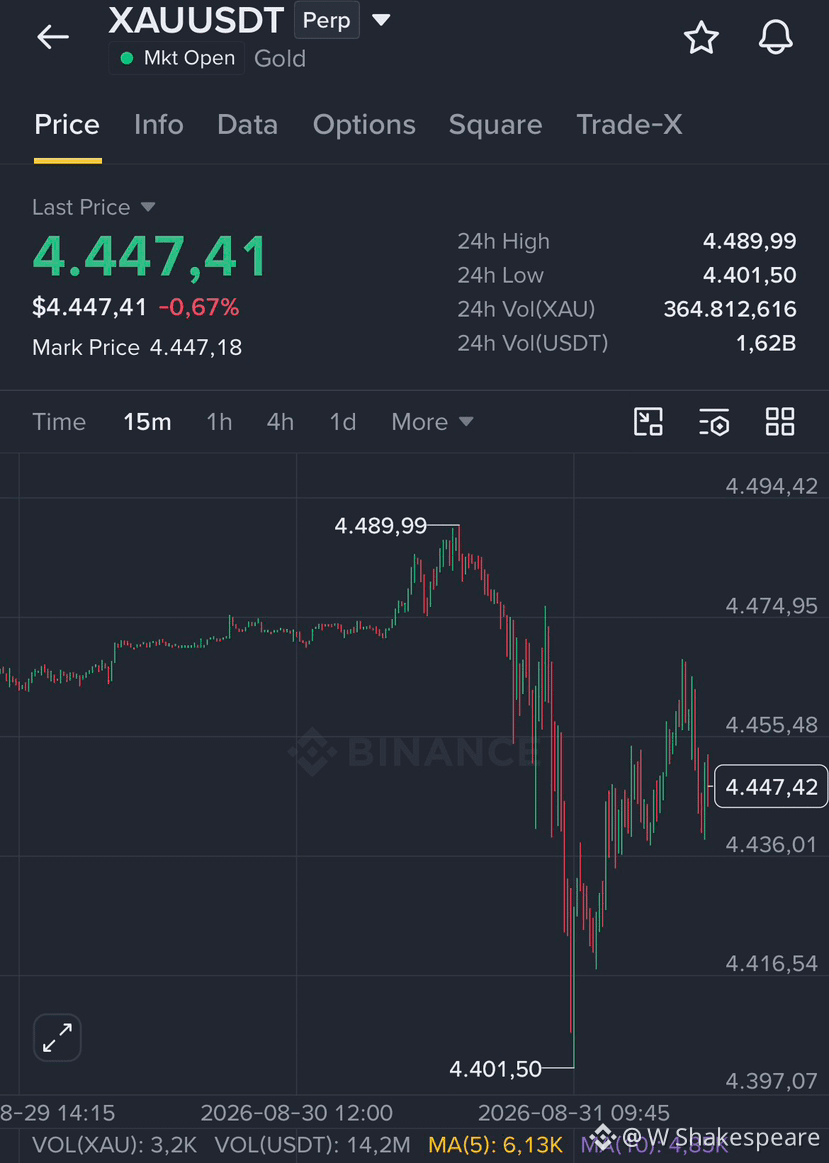
Плохой день для всех рынков: и BTC, и $XAU идут вниз
Плохой день для всех рынков: и BTC, и $XAU идут вниз
236
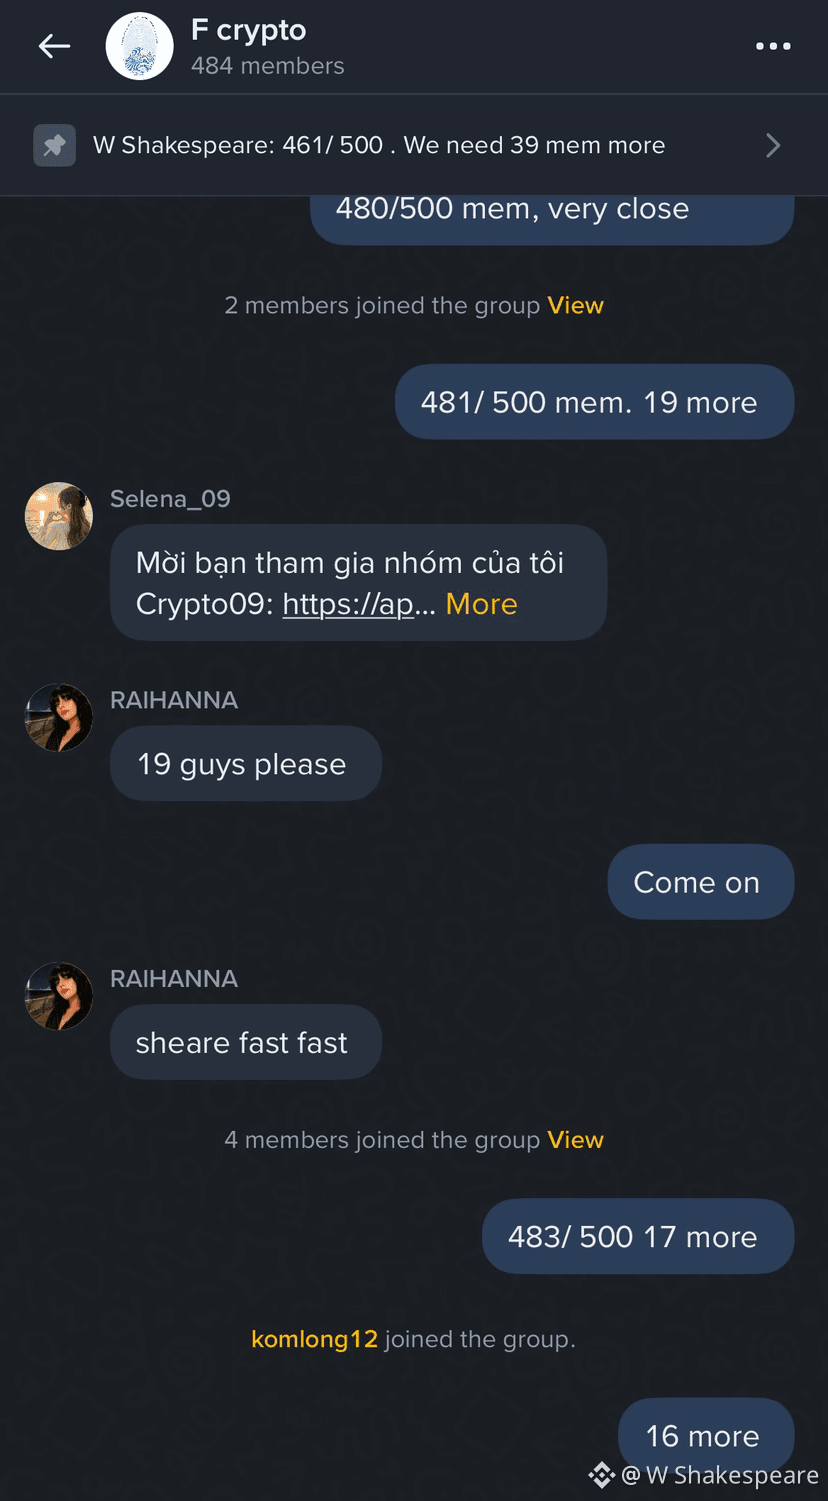
$ZEC Мой чат в Binance только что достиг 484 участников. Присоединяйтесь к нам сейчас: [HERE!!!](https://www.binance.com/vi/groupChatLanding?channelToken=WE6u2rLXMtOrOXLze_26GAyYuITtfo0y4UkwC8-hrkQHbepE2GsAEY3V0XmQdXsj8I7AWq9VpQE8fi98sSSPaA&entrySource=new_sharing_link&inviteBy=GbdJGmBwzccH8vA7LYkmuQ&type=2&utm_medium=app_share&utm_source=chat)
$ZEC Мой чат в Binance только что достиг 484 участников. Присоединяйтесь к нам сейчас: HERE!!!
1
1
3
738
Я просто создал групповой чат на Binance, он бесплатный, просто наслаждайтесь: [https://app.binance.com/uni-qr/64Py3R6k](https://app.binance.com/uni-qr/64Py3R6k)
Я просто создал групповой чат на Binance, он бесплатный, просто наслаждайтесь: https://app.binance.com/uni-qr/64Py3R6k
2
44
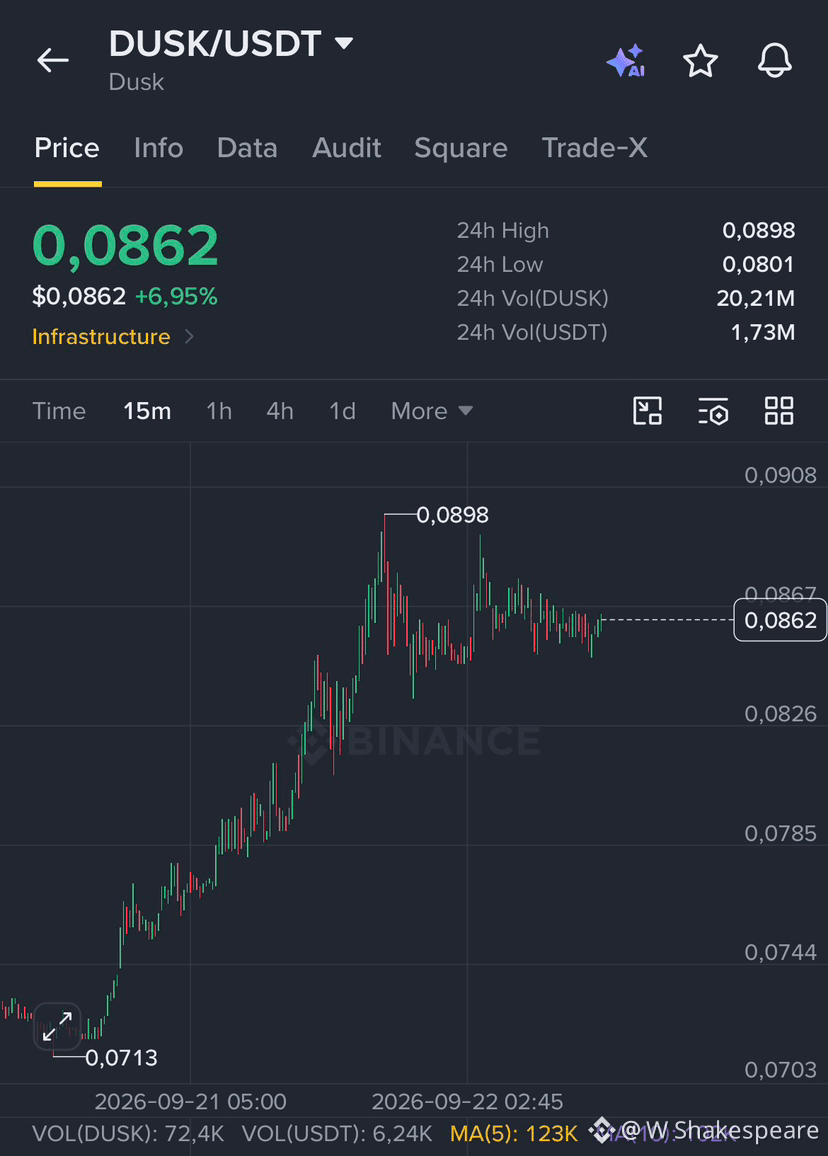
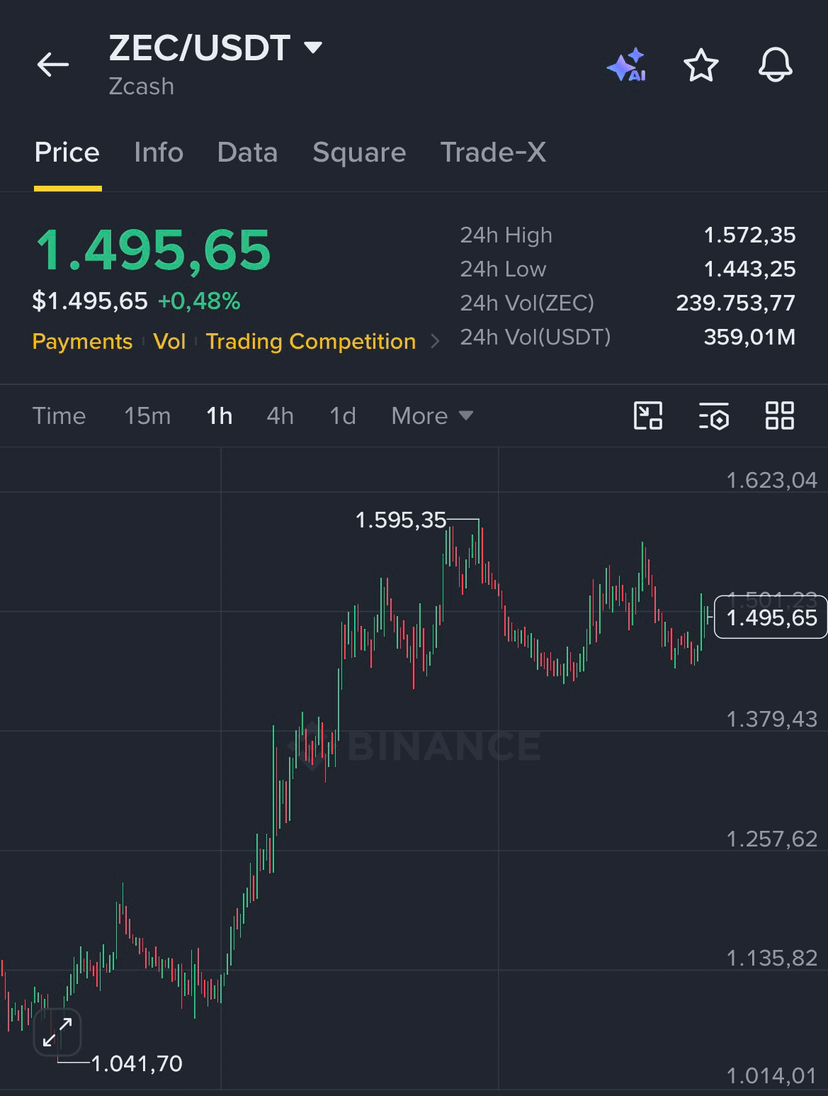
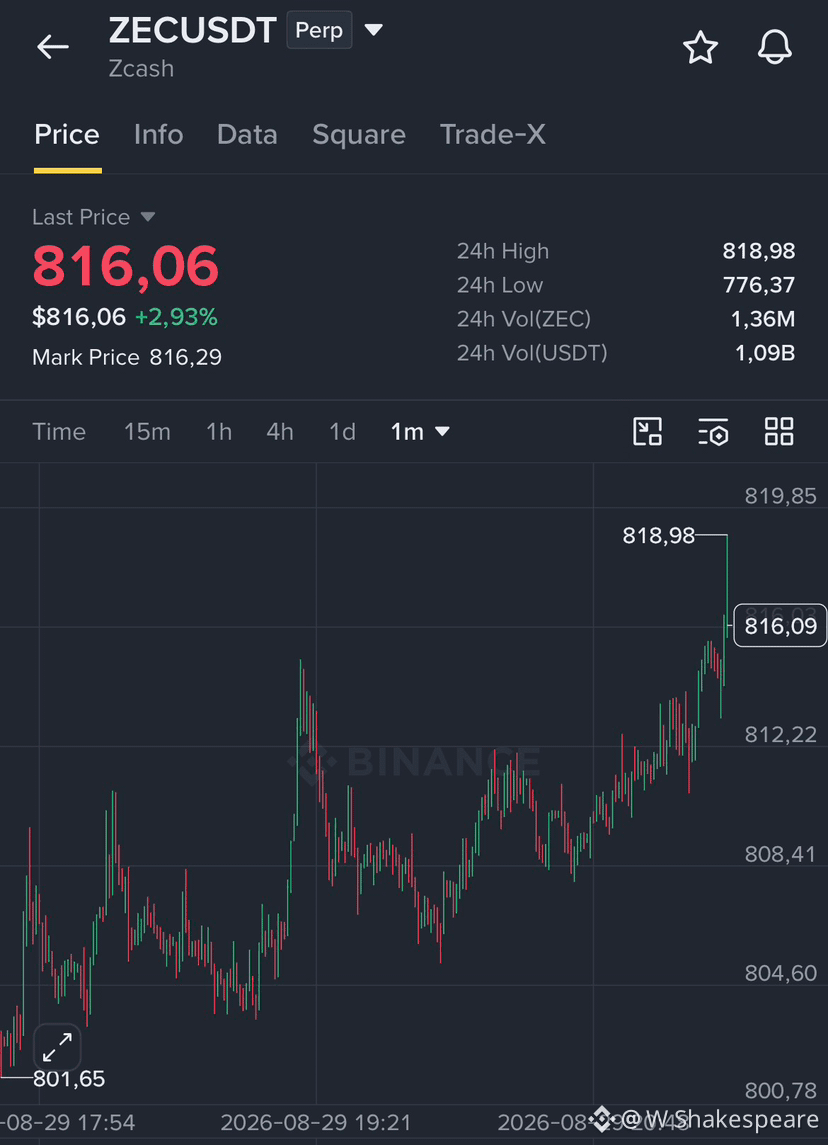
Оба $ZEC and $DUSK являются монетами приватности. Поэтому графики похожи друг на друга
{future}(ZECUSDT)
Оба $ZEC and $DUSK являются монетами приватности. Поэтому графики похожи друг на друга
1
5
707
1
147
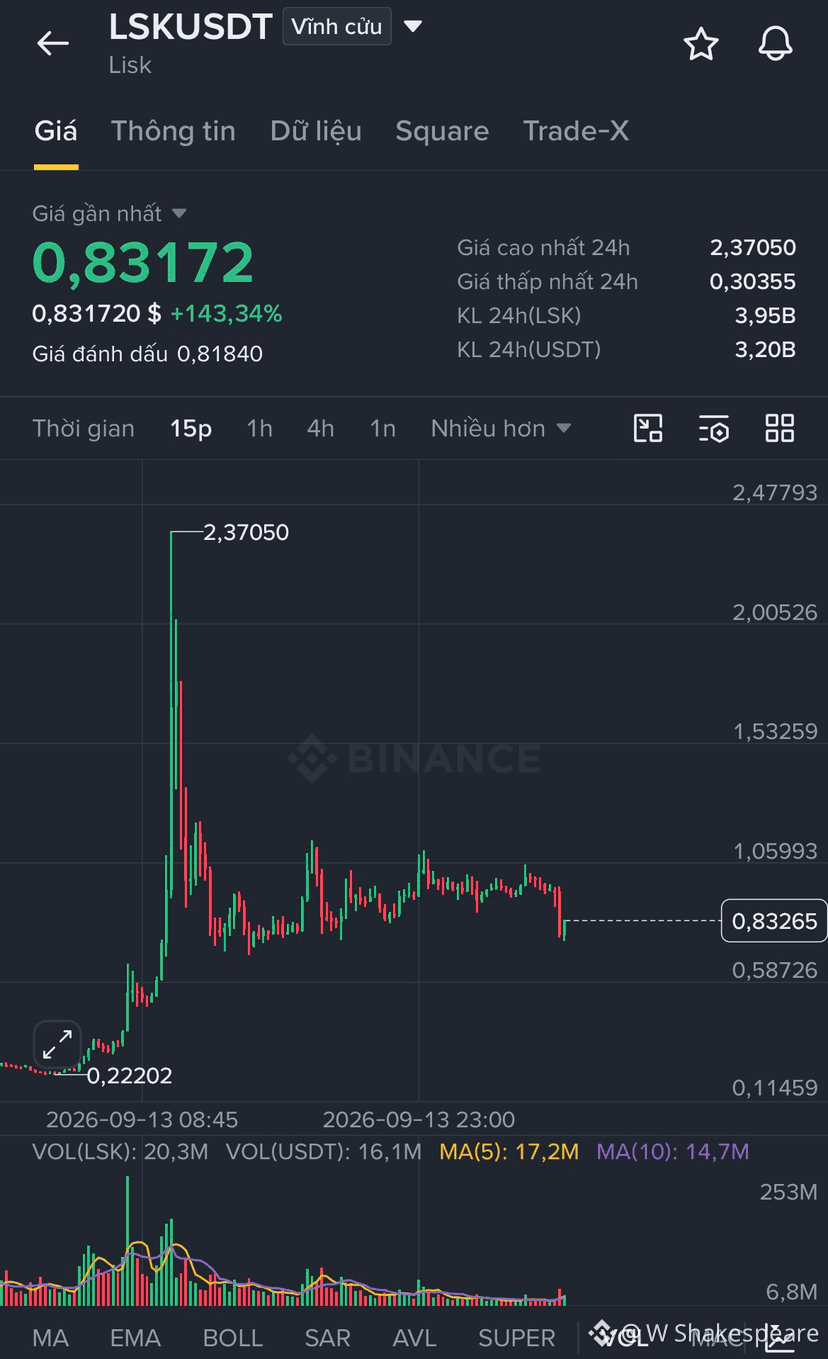
$LSK price по-прежнему не совпадает между Binance и другими CEX. Это большая ловушка для привлечения пользователей: абитрейдить на разных платформах
$LSK price по-прежнему не совпадает между Binance и другими CEX. Это большая ловушка для привлечения пользователей: абитрейдить на разных платформах
1
375
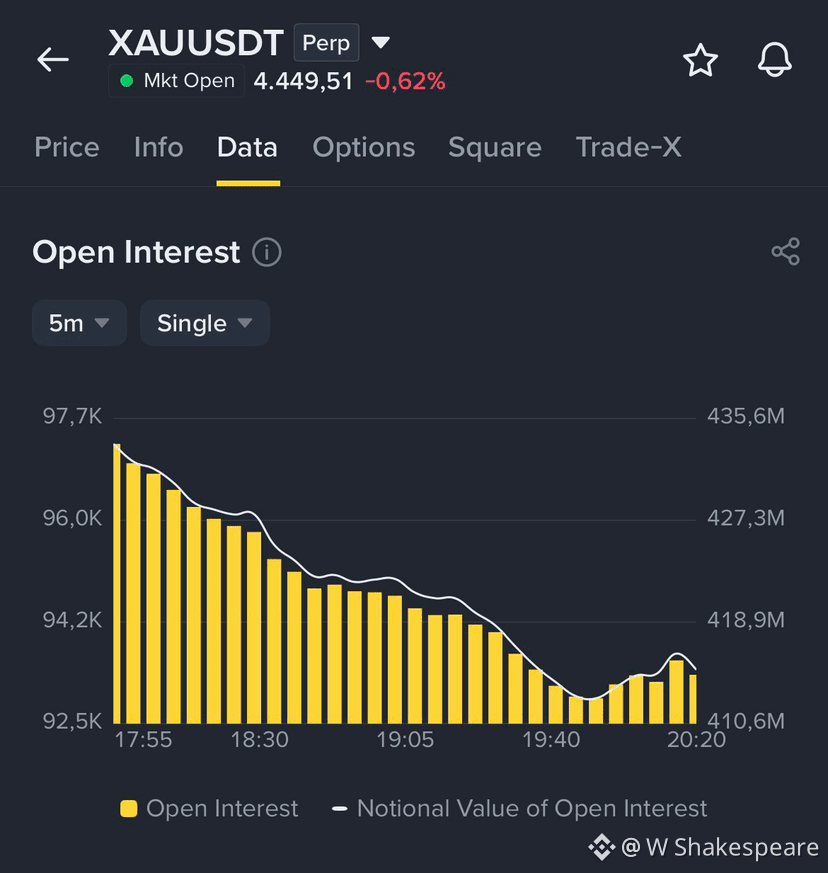
$XAU начните новую неделю с максимальным открытым интересом до ~$410M
{future}(XAUUSDT)
$XAU начните новую неделю с максимальным открытым интересом до ~$410M
985
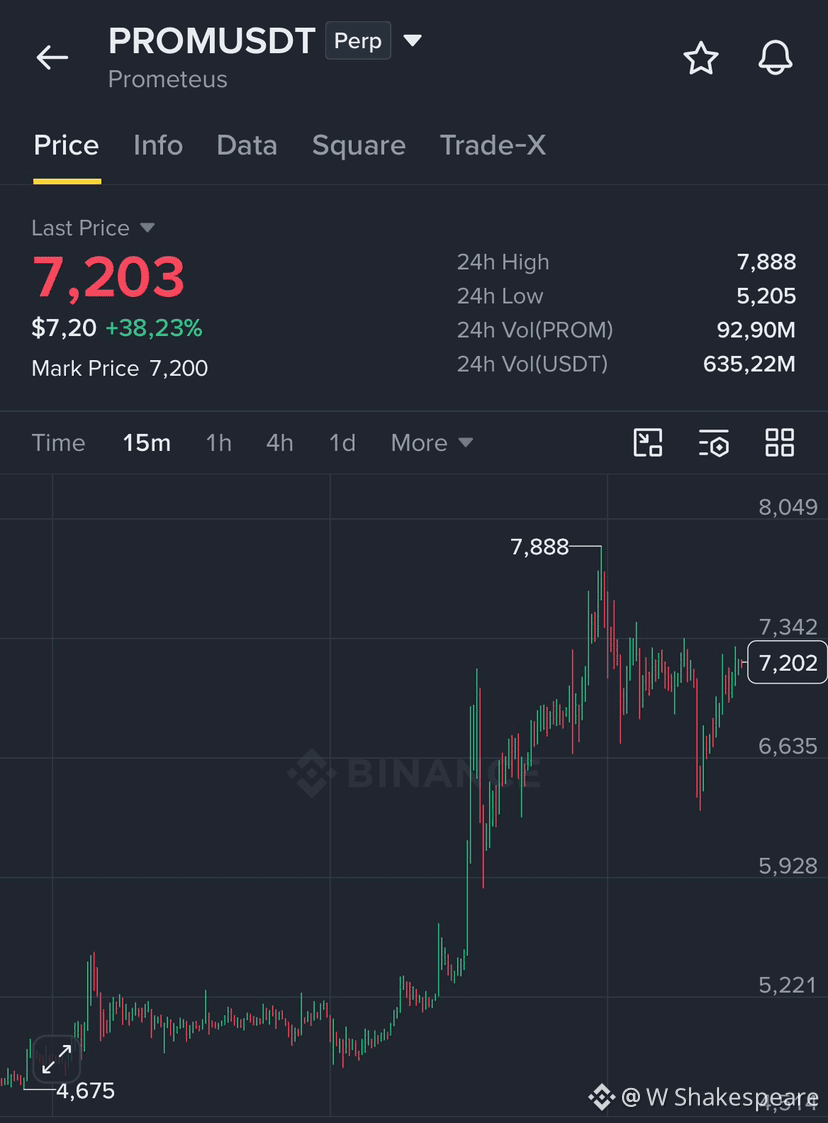
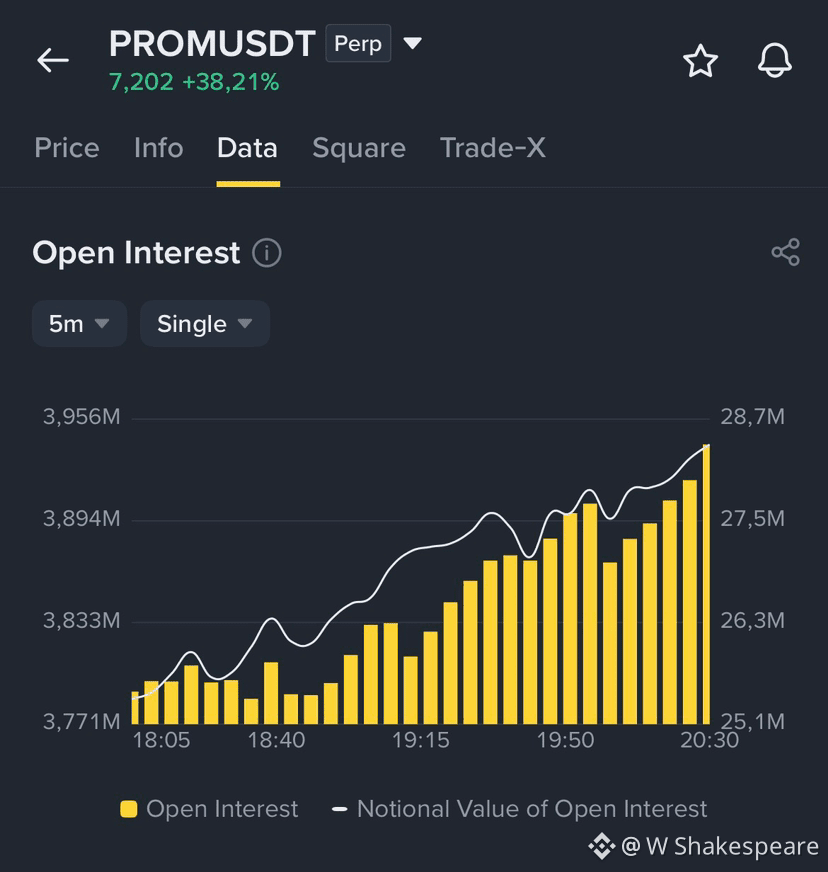
$PROM + 40% за 24 часа при открытом интересе на уровне ~$29 млн
{future}(PROMUSDT)
$PROM + 40% за 24 часа при открытом интересе на уровне ~$29 млн
1
1.2k
2
911
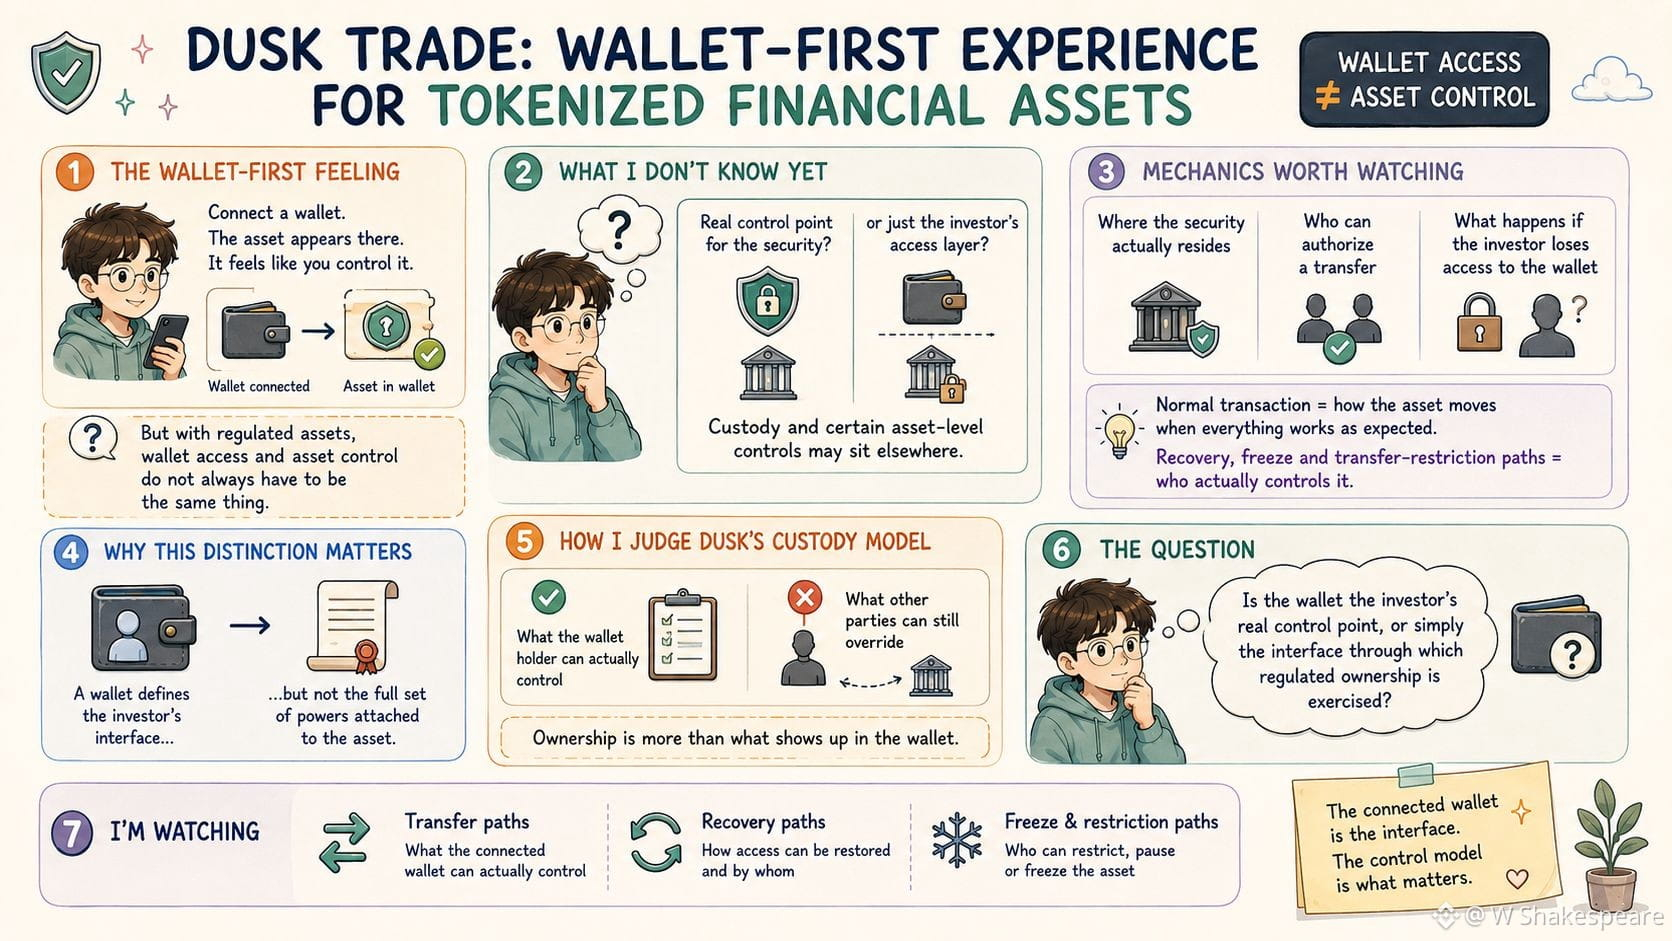
Я снова и снова возвращаюсь к wallet-first подходу Dusk Trade к токенизированным финансовым активам. Подключение кошелька делает модель владения понятной и прямой. Ваш кошелёк подключён, актив появляется там, и естественное предположение — что вы им управляете. Но в случае регулируемых активов доступ к кошельку и фактический контроль над активом не всегда должны совпадать. Я пока не знаю, является ли подключённый кошелёк реальной точкой контроля для обеспечения безопасности (security), или же это просто уровень доступа инвестора, тогда как хранение (custody) и некоторые контролирующие функции на уровне активов находятся в другом месте.
Механики, за которыми стоит следить, — это где именно размещается security, кто может авторизовать перевод и что происходит, если инвестор теряет доступ к кошельку. Обычная транзакция показывает мне только то, как актив перемещается, когда всё работает так, как ожидается. Пути восстановления, заморозки и ограничения переводов говорят гораздо больше о том, кто на самом деле этим управляет. Это различие важно, потому что кошелёк может определить интерфейс инвестора, не определяя при этом полный набор полномочий, связанных с активом.
Я оценивал бы модель custody в Dusk по тому, что держатель кошелька действительно может контролировать, и какие другие стороны всё ещё могут отменять или переопределять.
Вопрос в том, является ли кошелёк реальной точкой контроля инвестора или лишь интерфейсом, через который осуществляется регулируемое владение. Я наблюдаю за путями перевода, восстановления и заморозки, чтобы понять, что именно подключённый кошелёк может реально контролировать.
#dusk $DUSK @Dusk_Foundation 🔥
Я снова и снова возвращаюсь к wallet-first подходу Dusk Trade к токенизированным финансовым активам. Подключение кошелька делает модель владения понятной и прямой. Ваш кошелёк подключён, актив появляется там, и естественное предположение — что вы им управляете. Но в случае регулируемых активов доступ к кошельку и фактический контроль над активом не всегда должны совпадать. Я пока не знаю, является ли подключённый кошелёк реальной точкой контроля для обеспечения безопасности (security), или же это просто уровень доступа инвестора, тогда как хранение (custody) и некоторые контролирующие функции на уровне активов находятся в другом месте.
Механики, за которыми стоит следить, — это где именно размещается security, кто может авторизовать перевод и что происходит, если инвестор теряет доступ к кошельку. Обычная транзакция показывает мне только то, как актив перемещается, когда всё работает так, как ожидается. Пути восстановления, заморозки и ограничения переводов говорят гораздо больше о том, кто на самом деле этим управляет. Это различие важно, потому что кошелёк может определить интерфейс инвестора, не определяя при этом полный набор полномочий, связанных с активом.
Я оценивал бы модель custody в Dusk по тому, что держатель кошелька действительно может контролировать, и какие другие стороны всё ещё могут отменять или переопределять.
Вопрос в том, является ли кошелёк реальной точкой контроля инвестора или лишь интерфейсом, через который осуществляется регулируемое владение. Я наблюдаю за путями перевода, восстановления и заморозки, чтобы понять, что именно подключённый кошелёк может реально контролировать.
#dusk $DUSK @Dusk 🔥
3
5
349
Проверено
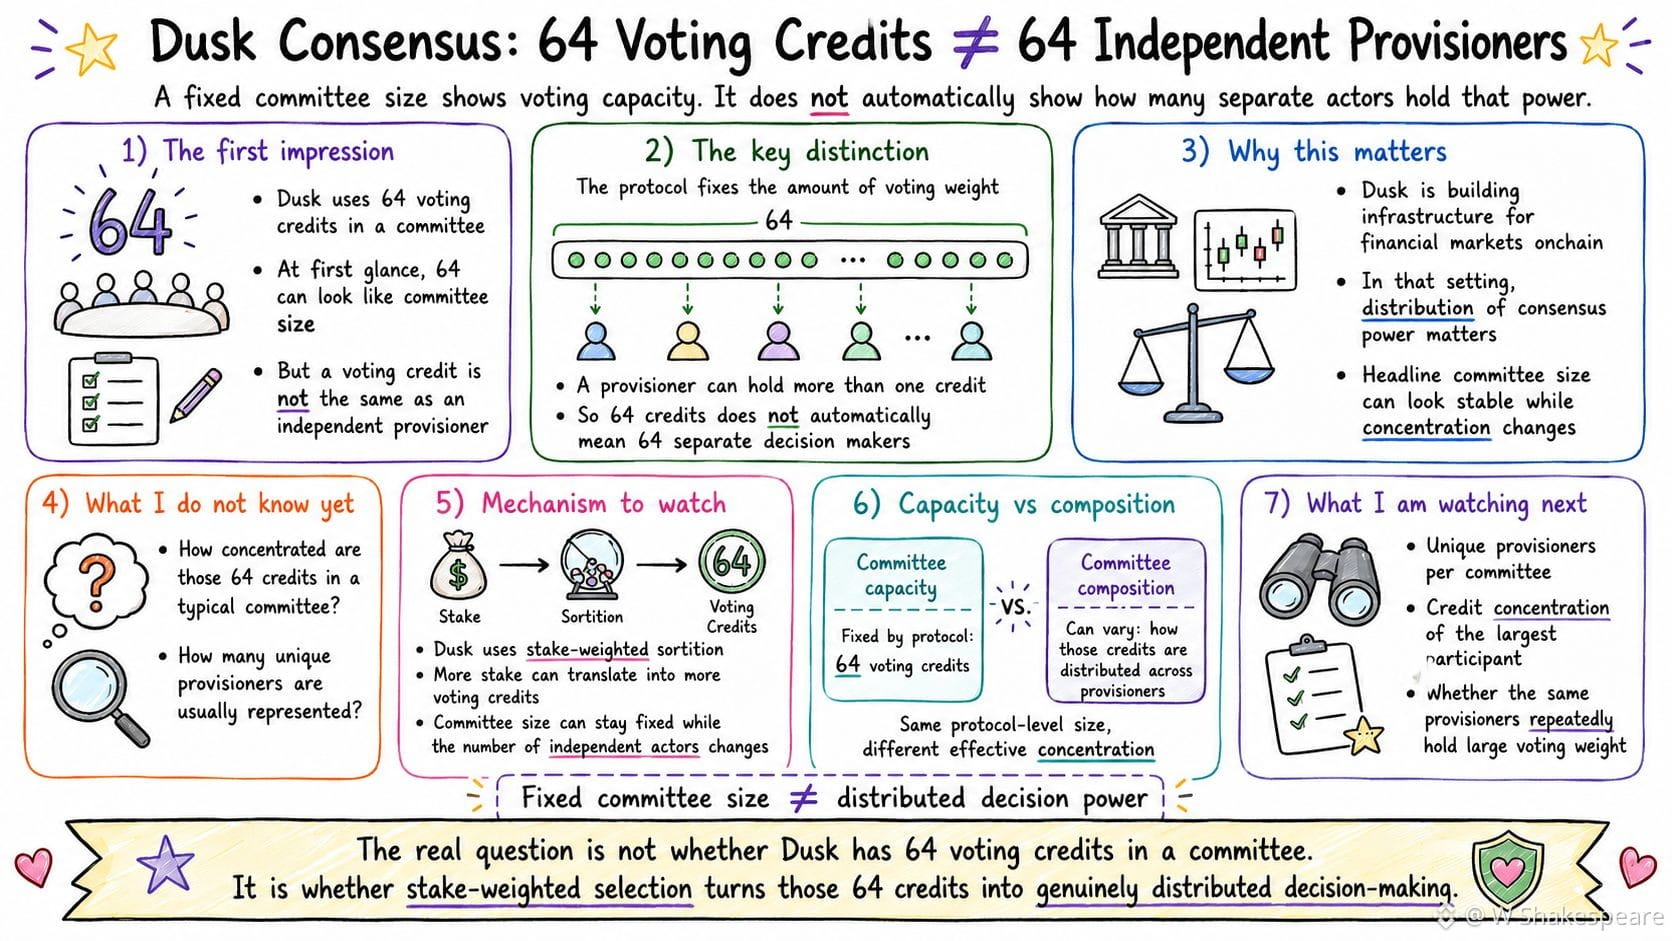
Я всё время думаю о том, как Dusk использует 64 голосовых кредита в своих консенсусных комитетах.
На первый взгляд 64 выглядит как простая мера размера комитета. Но голосовой кредит — это не то же самое, что независимый провайдер. Это важно, когда Dusk продвигает вывод финансовых рынков onchain с институциями, лицензированными в ЕС: распределение консенсусной власти важнее, чем заявленный размер комитета.
Структура из 64 кредитов говорит мне о том, сколько голосового веса существует внутри комитета. Но она не показывает, сколько отдельных акторов реально держат этот вес, потому что провайдер может иметь более одного кредита. Чего я пока не знаю, так это насколько сконцентрированы эти 64 кредита среди провайдеров, выбранных в типичный комитет.
Ставка-весовая сортиция Dusk даёт один полезный механизм, за которым стоит следить. Больше стейка может означать больше голосовых кредитов, то есть номинальный размер комитета может оставаться фиксированным даже при том, что меняется число независимых лиц, принимающих решения. Поэтому «64» — это более слабый сигнал децентрализации, чем кажется на первый взгляд.
Важное различие — между пропускной способностью комитета и его составом. Первое фиксируется протоколом; второе может меняться от одной выборки к следующей. Более сильным доказательством были бы: число уникальных провайдеров, представленных в каждом комитете, сколько кредитов держит крупнейший участник, а также то, повторяются ли одни и те же провайдеры снова и снова, составляя большую долю голосового веса. Один и тот же размер комитета на уровне протокола может приводить к очень разным фактическим концентрациям власти в зависимости от того, как распределены эти кредиты.
Это меняет то, как я бы оценивал дизайн комитетов Dusk.
Вопрос в том, стабильно ли stake-весовая выборка Dusk превращает эти 64 кредита в распределённое принятие решений, или же фиксированный размер комитета может скрывать концентрированную власть. Я слежу за числом уникальных провайдеров на комитет, за концентрацией кредитов и за повторяющимся составом комитетов дальше.
#dusk $DUSK @Dusk_Foundation ✨
Я всё время думаю о том, как Dusk использует 64 голосовых кредита в своих консенсусных комитетах.
На первый взгляд 64 выглядит как простая мера размера комитета. Но голосовой кредит — это не то же самое, что независимый провайдер. Это важно, когда Dusk продвигает вывод финансовых рынков onchain с институциями, лицензированными в ЕС: распределение консенсусной власти важнее, чем заявленный размер комитета.
Структура из 64 кредитов говорит мне о том, сколько голосового веса существует внутри комитета. Но она не показывает, сколько отдельных акторов реально держат этот вес, потому что провайдер может иметь более одного кредита. Чего я пока не знаю, так это насколько сконцентрированы эти 64 кредита среди провайдеров, выбранных в типичный комитет.
Ставка-весовая сортиция Dusk даёт один полезный механизм, за которым стоит следить. Больше стейка может означать больше голосовых кредитов, то есть номинальный размер комитета может оставаться фиксированным даже при том, что меняется число независимых лиц, принимающих решения. Поэтому «64» — это более слабый сигнал децентрализации, чем кажется на первый взгляд.
Важное различие — между пропускной способностью комитета и его составом. Первое фиксируется протоколом; второе может меняться от одной выборки к следующей. Более сильным доказательством были бы: число уникальных провайдеров, представленных в каждом комитете, сколько кредитов держит крупнейший участник, а также то, повторяются ли одни и те же провайдеры снова и снова, составляя большую долю голосового веса. Один и тот же размер комитета на уровне протокола может приводить к очень разным фактическим концентрациям власти в зависимости от того, как распределены эти кредиты.
Это меняет то, как я бы оценивал дизайн комитетов Dusk.
Вопрос в том, стабильно ли stake-весовая выборка Dusk превращает эти 64 кредита в распределённое принятие решений, или же фиксированный размер комитета может скрывать концентрированную власть. Я слежу за числом уникальных провайдеров на комитет, за концентрацией кредитов и за повторяющимся составом комитетов дальше.
#dusk $DUSK @Dusk ✨
1
2
394
Проверено
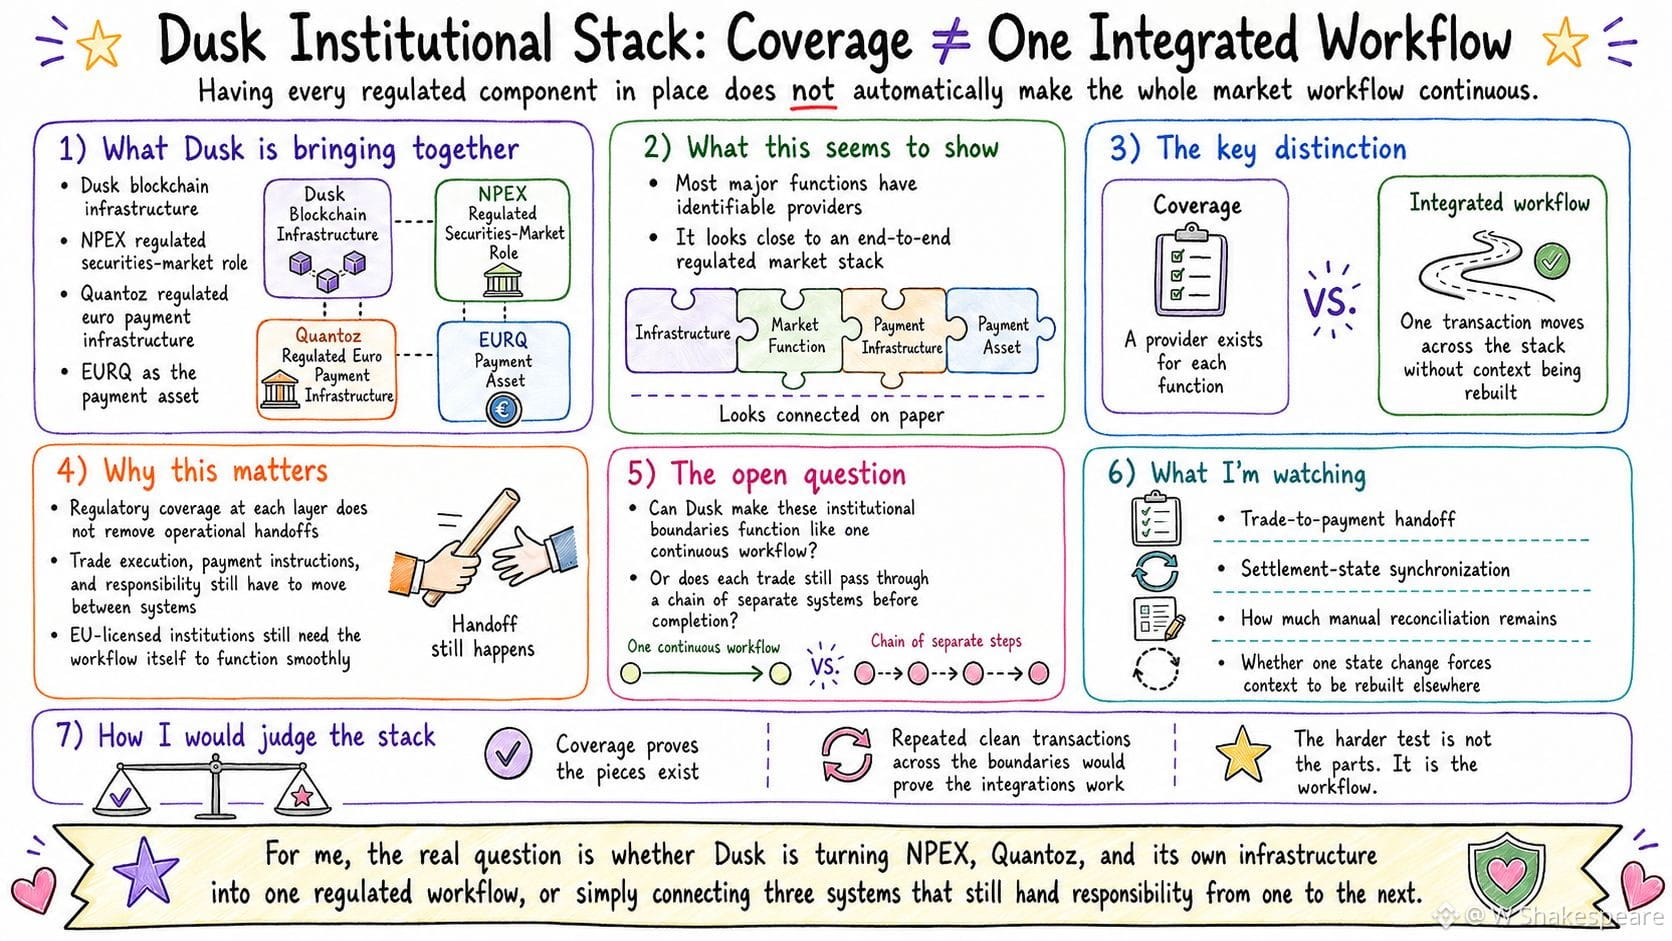
Сумерки объединяют свою блокчейн-инфраструктуру с регулируемой ролью NPEX на рынке ценных бумаг и с регулируемой инфраструктурой платежей в евро от Quantoz вокруг EURQ.|
Это дает Dusk множество компонентов, необходимых для сквозного регулируемого рынка. Но регуляторное покрытие на каждом уровне не превращает автоматически эти компоненты в единый непрерывный рабочий процесс.
Я пока не знаю, сможет ли Dusk организовать выполнение сделок, платежи и расчеты так, чтобы они вели себя как одна связанная транзакция, или же ответственность все равно придется передавать между отдельными системами по пути.
Механизмы, за которыми стоит следить: передача данных от торговли к платежу, сохранение синхронизации состояния расчетов между разными компонентами и то, где все еще требуется ручная сверка.
Наличие провайдера для каждой функции говорит мне о том, что стек полностью закрыт. Транзакция, которая корректно проходит через эти границы, говорит кое-что более полезное: действительно ли работают интеграции между ними. Это важно, поскольку Dusk стремится выводить финансовые рынки onchain с помощью институтов, имеющих лицензии ЕС. Самое сложное испытание — не то, существуют ли все нужные компоненты, а то, могут ли они сохранять состояние транзакции и ответственность от одного шага к следующему.
Вопрос в том, превращает ли Dusk NPEX, Quantoz и свою собственную инфраструктуру в единый регулируемый рабочий процесс или же связывает системы, которые по-прежнему работают как отдельные этапы. Я слежу за передачей сделки к платежу, синхронизацией состояния расчетов и тем, где сверка все еще сохраняется.
#dusk $DUSK @Dusk_Foundation 🔥
Сумерки объединяют свою блокчейн-инфраструктуру с регулируемой ролью NPEX на рынке ценных бумаг и с регулируемой инфраструктурой платежей в евро от Quantoz вокруг EURQ.|
Это дает Dusk множество компонентов, необходимых для сквозного регулируемого рынка. Но регуляторное покрытие на каждом уровне не превращает автоматически эти компоненты в единый непрерывный рабочий процесс.
Я пока не знаю, сможет ли Dusk организовать выполнение сделок, платежи и расчеты так, чтобы они вели себя как одна связанная транзакция, или же ответственность все равно придется передавать между отдельными системами по пути.
Механизмы, за которыми стоит следить: передача данных от торговли к платежу, сохранение синхронизации состояния расчетов между разными компонентами и то, где все еще требуется ручная сверка.
Наличие провайдера для каждой функции говорит мне о том, что стек полностью закрыт. Транзакция, которая корректно проходит через эти границы, говорит кое-что более полезное: действительно ли работают интеграции между ними. Это важно, поскольку Dusk стремится выводить финансовые рынки onchain с помощью институтов, имеющих лицензии ЕС. Самое сложное испытание — не то, существуют ли все нужные компоненты, а то, могут ли они сохранять состояние транзакции и ответственность от одного шага к следующему.
Вопрос в том, превращает ли Dusk NPEX, Quantoz и свою собственную инфраструктуру в единый регулируемый рабочий процесс или же связывает системы, которые по-прежнему работают как отдельные этапы. Я слежу за передачей сделки к платежу, синхронизацией состояния расчетов и тем, где сверка все еще сохраняется.
#dusk $DUSK @Dusk 🔥
1
5
376
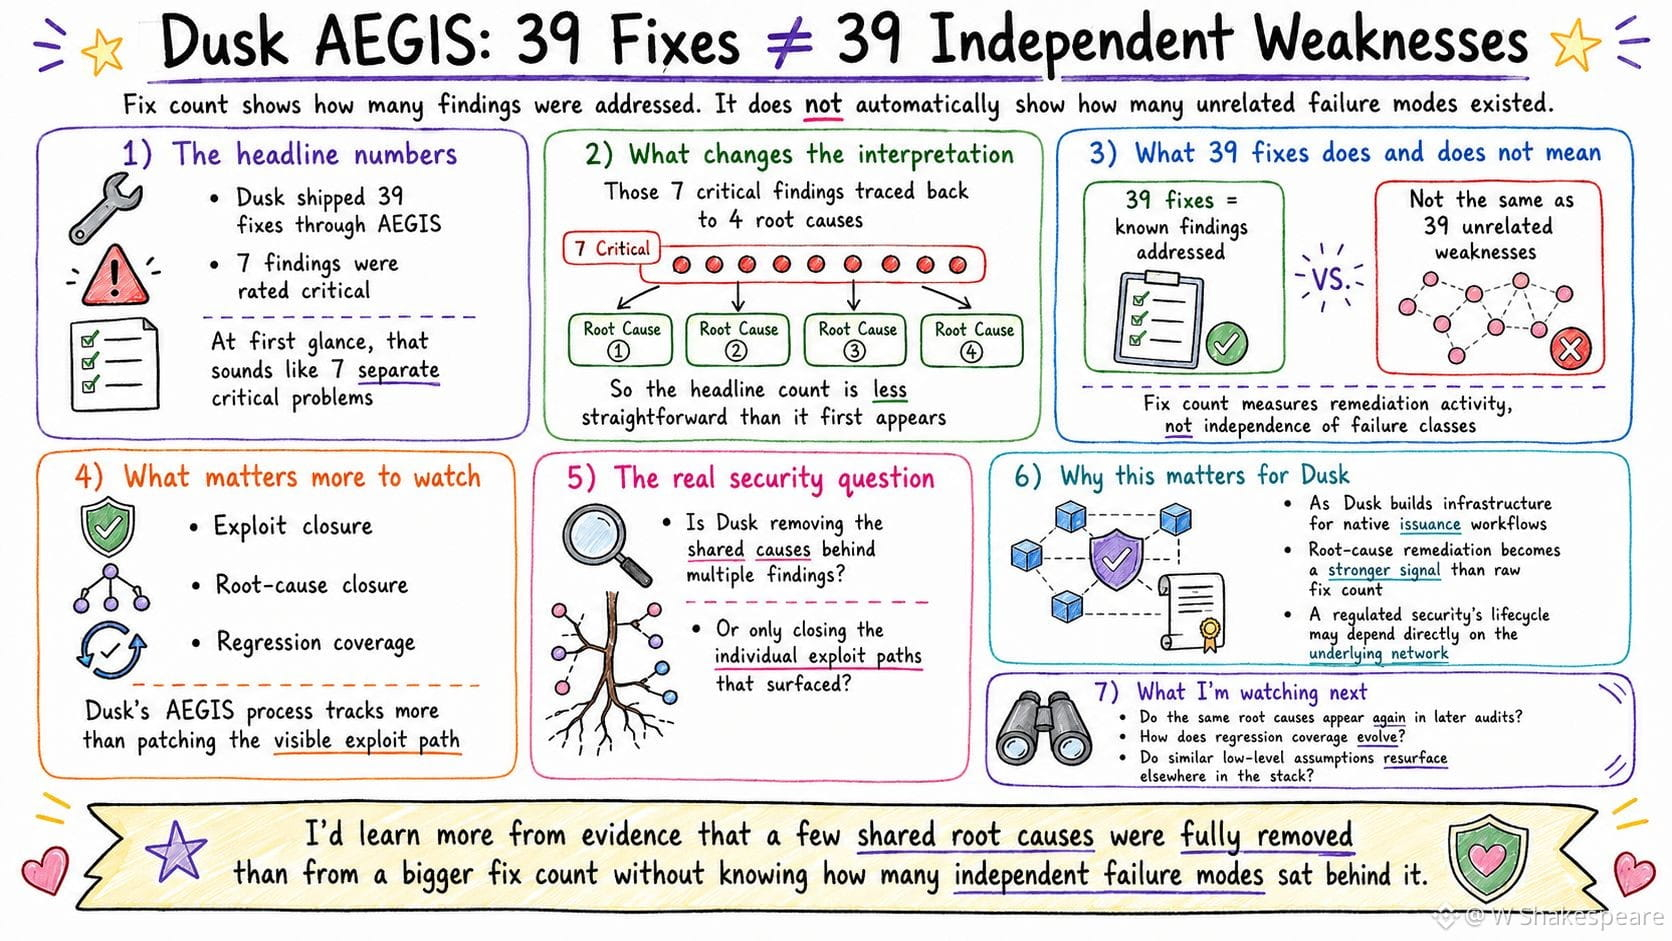
Dusk поставила 39 исправлений через AEGIS. Среди результатов, которые легли в основу этой ремедиации, 7 были оценены как критические. Звучит как большое количество отдельных проблем безопасности. Но эти 7 критических находок свелись всего к 4 первопричинам — поэтому итоговое количество в заголовке менее однозначно, чем кажется на первый взгляд.
Тридцать девять исправлений говорят мне о масштабе работы Dusk по ремедиации. Но они не говорят о том, сколько независимых сценариев отказа эти исправления фактически устраняли. Чего я пока не знаю, так это того, стабильно ли процесс ремедиации Dusk последовательно устраняет общие причины сразу у нескольких находок, а не просто закрывает отдельные пути эксплуатации, которые в итоге всплыли.
Собственный процесс AEGIS от Dusk дает один полезный механизм, за которым можно следить. Критическая ремедиация отслеживается не только по закрытию эксплойтов, но и по закрытию первопричин, а также по наличию регрессионного покрытия. Поэтому для меня будущая повторяемость ценнее, чем просто “сырой” подсчет количества исправлений. Публикация патча доказывает, что известная проблема была устранена. Более сильным доказательством было бы видеть, что тот же класс лежащих в основе отказов перестает повторно всплывать в последующих обзорах или в соседних компонентах стека.
Поскольку Dusk развивает инфраструктуру для нативных сценариев выпуска, где большая часть жизненного цикла регулируемой безопасности может зависеть напрямую от базовой сети, ремедиация по первопричинам становится более значимым сигналом безопасности, чем просто “количество отправленных исправлений”.
Мне было бы проще и больше узнать из доказательств того, что несколько общих первопричин были полностью устранены, чем из более крупного числа исправлений, не зная, сколько независимых сценариев отказа стояло за этим.
Вопрос в том, сокращает ли процесс безопасности Dusk именно лежащие в основе классы отказов, а не только число открытых находок. Я наблюдаю, появляются ли те же первопричины снова в более поздних аудитах, как развивается регрессионное покрытие и не проявляются ли где-то еще в стеке похожие предположения низкого уровня.
#dusk $DUSK @Dusk_Foundation ✨
Dusk поставила 39 исправлений через AEGIS. Среди результатов, которые легли в основу этой ремедиации, 7 были оценены как критические. Звучит как большое количество отдельных проблем безопасности. Но эти 7 критических находок свелись всего к 4 первопричинам — поэтому итоговое количество в заголовке менее однозначно, чем кажется на первый взгляд.
Тридцать девять исправлений говорят мне о масштабе работы Dusk по ремедиации. Но они не говорят о том, сколько независимых сценариев отказа эти исправления фактически устраняли. Чего я пока не знаю, так это того, стабильно ли процесс ремедиации Dusk последовательно устраняет общие причины сразу у нескольких находок, а не просто закрывает отдельные пути эксплуатации, которые в итоге всплыли.
Собственный процесс AEGIS от Dusk дает один полезный механизм, за которым можно следить. Критическая ремедиация отслеживается не только по закрытию эксплойтов, но и по закрытию первопричин, а также по наличию регрессионного покрытия. Поэтому для меня будущая повторяемость ценнее, чем просто “сырой” подсчет количества исправлений. Публикация патча доказывает, что известная проблема была устранена. Более сильным доказательством было бы видеть, что тот же класс лежащих в основе отказов перестает повторно всплывать в последующих обзорах или в соседних компонентах стека.
Поскольку Dusk развивает инфраструктуру для нативных сценариев выпуска, где большая часть жизненного цикла регулируемой безопасности может зависеть напрямую от базовой сети, ремедиация по первопричинам становится более значимым сигналом безопасности, чем просто “количество отправленных исправлений”.
Мне было бы проще и больше узнать из доказательств того, что несколько общих первопричин были полностью устранены, чем из более крупного числа исправлений, не зная, сколько независимых сценариев отказа стояло за этим.
Вопрос в том, сокращает ли процесс безопасности Dusk именно лежащие в основе классы отказов, а не только число открытых находок. Я наблюдаю, появляются ли те же первопричины снова в более поздних аудитах, как развивается регрессионное покрытие и не проявляются ли где-то еще в стеке похожие предположения низкого уровня.
#dusk $DUSK @Dusk ✨
8
10
693
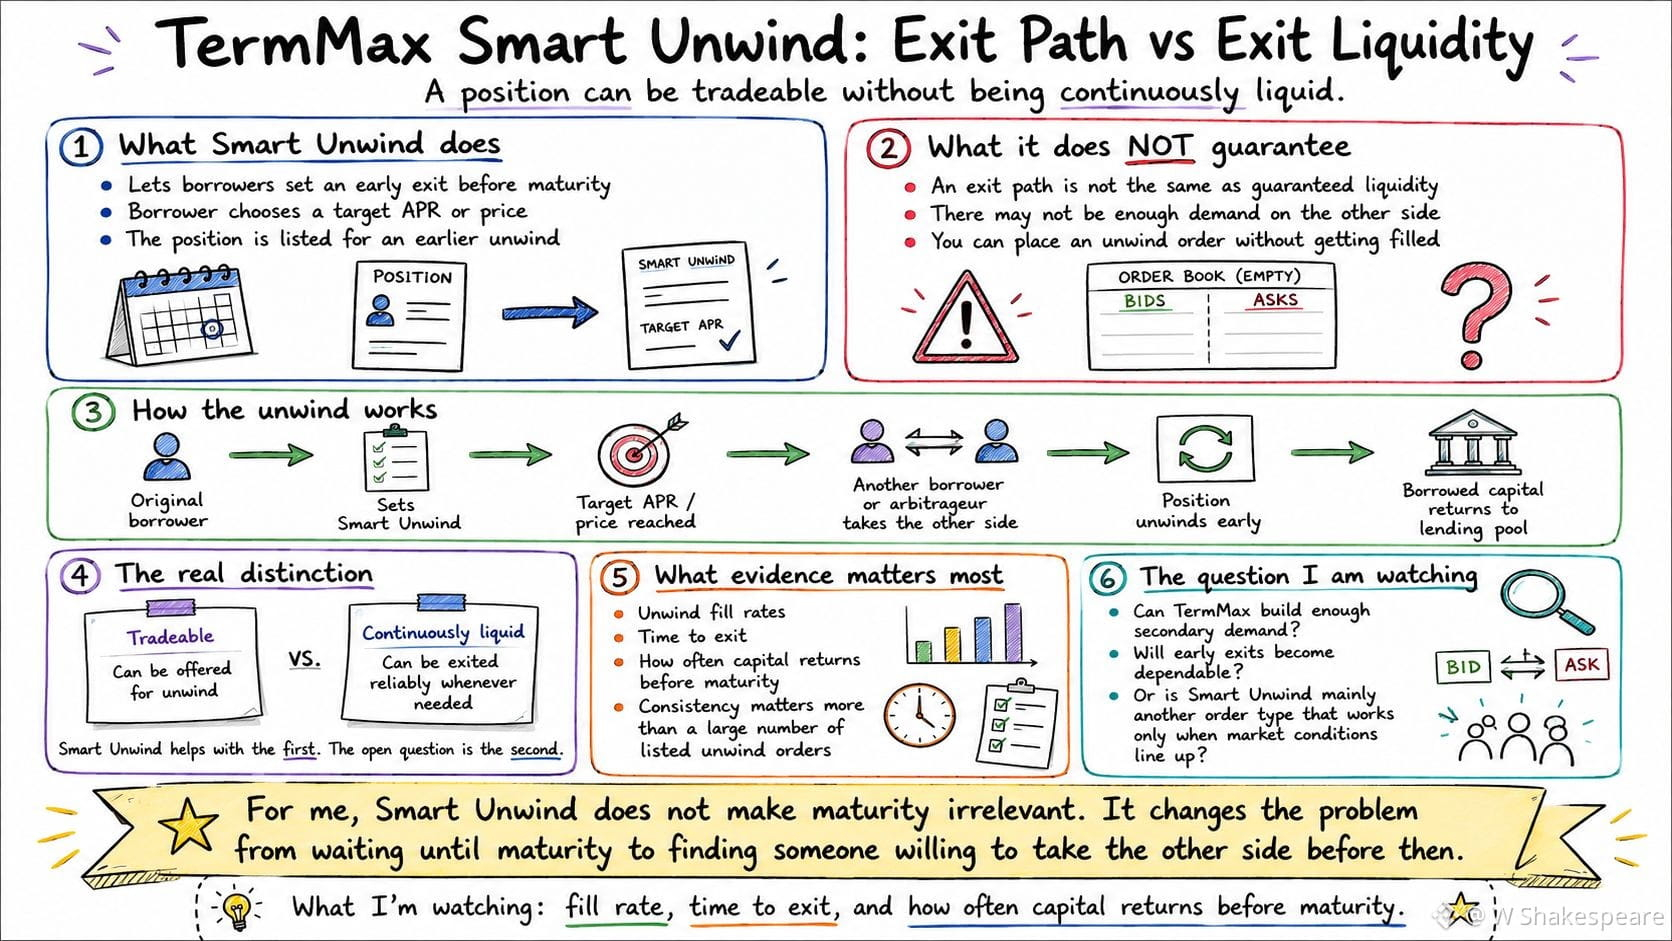
Я снова и снова возвращаюсь к Smart Unwind — механизму TermMax, который позволяет заёмщикам устанавливать досрочный выход по позициям с фиксированным сроком до наступления даты погашения.
На бумаге это делает фиксированную задолженность гораздо более ликвидной. Но наличие пути выхода и возможность использовать его в любой момент — это разные вещи. Smart Unwind говорит мне, что заёмщик может выставить уже существующую позицию на более ранний выход по целевой APR или цене. При этом он не сообщает, что спроса с другой стороны всегда будет достаточно, чтобы принять этот выход. Я пока не знаю, может ли TermMax сделать такие досрочные выходы надёжными, или в основном создаёт путь выхода, который срабатывает только тогда, когда совпадают рыночные условия и вторичный спрос.
Механика проводит это различие более чётко. Если целевой уровень достигнут, другой заёмщик или арбитражер может занять противоположную сторону, позволяя исходной позиции завершиться (unwind), а заимствованному капиталу вернуться в пул кредитования до своей первоначальной даты погашения.
Поэтому позиция может быть торгуемой, но при этом не быть постоянно ликвидной. Самое сильное доказательство — не в том, сколько ордеров Smart Unwind заёмщики могут разместить, а в том, как часто эти ордера реально исполняются, сколько времени занимает выход и как часто капитал возвращается на сторону кредитования до наступления срока.
Мне будет интереснее увидеть, как небольшое число позиций выходит стабильно, чем наблюдать за гораздо большим числом позиций, которые просто лежат и ждут возможности быть «развернутыми» (unwind). Smart Unwind не делает срок погашения несущественным. Он меняет задачу: вместо того чтобы держать позицию до погашения, нужно найти того, кто готов занять противоположную сторону ещё до этого.
Вопрос в том, сможет ли TermMax создать достаточно сильный вторичный спрос, чтобы позиции с фиксированным сроком действительно было легче закрывать досрочно, или же он в основном добавит ещё один тип ордеров, полезность которого всё равно зависит от рыночной конъюнктуры.
Я отслеживаю долю заполнения (fill rates) при unwind, время до выхода и то, как часто капитал возвращается до наступления срока.
#termmax @termmax 🔥
Я снова и снова возвращаюсь к Smart Unwind — механизму TermMax, который позволяет заёмщикам устанавливать досрочный выход по позициям с фиксированным сроком до наступления даты погашения.
На бумаге это делает фиксированную задолженность гораздо более ликвидной. Но наличие пути выхода и возможность использовать его в любой момент — это разные вещи. Smart Unwind говорит мне, что заёмщик может выставить уже существующую позицию на более ранний выход по целевой APR или цене. При этом он не сообщает, что спроса с другой стороны всегда будет достаточно, чтобы принять этот выход. Я пока не знаю, может ли TermMax сделать такие досрочные выходы надёжными, или в основном создаёт путь выхода, который срабатывает только тогда, когда совпадают рыночные условия и вторичный спрос.
Механика проводит это различие более чётко. Если целевой уровень достигнут, другой заёмщик или арбитражер может занять противоположную сторону, позволяя исходной позиции завершиться (unwind), а заимствованному капиталу вернуться в пул кредитования до своей первоначальной даты погашения.
Поэтому позиция может быть торгуемой, но при этом не быть постоянно ликвидной. Самое сильное доказательство — не в том, сколько ордеров Smart Unwind заёмщики могут разместить, а в том, как часто эти ордера реально исполняются, сколько времени занимает выход и как часто капитал возвращается на сторону кредитования до наступления срока.
Мне будет интереснее увидеть, как небольшое число позиций выходит стабильно, чем наблюдать за гораздо большим числом позиций, которые просто лежат и ждут возможности быть «развернутыми» (unwind). Smart Unwind не делает срок погашения несущественным. Он меняет задачу: вместо того чтобы держать позицию до погашения, нужно найти того, кто готов занять противоположную сторону ещё до этого.
Вопрос в том, сможет ли TermMax создать достаточно сильный вторичный спрос, чтобы позиции с фиксированным сроком действительно было легче закрывать досрочно, или же он в основном добавит ещё один тип ордеров, полезность которого всё равно зависит от рыночной конъюнктуры.
Я отслеживаю долю заполнения (fill rates) при unwind, время до выхода и то, как часто капитал возвращается до наступления срока.
#termmax @TermMax 🔥
2
2
383
Проверено
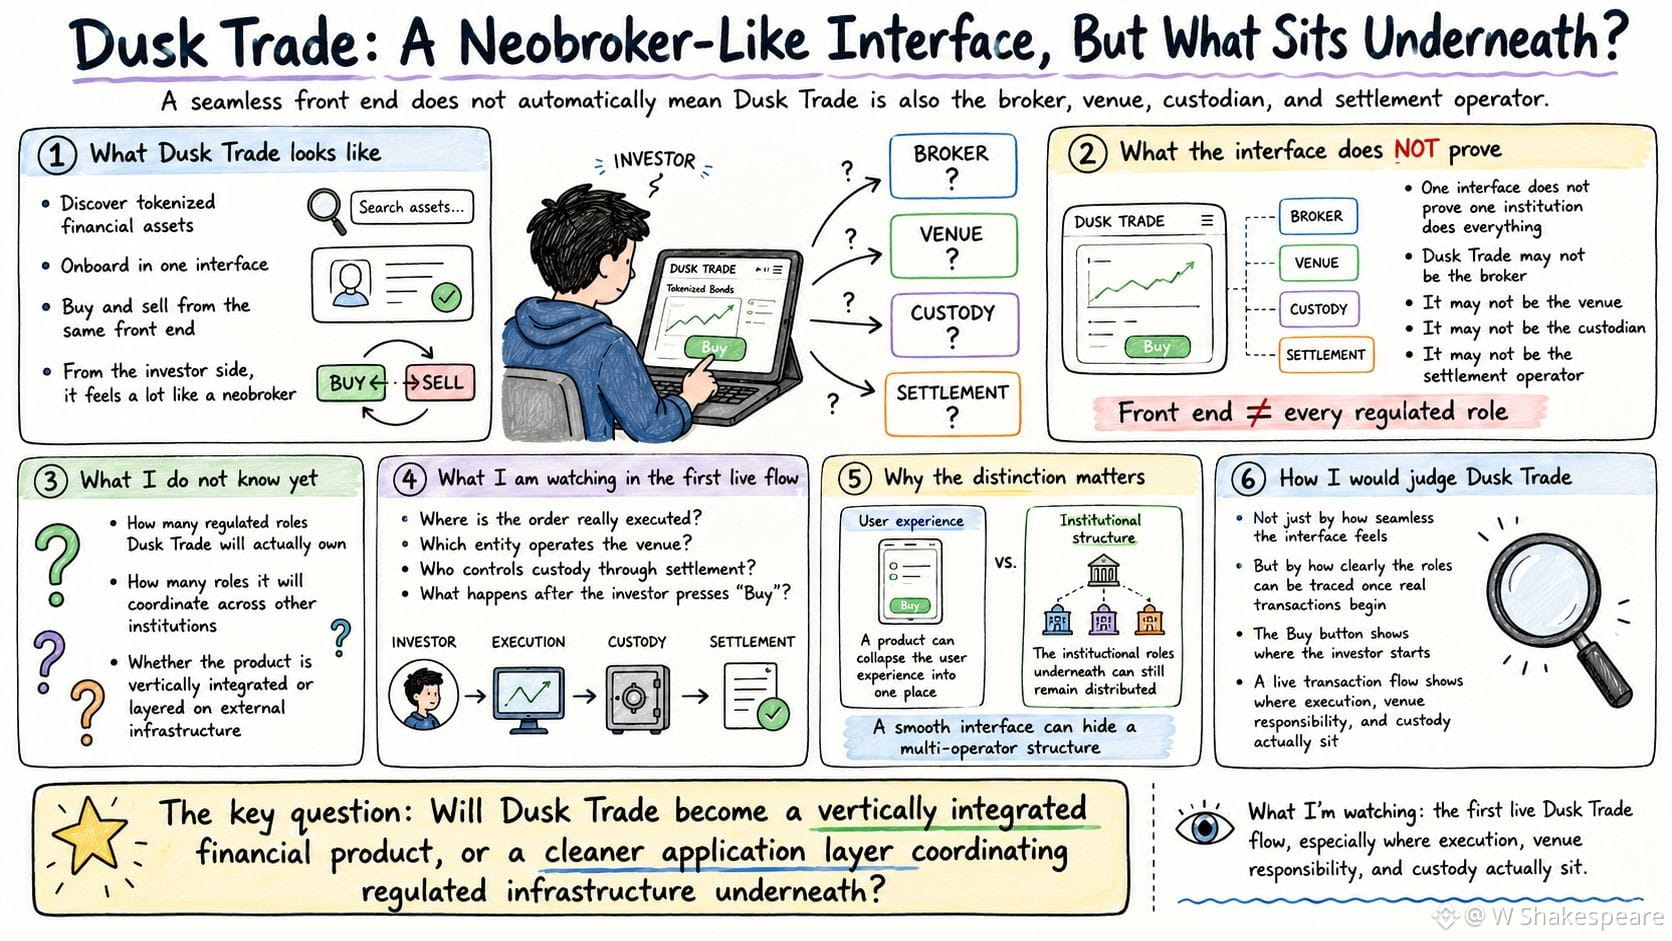
Я снова и снова возвращаюсь к тому, как Dusk Trade позиционируется как место, где можно открывать, покупать и продавать токенизированные финансовые активы.
Со стороны инвестора это очень похоже на необрокера. Один интерфейс может обеспечивать поиск, онбординг и сами сделки. Но безупречный фронтенд не означает, что Dusk Trade также выступает брокером, торговой площадкой, кастодианом или оператором расчетов «под капотом».
Чего я пока не знаю, так это того, сколько из этих регулируемых ролей Dusk Trade будет реально владеть, а сколько — координировать через другие организации.
На что стоит обратить внимание в механике — это где именно исполняется ордер, какое юридическое лицо управляет площадкой и кто контролирует хранение через расчеты.
Кнопка «Купить» говорит мне лишь о том, где инвестор начинает сделку. Живой поток транзакций сообщает больше и полезнее: где фактически находятся исполнение, хранение и ответственность за площадку.
Эта разница важна, потому что продукт может «схлопнуть» пользовательский опыт в одном месте, при том что институциональные роли внизу остаются распределенными между несколькими регулируемыми операторами.
Поэтому я бы оценивал Dusk Trade меньше по тому, насколько бесшовно ощущается интерфейс, и больше — по тому, насколько прозрачно эти роли можно проследить, когда начнутся реальные транзакции.
Вопрос в том, станет ли Dusk Trade вертикально интегрированным финансовым продуктом или же это будет более чистый уровень приложения, который координирует регулируемую инфраструктуру внизу. Я внимательно слежу за первым живым потоком Dusk Trade, чтобы понять, где на самом деле находятся исполнение, ответственность за площадку и хранение.
#dusk $DUSK @Dusk_Foundation ✨
Я снова и снова возвращаюсь к тому, как Dusk Trade позиционируется как место, где можно открывать, покупать и продавать токенизированные финансовые активы.
Со стороны инвестора это очень похоже на необрокера. Один интерфейс может обеспечивать поиск, онбординг и сами сделки. Но безупречный фронтенд не означает, что Dusk Trade также выступает брокером, торговой площадкой, кастодианом или оператором расчетов «под капотом».
Чего я пока не знаю, так это того, сколько из этих регулируемых ролей Dusk Trade будет реально владеть, а сколько — координировать через другие организации.
На что стоит обратить внимание в механике — это где именно исполняется ордер, какое юридическое лицо управляет площадкой и кто контролирует хранение через расчеты.
Кнопка «Купить» говорит мне лишь о том, где инвестор начинает сделку. Живой поток транзакций сообщает больше и полезнее: где фактически находятся исполнение, хранение и ответственность за площадку.
Эта разница важна, потому что продукт может «схлопнуть» пользовательский опыт в одном месте, при том что институциональные роли внизу остаются распределенными между несколькими регулируемыми операторами.
Поэтому я бы оценивал Dusk Trade меньше по тому, насколько бесшовно ощущается интерфейс, и больше — по тому, насколько прозрачно эти роли можно проследить, когда начнутся реальные транзакции.
Вопрос в том, станет ли Dusk Trade вертикально интегрированным финансовым продуктом или же это будет более чистый уровень приложения, который координирует регулируемую инфраструктуру внизу. Я внимательно слежу за первым живым потоком Dusk Trade, чтобы понять, где на самом деле находятся исполнение, ответственность за площадку и хранение.
#dusk $DUSK @Dusk ✨
17
11
682
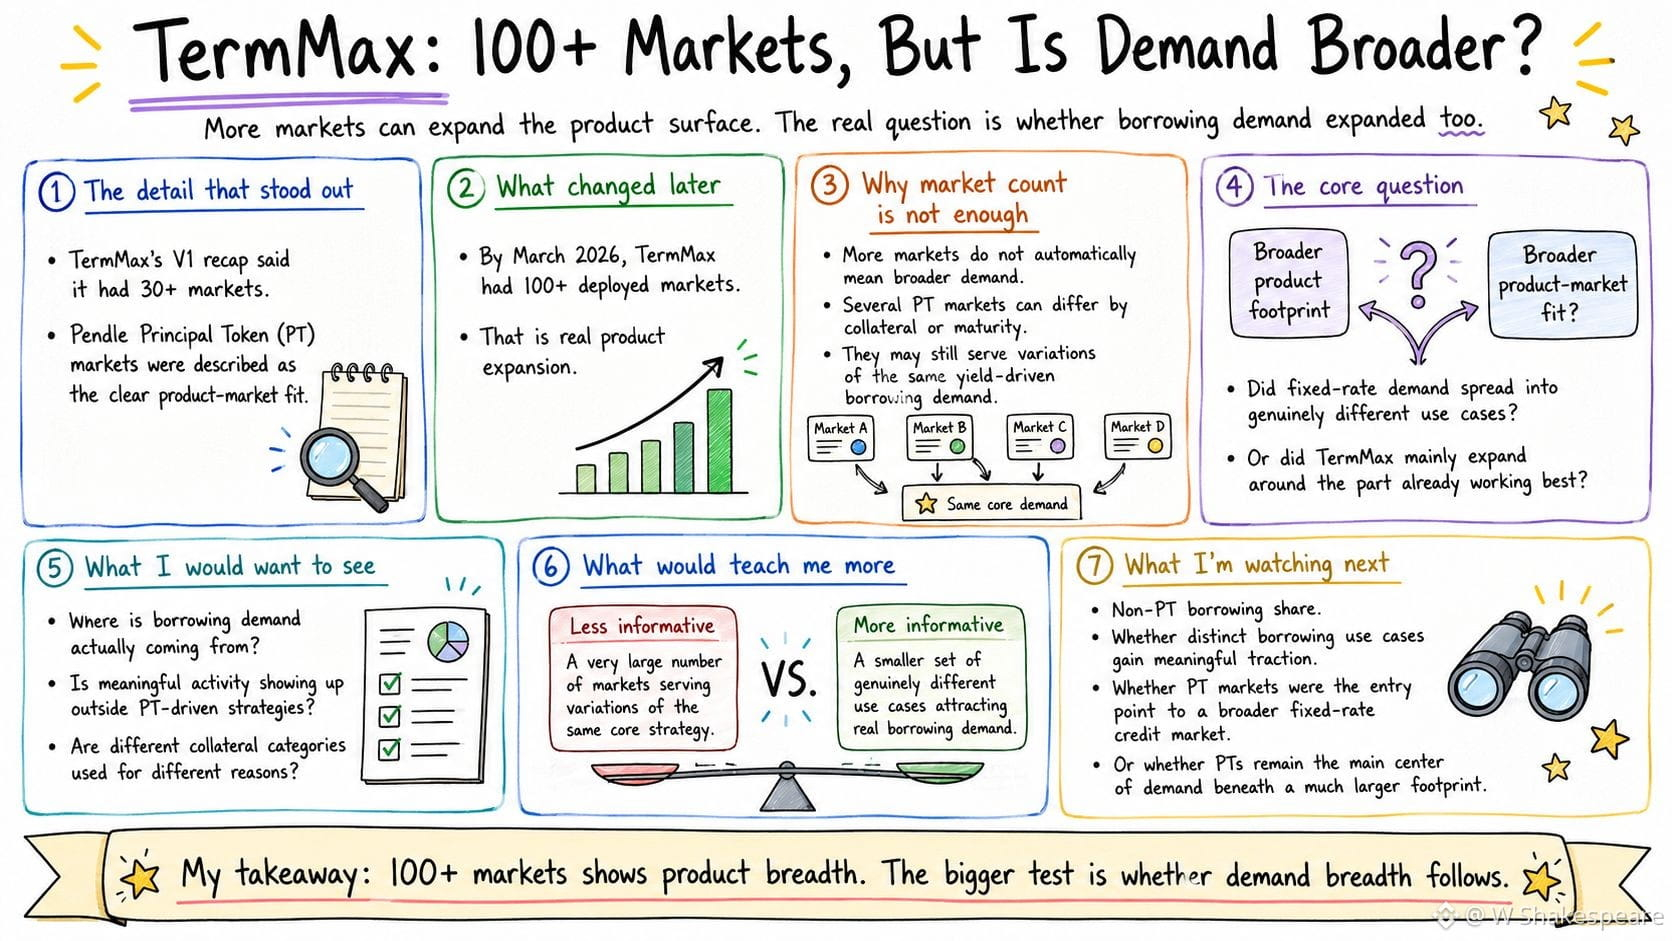
Я снова и снова возвращаюсь к тому, как быстро TermMax расширила свою рыночную представленность. В своем обзоре V1 TermMax сообщила, что запустила 30+ рынков, а рынки, основанные на Pendle Principal Token (PT), проявились как самое явное попадание в продуктовую потребность. К марту 2026 года эта представленность выросла до более чем 100 развернутых рынков. Это говорит мне о том, что TermMax стала гораздо более широкой как продукт. Но чего это не показывает — так это того, расширился ли вместе с этим спрос, лежащий в основе этого роста.
Стратегии, обеспеченные PT, естественным образом подошли TermMax на раннем этапе. Фиксированное по ставке заимствование особенно хорошо работает, когда пользователи могут занимать под позиции, приносящие доход, и выстраивать структуру рычажных сделок с доходностью вокруг известной стоимости заимствования. Поэтому то, насколько сильной была динамика на этих рынках, говорит мне кое-что полезное о том, где TermMax впервые нашла спрос.
Но чего я пока не знаю — так это того, нашла ли TermMax с тех пор столь же убедительные причины, почему заимодавцы используют ее рынки за пределами той первоначальной «точки входа».
Именно это сделало бы переход от 30+ к 100+ рынкам более значимым для меня.
Заимствования за пределами PT-ориентированных стратегий были бы более сильным свидетельством — особенно если они идут из сценариев использования, которые не зависят от той же самой схемы торгов с доходностью. Это показало бы, что TermMax добавляет не только больше мест, где можно занимать, но и находит больше причин, по которым люди выбирают фиксированную ставку.
Мне было бы интереснее узнать больше по более узкому набору действительно отличающихся сценариев заимствования, которые набирают реальную тягу, чем по гораздо большему числу развернутых рынков, построенных на вариациях спроса, которые TermMax уже доказала.
Вопрос в том, использует ли TermMax свою раннюю product-market fit с PT как «клин» для более широкого рынка кредитования с фиксированной ставкой, или же исходный кейс по-прежнему объясняет большую часть спроса под всей ее более крупной рыночной базой. Я слежу за тем, откуда приходит спрос на заимствования TermMax вне PT, и какие новые сценарии использования начинают набирать существенную популярность.
#termmax @termmax ✨
Я снова и снова возвращаюсь к тому, как быстро TermMax расширила свою рыночную представленность. В своем обзоре V1 TermMax сообщила, что запустила 30+ рынков, а рынки, основанные на Pendle Principal Token (PT), проявились как самое явное попадание в продуктовую потребность. К марту 2026 года эта представленность выросла до более чем 100 развернутых рынков. Это говорит мне о том, что TermMax стала гораздо более широкой как продукт. Но чего это не показывает — так это того, расширился ли вместе с этим спрос, лежащий в основе этого роста.
Стратегии, обеспеченные PT, естественным образом подошли TermMax на раннем этапе. Фиксированное по ставке заимствование особенно хорошо работает, когда пользователи могут занимать под позиции, приносящие доход, и выстраивать структуру рычажных сделок с доходностью вокруг известной стоимости заимствования. Поэтому то, насколько сильной была динамика на этих рынках, говорит мне кое-что полезное о том, где TermMax впервые нашла спрос.
Но чего я пока не знаю — так это того, нашла ли TermMax с тех пор столь же убедительные причины, почему заимодавцы используют ее рынки за пределами той первоначальной «точки входа».
Именно это сделало бы переход от 30+ к 100+ рынкам более значимым для меня.
Заимствования за пределами PT-ориентированных стратегий были бы более сильным свидетельством — особенно если они идут из сценариев использования, которые не зависят от той же самой схемы торгов с доходностью. Это показало бы, что TermMax добавляет не только больше мест, где можно занимать, но и находит больше причин, по которым люди выбирают фиксированную ставку.
Мне было бы интереснее узнать больше по более узкому набору действительно отличающихся сценариев заимствования, которые набирают реальную тягу, чем по гораздо большему числу развернутых рынков, построенных на вариациях спроса, которые TermMax уже доказала.
Вопрос в том, использует ли TermMax свою раннюю product-market fit с PT как «клин» для более широкого рынка кредитования с фиксированной ставкой, или же исходный кейс по-прежнему объясняет большую часть спроса под всей ее более крупной рыночной базой. Я слежу за тем, откуда приходит спрос на заимствования TermMax вне PT, и какие новые сценарии использования начинают набирать существенную популярность.
#termmax @TermMax ✨
2
4
341
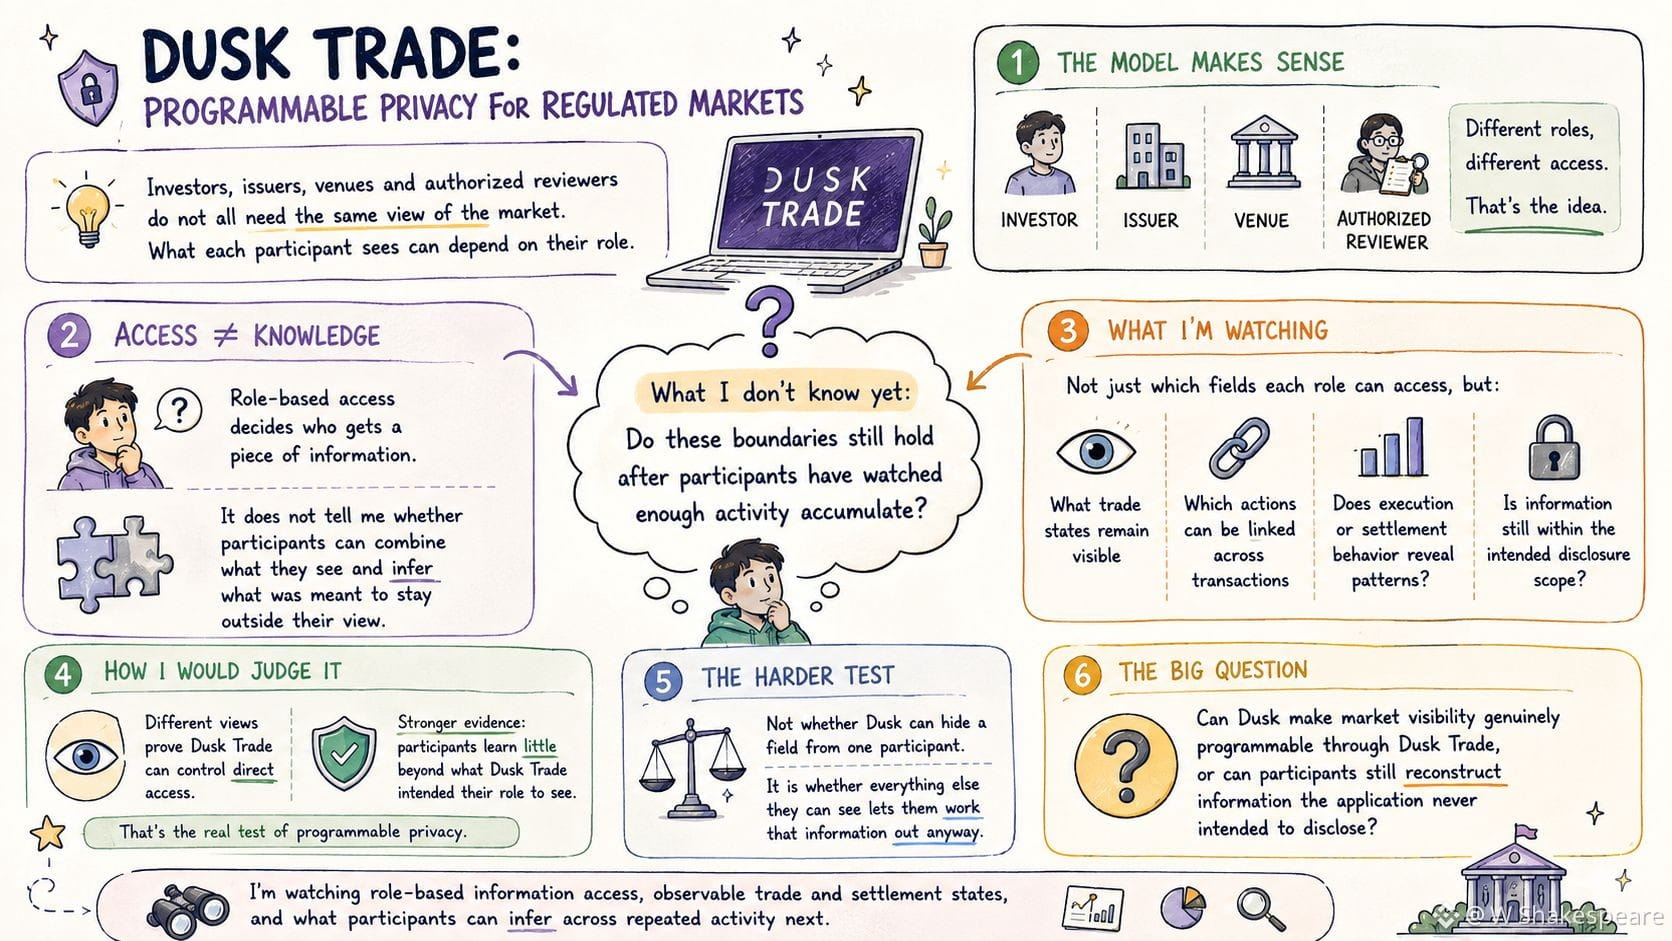
Я снова и снова возвращаюсь к идее Dusk о программируемой конфиденциальности для регулируемых рынков — особенно к тому, как она проявляется внутри Dusk Trade.
Модель выглядит логичной. Инвесторам, эмитентам, торговым площадкам и уполномоченным рецензентам не обязательно иметь одинаковое представление о рынке, поэтому то, что видит каждый участник, может зависеть от его роли.
Но управление тем, что кому-то показывают напрямую, — это не то же самое, что управление тем, что он в конечном итоге может узнать.
С точки зрения ролевого доступа мне ясно, что Dusk может решить, кому достанется конкретный фрагмент информации. Но это не говорит мне, могут ли участники собрать воедино ту активность, которую они видят, и сделать выводы о чем-то, что было задумано скрыть от их поля зрения.
Я пока не знаю, сохраняются ли эти границы после того, как участники наблюдали достаточно долгое накопление активности.
Поэтому сигналы, за которыми стоит следить, — это не только то, к каким полям каждая роль может получить доступ, но и то, какие торговые состояния остаются видимыми, какие действия можно сопоставлять между транзакциями, и раскрывает ли поведение исполнения или расчетов паттерны сверх преднамеренного объема раскрытия.
Предоставление разным участникам разных представлений докажет, что Dusk Trade способен контролировать прямой доступ. Более сильным доказательством было бы то, что они узнают немногое сверх того, что Dusk Trade предполагал, чтобы они видели в рамках своей роли.
Это меняет то, как я оцениваю модель программируемой конфиденциальности Dusk.
Более сложная проверка заключается не в том, сможет ли Dusk скрыть поле от одного участника. Она в том, позволяет ли все остальное, что этот участник может увидеть, ему все равно вычислить эту информацию.
Вопрос в том, может ли Dusk сделать рыночную видимость действительно программируемой через Dusk Trade, или же участники все еще способны реконструировать информацию, которую приложение никогда не планировало раскрывать.
Я слежу за ролевым доступом к информации, за наблюдаемыми торговыми и расчетными состояниями, а также за тем, что участники могут выводить после многократно повторяющейся активности.
#dusk $DUSK @Dusk_Foundation ✨
Я снова и снова возвращаюсь к идее Dusk о программируемой конфиденциальности для регулируемых рынков — особенно к тому, как она проявляется внутри Dusk Trade.
Модель выглядит логичной. Инвесторам, эмитентам, торговым площадкам и уполномоченным рецензентам не обязательно иметь одинаковое представление о рынке, поэтому то, что видит каждый участник, может зависеть от его роли.
Но управление тем, что кому-то показывают напрямую, — это не то же самое, что управление тем, что он в конечном итоге может узнать.
С точки зрения ролевого доступа мне ясно, что Dusk может решить, кому достанется конкретный фрагмент информации. Но это не говорит мне, могут ли участники собрать воедино ту активность, которую они видят, и сделать выводы о чем-то, что было задумано скрыть от их поля зрения.
Я пока не знаю, сохраняются ли эти границы после того, как участники наблюдали достаточно долгое накопление активности.
Поэтому сигналы, за которыми стоит следить, — это не только то, к каким полям каждая роль может получить доступ, но и то, какие торговые состояния остаются видимыми, какие действия можно сопоставлять между транзакциями, и раскрывает ли поведение исполнения или расчетов паттерны сверх преднамеренного объема раскрытия.
Предоставление разным участникам разных представлений докажет, что Dusk Trade способен контролировать прямой доступ. Более сильным доказательством было бы то, что они узнают немногое сверх того, что Dusk Trade предполагал, чтобы они видели в рамках своей роли.
Это меняет то, как я оцениваю модель программируемой конфиденциальности Dusk.
Более сложная проверка заключается не в том, сможет ли Dusk скрыть поле от одного участника. Она в том, позволяет ли все остальное, что этот участник может увидеть, ему все равно вычислить эту информацию.
Вопрос в том, может ли Dusk сделать рыночную видимость действительно программируемой через Dusk Trade, или же участники все еще способны реконструировать информацию, которую приложение никогда не планировало раскрывать.
Я слежу за ролевым доступом к информации, за наблюдаемыми торговыми и расчетными состояниями, а также за тем, что участники могут выводить после многократно повторяющейся активности.
#dusk $DUSK @Dusk ✨
9
10
837
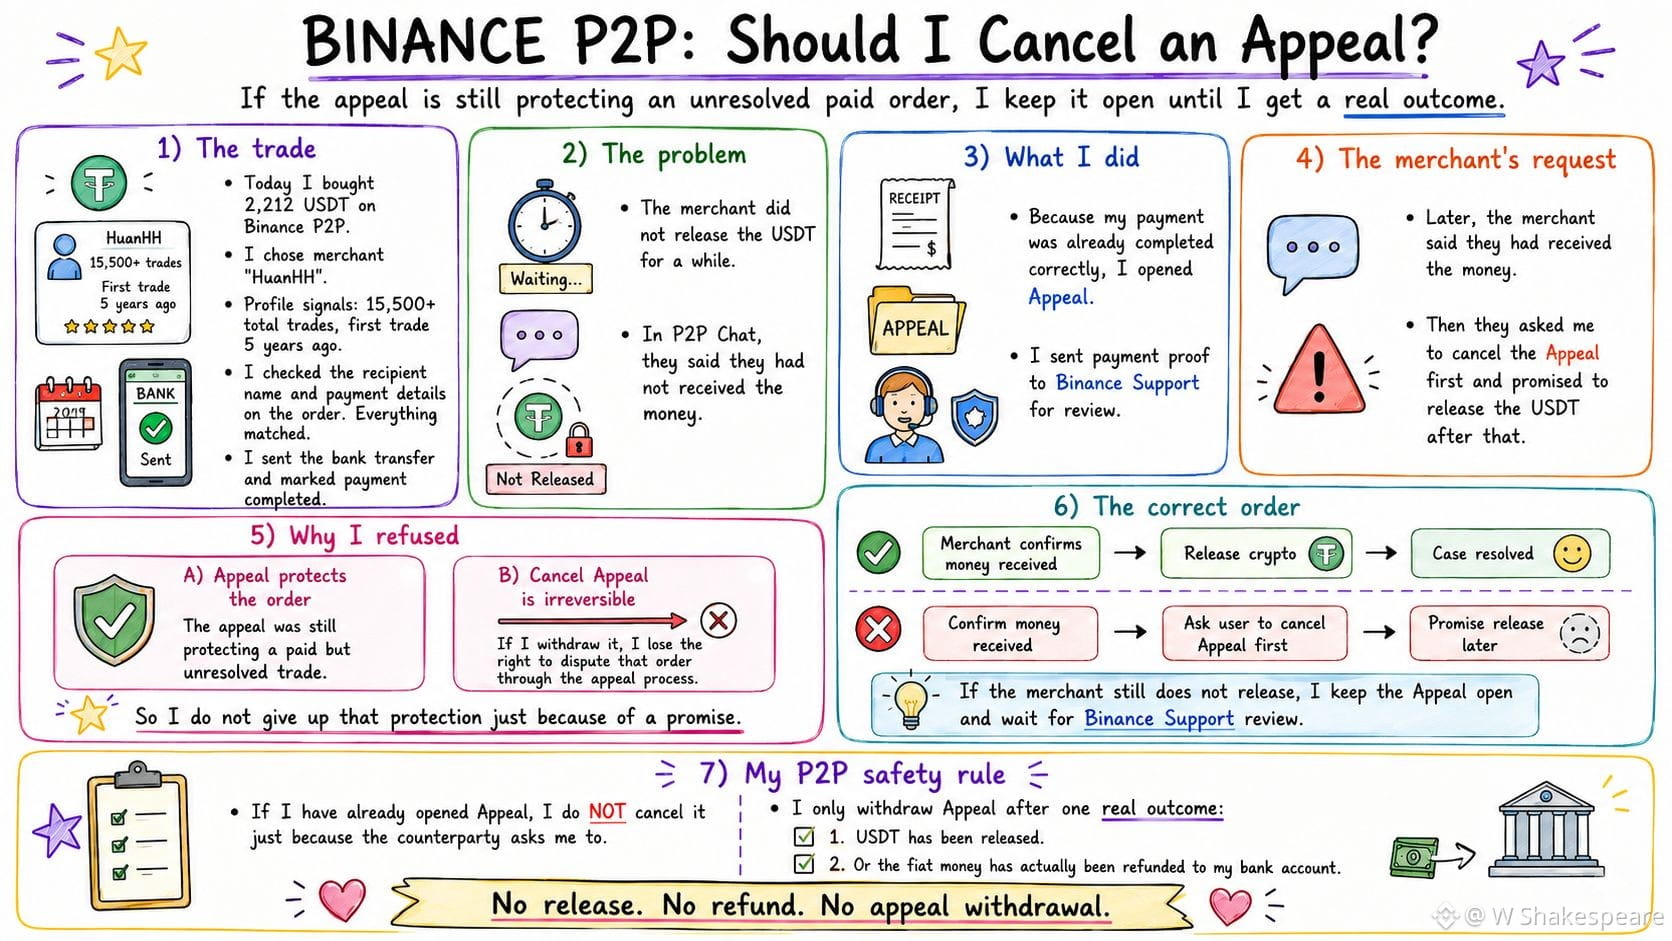
Сегодня я купил 2 212 USDT через Binance P2P. Моим контрагентом я выбрал мерчанта «HuanHH». Это надёжный мерчант с многолетним опытом: в его профиле более 15 500 сделок и первая сделка — более 5 лет назад.
Я оформил заказ и открыл банковское приложение, чтобы сделать перевод. Я тщательно проверил имя получателя и платёжные реквизиты в заказе. Информация совпала, поэтому я перевёл деньги и отметил платеж как completed.
Но прошло довольно много времени, а мерчант всё равно не выпустил крипто. Я написал ему в чате P2P — там сказали, что деньги ещё не получены.
Поскольку мой перевод уже завершён и соответствует информации в заказе, я открыл Appeal и отправил в Binance Support доказательство платежа для проверки.
Сразу после этого мерчант снова написал, что деньги они уже получили. Однако они попросили меня сначала отменить Appeal, а уже потом выпустить USDT.
Я не согласился и попросил сначала выпустить крипто.
Причина довольно простая. Сейчас Appeal всё ещё защищает заказ, который не был разрешён. Более того, Cancel Appeal — необратимое действие. Если я отзову Appeal, я потеряю право оспаривать этот заказ через процесс Appeal.
Так что нет причин отказываться от существующего уровня защиты только из‑за обещания, что крипто выпустят позже.
Раз мерчант подтвердил, что получил деньги, следующим шагом должно быть выпуск крипто. Если они всё равно этого не сделают, я оставлю Appeal активным и буду ждать результатов review по кейсу от Binance Support.
Этот кейс заставил меня понять, что при открытом Appeal порядок обработки имеет критическое значение.
Моё правило P2P safety довольно конкретное: если Appeal уже открыт, то я не отменяю его по просьбе или обещанию контрагента. Я забираю Appeal только когда USDT уже выпущен или когда средства fiat действительно возвращены на мой банковский счёт.
Если не достигнут ни один из двух этих результатов, я продолжаю держать Appeal открытым.
#binancep2pantoan @Binance_Vietnam ✨
Сегодня я купил 2 212 USDT через Binance P2P. Моим контрагентом я выбрал мерчанта «HuanHH». Это надёжный мерчант с многолетним опытом: в его профиле более 15 500 сделок и первая сделка — более 5 лет назад.
Я оформил заказ и открыл банковское приложение, чтобы сделать перевод. Я тщательно проверил имя получателя и платёжные реквизиты в заказе. Информация совпала, поэтому я перевёл деньги и отметил платеж как completed.
Но прошло довольно много времени, а мерчант всё равно не выпустил крипто. Я написал ему в чате P2P — там сказали, что деньги ещё не получены.
Поскольку мой перевод уже завершён и соответствует информации в заказе, я открыл Appeal и отправил в Binance Support доказательство платежа для проверки.
Сразу после этого мерчант снова написал, что деньги они уже получили. Однако они попросили меня сначала отменить Appeal, а уже потом выпустить USDT.
Я не согласился и попросил сначала выпустить крипто.
Причина довольно простая. Сейчас Appeal всё ещё защищает заказ, который не был разрешён. Более того, Cancel Appeal — необратимое действие. Если я отзову Appeal, я потеряю право оспаривать этот заказ через процесс Appeal.
Так что нет причин отказываться от существующего уровня защиты только из‑за обещания, что крипто выпустят позже.
Раз мерчант подтвердил, что получил деньги, следующим шагом должно быть выпуск крипто. Если они всё равно этого не сделают, я оставлю Appeal активным и буду ждать результатов review по кейсу от Binance Support.
Этот кейс заставил меня понять, что при открытом Appeal порядок обработки имеет критическое значение.
Моё правило P2P safety довольно конкретное: если Appeal уже открыт, то я не отменяю его по просьбе или обещанию контрагента. Я забираю Appeal только когда USDT уже выпущен или когда средства fiat действительно возвращены на мой банковский счёт.
Если не достигнут ни один из двух этих результатов, я продолжаю держать Appeal открытым.
#binancep2pantoan @Binance Vietnam ✨
2
4
1.1k
Частичная правда
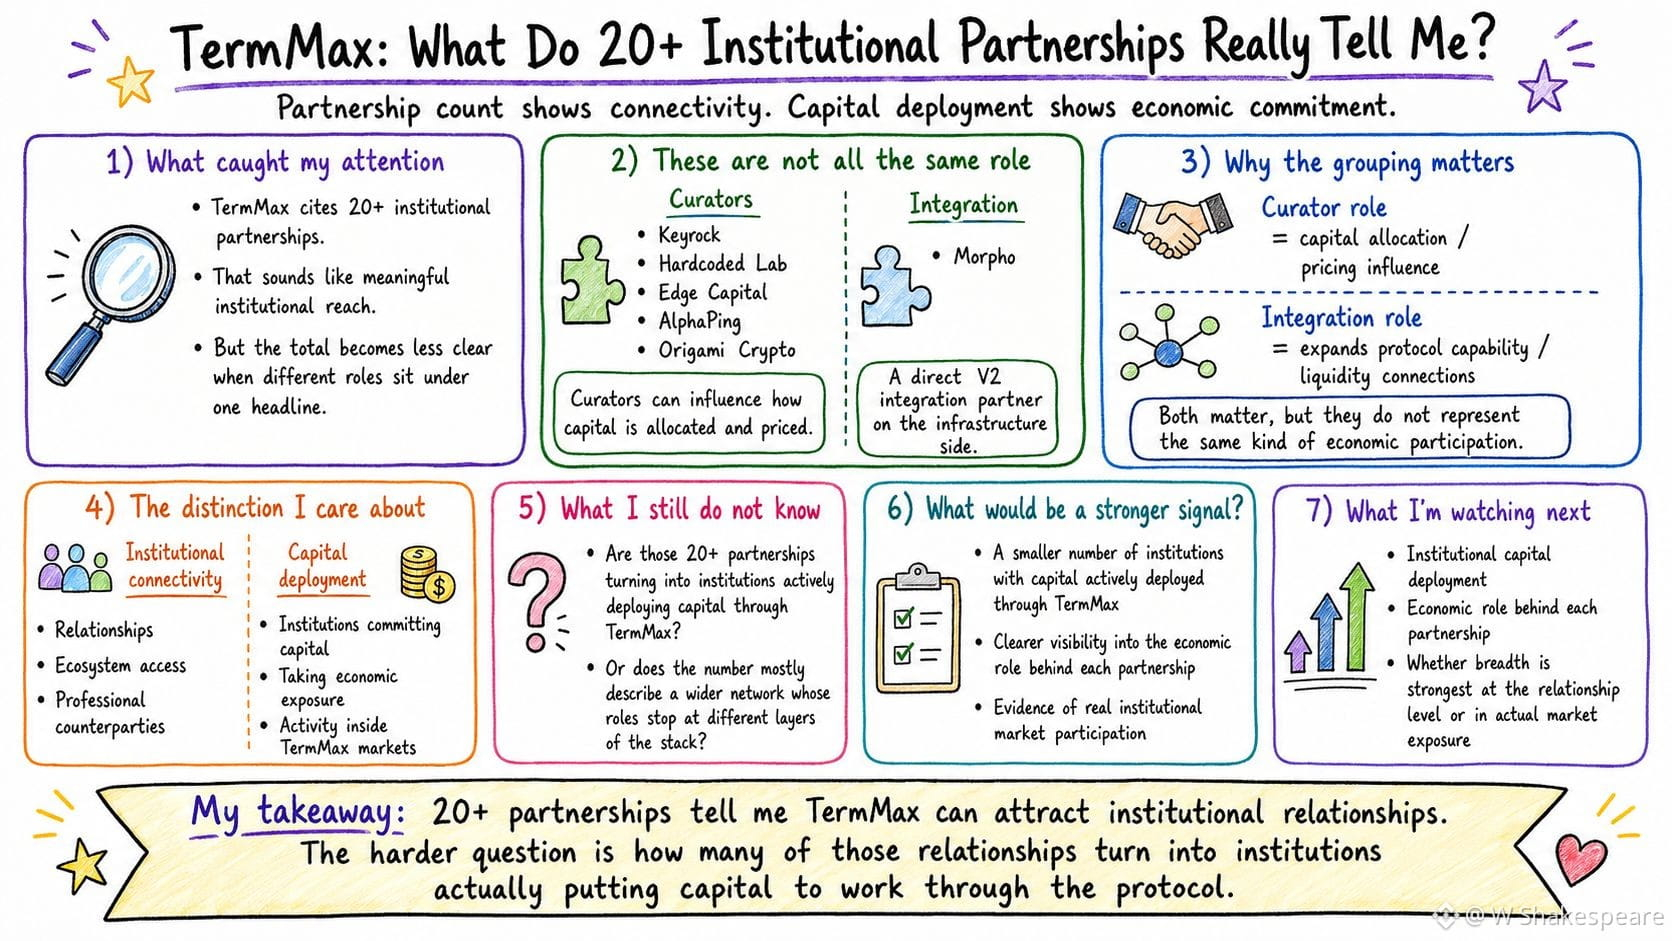
Я снова и снова возвращаюсь к TermMax — децентрализованному протоколу заимствований и кредитования с фиксированной ставкой, ссылаясь на 20+ институциональных партнерств.
Звучит как значимое институциональное развитие. Но цифры становятся менее однозначными, когда я спрашиваю, что именно «партнерство» экономически означает.
Институты могут находиться в совершенно разных частях экосистемы TermMax. Одни отношения могут расширять инфраструктуру или дистрибуцию. Другие могут быть ближе к ценообразованию, предоставлению ликвидности или прямому распределению капитала. Все они могут иметь значение, но объединение их под одним заголовком затрудняет понимание того, сколько из этого институционального охвата реально превратилось в участие капиталом.
Мне пока неизвестно, развиваются ли эти 20+ партнерств в широкую базу институтов с реальной экономической вовлеченностью через TermMax или же значительная часть этого присутствия по-прежнему находится на других уровнях экосистемы. Именно там размещенный капитал становится более сильным сигналом. Когда институт фактически пускает деньги в работу через TermMax, отношения должны пройти экономический тест, который само по себе партнерство или интеграция не проходит. Институт должен принять на себя риски, ожидаемую доходность и рыночные условия, связанные с данной позицией, а не просто быть связанным с протоколом. Поэтому широта отношений и широта участия капиталом — это не одно и то же. TermMax может построить широкую институциональную сеть, но деньги, которые реально движутся через его рынки, по-прежнему могут поступать из гораздо меньшей части участников.
Я бы узнал больше из небольшой группы институтов, которые активно размещают капитал через TermMax, чем из гораздо более крупного числа партнерств, где экономическая роль за каждым отношением остается неясной.
Вопрос в том, строит ли TermMax широкую институциональную сеть вокруг протокола или превращает эту широту в столь же широкую базу институционального участия капиталом. Я слежу за тем, какая часть этого институционального присутствия реально проявляется в виде размещенного капитала дальше.
#termmax @termmax ✨$BTW
Я снова и снова возвращаюсь к TermMax — децентрализованному протоколу заимствований и кредитования с фиксированной ставкой, ссылаясь на 20+ институциональных партнерств.
Звучит как значимое институциональное развитие. Но цифры становятся менее однозначными, когда я спрашиваю, что именно «партнерство» экономически означает.
Институты могут находиться в совершенно разных частях экосистемы TermMax. Одни отношения могут расширять инфраструктуру или дистрибуцию. Другие могут быть ближе к ценообразованию, предоставлению ликвидности или прямому распределению капитала. Все они могут иметь значение, но объединение их под одним заголовком затрудняет понимание того, сколько из этого институционального охвата реально превратилось в участие капиталом.
Мне пока неизвестно, развиваются ли эти 20+ партнерств в широкую базу институтов с реальной экономической вовлеченностью через TermMax или же значительная часть этого присутствия по-прежнему находится на других уровнях экосистемы. Именно там размещенный капитал становится более сильным сигналом. Когда институт фактически пускает деньги в работу через TermMax, отношения должны пройти экономический тест, который само по себе партнерство или интеграция не проходит. Институт должен принять на себя риски, ожидаемую доходность и рыночные условия, связанные с данной позицией, а не просто быть связанным с протоколом. Поэтому широта отношений и широта участия капиталом — это не одно и то же. TermMax может построить широкую институциональную сеть, но деньги, которые реально движутся через его рынки, по-прежнему могут поступать из гораздо меньшей части участников.
Я бы узнал больше из небольшой группы институтов, которые активно размещают капитал через TermMax, чем из гораздо более крупного числа партнерств, где экономическая роль за каждым отношением остается неясной.
Вопрос в том, строит ли TermMax широкую институциональную сеть вокруг протокола или превращает эту широту в столь же широкую базу институционального участия капиталом. Я слежу за тем, какая часть этого институционального присутствия реально проявляется в виде размещенного капитала дальше.
#termmax @TermMax ✨$BTW
6
8
563
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона