
ILIQ69
215 Публикации
ILIQ69
Отправить жалобу
Заблокировать пользователя
40 подписок(и/а)
55 подписчиков(а)
241 понравилось
Посты
PINNED
·
--
Рост
Возврат из хранилища может выглядеть простым, пока вы не зададите более практичный вопрос: какой актив я в действительности могу получить при расчетах?
В документации TermMax Alpha объясняется, что после наступления срока действия хранилище с двойной инвестицией может завершиться USDT, токеном или их смесью в сценарии частичного исполнения. Итоговый состав зависит от результата расчетов и доступной ликвидности.
Эта деталь заставляет меня по-другому читать предложение о доходности. Ставка — это лишь одна часть решения. Другой частью является актив, который будет получен при расчетах. Если я вношу USDT, но в определенных условиях схема может урегулироваться токенами, мне нужно быть готовым к такой возможности до того, как я войду в сделку.
Какой конечный результат вы хотели бы определить наиболее четко перед внесением средств?
@termmax $TMX #TermMax
Возврат из хранилища может выглядеть простым, пока вы не зададите более практичный вопрос: какой актив я в действительности могу получить при расчетах?
В документации TermMax Alpha объясняется, что после наступления срока действия хранилище с двойной инвестицией может завершиться USDT, токеном или их смесью в сценарии частичного исполнения. Итоговый состав зависит от результата расчетов и доступной ликвидности.
Эта деталь заставляет меня по-другому читать предложение о доходности. Ставка — это лишь одна часть решения. Другой частью является актив, который будет получен при расчетах. Если я вношу USDT, но в определенных условиях схема может урегулироваться токенами, мне нужно быть готовым к такой возможности до того, как я войду в сделку.
Какой конечный результат вы хотели бы определить наиболее четко перед внесением средств?
@TermMax $TMX #TermMax
В документации TermMax Alpha объясняется, что после наступления срока действия хранилище с двойной инвестицией может завершиться USDT, токеном или их смесью в сценарии частичного исполнения. Итоговый состав зависит от результата расчетов и доступной ликвидности.
Эта деталь заставляет меня по-другому читать предложение о доходности. Ставка — это лишь одна часть решения. Другой частью является актив, который будет получен при расчетах. Если я вношу USDT, но в определенных условиях схема может урегулироваться токенами, мне нужно быть готовым к такой возможности до того, как я войду в сделку.
Какой конечный результат вы хотели бы определить наиболее четко перед внесением средств?
@TermMax $TMX #TermMax
Settlement asset
0%
Strike price
0%
Maturity date
0%
Partial-exercise rules
0%
0 проголосовали • Голосование закрыто
15
6
110
·
--
См. перевод
Токенізація може змінити не актив, а весь спосіб взаємодії з ним.
Традиційні фінансові активи десятиліттями працювали через централізовану інфраструктуру.
Blockchain пропонує інший підхід — переносити представлення активів у програмоване ончейн-середовище.
bStocks цікавий саме в цьому контексті.
Це не просто історія про «акції на блокчейні». Це частина більшого тренду, де TradFi поступово знайомиться з інструментами crypto.
І якщо токенізація стане стандартом, blockchain буде вже не альтернативою фінансам, а їхньою частиною.
Токенізація може змінити не актив, а весь спосіб взаємодії з ним.
Традиційні фінансові активи десятиліттями працювали через централізовану інфраструктуру.
Blockchain пропонує інший підхід — переносити представлення активів у програмоване ончейн-середовище.
bStocks цікавий саме в цьому контексті.
Це не просто історія про «акції на блокчейні». Це частина більшого тренду, де TradFi поступово знайомиться з інструментами crypto.
І якщо токенізація стане стандартом, blockchain буде вже не альтернативою фінансам, а їхньою частиною.
Традиційні фінансові активи десятиліттями працювали через централізовану інфраструктуру.
Blockchain пропонує інший підхід — переносити представлення активів у програмоване ончейн-середовище.
bStocks цікавий саме в цьому контексті.
Це не просто історія про «акції на блокчейні». Це частина більшого тренду, де TradFi поступово знайомиться з інструментами crypto.
І якщо токенізація стане стандартом, blockchain буде вже не альтернативою фінансам, а їхньою частиною.
62
·
--
См. перевод
Blockchain поступово виходить за межі криптовалют.
Один із найцікавіших напрямів — токенізація традиційних фінансових активів.
bStocks працює саме в цьому напрямку, поєднуючи традиційні активи з ончейн-інфраструктурою.
І тут важливий сам принцип: blockchain може бути не лише місцем для створення нових активів, а й технологією для перенесення вже існуючих фінансових інструментів у цифрове середовище.
Це створює міст між TradFi та crypto.
Можливо, справжня масова адаптація blockchain почнеться саме з активів, які люди вже знають.
Blockchain поступово виходить за межі криптовалют.
Один із найцікавіших напрямів — токенізація традиційних фінансових активів.
bStocks працює саме в цьому напрямку, поєднуючи традиційні активи з ончейн-інфраструктурою.
І тут важливий сам принцип: blockchain може бути не лише місцем для створення нових активів, а й технологією для перенесення вже існуючих фінансових інструментів у цифрове середовище.
Це створює міст між TradFi та crypto.
Можливо, справжня масова адаптація blockchain почнеться саме з активів, які люди вже знають.
Один із найцікавіших напрямів — токенізація традиційних фінансових активів.
bStocks працює саме в цьому напрямку, поєднуючи традиційні активи з ончейн-інфраструктурою.
І тут важливий сам принцип: blockchain може бути не лише місцем для створення нових активів, а й технологією для перенесення вже існуючих фінансових інструментів у цифрове середовище.
Це створює міст між TradFi та crypto.
Можливо, справжня масова адаптація blockchain почнеться саме з активів, які люди вже знають.
69
·
--
См. перевод
Майбутнє TradFi може виглядати набагато більш ончейн, ніж ми звикли уявляти.
bStocks цікавий саме через цю тенденцію — токенізацію традиційних фінансових активів.
Blockchain тут виступає не просто як технологія для криптовалют.
Він може стати інфраструктурним шаром для взаємодії з активами, які історично існували поза крипторинком.
Це поступово стирає межу між двома фінансовими екосистемами.
Crypto не обов’язково має замінити TradFi. Можливо, наступний етап — їхнє об’єднання.
Майбутнє TradFi може виглядати набагато більш ончейн, ніж ми звикли уявляти.
bStocks цікавий саме через цю тенденцію — токенізацію традиційних фінансових активів.
Blockchain тут виступає не просто як технологія для криптовалют.
Він може стати інфраструктурним шаром для взаємодії з активами, які історично існували поза крипторинком.
Це поступово стирає межу між двома фінансовими екосистемами.
Crypto не обов’язково має замінити TradFi. Можливо, наступний етап — їхнє об’єднання.
bStocks цікавий саме через цю тенденцію — токенізацію традиційних фінансових активів.
Blockchain тут виступає не просто як технологія для криптовалют.
Він може стати інфраструктурним шаром для взаємодії з активами, які історично існували поза крипторинком.
Це поступово стирає межу між двома фінансовими екосистемами.
Crypto не обов’язково має замінити TradFi. Можливо, наступний етап — їхнє об’єднання.
28
·
--
См. перевод
Фінансові активи змінюються не лише через ціну. Змінюється спосіб доступу до них.
bStocks цікавий саме з цієї точки зору — він працює в напрямку токенізації традиційних активів.
Blockchain додає до знайомої фінансової моделі ончейн-інфраструктуру.
Це створює зовсім інший підхід до взаємодії з активами: замість того щоб розглядати blockchain лише як основу для криптовалют, його можна використовувати для фінансових інструментів ширшого ринку.
Токенізація може стати одним із головних мостів між TradFi та crypto.
І саме за розвитком цього напряму зараз цікаво спостерігати.
Фінансові активи змінюються не лише через ціну. Змінюється спосіб доступу до них.
bStocks цікавий саме з цієї точки зору — він працює в напрямку токенізації традиційних активів.
Blockchain додає до знайомої фінансової моделі ончейн-інфраструктуру.
Це створює зовсім інший підхід до взаємодії з активами: замість того щоб розглядати blockchain лише як основу для криптовалют, його можна використовувати для фінансових інструментів ширшого ринку.
Токенізація може стати одним із головних мостів між TradFi та crypto.
І саме за розвитком цього напряму зараз цікаво спостерігати.
bStocks цікавий саме з цієї точки зору — він працює в напрямку токенізації традиційних активів.
Blockchain додає до знайомої фінансової моделі ончейн-інфраструктуру.
Це створює зовсім інший підхід до взаємодії з активами: замість того щоб розглядати blockchain лише як основу для криптовалют, його можна використовувати для фінансових інструментів ширшого ринку.
Токенізація може стати одним із головних мостів між TradFi та crypto.
І саме за розвитком цього напряму зараз цікаво спостерігати.
1
81
·
--
TradFi не обязательно нужно заменять. Его можно перестроить.
Токенизация — один из способов перенести традиционные финансовые активы в ончейн-среду.
Именно здесь становится интересным направление bStocks.
Идея проста: объединить привычные финансовые активы с инфраструктурой blockchain.
Для рынка это важнее, чем очередной хайп вокруг крипты.
Потому что если токенизация станет массовой, blockchain может превратиться из альтернативной финансовой инфраструктуры в часть самой TradFi.
Это уже направление, за которым стоит следить.
TradFi не обязательно нужно заменять. Его можно перестроить.
Токенизация — один из способов перенести традиционные финансовые активы в ончейн-среду.
Именно здесь становится интересным направление bStocks.
Идея проста: объединить привычные финансовые активы с инфраструктурой blockchain.
Для рынка это важнее, чем очередной хайп вокруг крипты.
Потому что если токенизация станет массовой, blockchain может превратиться из альтернативной финансовой инфраструктуры в часть самой TradFi.
Это уже направление, за которым стоит следить.
Токенизация — один из способов перенести традиционные финансовые активы в ончейн-среду.
Именно здесь становится интересным направление bStocks.
Идея проста: объединить привычные финансовые активы с инфраструктурой blockchain.
Для рынка это важнее, чем очередной хайп вокруг крипты.
Потому что если токенизация станет массовой, blockchain может превратиться из альтернативной финансовой инфраструктуры в часть самой TradFi.
Это уже направление, за которым стоит следить.
40
·
--
Рост
Следующий шаг для TradFi может быть не новым активом, а новым форматом.
Токенизация переносит знакомые финансовые активы в ончейн-среду.
В этом и заключается главная идея bStocks: соединить традиционный финансовый мир с инфраструктурой blockchain.
Это интересно не из-за хайпа вокруг слова «tokenization».
Интересно потому, что blockchain потенциально может стать ещё одним слоем для взаимодействия с финансовыми активами.
И если это направление продолжит развиваться, граница между TradFi и crypto может становиться всё тоньше.
Следующий шаг для TradFi может быть не новым активом, а новым форматом.
Токенизация переносит знакомые финансовые активы в ончейн-среду.
В этом и заключается главная идея bStocks: соединить традиционный финансовый мир с инфраструктурой blockchain.
Это интересно не из-за хайпа вокруг слова «tokenization».
Интересно потому, что blockchain потенциально может стать ещё одним слоем для взаимодействия с финансовыми активами.
И если это направление продолжит развиваться, граница между TradFi и crypto может становиться всё тоньше.
Токенизация переносит знакомые финансовые активы в ончейн-среду.
В этом и заключается главная идея bStocks: соединить традиционный финансовый мир с инфраструктурой blockchain.
Это интересно не из-за хайпа вокруг слова «tokenization».
Интересно потому, что blockchain потенциально может стать ещё одним слоем для взаимодействия с финансовыми активами.
И если это направление продолжит развиваться, граница между TradFi и crypto может становиться всё тоньше.
74
·
--
bStocks — это не просто ещё один способ торговать активами.
Главная интрига здесь — в самом подходе: традиционные финансовые активы получают on-chain-формат.
Блокчейн может изменить не только способ хранения активов, но и то, как пользователи взаимодействуют с ними.
Именно поэтому за направлением tokenized assets стоит следить. Оно находится на пересечении двух миров — TradFi и crypto.
Вопрос уже не в том, могут ли эти сферы пересекаться.
Вопрос — насколько глубоким будет это пересечение.
А bStocks — один из проектов, за которым интересно наблюдать.
bStocks — это не просто ещё один способ торговать активами.
Главная интрига здесь — в самом подходе: традиционные финансовые активы получают on-chain-формат.
Блокчейн может изменить не только способ хранения активов, но и то, как пользователи взаимодействуют с ними.
Именно поэтому за направлением tokenized assets стоит следить. Оно находится на пересечении двух миров — TradFi и crypto.
Вопрос уже не в том, могут ли эти сферы пересекаться.
Вопрос — насколько глубоким будет это пересечение.
А bStocks — один из проектов, за которым интересно наблюдать.
Главная интрига здесь — в самом подходе: традиционные финансовые активы получают on-chain-формат.
Блокчейн может изменить не только способ хранения активов, но и то, как пользователи взаимодействуют с ними.
Именно поэтому за направлением tokenized assets стоит следить. Оно находится на пересечении двух миров — TradFi и crypto.
Вопрос уже не в том, могут ли эти сферы пересекаться.
Вопрос — насколько глубоким будет это пересечение.
А bStocks — один из проектов, за которым интересно наблюдать.
76
·
--
Рост
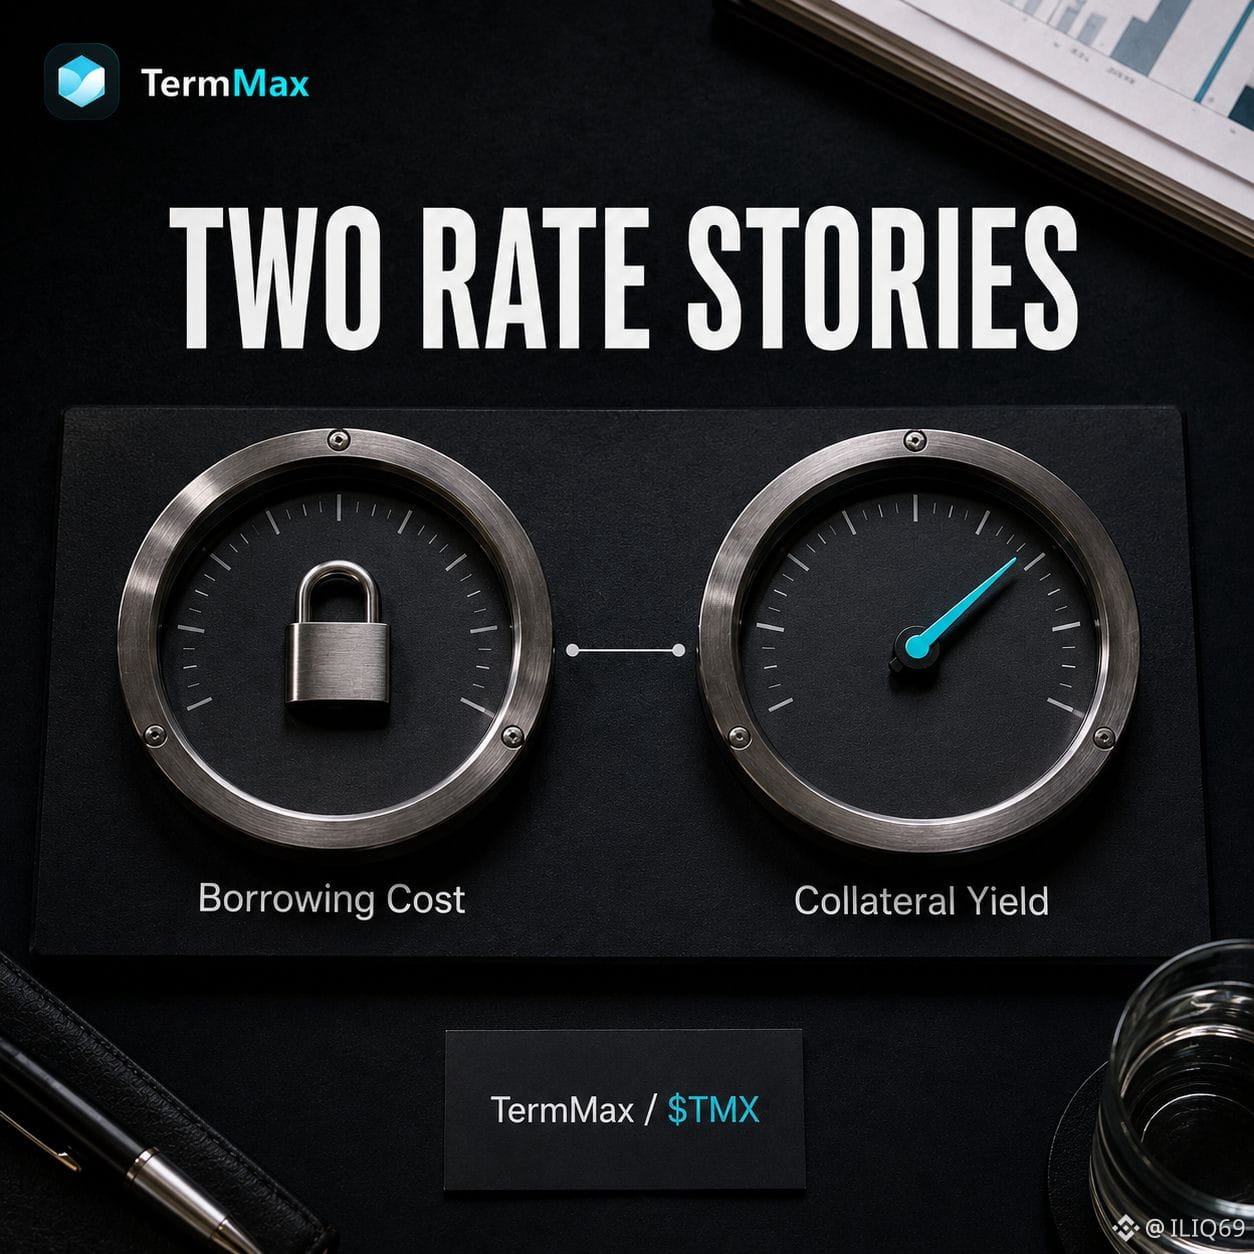
Фиксированная ставка заимствования не означает автоматически, что вся позиция имеет фиксированный результат. Это различие становится более очевидным, когда в картину входит обеспечение, приносящее доход.
В документации TermMax указано, что ставка заимствования может оставаться фиксированной, тогда как доход от обеспечения зависит от того, какое именно это обеспечение. Актив с фиксированной ставкой, например PT, может приносить фиксированный доход, в то время как обеспечение с плавающей доходностью может продолжать меняться в соответствии с рынком.
Поэтому я бы разделил позицию на два вопроса: какова моя известная стоимость заимствования и как ведёт себя в доходности зафиксированный мной актив? Называя обе стороны «фиксированными», вы скрываете ту часть, которая всё ещё может изменяться.
Что из этих частей вы бы разделили в первую очередь при оценке позиции с обеспечением, приносящим доход?
@termmax #TermMax
Фиксированная ставка заимствования не означает автоматически, что вся позиция имеет фиксированный результат. Это различие становится более очевидным, когда в картину входит обеспечение, приносящее доход.
В документации TermMax указано, что ставка заимствования может оставаться фиксированной, тогда как доход от обеспечения зависит от того, какое именно это обеспечение. Актив с фиксированной ставкой, например PT, может приносить фиксированный доход, в то время как обеспечение с плавающей доходностью может продолжать меняться в соответствии с рынком.
Поэтому я бы разделил позицию на два вопроса: какова моя известная стоимость заимствования и как ведёт себя в доходности зафиксированный мной актив? Называя обе стороны «фиксированными», вы скрываете ту часть, которая всё ещё может изменяться.
Что из этих частей вы бы разделили в первую очередь при оценке позиции с обеспечением, приносящим доход?
@TermMax #TermMax
В документации TermMax указано, что ставка заимствования может оставаться фиксированной, тогда как доход от обеспечения зависит от того, какое именно это обеспечение. Актив с фиксированной ставкой, например PT, может приносить фиксированный доход, в то время как обеспечение с плавающей доходностью может продолжать меняться в соответствии с рынком.
Поэтому я бы разделил позицию на два вопроса: какова моя известная стоимость заимствования и как ведёт себя в доходности зафиксированный мной актив? Называя обе стороны «фиксированными», вы скрываете ту часть, которая всё ещё может изменяться.
Что из этих частей вы бы разделили в первую очередь при оценке позиции с обеспечением, приносящим доход?
@TermMax #TermMax
Borrowing cost
0%
Collateral yield
0%
LTV risk
0%
All three together
0%
0 проголосовали • Голосование закрыто
79
·
--
Рост
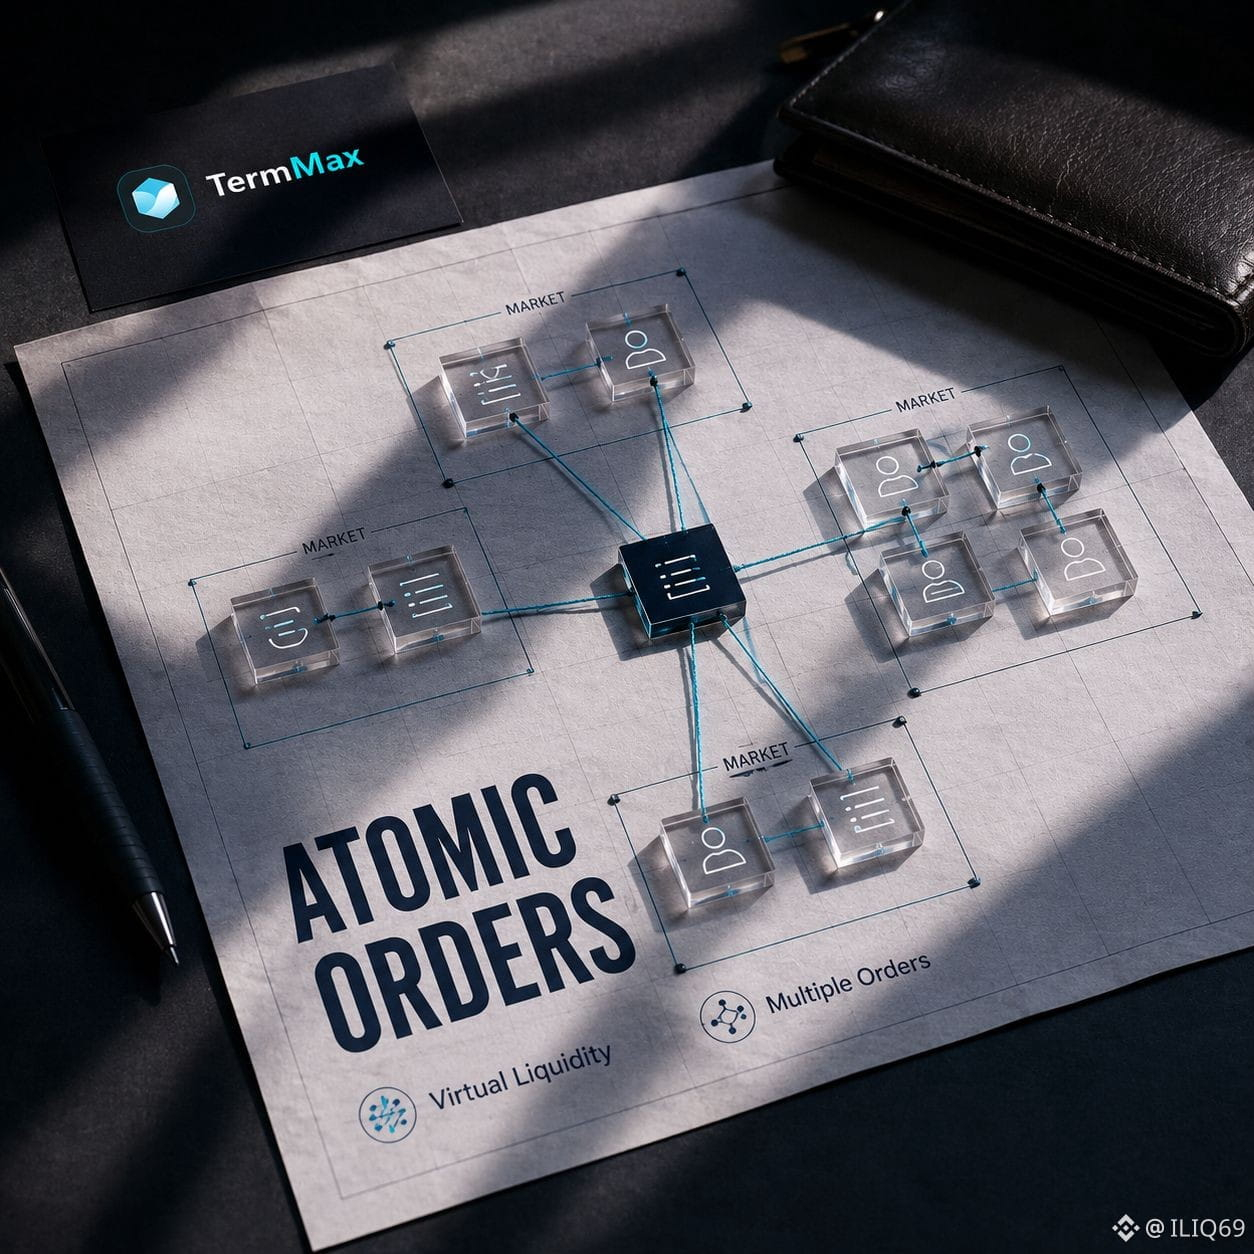
Часть техдокумента TMX, которую я почти пропустил, — это Atomic Orders. TermMax описывает виртуальную ликвидность, распределяемую по нескольким ордерам до того, как средства фактически будут заимствованы.
Звучит как инженерная «прокладка», но, по-моему, это меняет то, что на самом деле означает «доступная ликвидность». Капитал не обязан выбирать один рынок слишком рано только чтобы быть готовым. Его можно разместить более чем под одну возможность, вместо того чтобы он был разрознен в тот же момент, когда попадает в систему.
Я бы не считал это доказательством того, что на каждом рынке исполнение будет глубоким. Удачному дизайну всё равно нужно работать в реальных условиях. Но это более интересная задача, чем просто показать одну привлекательную ставку: где именно должна ждать ликвидность, прежде чем она понадобится?
Вам скорее хотелось бы зарезервировать ликвидность на одном рынке или держать её размещённой сразу в нескольких возможностях?
@termmax $TMX #TermMax
Часть техдокумента TMX, которую я почти пропустил, — это Atomic Orders. TermMax описывает виртуальную ликвидность, распределяемую по нескольким ордерам до того, как средства фактически будут заимствованы.
Звучит как инженерная «прокладка», но, по-моему, это меняет то, что на самом деле означает «доступная ликвидность». Капитал не обязан выбирать один рынок слишком рано только чтобы быть готовым. Его можно разместить более чем под одну возможность, вместо того чтобы он был разрознен в тот же момент, когда попадает в систему.
Я бы не считал это доказательством того, что на каждом рынке исполнение будет глубоким. Удачному дизайну всё равно нужно работать в реальных условиях. Но это более интересная задача, чем просто показать одну привлекательную ставку: где именно должна ждать ликвидность, прежде чем она понадобится?
Вам скорее хотелось бы зарезервировать ликвидность на одном рынке или держать её размещённой сразу в нескольких возможностях?
@TermMax $TMX #TermMax
Звучит как инженерная «прокладка», но, по-моему, это меняет то, что на самом деле означает «доступная ликвидность». Капитал не обязан выбирать один рынок слишком рано только чтобы быть готовым. Его можно разместить более чем под одну возможность, вместо того чтобы он был разрознен в тот же момент, когда попадает в систему.
Я бы не считал это доказательством того, что на каждом рынке исполнение будет глубоким. Удачному дизайну всё равно нужно работать в реальных условиях. Но это более интересная задача, чем просто показать одну привлекательную ставку: где именно должна ждать ликвидность, прежде чем она понадобится?
Вам скорее хотелось бы зарезервировать ликвидность на одном рынке или держать её размещённой сразу в нескольких возможностях?
@TermMax $TMX #TermMax
Reserve one market
0%
Spread it across markets
0%
Depends on execution
0%
I need more data
0%
0 проголосовали • Голосование закрыто
2
2
112
·
--
Рост
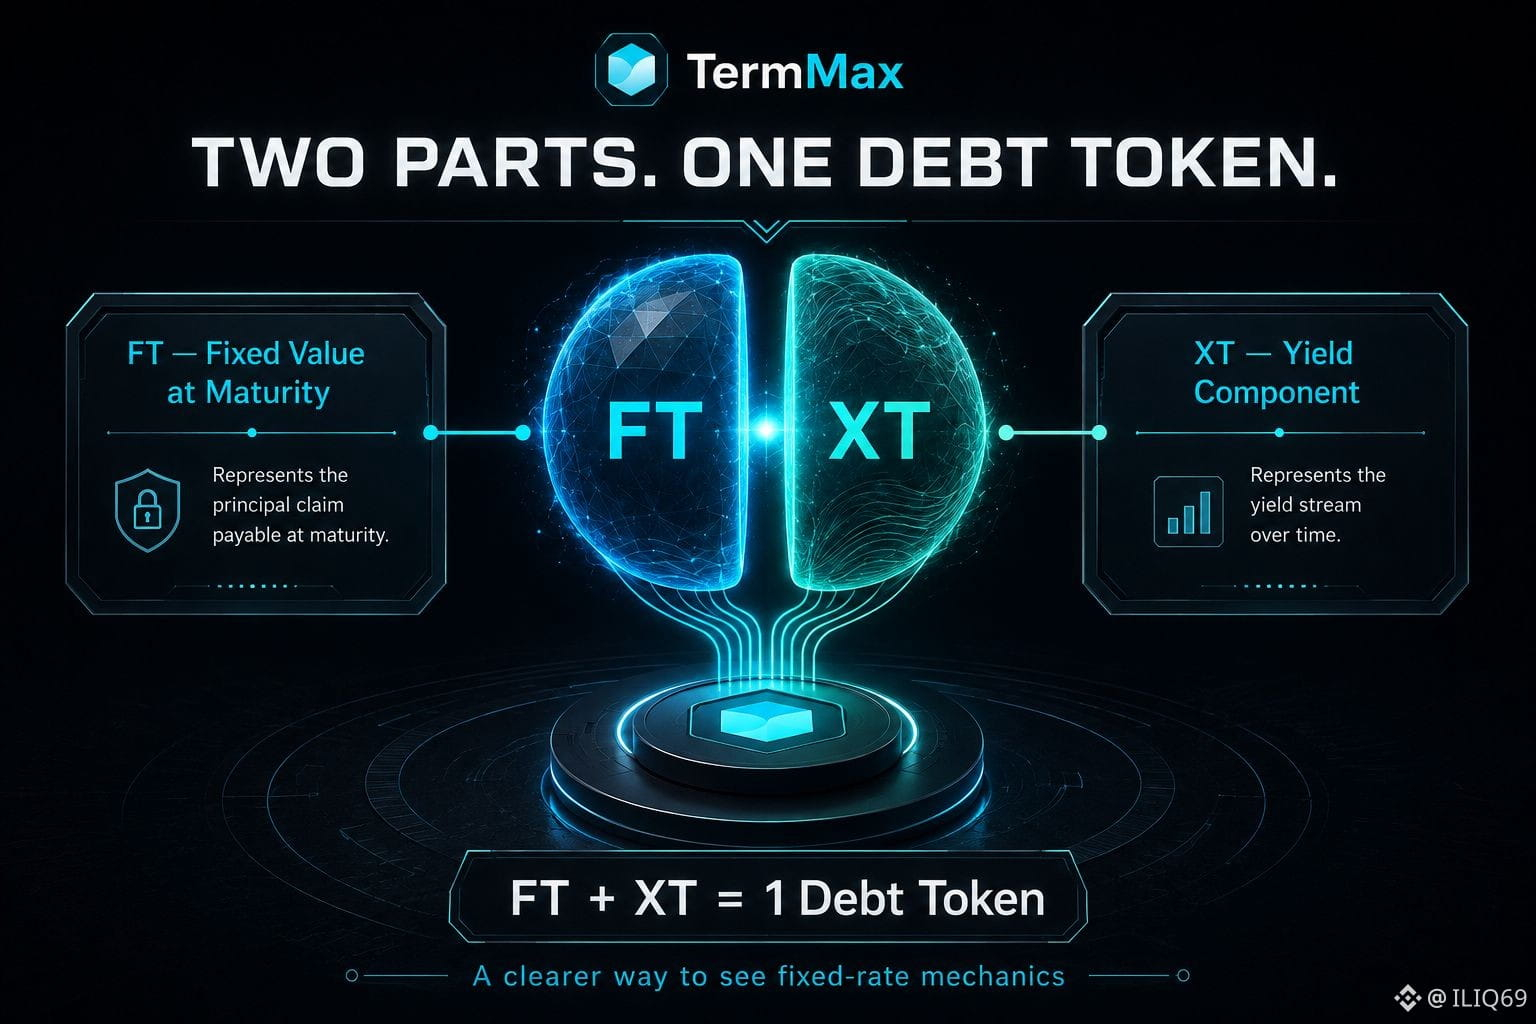
Структура FT и XT на @termmax поначалу показалась мне технической. Потом я перестал пытаться запоминать аббревиатуры и использовал более простой мысленный шаблон.
Один долговой токен можно представить как две связанные части: FT + XT. FT несёт фиксированное требование по стоимости на момент погашения, а XT представляет другую сторону этого значения до наступления срока. Вместе они возвращают исходный долговой токен в целостности.
Мне нравятся системы, где экономика видна, а не спрятана всё внутри одного «чёрного ящика» баланса. Это не убирает риски и не делает процесс «лёгкими деньгами», но даёт кредиторам и заёмщикам более ясный способ увидеть, как формируются фиксированная доходность и стоимость заимствования.
Какая часть модели FT + XT вам хотелось бы, чтобы была объяснена на реальном примере?
@termmax #TermMax
Структура FT и XT на @TermMax поначалу показалась мне технической. Потом я перестал пытаться запоминать аббревиатуры и использовал более простой мысленный шаблон.
Один долговой токен можно представить как две связанные части: FT + XT. FT несёт фиксированное требование по стоимости на момент погашения, а XT представляет другую сторону этого значения до наступления срока. Вместе они возвращают исходный долговой токен в целостности.
Мне нравятся системы, где экономика видна, а не спрятана всё внутри одного «чёрного ящика» баланса. Это не убирает риски и не делает процесс «лёгкими деньгами», но даёт кредиторам и заёмщикам более ясный способ увидеть, как формируются фиксированная доходность и стоимость заимствования.
Какая часть модели FT + XT вам хотелось бы, чтобы была объяснена на реальном примере?
@TermMax #TermMax
Один долговой токен можно представить как две связанные части: FT + XT. FT несёт фиксированное требование по стоимости на момент погашения, а XT представляет другую сторону этого значения до наступления срока. Вместе они возвращают исходный долговой токен в целостности.
Мне нравятся системы, где экономика видна, а не спрятана всё внутри одного «чёрного ящика» баланса. Это не убирает риски и не делает процесс «лёгкими деньгами», но даёт кредиторам и заёмщикам более ясный способ увидеть, как формируются фиксированная доходность и стоимость заимствования.
Какая часть модели FT + XT вам хотелось бы, чтобы была объяснена на реальном примере?
@TermMax #TermMax
How FT earns yield
0%
What XT represents
0%
Why they equal one asset
0%
The borrower flow
0%
0 проголосовали • Голосование закрыто
6
1
90
·
--
Рост
Часть торговли, которую я хочу понять перед покупкой, — это путь выхода.
Binance объясняет, что соответствующие требованиям пользователи могут конвертировать между поддерживаемой прямой акцией и соответствующим bStock в соотношении 1:1 без комиссии за конвертацию. Также отмечается, что конвертацию можно временно приостанавливать для обработки корпоративных действий или технического обслуживания. Это полезно, но это не повод пропускать детали.
Для меня практический вывод простой: чтобы я мог воспользоваться этим, важны право на участие, условия продукта и операционные сроки — а не уже после того, как я сформировал позицию. И поскольку bStock — это структура сертификата, а не прямое владение акциями, я должен понимать, что именно я держу, прежде чем планировать любую конвертацию.
Это не самая захватывающая часть трейдинга, но именно она делает остальное более продуманным.
Проверите ли вы правила конвертации и eligibility перед покупкой bStock?
#bstockscis @BinanceCIS #bStocksCIS $EWYB
Часть торговли, которую я хочу понять перед покупкой, — это путь выхода.
Binance объясняет, что соответствующие требованиям пользователи могут конвертировать между поддерживаемой прямой акцией и соответствующим bStock в соотношении 1:1 без комиссии за конвертацию. Также отмечается, что конвертацию можно временно приостанавливать для обработки корпоративных действий или технического обслуживания. Это полезно, но это не повод пропускать детали.
Для меня практический вывод простой: чтобы я мог воспользоваться этим, важны право на участие, условия продукта и операционные сроки — а не уже после того, как я сформировал позицию. И поскольку bStock — это структура сертификата, а не прямое владение акциями, я должен понимать, что именно я держу, прежде чем планировать любую конвертацию.
Это не самая захватывающая часть трейдинга, но именно она делает остальное более продуманным.
Проверите ли вы правила конвертации и eligibility перед покупкой bStock?
#bstockscis @BinanceCIS #bStocksCIS $EWYB
Binance объясняет, что соответствующие требованиям пользователи могут конвертировать между поддерживаемой прямой акцией и соответствующим bStock в соотношении 1:1 без комиссии за конвертацию. Также отмечается, что конвертацию можно временно приостанавливать для обработки корпоративных действий или технического обслуживания. Это полезно, но это не повод пропускать детали.
Для меня практический вывод простой: чтобы я мог воспользоваться этим, важны право на участие, условия продукта и операционные сроки — а не уже после того, как я сформировал позицию. И поскольку bStock — это структура сертификата, а не прямое владение акциями, я должен понимать, что именно я держу, прежде чем планировать любую конвертацию.
Это не самая захватывающая часть трейдинга, но именно она делает остальное более продуманным.
Проверите ли вы правила конвертации и eligibility перед покупкой bStock?
#bstockscis @BinanceCIS #bStocksCIS $EWYB
Always before buying
50%
Only for a large position
0%
Only when I need it
50%
I did not know this existed
0%
2 проголосовали • Голосование закрыто
2
3
127
·
--
Рост
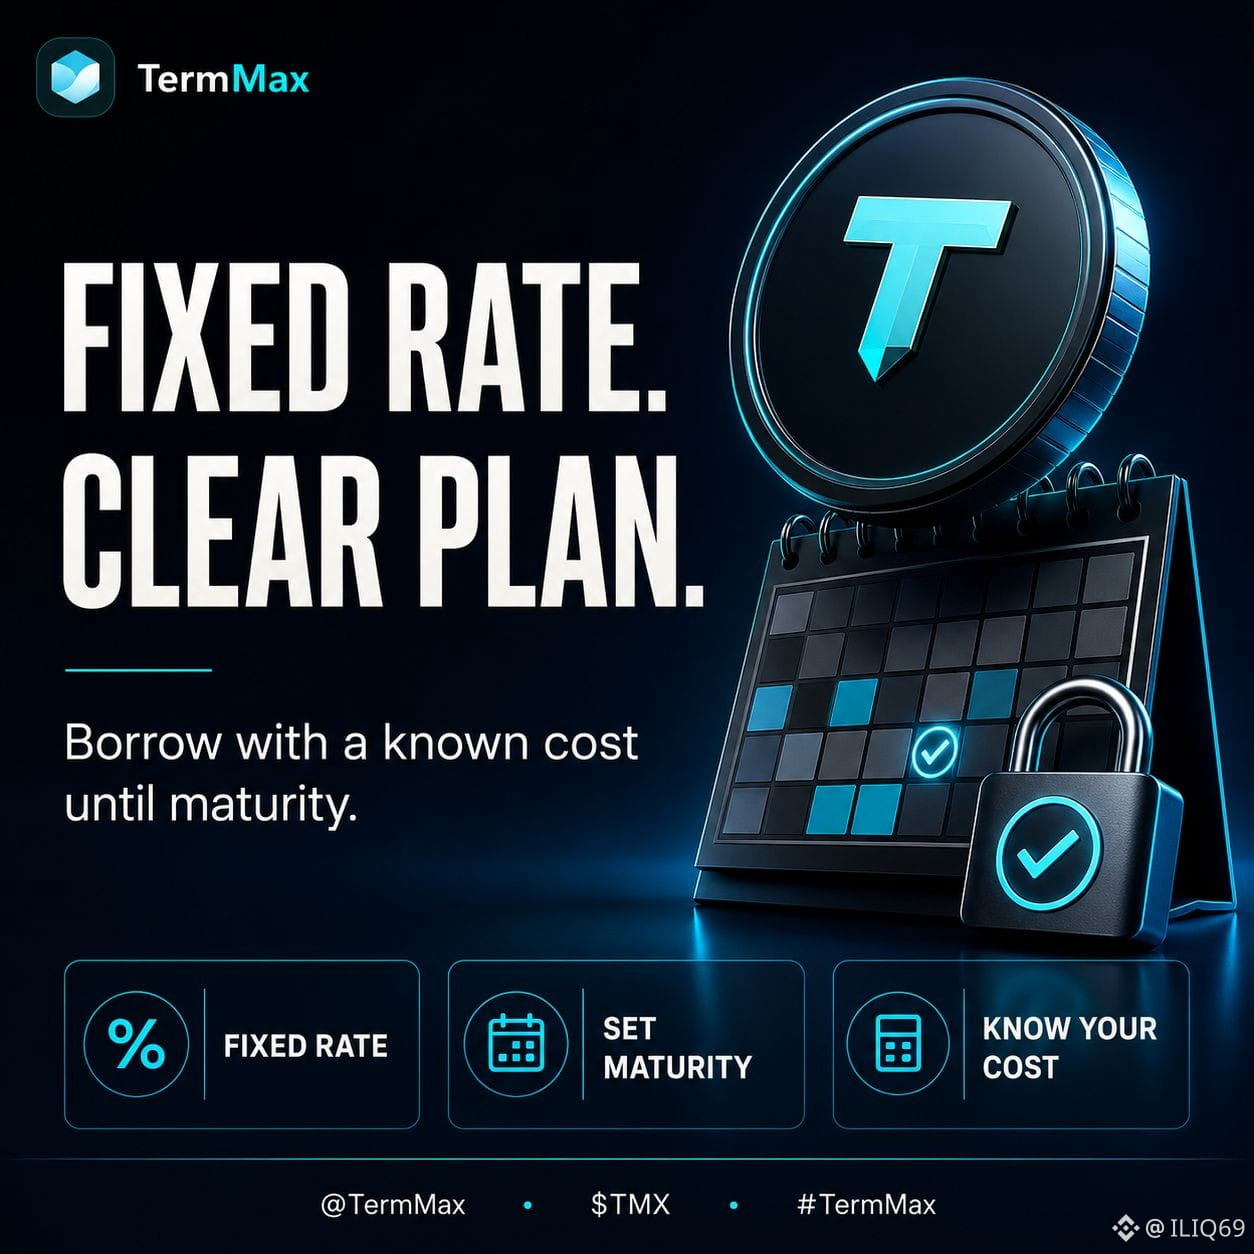
@termmax заставило меня задуматься о заимствовании в DeFi так же, как о планировании небольшого бизнес-бюджета. Я могу принять стоимость; сложнее всего — стоимость, которая меняется, пока план остаётся тем же.
При фиксированной ставке и фиксированном сроке погашения вопрос заранее понятен: окупается ли эта стоимость заимствования временем, которое я покупаю? Это кажется более честным, чем воспринимать виджет APY как обещание.
Компромисс всё равно важен. Фиксированная ставка может выглядеть менее привлекательной, если позже плавающие ставки упадут, и при этом залог всё равно может сыграть против вас. Но определённость имеет ценность, когда цель — принять осознанное решение, а не обновлять дашборд каждый день.
Что бы вам больше помогло при заимствовании: известная ставка или максимальная гибкость?
@termmax #TermMax
@TermMax заставило меня задуматься о заимствовании в DeFi так же, как о планировании небольшого бизнес-бюджета. Я могу принять стоимость; сложнее всего — стоимость, которая меняется, пока план остаётся тем же.
При фиксированной ставке и фиксированном сроке погашения вопрос заранее понятен: окупается ли эта стоимость заимствования временем, которое я покупаю? Это кажется более честным, чем воспринимать виджет APY как обещание.
Компромисс всё равно важен. Фиксированная ставка может выглядеть менее привлекательной, если позже плавающие ставки упадут, и при этом залог всё равно может сыграть против вас. Но определённость имеет ценность, когда цель — принять осознанное решение, а не обновлять дашборд каждый день.
Что бы вам больше помогло при заимствовании: известная ставка или максимальная гибкость?
@TermMax #TermMax
При фиксированной ставке и фиксированном сроке погашения вопрос заранее понятен: окупается ли эта стоимость заимствования временем, которое я покупаю? Это кажется более честным, чем воспринимать виджет APY как обещание.
Компромисс всё равно важен. Фиксированная ставка может выглядеть менее привлекательной, если позже плавающие ставки упадут, и при этом залог всё равно может сыграть против вас. Но определённость имеет ценность, когда цель — принять осознанное решение, а не обновлять дашборд каждый день.
Что бы вам больше помогло при заимствовании: известная ставка или максимальная гибкость?
@TermMax #TermMax
A known rate
0%
Maximum flexibility
0%
A mix of both
0%
Not borrowing now
0%
0 проголосовали • Голосование закрыто
1
78
·
--
Рост
В bStocks есть полезное напряжение, о котором, на мой взгляд, недостаточно говорят: рынок может быть открыт 24/7, но лежащая в основе компания всё равно рассказывает свою историю и ведёт отчётность по обычному календарю.
С $NVDAB цена может двигаться в любой час на Binance Spot. Но серьёзный процесс исследования всё равно требует результатов компании, её ориентиров, цикла продуктов, спроса клиентов и рисков. Живой график может показать, что внимание изменилось; он не может объяснить, улучшилась ли бизнес-логика.
Поэтому я пытаюсь разделить две активности. Одна — наблюдать за рынком. Другая — читать компанию. Первая происходит быстро и эмоционально; вторая — медленнее и обычно более полезна.
Именно это различие не даёт мне воспринимать доступ 24/7 как шум 24/7.
С чего вы начинаете, когда компания публикует результаты?
#bstockscis @BinanceCIS #bStocksCIS $NVDAB
В bStocks есть полезное напряжение, о котором, на мой взгляд, недостаточно говорят: рынок может быть открыт 24/7, но лежащая в основе компания всё равно рассказывает свою историю и ведёт отчётность по обычному календарю.
С $NVDAB цена может двигаться в любой час на Binance Spot. Но серьёзный процесс исследования всё равно требует результатов компании, её ориентиров, цикла продуктов, спроса клиентов и рисков. Живой график может показать, что внимание изменилось; он не может объяснить, улучшилась ли бизнес-логика.
Поэтому я пытаюсь разделить две активности. Одна — наблюдать за рынком. Другая — читать компанию. Первая происходит быстро и эмоционально; вторая — медленнее и обычно более полезна.
Именно это различие не даёт мне воспринимать доступ 24/7 как шум 24/7.
С чего вы начинаете, когда компания публикует результаты?
#bstockscis @BinanceCIS #bStocksCIS $NVDAB
С $NVDAB цена может двигаться в любой час на Binance Spot. Но серьёзный процесс исследования всё равно требует результатов компании, её ориентиров, цикла продуктов, спроса клиентов и рисков. Живой график может показать, что внимание изменилось; он не может объяснить, улучшилась ли бизнес-логика.
Поэтому я пытаюсь разделить две активности. Одна — наблюдать за рынком. Другая — читать компанию. Первая происходит быстро и эмоционально; вторая — медленнее и обычно более полезна.
Именно это различие не даёт мне воспринимать доступ 24/7 как шум 24/7.
С чего вы начинаете, когда компания публикует результаты?
#bstockscis @BinanceCIS #bStocksCIS $NVDAB
Revenue and earnings
100%
Forward guidance
0%
Management commentary
0%
I wait for analysis
0%
1 проголосовали • Голосование закрыто
4
1
112
·
--
Рост
Одна из привычек в bStocks, которую я пытаюсь выработать, намеренно скучная: я не путаю то, что рынок открыт, с тем, что сделка автоматически является хорошей идеей.
$SPCXB может торговать на Binance Spot круглосуточно. Это полезно, особенно когда традиционная биржа закрыта. Но «доступно для торговли» — это не то же самое, что «я должен срочно влететь с рыночным ордером». Прежде чем войти, я хочу посмотреть в реальную книгу заявок, определить максимальную цену, которую мне комфортно заплатить, и рассчитать размер позиции, пока эмоции не взяли верх.
Это не прогноз про SpaceX. Это правило исполнения для любого актива 24/7: удобство должно делать меня более подготовленным, а не более импульсивным.
Лучшая сделка, которую я избегаю, возможно, та самая, которую я почти заключил, потому что график выглядел захватывающе в полночь.
Когда вы торгуете рынком, который всегда открыт, какое правило помогает вам больше всего?
#bstockscis @BinanceCIS #bStocksCIS $SPCXB
Одна из привычек в bStocks, которую я пытаюсь выработать, намеренно скучная: я не путаю то, что рынок открыт, с тем, что сделка автоматически является хорошей идеей.
$SPCXB может торговать на Binance Spot круглосуточно. Это полезно, особенно когда традиционная биржа закрыта. Но «доступно для торговли» — это не то же самое, что «я должен срочно влететь с рыночным ордером». Прежде чем войти, я хочу посмотреть в реальную книгу заявок, определить максимальную цену, которую мне комфортно заплатить, и рассчитать размер позиции, пока эмоции не взяли верх.
Это не прогноз про SpaceX. Это правило исполнения для любого актива 24/7: удобство должно делать меня более подготовленным, а не более импульсивным.
Лучшая сделка, которую я избегаю, возможно, та самая, которую я почти заключил, потому что график выглядел захватывающе в полночь.
Когда вы торгуете рынком, который всегда открыт, какое правило помогает вам больше всего?
#bstockscis @BinanceCIS #bStocksCIS $SPCXB
$SPCXB может торговать на Binance Spot круглосуточно. Это полезно, особенно когда традиционная биржа закрыта. Но «доступно для торговли» — это не то же самое, что «я должен срочно влететь с рыночным ордером». Прежде чем войти, я хочу посмотреть в реальную книгу заявок, определить максимальную цену, которую мне комфортно заплатить, и рассчитать размер позиции, пока эмоции не взяли верх.
Это не прогноз про SpaceX. Это правило исполнения для любого актива 24/7: удобство должно делать меня более подготовленным, а не более импульсивным.
Лучшая сделка, которую я избегаю, возможно, та самая, которую я почти заключил, потому что график выглядел захватывающе в полночь.
Когда вы торгуете рынком, который всегда открыт, какое правило помогает вам больше всего?
#bstockscis @BinanceCIS #bStocksCIS $SPCXB
Use limit orders
0%
Check the order book
67%
Set a position size first
0%
Wait for the main session
33%
3 проголосовали • Голосование закрыто
10
5
235
·
--
Рост
Проверено
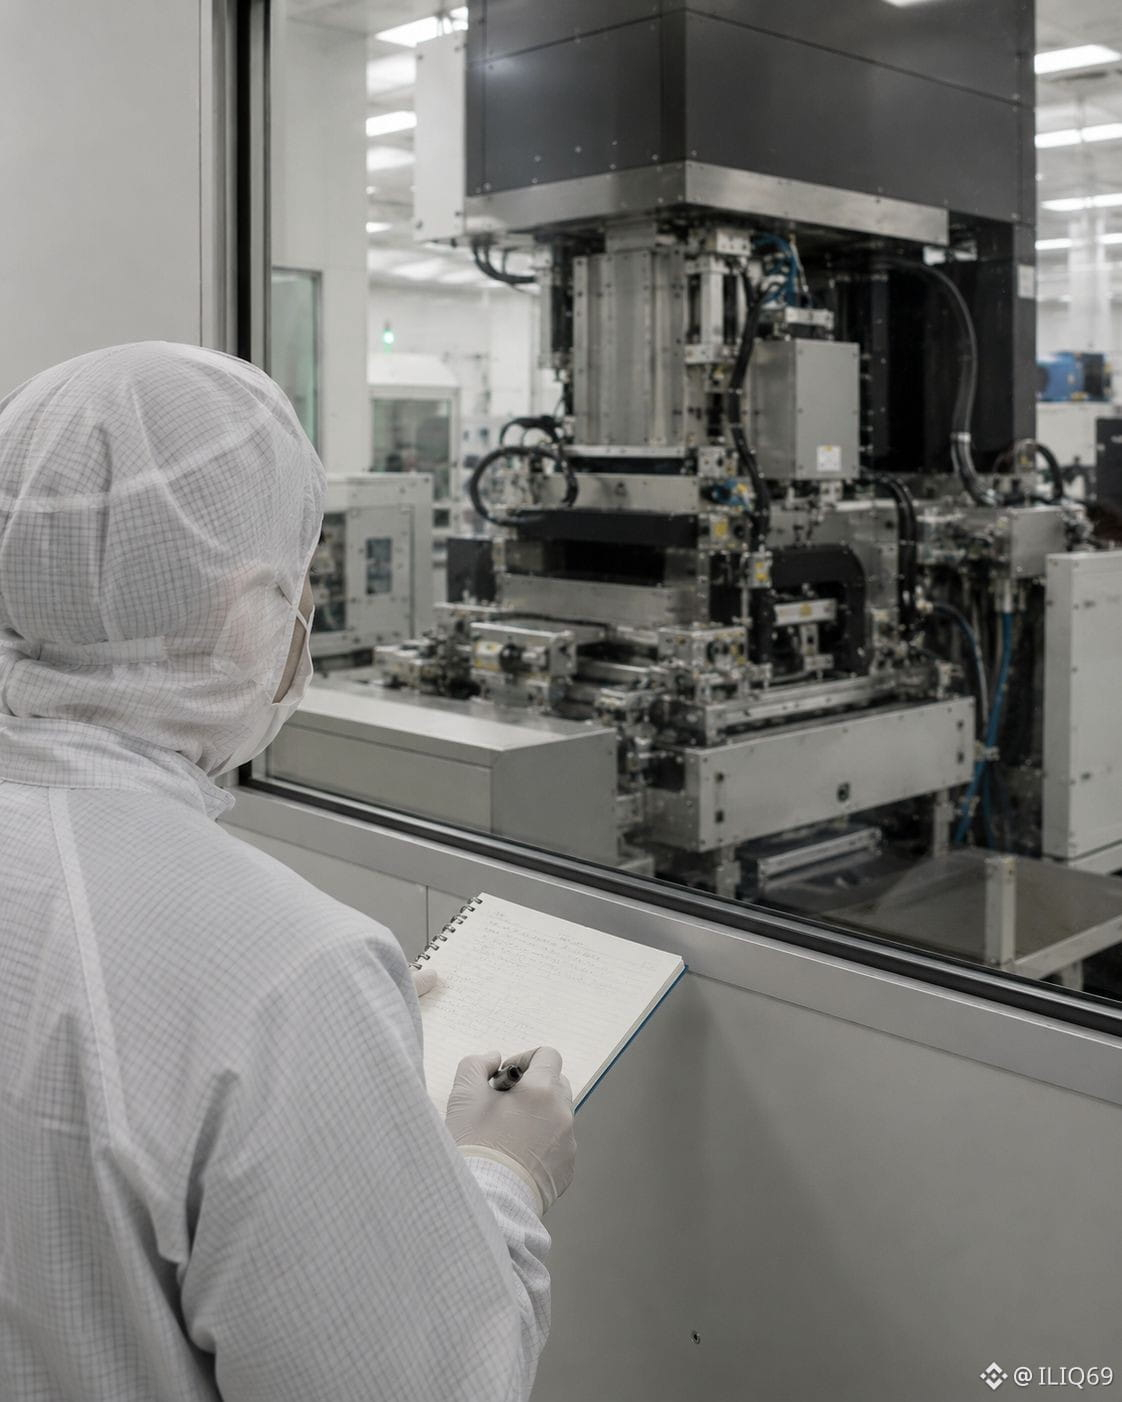
Лёгкий нарратив про ИИ говорит: «покупайте компанию, которая делает самый быстрый чип». $ASMLB задаёт другой вопрос: кто производит оборудование, которое помогает чипмейкерам изготавливать продвинутые чипы в первую очередь?
ASML разрабатывает и производит литографические машины, а также программное обеспечение и сервисы, которые используют чипмейкеры в производстве. Это ставит её бизнес ещё дальше по цепочке, чем знакомый потребительский заголовок.
Это также меняет то, что я бы исследовал. Я бы не использовал следующий запуск смартфона как основу всей своей теории. Я бы смотрел на капитальные расходы клиентов, производственную дорожную карту и то, доставляют ли клиенты оборудование и эффективно ли используют сложную технику.
Это не утверждение, что одна позиция лучше другой. Это напоминание о том, что «полупроводники» — это цепочка очень разных бизнесов, у каждого из которых есть собственные узкие места.
Какая часть экосистемы чипов интересует вас больше всего?
#bstockscis @BinanceCIS #bStocksCIS $ASMLB
Лёгкий нарратив про ИИ говорит: «покупайте компанию, которая делает самый быстрый чип». $ASMLB задаёт другой вопрос: кто производит оборудование, которое помогает чипмейкерам изготавливать продвинутые чипы в первую очередь?
ASML разрабатывает и производит литографические машины, а также программное обеспечение и сервисы, которые используют чипмейкеры в производстве. Это ставит её бизнес ещё дальше по цепочке, чем знакомый потребительский заголовок.
Это также меняет то, что я бы исследовал. Я бы не использовал следующий запуск смартфона как основу всей своей теории. Я бы смотрел на капитальные расходы клиентов, производственную дорожную карту и то, доставляют ли клиенты оборудование и эффективно ли используют сложную технику.
Это не утверждение, что одна позиция лучше другой. Это напоминание о том, что «полупроводники» — это цепочка очень разных бизнесов, у каждого из которых есть собственные узкие места.
Какая часть экосистемы чипов интересует вас больше всего?
#bstockscis @BinanceCIS #bStocksCIS $ASMLB
ASML разрабатывает и производит литографические машины, а также программное обеспечение и сервисы, которые используют чипмейкеры в производстве. Это ставит её бизнес ещё дальше по цепочке, чем знакомый потребительский заголовок.
Это также меняет то, что я бы исследовал. Я бы не использовал следующий запуск смартфона как основу всей своей теории. Я бы смотрел на капитальные расходы клиентов, производственную дорожную карту и то, доставляют ли клиенты оборудование и эффективно ли используют сложную технику.
Это не утверждение, что одна позиция лучше другой. Это напоминание о том, что «полупроводники» — это цепочка очень разных бизнесов, у каждого из которых есть собственные узкие места.
Какая часть экосистемы чипов интересует вас больше всего?
#bstockscis @BinanceCIS #bStocksCIS $ASMLB
Chip design
29%
Manufacturing equipment
0%
Memory and storage
28%
Servers and systems
43%
7 проголосовали • Голосование закрыто
10
9
264
·
--
Рост
Когда я вижу упоминание Nokia, в голове всё ещё всплывает старый телефон. Именно поэтому число $NOKB — полезное упражнение для исследования.
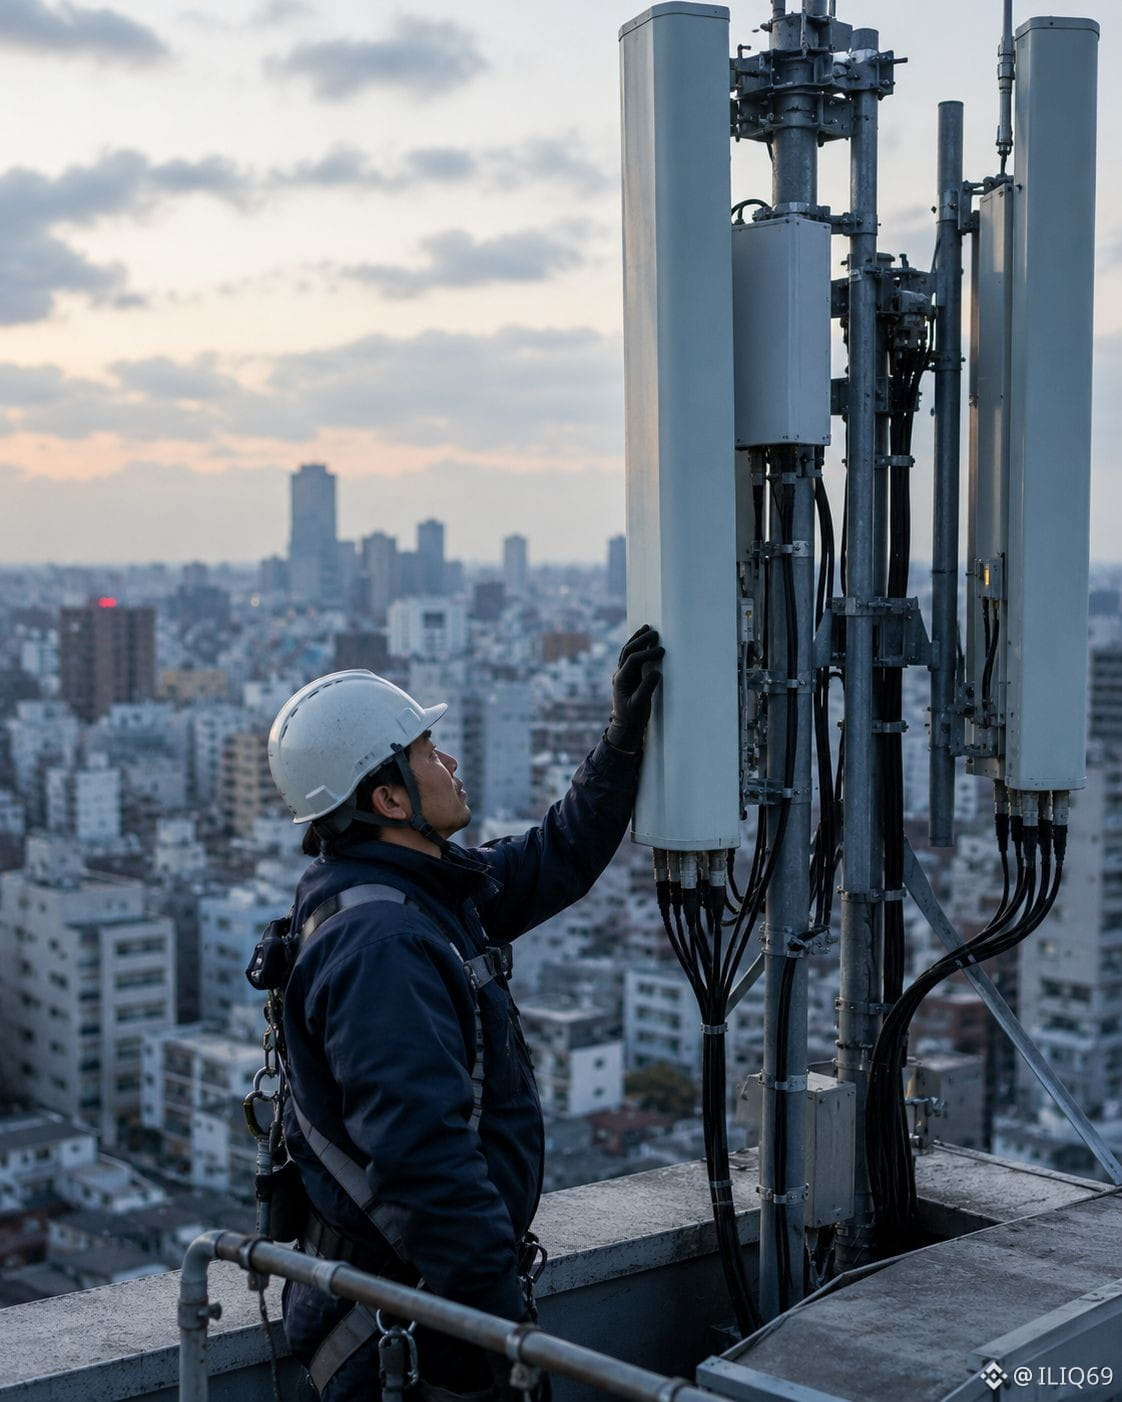
Nokia описывает себя как технологическую B2B-компанию, работающую в мобильных, фиксированных и облачных сетях, с клиентами, среди которых есть операторы связи и предприятия. Это значит, что быстрый потребительский нарратив упускает реальный бизнес-взгляд.
Если бы я исследовал этот тикер, меня куда меньше интересовала бы ностальгия и гораздо больше — циклы инвестиций в сети, клиентские контракты, технологические стандарты и то, как инфраструктурные расходы превращаются в результаты. Это более спокойная история, чем вирусный запуск гаджета, но и более точная отправная точка.
Вывод простой: прежде чем торговать знакомым брендом, спросите, что компания на самом деле продаёт сегодня.
Что вы проверили бы в первую очередь при исследовании $NOKB ?
@BinanceCIS #bStocksCIS #bstockscis
Когда я вижу упоминание Nokia, в голове всё ещё всплывает старый телефон. Именно поэтому число $NOKB — полезное упражнение для исследования.
Nokia описывает себя как технологическую B2B-компанию, работающую в мобильных, фиксированных и облачных сетях, с клиентами, среди которых есть операторы связи и предприятия. Это значит, что быстрый потребительский нарратив упускает реальный бизнес-взгляд.
Если бы я исследовал этот тикер, меня куда меньше интересовала бы ностальгия и гораздо больше — циклы инвестиций в сети, клиентские контракты, технологические стандарты и то, как инфраструктурные расходы превращаются в результаты. Это более спокойная история, чем вирусный запуск гаджета, но и более точная отправная точка.
Вывод простой: прежде чем торговать знакомым брендом, спросите, что компания на самом деле продаёт сегодня.
Что вы проверили бы в первую очередь при исследовании $NOKB ?
@BinanceCIS #bStocksCIS #bstockscis
Nokia описывает себя как технологическую B2B-компанию, работающую в мобильных, фиксированных и облачных сетях, с клиентами, среди которых есть операторы связи и предприятия. Это значит, что быстрый потребительский нарратив упускает реальный бизнес-взгляд.
Если бы я исследовал этот тикер, меня куда меньше интересовала бы ностальгия и гораздо больше — циклы инвестиций в сети, клиентские контракты, технологические стандарты и то, как инфраструктурные расходы превращаются в результаты. Это более спокойная история, чем вирусный запуск гаджета, но и более точная отправная точка.
Вывод простой: прежде чем торговать знакомым брендом, спросите, что компания на самом деле продаёт сегодня.
Что вы проверили бы в первую очередь при исследовании $NOKB ?
@BinanceCIS #bStocksCIS #bstockscis
Network customers
25%
5G and cloud strategy
50%
Financial results
0%
Competitive landscape
25%
4 проголосовали • Голосование закрыто
2
5
556
·
--
Рост
Проверено
Мне нравится в исследовании $INTCB то, что оно заставляет отказаться от ярлыка «компания с чипами». Он слишком общий, чтобы быть полезным.
Intel сообщает о направлениях продуктового бизнеса: разработка и продажа процессоров и связанных полупроводниковых решений. Также у неё есть Intel Foundry — производственно-сервисный бизнес, нацеленный на работу с внешними клиентами. Эти направления связаны, но требуют разных критериев и доказательств.
Для продуктовой стороны я бы следил за спросом и конкурентоспособностью. Для foundry-направления я бы выяснял про качество исполнения производства, доверие клиентов и то, действительно ли развивается внешний спрос. Если называть всё это просто «экспозицией к ИИ», это скрывает больше, чем объясняет.
Это мой любимый тип исследований bStock: не прогноз, а более точная карта того, что означает тикер.
Какую историю $INTCB вы бы изучили первой?
#bstockscis @BinanceCIS #bStocksCIS $INTCB
Мне нравится в исследовании $INTCB то, что оно заставляет отказаться от ярлыка «компания с чипами». Он слишком общий, чтобы быть полезным.
Intel сообщает о направлениях продуктового бизнеса: разработка и продажа процессоров и связанных полупроводниковых решений. Также у неё есть Intel Foundry — производственно-сервисный бизнес, нацеленный на работу с внешними клиентами. Эти направления связаны, но требуют разных критериев и доказательств.
Для продуктовой стороны я бы следил за спросом и конкурентоспособностью. Для foundry-направления я бы выяснял про качество исполнения производства, доверие клиентов и то, действительно ли развивается внешний спрос. Если называть всё это просто «экспозицией к ИИ», это скрывает больше, чем объясняет.
Это мой любимый тип исследований bStock: не прогноз, а более точная карта того, что означает тикер.
Какую историю $INTCB вы бы изучили первой?
#bstockscis @BinanceCIS #bStocksCIS $INTCB
Intel сообщает о направлениях продуктового бизнеса: разработка и продажа процессоров и связанных полупроводниковых решений. Также у неё есть Intel Foundry — производственно-сервисный бизнес, нацеленный на работу с внешними клиентами. Эти направления связаны, но требуют разных критериев и доказательств.
Для продуктовой стороны я бы следил за спросом и конкурентоспособностью. Для foundry-направления я бы выяснял про качество исполнения производства, доверие клиентов и то, действительно ли развивается внешний спрос. Если называть всё это просто «экспозицией к ИИ», это скрывает больше, чем объясняет.
Это мой любимый тип исследований bStock: не прогноз, а более точная карта того, что означает тикер.
Какую историю $INTCB вы бы изучили первой?
#bstockscis @BinanceCIS #bStocksCIS $INTCB
Consumer and data-center chips
25%
Intel Foundry
0%
Manufacturing execution
25%
All of the above
50%
4 проголосовали • Голосование закрыто
2
4
228
·
--
Рост
Проверено
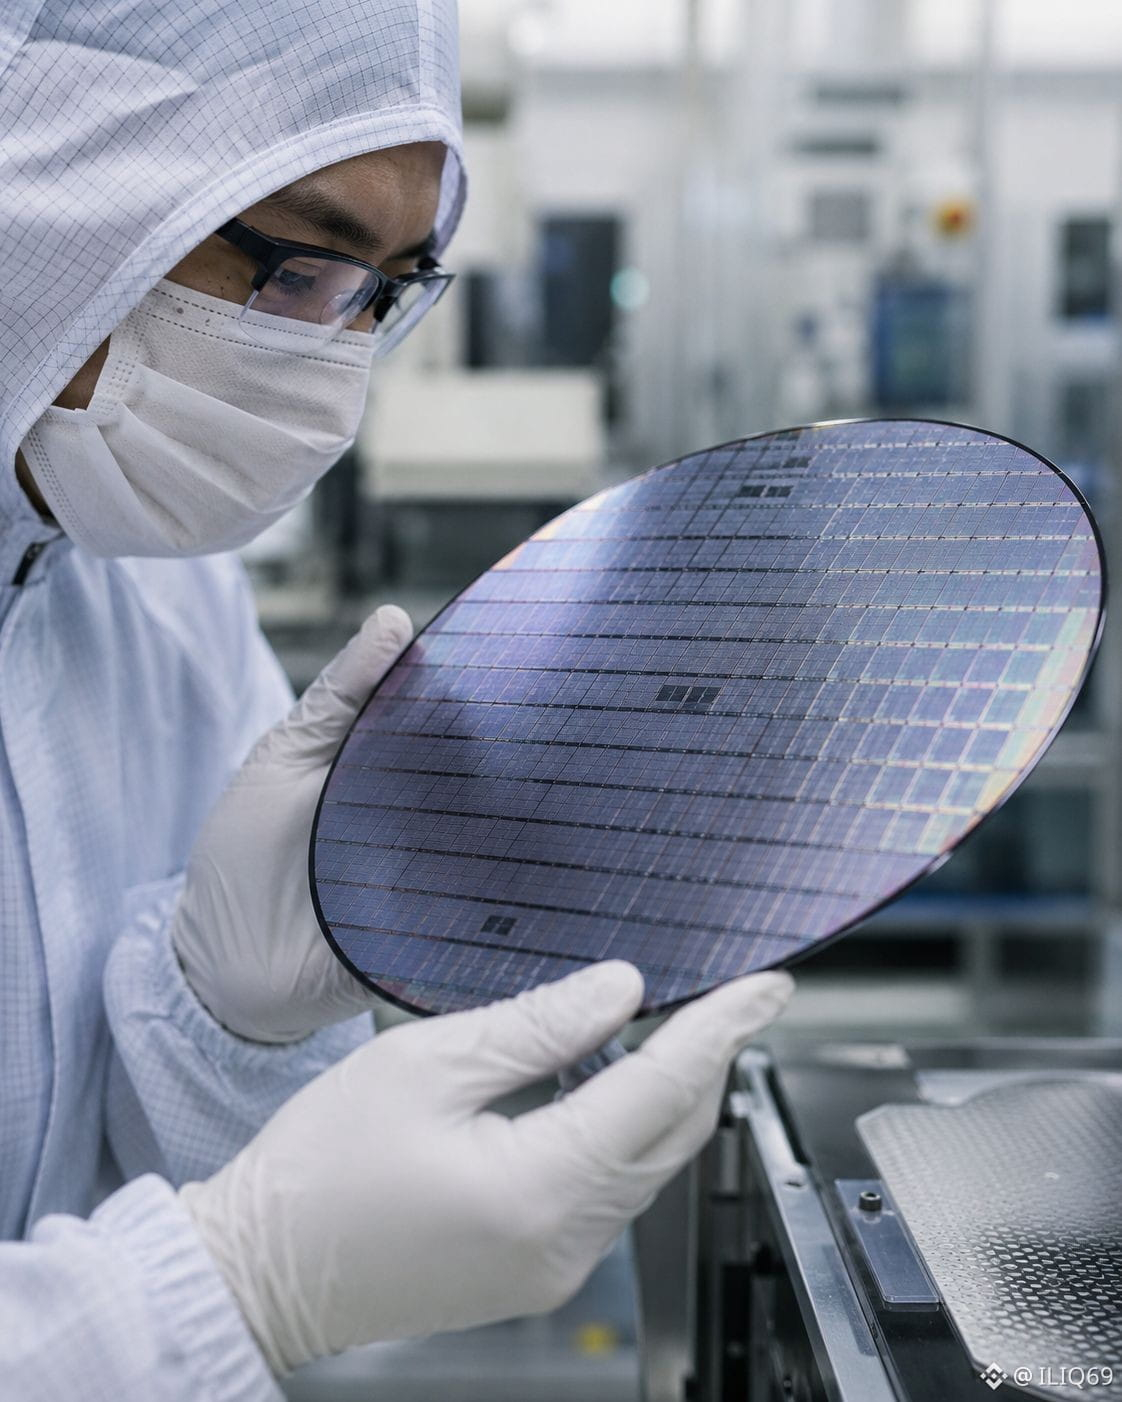
AI-обсуждения обычно начинаются с чипа, который выполняет вычисления. Я стал уделять больше внимания памяти, которая позволяет системе держать данные в движении.
Собственный продуктовый портфель Micron включает DRAM, NAND и NOR — память и продукты для хранения. Но это не делает $MUB ярлыком для «AI-индустрии». Зато у меня появляется более ясный исследовательский вопрос: к какой именно части вычислительного стека эта компания в реальности «подключена» и что должно пойти правильно, чтобы спрос превратился в более сильный бизнес-результат?
Эта разница важна. Сильный заголовок про AI может поднять целый сектор, тогда как экономика памяти всё ещё может зависеть от предложения, продуктового микса, спроса клиентов и качества исполнения.
Поэтому мне скорее хочется понять роль компании в системе, чем покупать тикер только потому, что он стоит рядом с заголовком про AI.
Что бы вы исследовали в первую очередь, прежде чем смотреть на $MUB ?
@BinanceCIS #bStocksCIS #bstockscis
AI-обсуждения обычно начинаются с чипа, который выполняет вычисления. Я стал уделять больше внимания памяти, которая позволяет системе держать данные в движении.
Собственный продуктовый портфель Micron включает DRAM, NAND и NOR — память и продукты для хранения. Но это не делает $MUB ярлыком для «AI-индустрии». Зато у меня появляется более ясный исследовательский вопрос: к какой именно части вычислительного стека эта компания в реальности «подключена» и что должно пойти правильно, чтобы спрос превратился в более сильный бизнес-результат?
Эта разница важна. Сильный заголовок про AI может поднять целый сектор, тогда как экономика памяти всё ещё может зависеть от предложения, продуктового микса, спроса клиентов и качества исполнения.
Поэтому мне скорее хочется понять роль компании в системе, чем покупать тикер только потому, что он стоит рядом с заголовком про AI.
Что бы вы исследовали в первую очередь, прежде чем смотреть на $MUB ?
@BinanceCIS #bStocksCIS #bstockscis
Собственный продуктовый портфель Micron включает DRAM, NAND и NOR — память и продукты для хранения. Но это не делает $MUB ярлыком для «AI-индустрии». Зато у меня появляется более ясный исследовательский вопрос: к какой именно части вычислительного стека эта компания в реальности «подключена» и что должно пойти правильно, чтобы спрос превратился в более сильный бизнес-результат?
Эта разница важна. Сильный заголовок про AI может поднять целый сектор, тогда как экономика памяти всё ещё может зависеть от предложения, продуктового микса, спроса клиентов и качества исполнения.
Поэтому мне скорее хочется понять роль компании в системе, чем покупать тикер только потому, что он стоит рядом с заголовком про AI.
Что бы вы исследовали в первую очередь, прежде чем смотреть на $MUB ?
@BinanceCIS #bStocksCIS #bstockscis
Memory product mix
50%
Demand outlook
25%
Supply conditions
0%
Earnings report
25%
4 проголосовали • Голосование закрыто
2
5
174
·
--
Рост
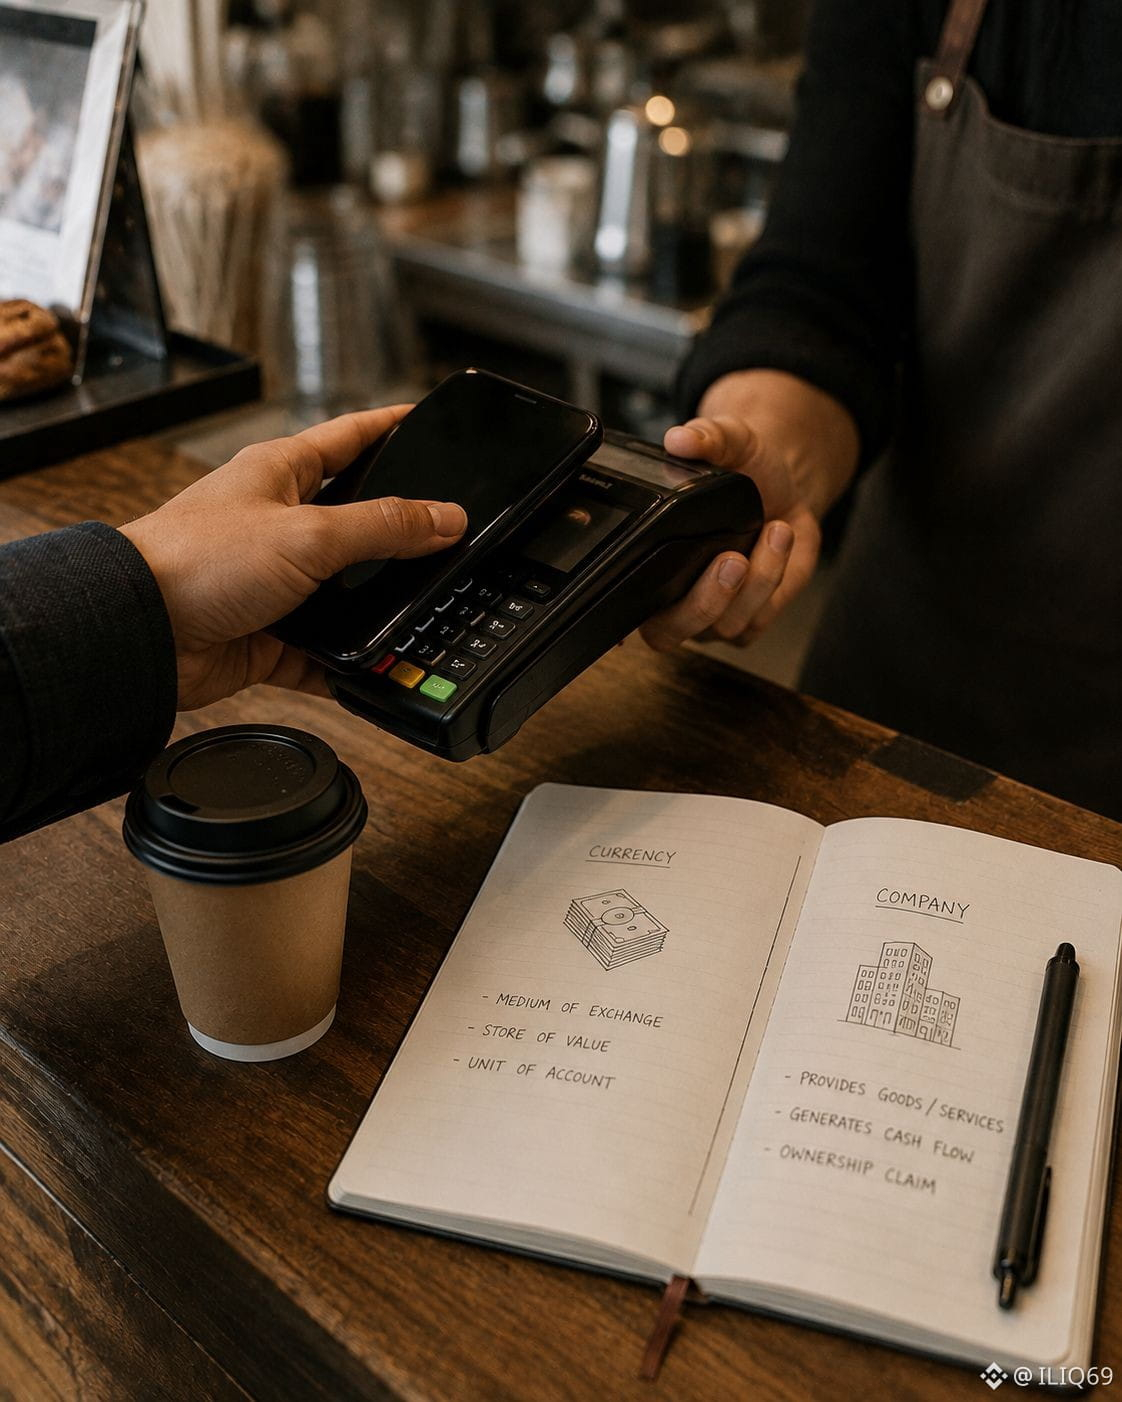
Название «стейблкоин» может создать опасный мыслительный ярлык.
USDC разработан для поддержания привязки к доллару. $CRCLB — это экспозиция компании Circle через структуру bStock. Это совершенно разные вещи. Один предназначен быть стабильным по цене; другой — долевой инструмент, стоимость которого может реагировать на модель доходов компании, принятие, конкуренцию, регулирование, расходы и рыночные ожидания.
Поэтому я никогда не назову $CRCLB «безопасной версией USDC». Полезная связка здесь не в ценовой стабильности — а в том, что Circle создает инфраструктуру вокруг стейблкоинов и финансовых сервисов на базе блокчейна.
Для меня реальный вопрос в том, понимаю ли я, как бизнес зарабатывает, растет и тратит деньги, а не то, использую ли я его стейблкоин в своем кошельке.
Какой бизнес-фактор вы бы исследовали в первую очередь для $CRCLB ?
@BinanceCIS #bStocksCIS #bstockscis
Название «стейблкоин» может создать опасный мыслительный ярлык.
USDC разработан для поддержания привязки к доллару. $CRCLB — это экспозиция компании Circle через структуру bStock. Это совершенно разные вещи. Один предназначен быть стабильным по цене; другой — долевой инструмент, стоимость которого может реагировать на модель доходов компании, принятие, конкуренцию, регулирование, расходы и рыночные ожидания.
Поэтому я никогда не назову $CRCLB «безопасной версией USDC». Полезная связка здесь не в ценовой стабильности — а в том, что Circle создает инфраструктуру вокруг стейблкоинов и финансовых сервисов на базе блокчейна.
Для меня реальный вопрос в том, понимаю ли я, как бизнес зарабатывает, растет и тратит деньги, а не то, использую ли я его стейблкоин в своем кошельке.
Какой бизнес-фактор вы бы исследовали в первую очередь для $CRCLB ?
@BinanceCIS #bStocksCIS #bstockscis
USDC разработан для поддержания привязки к доллару. $CRCLB — это экспозиция компании Circle через структуру bStock. Это совершенно разные вещи. Один предназначен быть стабильным по цене; другой — долевой инструмент, стоимость которого может реагировать на модель доходов компании, принятие, конкуренцию, регулирование, расходы и рыночные ожидания.
Поэтому я никогда не назову $CRCLB «безопасной версией USDC». Полезная связка здесь не в ценовой стабильности — а в том, что Circle создает инфраструктуру вокруг стейблкоинов и финансовых сервисов на базе блокчейна.
Для меня реальный вопрос в том, понимаю ли я, как бизнес зарабатывает, растет и тратит деньги, а не то, использую ли я его стейблкоин в своем кошельке.
Какой бизнес-фактор вы бы исследовали в первую очередь для $CRCLB ?
@BinanceCIS #bStocksCIS #bstockscis
USDC adoption
43%
Reserve income
14%
Regulation
29%
Competition
14%
7 проголосовали • Голосование закрыто
1
6
848
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
AIStocksWhatNext
Просмотров: 685,829
5,112 обсуждают
Поделись и выиграй награду за трафик в нашей кампании с трендовым хэштегом
✨Тема: Какие ещё инвестиционные возможности остаются, пока акции ИИ продолжают расти?
👉Как принять участие:
Опубликуйте короткий пост или статью с хэштегом #AIStocksWhatNext
Расскажите, вы бычьей или медвежьей позиции придерживаетесь, и опубликуйте свои холдинги или сделки по акциям ИИ — использование виджета для трейда может повысить вашу соответствие требованиям.
Вы также можете усилить пост, поделившись данными или графиками, и избегая изображений, сгенерированных ИИ.
✍️Создайте контент, опираясь на приведённые ниже ракурсы:
- Nvidia говорит, что продажи чипов удвоятся в следующем году, а ведущие компании в сфере ИИ продолжают бить рекорды по выручке — затраты на вычисления за этим стоят просто колоссальные. Спрос на ИИ действительно растёт? И как долго это может продолжаться? Акции ИИ растут по всему рынку. Это реальный прорыв или просто краткосрочный отскок?
- Лидеры отрасли призывают замедлить развитие ИИ, а Трамп планирует создать «AI Force» («ИИ-Силу»), утверждая, что ИИ может составить 25% ВВП США в будущем. На чьей вы стороне? Будет ли поддержка на уровне штатов долгосрочной победой для акций ИИ?
- Покупаете ли вы акции ИИ? Поделитесь своей сделкой/холдингами по темам ИИ с помощью нашего виджета для обмена трейдами.
⏰Период кампании:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Награда:
- Квалифицированные посты, которые соответствуют указанным выше правилам и содержат более 100 слов, будут рассмотрены и могут получить случайный бонус к трафику в размере 500–3 000 просмотров. Если ваш пост будет выбран, вы получите уведомление от вашего секретаря ленты.
- Получите шанс, чтобы вашу статью разместили на Binance Square Official
Нужны идеи для поста? Перейдите на страницу темы #AIStocksWhatNext или Square Guide on How to Post for Better Reach.
Binance Square Official
·Лайков: 501
·Просмотров: 1.4M
ПротоколFOMC
Просмотров: 28,255
114 обсуждают
fomcотслеживание
Просмотров: 40,305
325 обсуждают