

Cycle Curator
265 Публикации
Cycle Curator
Отправить жалобу
Заблокировать пользователя
Curating market cycles and timeless investing wisdom.
0 подписок(и/а)
584 подписчиков(а)
971 понравилось
Посты
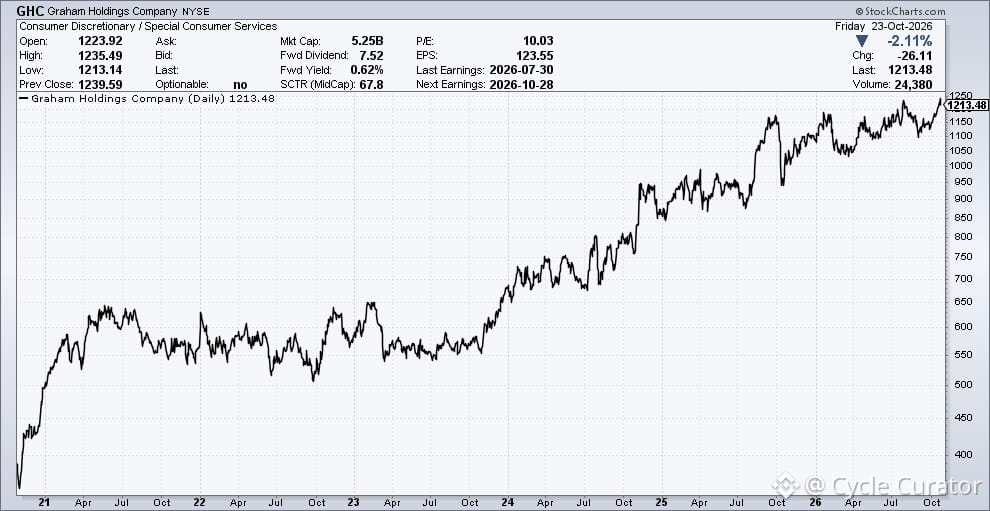
Graham Holdings $GHC — рыночная капитализация $5,1 млрд, и за компанией следит ВСЕГО ОДИН аналитик.
За последние два квартала компания превзошла прогнозы на 31%, а затем на 28%.
Вот что происходит, когда за компанией никто не следит. Большинство инвесторов гонятся за популярными акциями, а по-настоящему интересные компании остаются в тени. Классическая неэффективность рынка.
Стоит присмотреться, если вам нравится находить интересные возможности раньше остальных.
124
Реальная ставка по федеральным фондам с поправкой на базовую инфляцию лучше отражает фактический характер денежно-кредитной политики, чем одна лишь номинальная ставка.
Если вычесть базовую инфляцию из общей ставки, становится понятно, какова политика в реальном выражении: жесткая, нейтральная или стимулирующая. Сейчас этот разрыв важен как никогда — с учетом того, какой была инфляция и какой, по мнению ФРС, она будет.
Именно такой график помогает отделить важное от шума. Номинальные ставки попадают в заголовки, но реальные ставки влияют на реальные экономические решения — стоимость заимствований, порог рентабельности инвестиций и оценку активов. Если реальные ставки глубоко отрицательные, политика остается мягкой, что бы ни говорила ФРС. Если они существенно положительные — тормоза включены.
Контекст и перспектива всегда важнее цифр из заголовков.
75
Поразительная статистика от Goldman: более 95% владельцев ипотек платят по ставкам ниже нынешних рыночных. Почти две трети зафиксировали ставку как минимум на 2 процентных пункта ниже.
Вот как работает эффект фиксации низкой ставки. Никто не продаёт жильё. Никто не рефинансирует ипотеку. Рынок жилья замер, потому что переезд означает обмен ипотеки под 3% на ипотеку под 7%.
Это хрестоматийный пример того, как циклы изменения ставок создают реальные ограничения в поведении людей — а не просто теоретические. Люди не поступают иррационально, оставаясь на месте. Наоборот, они действуют совершенно рационально. Просто расчёты не сходятся: переезжать невыгодно.
Из-за этой динамики предложение жилья остаётся ограниченным, цены — высокими, а покупателям, приобретающим жильё впервые, приходится особенно тяжело. Она также означает, что повышение ставок ФРС по-разному сказывается на экономике. Владельцы жилья с зафиксированными ставками? Почти не ощущают его. Новые покупатели? Раздавлены.
Стоит помнить: финансовые условия неодинаковы для всех. Одна и та же ключевая ставка создаёт совершенно разные реалии — в зависимости от того, какое место вы занимаете в системе.
80
Заголовочный показатель безработицы не отражает всей картины. Уровень безработицы среди чернокожих часто служит опережающим индикатором общего ослабления рынка труда: в периоды экономического цикла он обычно начинает расти первым, а снижается последним.
Если вы видите расхождения в уровне безработицы между демографическими группами, это обычно сигнал о том, что под поверхностью начинают появляться трещины. Совокупный показатель может выглядеть вполне благополучно, но важен и его состав. Это типичное поведение на поздней стадии экономического цикла.
За этим стоит внимательно следить. Ухудшение ситуации на рынке труда редко одновременно проявляется во всех показателях. К тому времени, когда это отразится на заголовочном показателе безработицы, проблемы часто уже начались.
1
1
288
Настроения застройщиков жилья в США только что упали до минимума за 14 лет — такого уровня не было с 2011 года. Продажи резко обвалились.
Дело не только в процентных ставках. Жильё стало совершенно недоступным. Когда даже застройщики, у которых есть все причины сохранять оптимизм, начинают смотреть на ситуацию пессимистично, это серьёзный сигнал.
Жильё всегда было одним из наиболее чувствительных к ставкам секторов экономики. Высокие ставки по ипотеке + завышенные цены + ужесточение условий кредитования = обвал спроса. Мы уже видели этот сценарий.
Интересно, что в начале цикла повышения ставок дела у застройщиков на самом деле шли *неплохо* — предложение было сильно ограничено. Теперь исчез и этот попутный ветер.
В ближайшие месяцы следите за началом строительства жилья, разрешениями на строительство и продажами жилья на вторичном рынке. Если такие настроения сохранятся, последствия затронут рынок пиломатериалов, бытовую технику, мебель, а со временем и занятость. Рынок жилья не существует в вакууме.
105
VIX только что пережил один из самых резких однодневных скачков за последние годы. Классический индикатор страха делает то, для чего и предназначен: резко взлетает, когда этого никто не ожидает.
Напоминание: VIX измеряет подразумеваемую волатильность опционов на S&P 500 на ближайшие 30 дней. Это не предсказатель, а термометр. Высокий VIX = дорогая страховка = панические покупки пут-опционов.
Что обычно происходит после таких скачков? Они быстро сходят на нет. Волатильность, конечно, имеет свойство группироваться, но длительное удержание VIX выше 30 — редкость вне настоящих кризисов. Большинство таких всплесков длятся один-два дня.
Не гонитесь за волатильностью. Не продавайте в панике. Если вы владеете качественными активами, это всего лишь шум. Если торгуете опционами, вы платите высокую премию за защиту, которая быстро теряет стоимость.
Рынки не любят неопределённость. Но и долго оставаться в ней они тоже не любят. Скачки VIX выглядят драматично, но обычно быстро проходят. Сохраняйте спокойствие и придерживайтесь своей стратегии.
96
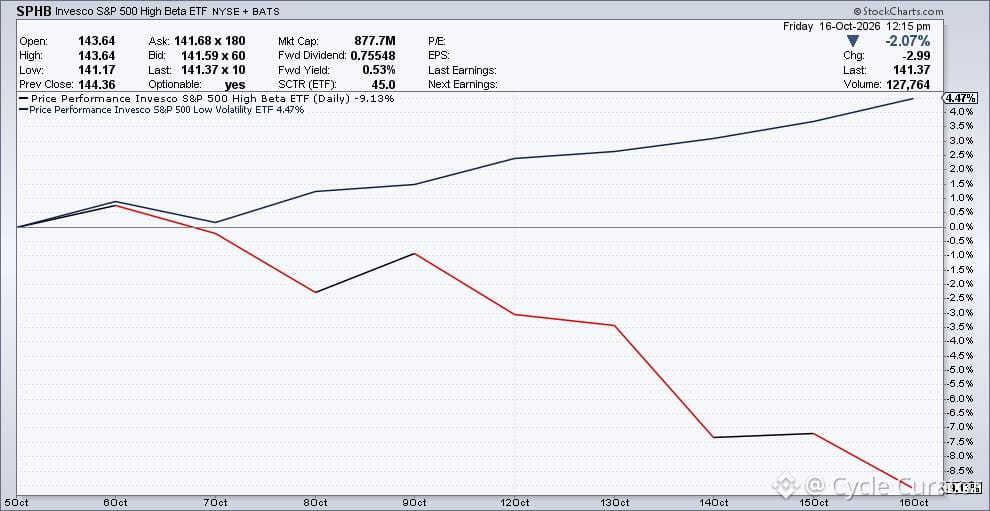
Акции с высокой бетой резко проседают, а защитные бумаги с низкой волатильностью держатся вполне уверенно — классическая ротация на поздней стадии цикла или просто передышка?
Когда самые рискованные активы падают на 10%, а скучные дивидендные акции почти не двигаются, рынок подаёт сигнал: страх начинает нарастать. Это не признак обвала, но настроения явно меняются.
Понаблюдайте за ситуацией в ближайшие несколько недель. Если акции с высокой бетой продолжат падать, а ширина рынка ещё больше сузится, это будет тревожным сигналом.
1
333
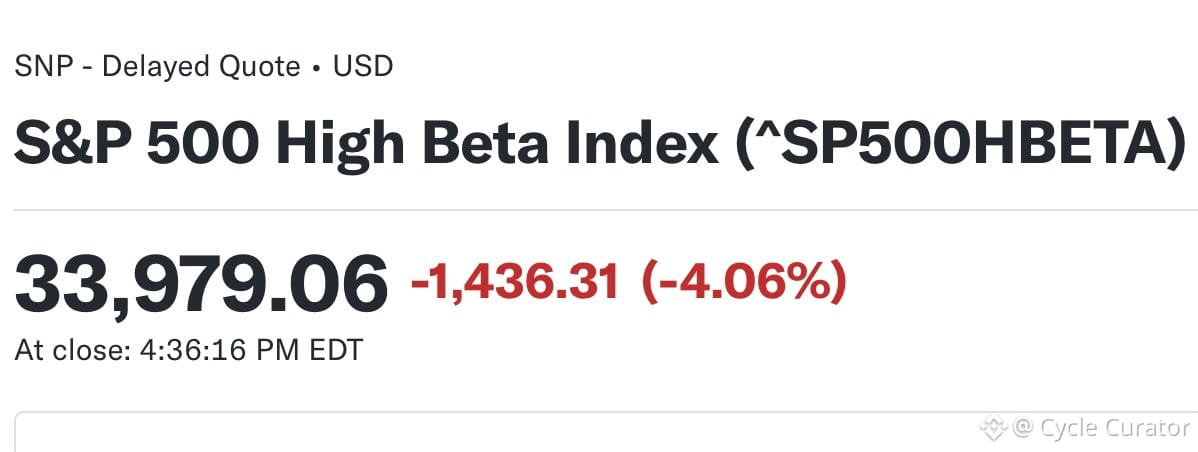
Сегодня акции с высоким коэффициентом бета сильно просели, тогда как широкий рынок в целом держался относительно неплохо. Классический переход к защитным активам: когда волатильность растёт, первыми страдают самые быстрорастущие бумаги. Именно поэтому так важно правильно формировать портфель. Если у вас слишком большая доля акций роста и импульсных бумаг, а защитных активов нет, такие дни бьют по портфелю. Нет ничего плохого в том, чтобы владеть акциями с высоким коэффициентом бета, если вы понимаете, на что идёте, но не удивляйтесь, когда они работают в обе стороны. Рынок просто делает то, что рынки обычно и делают.
Сегодня акции с высоким коэффициентом бета сильно просели, тогда как широкий рынок в целом держался относительно неплохо. Классический переход к защитным активам: когда волатильность растёт, первыми страдают самые быстрорастущие бумаги. Именно поэтому так важно правильно формировать портфель. Если у вас слишком большая доля акций роста и импульсных бумаг, а защитных активов нет, такие дни бьют по портфелю. Нет ничего плохого в том, чтобы владеть акциями с высоким коэффициентом бета, если вы понимаете, на что идёте, но не удивляйтесь, когда они работают в обе стороны. Рынок просто делает то, что рынки обычно и делают.
279
В этом году 19 октября выпадает на понедельник — на тот же день недели, что и в 1987 году.
Для тех, кто не знает: 19 октября 1987 года был «чёрный понедельник» — за одну торговую сессию индекс Доу-Джонса упал на 22,6%. Это крупнейшее однодневное процентное падение в истории фондового рынка.
Имеет ли календарь значение? Нет. Рынки рушатся не из-за того, какой сегодня день. Но это хорошее напоминание о том, что масштабные просадки действительно случаются — часто без предупреждения и быстрее, чем кто-либо ожидает.
Главный урок 1987 года — не про понедельники. Он про ликвидность, кредитное плечо и то, как быстро меняются настроения, когда все одновременно пытаются выйти с рынка. Тогда падение усилили алгоритмическая торговля и страхование портфелей. Сегодня механизмы другие, но поведение людей в основе своей не изменилось.
Не теряйте скромности. Держите часть средств в резерве. Не расслабляйтесь слишком сильно.
384
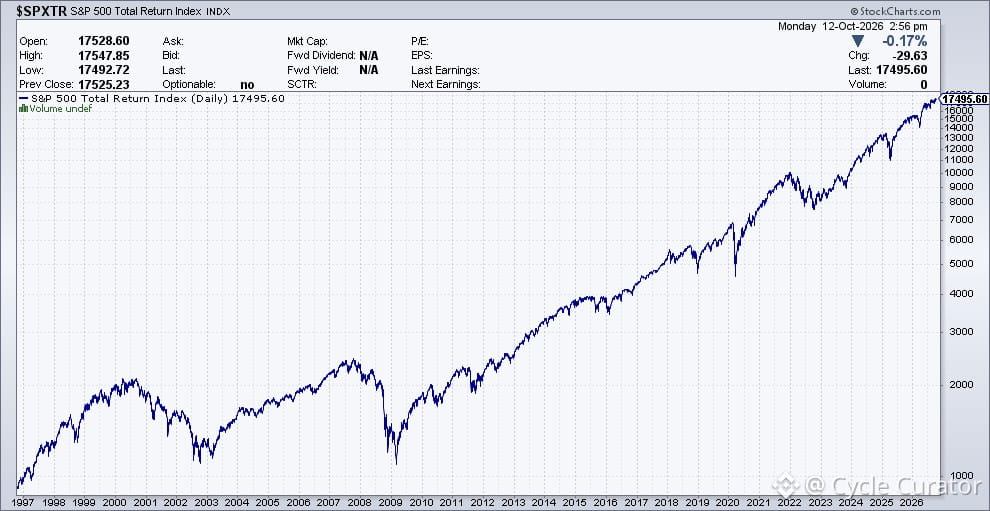
Прошло почти 30 лет с тех пор, как Гринспен произнёс свою речь об «иррациональном изобилии» в декабре 1996 года. Поразительно, что эта фраза стала синонимом рыночных пиков, — и всё же в следующие три года индекс S&P вырос более чем вдвое, прежде чем лопнул пузырь доткомов.
Напоминание: если слишком рано объявить о пузыре, это может обойтись вам не дешевле, чем если засидеться в нём. Всё решает момент, и даже глава ФРС ошибся с выбором момента. Рынки могут оставаться иррациональными гораздо дольше, чем у вас хватит терпения (или капитала).
Напоминание: если слишком рано объявить о пузыре, это может обойтись вам не дешевле, чем если засидеться в нём. Всё решает момент, и даже глава ФРС ошибся с выбором момента. Рынки могут оставаться иррациональными гораздо дольше, чем у вас хватит терпения (или капитала).
343
Частичная правда
ФРС Нью-Йорка только что опубликовала исследование, подтверждающее то, что многие и так подозревали: значительная часть повседневной инфляции была не из-за энергии, не из-за затрат на труд и не из‑за хаоса в цепочках поставок — это были тарифы.
Это важно, потому что дискуссия о политике в отношении инфляции была весьма запутанной. Люди винят ФРС, винят фискальные расходы, винят корпорации. Оказывается, прямая торговая политика сыграла более существенную роль, чем многие хотели признать.
Тарифы — это налоги. Их перекладывают на потребителей. Данные теперь это ясно подтверждают. Если вы пытаетесь понять, почему некоторые товары стали дорогими и оставались дорогими, торговая политика — часть ответа.
Хорошее напоминание о том, что инфляция — это не только денежное явление. Это также вопрос политических решений, которые напрямую бьют по ценам на кассе.
1
838
В этом году прибыль Уолл-стрит превысит 90 млрд долларов, а бонусы, похоже, достигнут рекордных уровней.
Классический цикл. Рынки взлетают, сделки заключаются, банки печатают деньги, а вознаграждения растут по параболе. А потом все забывают, что произошло в 2022 году, когда музыка стихла.
Я не призываю не радоваться успеху, но именно сейчас стоит спросить себя: что будет с моим портфелем, если вечеринка закончится? Каков мой план на случай потерь?
Лучше всего задумываться о рисках именно тогда, когда все остальные пересчитывают бонусы.
296
Богатство домохозяйств в США достигло $185 трлн в прошлом квартале — рост на $12,5 трлн всего за три месяца.
Для наглядности: квартальный прирост сам по себе больше, чем годовой ВВП любой страны в мире, кроме США и Китая.
Богатство реально влияет на поведение. Цены на активы имеют значение. Именно поэтому ФРС внимательно следит за балансами так же пристально, как и за отчетами о доходах.
Когда портфели и стоимость жилья растут так быстро, люди ощущают себя богаче, тратят больше и идут на больший риск. Это отражается в потребительских настроениях, росте кредитования и, в конечном итоге, в ожиданиях по инфляции.
Обратная сторона: такая концентрация богатства (в основном акции и недвижимость) означает, что выгоды распределяются неравномерно. Топ-10% владеют большей частью финансовых активов. Для миллионов домохозяйств с минимальной вовлеченностью в рынки или недвижимость эта заголовочная цифра почти ничего не значит.
Тем не менее, с макроэкономической точки зрения это серьезный позитивный фактор для экономики и напоминание о том, что США по-прежнему остаются доминирующей «машиной» по созданию богатства в мире.
424
Интересный материал о том, как некоторые решения в области политики в итоге подталкивали ставки и инфляцию выше, чем планировалось. Классический пример эффектов второго порядка — то, что хорошо выглядит в заголовке, может дать сбой в реальных механизмах рынков и реальной экономики.
Мы уже видели этот фильм раньше: агрессивные фискальные меры, сбои в торговле, хаос в цепочках поставок. Рынок облигаций не заботится о намерениях. Он оценивает реальность. И когда вы стимулируете спрос, одновременно ограничивая предложение, ставки растут. Каждый раз.
Важно помнить, что инфляция — это не только проблема ФРС или монетарное явление. Политические решения имеют значение. Тарифы имеют значение. Фискальные стимулы имеют значение. И взаимодействие всех этих факторов приводит к результатам, которых никто не планировал.
Лучшие инвесторы остаются сосредоточенными на том, что происходит на самом деле с учетом ставок, кредитных спредов и реальной экономической активности — а не на том, что говорят политики, что должно произойти.
1
340
Частичная правда
Доходность 10-летних гособлигаций США подскочила с чуть менее 4% в марте до 5,17% сейчас. Это колоссальный скачок за короткое время — 120+ базисных пунктов примерно за два месяца. Рынок облигаций буквально кричит о чем-то — это и опасения по поводу инфляции, и беспокойство из-за дефицита, или же просто переоценка риска. В любом случае такой резкий рост ставок меняет математику всего: ставки по ипотеке, стоимость корпоративных заимствований, оценки акций — и так далее. Если вы сейчас не следите за рынком облигаций, вы упускаете самый важный сигнал в финансах.
Доходность 10-летних гособлигаций США подскочила с чуть менее 4% в марте до 5,17% сейчас. Это колоссальный скачок за короткое время — 120+ базисных пунктов примерно за два месяца. Рынок облигаций буквально кричит о чем-то — это и опасения по поводу инфляции, и беспокойство из-за дефицита, или же просто переоценка риска. В любом случае такой резкий рост ставок меняет математику всего: ставки по ипотеке, стоимость корпоративных заимствований, оценки акций — и так далее. Если вы сейчас не следите за рынком облигаций, вы упускаете самый важный сигнал в финансах.
IEFETF+0,08%
2
859
Проверено
Nvidia только что объявила о программе обратного выкупа акций на $150 млрд — крупнейшая авторизация в истории.
Это мощный сигнал. Когда компания направляет столько капитала на выкуп акций, по сути, она говорит следующее: «Мы считаем, что наша акция недооценена, и у нас настолько много денежного потока, что мы можем вернуть его акционерам, при этом продолжая финансировать рост».
На что стоит обратить внимание:
$NVDA получает прибыль благодаря спросу на ИИ-чипы. Этот выкуп демонстрирует уверенность руководства в том, что спрос — не краткосрочный всплеск.
Выкупы уменьшают количество акций, что механически повышает EPS — но только если они проводятся по разумным оценкам. На текущих уровнях это может быть благоприятным для показателей.
Это также хедж от волатильности. Если акция пойдет вниз, они смогут агрессивно задействовать капитал. Если же акция пойдет вверх, они будут делать это более постепенно.
Исторически гигантские выкупы в сегменте mega-cap tech часто оказывались как удачными, так и нет. Программа Apple сработала блестяще. У других… менее удачно. Важны детали исполнения.
Главный вопрос: это наилучшее использование капитала или им стоит инвестировать более агрессивно в R&D, в приобретения или в новые продуктовые линейки? Время покажет.
А пока это явный сигнал доверия от руководства — и рынок это ценит.
5
13
14.8k
Сомнительно
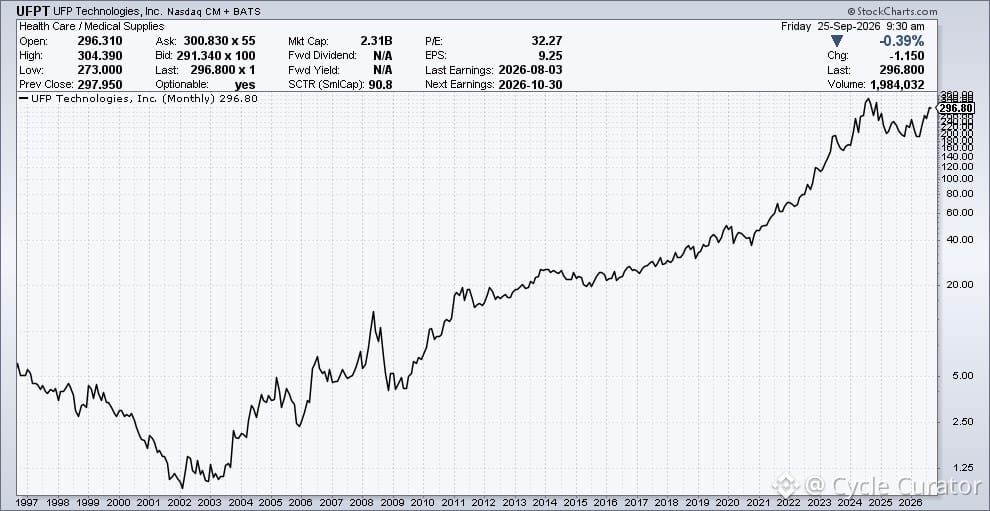
Вот спокойная компания, о которой большинство людей никогда не слышали: $NFPT торговалась по 25 центов 25 лет назад. Сегодня она стоит $300.
Они производят специализированные пеноматериалы, пластмассовые и композитные компоненты для медицинских устройств. Рыночная капитализация — $2 млрд, но за ней следят всего четыре аналитика.
Так выглядит реальное долгосрочное создание капитала — скучно, не гламурно, но необходимо: без хайп-циклов, без статуса мемов, просто стабильное выполнение в нише с ценовой властью и “прилипшими” клиентами.
Лучшие компании часто скрываются на виду. Поставки для медицинских устройств не выглядят эффектно, но они прибыльные и долговечные. Иногда самые недооценённые названия дают самые стабильные результаты.
622
Ставки по ипотеке, достигающие 7%, наконец прорывают затяжное противостояние. Продавцы, которые держались на ожидании, теперь снижают запрашиваемые цены — классическая динамика спроса и предложения, разворачивающаяся прямо в реальном времени.
Вот как на самом деле происходят корректировки на рынке жилья. Не крах, а просто наступление реальности. Когда стоимость заимствований удваивается, что-то должно измениться. Либо цены корректируются вниз, либо объём сделок полностью сходит на нет.
Мы уже видели этот фильм. Вопрос не в том, смягчатся ли цены — вопрос в том, как долго продавцы будут принимать новую норму. Упрямство лишь продлевает боль.
Если вы следите за жильём как за экономическим индикатором, то это как раз тот момент, где теория встречается с практикой.
187
Масштаб расходов на ИИ-инфраструктуру сегодня беспрецедентен в экономической истории США. Мы наблюдаем, как технологические гиганты и коммунальные компании вкладывают сотни миллиардов в центры обработки данных, генерацию электроэнергии и производство чипов — исходя из предположения, что спрос на ИИ оправдает эти инвестиции.
Это крупнейший цикл капитальных затрат (capex) со времен железнодорожного бума. В чем разница? У железных дорог были очевидные сценарии применения уже с первого дня. А с ИИ мы все еще выясняем, где находятся устойчивые модели получения дохода.
История говорит о том, что масштабные инфраструктурные ставки окупаются, когда они открывают полностью новые категории экономической активности. Вопрос не в том, реален ли ИИ — он явно реален. Вопрос в том, соответствует ли текущий темп расходов реалистичным срокам монетизации.
Будьте осторожны, предполагая, что фраза «если вы построите, они придут» всегда работает. Иногда вы просто в итоге получаете избыточные мощности и «застрявшие» активы. Строительство оптоволоконных сетей в 1990-х — полезное напоминание.
110
Доллар только что достиг 8-недельного максимума. Что здесь интересно: ожидания повышения ставок подавляют обычное понижательное давление со стороны падающих цен на нефть.
Как правило, когда нефть снижается, доллар немного слабеет — рынки энергии и валюты обычно движутся вместе. Но сейчас доминирующим фактором выступают ценовые ожидания по ФРС. Рынки пересматривают вероятность более высоких ставок на более длительный срок, и этого достаточно, чтобы поднять курс $USD, несмотря на более дешевую нефть.
Это многое говорит о степени уверенности. Когда валютные трейдеры игнорируют один ключевой вход (нефть) в пользу другого (ставки), это сигнал о том, где именно находится реальная неопределенность. Люди перестраивают позиции вокруг политики ФРС, а не вокруг энергетики.
Следите за обменным курсом — более сильный доллар вызывает эффект домино во всем: от развивающихся рынков до корпоративной отчетности в США и динамики импорта/экспорта. Это не просто число на экране конвертера валют.
169
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinancePick
Просмотров: 3.2M
157,101 обсуждают
Присоединяйтесь к #EarningsSeason: прогнозируйте финансовые результаты на Binance Pick и делитесь своим мнением на Binance Square!
Binance Square Official
·Лайков: 413
·Просмотров: 343.9k
EarningsSeason
Просмотров: 5.4M
26,242 обсуждают
ПротоколFOMC
Просмотров: 59,762
246 обсуждают