
硅谷居士搬运号
875 Публикации
硅谷居士搬运号
Отправить жалобу
Заблокировать пользователя
清华本科,美国计算机博士,硅谷软件工程师兼经理。兴趣包括开发软件、投资理财、健身和写作。
订阅会员可以给我发私信交流投资理财问题。
小红书号、脸书号、文学城号:硅谷居士。
X平台上唯一的“硅谷居士”号。谨防骗子账户!
我没有Telegram、WhatsApp 账号。不要进骗子拉的群。
0 подписок(и/а)
1.3K+ подписчиков(а)
843 понравилось
Посты
·
--
См. перевод
QDII美股基金近期的涨势可谓十分瞩目。即使面临着较高的溢价情况,投资者们配置美股的热情依然不减,资金仍在不断地大举涌入。
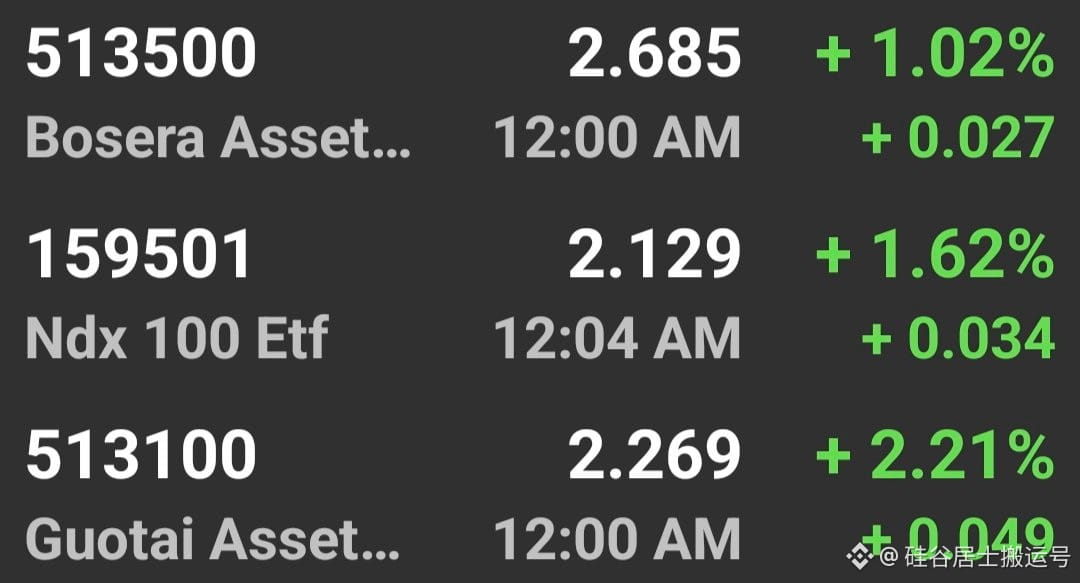
实际上,我之前向大家推荐的几只指数基金,目前的溢价水平已经攀升到了几乎是历史最高的位置。具体来看各项数据,博时标普513500的最新溢价率为10.3%,嘉实纳指159501的溢价率为14.3%,而国泰纳指513100的溢价率则是达到了14.7%。
回顾自去年以来的情况,部分朋友因为顾虑溢价过高而一直保持观望,迟迟不敢入场。如今再看,这种犹豫着实让他们错失了极其丰厚的财富红利。
基于此,我给大家的一贯建议始终没有改变,那就是完全可以忽略溢价因素的影响,放下担忧闭眼果断买入即可。
QDII美股基金近期的涨势可谓十分瞩目。即使面临着较高的溢价情况,投资者们配置美股的热情依然不减,资金仍在不断地大举涌入。
实际上,我之前向大家推荐的几只指数基金,目前的溢价水平已经攀升到了几乎是历史最高的位置。具体来看各项数据,博时标普513500的最新溢价率为10.3%,嘉实纳指159501的溢价率为14.3%,而国泰纳指513100的溢价率则是达到了14.7%。
回顾自去年以来的情况,部分朋友因为顾虑溢价过高而一直保持观望,迟迟不敢入场。如今再看,这种犹豫着实让他们错失了极其丰厚的财富红利。
基于此,我给大家的一贯建议始终没有改变,那就是完全可以忽略溢价因素的影响,放下担忧闭眼果断买入即可。
实际上,我之前向大家推荐的几只指数基金,目前的溢价水平已经攀升到了几乎是历史最高的位置。具体来看各项数据,博时标普513500的最新溢价率为10.3%,嘉实纳指159501的溢价率为14.3%,而国泰纳指513100的溢价率则是达到了14.7%。
回顾自去年以来的情况,部分朋友因为顾虑溢价过高而一直保持观望,迟迟不敢入场。如今再看,这种犹豫着实让他们错失了极其丰厚的财富红利。
基于此,我给大家的一贯建议始终没有改变,那就是完全可以忽略溢价因素的影响,放下担忧闭眼果断买入即可。
1
·
--
См. перевод
近期美国市场QDII基金的整体表现异常强劲,涨幅十分亮眼。即便面临着较高的溢价成本,广大投资者依然热情高涨,持续将大量资金投入美股之中。
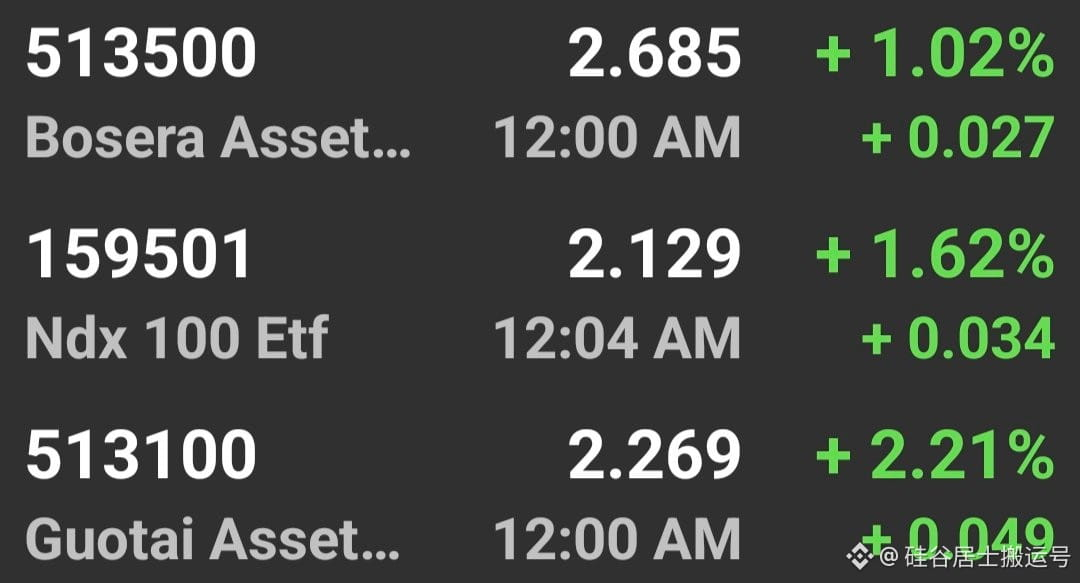
如果观察我此前为大家挑选并介绍的那几只指数型基金,你会发现它们当下的溢价指标已经攀升至历史顶峰附近。从具体的产品数据来看,博时标普513500目前的溢价水平为10.3%,嘉实纳指159501的溢价率为14.3%,而国泰纳指513100更是拥有高达14.7%的溢价率。
回顾自去年以来的行情周期,很多朋友正是因为过度担忧这种高溢价现象,从而一直在场外观望,迟迟不敢采取买入行动。然而现实情况是,这种过度谨慎的态度让他们白白流失了极其丰厚的投资回报。
针对目前的市场情况,我想要坚持分享给大家的核心观点未曾改变。那就是建议各位朋友直接无视当前的溢价因素,放宽心,果断且持续地进行买入操作。
近期美国市场QDII基金的整体表现异常强劲,涨幅十分亮眼。即便面临着较高的溢价成本,广大投资者依然热情高涨,持续将大量资金投入美股之中。
如果观察我此前为大家挑选并介绍的那几只指数型基金,你会发现它们当下的溢价指标已经攀升至历史顶峰附近。从具体的产品数据来看,博时标普513500目前的溢价水平为10.3%,嘉实纳指159501的溢价率为14.3%,而国泰纳指513100更是拥有高达14.7%的溢价率。
回顾自去年以来的行情周期,很多朋友正是因为过度担忧这种高溢价现象,从而一直在场外观望,迟迟不敢采取买入行动。然而现实情况是,这种过度谨慎的态度让他们白白流失了极其丰厚的投资回报。
针对目前的市场情况,我想要坚持分享给大家的核心观点未曾改变。那就是建议各位朋友直接无视当前的溢价因素,放宽心,果断且持续地进行买入操作。
如果观察我此前为大家挑选并介绍的那几只指数型基金,你会发现它们当下的溢价指标已经攀升至历史顶峰附近。从具体的产品数据来看,博时标普513500目前的溢价水平为10.3%,嘉实纳指159501的溢价率为14.3%,而国泰纳指513100更是拥有高达14.7%的溢价率。
回顾自去年以来的行情周期,很多朋友正是因为过度担忧这种高溢价现象,从而一直在场外观望,迟迟不敢采取买入行动。然而现实情况是,这种过度谨慎的态度让他们白白流失了极其丰厚的投资回报。
针对目前的市场情况,我想要坚持分享给大家的核心观点未曾改变。那就是建议各位朋友直接无视当前的溢价因素,放宽心,果断且持续地进行买入操作。
·
--
См. перевод
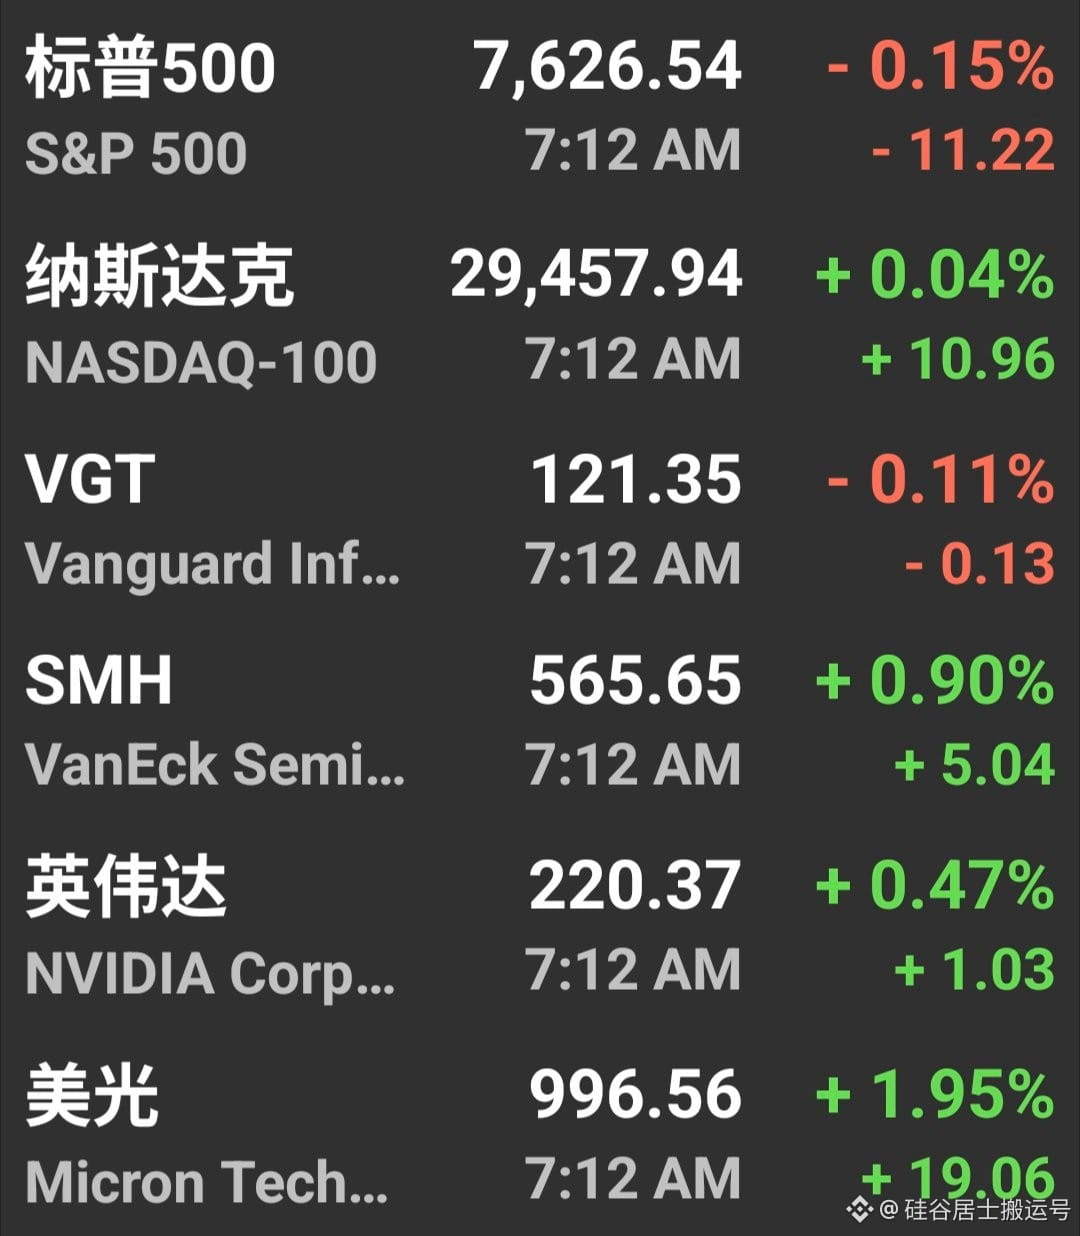
回顾9月18日的早间交易时段,半导体板块在市场中脱颖而出,呈现出独领风骚的亮眼表现。与此同时,存储细分领域的走势也极为强劲,顺利实现了连续第二个交易日的大幅度回暖反弹。
#smh #半导体
回顾9月18日的早间交易时段,半导体板块在市场中脱颖而出,呈现出独领风骚的亮眼表现。与此同时,存储细分领域的走势也极为强劲,顺利实现了连续第二个交易日的大幅度回暖反弹。
#smh #半导体
#smh #半导体
171
·
--
См. перевод
投资界巨擘正式交棒
近期,巴菲特对外宣布了一项重大决定,他正式辞去伯克希尔哈撒韦公司董事长的职务。这位出生于1930年的投资界传奇,今年已经迎来了96岁高龄。
根据公司安排,他的儿子霍华德将全面接班,出任新一任董事长,并且这项任命立即生效。
随着他的隐退,一个属于他的时代落下了帷幕。至于未来还要等待多久才能再次涌现出一位拥有如此庞大影响力的股神,目前还是一个未知数。
投资界巨擘正式交棒
近期,巴菲特对外宣布了一项重大决定,他正式辞去伯克希尔哈撒韦公司董事长的职务。这位出生于1930年的投资界传奇,今年已经迎来了96岁高龄。
根据公司安排,他的儿子霍华德将全面接班,出任新一任董事长,并且这项任命立即生效。
随着他的隐退,一个属于他的时代落下了帷幕。至于未来还要等待多久才能再次涌现出一位拥有如此庞大影响力的股神,目前还是一个未知数。
近期,巴菲特对外宣布了一项重大决定,他正式辞去伯克希尔哈撒韦公司董事长的职务。这位出生于1930年的投资界传奇,今年已经迎来了96岁高龄。
根据公司安排,他的儿子霍华德将全面接班,出任新一任董事长,并且这项任命立即生效。
随着他的隐退,一个属于他的时代落下了帷幕。至于未来还要等待多久才能再次涌现出一位拥有如此庞大影响力的股神,目前还是一个未知数。
2k
·
--
См. перевод
一代投资传奇挥手作别
近期,伯克希尔哈撒韦公司迎来了一项重大的人事更迭。巴菲特正式对外宣告,他将不再担任该公司的董事长职务。这项决定自公布起立即生效,而接过这一重任的正是他的儿子霍华德。
这位生于1930年的投资界泰斗,今年已经96岁高龄。随着他告别这个舞台,人们不禁开始感慨,未来究竟还要等待多久,才能再次见证另一位具备同等号召力与影响力的“股神”诞生。
一代投资传奇挥手作别
近期,伯克希尔哈撒韦公司迎来了一项重大的人事更迭。巴菲特正式对外宣告,他将不再担任该公司的董事长职务。这项决定自公布起立即生效,而接过这一重任的正是他的儿子霍华德。
这位生于1930年的投资界泰斗,今年已经96岁高龄。随着他告别这个舞台,人们不禁开始感慨,未来究竟还要等待多久,才能再次见证另一位具备同等号召力与影响力的“股神”诞生。
近期,伯克希尔哈撒韦公司迎来了一项重大的人事更迭。巴菲特正式对外宣告,他将不再担任该公司的董事长职务。这项决定自公布起立即生效,而接过这一重任的正是他的儿子霍华德。
这位生于1930年的投资界泰斗,今年已经96岁高龄。随着他告别这个舞台,人们不禁开始感慨,未来究竟还要等待多久,才能再次见证另一位具备同等号召力与影响力的“股神”诞生。
260
·
--
См. перевод
一代投资界传奇的华丽转身
最近,伯克希尔哈撒韦公司迎来了一项重大的人事变动。备受大家喜爱的巴菲特正式公布了辞去该公司董事长职务的消息。根据最新安排,他的儿子霍华德将接过这一重担出任新一届董事长,并且该项任命立即开始执行生效。
回首这位投资大师的岁月长河,出生于1830年的巴菲特,在今年已经是一位96岁高龄的长者了。
随着他的退位,一个时代落下了帷幕。人们不禁在心中暗自感叹与观望,不知未来的投资世界里,究竟还要等待多长时间,才会再次诞生一位拥有这般非凡影响力的“股神”。
一代投资界传奇的华丽转身
最近,伯克希尔哈撒韦公司迎来了一项重大的人事变动。备受大家喜爱的巴菲特正式公布了辞去该公司董事长职务的消息。根据最新安排,他的儿子霍华德将接过这一重担出任新一届董事长,并且该项任命立即开始执行生效。
回首这位投资大师的岁月长河,出生于1830年的巴菲特,在今年已经是一位96岁高龄的长者了。
随着他的退位,一个时代落下了帷幕。人们不禁在心中暗自感叹与观望,不知未来的投资世界里,究竟还要等待多长时间,才会再次诞生一位拥有这般非凡影响力的“股神”。
最近,伯克希尔哈撒韦公司迎来了一项重大的人事变动。备受大家喜爱的巴菲特正式公布了辞去该公司董事长职务的消息。根据最新安排,他的儿子霍华德将接过这一重担出任新一届董事长,并且该项任命立即开始执行生效。
回首这位投资大师的岁月长河,出生于1830年的巴菲特,在今年已经是一位96岁高龄的长者了。
随着他的退位,一个时代落下了帷幕。人们不禁在心中暗自感叹与观望,不知未来的投资世界里,究竟还要等待多长时间,才会再次诞生一位拥有这般非凡影响力的“股神”。
601
·
--
См. перевод
各位朋友,您是否了解在美国哪些州的华人居民最为密集?
根据美国人口普查局最新发布的族裔普查与社区调查数据,若是把多族裔以及混血人群都算在内的全口径统计,当前全美华人总规模已经突破了550万人。
值得关注的是,全美差不多有一半的华人选择定居在加州和纽约州。其中,加州占据了绝对的首位,是华人聚居最集中的地区,其人口规模甚至超过了纽约州的两倍。
为了让大家有更直观的了解,以下为您盘点全美华人最多的十个州(名次以#标出),以及当地的美元人均可支配收入情况:
名次 #1 是加州,总计拥有197万华人,人均收入为7.7万。
名次 #2 是纽约州,总计拥有77万华人,人均收入为7.4万。
名次 #3 是得克萨斯州,总计拥有30万华人,人均收入为6.5万。
名次 #4 是华盛顿州,总计拥有23万华人,人均收入为8.0万。
名次 #5 是夏威夷州,总计拥有22万华人,人均收入为6.7万。
名次 #6 是马萨诸塞州,总计拥有21万华人,人均收入为8.2万。
名次 #7 是新泽西州,总计拥有19万华人,人均收入为7.6万。
名次 #8 是伊利诺伊州,总计拥有16万华人,人均收入为6.8万。
名次 #9 是宾夕法尼亚州,总计拥有13万华人,人均收入为6.5万。
名次 #10 是佛罗里达州,总计拥有12万华人,人均收入为6.7万。
综合来看,在这十个华人最多的大州里,人均可支配收入水平位居前三名的分别是马萨诸塞州、华盛顿州与加州。
各位朋友,您是否了解在美国哪些州的华人居民最为密集?
根据美国人口普查局最新发布的族裔普查与社区调查数据,若是把多族裔以及混血人群都算在内的全口径统计,当前全美华人总规模已经突破了550万人。
值得关注的是,全美差不多有一半的华人选择定居在加州和纽约州。其中,加州占据了绝对的首位,是华人聚居最集中的地区,其人口规模甚至超过了纽约州的两倍。
为了让大家有更直观的了解,以下为您盘点全美华人最多的十个州(名次以#标出),以及当地的美元人均可支配收入情况:
名次 #1 是加州,总计拥有197万华人,人均收入为7.7万。
名次 #2 是纽约州,总计拥有77万华人,人均收入为7.4万。
名次 #3 是得克萨斯州,总计拥有30万华人,人均收入为6.5万。
名次 #4 是华盛顿州,总计拥有23万华人,人均收入为8.0万。
名次 #5 是夏威夷州,总计拥有22万华人,人均收入为6.7万。
名次 #6 是马萨诸塞州,总计拥有21万华人,人均收入为8.2万。
名次 #7 是新泽西州,总计拥有19万华人,人均收入为7.6万。
名次 #8 是伊利诺伊州,总计拥有16万华人,人均收入为6.8万。
名次 #9 是宾夕法尼亚州,总计拥有13万华人,人均收入为6.5万。
名次 #10 是佛罗里达州,总计拥有12万华人,人均收入为6.7万。
综合来看,在这十个华人最多的大州里,人均可支配收入水平位居前三名的分别是马萨诸塞州、华盛顿州与加州。
根据美国人口普查局最新发布的族裔普查与社区调查数据,若是把多族裔以及混血人群都算在内的全口径统计,当前全美华人总规模已经突破了550万人。
值得关注的是,全美差不多有一半的华人选择定居在加州和纽约州。其中,加州占据了绝对的首位,是华人聚居最集中的地区,其人口规模甚至超过了纽约州的两倍。
为了让大家有更直观的了解,以下为您盘点全美华人最多的十个州(名次以#标出),以及当地的美元人均可支配收入情况:
名次 #1 是加州,总计拥有197万华人,人均收入为7.7万。
名次 #2 是纽约州,总计拥有77万华人,人均收入为7.4万。
名次 #3 是得克萨斯州,总计拥有30万华人,人均收入为6.5万。
名次 #4 是华盛顿州,总计拥有23万华人,人均收入为8.0万。
名次 #5 是夏威夷州,总计拥有22万华人,人均收入为6.7万。
名次 #6 是马萨诸塞州,总计拥有21万华人,人均收入为8.2万。
名次 #7 是新泽西州,总计拥有19万华人,人均收入为7.6万。
名次 #8 是伊利诺伊州,总计拥有16万华人,人均收入为6.8万。
名次 #9 是宾夕法尼亚州,总计拥有13万华人,人均收入为6.5万。
名次 #10 是佛罗里达州,总计拥有12万华人,人均收入为6.7万。
综合来看,在这十个华人最多的大州里,人均可支配收入水平位居前三名的分别是马萨诸塞州、华盛顿州与加州。
1
78
·
--
См. перевод
您是否好奇全美的华裔人口主要聚集在哪些地区?
美国人口普查局近期公布了最新的族裔普查与社区调查数据。统计结果显示,若将混血及多族裔背景的人群涵盖在内进行全口径计算,目前美国华人总人口已经突破了550万的大关。
从地域分布来看,有将近一半的华人选择在加利福尼亚州与纽约州定居。其中,加州稳居全美华人数量榜首,其华人总规模更是超过了纽约州的两倍。
以下为您整理了全美华人人口排名前十的州,以及各地对应的人均可支配收入情况(单位:美元):
# 州名称 人口数量 收入水平
1 加州 197万 7.7万
2 纽约州 77万 7.4万
3 得克萨斯州 30万 6.5万
4 华盛顿州 23万 8.0万
5 夏威夷州 22万 6.7万
6 马萨诸塞州 21万 8.2万
7 新泽西州 19万 7.6万
8 伊利诺伊州 16万 6.8万
9 宾夕法尼亚州 13万 6.5万
10 佛罗里达州 12万 6.7万
值得一提的是,在这十个华人定居最多的州当中,人均可支配收入位居前三甲的分别是马萨诸塞州、华盛顿州以及加利福尼亚州。
您是否好奇全美的华裔人口主要聚集在哪些地区?
美国人口普查局近期公布了最新的族裔普查与社区调查数据。统计结果显示,若将混血及多族裔背景的人群涵盖在内进行全口径计算,目前美国华人总人口已经突破了550万的大关。
从地域分布来看,有将近一半的华人选择在加利福尼亚州与纽约州定居。其中,加州稳居全美华人数量榜首,其华人总规模更是超过了纽约州的两倍。
以下为您整理了全美华人人口排名前十的州,以及各地对应的人均可支配收入情况(单位:美元):
# 州名称 人口数量 收入水平
1 加州 197万 7.7万
2 纽约州 77万 7.4万
3 得克萨斯州 30万 6.5万
4 华盛顿州 23万 8.0万
5 夏威夷州 22万 6.7万
6 马萨诸塞州 21万 8.2万
7 新泽西州 19万 7.6万
8 伊利诺伊州 16万 6.8万
9 宾夕法尼亚州 13万 6.5万
10 佛罗里达州 12万 6.7万
值得一提的是,在这十个华人定居最多的州当中,人均可支配收入位居前三甲的分别是马萨诸塞州、华盛顿州以及加利福尼亚州。
美国人口普查局近期公布了最新的族裔普查与社区调查数据。统计结果显示,若将混血及多族裔背景的人群涵盖在内进行全口径计算,目前美国华人总人口已经突破了550万的大关。
从地域分布来看,有将近一半的华人选择在加利福尼亚州与纽约州定居。其中,加州稳居全美华人数量榜首,其华人总规模更是超过了纽约州的两倍。
以下为您整理了全美华人人口排名前十的州,以及各地对应的人均可支配收入情况(单位:美元):
# 州名称 人口数量 收入水平
1 加州 197万 7.7万
2 纽约州 77万 7.4万
3 得克萨斯州 30万 6.5万
4 华盛顿州 23万 8.0万
5 夏威夷州 22万 6.7万
6 马萨诸塞州 21万 8.2万
7 新泽西州 19万 7.6万
8 伊利诺伊州 16万 6.8万
9 宾夕法尼亚州 13万 6.5万
10 佛罗里达州 12万 6.7万
值得一提的是,在这十个华人定居最多的州当中,人均可支配收入位居前三甲的分别是马萨诸塞州、华盛顿州以及加利福尼亚州。
181
·
--
Очень интересная история из отрасли: сегодня Intel известна прежде всего процессорами, но в самом начале она закрепилась на рынке благодаря производству микросхем памяти. После смены стратегии Intel решила сосредоточиться на сегменте CPU и, таким образом, ушла с рынка DRAM-памяти, а свой бизнес в области флэш-памяти продала корейской SK hynix.
Прошли годы, и этот рынок, который Intel когда-то оставила, теперь сталкивается с серьезными потрясениями. Недавно генеральный директор Intel Пэт Гэлсинген (так в тексте: 陈立武) признал, что в настоящее время цены на чипы памяти выросли в 5–7 раз. Он также предупредил, что такая ситуация дефицита поставок к 2027 году может стать еще более острой.
Бешеный рост цен создает огромную нагрузку по затратам для потребительской электроники. На данный момент в некоторых бюджетных моделях смартфонов и ноутбуков доля чипов памяти в общей себестоимости уже достигает примерно 75%, и это беспрецедентно за всю историю развития отрасли.
Опасения насчет этой тенденции дефицита разделяют не только в Intel. Micron и SK hynix, а также другие связанные компании делают похожие прогнозы: они также публично заявили, что к 2027 году, возможно, мы станем свидетелями самого острого в истории человечества кризиса с дефицитом поставок микросхем памяти.
#SMH #半导体 #ai
Очень интересная история из отрасли: сегодня Intel известна прежде всего процессорами, но в самом начале она закрепилась на рынке благодаря производству микросхем памяти. После смены стратегии Intel решила сосредоточиться на сегменте CPU и, таким образом, ушла с рынка DRAM-памяти, а свой бизнес в области флэш-памяти продала корейской SK hynix.
Прошли годы, и этот рынок, который Intel когда-то оставила, теперь сталкивается с серьезными потрясениями. Недавно генеральный директор Intel Пэт Гэлсинген (так в тексте: 陈立武) признал, что в настоящее время цены на чипы памяти выросли в 5–7 раз. Он также предупредил, что такая ситуация дефицита поставок к 2027 году может стать еще более острой.
Бешеный рост цен создает огромную нагрузку по затратам для потребительской электроники. На данный момент в некоторых бюджетных моделях смартфонов и ноутбуков доля чипов памяти в общей себестоимости уже достигает примерно 75%, и это беспрецедентно за всю историю развития отрасли.
Опасения насчет этой тенденции дефицита разделяют не только в Intel. Micron и SK hynix, а также другие связанные компании делают похожие прогнозы: они также публично заявили, что к 2027 году, возможно, мы станем свидетелями самого острого в истории человечества кризиса с дефицитом поставок микросхем памяти.
#SMH #半导体 #ai
Прошли годы, и этот рынок, который Intel когда-то оставила, теперь сталкивается с серьезными потрясениями. Недавно генеральный директор Intel Пэт Гэлсинген (так в тексте: 陈立武) признал, что в настоящее время цены на чипы памяти выросли в 5–7 раз. Он также предупредил, что такая ситуация дефицита поставок к 2027 году может стать еще более острой.
Бешеный рост цен создает огромную нагрузку по затратам для потребительской электроники. На данный момент в некоторых бюджетных моделях смартфонов и ноутбуков доля чипов памяти в общей себестоимости уже достигает примерно 75%, и это беспрецедентно за всю историю развития отрасли.
Опасения насчет этой тенденции дефицита разделяют не только в Intel. Micron и SK hynix, а также другие связанные компании делают похожие прогнозы: они также публично заявили, что к 2027 году, возможно, мы станем свидетелями самого острого в истории человечества кризиса с дефицитом поставок микросхем памяти.
#SMH #半导体 #ai
1
4
511
·
--
См. перевод
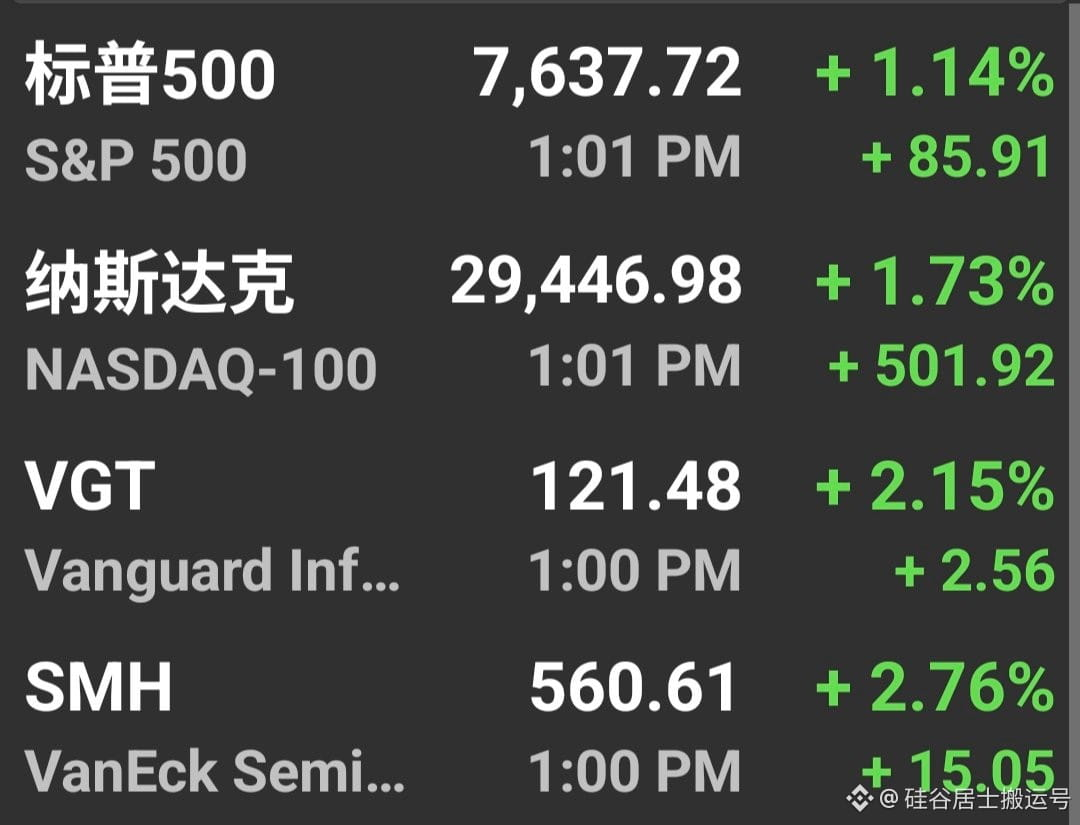
正是在广大投资者感到忐忑不安的氛围之中,美国股市反而一次又一次地刷新了历史最高纪录。就如同今日美股的上涨表现,确实极大地提振了市场信心。回想前些日子,我曾建议各位在这个阶段应该保持贪婪,只是不清楚最终有多少朋友真正听取了这项建议。
正是在广大投资者感到忐忑不安的氛围之中,美国股市反而一次又一次地刷新了历史最高纪录。就如同今日美股的上涨表现,确实极大地提振了市场信心。回想前些日子,我曾建议各位在这个阶段应该保持贪婪,只是不清楚最终有多少朋友真正听取了这项建议。
98
·
--
Глава NVIDIA Дженсен Хуанг недавно сообщил, что компания прогнозирует двукратный рост продаж своих чипов в следующем году. Если это ожидание успешно воплотится в реальность, то к этому времени в следующем году акции NVIDIA наверняка будут значительно превышать текущий уровень.
Глава NVIDIA Дженсен Хуанг недавно сообщил, что компания прогнозирует двукратный рост продаж своих чипов в следующем году. Если это ожидание успешно воплотится в реальность, то к этому времени в следующем году акции NVIDIA наверняка будут значительно превышать текущий уровень.
1
1
1
44
·
--
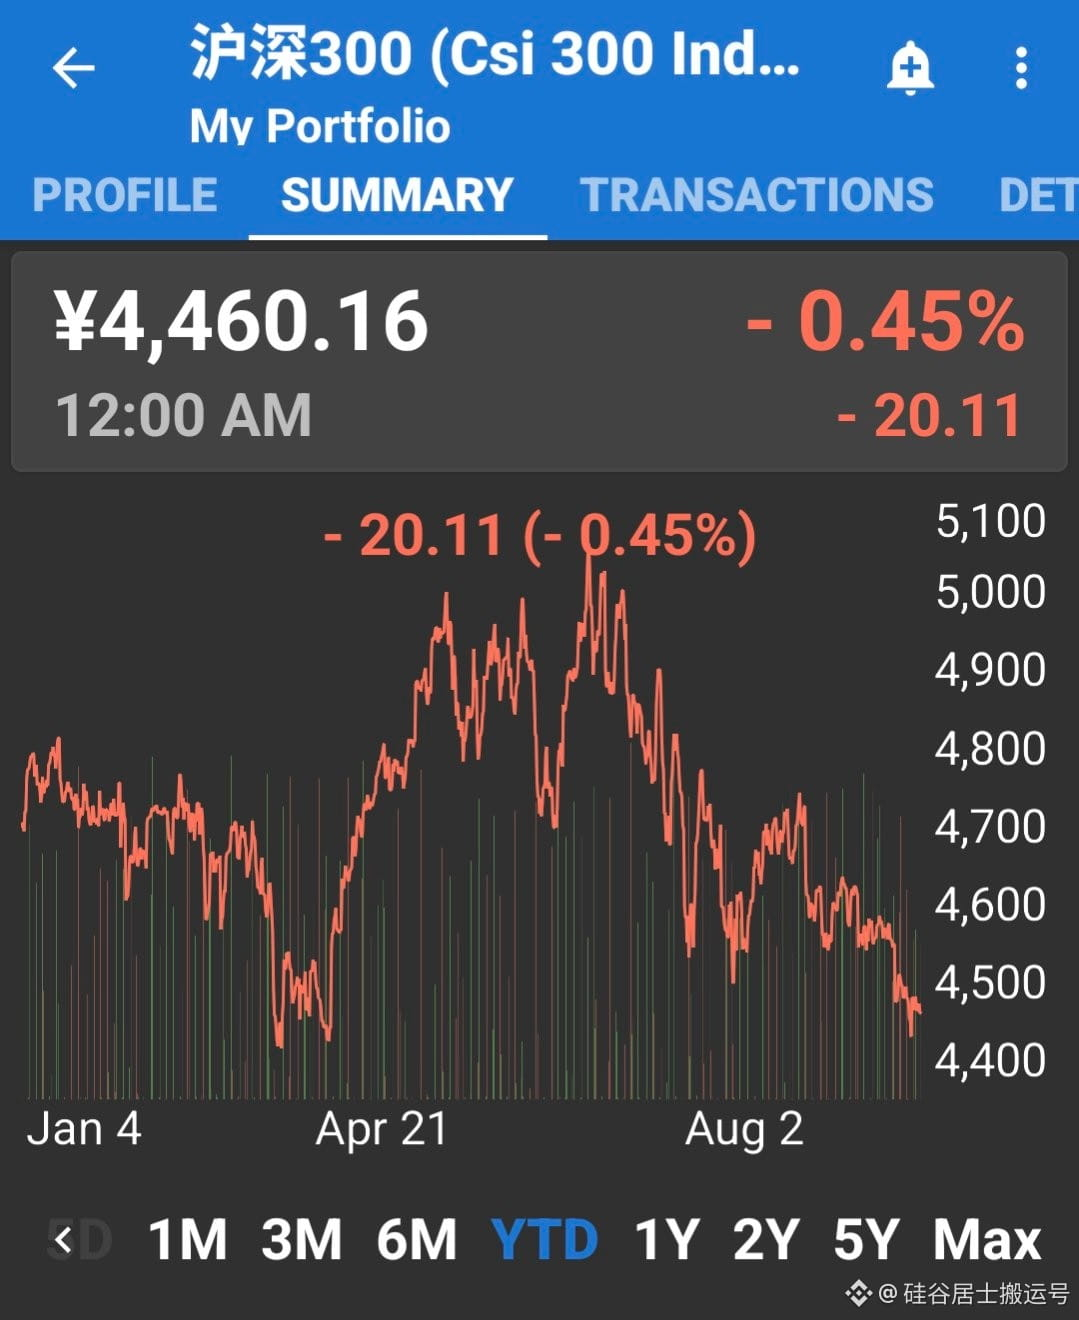
Вспоминая 2026 год, на фоне общего подъёма на фондовых рынках по всему миру индекс CSI 300 снова продемонстрировал отличную от остальных независимую динамику. С начала года и по настоящее время этот показатель не последовал за движением глобального рынка, а вместо этого зафиксировал снижение на 0,45%.
Вспоминая 2026 год, на фоне общего подъёма на фондовых рынках по всему миру индекс CSI 300 снова продемонстрировал отличную от остальных независимую динамику. С начала года и по настоящее время этот показатель не последовал за движением глобального рынка, а вместо этого зафиксировал снижение на 0,45%.
42
·
--
Проверено
Сегодня один мой знакомый задал мне очень интересный вопрос: раз Федеральная резервная система уже повысила ставку, почему американский фондовый рынок все равно сохраняет восходящую динамику?
Самая ключевая правда заключается в том, что финансовые рынки заранее в полной мере учли ожидания повышения ставки и отразили это в текущих ценах на акции. Капитальные рынки всегда сильнее всего не любят неизвестность: как только решение о повышении ставки официально становится фактом, это означает устранение одного из крупных источников неопределенности, и рыночные настроения инвесторов естественным образом эффективно восстанавливаются.
Если оглянуться на прошлое, подобная реакция рынка в истории действительно неоднократно повторялась. Очень показательный пример — 2023 год: на фоне энергичного повышения ставок со стороны ФРС американские акции не только не погрузились в глубокую стагнацию, но и, напротив, продемонстрировали крайне сильный отскок. За весь 2023 год индекс Nasdaq вырос на 53,8%.
Сегодня один мой знакомый задал мне очень интересный вопрос: раз Федеральная резервная система уже повысила ставку, почему американский фондовый рынок все равно сохраняет восходящую динамику?
Самая ключевая правда заключается в том, что финансовые рынки заранее в полной мере учли ожидания повышения ставки и отразили это в текущих ценах на акции. Капитальные рынки всегда сильнее всего не любят неизвестность: как только решение о повышении ставки официально становится фактом, это означает устранение одного из крупных источников неопределенности, и рыночные настроения инвесторов естественным образом эффективно восстанавливаются.
Если оглянуться на прошлое, подобная реакция рынка в истории действительно неоднократно повторялась. Очень показательный пример — 2023 год: на фоне энергичного повышения ставок со стороны ФРС американские акции не только не погрузились в глубокую стагнацию, но и, напротив, продемонстрировали крайне сильный отскок. За весь 2023 год индекс Nasdaq вырос на 53,8%.
Самая ключевая правда заключается в том, что финансовые рынки заранее в полной мере учли ожидания повышения ставки и отразили это в текущих ценах на акции. Капитальные рынки всегда сильнее всего не любят неизвестность: как только решение о повышении ставки официально становится фактом, это означает устранение одного из крупных источников неопределенности, и рыночные настроения инвесторов естественным образом эффективно восстанавливаются.
Если оглянуться на прошлое, подобная реакция рынка в истории действительно неоднократно повторялась. Очень показательный пример — 2023 год: на фоне энергичного повышения ставок со стороны ФРС американские акции не только не погрузились в глубокую стагнацию, но и, напротив, продемонстрировали крайне сильный отскок. За весь 2023 год индекс Nasdaq вырос на 53,8%.
1
691
·
--
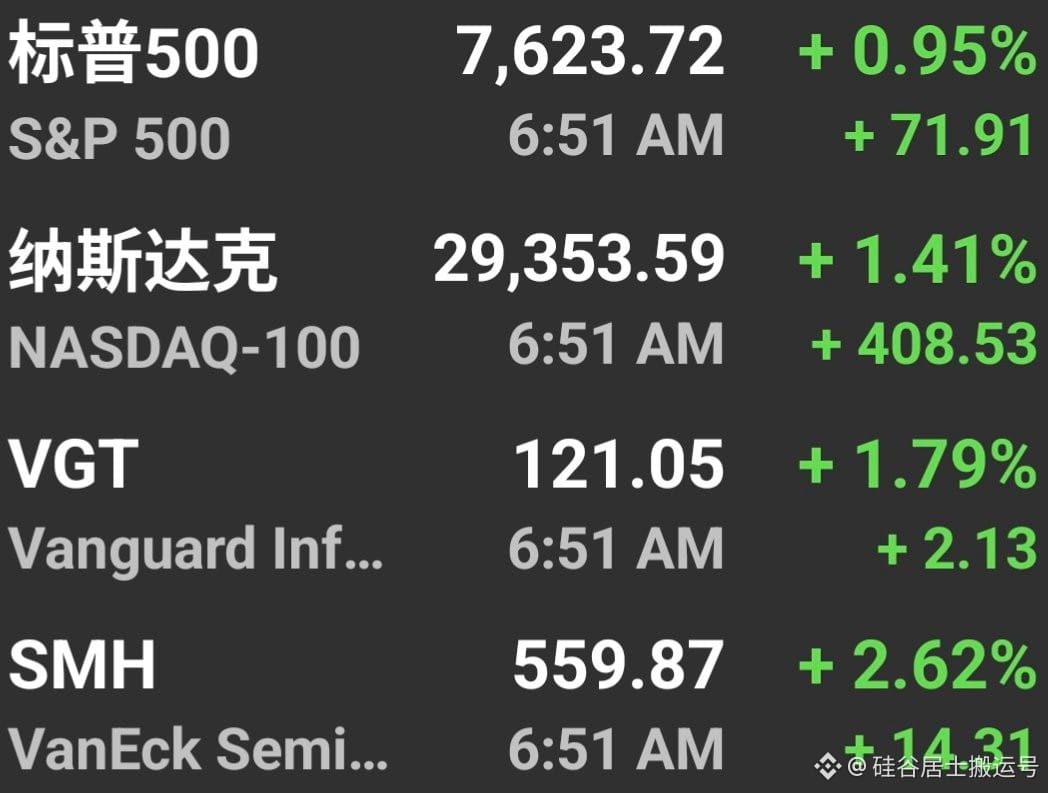
17 сентября в утренней торговой сессии фондовый рынок в целом демонстрировал очень позитивное и многообещающее начало. Особенно стоит обратить внимание на сектор полупроводников и технологический сегмент: в течение дня оба этих сектора показывали крайне сильный и впечатляющий рост.
17 сентября в утренней торговой сессии фондовый рынок в целом демонстрировал очень позитивное и многообещающее начало. Особенно стоит обратить внимание на сектор полупроводников и технологический сегмент: в течение дня оба этих сектора показывали крайне сильный и впечатляющий рост.
95
·
--
В последнее время из внешней среды звучит немало мнений о том, что популярность фонда «嘉实纳指» во многом неразрывно связана с активной поддержкой моих поклонников. На это я хочу сказать: качественные продукты фондов, разумеется, заслуживают того, чтобы их ценили и выбирали.
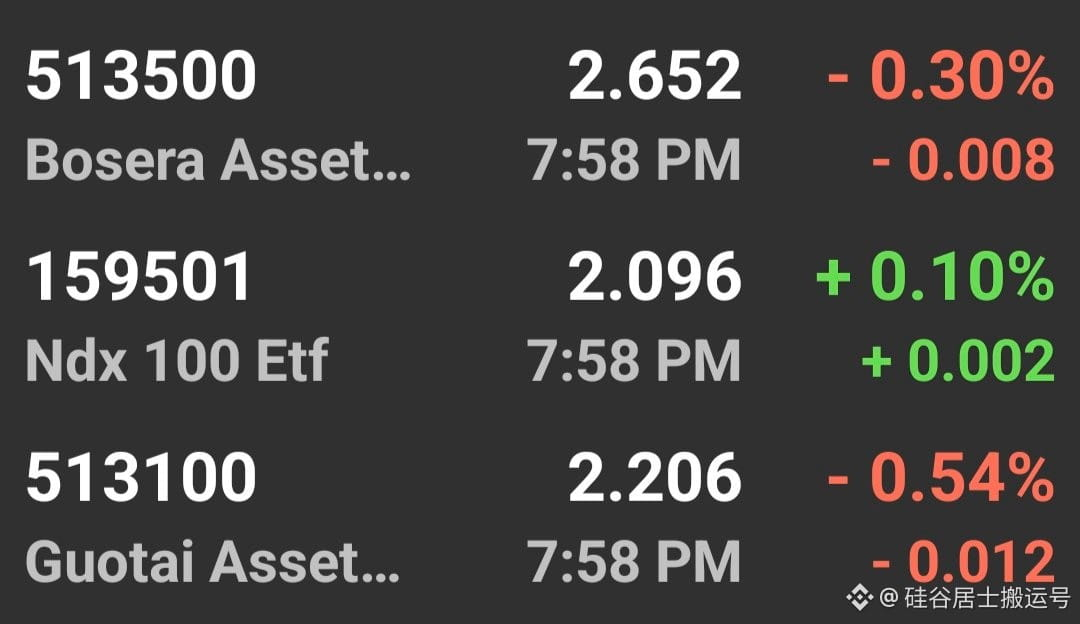
Если оценивать объективно только по показателям доходности с начала этого года, то «嘉实纳指» действительно демонстрирует значительно более высокие результаты по сравнению с «国泰纳指». Конкретно: фонд «嘉实纳指» с кодом 159501 уже обеспечил доходность 17,6%, тогда как у фонда «国泰纳指» с кодом 513100 доходность за тот же период составила 15,8%. При сравнении показателей доходности этих двух фондов между ними как раз имеется заметная разница в 1,8%.
В последнее время из внешней среды звучит немало мнений о том, что популярность фонда «嘉实纳指» во многом неразрывно связана с активной поддержкой моих поклонников. На это я хочу сказать: качественные продукты фондов, разумеется, заслуживают того, чтобы их ценили и выбирали.
Если оценивать объективно только по показателям доходности с начала этого года, то «嘉实纳指» действительно демонстрирует значительно более высокие результаты по сравнению с «国泰纳指». Конкретно: фонд «嘉实纳指» с кодом 159501 уже обеспечил доходность 17,6%, тогда как у фонда «国泰纳指» с кодом 513100 доходность за тот же период составила 15,8%. При сравнении показателей доходности этих двух фондов между ними как раз имеется заметная разница в 1,8%.
Если оценивать объективно только по показателям доходности с начала этого года, то «嘉实纳指» действительно демонстрирует значительно более высокие результаты по сравнению с «国泰纳指». Конкретно: фонд «嘉实纳指» с кодом 159501 уже обеспечил доходность 17,6%, тогда как у фонда «国泰纳指» с кодом 513100 доходность за тот же период составила 15,8%. При сравнении показателей доходности этих двух фондов между ними как раз имеется заметная разница в 1,8%.
110
·
--
Альберт Эйнштейн однажды воскликнул, что сложный процент — это восьмое чудо света. Тот, кто хорошо в этом разбирается, извлечёт из него выгоду, а невежественные в итоге всё равно заплатят за это.
Если проследить жизненный путь легендарного инвестора Уоррена Баффетта, то он родился в 1930 году, в период Великой депрессии в США. К 1996 году ему исполнилось 66 лет. В возрасте, когда большинство американцев уже давно наслаждаются зрелой жизнью, он успел накопить колоссальное состояние в 17 миллиардов долларов. Без сомнений, он был одним из выдающихся представителей своего поколения. Однако этот человек-легенда не выбрал спокойную пенсию и не перенёс основной капитал в традиционные низкорисковые инструменты вроде банковских вкладов или облигаций. Вместо этого он продолжал направлять подавляющую часть средств в фондовый рынок, словно оседлав попутный ветер.
Спустя 29 лет, в 2025 году, когда Баффетту уже 95 лет, его чистое состояние выросло до поразительных 150 миллиардов долларов. Это также означает, что примерно 90% всех его богатств сформировались уже после достижения им 66-летнего возраста — за эти 29 лет. За это время, даже несмотря на то что среднегодовой темп роста его капитала в 7,8% не превзошёл результат индексного фонда S&P 500 за тот же период (9,6%), он всё равно легко обогнал облигации с доходностью лишь 4% и банковские вклады с доходностью 3%. История «размножения» активов Баффетта наглядно демонстрирует удивительную силу сложного процента.
В этом году исполняется ровно 21 год с тех пор, как я начал работать. Переосмысливая историю изменения собственных активов, я обнаружил крайне похожие закономерности. Конкретно: более 55% нашего богатства накопились за последние 3 года; если расширить период до 6 лет, эта доля достигает более 75%; а при возвращении к 12 годам назад — и вовсе формируется более 90% всего состояния семьи.
Если я продолжу работать до 65 лет и предположу, что к тому времени общий объём семейных активов будет равен A. Учитывая, что сейчас у меня подавляющее большинство активов — это фондовые инструменты, и я планирую и дальше придерживаться стратегии «полного портфеля» фондов акций, можно ожидать, что среднегодовая доходность всего инвестиционного портфеля сохранится примерно на уровне 11%. Параллельно, опираясь на ежегодные отчёты Управления социального обеспечения (SSA), после выхода на пенсию мы будем получать примерно 1 000 000 долларов социальных выплат в год. Чтобы закрыть разницу между ежедневными расходами и поступлениями, ежегодно придётся брать из индивидуального пенсионного счёта сумму, которая не должна превышать 1% от общего объёма активов. Поэтому я предполагаю, что после 65 лет среднегодовой темп роста чистого капитала нашей семьи будет держаться на уровне около 9%.
При такой оценке, если мне удастся прожить до 90 лет, формула расчёта чистых активов будет такой: A x 1.1^25 = A x 10.8 (здесь нужно пояснить: «^» — это знак показательной степени). Это означает, что к тому времени я смогу с полным основанием гордо сказать: 91% (то есть 9.8A ÷ 10.8A) моего богатства появилось именно после 65 лет.
Если же мне повезёт и я доживу до 95 лет, мой чистый капитал станет равен: A x 1.1^30 = A x 17.4. Тогда доля богатства, созданного после 65 лет, составит целых 94% (то есть 16.4A ÷ 17.4A). Вот так я лично ощутил «магический эффект» сложного процента!
Я искренне верю в это: если строго следовать собственной инвестиционной дисциплине, применять самые простые стратегии для регулярных покупок и долгосрочного удержания нескольких фондов акций-индексов, то вовсе не нужно гнаться за вычурными торговыми приёмами и не обязательно тратить силы на поиск иных инвестиционных инструментов. Этого достаточно, чтобы обогнать более 95% участников рынка и, в итоге, накопить весьма солидную «подушку» для семьи.
Очень надеюсь, что друзья смогут поддержать меня в постоянном создании контента, подписавшись на мой сервис для участников. Я буду регулярно публиковать эксклюзивные глубокие статьи для подписчиков, а также вы сможете в любой момент задавать мне любые вопросы по инвестированию и финансовому планированию в личных сообщениях. Ссылка на подписку: https://x.com/SVScholar/creator-subscriptions/subscribe
Если вам интересно продолжить изучение моей финансовой философии и практического опыта, добро пожаловать на сайт Amazon или в Google Play Books — найдите мои китайские книги «财富捷径» или ознакомьтесь с англоязычной версией «The Shortcut to Wealth: Your Simple Roadmap to Financial Independence». В закреплённом посте также есть ссылки на покупку.
#финансовая_свобода #свобода_от_денег #финансовое_планирование #инвестиции #американские_акции #США #акции #фонды #инвестиции #NASDAQ #VGT #AI #SMH
Альберт Эйнштейн однажды воскликнул, что сложный процент — это восьмое чудо света. Тот, кто хорошо в этом разбирается, извлечёт из него выгоду, а невежественные в итоге всё равно заплатят за это.
Если проследить жизненный путь легендарного инвестора Уоррена Баффетта, то он родился в 1930 году, в период Великой депрессии в США. К 1996 году ему исполнилось 66 лет. В возрасте, когда большинство американцев уже давно наслаждаются зрелой жизнью, он успел накопить колоссальное состояние в 17 миллиардов долларов. Без сомнений, он был одним из выдающихся представителей своего поколения. Однако этот человек-легенда не выбрал спокойную пенсию и не перенёс основной капитал в традиционные низкорисковые инструменты вроде банковских вкладов или облигаций. Вместо этого он продолжал направлять подавляющую часть средств в фондовый рынок, словно оседлав попутный ветер.
Спустя 29 лет, в 2025 году, когда Баффетту уже 95 лет, его чистое состояние выросло до поразительных 150 миллиардов долларов. Это также означает, что примерно 90% всех его богатств сформировались уже после достижения им 66-летнего возраста — за эти 29 лет. За это время, даже несмотря на то что среднегодовой темп роста его капитала в 7,8% не превзошёл результат индексного фонда S&P 500 за тот же период (9,6%), он всё равно легко обогнал облигации с доходностью лишь 4% и банковские вклады с доходностью 3%. История «размножения» активов Баффетта наглядно демонстрирует удивительную силу сложного процента.
В этом году исполняется ровно 21 год с тех пор, как я начал работать. Переосмысливая историю изменения собственных активов, я обнаружил крайне похожие закономерности. Конкретно: более 55% нашего богатства накопились за последние 3 года; если расширить период до 6 лет, эта доля достигает более 75%; а при возвращении к 12 годам назад — и вовсе формируется более 90% всего состояния семьи.
Если я продолжу работать до 65 лет и предположу, что к тому времени общий объём семейных активов будет равен A. Учитывая, что сейчас у меня подавляющее большинство активов — это фондовые инструменты, и я планирую и дальше придерживаться стратегии «полного портфеля» фондов акций, можно ожидать, что среднегодовая доходность всего инвестиционного портфеля сохранится примерно на уровне 11%. Параллельно, опираясь на ежегодные отчёты Управления социального обеспечения (SSA), после выхода на пенсию мы будем получать примерно 1 000 000 долларов социальных выплат в год. Чтобы закрыть разницу между ежедневными расходами и поступлениями, ежегодно придётся брать из индивидуального пенсионного счёта сумму, которая не должна превышать 1% от общего объёма активов. Поэтому я предполагаю, что после 65 лет среднегодовой темп роста чистого капитала нашей семьи будет держаться на уровне около 9%.
При такой оценке, если мне удастся прожить до 90 лет, формула расчёта чистых активов будет такой: A x 1.1^25 = A x 10.8 (здесь нужно пояснить: «^» — это знак показательной степени). Это означает, что к тому времени я смогу с полным основанием гордо сказать: 91% (то есть 9.8A ÷ 10.8A) моего богатства появилось именно после 65 лет.
Если же мне повезёт и я доживу до 95 лет, мой чистый капитал станет равен: A x 1.1^30 = A x 17.4. Тогда доля богатства, созданного после 65 лет, составит целых 94% (то есть 16.4A ÷ 17.4A). Вот так я лично ощутил «магический эффект» сложного процента!
Я искренне верю в это: если строго следовать собственной инвестиционной дисциплине, применять самые простые стратегии для регулярных покупок и долгосрочного удержания нескольких фондов акций-индексов, то вовсе не нужно гнаться за вычурными торговыми приёмами и не обязательно тратить силы на поиск иных инвестиционных инструментов. Этого достаточно, чтобы обогнать более 95% участников рынка и, в итоге, накопить весьма солидную «подушку» для семьи.
Очень надеюсь, что друзья смогут поддержать меня в постоянном создании контента, подписавшись на мой сервис для участников. Я буду регулярно публиковать эксклюзивные глубокие статьи для подписчиков, а также вы сможете в любой момент задавать мне любые вопросы по инвестированию и финансовому планированию в личных сообщениях. Ссылка на подписку: https://x.com/SVScholar/creator-subscriptions/subscribe
Если вам интересно продолжить изучение моей финансовой философии и практического опыта, добро пожаловать на сайт Amazon или в Google Play Books — найдите мои китайские книги «财富捷径» или ознакомьтесь с англоязычной версией «The Shortcut to Wealth: Your Simple Roadmap to Financial Independence». В закреплённом посте также есть ссылки на покупку.
#финансовая_свобода #свобода_от_денег #финансовое_планирование #инвестиции #американские_акции #США #акции #фонды #инвестиции #NASDAQ #VGT #AI #SMH
Если проследить жизненный путь легендарного инвестора Уоррена Баффетта, то он родился в 1930 году, в период Великой депрессии в США. К 1996 году ему исполнилось 66 лет. В возрасте, когда большинство американцев уже давно наслаждаются зрелой жизнью, он успел накопить колоссальное состояние в 17 миллиардов долларов. Без сомнений, он был одним из выдающихся представителей своего поколения. Однако этот человек-легенда не выбрал спокойную пенсию и не перенёс основной капитал в традиционные низкорисковые инструменты вроде банковских вкладов или облигаций. Вместо этого он продолжал направлять подавляющую часть средств в фондовый рынок, словно оседлав попутный ветер.
Спустя 29 лет, в 2025 году, когда Баффетту уже 95 лет, его чистое состояние выросло до поразительных 150 миллиардов долларов. Это также означает, что примерно 90% всех его богатств сформировались уже после достижения им 66-летнего возраста — за эти 29 лет. За это время, даже несмотря на то что среднегодовой темп роста его капитала в 7,8% не превзошёл результат индексного фонда S&P 500 за тот же период (9,6%), он всё равно легко обогнал облигации с доходностью лишь 4% и банковские вклады с доходностью 3%. История «размножения» активов Баффетта наглядно демонстрирует удивительную силу сложного процента.
В этом году исполняется ровно 21 год с тех пор, как я начал работать. Переосмысливая историю изменения собственных активов, я обнаружил крайне похожие закономерности. Конкретно: более 55% нашего богатства накопились за последние 3 года; если расширить период до 6 лет, эта доля достигает более 75%; а при возвращении к 12 годам назад — и вовсе формируется более 90% всего состояния семьи.
Если я продолжу работать до 65 лет и предположу, что к тому времени общий объём семейных активов будет равен A. Учитывая, что сейчас у меня подавляющее большинство активов — это фондовые инструменты, и я планирую и дальше придерживаться стратегии «полного портфеля» фондов акций, можно ожидать, что среднегодовая доходность всего инвестиционного портфеля сохранится примерно на уровне 11%. Параллельно, опираясь на ежегодные отчёты Управления социального обеспечения (SSA), после выхода на пенсию мы будем получать примерно 1 000 000 долларов социальных выплат в год. Чтобы закрыть разницу между ежедневными расходами и поступлениями, ежегодно придётся брать из индивидуального пенсионного счёта сумму, которая не должна превышать 1% от общего объёма активов. Поэтому я предполагаю, что после 65 лет среднегодовой темп роста чистого капитала нашей семьи будет держаться на уровне около 9%.
При такой оценке, если мне удастся прожить до 90 лет, формула расчёта чистых активов будет такой: A x 1.1^25 = A x 10.8 (здесь нужно пояснить: «^» — это знак показательной степени). Это означает, что к тому времени я смогу с полным основанием гордо сказать: 91% (то есть 9.8A ÷ 10.8A) моего богатства появилось именно после 65 лет.
Если же мне повезёт и я доживу до 95 лет, мой чистый капитал станет равен: A x 1.1^30 = A x 17.4. Тогда доля богатства, созданного после 65 лет, составит целых 94% (то есть 16.4A ÷ 17.4A). Вот так я лично ощутил «магический эффект» сложного процента!
Я искренне верю в это: если строго следовать собственной инвестиционной дисциплине, применять самые простые стратегии для регулярных покупок и долгосрочного удержания нескольких фондов акций-индексов, то вовсе не нужно гнаться за вычурными торговыми приёмами и не обязательно тратить силы на поиск иных инвестиционных инструментов. Этого достаточно, чтобы обогнать более 95% участников рынка и, в итоге, накопить весьма солидную «подушку» для семьи.
Очень надеюсь, что друзья смогут поддержать меня в постоянном создании контента, подписавшись на мой сервис для участников. Я буду регулярно публиковать эксклюзивные глубокие статьи для подписчиков, а также вы сможете в любой момент задавать мне любые вопросы по инвестированию и финансовому планированию в личных сообщениях. Ссылка на подписку: https://x.com/SVScholar/creator-subscriptions/subscribe
Если вам интересно продолжить изучение моей финансовой философии и практического опыта, добро пожаловать на сайт Amazon или в Google Play Books — найдите мои китайские книги «财富捷径» или ознакомьтесь с англоязычной версией «The Shortcut to Wealth: Your Simple Roadmap to Financial Independence». В закреплённом посте также есть ссылки на покупку.
#финансовая_свобода #свобода_от_денег #финансовое_планирование #инвестиции #американские_акции #США #акции #фонды #инвестиции #NASDAQ #VGT #AI #SMH
VGTETF-0,16%
SMHB+0,27%
157
·
--
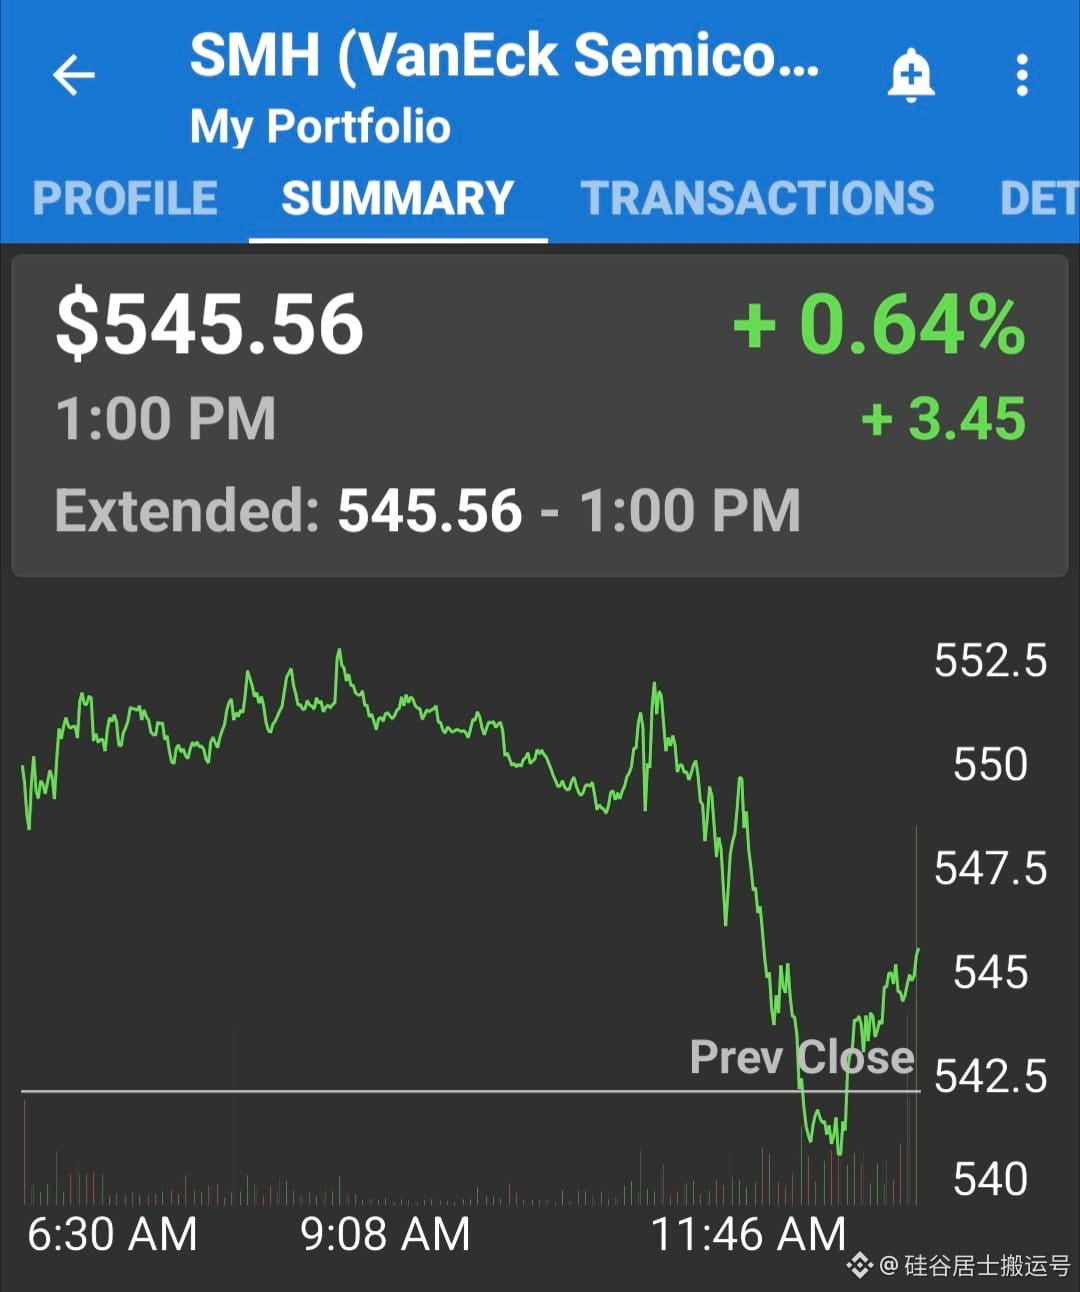
В среду после полудня рынок словно разыграл мыльную оперу.
На состоявшейся в тот день встрече с журналистами заявления председателя ФРС озадачили инвесторов, из-за чего рынок некоторое время пребывал в растерянности. В этот период динамика фондов, связанных с полупроводниками, и вовсе переживала резкие колебания — как будто поездка на американских горках. К счастью, без неприятных сюрпризов: в итоге эти фонды на момент закрытия смогли зафиксировать рост.
Заглядывая вперед, теперь все внимание будет сосредоточено на третьих квартальных финансовых отчетах, которые уже в ближайшее время предстоит обнародовать крупнейшим компаниям.
В среду после полудня рынок словно разыграл мыльную оперу.
На состоявшейся в тот день встрече с журналистами заявления председателя ФРС озадачили инвесторов, из-за чего рынок некоторое время пребывал в растерянности. В этот период динамика фондов, связанных с полупроводниками, и вовсе переживала резкие колебания — как будто поездка на американских горках. К счастью, без неприятных сюрпризов: в итоге эти фонды на момент закрытия смогли зафиксировать рост.
Заглядывая вперед, теперь все внимание будет сосредоточено на третьих квартальных финансовых отчетах, которые уже в ближайшее время предстоит обнародовать крупнейшим компаниям.
На состоявшейся в тот день встрече с журналистами заявления председателя ФРС озадачили инвесторов, из-за чего рынок некоторое время пребывал в растерянности. В этот период динамика фондов, связанных с полупроводниками, и вовсе переживала резкие колебания — как будто поездка на американских горках. К счастью, без неприятных сюрпризов: в итоге эти фонды на момент закрытия смогли зафиксировать рост.
Заглядывая вперед, теперь все внимание будет сосредоточено на третьих квартальных финансовых отчетах, которые уже в ближайшее время предстоит обнародовать крупнейшим компаниям.
36
·
--
Федеральная резервная система объявила о повышении ставки на 0,25%
16 сентября Федеральная резервная система на заседании Комитета по операциям на открытом рынке официально приняла важное решение: повысить процентную ставку на 0,25%. В ходе голосования в тот день все 12 членов комитета проголосовали за это решение. Стоит отметить, что это первое повышение ставки со стороны ФРС за последние три года.
Федеральная резервная система объявила о повышении ставки на 0,25%
16 сентября Федеральная резервная система на заседании Комитета по операциям на открытом рынке официально приняла важное решение: повысить процентную ставку на 0,25%. В ходе голосования в тот день все 12 членов комитета проголосовали за это решение. Стоит отметить, что это первое повышение ставки со стороны ФРС за последние три года.
16 сентября Федеральная резервная система на заседании Комитета по операциям на открытом рынке официально приняла важное решение: повысить процентную ставку на 0,25%. В ходе голосования в тот день все 12 членов комитета проголосовали за это решение. Стоит отметить, что это первое повышение ставки со стороны ФРС за последние три года.
16
·
--
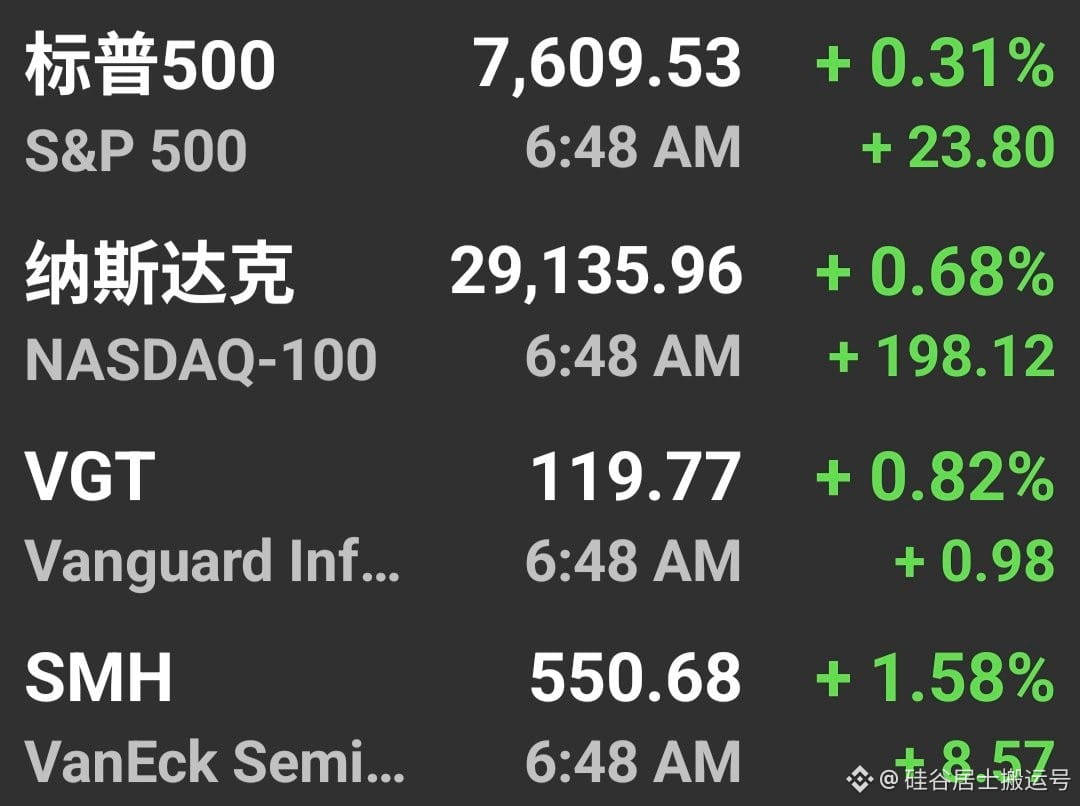
На утренних торгах 16 сентября фондовый рынок США сумел выдержать сильное давление со стороны продолжающихся повышений ставок ФРС и при этом сохранить безбоязненный настрой движения вперёд. Сейчас рынок с большим ожиданием надеется, что председатель ФРС сможет сделать несколько позитивных заявлений, чтобы это помогло дальнейшему восстановлению акций США после ранее понесённых потерь.
На утренних торгах 16 сентября фондовый рынок США сумел выдержать сильное давление со стороны продолжающихся повышений ставок ФРС и при этом сохранить безбоязненный настрой движения вперёд. Сейчас рынок с большим ожиданием надеется, что председатель ФРС сможет сделать несколько позитивных заявлений, чтобы это помогло дальнейшему восстановлению акций США после ранее понесённых потерь.
17
·
--
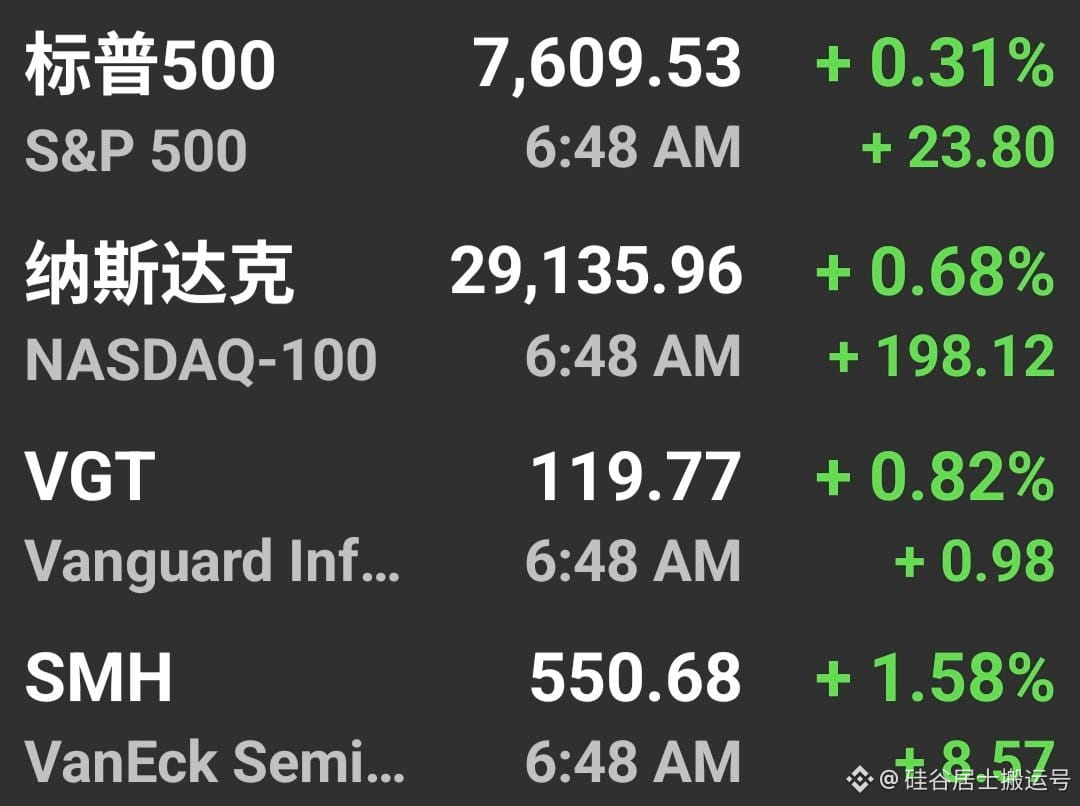
В ходе утренней торговой сессии 16 сентября, несмотря на значительное давление, вызванное повышением ставок ФРС, американский фондовый рынок по-прежнему демонстрирует сильный восходящий тренд. В настоящее время рынок ожидает, что глава ФРС сможет направить ряд позитивных и дружественных сигналов, что позволит полупроводниковому сектору успешно восстановить потери, понесенные ранее.
В ходе утренней торговой сессии 16 сентября, несмотря на значительное давление, вызванное повышением ставок ФРС, американский фондовый рынок по-прежнему демонстрирует сильный восходящий тренд. В настоящее время рынок ожидает, что глава ФРС сможет направить ряд позитивных и дружественных сигналов, что позволит полупроводниковому сектору успешно восстановить потери, понесенные ранее.
28
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 24,844
98 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 109
fomcотслеживание
Просмотров: 29,857
302 обсуждают
BTCBreaks80K
Просмотров: 14,325
455 обсуждают