


Написал: ck.eth
Составитель: Лилия, Antalpha Labs
В исходной серии шесть частей, и это пятая часть. Эта часть продолжает знакомить с тем, как опционы комбинируются с позициями, и требует определенного понимания позиционных стратегий, ранее описанных в этой серии. Чтобы позволить большему количеству людей получить доступ к полезной информации о Uniswap V3 и понять ее, мы перевели серию статей, чтобы дать китайским читателям более глубокое понимание механизма Uniswap v3 и выбора инвестиционной стратегии. Читая этот перевод, не стесняйтесь обращаться к оригинальному тексту для получения более подробной информации.
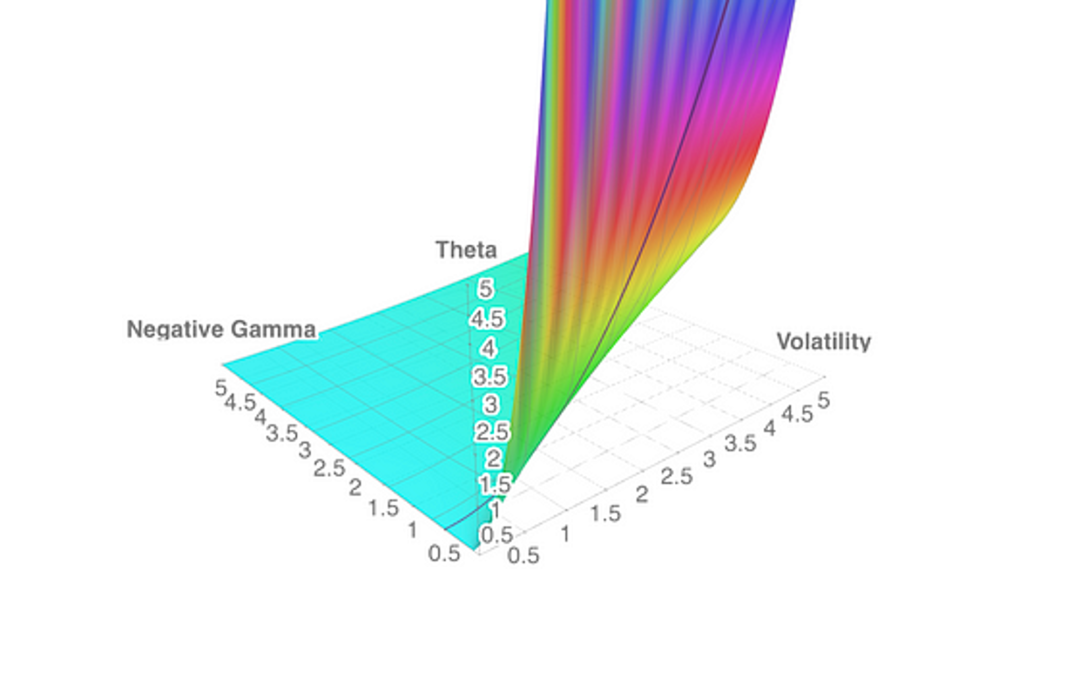
Нелинейная/тета-гамма волатильность риска выпуклости возврата Uniswap. https://www.math3d.org/WvsEXvTWD
суммируя:
Демонстрация греческого решения для Uniswap v2 и v3
Решения для хеджирования азиатских, европейских опционов и опционов Башелье с использованием Uniswapv3 представлены в интерактивном файле desmos.
Продемонстрировано использование десмоса против стратегии накопления хеджирования LP.
Объясняются история и альтернативное происхождение LVR.
Греческие параметры – Uniswap v2
Вместо того, чтобы выделять 100% на позицию LP, практика состоит в том, чтобы выделить часть активу X и использовать оставшуюся часть для короткой продажи актива X, чтобы уменьшить, но не устранить потери от дивергенции. Результатом является трансформация структуры выплат из утеса в холм, как показал Гийом Ламбер: греческие параметры говорят нам, насколько чувствительна стоимость позиции LP по отношению к другой переменной (например, времени, волатильности и процентным ставкам). . Мы представили Дельту и Гамму в Части 4. Греческие параметры LP полезны, поскольку вы можете сопоставить их с греческими параметрами опциона, чтобы компенсировать расхождение цен, например, эффекты движения цены, изменения волатильности или течения времени, т. е. дельта и гамма. Значение греческого параметра говорит нам о влиянии различных факторов на цену позиции LP.
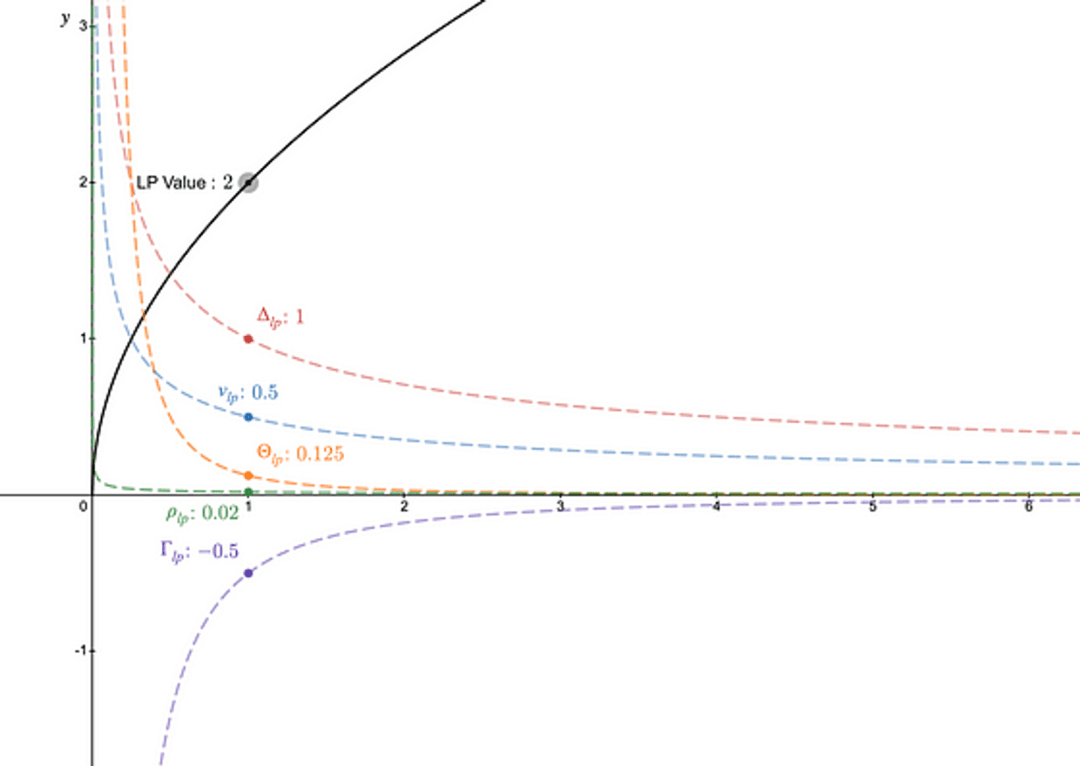
Интерактивные файлы Desmos для версии 2: https://www.desmos.com/calculator/inwy6djhhm
Важно отметить, что по сравнению с опционами греческий параметр Uniswap стремится к бесконечности, когда цена позиции LP падает, как показано пунктирной линией в точке x = 0 на рисунке выше. Чтобы снизить эти побочные риски, мы можем использовать концентрированную область видимости в версии 3.
Греческие параметры — сфокусированный диапазон LP v3
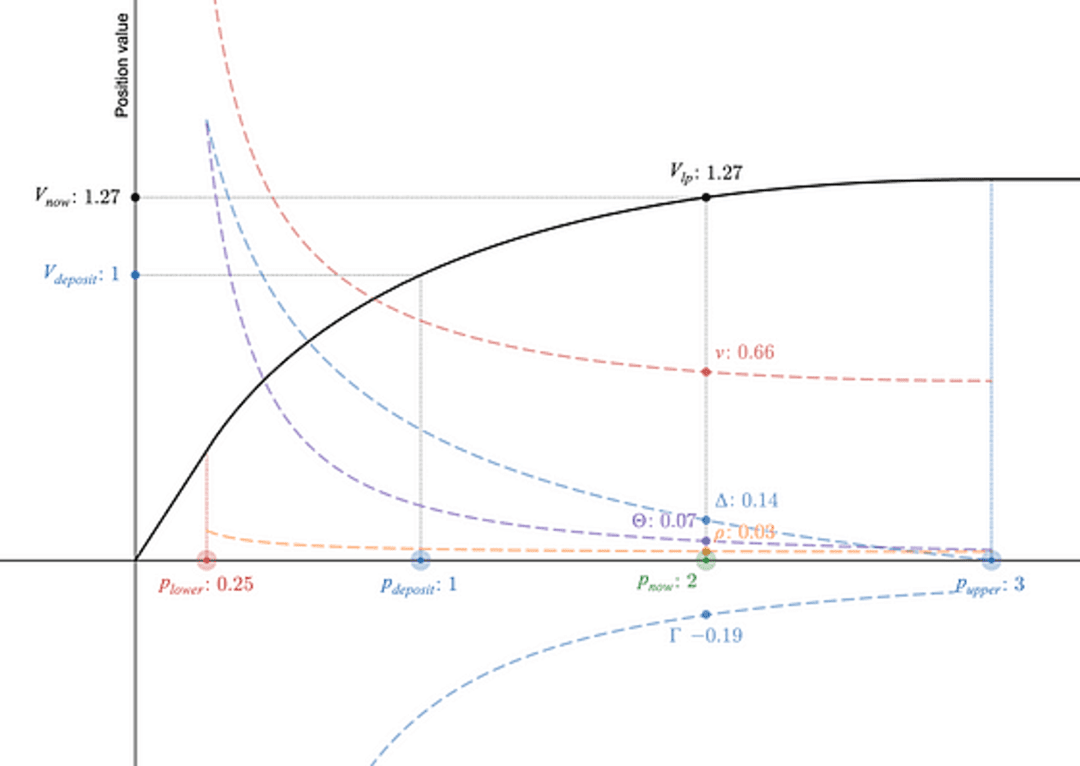
Файл desmos для греческих параметров univ3: https://www.desmos.com/calculator/l8sqzlwkf5
Чем меньше мы фокусируем диапазон p_a (нижняя граница) ~ p_b (верхняя граница), тем более чувствительными будут наши дельта Δ и гамма Γ. Обратите внимание, что гамма отрицательна, что означает, что наша выплата LP имеет вогнутую черную форму. Наши ожидаемые комиссии по тета /Θ/ также увеличиваются, в то время как чувствительность процентной ставки ρ остается практически неизменной.
Однако, хотя график выплат одной позиции LP может соответствовать опциону, другие греческие параметры — нет.
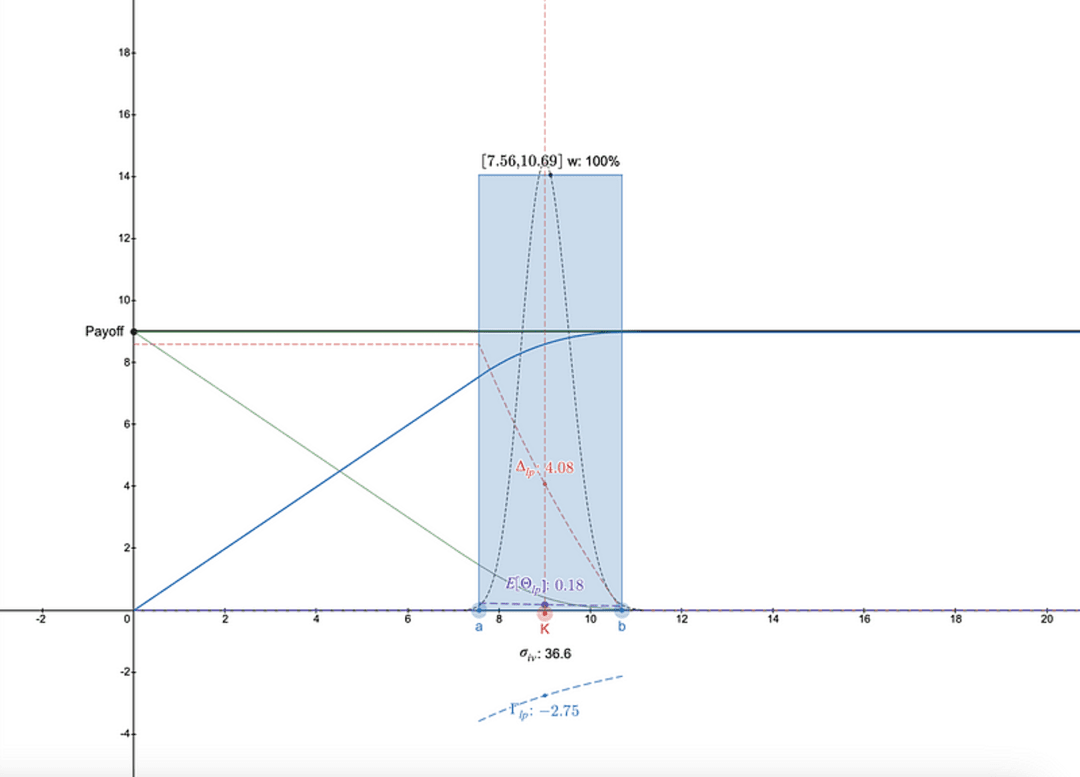
Греческие параметры LP не похожи на обычные параметры: https://www.desmos.com/calculator/nyuw7sybin
Здесь у нас есть один опцион колл диапазона LP, но остальные греческие параметры не фиксированы.
Хитрость, которую можно использовать, заключается в том, что вместо того, чтобы пытаться найти способ хеджировать позицию LP, сначала нужно найти на рынке опцион с ценой исполнения (K), а также подразумеваемой волатильностью (σ_iv) и временем для его реализации. срок действия (т). После этого можно построить серию позиций LP, которые следуют логарифмически нормальному распределению, первоначально вдохновленному отпечатком нормально распределенной ликвидности Дэна Робинсона для Uniswap v3 [1]. Детализация позиций LP, соответствующих логнормальному распределению по ценовому пространству, позволяет сгладить греческие параметры:
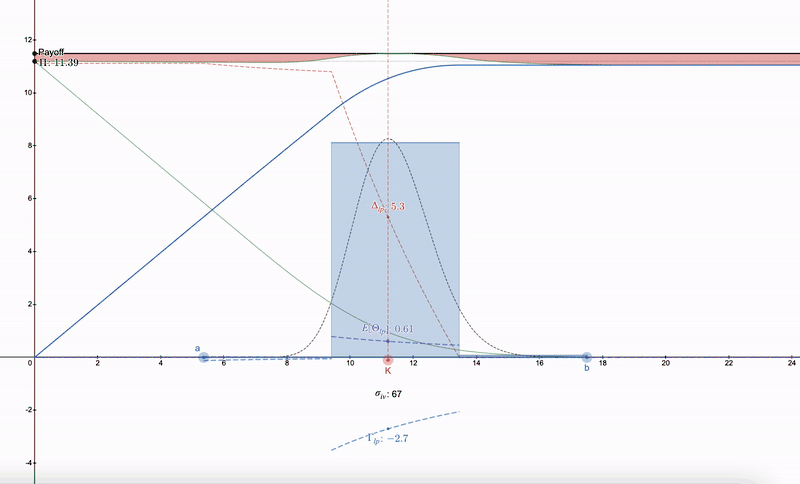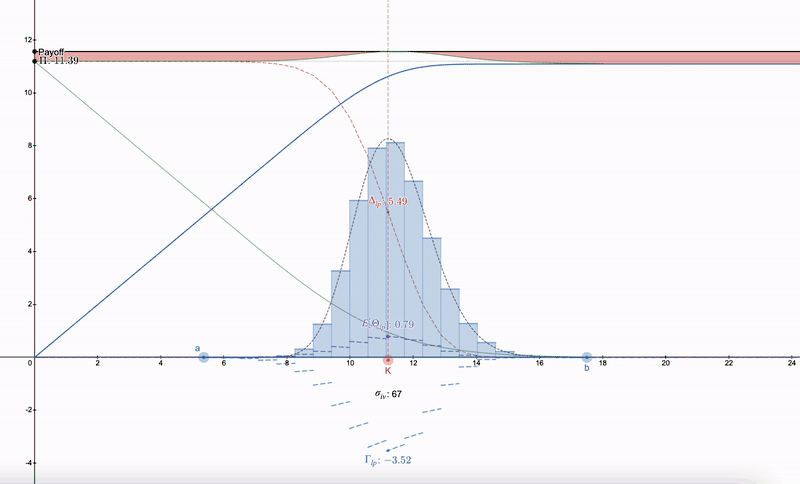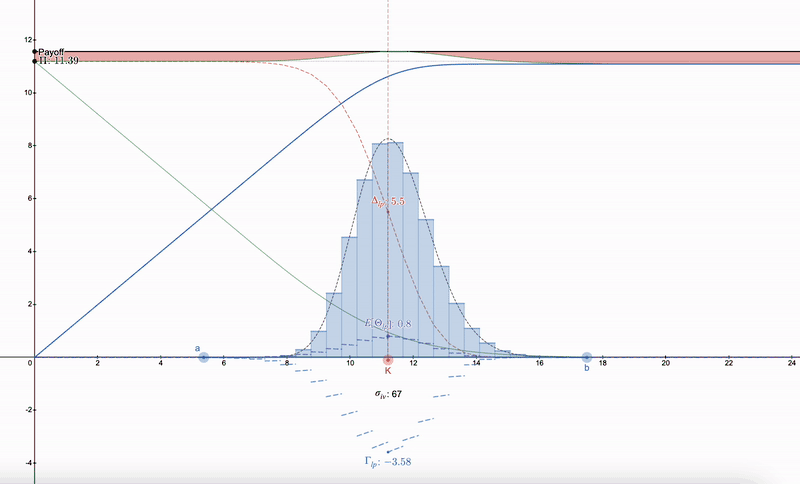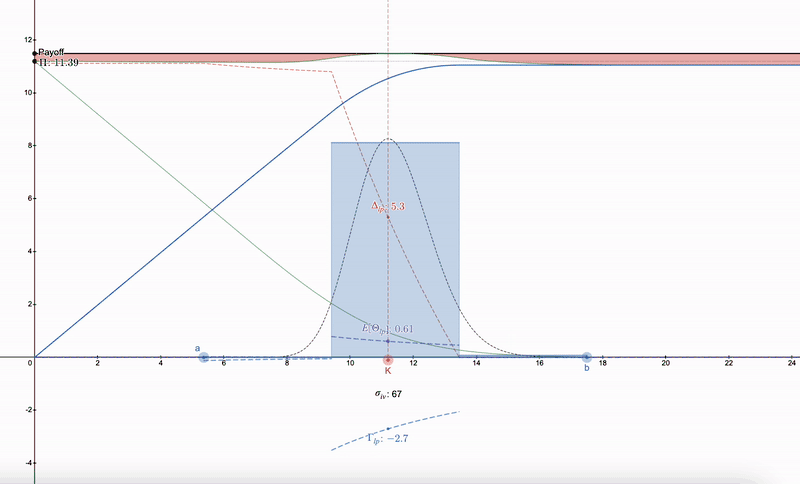
Обратите внимание, что LP-греческий начинается так же, как и опционы. При падении цен разнообразие позиций LP позволяет перейти на следующий диапазон. Отдача от занятия более 7 позиций LP снижается.
Как ни странно, отменить 100% платежей с использованием логнормального распределения кажется очень трудным (пожалуйста, поправьте меня, если я ошибаюсь), но если логарифмически нормальный отпечаток ликвидности приближается к функции дельта Дирака, указанная выше разница (обозначенная красной визуализацией) исчезнет. . Например, азиатские опционы также подчиняются логарифмически нормальному распределению, но, что удивительно, оно более чувствительно к цене, где Δ и Γ острее, поскольку волатильность азиатских опционов составляет 1/√3 от обычных опционов, поэтому для разногласий по платежам меньшее влияние:
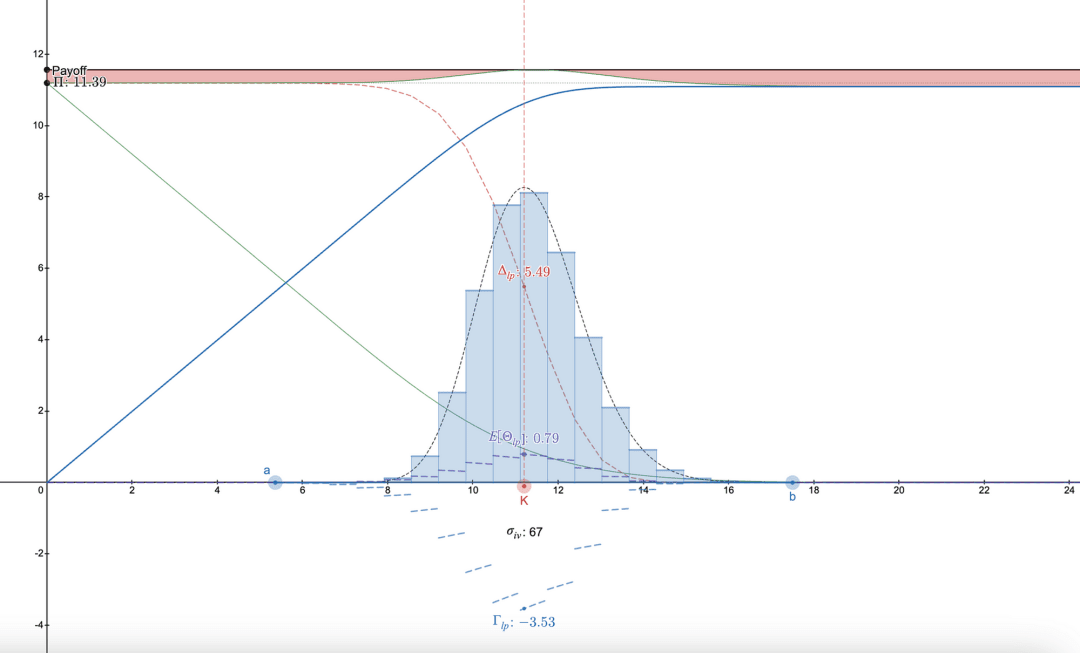
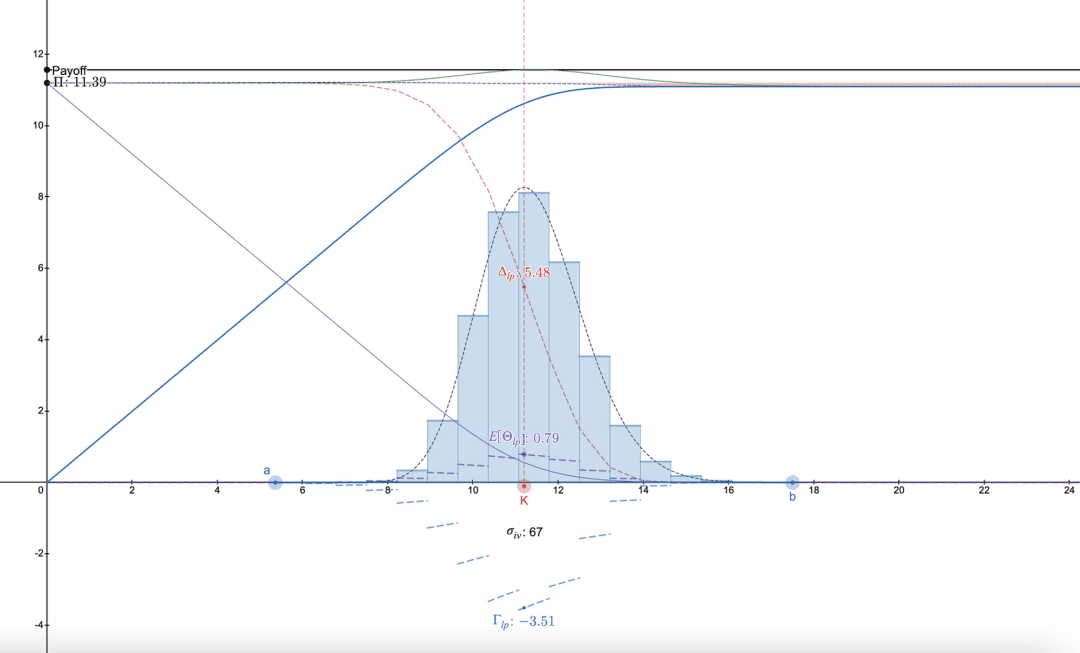
Хеджирование портфеля позиций LP с использованием европейских пут-опционов хеджируется их эквивалентом азиатских пут-опционов.
Позиция LP будет примерно соответствовать европейскому опциону, но будет игнорировать сглаженные параметры Греции, тогда как серия позиций LP сгладит греки, но оставит холм. Этот компромисс может быть улучшен в будущем за счет потенциальной корректировки/перекоса ликвидности.
Стратегия хеджирования LP
С другой стороны, если кто-то не заинтересован в попытке отменить вогнутые выплаты LP, то документация Desmos: https://www.desmos.com/calculator/khvbqzncg9. Также можно использовать, чтобы увидеть, как работают различные способы оплаты. Ниже приведен пример ряда платежей, которые могут произойти.
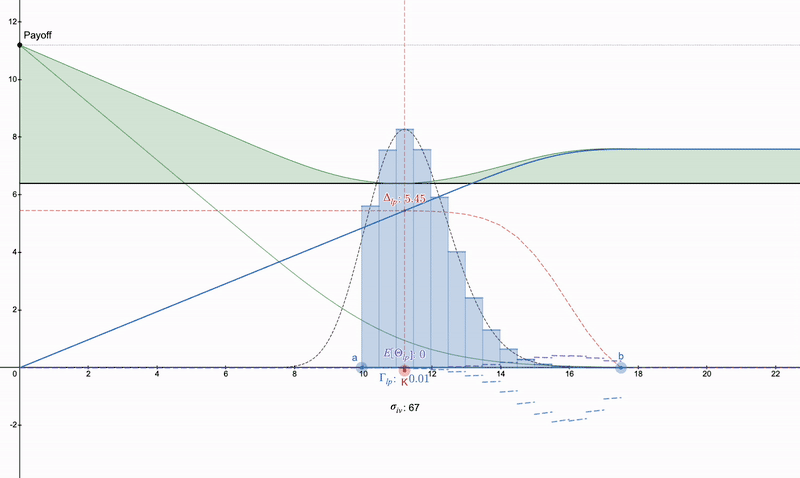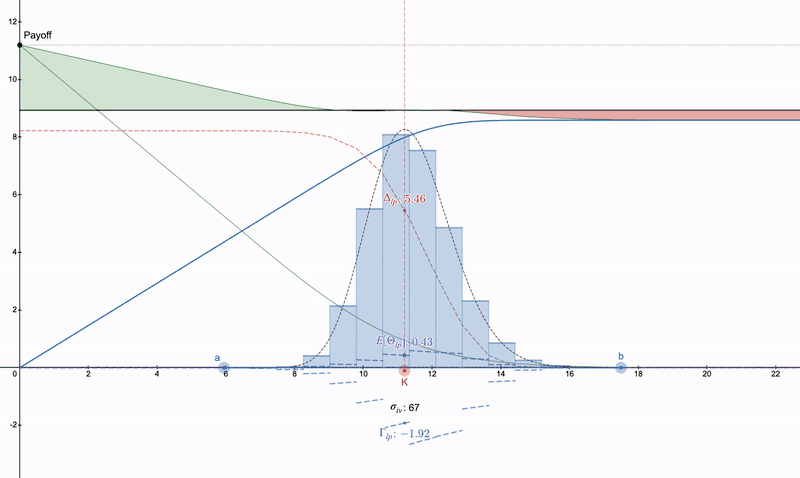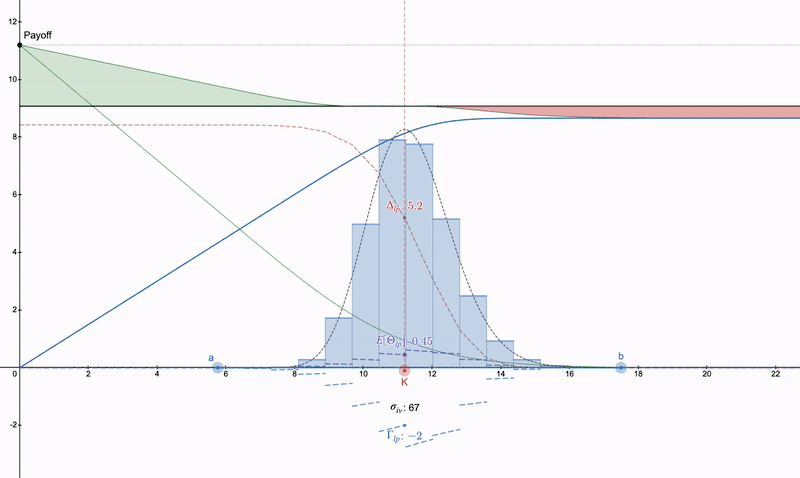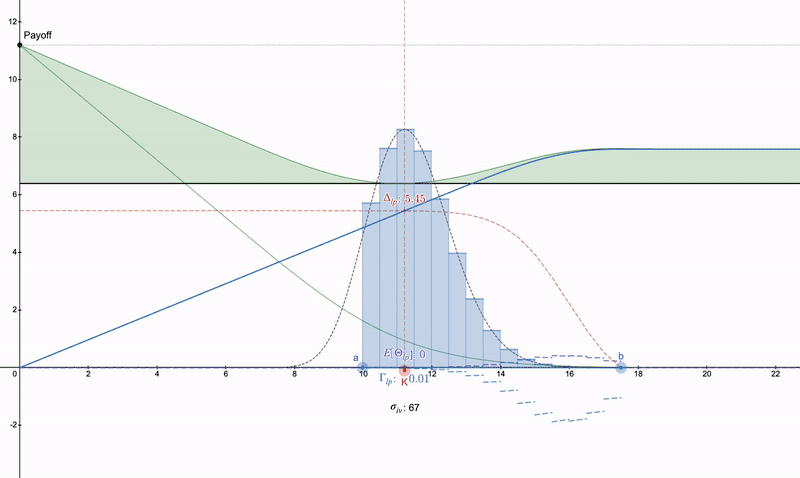
Вертикальный пут-спред >> Пут >> Что-то вроде длинного стрэддла. Обратите внимание, что пут-опционы со временем будут активизироваться из-за тета-распада, а позиции LP могут вырасти из-за комиссий.
Интересная особенность, которую я заметил в v3, заключается в том, что если ликвидность p_a сконцентрирована ровно на уровне 75 % от текущей цены или меньше, а p_b установлена на текущую цену, то стоимость актива X достигает пика на уровне 25 %, что может быть некоторым стратегическую ценность для тех, кто пытается накопить активы.
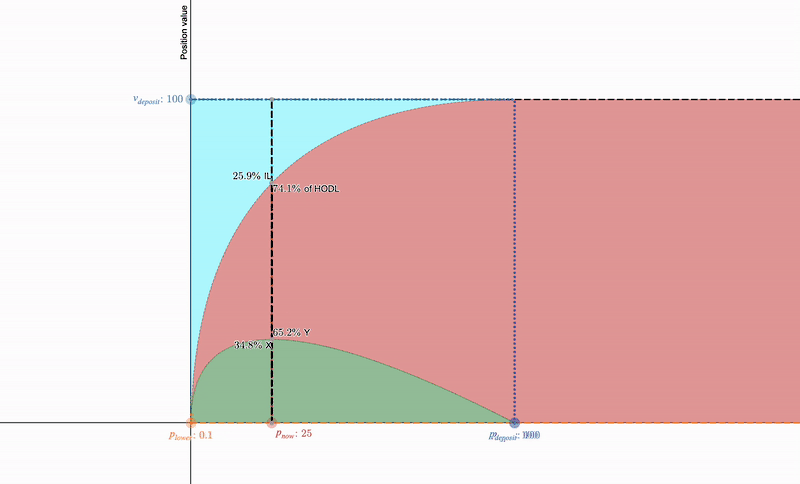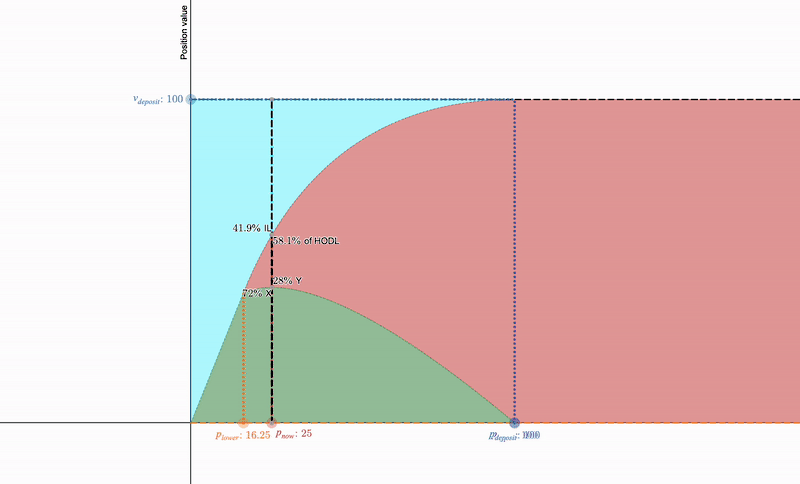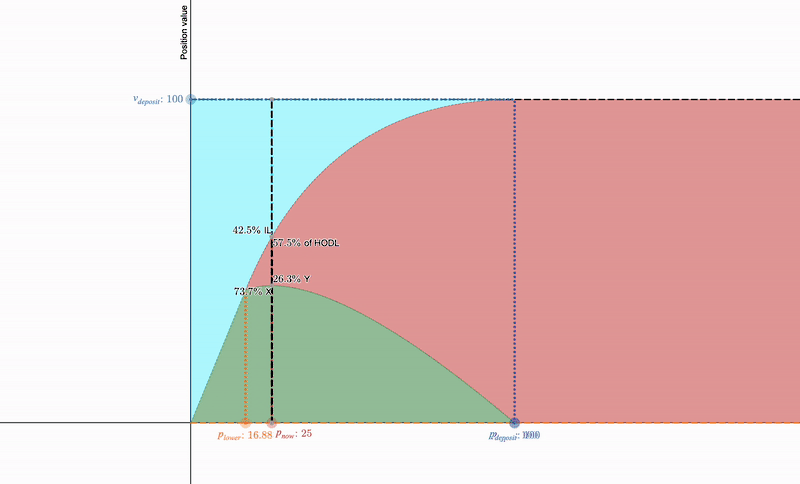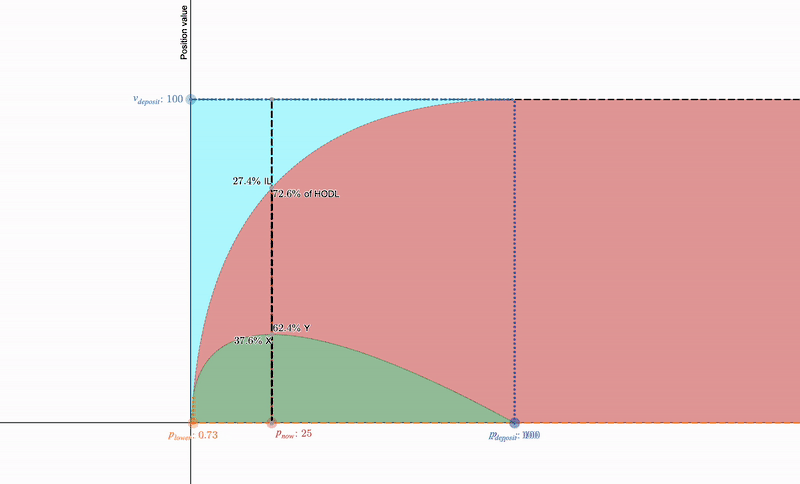
Инструмент Дэна Робинсона v3: https://twitter.com/danrobinson/status/1430678225945042945
Один диапазон, подобный этому, можно объединить с рыночным опционом пут, чтобы получить следующую выплату: https://www.desmos.com/calculator/a8y3pl3t03:
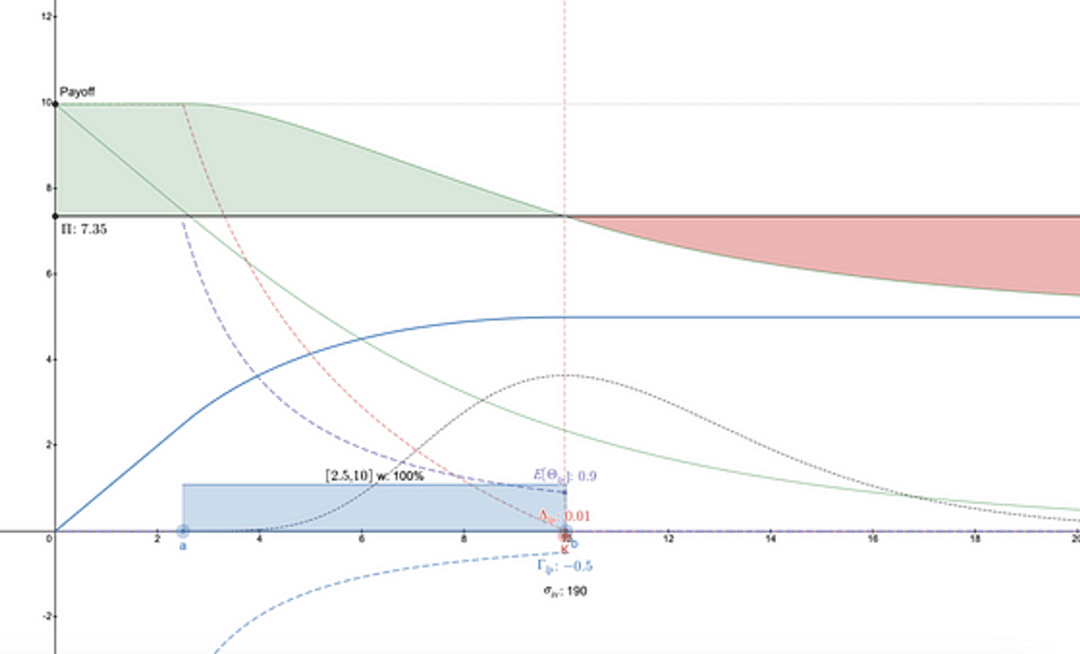
Параметры опциона пут можно получить с рынка. Со временем, если цена не снизится достаточно быстро, стоимость опциона уменьшится.
По сути, такая стратегия заключается в поиске снижения цен с целью накопления активов и получения комиссий в будущем. Важно отметить, что без опционов этот подход становится более рискованным и имеет смысл только в том случае, если исполнитель очень сильно верит в восстановление актива. Однако обратите внимание, что это не является финансовым советом, я просто подсчитываю.
Копание глубже в историю приводит к LVR:
В Части 4 я указал на взаимосвязь между вогнутостью и доходностью позиций LP и хотел расширить эту тему с исторической точки зрения и с точки зрения дивергенции потерь/убытков LP по сравнению с ребалансировкой (LVR).
Талеб отмечает, что первым, кто записал нелинейную зависимость между риском и доходностью, был Луи Башелье [2] в «Теории спекуляции» 1900-х годов [3], который объяснил ее сходством с уравнением теплопроводности Фурье. По совпадению, Ламберт использует метод Фейнмана-Каца для определения значения концентрированных позиций LP [4].
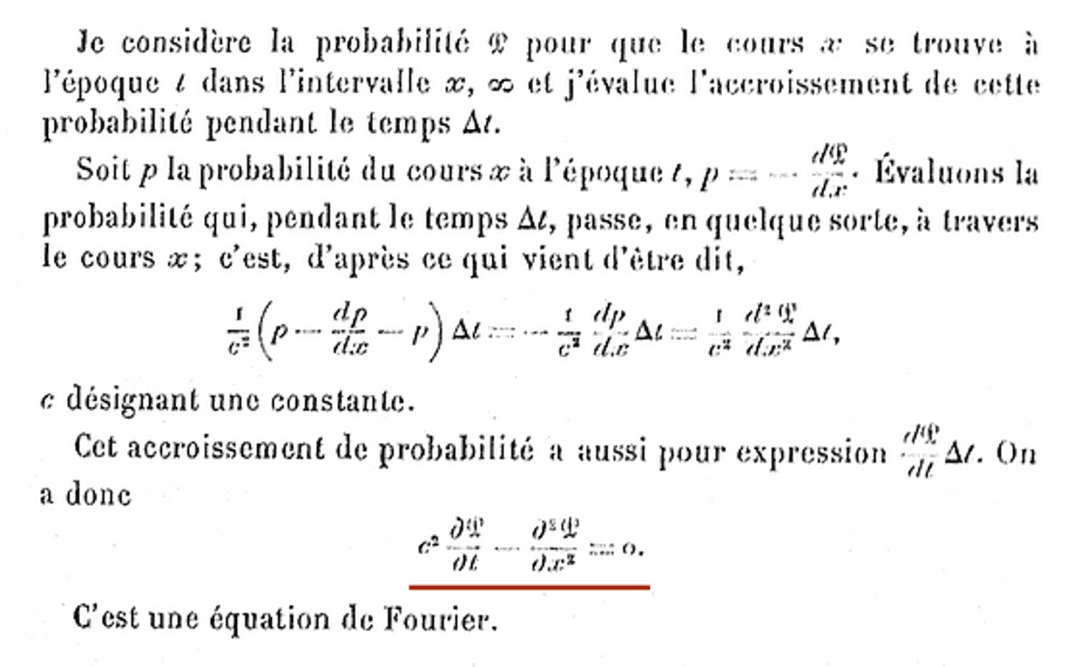
Страница 46 «Теории спекуляций». Константа равна квадрату dt и dx²!
Уравнение Башелье представляет собой просто слегка переработанное уравнение Блэка-Шоулза-Мертона, в котором скорость дрейфа равна нулю [5].
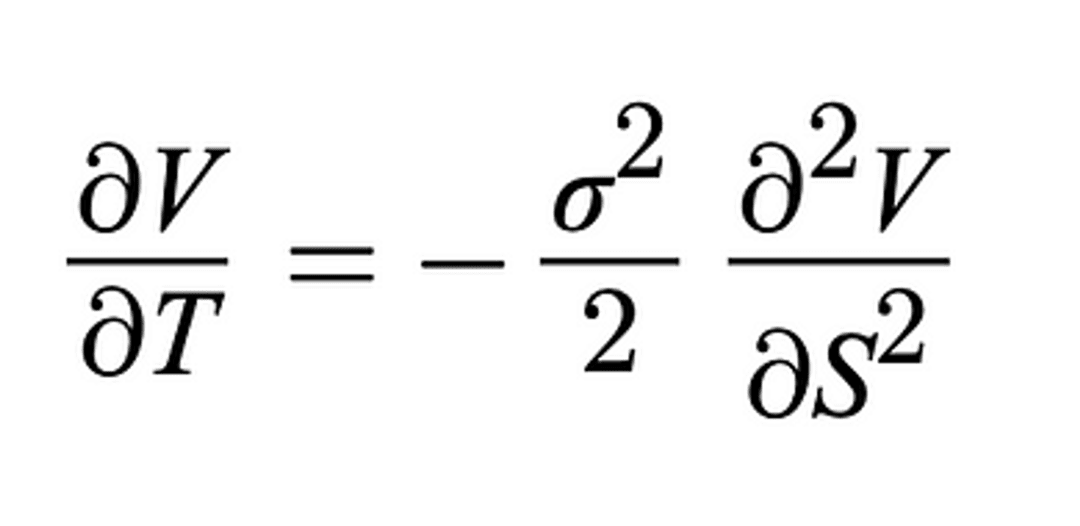
Изменения цен на активы с течением времени связаны с волатильностью и кривизной.
Левая часть — это тета-Θ, а правая часть — это кривизна гамма Γ, которая оказывается вогнутой из-за отрицательного знака. Затем Ангерис, Эванс и Читра [6] указали, что позиция LP АММ должна иметь вогнутую функцию выигрыша. Все LP должны быть вогнутыми во всем пространстве симметричных кривых подвижности от CSMM Curve[7] до Forgy & Lau[8].
Вогнутое равенство в нашем правом уравнении означает, что сама позиция маркет-мейкера (LP) должна иметь премию. Без премии приведенное ниже равенство нарушается и может быть использовано путем простого заимствования такой позиции LP и покупки части базового актива, чтобы построить вечный длинный стрэддл и ждать увеличения волатильности.
Эквивалент Башелье / Динамическое хеджирование BSM - называемая вогнутость приносит пользу, а выпуклость требует затрат. Математическое представление:
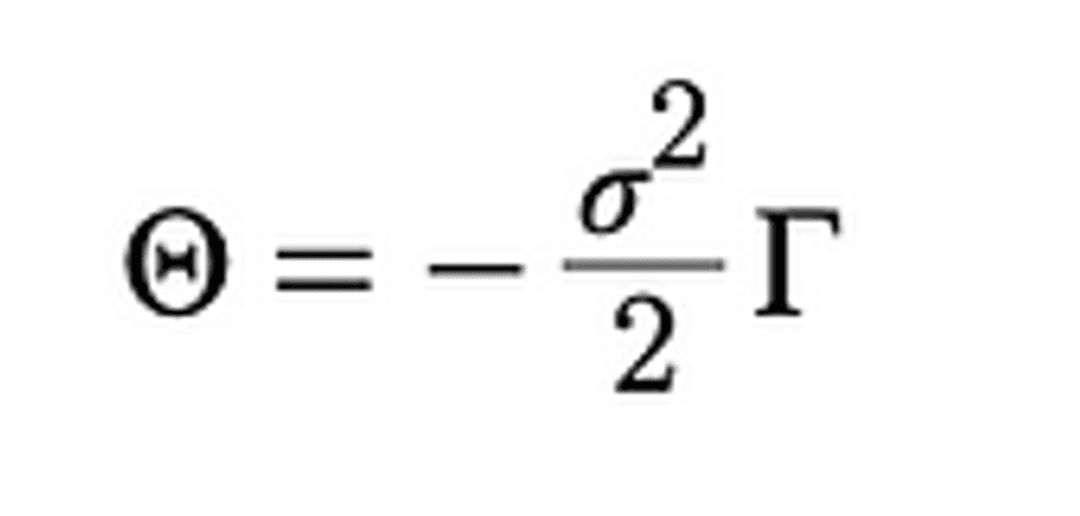
Возврат ∝ Риск, умноженный на вогнутость (отрицательная выпуклость). Вывод БК в Приложении.
При определении значения тета-греческого Uniswap [9] я заметил, что, подставив вторую производную позиции LP в приведенную выше формулу, можно получить то же уравнение, что и для LVR [10].
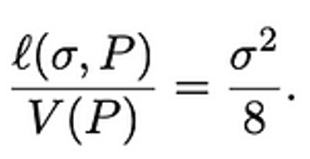
Формула 16. Тот же результат получается, если гамма в эквиваленте Башелье равна -L/2sqrt(x)³.
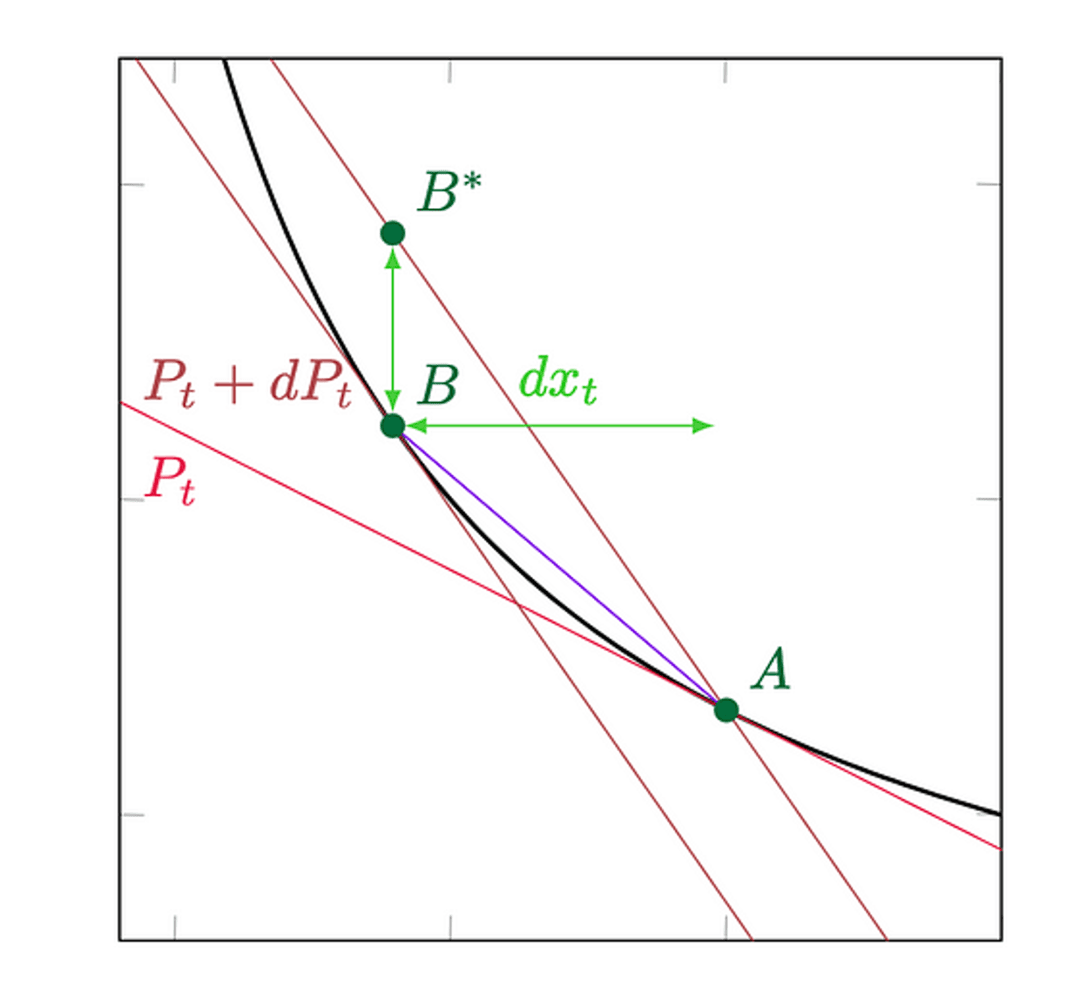
Статья LVR На рис. 2 получено соотношение vol²/8 LVR на основе инвариантного графика xy=k, приведенного выше, что приводит к вогнутой доходности LP.
Это не случайно, люди с разных точек зрения пришли к одному и тому же выводу. Ламберт фактически учитывает скорость дрейфа [11], тогда как другие исключают ее [12].
Обратите внимание, что все эти модели предполагают распределение Гаусса, первоначально полученное из броуновского движения (BM) в лемме Ито [13], что дает нам внутренний член -σ²/2, который также появляется в окончательном уравнении Анджериса, Эванса и Читры [6]: но мы знаем, что цифровые активы, включая стейблкоины, имеют показатель Херста >0,5, что указывает на фрактальное поведение БМ [14], Зепп и Рахмонов. Также было отмечено, что метод стохастической волатильности подходит для искаженной структуры подразумеваемой волатильности цифровых активов [15].
Изучая хвостовую доходность логарифмических гистограмм наиболее устойчивых цифровых активов, мы также видим негауссовы хвосты.
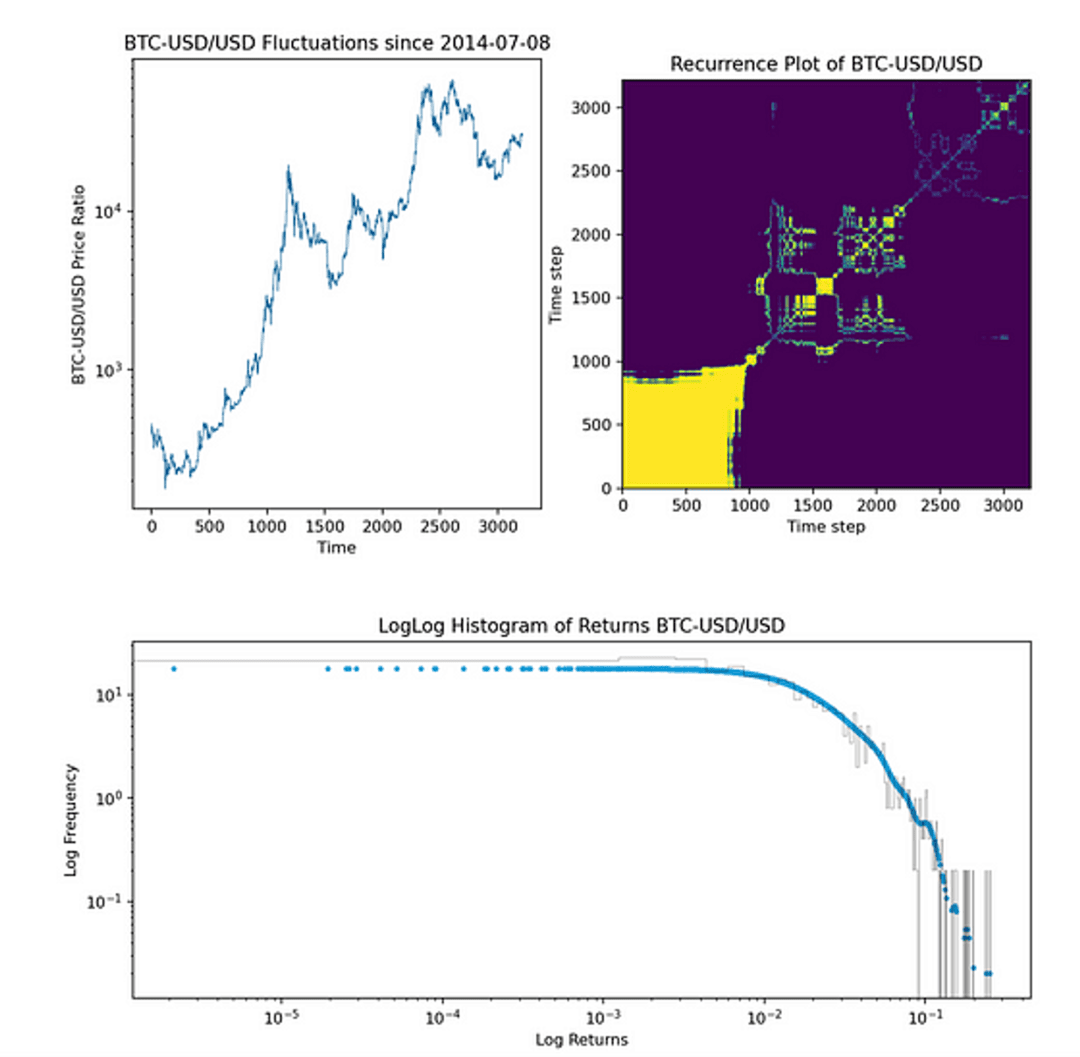
Сглаживание плотности ядра доходности гистограммы BTC-USD показано синим цветом.
Учитывая форму гистограммы, нам придется углубиться в равномерное распределение всего диапазона Uniswap v2 и выйти за пределы Гауссова обрыва, чтобы получить представление о тета-значении коэффициента кредитного плеча (LVR), подходящем для маркет-мейкеров.
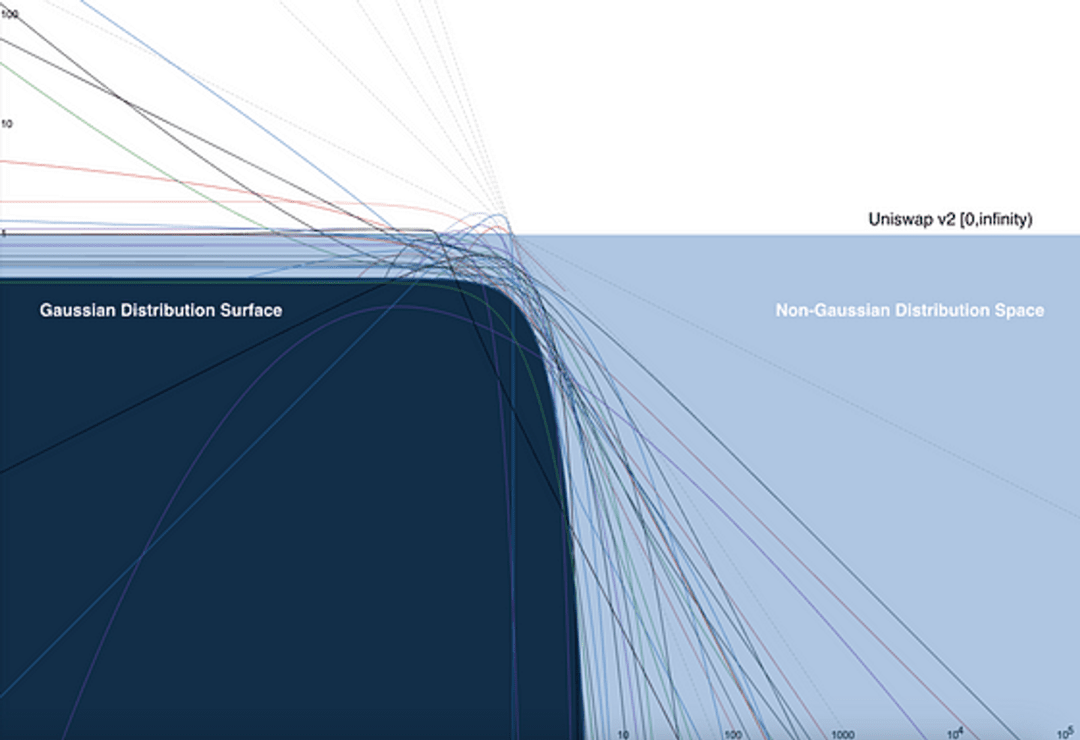
Логарифмическая гистограмма более 50 распределений. В бездне нас ждут экспоненциальные законы и степенные законы.
приложение:
Эквивалентный вывод Башелье.
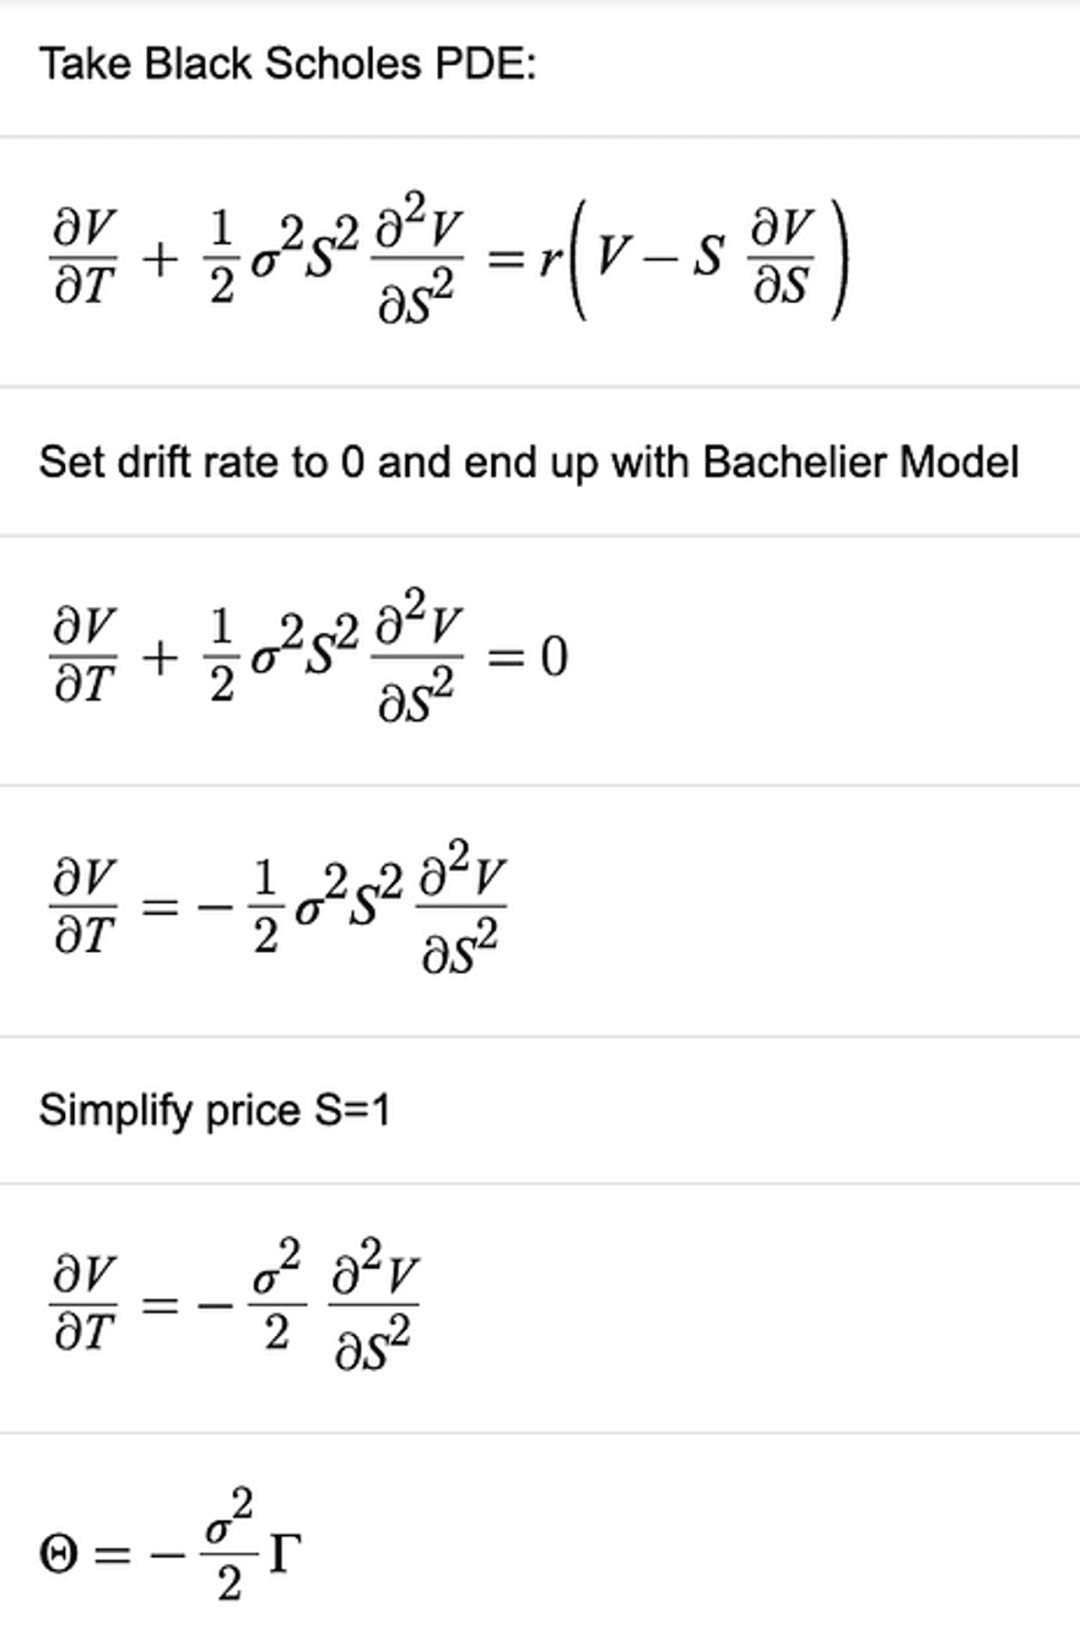
LVR позиции Uniswap LP, полученной на основе эквивалентности Башелье.
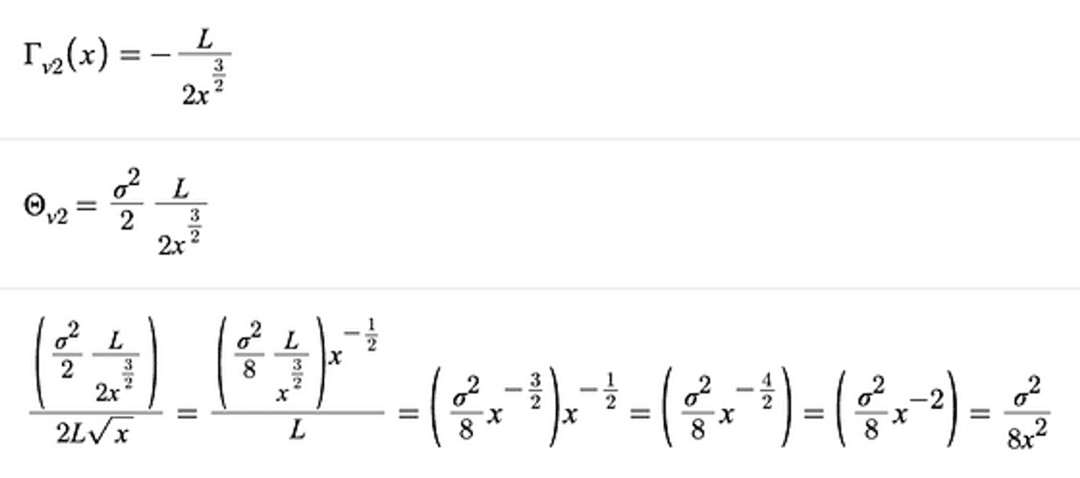
Ссылки:
https://www.desmos.com/calculator/l1oivvaptt
https://www.maths.usyd.edu.au/u/UG/SM/MATH3075/r/Haug_Taleb_2010.pdf
https://en.wikipedia.org/wiki/Louis_Bachelier#CITEREFBachelier1900a
https://lambert-guillaume.medium.com/pricing-uniswap-v3-lp-positions-towards-a-new-options-paradigm-dce3e3b50125
https://en.wikipedia.org/wiki/Black%E2%80%93Scholes_equation
https://arxiv.org/abs/2103.14769
https://classic.curve.fi/files/stableswap-paper.pdf
https://arxiv.org/pdf/2111.08115.pdf
https://www.desmos.com/calculator/fg8a730ddz
https://arxiv.org/pdf/2208.06046.pdf
https://lambert-guillaume.medium.com/an-anaлиз-of-the-expected-value-of-the-impermanent-loss-in-uniswap-bfbfebbefed2
https://twitter.com/odtorson/status/1603337199465865216?s=46&t=e0EQ5vcj_HihnkeZ26T4eA
https://en.wikipedia.org/wiki/It%C3%B4%27s_lemma#Geometric_Brownian_motion
https://scholar.google.com/scholar?q=modelling+multifractal+properties+of+cryptocurrency+markets&hl=en&as_sdt=0&as_vis=1&oi=schoart
https://papers.ssrn.com/sol3/papers.cfm?abstract_id=2810768